2026年11月5日に発表された、グンゼ株式会社2027年3月期第2四半期決算説明の内容を書き起こしでお伝えします。
2027年3月期第2四半期決算説明
岡高広氏:みなさま、こんにちは。代表取締役社長兼社長執行役員の岡です。日頃はグンゼにご興味をお持ちいただき、取材いただいていますこと、大変ありがとうございます。この場を借りてお礼申し上げます。
本日は、2027年3月期第2四半期累計、中間決算についてご説明します。
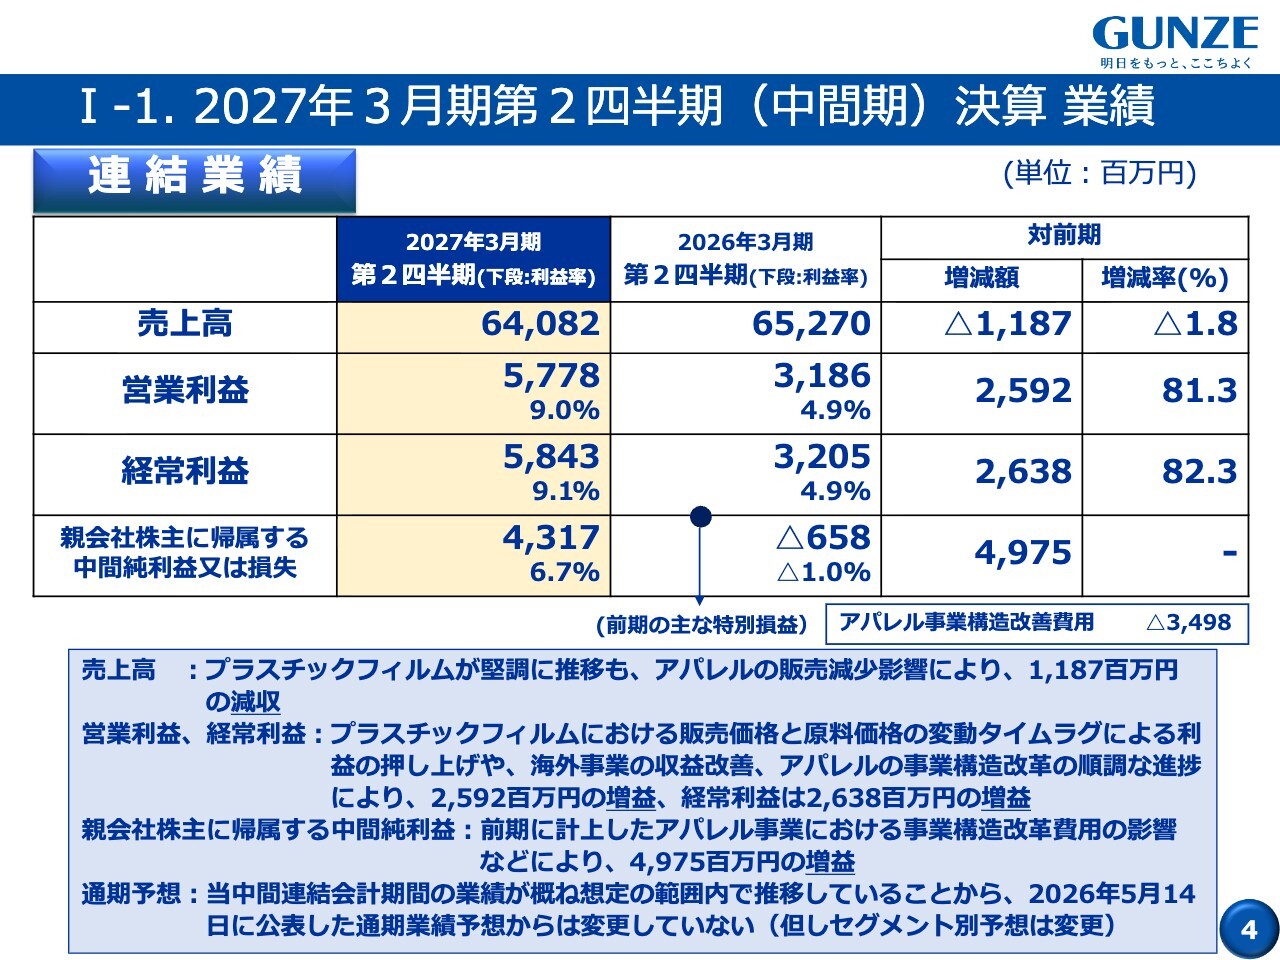
I-1. 2027年3月期第2四半期(中間期)決算 業績
まずは、総括についてです。連結業績についてご説明します。売上高は640億円で、2026年3月期第2四半期から、約12億円減少し、減収となりました。営業利益と経常利益はそれぞれ約58億円で、約26億円の増加となり、総括すると減収増益となっています。
最終的な親会社に帰属する中間純利益は、2026年3月期第2四半期は構造改革費用を処理した影響で赤字でしたが、2027年3月期第2四半期は約50億円の増加となりました。
売上高はプラスチックフィルム分野が堅調に推移したものの、アパレル事業においては構造改革によりSKUを大幅に削減した影響が大きく、約12億円の減収となりました。
一方で、営業利益と経常利益は、プラスチックフィルムの販売価格と原料価格の変動に伴うタイムラグが利益を押し上げたことや、海外事業の収益改善により増加しています。
また、アパレル事業では、ブランド集約や価格改定、生産・物流拠点の集約化や間接部門の合理化など、事業構造改革が順調に進捗した結果、それぞれ約26億円の増益となっています。
最終的に、親会社に帰属する中間純利益も約50億円の増益となりました。なお、通期業績予想については、2026年5月14日に発表した内容から変更はありません。後ほど澤田より、細かい内訳についてご説明します。
セグメントごとに多少のばらつきはありますが、おおむね想定内の結果が出ていると評価しています。
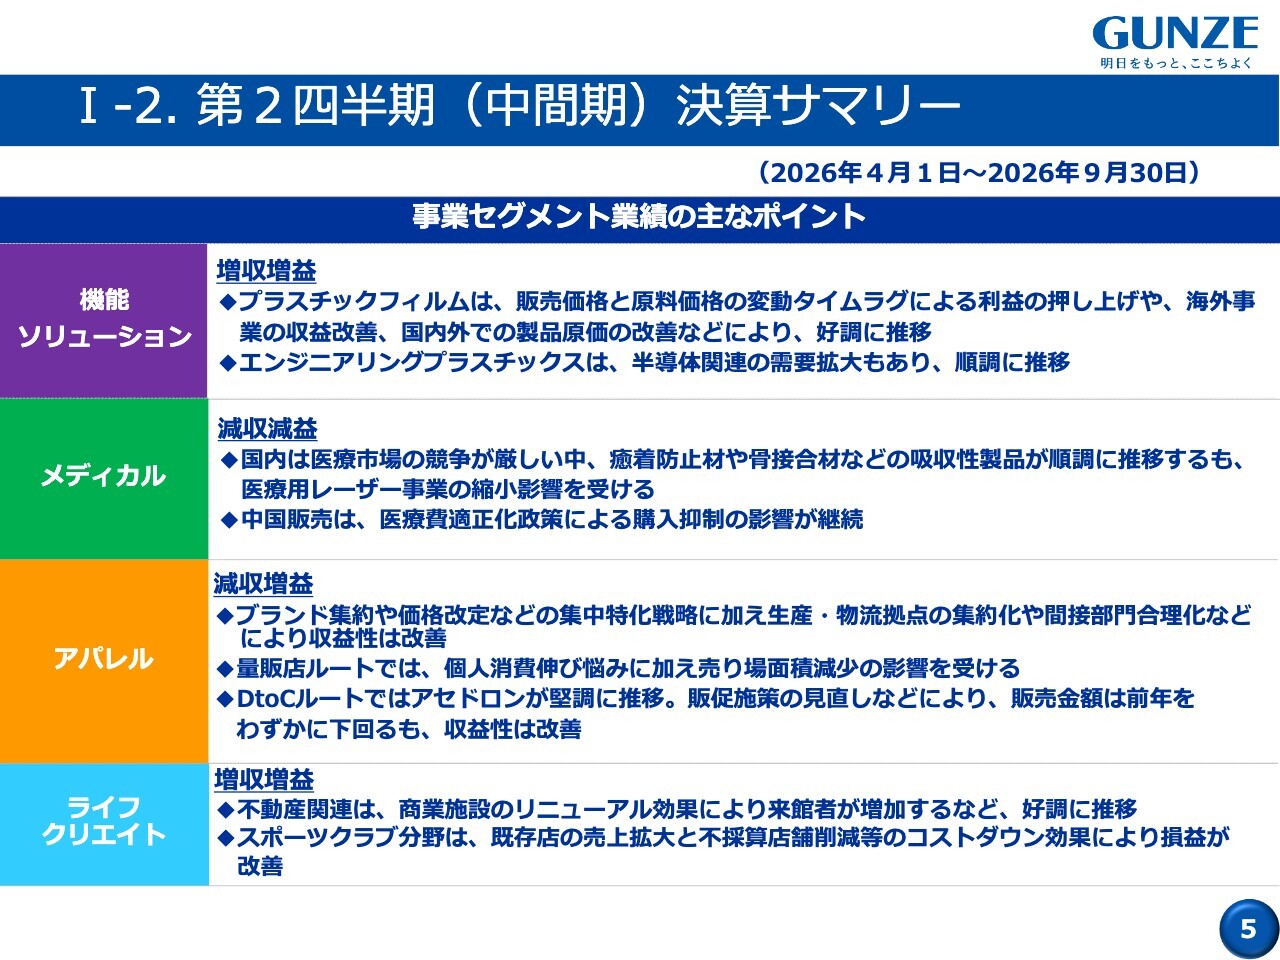
I-2. 第2四半期(中間期)決算サマリー
澤田博和氏:取締役兼常務執行役員の澤田です。私からは、事業ごとの業績の主要なポイントを、もう少し詳しくご説明したいと思います。
機能ソリューション事業は、増収増益となりました。プラスチックフィルム分野は、価格転嫁した販売価格に対して原料価格が最終的な損益計算書(P/L)に影響を与える時期がずれるため、このタイムラグによる利益の押し上げが見られる状況です。
海外事業では、2026年3月期は中国の廉価品に苦しめられましたが、2027年3月期はそれを挽回し、収益が改善されています。国内外ともに歩留まりの改善や廉価品・廉価原料の活用など、原価改善の取り組みが奏功し、好調に推移しています。
エンジニアリングプラスチックス分野については、半導体市場の活況を背景に、順調に推移しています。
メディカル事業については課題が残っており、減収減益となっています。国内向けは依然として厳しい状況ですが、癒着防止材や骨の接合材など自社製品である吸収性製品は順調に推移しています。
しかし、医療用レーザー分野については、2026年3月期末に縮小を決定した影響で、売上高が減少しています。
一方で、中国では医療費の適正化政策により、商売が難しい状況となっており、この影響で購入が抑制され、損益面で大きなダメージを受けています。
アパレル事業は減収となったものの、大幅な増益を達成しました。これは、ブランド集約やSKU(Stock Keeping Unit)の削減、価格改定の適切な実施などが奏功した結果です。
販売数量は値上げ環境下で減少しましたが、それ以上に生産・物流拠点の集約や2026年3月期に実施した間接部門の合理化などの効果が明確に表れ、収益性が改善しています。
売上高について、量販店ルートは依然として当社の主力ルートであるものの、個人消費の伸び悩みや売り場面積の縮小といった影響を受けています。
一方で、注力しているDtoCルートについては、「アセドロン」が堅調に推移しており、値上げを行っても販売が好調な状況です。
DtoCルート全体の売上高は若干微減していますが、収益性を重視した販促施策を実施している影響により、2026年3月期を下回る結果となりました。ただし、収益性は改善しています。
ライフクリエイト事業は、増収増益となっています。不動産関連では、ショッピングセンターが引き続き堅調に推移しています。スポーツクラブ分野でも、既存店の売上高が拡大し、コストダウンの効果もあって損益が改善しています。
I-3. セグメント別業績
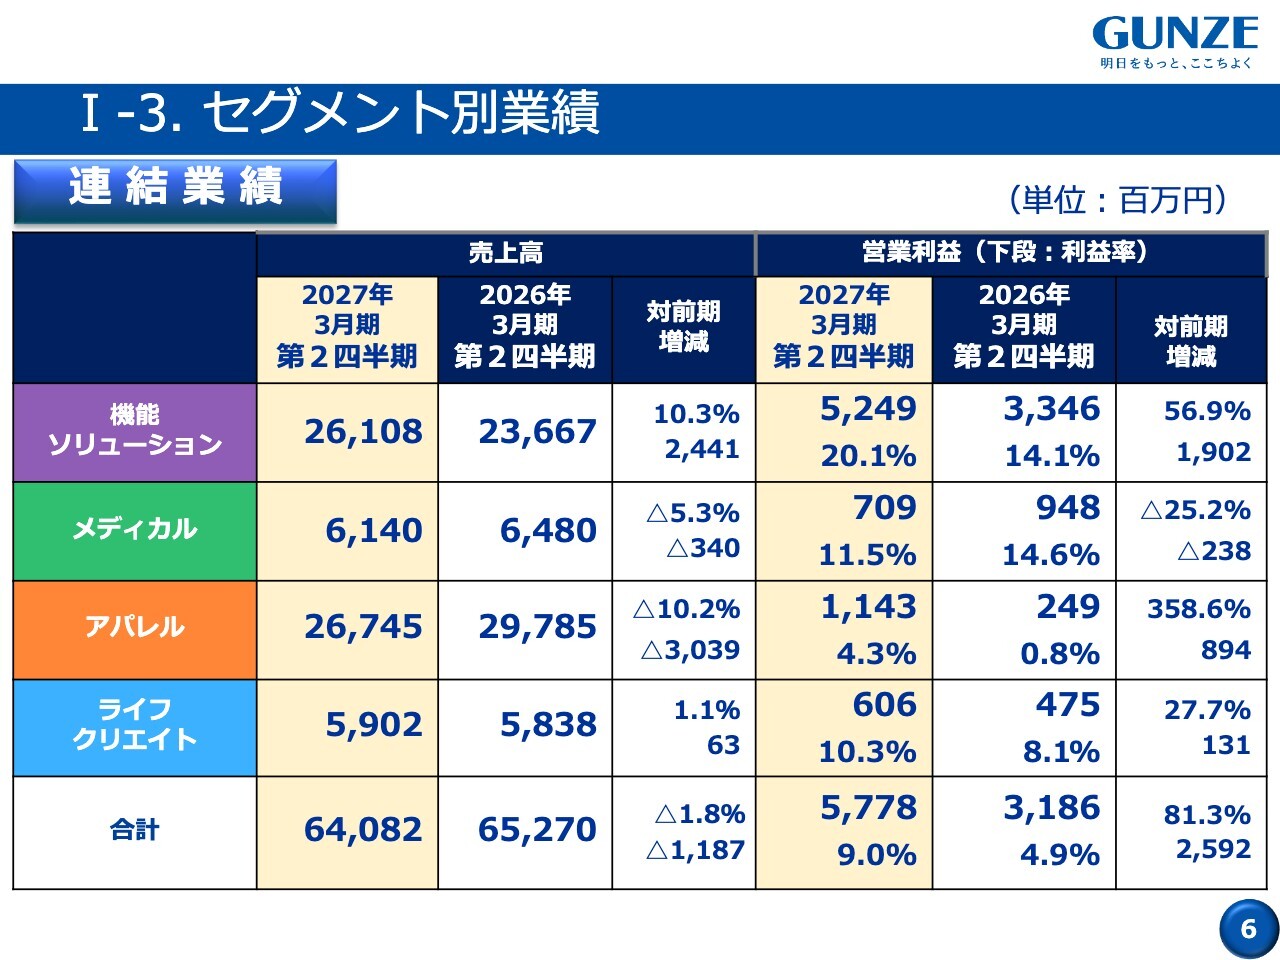
数字はスライドのとおりですが、メディカル事業の減益を他のセグメントが大きくカバーしました。スライド右側にある利益率のデータを見ると、メディカル事業がやや低下した以外は大きく改善し、全体では前年同期比4.1ポイント増の9パーセントの営業利益率となっています。
I-4. セグメント別構成比
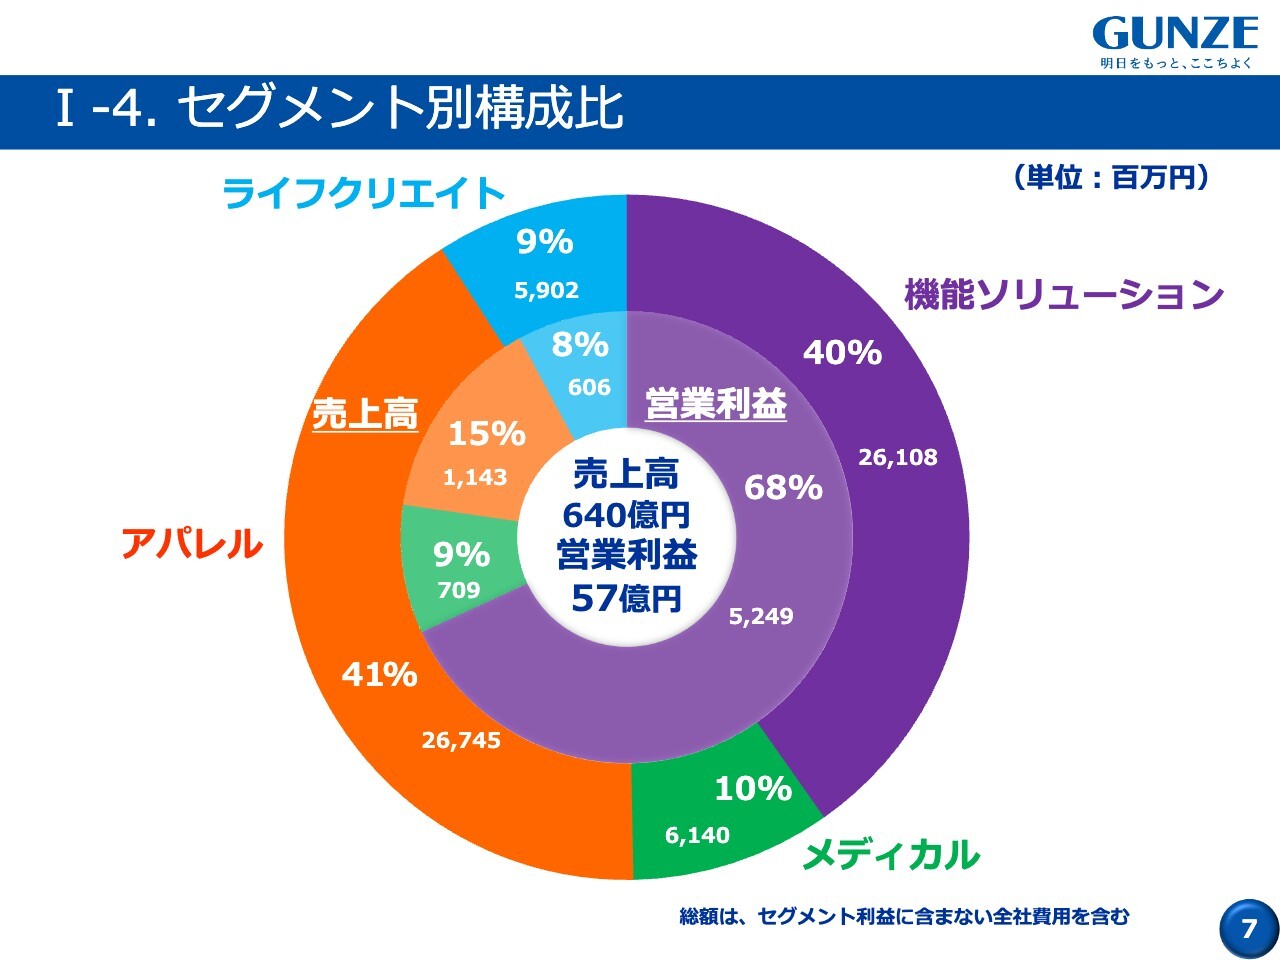
全体の売上高と営業利益の構成についてお話しします。
スライドに表がなく申し訳ありませんが、前中間期と比較して、機能ソリューション事業の売上高は36パーセントから40パーセントに増加しています。一方で、アパレル事業は45パーセントの構成比が41パーセントとやや減少しています。
営業利益に関しては、機能ソリューション事業が67パーセントから68パーセントとほぼ横ばいですが、アパレル事業は5パーセントから15パーセントに回復しています。
一方、メディカル事業は2026年3月期に19パーセントあったものが9パーセントへと減少しており、やや落ち込んでいます。
I-5.第2四半期決算 売上高&営業利益
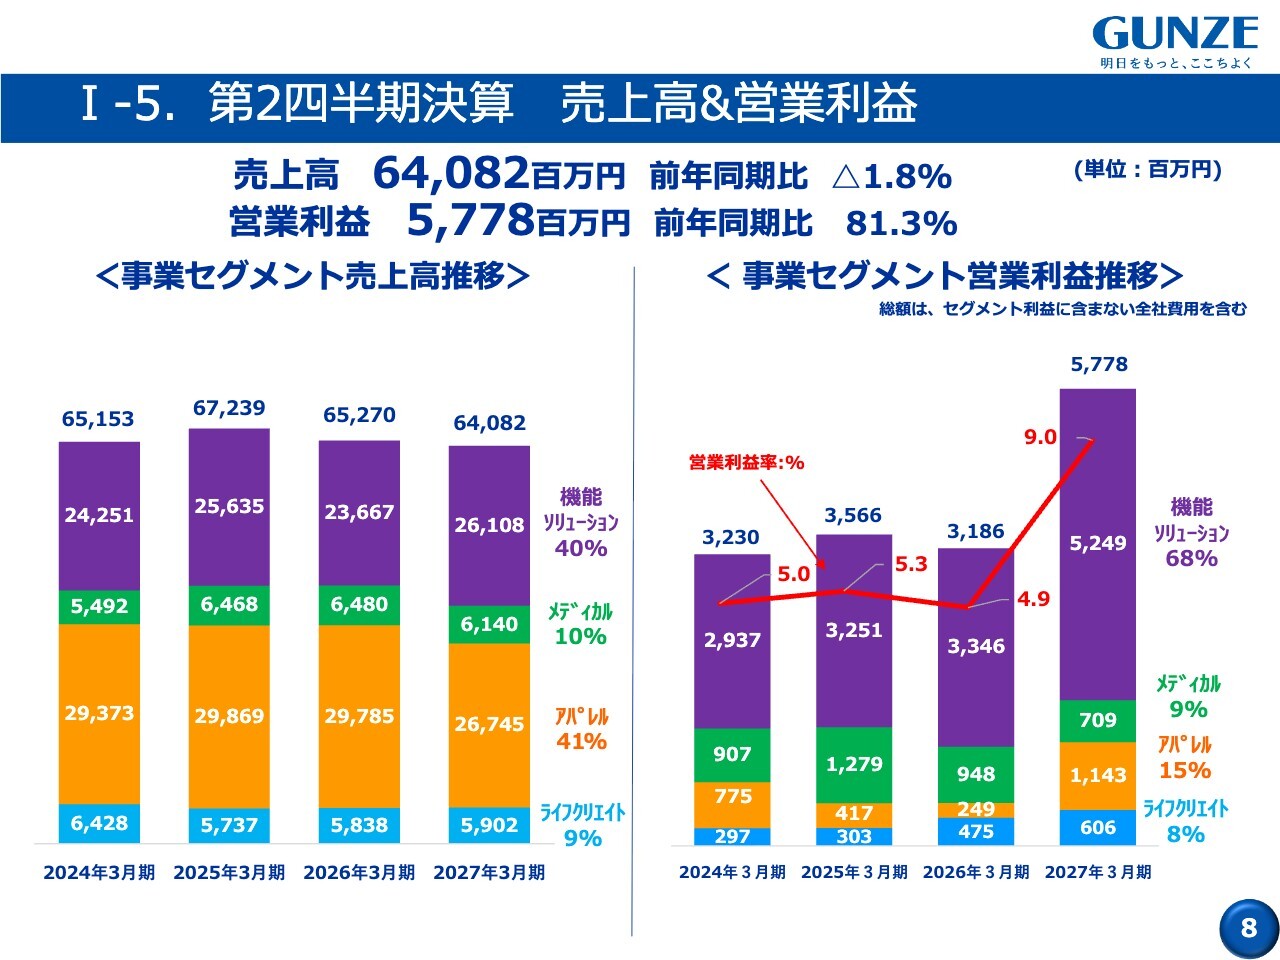
過去4期の中間期における売上高と利益を並べています。機能ソリューション事業については、売上高に関して機能ソリューション事業とメディカル事業を合算したものが初めて50パーセントを超えてきています。
営業利益については、機能ソリューション事業の利益が大きく伸長し、全体を牽引していることがわかります。
一方、メディカル事業とアパレル事業の利益は変動が激しい点が見受けられます。ライフクリエイト事業については、新型コロナウイルスの影響以降、着実に損益が改善している様子がうかがえます。
I-6. 四半期別業績推移
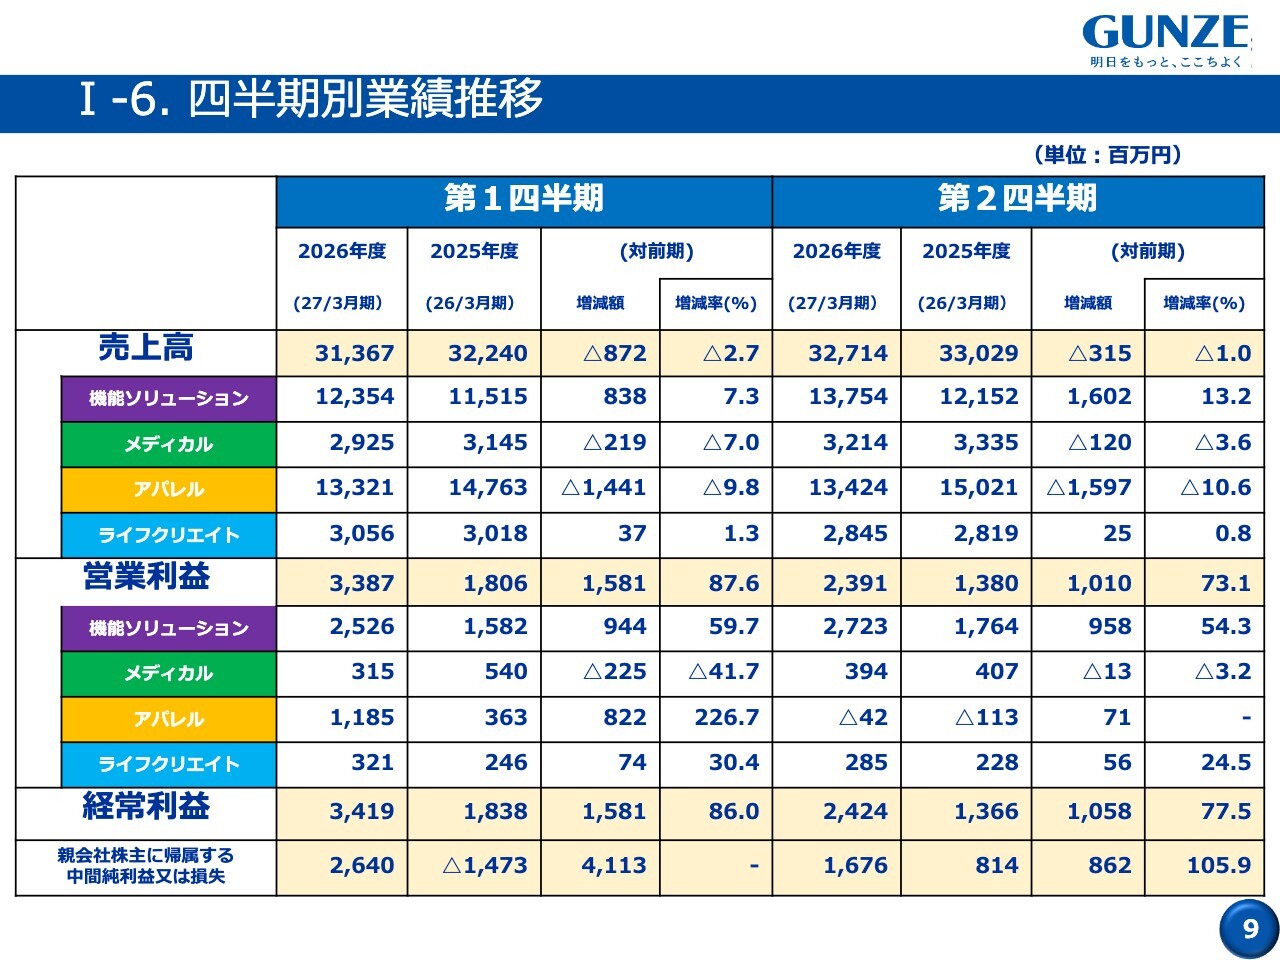
スライドに、4月から6月と7月から9月を分けて表を作成しました。営業利益について申し上げると、第1四半期では前年同期比で15億8,100万円の増益となりましたが、第2四半期でも10億円を超える改善がみられました。
機能ソリューション事業の増益基調は第1四半期、第2四半期ともに変わりありませんが、アパレル事業では第2四半期に季節的な要因が影響し、第1四半期ほどのプラスにはなりませんでした。それでも、全体的には大きな改善が続いています。
I-7. 2027年3月期第2四半期(中間期)決算業績
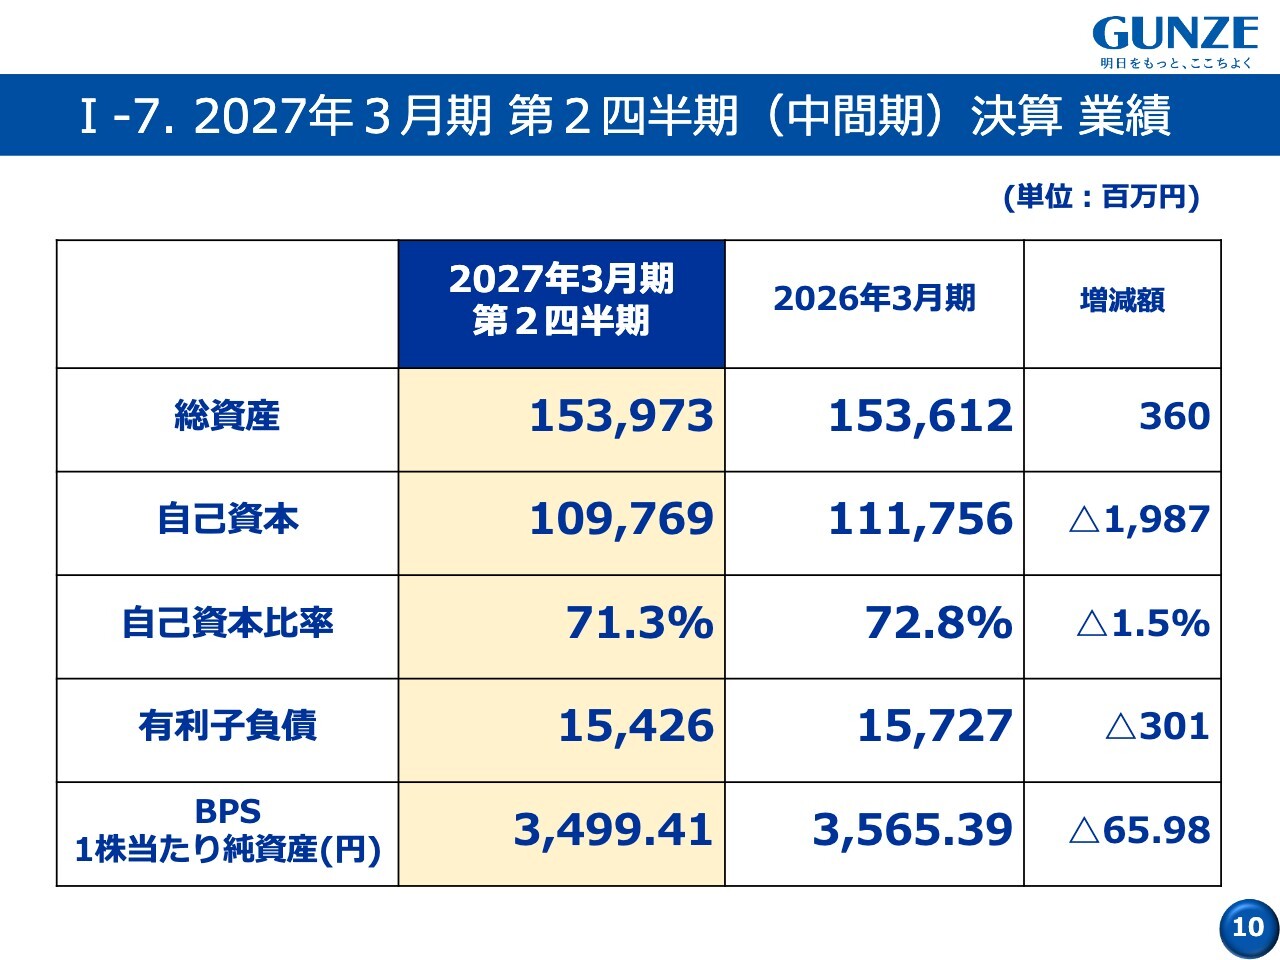
バランスシートの状況です。
総資産は期首に比べて3億6,000万円の微増となっています。自己資本は配当などを実施したため、約20億円減少しました。その結果、自己資本比率は前期末の72.8パーセントから71.3パーセントへと若干低下しましたが、引き続き高水準を維持しています。
BPS(1株当たり純資産)は3,500円弱で、現時点でPBR1倍を超えています。
I-8. 資産の増減内容
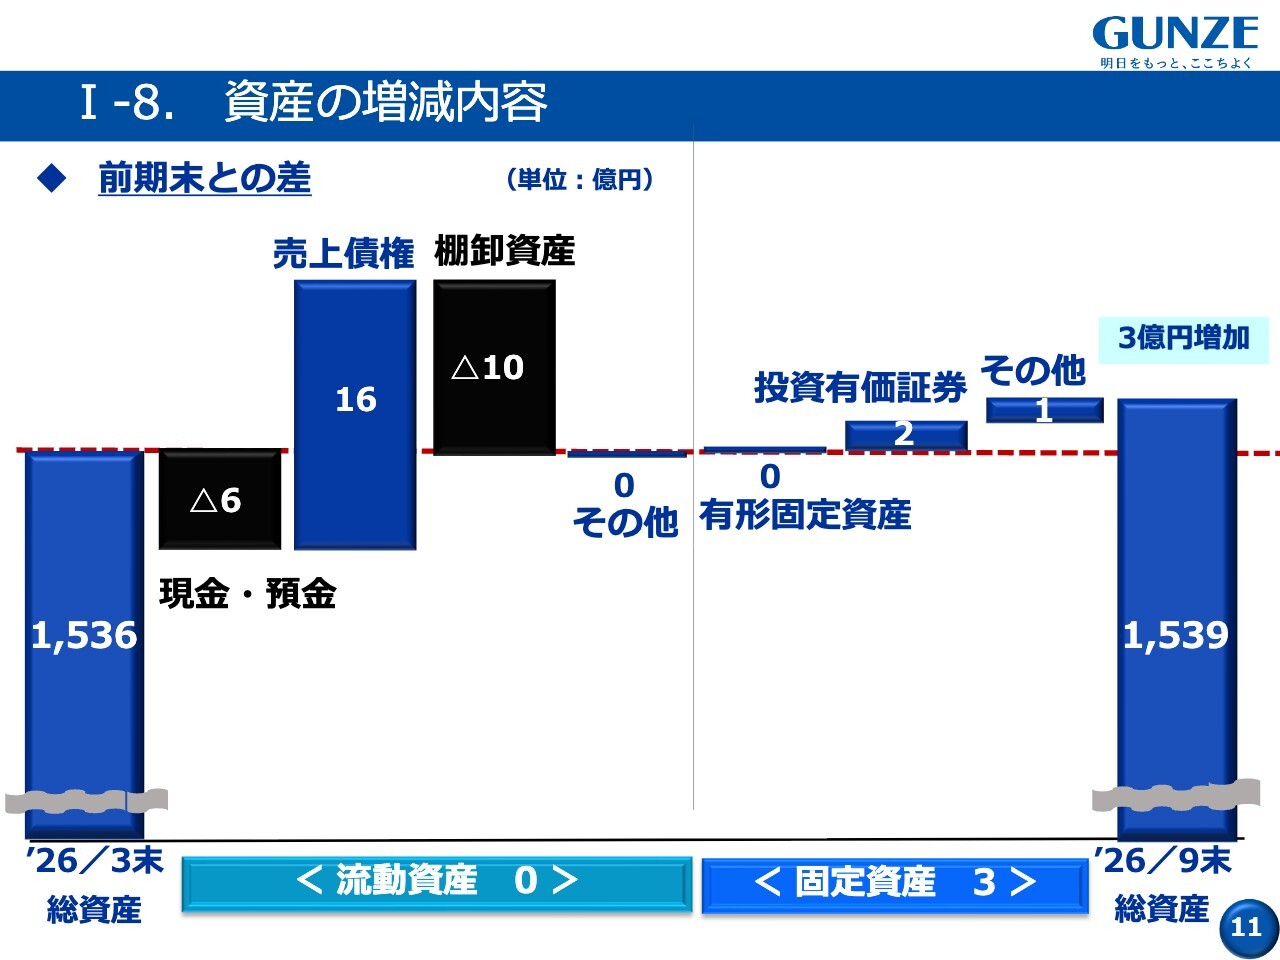
総資産の主な増減内容についてご説明します。売上債権は16億円ほど増加しました。プラスチック分野やエンジニアリングプラスチックス分野の機能ソリューション事業の売上高が好調に推移したことによる売上高増加に伴うものです。
一方、棚卸資産は10億円減少しました。これは引き続きアパレル事業の在庫抑制が奏功し、10億円ほど減少した結果です。
I-9.キャッシュフロー
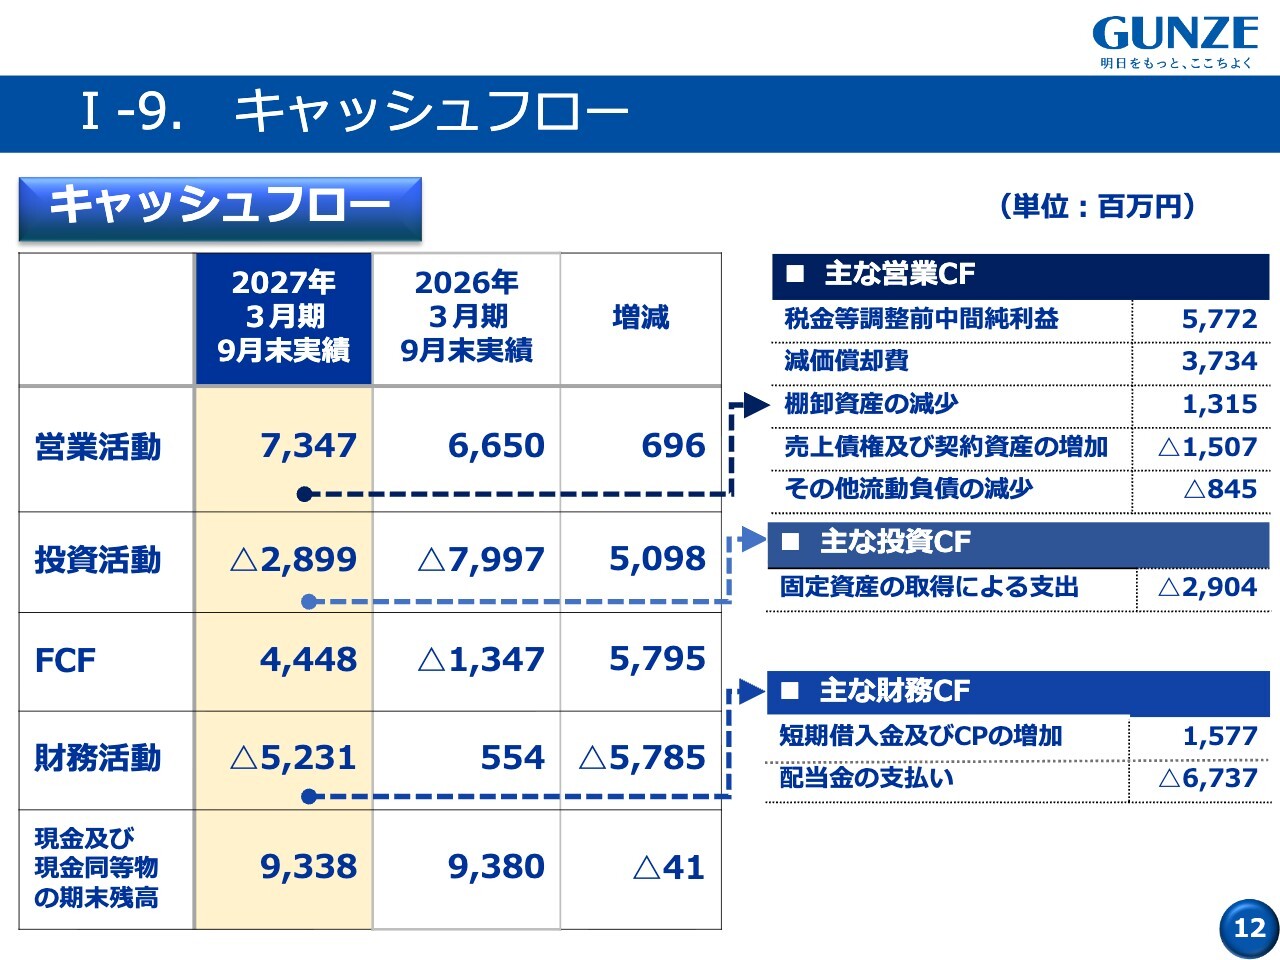
キャッシュフローについて、営業キャッシュフローでは73億円のキャッシュインがありました。その資金は、設備投資の29億円や配当の67億円に充当しましたが、不足分については約15億円の借り入れを追加で行っています。
I-10. 設備投資と減価償却費
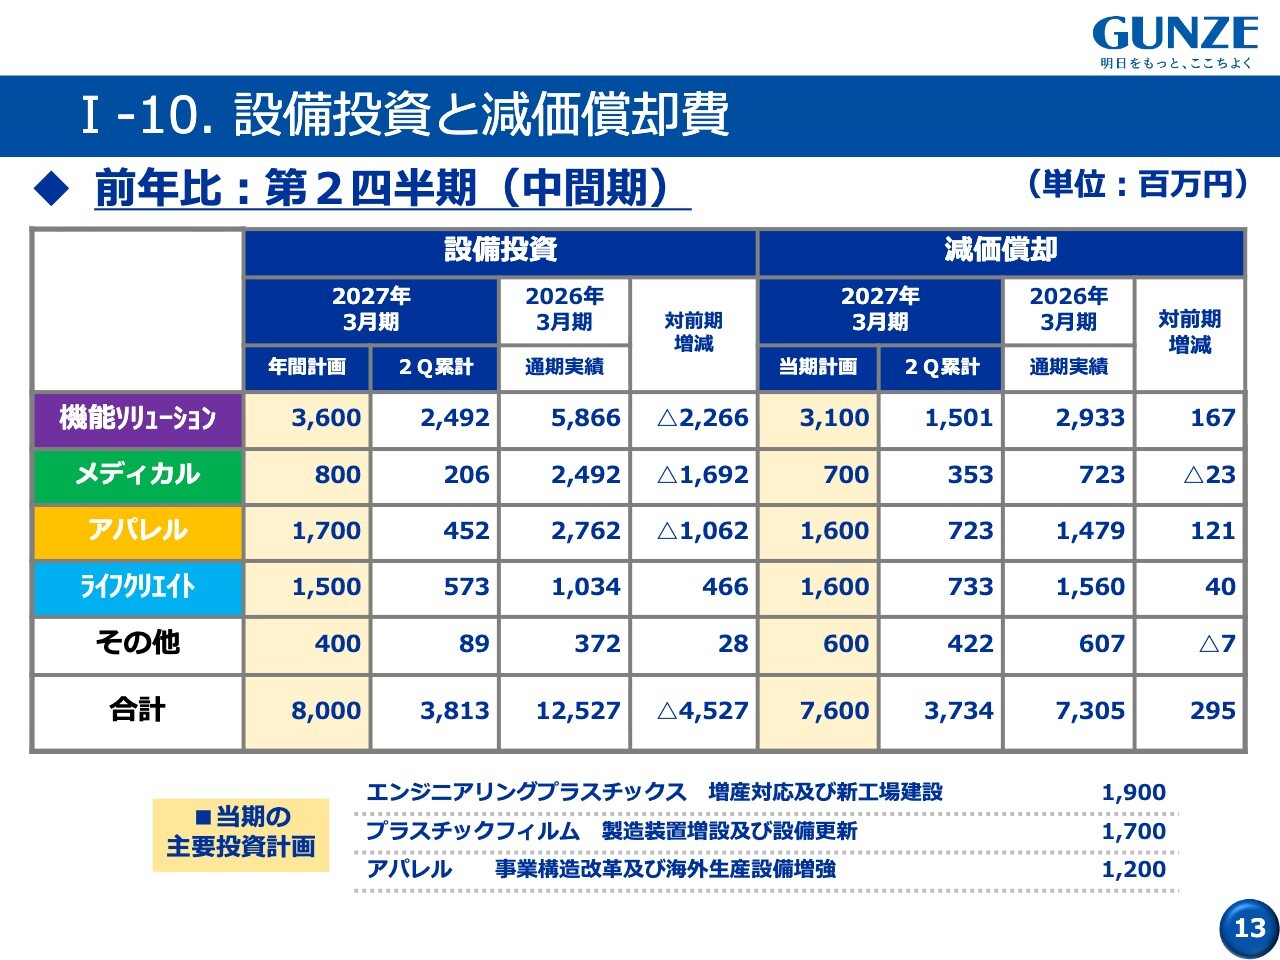
設備投資は通期で80億円を計画しています。当初計画より10億円程度下げましたが、引き続き減価償却費を76億円と見込んでおり、その範囲を上回る積極的な投資を行っています。
中身については、スライドに記載のとおり、エンジニアリングプラスチックス分野の増産対応や新工場の増設といった積極的な拡大投資となっています。
各セグメントの部門別の状況について、もう少し定性的に報告します。
II-1. 2027年3月期第2四半期事業概況
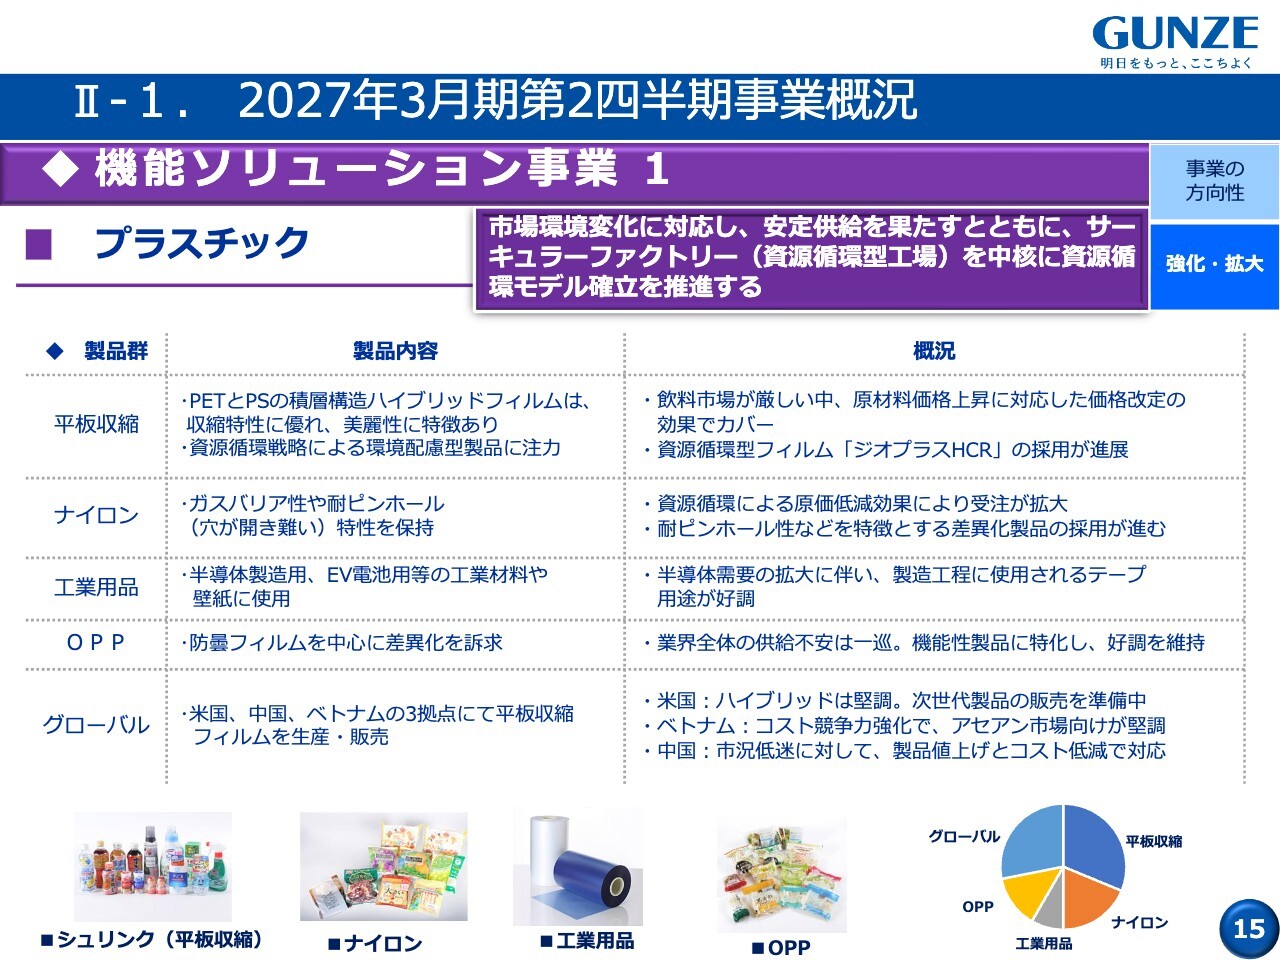
機能ソリューション事業のプラスチック分野についてご説明します。
主力である国内の平板収縮フィルムは、飲料市場が厳しい状況にある中、原料価格の上昇に対し、タイムリーな価格改定を実施することで数量の落ち込みをカバーしました。また、資源循環型フィルム「ジオプラスHCR」の採用も着実に進んでいます。
ナイロンでは、資源循環を取り入れることで歩留まりが大きく改善し、そのコスト競争力を活かして受注が拡大しています。一方で、当社の特長である耐ピンホール性を備えたナイロンも採用が進み、好調に推移しています。
工業用品については、半導体の生産に使用されるテープ用途が活況を呈しています。
OPP(二軸延伸ポリプロピレンフィルム)については、第1四半期に業界全体で供給不安がありましたが、現在は解消し、非常に堅調に推移しています。
グローバル市場について、2026年3月期は苦しい状況が続きましたが、米国ではハイブリッドフィルムが引き続き堅調です。これから新製品の立ち上げを進めるため、先ほどの設備投資計画にもあるように、着実に投資を進めています。
ベトナムや中国については、2026年3月期に中国の安価な製品に苦しめられたものの、当社も確実にコスト対応力を強化し、それを背景に元来の市場シェアを拡大しつつあります。
II-2. 2027年3月期第2四半期事業概況
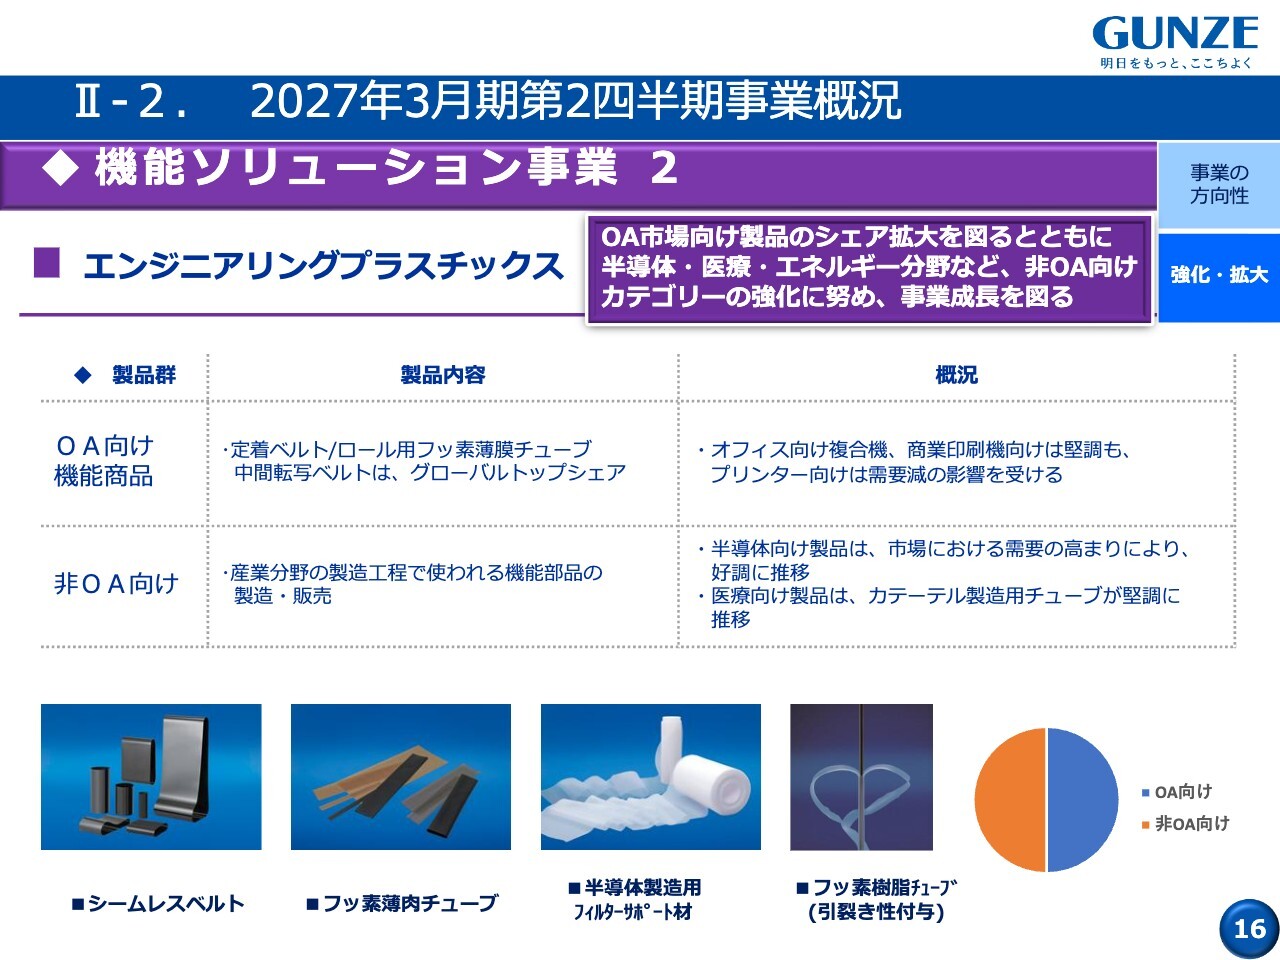
エンジニアリングプラスチックス分野についてです。
OA向け機能製品では、オフィス向け複合機や商業印刷機向け製品が堅調に推移しています。ただし、プリンター向け製品は需要減の影響を受けています。また、スライドには記載していませんが、2026年3月期はトランプ関税による仮需があり、その反動も影響しています。
非OA向けでは、半導体向けの需要が高まっており、引き続き好調に推移しています。医療向け製品では、カテーテル製造用のチューブが堅調に伸びています。
II-3. 2027年3月期第2四半期事業概況
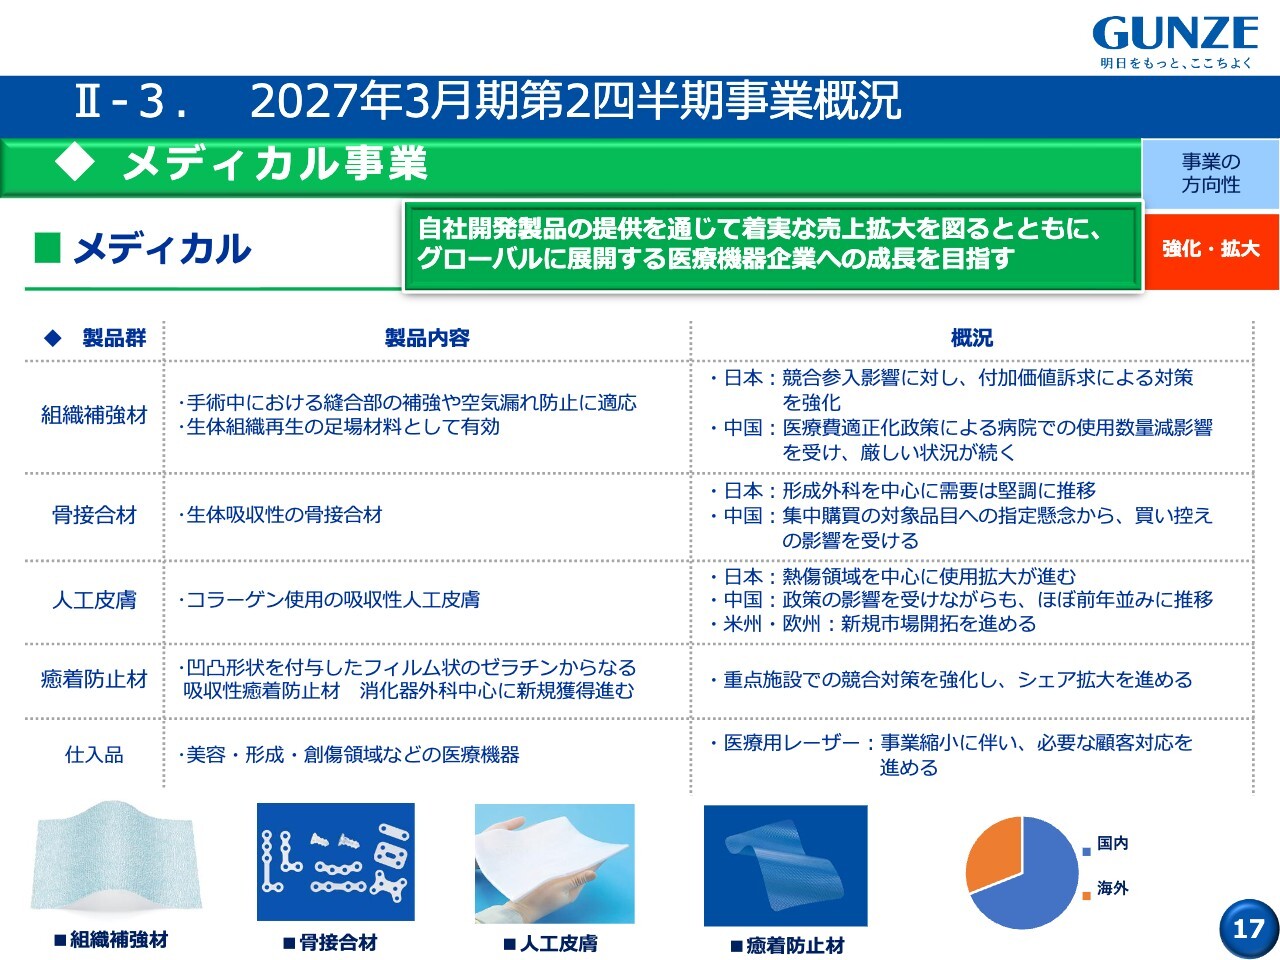
メディカル事業についてです。
主力製品である組織補強材は、日本で競合製品が安価で市場に参入しており、その対策を進めています。一方、中国では影響が特に大きく、病院での使用量の減少が続いています。
骨接合材については、日本では需要が堅調です。一方で、中国では政府が一括購入する集中購買の対象品目にリストアップされています。それが実現すると単価が大幅に下がる懸念があるため、代理店が買い控えをしており、その影響を受けています。
癒着防止材は、前年同期比で確実に2桁以上の伸びを示しています。
仕入品については、医療用レーザー事業が終息に向かっています。
II-4. 2027年3月期第2四半期事業概況
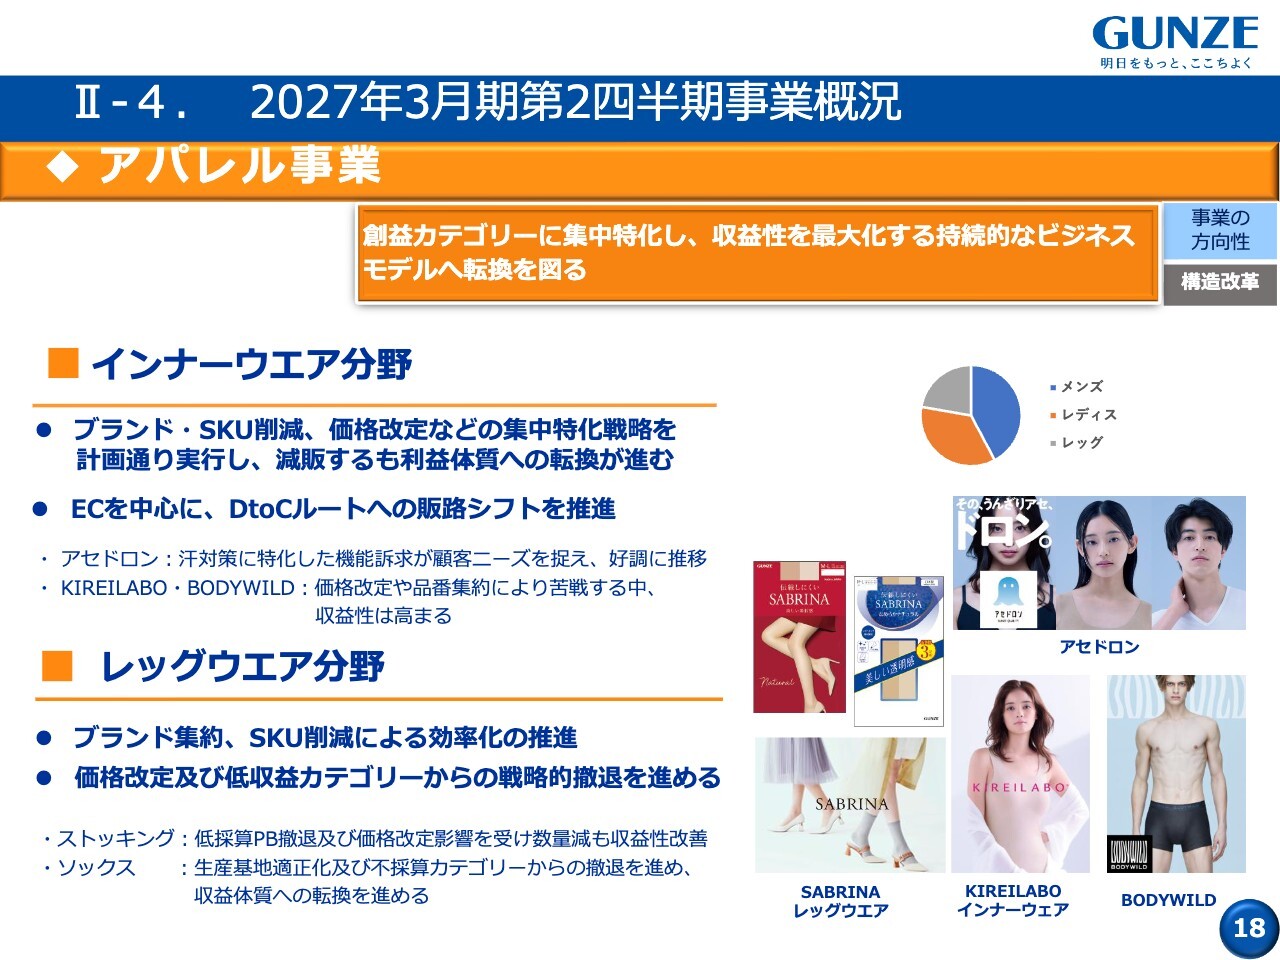
アパレル事業についてです。
スライドに記載のインナーウエア分野については、集中特化戦略を計画どおりに実行しています。数量的には落ち込んでいますが、利益体質への転換が進んでいます。また、DtoC(消費者への直接販売)ルートへの販路シフトも引き続き推進しています。
レッグウエア分野についても同様の状況です。
II-5. 2027年3月期第2四半期事業概況
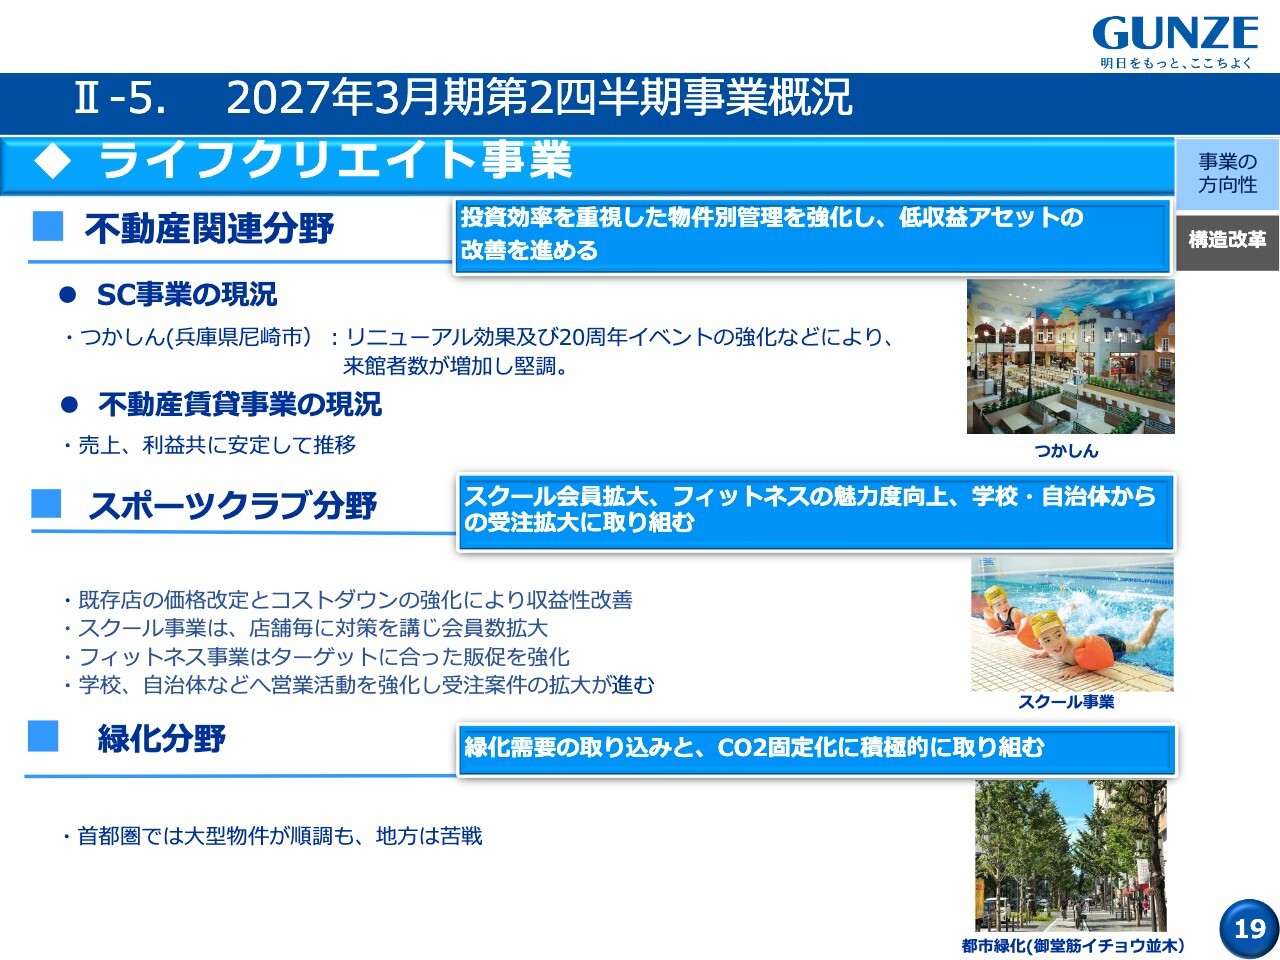
ライフクリエイト事業についてです。状況はあまり変わっていません。
不動産関連分野です。ショッピングセンター事業のメインである尼崎の「グンゼタウンセンターつかしん」は、リニューアル効果に加え、20周年の記念イベントも活況であることから、来館者数が大きく伸びており、堅調に推移しています。
スポーツクラブ分野は、価格改定を実施したことで収益性が改善しています。
緑化分野については、首都圏の大型物件が順調に推移している一方で、地方では苦戦しています。また、スライドには記載していませんが、猛暑の影響で工事が大幅に停滞し、売上高としては厳しい状況でした。
III-1. 2027年3月期連結業績予想
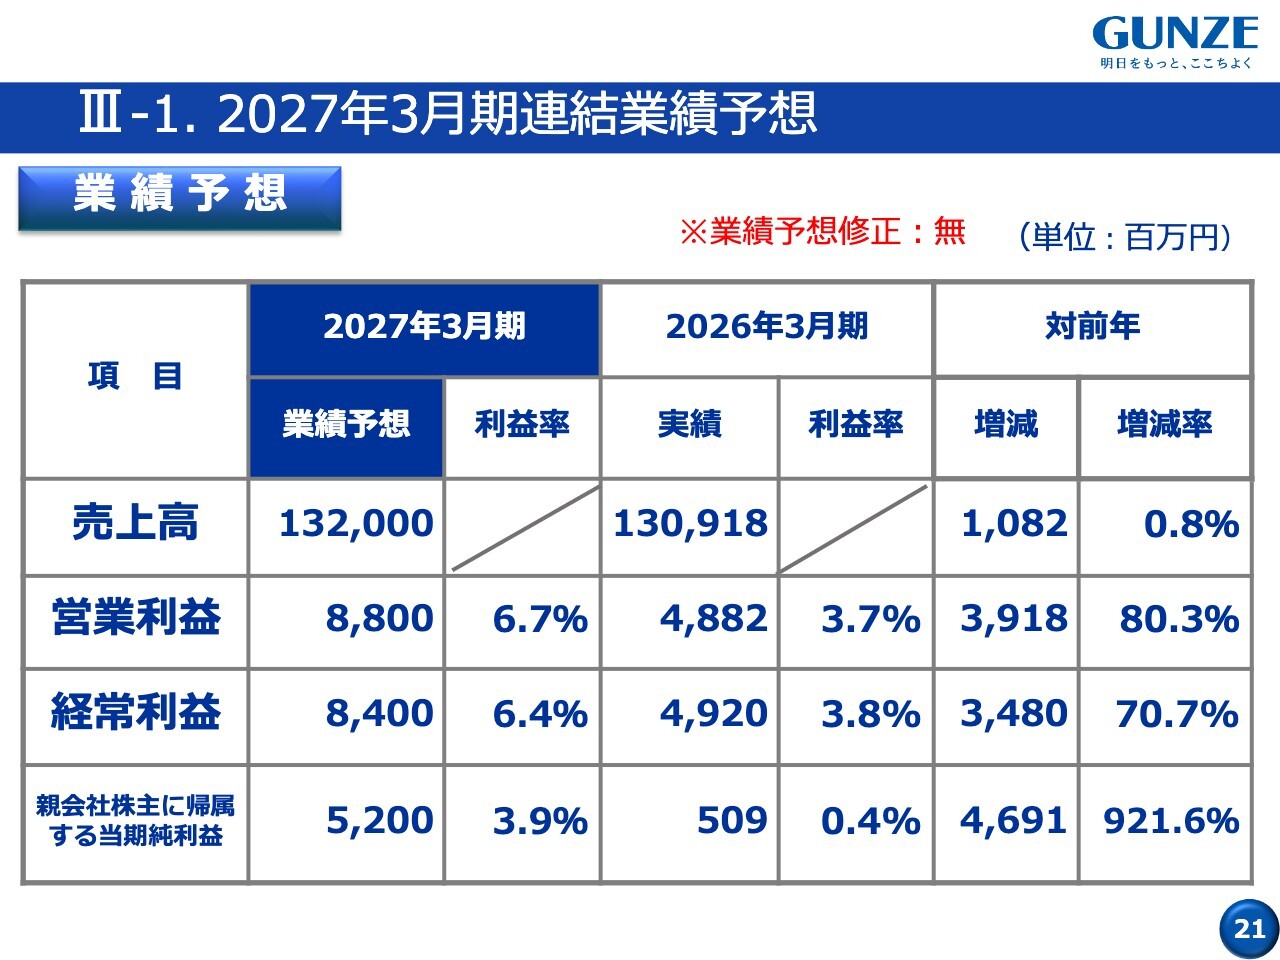
通期の見通しです。冒頭で岡からもご説明があったように、全体として、もともとの業績予想である売上高1,320億円、営業利益88億円、最終利益52億円を変更していません。
III-2. セグメント別業績予想
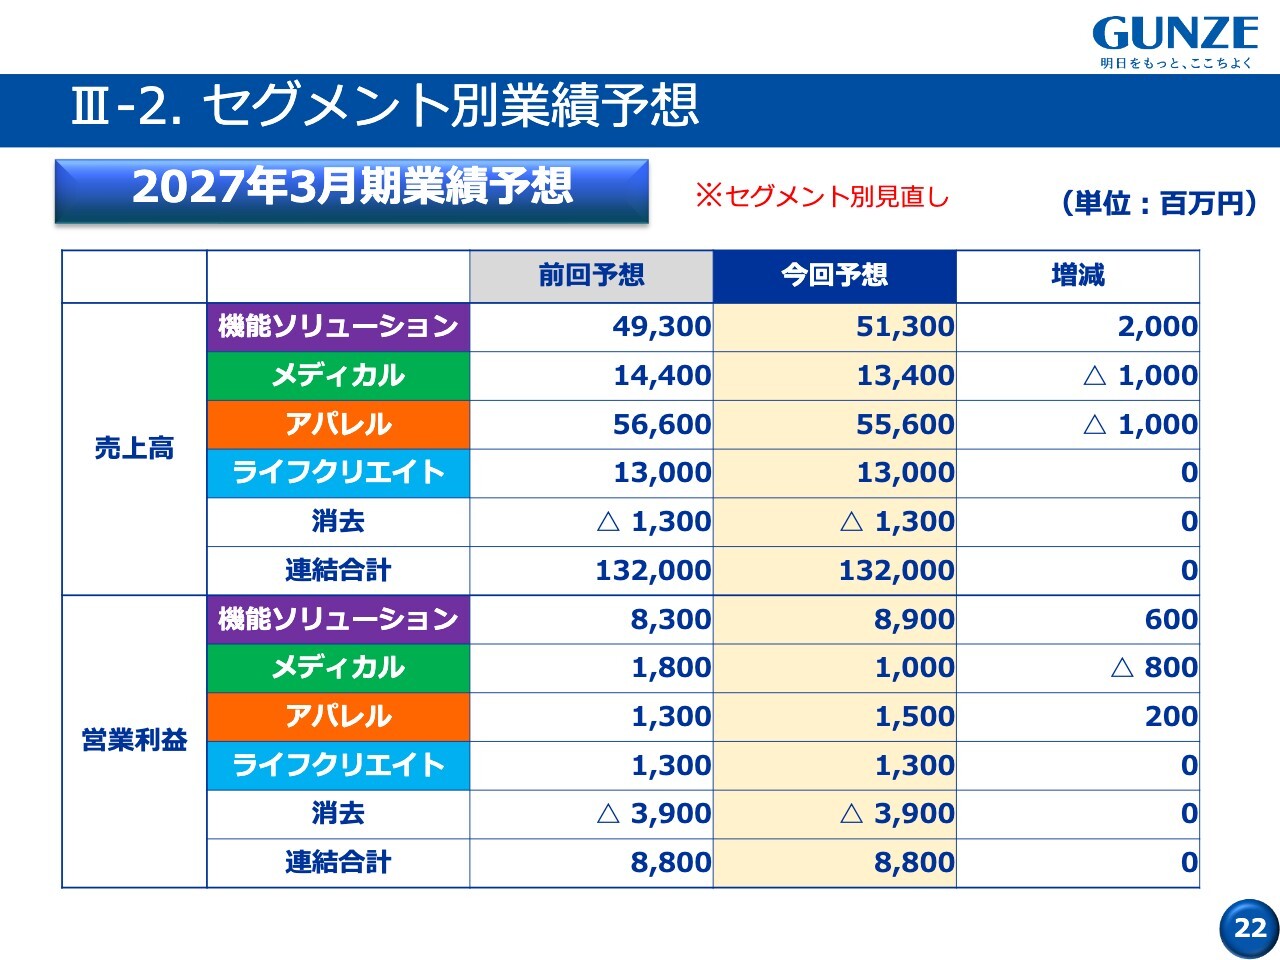
ただし、中間期の状況や下期の見通しを踏まえ、セグメント別の数字は見直しています。スライドをご覧のとおり、機能ソリューション事業の売上高を増やし、メディカル事業とアパレル事業の売上高を下方修正しました。
営業利益については、機能ソリューション事業が6億円の上方修正、アパレル事業も2億円の上方修正を見込んでいます。一方、メディカル事業は8億円の下方修正となっています。その詳細については、次のページに記載しています。
III-3 . セグメント別業績予想の変更(営業利益)
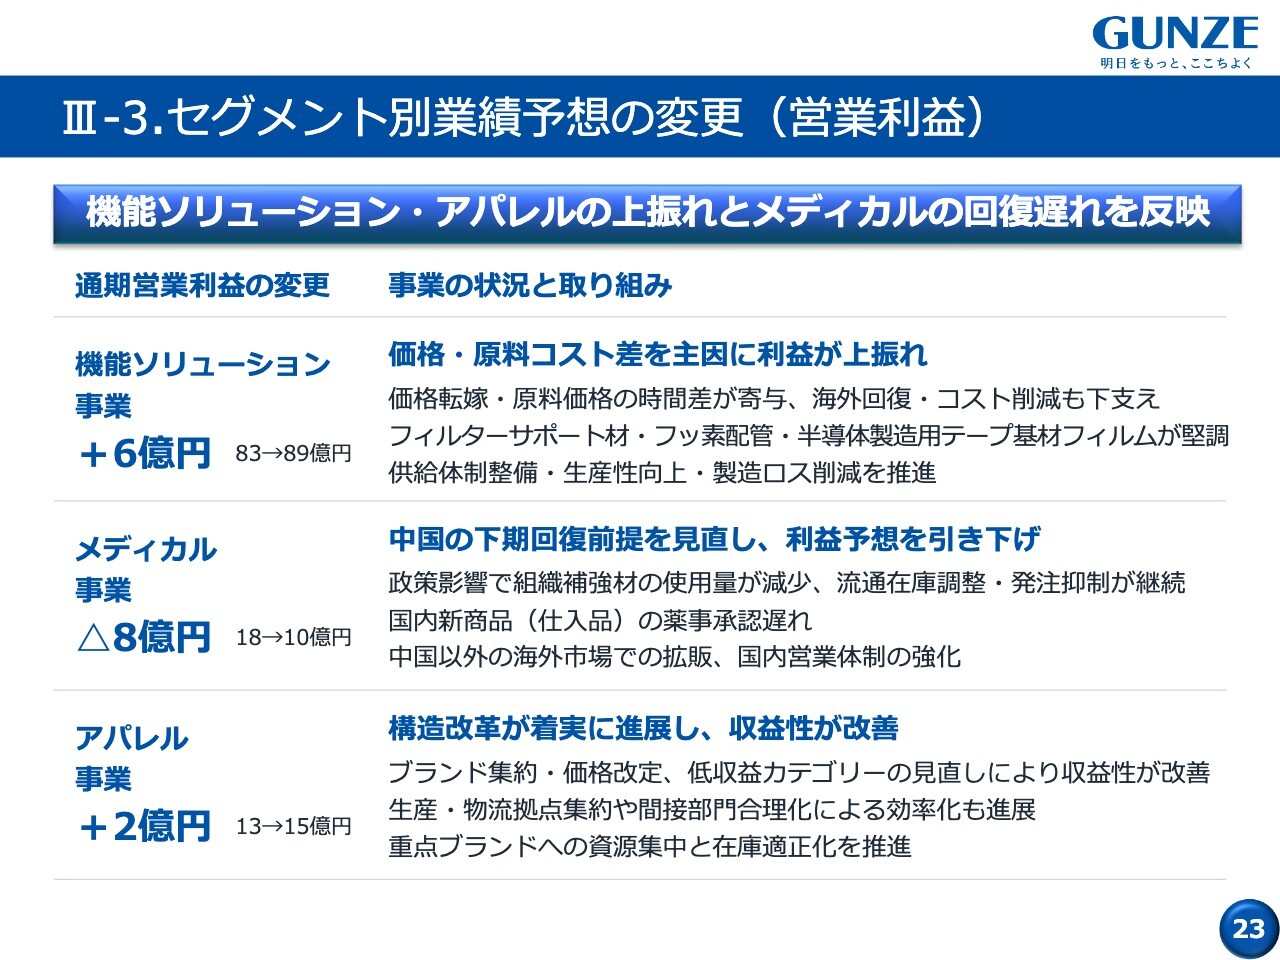
大きくは上期と同様ですが、機能ソリューション事業およびアパレル事業の上振れや、メディカル事業の回復の遅れを反映しています。
具体的には、機能ソリューション事業の6億円の上方修正について、上期中に販売価格と原料コストの差がかなり出ており、この影響が下期を通じても少し残ると見込んでいます。
また、半導体関連のフィルターサポート材や半導体用テープのフィルムが引き続き好調であることを踏まえ、上振れを計画しています。
アパレル事業については、売上高としてはやや厳しい状況にありますが、構造改革が予定どおりに進んでいるほか、販促の効率化など構造改革以外のコストダウンも着実に実施しており、この収益性の改善を通期予想に織り込みました。
メディカル事業の8億円の下方修正についてです。当初の年初計画では、下期には中国市場が回復すると見込んでいましたが、中国の厳しい状況が長引く見通しであるため、その分数字を下げざるを得ませんでした。
さらに、国内の仕入品について、下期に売上を計画していた新製品が薬事対応の遅れにより、売上を見込めなくなる可能性があります。そのため、中国以外の海外市場での地道な拡販に加え、国内営業体制の見直し・強化を進めています。
また、販管費などの固定費についても再度見直しが必要だと考え、対応を進めています。
III-4. 株主還元
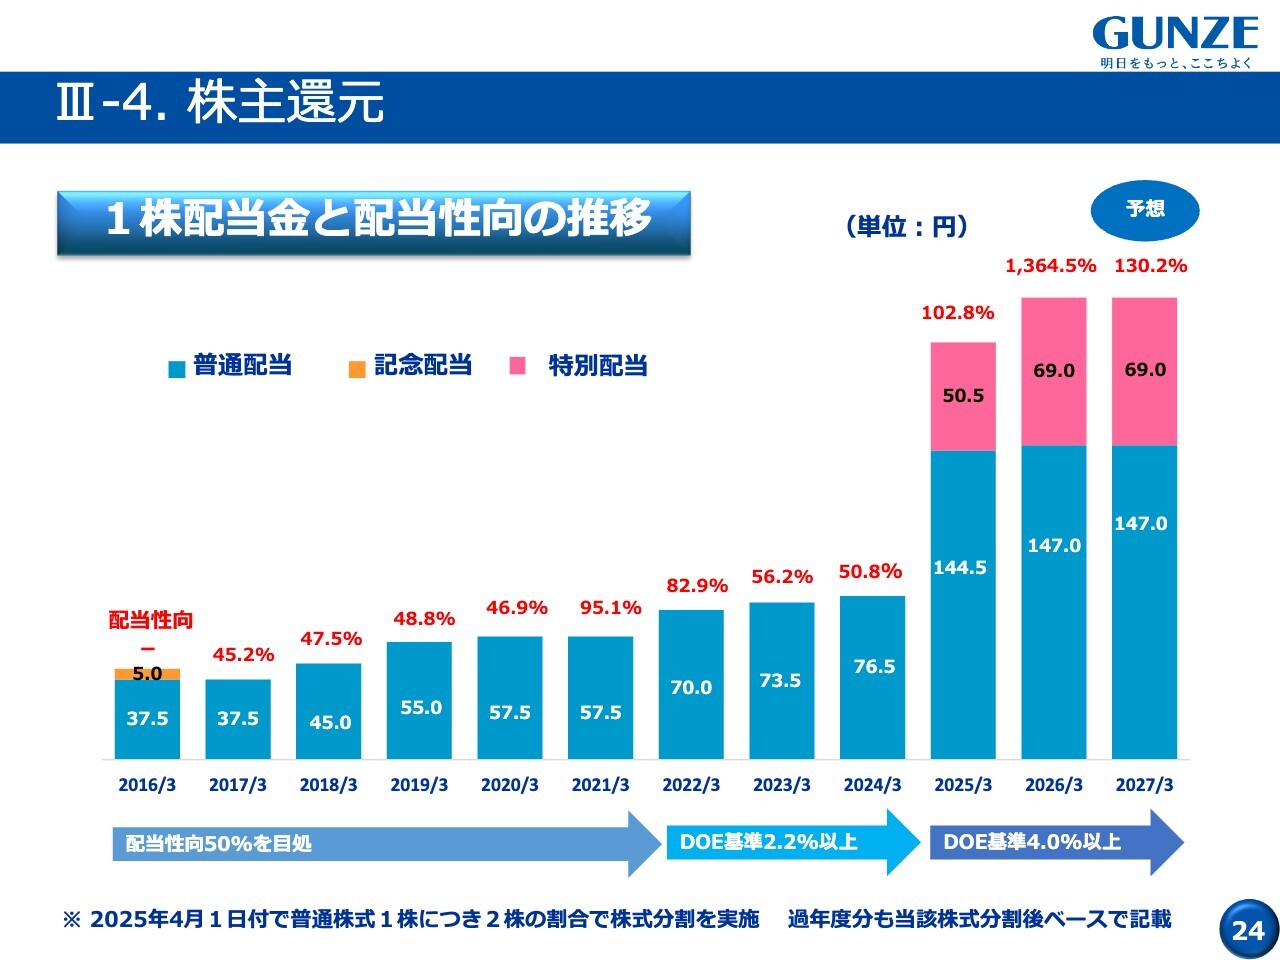
株主還元についてです。当初予想していた特別配当を含め、配当金は216円に変更はありません。
III-5 . 株主還元
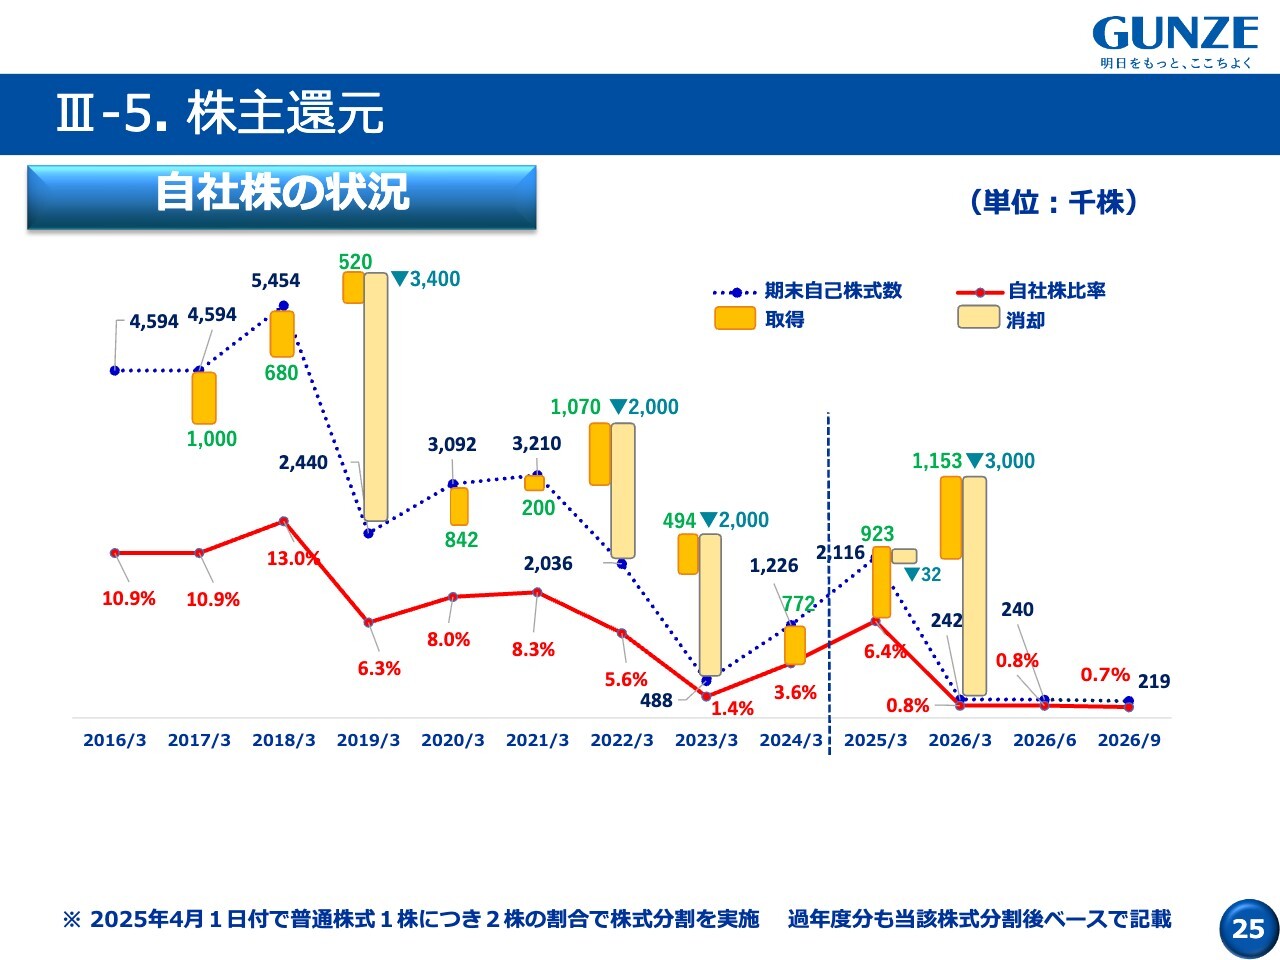
自社株の状況についてです。2025年までは総還元性向100パーセントを掲げ、毎年自己株式を取得し、株式の消却も行ってきました。
III-6. 適時開示(11/5)
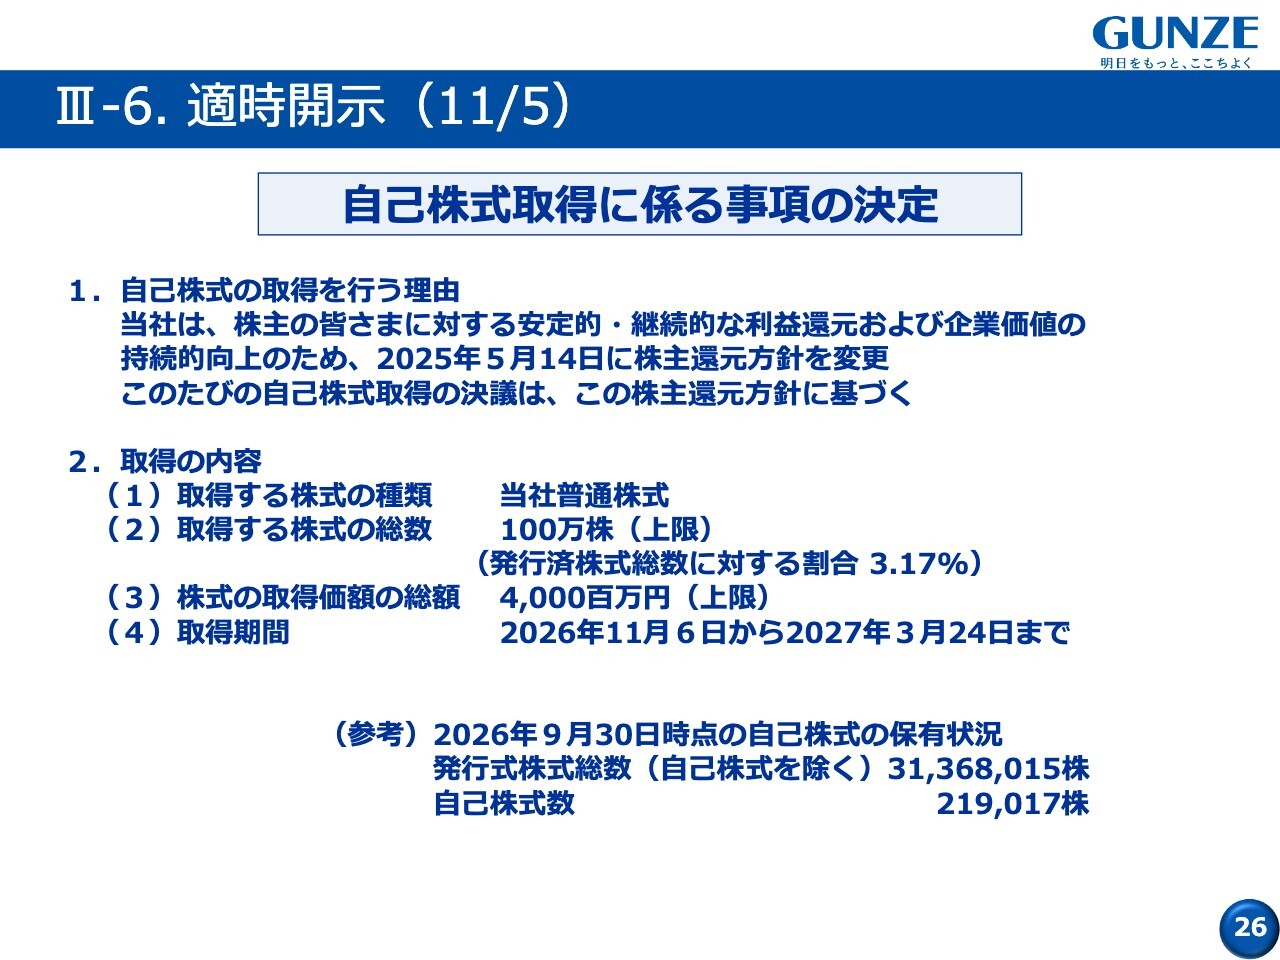
2025年5月から、新たな還元方針として、当社が想定する適正な自己資本に近づけることを含め、ROEが8パーセントに達するまでは、総還元性向100パーセントを超える還元を機動的に行う方針に変更しました。
その一環として、2027年3月期も自己株式の取得を提案します。取得する株式数は100万株を上限とし、これは発行済株式総数に対して3.17パーセントに相当します。総額40億円の自己株式取得を計画しており、年度内に完了するため、明日から開始します。
私からのご説明は以上です。
質疑応答(要旨)
<全体について>
質問:セグメント別の業績予想を修正する一方、連結業績予想を修正しなかった理由をうかがいたい。
回答:下期は、中東情勢に伴うコスト上昇の程度が依然として不透明です。特に、プラスチックフィルムやアパレル事業における原料価格への影響を考慮し、通期の連結業績予想は慎重に見ています。
—
質問:中東情勢の影響による原材料の調達状況についてうかがいたい。
回答:足元では、一部の添加剤などで納期が多少変動するものはありますが、全般的に供給が滞ったり、価格がさらに上昇したりする状況にはないと考えています。
—
質問:販売価格と原料価格の変動タイムラグによる、機能ソリューション事業への影響と今後の見通しをうかがいたい。
回答:上期は製品の価格改定を進めた一方、値上がり前に調達した原料の使用率が高かったため、利幅が拡大しました。今後は縮小しますが、原料相場が安定し、情勢に大きな変化がなければ平準化する見込みです。
—
質問:海外事業の収益改善について、主な要因をうかがいたい。
回答:機能ソリューション事業のプラスチックフィルムにおいて、主に米国とベトナムの寄与が大きくなっています。前年度は販売価格の下落や競争激化の影響を受けましたが、価格改定が進んだことに加え、前年度に失った顧客が戻ってきたことも改善要因となっています。
<機能ソリューション事業について>
質問:資源循環モデルの海外展開について、計画と進捗をうかがいたい。
回答:プラスチックごみを再生し、原料として活用するため、海外拠点でプロジェクトに着手しており、再資源化によるコスト削減効果も少しずつ出ています。
<メディカル事業について>
質問:足元で厳しい状況にあるメディカル事業の中長期的な方向性をうかがいたい。
回答:事業環境を含め、現在は厳しい状況にありますが、成長事業という位置付けは変えていません。これまでのようなスピード感のある成長は難しいものの、成長に向けた投資や事業改善を進めていきます。
<アパレル事業について>
質問:構造改革後のアパレル事業について、来期以降の方向性をうかがいたい。
回答:強いブランドをさらに強化し、DtoC(EC・SPA)に注力します。国内の人口減少などを踏まえ、グローバル戦略も打ち出していきます。具体的な計画を策定している段階であり、詳細はあらためて発表したいと考えています。
<その他>
質問:昨年5月に変更した株主還元方針のもと、高水準の配当を維持しているが、積極的な株主還元の狙いと、これまでの株価評価の変化をうかがいたい。
回答:株価上昇には、資本効率を高め、市場の評価を得ることが重要であり、まずROE8パーセントを目指しています。そのため、自己資本を適正な水準にする必要があると考えています。
借入れも活用しながら、適正なキャッシュアロケーションの構築に取り組んでいます。PBRは中期経営計画開始前から上昇しており、ROEの改善により、さらに評価が高まると考えています。
—
質問:業績と株価が連動しない状況もある中で、今後の株価評価向上に向けた考え方をうかがいたい。
回答:業績を着実に積み上げ、ROEなどの経営指標を改善していくことが重要と考えています。一方、株価は業績だけで決まるわけではなく、株主構成も重要と認識しています。個人向け説明会などを通じた個人株主の再活性化や、海外機関投資家へのアプローチを進めています。
記事提供: