2026年11月5日に開催された、株式会社ぐるなび2027年3月期第2四半期決算説明会の内容を書き起こしでお伝えします。
2027年3月期第2四半期決算説明会
杉原章郎氏:おはようございます。代表取締役社長の杉原です。私より、2027年3月期中間期決算をご説明します。
中期経営計画2028 ~ 全体像 ~
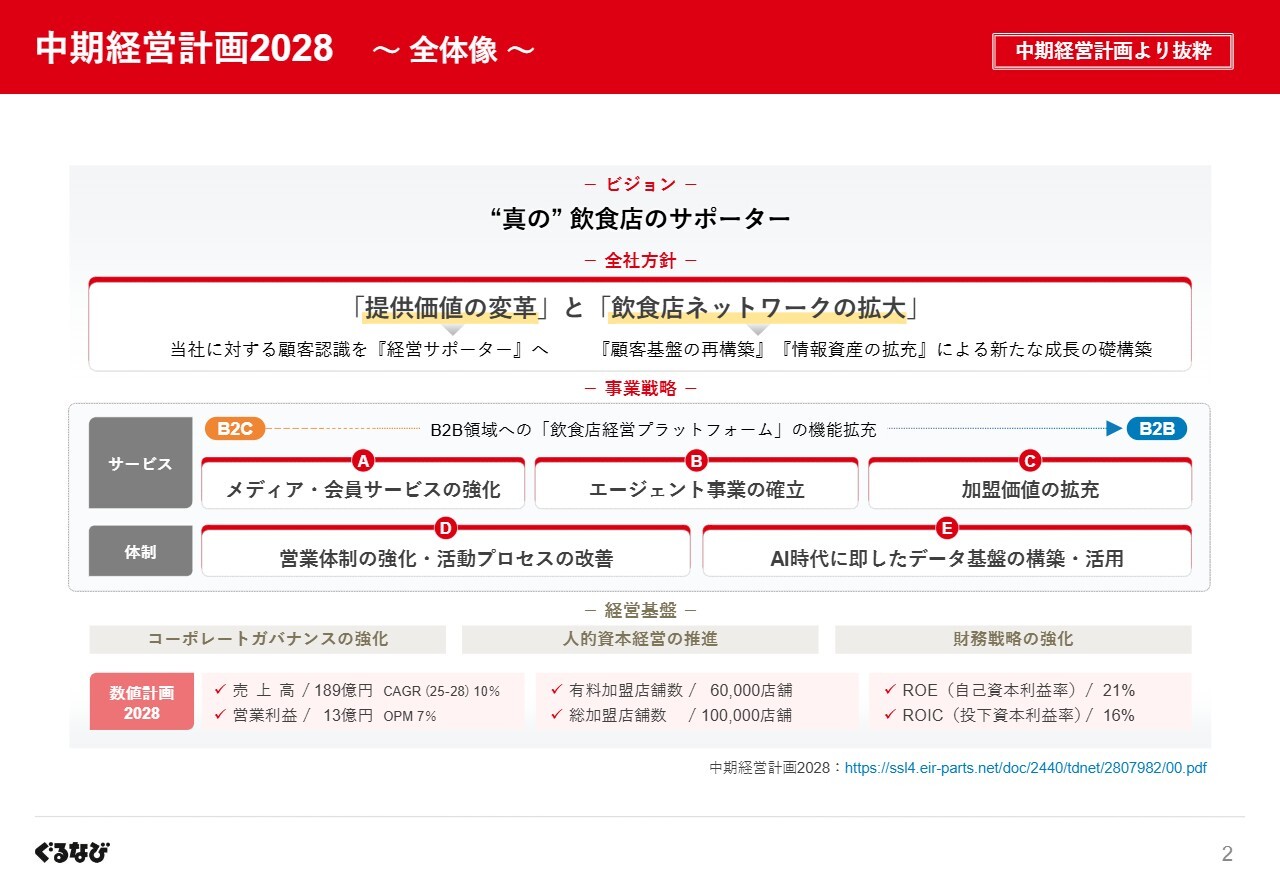
はじめに、こちらは本年5月に発表しました「中期経営計画2028」の全体像です。
本計画において当社は、「“真の”飲食店のサポーター」への進化を目指し、飲食店に寄り添う「B2Bビジネスへの集中」を図ります。具体的には、「飲食店経営プラットフォーム」としての機能を拡充するため、こちらのスライドに記載の5つの事業戦略を推進していきます。
これにより、飲食店をはじめとするステークホルダーのみなさまからの当社に対する認識を、従来の「集客メディア」から「経営サポーター」へと転換させる「提供価値の変革」、そして、中長期的な成長の礎となる「飲食店ネットワークの拡大」を図ります。
その第一歩として、計画初年度である今期は、B2Bビジネスの原動力となる「伴走型営業体制」の強化を中心とした戦略投資を実行しています。
サマリ
それでは、戦略投資の進捗も含めた中間期のサマリをご報告します。
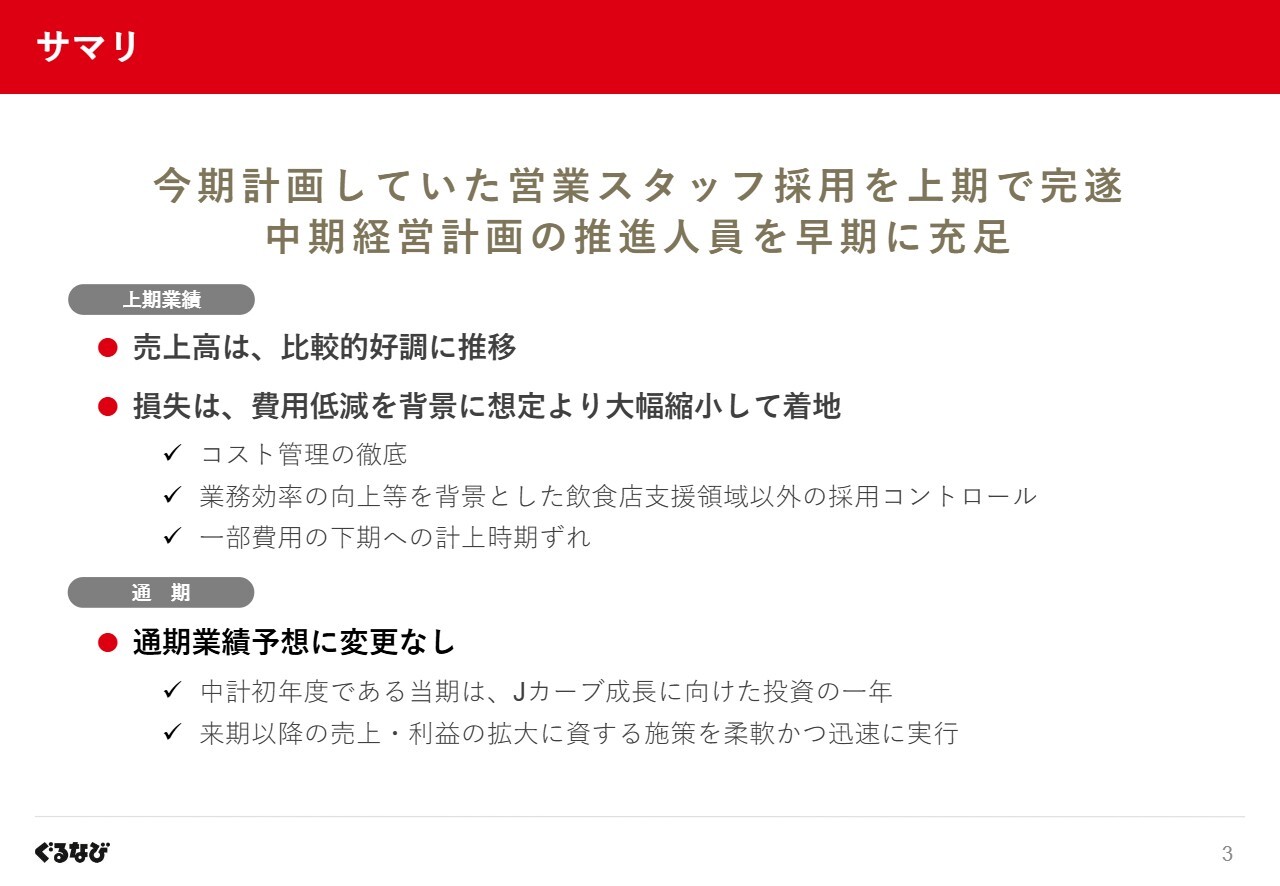
まず、今期の最重要施策である「営業スタッフの増員」は、今期計画していた採用を上期で完了したことで、各戦略の推進力となる人員を早期に充足し、中期経営計画の達成に向けた良好な滑り出しとなりました。なお、人員増強の成果は、今期後半から顕在化させていきます。
業績については、売上高は比較的好調に推移しました。他方、費用面においては、全社的なコスト管理を徹底したことに加え、業務効率の向上などを背景に飲食店支援以外の領域における採用をコントロールしました。また、一部費用の計上が下期へずれ込んだこともあり、想定を下回りました。この結果、各損益は期初計画に対して大幅に縮小・改善しての着地となりました。
しかし、通期業績予想はあえて据え置くこととしました。理由としては、中計の初年度である当期は、あくまで「Jカーブ成長に向けた投資の1年」であるという方針に変わりがないためです。当社としては、来期以降の売上成長・利益拡大に資する施策を、下期において柔軟かつ迅速に実行していく意向です。
決算概要
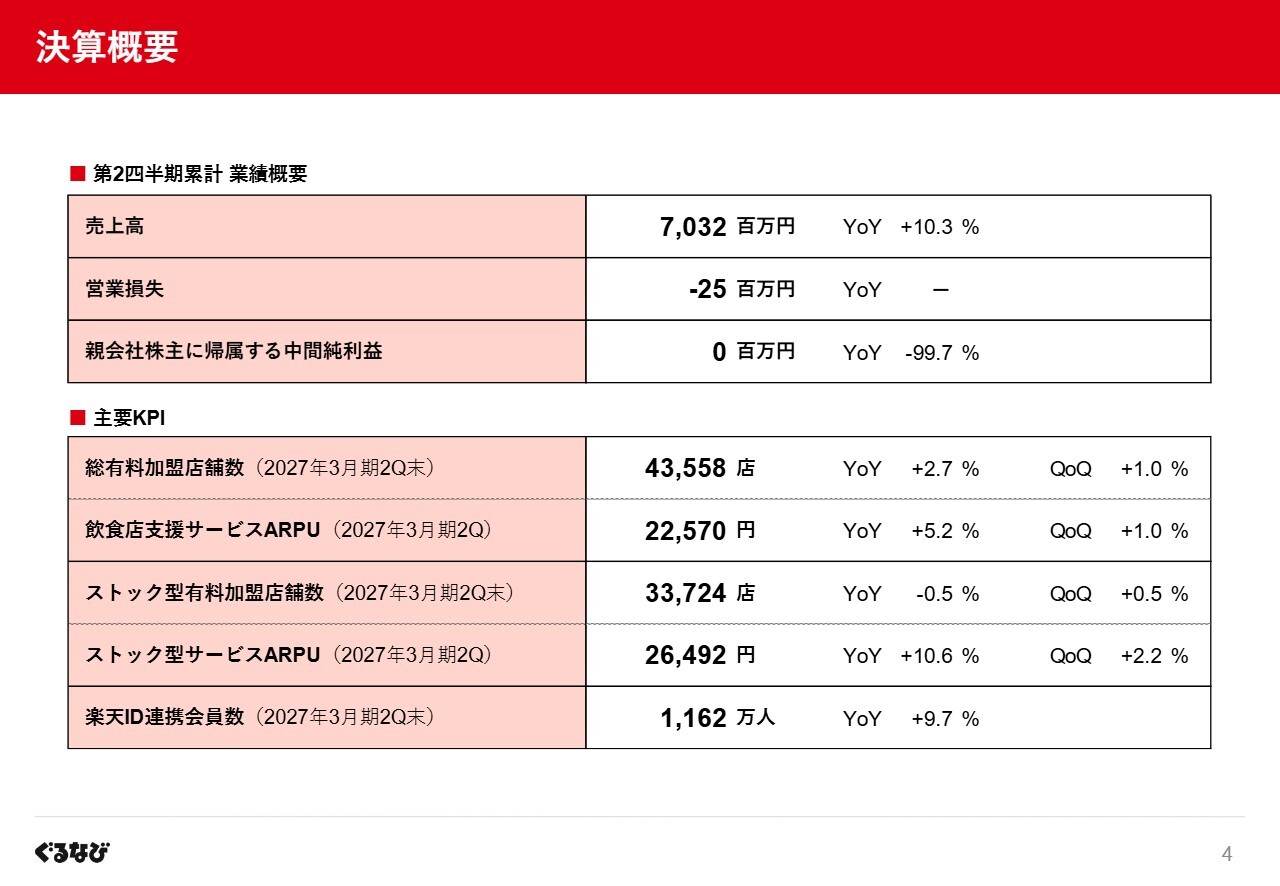
次に、決算概要です。
売上高は、前年同期比10.3パーセント増の70億3,200万円となり、営業損益は2,500万円の損失となりました。他方、中間純損益については、特別利益に投資有価証券売却益を計上したことなどから、わずかですが最終黒字での着地となりました。
続いて、飲食店支援領域の主要KPIはスライドに記載のとおりです。まず、中計の重要指標である総有料加盟店舗数についてご説明します。上期は営業スタッフの採用フェーズであったため、実質的には既存スタッフのみでの活動となりましたが、前年同期末比プラス2.7パーセント、第1四半期末比プラス1.0パーセントと着実に増加しました。
他方、ストック型有料加盟店舗数については、前年同期末比ではマイナス0.5パーセントとなったものの、第1四半期末からは0.5パーセント増加しており、基調としては増加トレンドにあると認識しています。
下期以降、新人育成を進めるとともに営業体制の最適化を図ることで、店舗数の拡大ペースを徐々に高め、来期から本格的に増員の成果を生み出す計画です。
連結損益計算書
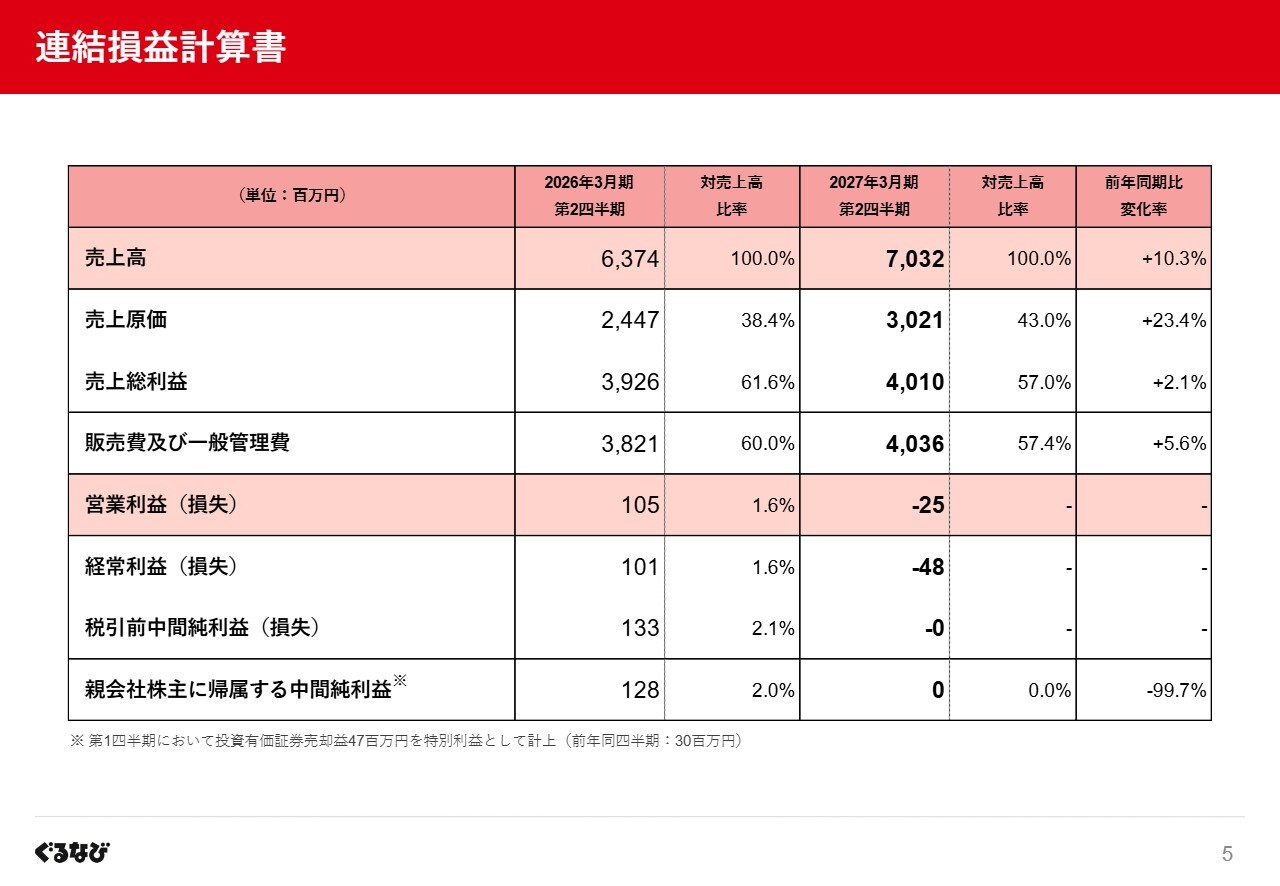
損益計算書は、スライドに記載のとおりです。
売上高内訳
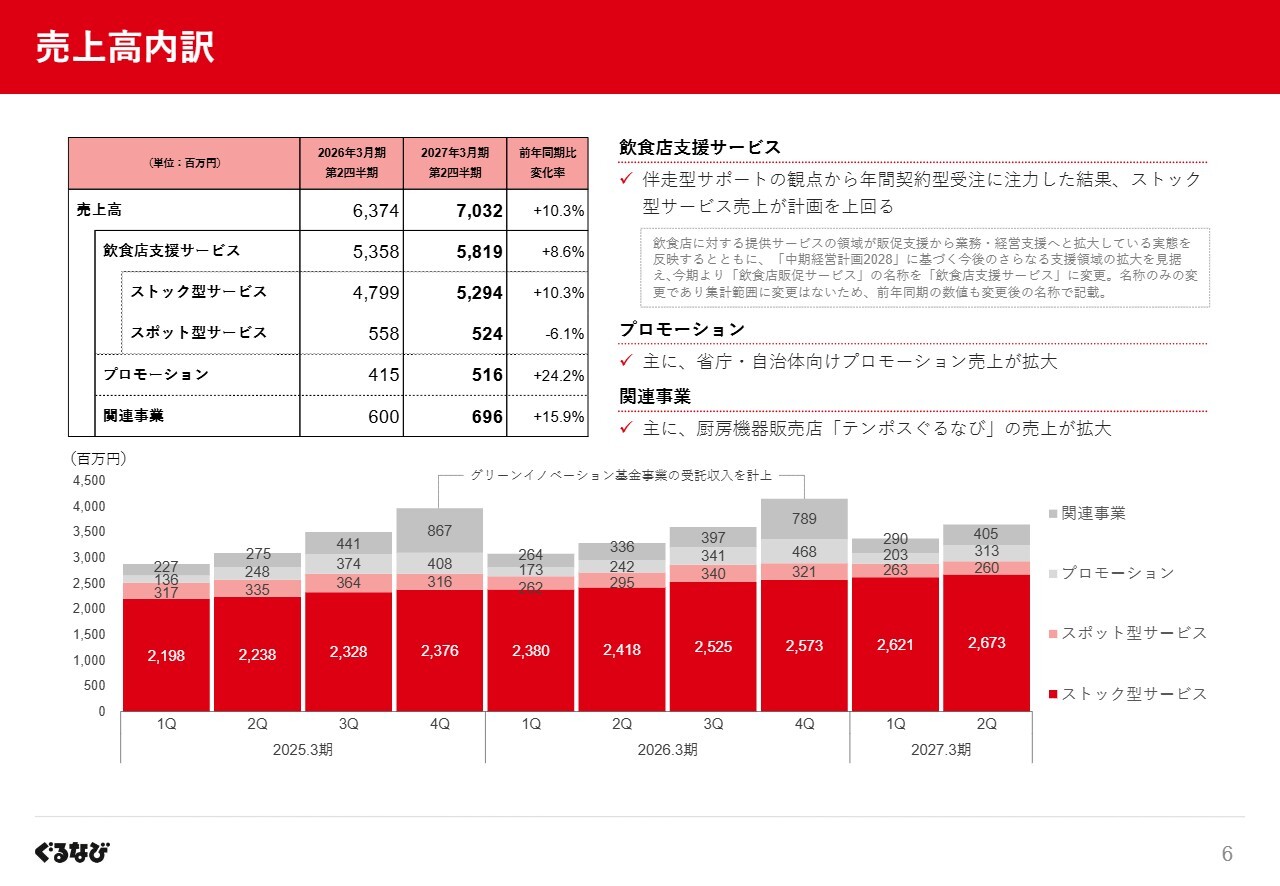
続いて、売上高の内訳についてご説明します。
まず、飲食店支援サービスにおいては、伴走型サポートの観点から年間契約型の受注に注力した結果、ストック型サービス売上が想定を上回る二桁成長と好調に推移しました。
プロモーションについては、省庁・自治体向け案件を中心に前年同期を上回りました。関連事業の増加については、主に厨房機器販売店「テンポスぐるなび」の売上が伸長したことによるものです。
原価・費用内訳
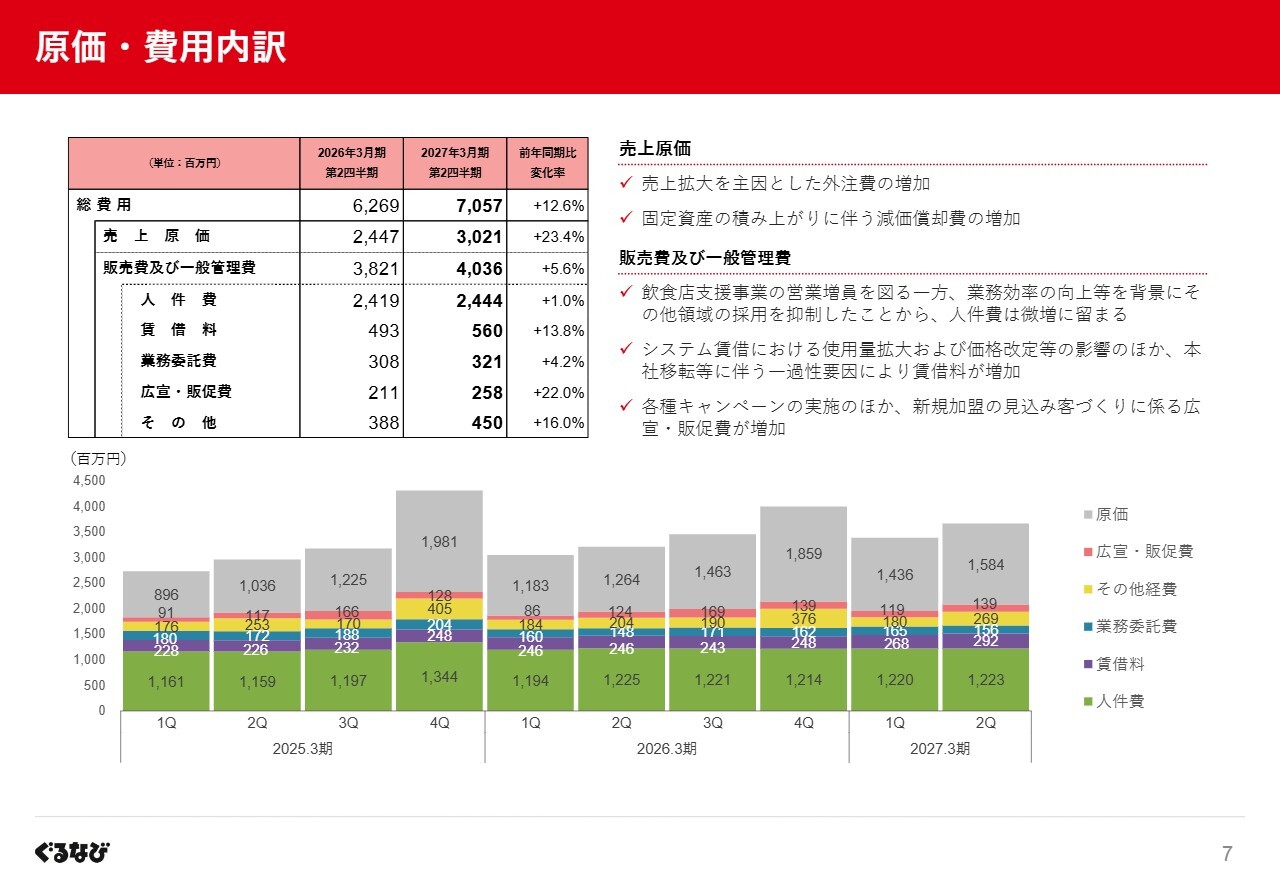
次に、原価・費用の内訳についてです。
まず、売上原価については、売上拡大に伴う外注費の増加や、固定資産の積み上がりに伴う減価償却費の増加などにより、前年同期を上回りました。
販売費および一般管理費においては、まず人件費は飲食店支援事業に係る営業スタッフの増員を図る一方、業務効率の向上を背景にその他領域の採用を抑制したことから、微増に留まっています。
賃借料の増加については、システム賃借の価格改定や使用量の増加の影響のほか、本社移転などに伴う一過性の要因が重なったことによります。
そのほか、各種キャンペーンの実施などにより広宣・販促費が増加しましたが、販売費および一般管理費全体としては、適切なコスト管理ができていると認識しています。
連結貸借対照表
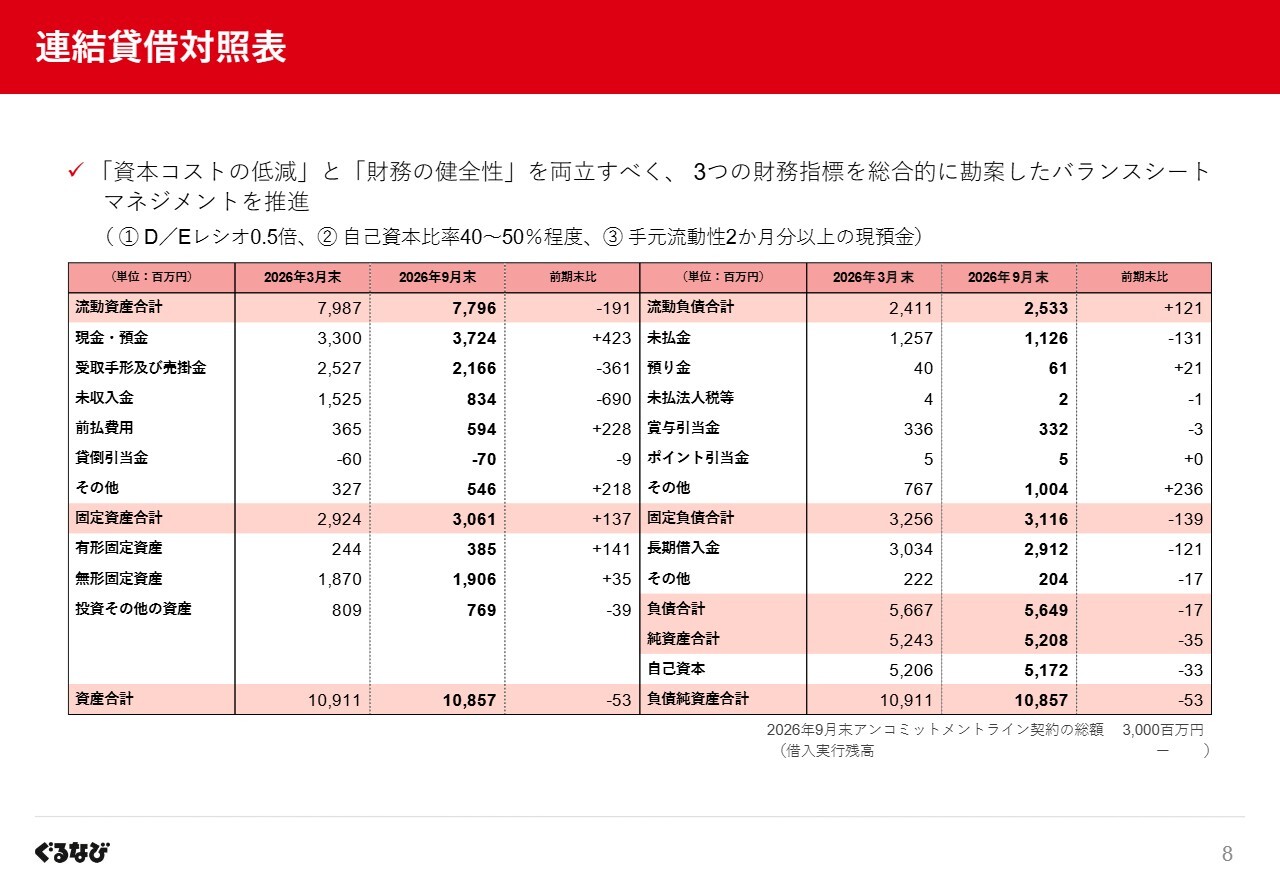
貸借対照表については、スライドに記載のとおりです。
中期経営計画の実効性を高めるため、デット・エクイティ・レシオ、自己資本比率、そして手元流動性、これら3つの財務指標を総合的に勘案したバランスシートマネジメントを推進し、「資本コストの低減」と「財務の健全性」の両立に取り組んでいます。
施策進捗:メディア・会員サービスの強化(ネット予約サービスの状況)
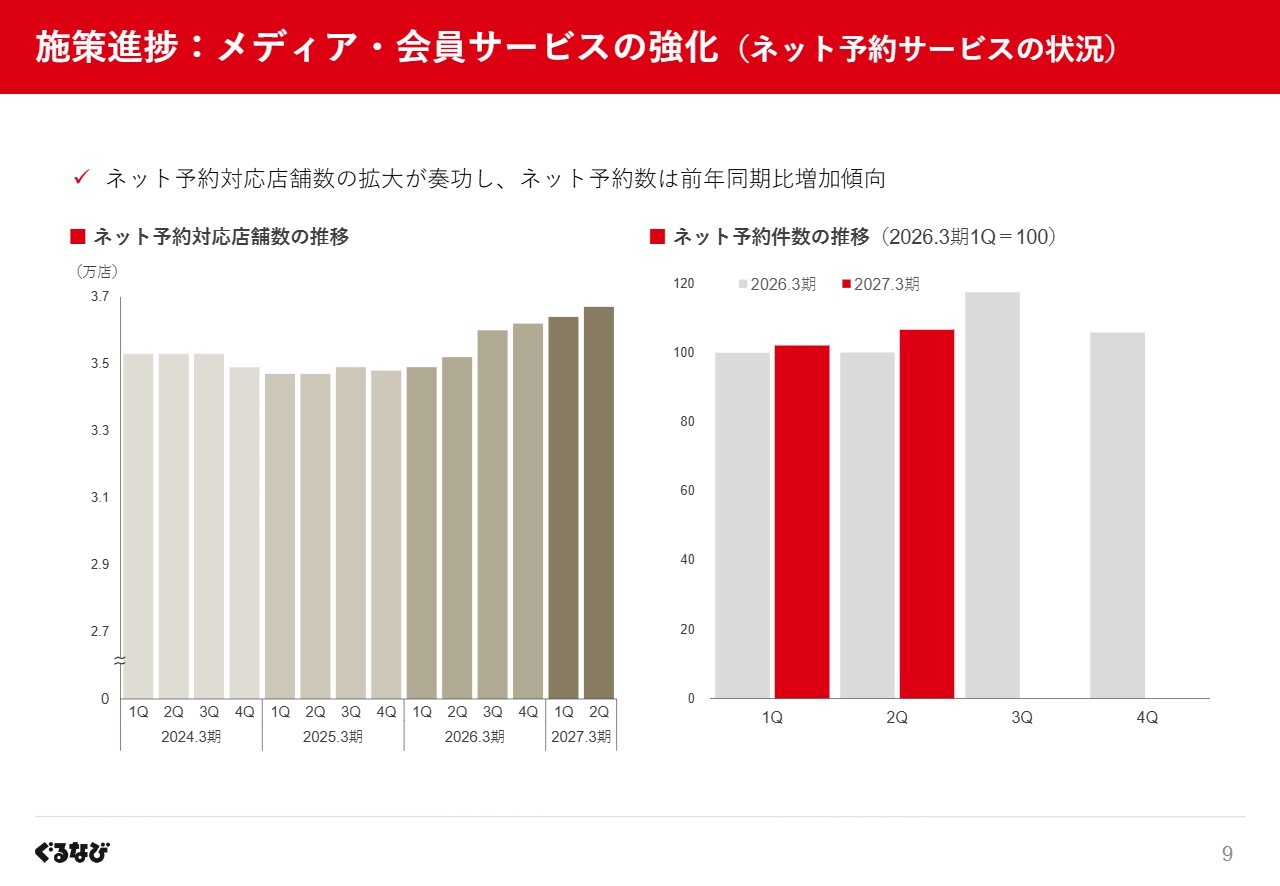
ここからは、施策の進捗についてご説明します。
まず、「メディア・会員サービスの強化」については、ユーザーの利便性向上に不可欠な要素であるネット予約対応店舗数の増加も奏功し、ネット予約件数は前年同期を上回り増加基調にあります。
引き続き、飲食店ネットワークの拡大を進める中で、ネット予約対応店舗のラインナップを充実させると同時に、ユーザー会員向けロイヤリティプログラムである「幹事ランク制度」の活性化や、アプリの強化、ユーザーインセンティブの向上などを通じて、「楽天会員にとって、最も利便性・利得性の高いメディア」を追求していきます。
これらの取り組みにより、Webサービスの潮流に左右されない盤石かつ安定した送客メディアを構築していきます。
施策進捗:エージェント事業の確立(運用代行系商品)
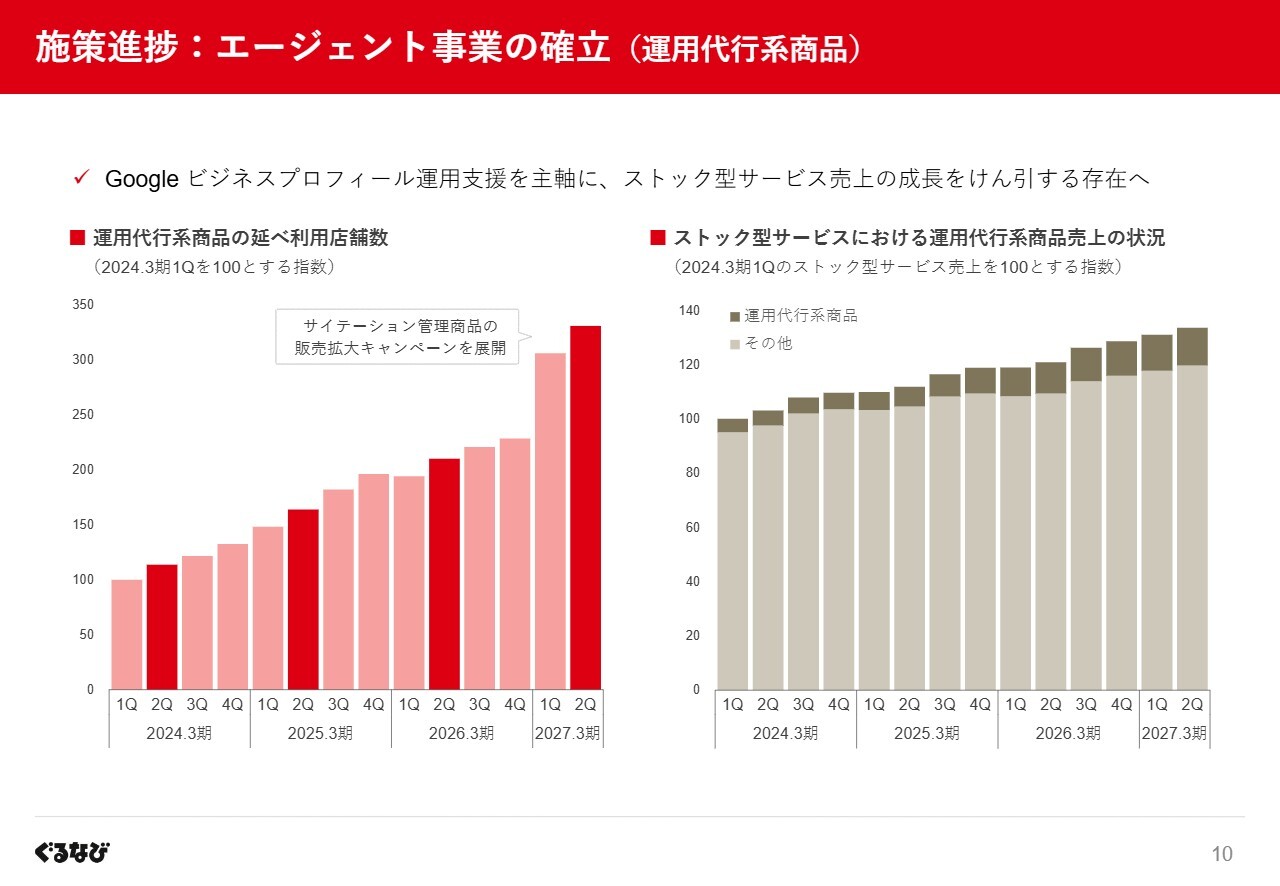
次に、エージェント事業については、「 Google ビジネスプロフィール」の活用支援やAI検索時代を見据えた新サービスなどの運用代行系のエージェント商品が、人手不足やWeb販促ツールの多様化への対応といった飲食店が直面する課題に応えることで着実に拡大しています。
具体的には、スライド左側のグラフで示す延べ利用店舗数、右側のグラフで示す売上ともに増加基調にあり、ストック型売上の成長を牽引するサービスへとその存在感を高めています。
今後はサービス運用の面において、生成AIを段階的に導入することで業務の効率化を推進し、個々のお店に寄り添う「サービス価値の向上」と「対応店舗数の拡大」を同時に実現していきます。
「すべての業務を自前で抱え込む」のではなく、「適切にアウトソーシングを活用する」。こうした新たな飲食店経営モデルをエージェント事業で支え、外食産業における労働環境の改善にも貢献していく所存です。
施策進捗:営業体制の強化
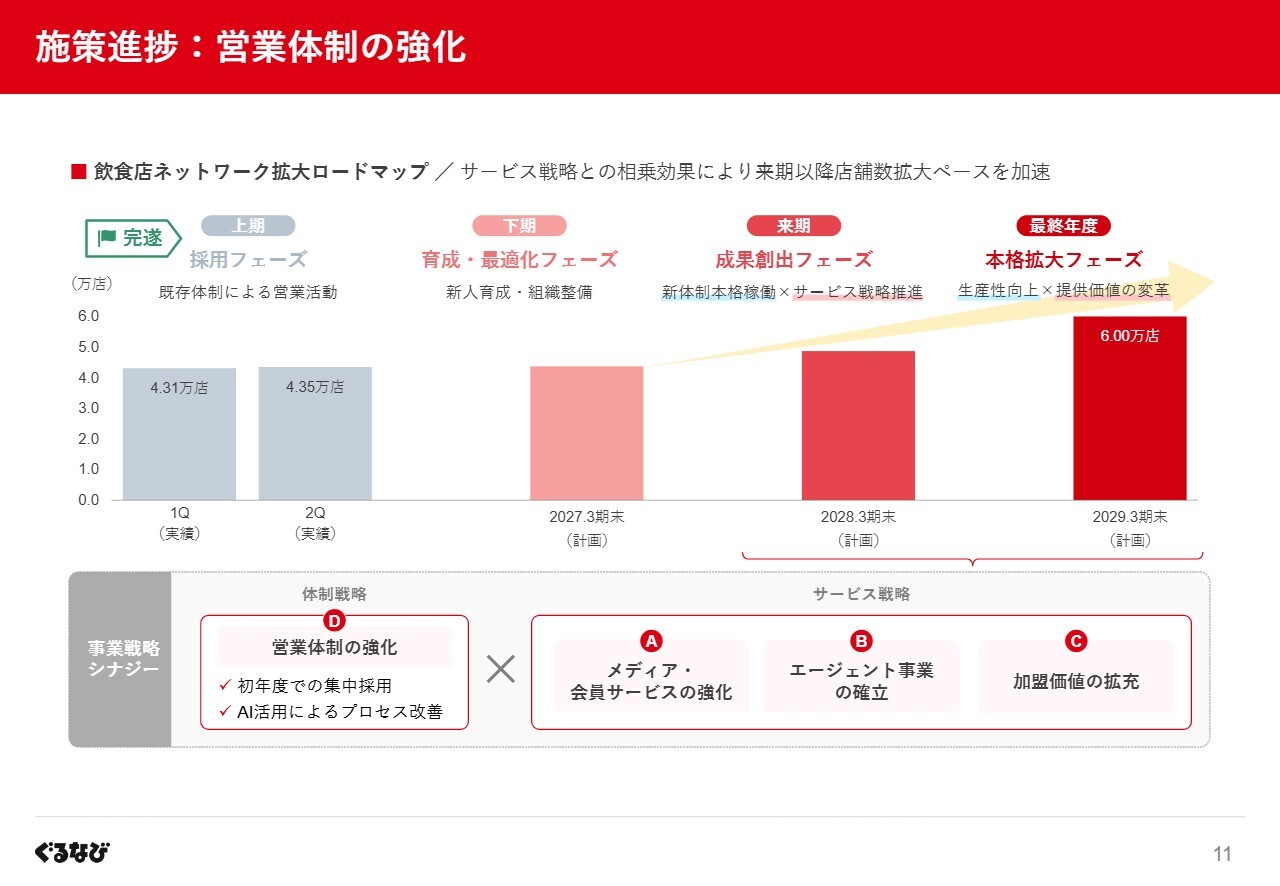
続いて、「営業体制の強化」を通じて推し進める飲食店ネットワーク拡大のロードマップについてご説明します。
スライド上段のグラフにお示ししているとおり、「総有料加盟店舗数6万店」の達成に向け、段階的なフェーズを描いています。まず、体制強化のための「採用フェーズ」と位置づけた上期においては、実質的には既存営業スタッフによる活動であったものの、総有料加盟店舗数を着実に増加させることができました。
そして、「育成・最適化フェーズ」へと移行する下期においては、新メンバーのスキルアップを図るとともに、効果的かつ効率的な店舗拡大を可能とする営業体制への最適化を進めていきます。こうした体制面の整備を、中計初年度に確実に実行することで、次なる「成果創出フェーズ」へとつなげていきます。
これは、単に人を増やすことによる「足し算の成長」を目指すものではありません。この強化・最適化された営業体制に、メディア強化やエージェント事業などのサービス戦略を掛け合わせることでシナジーを生み出し、来期以降の店舗拡大ペースを高めていきます。
さらに、営業プロセスにおけるAI活用を通じた生産性向上などにも取り組み、最終年度には「本格拡大フェーズ」へとシフトし、目標である6万店を実現する計画です。
2027年3月期 方針・通期業績予想
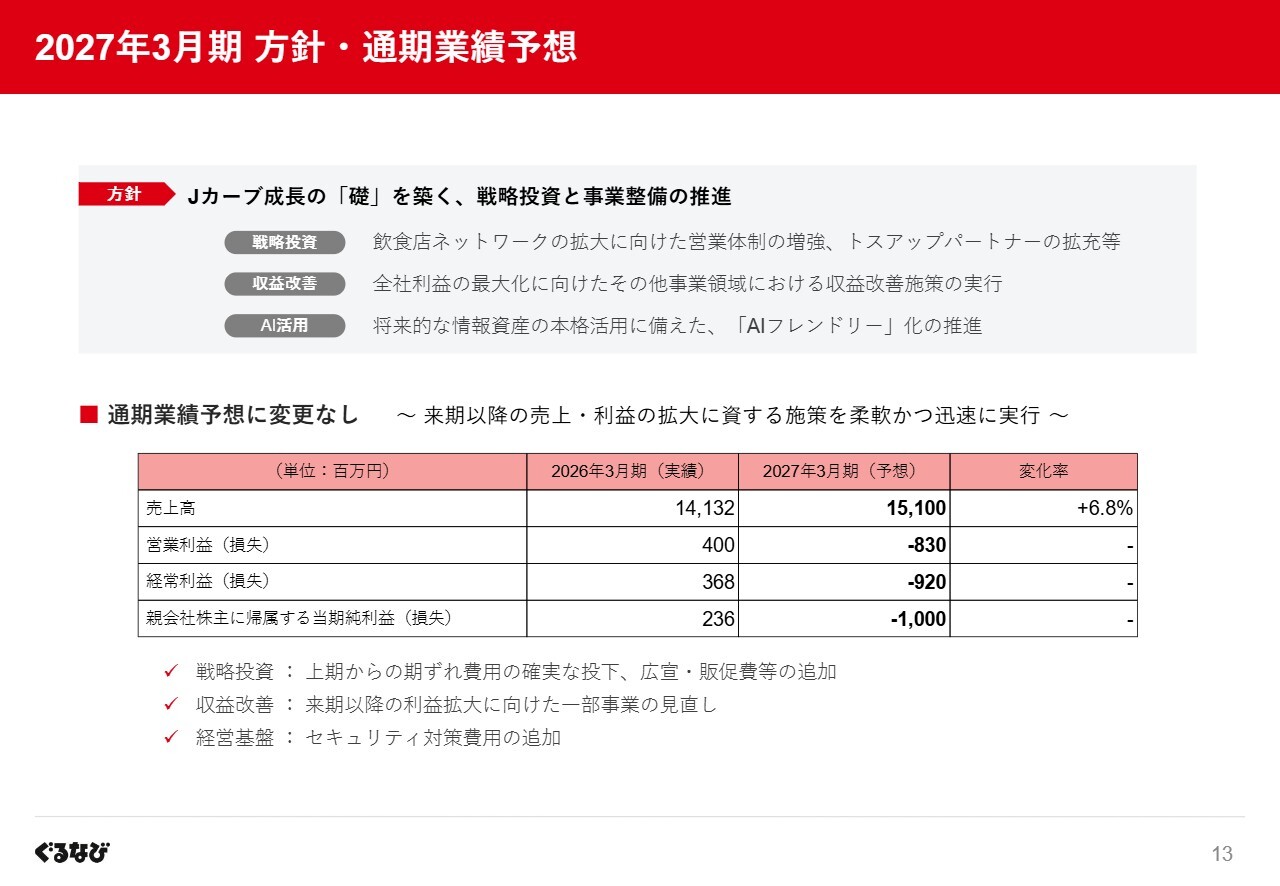
次に、通期業績予想についてご説明します。上期の損益は当初の想定から大幅に改善しての着地となりましたが、冒頭のサマリでもお伝えしたとおり、通期業績予想は据え置くこととしました。
その理由は、中期経営計画の初年度となる当期を、「『Jカーブ成長の礎』を築くための戦略投資と事業整備の1年」と位置づけているためです。
そこで下期においては、その礎をより強固にするための追加施策に対しても、柔軟かつ迅速に投資を実行していく予定です。具体的には、戦略投資として上期からの期ずれ費用の確実な投下に加え、広宣・販促費などの追加を行います。次に収益改善施策として、来期以降の確実な利益拡大に向け、一部事業の見直しを進めていきます。さらに経営基盤強化の一環として、セキュリティ対策費用の追加も行います。
中期経営計画2028
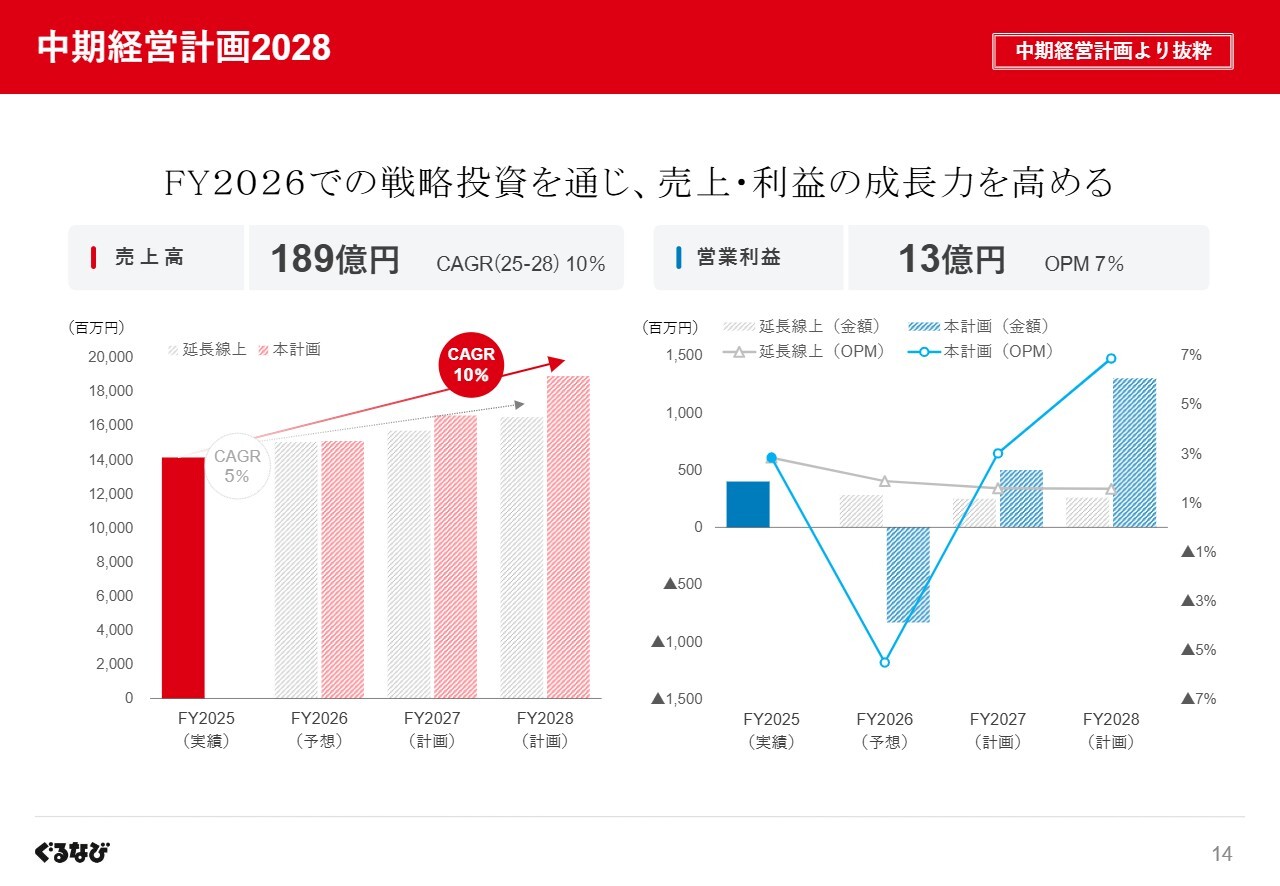
一時的に下期の損失が拡大することとなりますが、これは中計を達成するために必要なプロセスであり、これらにより構築する礎のもと、来期以降の売上高・利益双方の成長力を高めていきます。
そして、最終年度である2028年度には、これまでの延長線上では決して到達できない売上高189億円、営業利益13億円を必ず達成する所存です。
最後に ~ 中長期ビジョン ~
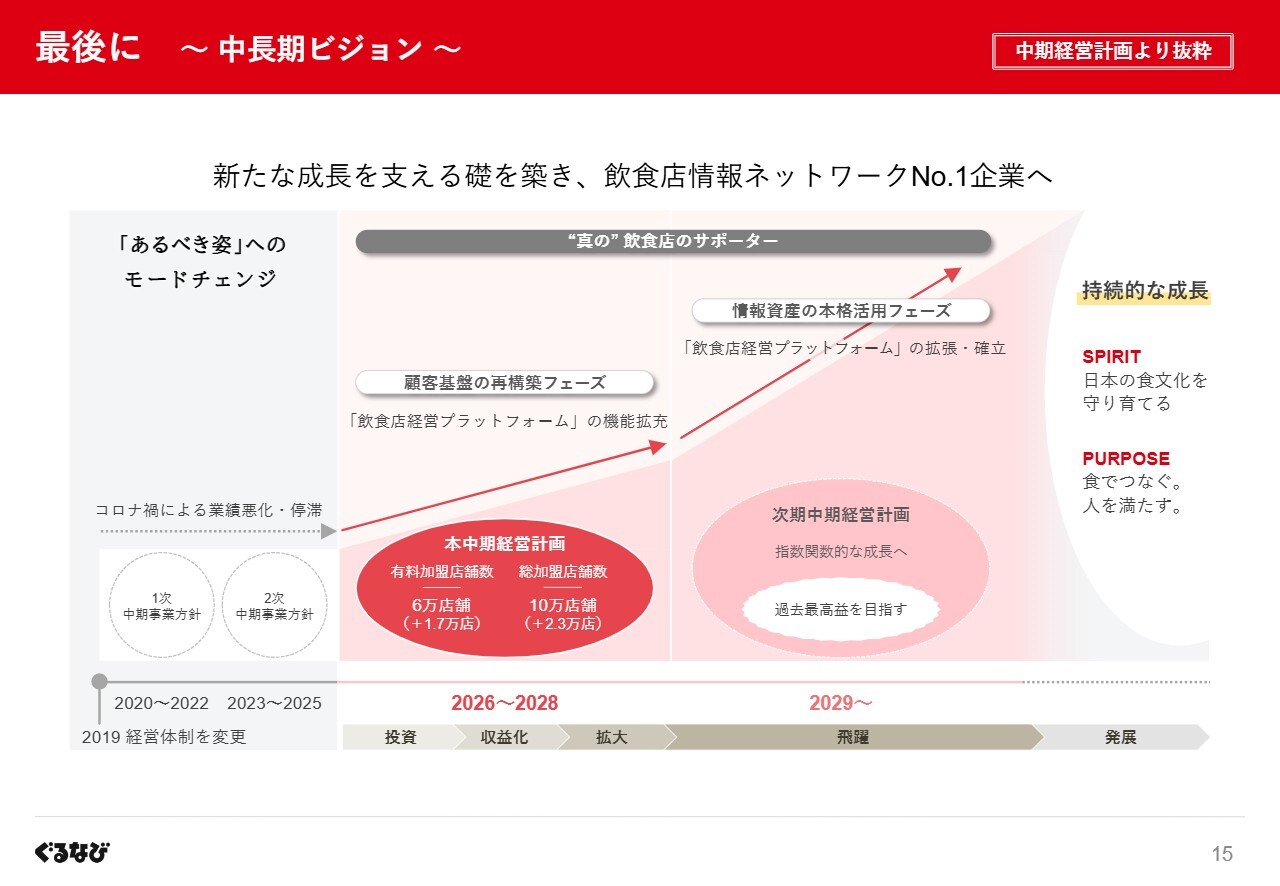
最後に、改めて当社の中長期ビジョンについてお伝えします。
本中期経営計画の実行を通じて、まずはこれまでの軌道とは異なる新たな成長を遂げつつ、次なる飛躍への強固な事業基盤を構築します。
その上で、2029年度以降は「指数関数的な成長」を実現し、外食に関わる深くリアルな情報をどこよりも網羅する「飲食店情報ネットワークNo.1企業」へと進化します。さらには、当社独自の情報資産に基づくデータ駆動型の価値提供を通じ、時代と共に変化する社会課題の解決に真摯に取り組んでいきます。
これにより、当社の根底にある「日本の食文化を守り育てる」という創業の想い、そして「食でつなぐ。人を満たす。」というパーパスを体現し、持続的な企業価値の向上に邁進していきます。
みなさまにおかれましては、引き続きご支援とご指導を賜りますよう、何卒よろしくお願い申し上げます。
よくある質問と回答
<質問1>
質問:営業スタッフを増員しているにもかかわらず、総有料加盟店舗数の伸びは前年同期末比2.7パーセント増にとどまっています。現在のペースで、2028年度末に「6万店」という目標は達成可能なのか、教えてください。
回答:上期進捗は想定どおりであり、6万店の達成は十分可能であると判断しています。
今期上期は営業スタッフの「採用フェーズ」と位置付けていたため、実質的には既存の営業スタッフのみによる活動となりましたが、その中でも着実に店舗数を増加させており、想定どおりの進捗となりました。新たに加わったメンバーについては下期において戦力化を図ることで、来期より増員の成果を創出します。
さらに、こうした営業体制の強化に加え、「提供価値の変革」に向けたサービス戦略を推進し、両者の相乗効果により、目標達成を実現します。
<質問2>
質問:主力のストック型サービス売上が二桁成長と好調に推移していますが、その主な要因と今後の見通しについて教えてください。
回答:好調の主な要因は、飲食店への伴走支援の観点から「年間契約」での受注を軸とし、各加盟店の課題に即した商品のクロスセル提案を積極的に行ったことです。
今後の見通しについて、今期下期は引き続きクロスセルに注力するとともに、新人スタッフの育成状況を見極めつつ、新規加盟店の獲得も視野に入れて活動していきます。そして、来期以降については、今期に増員した営業スタッフの成果が本格的に創出されることで、店舗数の拡大をストック型売上の新たな成長ドライバーとし、継続的な収益拡大を目指します。
<質問3>
質問:上期の実績を考慮すると通期での黒字化も見込めるのではないかと考えますが、通期業績予想を据え置いた理由と、下期にどのような費用を投下していく方針なのか教えてください。
回答:今後の進捗次第では、通期での赤字幅が縮小する可能性はあり得ると認識しています。
しかしながら、今期は中期経営計画の達成に向けた「礎を築く1年」と位置付けています。そのため、目先の黒字化を優先するのではなく、来期以降の売上および利益の成長力引き上げに資する施策に対して、柔軟かつ迅速に投資を実行すべきと判断し、通期業績予想を据え置きました。
下期における具体的な追加費用の投下については、大きく3つの領域を予定しています。
〈戦略投資〉
上期から期ずれとなった費用を確実に投下することに加え、事業成長を加速させるための広告宣伝費や販売促進費などの追加を予定しています。
〈収益改善施策〉
来期以降の確実な利益拡大に向け、一部事業の見直しなどを推進します。
〈経営基盤の強化〉
持続可能な事業運営とサービス信頼性の向上を目的に、セキュリティ対策費用の追加投資を実施します。
一時的に下期の損失が拡大することとなりますが、これらの投資を起爆剤として、中期経営計画の達成確度を高めます。
記事提供: