2026年9月10日に発表された、エレコム株式会社個人投資家向け説明会の内容を書き起こしでお伝えします。
本日の内容
石見浩一氏(以下、石見):エレコム株式会社代表取締役社長執行役員の石見です。本日はお越しいただき、誠にありがとうございます。私から会社概要や当社の戦略、中期経営計画の進捗状況についてお話しします。財務については、CFOの田中よりご説明します。よろしくお願いします。
エレコムグループ パーパス
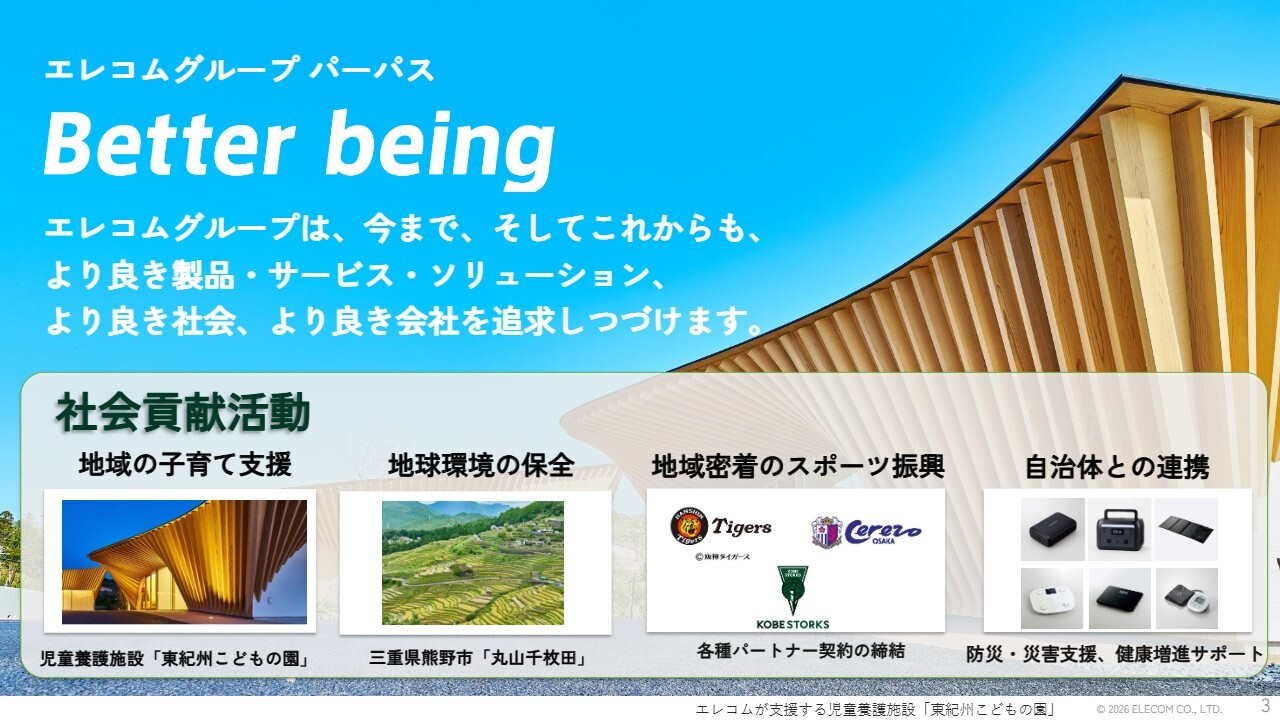
エレコムグループのパーパスは「Better being」です。2026年5月28日に創立40周年を迎え、創業者の葉田が「より良き製品・サービス・ソリューションを社会に届け、より良き社会、より良き会社を追求しつづける」ことを深く考えて、「Better being」を定めました。
次に、ビデオをご覧ください。
石見:エレコムは「Better being」をベースに、今後も事業を進めていきたいと考えています。よろしくお願いします。このように社会貢献活動にも積極的に取り組んでおり、将来的には日本発のグローバル企業を目指しています。より良き製品・サービスをみなさまにお届けしていきたいと考えています。
創立40周年を機に、コーポレートロゴを刷新
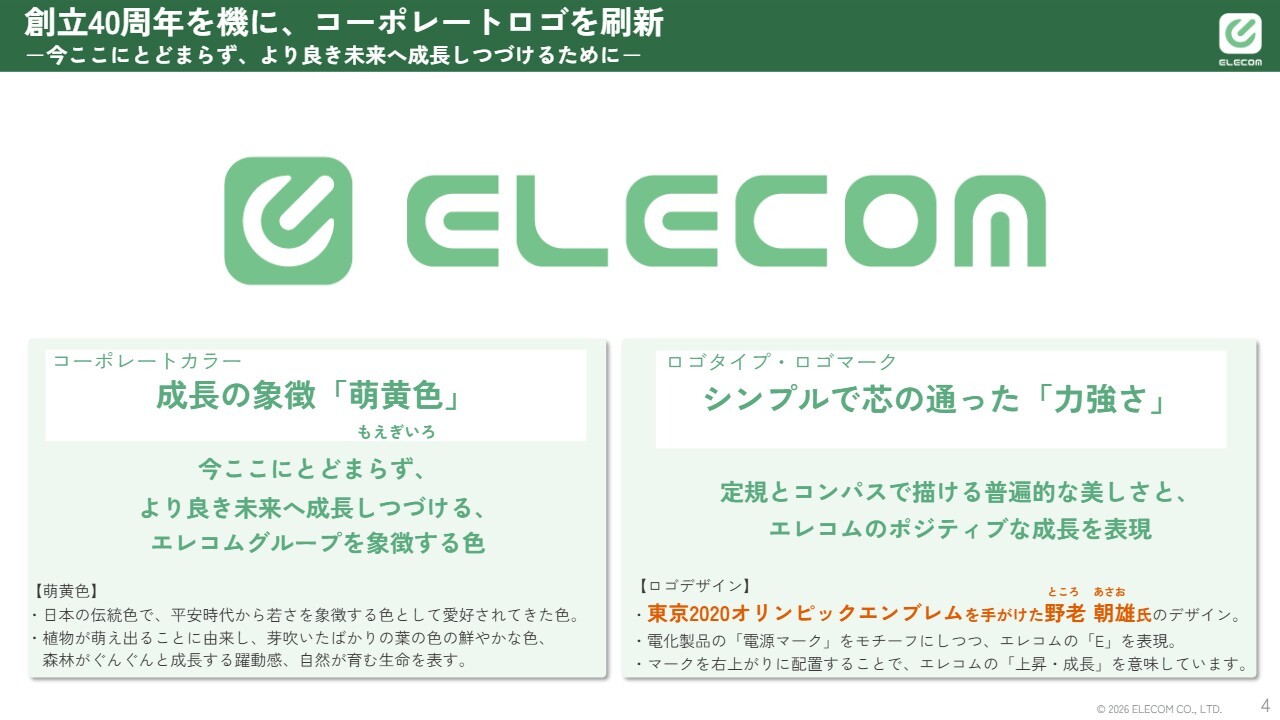
「ELECOM」のロゴは、5月28日の40周年に合わせて、みなさまご存じの「東京2020オリンピック」のエンブレムを手がけた野老朝雄さまに作成していただきました。コーポレートカラーである萌黄色をベースに、新生エレコムのブランドを表現していきたいと考えています。
会社概要
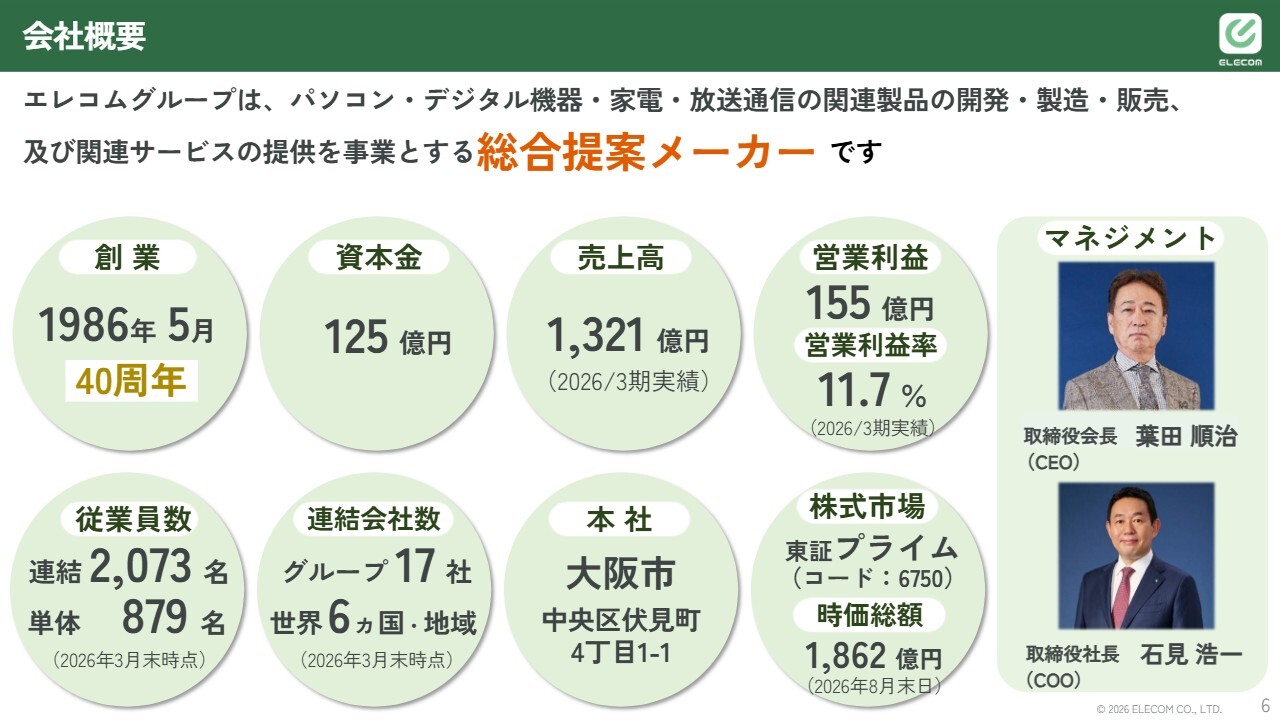
会社概要についてお話しします。当社は2026年3月期に売上高が1,300億円を超える規模に成長し、社員数も2,000名を超える規模となっています。また、世界6ヶ国に事業展開しており、日本発のグローバル企業に向けて取り組みを進めていきたいと考えています。
成長の軌跡(1):売上と営業利益の推移
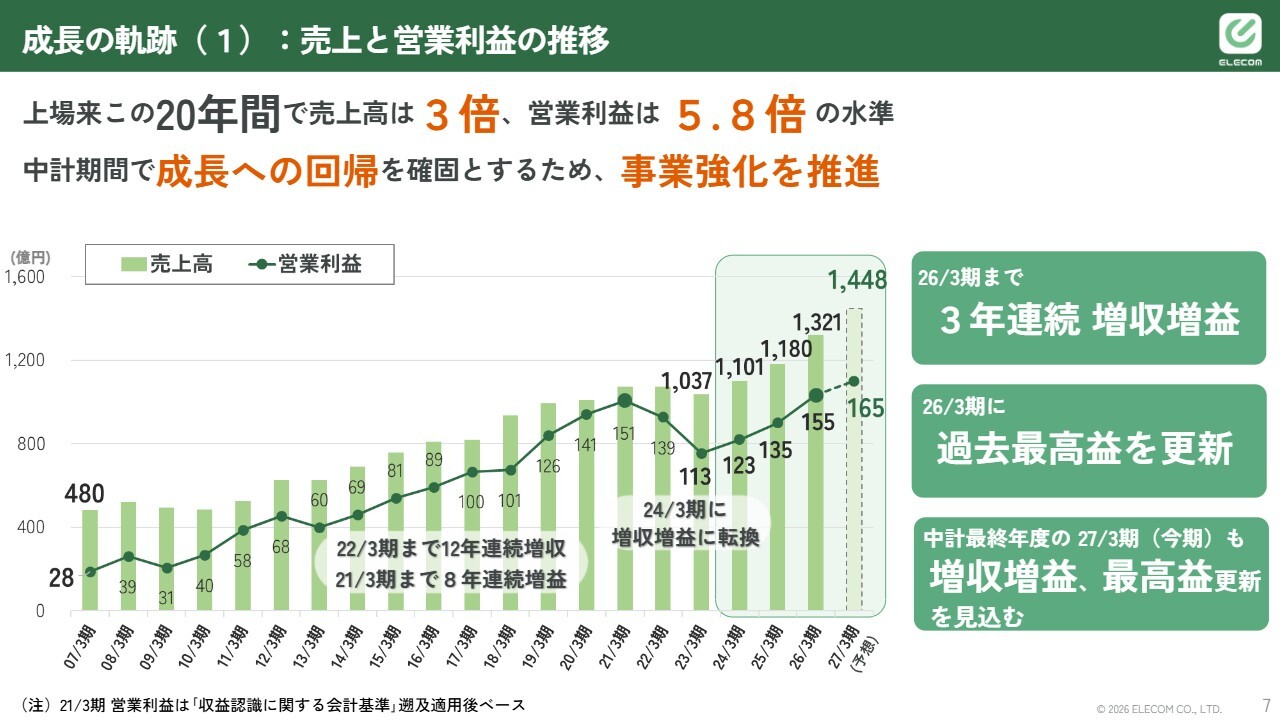
この20年間で売上高は3倍、営業利益は5.8倍となりました。私が社長を務めているこの3年間は増収増益を続けており、昨年は過去最高益を更新し、今年もその最高益を超える勢いで推移しています。
成長の軌跡(2):M&Aの活用
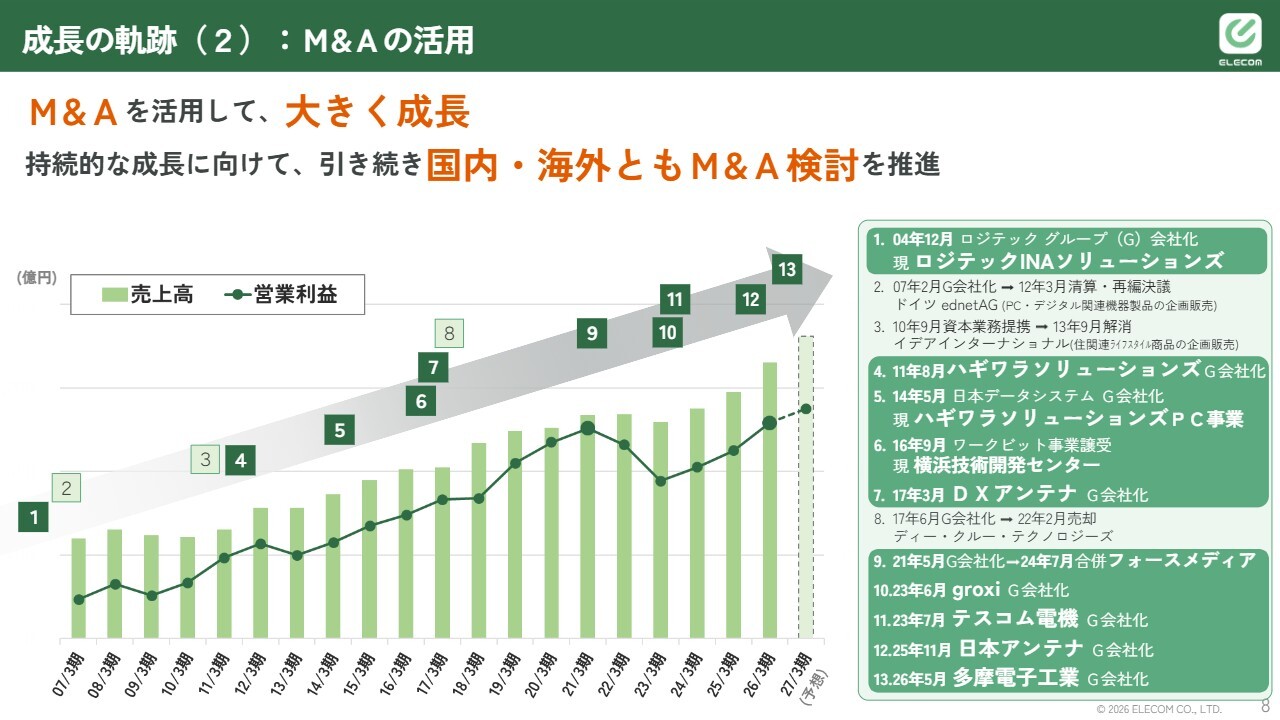
過去を振り返ると、当社はM&Aにより大きく成長してきましたが、今後はM&Aに加えて「エレコム」ブランドの製品力をさらに強化することで成長を広げていきたいと考えています。特に日本市場では、量販店からECへの移行を進め、さらにBtoB分野も強化していく方針です。
また、今年で現行の中期経営計画の3年目が終了するため、新たな3ヶ年の中期経営計画を9月から12月頃の3ヶ月から4ヶ月間で策定していきます。その中で、海外市場に向けて「エレコム」ブランドを広めていきたいと考えています。
成長の軌跡(3):配当の推移
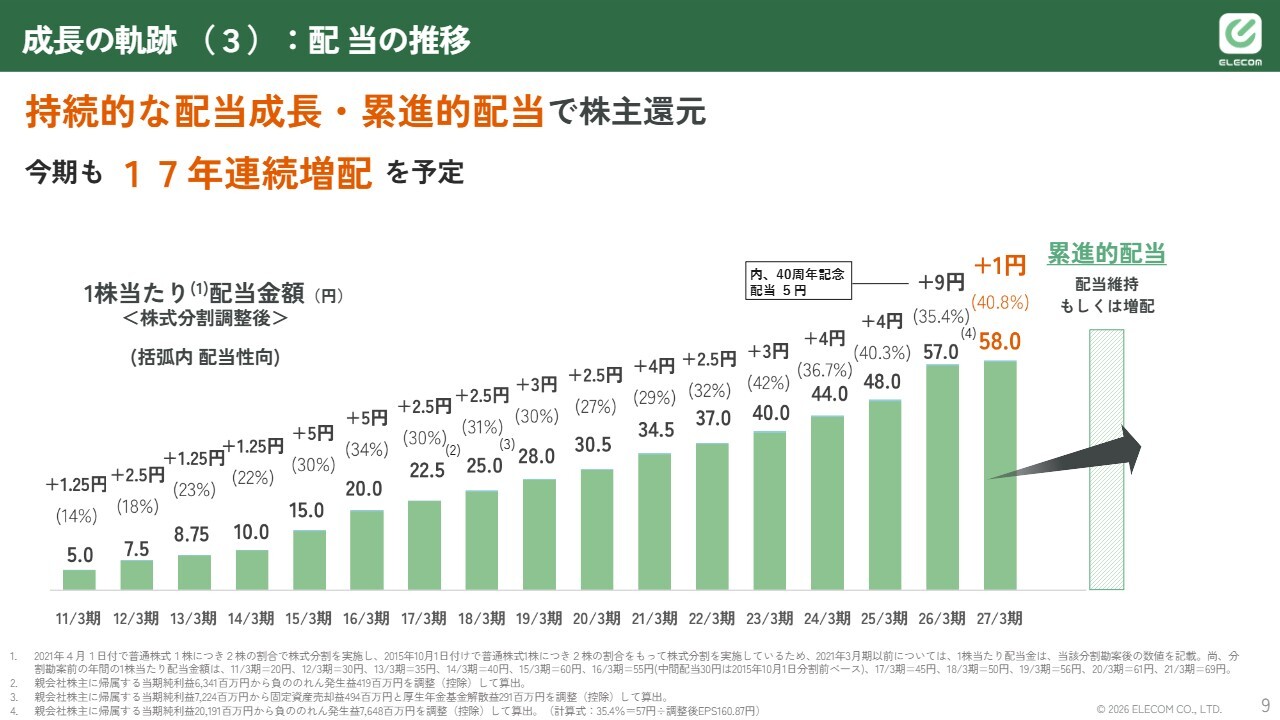
みなさまには大変お世話になり、配当も17年連続増配を予定しています。2026年3月期には40周年記念配当がありましたが、2027年3月期はさらに1円増配し、58円を予定しています。
価値創造の歴史
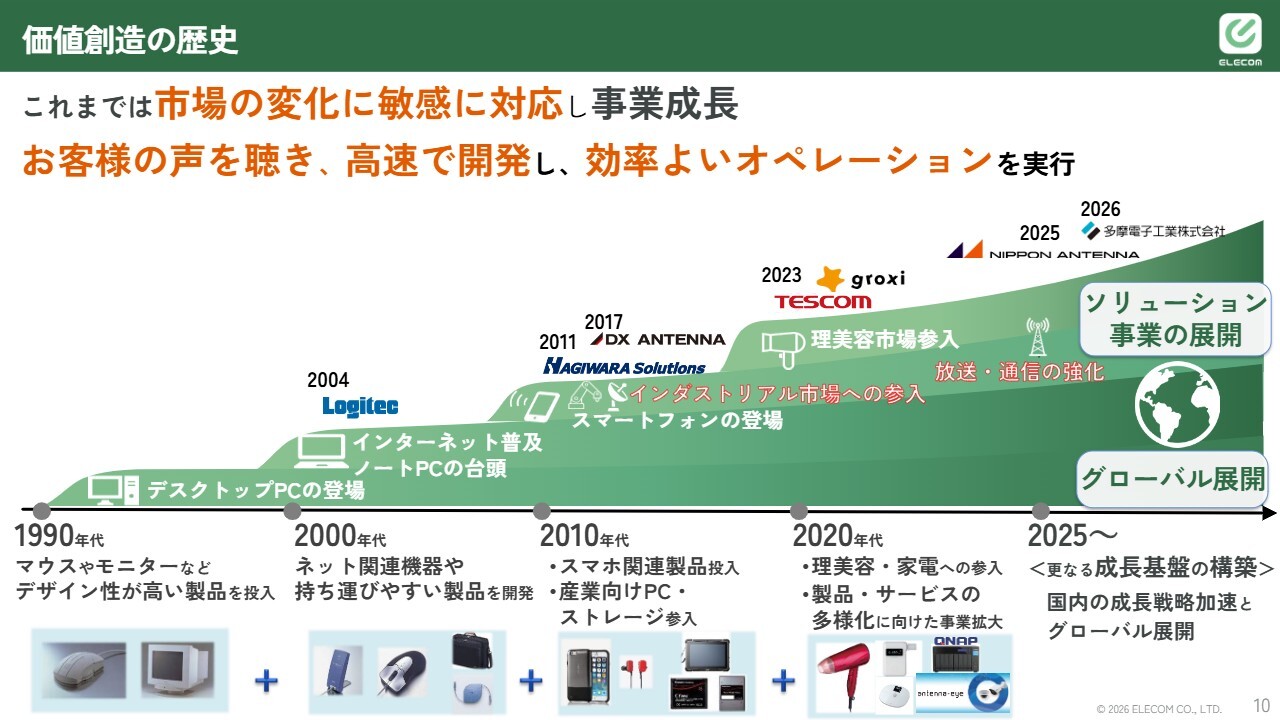
エレコム自体が変わり続けることで、価値を生み出してきたという自負があります。当社はPCの黎明期からスタートし、その後モバイル分野へと事業を広げてきました。そして、ここ10年ほどでBtoB分野に進出し、この分野で成長を遂げてきました。また、3年前にはテスコム電機を買収し、ヘアドライヤーなどの家電分野にも事業領域を広げています。
このような流れの中で、今後はソリューション事業の展開とグローバル展開をさらに進めていきたいと考えています。
販売構成と商品・サービス
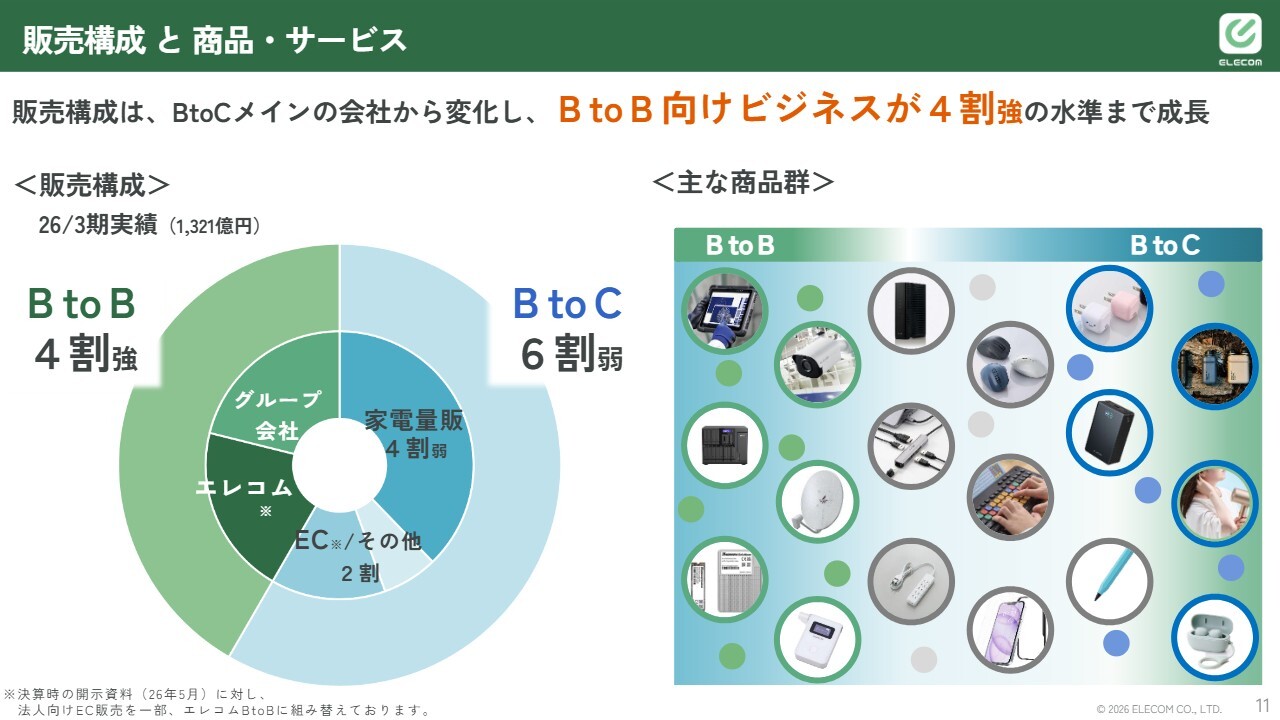
販売構成は、BtoBが約4割、BtoCが約6割となっています。利益ベースでは、今年度はBtoBとBtoCの割合がほぼ同じレベルまできています。BtoBを伸ばすことで営業利益額や利益率を向上させることが重要です。そして、そこで生まれたキャッシュを次の成長の土台にしていきます。
新しい製品を投入することに加え、先ほどお伝えしたグローバル市場への挑戦を加速させていきたいと考えています。
エレコムグループのBtoB事業
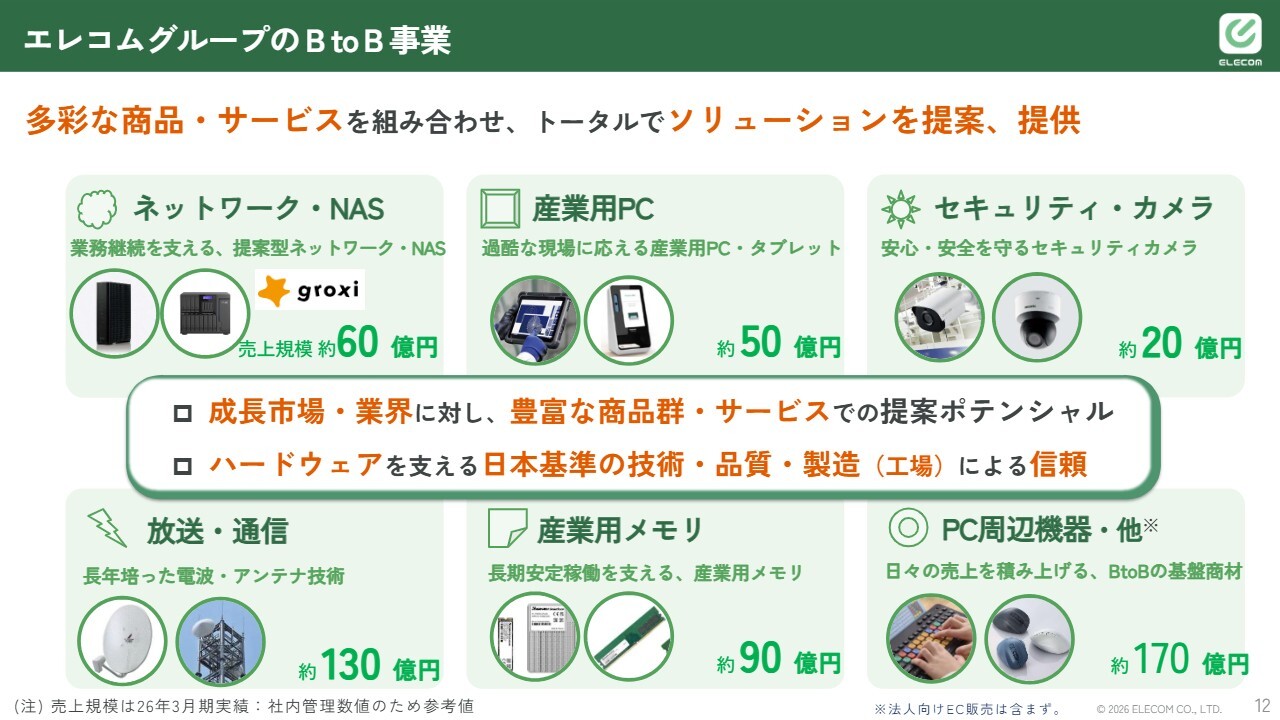
BtoB事業が広がっている状況について、ポイントを絞ってお話しします。まず、ネットワーク・NASについて、当社はBtoC分野でWi-Fiルーターなどのネットワーク製品を多く展開していますが、BtoBではNASの販売をより強化しています。
また、グループ会社のロジテックINAソリューションズでは、タブレットPCやインダストリアルPCを製造しています。またDXアンテナではセキュリティカメラの販売を推進していますが、すでに市場は2,000億円規模に達しています。この分野はさらに強化していきたいと考えています。
DXアンテナで展開している放送事業では、2025年秋に日本アンテナを買収しました。これにより、DXアンテナと日本アンテナによる放送事業の国内シェアは7割弱まで到達し、トップシェアとなりました。この放送事業をさらに広げていきたいと考えています。
また、日本アンテナは川里工場で高品質な通信アンテナを製造する部門を有しており、防災、消防、警察向けのアンテナを供給しています。引き続き、その分野の対応も進めていきます。
今年、業績が良好だった要因の1つに、ハギワラソリューションズが提供する産業用メモリの販売があります。特に、FAの分野でハギワラソリューションズのメモリを大手日系企業へ販売しており、メモリの利益が前半戦で予算を大きく上回る結果が期待できると考えています。この分野はAIのデータセンター投資などにも関連するため、対応していきたいと考えています。
また、従来当社が強みを持つPC周辺機器については、BtoC、BtoBの両分野で販売しており、これからも継続的に強化していきたいと考えています。
<BtoB事例> 多様な業界の現場課題に、最適なソリューションを提案
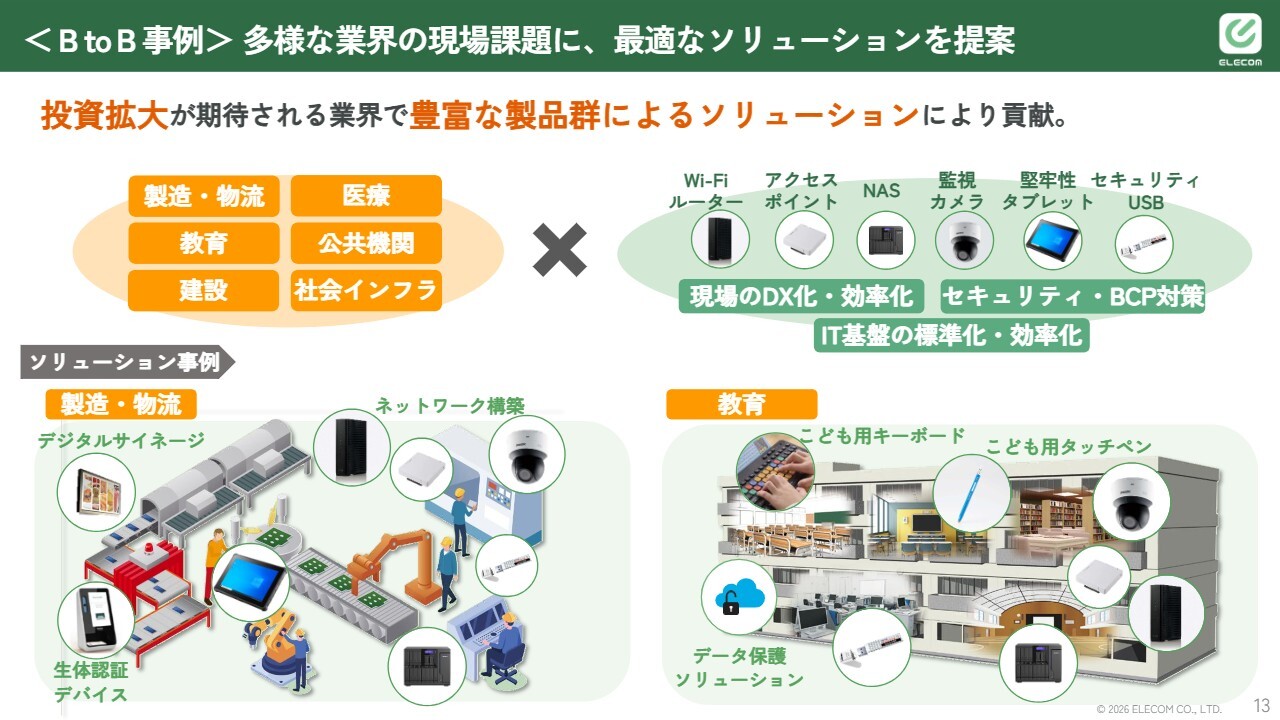
BtoBの事例です。私はBtoBでのソリューション展開の経験が約20年あり、インダストリー別にソリューションを構築したいと考えています。ここでは、事例を2つ挙げています。
まず製造・物流分野では、ネットワーク構築、デジタルサイネージ、生体認証デバイスなどを1つのソリューションとして一括で提供します。教育分野では、GIGAスクール構想第2期の主だった投資が去年から今年にかけてありますが、こども用キーボードやタッチペン、データ保護ソリューション(NAS)を提供しています。
従来は製品単体での提供でしたが、現在はエレコムグループとしてソリューションを提供するかたちをとっています。
<BtoB事例> 放送・通信事業の展開
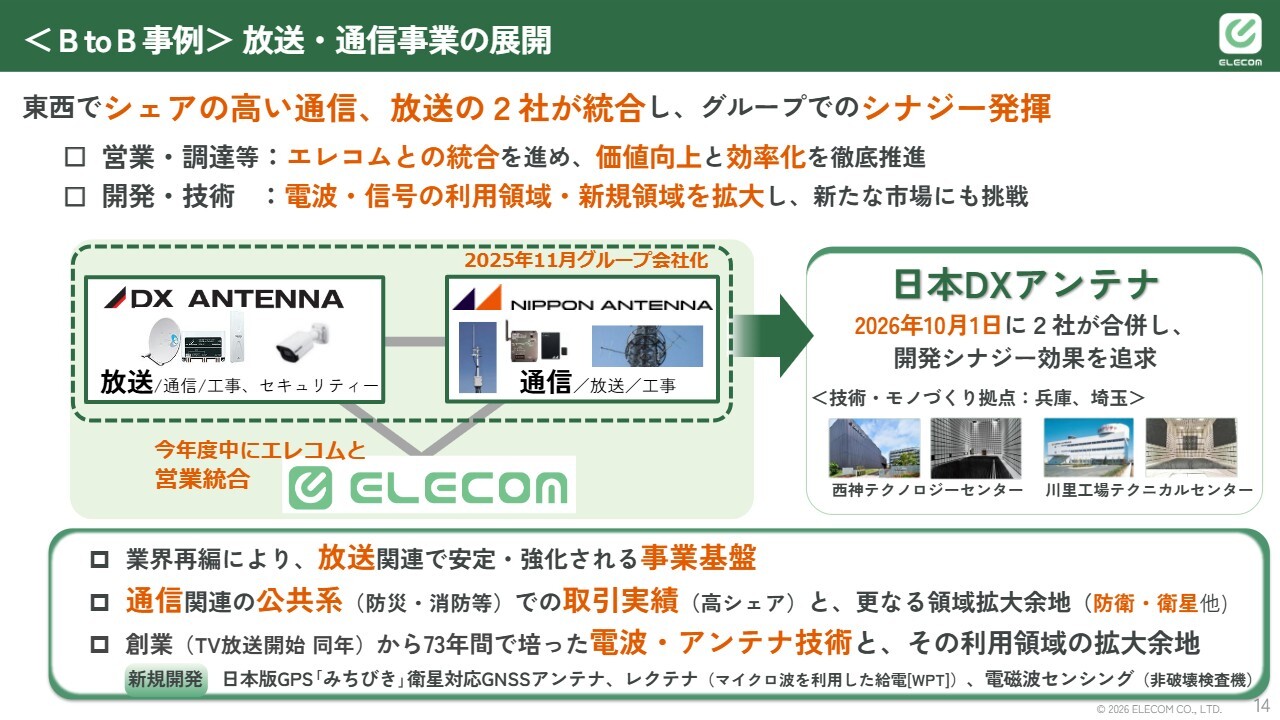
先ほどお話しした放送・通信事業では、DXアンテナと日本アンテナが今年10月に統合します。この結果、放送事業のシェアを拡大していきますし、また、通信事業をより強化していく方針です。一部はすでに提供していますが、防衛産業にアンテナを活用したソリューションを提供したり、防災、消防、警察といった公共系分野にも提供できていますので、ここをさらに強化したいと考えています。
BtoC:成長するエレコムのEコマース(EC)事業
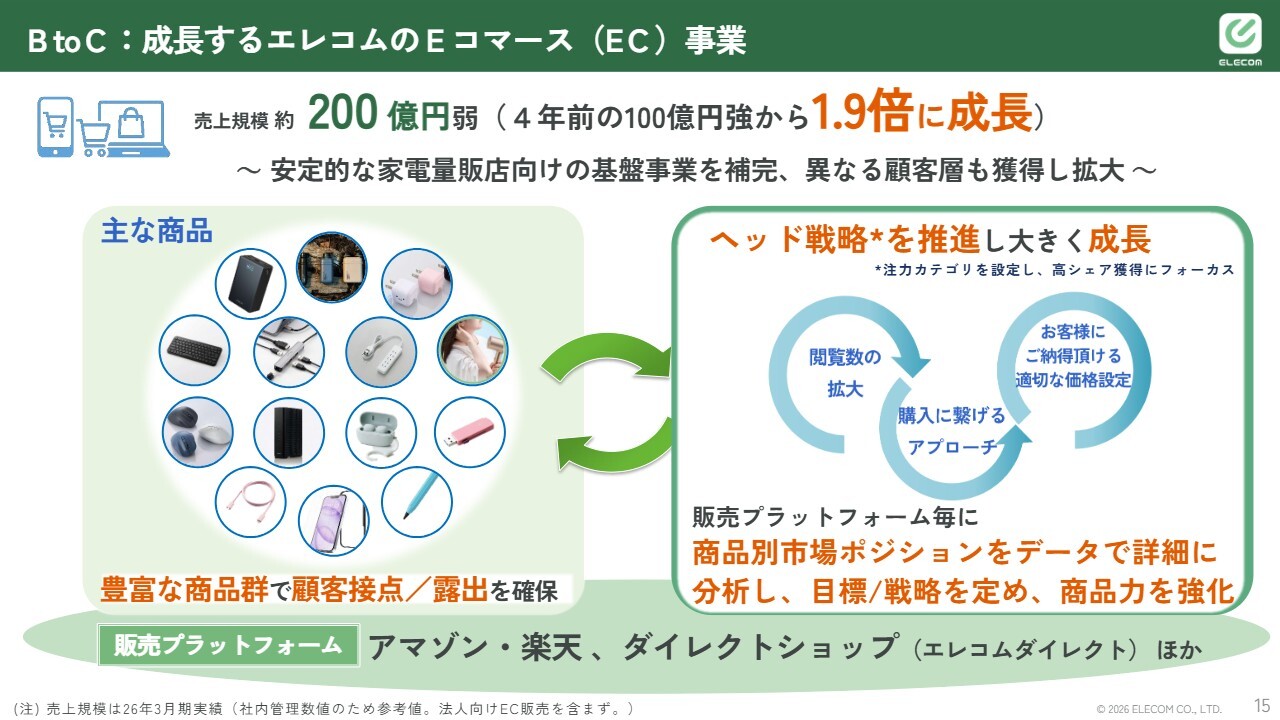
Eコマース事業についてです。現在は「Amazon」を中心に日本市場での販売を展開しています。家電量販店向けの市場成長が鈍化する可能性がある中で、多くの方がECで購入することが考えられます。その中でも、現時点では「Amazon」がトップシェアを握っています。
例えば当社の主要製品であるモバイルバッテリーにおいては、家電量販店では約4割から5割のシェアを獲得していますが、「Amazon」内でのシェアは5パーセントから6パーセント程度となっています。このように家電量販店においてはシェアが取れている商品でも「Amazon」ではシェアが取り切れていない商品もあり、この部分が今後の成長余地といえます。
今年は前期と比べて前半戦で、大きく2割を超えて3割近く成長しています。「Amazon」さまでは年に1回、パートナーを対象としたカンファレンスが開催されますが、来週、私たちは一番伸びているベストパートナーの1社として表彰される予定です。
EC分野では「Amazon」「楽天」をさらに強化するとともに、ダイレクトショップ「エレコムダイレクト」(DtoC)を立ち上げ、下期には「Shopify」を活用し、対応していきたいと考えています。
エレコム製品への信頼と、それを生み出す技術・品質・モノづくり
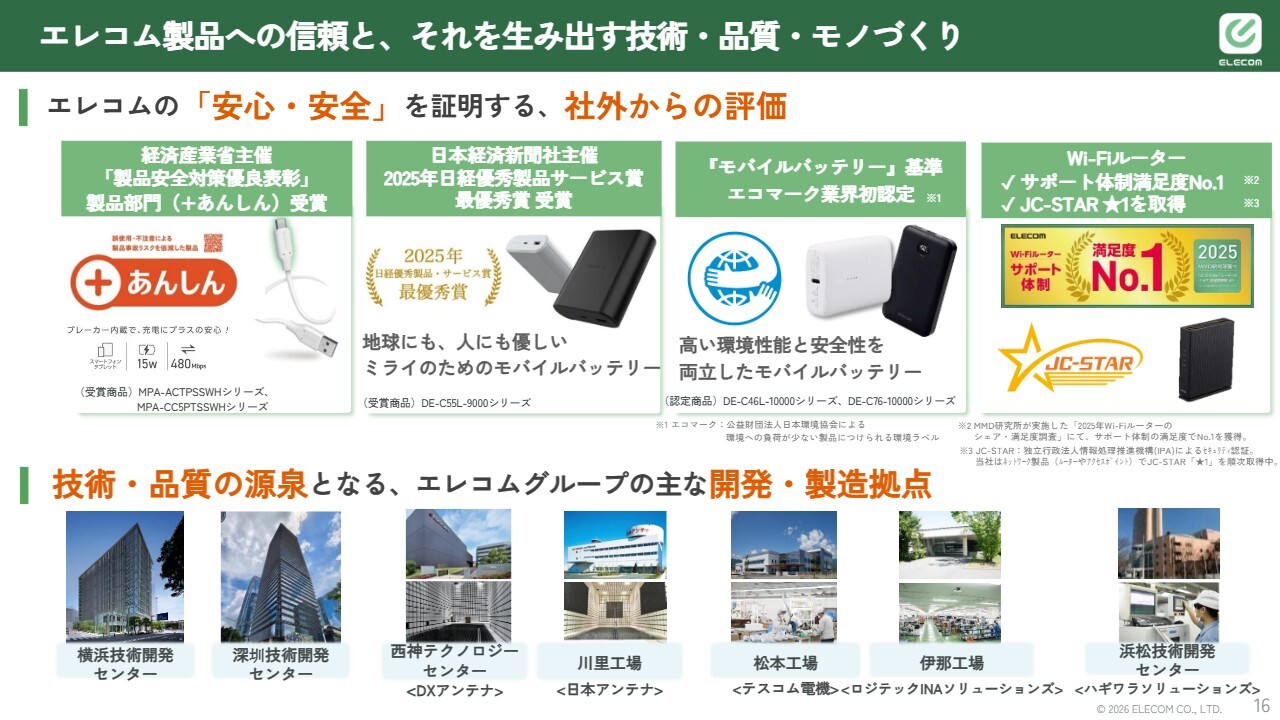
エレコムの製品は、日本でデザインし、日本で製品全体をプロデュースしている、安心・安全な製品です。USBケーブルが経済産業省主催の「製品安全対策優良表彰」製品部門で表彰され、「+あんしん」マークを取得しました。「+あんしん」マークは6社しか取得していません。
また、モバイルバッテリーは日本経済新聞社主催の「優秀製品・サービス賞」で最優秀賞を今年1月に受賞しました。さらに、モバイルバッテリー基準で「エコマーク」の業界初認定を受けたり、Wi-Fiルーターが「サポート体制満足度No.1」を獲得するなど、日本企業として安心・安全な製品を作り続けています。
これにより、日本発の製品をアジアやアメリカで展開していきたいと考えています。その技術と品質の源泉である開発・製造拠点については、スライド下部に記載しています。
エレコムグループの事業基盤・強み(まとめ)
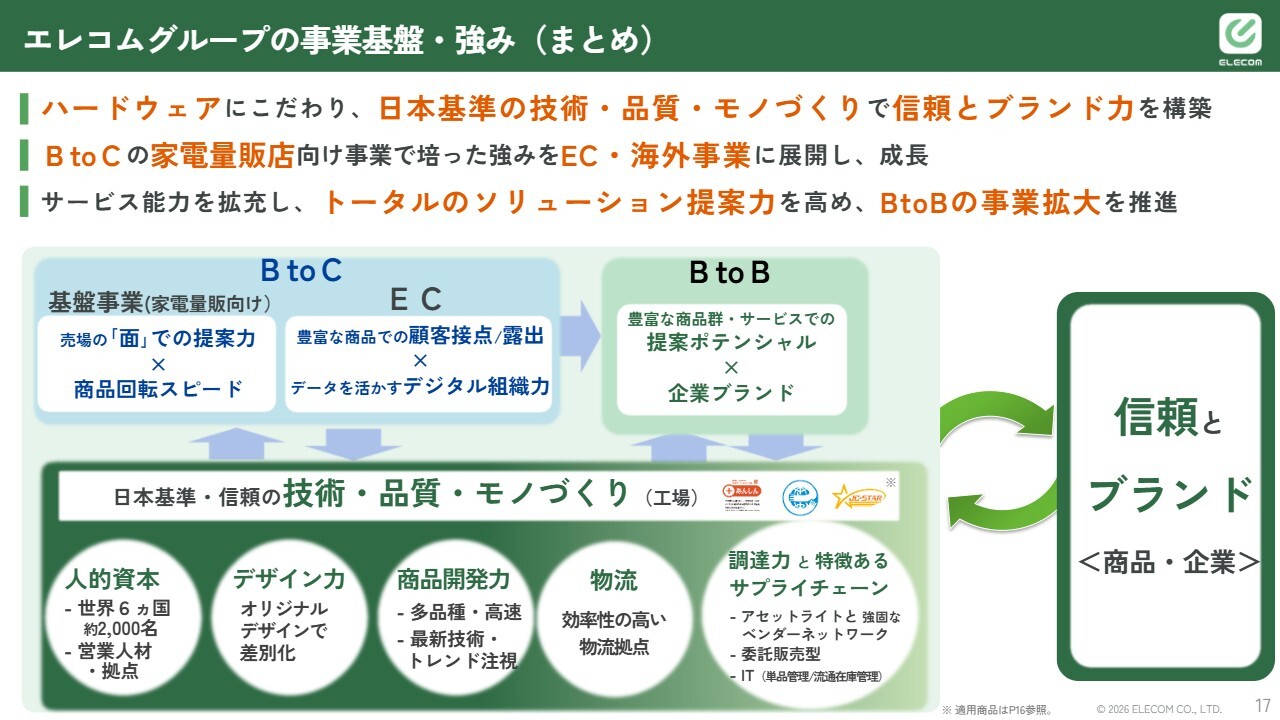
エレコムグループの事業基盤についてです。次の3ヶ年では、BtoC事業を家電量販店とECを組み合わせたかたちで日本の事業を組み立てたいと考えています。ECの分野は、お客さまの購買データや声、さらにSNSを含めた動きが把握できます。一方、家電量販店は、製品を見せる非常に重要な場です。
店舗とECが双方で情報を交換することにより、お客さまのライフタイムマネジメントを実現し、お客さまとお付き合いする中で、どこで購入されても「エレコムの製品が良く、なおかつサポートもいい」と認識していただけるようなBtoC事業を日本で構築したいと考えています。
また、ASEAN地域でも家電量販店を起点に事業を展開していますので、ASEAN、アジア地域でそのノウハウを活用し、事業を推進していきたいと思います。
BtoB事業については、正直なところ、BtoCやECと比較すると管理会計上、営業利益ベースの利益率が2ポイントから3ポイント高いです。したがって、BtoB事業が2桁成長を続けることで、全体の営業利益率の成長を後押しするかたちになります。
ここではエンドクライアントに対してきちんとソリューションを作り、単なるモノ売りにとどまらないことが重要です。例えば、NASは非常に高い勢いで販売が伸びており、データセンターやデータセンター以外でのBCP対策として、手元にデータを保持する目的でNASの需要が拡大しています。
NASは購入後、3年や5年の保守が必要です。保守の添付率は60パーセント近くまで上昇しています。これにより、ストックビジネスも拡大しています。
したがって、ストックビジネスをどのようにソリューション化し、サブスクリプションモデルも含めて構築するかが、事業を安定させる重要な要素だと考えています。それを通じて、クライアント企業やエンドユーザーに信頼とブランドを提供していきたいと思っています。
中期経営計画:事業環境と取り組み方針
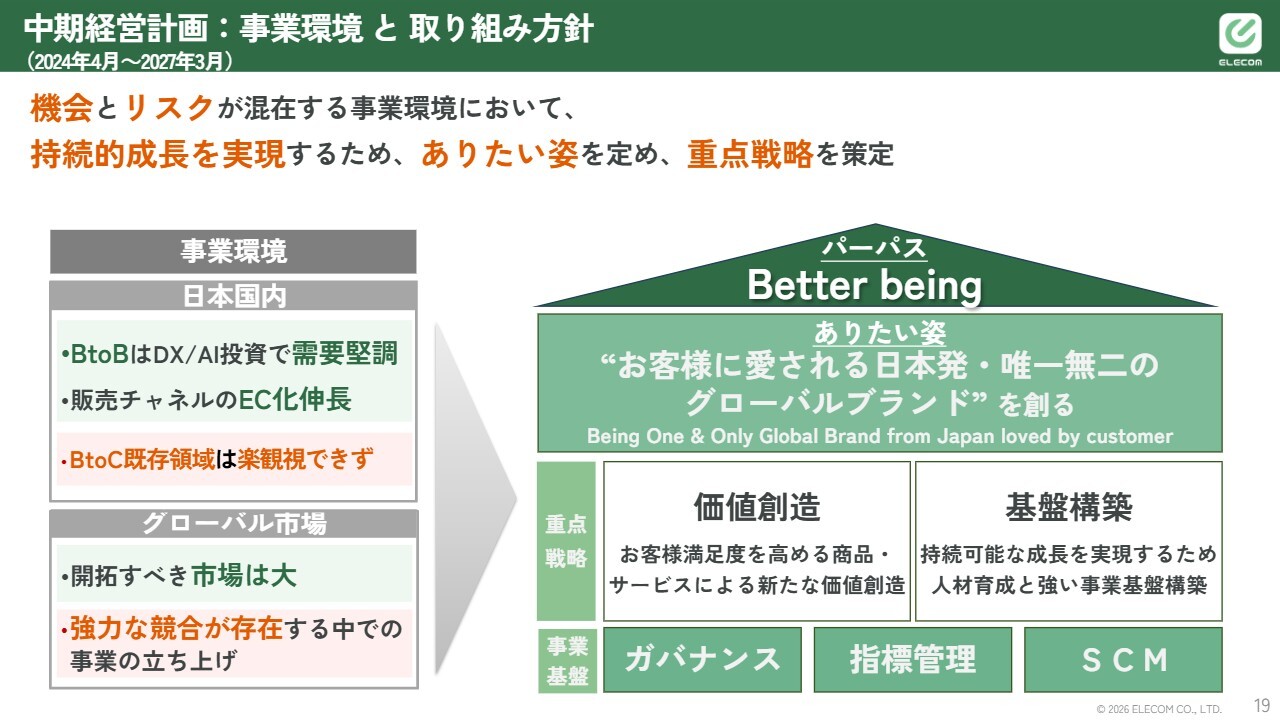
ここからは中期経営計画の進捗について、ポイントだけお話しします。「Better being」というパーパスのもと、「“お客さまに愛される日本発・唯一無二のグローバルブランド”を創る」を3年前に掲げ、本年度が3年目です。
その中では、製品やソリューションの価値創造に加え、マネジメント人材を含めた人材育成や仕組み作りが十分ではないと感じたため、その基盤構築に取り組んでいます。より人材を育成し、仕組みを整えながら、さらに進化した事業モデルを目指して進めているところです。
中期経営計画:重点戦略と数値計画
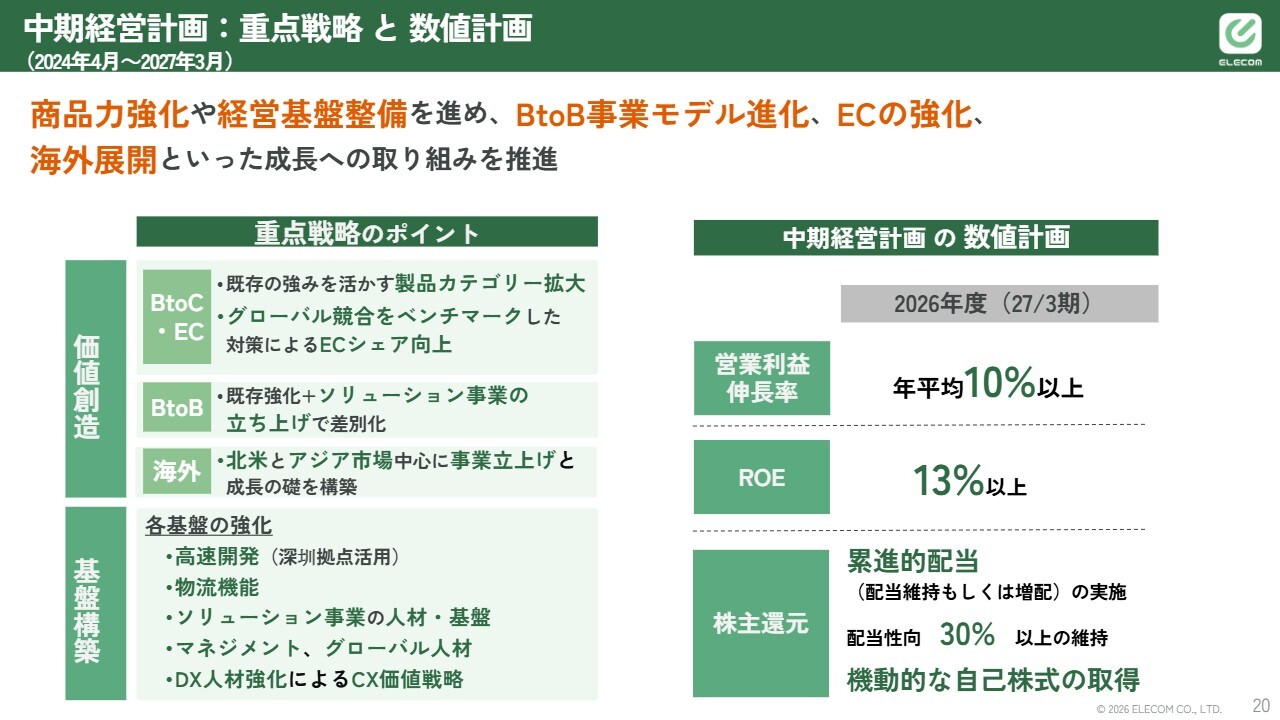
中期経営計画の定量的な目標として、営業利益伸長率は年平均10パーセント以上、ROEは13パーセント以上、累進的配当の実施、配当性向30パーセント以上の維持を掲げています。
進捗を評価すると、営業利益伸長率10パーセントおよび累進的配当については「〇」ですが、ROEについては今年度はまだ13パーセントに届かない計画です。こちらは今後の改善ポイントであり、後ほど田中が説明する予定ですが、しっかり取り組んでいきたいと考えています。
中期経営計画: 数値計画(営業利益伸長率)の進捗
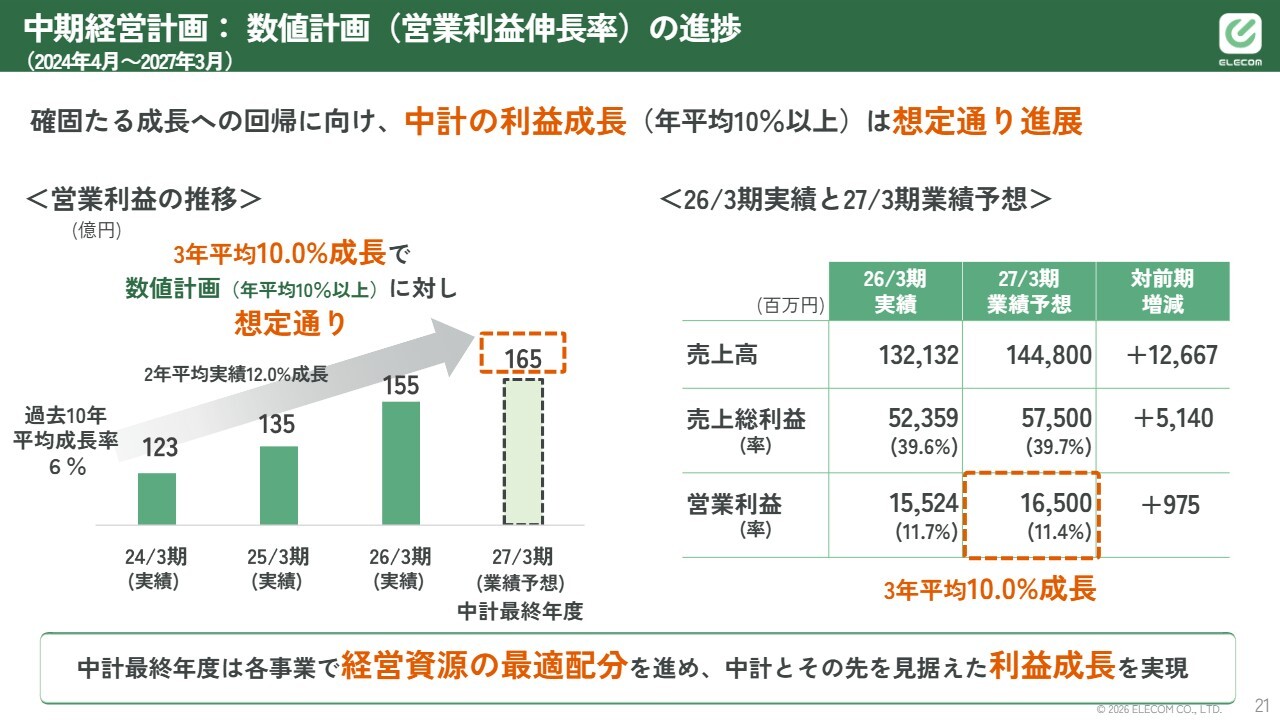
営業利益は、第1四半期に続いて第2四半期も好調であり、前半戦で予算に対して5億円から10億円程度上回る結果が期待できると考えています。そのため、中期経営計画の最終年度目標である165億円がより現実的に見えてきたというのが、前半戦を終えた9月までの流れです。
2027年3月期業績予想の売上高は、1,448億円を見込んでいます。この数字には多摩電子工業の売上が含まれていないため、1,500億円弱を目指して進めていきたいと考えています。
BtoC の重点取り組み
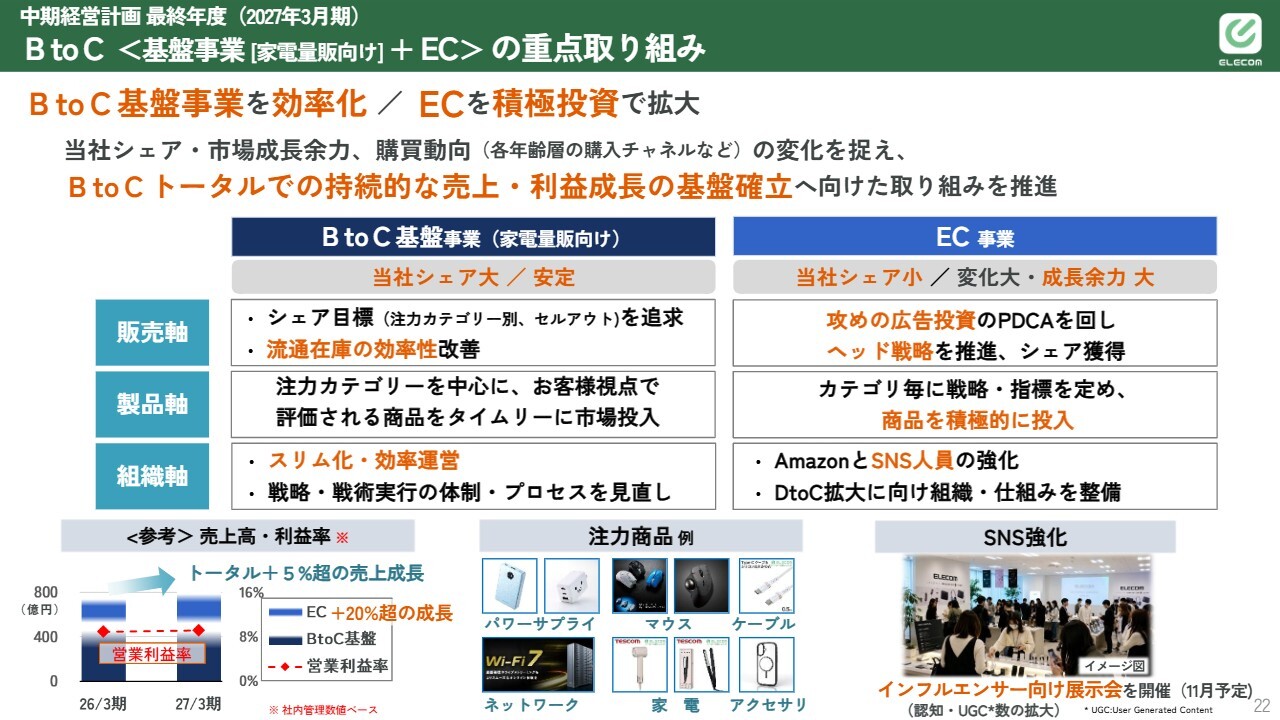
BtoCとECの取り組み、およびBtoBの取り組みについてポイントをお伝えします。先ほどお話ししたとおり、家電量販店からECへの移行が進んでいます。ECはまだシェアが十分でないため、これからシェアを取りに行きます。その中で、利益率がより高く、お客さまと直接コミットできるDtoCを次の3年間で大きく伸ばしたいと考えています。
これはAnkerやUGREENといった中国新興の強いメーカーの戦略に似ていますが、エレコムは日本に根差しています。そのため、日本の消費者に対してエレコムがより直接語りかけられるような取り組みを進めていきたいと思っています。
BtoB グループの重点取り組み
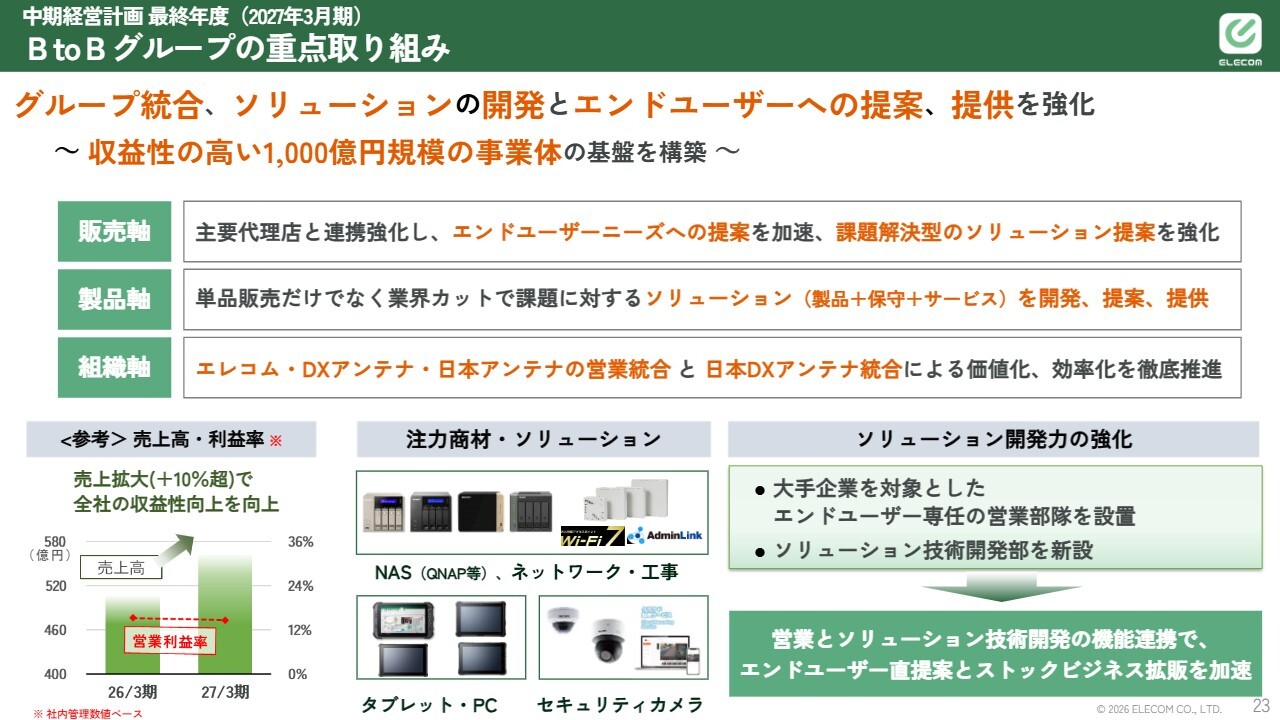
BtoBについては、今回、DXアンテナと日本アンテナの営業部隊をエレコムの法人営業部と統合します。この部隊を10月から1つの管理基準のもと、同じ場所、同じかたち、同じ組織で運用します。
これにより、よりクロスセルやアップセルでさまざまな製品を提案できる営業部隊となります。さらに、それをコンサルティングのようにソリューション提案を行う技術営業の部隊も併せて構築し、よりBtoB販売を推進し、より高度なBtoBソリューションを開発していきます。
ここを強化していくことで、次の3ヶ年の最大の成長エンジンおよび利益の牽引役にしていきたいと考えています。
基盤の構築(2027年3月期)
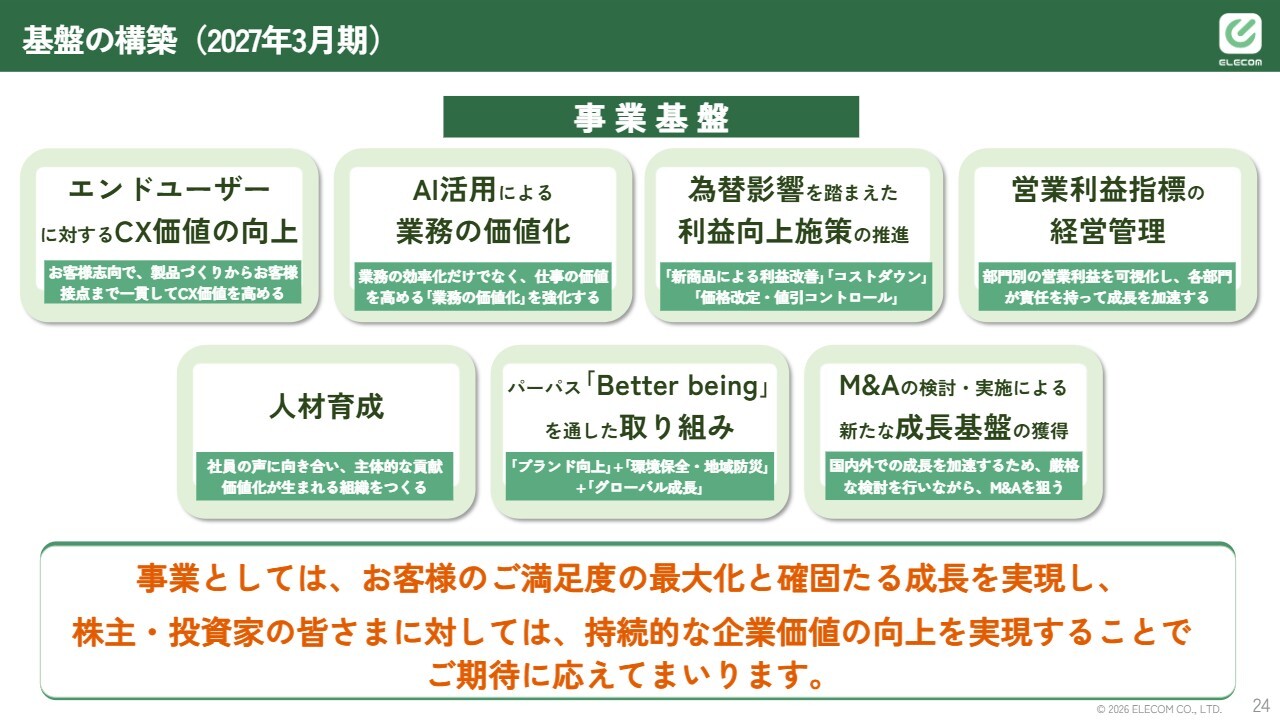
最後に、基盤の構築についてです。私が経営を進める中でみなさまにお伝えしてきたのは、お客さまの満足度と従業員の満足度を向上させたいということです。
そのため、エンドユーザーの動きや、エンドユーザーがどれだけサポートを受け、どのように感じていらっしゃるかを把握したいと考えています。そして、そのナレッジはこれからAIによって形にされ、ECにつなぐ道具になるため、しっかり蓄積していきたいと思います。
為替の影響については、私が入った時は市場レートが1ドル137円でしたが、一時期162円を超える状況となりました。しかし、価格転嫁をはじめ、コスト削減や値引き対策などさまざまな対応を行い、利益を生み出しています。
この仕組みもかなり整ってきており、また田中が後ほどお話ししますが、決済レートとしては150円でかなりブッキングができていますので、合わせて対応していきたいと考えています。
部門別の営業利益の見方については、正直なところ明確な基準がありませんでした。そのため、私が営業利益指標に基づく経営管理の仕組みの導入を主導し、すべての事業において営業利益や販管費をきちんと把握した上で事業運営を進めていきます。
また、人材育成については、マネジメント人材や専門人材、技術人材の育成をさらに強化していきたいと考えています。
引き続きM&Aを進めていきますが、私の考えとしては、BtoBのソリューション系企業をM&Aしたいと考えています。また、グローバル展開を進める際に欧米企業を対象にM&Aを行いたいと考えています。この2つの軸でM&A戦略を設計していきたいと思います。
ここからは財務方針について、CFOの田中がお話しします。ありがとうございました。
財務方針:投資と回収の好循環の確立 / 地政学リスクへの備え
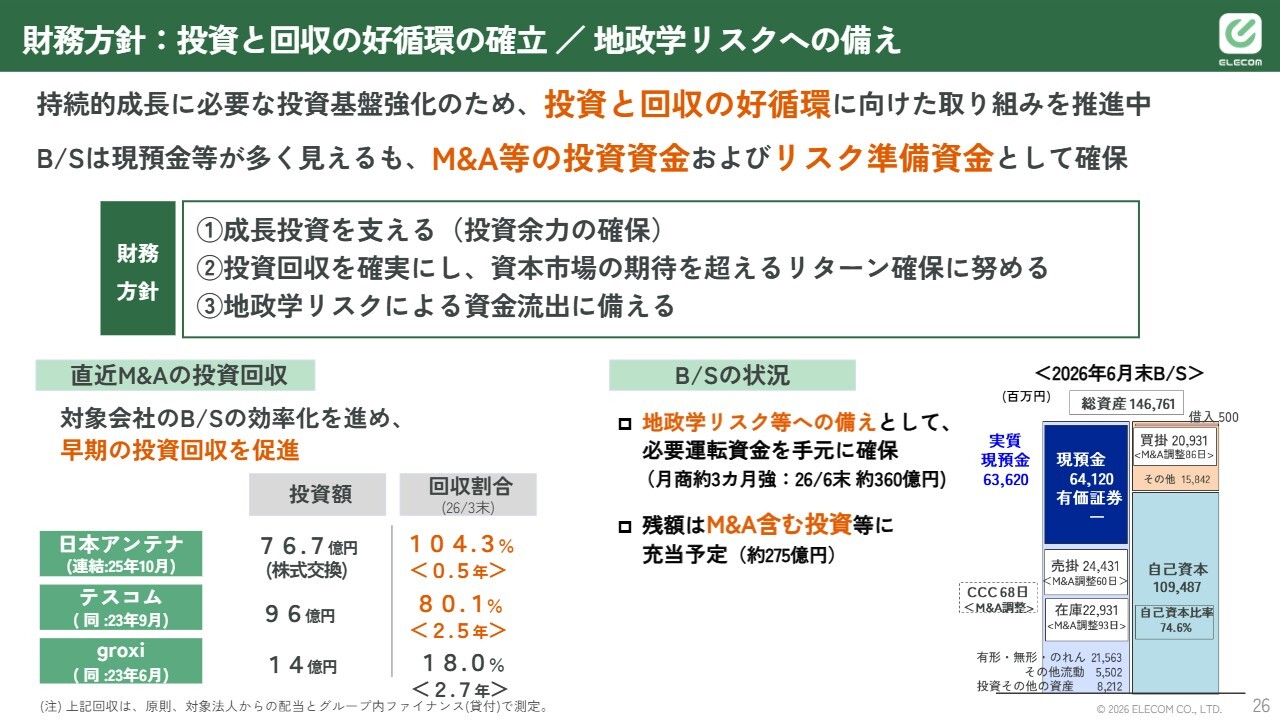
田中昌樹氏:取締役専務執行役員の田中です。財務方針と第1四半期の結果についてお話しします。財務の基本方針は、スライドに記載のとおり、「投資と回収の好循環の確立」です。当社は自力成長とM&Aにより成長してきた企業であり、投資に対してしっかりと回収の好循環を生み出していきたいと考えています。
もう1つは、「投資資金およびリスク準備資金の確保」です。この2つを大きな柱として財務方針を定めています。
そのような中、直近で3社をグループ化しました。スライド左下に記載のとおり、日本アンテナ、テスコム、groxiの3社です。
投資額は、日本アンテナについては76億7,000万円を投資し、現在0.5年が経過した時点で、回収割合は104.3パーセントとなっており、投資分の回収が完了しています。今後の事業における利益はすべてプラスアルファとなります。
テスコムには96億円を投資しましたが、まだ2年半しか経過していないにもかかわらず、回収率は80.1パーセントに達しています。具体的には76億9,000万円をすでに回収済みです。残りは約5年をかけて回収する予定であり、問題なく回収を完了した後はプラスアルファとなります。
groxiへの投資額は14億円で、2.7年が経過した時点でまだ18パーセントの回収にとどまっています。ただし、この18パーセントはgroxi単体での数字です。先ほど石見から話があったように、この会社はBtoBのネットワーク・NASで利益を押し上げ、大きく貢献しています。連結ベースでは、もう少し速いペースで回収率が高まっているように思います。
一方、特に海外の投資家から「現金を持ち過ぎじゃないですか?」とご指摘いただくことがあります。この点については、将来への投資を進めていきたいこと、また地政学リスクに備えるために現金を多く保持しています。
具体的には、スライド右下に記載されているように、実質現預金は636億2,000万円を保有しています。実際に、私たちがグローバルに運営するにあたって必要な運転資金は約360億円と考えています。それ以外の約275億円は、新たなM&Aや開発など、さまざまな投資のための資金として確保しています。
今後、景気が悪化したり、地政学リスクによって、例えば中国経済に予期しない事象が起こった場合においても、BtoB事業における積極的なM&Aに対応できるだけの備えを持っていると考えています。
配当方針
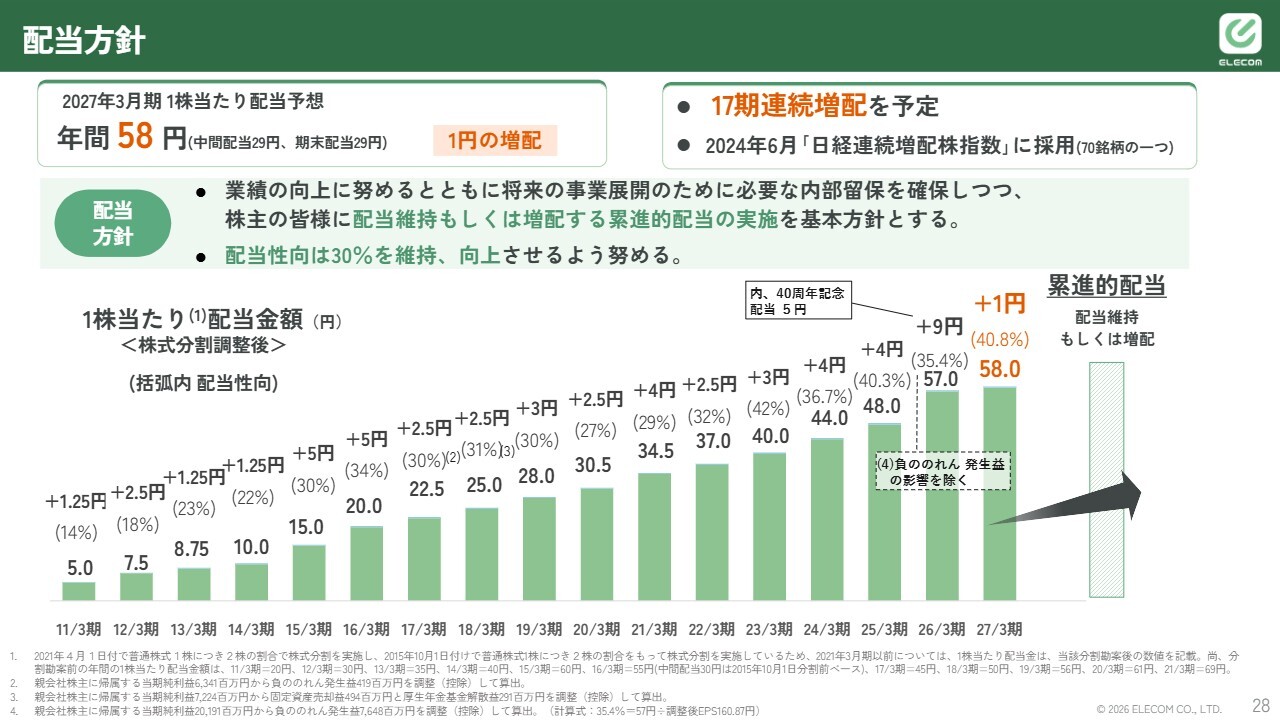
資本収益性の向上と株主還元についてです。中期計画数値に関する評価については、先ほど石見から説明がありました。
株主還元については、スライドに記載のとおり、当社は17年連続で増配を続けています。その結果、2024年6月には「日経連続増配株指数」の70社のうちの1社に加えていただいています。今期も増配を見込んでおり、今後も継続して増配していく手元資金の余力は十分にあります。
引き続き株主のみなさまに還元できるかたちで、累進的配当を実施し、減配を行う予定はありません。今後も増配を継続し、配当性向30パーセント以上を目指していきます。
財務方針:資本収益性の向上と株主還元(中計 数値計画の進捗)
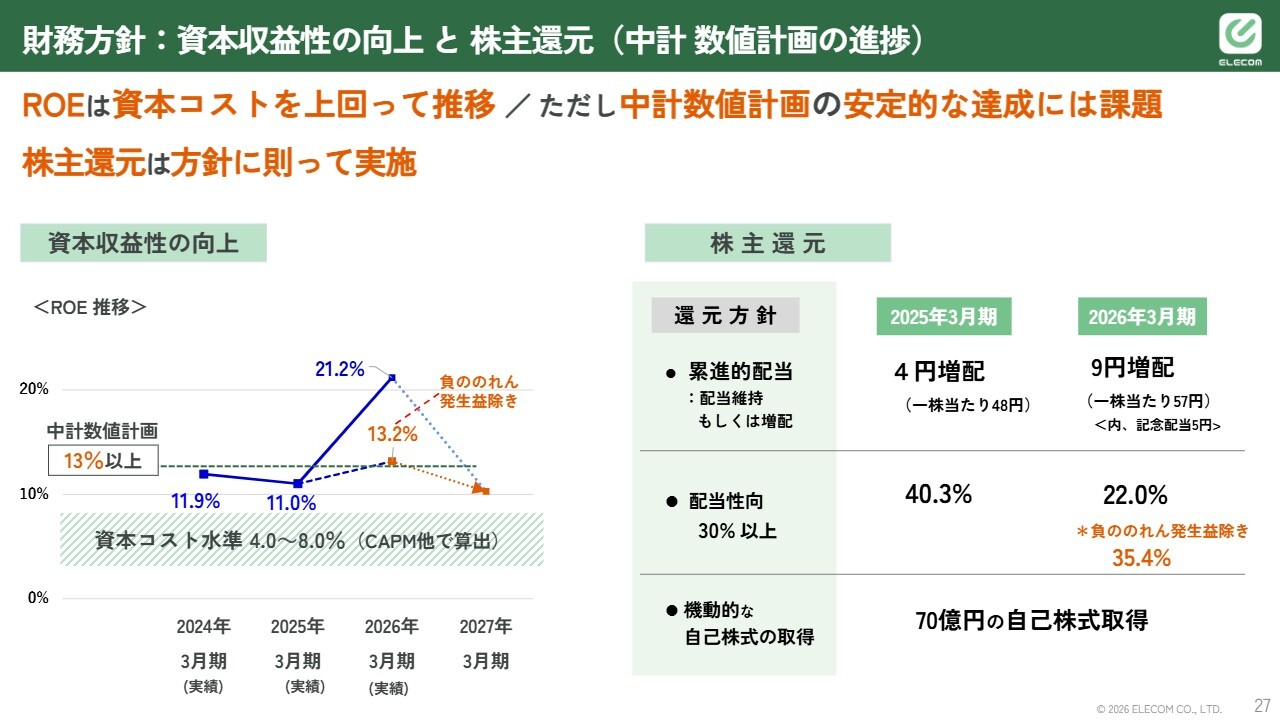
ROEに関しては、前期は日本アンテナがグループ入りした影響により、目標の13パーセントを大幅に超えて21.2パーセントまで上昇しました。ただし、これは一時的な特殊要因によるものであり、今期はその要因がないため、13パーセントの達成は少し厳しいと考えています。
掲げた3つの目標のうち2つは達成済みですが、ROEについては「△」もしくは「×」という評価になります。
2027年3月期 第1四半期(連結)のポイント
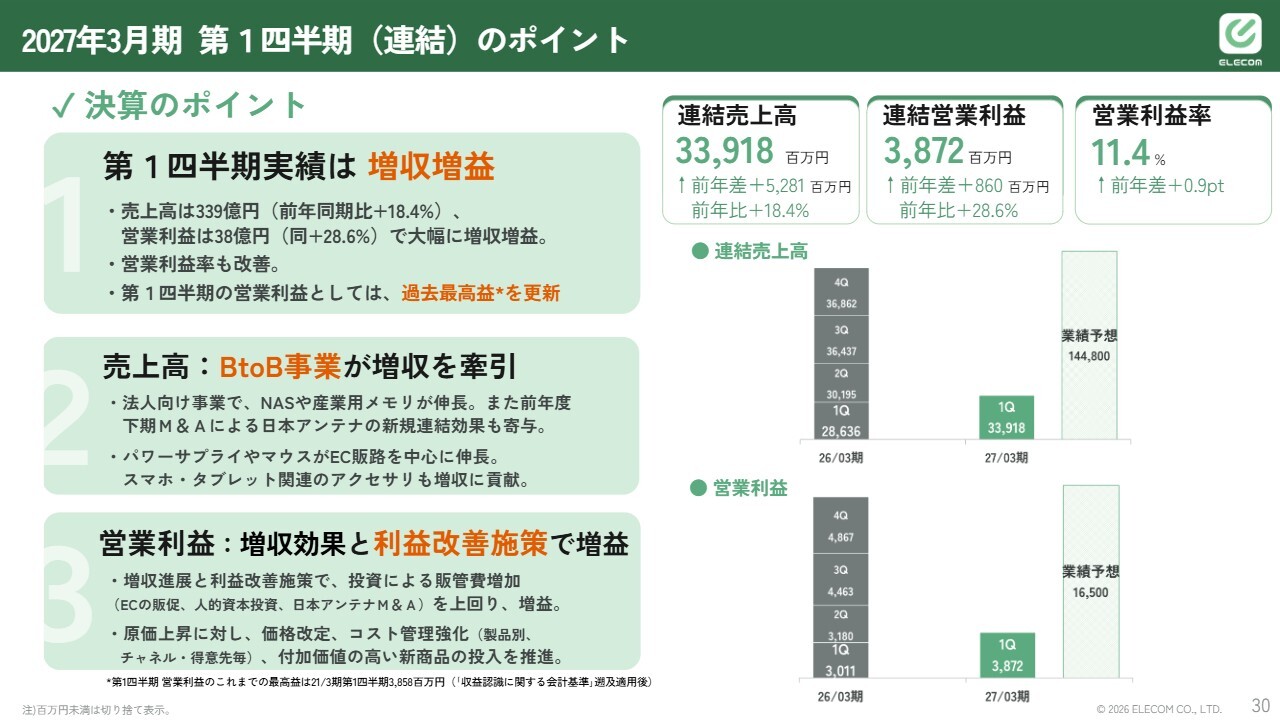
第1四半期の決算状況をご報告します。連結ベースの数字は、スライドに記載のとおりです。前期と今期の違いとしては、前期は日本アンテナがグループ入りして第3四半期と第4四半期に連結に取り込んでいますが、今期は第1四半期から第4四半期までフル連結となります。
そのため、前期の第1四半期と比較すると、日本アンテナがグループ入りしたことで今期の数字が押し上げられています。具体的な金額は、売上高ベースで19億4,800万円、営業利益ベースで2億6,500万円です。
日本アンテナがグループ入りしたことで増収増益が確保されたとお考えの方もおられるかもしれません。しかし、今お伝えした金額を除いても、エレコムグループは自力成長しています。先ほど石見からの説明にもあったように、Eコマース事業、BtoB事業の順調な成長がその原動力となっています。
2027年3月期 第1四半期(連結) 前年同四半期比較
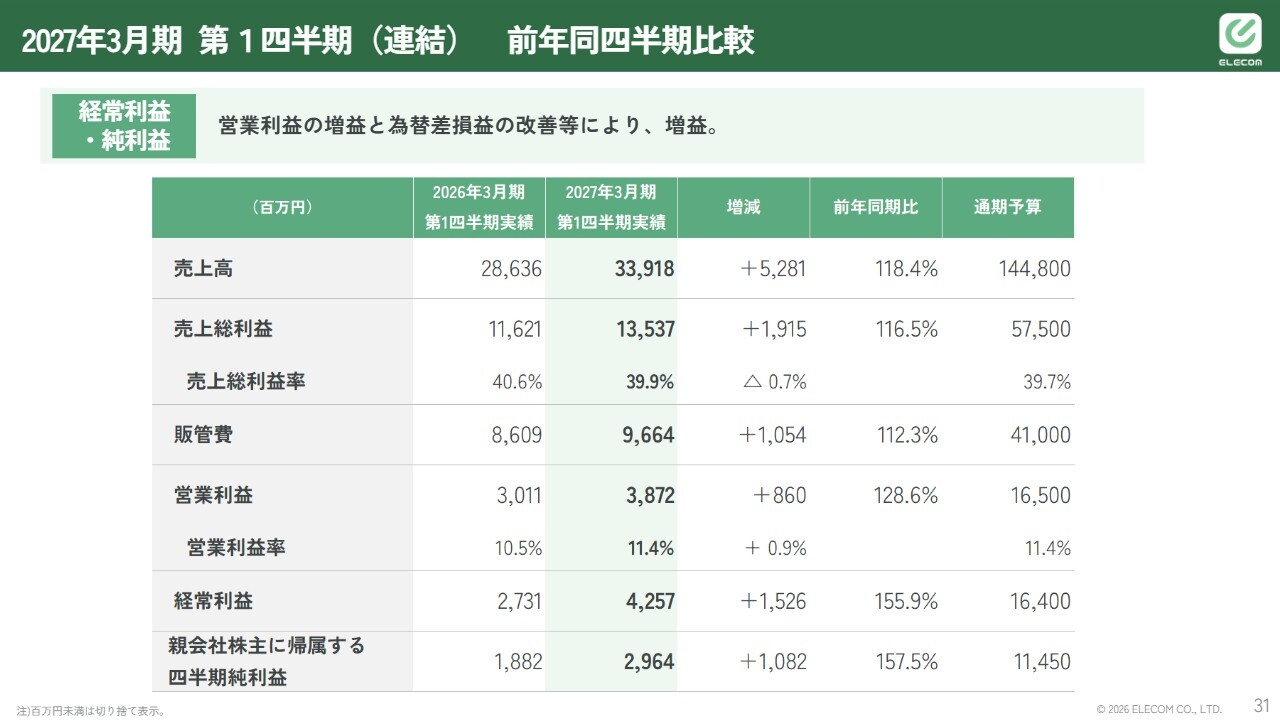
スライドに、今お話しした数字の部分を掲載しています。日本アンテナを除いても、増収増益を達成しています。今期は、実はもう1つ特殊な要因があります。それは、先ほどお伝えした多摩電子工業が今期からグループ入りしたことです。第1四半期の連結ベースではまったく影響がありませんが、第2四半期以降の連結決算に反映されます。
そのため、第2四半期、第3四半期、第4四半期に多摩電子工業が連結に加わることで増収増益が確実に確保できる見込みです。ただし、自力成長でも増収増益を確保し、今期末の決算を迎えたいと考えています。
2027年3月期 第1四半期(連結)品目別売上実績 前年同期比
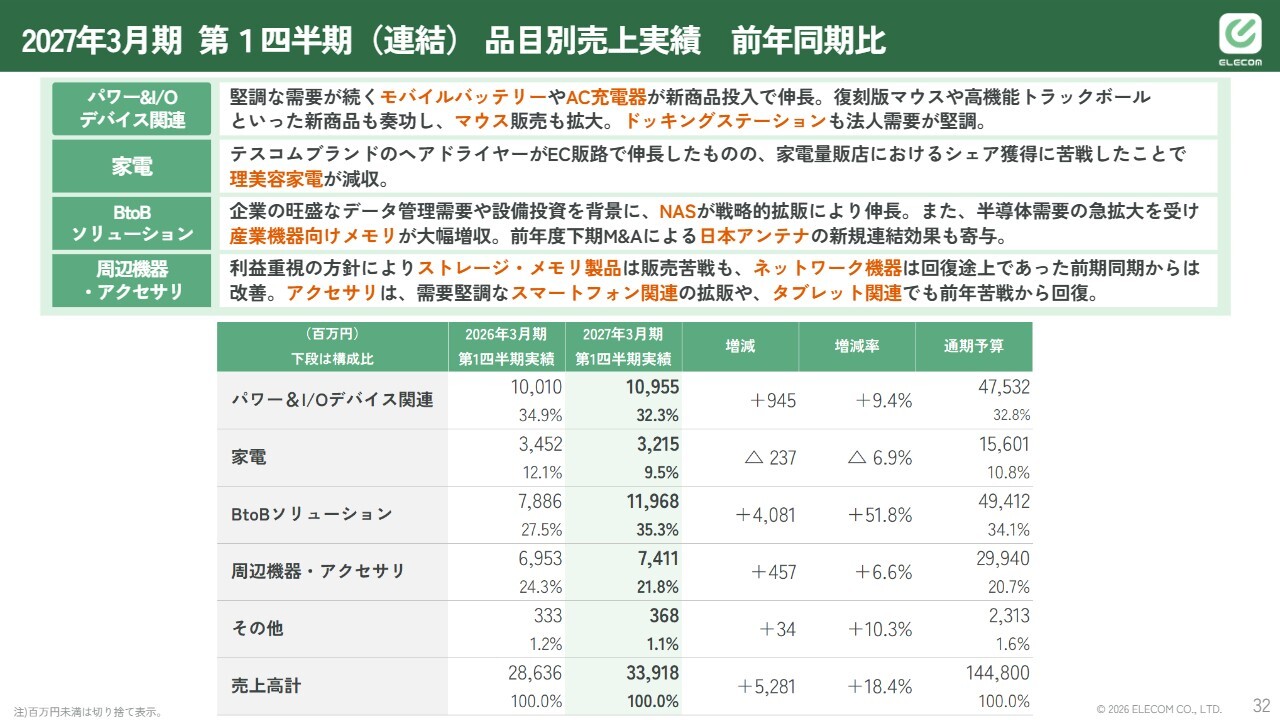
品目別売上実績についてご説明します。テスコム電機の家電製品が前年同期と比較してやや減少していますが、それ以外の分野は順調に伸びています。パワー&I/Oデバイス関連では、モバイルバッテリーが安心・安全という点でシェアを高めており、その他も着実に成長しています。
特にBtoB分野では、先ほどお話ししたNAS(ネットワークストレージ)が非常に好調です。こちらは販売時に必ず「保守メンテナンスを付けてください」とお話ししているため、ここが伸びることで利益率も改善し、安定的な収益につながると考えています。
また、すでに開示していますが、有価証券報告書をご覧いただく際に「契約負債」という科目が登場している点にご注目ください。会計士の指導により記載しており、2025年3月期末から記載しています。
数字の動きとしては、2025年3月期末が18億1,400万円、2026年3月期末が23億5,600万円となっています。この数字は、先ほど石見からも少し話がありましたが、保守メンテナンスに関するもので、製品を販売した際に保守メンテナンスを付ける取り組みを進めています。
保守メンテナンスは、3年、4年、5年などで契約していますが、「一括で支払いたい」というお客さまもいらっしゃるため、一括で受け取っています。先ほど申し上げた数字は、2年後、3年後、4年後、5年後に売上として計上される部分です。
この部分は、不具合がなければ利益率を牽引する要素となります。そのため、安心・安全な製品を提供し、不具合が出ないようにすることで、利益率の向上を期待しています。
2027年3月期 第1四半期(連結)品目別売上概要
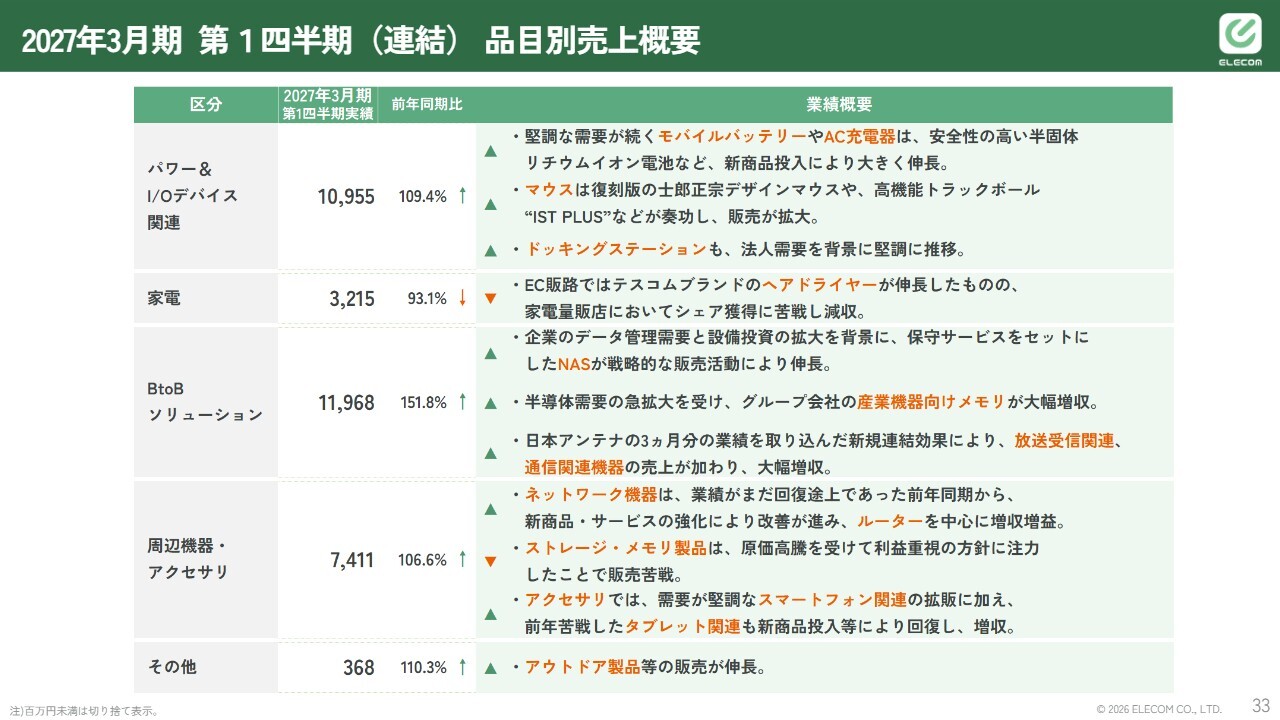
品目別売上の概要です。特にバッテリー関係においては安心・安全の観点で、半固体など、燃えにくい製品を作ることで売上・利益の向上に大きく貢献しています。
また、BtoB向けについては、産業用機器向けメモリが現在非常に高い需要があります。現在、メモリはAIやデータセンターでの需要の高まりにより品不足となっていますが、上半期については、当社には潤沢には供給されていないものの、お客さまが要求する最低限の数は確保できています。
BtoBにおいては、工場ラインが停止するとお客さまにとって大きな影響があります。確かに原価は上昇していますが、それ以上にきちんと売価を設定できているため非常に利益を押し上げ、事業の柱の1つとなっています。
2027年3月期 第1四半期(連結)営業利益分析前年同期比
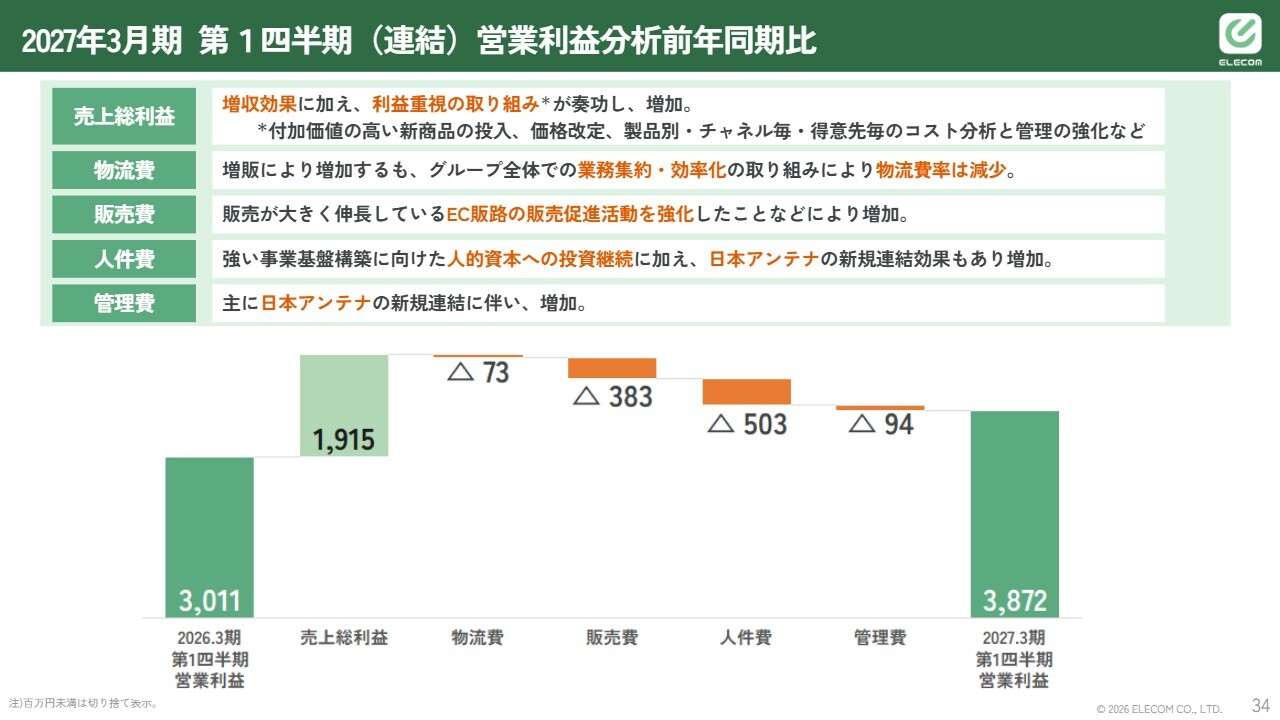
第1四半期の数字です。最初に今期の計画を立てた際、重要な部分の1つとして、半導体不足・価格高騰の影響で売上・利益が下がる懸念がありました。しかし、BtoB関連で最低限の調達ができていることが非常にプラスに働いています。
為替については、一時的に円安に振れたことから大変心配しましたが、具体的にどのようになっているかをご説明します。当初、私たちは今期の為替を1ドル160円と仮定して予算を立てていました。その際の仕入予定金額は4億6,300万ドルであり、もし何もヘッジを行っていなかった場合、為替が1ドルにつき1円変動すると4億6,300万円原価が変動する計算となります。
期初においてはこのうちの45パーセントをヘッジしており、総平均決済レートは、160円で決済される分と予約した分を総平均で算出すると152円13銭でした。これにより、前期比ではキャッシュベースでおよそ40億円押し上げる想定となっていました。
その想定の中で、5月、8月に為替介入があり、9月に急激に円高へ振れたことから、ヘッジ率を75パーセントほどまで引き上げました。その結果、キャッシュベースで40億円と見込んでいた分が32億円程度まで減少し、当初予算と比較してかなりのアドバンテージを持つことができています。
また、昨日や一昨日も為替が大きく変動しましたので、期末に向けてヘッジが可能な部分については引き続き対応していきたいと考えています。そうした中で、リスク要因として挙げられる半導体不足・価格高騰や為替の変動については、現時点ではうまく抑えられているのではないかと思います。
2027年3月期 第1四半期(連結) チャネル別分析
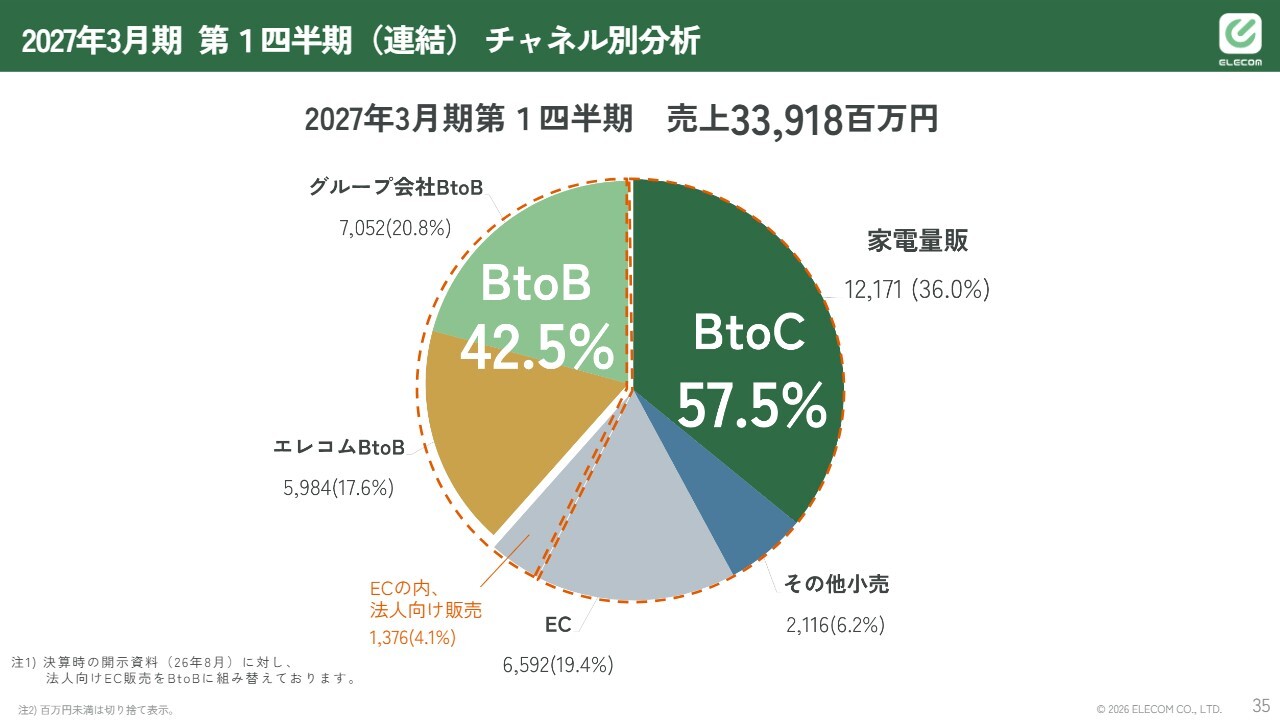
BtoBとBtoCの状況です。もともと私たちの事業は、家電量販店を含むBtoC事業が100パーセントでした。しかし、約7年前からBtoB事業に力を入れはじめ、石見が加わり、BtoB事業を強化してきました。
その結果、現在ではBtoB事業の比率が法人向けECを含むと42.5パーセントに上昇しています。今後、この比率を50パーセント以上に引き上げることで、より安定的に収益を上げていきたいと考えています。
コンシューマー向けはどうしても売切型のモデルになりがちで、単年度での売上計上となりますが、BtoBでは一度取引を開始すると、3年、5年、10年という長期的な取引へつながることが多いため、その流れで安定した収益を確保していきたいと考えています。
さらに、単なる製品の販売だけでなく、保守メンテナンスを付加することで、継続的な収益が得られるビジネスを構築したいと考えています。比率については、スライドのグラフに示しているとおりです。
2027年3月期 第1四半期(連結)貸借対照表
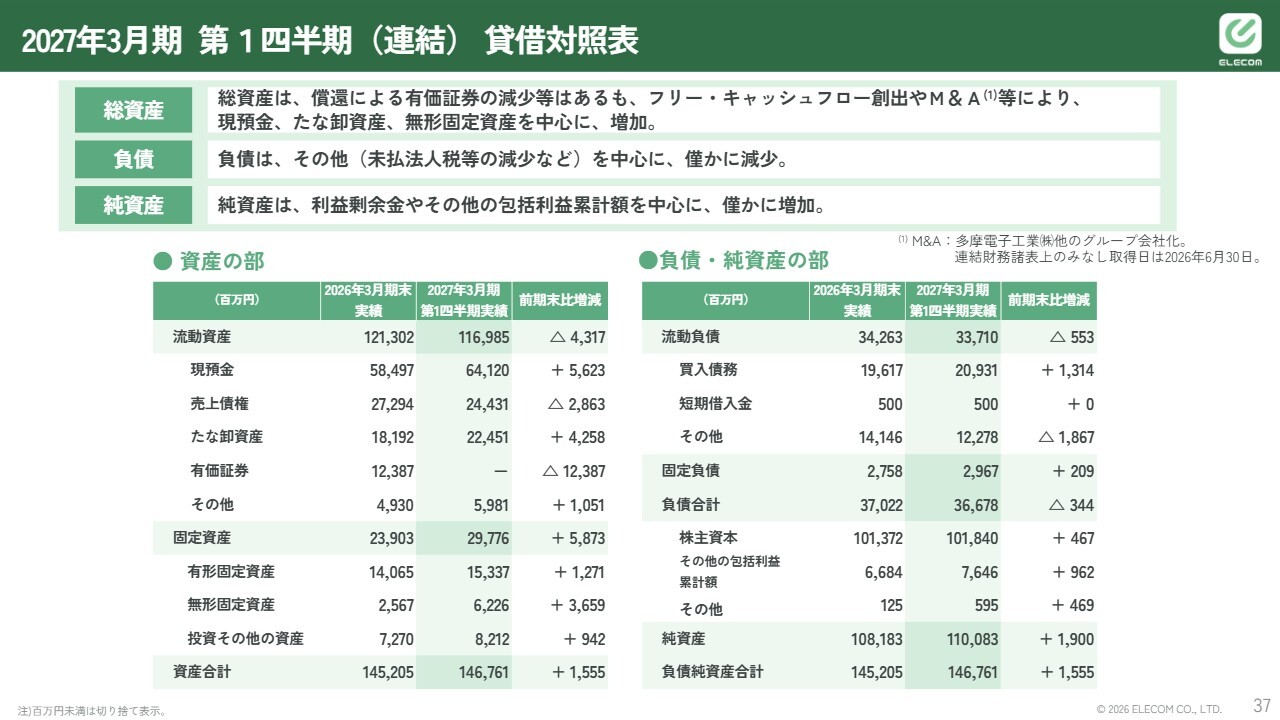
資産と負債についてです。当社は売上債権回転期間が仕入債務回転期間よりも短期となっており、在庫の資金さえ確保しておけば、売上が伸びるほど現金が余ってくるという非常に効率的な経営を行っています。この効率性の結果として、現金が余ってくる状況が生じます。そして現金が増えると資本効率が悪化し、投資家へのリターンに関する議論が生じることになると考えています。
2027年3月期 第1四半期(連結)キャッシュフロー
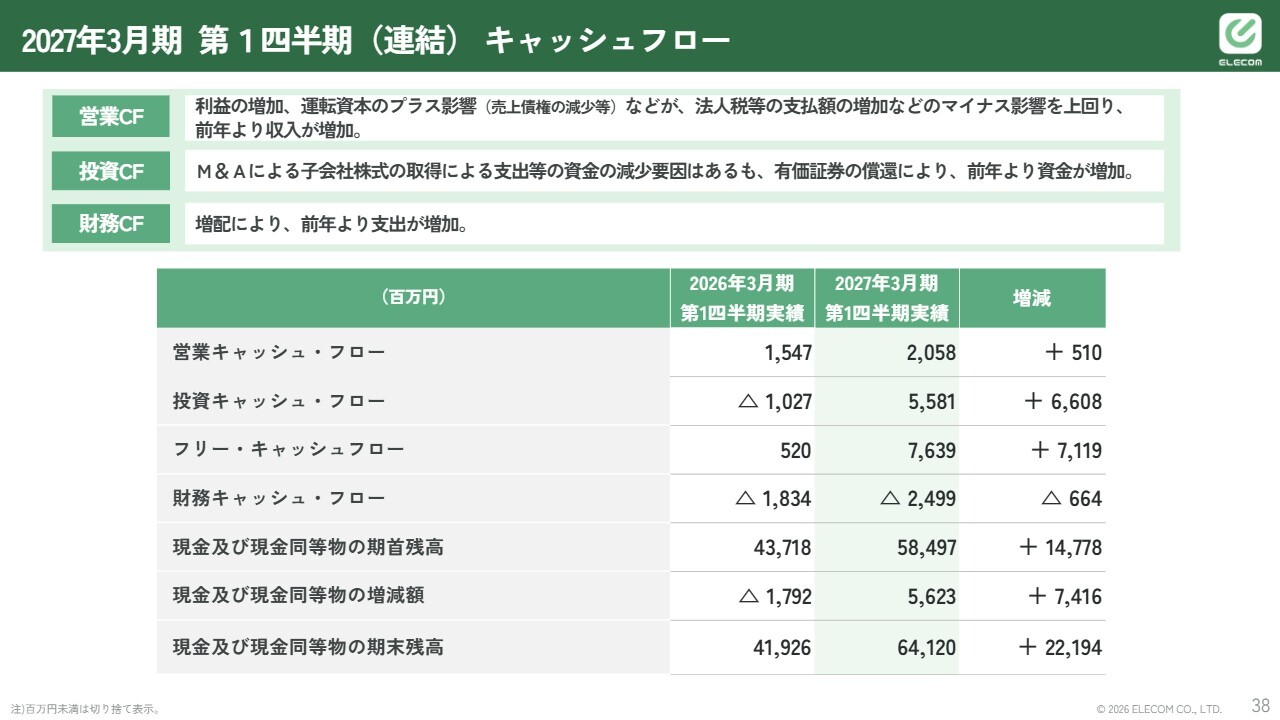
キャッシュフロー計算書です。毎年70億円前後が現金としてプラスオンされていくビジネスモデルになっています。ここから先のスライドは参考資料となりますので、ご覧いただければと思います。
以上で私の説明を終わります。ありがとうございました。
質疑応答:「Amazon」での血圧計の販売について
質問者:御社の製品はよく買っています。血圧計も扱っていますね。最近、血圧計を購入しましたが、早く知っていたら御社のものを購入したかもしれません。「Amazon」でも購入できますか?
石見:ありがとうございます。購入できます。ヘルスケア事業は今後も力を入れていきたいと考えています。
質疑応答:エレコムの株を勧めるための安心材料について
質問者:前期はROEが21.2パーセントでしたが、先ほどのお話では「負ののれんの影響で下がってしまう」とのことでした。そうすると、今期は13パーセントに到達せず、約11パーセントになるのでしょうか? 20パーセント以上のROEを達成している会社の社長が「20パーセントのROEを出すのは大変だ」と言っていました。そのため、御社は大変だっただろうと思いました。
現在NISAで若い人が株を購入しますが、NISAでは損益通算ができないため、株価が下がった時に困ることが1つの課題となっています。御社の場合は問題ないと思いますが、私は若い人に御社の株を勧めたいですし、大丈夫だという安心感を与えていただきたいので、社長からお墨付きをいただければと思います。
石見:励ましのお言葉をありがとうございます。現在、特に力を入れているのはパワーサプライです。充電用バッテリーなどは有力な中国系メーカーもいますが、電力への需要が高まる中で、安全・安心な日本製品をきちんとプロデュースしていきます。
当社の強みの1つは、日本人が品質を重視してプロデュースしている点です。ここは、当社がこれから成長する上でも、メーカーとして逃げずに取り組んでいきたいと考えています。
また、先ほどのヘルスケア事業に加え、ペット事業などにも取り組んでおり、新製品の開発スピードには自信があります。「Amazon」や量販店に売場を持っていますので、迅速に市場に投入していきたいと考えています。
そして、BtoB事業やより高い品質が求められる分野、海外でのマーケティング、EC、製品といった成長分野をなんとか形にしたいと思います。私が入社した時期の株価は1,300円台だったこともありましたが、現在は2,000円前後となっていますので、今後も継続的に上げていきたいと考えています。ぜひお勧めいただけるとありがたいです。
質疑応答:東京本社体制の可能性について
質問者:大阪で創業し、以降ずっと事業を展開されていると思います。東京支社がありますが、東京本社体制による2本社体制を取る可能性は現時点でありますか?
石見:東京では人員が増加しています。人材がこちらに集中しているため、東京に海外事業やECチームを整備しています。ただし、本社部門などは依然として大阪にあります。2極体制にするというよりも、人員については自然に東京体制へ移行しているのが現状です。
質疑応答:ブランディング戦略について
質問者:ブランディングについてです。「Anker」は一定のブランド訴求力を持っている面があると思います。
御社はBtoB市場では一定の安定性を確保していると思いますが、品質を訴求しているにもかかわらず、家電量販店のチャネルでは、エッジの効いたプロダクトや世界観を明確に示したプロダクトが十分に作られていないのではないかと思います。
今回、コーポレートロゴを刷新したとのことで、それは1つのきっかけかと思いますが、サブブランドを立ち上げる、あるいは現在お持ちであるかどうかわかりませんが、小規模でもインハウスのデザインセンターやデザインチームのような組織を設けるなど、さらに取り組みを強化する余地があるのではないかと考えます。
石見:まさに私たちが課題と考えている部分です。例えば、「Anker」はブランドの訴求面で、若年層に高い認知度を獲得しています。私たちの強みは中高年層であり、この層に対しては高い認知度を誇っています。一方、私たちは若年層でまだ充分に浸透しきれていないのが現状です。
今後、SNSなどをどのように活用して若年層に向けてしっかりとブランドを訴求していくかが重要なテーマだと考えています。
特に、パワーサプライなどで「Anker」と競合している分野において、若い世代に向けた適切な取り組みが必要です。そのために、2年前にSNSチームを立ち上げました。現在は8名程度の体制ですが、10名から15名ほどに拡大していく必要があると考えています。
「YouTube」や「TikTok」などのプラットフォームにもすでに取り組んでおり、今後も対応を進めていきたいと思っています。
質疑応答:堅牢性タブレットの市場への訴求戦略について
質問者:BtoB事例のスライドで「堅牢性タブレット」と記されています。例えば、ノートPCにおいては「Let’s note」が圧倒的に軽量かつ強靭であることを市場に訴求しています。
特に教育現場では、タブレットの頻回な破損により自治体の予算が圧迫されるという問題が発生しています。このような課題を解決する提案として、「Let’s note」に匹敵するような強靭性のあるタブレットで、シェア拡大の機会をつかむことができるのではないかと考えます。
石見:堅牢性の高いタブレットについては、パナソニックや富士通を含め主要他社は開発縮小傾向ですが、現在、私たちは注力しています。
そのため、建築現場や工場、パーキングスペース、電力メーターの数値を取得する作業員など、さまざまな現場で私たちの製品が採用されています。当社グループではロジテックINAソリューションズで最終的にアッセンブリを行い、優れた製品を形作っています。また堅牢性の高いタブレット分野だけでなく、さらにはPC分野でも市場を開拓し、BtoB分野での展開を進めていきたいと考えています。
質問者:「Let’s note」を比較に出した理由は、軽量で堅牢性があるといえば「Let’s note」というマーケットの認知が形成された点が重要だと考えているためです。現在、御社では取り組んでいることがどの程度マーケットで認知されていますか?
石見:ここは非常に重要なポイントです。当社のBtoBビジネスは、主要代理店を通じて製品を販売している割合が高いです。
しかし、私が社長に就任してからはエンドユーザーとの直接取引も重視し、今年、直接取引を行う部隊を立ち上げました。まだ道半ばではありますが、ソリューションを運用する部隊を強化することで、結果として各クライアントの中で「エレコム」ブランドが浸透し、「堅牢なタブレットといえばエレコム」という認知が広がるように、引き続き対応していきたいと考えています。
質問者:エンドユーザーとの直接取引について、建築現場ではどのようなアプローチを行っているのでしょうか?
石見:まさにそれが1つのポイントです。建築現場では、DXアンテナと日本アンテナが直接放送用アンテナを販売したり、家を建築する際にカメラを直接設置したり、その中でネットワーク工事を行ったりしています。
今後、日本アンテナ、DXアンテナ、エレコムが一体となりますので、クロスセルとアップセルが可能になります。まさにそこを直接、さまざまなかたちで販売していきたいと考えています。
記事提供: