2026年9月12日にログミーFinance主催で行われた、第142回 個人投資家向けIRセミナーの第1部・ダイトロン株式会社の講演の内容を書き起こしでお伝えします。
AGENDA
土屋伸介氏(以下、土屋):ダイトロン株式会社代表取締役社長の土屋伸介です。本日はみなさま、ご参加いただきありがとうございます。さっそくですが、当社の会社説明会を始めたいと思います。
本日のプレゼンの項目です。スライドの0番から7番まで、ポイントを押さえながらお話ししたいと思います。
はじめに
土屋:はじめに、当社についてです。電子・半導体分野を通じて社会インフラや産業の発展を支える技術立社として活動しています。商社機能だけでなく、自社オリジナル製品を開発・製造するメーカー機能も有しており、幅広くモノづくりを支えているという観点から、技術立社と位置づけています。
会社概要及び事業内容
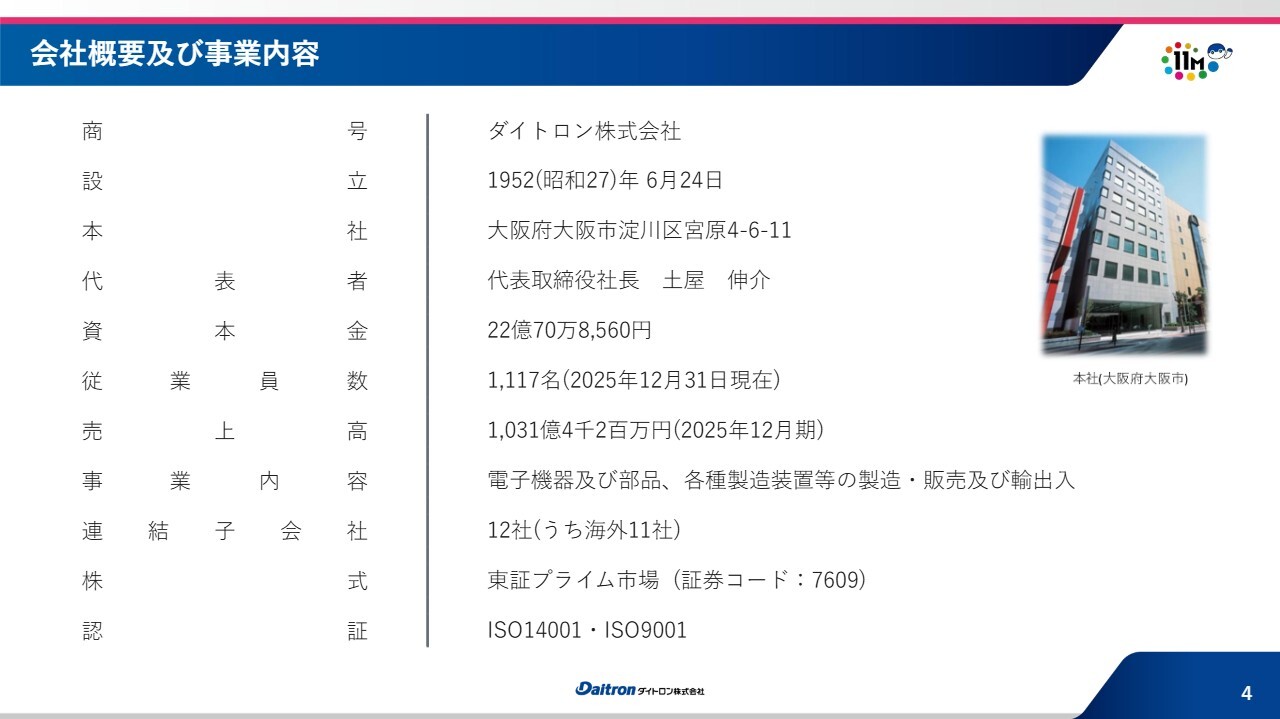
土屋:当社は1952年に大阪で設立しました。本社は、新大阪駅から徒歩約7分から8分の場所にあります。資本金、従業員数、売上高などはスライドに記載のとおりです。事業内容は、電子機器および部品、各種製造装置などの製造・販売、輸出入などとなっています。
企業理念
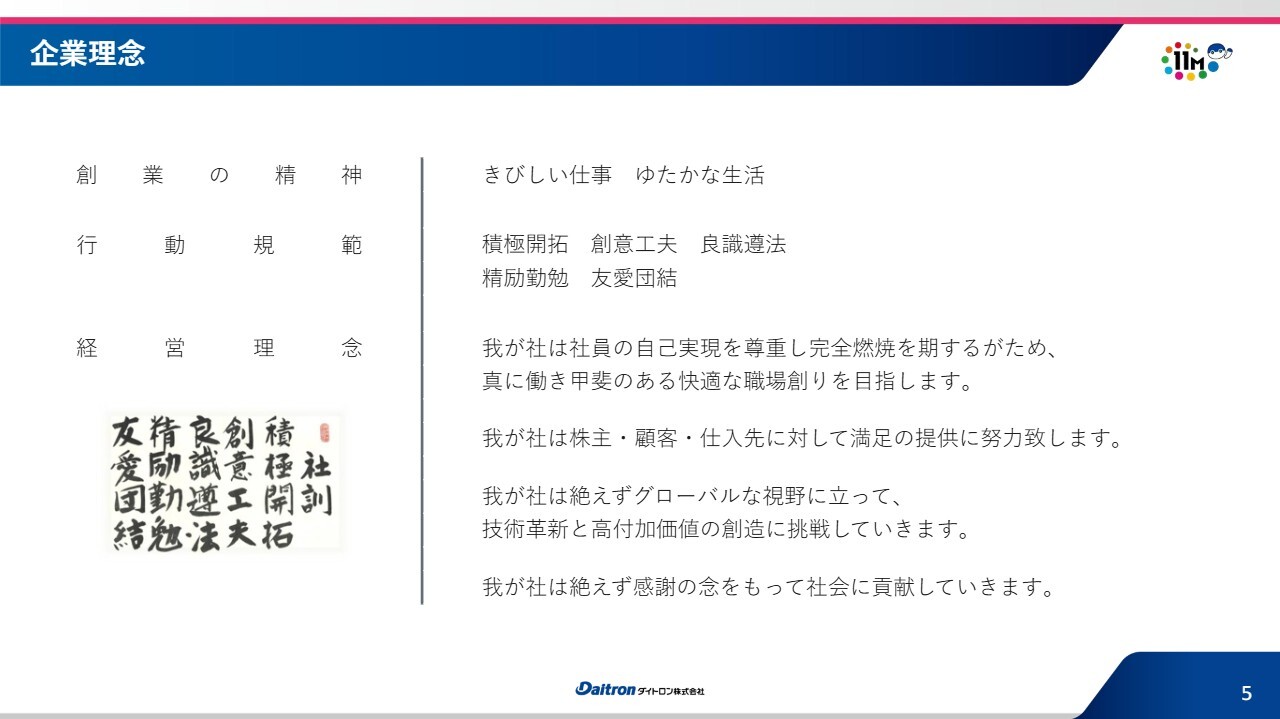
土屋:企業理念です。創業の精神、社訓と同様の内容である行動規範、経営理念を基本に掲げています。特に、創業者が考えた創業の精神「きびしい仕事 ゆたかな生活」に関しては、現在も若い社員を含めて会社内で浸透しています。
社名の由来
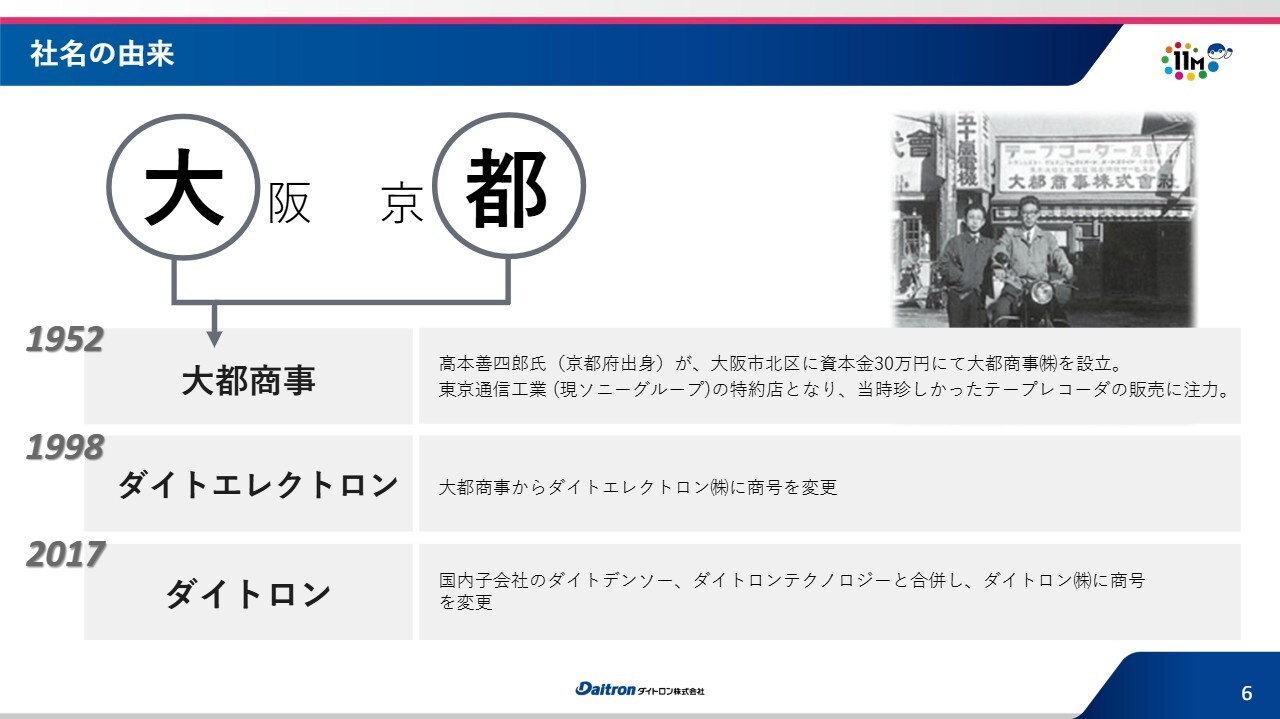
土屋:社名の由来についてです。当社はもともと大都商事という社名で会社をスタートしましたが、その後2回の変更を経て、現在のダイトロンという社名になっています。
いずれの名称にも取り入れている「大都」は、大阪の「大」と京都の「都」を組み合わせたものです。創業者である髙本善四郎氏が大阪で会社を興したこと、そして京都府出身であることが由縁で取り入れています。
創業から現在までー売上高実績
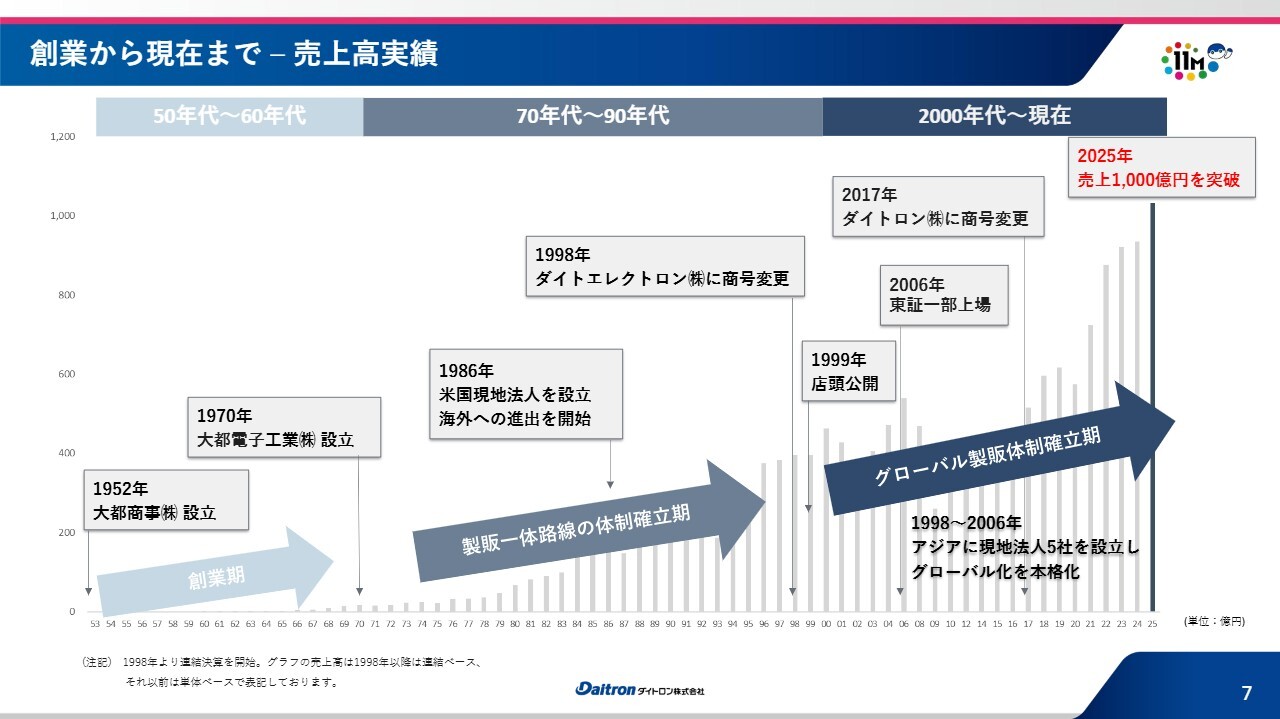
土屋:スライドは、創業から現在までの売上高の実績です。1950年代から1960年代は「創業期」の時期にあたり、卸売事業を開始した時期です。ソニーのテープレコーダーの取り扱いを始め、放送業界や学校関係を中心に販売を展開しました。そして、エレクトロニクス商材の取り扱い品目を徐々に増やしていきながら創業期を過ごしました。
1970年代から1990年代にかけては「製販一体路線の体制確立期」の時期にあたり、技術部を設立したり関連メーカーの子会社を設立するなど、販売だけでなく製造の路線も少しずつ確立していくことで進展していきました。
1990年代までは国内ビジネスが中心でしたが、2000年代以降、さまざまなお客さまがグローバル展開を進める中で、当社もマーケットをより広く捉えようと考え、グローバル化を目指しました。そのため、製販一体の路線を国内だけでなく海外にも広げ、グローバルな製販体制を確立していく時期に入りました。
そのような中で、前期についに売上高1,000億円を突破できました。
営業利益実績
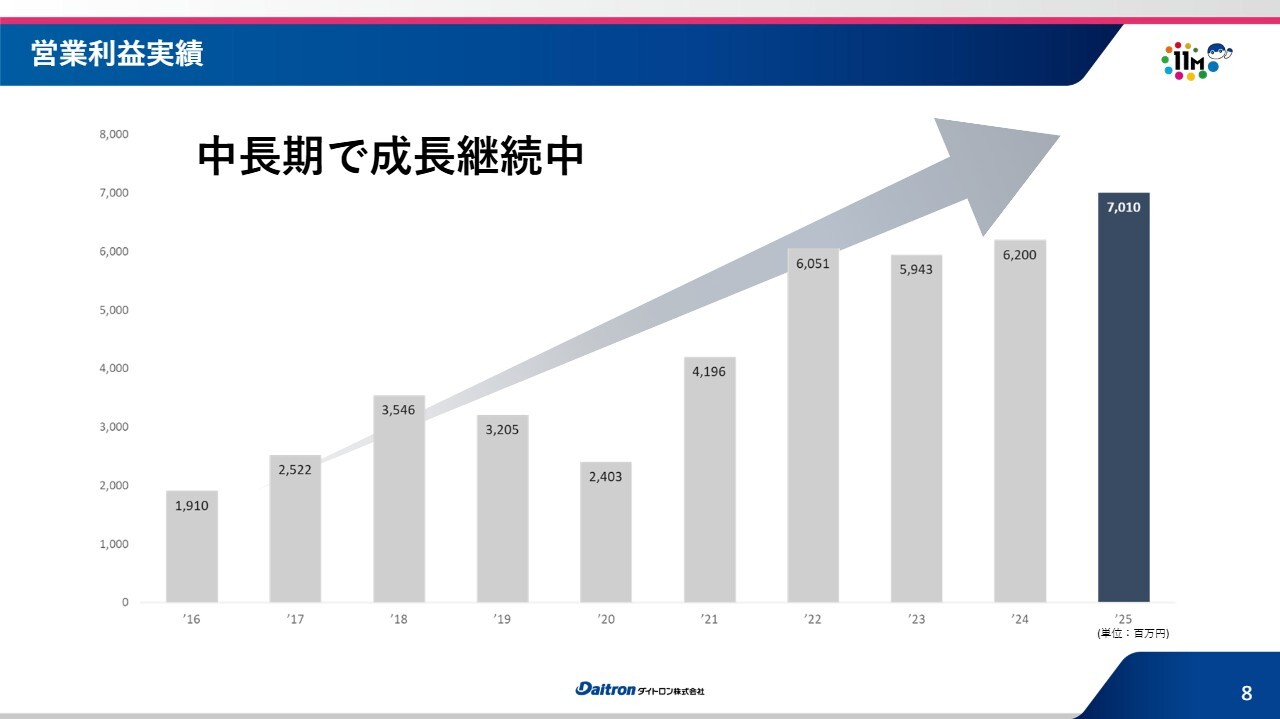
土屋:営業利益の実績です。トレンドとしては順調に成長しています。2016年12月期は約20億円でしたが、前期は約70億円となり、約3.5倍と大きく伸びている状況です。
充実した営業・生産拠点
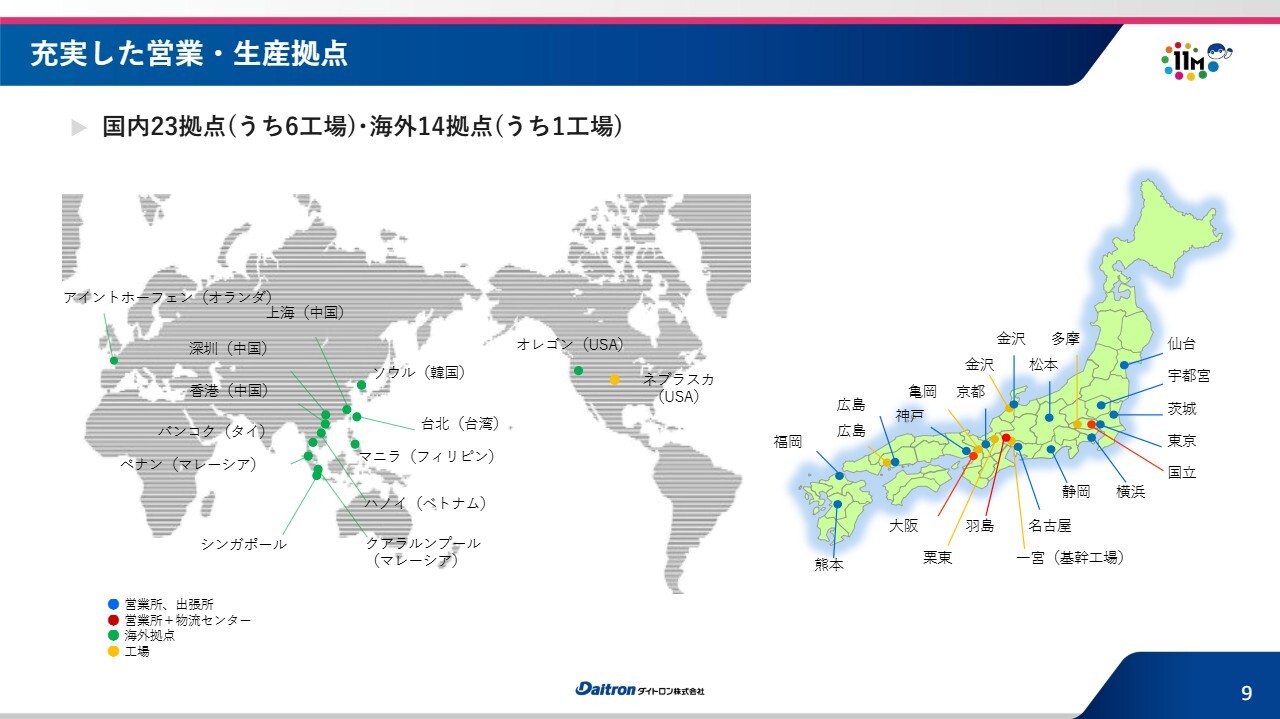
土屋:充実した営業・生産拠点についてです。当社は国内に23拠点のネットワークを持ち、そのうち6ヶ所が工場です。営業所が主体ですが、仙台から熊本まで展開しています。
海外には14拠点があり、そのうち1ヶ所が工場です。アジアを中心に現地法人の子会社を展開しており、米国中西部に工場を1つ所有しています。また、欧州ではオランダに1拠点を構えています。
当社の組織体制
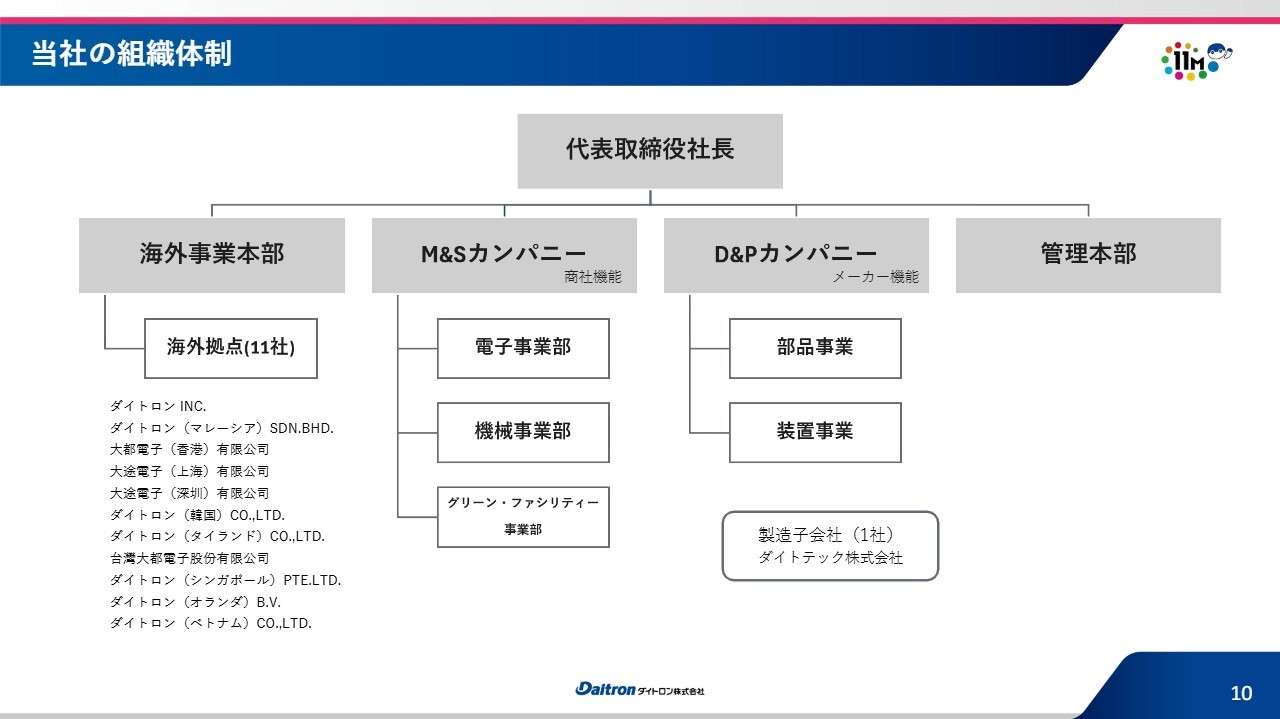
土屋:当社の組織体制です。スライドのとおり、2つのカンパニーと2つの本部があります。このうち、M&Sカンパニーが最も大きな役割を担う部門になります。販売関連と商社の機能を持ち、電子事業と機械事業を展開しています。また、新たな事業としてデータセンター向けのUPSビジネスを展開するグリーン・ファシリティー事業部も有しています。
次に大きな役割を担う部門が、D&Pカンパニーです。国内6工場を展開するメーカー機能を持ち、部品事業と装置事業を展開しています。
本部関係のうち、海外事業本部では、主に海外拠点の管理や営業的なサポートを行っています。経営面でのさまざまなサポートも提供し、海外事業を統括しています。また、管理本部にはM&Sカンパニー、D&Pカンパニー、海外事業本部をはじめ、全体を支える役割を担う部門が集中しています。
事業構成(2026/2Q実績)
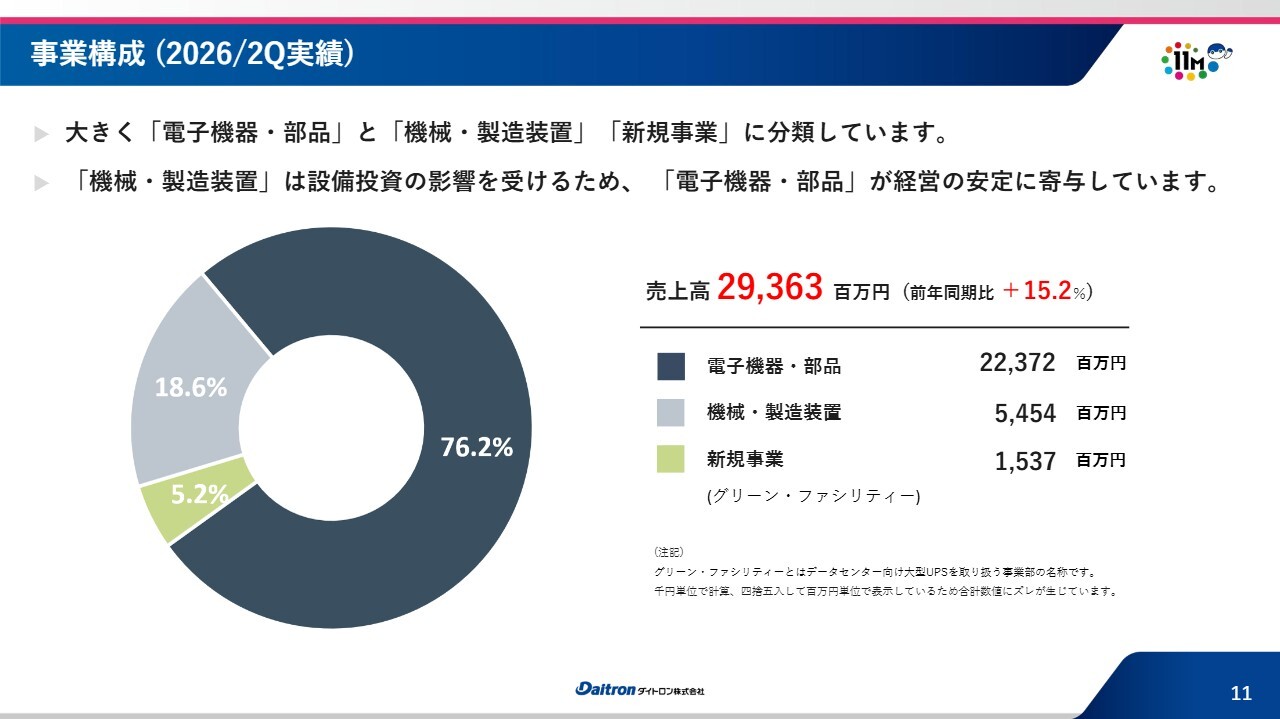
土屋:事業構成です。上半期終了時点の実績割合は、スライドのとおりです。事業構成としては、電子機器・部品、機械・製造装置、新規事業の3つに分類しています。最も大きな事業は電子機器・部品で、経営の安定にとって非常に重要な事業と考えています。
機械・製造装置は、設備投資の影響を受けやすい部分ではあるものの、売上や利益における爆発力を兼ね備えた事業です。
新規事業では、UPSやデータセンター向け需要が最近非常に伸びています。
セグメント別売上高構成比(2026/2Q実績)
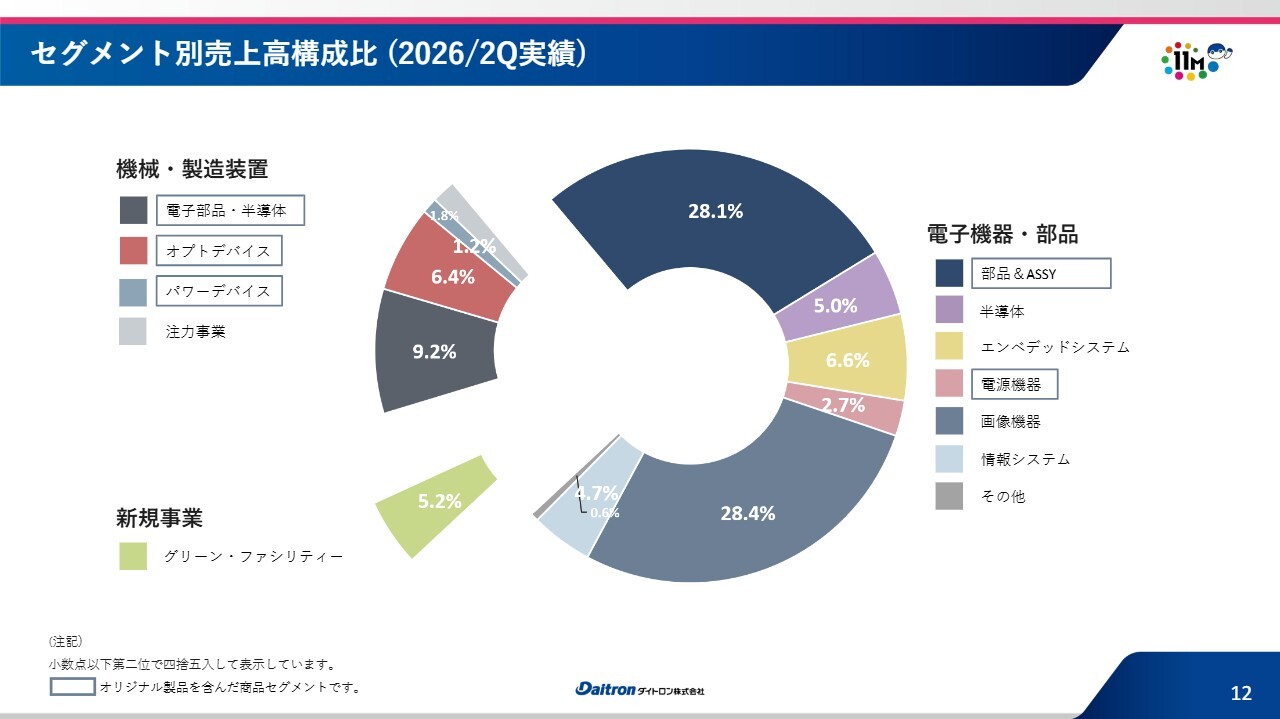
土屋:商品セグメント別の売上高構成比です。スライドは、3つのセグメントをさらに細かく商品別に分けています。後ほど写真なども交えてご説明します。
地域別売上高推移(2026/2Q実績)
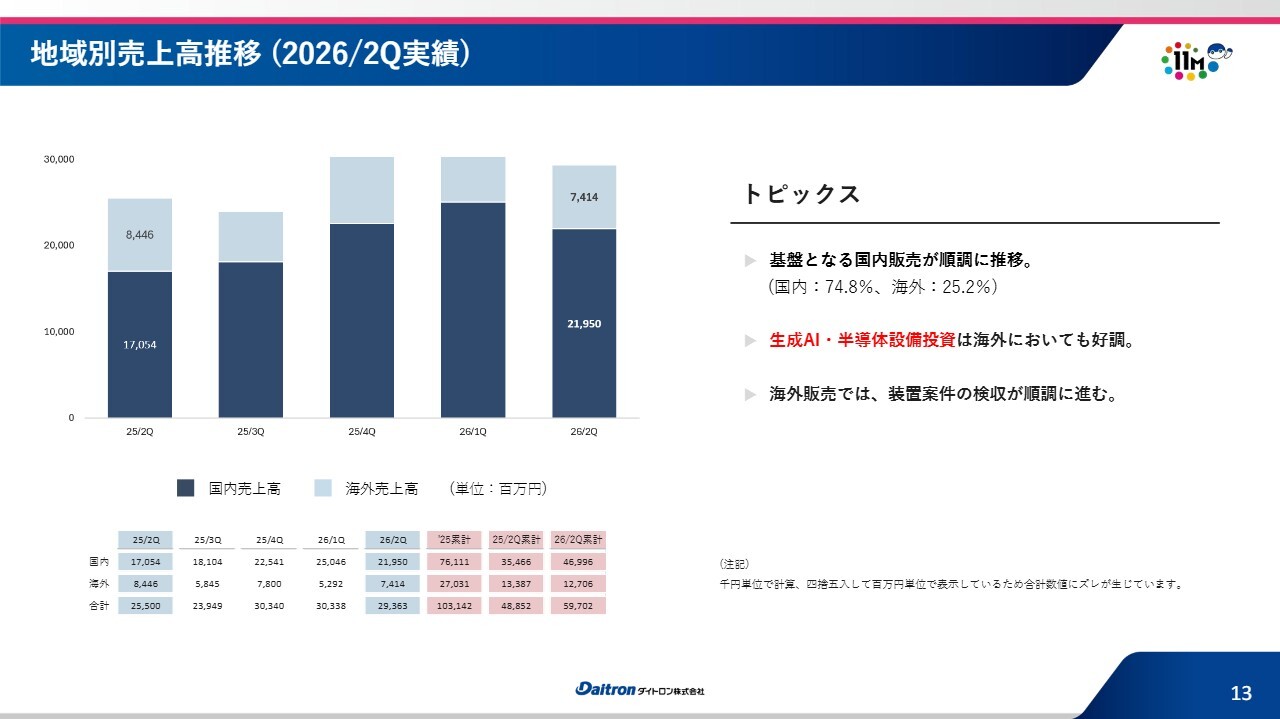
土屋:地域別の売上高推移です。スライドは、国内販売と海外販売を四半期ごとに示したグラフです。まだ国内販売が主力ですが、海外・国内ともに非常に高いレベルで売上を確保しており、順調に推移しています。海外については、生成AI・半導体製造設備への投資が大きく影響していると考えています。
海外地域別売上高推移(2026/2Q実績)
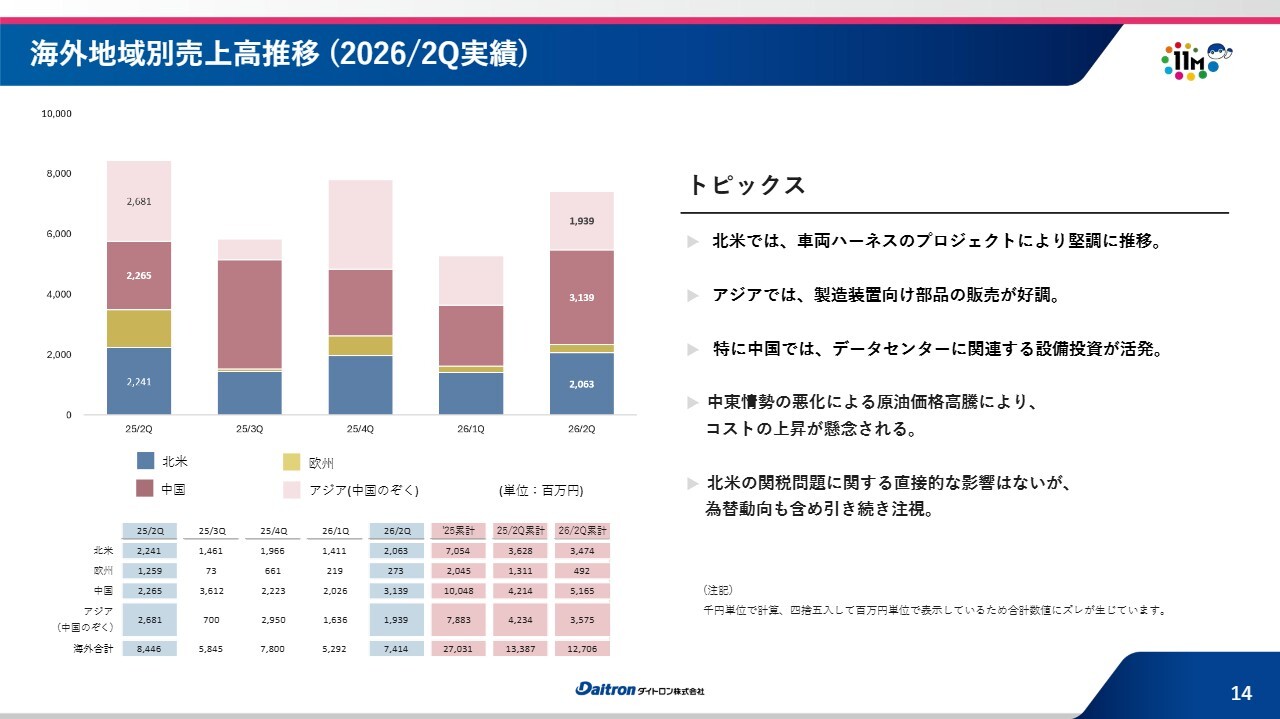
土屋:スライドは、海外地域別の四半期ごとの売上高推移です。中国や北米での売上が多いことがわかるかと思います。
今後は、EUのさらなる伸長や、東南アジアの強化を予定しています。ただし、中国や北米は当社にとって非常に重要な地域であると認識しており、これらの地域をしっかりと伸ばしながら、EUや東南アジアをさらに拡大していく方針です。
商品セグメント 電子機器・部品 主な取り扱い商品
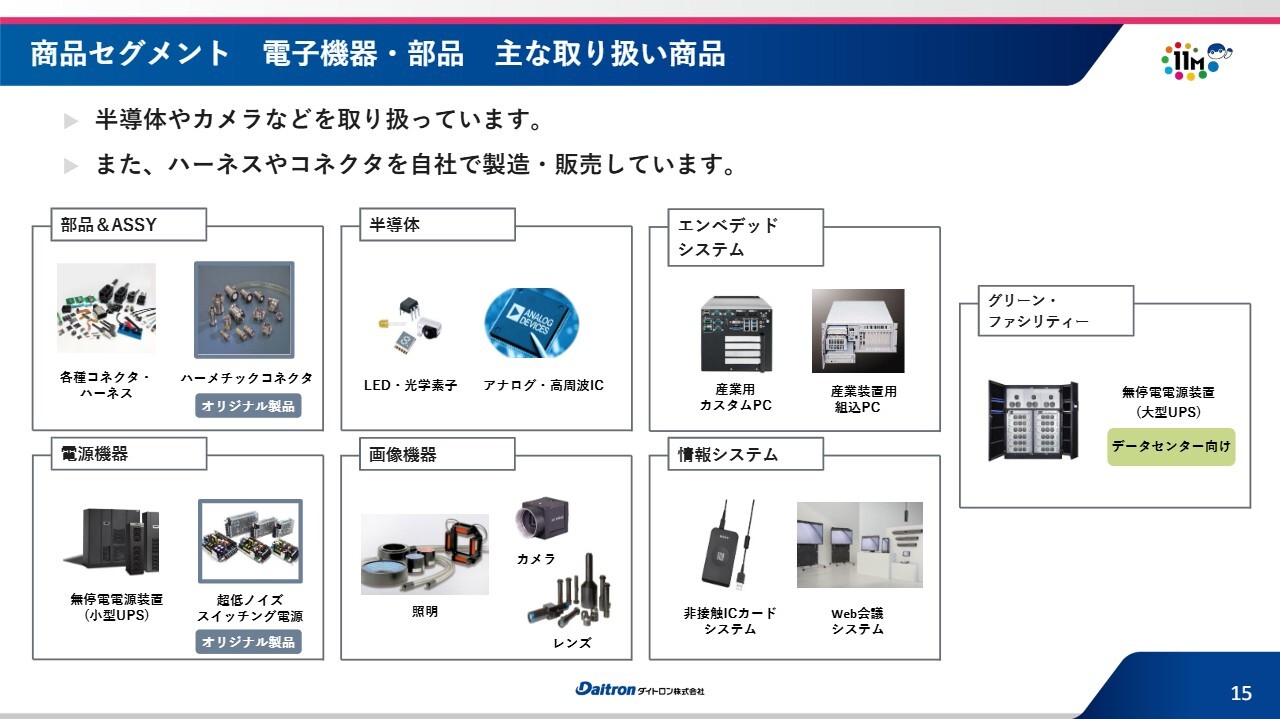
土屋:商品セグメントについてです。3つの軸の中から、まずは電子機器・部品の商品セグメントについてお話しします。スライドをご覧いただければわかるとおり、他社製品を商社機能で販売しているだけでなく、当社のオリジナル製品も一部含まれています。
スライド左上に記載している部品&ASSYにはハーメチックコネクタという特殊なコネクタがあり、当社で製造しています。また、電源機器には超低ノイズスイッチング電源という製品があり、こちらも当社で製造し、販売しています。
商品セグメント 電子機器・部品の用途例
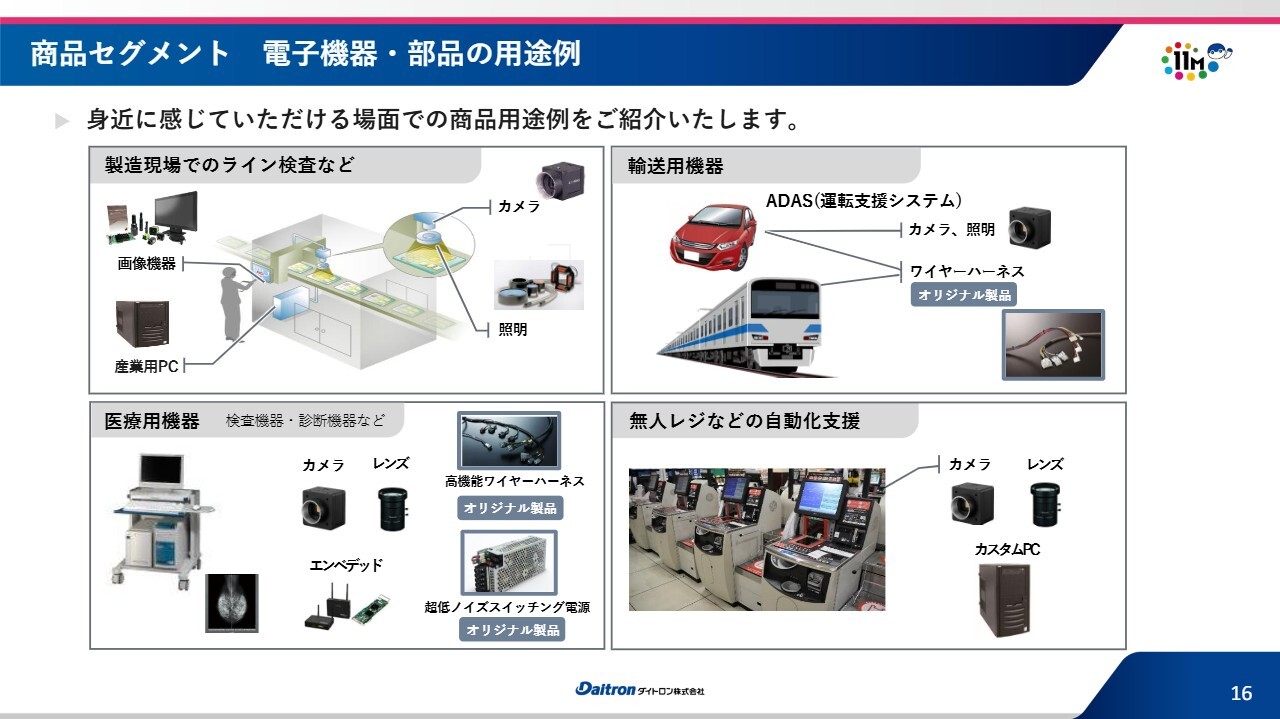
土屋:電子機器・部品の用途例です。当社は基本的にBtoBのビジネスのため、みなさまが当社商品を街中で見かけることは非常に少ないと思います。
スライドは、当社の商材が実際にどのように使われているかを示しています。さまざまな機器・部品の中でも、特に画像機器や産業用PC、コネクタを含めた製造現場でのライン検査、いわゆる自動化の分野で多く活用されています。
オリジナル製品であるスイッチング電源は、医療用機器で多く採用いただいています。医療用機器は誤動作が発生すると命に関わる重大な問題につながるため、ノイズを極めて抑える必要があるため、当社の電源製品をご活用いただいています。
ハーネスやコネクタ、ケーブルを結びつけるハーネス製品についても、さまざまな用途で使用されています。北米では、鉄道車両の天井部分にある配線などに使用いただくケースが多いです。
自動化の分野では、画像機器カメラや産業用PCで使用されており、無人レジの機器にも広く採用いただいています。
商品セグメント 機械・製造装置
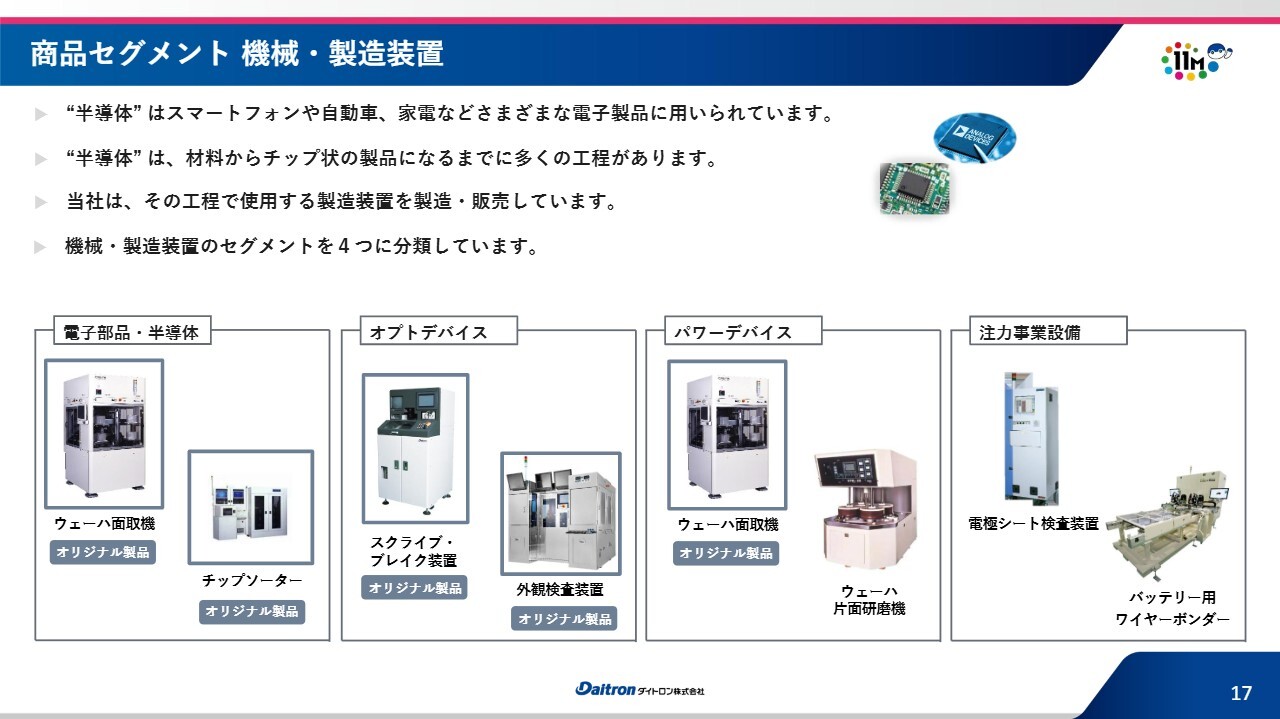
土屋:機械・製造装置の商品セグメントについてご説明します。スライドのように4つのセグメントに分類し、さまざまな設備関連を取り扱っています。特に、電子部品・半導体、オプトデバイス、パワーデバイスの各セグメントについては、自社製品を製造・販売しています。
電子部品・半導体はみなさまもご存知のとおり非常に活況ですが、当社はその中でも製造工程の前段階、すなわち材料の基盤を作る工程における商材を提供しています。
オプトデバイスは光半導体に関連するセグメントで、現在非常に盛り上がっています。当社では、データセンター関連のデバイスを製造するための設備を生産しています。
パワーデバイスはEV関連で一時期はかなり盛り上がっていました。現在はEVがやや失速していますが、長期的には再び盛り上がることが予想されています。当社では、パワー半導体向けに必要となる製造設備を当社で製造・販売しています。
“半導体”とのかかわり
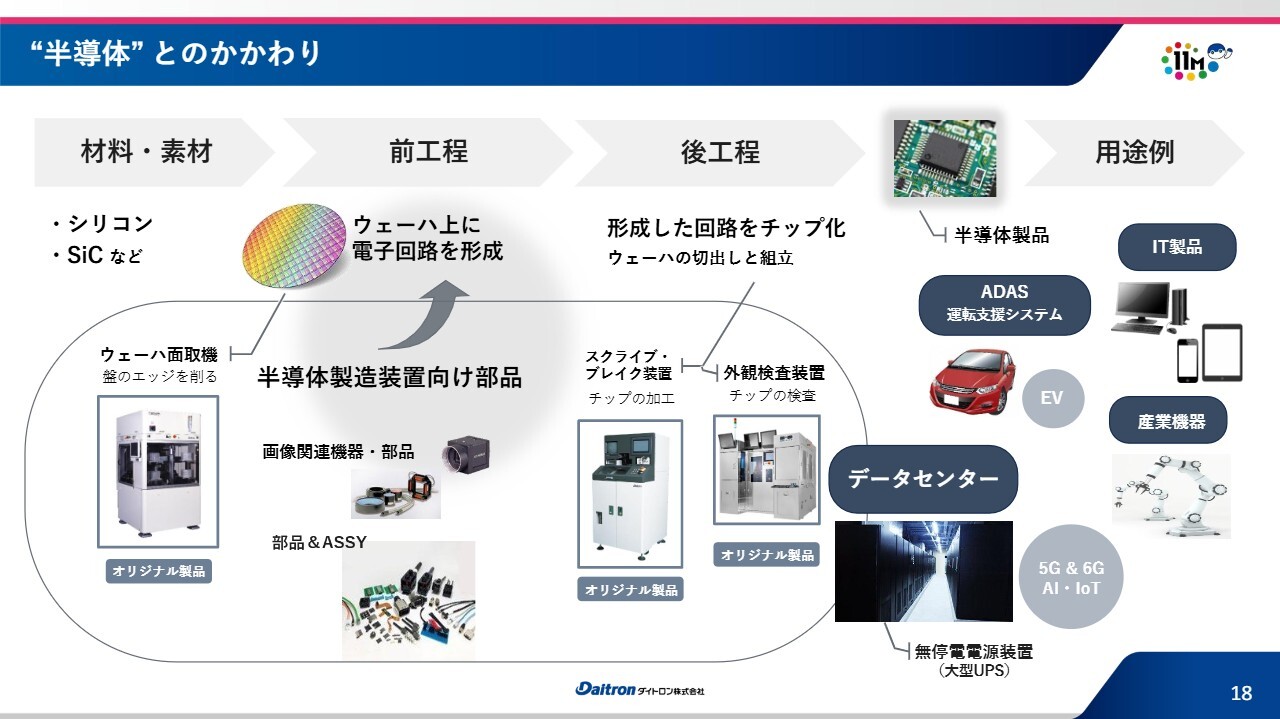
土屋:スライドは、先ほどご説明した設備がどのようなプロセスで使用されているかを示しています。半導体製造におけるシリコンウェーハと呼ばれる材料工程で、当社の自社製品を多くご活用いただいています。また、光半導体の分野では、後工程となる加工やパッケージングの工程で当社のスクライブ・ブレイク装置や外観検査装置などをお使いいただいています。
これらの製品は、データセンターや運転支援システム(ADAS)の基盤などに使用されており、需要が非常に高まっています。
ビジネスモデル
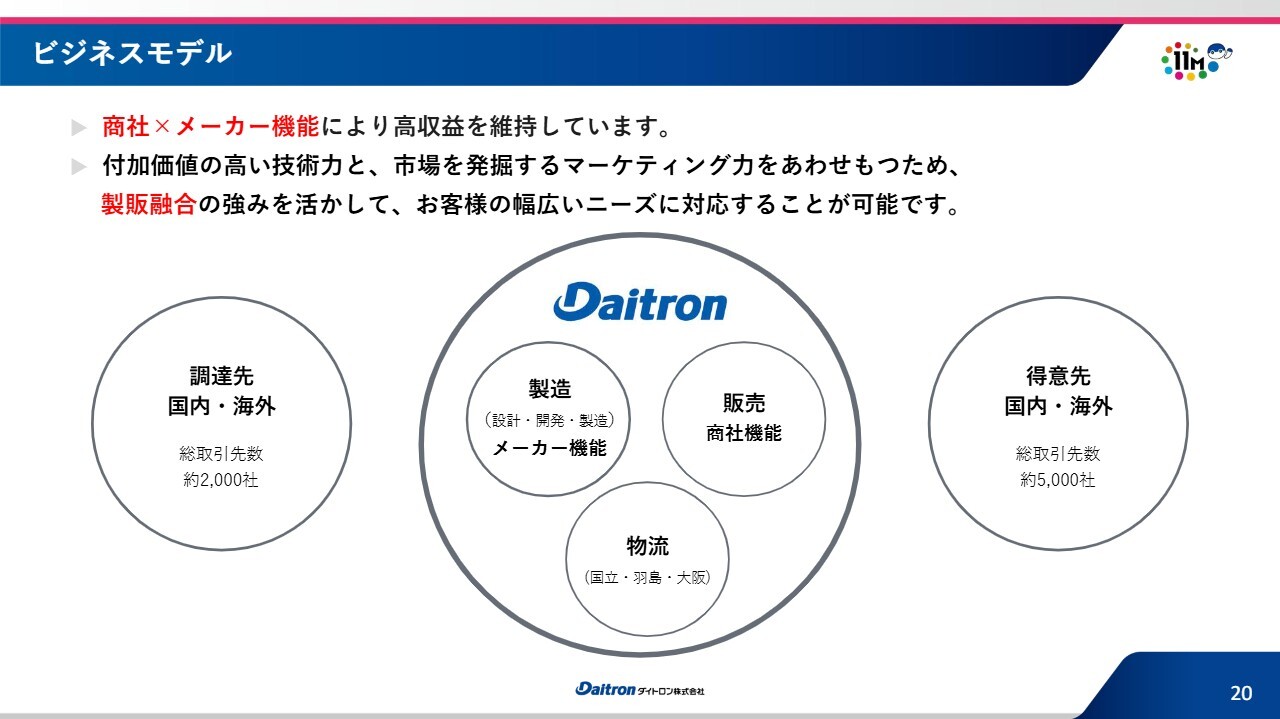
土屋:ここからは、当社の強みについてお話しします。当社は、商社機能とメーカー機能を併せ持つことで高収益を維持しています。また、付加価値の高い技術力と市場を開拓するマーケティング力も兼ね備えています。製販融合の強みを活かして、お客さまの幅広いニーズを把握し、対応できる点が当社の強みです。
当社をとりまく環境
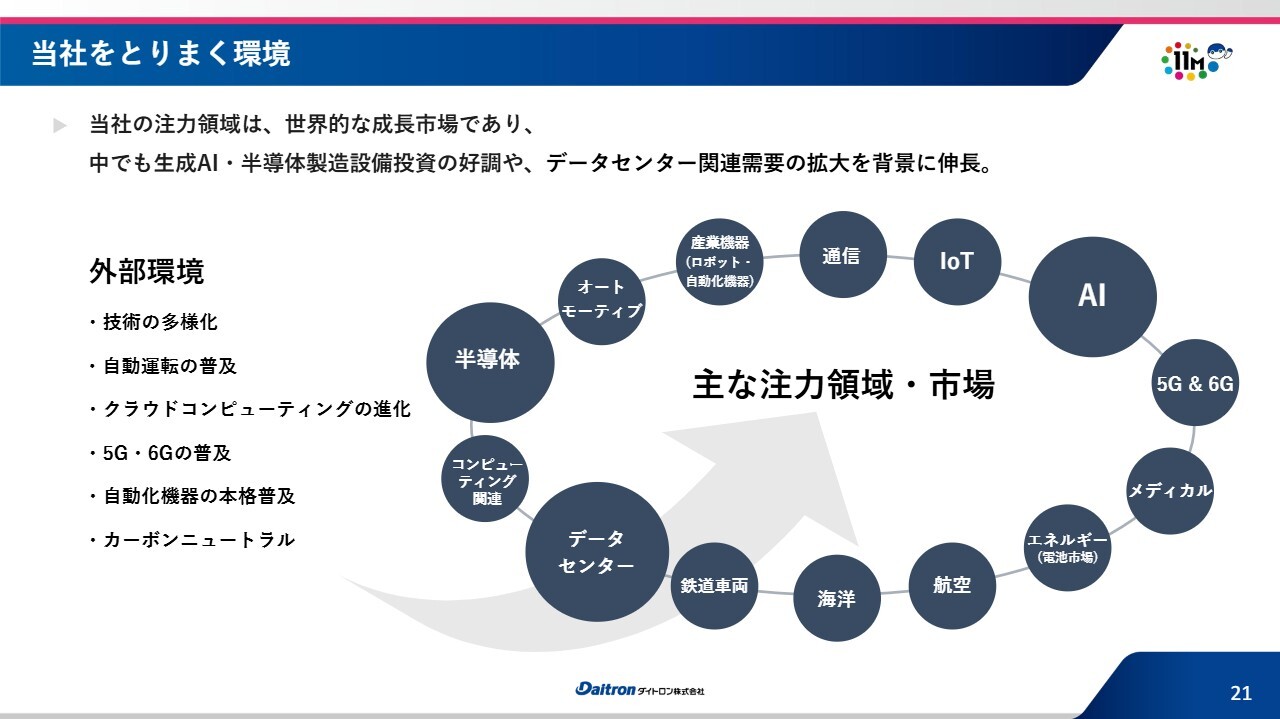
土屋:強みを発揮できる環境はさまざまですが、当社としては特に半導体、AI、データセンターといった領域に注力し、強みを展開しています。具体的には、エレクトロニクス関連の商材や設備をこれらの市場に投入しています。
当社の強み
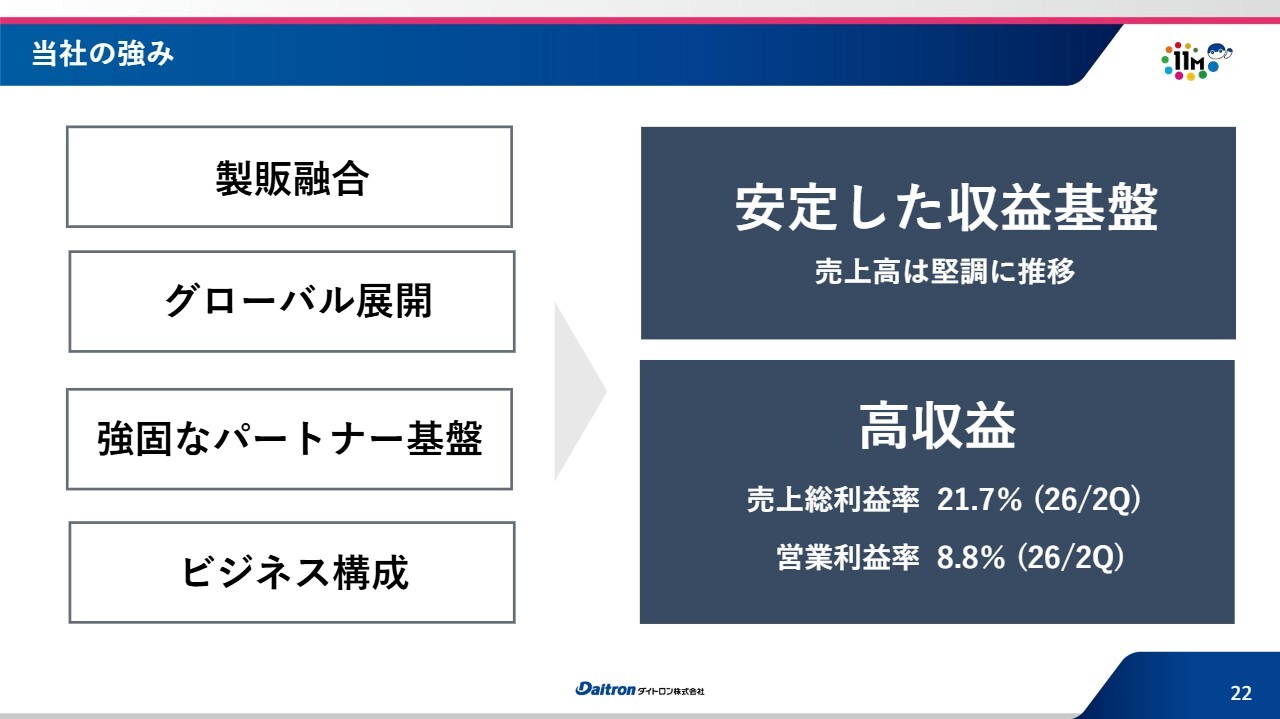
土屋:当社の強みをまとめると、スライド左側に記載している「製販融合」がポイントとなります。商社機能とメーカー機能を兼ね備えており、メーカー機能では設計や開発も可能で、国内のみならず世界市場を含めた「グローバルで展開」しています。商社機能では多くの取引先と信頼関係を築き、「強固なパートナー基盤」を持っています。これまでさまざまなアカウントとの商取引を継続してきたことも当社の強みです。
4つ目の「ビジネス構成」としては、電子機器・部品系と設備系の2つのビジネスモデルを有しています。エレクトロニクス業界で2つのモデルを併せ持つことは大きな強みであり、結果的にスライド右側に記載している安定した収益基盤・高収益につながっていると考えています。
関本圭吾氏(以下、関本):株式会社IR Agents代表の関本圭吾です。ここまでが基本的な内容という理解のため、いくつか質問したいと思います。
まず、オリジナル製品についてです。オリジナル製品は非常に重要な要素で、売上高構成比は約17パーセントを占めており、拡大傾向にあるとの認識です。メーカービジネスは商社ビジネスよりも収益性が高いと理解していますが、具体的にどの程度の差があるのでしょうか?
土屋:商社販売で他社メーカーの製品をお客さまに販売する場合と比べて、自社製品を販売した場合の利益率は当然ながら高くなっています。ざっくりとした数字ですが、10パーセントから20パーセント程度上乗せされた高い利益率となっていると思います。特に、設備系分野ではかなりの高収益が得られる製品もあり、30パーセント程度多く収益を取れているものもあると思います。
関本:メーカービジネスと商社ビジネスでは収益性に差があるということですね?
土屋:そのとおりです。
関本:エレクトロニクス商社として売上総利益率が20パーセントを超えるというのは非常に高い水準だと思います。オリジナル製品以外で収益性に寄与しているところや、認識しておくべき強みや特徴があればうかがいたいです。
土屋:当社の商社機能では多くのお客さまを抱えており、そこから多種多様な情報を吸い上げる仕組みが整っています。そのため、お客さまが必要としているものを可能な限り情報として収集し、その情報をもとに販売につなげることができています。一部は、商社機能からメーカー機能に引き渡すものもあります。
また、当社のメーカー技術と、商社機能が持つ他社メーカーさまの技術を組み合わせることで、それらをまとめたかたちでお客さまに提供することも可能です。このような取り組みを通じて、当社の強みを発揮できていると思います。
11M策定の基礎 スローガンと主な強化ポイント
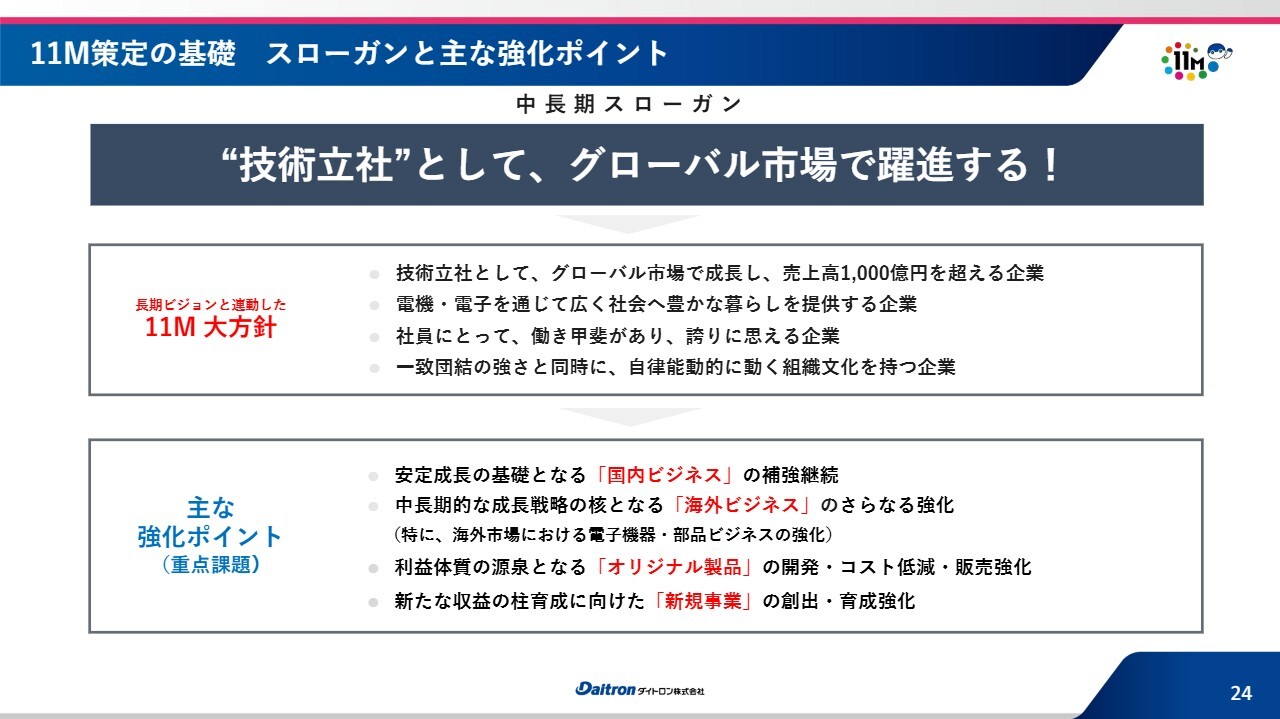
土屋:「第11次中期経営計画」です。当社では「11M」の略称で呼んでいます。2024年12月期にスタートし、今期が最終年度となっています。スローガンは「“技術立社”として、グローバル市場で躍進する!」、最も大きな目標は売上高1,000億円を超えることです。
11M策定の概要 戦略基本方針
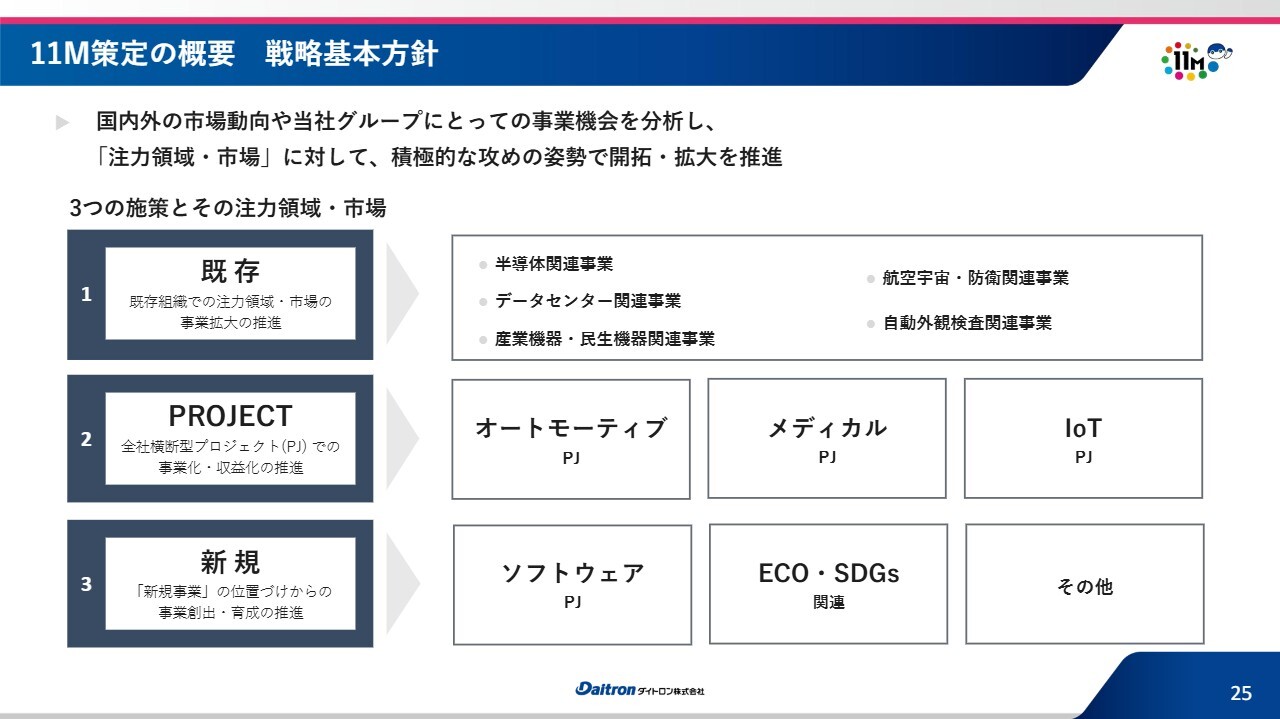
土屋:中期経営計画を進める上で、基本方針としていくつかの戦略を掲げています。既存組織では、注力領域・市場の事業拡大を推進しています。
加えて、組織の垣根を越えた全社横断型プロジェクト(PJ)として、さまざまなメンバーを集めて特別なプロジェクトを組み、特定の市場に向けて販促活動を行っています。具体的には、オートモーティブ、メディカル、IoTといった市場になります。
さらに、新規事業の育成にも注力しています。1つ目の市場は、グリーン・ファシリティーのデータセンター向けUPSビジネスです。こちらはかなり大きな数字となり、事業化に成功しています。
現在は、新たな事業の育成に取り組んでおり、ソフトウェアプロジェクトに注目しています。当社ではハード製品を中心に取り扱っていますが、それに加えてソフトウェアの取り扱いも検討しており、新規ビジネスとして育成しています。
11M策定の概要 戦略基本方針の具体的戦略
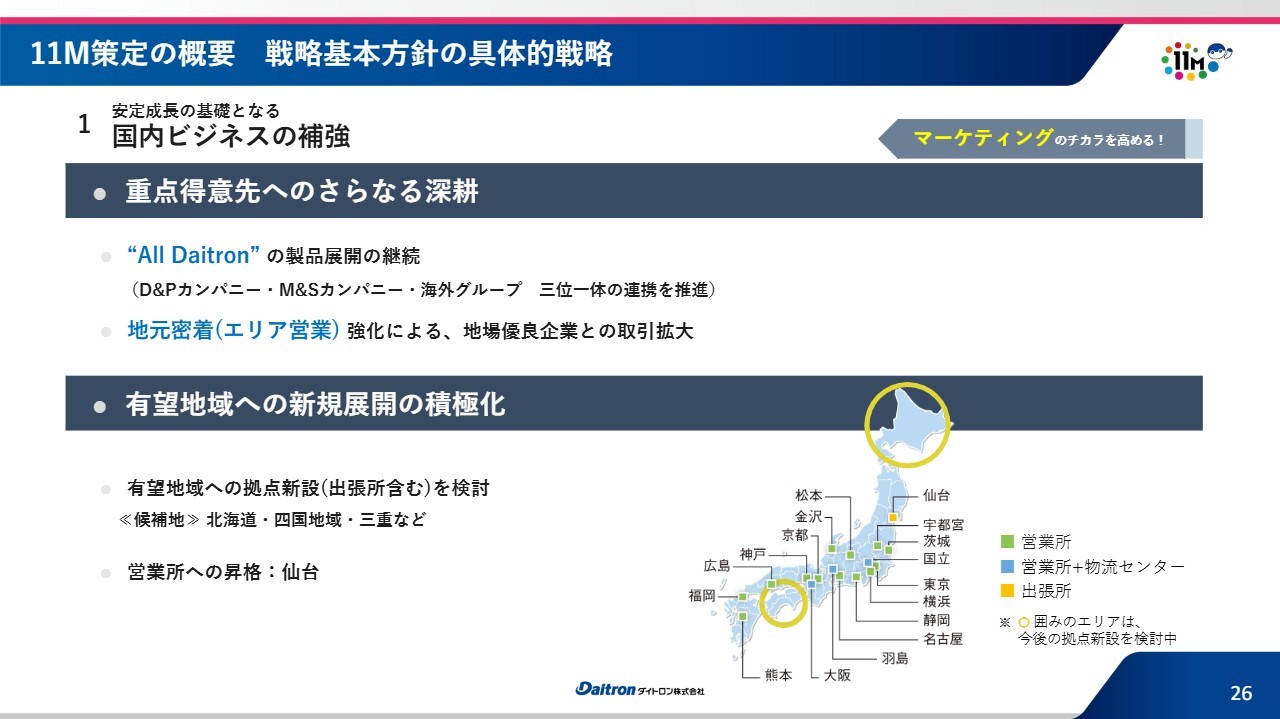
土屋:1つ目に、最も重要な戦略基本方針として、国内ビジネスの補強を掲げています。国内ビジネスの売上高構成比は約70パーセントで、安定の基盤となっています。そのため、今後も国内ビジネスをしっかり補強していくことが重要だと考えています。具体的には、社内で「エリア密着営業」と呼んでいる、地元密着型の営業をさらに強化していく方針です。
11M策定の概要 戦略基本方針の具体的戦略
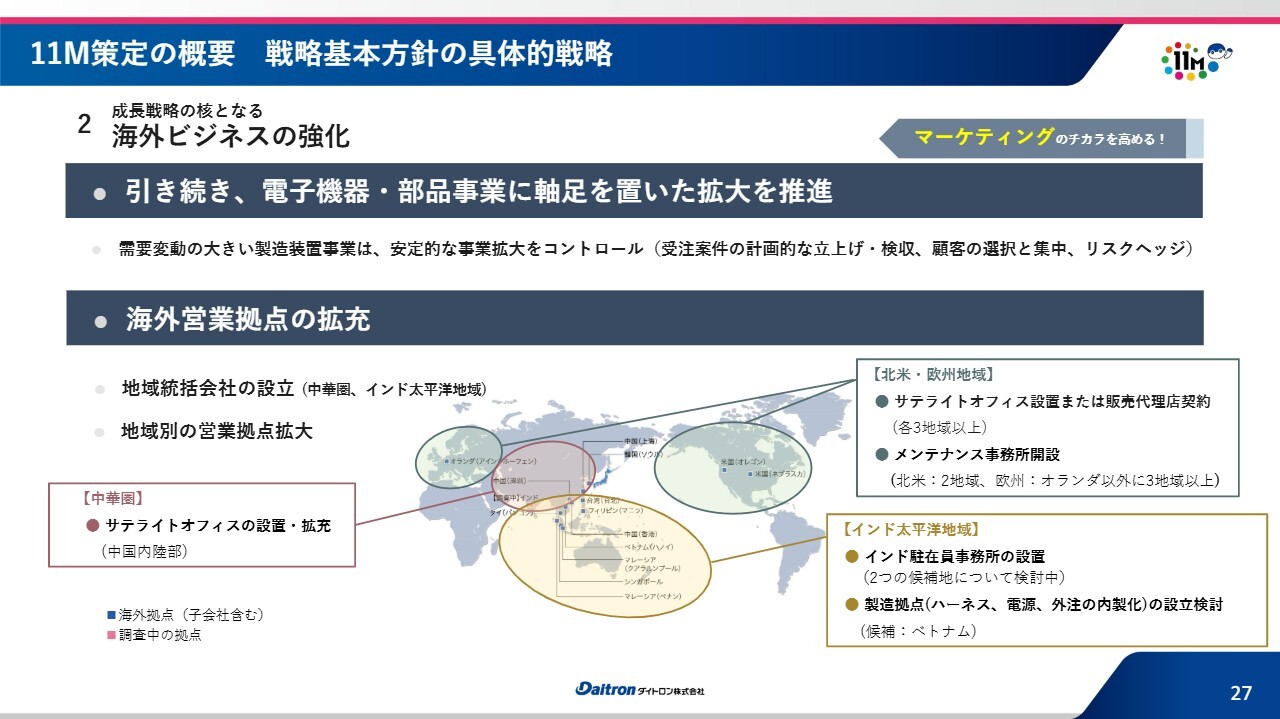
土屋:2つ目の戦略は、伸びしろである海外ビジネスの強化です。売上高1,000億円を超えてさらに成長を続けるためには、海外ビジネスをいかに大きくするかが重要です。中期経営計画でもこの点を強く意識して取り組んでいます。
11M策定の概要 戦略基本方針の具体的戦略
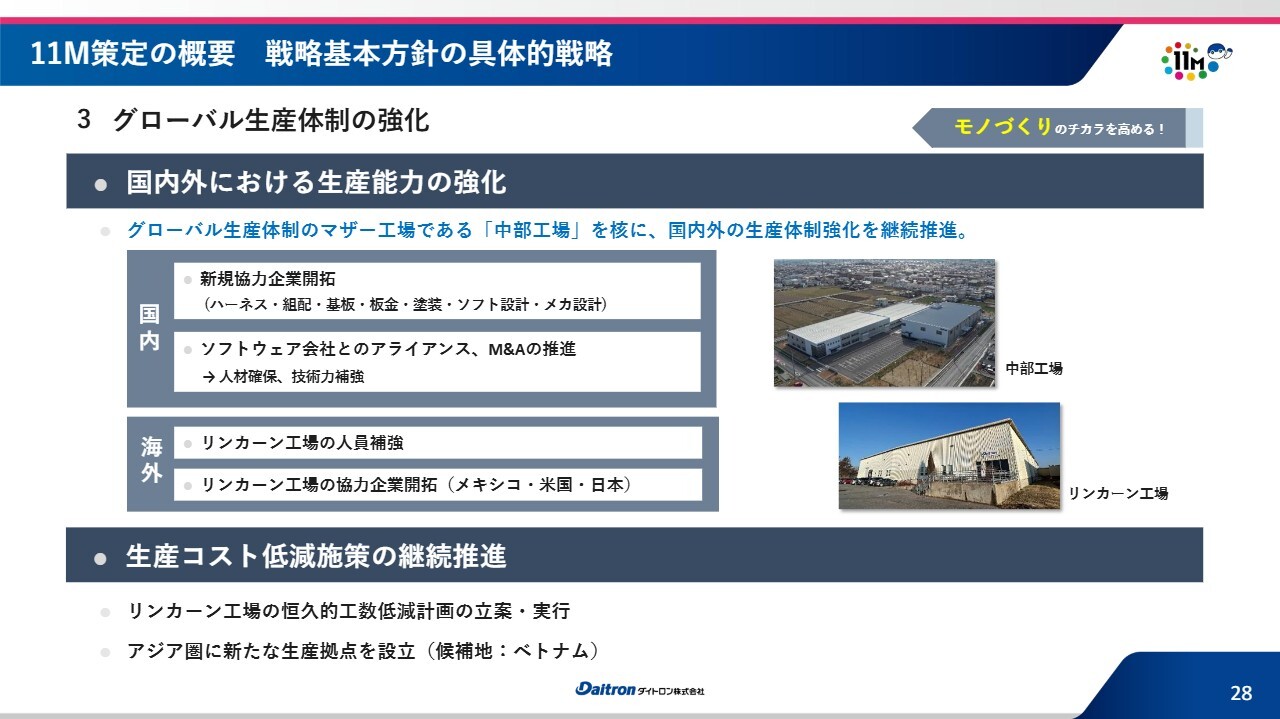
土屋:3つ目の戦略は、グローバル生産体制の強化です。オリジナル製品を一定量増やすことで、売上も伸びていくことが実証できています。
オリジナル製品を増やすためには、短期的および長期的な観点でさまざまな取り組みを進め生産能力を向上させる必要があります。中期経営計画では、即効性のある施策として新規協力企業の開拓を進めており、現在は順調に協力企業が増えている状況です。
11M策定の概要 戦略基本方針の具体的戦略
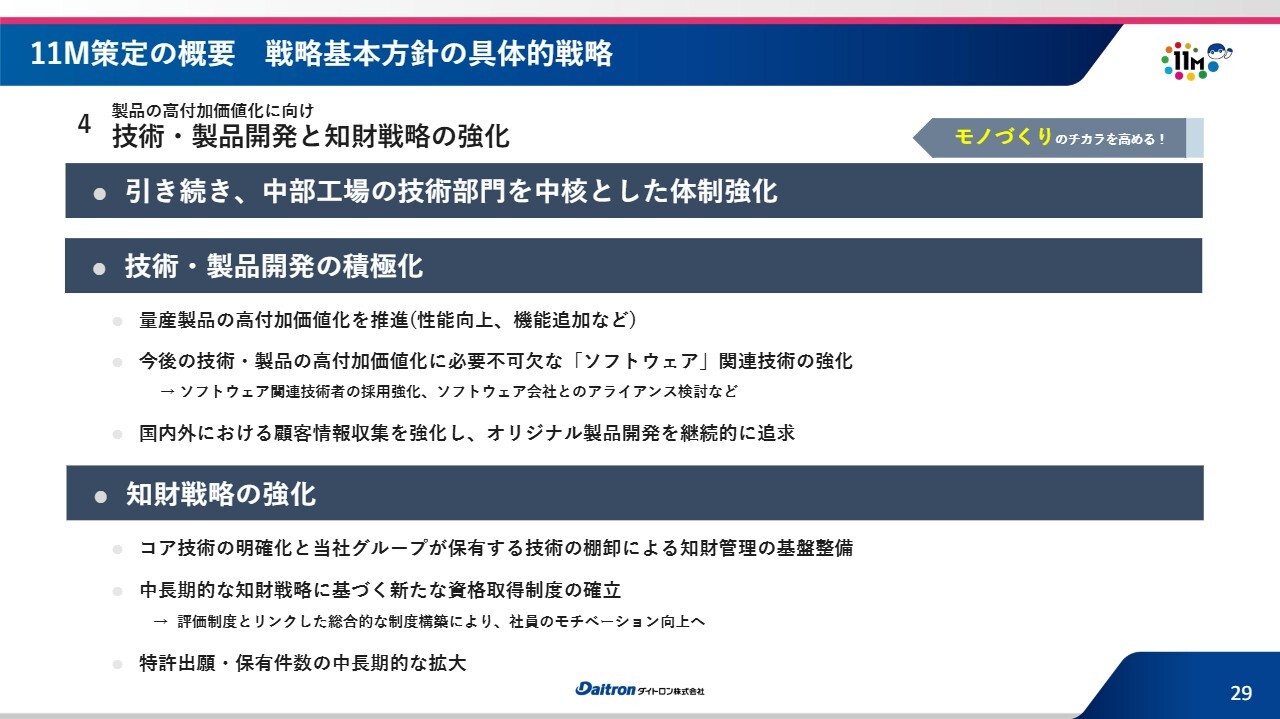
土屋:4つ目の戦略は、技術・製品開発と知財戦略の強化です。お客さまのニーズを汲み取り実現することも大切ですが、長期的な成長を目指すには新しい自社製品を積極的に開発していく必要があると考えています。そのため、中期経営計画では新たに専任の部門を設置し、人員の補強を進めています。特にソフトウェアの人材を募集し、多くの人材を採用することで展開しています。
加えて、知財戦略にも注力しています。生産技術に関してはすでにさまざまな特許を保有しているものの、これまで積極的に特許関係の申請に取り組んできませんでした。今後はしっかり申請し、確保していきます。具体的には、技術者のモチベーションを高める評価制度と結びついた仕組みを構築し、積極的な申請を促進する体制を整えています。
11M策定の概要 戦略基本方針の具体的戦略
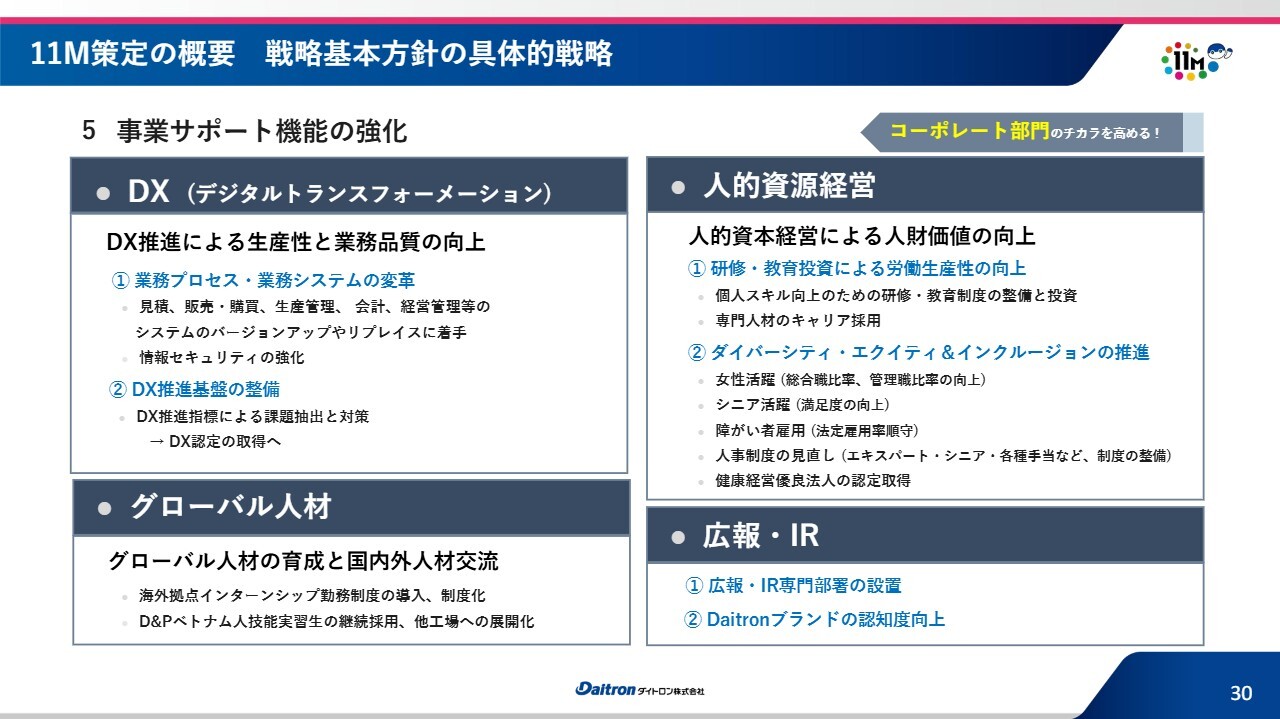
土屋:5つ目の戦略は、管理本部が中心となって進めている事業サポート機能の強化です。デジタルトランスフォーメーション(DX)の推進、グローバル人材の確保、人的資源経営を推進しており、さまざまなセミナーや、社員のレベルアップを図るための対策などを実行しています。
また、中期経営計画では広報およびIRも大幅に強化しており、Daitronブランドの認知度向上に全力で取り組んでいます。詳細については、後ほどご説明します。
11M策定の概要 戦略基本方針の具体的戦略
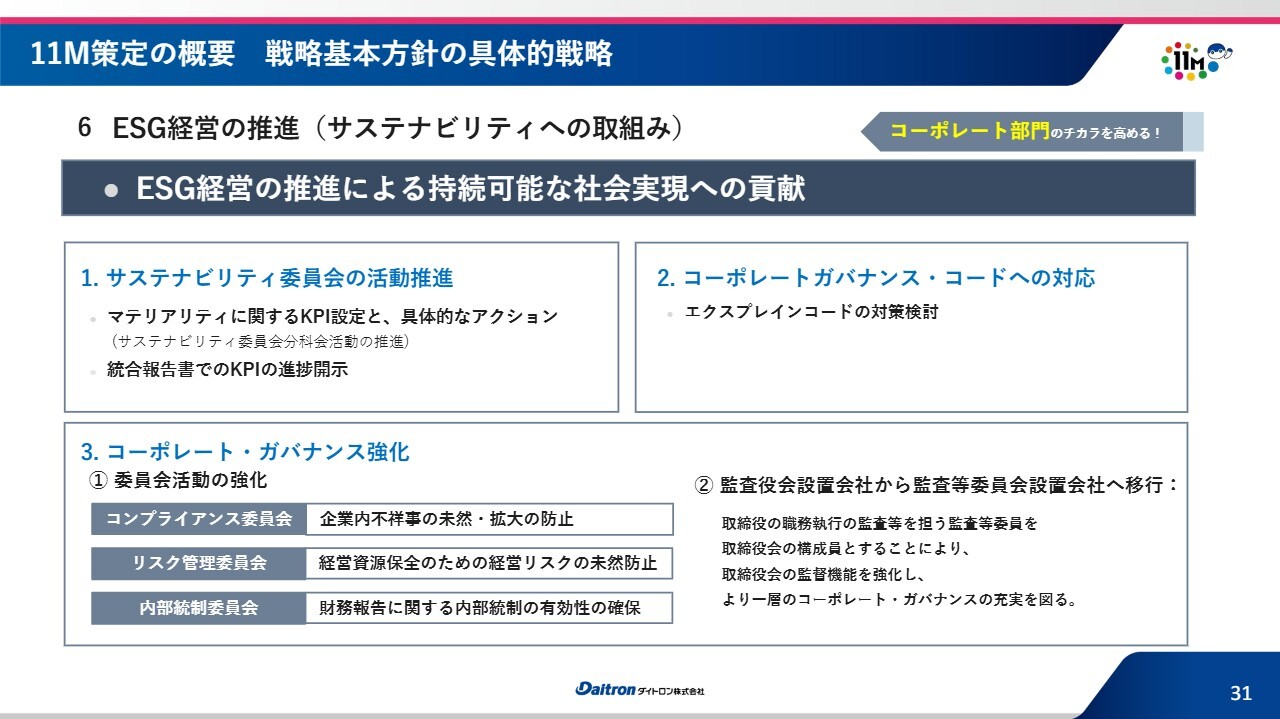
土屋:どの企業も一生懸命推進されていると思いますが、当社でもESG経営をしっかり進めています。詳細については、スライドをご覧ください。
キャッシュアロケーションの方針(2025年~2026年)
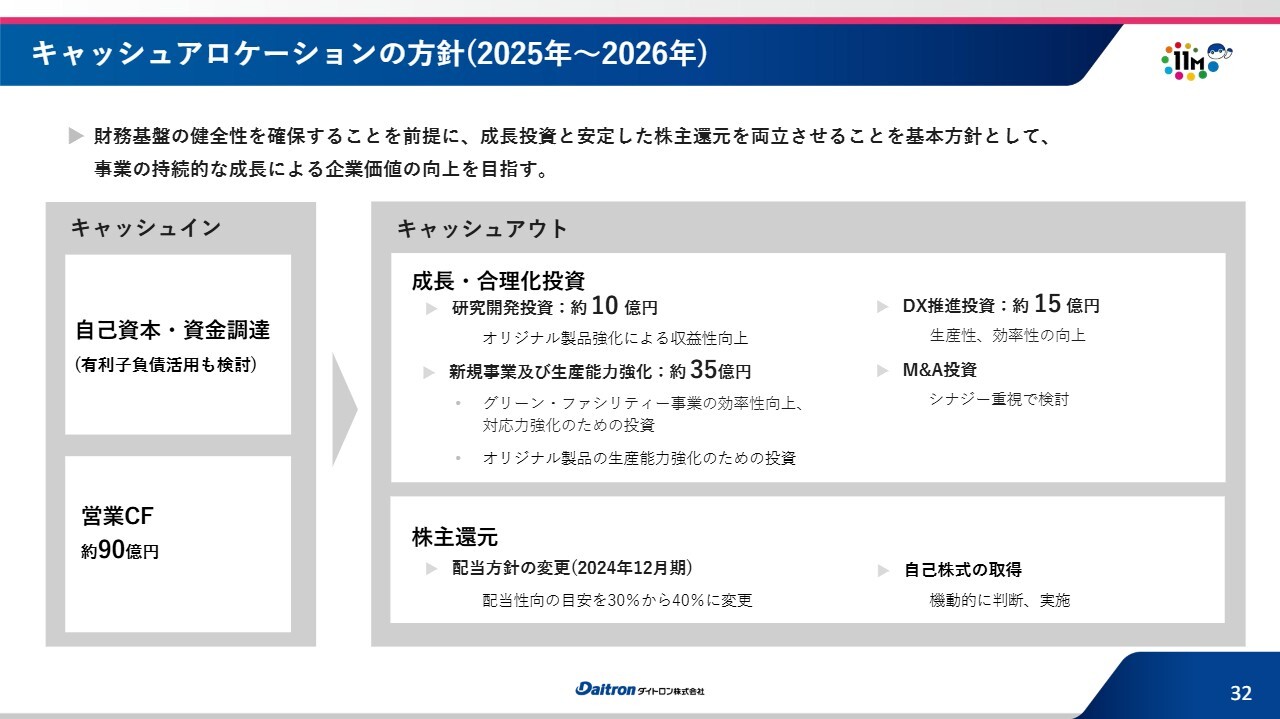
土屋:キャッシュアロケーションの方針です。2025年12月期から最終年度である2026年12月期にかけて、スライドに記載した投資計画を進めています。
資材の納期などさまざまな影響がありますが、投資関係については「第11次中期経営計画」から次期中期経営計画につなげていく内容も含まれています。積極的に投資を進めるという方針のもとで、具体的な案件を検討しています。
第11次中期経営計画のKPI進捗状況
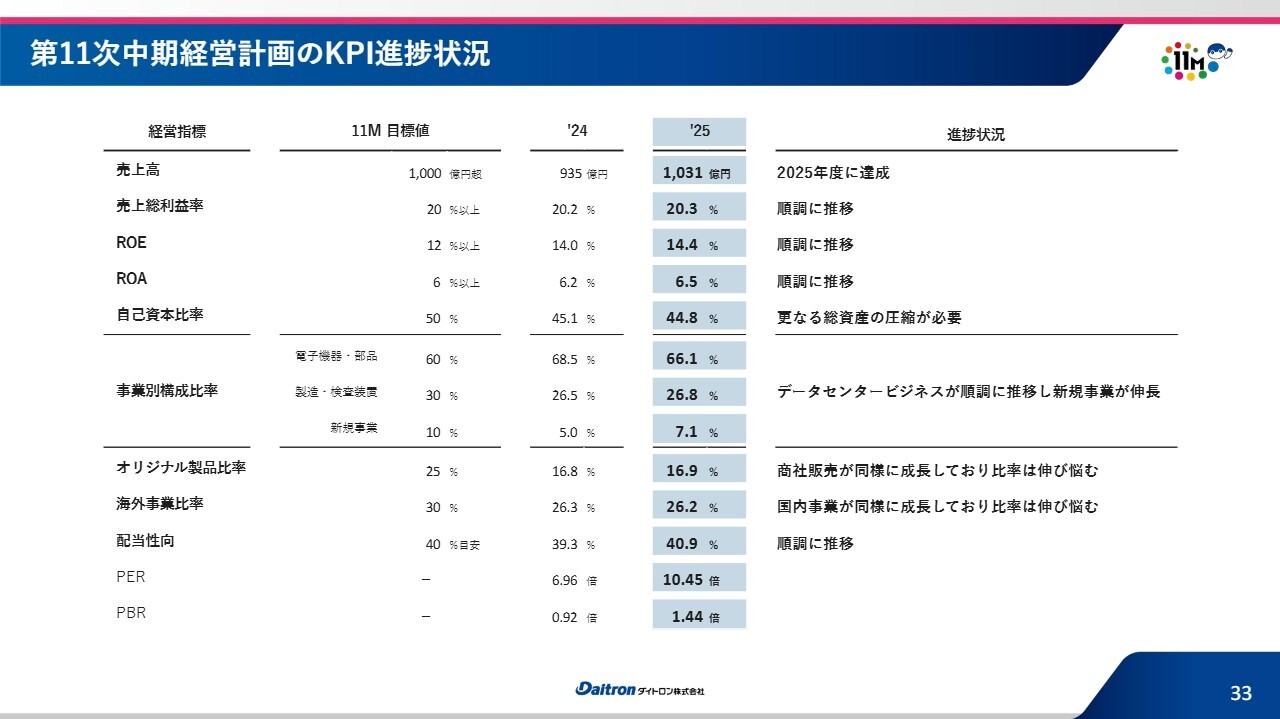
土屋:スライドは、「第11次中期経営計画」の全体的な進捗状況を示しています。おかげさまで、全体的に非常に順調に推移しています。
なお、オリジナル製品比率と海外事業比率はKPIに対して若干乖離が発生しています。これは、それぞれの項目で、当該以外に対象となる他の項目も伸びているため、比率はあまり変わっていないことが原因です。
(参考)第11次中期経営計画のKPI進捗状況
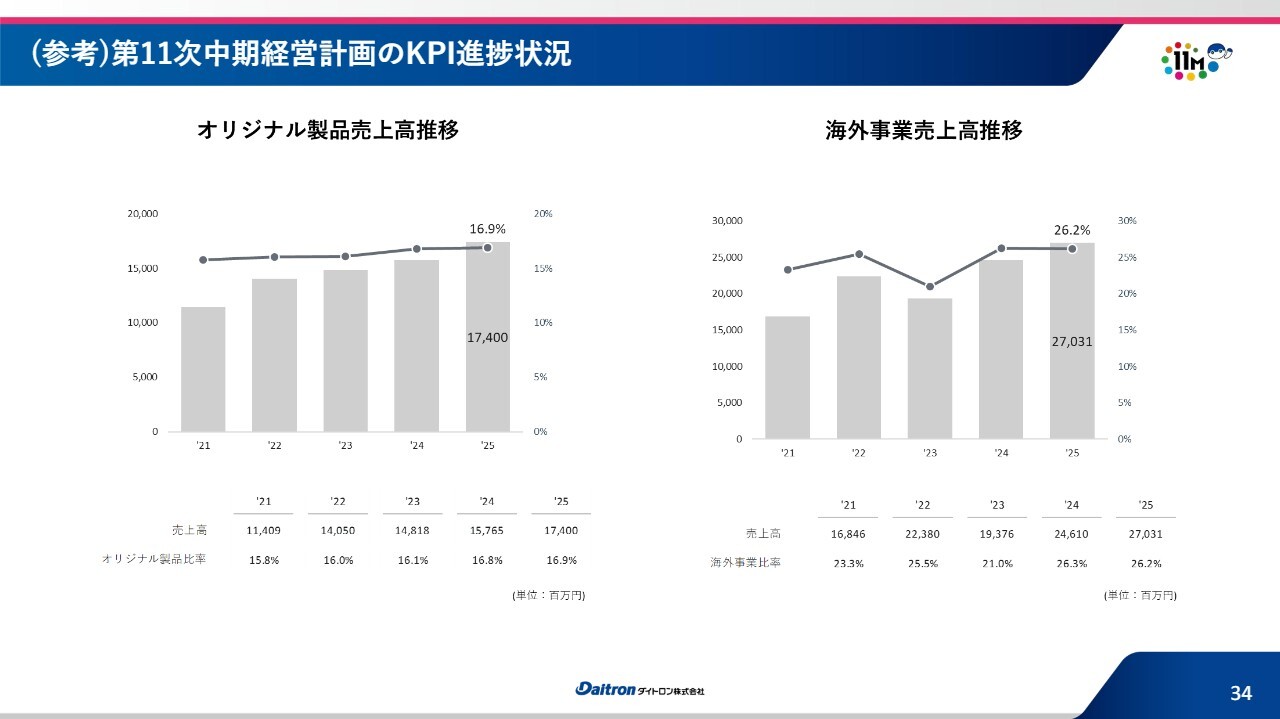
土屋:スライドは、進捗のうち、オリジナル製品売上高推移と海外事業売上高推移を補足しています。KPIに対して若干乖離が発生しているとお話ししましたが、実際にはオリジナル製品の売上高は順調に伸びています。また、海外事業についてもトレンドとして売上高は着実に増加しており、現在行っている施策は間違っていないと考えています。今後もこれらを継続的に推進していく方針です。
関本:「第11次中期経営計画」についていくつか質問します。まず、海外事業についてです。海外事業の成長は非常に重要だと個人的に考えています。営業拠点の拡大が主要な戦略とのことですが、ロケーションさえあれば成長が達成できるのでしょうか? それとも、展開先で現地のお客さまを獲得するなど、さらなるステップや課題が存在するのでしょうか?
土屋:基本的には新たな拠点を設置することで当該地域での売上を伸ばせると考えており、当社の実績を見ても同様の傾向が確認されています。
ただし、単に拠点を設置すればよいというわけではありません。その地域でどのような市場が動いているか、どのような製品がよく売れるのかをしっかりとマーケティングし、それらを踏まえた上で拡大していくことが重要だと考えています。
現在最も強化すべきテーマとして挙げているのが、電子機器・部品のビジネスです。日本ではすでに成功し大きな実績を上げていますが、海外ではまだ弱い部分があると認識しており、今後しっかりと伸ばしていく必要があります。具体的には、地元に密着した営業スタイルを確立する拠点が必要だと考えています。
関本:オリジナル製品についても質問します。現在の売上高は約174億円とのことですが、今後の戦略として、既存の製品をさらに増やしていく方向なのでしょうか? それとも、新しい製品や用途を積極的に開拓していく方向なのでしょうか?
土屋:優先的に考えるべき基本方針は、現状の既存製品を確実に販売しつつ、販売先をさらに拡大していくことを基盤としています。
ただし、特に製造装置関係の既存製品はハイテク分野のパーツなどに多く使用されており、技術進化のスピードが非常に速いことが特徴です。そのため、既存の装置でも技術開発による機能や精度の向上が必要だと考えています。既存製品の販売においても、技術向上にはしっかりと注力していきます。
その上で、マーケティングから得られた新たな情報を活用し、もう少し長期的な観点で成長が期待できる装置やコンポーネントの開発を進めていきたいと考えています。
関本:「商社ビジネスが成長しているため、オリジナル製品比率の目標25パーセントには乖離が生じている」とおっしゃっていましたが、現状の比率は成長ゆえの結果なのでしょうか?
土屋:そのとおりです。商社機能による他社製品の販売が非常に勢いよく伸びているため、オリジナル製品比率は変わらず横ばいの状況となっています。ただし、オリジナル製品の売上自体は成長しているため、現在の戦略が大きく誤っているわけではありません。この戦略を着実に進めつつ、まずはオリジナル製品の売上を確実に伸ばすことに注力したいと思います。
関本:新規事業として掲げているソフトウェアプロジェクトに注力しているとのことですが、具体的にどのような製品を扱っていくご予定でしょうか?
土屋:自動化や自動判定、さらにはヒューマンエラーを防止する機器向けソフトウェアを考えています。当社には多くのハード製品がありますが、それらにソフトウェアを付加することで製品価値を高められることがけっこうあります。プロジェクトメンバーがこのような付加型のソフトウェアを模索し、マーケティングを進めています。
この他、新たな市場として、自動化の分野を中心に、ソフトウェアと当社のハード製品の販売先を探索しています。
関本:新規事業の進捗についてもお聞かせください。
土屋:現段階ではまだ育成のフェーズにあります。数値としてはゼロから始め、前期は約3億円規模に到達し、今期は10億円近くまで拡大する見通しです。データセンター向けUPSビジネスが70億円規模に到達していることから、長期的にはそれに匹敵する規模感を目指しています。
2026年2Q 業績概要
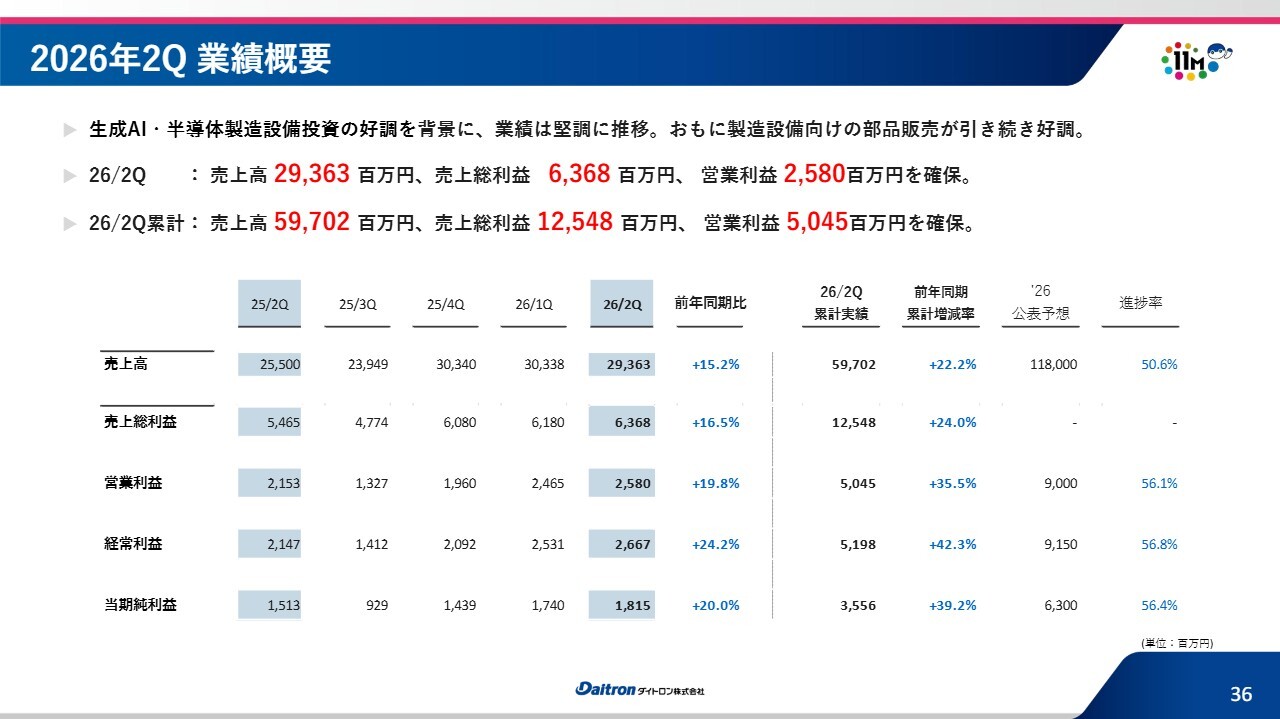
土屋:スライドはすでに公表済みのため、簡単にご説明します。上半期実績については、非常に好調な結果となりました。売上高・営業利益ともに上半期で過去最高を記録しました。
通期連結業績予想
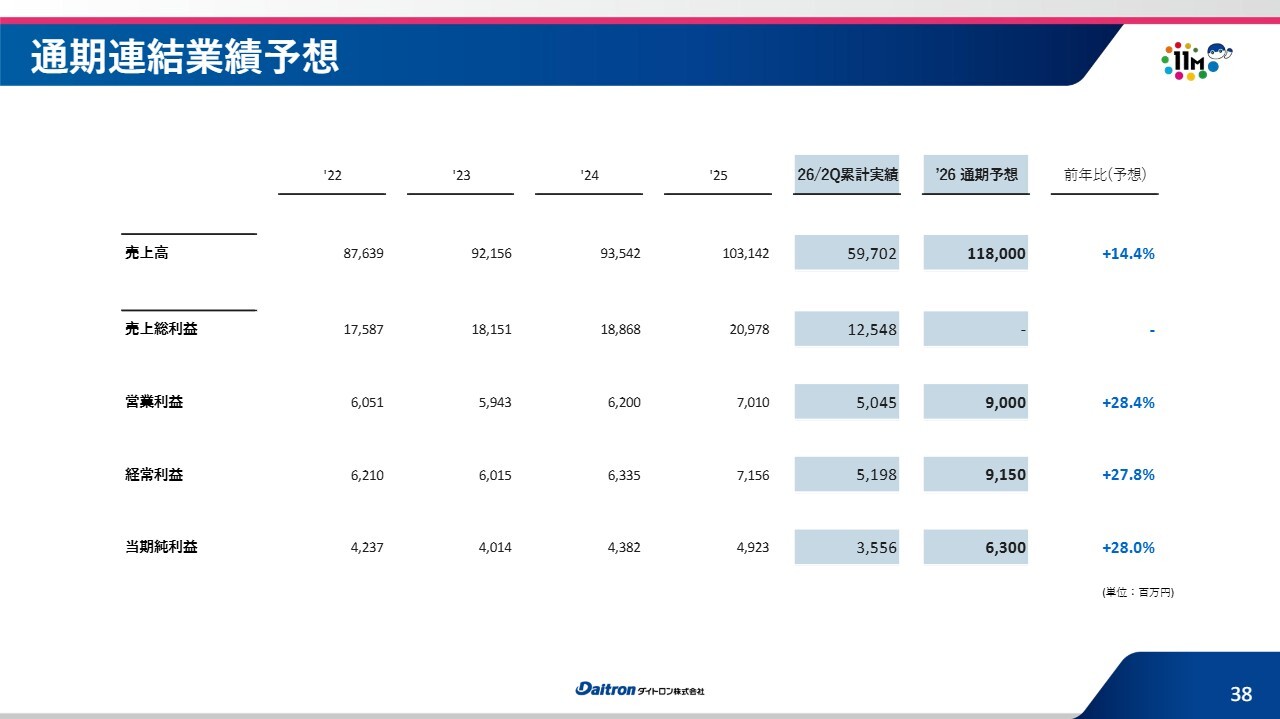
土屋:通期連結業績予想です。売上高は1,180億円、営業利益は90億円を見込んでいます。前期は売上高・営業利益で過去最高を記録しましたが、今期はさらにその上をいく予想となっており、2期連続で過去最高を更新する見込みです。
事業別売上高推移予想
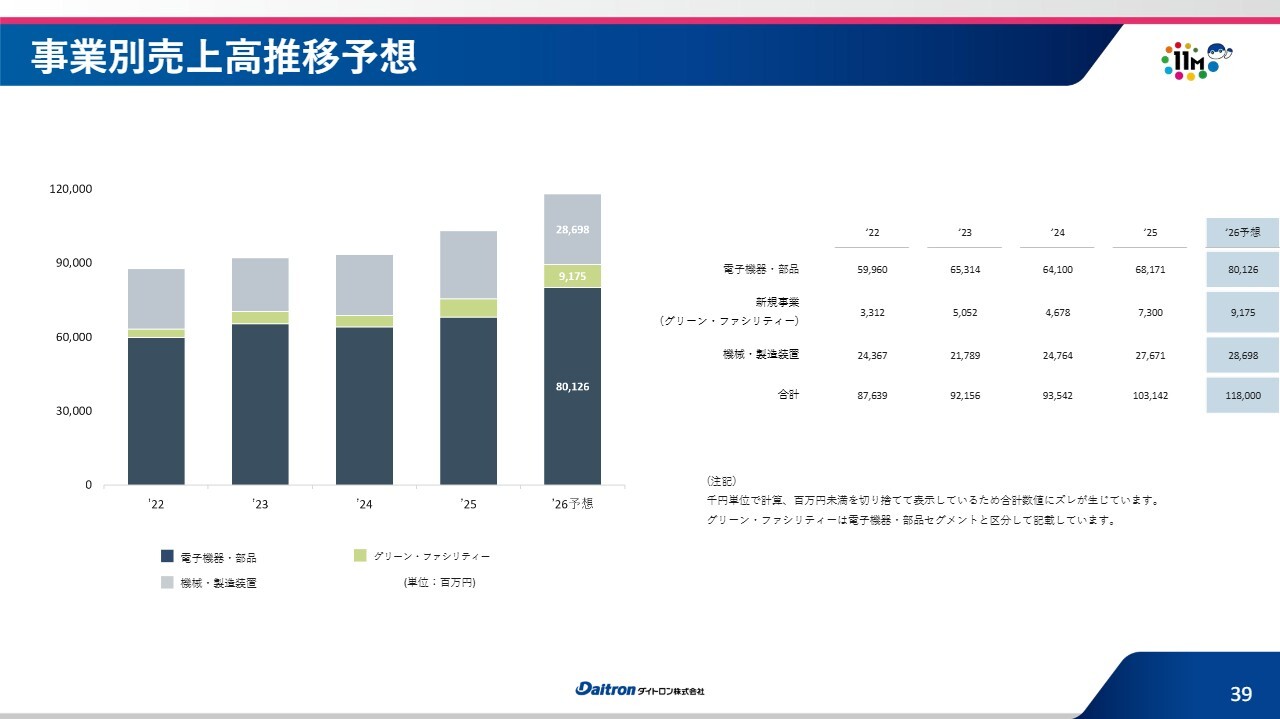
土屋:事業別売上高の推移予想です。スライドは、事業別の年度別売上高の比率となります。順調に推移しているとご理解いただければと思います。
商品セグメント別 売上高推移予想(電子機器・部品)
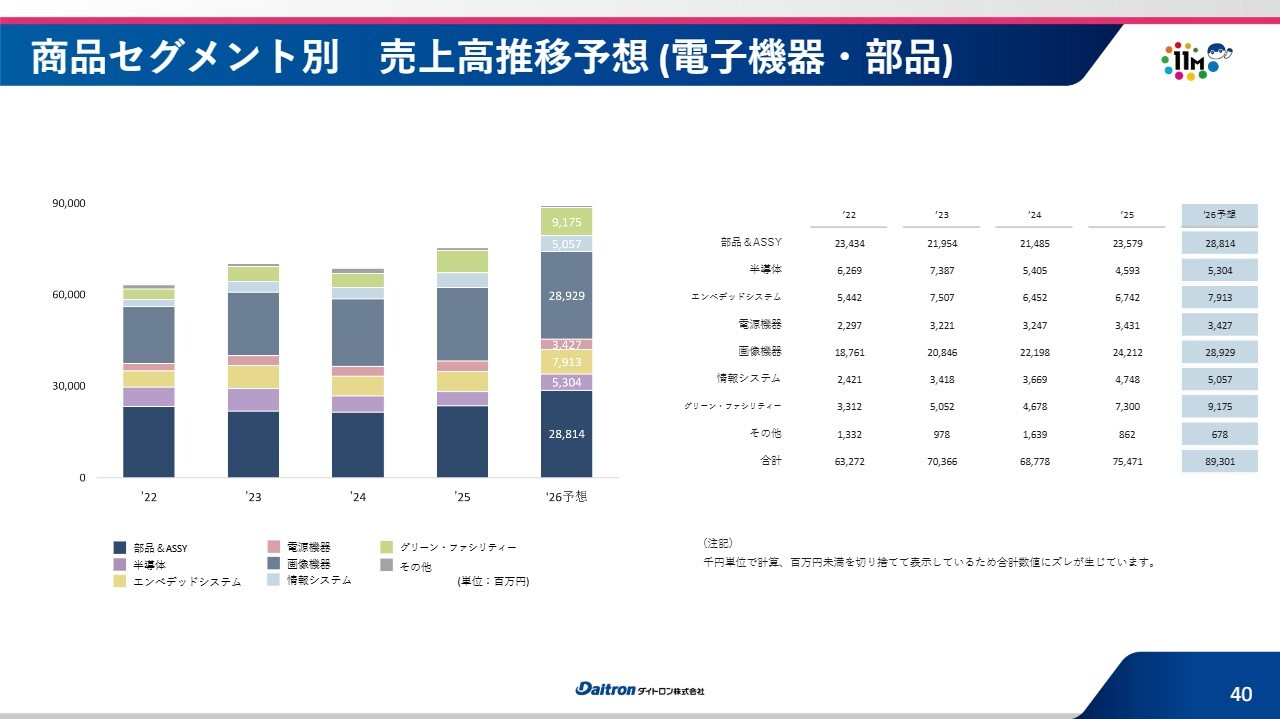
土屋:電子機器・部品の商品セグメント別の売上高推移予想です。全体的に順調に推移しています。
商品セグメント別 売上高推移予想(機械・製造装置)
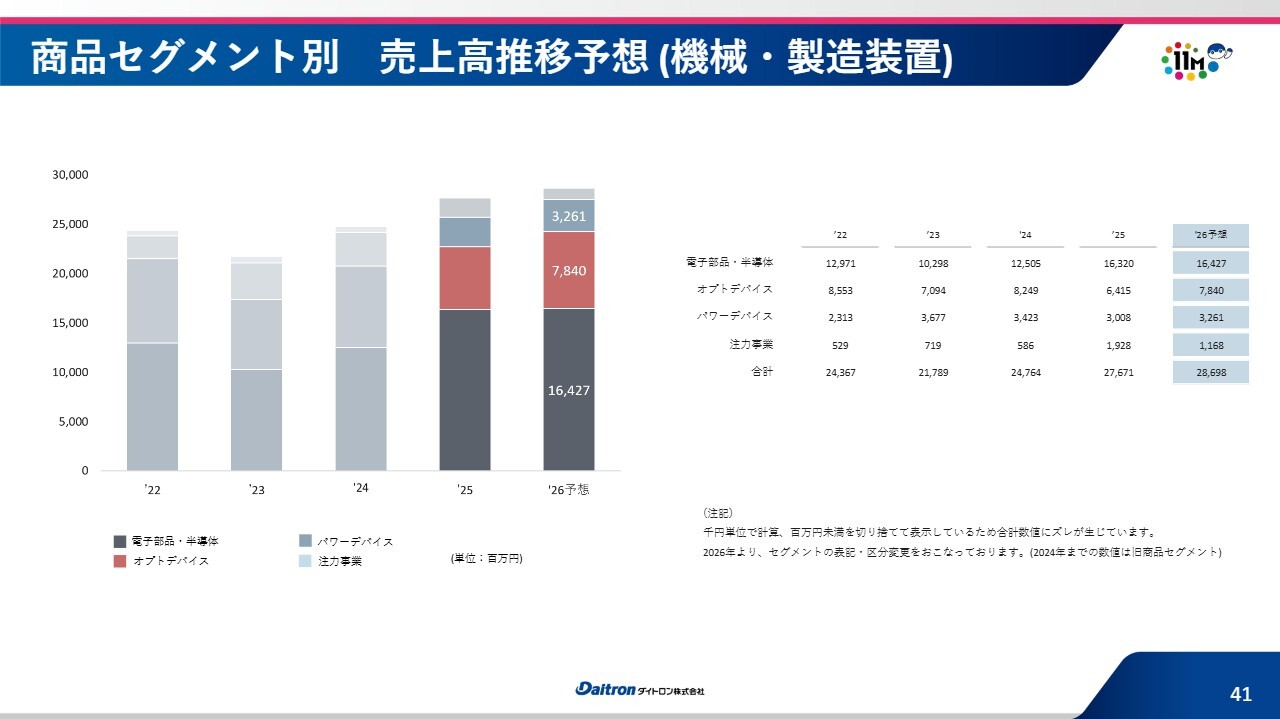
土屋:機械・製造装置についても同様です。
関本:直近の業績についておうかがいします。多くの方が気になっている点として、生成AIやデータセンター関連ビジネスについて「非常に好調」とお話しされていましたが、御社の想定と比べてどのような状況でしょうか? 今後の見通しやお客さまのニーズが強まっているかどうかについてもおうかがいしたいです。
土屋:正直なところ、想定以上という状況です。現在も非常に強い引き合いがあり、受注も実際に入っています。
一方、このような状況がいつまで続くのかは、多くの方が気にされている点だと思います。当社に寄せられている引き合いや受注の案件状況を鑑みると、データセンター関連については2030年頃まで非常に忙しい状況が続くと予想しています。
関本:さまざまな会社から「2030年」という言葉を個人的にうかがっており、その意味でみなさまの見解が一貫していると感じています。
株主還元
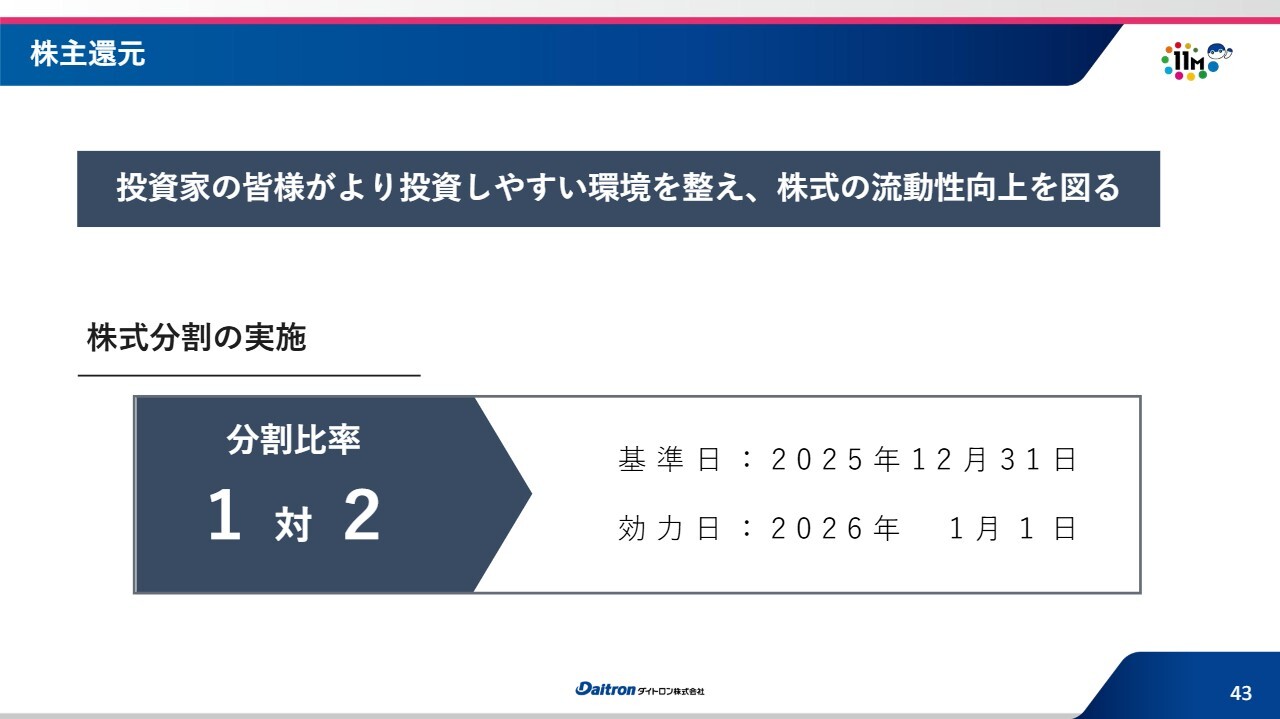
土屋:株主還元については、さまざまな取り組みを行っています。具体的には、株式分割を実施しました。
株主還元
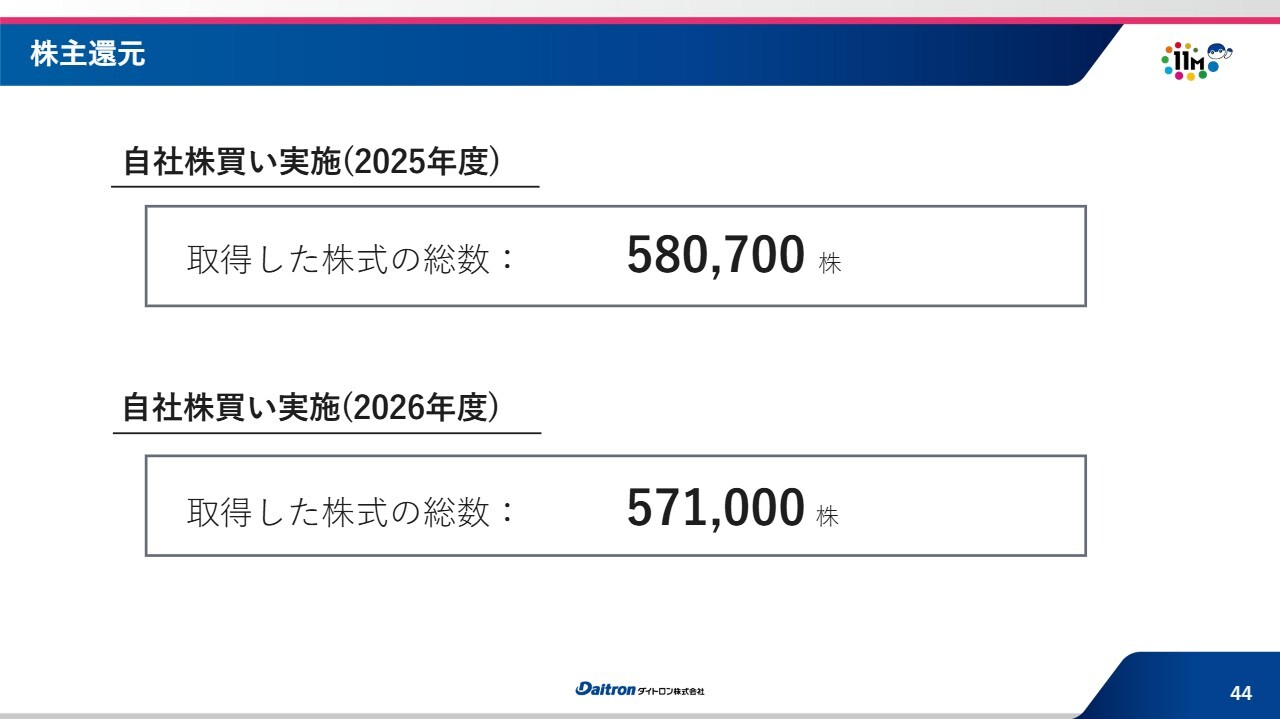
土屋:自己株式取得も実施しています。2025年12月期にも実施しましたが、2026年12月期もつい最近実施しました。
株主還元(配当・配当性向)
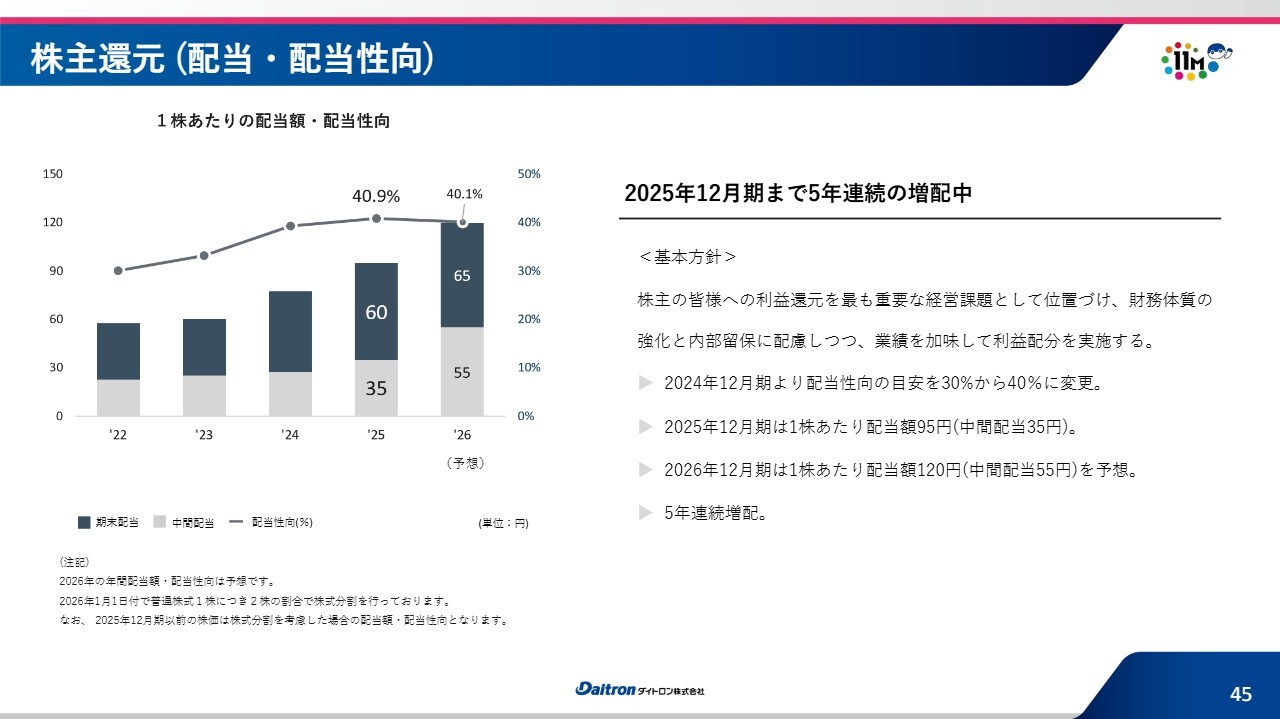
土屋:配当についてです。配当性向の基本方針を変更し、5年連続で増配しています。魅力的なものにできるよう、今後も努力を続けたいと思います。
公式キャラクター
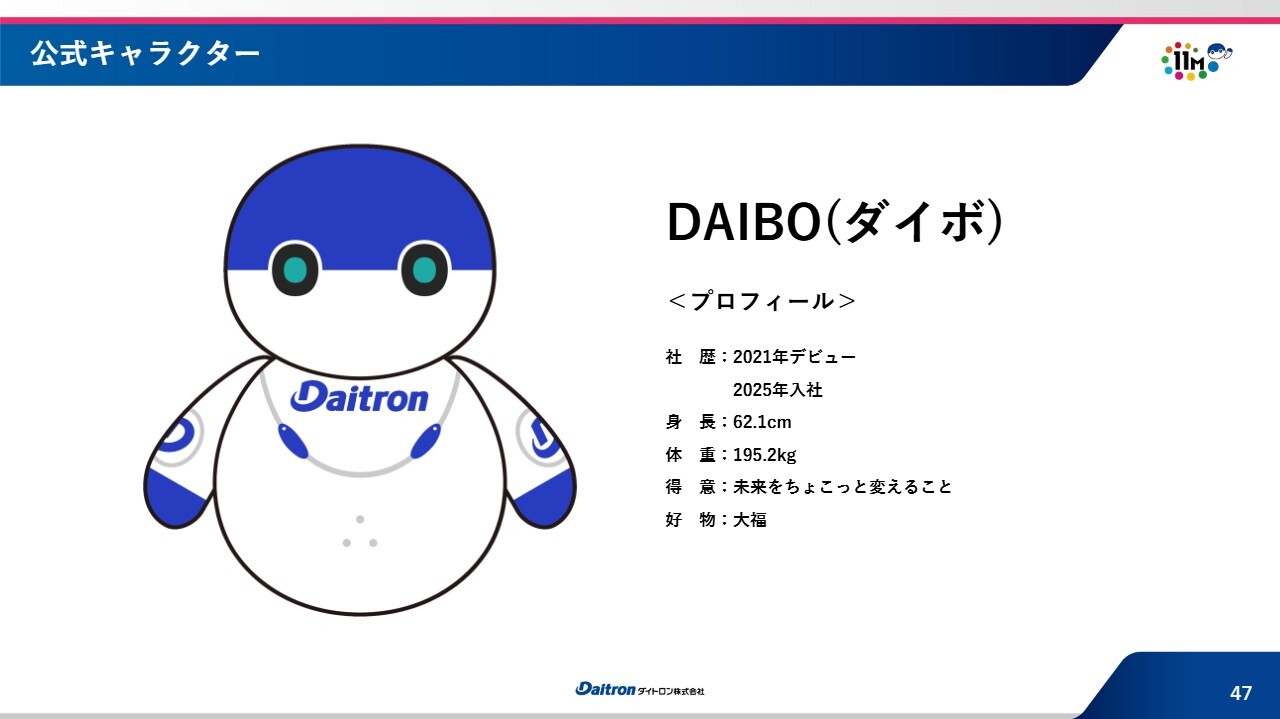
土屋:最後に、ブランディング強化についてご説明します。スライドでは公式キャラクターを紹介しています。
ホームページリニューアル
土屋:ホームページリニューアルについてです。
看板出稿
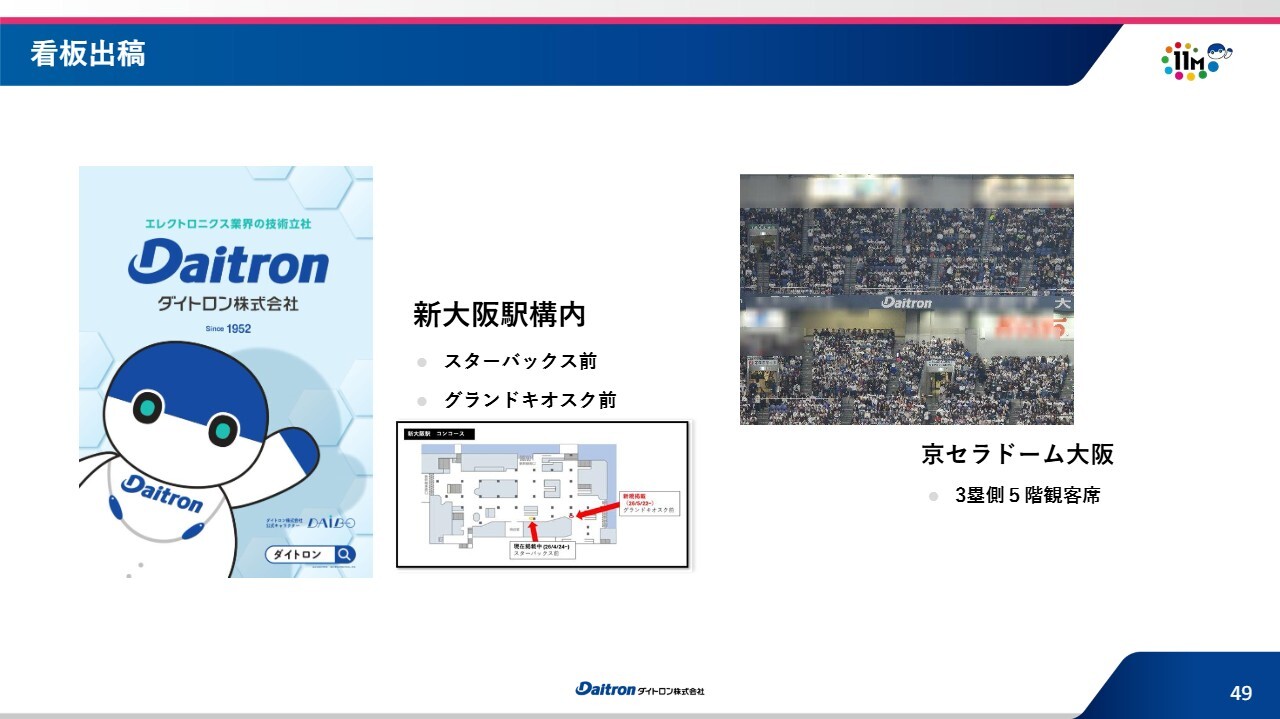
土屋:看板出稿についてです。
お知らせ
土屋:スライドではお知らせを掲載しています。以上でご説明を終わります。
質疑応答:景気変動に強い事業構造へ転換する上で、注視している指標について
飯村美樹氏(以下、飯村):「半導体・エレクトロニクス業界はシリコンサイクルの影響を受けますが、景気循環に左右されにくい事業構造へ転換する上で、KPIとして特に注目している指標は何でしょうか?」というご質問です。
土屋:半導体やシリコン関連の分野では「シリコンサイクル」とよく言われており、現在も完全になくなっているわけではありません。当社はシリコンサイクルに関連する事業を展開しているため、景気の浮き沈みを少しでも和らげる対策が必要だと考えています。
現時点では具体的なKPIを設定していませんが、新規顧客獲得に注視しています。加えて、お客さまのアプリケーション、すなわちどのような応用や事業をされているかについても注視しています。
新規顧客数と、当社の新商材の販売先となる事業を拡大することが、景気の変動に強くなる要素だと考えているため、どれだけ新しいお客さまを取得し、新規顧客を増やせたかを社内で詳細にカウントし、進捗を確認しています。
質疑応答:製販融合だからこそ獲得できた事例について
関本:「オリジナル製品も含めて、製販融合が御社の大きな強みとのことですが、商社機能とメーカー機能を融合させることによって獲得できた事例や、製販融合だからこそ獲得できた事例はありますか?」というご質問です。
土屋:さまざまな点が挙げられますが、簡単にお話しします。製造装置関係に多いオリジナル製品は、当社の営業担当者が実際にお客さまを訪問し、さまざまなお話をうかがいながら情報を収集し、それに基づいて必要な設備を製造します。したがって、製造装置関係には製販一体の活動から生まれた製品が多く、結果として利益率も高くなっています。これは、成果創出につながった強みの一例です。
関本:そのような経緯で新しいオリジナル製品が開発され「良い製品ですね」となった場合、商社機能としても「他も全部御社に任せます」という展開になるという理解でよろしいでしょうか?
土屋:はい。社内では「横展開」と呼んでいますが、非常に成果の高い商材や装置に関しては、類似したニーズをお持ちのお客さまを新たに開拓し、販促しています。これまでの実績として、そのような取り組みが新たな成果につながることも多くありました。
飯村:ニーズにピタリと寄り添うことで、お客さまとより親密な関係が築けるのですね?
土屋:そうです。やはり、お客さまの要求をできるだけ実現することが重要だと考えています。
質疑応答:今後の成長ドライバーについて
飯村:「中期的に売上高1,000億円企業を目指す中で、今後の成長を最も大きく牽引すると考えている事業、製品はどこでしょうか? また、その市場で御社がシェアを拡大できる根拠を教えてください」というご質問です。
土屋:今後の成長ドライバーとしては、部品&ASSYの商材に非常に期待しています。国内では多くの実績があり、スライドのとおり売上高構成比は約28パーセントと大きいです。多くのノウハウを持っており、オリジナル製品を含むさまざまな商材があります。
ただし、「国内では強い」というお話であり、海外ではまだまだ弱いという課題があります。そのため、部品&ASSYを海外でさらに展開できれば、大きな成長が期待できると考えています。
2つ目は、光半導体向け自社製品です。市場では、光半導体が非常に活況を呈しています。データセンター関連でもサーバー間の通信を行うデバイスに光半導体が導入されており、需要が非常に高まっています。
そのような中、当社は光半導体製造設備において特に多くの自社製品を有しています。データセンター関連については2030年頃まで非常に忙しい状況が続くと予想しており、当社の光半導体向け自社製品は今後も大きな成長ドライバーになると考えています。
3つ目は、データセンター向けのUPSです。これは間違いなく、2030年頃まで強力な武器になると思います。現在はUPSだけでなく、UPSと並ぶようなデータセンター向けの新たな機器の取り扱いも開始しており、これもプラスになると考えています。
なお、シェアについては外資系製品が多いものの、国内では競合が少ないため、伸ばせる可能性はあると思います。
質疑応答:海外事業展開における課題について
関本:「『今後の海外事業の展開でまだ弱い部分もある』とのご説明がありましたが、営業のクオリティや教育の問題なのでしょうか? 具体的に何を強化する方針か、日本と比較してどのような課題があるのかも教えてください」というご質問です。
土屋:正直に言うと、最も大きな課題は人材不足です。当社は海外でさまざまな努力をし、人材の補強を図っていますが、まだ十分ではないと考えています。そのため、現在は海外で優秀な人材を獲得するための人事活動を強化しています。
具体的には、海外の大学を卒業した方々を一度日本に招き、当社で営業を含めたさまざまな教育を行った上で、再び海外で活躍していただきます。さらに、彼らが現地採用者の教育まで行う仕組みの構築を進めています。まずは人員をしっかり補強し、能力向上を図ることが必要だと考えています。
もう1つは時間的制約もあるため、今後さらに検討を重ねつつ、M&Aについてもしっかりと海外企業を見極めながら進めていく必要があると考えています。
質疑応答:AIの活用について
関本:「今年はAIがトピックとなっています。AIの活用により新人採用を抑制する会社が増えていますが、御社はいかがでしょうか? また、AIを業務で活用されている場合、具体例について教えていただきたいです」というご質問です。
土屋:AIの活用は、今後さまざまな業務の効率を向上させる上で非常に重要だと考えており、当社でもAIの活用を認めています。ただし、いろいろな制限を設けています。セキュリティ上の問題もあるため、すべてを許可しているわけではありませんが、業務の効率向上を目的としたAIの積極的な活用を推奨しており、今後も推進していきたいと考えています。
一方、人員面では、人を少しでも減らすことを目的としたAI活用はあまり考えていません。当社は売上高1,000億円を超えてさらに事業を拡大していく目標を掲げており、そのような意味では依然として人員が不足している状況です。
当社の事業の進め方は人の存在が非常に重要となっており、人員なしでは事業の拡大も難しいと考えています。そのため、少なくともしばらくは、AIの活用で人手不足を補うことによる効果は出ないと見込んでいます。
質疑応答:10年後の目指すべき企業像について
関本:「『第11次中期経営計画』についてお話しいただきましたが、より長期的なビジョン、例えば10年後にどのような会社になりたいか、どのような会社を目指しているのかについて、お考えをお聞かせください」というご質問です。
土屋:当社の基盤は、10年後も現在と基本的に変わらないと思っています。このため、グローバル展開をさらに進めていきたいと考えています。エレクトロニクス業界において、部品系と設備系のビジネスを展開し、商社機能とメーカー機能の両方を兼ね備えたグローバル企業を目指します。
また、今後はハードウェアだけでなくソフトウェアも取り入れ、さまざまな融合を実現した企業体を構築したいと考えています。10年後は、エレクトロニクス分野に特に強みを持つグローバル企業になりたいと思っています。
土屋氏からのご挨拶
土屋:当社はようやく売上高1,000億円を超えた企業ではありますが、これは通過点に過ぎません。今後もこの成長を継続させることが必要であり、利益もしっかり確保することで、株主さまへの還元をさらに充実させていきたいと考えています。
当社がみなさまにとってさらに良い会社となれるよう努力を継続していきます。本日はご視聴いただき、誠にありがとうございました。
当日に寄せられたその他の質問と回答
当日に寄せられた質問について、時間の関係で取り上げることができなかったものを、後日企業に回答いただきましたのでご紹介します。
<質問1>
質問:ROE12パーセント以上を掲げていますが、今後の成長投資と株主還元のバランスについて、経営として「この水準までなら積極的に投資する」という資本配分の考え方を教えてください。
回答:毎年の業績やキャッシュフローなどを踏まえて投資水準を見定めていますが、具体的な資本配分については現在検討を進めている第12次中期経営計画の中で議論している次第です。商社機能の調達力や提案力、またメーカー機能のオリジナル製品の拡充など当社の強みに磨きをかける方向で投資を行うことで、収益性の向上にもつながり、株主還元とのバランスを取りやすい結果が得られると考えています。
<質問2>
質問:メーカー部門の売上、粗利、人数、設備投資金額を教えてください。
回答:国内製造事業(メーカー機能)の2025年12月期売上高は約130億円です。粗利、従業員数、設備投資額については、事業別の開示を行っていませんので、回答を差し控えます。ご了承ください。
<質問3>
質問:4月から6月のプライム上場会社のROEが12パーセントと好調と日経新聞にありましたが、貴社の実績はいかがでしょうか?
回答:中間期(1月から6月)の実績は9.0パーセントとなります。
<質問4>
質問:新しい案件で御社が選ばれるとき、決め手になっているのは、商社機能としての調達力・提案力と、自社で設計・開発・製造まで担えるメーカー機能の、どちらが効いていることが多いでしょうか? 直近で「これは製販融合でなければ取れなかった」と言える案件の型があれば、差し支えない範囲で教えてください。
回答:売上の伸び率から商社機能がより効いている状況です。案件の型ですが、オリジナル製品の受注に関しては基本的に製販融合が機能しているケースが多いです。
<質問5>
質問:貴社の売上は1,000億円、時価総額は750億円ですが、投資対象会社には時価総額は売上と同等以上を求めたいです。
回答:貴重なご意見をいただき、ありがとうございます。当社としても、企業価値の向上により、市場から適正な評価をいただくことは重要であると考えています。今後も事業の成長、資本効率の向上、株主還元の充実に取り組み、企業価値の向上に努めていきます。
<質問6>
質問:京セラドームに広告を出されているのを見ましたが、東京ドームに出していただけるとうれしいです。
回答:当社の広告へのご関心をお寄せいただきありがとうございます。広告宣伝については、Daitronブランドの認知度向上の観点から効果を総合的に勘案し検討しています。いただいたご意見は今後の広報・ブランド戦略を検討する際の参考にします。
<質問7>
質問:総還元性向は40パーセントですが、プライム上場では40パーセントが当たり前になってきました。TOPIXを維持するにはもっと大きなインパクトを与えるべきだと思います。
回答:貴重なご意見をいただき、ありがとうございます。当社は株主還元を重要な経営課題の一つとして位置付けており、2025年2月に株主還元方針を見直し、配当性向40パーセントを目安とする方針へ変更しました。今後も成長投資とのバランスを図りながら、株主還元の充実と企業価値向上に取り組んでいきます。
<質問8>
質問:貴社工場部門は、売上金額の割に工場数が多いような気がします。
回答:当社の製造拠点は単なる量産工場ではなく、設計・開発機能も担う拠点としての性格が強いことが特徴です。そのため、各工場の生産品目に適したサプライチェーンをそれぞれの地域で構築していることから、もし集約した場合に生産効率や輸送効率が改善するかと言えば、必ずしもそうならない側面があります。ご指摘自体は大変貴重ですので、今後も生産効率の向上に向けて取り組んでいきます。
<質問9>
質問:商社部門について、営業と管理の人数比率、営業1人当たりの売上金額を教えてください。
回答:営業と管理の人数比率、ならびに営業1人当たり売上高については、現時点では開示していません。ただし、当社では営業人員だけでなく、技術サポートや品質保証、調達機能なども含めたチーム体制により顧客価値を提供しているため、単純な営業1人当たり売上高だけでは実態を表しにくい面があります。今後もより適切な人員配置を行い、生産性が高い組織運営を追及していきます。
記事提供: 