2026年10月13日に発表された、株式会社カーブスホールディングス2026年8月期決算説明の内容を書き起こしでお伝えします。
目次
増本岳氏:株式会社カーブスホールディングス代表取締役社長の増本です。本日はお忙しい中、弊社の2026年8月期決算説明会にご参加いただき誠にありがとうございます。本日は資料に従い、目次に沿って内容をご説明します。
2026年8月期 業績ハイライト
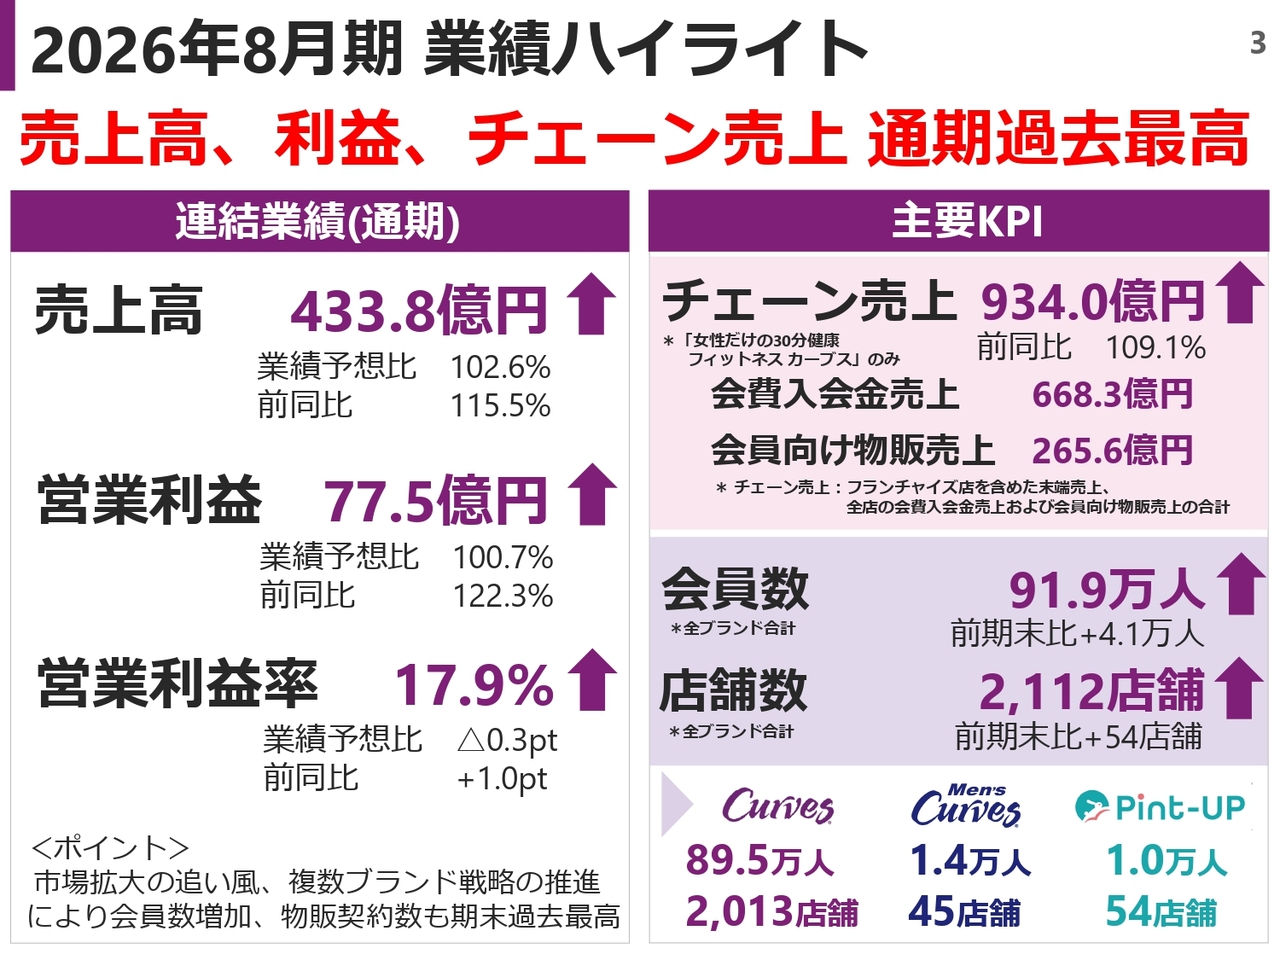
はじめに、業績全体のハイライトです。連結業績は、売上高が433億8,000万円、営業利益が77億5,000万円となりました。営業利益率は前期比プラス1ポイントの17.9パーセントとなっています。
主要KPIについては、チェーン売上高は主力業態である女性向け「カーブス」のみの数字で934億円、前年同期比で9.1ポイント増加しています。内訳は、会費入会金売上が668億3,000万円、会員向け物販売上が265億6,000万円です。
会員数と店舗数は主力3ブランドの合計値です。会員数は91万9,000人で、前期末比4万1,000人増加しています。店舗数は2,112店舗、前期末比54店舗の純増となっています。
内訳として、女性向け「カーブス」は会員数89万5,000人、店舗数2,013店舗、「メンズ・カーブス」は会員数1万4,000人、店舗数45店舗、「ピント・アップ」は会員数が1万人を超え、店舗数54店舗となっています。
女性向け「カーブス」以外の業態はまだ小規模にとどまっていますが、ここから積極的な店舗展開と会員数の拡大を進めるステージに入っていきます。
カーブスグループ中期ビジョン2030年・2035年
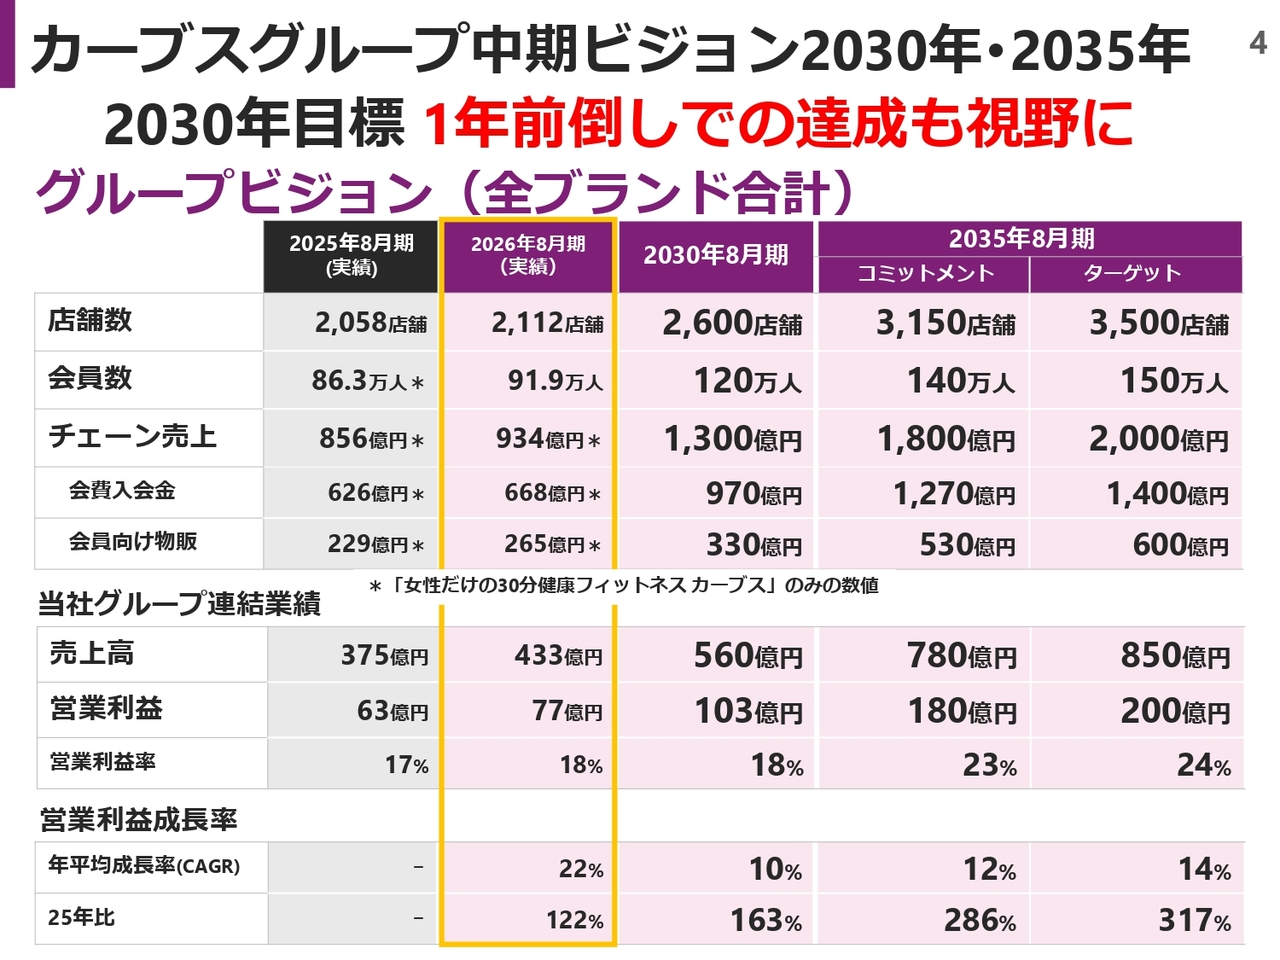
先に発表したグループ中期ビジョンの進捗です。2030年8月期までに、店舗数2,600店舗、会員数120万人、チェーン売上は主力3業態合計で1,300億円の目標を掲げています。また、当社グループ連結業績目標は、売上高560億円、営業利益103億円としています。
この目標に対する進捗状況は先ほどご報告した数字のとおりです。売上高および営業利益は、このペースで推移すれば1年前倒しでの目標達成も視野に入ってきました。
女性向け「カーブス」は大変好調で、着実に進めていきたいと考えています。新規事業である「メンズ・カーブス」「ピント・アップ」の2業態については、いかにスピードアップを図りながら店舗展開や事業の拡大に取り組むかが課題であると認識しています。
営業利益 年平均成長率実績
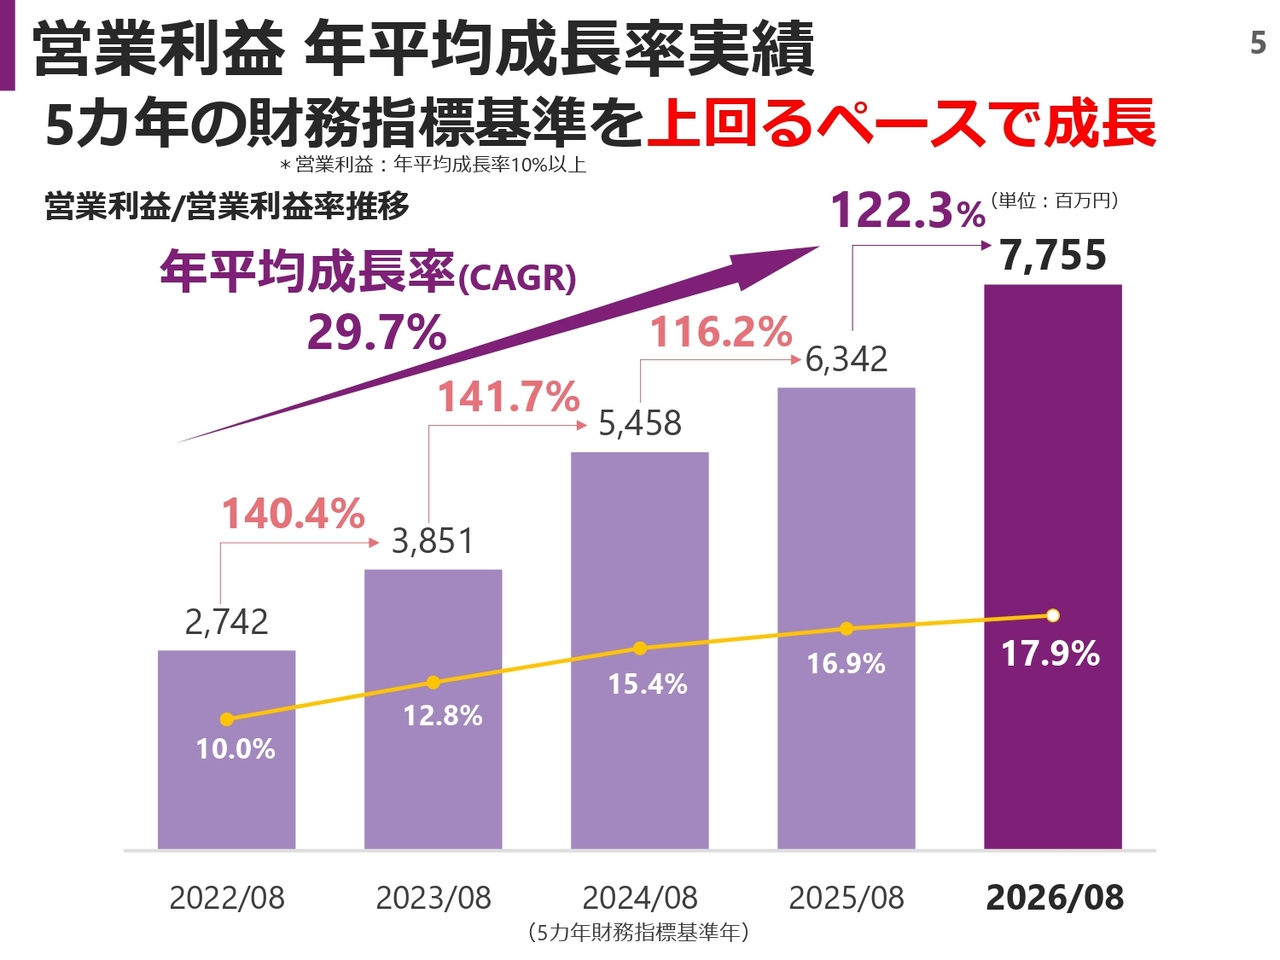
直近5ヶ年の成長率実績です。当期は営業利益が前期比122.3パーセントと大幅に成長しており、年平均成長率は29.7パーセントとなっています。引き続き高い成長率を維持し、中期ビジョンの早期達成を目指していきたいと考えています。
2025年8月期以降 5カ年の財務指標基準
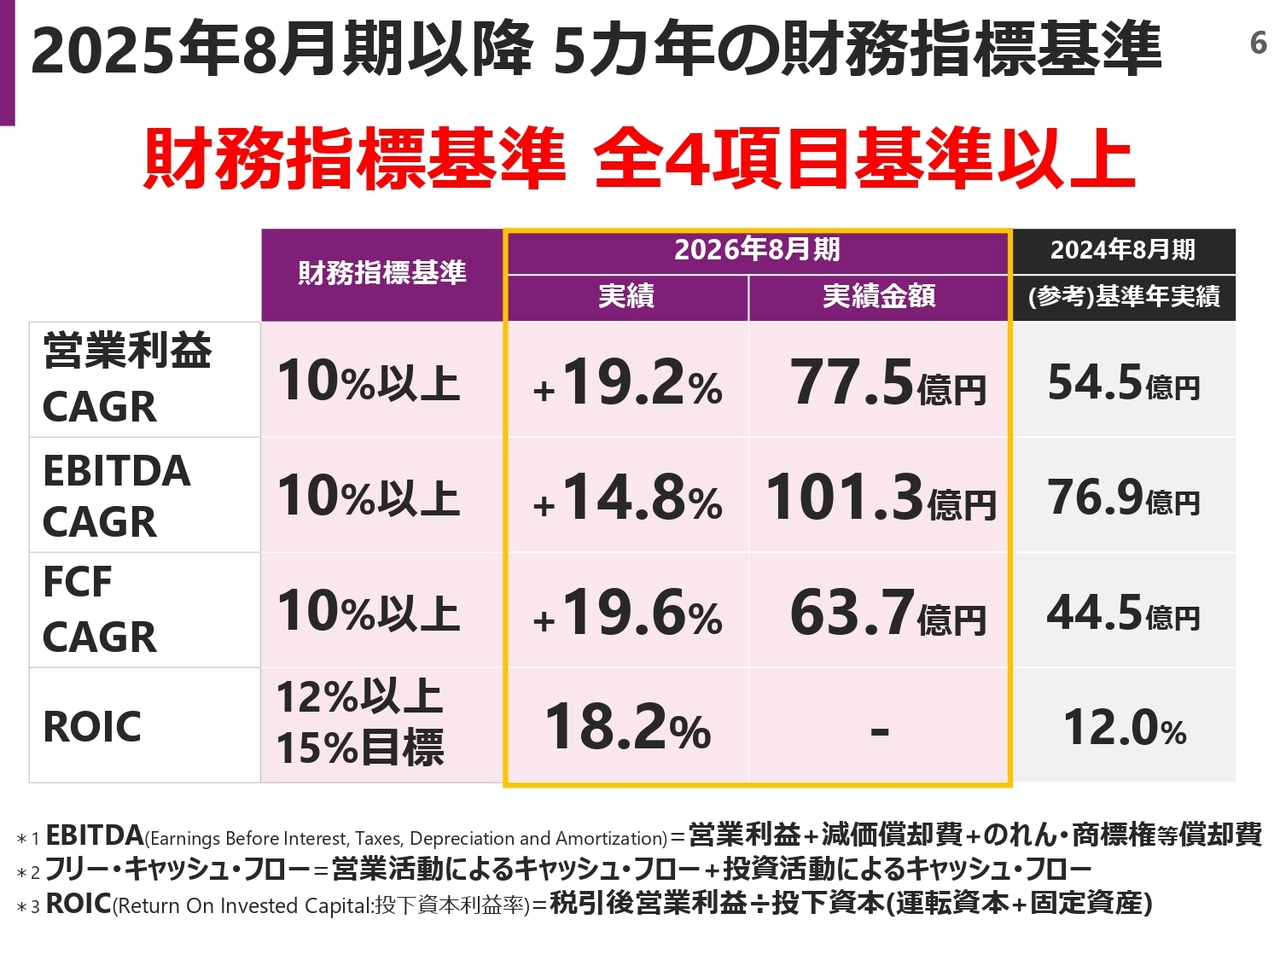
先に発表している財務指標の基準値です。当期も全4項目で基準値を上回る結果を達成しました。営業利益の年平均成長率、EBITDA、フリー・キャッシュ・フロー、ROICの全4項目で基準値以上をクリアしています。ROICは12パーセント以上を維持し、目標値を15パーセントに設定して堅持していきたいと考えています。
「女性だけの30分健康フィットネスカーブス」会員数:新規入会増、既存会員継続率順調
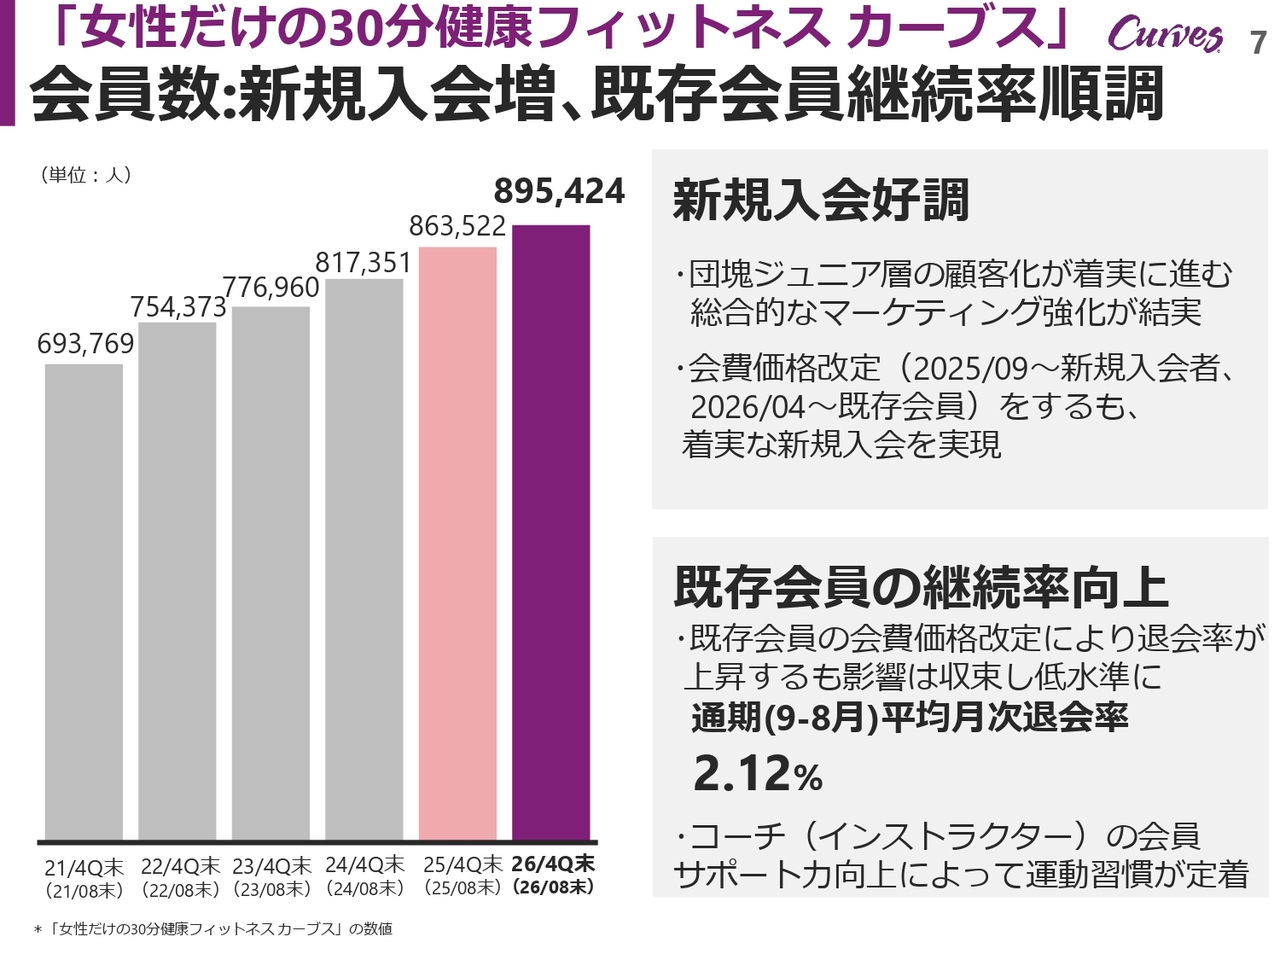
主力業態の「女性だけの30分健康フィットネス カーブス」(女性向け「カーブス」)についてご説明します。新規入会は引き続き順調で、当初目標としていた水準には若干届かなかったものの、着実な成長を維持しています。
既存会員の継続率は重要な管理指標で、月次の退会率を管理しています。2026年8月期の期初9月から新規入会者の会費の価格改定、2026年4月から既存会員の価格改定を実施しました。この影響で、3月以降数ヶ月間は退会率が若干上昇しましたが、現在は確実に収束し、9月の退会率は前年比で減少、継続率は前年比で増加しました。
これにより、退会率は低水準を維持できており、通期の平均月次退会率は2.12パーセントとなっています。2パーセント程度に抑えたかったのですが、価格改定の影響によりわずかに上昇しました。
「女性だけの30分健康フィットネスカーブス」会員数:既存店会員数の順調な伸長が牽引
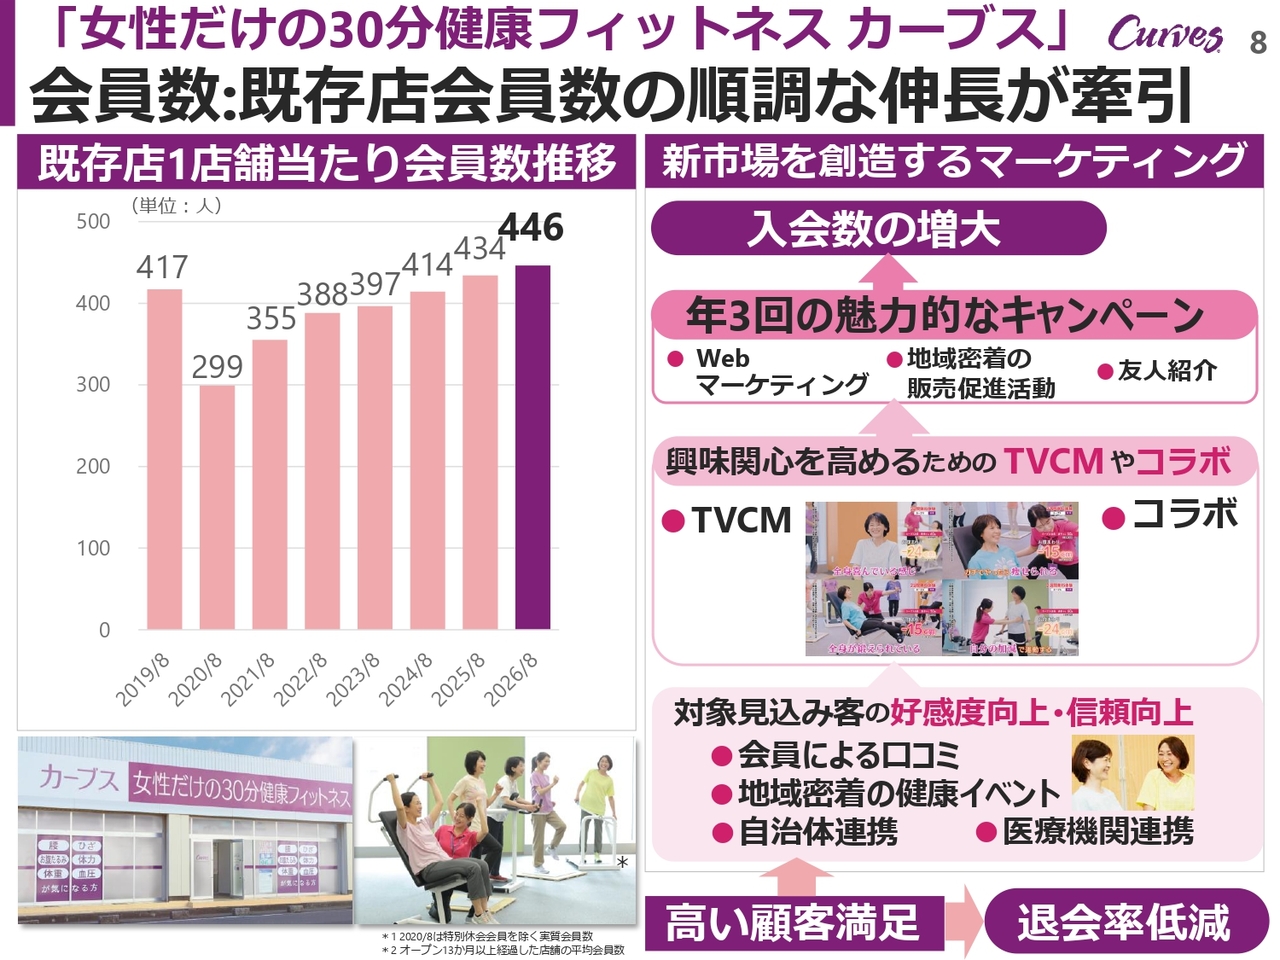
会員数の伸長の原動力には新規出店も含まれますが、それ以上に既存店の会員数の順調な増加があります。既存店1店舗当たりの会員数は前年比でプラスの推移を見せており、毎年20名から30名の会員数増加を目標に、確実な成果を上げています。
スライド右側に示すように、まずは高い顧客満足度を維持し、退会率を下げるとともに、お客さまからの口コミの広がりを地域ごとに促進していくことで、さらなる会員数の増加を図り、対象となる新規のお客さまの好感度を引き上げていきます。
そのために、自治体や医療機関との連携促進などの基盤を整えながら、年3回から4回の新規入会キャンペーンを実施して着実な入会増につなげています。この効果により、既存店の会員数が伸び続けています。
「女性だけの30分健康フィットネスカーブス」会員向け物販:新規契約者の増加
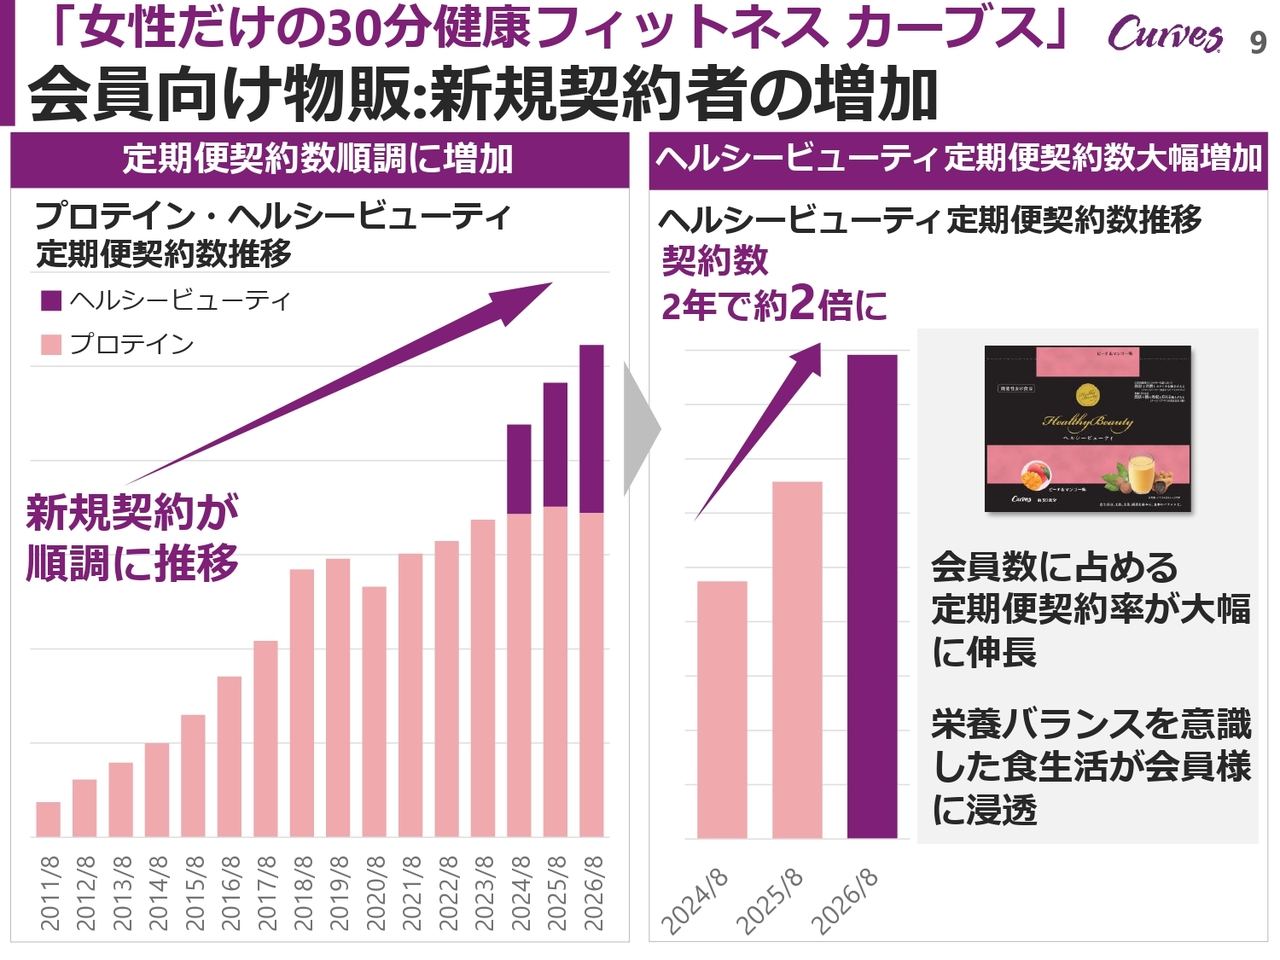
もう1つの柱が会員向け物販です。主力商品のプロテインは、会員数の増加に比例して定期便の契約数と物販売上が着実に上昇しています。
それとともに、今期特に力を入れたのが、2年前にデビューした第2の商品「ヘルシービューティ」です。こちらの定期便の契約数は直近2年間で約2倍に増加し、特に今期は大きく伸ばすことに成功しました。
以前から説明しているとおり、現在の物販事業における最も大きな課題は、主力商品プロテインの原材料価格の高騰です。少々専門的な話になりますが、乳タンパクのホエイの中でも最もタンパク質の純度が高いWPIの価格が、世界的に高騰しています。
その結果、プロテイン単体では増収減益に近い状況となり、粗利益が大きく悪化しました。しかし、「ヘルシービューティ」の契約数増加による販売拡大でこれを補い、物販事業全体では増収増益と、今期も持続的な成長を実現しました。
「女性だけの30分健康フィットネスカーブス」会員向け物販:既存契約の継続率向上・購入数増加
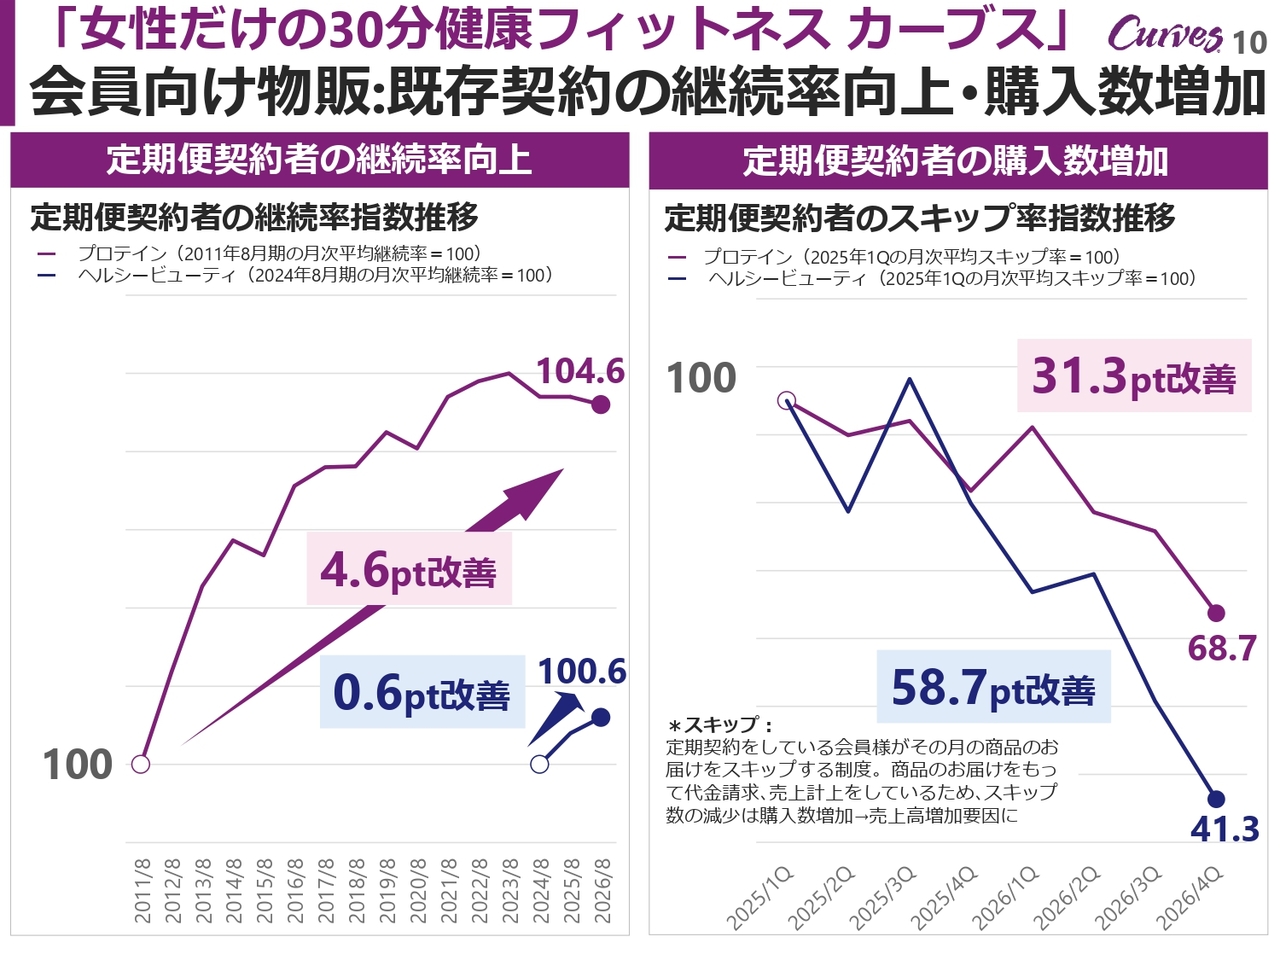
この新規契約の増加とともに、既存契約の継続率の向上に加え、もう1つの取り組みを進めています。定期便契約では、毎月契約者さまのご自宅に商品をお届けしますが、例えばプロテインが1ヶ月で飲みきれず余る場合、翌月分はスキップして翌々月にお届けすることができます。
契約いただいていてもスキップとなると売上が発生しないため、このスキップを減少させることが非常に重要な管理指標となります。スライドのとおり、プロテインと「ヘルシービューティ」の両商品ともに継続率を着実に改善し、お届けスキップを減らすことができています。
顧客生涯価値(LTV)の向上により、同じ契約数でも毎月の売上が着実に増加するといった確実な成果を上げています。
「30分予約不要サポート付きジムメンズ・カーブス」多店舗展開に向けた出店加速
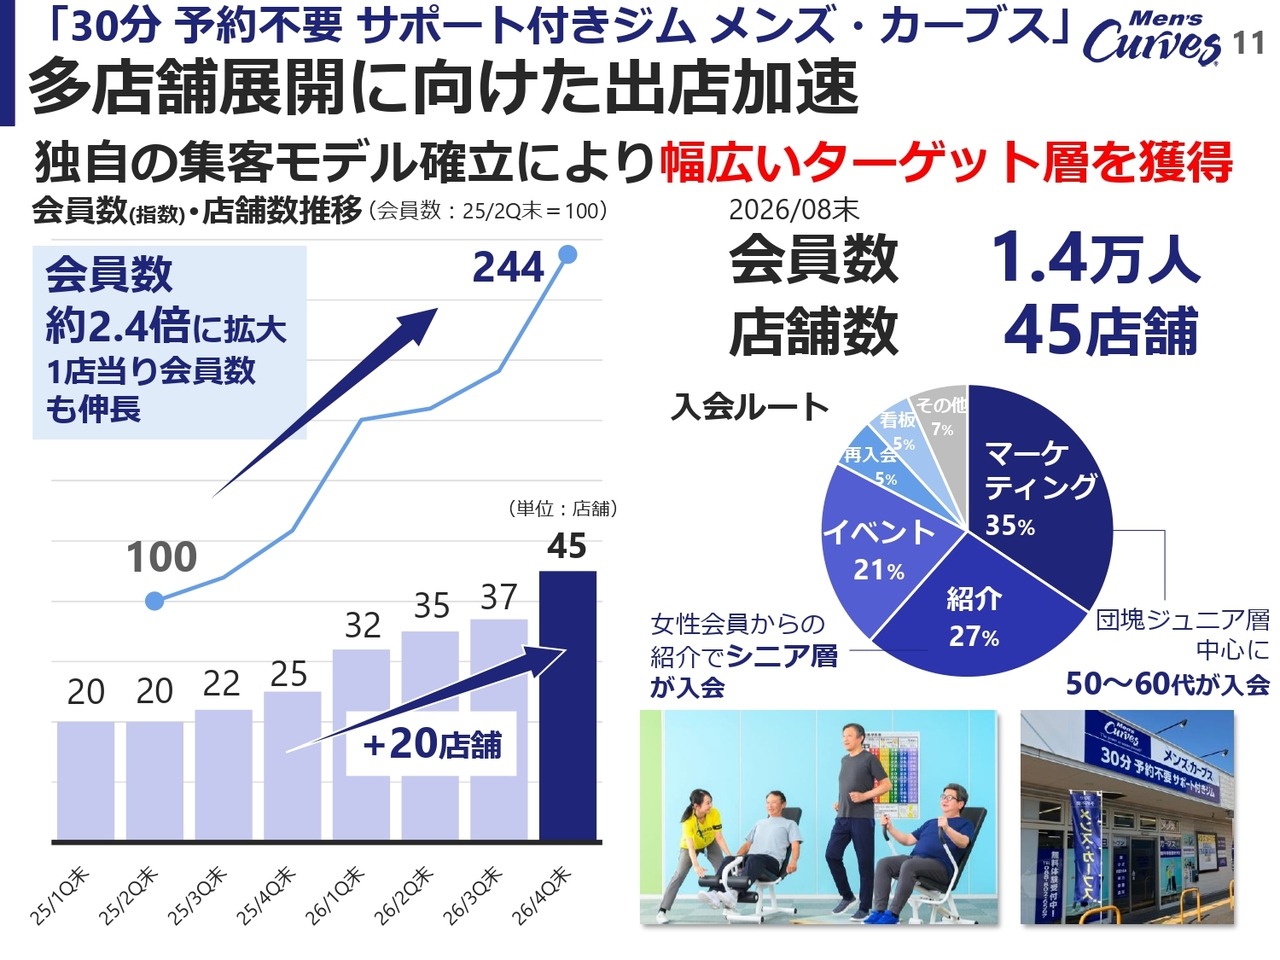
続いて、新規事業の「メンズ・カーブス」です。当期は新規に20店舗出店し、期末には45店舗となりました。既存の会員数は着実に伸びて1万4,000人、店舗数45店舗となっています。業績も大変好調で、進行期ではさらなる出店拡大を図っていく予定です。事業成長ステージにいよいよ入ってきたと捉えています。
「からだ動き回復センターピント・アップ」多店舗展開に向けた出店加速
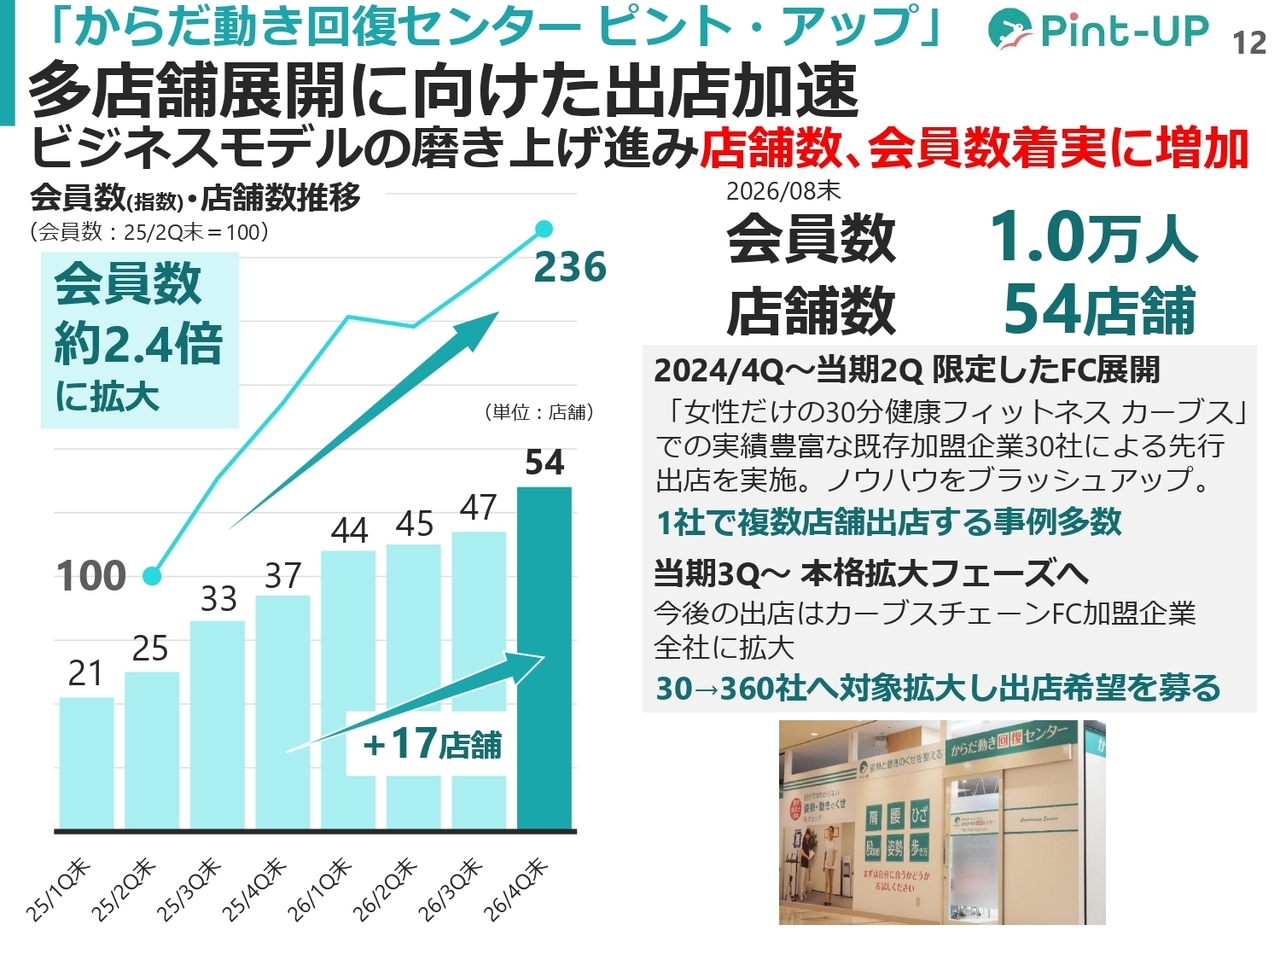
2つ目の新規事業である「からだ動き回復センター ピント・アップ」は、関節に悩みを持つ方向けの運動施設です。当期は17店舗を新たに出店し54店舗となりました。会員数も1万人を超え、既存店の業績も大きく改善しています。今期はこちらも拡大フェーズに入っていくと考えています。
連結損益計算書
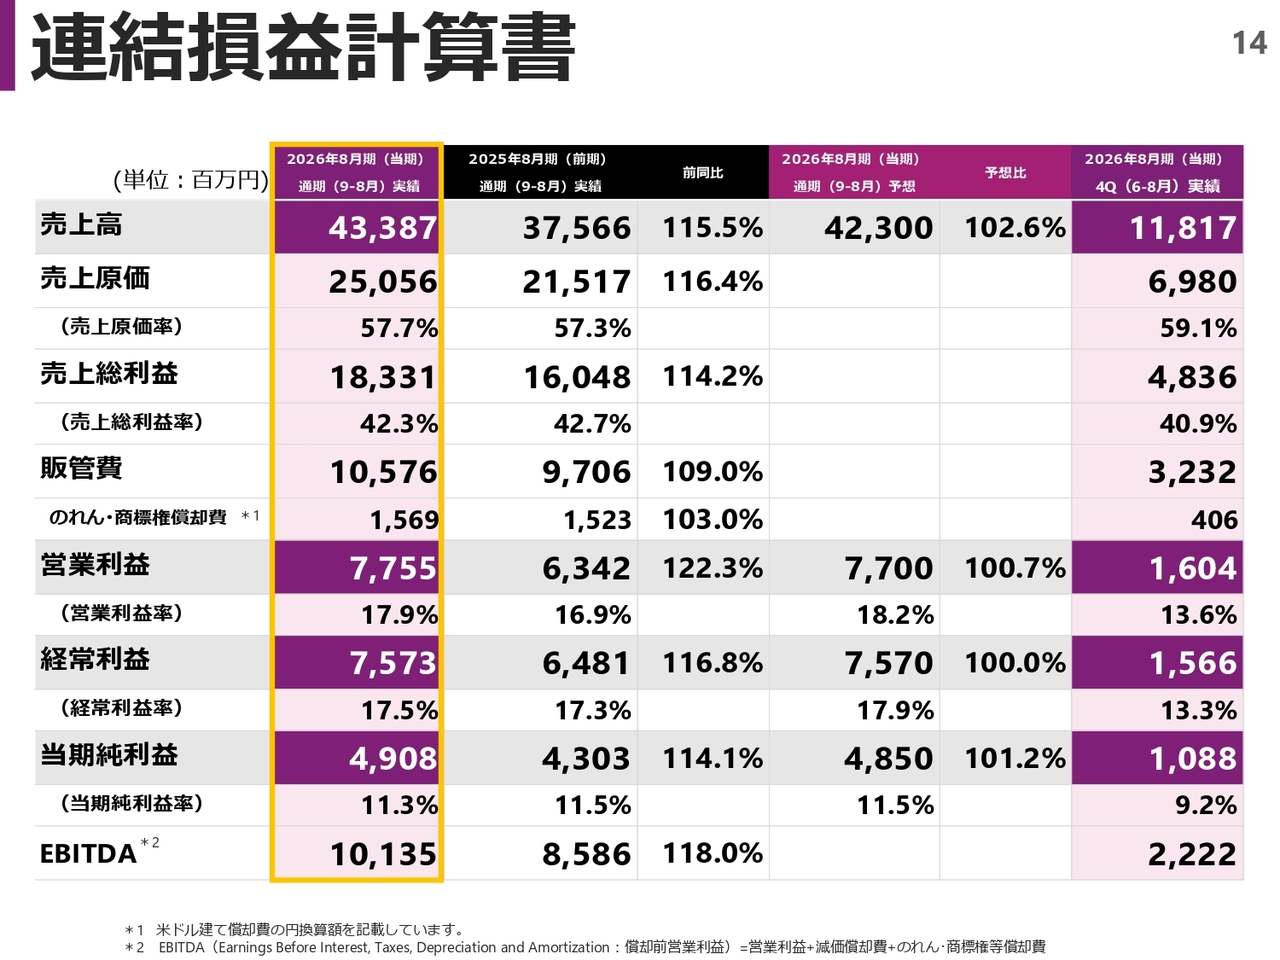
2026年8月期の数値面を簡潔にご報告します。売上高は433億8,700万円、前年比115.5パーセントでした。売上総利益率は物販の原価高騰により若干悪化しましたが、売上総利益は183億3,100万円、前年比114.2パーセントとなっています。
販管費は100億円強で、前年比109パーセントです。その中で、のれん・商標権の償却が進んでいます。為替の影響で円安に振れたことにより、海外資産ののれん償却が若干増加しました。
結果として、営業利益は77億5,500万円と、ほぼ修正予想どおりの着地となり、前年比122.3パーセントとなりました。経常利益は75億7,300万円、前年比116.8パーセント、当期純利益は49億800万円、前年比114.1パーセントという結果になりました。
連結損益計算書トピック(業績予想比/前年同期比)
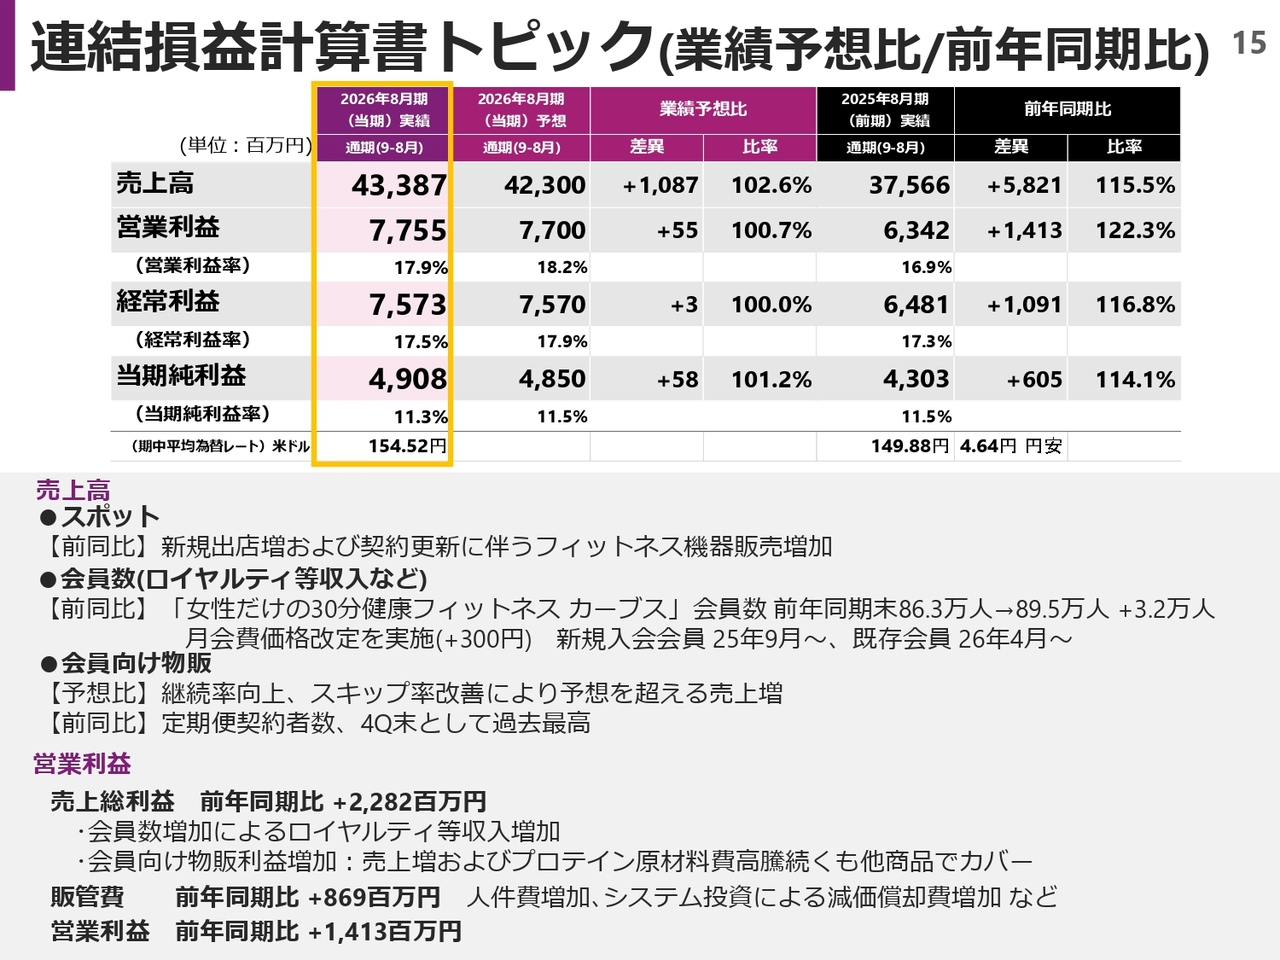
損益計算書の業績予想比および前年同期比の詳細については、後ほどご確認ください。
連結損益計算書トピック(前年同期比) 四半期単位
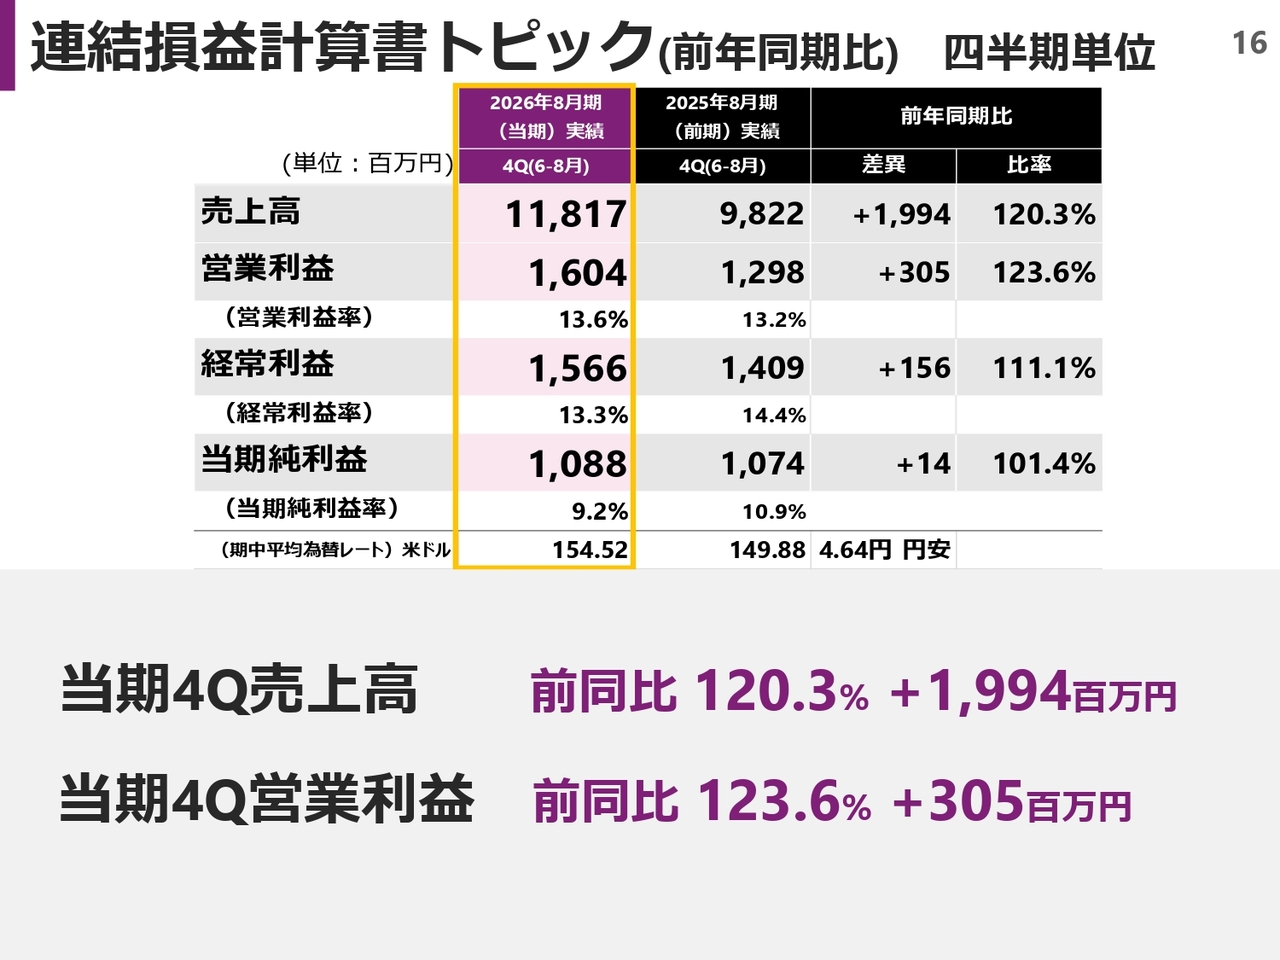
損益計算書の四半期単位における前年同期比です。詳細は後ほどご確認ください。
連結損益計算書(地域別)
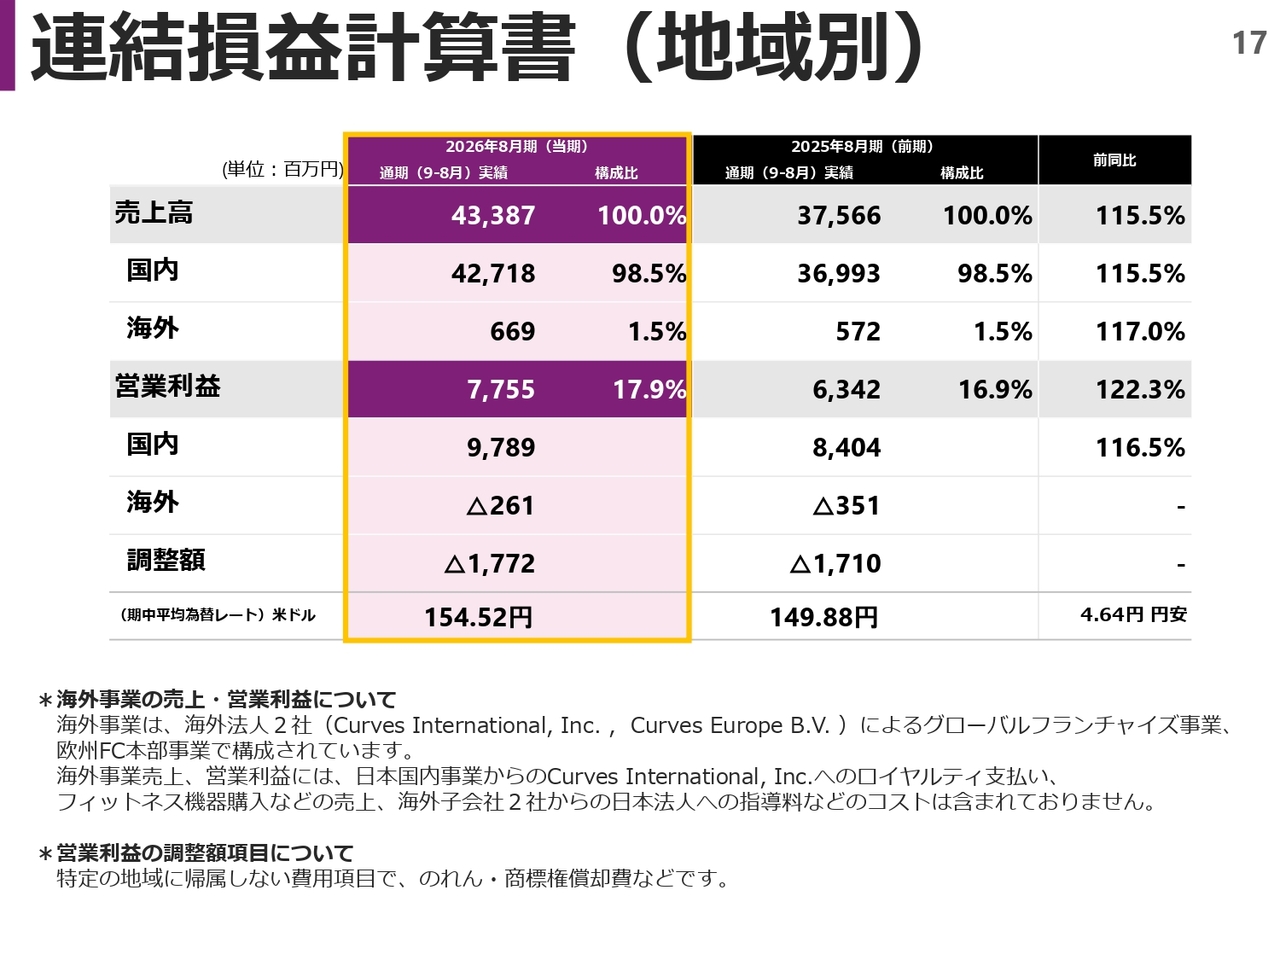
地域別の売上高および営業利益です。海外事業では赤字が続いていますが、主力であるヨーロッパ事業では既存店の業績が絶好調であり、現在は出店を強化し、ヨーロッパでの事業拡大を進めるステージに入っています。
売上高構成
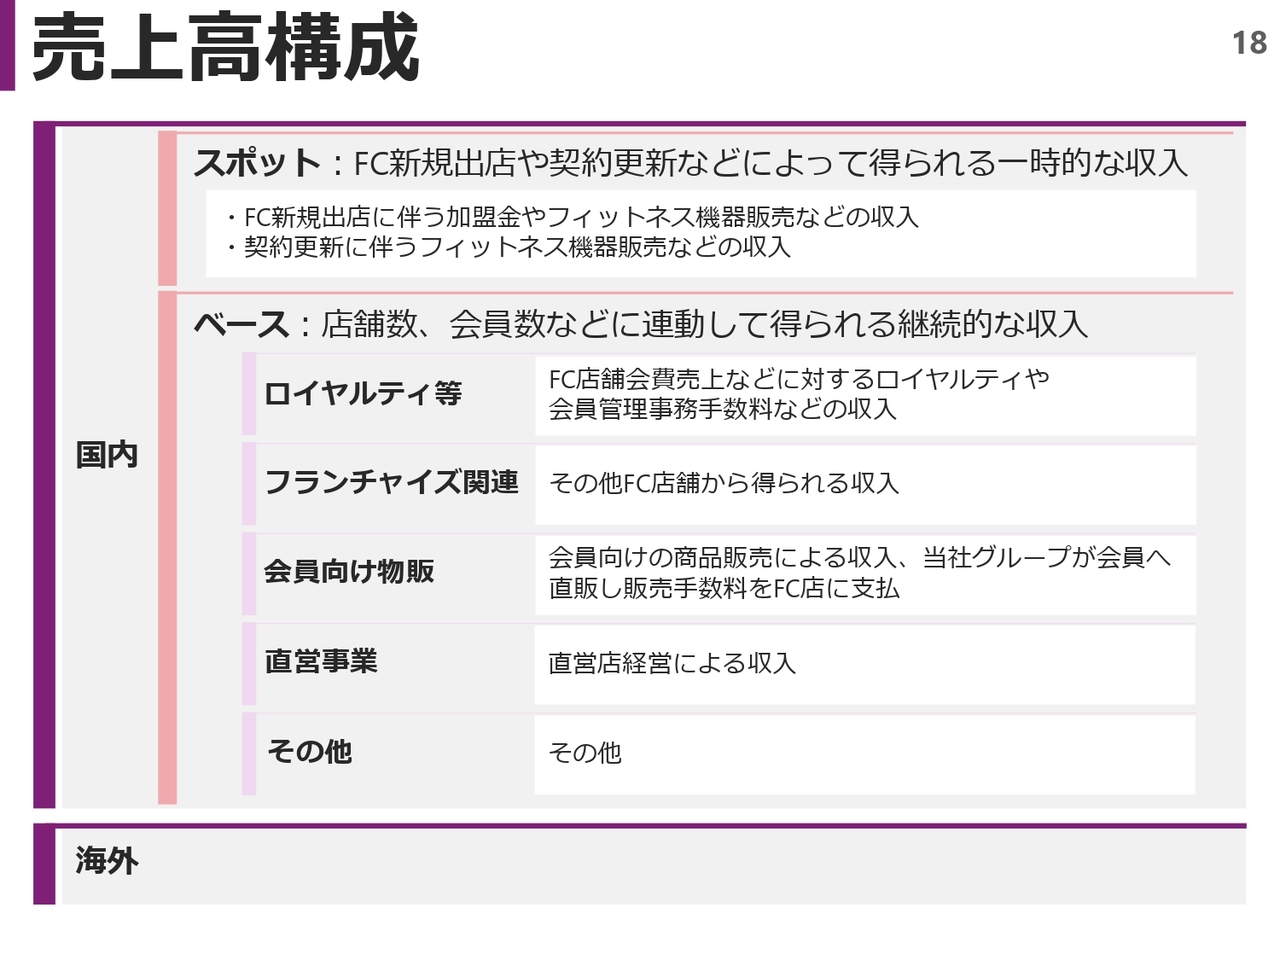
売上高構成です。毎回ご覧いただいている数字ですが、継続的な収入であるベース収入の中心が、会員数に連動するロイヤリティ収入と物販収入です。
売上高内訳
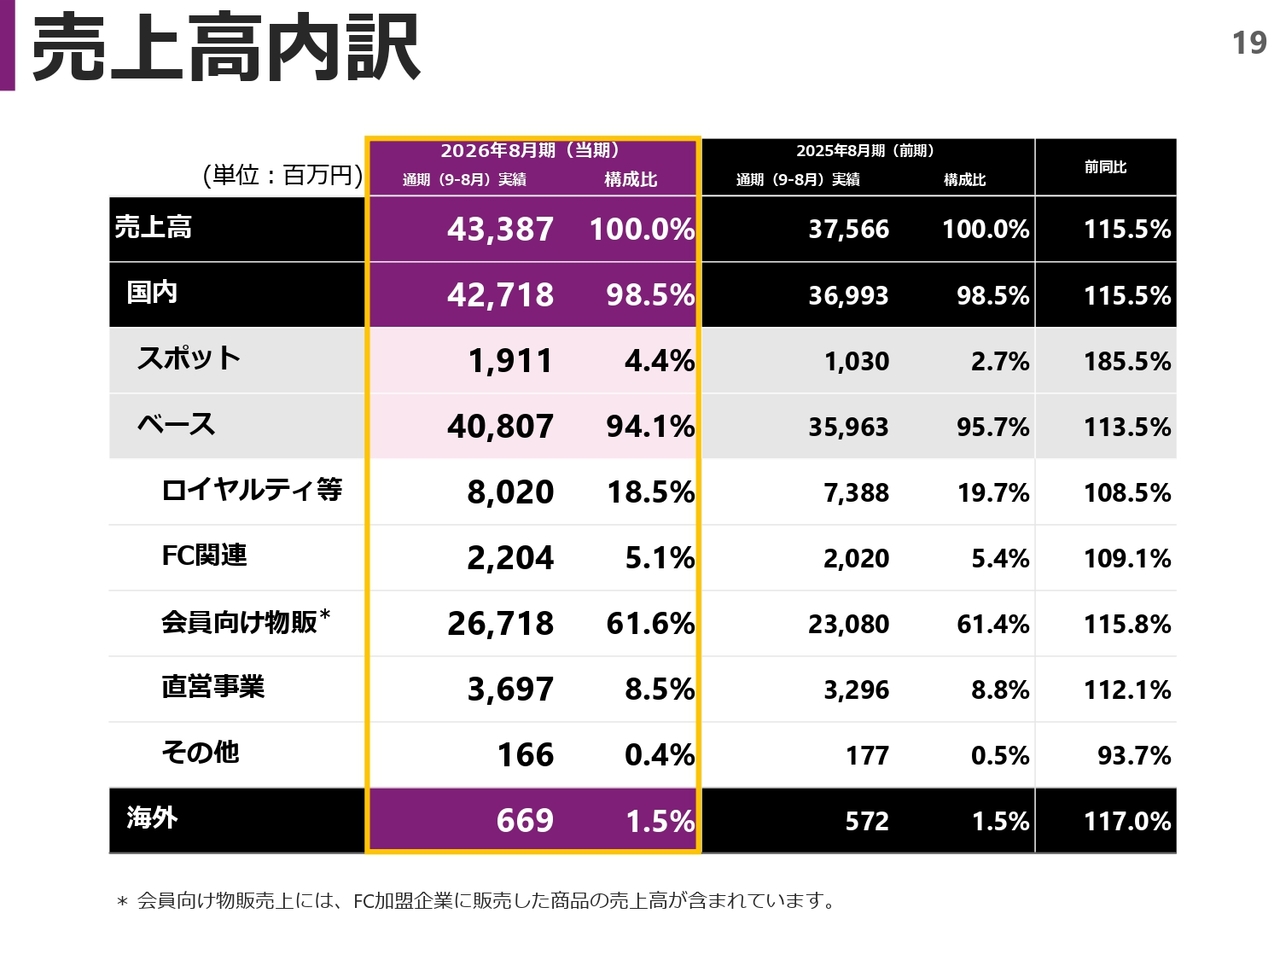
売上の詳細です。ロイヤルティ関連は前年比108.5パーセントで、80億円を超える水準となりました。会員向け物販においては、前年比115.8パーセントで267億円となりました。
連結貸借対照表
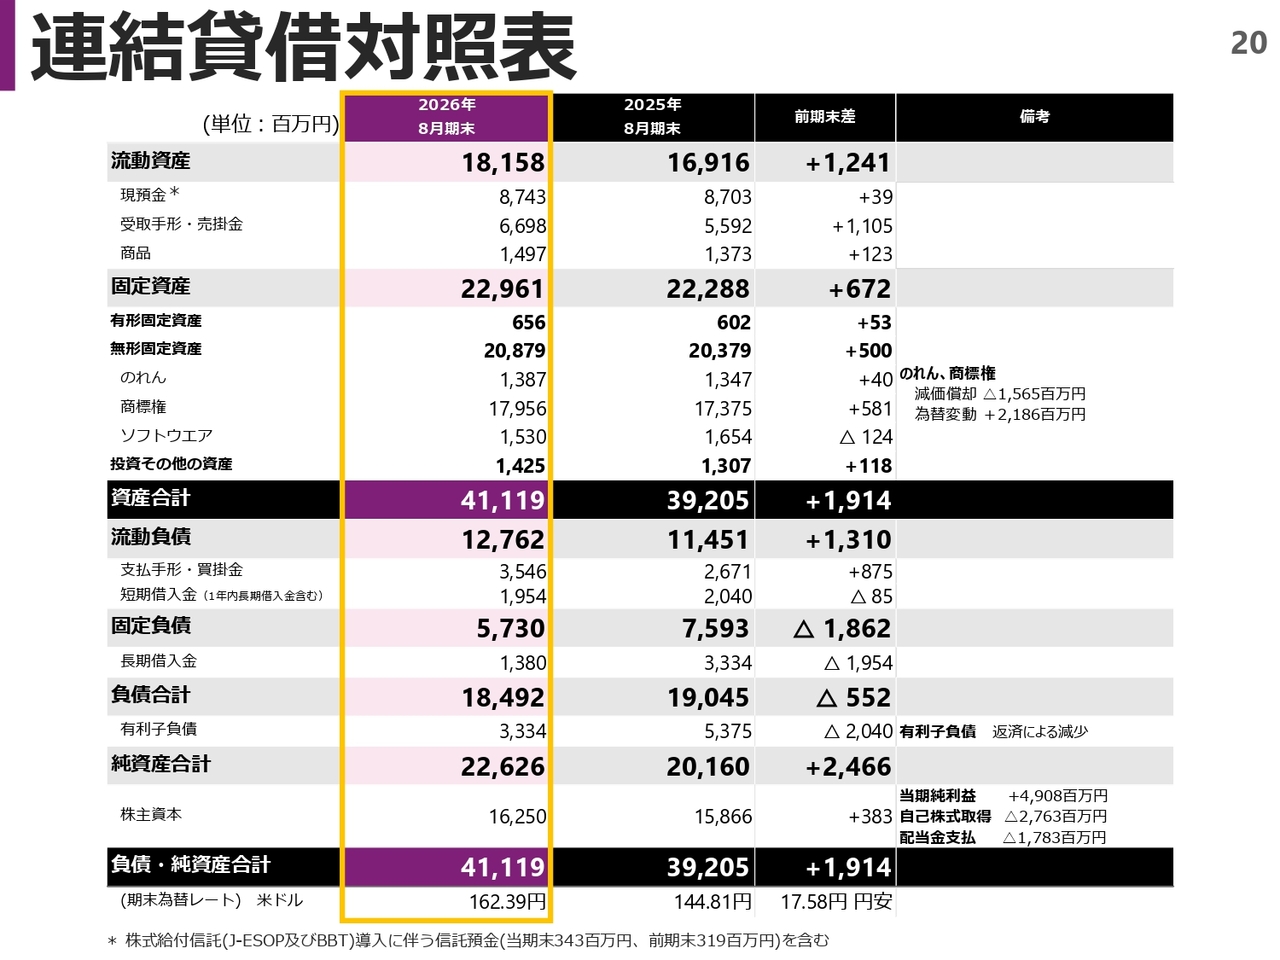
貸借対照表について簡単にご報告します。流動資産は前期比12億4,000万円増の181億円となりました。固定資産は前年比6億7,200万円増の229億円です。
このうち無形固定資産は、特に海外において、2018年に買収したカーブスインターナショナル社ののれん・商標権が円換算で15億円ほど減価償却されました。また、為替の変動により21億8,000万円ほど増加しています。キャッシュに関係ありませんが、無形固定資産が5億円ほど増加し、結果として資産合計は前期比19億円増加の411億円となりました。
流動負債は13億円増加の127億円、固定負債は18億円減少の57億円で、負債合計は5億5,000万円減少の184億円となりました。減少の主な要因は、有利子負債の約20億円の返済が進んだことです。
その結果、純資産は24億6,600万円増加の226億円となりました。株主資本は3億8,000万円増加の162億円です。
連結キャッシュ・フロー計算書
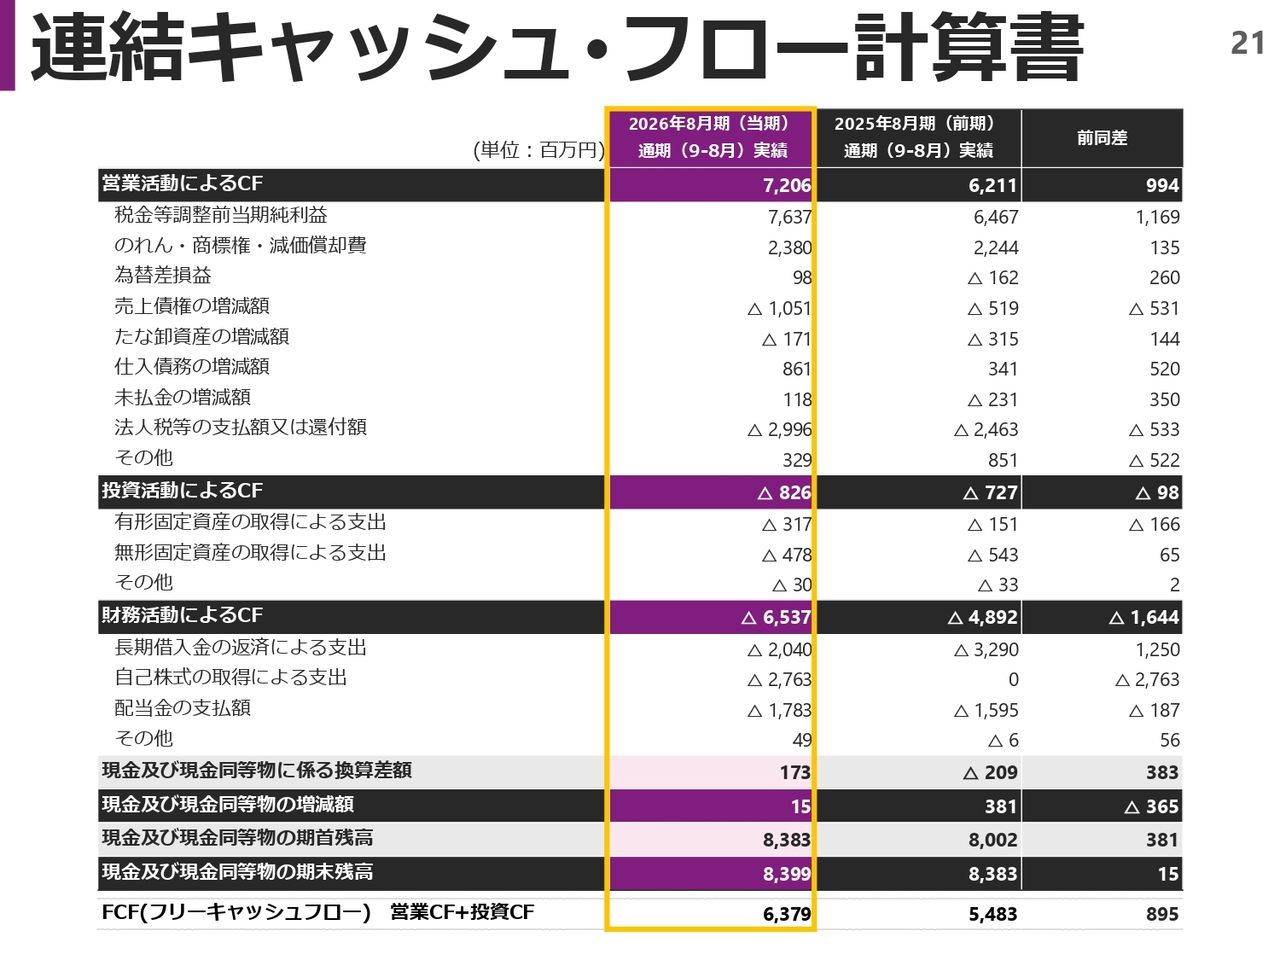
キャッシュ・フロー計算書です。営業活動によるキャッシュ・フローは72億円、投資活動によるキャッシュ・フローはマイナス8億2,600万円で、主に直営店の出店とシステム投資、DX投資、AIを含めたシステム投資によるものです。財務活動によるキャッシュ・フローは、当期に自己株式を取得したため、マイナス65億円となっています。
内訳はスライドに記載のとおりです。長期借入金の返済により20億円、自己株式取得により27億円、配当金の支払いで17億円のマイナスとなりました。結果として、現金および現金同等物は1,500万円増加し、期末現金残高は83億9,900万円となっています。
2026年8月期トピックス
2026年8月期のトピックスを簡単にご紹介します。
トピック1.会員数増大
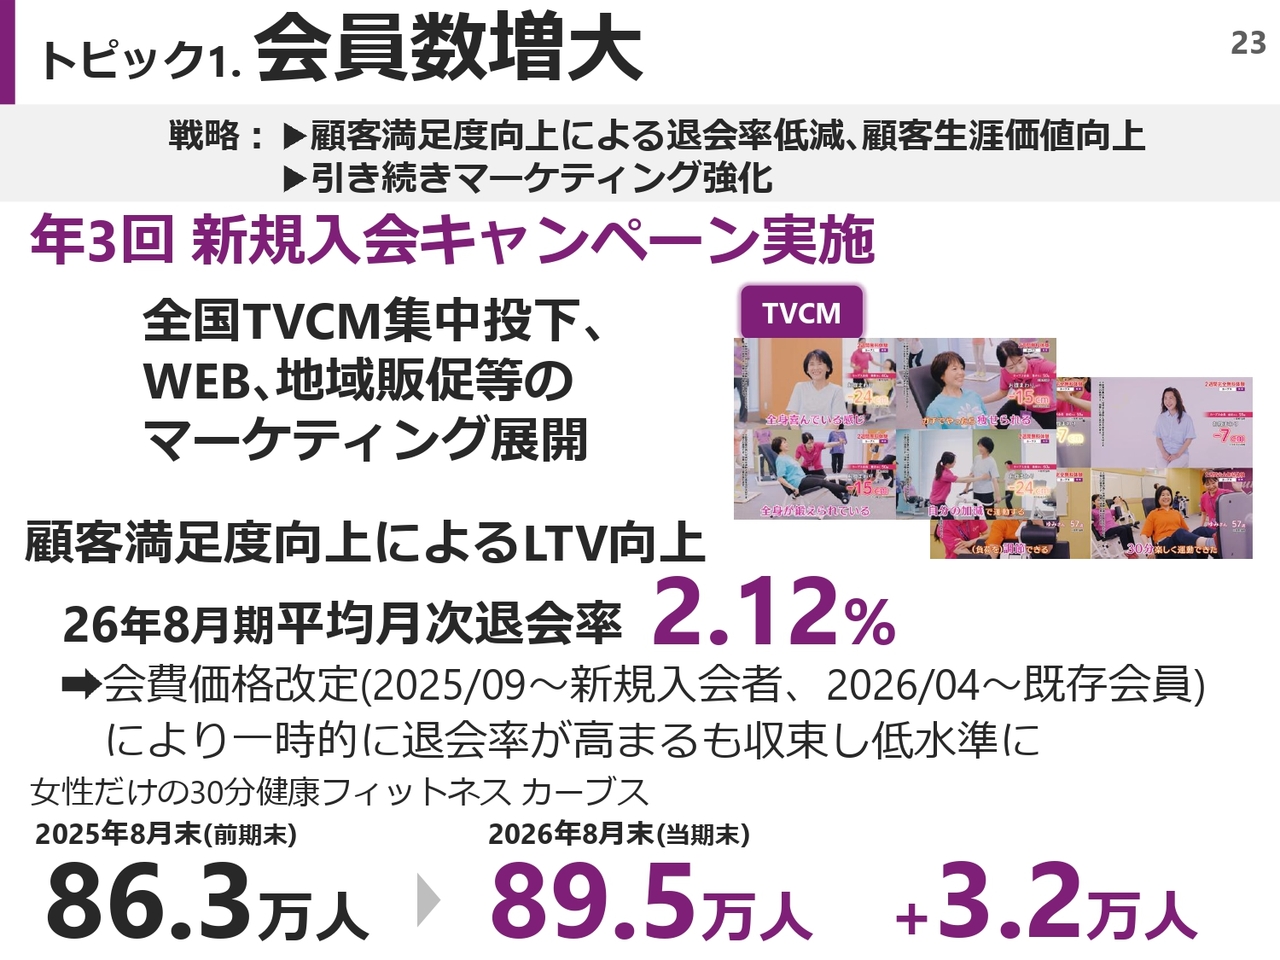
会員数増大については、年3回の新規入会キャンペーンの実施が進み、価格改定による一時的な退会率の増加はあったものの、最終的には通常水準に収束した結果、前期比3万2,000人増の89万5,000人で着地しています。
トピック2.会員向け物販拡大
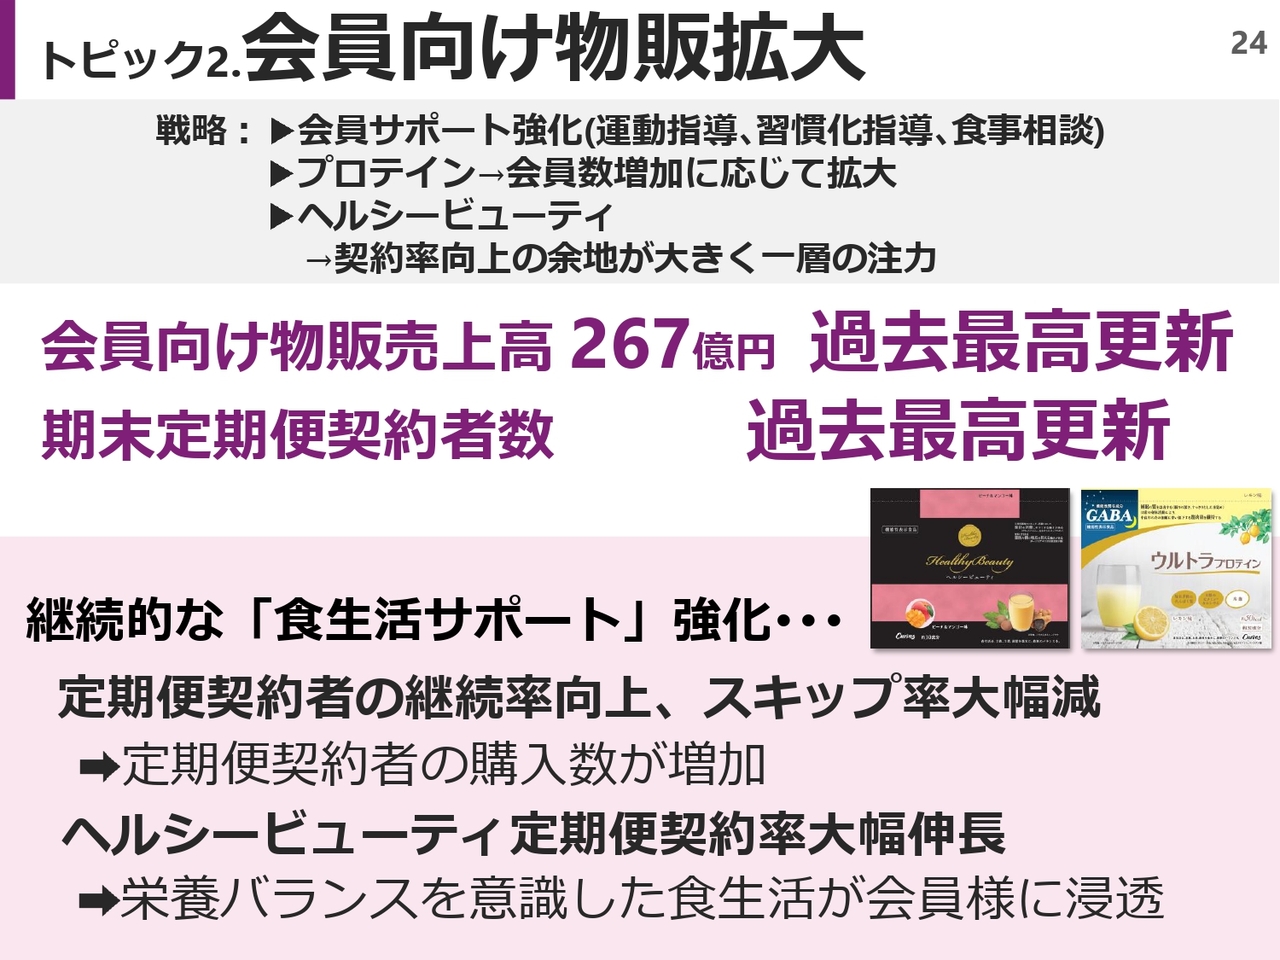
会員向け物販は、全体の売上高が267億円となり、過去最高を更新しました。また、期末の定期便契約者数も過去最高を更新しています。特に、今期は「ヘルシービューティ」の契約率が大幅に上昇し、これまでのプロテイン1本足打法から、2本の柱による物販拡大体制に移行しました。
トピック3.オンラインサービス強化
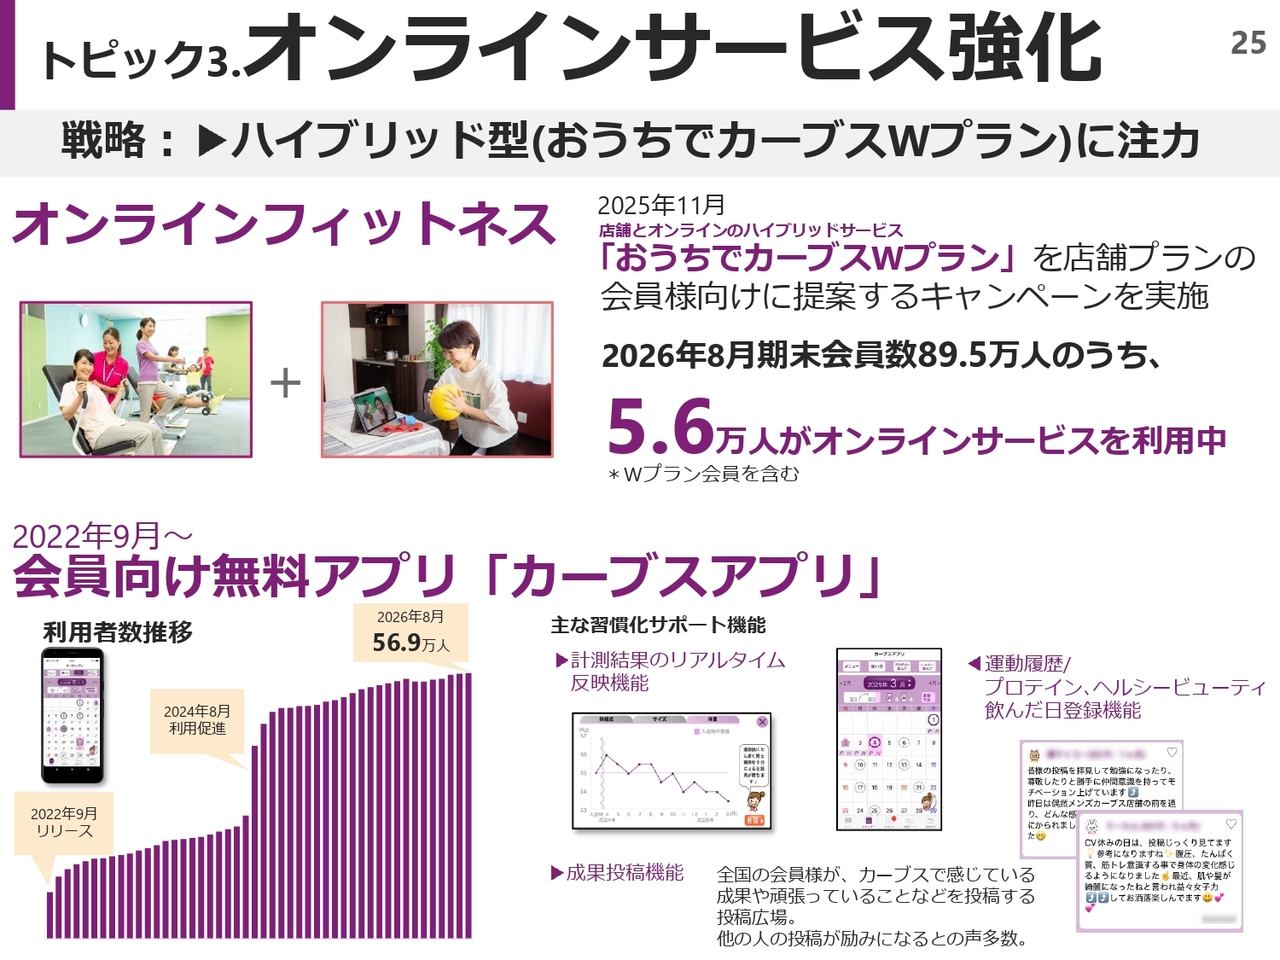
オンラインサービスでは、現在「おうちでカーブスWプラン」を約5万6,000人の方に継続的にご利用いただいており、徐々に利用者数が増加しています。また、会員向けの無料アプリ「カーブスアプリ」も約57万人にご利用いただいています。
今後は、AIの活用をはじめとしたさまざまなオンライン上での健康情報サービスや個別の健康相談などを試験的に導入していきます。これにより、会員さまとデジタル上でもしっかりとつながりを構築していく予定です。
従来当社は、店舗サービスを中心に、インストラクターとお客さまとの関係性を基盤に顧客満足度を高めてきましたが、戦略的にデジタルでお客さまとつながり、デジタル上でお客さまのコミュニティを構築する取り組みを進めています。
ここまではどちらかといえば「カーブスアプリ」にコストをかける投資の段階にありましたが、向こう数年間で、これをしっかりと顧客満足度の向上や収益につなげていくステージに入りたいと考えています。
トピック4.自治体・医療連携
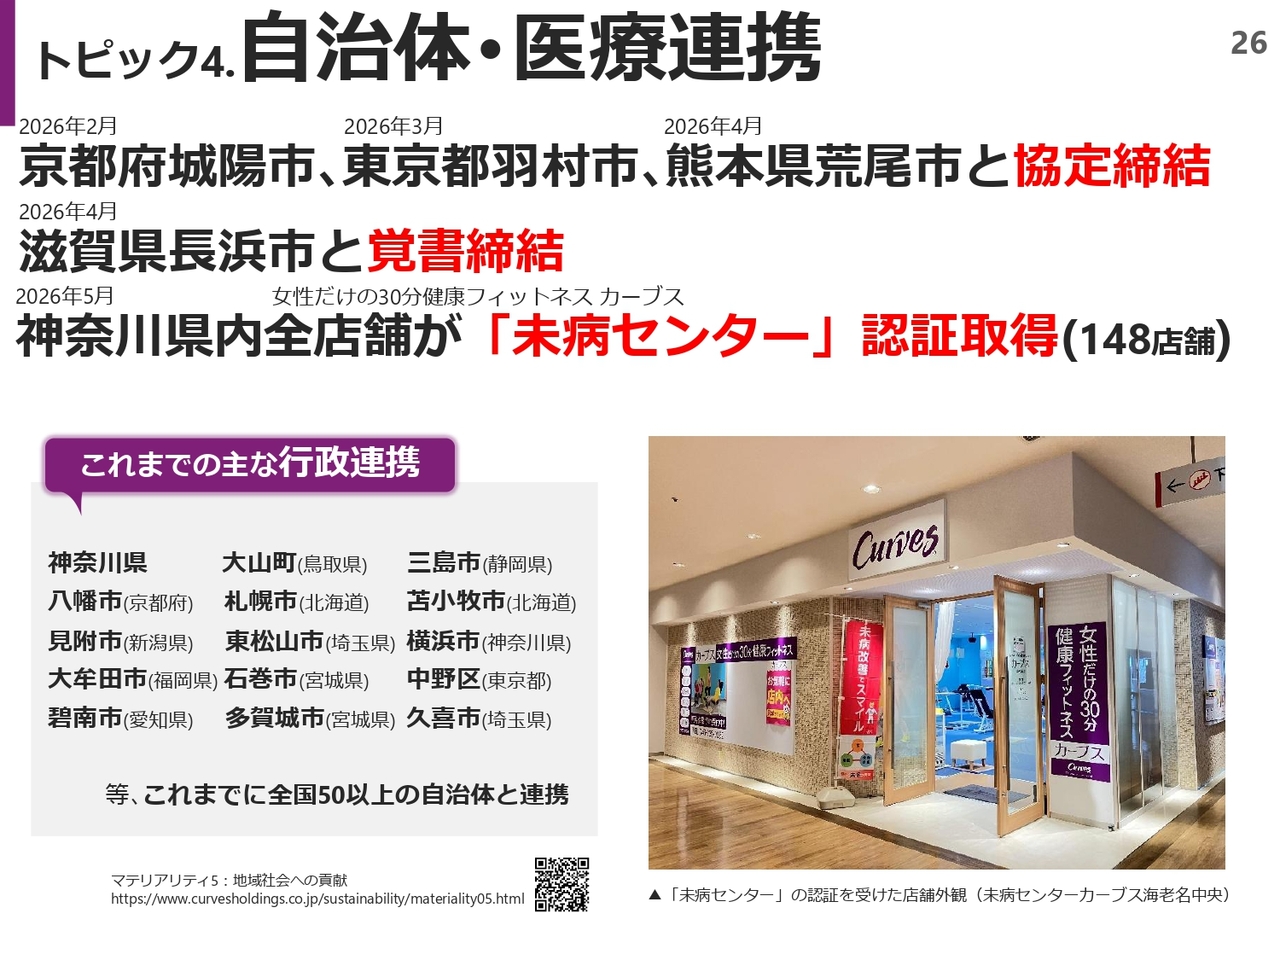
自治体連携や医療連携も進んでいます。スライドのとおり、新しい自治体との連携が始まりました。神奈川県では、県内全店舗が県の推進する健康政策「未病センター」の認証を取得しています。
トピック4.自治体・医療連携
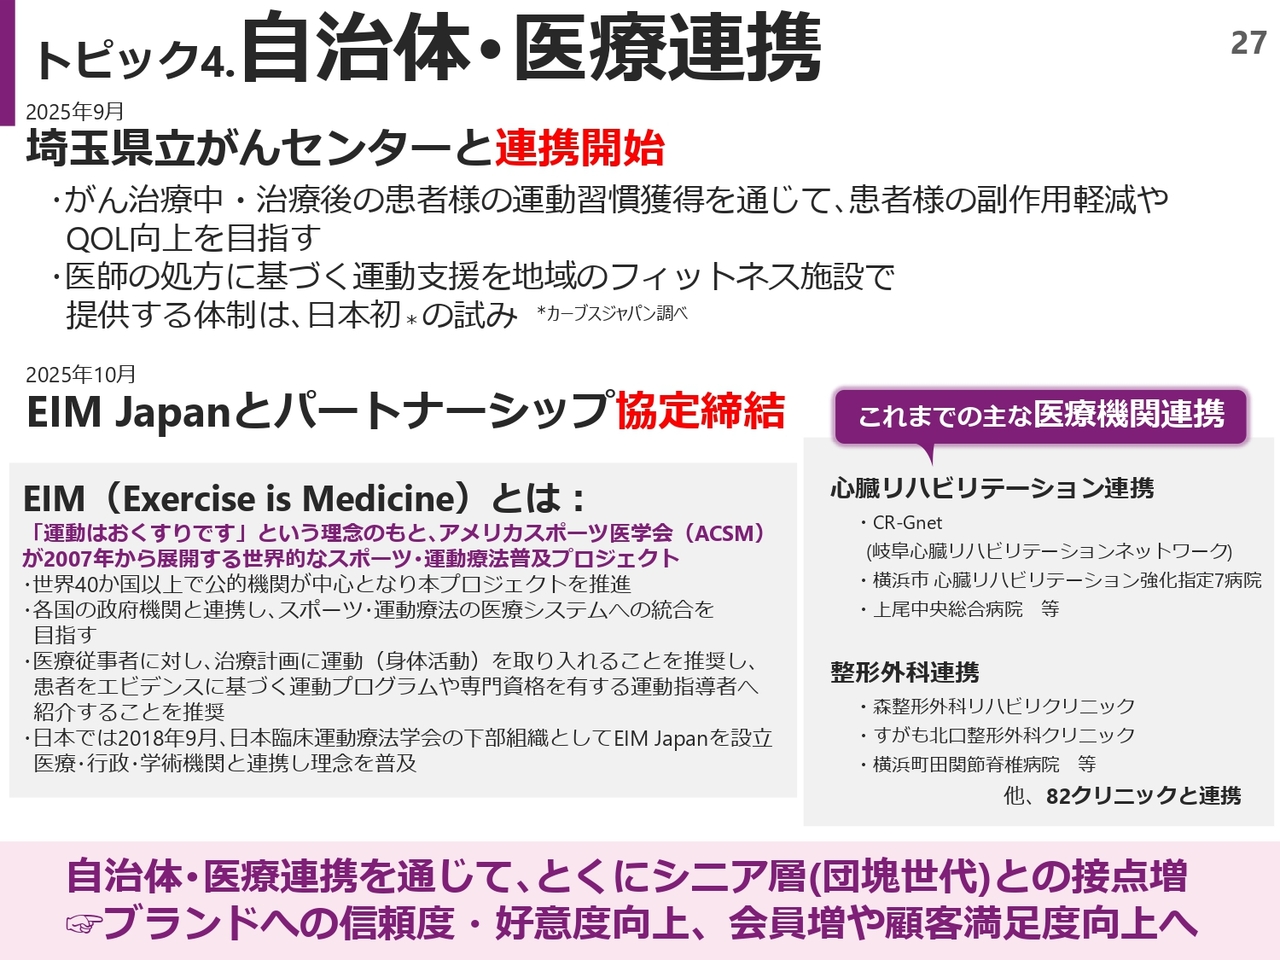
また、埼玉県立がんセンターと協働し、がん治療中や治療後の患者さんのQOL向上に向けた取り組みを開始しています。引き続き、心臓リハビリテーション分野でもさまざまな医療機関との連携を拡大しています。
自治体、医療機関との連携によるこれらの活動は、特に60代後半以上のシニアのお客さまにとって、好意度やイメージの向上につながることがわかっています。そのため、短期で成果が出る施策ではありませんが、医療機関や自治体とのさまざまな取り組みを通じて、その地域での当社の好意度や評判の形成につなげるべく強化を進めています。
トピック5.カーブスフードドライブ
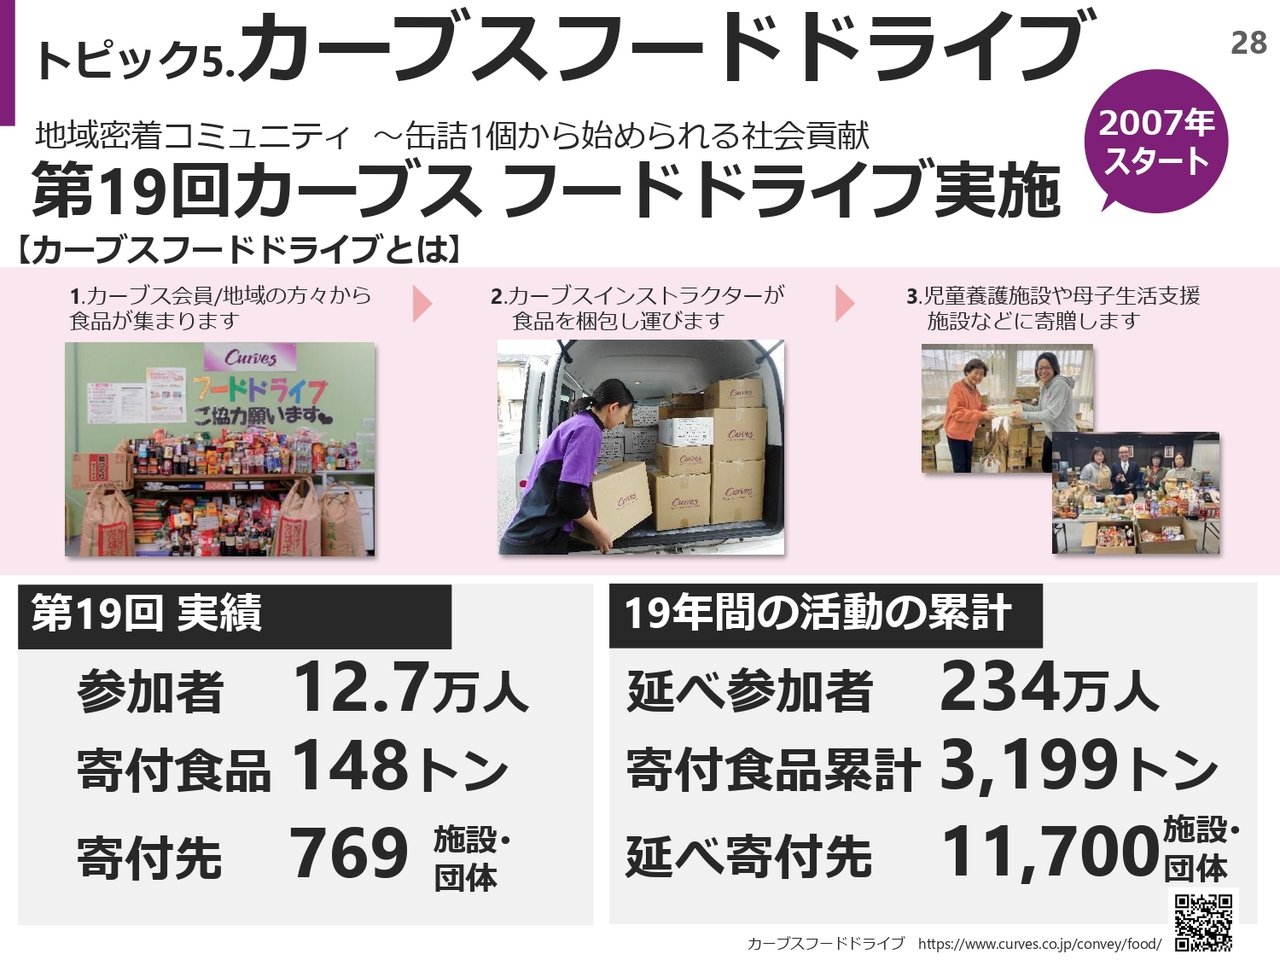
また、同様の形式で、全国的なボランティア活動である「カーブスフードドライブ」を第19回として実施しました。
トピック6.「30分予約不要サポート付きジムメンズ・カーブス」(再掲)多店舗展開に向けた出店加速
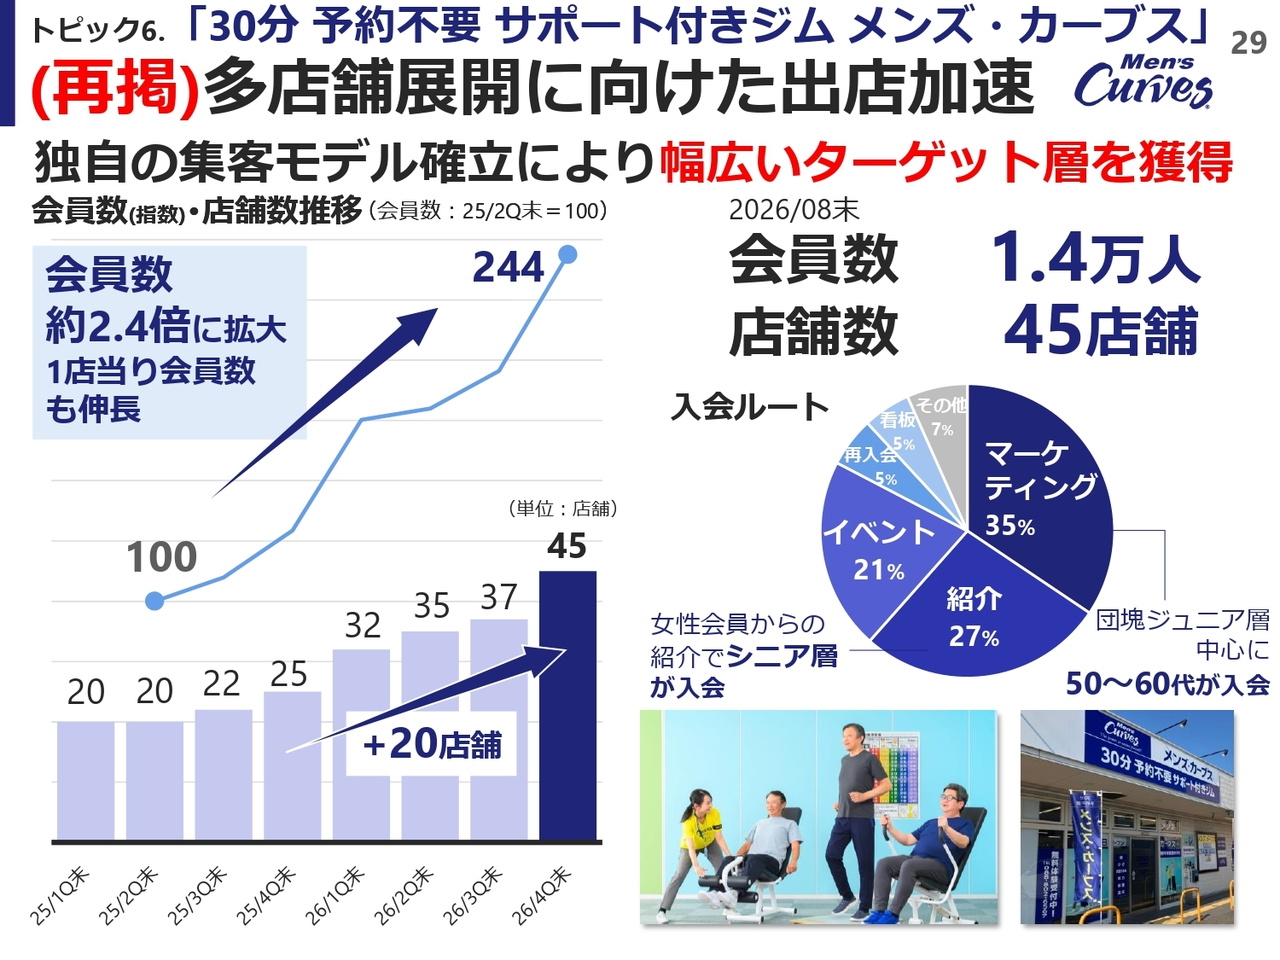
「メンズ・カーブス」については先ほどご報告したとおりです。
トピック7.「からだ動き回復センターピント・アップ」(再掲)多店舗展開に向けた出店加速
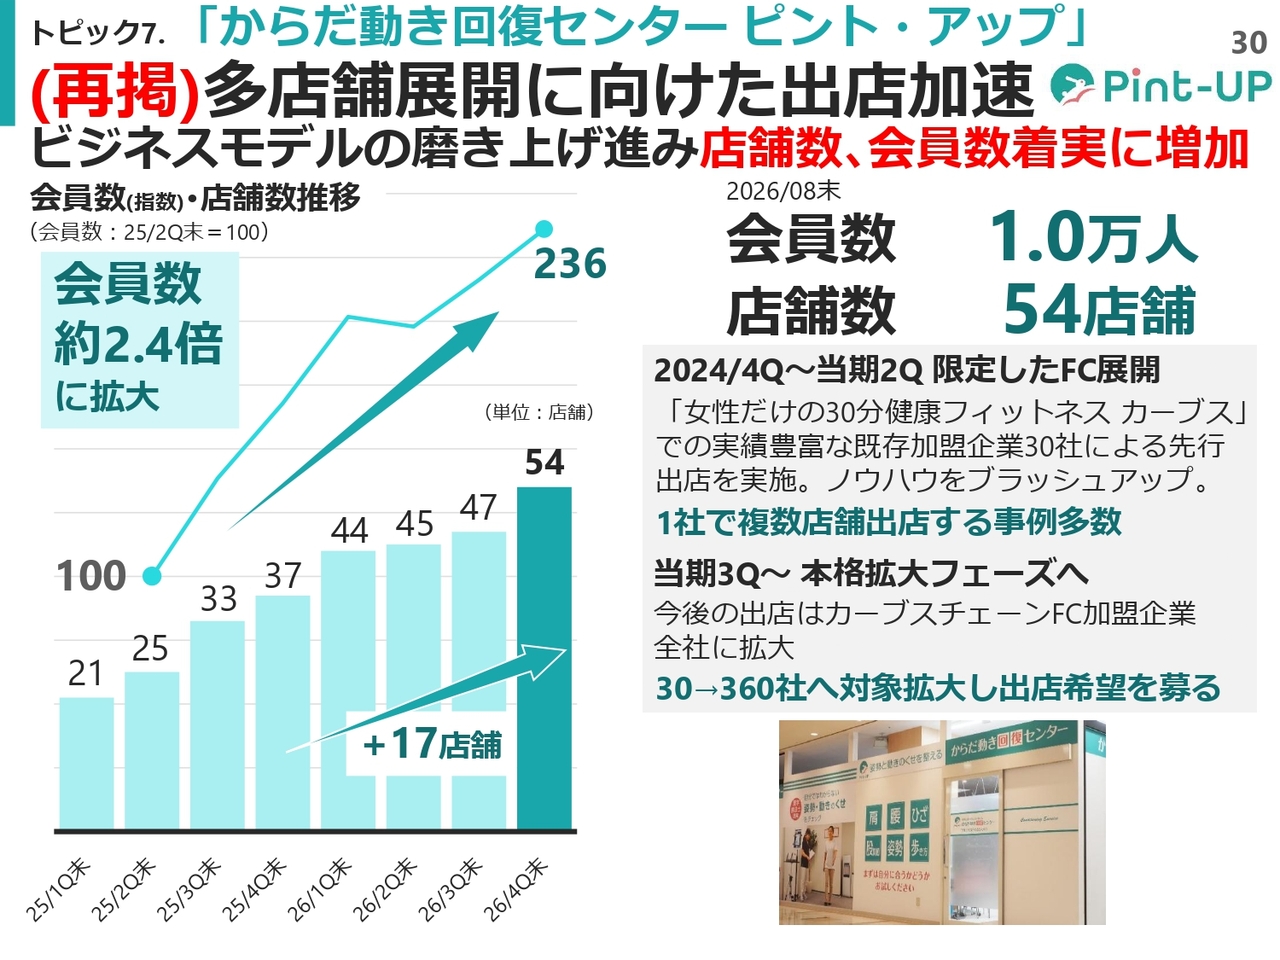
同じく「ピント・アップ」についても先ほどのとおりです。
トピック8.海外事業
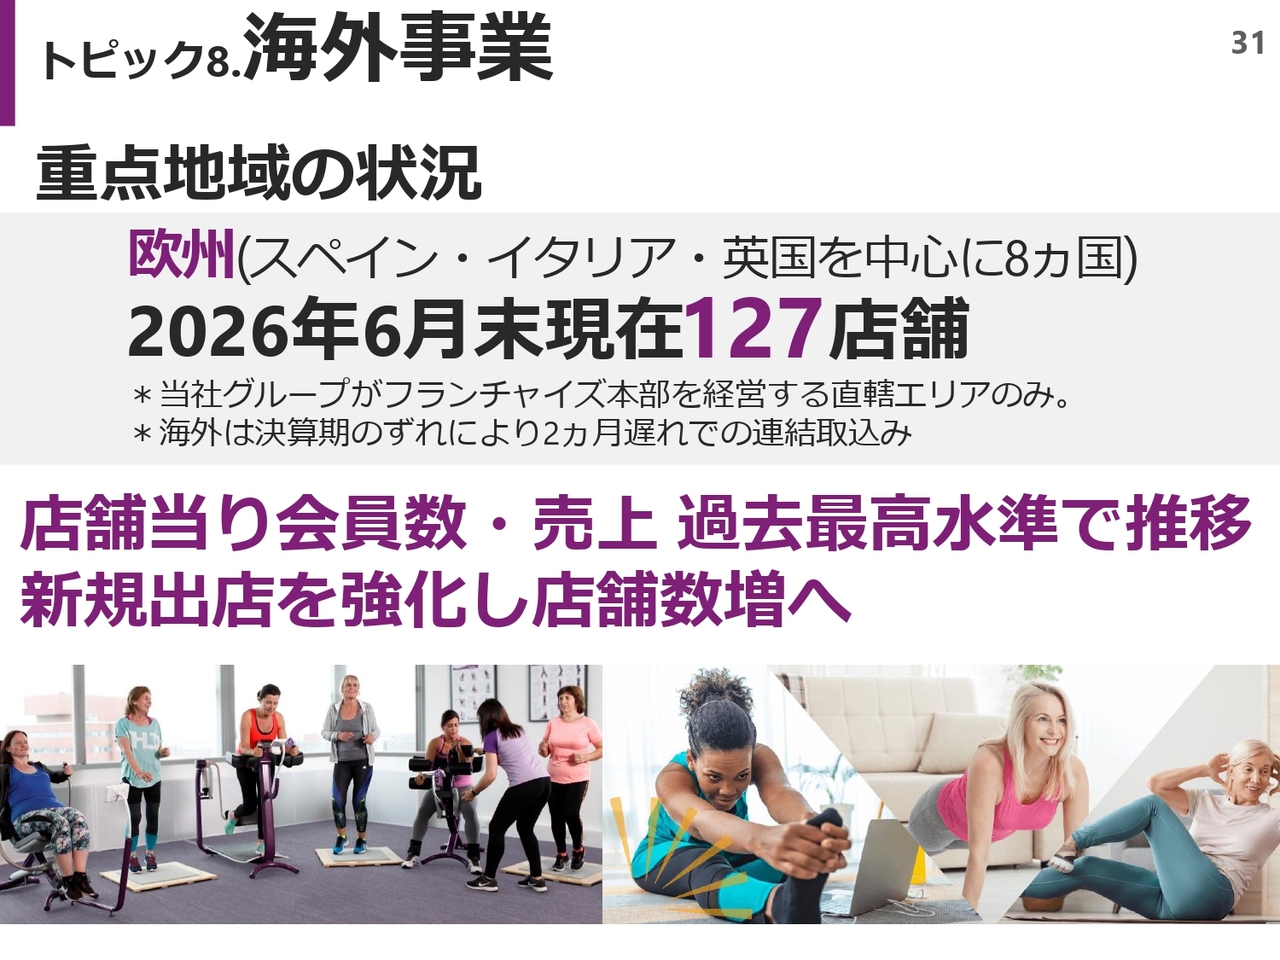
海外については、重点地域である欧州、特にスペイン、イタリア、イングランドを中心に、現在127店舗が営業しています。店舗当たりの会員数と売上は過去最高水準で推移しています。今後は新規出店を強化し、店舗数を拡大するフェーズに入っていきます。
2027年8月期通期業績予想
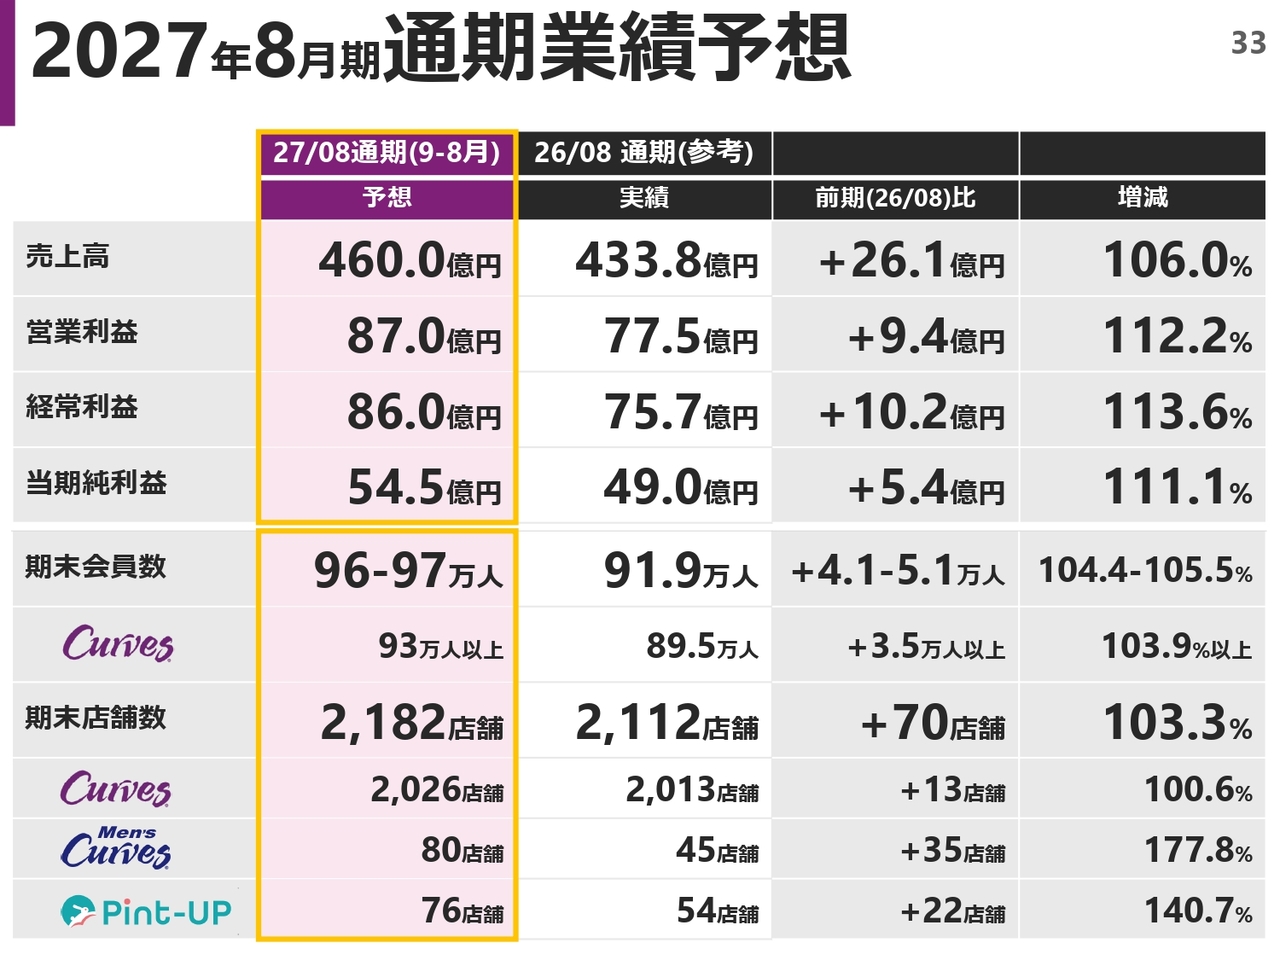
続いて、進行期2027年8月期の業績予想です。2027年8月期は、売上高460億円、営業利益87億円、経常利益86億円、当期純利益54億5,000万円と予想しています。
期末会員数は、3ブランド合計で96万人から97万人としており、そのうち女性向け「カーブス」のみでは93万人以上を見込んでいます。
期末店舗数は、3ブランド合計で2,182店舗、内訳は女性向け「カーブス」が2,026店舗で13店舗の純増、「メンズ・カーブス」が80店舗で35店舗の純増、「ピント・アップ」が76店舗で22店舗の純増と見込んでいます。
2025年8月期以降 5カ年の財務指標基準
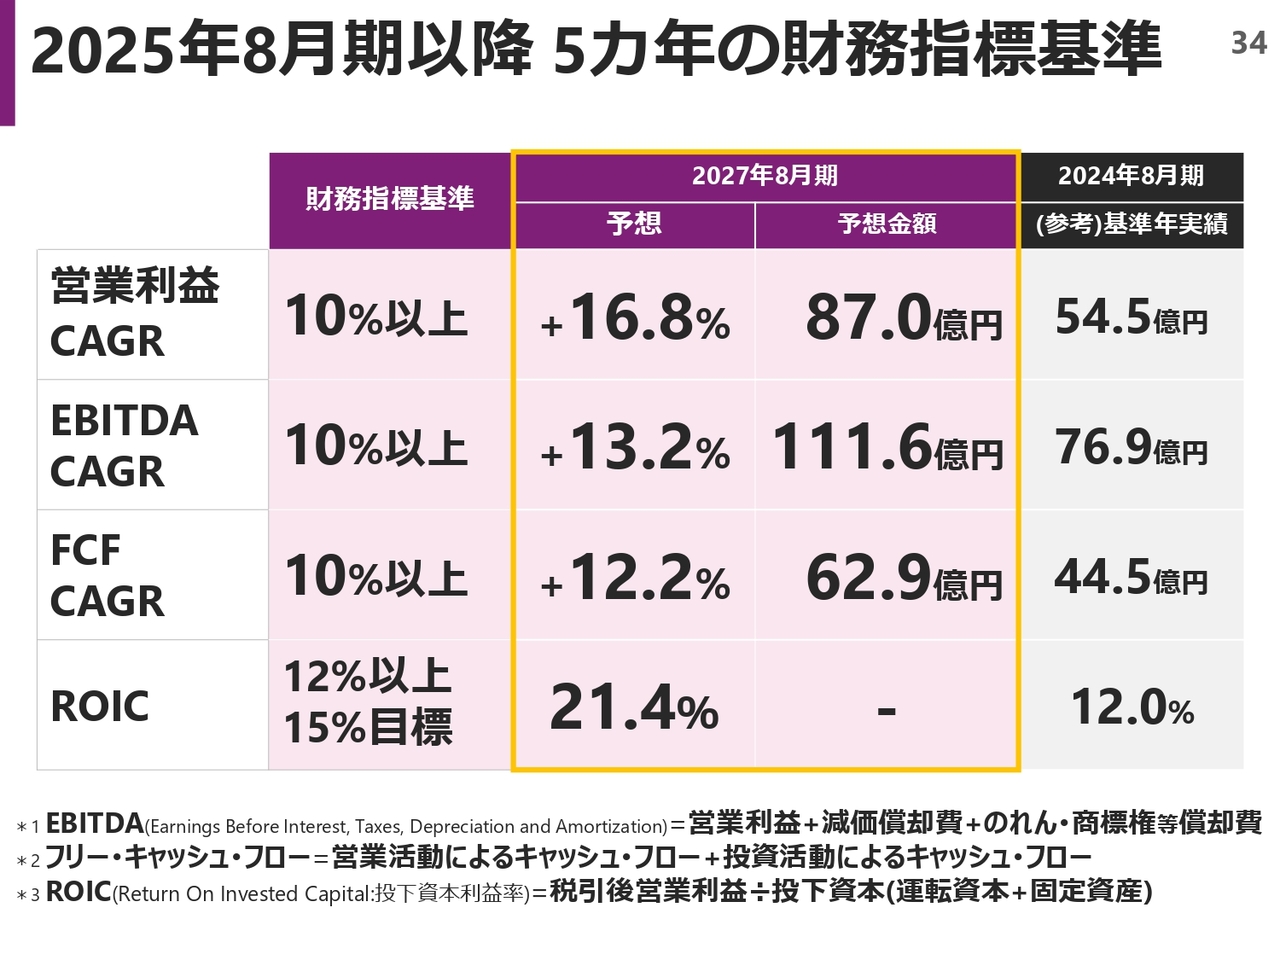
同じく財務指標の基準値は、それぞれスライドに示されたかたちで、当期も確実にクリアしていきます。
2027年8月期の戦略①
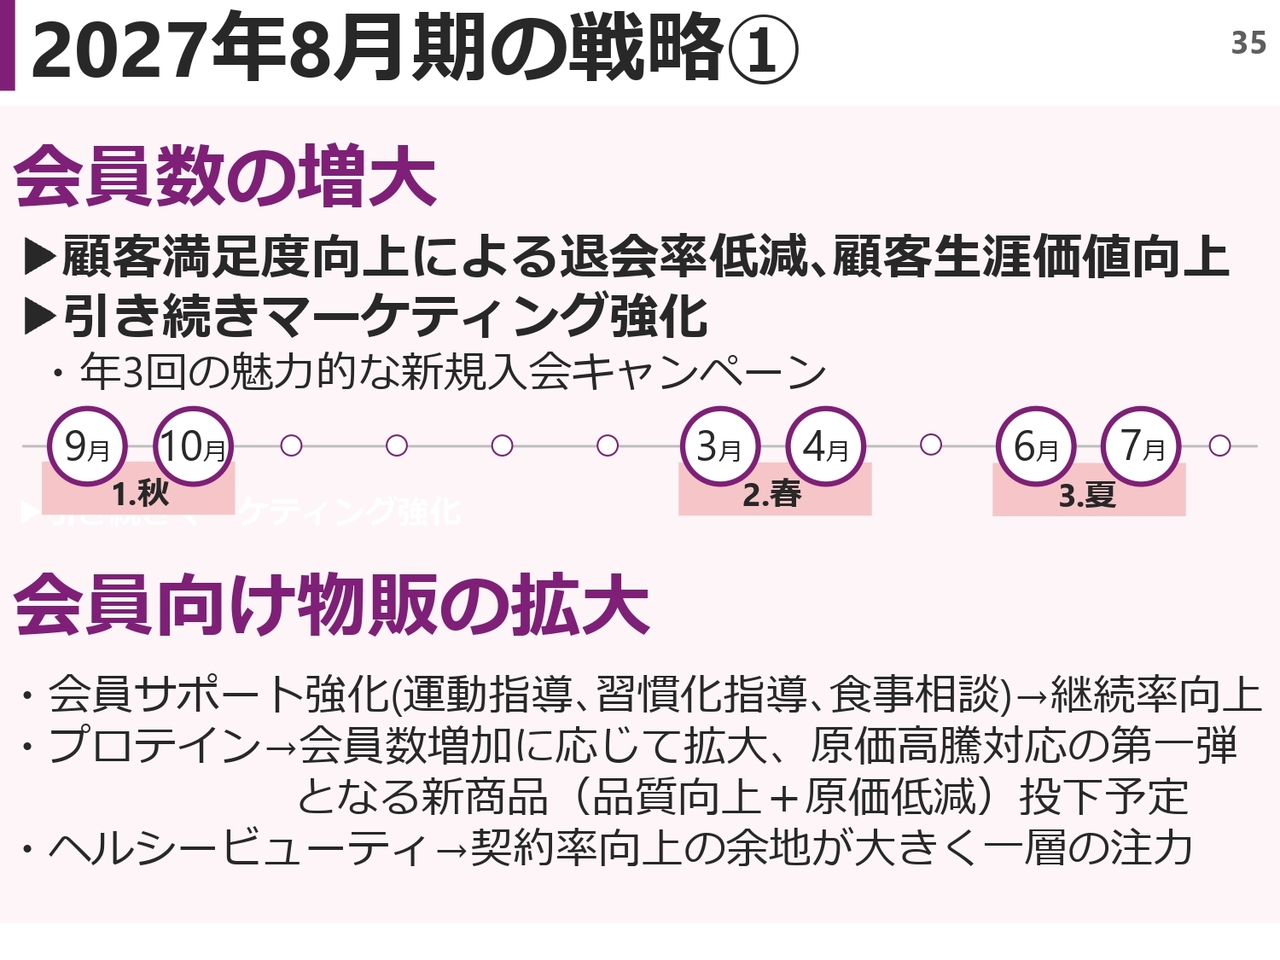
進行期の戦略についてです。引き続き、会員数の増大と会員向け物販の拡大が主力となります。会員向け物販では、プロテインの原材料価格の高騰が続いているため、これに対応する新商品を第2四半期の初めである12月にデビューさせる予定です。
品質を向上させつつ、お客さまの満足度を高めながら原価をコントロールし、低減できる商品の開発にほぼ成功しました。12月の新商品投下により、当期の利益率の悪化を抑えていきます。
「ヘルシービューティ」に関しては、契約率の向上余地がまだ大きいと認識しており、一層の拡大に注力していきます。
2027年8月期の戦略②
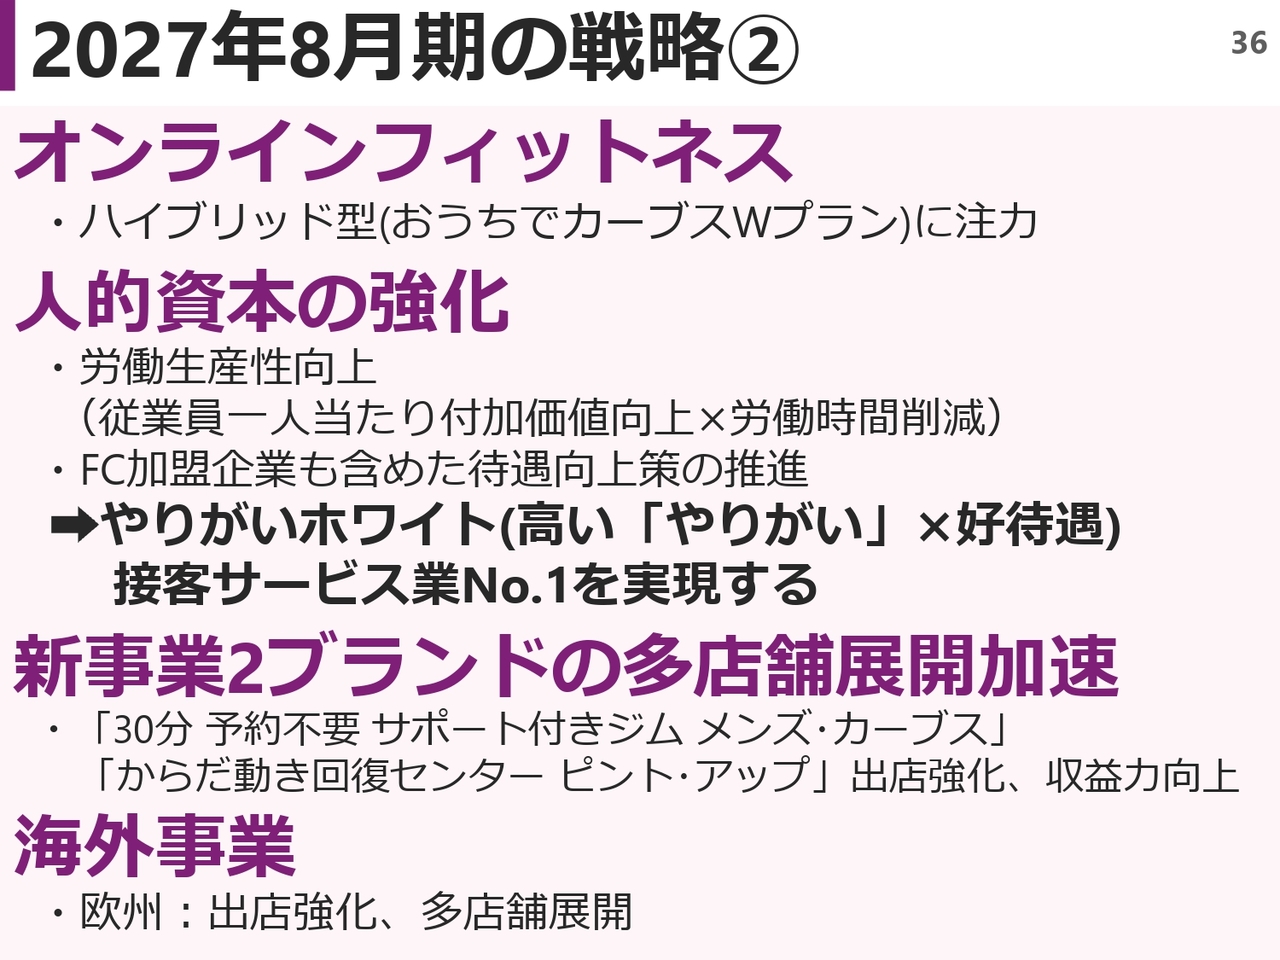
人的資本の強化については、フランチャイズ加盟店も含めた待遇向上、特に給与水準の引き上げや労働時間の削減を計画的に進めています。そのため、1人当たりの労働生産性においてもフランチャイズ加盟店と共に目標を設定し、毎年達成することを継続的に行っています。
これからの経営環境を考慮すると、インフレ基調が今後も続くと予想されるため、インフレ率に加えてさらに賃上げを行い、チェーン全体でより働きやすい職場を実現します。また、もともとの当社の強みである、お客さまに本当に喜ばれ、地域に支持されるやりがいのある仕事をさらに強化し、接客サービス業ナンバーワンを目指して取り組んでいきます。
それとともに、「メンズ・カーブス」「ピント・アップ」の新事業2ブランドの多店舗展開に向け、さらにアクセルを踏んでいきたいと考えています。
1Q新規入会募集キャンペーンの進捗状況
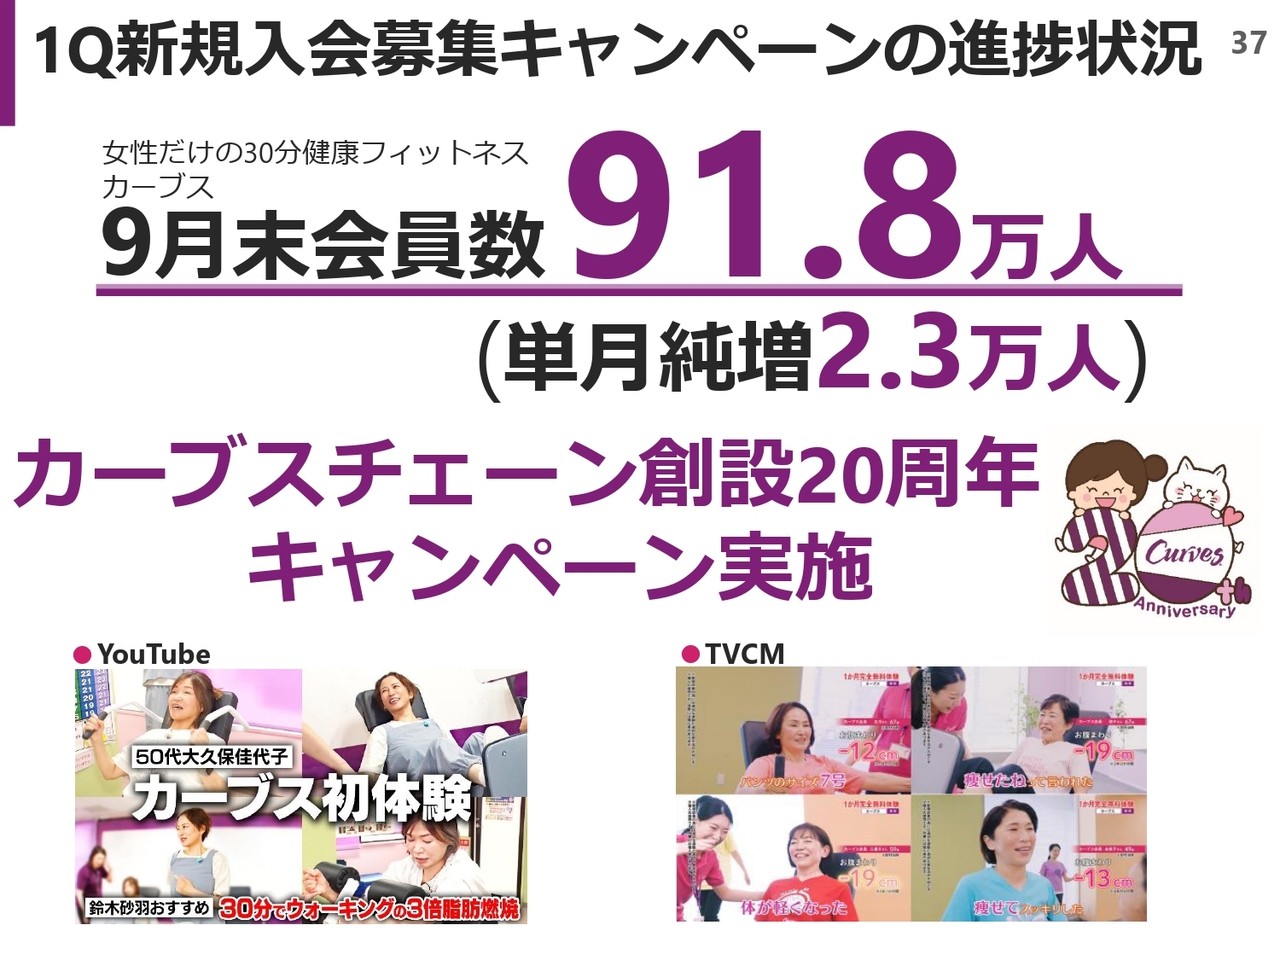
女性向け「カーブス」の直近の会員数の進捗状況です。今期スタート時点の9月末会員数は91万8,000人で、単月の純増は2万3,000人となりました。前年比では2万6,000人の増加となっています。
カーブスチェーン創設20周年キャンペーンを展開しています。人気タレントで50代からの支持が非常に高い大久保佳代子さんにカーブスを体験いただくYouTube動画を配信するとともに、テレビCMやWebマーケティングの展開、地域密着型の地道な販売促進活動を進めています。
2027年8月期 配当予想
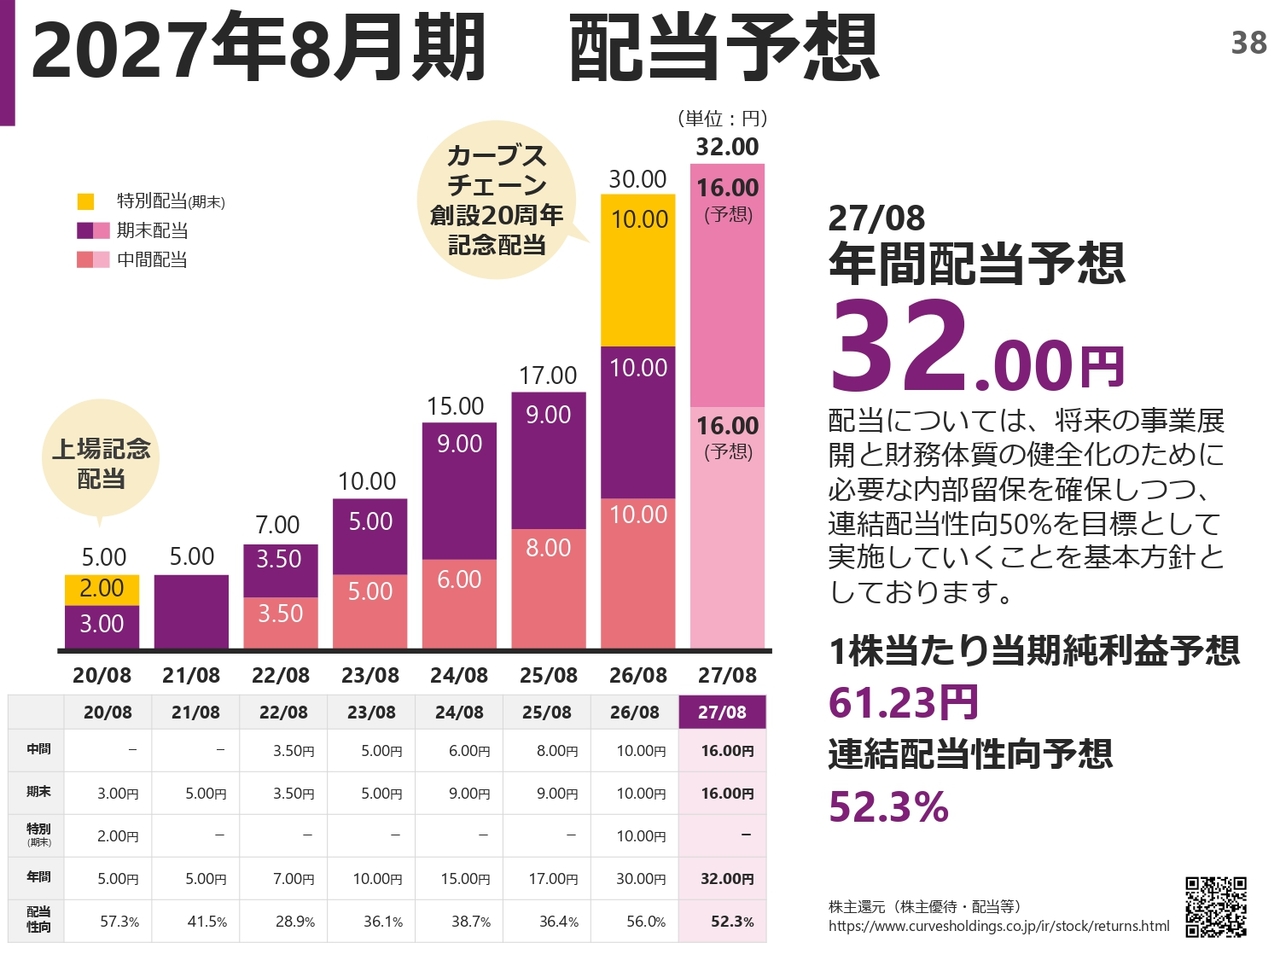
株主還元についてです。2027年8月期の配当予想は、1株当たり年間32円としています。前期の記念配当を含めて30円の配当から2円の増配となります。
連結配当性向は52.3パーセントとなりました。引き続き、連結配当性向50パーセント以上を目安に、財務体質の健全化と将来の事業展開に十分な内部留保を確保しながら、株主さまへの還元を進めていきます。
カーブスグループ中期ビジョン2030年・2035年 成長戦略・事業計画
こちらのスライド以降では、中期ビジョンの数字の振り返りと、足元の進捗状況等を掲載しています。女性向け「カーブス」における既存店を中心とした成長と、会員数の増大や物販の強化を図るとともに、この2年から3年を新規事業2業態の拡大を本格化できるかどうかの正念場と捉えています。
引き続き3ブランドの成長を図り、株主のみなさまの期待に応えていきたいと考えています。私からの決算説明は以上です。ありがとうございました。
記事提供: