
2026年9月14日に発表された、株式会社アクシージア2026年7月期決算説明の内容を書き起こしでお伝えします。
エグゼクティブ・サマリー
段卓氏(以下、段):みなさま、本日はお忙しい中お集まりいただき、誠にありがとうございます。株式会社アクシージア代表取締役社長の段です。当社取締役管理部担当の福井より通期の決算を報告します。よろしくお願いします。
福井康人氏:株式会社アクシージア取締役管理部担当の福井です。それでは、通期の決算報告をします。本題に入る前に、通期業績予想と実績値の差異および特別損失の計上に関しては、別途適時開示しており、そちらに詳細を記載していますのでご参照ください。
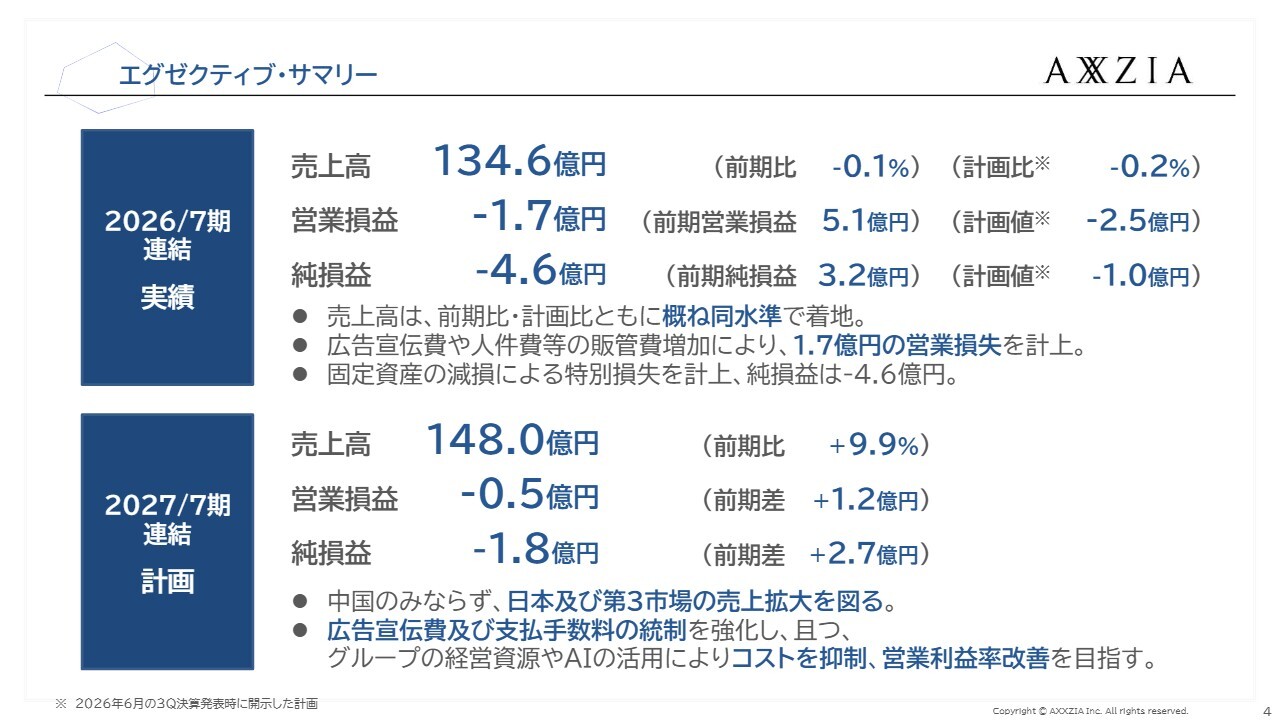
まず、2026年7月期の実績です。売上高は134億6,000万円で、前期比および計画比でほぼ同水準となっています。
営業損失は1億7,000万円で、第3四半期に公表した業績予想値である2億5,000万円の損失と比較して、やや改善して着地しました。一方で、純損失については、第3四半期に公表した1億円損失の計画からやや悪化して着地しています。
前期の営業損益は5億1,000万円、純損益は3億2,000万円でした。売上高はおおむね前期と同水準で着地していますが、広告宣伝費や人件費などの販管費の増加により、1億7,000万円の営業損失を計上しました。また、会計処理では固定資産の減損による特別損失を計上したため、純損益は4億6,000万円の損失となりました。
続いて、2027年7月期の計画についてご説明します。売上高は148億円を計画しており、これは実績比9.9パーセントの増加を見込んでいます。
営業損益は5,000万円の赤字ですが、前期比で1億2,000万円改善を見込んでいます。純損益は1億8,000万円の損失で、前期比では2億7,000万円の改善となります。
中国だけでなく、日本および第3市場での売上拡大を図ります。また、広告宣伝費や支払手数料の統制を強化するとともに、グループの経営資源やAIの活用を通じてコストの抑制と営業利益の改善を目指していきます。
売上・利益の状況(2026年7月期 連結)
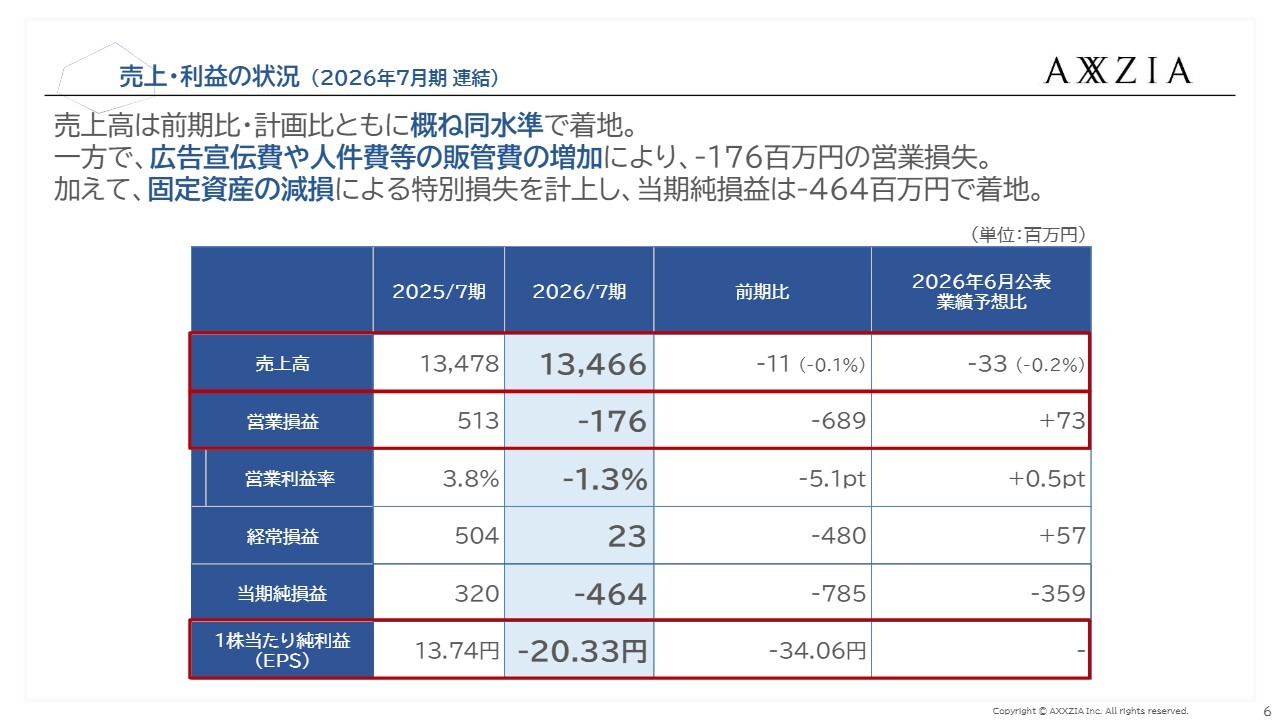
売上および利益の状況です。売上高は前期比および計画比ともに、ほぼ同水準で着地しています。一方で、広告宣伝費や人件費など販管費の増加により、1億7,600万円の営業損失を計上しました。さらに、固定資産の減損による特別損失を計上した結果、当期純損益は4億6,400万円の損失で終わりました。
数字はスライドの下部に記載のとおりです。特に、スライド右側に記載の6月に公表した業績予想比をご確認ください。当期純損益については特別損失の計上により公表比で3億5,900万円のマイナスとなりました。
売上原価・販管費の状況(2026年7月期 連結)
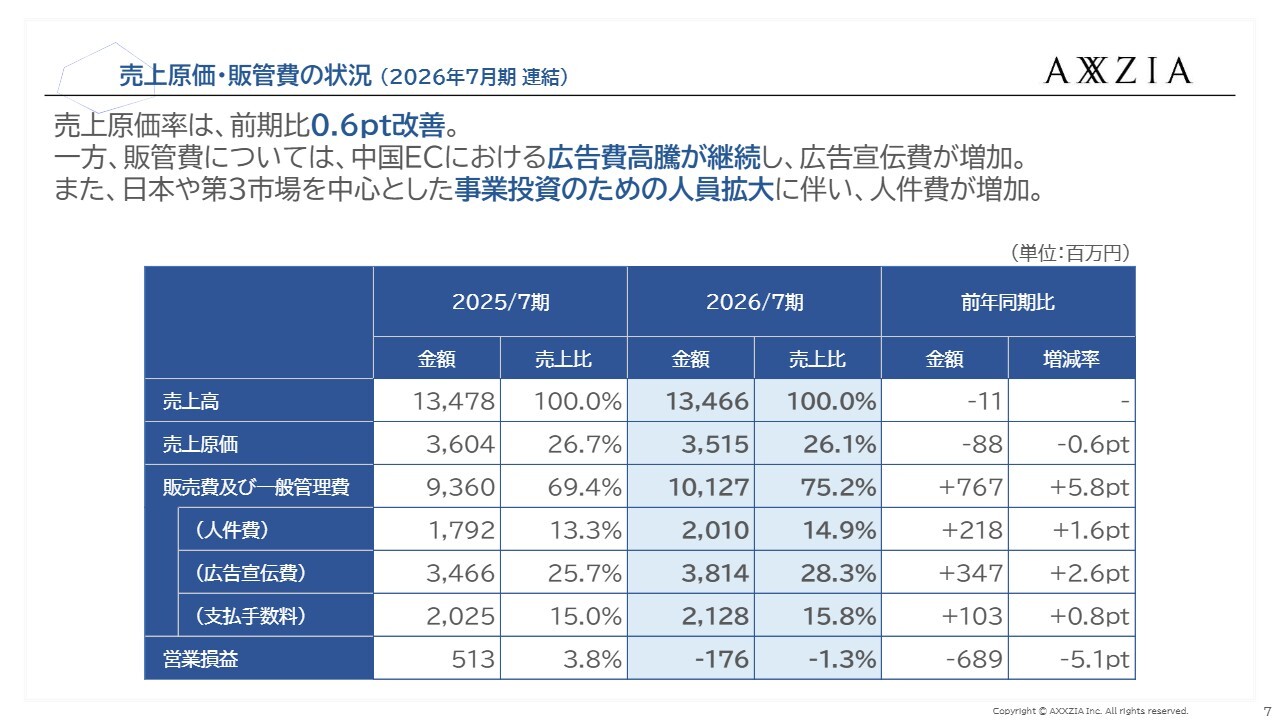
売上原価・販管費の状況です。売上原価率は前期比で0.6ポイント改善しています。販管費については中国ECにおける広告費の高騰が続いており、広告宣伝費が増加しました。また、日本および第3市場を中心とした事業投資の影響で人員が拡大し、それに伴い人件費も増加しています。
数字については、スライドに記載のとおりです。2026年7月期の実績は水色の網掛け部分です。
バランスシートの状況 (2026年7月期 連結)
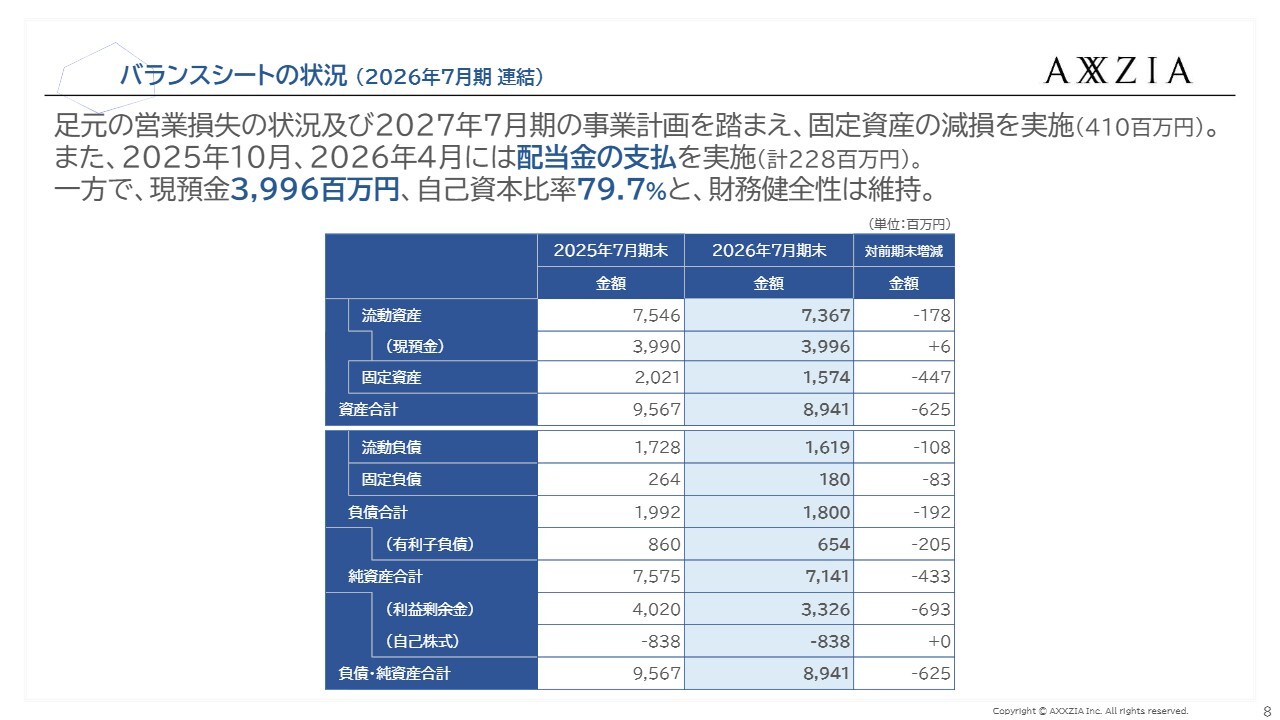
バランスシートの状況です。足元の営業損失の状況および2027年7月期の事業計画を踏まえ、固定資産の減損を実施しました。減損額は4億1,000万円です。その結果、総資産合計は前期の95億6,700万円から89億4,100万円へと縮小しました。
配当の支払いについては継続しており、今回のキャッシュアウトとして開示しているのは2億2,800万円です。
一方で、現預金は39億9,600万円、自己資本比率は79.7パーセントで、財務健全性は維持されています。
地域別・チャネル別 売上高(2026年7月期 連結)
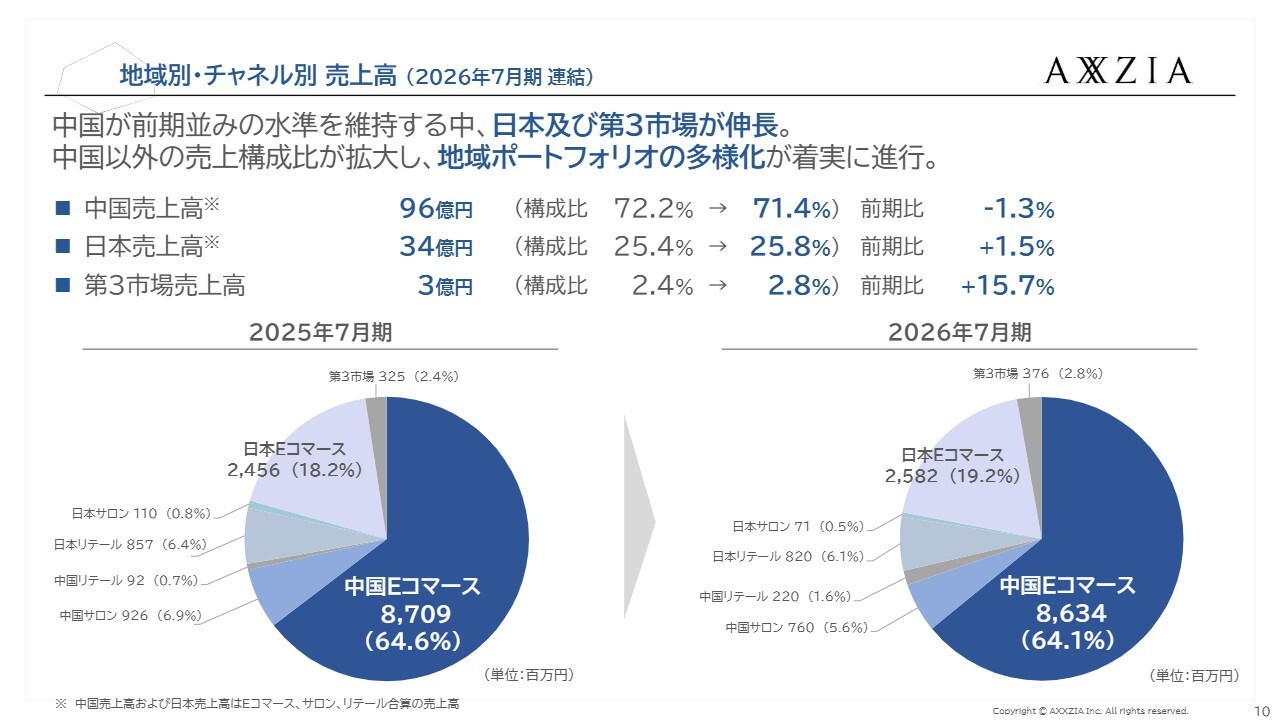
販売チャネル別の状況です。中国は前期並みの水準を維持する中、日本および第3市場が伸長しています。その結果、中国以外の売上構成比が拡大し、地域ポートフォリオの多様化が着実に進んでいます。
中国の売上高が96億円で、前期比で1.3パーセント減となっています。一方、日本の売上高は34億円で、前期比で1.5パーセント増加しました。第3市場の売上高は3億円で、前期比15.7パーセント増となりました。
スライドに円グラフがありますので、別途ご参照ください。
中国EC売上高推移(2026年7月期 連結)
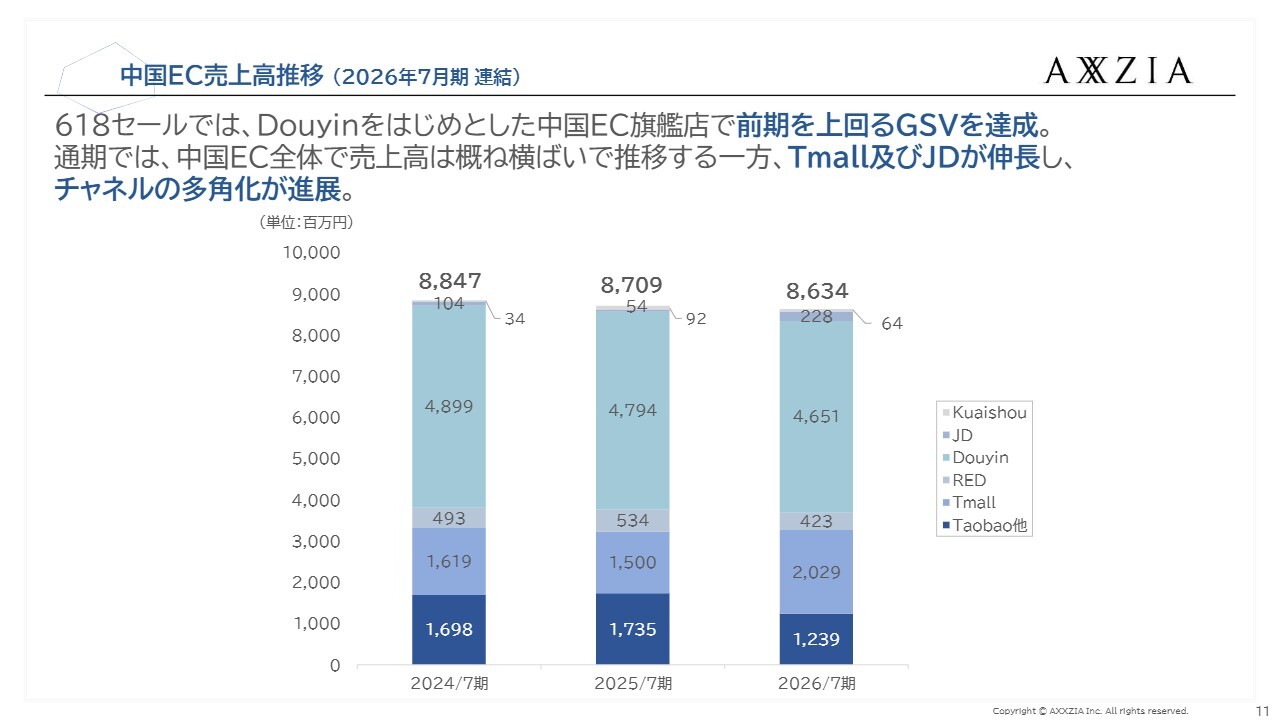
中国ECの売上高の推移です。618セールでは「Douyin」をはじめとする中国ECの旗艦店で、前期を上回るGSVを達成しました。この件については、アクシージアのホームページでプレスリリースを公開しています。
中国ECの売上高はおおむね横ばいで推移していますが、「Tmall」と「JD.com(京東商城)」が伸長し、チャネルの多様化も進展しています。
日本・東南アジアの状況(2026年7月期 連結)
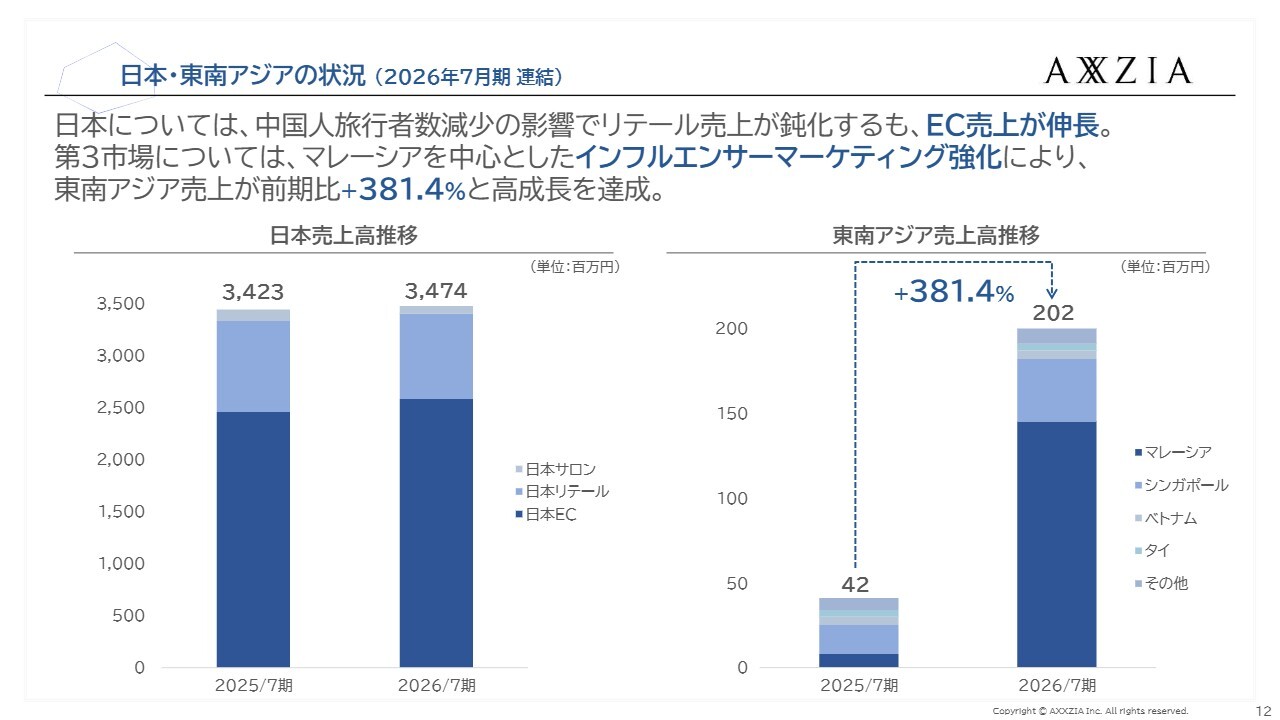
日本および東南アジアの状況です。日本では、中国人旅行者の減少に伴うインバウンド需要の減少が影響し、リテール売上高が鈍化しましたが、ECの伸長によって全体としては売上を伸ばすことができました。
第3市場については、マレーシアを中心にインフルエンサーマーケティングを強化した結果、東南アジアの売上高は前期比381.4パーセント増と、高い成長を達成しました。
スライドには、日本および東南アジアの売上高の推移が示されています。
ブランド別 売上構成(2026年7月期)
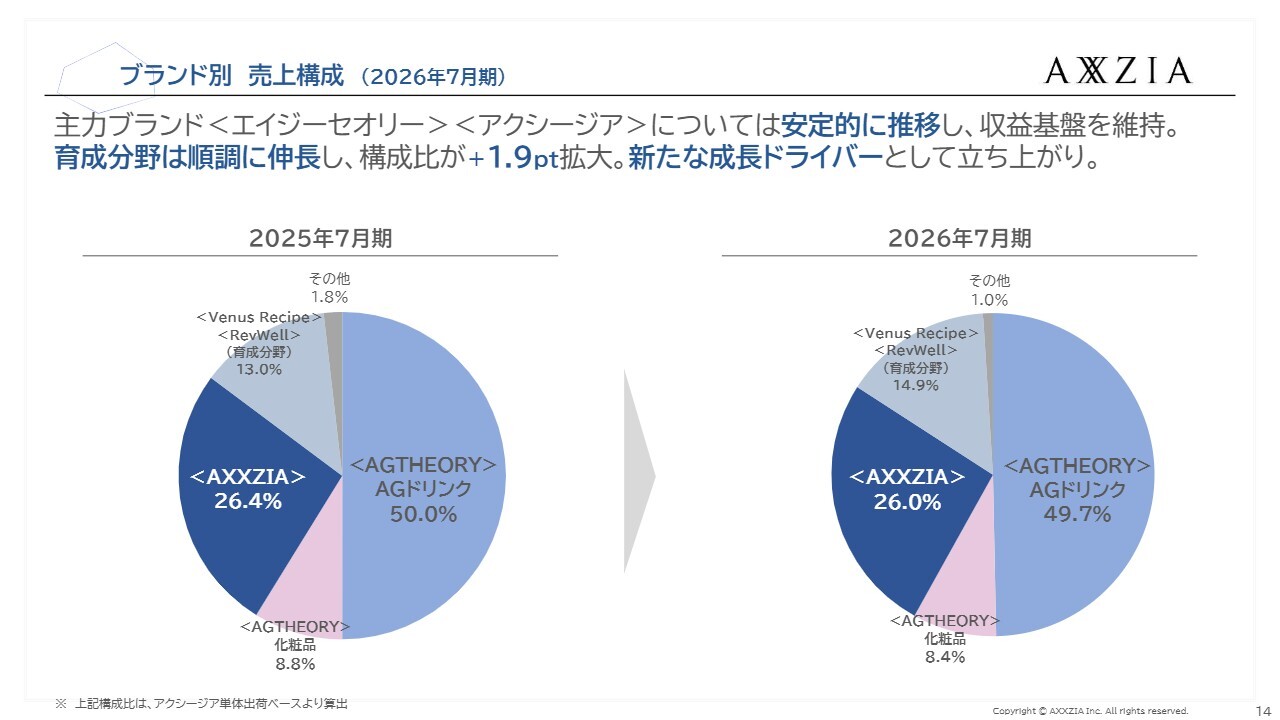
ブランド別の状況です。主力ブランド「AGTHEORY(エイジーセオリー)」と「AXXZIA(アクシージア)」は安定的に推移し、収益基盤を維持しています。
育成分野は順調に拡大し、構成比が1.9ポイント増加しました。新たな成長ドライバーとして、順調に育成が進んでいます。
【主力ブランド 1 】AGTHEORY (エイジーセオリー) (2026年7月期)
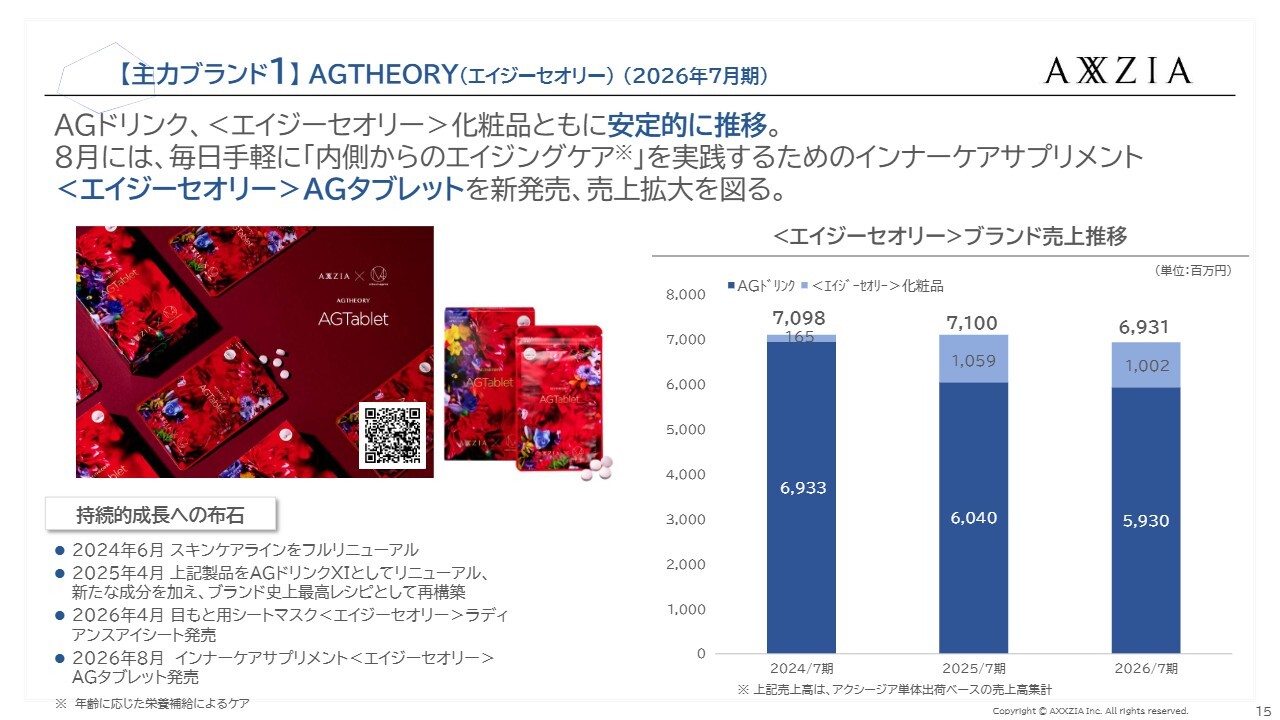
主力ブランドにおける「AGTHEORY」についてご説明します。「AGドリンク」および「エイジーセオリー」の化粧品ともに、安定的に推移しています。
8月には、毎日手軽に内側からエイジングケアを実践するためのインナーケアサプリメント「エイジーセオリー AGタブレット」を新発売しました。今後、売上拡大を図っていきます。
「エイジーセオリー AGタブレット」についてはスライドの左側に画像を添付しています。
【主力ブランド 2 】AXXZIA (アクシージア) (2026年7月期)
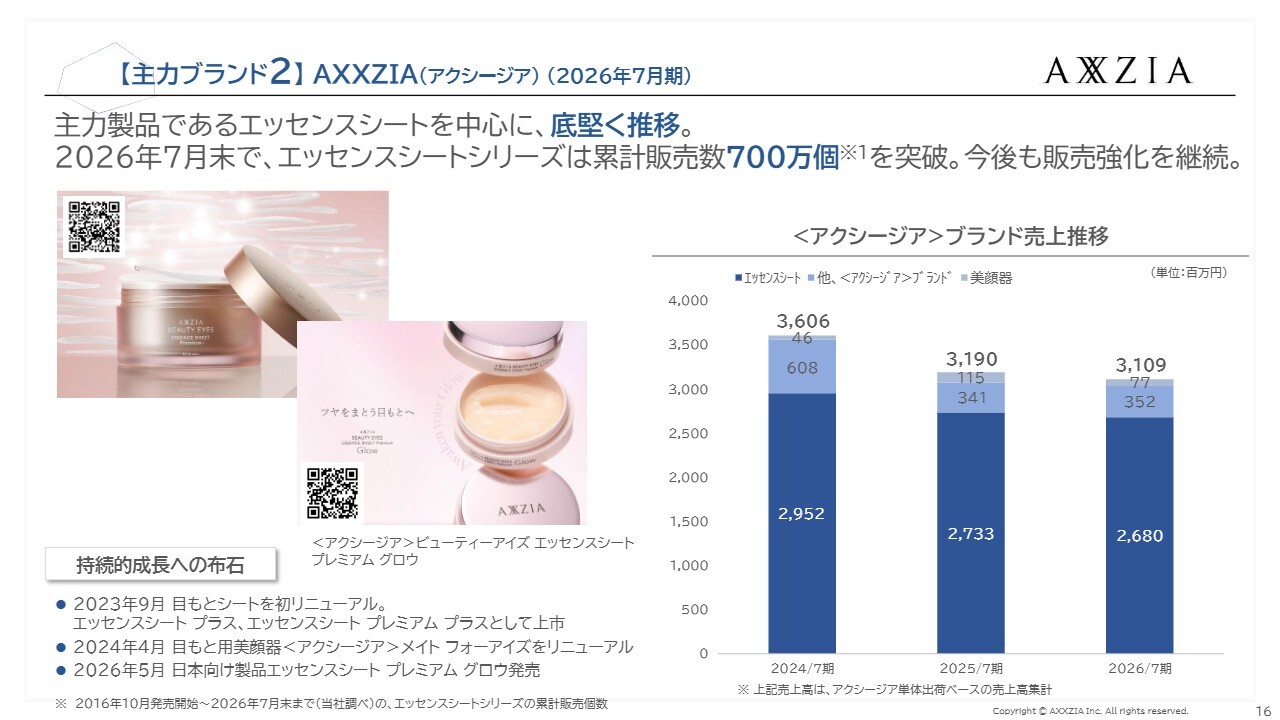
「AXXZIA」ブランドについてです。主力製品である「エッセンスシート」を中心に、堅調に推移しています。「エッセンスシート」シリーズは、2026年7月末時点で累計販売数700万個を突破しました。今後も販売強化を継続していきます。
スライドには「エッセンスシート」の画像と売上推移のグラフが掲載されています。
【育成分野】 Venus Recipe(ヴィーナスレシピ)/RevWell(レヴウェル)(2026年7月期)
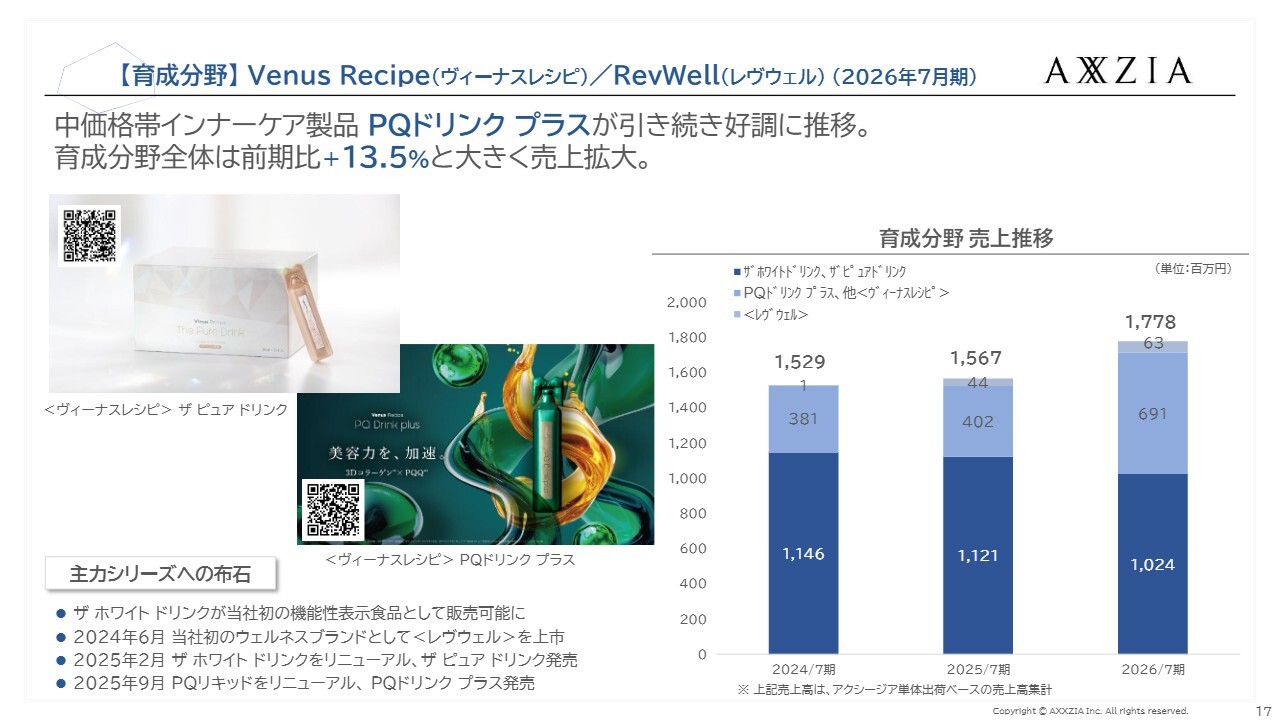
育成分野です。育成分野では「Venus Recipe(ヴィーナスレシピ)」と「RevWell(レヴウェル)」、そして中価格帯のインナーケア商品である「PQドリンク プラス」が引き続き好調に推移しました。育成分野全体では、前期比プラス13.5パーセントと大きく売上を拡大しています。
スライドに「PQドリンク プラス」の画像を掲載しましたが、右側のグラフで売上の伸長をご覧いただけます。
【売上・利益】2027年7月期業績予想
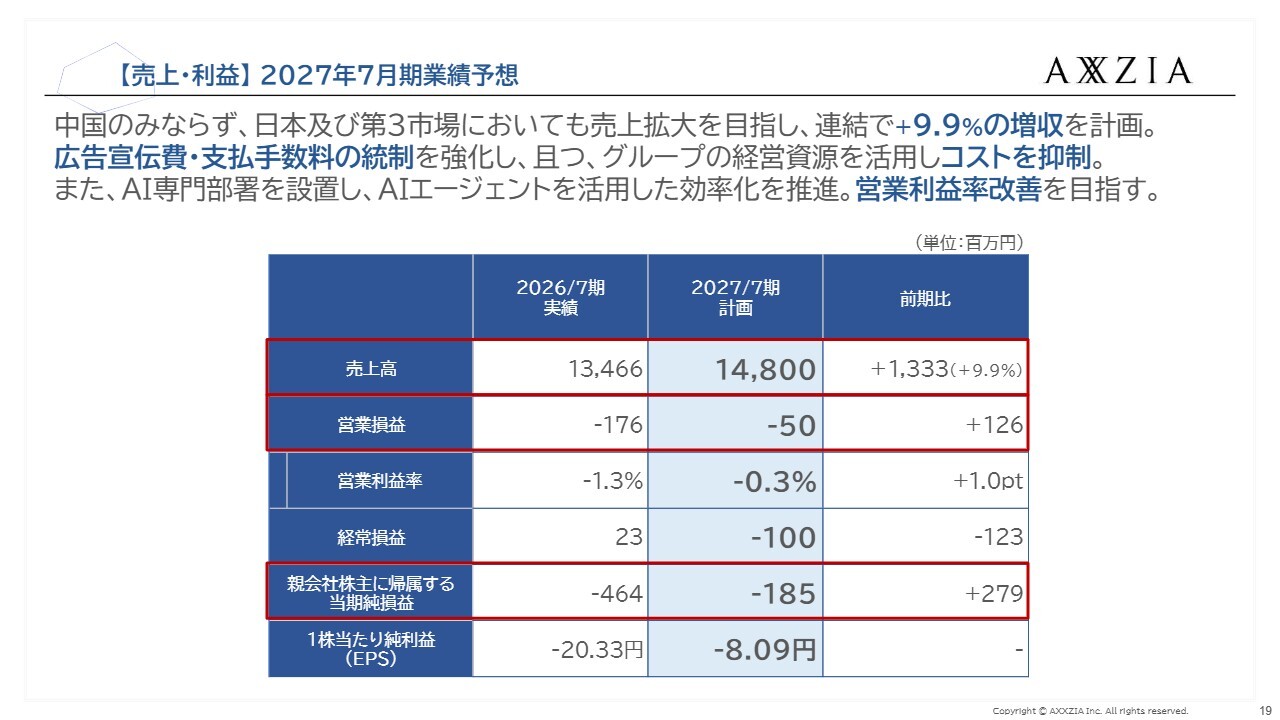
2027年7月期の業績予想についてご説明します。全体感としては、中国のみならず、日本および第3市場においても売上拡大を目指し、連結で前期比プラス9.9パーセントの増収を計画しています。また、広告宣伝費や支払手数料の統制を強化し、グループの経営資源を活用してコスト抑制に努めていきます。
さらに、AI専門部署を設置し、AIエージェントを活用した効率化を推進することで、営業利益率の改善を目指していきます。
詳細な数値については、スライドの水色の網掛け部分をご参照ください。売上高は148億円、営業利益は赤字でマイナス5,000万円、経常利益も赤字でマイナス1億円、当期純損益は赤字でマイナス1億8,500万円という計画となっています。
【地域別売上】 2027年7月期業績予想
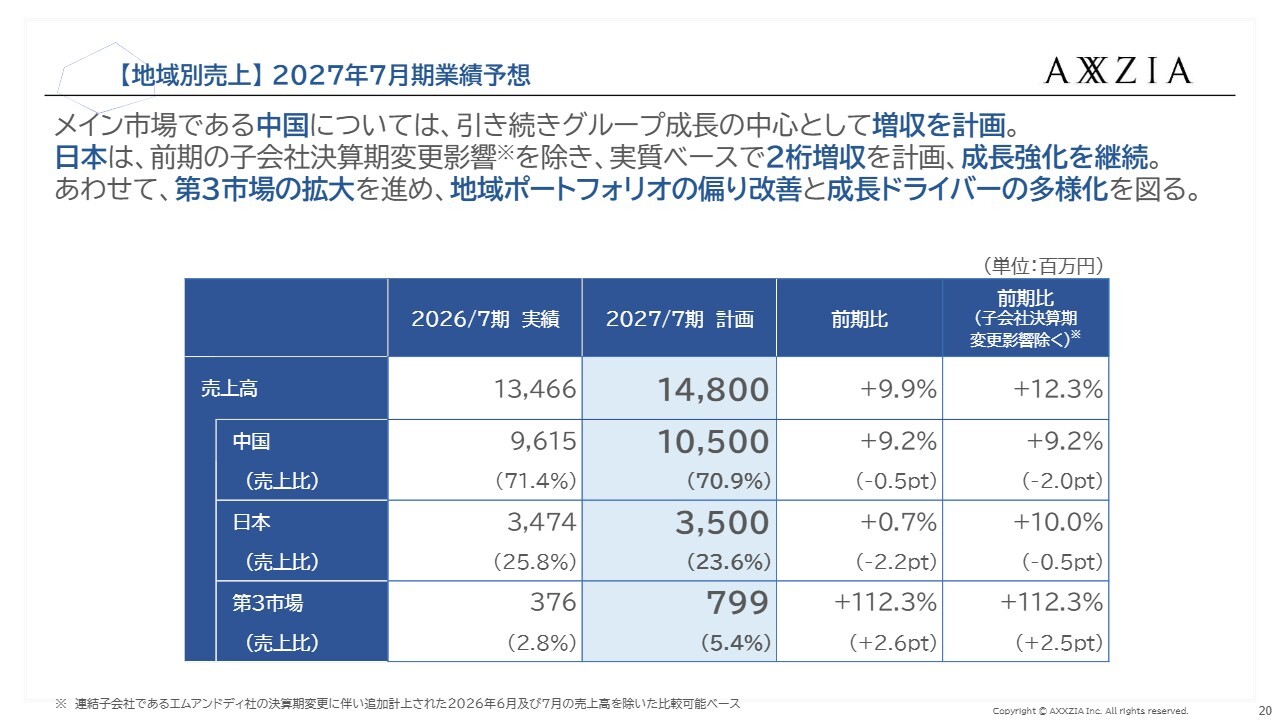
地域別売上高についてご説明します。メイン市場である中国においては、引き続きグループ成長の中心と位置づけ、増収を計画しています。
日本については、前期の子会社決算期変更の影響を除けば、実質ベースで2桁増収を計画し、成長強化を継続していきます。併せて第3市場の拡大を進めることで、地域ポートフォリオの偏り改善や成長ドライバーの多様化を図る方針です。
数字については、スライドの水色の網掛け部分をご参照ください。売上高全体148億円のうち、中国が105億円、日本が35億円、第3市場が7億9,900万円となっており、前期と比較して成長を見込んでいます。
【中国】 2027年7月期の取り組み
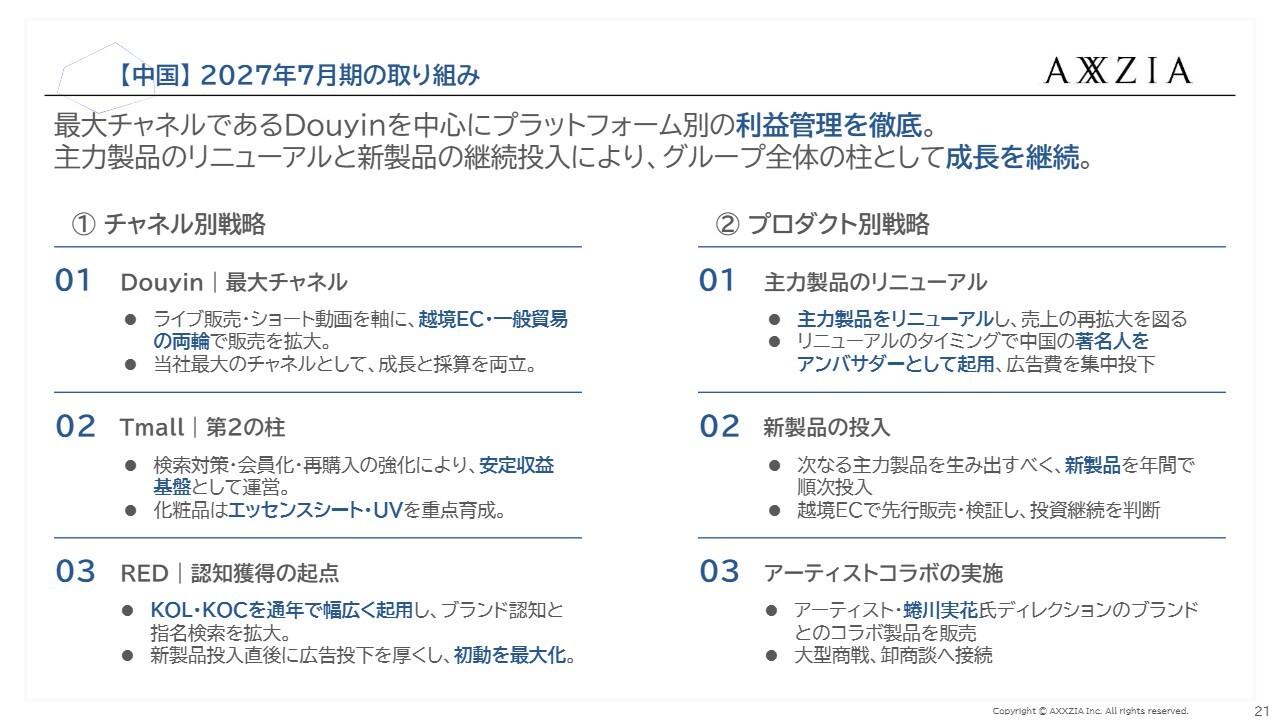
具体的なエリアごとの取り組みについてまとめています。まず、中国においては、最大の販売チャネルである「Douyin」を中心に、プラットフォーム別の利益管理を徹底します。また、主力製品のリニューアルと新製品の継続的な投入により、グループ全体の柱として成長を継続させていきます。
販売チャネルとプロダクトの戦略についても、それぞれスライドに記載しています。
「Douyin」については、ライブ販売やショート動画を中心に、越境ECと一般貿易の両輪で販売拡大を図っていきます。
「Tmall」については、安定収益基盤として運営を進めていきます。また、化粧品ではエッセンスシートやUV製品を重点的に育成していきます。
「RED」については、認知度拡大の起点として活用していきます。加えて、KOLやKOCを通年で幅広く起用し、ブランド認知と指名検索の拡大を図っていきます。
プロダクト別の戦略については、まず、主力製品のリニューアルを行います。その際には著名人をアンバサダーとして起用し、広告費を集中投下する予定です。また、新製品の投入を行います。さらに、アーティストとのコラボも実施します。具体的には、蜷川実花氏とのコラボレーションです。
【日本】 2027年7月期の取り組み
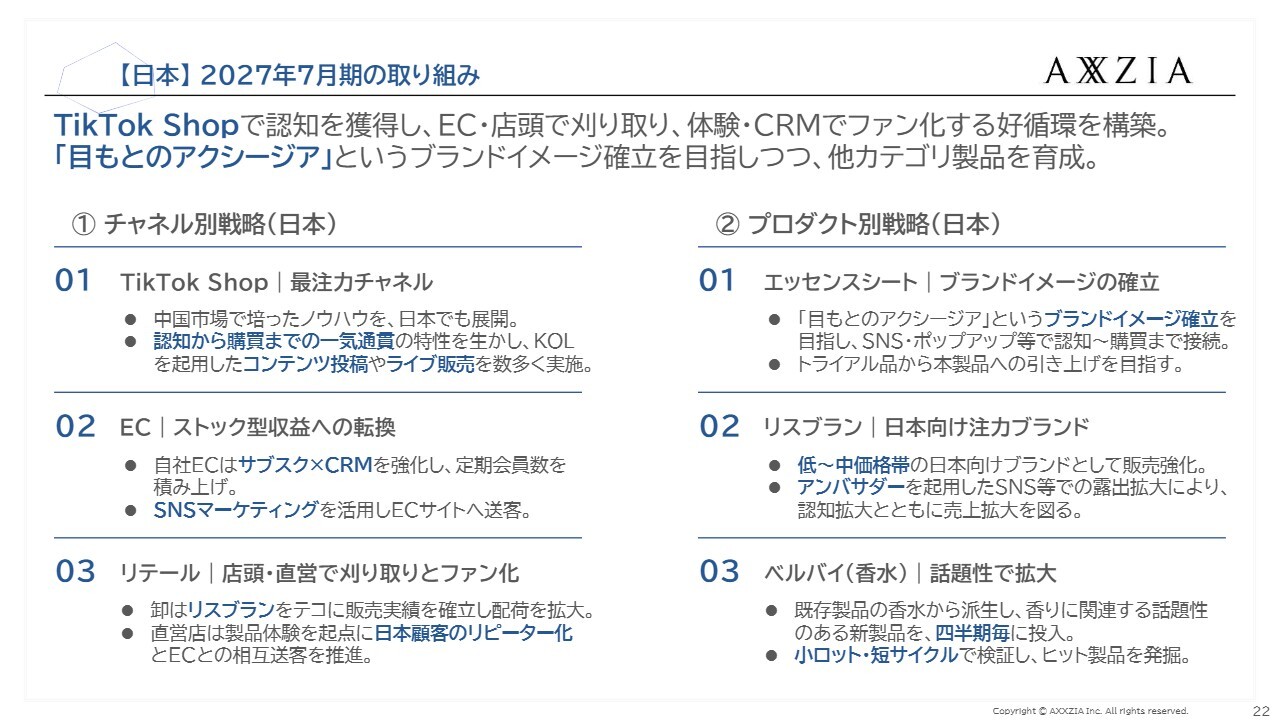
日本市場の取り組みです。日本では「TikTok Shop」で認知を獲得し、ECおよび店頭での販売を進めながら、体験やCRMを通じてファン化するという好循環の構築を進めていきます。
また、「目もとのアクシージア」というブランドイメージの確立を目指しつつ、他のカテゴリ製品の育成にも取り組んでいきます。
スライド左側に示されているとおり、まず「TikTok Shop」については最注力のチャネルであり、中国市場で培ったノウハウを日本市場でも展開します。認知から購買までを一気通貫で対応できる特性を活かし、KOLを起用したコンテンツ投稿やライブ販売を実施していきます。
EC分野ではストック型収益への転換を目指し、特にサブスクリプションとCRMの強化を図り、会員数を増やしていきます。また、SNSマーケティングを活用してECサイトへの送客を促進する流れも強化します。
リテールにおいては、店頭直営での刈り取りとファン化を進め、特に卸では「LisBlanc(リスブラン)」を起点として販売実績を確立していきます。
直営店においては、日本顧客のリピーター化を強化します。プロダクトに関しては、まず「エッセンスシート」において「目もとのアクシージア」というブランドイメージの確立を図っていきます。
「LisBlanc」については、日本向けの主力ブランドとして、前期にリニューアルローンチしました。低価格帯から中価格帯の日本向けブランドとして販売を強化しています。アンバサダーを起用したSNSなどでの露出拡大を通じて、認知度の向上を図っていきます。
香水の「ベルバイ」は、福岡のエムアンドディ社のプライベートブランド商品です。話題性を活かして小ロット・短サイクルで新商品を投入し、さらなる拡大を進めていきます。
【第3市場】 2027年7月期の取り組み
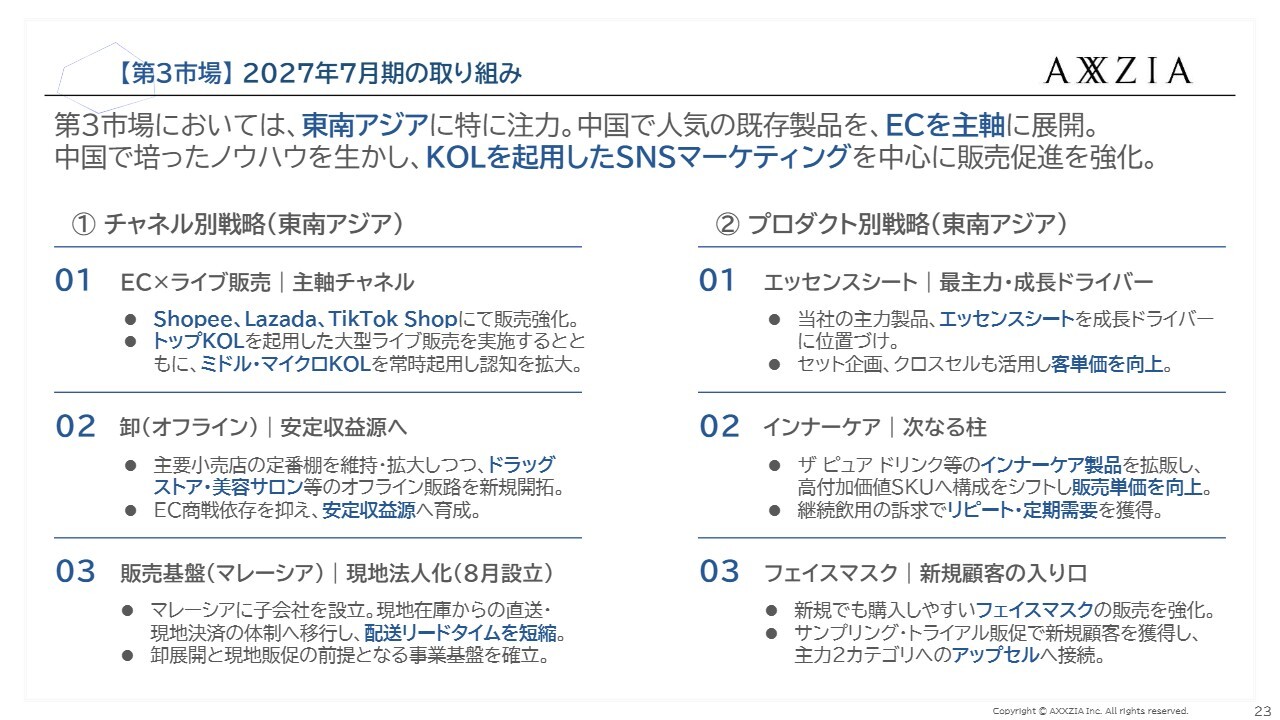
第3市場での取り組みです。第3市場では特に東南アジアに注力し、中国で人気の既存製品をECを主軸に展開していきます。中国で培ったノウハウを活かし、KOLを活用したSNSマーケティングを中心に販売促進を強化します。
チャネル別では、中国と基本的に同じかたちですが、まずECでライブ販売に注力します。そして、卸売やオフライン販売を通じて安定した収益源を構築していきます。
また、マレーシアでは先月、現地法人の設立を完了しました。これにより、配送のリードタイムを短縮するなど、ビジネスの確立を迅速化していきます。
プロダクトについてはまず、「エッセンスシート」を成長ドライバーの最主力商品として取り組んでいきます。インナーケア製品では「ザ ピュア ドリンク」などの拡販を進めます。そして、新規でも購入しやすいフェイスマスクの販売を強化していきます。
【株主還元】 2027年7月期の取り組み
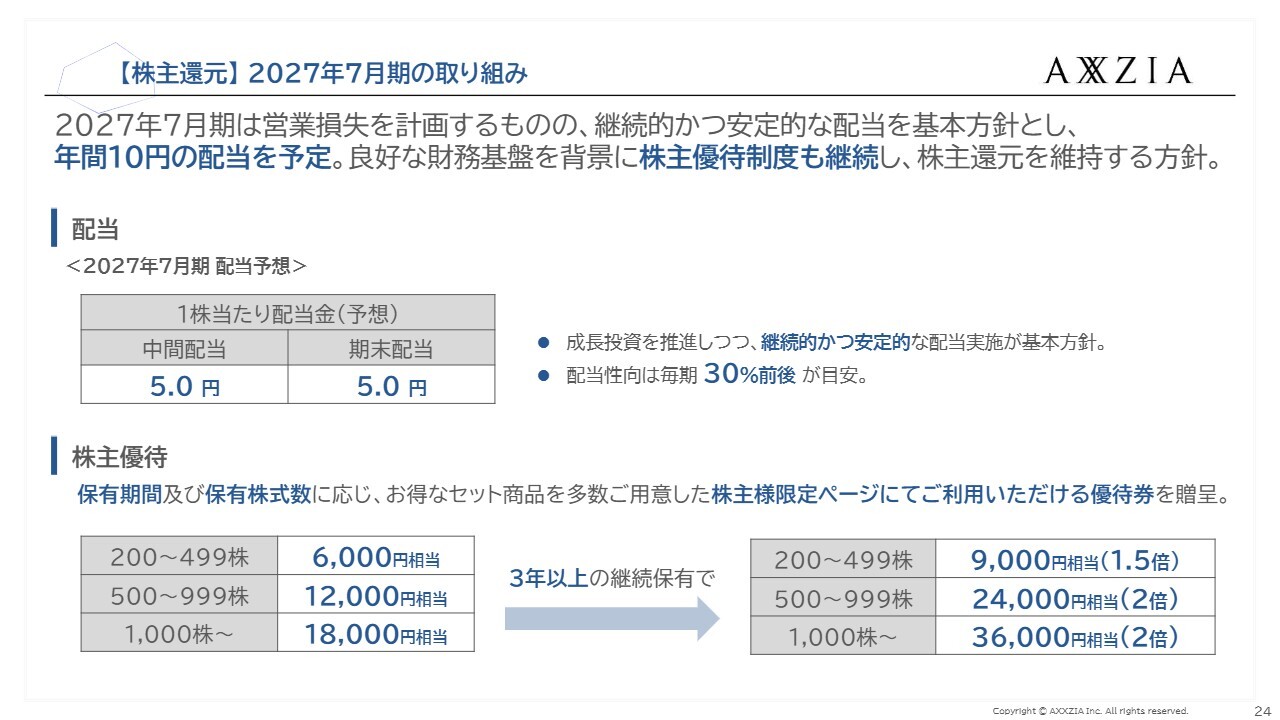
最後に、株主還元についてご説明します。2027年7月期の計画では営業損失を見込んでいますが、継続的かつ安定的な配当を基本方針とし、年間10円の配当を予定しています。
良好な財務基盤を背景に、株主優待制度を継続し、株主還元を維持していく方針です。
質疑応答:中国市場におけるサプリメント事業の現状と今後の戦略について
司会者:「7月から8月の中国市場環境について教えてください」というご質問です。
段:市場環境としては、中国ローカルブランドの台頭により、当社を含む外資系全体のシェアは伸び悩みの傾向もあります。また景気低迷を背景に高価格帯製品の需要がやや弱まる環境下にあるとの認識です。
そのような環境の中で中価格帯の製品を開発し、シェアを伸ばしていくことが課題であると考えています。
一方で、中国における当社のポジショニングについては、これまでと大きな変更はありません。「AGTHEORY」をはじめとする高価格帯インナーケア製品の分野において、引き続き強い競争力を有しています。7月は618イベント後の反動もあり、一部落ち込みもありましたが、8月には上海にて大規模なイベントを開催し、多数の俳優やインフルエンサーにご来場いただきました。
その結果、「Douyin」や「RED」上で当社ブランドに関する露出が大幅に増加し、ブランド認知度向上につながりました。中国市場において当社は依然として高いブランド力を有しており、引き続き成長余地があるものと認識しています。
質疑応答:中国ECの広告費高騰の継続およびプラットフォーム別の売上について
司会者:「『Douyin』売上の停滞には広告以外に要因がありますか? また、『Tmall』の売上拡大に持続性はありますか?」というご質問です。
段:「Douyin」と「Tmall」は同じECプラットフォームではあるものの、それぞれ特徴が異なり、性質としてまったく別のプラットフォームです。
まず「Douyin」についてご説明します。「Douyin」では、KOLライブと自社ライブの両軸でプロモーションを行っていますが、現状ではKOLライブのほうが効率よく売上を確保できている状況です。
しかしながら、トップレベルのKOLは人数が限られている上、一般にKOLは1社の製品を取り扱うと当該企業と年間契約を締結し、他社製品を扱わない形態を取ります。そのため、有力なKOLの獲得には一定の時間を要し、これが「Douyin」における成長スピードが緩やかである主な要因となっています。
足元では影響力のあるKOLの確保も進んでいるため、引き続き当社製品の魅力を訴求しながらKOLの確保に注力し、売上の伸長に努めていきます。
「Tmall」に関しては、KOLを介した販売を主体としていませんので、従来の販売手法を適切に運用することで、継続した売上拡大を図れるものと考えています。
質疑応答:中国市場における課題と成長可能性について
司会者:「中国本土のECの状況、見通しを、補足いただけますか?」というご質問です。
段:中国のGDPや化粧品市場は引き続き成長していることから、現在は調整局面ではあるものの、対策を講じ体制を整えることで、中長期的な成長は十分に可能であると考えています。
当社の中国における市場シェアはまだそれほど大きくありませんので、まだ大きな伸びしろがあると認識しています。足元では大きな目標は掲げてはいませんが、成長に向けた取り組みにはすでに着手しており、着実に成長の実現に努めていきます。
特に前期は、日中関係緊張等の影響により、中国での売上が約半年間にわたって苦戦する結果となりました。足元でようやく回復に転じましたので、最悪期を脱したと認識しています。
質疑応答:コスト圧迫の要因および今後の成長戦略について
司会者:「2027年7月期の予算について、コストを圧迫する要因をご教示ください。また、黒字に転換するタイミングと、その際の利益ドライバーとして、中国、日本、第3市場、どこに注目するべきか補足いただけると幸いです」というご質問です。
段:当社の利益構造として、中国事業は現在も利益を確保できている一方、本社費に加え、日本国内への投資や第3市場の開拓にかかるコストをカバーするには至っておらず、結果として営業赤字となっています。
2027年7月期においては、日本国内ではSNSとECを軸に売上拡大を図るとともに、体制やノウハウを構築する期と位置付けています。
また、第3市場については、中国で培ったノウハウを活用しながら、東南アジアにおける日本製品の優位性を活かし、事業を拡大していく方針です。先日開示したマレーシア子会社の設立は、その第一歩です。
加えて、コスト面ではAI活用を本格化することで、人件費の抑制を進めていきます。
質疑応答:2027年7月期計画の達成確度について
司会者:「2027年7月期業績予想の達成の確度はどの程度でしょうか? また、計画以上に営業利益率が改善する可能性はありますか?」というご質問です。
段:2027年7月期に関しては、事業の土台の再構築のフェーズとなるため、断言できない部分は多いものの、計画の数値は達成できるよう、努めていきます。
質疑応答:中国事業の利益貢献とAIソフト分野への投資展開について
司会者:「2027年7月期業績予想について、AIや広告宣伝費、支払手数料など、投資費用をどれくらい織り込んでいますか?」というご質問です。
段:先ほど申し上げた点と重複しますが、足元では中国事業では利益を確保できており、日本や第3市場への投資、子会社の人員増加が全体の利益を圧迫している状況です。
今後は子会社、日本事業、第3市場事業のそれぞれにおいて利益を創出できる仕組みを構築し、利益率を改善していきたいと考えています。
AIについては、業務効率化や社内活用を中心に、引き続きさまざまな取り組みを検討・推進していきます。
質疑応答:リテール売上の鈍化要因およびエムアンドディ社の業績改善施策について
司会者:「日本のリテール売上が鈍化した要因は、中国人旅行者の減少以外にも何か原因がありますか?」というご質問です。
段:リテールに関しては、直営店におけるインバウンド売上減少が大きな要因となっています。
また、日本売上という面ですと、エムアンドディ社の売上も厳しい局面となりました。同社は並行輸入事業を主力としていましたが、円安の影響で仕入れコストが上昇し、値引き販売がしにくくなったことで売上が伸び悩みました。
こちらの対策として、同社は「楽天市場」において集客力を有しているため、プライベートブランドである「ベルバイ」や、アクシージアの「LisBlanc」等を販売していく方針です。特にフレグランス分野はエムアンドディ社の強みがある領域ですので、ECや卸販売を通じて売上を伸ばし、自社製品の高い利益率を活かした展開を進めていきたいと考えています。
記事提供: