2026年11月6日に発表された、飯野海運株式会社2027年3月期第2四半期決算説明の内容を書き起こしでお伝えします。
目次
大谷祐介氏:みなさま、こんにちは。飯野海運株式会社代表取締役社長の大谷祐介です。本日はご多忙の中、2026年度第2四半期決算説明会にご参加いただき、誠にありがとうございます。
本日は、2026年度第2四半期の実績、通期業績見通し、下期の市況予想の他、中東情勢による影響と当社の対応、不動産成長戦略の検討状況についてご説明します。それでは、要点を絞ってご説明します。
決算ハイライト
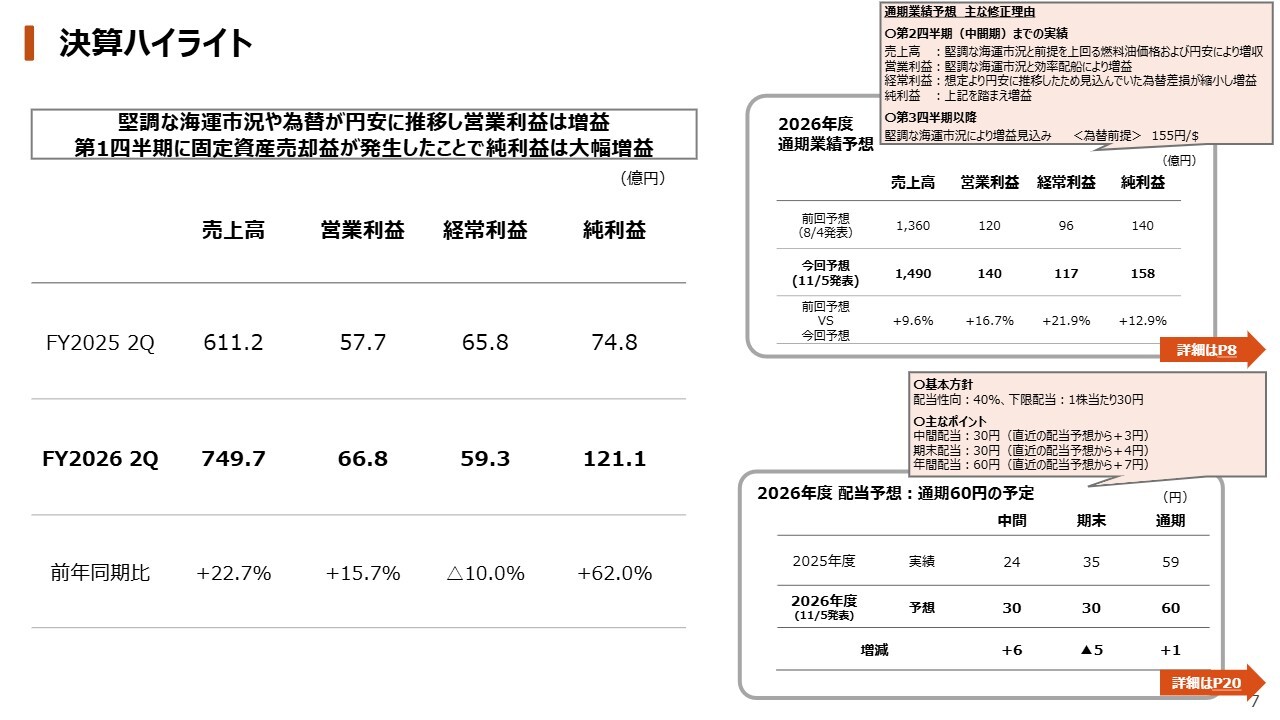
まず、2026年度第2四半期の実績についてです。売上高は749億7,000万円、営業利益は66億8,000万円、経常利益は59億3,000万円、中間純利益は121億1,000万円となりました。
売上高は、ドライバルク船を中心とした海運市況の堅調な推移に加え、燃料油価格の高騰による運賃の上昇が増収要因となりました。
営業利益については、好市況を捉えた配船や、前年同期比で為替が円安に推移した影響により、増益となりました。
燃料油価格の上昇コストは時間差はあるものの、運賃にほぼ同額が反映されているため、利益面への影響は軽微です。
経常利益は、支払利息の増加や受取配当金の減少などにより減益となりましたが、第1四半期に固定資産売却益を計上したことで、純利益は大幅な増益となりました。
連結およびセグメント別決算概要
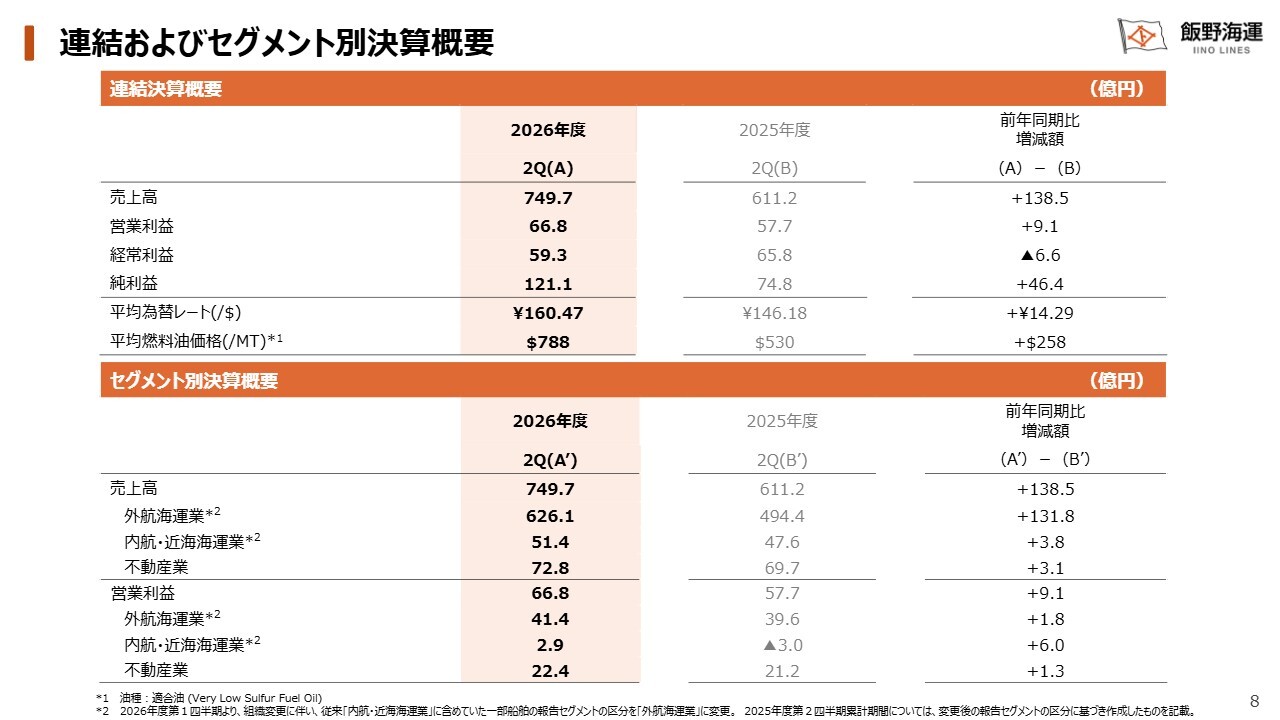
セグメント別では、外航海運業において、ケミカルタンカーが中東情勢の影響で配船制限を受けた一方、ドライバルク船の好況や大型原油タンカーの契約有利更改が貢献し、全体として増収増益となりました。
内航・近海海運業は、前年同期比で入渠が減少したことなどにより、黒字に転換しています。
不動産業も、国内ビル事業を中心に増収増益となりました。
営業利益の内訳(2025年度 2Q vs 2026年度 2Q )
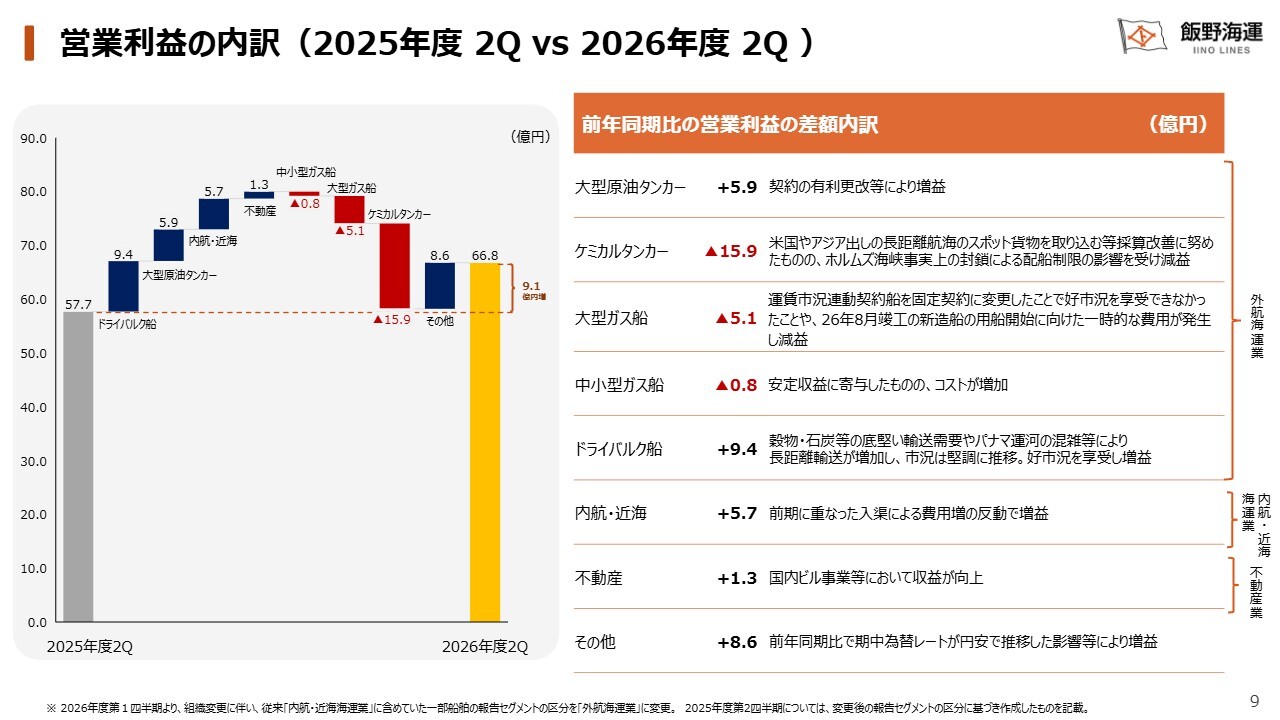
こちらのスライドは、船種別の営業利益の前年同期との差額を示しています。ケミカルタンカーにおいて約16億円の減益がありましたが、大型原油タンカーの契約有利更改やドライバルク船の市況好調に加え、為替が円安に推移したことなどが寄与し、前年同期比で約9億円の増益となりました。
ケミカルタンカーについては、米国やアジア出しの長距離スポット貨物など、採算性の高い貨物の獲得に努めましたが、中東域での配船が制限されていたことで、通常とは異なる航路での運航を余儀なくされました。
これに伴い、空船での長距離移動や燃料費の増加、帰り荷確保の難しさなどから運航効率が低下しました。
船腹需給の逼迫化による好市況の恩恵を一定程度享受できたものの、中東配船制限に伴う影響を完全には軽減できず、ケミカルタンカーは前年同期比で減益となりました。しかしながら、現在ではさまざまな代替輸送により、収益は改善し始めています。
中東情勢による影響と当社の対応については、後のスライドで詳細をご説明します。
2026年度通期業績予想
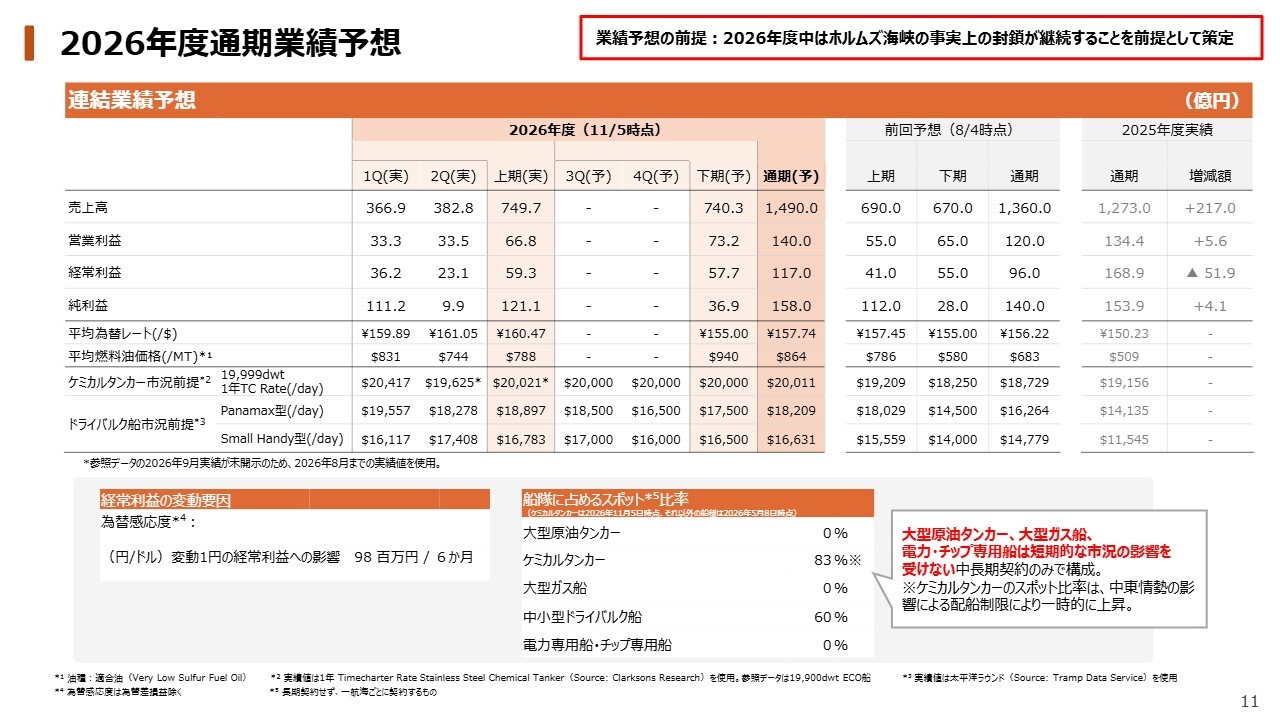
続いて、2026年度の通期業績見通しについてご説明します。2026年度の通期業績予想は、売上高が1,490億円、営業利益は140億円、経常利益は117億円、当期純利益は158億円を見込んでおり、8月4日付の前回予想から売上高および各利益を上方修正しています。
上方修正の主な理由は、先に述べた営業利益実績が想定を上回ったことに加え、下期においてケミカルタンカーとドライバルク船の市況が前回予想時と比べて堅調に推移すると見込んでいるためです。詳細は次のスライドでご説明します。
ケミカルタンカーのスポット比率は83パーセントと、通常時の30パーセントから大幅に上昇しています。これは、中東積みの契約航海に投入していた船舶を一時的に他航路へ配船し、スポット貨物で稼働させているためです。したがって、中東情勢が正常化し、従来の契約航海が再開すれば、この比率は元に戻ると考えています。
なお、業績予想の前提として、2026年度中はホルムズ海峡の事実上の封鎖が継続することを想定して策定しています。ただし、今後の国際情勢の変化などにより、連結業績予想の見直しが必要と判断した場合には、速やかに開示します。
営業利益の内訳(2025年度実績vs 2026年度予想【11/5時点】)
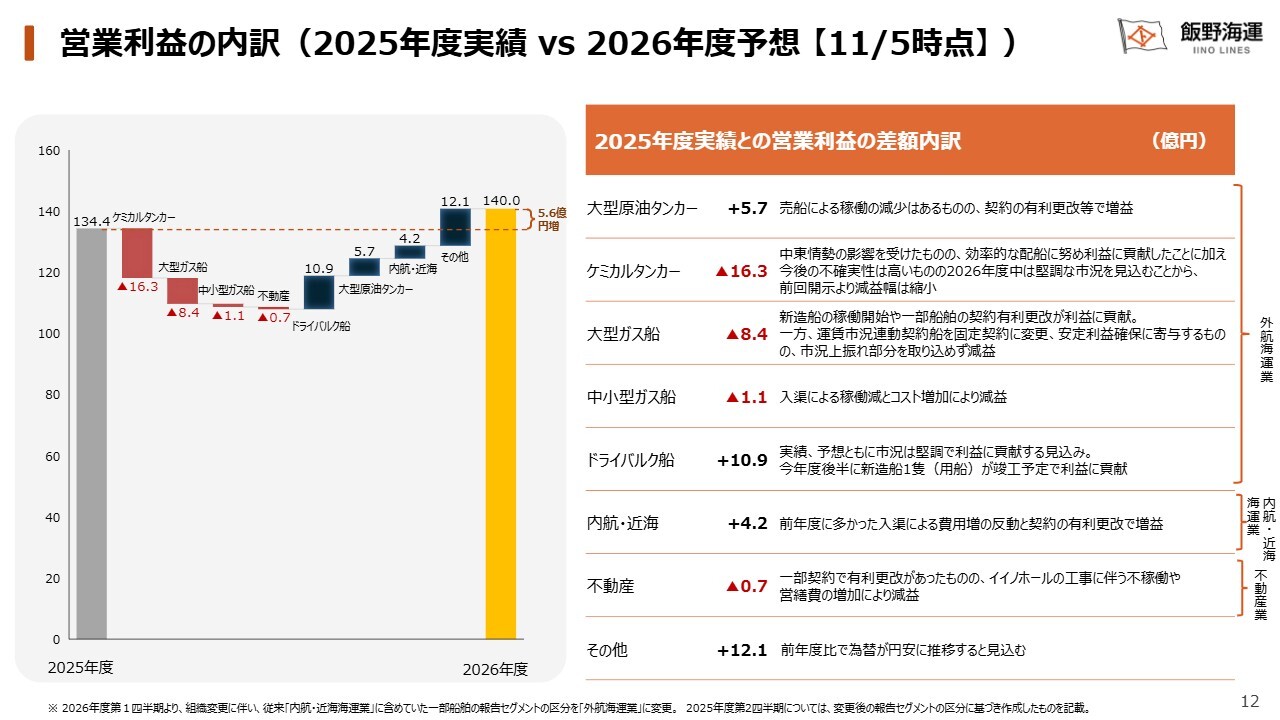
こちらのスライドは、営業利益における前年度実績と通期業績予想との差額を、船種別に示したものです。ケミカルタンカーの減益を他の事業で補い、2026年度の営業利益は前年度から約6億円増の140億円を見込んでいます。
ケミカルタンカーの市況は下期においても堅調に推移すると予想されますが、先ほどご説明した配船制限による影響が引き続き下期も継続する見込みであり、前年度比で約16億円の減益を見込んでいます。ただし、代替航路での貨物獲得と効率的な配船による利益貢献が反映され、前回予想から損益が改善しています。
一方、ドライバルク船については堅調な市況の継続を見込んでいる他、大型原油タンカーでは契約の有利更改、内航・近海では前年の入渠影響の反動などから、収益の改善を見込んでいます。
2026年度(2026年10月-2027年3月)ケミカルタンカー市況の見通し
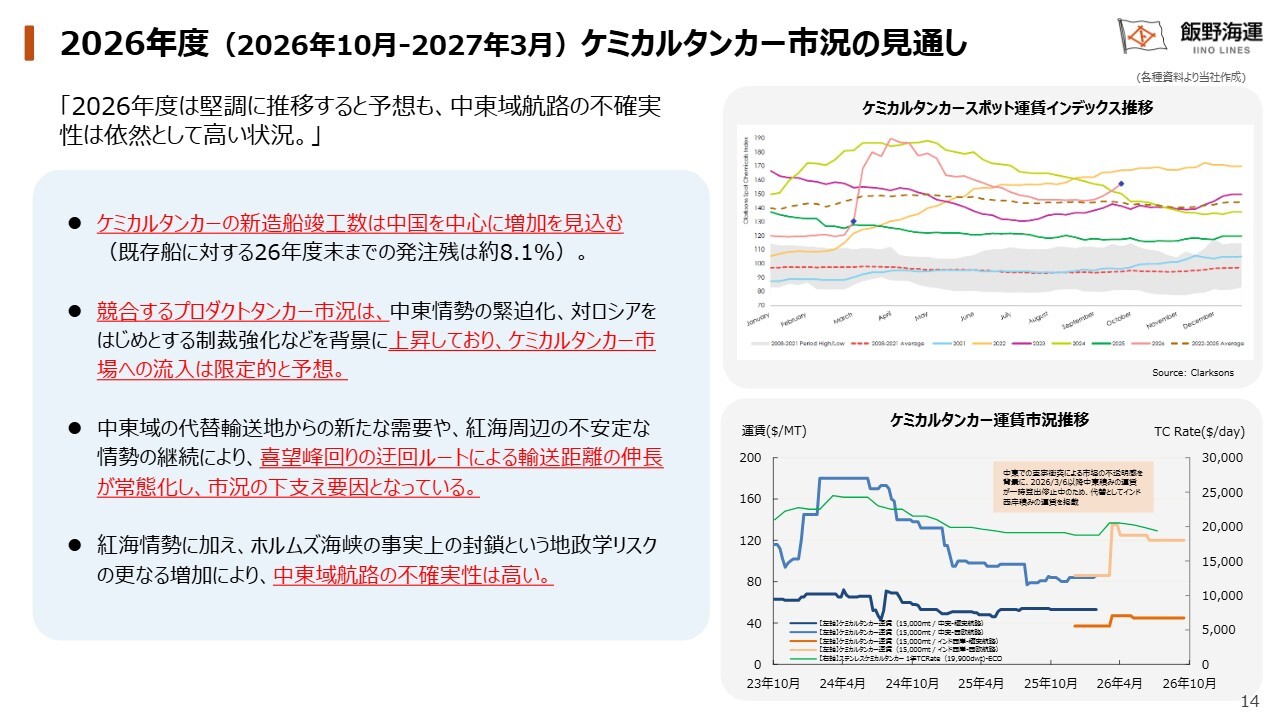
次に、海運・不動産における今後の市況予想についてご説明します。まず、ケミカルタンカーの市況見通しです。市況は、ホルムズ海峡の事実上封鎖の影響を受け、中東積みの代替地として北米積みの市況が急騰しました。その後、夏場にかけて通航再開の期待から一時的に軟化しました。
現在、石油製品の市況が堅調であることから、通常はプロダクトタンカーが輸送するバイオ燃料原料を、ケミカルタンカーがアジアから欧州などに向けて輸送する動きが見られ、市況は再び堅調に推移しています。
このような輸送需要はケミカルタンカーの船腹を吸収し、需給の引き締めにつながっています。
さらに、競合するプロダクトタンカー市況が堅調であることから、ケミカルタンカー市場への流入が限定され、市況を下支えする要因となっています。
供給面では、中国を中心に新造船の竣工が増加する見込みであるものの、石油製品等の輸送需要や航路の長距離化といった需要面の下支えがあり、全体として堅調な市況を想定しています。
一方で、中東情勢やロシア・ウクライナ紛争の正常化によって、航路や石油製品の需給環境が変化する可能性があることから、先行きの不確実性には注意が必要と認識しています。
2026年度(2026年10月-2027年3月)ケミカルタンカー市況関連データ
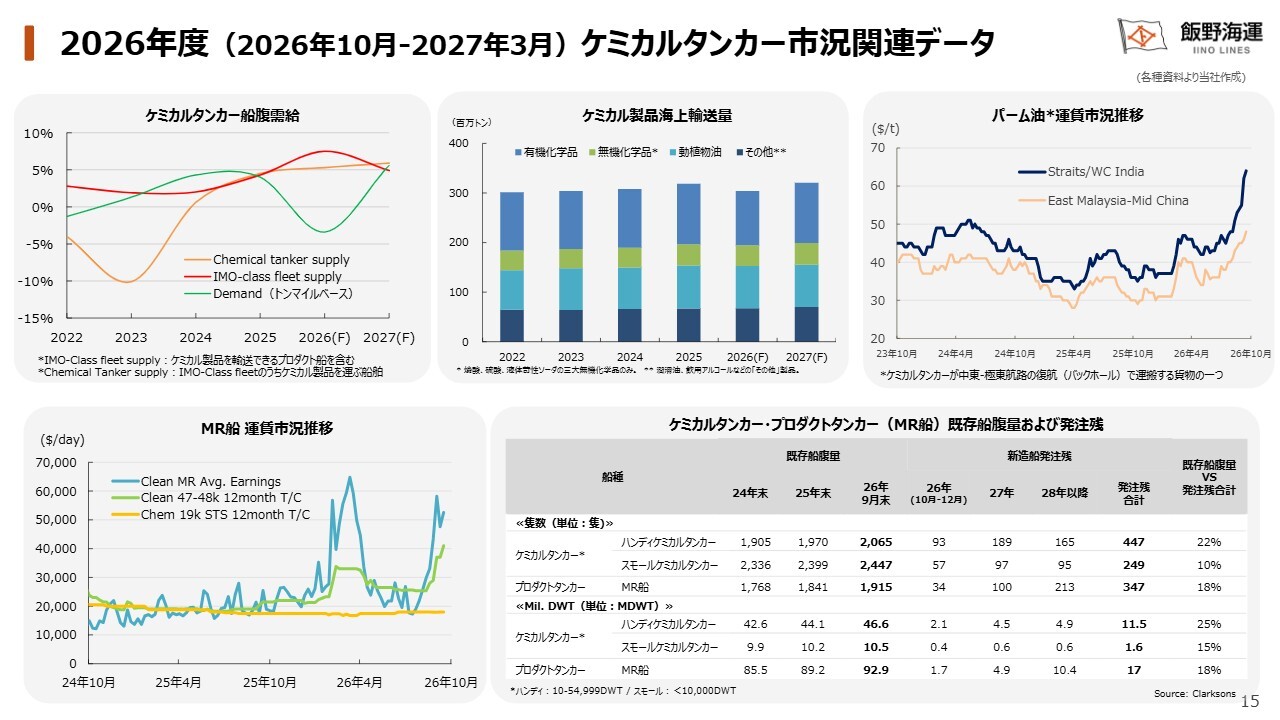
スライドは、先ほど申し上げた市況見通しの背景となるデータを示しています。スライド左下のグラフには、競合するプロダクトタンカーの市況が示されており、足元で市況が上昇していることがわかります。
2026年度(2026年10月-2027年3月)ドライバルク船市況の見通し
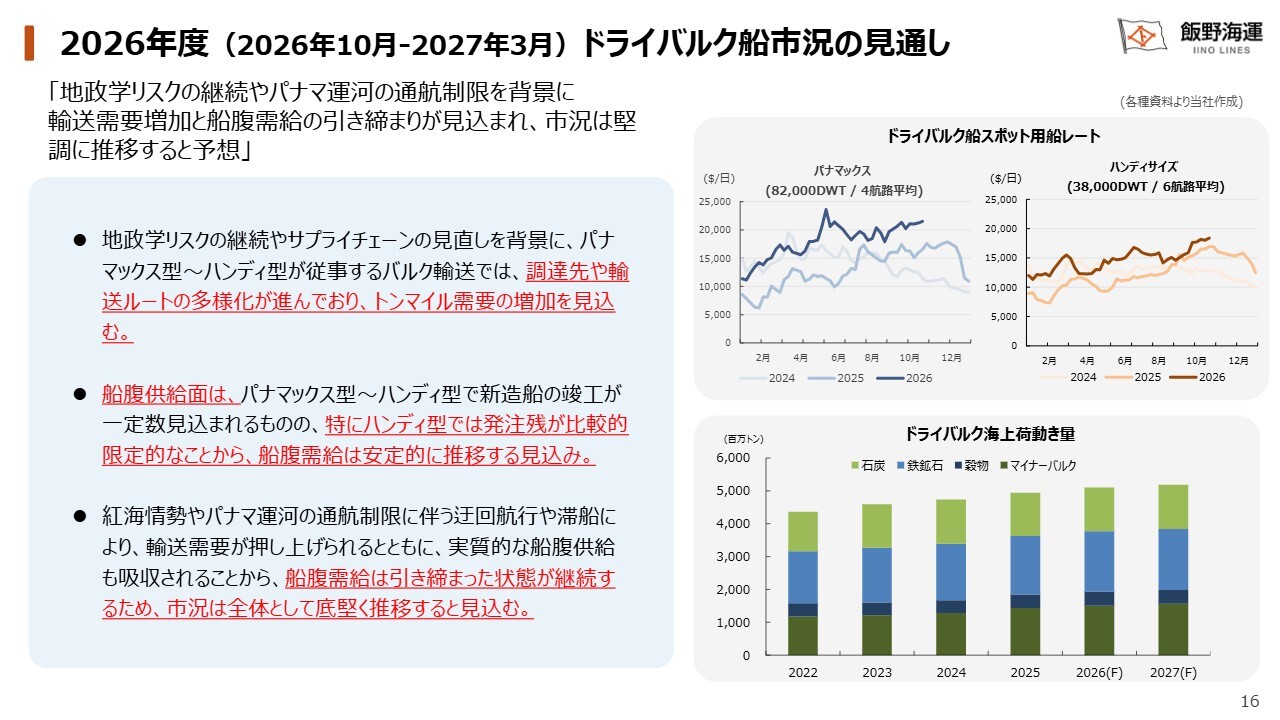
次に、ドライバルク船の市況見通しについてです。上期の市況は、穀物や石炭の高い需要を背景に堅調に推移していましたが、下期においても引き続き底堅い市況を見込んでいます。
需要面では、穀物や石炭を中心とした底堅い輸送需要に加えて、地政学リスクやサプライチェーンの見直しを背景に、調達先や輸送ルートの多様化が進んでいます。輸送距離の延伸によりトンマイル需要が増加し、市況を下支えしています。
供給面では、新造船の竣工が一定数見込まれるものの、需給バランスを大きく崩すほどの増加には至らないと考えています。さらに、紅海やパナマ運河の運航制限による迂回航行などに伴う輸送距離の延伸が、船腹供給を吸収する要因となっています。これら需要・供給の両面から、船腹需給は引き締まった状態が続くと見込んでいます。
中東情勢による影響と当社対応について
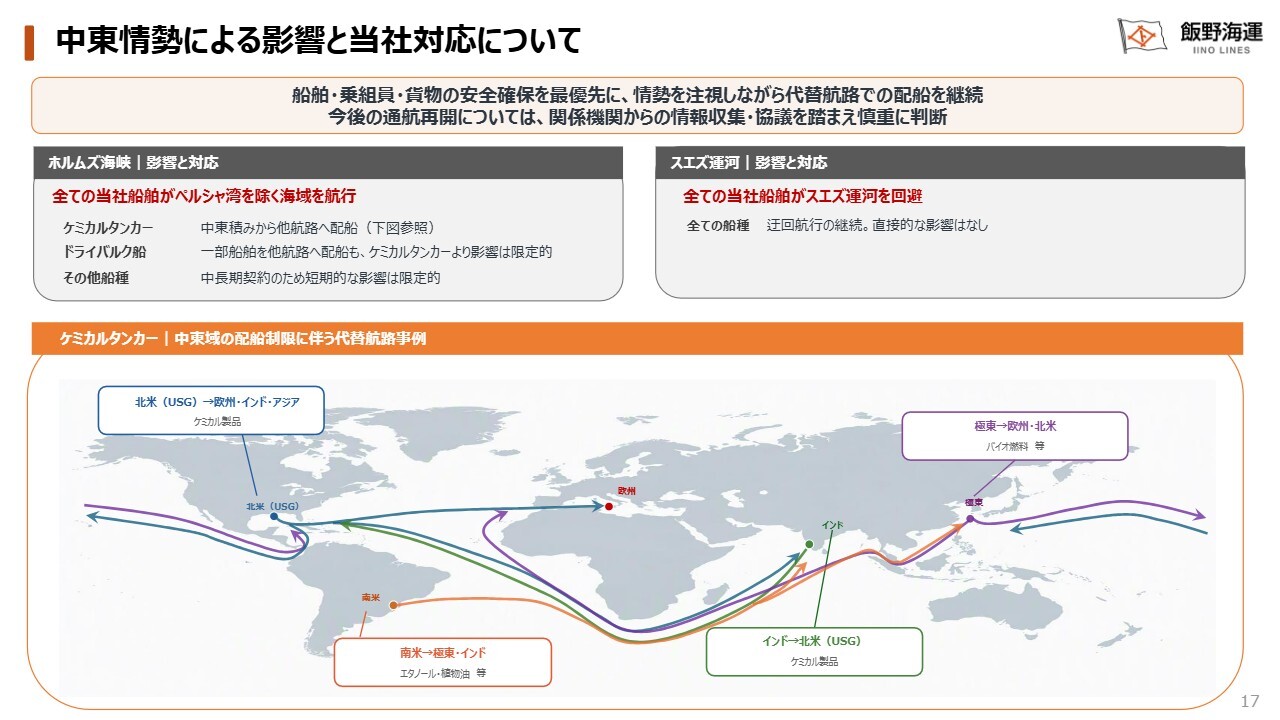
中東情勢による影響と当社の対応についてご説明します。当社は、船舶・乗組員および貨物の安全確保を最優先に対応しています。ホルムズ海峡が事実上封鎖されたことに伴い、現在、当社の運航船舶はペルシャ湾への入湾を行わず、スエズ運河の通航も回避し、喜望峰回りなどで迂回航行を継続しています。
今回の影響を最も大きく受けているケミカルタンカーは、スライドの地図が示しているように、中東積みの貨物に代えて中東域外の貨物を組み合わせて稼働させています。
具体的には、インドから北米へのケミカル製品、極東から欧州・北米へのバイオ燃料原料、北米から欧州・インド・アジアへのケミカル製品など、従来とは異なる航路や貨物輸送に取り組んでいます。
ただし、当社のケミカルタンカーはもともと中東域を主力として配船していたため、中東の貨物を単純に他地域の貨物に置き換えても、同じ効率で運航することはできません。したがって、空船での航海をできるだけ抑えながら、採算性の高い貨物をできる限り取り込むことで、中東情勢による影響の軽減に努めています。
ドライバルク船については、一部で他航路への配船を行っていますが、影響はケミカルタンカーと比較して限定的です。引き続き、安全を最優先にしつつ、柔軟な配船によって収益機会を確保していきます。
2026年度(2026年10月-2027年3月)国内(東京都心)市況の見通し
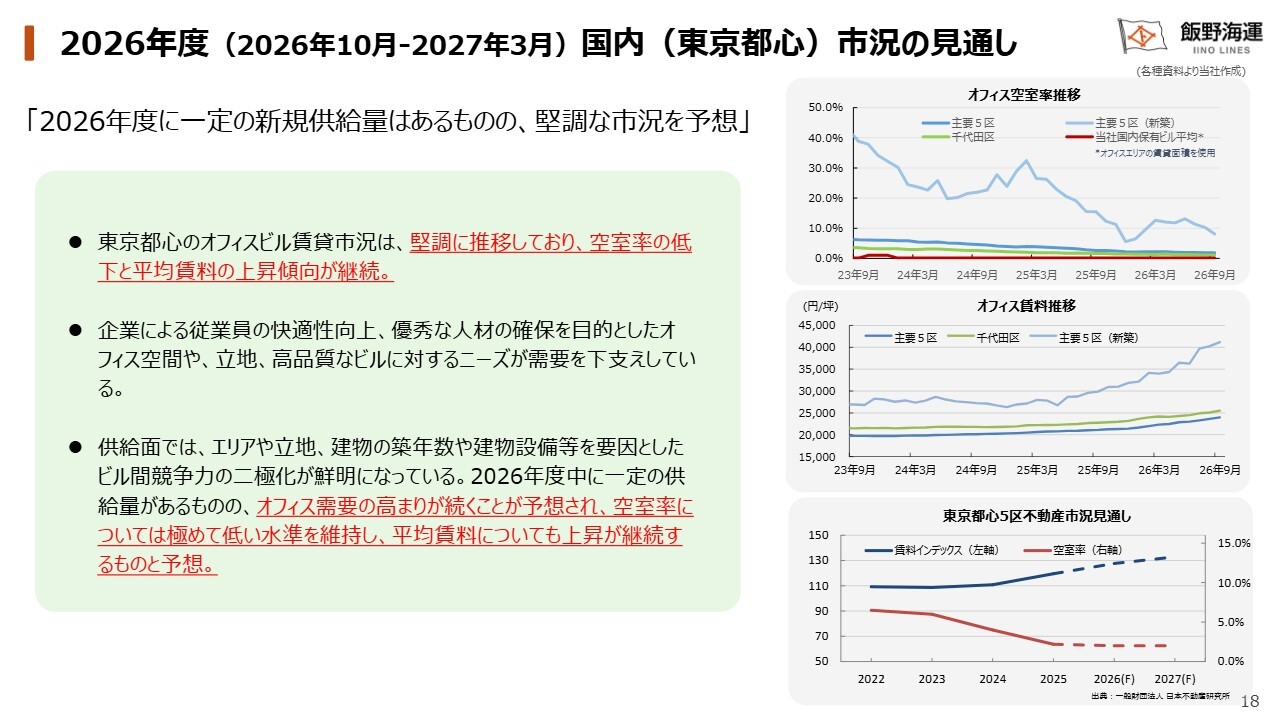
不動産に関して、東京都心のオフィスビル賃貸市況は引き続き堅調に推移すると見ています。新築大型ビルへの集約移転や利用面積の拡張など、企業のオフィス需要は底堅く、空室率の低下と平均賃料の上昇が続いています。
今後も新規供給は予定されていますが、現時点では需要がこれを吸収しており、空室率は低い水準を維持すると考えています。
当社保有のオフィスビルは、ほぼ満床であり、空室率は市場全体と比較しても低水準で推移しています。
不動産成長戦略の検討状況
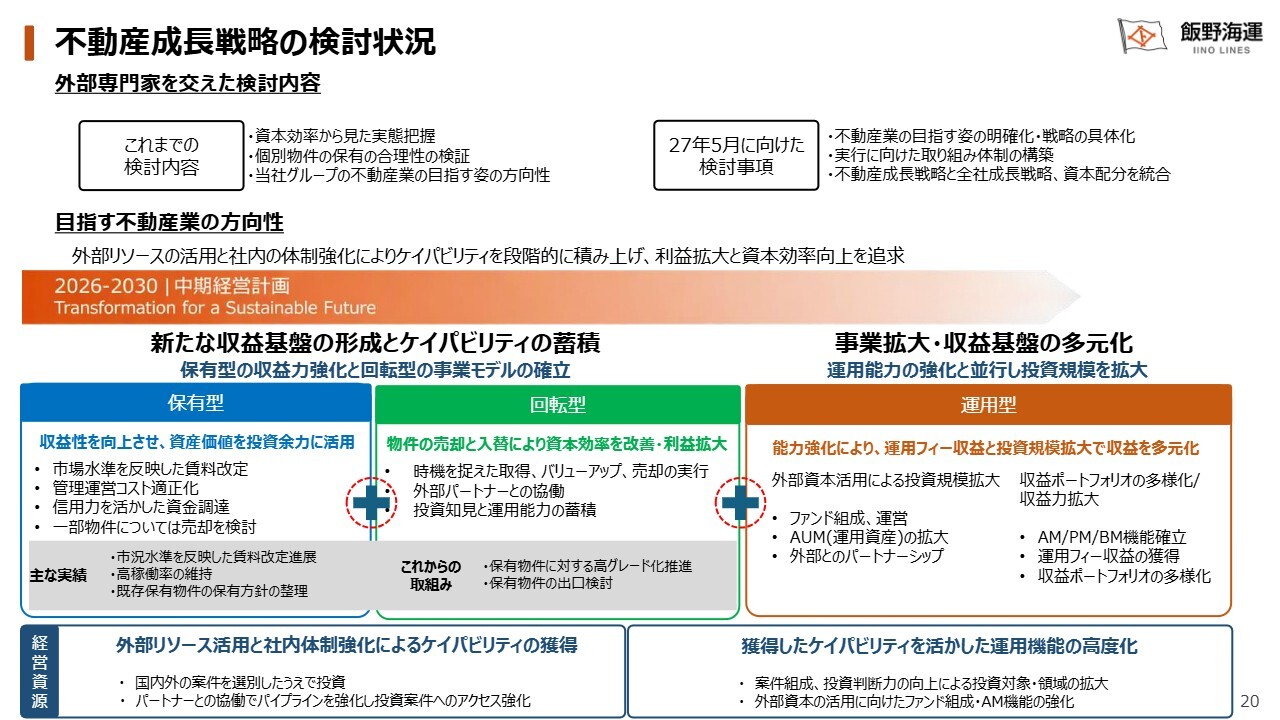
中期経営計画の進捗についてご説明します。まずは、不動産成長戦略の検討状況についてです。
当社は中期経営計画の中で、資本効率と成長投資の同時実現を掲げています。不動産業においてもこの方針に基づき、外部専門家の知見を活用しながら、資本効率や個々の物件を保有する合理性の検証を進めています。
2027年5月の2026年度期末決算発表時に、中期経営計画1年目の進捗報告と不動産成長戦略の検討結果を公表する予定で作業を進めています。この公表に向けて、不動産業の目指す姿の明確化と戦略の具体化、戦略の実行に必要な体制の構築、さらには不動産のみならず全社の成長戦略や資本配分との統合に取り組んでいきます。
次に、当社が目指す方向性についてですが、保有型事業の収益力を強化しつつ、回転型事業を確立し、将来的には外部資本も活用した運用型事業まで展開することを目指しています。
保有型事業では、現在の好況を捉えた賃料改定や高稼働率の維持に取り組んでいきます。
今後は、一部保有物件の出口戦略の検討や高グレード化を進めることで収益力のさらなる強化を図るとともに、物件の取得、バリューアップ、売却を行う回転型事業の確立に向けて、案件の発掘から売却までを一貫して推進できる社内体制を整備します。
また、投資に関する知見や運用能力を蓄積することを目的に、国内外の案件を選別しながら投資を行い、案件情報の収集や投資機会へのアクセス強化を進めたいと考えています。
さらに、このようにして獲得した能力を活用し、案件組成力や投資判断力を高めるとともに、外部資本の活用も視野に入れ、ファンド組成やアセットマネジメント機能などの運用機能強化も目指していきます。
これらの取組みを通じて、1つの事業部門として不動産業の利益拡大と資本効率の向上を両立させ、収益基盤の多元化につなげていきます。
不動産成長戦略の検討状況
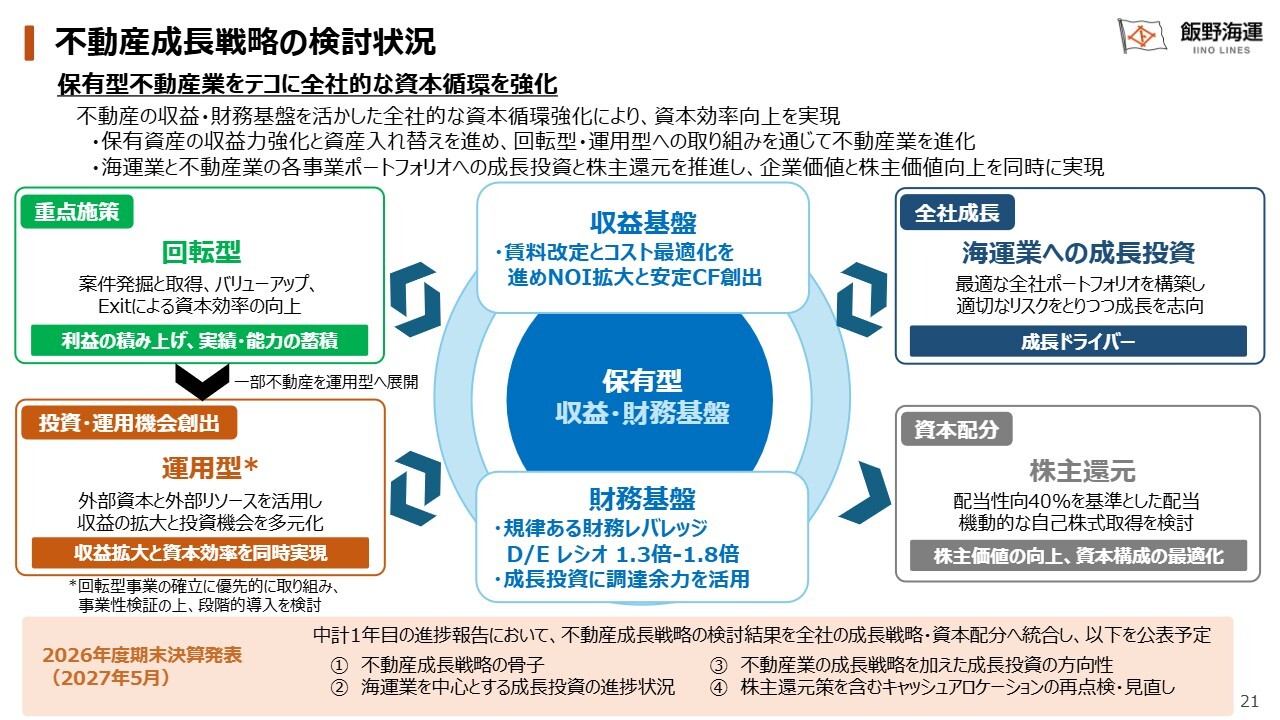
こちらのスライドは、不動産業の成長を全社的な資本循環へと結びつける考え方を示しています。
海運業は市況の影響を受けやすいため、収益や船価が大きく変動します。一方で、保有型不動産業は安定した収益と強固な財務基盤を生み出します。この基盤を活かし、保有不動産の価値を踏まえた財務レバレッジを活用することで、海運業と不動産業の双方において成長投資を進めていきたいと考えています。
収益面では、賃料改定とコストの最適化を通じてNOIを拡大し、安定的なキャッシュ・フローを創出します。
また、財務面では、D/Eレシオを1.3倍から1.8倍を目安に規律ある財務運営を行い、確保した調達余力を成長投資に活用していきます。
このような収益・財務基盤を活かし、回転型事業の確立を目指します。具体的には、案件を発掘し、物件を取得してバリューアップを行い、売却することで資本効率の向上を図ります。
一方で、運用型事業については、まず回転型事業の確立を優先的に進めます。その後、事業性を検証した上で段階的な展開を検討します。こうして創出した投資余力や投資機会を、不動産業だけでなく海運業の成長投資にも振り向けます。
これにより、海運業と不動産業の双方の成長を図り、全社的な資本循環につなげていきます。
さらに株主還元については、配当性向40パーセントを基準に配当を実施するとともに、機動的な自己株式取得も検討します。成長投資とのバランスを踏まえ、株主還元にも適切に資本を配分していきます。
2027年5月に予定されている2026年度期末決算発表時には、不動産業における目指す姿を明確にし、戦略を具体化するとともに、その実行に向けた取組み体制を示す予定です。
併せて、不動産成長戦略を全社の成長戦略や資本配分と統合し、成長投資の方向性やキャッシュアロケーションの再点検および見直しについてもご説明する予定です。
主な数値目標(KPI)進捗
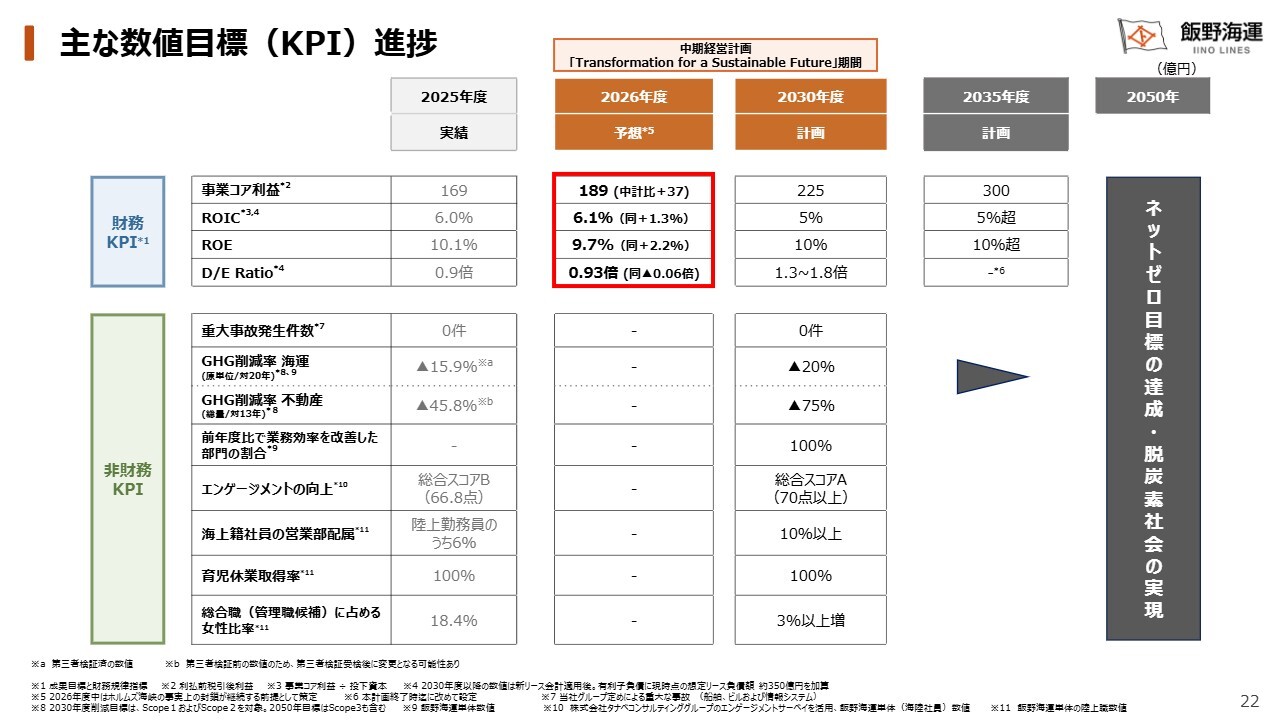
こちらのスライドは、中期経営計画で掲げた主なKPIの進捗状況を示しています。2026年度の予想では、事業コア利益、ROIC、ROEはいずれも当初計画を上回る見通しです。
一方で、D/Eレシオは堅調な業績を背景に、当初計画を若干下回っています。財務健全性を維持しながらも、中期経営計画の中で成長投資の実行は重要なテーマであり、引き続き優良な投資案件の発掘に努めていきます。
今後も案件ごとの採算性を慎重に見極めつつ投資を進め、資本効率の向上と財務健全性の両立を図っていきます。
株主還元策(配当)
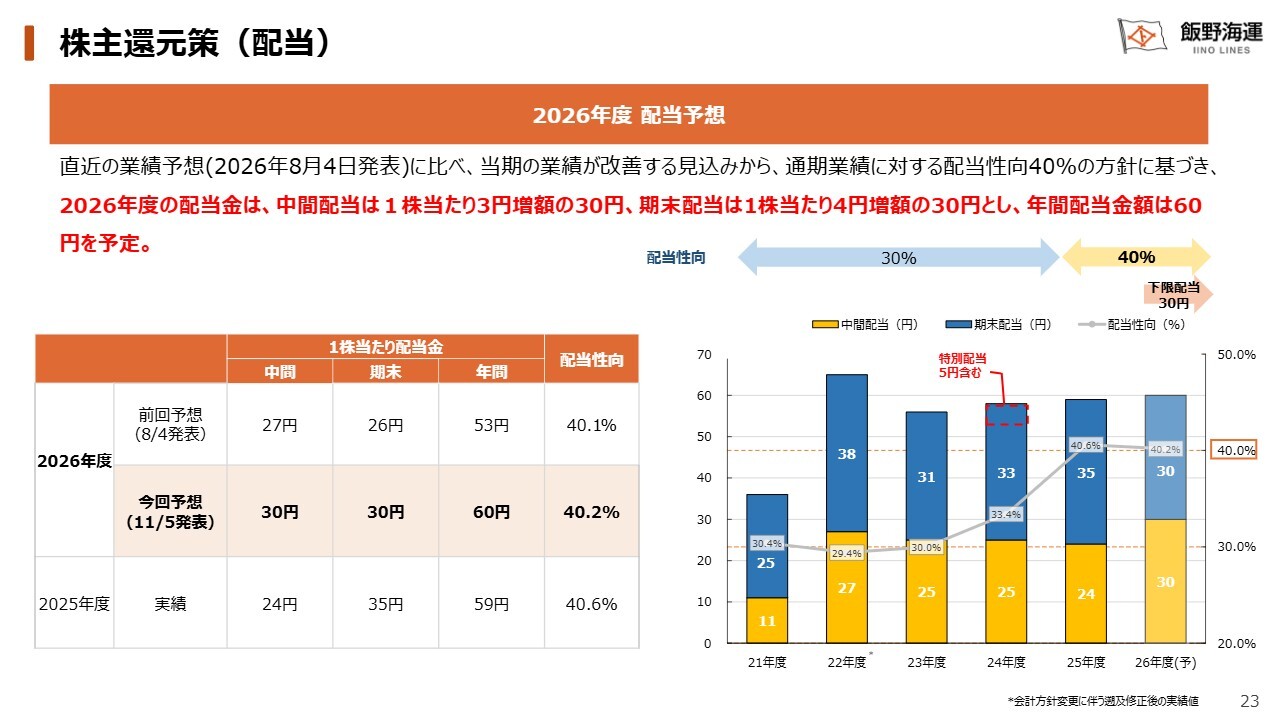
最後に、株主還元策についてご説明します。自己株式については、先ほど不動産成長戦略の検討状況に関するスライドで説明したとおりですので、ここでは配当についてご説明します。
現中期経営計画では、通期業績に対する配当性向40パーセントを基準としつつ、配当の安定性と予見性を高めるため、1株当たり30円の下限配当を設定しています。
今回、通期純利益予想を上方修正したことに伴い、中間配当を30円、期末配当予想を30円とし、年間配当予想を60円に引き上げました。
業績に応じた還元を基本としながら、下限配当を組み合わせることで、市況変動の大きい海運業においても安定的な株主還元を継続していく考えです。
以上で第2四半期決算のご説明を終わります。ご清聴ありがとうございました。
記事提供: