2026年11月12日に発表された、株式会社unerry2027年6月期第1四半期決算説明の内容を書き起こしでお伝えします。
サマリー
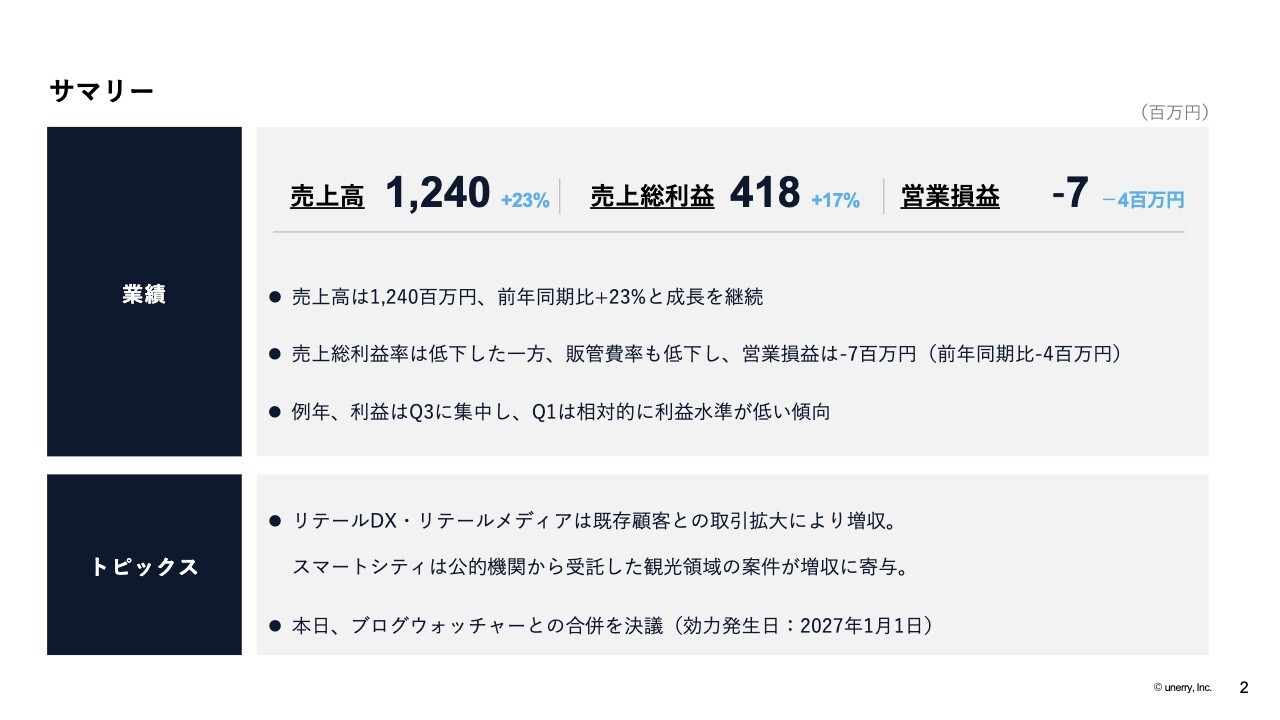
内山英俊氏(以下、内山):株式会社unerry代表取締役社長CEOの内山です。サマリーをご説明します。業績面では、売上高は12億4,000万円で、前年同期比23パーセント増と成長を継続できています。
売上総利益は4億1,800万円で、前年同期比17パーセント増の成長となりました。売上総利益率が低下した一方で、販管費率も低下し、営業損益はマイナス700万円となりました。前年同期比でマイナス400万円です。
当社の利益は例年第3四半期に集中するため、第1四半期は相対的に利益水準が低い傾向にあります。
主なトピックとしては、リテールDX事業とリテールメディア事業は既存顧客との取引拡大により増収となりました。スマートシティ事業では、公的機関から受託した観光領域の案件が増収に寄与しています。
また本日、ブログウォッチャー社との合併を決議しましたので、あわせて報告します。
AI時代におけるunerryの強みと、基盤としてのセキュリティ・情報管理
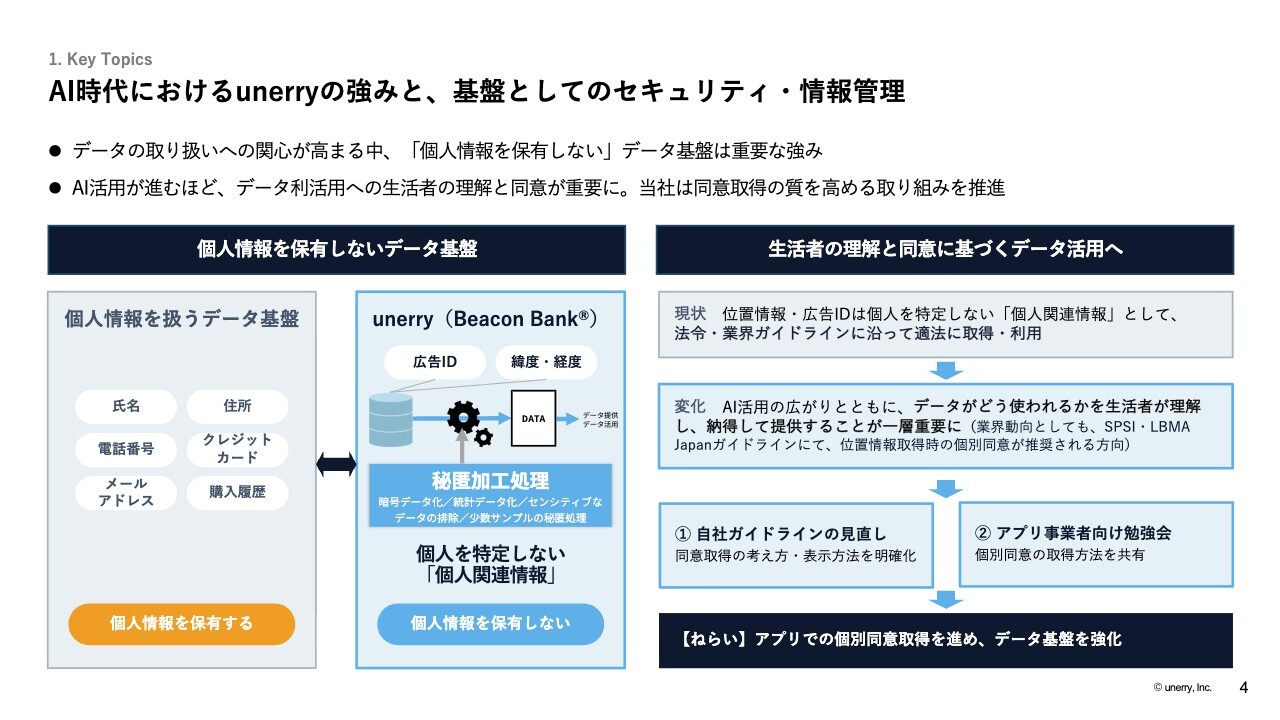
キートピックスとして、昨今、個人情報の漏えい事件が多発していると思いますが、これに対する当社unerryの現状と強みについてご説明します。
スライド左側をご覧ください。当社は個人情報を保有しないデータ基盤を運営しています。このため、情報管理リスクそのものが低いことが1つのポイントです。
一般的なデータ基盤では、氏名、住所、電話番号、クレジットカード情報、メールアドレス、購入履歴など、一般的な個人情報を保有していることが多いです。
一方で、当社unerryは、個人情報を含まない携帯電話のIDに基づいて緯度や経度を集積しています。さらに、暗号化や統計データ化、少数データの排除といった秘匿加工処理を行い、データの活用を図っています。
つまり、これらのデータは個人を特定しない情報であり、法的には個人関連情報に分類されます。当社は個人情報を保有しない企業であり、これが今後のAI時代において大きな強みになると考えています。これが、個人情報に関するご説明です。
スライド右側をご覧ください。現在、当社は位置情報および端末のIDを、個人を特定しない個人関連情報として、法令や業界ガイドラインに準拠し適法に取得・利用しています。
昨今、AIの活用が進む中で、人々が個人情報に対して敏感になっています。それに伴い、生活者にデータの利用方法をより深く理解してもらい、納得の上でデータを提供してもらうことが一層重要であると考えています。
これに関連して、総務省のガイドラインであるSPSI(スマートフォン・プライバシー・セキュリティ・イニシアティブ)や、位置情報の業界団体であるLBMA Japanのガイドラインにも変更が加えられています。
位置情報をどのような目的で利用するのかを個別に明示し、ご説明した上で同意を得る「個別同意」が推奨される方向になっています。それに伴い、当社でもガイドラインを見直しています。
また、当社はさまざまなアプリ事業者と位置情報の取得について協議するとともに、生活者への説明方法を共有するための勉強会を開催しています。
今後、中長期的にはアプリ内で位置情報の利用目的を個別に明確に説明し、生活者から明示的な同意をいただく割合を高めることで、データ基盤をより強化していきたいと考えています。
個人情報の漏えいが問題となる中、こうした基盤が当社の強みであり、同意の質をさらに高めていくことを冒頭でお伝えしました。
業績サマリー
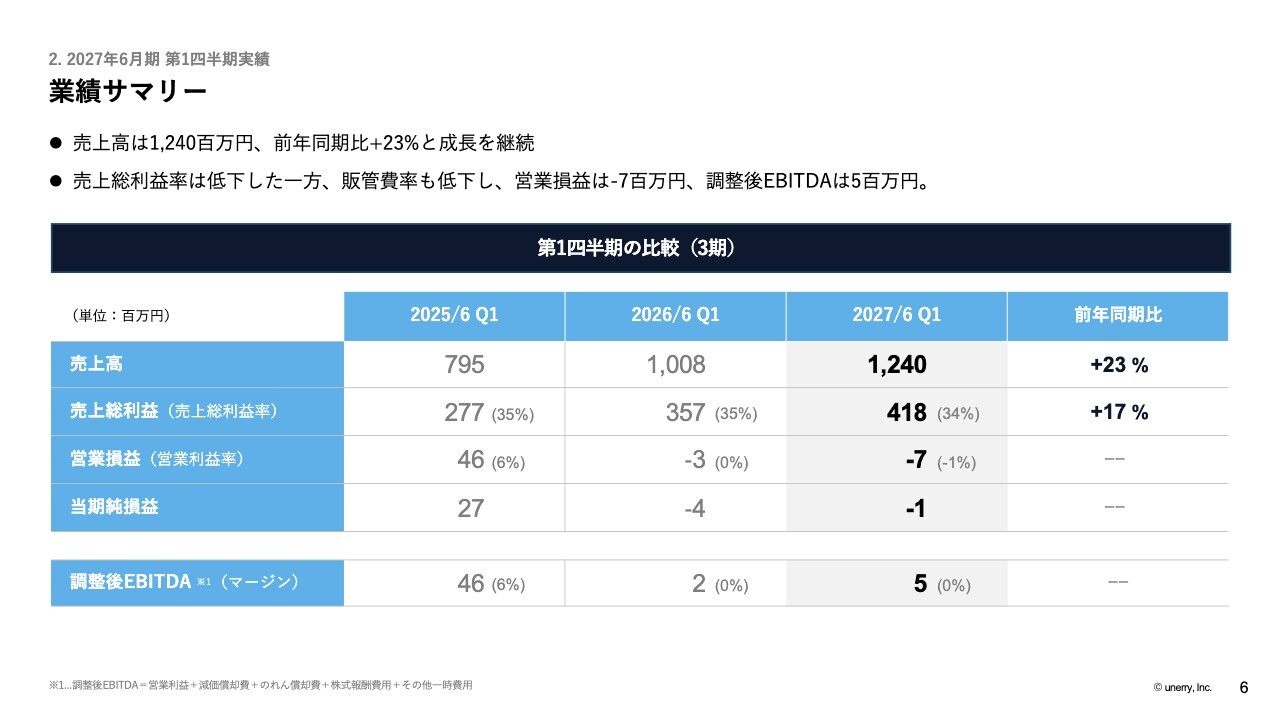
倉岡なぎさ氏(以下、倉岡):執行役員CFOの倉岡です。ここから、第1四半期の業績についてご説明します。まずは全体の業績を振り返り、その上で売上高と利益の内訳をご説明します。
業績のサマリーです。第1四半期の売上高は12億4,000万円で、前年同期比23パーセント増となり、成長を継続しています。一方、売上総利益は4億1,800万円で、前年同期比17パーセント増となりました。
相対的に粗利率の低いサービスの構成比が高まったことにより、売上総利益率は低下しました。一方で、販管費率は前年同期から改善し、営業損益はマイナス700万円、調整後EBITDAはプラス500万円となりました。
当社は、例年第3四半期に利益が集中する傾向があり、第1四半期は相対的に利益水準が低い四半期です。ここからは、売上高と利益の内訳についてご説明します。
各事業のハイライト
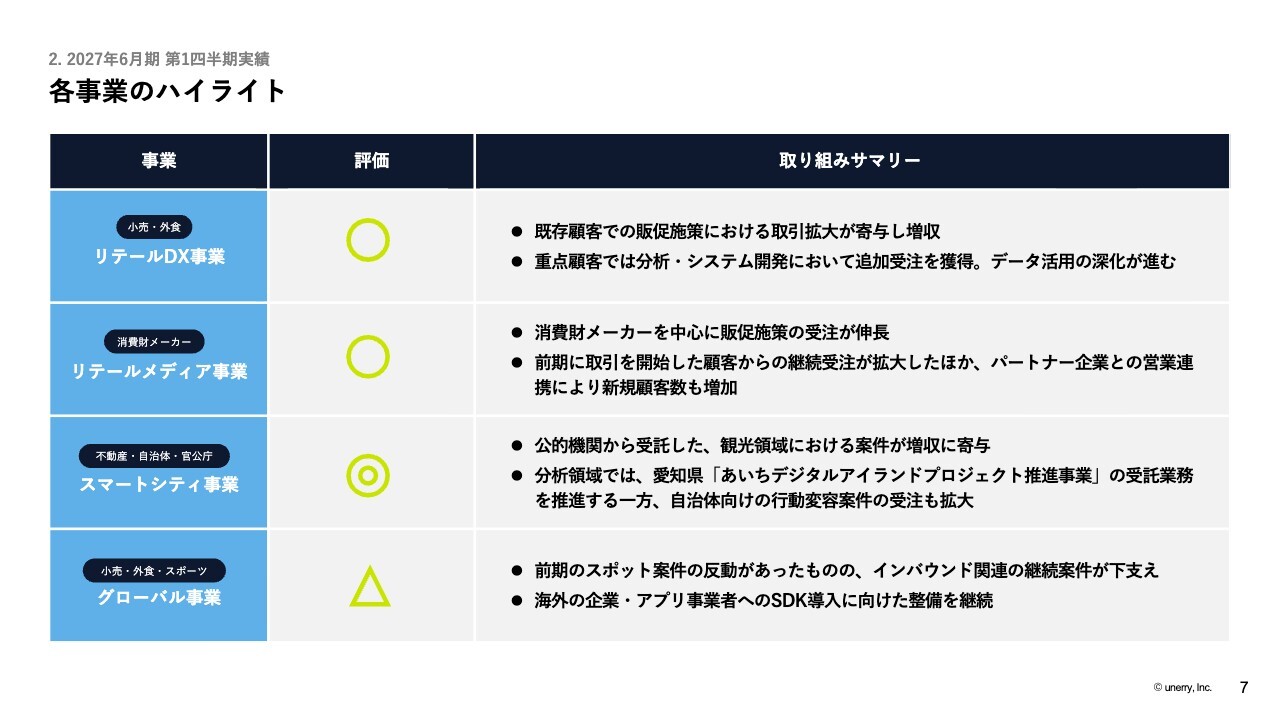
事業別のハイライトについてご説明します。現在、当社はリテールDX事業、リテールメディア事業、スマートシティ事業、グローバル事業の4事業を展開しています。第1四半期は、グローバル事業を除く3事業で増収となりました。
リテールDX事業では、既存顧客の販促施策における取引拡大が増収に寄与しています。また、重点顧客からは分析やシステム開発に関する追加受注も獲得しており、データ活用が深化しています。
リテールメディア事業では、消費財メーカーを中心に販促施策の受注が伸長しました。前期に取引を開始した顧客からの継続受注が拡大したほか、パートナー企業との営業連携により新規顧客数も増加しています。
スマートシティ事業では、公的機関から受託した観光領域の案件が増収に寄与しました。また、愛知県の推進事業に取り組む一方、自治体向けの行動変容案件の受注も拡大しています。
グローバル事業では、前期のスポット案件の反動はあったものの、インバウンド関連の継続案件が売上高を下支えしています。また、海外企業やアプリ事業者へのSDK(ソフトウェア開発キット)導入に向けた整備を継続しています。
売上高:12ヶ月売上高
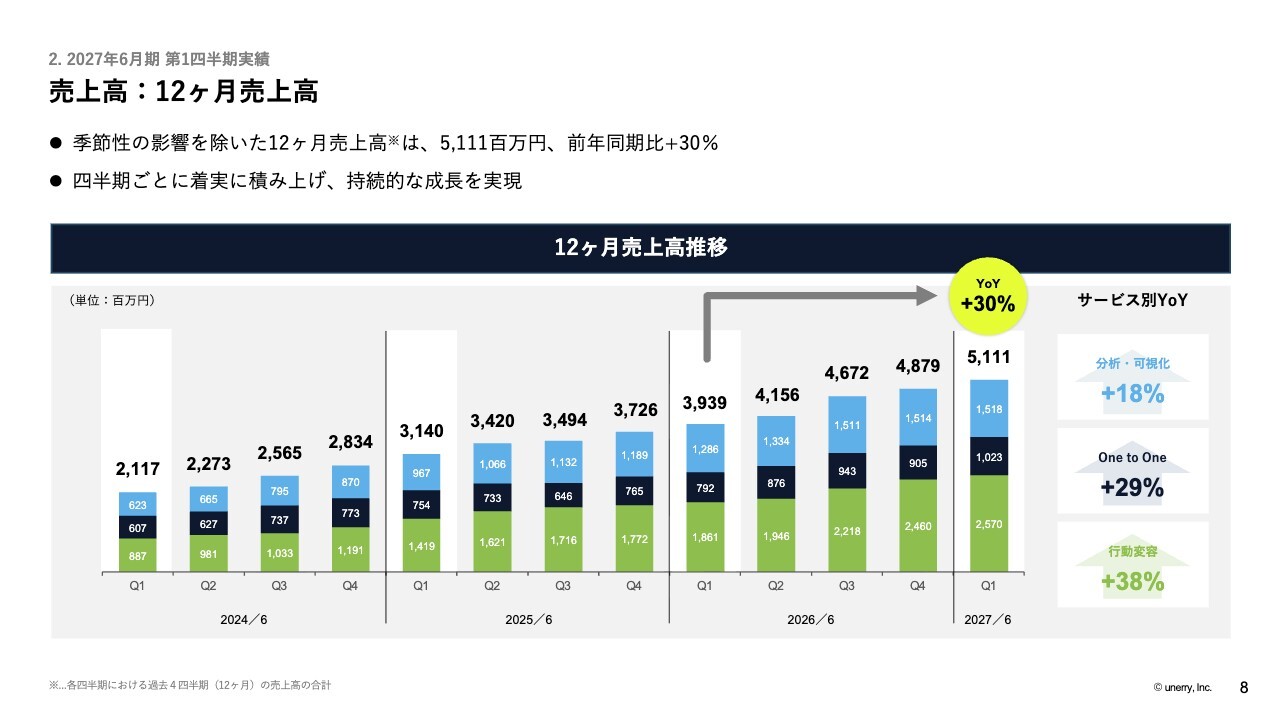
売上高の推移です。スライドは、四半期ごとの季節性の影響を除き、成長を見るために直近12ヶ月の売上高を示したグラフです。第1四半期末時点の12ヶ月売上高は51億1,100万円で、前年同期比30パーセント増となりました。
グラフをご覧いただくと、四半期ごとに売上高が積み上がり、継続的に成長していることがわかると思います。
スライド右側には、サービス別の前年同期比を記載しています。「分析・可視化」「One to One」「行動変容」の3サービスともに、直近12ヶ月では前年同期から売上高を伸ばしています。
売上高:サービス別
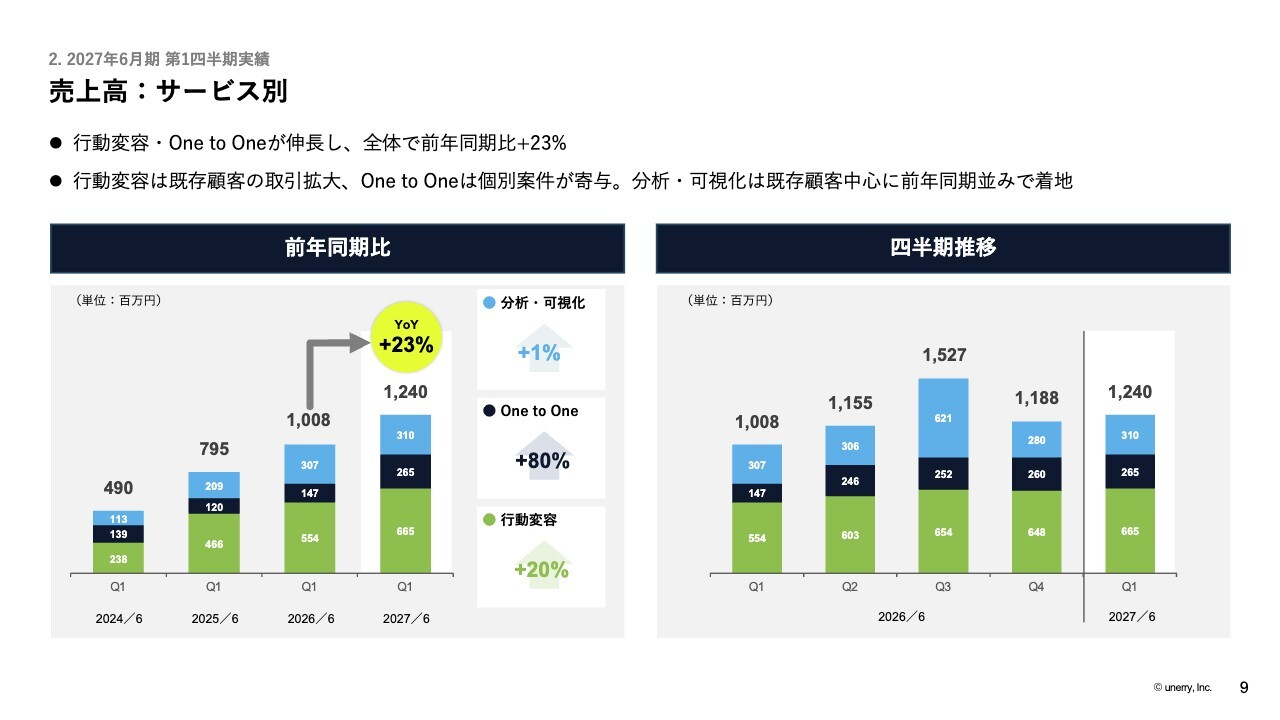
第1四半期のサービス別売上高です。全体では、前年同期比23パーセント増となりましたが、サービス別に見ると、「行動変容」と「One to One」が成長を牽引しています。
「行動変容」は、前年同期比20パーセント増となりました。既存顧客との取引拡大が主な要因です。「One to One」は前年同期比80パーセント増と大きく伸長しました。こちらは、個別案件の売上高計上が寄与しています。
一方、「分析・可視化」は前年同期比1パーセント増となり、既存顧客を中心に前年同期並みの水準で着地しています。右側には直近5四半期の推移を示しています。「分析・可視化」には、第3四半期に売上高が集中する季節性があることもご確認いただけるかと思います。
売上高:リカーリング顧客指標
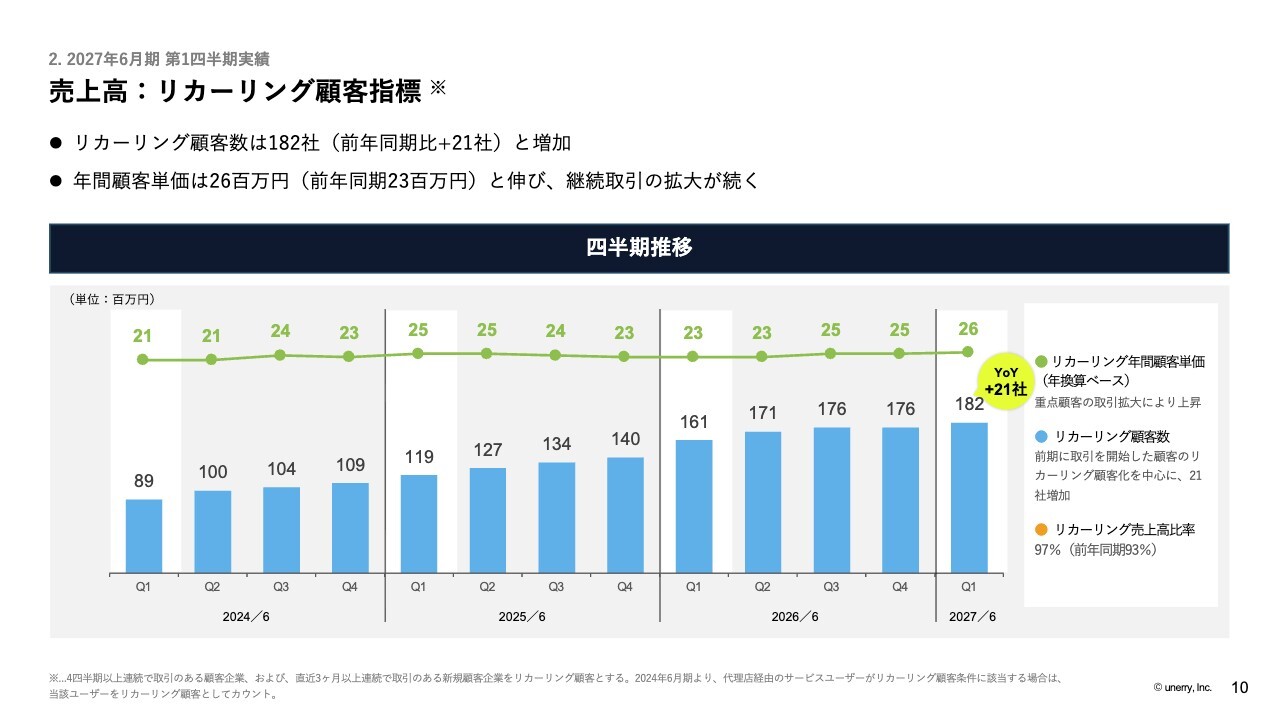
リカーリング顧客の指標についてご説明します。第1四半期のリカーリング顧客数は182社となり、前年同期から21社増加しました。この増加は、主に前期に取引を開始した顧客が継続的な取引を経てリカーリング顧客に転換したことによるものです。
リカーリング顧客の年間顧客単価は2,600万円となり、前年同期の2,300万円から上昇しました。重点顧客との取引拡大などが背景にあり、顧客数だけでなく、1社あたりの取引規模も拡大しています。
売上総利益
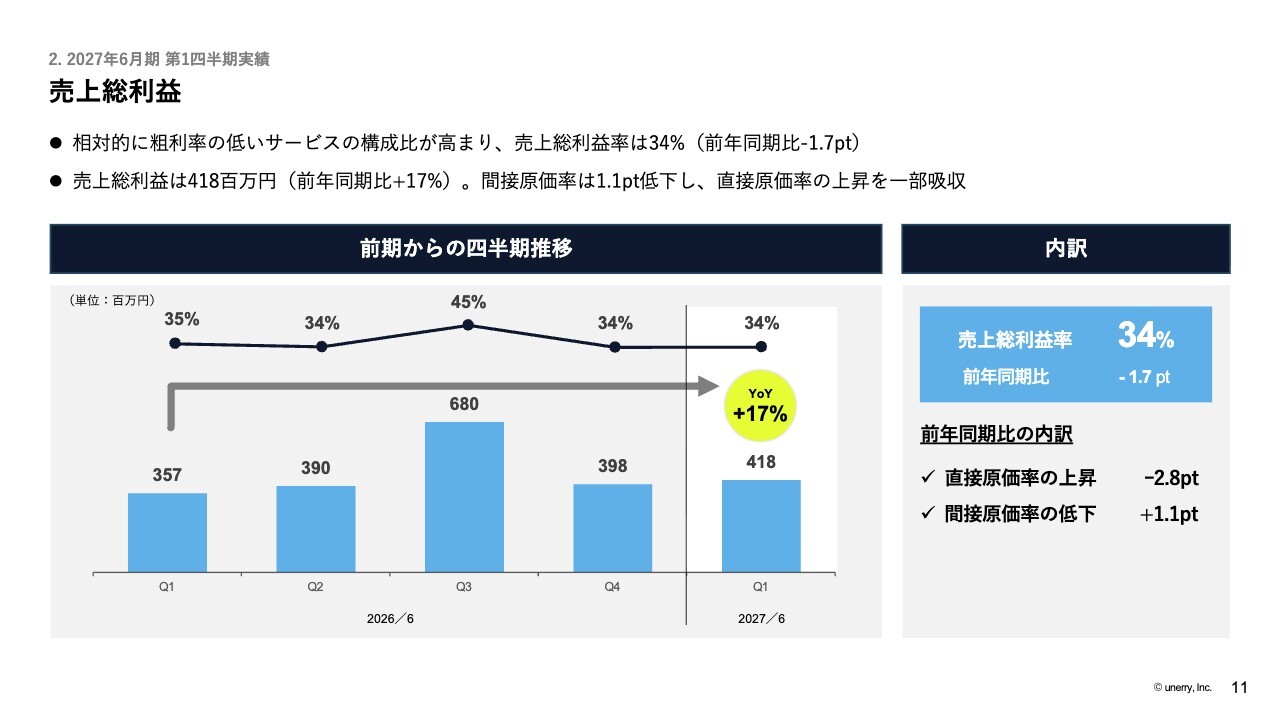
ここからは、利益面についてご説明します。
売上総利益についてです。第1四半期の売上総利益は4億1,800万円で、前年同期比17パーセント増となりました。一方、売上総利益率は34パーセントで、前年同期から1.7ポイント低下しています。
スライド右側には、その要因の内訳を示しています。直接原価率の上昇により売上総利益率が2.8ポイント低下した一方で、間接原価率の改善がそのうち1.1ポイント分を吸収しました。
直接原価率が上昇した主な要因は、粗利率が相対的に低いサービスの構成比が高まったことです。一方で、人件費などを含む間接原価の伸びは売上高の伸びを下回り、間接原価率の改善が続いています。
直接粗利:サービス別(売上高 ‒ 直接原価)
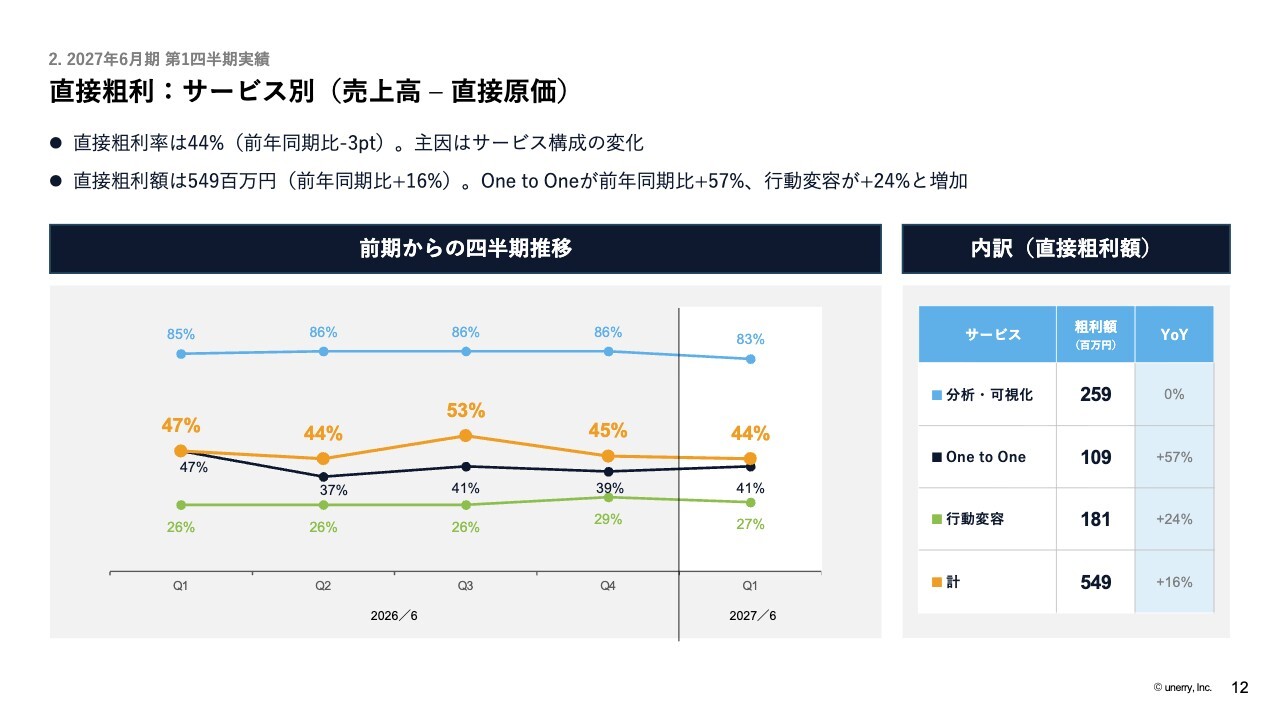
サービス別に直接粗利を分けて示した、スライドのグラフについてご説明します。グラフ中央のオレンジ色の線は全体の直接粗利率を示しており、第1四半期は44パーセントで、前年同期比では3ポイント低下しました。
主な要因は、先ほどご説明したサービス構成の変化です。グラフをご覧いただくと、「分析・可視化」は相対的に粗利率が高く、「行動変容」と「One to One」では粗利率の水準が異なることがわかります。このため、サービスごとの売上高構成によって、全体の粗利率も変動する構造となっています。
一方、直接粗利額は5億4,900万円で、前年同期比16パーセント増となりました。内訳では、「One to One」が前年同期比57パーセント増、「行動変容」が前年同期比24パーセント増でした。
販売費及び一般管理費
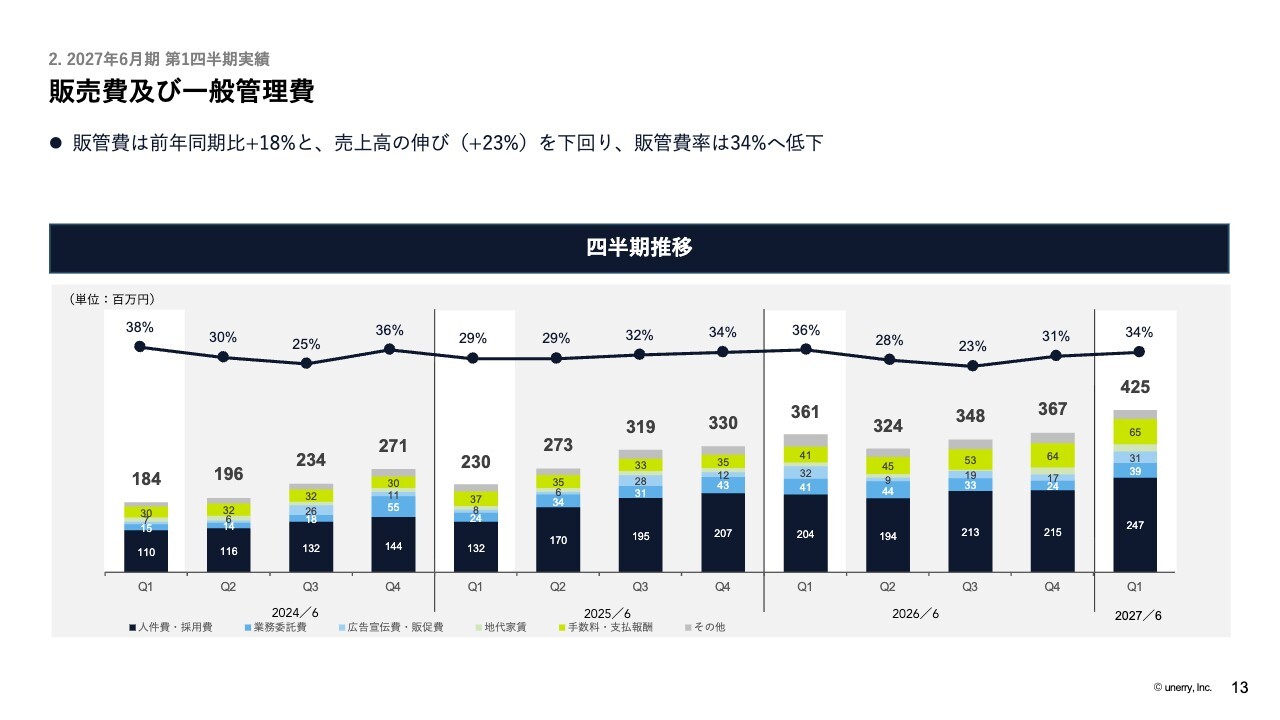
販売費および一般管理費についてです。
第1四半期の販管費は4億2,500万円で、前年同期比18パーセント増となりました。人件費やシステム関連費用が増加していますが、販管費の伸び率は売上高の伸び率である23パーセントを下回っています。この結果、販管費率は34パーセントとなり、前年同期から低下しています。
人員やデータ基盤への投資は継続していますが、売上高の成長に対して費用がどの程度増加しているかという点も引き続き重視しています。
営業利益・営業利益率
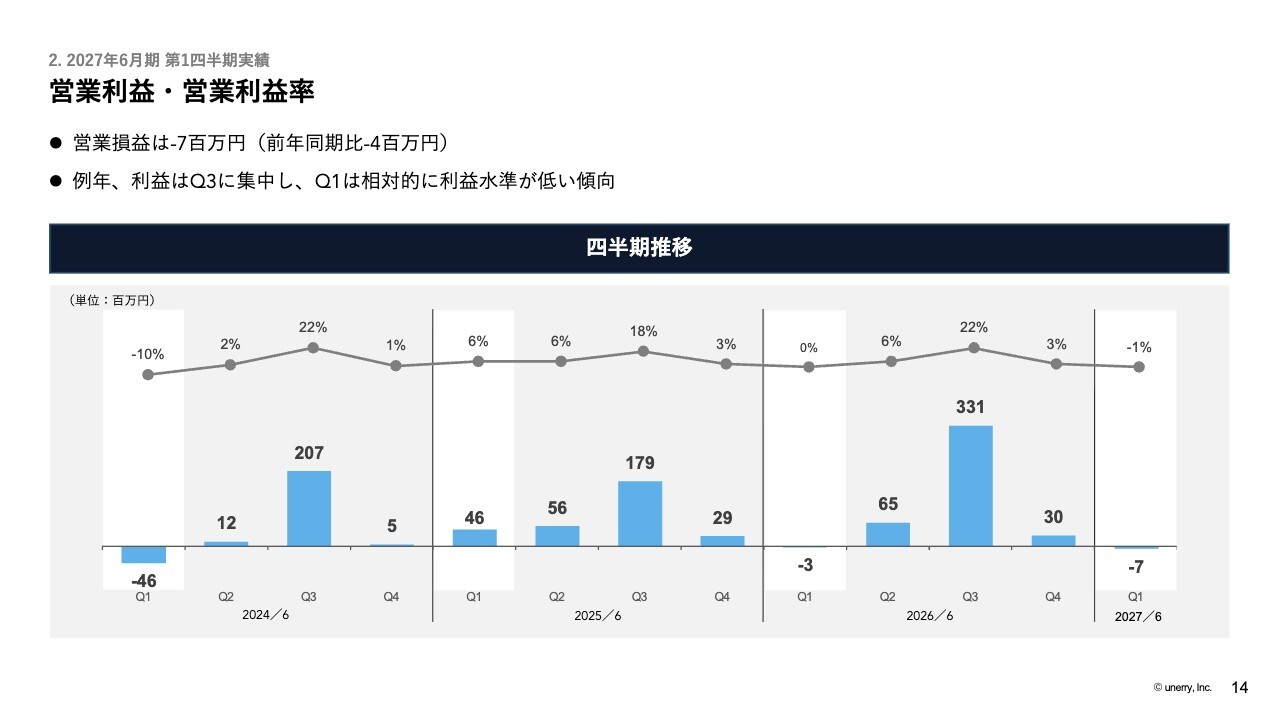
営業損益の四半期推移です。第1四半期の営業損益はマイナス700万円となり、前年同期から約400万円の減少となりました。
一方、当社の例年の構造として、第3四半期に利益が集中する傾向があります。これは、粗利率の高い分析および可視化の売上が第3四半期に集中するためです。そのため、第1四半期は例年、相対的に利益水準が低いことをご認識いただければと思います。
従業員数
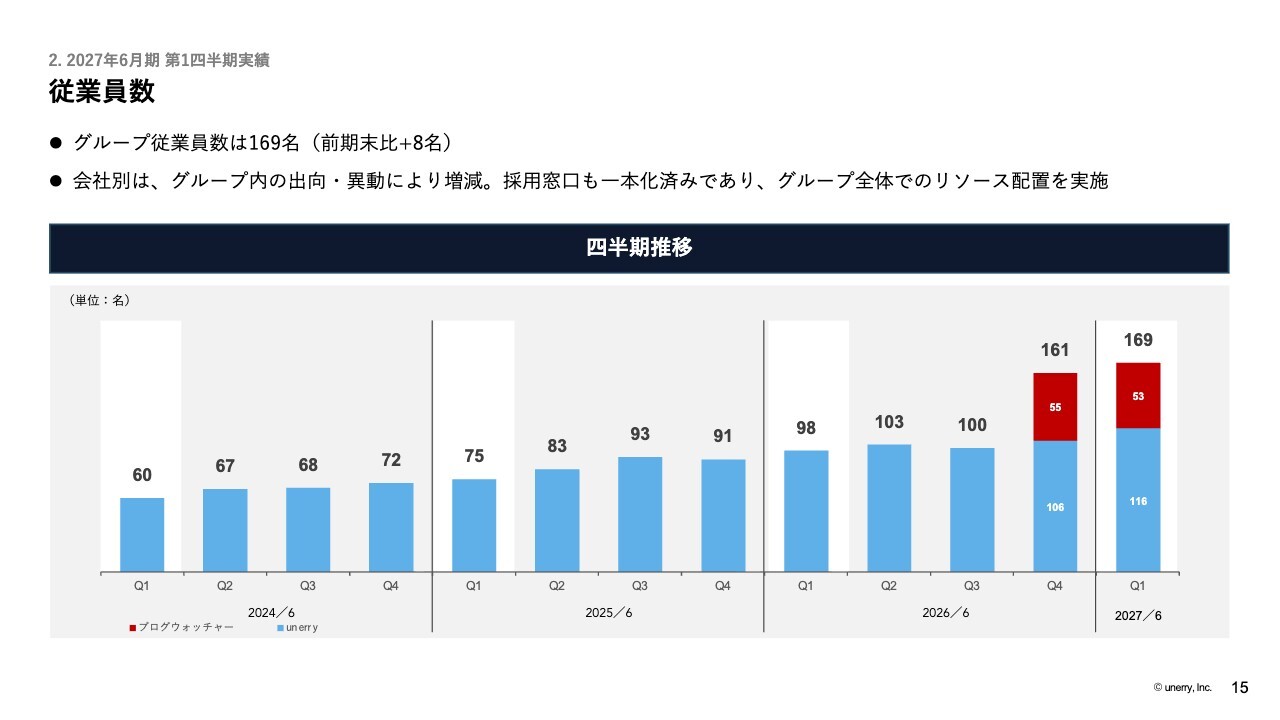
従業員数についてです。第1四半期末のグループ従業員数は169名で、前期末から8名増加しました。会社別では、unerryが116名、ブログウォッチャー社が53名となっています。
なお、会社別の増減にはグループ内での出向や異動が影響しています。現在、採用窓口を統一し、両社を合わせたグループ全体で適切な人員配置を進めています。そのため、人員の状況は、グループ全体の人数を中心にご覧いただければと思います。
2027年6月期 業績予想に対する進捗
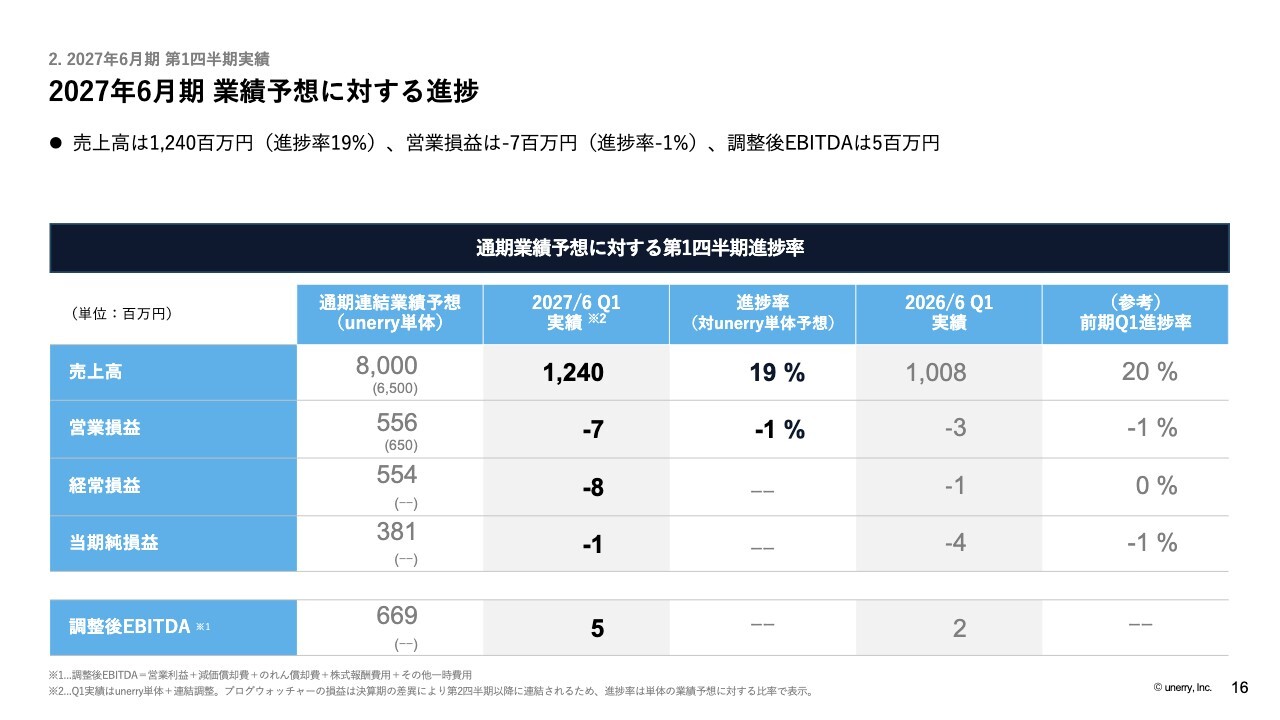
通期業績予想に対する進捗についてご説明します。スライドの表の見方について補足すると、左側に記載されているのが通期業績予想で、その下の括弧内には期初に示したunerry単体の業績予想が記載されています。
なお、第1四半期は連結決算ですが、ブログウォッチャー社は決算期が異なるため、同社の損益が連結に含まれるのは第2四半期からとなります。そのため、第1四半期の進捗率はunerry単体の通期業績予想を基準に算出している点をご認識ください。
第1四半期の売上高は12億4,000万円で、進捗率は19パーセントとなっています。営業損益はマイナス700万円、調整後EBITDAはプラス500万円です。
ブログウォッチャーとの合併|これまでの経緯
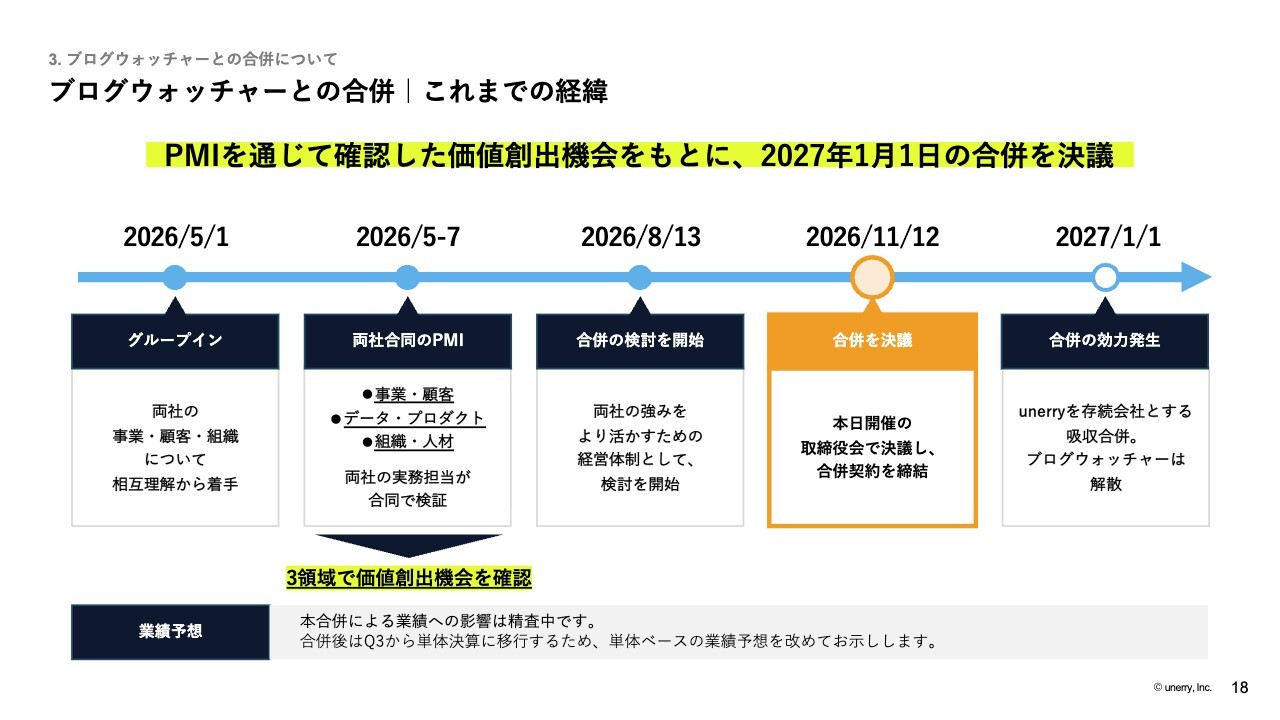
ブログウォッチャー社との合併についてご説明します。
ブログウォッチャー社が5月に当社グループに加わって以降、両社合同でPMIを進めてきました。具体的には、事業・顧客、データ・プロダクト、組織・人材の3つの領域で価値創出の機会を確認しています。
両社の強みをより活かすために経営体制を検討した結果、一体的な事業運営が最も効果的であると判断し、本日、合併を決議しました。効力発生日は2027年1月1日を予定しています。
また、合併に伴い、第3四半期から単体決算に移行するため、業績への影響を精査した上で、単体ベースの業績予想を今後あらためて示す予定です。
参考:合併による価値創出機会(2026年8月13日公表資料の再掲)
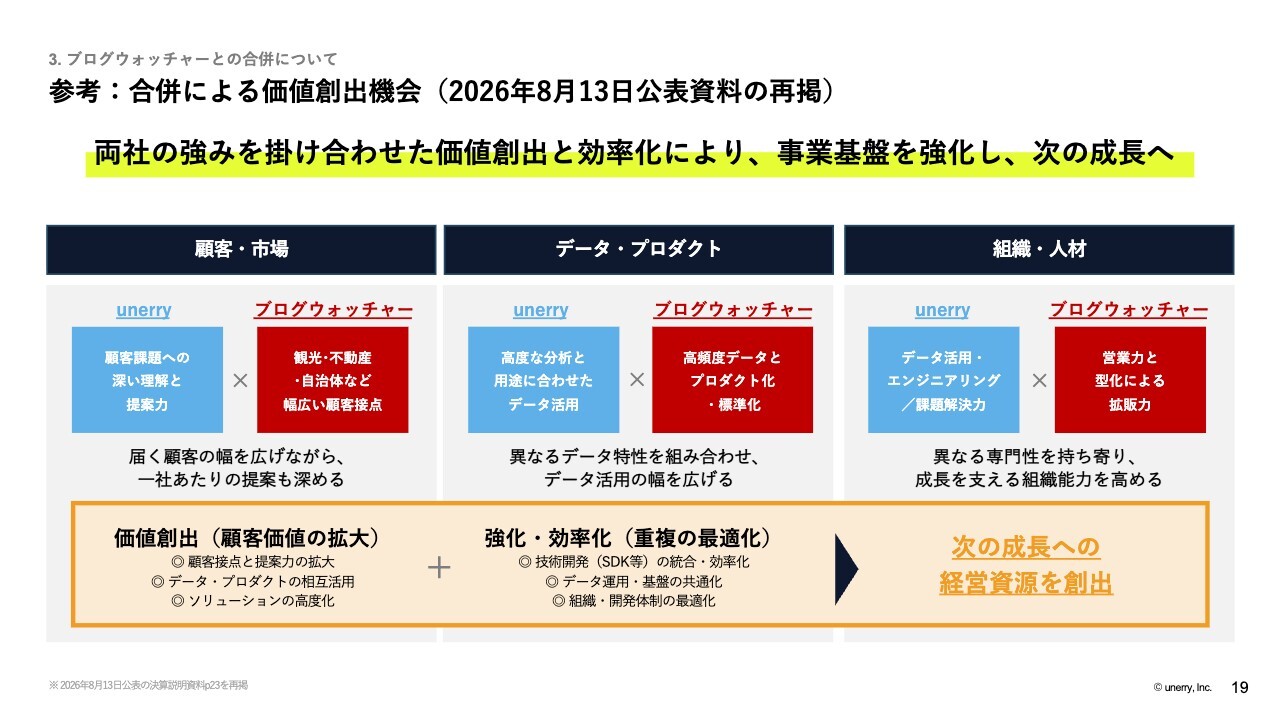
スライドは、8月に公表した内容の合併による価値創出の機会を整理した図です。記載のとおり、大きく3つの領域があります。
顧客・市場では、両社の顧客接点と提案力を掛け合わせ、顧客基盤を拡大するとともに、1社あたりの取引を深めていきます。
データ・プロダクトでは、それぞれのデータ特性や分析力を組み合わせ、提供価値を高めていきます。
組織・人材では、両社の専門性を活かし、営業力と課題解決力を組み合わせることで、成長を支える組織能力を強化します。また、開発やデータ基盤、組織体制の共通化・効率化にも取り組みます。
こうした価値創出と効率化の両面から事業基盤を強化し、次の成長につなげます。私からのご説明は以上です。
質疑応答:売上高成長と利益成長の課題および対策について
倉岡:「第1四半期の業績について、会社としてどのように捉えていますか?」というご質問です。
売上高は前年同期比で23パーセント増と着実に成長しています。一方で、例年どおり利益水準の低い四半期となりました。利益面では、行動変容やOne to Oneといった、相対的に粗利率の低いサービスの伸びが大きく、売上総利益の伸びは17パーセントにとどまりました。
また、人員やデータ基盤への投資を進めています。さらに、第1四半期からはデータプラットフォーム「Beacon Bank」の機能追加や性能向上を目的に開発したソフトウェアの償却も始まっています。その結果、こうした費用の増加がある中で、営業損益はおおむね前年同期並みの水準を維持しています。
売上高成長を利益成長につなげることは、引き続き課題であると認識しています。案件の大型化や高度化に対応するため、提供体制の強化および提供プロセスの標準化に継続して取り組みます。
繰り返しとなりますが、当社は例年、粗利率の高い分析・可視化の売上高が第3四半期に集中するため、利益も第3四半期に偏重する構造である点についてご認識いただければと思います。
質疑応答:業績予想の連結決算から単体決算への移行について
倉岡:「合併により、今期の業績予想はどうなりますか?」というご質問です。
ご説明の最後にお伝えした内容と一部重複しますが、現在示している業績予想等は連結決算ベースです。ブログウォッチャー社の損益は第2四半期から織り込んでいます。
一方、本日合併を決議しましたので、第3四半期からは単体決算に移行します。そのため、業績予想も単体ベースであらためて示します。合併に伴う影響については、現在精査中です。通期に関しては、利益が下期に集中するため、下期に向けて案件の積み上げを進めています。
質疑応答:合併後の効率化とシナジー効果について
倉岡:「当初は、ブログウォッチャー社を子会社として運営し、来年1月の吸収合併に踏み込む判断をされたことを評価しています。
PMIを通じて確認されたシナジーのうち、顧客基盤の相互活用による売上高拡大と、データ基盤や開発体制の共通化による生産性改善では、どちらの効果がより大きいとお考えでしょうか? また、それぞれの効果が業績に現れ始める時期についても教えてください」というご質問です。
時間軸については、技術開発やデータ基盤の共通化といった効率化の効果が先に現れると考えています。一方、クロスセル(既存顧客への関連サービスの販売)による営業面での連携を通じたシナジーは、段階的に現れると見ています。
合併後は、営業、提供、運用、開発、コーポレートといった各機能を一体的に運営していきます。これにより、人員の最適配置、クロスセルの加速、共通化によるコスト効率化を、会社全体としてよりスピード感を持って推進していきます。
合併の目的は、両社を一体の事業として運営することで、収益性を事業全体で高めることにあります。定量的な影響については現在精査中のため、単体ベースの業績予想とあわせて別途示します。
質疑応答:サービスの構成比上昇と原価改善への取り組みについて
倉岡:「前期第4四半期に続いて今回の第1四半期も粗利率が低い水準にとどまっています。前回は案件の大型化・高度化に伴う外部リソースの活用増加が課題と理解していましたが、今回の粗利率低下も同じ構造なのでしょうか?
それとも、低粗利サービスの構成比上昇という一時的な要因が中心なのでしょうか? 今後売上高成長に伴って粗利率が改善していくための条件について教えてください」というご質問です。
こちらの主な要因は、相対的に粗利率の低いサービスの構成比が高まったことです。
一方で、期初の段階で昨年度の課題として掲げた、案件の大型化・高度化に対応するための提供体制の強化と提供プロセスの標準化については、全社で継続的に取り組んでいる状況です。
原価のうち人件費などの間接原価は、売上高の伸びを下回るペースに収まっており、ここ数年低下が続いています。第1四半期も前年同期比で1.1ポイント低下しており、今後案件が大型化してもこの傾向は続くものと予測しています。
また、外注費については、高度な分析を専門に担うチームが難易度の高い案件に集中して取り組む体制を進めています。この体制が整うことで、他の社員が幅広い案件に対応できるようになり、外注の活用を抑えられると見込んでいます。
あわせて、これまで案件ごとに個別に対応していたデータ提供業務を共通の仕組みとして整え、生産性を向上させる取り組みも進めています。こうした部分の進捗については、今後も適宜ご説明したいと考えています。
質疑応答:AI活用による生産性向上と新収益源について
倉岡:「今回AI時代におけるプライバシー対応済みのリアル行動データ基盤の重要性が強調されています。一方、御社ではAI活用や業務標準化による社内生産性の改善も進めていると理解しています。
今後のAI活用は既存業務の効率化が中心になるのか、それともワールドモデルなどを通じて人的リソースの増加を抑えながら売上高を拡大できる収益モデルへの転換につなげるのでしょうか? 中長期的な方向性を教えてください」というご質問です。
内山:結論を申し上げます。ご質問いただいた2つの方向性、1つは社内生産性の改善、もう1つは中長期においてワールドモデルなどを通じて新たな収益につなげることです。この両面において、AIの活用を推進しており、今後も引き続き推進する予定です。
直近では、AIを導入することで社内のオペレーション業務や営業業務など、あらゆる業務のAI化を進め、一人当たりの生産性を向上させています。
unerryだけでなく、ほぼすべての企業が取り組まれていることかと思いますが、unerryにおいても社内の生産性改善を目的としたAI活用を推進しています。具体的には、従業員のみなさまにAIアカウントを提供し、業務改善を進めている状況です。
ただし、1つ特筆すべきインパクトがありますが、unerryにおけるAI活用の本丸は、ワールドモデルなどを活用して新しい収益モデルへとつなげる点にあると考えています。
具体的には、ワールドモデルについて以前ご説明した際にも触れたかもしれませんが、我々が保有するデータと顧客企業が保有するデータ、さらにオープンデータを掛け合わせることで、現在のAI導入を進めることを目指しています。
ガートナーの調査レポートによれば、適切なデータを準備できないことにより、AIプロジェクトの6割が頓挫するという予測データもあります。
したがって、unerryのようなリアル社会から得られる膨大なデータを顧客企業のAIに適切に連携させることで、世界中で進行しているAI導入プロジェクトをより推進できるような世界を創造できると考えています。
unerryのデータを顧客企業が持つAIに提供し、そのAIを維持・発展させるためのコンサルティングを行うことが、我々の新しい収益源として育てていく領域です。これがワールドモデルで提唱している内容であり、AI活用においてより中心的な役割を果たすと考えています。
質疑応答:顧客体験向上と個人情報を持たないデータ基盤の強みについて
倉岡:「直近で小売各社の情報漏えいが多発しています。この流れで各社との情報をあまり取らないようにしようとしたり、消費者側が小売企業に対して個人情報や位置情報を渡したくないとなっていくと、貴社だけではなくリテールテック市場全体として大きなダメージを受けるのではないでしょうか?
せっかく進めていた顧客体験を高めるという取り組みが後退してしまわないか懸念しています。この点についてどうお考えか伺えますと幸いです」というご質問です。
内山:顧客体験を高める取り組みが後退するとは考えておらず、そうなることもないと思います。
むしろ現在では、小売企業さまを中心に、例えばポイントカードの作成において、個人情報を登録してポイントカードを作るといったプロセスがありますが、どれだけ個人情報を持たずにポイントサービスや新しい顧客体験を実現できるかという観点が強まっていると見ています。
当社はデータ基盤として個人情報を保有していません。そのため、小売企業が自社で個人情報を増やすことなく、来店や購買、顧客の行動を分析する手段としてすでに活用されています。また、安全な方法としてご評価いただいているところです。
この特性は、AIの活用が進むにつれてさらに強みになると考えています。前回の決算説明でもお話ししましたが、企業がAIを活用して実社会で成果を出すためには、自社データだけでなく当社のデータが必要になります。当社は、これを個人情報を保有しないかたちでご提供可能です。
顧客側でAIの活用が進むにつれて、当社のデータが使用される場面がさらに広がると考えています。また、AIの活用が進む中で、データがどのように使われるのかを生活者自身が理解し、納得して提供いただくことが一層重要になります。
そのため、冒頭で申し上げた同意取得の質を高める取り組みを積極的に進めており、これにより、個人情報を取らずにさらに安全なデータを提供するという考えが、将来のunerryのデータ基盤の強化へとつながると考えています。
質疑応答:リテールメディア市場における競合との違いと強みについて
倉岡:「リテールメディア事業では、エブリー社など関連サービスを展開する企業も増えてきていますが、こうした企業との競争関係や協業の可能性についてどのようにお考えでしょうか?」というご質問です。
内山:リテールメディア市場には現在、非常に多くの企業が参入しており、小売業、メディア業、広告業界、データ業界など、さまざまな企業が市場参入を目指しています。
プレーヤーの増加は、リテールメディア市場そのものが成長し、裾野が広がっていることを示しており、弊社としては非常に前向きに捉えています。
我々の違いがどこにあるのかという点ですが、例えば、企業個別のお話ではありませんが、従来はレシピやチラシなどを通じて自社アプリを活用し、小売企業の販促を支援する企業がありました。
しかし、リテールメディアの文脈では、この顧客接点であるアプリを活用し、小売企業だけでなく、メーカーさまに対する広告や販促支援の事業へと拡張する動きが見られます。
当社は、unerryとして自社メディアやアプリを保有せず、連携しています。アプリを横断した大規模な人流データを活用し、さまざまな広告媒体と連携しているほか、来店や購買までを計測できる点が強みです。
そのため、特定のアプリの規模に制約されることなく、幅広い生活者にリーチできる点が当社の強みです。
メーカーのマーケティング予算については、大きく2つに分けられます。
1つ目は、個別の企業に対する販促費、つまり特定の小売企業さまを対象とした販促費です。2つ目は、小売横断でブランド認知を広げるための広告宣伝費です。これらの販促費と広告宣伝費は、それぞれ異なる予算規模で運用されています。
自社メディアを活用したサービスは、特定の小売さまに対する販促費を用いることが一般的です。一方で、当社は小売横断で広告配信や効果測定が可能であるため、むしろ広告宣伝費をターゲットにしています。
したがって、リーチできる生活者の範囲や主な予算の出所が異なるため、案件によって競合する場面はありますが、基本的には補完関係にあり、協業の可能性も大きい状況です。
実際、多くの小売企業さまにご提供しているアプリの中には、当社の位置情報技術をご活用いただいているものもあります。個別企業さまとのお取引関係については詳細な回答を控えます。
質疑応答:リカーリング顧客数と年間顧客単価の動向について
倉岡:「リカーリング顧客数の伸びが前年同期より鈍化しました。その理由を教えてください。また、顧客単価の上昇は来期以降も続く継続的なものなのでしょうか? ご解説をお願いします」というご質問です。
リカーリング顧客数は182社で、前年同期比21社の増加となりました。前期は新規取引を開始した顧客がリカーリング顧客化する動きが大きく進み、年間の純増が過去最大となった年でした。それと比べると、増加ペースはやや落ち着いているように見えます。顧客数については通期でご確認いただければと思います。
また、年間顧客単価は重点顧客との取引拡大により2,300万円から2,600万円に伸びています。既存顧客との取引を深める方針に今後も変わりはありませんが、単価は平均値で計算されるため、新たにリカーリング顧客となる顧客が増加する局面では低下する可能性もあります。
顧客数と単価の両面でリカーリング売上高全体を伸ばしていく方針であることをご理解いただければと思います。
質疑応答:個別同意取得がデータ量に与える影響について
倉岡:「アプリでの個別同意の取得を進めていますが、取得できるデータの量に影響はありますか?」というご質問です。
内山:個別同意の取得を進めた場合でも、取得できるデータの量には影響がない見込みです。むしろ、位置情報の取得に関して生活者のみなさまにより丁寧にご説明することで、取得率が高まるという過去の弊社実績もあります。
質疑応答:第3四半期における「分析・可視化」の売上高・利益集中傾向について
倉岡:「第3四半期に売上高が立ちやすいとのことですが、その季節性の背景を補足いただけませんでしょうか? 粗利率の高い『分析・可視化』がこの時期に集中しがちとのことですが、何らかの業界特性等の理由がありますか?」というご質問です。
当社の第3四半期は、1月から3月に当たります。「分析・可視化」には、分析レポートやダッシュボードの構築・調査といった成果物を納品して売上高を計上する案件が多く含まれています。
こうした案件は官公庁や自治体、また3月決算の企業の年度末に納品が集中するため、例年第3四半期に売上高が偏る傾向があります。
「分析・可視化」は粗利率が高いことから、利益も同時期に集中する構造となっています。この傾向は特定の年に限ったものではなく、毎年見られるものであるとご理解ください。
質疑応答:決算期変更および合併後の決算体制について
倉岡:「unerryが6月決算なのはなぜでしょうか? ブログウォッチャー社を買収したことで、決算期に変更はありますか?」というご質問です。
現在、決算期の変更は予定していません。ブログウォッチャー社は3月決算ですが、今回の合併では当社が存続会社となりますので、合併後は当社の6月決算に一本化されます。
合併の効力発生日は2027年1月1日であり、第3四半期からは合併後の当社単体の決算となります。なお、6月決算を採用している理由についてですが、当社では納品や売上高計上が3月に集中する傾向があります。
そのため、繁忙期を避ける意味も含めて、現時点では6月決算を設定しています。
質疑応答:最大手GPUメーカーの計算リソース活用の可能性と新規事業について
倉岡:「9月のイベント『SPECTACLEs 2026』では最大手GPUメーカーとの対談もありました。昨今の計算資源の拡大がunerryの分析能力を高めるというお話も出ていました。環境的には追い風だと思いますが、足元のワールドモデルの開発状況について可能な範囲でご教授ください。unerryの現在の3つの商品群に対して、または新たなサービスとしてどのような変化があるのかイメージを持てたらと考えています」というご質問です。
内山:「SPECTACLEs 2026」にご参加いただきありがとうございます。GPUの分析能力や計算機能力があれば、より細かい分析が可能になるのではないかという話をしました。
位置情報は、常時取得しているわけではなく、数分間隔や1分間隔で取得している場合があります。そのため、データが点としての取得にならざるを得ない特性があります。もし、さらに高い計算能力を有していれば、その間を埋める作業も可能になります。
例えば、5分間の間に特定の人物がある地点から別の地点へ移動する際、他に立ち寄った店舗や通った道などについて、弊社の現状の計算基盤でも推計は可能ですが、10億ID規模で推計を行うとなると、膨大な計算量が必要です。
GPUなどの計算リソースを活用できれば、弊社が保有するデータ基盤をさらに強化し、行動推計を大幅に拡張できると考えています。後半のご質問「ワールドモデルでどんなサービスができるのか? どんな変化があるのか?」にも関連しますが、大きく分けて2つのポイントがあります。
1つ目は、現在我々が保有しているデータについてです。このデータは10億ものIDを有しており、年間で1兆を超える膨大な量に達しています。
このデータを、先ほど申し上げた顧客企業が保有するAIにそのまま提供するようなビジネスモデルを採用すると、顧客のAIが短時間でトークンを消費し尽くしてしまいます。そのため、この手法は現実的なビジネスになりません。
したがって、我々が保有するデータを、GPUなどの計算リソースを活用してAIに最適化された形式(AI-Ready)に加工することが重要です。この際、個人情報が一切特定できない形にデータを加工し、進めていきます。その加工したデータを顧客企業のAIや顧客企業側に対してどんどん提供していきます。
2つ目は、データ提供ビジネス展開の方向性についてです。これに関連するサービスとして「高単価かつ高収益のビジネスができるのではないか?」という可能性が挙げられます。
一方で、データを提供しただけでは、必ずしも顧客企業がそのデータを有効活用できるとは限りません。そのため、「どんなAIにするべきか?」「どんな業務で使うべきなのか?」といったサービスの提供に加えて、当社側でのコンサルテーションが必要な部分もあります。
現状、当社のエンジニアおよびビジネス部門の一部を、最近注目されているFDE(Forward Deployed Engineer:フォワード・デプロイド・エンジニア)と呼ばれる、顧客企業に寄り添ってエンジニアリング業務を行う新しい職種に配置転換しています。
このFDEを顧客企業に派遣し、コンサルティングビジネスを展開する予定です。このようにしてデータ提供ビジネスとコンサルティングビジネスの2つを新たなサービスとして提供できる見込みであり、現在はこれに向けてPoCを繰り返しています。
内山氏からのご挨拶
内山:unerryという企業は、どの街に行ってもどの店に行っても、みなさまが自然とunerryのデータを使いながら生活の質を向上させたり、買い物を楽しんだりできる企業です。これを私たちは「unerry, everywhere」と呼び、推進しています。
これによって、さらに大きく成長していきたいと考えていますので、今後とも応援をどうぞよろしくお願いします。
記事提供: