2026年11月13日に発表された、株式会社博展2026年12月期第3四半期決算説明の内容を書き起こしでお伝えします。
Purpose
原田淳氏:代表取締役社長執行役員CEOの原田です。本日はご参加いただき、誠にありがとうございます。2026年12月期第3四半期決算の概略と事業トピックスについて、私からご説明します。
まずは、パーパスの紹介です。「人と社会のコミュニケーションにココロを通わせ、未来へつなげる原動力をつくる。」私たちは体験の創出を通じて、企業そして社会の課題解決を追究し続けている企業です。そして、私たちの目指す使命は、単なる課題解決にはとどまりません。
体験を起点に、人と社会の間に豊かなコミュニケーションと心を通わせる瞬間をデザインし、その先にみなさまの未来へつながる原動力を作り、自らもその原動力になっていきたいと考えています。
Vision FY2026-FY2028
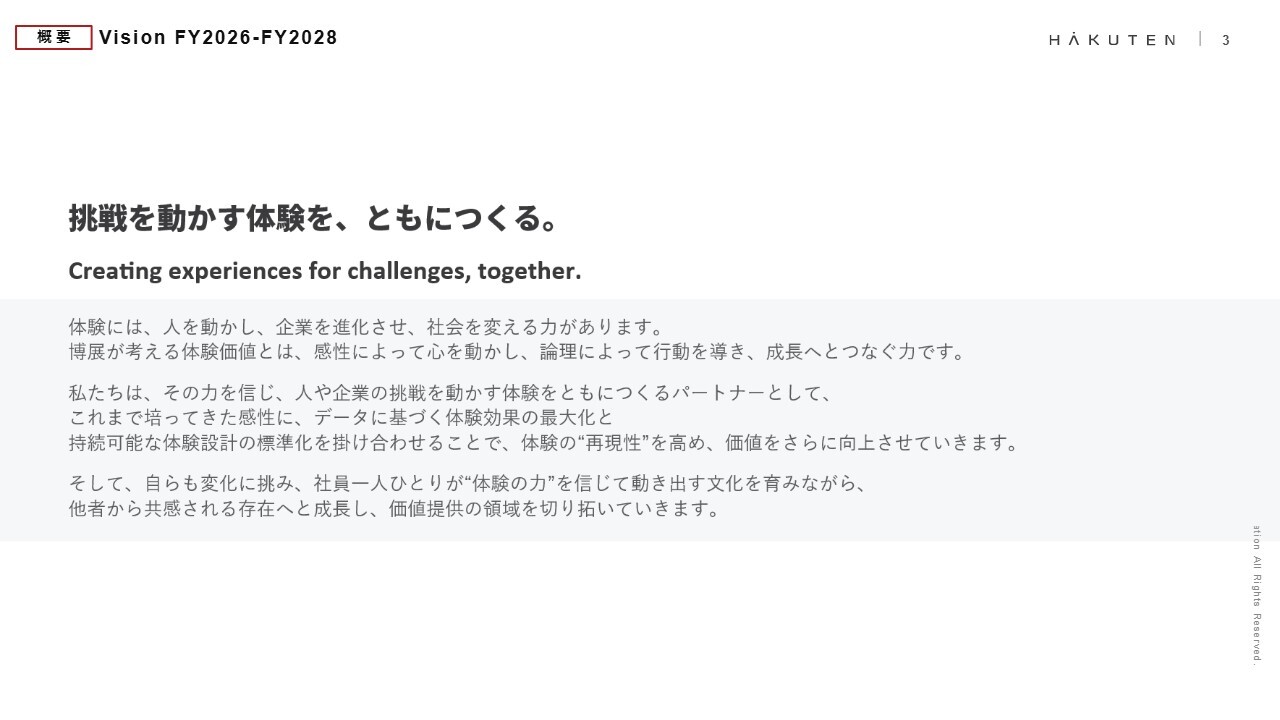
「挑戦を動かす体験を、ともにつくる。」これが中期経営計画で掲げた私たちのビジョンです。体験には人の心を動かし、企業の進化を加速させる大きな力があります。私たちは感性とデータを武器に、お客さまの挑戦を支える最高のパートナーであり続けたいと考えています。
社員一人ひとりが変化を楽しみ、社会に新たな共感を生み出していく、そのような未来をみなさまとともに切り拓いていく決意です。
会社概要
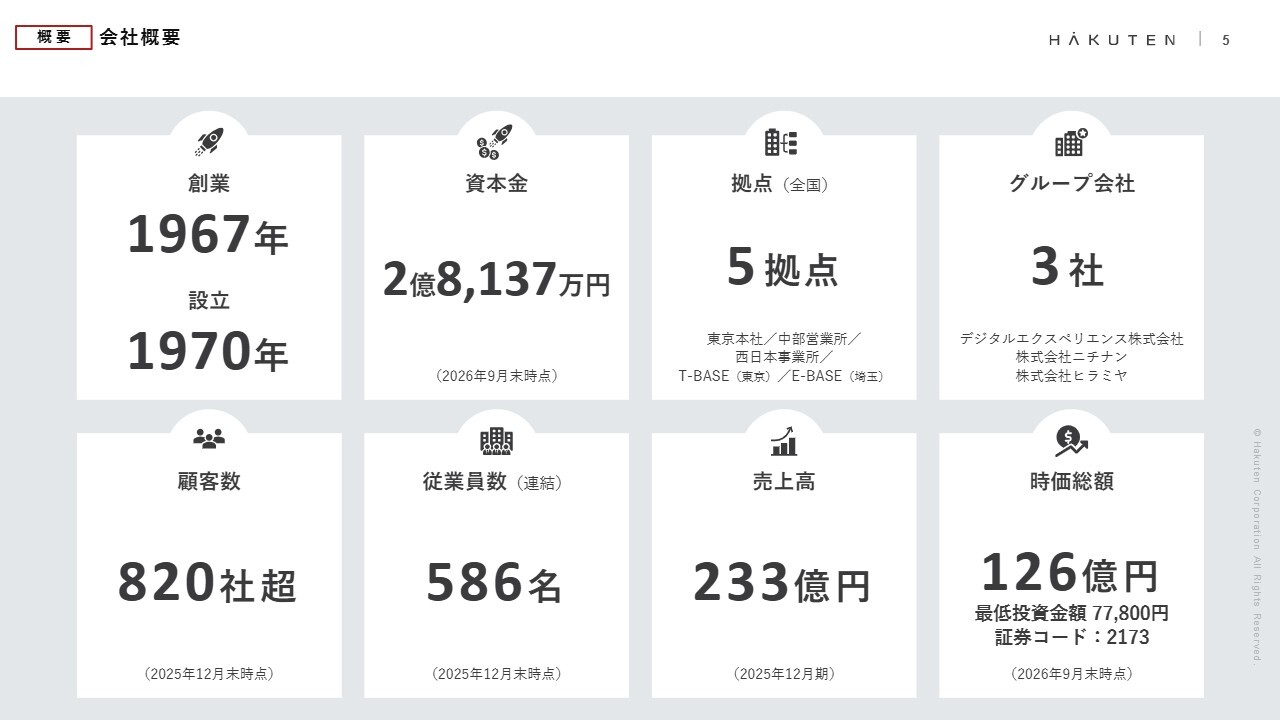
当社は1967年に創業し、1970年に設立されました。もの作りをルーツとし、確かな制作力を強みとして磨いてきました。その後、営業力やクリエイティブを強化しながら成長を続け、2008年には上場を果たしました。現在も提供領域を広げ、近年ではデジタルやサステナビリティの分野にも注力しています。
私たちの最大の強みは、お客さまとの直接取引にこだわり、ニーズを深くくみ取ることです。現在の顧客数は820社を超えています。
人的資本の強化にも注力しており、新卒採用・キャリア採用ともに人材が順調に集まっています。この人材こそが博展の成長を支える最大の資産です。これからも博展らしさを大切に挑戦を重ね、仲間とともにさらなる成長を目指していきます。
業績ハイライト
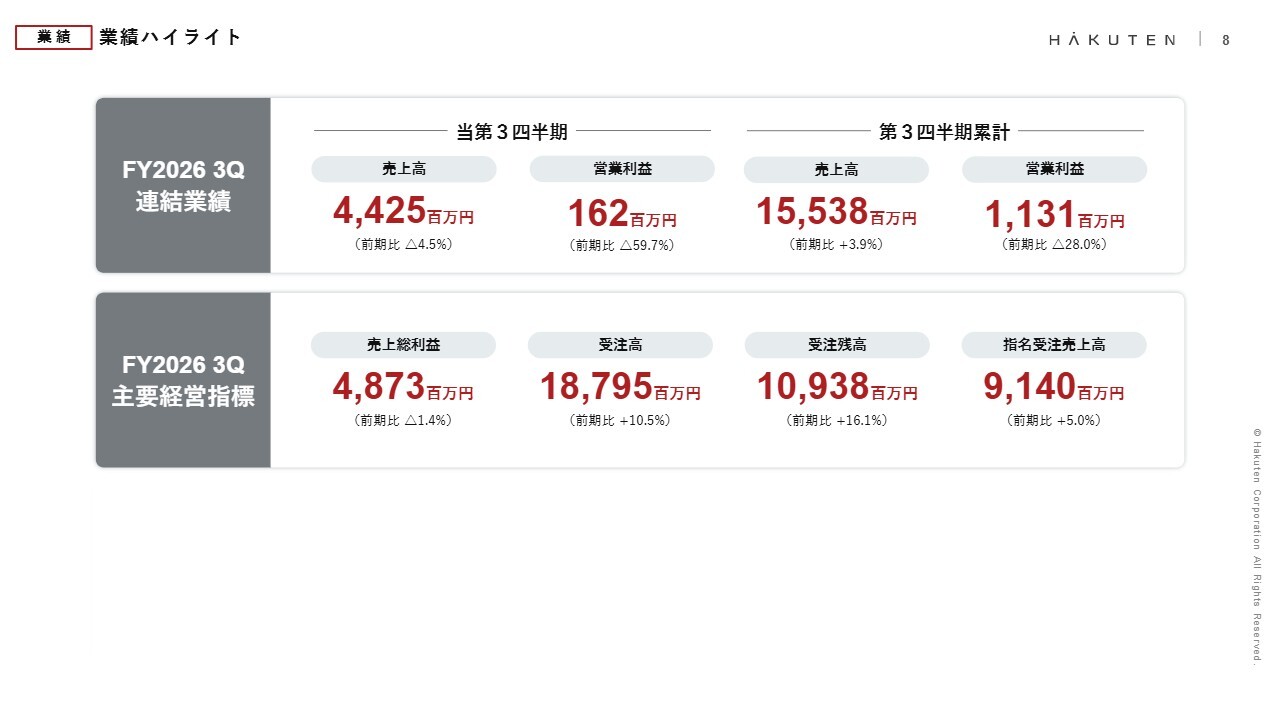
2026年12月期第3四半期の業績ハイライトをお伝えします。
第3四半期の売上高は44億2,500万円、営業利益は1億6,200万円でした。第3四半期累計では、売上高が155億3,800万円、営業利益が11億3,100万円となっています。
売上総利益は48億7,300万円、受注高は187億9,500万円、受注残高は109億3,800万円、指名受注売上高は91億4,000万円となります。
昨年の大阪・関西万博や世界陸上といった大型イベントがない中で、第3四半期に売上高44億円台を確保しました。
これまで売上高30億円前後で推移してきた第3四半期ですが、前期に続き売上高40億円台を確保することができました。一方、利益の減少は、世界陸上などの大型高収益案件の反動や、人材への投資によるものです。受注残高は過去最高を更新しており、これまで進めてきたことが結果につながってきていると考えています。
事業ユニット戦略Topics
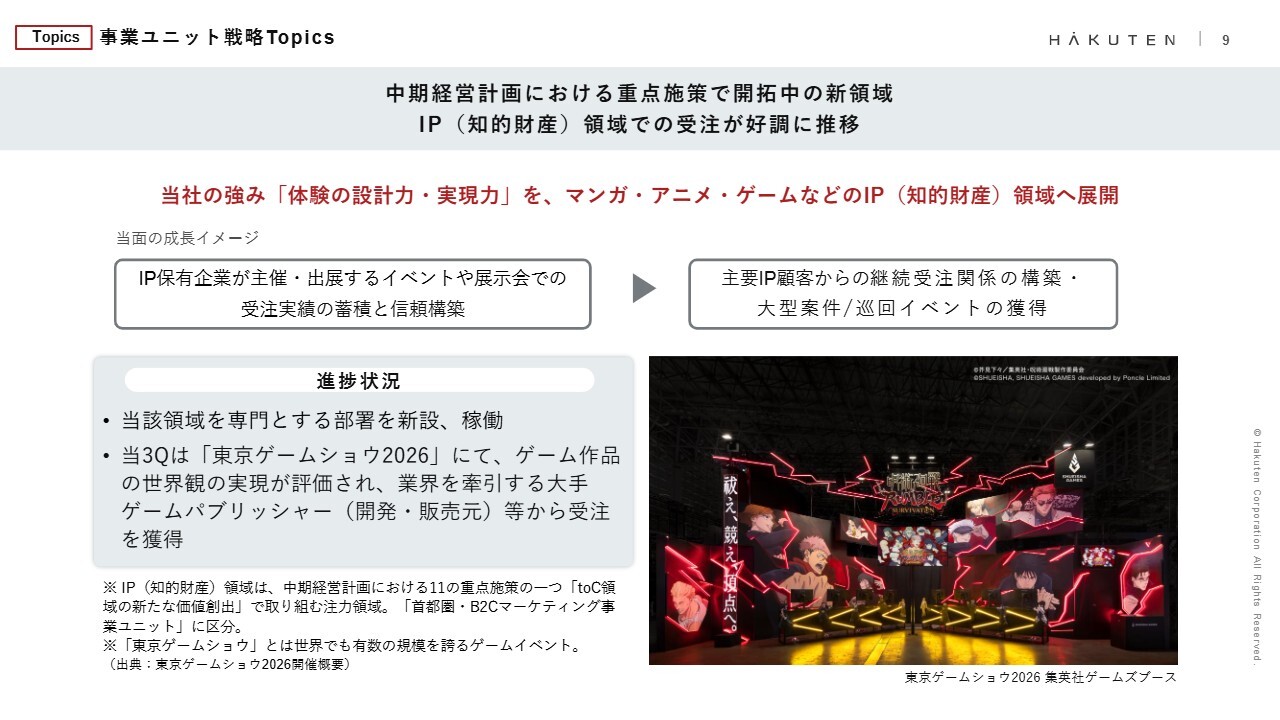
事業トピックスについてお話しします。今回は、中期経営計画で掲げた施策の進捗を、具体的な案件と併せてご報告します。ご紹介するのは、重点施策の1つであるtoC領域における新たな価値創出です。
マンガ、アニメ、ゲームといったIP領域では、受注が好調に推移しています。昨年のこの場で「私たちはこの分野への関わりがまだ薄いので、今後強化していきます」とお話ししました。その後、専門部署を立ち上げ、この第3四半期には「東京ゲームショウ2026」を通じて大手ゲーム会社さまから複数の案件を受注しました。
私が会場に足を運んで感じたのは、ゲームをたくさん遊んでいただくこと以上に「作品への思いやストーリーを伝えたい」という作り手の熱意と、「好きなキャラクターや世界観を現実で体験したい」というお客さまの思いです。
「ブランドそのものがより大切にされるようになってきている」と感じました。世界観を読み解き、それを体験に落とし込むことは、私たちが経験を積み重ねてきた最も得意とする分野です。この変化は、私たちにとって追い風となるでしょう。まずは実績を積み重ね、継続的な取引へと広げていきます。
サステナビリティ推進関連Topics
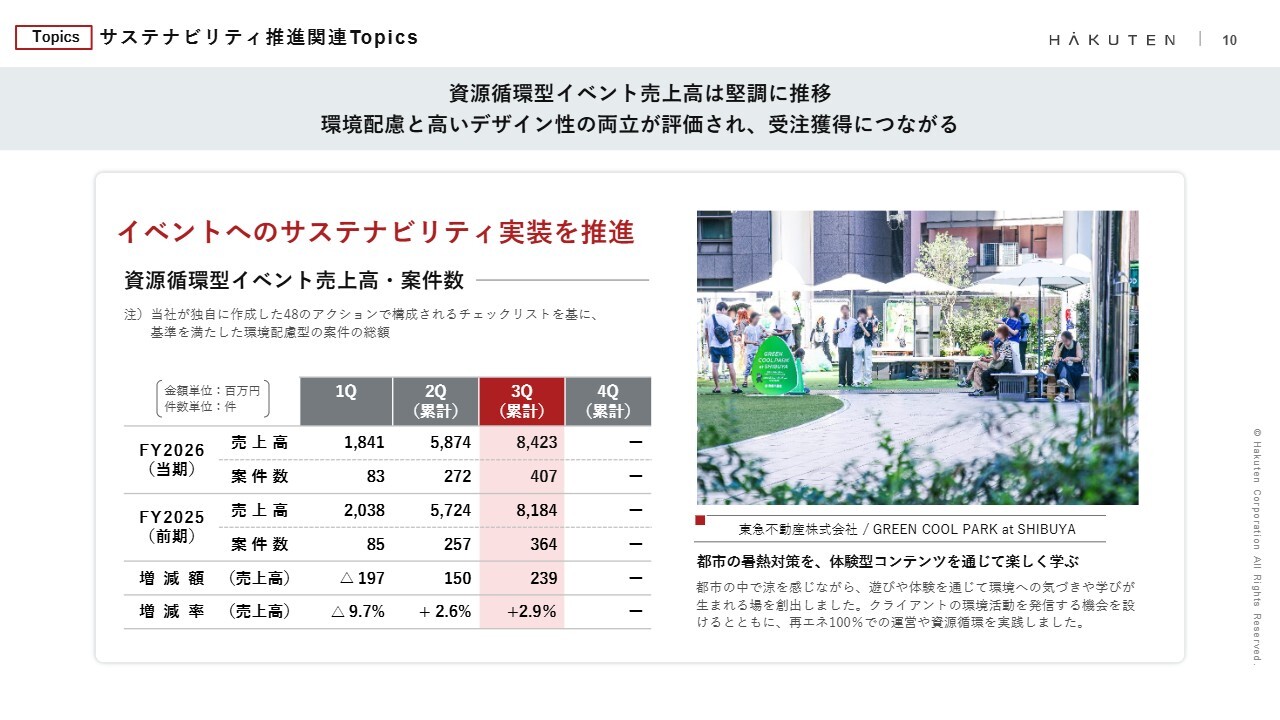
サステナビリティ推進に関するトピックスです。資源循環型イベントの売上高は、前年同期比で増加しました。環境配慮と高いデザイン性の両立が評価され、受注の増加につながっています。
スライド右側の写真は、東急不動産さまと共同で取り組んだ案件です。都市の暑熱対策をテーマに、遊びや体験を通じて環境への気づきや学びが生まれる場を創出しました。お客さまの環境活動を体験として伝え、運営面でも再生可能エネルギーの活用や資源循環を実践する取り組みが着実に増えています。
当社では、体験価値の創造にサステナビリティの標準実装を掛け合わせることで、環境への貢献と高い収益性を両立する事業モデルへと育てていく方針です。
株主還元(配当)
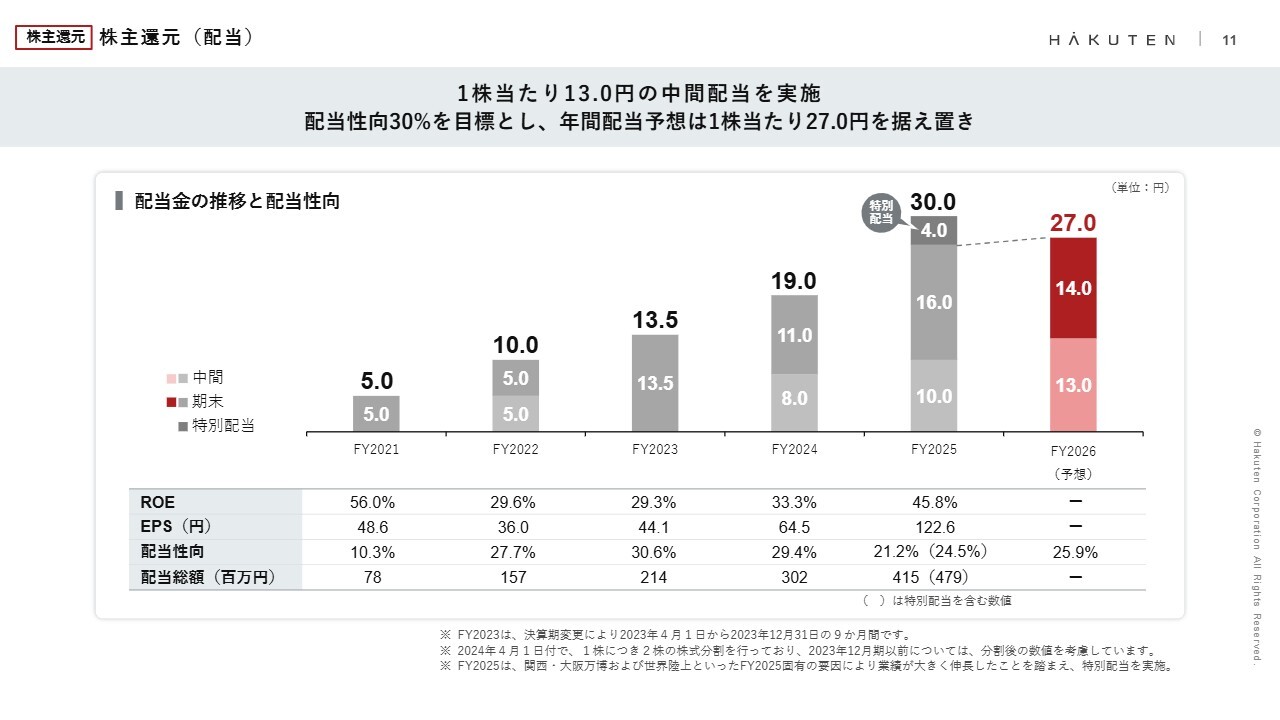
株主還元についてです。1株当たり13円の中間配当を実施し、配当性向30パーセントを目標に年間配当予想は1株当たり27円を据え置いています。
株主還元(株主優待)
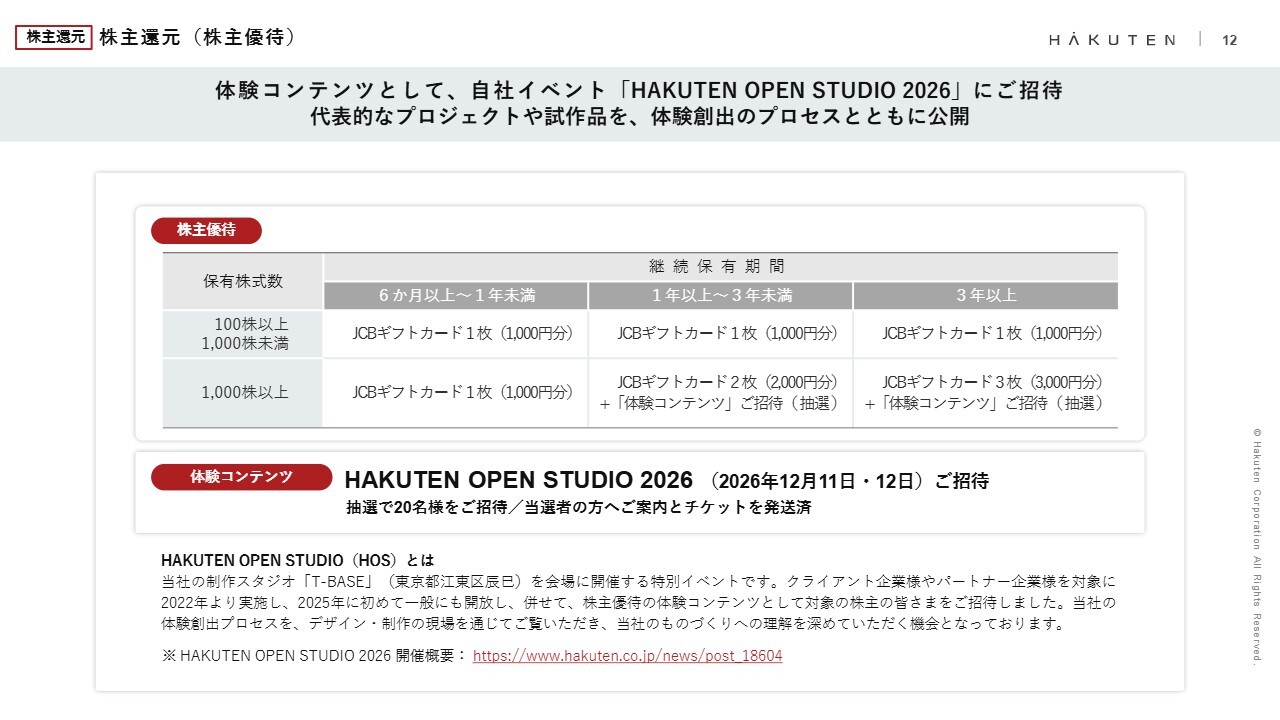
株主優待については、みなさまの利便性向上を図るため、前期に優待内容をJCBギフトカードへ変更し、進呈金額の増額も実施しました。
昨年大変ご好評いただいた体験コンテンツについては、今年も「HAKUTEN OPEN STUDIO 2026」へのご招待について、8月の決算説明会にて発表いたしました。たくさんのご応募をいただき、誠にありがとうございました。当選されたみなさまにはすでにご案内とチケットをお届けしています。
今回も前回とはまったく異なるコンセプトで、チーム一丸となって準備を進めています。みなさまにご満足いただける内容に仕上げていきますので、どうぞ当日を楽しみにお待ちください。
第3四半期連結業績
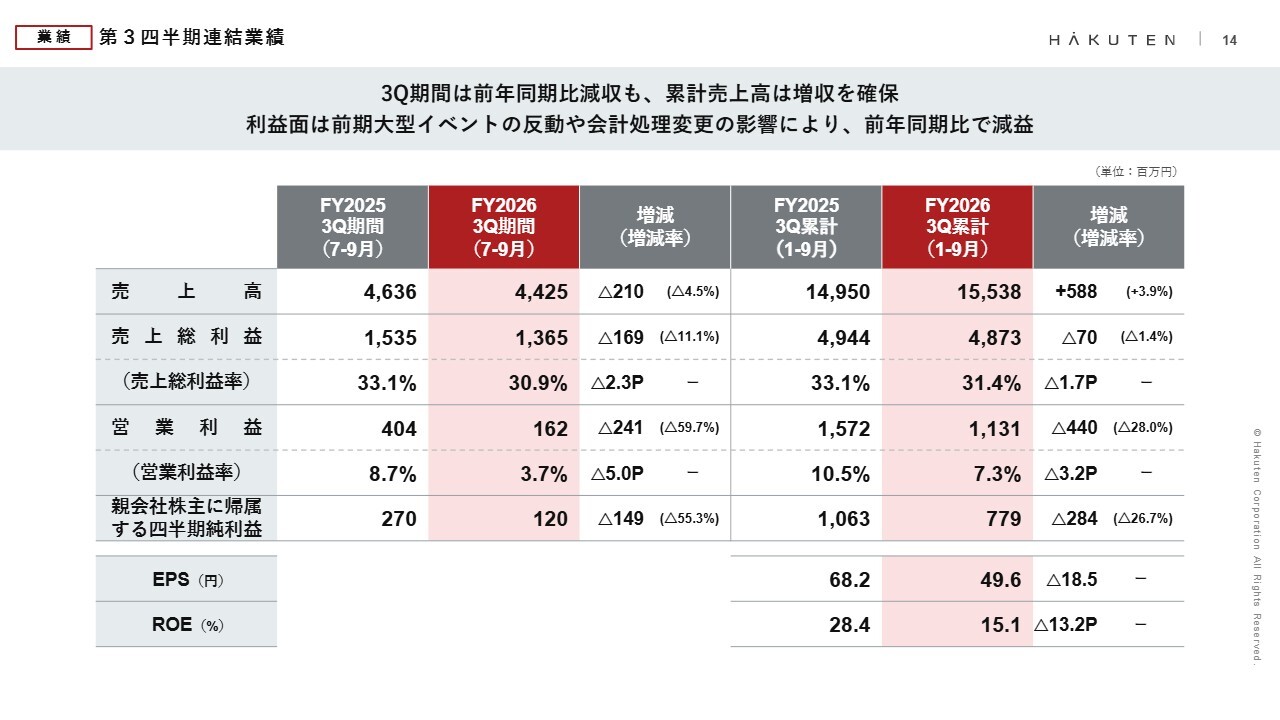
藤井由康氏:取締役常務執行役員CFOの藤井です。2026年12月期第3四半期の業績の詳細についてご説明します。
売上高は155億3,800万円で、前年同期比プラス5億8,800万円となりました。売上総利益は48億7,300万円で、前年同期比マイナス7,000万円です。売上総利益率は31.4パーセントで、前年同期比マイナス1.7ポイントとなっています。
営業利益は11億3,100万円で、前年同期比マイナス4億4,000万円です。営業利益率は7.3パーセントで、前年同期比マイナス3.2ポイントとなりました。親会社株主に帰属する四半期純利益は7億7,900万円で、前年同期比マイナス2億8,400万円となり、増収減益の結果となりました。
今期から賞与の会計処理を変更したことにより、売上原価に約9,700万円、販管費に1億5,100万円の影響があります。
前期までの会計処理による第3四半期連結業績(参考)
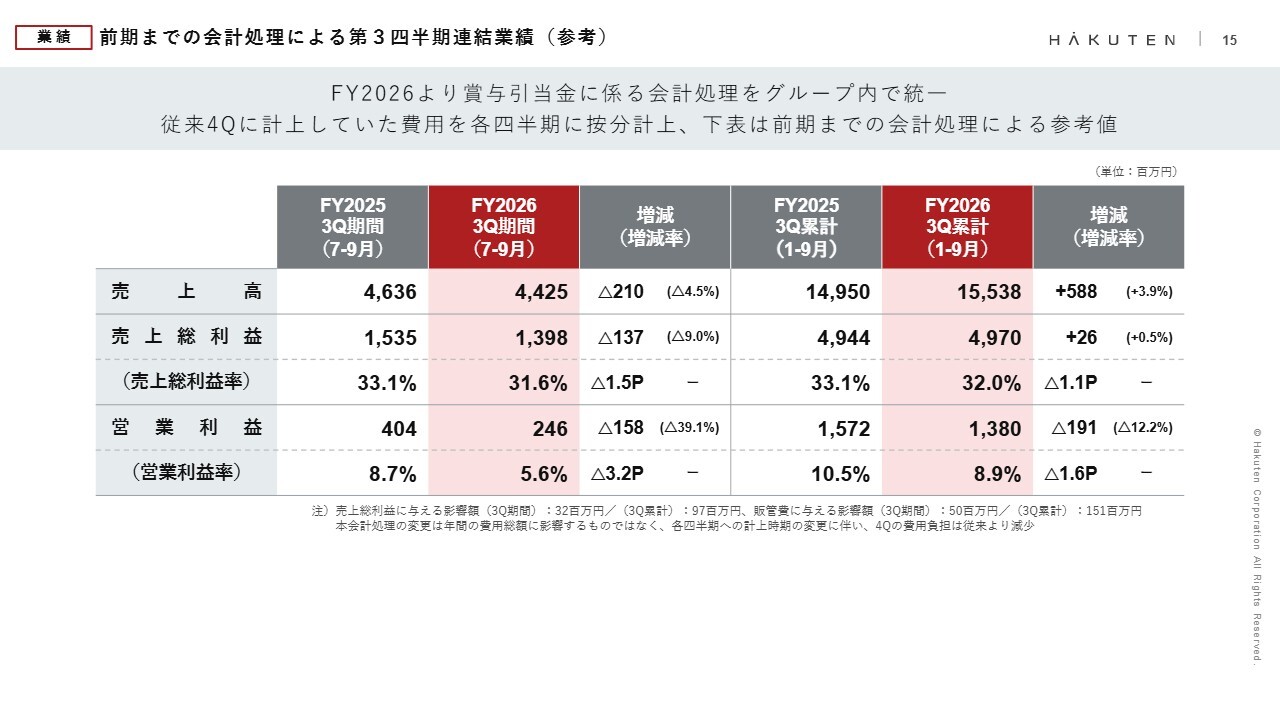
こちらのスライドでは、会計処理の影響を除いた金額を示しています。
売上総利益は49億7,000万円で、前年同期比でプラス2,600万円です。売上総利益率は32.0パーセントで前年同期比マイナス1.1ポイントとなります。
営業利益は13億8,000万円で前年同期比マイナス1億9,100万円です。営業利益率は8.9パーセントとなります。これらの数値を進捗状況としてご覧いただければと思います。
売上高・売上総利益四半期推移
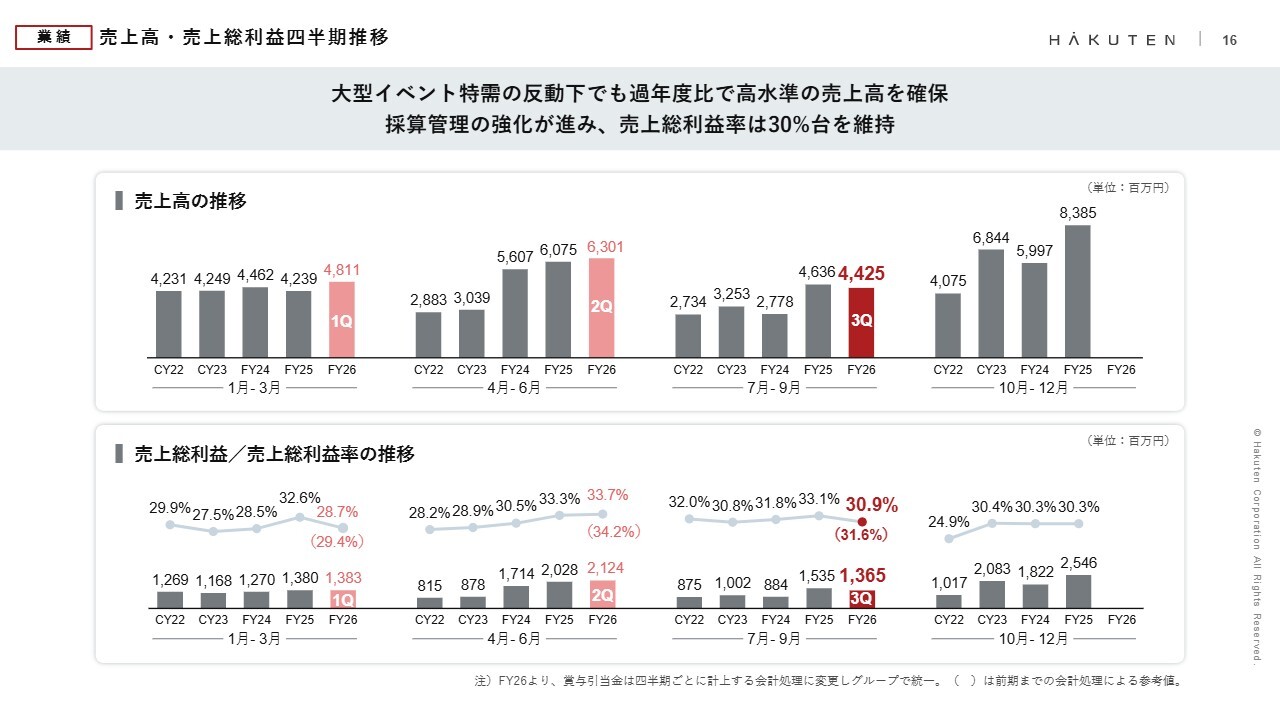
続いて、第3四半期の状況についてです。
売上高は44億2,500万円でした。前期は世界陸上の特需による大型案件がありました。今期は特需がない中で、新規のお客さまを中心に、IP領域を含む5,000万円から1億円程度の中規模案件を積み上げ、約44億円で着地しています。
売上総利益は13億6,500万円、売上総利益率は30.9パーセントとなっています。括弧書きに記載された数値は会計処理の影響を除いた場合で、売上総利益率は31.6パーセントとなっています。
営業利益・親会社株主に帰属する四半期純利益四半期推移
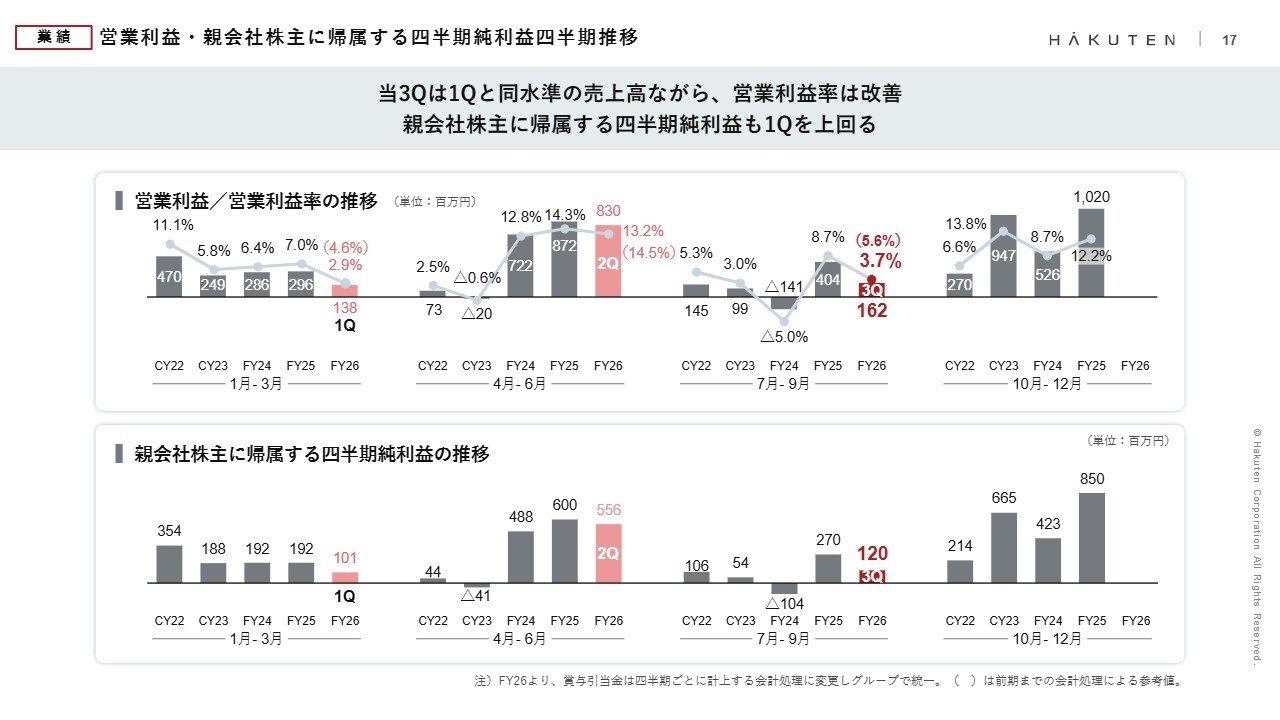
営業利益は1億6,200万円で、営業利益率は3.7パーセントです。会計処理の影響を除いた場合、営業利益率は5.6パーセントとなりました。親会社株主に帰属する四半期純利益は1億2,000万円となりました。
営業利益の増減要因(前年同期比)
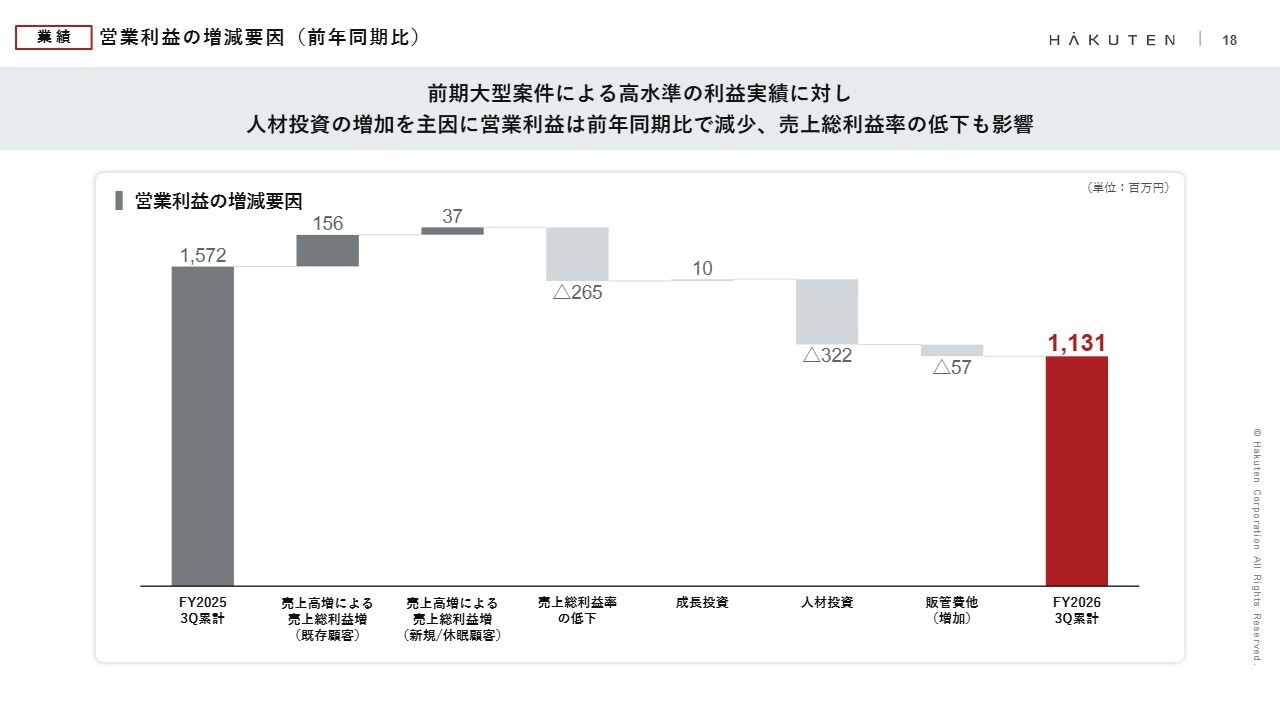
スライドのウォーターフォールグラフは、営業利益の増減要因を示しています。売上総利益率の低下と人材投資によって、大きく減少し、結果として、営業利益は11億3,100万円となりました。
売上総利益率の低下のうち、約9,700万円は会計処理の影響によるものです。また、人材投資にも約1億5,000万円の会計処理の影響が含まれています。
事業ユニット別の損益の状況
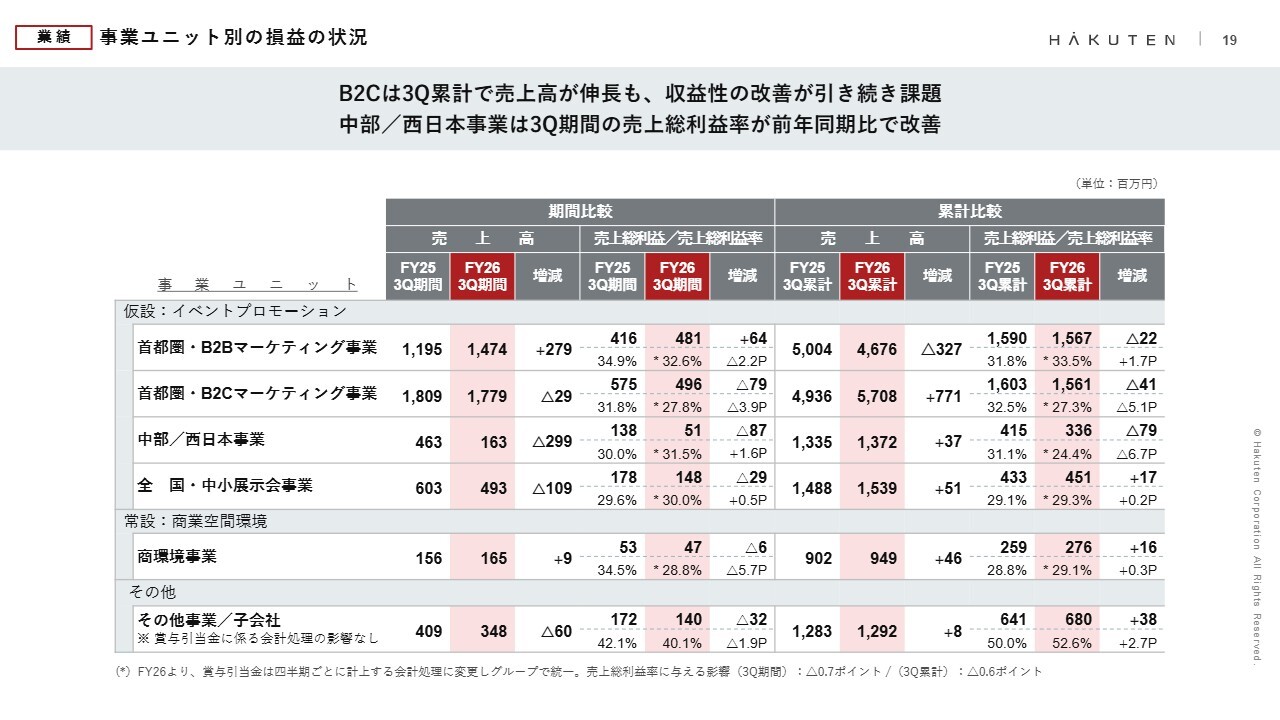
事業ユニット別の売上総利益率は、案件構成により四半期ごとに変動しやすい指標です。まずは累計で全体の傾向をご確認いただき、その後で直近3ヶ月間の変化をご説明します。
スライドの下端の注に記載のとおり、会計処理によるマイナス影響が累計では約0.6ポイント、会計期間では0.7ポイント生じています。
首都圏・B2Bマーケティング事業については、累計売上高が前年同期比約6.5パーセントの減収となりました。これは、前期の第2四半期に計上された非常に大きな案件が、今期はなかったことによる反動です。
一方、売上総利益率は前年同期の31.8パーセントから33.5パーセントへと1.7ポイント改善しました。継続取引の案件を中心に採算を確保できたことに加え、新規のお客さまからも非常に採算性の高い案件を獲得できたことが寄与していると考えています。
同事業の7月から9月の3ヶ月間について、売上高は前年同期比でプラス23.3パーセント、2億7,900万円の増収となりました。売上総利益率は34.9パーセントから32.6パーセントへ、2.2ポイントほど低下しました。
第3四半期間の増収については、今期新たに受注した大型イベントが非常に大きく寄与しています。一方で、利益率が若干低下した要因としては、前期の同時期に非常に採算性の高い大型案件があった影響が挙げられます。
ただし、利益率は累計で非常に高い水準を保っています。第4四半期も利益が積み上がることを見込んでおり、非常に安定した事業ユニットであると考えています。
首都圏・B2Cマーケティング事業については、累計の売上高が前年同期比で7億7,100万円増加しており、当社の中でもとりわけ事業拡大の局面にあるユニットです。
一方、売上総利益率は32.5パーセントから27.3パーセントへ、5.1ポイント低下しました。会計処理の影響を除いても、4.5ポイント程度低下しています。
この要因は2つあると考えています。1つ目は、IP関連をはじめ新しい領域の案件開拓を進めていることです。その中には、将来の継続取引につなげるため、利益率よりも実績作りを優先している案件も含まれています。2つ目の要因として、資材や外注コストの影響があると考えています。
同事業の7月から9月の3ヶ月について、売上高は若干減収となり、売上総利益率は31.8パーセントから27.8パーセントへ、3.9ポイント低下しています。
前期は非常に高採算の大型案件があったことに対し、今期の大型案件は若干採算が低かったことが要因となっています。
首都圏およびB2Cマーケティング事業は、拡大局面に伴う先行投資の影響が最も大きい事業であると認識しており、収益性の改善をこの事業ユニットにおける最重要課題と捉えています。
中部/西日本事業については、累計では前年同期比約2.8パーセントの増収となりましたが、売上総利益率は大幅に低下しました。
同事業では、内装工事案件をはじめとする、商環境寄りの大型案件の構成比が増加傾向です。このような状況下で、外注依存の割合が上昇したことに加え、資材高騰の要因が重なり、売上総利益率が低下したと考えています。
次に、同事業の7月から9月の3ヶ月間についてです。大幅な減収が生じているように見えますが、このうち約1億円は、前期の第3四半期に計上されていた大型案件が、当期では第4四半期にスライドしたことによるものです。
加えて、単発の商環境系の案件が、当第3四半期には発生しなかったことで、大きく減収しました。その反面、収益性の低い案件がこの第3四半期にはなかったため、利益率は30.0パーセントから31.5パーセントへと改善しました。
中部/西日本事業に関しては、第4四半期において案件の積み上げが順調に進んでおり、四半期ごとの受注と採算を累計で確認していきたいと考えています。
商環境事業の累計売上高は、前年同期比で約5.2パーセントの増収となっています。新規のお客さまから大型案件を獲得できたことが、増収につながりました。売上総利益は若干の増益ではありますが、ほぼ前年並みと考えています。
商環境事業については、工程の進み方によって四半期ごとの変動が出やすいため、累計でご覧ください。
全国・中小展示会事業は、累計の売上高は前年同期比で3.4パーセント増収し、売上総利益率は29.1パーセントから29.3パーセントへ、0.2ポイント改善しました。パッケージ型サービスを軸に、増収と利益率の改善を着実に進めています。
一方で、7月から9月の3ヶ月間は売上高が前年同期比で18.2パーセント減収となりましたが、売上総利益率は29.6パーセントから30.0パーセントへとわずかに改善しています。
減収要因としては、いくつかの大口企業の出店規模が今期はやや縮小したことが影響しています。一方で、その中には収益性の低い案件も含まれていたため、利益率自体は改善しました。
その他の事業については、累計および期間ともに比較的堅調に推移していると考えています。
受注高および受注残高四半期推移
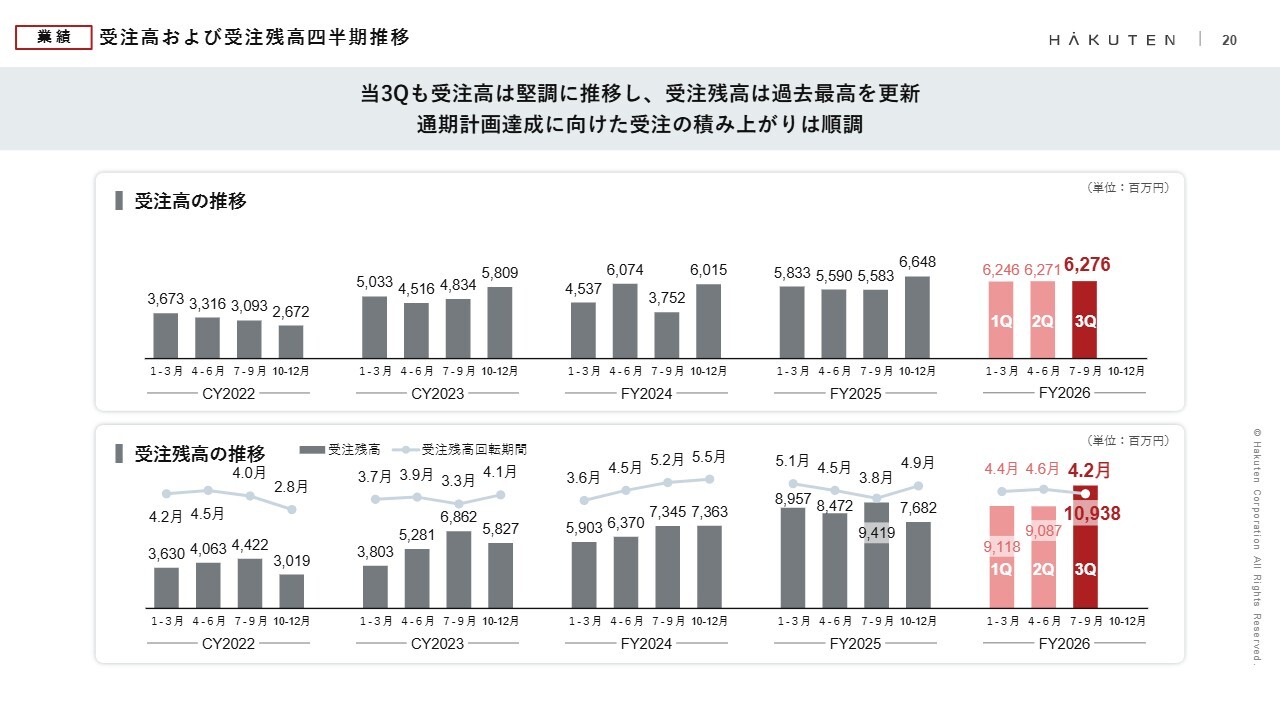
受注高は第3四半期に62億7,600万円となり、前期と比較しても毎四半期の受注額が高い水準で推移していると考えています。
それに伴い、受注残高も第3四半期で初めて100億円を超え、109億3,800万円となりました。回転期間は4.2ヶ月です。第4四半期は一番の繁忙期となるため、案件の進行を着実に進めていきたいと考えています。
指名受注売上高・指名受注件数四半期推移(単体)
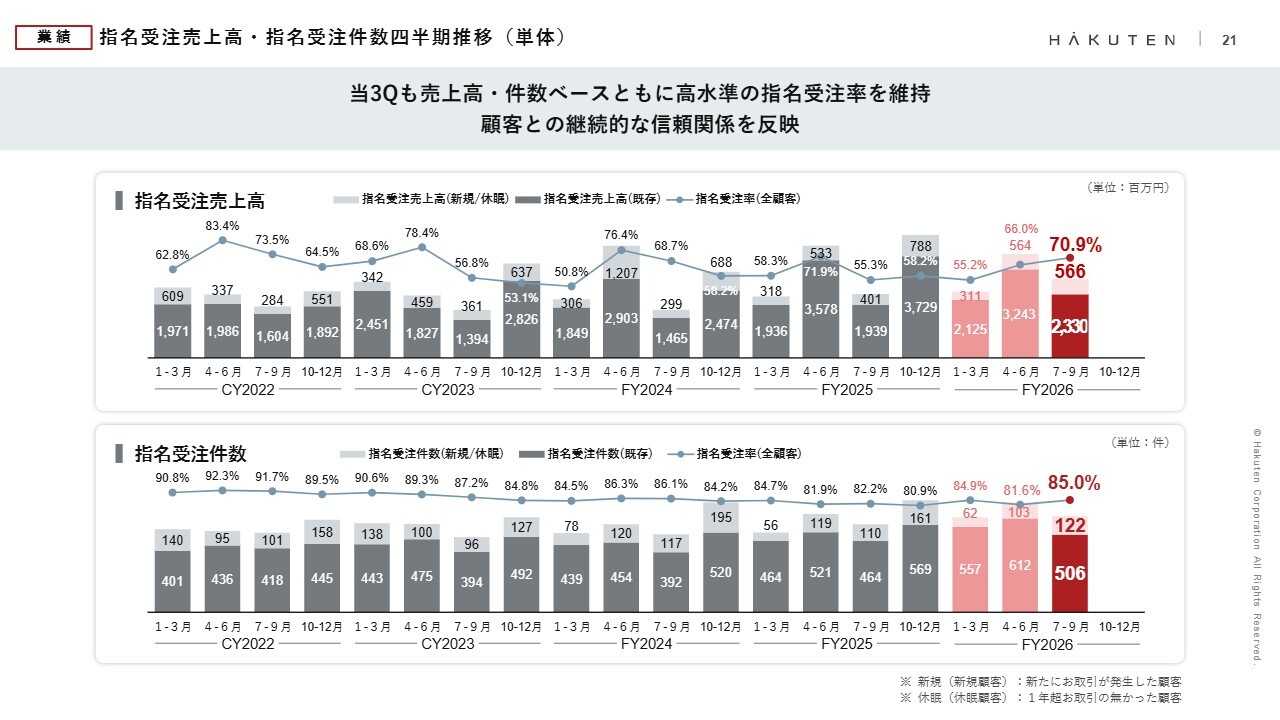
指名受注売上高は全体の70.9パーセントとなりました。7割の指名受注をいただきつつ、新規受注分も3割弱確保できたため、バランスの良い四半期だったと思います。
指名受注件数は85.0パーセントを維持しており、この四半期も一定の安定収益基盤を維持できたと考えています。
指名受注率四半期推移(単体)
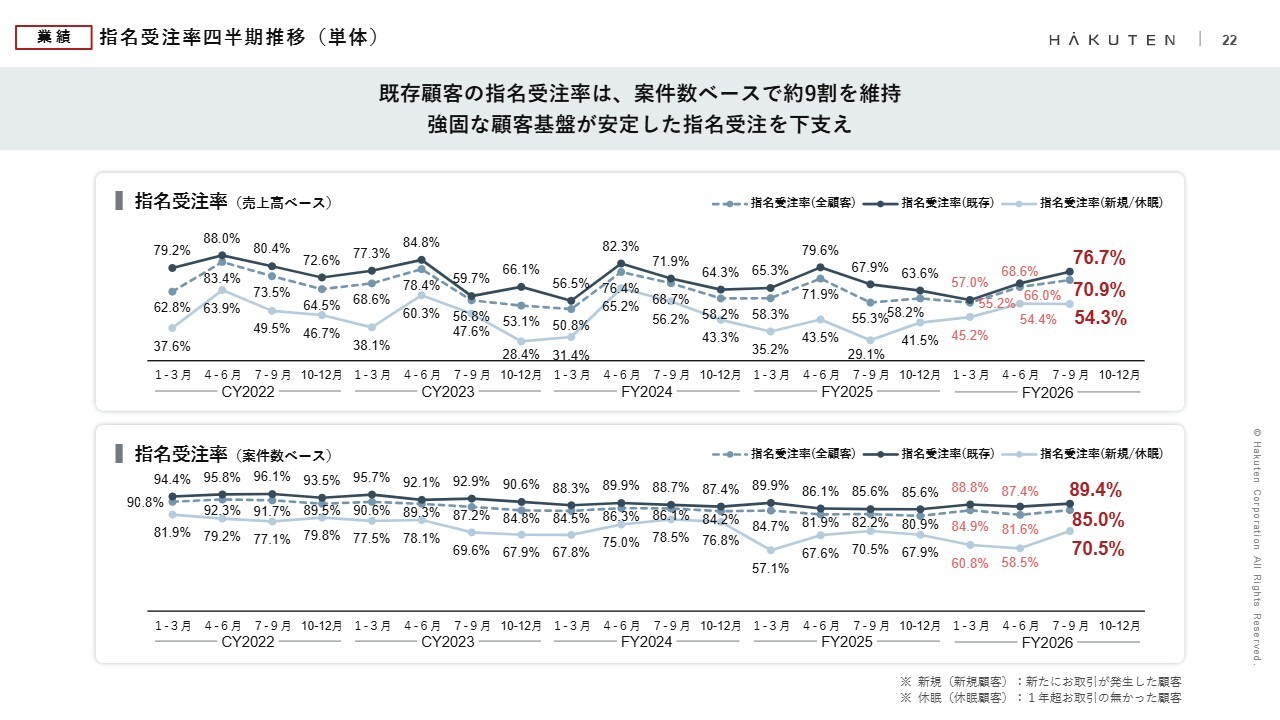
当スライドの折れ線グラフでは、先ほどの指名受注売上高・指名受注件数四半期推移のスライドに加え、既存顧客と新規顧客の指名受注率および指名受注件数を示していますので、ご覧ください。
リピート売上高・リピート率・新規顧客相当の既存顧客転換率(単体)
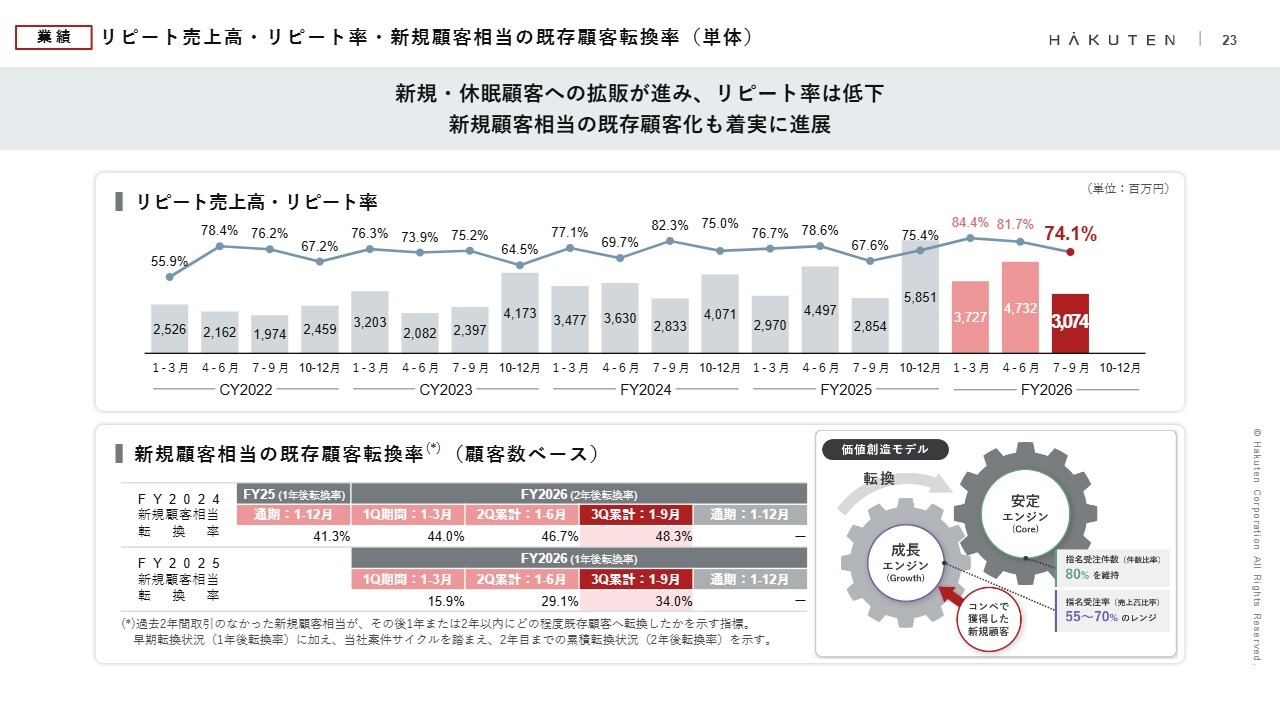
リピート率は74.1パーセントで、堅調に推移していると考えています。
今期から示している新規顧客相当の既存顧客転換率については、2024年12月期に新規でご注文をいただいたお客さまのうち、当第3四半期までに半分弱の方が継続顧客に転換されていることを示しています。
前期に新たにお取引を開始したお客さまについては、今期9ヶ月間で35パーセント弱のお客さまが継続顧客に転換しています。
中期経営計画の進捗状況
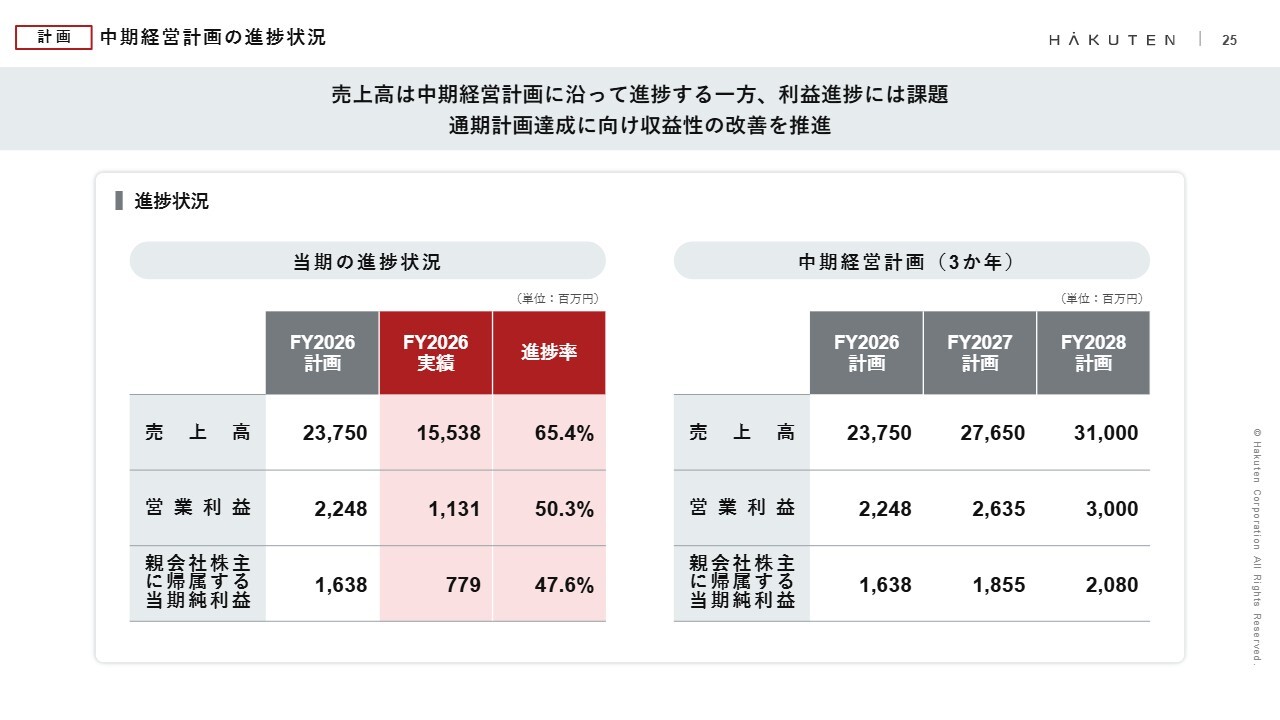
以上を踏まえて、2026年12月期の業績予想についてご説明します。当期の進捗状況は、売上高が155億3,800万円で進捗率が65.4パーセント、営業利益が11億3,100万円で進捗率が50.3パーセント、親会社株主に帰属する当期純利益が7億7,900万円で進捗率が47.6パーセントとなっています。
会計処理の影響を除いた場合、営業利益は13億8,000万円となり、進捗率は61.4パーセント程度とお考えください。
一番の繁忙期となる第4四半期に向けて、売上と利益の管理を進めながら、通期業績の達成に向けて取り組んでいきます。
業績のご説明は以上です。ご清聴ありがとうございました。
質疑応答
質疑応答の内容については、当社IRサイトに公開中の「2026年12月期第3四半期 決算説明会 質疑応答要旨」をご覧ください。
記事提供: 