2026年10月29日に発表された、タカラスタンダード株式会社2027年3月期第2四半期決算説明の内容を書き起こしでお伝えします。
決算ハイライト
出口俊樹氏:タカラスタンダード株式会社IR室長の出口です。それでは、まず私から今回の決算についてご説明します。
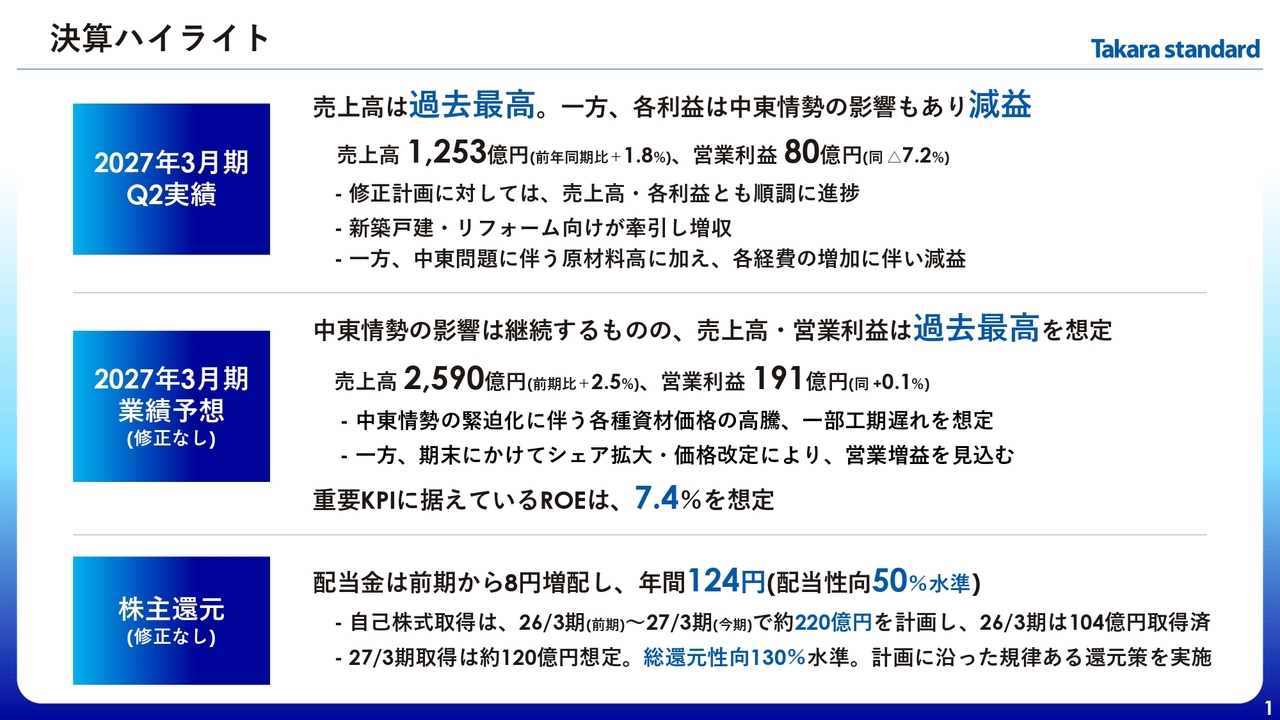
決算のハイライトです。第2四半期の実績では、売上高は過去最高を記録しました。一方で、中東情勢の影響により、営業利益以下は減益となっています。しかしながら、修正後の業績予想に対しては、売上高・各利益とも順調に進捗しています。
次に、資料中段の業績予想についてです。第1四半期時点で公表した業績予想から、今回修正はありません。
中東情勢は依然として不透明であり、資材価格の高止まりや豪雨等の影響に伴う建築現場の一部工期遅れ、それに起因する住宅関連の消費マインドの鈍化など、市場環境は厳しい状況にあります。しかしながら、シェア拡大の推進や価格改定の効果により、売上高・営業利益ともに過去最高の更新を目指していきます。
株主還元についてですが、こちらも修正はありません。前期からの増配予想を維持しています。
経営成績
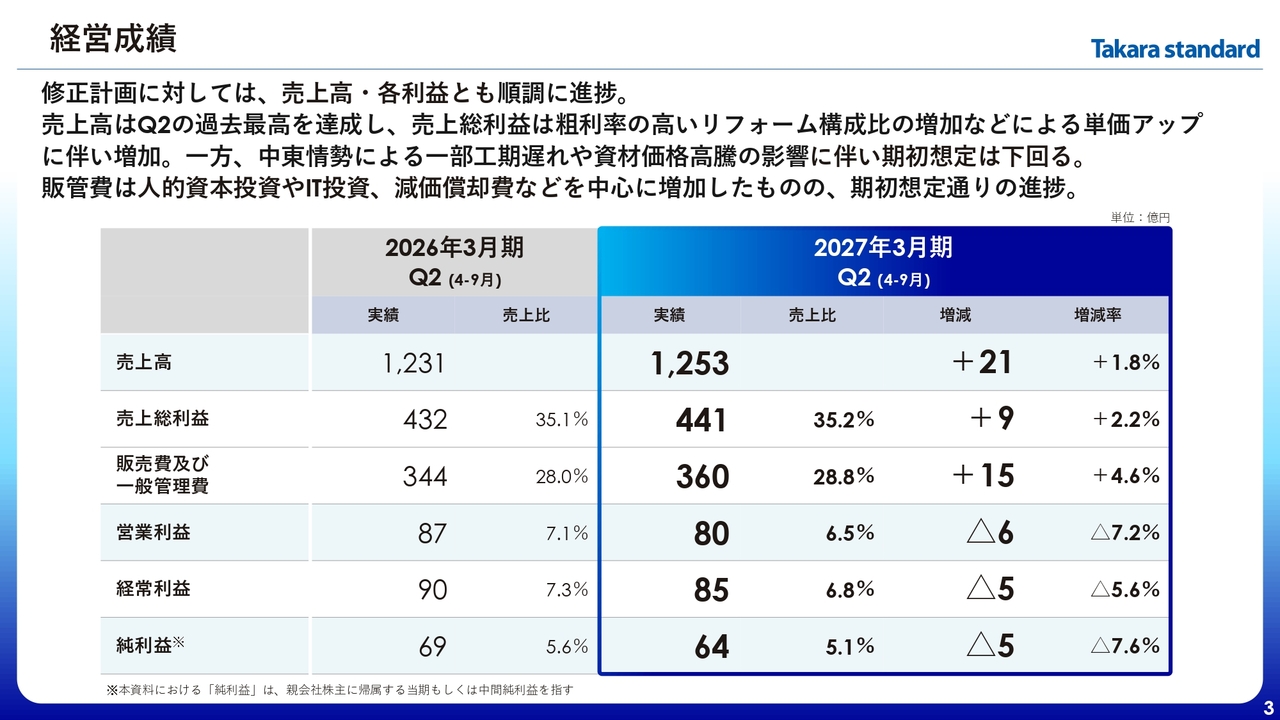
ここからは決算の詳細についてご説明します。経営成績についてです。ハイライトでもお伝えしたとおり、修正後の業績予想に対して売上および各利益は順調に進捗しています。売上高は過去最高を記録し、売上総利益も粗利率の高いリフォーム向けが牽引したことで増加しました。一方で、中東情勢などの外的要因により、期初の想定は下回る状況となっています。
販管費の増加については、売上や粗利が期初想定を下回る中でも、今後の成長に向けた積極的な各種投資を計画どおり進めていることによるものです。
経営成績(四半期別対比)
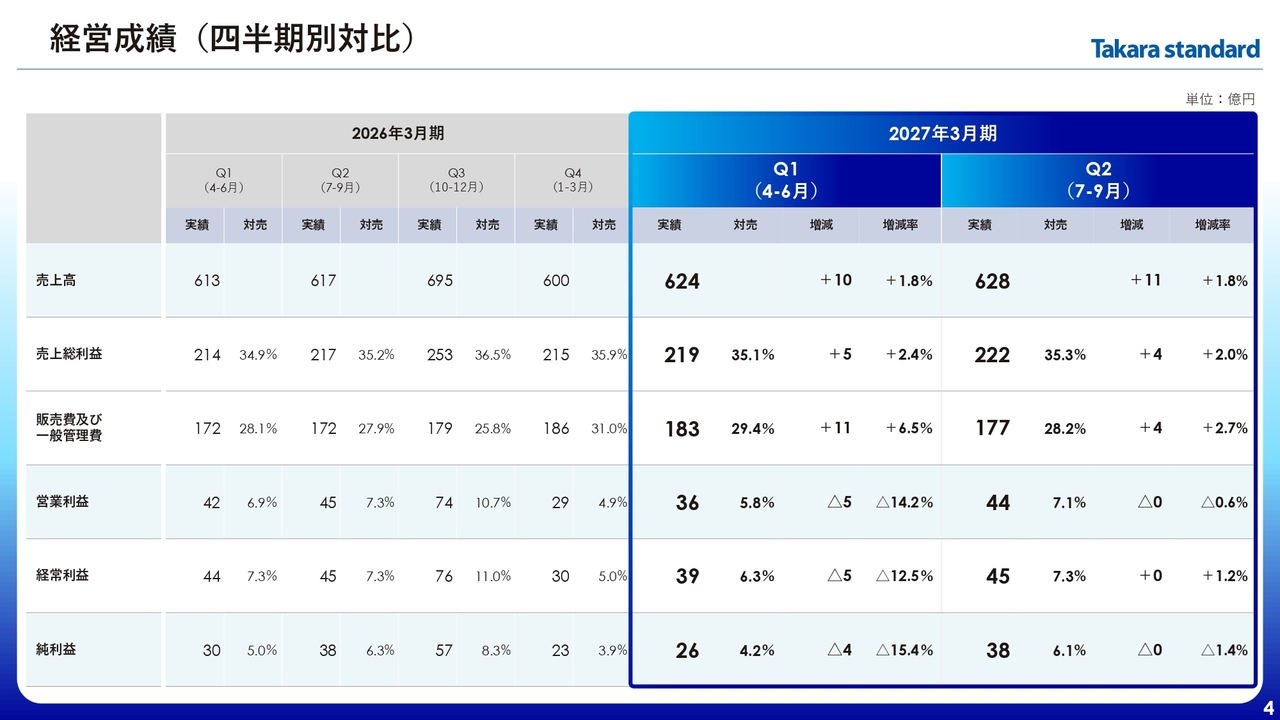
こちらのスライドは、業績を四半期ごとに分解した表です。売上高と売上総利益のいずれも、各四半期でそれぞれ同程度の伸びを示しています。
営業利益の増減要因
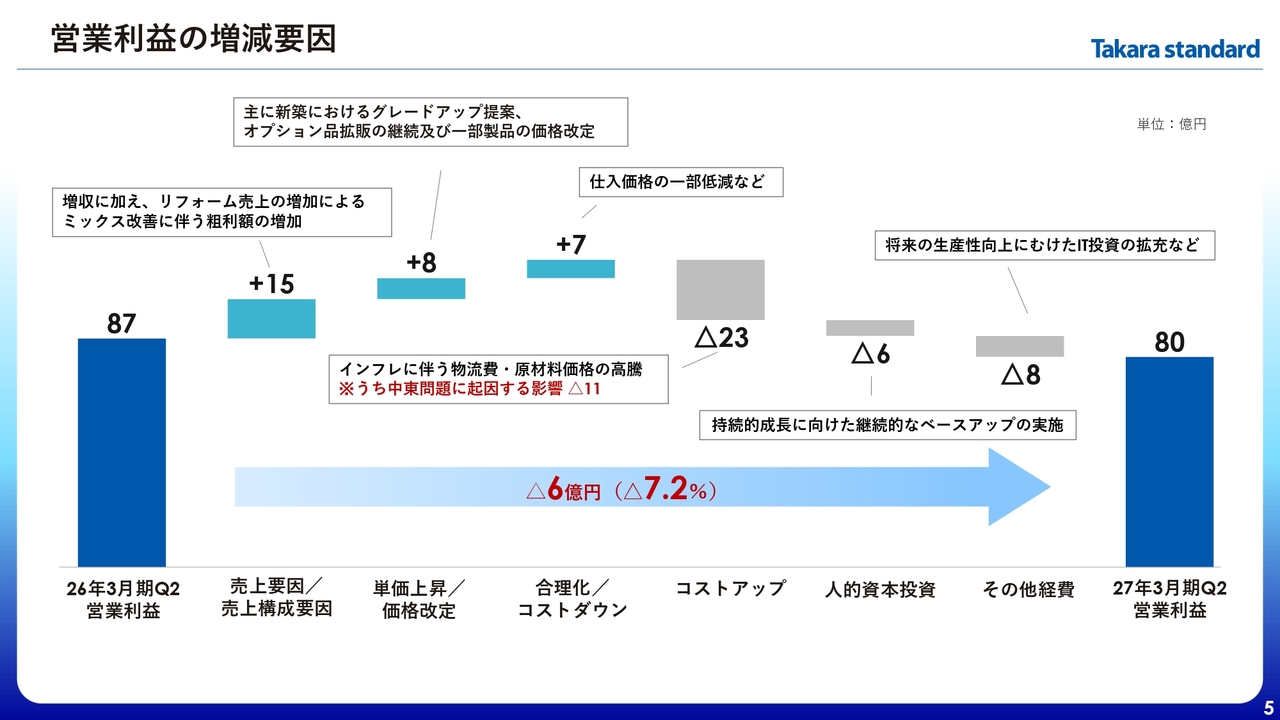
営業利益の増減要因についてです。全体として、中東情勢の影響を除けば、当初の想定どおりに推移しています。しかし、中東情勢の影響による原材料価格の高騰や一部工期遅れの影響により、前期に比べて6億円の減益となりました。
市場別の売上高
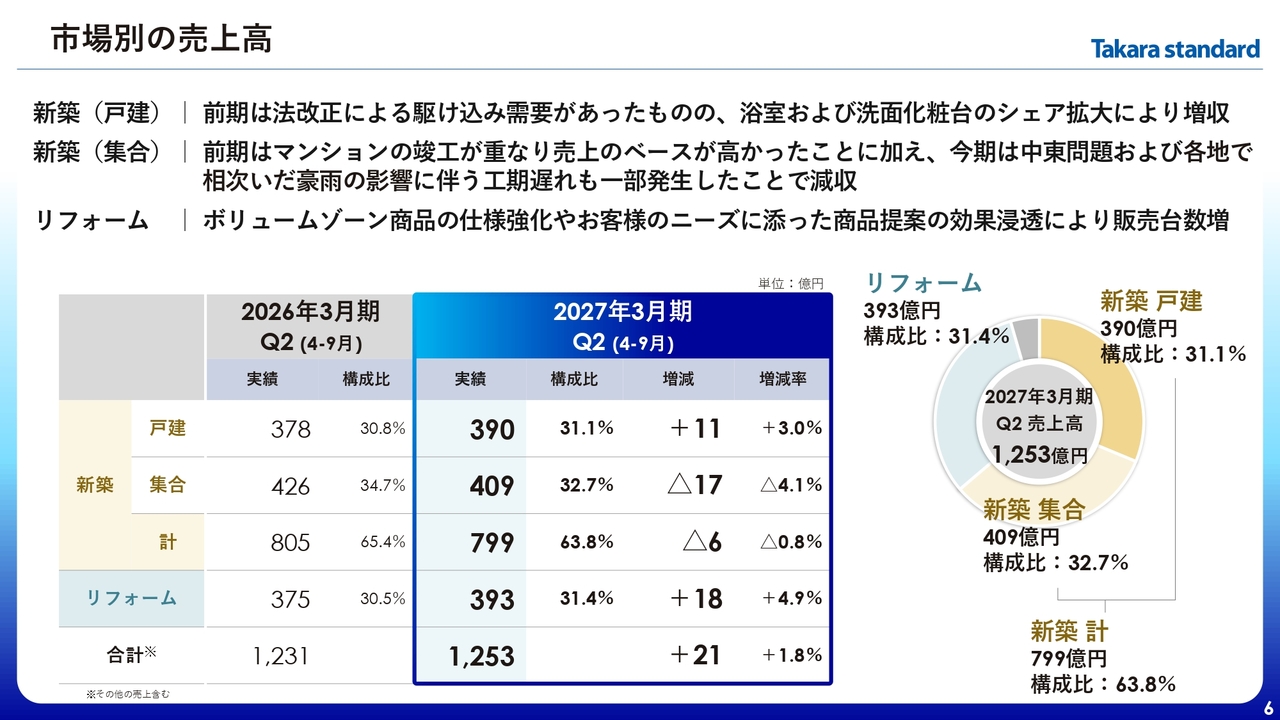
こちらのスライドは市場別の動向です。新築戸建は増収となり、前期の売上水準が高かった中でも、浴室および洗面化粧台のシェア拡大を図ることができました。
次に、新築集合向けですが、こちらは減収となりました。前期の売上水準が高かったことに加え、今期は中東情勢の影響や各地での豪雨の影響に伴い、マンション自体の工期遅れが一部発生したことが要因です。
リフォーム向けは増収となりました。各種施策の効果により、販売台数を伸ばしています。
市場別の売上高(四半期別対比)
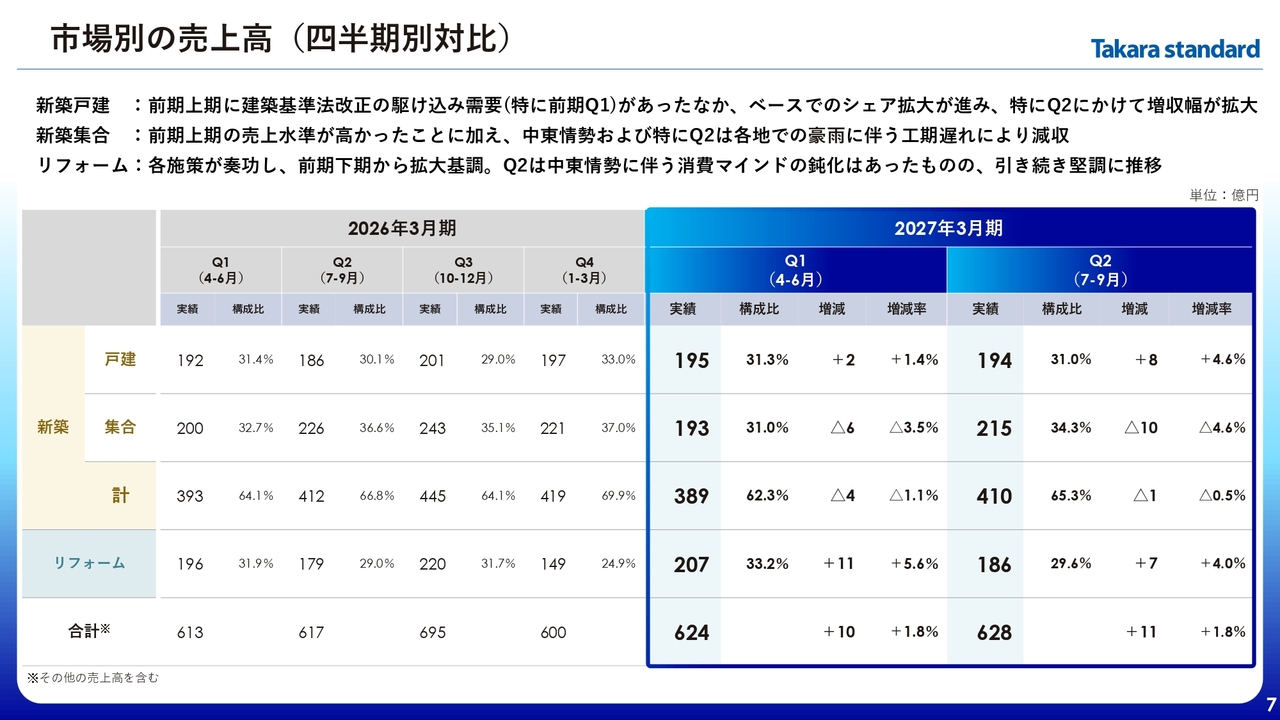
こちらのスライドは市場別の四半期分解です。新築戸建はシェアアップが進み、増収が継続しています。
新築集合については、第2四半期に中東問題だけでなく、各地で発生した豪雨などによる工期遅れが影響しました。
リフォームについては、中東情勢などによる消費マインドの鈍化はあるものの、各施策の効果により前期下期からの増収基調を継続しています。
製品部門別の売上高
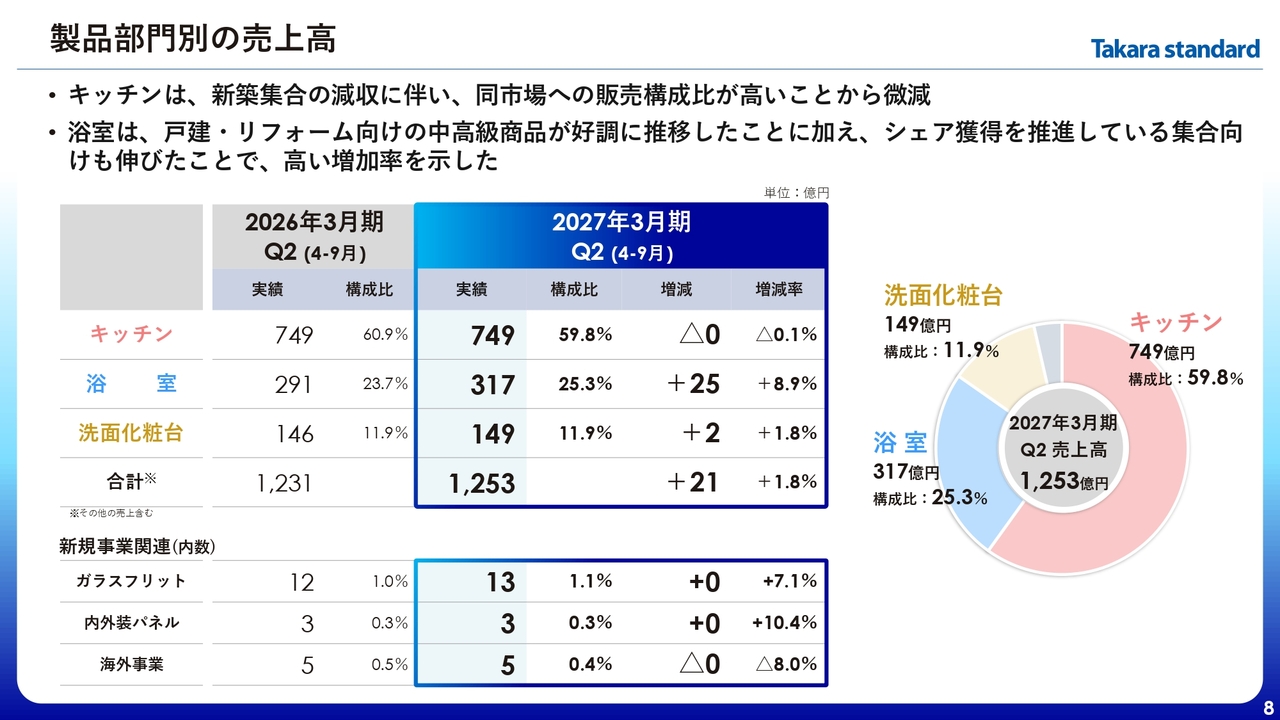
製品部門別の売上についてです。キッチンは新築集合住宅の減収に伴い微減となりましたが、浴室は全市場向けで伸びを示し、売上全体を牽引しています。
製品部門別の売上高(四半期別対比)
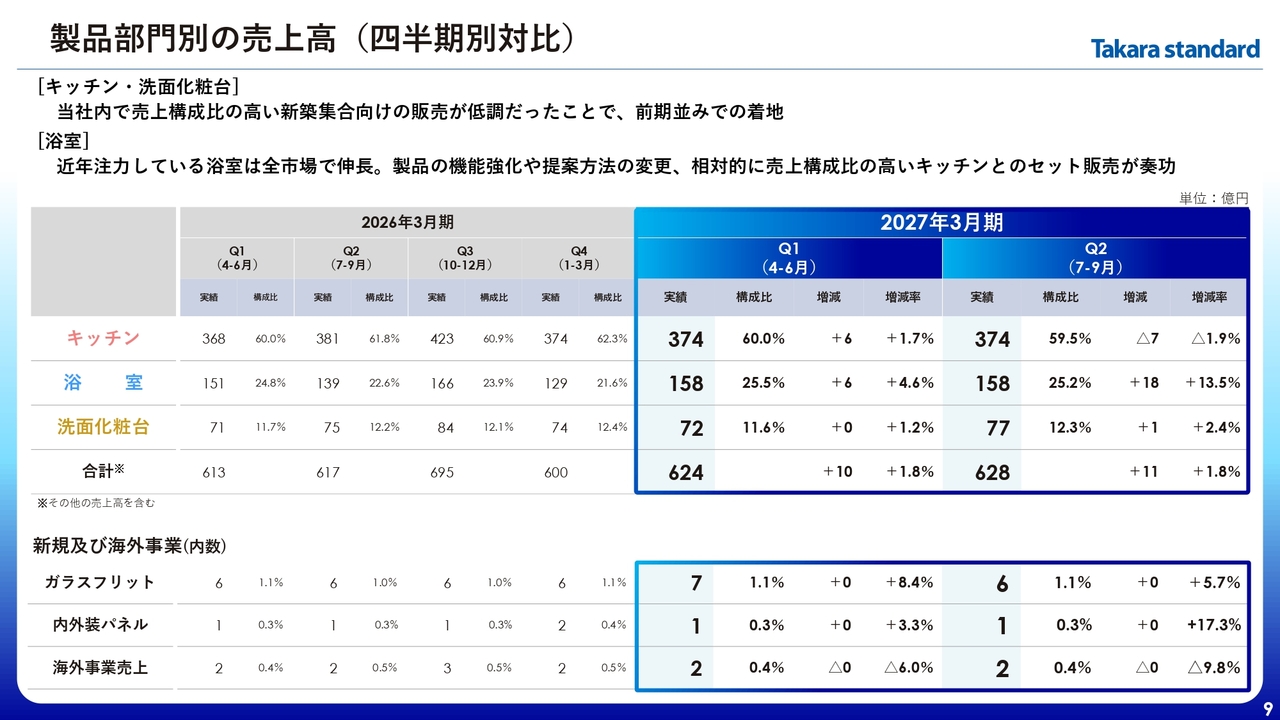
製品別売上の四半期ごとの推移についてです。キッチン・洗面化粧台は新築集合の影響により前期並みの着地となりました。
一方で、近年注力している浴室については、外的要因による四半期ごとの変動はあるものの、全市場で継続して増収を達成しています。
出荷台数前期比及び当社シェアの推移
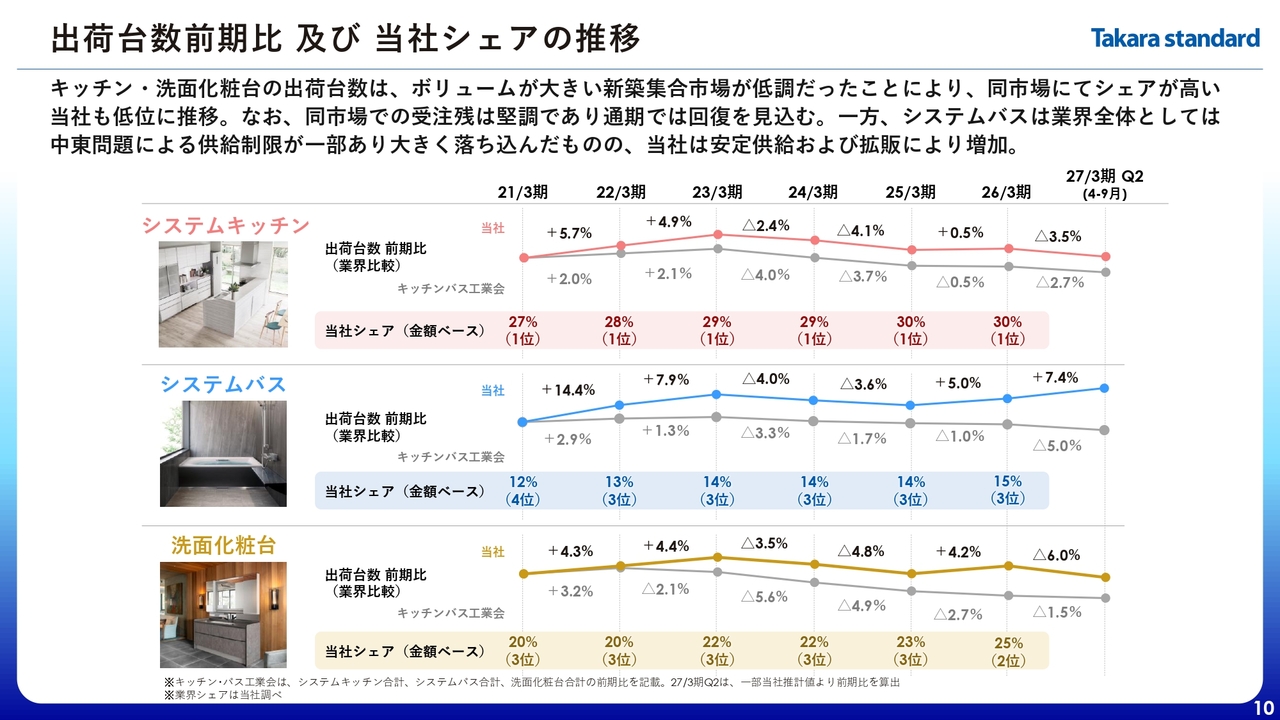
こちらのスライドは、出荷台数およびシェアの状況を示した表です。折れ線グラフは、当社と業界の出荷台数の前期比較、その下の網かけ部分は、金額ベースでの当社シェアの推移を示しています。
システムキッチン・洗面化粧台については、新築集合市場で当社のシェアが高いため、同市場の低調さが影響を及ぼしました。ただし、同市場での受注自体は堅調であるため、通期では回復を見込んでいます。
一方、システムバスは中東情勢の影響で業界全体が落ち込んでいるものの、当社は安定供給とシェア拡大を図ることで出荷台数を伸ばすことができました。
製品別の各市場売上構成
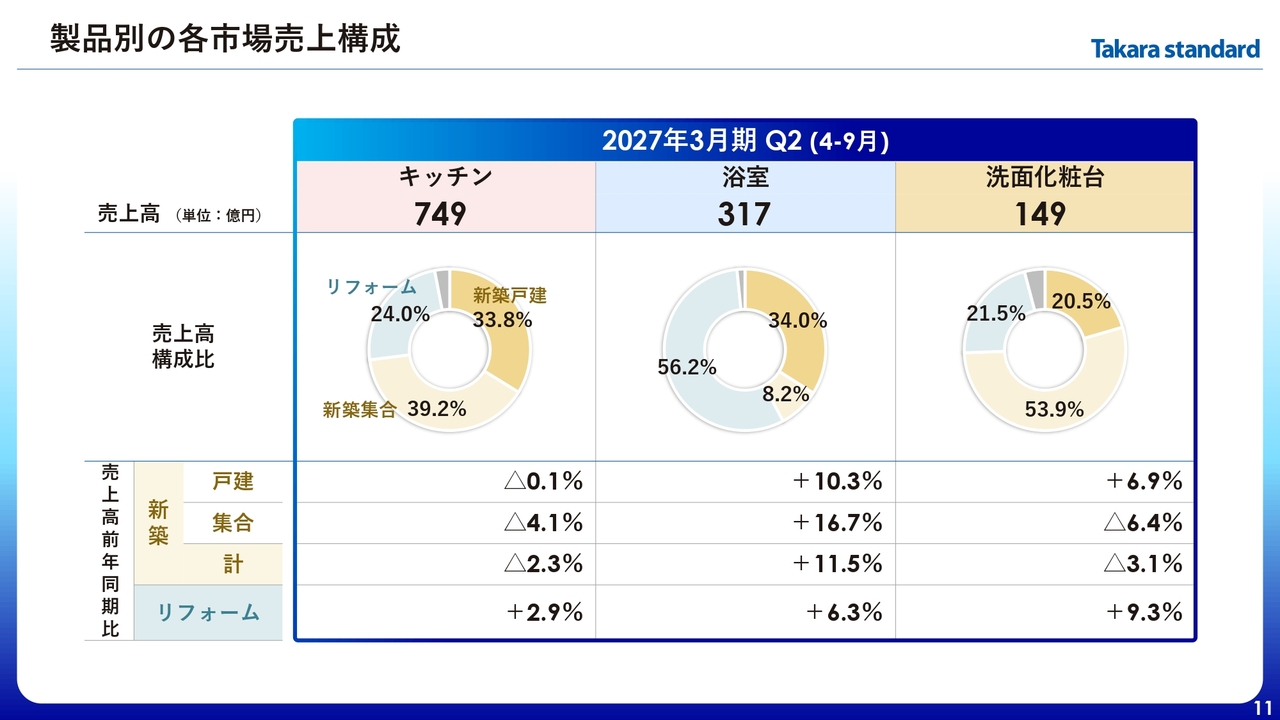
当スライドは、製品別および市場別の売上構成を示しています。先ほどまでのご説明内容をマトリックスで表したものです。
キッチン・洗面化粧台については、新築における集合向け売上構成が比較的高いため、新築全体の売上がマイナスとなっていますが、リフォーム向けの売上はプラスになっています。一方、浴室の売上は全市場で伸びていることがご覧いただけます。
貸借対照表
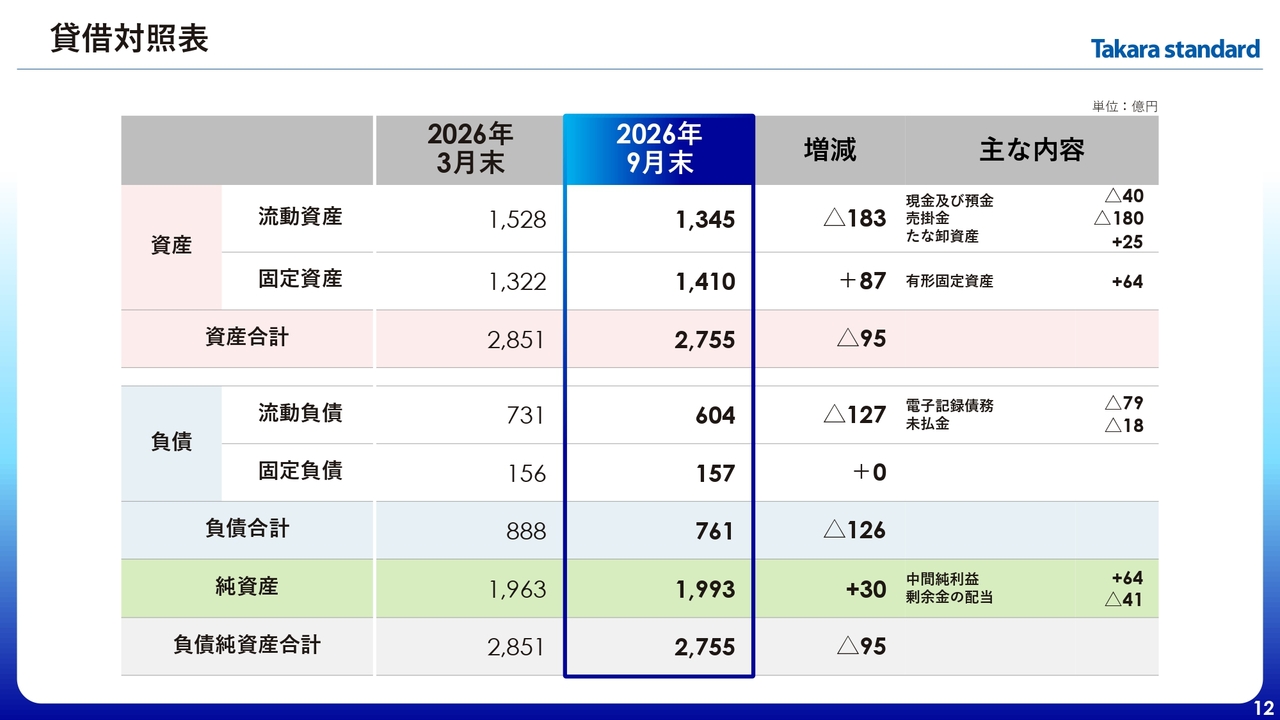
こちらのスライドは貸借対照表です。
キャッシュ・フローの状況
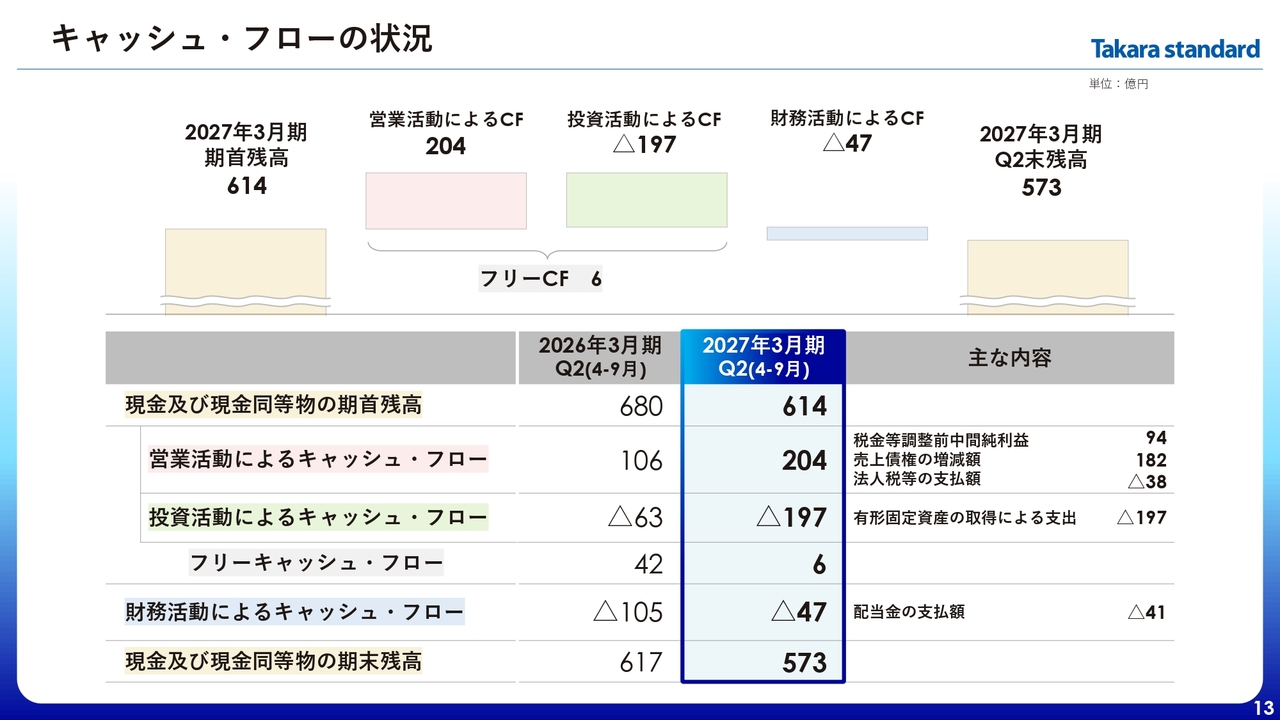
キャッシュ・フローの状況です。内容についてはスライドに記載のとおりです。
事業環境の認識
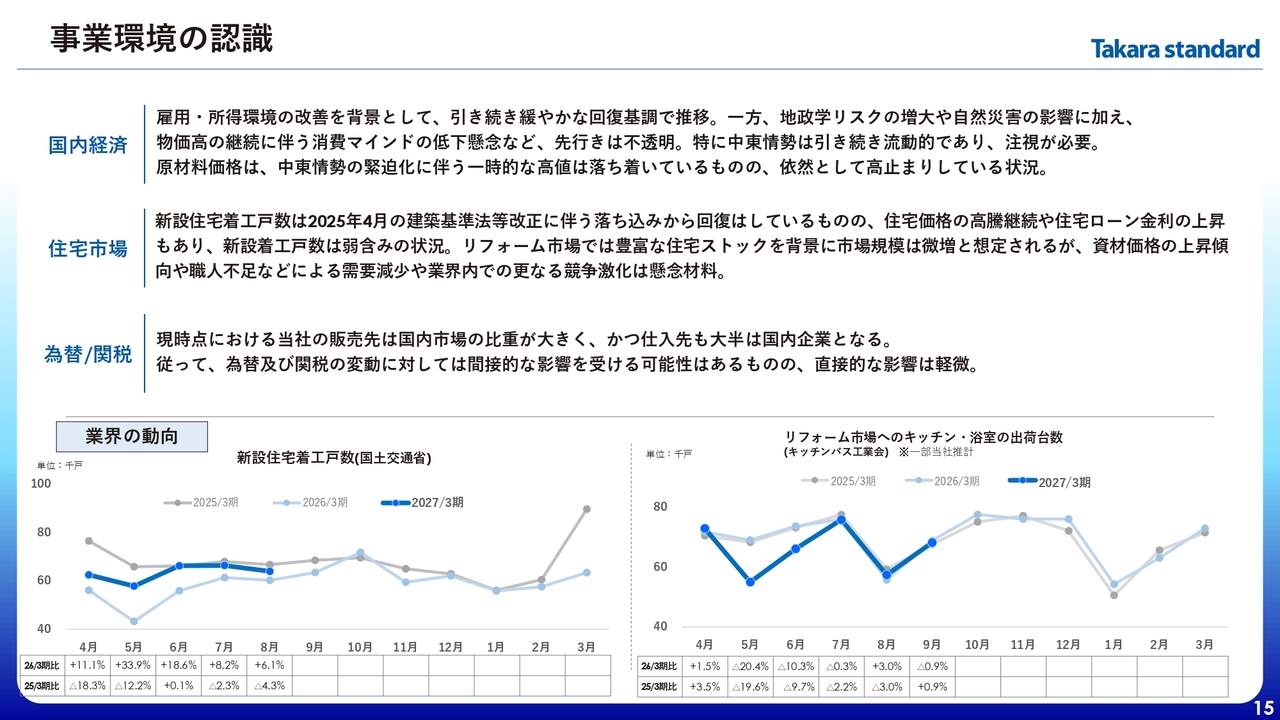
通期の業績予想です。事業環境としては、国内経済は全体として緩やかな回復基調で推移しています。一方、先行きについては依然として不透明な状況です。
住宅市場については、前期に発生した駆け込み需要の反動減から回復基調が見られます。しかし、住宅価格の高騰や金利上昇の影響により、消費マインドは鈍化しています。
また、為替や関税については、当社への直接的な影響は軽微です。
2027年3月期 業績予想(修正なし)
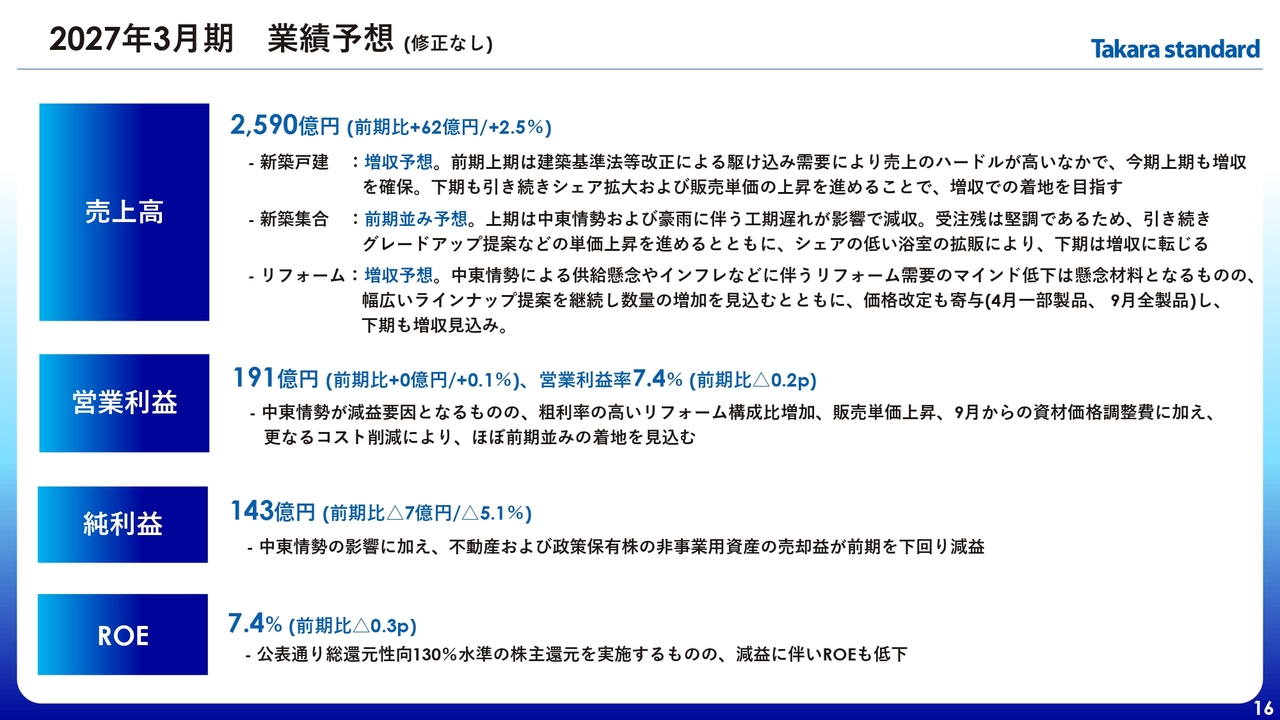
このような状況を踏まえ、当期の業績予想については、第1四半期時点で公表した内容から修正はありません。
売上高は2,590億円で増収を見込み、市場別では新築戸建向けで増収、新築集合向けでは前期並み、リフォーム向けでは増収を予想しています。営業利益は191億円で増益、純利益は143億円で減益、ROEは7.4パーセントを見込んでいます。
中東情勢は引き続き不透明です。住宅市場を取り巻く環境は厳しく、消費マインドの低下が懸念されるものの、各種販売施策や価格改定の効果などにより、業績予想の達成を目指していきます。
2027年3月期 業績予想(修正なし)
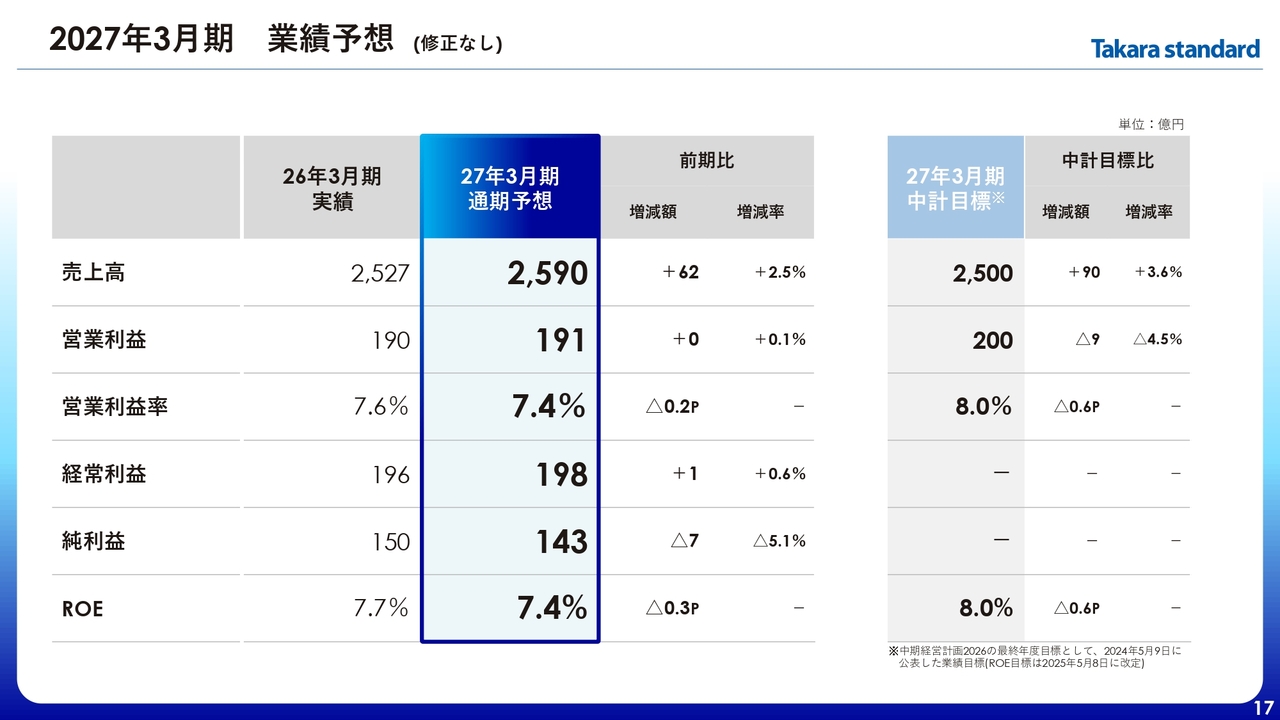
こちらのスライドは業績予想の各数値です。
2027年3月期 上期実績・下期予想(修正なし)
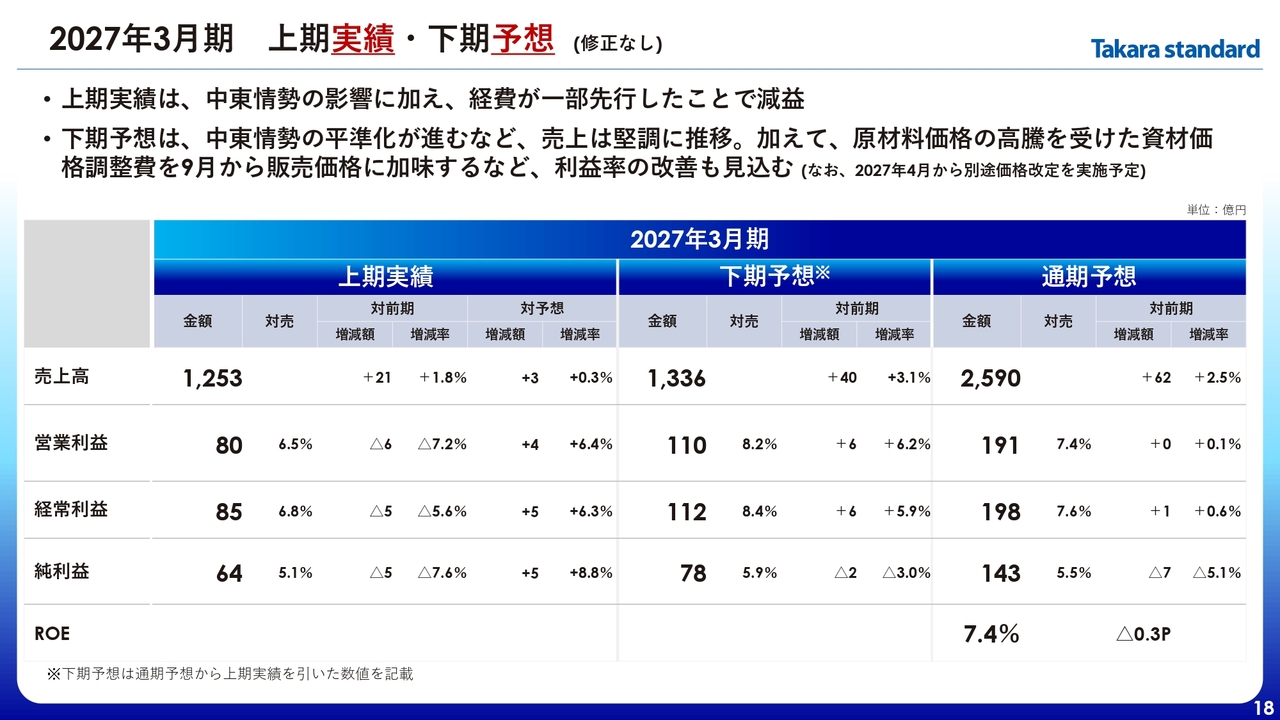
こちらのスライドは上期と下期の業績予想を分解した表です。上期は実績、下期は通期予想を変更していないため、上期実績と通期予想の差額を記載しています。
2027年3月期予想 営業利益の増減要因(修正なし)
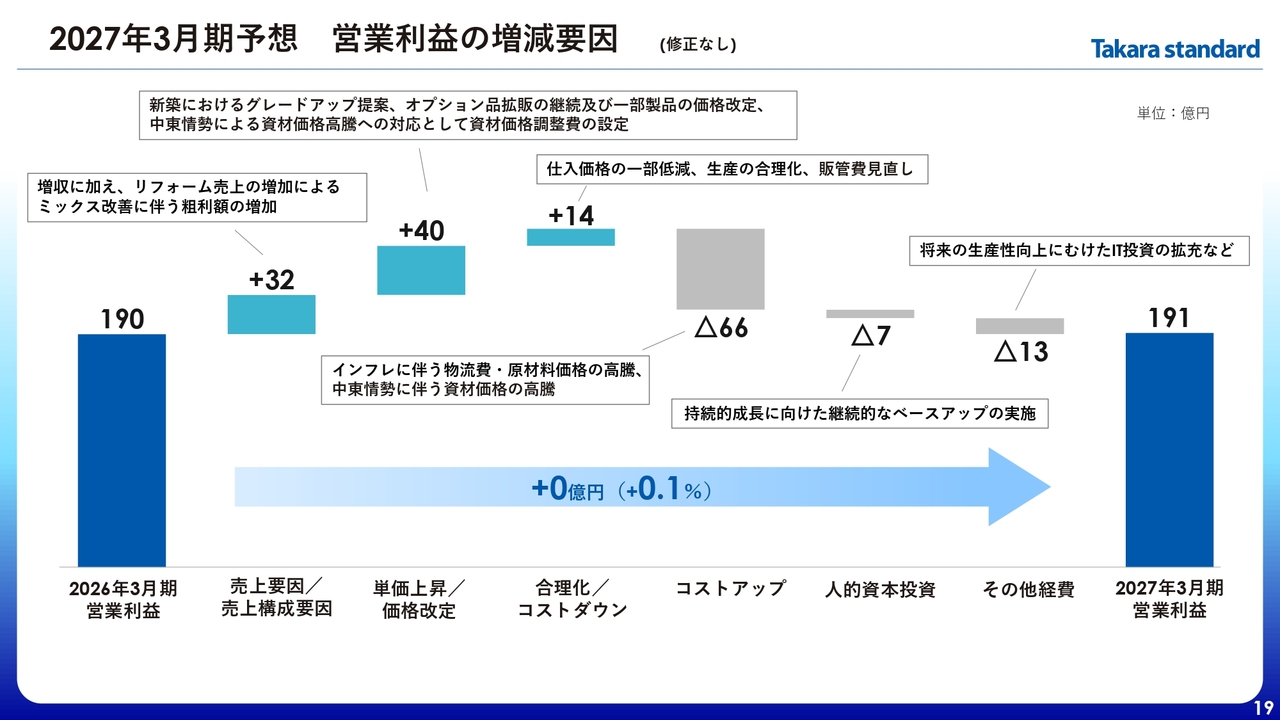
年間営業利益の増減要因についてです。こちらについても修正はありません。
設備投資の状況(期初から修正無し)
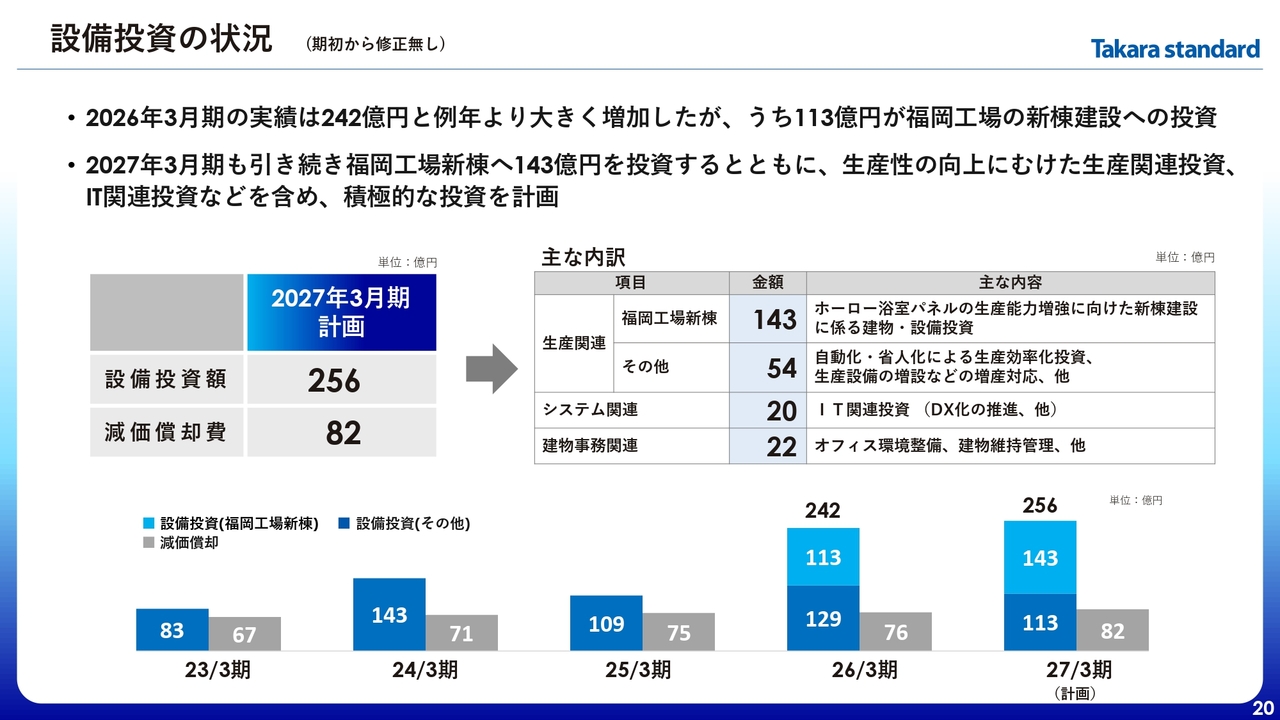
設備投資の状況についても、修正はありません。引き続き積極的に投資を推進していきます。
株主還元
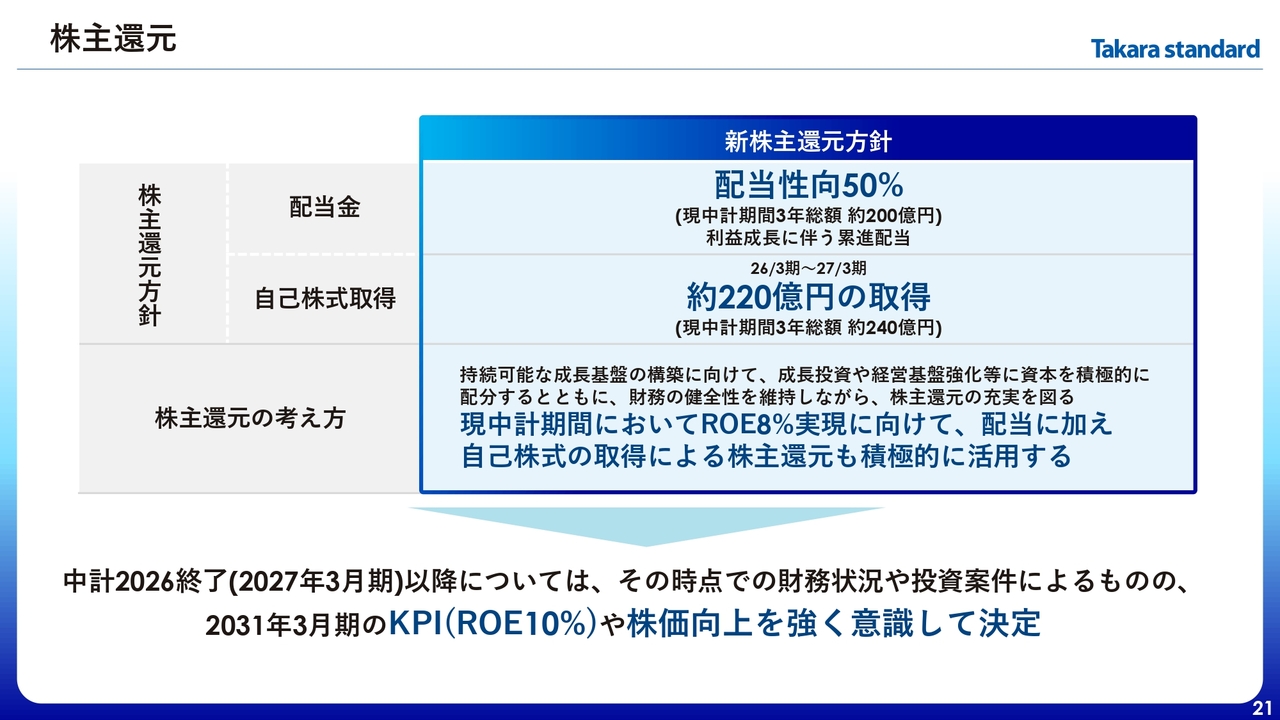
株主還元も積極的な方針を維持しています。
株主還元:配当性向(修正なし)
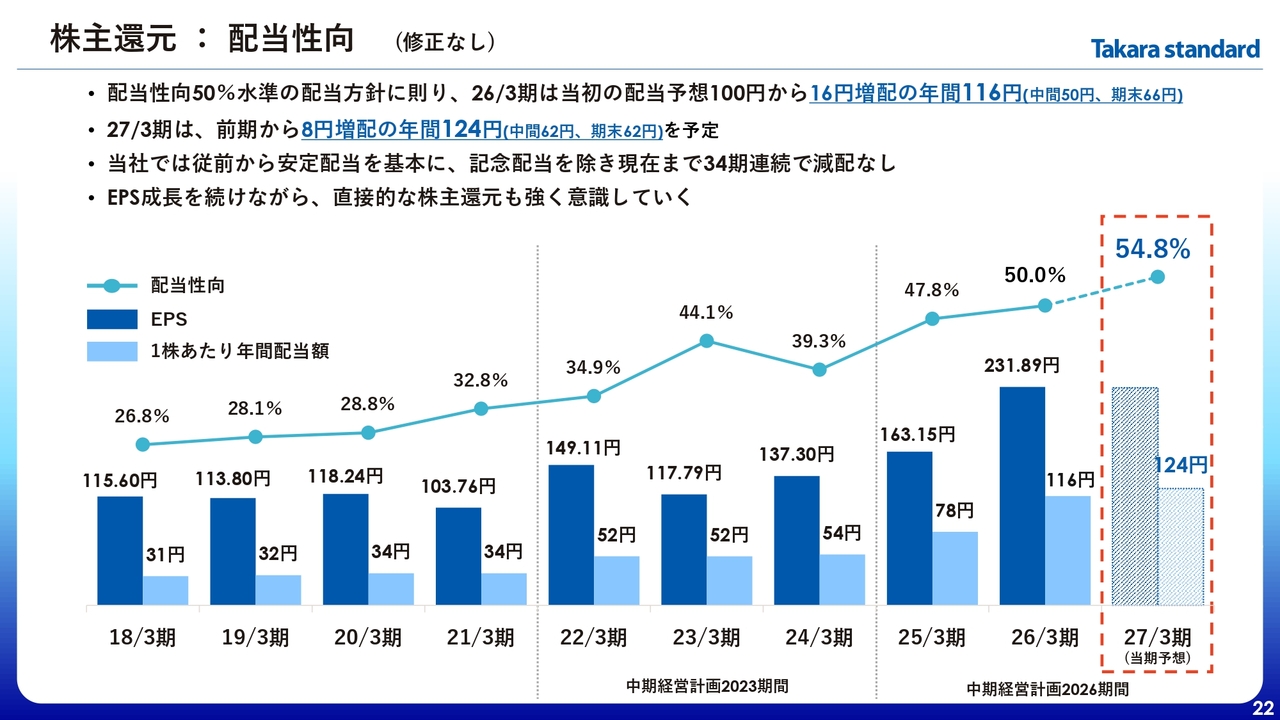
こちらのスライドは配当性向推移のグラフです。
株主還元:総還元性向(修正なし)
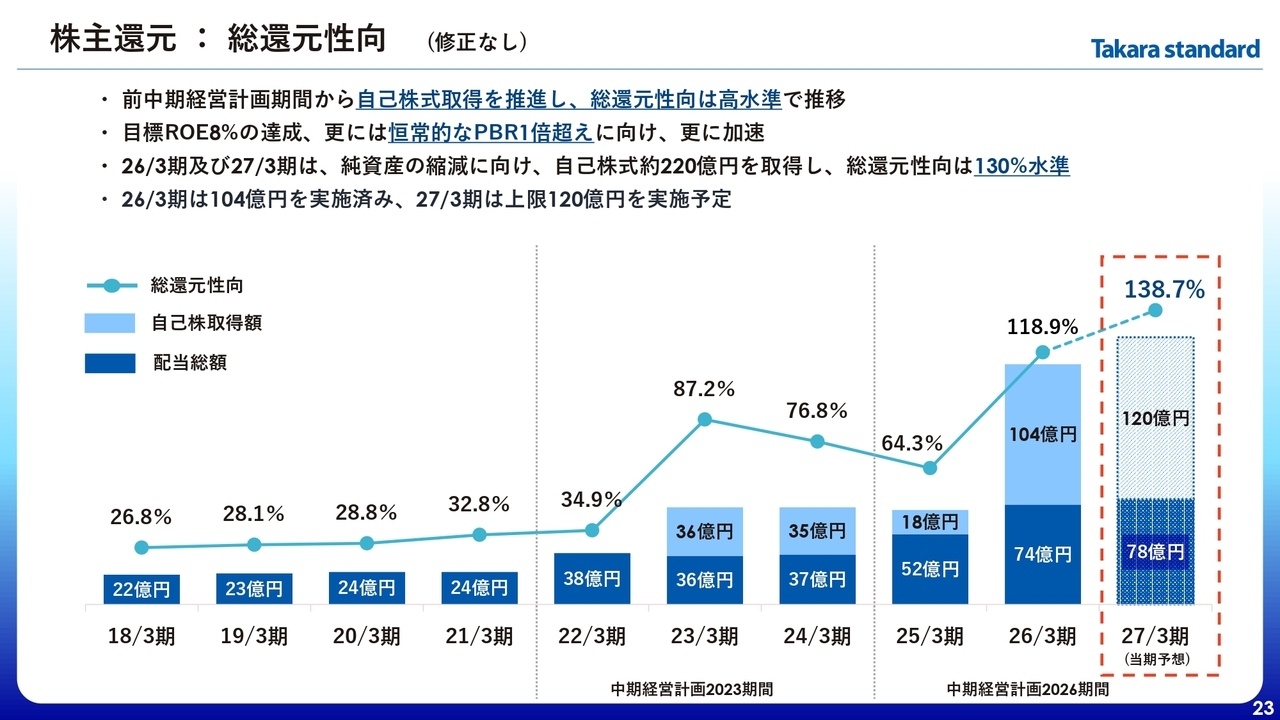
こちらのスライドは総還元性向の推移のグラフです。
キャッシュアロケーション(26/3期〜27/3期) ※2026/4/30公表
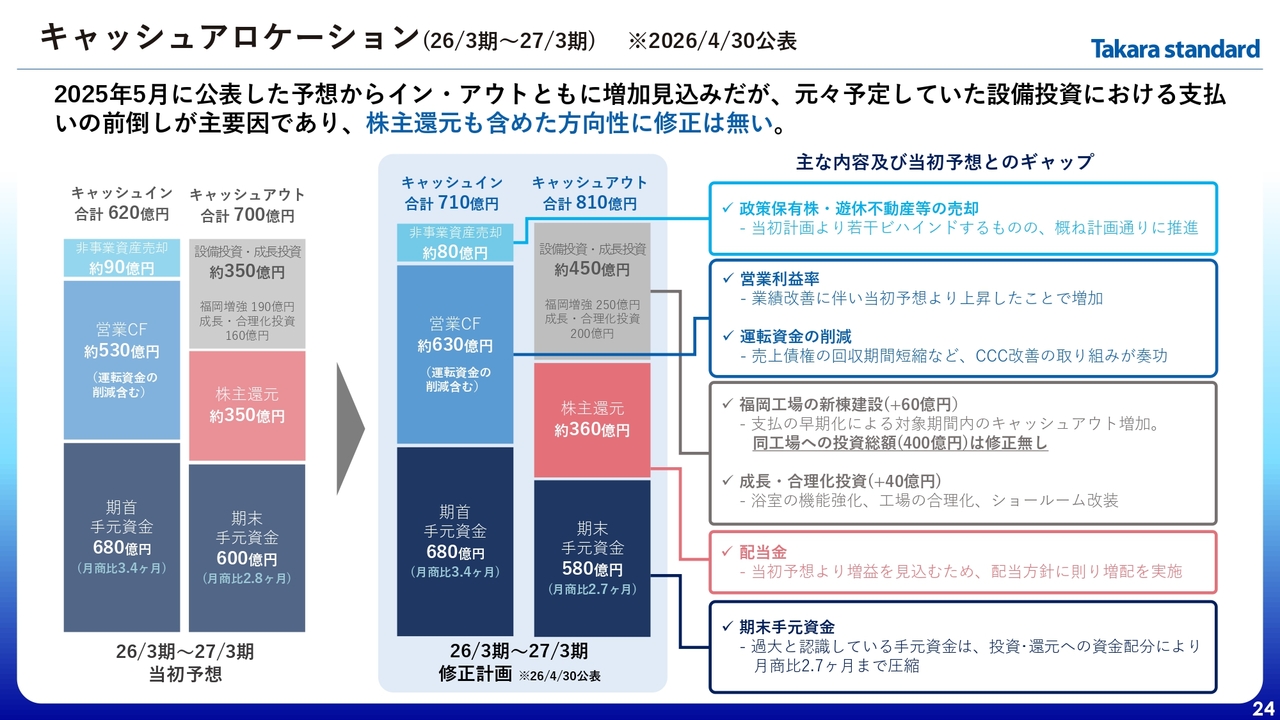
こちらのスライドはキャッシュアロケーションを示したものです。
バランスシートマネジメント ※2026/4/30公表
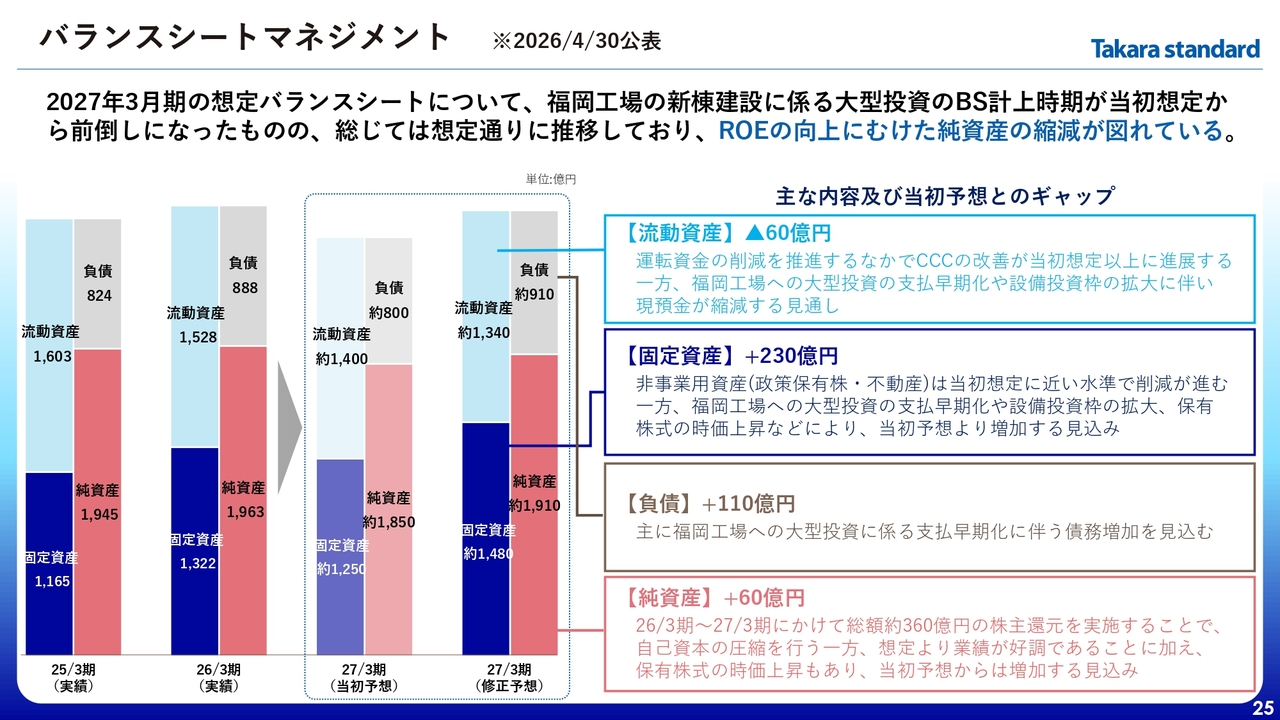
バランスシートについても大きな変更はありませんので、後ほどご覧いただければ幸いです。
トピックス①
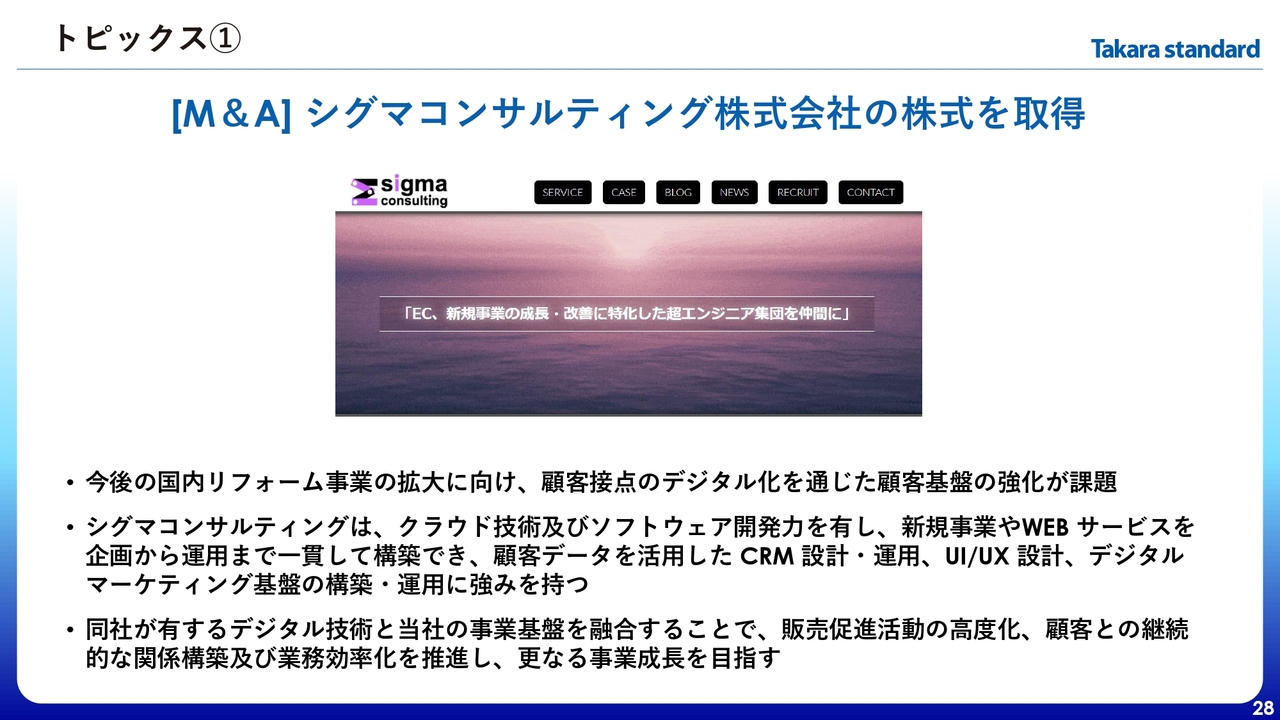
以降はAppendixです。トピックスをご紹介します。トピックスの1つ目は、M&A案件についてです。こちらは先日公表済みの内容となります。
トピックス②
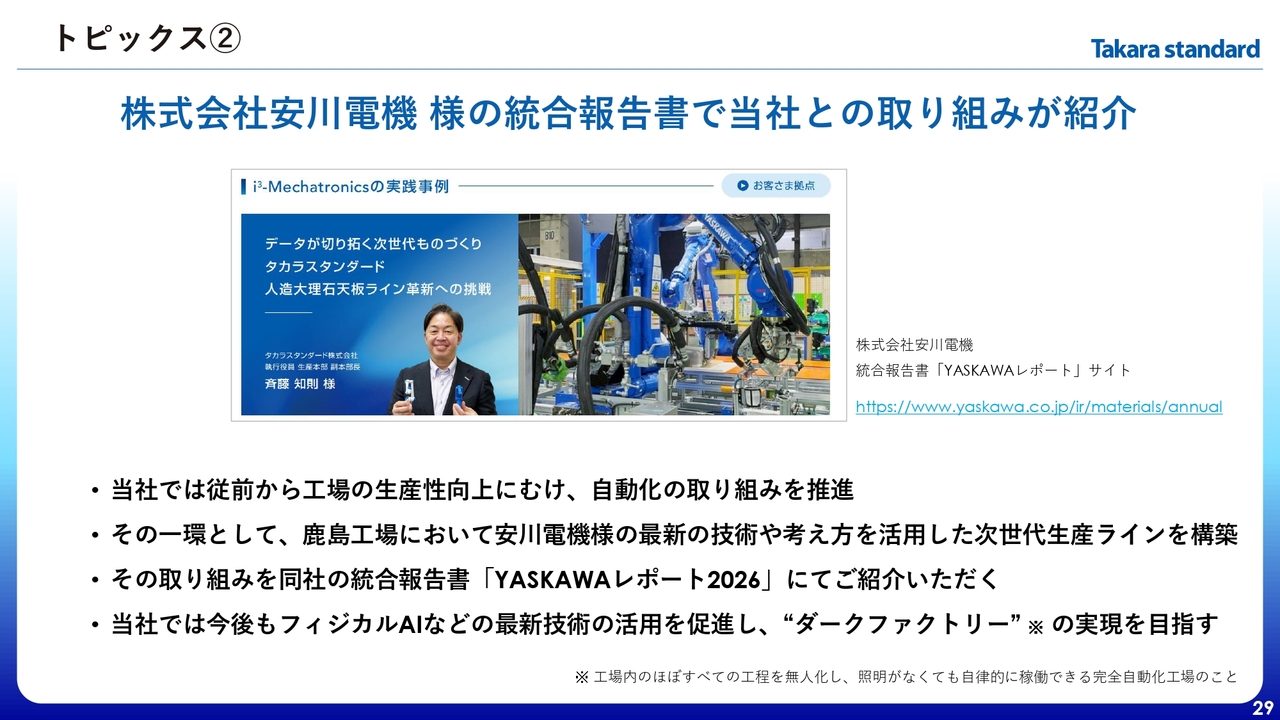
トピックスの2つ目は、当社の工場における自動化推進についてです。
トピックス③
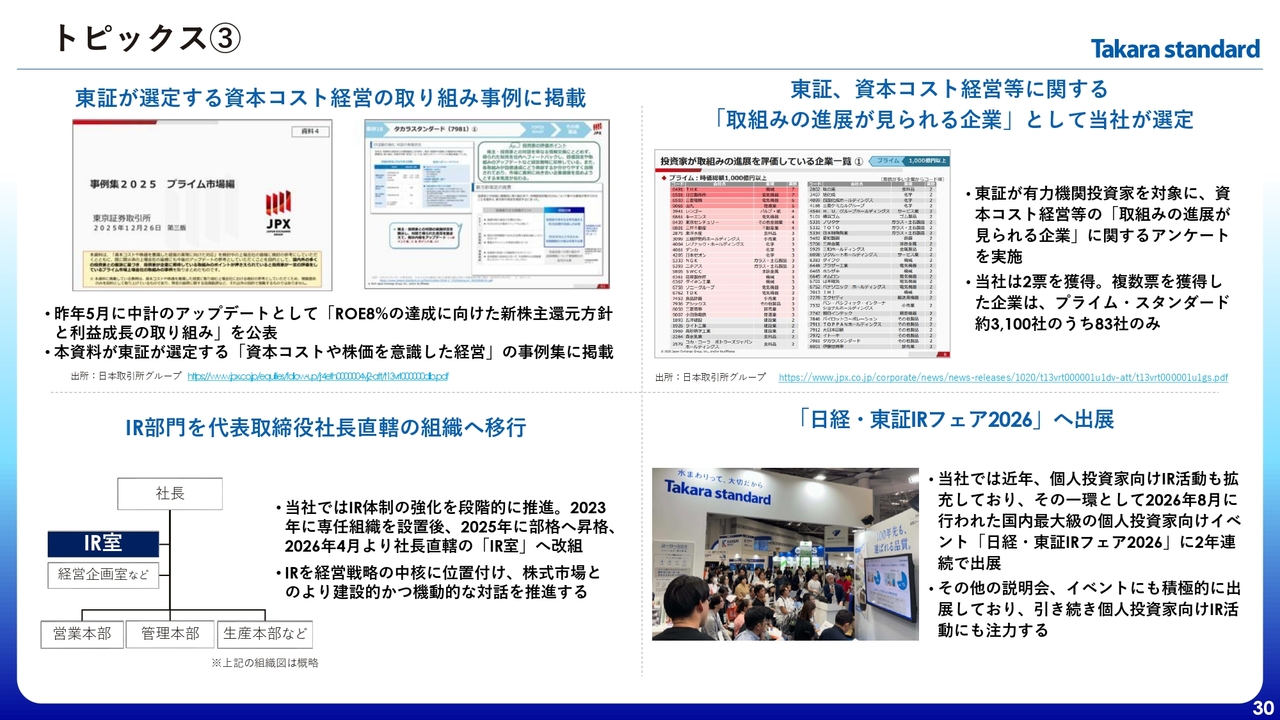
トピックスの3つ目は、IR関連の情報を掲載しています。当社がIR活動を強化している状況や、市場からの評価をいただいている点について記載しています。
次ページ以降の参考情報も含め、あらためてご確認いただけると幸いです。私からのご説明は以上です。
総括
小森大氏(以下、小森):代表取締役社長の小森です。本日はお忙しい中、当社の説明会にご参加いただき、誠にありがとうございます。私からは、総括についてお話しします。
売上は過去最高値を更新しました。営業利益は前年より7パーセントほど減少しましたが、修正計画に沿って予定どおり進行しています。4月の中東問題で不透明な状況の中、7月に業績予想を修正しましたが、その後は予定どおりに進行中です。
まず、今後について懸念材料を先にお話しします。懸念点は外的要因にあります。例えば、第2四半期に発生した熊本の地震をはじめ、長雨や豪雨が関東地方を中心に各地で頻繁に発生しました。
このような状況のため、新築市場のマンション部門において工期に影響が出ています。ただし、現時点では年間の竣工について予定どおり進行しており、第4四半期に集中する見込みです。現場のゼネコンからは年間の竣工を達成するという話を聞いていますが、これが予定どおりに進むかどうかが1つの懸念材料となっています。
現在の状況全般についてですが、値上げ基調の中、リフォームマインドの若干の低下傾向が見られることが懸念材料の1つとして挙げられます。
また、来週にはアメリカの中間選挙が控えており、中東問題の再不安といった点も問題視されています。このように、下期以降の世の中の動向が今後の重要なポイントになると考えています。
ただ、これは当社だけの問題にとどまるわけではありません。そのような状況にもフレキシブルに対応していきますが、長期的な視点では、当社が着実に成長に向かって良い方向に進んでいると判断しています。
あらためて、現中期経営計画の最終年度である今期2026年度においては、「攻め」と「守り」の投資を中心とした実行段階として捉えて進めています。この2年間で向上した収益力を原資として、攻めの投資では人的投資をはじめ、先ほども言及があった安川電機との取り組みなど工場への積極的な投資を行っています。また、DXおよびIT領域への投資、さらに今後の強化事業への投資も着実に進めています。
一方、守りの投資としては、セキュリティ面の強化をはじめ、調達から生産販売、そして顧客管理までを一気通貫でつなぐための施策を実施しています。サプライチェーン全体の再構築に向けた投資を計画し、現在実行中です。
今年度初めに発生した中東問題を皮切りに、足元の事業環境が大きく変化しており、原材料高騰の影響も受けています。しかし、私たちは投資を含めたさまざまな成長戦略におけるプランを、期初の予定どおり進め、着実に進捗させています。
また、中東問題による収益力低下への改善策として、航空業界で用いられている燃料サーチャージ制の仕組みである資材価格調整費の導入を9月から開始しました。
そして、来年4月には価格改定を予定しています。現実的なプランを立て、進行年度内に一部でも収益化を図るべく、さまざまな施策を立案し実行しています。
今回の中東問題に起因する業績についてですが、世間では「プラスのタイムラグ」と「マイナスのタイムラグ」という表現が見られます。我々の業界は、先にコストアップが発生し、その後に販売価格への転嫁が行われるという、いわゆるマイナスのタイムラグが一般的な業界です。
よって、これからの段階では、収益性をしっかりと再構築しながら、トップラインをどのように伸ばし、売上の拡大を図るかが重要になります。我々は引き続きマーケットを意識し、フレキシブルに対応していきたいと考えています。
また、これまでを含めた各課題について、みなさまに5点ほどご報告します。1点目はリフォームについてです。ここ数年の課題を「リフォームを伸ばしていきます」とご報告してきましたが、資料にもあるとおり、この分野では順調に成果を上げ、成長を実現しています。
2点目はシステムバスについてです。供給不安が解消された後も順調に業績が推移しています。マンションや戸建ての新築向けへの標準採用に向けた取り組みを強化した結果が出始めています。
3点目は海外、グローバル領域についてです。残念ながら、こちらに関しては結果が出ていません。日本と同様に、既存国はインフレなどの影響で若干停滞気味です。また、我々の売上はシェアを語れるほどではないため、新規チャンネルの開拓や新規国へのアプローチが重要になりますが、若干遅れています。こちらについては、再注力項目としてさらに重点を置き、多様なプランを実行して活動していく所存です。
4点目は、今回のM&Aについてご説明します。ITコンサルティングのシグマコンサルティングを当社グループに迎え入れるために行ったM&Aです。
このM&Aの目的は、リフォームを含めたtoC向けサイトの強化を図ることにあります。具体的には、スピード感をもって多様なプラットフォームを開発し、自前で強化を進めたいと考えています。このシグマコンサルティングですが、当社の業務に限らず、現在彼らが行っている販売、これからは外販となる分野についても強化していく予定です。
また、社内のDX人材は、今後の戦略において重要な存在であり、この分野の人材は鍵になります。シグマコンサルティングの当社グループへの参画に加え、社内でのDX人材育成も強化しています。これらにしっかりと注力し、toCサイトの強化だけでなく、当社の事業戦略の大きな柱となれるよう努めていきます。
最後5点目に、ここ数年で組織改編を積極的に行ってきました。本社については、以前は4本部で運営していましたが、これを細分化し、8本部制とすることで、案件をスピーディに遂行する体制を整えました。
営業部門はもともと細分化された組織でしたが、逆にここは集約し、統合を進めています。これについては、ほぼ完成形に近づいていると考えています。これらの施策により、効果が現れ始めていると実感しています。
現在、当社のショールーム拠点の配置について、今一度見直しを進めており、現在の理想的な姿や配置を検討しています。例えば、高速道路の整備や交通事情が改善された場所では、拠点を統廃合し、一元化して大型化を図っています。
また、自社物件として土地を購入し、ショールームや支社・営業所を展開しているものの、立地条件が悪いためショールームが2拠点存在している場所については、その解消に取り組むなど、さまざまな観点からショールームの配置を見直しているところです。
結果的に、この1年間でショールームは13ヶ所削減しました。ただし、この削減は単に拠点を減らすことを目的としたものではなく、できる限り地域にショールームを残し、地域の住宅事情にしっかりと貢献したいという想いがあります。収益性や商圏の確保など、さまざまな観点から可否を判断しています。
これらを踏まえ、持続可能な状態を常に意識した判断を行いながら、今後も組織や拠点などの再配置を加速していきます。
私からのご説明は以上です。
質疑応答:システムバスの市場シェア拡大の動向について
質問者:システムバスの動向についてです。今回、資料の10ページに「業界全体としては中東問題による供給制限が一部あり」と記載されており、御社にとってはプラスに作用しているのではないかと思います。
現在、このシステムバスは業界内で3位という位置づけですが、上期以降についても市場シェアの拡大につながる素地が整ってきているのでしょうか?
小森:システムバスの動向についてお話しします。我々の成長戦略の大きな柱の1つは、システムバスでシェアを拡大することです。現在のシェアはまだ15パーセント程度であるため、十分な成長余地があると考えています。
これを市場別にご説明します。次の11ページをご覧ください。まず、新築とリフォームに分け、その中で新築の戸建については売上を大きく伸ばすことができました。
戸建に関して、当社はシステムキッチン、洗面化粧台、システムバスの3点セットで提案を行っています。ユーザーが当社のシステムバスを選ぶかどうかはショールームで判断されますが、ここで当社は、ビルダーやハウスメーカーに対する標準採用の提案を積極的に行い、さらにショールームでのユーザーの決定率も高まったことで、大きな伸びを実現できたと考えています。他社の供給問題などもあり、実力以上の数値が出ている可能性はありますが、順調に推移したと思います。
一方、新築の集合住宅についても、かなり大きく伸びています。昨年からマンション向けシステムバスについて「ゲートを開ける」という表現が適切かどうかはわかりませんが、受注を積極的に取る方針を進めてきました。昨年から本格的に活動を開始しましたが、新築の集合住宅は受注から納入までの期間が長期に渡ります。今期の納入現場については、上期に一部納入が集中したこともあり、大きく売上を伸ばしました。
このような活動を継続しながら、将来の物件に向けた受注活動に積極的に取り組んでいます。この四半期は偏りがあり強い結果が出ていますが、全体的には順調に進んでいると言えます。
また、リフォーム分野については、ユーザーがショールームを訪問し、付加価値を重視して我々の商品を選択される傾向があります。他社にはないホーローの浴室壁パネルなどの特長やデザイン性が高く評価されています。
例えば、石目柄など、他社では表現できないようなデザインをホーローへのインクジェット印刷により実現し、加えて磁石がつく特性や清掃性の高さも兼ね備えています。これらが評価されており、順調に推移しているといえるでしょう。
中東問題により、ナフサを原材料として使用するFRP製浴槽の供給に不安が生じたこともありましたが、比較的早期に供給不安を解消し通常状態に戻すことができました。これは、商品力の向上と営業力による仕様決定が功を奏した結果だと考えています。
今後も浴室には力を入れ、増産体制を構築していきます。その一環として、福岡工場に新棟を建設中です。この新棟は2028年4月からのフル稼働を目指しており、建屋は来年2027年4月に完成する予定です。その後、釜などの機材の設置を進め、2028年4月にフル生産を開始する計画です。
また、この新棟は先ほど付加価値として触れたインクジェットでリアルな柄を表現できるホーローの壁パネルの増産を図る工場となっています。これを武器にし、浴室の市場シェアをしっかりと拡大していきたいと考えています。
質疑応答:中東情勢による影響の見立てについて
質問者:中東情勢による影響についてです。今回の通期計画の変更はないとのことですが、資料19ページによると、物流費や資材価格の高騰などで営業利益は66億円の減少を見込んでいるとのことです。第1四半期決算時のご説明では、そのうち36億円程度が中東情勢による影響とうかがいましたが、中東情勢による影響の見方に変化はないでしょうか?
小森:一部、下期に資材価格の値戻しがある可能性も考えましたが、現状ではほぼコストアップで計画したとおりの状況となっています。そのため、コストアップに関する当初の見立てからの変更はないと判断しています。
ただし、需要面での懸念点として、私が冒頭に述べたような、値上げ基調の中ではリフォームマインドが若干低下する傾向が見られることや、工期のずれといった問題が多少あるかもしれません。
質疑応答:マンション市場の動向と金利上昇の影響について
質問者:集合住宅向けの状況についてです。現在の売上や利益はさておき、金利上昇などを踏まえると、マンション市場の先行きがやや不透明になっていると思われます。そのような中で、先々の商談やディベロッパー、施工に関わるゼネコンの動きにおいて、なにか異変を感じる部分があるのか教えてください。
小森:まず、集合住宅向けについてですが、受注から売上計上までの期間が長期に渡る物件については、現時点で3年後竣工となるような物件を進めている状況です。金利の影響というよりは、都市部の良い場所で再開発が行われていることや良い物件が供給されていることが要因として挙げられます。全体的な流れとして、供給戸数はこの5年で20パーセントから30パーセントほど減少していると思いますが、物件の単価が上昇するという相殺の動きが見られました。
したがって、今後数年間の変化についても、現時点では情報を把握しておらず、私どもも大きな変化はないのではないかと考えています。特にマンションに関しては、都心部で利便性の高い場所の開発がこれからも一定数続くと予測されるため、極端な変化はないのではないかと思います。ただし、1年後や2年後には状況が変化し、供給戸数などにも変動がある可能性があります。
販売状況、特にマンション物件自体の売れ行きに関しては、金利の影響が多少出てくる可能性があると見ています。現在も日本の富裕層が購入し、賃貸に出すような投資スタイルで都心部の物件を購入するケースが多いと考えています。これからも再開発を含め、都心部では一定の供給が続くのではないかと感じています。
一方で、地方の戸建物件に関しては、金利の影響が懸念材料となる可能性があると考えています。
曖昧なご回答となりますが、確かに金利の問題については、これから当社の市場環境に一定の影響があるかと思います。ただ、この点に関して先を予測することは、現時点では私からお話しするのが難しい部分があると考えています。
質疑応答:マンション工事の工期遅延と竣工時期への影響について
質問者:先ほど話に出ていた工期遅れの件ですが、全体に大きな影響が出るものなのか、それとも「そのような現場もある」というような限定的な話なのでしょうか?
天候要因などで多少の遅れが発生する場合があるかもしれませんが、最近は一般的に戸建てなど工期の短い案件は影響を受けても、長めの工事は比較的余裕を持って進めているケースが多いかと思います。あくまで3月に間に合うかどうかが判断しづらいということなのか、あるいは工事全般にわたって遅れがあるのかについて教えてください。
小森:一部の業界紙でも戸建について若干工期遅れがあると報じられていますが、マンションのほうが工期遅れは顕著に表れています。ゼネコン各社も安全面に非常に注意を払っており、例えば長雨で大雨が降った場合などは現場をストップするなどの対応が取られています。当然土日は稼働していないため、このような状況からマンションのほうがより遅れる傾向にあるのではないかと思います。
一方で、戸建は遅れがありつつも、比較的フレキシブルに対応しているような印象を持っています。
また、特にマンションは都市部に位置していることから、第2四半期に発生した東京近郊での長雨が影響し、現場に入ることができない状況が生じています。前工程の工事が遅れた影響が、我々のほうにも押し寄せてきている状況です。
ただし、竣工の時期は決まっているため、当社の需要予測としても、第4四半期にこれまでの計画が集中してくる状況となっています。ゼネコン各社からも、竣工の時期が決まっているため、それに合わせて期内で確実に竣工させたいとうかがっています。
現時点ではこれ以上詳しいお話ができないのですが、今後も注視しつつ、状況を見極めていく必要があると考えています。
質疑応答:第2四半期のショールーム来場者数の減少と今後の見通しについて
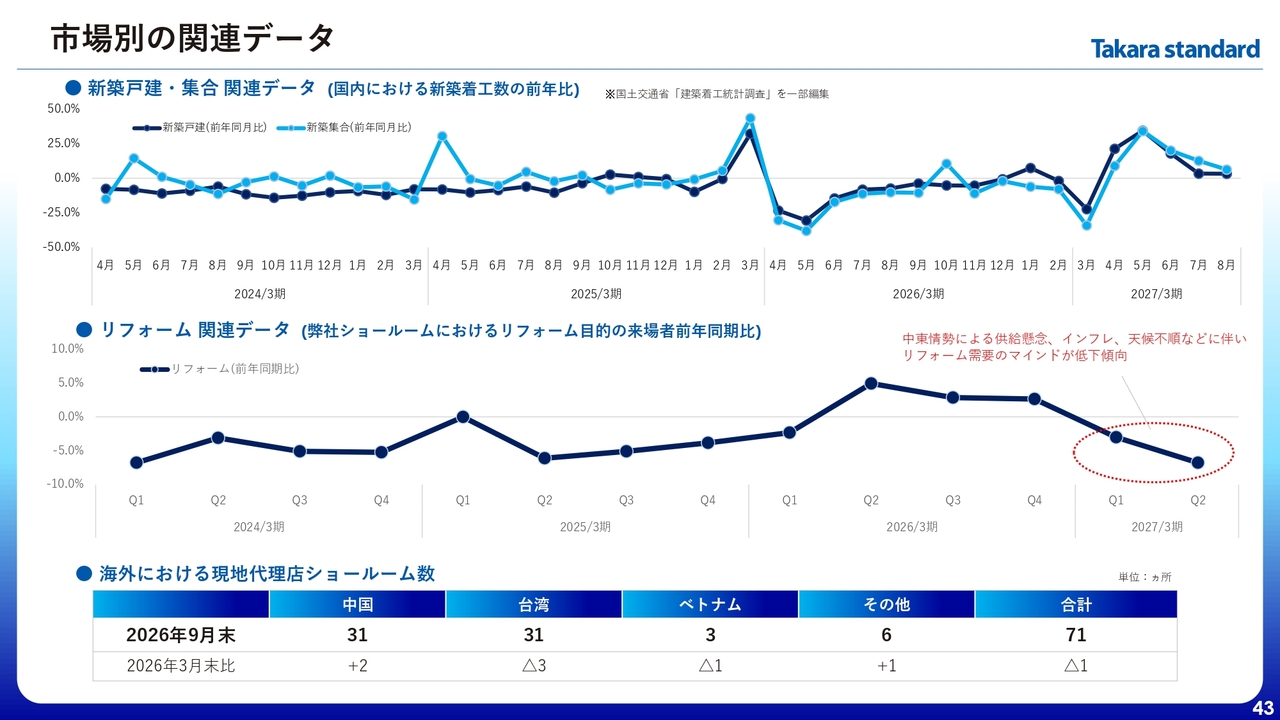
司会者:「Appendixにあるリフォーム目的のショールーム来場者数が、前期から落ち込んでいます。この指標は売上と一定の相関があると思いますが、リフォームの下期業績は厳しいと見たほうがよいでしょうか?」というご質問です。
小森:確かに先ほどの長雨について言及すると、首都圏の来場者数にかなり影響があったと思います。そのため、第2四半期においては、天候不良による来場者数の若干の落ち込みが見られました。
また、我々の業界全体として、インフレによる価格上昇や商品供給の不足などが課題となり、特に例の中東問題の発生以降、これらが報道されることで消費者マインドにも影響があったのではないかと思います。特に月別で見ると、8月と9月は来場者数が前年と比べてやや減少しており、これは当社だけでなく、業界全体にも同様の傾向が見られました。
この10月については、だいたい前年並みまで回復しているのではないかと見ています。ただし、まだこれからの状況次第ではありますが、長い目で見ればトレンドは決して悪くないと考えています。
4月の中東問題が起こる前までは、ショールームの来場者数は非常に多く、リフォーム需要のトレンドには強い熱量を感じていました。そのため、潜在的な「水回りをリフォームしたい」といったニーズは確実に存在していると思います。
これに対し、業界全体および当社としても力を入れ、ショールームへの来場をさらに促す取り組みを進めていくつもりです。若干、第2四半期の影響は残るかもしれないと見ていますが、この点についてもしっかり注視し、今後の動向を確認していく予定です。
質疑応答:資本効率向上と成長投資の方針について
司会者:「アグレッシブな株主還元策に対して、好感しています。一方で、来期以降の方向性に関しては、判断材料がありません。現時点で具体的な目標の開示は難しいと思いますが、どのような方向性を持っているのか、感触を教えてください」というご質問です。
白坂佳道氏:副社長執行役員の白坂佳道です。私からお答えします。現時点では具体的な数値についてお話しすることはできませんが、還元を含めた資本効率の向上に向けて、しっかりと検討を進めていることを今後お伝えしていきたいと思っています。
現在開示している中長期の目標として、2031年3月期の営業利益270億円、ROE10パーセントを掲げています。この数字を踏まえると、純資産を現状より増やす方向性はないとご理解いただきたいと思います。
一方で、キャッシュの配分については、還元のみに使うのではなく、成長戦略への投資にも重点を置いていきたいと考えています。株主還元と成長投資のバランスを取りながら、成長に向けた投資を加速させる方針です。
資本のアロケーションに関しては現在検討中であり、来年度の新しい中期経営計画の発表時に一定の内容を開示できると考えています。
記事提供: