2026年10月21日に発表された、マテリアルグループ株式会社2026年8月期決算説明(個人投資家向けIRセミナー)の内容を書き起こしでお伝えします。
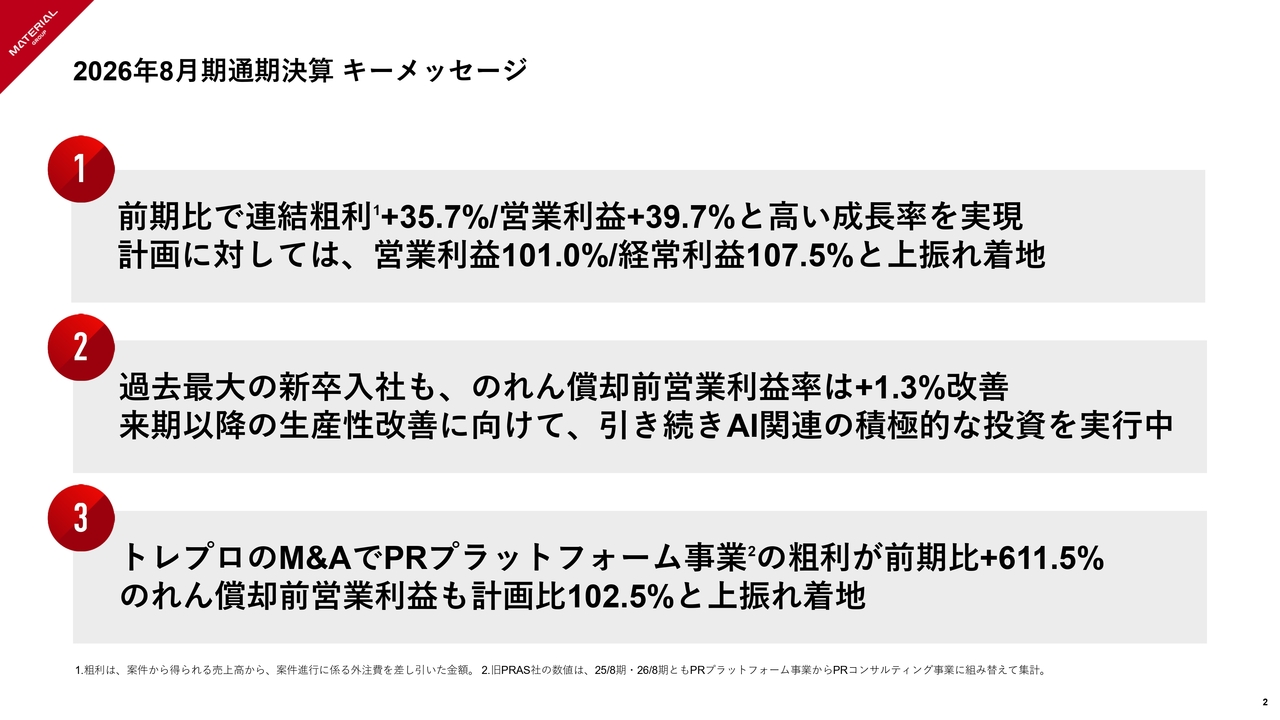
2026年8月期通期決算 キーメッセージ
青﨑曹氏(以下、青﨑):マテリアルグループ株式会社代表取締役CEOの青﨑です。本日は、当社の2026年8月期通期決算説明をご視聴いただき、誠にありがとうございます。それでは、決算内容と業績予想についてご説明します。
2026年8月期通期決算のキーメッセージは3つあります。1つ目は、前期比で連結粗利がプラス35.7パーセント、営業利益がプラス39.7パーセントと、高い成長率を実現したことです。また、計画比では営業利益が101.0パーセント、経常利益が107.5パーセントと上振れで着地しました。
2つ目に、過去最大規模で新卒社員を受け入れましたが、のれん償却前の営業利益率は1.3ポイント改善しました。来期以降の生産性改善に向けて、引き続きAI関連への積極的な投資を進めています。
3つ目に、株式会社トレプロ(以下、トレプロ社)のM&Aにより、PRプラットフォーム事業の粗利が前期比プラス611.5パーセント成長しました。のれん償却前営業利益も計画比で102.5パーセントと、上振れで着地しています。
AGENDA
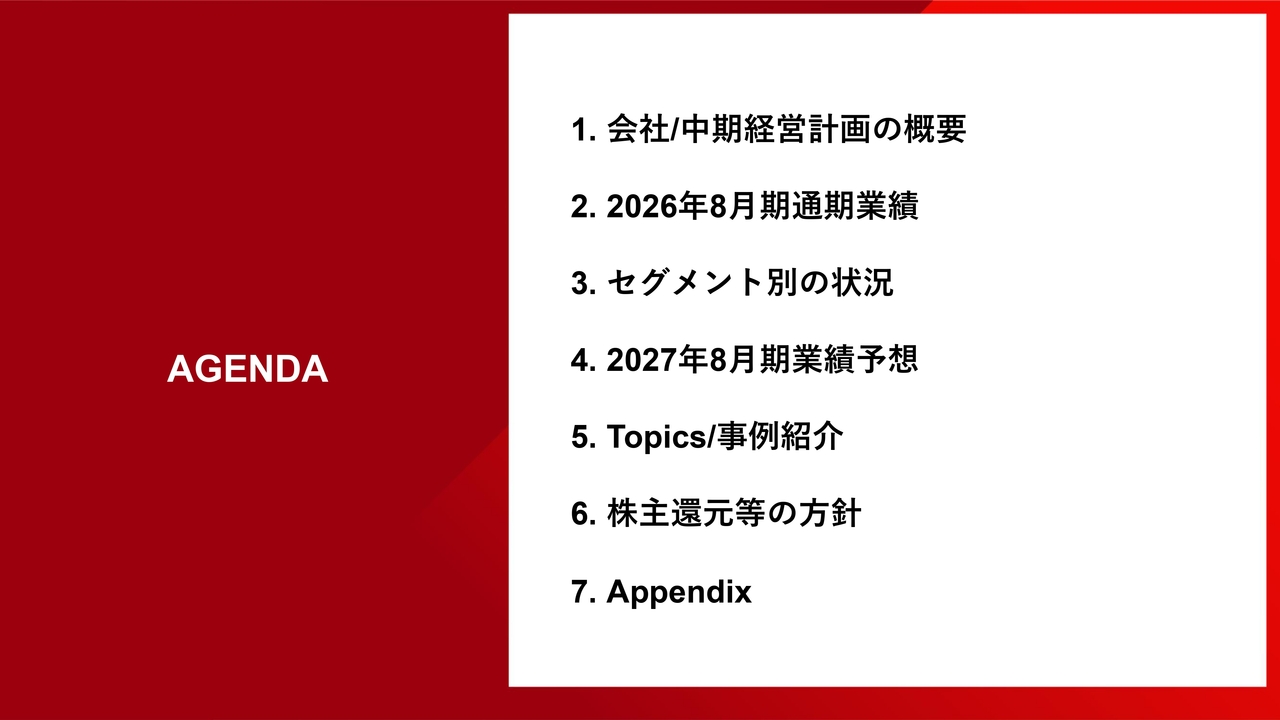
青﨑:本日は、スライドに記載の順に沿ってご説明します。
PR発想をコアとしたマーケティング支援会社
青﨑:はじめに、会社および中期経営計画の概要についてご説明します。
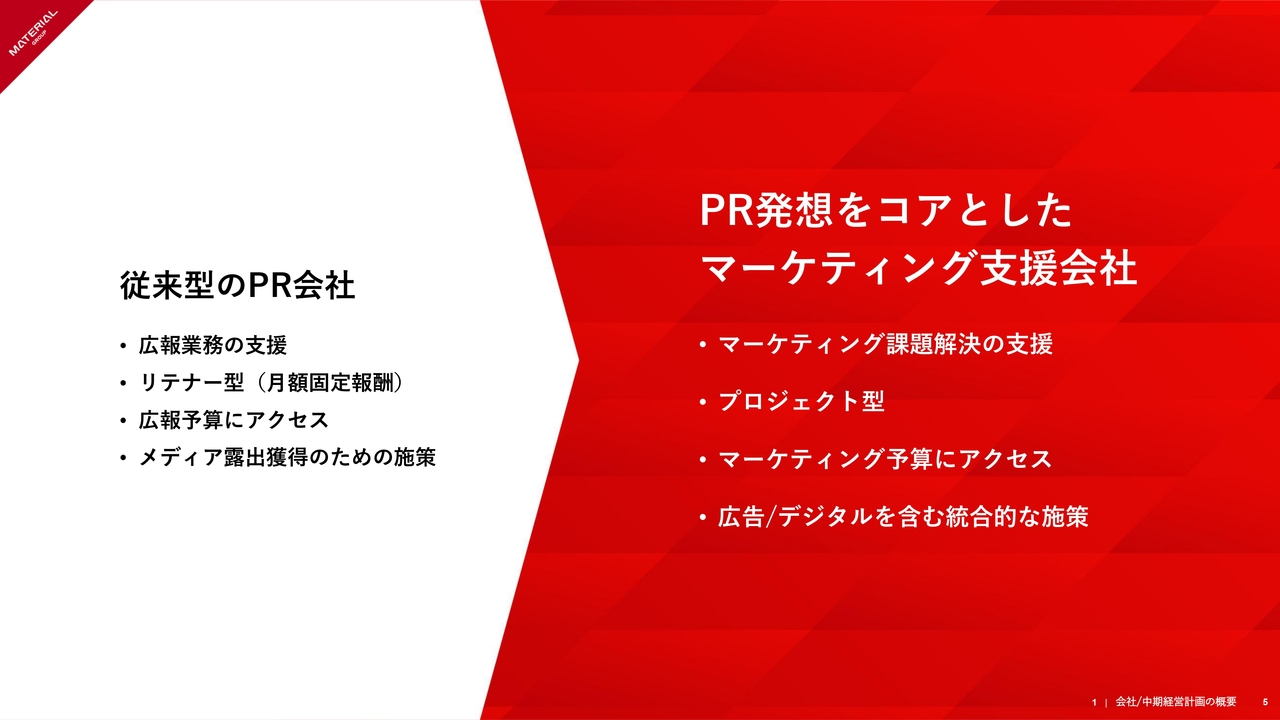
当社はPRエージェンシーグループとしては後発の企業ですが、従来型のPR会社とは異なるかたちで成長を実現してきました。
従来型のPR会社は、月額の固定報酬をいただいて広報業務を代行する形式が主流ですが、当社はPR発想をコアとしたマーケティング支援全体を提供している企業になります。
業務の受注形態としてはプロジェクト型であり、広報予算だけでなく、より規模の大きい企業の広告宣伝費やマーケティング予算にまでアプローチしています。
さらに、PRやメディア露出に留まらず、広告やデジタルを含む統合的な施策を提案している点が当社の特徴です。
事業セグメント
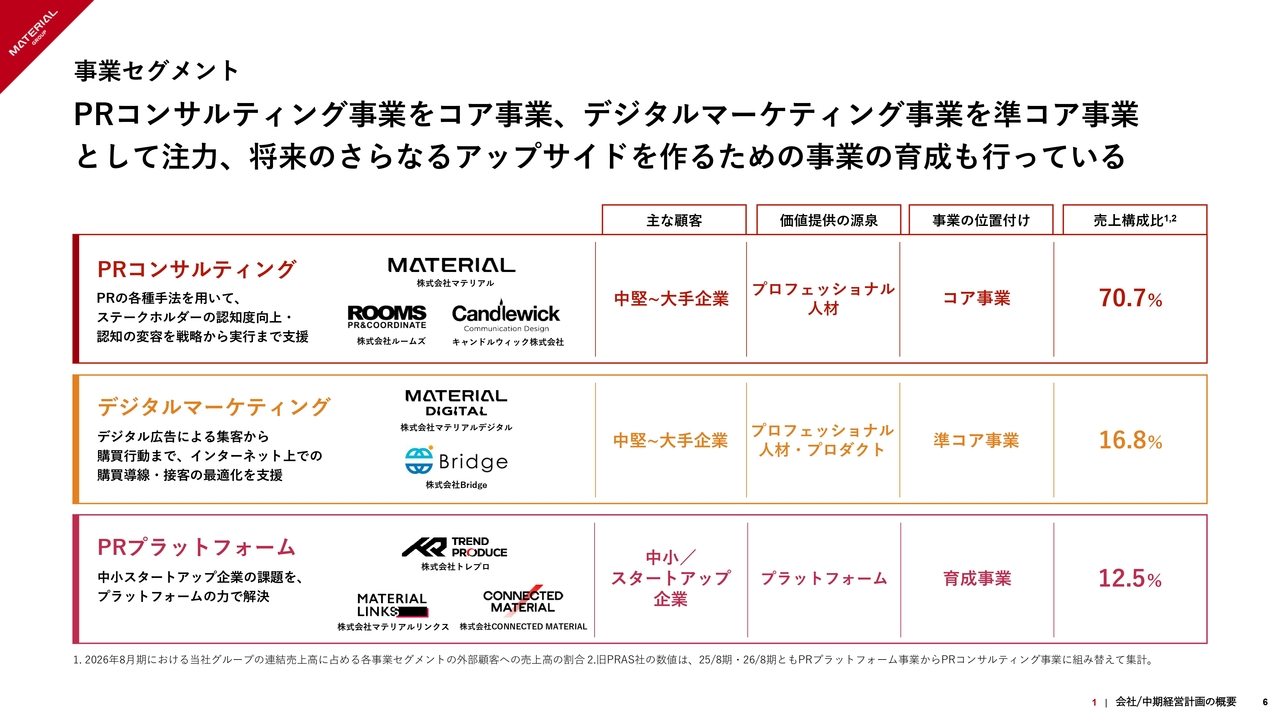
青﨑:具体的な事業セグメントは3つあります。PRコンサルティング事業をコア事業、デジタルマーケティング事業を準コア事業として注力しています。
また、将来のさらなるアップサイドを作るために、PRプラットフォーム事業などの事業育成にも取り組んでいます。
ここまでの成長振り返り
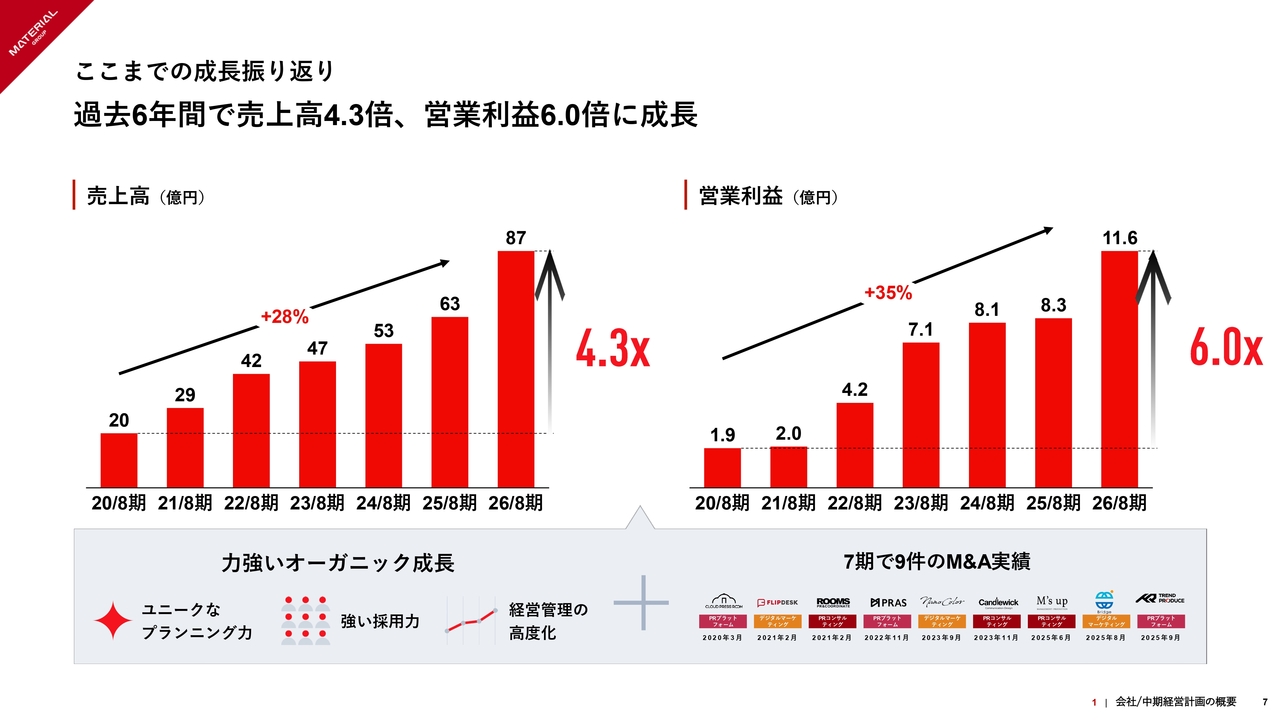
青﨑:これまでの成長を振り返ると、過去6年間で売上高は4.3倍、営業利益は6.0倍の成長を実現しました。
この成長は、中核子会社の力強いオーガニック成長に加え、7期で9件のM&Aを実施したことによるものです。
ここまでの成長振り返り
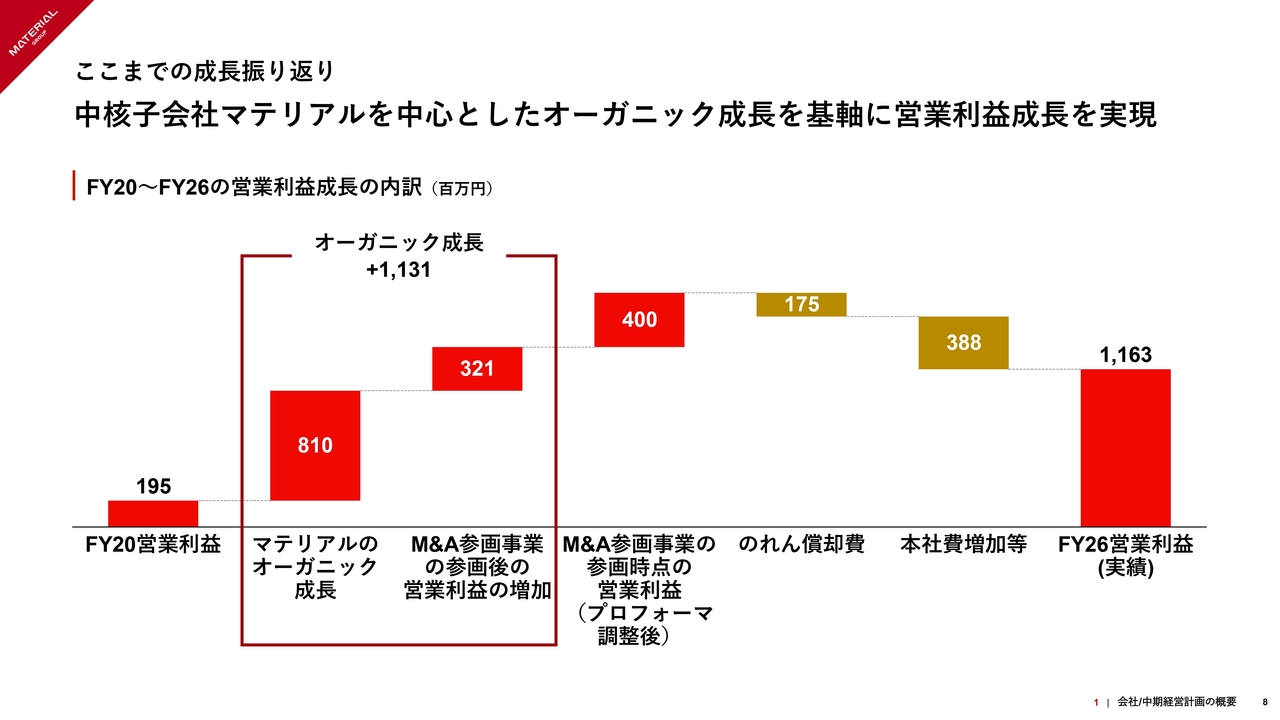
青﨑:中核子会社である株式会社マテリアル(以下、マテリアル)を中心にオーガニック成長を基軸とし、営業利益の成長を実現してきました。
中期経営計画サマリー(2026年8月期~2028年8月期)
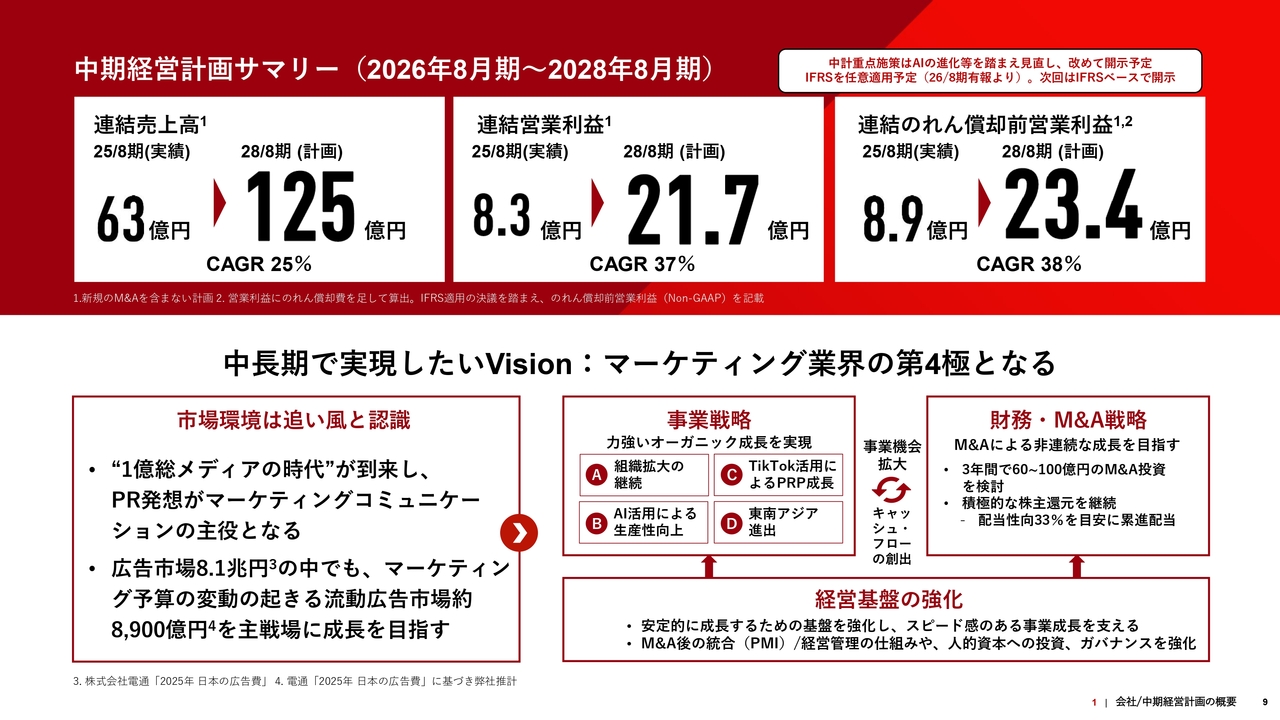
青﨑:中期経営計画の概要についてです。2028年8月期には、連結売上高125億円、連結営業利益21億7,000万円、連結のれん償却前営業利益23億4,000万円を目指しています。
市場環境については追い風と認識しており、まさに誰もが情報発信できる「1億総メディアの時代」の環境下で、PR発想がマーケティングコミュニケーションの主役になると考えています。
また、8兆1,000億円規模の広告市場において、マーケティング予算の変動が起きる流動広告市場は約8,900億円と推定しています。この市場規模を踏まえると、当社が現在占めているシェアはまだまだ小さく、ホワイトスペースが十分に残されているという認識です。
この中期経営計画を実現するために、「事業戦略」「財務・M&A戦略」「経営基盤の強化」という3つの施策を推進し、計画達成に向けて進めていきたいと考えています。
連結業績:2026年8月期通期の前期比及び業績予想に対する達成率
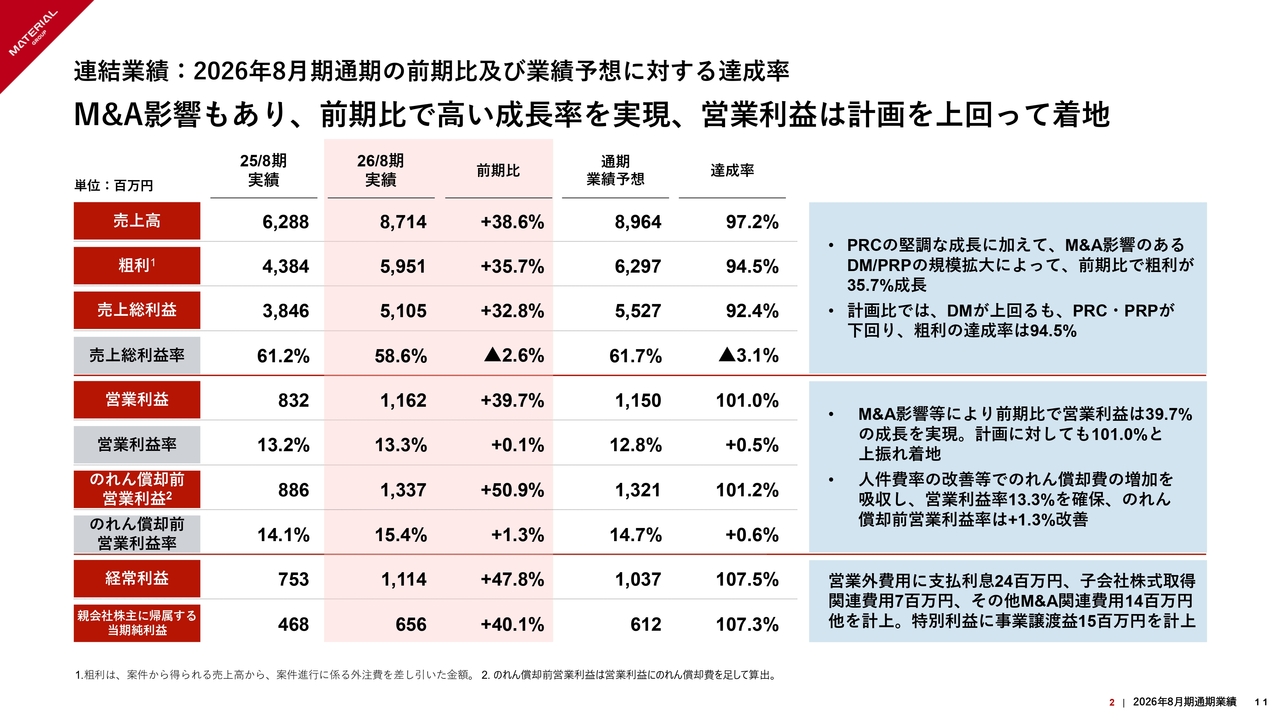
吉田和樹氏(以下、吉田):取締役CFOの吉田です。2026年8月期通期業績についてご説明します。まず、P/Lのサマリーですが、M&Aの影響もあり、前期比で高い成長率を実現しました。営業利益、経常利益、親会社株主に帰属する当期純利益も計画を上回って着地しています。
具体的には、売上高は87億1,400万円で前期比38.6パーセントの増加、営業利益は11億6,200万円で前期比39.7パーセントの増加という結果となりました。
連結業績:業績予想に対する進捗状況(粗利)
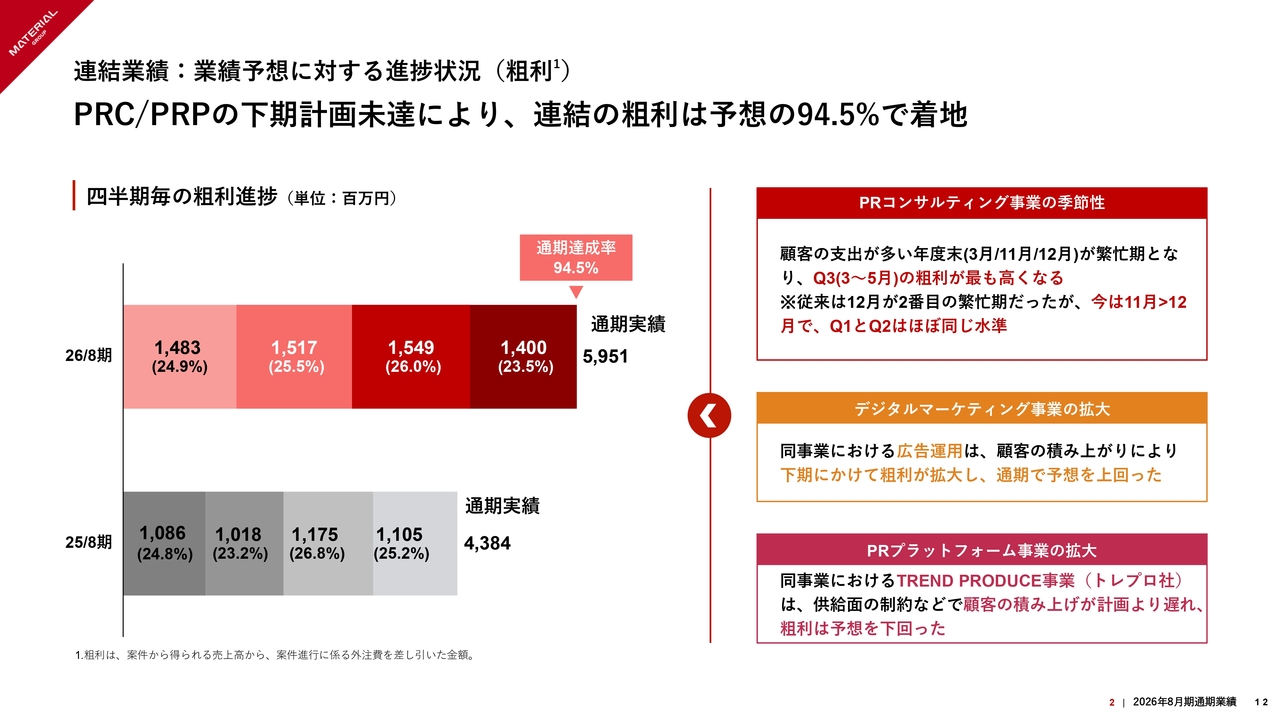
吉田:スライドは、四半期ごとの季節性を示しています。後ほど触れますが、第4四半期の粗利の進捗に関しては、当初の想定より若干遅れが生じ、最終的に通期予想の94.5パーセントで着地しました。
連結業績:2026年8月期通期のセグメント別の前期比及び業績予想に対する達成率
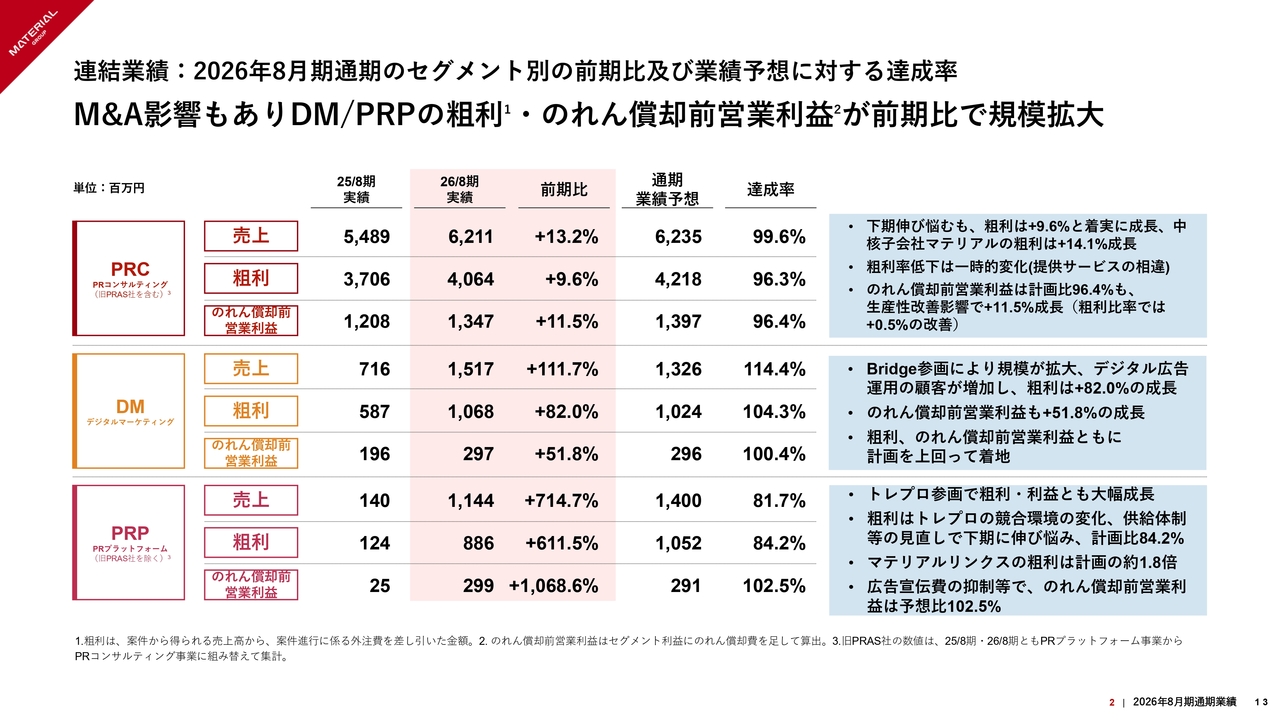
吉田:セグメント別のサマリーです。デジタルマーケティング事業やPRプラットフォーム事業に関しては、M&Aの影響もあり、粗利およびのれん償却前営業利益が前期比で拡大しています。
全体として、セグメント間で多少の変動は発生していますが、概ね営業利益では目標を達成しています。
連結業績:売上・粗利・営業利益の四半期会計期間別推移
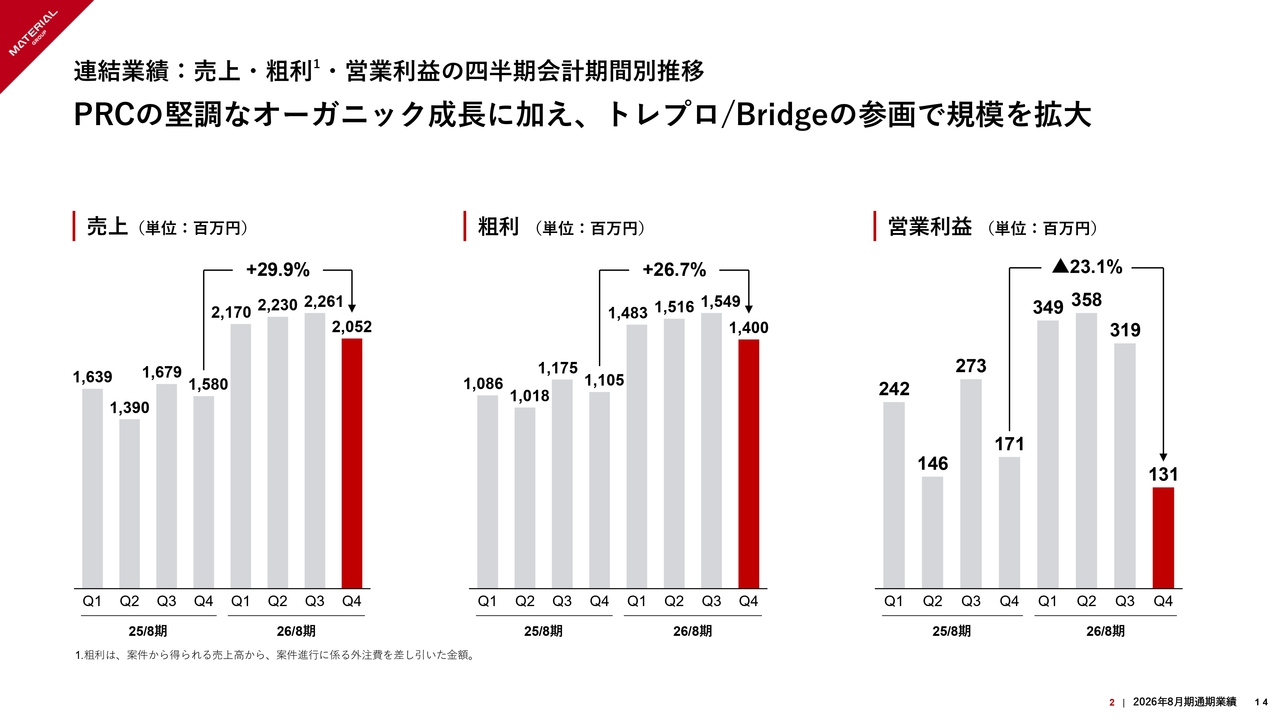
吉田:スライド右側の営業利益の四半期別グラフをご覧いただくと、当第4四半期は1億3,100万円で着地しており、四半期単独では営業減益となっています。要因については後ほど触れますが、粗利の進捗が見込みより遅れたことが影響しています。
PRコンサルティング事業(旧PRAS社を含む):売上・粗利・のれん償却前営業利益の会計期間別推移
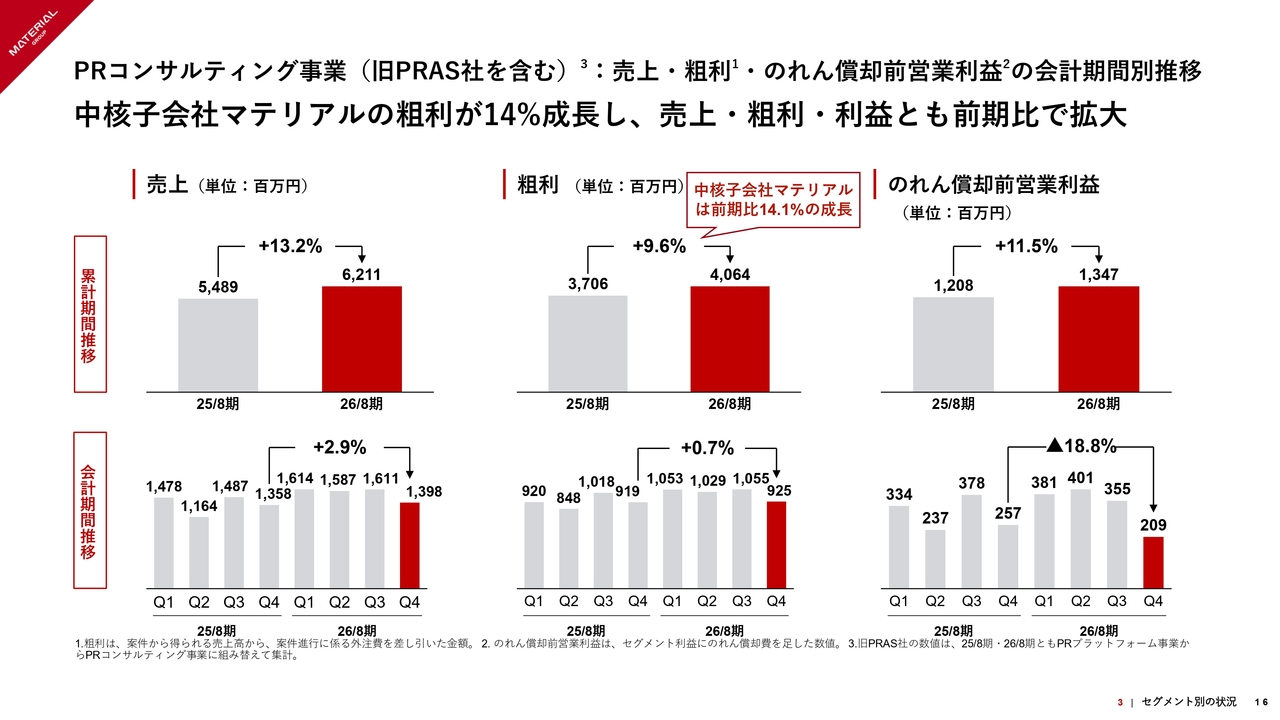
吉田:セグメント別の内容についてあらためてご説明します。まず、PRコンサルティング事業についてです。中核子会社であるマテリアルの粗利が14パーセント成長しており、売上高、粗利、のれん償却前営業利益のすべてにおいて前期比で拡大しました。
粗利に関しては、全体として9.6パーセント成長していますが、中核子会社マテリアルは前期比で14.1パーセントの成長を見せています。特に上期の好調が通期での成果に寄与したと言えます。
PRコンサルティング事業:中核子会社マテリアル単体の粗利の四半期推移(21/8期~26/8期)
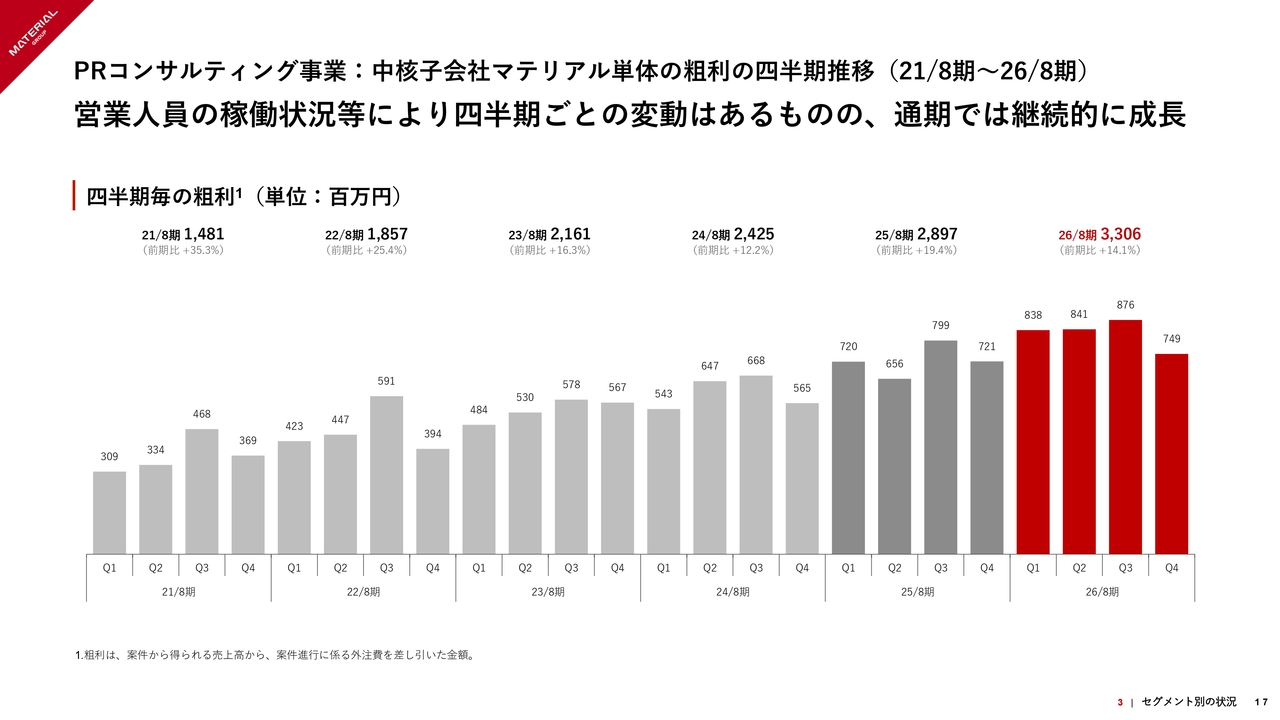
吉田:四半期単位のボラティリティについてです。
スライドグラフは、2021年8月期から2026年8月期までの中核子会社マテリアルのみに絞った、四半期単位の粗利の推移を示しています。
ご覧のとおり、季節性の影響が見受けられます。当社は、第3四半期が繁忙期にあたります。したがって、各年度において、第3四半期が最も重要な山場となる現象は毎期一定して続いています。
特に繁忙期が終わった後の第4四半期は、業績が大きく落ち込む傾向があります。
繁忙期は業務やプロジェクトの納品に追われる時期でもあり、新規案件を受け入れるキャパシティが常に不足しがちです。その結果、次の四半期のパイプラインが不足する課題が発生しています。
これは事業の性質上、やむを得ない部分もありますが、より安定した業績を実現するため、経営上の課題として認識しています。今後は、AIの活用を含めた対策を進めていく考えです。
PRコンサルティング事業(株式会社マテリアル):成長ドライバーの実績
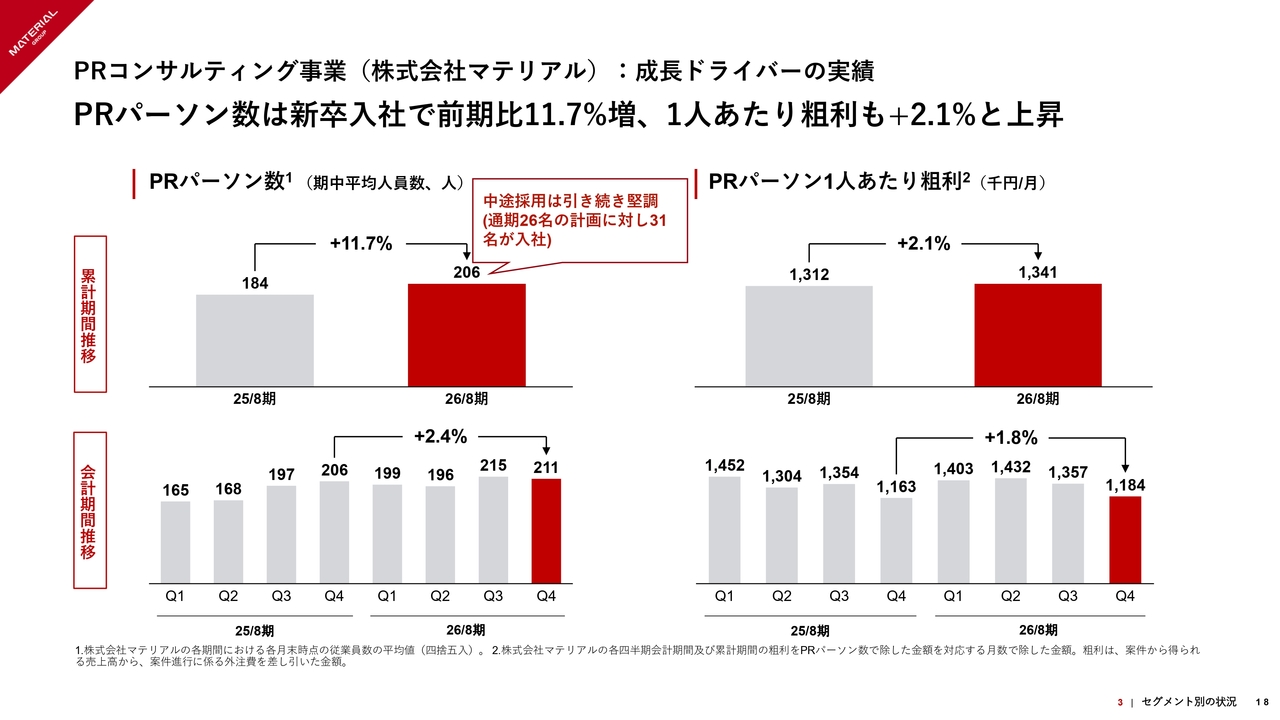
吉田:PRパーソン数およびPRパーソン1人あたりの粗利についてです。PRパーソン数は、今年過去最多の新卒入社を迎えたことに加えて、中途採用に関しても概ね計画どおり、または若干超過するかたちで推移しています。
PRパーソン1人あたりの粗利は増加しており、前期比プラス2.1パーセントとなっています。
一方、四半期別では、先ほどお話しした要因に加え、過去最多の新卒が入社した影響が第4四半期に反映されており、その結果、第4四半期のPRパーソン1人あたりの粗利は低下しています。
デジタルマーケティング事業:売上・粗利・のれん償却前営業利益の会計期間別推移
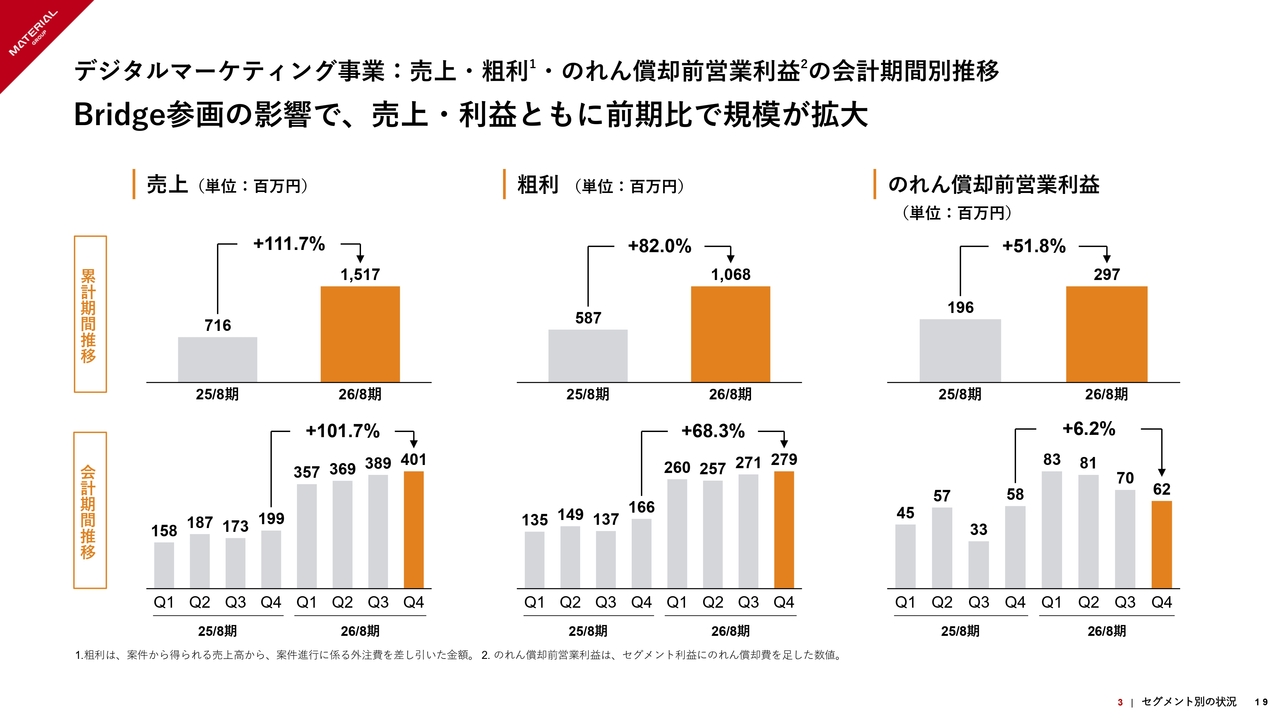
吉田:デジタルマーケティング事業についてです。今期において株式会社Bridge(以下、Bridge社)が参画した影響で、売上高・利益ともに前期比で拡大しています。
特に、粗利は前期比プラス82.0パーセント、のれん償却前営業利益は前期比プラス51.8パーセントと順調に伸びており、粗利は各四半期で堅調に推移しています。
デジタルマーケティング事業:成長ドライバーの実績
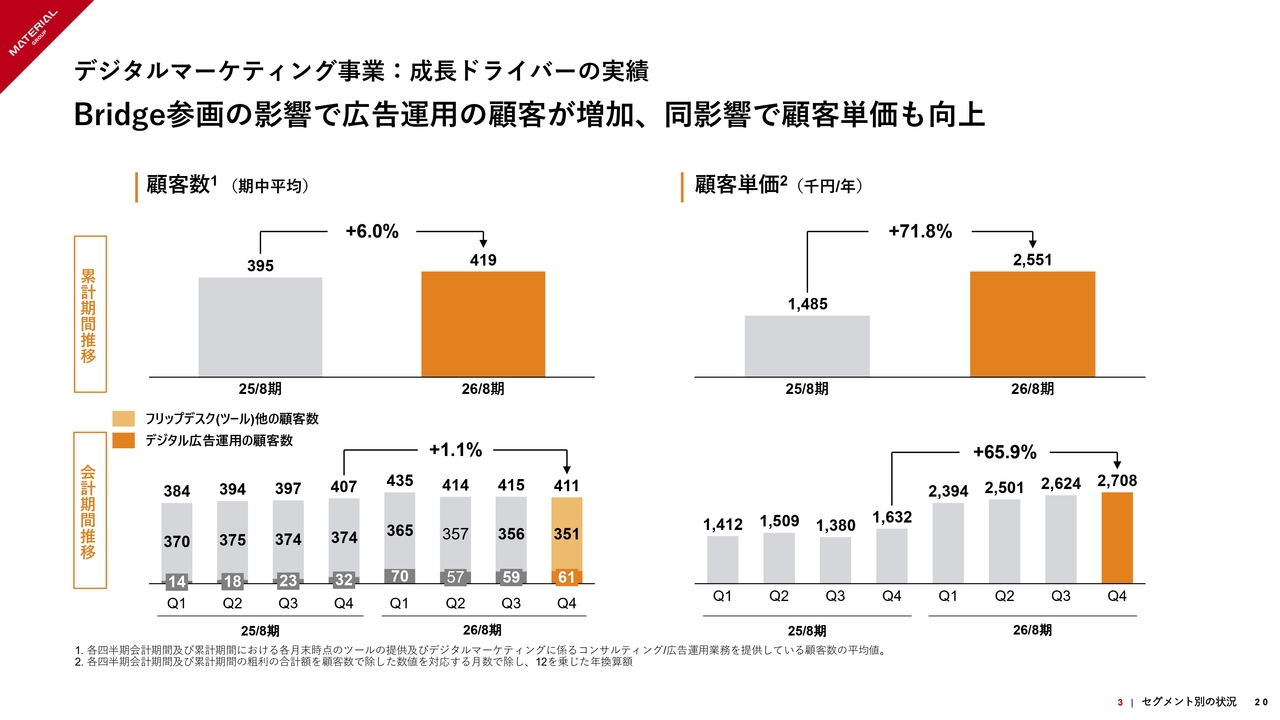
吉田:顧客数と顧客単価についてです。業績予想の段階でもお伝えしていたとおり、Bridge社参画の影響により特に伸びているのは、大口広告運用の顧客です。その結果、ミックスの関係で顧客単価が大幅に伸びています。
今期の実績として、顧客単価は前期比で71.8パーセント向上しました。今後は顧客単価を中心に、成長を実現していく見込みです。
PRプラットフォーム事業(旧PRAS社を除く):売上・粗利・のれん償却前営業利益の会計期間別推移
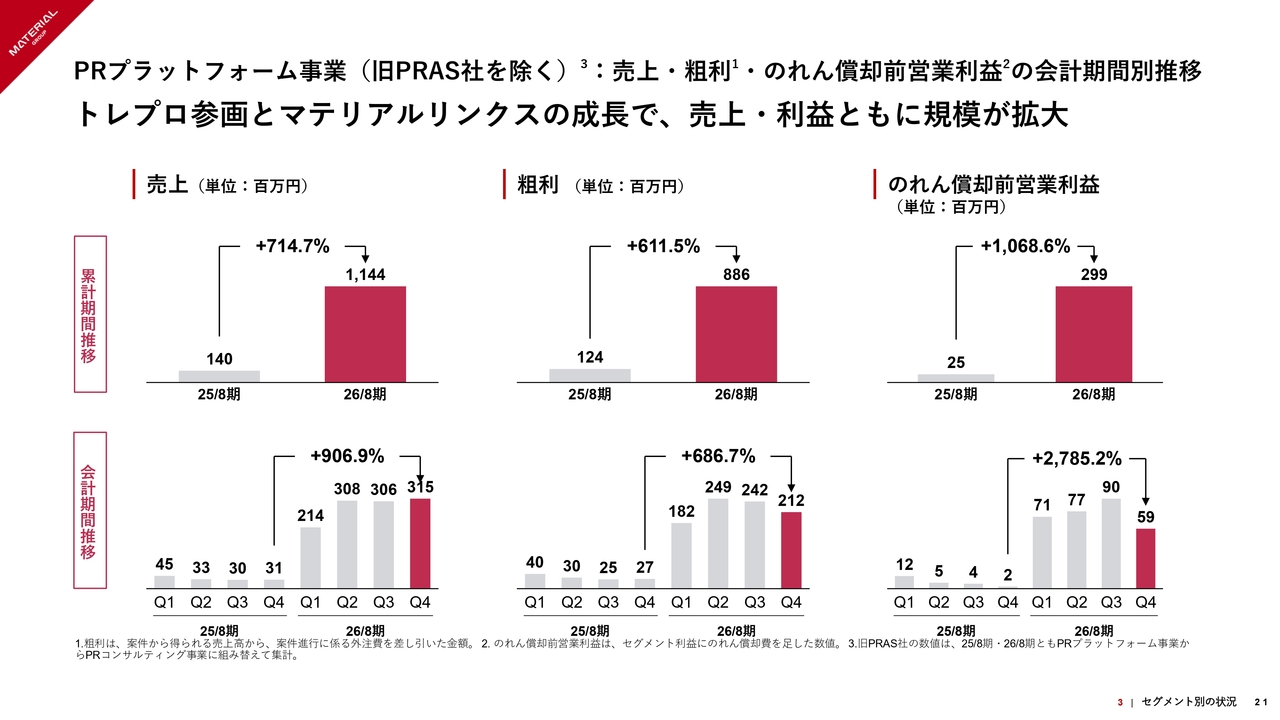
吉田:最後に、PRプラットフォーム事業についてです。トレプロ社の参画や株式会社マテリアルリンクス(以下、マテリアルリンクス)の成長により、売上・利益ともに規模が拡大しています。
トレプロ社は2025年10月から参画しており、第3四半期決算でお伝えしたとおり、直近の競争環境の変化などへのキャッチアップにはしっかり取り組んでいます。
粗利については下期にかけて伸び悩みましたが、第4四半期も営業活動に積極的に取り組んでいます。この取り組みにより、来期の業績予想の達成に向けて、しっかりとしたスタートを切れるのではないかと考えています。
マテリアルリンクスは新規事業を立ち上げたばかりですが、初年度からしっかりと利益を計上する状態に成長しており、引き続き成長に期待しています。
2027年8月期業績予想のポイント
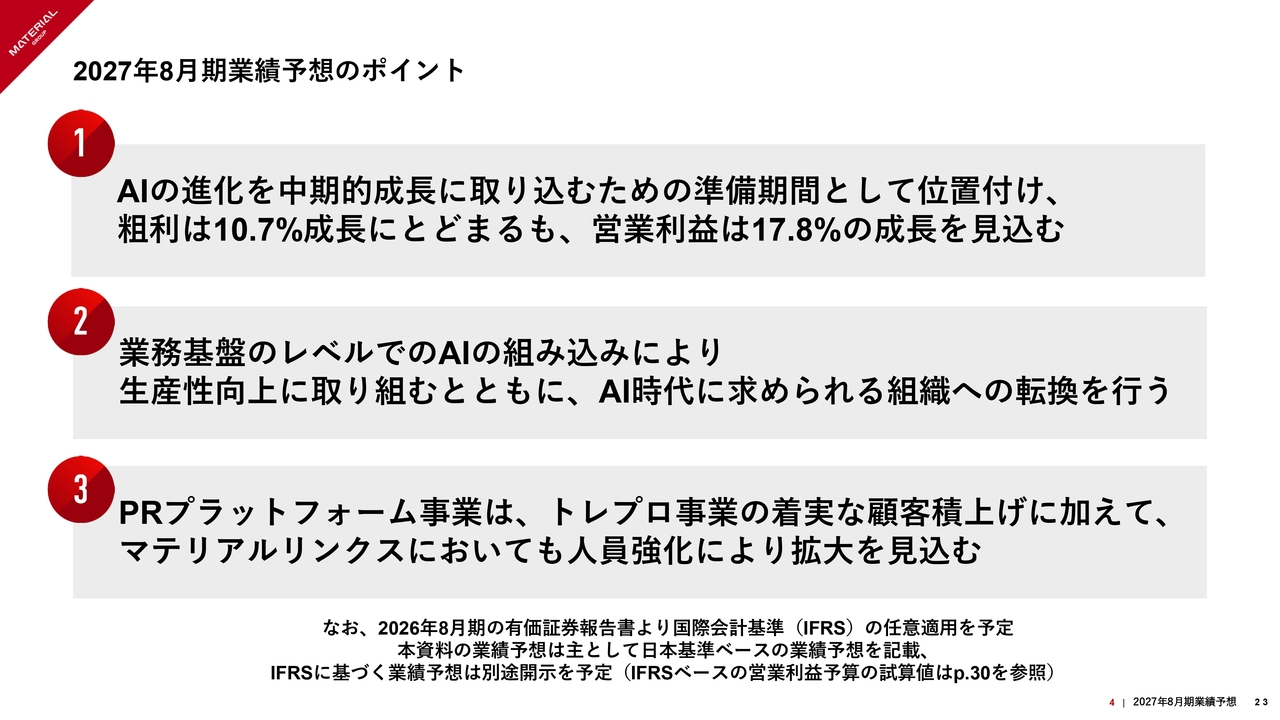
吉田:2027年8月期の業績予想について、3つのポイントをご説明します。
1つ目は、AIの進化を中長期的な成長に取り込むための準備期間と位置付けている点です。粗利は10.7パーセントの成長にとどまっていますが、営業利益としては17.8パーセントと高い成長を見込んでいます。
2つ目は、業務基盤レベルでAIを組み込むことで、生産性向上に取り組む方針です。これは先ほど準備期間と位置付けたポイントとやや重複しますが、この時代に求められる組織への転換をしっかりと行うことが最も重要であると認識し、現在取り組んでいるところです。
3つ目は、PRプラットフォーム事業について、トレプロ事業が着実に顧客基盤を拡大するとともに、マテリアルリンクスでも人員を強化し、事業拡大を見込んでいます。
2027年8月期 連結業績予想
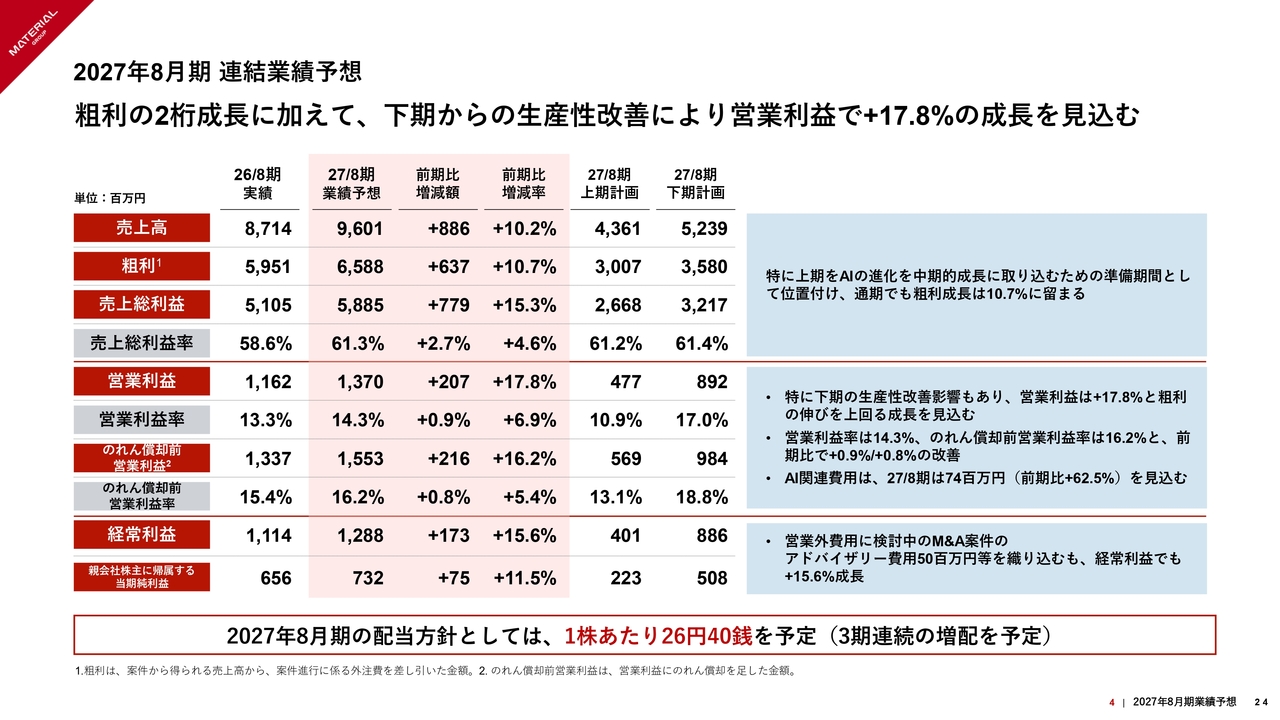
吉田:スライドは、2027年8月期連結業績予想をP/Lの形式で示しています。売上高は96億100万円で前期比プラス10.2パーセント、粗利は65億8,800万円で前期比プラス10.7パーセントの伸び率となっています。
一方、営業利益は13億7,000万円で前期比プラス17.8パーセント、営業利益率は14.3パーセントと、営業利益率の改善も見込んでいます。
なお、こちらは日本基準ベースで示したものになります。
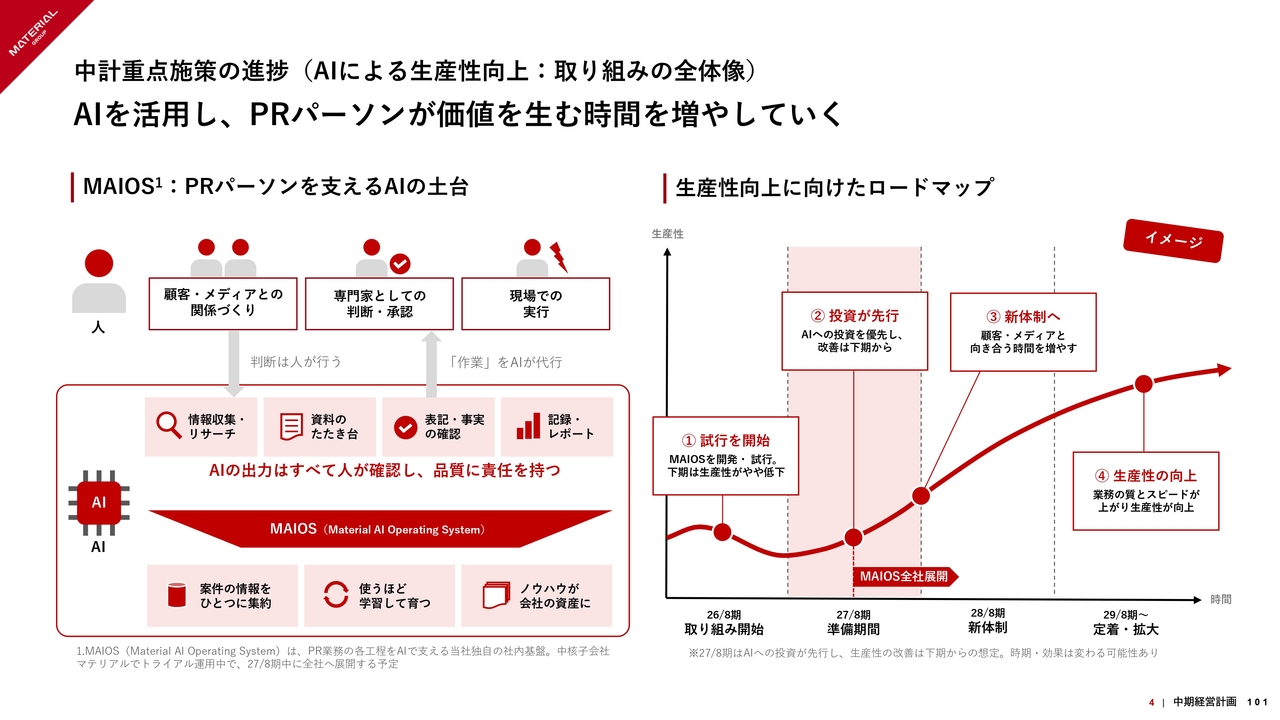
AIによる生産性向上:取り組みの全体像
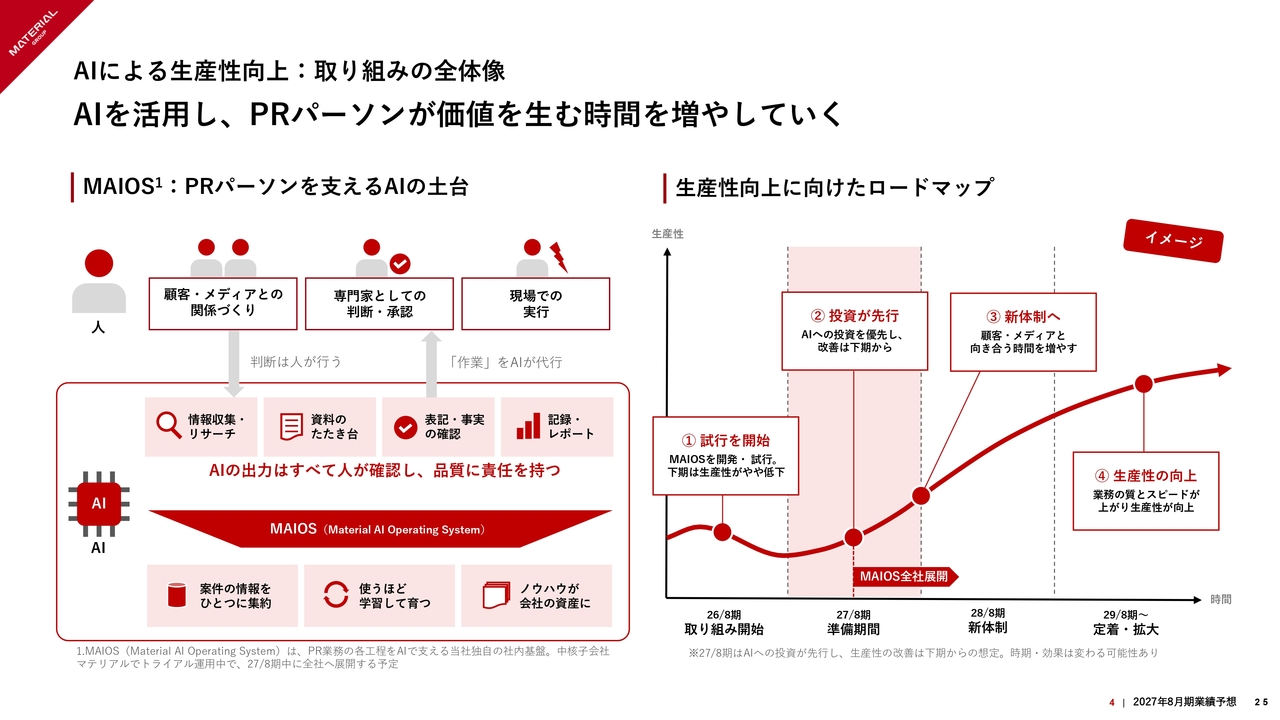
吉田:先ほどポイントとして挙げていた、AI活用による生産性向上についてです。
当社では、過去の決算発表の中でも取り組みをご紹介してきました。スライドには、それらがどのようなかたちで、どのようなタイムラインで、すなわち時間軸で実際の業績に影響が出てくるのかをイメージとして示しています。
スライド左側には実際の取り組み内容を記載しています。実例をお話しすると、社内で「MAIOS」と呼称しているプロジェクトがあります。「MAIOS」は、AIをOS(オペレーティングシステム)として業務基盤レベルに組み込んでいく取り組みです。
PRパーソンは依然として、人としてしっかりと価値を生み出していきます。なぜなら、PRパーソンの価値は人に内在しているという確信を持っているからです。
一方で、業務の進め方においては、AIを最大限に活用することが大きく生産性に寄与するという点についても確信を持っています。
この点についてはまだ全社的な取り組みには至っていませんが、生産性向上という観点では、一時的な足元の停滞を経て、2027年8月期の後半には効果が現れるのではないかと考えています。
したがって、2027年8月期の下期にかけて生産性向上の効果が現れ、その成果を受けて、2028年8月期には中期経営計画の最終年度として、成果をしっかりお示しできるよう進めていきたいと考えています。
2027年8月期 セグメント別業績予想
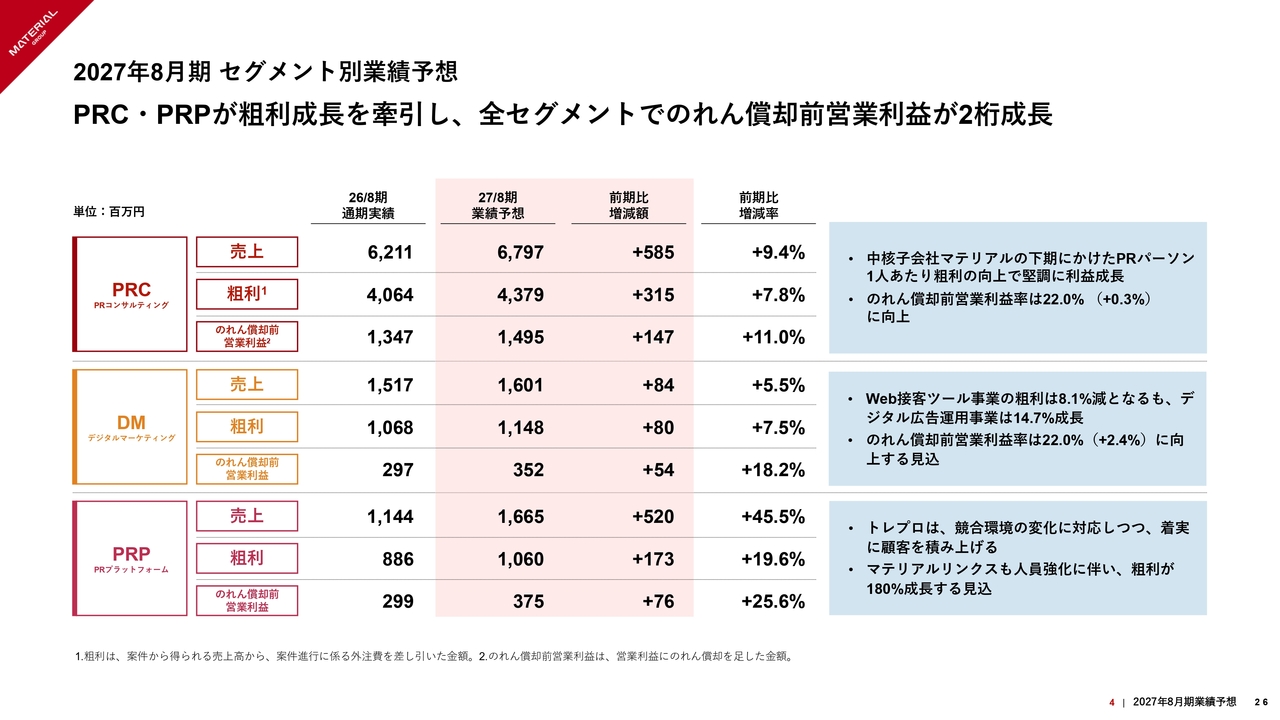
吉田:セグメント別の業績予想です。PRコンサルティング事業、デジタルマーケティング事業ともに、昨年の成長率と比較すると、やや控えめな数字になっています。
一方で、全セグメントでのれん償却前営業利益は前期比2桁パーセント成長を見込んでいるため、引き続き着実な成長を実現していきます。
また、先ほどお話しした組織体制の変化やAI活用による生産性向上といった、現場に負荷のかかる取り組みも、この期においてしっかりと実現し、次期以降、特に2028年8月期以降の成果につなげていきたいと考えています。
連結業績予想:営業利益のFY26実績比
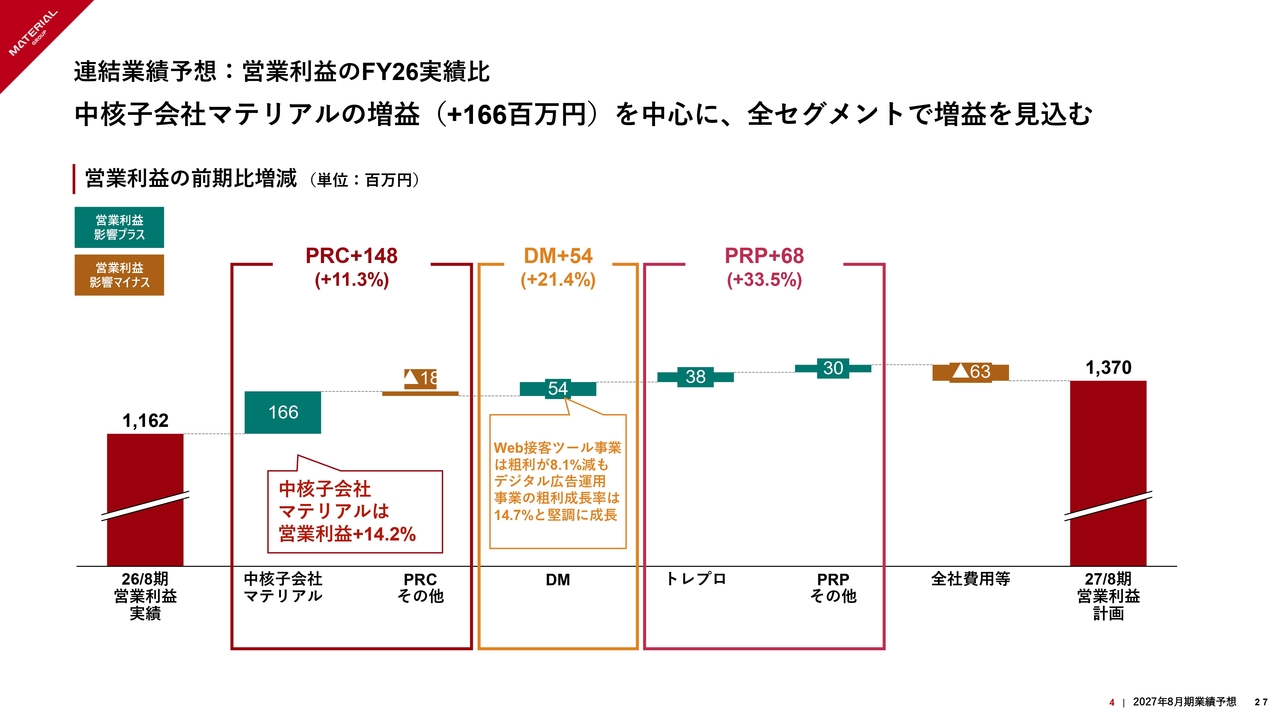
吉田:スライドは、営業利益の2026年8月期と2027年8月期の差分を示しています。
PRコンサルティング事業でしっかり伸ばすという部分はもちろんですが、デジタルマーケティング事業やPRプラットフォーム事業においても、着実に営業利益を積み上げる計画です。
連結業績予想:営業利益の日本基準からIFRSへの調整
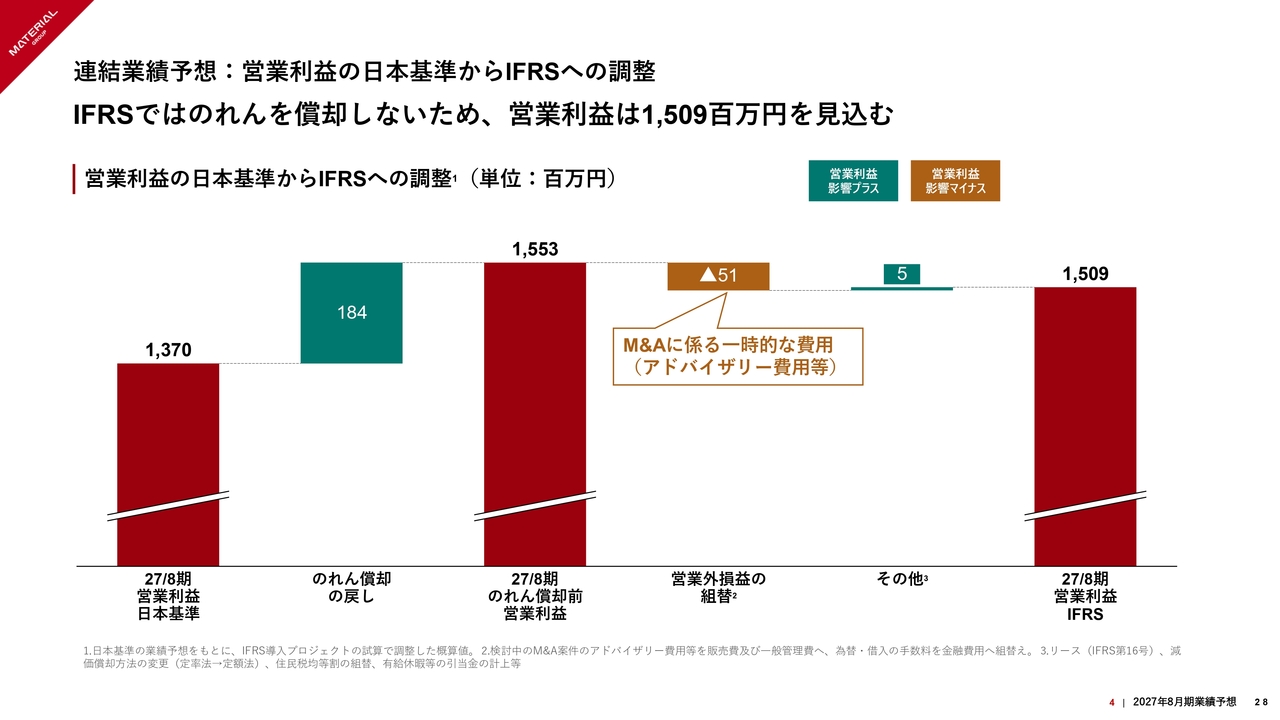
吉田:2026年8月期の有価証券報告書において開示を予定しているIFRSの導入についてです。スライドは、IFRSの導入がどのようなP/Lインパクトをもたらすのかを示しています。
業績予想では、日本基準に基づき2027年8月期の営業利益は13億7,000万円としていますが、大きな変化としてのれんの償却があります。のれん償却を加算すると、2027年8月期の日本基準ベースで示しているのれん償却前の営業利益は15億5,300万円となります。
ここから、今のところ見込んでいるIFRSと日本基準の差分により、営業利益が増減しています。
ただし、1点注記として挙げているのが、マイナス5,100万円の営業外損益の組み替えによるIFRSの影響で、営業利益が下がる部分です。
この要因は主にM&Aに係る一時的な費用であり、同時にリリースしているVero Marketing Services Pte. Ltd.(以下、VMS社)との基本合意書締結を受け、その一時費用のみを見込んだものです。
2027年8月期のIFRSベースでの営業利益予想は、差し引きの結果として15億900万円となっています。
マテリアルの成長ドライバーの実績と計画
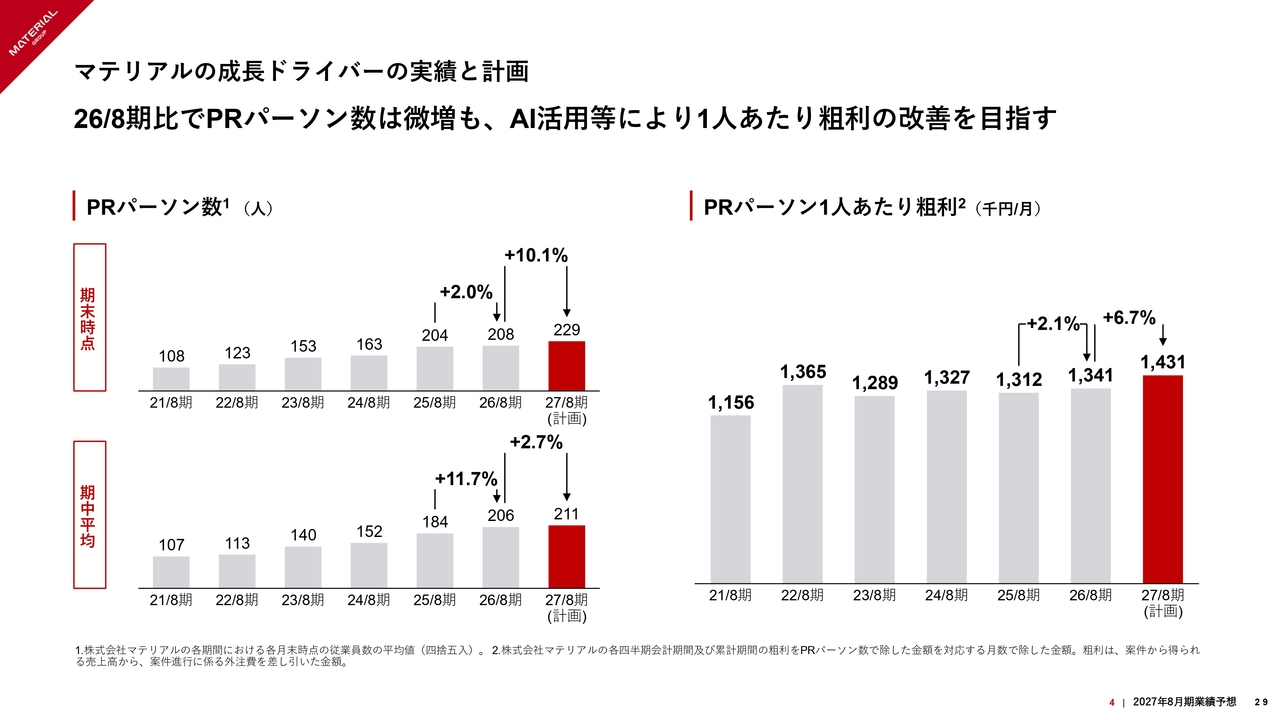
吉田:重要なマテリアルの成長ドライバーの実績と計画についてです。2026年8月期比ではPRパーソンの数を微増にとどめる方針で意思決定を行っています。
一方で、これまでにお話ししたとおり、1人あたりの粗利をしっかりと改善し、その次の期以降の大きな飛躍に向けた重要な期と位置付けています。
デジタルマーケティング事業:成長ドライバーの実績と計画
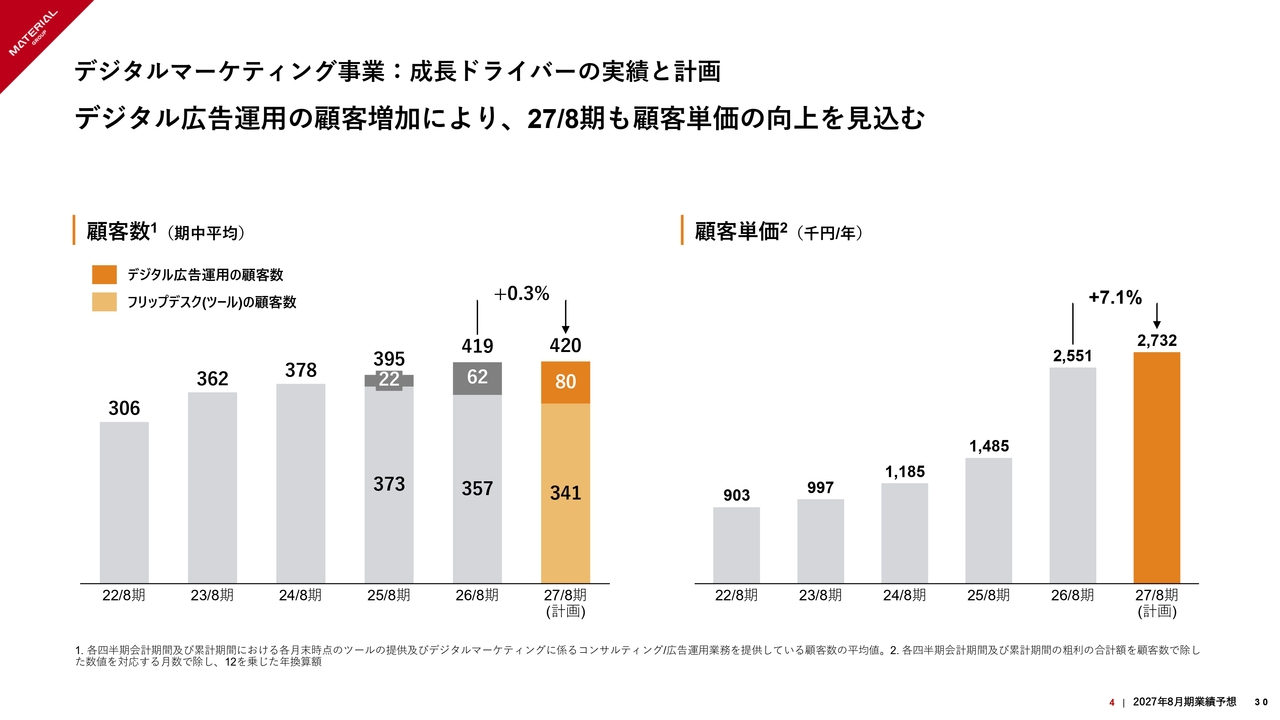
吉田:デジタルマーケティング事業については、顧客数や顧客単価、特に顧客単価の上昇が主な成長ドライバーになると見込んでいます。
2027年8月期 連結業績予想(上期)
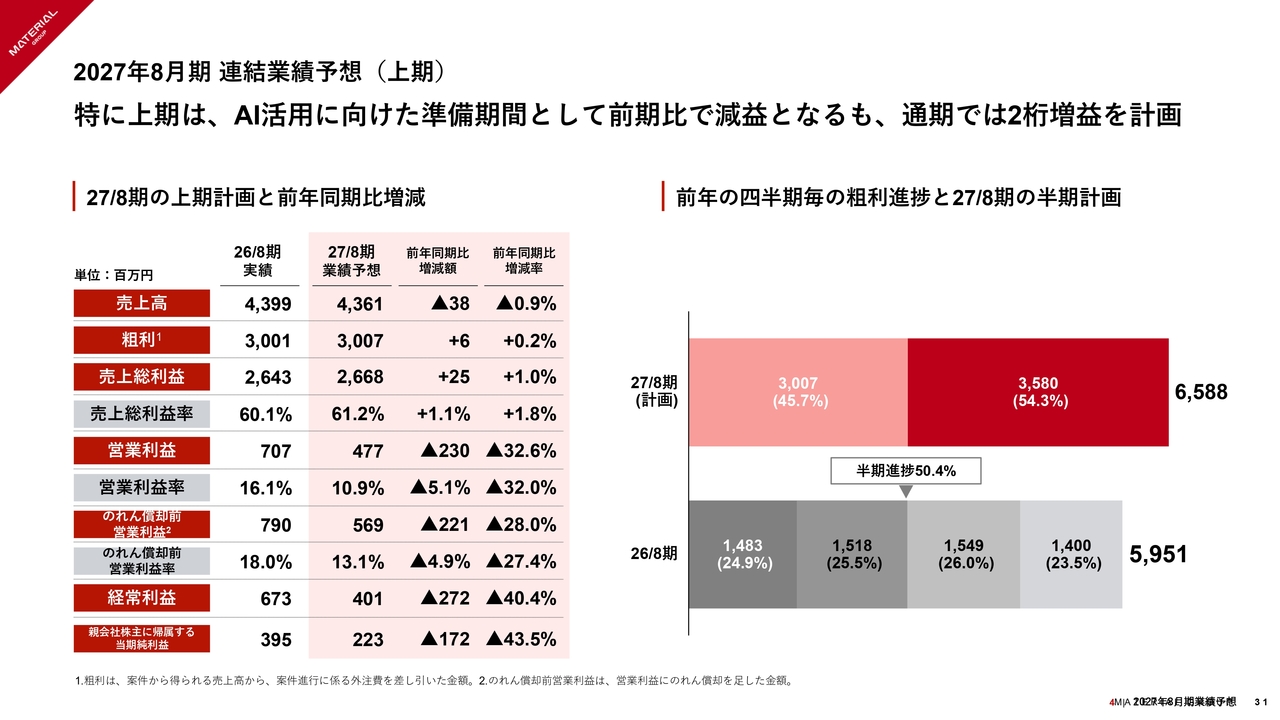
吉田:2027年8月期の上期の業績予想についてです。上期に関して、2026年8月期との対比でお話しすると、粗利はほぼ同水準となる見込みですが、利益ベースでは減益の予想です。
これは、第4四半期の計画からの遅れに加え、足元ではオペレーションの改革など、中長期的に価値をしっかりと出すために必要な取り組みに社内のリソースを多く投入していることが影響しています。
その関係で、パイプラインの充実に遅れが発生しており、上期の業績水準としてはこのような予想となっています。
正直に申し上げると、環境の変化に対応するという点では不可欠なこととは認識しつつも、短期的な業績の変動を招いていることについて、反省しています。
今後は特に中長期的な成長をしっかりと担保することで、ご期待にお応えしたいと考えています。
M&A
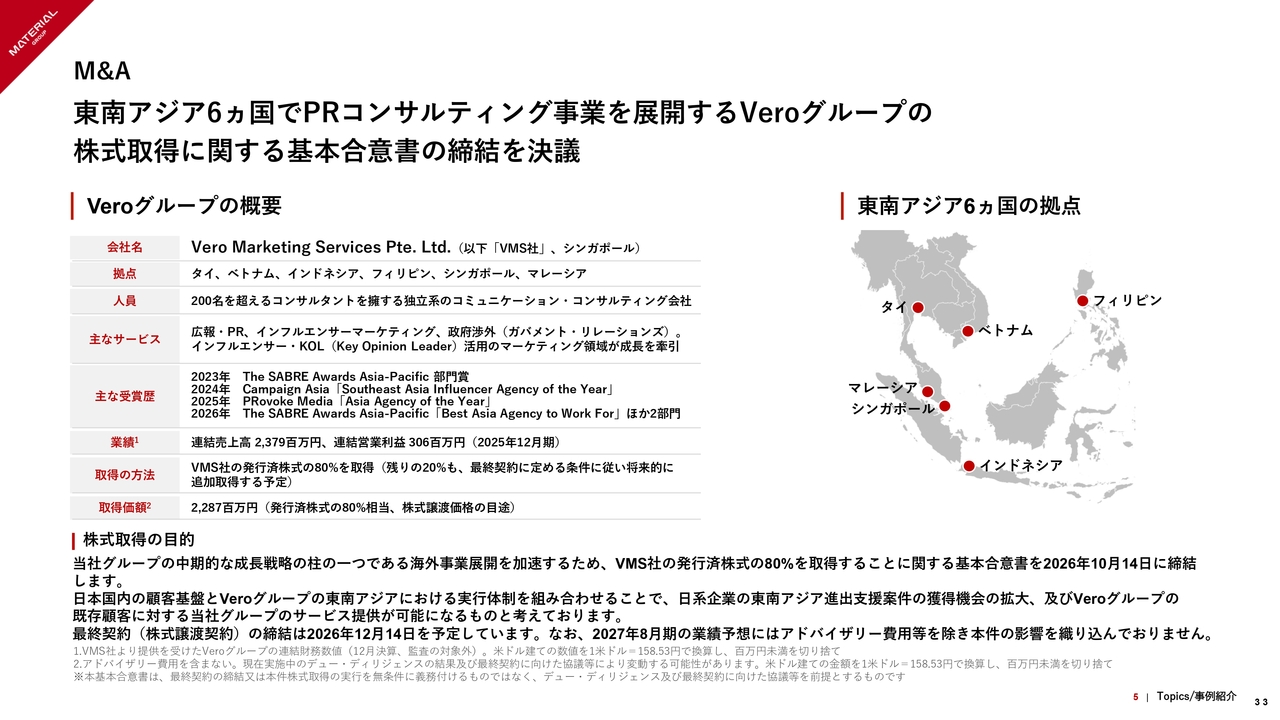
青﨑:トピックスと事例をご紹介します。まず1つ目は、M&Aに関連し、東南アジア6ヵ国でPRコンサルティング事業を展開するVeroグループの株式取得に関する基本合意書を締結したことです。
Veroグループは、東南アジアでこれほどのフットプリントを持ち、実際にオフィスにスタッフを配置し、一定の規模でサービスを提供している点で、他に類を見ない稀有な存在の会社だと考えています。
中期経営計画の発表以前から対話を重ね、今回の基本合意に至ったことは、当社の中長期の戦略を考慮した際に非常に重要な一手を打てたのではないかと思っています。
新サービス
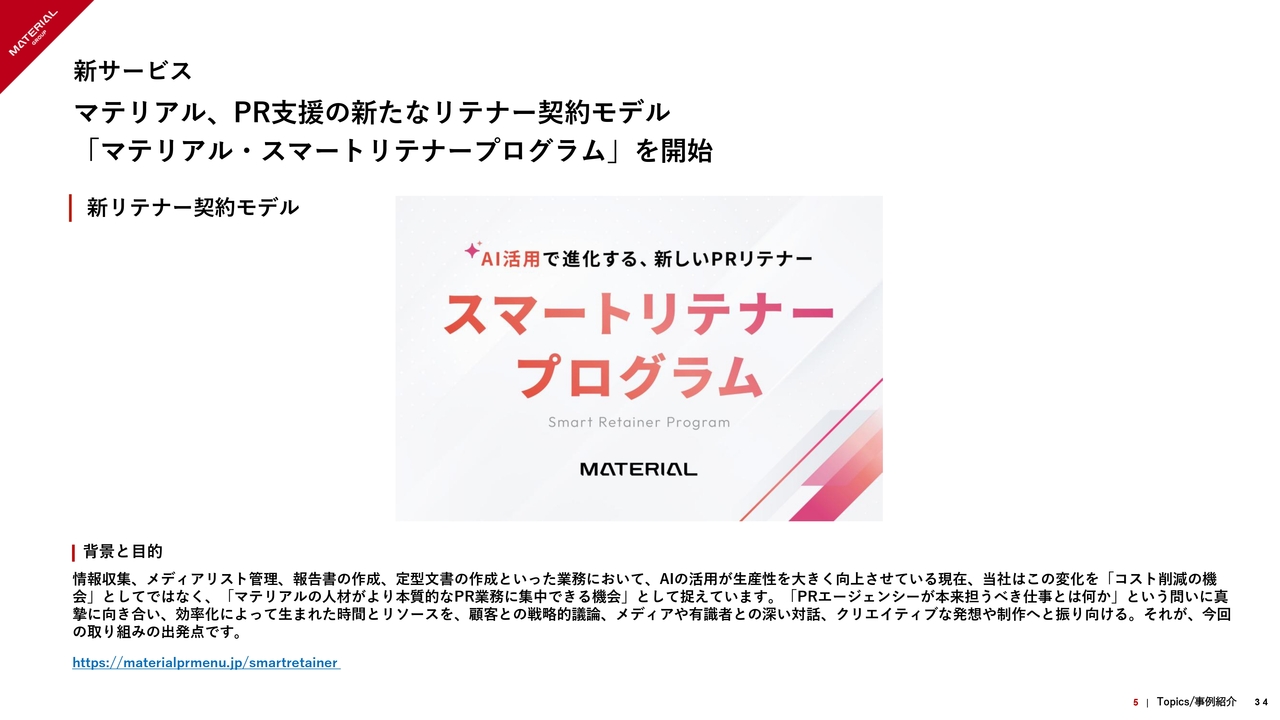
青﨑:新サービスのご紹介です。中核子会社であるマテリアルから、PR支援における新たなリテナー契約モデルを発表しました。
「マテリアル・スマートリテナープログラム」というもので、これまで当社はリテナーPR、つまり月額固定の報酬をいただいて広報支援を行うという業務に、あえて力を入れてきませんでした。
当社の売上に占めるリテナーの比率は10パーセント以下ですが、この領域は多くの他社が手がけています。当社は、この領域でAIを活用することで、大きなコストメリットを出せると考えています。そのため、この武器を活かしてリテナー領域にも進出していこうと考えています。
新サービス
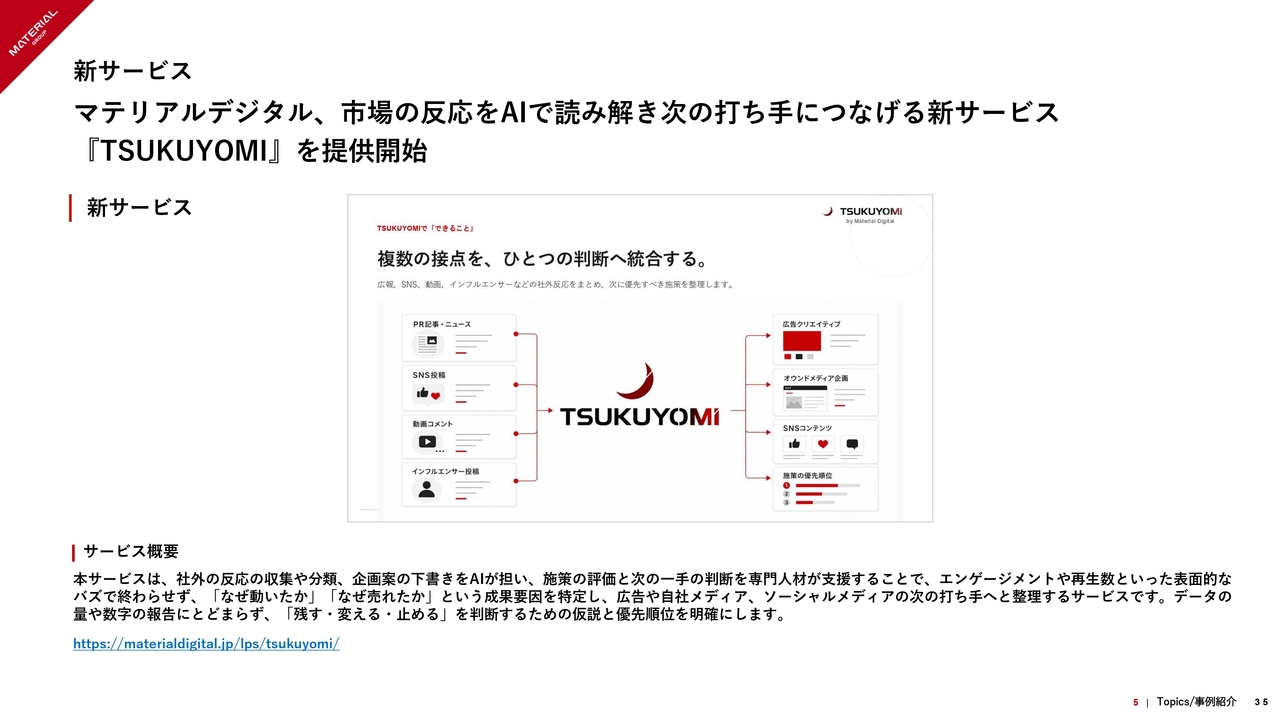
青﨑:好調な株式会社マテリアルデジタルから、市場の反応をAIで読み解き、次の打ち手につなげるサービスとして「TSUKUYOMI」の提供を開始しています。
さまざまなマーケティング施策を実施した際に得られる社外の反応は、大量のデータとなります。これを収集し分類した上で、企画案の下書きをAIが行い、その後に専門人材が判断に加わることで、次の一手として何を優先すべきかを速やかに提示できるサービスです。
レーベル設立
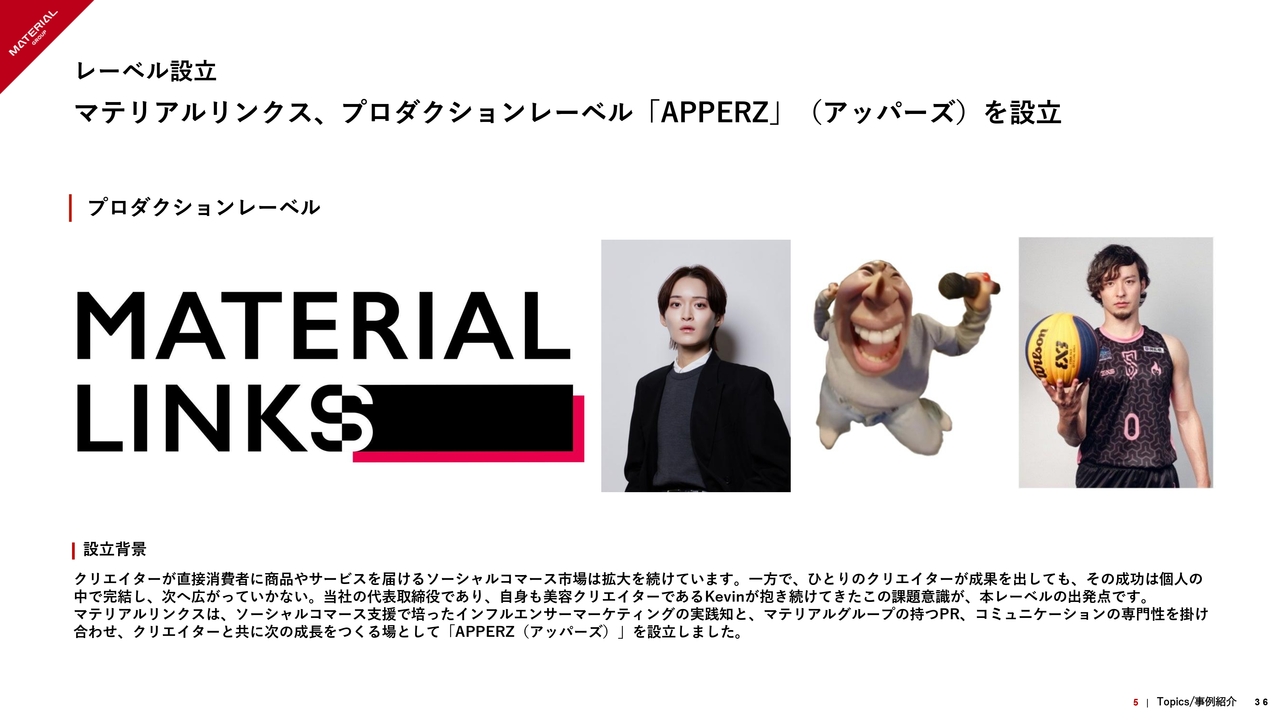
青﨑:マテリアルリンクスから新たなレーベル「APPERZ(アッパーズ)」の設立を発表しており、新しいクリエイターも所属しています。
国際会計基準(IFRS)の適用
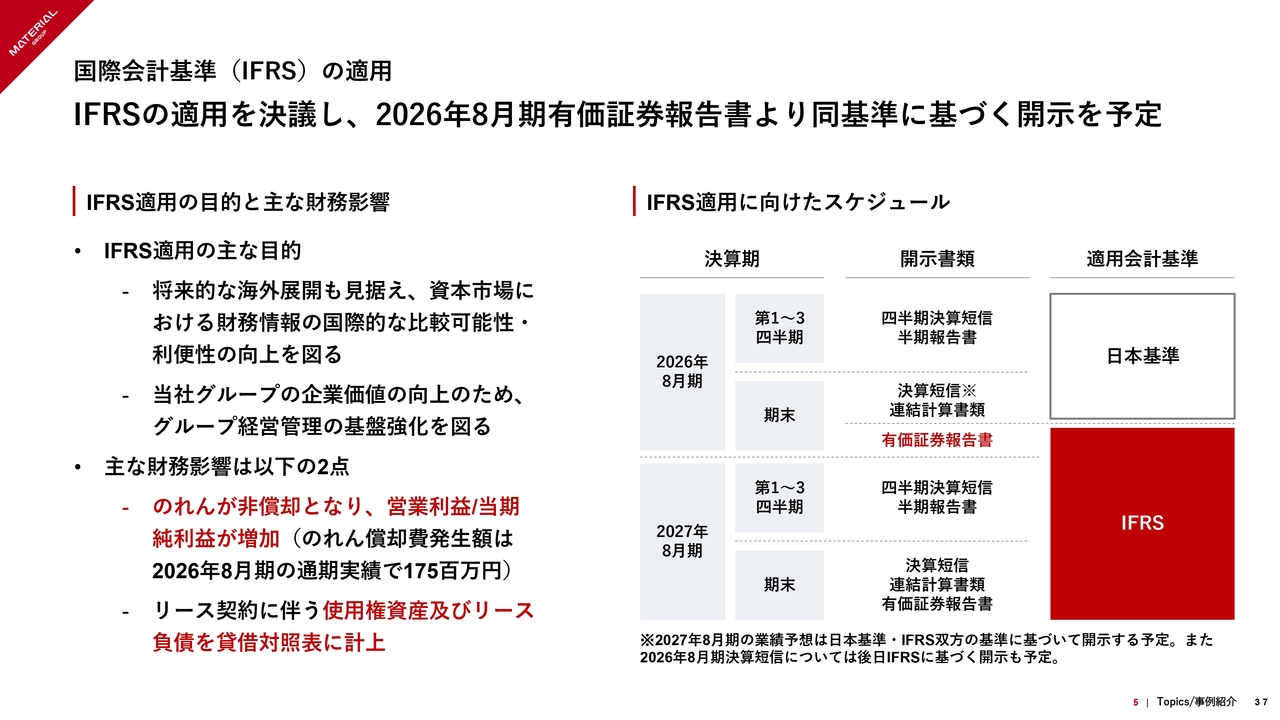
青﨑:吉田からも説明がありましたが、IFRSの適用を決定しており、2026年8月期の有価証券報告書からIFRSに基づく開示を予定しています。
リアル『ぽこポケ』体験!「ブクブクうみぞこの街」in 横浜赤レンガ倉庫(株式会社ポケモン)
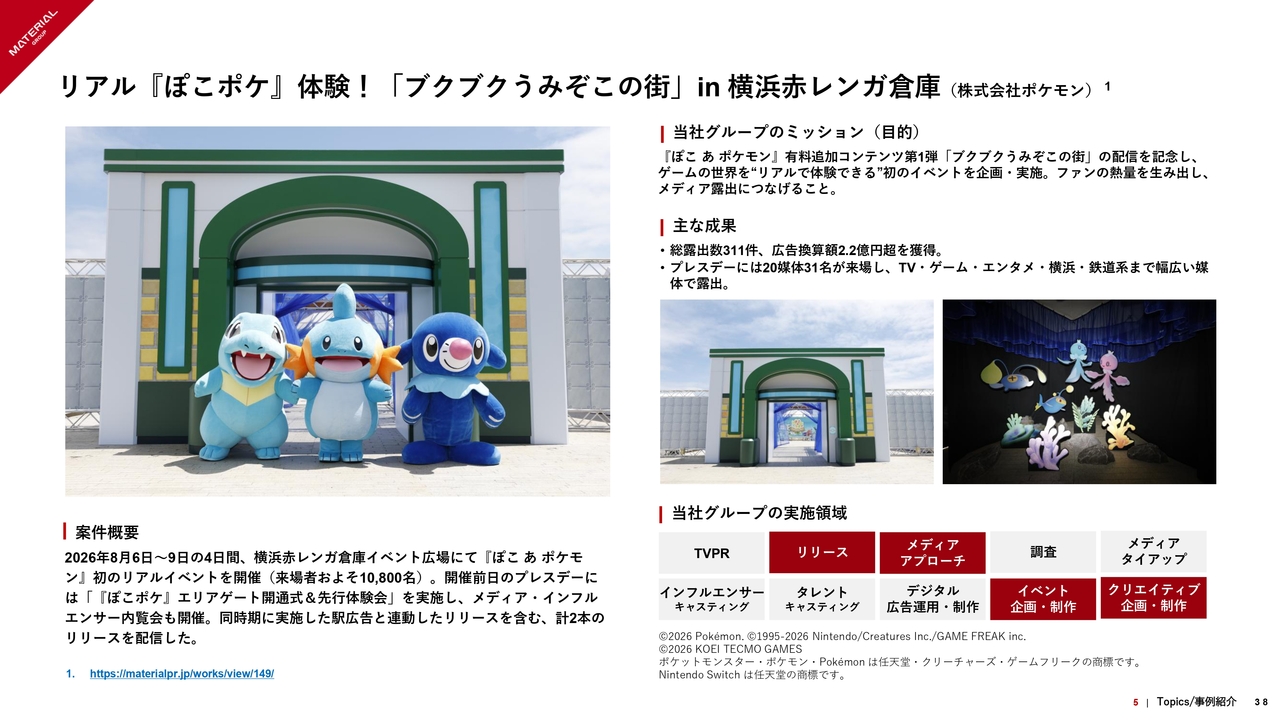
青﨑:具体的な事例については、当社サイトにて動画を公開していますので、ぜひご覧いただければと思います。
スライドに記載の「ポケモン」の事例をご紹介します。「ぽこ あ ポケモン」というゲームの新しい追加コンテンツが発表されるタイミングで、その世界観を横浜の赤レンガ倉庫にそのまま再現するプロジェクトを当社が手がけました。
来場者やメディアから非常に好評をいただいた事例です。
株主還元
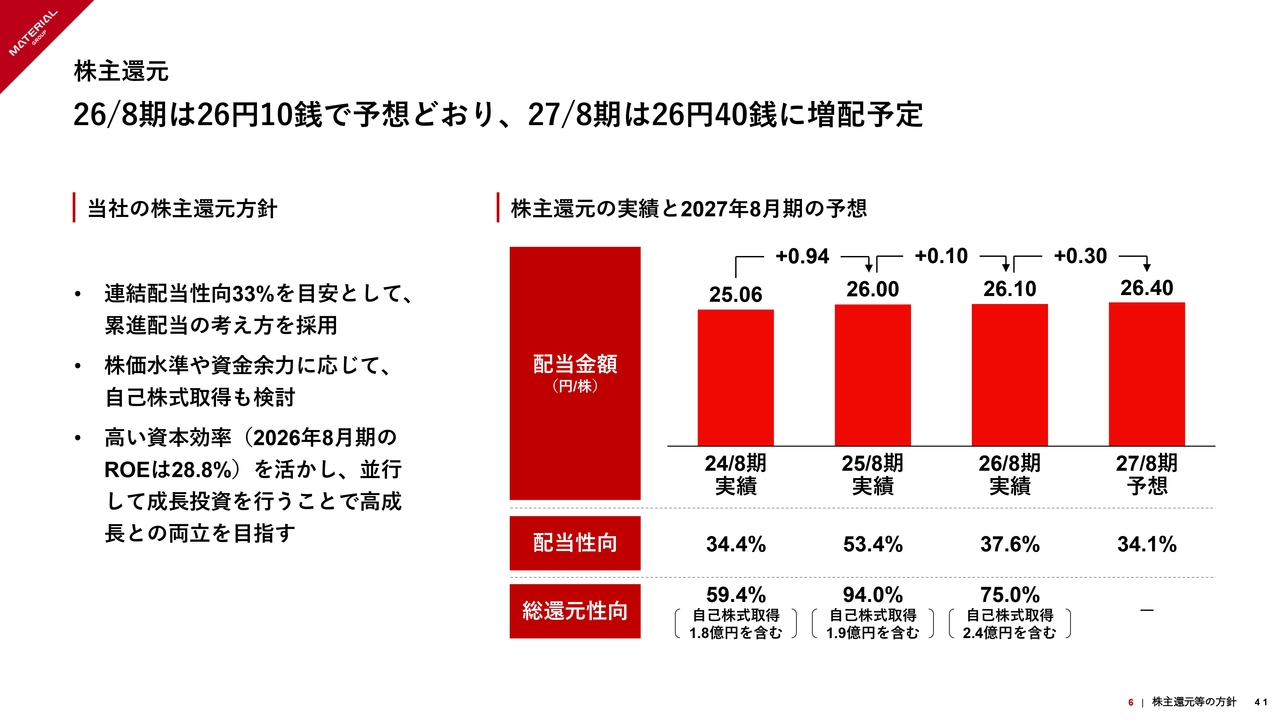
青﨑:最後に、株主還元の方針についてご説明します。2026年8月期は1株当たり26円10銭で、予想どおりの配当となっています。2027年8月期については、1株当たり26円40銭に増配を予定しています。
当社の株主還元の方針は、引き続き連結配当性向33パーセントを目安としており、累進配当の考え方を採用しています。
また、高い資本効率が前提にあり、2026年8月期もROEは28.8パーセントとなっています。これを活かし、並行してM&Aなどの成長投資も行うことで、高成長と株主還元の両立を実現していきたいと考えています。
以上で、2026年8月期の決算説明を終わります。
質疑応答:株価への対策と今後のIR施策について
荒井沙織氏(以下、荒井):「業績は伸びているにもかかわらず、株価は軟調、出来高は市場から見放されているような状況が続いているようですが、株価対策や自社を市場にPRするための策について教えてください」というご質問です。
また、他の方からもこの文脈で「視聴率の高いメディアへの出演やIR施策など、新たなものをご検討されているようでしたら教えてください」というご質問もいただいています。
吉田:まず、株価に関しては、投資家のみなさまにはご心配をおかけし、大変申し訳なく思っています。当社の現在の株価についてのコメントは差し控えますが、この状態で良いとは当然考えていませんので、しっかりと対策を講じていきたいと考えています。
対策としては、大きく2つあります。1つ目は、業績をしっかりと達成していくことが大前提だと考えています。そのため、2027年8月期の業績予想や、その中で実行予定の施策を着実に推進し、みなさまに良いご報告ができるよう努めていきます。
2つ目は、当社をより多くの方々に知っていただくためのIR施策についてです。説明会を毎四半期開催するだけでなく、今期はさらに多様な施策にしっかりと取り組んでいきます。そのような活動を通じて、みなさまに目にしていただける機会を増やしていきたいと考えています。
質疑応答:M&Aとキャピタルアロケーション方針について
荒井:「中期経営計画では、60億円から100億円のM&Aを計画されていますが、いまだそのM&Aが実行されていません。M&Aがなされなかった場合、その分は自社株買いに使うと以前の説明会でもおっしゃっていましたが、変更はないでしょうか?」というご質問です。
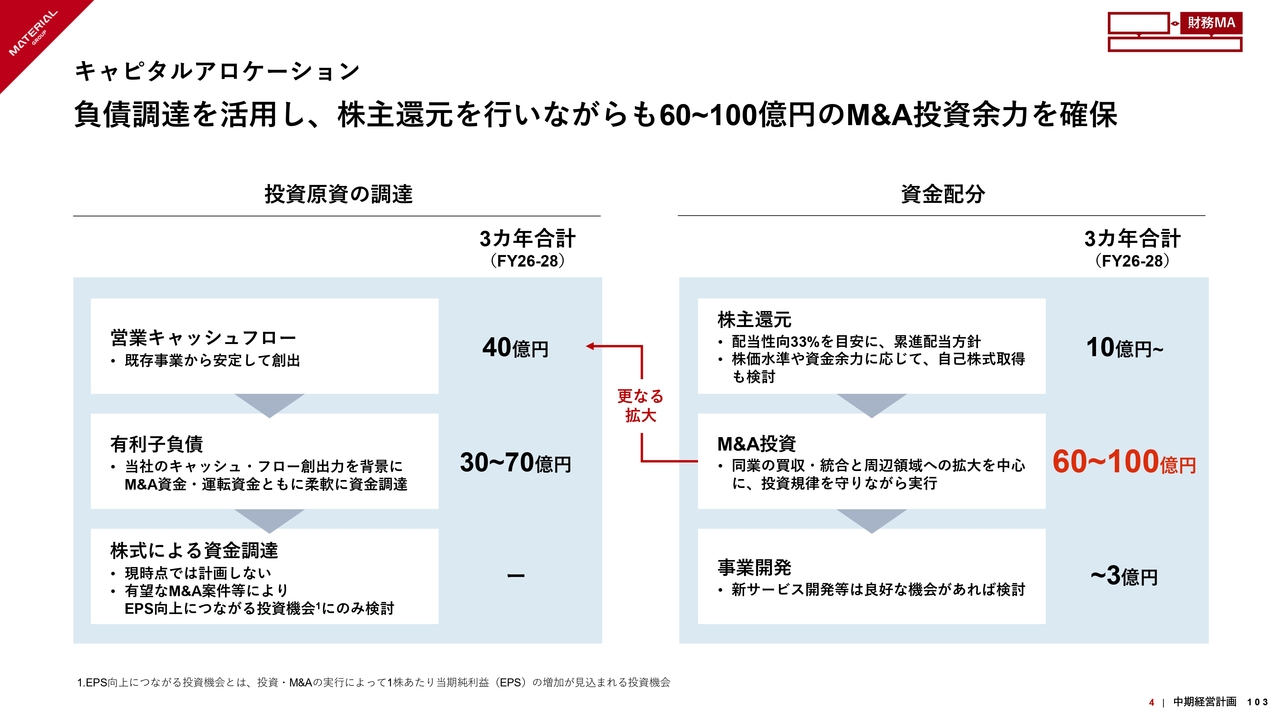
吉田:変更はありません。スライドは、当社の中期経営計画におけるキャピタルアロケーションの図です。ご覧のとおり、M&A投資として60億円から100億円と記載しています。
資金の優先順位として、株主還元については、累進配当の仕組みを適用していることからもおわかりいただけるように、しっかりと株主還元をすることを前提として考えています。
したがって、仮にM&Aが実行されなかった場合には、株価水準や資金余力に応じて、株主還元を強化していきたいと考えています。
一方で、M&Aがまだ実行されていないというご指摘をいただきましたが、今回の決算発表と同時に公表したVMS社の株式取得については、現在、基本合意書を締結し、最終契約に向けて検討を進めている段階です。
このような案件が実行されることで、中期経営計画で示している60億円から100億円規模のM&Aも、まだ十分に実施可能な時間があると考えています。
質疑応答:資金配分の優先順位について
荒井:「今後の資金配分について、優先順位をうかがいたいです。配当などの株主還元も優先してくださるというお話ですが、既存事業への投資、M&A、借入金の返済、配当などの株主還元、このあたりを並べてみると優先順位はどのようになっているでしょうか?」というご質問です。
吉田:まさに、こちらのキャピタルアロケーションのスライドに記載されているとおりです。スライド左側に記載の投資原資の調達に関しては、営業キャッシュフローから始めています。
当社でいう事業投資は人的投資であり、これが基本的に含まれたかたちで、すでに営業キャッシュフローとして見込んでいるものもあります。これを大きな原資とし、さらに有利子負債の調達を加え、これを資金配分のもととしています。
スライド右側には、資金の使い道に関する優先順位を記載しています。まず、株主還元を優先し、しっかりと株主のみなさまに還元していきます。その後、余剰資金という表現は適切ではありませんが、有利子負債で調達した資金など、当社が有効に活用すべき資金については、M&A投資に充てていくという方針です。
質疑応答:配当方針の考え方について
荒井:「配当方針を判断する上で重視されている指標はどのようなものでしょうか?」というご質問です。
吉田:配当方針についてですが、上場時に株主や投資家のみなさまにお約束した、配当性向33パーセントを目安とする方針は変わりません。
また、昨年来、累進配当の考え方を採用していますが、これも判断というよりもお約束と考えていますので、確実に守っていきます。
その上で、事業成長を同時に実現するために、当社として可能なことはなんでも実行していきたいと考えています。
質疑応答:2027年8月期の連結配当性向について
荒井:「2027年8月期の連結配当性向の計算ですが、IFRS適用前と適用後、どちらの利益で計算されるのでしょうか?」というご質問です。
吉田:業績予想で示している1株当たり26円40銭に関して、日本基準ベースの配当性向は34パーセントと予想しています。IFRS適用後の配当の考え方について、現時点で確定的なことは申し上げられません。ただ、IFRSでは、のれんの償却という資金の出ていかない費用が発生しなくなるだけですので、それによって利益が増えたからといって、それだけをもって配当を増やすということではないと考えています。
配当は、会計上の利益よりも、当社が実際に生み出すキャッシュフローをもとに考えるべきものだと思っています。したがって、IFRSの適用によって、これまでの配当方針を大きく変更することはないと考えています。ただし、公表しているVMS社の株式取得など、今後の資金の使い道も踏まえ、あらためて検討していきたいと考えています。
質疑応答:IFRS適用による会計的影響について
荒井:「IFRSへの移行によって、投資家が業績を評価する際に特に注意すべき点は何でしょうか?」というご質問です。
吉田:会計的に大きな差があるかという点については、正直にお伝えすると「それほどない」というのが答えになります。唯一大きなポイントはのれんの償却であり、のれんの償却が止まる一方で、貸借対照表にはのれんがそのまま残ります。
そのため、M&Aで取得した事業や会社がその後もしっかりと成長しているかを株主のみなさまにご確認いただければと思います。IFRSの影響という直接的な側面よりも、これが本質的に重要なことだと考えています。
したがって、会計的な差については特に気にされなくてもよいのではないかと考えています。
質疑応答:投資対効果を測る主要KPIについて
荒井:「AI関連投資を継続しているとのことですが、投資対効果を測る主要KPIは、のれん償却前営業利益率の改善とPRパーソン1人あたりの粗利の改善、どちらを重視されますか?」というご質問です。
青﨑:最もわかりやすい指標は、PRパーソン1人あたりの粗利だと思います。前期と比較して、新卒の採用人数を意図的に絞っていますが、それはAIの活用を組織内に大きく広め、その習得に時間を費やすことを目的としているためです。
その成果は、2027年8月期の下期以降にしっかり現れると予想しています。そのため、PRパーソン1人あたりの粗利、いわゆるパーヘッドを見ていただければと思います。これは重要な指標であり、経営としても注視している部分です。
質疑応答:PRパーソン1人あたり粗利向上予想の根拠について
荒井:「PRパーソン1人あたり粗利が今期に大きく向上するという計画ですが、その根拠を教えてください」というご質問です。
青﨑:2点あります。1つ目は、従前よりご説明しているAIの活用が進むことで、1人あたりが対応できる案件数が増加すると考えています。また、PRパーソンが時間を費やすべき部分に集中できるようになり、これにより生産性が向上すると考えています。
2つ目は、採用に関する点です。従来は組織の規模拡大を優先して取り組んできました。当社は非常に多くのエントリーがあり採用にも強い会社ですが、人員獲得に一定の制限を設けたことが、生産性向上に寄与すると考えています。
質疑応答:AI活用による考え方や判断の変化について
荒井:「AIの活用によって作業時間の短縮など、効率化が図れていると思いますが、企画の選び方や効果の検証方法に変化は生まれているのでしょうか? 従来の御社の考え方や判断が、AIの活用が進むことによって変わったという具体例があれば教えてください」というご質問です。
青﨑:まず、当社が提唱しているストーリーテリングと、それを設計するためのメソッドが基本思想としてあります。そのアウトプットをAIによって省力化できるかどうかが、当社にとって非常に重要なポイントとなっており、その部分では一定の成果が出始めていると考えています。
AIを活用して得られる成果としては、個人では調べられる範囲に限界があるものの、調査対象の総量が増加し、複雑な分析をクロスで行うことがこれまで以上に実現可能となった点が挙げられます。この部分に関しては十分に活用できています。
さらに、企画のアイデアはどうしても属人的になりがちですが、それらも会社のノウハウや資産として、またプロセスの記録を含めて蓄積されていくことで、今後のアウトプットに一層の影響をもたらすのではないかと期待しています。
質疑応答:今後の粗利成長につながる事業について
荒井:「前期比で粗利が大きく伸びた中で、来期以降も再現性高く伸ばせるドライバーになるのは、PRコンサルティング事業の生産性向上とデジタルマーケティング事業の広告の単価上昇のどちらでしょうか?」というご質問です。
青﨑:どちらも非常に重要な指標だと思っています。今期の粗利については、新卒を大量採用した中で、現場のメンバーをはじめ、みんながハードにがんばってくれたと感じています。
一方で、2026年初めごろから「Claude」が大きく活用される世界が始まったことで、我々の業界にも変化が求められていると考えています。そのため、2027年8月期の粗利成長については、吉田からも説明があったように、やや控えめな数字となっています。
これは、2年や3年というスパンで見た場合、このタイミングで単に人を増やして粗利を優先するよりも、組織の構造や「MAIOS」のオペレーティングシステム自体の変革に取り組むことを最優先にしているためです。
そのような状況の中で、現状維持にとどまらず、10パーセントではありますが、しっかりと成長を実現しつつ組織の変革を目指しています。この変革が実現できた段階で、人数を増やしながらパーヘッドが高い人材をさらに育成することで、より強い成長を実現できると考えています。
少し質問から外れてしまう部分もありますが、粗利の成長についてはどちらも重要な指標である一方で、2027年8月期はただ粗利を伸ばすことよりも、この変革を実現させることが、結果として業界内でトップを目指すために必要なチャレンジであると捉えています。
質疑応答:競争環境の変化とトレプロ社の対応戦略について
荒井:「トレプロ社のM&Aで、PRプラットフォーム事業の粗利が大幅増ということですが、成長を継続する上での最大の制約は、供給側の人材確保と需要側の顧客開拓のどちらでしょうか?」というご質問です。
青﨑:M&Aによりトレプロ社がグループに加わった直後は、完全に供給制約のある状況でした。その頃は顧客獲得が順調に進捗していましたが、競争環境が大きく変わってきています。トレプロ社が提供しているようなサービスを提供する他の事業者が一気に増加していると感じています。
その観点でいうと、供給はもちろんのこと、お客さま側のニーズをきちんと獲得することについても、当初見込んでいたほど容易ではない環境になってきていると感じています。そのため、双方が重要だと考えています。
競争環境が厳しくなり、プレイヤーが増えてきた際に判断基準となるのは「質」の部分だと考えています。そのため、先行者優位をしっかりと活かしつつ、当社が持つノウハウをお客さまに提供し、成果をもって選んでいただける組織を構築することが重要だと思います。
質疑応答:VMS社とのM&Aにおける売上高・利益の反映時期について
荒井:「VMS社のM&Aは、今期の業績予想では関連費用のみを先行して計上したもので、売上高・利益の見込みを含めた通期予測はあらためて開示されるとの認識でよろしいのでしょうか?」というご質問です。
吉田:ご理解のとおりです。開示上、最終契約の締結が12月14日と公表していますが、クロージングが順調に進めば、そのタイミングであらためてお知らせしたいと考えています。
規模的に、業績予想を開示し直す必要がありますので、そのタイミングでお知らせできればと思います。
質疑応答:中間配当実施の可能性について
荒井:「現在は一括配当ですが、今後、中間配当を実施される予定はありますか?」というご質問です。
吉田:現状、予定しているものはありませんが、中間配当を求められる株主の方がいらっしゃることは理解していますので、社内で検討していきます。
質疑応答:企画内容の話題性が顧客の課題解決につながった事例について
荒井:「10月14日のプレスリリース『当社グループの事例のご紹介』を拝見し、企画の内容がおもしろいと感じました。一方で、話題になったことが顧客企業の課題解決にどのようにつながったのかをもう少しうかがいたいと思いました。今回の事例の中から、そのつながりや効果をどのように確認・評価されたのか、具体例をお示しいただけますか?」というご質問です。
青﨑:お客さまとのお約束もありますので、具体的な成果や効果に関してはこの場でお伝えできることに限りがあります。ただ、当社が提供しているサービスにおいてお客さまが期待されていることは単一的なものではなく、「もっと商品を売りたい」という方もいらっしゃいます。
このようなお客さまには「どれぐらい売上が上がったか」という視点でフォローしていきます。
また、ブランドがターニングポイントを迎え、パーセプションを変える必要があるフェーズにある場合には、ブランドの意識調査を行い、そのポイントがどの程度変化したかを追跡するケースもあります。
ブランドの好意度が心電図のようにパルスとしてどのように変化しているかを一緒に追いかけているお客さまもいます。そのため、単一的な成果指標でお約束をするのではなく、ブランドが抱えているそれぞれの課題に対して適切な成果指標を定め、共にトラッキングを行うのが実態です。
事例として掲載している内容は、お客さまにご満足いただいたものを結果として取り上げています。
質疑応答:顧客に選ばれる理由について
荒井:「企画やPR、デジタル施策を組み合わせた支援は、大手広告会社なども提供していると理解しています。その中で顧客が御社を選ぶ決め手となるのは何でしょうか? 実際の受注や継続取引につながった理由を、具体例をお示しいただいて教えてください」というご質問です。
青﨑:とある食品会社から依頼を受けた事例をご紹介します。もともとはテレビCMに5億円の予算を割いていたところ、「CMをやめる」という大きな決断をされ、それを別の施策で実現したいというお話になりました。その際、当社がその受託をした事例になります。
これは、大手の総合代理店との競合案件でした。その中でお客さまが当社に期待されていることとは、いち消費者や生活者がどのように世の中を見ているのか、あるいはその商品やキャンペーンに触れた時に誰か他人に伝えたくなるかどうか、といった点にあります。これはまさに、当社が大事にしているPRの発想が活かされる場面だと捉えています。
単にテレビCMで企業が言いたいことを伝えるのではない取り組みを、マーケティングコミュニケーションの領域において展開したいというお客さまは、当社を選んでくださることがあると認識しています。
非常に抽象的な表現で恐縮ですが、そのような部分については、大手代理店も機能としては備えているものの、入口での提案やメインの施策として据えるアプローチにおいて、大きく違いがあるのではないかと感じています。
荒井:お話をうかがっていると、まさに「コミュニケーション」というキーワードが効いてくるように感じました。
質疑応答:広告運用の内製化による影響について
荒井:「広告運用の内製化による影響は出てきていますか?」というご質問です。
青﨑:現時点で当社のデジタルマーケティング事業において大きな影響は出ていません。一方、世の中の流れとして「AIを活用して内製化していこう」と検討されているお客さまが多いことも理解しています。
そのようなお客さまに対してサポートできる領域はあると考えています。また、劇的な環境変化があるわけではありませんが、その時代のニーズを捉えた上で、当社として変更すべき体制や提供すべきサービスがあれば、それに関しての準備を進めたいと考えています。
質疑応答:2027年8月期上期の減収予想の要因について
荒井:「2027年8月期上期の減収予想の理由を教えてください」というご質問です。
吉田:先ほど、2026年8月期の実績および2027年8月期の予想において、一部ボラティリティが発生していることについてお詫び申し上げました。
ただし、需要の状況については、PRおよびPR発想をもとにしたマーケティングコミュニケーションが世の中から求められており、非常に旺盛な需要をいただいていると認識しています。
この需要にしっかり応えていけるかどうかは、当社の組織力や運営方法に多く依存していると考えています。そのため、中長期的な目標を実現するために、一時的に低調な状態を取らざるを得ない部分もあります。
したがって、短期的にはそのような要因の影響を受けるものの、中期あるいは2027年8月期の下期からはしっかりと巻き返していけると考えています。このため、現時点でご心配にはおよばないと考えています。
質疑応答:オーガニック成長の維持について
荒井:「2027年8月期からIFRSの適用とVeroグループのグループインという2つの大きな前提変更がありますが、引き続き比較可能なかたちでオーガニックな成長のご説明を続けていただきたいと思います」というご要望です。どのように受け止められていますか?
吉田:もちろんです。当社はこれまでもオーガニックに成長してきており、特にマテリアルを中心に着実な成長を示せていると考えています。そのため、これを変えることなく、引き続き比較可能なかたちで開示を充実させていきたいと思います。
また、ご指摘のとおり、IFRSの適用とVeroグループのグループインによって大きく2つの変更が生じます。特にVeroグループがグループインした場合、どのような変化が起きるのかについて、見通しを含めて、しっかりとご説明したいと考えていますので、今しばらくお待ちください。
青﨑氏からのご挨拶
青﨑:本日はお忙しい中、2026年8月期の決算説明会をご視聴いただき、ありがとうございました。2026年8月期の中期経営計画1年目に関しては、ほぼ計画に近いかたちでの着地となりました。
しかし、2027年8月期の業績予想に関しては、これまでの当社の成長と比べて少し物足りないと感じている方もいらっしゃると思いますし、ご心配をおかけしているかもしれません。
まさに現在、広告業界や我々の属するPR業界というさらに狭いセグメントにおいても、大きな変化が起きていると感じています。また、労働集約型のビジネスのあり方も変化していると考えています。当社はこうした変化に適応し、これを自社の成長につなげていくための取り組みを進めているところです。
これが実現すれば、中長期的にグループ全体としてより力強い成長を達成できると考えています。
さらに、海外市場への挑戦についても、長年の目標として掲げてきましたが、ようやくその第一歩を踏み出せる状況になりつつあります。国内事業の変革をしっかりと実現しながら、新しい市場での収益をグループ全体に取り込むことで、お客さまへの価値提供をさらに進めていきます。
今後とも、引き続きご支援を賜りますようお願い申し上げます。
記事提供: