2026年10月29日に発表された、マックス株式会社2027年3月期第2四半期決算説明の内容を書き起こしでお伝えします。
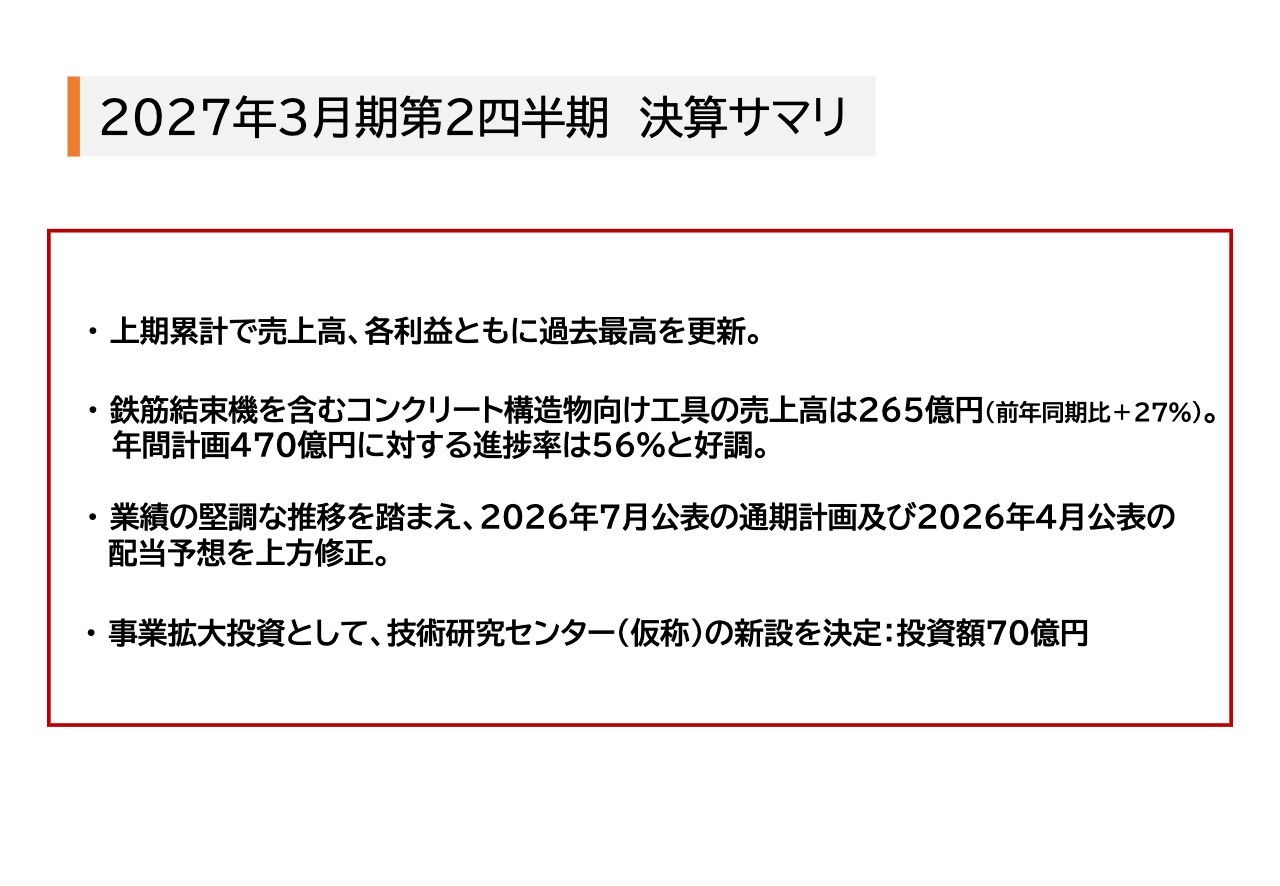
2027年3月期第2四半期 決算サマリ
小川辰志氏(以下、小川):マックス株式会社代表取締役社長の小川です。本日はお集まりいただきありがとうございます。まず、今回の決算のポイントをご説明します。
全社実績では、売上高と各利益が上期累計として過去最高を更新しました。また、2026年7月発表の計画値もすべて達成しています。
鉄筋結束機を中心とするコンクリート構造物向け工具の売上高は、前年同期比27パーセント増の265億円で、年間計画470億円に対する進捗率は56パーセントと好調に推移しています。
業績の堅調な推移を踏まえ、通期計画および配当予想を上方修正し、売上高1,100億円、営業利益202億円、1株当たり年間配当金43円を計画しています。
中期経営計画におけるキャッシュフローアロケーションの一環として、技術研究センター(仮称)の新設を決定しました。投資額は70億円で、詳細については後ほどご説明します。
2027年3月期第2四半期 全社実績
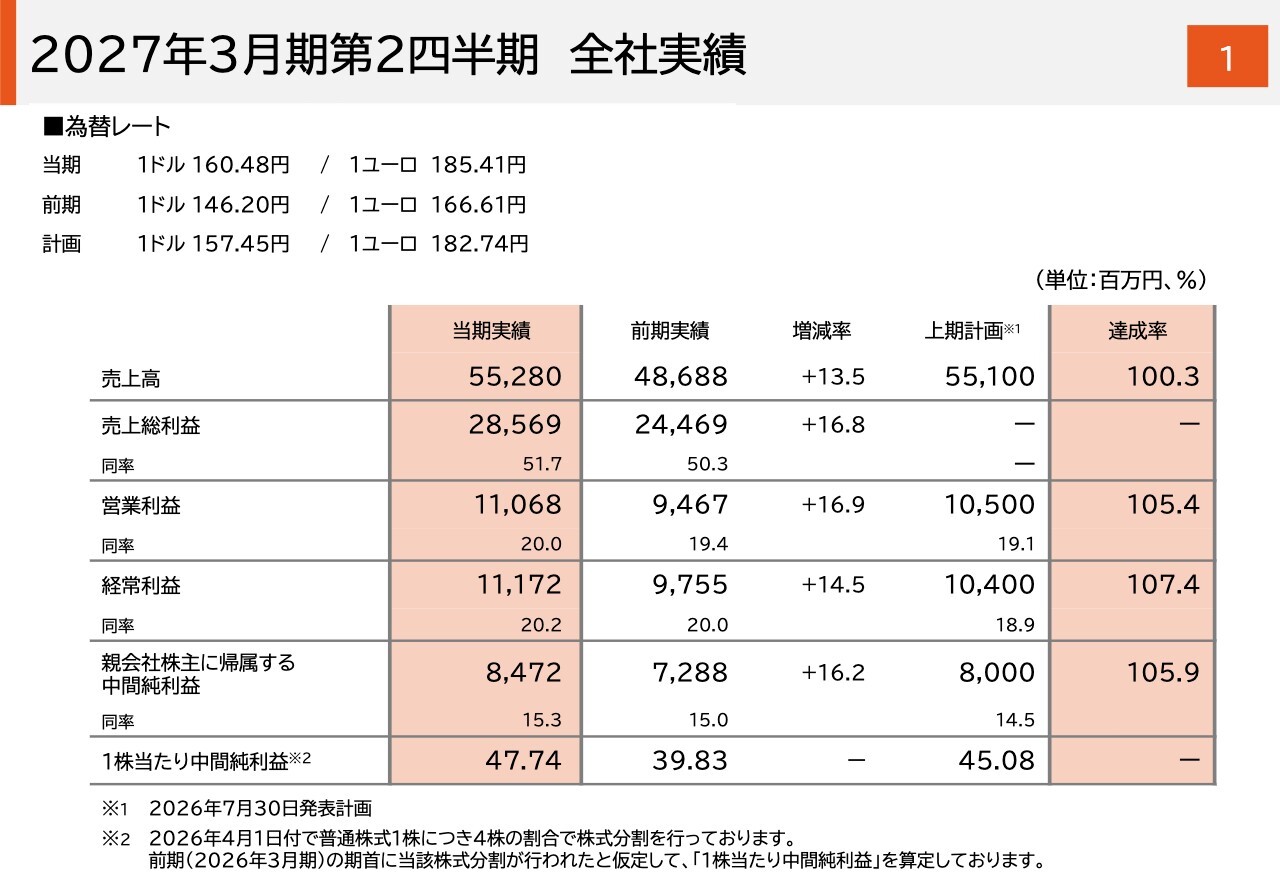
2027年3月期第2四半期の全社実績についてです。売上高は552億8,000万円で前年同期から13.5パーセント増加し、営業利益は110億6,800万円で16.9パーセント増加しました。売上高および各利益は、いずれも上期計画を達成しました。
2023~27年3月期第2四半期 全社実績推移
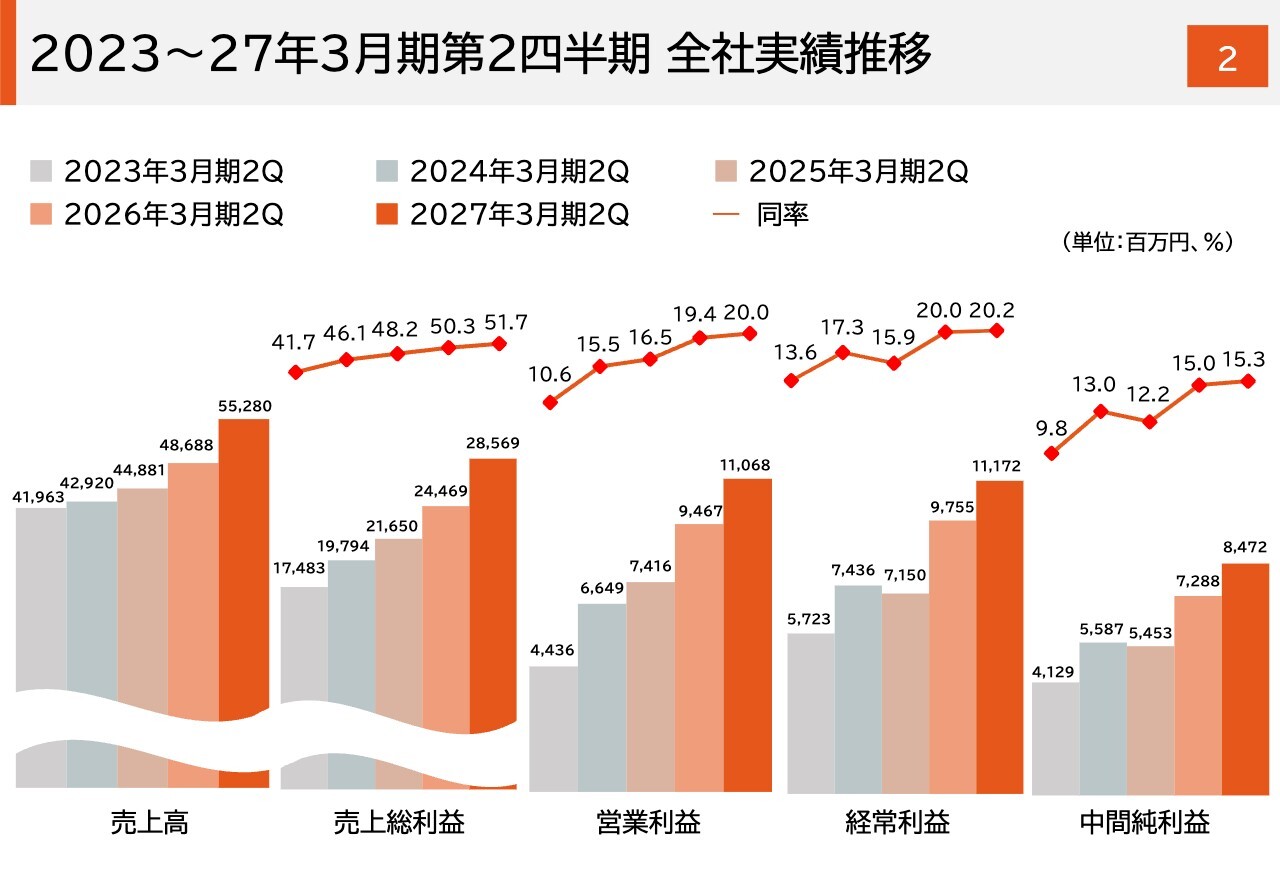
スライドは売上高と各利益の5期並列グラフを示しています。売上総利益率は商品構成の変化や売価の上昇により、高水準を維持しています。営業利益については後ほどご説明します。
四半期別売上高推移
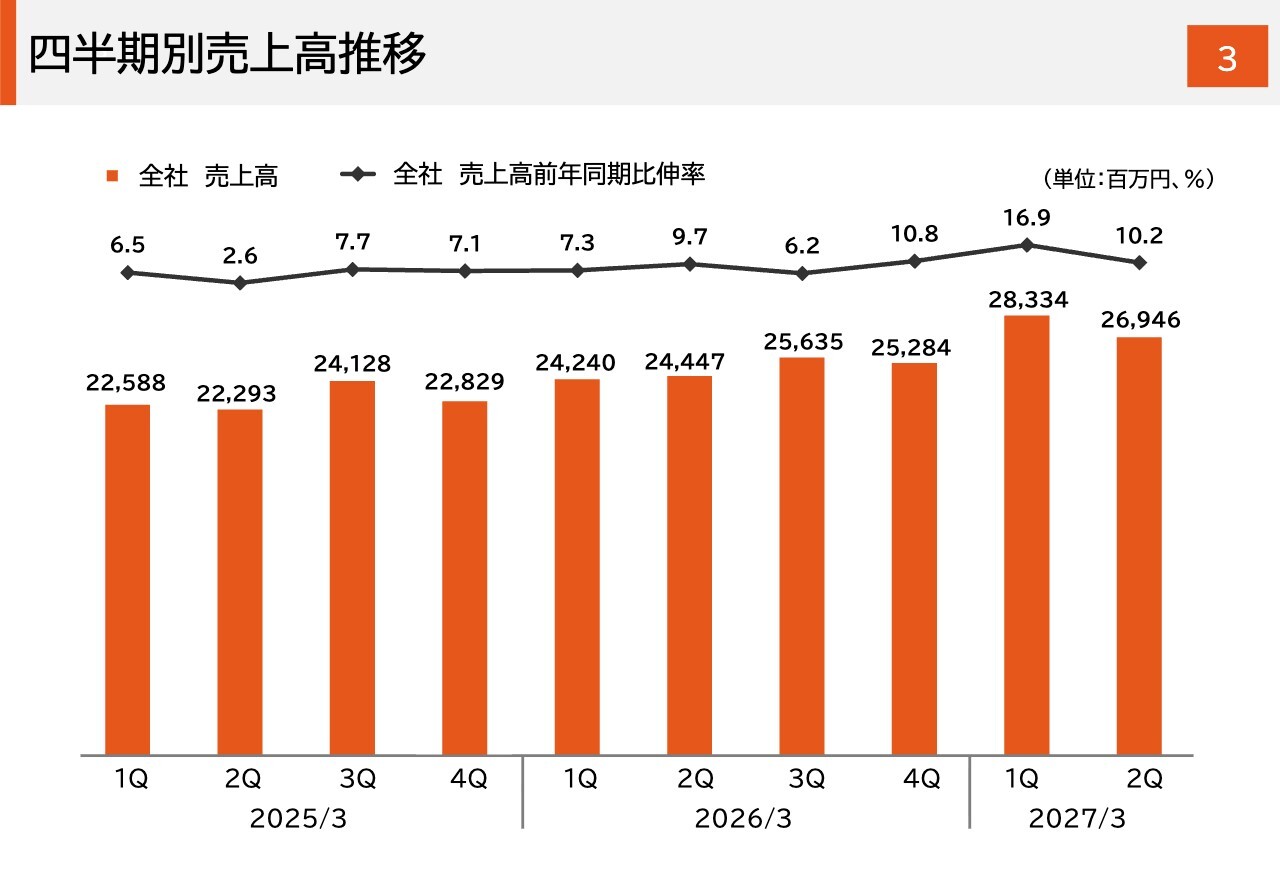
四半期別の全社売上高推移については、後ほどご参照ください。
営業利益の増減要因
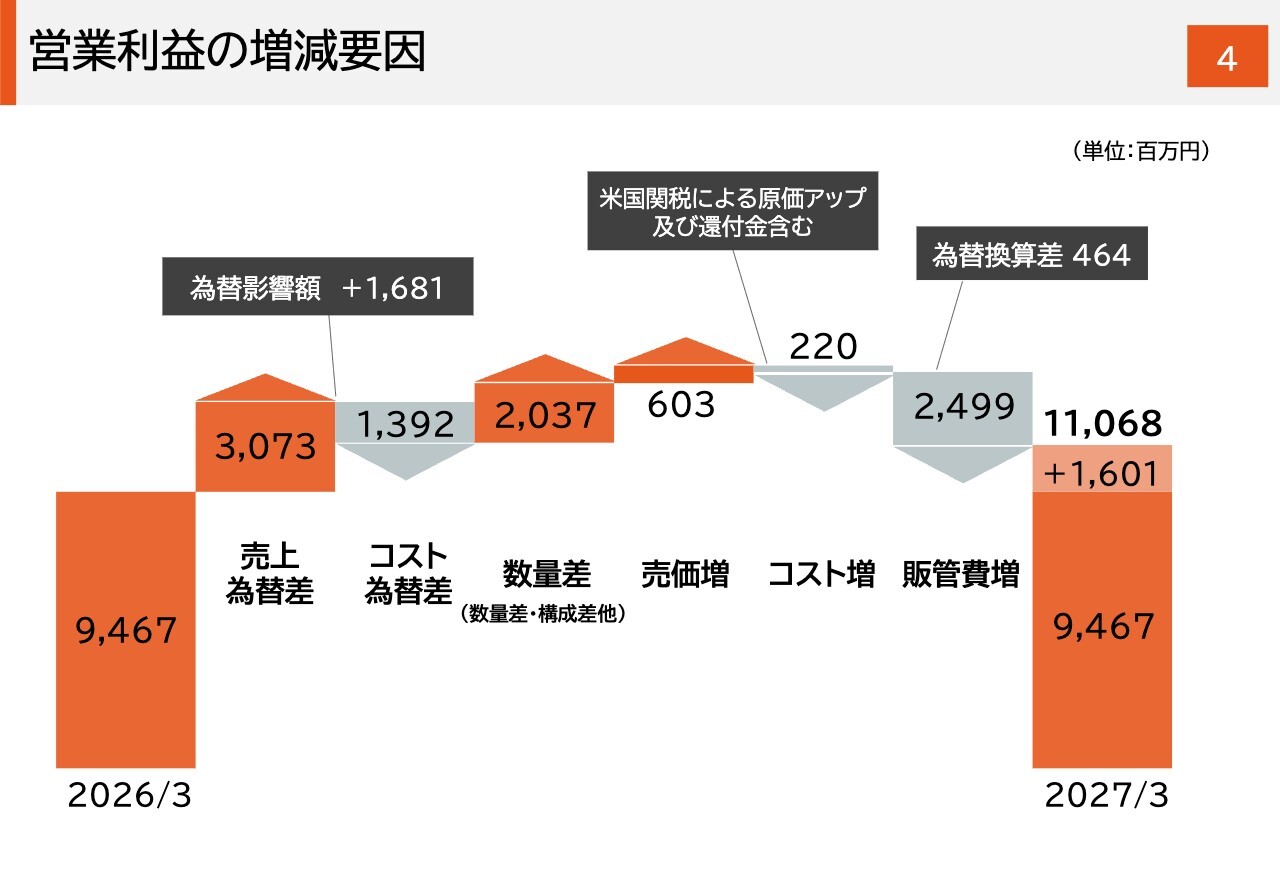
営業利益の増減要因についてです。スライドの左側からご説明します。まず、為替の影響については、前年同期と比較して米ドルとユーロともに円安で推移したため、売上に対して30億7,300万円の増益要因となり、一方でコスト面では13億9,200万円の減益要因となりました。
次に、構成差などを含む数量差については、20億3,700万円の増益要因であり、欧米を中心に鉄筋結束機とその消耗品の販売が堅調に推移しました。売価は、昨年実施した米国関税対応の売価アップの効果などにより、6億300万円の増益要因となりました。
一方で、コストについては、米国関税による原価アップおよび還付金、欧州の保護貿易措置の影響を含め、2億2,000万円の減益要因となっています。第1四半期決算時点で2億3,800万円の減益要因であったコスト増が横ばいとなった主なプラス要因として、米国関税の還付金が挙げられます。
販管費は24億9,900万円の減益要因となり、為替によるマイナス影響として4億6,400万円が含まれています。また、海外売上高の増加や中東情勢の影響などにより、輸送費も約6億円増加しています。
以上の結果、営業利益は前年同期比16億100万円増の110億6,800万円となりました。
その他の財務情報
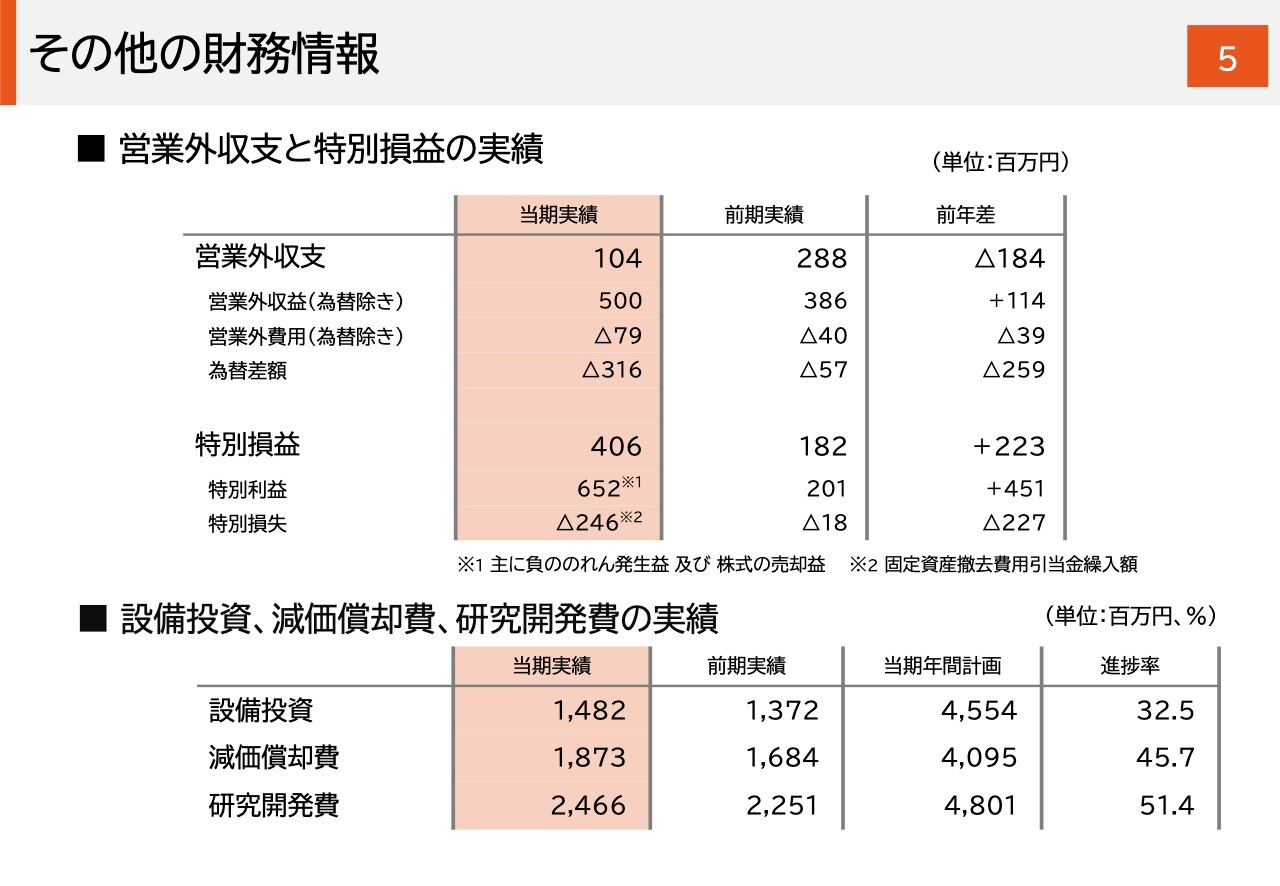
その他の財務情報についてです。特別利益は、主に負ののれん発生益と株式売却益によるものです。負ののれんは、成長投資として株式を取得した企業で計上したものです。特別損失は、2021年に完成した新しい物流倉庫の稼働に伴い、不要となった旧物流倉庫の解体費用です。
スライドの下段には、設備投資、減価償却費、研究開発費の実績が示されています。設備投資の進捗率は若干低い水準にとどまっています。
経済指標
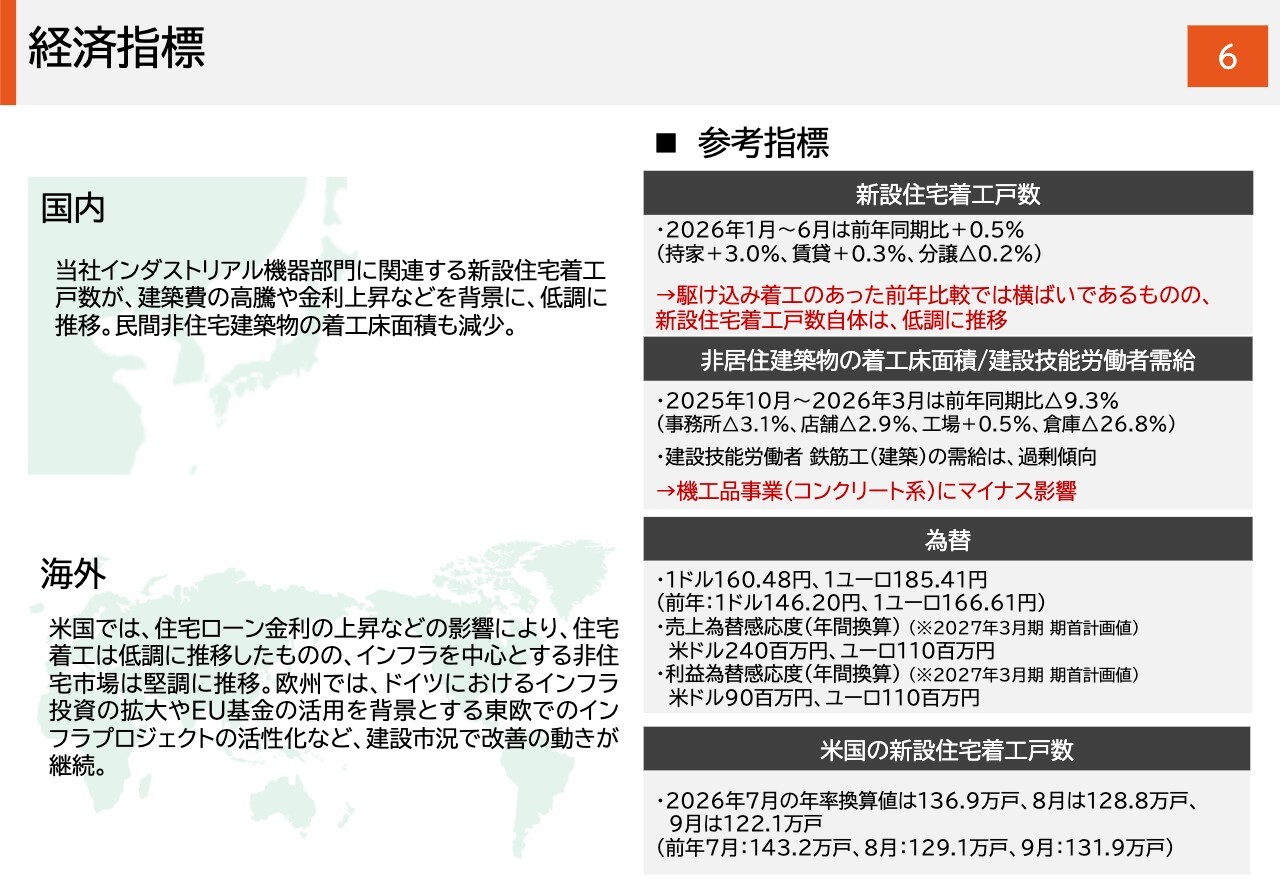
スライドは外部環境などの経済指標についてご説明しています。後ほどご覧ください。
2027年3月期第2四半期 セグメント実績
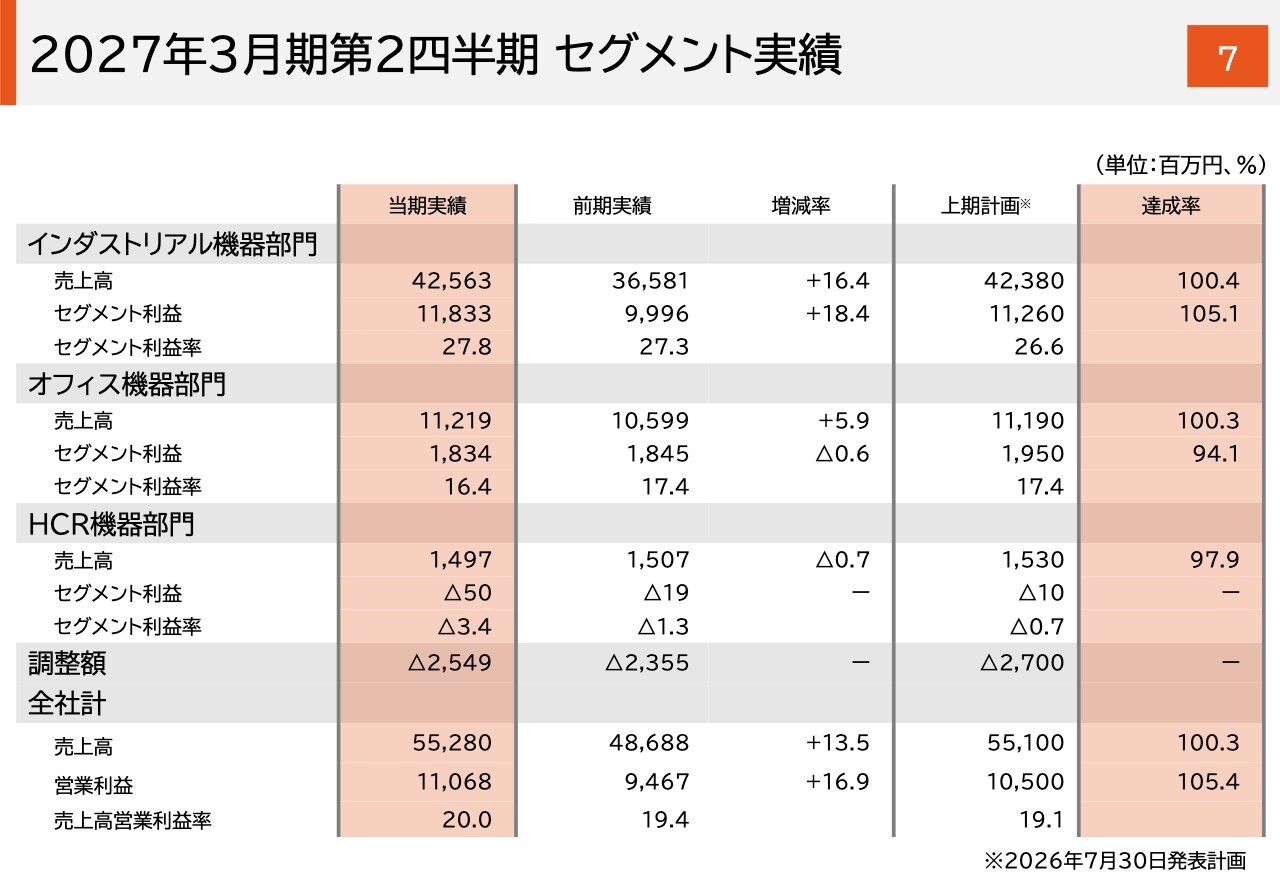
セグメントの実績についてご説明します。インダストリアル機器部門は、欧米を中心とするコンクリート構造物向け工具が堅調に推移し、増収増益となりました。セグメント利益は前年同期から18.4パーセント増の118億3,300万円、セグメント利益率は27.8パーセントです。
オフィス機器部門は、前年同期比で増収減益でした。セグメント利益は前年同期比0.6パーセント減の18億3,400万円、セグメント利益率は16.4パーセントです。
HCR機器部門は、前年同期比で減収減益となり、セグメント利益はマイナス5,000万円です。
四半期別セグメント実績推移
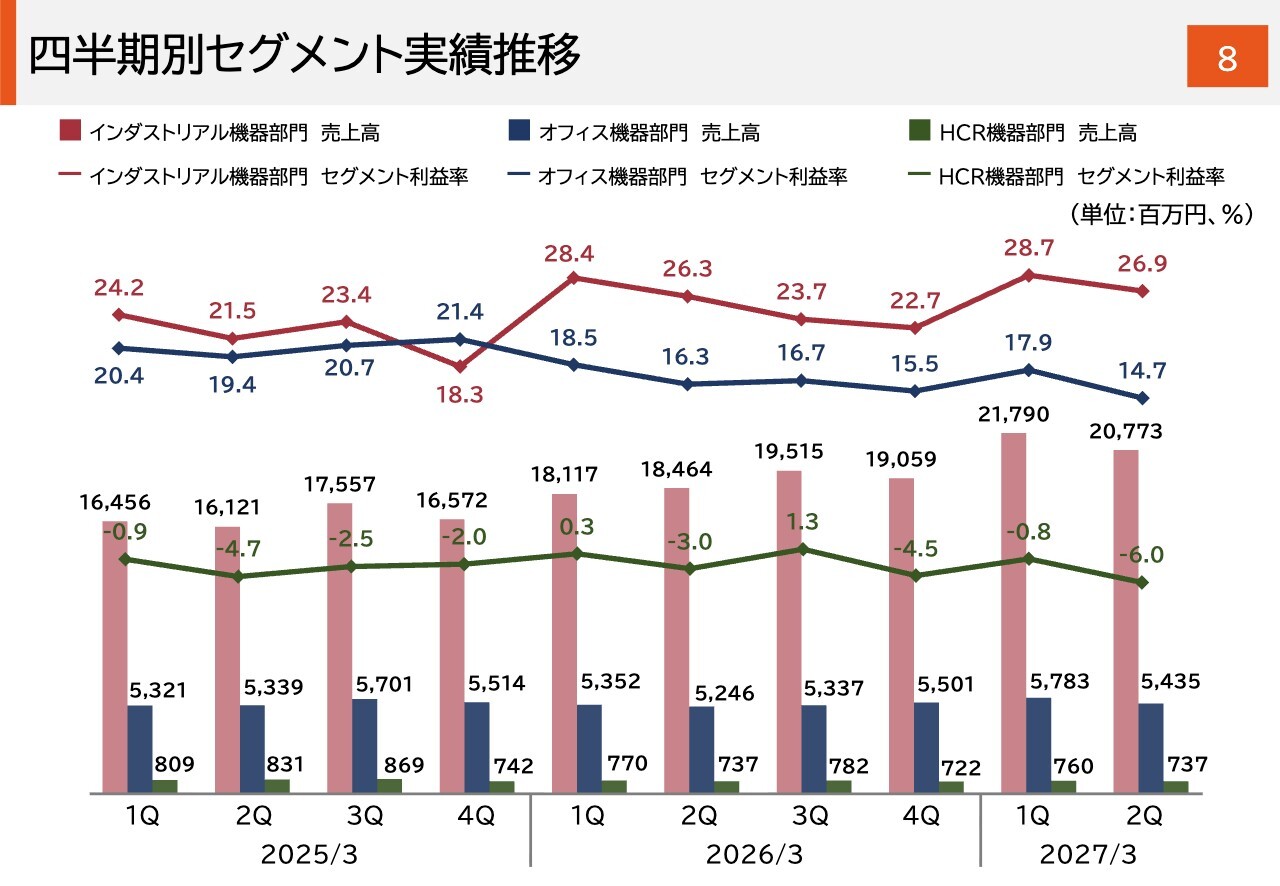
スライドのグラフは、セグメント別の売上高とセグメント利益率の推移を四半期単位で示しています。鉄筋結束機を中心とする海外機工品事業の伸長などにより、インダストリアル機器部門の利益率は高い水準を維持しています。
足元の第2四半期は、第1四半期と比較すると国内事業の市況低迷やコスト増などにより、利益率がやや低下しています。第2四半期のオフィス機器部門のセグメント利益率は14.7パーセントで、第1四半期の17.9パーセントと比較して低くなっています。
これはオフィス機器部門の売上高減少や、オートステープラ事業における収益性の高い消耗品の割合が第2四半期に低くなったことによる商品ミックスの影響などが要因です。
HCR機器部門は円安による為替の影響や、海外での車いす販売の伸び悩みなどにより、セグメント利益が赤字となっています。
インダストリアル機器部門 2027年3月期第2四半期実績
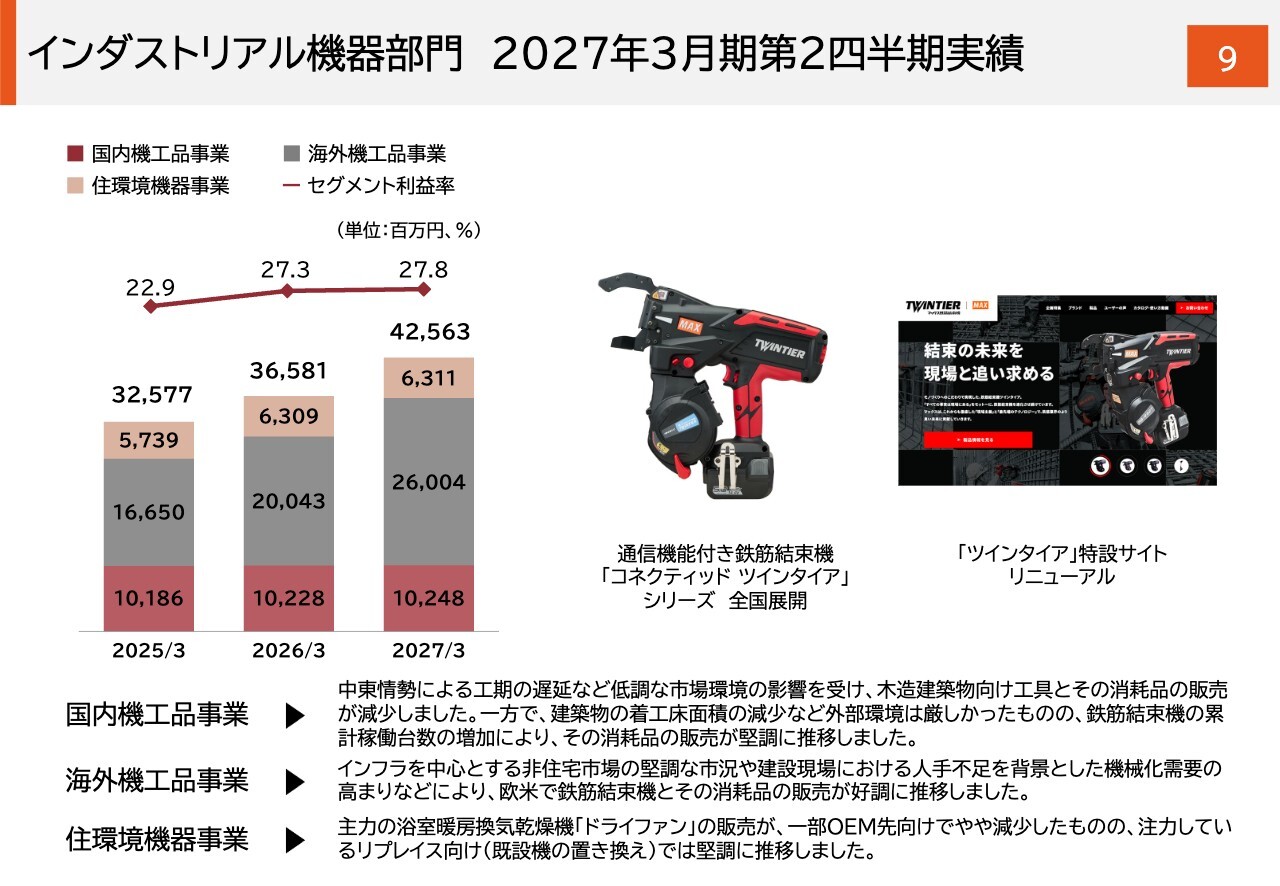
インダストリアル機器部門の実績をご説明します。スライド左側のグラフをご覧ください。一番下の濃い赤色が国内機工品事業の実績で、売上高は102億4,800万円、前年同期比0.2パーセントの増収となりました。外部環境は厳しい状況であったものの、鉄筋結束機の消耗品が堅調に推移し、前年並みを維持しています。
棒グラフの真ん中は海外機工品事業の実績で、売上高は260億400万円となり、前年同期比29.7パーセントの増収を記録しました。欧米市場では、非住宅市場の堅調な市況や建設現場での人手不足を背景に、機械化需要が高まり、鉄筋結束機とその消耗品の販売が伸びています。
棒グラフの一番上は住環境機器事業の実績です。売上高は63億1,100万円で、前年同期比でほぼ横ばいとなりました。主力製品である浴室暖房換気乾燥機「ドライファン」の販売が、注力しているリプレイス向け(既設機の置き換え)で堅調に推移しました。
インダストリアル機器部門 四半期別売上高推移
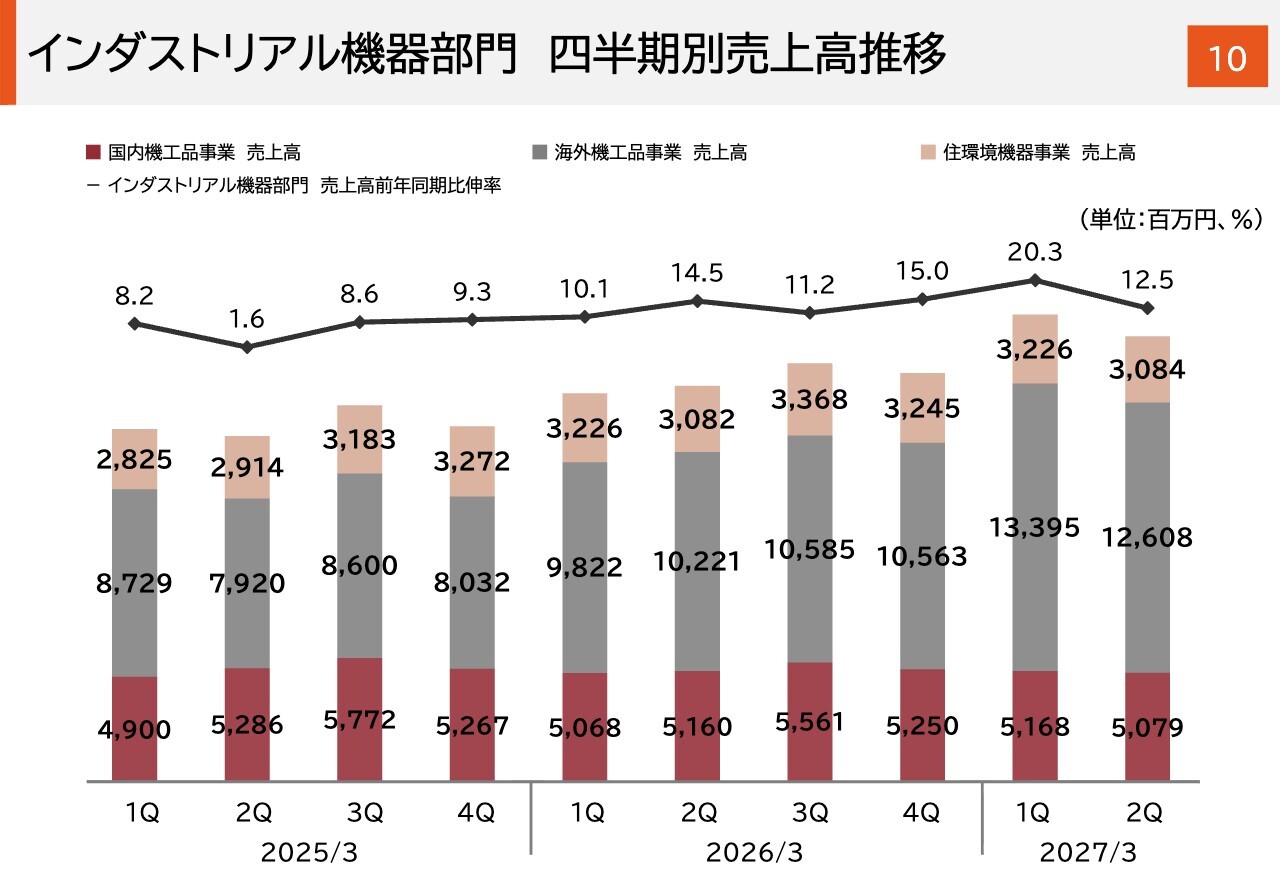
インダストリアル機器部門の四半期別売上高推移についてです。詳細は後ほどご確認ください。
オフィス機器部門 2027年3月期第2四半期実績
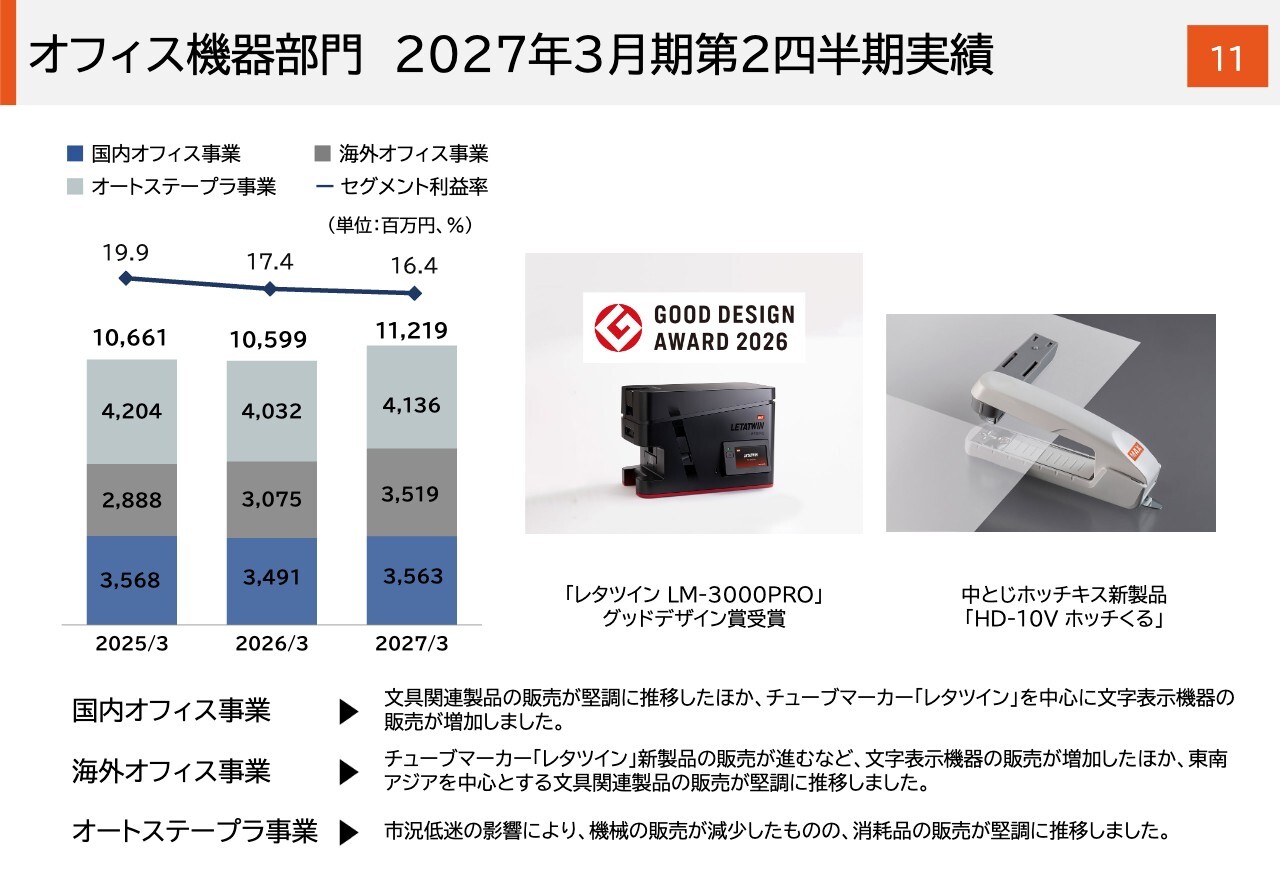
オフィス機器部門についてです。スライド左のグラフのうち、棒グラフの一番下に示されているのが国内オフィス事業の実績です。売上高は35億6,300万円で、前年同期比2.1パーセントの増収でした。
新製品の効果により文具関連製品の販売が順調に推移したほか、チューブマーカー「レタツイン」を中心に文字表示機器の販売も増加しました。
棒グラフの真ん中は海外オフィス事業の実績です。売上高は35億1,900万円で、前年同期比14.4パーセントの増収となりました。チューブマーカー「レタツイン」の新製品を含む文字表示機器の販売が増加したことに加え、東南アジアでの文具関連製品の販売が堅調に推移しました。
棒グラフの一番上はオートステープラ事業の実績です。売上高は41億3,600万円で、2.6パーセントの増収です。ただし、オートステープラ事業はペーパーレス化の影響により、長期的な漸減傾向を見込んでいます。
オフィス機器部門 四半期別売上高推移
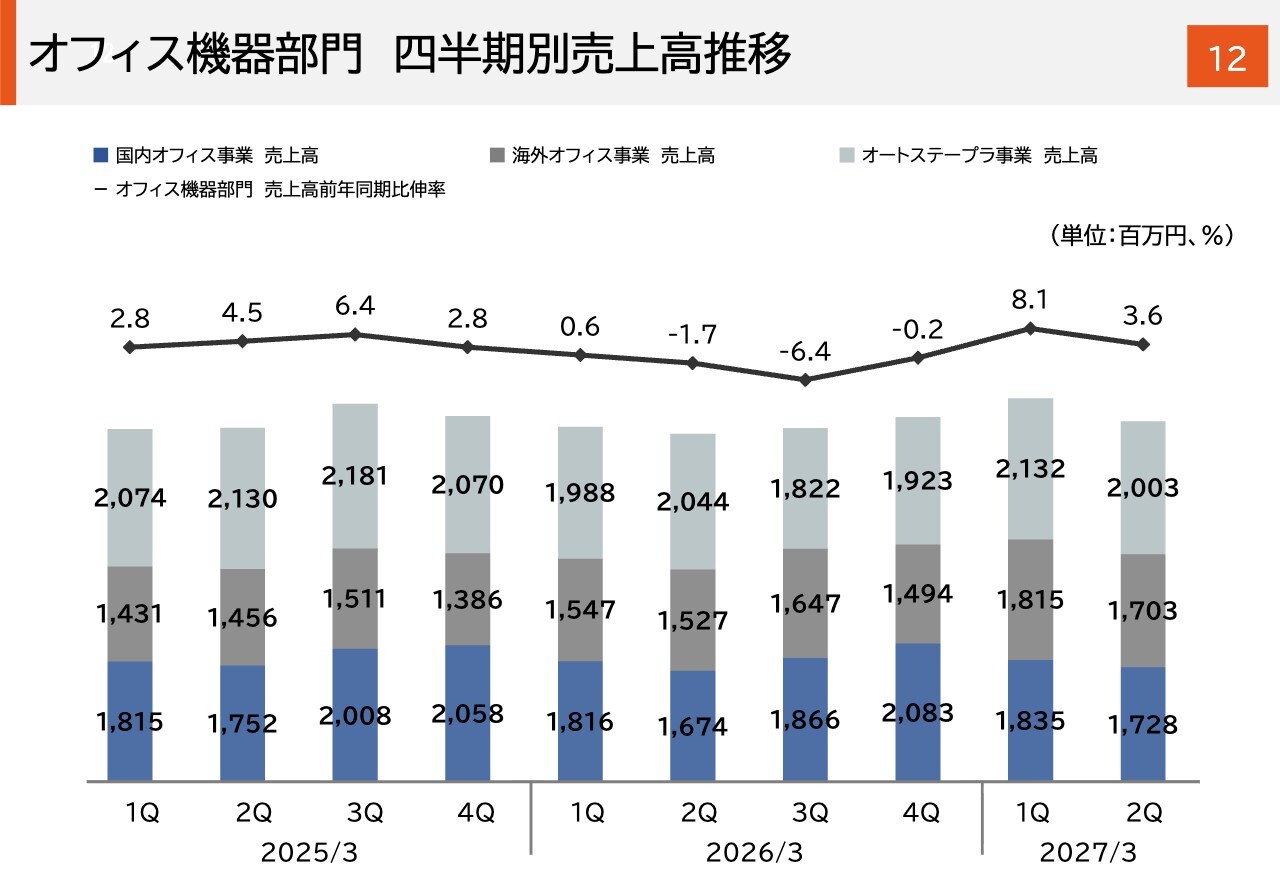
オフィス機器部門の四半期別売上高推移については、後ほどご覧ください。
HCR機器部門 2027年3月期第2四半期実績
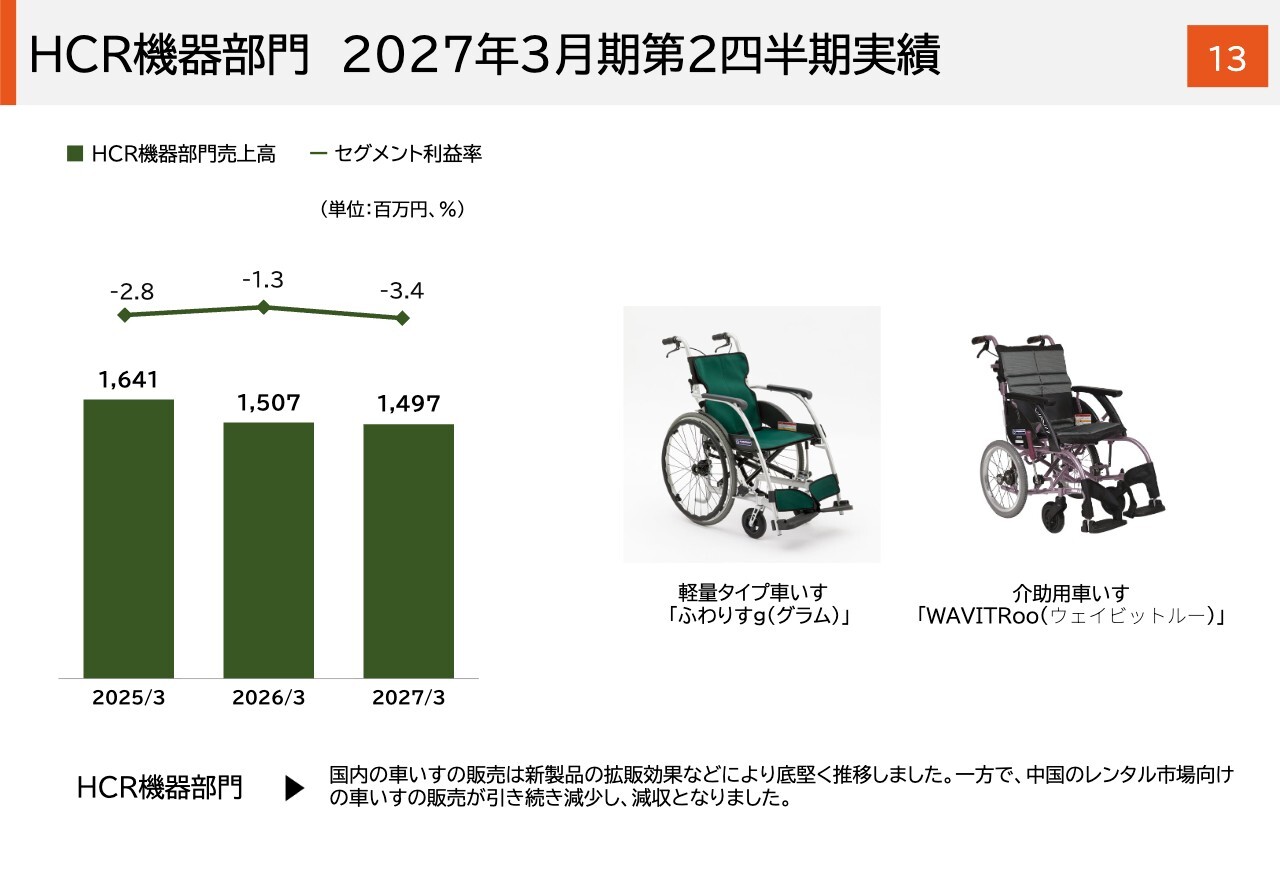
HCR機器部門についてです。売上高は前年同期比0.7パーセントの減収となり、セグメント利益率はマイナス3.4パーセントでした。国内では新製品の拡販効果などにより車いすの販売が底堅く推移しましたが、中国のレンタル市場向け車いすの販売が減少しました。
HCR機器部門 四半期別売上高推移
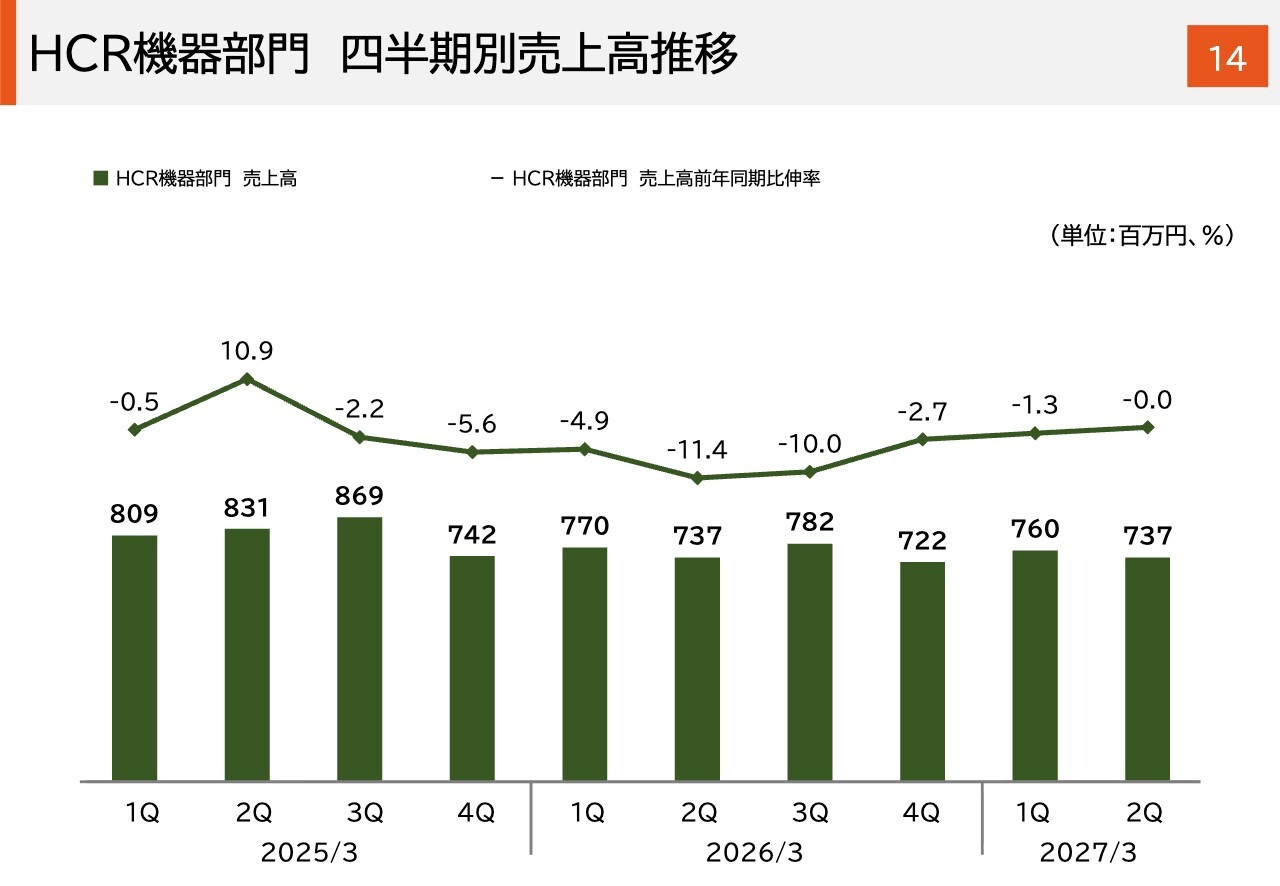
HCR機器部門の四半期別売上高推移については、後ほどご覧ください。
四半期別海外地域別売上高推移
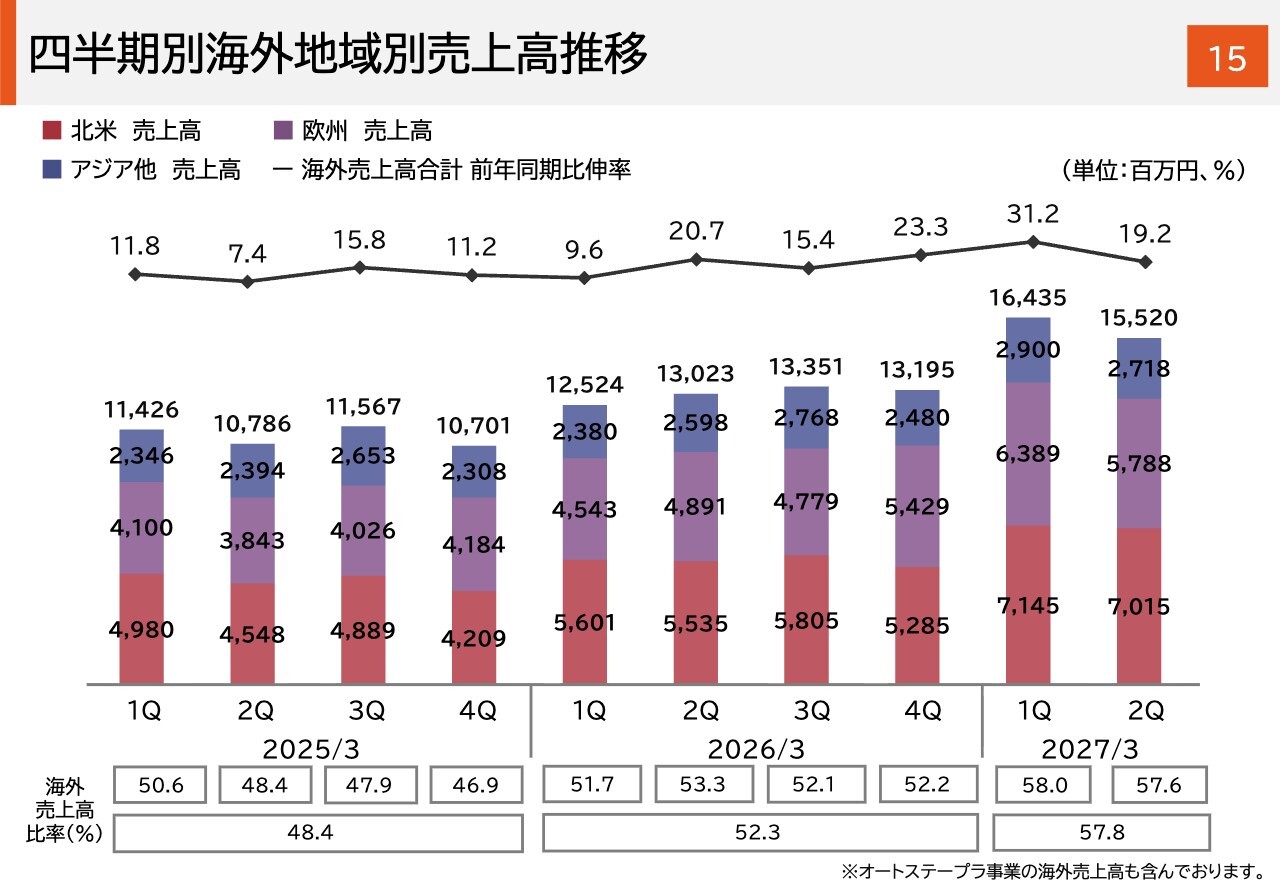
四半期別海外地域別売上高の推移についてです。第2四半期の海外売上高は155億2,000万円で、前年同期比では19.2パーセント増加しました。海外売上高比率は第2四半期累計で57.8パーセントの水準となっています。
重点事業:鉄筋結束機事業の概況
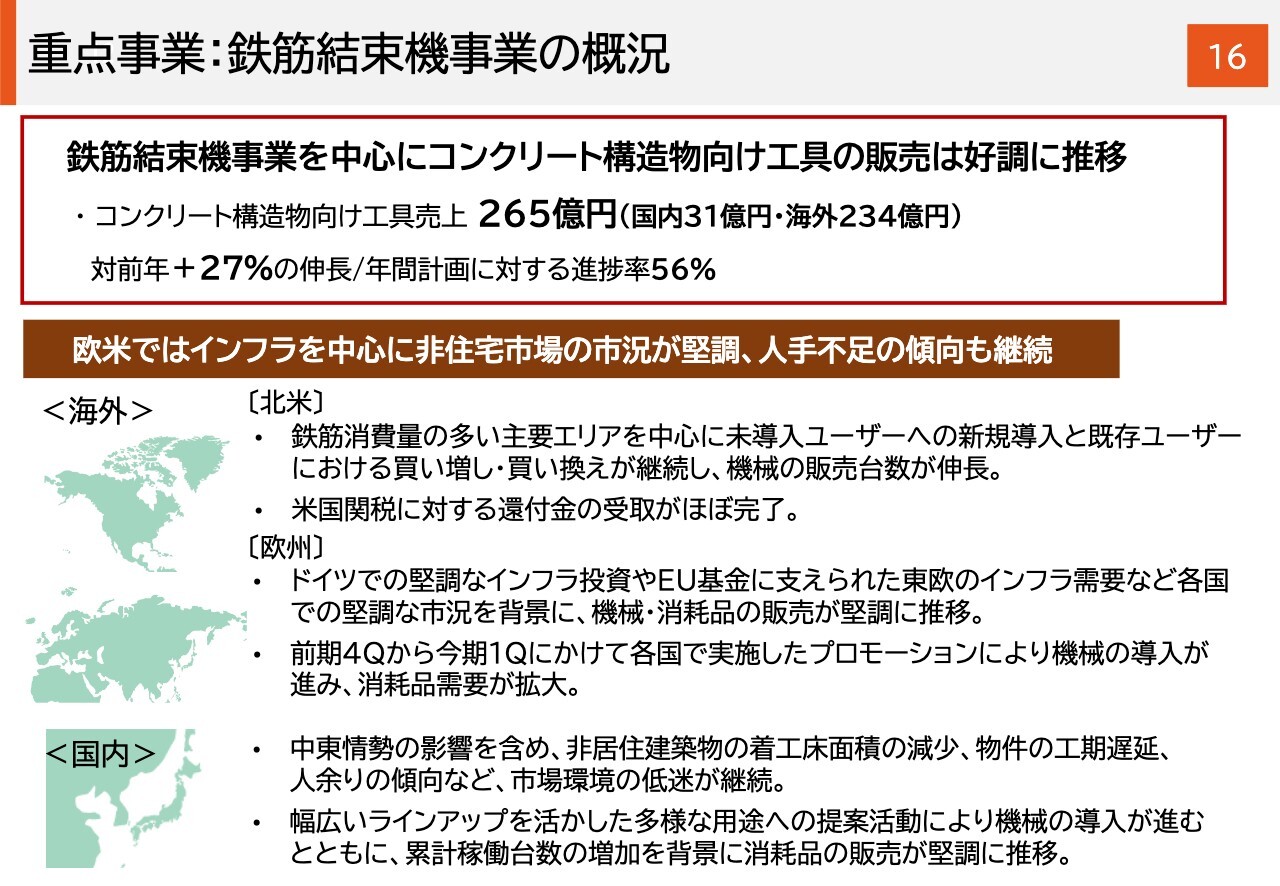
鉄筋結束機事業の概況です。鉄筋結束機事業を中心としたコンクリート構造物向け工具の売上は265億円で、前年同期比で27パーセント伸長しました。年間計画470億円に対しては、56パーセントの進捗で順調に推移しています。
主力市場である欧米では、インフラを中心とした非住宅市場の市況が堅調であり、人手不足の傾向も継続しています。
地域別にご説明します。まず、北米ではテキサス州など鉄筋消費量の多いエリアを中心に、未導入ユーザーへの新規導入や既存ユーザーの買い替え・買い増しが進んでいます。また、先ほどご説明したとおり、米国関税に対する還付金の受け取りはほぼ完了しました。
欧州では、主力市場であるドイツのインフラ投資拡大やEU基金を背景とした東欧でのインフラプロジェクトの活性化など、各国の堅調な市況を受けて機械と消耗品の販売が順調に推移しています。
さらに、前期の第4四半期から今期の第1四半期にかけて実施したプロモーションにより、機械の導入が進み、消耗品需要の拡大に寄与しました。
営業利益の増減要因についてのスライドで少しご説明しましたが、欧州では鉄鋼に関する保護貿易措置が強化され、それに伴い計画外の費用が発生しています。この費用は第3四半期以降も継続的に発生する可能性があると認識しており、コスト増への対策を今後講じていきます。
国内市場では着工床面積の減少や物件の工期遅延、人手余りの傾向など、市場環境の低迷が続いています。幅広いラインアップを活かした多様な用途への提案により機械の導入を進め、消耗品の販売が堅調に推移しています。
引き続き、鉄筋結束機事業を最重点事業としてマーケティング活動を進めていきます。
事業拡大投資の実行①
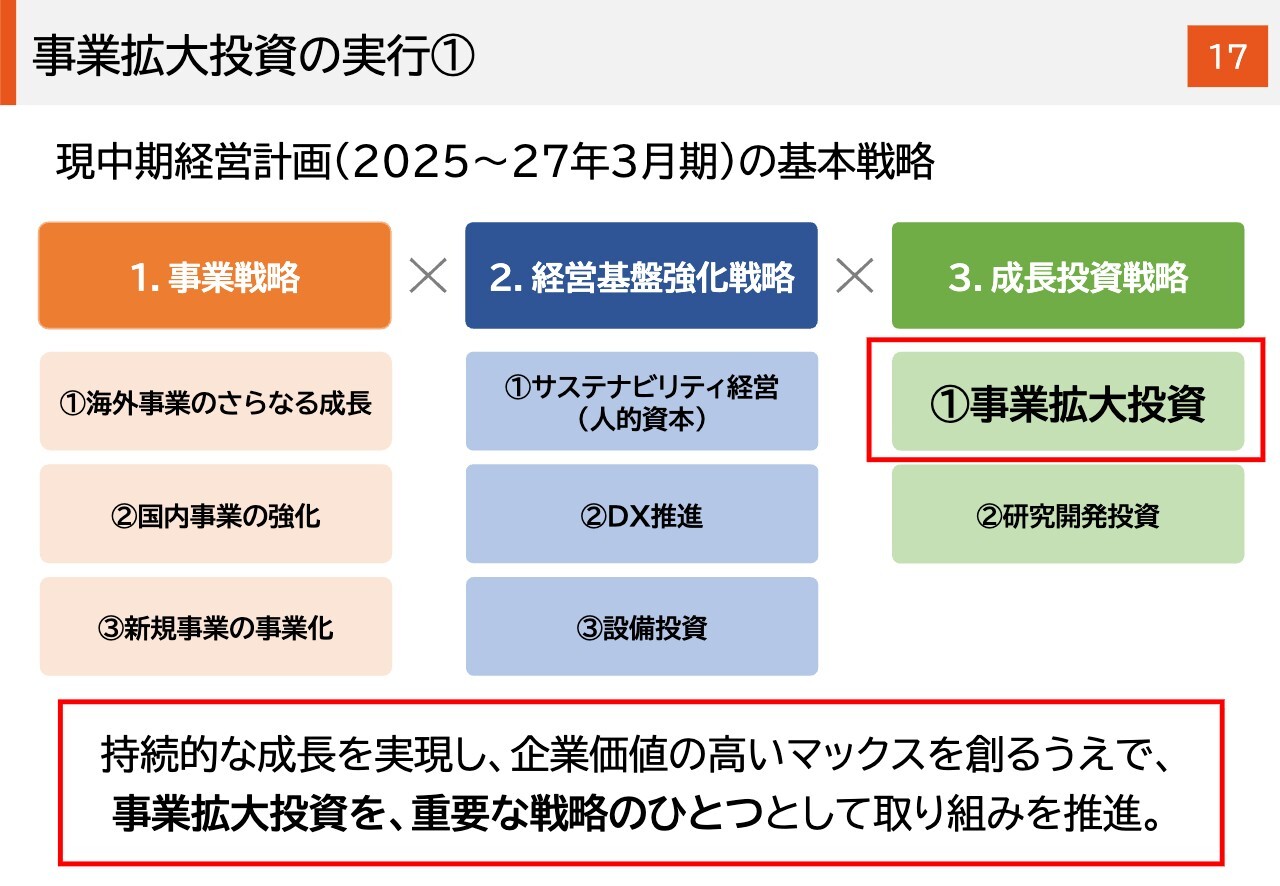
続いて、事業拡大投資についてです。現行の中期経営計画では、持続的な成長を実現し、企業価値の高いマックスを創るために、事業拡大投資を最重要事項と位置づけています。
事業拡大投資の実行②
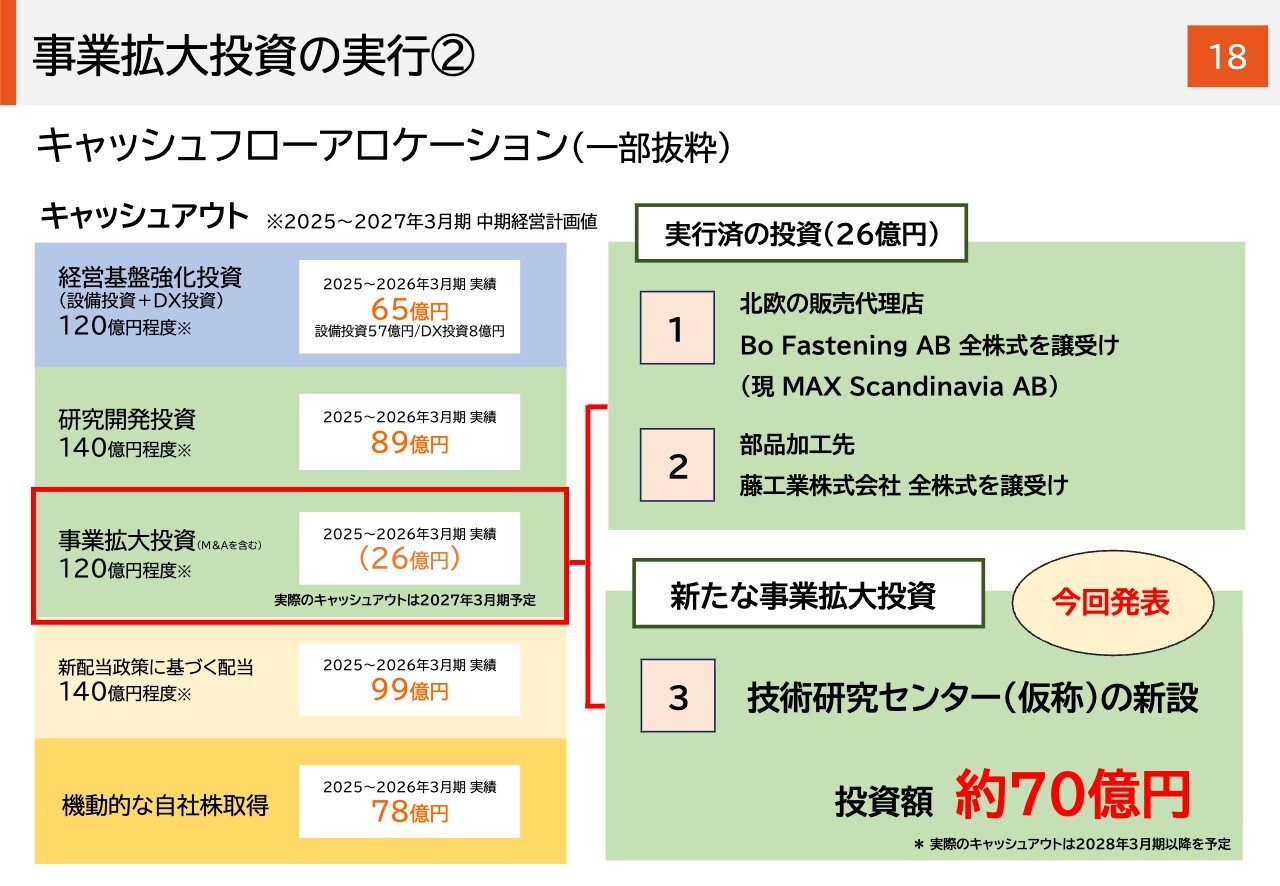
キャッシュフローアロケーションでは、現中期経営計画期間中のキャッシュインに加え、手元資金も活用してさまざまな成長投資および株主還元を推進することを掲げています。
事業拡大投資として、これまで北欧の代理店Bo Fastening ABおよび部品加工先の藤工業の全株式を取得し、鉄筋結束機事業のさらなる成長に向けた体制を強化してきました。
今回、新たな事業拡大投資として、技術研究センター(仮称)の新設を決定しました。
技術研究センター(仮称)の新設①
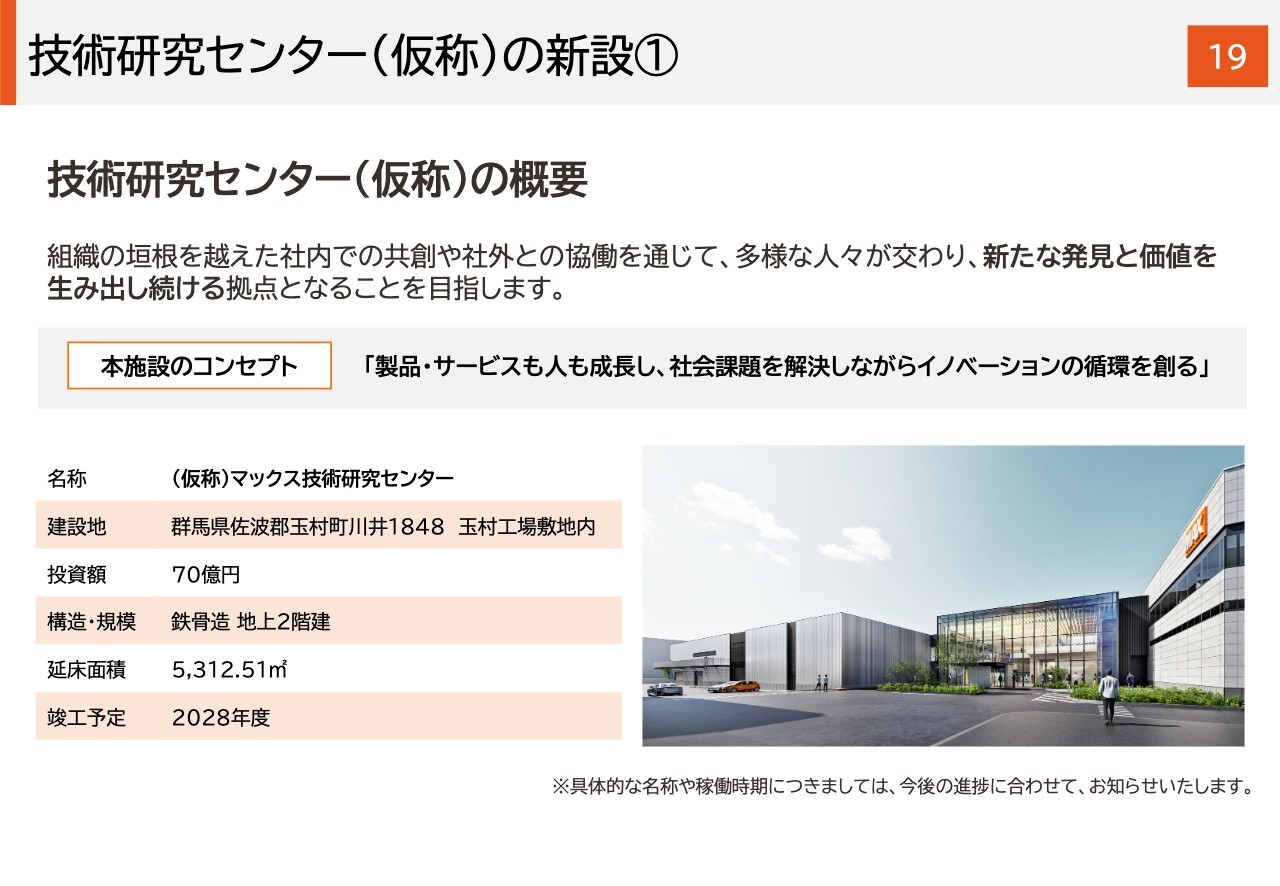
新設を決定した技術研究センター(仮称)についてご説明します。新たな技術研究センター(仮称)は、群馬県玉村工場敷地内の旧物流倉庫跡地に建設します。投資額は約70億円で、2028年度の竣工を予定しています。
本施設は、組織の垣根を越えた社内での共創や社外との協働を通じて、新たな発見と価値を生み出し続ける独自技術の研究と、オープンイノベーションの中核拠点として位置付けています。
コンセプトは「製品・サービスも人も成長し、社会課題を解決しながらイノベーションの循環を創る」です。ここでいう「イノベーションの循環」とは、人の成長の循環、組織の成長の循環、社会の発展の循環という3つの循環を指しています。この3つの循環を機能させることで、持続的な成長と企業価値の向上を加速させる考えです。
技術研究センター(仮称)の新設②
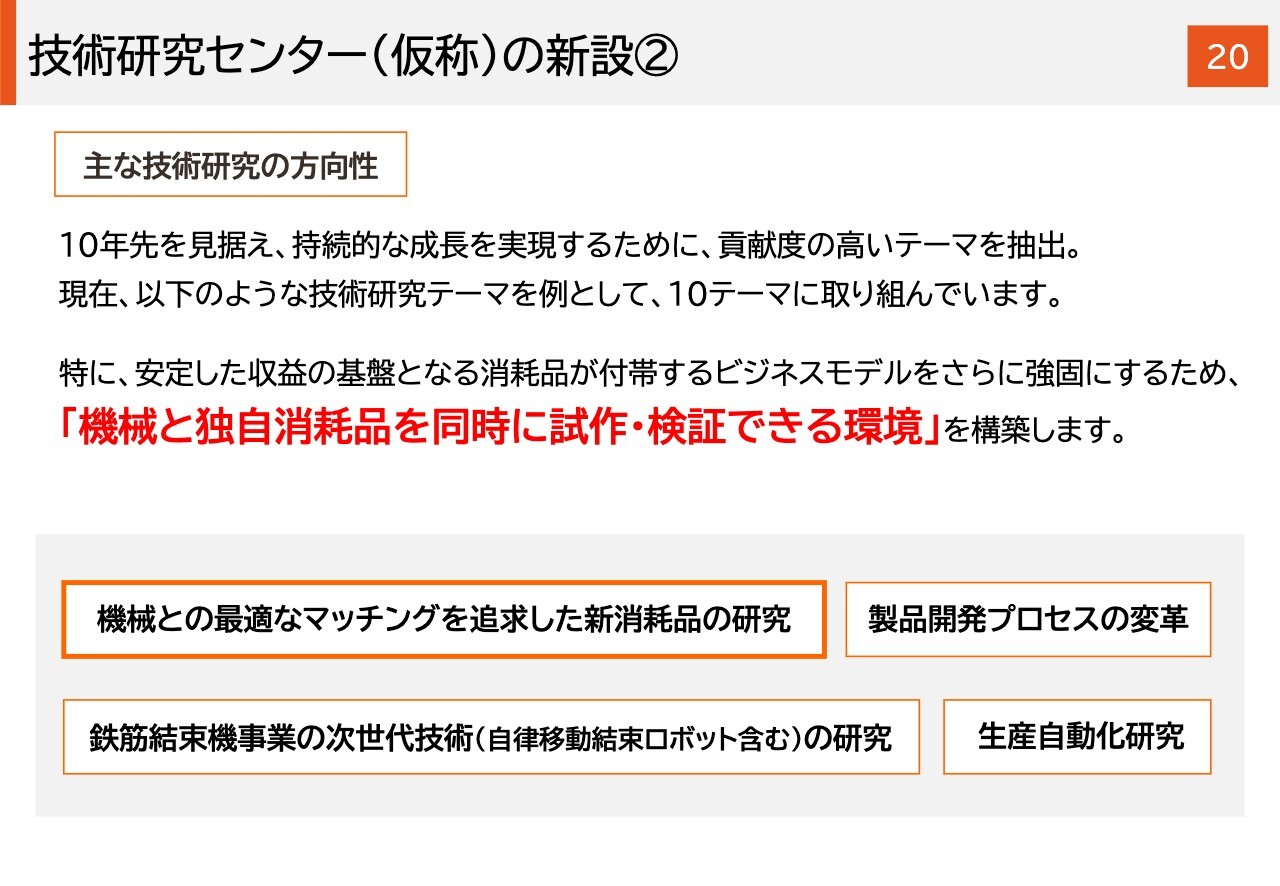
技術研究センター(仮称)建設の背景を説明します。マックスでは10年先を見据え、持続的な成長を実現するために、貢献度の高いテーマを抽出し、すでに取り組みを進めています。
この取り組みの中でも、安定した収益基盤となる消耗品が付帯するビジネスモデルをさらに強固なものとするため、「機械と独自消耗品を同時に試作・検証できる環境」を構築することは、今後の成長に欠かせないものと捉えています。
技術研究センター(仮称)の新設③
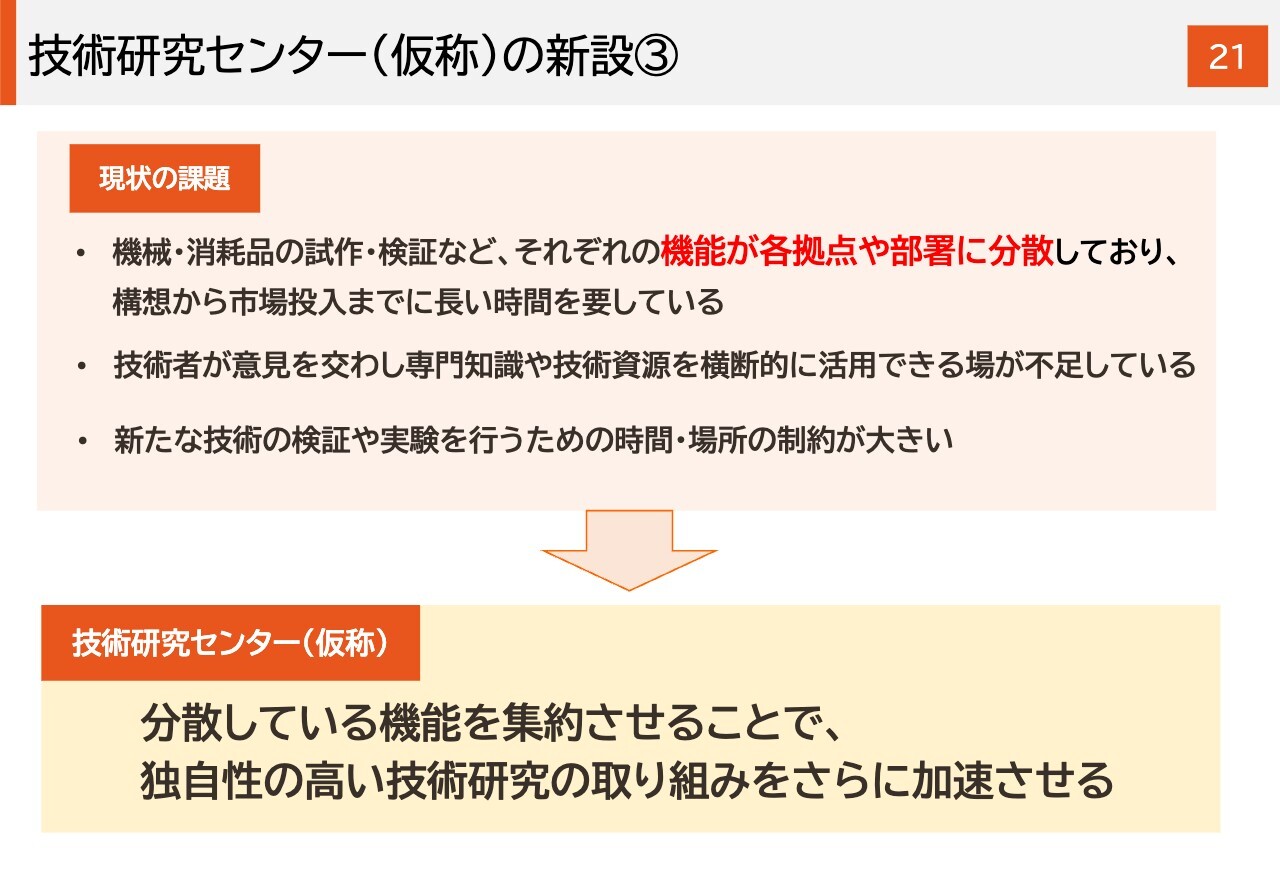
現状の技術研究体制は各拠点や部署に機能が分散しており、構想から市場投入までに長い時間を要しています。また、新たな技術の検証や実験を行うための時間や場所の制約が大きいという課題がありました。
こうした背景から、分散している機能を集約し、独自性の高い技術研究への取り組みをさらに加速させるため、新たな技術研究センターを建設することとしました。
技術研究センター(仮称)の新設④
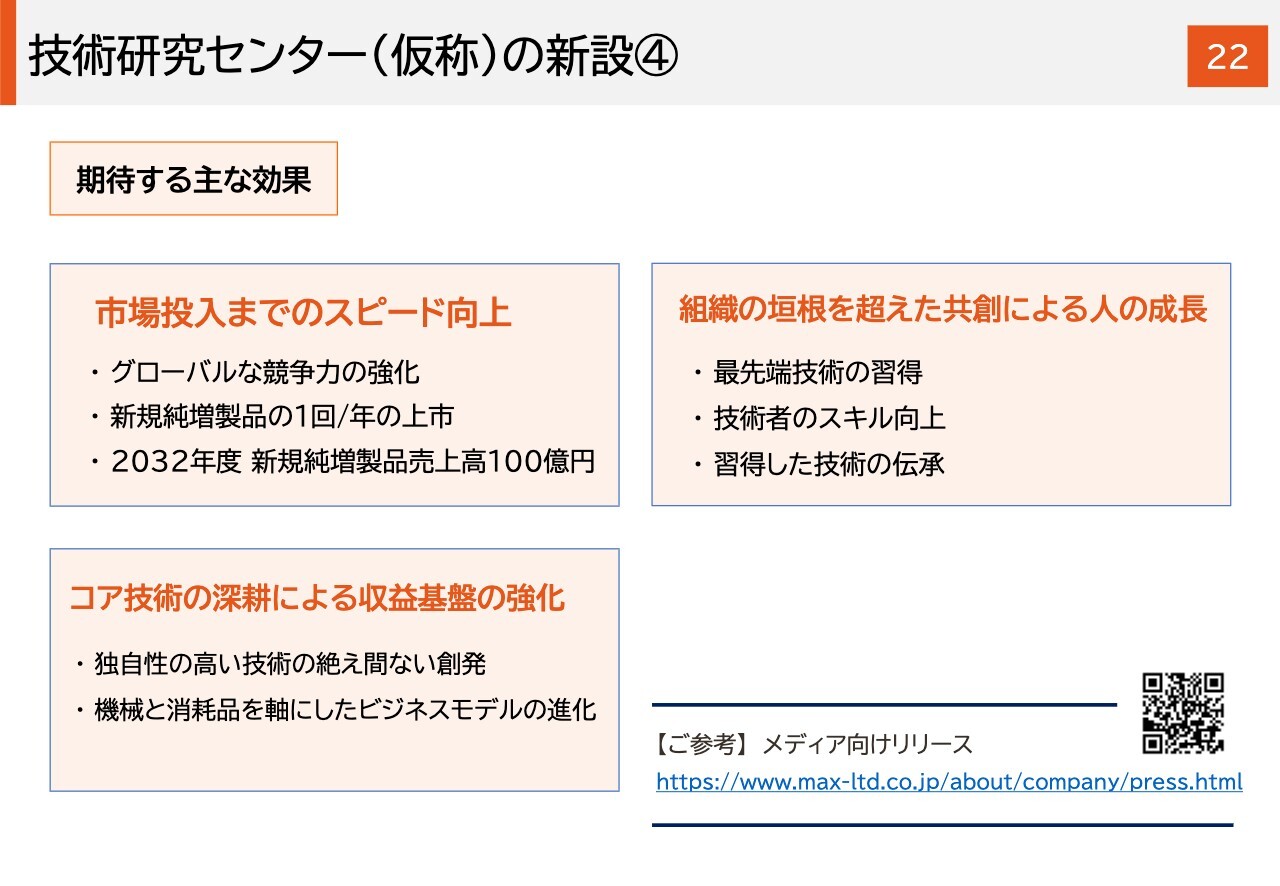
技術研究センター(仮称)の建設により、主に期待する効果についてご説明します。
1つ目は、市場投入までのスピード向上です。実用化までの期間を短縮することで、グローバル競争力をさらに強化していきます。1年に1回の新規純増製品の市場投入を目指し、2032年度には新規純増製品の売上高100億円を達成することを目標に取り組みます。
2つ目は、組織の垣根を超えた共創を通じて、働く人がともに成長する「共育」を実現するため、国内外の顧客、パートナー企業、研究機関などとより緊密に連携します。これにより、最先端技術の習得や技術者のスキル向上を図り、習得した技術の継承にもつなげていきます。
3つ目として、コア技術の深耕による収益基盤の強化を進めます。製品開発プロセスの変革と技術研究に専念できる体制を導入することで、独自性の高い技術を絶え間なく創発し、収益基盤のさらなる強化を図っていきます。
本施設の具体的な名称や稼働時期については、今後の進捗に合わせてみなさまにご案内します。
2027年3月期 全社計画
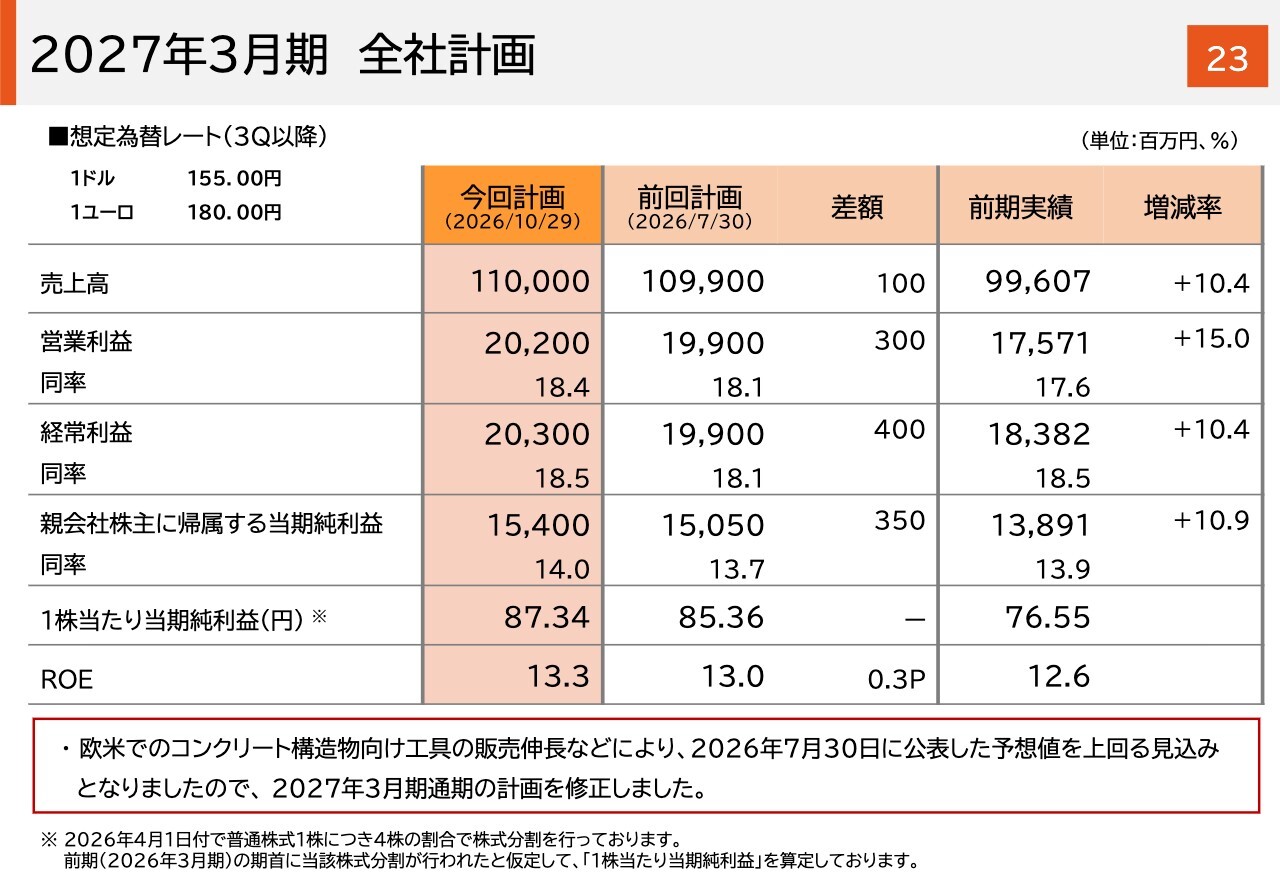
2027年3月期通期の全社計画についてご説明します。想定為替レートは1ドル155.00円、1ユーロ180.00円です。欧米でのコンクリート構造物向け工具の販売伸長などの状況を踏まえ、2026年7月30日に発表した計画を上方修正しています。
売上高は前期比10.4パーセント増収の1,100億円、営業利益は前期比15.0パーセント増益の202億円、営業利益率は18.4パーセントを計画しています。売上高・各利益について増収増益を達成し、5期連続の過去最高業績更新を目指します。ROEは前期比0.7ポイント増加の13.3パーセントを計画しています。
通期計画では、上期の営業利益が111億円、下期の営業利益が91億円と、下期の営業利益が上期を下回る見込みです。上期は鉄筋結束機事業の伸長に加え、米国関税の還付金による利益増などがあり、非常に高い収益を上げることができました。
一方、下期は欧米が冬場に入り現場がクローズすることから、鉄筋結束機事業の売上高をやや慎重に見ていること、および研究開発費やDX関連費用など、今後の成長を見据えた費用の投下を上期以上に計画していることなどにより、上期と比較すると利益が控えめになる計画としています。
事業そのものは下期も堅調に推移していくと予想しており、事業運営を進める中で今回の計画を上回る実績を目指していきたいと考えています。
2027年3月期 セグメント計画
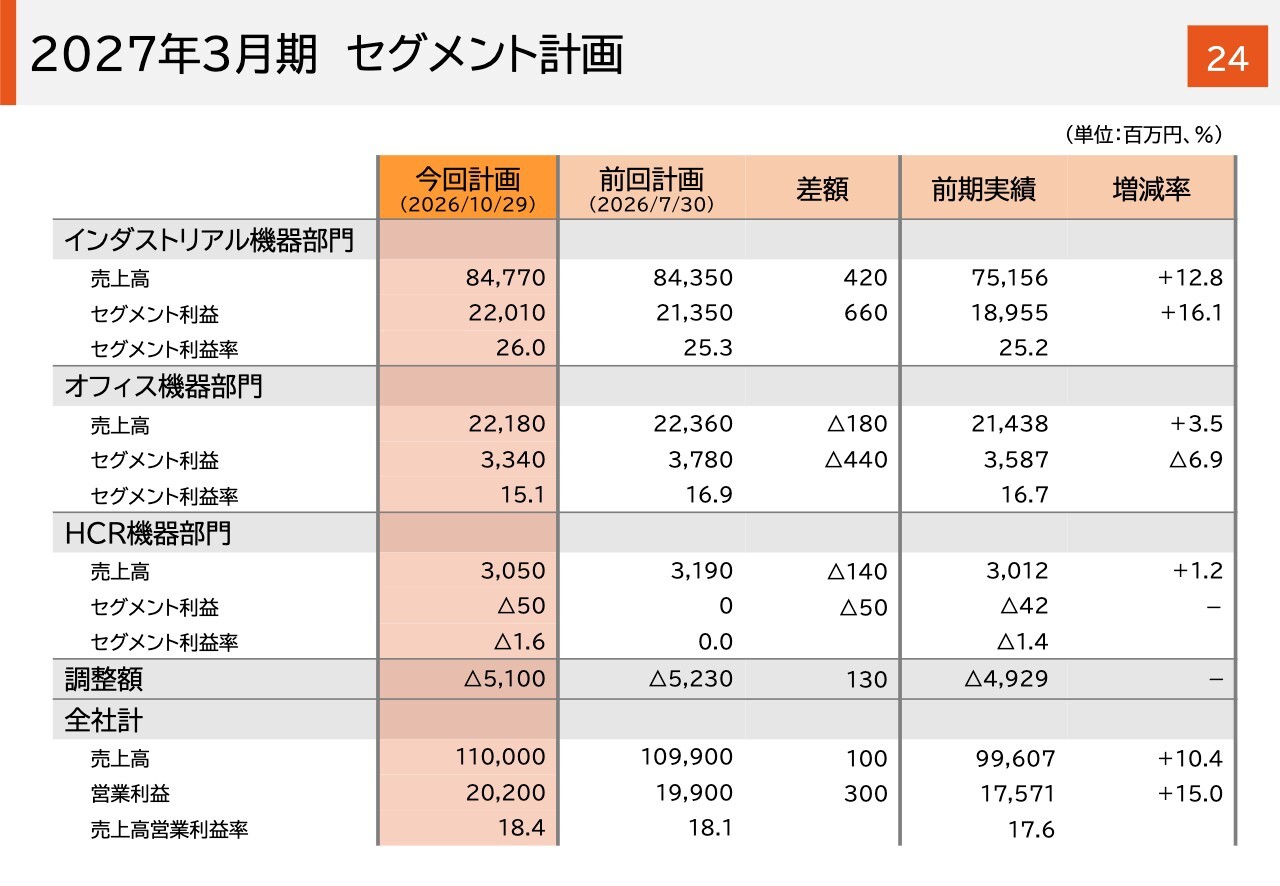
セグメント別の計画についてです。インダストリアル機器部門では、売上高847億7,000万円、セグメント利益220億1,000万円、セグメント利益率26.0パーセントを計画しており、前回計画から売上高・セグメント利益ともに上方修正しました。
オフィス機器部門では、売上高221億8,000万円、セグメント利益33億4,000万円、セグメント利益率15.1パーセントを計画しています。
HCR機器部門の売上高は30億5,000万円、セグメント利益はマイナス5,000万円を計画しています。
2027年3月期 サブセグメント(事業別)計画
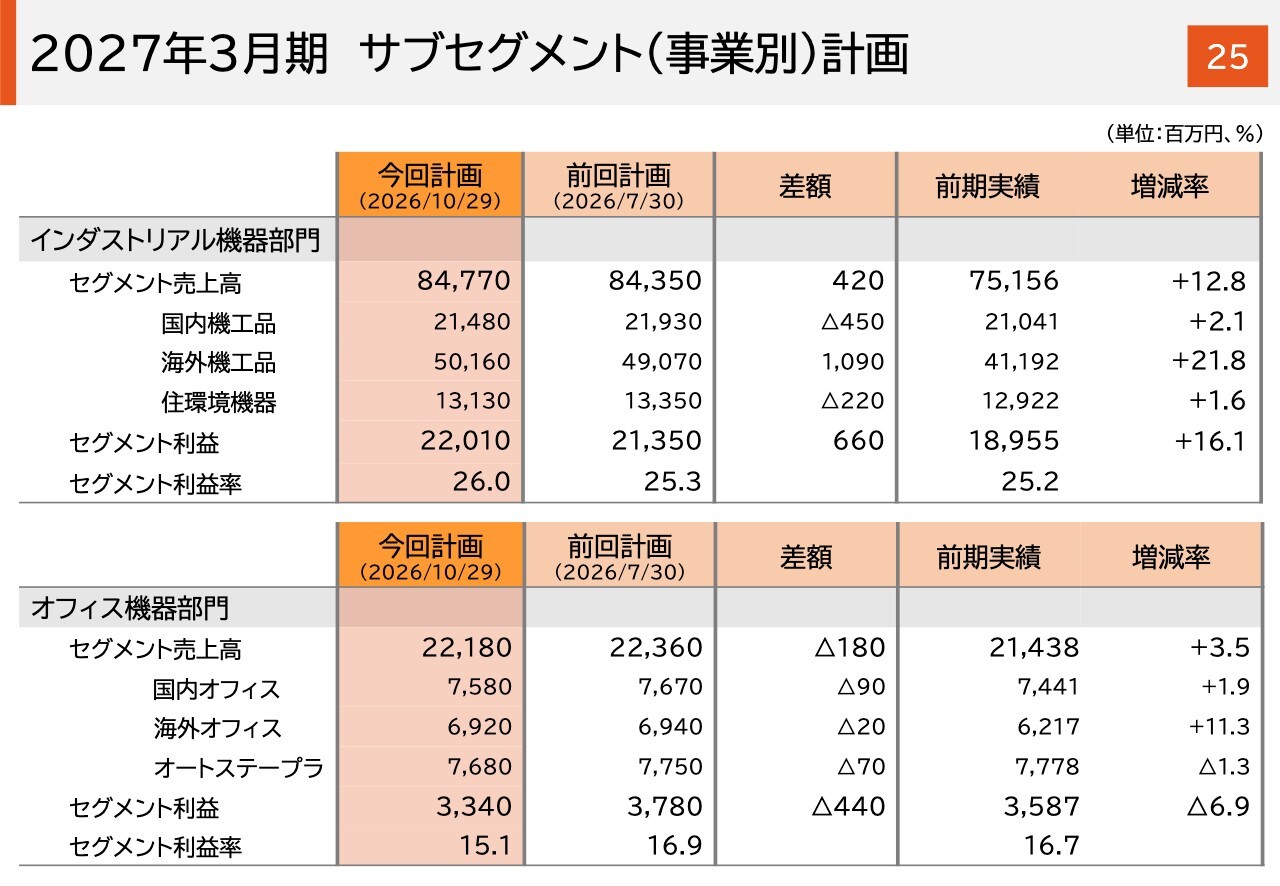
事業別の計画についてです。厳しい外部環境を踏まえ、国内機工品事業と住環境機器事業は前回の計画から下方修正していますが、通期では前年を上回る計画です。海外機工品事業は欧米での鉄筋結束機の好調を受け、上方修正しました。
一方、オフィス機器部門の各事業については、前回計画から若干の下方修正を行っています。
中東情勢による定性的影響
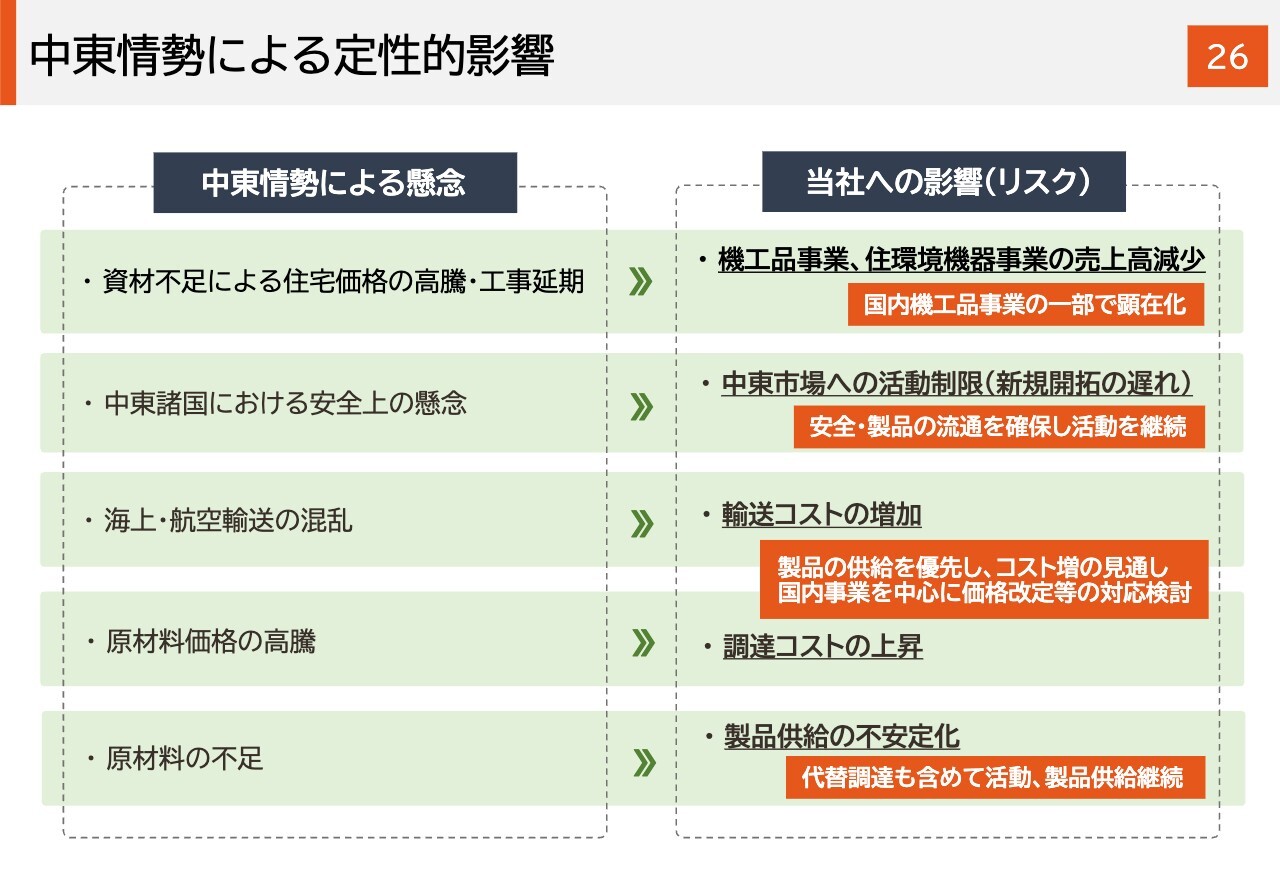
中東情勢による定性的な影響についてです。資材不足に伴う住宅価格の高騰や工事の延期による事業への影響は、主に国内機工品事業で見られます。
中東市場での活動制限や新規開拓の遅れについては、現地への直接訪問が厳しい状況ではありますが、顧客とWebでのコミュニケーションを行いながら製品の流通経路を確保し、活動を継続していきます。
輸送コストや調達コストについては、製品の供給を最優先とし活動を行っているため、コスト上昇が顕在化しています。通期計画には中東情勢によるコスト上昇を織り込むとともに、すでに国内オフィス事業では今年10月1日受注分から価格改定を実施するなど、対応を進めています。
原材料不足のリスクについては、調達部門が材料確保や代替調達を進めており、現在のところ製品の供給を継続できている状況です。引き続き状況を注視しながら、適時適切に対応し、リスクの最小化に努めていきます。
資本政策の実践:自己株式の取得
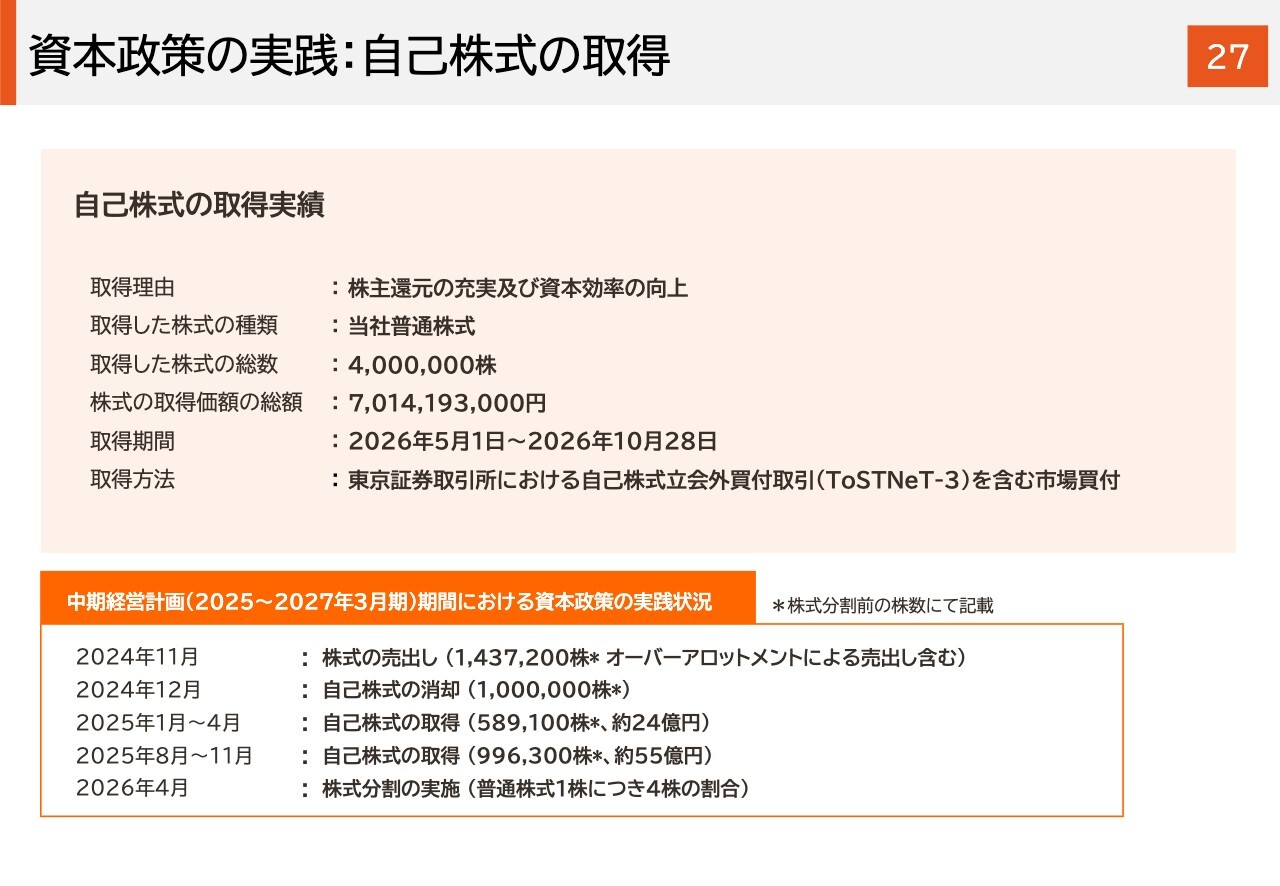
自己株式の取得についてです。2026年4月に発表した内容に基づき、10月28日に取得を終了しました。取得実績は400万株、約70億円です。
現中期経営計画期間では、株主構成の多様化や株式の流動性向上を目的として株式の売出しを実施したほか、機動的な自己株式の取得や株式分割を行っています。今後もキャッシュの水準や資本効率などを考慮しながら、資本政策を積極的に推進していきます。
配当政策 1株当たり配当金(株式分割後)
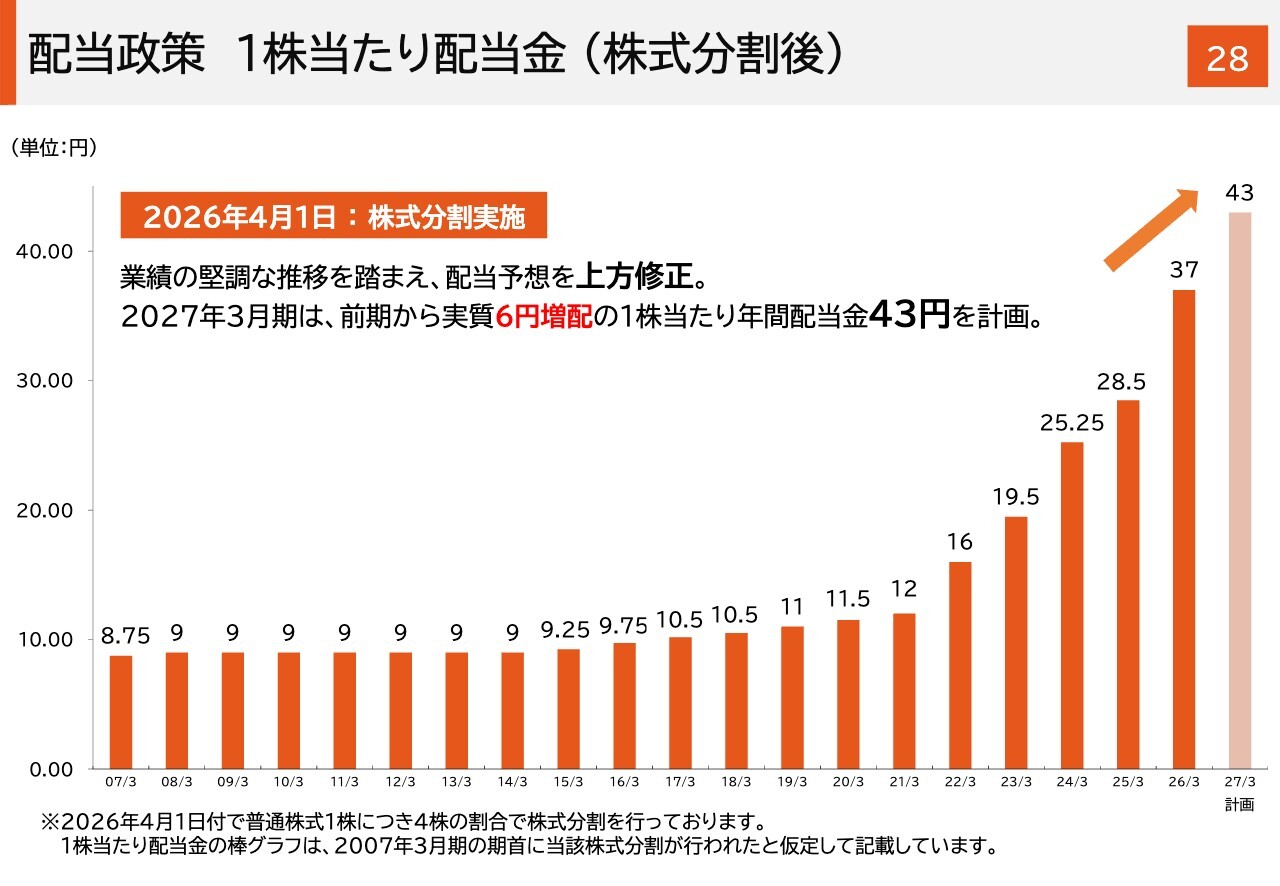
1株当たりの配当金についてです。業績の堅調な推移を踏まえ、配当予想を上方修正し、2027年3月期の1株当たりの年間配当金は、前期から実質6円増配の43円を計画しています。
配当政策 配当性向と純資産配当率
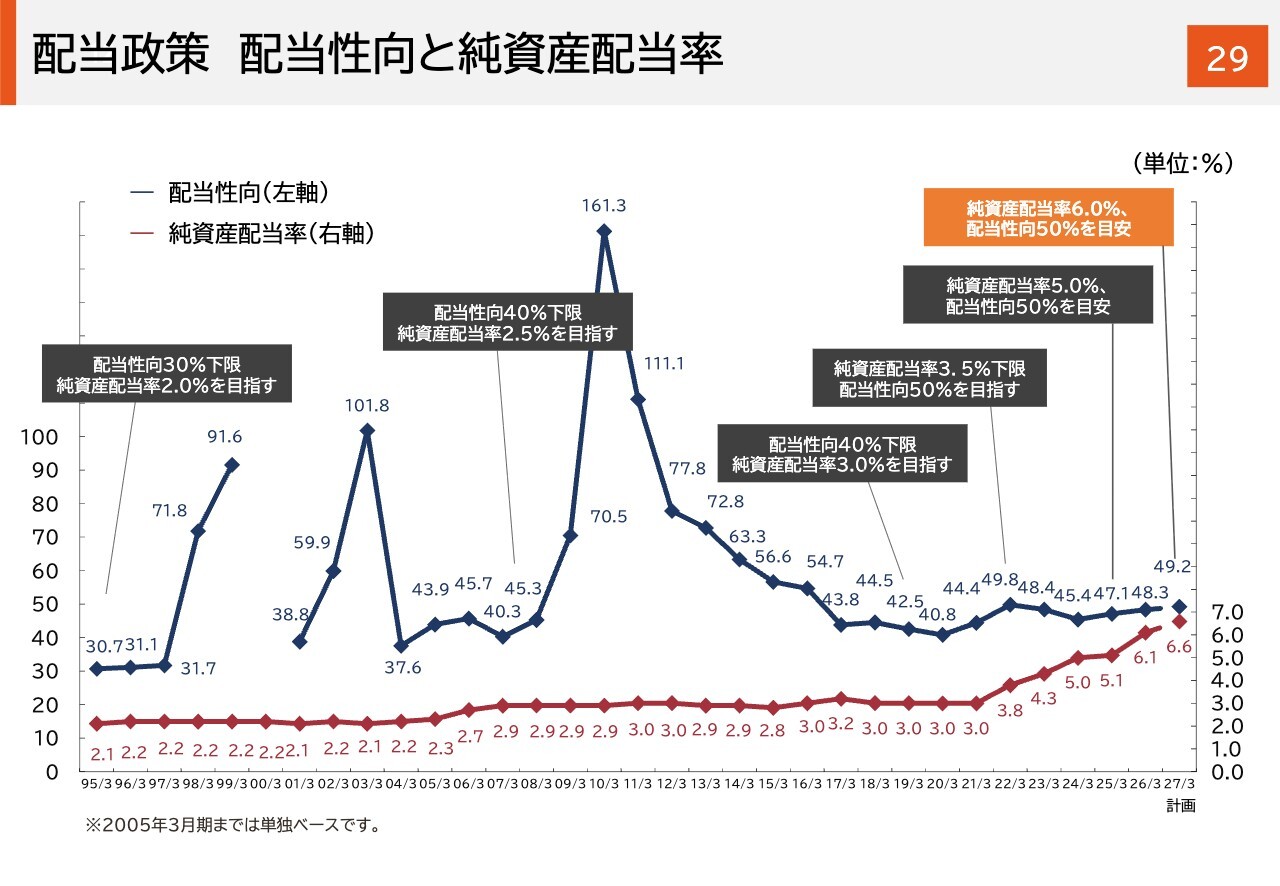
配当性向と純資産配当率の推移を示したグラフです。2027年3月期配当の純資産配当率は6.6パーセント、配当性向は49.2パーセントを計画しています。
統合報告書の発行
統合報告書の発行についてです。当社は2026年版の統合報告書を発行しており、Webサイトに掲載していますので、ぜひご覧ください。
鉄筋結束機(機械・消耗品) 四半期別数量推移(欧州)
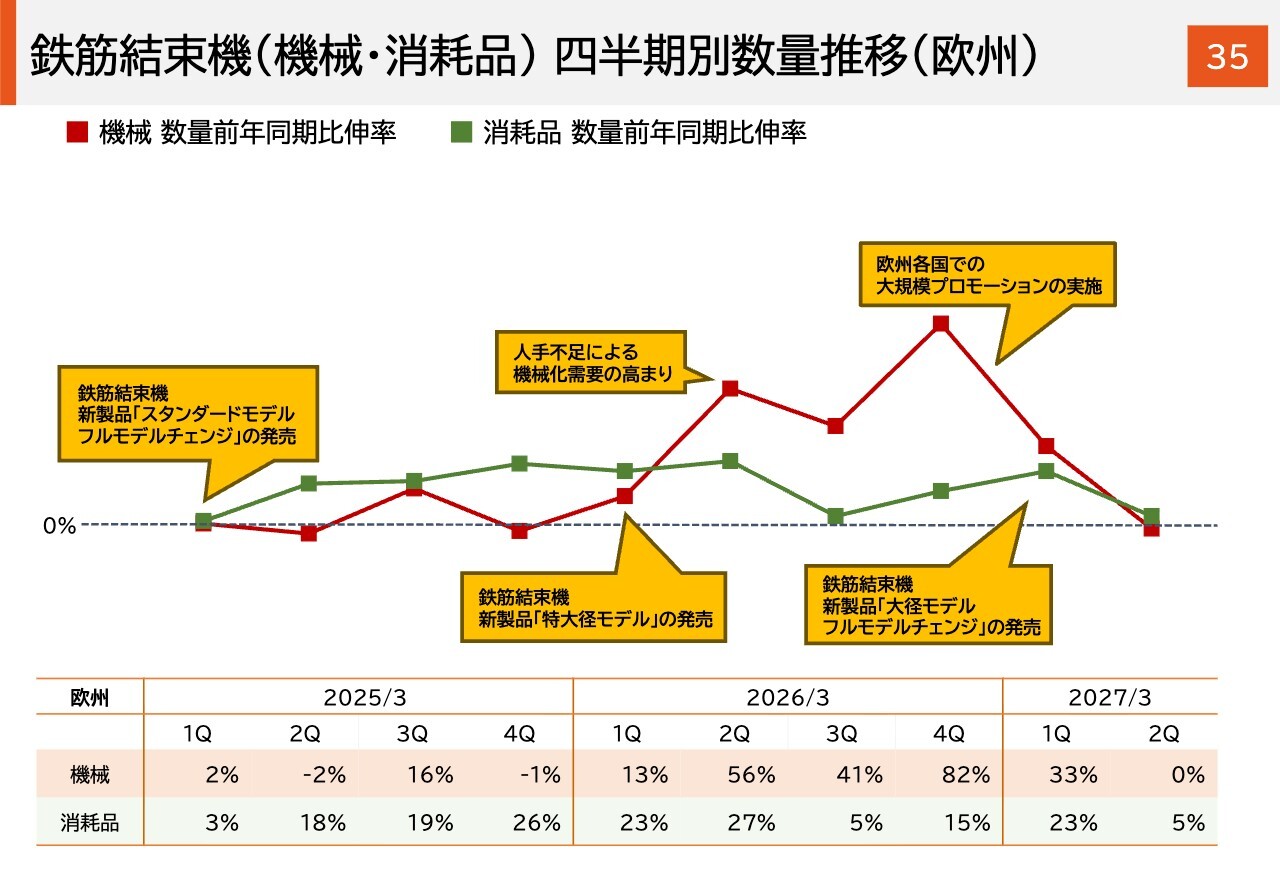
参考資料として鉄筋結束機の機械・消耗品の四半期別数量推移を掲載していますが、スライド35の欧州における鉄筋結束機の四半期別数量推移について少し補足します。
第2四半期の機械と消耗品の数量の伸び率をご覧ください。機械が前年同期と比べて横ばいで、消耗品が前年同期比5パーセント増となっています。
第1四半期までと比較すると伸び率が小さくなっていますが、こちらは前年の第2四半期が非常に高い水準であったことに加え、さまざまな要因により機械・消耗品双方の出荷時期が第2四半期から第3四半期へずれたことが要因です。
市場環境や競合状況に大きな変化はなく、代理店やディーラーによるセールアウトは順調に推移しています。この堅調な状況は、第3四半期以降も継続すると考えています。
質疑応答:オフィス機器部門のセグメント利益の下方修正要因について
質問者:今回、業績計画が修正されており、インダストリアル機器部門は上方修正されている一方で、オフィス機器部門については利益面で大幅な下方修正が行われています。この下方修正の要因について、教えてください。
小川:昨今の為替の影響でコストが上昇していることが主な要因です。加えて、市場環境の影響で紙の需要が若干減少していることも影響しています。
ただし、現在力を入れている文字表示機器は増収となっており、今後は同事業に注力していきたいと考えています。
質問者:原価が上がり、その部分の価格転嫁が遅れることが大きな理由ですか?
小川:そのとおりです。
質疑応答:中期経営計画における計画との差異について
質問者:中期経営計画は今期が最終年度ですが、従来の計画から大きく上振れて着地予定となっています。主にインダストリアル機器が想定より良い結果になっていると思われますが、従来の計画と実際に起こっていることのギャップについてご説明をお願いします。
小川:鉄筋結束機の需要が非常に大きかったことが今回の差異に表れています。この3年間で、新製品の3機種をラインアップに投入し、さらにメッシュ筋カッタの投入も行いましたが、これらが需要にマッチし、予想以上に伸びたことが1つの要因です。
もう1つ読み切れなかった点として、各国のインフラをはじめとする建設需要が大きく活況だったことが挙げられます。その影響により、現場での鉄筋結束機の機械とその消耗品の需要が予想以上に増加しました。
そのような要因も踏まえた上で、次期中期経営計画においては、今後の需要予測を精緻に再検討し、さまざまな施策を実施するための分析やデータ収集も進めています。
質疑応答:米国の関税還付金と欧州の保護貿易政策の影響について
質問者:「米国関税の還付金が入った」というお話がありました。こちらの影響は2億円ほどでしょうか?
小川:還付金はもう少し多いです。米国関税の還付金によるプラス分と欧州の保護貿易措置の強化によるマイナス分が相まって、現在のコスト増の水準となっています。
質問者:米国の関税還付金と欧州の保護貿易政策による関税が影響額として同程度あり、それらが相殺し合ったということですか?
小川:相殺まではいきませんが、そのようなところです。
質問者:それぞれ具体的な数字を教えていただけますか?
角芳尋氏:専務取締役上席執行役員の角です。具体的な数値は公表していませんが、2026年3月期(前期)においてコストアップはおおよそ11億円ありました。そのうち約7割がいわゆるトランプ関税による影響でした。今回の上期、主に第2四半期にそのほとんどが還付されました。
ただし、前期にトランプ関税が適用されたのは、当社の米国における在庫の関係で主に第2四半期からで、第1四半期には適用されていませんでした。
今期の第1四半期については、トランプ関税分が新たにコストアップ部分として営業利益の増減要因のウォーターフォールグラフ内における、コスト増の項目に含まれています。この点は複雑ですが、いずれにしてもトランプ関税の還付金もコスト増に含まれているということです。
また、先ほどの小川のご説明のとおり、欧州では保護貿易に関する税金がかかっています。トランプ関税の還付と今期に発生しているコスト増、および欧州の保護貿易政策による影響を相殺すると、営業利益には数億円のプラス要因となっています。
質疑応答:欧州における鉄筋結束機の出荷時期のずれについて
質問者:ご説明の最後に、第2四半期の欧州における鉄筋結束機の機械および消耗品の伸び率が鈍化した要因として「第3四半期に出荷がずれた」というお話がありました。こちらについて、もう少し詳しく教えてください。
小川:時期のずれについて具体的に申し上げると、9月の出荷の一部が10月にずれ込みました。その影響額は欧州でかなり大きかったという状況です。ただし、先ほどご説明したとおり、市況自体はインフラを中心とした需要が継続して伸長している状態です。
質問者:ちなみに、1ヶ月ずれたというのはテクニカルな話ではないということでしょうか?
小川:さまざまな要因があり、1ヶ月ずれました。
質疑応答:欧州におけるプロモーション強化の成果について
質問者:昨年の下期から欧州におけるプロモーションにかなり力を入れていたかと思いますが、その影響がそろそろ一巡する頃ではないかと考えています。この点については、どのように捉えればよろしいでしょうか?
小川:プロモーションについては、第2四半期にも実施しました。このプロモーションは代理店やディーラーのセールアウトを促進するためのもので、その効果が今後も表れると見込んでいます。また、前期の第4四半期から今期の第1四半期までに実施したプロモーションによる反動減などの影響はほぼなかったと認識しています。グラフではプロモーション後に効果が漸減していくように見えますが、実際にはそうではなく、第3四半期以降も引き続き堅調に推移するものと考えています。
質疑応答:自律移動結束ロボットの上市タイミングと社外の技術活用について
質問者:新しいR&Dセンターを玉村工場の敷地内に建設するというご説明の中で、「鉄筋結束機の自動ロボットの投入を目指す」というお話と「社外との協働を目指す」というお話がありました。
ロボット自体については、2年ほど前に米国のショーで一度公開されたかと思いますが、その上市のタイミングはいつ頃になるのでしょうか? また、そのようなロボット技術は、社外の技術を積極的に活用していくようなものなのでしょうか?
小川:社外の技術活用についてはまず、ゼネコンなどの社外ニーズを取り込む必要があると考えています。また、技術的な面での共創としては、AIを含む外部との協業やプラットフォームの活用を通じて、多様なニーズや技術を獲得していこうと考えています。
質問者:時間軸的にはどのようなイメージを持っておけばよろしいでしょうか?
小川:時間軸については明確には申し上げられませんが、米国のコンクリート業界展示会「World of Concrete 2025」での発表後、現在さまざまな場所で市場テストを行い、改良を進めている段階です。着実に準備を進めながら市場への投入を目指しています。
質問者:遠い先の話ではないということですね?
小川:そのとおりです。
質疑応答:キャッシュアロケーションについて
質問者:キャッシュアロケーションについてですが、今回、新たな事業投資として約70億円が発生し、中期経営計画期間中の120億円のうち、約100億円がすでに発表された部分だと思います。
そのほか、研究開発や経営基盤への投資が下期にかけてある程度加速していくと予想されますが、余剰がかなり発生するかたちになります。この点について、株主還元などをどのように考えればよいでしょうか?
小川:余剰とは、どのような意味でしょうか?
質問者:キャッシュアウトの想定に対して、全額使い切らない部分をどうするかということです。
小川:承知しました。まず、キャッシュアウトについてですが、事業拡大投資についてはこれで終了というわけではありません。現在も継続して検討している案件があります。そちらが今期中にすべて計上されるかはわかりませんが、引き続き検討を進めているものがあります。
研究開発投資や経営基盤強化投資については、計画に遅れが生じる可能性も含めて現在調整しています。
質問者:なるべく使い切る想定で進めているということでしょうか?
小川:おっしゃるとおりです。
質疑応答:欧州の保護貿易措置によるコスト増の修正計画への組み込みについて
司会者:「今回の修正計画に、欧州の保護貿易措置のコスト増は組み込まれていますか?」というご質問です。
小川:組み込まれています。
記事提供: