2026年10月19日に発表された、古野電気株式会社2027年2月期第2四半期決算説明の内容を書き起こしでお伝えします。
2027年2月期第2四半期決算説明
古野幸男氏:みなさま、こんにちは。代表取締役社長執行役員兼CEOの古野です。Webとリアルの双方で多くの方にご参加いただき、大変ありがとうございます。光栄に感じています。
当社の決算は、この3年間から4年間、非常に堅調に推移しています。その背景として、1つは需要面で海運・造船関係が堅調であり、市場環境が良好であることが挙げられます。需要が非常に旺盛です。
2つ目に価格面では、海外への販売が全体の7割程度を占めることから、円安の為替効果が収益に寄与しました。また、価格の適正化が進み、数量と価格の両面で堅調に推移しています。この流れはしばらく続くと考えています。
本日は、2027年2月期第2四半期の決算および通期の見通しについて、和田よりご説明します。その後、2030年に向けた成長ストーリーについて、高木よりご説明します。
2027年2月期 第2四半期 決算のポイント
和田豊氏(以下、和田):みなさま、こんにちは。取締役常務執行役員兼CFOの和田です。あらためまして、ご来席のみなさま、そしてWebをご覧のみなさま、ご参加いただき誠にありがとうございます。お時間も限られていますので、さっそく決算説明資料を中心にお話しします。スライドは11ページほどございますが、スピーディにご説明したいと思います。
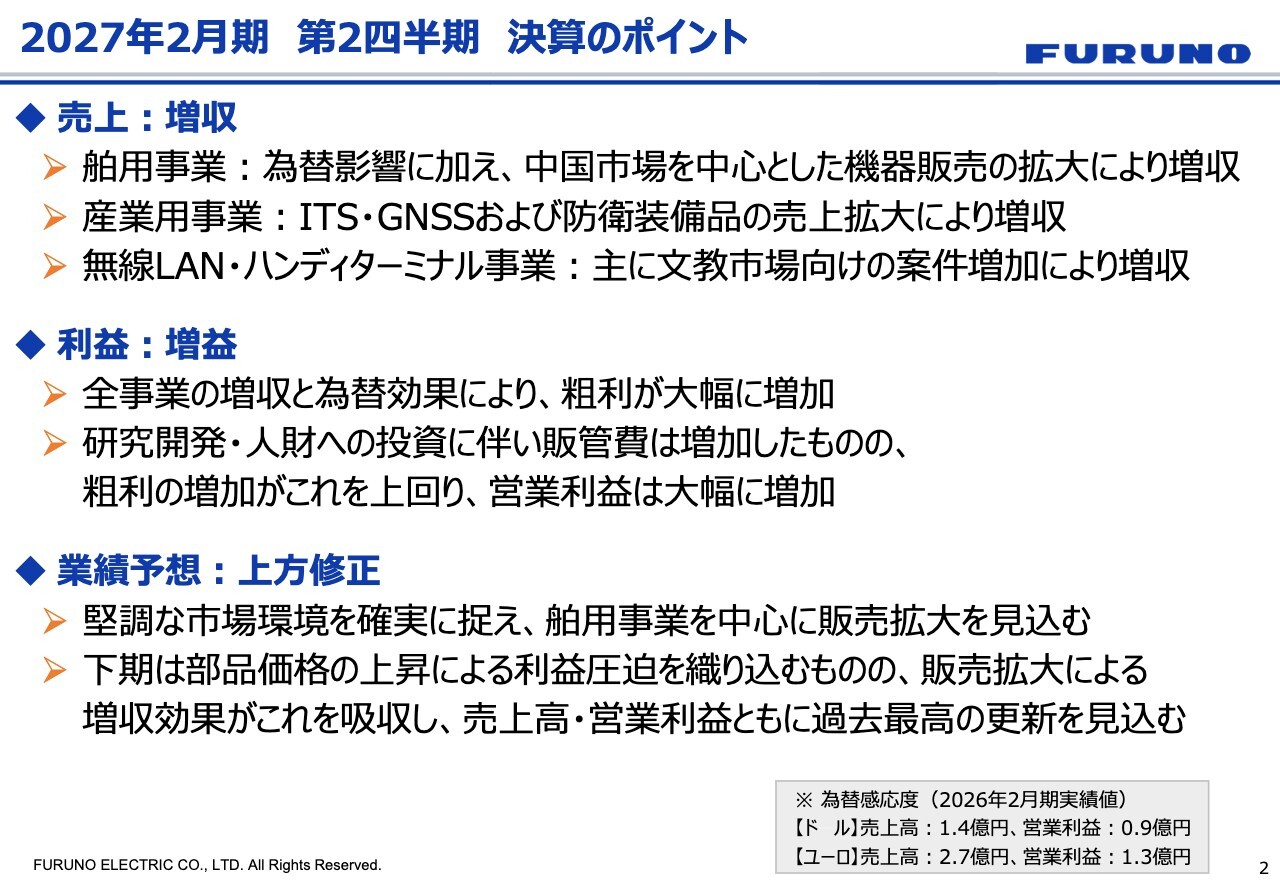
まず、2027年2月期第2四半期の決算のポイントについてご説明します。売上高は増収となりました。舶用事業は、後ほど詳細を階段チャートでご説明しますが、中国市場において商船の新造船、漁業用の高付加価値の機器販売が進みました。また、漁業関係はオフシーズンで、船がドックに入る絶好の機会を活用し、機器販売の拡大が貢献しました。
産業用事業については、ITS(Intelligent Transport Systems)、特にETC車載器の製品に加え、防衛装備品の売上拡大が貢献しました。無線LAN・ハンディターミナル事業では、文教市場向けの案件で着実に注文をいただいています。
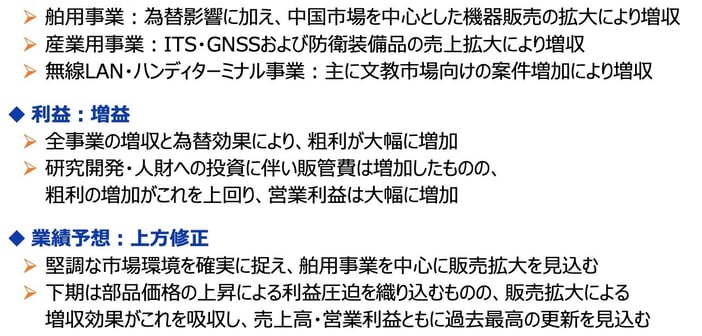
利益は増益となりました。全事業の増収と為替効果により粗利が大幅に増加し、舶用事業ではこれまでの価格調整が進んだことで、増益に貢献しました。
また、当社が継続して取り組んでいる人財への投資やサイバーセキュリティ、AIツールの導入促進などにより販管費は増加しましたが、増収効果により営業利益は大幅に増加しています。
通期の業績予想は上方修正します。商船の新造船市場向け製品の貢献や、既存船市場向けの機器換装、定期検査、保守サービスがそれぞれ堅調に伸びていくと見込んでいます。プレジャーボート関連は米国を中心に、漁業関係はアジアを中心に底堅く進捗すると予想しています。
また、防衛装備品事業も堅調に推移すると想定しています。官公需に加え、プライム企業との契約も進捗しており、想定どおりに納入を進めていけると見ています。
下期については、スライドに記載のとおり、部品価格の上昇による影響を織り込みつつも、売上高、営業利益ともに過去最高の更新にチャレンジします。
スライド右下に記載している為替感応度は、毎年同じフォーマットで示しています。ドルの場合は、売上高は1億4,000万円、営業利益は9,000万円の感応度となっています。ユーロについては、売上高は2億7,000万円、営業利益は1億3,000万円となっています。
業績ハイライト : 連結損益計算書
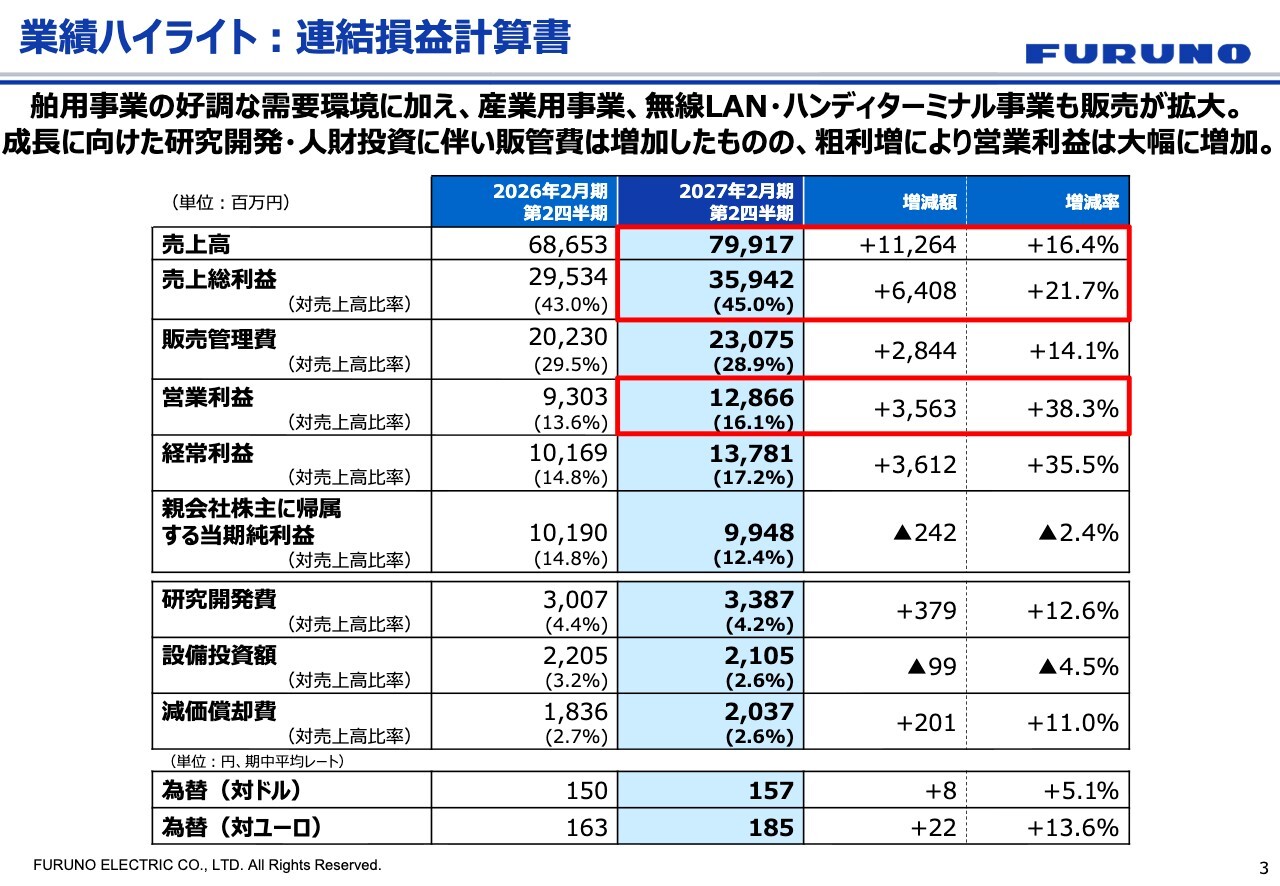
P/Lから見る中間期の業績ハイライトについてご報告します。連結売上高は799億1,700万円で、増加額は112億6,400万円、増減率はプラス16.4パーセントとなりました。
売上総利益は359億4,200万円で、増加額は64億800万円、増減率はプラス21.7パーセントです。売上高比率は45パーセントで、前年の43パーセントから上昇しました。2年から3年前より「粗利を少しずつ上げていきたい」とお話ししていましたが、それを目指して努力を続けてきた結果だと思います。
営業利益は128億6,600万円で、増加額は35億6,300万円、増減率はプラス38.3パーセント、売上高比率は16.1パーセントです。経常利益は137億8,100万円で、増加額は36億1,200万円、増減率はプラス35.5パーセント、売上高比率は17.2パーセントです。
親会社株主に帰属する中間純利益は99億4,800万円で、増減額はマイナス2億4,200万円、増減率はマイナス2.4パーセント、売上高比率は12.4パーセントとなりました。
スライド中段には、研究開発費、設備投資額、減価償却費を記載しています。ご覧のとおり、進捗しています。研究開発については、自律運航船や舶用事業部門の他事業部との連携支援、AIの研究を進めています。また、設備投資では主力工場を対象に投資を進めています。
さらに、我々の魚群探知機や、スキャニングソナーなどについては、製造工場を刷新しています。その他の商船サービスの高度化や予兆保全のシステム化に多くの費用を投入しています。
スライド下段に記載のとおり、第2四半期の為替レートは対ドル157円、対ユーロ185円となっています。
純利益がややマイナスになった点については、前期は税効果会計による税金費用の減少があり、通常より税金費用が少なくなっていました。一方で、今回はそのような影響がなく、税負担率は通常のレベルで処理されたため、このような結果になっています。
業績ハイライト : 売上高の増減分析
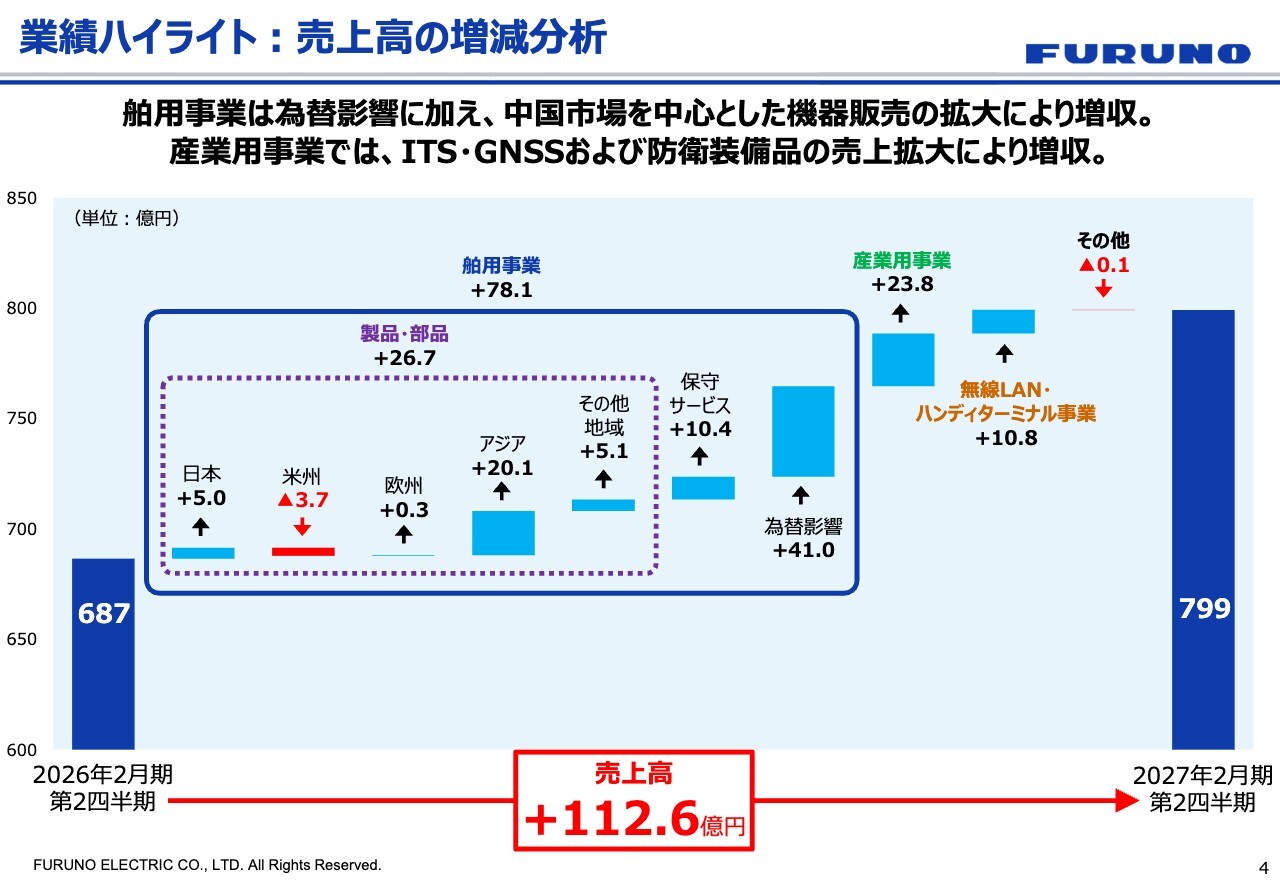
売上高の増減についてご説明します。売上高は前年同期比でプラス112億6,000万円となり、中間期は799億円となりました。
舶用事業については、中国市場を中心に製品・部品販売および保守サービスが売上増加に寄与しています。青線で囲った右端に41億円の為替影響を外出しで記載し、紫の点線内には為替影響を除いた製品・部品の売上を示しています。
米州市場では、プレジャーボート向け小型ソナーの販売を見込んでいましたが、若干のマイナスとなりました。一方、アジアでは商船・漁船市場が好調で、プラス20億1,000万円となっています。
また、枠外の産業用事業においては、ITS・GNSS(Global Navigation Satellite System)および防衛装備品の売上拡大によりプラス23億8,000万円となり、無線LAN・ハンディターミナル事業はプラス10億8,000万円となりました。
業績ハイライト : 売上総利益の増減分析
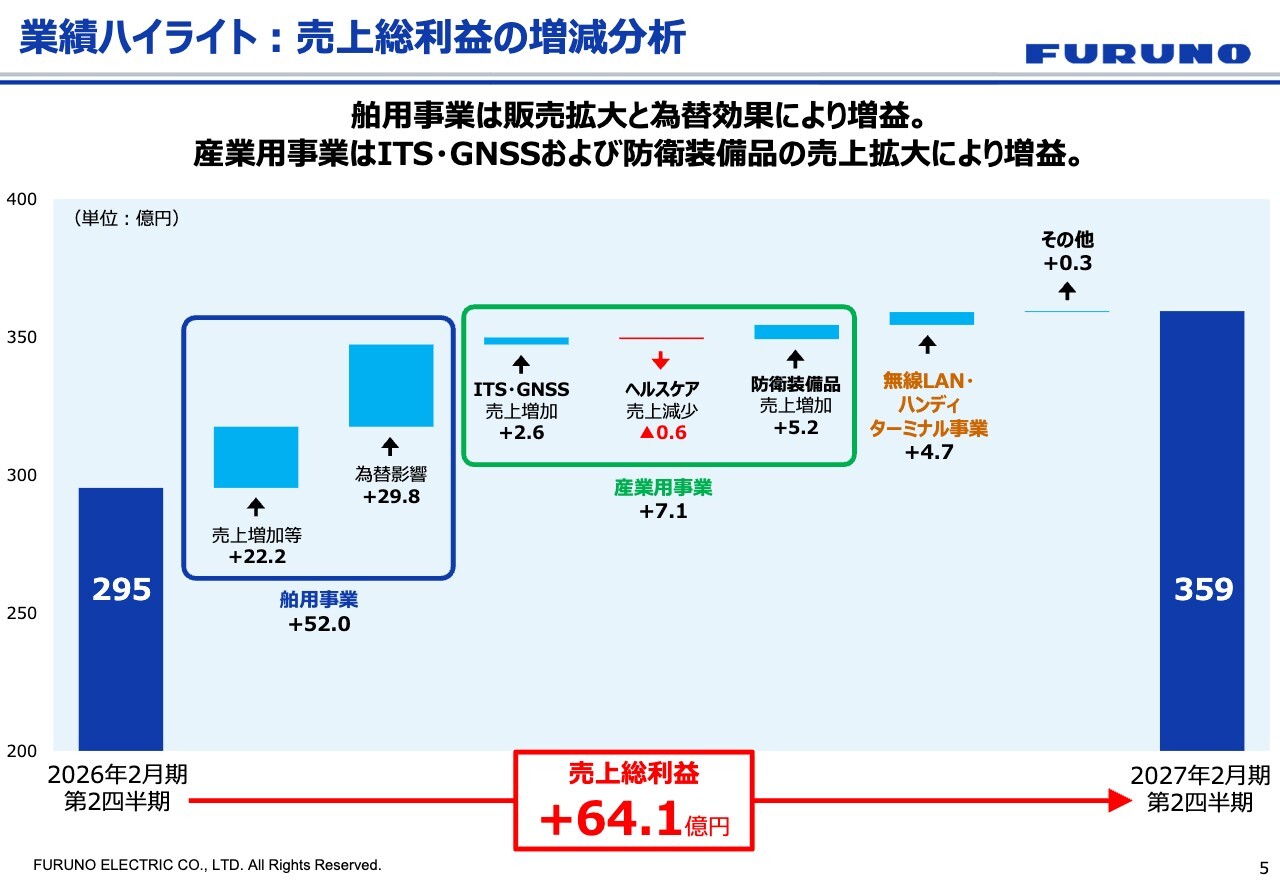
売上総利益の増減についてご説明します。売上総利益は前年同期比で64億1,000万円増加し、359億円を計上しました。舶用事業はプラス52億円となり、当期分は貢献してくれています。売上増加等として22億2,000万円、為替影響は29億8,000万円と分けて示しています。
産業用事業は、ITS・GNSS関連商品の売上増加により、プラス7億1,000万円となりました。防衛装備品の売上増加はプラス5億2,000万円です。まずまず計画どおり回復してきたと考えています。
無線LAN・ハンディターミナル事業はプラス4億7,000万円となりました。昨年は厳しい状況でしたが、前年同期比でプラスへと転じ、改善しました。
業績ハイライト : 営業利益の増減分析
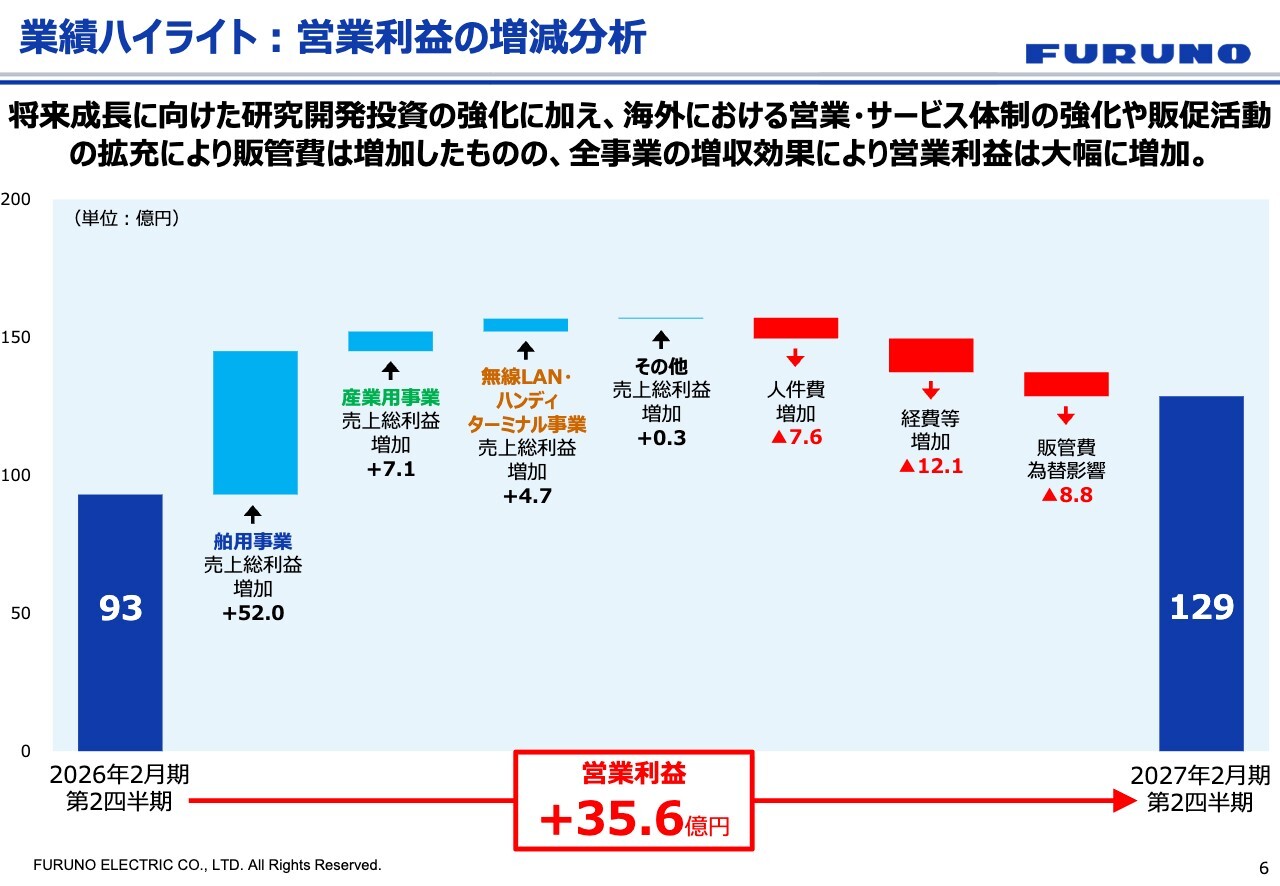
営業利益の増減についてご説明します。営業利益は前年同期比でプラス35億6,000万円の129億円を計上しました。成長分野に向けた人財投資や研究開発投資を強化しています。また、海外での販売促進やサービス体制の強化により販管費は増加しましたが、全事業の売上が増加したことにより営業利益は大幅に増加しました。
主な項目として、舶用事業の売上総利益が52億円増加した一方で、投資の意味合いもありますが、人件費の増加が7億6,000万円、経費等の増加が12億1,000万円となりました。
業績ハイライト : 舶用事業
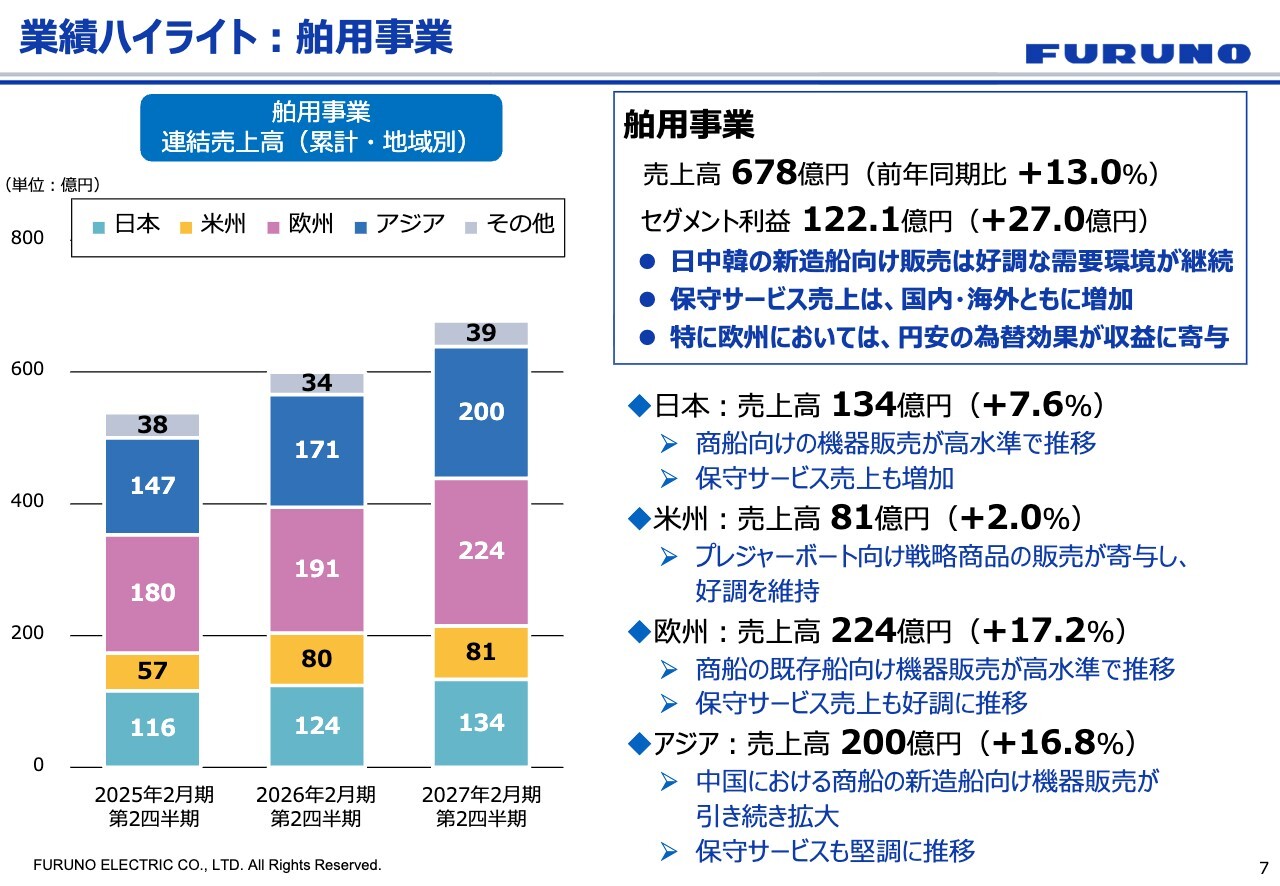
事業別のハイライトです。事業別売上高や利益などについてご説明します。舶用事業の売上高は678億円で、前期の600億円から前年度同期比13.0パーセント増となりました。セグメント利益は122億1,000万円で、前年同期比27億円の増加となっています。
商船向け市場では、日中韓の新造船向け販売が好調を継続しており、中国では新造船の早期竣工への要望が高まったことで、納期の前倒しが生じています。また、機器の保守サービス売上は国内外ともに増加しており、欧州市場では円安による為替効果が収益に寄与しています。
エリア別にご説明します。日本では、商船向けの機器販売が高水準で推移しており、保守サービス売上も堅調に増加しています。
米州においては、プレジャーボート向けの販売が好調です。前回も戦略商品としてお伝えした、小型のスキャニングソナーという全周囲を確認できるソナーを戦略商品に位置づけており、販売が継続して貢献しています。
欧州では、商船の既存船向け機器販売が高水準で推移しているほか、保守サービスの売上も好調です。地域区分から見ると、依然として売上高が高いエリアとなっています。
アジアでは、商船の新造船市場が主流で、特に中国向け新船用パッケージ機器販売が大きく増加しています。その他の市場でも、保守サービスが堅調に推移しています。
業績ハイライト : 産業用事業、無線LAN・ハンディターミナル事業
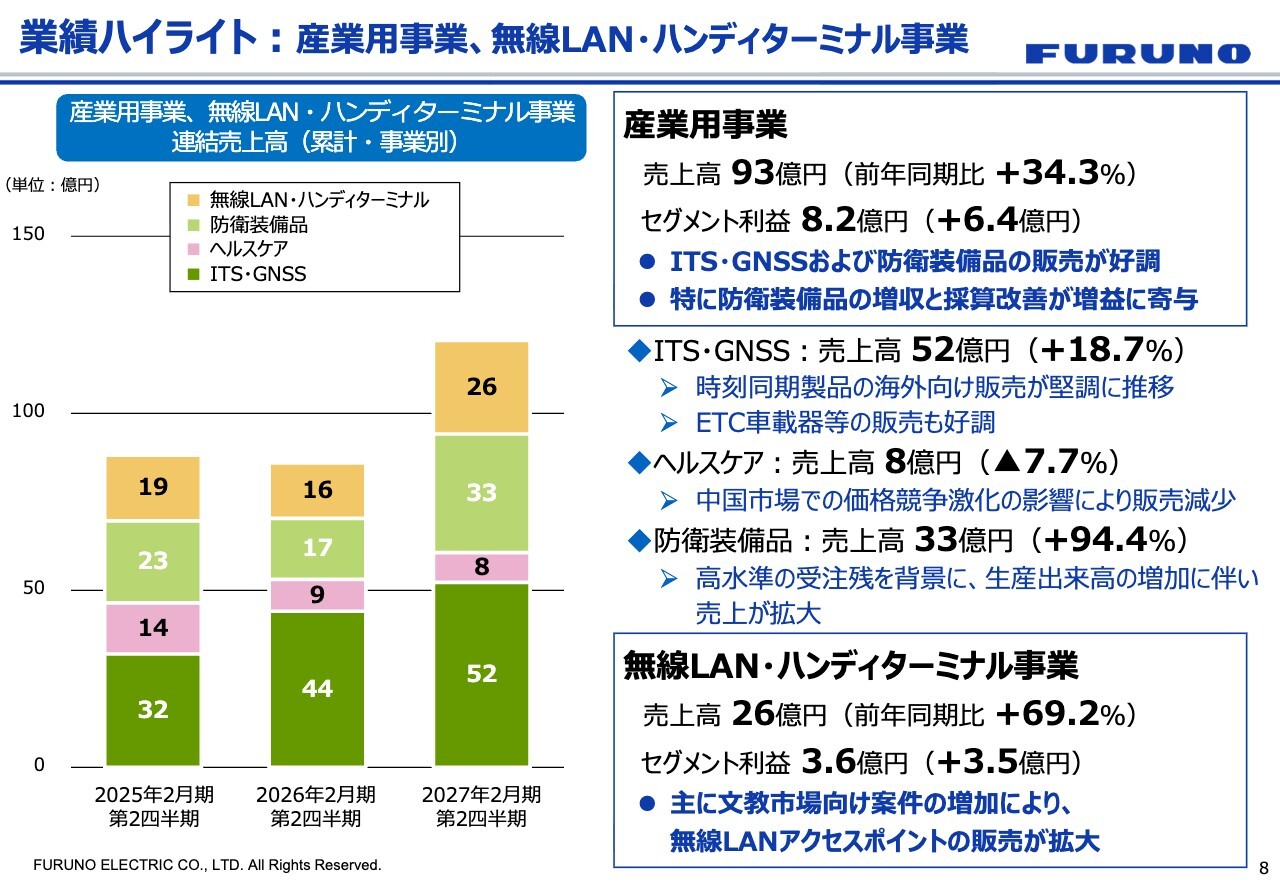
産業用事業と無線LAN・ハンディターミナル事業についてご説明します。産業用事業の売上高は93億円で、前期が70億円だったことから、前年同期比34.3パーセントの増加となりました。セグメント利益は8億2,000万円となり、前期の1億9,000万円からプラス6億4,000万円となっています。
ITS・GNSSは、主に時刻同期製品の海外向け販売が堅調であり、ETC車載器等の売上も好調でした。売上高は52億円、前年同期比18.7パーセント増となりました。
防衛装備品関連は、生産体制の強化を図りつつ売上高を拡大しています。売上高は33億円で、前期が17億円だったため、前年同期比94.4パーセント増となりました。昨年は、業務システムの変更により売上等の計上についてご心配をおかけしましたが、現状は解決しながら進めています。
ヘルスケアは、売上高が8億円、前年同期比マイナス7.7パーセントと、非常に厳しい価格競争の中で苦戦しています。
無線LAN・ハンディターミナル事業は、売上高は26億円、前年同期比プラス69.2パーセントでした。文教市場は夏休みの影響もありましたが、計画どおりにしっかりと売上を上げることができました。
※参考資料 : 連結貸借対照表
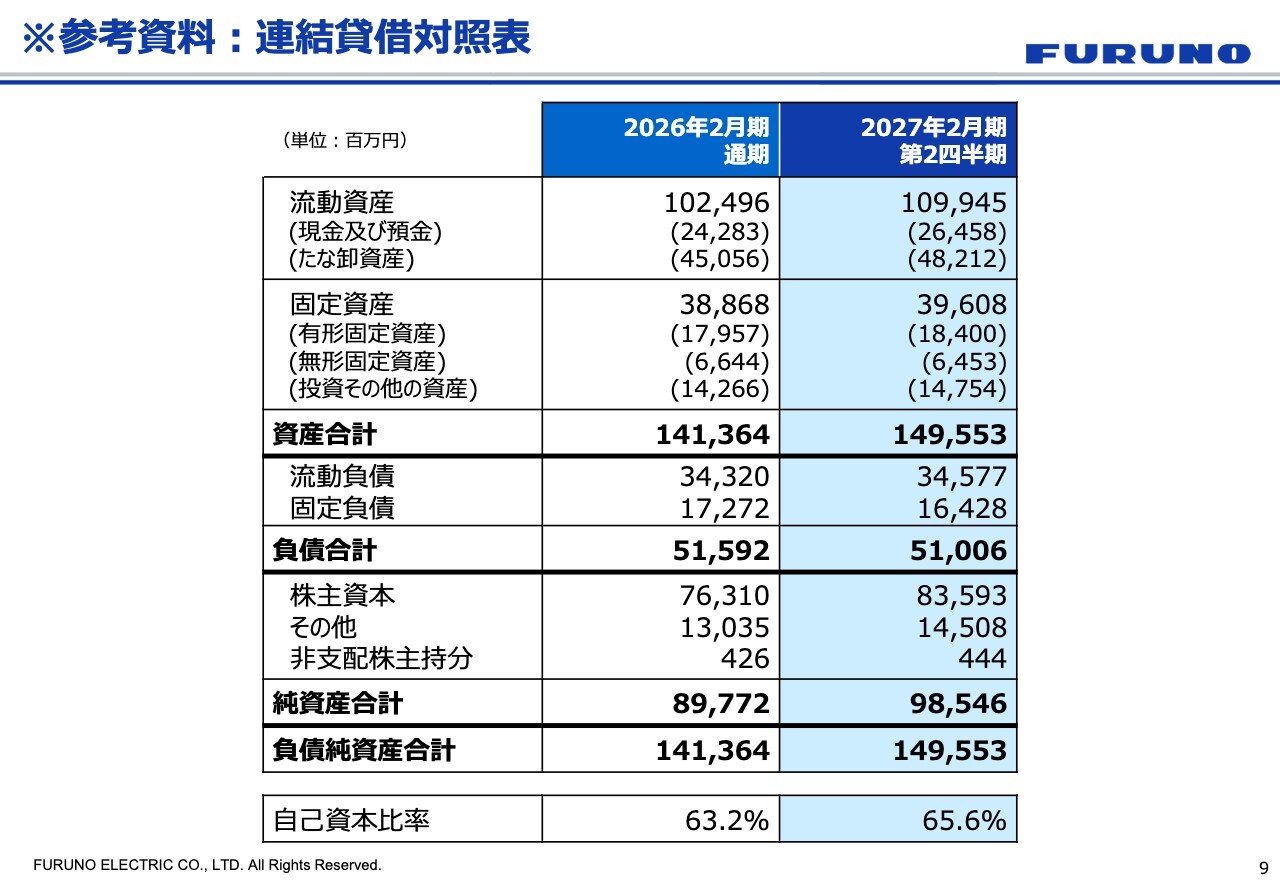
貸借対照表です。在庫が約32億円増加しています。毎回お話ししているとおり、継続して在庫の削減・最適化を目指しています。一方で、好調な市場環境を受け、それに対応するため資材を確保し、生産を増強している状況です。
株主資本については、当社は利益を上げる中で前年とほぼ同じ72億8,300万円の増額を計上しました。自己資本比率は65.6パーセントです。
2027年2月期 連結業績予想 : 上方修正
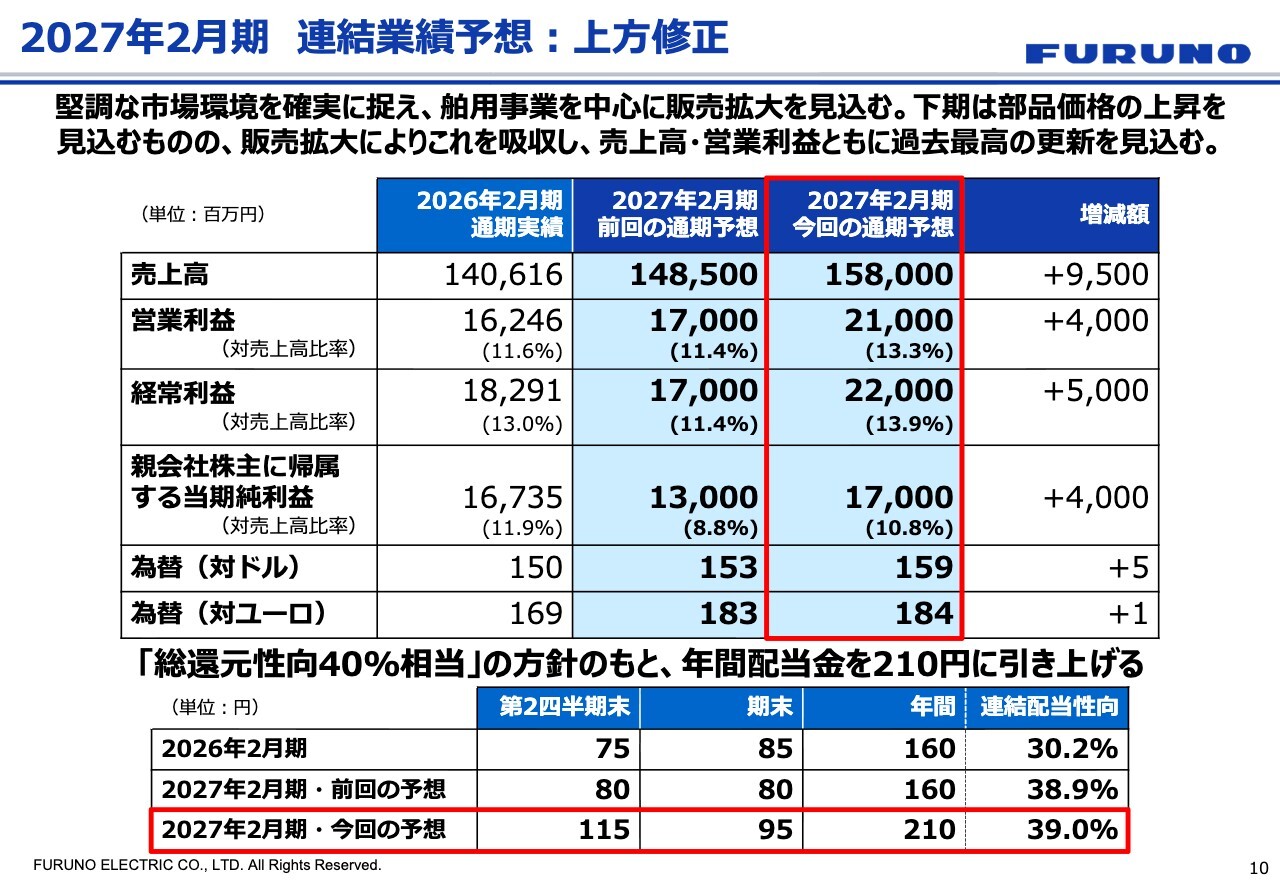
2027年2月期の通期連結業績予想についてお話しします。2027年2月期の連結業績予想を上方修正します。スライドの赤枠で囲んだ部分を中心に、増減額も含めて確認します。
売上高は1,580億円で前回予想比プラス95億円、営業利益は210億円で前回予想比プラス40億円、経常利益は220億円で前回予想比プラス50億円、当期利益は170億円で前回予想比プラス40億円となる見通しです。売上高比率は、営業利益で13.3パーセント、経常利益で13.9パーセント、当期純利益で10.8パーセントを目指します。
為替レートは、当社の予想として対ドルが159円、対ユーロが184円と設定しています。業績予想の修正に伴い、配当も修正します。2027年2月期は、第2四半期末に115円、期末に95円、年間合計210円で、連結配当性向は39.1パーセントとする予定です。
前回予想からの変更点 : 売上高
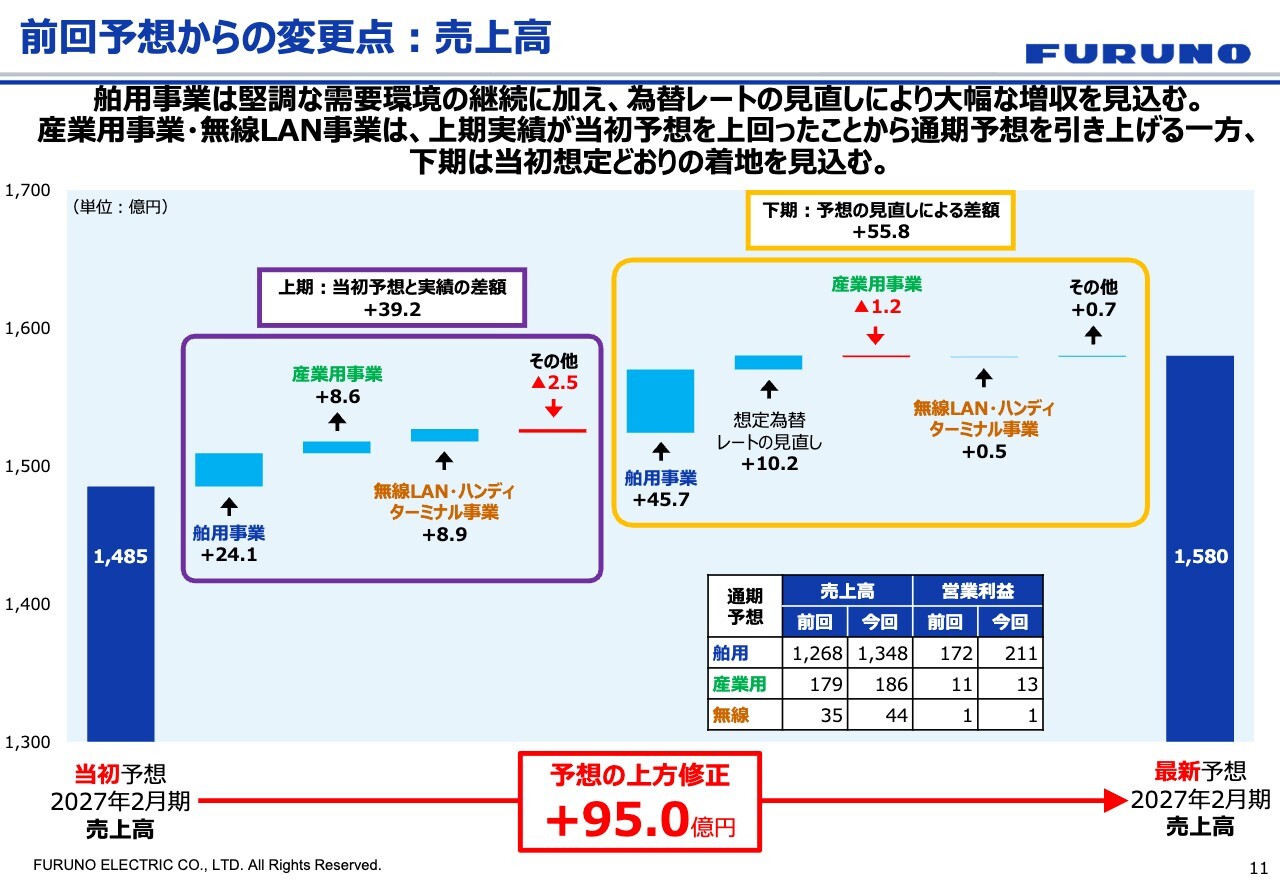
2027年2月期の連結業績予想について、前回予想からの変更点をご説明します。まず、売上高です。下期の舶用事業は、商船市場の新造船、機器換装、保守サービスを含めた需要見通しをプラス45億7,000万円まで引き上げています。
加えて、為替は円安を考慮し、プラス10億2,000万円を見込んでいます。その結果、予想の上方修正額はプラス95億円となり、2027年2月期末で1,580億円を予想しています。
前回予想からの変更点 : 営業利益
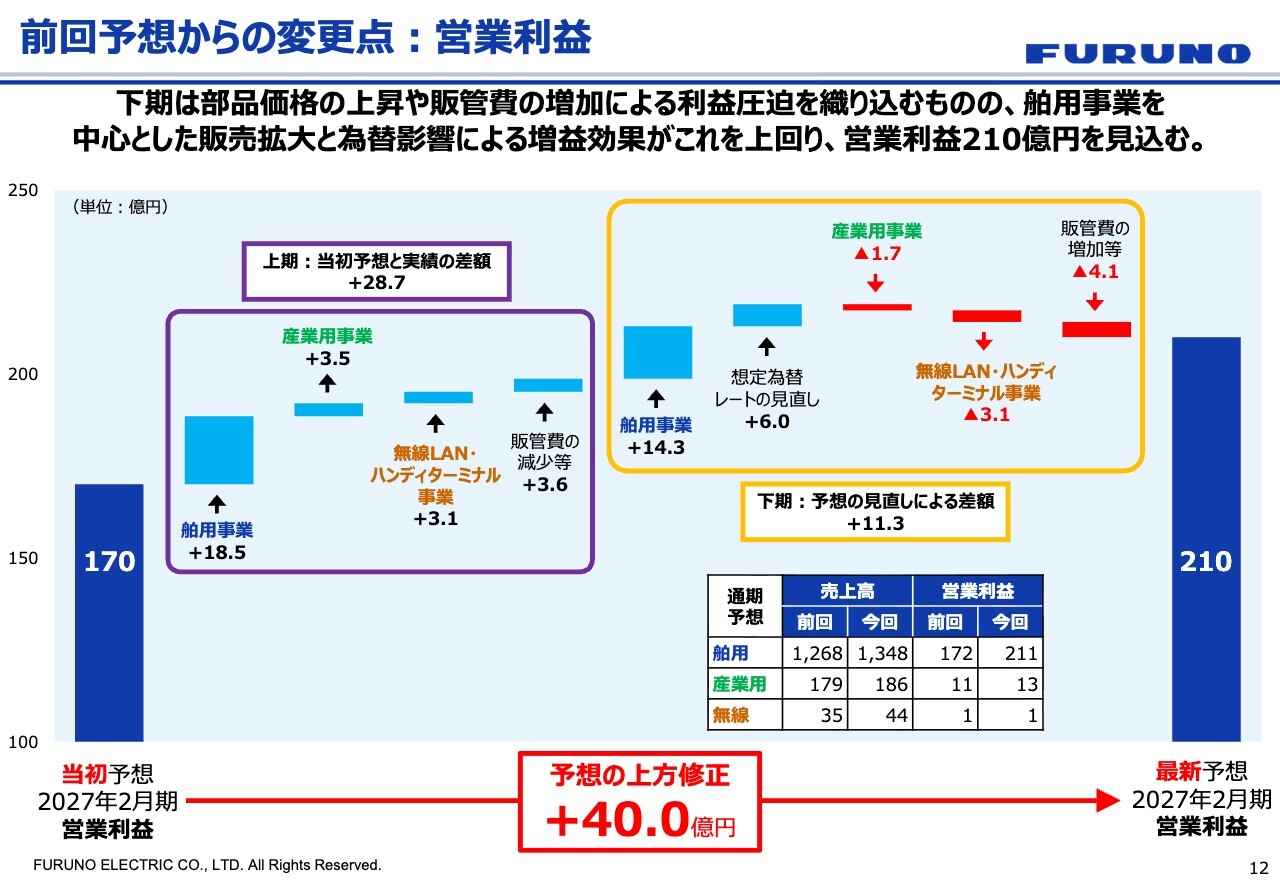
営業利益の変更点についてご説明します。通期の上方修正額はプラス40億円で、最新予想の2027年2月期の営業利益は210億円です。ポイントは、部品・資材関係の価格がかなり上昇しているため、販管費の増加を見込みつつ、舶用事業を中心に販売拡大と為替影響を加味し、増益効果を見込んでいます。
上期と下期の当初予想との差額についてもスライドに示しています。上期は紫の枠で示しており、プラス28億7,000万円、そのうち舶用事業が18億5,000万円です。下期は黄色の枠で示しており、プラス11億3,000万円、舶用事業がプラス14億3,000万円となっています。このように挑戦していきたいと考えています。
通期の見通しについて、変更点も含めてご説明しました。先ほど社長からご案内したように、先だって開示した2028年目標のさらにその先を見据えて策定した2030年までの成長ストーリーについて、経営企画部長の高木よりご説明します。
2030年に向けた成長ストーリー
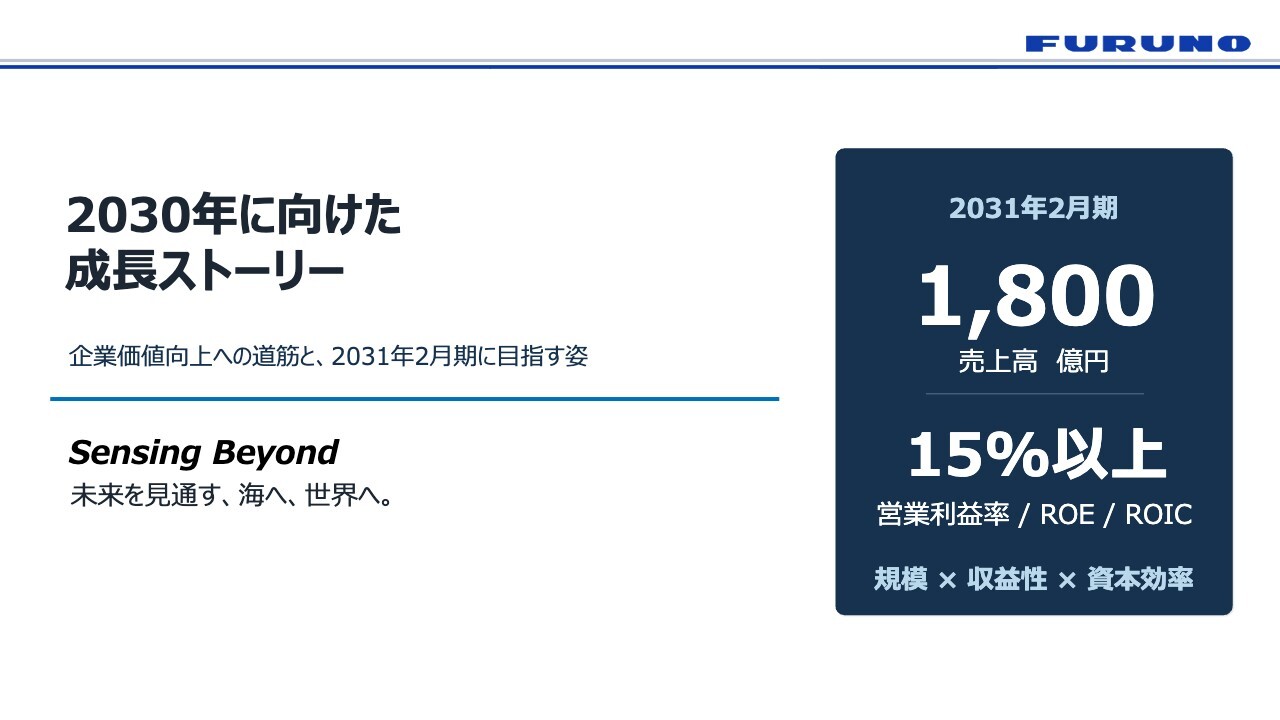
高木淳氏(以下、高木):執行役員経営企画部長の高木です。先日公開した「2030年に向けた成長ストーリー」についてご説明します。
当社は、製品を開発・提供する企業から、技術とサービスを組み合わせ、お客さまの判断や予測を支えるグローバル・ソリューション企業へと進化します。
2031年2月期の目標は、売上高1,800億円、営業利益率、ROE、ROICはいずれも15パーセント以上に設定します。ただし、今回お伝えしたいのは、数字そのものではありません。
どの領域で成長し、いかに収益構造を変化させ、その成果を企業価値につなげていくのか、その道筋をご覧いただきたいと思います。
Sensing Beyond
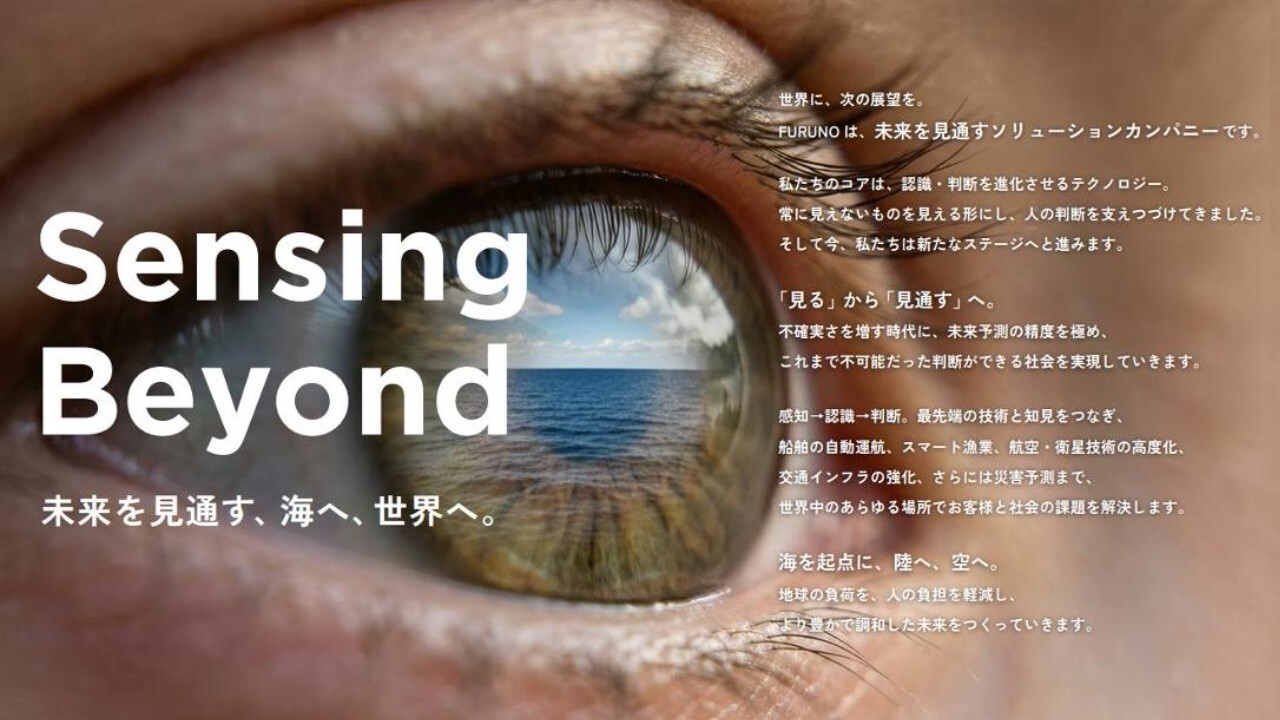
同時に新しいブランドステートメント「Sensing Beyond」を公表しました。成長ストーリーにおけるキーワードが「『見る』から『見通す』へ」です。
01 WHY NOW
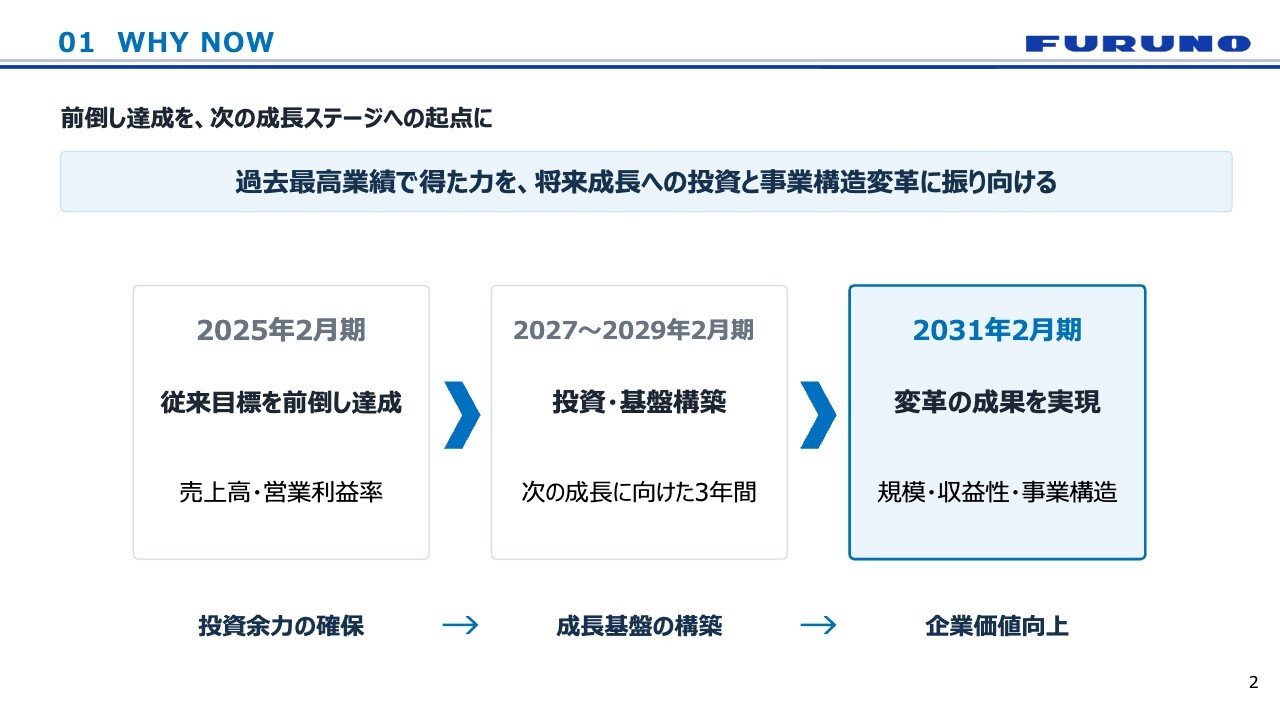
なぜ、このタイミングで成長ストーリーを発表したのかをご説明します。当社は、経営ビジョン「NAVI NEXT 2030」で掲げた、売上高1,200億円、営業利益率10パーセントを計画より前倒しで達成しました。
しかし、足元の業績や市況が良いから単純に目標を引き上げたわけではありません。
2027年2月期から2029年2月期までの3年間を、次の成長に向けた投資と基盤構築の期間と位置づけています。その先の2031年2月期に、どのような事業構造へ変革するのか、その方向性と道筋を今回のこの成長ストーリーで示しました。
02 TARGET COMPANY
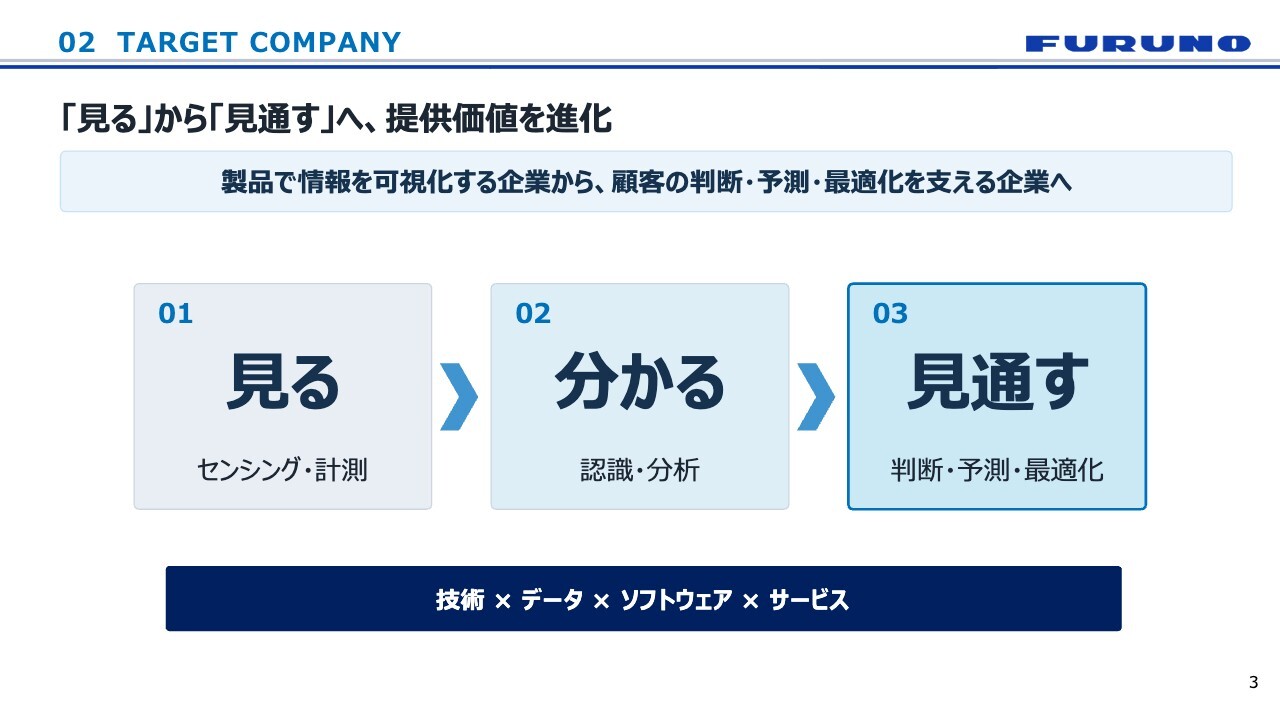
当社が目指すのは、「『見る』から『見通す』へ」の提供価値の深化です。これまで魚群探知機やレーダーによって「見えないもの」を「見る」ための価値を提供してきました。今後は、取得したデータを認識・分析し、状況を「わかる」状態にします。
さらに、お客さまの判断・予測・最適化を支援する「見通す」の領域へと進化します。これが「Sensing Beyond」に込めた思いです。技術、データ、ソフトウェア、サービスを組み合わせ、顧客の意思決定を支えるソリューション企業を目指します。
03 TRANSFORMATION
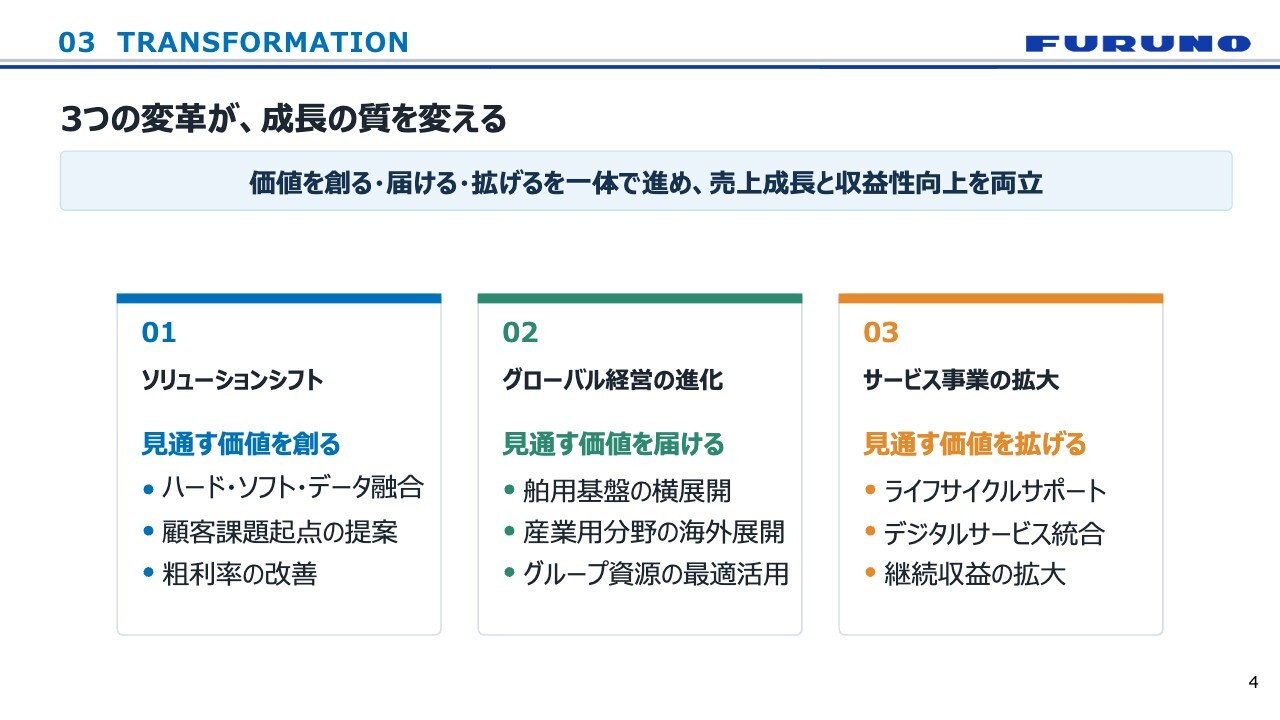
この変革を、3つの取り組みで進めます。1点目は「ソリューションシフト」です。製品単体の提供から、お客さまの課題を解決するソリューションの提供へと広げ、提供価値と収益性を高めます。
2点目は「グローバル経営の進化」です。舶用事業で培ってきたグローバルなサービス網や顧客基盤を事業横断で活用します。これにより、舶用以外の事業成長を加速させます。
3点目は「サービス事業の拡大」です。保守、遠隔支援、デジタルサービス、予兆保全を拡大し、継続収益と顧客接点を増やします。
サービスを通じて把握した顧客課題を、新たなソリューションの開発につなげます。この循環により、売上成長と収益性向上の両立を目指します。
04 GROWTH PORTFOLIO
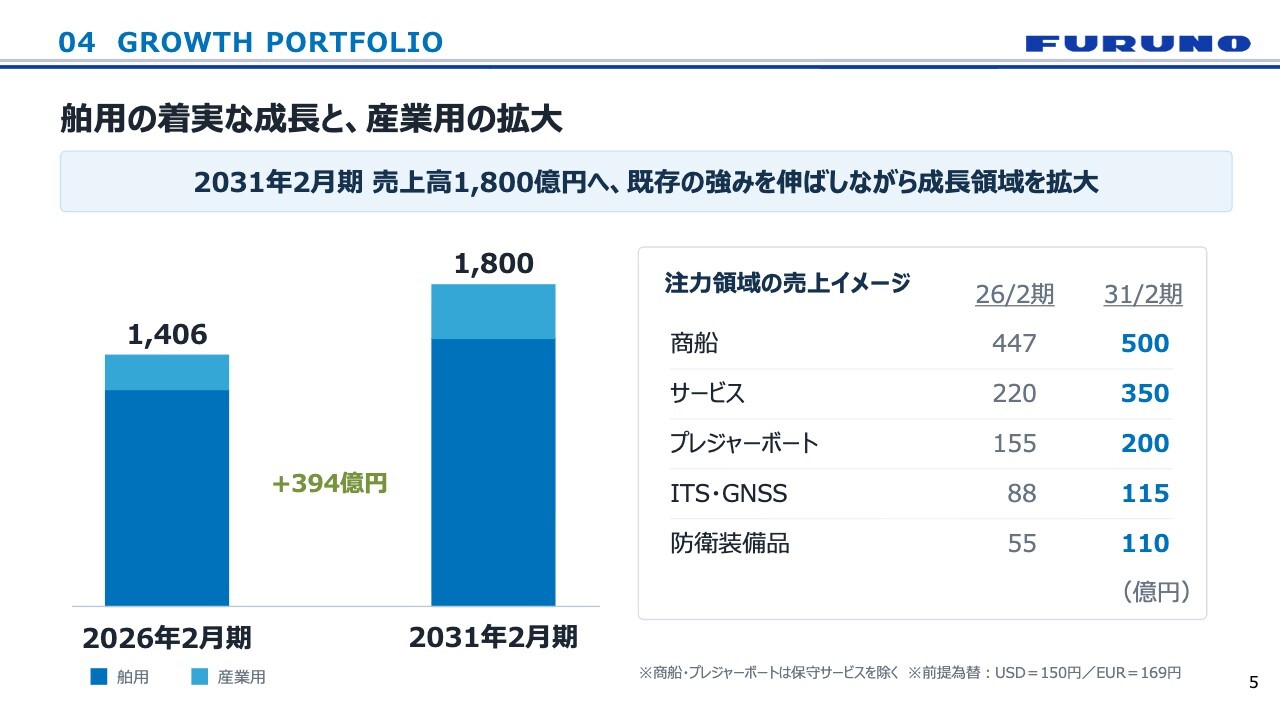
成長ポートフォリオでは、舶用事業の着実な成長に加え、産業用事業の拡大を進めます。舶用事業は2026年2月期に1,214億円から1,500億円へ、産業用事業は192億円から300億円への成長を目指します。
注力領域は、商船市場、サービス、プレジャーボート、GNSS、防衛装備品の5領域です。
特にサービスは、売上高を220億円から350億円へ拡大し、収益の安定性を高めます。
これは、まったく新しい領域を前提とした計画ではありません。舶用事業で培った技術、顧客基盤、グローバルなサービス網を活用し、既存の強みを成長につなげる計画です。そのため、一定の実現可能性を備えていると考えています。
05 EARNINGS MODEL
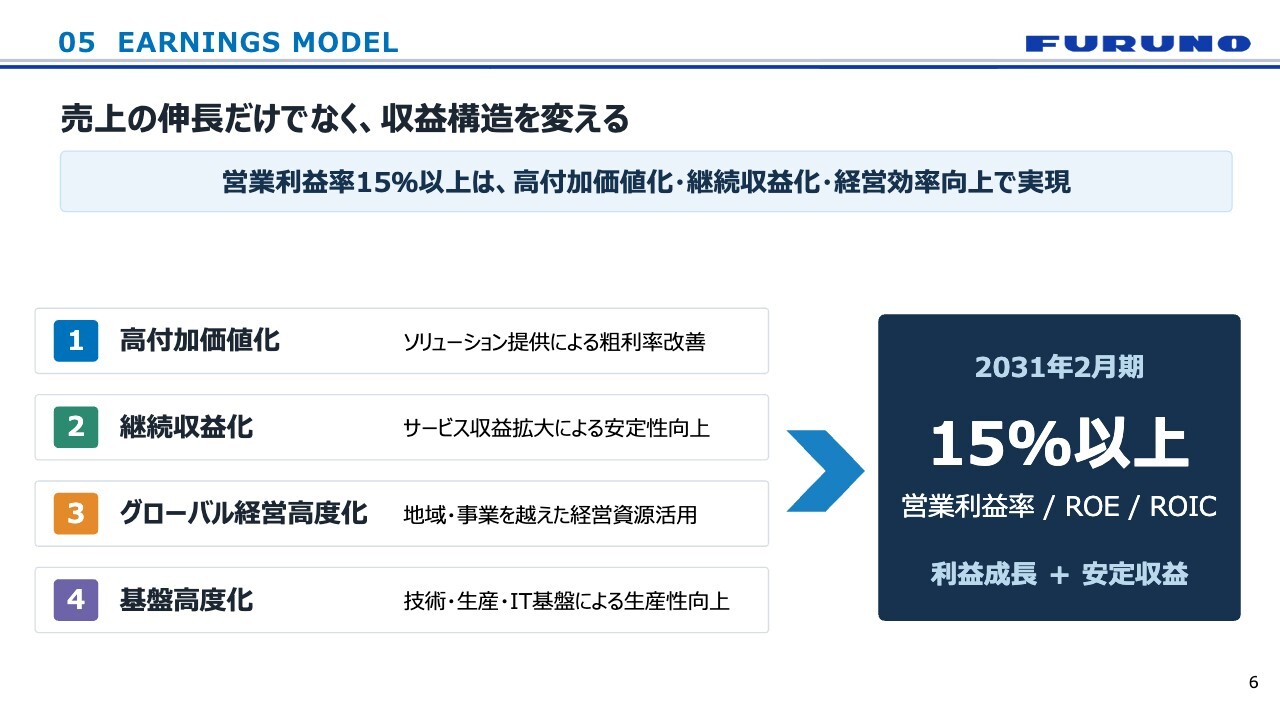
収益構造の変革は、4つの取り組みで進めます。
1つ目は「高付加価値化」です。製品単体からソリューションへと提供価値を広げ、利益率を高めます。
2つ目は「継続収益化」です。サービスを拡大し、顧客と継続的につながることで、収益の安定性を高めます。
3つ目は「グローバル経営の高度化」です。当社が世界各地に持つ顧客基盤や販売・サービス網を事業横断で活用し、成長を加速させます。
4つ目は基盤高度化です。技術、生産、IT基盤などへの投資を通じて、生産性と事業効率を向上させます。この4つを組み合わせ、営業利益率、ROE、ROICの15パーセント以上を目指します。
06 VALUE CREATION
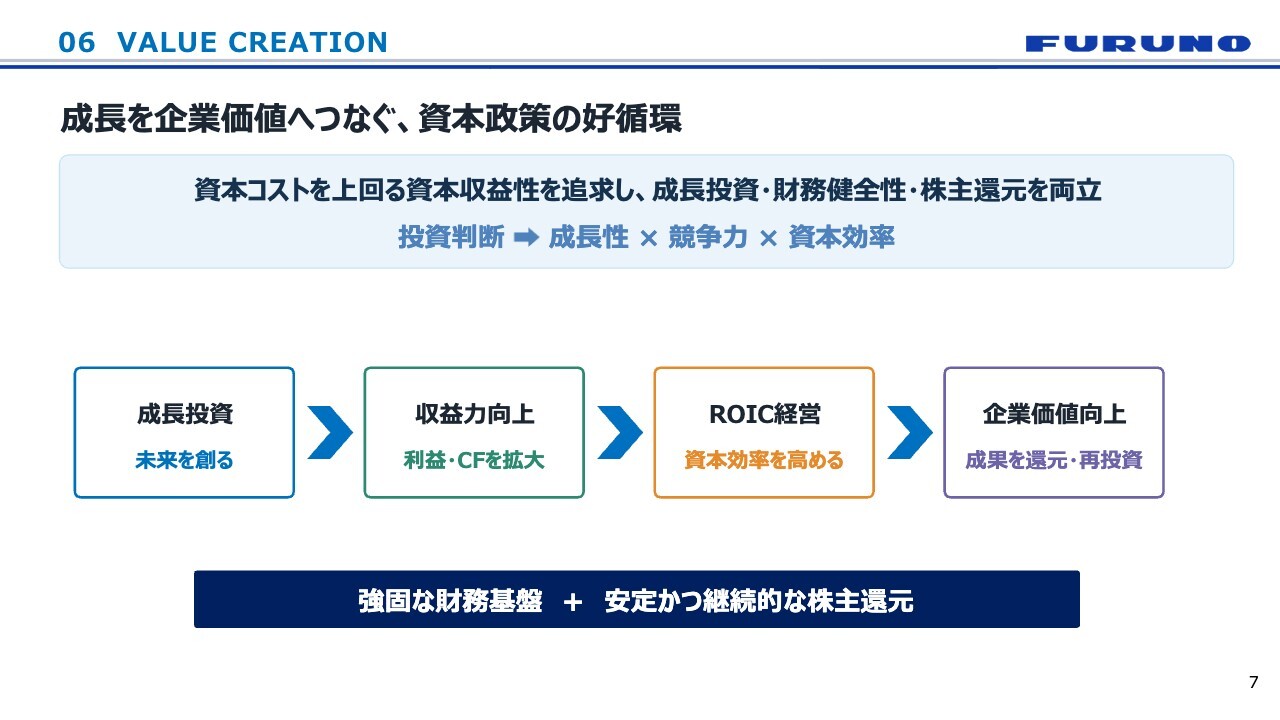
次に、資本政策についてご説明します。当社は成長投資によって収益力を拡大させますが、規模の成長だけを追求するわけではありません。投資した資本から、どれだけの利益を生み出せるかを重視します。
そのため、ROICを軸に投資の規律を高め、規模の成長と資本効率の向上を両立させます。
投資対象は研究開発、人財、デジタル技術、生産能力、サービス基盤、新規事業などです。案件の機会があればM&Aも選択肢になります。
将来の競争力向上に寄与する領域に資金を振り向け、収益力の向上と再投資の循環をつくります。
07 DESTINATION
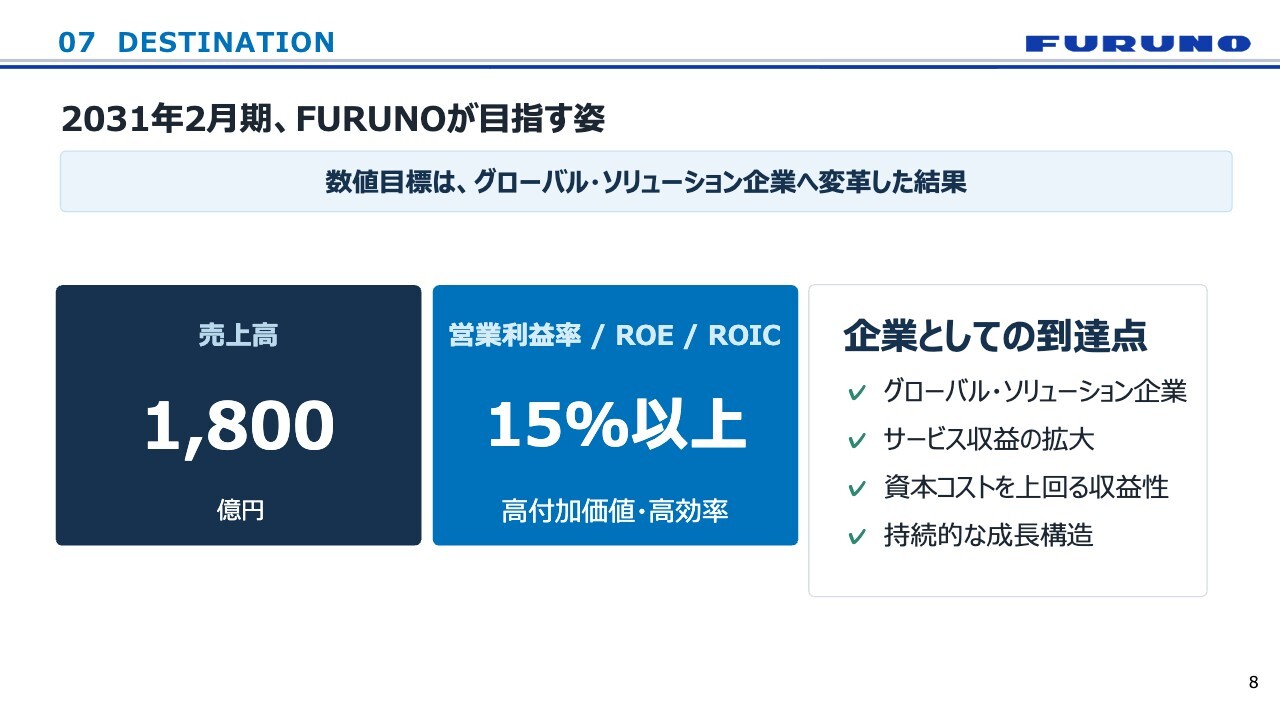
2031年2月期に目指すのは売上高1,800億円、営業利益率、ROE、ROICはいずれも15パーセント以上です。ただし、これらの数字は最終目的ではありません。ソリューションシフト、サービス事業の拡大、グローバル経営の進化を通じ、事業構造と収益構造を変革した結果として到達できるものです。グローバル・ソリューション企業への深化、サービス収益の拡大、資本コストを上回る収益性、そして持続的な成長。この4つを実現し、企業価値の向上につなげます。
Sensing Beyond 未来を見通す、海へ、世界へ。
「Sensing Beyond ー未来を見通す、海へ、世界へ。ー」技術とサービスを組み合わせ、お客さまの判断や予測を支えるグローバル・ソリューション企業へと進化を進めていきます。今後とも、みなさまのご支援をよろしくお願いします。ありがとうございました。
質疑応答:サービスと防衛装備品の成長見通しの背景について
質問者:今回お示しいただいた成長ストーリーについてです。戦略がだいぶ絞られ、メリハリが利いているように見受けられますが、その中で2つについて補足説明をお願いしたい点があります。
1つはサービス領域についてです。これまでも「サービス領域はがんばるよ」というお話がありましたが、目標を拝見すると、かなり強気に感じられます。これまでと何が異なるのか、そして具体的になぜそれだけ成長できる可能性があるのかについて教えてください。
もう1つは防衛装備品についてです。こちらは5年間で約2倍という非常に意欲的な数字が示されています。5年先の防衛政策の見通しが現時点では不透明な中で、あえてこのような目標を掲げた背景について、どのようにお考えになったのか教えてください。
高木:まず、サービスをどのように引き上げていくのかについては、これまでとは異なり、保守サービスとデータサービスの2つの領域を組み合わせて数字を引き上げていきます。
従来は構想・検証段階にありましたが、現在は、蓄積データの分析によって予兆保全につながる具体的な事例が見え始めています。今後は、保守サービスとデータサービスを組み合わせ、サービスパッケージとして顧客に提供することで、成長につなげます。
和田:防衛装備品は、国の予算がいつまで続くのかにかなり依存している状況です。現在は9兆円近い環境下ですが、2年先や3年先の国の予算を見据えたお話をいろいろうかがう中で、我々としても、しっかりと他の事業部門の支援を取り入れながら伸ばしていけるのではないかと考えています。
ただし、国に直接提供する開発品は、10年、15年、20年と長期にわたり納入していくものの、大きな利益を得るのは難しい面があります。我々としては民生で活用できる技術をさまざま開発しつつ、提案力を向上させていける分野があるのではないかと考えています。
そのため、トップラインは比較的堅調に推移すると思われますが、利益もうまく組み合わせていけるのではないかと見ています。これが1点目です。
もう1つは、先日三十数社ある海外の子会社の社長が全員集まり話を交わしました。ディフェンスのビジネスやコーストガード、沿岸警備、不法移民・難民問題など、我々が大きな商船事業に取り組む中でアメリカのコーストガードによる採用が進むなど、これらのテーマが非常に関心を集めています。
さまざまな予算措置が進む中で、今後どのようなかたちで輸出が可能となるかは依然として不透明な部分がありますが、グループ全体としてこうした社会貢献領域に取り組めるのではないかという議論を続けています。国内だけでなく海外での展開も視野に入れ、防衛装備品をしっかりとした軸として育てていこうと整理しているところです。
質疑応答:3ヶ年の中期経営計画の位置づけについて
質問者:今年2月に発表された3ヶ年の中期経営計画についてです。今年度、2027年2月期の業績予想がすでに上方修正されたことを考えると、計画があまりにも保守的であるようにも見え、やや中途半端な印象も受けます。この計画の位置づけをどのようにお考えなのかを教えてください。
来年度や再来年度に上振れとなっているのか、それともそうではないのか、その点についてお聞かせください。
和田:ご指摘のとおり、循環的な市場環境において変動が続く中、もう少し右にストレッチしていくのではないかという状況です。売上高1,800億円規模を目標とする中で、サービスのデジタル化を進め、サービスの収益を向上させることを目指しています。その過程で、サイクリックな谷間をしっかり埋める事業や、サービスのストック化を図りながら取り組んでいます。
これから予算編成を行いますが、同時に、2027年、2028年、2029年も勝算がすでに見えており、2030年、2031年の船台に関する議論も進められています。こうした状況を踏まえ、我々は「チャレンジとは何か」を自問自答しながら、必要な部分をしっかり作り直し、しかるべきタイミングで示すべきだと考えています。
質疑応答:中国市場の新造船向けにおける期初想定との違いについて
質問者:上期も下期も上方修正されたと思いますが、中国市場の新造船向けが好調だったと思います。期初想定と何が異なるのかを教えてください。
和田:中国における違いは、1つは進捗状況です。船の建造計画がかなり前倒しで進んでいます。「下期の分を早食いしているのではないか」という懸念がありますが、前倒しが下期に影響を与えるわけではありません。
また、中国の造船所はキャパシティや効率、力量、ケイパビリティを向上させています。以前、「休眠ドックはどうなっているのか?」というご質問がありました。我々の見通しとしてはやや緩やかで、それほど伸びないのではないかと想定していましたが、休眠ドックに対するキャパシティもかなり引き上げられてきています。
そのため、当社もそれに対応できる柔軟性が求められます。工場の生産能力も踏まえ、今後1年から1年半の資材状況を十分に考慮しつつ、どの程度の数字感を持つべきかは難しい課題です。しかし、中国における新造船の動向については、下期も堅調に推移する可能性が高いと見ています。
また、2029年から2030年にかけての船台に関するお話がされていることも聞いています。大量竣工の波が訪れると予想しており、マーケット動向を継続的に注視していく必要があります。その後に、以前ご説明したリーマン・ショック前の大量竣工船のリプレイス時期を迎えることになり、次の波が再び訪れると予測しています。
それに我々がどのようにしっかりと対応するかについては、先を見ながら、2026年、2027年、2028年の業績を注視しながら進めていく考えです。
質疑応答:新造船需要の見通しについて
質問者:2月に発表された中期経営計画では、新造船需要は基本的に3ヶ年でフラットという想定だと思いますが、今回の長期計画では2030年まで好調とされています。ここを変更した理由について教えてください。
高木:中期経営計画では、新造船需要は3年間おおむね横ばいで推移すると想定していました。しかし、足元では、中国の一部造船所で生産効率が向上し、竣工量が想定を上回っています。これを踏まえ、今回の計画では需要水準を一段引き上げました。
一方、造船所の船台には限りがあり、中国のすべての造船所で効率が上がっているわけではありません。そのため、今後さらに大幅な拡大が続くというよりも、現在の高い水準で推移すると見ています。
質疑応答:メンテナンスの成長見通しの背景について
質問者:メンテナンスについてです。今回の中期経営計画ではかなり伸びることになっていますが、サービス対象の船の数が増えるのか、人数を増やせるのか、もしくはメンテナンス業務の範囲を拡大するのか、どのようなかたちで伸ばそうと考えているのかをご説明できる範囲で教えてください。
高木:新造船の増加に伴い、当社製品を搭載し、サービスの対象となる船舶数も増えています。成長のポイントは、対象船舶数の増加だけでなく、サービス効率の向上です。
機器データを活用して不具合の兆候を事前に把握できれば、必要な部品を準備した上で訪船し、一度の訪問で修理を完了できる可能性が高まります。従来発生していた複数回の訪問を減らし、技術者1人当たりの対応能力を高めます。
また、定額のパッケージ契約を拡大し、計画的にサービスを提供します。技術者の採用が世界的に難しい中、デジタル技術による生産性向上が、サービス成長を実現する重要な前提です。
質疑応答:キャパシティ拡大施策について
質問者:長期ビジョンに対する御社の現状のキャパシティに関する考え方と、設備投資の必要性についてです。サービスも商船も売上拡大を目指しており、さらに防衛装備品においては倍以上の売上を見込んでいるとのことですので、現状のキャパシティから考えると、かなり乖離した数字になっているのではないかと思います。
それに対し、現在の設備能力をどのように引き上げていく見通しをお持ちなのか、背景も含めて教えてください。
和田:長期的な視点での設備投資とキャパシティについてのご質問と承りました。当社の主力工場は兵庫県三木市にある三木工場で、中国にも2工場を構えています。また、韓国に協力工場があり、それぞれにキャパシティを保有しています。
オーガニックで伸びていく分は、三木工場の設備内や新設工場で対応する方向性を検討中です。ただし、具体的に現状の何倍のキャパシティを確保できるかは微妙な部分があります。
工場見学に来ていただくと見られる範囲でお話ししていますが、例えば古い自動倉庫を製造ラインとして活用する案もあります。また、敷地内に新設可能なスペースがあるため、そこを活用してコンマ数倍かの設備増強を目指しています。
何を生産するのかは非常に戦略的な問題で、我々の主力・戦略商品をニーズに合わせて増産できる体制を整備することを考えています。すでにボトルネックとなる部分や強化すべき工場のポイントについては検討が進み、目途を立てています。
また、外部の提携工場に関しては大中小さまざまで、いかに戦略的に提携を進められるかが課題です。特に電子部品や半導体に限らず、その他の機械部品も資材面での調達が難しい状況にあります。Win-Winの関係を築きながら、生産体制を総合的に強化していく考えです。
防衛関係は工場見学ができない状況ですが、現在、旧事務棟を倉庫に転用したり、事務部門を別の事務所に移動させることで、工場での生産を強化しています。
また、将来的な展望として、このままでは非常に不安定であるため、しっかりとした拠点を構築する必要があります。これは中期的な計画に含まれる事項ですが、その点も視野に入れ、果敢に取り組む方針を経営陣と話し合っているところです。
質疑応答:アイコム社との業務提携の背景について
質問者:先般アイコム社との業務提携を発表しています。この提携は、国が求める国内造船クラスターの強化策と一致する部分があると考えており、また、準民間としての考えもあるのではないかと推察されます。背景や考えについて、あらためて教えてください。
高木:現在、お互いの事業部門間でどのような分野で協力が可能かを鋭意検討中です。我々は共に関西の企業であり、アイコム社は非常に競争力の高い製品を作る能力を持っています。また、地域的にも東南アジアを中心に非常に強い営業網があります。
競争相手というよりは、アイコム社は防災無線や業務用無線に非常に強みを持ち、我々は舶用を中心に事業を展開しており補完関係にあることから、このお話が始まりました。現在、どのようなかたちで相互にシナジーを生み出していけるかをプランニングしており、具体的な内容が決定次第、ご説明します。
質疑応答:無人航行船の進捗状況について
司会者:「日本財団の支援でやっている無人遠隔支援の進展について教えてください。また、立ち上がり時期等、何か情報があればお願いします」というご質問です。
高木:現在、4隻の無人航行船が稼働しており、当社内の陸上支援センターから運航を支援しています。
内航船を中心に、具体的な商談も進み始めています。詳細は現時点では非開示ですが、事業化に向けた案件が具体化しつつあります。
国際的なルールはまだ整備途上であり、MASSコードの義務化に向けた議論には時間を要します。そのため、まずは国内規制のもとで運航できる内航船から実用化を進める考えです。
質疑応答:部品調達と価格の適正化について
質問者:懸念があるとしたら部品の調達であるとお話がありましたが、値段が高いものの調達が可能で、価格転嫁で適正価格が維持できるとお考えでしょうか?
和田:資材については、私は日々稟議書を承認する中で価格が非常に高額で、掛け算の桁が1桁違うようなものもあります。納期も1年先の発注を行うような状況です。
なかなか対応が難しい点もありますが、当社の経営トップ陣が部品メーカーの経営層と対話し、「古野電気は社会的にこれだけの貢献領域があります」「航海用レーダーやジャミング対策のGNSSの商品がこのように貢献しています」とお伝えするなど、さまざまなお話をしています。
それが確実に成果につながるかどうかは不明ですが、我々の経営使命と資材担当スタッフの努力で日々取り組んでいます。コスト上昇分については、お客さまや最終ユーザー、あるいは造船所の資材担当者の方々にご協力をお願いし、価格マネジメントを必須で進めていくことになると考えています。
半導体だけでなく、現在はナフサも落ち着いてきています。ただし、今後の動向は不確定であり、これは塗料に影響を及ぼします。
また、板金等も型があるため難しく、ふだんメーカーを調査しているみなさまはよくご存じのとおり、電子部品以外にも非常に多岐に及んでいる状況です。そのような中で、しっかり契約を全うし、納期を遵守することを目標に進めています。
質疑応答:Xona Space Systems社との協業の進捗について
質問者:米国ベンチャーのXona Space Systems社との協業による研究開発についてです。GNSSの電波を活用した画期的な時刻同期技術の開発は、グローバルな顧客を獲得できるような内容かと思います。それに対する期待を教えてください。
高木:Xona Space Systems社との協業は進行しており、現在は実機を用いたテスト段階に入っています。相手先との契約上、これ以上の詳細は現時点では開示できません。
低軌道衛星を活用した測位・時刻同期精度の向上や、ジャミング、スプーフィングに対する耐性強化は、今後ますます重要になります。同社との協業を含め、こうした技術を活用することで、当社のGNSS分野における競争力を高めます。
記事提供: