2026年11月5日に発表された、株式会社クレオ2027年3月期第2四半期決算説明の内容を書き起こしでお伝えします。
Agenda
鳥屋和彦氏:おはようございます。株式会社クレオ取締役CFOの鳥屋です。本日は決算説明会にご参加いただき、ありがとうございます。
私から決算概要と通期業績予想についてご説明します。
2027年3月期 第2四半期 決算概況
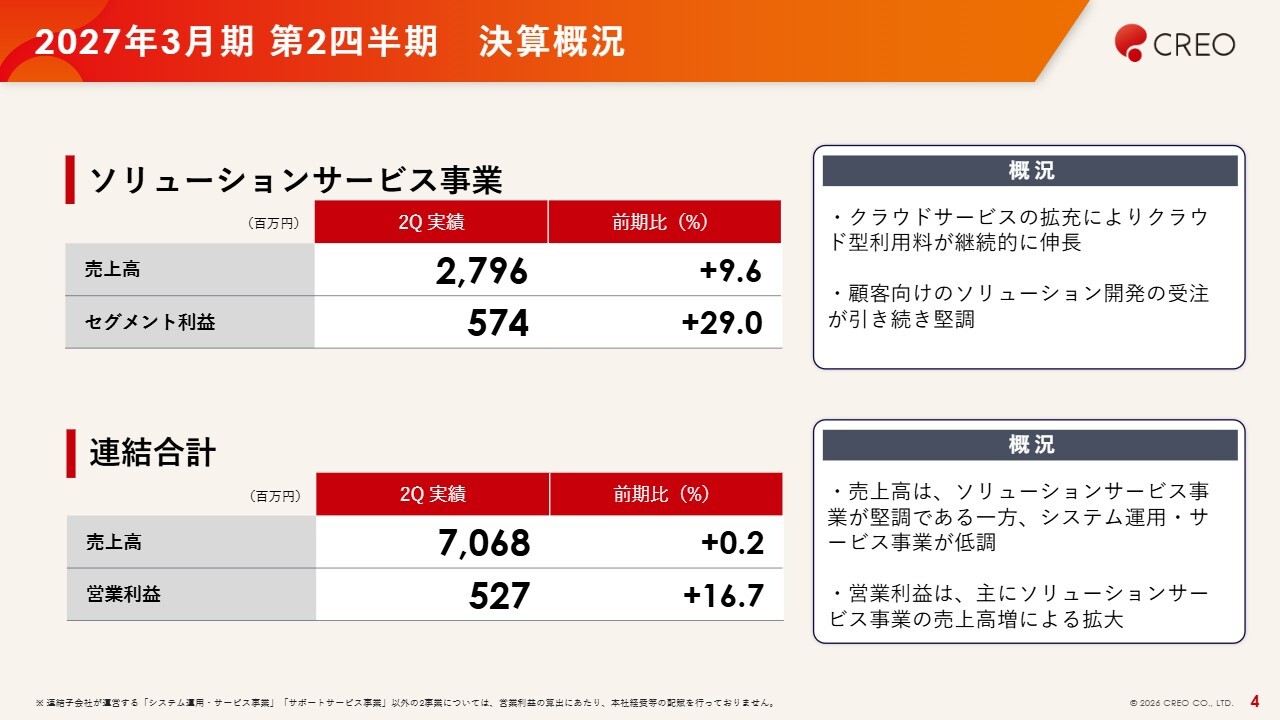
決算概要です。今回はこれまでと異なり、今期中期経営計画の注力事業であるソリューションサービス事業について触れながらご説明したいと思います。
ソリューションサービス事業は、売上高が前期比9.6パーセント増の27億9,600万円、セグメント利益が29.0パーセント増の5億7,400万円と大幅に増加しました。
この理由としては、スライド右側に記載のとおり、3年前からライセンス販売をクラウド型利用料形式にシフトしてきたことが寄与し、徐々に拡大してきたことがあります。
さらに、今期は顧客向けソリューション開発の受注が堅調に伸び、利益が大幅に増加する結果となりました。
連結合計については、売上高が前期比0.2パーセント増の70億6,800万円、営業利益が前期比16.7パーセント増の5億2,700万円となりました。
売上高に関しては、ソリューションサービス事業が堅調だったものの、システム運用・サービス事業が低調だったため、全体としてほぼ横ばいとなりました。一方、営業利益はソリューションサービス事業の利益拡大が寄与し、前期比で10パーセント以上の伸長を見せています。
ソリューションサービス事業の状況(売上高)
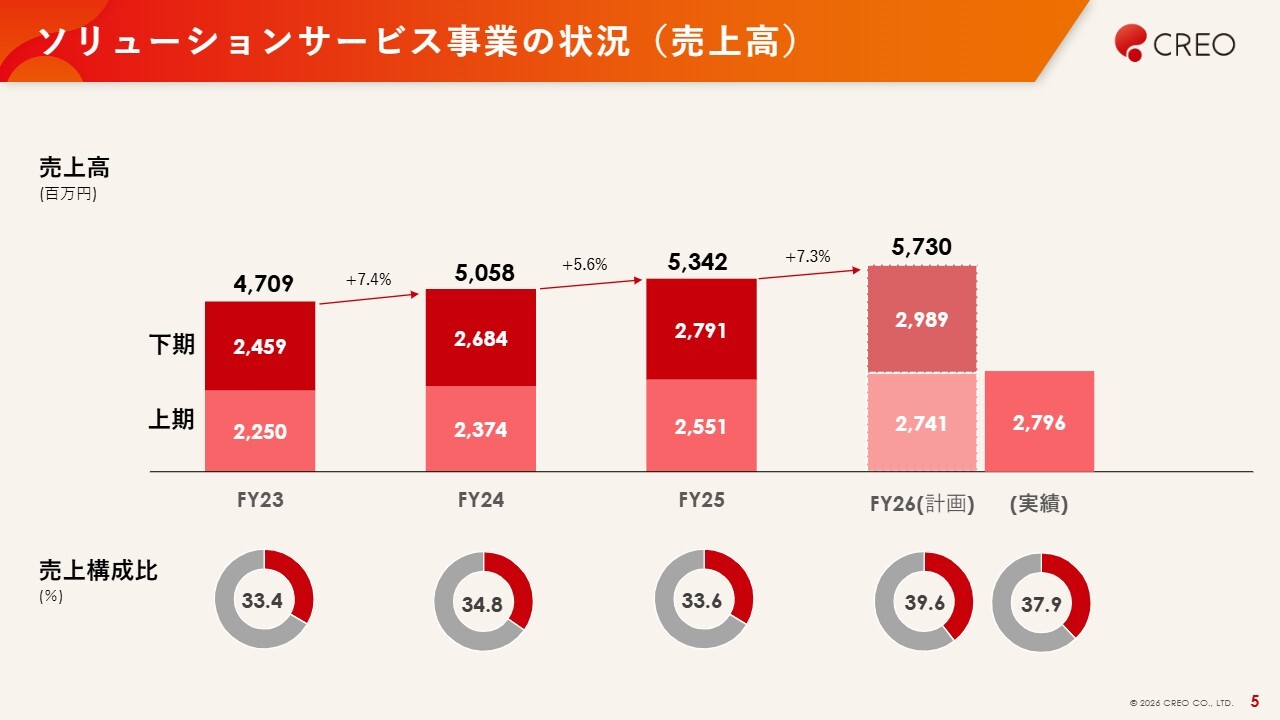
ソリューションサービス事業の売上高の3ヶ年推移をご説明します。2023年度の売上高が47億900万円であったのに対し、今期の計画では57億3,000万円となっており、約10億円の増収を見込んでいます。毎年平均で3億円から4億円の増収を実現しており、今期も計画を上回る上期実績を達成しています。
スライドの下段に示した売上構成比では、2023年度の33.4パーセントに対し、今期の計画は約40パーセントと、ソリューションサービス事業の構成比を徐々に増加させています。
ソリューションサービス事業の状況(セグメント利益)
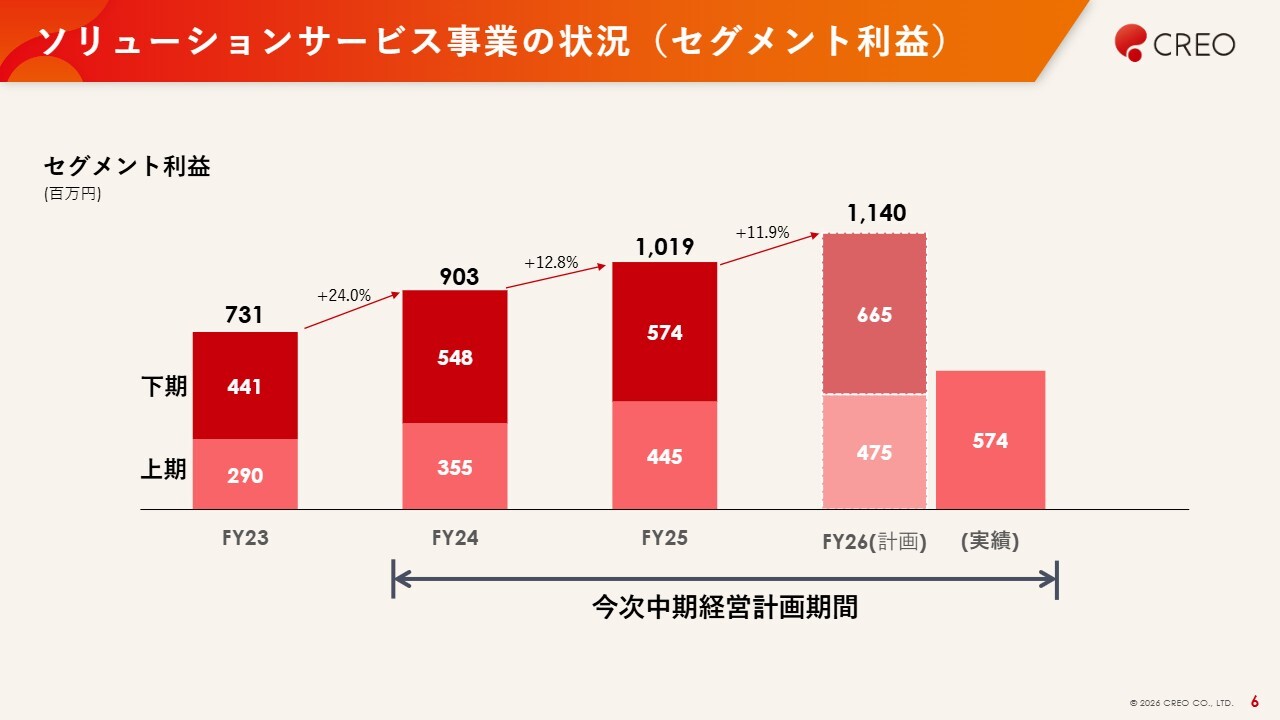
ソリューションサービス事業のセグメント利益についてです。2023年度は7億3,100万円でしたが、今期の計画は11億4,000万円となっています。毎年1億円から2億円ずつ増加する推移となっており、今期の上期でも計画を上回る実績を達成しています。
2027年3月期 第2四半期 連結業績
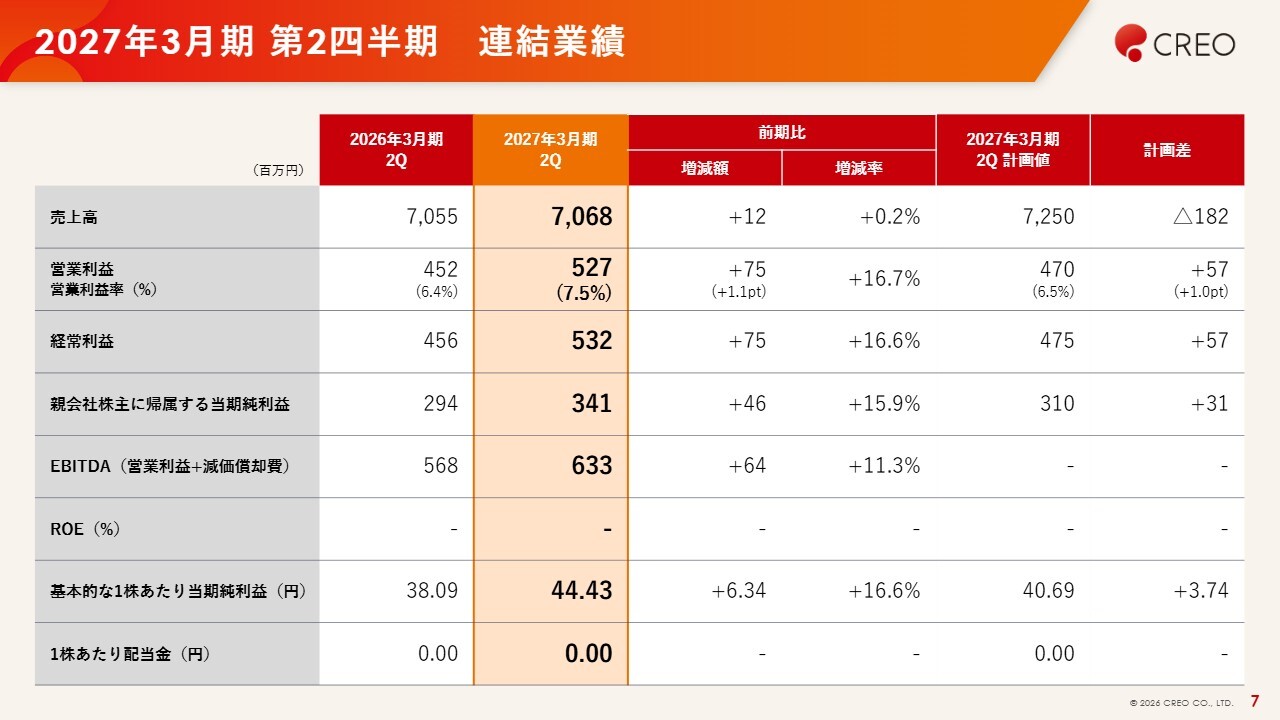
連結業績についてです。売上高と営業利益については先ほどご説明したとおりです。経常利益以下も、営業利益に連動するかたちで10パーセント以上伸長しています。
連結営業利益の増減分析
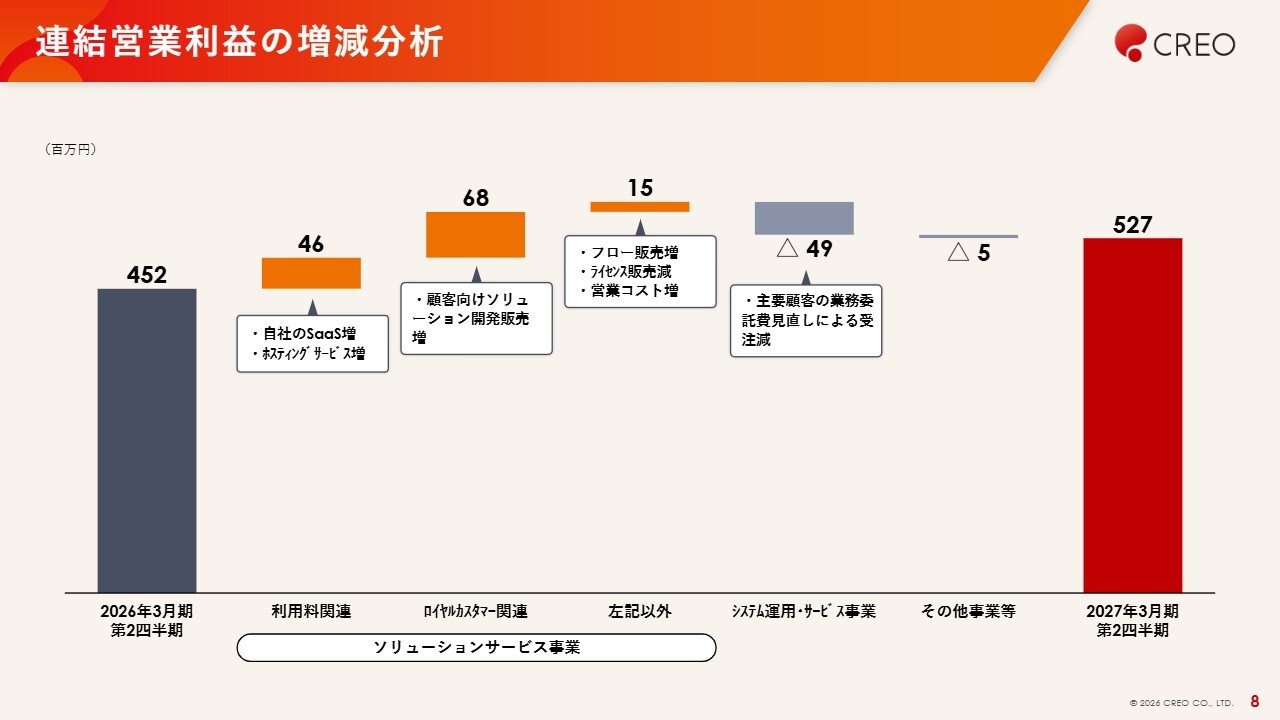
営業利益の増減分析についてです。前期第2四半期の営業利益は4億5,200万円でしたが、今期は5億2,700万円となりました。増減の内訳はグラフに記載のとおりです。
ソリューションサービス事業では、利用料の増加、特に自社のSaaSとホスティングサービスの増加により4,600万円の増益となりました。また、顧客向けソリューション開発受託案件で6,800万円の増益、さらにフロー案件のいくつかが伸び、1,500万円の増益を達成しています。
一方、システム運用・サービス事業では、主要顧客の事情により4,900万円の減益となり、最終的に営業利益は5億2,700万円となりました。
セグメント概況
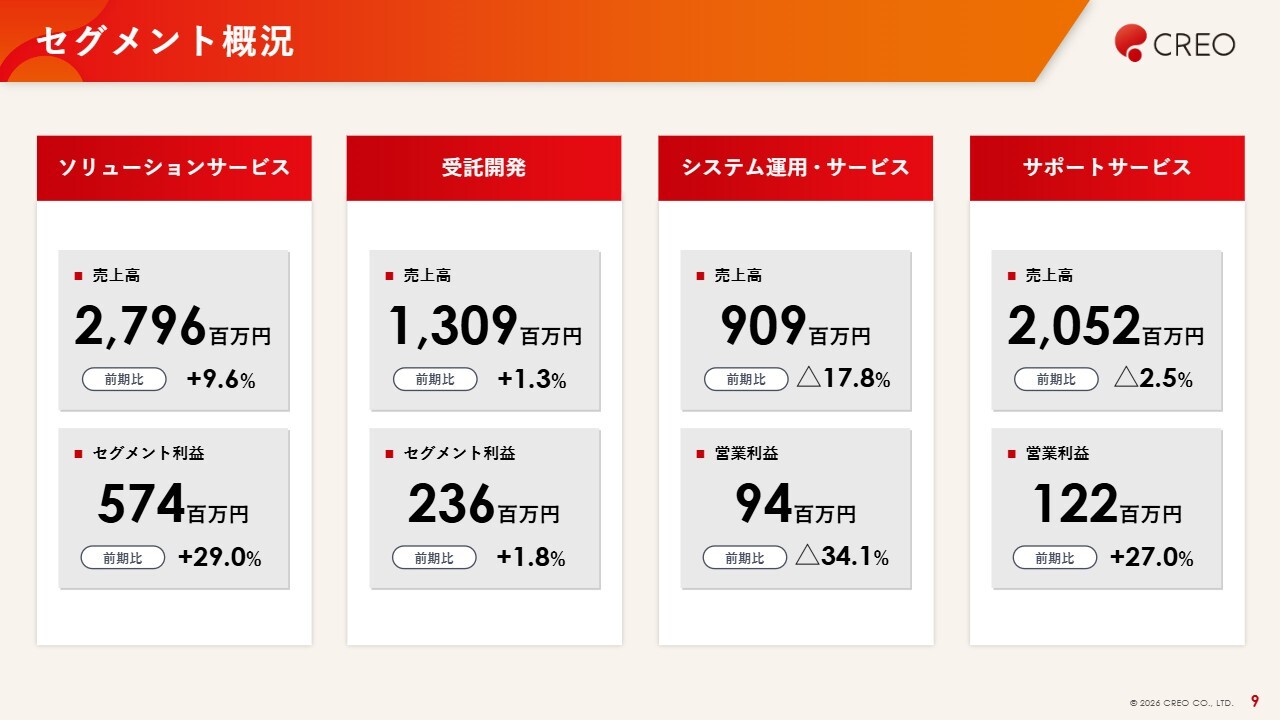
セグメントの概況です。この後セグメントごとに内訳をご説明します。
セグメント概況 ソリューションサービス
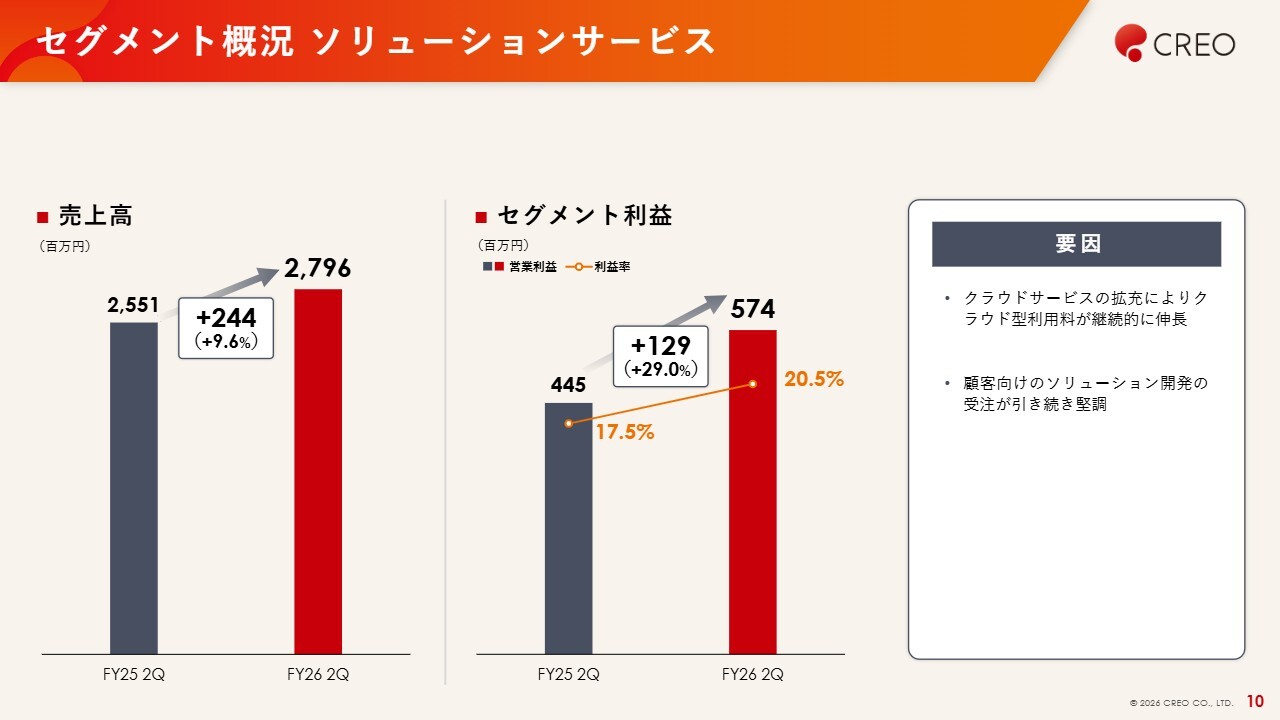
ソリューションサービス事業は、売上高が2億4,400万円増加し、セグメント利益は1億2,900万円増加しました。
利用料の増加と、顧客向けソリューション開発の大型案件受注により、増収増益となっています。
セグメント概況 受託開発
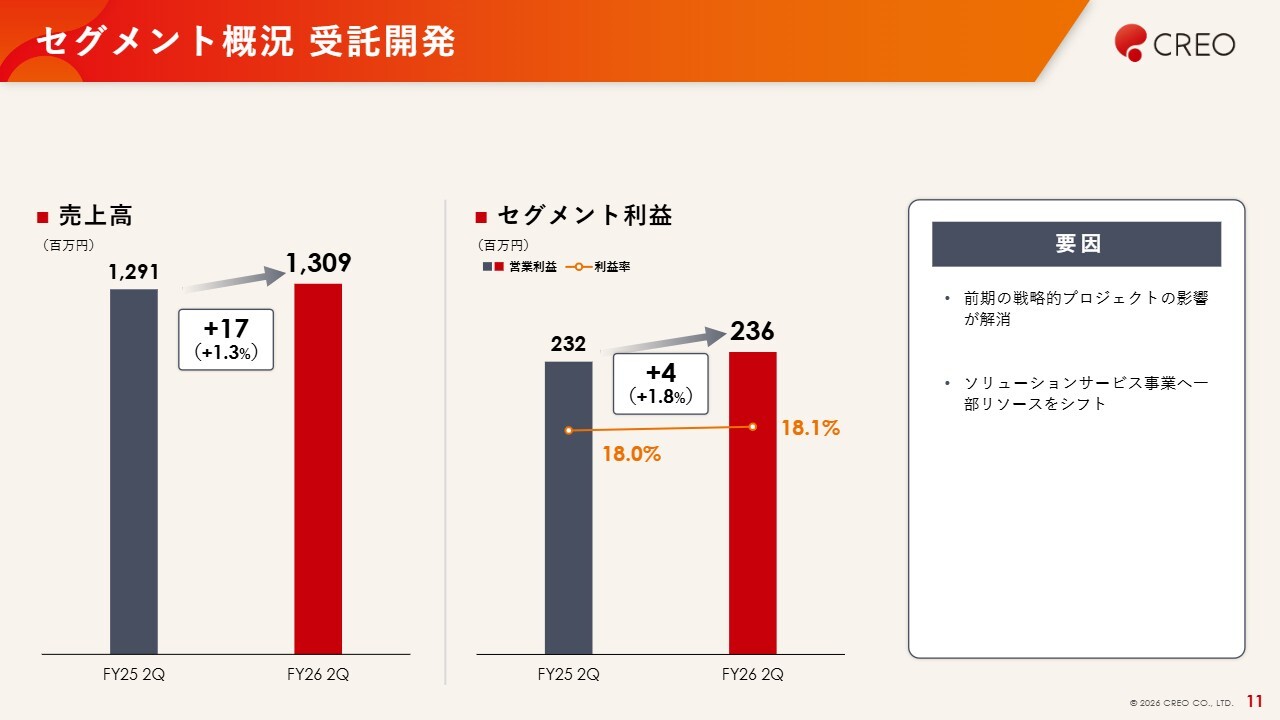
受託開発事業は、売上高が1,700万円の増収、セグメント利益が400万円の増益となっています。
ソリューションサービス事業へ一部のリソースをシフトした影響で、売上高はほぼ横ばいとなっていますが、1人当たりの売上高と利益は着実に伸びており、計画どおりに進行しています。
セグメント概況 システム運用・サービス
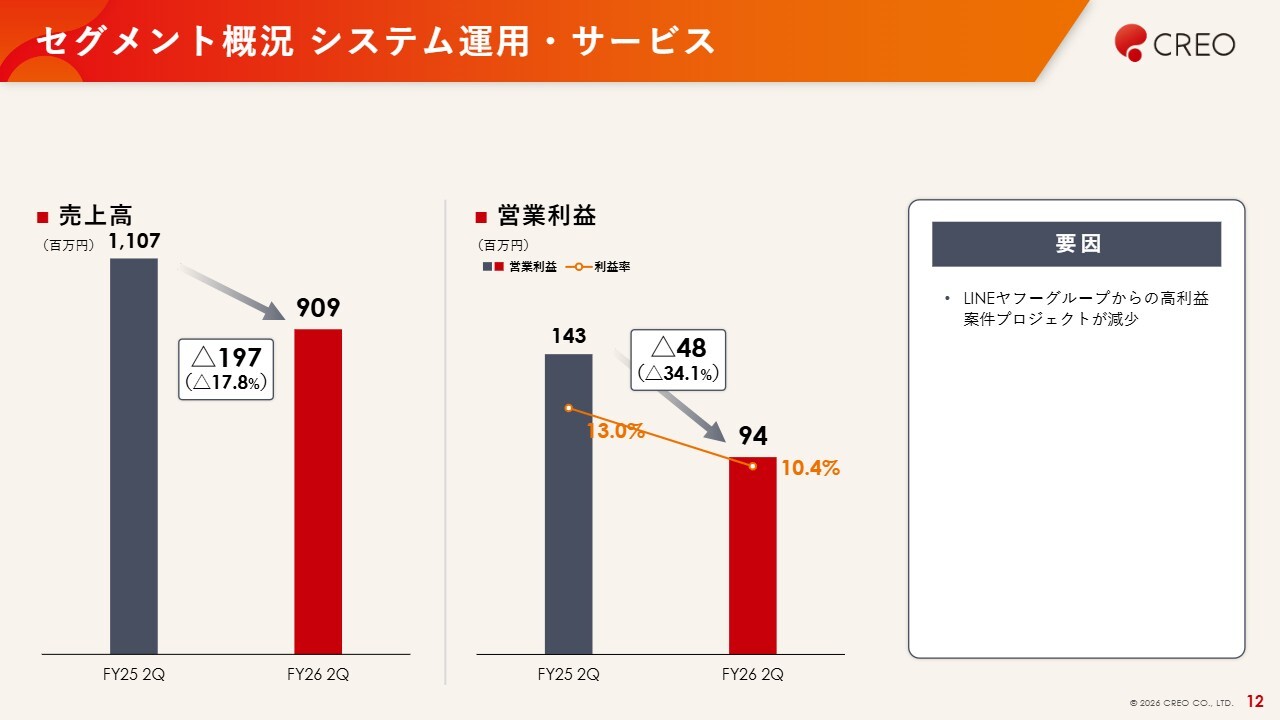
システム運用・サービス事業についてです。売上高は1億9,700万円の減収、営業利益は4,800万円の減益となりました。
これは、主要顧客であるLINEヤフーグループの社内構造改革により、昨年度下期から減少傾向が続いているためです。その結果、期首計画での見積りを上回るビハインドを抱える状況となりました。
セグメント概況 サポートサービス
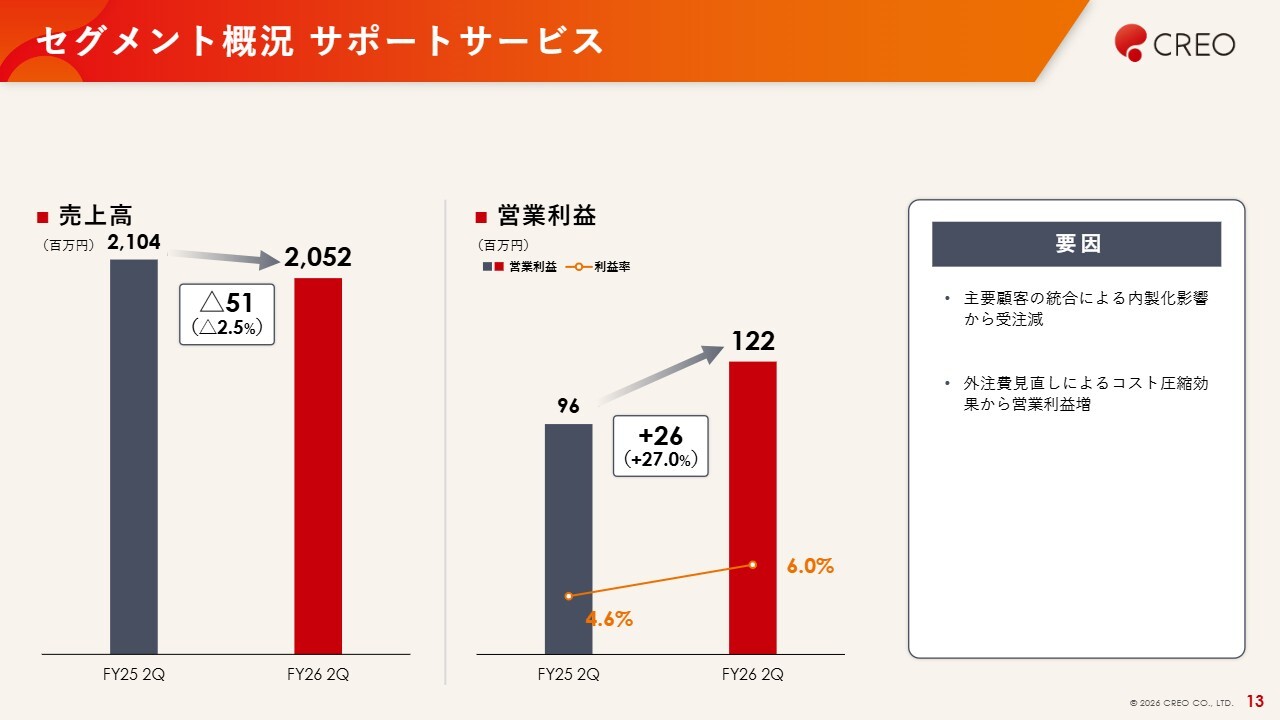
サポートサービス事業についてです。売上高は5,100万円の減収となりましたが、一方で営業利益は2,600万円の増益となりました。
これは、一昨年の主要顧客の統合による内製化の影響が今期も若干続いたことで減収となったものの、外注費の見直しによるコスト削減を実施した結果、利益が増加したためです。
連結業績(セグメント別)
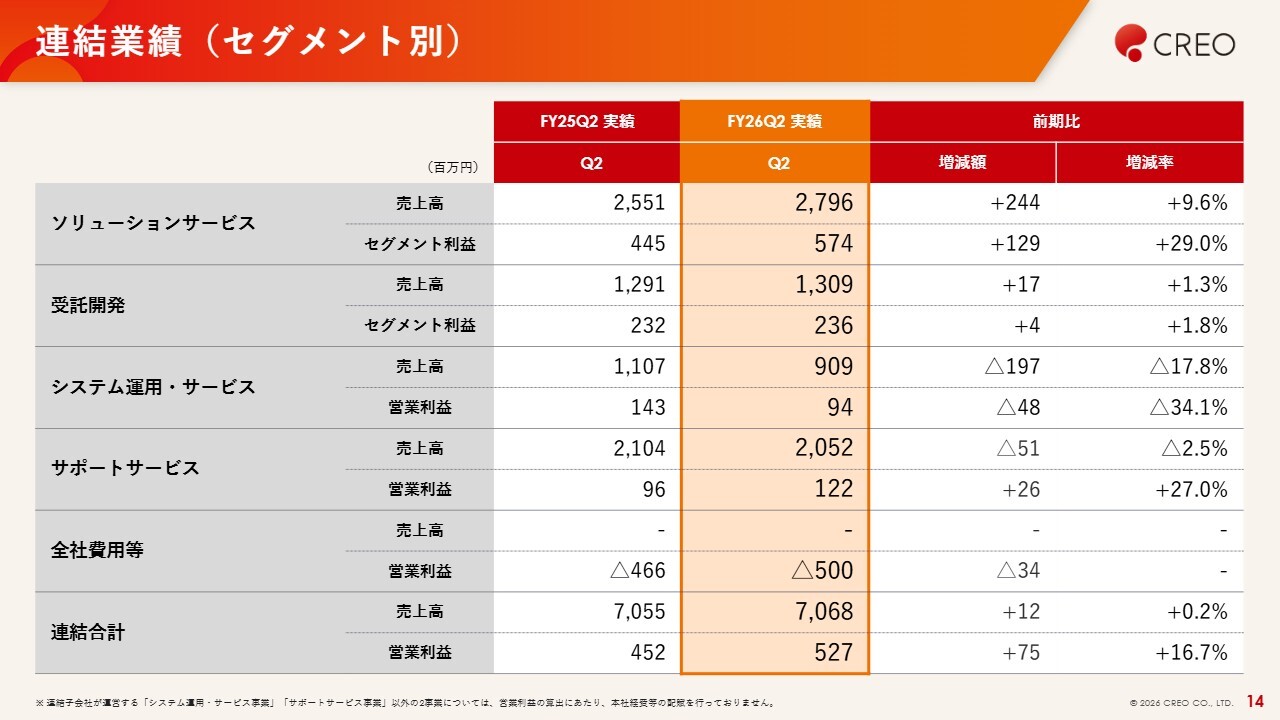
こちらのスライドは、セグメントごとの連結業績の数字を一覧にしたものです。
【再掲】 2027年3月期 連結業績予想ハイライト
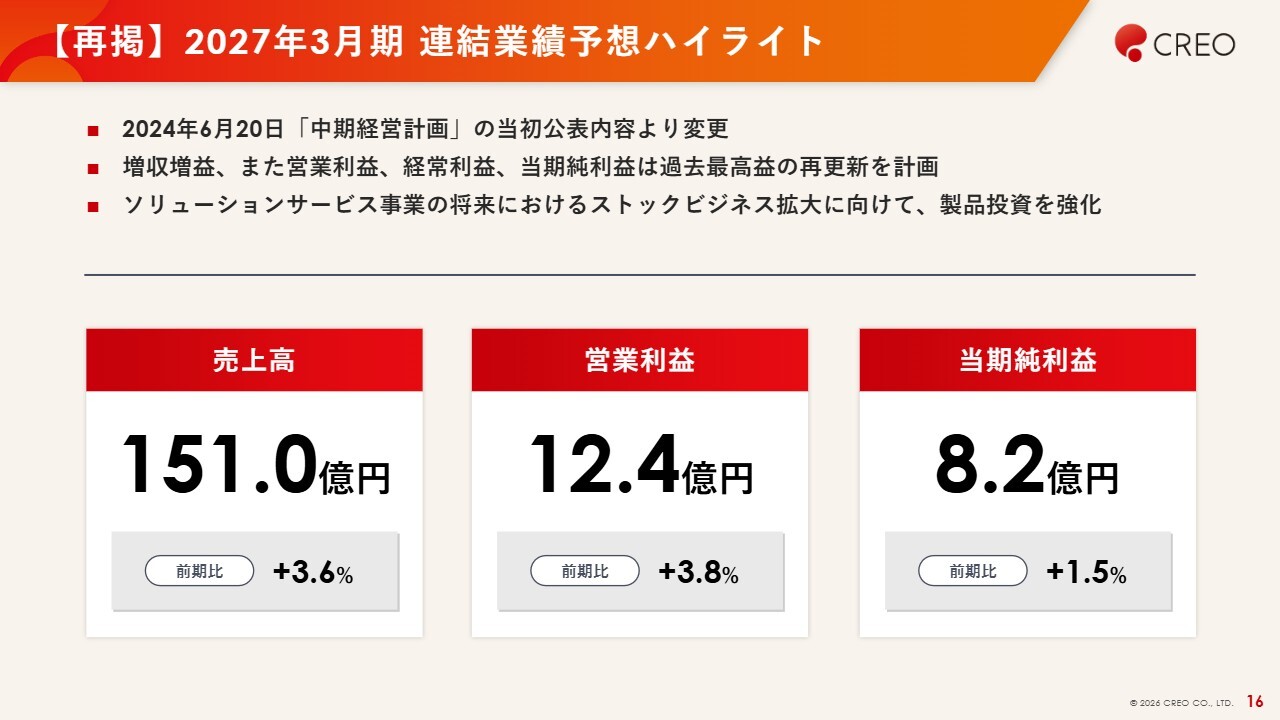
続いて、通期の業績予想です。スライドに記載のとおり、5月に開示した資料から変更はなく、売上高151億円、営業利益12億4,000万円、当期純利益8億2,000万円を計画しています。
【再掲】 2027年3月期 連結業績予想
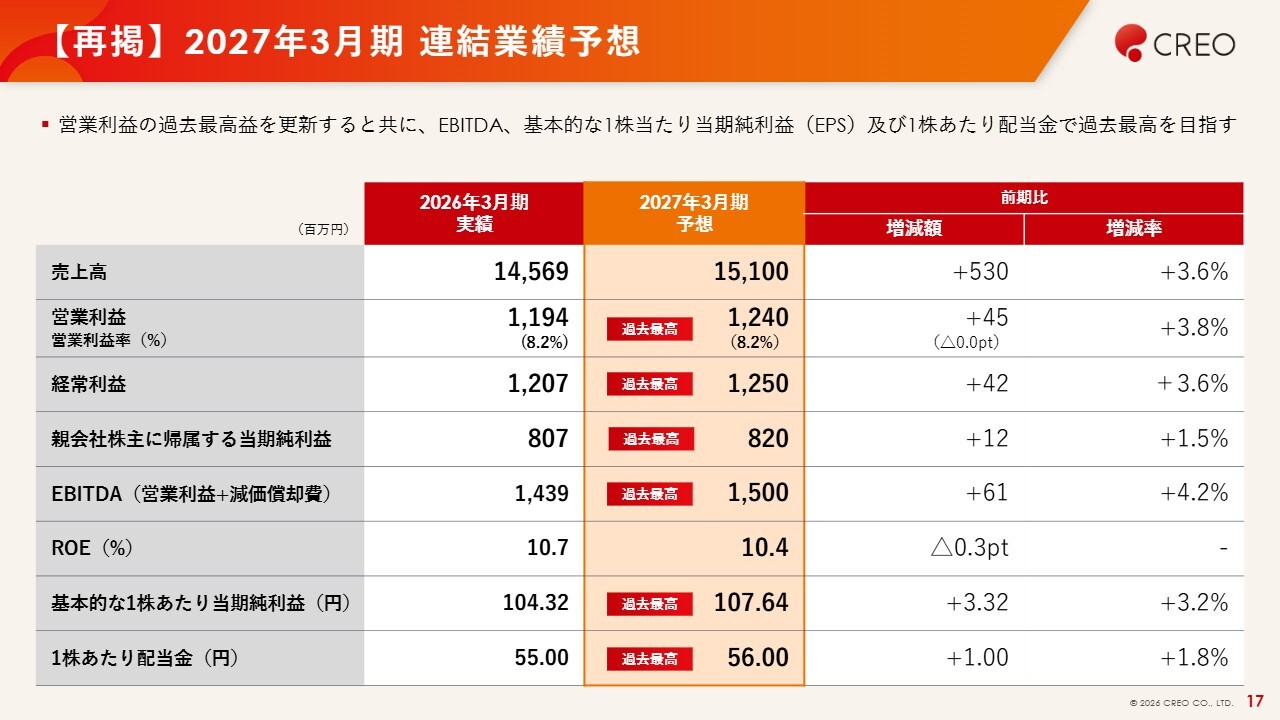
連結業績予想の詳細についてです。5月からの変更はありません。営業利益以下で過去最高益を目指したいと考えています。
【再掲】 2027年3月期 連結業績予想(セグメント別)
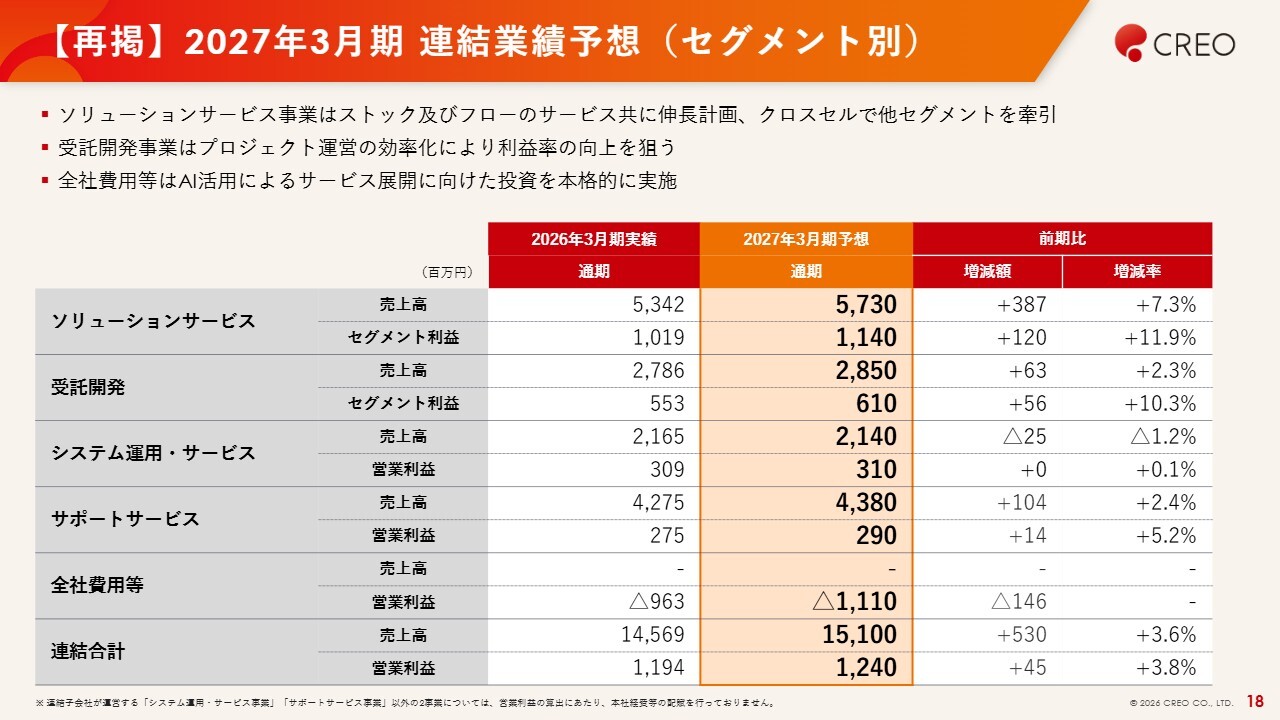
セグメント別の業績予想についてです。上期時点ではセグメントごとに濃淡がありますが、連結合計に関しては大きな変化がないため、予想値は据え置きとしています。
株主還元
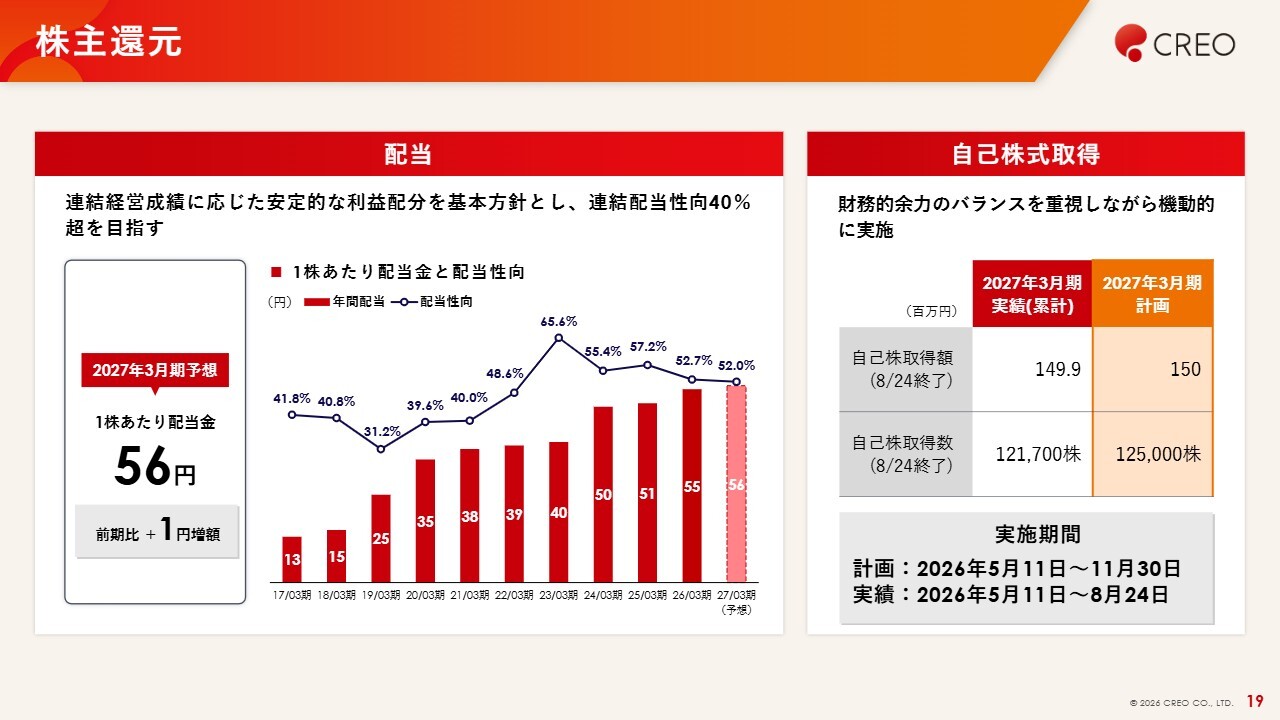
株主還元についてご説明します。スライド左側に記載のとおり、配当は前期の55円に対して今期は56円と、1円増配の計画から変更はありません。配当性向は52.0パーセントで、これを実現すると10期連続増配となります。
スライド右側に記載の自己株式取得についてですが、5月の開示で1億5,000万円の取得を計画し、8月24日をもって完了しています。
これら2つを合わせると、今期の総還元性向は70パーセント超となっています。
キャピタルアロケーション
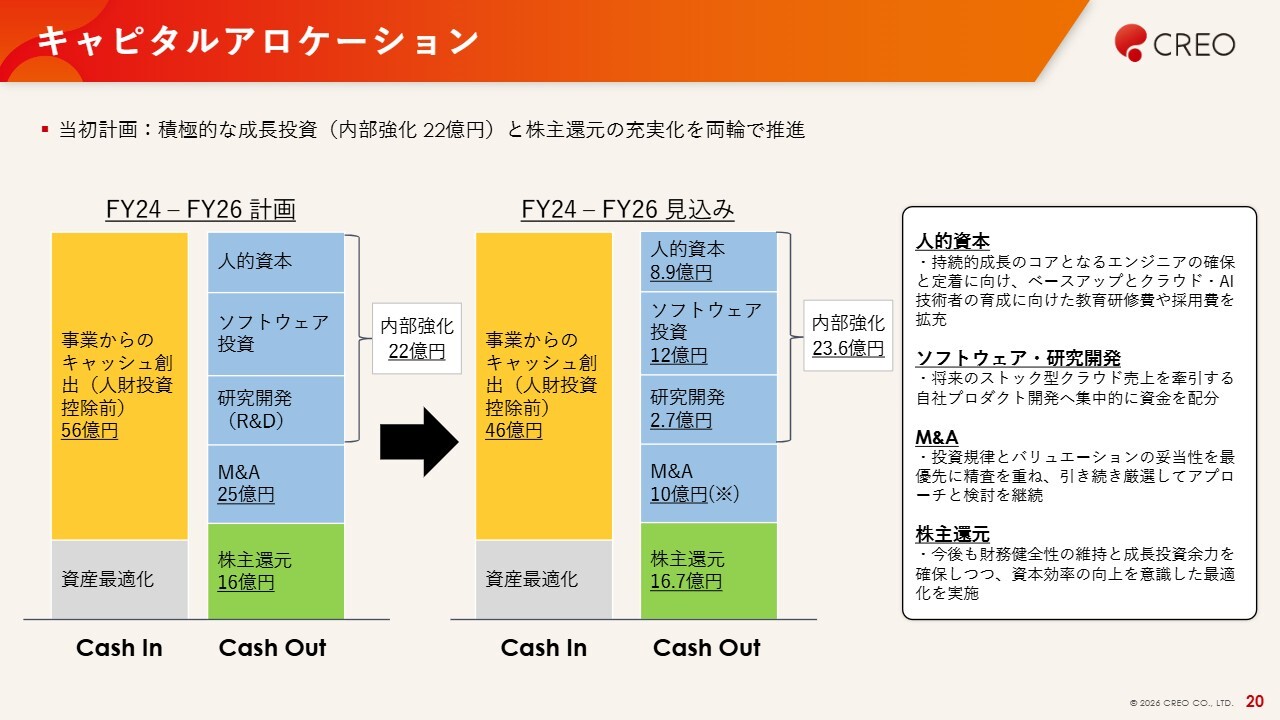
最後にキャピタルアロケーションについてです。スライド左側に記載された計画は、2024年6月に開示した数値です。キャッシュインとしては、事業からのキャッシュ創出で56億円を計画しており、現時点の見通しでは46億円を見込んでいます。
一方、右側のキャッシュアウトに関しては、計画時に内部強化へ22億円を予定していましたが、現在の見通しでは23億6,000万円となり、約1億6,000万円の増加となっています。
特に計画を大幅に上回ったのはソフトウェア開発への投資額です。今期は、昨年の1.5倍ほどのペースで加速し、自社サービスの開発を進めています。
M&Aについては、当初25億円の投資を計画していましたが、期中のAI市場の環境変化を踏まえて投資範囲を見直し、10億円の投資規模で、今期残り5ヶ月の間の成約を目指す計画へと変更しました。
最後に株主還元についてです。16億円の計画に対し、実績見通しは16億7,000万円で若干のプラスとなっています。上述の成長投資を確保しながら、資産効率の向上を確実に実現していきたいと考えており、今後もこのあたりを意識して取り組んでいきます。
以上で私からの説明を終わります。
上期総括
二宮桐人氏:本日はお集まりいただき、誠にありがとうございます。代表取締役社長COOの二宮です。成長戦略について私から説明します。
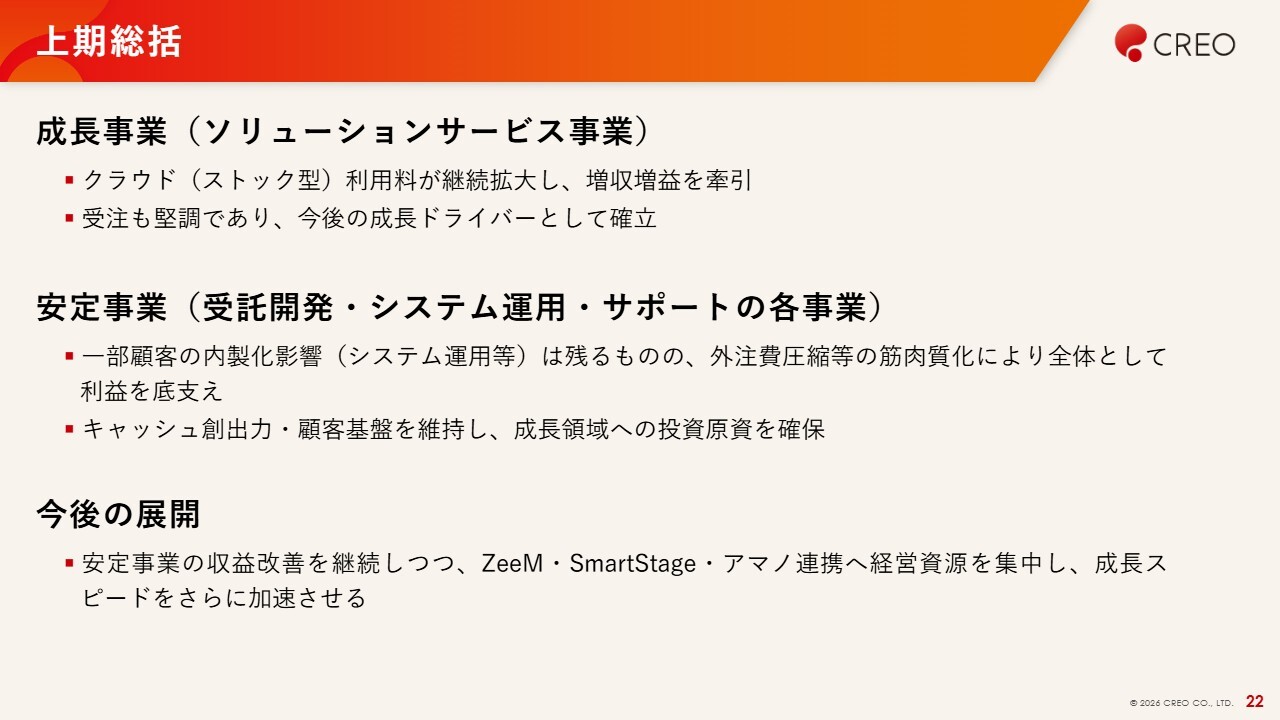
まず、上期の総括です。
1つ目は、成長事業であるソリューションサービス事業についてです。クラウドのストック型利用料が継続的に拡大しており、これが増収増益を牽引しました。また、当社の人事・給与・会計のERPシステムである「ZeeM(ジーム)」シリーズの受注が上期に非常に好調で、受注額は過去最高となりました。
具体的には、当社は私立大学への納入実績が非常に多く、おそらく全体でトップシェアを取っていると考えています。通常の私立大学、医科・歯科・薬科系で大学病院を併設している大学など、特にそのような分野での受注が伸びました。今後も「ZeeM」の開発投資は引き続き拡大していきます。
2つ目は、安定事業である受託開発・システム運用・サポートの各事業についてです。LINEヤフーや富士通など一部顧客の内製化の影響による懸念が今後も若干残ると予想されますが、外注費圧縮などの施策を講じることで、全体として利益を底支えしています。
また、キャッシュ創出力と顧客基盤を維持しながら、成長領域への投資原資を今後も確保していきます。
3つ目の今後の展開については、ソリューションサービス事業のさらなる拡大を継続していきます。特に、ERPの「ZeeM」シリーズの拡大、「SmartStage(スマートステージ)」プロダクトの拡大、そして当社の筆頭株主であるアマノ株式会社との連携強化の3本柱で、成長スピードをさらに加速させる方針です。
主力製品の動き
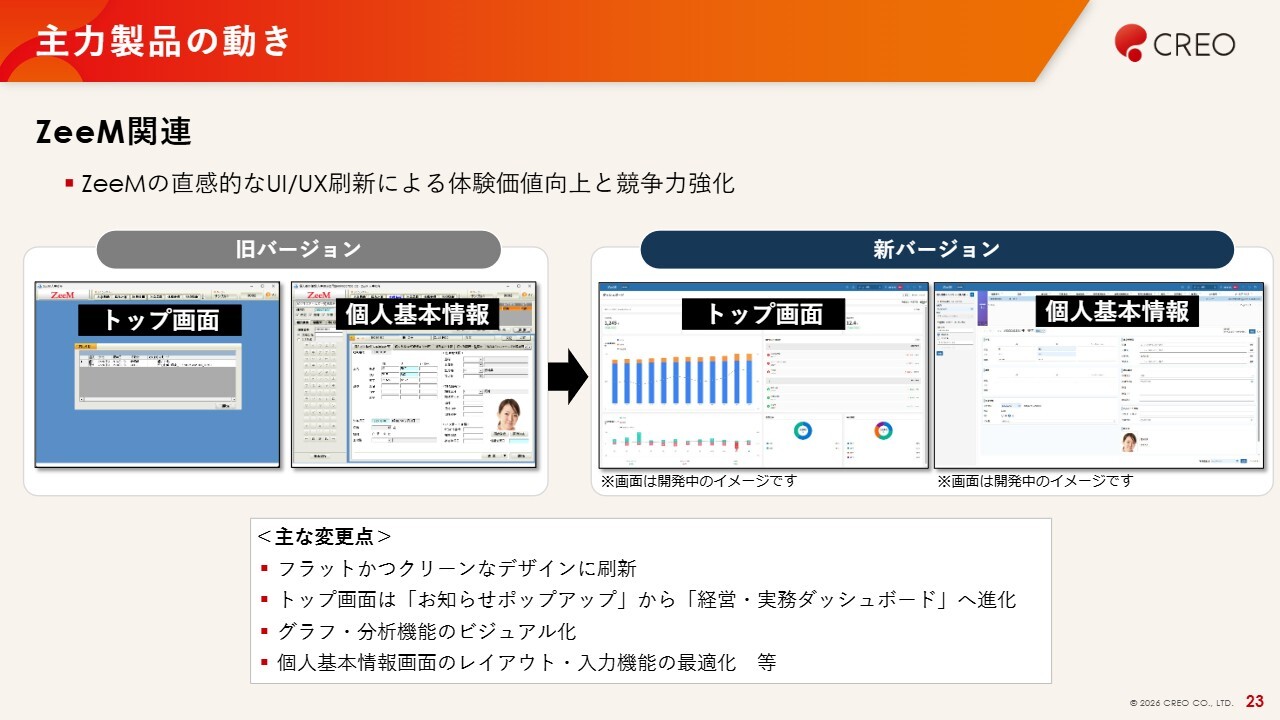
主力製品「ZeeM」についてご説明します。現在、UI/UXの新規開発に向けた投資を拡大しています。お客さまから直接ヒアリングを行い、多くのご意見をいただいてきました。これまでデザインを変更してこなかったこともあり、UI/UXの全面改修に取り組んでいます。
スライド左側が旧画面、右側が新しい画面のイメージです。改修を施した結果、現代風になりました。
主力製品の動き
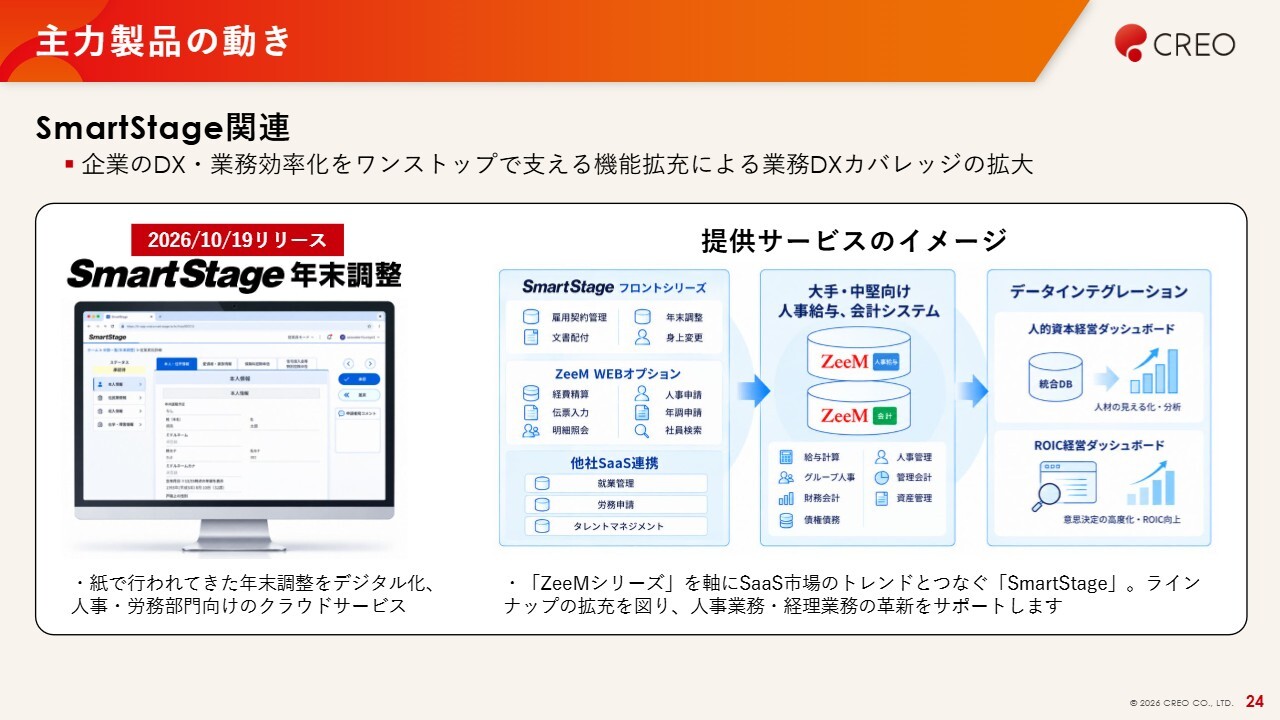
次に「SmartStage」についてです。ERPを利用される方はバックオフィスの方や担当者の方とある程度限られますが、「SmartStage」シリーズは基本的に全従業員が日々利用するシステムです。
「ZeeM」に関連したところでは、年末調整の届け出処理や文書の配布・閲覧処理などの業務処理を含む機能を備え、さらに身上届や雇用契約管理といった機能も提供するフロントエンドシステムとしてリリースしています。
現在、納入先のお客さまに対し、追加利用の促進を強化しています。また、アマノ社も同様のシステムを保有していますが、アマノ社の顧客基盤に対しても同じく「SmartStage」シリーズの営業活動を行っています。
アマノ社との営業連携(販路・顧客基盤の相互活用)
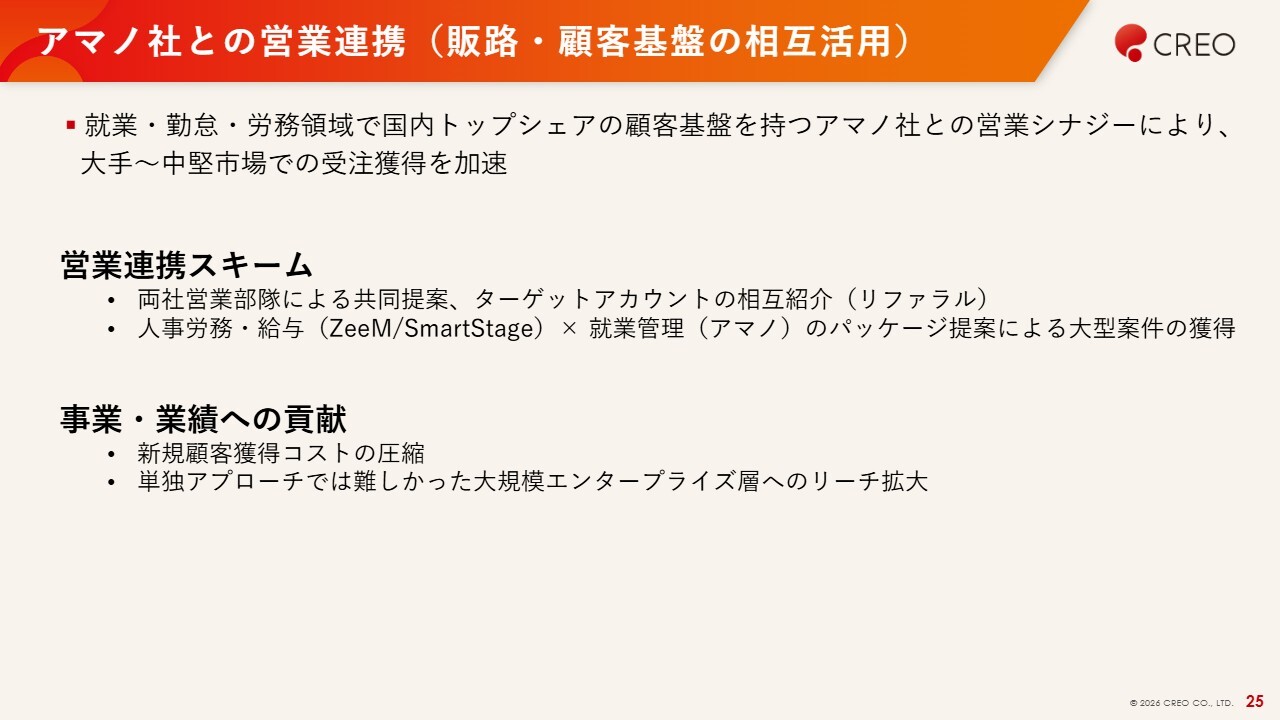
アマノ社との営業連携についてです。販路や顧客基盤の相互活用を進めています。
ご存じのとおり、アマノ社は就業管理・勤怠管理で国内トップシェアを誇り、数千社におよぶ非常に強固な顧客基盤を有しています。その顧客に対し「ZeeM」や「SmartStage」を活用したクロスセルをさらに強化していきます。
営業の連携スキームとしては、アマノ社の営業が全国に展開しているため、そこからの引き合いに対して迅速に当社の営業が対応し、プレゼンテーションを行うという基本的な方針をとっています。
また、アマノ社の「TimePro(タイムプロ)」シリーズには、中堅・大手向けの「TimePro-VG(タイムプロブイジー)」や新製品の「TimePro-eX(タイムプロエグゼ)」が含まれています。その納入先のうち、他社の人事・給与システムを利用しているお客さまに対し、特に重点的にアプローチを行う施策を進めています。
事業および業績への貢献としては、アマノ社との連携により新規顧客獲得のコストを圧縮していきます。また、これまで当社単独ではアプローチが難しかった、アマノ社が有する大規模エンタープライズ層へのリーチを拡大していきます。
アマノ社との製品開発連携(高付加価値ソリューション)
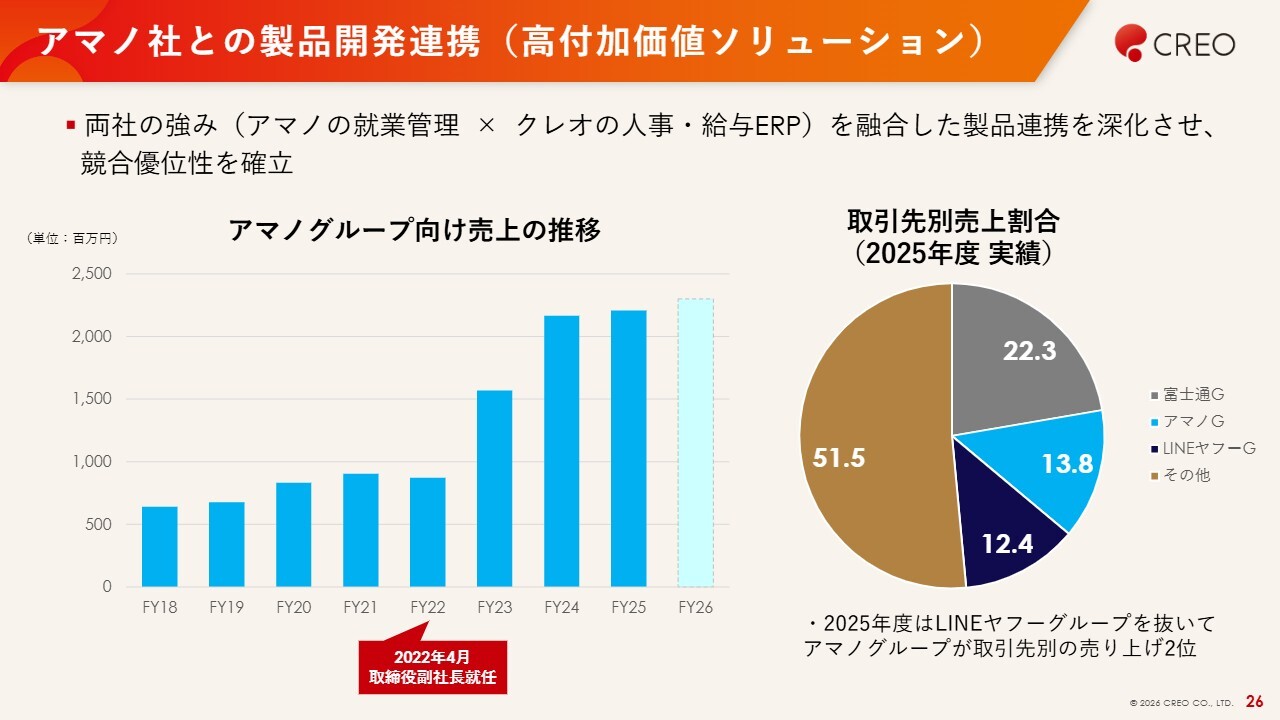
アマノ社との具体的な製品開発連携についてです。左のグラフはこれまでのアマノグループ向け売上の推移を表しています。売上は2022年から伸び始め、2023年には15億円を突破し、現在では22億円程度となっています。
この売上の伸びの主な要因は、「ZeeM」の売上が伸びていることと、フロントエンドシステム「SmartStage」シリーズをご利用いただく取引先が増加したことです。
また、もう1つの要因として、アマノ社の勤怠管理パッケージへのAI組み込み開発を当社が全面的に担っていることが挙げられます。今後もAI機能を拡充する予定であり、継続して開発需要を当社で担う見込みです。
次期中期経営計画の予定
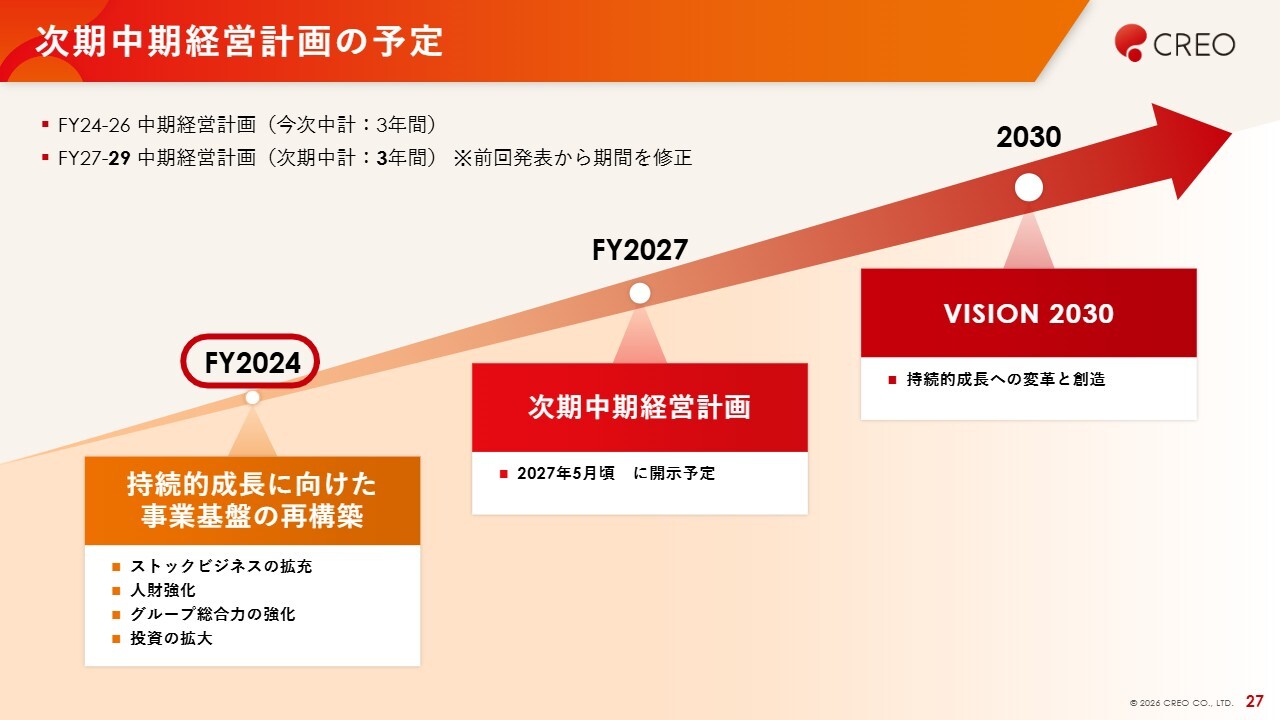
次期中期経営計画の予定についてです。2027年の中期経営計画については、現在策定を進めており、来年5月に開示する予定です。これまで何度も申し上げているとおり、この中期経営計画では、ソリューションサービス事業の強化を重点項目として盛り込んでいきます。
以上、ご報告しました。
Q&A
質疑応答に関しましてはこちらに掲載されています。
記事提供: