2026年11月12日に発表された、株式会社アズーム2026年9月期決算説明の内容を書き起こしでお伝えします。
エグゼクティブサマリ
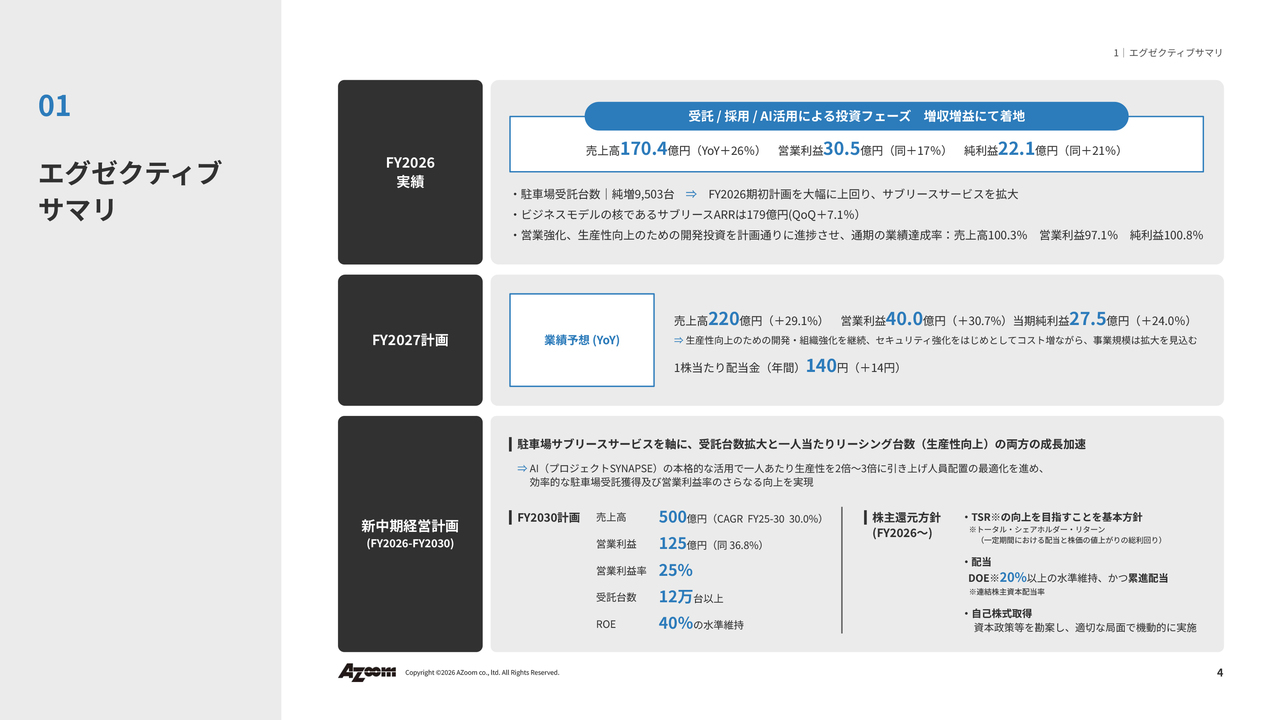
菅田洋司氏:株式会社アズーム代表取締役社長の菅田です。よろしくお願いします。さっそくですが、2026年9月期通期の決算についてご説明します。
売上高は170億円を超え、営業利益は30億5,000万円、純利益は22億1,000万円という結果となりました。今期(進行期)の1株当たりの配当金は140円を予定しており、売上高は220億円、営業利益は40億円の水準を見込んでいます。
前期は大幅な人員拡充を進めつつ、期中に表面化したセキュリティリスクに対応するため、セキュリティ投資等を行いました。その結果、営業利益は30億5,000万円となりました。
2026年9月期 決算のポイント
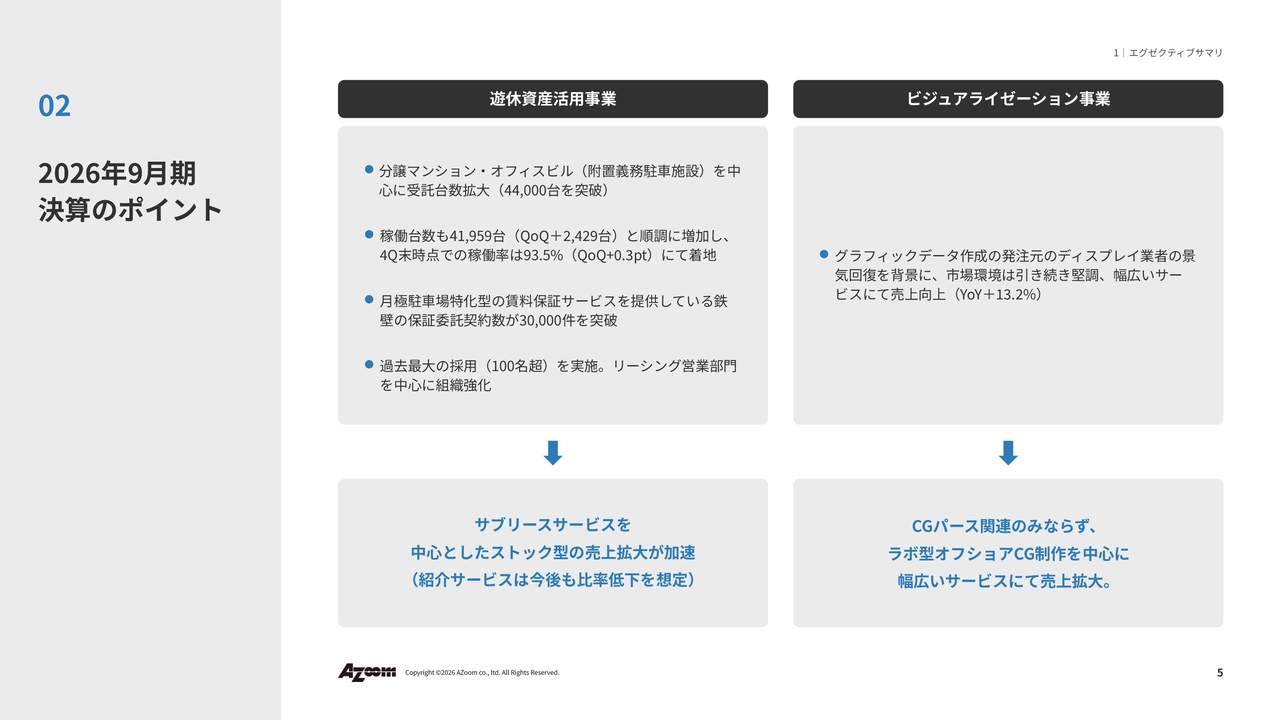
決算の概要です。分譲マンションやオフィスビルを中心に受託台数を拡大し、合計で4万4,000台を突破しました。稼働台数は4万2,000台弱で、稼働率は近年で最も高い93.5パーセントに達しています。また、子会社の「鉄壁」が手掛ける滞納保証サービスでは、保証件数が3万件を突破しました。
人員については、過去最大となる100名超の採用を実施し、リーシング部門を中心に組織を強化しています。
また、サブリースサービスを中心に、ストック型の売上が拡大しています。ビジュアライゼーション事業では、グラフィックデータ作成の発注元であるディスプレイ業者の景気回復を背景に、市場環境が引き続き堅調に推移しています。
2027年9月期の位置づけと主なポイント
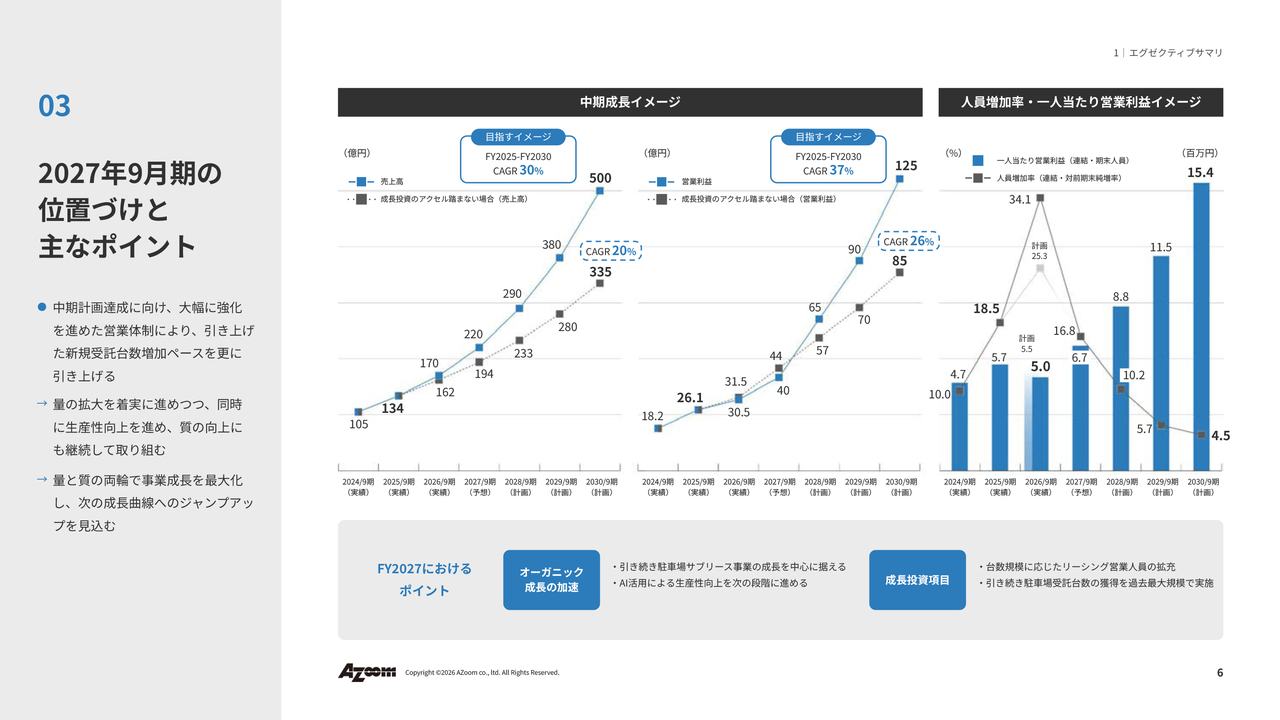
中長期の成長イメージです。前期は積極的に投資を行い、人員獲得の費用やセキュリティ対策への投資が増加したため、営業利益は当初の想定をやや下回る結果となりました。今期は40億円の営業利益を見込んでいます。
今後の成長投資については、台数規模に応じてリーシング営業の人員を拡充する必要があります。また、今期も引き続き過去最大規模の新規受託を予定しており、新規受託台数は前期の1.5倍程度を目標としています。
中期経営計画進捗状況(FY2026-FY2030)
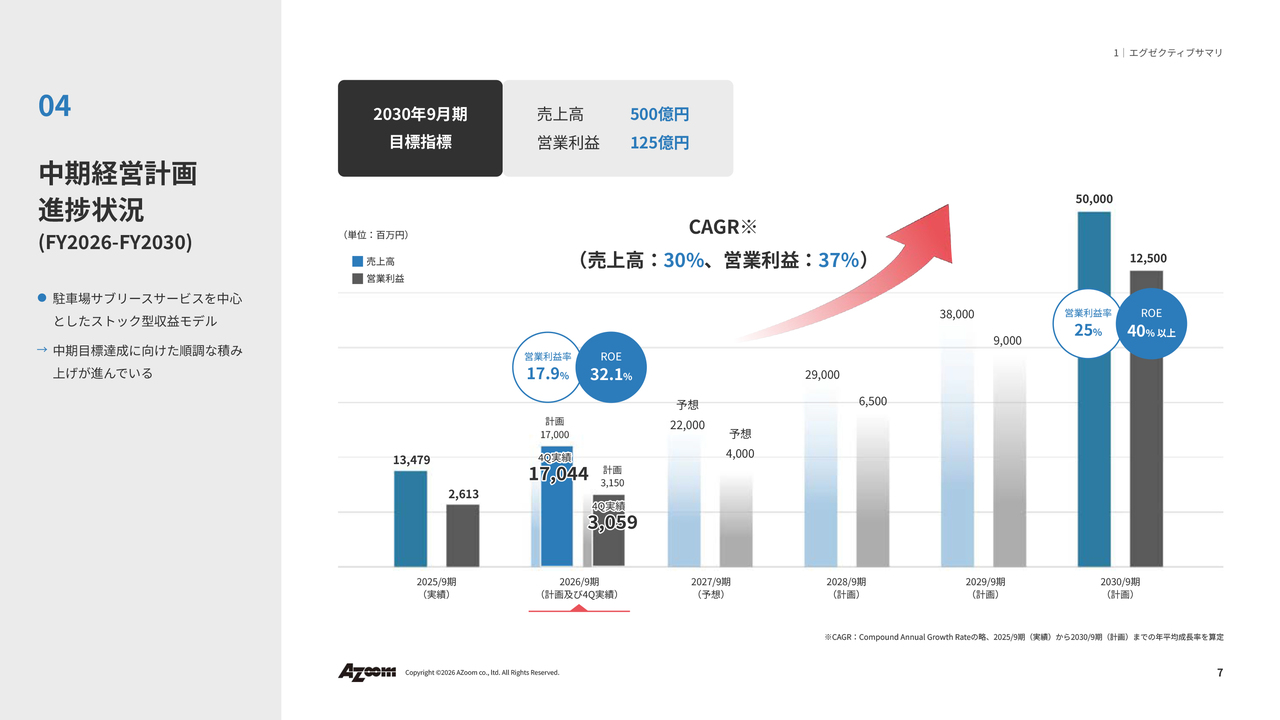
実績値です。営業利益率は17.9パーセント、ROEは32.1パーセントで着地しました。
私たちは、2030年に向けて売上高500億円、営業利益125億円、営業利益率25パーセントを目指しています。この目標に向けて、着実に実績を積み上げていきます。
中期経営計画進捗状況(FY2026-FY2030)
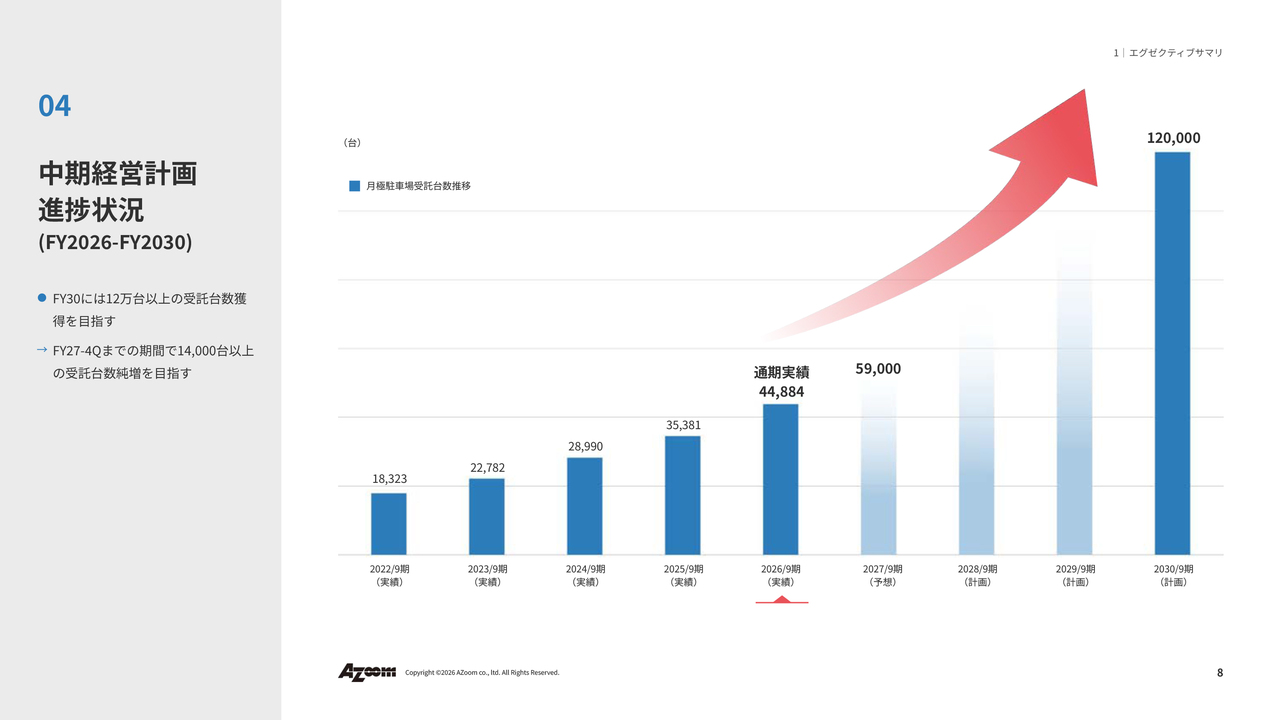
受託台数のイメージです。2030年9月期に受託台数12万台を目標に掲げており、今後さらに台数の獲得ペースを上げていく方針です。
2026年9月期 業績概要
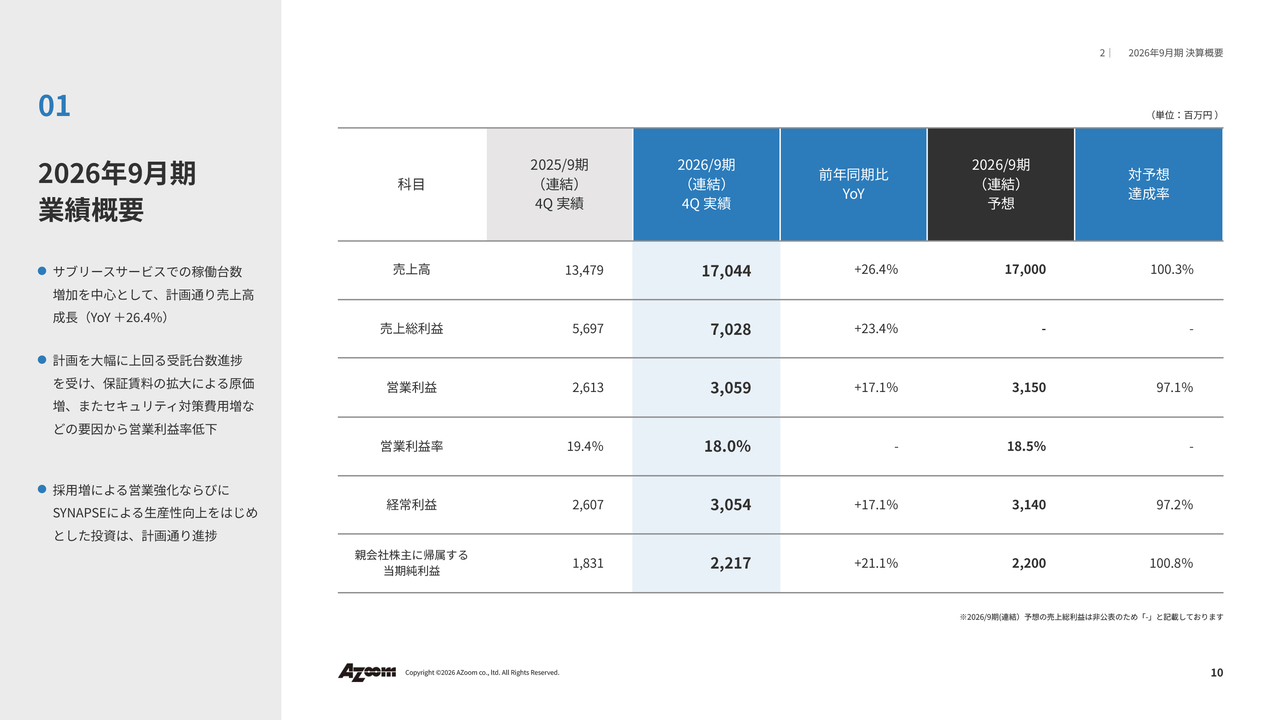
前期の着地については、売上高は予算比100.3パーセントと、ほぼ予算どおりとなり、営業利益は当初予想の97.1パーセントで着地しました。一方、親会社株主に帰属する当期純利益は22億1,700万円で、予算をわずかに上回る結果となりました。
KPI推移|駐車場サブリースサービス
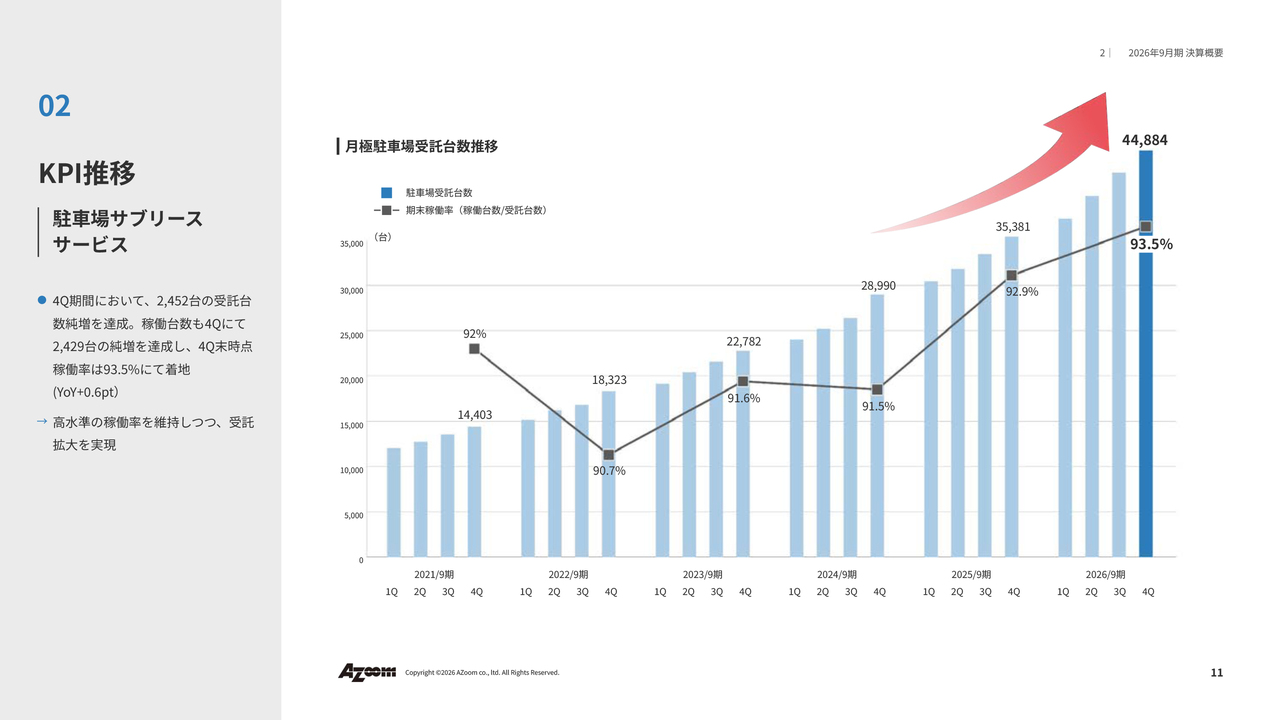
月極駐車場の受託台数と期末稼働率の推移です。台数が増加する中でも、稼働率を向上させることができています。
KPI推移|1人あたり平均成約台数(全社・通期)
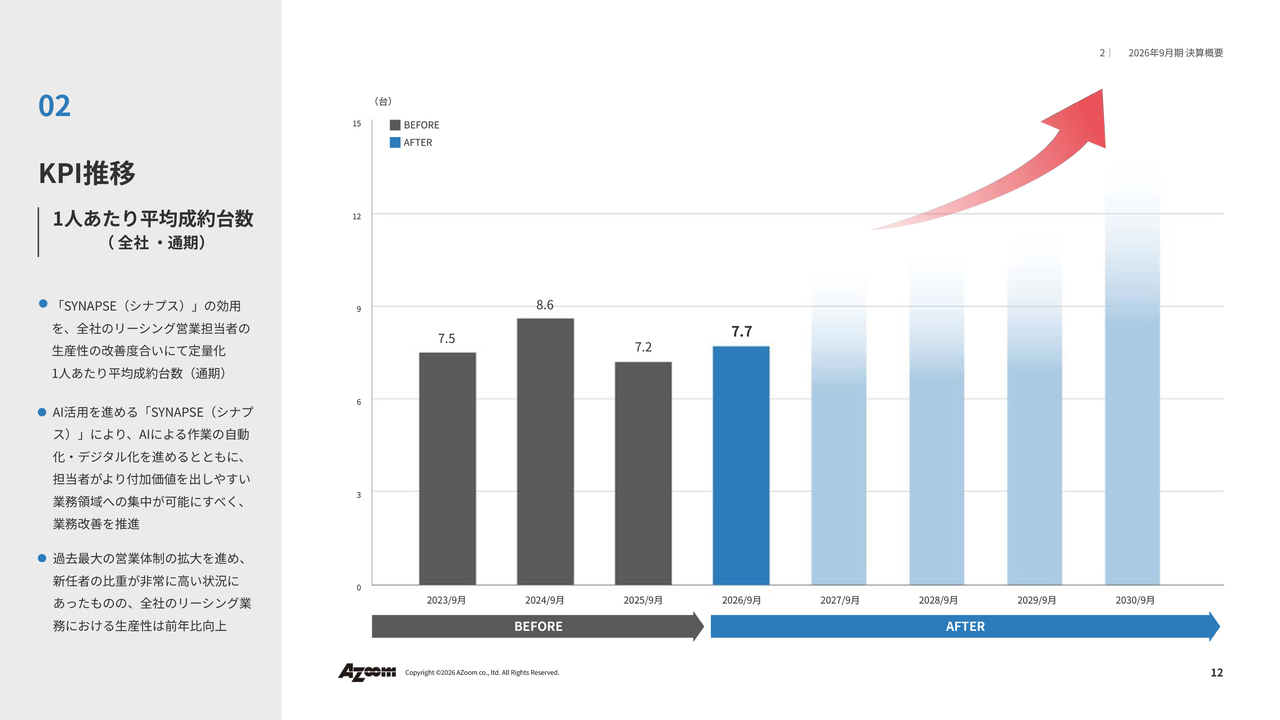
リーシング営業の1人当たりの平均成約台数をKPIとして設定しています。2026年9月期は平均7.7台で着地しました。
当社では前期に「SYNAPSE(シナプス)」を開発し、AIを活用した業務効率化を図っていますが、1人当たりの生産性向上は依然として道半ばです。その理由の1つとして、150名規模の営業体制に100名を超える新卒および中途採用者が加わり、前期は新人の比率が非常に高い体制で1年間営業を行ってきたことが挙げられます。
このような状況では通常、生産性がさらに低下する可能性もありましたが、AIシステムによる業務効率化やオンボーディングの迅速化が奏功し、1人当たりの平均成約台数は前年をわずかに上回る結果となりました。
生産性をもう少し向上させたかったところではありますが、新人の比率が高い中で数字が落ちなかったことは評価すべき点だと考えています。
売上高推移|駐車場サブリースサービス
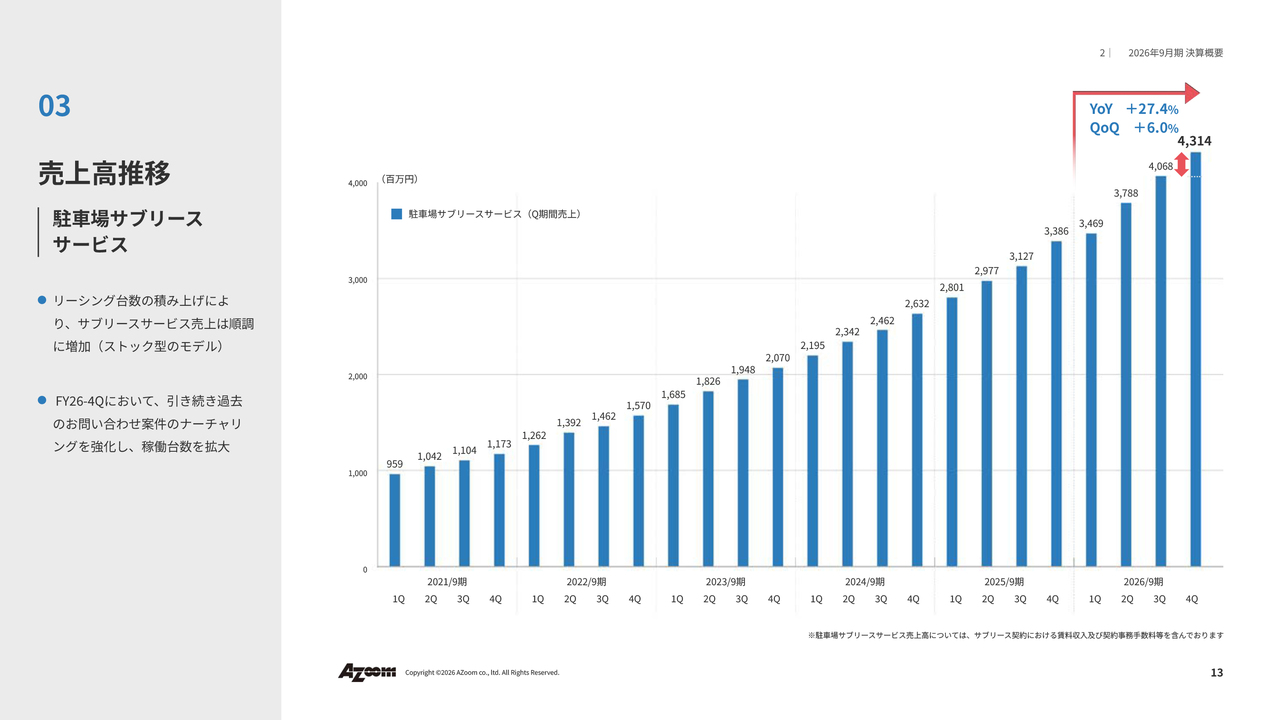
売上高の推移です。サブリースの収益は基本的に積み上げ型のため、四半期ごとに売上高が着実に伸びています。
ARR推移|駐車場サブリースサービス
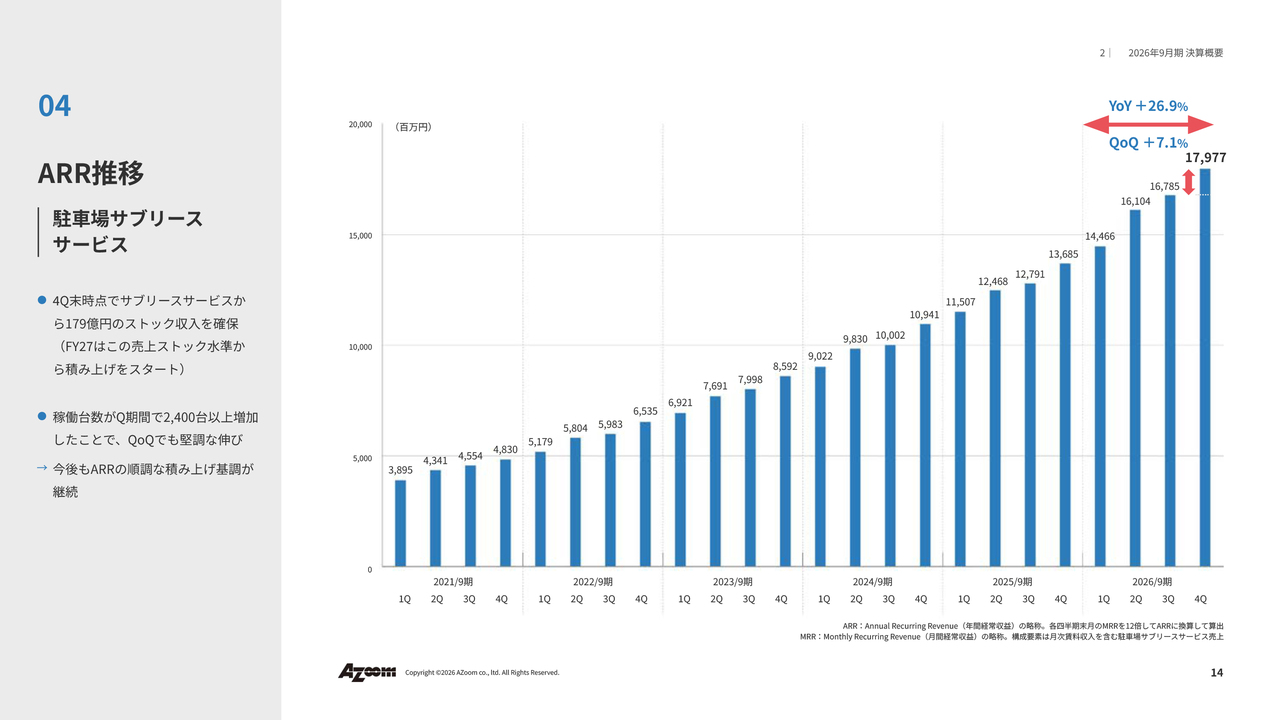
ARR(年間経常収益)の推移です。前期第4四半期末の時点で、約180億円の賃料ストック収入がすでに見えている状態で今期をスタートしており、ここからさらに積み上げていきます。
駐車場紹介サービス売上高・問い合わせ件数推移
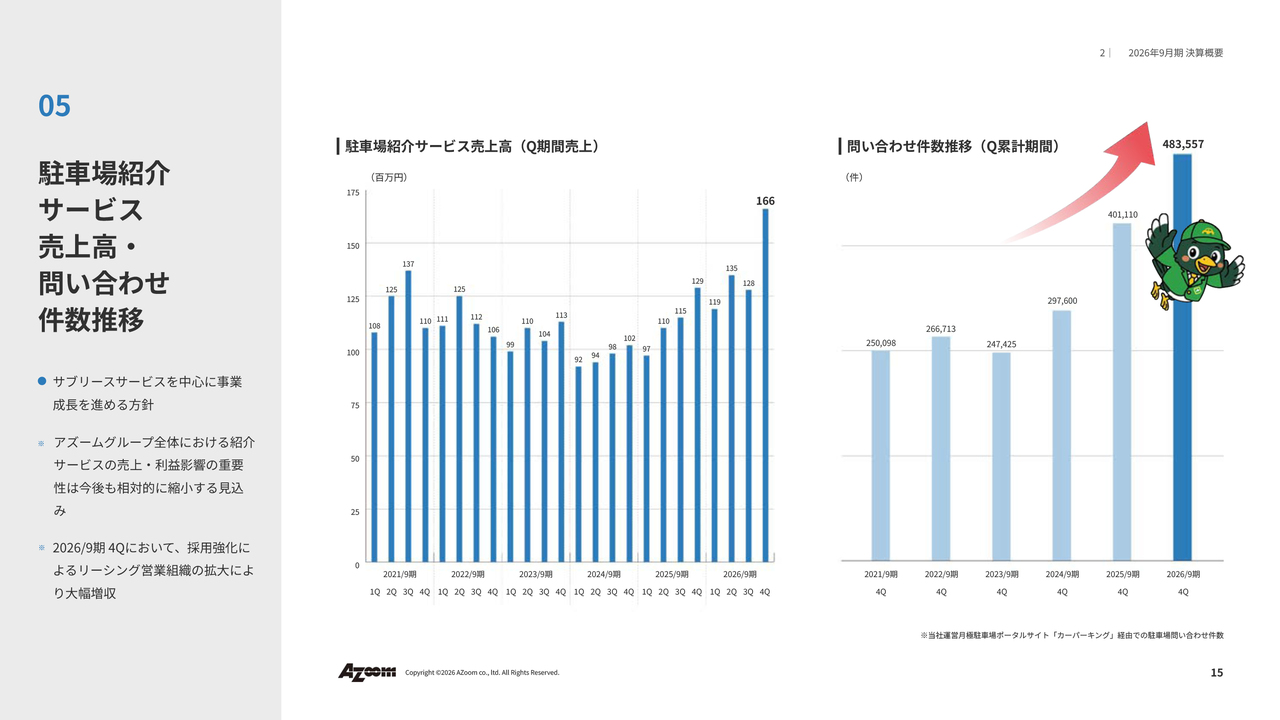
KPIの1つである、駐車場紹介サービスの売上高です。外部の駐車場を仲介した際の手数料が当社の収入となりますが、前期第4四半期には1億6,600万円まで伸びました。
問い合わせ件数については、一昨年にマーケティング部を新設し、検索順位やリスティング広告をしっかり管理してきたことで、件数を伸ばすことができました。
KPI推移|月極駐車場賃料保証委託サービス 株式会社鉄壁
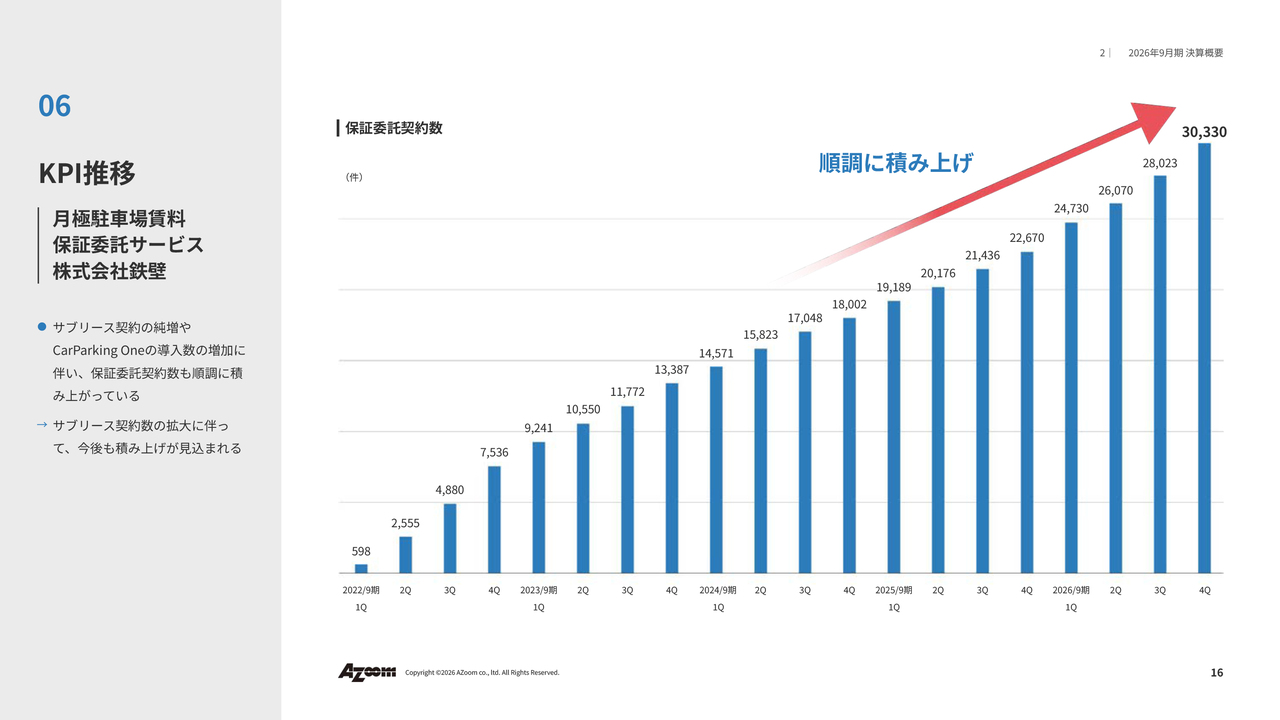
保証委託契約数の推移です。この契約数は、当社が直営する駐車場の契約台数とある程度連動しており、受託台数が伸びると保証委託契約も増加する仕組みです。
QoQの売上高・営業利益率の推移
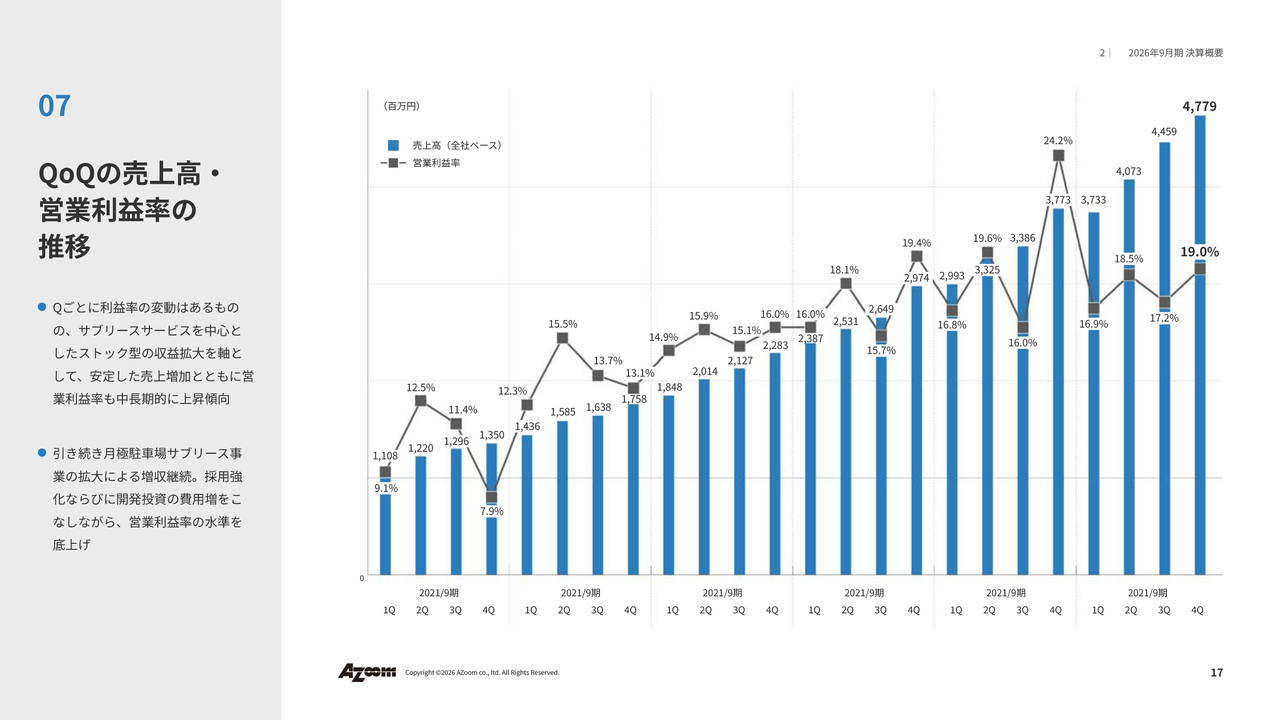
こちらの資料では、横軸の年次がすべて2021年と表示されていますが、正しくは2021年から1年ずつ増えた年次です。この表示は後ほど修正します。
売上高は順調に伸びています。投資が嵩んでいることもあり、第4四半期の営業利益率は19パーセントです。しかし、2030年には事業規模の拡大や営業人員1人当たりの生産性向上を見込み、最終的には営業利益率25パーセントを目指しています。
2026年9月期 セグメント別業績概要
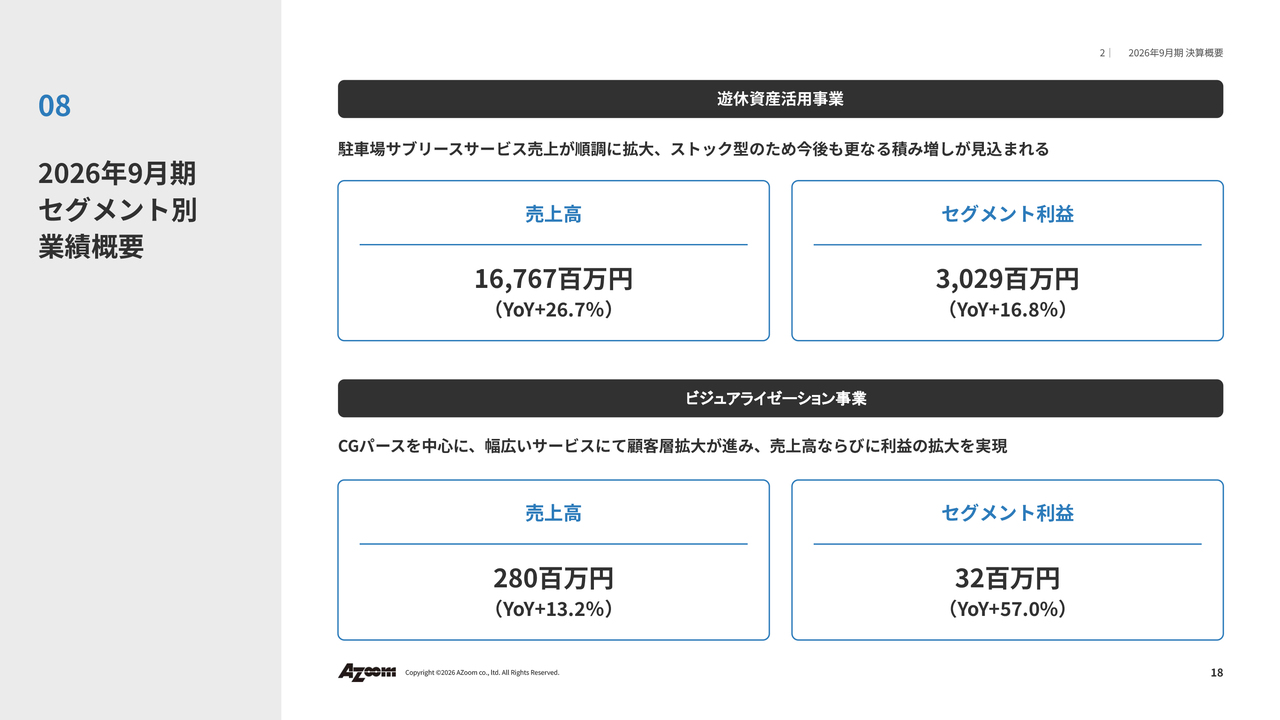
スライドはセグメントごとの売上高と利益です。
2026年9月期 営業利益増減要因|前年同期比
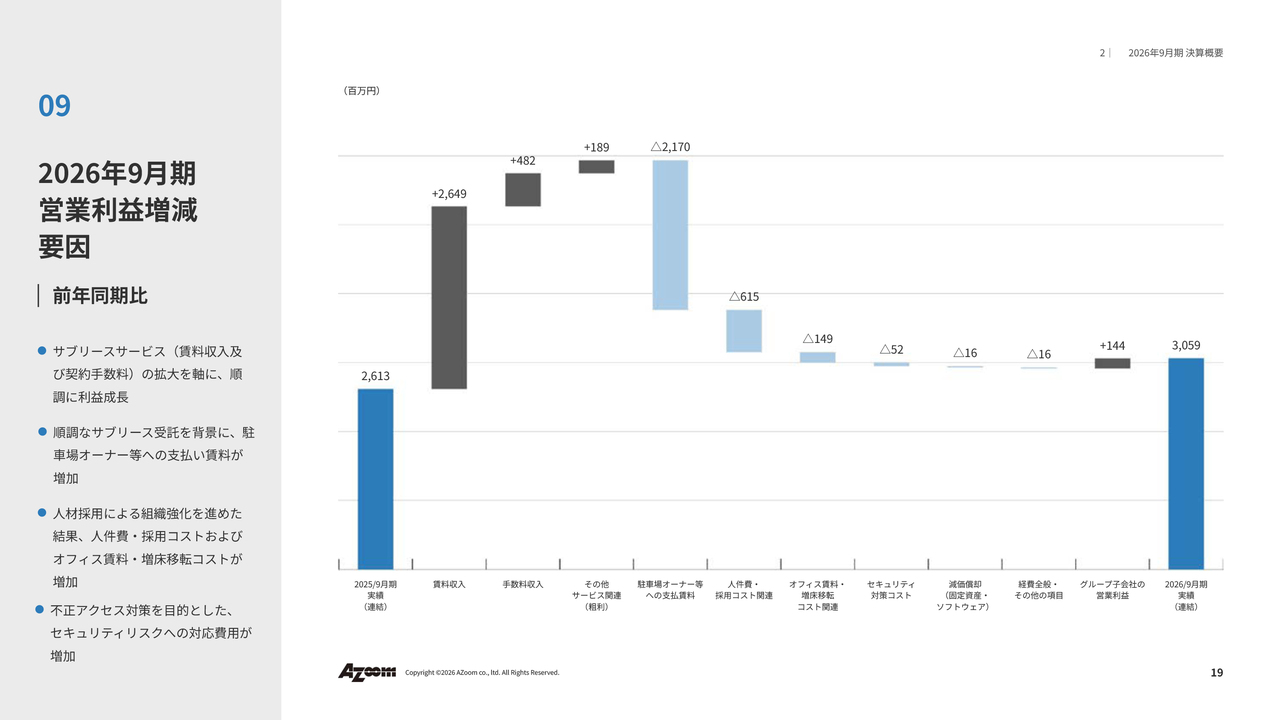
営業利益の増減要因をこちらでまとめています。主に賃料収入と手数料収入が伸びており、オーナーへの支払賃料が原価として発生しています。
また、採用活動を積極的に進めているため、人件費や採用関連費用が例年よりやや増加しています。
2027年9月期 連結業績予想の概要
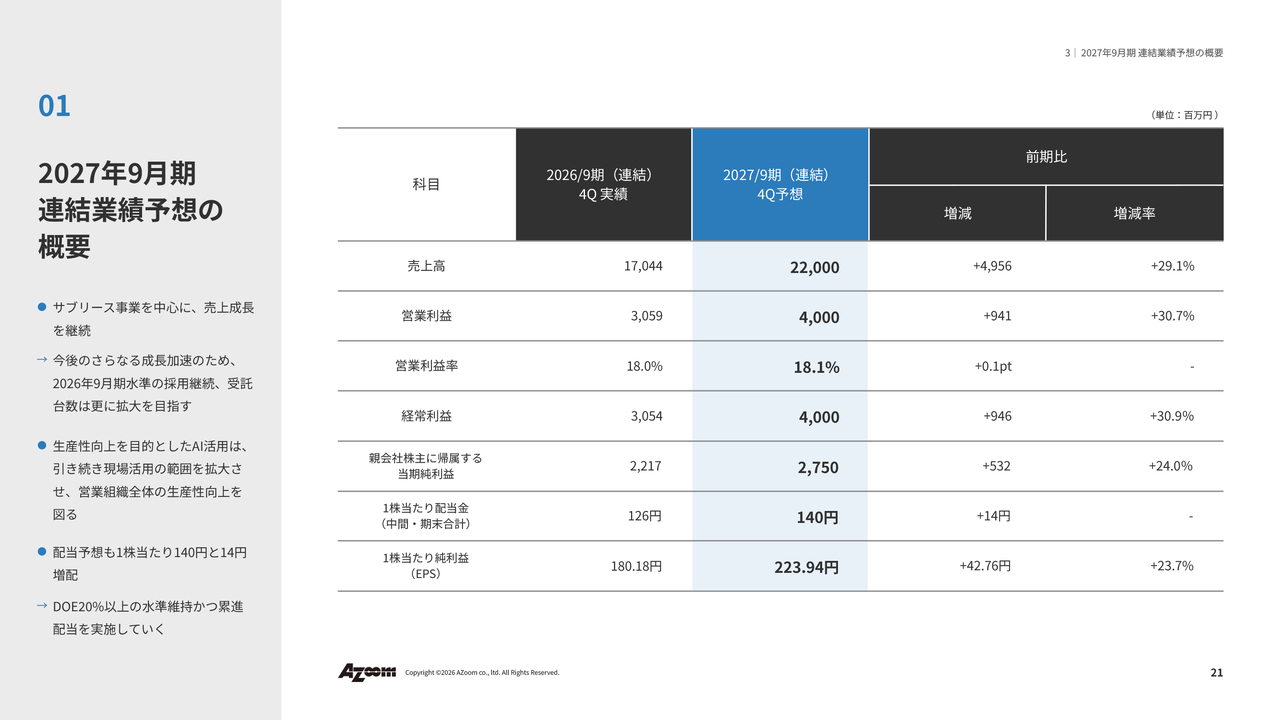
今期の連結業績予想です。売上高は220億円、営業利益は40億円、当期純利益は27億5,000万円、1株当たりの配当金は140円を想定しています。今期も年2回の配当を予定しています。
2027年9月期 連結業績予想のポイント
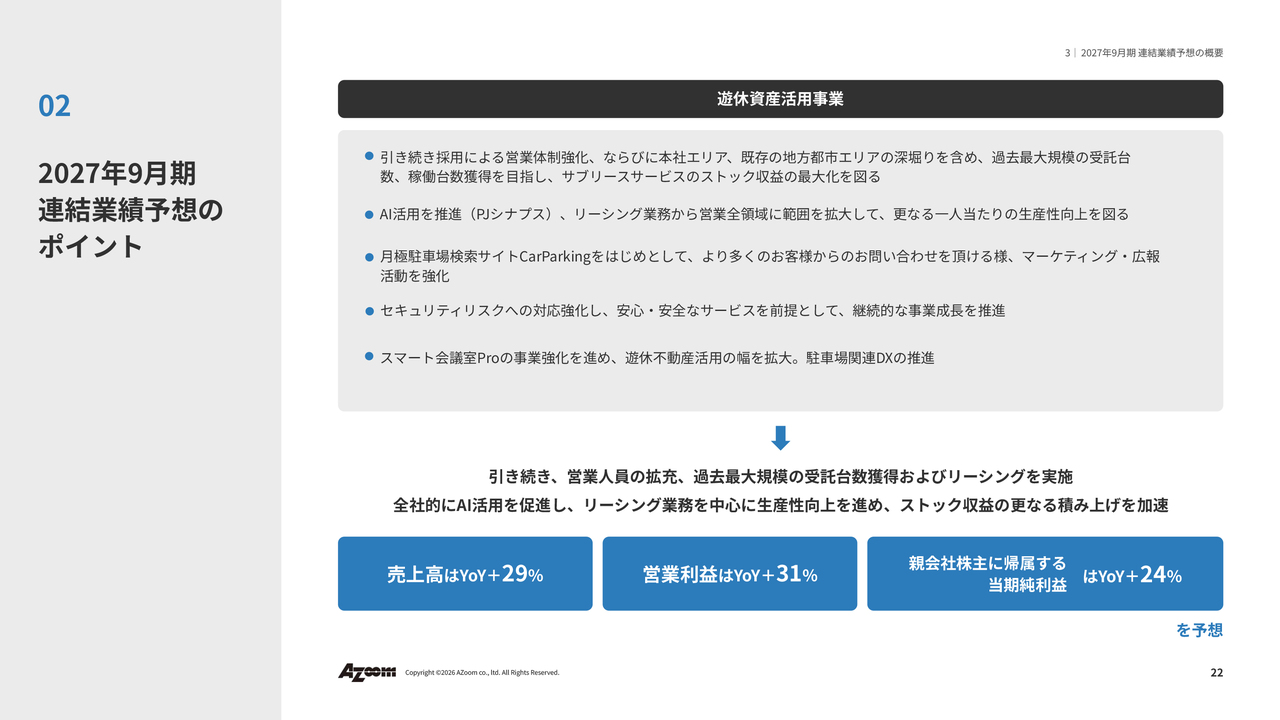
営業体制を引き続き強化し、本社エリアや既存の地方都市エリアの深掘りを進めます。受託台数と稼働台数を過去最大規模まで伸ばし、サブリースサービスのストック収益を最大化することが、引き続き重要なテーマです。
また、1人当たりの生産性をKPIとしていることから、AIを活用し1人当たりの成約台数を1台でも増やせるよう、さらなる開発を進めます。
最近話題になっている、セキュリティリスクへの対応も強化しています。多少コストが先行しますが、継続的な事業成長を実現するため、セキュリティへの投資を適切に予算化し、着実に実施していきます。
2027年9月期 連結業績予想の概要|営業利益増減要因
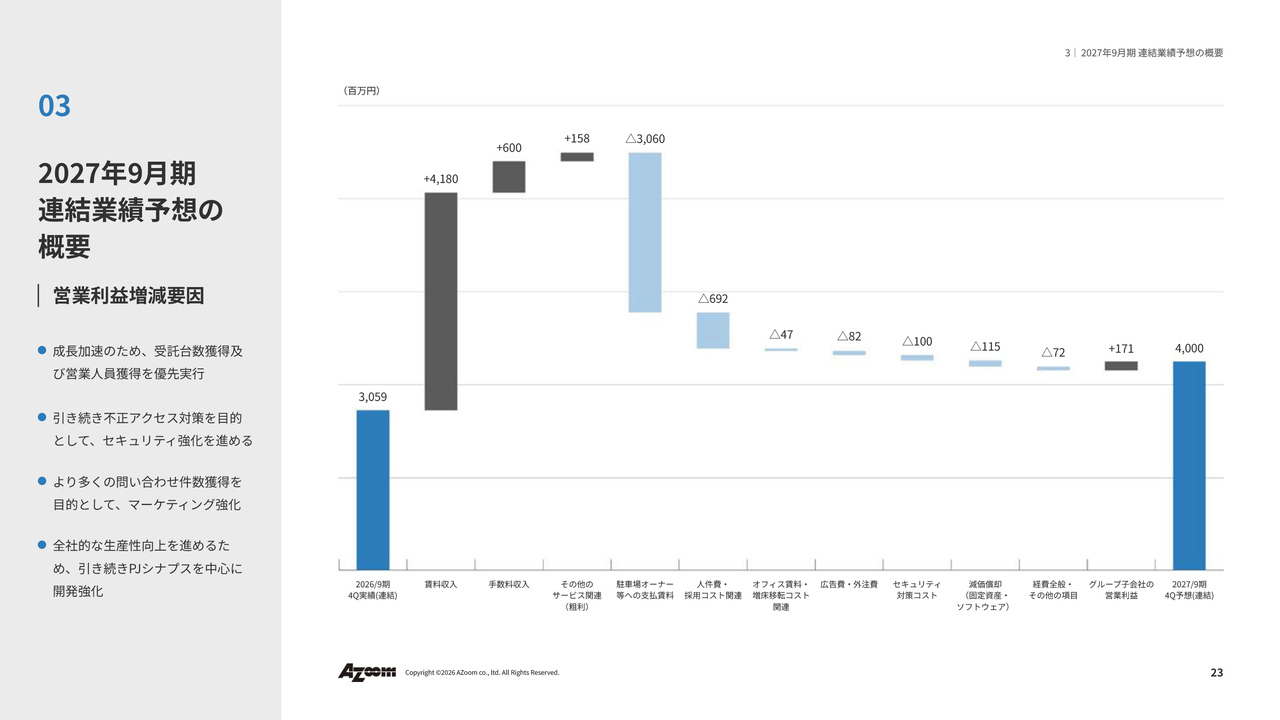
今期の連結業績予想の概要です。賃料収入を42億円弱積み上げる一方で、オーナーへの支払賃料は30億円程度増加すると予想しています。
売上高の推移
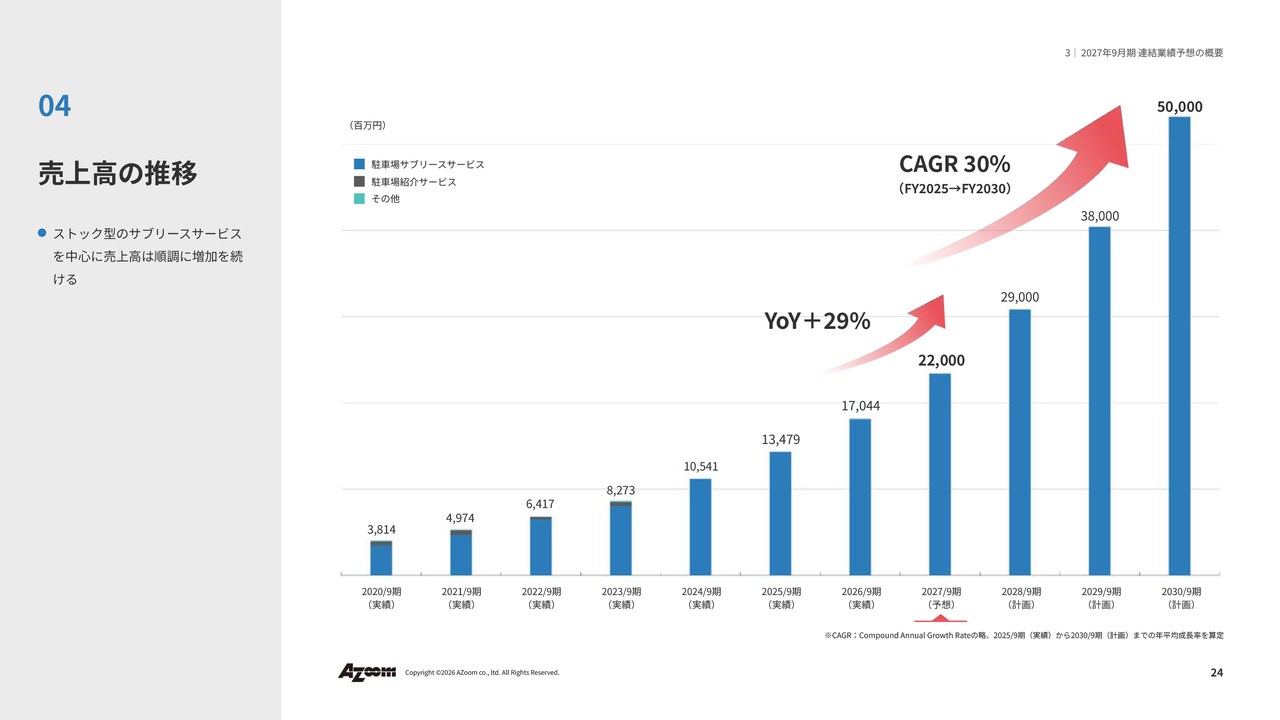
売上高の推移です。今期は220億円を予想しており、そこから290億円、380億円と増加させていく計画です。
営業利益の推移
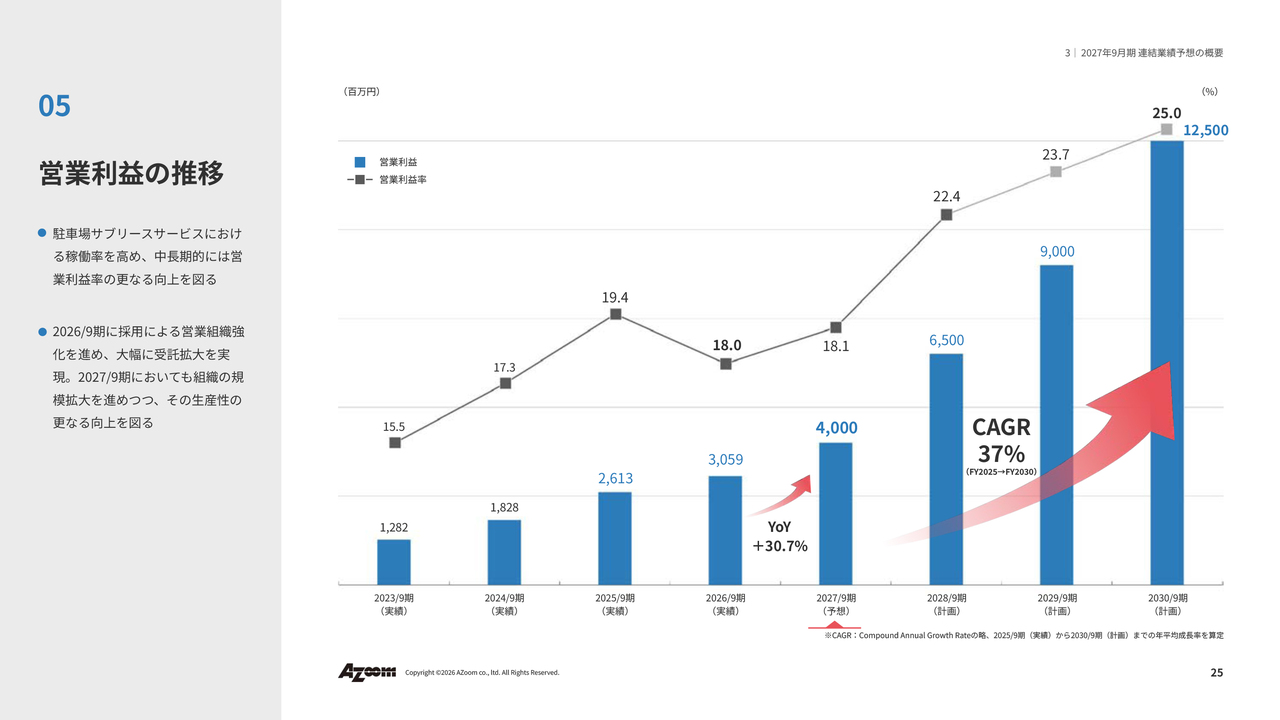
2030年までの営業利益の計画です。
財政状態・ROEの推移
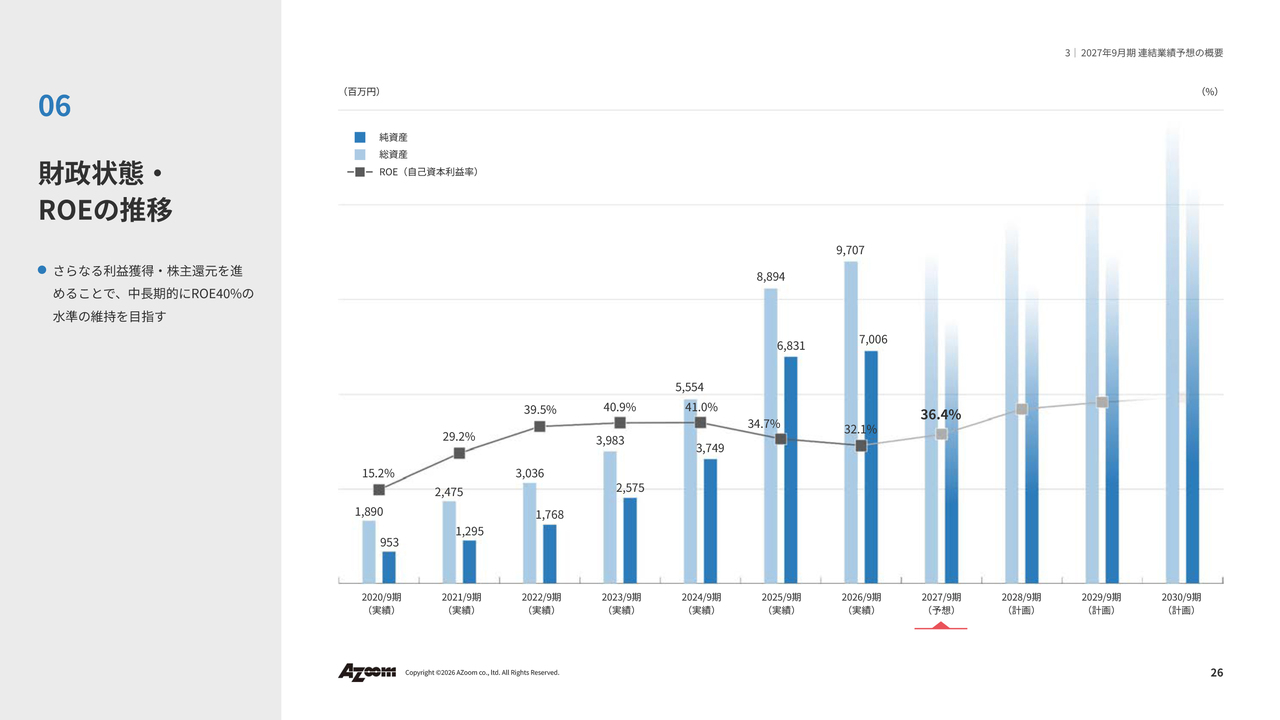
財政状態とROEの推移です。ROEは今期中に40パーセントを超える水準に戻るのは難しいものの、当社はノンアセットビジネス(駐車場を自社で保有せずに運営する事業モデル)を採用しているため、この事業を継続することで、来期か再来期頃にはその水準に戻ると見ています。その意味では、非常に効率的に収益を上げられていると考えています。
配当予想について
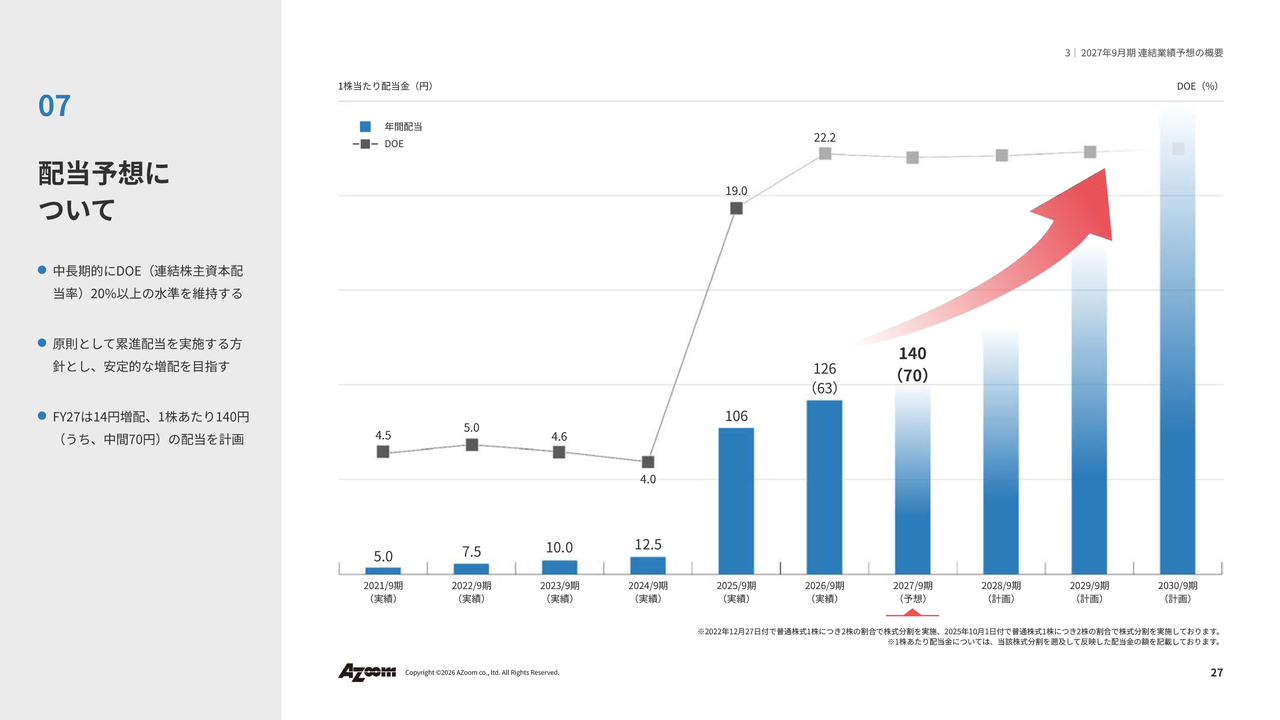
配当予想についてです。中長期的にDOE(連結株主資本配当率)を20パーセント以上の水準で維持する方針です。前期のDOEは22パーセント程度で着地しており、今期以降も20パーセント以上の水準を維持します。
今期の年間配当は1株当たり140円、そのうち中間配当は70円とする予定です。
前中期経営計画の振り返り(FY2023-FY2025)|業績指標
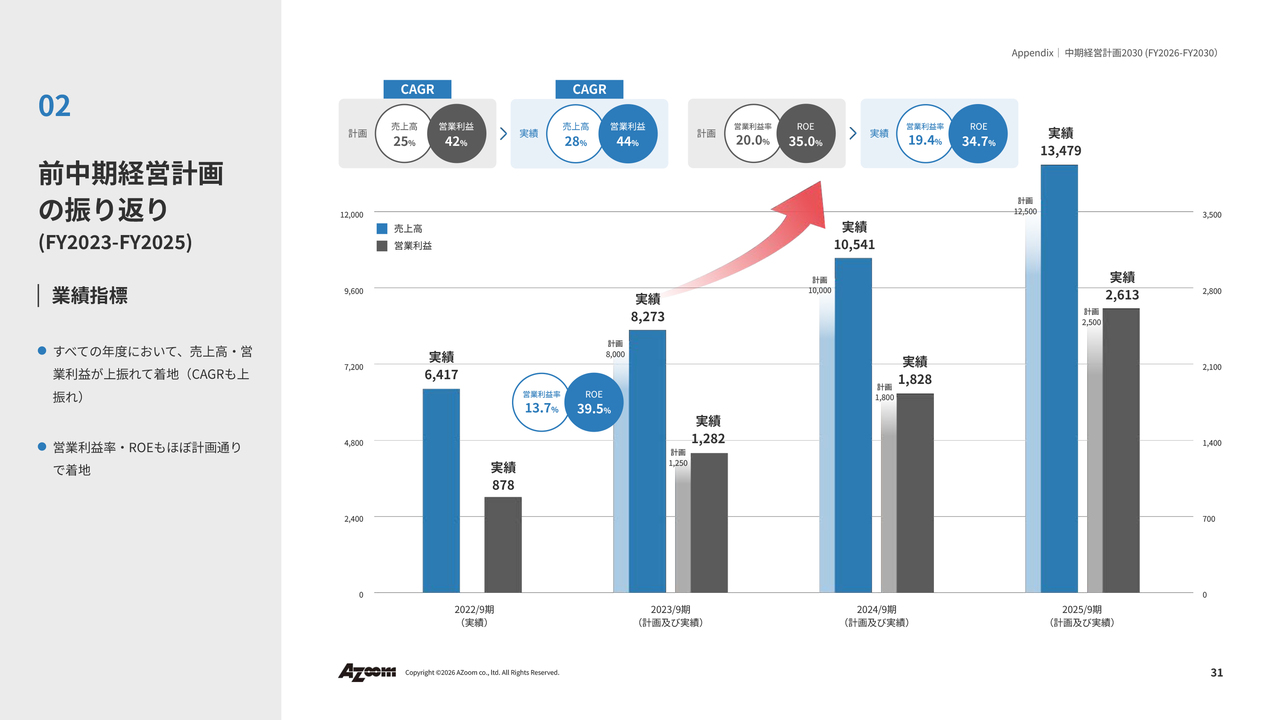
前中期経営計画の振り返りです。前期も含め、予想にかなり近い数字を達成できています。一方で、進行中の新中期経営計画については、事業規模の拡大に伴い、以前よりも数字の振れ幅が大きくなっていると感じています。最終的に、2030年の営業利益を125億円に設定しており、それまでの数字も可能な限り予想に近づけていく方針です。
今後の方向性|当社のミッション・ビジョン‧パーパス
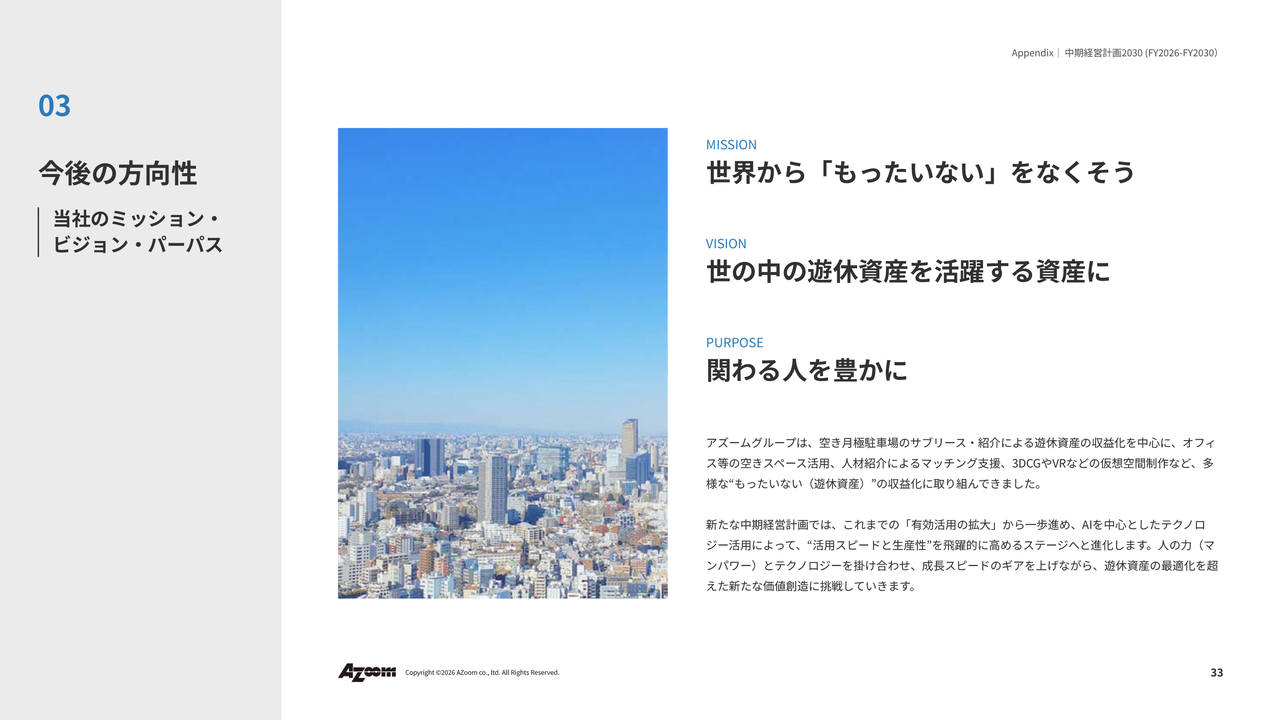
こちらも前期に示した内容です。私たちは、ミッションとして「世界から『もったいない』をなくそう」、ビジョンとして「世の中の遊休資産を活躍する資産に」を掲げています。
日本では人口減少が進み、人口が1億2,000万人を下回る状況です。2050年には1億人を割り込むか、ぎりぎり1億人に達する程度になると見ています。
今後十数年から20年少々で、人口が2,000万人減少することが前提となっています。そのような中、遊休不動産は今後も増え続ける見込みです。その収益化を支援し、私たちのビジネスを拡大させていくことが、私たちのコンセプトです。
今後の方向性|振り返りと中期イメージ
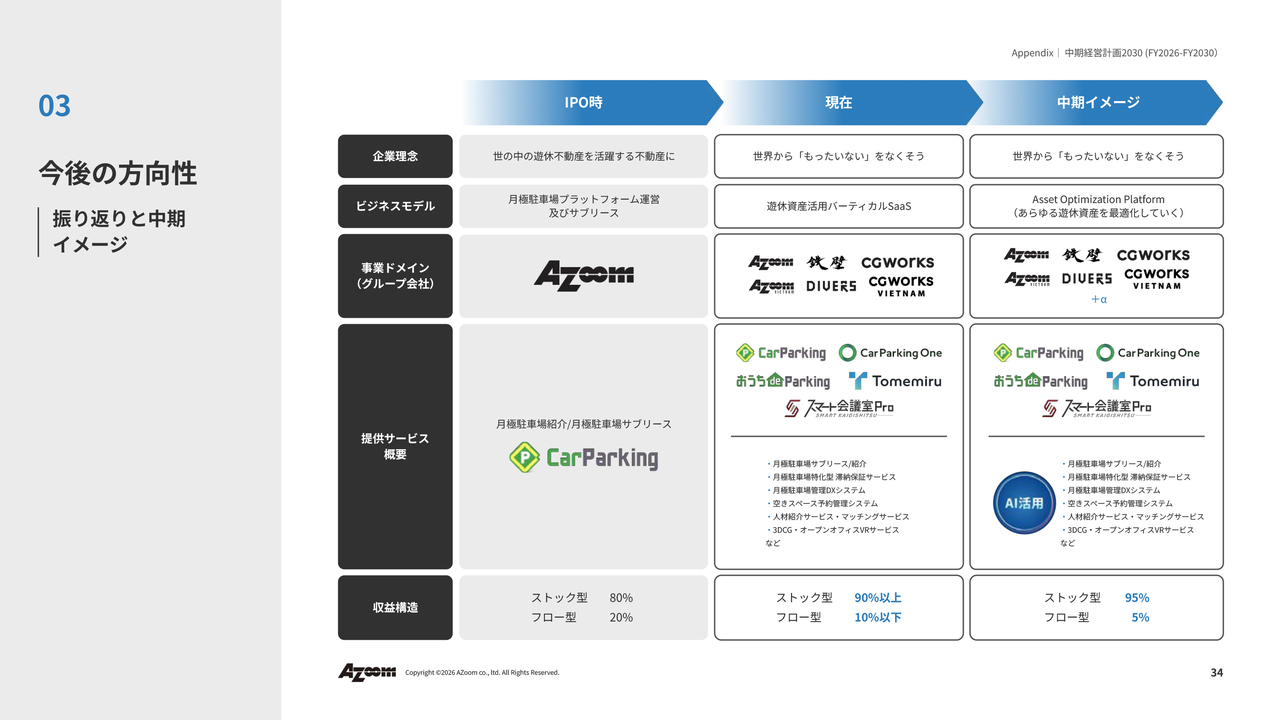
今後の方向性です。2018年の上場以来、サービスの種類が大きく増加していますが、現在ではストック型収益が月極駐車場サービスにおける収益の95パーセントを超える状況となっており、非常に安定した成長が実現できていると考えています。
中期成長戦略 既存領域(サブリース)のストック拡大|駐車場事業における事業領域
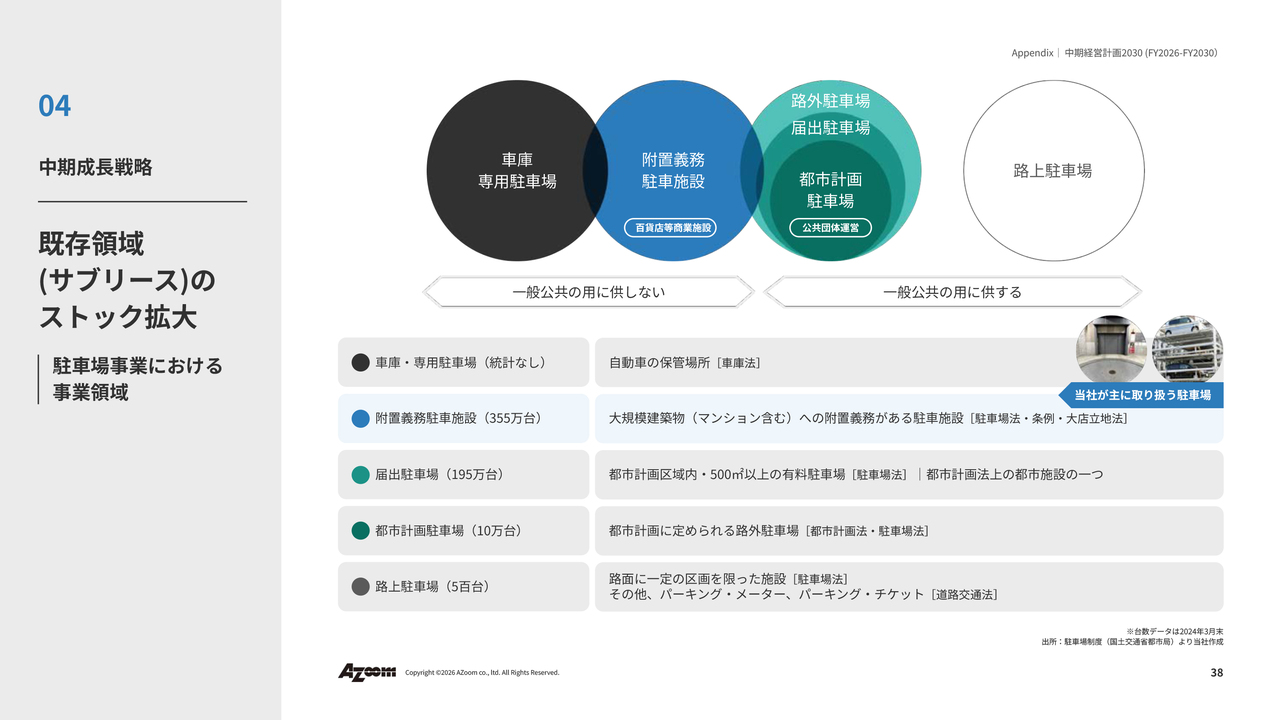
附置義務駐車施設の台数は全国でおよそ355万台あります。詳しい統計データはないものの、これらの駐車場は主に都市部に集中しており、そのため機械式駐車場が非常に多いのが特徴です。
当社の事業運営における感覚としては、2割程度の駐車スペースが空いている状況です。都市部の機械式駐車場に絞った場合、現在でも70万台から80万台の空きがあります。
この空き数に対して、直近の受託台数は4万5,000台弱であり、まだまだ成長の余地があると見ています。中長期で掲げている12万台という目標も、十分達成可能な数字だと考えています。
中期成長戦略 既存領域(サブリース)のストック拡大|成長ポテンシャル(TAM)
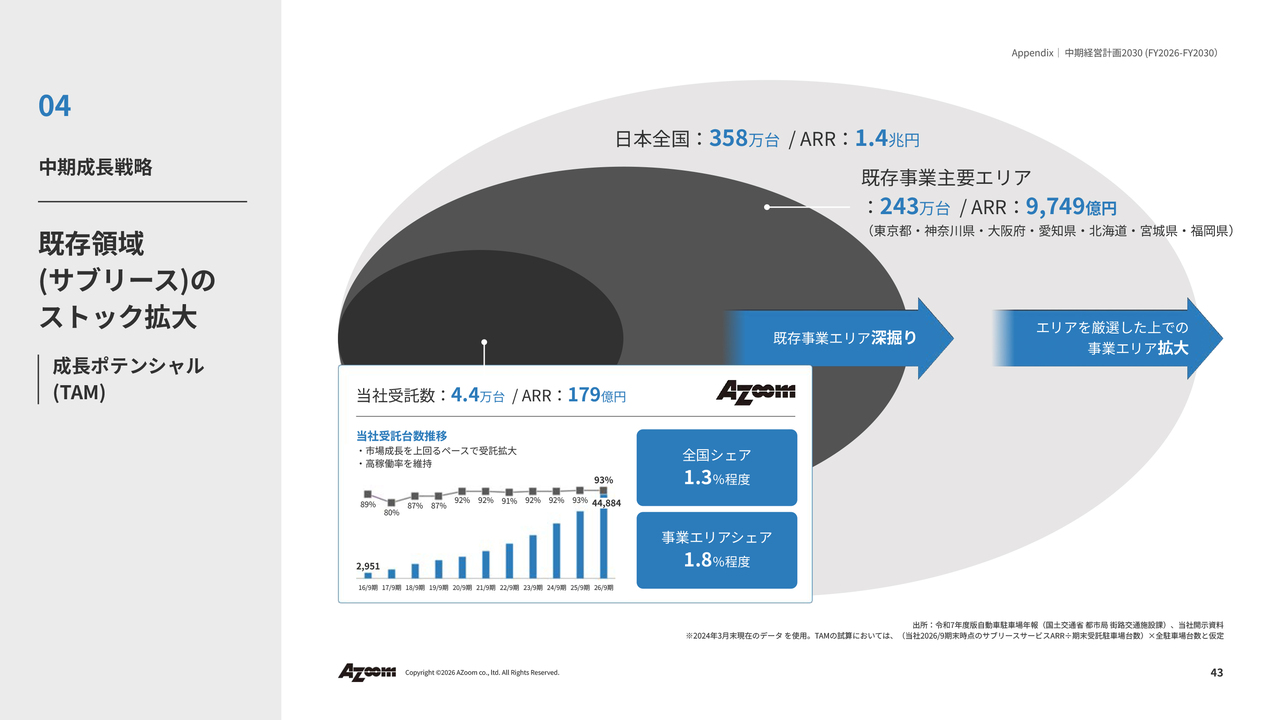
スライド、最大限のTAM(獲得可能な最大市場規模)を示しています。その中で、まずは都市部にある70万台の空き駐車場を借り上げ、サブリースすることを目標としています。
中期成長戦略 既存領域(サブリース)のストック拡大|プロジェクトSYNAPSE(シナプス)
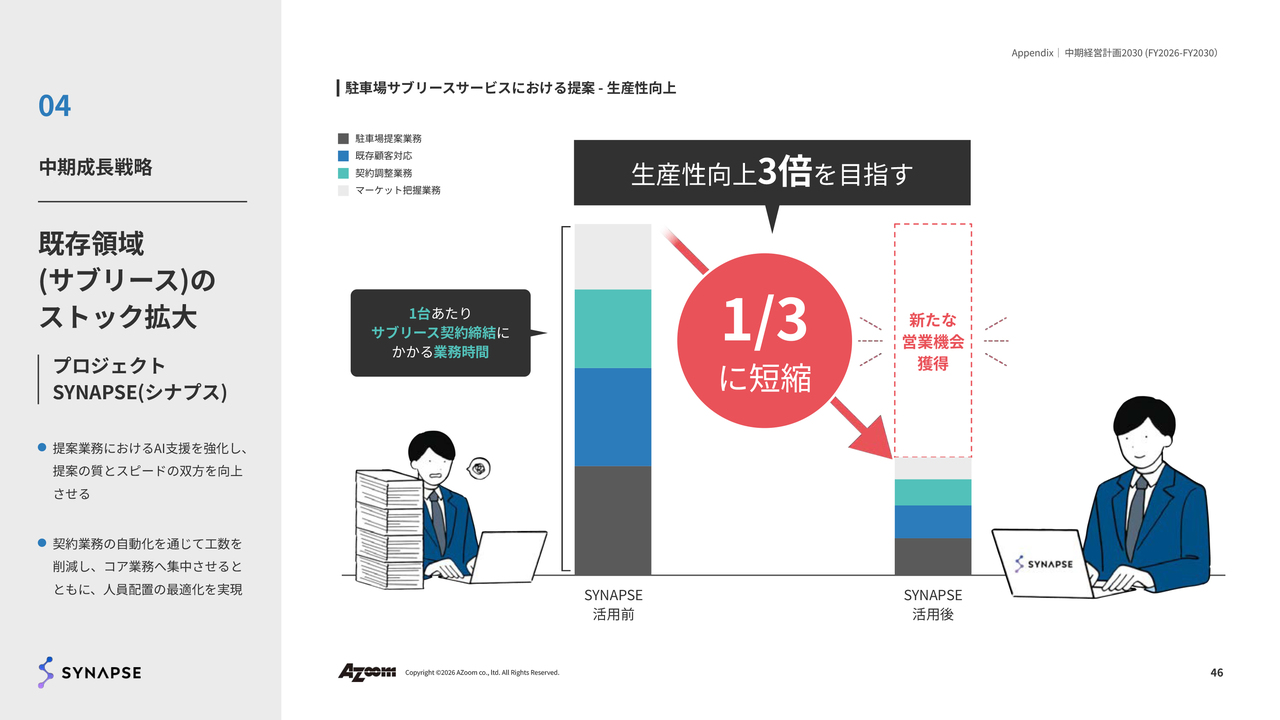
こちらに「生産性向上3倍を目指す」と記載されていますが、前期は契約に関わる細かな業務等をシステム化し、AIを導入することで効率化を図りました。その結果、契約業務にかかる時間を半分以下に短縮することができたものの、1人当たりの生産性を向上させるまでには至りませんでした。
今期のテーマは、AIを活用した営業支援に重点を置き、営業担当者が契約までしっかりと進められるようにすることです。具体的には、契約につながるアプローチ方法をAIがガイダンスとして示す機能の開発を進め、1人当たりの生産性向上を目指しています。
これまで1年間、生産性向上に向けた取り組みを進めてきましたが、私としては、もう少し早いペースで進めたかったところです。現状ではまだ道半ばといえます。そのため、今期も引き続き、1人当たりの生産性向上を重要なテーマの1つとして掲げています。
中期成長戦略 既存領域(サブリース)のストック拡大|プロジェクトSYNAPSE(シナプス)
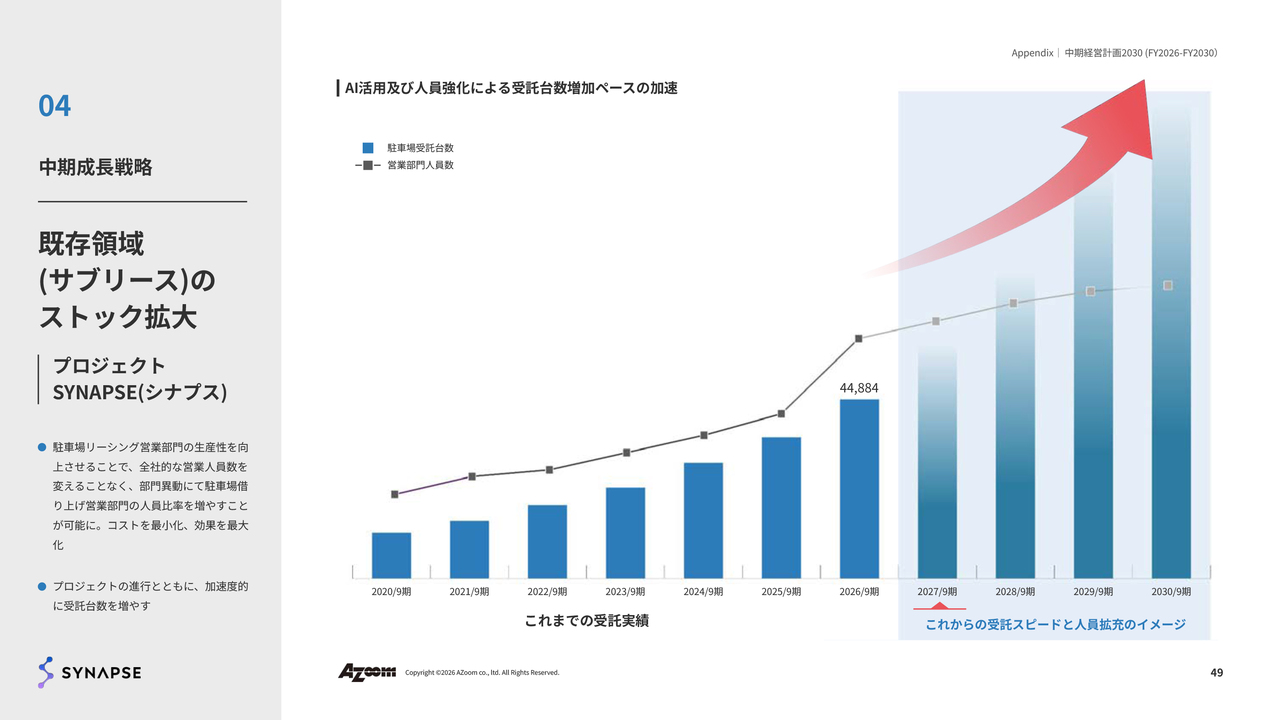
私たちはストックビジネスを展開しています。そのため、仮に生産性が向上しなくても、人を積極的に採用しリーシング業務に充てることで、売上や利益を安定的に確保できます。しかし、生産性が向上しない場合、受託台数の増加に伴い必要な人員が増え、販管費が大幅に増加する可能性があります。
私たちは、生産性を向上させることで1人当たりの契約台数を増やし、2030年には営業利益率を25パーセント以上にすることを目指しています。一方、生産性が横ばいの状態でも営業利益率を20パーセント程度まで達成する見込みはありますが、残りの5ポイント分は生産性の向上による利益の積み上げによって達成する考えです。
中期成長戦略 既存領域(サブリース)のストック拡大|事業展開エリアの拡大‧深堀り
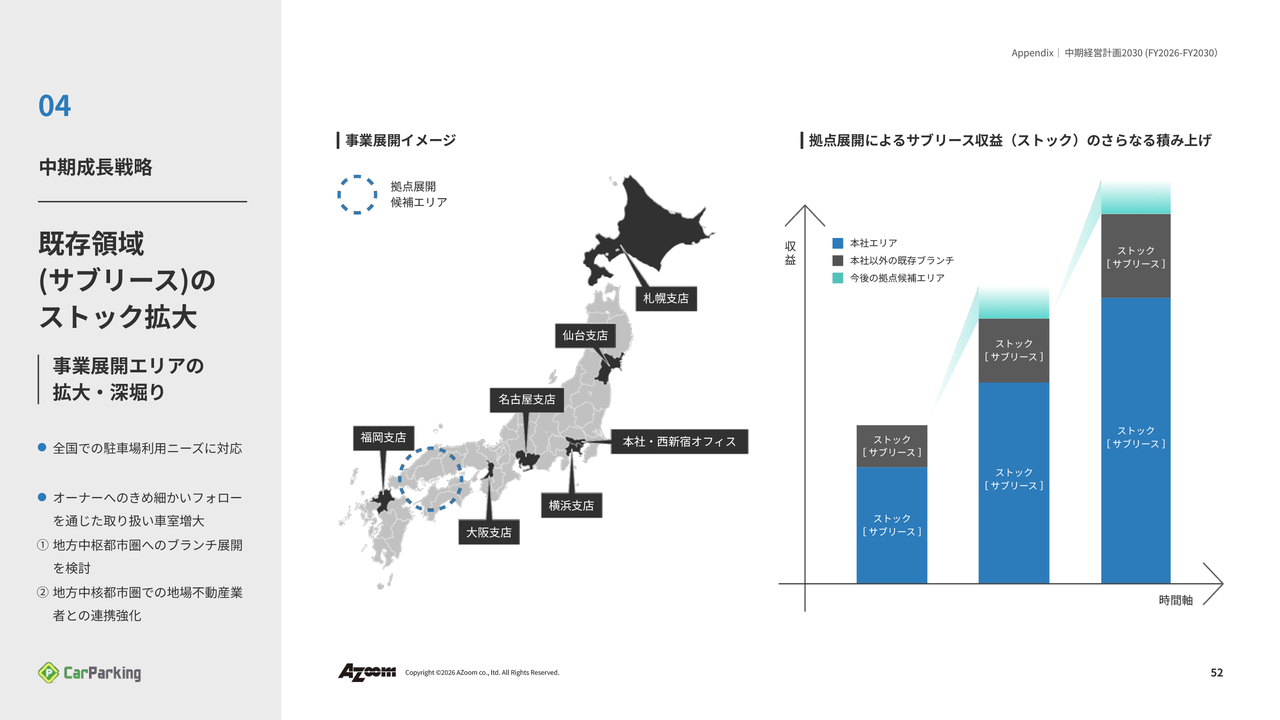
前期に、仙台支店を小規模な体制で立ち上げました。現在は3名ほどの体制ですが、すでに受託した物件もあります。そのエリアで収益を上げながら人員を拡充するという、堅実な方法で事業を進めています。
中期成長戦略 関連する新領域でのストック獲得|株式会社鉄壁
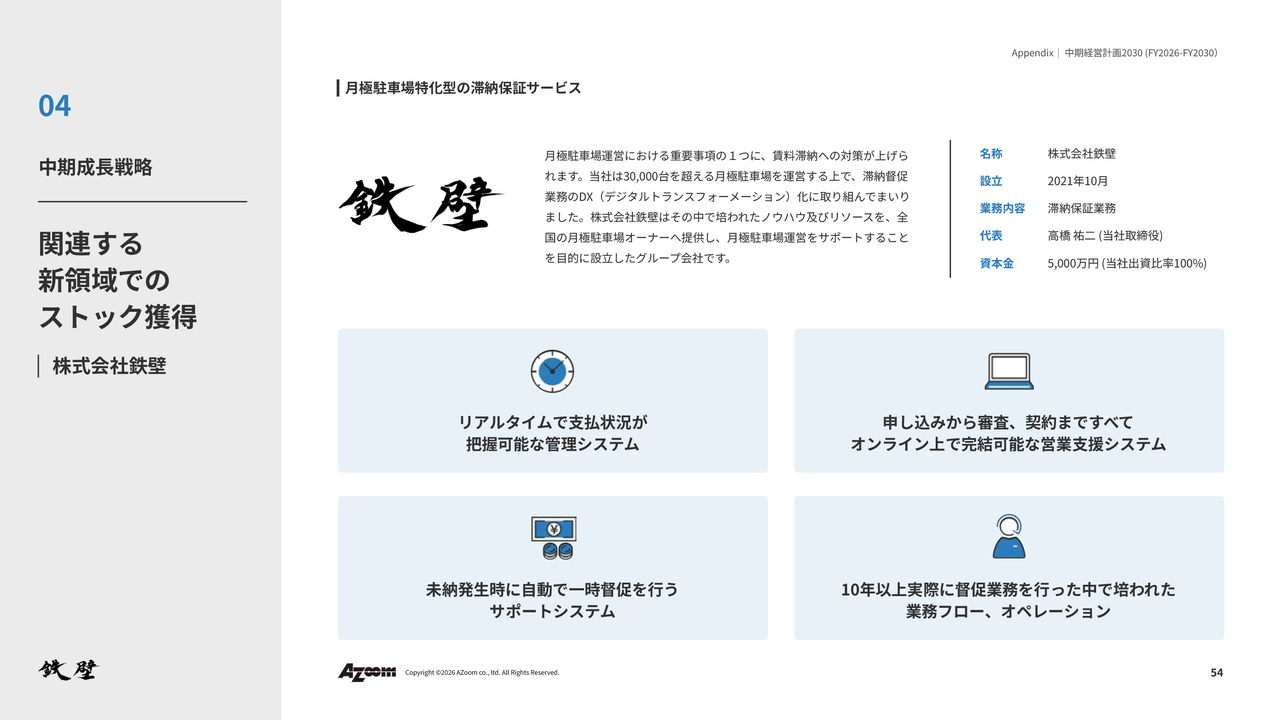
私たちの受託台数が増加するほど、連動して保証委託契約数も増える仕組みとなっています。
中期成長戦略 関連する新領域でのストック獲得|CarParking One
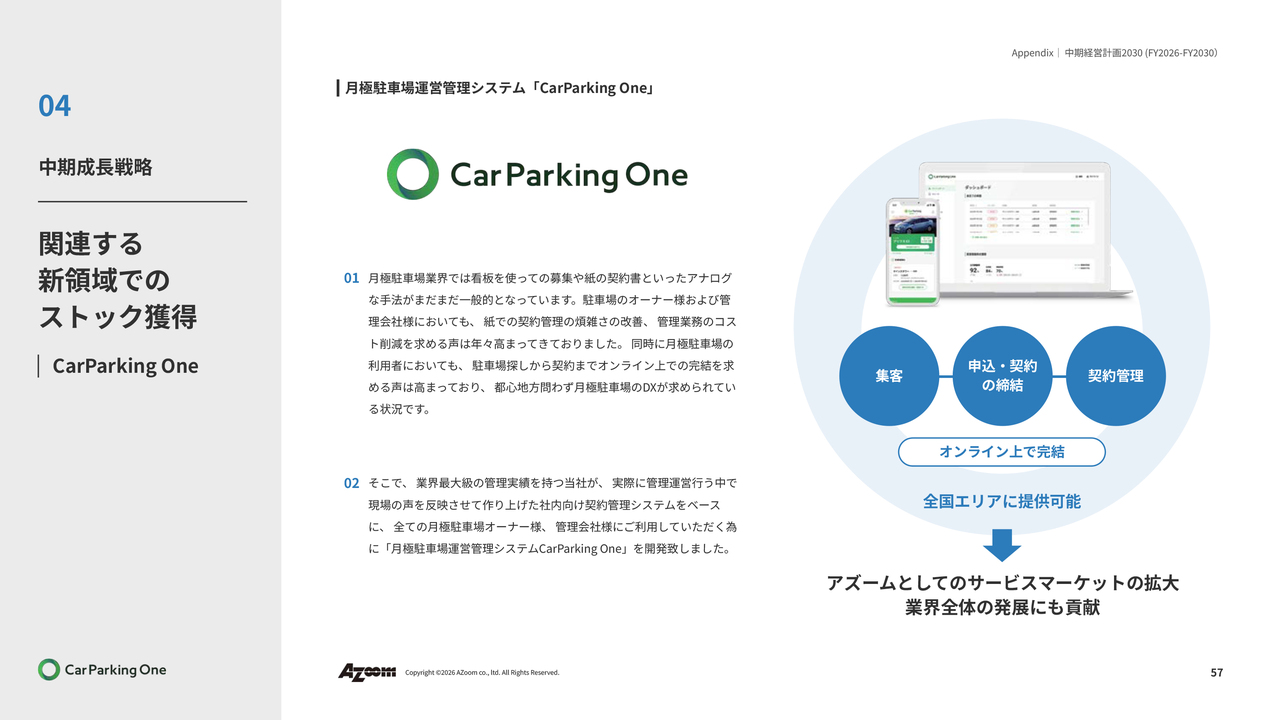
こちらは「CarParking One(カーパーキングワン)」という駐車場管理システムです。上場企業のハッチ・ワーク社が提供する「アットパーキングクラウド」と競合する商品ラインナップとなっています。
中期成長戦略 関連する新領域でのストック獲得|Tomemiru(トメミル)
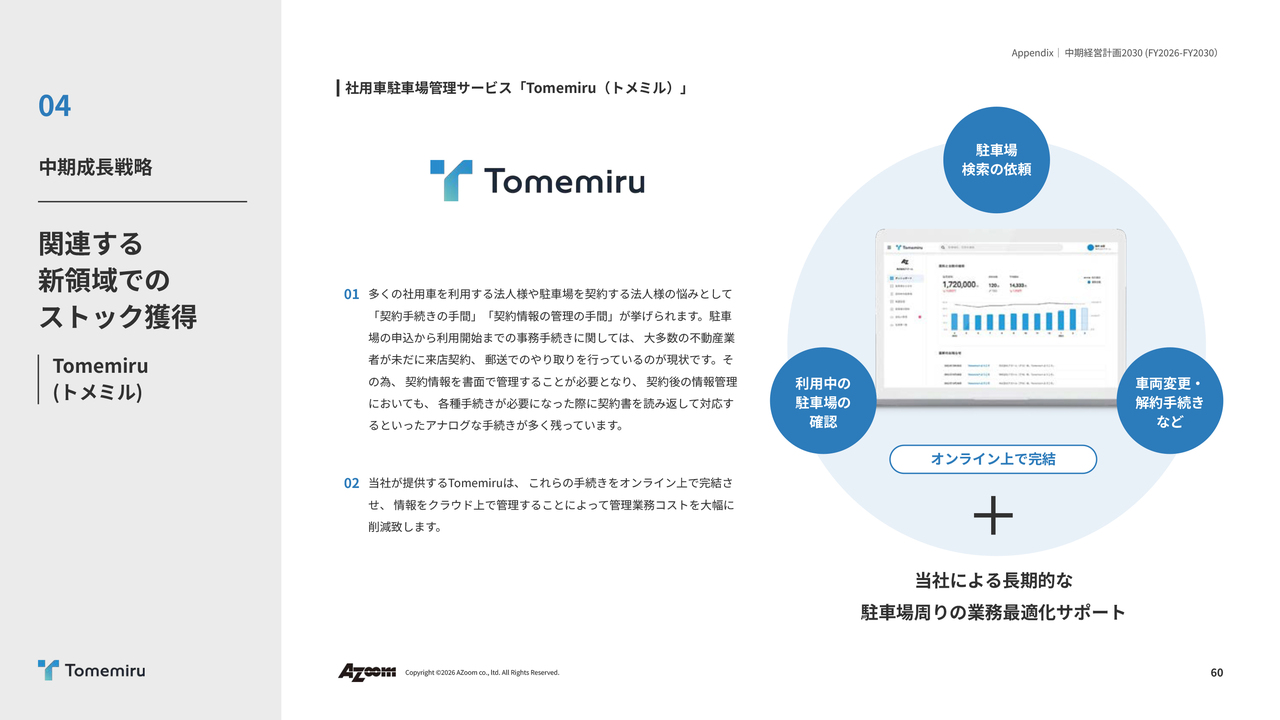
続いて「Tomemiru(トメミル)」です。これは社用車管理のBPO(業務プロセスの外部委託)サービスという位置づけです。私たちのサービスにより、大企業を中心に、社用車の管理が煩雑な状況に対して、当社のサービスを活用することで一元管理が可能になります。非常にご好評をいただいており、契約数も右肩上がりに増加している状況です。
中期成長戦略 関連する新領域でのストック獲得|スマート会議室Pro
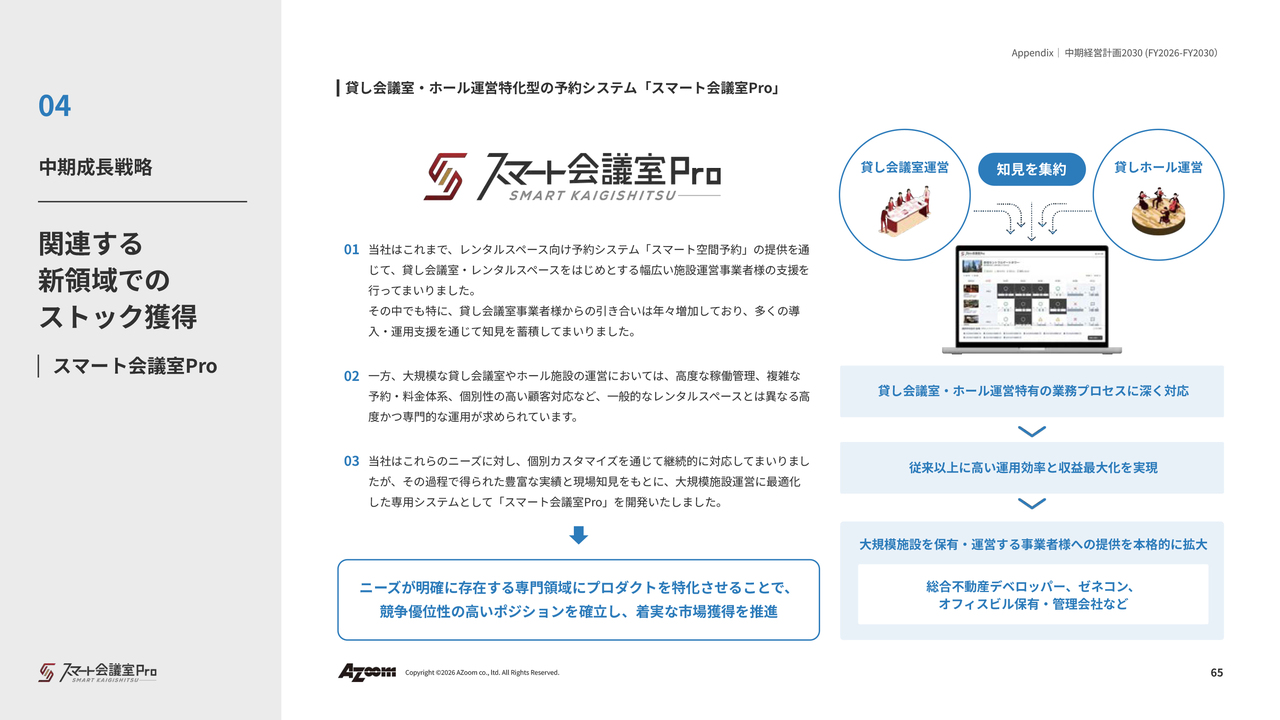
こちらは「スマート会議室Pro」という名称のサービスで、スマート会議室の予約システムや決済などをSaaS型で提供しています。
中期成長戦略 関連する新領域でのストック獲得|スマート会議室Pro
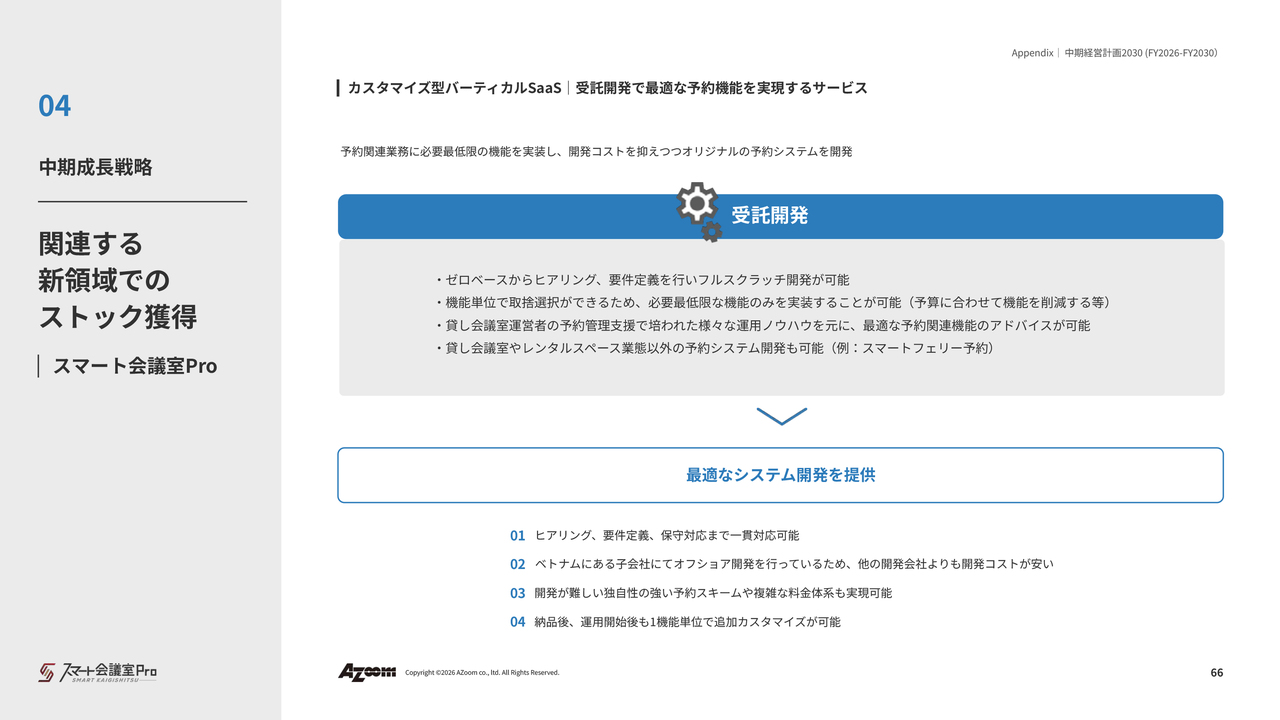
「スマート会議室Pro」は、会議室管理に必要な基本的なSaaSの機能をすべて備えていますが、会議室の運営事業者ごとに非常に細かな違いがあるため、SaaSだけでは対応できない部分については受託開発を行っています。基本設計はSaaSとなっていますが、カスタマイズを加えることで、それぞれの会社独自の会議室システムを提供しています。
受託開発ではありますが、基本的にはSaaSをベースとしており、そこにカスタマイズを加えたかたちです。また、当社はオフショアでベトナムにて開発を実施しており、この点でコスト競争力に優れています。そのため、今後も事業はさらに伸びると考えています。
中期成長戦略 事業領域の拡大|株式会社CGworks(ビジュアライゼーション事業)
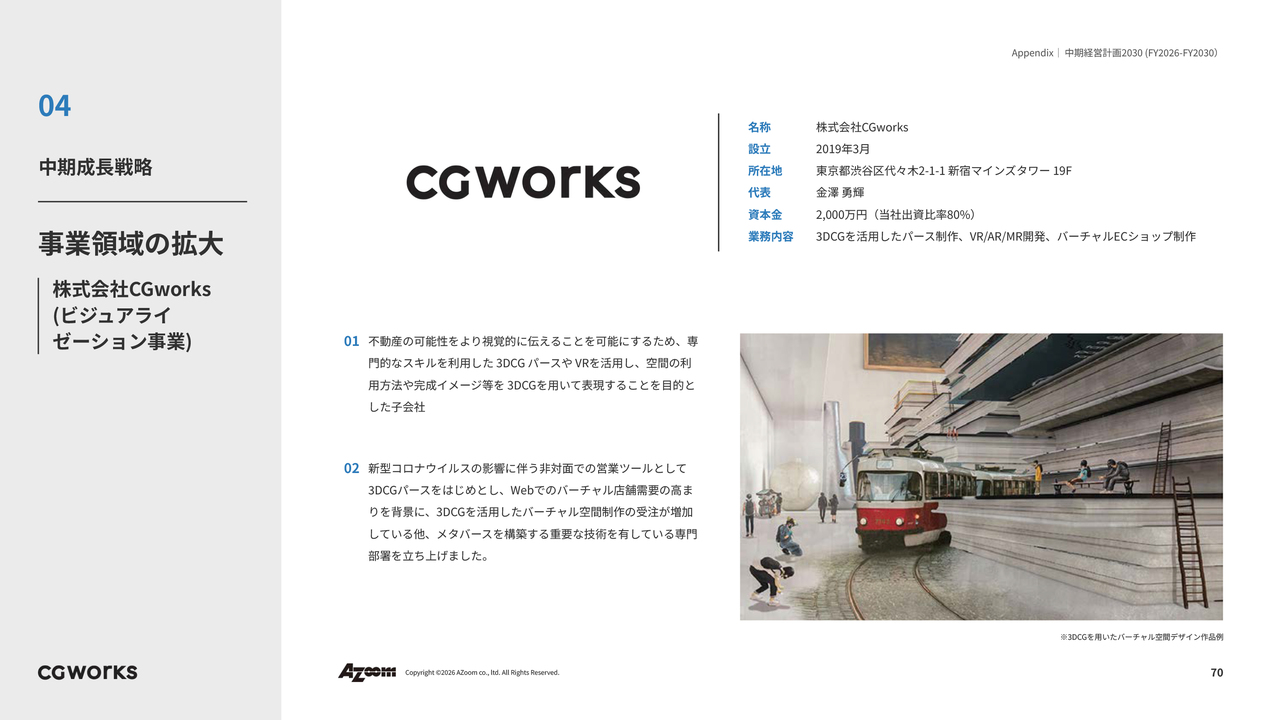
スライドは子会社のCGworksです。
中期成長戦略 事業領域の拡大|株式会社CGworks(ビジュアライゼーション事業)
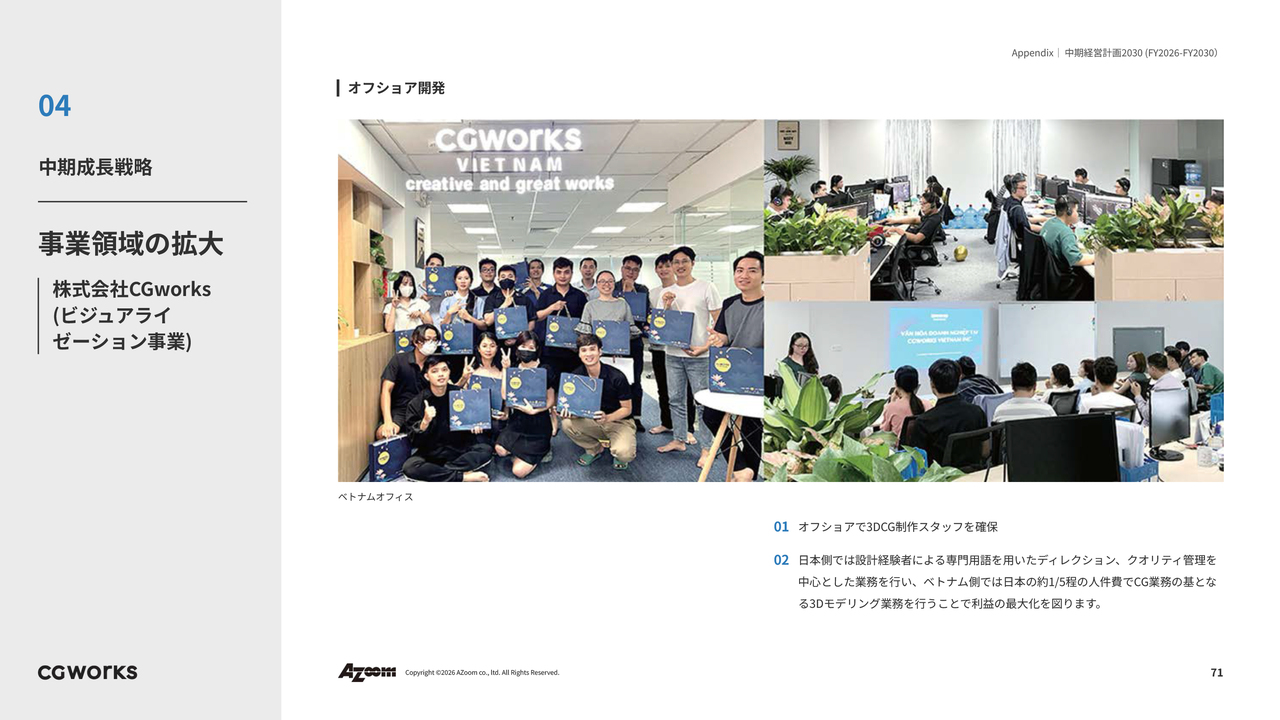
CGworksはベトナムでオフショア開発を進めています。
中期成長戦略 事業領域の拡大|AZOOM VIETNAM INC.
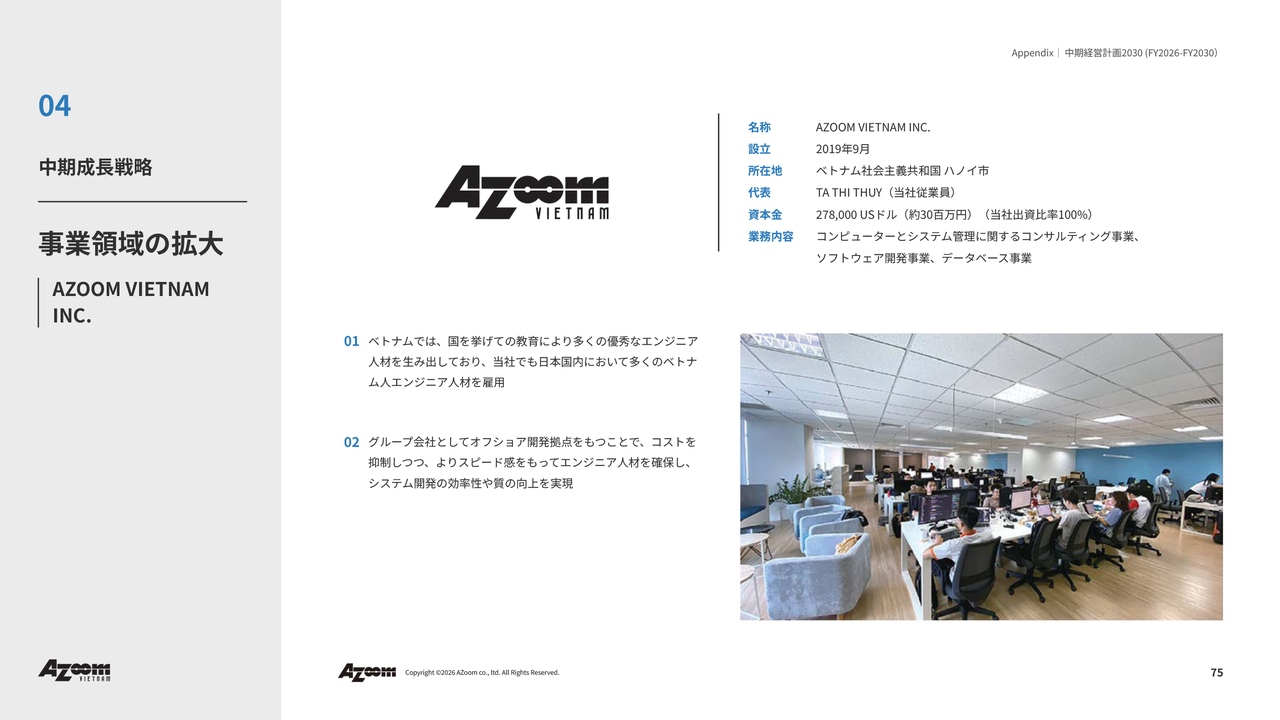
こちらは、AZOOM VIETNAM INC.です。基本的には日本で要件定義などをすべて行い、最終的に各部分を、ベトナムの子会社でコストをしっかりと抑えながら製作しています。
新中期経営目標数値(FY2026-FY2030)
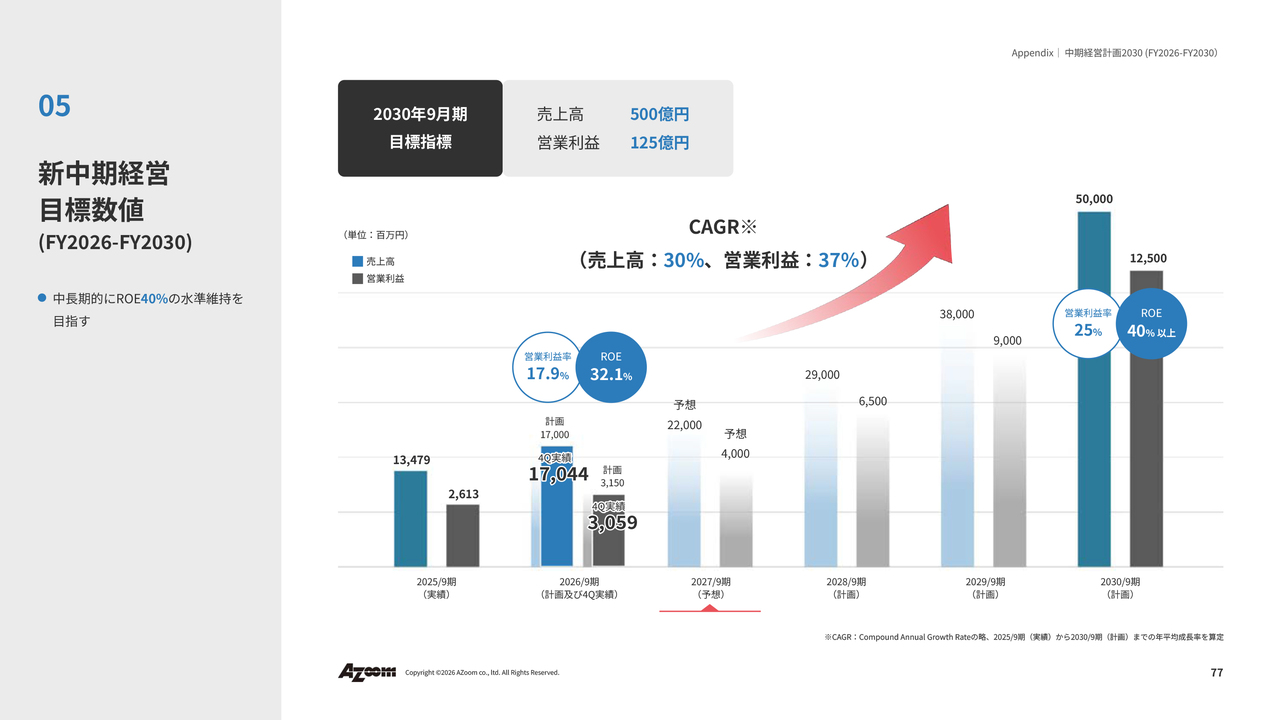
中長期の2030年までの目標値です。我々が最終的に目指しているのは、2030年の営業利益125億円の達成です。そのため、成長スピードを一気に上げており、前期も、そしておそらく今期も試行錯誤の期間があるかと思いますが、最終的には125億円に到達すべく着実に進めています。
株主還元方針
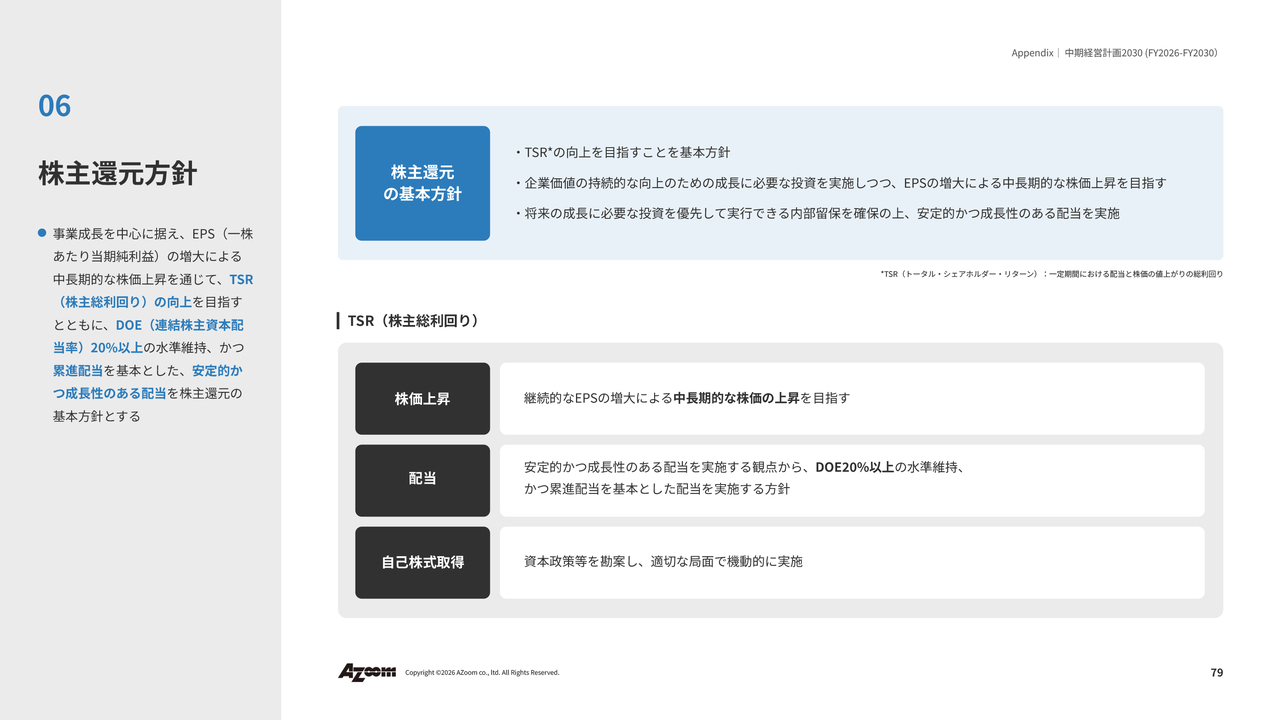
当社はDOE20パーセント以上の水準を維持しつつ、適切な投資を行いながら利益成長を目指すという、非常に難しい挑戦に取り組んでいます。これを確実に実行することを株主還元方針に据えており、この方針を継続しながら会社の成長を図っていく考えです。
以上で、2026年9月期の決算説明を終了します。
質疑応答:第4四半期の減益要因について
「セキュリティ対策コストの増加分5,200万円がなかったとしても、2026年9月期営業利益は、会社計画31.5億円に対して未達になっているように思います。4月から6月は、新卒増加のコスト増加を吸収して40パーセント以上の営業増益を達成したのに、7月から9月に営業減益に転じた理由と併せて教えてください」というご質問です。
実態としては新卒増加コストが原価上昇要因の1つとしてありましたが、それに加えて、インフレの影響もあるため、やむを得ない状況といえますが、既存のサブリース契約を結んでいるオーナーからの賃上げ要求が前期から続いており、第4四半期にそれらの要求が集中しました。
その結果、ユーザー側に賃料を転嫁する前にオーナーからの賃上げが先行してしまったことが、第4四半期の減益要因の1つとして大きく影響したと考えられます。
現時点では、オーナーからの賃上げ要求もありますが、既存ユーザーの中で比較的安い賃料で利用している方々には値上げの要望を行い、現在のインフレに対応しています。そのため、オーナーへの保証賃料が上がる一方で、ユーザーへの賃料も引き上げ、しっかりと利幅を確保する方針で進めています。
質疑応答:人員採用が計画を上回った理由および中計に与える影響について
「資料の6ページを見ると、人員採用が計画を大幅に上振れているように思います。その理由と、中計に与える影響について教えてください」というご質問です。
当初の想定では、「SYNAPSE」の開発によって1人当たりの生産性がもう少し上がると考えていました。しかし、前期に関しては期待どおりに上がりきらなかったのが実情です。
受託ペースは緩めておらず、過去最高の台数を受託しています。それを空室にすることが当社の収益に大きく影響すると判断し、不足分を増員することでしっかりと稼働を合わせる動きとなりました。
ただ、1人当たりの生産性が想定どおりに上がれば、この利益率は通常の水準に戻り、人員の採用もある程度落ち着いてくると考えています。
質疑応答:計画における営業利益引き下げの背景と要因について
「昨年開示された中計における営業利益より5億円引き下げられていますが、その理由は何でしょうか? セキュリティ費用以外に上げる要素はありますか? 仮に人件費であるとすると、その後の収益拡大が見られないと、単に効率が悪化しただけのように見えます」というご質問です。
こちらは、今期、40億円の営業利益を計画していますが、当初の中長期計画では45億円を見込んでいたため、5億円引き下げた理由についての説明となります。
セキュリティ予算については、この進行期でおそらく1億5,000万円前後を計上していると思いますが、その分は当初の予算よりも大幅に増加しています。また、人件費に関して、当初の計画より1人当たりの生産性が向上しなかったことから、今期も計画以上の人員を採用する方針となっています。
2030年に営業利益125億円を目指す中で、最終的に帳尻を合わせる予定ではありますが、今期も先行投資的な要素が続いているというのが実情です。その大部分は人件費に関連するものとなっています。
質疑応答:業績ボラティリティが大きくなっている理由について
「事業規模が拡大すると、一般に、個別要因による業績ボラティリティが発生しにくくなりますが、社長は、『サイズが大きくなったことで、ボラティリティが大きくなっている』とコメントされていました。御社のボラティリティが上がっている理由を教えてください」というご質問です。
おっしゃるとおり、サイズが大きくなるほどボラティリティが低下するのは確かです。しかし、我々の生産性について、例えば現在の平均営業成約台数7.7台が仮に1台増加するだけで軽々と営業利益を達成できるほど、市場では非常に小さな差が「掛ける人数分」となり、最終的な利益に大きく影響を及ぼすという意味で、私は「ボラティリティが高くなった」と表現しました。
この表現が一般的なボラティリティの用法とは少し異なっているかもしれませんが、実際にそのような微小な差で「営業利益を達成する、しない」のような差が生じていることを踏まえ、今期はさらに一段掘り下げた取り組みを通じて確実に結果を出していく方向に舵を切っています。
現在は成長スピードをさらに加速させるべくアクセルを踏んでいます。そのため、不確実性がやや高まっているのが実情であると考えています。
質疑応答:営業利益計画が中計より5億円下回った件および下期偏重の理由について
「2027年9月期の営業利益計画40億円は、中計45億円を下回っています。今期計画が中期経営目標から下方乖離した理由を教えてください。また、2027年9月期計画は、営業利益の伸び方が下半期偏重です。売上と利益の伸び方に、上期と下期で違いが出る理由と併せて教えてください」というご質問です。
5億円を下回った件については、先ほど説明したとおりです。また、下期偏重については、我々は毎年、中間と期末で数値を出していますが、基本的にストック型のビジネスであるため、上期よりも必ず下期のほうが売上も利益も伸びるという構造的な特徴があります。
さらに、前期に採用した100名超の人員が、2年目を迎え、丸2年ほどで非常に成熟してきます。そのほか、実際の営業活動から契約締結までにつながるようなAI開発がさらに進むことも想定されます。これらの要素を総合的に考慮すると、下期偏重となるのが実情です。
質疑応答:急激な組織拡大に伴う課題について
「駐車場受託台数の純増数は、第1四半期から第4四半期まで、2,500台前後で推移しており、従来よりも先行投資の成果の出る時期が遅れているような印象を受けます。組織の拡大に課題を感じるところはないでしょうか?」というご質問です。
率直に申し上げると、組織の課題というのはタイミングにより異なりますが、現在は人員を一気に拡大しているフェーズです。この段階では、入社1年から2年で営業として少し結果を出した社員が、経験値が不十分な状態でマネージャーに昇進することも見受けられます。
そのため、当社がもともと持っていた営業会社としてのマインドが薄れつつある部分があります。そこで、今期はその点をしっかり引き締める取り組みを行っています。しかし、急激な組織拡大による成長痛とも言える問題が生じているのは事実であり、その点は認識しています。この課題に対しては、しっかり対応していきます。
質疑応答:TOPIX除外の見込みに関する見解について
「TOPIX除外となったことについて、何かコメントがあればお願いします」というご質問です。
当社は一時的にTOPIXに入りましたが、規模感などを考慮すると、おそらくTOPIXから外れるだろうと当初から想定していました。そのため、現状をありのままに受け止めています。
質疑応答:リーシング部門の体制改善と今後の見通しについて
「1人当たりの生産性を想定する水準に高めるために、今期取り組もうとしていることや向上してくるタイミングについて、いつぐらいを想定していらっしゃるのか、教えてください」というご質問です。
当社の最大部門であるリーシング部門については、これまで営業というよりもオペレーター寄りになっていた印象でしたが、その改善を図るため、営業寄りの人員を部門長に充てることで、営業体制を強化する取り組みを今期の期初より開始しました。
また、「MiiTel(ミーテル)」というAIを活用した電話システムを導入し、すべての商談内容を文字起こしする仕組みを整えています。「今後こうしたほうがいい」といったものが第1四半期中には実装されてくる見込みです。
これらを加味すると、上半期中に業務構造を大幅に改善し、下半期以降にはしっかりとした生産性を実現できるように取り組んでいます。上半期を活用して足腰を強化する方針を想定しています。
質疑応答:インフレ影響と賃料改定による対応について
「冒頭の質問でインフレに関して言及がありましたが、どの程度のオーナーから賃料引き上げの圧力があり、どの程度の借り手に転嫁できているのでしょうか? 今期の営業利益40億円の計画には、どの程度そのリスクを織り込んでいますでしょうか?」というご質問です。
具体的な数字には触れませんが、イメージとしては、オーナーからの賃上げによる原価の上昇と同程度の賃料改定を行い、ユーザーへ転嫁できる状況が見えています。そのため、今期に関してはインフレの影響がプラスマイナスゼロ程度になると想定しています。
既存部分がプラスマイナスゼロとなり、新規で取った分についても、1台ごとに粗利を確保する方針です。そのため、まったく見通しが立たないわけではなく、オーナーから賃上げ要請のあった分は、既存ユーザーを通じて確実に回収できると考えています。
質疑応答:生産性向上の取り組みと今後の計画について
「AIによる生産性上昇事例が世の中に乏しい中、生産性の上昇を計画どおりにできていないことに不安を覚えます。一方、社長は生産性の上昇に自信を持たれているような印象を受けます。なぜ足元で『SYNAPSE』の成長発現が遅れているのか、なぜ今後に自信を持てるのか、教えていただきたいです」というご質問です。
前期に取り組んだ生産性向上の施策に関しては、当社のいわゆる直営契約において、ユーザーとの契約が平均で7台から8台程度ですが、その契約にかかる時間が非常に長かったことが課題でした。コンプライアンス上の反社会勢力チェックや契約書面のリーガルチェックを1件ずつ行っていたためです。
この部分をシステムの改善によって、前期に効率化することができました。効率化の成果は確実に現れていますが、営業担当者1人当たりで新たに生まれた時間が、新たな契約取得に十分使われなかったことが、大きな反省ポイントとなっています。
また、契約までの時間を短縮するというコンセプトは必要不可欠で、必ず実行すべきものでしたが、今期のテーマとしては、営業が契約を獲得するまでのガイダンスを行うAIの開発を予定しています。
これが実装されれば、新人営業担当者でもAIからのアドバイスを受け、「次にどのようなアクションを取れば良いか」といった指示が得られるため、時間の短縮だけでなく、1人当たりの契約台数が確実に伸びると考えています。この点に関しては、自信を持っています。
さらに、新人の比率が高い時期には生産性が低下するのは事実ですが、今年採用した新人が来年には2年目に突入します。これにより自然に生産性が上がる部分も多く見込まれます。そことAIの導入との組み合わせにより、下期からは非常に堅調に生産性が伸びるのではないかと考えています。
記事提供: