2026年11月12日に発表された、株式会社パワーエックス2026年12月期第3四半期決算説明の内容を書き起こしでお伝えします。
Contents
伊藤正裕氏(以下、伊藤):みなさま、こんにちは。株式会社パワーエックス取締役兼代表執行役社長CEOの伊藤です。本日は弊社の決算説明会をご覧いただき、誠にありがとうございます。さっそく決算説明に入りたいと思います。
通常どおり決算説明会の流れは、私からサマリーをお話しした後、CFOの藤田より財務のご説明があります。その後、再び私から事業全体のご報告をします。
エグゼクティブ・サマリー
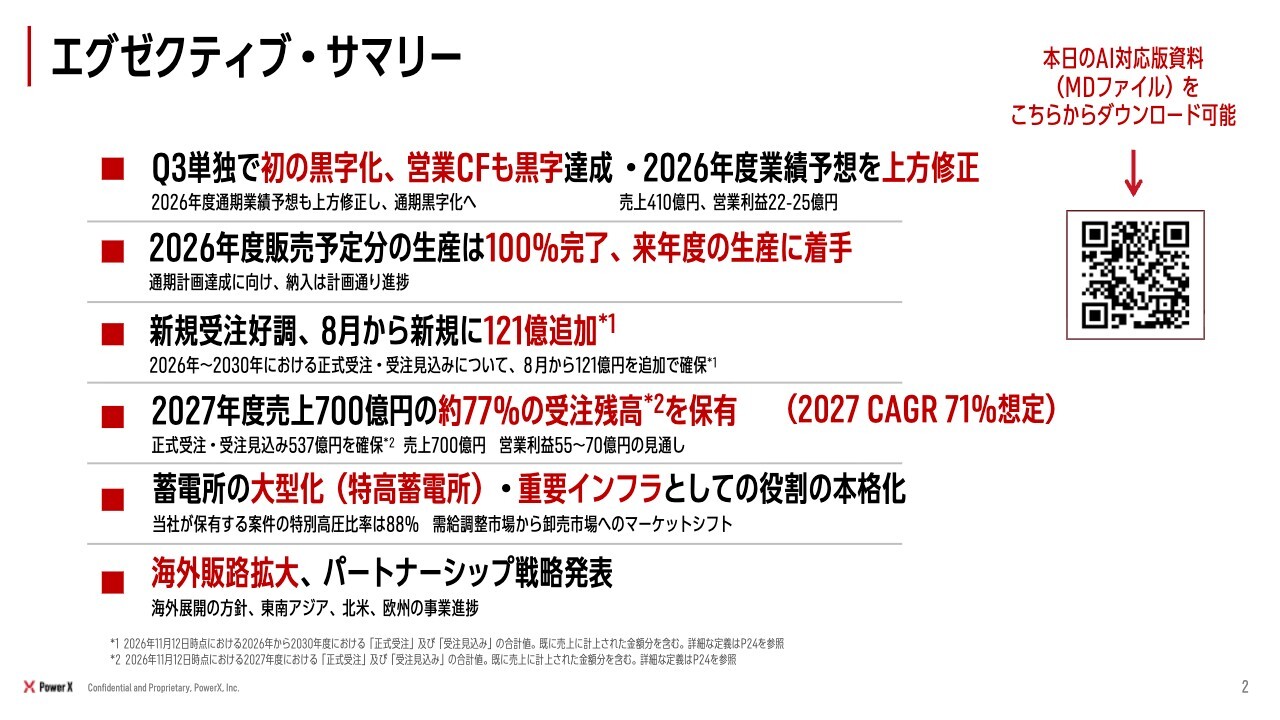
サマリーです。まず、第3四半期単独としては初めての黒字を達成しました。また、営業キャッシュフローも黒字となり、事業は非常に順調に推移しています。それによって、2026年の業績について、売上・利益ともに少し上方修正を行いました。
2026年の生産分は、先ほどご説明したとおり完了しています。生産ができないという心配はすでになく、お客さまへのお届けを進めており、工場は来年の生産に着手しています。
新規受注については、8月から11月までの3ヶ月間で極めて順調に推移しており、121億円の追加受注が進んでいます。
2027年は高い成長率を維持し、数年間継続していくことを目指しています。したがって、来年の成長率を71パーセント、売上700億円と設定しました。
この目標に対し、現在77パーセントの受注残を有しており、受注が順調に推移しています。また、契約も順調に進んでいるため、来期はまず売上700億円を達成できるものと考えています。ここからさらに上振れを目指し、チャレンジしていきたいと考えています。
もっとも、この後ご説明しますが、2029年、2030年に向けて非常に大型の案件が増加しており、蓄電所や蓄電池がいよいよ重要インフラに格上げされつつあるのではないかという印象を当社は持っています。
いわゆる需給調整市場のような小規模な役割を担っていた蓄電池が、昼間の電力を夕方・夜間に一気にシフトさせる重要電源としての役割を果たすことが、徐々に明らかになってきました。これにより案件の大型化が進んでおり、このような重要インフラを構成する大型案件において、日本勢である当社が極めて有利な状況にあると考えています。
日本国内で事業をしっかり伸ばし、来年の71パーセントの成長率はほとんどが日本市場での成果となりますが、さらに上乗せを目指して海外市場の開拓にも努めたいと考えています。この点については、後ほど私から海外市場に関する報告をします。
以上のとおり、当社は極めて順調に粛々と事業を進めていると考えています。
続いて財務報告についてはCFOの藤田から、その後に私が事業報告の詳細をお伝えします。
連結業績サマリー(3Q単独)
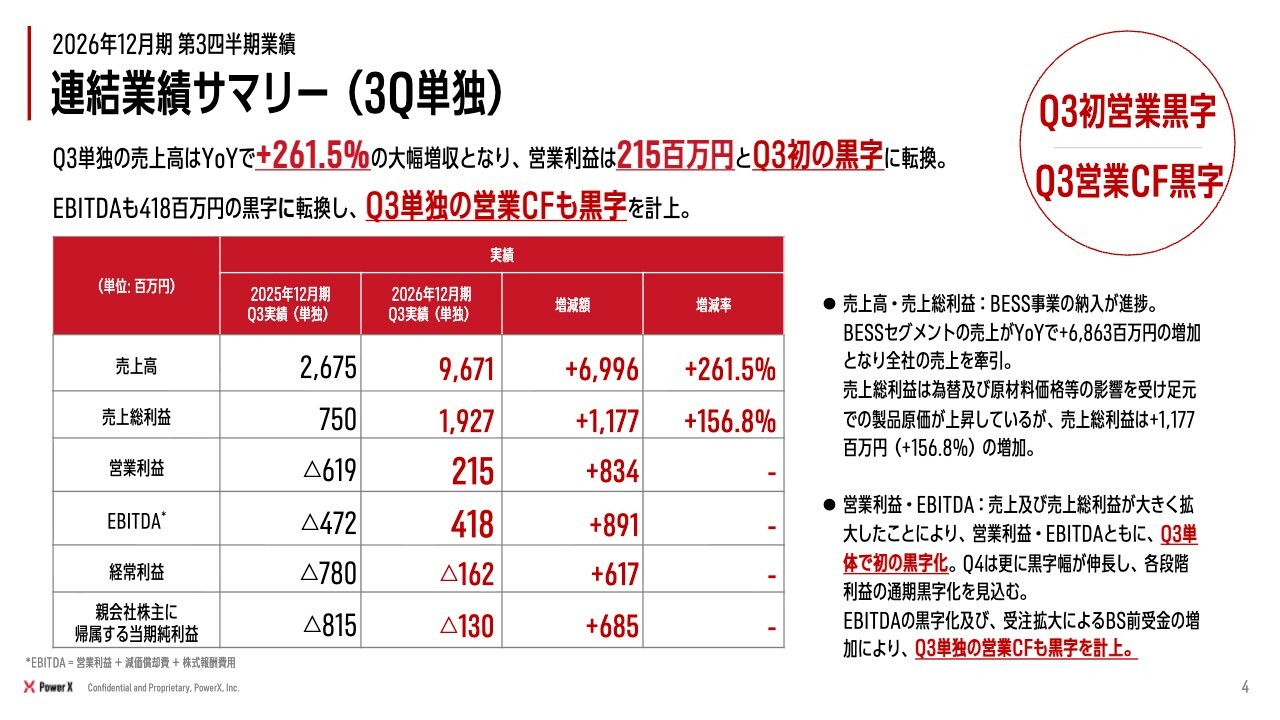
藤田利之氏:第3四半期の連結業績サマリーについて、第3四半期単独の数値からご説明します。売上は前年同期比で約3.6倍となり、この結果、第3四半期で営業利益が初めて黒字を達成しました。さらに、EBITDAも黒字となり、それに伴い営業キャッシュフローも黒字を達成しています。
BESS事業が大きく牽引しており、第3四半期としては当社としてもよい結果を出せたと考えています。
累計業績
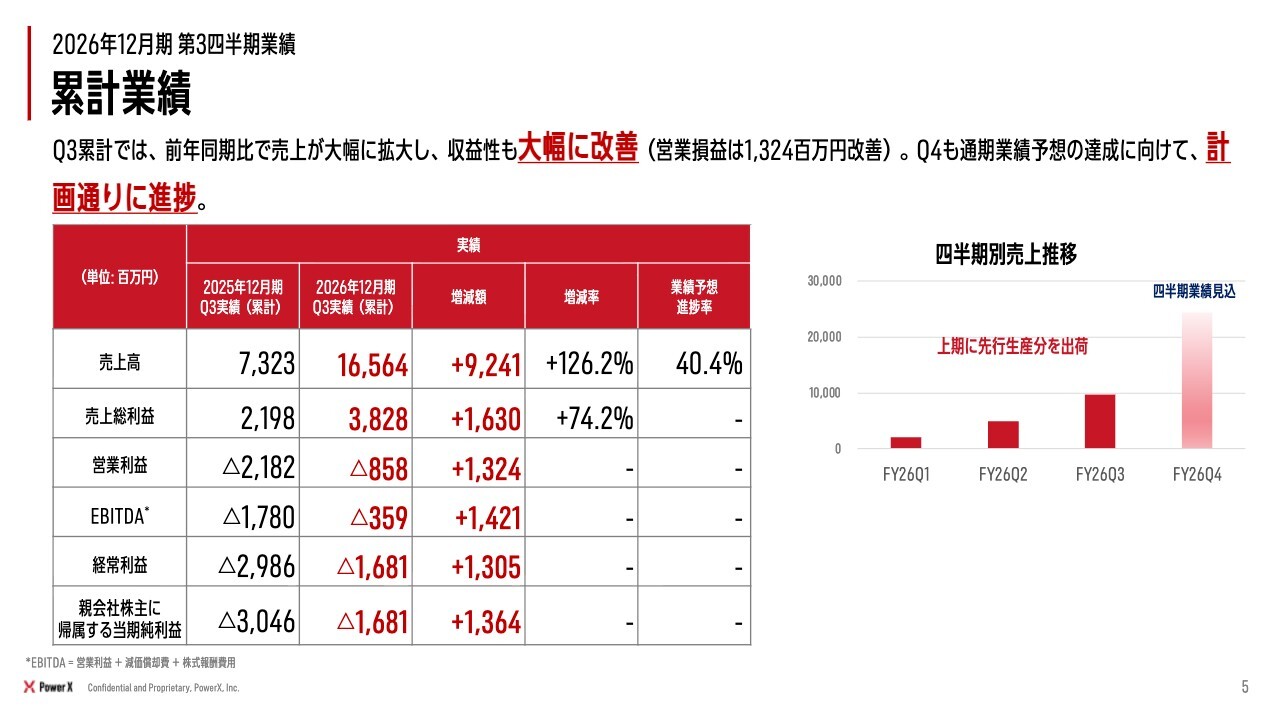
累計業績についてご説明します。累計では前年同期比約2.2倍を達成しました。下の段階利益については第1四半期、第2四半期の影響もあり、依然として赤字ではありますが、全段階利益においては10億円以上の利益改善が見られています。
また、第4四半期では大幅な売上を見込んでおり、ここで一気に売上と利益を計上していく予定です。
4Q単独見込み
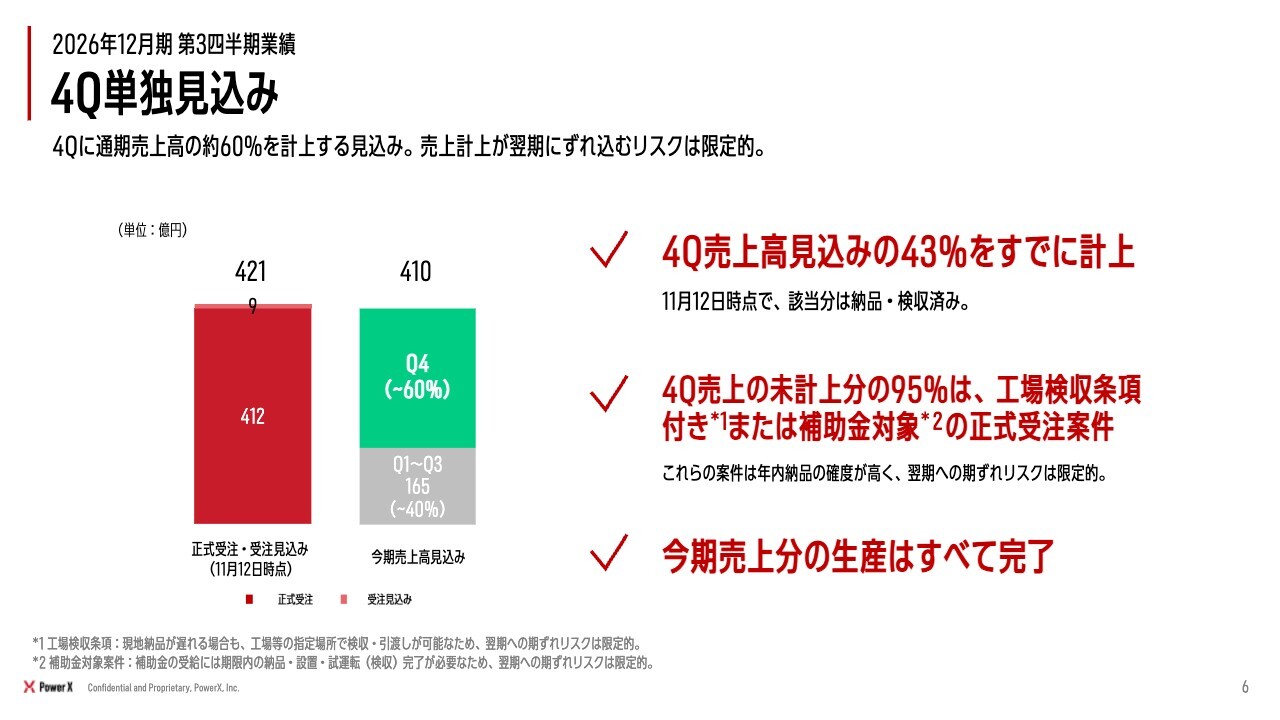
第4四半期単独の見通しについて、少し補足します。本日11月12日時点で、12月に出荷が集中している部分もありますが、第4四半期の売上高見込みのうち43パーセントはすでに納品・検収済みであるため、現時点では順調に推移していると考えています。
また、残りの分についてご懸念があるかもしれませんが、基本的に工場検収条項や補助金対象案件など、お客さま側でも変更しにくい条項が含まれているため、案件の95パーセントに関しては期ずれのリスクは極めて限定的と見込んでいます。さらに、今期の売上分の生産はすべて完了しており、生産上の懸念は現時点でありません。
2026年度販売予定分の生産が100%完了、2027年度納入分の生産も開始
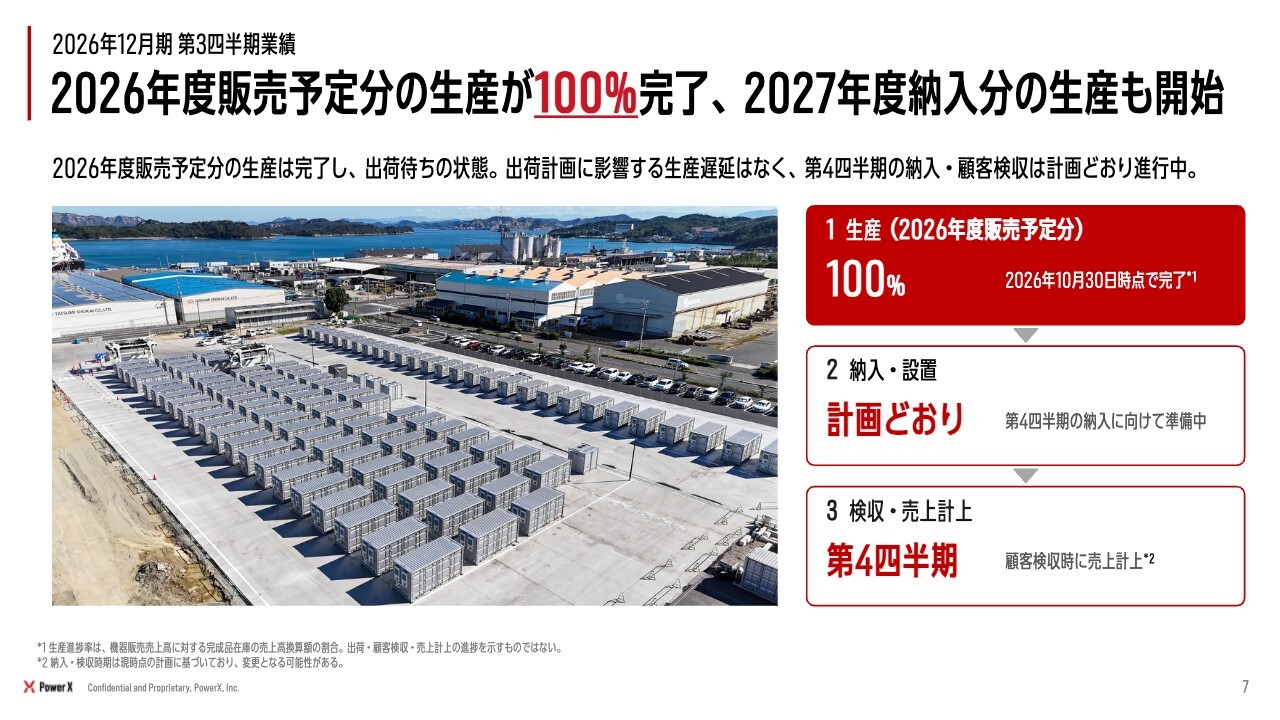
年内出荷分の生産はすべて終了しており、現在、工場では来年に向けた生産が開始されています。生産サイドはすでに来年を見据えた体制を整えています。
通期連結業績予想(上方修正)
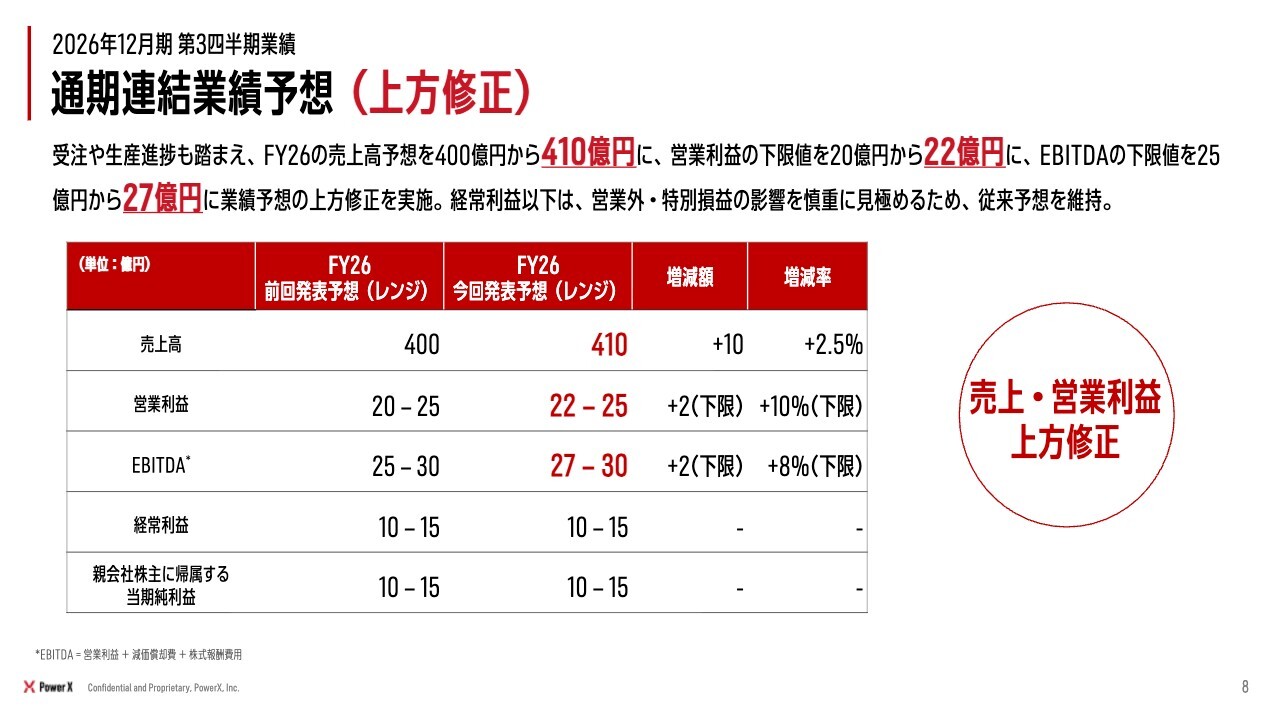
このような第4四半期の状況を踏まえ、微増ではありますが、連結業績の上方修正を行っています。売上高は10億円増の410億円、営業利益およびEBITDAの下限数値は2億円増としています。
経常利益以下については、営業外や特別損益の影響が当社のみでは見通せない部分もあるため、保守的に従来予想を維持しています。ただし、売上高と営業利益は第3四半期および第4四半期も順調に推移していると考えています。
決算トピックス
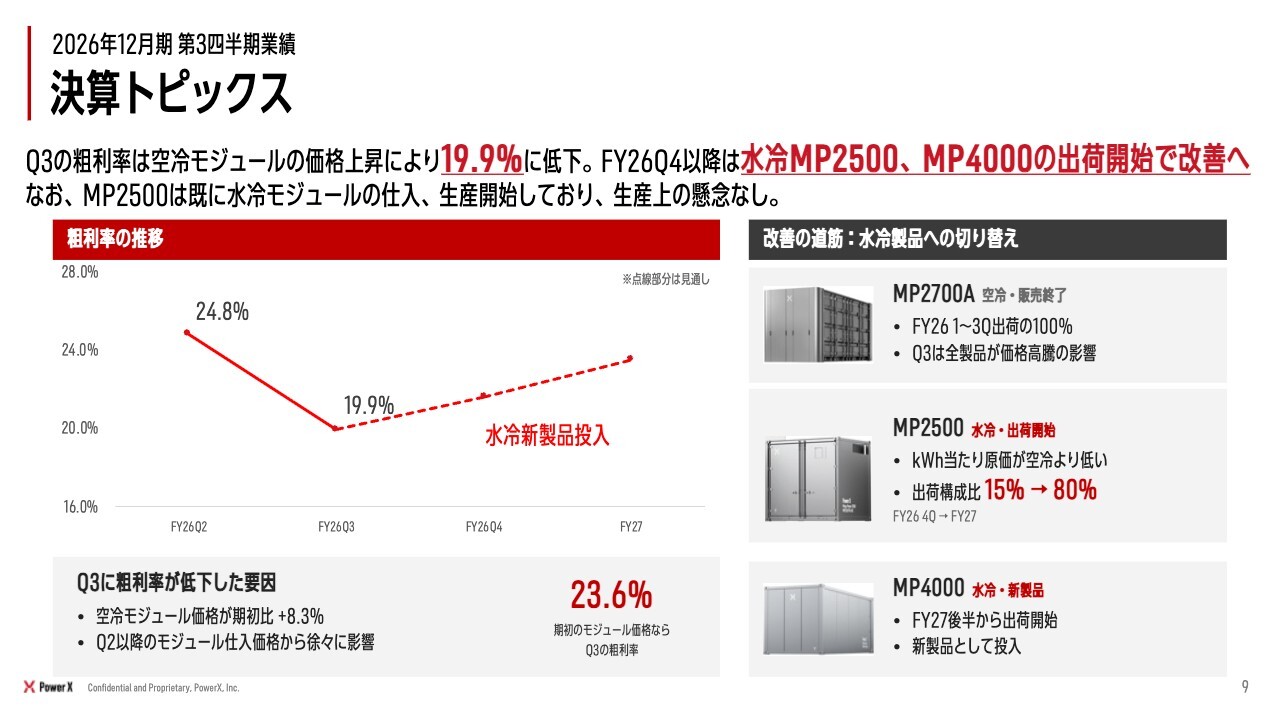
決算のトピックスです。投資家のみなさまの中には、粗利率の低下を懸念される方もいらっしゃるかと思い、今回トピックスとして取り上げています。
第3四半期の粗利率は19.9パーセントです。これまでの決算説明会でもお伝えしていますが、為替の影響およびリチウム価格の上昇に伴い、空冷モジュールの仕入価格が大幅に値上がりしたことで、粗利率が19.9パーセントまで低下しました。
従来どおりであれば、粗利率は23.6パーセント程度となります。したがって、粗利率の低下はモジュール仕入価格の上昇が主要な影響を及ぼしていると考えています。
今後の対応としては、第4四半期や来年に向けて、利益率が高く原価率が低い水冷製品への切り替えを進めています。
特に、水冷製品に関しては「Mega Power 2500」について水冷モジュールの仕入れがすでに完了しており、生産サイドでは投入をすでに開始しています。この比率が高まることで、利益率も向上すると考えています。
決算トピックス
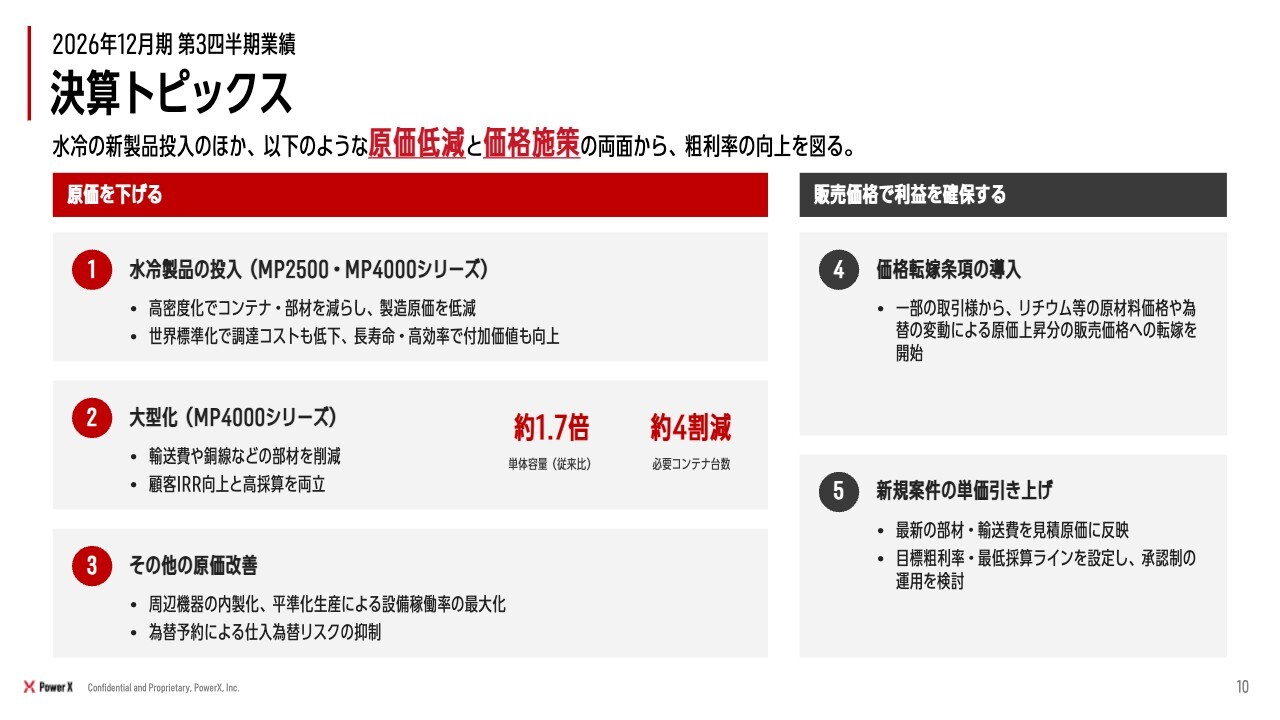
利益率が高い水冷製品の投入以外の施策についても併せて記載しています。水冷製品の投入後には、より大型で、非常に原価が低く利益率の高い「Mega Power 4000」シリーズというプロダクトを投入します。
また、すでにご説明している「Grid Connector」を含めた周辺機器を内製化し、外部から仕入れている周辺機器の利益率が低い部分を補っていく施策にも取り組んでいます。
加えて、売価面では価格転嫁条項の導入や、新規案件の単価引き上げに徐々に取り組み始めています。これにより、原価低減と価格施策の両面から中長期的に利益率を改善させていく施策を進めています。
四半期販管費の内訳と比率
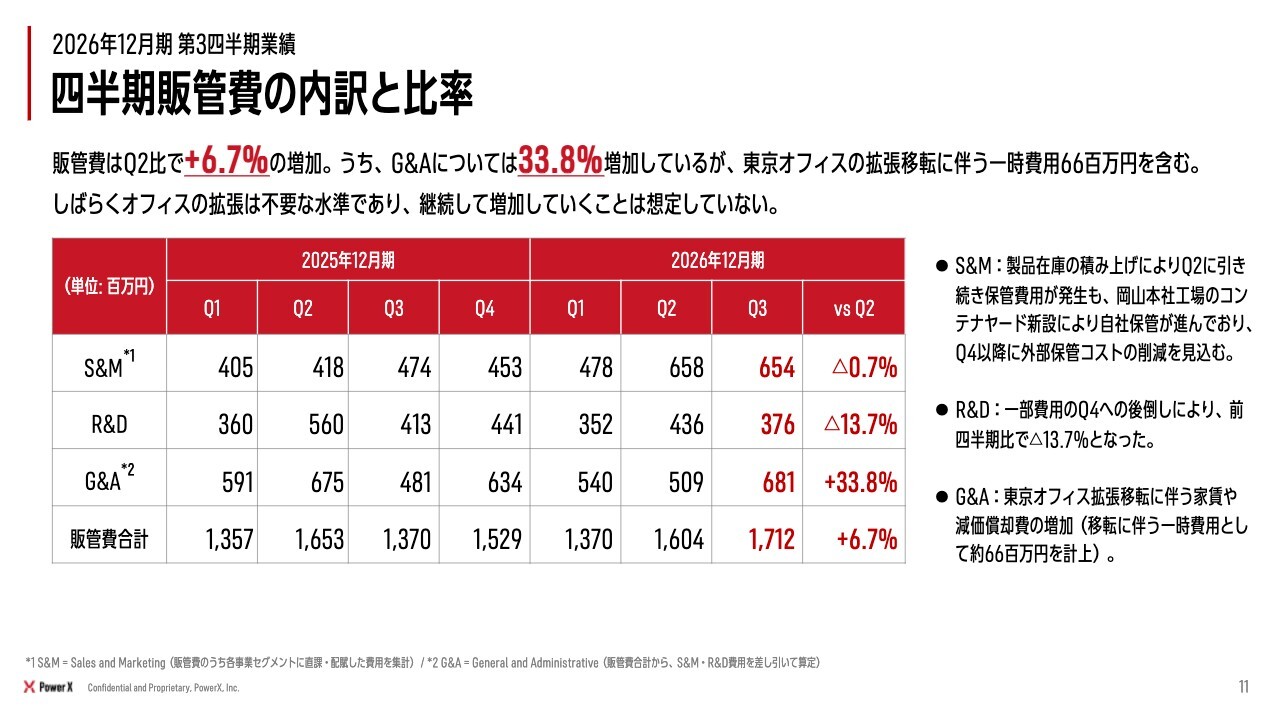
販管費の状況についてご説明します。第2四半期から第3四半期にかけて、G&Aが33パーセント増加していることが特筆すべき点です。これは、東京オフィスの拡張に伴う費用増が大部分を占めています。
特に、オフィス移転時には一時的な費用が発生しており、約6,600万円の費用が含まれています。また、それ以外の費用についても、恒常的に増えるものではなく、このオフィスへの移転に伴って一部発生したものであり、今後の売上増には連動しないと考えています。
現状は十分な設備が整っているため、今後のオフィス拡張等は当面不要であると考えています。
今後の業績見通し及び業績目標
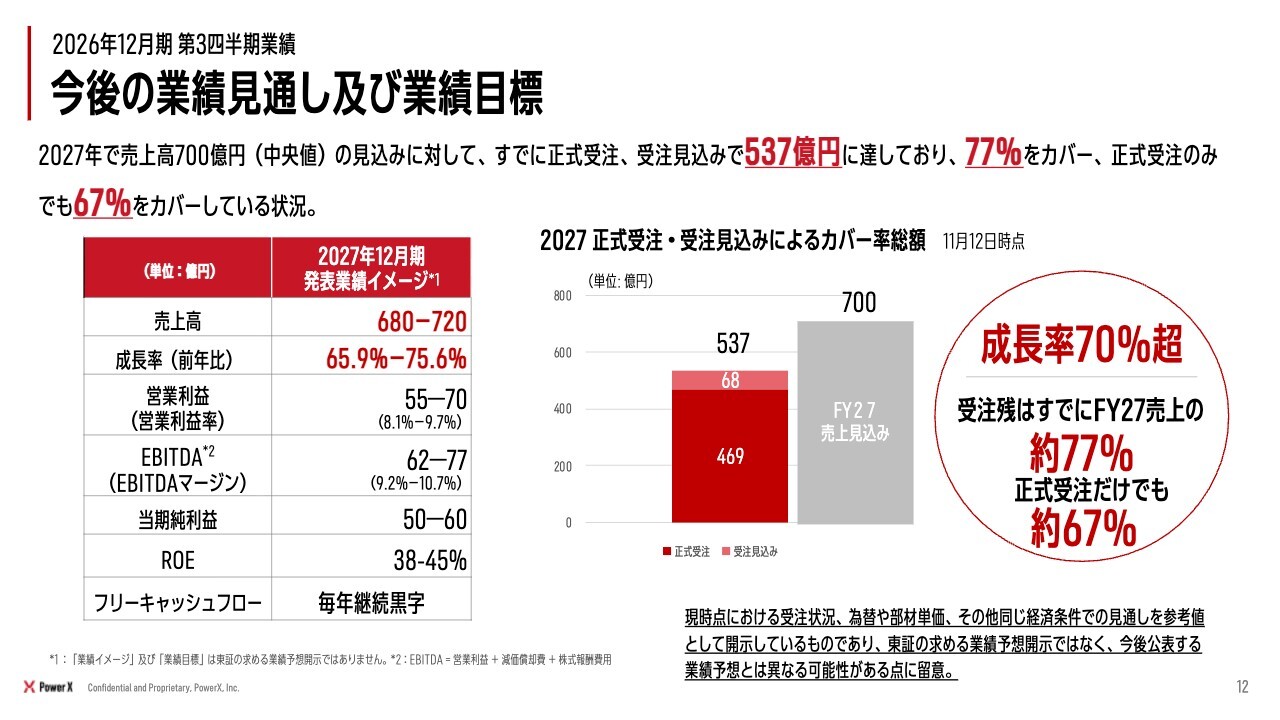
来期の業績イメージについては、第2四半期で発表しましたとおり、売上高700億円(中央値)の見込みに対し、受注見込みベースで77パーセント、正式受注ベースで67パーセントをカバーしている状況です。
当社としては、来年の業績見込みにおいて、今後1年半近い期間があることを踏まえると、十分達成可能な数字であり、順調に推移していると考えています。
柔軟な増産体制で売上拡大に対応
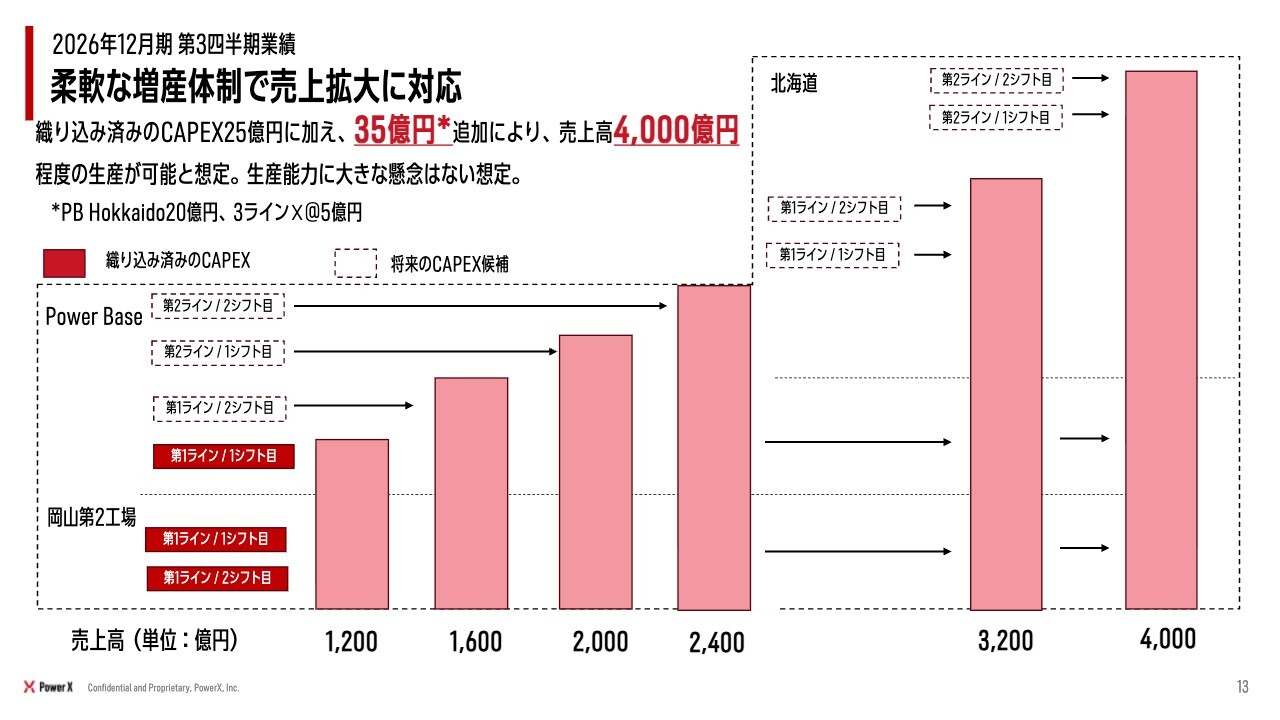
生産体制についてもよくご質問をいただくため、あらためてご説明します。すでに織り込み済みのCAPEX25億円に加え、北海道の工場および3ラインを追加するために35億円を支出することで、売上高4,000億円に対応可能な生産体制を整備する計画です。
その意味では、追加のCAPEXが非常に小さい中で、当面問題のない生産体制を準備できている状況ですので、生産能力についてはご懸念される必要はないと考えています。
キャッシュコンバージョンサイクルについて
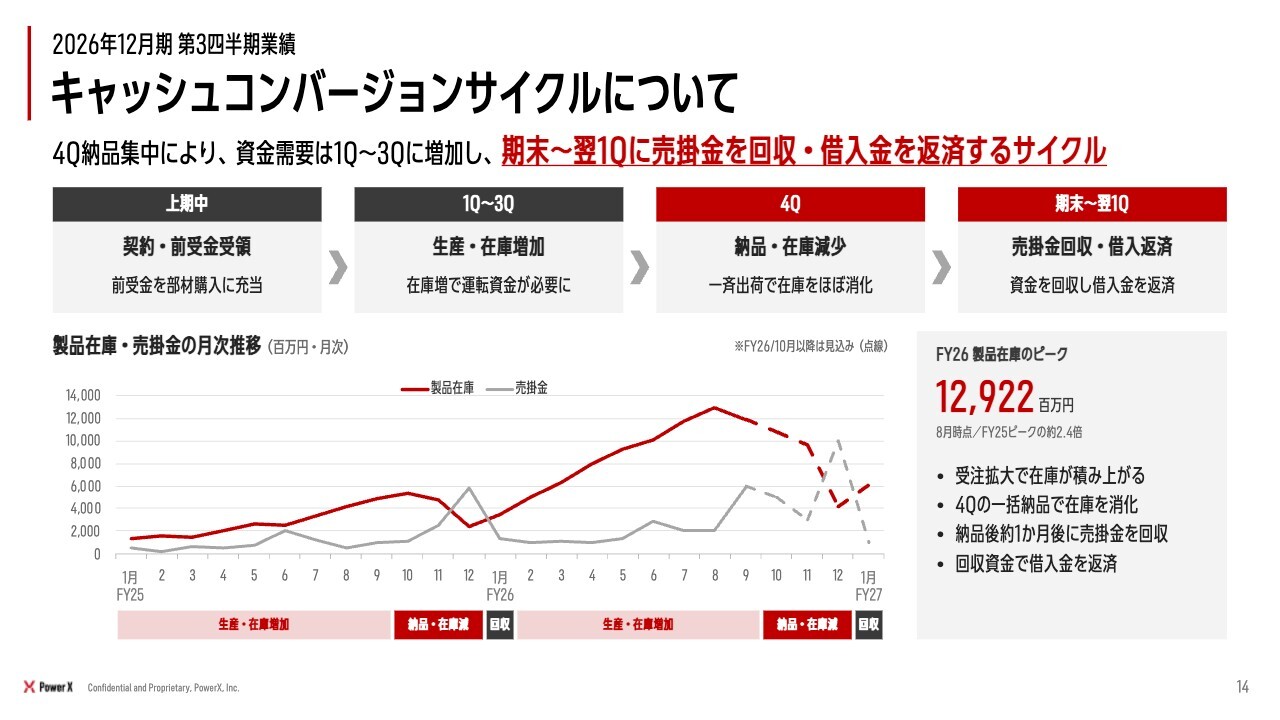
キャッシュコンバージョンサイクルについて簡単にご説明します。当社のビジネスは恒常的に資金が必要というよりは、季節性が大きく影響します。上期中に契約や前受金をいただきますが、その後在庫が増加し、第4四半期でお客さまへの納品が完了し、その資金が第1四半期に入金されることで資金が潤沢になるという構造になっています。
今年については、8月時点が製品在庫のピークとなり、それが継続するわけではなく、一時的に積み上がった在庫を一気にお客さまに納品していくサイクルとなっています。
借入金(運転資金)のサイクルについて
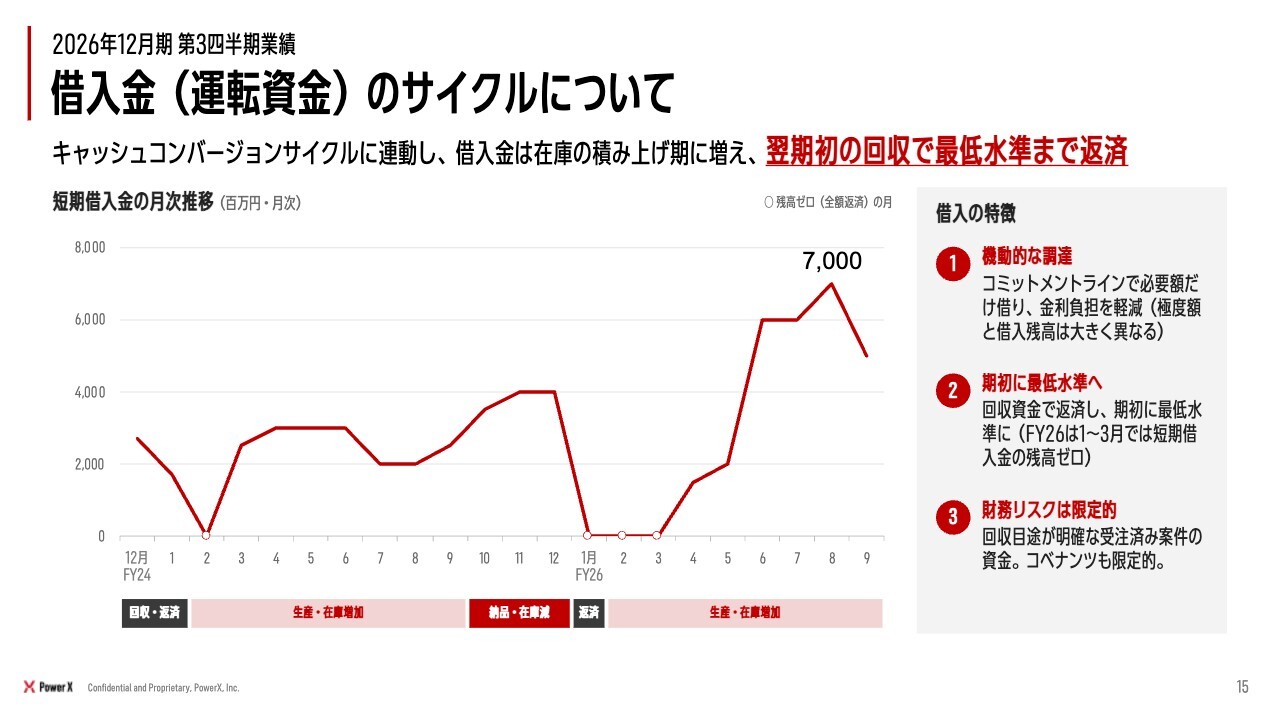
借入金(運転資金)のサイクルについてですが、特に短期借入金はそこと連動して動きます。
第1四半期にお金が入ってきた後、在庫が徐々に積み上がることで借入金が増えていきます。ただし、これはあくまでピーク時の借入に備えて借入枠を広げているだけであり、その後、一気に資金を回収すると借入額は大幅に減少する構造です。
新たな借入枠の増加などを開示していますが、これは急激な成長に対応し、ピーク時の資金需要にうまく応じるための調整にすぎません。恒常的に資金が不足しているわけではないため、その点については特に心配は不要と考えています。
連結貸借対照表
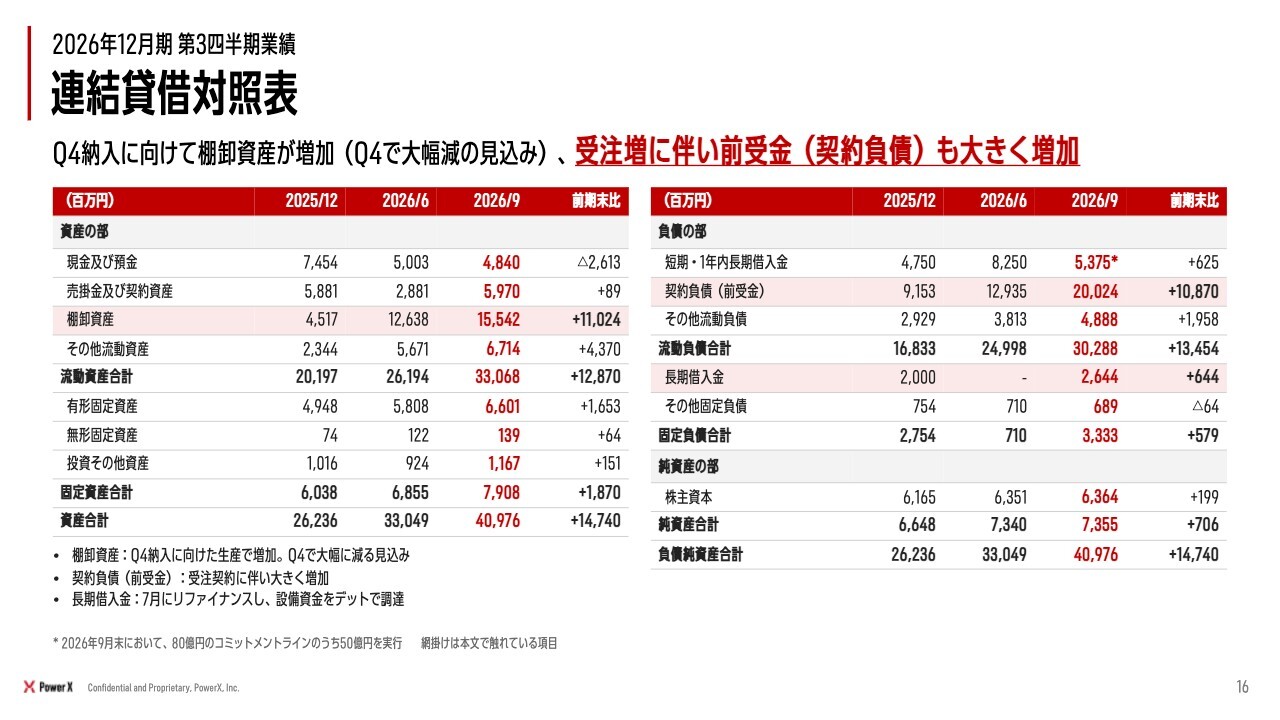
連結貸借対照表です。特筆すべき点として、棚卸資産と前受金がどちらも100億円以上増加しています。棚卸資産は先ほどお話ししたとおり、第4四半期にお客さまのところへ納品され、ほとんどなくなります。また、契約負債として記載されている前受金も、売上に順次変わっていくため、お金の返済が必要なものではありません。
どちらも第4四半期で売上に転換するものとしてご理解いただければと思います。
借入金の内訳
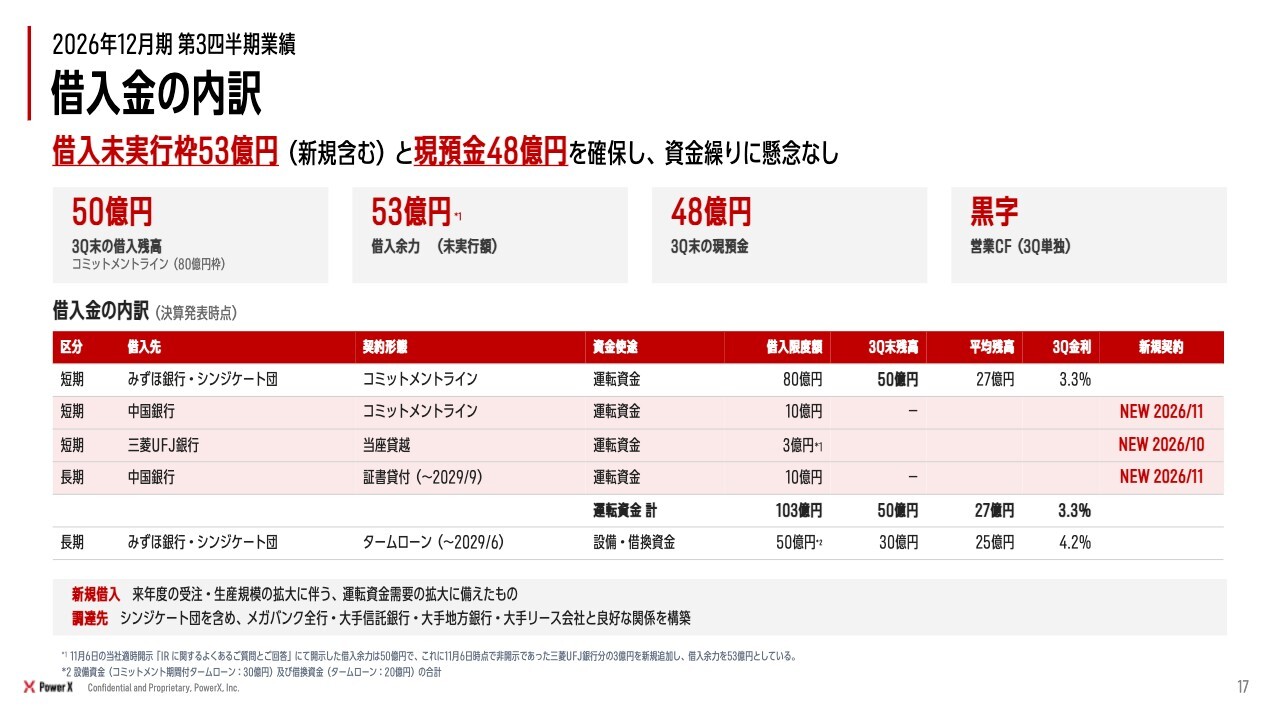
先日、新しい借入枠についてお話ししましたが、今回は追加で補足します。
まず、借入未実行枠が現在53億円ほどあります。これは枠を設定しているだけで、必要な分を使用し、残りは枠として保持しています。これに加え、第3四半期末の現預金が48億円あるため、合計で100億円近い資金を動かせる状況にあります。
繰り返しにはなりますが、資金繰りに懸念はなく、借入先についても一部開示していますが、非常に大手の金融機関からご支援をいただいているため、その点についてご心配いただく必要はないと考えています。
東証株価指数(TOPIX)の構成銘柄に採用
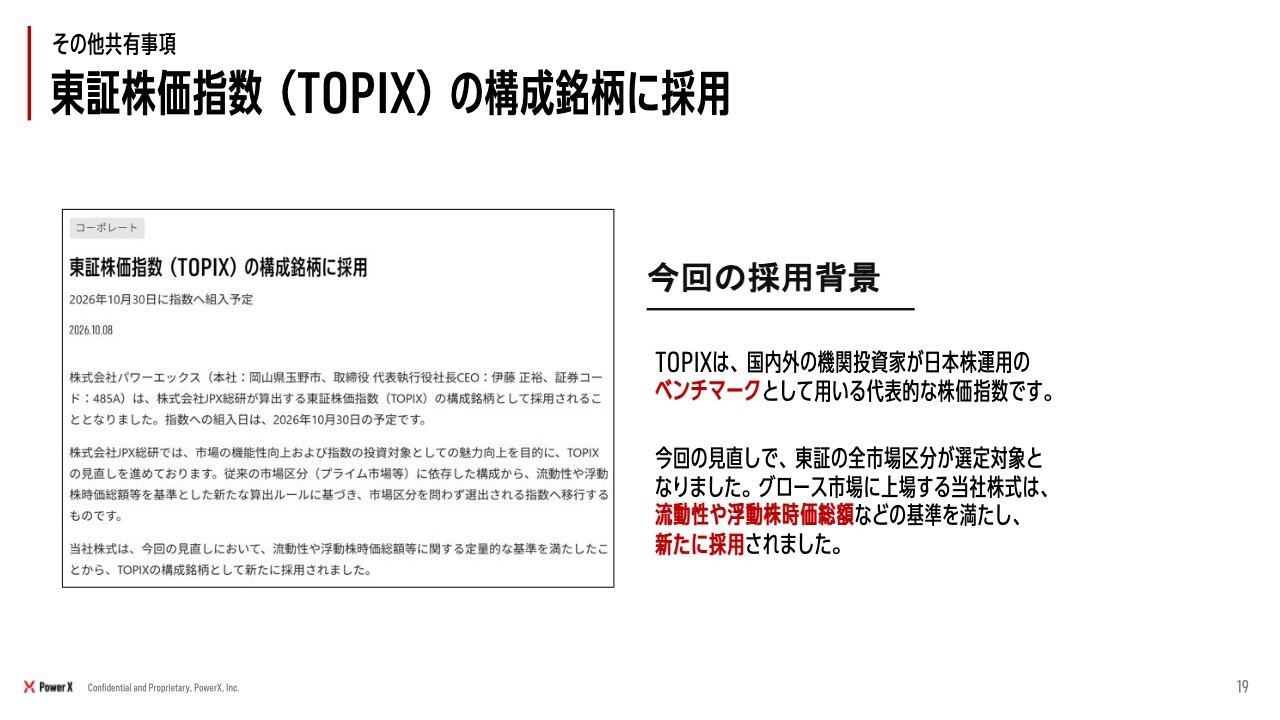
その他の共有事項です。すでにご存じの方も多いかと思いますが、当社は新TOPIX銘柄に採用されました。我々としては、このような銘柄に選定いただけたことを非常に光栄に思っており、今後も株価や業績の向上に向けて継続して努力したいと考えています。
東証プライム市場への市場区分変更申請について
最後に、東証プライムへの市場変更についてお話しします。ご心配されている方もいらっしゃるかと思います。いろいろな開示が少し遅れてしまい申し訳ありません。当社としては6月の開示以降、変更なく粛々と準備を進めていますので、もう少しお待ちいただけると幸いです。
以上をもちまして、私からのご説明は終了します。続いて、伊藤より市場環境などについてご説明します。
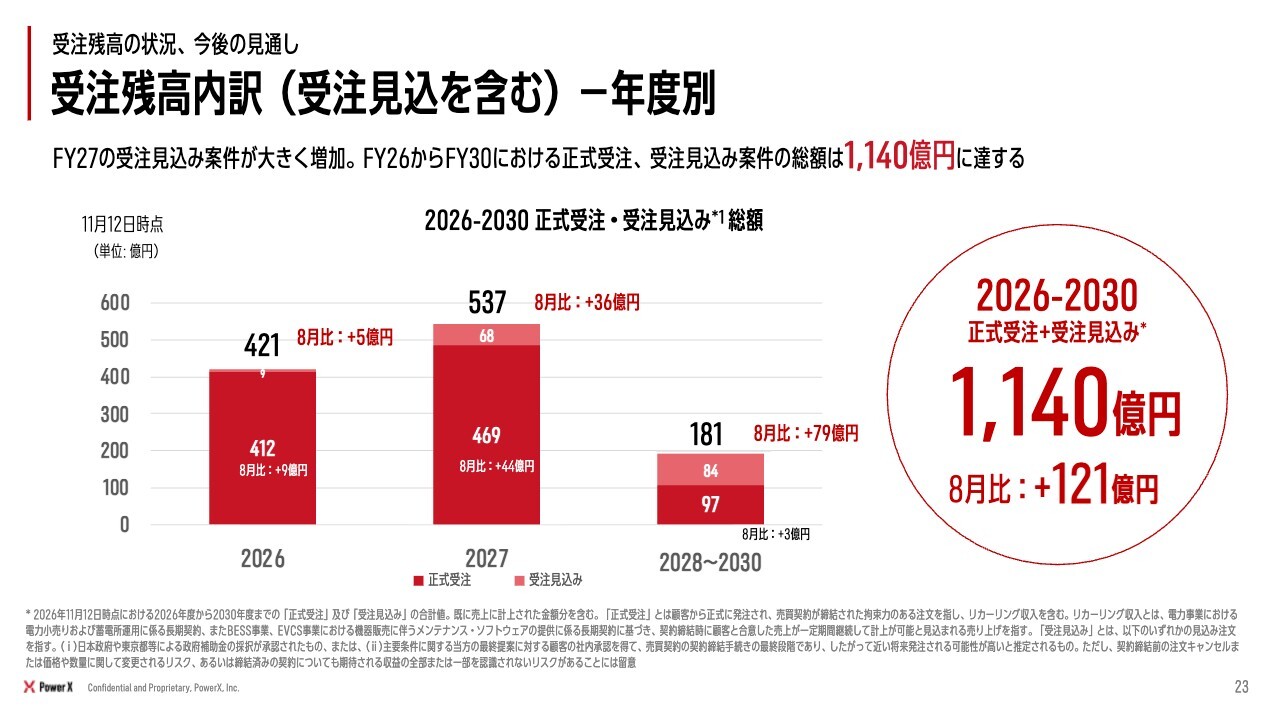
受注残高内訳(受注見込を含む)―年度別
伊藤:私からビジネスのアップデートについてお話しします。
まず、直近の状況についてですが、前回8月の発表時から受注残が121億円増加しています。現在、延べ1,140億円の受注残を有しています。トレンドとしては、1案件が大きくなり、2028年から2030年の間に新しい案件が入ってきています。
そのため、現時点の確定受注残の前の状況を少しお見せしたいと思います。
交渉中パイプライン:2027~2030の成長余地
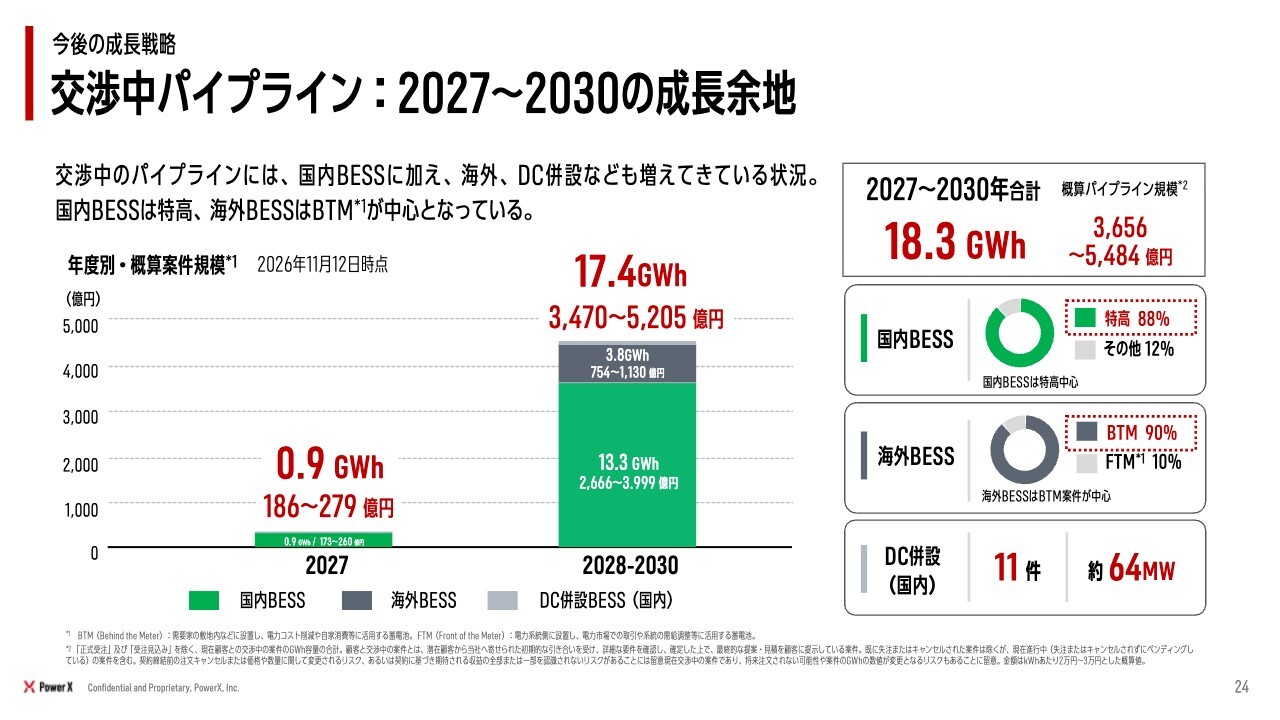
こちらのスライドでは、交渉中のパイプラインを今回開示しています。前回はギガワットアワーのみを開示し、金額は含めていませんでしたが、わかりづらいという意見を受け、今回は両方を記載しました。
単純に前回から商談中の案件が約2倍になっています。当社は現在、2030年までに延べ5,000億円を超える具体的な受注に向けた商談を進めており、非常に多くのお客さまからお引き合いをいただいています。
緑色の棒グラフが国内BESS、チャコールグレーが海外BESSを示しています。海外案件については、2028年以降も具体的な商談が進んでいます。
トレンドとしては、国内では大型特別高圧蓄電所の商談が多く、海外ではBTM(Behind the Meter)、つまり工場向けの系統用ではない大型蓄電池のご相談が非常に多いのが特徴です。
同時に、前回はほとんどなかったのですが、この3ヶ月で日本においてもデータセンター併設の案件が突然出てきています。この1ヶ月半ほどで急激にご相談が増えており、現在11件、約64メガワット規模の商談が進んでいます。この段階に至らない案件もさらに多く存在します。
まだ受注や確定には至っていませんが、日本にも本格的にこうした動きが来ているのではないかという印象を持っています。そのため、2029年から2030年頃にはデータセンター併設型の大型蓄電池案件も増加することが期待されます。
ただし、原則として、現在は国内事業が牽引しており、海外事業にも注力して上乗せを図りたいと考えています。
業績見込みと受注残高(受注見込を含む)―年度別
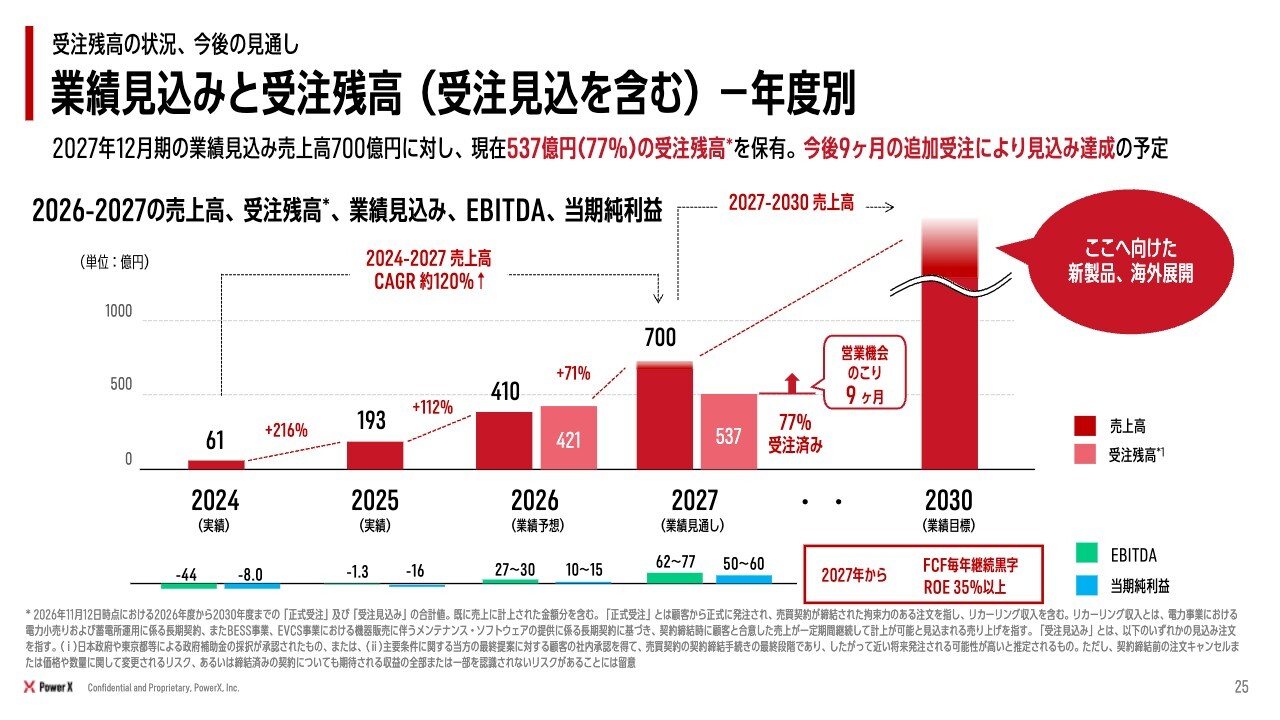
当社は、IPOからまだ1年未満です。創業から5年半で、2年前の売上は60億円でしたが、昨年は193億円、今年は410億円、来年は700億円の売上を見込んでいます。もちろん、この700億円は達成しなければなりません。
その先については、前回2030年に売上2,000億円を目指すと一度記載しましたが、さらなる上振れを目指し、海外展開も含めて努力しなくてはならないと考えています。現在のパイプラインでは、当社としてしっかり踏み込んでいき、さらなる高みを目指したいと考えています。
今のところはいろいろと条件が見えていないため、保守的に見積もっていますが、しっかり来期も増益を目指したいと考えています。
国内大手企業を含む幅広い顧客基盤
投資家の方々から、最近のIRに関連して、いくつかのよくあるご質問をいただいています。これは、世の中の時流とも関係しているのかもしれませんが、ここで追加の開示を行いたいと思います。
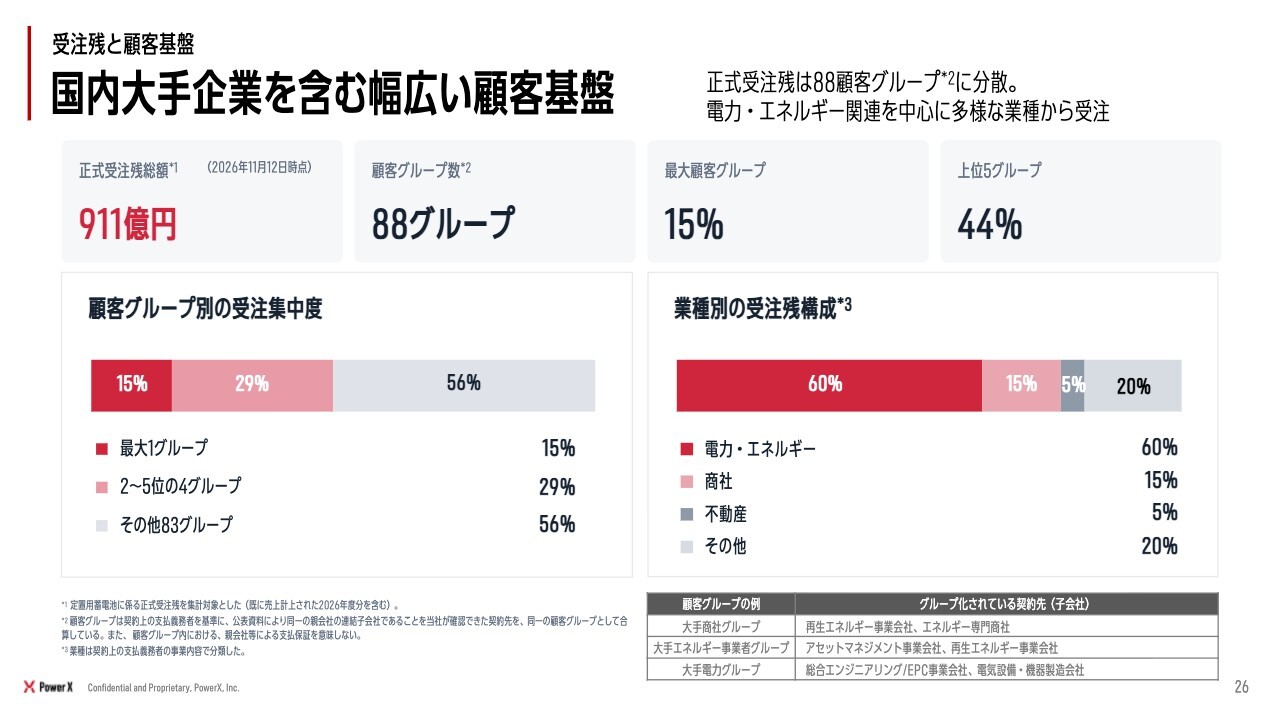
まず、「どんなお客さまで、集中していないんですか?」と聞かれるようになります。現在、911億円の正式受注残があり、スライドに記載しているのが当社のお客さまの内訳となっています。
グループと記載しているのは、日本特有の傾向であり、いわゆる旧財閥系や大手自動車メーカー、製造業、商社など、日本特有の連結対象グループ単位で分類されています。最大のお客さまは全体の15パーセントを占めていますが、複数の企業に分かれており、同じグループ内の複数の企業からご発注いただいている1つのグループです。
次いで、2位から5位までで全体の29パーセントを占め、残りの56パーセントは83のグループに分かれています。このことから、お客さまは非常に多種多様であることがおわかりいただけるかと思います。
また、当社に現在ご発注いただいている企業は、電力・エネルギー関連が半数を超えています。次いで、電力事業に従事している商社が15パーセント、再生可能エネルギーや蓄電所、データセンターへの関心が高い不動産業界が約5パーセントという状況です。
このように、当社にはエネルギーを本業とする大企業からのご発注が多く、とくに財閥系のグループが多い印象です。
国内外の最大手企業グループを中心とした安定的な顧客基盤
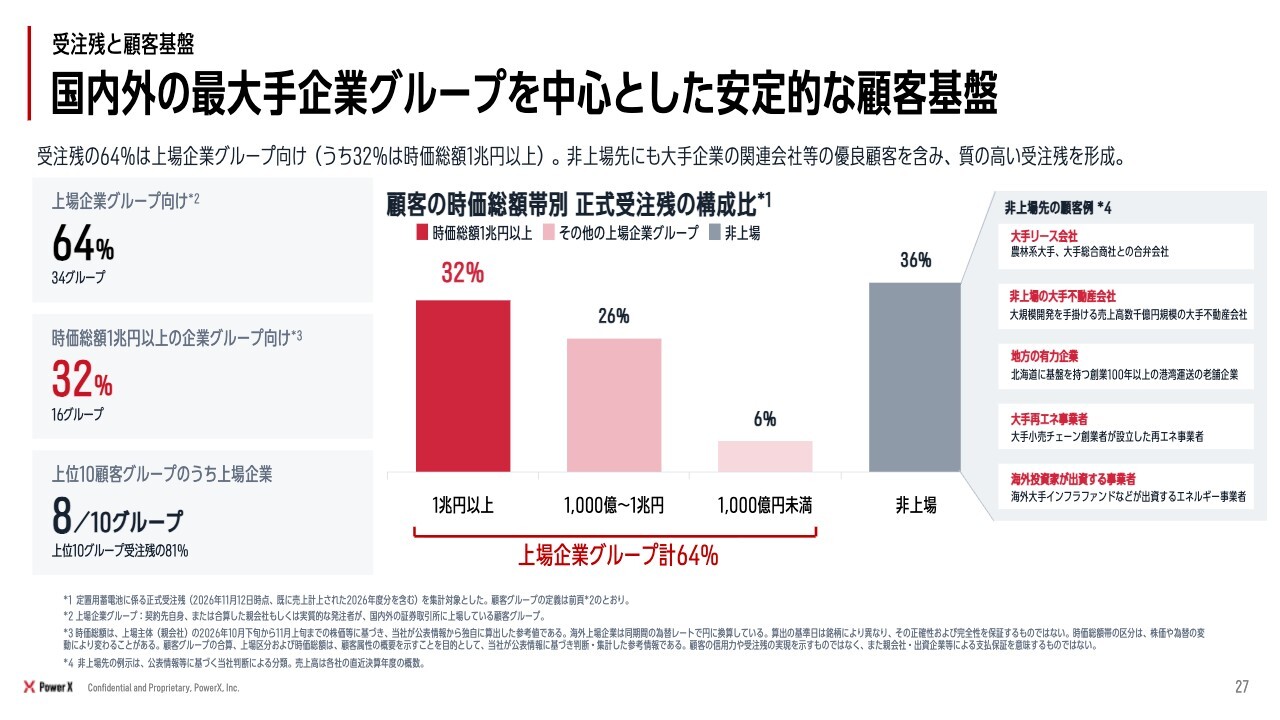
お客さまの受注残が多く積み上がり、それが長期化する場合、お客さま側の与信について懸念を抱く投資家がいらっしゃるようですので、こちらも開示します。
ご発注いただいているお客さまのうち、32パーセントが時価総額1兆円を超える国内上場企業さまです。次に、26パーセントが1,000億円から1兆円の間の企業さまであり、いずれも大企業です。また、1,000億円未満の上場企業は6パーセントという構成になっています。
非上場企業については36パーセントとなっていますが、この非上場企業さまに関しては、上場する必要がないような大手リース会社、不動産会社、地方の有力名士が運営するような地元で非常に大きな企業、再エネ開発者といった企業さまが中心となっています。
国内事業環境アップデート(簡略版)
当社は直近で、日本を代表するような非常に大きな企業さまから、非常に大型の案件をいただくようになりました。その理由や、蓄電池市場の動向についてお話しします。
また、この時点で公開されているはずですが、スライド右上にQRコードがあります。国内事業環境についてご説明した45分ほどの別の動画を作成しましたので、そちらも機会があればぜひご覧ください。
蓄電池はこれまで「周波数制御」として主に使われてきた これからは「昼の電気を夜に移す」&「電源としての供給力」の用途にシフト
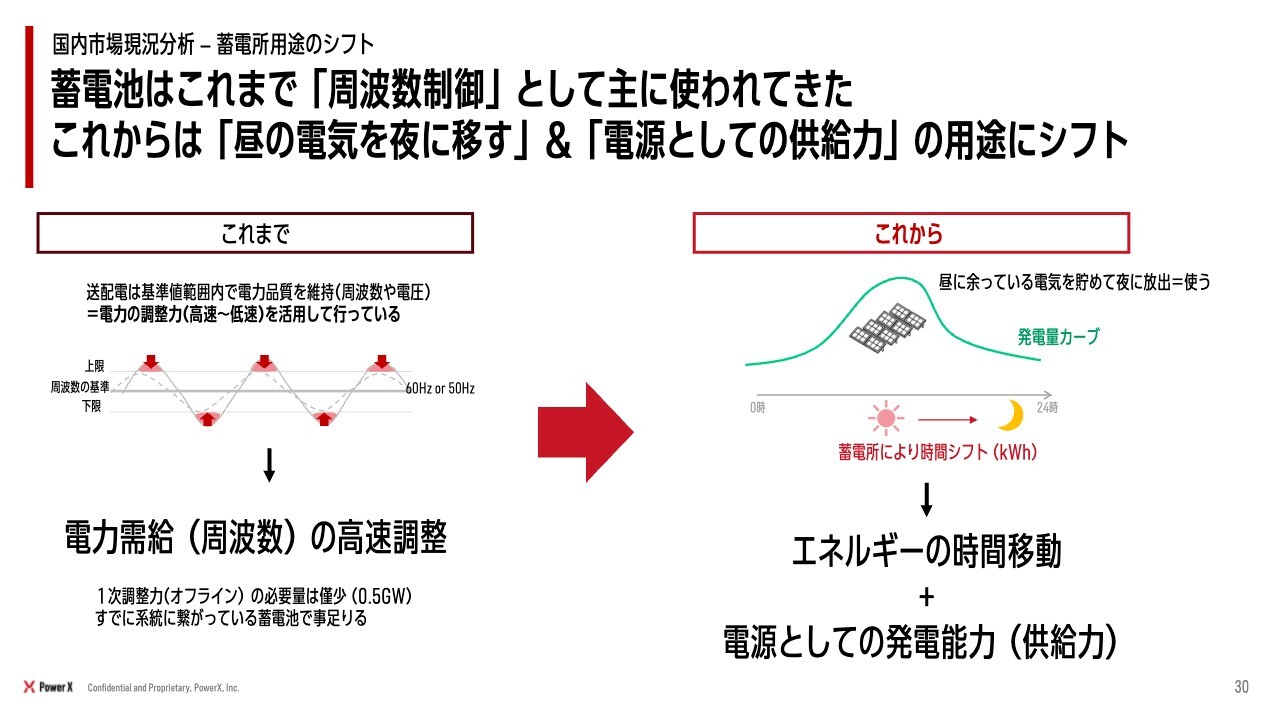
この決算説明会では、ダイジェストとして重要なポイントだけご説明します。大きく4点あります。
まず1点目として、蓄電池の使われ方が変化してきています。これは受注の動向からも見て取れます。かつては、蓄電池の地位が電力業界の中で低く、需給調整や周波数維持のための装置として使われていました。しかし、2029年から2030年にかけて、蓄電池が主電源化していくという大きなシフトが見られます。
我々が扱ってきた電力は交流電力です。交流電力には周波数があり、日本の半分は50ヘルツ、もう半分は60ヘルツという、学校で学んだことを思い出していただけるかと思います。
この周波数が崩れると停電が発生します。周波数が崩れないように、他の発電所よりも早く蓄電池が動作するため、需給調整市場の中ではライバルが少なく、蓄電池が収益を生む状況が続いており、蓄電池ブームとして注目された時期もありました。
パワーエックスが最初に上場会見を行った際にもお話ししましたが、この需給調整市場の価格は下がると予測していました。本来、蓄電池の用途は昼間のエネルギーを夜に使うためのタイムシフトであり、この市場のほうがはるかに規模が大きいということを、以前からお伝えしてきました。
そして、いよいよその状況が現実になってきました。
今後増え続ける再エネの電力を無駄なく使うために蓄電池が必要になる
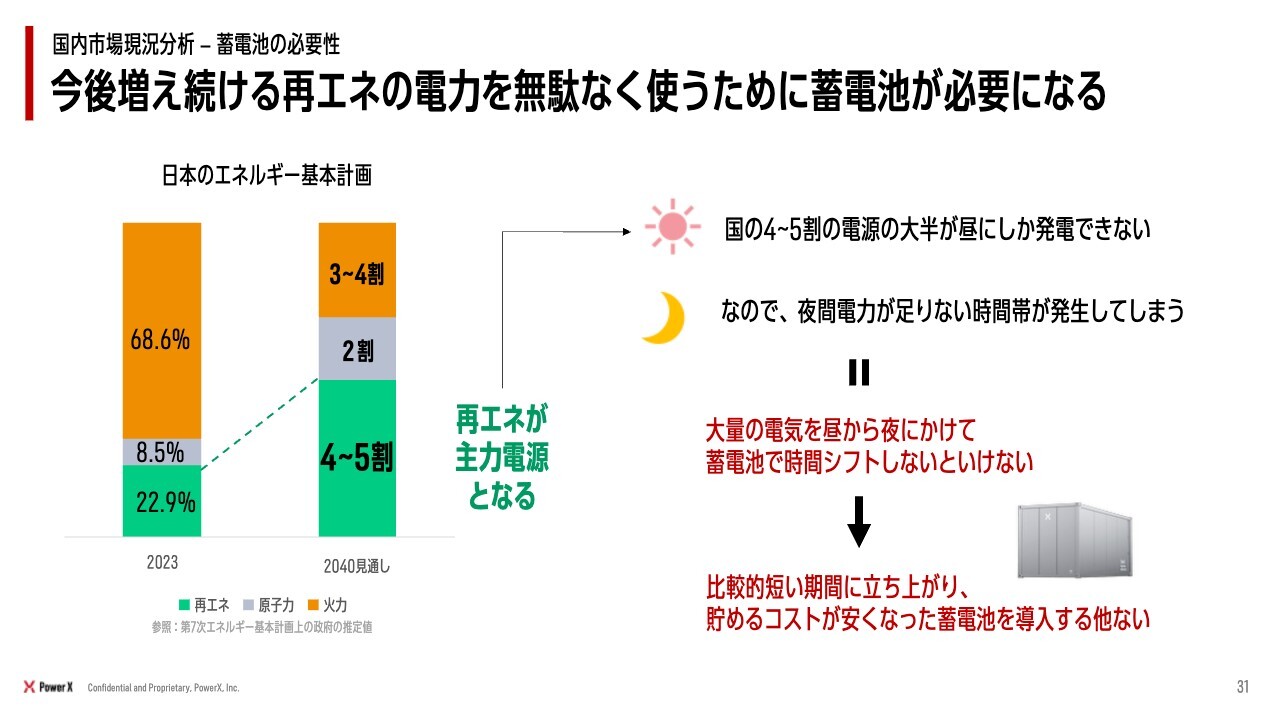
日本のエネルギー市場において、「第7次エネルギー基本計画」によると、日本は2040年までに国内のエネルギー供給割合として再生可能エネルギーを4割から5割に増やすことを目指しています。これは、実質的には主に太陽光発電と位置付けられています。
この計画に基づき、日本は太陽光発電を大幅に増やし、エネルギーの自給自足を目指しています。いわゆる「ソブリンエネルギー」として、自国内で発電する仕組みを強化することで、石油や石炭、ガスといった輸入資源への依存を減らし、外貨を使って調達する必要性や安全保障リスクを低減させていく方針です。
この基本計画では、2040年度の電源構成として、再生可能エネルギーを4割から5割、原子力を2割、火力を3割から4割とする見通しが示されています。
将来、2040年には、現在では20パーセントの電力供給割合が、40パーセントから50パーセントとなり、この時間帯に利用できる電力が不足する状況が予想されます。発電所を大幅に増設する必要がありますが、夜間には日が沈むため、電力供給が途絶えることになります。このため、電池の導入が不可欠です。
昼間のうちに国内で発電可能な電力を大いに生産し、それを大量に蓄電しておき、夜間に使用するという仕組みです。この運用により、エネルギー自給率が向上し、コスト削減が可能となります。
蓄電池はこれからが本番:国内TAMに対して連系済み系統用蓄電池は未だ僅か
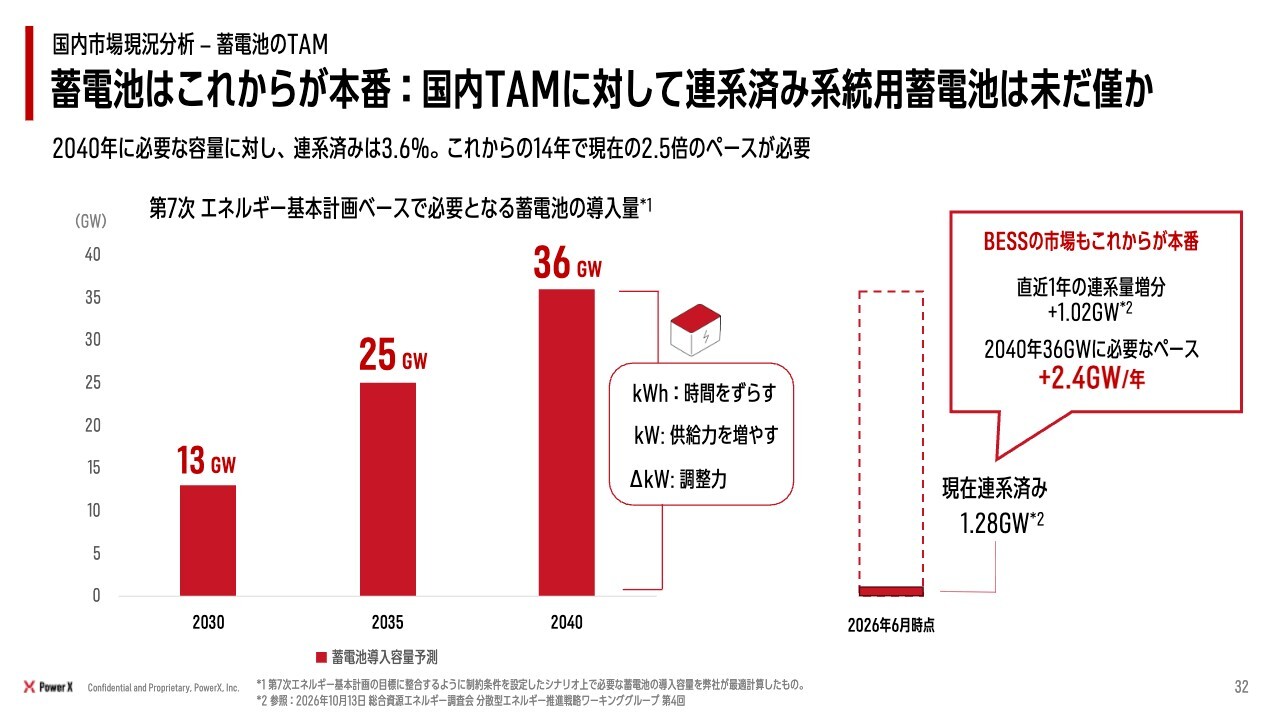
我々は36ギガワット程度の蓄電池のTAM(市場規模)があると常々申し上げており、今後13年でこの36ギガワットが存在すると考えています。しかしながら、現時点ではわずか1.2ギガワットしか進捗していません。
現在、1.2ギガワットしか蓄電池が設置されておらず、残りの34.8ギガワット分については、今後蓄電池が導入される見込みであり、これに伴い市場も成長していくことになります。
一方で、需給調整市場が飽和しており、調整力の価格が下がった結果、蓄電池の収益性が低いとのご指摘については、おっしゃるとおりであり、需給調整市場が日本全体の中ではごく一部にすぎないという状況です。
(前提)需給調整市場(一次調整力)の必要量 vs 蓄電池のTAM
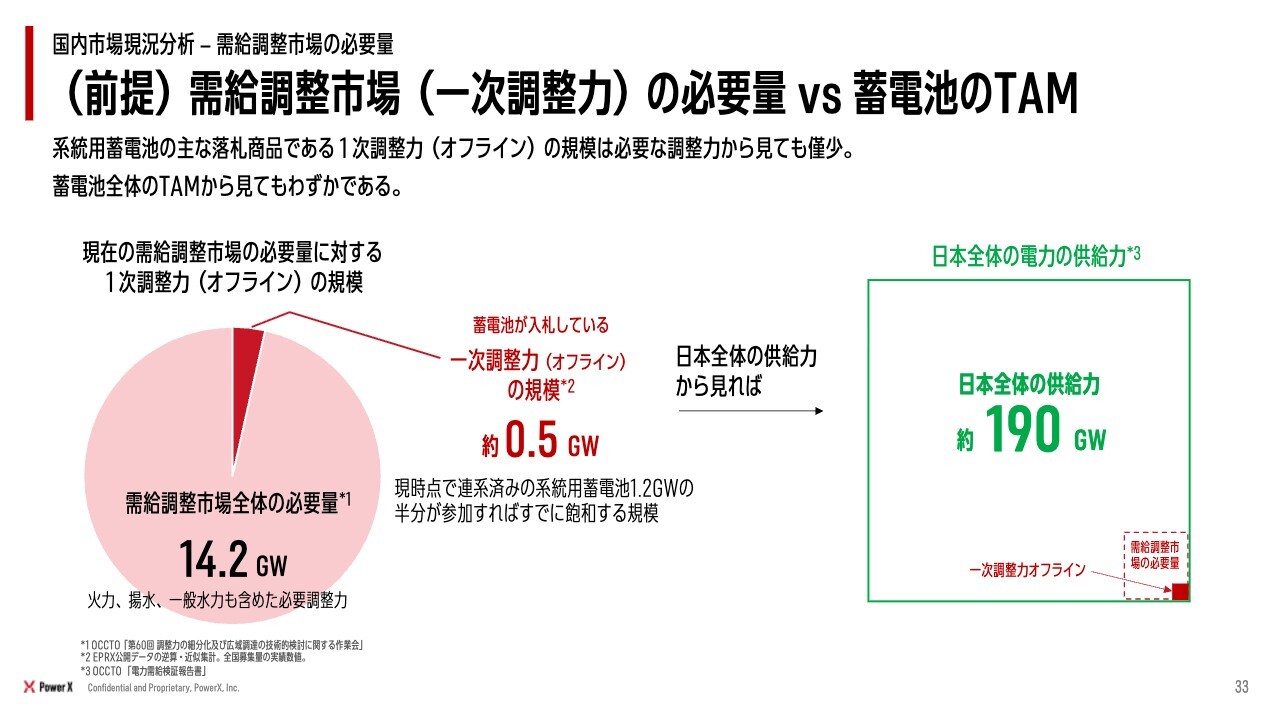
190ギガワットの中で、現在電池が活躍している一次調整力オフラインは、この図の一番右下にある赤い点に相当し、わずか500メガワット、つまり0.5ギガワットにすぎません。
実質、500メガワットしかないため、これを4時間でも5時間でも運用すると、ちょうど現在日本に導入されている電池量と同程度となり、実質的には飽和状態にあります。その結果、需給調整市場の価格は、直近では1円程度となっています。
「供給力」確保の重要性:早期立ち上げ電源としての蓄電池の必要性が増す
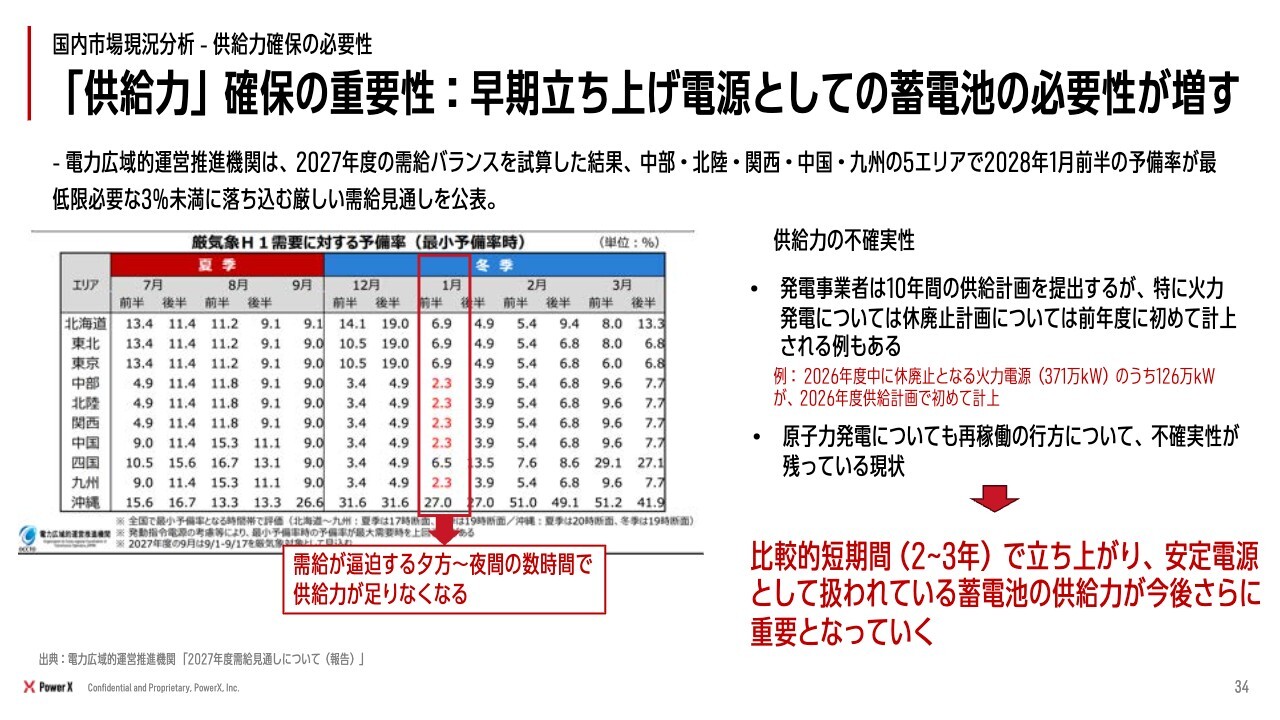
一方で、現在、電力広域的運営推進機関(OCCTO)から発表されているデータによると、2028年1月頃には日本の主要都市6拠点から7拠点における電力予備率が3パーセントを下回るとの最新の予測が出ています。
これは極めて重要な指標です。電気が不足する可能性があるということになります。つまり、これから電力が不足に向かおうとしている中で、2028年の初めは、あと1年先の話です。今新たに新規で発電所を建設できる状況にはありません。そのため、最も柔軟に対応できる手段としては、蓄電池が挙げられます。
主力電源を支える蓄電所は大型化し、重要インフラとしての役務を果たすことになる
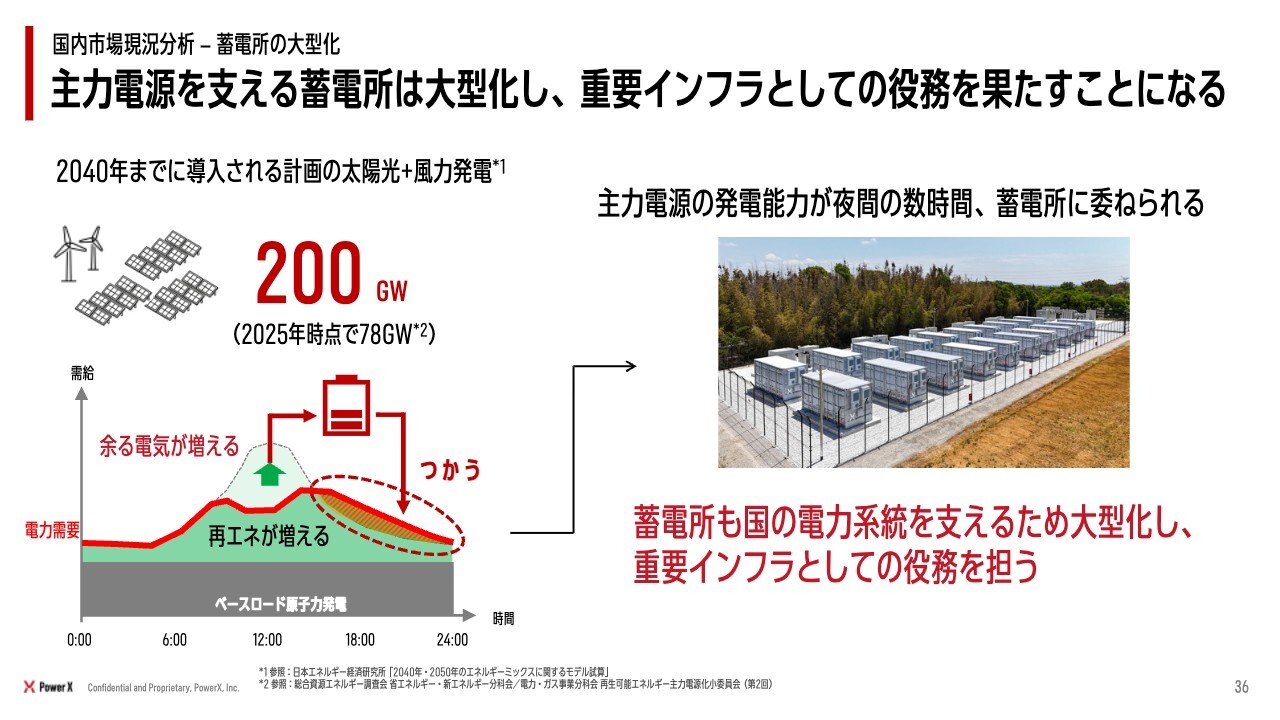
今、すでにある太陽光発電に蓄電池を組み合わせ、昼間に充電して夜間に放電するだけで、出力抑制が広く行われている現状でも、この電力を使い切ることで予備率などに貢献できるわけです。
そのため、我々のお客さまである日本のエネルギー従事者のみなさまや、大手企業さまが、超大型蓄電所の建設に取り組むようになり、これがマーケットシフトにつながっています。
我々はこのような状況になることを予測し、そのための商品を準備してきました。現在、需給調整市場とは異なり、重要インフラとしての蓄電池を運用する場合、面で動かさなければならないため、容量が非常に大きくなります。
容量が大きくなることで、蓄電池は重要インフラとしての位置付けとなります。例えば、1ギガワットアワー級の蓄電所が、2029年のプロジェクトでいくつか進行中です。そのようなクラスの蓄電池を導入することで、大規模かつ重要なインフラとしての役割を果たすことになります。
特別高圧蓄電所は重要インフラとしての基準を満たすことが求められる
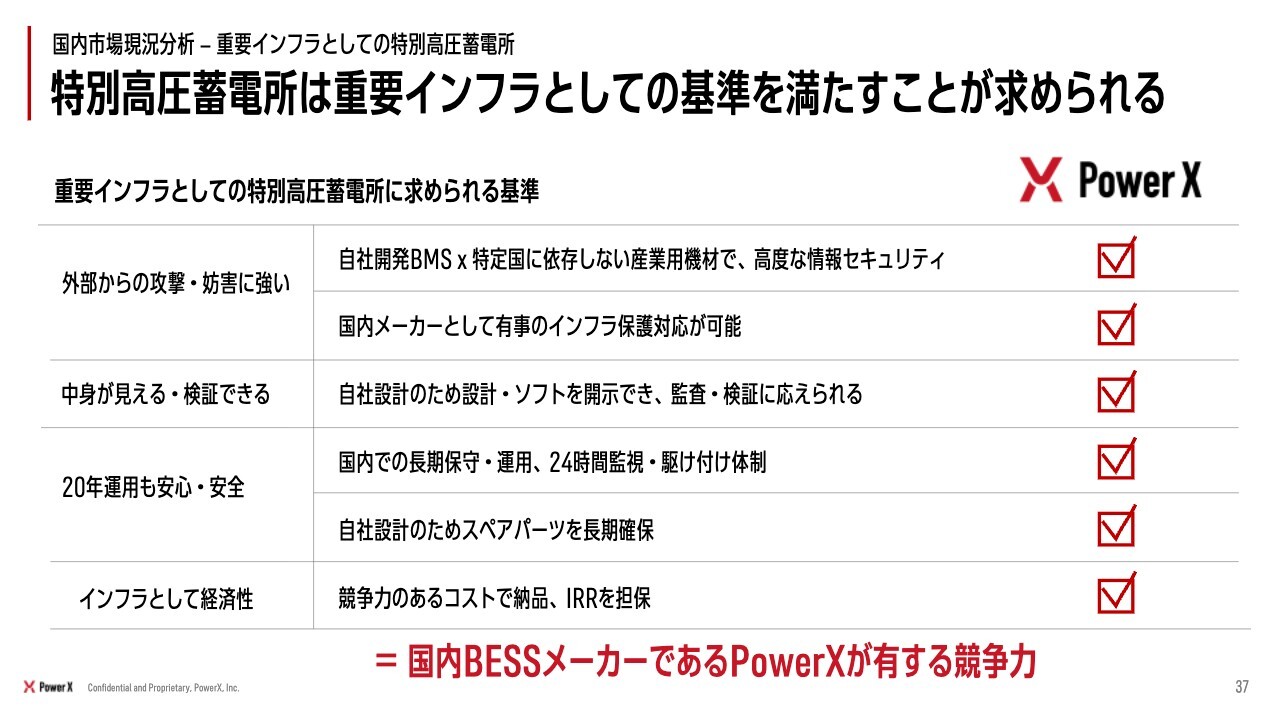
重要なインフラと見た時には、やはり外部や外国からの攻撃や妨害を受けないことが極めて重要です。日本の基幹電力に仲間入りするほど、その重要性は増していきます。
実際、カリフォルニア州では夕方から夜間にかけての午後5時から9時の間、蓄電池が主電源として最も発電しています。昼間の太陽光を蓄え、最も多く放電しているのが蓄電池で、それは他の発電所よりも勝っています。
まさに日本も同じような縮図になっていくと考えられます。そのため、これらの蓄電池がしっかり機能することが重要です。
中身が見えること、検証が可能であること、ブラックボックスを含まないこと、ソフトウェアが適切に特定できること、製造者の顔が見えること、どのような部品が使われているかを常に把握し、監査や検査が行え、さらに常にアップデートが可能であることが極めて重要です。
なによりも、20年使用するものなので、メーカーが現地で保守、メンテナンス、スペアパーツの供給や修繕を常に行える状態でなければ、主電源化は実現できません。
そして最後に、インフラとしての経済性です。当社の経済性は非常に高く、その点でご採用いただいていますが、最終的にはコスト面での優位性も求められます。
本当に良いものを安価で長期間にわたり、エネルギー技術者の方々に使っていただくためには、この重要なインフラにおいて、外国製の蓄電池などは採用されにくいという現状があります。
また、日本に工場や整備体制、保守体制を持たない企業は、常識的な判断として採用が難しい傾向にあります。その中でパワーエックスの強みは、これらの体制や競争力を備えた集合体にあると考えています。
PowerXの特別高圧蓄電所の実績
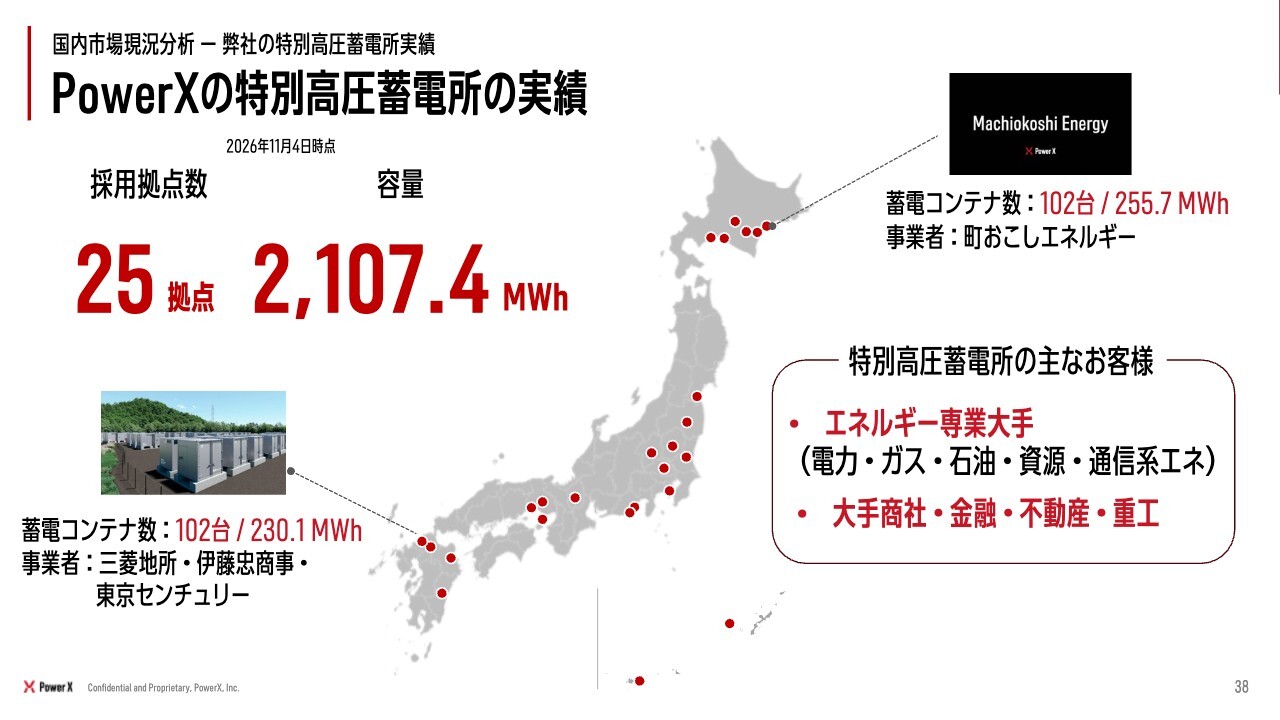
その裏付けとして、当社の案件パイプラインでは、特別高圧蓄電所向けが全体の8割を超え、9割近くを占めています。
我々が最も得意とするのは、この大型プラントです。サイズ感でいえば、最近では255メガワットアワーに達しており、例えば九州の案件では、事業者さまとして三菱地所さま、伊藤忠商事さま、東京センチュリーさまです。この案件では、「Mega Power」を102台設置する計画で、冒頭に申し上げた台数に匹敵するか、あるいはそれを少し上回る規模になります。これは1ヶ所での実績です。
これが、230メガワットアワーの規模となります。2029年から2030年に向けては、1ギガワットアワー級の案件も進んでおり、現在の4倍から5倍の規模になりつつあります。そのため、前回の決算説明会では、2段に積み重ねる電池を発表したり、「Mega Power 4000」で容量を向上させたりするなど、我々は準備をしっかりと進めてきました。
また、北海道では「町おこしエネルギー」で102台の案件を実際に受注しており、まさにお客さまの声にお応えするための製品開発を行った結果、受注が増加している状況です。
昼と夜の電気の値段差が前年比で2倍に=昼の電気を夜に売る価値が上がった
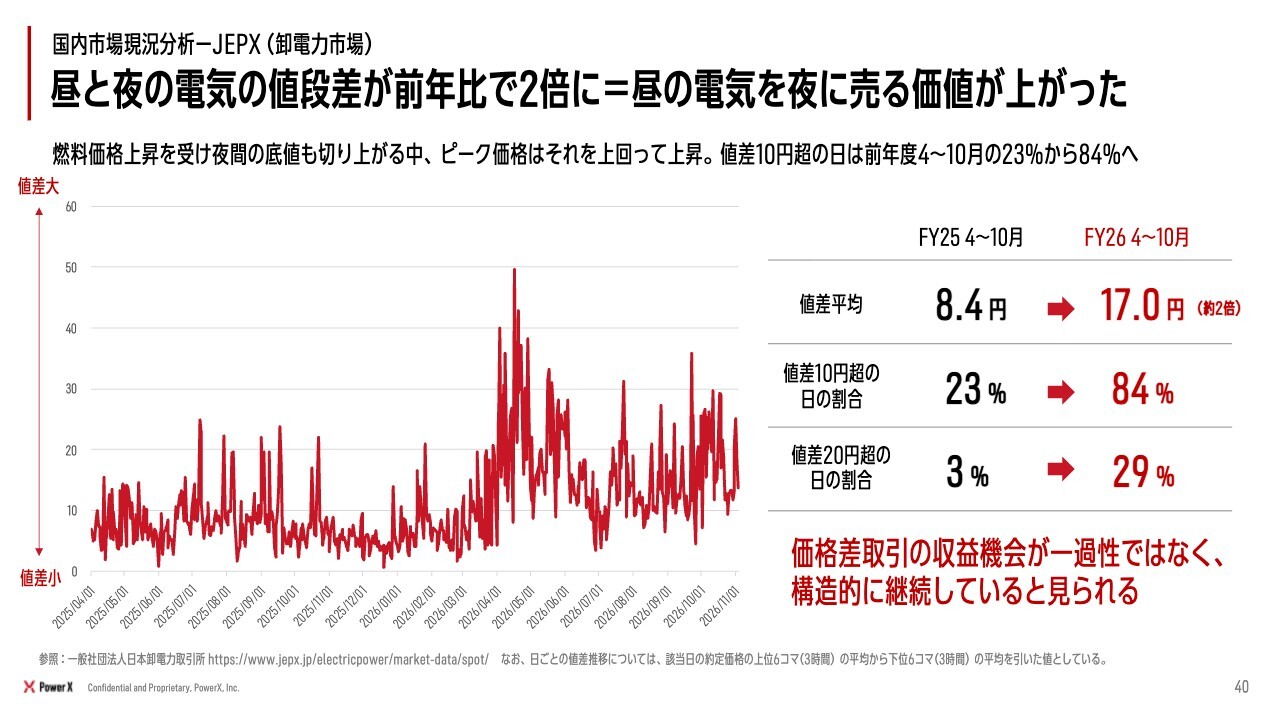
大きな電池を導入することで、逆にお客さま側が本当に利益を得られるのかという点についてですが、実際には、電力が不足するほどに電力需要が急激に上がっている昨今の長期的なトレンドがあります。詳しい内容については別の動画でご説明していますので、ぜひ機会があればご覧ください。
現在、昼間と夜の電力料金の差が前年比で倍以上になっており、約17円の値段差が1日の中であるのが現状です。さらに、10円を超える頻度が84パーセント、20円を超える頻度も約29パーセントとなっており、非常に大きな値段差がつく日もみられます。
大型化する特別高圧蓄電所はインフラとしての収益を今後も確保できる
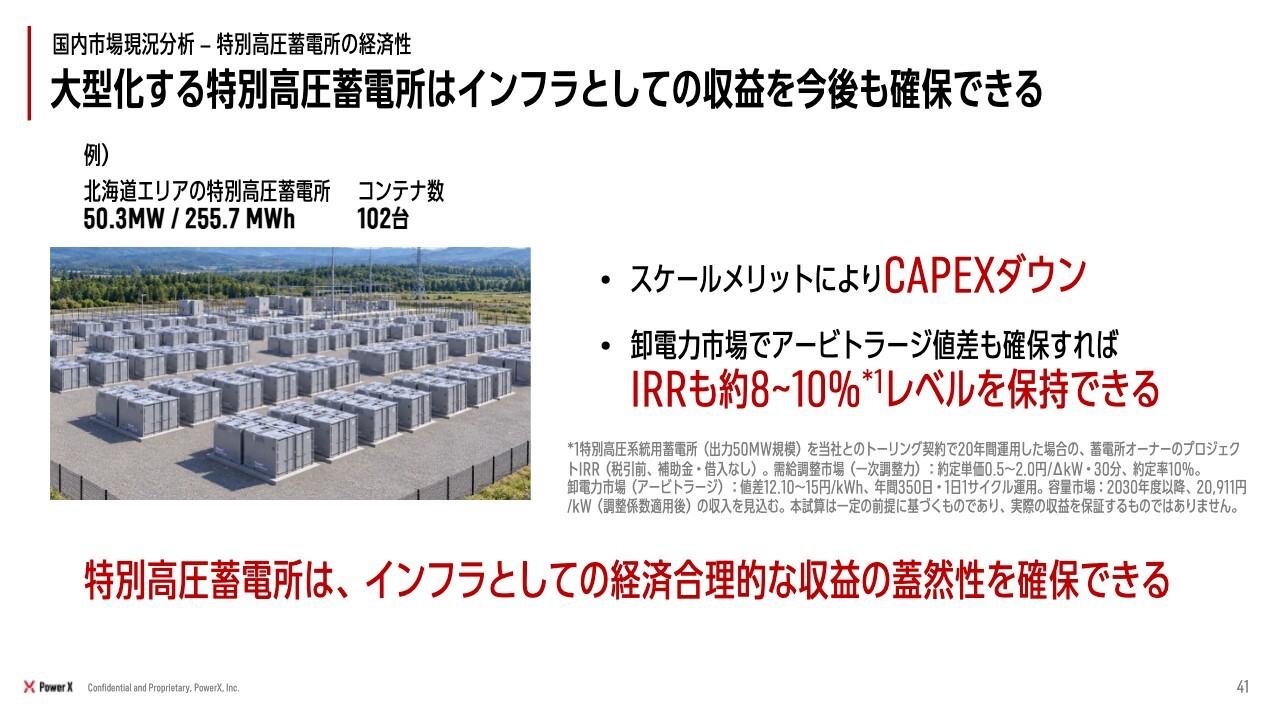
この値段差を活用して大きな案件を展開していくと、需給調整市場の価格が現在の水準の0.5円から2円の範囲で推移したとしても、最低値で推移している場合を考慮しても、大型蓄電池「Mega Power 4000」シリーズは8パーセントから10パーセントのIRRを実現可能です。
さらに「Mega Power 4000」の次の製品も計画しており、当社はこのような市場に向けて商品開発を進めています。そのため、IRRを高い水準で長期的に維持できるよう、すでに高い蓋然性を示しています。
弊社の取組み:関西電力送配電株式会社との実証に向けたMOU
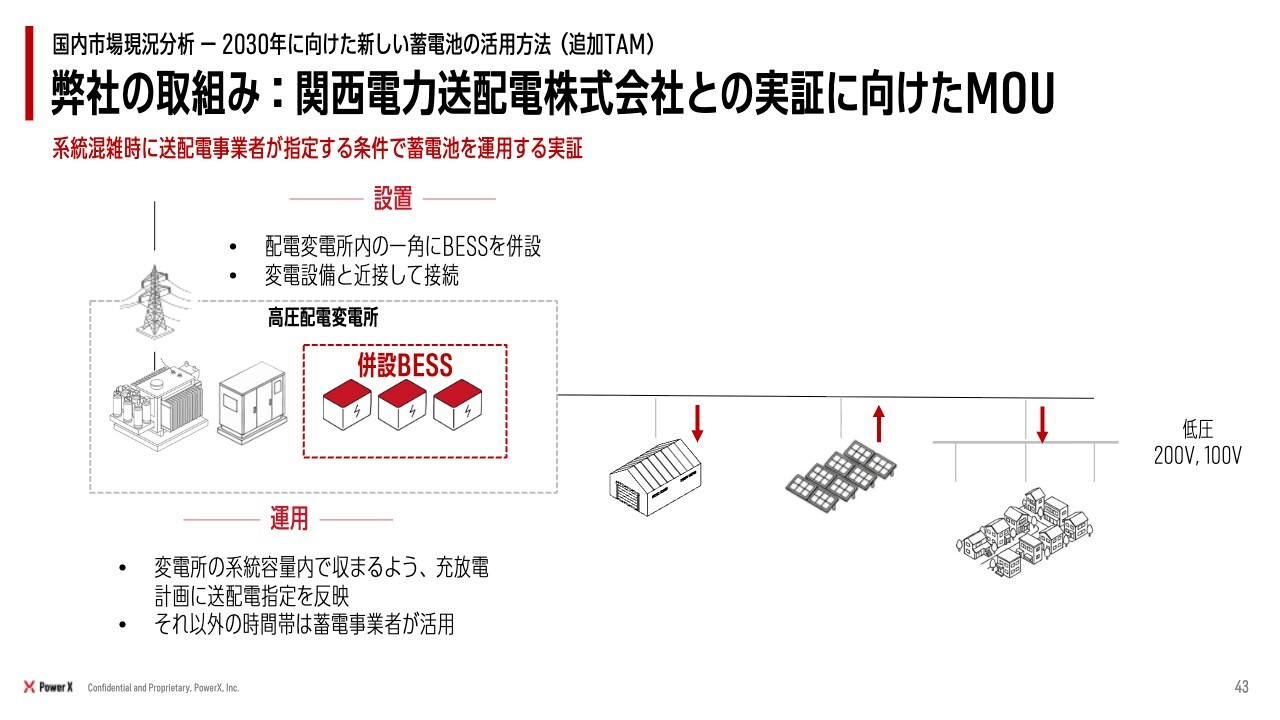
関西電力送配電さまと直近でリリースを出しましたが、内容が専門的すぎて十分に理解されなかった可能性があります。我々にとっては、実はこれは追加のTAMと位置づけています。新しい蓄電池の使い方に注目しています。まだどうなるかわかりませんが、少しご紹介します。
送電線や発電所について、まず発電所があり、送電線がつながっています。発電所では最も高い電圧が供給されており、その高い電圧を段階的に低い電圧に変換していくことで、最終的には街中へ供給されます。このプロセスでは、電圧を落とすたびに変電所が設置されており、これを通じてみなさまの家庭やオフィスに電力が送られます。
マンションやデパート、データセンターなど、すべてがこの変電所に接続されています。しかし、変電所に空き容量がない場合、変電所のアップグレードが必要となります。よく新聞で「データセンター10年待ち」と報じられるのは、近隣の変電所の空き容量が不足している状況を指しており、そのアップグレードに5年から10年かかるために10年待ちと言われているのです。
(前提)送配電系統の容量とは
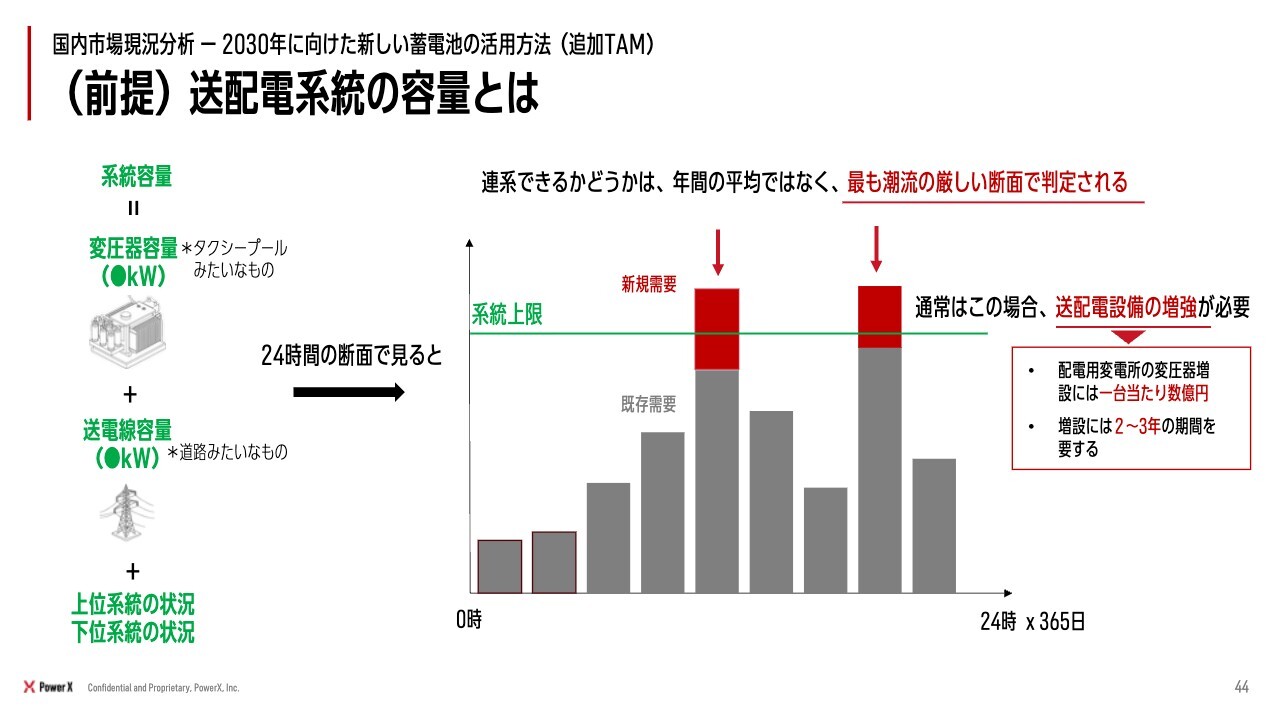
しかし、変電所の多くで常に空き容量が不足しているわけではありません。一般的に夜間は多くの人が寝ているため、実際に容量が不足する瞬間は1日に数回程度であり、それが混雑している場合です。
ただし、まれに何年に1度かでも容量不足が発生すると、変電所をアップグレードする必要が出てきます。空き容量がわずかに足りないだけでも、アップグレードするには時間と費用がかかります。それに対して、ここに蓄電池を導入するという提案です。
弊社の取組み:関西電力送配電株式会社との実証に向けたMOU
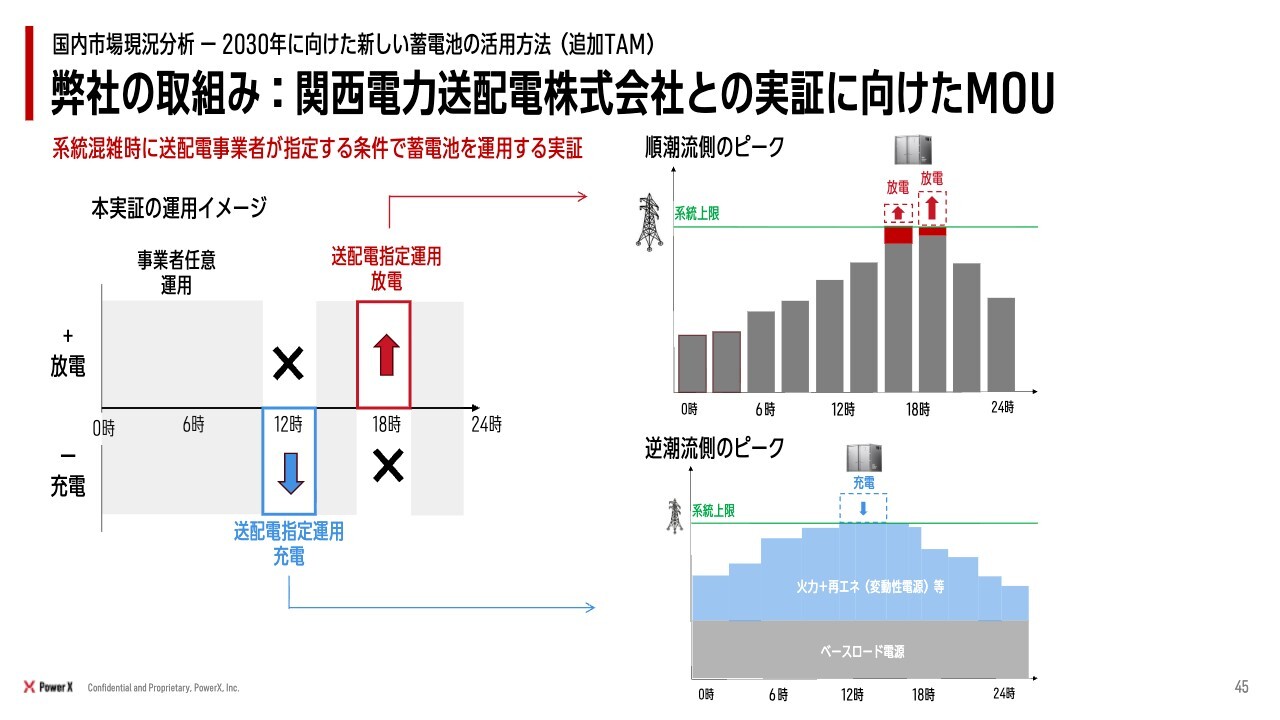
つまり、ピーク時に既定の電力が足りない変電所に蓄電池を設置します。その際には蓄電池が放電を行い、余剰電力がある時には蓄電池が充電を行います。これにより、多様な機器の接続が速やかに行われるはずです。
本取り組みのポイントと目指す姿
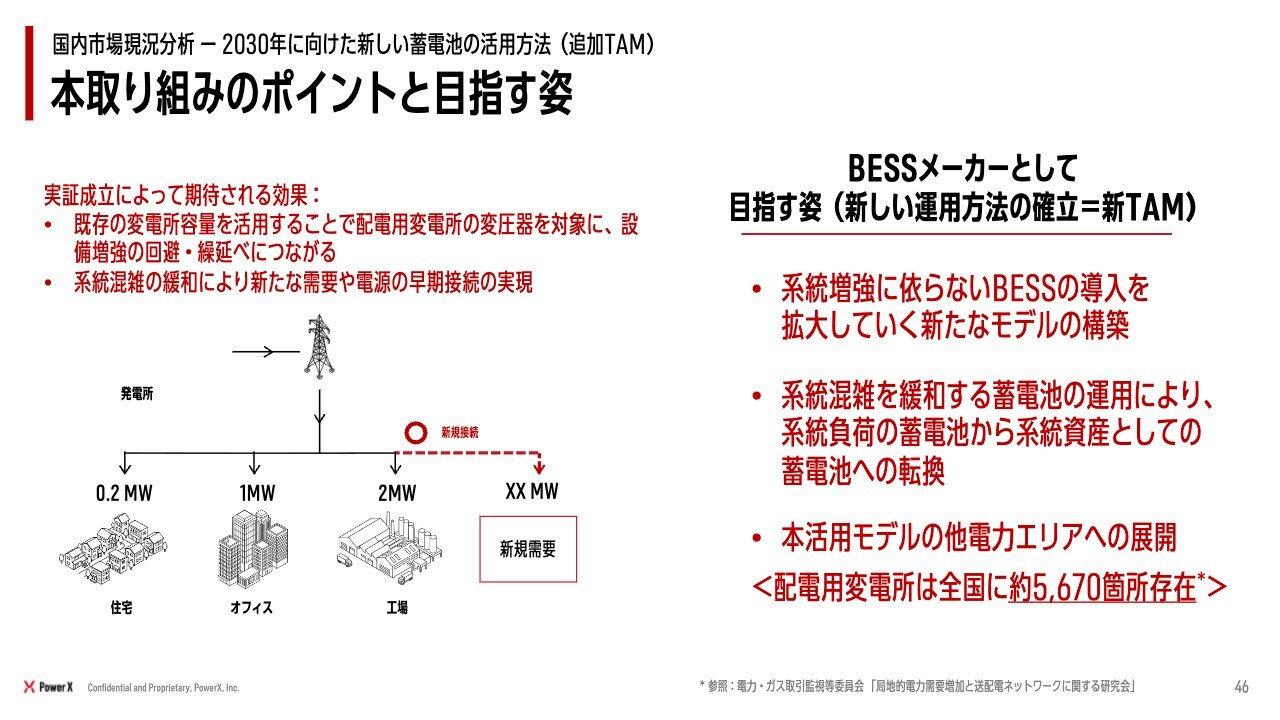
日本には、例えば高圧領域の変電所として6.6キロボルトの変電所が5,670ヶ所あるとされています。この日本中にある変電所の中で混雑している箇所に蓄電池を導入し、混雑緩和を他の方法よりも早く実現することで、データセンターや再生可能エネルギーなどの接続をよりスムーズにできないかという研究を進めています。
ؔ関西電力送配電との新たな系統接続・設備形成手法に関する基本合意
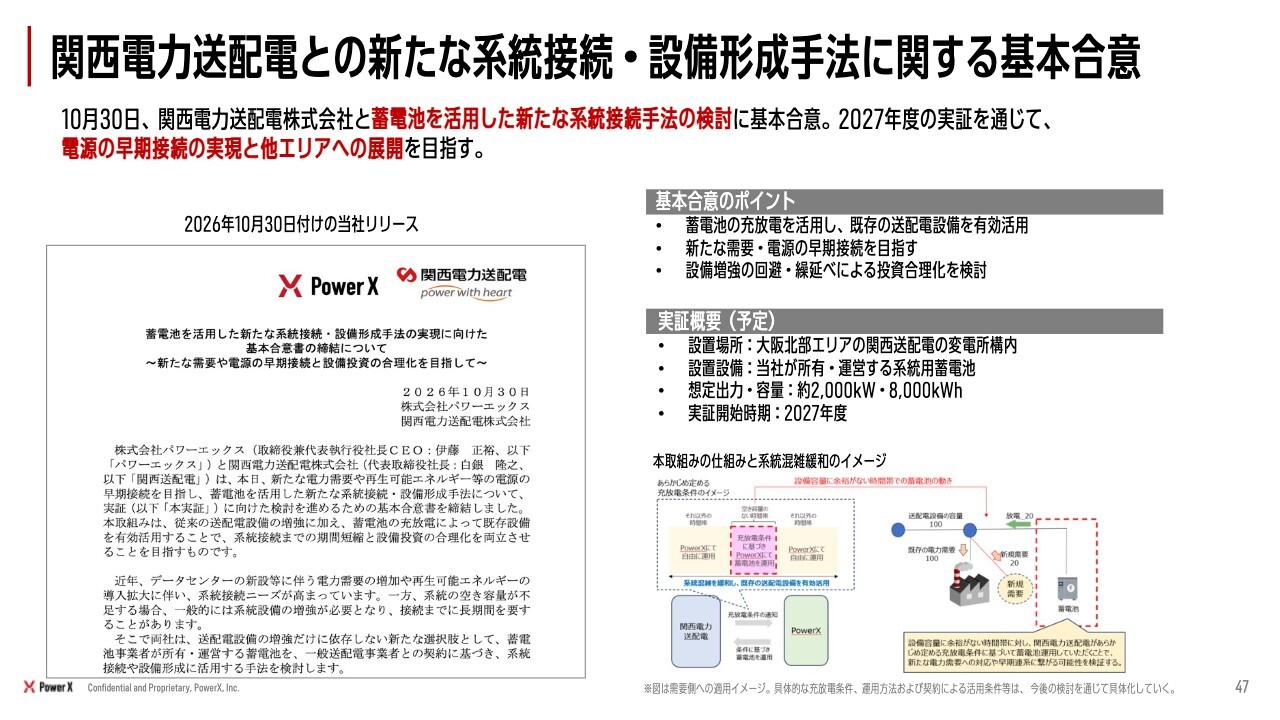
この取り組みとして、関西電力送配電さまと共同で2027年に実験を行う予定です。なお、現時点で開示していないだけで、他の送配電事業者さまとも似たような動きが進んでいます。
NewTAM、つまり次の視点としては、電力網の逼迫を緩和するための蓄電池の新たな使い方が考えられます。
また、この規模でこのような取り組みを進めるにあたり、セキュリティや安全保障が極めて重要となります。この点において、我々の会社が競争上有利になる可能性があると考えています。外国製品はここにはないのではないかと思います。
海外展開の基本方針
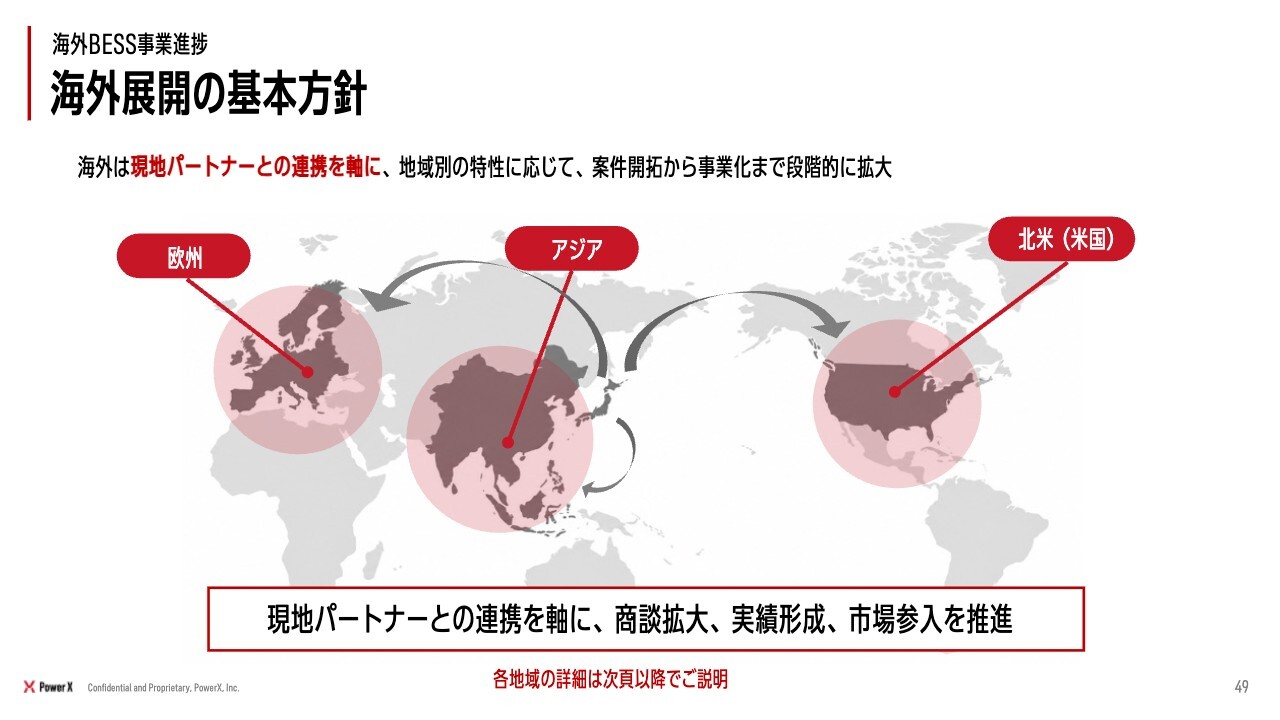
日本における市場規模(TAM)が拡大し、蓄電池が順調に日本の電力課題を解決できる地位に上がってきたところです。我々は海外から多くの引き合いをいただいており、海外案件においても真剣に取り組み、半年から8ヶ月程度で良い結果を出したいと考えています。
現在、我々が注視しているマーケットは欧州、アジア、北米の3地域です。これらの市場に対し、自社の努力だけでなく、パートナーと連携して取り組んでいます。その一例がモンテネグロの国営電力会社で、まさにそのようなパートナーと組むことで、一気に市場を広げていく戦略を展開しています。
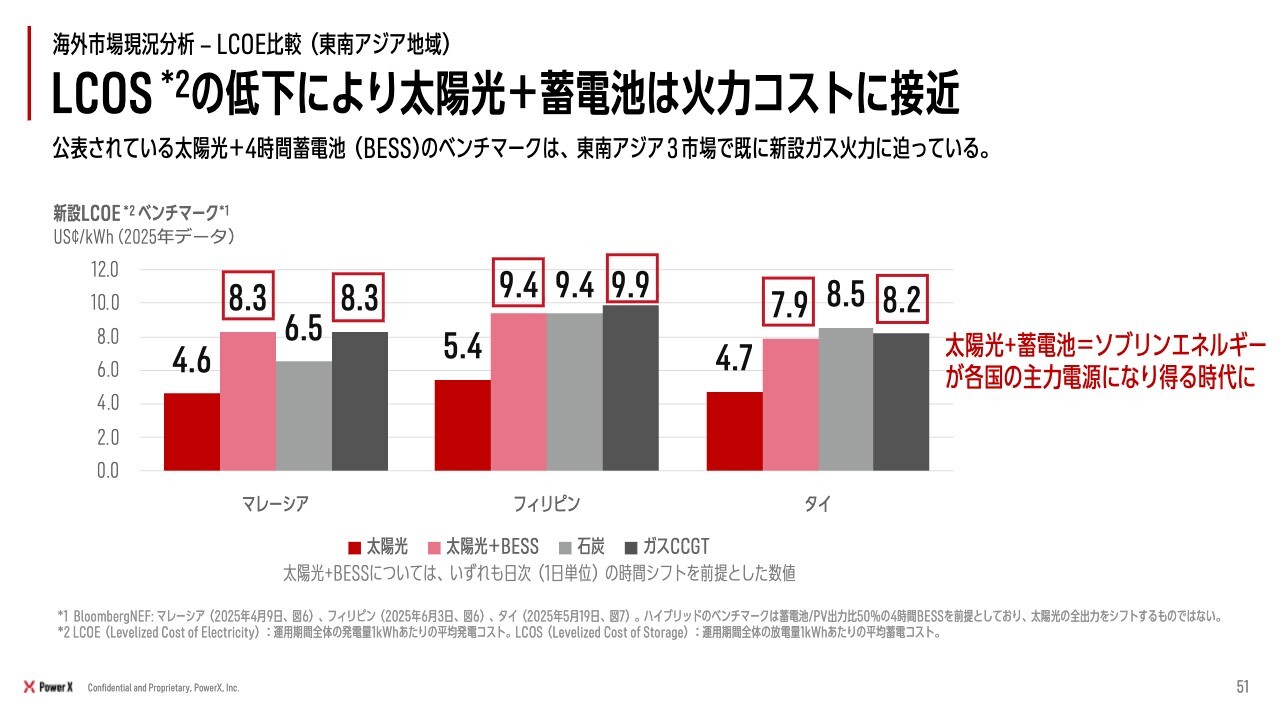
LCOSの低下により太陽光+蓄電池は火力コストに接近
それぞれのマーケットについて、時間が限られているため、端的にご報告します。
まずは、東南アジアです。東南アジアで電池が売れると予想される理由は非常にシンプルです。フィリピンでは、太陽光と電池を組み合わせた場合の価格がガス火力とほぼ同水準になっています。タイでは、ガス火力よりもやや安い水準にまで達しています。
これは、日本と同様の状況です。電力を他国に依存せず、エネルギーを自国で生産したいというニーズがあります。しかしながら、これまでは太陽光しかなく、電池が存在していませんでした。
電池の値段が下がったことで、太陽光発電の拡大が可能になりました。その結果、経済合理性が高まり、「ソブリンエネルギー」とエネルギーコストが調和し、突発的に非常に大きなTAMが生まれています。
また、このような状況においては、再生可能エネルギーに蓄電池を併設する政策が国レベルで積極的に推進されています。例えば、タイやマレーシア、フィリピンなどもその取り組みを進めています。したがって、我々ベンダーにとっては大きなチャンスが広がっています。
C&I(BTM/需要家)向け蓄電池も導入加速が見込まれる
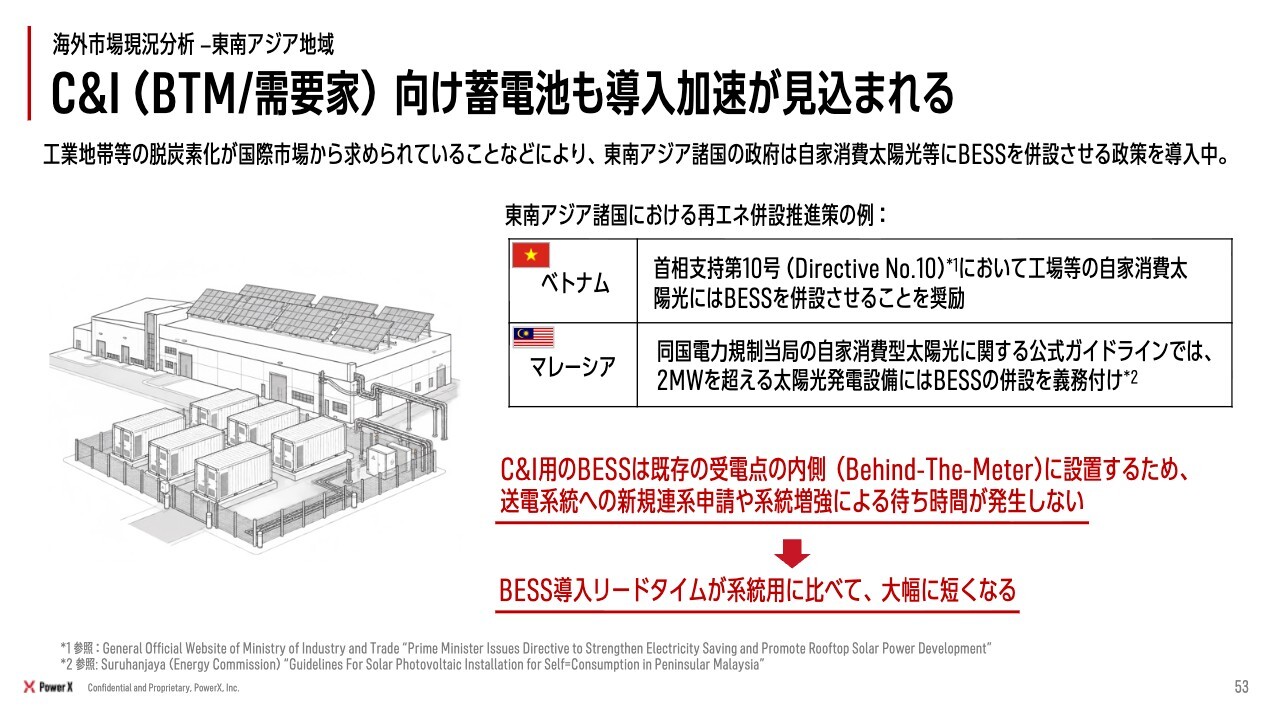
C&Iについてです。先ほど商談中の後半部分でBTMと記載されていたものが該当します。これは、電気代が夕方や夜間に高くなる際、自分の工場に蓄電池を設置して事前に充電しておき、電気料金が高い時間帯にはその蓄電池に溜めた電気を使用するというC&Iの用途です。
この点で、ベトナムやマレーシアでは政策的にも積極的に推進されており、非常に有利に進んでいる状況です。
アジア商談の状況アップデート
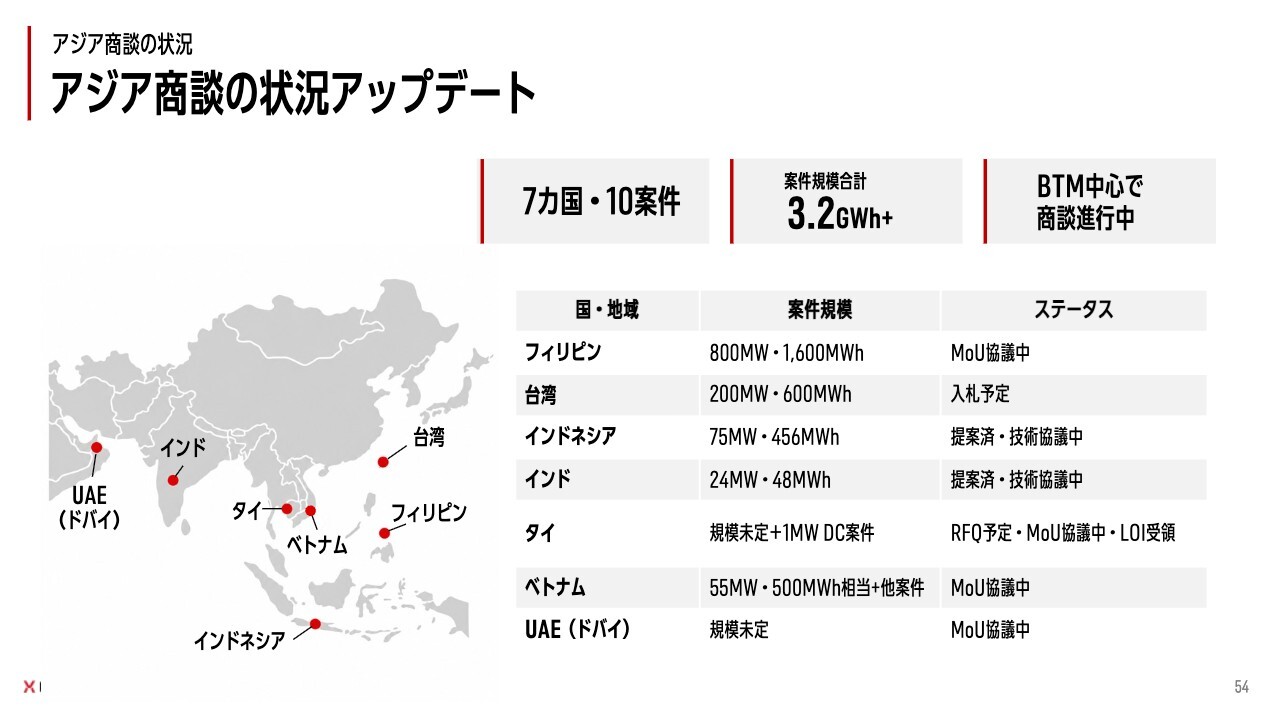
さまざまな商談がありますが、現在は7ヶ国で10件の案件を進めており、うまく取れるかどうか注力しています。ただし、これは日々状況が変わるもので、突然契約が成立する場合もあれば、成立しない場合もあります。正式契約が確定次第開示しますので、その際、予算内か予算外かについて今回の見込みに含まれているかどうかをご確認ください。
スライドの内容はあくまで参考情報としてご覧いただければと思いますが、こうした商談を全力で進めているのは事実です。
米国においても蓄電コスト低下によりTAMが大きく拡大していく見込み
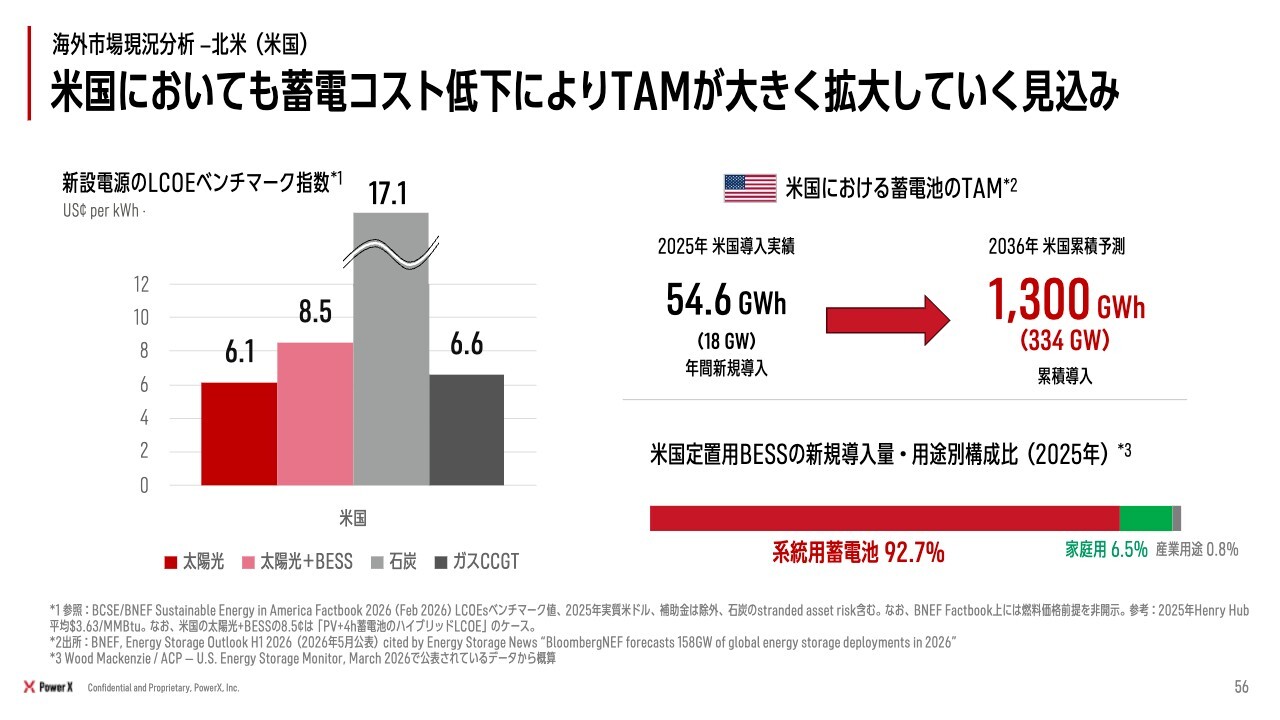
次に、北米です。現在、北米では電力需要が非常に高く、経済成長はすべてエネルギーに依存していると言っても過言ではない状況です。
現在、蓄電池の容量は米国で54.6ギガワットアワーですが、データセンターの計画が進行すれば、2036年までの10年以内に1,300ギガワットアワーという非常に驚異的な規模まで拡大する見込みです。
米国の蓄電池を取り巻く経済安全保障政策・規制(1)
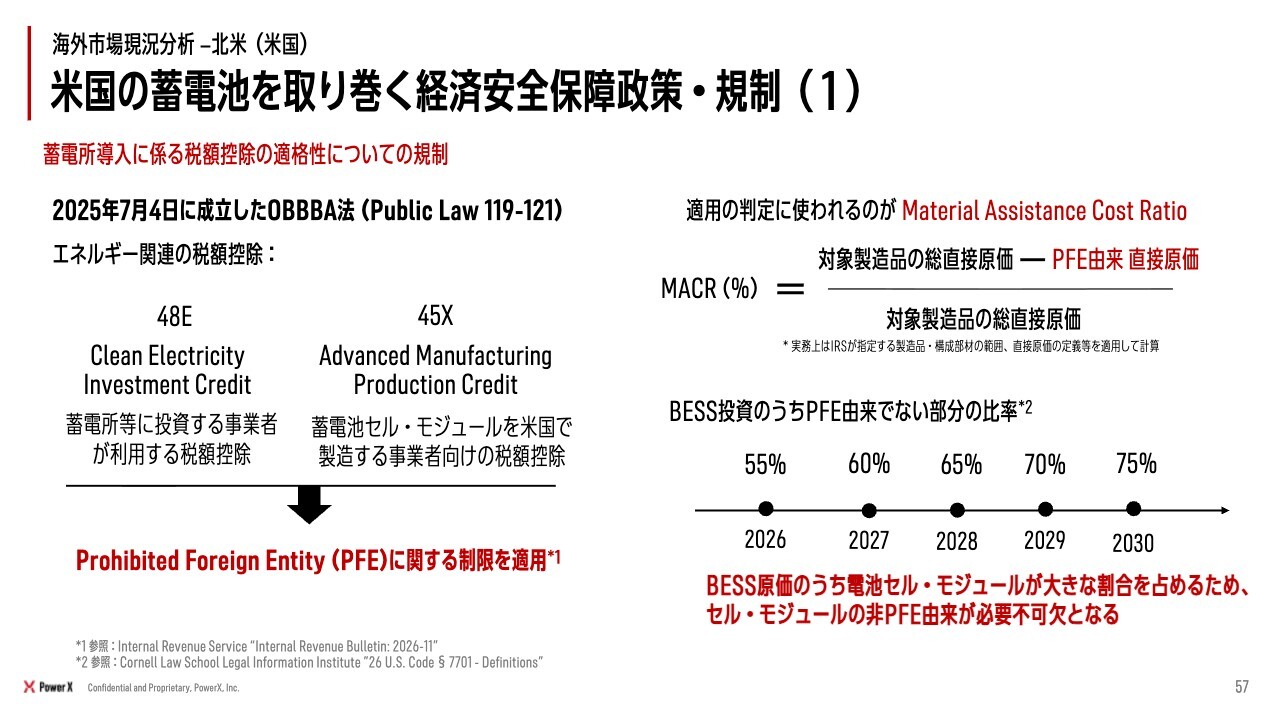
アメリカは非常に興味深い国で、経済安全保障が非常に進んでいる国です。現在、例えるならスイスのチーズや時計のように、部品の何パーセント以上が特定諸外国以外で製造されていないといけないというルールになっています。
その特定諸外国はPFEというリストに基づいています。当社の競合他社には多くの中国製メーカーが存在しますが、2028年くらいまではまだ米国産セルでなくても東南アジアのセルで対応できそうです。しかし、2029年以降になると米国製セルが必要になってくるなど、さまざまな部品のサプライチェーンを組み替えなければ、アメリカ市場に対応できなくなると考えています。
米国の蓄電池を取り巻く経済安全保障政策・規制(2)
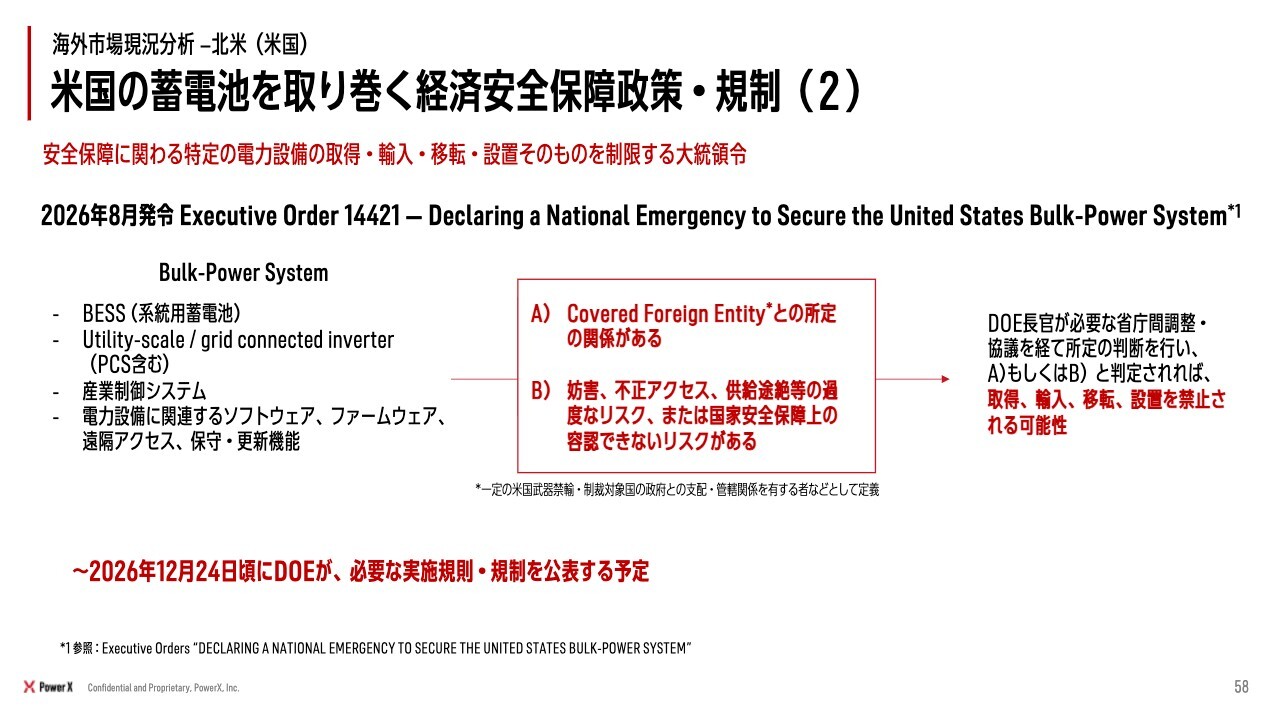
同時に、この部品がどの国から来ているかということ以上に、最近重要視されているのは、システムとコントロールです。8月に発表されて驚きましたが、「大統領令14421」が発出されており、12月24日にその詳細が開示される予定だと言われています。
これは、要するに特定の諸外国が制御やコントロール可能な部品を、パワーコンディショナや電池、系統につながる大型設備に組み込んではいけないという内容です。
詳細はまだ明らかではありませんが、日本は同盟国のため、特定諸外国のリストには含まれていません。パワーエックスは日本国内でセキュリティを盤石なものにしており、特定諸外国のコンピューターや基板は使用していません。また、ソフトウェアも自社で開発しています。
米国市場への対応|FEOC関連要件を見据えた製品開発
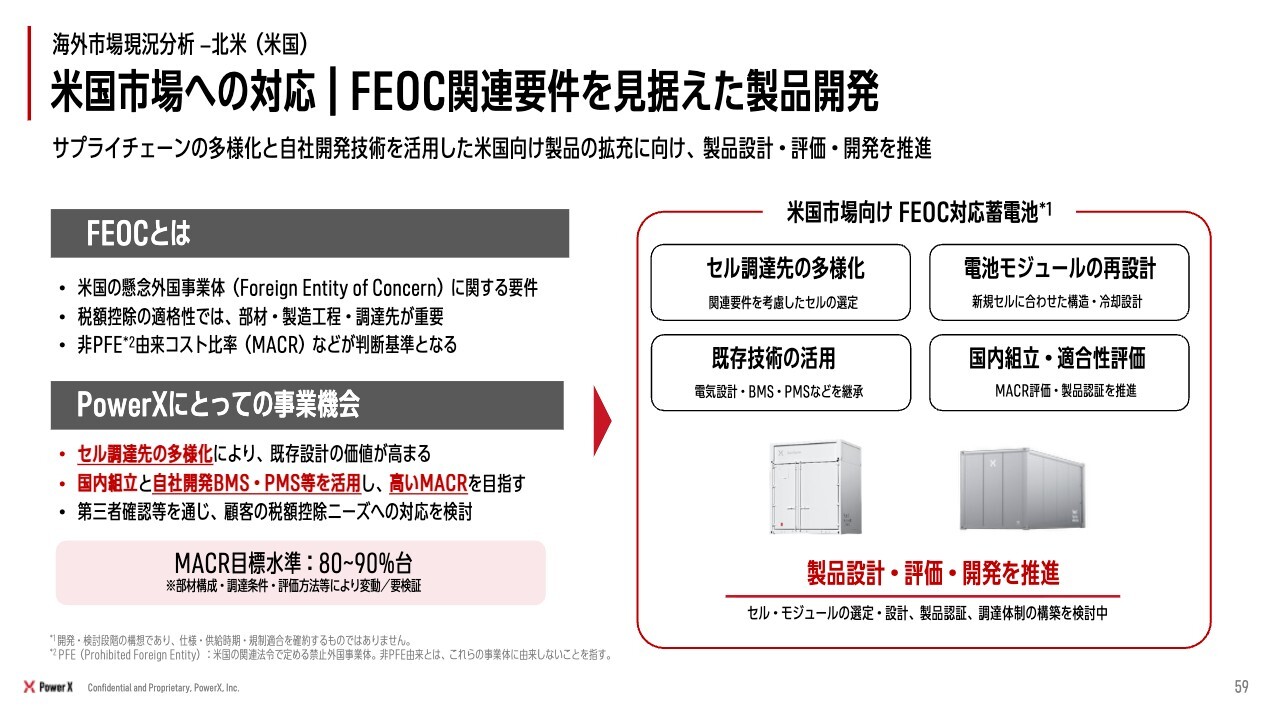
我々はFEOC対応、すなわちアメリカに対応するという取り組みを推進しています。FEOCは「Foreign Entity of Concern」の略で、業界では「FEOC対応」とよく呼ばれていますが、この対応製品を提供します。
このFEOC対応電池を導入することで、米国市場をしっかり攻めていきたいと考えています。
Energy Vaultグループとの米国等への蓄電池供給に向けた戦略的パートナーシップ
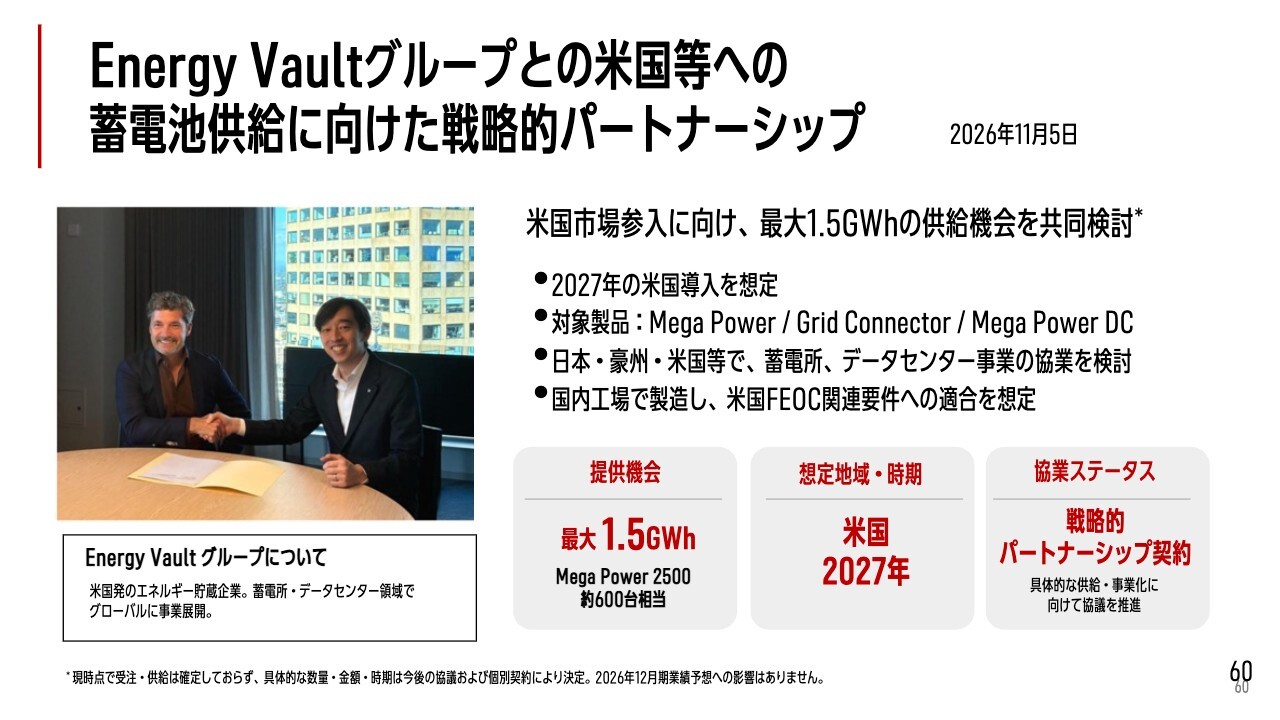
今、順調に進んでおり、それほど遠くないうちにアメリカ向けの適合品を提供できると考えています。先日、最初のパートナーシップとして、アメリカのEnergy Vault社と提携を結びました。
各エリアですでにこの分野のビジネスに強みを持つ企業と提携し、我々が顧客やその先の顧客に喜んでいただけるような、理想的な商品を提供していく方針です。
Energy Vault社に関しては、2027年に最大1.5ギガワットアワーの電池需要が見込まれているとうかがっています。この規模のオーダーを2027年までに突然実現させることは困難ですが、我々が米国対応で電池を製造すれば、確実に需要があることを確認済みです。そのため、この米国戦略をしっかりと進めていきたいと考えています。
モンテネグロについての状況
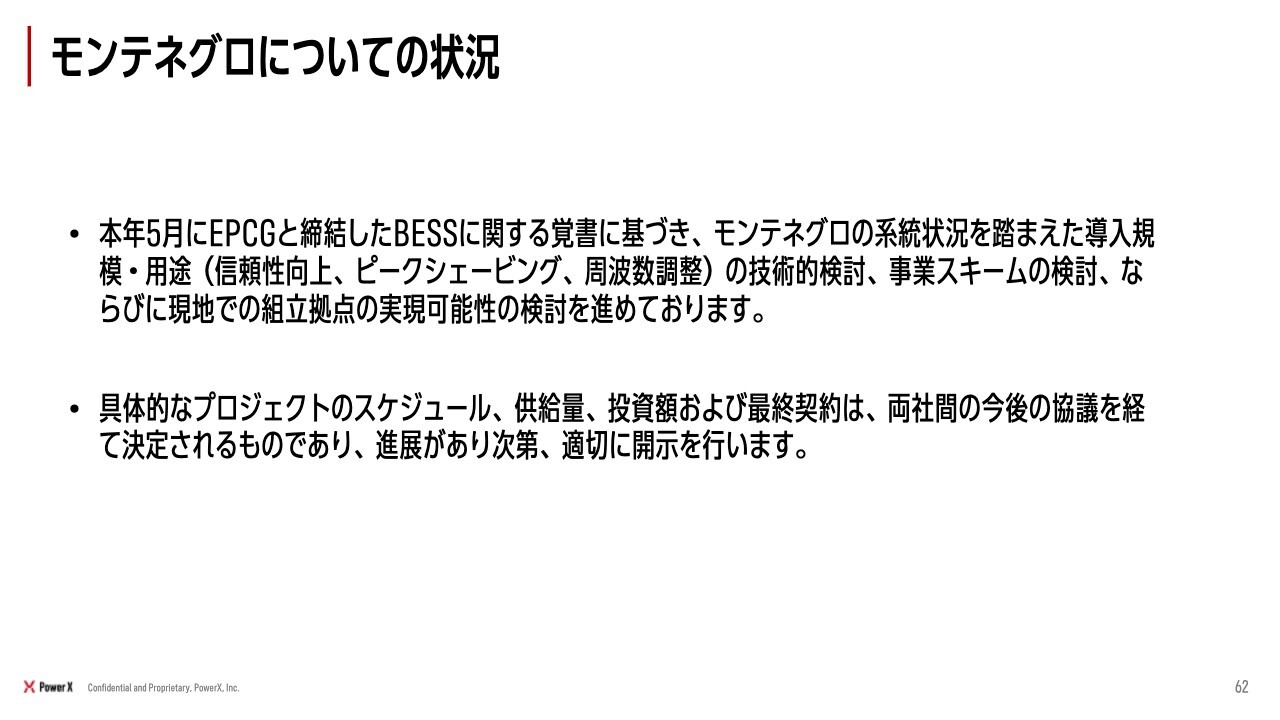
多くの投資家の方々から「モンテネグロはどうなっていますか?」とよく聞かれますが、正直申し上げて、現在はモンテネグロ政府の入札開始を待っています。
そのため、現時点ではなにもできない状態で待機しています。入札が始まり次第、応札を行います。我々のMOUに記載している内容に変更はございません。若干歯がゆい思いもありますが、準備を進めています。
これは先ほどのEnergy Vaultさまとの取り組みと似たようなかたちです。こちらは国営電力ですが、特定のパートナーと組み、そのパートナーと共に一丸となって、その国における事業に取り組むという点で共通しています。
総括|事業基盤の強化と次の成長フェーズへ
いつものことながら、私が話しすぎて少々長くなり、大変恐縮ですが、最後におさらいをして締めたいと思います。
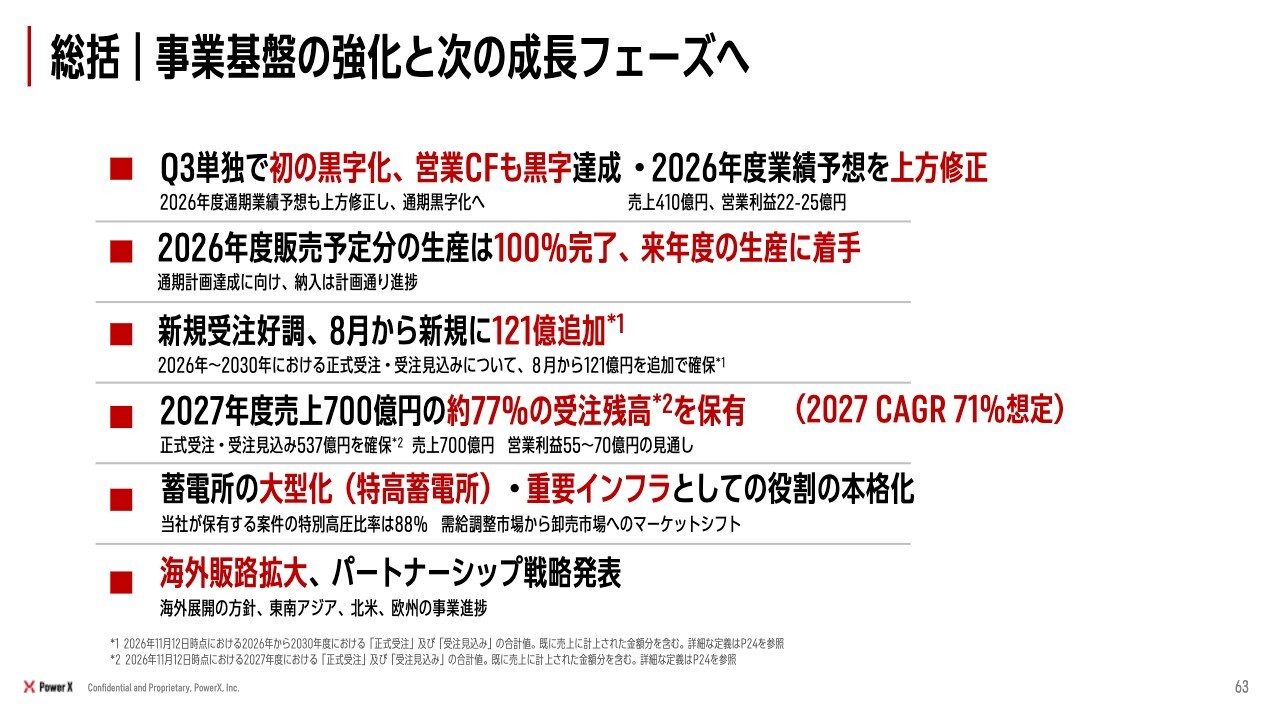
まず、当社は第3四半期単独で黒字を達成しており、営業キャッシュフローも黒字です。また、微量ながら売上と利益の上方修正を行いました。
さらに、2026年の生産分はすべて終了しており、工場検収要件が付随する案件がほとんどです。第4四半期の半分近くの納品が本日時点で完了しており、今年は大丈夫だと考えています。
また、8月から新たに121億円の新規受注を獲得しており、需要が確実にあると考えます。季節性のある中での121億円の受注は、非常に好調だと感じています。
2027年については、700億円を目指しており、すでにその71パーセントの成長が見込まれています。2027年の売上高見込み700億円に対し、正式受注と受注見込みを合わせて約77パーセントを確保しています。我々としても、700億円以上を実現するために全力を尽くしたいと考えていますが、短期的な視点ではなく、中長期的な大きな成長に期待を寄せています。ぜひ、長期的な視点でお付き合いいただければ幸いです。
蓄電所については、需給調整市場における蓄電池の採算性が悪化しているとの話もありますが、そのようなことはありません。市場はシフトしており、大型案件が増加し、重要インフラとしての成長を遂げていると考えています。
これからも重要インフラとしての責任を自覚し、製品の品質を高めながら、全力でみなさまのニーズにお応えしていく所存です。
最後に、先ほどお話ししたとおり、海外展開を一生懸命進めていますが、海外の状況については半年ほどすれば、さまざまな実契約ベースで開示できるようになると思います。これからもみなさまの応援をいただきながら、海外市場での展開に力を入れるとともに、日本国内でもしっかり成長させ、さらに海外でプラスアルファを実現するという作戦で進めていきたいと考えています。
記事提供: