2026年11月5日に発表された、東北電力株式会社2027年3月期第2四半期決算説明の内容を書き起こしでお伝えします。
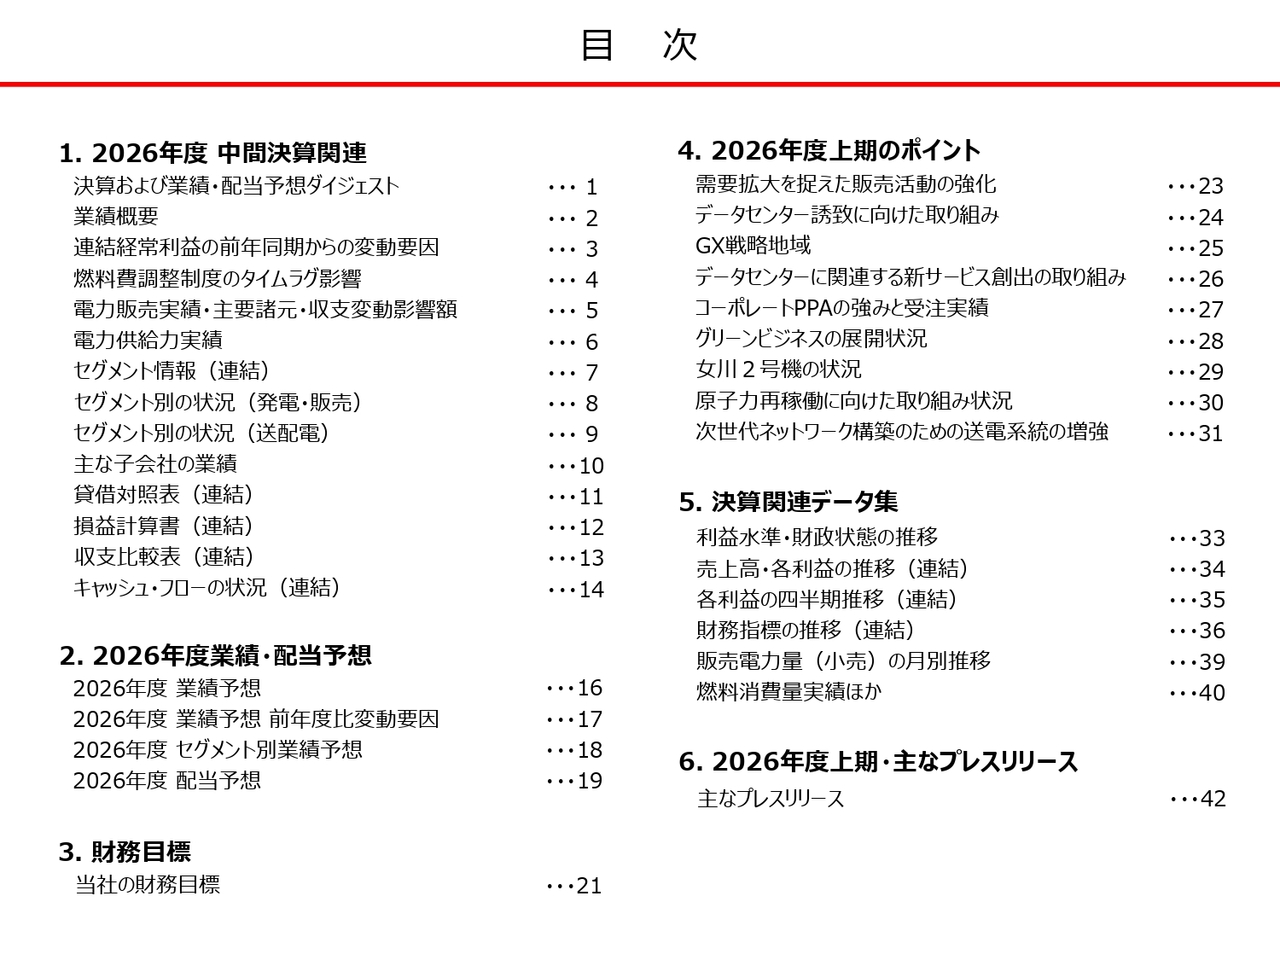
目次
石山一弘氏:代表取締役社長の石山です。本日はお忙しい中、当社の決算説明会にご出席いただき、誠にありがとうございます。早速ですが、「2026年度 中間決算の概要および業績予想・配当予想」等について、資料に沿ってご説明します。
業績概要
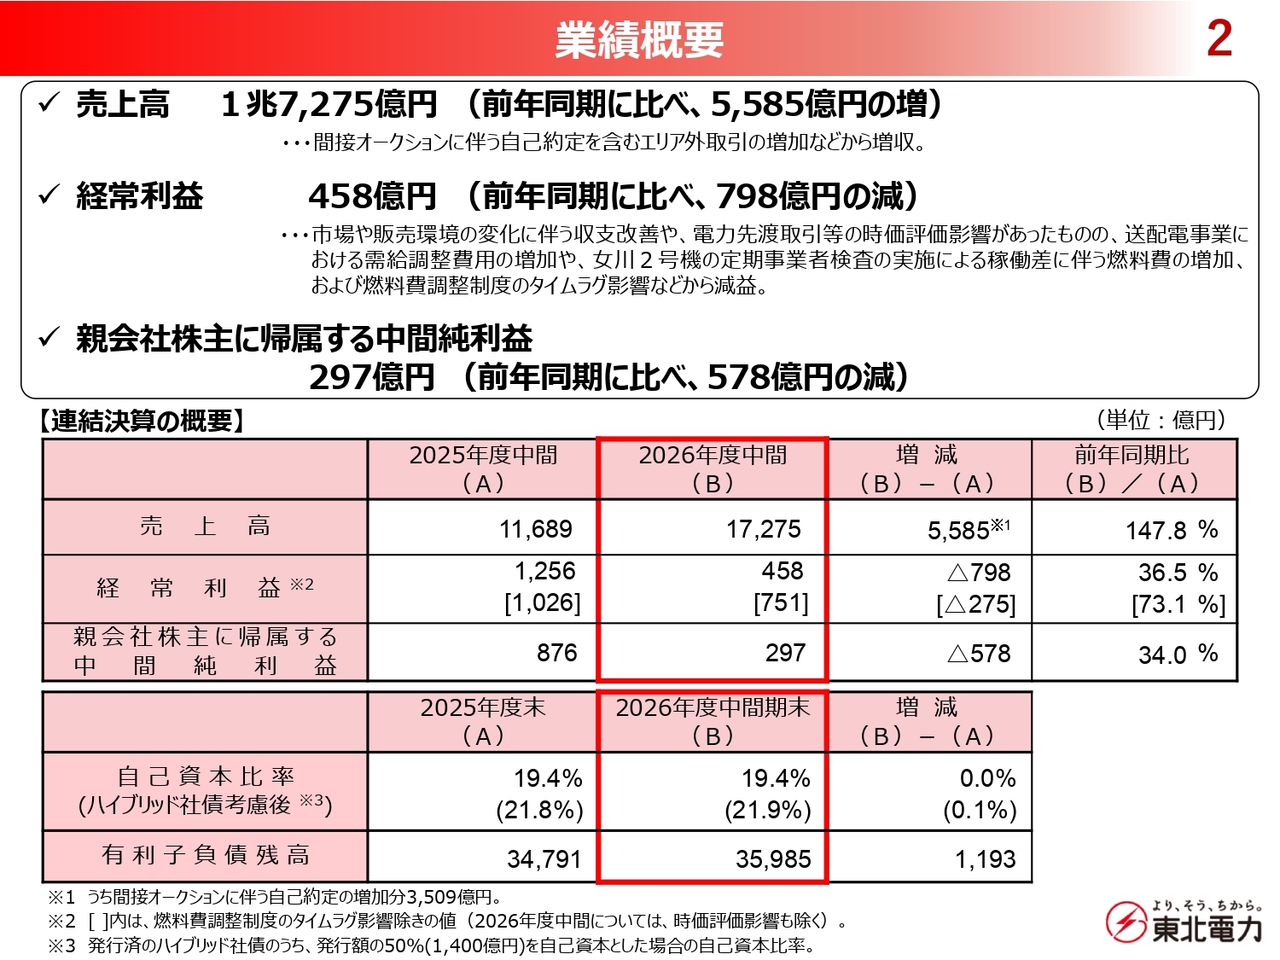
はじめに、「2026年度中間決算の概要」についてご説明します。
売上高については、前年同期に比べて5,585億円増の1兆7,275億円となりました。売上が前年から大きく増加していますが、費用側にも計上される間接オークションの自己約定分などの「両建て取引」が4,000億円弱ほど含まれており、実質的な前年増分は卸売販売の増などによる1,500億円程度となります。
続いて、経常利益については前年同期に比べて798億円減の458億円、親会社株主に帰属する中間純利益は578億円減の297億円となりました。
連結経常利益の前年同期からの変動要因
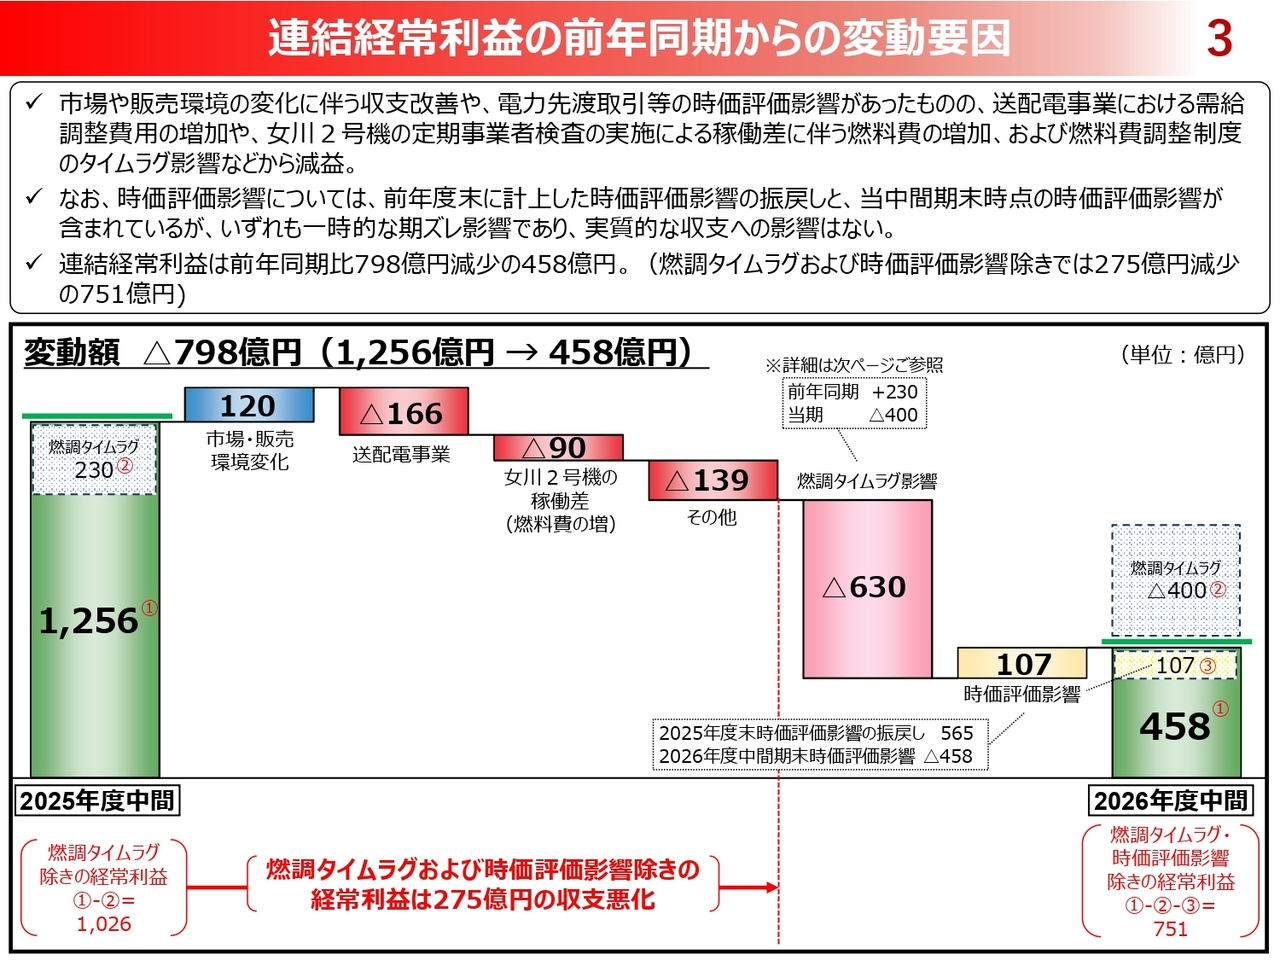
連結経常利益458億円の前年同期からの変動要因をラダー図のかたちでお示ししています。
今年度上期においては、市場や販売環境の変化を捉えた販売拡大の取り組みなどによる収支改善や、昨年度決算に計上した電力先渡取引等の時価評価影響の振戻し益があったものの、送配電事業における需給調整費用の増加や、女川原子力発電所2号機の定期事業者検査の実施による稼働差に伴う燃料費の増加、および燃料費調整制度のタイムラグ影響などから、前年同期に比べて798億円の減益となりました。
なお、「燃料費調整制度のタイムラグ影響」および「電力先渡取引等の時価評価影響」を除いた経常利益は、ラダー図の下に記載のとおり、前年同期に比べて275億円減の751億円となりました。
燃料費調整制度のタイムラグ影響
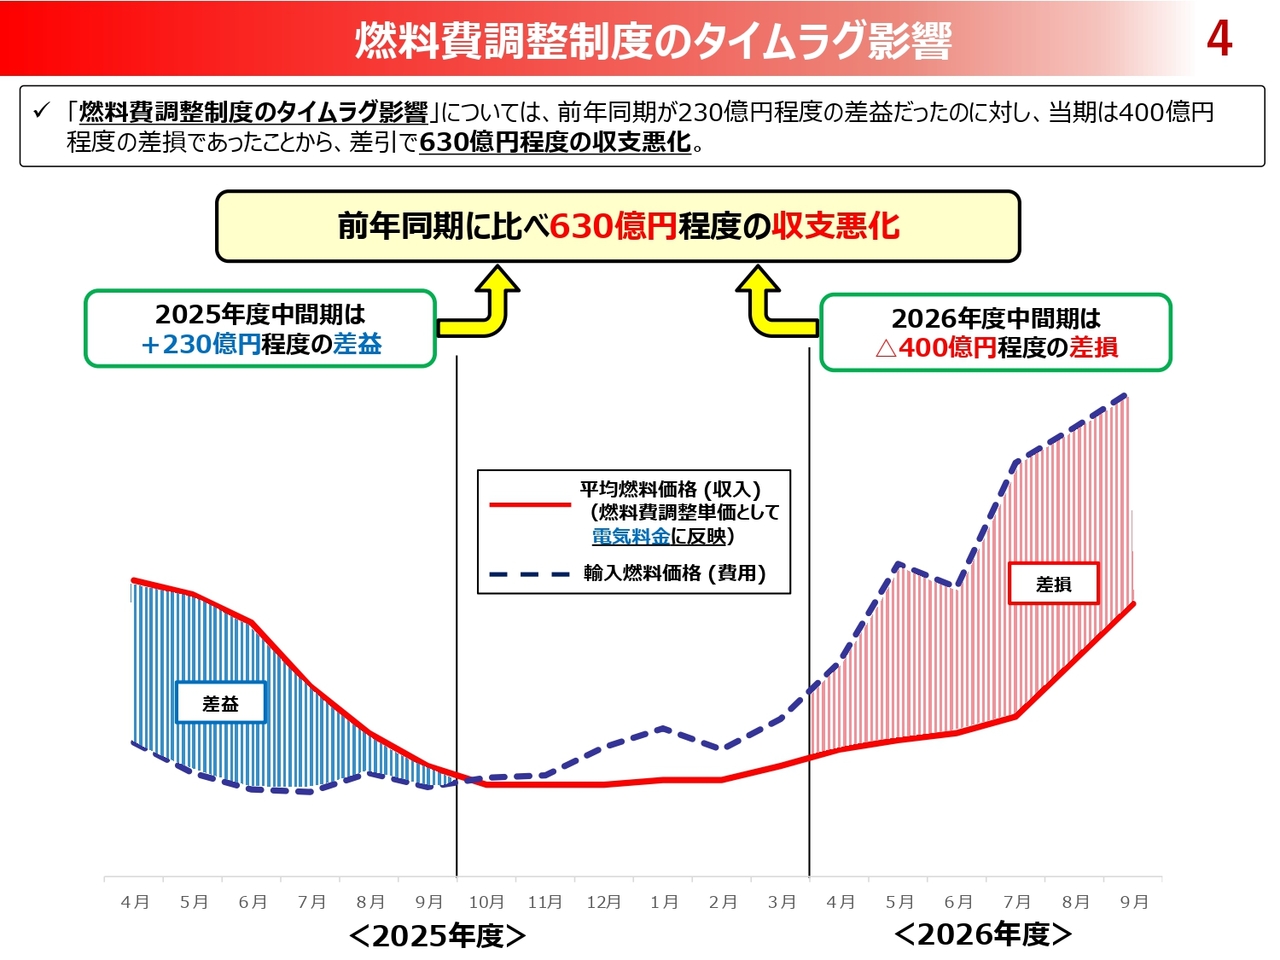
燃料費調整制度のタイムラグ影響については、前年度の中間期が230億円程度の差益だったのに対し、当年度の中間期は400億円程度の差損であったことから、差引で630億円程度の収支悪化となっています。
電力販売実績・主要諸元・収支変動影響額
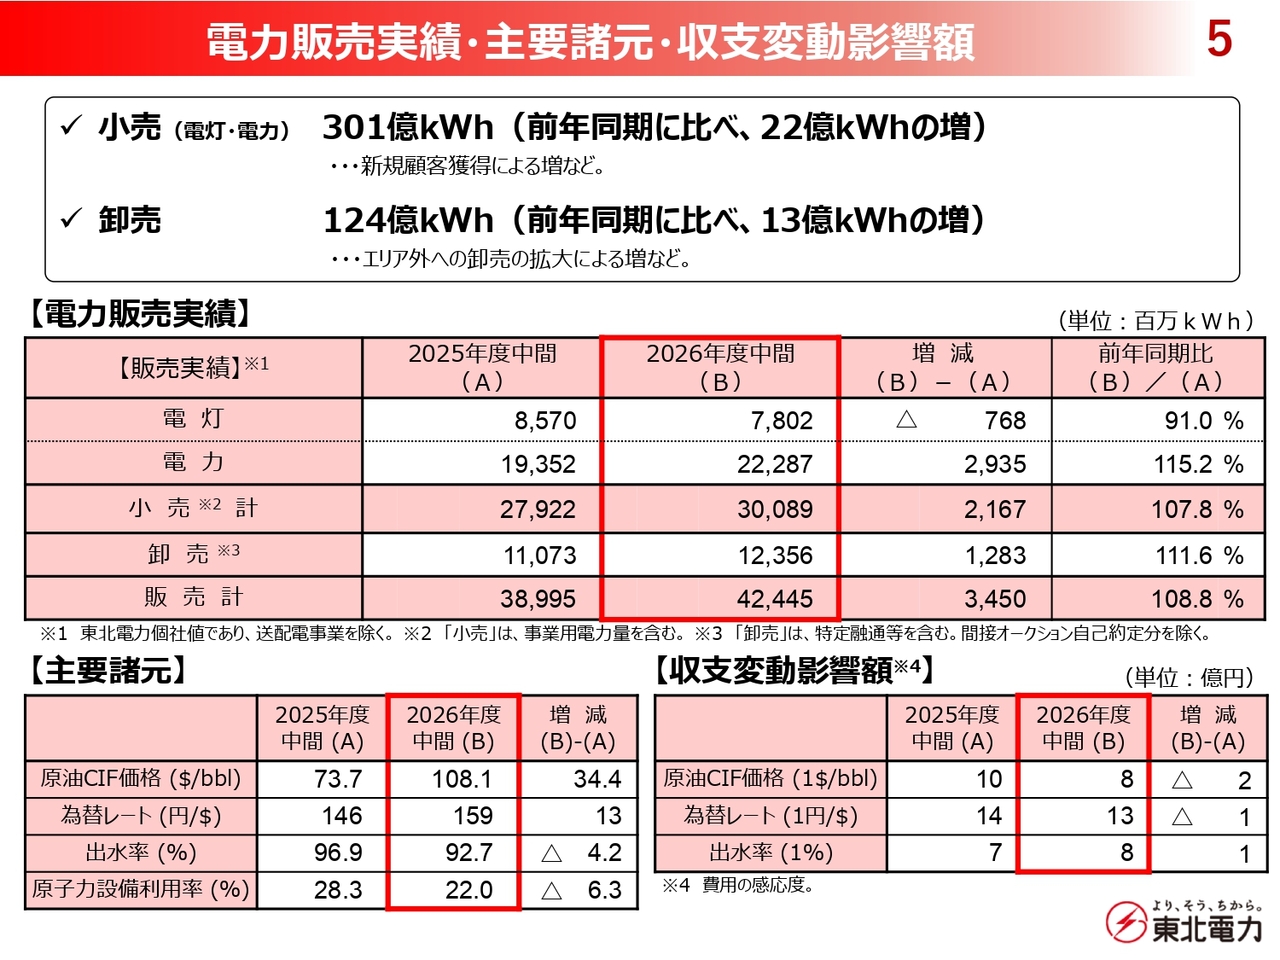
小売販売電力量は、新規顧客獲得による増などにより、前年同期に比べて22億キロワットアワー増の301億キロワットアワーとなりました。
また、卸売販売電力量は、エリア外への卸売の拡大による増などから前年同期に比べて13億キロワットアワー増の124億キロワットアワーとなりました。
これにより、全体の販売電力量は、前年同期に比べて35億キロワットアワー増の424億キロワットアワーとなりました。
電力供給力実績
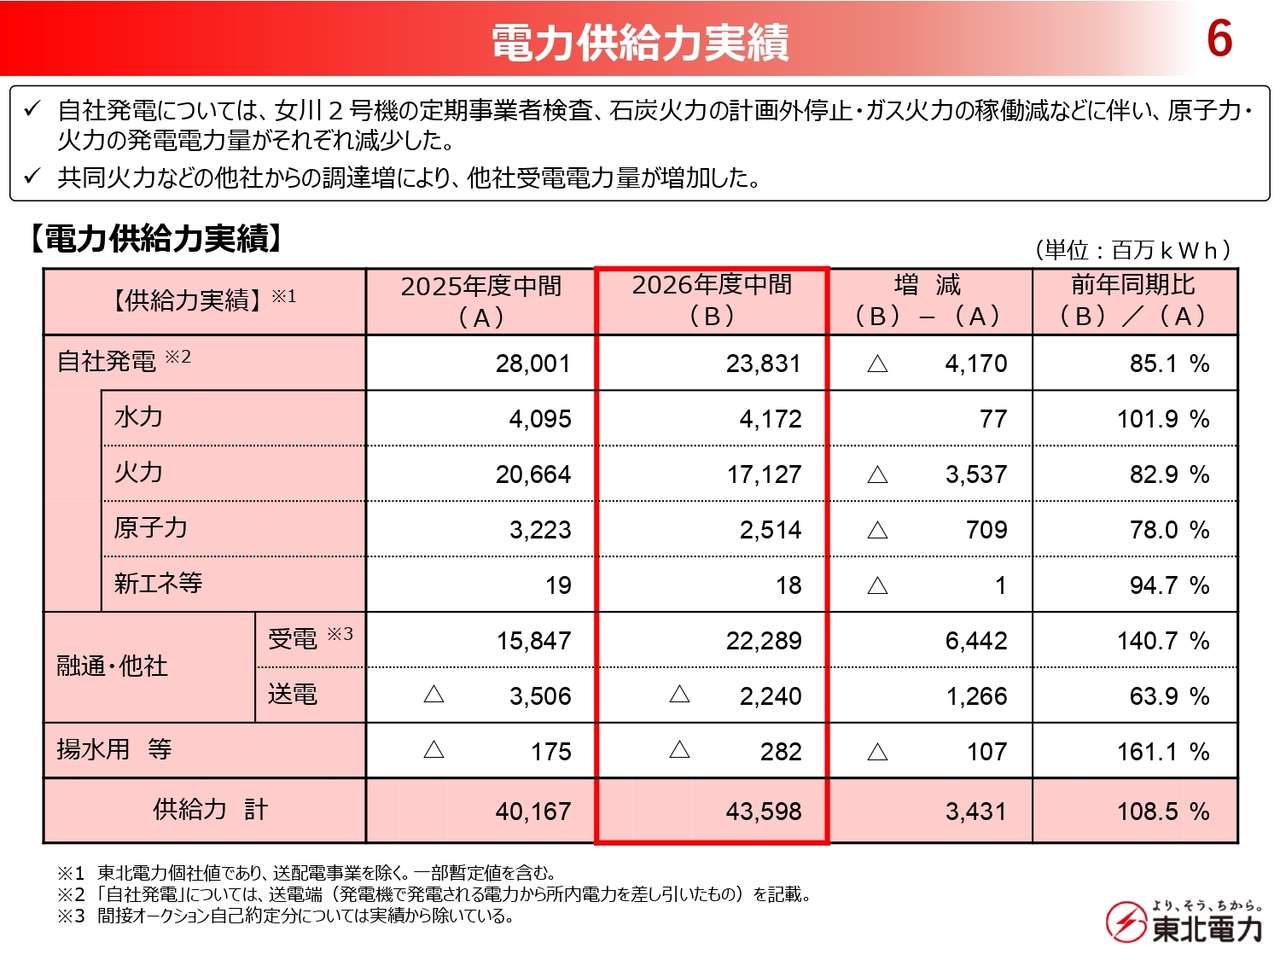
電力供給力実績について、ご説明します。
自社発電については、女川原子力発電所2号機の定期事業者検査、石炭火力発電所の計画外停止・ガス火力発電所の稼働減などに伴い、原子力・火力の発電電力量がそれぞれ減少しました。
また、共同火力などの他社からの調達増により、他社受電電力量が増加しました。
セグメント情報(連結)
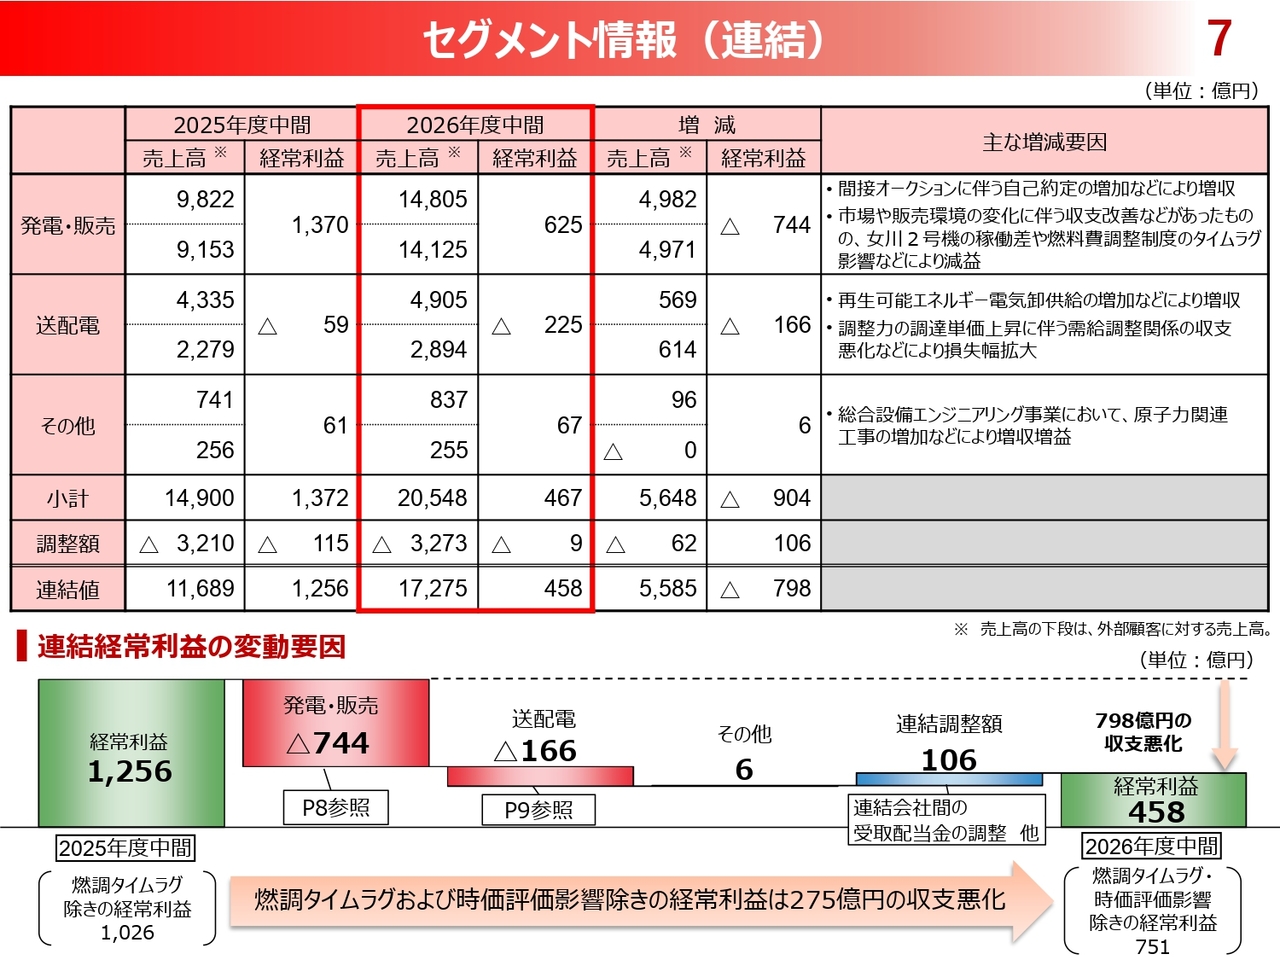
セグメント情報(連結)について、お示ししております。
発電・販売セグメントで前年同期比744億円の減、送配電セグメントで166億円の減、その他のセグメントでは6億円の増となっています。
セグメント別の状況(発電・販売)
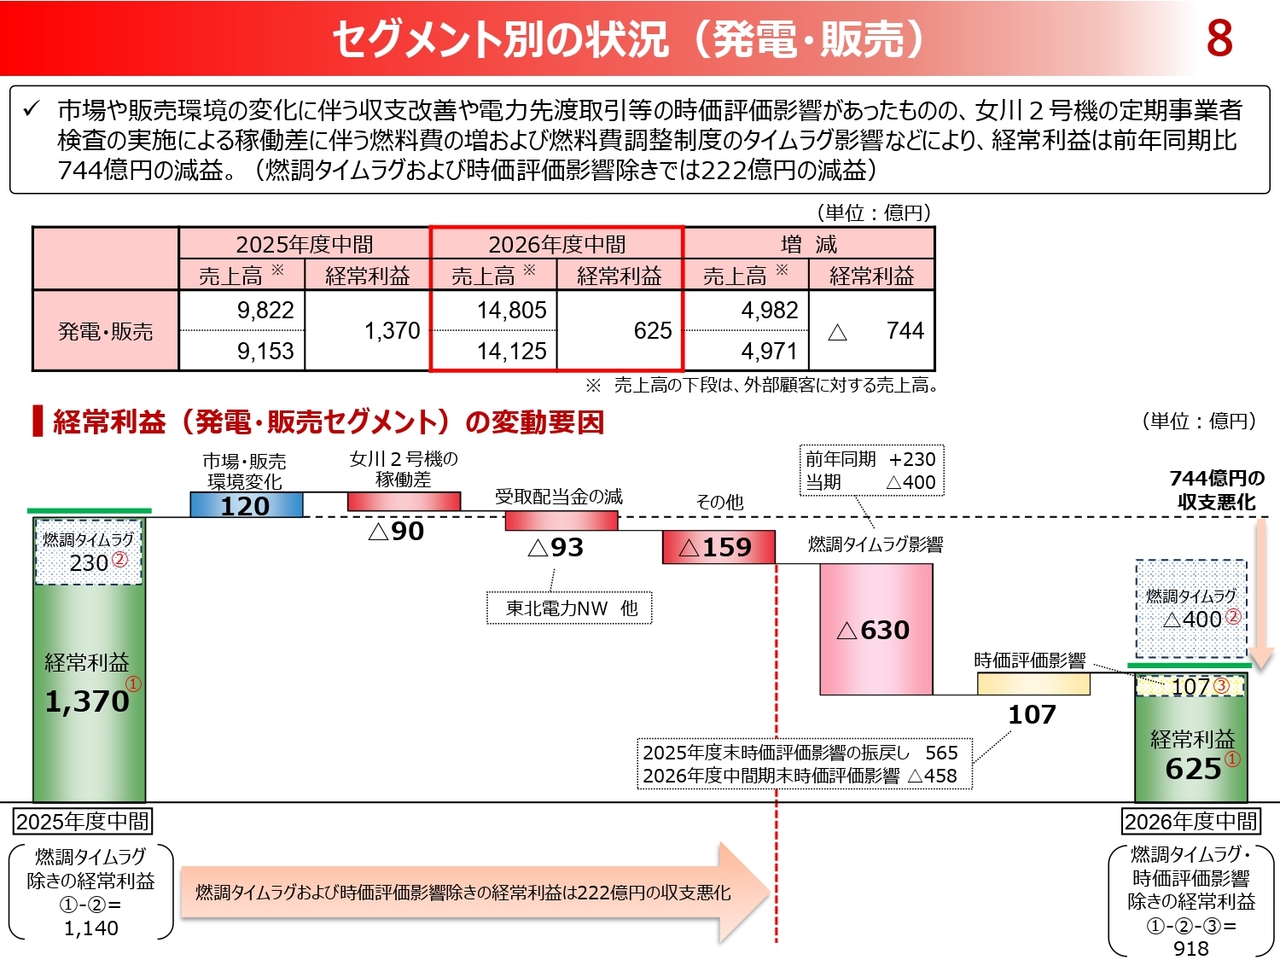
発電・販売セグメントの経常利益は、市場や販売環境の変化に伴う収支改善や電力先渡取引等の時価評価影響があったものの、女川原子力発電所2号機の定期事業者検査の実施による稼働差に伴う燃料費の増および燃料費調整制度のタイムラグ影響などにより、経常利益は前年同期比744億円(燃調タイムラグおよび時価評価影響除きでは222億円)の減益となりました。
セグメント別の状況(送配電)
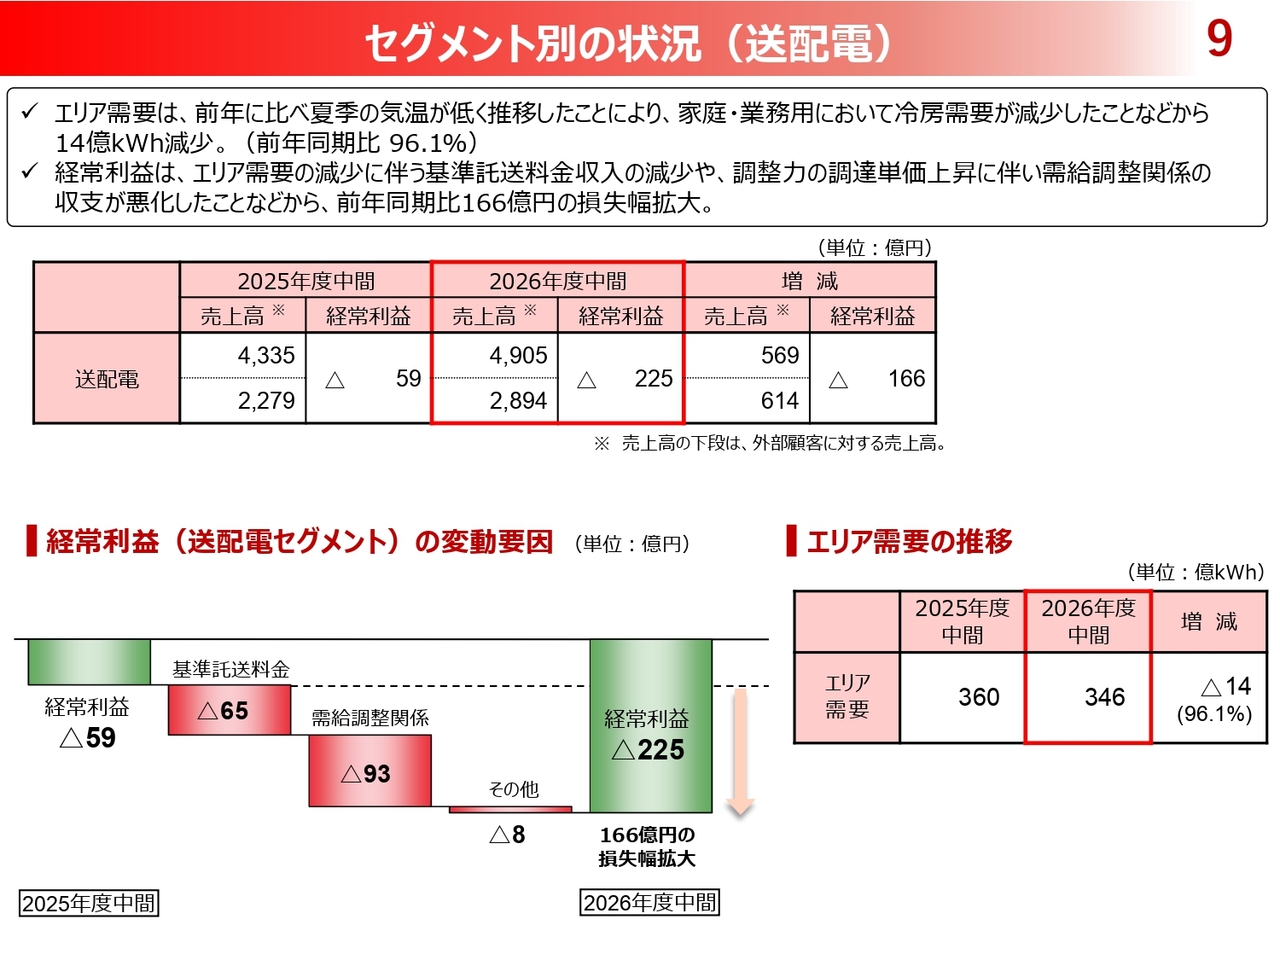
送配電セグメントの経常利益は、エリア需要の減少に伴う基準託送料金収入の減少や、調整力の調達単価上昇に伴い需給調整関係の収支が悪化したことなどから、前年同期比で166億円、損失幅が拡大しました。
なお、エリア需要は、前年に比べ夏季の気温が低く推移したことにより、家庭・業務用において冷房需要が減少したことなどから、14億キロワットアワー減少(前年同期比96.1パーセント)しました。
主な子会社の業績
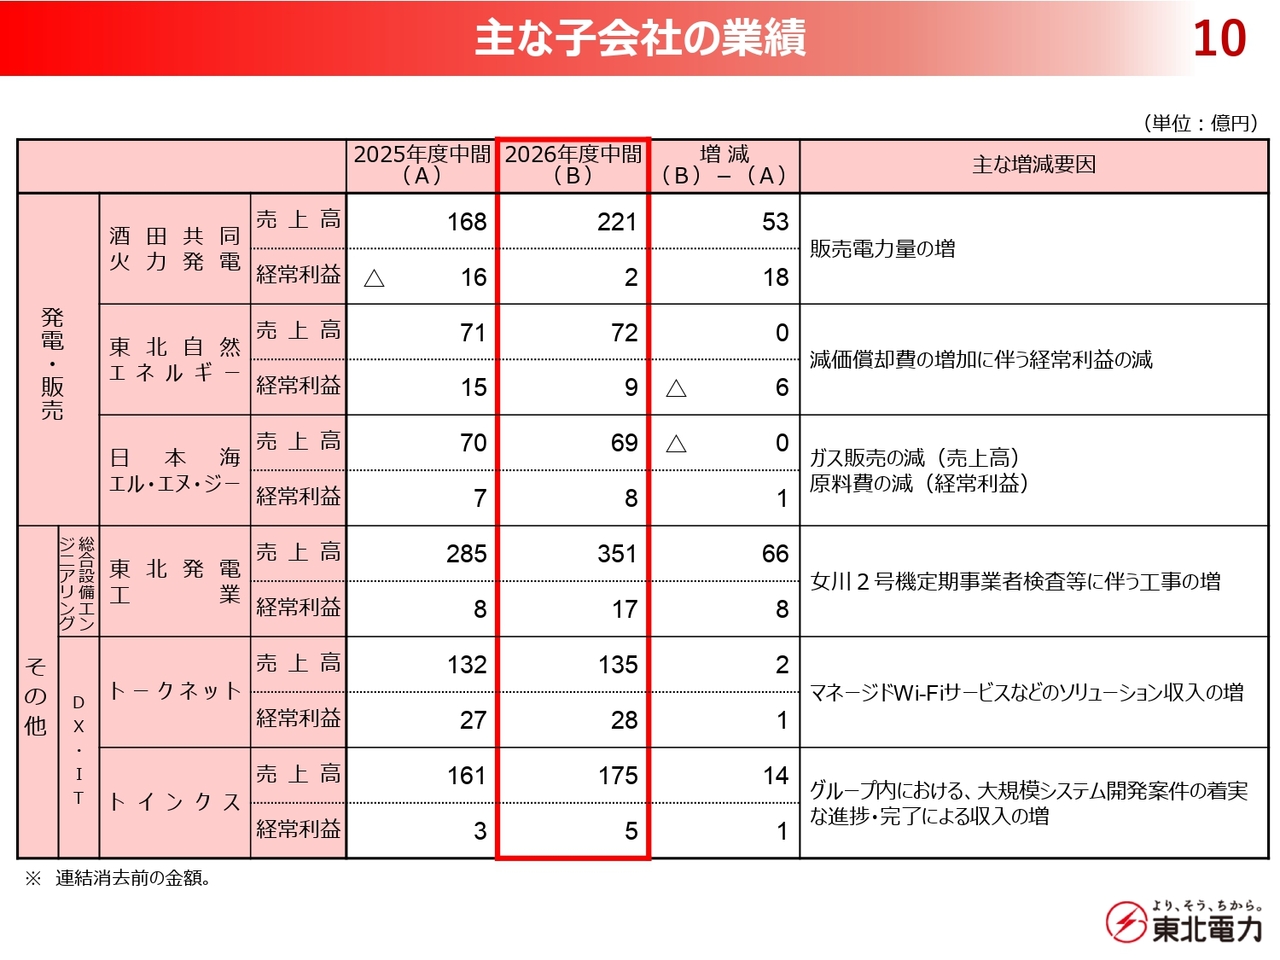
主な子会社の業績です。
貸借対照表(連結)
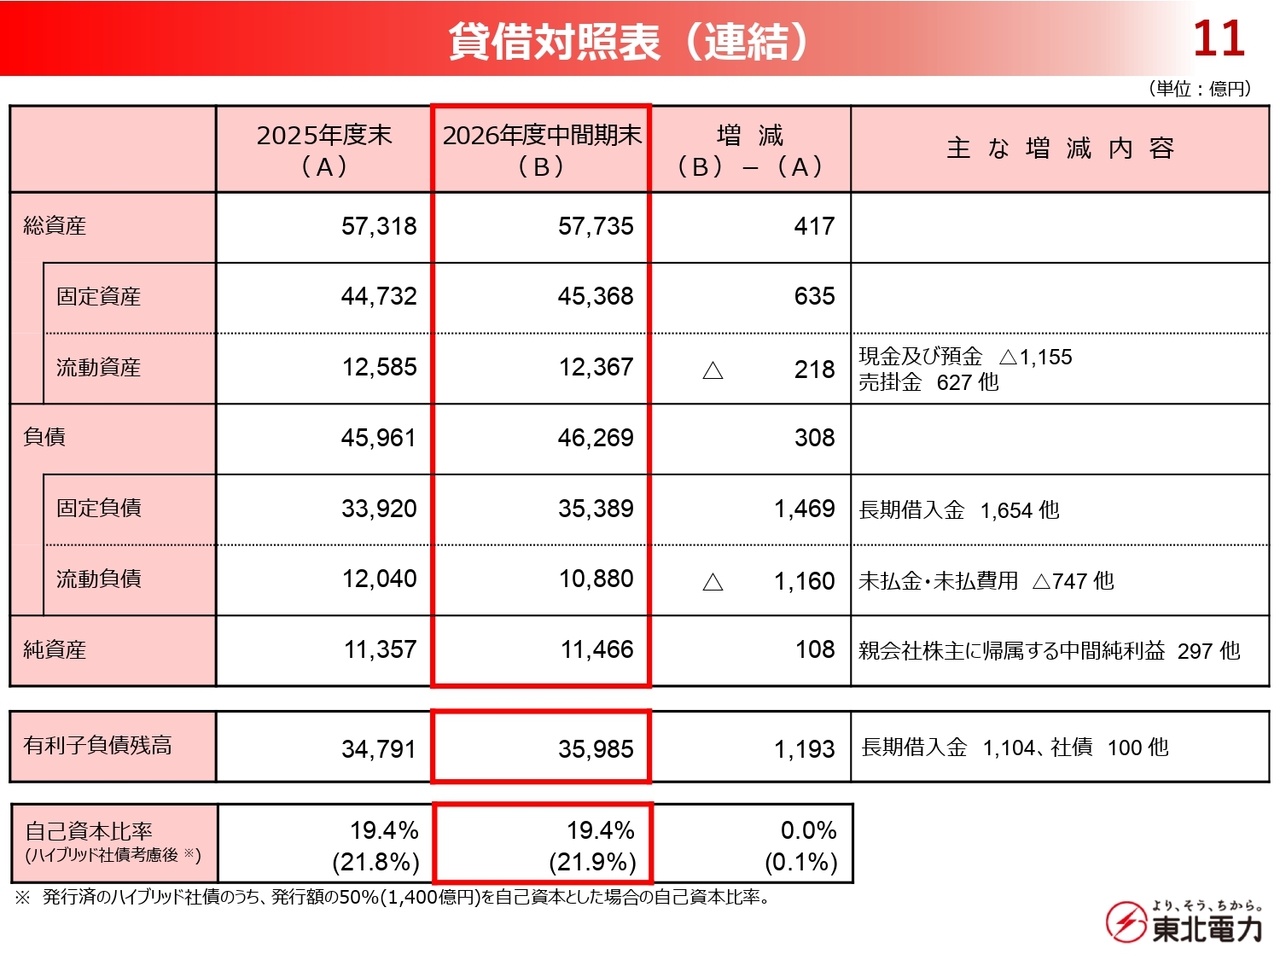
貸借対照表(連結)をお示ししています。
総資産は前年度末比で417億円増加し、5兆7,735億円となりました。
また、自己資本比率については、前年度末と同水準の、19.4パーセントとなりました。
損益計算書(連結)
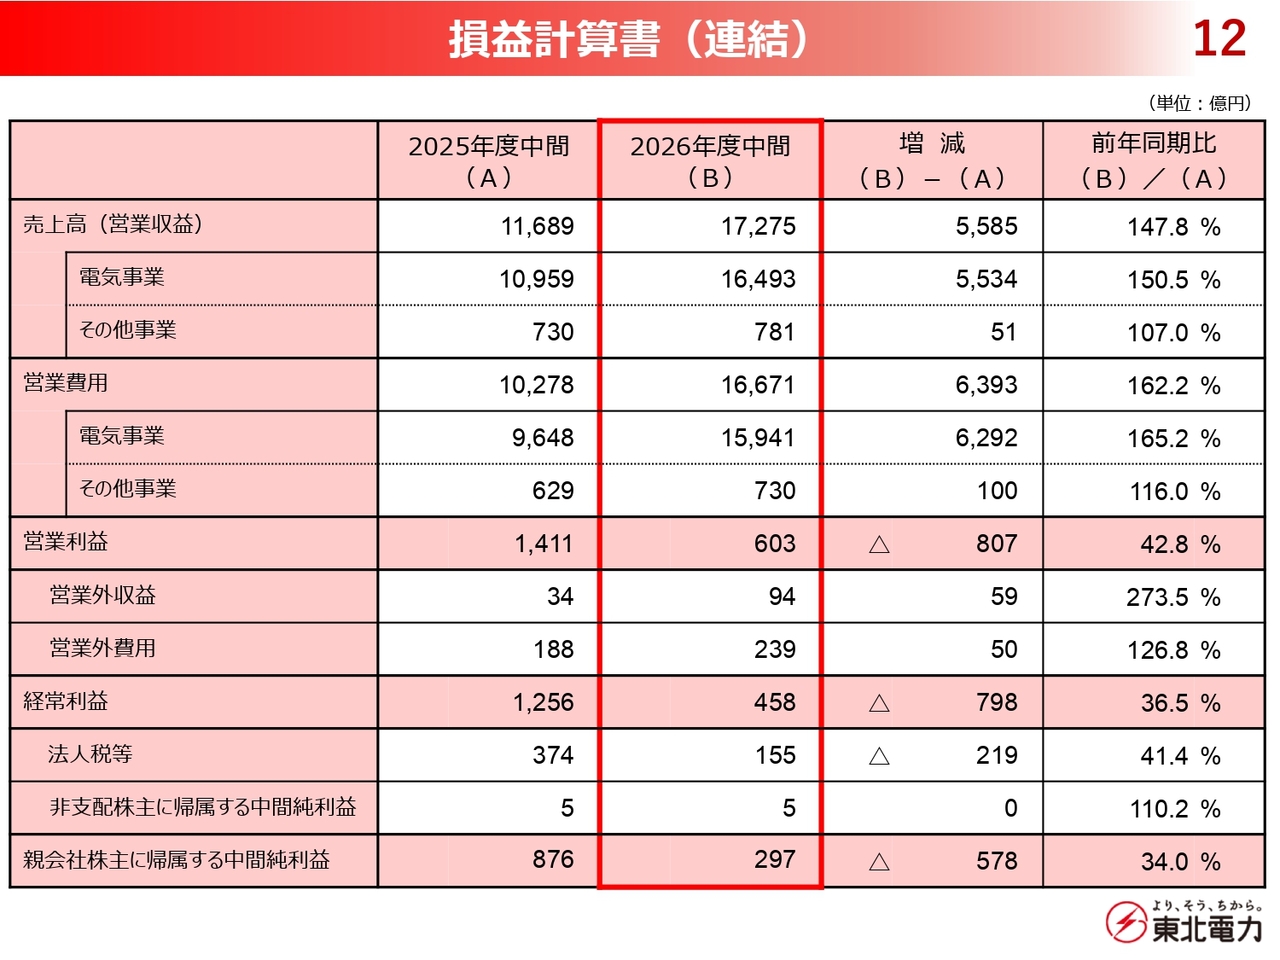
損益計算書(連結)をお示ししています。売上高は、前年同期比5,585億円増の1兆7,275億円となりました。
経常利益は、前年同期比798億円減の458億円となりました。親会社株主に帰属する中間純利益は、前年同期比578億円減の297億円となりました。
収支比較表(連結)
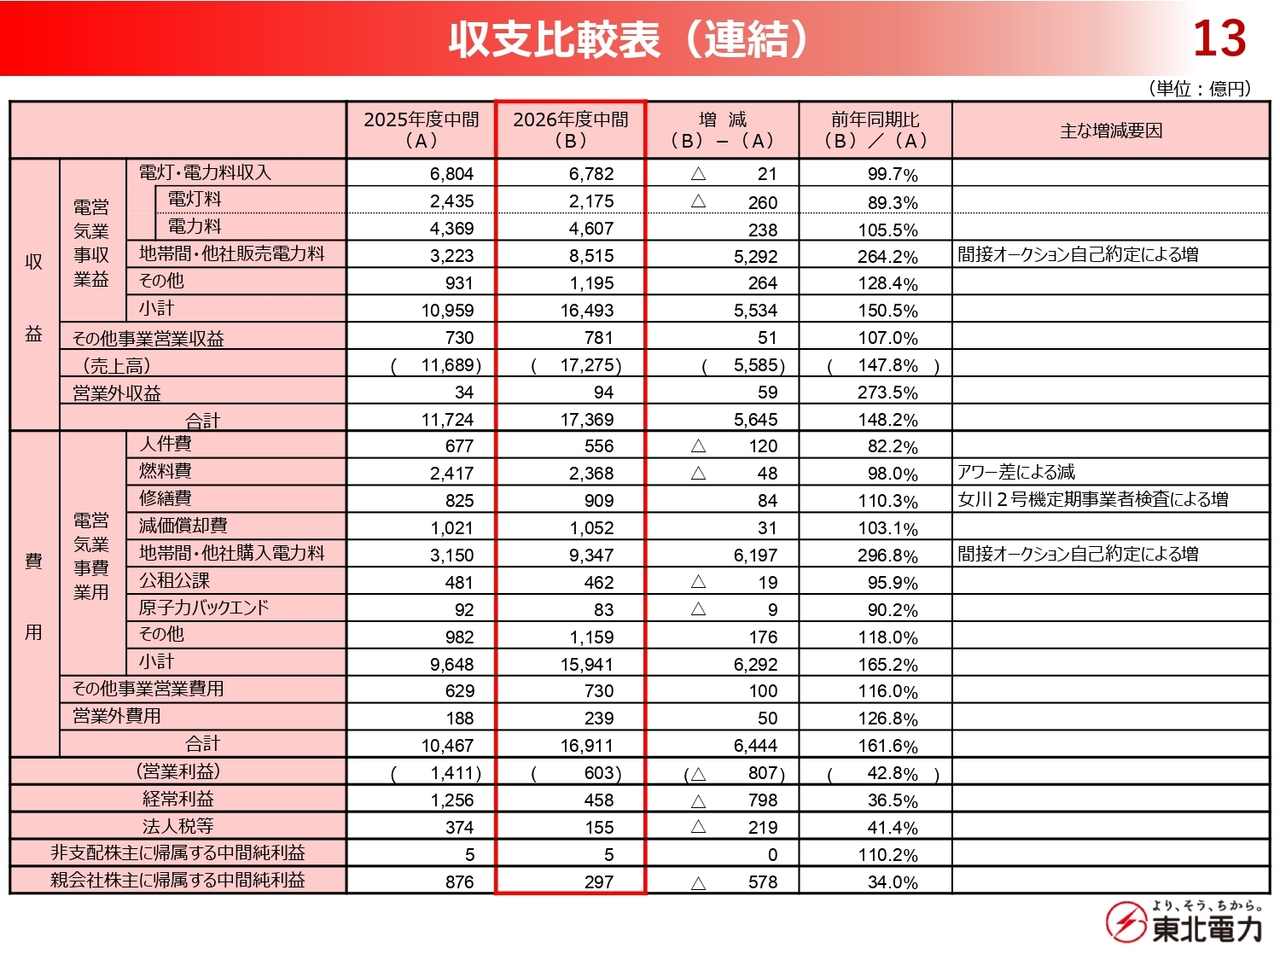
収支比較表(連結)をお示ししています。
電灯・電力料収入については、電灯料が260億円の減少となった一方、電力料が238億円の増加となりました。また、間接オークション自己約定により、地帯間・他社販売電力料および地帯間・他社購入電力料がそれぞれ増加しております。
キャッシュ・フローの状況(連結)
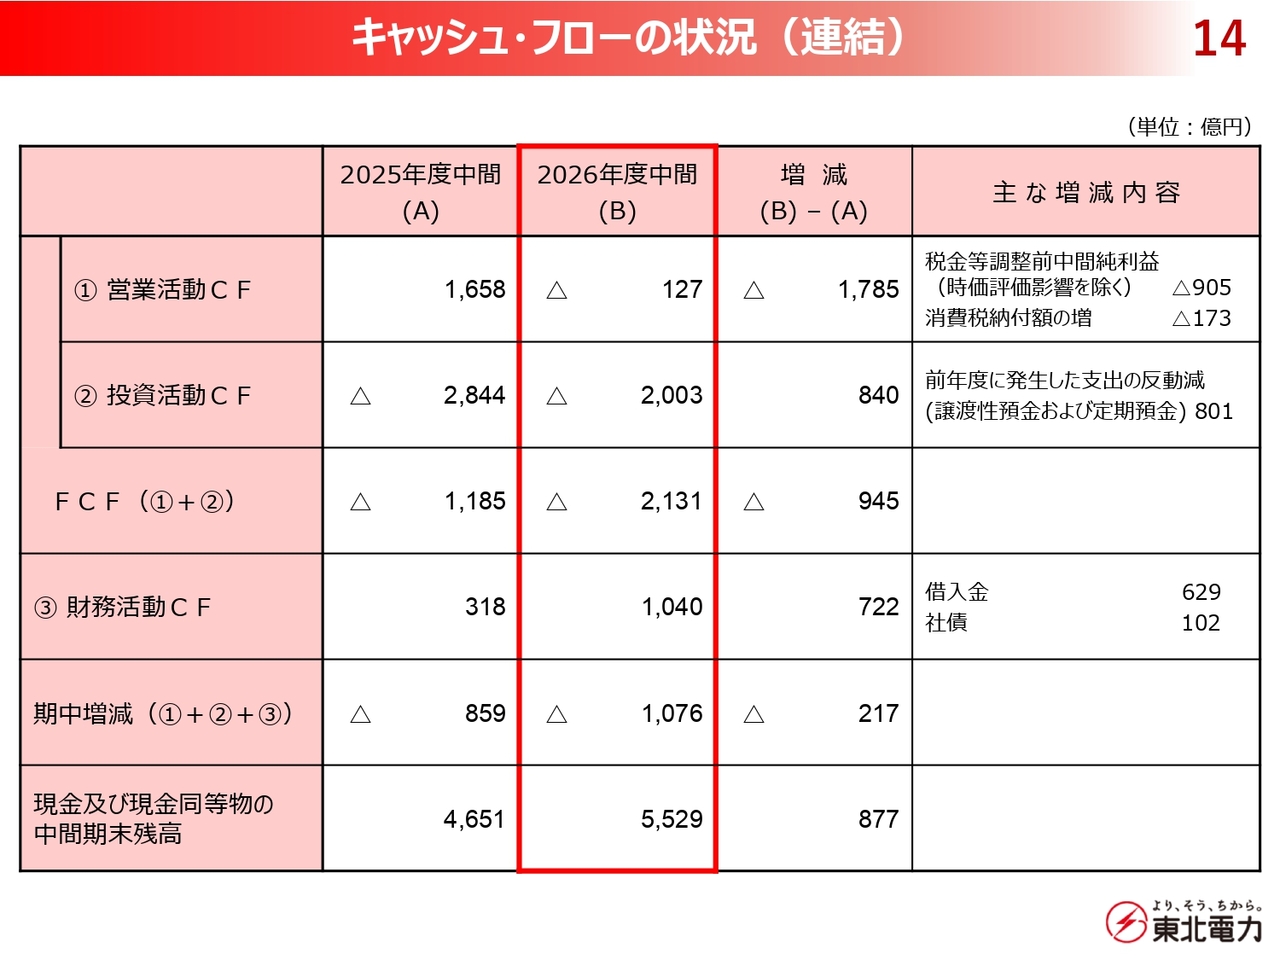
キャッシュ・フローの状況(連結)をお示ししています。
フリー・キャッシュ・フローは、前年同期比マイナス945億円のマイナス2,131億円となりました。
2026年度 業績予想
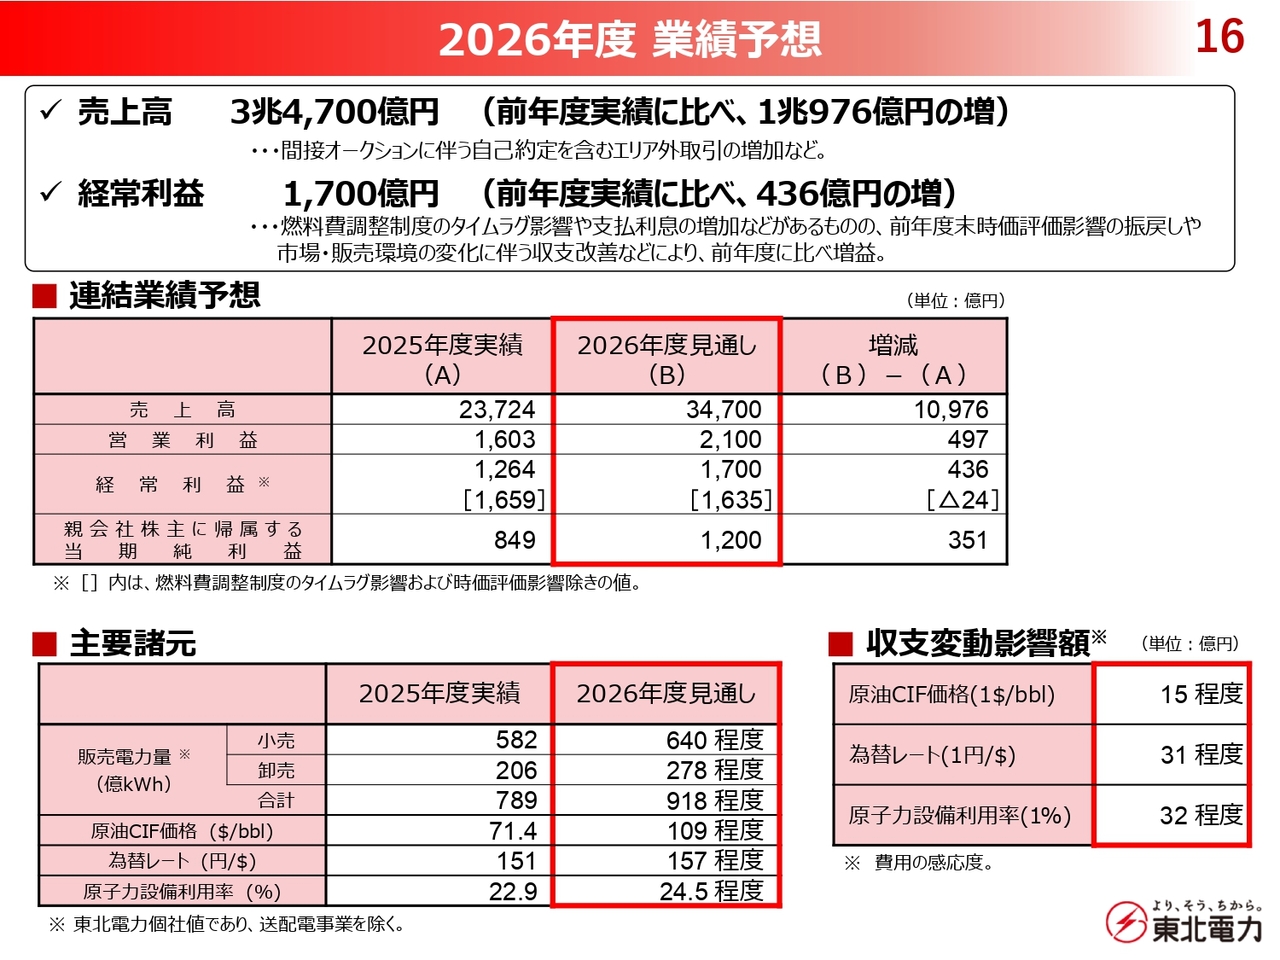
これまで未定としていました「2026年度の業績予想」について、ご説明します。
東北電力ネットワークにおいて、レベニューキャップ制度に基づく「託送供給等に係る収入の見通し」の変更が承認され、当社としても電気料金の見直しを決定したことや、中東情勢を踏まえた燃料価格の動向などを考慮し、今般、一定の前提のもとで算定しました。
まず、売上高は、3兆4,700億円程度と、前年度に比べ「増収」となる見通しです。なお、ここにも冒頭で触れた、売り買い両建てで行う、間接オークションに伴う自己約定に係る収入が含まれています。
続いて、経常利益については前年度に比べ「増益」となる1,700億円程度の利益を見込んでおり、親会社株主に帰属する当期純利益は1,200億円程度となる見通しです。
2026年度 業績予想 前年度比変動要因
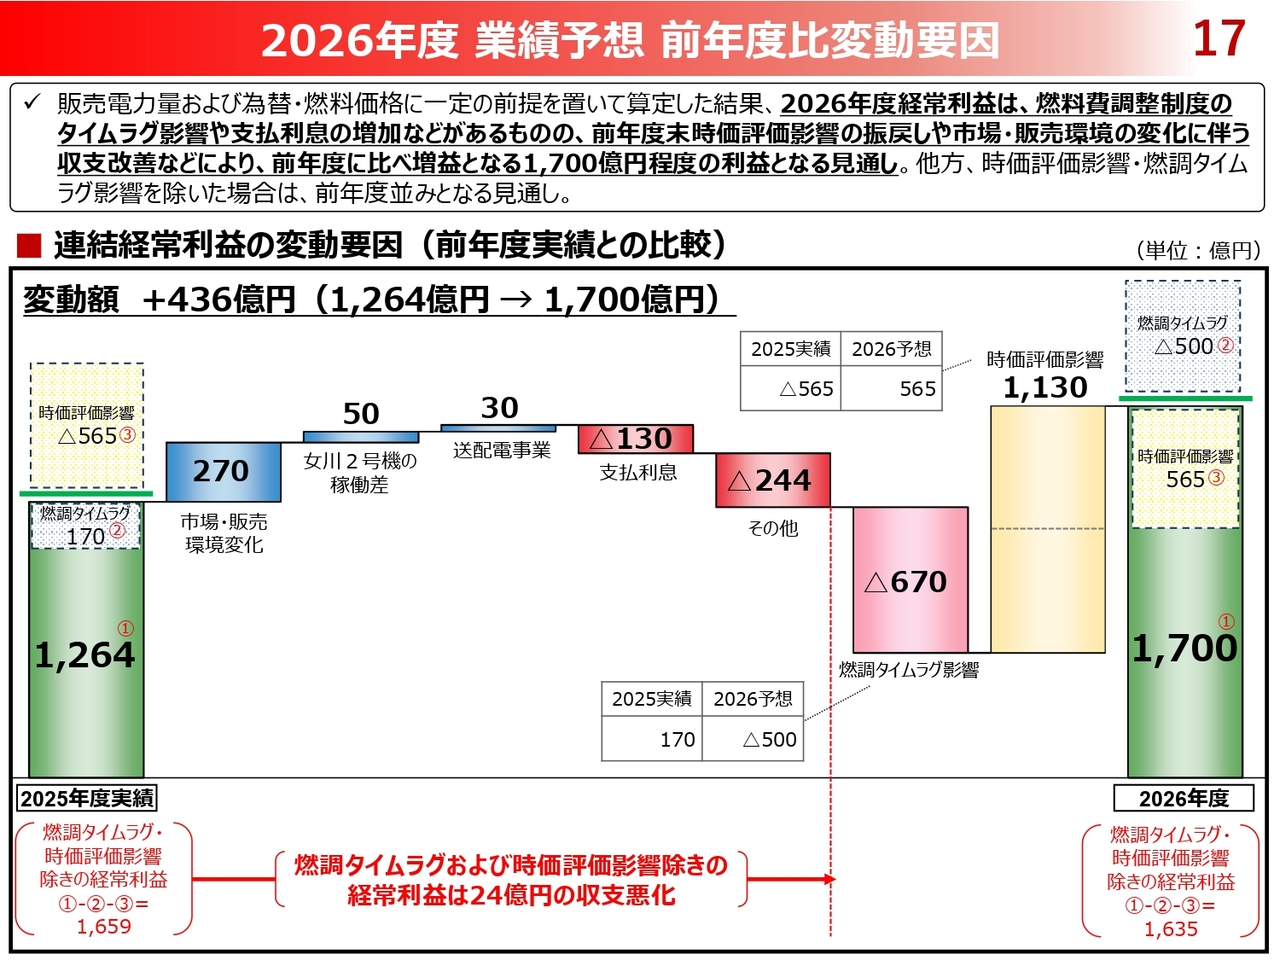
連結経常利益予想1,700億円について、前年度からの変動要因をラダー図のかたちでお示ししています。
今年度は、燃料費調整制度のタイムラグ影響や支払利息の増加などがあるものの、前年度末の時価評価影響の振戻しや市場・販売環境の変化に伴う収支改善などにより、前年度に比べ「増益」となる1,700億円程度の利益を見込んでいます。
なお、時価評価影響については、前年度末の振戻しである「プラス565億円」は経常利益1,700億円に含めていますが、今年度末時点の時価評価影響は、年度末時点の市況により評価額が変動し得ることから、現時点では合理的な見通しが困難であり、経常利益予想には織り込んでいないため、ご留意いただければと思います。
こうした「時価評価の影響」および「燃料費調整制度のタイムラグ影響」を除いた経常利益予想は、ラダー図の下に記載のとおり、前年同期比ほぼ横ばいとなる24億円減の1,635億円となっています。
2026年度 セグメント別業績予想
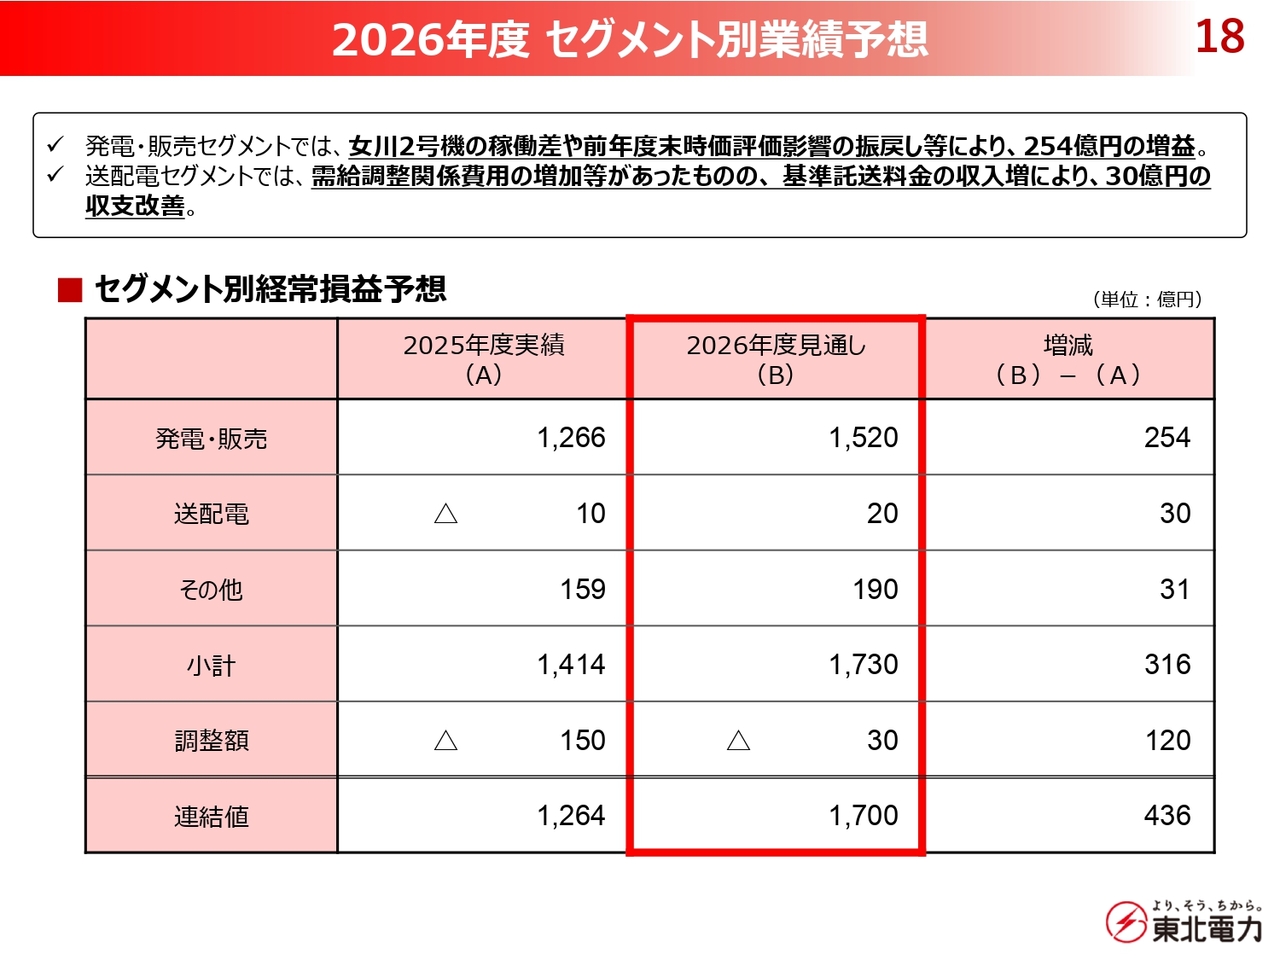
2026年度のセグメント別業績予想をお示ししています。
発電・販売セグメントでは、女川原子力発電所2号機の稼働差や前年度末時価評価影響の振戻し等により、254億円の増益となる見通しです。
送配電セグメントでは、需給調整関係費用の増加等があったものの、基準託送料金の収入増により、30億円の収支改善となる見通しです。
2026年度 配当予想
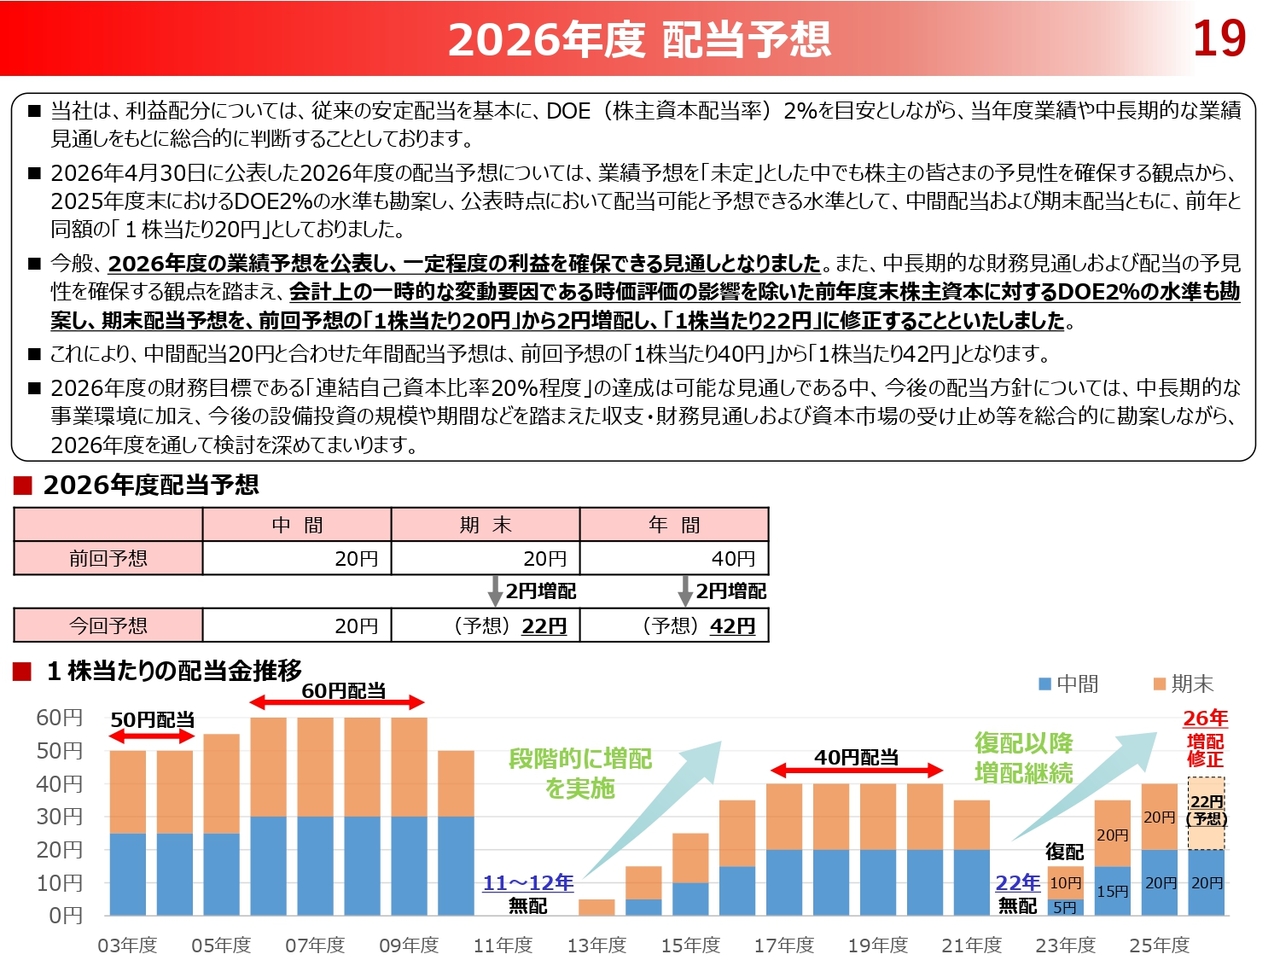
続いて、「2026年度の配当予想」について、ご説明します。
当社は、株主のみなさまへの利益の還元について、従来の安定配当を基本に、株主資本配当率DOE2パーセントを目安としながら、当年度業績や中長期的な業績見通しをもとに、総合的に判断することとしています。
4月の時点では、業績予想を「未定」とする中でも、株主のみなさまへの配当の予見性を確保する観点から、昨年度と同額の中間・期末ともに20円の「年間40円」としていました。
これは、2025年度末の株主資本をベースとしたDOE2パーセント水準も参考に、その時点で配当可能と見込まれる水準としてお示ししていたものです。
今般、今期の業績予想を公表し、一定程度の利益を確保できる見通しとなりました。これに加え、当社の中長期的な財務見通しや株主のみなさまの配当の予見性確保の観点を踏まえ、会計上の一時的な変動要因である時価評価の影響を除いた前年度末株主資本に対するDOE2パーセントの水準も勘案し、期末配当予想を20円から22円へ見直すこととしました。
これにより、年間配当予想は40円から42円となります。
当社の財務目標
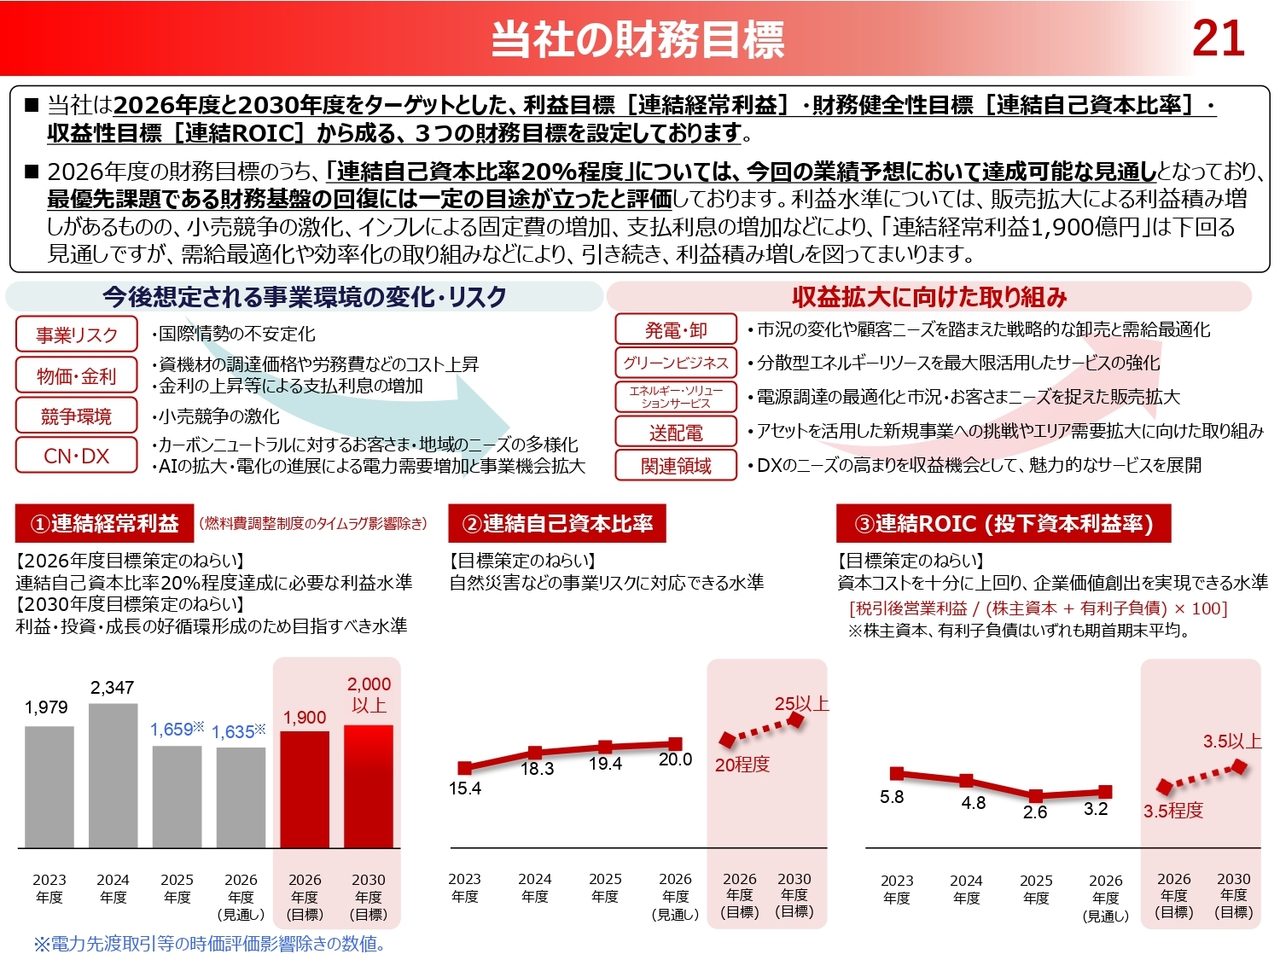
続いて、「財務目標の達成見通し」について、ご説明します。
当社では、2026年度と2030年度をターゲットとした、利益目標(連結経常利益)、財務健全性目標(連結自己資本比率)、収益性目標(連結ROIC)から成る「3つの財務目標」を設定しています。
このうち、「連結自己資本比率」については、今年度末時点で20.0パーセント程度となる見込みであり、最優先課題である財務基盤の回復には一定の目途が立ったと評価しています。
一方で、利益水準については、販売拡大による利益積み増しがあるものの、小売競争の激化、インフレによる固定費の増加、支払利息の増加などにより、「連結経常利益1,900億円」は下回る見通しです。
当社としては、需給最適化や効率化の取り組みなどにより、今後も引き続き、さらなる利益の積み増しを図っていきます。
需要拡大を捉えた販売活動の強化
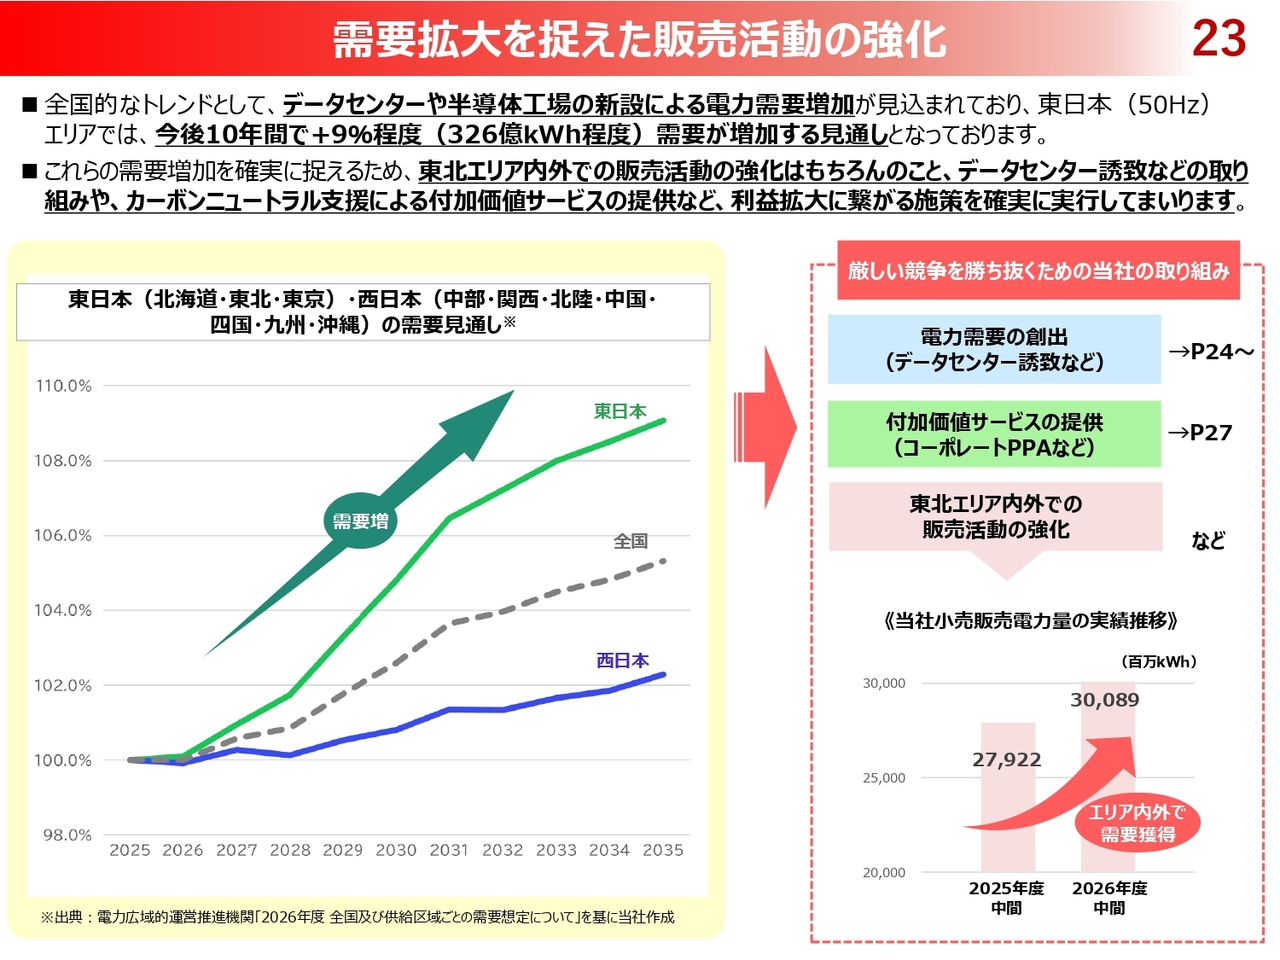
需要拡大を捉えた当社の販売活動の強化について、ご説明します。
全国的なトレンドとして、データセンターや半導体工場の新設による電力需要増加が見込まれており、東日本(50Hz)エリアでは、今後10年間でプラス9パーセント程度(326億キロワットアワー程度)需要が増加する見通しとなっています。
これらの需要増加を確実に捉えるため、東北エリア内外での販売活動の強化はもちろんのこと、データセンター誘致などの取り組みや、カーボンニュートラル支援による付加価値サービスの提供など、利益拡大に繋がる施策を確実に実行していきます。
データセンター誘致に向けた取り組み
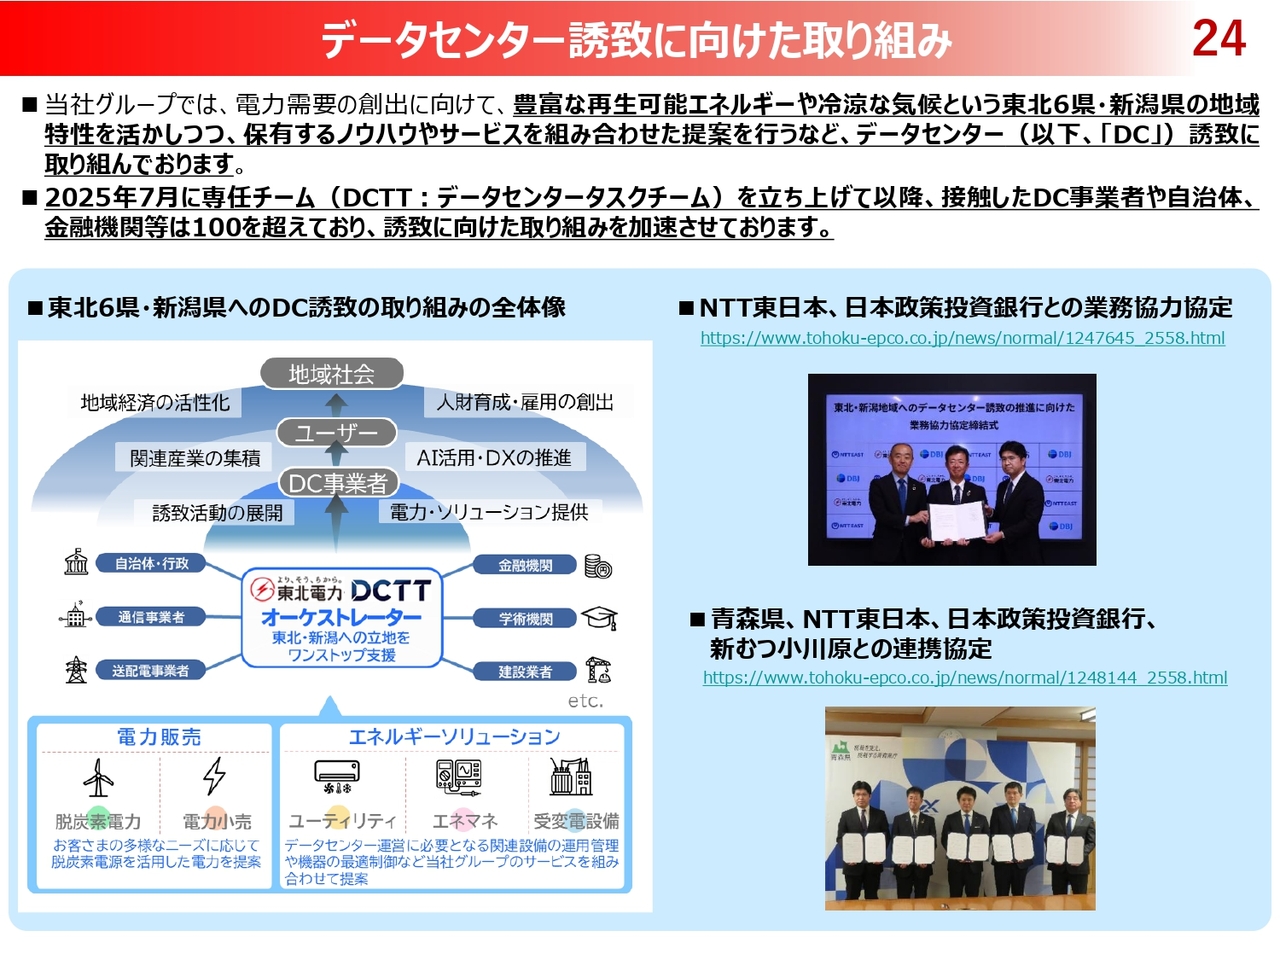
当社におけるデータセンターに関する取組みについて、「誘致」と「新サービス」の2つの観点からご説明します。
まずは「データセンターの誘致」についてご説明します。
当社グループでは、電力需要の創出に向けて、豊富な再生可能エネルギーや冷涼な気候という地域特性を活かし、保有するノウハウやサービスを組み合わせた提案を行うなど、データセンター誘致に取り組んでいます。
2025年7月に、誘致に関する専任チームとして「データセンタータスクチーム」を立ち上げて以降、接触したデータセンター事業者や自治体、金融機関などは100を超えており、誘致に向けた取り組みを加速させています。
また、ページ右側に記載のとおり、地元自治体や有力なパートナー企業との連携を着実に具体化させており、こうしたネットワークを活かしつつ、データセンター事業者と地域社会をつなぐ役割を担いながら、東北6県・新潟県へのデータセンター誘致に取り組んでいきます。
GX戦略地域
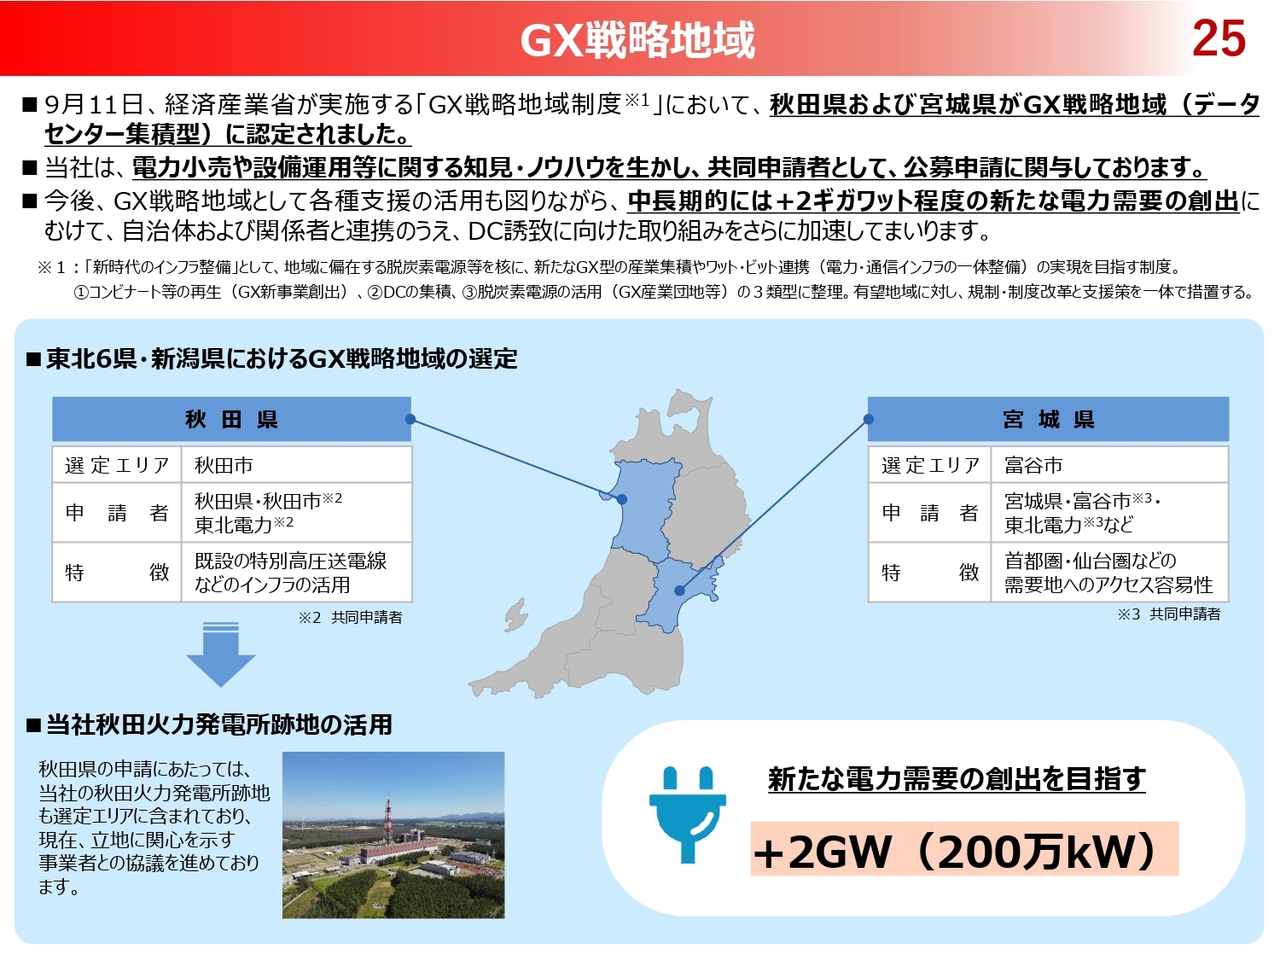
今般、経済産業省が実施する「GX戦略地域制度」において、秋田県および宮城県が、同制度の「データセンター集積型」に認定されました。
当社は、電力小売や設備運用などに関する知見・ノウハウを活かし、共同申請者として、両エリアの公募申請に関与してきました。秋田県の申請にあたっては、当社の秋田火力発電所跡地も選定エリアに含まれており、現在立地に関心を示す事業者との協議を進めています。
今後は、GX戦略地域として各種支援の活用も図りながら、中長期的には2ギガワット程度の新たな電力需要の創出に向けて、自治体および関係者のみなさまと連携のうえ、データセンター誘致に向けた取り組みをさらに加速させていきます。
データセンターに関連する新サービス創出の取り組み
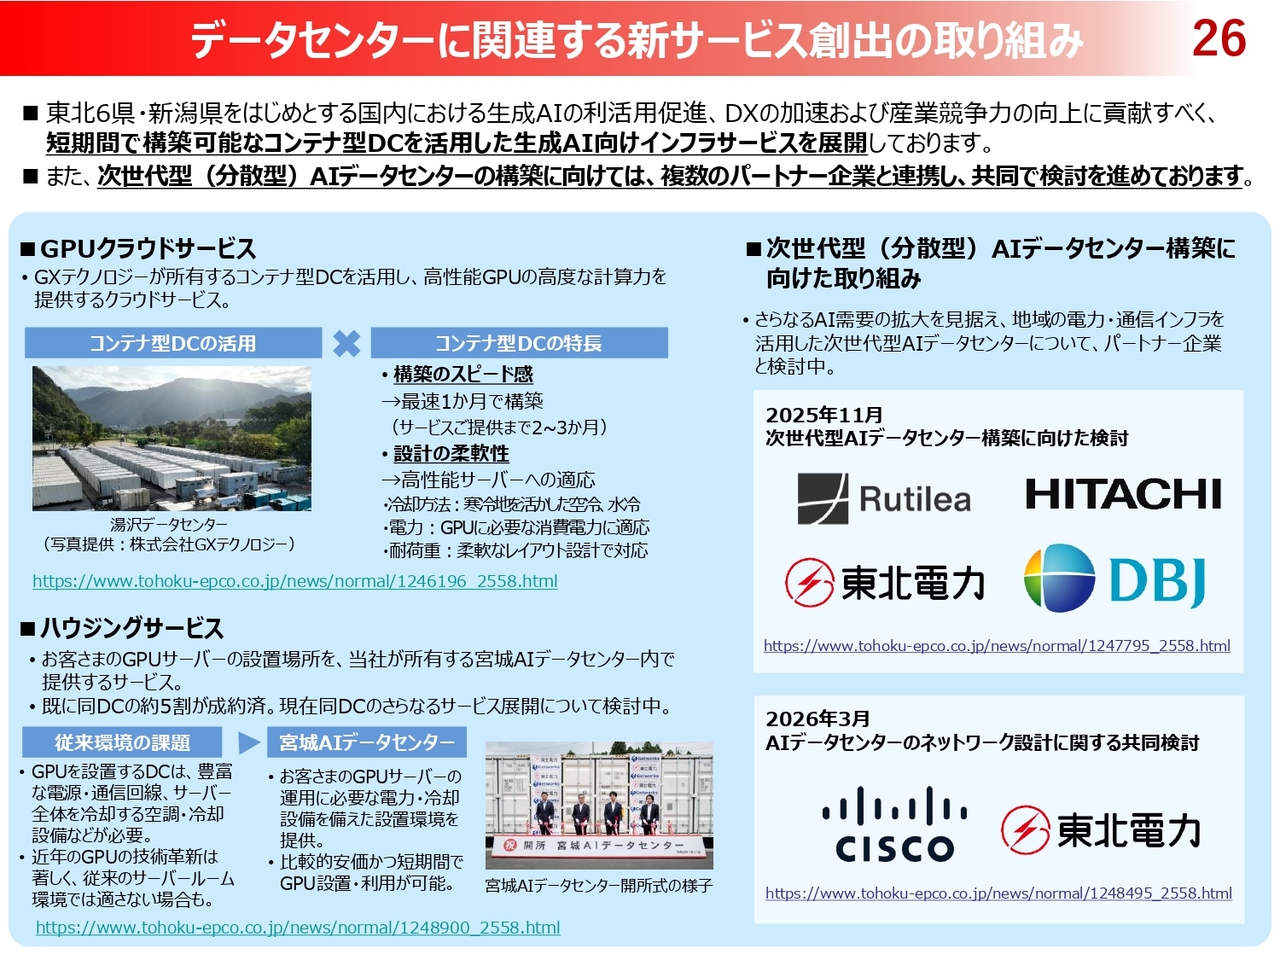
ここからは、「データセンター事業に関連する新サービスの創出」についてご説明します。
当社は2025年2月から、AI開発やデータ分析に必要となる高性能GPUをクラウド経由で利用できる「コンテナ型データセンターを活用したGPUクラウドサービス」を開始しました。
また、2026年7月には当社として初めて自前で設置した「宮城AIデータセンター」が竣工し、お客さまが保有するGPUサーバーの設置場所を提供する「ハウジングサービス」を開始しています。
本サービスについては、提供開始以降、多くのお問い合わせをいただいており、すでに宮城AIデータセンターの約5割が成約済みとなっています。
また、さらなるAI需要の拡大を見据え、複数の小規模データセンターをネットワークで接続し一体的に活用する、「次世代型AIデータセンター」の構築についても、パートナー企業と共同で検討を進めています。
今後も、「誘致」と「新サービス」の両面から、AI・データセンター需要の獲得に向けた取り組みを推進し、利益拡大に繋がる施策を確実に実行していきます。
コーポレートPPAの強みと受注実績
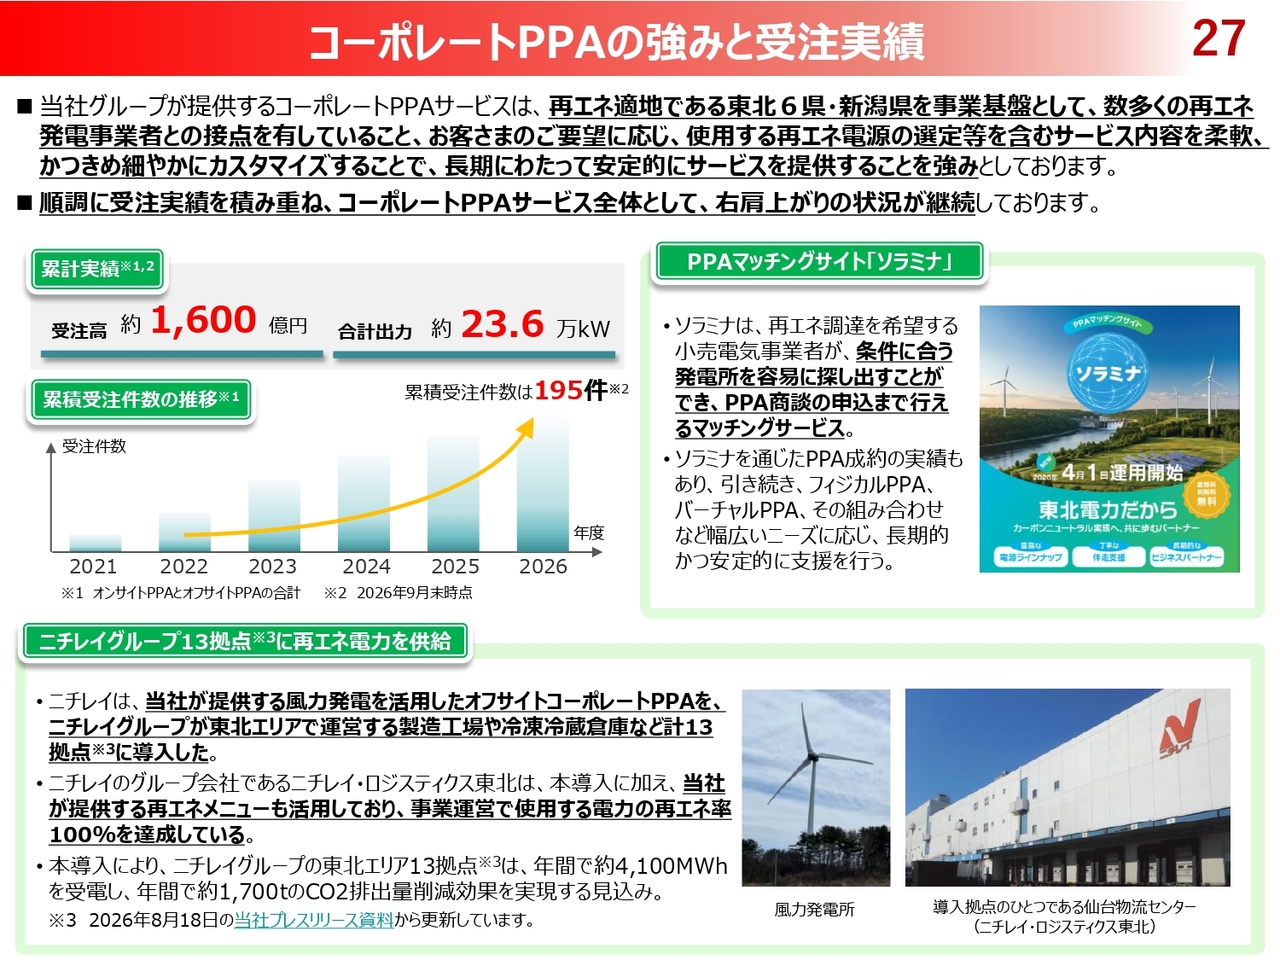
当社グループが提供するコーポレートPPAサービスは、再エネ適地である東北6県・新潟県を事業基盤として、数多くの再エネ発電事業者との接点を有していること、お客さまのご要望に応じ、使用する再エネ電源の選定等を含むサービス内容を柔軟、かつきめ細やかにカスタマイズすることで、長期にわたって安定的にサービスを提供することを強みとしています。
順調に受注実績を積み重ね、コーポレートPPAサービス全体として、右肩上がりの状況が継続しています。
グリーンビジネスの展開状況
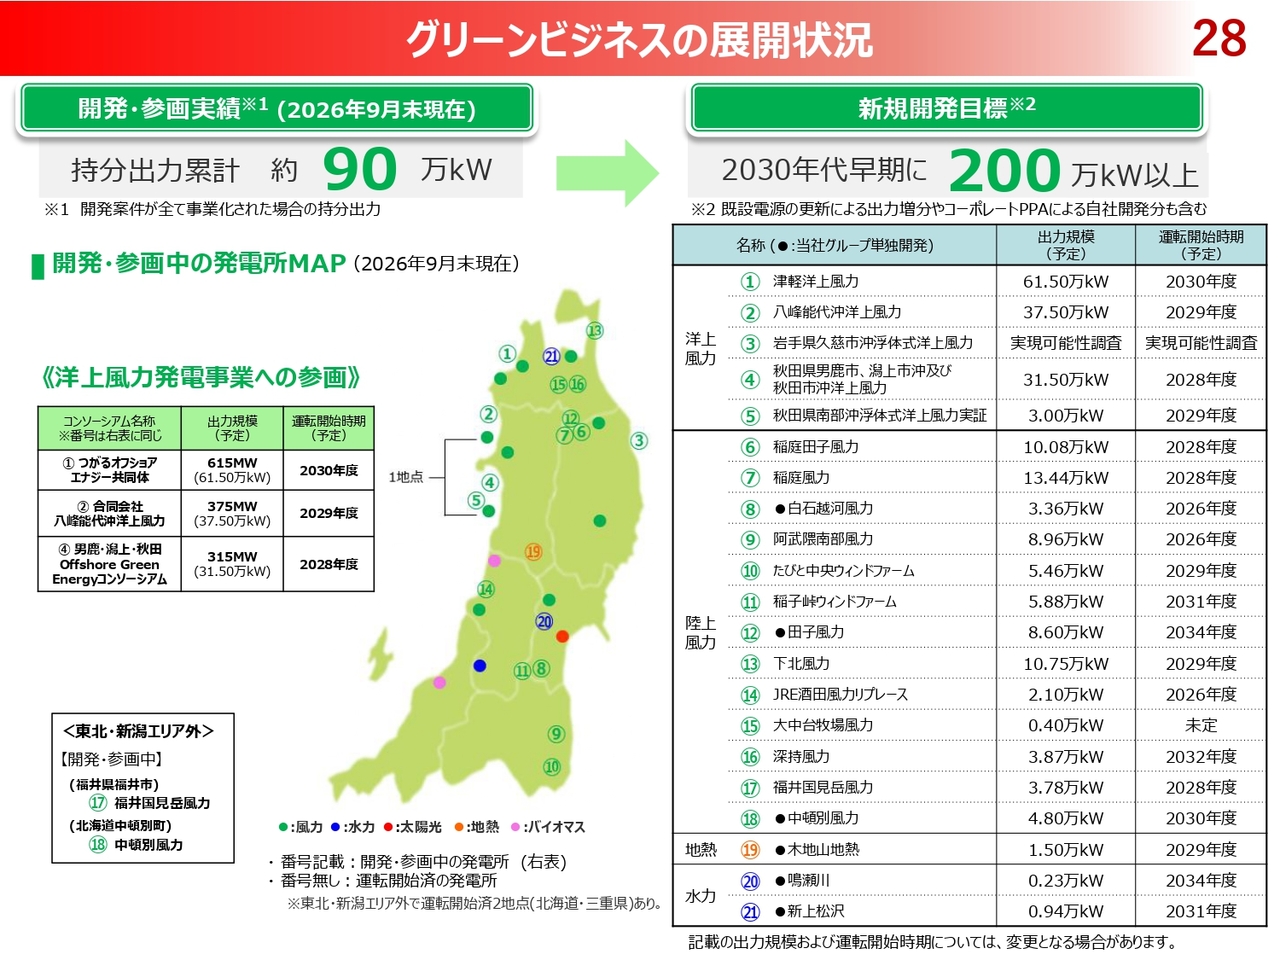
グリーンビジネスの展開状況について、ご紹介します。
「2030年代早期に200万キロワット以上」の新規開発目標に対し、2026年9月末時点で約90万キロワットの実績となっており、順調に進捗しています。
女川2号機の状況
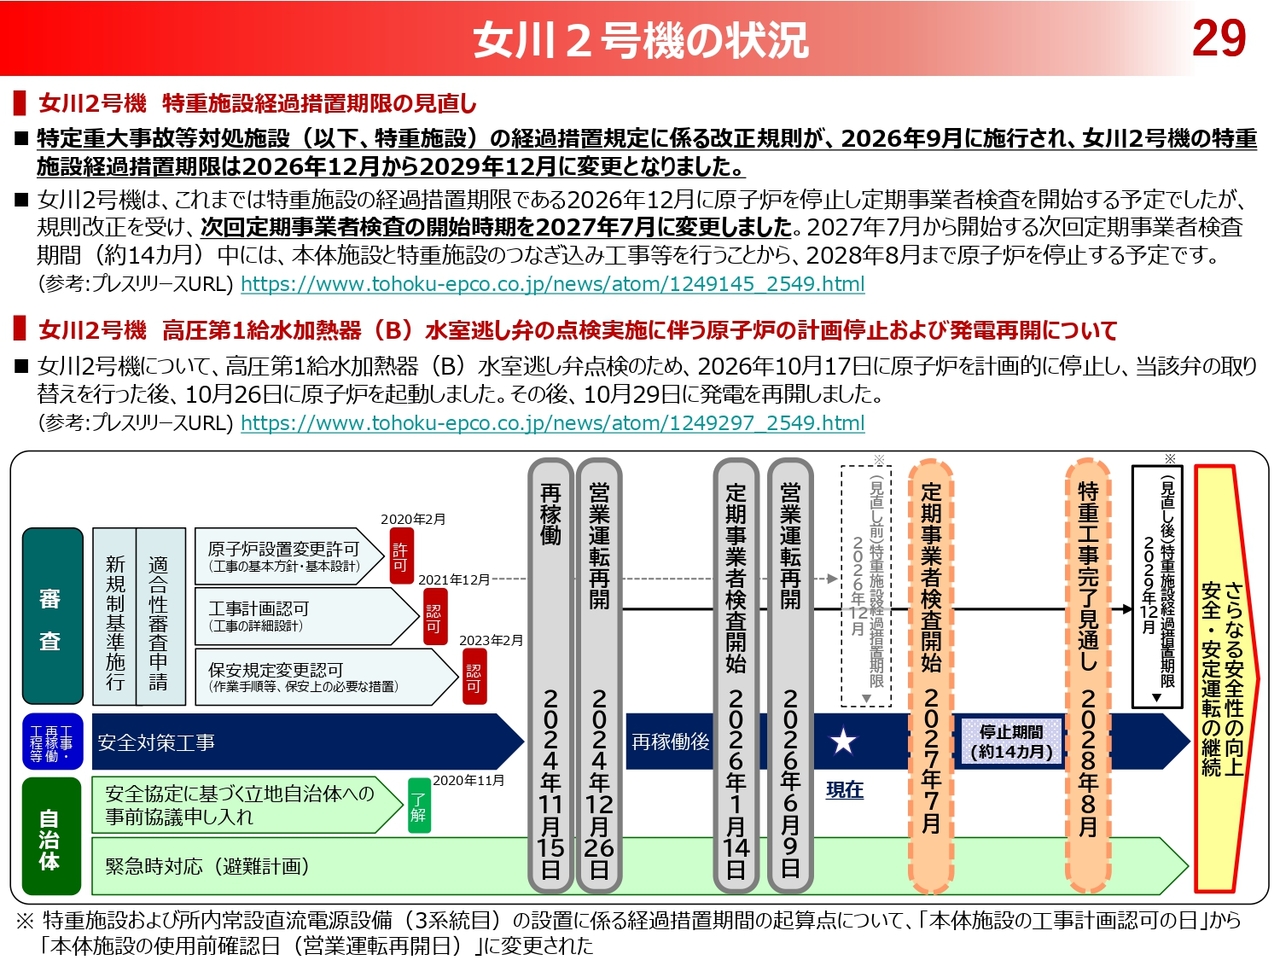
女川原子力発電所2号機の状況について、ご説明します。
特定重大事故等対処施設(以下、特重施設)の経過措置規定に係る改正規則が、2026年9月に施行され、女川2号機の特重施設経過措置期限は2026年12月から2029年12月に変更となりました。
女川2号機は、これまでは特重施設の経過措置期限である2026年12月に原子炉を停止し定期事業者検査を開始する予定でしたが、規則改正を受け、次回定期事業者検査の開始時期を2027年7月に変更しました。2027年7月から開始する次回定期事業者検査期間(約14カ月)中には、本体施設と特重施設のつなぎ込み工事等を行うことから、2028年8月まで原子炉を停止する予定です。
なお、同じく女川2号機については、高圧第1給水加熱器(B)水室逃し弁点検のため、2026年10月17日に原子炉を計画的に停止し、当該弁の取り替えを行った後、10月26日に原子炉を起動しました。その後、10月29日に発電を再開しました。
原子力再稼働に向けた取り組み状況
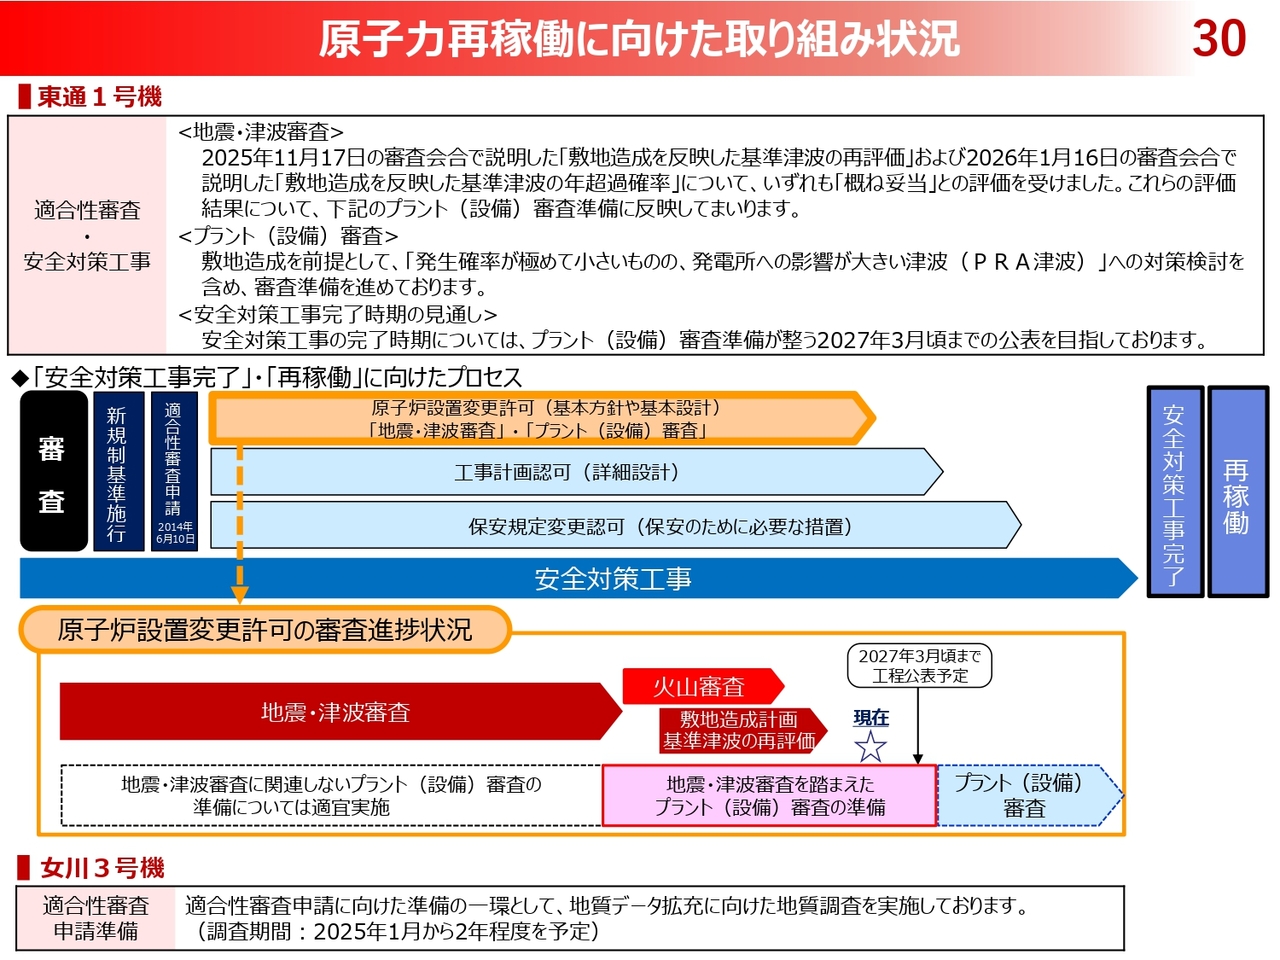
東通原子力発電所1号機および女川原子力発電所3号機の再稼働に向けた取り組み状況について、ご説明差し上げます。
東通1号機の安全対策工事の完了時期については、プラント(設備)審査準備が整う2027年3月頃までの公表を目指しています。
また、女川3号機については、適合性審査申請に向けた準備の一環として、地質データ拡充に向けた地質調査を実施しています。
次世代ネットワーク構築のための送電系統の増強
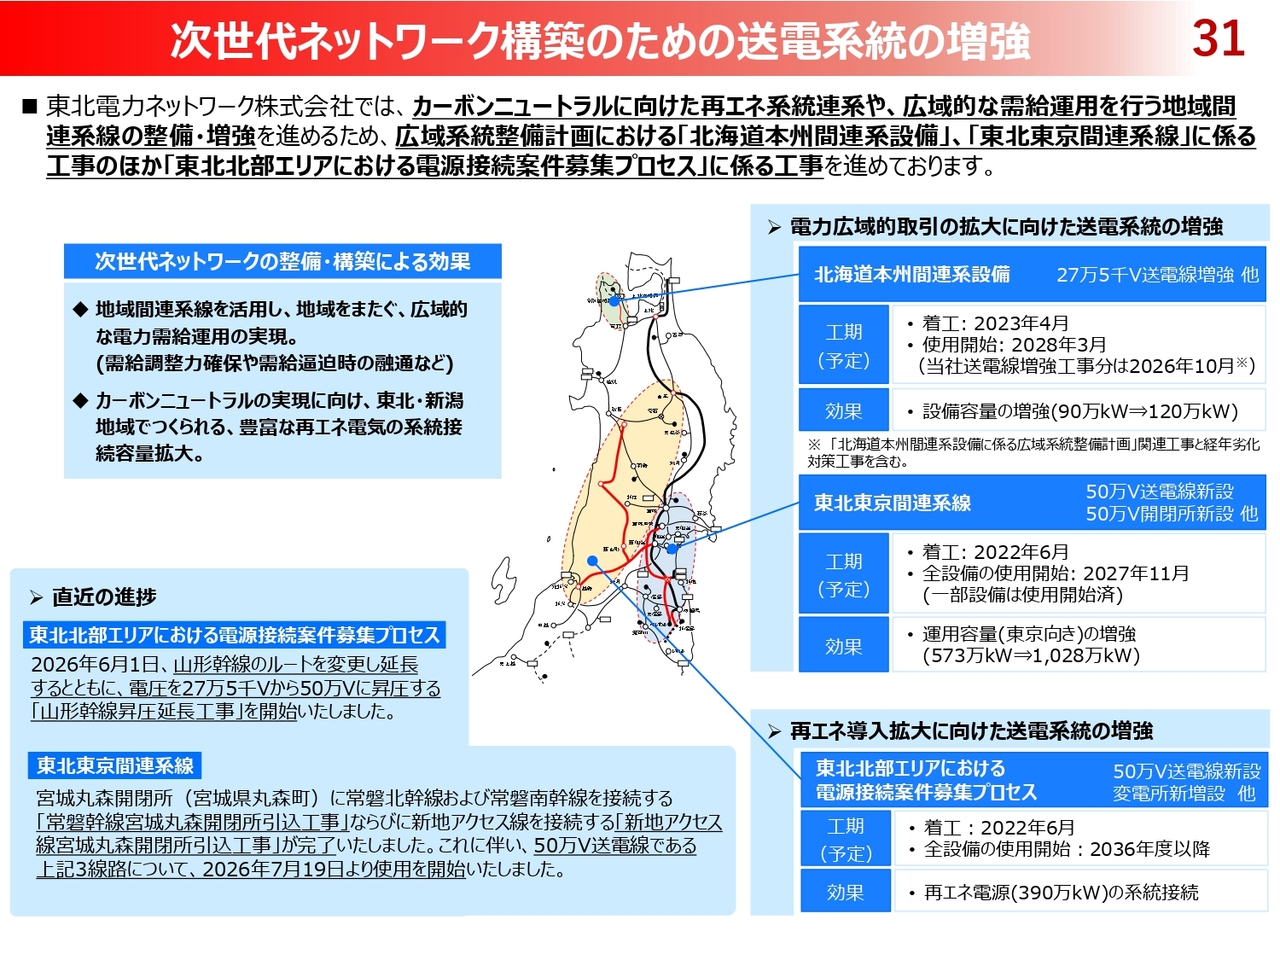
東北電力ネットワーク株式会社では、カーボンニュートラルに向けた再エネ系統連系や、広域的な需給運用を行う地域間連系線の整備・増強を進めるため、広域系統整備計画における「北海道本州間連系設備」、「東北東京間連系線」に係る工事のほか、「東北北部エリアにおける電源接続案件募集プロセス」に係る工事を進めています。
各工事の詳細については、資料をご覧ください。
利益水準・財政状態の推移
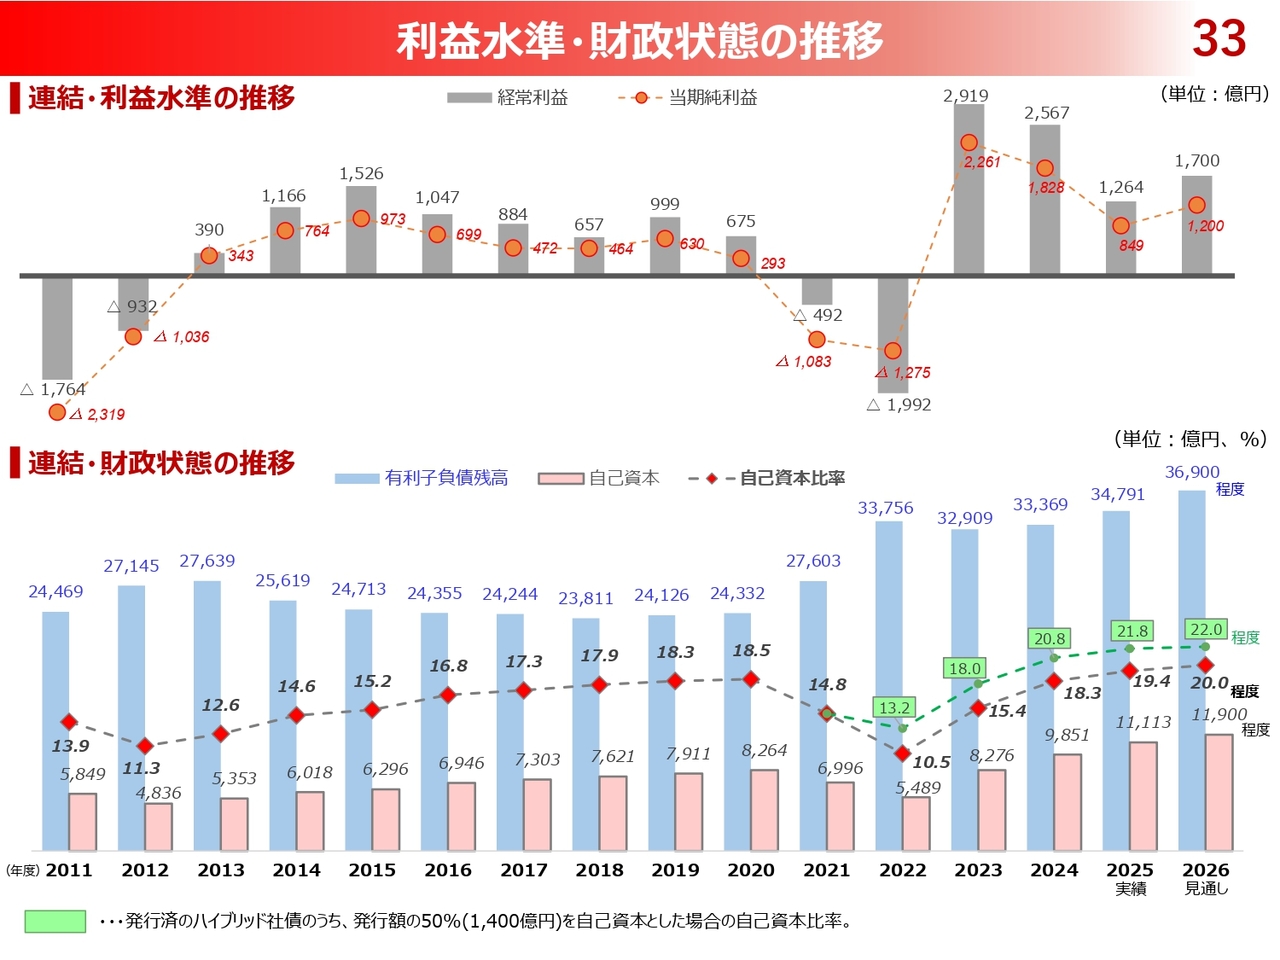
利益水準・財政状態の推移を、グラフでお示ししています。
ウクライナ危機等により、2022年度の自己資本比率は10.5パーセントとなりましたが、その後は順調に自己資本を積み増しており、2025年度末の実績は19.4パーセントとなり、また、2026年度末には20.0パーセントに達する見通しです。
売上高・各利益の推移(連結)
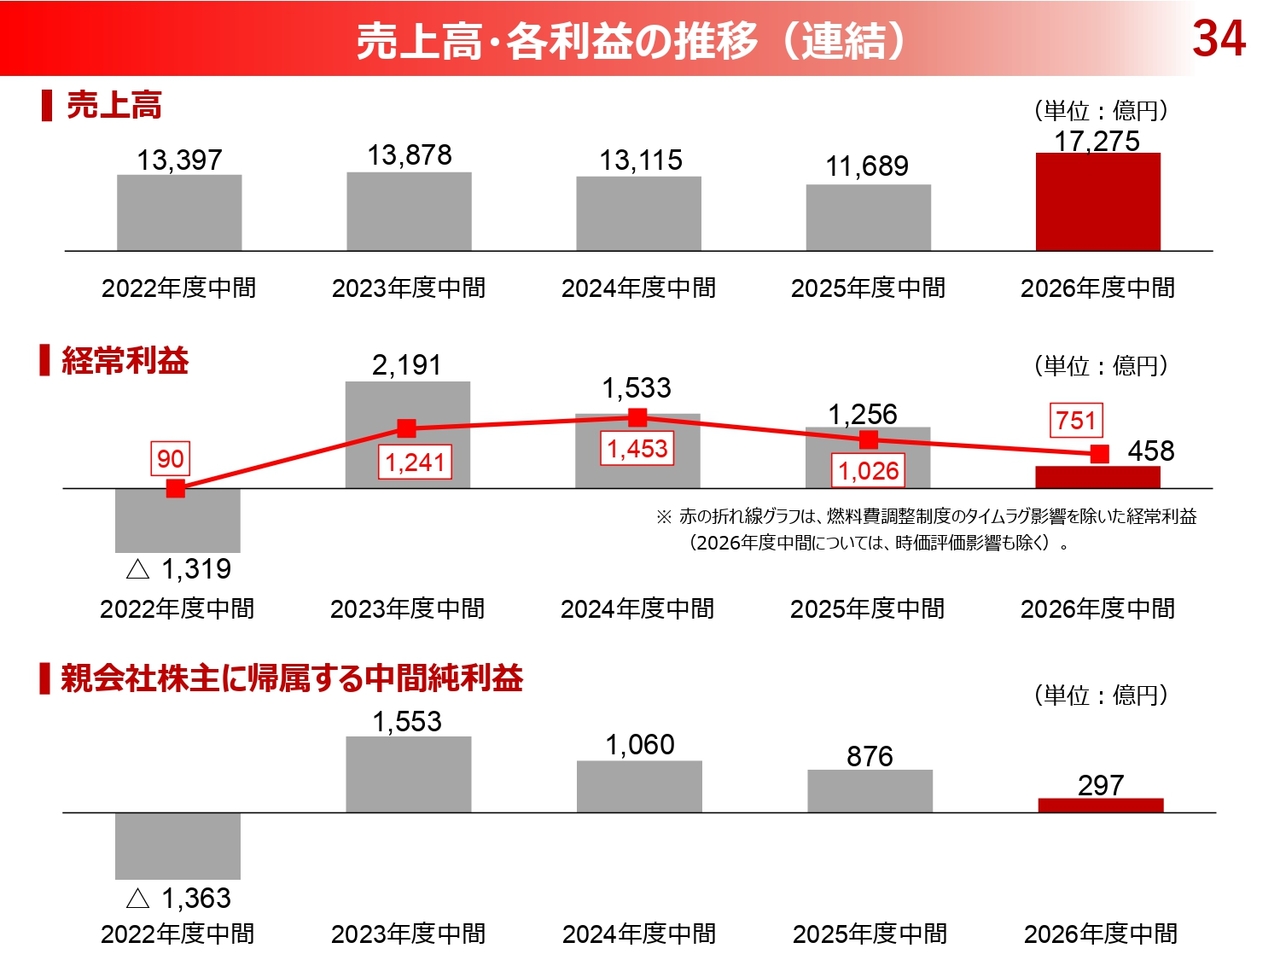
売上高・経常利益・親会社株主に帰属する中間純利益の推移は資料のとおりです。
各利益の四半期推移(連結)
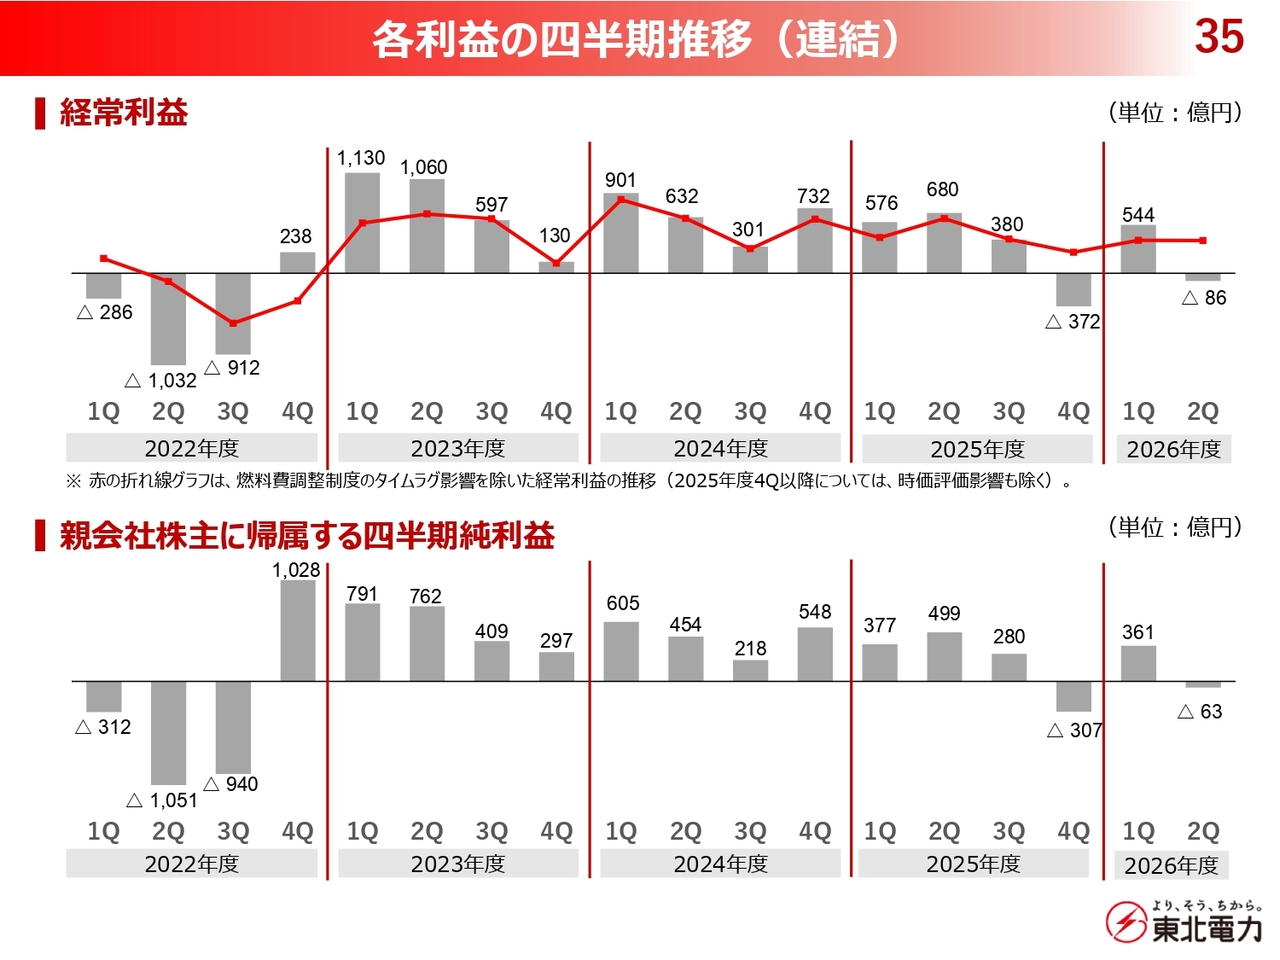
経常利益・親会社株主に帰属する四半期純利益の四半期推移は資料のとおりです。
財務指標の推移(連結)(1)
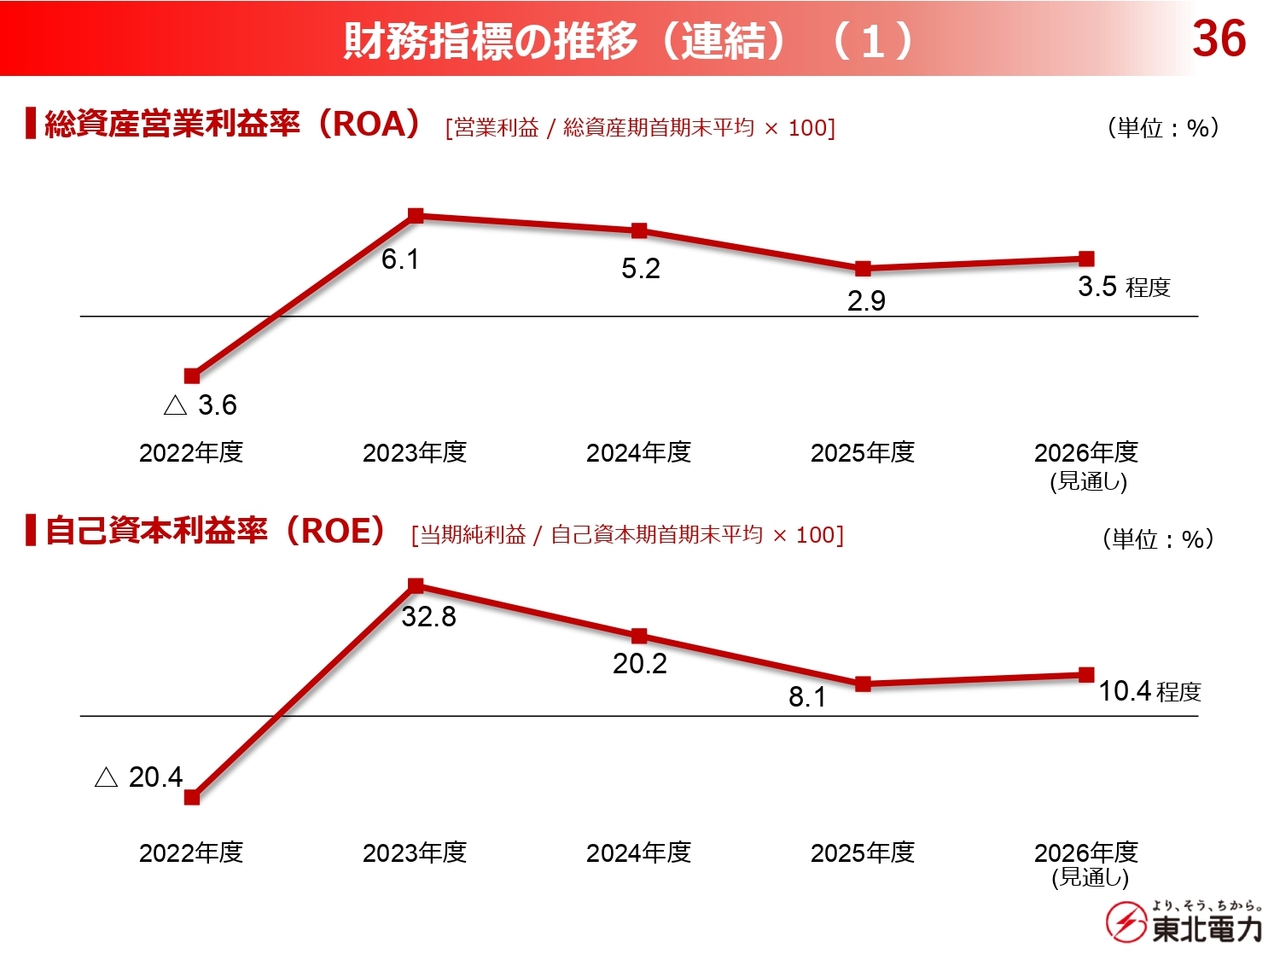
総資産営業利益率(ROA)、自己資本利益率(ROE)の推移および今年度の見通しは資料のとおりです。
財務指標の推移(連結)(2)
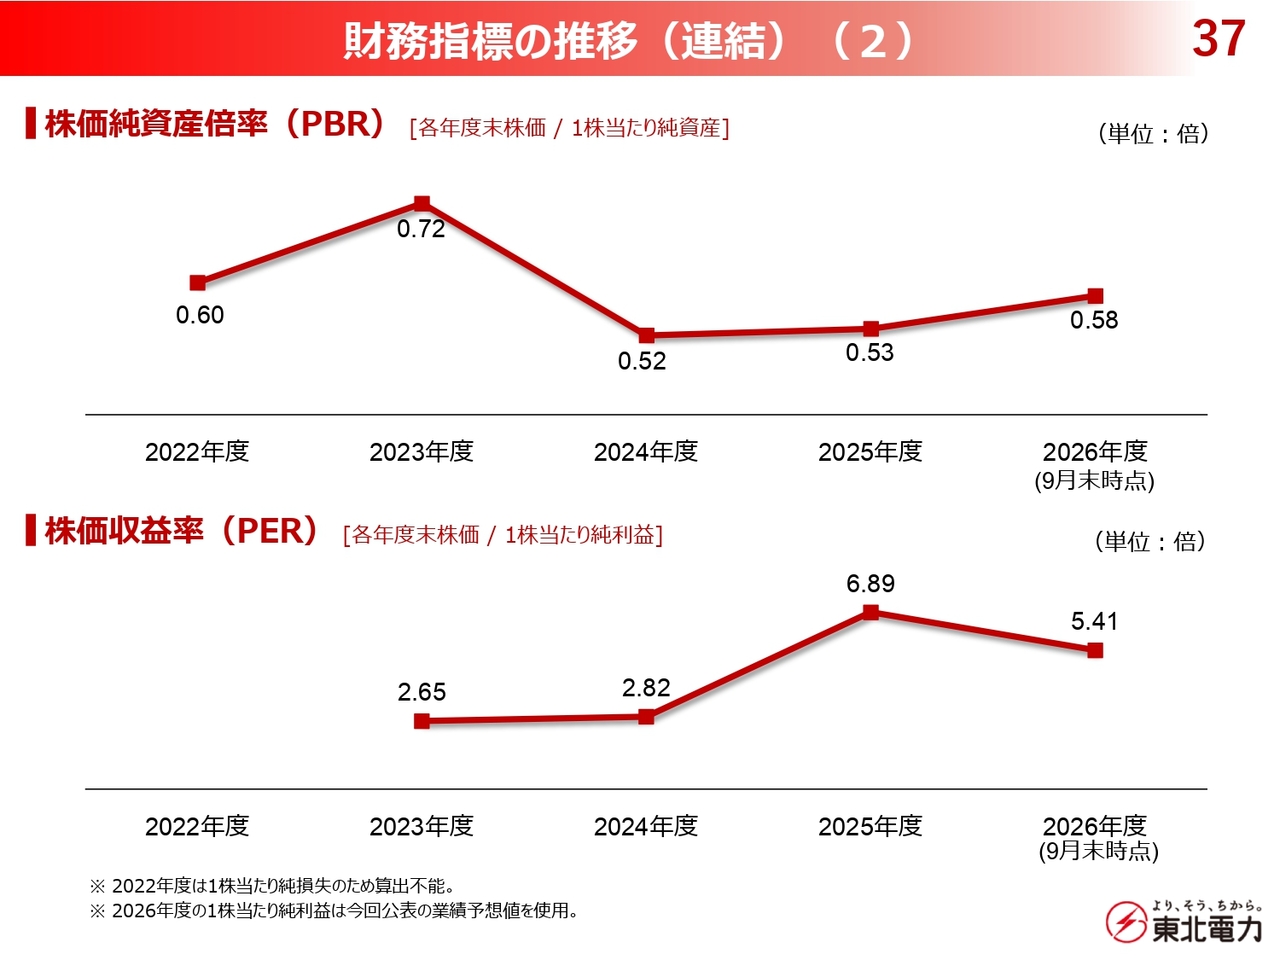
株価純資産倍率(PBR)、株価収益率(PER)の推移は資料のとおりです。
財務指標の推移(連結)(3)
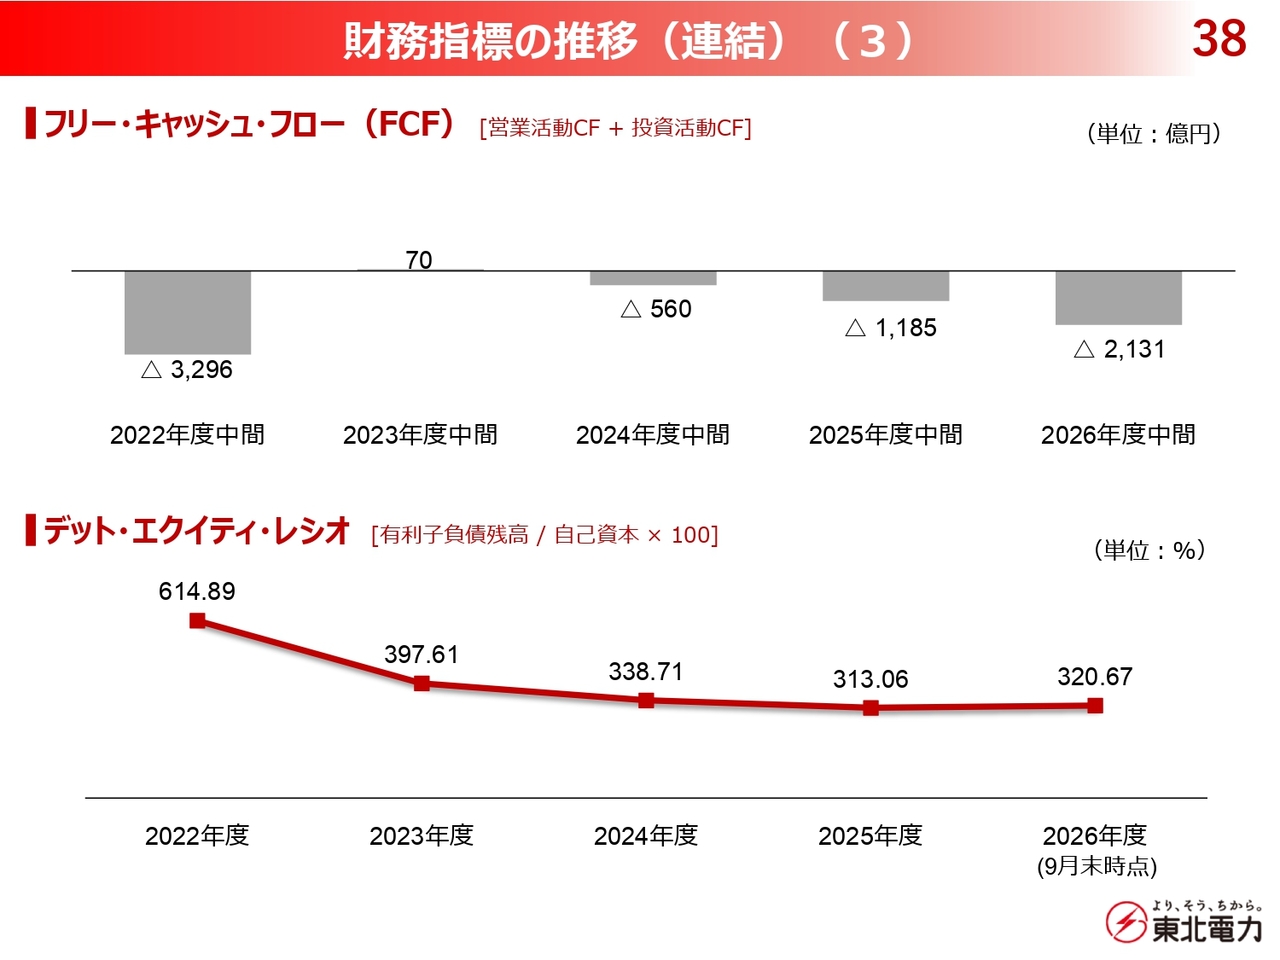
フリー・キャッシュ・フロー、デット・エクイティ・レシオの推移は資料のとおりです。
販売電力量(小売)の月別推移
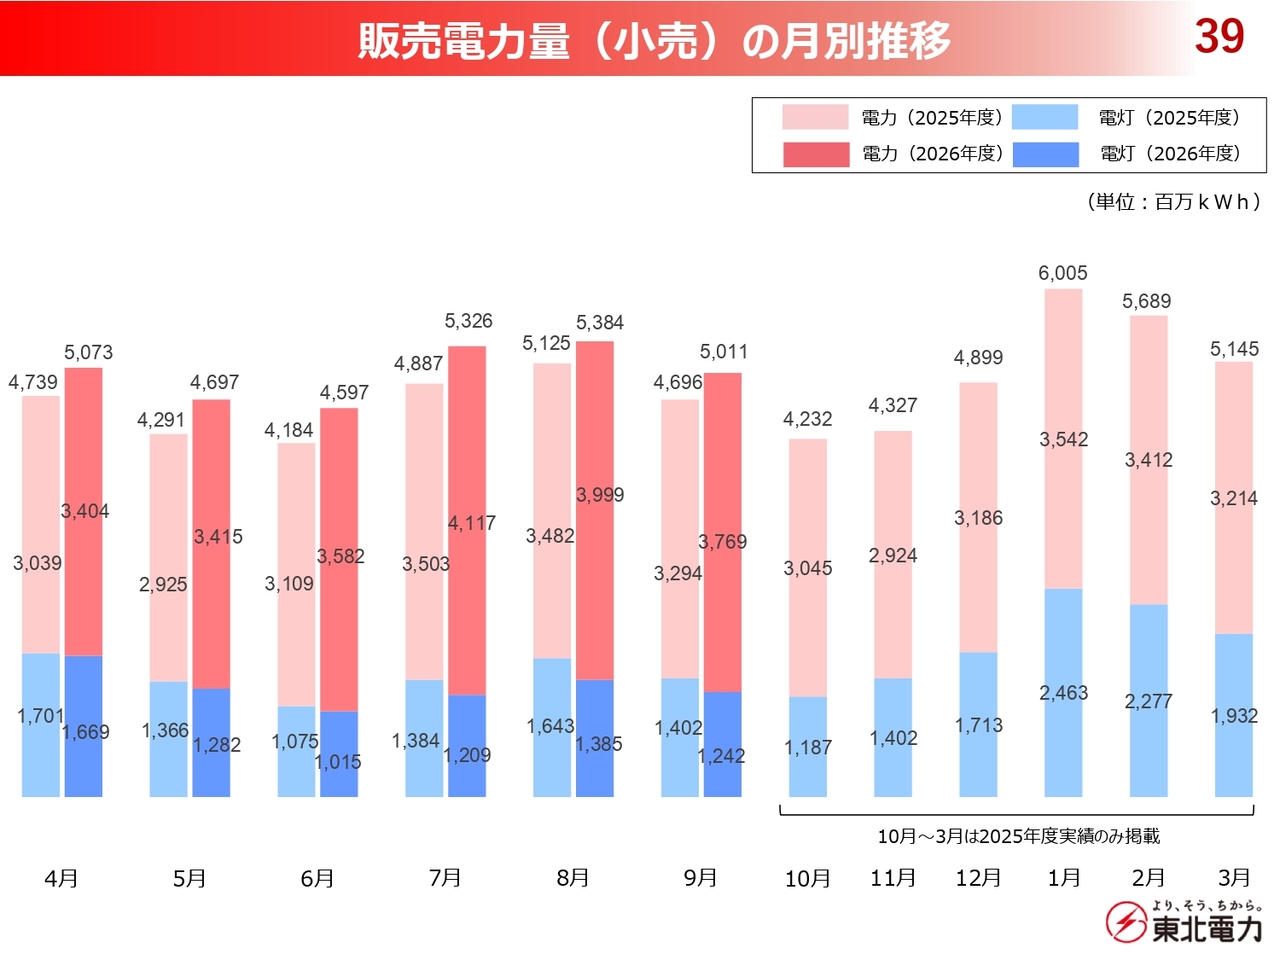
販売電力量(小売)の月別推移は資料のとおりです。
燃料消費量実績ほか
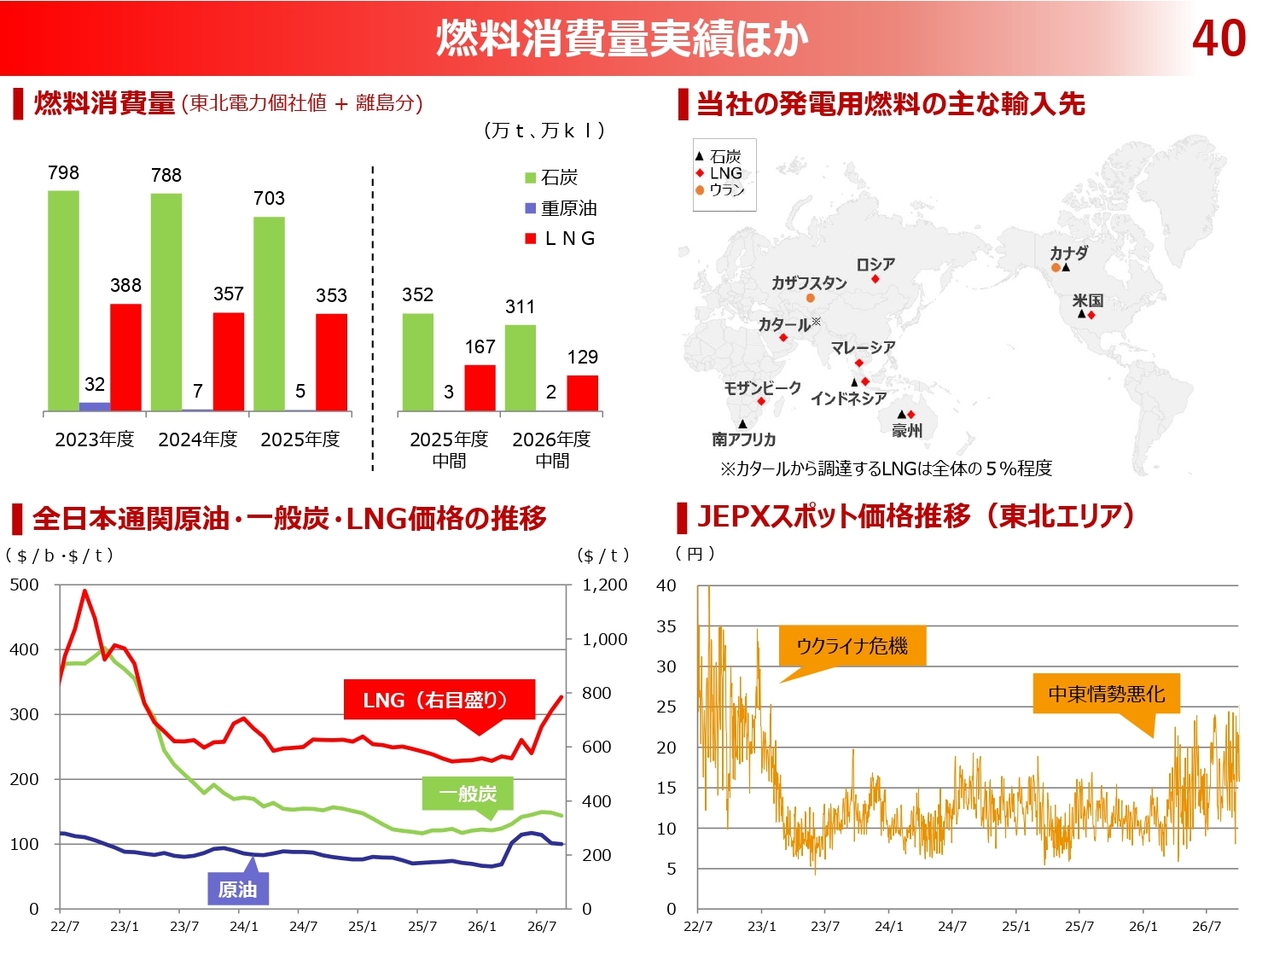
燃料消費量実績の推移および、当社の発電用燃料の主な輸入先などについてお示ししています。
主なプレスリリース(1)
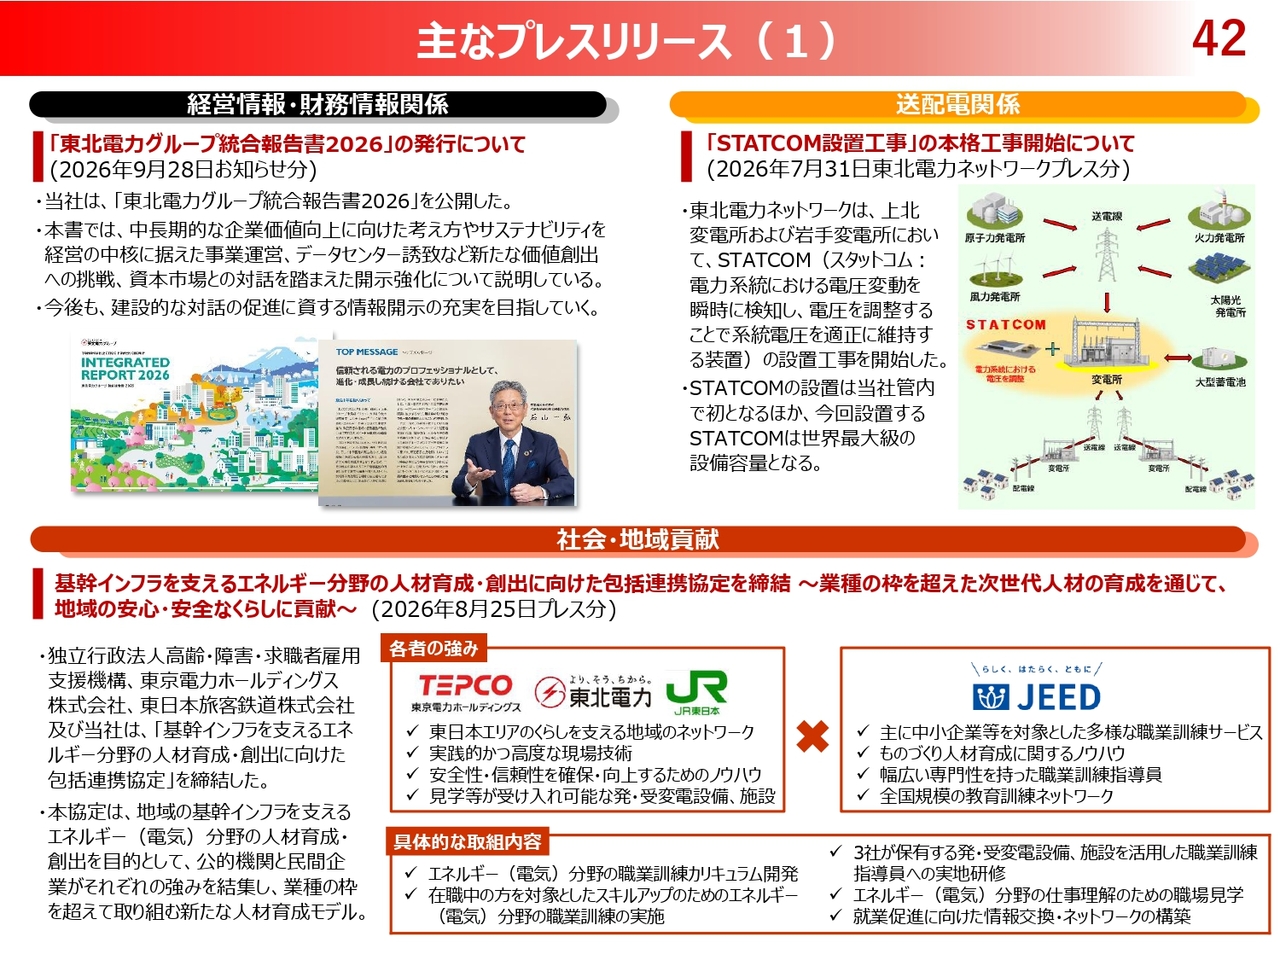
2026年度中間期における当社の主な取り組みについて、2ページにわたってご紹介します。
こちらのページでは、「東北電力グループ統合報告書2026の発行」や「『STATCOM設置工事』の本格工事開始」、「基幹インフラを支えるエネルギー分野の人材育成・創出に向けた包括連携協定の締結」について紹介しています。
主なプレスリリース(2)
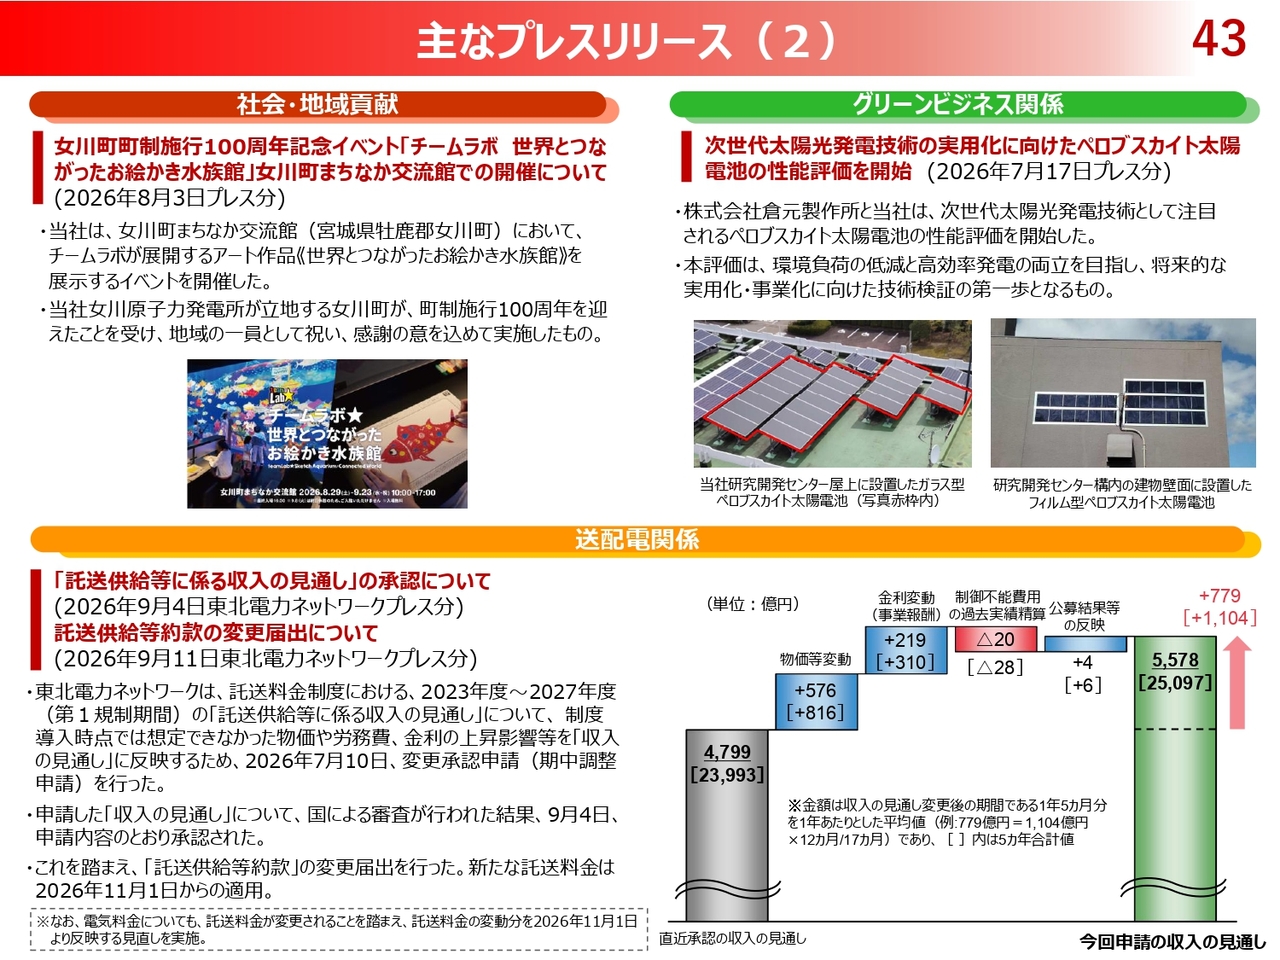
こちらのページでは、「女川町町制施行100周年記念イベント『チームラボ 世界とつながったお絵かき水族館』の開催」や「次世代太陽光発電技術の実用化に向けたペロブスカイト太陽電池の性能評価の開始」、「『託送供給等に係る収入の見通し』の承認」ならびに「託送供給等約款の変更届出」について紹介しています。
終わりに
本日、私からの説明は以上となります。
引き続き、各事業における収益・成長の追求や財務目標の達成に向けて取り組むとともに、株主還元やIR活動を通じた資本市場との対話を充実させることにより、「持続的な成長」と「中長期的な企業価値向上」を目指していきますので、何卒よろしくお願いします。
記事提供: