2026年11月12日に発表された、株式会社ヤプリ2026年12月期第3四半期決算説明の内容を書き起こしでお伝えします。
エグゼクティブサマリー
庵原保文氏:株式会社ヤプリ代表取締役CEOの庵原です。それでは、2026年12月期第3四半期の決算説明会を始めます。
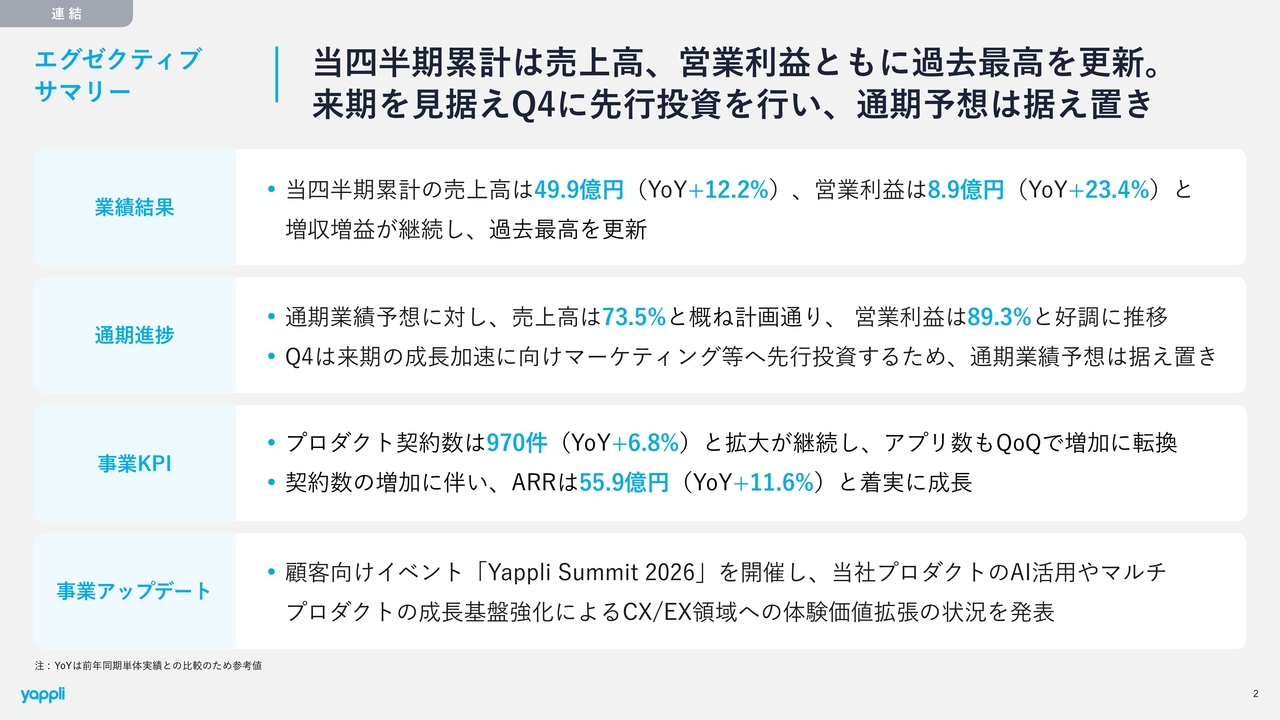
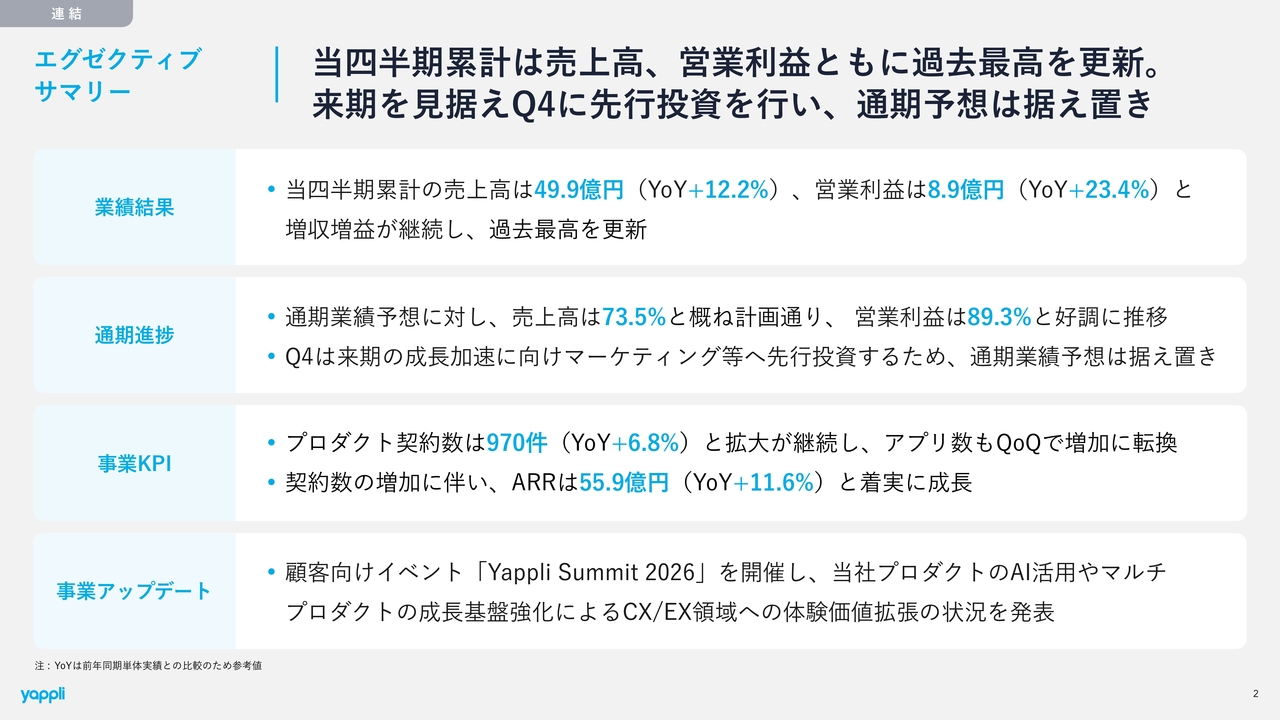
まず、エグゼクティブサマリーです。当第3四半期までの累計では、売上高と営業利益がともに過去最高を更新しました。また、詳細は後ほど説明しますが、来期2027年度を見据え、この第4四半期にマーケティングの先行投資を行う予定です。そのため、通期予想の進捗は順調ですが、先行投資を実施することを踏まえ、通期予想は変更せず据え置いています。
スライドの上から順に説明します。まず、業績は当第3四半期までの累計売上高は49億9,000万円で、前年同期比12.2パーセントの成長を達成しました。営業利益は8億9,000万円で、前年同期比23.4パーセントの成長となり、増収増益を継続しつつ過去最高を更新しています。順調に推移していると考えています。
次に通期の進捗です。業績予想に対して売上高の進捗率は73.5パーセントとなっており、おおむね計画どおりの進捗状況です。営業利益の進捗は非常に好調で、前年同期の進捗率を上回る89.3パーセントとなっています。
このため、業績の上方修正を期待されている投資家の方もいらっしゃるかもしれませんが、足元の第4四半期に来期を見据え、マーケティングなどへの投資を増額し、成長加速に向けた先行投資を計画しており、通期の業績予想は据え置いています。
事業KPIとしては、プロダクト契約数は970件で、前年同期比で6.8パーセント増加しました。前四半期ではアプリの契約数が一時的に足踏みしましたが、今四半期では順調に増加しています。この契約数の増加に伴い、ARRは前年同期比11.6パーセント増の55億9,000万円と、着実に成長しています。
最後に、事業アップデートとして、10月に毎年恒例の顧客向けイベント「Yappli Summit 2026」を先月開催し、今回はAIを融合した機能の発表など、AI融合の機能を多数発表しました。以上がエグゼクティブサマリーです。
自己株式の取得
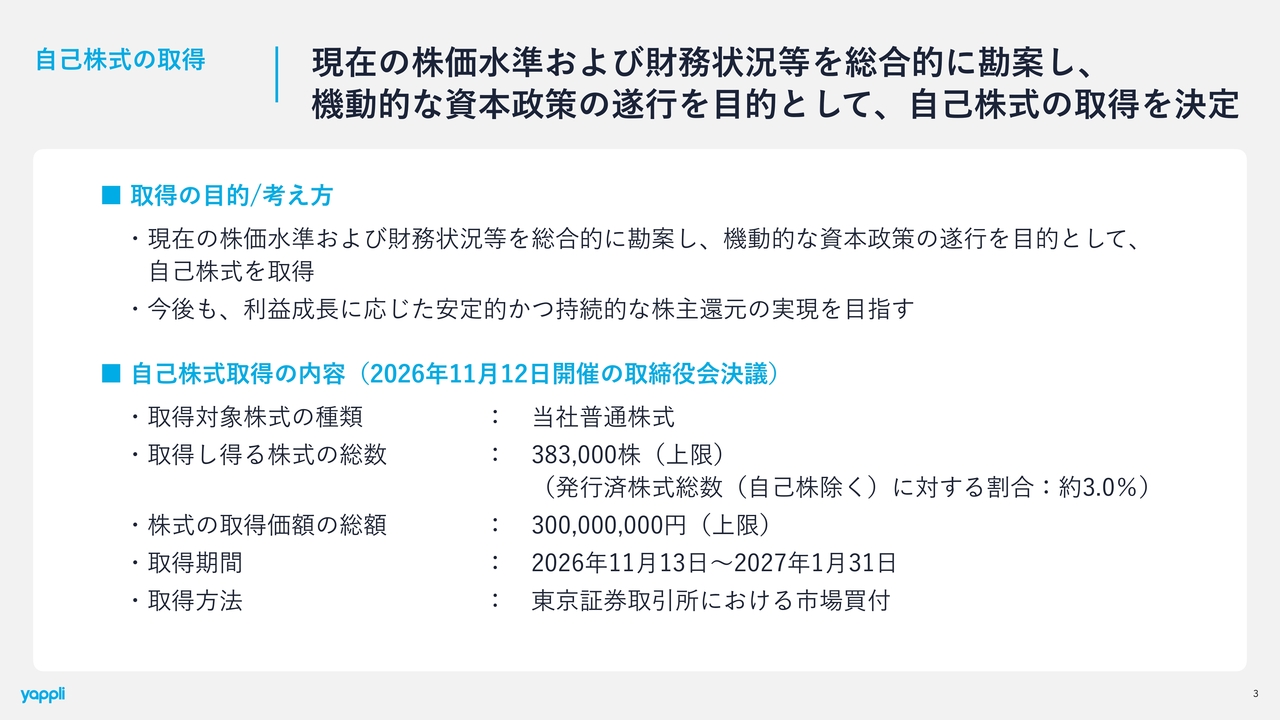
今回、自己株式取得について発表しました。現在の株価水準や当社の財務状況などを総合的に勘案し、適切なタイミングで機動的に自己株式取得をはじめとする株主還元を進めていきたいと考えています。
内容としては、最大で38万3,000株まで取得を進める予定です。これは、発行済株式総数(自己株式を除く)の約3.0パーセントに相当する規模です。また、取得価額の上限は3億円、取得期間は2026年11月13日から2027年1月31日までとなります。東京証券取引所における市場買付により、上限である3億円に達する、あるいは株数で38万3,000株に達するまで株式取得を進めていきます。
業績ハイライト 四半期累計
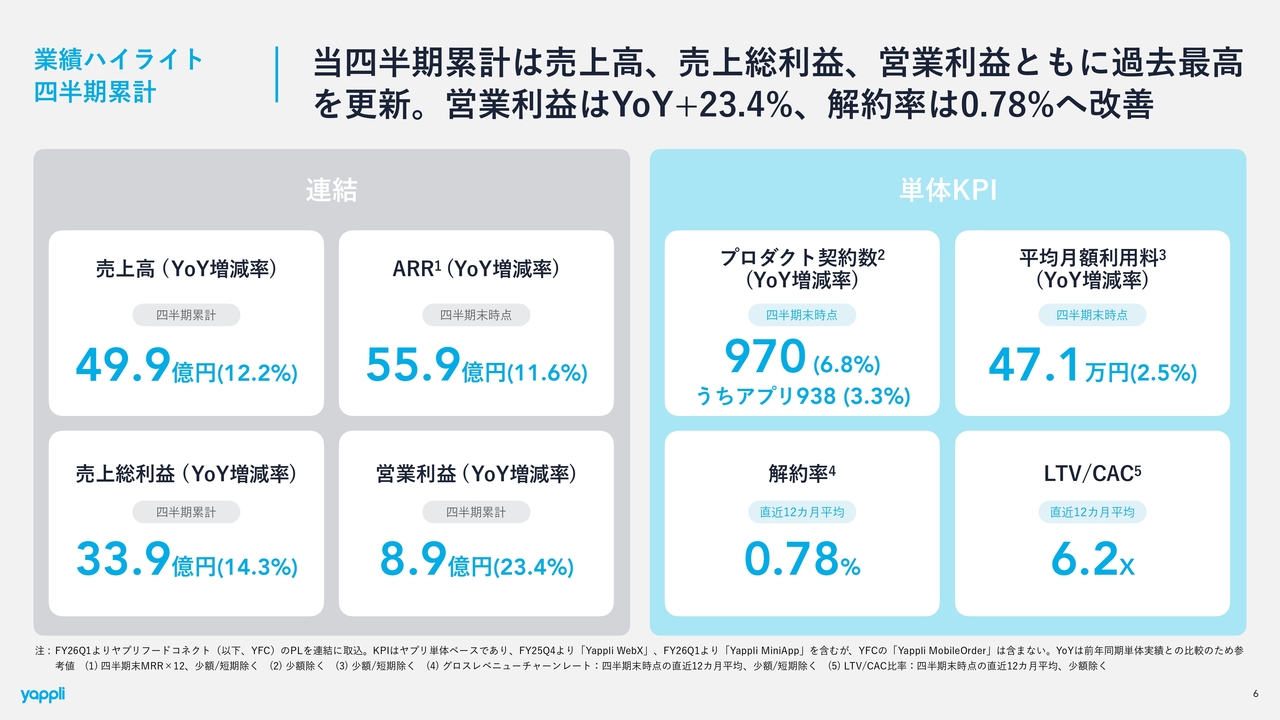
業績の状況についてご説明します。第3四半期までの累計として、連結売上高は49億9,000万円で前年同期比12.2パーセント増、ARRは55億9,000万円で前年同期比11.6パーセント増、売上総利益は33億9,000万円で前年同期比14.3パーセント増となりました。さらに、営業利益は8億9,000万円で前年同期比23.4パーセント増となり、いずれも増収増益の結果となりました。
単体のKPIとして、プロダクト契約数は970件と、前年同期比で6.8パーセントの増加となっています。また、平均月額利用料は47万1,000円で、前年同期比で2.5パーセントの増加です。最近ではマルチプロダクト戦略に伴い、契約件数を増やす方向へシフトしており、件数は伸びている一方で、単価はやや鈍化傾向にあります。
また、今回は解約率が非常に良好で0.78パーセントとなっています。これは過去12ヶ月の平均値ですが、第3四半期のみの解約率が特に良好だったため、平均値も大きく下がりました。それに伴い、投資効率を示す指標であるLTV/CACも6.2倍と、非常に高い水準を維持しています。
P&Lサマリー 四半期累計/四半期
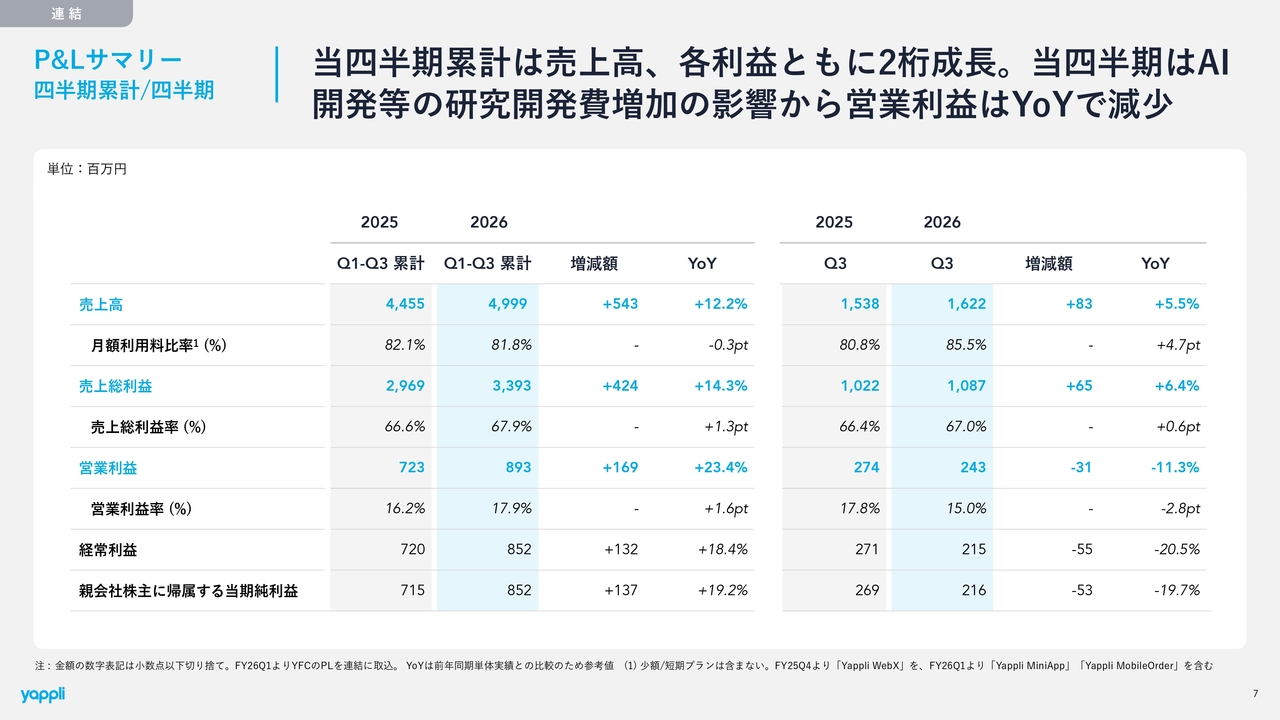
P&Lサマリーです。表の左側の第1四半期から第3四半期の累計については、繰り返しになるため説明を割愛します。
右側の第3四半期での比較では、やや弱含む結果となりました。第3四半期の売上高は16億2,200万円で、前年同期比5.5パーセント増、売上総利益は前年同期比6.4パーセント増となっています。また、人件費の先行投資などにより販管費が前年同期より増加したため、営業利益は2億4,300万円で前年同期比11.3パーセント減となりました。
業績予想の進捗
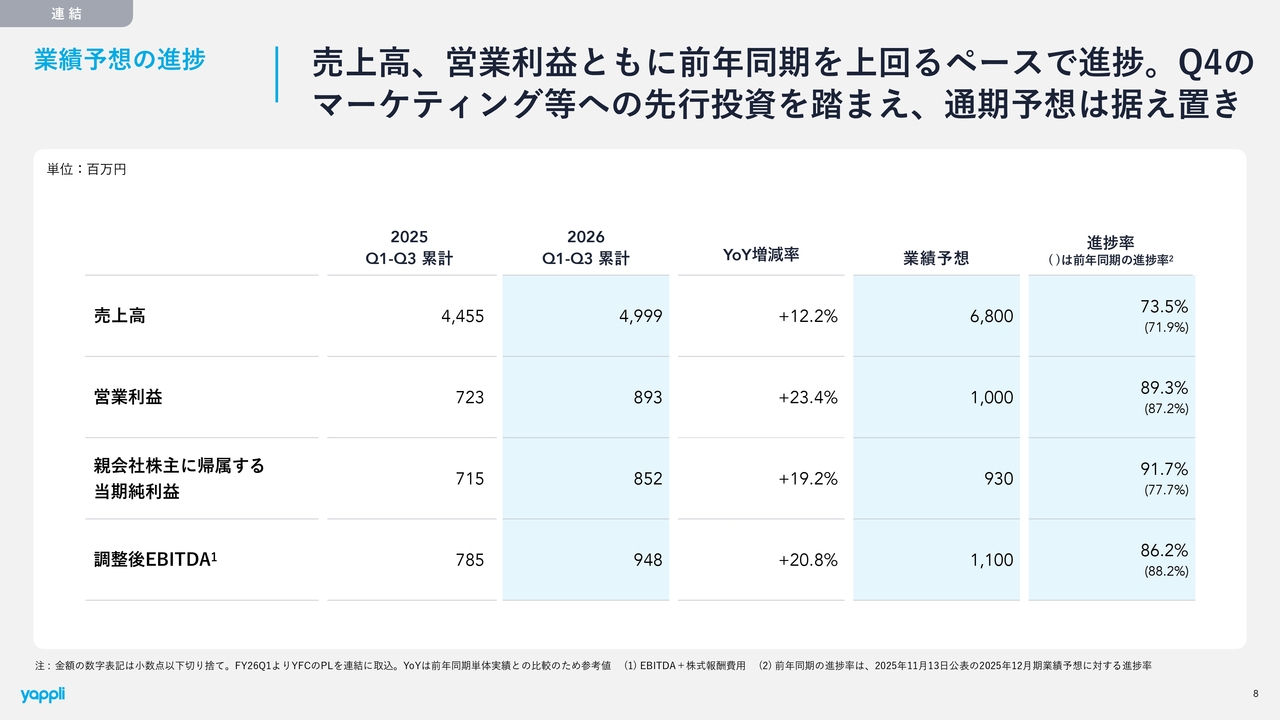
業績予想の進捗です。売上高はおおむね進捗どおりと考えており、進捗率は73.5パーセントで現在49億9,900万円です。昨年よりやや良い進捗状況となっており、この第4四半期の受注に集中している状況です。
営業利益は現状累計で8億9,300万円となっており、業績予想10億円に対する進捗率は89.3パーセントで、昨年よりも進捗が高くなっています。また、親会社株主に帰属する当期純利益は8億5,200万円で進捗率は91.7パーセント、調整後EBITDAは9億4,800万円で進捗率は86.2パーセントとなっており、利益面は非常に良好な進捗状況です。
これまでは、過去2年連続でこのタイミングで上方修正を行いましたが、今期は第4四半期の足元で先行投資として広告宣伝費を積み増し、来期に備える意思決定を行っている状況です。
売上高 四半期
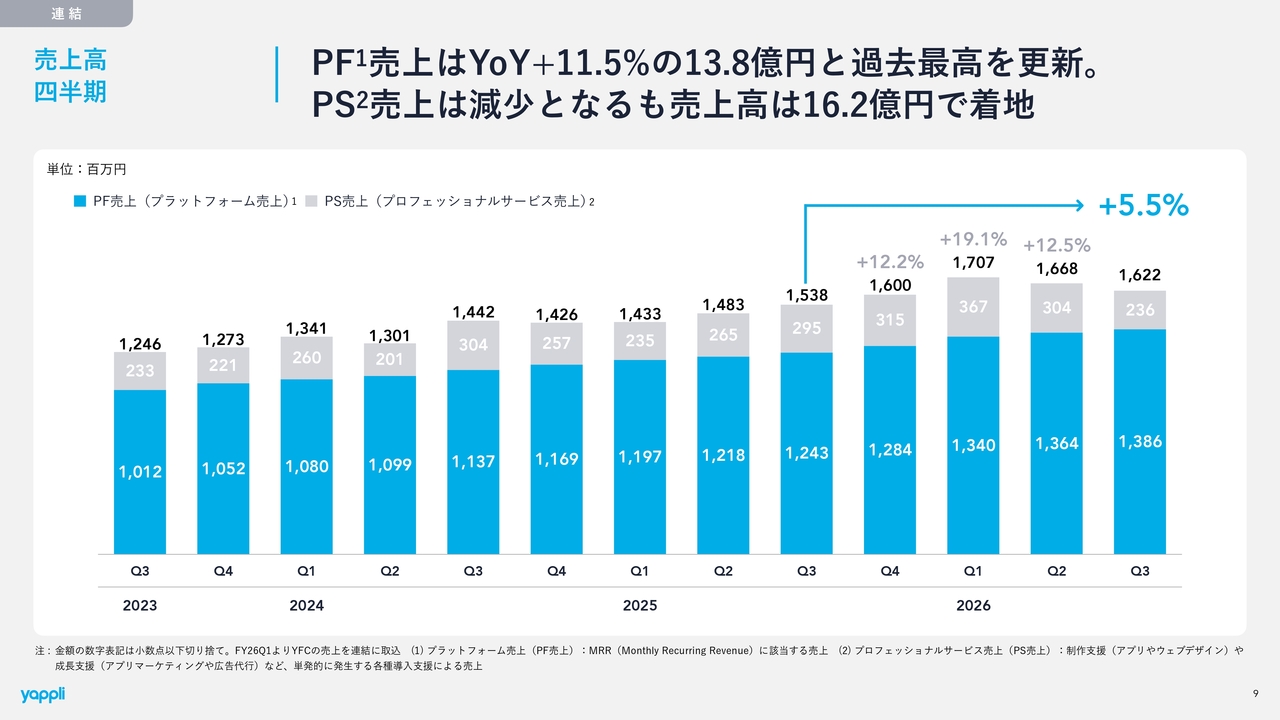
売上高の四半期別推移です。第3四半期では前年同期比5.5パーセント増と、やや成長率が鈍化した四半期となりました。スライド青色はストック売上であるPF売上(プラットフォーム売上)で、堅調に積み上がっています。前年同期比11.5パーセント増と2桁成長を維持し、13億8,600万円で過去最高を記録しました。
グレー色はPS売上(プロフェッショナルサービス売上)で、毎四半期に変動するアプリ制作の売上が主な内容となります。前四半期に受注件数が弱含んだことにより、第3四半期のPS売上も弱含む結果となりました。ただし、第4四半期に向けて受注は順調に進んでおり、次の決算では比較的良い結果になると見込んでいます。
ARR 四半期
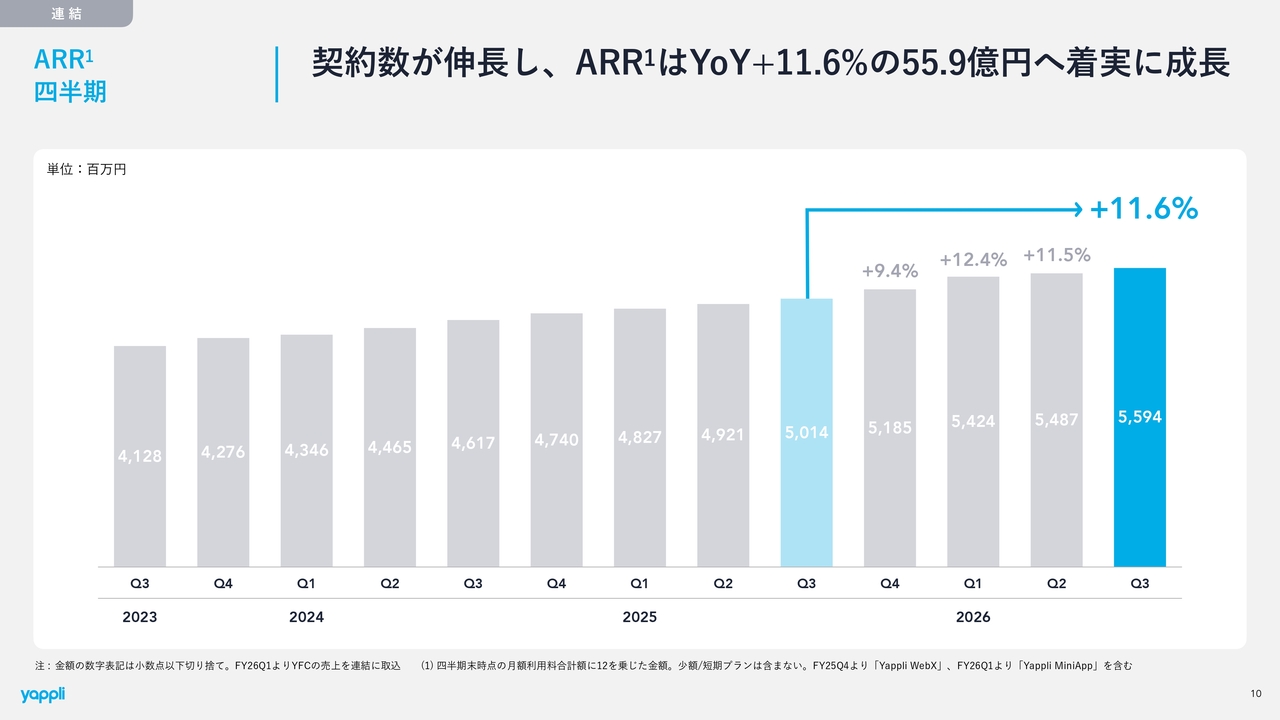
先ほどお話ししたストック売上が堅調であるため、ARRも順調に数字を伸ばしています。ARRは55億9,000万円で、前年同期比11.6パーセントの成長となっています。
売上総利益 四半期
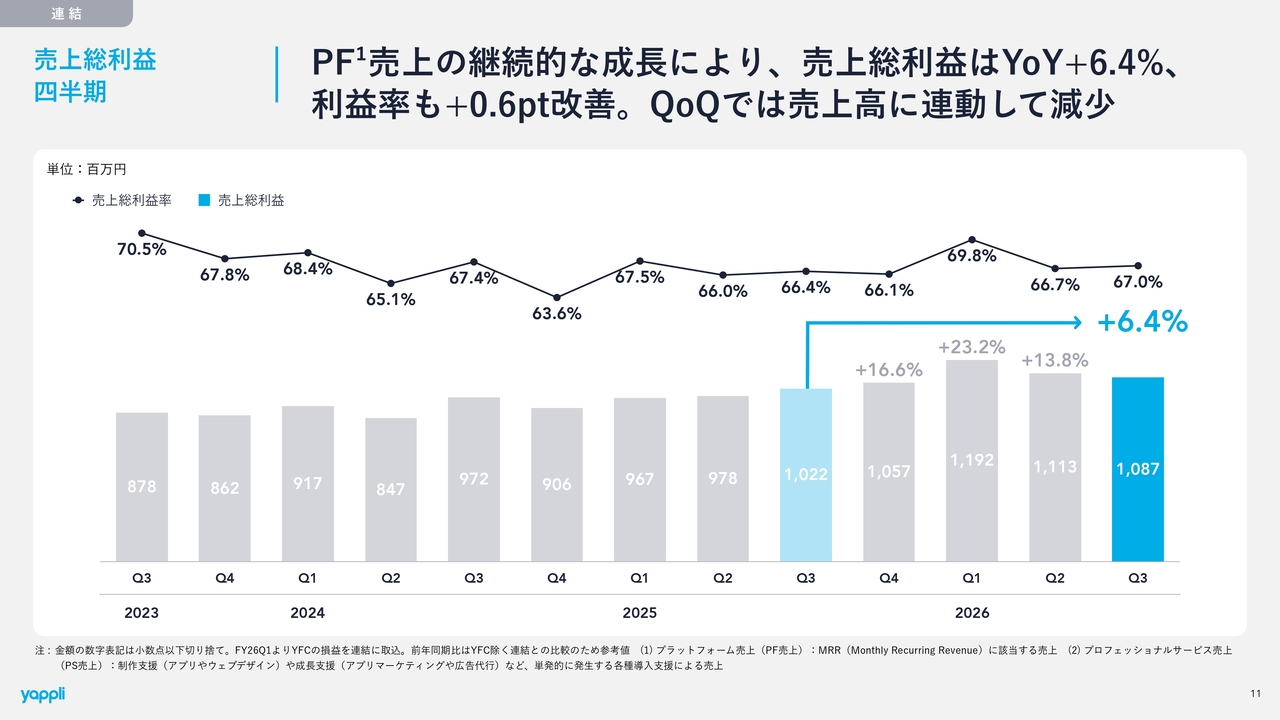
売上総利益は売上高に連動するため、第3四半期の売上高が前年同期比5.5パーセント増だったことを受けて、売上総利益も前年同期比6.4パーセント増と1桁台の成長に留まっています。売上総利益率は67.0パーセントと、平均的な水準を維持しています。
営業利益 四半期
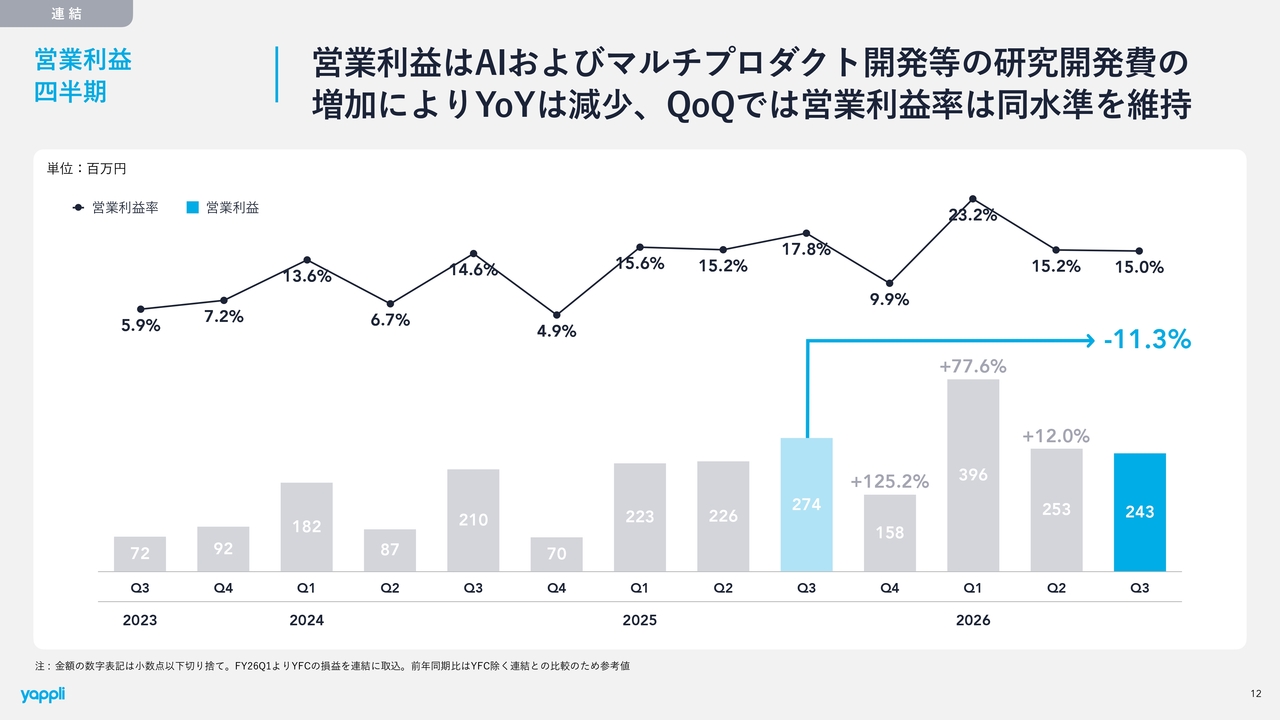
営業利益です。営業利益は2億4,300万円となり、前年同期比11.3パーセント減となりました。この要因として、販管費において前年同期比で人件費が増加したことが挙げられます。
主に研究開発や新規事業の開発、AIの開発などに人件費を割き、人件費総額が増加しています。その中でも研究開発に特に注力したことで人件費が膨らみ、前年同期比で11.3パーセント減となっています。ただし、引き続き2億円以上の利益を確実に出せる体質になっており、営業利益率も15.0パーセントを維持しているため、高効率な状況は維持していると考えています。
広告宣伝費 四半期
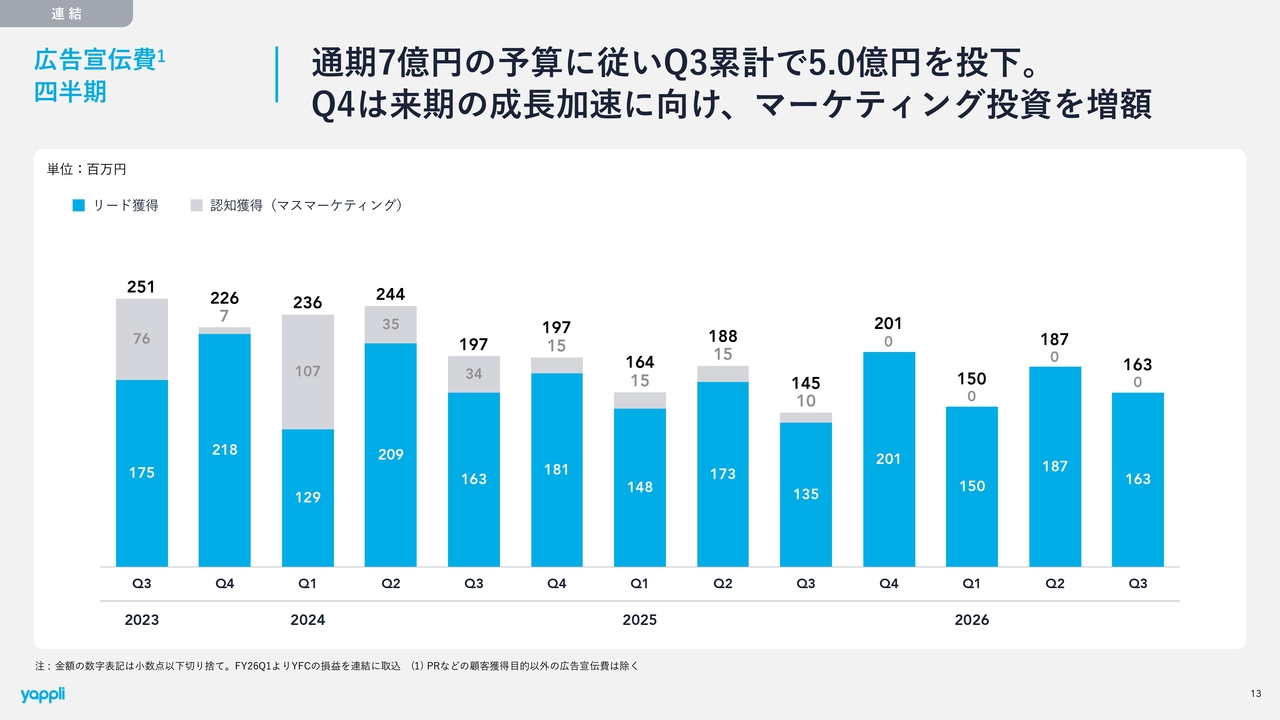
広告宣伝費です。当第3四半期は1億6,300万円の着地です。通期のガイダンスでご説明しているとおり、マーケティング費用として通期で約7億円を消費する予算を組んでおり、その計画におおむね従って、第3四半期累計で5億円を投下しています。
現在、残りの予算は2億円ですが、前述のとおり、足元の第4四半期に来期を見据え、さらにマーケティング投資を積み上げて予算を投下することを検討しています。マーケティング投資を増額することで、来期のスタートダッシュが少しでも良くなることを期待しています。
正社員数
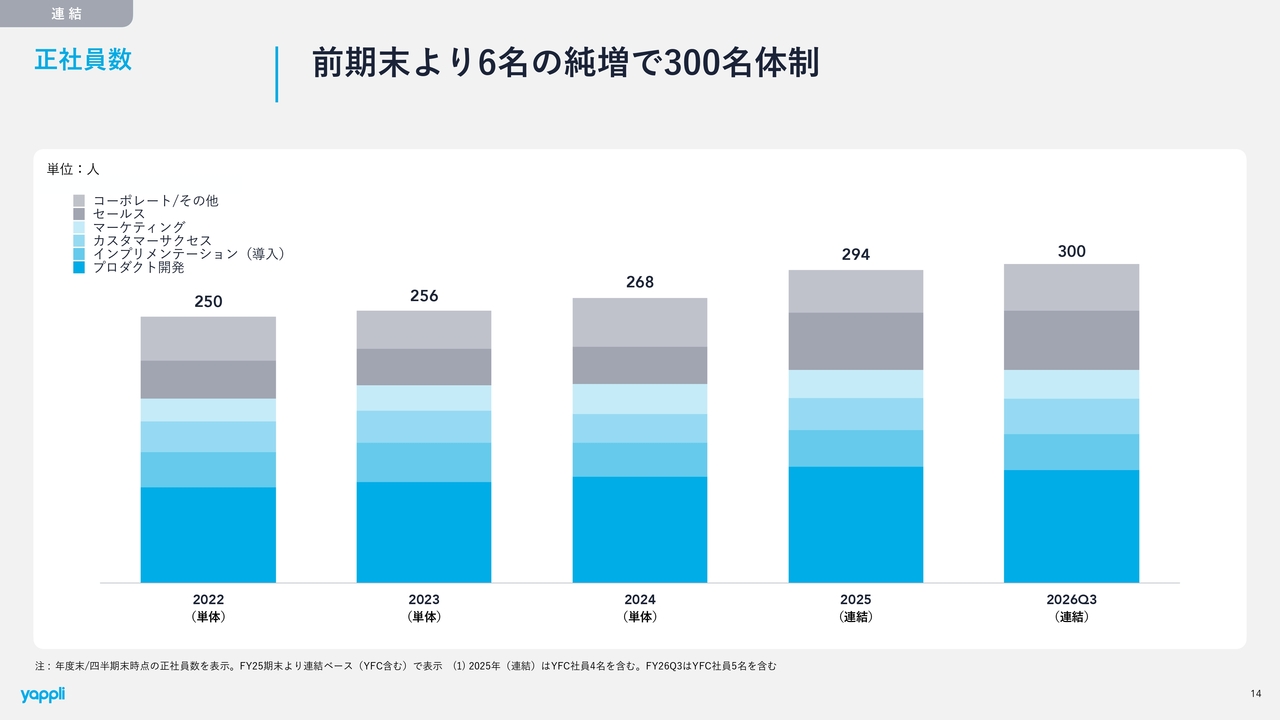
正社員数は現状300人です。昨年末に比べて6名の純増となり、300人体制となっています。
人件費 四半期
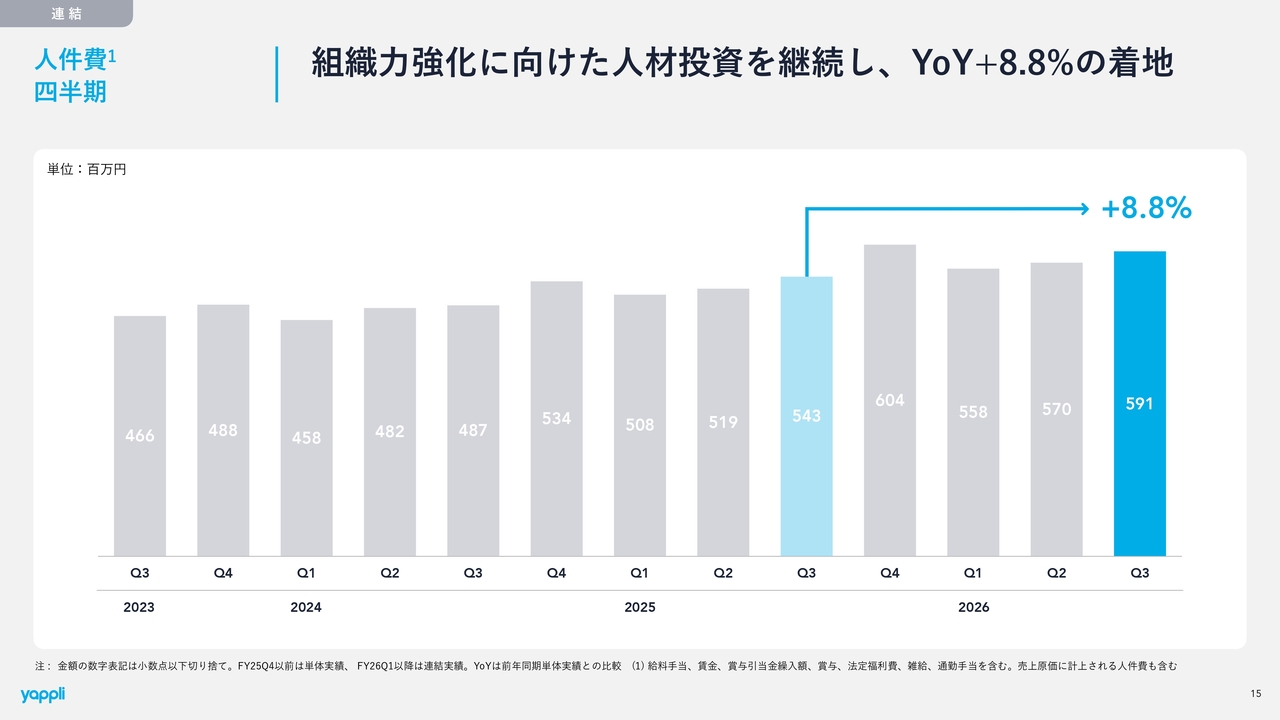
人件費です。社員の増加分と社内での昇給を積極的に行った結果、前年同期比で8.8パーセントの増加となっています。
販管費の内訳
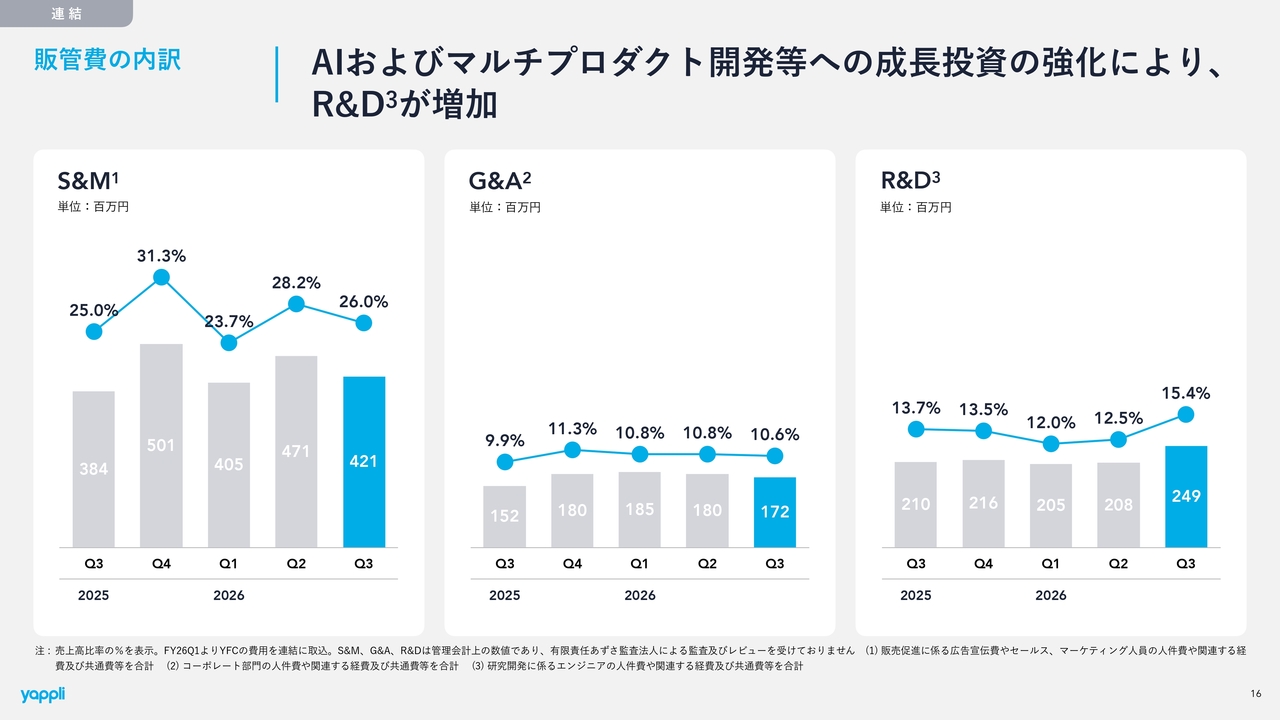
販管費です。人件費は増加していますが、その中でも今回はR&Dの割合が高くなっています。新規事業の「Yappli WebX」などのマルチプロダクトや、ヤプリの主力製品においてもさまざまなAI機能を投入し、開発を進めており、将来につながるR&D費用が積み上がっています。
プロダクト契約数と平均月額利用料
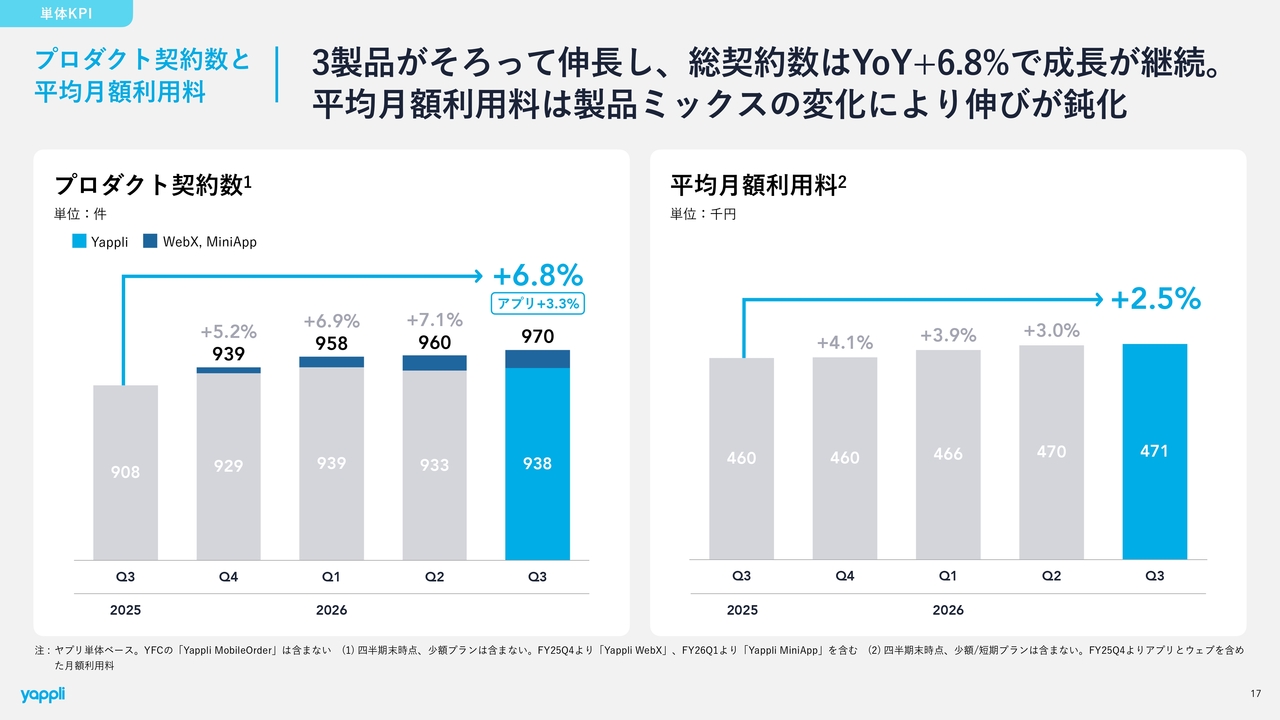
単体のKPIです。当社では、プロダクト契約数と平均月額利用料がARRやストック売上となるため、最重要KPIとしています。プロダクト契約数は前年同期比で6.8パーセントの伸びを記録しました。
この契約数は、アプリ開発プラットフォーム「Yappli」、Webプラットフォーム「Yappli WebX」、LINEミニアプリプラットフォーム「Yappli MiniApp」という3製品トータルの契約数となっています。それらの契約数がいずれも伸び、全体で970件となりました。前四半期は純増が2件と足踏み状態でしたが、今回は2桁増となり、純契約数を伸ばすことができました。
一方、3製品はそれぞれ単価にばらつきがあります。特に「Yappli WebX」は、アプリ開発プラットフォーム「Yappli」よりも月額単価がやや低い商材であり、その影響を受けて平均月額利用料は前年同期比で鈍化する傾向にあります。
現在の平均月額利用料は47万1,000円となっています。プロダクト契約数は伸び、平均単価は鈍化していく状況は今後も継続すると見ていますが、意図的にそのような戦略をとっています。
ソリューション別導入数の構成比率
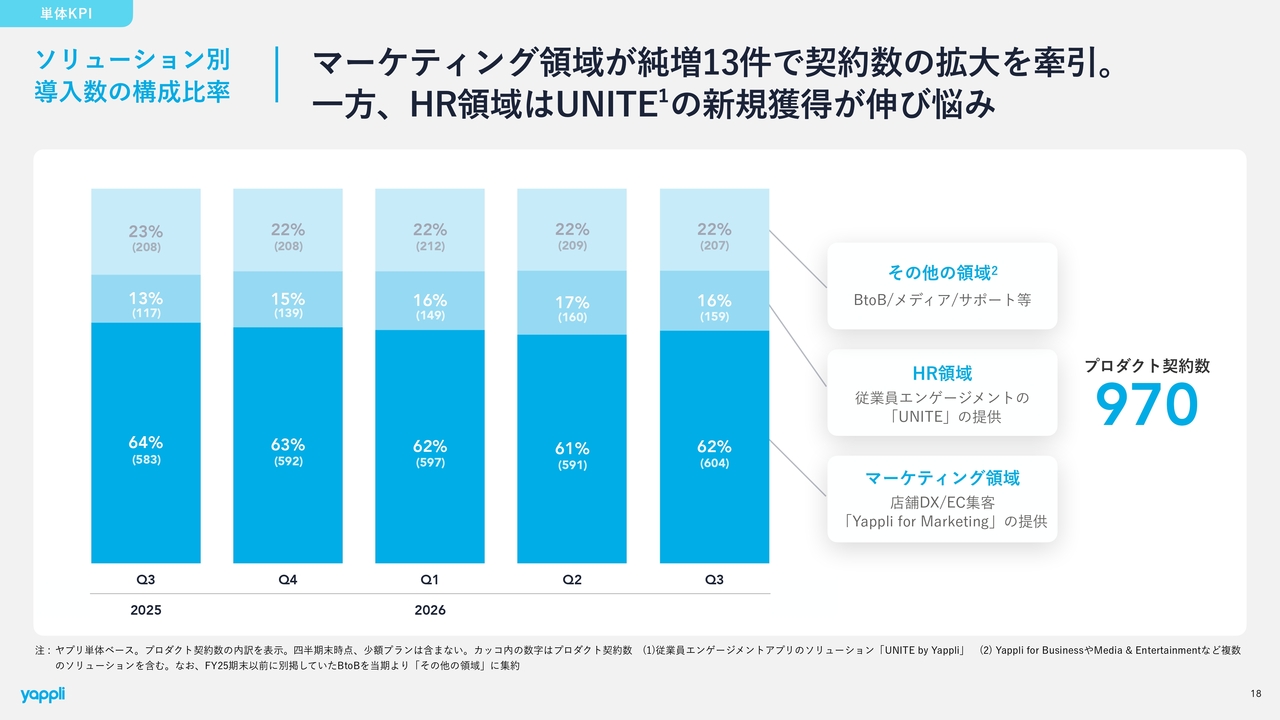
ソリューション別導入数の構成比率です。今回、マーケティング領域が大きく伸びており、前四半期には591件の契約数が604件となり、13件の純増となりました。これは、ここ最近マーケティング領域でやや苦戦していたため、セールスやマーケティングに力を入れ、純増を達成するように投資に取り組んできた結果です。
一方で、社内向けアプリ「UNITE」を展開しているHR領域の伸びが鈍化しました。マーケティング領域に注力した結果、HR領域が鈍化し、契約数は前四半期比1件減という結果となっています。
このため、マーケティングとセールスのバランスを見直しています。当四半期は、思うように回せませんでしたが、リソース配分やより正しいマーケティング手法についてブラッシュアップしています。次の四半期では、HR領域も純増に転じることを見込み、現在改善を進めています。
トータルではプロダクト契約数が純増で伸びていますが、領域ごとに濃淡があります。これまではHR領域が牽引してきたのですが、当四半期はマーケティング領域が牽引し、一方でHR領域が鈍化してしまいました。
解約率(LTM)
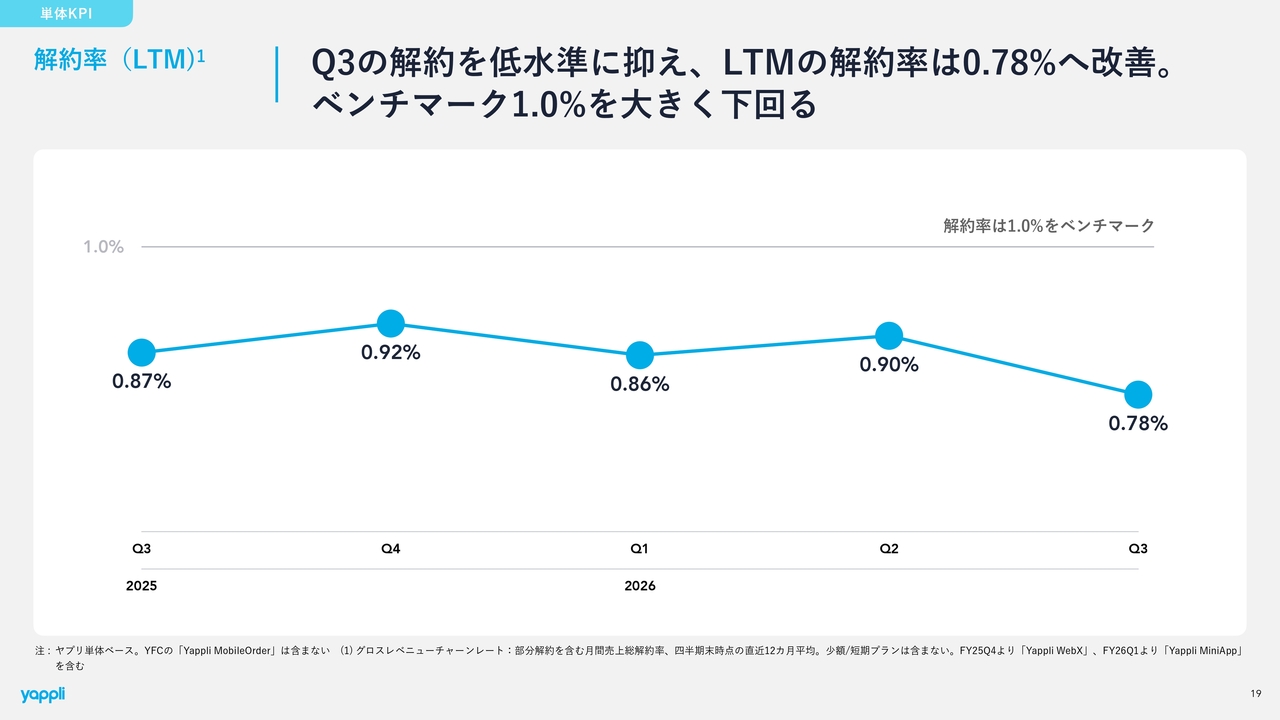
解約率です。0.78パーセントとなり、過去1年間で最も低い水準となりました。その理由は、第3四半期のみの解約率が非常に良好で、12ヶ月平均を押し下げるほどの数値であったためです。解約率は順調に推移しているといえます。
LTV/CAC(LTM)
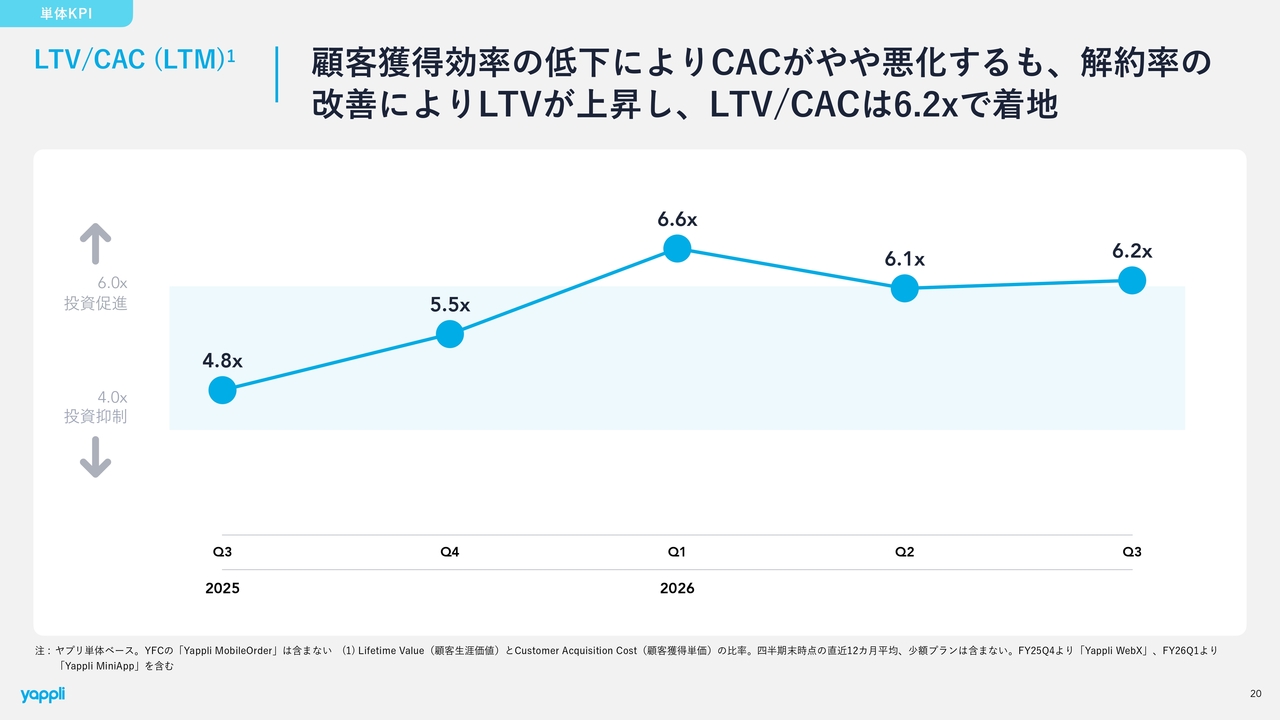
解約率が良好だったため、CAC(顧客獲得単価)はやや悪化しましたが、数値上のLTVは上昇しました。この結果、LTV/CACは6.2倍となり、非常に獲得効率の高い状況となっています。
以上が業績の説明となります。
サマリー
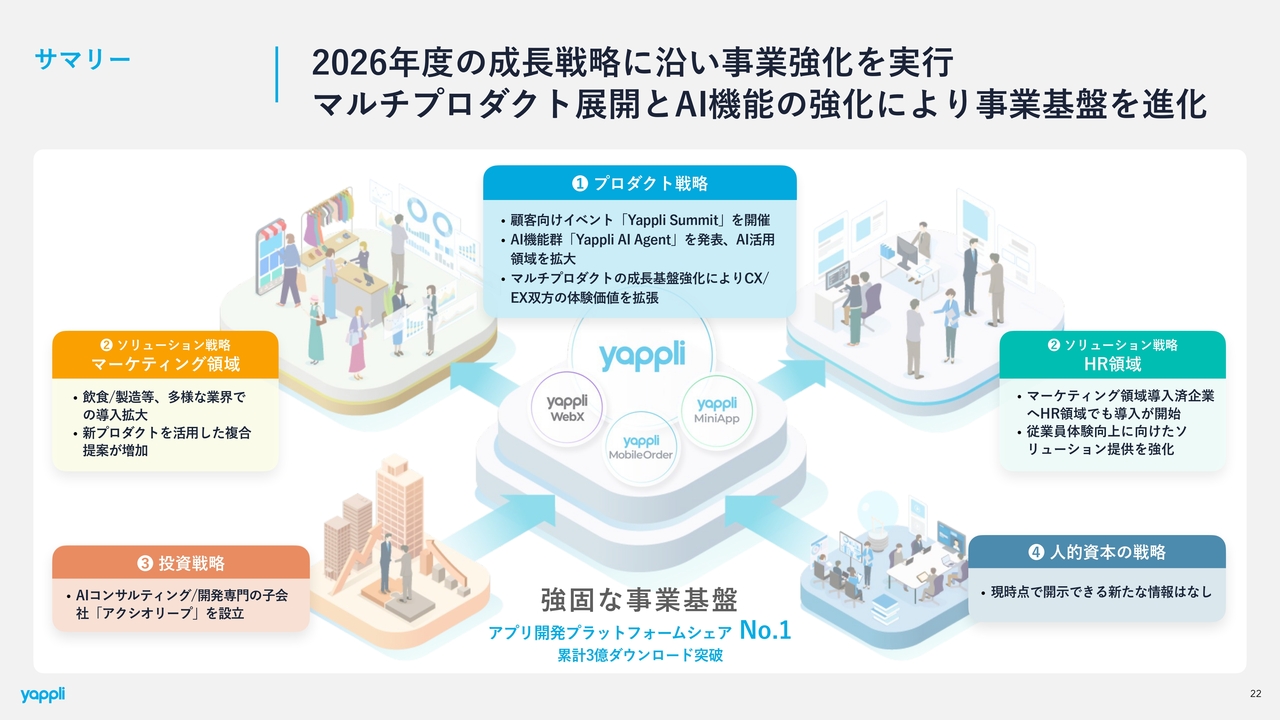
事業のアップデートです。当社は、プロダクトを強化すること、マーケティング領域とHR領域の販売を強めること、そしてそのための投資や人的資本を強化することを成長戦略として掲げています。今回、この成長戦略に応じて、さまざまな施策を講じてきました。
プロダクトアップデート
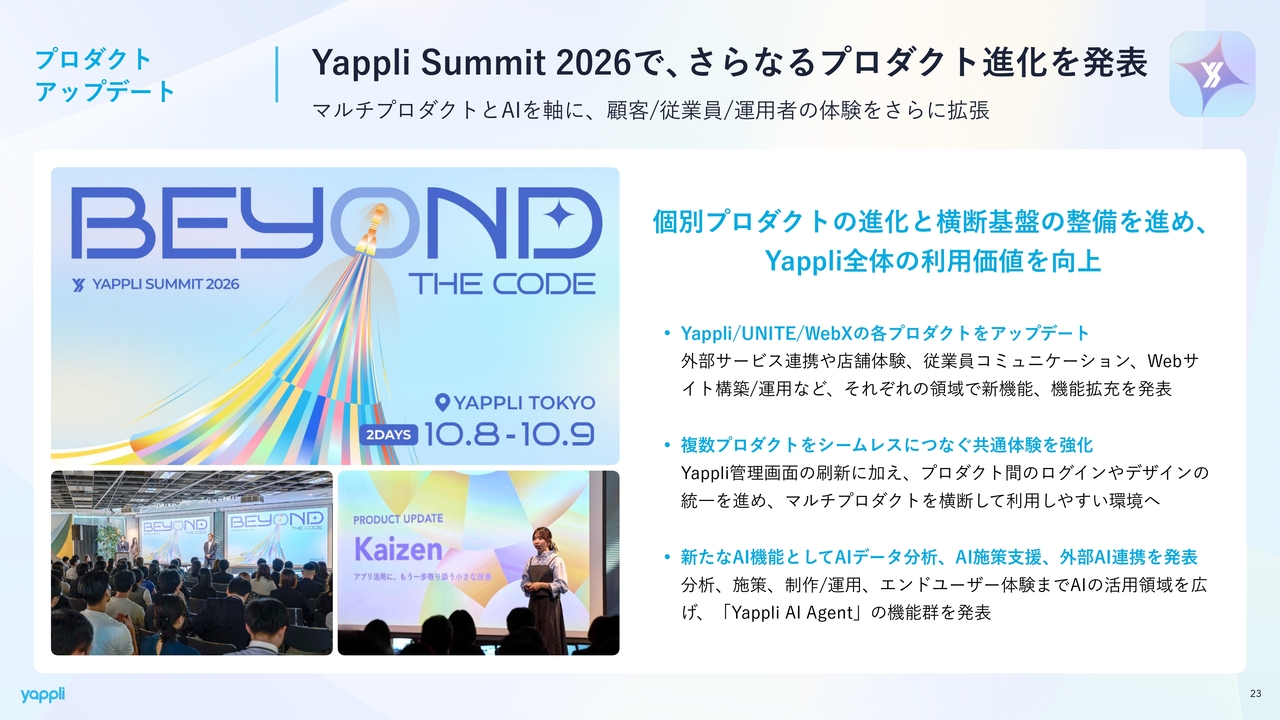
まず、プロダクトについてです。当社では毎年1回、「Yappli Summit」という顧客向けのイベントを運営しており、その場でさまざまなプロダクトの進化を発表しました。アプリ製品からWeb、LINE製品まで、多様なマルチプロダクトをいずれもバージョンアップしており、とても好評を得ています。
プロダクトアップデート
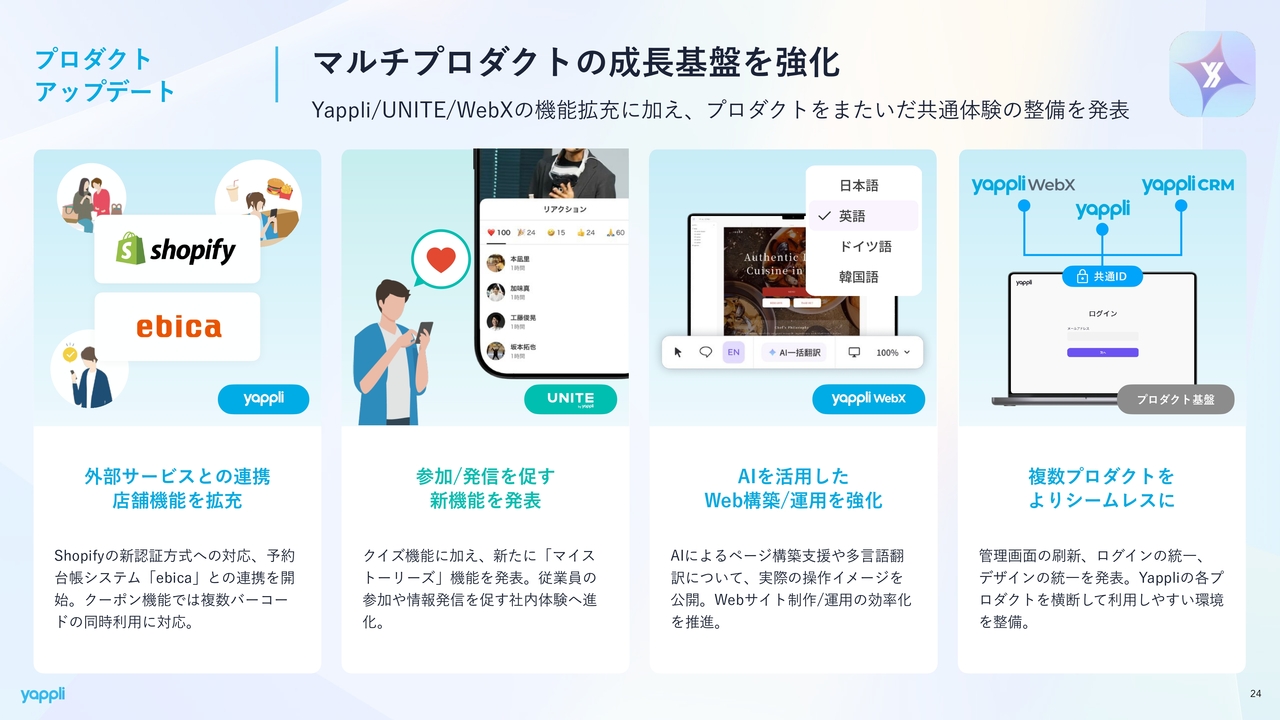
各製品においてさまざまなアップデートや改善を行っています。「Shopify」や「ebica」というサービスとの連携や、社内向けアプリでは参加や発言を促すクイズ機能といった新機能の提供を開始しています。
また、Webプラットフォーム製品では、AIを活用した自動一括翻訳機能などさまざまなアップデートを実施しています。これ以外の多数の製品もバージョンアップを進めています。
AIアップデート
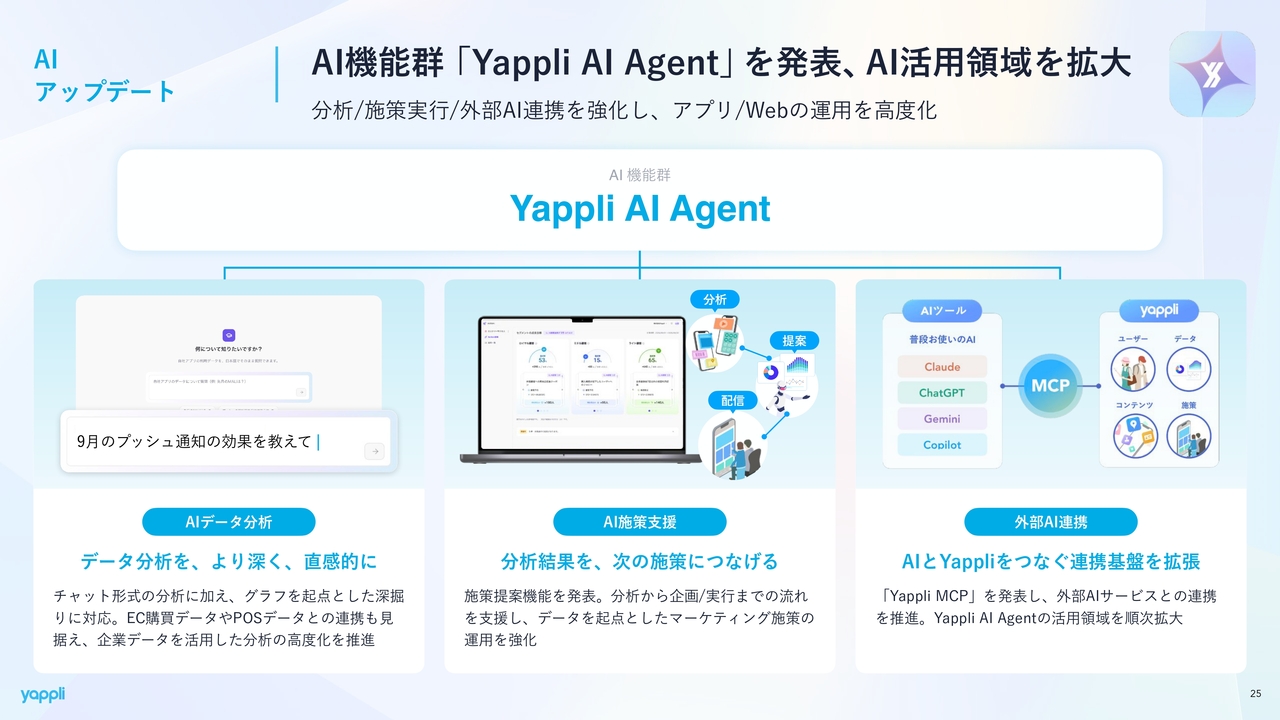
AIのアップデートについてです。AIについて投資を強化しており、「Yappli AI Agent」という機能群を発表しました。これは1つの機能ではなく、ヤプリの製品に組み込まれるさまざまなAI機能に「Yappli AI Agent」と包括的に名前を付けているものです。
この「Yappli AI Agent」に、さまざまな機能を次々と追加していく予定です。今回、「Yappli Summit 2026」を通じて発表し、大変高い反響をいただいたのは、AIによるデータ分析機能でした。
「ChatGPT」や「Claude」のように、プロンプトを入力することで分析ができる機能を、これから顧客に提供開始する予定です。また、AIによる施策の提案や、プッシュ通知の配信実行を支援する機能も発表しました。
さらに、外部のAIと接続するために「ChatGPT」や「Claude」を介してヤプリを操作できるMCPと呼ばれる接続機能として「Yappli MCP」という機能も発表しました。これらは順次、年内および年始に向けて開発を進め、提供開始する予定です。このように、製品のAI融合は現在非常に急務であり、最も力を入れて開発投資を行っているところです。
プロダクト信頼性の強化
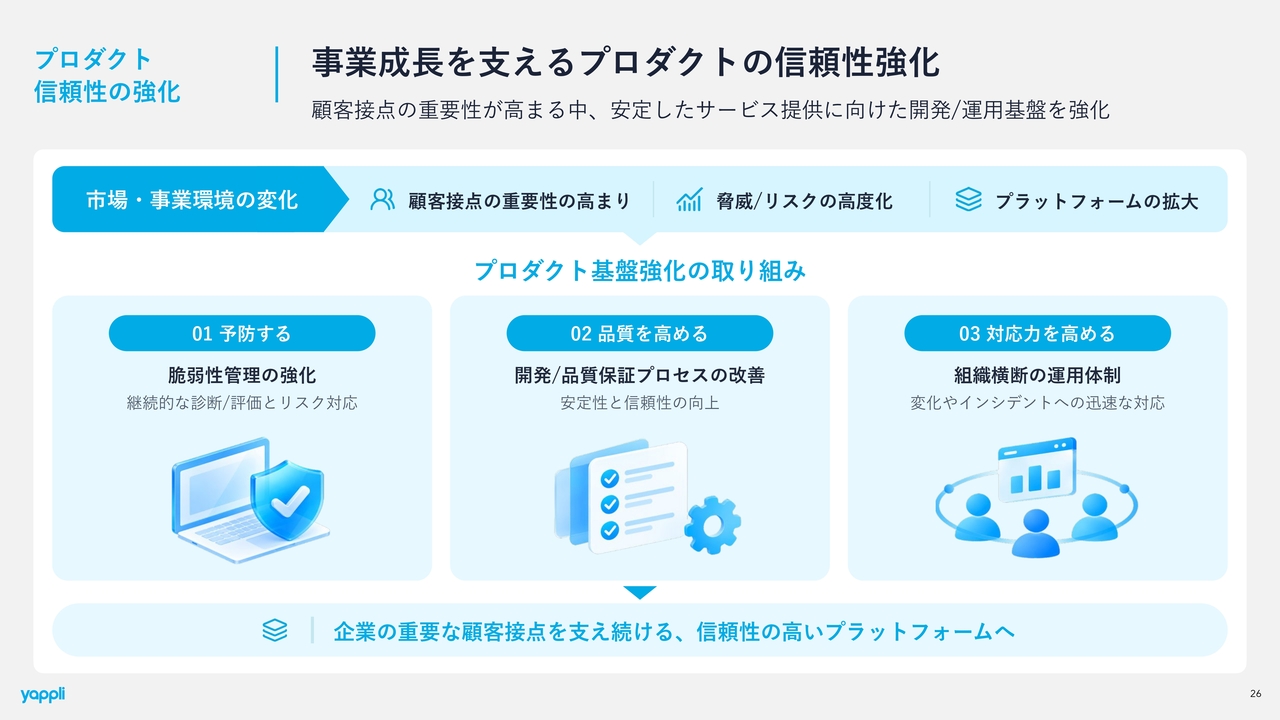
昨今、セキュリティの問題が世間を騒がせており、当社はSaaSプロダクトとして大量のデータを預かる立場上、非常に緊張感のある状況が続いています。
当社は以前からセキュリティを十分に強化したプロダクトを提供していますが、現在の状況では予断を許さない事態となり、プロダクトの信頼性をより一層強化するために、現在は開発チームを中心としてさまざまな対策に取り組んでいます。
具体的には、「予防する」「品質を高める」「対応力を高める」というテーマを掲げ、ここ最近では脆弱性対策の開発を継続しています。顧客情報を守ることが、将来的に当社の強みに転換できると考えているため、現在は攻めの開発を止めてでも、セキュリティ強化およびインフラの強化に努めています。
ソリューションアップデート 導入事例
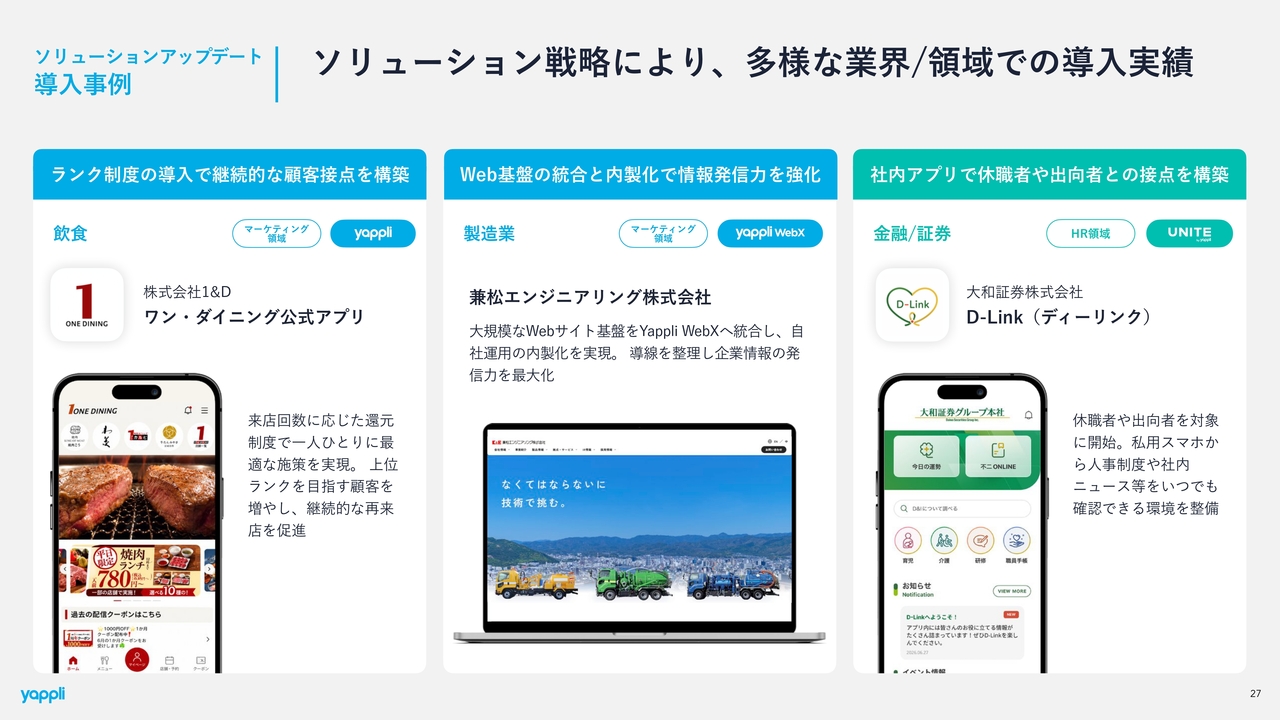
導入事例です。さまざまな新しい事例があり、飲食アプリでは、人気焼肉店を展開するワン・ダイニングさまのアプリを提供開始しています。
また、Webプラットフォーム「Yappli WebX」では、兼松エンジニアリングさまのコーポレートサイトの構築を行っています。こちらはIRページを含む上場企業のコーポレートサイトも、当社の「Yappli WebX」で運用している事例としてご紹介しています。
また、社内向けのアプリに関しては、当四半期の件数は鈍化したものの、引き続き優れたエンタープライズのお客さまに導入いただいています。金融、証券分野では、大和証券さまの社内向けアプリ「D-Link(ディーリンク)」にも活用されるに至りました。金融業界では、引き続き社内向けアプリのニーズが強く、現在も大手企業との商談が進行している状況です。
ソリューションアップデート 導入事例
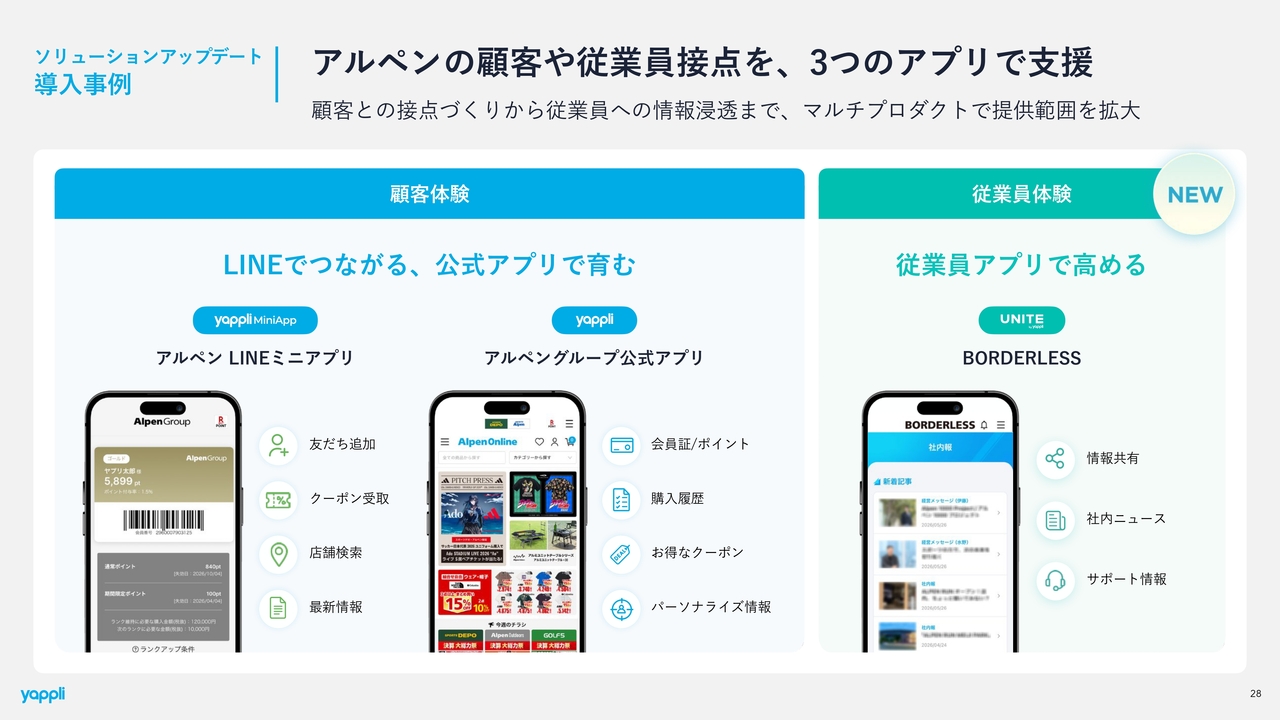
他の導入事例として、スポーツ小売店を展開しているアルペンさまの事例をご紹介します。当社は現在、アプリだけでなく、WebやLINEミニアプリ、社内向けアプリなどの複数製品を提供する企業へと変革を進めています。その取り組みがアルペンさまの課題と非常にうまく合致し、現在同社向けに3つのアプリを提供しています。
スライド左側は、消費者向けの「アルペン LINEミニアプリ」です。このLINEミニアプリを使うことで、店頭で迷うことなく会員証バーコードをすぐに表示することができます。こちらは、当社のプラットフォーム「Yappli MiniApp」をご利用いただいており、すでに提供を開始しています。
スライド中央にあるのは、数年前から提供しているアルペングループの公式アプリです。これは、消費者向けの総合的なメディアおよび会員証などを提供するものです。LINEミニアプリは店頭でのポイントカード表示に特化したものですが、アルペングループの公式アプリは会員証機能に加え、ECやメディアなど、総合的なポータル型アプリとして提供しています。
スライド右側は、今回新しく導入されたアプリです。アルペンさまの従業員の体験向上やつながりの促進、情報伝達の強化を目的としたアプリで、すでに導入を開始しています。
当社が注力する社内向けアプリ「UNITE」を導入いただき、アルペンさまの社内アプリ「BORDERLESS」として提供することに至りました。これにより、1社のお客さまで当社の3つの製品をご利用いただいていることになります。
当社としては、1つの企業に複数のプロダクトを提供し、従来の顧客向けアプリだけでなく、LINEミニアプリや社内向けアプリ、Webなどを含め、多角的にお客さまのデジタル課題を解決していくことを目指しています。このような戦略へシフトしている中、非常に良い事例ができたため、ご紹介しました。
投資戦略アップデート
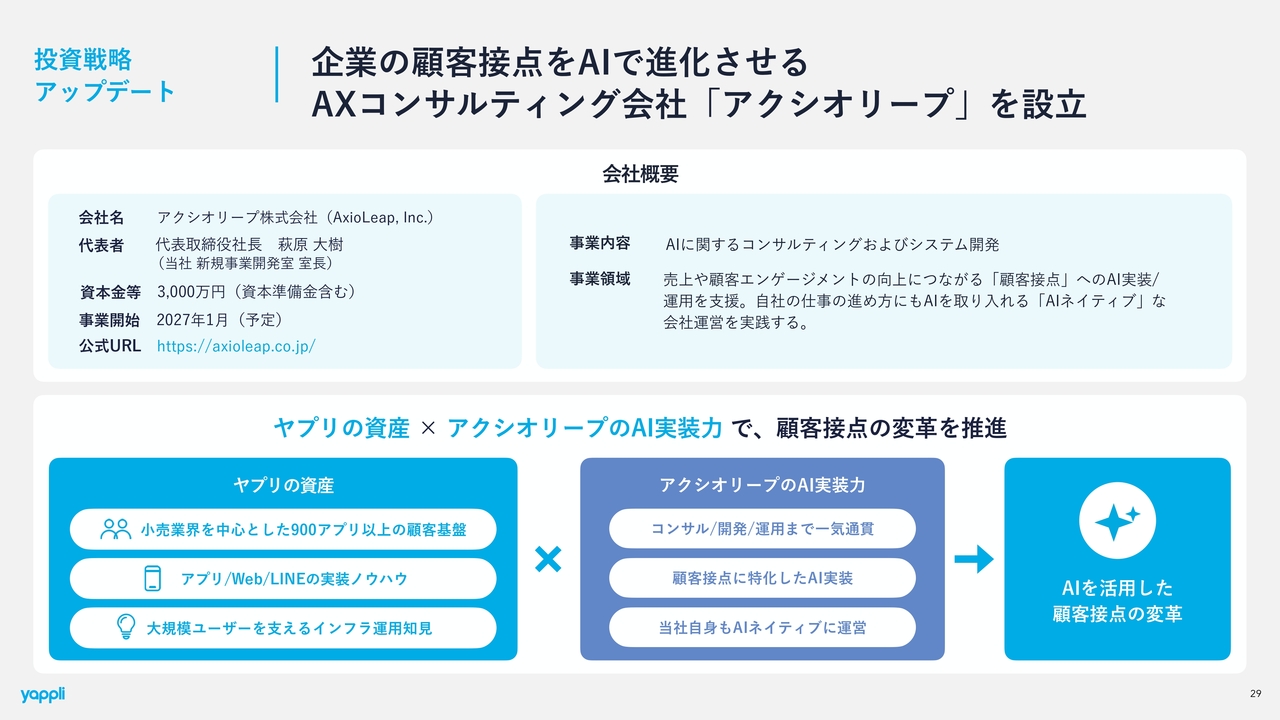
当社はAIコンサルティングを手掛ける子会社アクシオリープを設立したことを先月開示しました。当社の新規事業を牽引していた萩原が代表となり、ヤプリ自身が設立した子会社です。本格的な営業開始は来年を予定しています。このアクシオリープでは、AXやAI駆動開発といわれるような、AIを活用して従来以上に素早く優れたシステム開発を行うことを目的としています。
特徴としては、当社がこれまで培ってきた小売業界を中心とした顧客基盤や、アプリおよびWeb開発における実装力、子会社アクシオリープのAIによる実装力を融合し、新たな価値やシステム開発を提供することを目指しています。
本格的な活動開始は来年からですが、すでに引き合いをいただいており、新しいAIによる開発と提供を来年早々に開始できる見込みとなっています。
私からのご説明は以上です。
記事提供: