2026年9月11日に発表された、株式会社GENDA2027年1月期第2四半期決算説明の内容を書き起こしでお伝えします。
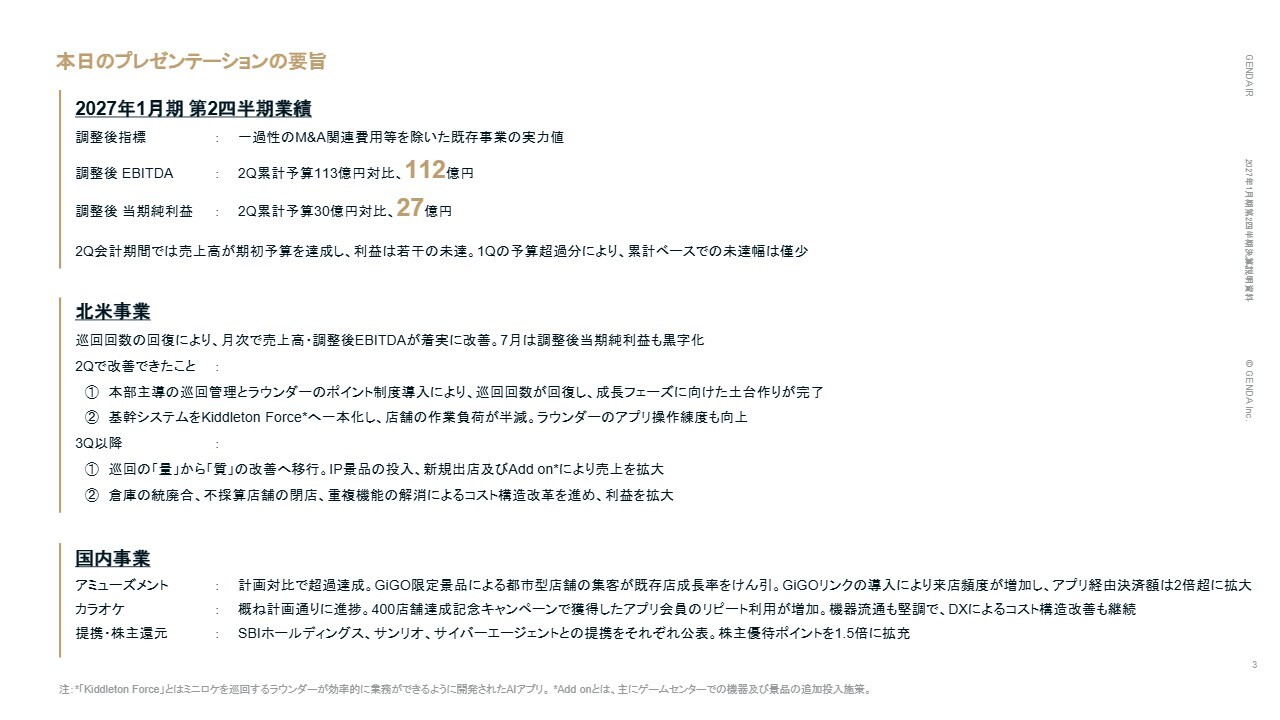
本日のプレゼンテーションの要旨
片岡尚氏(以下、片岡):みなさま、本日はお忙しい中ご参加いただき、誠にありがとうございます。代表取締役社長CEOの片岡です。これより、株式会社GENDAの2027年1月期第2四半期決算についてご説明します。
はじめに、本日のプレゼンテーションの要旨を3つお伝えします。1つ目は、2027年1月期第2四半期の業績です。調整後指標は、一過性のM&A関連費用等を除いた既存事業の実力値を示す指標です。調整後EBITDAは第2四半期累計予算の113億円に対して112億円、調整後当期純利益は第2四半期累計予算の30億円に対して27億円となりました。
第2四半期会計期間では売上高は期初予算を達成し、利益はわずかに未達となりました。ただし、第1四半期の予算超過分があるため、累計ベースでの未達幅は限定的です。
2つ目は北米事業の進捗です。ラウンダーによるミニロケの巡回回数が回復したことで、月次の売上高および調整後EBITDAが着実に改善しています。7月は調整後当期純利益も黒字化しました。第2四半期における改善点は2つあります。
1点目は、本部主導の巡回管理とラウンダーのポイント制度導入により巡回回数が回復し、成長フェーズに向けた土台作りが完了したことです。2点目は、基幹システムを業務アプリ「Kiddleton Force」へ一本化したことで、店舗の作業負荷が半減し、ラウンダーのアプリ操作連動も向上したことです。
第3四半期以降は、巡回の量の確保から質の改善へと移行します。IP景品の投入、新規出店およびAdd onにより売上を拡大するとともに、倉庫の統廃合、不採算店舗の閉店、重複機能の解消によるコスト構造改革を進め、利益を拡大していきます。
要旨の3つ目は、国内事業および提携、株主還元の進捗についてです。アミューズメント事業は、計画を上回る成果を達成しました。GiGO限定景品による都市型店舗の集客が既存店成長率を牽引しています。さらに、「GiGOリンク」の導入によりアプリ会員の来店頻度が増加し、アプリ経由の決済額は2倍超に拡大しました。
カラオケ事業は、おおむね計画どおり進捗しています。第1四半期に実施した400店舗達成記念キャンペーンで獲得したアプリ会員のリピート利用が増加しました。機器流通事業も堅調です。DXによるコスト構造の改善も引き続き進めています。
その他のトピックスとして、SBIホールディングス、サンリオ、サイバーエージェントとの提携をそれぞれ公表しました。また、株主優待ポイントを1.5倍に拡充しました。
決算短信 抜粋
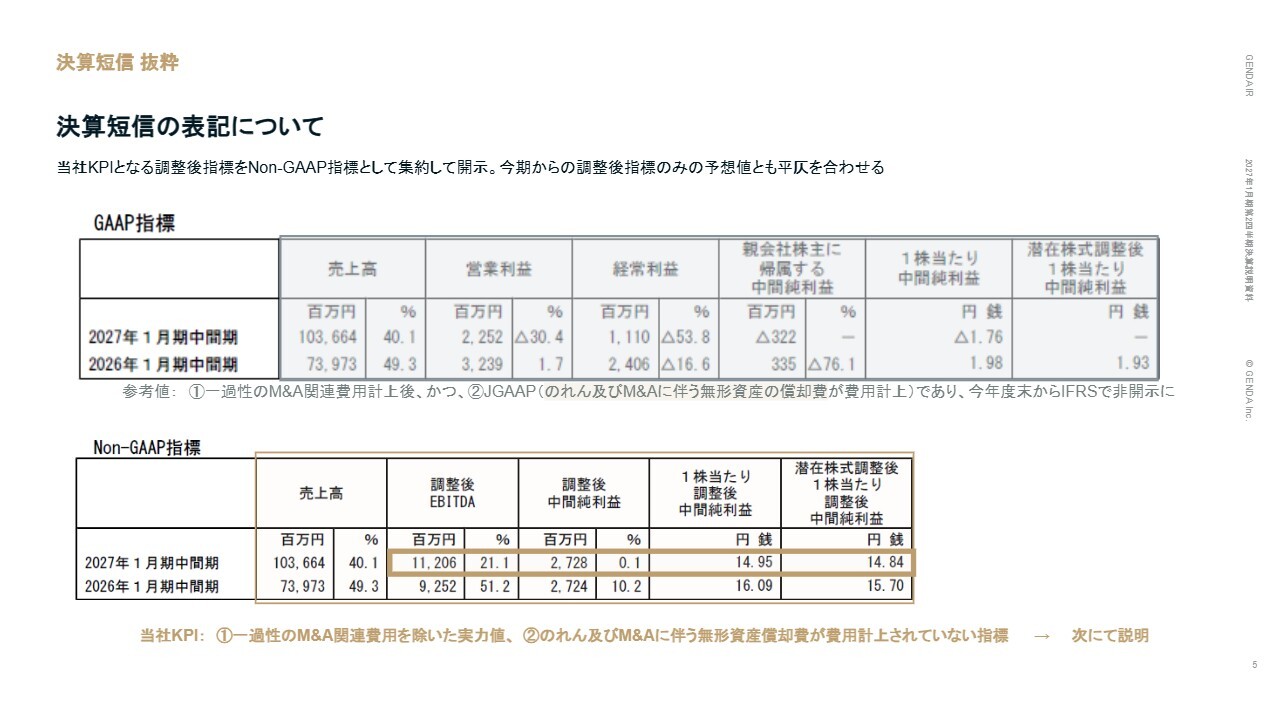
第2四半期業績についてご説明します。当社がKPIとして位置づけている調整後指標をNon-GAAP指標として決算短信に開示しています。調整後指標は、一過性のM&A関連費用などを除いた既存事業の実力値を示すものです。今期からは調整後指標のみの開示となった予想値とも平仄を合わせています。
あわせて記載しているGAAP指標は参考値であり、一過性のM&A関連費用を計上した後の、かつ日本基準、すなわちのれんおよびM&Aに伴う無形資産の償却費を費用計上した数値であり、今年度末からのIFRS適用により非開示となります。
調整後当期純利益は、のれんおよびM&Aに伴う無形資産の償却費を加算調整しています。そのため、IFRS移行後も当該指標への影響は軽微であり、投資家のみなさまには継続的にトラッキングいただける指標となります。
連結損益計算書サマリー
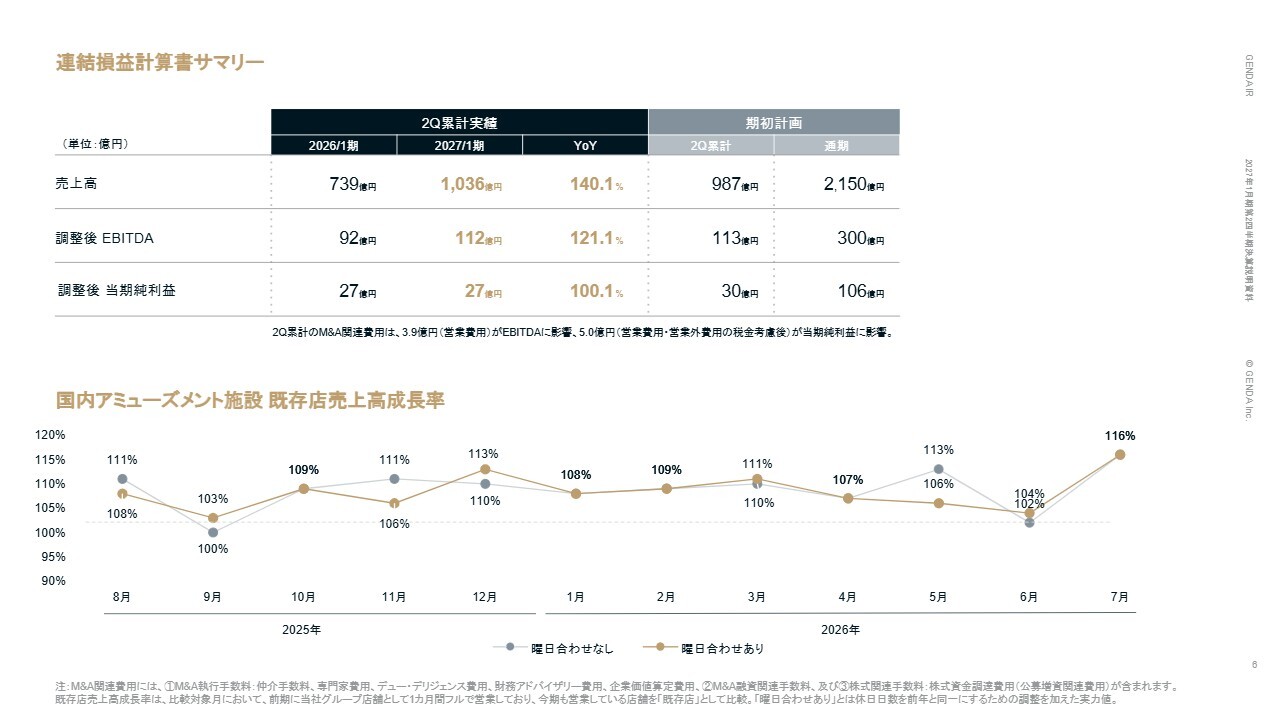
連結損益計算書のサマリーです。2027年1月期第2四半期累計の実績は、売上高1,036億円、調整後EBITDA112億円、調整後当期純利益27億円となりました。第2四半期累計では、M&A関連費用として3億9,000万円が調整後EBITDAに、5億円が調整後当期純利益に影響しています。
スライド下のグラフは、国内アミューズメント施設の既存店売上高成長率です。7月は前年同月比116パーセントと高い成長率を記録しており、この四半期も既存店は堅調に推移しました。
2027年1月期 連結業績予算差異
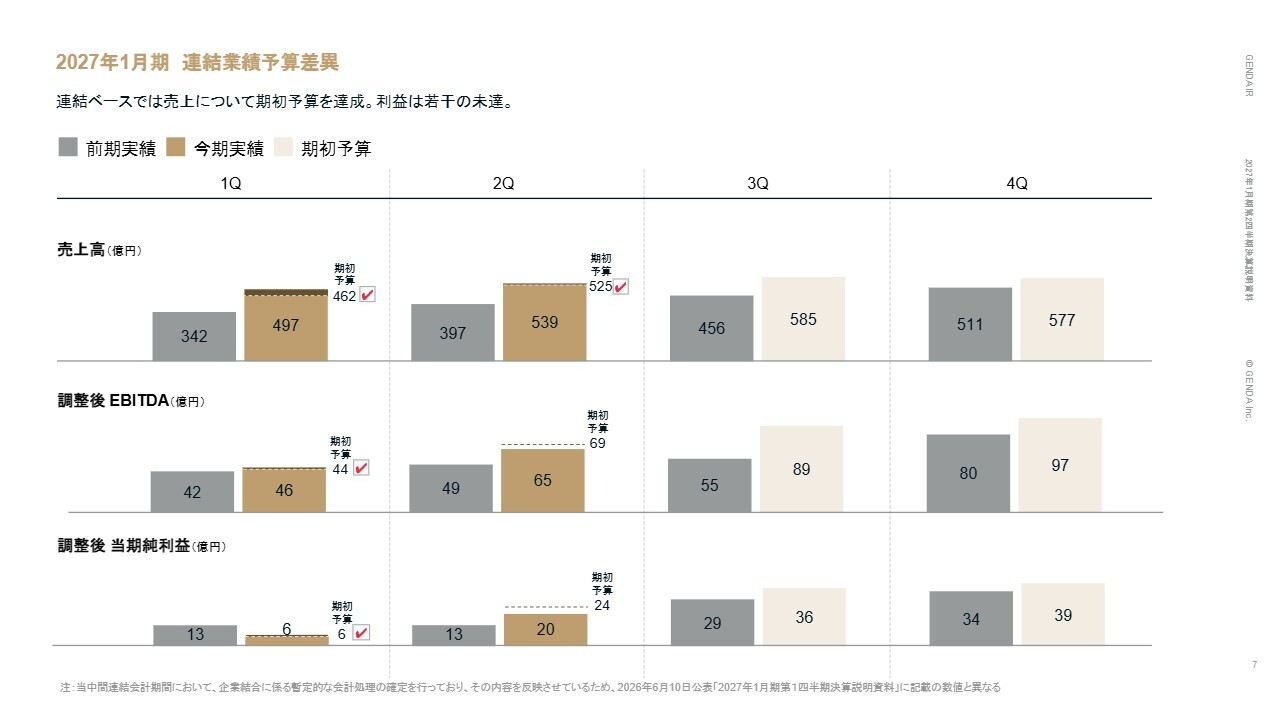
2027年1月期の四半期推移および予算差異です。第2四半期の売上高は539億円で、期初予算の525億円を上回りました。一方、調整後EBITDAは65億円で期初予算の69億円を若干下回り、調整後当期純利益は20億円と、期初予算の24億円に対して未達となりました。
2027年1月期 連結業績予算差異(累計ベース)
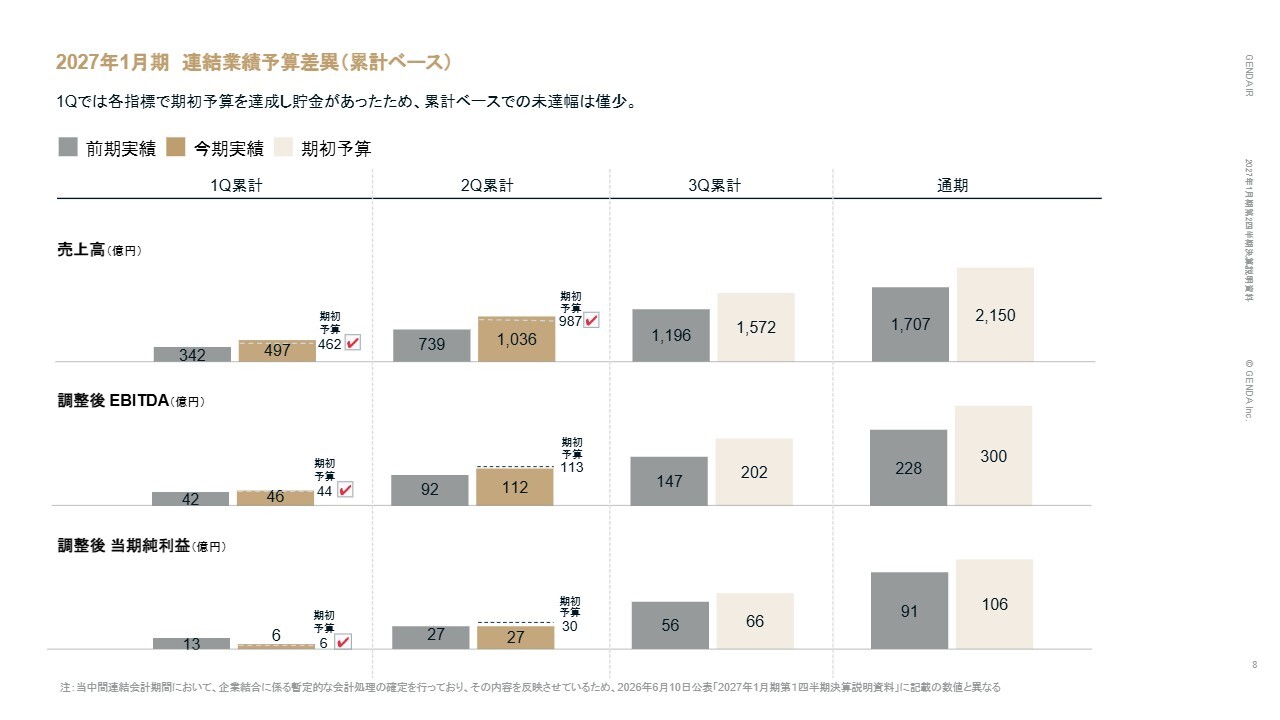
第2四半期累計の業績です。売上高は1,036億円となり、期初予算の987億円を上回りました。調整後EBITDAは112億円で、期初予算の113億円に対してほぼ計画どおりの結果です。調整後当期純利益は27億円で、期初予算の30億円に対して3億円未達となっています。
事業別の業績評価:2Q累計調整後EBITDA
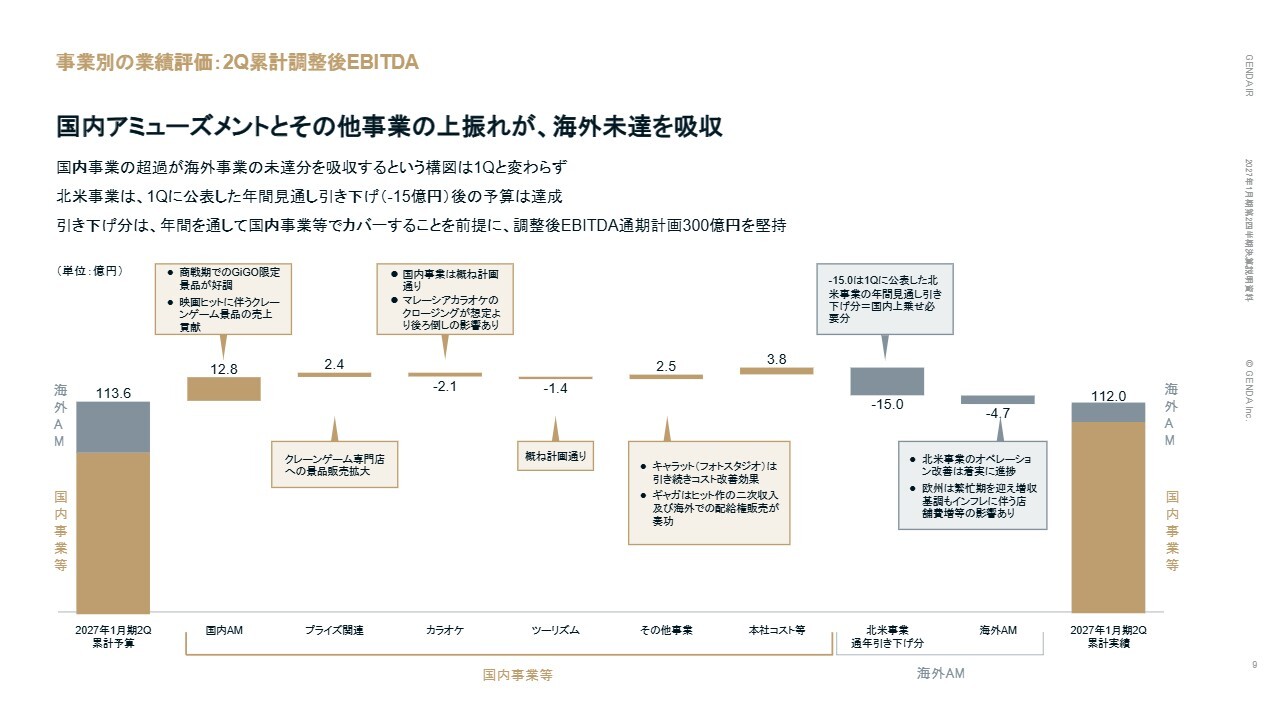
事業別の第2四半期累計調整後EBITDAです。国内事業の上振れが海外の未達を吸収する構図は、第1四半期と変わっていません。国内アミューズメントは、商戦期におけるGiGO限定景品が好調に推移し、さらに映画のヒットによるクレーンゲーム景品の売上貢献もあり、計画を上回りました。
プライズ関連は、クレーンゲーム専門店への景品販売が拡大しました。カラオケおよびツーリズムはおおむね計画どおりです。なお、予算を下回った要因としては、M&Aを実施したマレーシアのカラオケ企業のクロージングが想定より後ろ倒しになったことが影響しています。
その他事業では、フォトスタジオのキャラットが引き続きコスト改善効果を発揮し、ギャガはヒット作の二次収入および海外での配給権販売が奏功して、期初予算を上回っています。
海外アミューズメントについては、第1四半期で公表したとおり、北米事業の年間見通しを15億円引き下げていますが、北米事業のオペレーション改善は着実に進んでいます。欧州は繁忙期を迎え、増収基調にあるものの、インフレに伴う店舗費の増加などの影響を受けました。
なお、北米事業の年間見通しの引き下げ15億円については、年間を通じて国内事業でカバーすることを前提としており、調整後EBITDAの通期計画である300億円は堅持しています。
連結貸借対照表サマリー
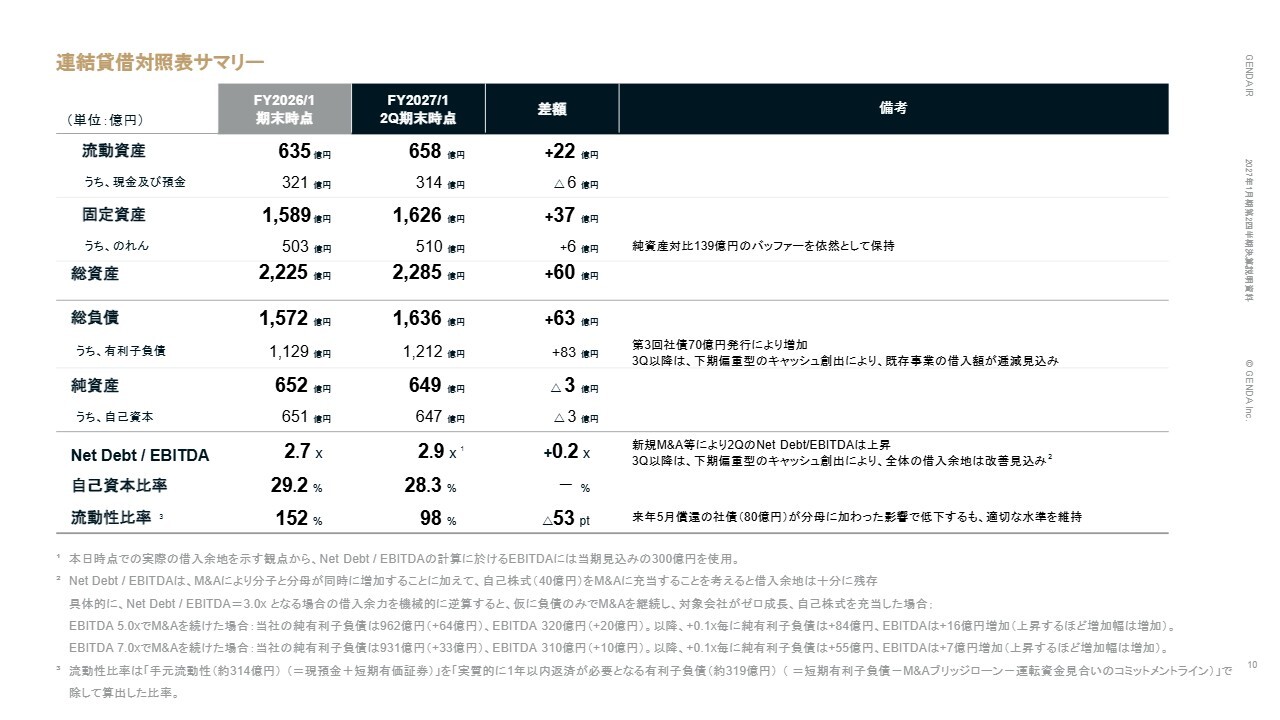
貸借対照表のサマリーです。のれんは純資産比で139億円のバッファーを依然として保持しています。有利子負債は1,212億円ですが、第3四半期以降は下期偏重型のキャッシュ創出により、既存事業の借入額が減額する見込みです。
Net Debt/EBITDAは2.9倍となっています。新規M&Aなどにより上昇しましたが、第3四半期以降は改善する見込みです。
当社は平時の運営目標として3倍を目安に設定していますが、これは硬直的な上限ではありません。M&A実行の局面では、取引金融機関とも十分に歩調を合わせながら、一時的に3倍を超える水準となることも許容しうると考えています。案件の質とその後の確実なレバレッジの見通しを前提に、規律を守って運用していきます。
流動性比率は98パーセントです。実質的に1年以内に返済が必要な有利子負債約319億円に対し、手元流動性で約314億円を確保しています。来年5月に償還を迎える社債80億円が分母に加わった影響で流動性比率は低下していますが、適切な水準を維持しています。
北米事業 月次業績推移
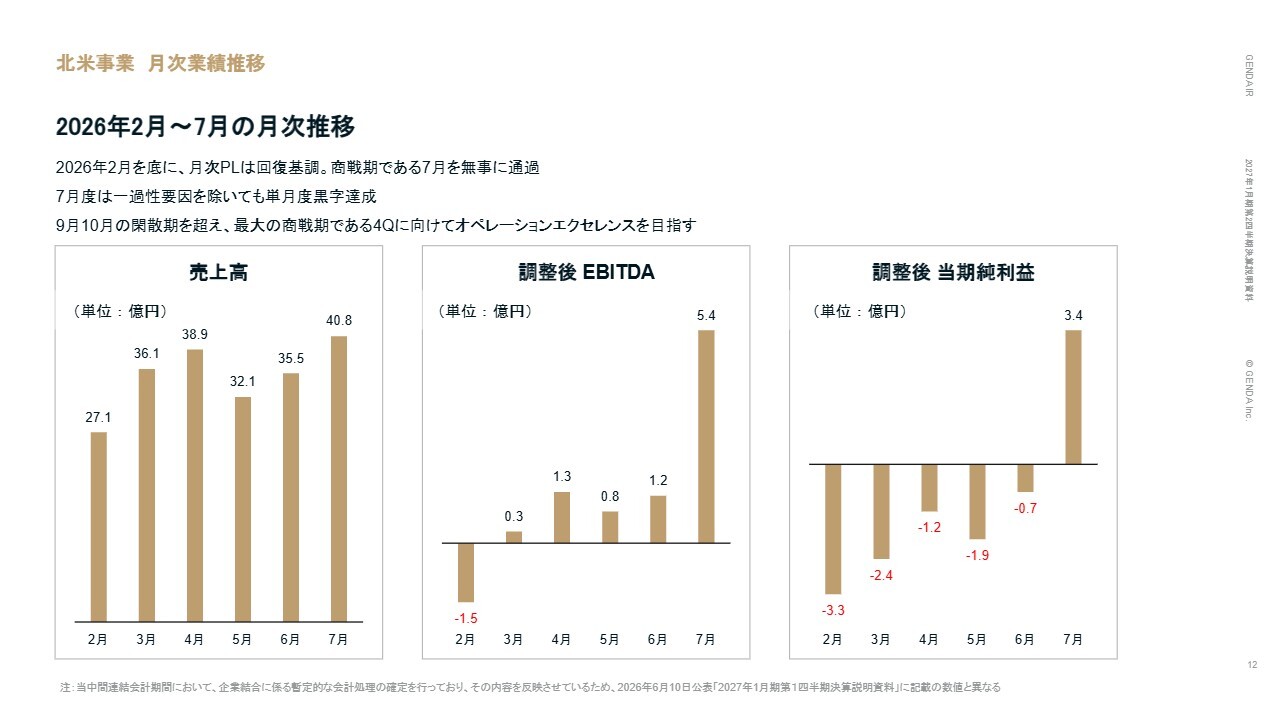
北米事業についてご説明します。2026年2月から7月までの月次業績推移です。2月を底に月次のP/Lは回復基調です。商戦期である7月も無事に通過しました。
7月の売上高は40億8,000万円、調整後EBITDAは5億4,000万円、調整後当期純利益は3億4,000万円で、一過性要因を除いても単月度黒字を達成しました。9月、10月の閑散期を超え、最大の商戦期である第4四半期に向けて、オペレーションエクセレンスを目指していきます。
北米事業 巡回回数推移
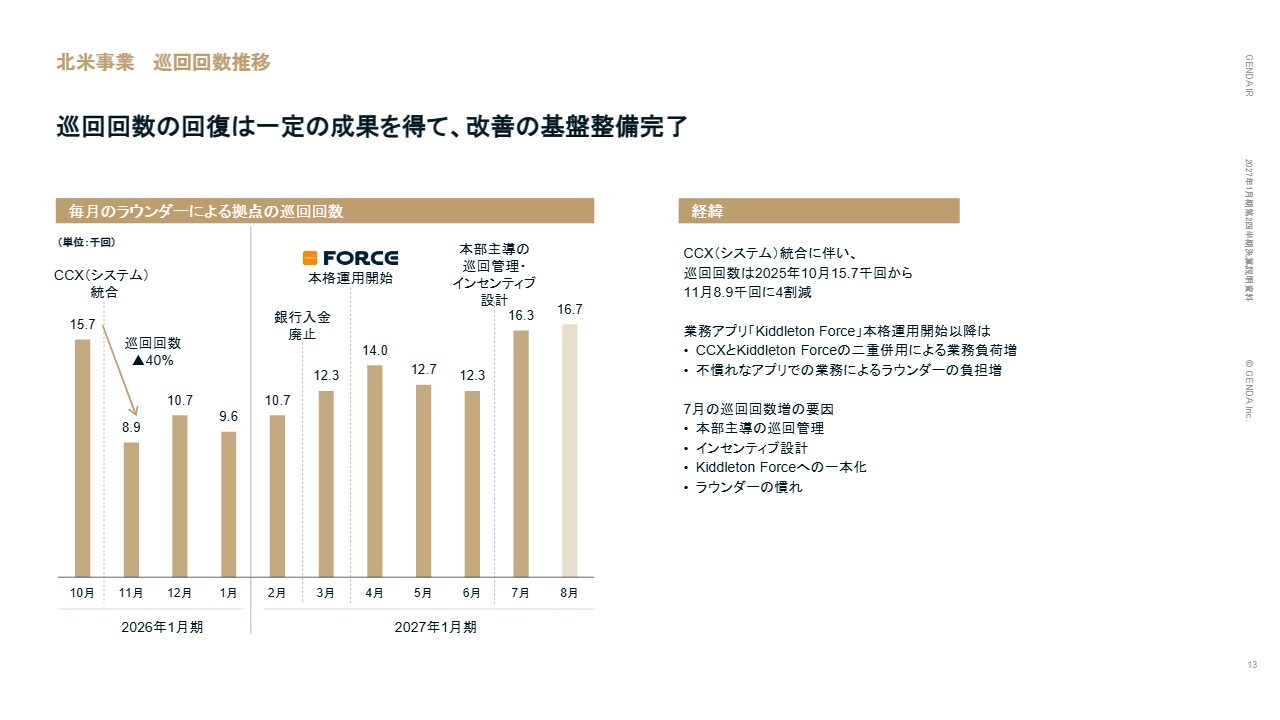
北米事業のラウンダーによる巡回回数の推移です。2025年10月は1万5,700回でしたが、管理システム「CCX」への統合に伴う業務負荷の増加により、11月は8,900回と約4割減少しました。
この第2四半期では、本部主導の巡回管理、インセンティブ設計、「Kiddleton Force」への業務システムの一本化、ラウンダーの練度向上という4つの要因により、7月には1万6,300回と統合前の水準を回復しています。なお、直近の8月も1万6,700回と高い水準を維持しています。巡回回数の回復は一定の成果を上げており、改善の基盤整備は完了したと考えています。
北米事業 改善状況
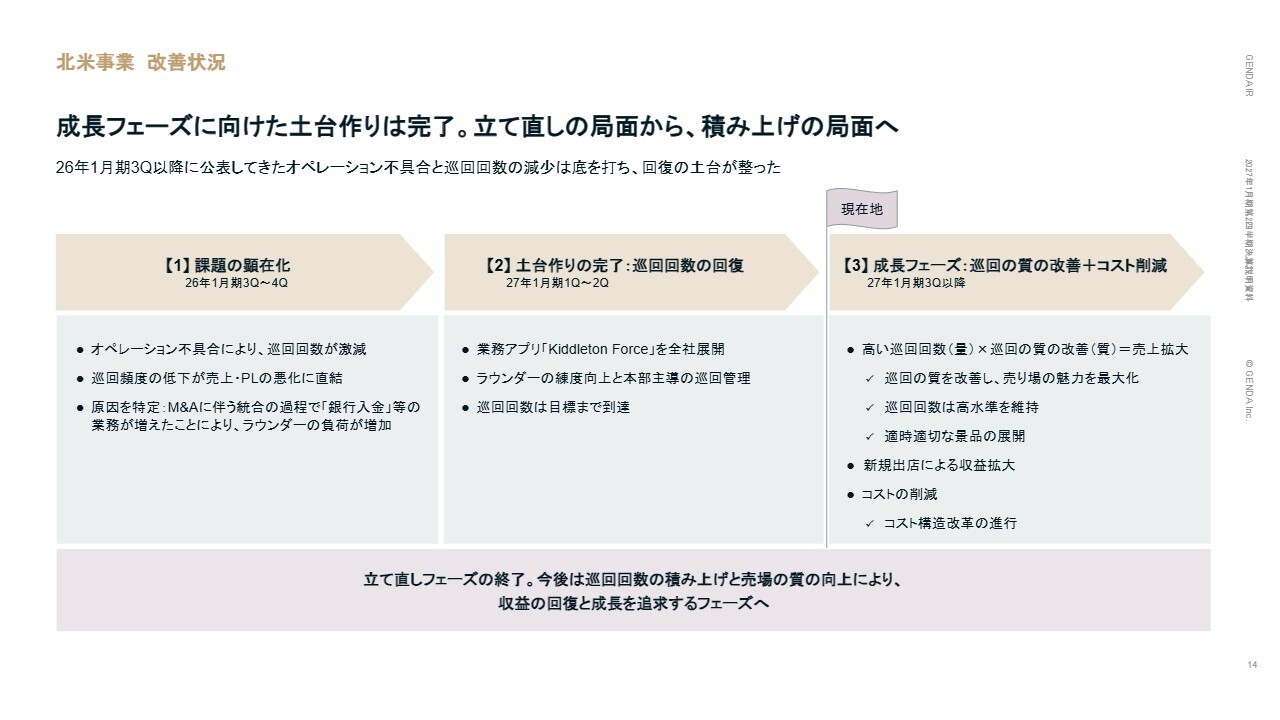
北米事業の改善状況を3つのフェーズで整理しています。2026年1月期第3四半期から第4四半期において、オペレーションに関する課題が顕在化しました。それを受け、今期第1四半期から第2四半期にかけて、巡回回数の減少という課題を解決するためにリソースを集中投下しました。
その結果、2026年2月に底打ちし、巡回回数の回復という土台作りが完了しました。そして、今期第3四半期以降は、この土台に基づいて成長フェーズへの移行を進めていきます。
北米事業【2】土台作りの完了 2Qで改善できたこと
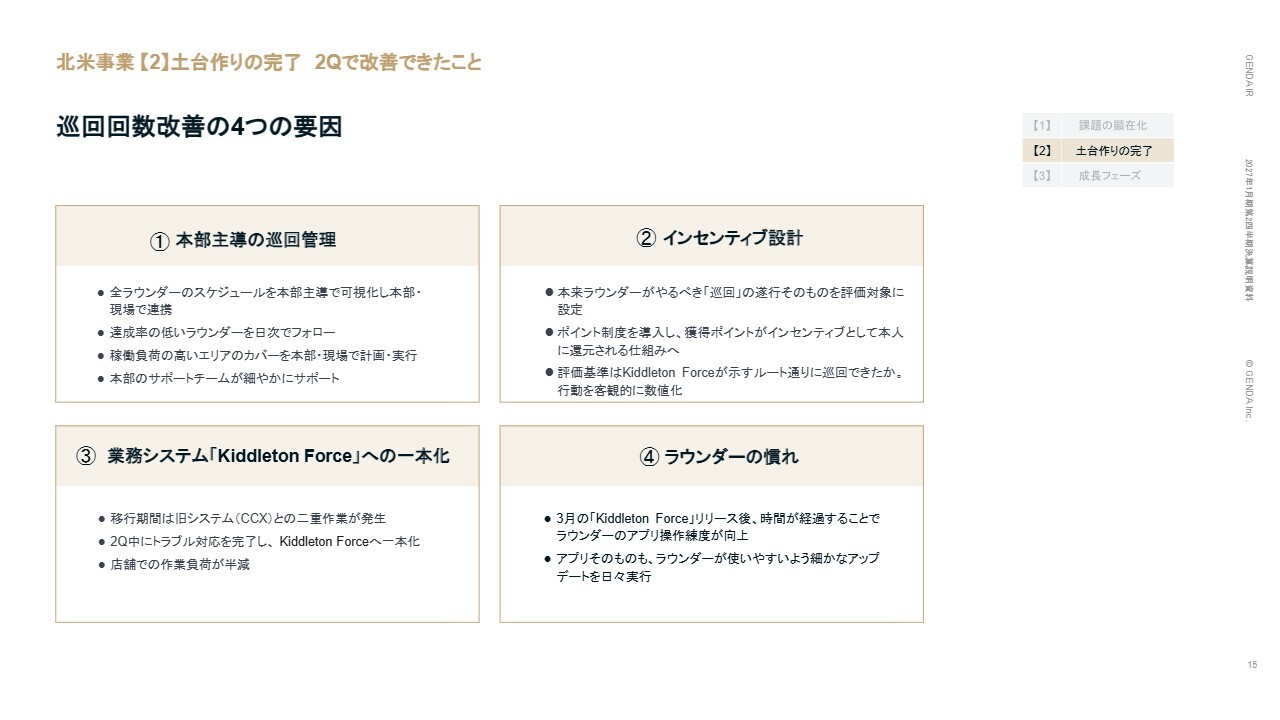
北米事業の土台作りとして、第2四半期に巡回回数を改善することができました。その要因について、4点ご説明します。
1点目は、本部主導による巡回管理です。全ラウンダーのスケジュールを本部主導で可視化し、達成率の低いラウンダーを日次でフォローするとともに、稼働負荷の高いエリアのカバーを本部と現場で計画・実行する体制を構築しました。
2点目は、インセンティブ設計です。ラウンダーの本来の業務である「巡回」の遂行そのものを評価対象とするポイント制度を導入しました。「Kiddleton Force」が示すルートどおりに巡回できたかを客観的に数値化し、獲得ポイントを本人に還元する仕組みとしています。
3点目は、業務システム「Kiddleton Force」への一本化です。移行期間中は旧システム「CCX」との二重作業が発生していましたが、第2四半期中にトラブル対応を完了し、店舗での作業負荷が半減しました。
4点目は、ラウンダーの練度向上です。3月の「Kiddleton Force」リリース以降、操作の習熟が進み、アプリも現場で使いやすいように日々改善を重ねています。
北米事業【3】成長フェーズ 「量」から「質」の改善へ
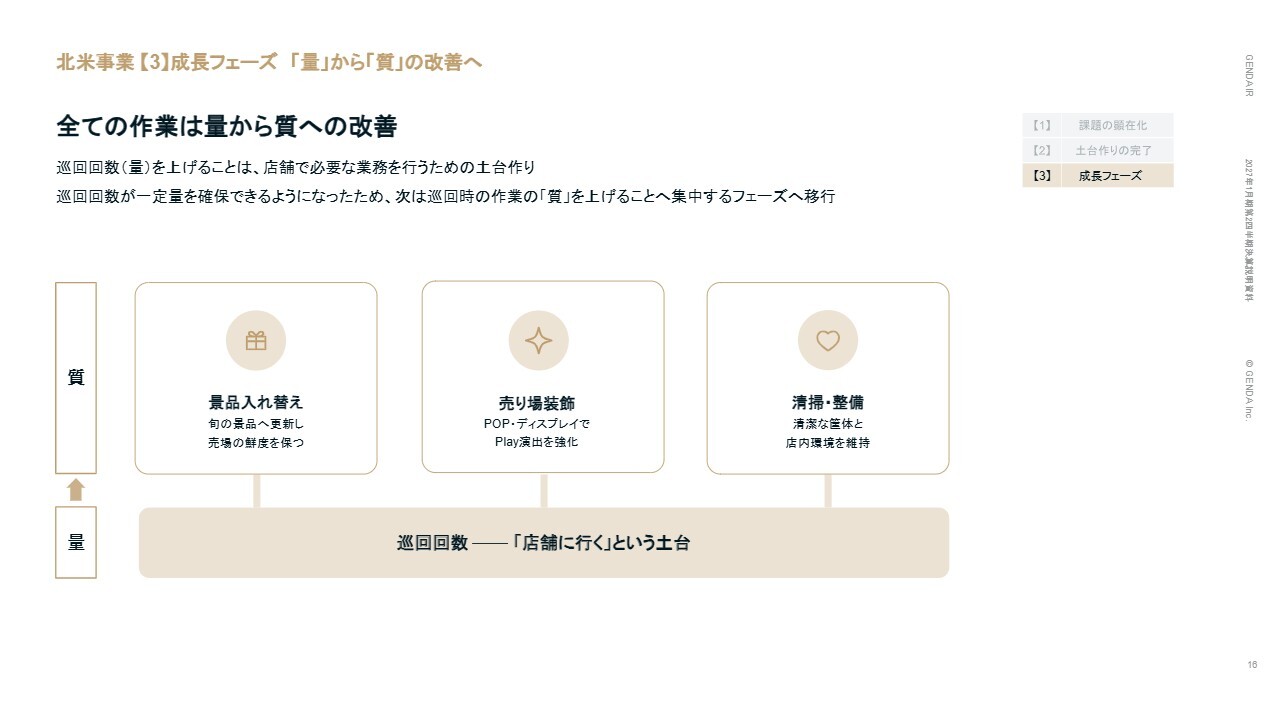
第3四半期以降の成長フェーズについてご説明します。巡回回数、すなわち量を上げることは、店舗で必要な業務を行うための土台作りに過ぎません。一定量の巡回を確保できるようになったため、次は景品の入れ替え、売り場装飾、清掃・整備といった巡回時の作業の質を向上させることに集中するフェーズへ移行します。
北米事業【3】成長フェーズ 売上を拡大するための施策
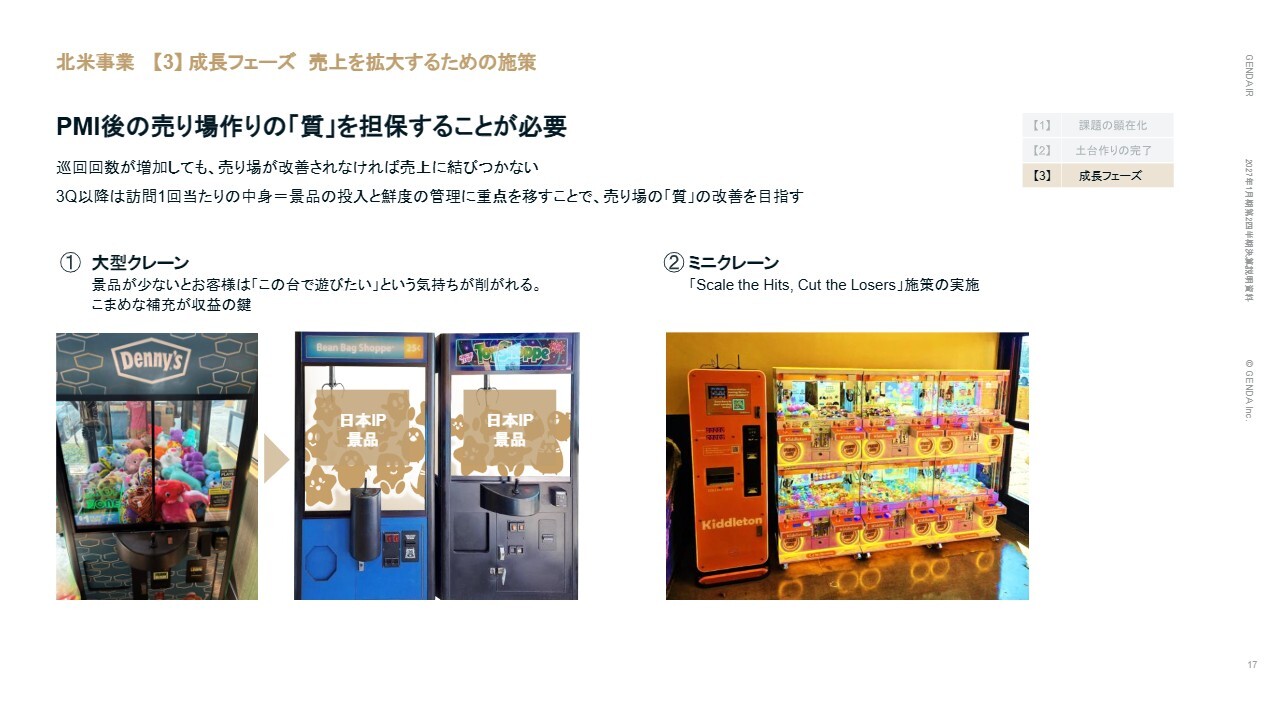
売上を拡大するための施策です。巡回回数が増加しても売り場が改善されなければ、売上には結びつきません。第3四半期以降は、訪問1回あたりの中身、すなわち景品の投入と鮮度の管理に重点を移し、売り場の質の改善を目指していきます。施策を大型クレーンとミニクレーンの2つに分けてご説明します。
北米事業【3】成長フェーズ 大型クレーン
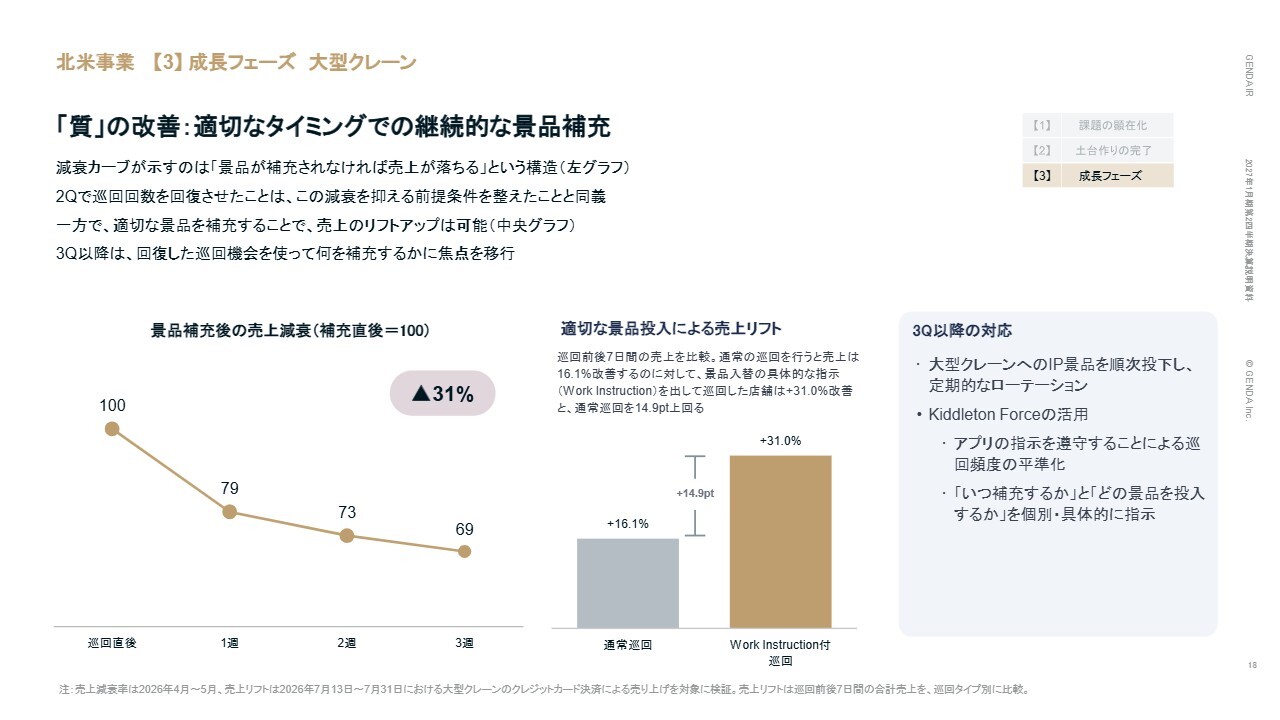
大型クレーンについてです。適切なタイミングでの継続的な景品補充が重要となります。スライド左下のグラフをご覧ください。これは景品補充後の売上減衰カーブを示したもので、補充直後を100とすると、3週間後には69となり、約31パーセント減衰します。
これは、景品が補充されなければ売上が落ちる構図を示しています。第2四半期に巡回回数を回復させたことは、この減衰を抑える前提条件を整えたことになります。
一方、スライド中央のグラフは、大型クレーン設置店舗の売上を巡回前7日間と巡回後7日間で比較し、その伸び率を巡回のタイプ別に示したものです。
通常どおりの巡回を行った店舗でも売上が16.1パーセント改善しますが、「Kiddleton Force」上で景品入れ替えに関する具体的な指示(Work Instruction)を本部から出して巡回を行った店舗は改善幅が31パーセントとなり、その差は14.9ポイントあります。
つまり、同じ「1回の巡回」でも、何をどう補充するかを本部が具体的に指示し、それをラウンダーが実行することで、売上の伸びは倍近く変わるということを示しています。
そこで、第3四半期以降は、日本IPの景品を順次投下した上で定期的にローテーションを行い、「Kiddleton Force」を活用して「いつ補充するか」「どの景品を投入するか」を個別・具体的に指示することで、業績の改善を図っていきます。
北米事業【3】成長フェーズ ミニクレーン
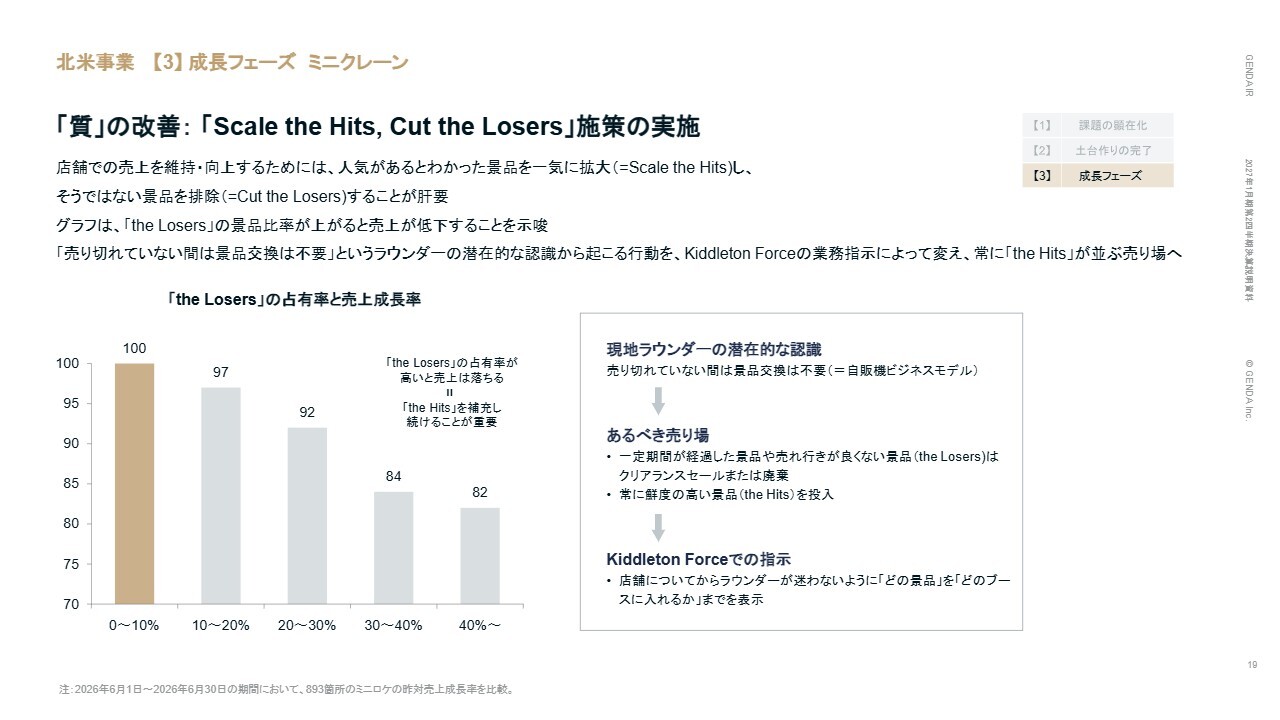
ミニクレーンについてです。「Scale the Hits, Cut the Losers」という施策を実施しています。売上を維持・向上させるためには、人気があるとわかった景品を一気に拡大し、そうではない景品を排除することが肝要です。
スライドのグラフは、売れ行きの良くない景品、つまり「the Losers」の占有率が上がるほど売上が低下することを示しています。占有率が40パーセントを超える店舗では、売上は82パーセントまで低下しています。
現地ラウンダーには「売り切れていない間は景品交換は不要」という潜在的な認識がありましたが、これを「Kiddleton Force」の業務指示によって変えていきます。一定期間が経過した景品や売れ行きが良くない景品は、クリアランスセールや廃棄を行い、常に鮮度の高い景品が並ぶ売り場を作ります。
北米事業【3】成長フェーズ 新規出店及びAdd on
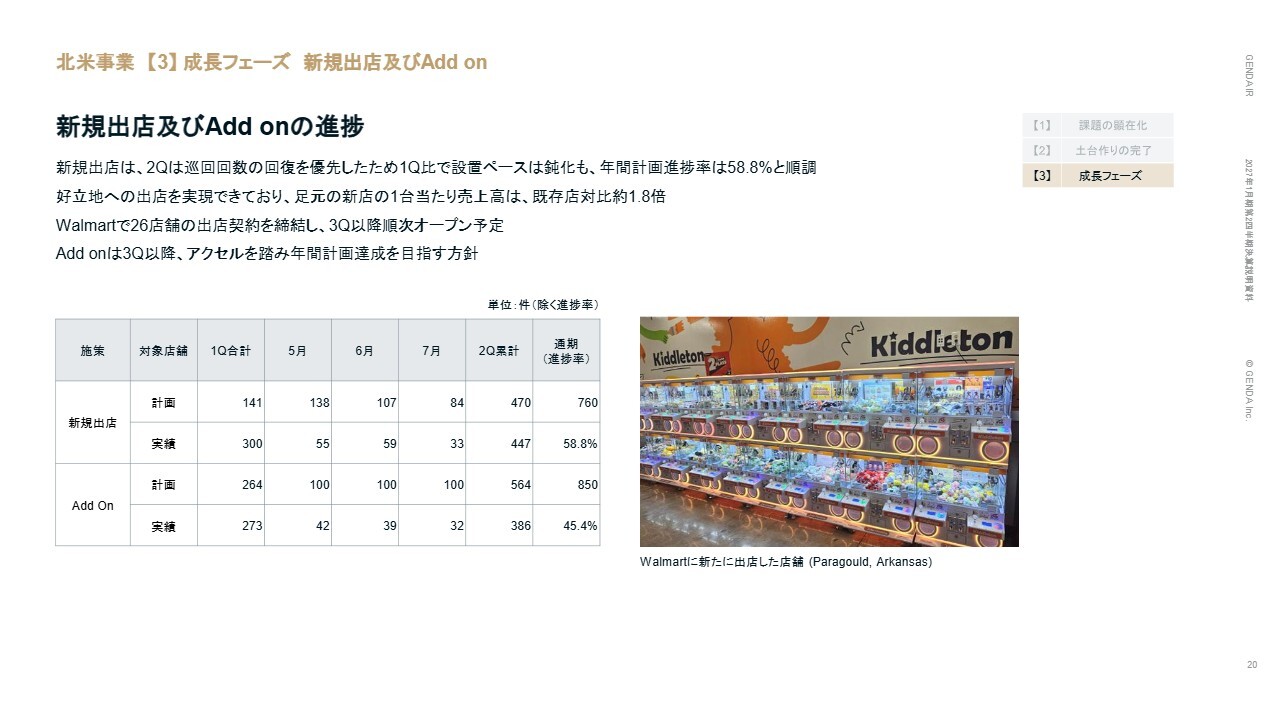
新規出店およびAdd onの進捗です。第2四半期は巡回回数の回復を優先したため、新規出店の設置ペースは第1四半期と比較して鈍化しましたが、年間計画進捗率は58.8パーセントと順調に推移しています。また、好立地への出店を実現できており、新規店舗の1台当たり売上高は既存店舗の約1.8倍と非常に好調です。
さらに、Walmartとは26店舗の出店契約を締結しており、第3四半期以降に順次オープンする予定です。Add onは第3四半期以降アクセルを踏み、年間計画達成を目指す方針です。
北米事業【3】成長フェーズ 売上を拡大するための施策
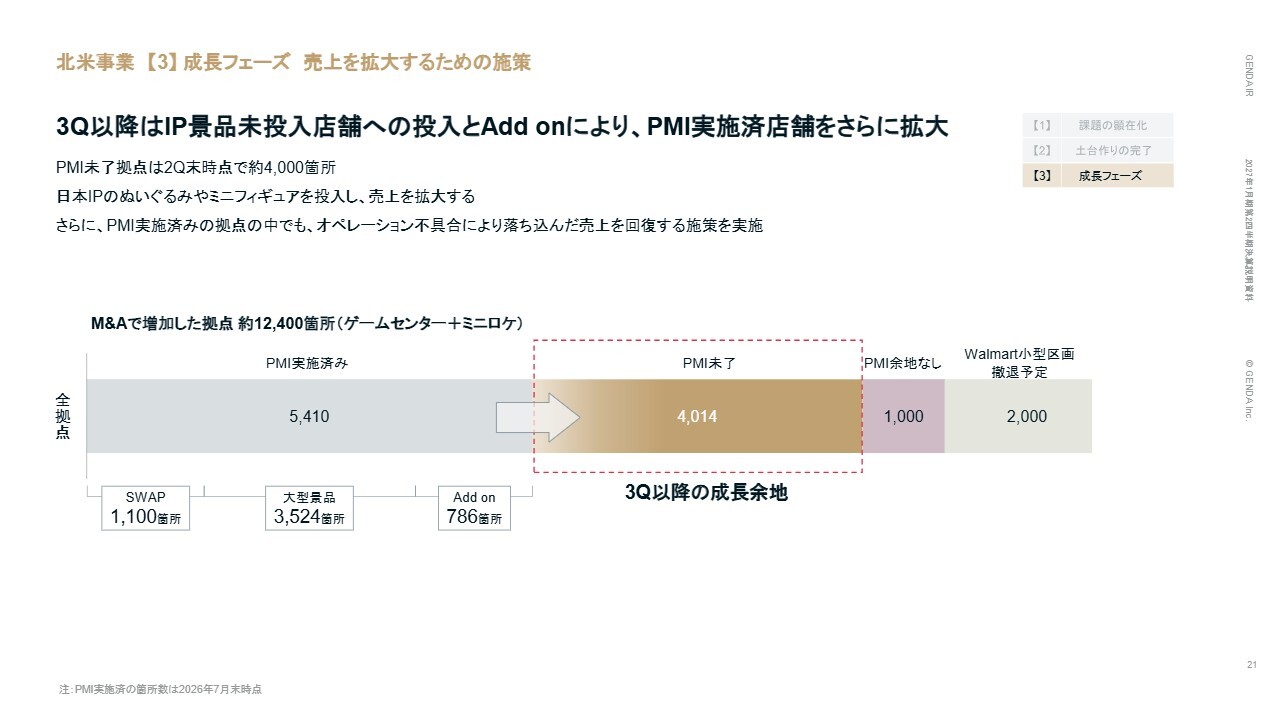
PMIの進捗と第3四半期以降の成長余地についてです。PMI未了拠点は、第2四半期末時点で約4,000ヶ所あります。これらの拠点に日本IPのぬいぐるみやミニフィギュアを投入し、売上拡大を図ります。また、PMIを実施済みの拠点においても、オペレーションの不具合で落ち込んだ売上を回復するための施策を実施していきます。
北米事業【3】成長フェーズ IP景品の展開
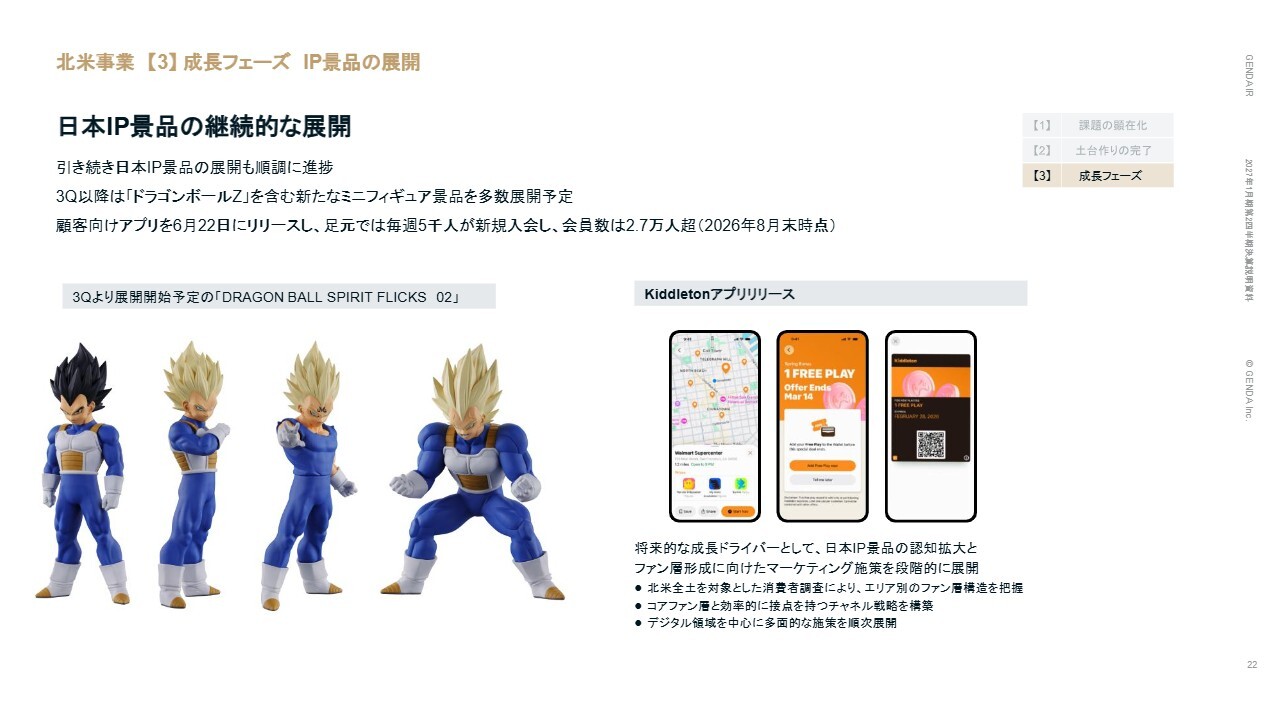
日本IP景品の展開状況です。引き続き、日本IP景品の展開は順調に進捗しています。第3四半期以降、『ドラゴンボールZ』を含む新たなミニフィギュア景品の多数展開を予定しています。
また、顧客向けの「Kiddletonアプリ」を6月22日にリリースしました。足元では毎週5,000人ほどが新規入会し、会員数は2026年8月末時点で2万7,000人を超えています。「Kiddletonアプリ」は将来的な成長ドライバーとして、日本IP景品の認知拡大とファン層の形成に向けたマーケティング施策を段階的に展開するための第1歩となります。
今後は、コアファン層と効率的に接点を持つチャネル戦略を構築し、デジタル領域を中心に多面的な施策を順次展開します。
北米事業【3】成長フェーズ 3Q以降のコスト構造改革
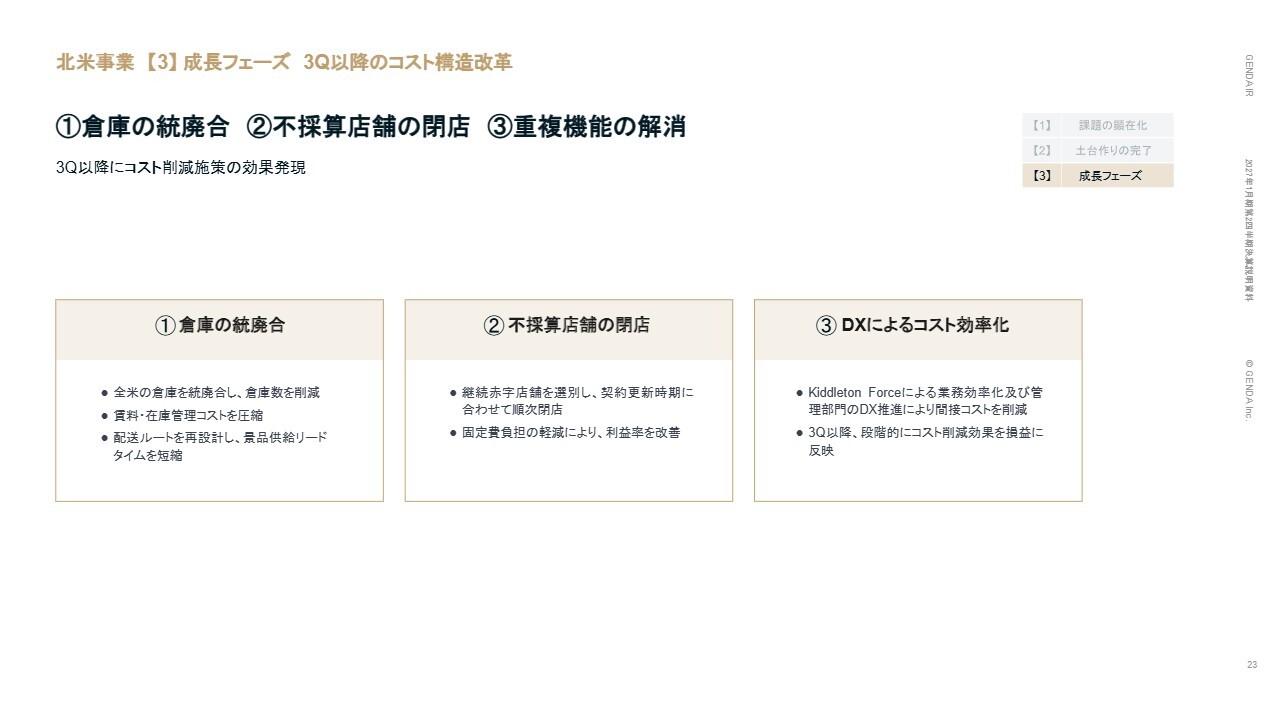
第3四半期以降のコスト構造改革として、3つの施策を進めています。1つ目は、倉庫の統廃合です。全米の倉庫を統廃合し、倉庫数を削減することで賃料や在庫管理コストを圧縮するとともに、配送ルートを再設計して景品供給のリードタイムを短縮します。
2つ目は、不採算店舗の閉店です。継続赤字の店舗を選別し、契約更新時期に合わせて順次閉店することで、固定費負担を軽減し、利益率を改善します。
3つ目は、DXによるコスト効率化です。「Kiddleton Force」を活用した業務効率化や管理部門のDX推進により、間接コストの削減を進めます。これらの効果は第3四半期以降、段階的に損益に反映される見込みです。
国内アミューズメント
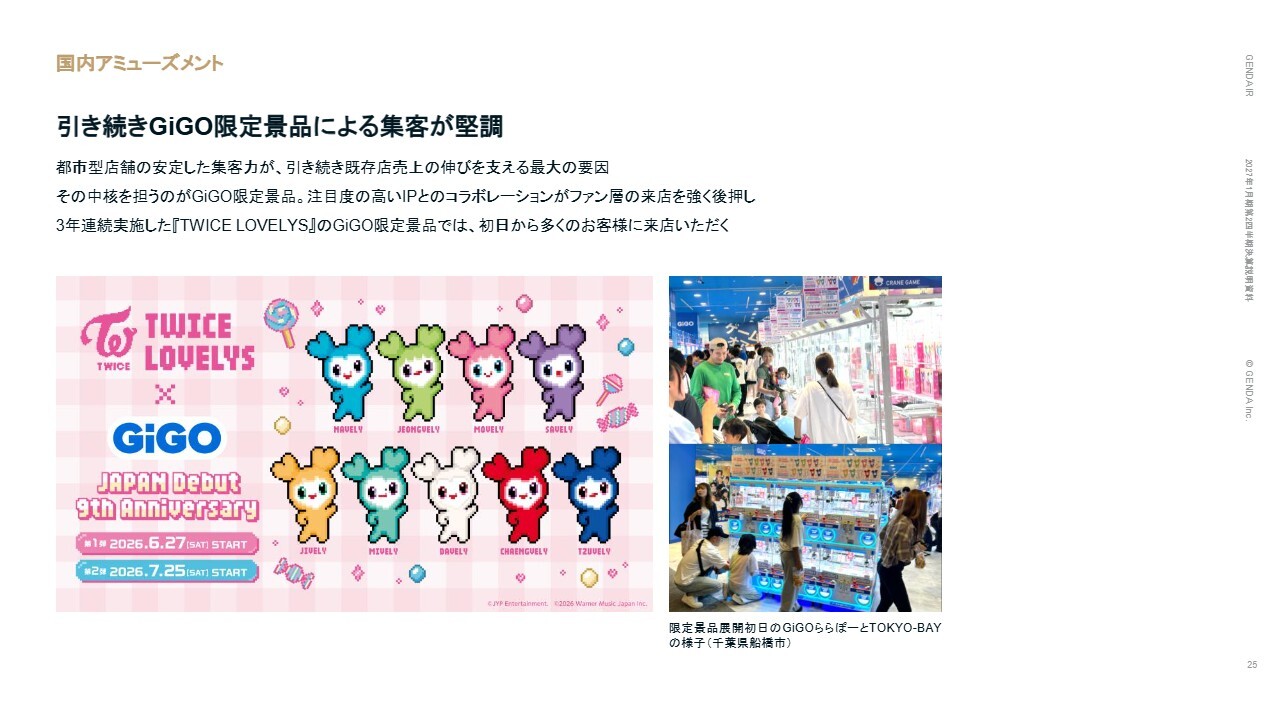
ここからは、国内の各事業の進捗についてご説明します。まず、国内アミューズメント事業です。既存店売上の伸びを支える最大の要因は、引き続き都市型店舗の安定した集客力です。その中核を担うのがGiGO限定景品であり、注目度の高いIPとのコラボレーションがファン層の来店を強く後押ししています。
3年連続で実施している「TWICE LOVELYS」のGiGO限定景品では、初日から多くのお客さまにご来店いただきました。
国内アミューズメント
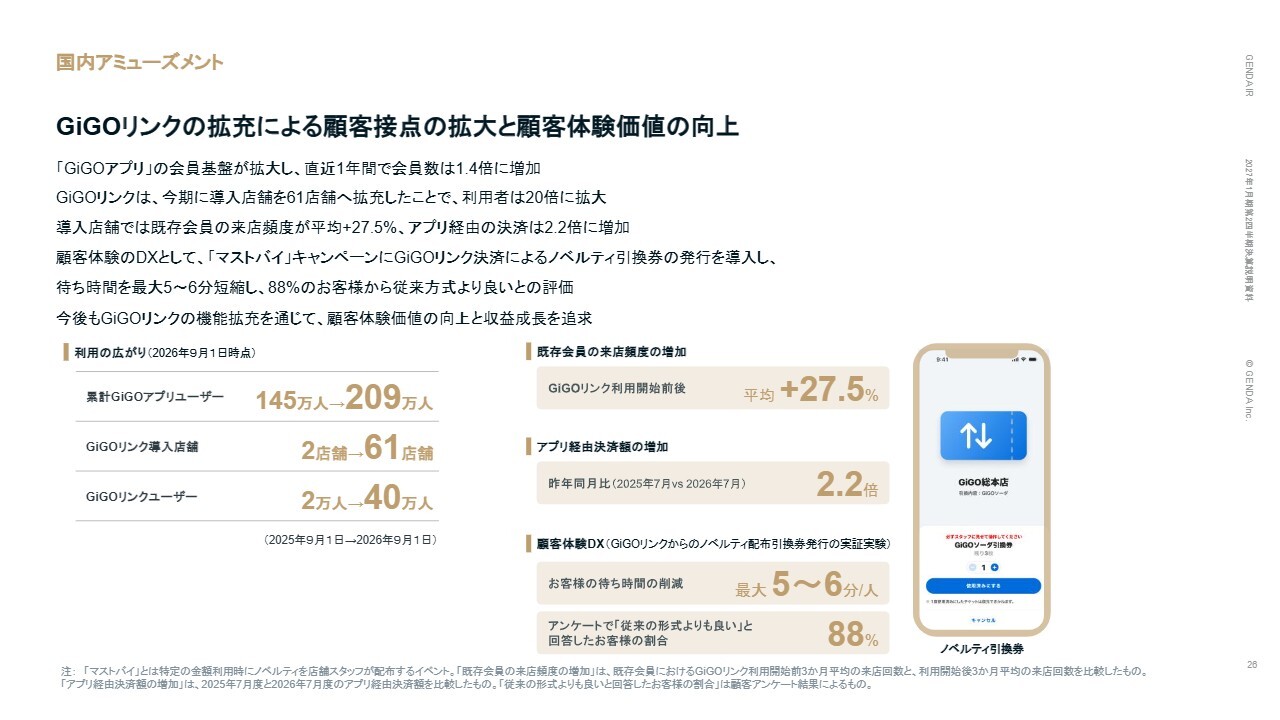
「GiGOリンク」の拡充による顧客接点の拡大と顧客体験価値の向上についてご説明します。この1年で「GiGOアプリ」の会員基盤が拡大し、直近1年間で会員数は1.4倍に増加しました。「GiGOリンク」は導入店舗が61店舗まで拡充したことで、利用者も20倍に増加しています。
「GiGOリンク」の導入店舗では、既存会員の来店頻度が平均で27.5パーセント増加し、アプリ経由の決済額は前年同月比で2.2倍に拡大しています。
さらに、「マストバイ」キャンペーンでは、「GiGOリンク」の決済画面から直接ノベルティ引換券を交付できる仕組みを導入しました。従来はお客さまが店舗スタッフを呼び、投入金額を目視してもらう必要がありましたが、この仕組みにより、お客さま1人当たり最大5分から6分の待ち時間を削減することができました。
アンケートでは、88パーセントのお客さまから「従来の形式よりも良い」という回答をいただいています。今後も「GiGOリンク」の機能拡充を進めることで、顧客体験価値の向上と収益成長を追求していきます。
カラオケ
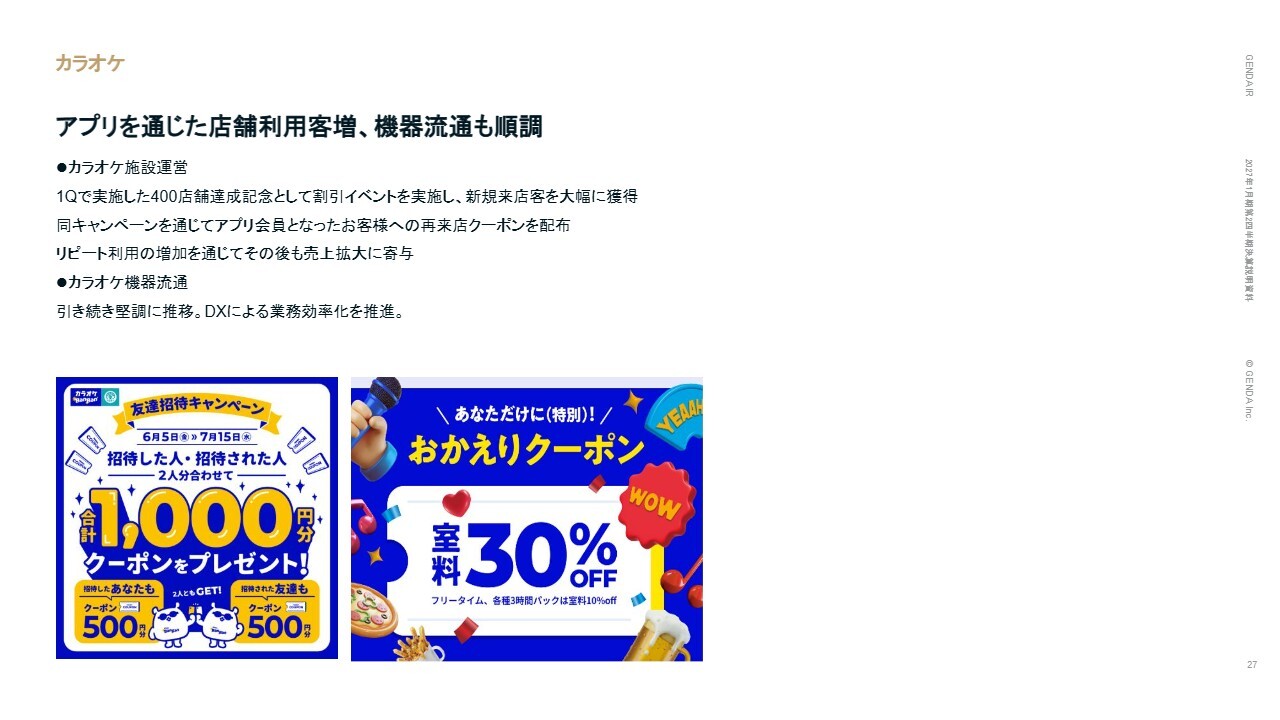
カラオケ事業は、おおむね計画どおりに進捗しています。カラオケ施設運営では、第1四半期に実施した400店舗達成記念の割引イベントにより、新規のお客さまを大幅に獲得しました。同キャンペーンを通じてアプリ会員となったお客さまへ再来店クーポンを配布し、リピート利用の増加を通じてその後も売上拡大に寄与しています。
カラオケ機器流通事業は引き続き堅調に推移しており、DXによる業務効率化も推進しています。
SBIホールディングス株式会社との資本業務提携
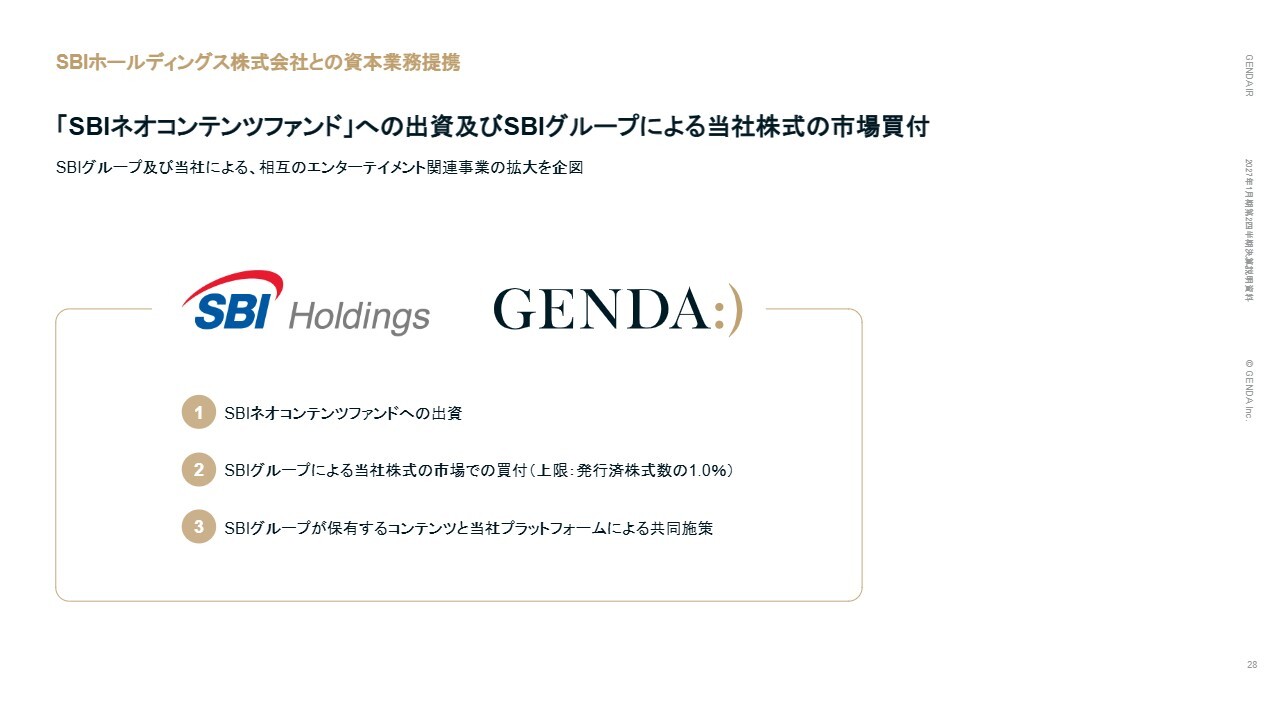
直近公表した提携について3件ご説明します。1件目は、SBIホールディングス株式会社との資本業務提携です。本提携は、SBIグループおよび当社による、相互のエンターテインメント関連事業の拡大を企図したものです。
具体的には、SBIネオコンテンツファンドへの出資、SBIグループによる当社株式の市場での買付、SBIグループが保有するコンテンツと当社プラットフォームによる共同施策の3点を実施します。
株式会社サンリオとの業務提携
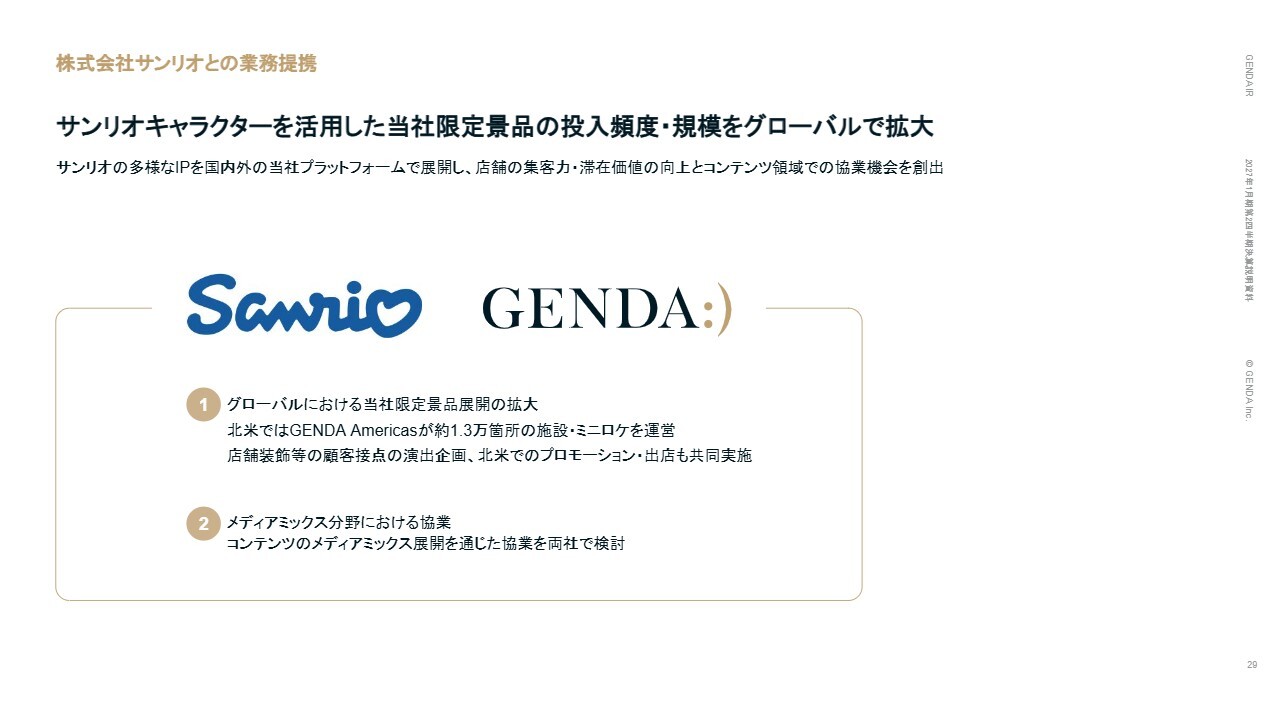
2件目は、株式会社サンリオとの業務提携です。サンリオの多様なIPを国内外の当社プラットフォームで展開し、店舗の集客力や滞在価値の向上、コンテンツ領域での協業機会を創出していきます。
グローバルにおける当社限定景品を展開・拡大していきます。北米では、GENDA Americasが約1万3,000ヶ所の施設・ミニロケを運営しており、店舗装飾等の顧客接点の演出企画や、北米でのプロモーション・出店も共同で実施していきます。また、コンテンツのメディアミックス展開を通じた協業についても、両社で検討していきます。
株式会社サイバーエージェントとのパートナーシップ契約
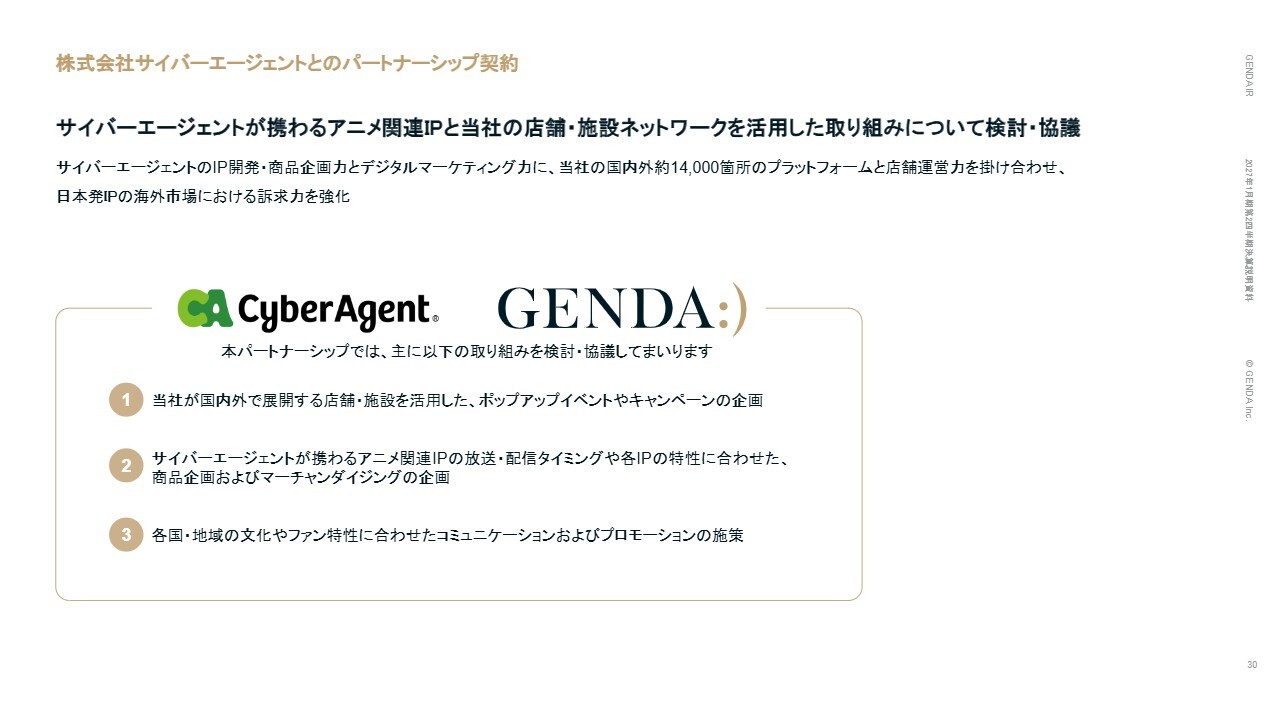
3件目は、株式会社サイバーエージェントとのパートナーシップ契約です。サイバーエージェントのIP開発・商品企画力とデジタルマーケティング力に、当社の国内外約1万4,000ヶ所のプラットフォームと店舗運営力を掛け合わせ、日本発IPの海外市場における訴求力を強化していきます。
株主優待の拡充
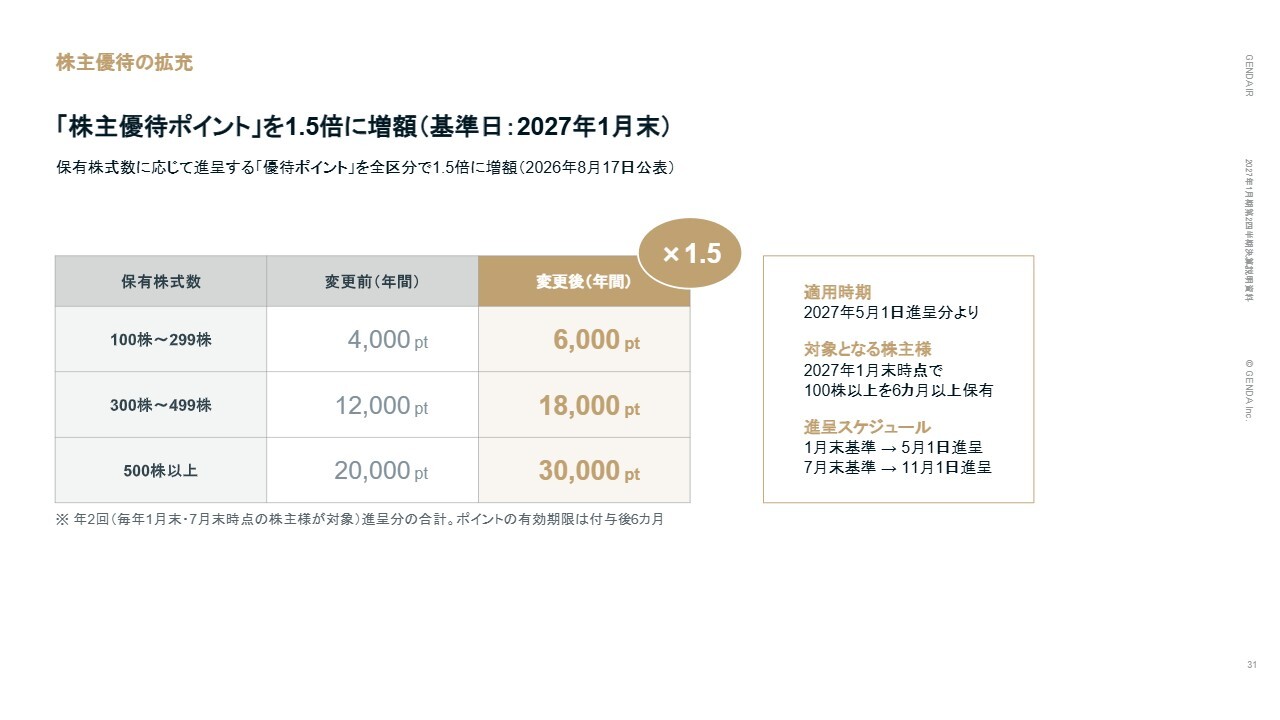
最後に株主還元についてです。2026年8月17日に公表したとおり、保有株式数に応じた優待ポイントを全区分で1.5倍に増額します。2027年1月末時点で100株以上を6ヶ月以上保有している株主さまが対象で、2027年5月1日の進呈分より適用します。
本日の説明は以上です。上半期は北米事業の立て直しを完了させ、国内事業の好調がこれを支える半期となりました。下半期は好調な国内事業を堅持しつつ、北米において回復した土台の上に売り場の質の改善とコスト構造改革を積み上げ、通期計画の達成を目指します。
GENDAは「2040年に世界一のエンタメ企業へ」というビジョンに向けてスピードを落とすことなく、資本市場のみなさまと歩調を合わせた持続可能な成長を実現していきます。
ご清聴ありがとうございました。
質疑応答:北米事業におけるフェーズ移行の意味について
質問者:北米事業が成長フェーズに移行とのことですが、これは利益水準が一段上がるという意味でしょうか?
片岡:フェーズの移行というのは、今後さまざまな施策を打つための土台の立て直しが完了したという意味です。巡回回数を第2四半期までに回復させることができましたので、それを維持しつつ土台とし、第3四半期以降で質を向上させる施策をしっかりと打っていく段階に移行するという意味で使っています。
質疑応答:北米事業の第3四半期以降の利益成長について
質問者:北米事業は第3四半期以降、どの程度の利益成長を見込んでいますか?
片岡:第3四半期は季節的に弱い四半期となりますが、第4四半期はクリスマス休暇などが重なり、最も重要な時期となります。この第3四半期の間に、施策を計画的に進めていきます。具体的には、IP景品の投入、新規出店の増加、Add onの強化、コスト構造改革を実施し、しっかりとその後の成長につなげていきたいと考えています。
質疑応答:M&Aを続ける余力について
質問者:Net Debt/EBITDAが2.9倍に上昇していますが、M&Aを続ける余力は残っていますか?
片岡:十分に残っていると考えています。GENDAは下期偏重のビジネスモデルであるため、下期にキャッシュが多く創出され、それによりデレバレッジが進んでいくことが1つです。
また、Net Debt/EBITDAを3倍以内に抑えることは平時での目安であり、適切なM&Aがあった場合には、金融機関と丁寧にコミュニケーションを取りながら、一時的に3倍を超えることは許容されるものと考えています。
質疑応答:国内アミューズメント事業の好調さの持続可能性について
質問者:国内アミューズメントの好調さは持続可能でしょうか?
片岡:これは大変強い自信があります。GiGO限定景品が非常に好調で、他のゲームセンターでは入手できない、GiGOに来ないと手に入らない景品を年間200本から300本独自に企画し、作っています。
特に足元では、「TWICE LOVELYS」や「SKZOO」など海外アーティストとのコラボレーションが非常に好調です。引き続き良い案件を仕込んでいますので、ここは自信があります。
質疑応答:IPホルダーとの交渉力向上について
質問者:『ドラゴンボール』の景品や、昨今の提携に見られるとおり、IPホルダーの特に北米事業への興味が御社の提携の秘訣かと思います。良い景品を獲得するためのIPホルダーとの交渉力が従来と比較してかなり上がっていると認識していますか? この点についての手応えを片岡社長にうかがいたいと思います。
片岡:国内のGiGOがアミューズメント業界、特にゲームセンター業界で最大規模となったこともあり、国内のGiGO限定景品を作るためのIPホルダーとの交渉は非常に順調に進んでいます。IPホルダーから案件を持ち込まれることもありますし、私たちが企画してお願いに行く場合も非常にうまく進むケースが増えています。
そして、ご指摘のとおり、北米事業においても、各IPホルダーと一緒に取り組んでいくお話が非常にスムーズに進むようになっています。一昨年よりも昨年、昨年よりも今年と、順調に進んできている状態です。
質疑応答:北米事業におけるゲームIPへの取り組みと現地IPについて
質問者:北米では、「ポケットモンスター」を含めてゲームIPへの関心が高いと思います。ゲームIPに関する御社の取り組みと、前回からおうかがいしている現地IPホルダーの御社への関心についてお聞かせください。
片岡:ゲームIPに関しては、まだ現時点では発表できないこともありますが、今後に向けてさまざまな準備を進めています。ご指摘のとおり、北米では日本以上に人気のある日本のIPもありますので、そのようなものをしっかりと追いかけていきたいと考えています。
現地IPについては、前回「『Netflix』の有名なドラマのIPを展開して非常に人気だった」とお話ししたかと思いますが、引き続き対応していきます。我々の最大の武器は日本のアニメIPを海外へ展開することですが、それに限定せず、現地で人気のあるIPもしっかりと取り込んでいきたいと考えています。
質疑応答:北米事業における地域差とその対策について
質問者:北米事業における地域差についてです。『サンリオ』などさまざまなIPホルダーが「東西海岸では日本IPの認知が非常に進んでいる一方で、中央部では難しい」とお話ししていることが多くあります。
御社でもデータを分析していると思いますが、このような格差を感じる点はありますか? また、それに対してどのような対策を取っていますか?
片岡:当社でも全米の消費者調査を行っていますが、東西海岸と中央部ではIPに対する感度の差が大きいことは認識しています。簡単にお伝えすると、アニメIPに対する好意度や理解度は東西海岸のほうが高い傾向があります。一方で、マニアックに特定のIPを好む方々は、どの地域にも一定数存在していることがわかっています。
地域ごとにファンは確かにいますが、中央部ではアニメ関連の供給が少ない状況です。例えば、ニューヨークやサンフランシスコにはアニメグッズショップが多くありますが、それがほとんどない地域ではWalmartのゲームコーナーがアニメIPとの唯一の接点となるケースがあります。
このような需要と供給のバランスの中で、中央部で当社の商品が逆に非常によく売れることもあります。そのため、地域ごとの顧客特性や需要・供給のバランスを見極めながら、営業活動を進めています。
質疑応答:「Kiddletonアプリ」への顧客誘導施策について
質問者:「Kiddletonアプリ」に関しては、特にアニメに興味を持つ人々をどのように新規会員に誘導するのかが今後非常に重要になると思います。誘導施策についてどのように考えていますか?
片岡:「Kiddletonアプリ」に関する現在の誘導の動線は、我々のミニロケの店頭からが100パーセントとなっています。店頭でスマホを使用し、ゲーム機の筐体に貼られたステッカーのQRコードを読み取ることで会員登録を行います。
その他の施策やマーケティング費用を特にかけることなく、全米にある我々の店舗経由で毎週約5,000人ずつ新規会員が増加しています。
質問者:「Crunchyroll」のような配信プラットフォームや映画館の施策など、さらなる拡大施策を行うのは、収益力が回復してからなど、もう少し時間がかかると考えてよろしいでしょうか?
片岡:そのとおりです。そうした次のステップもあるかと思いますが、現時点ではこのやり方でかなり大きな武器に育てることができるのではないかと考えています。
質疑応答:北米事業における通期計画達成確度とコスト削減について
質問者:北米事業の通期での利益計画40億円の達成に対する自信のほどはいかがでしょうか? コスト削減はどの程度を見込んでいますか?
片岡:自信に関しては、現在、日本の経営陣も現地の経営陣も必ずやり遂げるつもりでおり、目標に向けて全力を尽くしていきたいと考えています。
現在始まったコスト削減が年間でどの程度効果を発揮するかという点では、スタートからの12ヶ月ベースで約700万ドル、すなわち10億円程度になると見込んでいます。これが第3四半期以降に徐々に表れてくる見込みで、今期は稼働月数が少ないため、それほど大きな数字にはならないと予想しています。
質疑応答:北米事業における通期計画の進捗状況について
質問者:北米事業の通期での利益計画40億円に関してです。第1四半期の資料では、予算に対して約11億円の未達と記載がありました。一方、今回の資料では、15億円の下方修正を行い、約5億円のマイナスになっているとの記載もあります。
これらを考慮すると期初計画に対して約20億円の未達となり、このまま進むと期初計画の55億円の利益に対し、35億円ペースになるという理解でよろしいでしょうか?
渡邊太樹氏(以下、渡邊):おおむねその理解で問題ありませんが、海外のマイナス5億円の数字には一部中国や欧州も含まれているため、北米がそこまで悪いというわけではありません。
質問者:北米事業は、下方修正した計画に対しては未達ですが、それほど大きく外れてはいないという理解でよろしいですか?
渡邊:おっしゃるとおりです。
質疑応答:巡回回数の回復の背景について
質問者:「巡回回数が7月に回復した」というお話に関して、ご説明の中では、本部主導の巡回管理やインセンティブ設計が効果を発揮したかのように記載されています。
慣れの問題や二重作業の発生といった点は理解しましたが、それ以外の部分は「従来のシステムであれば通常できていたことが新システムの導入によってできなくなり、新たなテコ入れを行わない限り巡回回数が元に戻らない状況」であるかのように聞こえます。「Kiddleton Force」の導入で何が起きているのか、もう一度整理していただけますか?
片岡:まず、National Entertainment Network(以下、NEN)という会社とPlayer Oneという会社を合併させました。主にラウンダーの業務といったミニロケの事業はNEN側にあり、両社で異なるシステムを使用していましたが、これをPlayer One側の「CCX」というシステムにいったん統合しました。
その結果、NEN側は「CCX」を使い始めたのですが、結果的には非常に相性が良くありませんでした。毎日銀行に入金しなければならないことがデフォルトで設定されているなどがありましたが、Player Oneの「CCX」を一生懸命使用していました。
このままでは良くないと判断し、我々は「Kiddleton Force」という基幹システムを新たに構築し、それに切り替えました。「Kiddleton Force」は、当社が最初からスクラッチで作り上げ、本部から店舗の業務アプリまで一貫したシステムです。
このように、一度「CCX」に統合したシステムを再検討し、「Kiddleton Force」を重ねた状態でした。途中、「Kiddleton Force」と「CCX」が並行して稼働する期間もありましたが、現在では完全に「CCX」を廃止し、「Kiddleton Force」一本で運用しています。
質問者:「一本化と慣れで元に戻った」というお話であれば理解できるのですが、ご説明では本部主導の巡回管理やインセンティブ設計が前面に押し出されているように感じました。これまで行っていなかった本部主導の巡回管理を行うなど、本部からの指示がないと行えなくなってしまったように見えますが、その理由をお聞かせください。
片岡:統合前はそもそも作業量が少なかったため、1店舗あたりにかける時間が短くても巡回できていたと思います。一方で、統合後はより高度な作業を求めるようになっており、同じ回数を巡回するにしても、ラウンダーの方たちはかなり大変になっていると思います。
そこで「今日は5店舗ではなく6店舗を回ってほしい」「この店舗ではなく、少し遠くても売上の高い店舗を回ってほしい」といった具体的な指示を本部主導で明確にラウンダーに伝え、その指示が実際に実行されたかどうかをしっかりと追跡しています。
しっかり実行できた場合はポイントがたまり、そのポイントによって給与が増えるようなインセンティブ設計を構築しました。これが非常にうまく機能しているということです。
質問者:今のお話ですと、巡回回数は1万6,300回まで戻りましたが、御社の景品を入れることで筐体内の景品がなくなる頻度が上がっており、十分な補充ができていない状態というイメージでしょうか?
片岡:以前は、どの店舗を巡回するかはかなり現場に任されていました。現在は本部がデータに基づいて分析を行い、どの店舗に行くことで売上につながるかを判断しています。その結果を元にAIによるルート最適化を通じて、どの店舗に行くべきかを指示しています。
現在のほうが作業が大変だったとしても、どこに行くのか、そこで何をするのかという掛け算で、同じ巡回回数でもしっかりと成果を出せると考えています。
質疑応答:景品について
質問者:昔の話を持ち出して恐縮ですが、かつてNENやPlayer OneをM&Aした際に、「彼らが持つゲームの筐体を変えたり、日本のKawaiiぬいぐるみを入れることで売上が2倍や3倍に伸びる」というお話があったと記憶しています。
これまでの進捗を見る限り、景品は日本から調達したものに切り替わっていると思いますが、売上はそれほど大きく伸びていないという印象を持っています。IPのアップサイドをもたらすのは、日本のぬいぐるみではなく、IP自体だという認識でよろしいでしょうか?
片岡:ぬいぐるみを入れた際は一時的に売上の大幅な増加がありましたが、その後に減衰し、ここを適切にマネージする必要があったというのが大きな反省点です。おっしゃるとおり、「日本のかわいいもの」に対する反応は良い傾向があり、北米で従来入れていたものよりも売上が伸びることは依然としてあります。
一方で、アニメIPの商品を持ち込んだほうがより大きな反応が得られるため、現在はそちらを中心に展開しています。
質疑応答:第2四半期にEBITDAが伸びた要因について
質問者:「この第2四半期はEBITDAが前年同期比で伸びた」とのお話ですが、第1四半期はほとんど伸びなかったものの、第2四半期で伸びた理由として、M&Aを行ったキャラットやGENDA Playnationなどが季節性の影響で寄与したと理解してよろしいでしょうか?
渡邊:基本的には、M&Aによる季節性の変化が大きな要因です。また、北米については固定費が重いビジネスのため、その影響が軽減され、利益として一気に上がった点が1つあります。
季節性に絡めてお話しすると、EBITDAだけではなく、のれん償却に関わるJGAAPをベースとした話も含め、のれん償却費は固定費として第1四半期から第4四半期まで一貫して同じ金額がかかります。その中で季節性の変化を考えると、売上が高い四半期のほうがより利益が上がっているように見えやすい構造になっています。
質疑応答:北米事業で7月にEBITDAが伸びた要因について
質問者:北米事業では7月に一過性の要因を除いてもEBITDAが大きく伸びたとのことですが、要因を教えてください。
渡邊:北米事業では、7月にシステムを統合して以降、過去最高の訪問回数を達成しました。訪問回数と売上には一定の相関が見られることから、これが大きく寄与したと考えています。また、当社のビジネスモデルは、トップラインが損益分岐点を超えると一気に利益が出てくる仕組みになっています。
一過性要因も多少はあるかと思いますが、いずれにせよ、上期で正常化に向けた取り組みが進み、まず2月に底打ちし、7月には単月での黒字化を達成しました。
ここからは、統合の目的であったコストカットが本格的に始まります。固定費を削減し、PMIが未実施の部分に取り組んで売上を一定まで引き上げ、コストを下げるということで、この連鎖を継続したいと考えています。
先ほど「訪問回数と景品の売れ行きに一定の相関が見られる」とお伝えしました。これは直感的にはわかりにくいかもしれませんが、実際に現場を見ると、訪問して倒れている景品を直したり、不足しているものを補充することは非常に重要であることがわかります。
これは店員が1人でもいれば対応可能な作業です。無人化によるメリットとデメリットはありますが、必要な作業をいかに効率的に実行できるかが鍵となります。従来は1台だけだったゲーム機が現在は小型のものが複数設置されており、それに伴いTo Doも増加しています。訪問回数を増やしましたので、次のステップとしては、1回あたりの訪問の質を向上させることが重要です。
多数の台に対して機械的かつ効率よく作業を進めるために、アプリを活用しながら迅速にTo Doをこなすこと、To Do自体も効率化することを徹底していきたいと考えています。
質疑応答:巡回の質の改善ポイントについて
質問者:巡回の質の改善はどのあたりが容易で、どのあたりが困難なのか、肝になるポイントを教えてください。
片岡:先ほど「Scale the Hits, Cut the Losers」についてお話ししました。つまり、人気のあるものをどんどん広げる一方で、人気のないものを売り場から取り下げることにより、全体として魅力的な売り場を作りたいというのが、やりたいことの1つです。これについては、容易とは言えないまでも、実現しつつあります。
全米に散らばる各拠点で理想的な売り場を実現することが我々の目指しているところで、それができつつあるという状況です。
一方で難しいのは、クレーンゲームの楽しさを担保するような売り場作りを遠隔でラウンダーへ徹底させることです。重要な作業でありますが、非常に難しいです。
そのため、本部からの作業指示である「Work Instruction」を出しています。これも、インセンティブ設計に入れています。例えば、本部から「ここをこうやってね」といった指示があり、それをそのとおり実行すると1ポイントが付与されるといったポイント制度を導入し、調整作業をしっかり行えるよう取り組んでいます。
質疑応答:北米事業の来期の見通しについて
質問者:今期に北米事業が順調にいった場合、来期の利益は今期の40億円に対してどれぐらいが見込めますか?
片岡:まさに今、北米に限らず来期の予算をグループ全体でそれぞれの事業ごとに作成している段階で、現在は集計・議論中です。今時点では、来期の具体的な数字をしっかりと決めた状態にはなっていません。まずは、今期の目標を確実に達成するとともに、来期に向けてさらに大きく成長できるよう努力していきます。
質疑応答:映像効果による増収の可能性について
質問者:特に4月から6月の決算で、バンダイナムコが映像をフックにし、トイホビー事業の利益が非常に好調な状況です。国内ではガチャなども非常に好調に推移しており、映像のレバレッジ効果が非常に高まっていると認識しています。
その中で、先ほど御社も第3四半期に『ドラゴンボール』のフィギュアを発売されるとお話がありました。第3四半期から『ドラゴンボール』のアニメのビルス編のリメイクが放送される予定で、日本ではこの点が非常に注目されています。
北米においても、映像コンテンツのレバレッジ効果が高まっているとのご認識はありますか? 第3四半期が弱含みとされる中、映像の効果によって想定以上の増収が見込める可能性について、ご説明いただけると幸いです。
片岡:おっしゃるとおり、日本のアニメIPが世界的に、特に北米で人気を得ているのは、映像を多くの人が視聴し、そのIPにシンパシーを感じ、それを身近に持ちたいと考えているためです。それも、ただ単に購入するのではなく、体験価値を伴ってそれを手に入れたいという思いがあります。
日本では映画がヒットすると、その映画のIPに関連する景品がUFOキャッチャーで非常によく売れるという現象が起きています。同様の現象が北米でも起こることを我々は期待しています。
質問者:日本では今「ちいかわ」が話題になっており、映像の効果は非常に強いと感じています。北米でもこのような旋風が起きることを期待しています。
片岡:ありがとうございます。
記事提供: