2026年10月5日に発表された、株式会社ワールド2027年2月期第2四半期決算説明の内容を書き起こしでお伝えします。
目次
中林恵一氏(以下、中林):みなさま、本日はお忙しい中、株式会社ワールドの2027年2月期中間期決算説明会にご参加いただき、誠にありがとうございます。取締役副社長執行役員の中林です。
ただいまより、1章の業績レビューを私、中林から、2章の戦略レビューを社長の鈴木からご説明します。
財務三表:損益計算書(P/L)実績
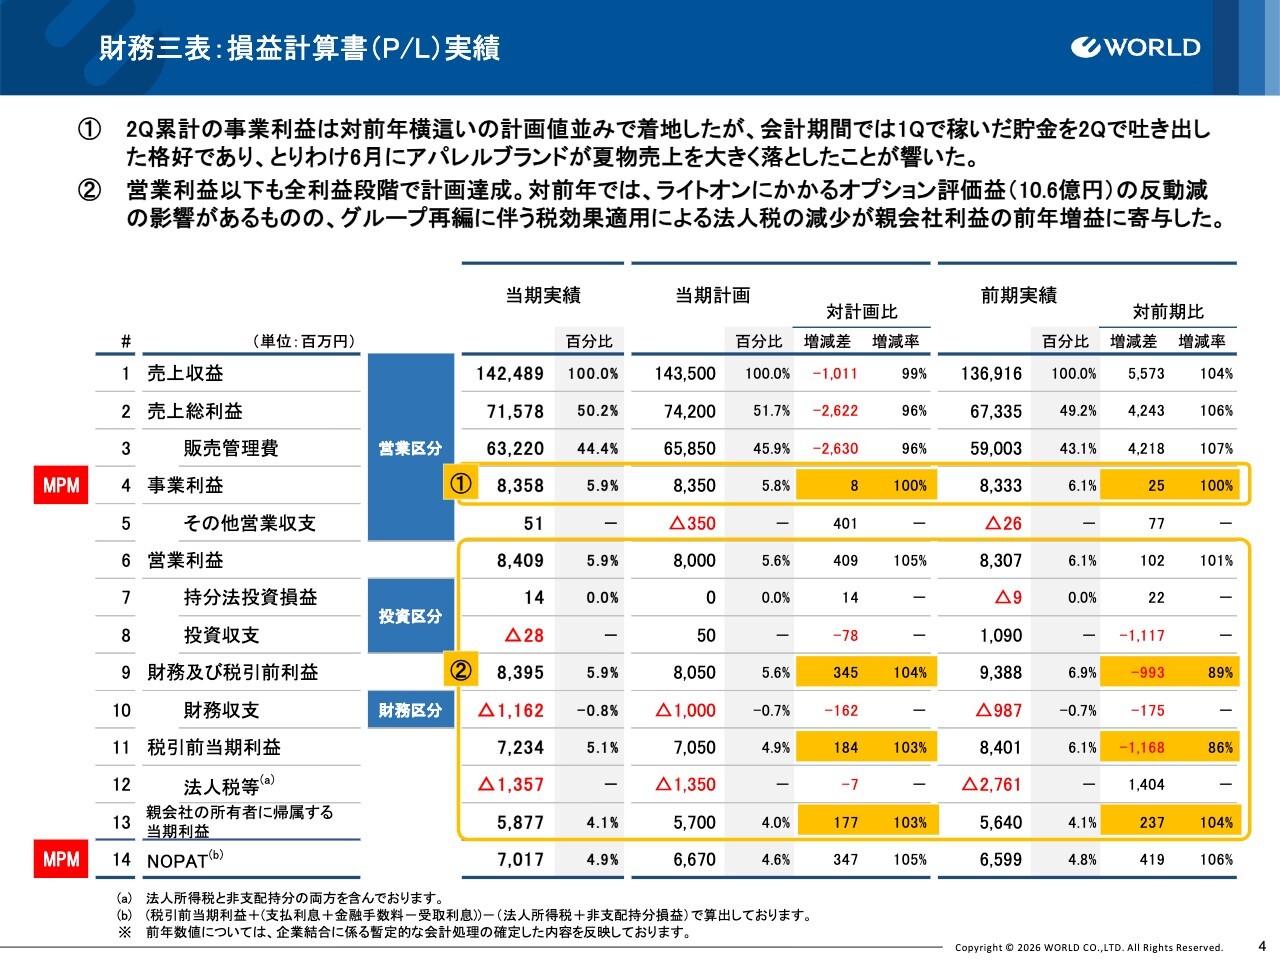
業績レビューの財務三表パートからご説明します。まず、今期より早期適用したIFRS第18号に基づく損益計算書です。当上期は、すべての利益段階で期初計画を達成することができました。
ただし、本業の稼ぐ力を示す事業利益は、第1四半期で作った貯金を第2四半期で吐き出した結果であり、特に6月における夏物販売を中心としたアパレルブランドの不振が足を引っ張るかたちとなりました。
事業利益以下では、8行目の投資収支において、前年同期に計上したライトオン株式のオプション評価益10億6,000万円の反動減を吸収しきれず、財務税引前利益および税引前利益が前年同期比で減益となりました。
しかし、前期からのナルミヤおよびライトオンの完全子会社化による非支配持分への利益流出の抑制や、グループ内再編に伴う税効果が見込めることなどを背景に、最終的な親会社株主に帰属する当期利益は前期比4パーセント増の58億7,700万円となり、上期最高益にあと一歩まで迫りました。
財務三表:貸借対照表(B/S)実績
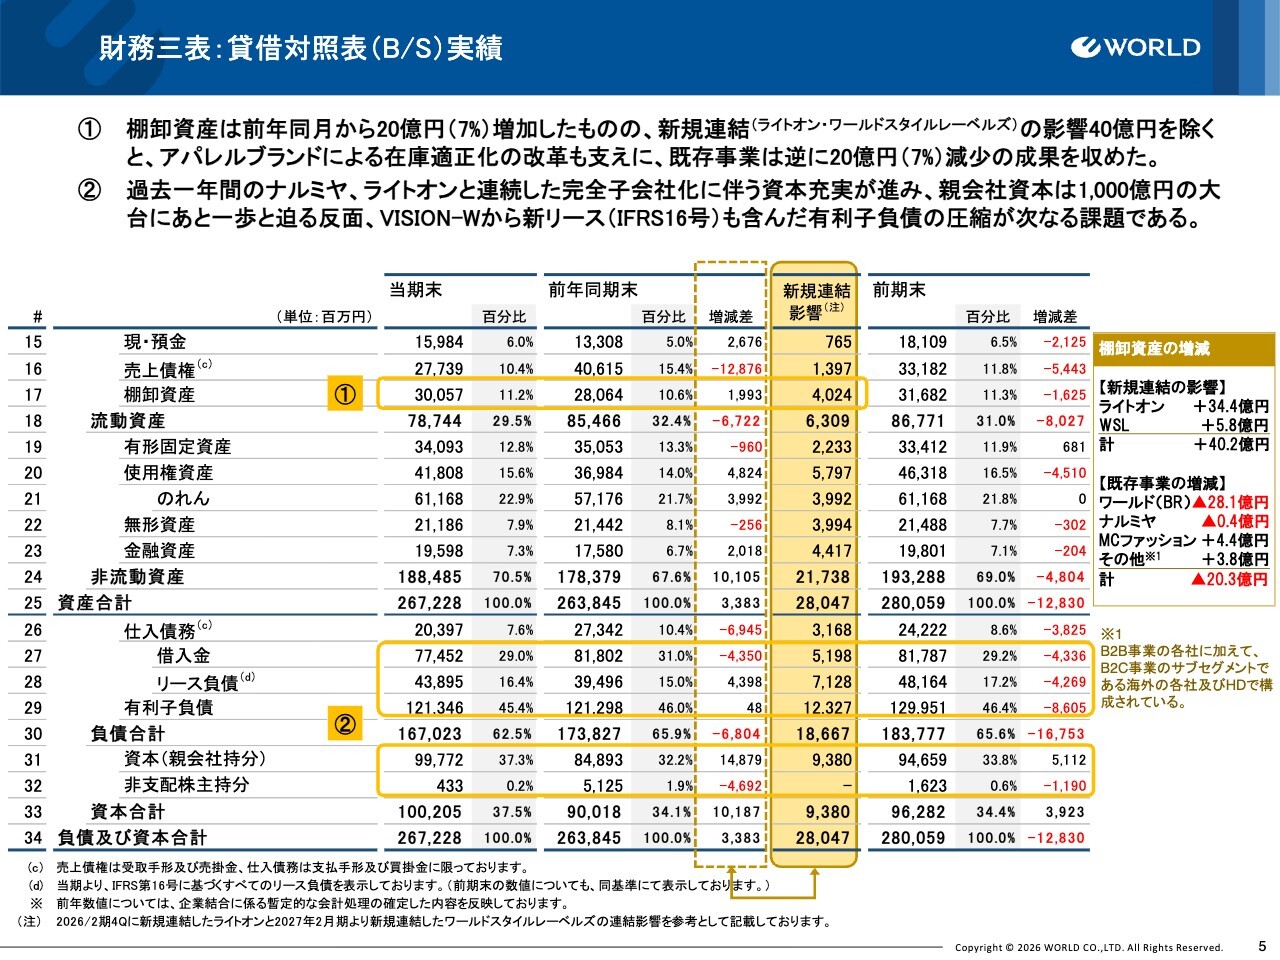
B/Sの実績についてご説明します。1点目に、当上期において運転資本の圧縮が進みました。とりわけ在庫は、アパレルブランドで在庫適正化を進めたこともあり、新規連結の影響40億円を除くと、実質7パーセント減となりました。このほか、取引適正化法への対応に伴い仕入債務が減少した一方で、エムシーファッションによる売上債権の回収も大きく進展しました。
2点目のデットとエクイティのバランスについては、着実に改善が進みました。親会社利益が出やすくなったことから資本の充実が着々と図られ、1,000億円台の大台達成まであと一歩となりました。
今期より有利子負債にIFRS第16号の新リース会計基準によるリース負債を加えていますが、いわゆる借入金は約775億円と、さらに圧縮されました。
財務三表:キャッシュ・フロー(CF)実績
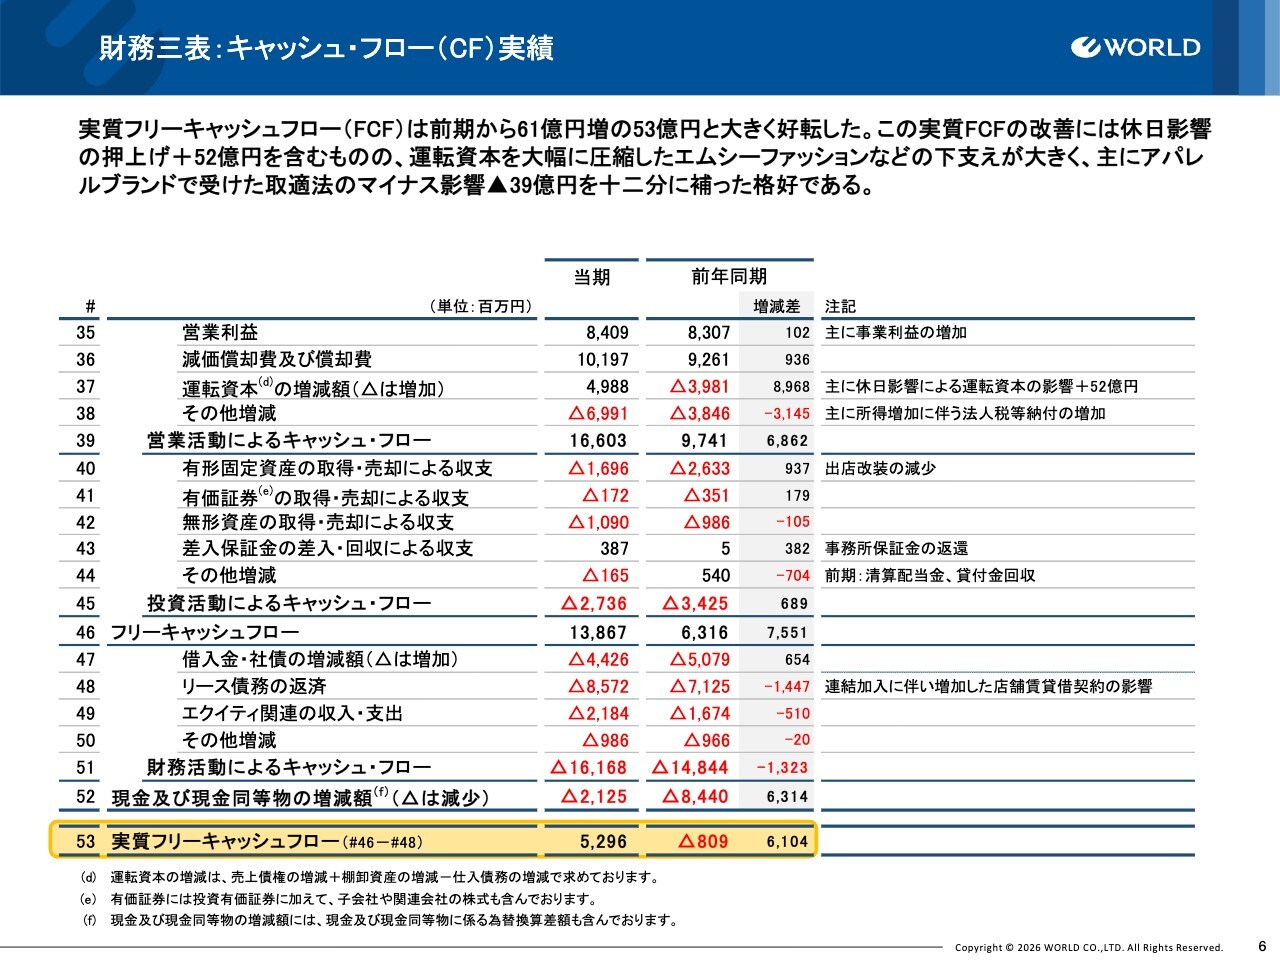
財務三表の最後に、キャッシュ・フローの実績についてご説明します。B/Sの動きから想像いただけるとおり、キャッシュ創出力はP/Lと比べて良好な状態を維持しています。
実質フリーキャッシュフローは前年同期比で61億400万円増加し、52億9,600万円となりました。また、エムシーファッションの加入効果もあり、従来の下期偏重型キャッシュ・フローの構造がバランス良く変化しつつあるという手応えを得ています。
実質フリーキャッシュフローの対前年改善額約61億円のうち、休日影響による押し上げが52億円と大半を占めています。一方で、取引適正化法への対応によるマイナス39億円や、設備投資のリースから資産計上への切り替え対応によるマイナス11億円といったキャッシュ・フローへのマイナス影響を吸収し、前年同期と比較して改善した結果と評価しています。
財務三表:経営3指標実績
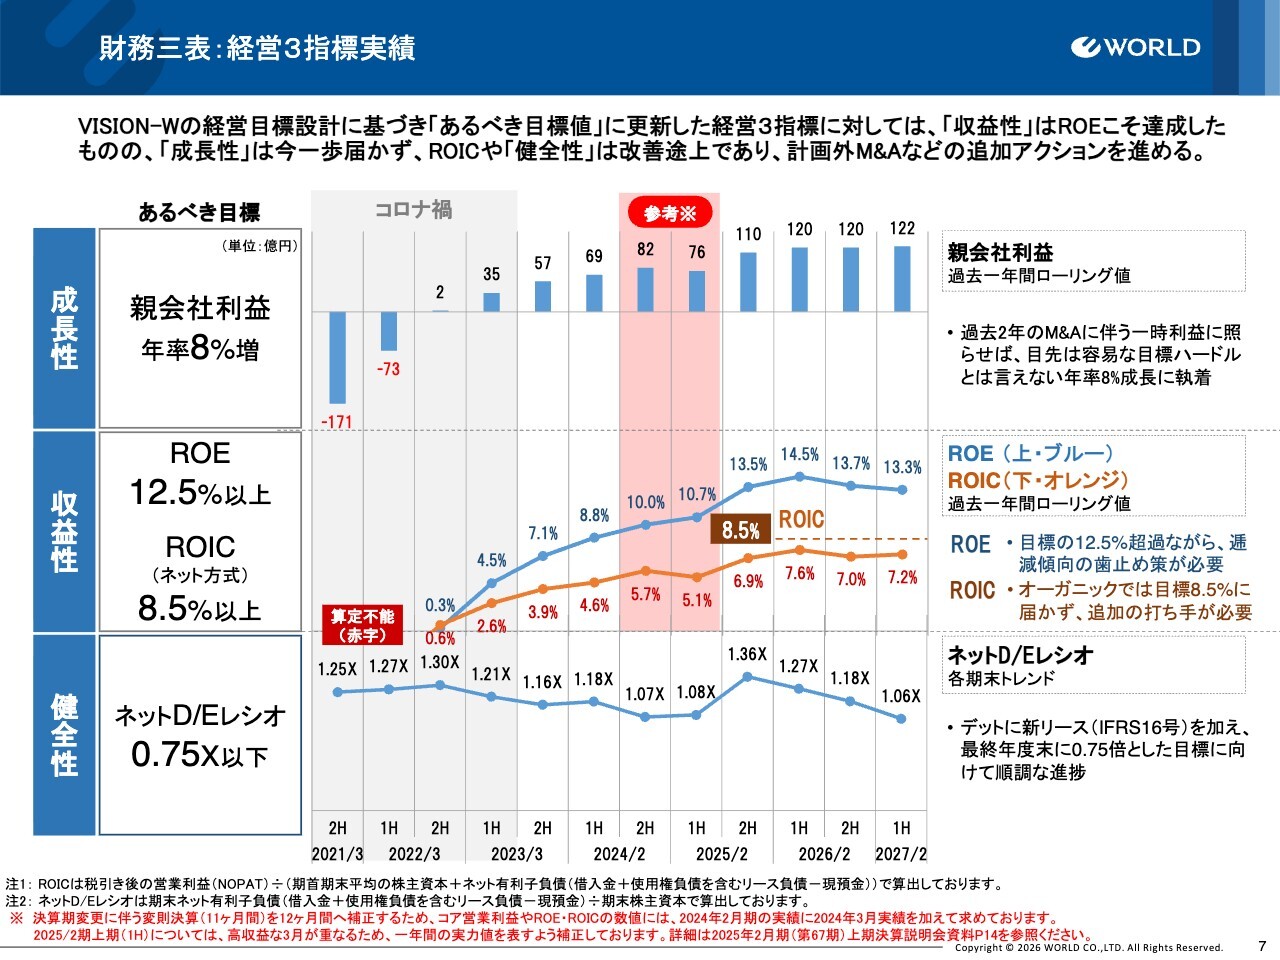
財務三表の総括として、経営3指標の進捗をご覧ください。「VISION-W」では、成長性として親会社利益の年率8パーセント増、収益性としてROE12.5パーセント以上、ROIC8.5パーセント以上、健全性としてネットD/Eレシオ0.75倍以下を「あるべき目標値」に掲げています。
当上期の進捗については、成長性ではベンチマークする親会社利益が122億円と短期ローリングで過去最高を更新しましたが、成長率は年率8パーセント増に達していません。
収益性では、ROEが13.3パーセント、ROICが7.2パーセントでした。ROEは目標を達成したものの徐々に低下しており、ROICは未改善で目標に到達していません。健全性を示すネットD/Eレシオは目標に最も遠い水準ですが、改善のスピードが最も速く、順調に進捗しています。
セグメント情報:事業セグメント構成
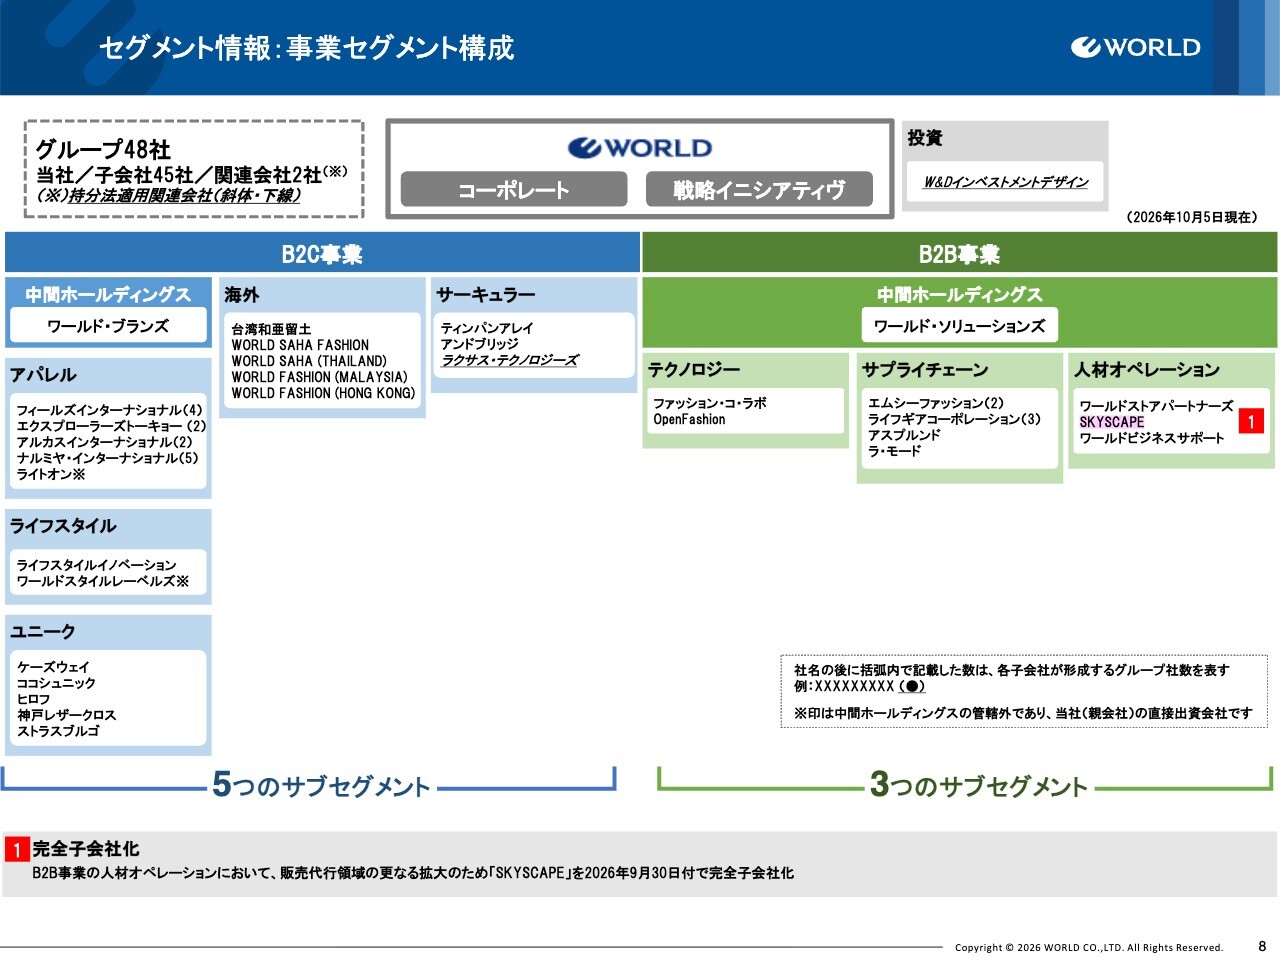
セグメント情報パートに移ります。スライドには、新たにB2C事業とB2B事業の2大セグメント体制となった本日時点での事業セグメント構成を示しています。B2C事業は5つ、B2B事業は3つのサブセグメントで構成されています。
半年前からの変更点としては、B2B事業の人材オペレーションにおいて、アウトレットモールのラグジュアリーブランド向けの販売代行に強みを持つSKYSCAPE社がグループインしました。
また、スライドには記載していませんが、本日、W&Dインベストメントデザインによる地域経済活性化支援機構(REVIC)の再生スキームを活用した、高級タオルメーカー最大手で有名な内野株式会社の完全子会社化がリリースされました。
今後も、成長機会を捉えたM&Aを活用しながら、コーポレートフォーメーションをダイナミックに進化させ続けていきます。
セグメント情報:事業セグメント別収益実績
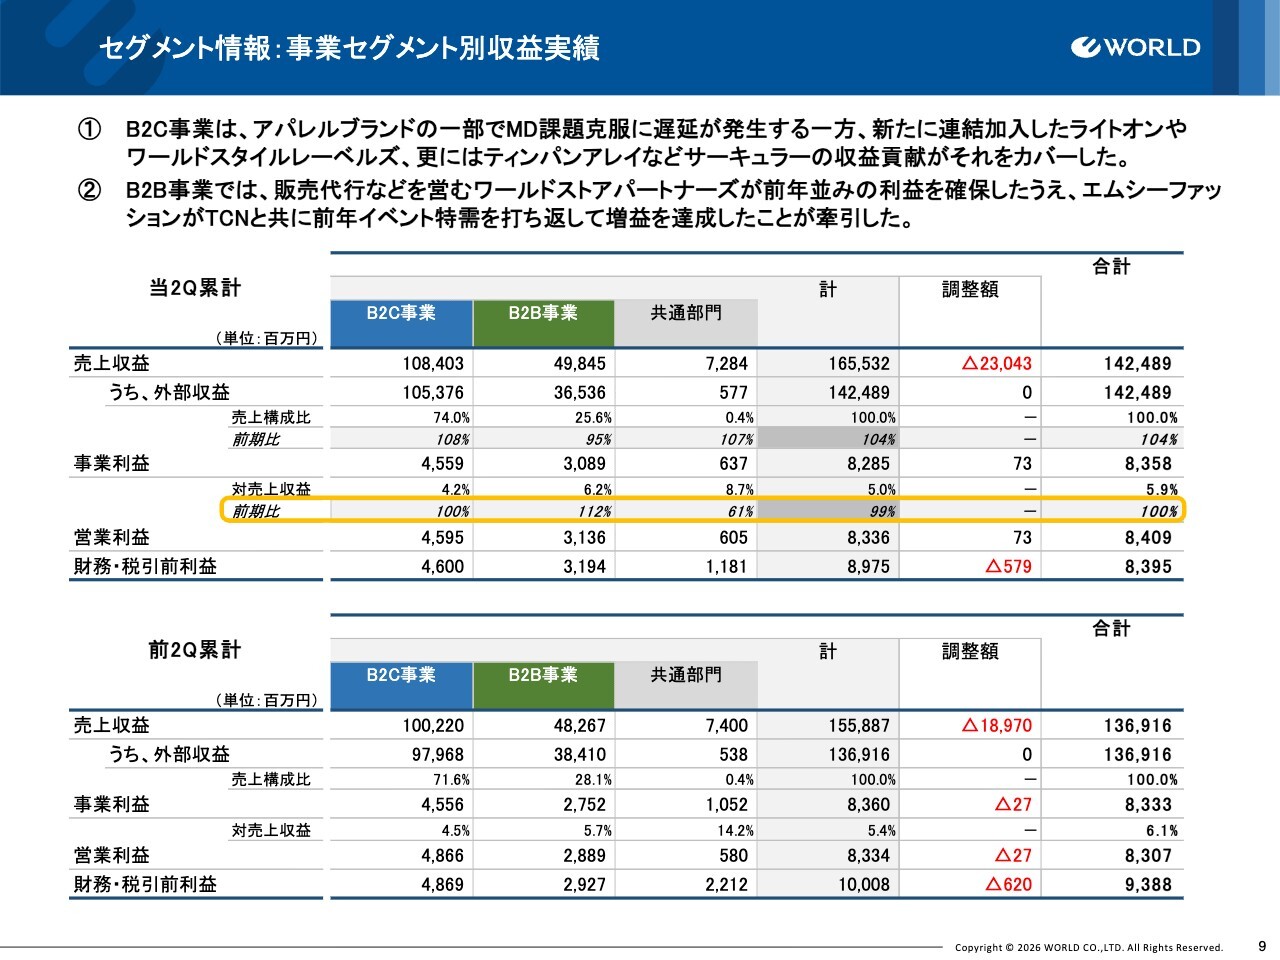
セグメント別の収益実績です。スライドでは、IFRS第18号に基づく新しいP/L構造とセグメント体制で前年同期との比較を行っています。
事業利益の前年同期比増減を俯瞰すると、B2C事業は前年とほぼ同水準となった一方で、B2B事業の前年増益効果が共通部門のホールディングスにおける新規事業開発の先行負担などと相殺され、連結事業利益は前年並みにとどまる結果となりました。
一番の課題は、本来は対前年の増益計画の達成が期待されていたB2C事業の事業利益が、前年並みにとどまった点にあると考えています。
セグメント情報:事業セグメント別収益トレンド
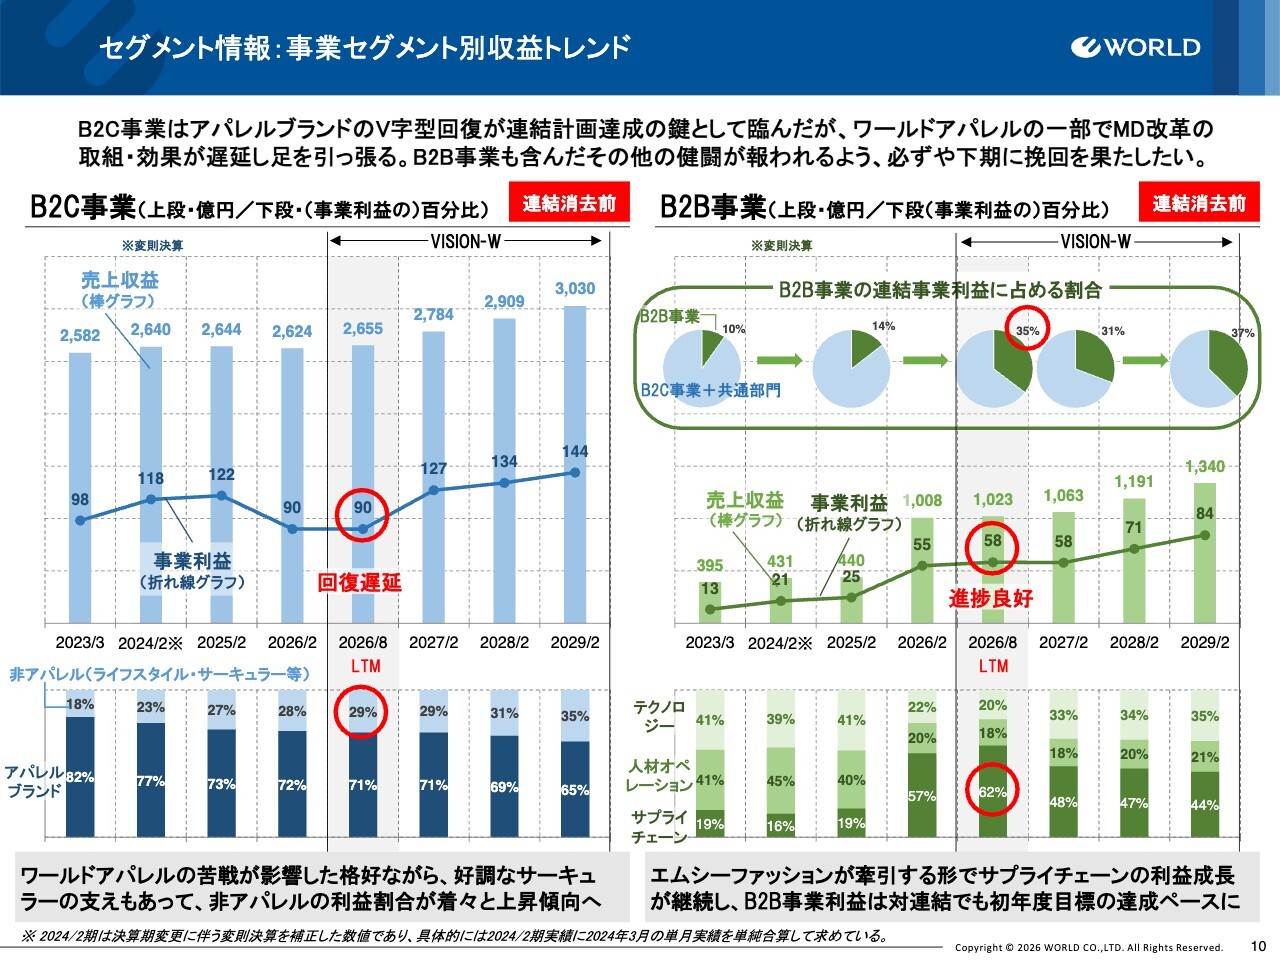
新たな事業セグメント別の通期計画に対する上期の進捗状況についてご説明します。このスライドは、「VISION-W」のプロジェクションに対するB2C事業とB2B事業の上期実績を反映した、過去12ヵ月間の状況を示しています。
赤文字で記載している「LTM」の列をご覧ください。スライド左側のB2C事業では、アパレルブランドが既存店売上に過度に依存しないかたちでのV字回復を目指しましたが、いまだ反転攻勢と呼ぶには程遠い結果となりました。
また、スライド左下の100パーセント積み棒グラフをご覧ください。ライフスタイルやサーキュラーといった非アパレル領域がB2C利益の29パーセントを占めており、アパレル依存からの脱却度合いはすでに通期計画並みとなっています。
スライド右側のB2B事業については、今期はエムシーファッションの連結効果の一巡と、人的リソース投下の先行投資により一時的な踊り場となる想定でした。しかし、当上期はエムシーファッションを中心に想定以上の健闘といえます。
結果として、スライド右上の円形パイグラフでは、B2B事業の利益構成がすでに3分の1を超えています。また、スライド右下の100パーセント積み棒グラフは、サプライチェーンのB2B事業における利益割合が6割に到達したことを示しています。
セグメント情報:サブセグメント事業利益の対計画・前年増減
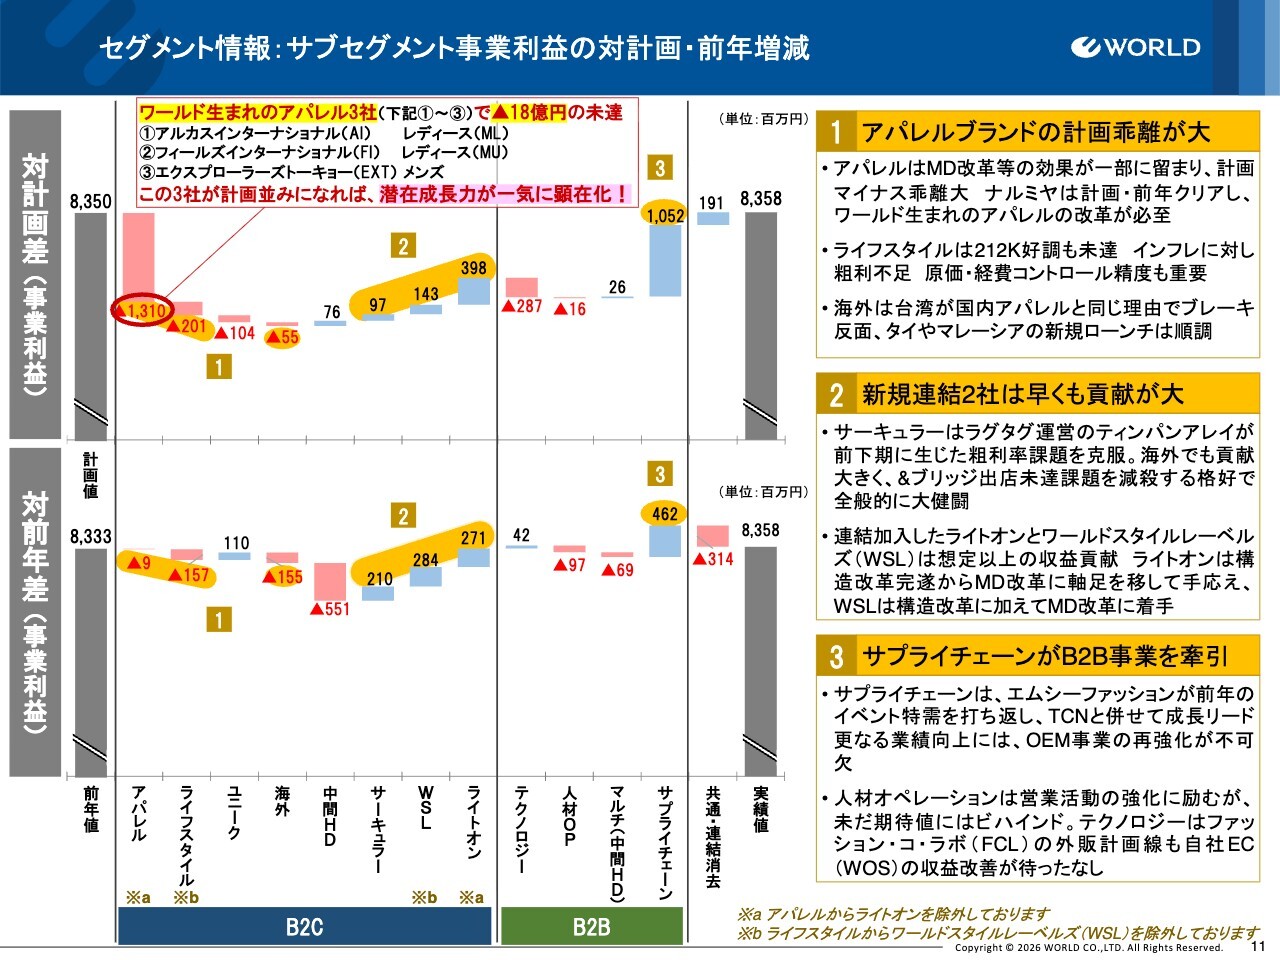
当上期の事業利益の実態をサブセグメント別に詳しく分解して見ていきます。このスライドでは、事業利益の計画比および前年比の増減要因について、事業サブセグメント別に加え、新規連結加入の影響もわかるように滝グラフで示しています。
上段の対計画のグラフをご覧ください。計画マイナスの最大要因は、ワールド生まれのアパレルブランド3社のフィールズインターナショナル、エクスプローラーズトーキョー、アルカスインターナショナルの18億円です。
言い換えると、アパレルに属するナルミヤを含め、多くのサブセグメントが計画線でねばっており、サプライチェーンに至っては大きく上振れする結果となりました。
次に、下段の対前年のグラフについてです。アパレルが前年並みに見えますが、実態は中間ホールディングスのワールド・ブランズを含めて見る必要があります。一方で、中間ホールディングス傘下から外れるサーキュラー、新規連結のライトオンやワールドスタイルレーベルズが対前年で増益を記録し、B2C事業を下支えしている様子がわかるかと思います。
このスライドが示しているのは、ワールドアパレルの改革をさらに進める必要性です。同時に、当社が進めてきた事業ポートフォリオの多角化が、グループ全体の収益安定性やレジリエンスを高める上で確実に機能し始めていることを示しています。
今期計画:連結P/L計画(通期)
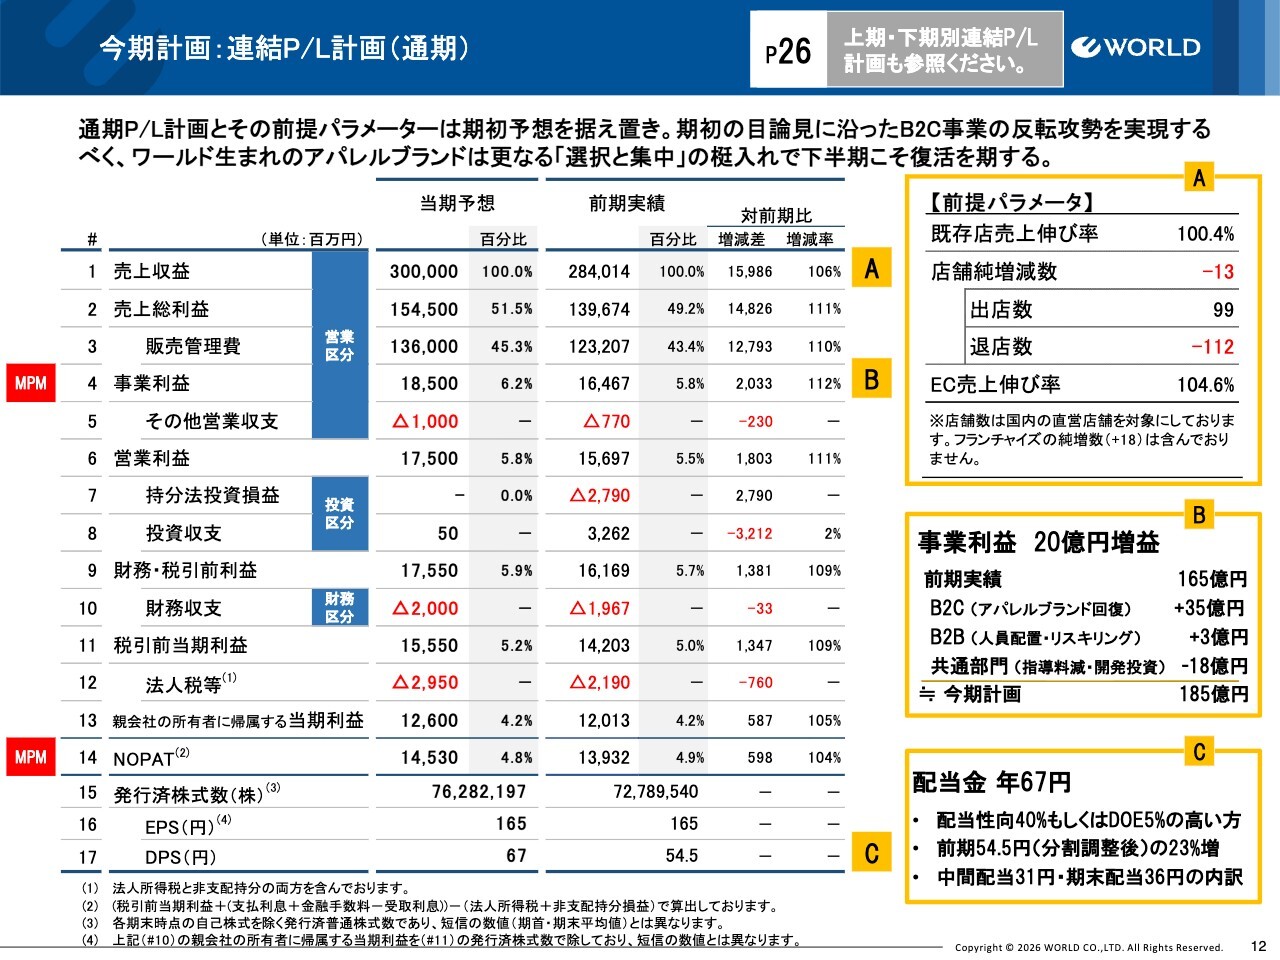
通期計画についてご説明します。通期のP/L計画は、上期利益の計画線の実績を踏まえ、期初計画を据え置く方針です。親会社利益は前期比5パーセント増の126億円と過去最高益の連続更新を見込んでいます。また、株主還元の指針に基づき、年間配当予想を1株あたり67円とし、分割考慮後で12.5円、23パーセントの増配を予定しています。
今期計画:事業セグメント計画(通期)
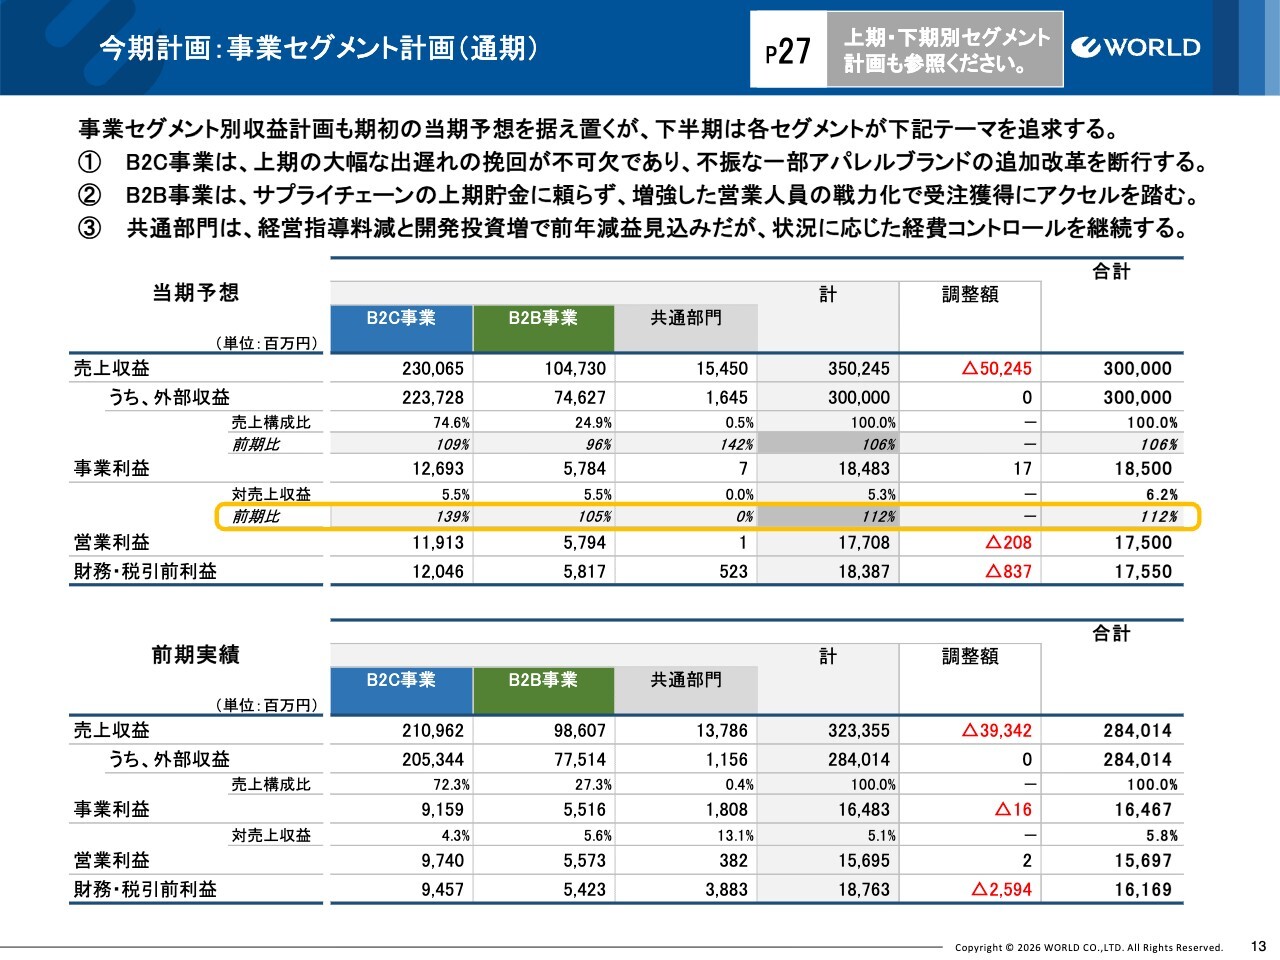
事業セグメント別の計画も期初予想を据え置いていますが、留意すべき点があります。上期では連結事業利益が計画どおりに進捗している一方で、事業セグメント別ではB2C事業の未達とB2B事業の超過となったため、下期では大きく出遅れたB2C事業の反転攻勢を確実にする必要があると考えています。
この点を踏まえた下期の各セグメントの方針をヘッダーに1番から3番まで記載しています。特に、ワールド生まれのアパレルブランドにおける追加のテコ入れ策を通じて、改革による復活を達成することが最も重要なテーマと捉えており、後ほど鈴木社長から補足があります。
VISION-W 財務・資本戦略進捗①TSRパフォーマンス
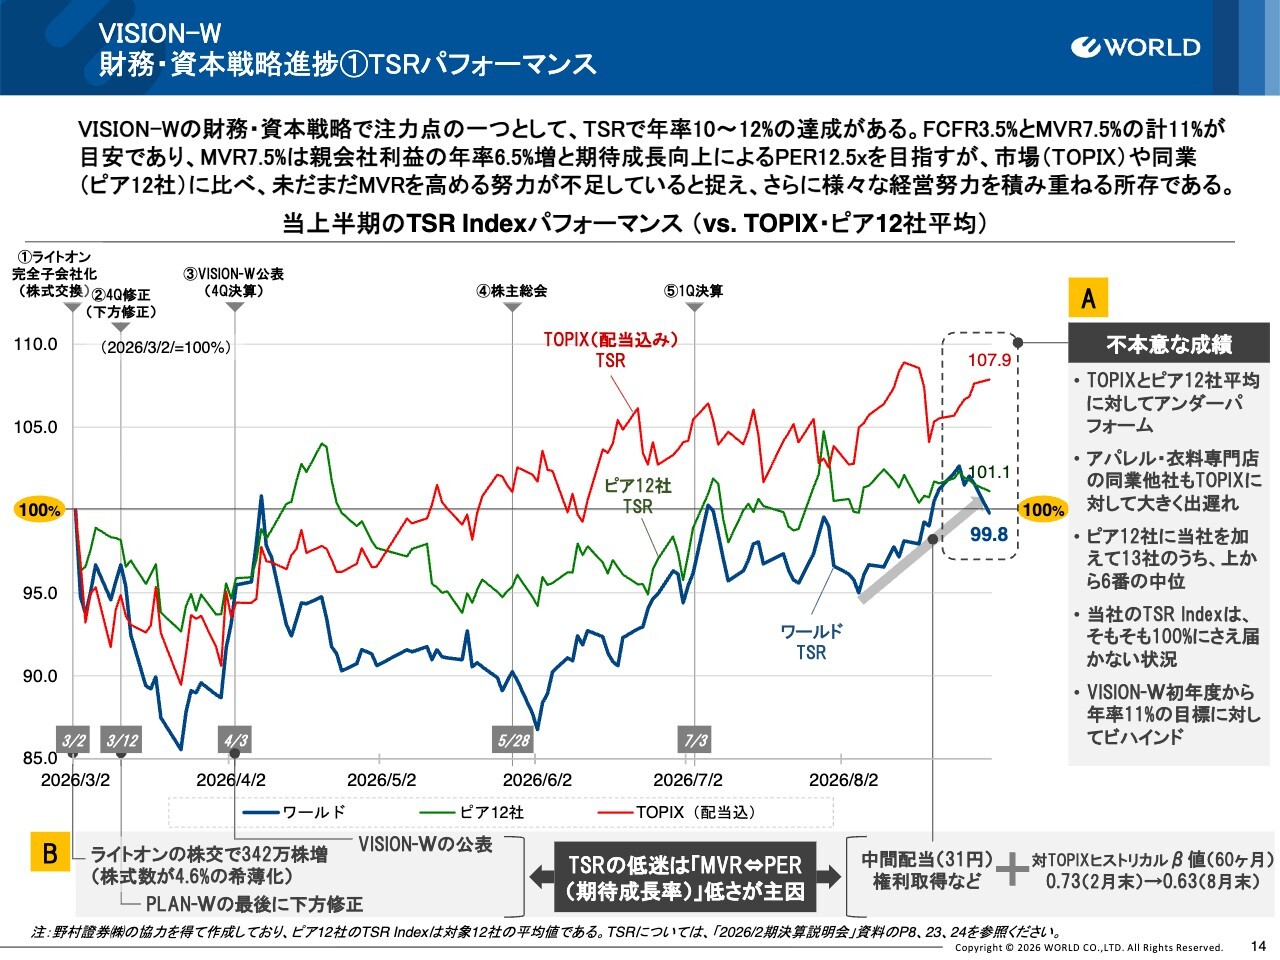
私からは最後に、「VISION-W」のスタートにおける財務資本戦略の進捗について、2つの重要テーマに絞ってレビューします。最初は、TSR(Total Shareholder Return:株主総利回り)のパフォーマンスです。
結果として、期初を100パーセントとしたTSR Indexはチャートのとおり、TOPIXおよびピアグループ12社の平均と比較して劣後しました。
「VISION-W」においては、「PLAN-W」で達成したPBR1倍を単なる通過点とし、真の成長期待を高めることで、市場平均を上回るTSRの実現へと明確に舵を切りました。しかし、「A」に記載したとおり、不本意な成績で終わったと受け止めています。
また、横の時間軸で見たイベントを「B」に記載していますが、3月に実施したライトオン株式の交換に伴う希薄化や、前期業績の下方修正といったマイナスのインパクトを最後まで打ち返しきれませんでした。TSRの要因分解を考慮すると、「VISION-W」の公表にもかかわらず、市場の成長期待を十分に得られていないことが、最大の課題と考えています。
VISION-W 財務・資本戦略進捗②投資版ROICパフォーマンス
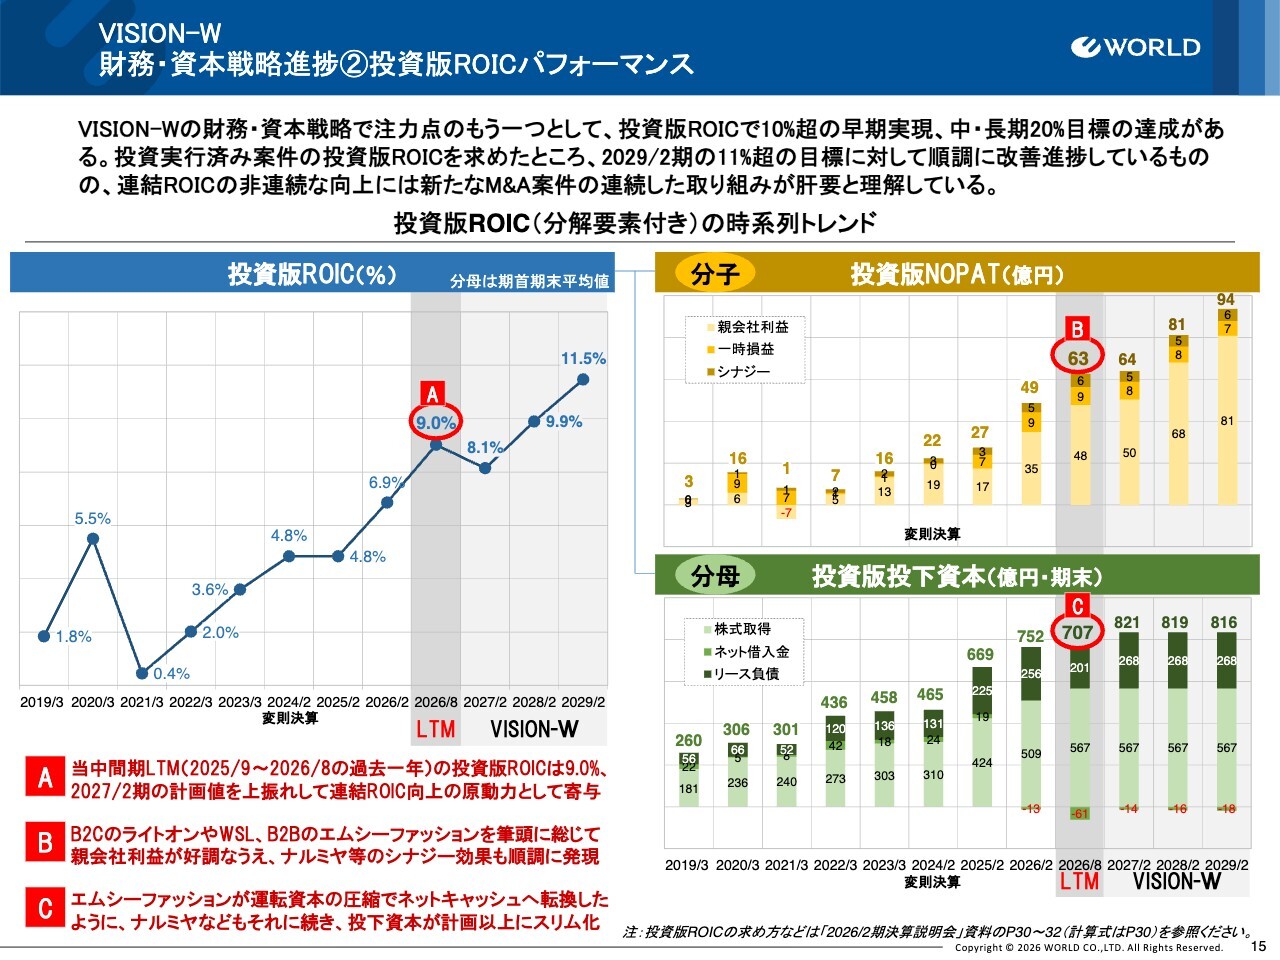
M&A投資判断の目安として運用している当社独自の投資版ROICの進捗状況をご覧ください。
この投資版ROICは、M&A実行時の取得対価や引き継いだ有利子負債、さらにIFRS会計で見込まれるリース負債の合計を分母とし、対象会社の親会社利益や一時損益のネットインパクト、内部売買に伴うコスト削減などの確実なグループシナジーの和を分子として算出したもので、連結ROICとも一定の整合性を持つ指標です。
これまでに投資を実行した案件をこの基準で評価した結果、上期の投資版ROICは9.0パーセントとなり、「〇」の評価を与えられる水準であると考えています。
2029年2月期における11パーセントから12パーセントまでの目標引き上げについては、想定以上に順調な進捗を見せています。連結ROICが7パーセントから8.5パーセントへ向上していく原動力として、M&Aが寄与する蓋然性を数字で証明するものと考えています。
今後の課題としては、この投資版ROICが投資実行後約3年で15パーセント以上を見込める計画外のM&A案件を厳選しつつ、ソーシングを進めていくことです。現在、潜在的に豊富に存在する投資機会を着実に捉えることが求められます。そのうえで結果を出していく必要があると考えています。以上で私からの業績レビューの説明を終わります。
VISION-W ロードマップ 「価値創造企業グループの証明」
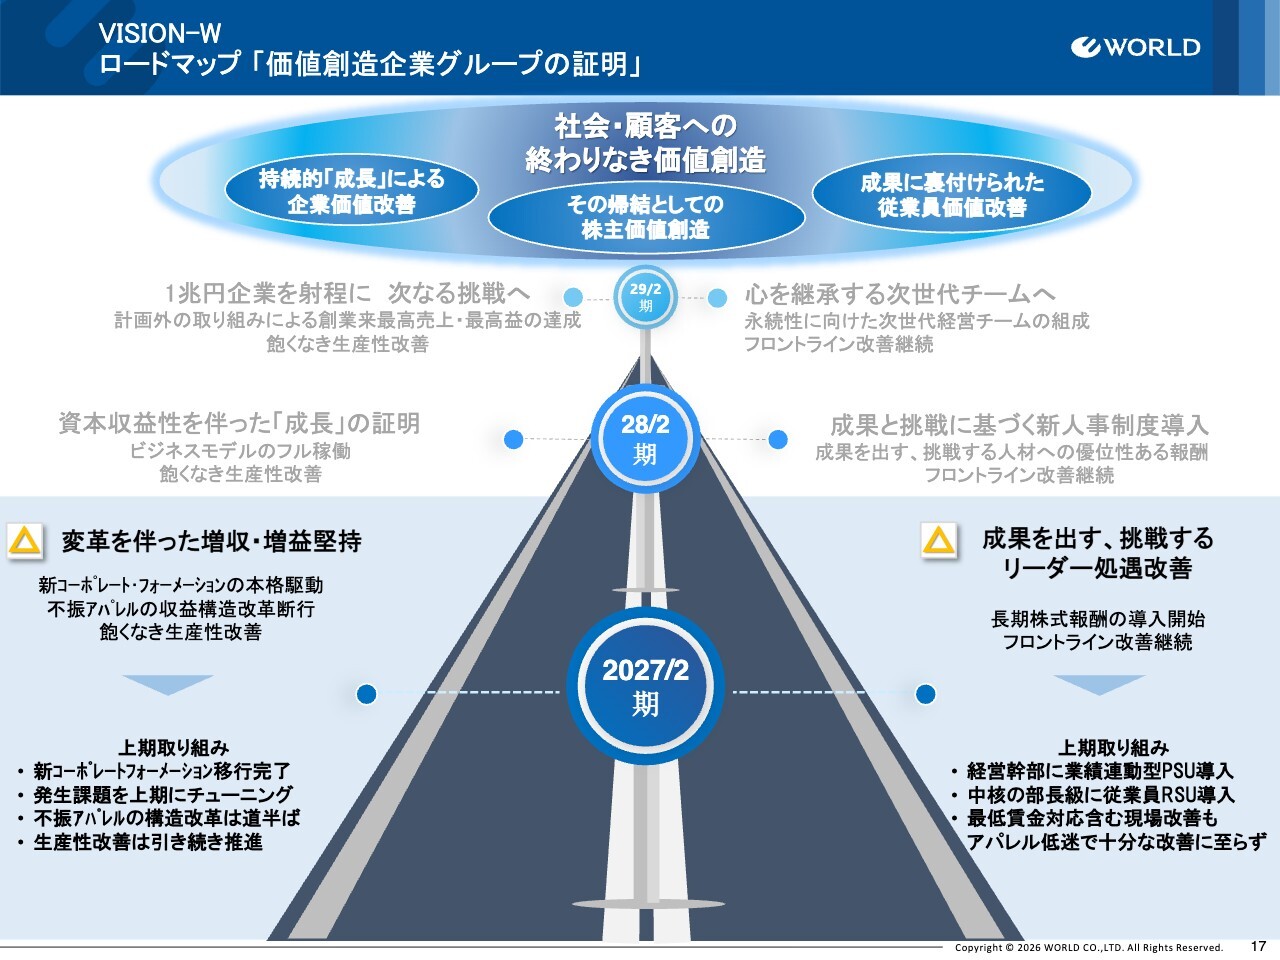
鈴木信輝氏(以下、鈴木):みなさま、いつもお世話になっています。ワールド代表取締役社長執行役員の鈴木です。私からは戦略レビューをご説明します。まず、こちらのスライドは、前回の2026年2月期の決算説明会で示したロードマップであり、今回の2027年2月期の進捗について簡単にまとめています。
まずはスライド左側についてです。今回、新しいコーポレートフォーメーションを本格稼働させ、アパレルの収益構造改革や生産性改善といったテーマに取り組みました。全体としては「△」という評価で、コーポレートフォーメーションの形自体は変更しましたが、多くの課題が発生しており、現在それらを上期で調整しています。
また、先ほど中林からお伝えしたように、アパレルの構造改革はまだ道半ばであり、生産性改善も引き続き進捗中という位置づけです。そのため、全体での評価は「△」です。
スライド右側の「成果を出す、挑戦するリーダー処遇改善」といったテーマについては、すでにご案内のとおり、一部の業績連動型PSUや従業員RSUの導入を順次進めています。ただし、最低賃金対応をはじめ全体的な処遇改善に努めているものの、成果部分においてアパレルの低迷の影響で十分な改善には至っていないと認識しています。
VISION-W 戦略フレームワーク
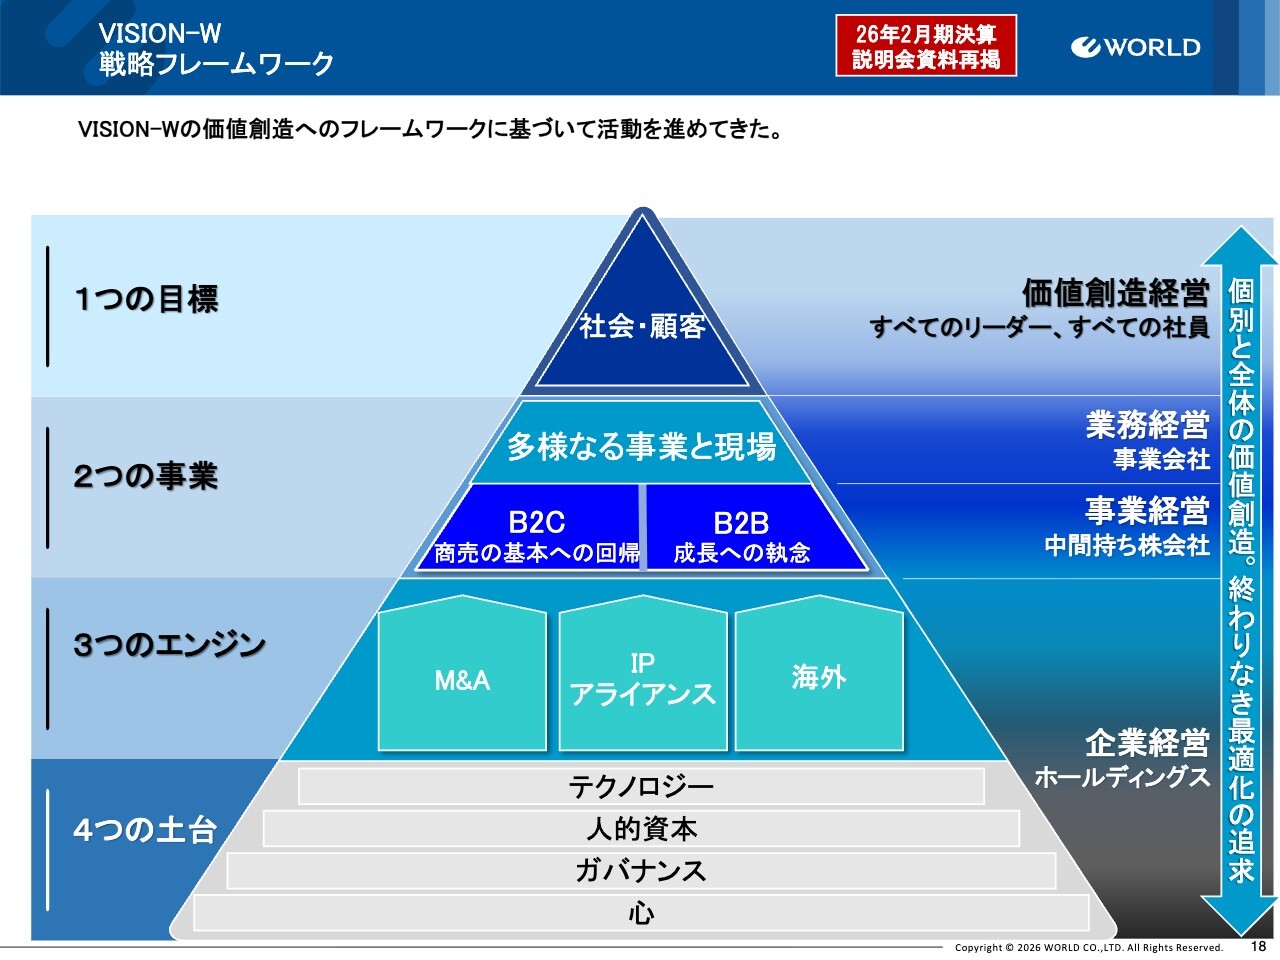
「VISION-W」のフレームワークです。1つの目標に向けてB2CとB2Bの2つの事業を展開し、それらを支える3つのエンジンとして「M&A」「IP・アライアンス」「海外」といったテーマを掲げています。また、4つの土台として「テクノロジー」「人的資本」「ガバナンス」「心」を重要視し、さまざまな改革を進めている最中です。
VISION-W 事業ポートフォリオ戦略の進捗①全体
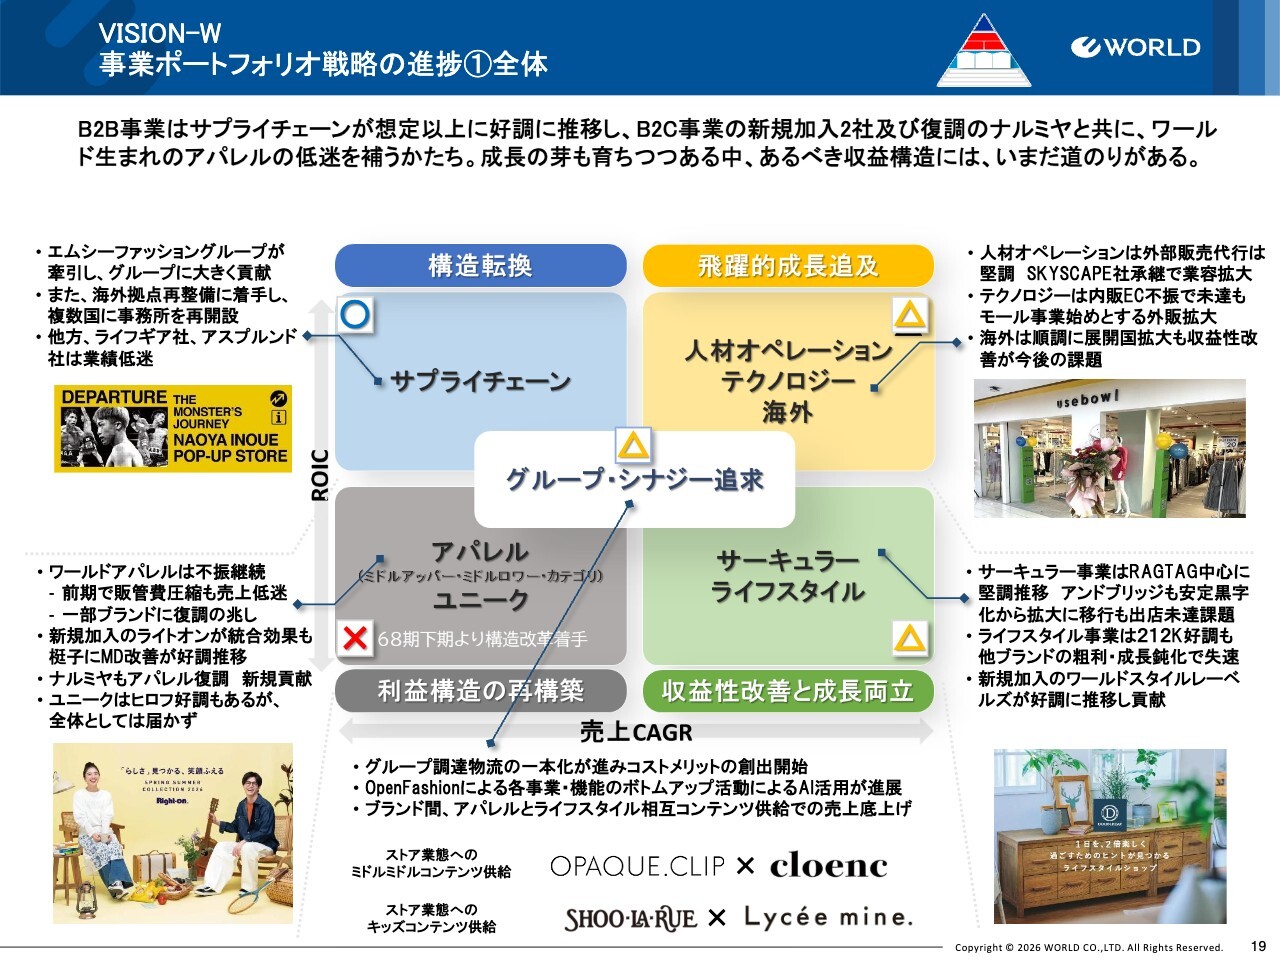
B2CおよびB2B事業のポートフォリオについてです。こちらは前回もお示しした内容ですが、スライド上部に記載のとおり、サプライチェーンが想定以上に好調に推移したことや、B2C事業の新規加入2社および復調してきているナルミヤが、低迷していたワールド生まれのアパレルを補うかたちとなっています。
スライド左上のサプライチェーンについては、エムシーファッショングループが牽引しています。また、生産能力を高めるために、海外拠点の再整備にも着手し始めています。一方で、ライフギア社、アスプルンド社をはじめ、サプライチェーンに属する他の会社の一部で業績の低迷が見られる点は課題と捉えています。
次に、スライド左下に示している、課題であるワールドのアパレルについては、不振が依然として続いています。前期は販管費の圧縮や仕入れの徹底的な抑制を進めてきましたが、売上は低迷しています。一方、さまざまな活動の結果として、一部のブランドに復調の兆しが確実に見え始めているのが現在の状況です。
新規加入したライトオンは、統合効果を梃子にMD改善も寄与して好調に推移しています。また、ナルミヤもアパレルが復調し、「ナルミヤキャラクターズ」をはじめとする新規商品が貢献しています。
さらに、ユニークなブランド群においては、「HIROFU」といった革を中心としたブランドがありますが、こちらが大きく伸びました。全体としては、いま一歩という評価です。
スライド右上の人材オペレーションでは、外部販売代行が非常に堅調に推移しています。先ほど少し説明がありましたが、SKYSCAPE社が今回M&Aで参入することもあり、今後の業容拡大がより一層見込まれる領域です。
一方、テクノロジーについては、外販が計画線を維持しているものの、内販のEC受託事業が先ほどのアパレルと連動して落ち込みました。海外は順調に展開国を拡大しており、今後は収益性のさらなる改善がテーマとなります。
また、サーキュラー事業は「RAGTAG」を中心に非常に堅調に推移しています。アンドブリッジも安定して黒字化が進んでおり、事業拡大のフェーズに移行しているものの、出店の未達が課題となっています。
一方、ライフスタイルでは、「212 KITCHEN STORE」が非常に好調です。しかし、他のブランドの一部では粗利や成長が鈍化しており、良い要素と悪い要素が混在している状況です。また、ワールドスタイルレーベルズが非常に健闘しており、全体としては評価は「△」となっています。
グループシナジーについては、調達物流の一本化や、当グループ会社であるOpenFashion社がさまざまなAI活用をボトムアップで推進してきた活動が、かなり常態化してきた点を評価しています。
また、アパレルとライフスタイルといったブランド間での相互コンテンツ供給が一部で開始され、売上の底上げに貢献し始めている点もプラスのポイントと考えています。しかし、あるべき収益構造の実現には、まだ道のりがあるとの認識です。
VISION-W 事業ポートフォリオ戦略の進捗②B2C事業
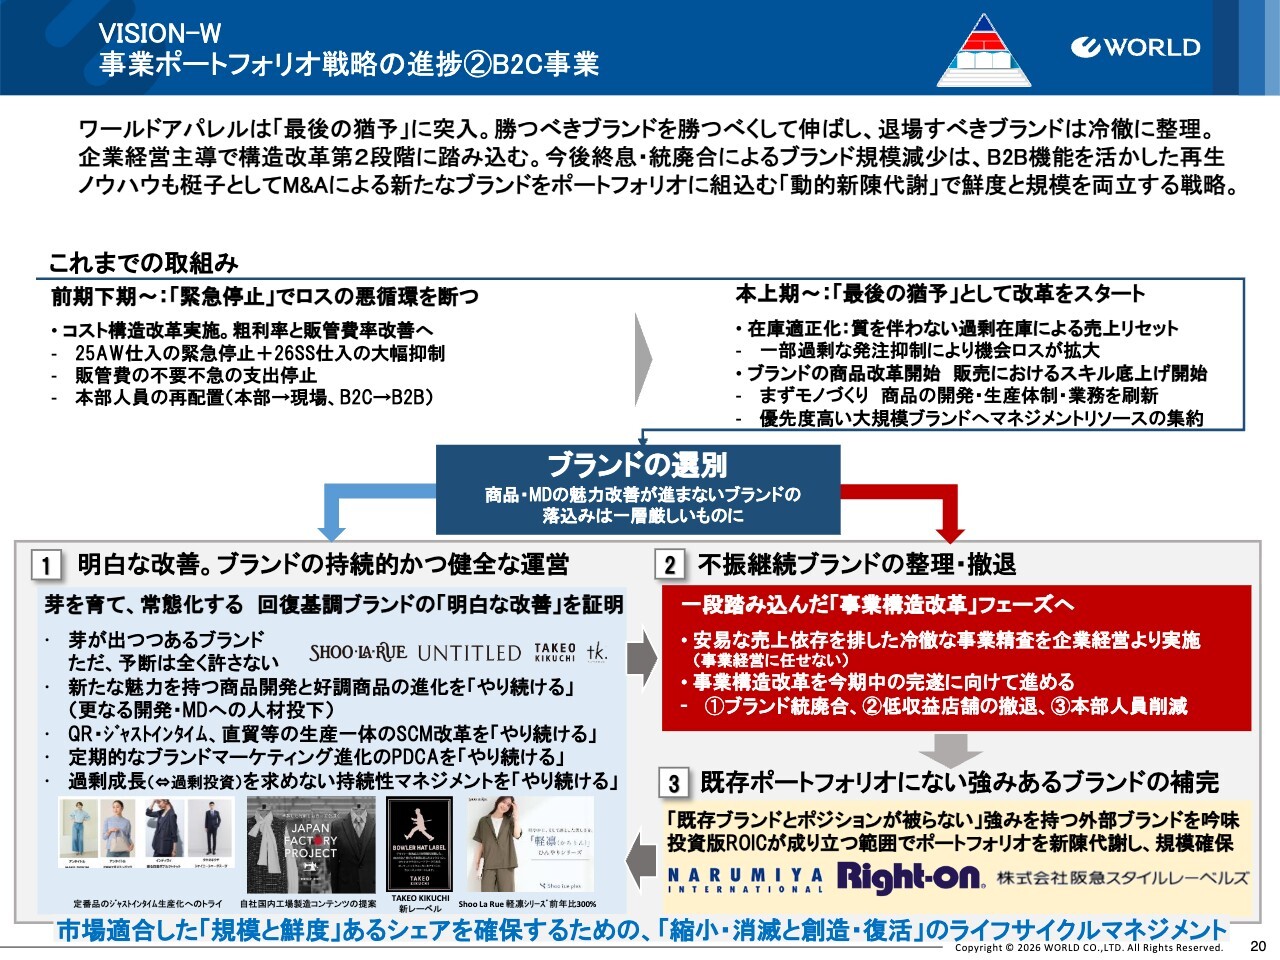
今回、B2C、特にワールドアパレルにおいて、社内では「最後の猶予」に突入したと位置づけています。「勝つべきブランドを勝つべくして伸ばし、退場すべきブランドは冷徹に整理する」という方針を掲げています。
これまでの取り組みにおいては、すでにご案内のとおり、前期下期に「緊急停止」としてロスの悪循環を断つ施策を進めてきました。具体的には、2025年秋冬の仕入れの緊急停止と2026年春夏の仕入れの大幅抑制、販管費の一部支出の停止に加え、本部人員の大胆な再配置として本部から現場、B2CからB2Bへの異動などを断行してきました。
さらに、この上期においては改革をスタートさせ、引き続き在庫の適正化を進めてきました。質を伴わない過剰在庫は排除し、売上をリセットする取り組みです。その結果、一部で過剰な発注抑制による機会損失が拡大した点は反省すべきところですが、タイトなマネジメントを行いつつ、質の高い売上を実現するために取り組むべきテーマと考えています。
そして、まずはモノ作りに関して、ブランドの商品改革を開始しました。特に商品の開発・生産体制において、人員を含めた新陳代謝を進めてきました。
また、マネジメント面では、特に優先度の高い大規模ブランドへマネジメントリソースを集約するかたちで、選択と集中を進めてきました。その結果、ブランドの選別が進んでいます。商品やMDの魅力改善という基本的な取り組みが進まないブランドについては、非常に厳しい結果となったと考えています。
まず、スライド左側をご覧ください。一定の改善の兆しが見られるブランドがいくつか出てきています。特に当社の中で規模の大きな「SHOO・LA・RUE」「UNTITLED」「TAKEO KIKUCHI」、そして新しいマネジメントチームが手がけている「tk.TAKEO KIKUCHI」などが、改善の兆しを見せ始めたブランドとなっています。ただし、まだ予断を許さない状況です。
また、新たな魅力を持つ商品の開発や好調商品の進化に向けて、さらなる開発およびMDへの人材投資を進める考えです。そしてQR(クイックレスポンス)やジャストインタイム、直貿など、生産を一体化させることで、引き続きサプライチェーン改革に取り組むというテーマを掲げています。
加えて、それぞれのブランドポジションをあらためて見直し、その中身を精査することも進めていきます。過剰成長、つまり過剰投資を求めない持続性マネジメントを重視し、回復に努めていきます。
一方で、不振が続いているブランドについては、整理・撤退も視野に入れた事業構造改革のフェーズに入ります。特に安易な売上依存を許さず、事業経営に任せきりにすることなく精査を進めています。構造改革の今期中の完遂を目指し、一部ブランドの終息を含めた統廃合、低収益店舗の撤退、本部人員の削減という3つの構造改革アイテムを下期に具体化していきます。
不振が継続しているブランドを整理していく中では、売上規模が縮小することになりますが、その分を既存ポートフォリオにはない強みを持つブランドで補完していきます。ポジションが重ならない強みを持つ外部ブランドを吟味しつつ、投資版ROICの成り立つ範囲でポートフォリオを新陳代謝し、規模を適切に維持していきます。ナルミヤやライトオンもその一環です。
つまり、「規模と鮮度」あるシェアを確保するという観点から、縮小・消滅するブランドもありますが、創造・復活も含めたライフサイクルマネジメントをブランド全体で推進しているところです。
VISION-W 事業ポートフォリオ戦略の進捗③B2B事業
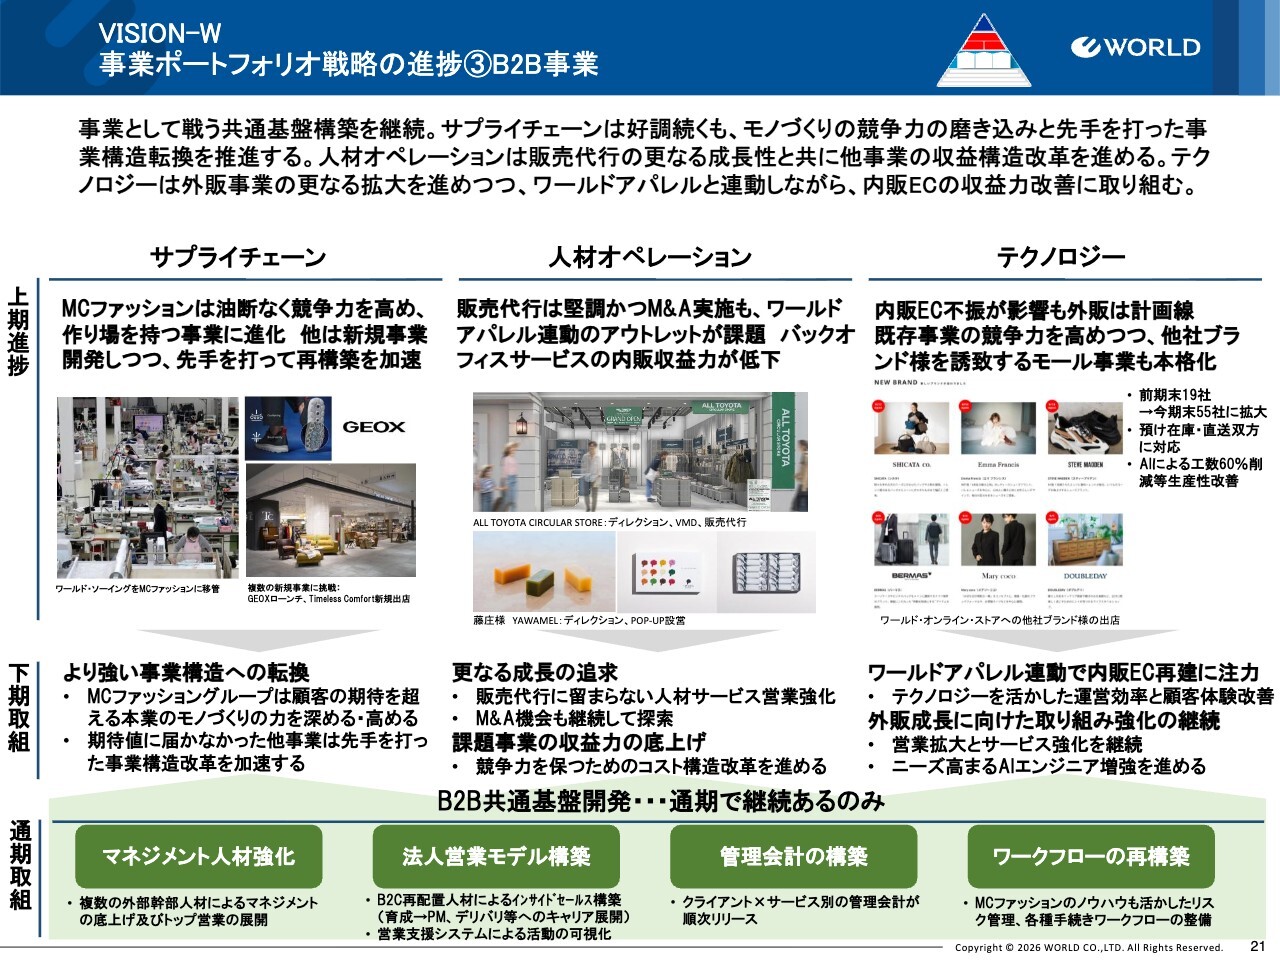
B2Bは、サプライチェーンを中心に非常に良い結果を残しています。まず、サプライチェーンの上期進捗についてですが、エムシーファッションは引き続き油断なく競争力を高めていくフェーズにあり、作り場を持つ事業へ進化していく段階にあります。ワールド・ソーイングをエムシーファッションに移管したこともその一環です。
そのほか、新規事業開発を進めながら、先手を打って再構築を加速するフェーズへと移行しています。そのため、下期はより強い事業構造への転換を進めていきます。
人材オペレーションにおいては、販売代行が堅調に推移しています。先ほど触れたSKYSCAPE社のM&Aも実施しました。一方で、ワールドアパレルと連動する催事場やアウトレットが少し課題となっているため、この部分の改善を進めていきます。
さらに、バックオフィスサービスの内販収益力も低下しているため、外部の販売代行ビジネスのさらなる成長を追求するとともに、課題事業の収益力を底上げするためのコスト構造改革も進めていきます。
テクノロジーに関しては、外販が計画どおり進行しているため、これをしっかりと伸ばしつつ、内販についてはワールドアパレルとの連動による改善を進めていきます。特に外販の成長に向けては、営業の拡大とサービス強化を継続するとともに、ニーズが高まっているAIエンジニアの増強に取り組んでいきます。
また、これら全体を支える通期の取り組みとして、マネジメント人材の増強、法人営業モデルの構築、管理会計の構築、ワークフローの再構築といった事業全体を底上げする取り組みはこれまでもコツコツと取り組んできた内容ですが、さらにレベルを向上させており、引き続き確実に実行していきます。
VISION-W 成長エンジン開発の進捗
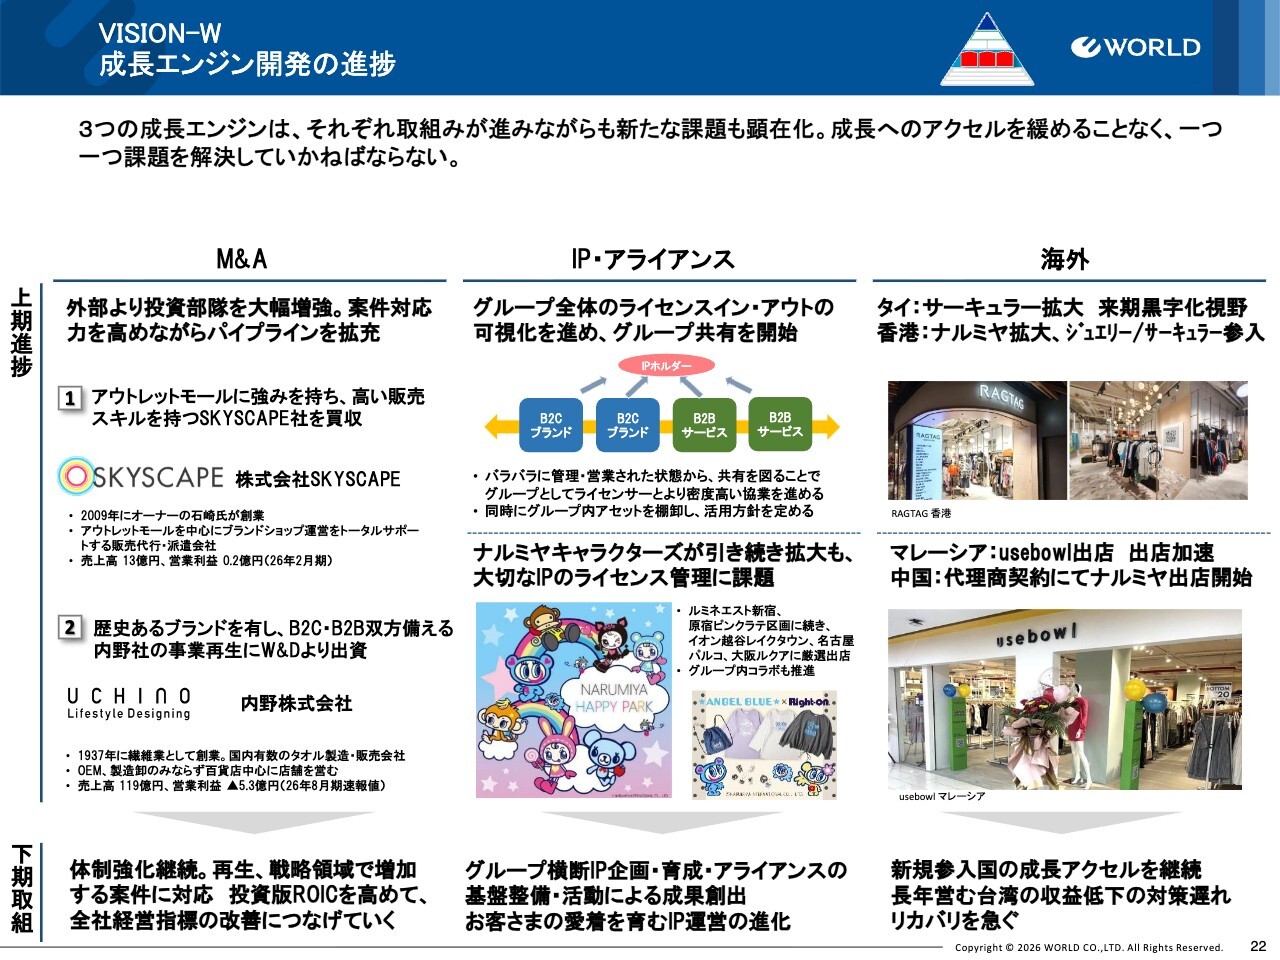
成長エンジンについてです。「M&A」「IP・アライアンス」「海外」については投資を実行しながら進めています。アクセルを緩めることなく、今後は顕在化している課題に取り組む予定です。
まず、「M&A」に関しては、今回外部から投資部隊を増強しました。その結果、案件対応力が大幅に向上し、パイプラインも拡充しているのが足元の状況です。1つ目として、先ほどお話ししたアウトレットモールに強みを持つ販売先であるSKYSCAPE社を事業承継のかたちで買収しました。
2つ目に、先ほど少しご案内したように、W&Dインベストメントデザインから歴史あるブランドを有する内野社についてタオル事業をOEMを含めたB2BおよびB2Cの両面で出資し、再生を支援している段階です。
下期も体制強化を継続しつつ、増加している案件に対応することで、投資版ROICを高めるという目的のもと、全社経営指標の改善につなげていきます。
次に、スライド中央に示している「IP・アライアンス」についてです。まず、大きく2つとして、グループ全体でのライセンスインとライセンスアウトの可視化を進めており、グループ内での共有を始めています。
これまで、管理や営業が少しバラバラに進められている状況がありましたが、ライセンサーのみなさまと非常に密度の高い協業を進めていく余地がかなりあることが、あらためて明確になってきました。
また、グループ内のさまざまなアセットをどのように活用するかについてですが、これまでは点での動きが多かったため、このあたりの活用方針を定めていきます。
さらに、「ナルミヤキャラクターズ」が最も成長していますが、大切なIPのライセンス管理に一部課題が生じているため、これに対応していきます。また、「ルミネエスト新宿」や「原宿ピンクラテ」区画に続き、さまざまな厳選出店を進めていきます。
次に、スライド右側に示している「海外」についてです。タイではサーキュラーが無事に店舗数を拡大し、来期は黒字化段階にほぼ入っています。香港では、ナルミヤの拡大やジュエリー、サーキュラーの参入により、新しい拠点が現在立ち上げの真っ最中です。
マレーシアでは「usebowl」という「RAGTAG」のやや価格の低い業態を出店し、非常に好調に推移しています。今後も出店を加速していきます。また、中国では代理商契約によりナルミヤの出店を開始する予定で、これが新しい動きとなります。
ここでは、下期に向けて新規参入国の成長アクセルを継続していきます。また、長年事業を展開してきた台湾の収益力低下については、先ほどのワールドアパレルとほぼ連動していますが、対策がやや遅れている状況です。これは前年から指摘されている課題であり、リカバリーが遅れている点を大きな課題と認識しています。
VISION-W 経営の土台構築の進捗
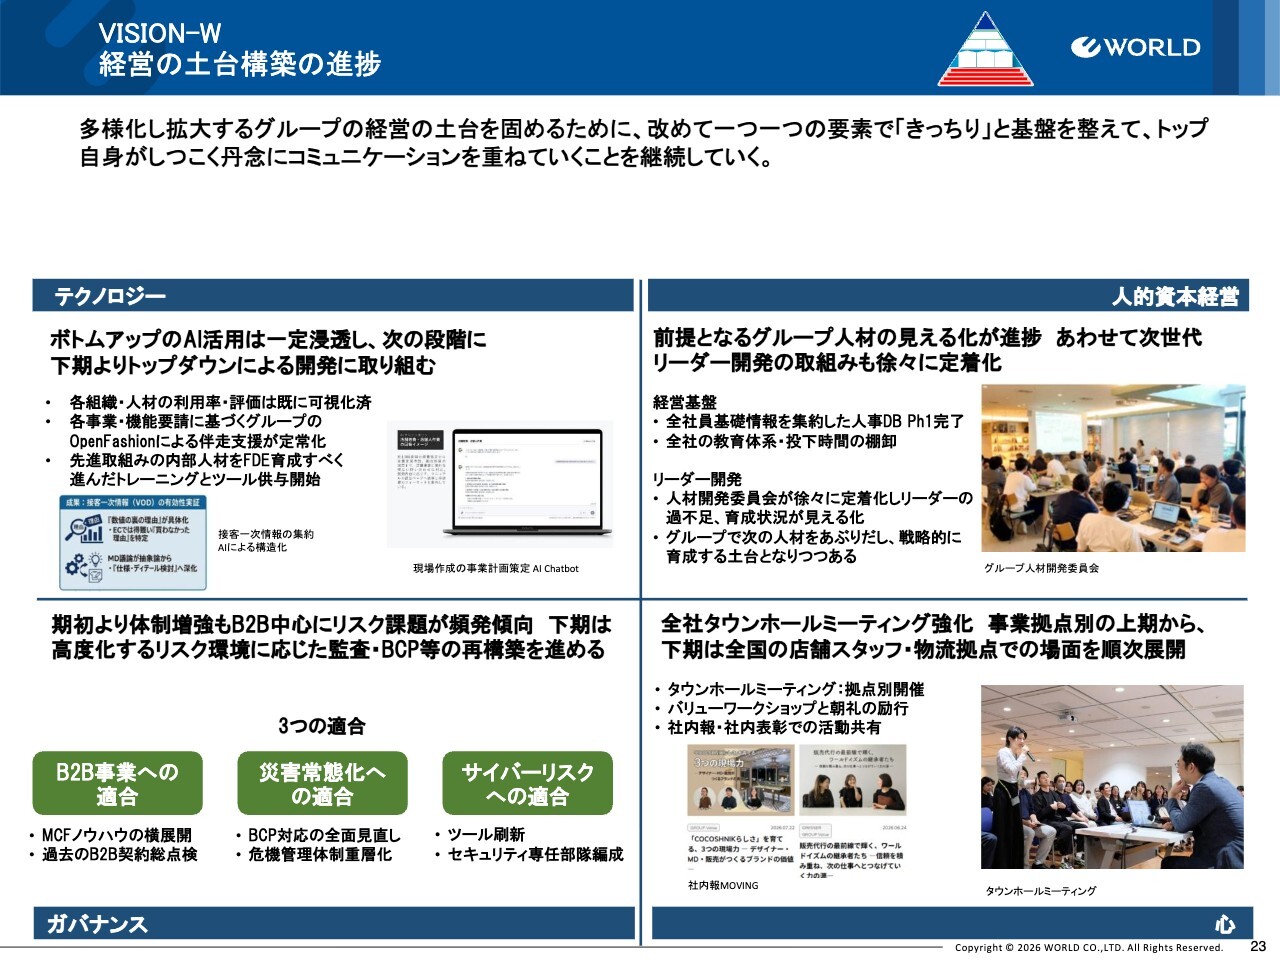
経営の土台として4つの項目を挙げています。1つ目は、「テクノロジー」です。特に、ボトムアップのAI活用については一定の浸透が見られ、次の段階に移るフェーズに入っています。
各組織や人材がどの程度AIを利用し、どのようなアウトプットを行っているかという評価については、すでにグループ内で可視化が済んでいます。また、各事業・機能要請に基づき、グループ会社であるOpenFashion社が伴走し、新しいAIの導入を進める動きも定常化しつつあります。
さらに、先進的な取り組みを行う内部人材については、その人材を抜擢し、より高度なツールやトレーニングを提供しながら、FDEとして社内で育成していく取り組みも、ようやく始まった段階です。この下期は根本的なトップダウンによるAIドリブンの組織やビジネス開発に着手していくフェーズとなります。
「ガバナンス」については、期初から体制の強化を進めてきましたが、B2Bを中心にリスク課題が頻発する傾向があります。下期においては、高度化するリスク環境に対応するため、監査およびBCPの再構築を進め、さらなる強化を図ります。特に「3つの適合」に注力しています。
1つ目は、B2B事業への適合です。エムシーファッションでのノウハウを横展開し、過去のB2B契約を総点検しています。2つ目に、災害が常態化している状況に対応するため、BCP対応の全面的な見直しと危機管理体制の重層化を進めています。
3つ目に、上期から現在にかけてサイバーリスクへの適合も優先課題の1つとして挙げており、ツールの刷新に加え、セキュリティ専任部隊の編成も進行中です。
スライド右上に記載の「人的資本経営」については、グループ人材の見える化がようやく進み始め、次世代リーダー開発の取り組みも定着してきています。
経営基盤では、全社員の基礎情報を集約したデータベースのPhase1が完了し、全社的な教育体系や投下時間の棚卸しも進んでいます。また、リーダー開発は、次世代人材を見出す場として機能し始めています。この下期もこれらの取り組みを継続し、土台をより強固にしていきます。
スライド右下に示している「心」については、全社のタウンホールミーティングを大幅に強化しています。事業拠点別に行った上期から、この下期は全国の店舗スタッフや物流拠点での場面を順次展開していきます。
また、さまざまなワークショップや朝礼など、会社と社員が事業や業務に直結しないコミュニケーションを取る場もつなげていく予定です。以上が戦略レビューです。
最後に
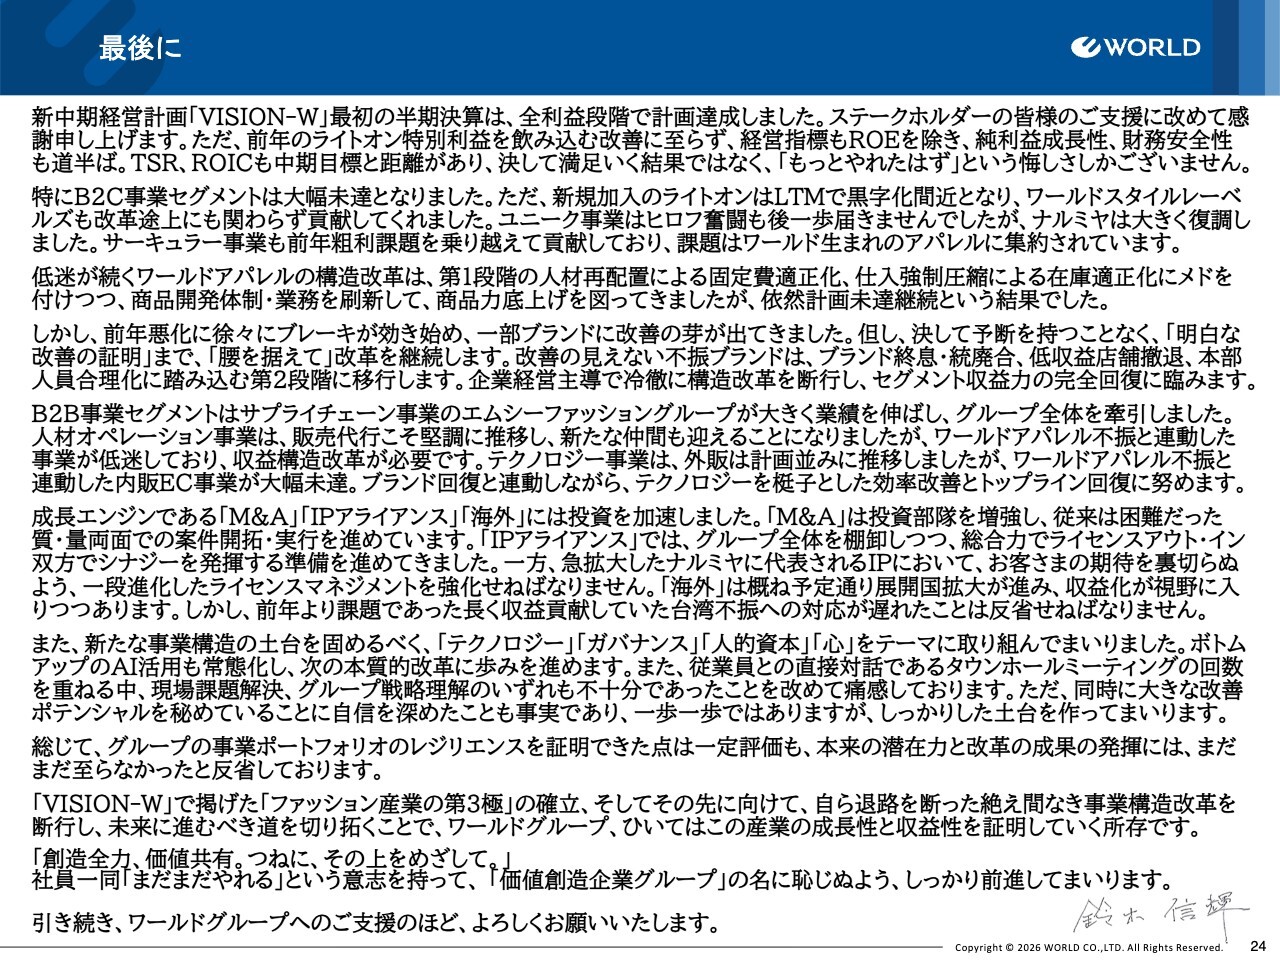
新中期経営計画「VISION-W」の最初の半期決算では、全利益段階で計画を達成しました。ステークホルダーのみなさまのご支援にあらためて感謝申し上げます。
ただし、前年のライトオンの特別利益を飲み込む改善には至っておらず、経営指標もROEを除けば道半ばです。特にTSRやROICは中期目標と距離があると認識しており、決して満足いく結果とはいえません。「もっとやれたはず」という悔しさが残っています。
特にB2C事業は、第2四半期を中心に大幅な未達となりました。ただし、新規加入のライトオンは、LTMで黒字化間近まで迫っています。ワールドスタイルレーベルズも改革途上でありながら非常に大きく貢献しており、ヒロフも奮闘し、ナルミヤも大きく復調しています。
サーキュラー事業については、前年に一部で粗利の課題がありましたが、それをきちんと克服し、計画を達成し、貢献を果たしています。したがって、課題はワールド生まれのアパレルに集約されています。
「ここに腰を据えて取り組みます」と前期からお伝えしていますが、低迷が続くアパレルの構造改革は、第1段階がほぼ目処がついています。商品開発の体制や業務を刷新すると同時に、商品力の底上げを最優先課題として進めています。
依然として計画未達が継続しており、大変不甲斐ない結果となっています。ただし、前年の悪化に徐々にブレーキがかかり始めており、一部のブランドでは改善の兆しが見られます。
予断を持つことなく、みなさまに明白に改善が証明される段階まで、腰を据えて改革を継続していきます。改善の見えない不振ブランドについては、一段踏み込んだ構造改革のフェーズへと移行していきます。冷徹に構造改革を断行し、この下期以降、セグメント収益力の完全回復を目指していきます。
B2B事業では、サプライチェーン事業のエムシーファッショングループが大きく業績を伸ばし、グループ全体を牽引しています。人材オペレーションについては新しい仲間を迎え、販売代行も堅調に推移しています。ただし、ワールドアパレルの不振と連動する一部内販ビジネスがありますので、一体となって改善していきます。テクノロジー分野についても同様です。
成長エンジンにはさまざまな投資を進めてきました。特に「M&A」では、これまで困難だった質・量両面での案件開拓や実行が進められるようになりましたので、結果に結びつけていきます。「IP・アライアンス」についても、グループ全体でさまざまなシナジーを発揮していきます。
「海外」も予定どおり進んでおり、グループ全体の収益化を図りつつ、さらなる成長に向けてアクセルを踏んでいきます。
「テクノロジー」「ガバナンス」「人的資本」「心」というテーマについては、ボトムアップのAI活用など、さまざまな取り組みが1つの目処をクリアしてきたと考えています。
一方で、タウンホールミーティングはこれまでも行ってきましたが、直接対話の機会を大幅に増やしたことで、現場にはまだ多くの課題があることがわかりました。また、グループ全体の戦略やその進捗状況についての理解も、依然として不十分であるとあらためて認識しています。
ただし、これはグループ内にまだ多くの改善機会が残されていることの証明でもあります。一歩一歩進めながらもしっかりとした土台を構築し、グループ全体の多様性と規模のポテンシャルを発揮することが、グループを着実に前進させるために必要だと考えています。
総じて、グループの事業ポートフォリオのレジリエンスを証明できた点は、一定の評価をしています。しかし、本来の潜在力と先ほどお話ししたアパレルを中心とする構造改革の成果を十分に発揮するにはまだ至っていないことを大きく反省しています。
「VISION-W」で掲げた「ファッション産業の第3極」の確立、そしてその先に向けて、自ら退路を断ち、事業構造改革を絶え間なく断行し、未来に進むべき道を切り拓いていきます。それにより、ワールドグループ、ひいてはこの産業の成長性と収益性を証明していく所存です。
「創造全力、価値共有。つねに、その上をめざして。」というコーポレートステートメントのもと、社員一同「まだまだやれる」という意志を持ち、「価値創造企業グループ」の名に恥じぬよう、しっかり前進していきます。引き続き、ワールドグループへのご支援を賜りますよう、よろしくお願いします。
ありがとうございました。
質疑応答:サプライチェーンが好調な背景と下期のターゲット分野について
質問者:鈴木社長に質問します。今回非常に好調だったエムシーファッションを含むサプライチェーンについて、具体的にどのような仕事が入ってきているのか教えてください。好調な状況は理解していますが、差し支えない範囲で、特にどのあたりで業務が拡大しているのかをお聞かせください。
また、それ以外の領域も含めて、下期にさらに受注を獲得するという決意表明があったと思いますが、具体的にどの分野をターゲットにしているのかも教えてください。
鈴木:エムシーファッションについて、前年と比べて大きな変化として挙げられるのは、既存の取引先それぞれの需要が非常に旺盛だった点です。これが、もともとのビジネス基盤において大きなプラス要因となったと考えています。
さらに、新しいお客さまを開拓する活動も徐々に進んでおり、少しずつ形になり始めています。この2つが相まって、新規と既存のお客さまの両面で成長していることが、大きなポイントだと思います。
反対に、あまり大きな成果を上げてこなかった新しい取り組みもありましたが、前期末に一定の整理を行いました。この取捨選択が全体の利益向上に寄与したと考えています。
したがって、この下期では、既存のお客さまをしっかりサポートし、期待に応えることに加え、新たな取り組みや伸び始めた領域をどれだけ拡大できるかが重要となります。足元の9月、10月も含め、必死に取り組んでいるところです。極端に悪い要素や良い要素があるわけではありませんが、その結果が今後、確実に数字に表れてくるのではないかと考えています。
質疑応答:アパレルにおける良い兆しについて
質問者:鈴木社長にアパレルについて質問します。鈴木社長が一番悔しい思いをしているのではないかと思いますが、今回は天候が非常に悪かったと思います。もちろん天候を言い訳にはされないと思いますが、その影響を除いた場合に、何か良い兆しは見えているのでしょうか?
先ほど「SHOO・LA・RUE」「UNTITLED」「TAKEO KIKUCHI」などで少し良い兆しが見えているとのお話もありましたが、うまくいっている部分はどのあたりなのか教えていただければと思います。
鈴木:さまざまな環境要因がもちろんありますが、それはさておき、どのような改善やプラス面が出てきているのか、具体的に聞かせてほしいというご質問だと理解しています。本日、足元の月次の業績を開示していますが、比較的規模の大きいブランドにマネジメントリソースを集約しつつ、この上期、もしくはその前から、さまざまな活動を進めてきました。
具体的な取り組みについては、先ほどご説明したスライドをご覧ください。本部人員を大幅に削減し、他のセグメントへの再配置を進めた結果、コミュニケーションが非常に良くなっています。これがまず土台となっています。
さらに、中身においてもさまざまな新たな施策を進めています。例えば、「TAKEO KIKUCHI」では新しいラインを立ち上げることで売上を底支えし、牽引するような良いかたちに進んでいます。
「UNTITLED」は、もともとブランドの顔となるような商品が数多くありました。そのような商品は一切値引きをせず、非常にプロパーにこだわりながら、新しい提案を加えていく取り組みがようやく進んでいます。クイックレスポンスを活用し、サプライチェーン一体で取り組んでいます。
「SHOO・LA・RUE」は苦しい時期もありましたが、開発体制を大きく刷新しました。そのメンバーが新商品の開発や新しい取り組みを進めた結果、前年と同じようなポジションの商品について300パーセントから400パーセントの成果を上げるものも生まれ始めています。それが徐々にサイクルになりつつあります。
これら3つに共通しているのは、商品力の改善がようやくかたちになりつつある点で、これが大きなポイントです。足元ではまだ予断を許さない状況ですが、全体としてこのような活動を推進していく中で、天候やその他の影響を除いてかたちになりつつあるのが現在の進捗だと思います。引き続き緩むことなく進めていきたいと考えています。
質疑応答:上期のコストマネジメントと下期の考え方について
質問者:中林副社長に質問します。今回の上期の決算を拝見すると、売上未達および粗利未達の結果ですが、経費をコントロールすることで事業利益が計画を達成しています。
一方で、外部環境が非常に厳しい中で、どのようにコストマネジメントを行っているのか、下期に向けてどのように考えているのか、ぜひ教えてください。
中林:計画に対し、実際の販管費は26億円程度減少しました。このうち15億円弱は、ホールディングスや中間ホールディングスであるワールド・ブランズ、ワールド・ソリューションズなどによる削減が主な要因だと思います。
それ以外については、売上高の未達に伴い、歩率の家賃が減少するなどで成り立っているとご理解いただければと思います。また、ホールディングスなどを含む部分では、事業の状況に応じてコストを切り詰める対応力が向上していると感じています。
加えて、新規事業には国内外を問わず、さまざまなものが含まれており、サーキュラー系の事業では新たな国への展開もありますが、活動自体を遅らせて経費を削減するようなことは行っていません。各活動の経費を抑えることや、新しい事業への投資後に迅速な見極めを行うことで、ランニングコストによる赤字を最小限に抑えることに鈴木社長と共に取り組んでいます。
1件ごとの案件規模は数千万円から1億円未満と小さいものの、それらを積み重ねた効果が大きいと考えています。例えば、ワールド・ブランズは、先ほどお話ししたように前年から悪化しています。それは、生産部門や販売を統括する部門など、前年にはなかった組織が新たに追加されたためです。
その組織で働く社員一人ひとりの努力により、活動の費用対効果を向上させることも含め、計画に対して大きな遅れをとっているわけではありません。ホールディングスについても同様の考え方です。
当社では、予算編成において投資的な活動も含めて必要なことを明確に決めています。それらを削減して達成したというよりは、必要な取り組みを実施したうえで見極めを早め、活動の効率性を高めることで実現してきたとご理解いただければと思います。
当然ながら、下期においても踏み込んで取り組んでいきます。売上および粗利益の増加を狙う中で、計画外であっても必要と判断したコストについては投じていく考えです。M&Aの活動もその一例ですが、そのような分野には逆にコストを投入し、積極的に取り組んでいきたいと考えています。
質疑応答:6月の不振の要因と不振ブランドへの対応方針について
質問者:6月の不振の要因を中心に、この夏商戦の振り返りについて教えてください。また、特にアパレルに関連して改善の見えない不振ブランドをどのように見極め、判断していくのか、可能な範囲で具体的に教えてください。
鈴木:商品そのものの開発や中身、質の改善には、前期の下期から取り組んできました。しかし、改革や改善の効果はすぐに表れるものではなく、質の改善は途上であったことから、商品力の課題がまだ露呈していると考えています。
また、6月がさらに弱くなった理由については、先ほどの改革のスライドでも少し触れましたが、2026年春夏の仕入れを大幅に抑制しました。質を伴わない在庫を仕入れないよう大幅に抑制したということです。
その結果、明らかに売れる商品があったにもかかわらず、過剰に抑制しすぎたことで売るべき在庫が不足しました。そのような状況が、一部改善が進み始めたブランドの中で起きたと考えています。この影響は相当程度あったものと思われます。
しかし、この状況を受けて、より仕入れを慎重に活用し、質を伴った在庫管理を行う意識が相当程度強化されてきたと感じています。
6月の不振を肯定するものではありませんが、質の高い必要な在庫を適切なタイミングで準備し、質を伴わない商品を数合わせのかたちで無駄に発注することは避けるという基本的な方針を、ある程度徹底できたと考えています。これについては今後も継続的に取り組んでいく所存です。
とはいえ、相当な機会損失が発生したのは事実です。その適正化については、今後も着実に進めていきます。
改善が見られないブランドに対する具体的な対応策については、ブランドの責任者や各社が改善を図ろうとすると、売上を伸ばしてカバーしようという考えが生じやすい傾向があります。
そのため、一度この方針を見直し、ホールディングスの企業経営側で過去の趨勢も考慮しつつ、「そのように安易に売上は上がらない」との考えのもと、売上増への依存度を減らしたかたちで事業計画や今後の見通しを再構築しています。
その結果、売上がこれまで以上に下がる、もしくは改善が望めない状況でも、コストや粗利の構造を含めて、収益を確保できるかどうかを精査する段階に入っています。
その中で、いくつかの打ち手がありますが、赤字転落後の回復が見込めないブランドについては、仮に現在多少の黒字が出ていたとしても、躊躇なくブランドを終了させる可能性があります。ただし、現時点ではまだ何も決まっていません。
さらに、一部のブランドは、似たようなチャネルやブランドと統合して運営する可能性があります。これを「コンテンツ化」と呼んでいますが、ある店舗の中で1ラックや2ラックの商品として残る選択肢も考えられます。その場合、店舗そのものは閉鎖することになるため、結果として店舗整理につながると考えています。
いずれにしても、それぞれのブランドの現在の実力に見合ったコスト構造、粗利および収益構造を構築できるかを見極めます。もしそれが実現できない場合は、自前の販路をどこまで維持できるか、または維持が難しい場合は、他ブランドや他店舗の協力を得て事業を継続できるかを、きちんと冷徹に判断するかたちで整理を進めることになるかと思います。
これは、特定のチャネルやゾーンのブランドに限らず、ブランド全体のポートフォリオについて精査を進めていく方針です。
質疑応答:内野社への出資による業績インパクトとシナジーについて
質問者:本日発表されたタオルの内野社への出資について、今後、御社の業績や既存事業にどのようなインパクトをもたらすのか、もう少し詳しくご解説ください。
中林:大きく分けて2つのご質問があったかと思います。1つ目は業績へのインパクトについてです。スライドの文字が少し小さいですが、8月決算の会社で、前期の数値は速報値のため多少の修正があるかもしれませんが、売上高は119億円、営業利益はマイナス5億3,000万円と報告を受けています。
この会社にはW&Dインベストメントデザインから投資する予定です。ライトオンの最初の頃と同様に、当初は持分法適用となります。例えば、営業利益が最終利益と等しく5億円の赤字だった場合、その50パーセントが持分法投資損益として影響するとお考えください。
8月決算のため、今期はこの9月から始まっています。計画としては、現在の赤字の状況から、構造改革を徹底的に進めます。その引当などはすでに完了しているため、追加的に損失が発生するというよりは、構造改革施策を確実に実行し、すぐに黒字転換するのは容易ではありませんが、2年程度かけて、来期の段階で収支均衡、その後黒字化を実現する計画です。
売上高については119億円に対して100億円程度を最低ラインとし、最終的には営業利益率を5パーセント近くまで着実に引き上げることを目指します。W&Dインベストメントデザインにいる間は、その損益の取り込みがすべて持分法によるものになるとご理解ください。
もう1点のご質問であるシナジーについてです。内野社はもともと百貨店、特に贈答用を含むタオル売り場において中心的なプレーヤーでした。現在も百貨店の販路を維持していますが、一方で、この119億円の売上の中で最近芽が出始めているのがB2B事業、いわゆる法人向けの商売です。
ただし、今回の再生に至る背景には過剰債務などの課題があり、信用問題も含めて、B2Bの営業を強化しようとしても難しい側面がありました。
そのような課題に対し、ワールドグループならびにDBJ(日本政策投資銀行)がしっかりとバックアップし、B2C事業という柱に加え、それ以上に大きな柱としてB2B事業を育てていくことが会社としての大きな戦略です。
ワールド・ソリューションズは、サプライチェーン、人材オペレーション、テクノロジーという3本柱で多様な機能を有しています。これらを内野社が活用することで、事業をさらに拡大し、付随する委託料のような収入が生まれることになります。
また、委託料をいただきますが、内野社にとってはこれまで外部に流出していたコストと比較すると低いため、内野社には利益改善がもたらされ、ワールドグループは収入を確保できるかたちです。前回の本決算時にご説明したナルミヤの事例のように、固定費的な部分から始めて、事業全体へと広げるかたちでシナジーを徐々に発揮していく方針です。
構造改革の効果として十数億円の改善効果を見込んでいます。それ以外にいわゆるバリューアップとして、ワールドのプラットフォームを活用し、原価率の改善や販管費率の抑制、さらにはトップラインを伸ばすことでシナジー施策を推進していく計画です。
今の段階ではこれ以上詳細にお話しすることはできませんが、進捗状況に応じてお話しできる機会もあると思いますので、よろしくお願いします。
質疑応答:AIや半導体関連による恩恵について
質問者:AI、半導体、データセンターへの投資が活発になっていますが、御社もそのような分野で恩恵を受けている部分はありますか? 例えば、クリーンルーム用ユニフォームの大量受注や、新しい電子部品工場のエントランス内装を担当するなど、ご紹介いただける事例があればお聞かせいただけると幸いです。
鈴木:ご質問内で例示されたようなものがあれば、もちろん積極的に取り組みたいと思います。ただし、現時点では、そのような企業との連携により直接ビジネスを拡大しているわけではありません。
我々がAI等を使いこなしていくことは進めたいと思いますが、そのような内容で事業として直接的に業績が拡大しているわけではないとご理解いただければと思います。
記事提供: