2026年10月13日に発表された、株式会社インターアクション2027年5月期第1四半期決算説明の内容を書き起こしでお伝えします。
Agenda
司会者:本日はお忙しい中、株式会社インターアクション2027年5月期第1四半期決算説明会にご参加いただき、誠にありがとうございます。
はじめに、本日の流れについてご説明します。まず、経営管理チームチーフの喜屋武より、本日発表した決算概要についてご説明します。その後、代表取締役社長の木地より、中期経営計画の進捗状況についてご説明します。
2027年5月期 第1四半期 決算トピックス
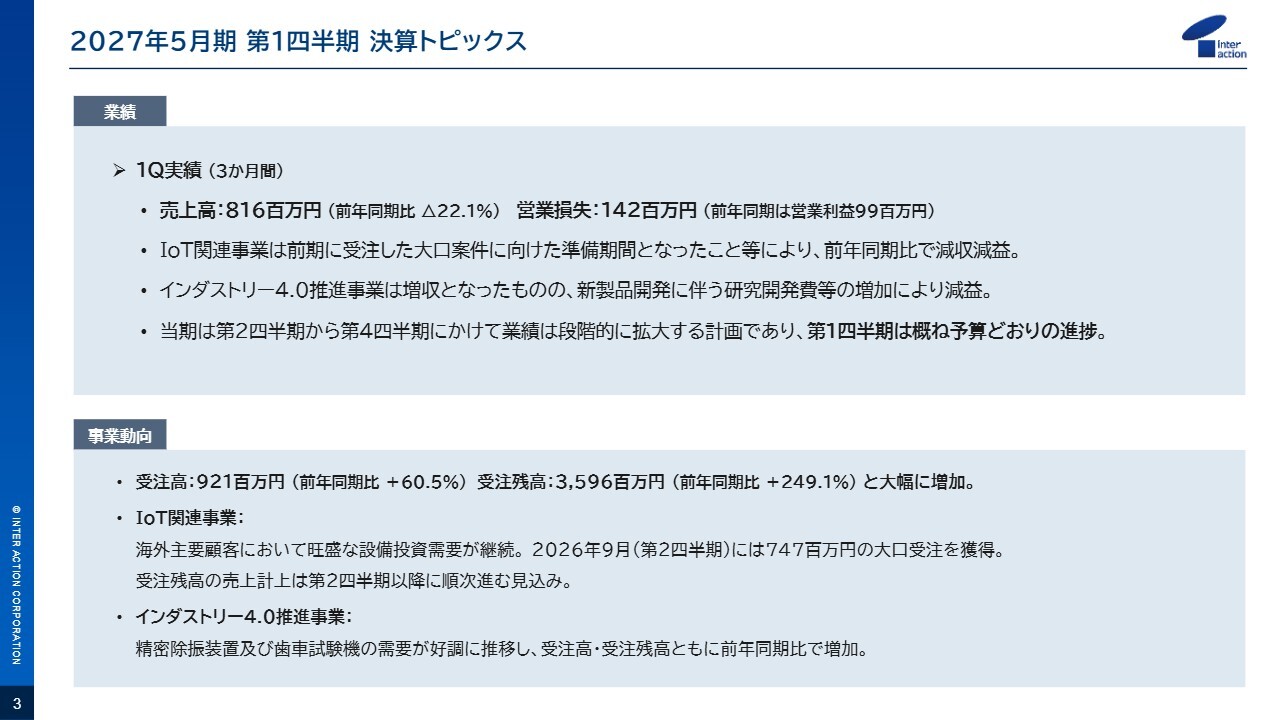
業績サマリーに入る前に、今回の決算のトピックスをお伝えします。第1四半期の業績は、売上高が8億1,600万円、営業損失が1億4,200万円となりました。IoT関連事業は、前期に受注した大口案件に向けた準備期間となったこと等により、前年同期比で減収減益となっています。
インダストリー4.0推進事業は増収となったものの、新製品開発に伴う研究開発費等の増加により減益となっています。なお、当期は第2四半期から第4四半期にかけて業績が段階的に拡大する計画であり、第1四半期は概ね予算どおりの進捗となっています。
次に、事業動向についてです。受注高は9億2,100万円、受注残高は35億9,600万円と、大幅に増加しました。IoT関連事業の動向については、海外主要顧客において旺盛な設備投資需要が継続しています。また、2026年9月には7億4,700万円の大口受注を獲得しました。この受注残高の売上計上は、第2四半期以降に順次進む見込みです。
インダストリー4.0推進事業の動向については、精密除振装置および歯車試験機の需要が好調に推移し、受注高・受注残高ともに前年同期比で増加しています。
以上が決算の主なトピックスです。続いて、本日発表した決算の概要についてご説明します。
第1四半期 実績
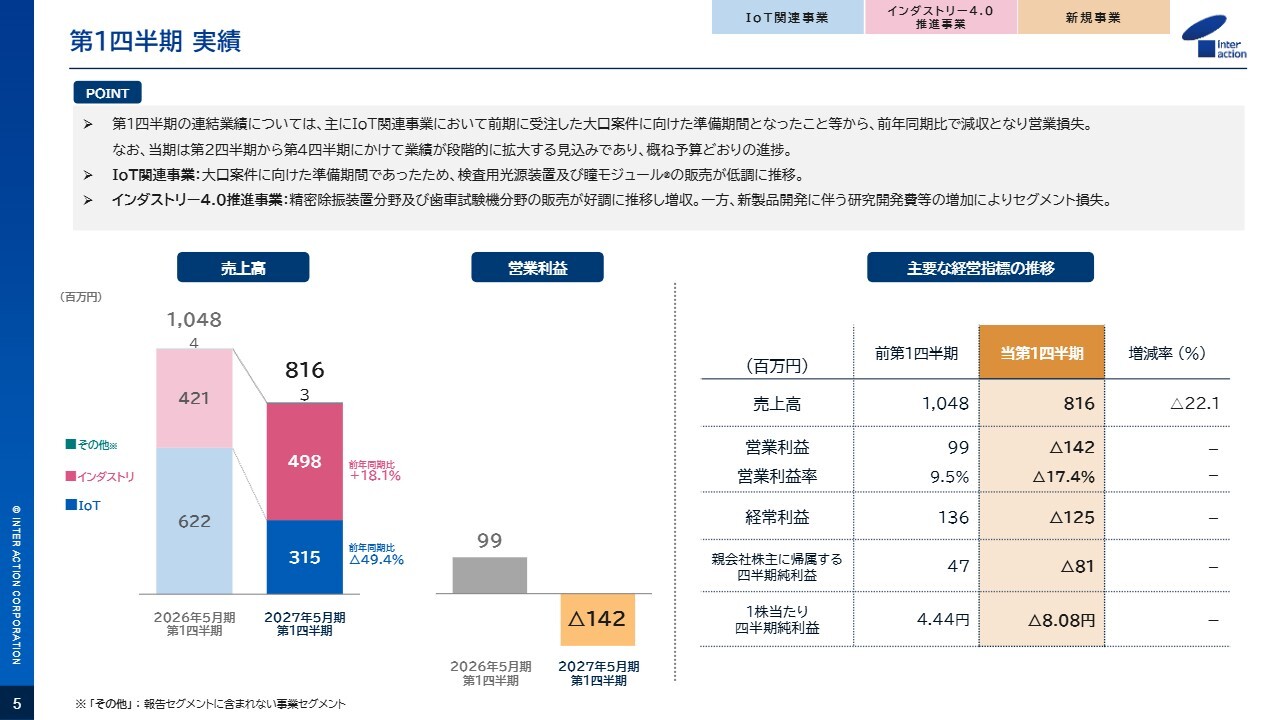
喜屋武直哉氏:みなさま、こんにちは。経営管理チームチーフの喜屋武です。本日はよろしくお願いします。まず、第1四半期の実績です。第1四半期の売上高は8億1,600万円、営業損失は1億4,200万円、経常損失は1億2,500万円、四半期純損失は8,100万円となりました。
当第1四半期は、先ほどの説明のとおり、IoT関連事業は前期に受注した大口案件の納品に向けた準備期間にあたるため、前年同期と比較して減収・営業損失となっています。当期は第2四半期以降に段階的な売上の進捗を計画しており、第1四半期は赤字ではありますが、概ね予算どおりに進捗しています。
通期業績予想に対する進捗
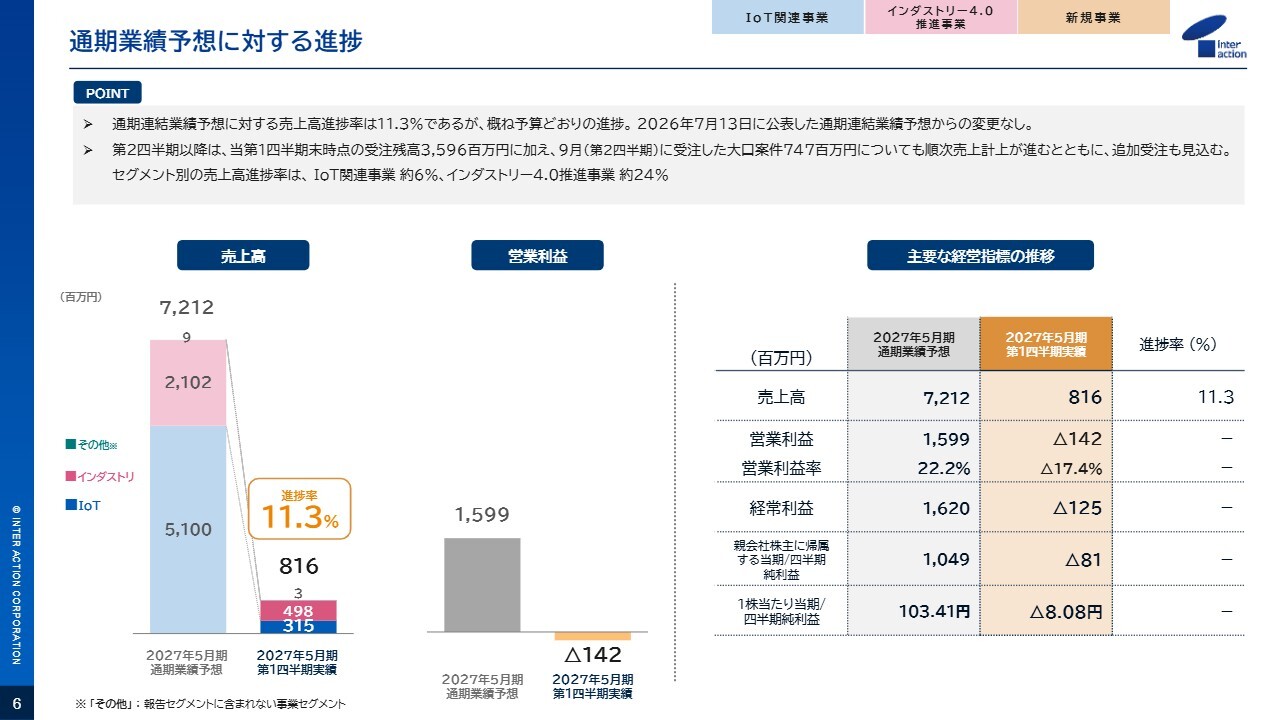
通期業績予想に対する進捗です。売上高は8億1,600万円、進捗率は11.3パーセントと、予算に比べると低い進捗となっています。
また、営業損失を計上し、みなさまにはご心配をおかけしていますが、第1四半期の予算計画値に対しては100パーセントを超える進捗となっており、赤字ではありますが、予算以上の進捗となっています。そのため、予算の修正等は行っていません。
第1四半期の受注残高は、グループ全体で35億9,600万円となっています。こちらは8月末時点の数字です。9月にはさらに大口受注として7億4,700万円を獲得しています。これらを合わせた受注残高を第2四半期以降に順次納品し、売上高に計上していく予定です。
2027年5月期 通期業績予想(補足・再掲)
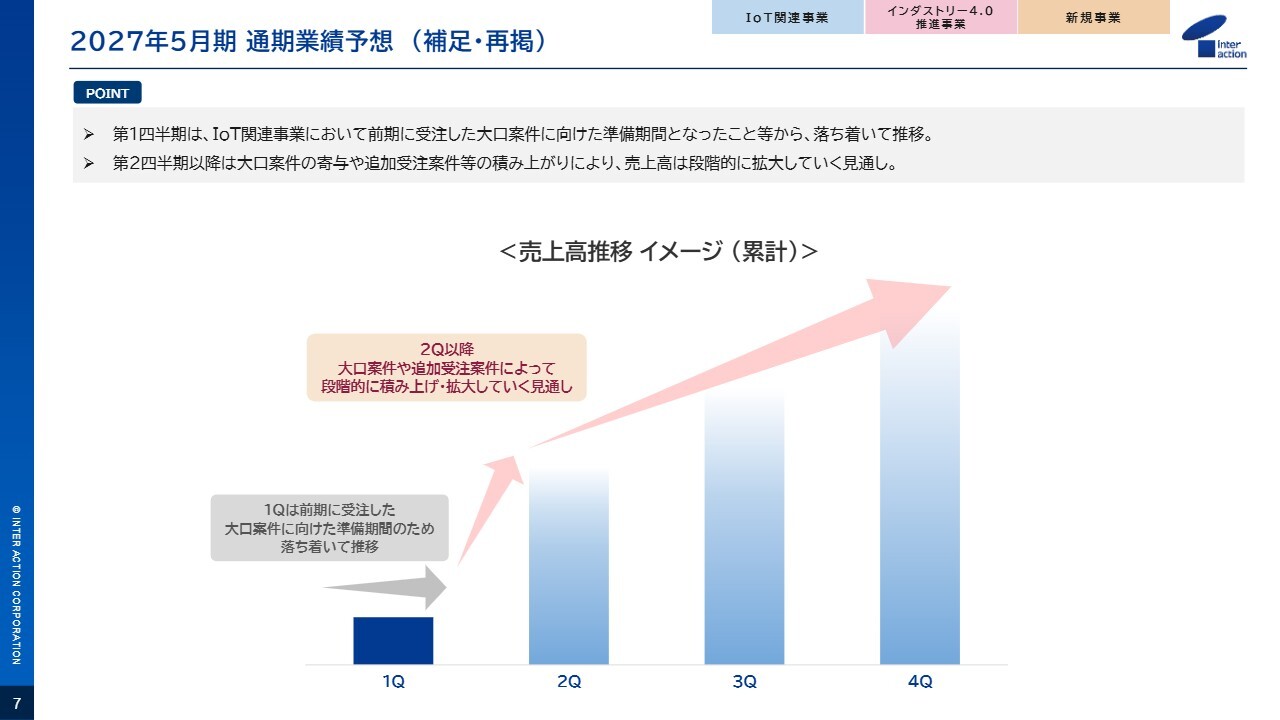
予算のイメージ図です。今期第1四半期は、先ほどお話ししたとおり、前期の大口受注の準備期間であり、納品予定が少なかったため、売上・利益ともに低い結果となりました。第2四半期以降は、スライドに示しているようなイメージで上がっていく計画です。
IoT関連事業
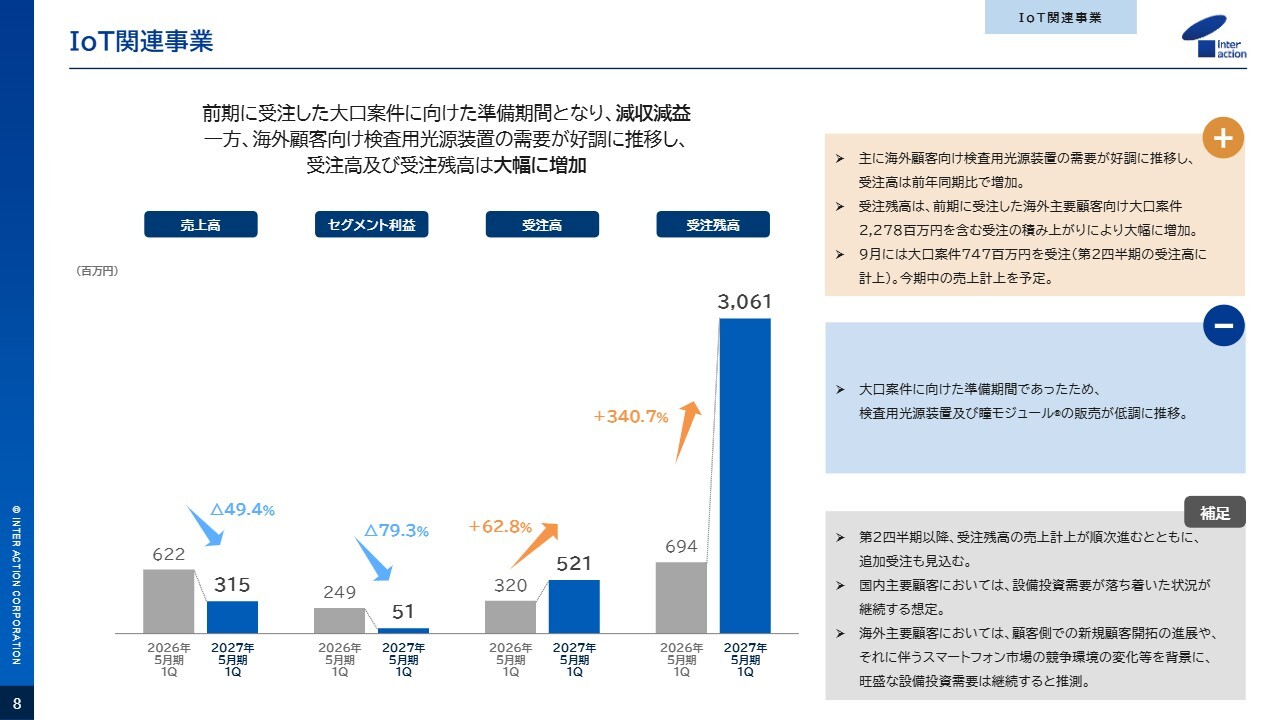
各セグメントの報告です。まずはIoT関連事業についてご説明します。IoT関連事業は、大口受注の準備期間であることを先ほどお伝えしましたが、売上高およびセグメント利益ともに減収減益となっています。
ただし、受注高および受注残高は過去と比較して大幅に増加しています。受注残高は第1四半期末となる8月末時点で30億6,100万円となり、これに9月の大口受注7億4,700万円を加えると、約38億1,000万円となります。この受注残高を第2四半期以降、順次売上に計上していく予定です。
IoT関連事業は、主に海外向けが好調に推移しています。一方、国内では設備投資需要が落ち着いた状態が続いており、この状態は今後も継続すると見込んでいます。
インダストリー4.0推進事業
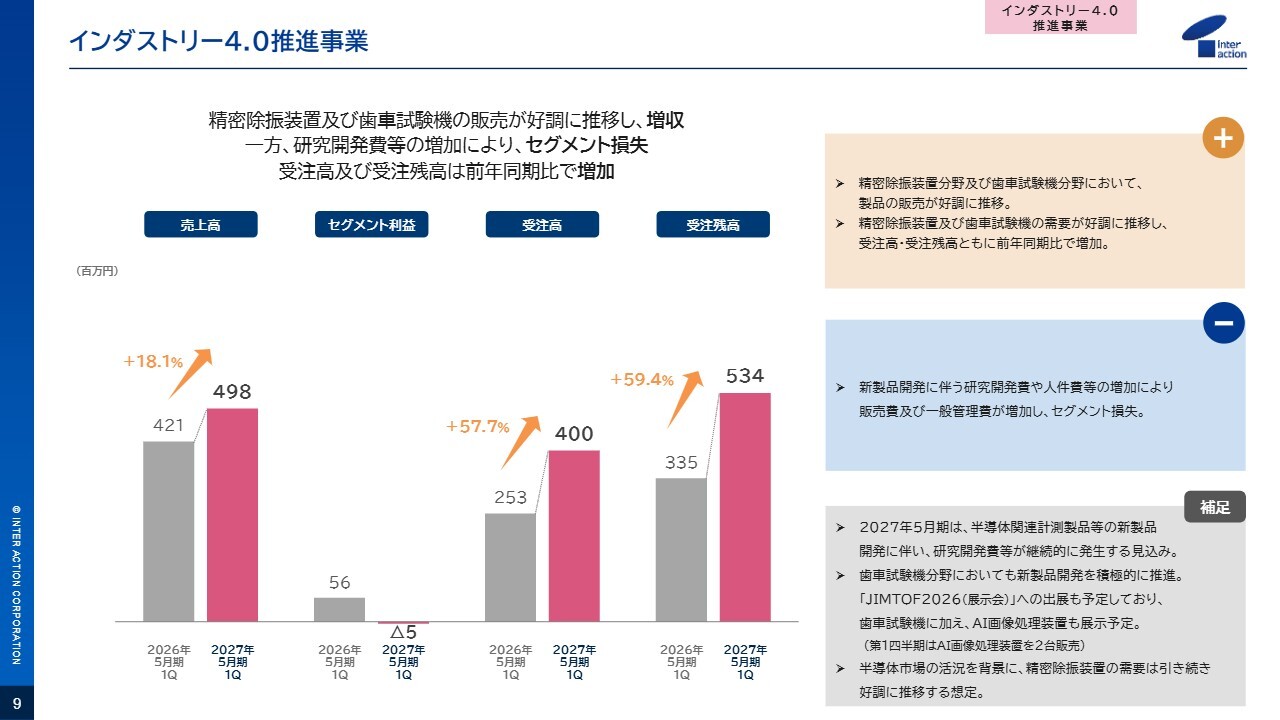
インダストリー4.0推進事業についてご説明します。既存ビジネスとして精密除振装置および歯車試験機の販売が好調に推移し、増収となっています。一方で、新製品開発に伴う開発費がかさみ、セグメント損失を計上しました。受注高および受注残高は、前年同期より増加傾向にあります。
当第1四半期は、既存の歯車試験機や精密除振装置でセグメント利益を計上していましたが、新製品開発に伴う開発コストがかさみ、それを補う利益を上げることができず、セグメント損失となりました。この損失は、主に新製品開発に係るコストの計上が原因です。
2027年5月期、35期にあたる今期は、先ほどから新製品開発とお伝えしていますが、半導体関連の計測製品等の製品開発を進めており、これに関連する開発費が引き続き発生する予定です。
また、トピックスとして、歯車試験機分野でも新製品開発を進めており、今月末に開催される展示会などにも出展を予定しています。精密除振装置については、半導体市場の活況を背景に、需要が引き続き旺盛に推移しています。
以上で私からの説明を終わります。ご清聴ありがとうございました。
2027年5月期 第1四半期 ポイント
木地伸雄氏(以下、木地):代表取締役社長の木地です。私からは今期の見通しと中期経営計画の進捗についてご説明します。まず、10月に販売される『日経マネー』という雑誌でインターアクションの特集を取り上げていただけることになりましたので、ご報告します。
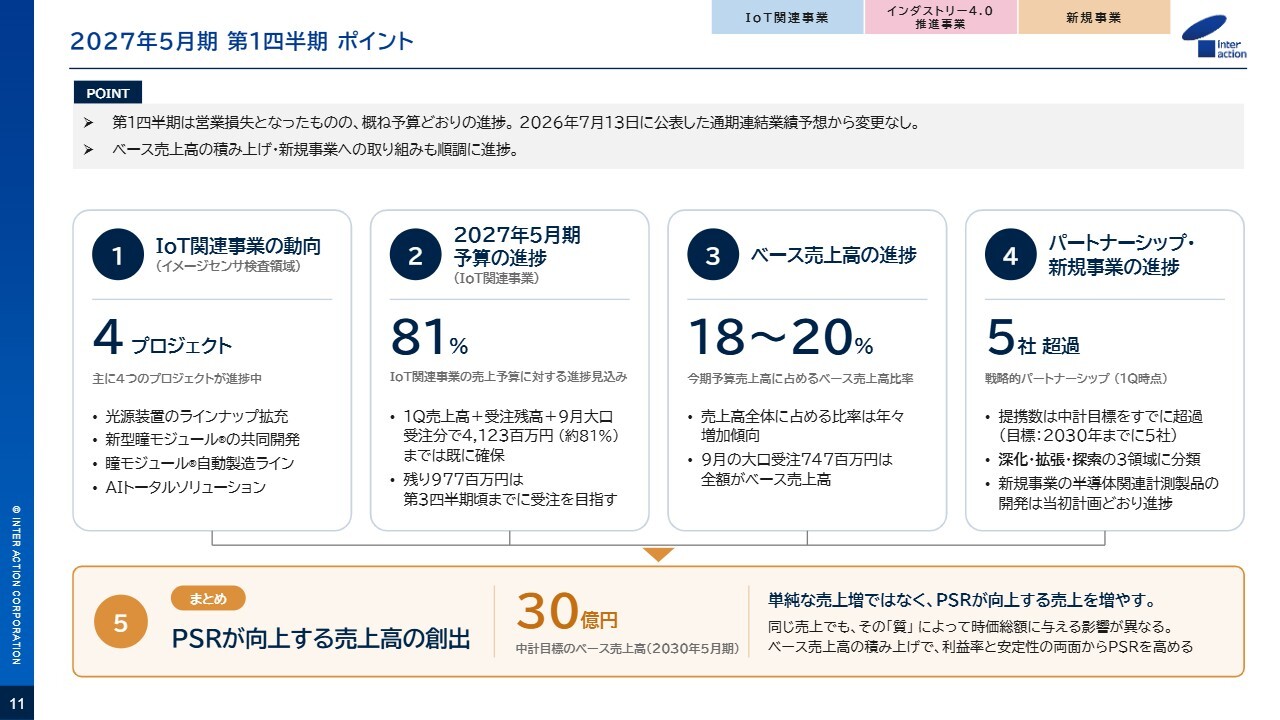
スライドに、本日お伝えしたいことを5つまとめました。まず業績ですが、第1四半期は営業赤字でのスタートとなりました。ここ数年で久しぶりに赤字でのスタートとなり、みなさまにご心配をおかけしていると思います。ただし、これは7月に示した計画どおりの動きです。現段階で通期の業績予想は変更していません。
1点目は、イメージセンサ検査領域の動向です。引き続き、海外の主要顧客において旺盛な設備投資需要が続いており、主に4つのプロジェクトを進めています。
2点目は、今期予算の進捗です。イメージセンサ向けの売上予算に対し、すでに約81パーセントにあたる41億2,300万円を確保している状況です。そのため、前期に比べて増収増益となることはほぼ確実な状況ですが、今期の予算を確実に達成するために引き続き努力していきます。
3点目は、ベース売上高についてです。光源装置の設備投資に左右されない売上高比率は、今期は19.3パーセントを見込んでいます。ベース売上高は年々高まっています。
4点目は、パートナーシップについてです。現時点で10社を超える提携を行っており、中期経営計画での目標である5社を上回っているため、パートナー数の詳細説明は必要ないと考えています。
5点目は、PSRが向上する売上高の創出です。ベース売上高を説明するうえでは、売上の「量」だけでなく「質」が重要です。市場から高く評価される売上を実現していきたいと考えており、中期経営計画で掲げるベース売上高30億円の意義についてもご説明したいと思います。
① IoT関連事業の動向について:主な取り組みの進捗
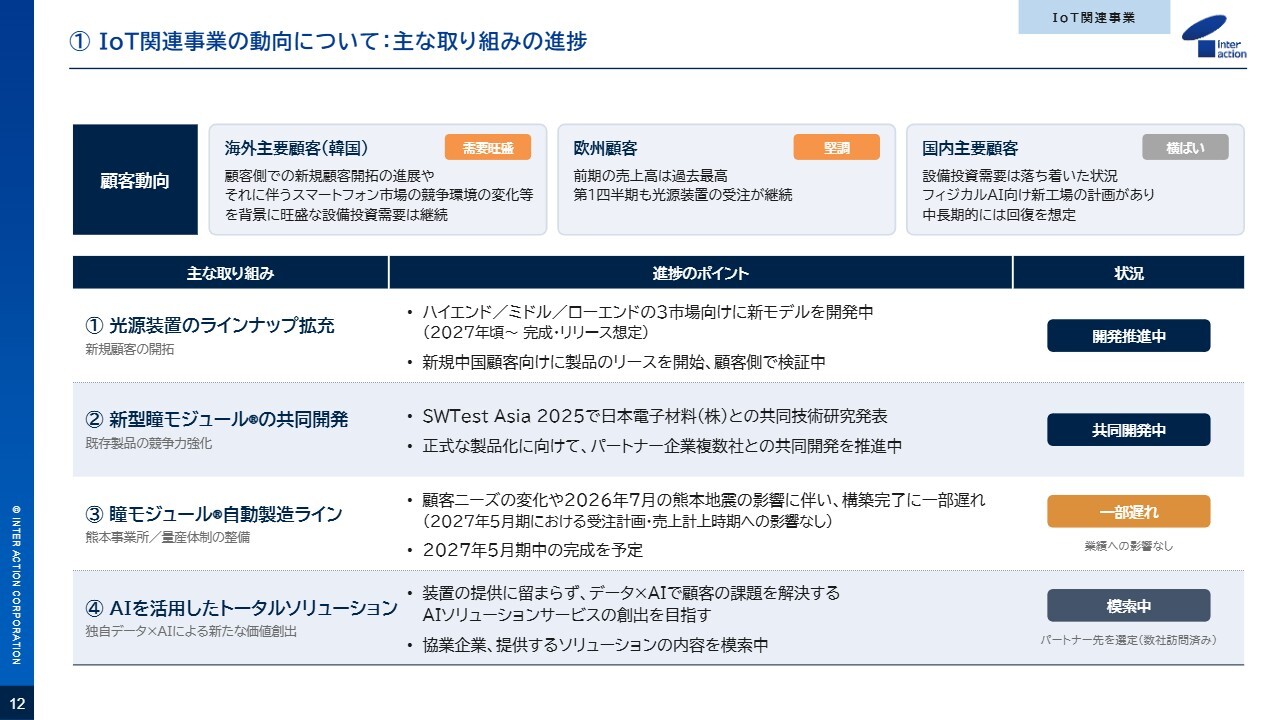
顧客動向についてです。韓国の主要顧客における設備投資需要は引き続き旺盛であり、9月には7億4,700万円の大口受注を獲得しました。欧州のお客さまは前期の売上が過去最高となり、第1四半期も光源装置の受注が継続しています。
国内の主要顧客は落ち着いた状況ですが、新聞報道などでも触れられているように、フィジカルAI向け新工場の計画があり、中長期では回復が見込まれます。
続いて、スライド下段に記載の4つの取り組みについてご説明します。1つ目は、光源装置のラインナップ拡充です。これは、スマートフォン向けのハイエンド、ミドル、ローエンドという3つの市場向けに新モデルを開発中で、中国の新しいお客さまでは製品の検証が始まっています。
2つ目は、新型「瞳モジュール」の共同開発です。複数のパートナー企業と正式な製品化に向けて共同開発を進めており、新型モジュールを通じて国内市場シェアの奪還を目指していきます。
3つ目は、熊本の「瞳モジュール」の自動製造ラインです。完成までにさまざまな影響があり一部で遅れが生じていますが、今期の受注計画・売上計上時期への影響はありません。「瞳モジュール」の自動製造ラインは、今期中の完成をしっかり達成していきたいと考えています。
4つ目は、AIを活用したトータルソリューションです。装置を提供するだけでなく、当社が装置から得られるデータとAIを活用してお客さまの課題を解決するというかたちを、現在パートナー候補を含めて模索している段階です。
② 2027年5月期予算の進捗について:受注残高の増減(IoT関連事業)
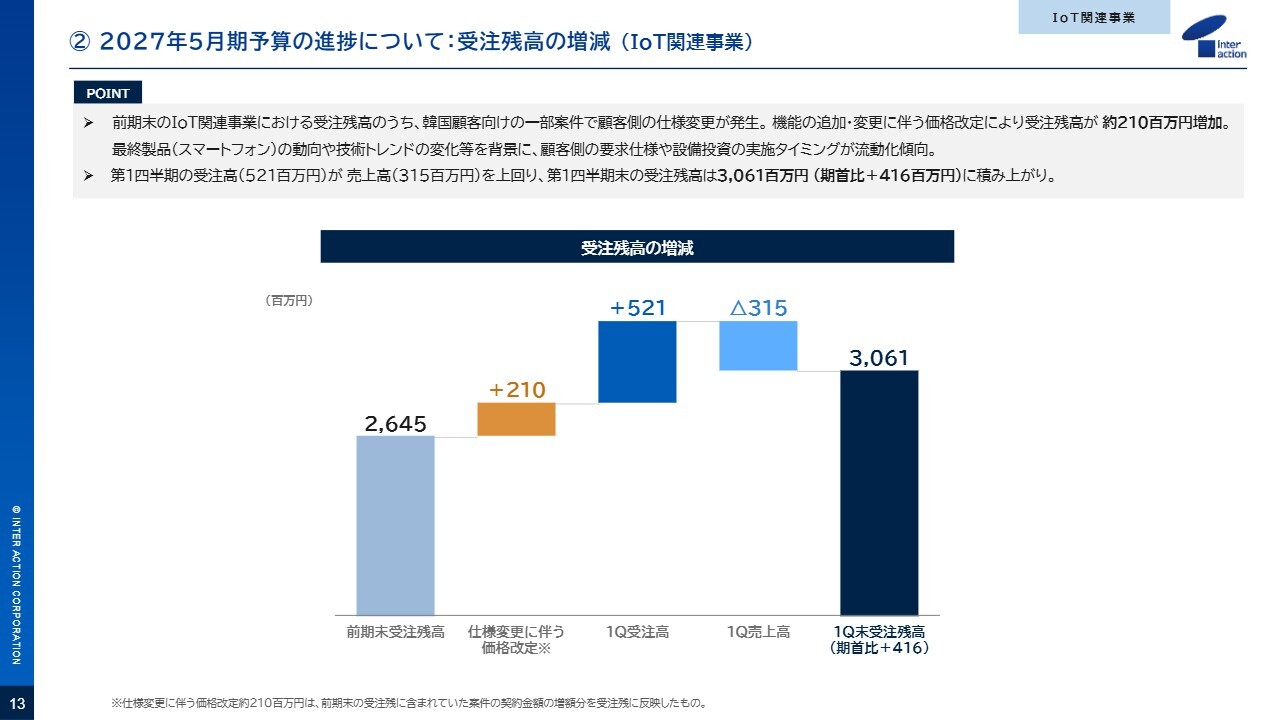
受注残高の増減についてです。8月末の受注残高は30億6,100万円となりました。スライドに示したグラフを左から順にご説明すると、期首の受注残高は26億4,500万円でした。韓国のお客さまの仕様変更に対応し、機能を追加したことで販売価格を改定し、受注残高が2億1,000万円増加しています。
さらに、第1四半期での受注5億2,100万円が加わり、売上3億1,500万円を計上しました。受注高が売上高を上回ったことに加え、仕様変更に伴う価格改定による増額分も反映されたことで、受注残高は期首比4億1,600万円増加しました。当然ですが、この受注残高が第2四半期以降の売上の基盤となります。
② 2027年5月期予算の進捗について:予算達成に向けた見通し(IoT関連事業)
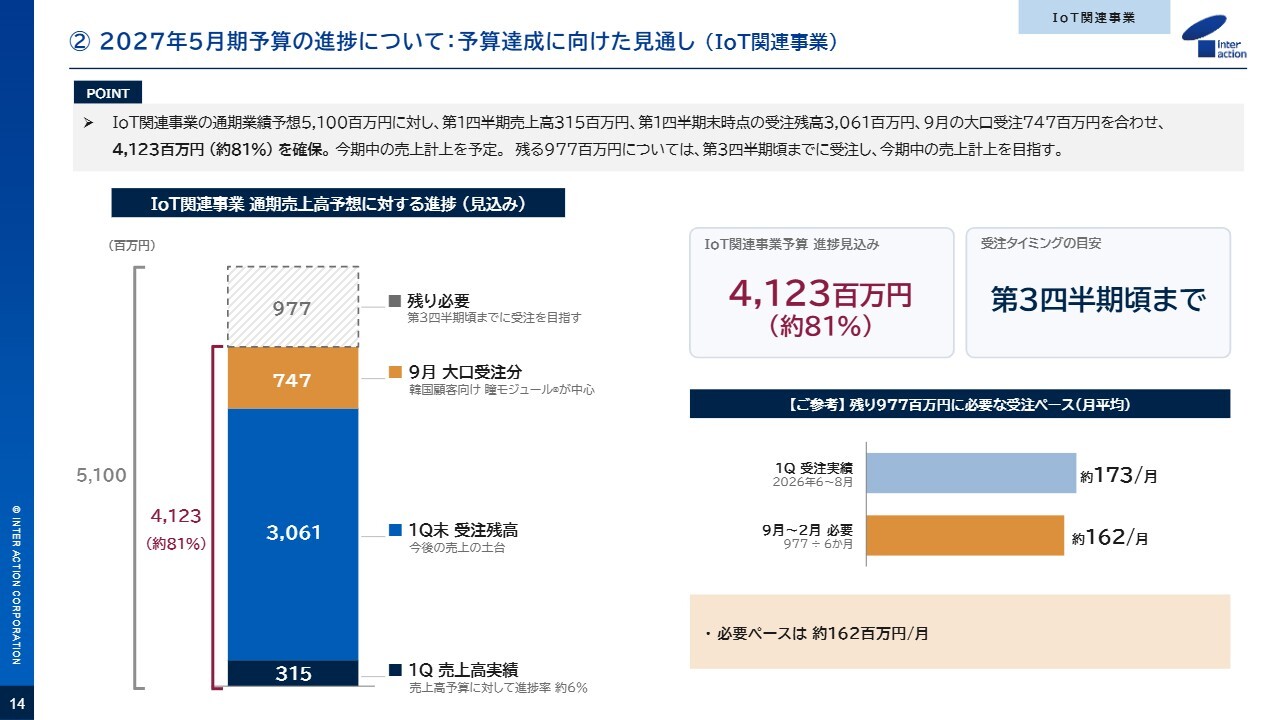
今回、久しぶりに四半期で赤字となりましたが、その中で今期の予算についてご説明する必要があります。今期のイメージセンサ向け売上予算は51億円です。スライド左側に示したグラフについて、下からご覧ください。
第1四半期の売上高は3億1,500万円、8月末時点での受注残高が30億6,100万円、9月に発表した大口受注が7億4,700万円です。合わせると41億2,300万円となり、今期の売上予算の約81パーセントをすでに確保しています。残りは9億7,700万円です。受注から売上計上までおおむね3ヶ月程度と想定すると、第3四半期末の2027年2月末までに受注を積み上げる必要があります。
スライド右下に示しているとおり、必要なペースは月平均約1億6,200万円であり、第1四半期の受注実績である月平均約1億7,300万円を下回る水準です。この受注ペースを維持しつつ、手当済みの受注を納期どおりに確実に売上に計上することの2点を徹底し、予算達成を目指します。
③ ベース売上高の進捗について:ベース売上高とは
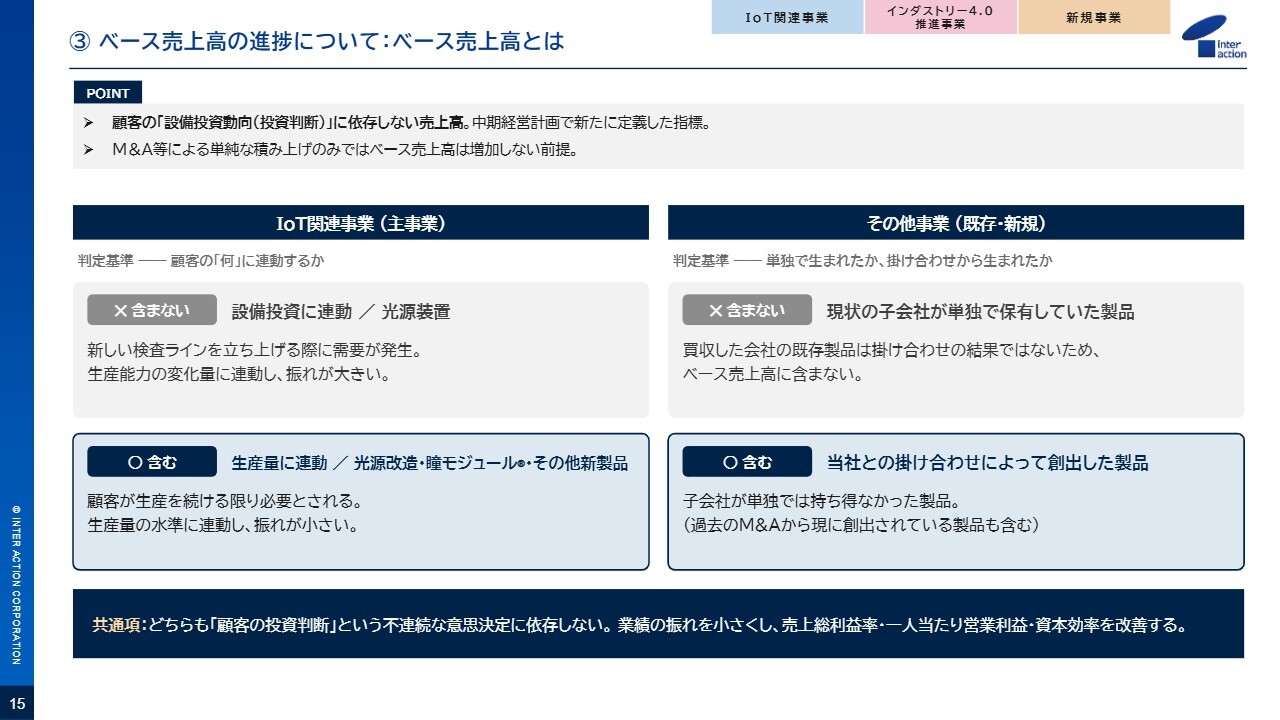
ここからは中期経営計画の進捗についてです。まず、ベース売上高の定義がわかりづらいとのご指摘を受けていますので、あらためて共有します。当社には、光源装置の設備投資に関する課題があります。特に今期第1四半期は、光源装置の設備投資がない場合に現れる当社の課題が顕在化している状況です。
入口は2つあります。スライド左側に記載のIoT関連事業では、顧客の「何」に連動するかで分類します。光源装置は、顧客が新しい検査ラインを立ち上げる際に売れる装置であり、設備投資の波に連動しています。そのため、ベース売上高には含まれません。
一方、「瞳モジュール」は顧客が生産を続ける限り必要とされるもので、生産が増加すればさらに増加するため、ベース売上高に含たいと考えています。
スライド右側に記載のその他事業では、M&Aにより取得した企業がもともと持っていた製品は含めず、当社との掛け合わせから生まれた製品のみをベース売上高に含めます。言い換えれば、企業を買収しただけではベース売上高は1円も増えません。
どちらも、光源装置に対する「顧客の投資判断」という不連続な意思決定に依存しない売上を構築するための取り組みです。
③ ベース売上高の進捗について:2027年5月期の見込み・今後の方針
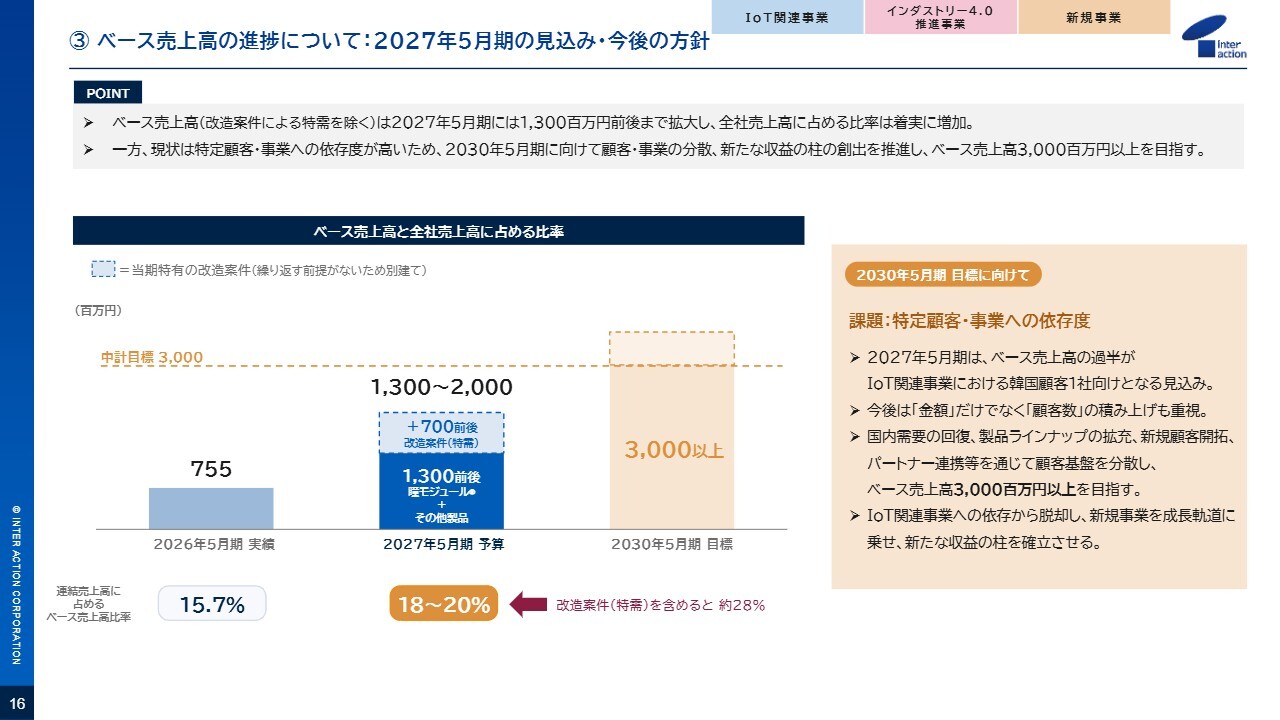
ベース売上高の推移です。前期は7億5,500万円でした。今期は、繰り返しのない改造案件である7億円前後を別建てにした上で、経常ベースでは13億円前後を見込んでいます。連結売上高に占める比率は、前期の15.7パーセントから今期は18パーセントから20パーセントへと高まりました。
9月の大口受注は7億4,700万円で、ほぼ全額がベース売上高に含まれます。2030年5月期には、中期経営計画の目標である30億円以上を確実に目指していきたいと考えています。
一方で、課題もあります。スライド右側をご覧ください。今期のベース売上高は過半が韓国1社向けとなる見込みです。金額だけでなく、顧客数を増やすことも重要と考えています。国内需要の回復、製品ラインナップの拡張、新規顧客の開拓、そして後ほどご説明するパートナー連携を通じて、顧客基盤をしっかりと分散させていきたいと考えています。
④ パートナーシップ・新規事業の進捗について
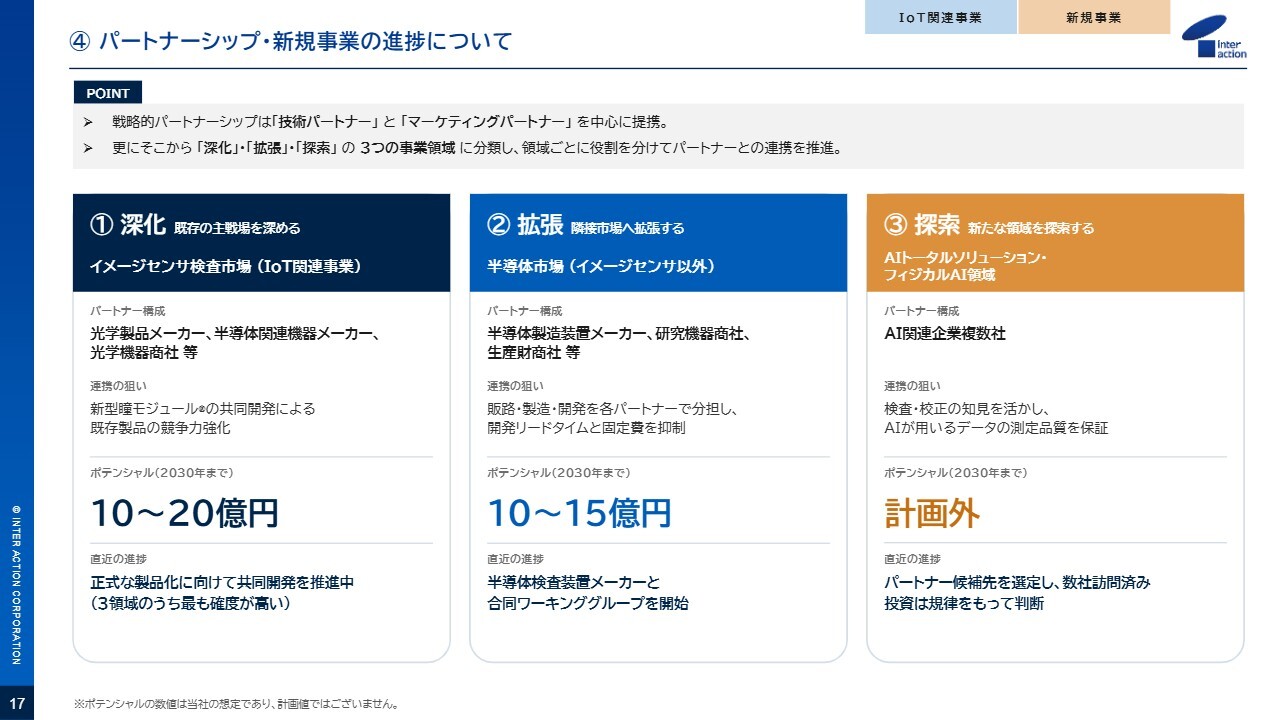
パートナーシップの進捗についてです。提携は技術パートナーとマーケティングパートナーを中心に進めており、これを「深化」「拡張」「探索」の3つの領域に分けて役割を明確にしています。
「深化」は、既存の主戦場であるイメージセンサ検査市場をさらに深める領域です。新型「瞳モジュール」の共同開発を進めており、3つのテーマの中で最も実現可能性が高いテーマとなっています。現在もパートナーや自社で新しい「瞳モジュール」のアイデアを次々と提案しており、国内で奪われたシェアを取り戻していきたいと考えています。
「拡張」は、イメージセンサ以外の半導体市場へ領域を広げる取り組みです。販路、製造、開発をパートナーと分担することにより、自社だけで抱え込まず、開発期間と固定費を抑えています。直近では、半導体検査装置メーカーと合同ワーキンググループを開始しています。
パートナーシップに加え、当社が企画、マーケティング、開発を担当した半導体向け製品を、年末に向けて1製品、来年以降に2製品から3製品をリリースしたいと考えています。こうした取り組みを積み上げることで、2030年までの事業ポテンシャルとして10億円から15億円を想定しております。
「探索」は、AIやフィジカルAIといった、2030年以降の波を探る領域です。当社は検査および校正の知見を活用し、AIが利用するデータの測定品質を保証する役割を担っています。新しい時代に即した企画をしっかり行い、2030年以降の成長を同時に図りたいと考えています。
なお、各カードのポテンシャルは当社の想定であり、計画値ではありませんので、足し上げないようお願いします。
④ パートナーシップ・新規事業の進捗について:半導体関連計測製品の開発スケジュール
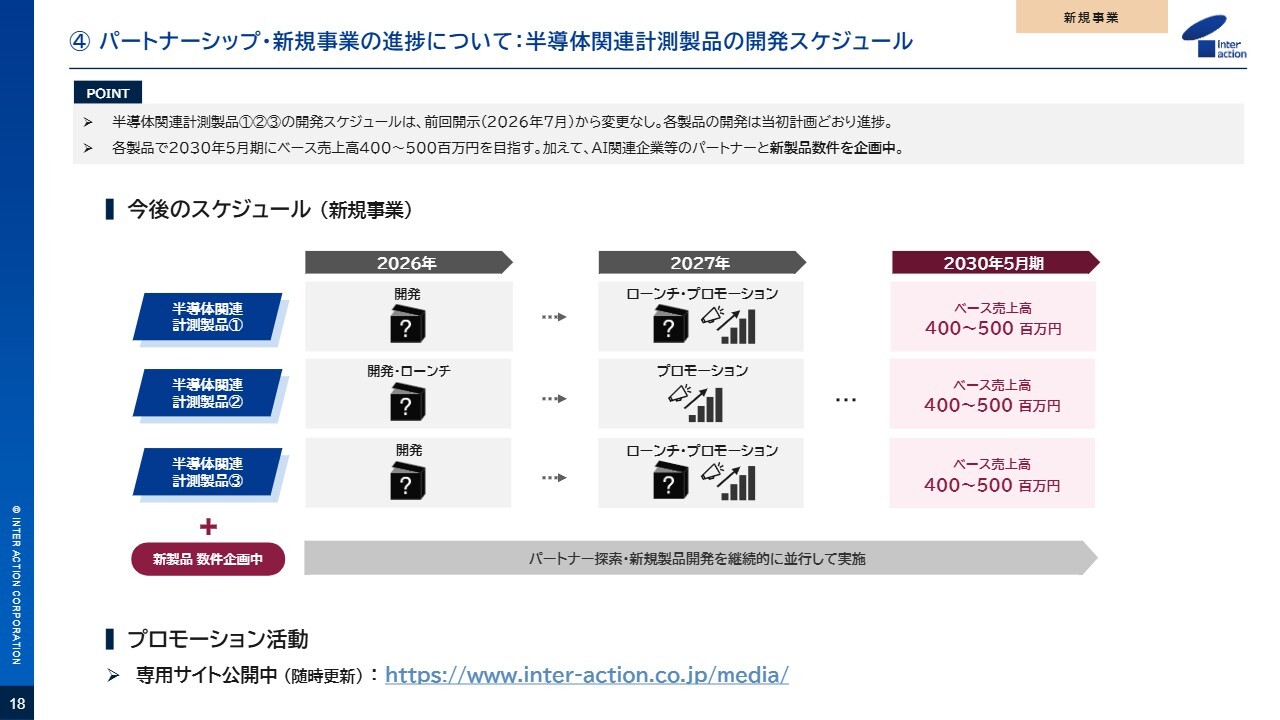
現在、拡張領域で進行中の3製品のスケジュールについてご説明します。いずれも開発スケジュールは7月の前回開示から変更はなく、計画どおり進捗しています。それぞれ2030年5月期に、4億円から5億円のベース売上高を目指しています。
さらに、AI関連企業のパートナーと新製品を数件企画中です。専用のWebサイトを制作し、プロモーション活動の準備を進めるとともに、展示会にも出展する予定です。当社の命運がかかった製品群ですので、ぜひ成功させたいと考えています。
⑤ PSRが向上する売上高の創出:「質の高い売上高」による企業価値の向上
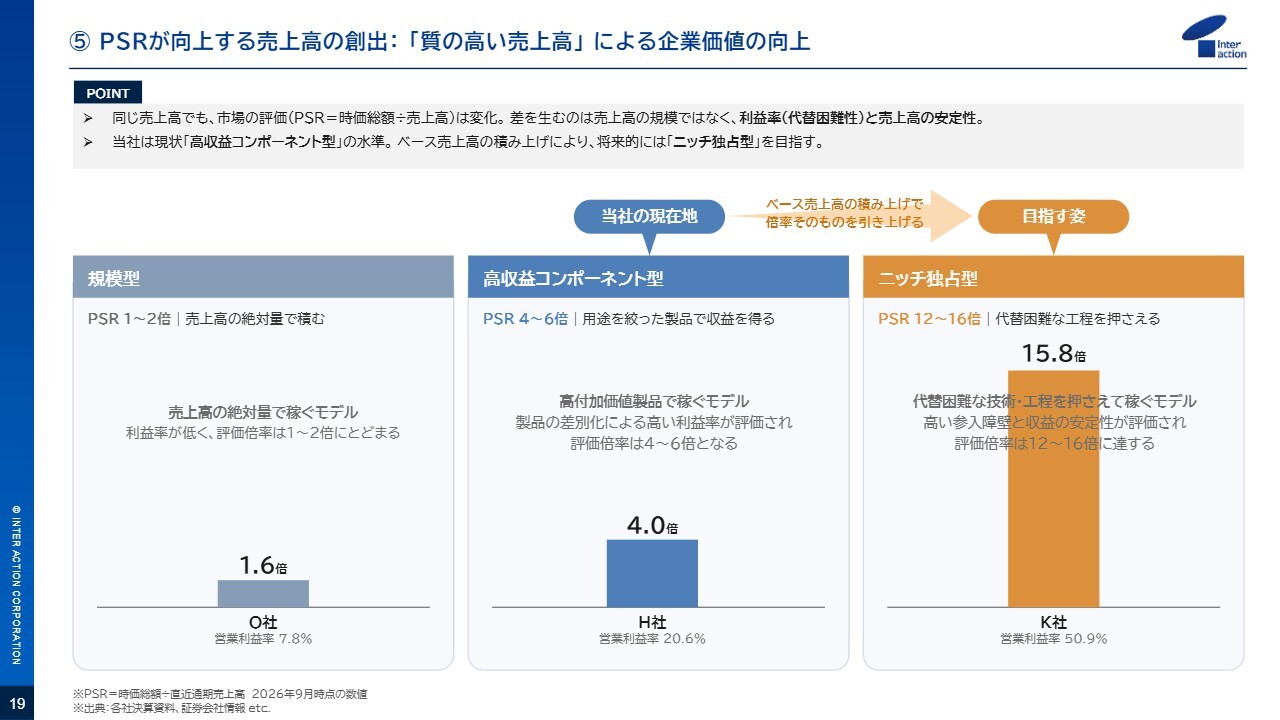
ベース売上高を説明するにあたり、売上、営業利益、株価の視点から考え方をご紹介します。当社がベース売上高にこだわる理由については、売上高に対して時価総額が何倍かを示すPSRを用いて説明する方法もあると考えています。
PSRには、営業利益率によって3つの型があると考えています。規模型、高収益コンポーネント型、ニッチ独占型です。売上の量で稼ぐ規模型は、PSRがだいたい1.6倍で推移しています。用途を絞った製品で稼ぐ高収益コンポーネント型は4倍、代替困難な工程を押さえるニッチ独占型は15.8倍に達するケースもあります。
同じ1円の売上でも、市場の評価が約10倍異なることがわかります。この差を生む要因は、売上の規模ではなく、代替されにくさ、つまり営業利益率と売上の安定性にあります。
現段階で当社を調査すると、高収益コンポーネント型の水準に位置していると考えます。ただし、私はニッチ独占型を目指しており、本来であれば当社の主要製品はニッチ独占型に非常に近いと考えています。
ベース売上高を着実に積み上げ、評価倍率そのものを引き上げることで、1円の売上が株価に与える影響を大きくする企業および事業を構築していきたいと思います。
⑤ PSRが向上する売上高の創出:なぜPSR・ベース売上高が重要なのか
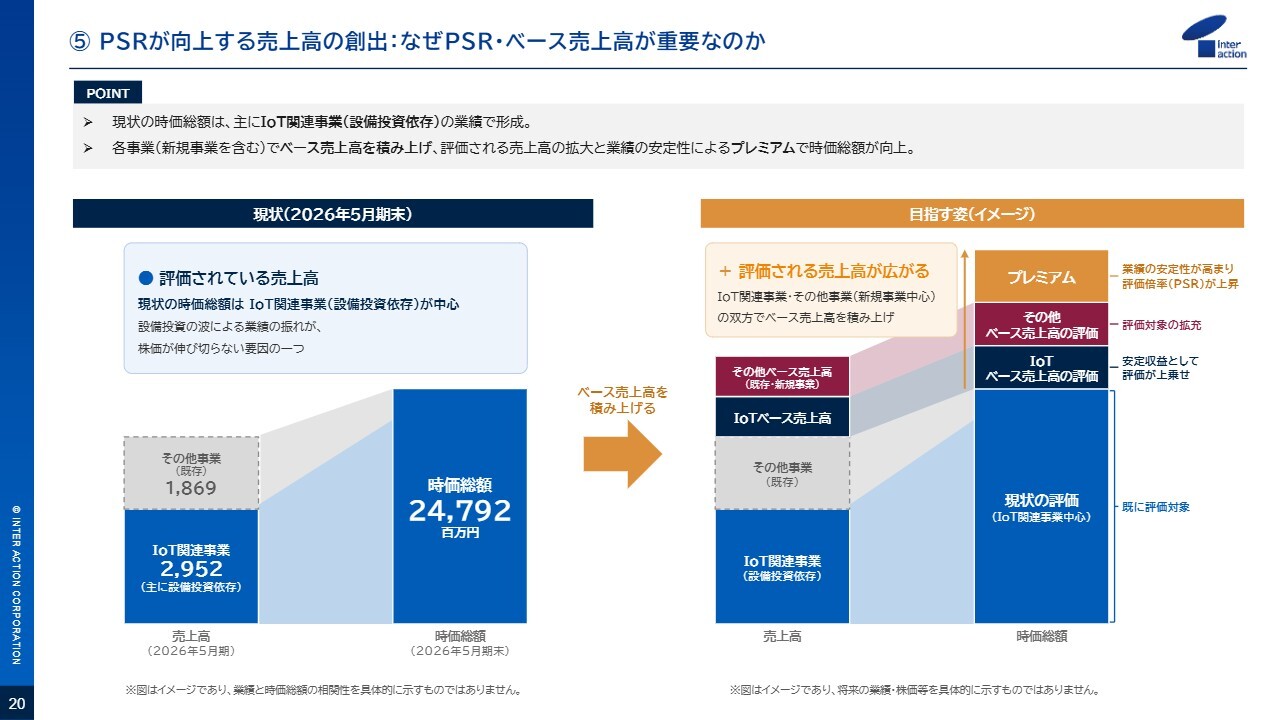
実際に当社の現状に当てはめてみます。あくまで当社の見立てですが、スライド左側に現状を示しています。2026年5月末時点で当社の時価総額は約248億円でした。この評価は、主にIoT関連事業のイメージセンサ向けで形成されていると考えており、インダストリー4.0推進事業はまだ評価されていない状況と認識しています。
また、イメージセンサ関連は設備投資の波により、今回の第1四半期のように業績が変動することがあり、それが株価が伸び悩む理由の1つとなっていると思われます。
それを踏まえて、スライド右側に当社の目指す姿を示しています。IoT関連事業の「瞳モジュール」は、国内外でさらに売上を拡大していきます。また、新規事業を中心としたその他事業では、収益性の高い製品を積極的に展開していきます。
この両事業でベース売上高を積み上げることで、PSRの面で大きなインパクトを与える売上が増加し、業績の安定化によって評価倍率そのものにプレミアムを加えることができると考えています。
ベース売上高30億円は決して大きな数字には聞こえないかもしれませんが、着実に積み上げることで当社の企業価値を大きく向上させることが可能です。現在の取り組みを継続し、成果を出していきたいと考えています。
⑤ PSRが向上する売上高の創出=ベース売上高
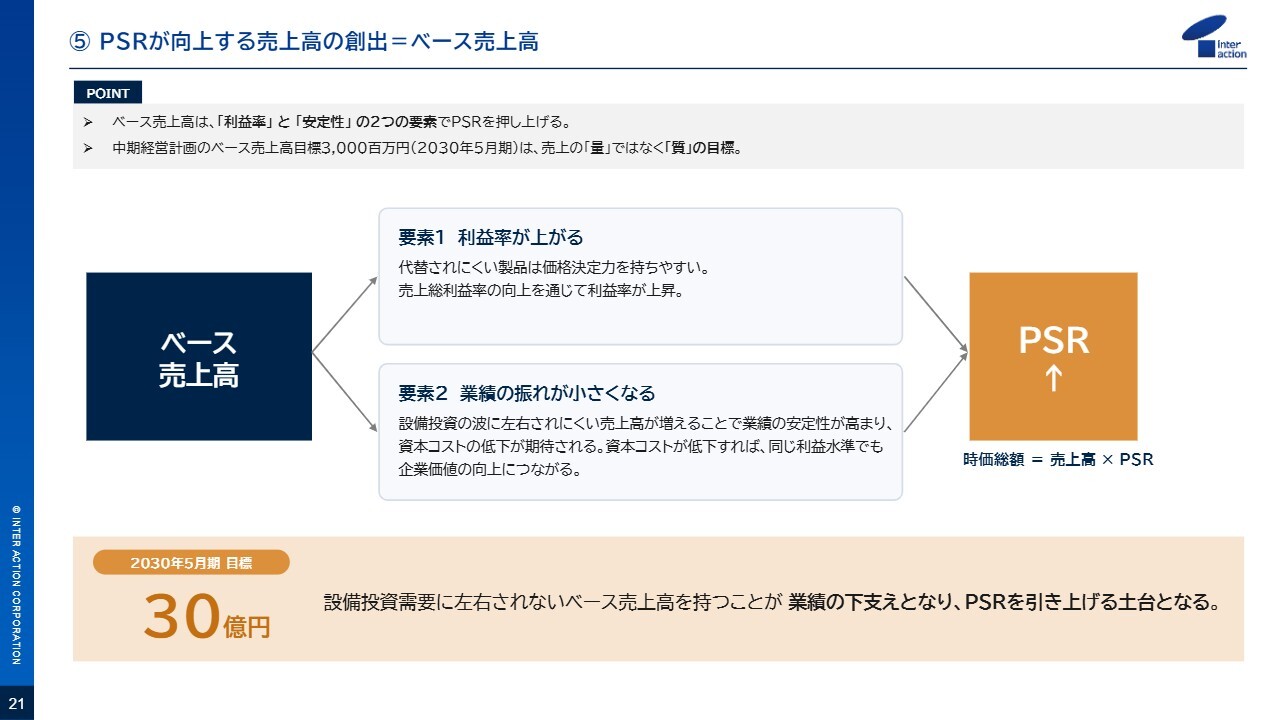
ベース売上高は2つの要素が企業価値に影響を与えると考えています。1つ目は利益率です。イメージセンサ向けだけでなく、現在十分に評価されていないインダストリー4.0推進事業の利益率を向上させることで、企業の評価が変わると考えます。
また、「瞳モジュール」のように他社で代替されにくい製品は価格競争力を持ちやすく、売上総利益率の向上が期待されます。
2つ目は業績の安定性です。市場は設備投資の変動による大きな業績の振れを嫌う傾向にあり、これが資本コストの上昇を招く原因ともなります。微分ではなく積分的なビジネスを展開することで、業績の振れが小さい売上高の増加が見込めます。それにより資本コストの低下が期待され、同じ利益水準でも企業価値の向上につながると考えます。
中期経営計画で掲げたベース売上高30億円は、前期の全社売上高48億円の6割強に相当します。設備投資の谷に入っても消えない売上高を30億円確保することが、業績の底を支え、評価倍率を引き上げる基盤となります。つまり、30億円は売上高の「量」の目標ではなく、「質」の目標です。量だけでなく、質も重要であるということです。
第1四半期は赤字でのスタートとなり、みなさまに大変ご心配をおかけしていると思います。一方で、IoT関連事業は今期の売上予算の約8割をすでに確保済みです。その中身も年々質が高まってきています。みなさまの期待に応えられるよう結果を出していきたいと思いますので、引き続きご支援を賜りますようお願いします。
ご清聴ありがとうございました。
質疑応答:IoT関連事業の引き合い状況について
司会者:「新たな引き合い状況について教えてください」というご質問です。おそらく主事業のIoT関連事業についてのご質問かと思います。
木地:すでに受注を取ったものもありますが、それ以外にも、当社は2年、3年先のことをお客さまと話し合っていますので、とても好調な引き合い状況にあると思います。
これを受注という見える結果につなげていけるように現在も努力していますので、心配はないと思います。現在の競争状況は悪くないため、引き合いを受注というかたちで数字に変えていきたいと思います。
新製品についてもすでに引き合いをいただいており、そこに対してしっかりと顧客管理を行い、売上につなげていきたいと考えています。引き合いの状況は非常に好調であり、中長期的にも心配はないと見ています。
木地氏からのご挨拶
木地:まずは2026/10/21に発売予定の「日経マネー12月号」をぜひご覧ください。また、赤字決算ではありますが、第2四半期、第3四半期、第4四半期と引き続き努力し、しっかり収益を積み上げていきたいと思います。
本日はご多用の中、貴重なお時間をいただき、決算説明会にご参加くださりありがとうございます。今後ともご支援とご指導をよろしくお願いします。
記事提供: