2026年10月14日に発表された、株式会社トレジャー・ファクトリー2027年2月期第2四半期決算説明(個人投資家・機関投資家合同IRセミナー)の内容を書き起こしでお伝えします。
決算サマリー
野坂英吾氏(以下、野坂):株式会社トレジャー・ファクトリー代表取締役社長の野坂英吾です。本日は、当社個人投資家・機関投資家合同IRセミナーにご参加いただき、ありがとうございます。
私から2027年2月期第2四半期の決算概要および今後の見通しについてご説明し、最後に質疑応答にしたいと思います。どうぞよろしくお願いします。
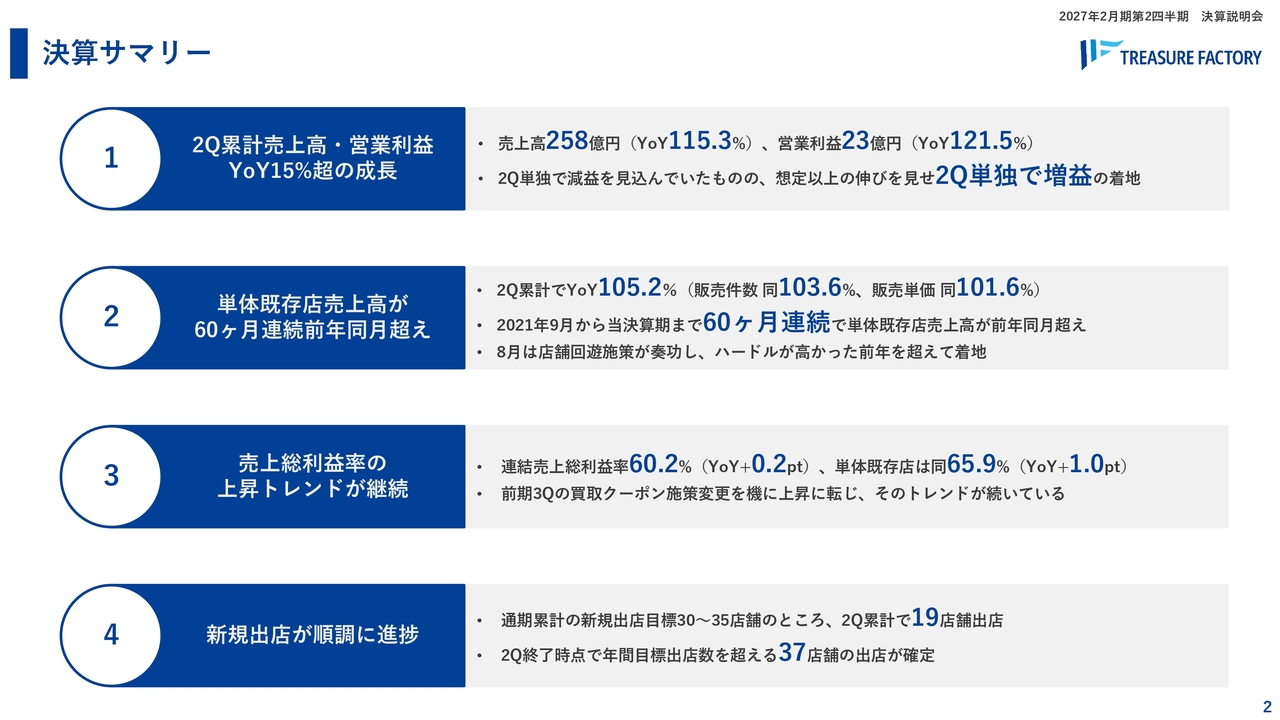
まずは、決算サマリーです。2027年2月期第2四半期は、累計売上高・営業利益が前年同期比で15パーセント超の成長を実現することができました。
また、単体既存店売上高についても、60ヶ月連続、すなわち5年間にわたり前年同月超えを継続できています。
売上総利益率も上昇トレンドを維持しています。売上高だけでなく、利益面でも堅調に推移した第2四半期となりました。
新規出店も順調に進捗しており、第2四半期終了時点で、今期計画の30店舗から35店舗に対し、37店舗の出店が確定しており、足元で堅調に推移している状況です。
連結|損益計算書‐PL
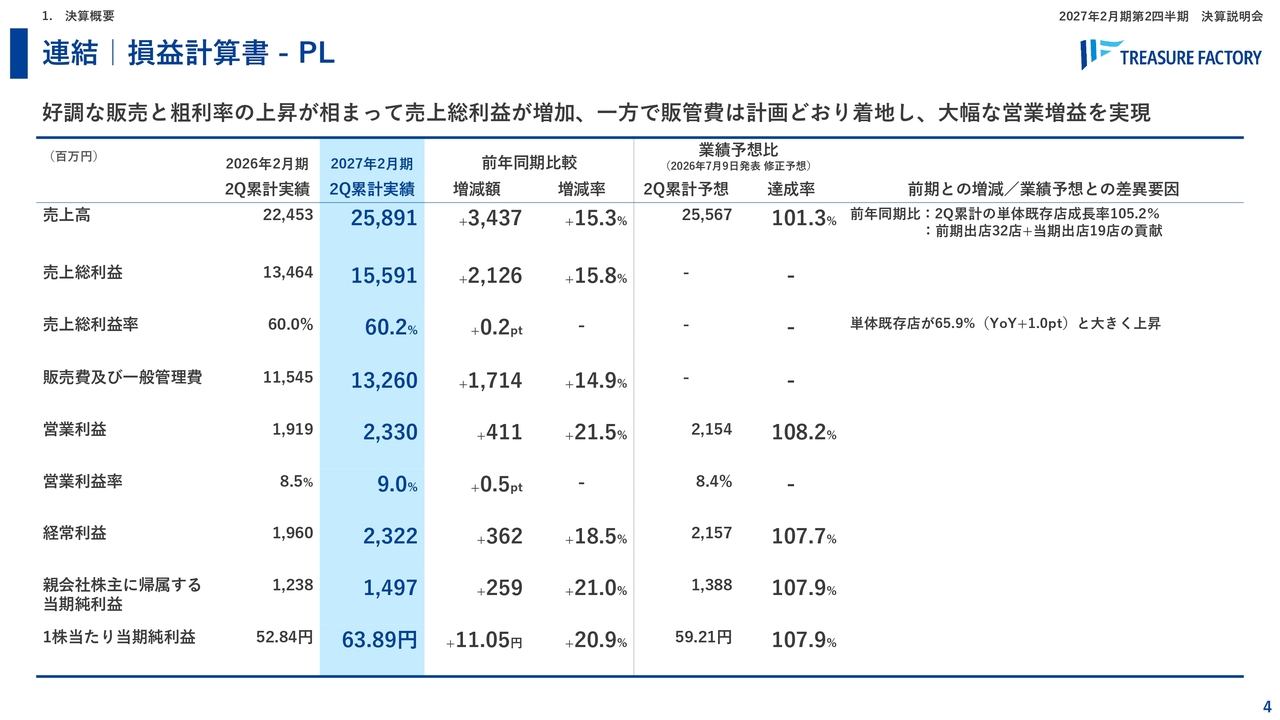
ここからは、決算の概要についてご説明します。まず、連結損益計算書です。好調な販売と粗利率の上昇が相まって売上総利益が増加しました。一方で、販管費は計画どおり着地し、大幅な営業増益を実現できました。売上高だけでなく利益もしっかり残せた第2四半期となっています。
連結|貸借対照表‐BS
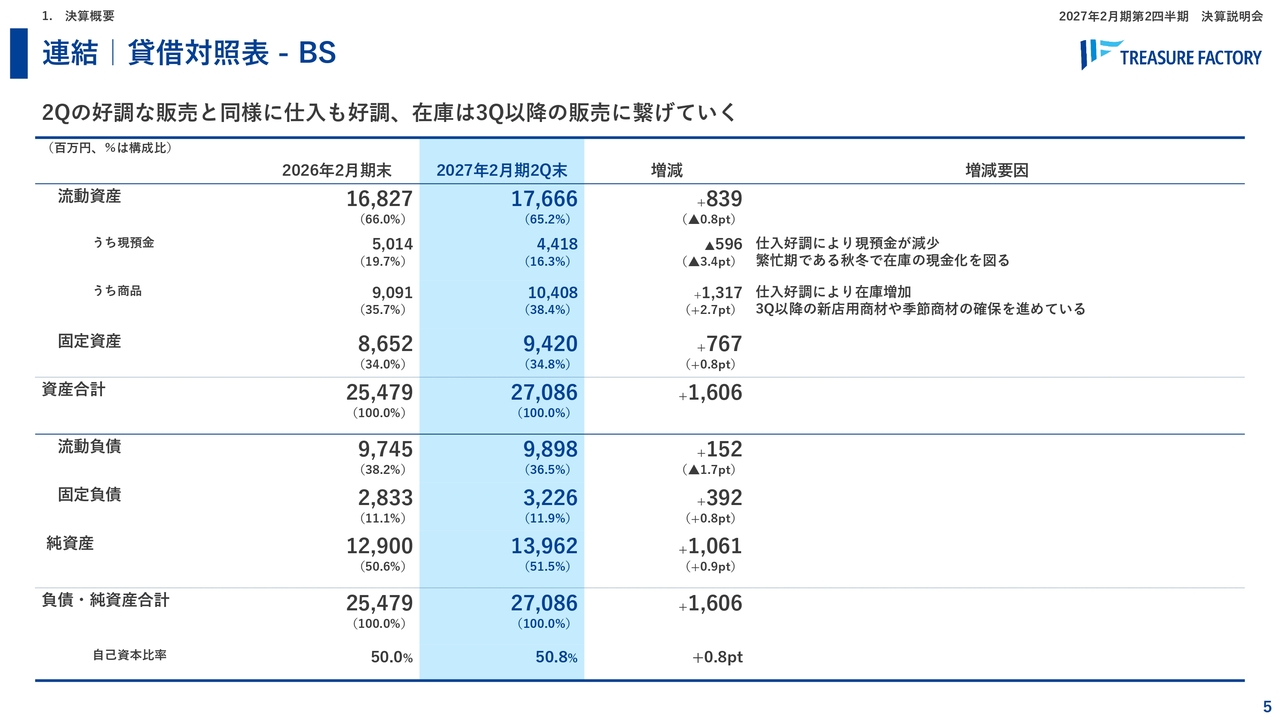
貸借対照表です。第2四半期の好調な販売と同様に、仕入も好調に推移しています。在庫は増加していますが、これは第3四半期以降の販売にしっかりつながる在庫であると認識しています。足元では販売および買取の両面で堅調に推移しており、先々の販売につながっていく在庫もしっかり確保できた第2四半期だったと考えています。
連結|四半期業績
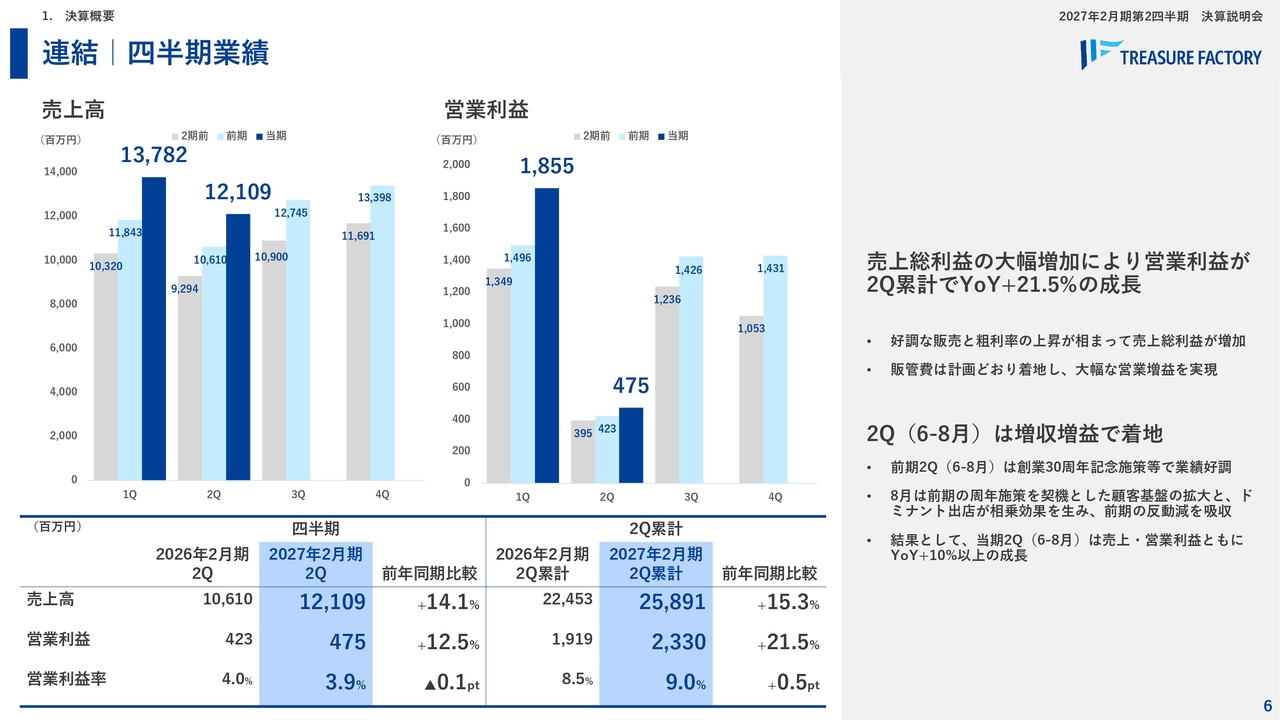
連結の四半期業績です。第1四半期に続き、第2四半期も売上高と営業利益の両面で堅調に推移しています。売上総利益の大幅な増加により、営業利益は第2四半期累計で前年同期比21.5パーセントの成長となっています。また、第2四半期単独でも増収増益で着地しています。
連結|売上高‐増減分析
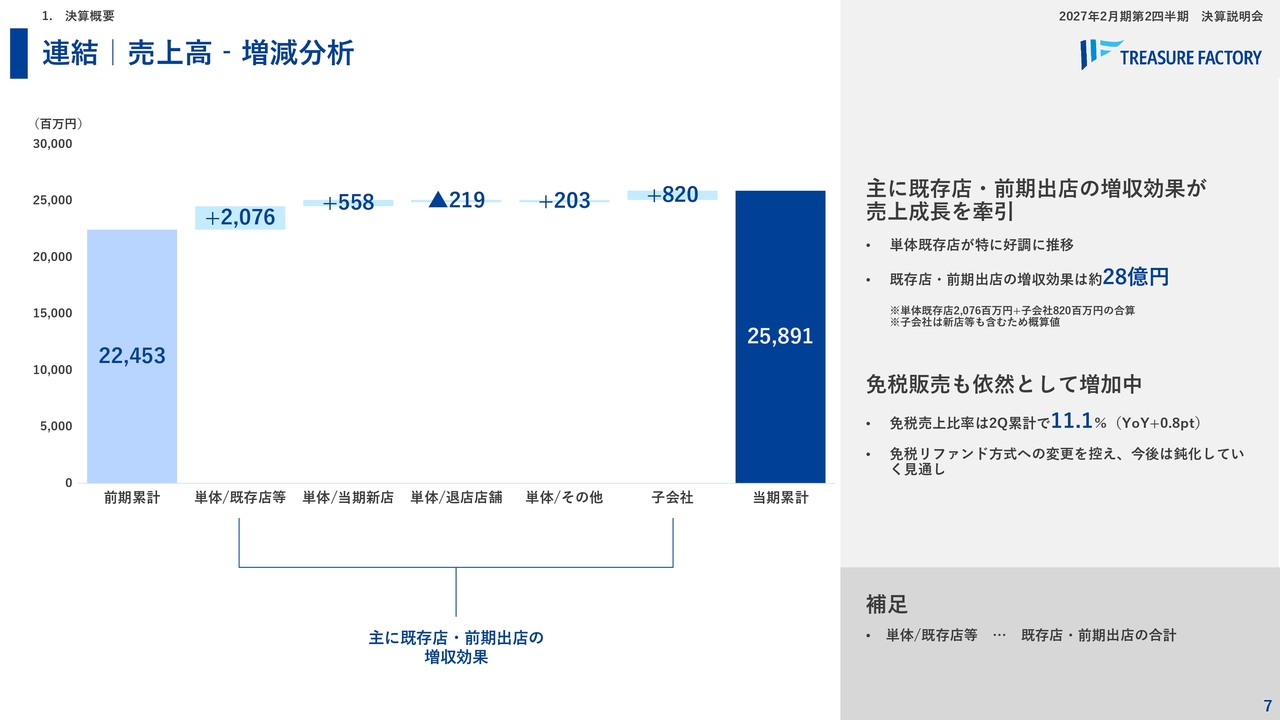
連結売上高の増減分析です。主に既存店および前期出店の増収効果が大きく、売上成長を牽引しています。単体既存店が特に好調に推移しており、既存店・前期出店の増収効果は約28億円となっています。
免税販売も依然として増加中で、堅調に推移しています。免税売上比率は第2四半期累計で11.1パーセントとなり、前年同期比で0.8ポイント上昇しています。なお、免税リファンド方式への変更が11月から予定されており、今後は多少の減速もあると考えていますが、足元では免税販売も堅調に推移しています。
連結|仕入・販売高‐カテゴリー別
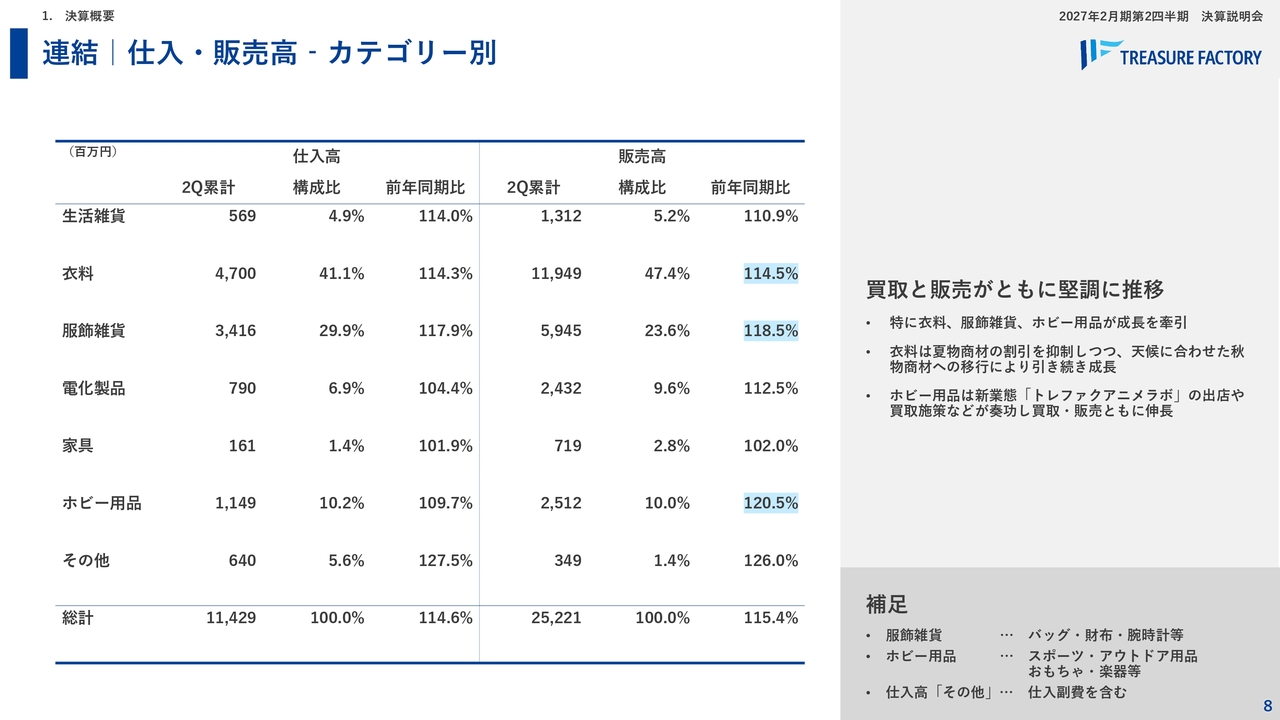
仕入・販売高のカテゴリー別の推移です。買取と販売がともにさまざまなジャンルで堅調に推移しています。特に衣料、服飾雑貨、ホビー用品が成長を牽引しています。衣料は、夏物商材の割引を抑制しつつ、天候に合わせた秋物商材への移行が順調に進んでいます。また、ホビー用品も非常に好調です。新業態の「トレファクアニメラボ」の出店が効果を発揮しており、買取施策なども寄与しています。
連結|売上総利益/売上総利益率/在庫回転率‐直近4期推移
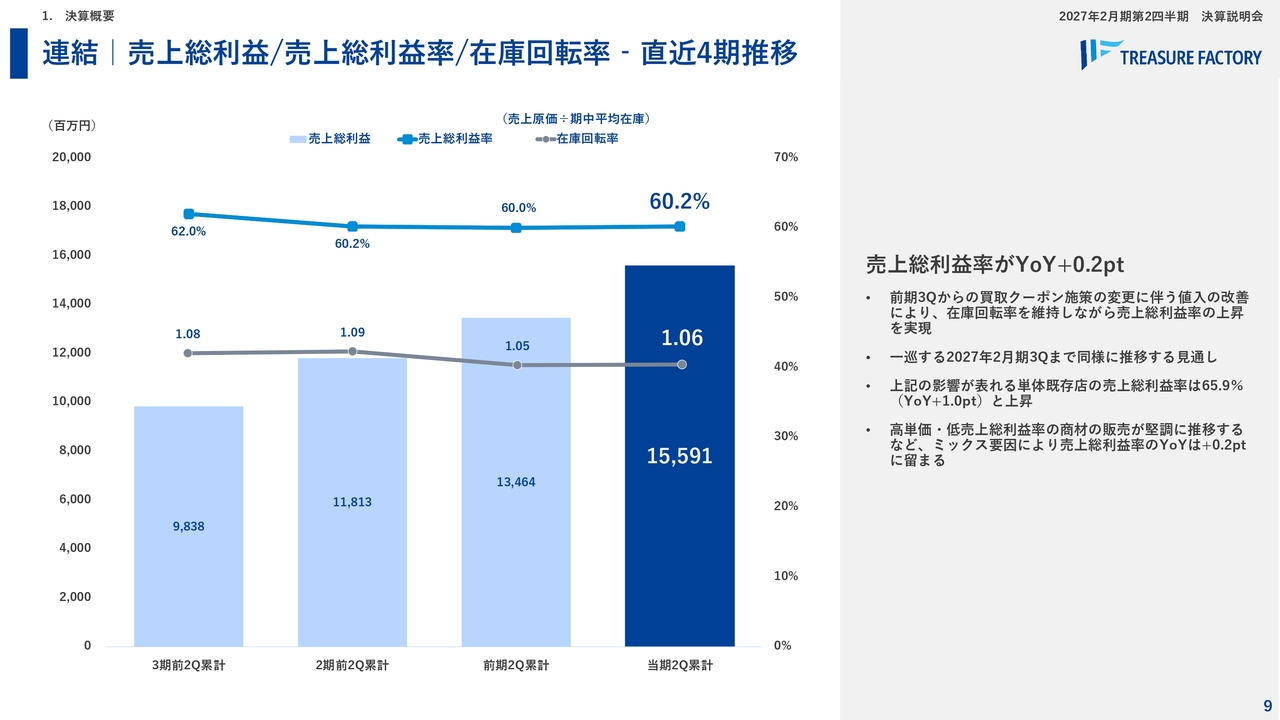
売上総利益・売上総利益率・在庫回転率の推移です。売上総利益率は前年同期比で0.2ポイント改善しています。前期第3四半期からの買取クーポン施策の変更に伴う値入の改善により、在庫回転率をしっかりと維持しながら売上総利益率の上昇を実現しています。この影響は、ちょうど一巡する2027年2月期第3四半期まで同様に推移する見通しです。なお、単体既存店の売上総利益率は65.9パーセントで、上昇傾向にあります。
高単価で売上総利益率の低い商材の販売が堅調に推移するなど、ミックス要因により売上総利益率の前年同期比は0.2ポイントの改善にとどまるものの、足元の売上総利益率および売上総利益は堅調に推移しています。
単体|既存店売上総利益率‐直近4期推移
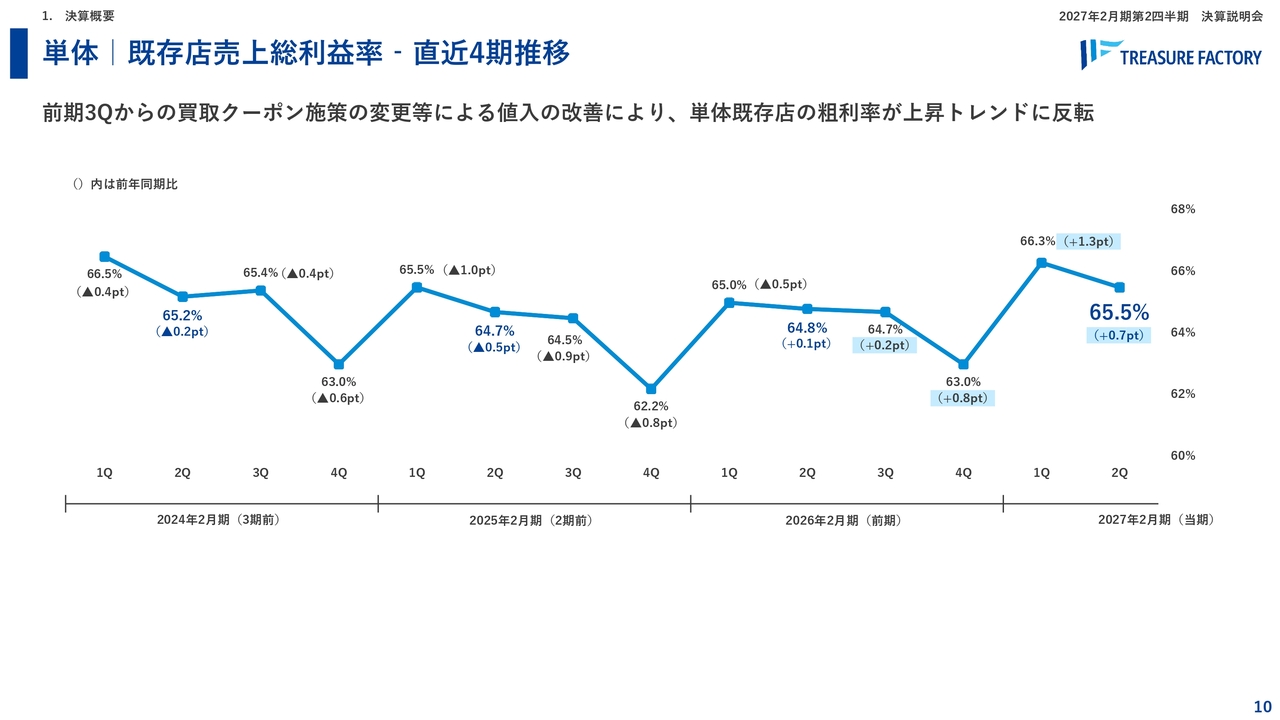
単体既存店売上総利益率の四半期ごとの推移です。前期の第2四半期ごろから改善傾向が見られ、第3四半期からは買取クーポン施策の変更などにより値入が改善しました。その結果、昨年中盤から単体既存店の粗利率は上昇トレンドに反転し、その傾向が継続しています。
連結|営業利益‐増減分析
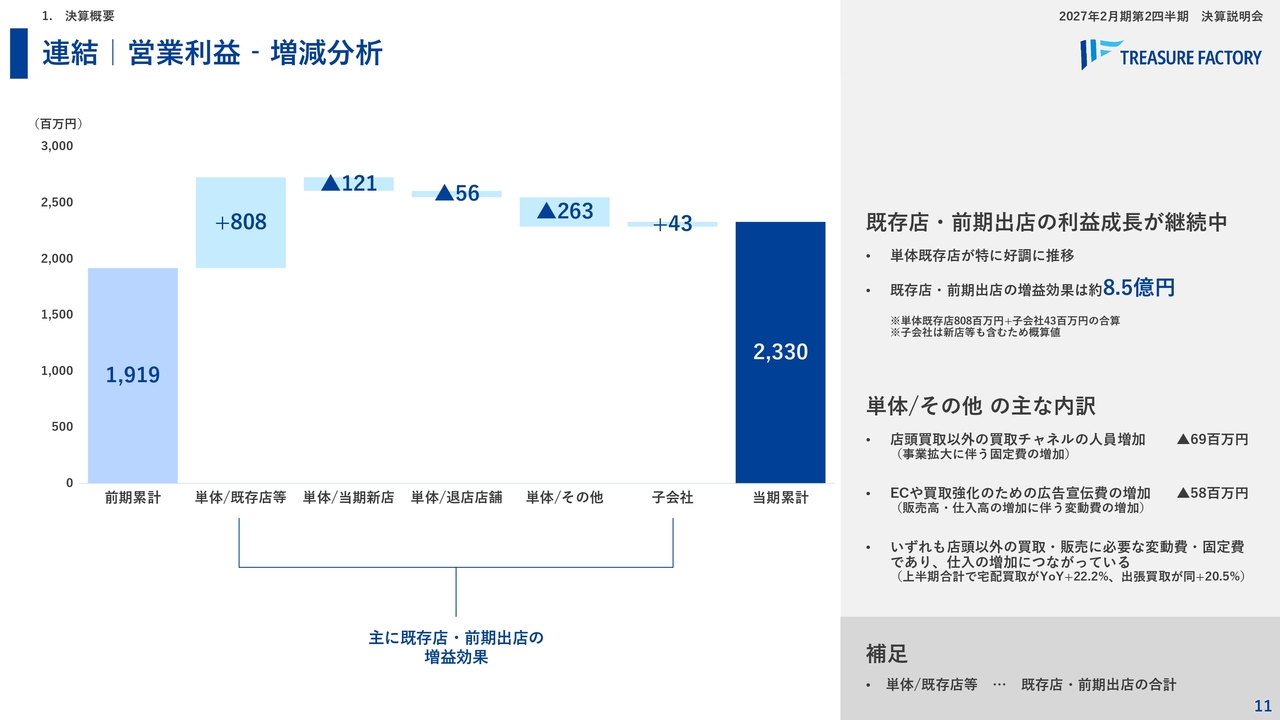
連結の営業利益の増減分析です。既存店および前期出店の利益成長が継続しています。既存店は堅調に推移しており、前期出店の店舗も利益に大きく寄与しています。単体既存店が特に好調に推移していることに加え、前期出店の店舗の増収効果も相まって全体として好調に推移しています。
単体/その他の主な内訳は、スライドに記載しています。いずれも費用が増加していますが、増収によってしっかりと吸収できていると認識しています。
連結|販管費‐内訳
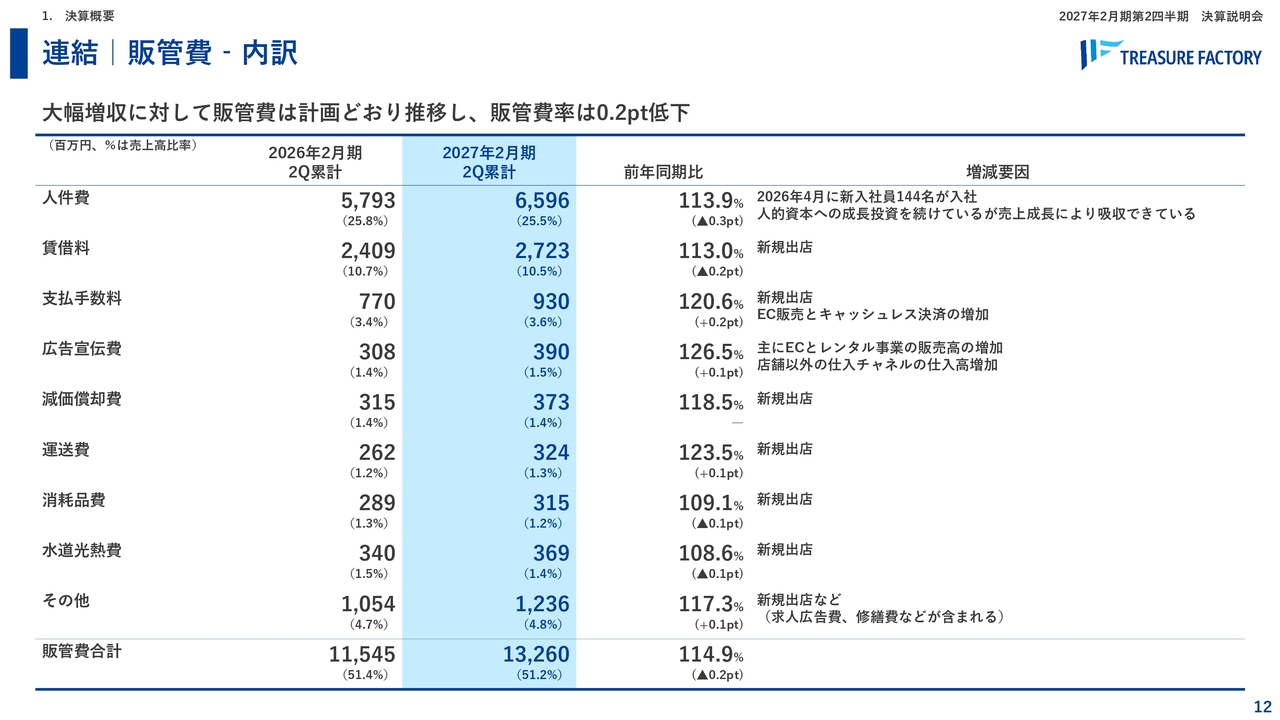
連結の販管費の内訳です。販管費の金額は増加していますが、大幅な増収に対して販管費は計画どおり推移しており、第2四半期累計の販管費率は前年同期比で0.2ポイント低下しています。
人件費などの割合も下がっています。また、賃借料などが増加していますが、増収によって吸収しながら推移している状況です。
連結|キャッシュフロー‐直近4期推移
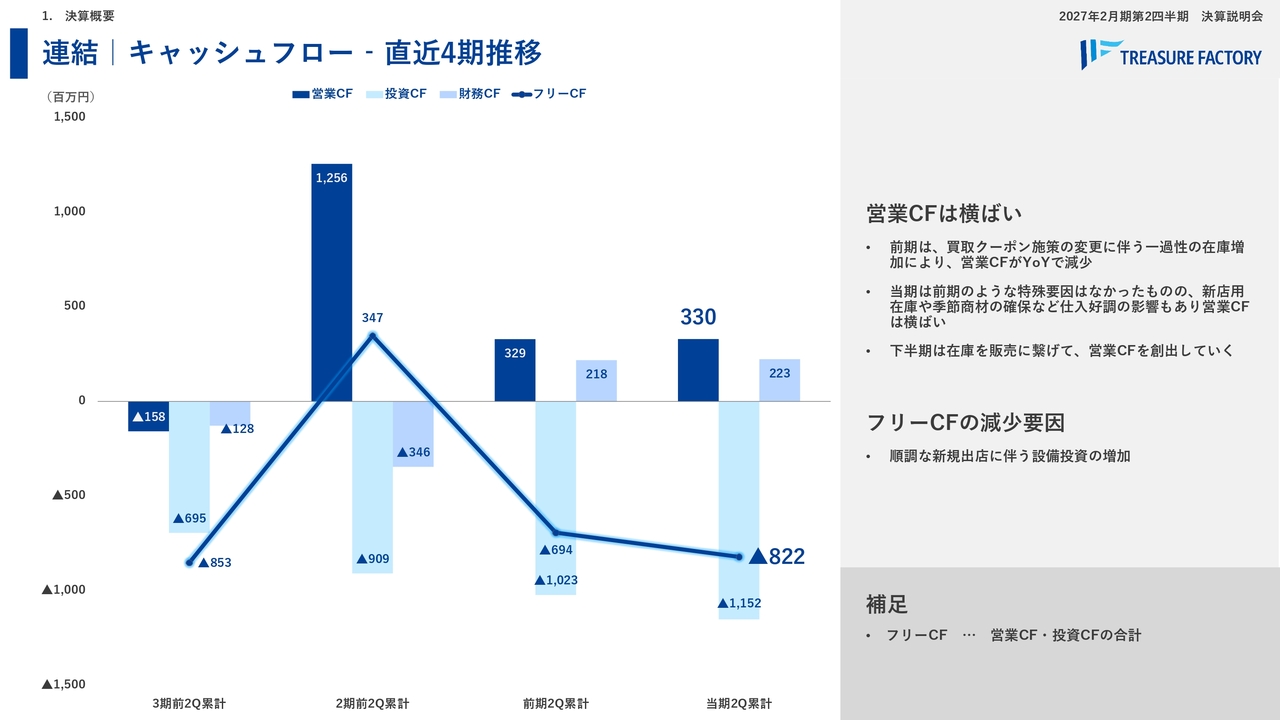
連結キャッシュフローの直近4期の推移です。営業キャッシュフローは横ばいで推移しています。前期は、買取クーポン施策の変更に伴う一過性の在庫増加により、営業キャッシュフローが前年同期比で減少しました。
当期は前期のような特殊要因はありませんでしたが、新店用在庫や季節商材の確保など、仕入が非常に好調に推移している影響もあり、営業キャッシュフローは横ばいとなっています。下期は在庫をしっかり販売につなげて営業キャッシュフローを創出していく予定であり、想定どおり堅調に推移していると考えています。
KPIの推移|サマリー
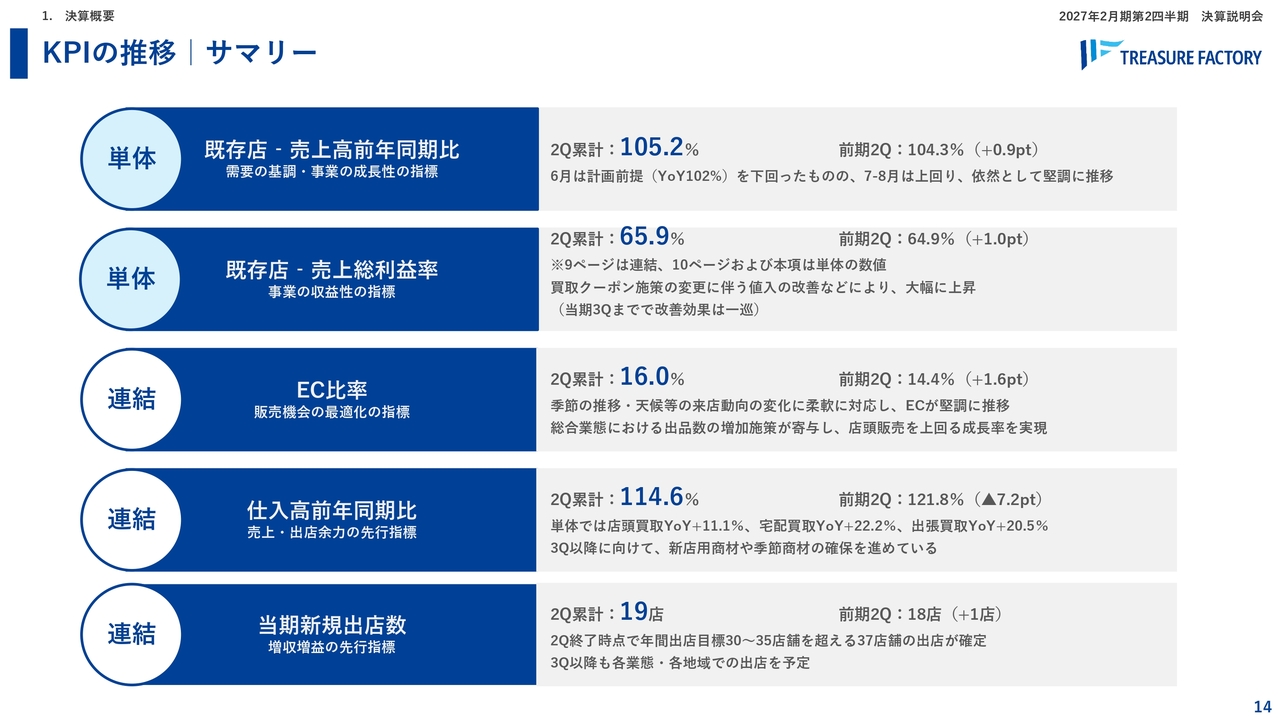
スライドは、KPIの推移です。まず、単体です。第2四半期累計の既存店売上高は前年同期比で105.2パーセントとなり、計画を上回って推移しています。計画前提は前年同期比102パーセントでしたが、それをしっかりと上回りました。6月は前提を少し下回りましたが、7月と8月で計画を上回り、依然として堅調に推移しています。
第2四半期累計の単体の既存店売上総利益率は65.9パーセントとなり、前期を上回る水準です。
次に、連結の推移です。第2四半期累計のEC比率は16.0パーセントとなりました。店頭だけでなく、ECでの販売も堅調に推移しています。今年の6月は非常に雨が多い状況でしたが、ECでの販売がしっかりと寄与し、全体の業績を底上げしていました。
第2四半期累計の仕入高は前年同期比114.6パーセントとなりました。販売だけでなく、仕入面でも堅調に推移しています。第3四半期以降に向けて新店用の商材確保が順調に進んでおり、季節商材の確保も現在進めています。
当期の新規出店の状況については、第2四半期累計で19店舗の出店がまとまりました。年間の出店目標を30店舗から35店舗と掲げていましたが、第2四半期終了時点でそれを上回る37店舗の出店がすでに確定しています。第3四半期以降も各業態・各地域での出店を計画しており、今期の出店計画は順調に固まったと考えています。すでに来期の出店についても一部先行して決めながら取り組みを進めています。
KPIの推移|(単体)既存店‐売上高前年同期比
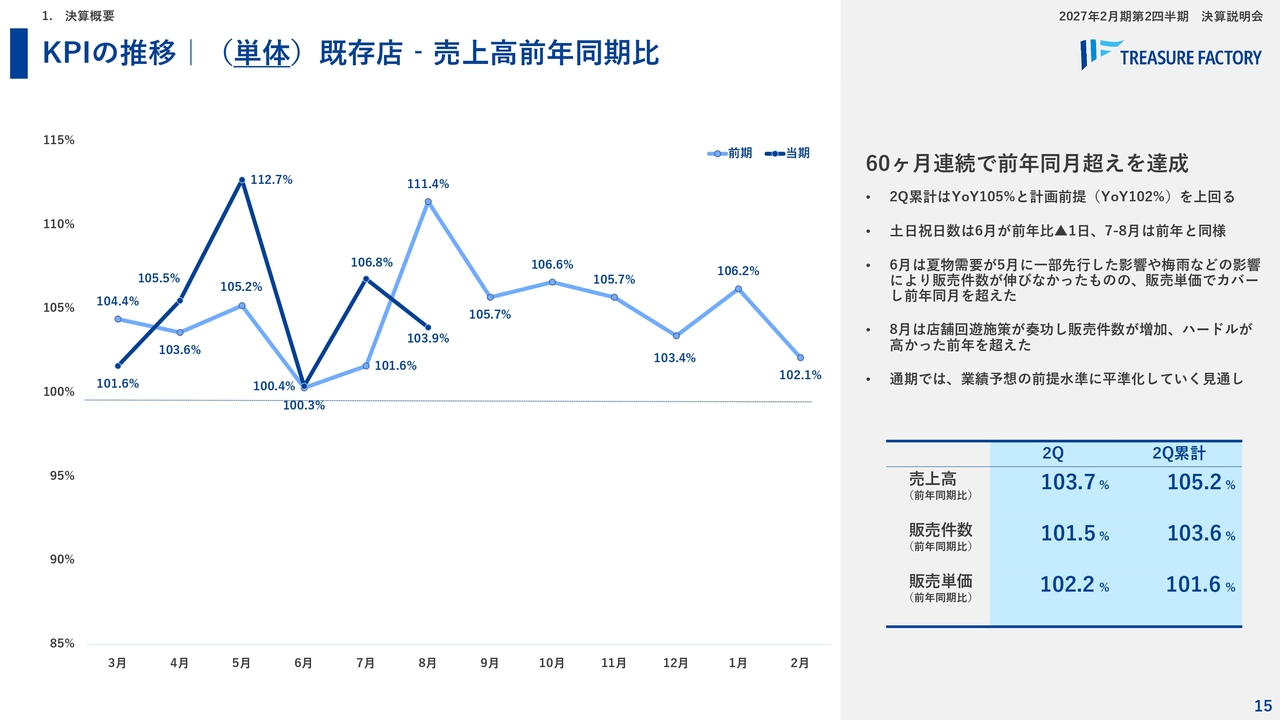
単体の既存店売上高の前年同期比の推移です。60ヶ月連続で前年同月超えを達成しており、第2四半期累計では計画前提の前年同期比102パーセントを上回る前年同期比105.2パーセントとなりました。前提となる土日祝日の日数については、6月が前年比マイナス1日、7月と8月は前年と同様です。6月は夏物需要が5月に一部前倒しとなった影響がありましたが、7月・8月はそれも回復しています。
通期では業績予想の前提水準に平準化していく見通しですが、足元は堅調に推移していると考えています。
KPIの推移|(連結)新規出店の進捗状況
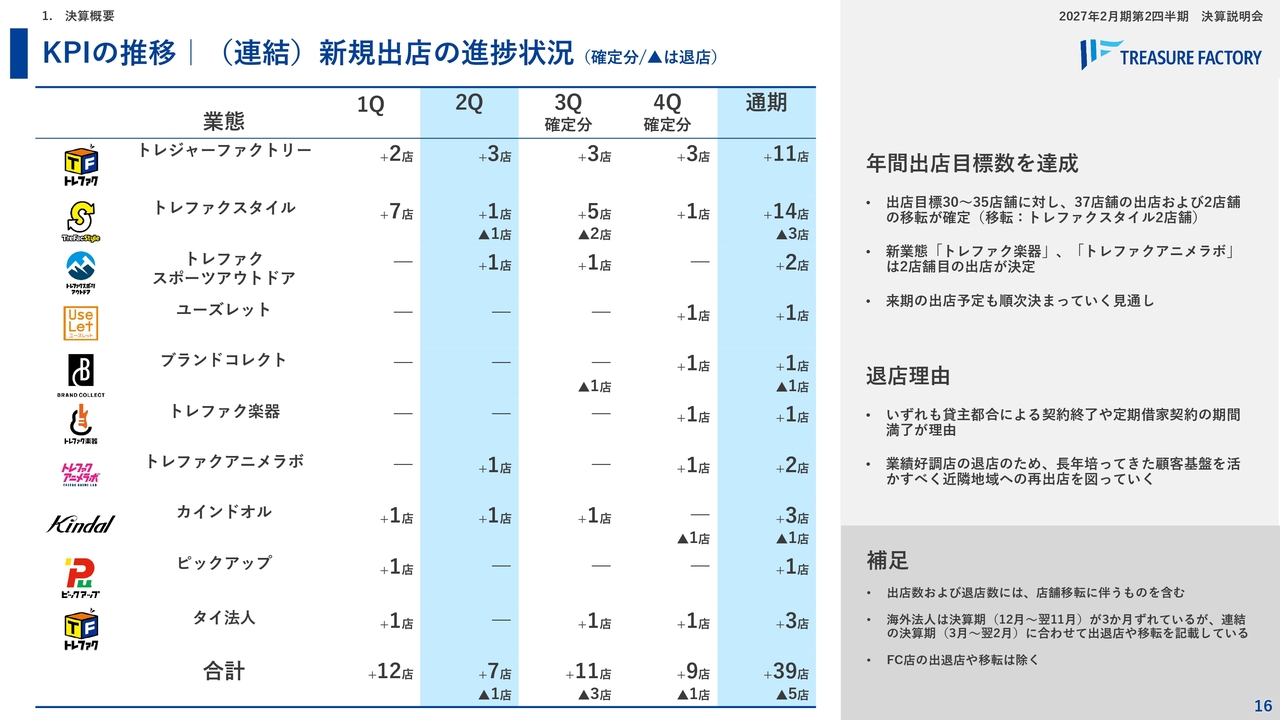
連結の新規出店の進捗状況です。現時点で、年間出店目標数を達成しています。
退店については、今期5店舗が決まっています。ただし、いずれも貸主都合による契約終了や定期借家契約の期間満了が理由であり、業績悪化による退店は発生していません。業績好調店舗の退店となるため、長年培ってきた顧客基盤を活かすべく、近隣地域への移転も数件決まっています。退店した店舗については、極力近隣への移転で対応していきたいと考えています。
グループ会社の状況
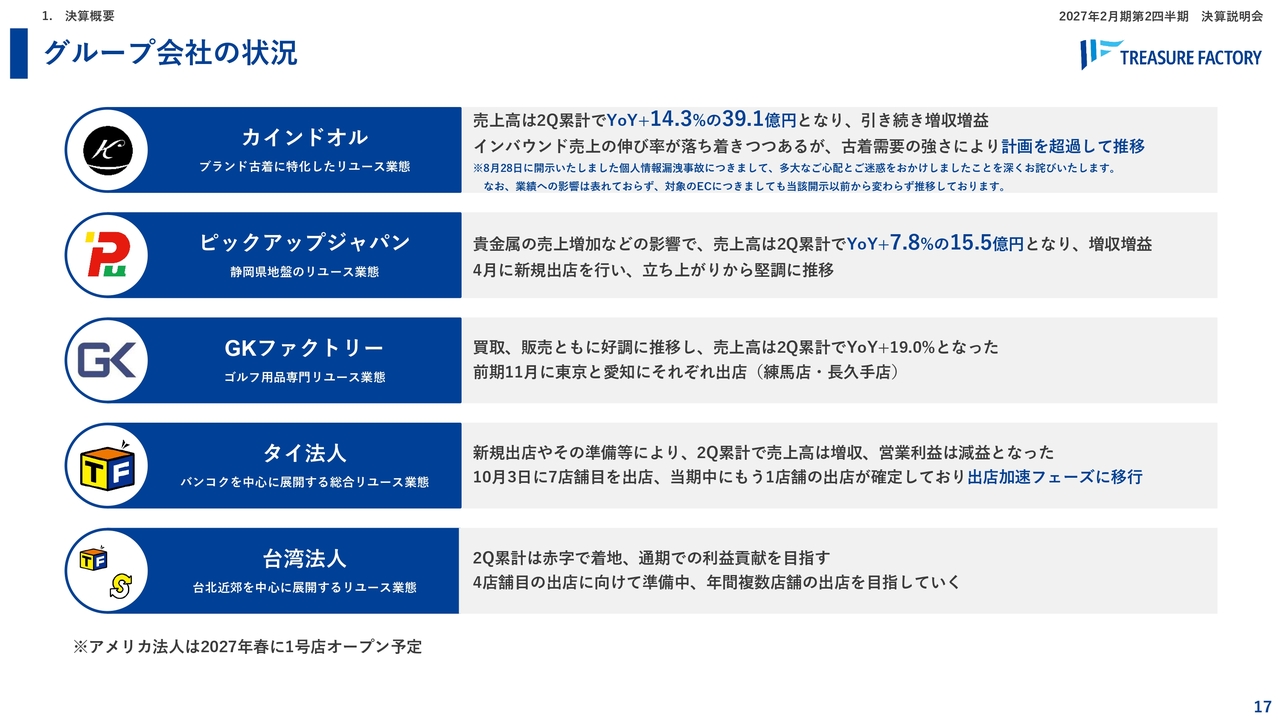
グループ会社の状況についてご説明します。
まず、カインドオルです。売上高は堅調に推移しており、利益面でも安定しています。古着需要が強いため、計画を超過して推移しています。同社については、個人情報漏えいが一部発生し、多大なご心配とご迷惑をおかけしましたことを深くおわびします。なお、昨日発表したとおり、ある程度収束しており、業績への影響は軽微であると認識しています。今後は、情報管理体制をグループ全体で整備しながら、取り組みを着実に進めていきます。
ピックアップジャパンの第2四半期累計の売上高は前年同期比7.8パーセント増と堅調に推移し、増収増益となっています。4月に新規出店を行い、立ち上がりから堅調に推移しています。
GKファクトリーの業績も堅調に推移しており、第2四半期累計の売上高は前年同期比19.0パーセント増となりました。同社も新規出店を行っています。
海外事業です。タイ法人も第2四半期累計で増収を達成しましたが、営業利益は減益となっています。これは新規出店を継続している影響が一因となっており、全体的な業績としては堅調に推移していると認識しています。当期中にさらに1店舗の出店が確定しており、現在は出店加速フェーズに移行している状況です。
一方、台湾法人は第2四半期累計で赤字となっており、通期での利益貢献を目指しています。現在は4店舗目の出店に向けた準備を進めています。
アメリカ法人は2027年春に1号店のオープンがほぼ確定し、ようやくスタートを切れるかたちになると想定しています。
2027年2月期 業績予想
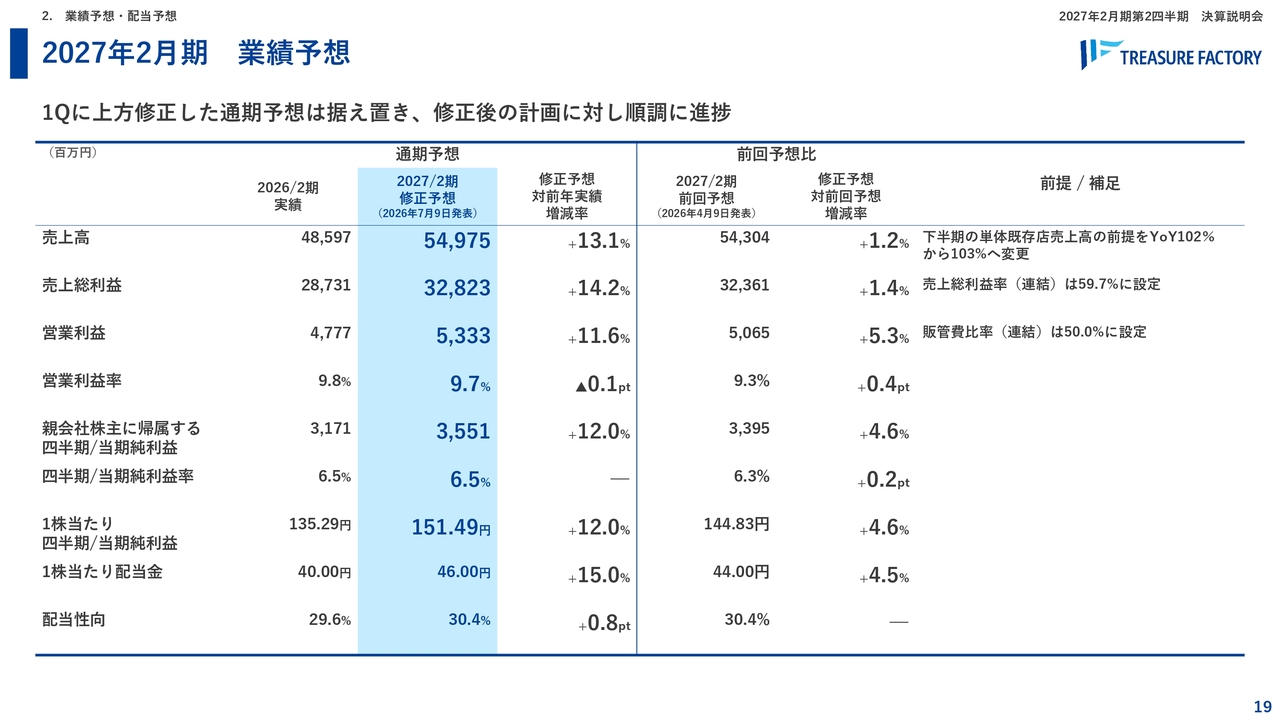
業績予想・配当予想です。2027年2月期の業績予想については、第1四半期に上方修正した通期予想を据え置いており、修正後の計画に対して順調に進捗しています。第2四半期も修正後の予想どおり順調に推移していると認識しています。
通期目標に対する進捗率
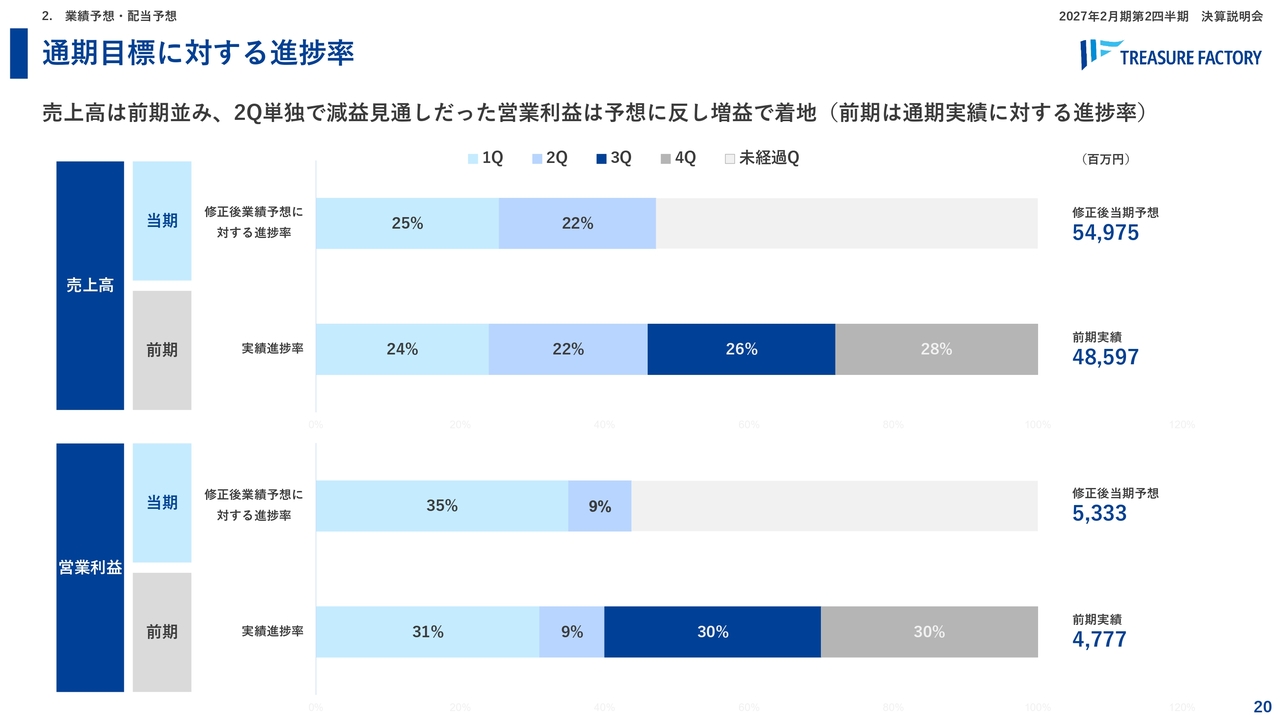
通期目標に対する進捗率です。売上高は前期並みに推移しており、第2四半期単独で減益見通しだった営業利益は予想に反して増益で着地しました。当期は順調に推移していると認識しています。
2027年2月期 下半期の見通し
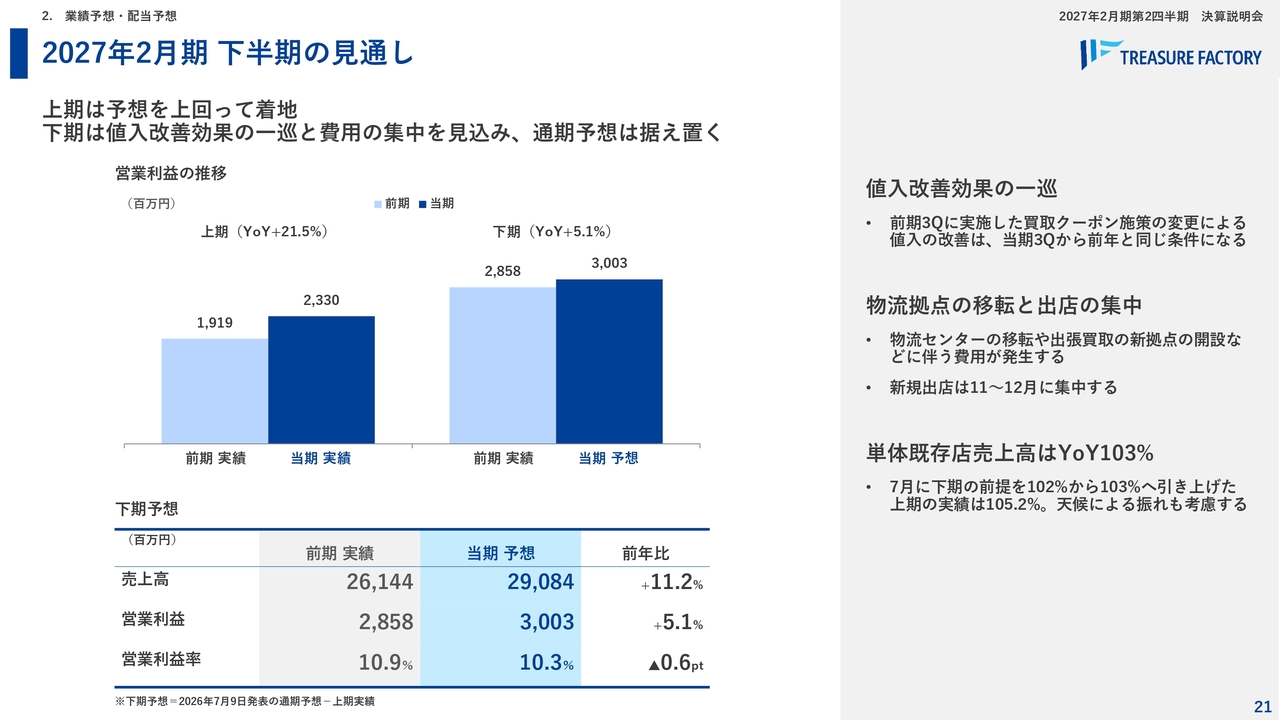
2027年2月期下期の見通しです。上期は予想を上回って着地できました。下期については、値入改善効果の一巡と費用の集中を見込んでおり、通期予想は今回据え置きとなりました。
費用の増加に関しては、物流拠点の移転と出店の集中が下期に発生します。物流センターの移転および新規出店は11月と12月に集中する予定です。ただし、これらをしっかりと吸収しながら、売上・利益をさらに伸ばしていきたいと考えています。
単体既存店売上高は前年同期比103パーセントで計画を立てています。7月に下期の前提を102パーセントから103パーセントに引き上げましたが、上期実績が105.2パーセントで推移しているため、この水準をしっかりと維持しつつ取り組みを進めたいと考えています。
配当予想
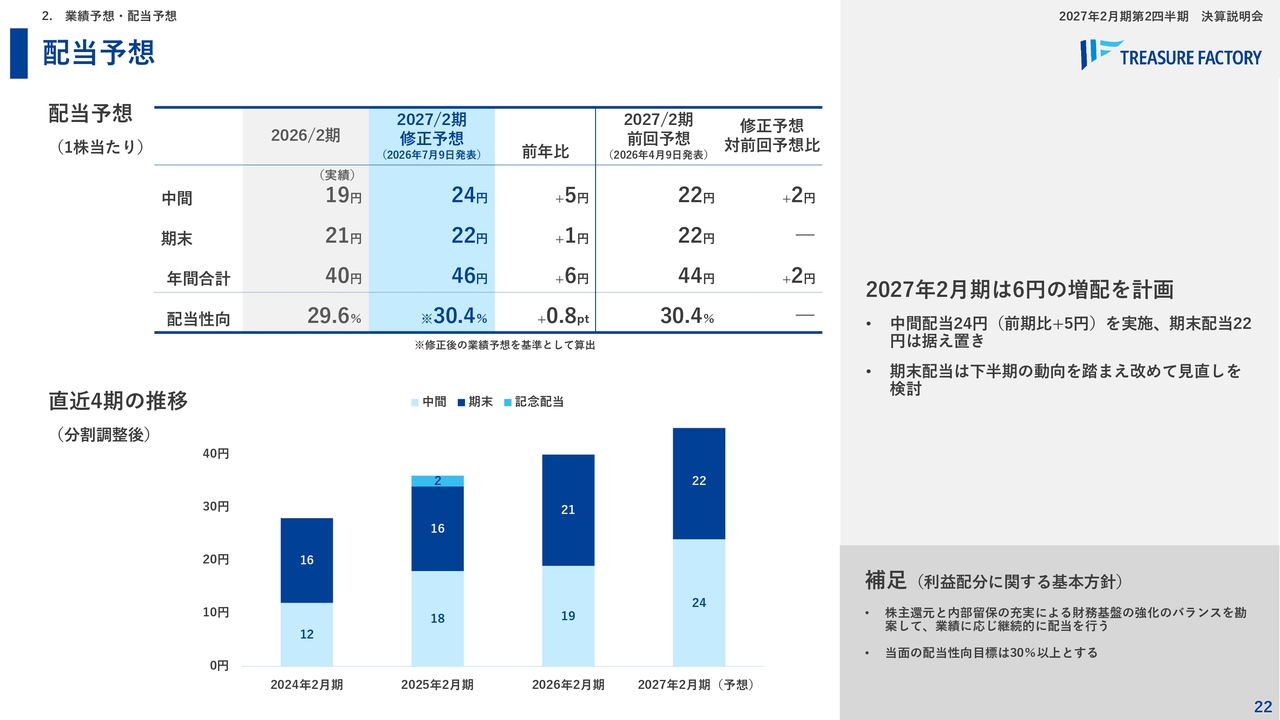
配当予想です。2027年2月期は前期比6円の増配を計画しており、中間配当は24円を予定しています。前期からしっかりと配当を増やしながら今期の計画を立てていきたいと考えています。期末配当については、下期の動向を踏まえてあらためて見直しを検討していく予定です。
2027年2月期の取り組み
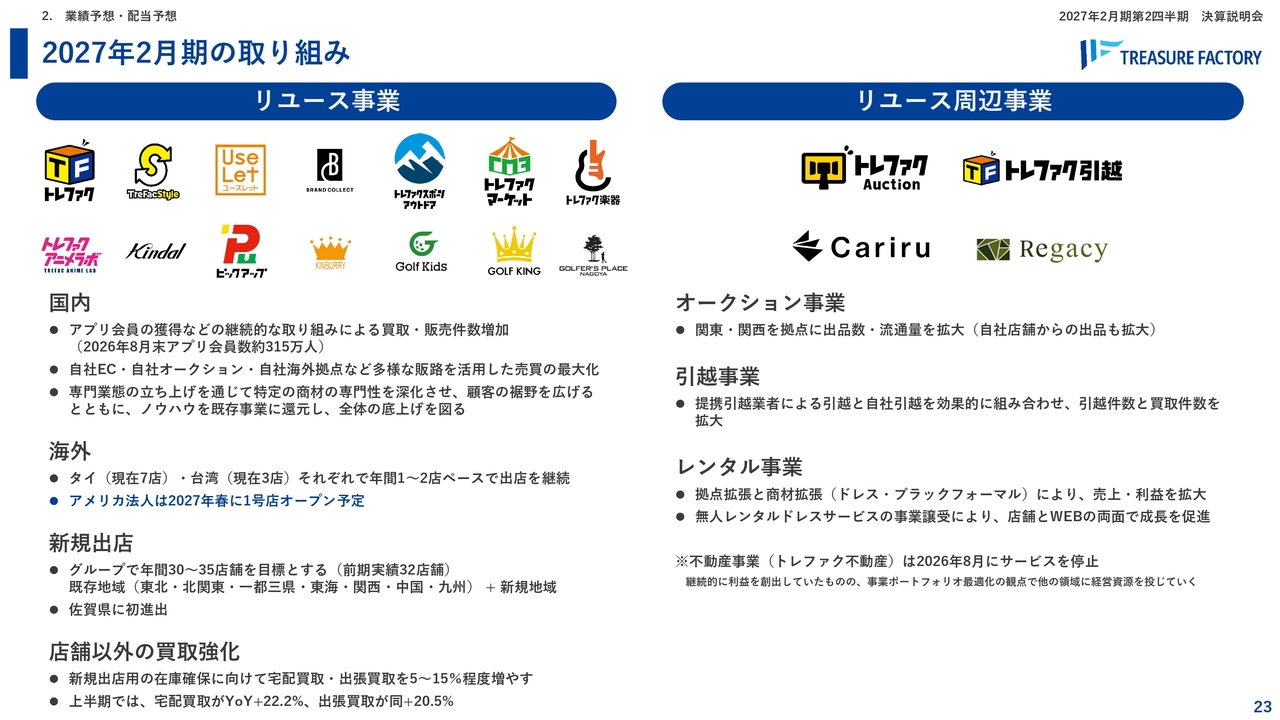
2027年2月期の取り組みとして、リユース事業とリユース周辺事業でそれぞれ計画を立てています。
リユース事業のうち、国内の取り組みとしては、アプリ会員の獲得や自社EC・自社オークションの強化などを行っています。海外に関しては、先ほどご説明したとおり、タイや台湾で年間複数店舗の出店を実現する体制を整えつつ、アメリカ法人の1号店についても計画を立てて取り組んでいく考えです。新規出店は堅調で、国内の出店も順調に進んでいます。店舗以外の買取強化としては、新規出店に加え、宅配買取や出張買取の強化も進めています。
リユース周辺事業に関しては、オークション事業、引越事業、レンタル事業といった取り組みを着実に伸ばしながら推移している状況です。
中期経営計画達成に向けた経営方針
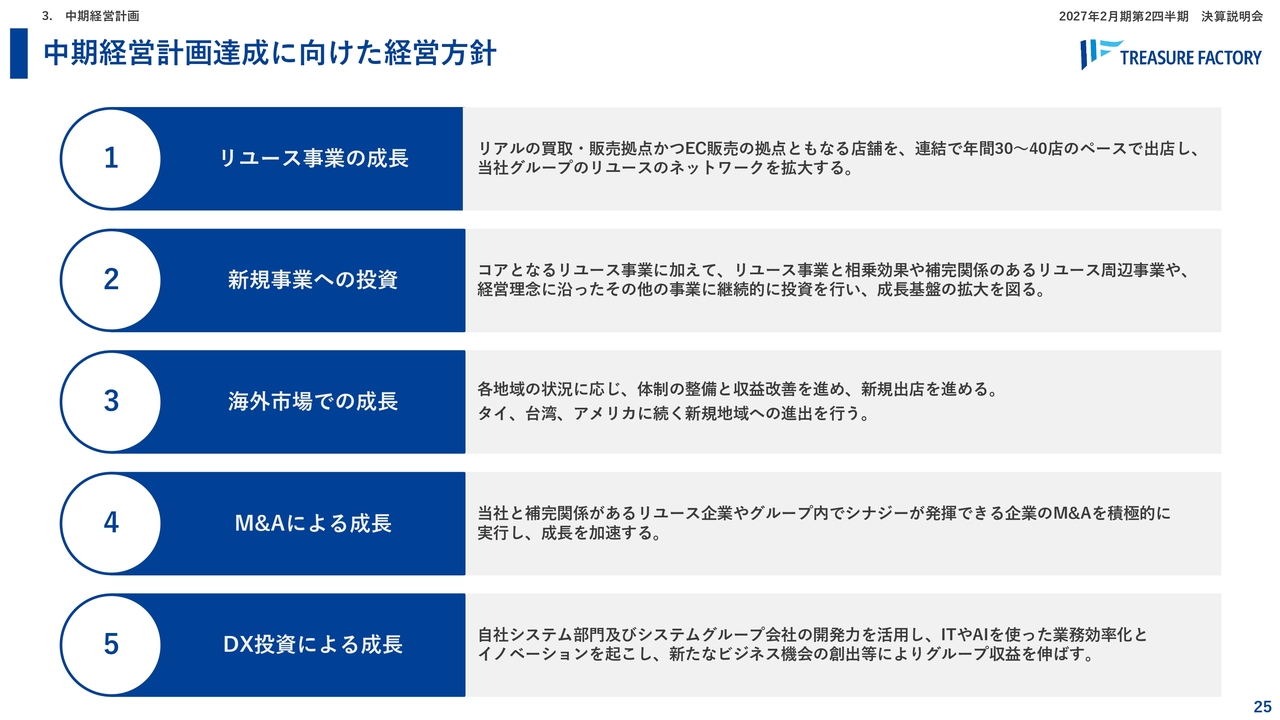
中期経営計画では、5つの方針を掲げています。1つ目は、リユース事業の成長を図ります。
2つ目は、新規事業への投資を進めています。具体的には、コアとなるリユース事業に加えて、リユース事業と相乗効果や高い補完関係のあるリユース周辺事業の強化を計画的に進めています。
3つ目は、海外市場での成長です。タイおよび台湾に続き、アメリカ市場の拡大に注力していきます。
4つ目は、M&Aによる成長です。
5つ目は、DX投資による成長です。自社システム部門およびシステムグループ会社の開発力を活用し、IT化やAI化を推進しながら業務効率の改善を図っていく考えです。
中期経営計画サマリー
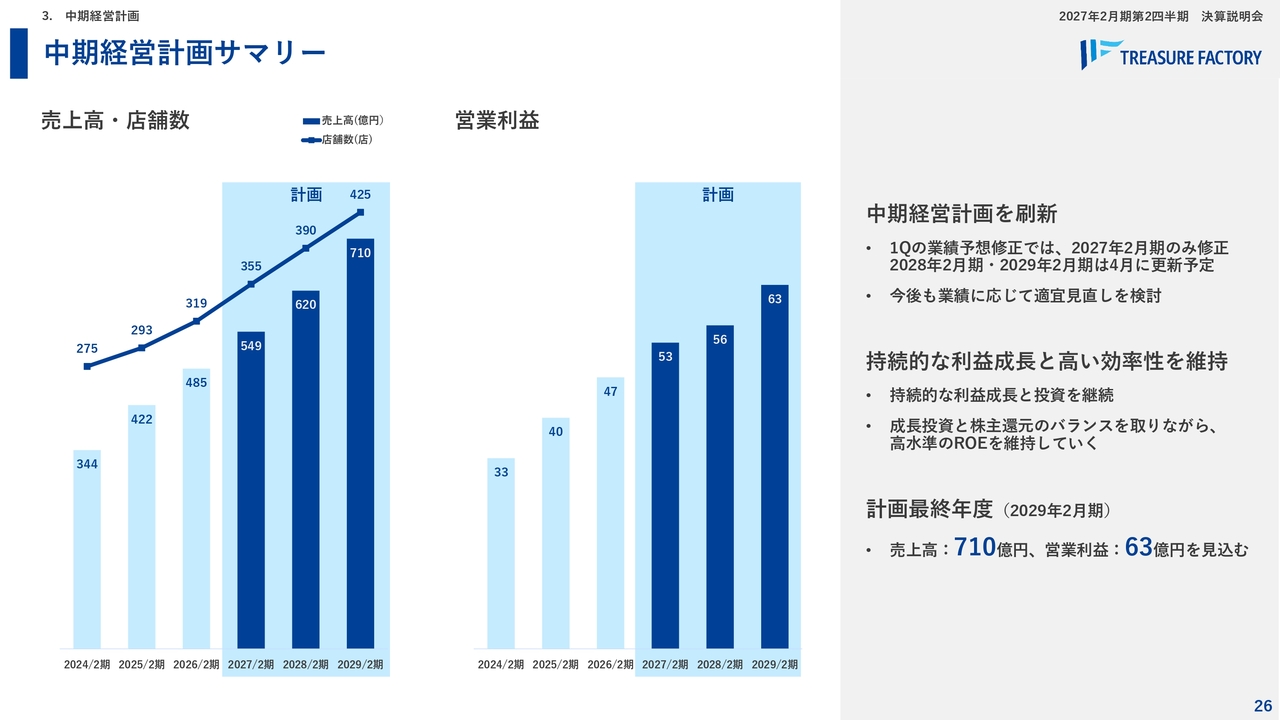
中期経営計画のサマリーです。今後3年間、毎期着実に成長を図る計画を立てています。第1四半期の業績予想修正では、2027年2月期のみ修正しました。2028年2月期・2029年2月期については、今後の見通しを立てながら計画を検討していきます。持続的な利益成長と高い効率性を維持しつつ、計画を着実に立て、実現を目指します。
計画最終年度の2029年2月期には、売上高710億円、営業利益63億円を見込んで取り組みを進めています。
AI活用・DX投資について
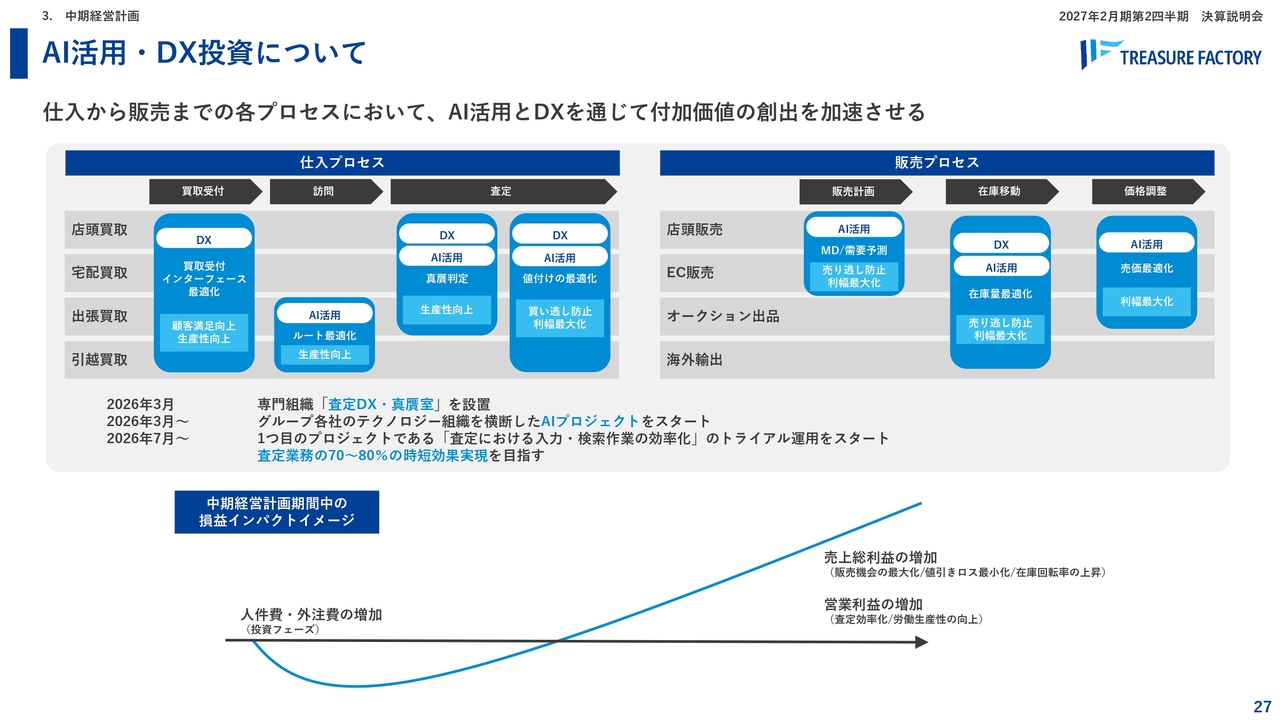
AI活用・DX投資については、仕入から販売までの各プロセスにおいてAI活用を推進しています。具体的には、買取査定の場面でのAI化を進めており、AIを活用した買取価格決定の取り組みも現在進行中です。受付から査定、販売まで、AI化を順次導入しながら業務効率の改善を図っている最中です。
中期経営計画・配当の見通し(2027年2月期~2029年2月期)
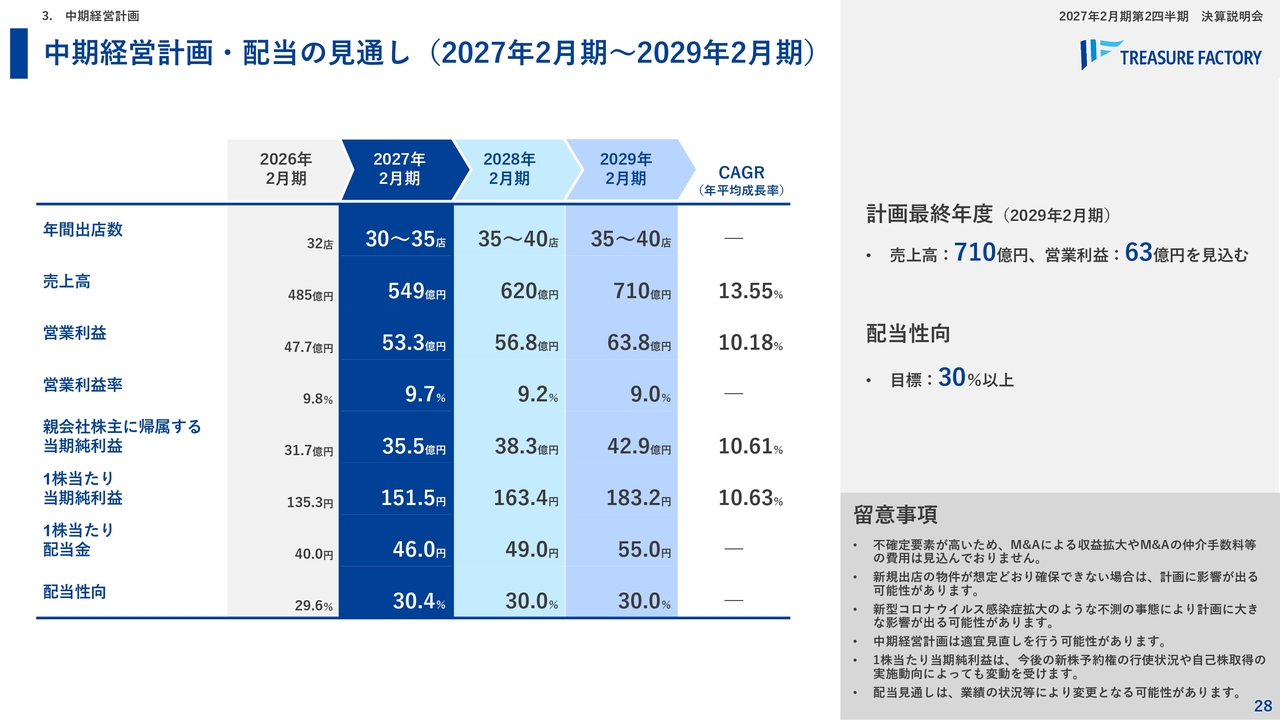
スライドは、中期経営計画と配当の見通しについて、3ヶ年分を掲載しています。売上高は710億円、営業利益は63億円を見込み、配当性向については目標を30パーセント以上に設定し、取り組みを進めています。
資金・投資配分計画 2027年2月期~2029年2月期|3年累計
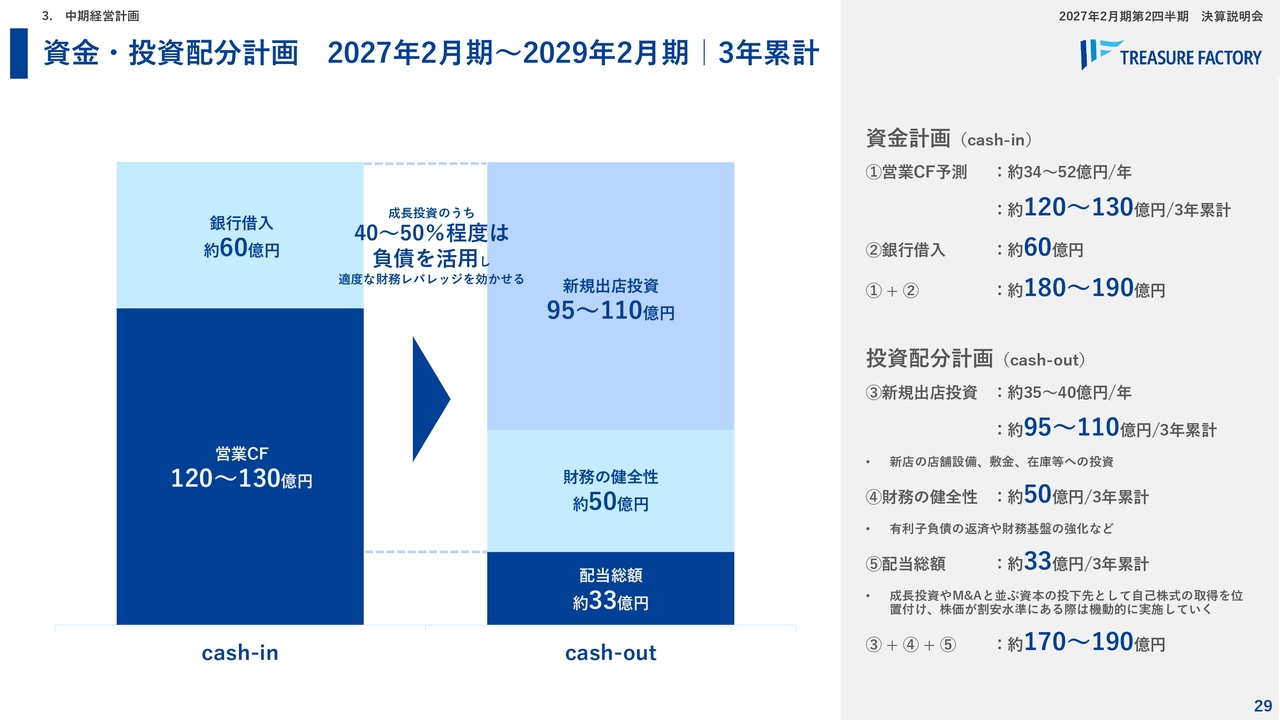
資金投資配分計画に関しては、2027年2月期から2029年2月期までの3ヶ年計画を立てています。毎期着実に出店と事業投資を進めながら取り組む計画です。
持続的成長のコアエンジン=高収益・高効率な店舗モデル+持続的な新規出店
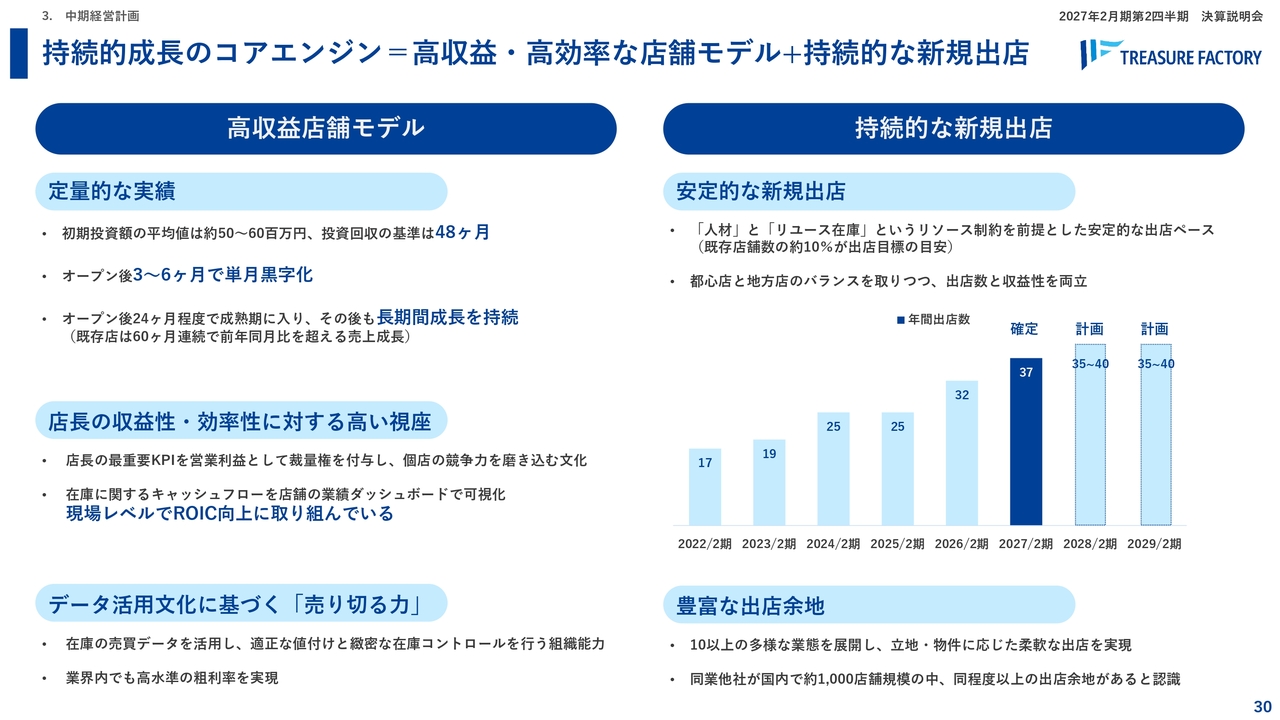
持続的成長のコアエンジンとして、収益性の高い取り組みを行いながら、高効率な店舗モデルの構築と持続的な新規出店を進めていきたいと考えています。高収益店舗モデルについては、スライドに示した3点を掲げ、取り組みを展開しています。一方、持続的な新規出店については、当期までで年間出店数は年々増加しており、今期・来期・再来期に向けて年間出店計画をさらに拡大する計画を立てています。出店余地はまだ十分にあると考えているため、年間出店数を着実に増やしながら、取り組みを継続していきたいと思います。
以上、決算および中期経営計画についてご説明しました。ありがとうございました。
質疑応答:第2四半期営業増益の要因と上振れの背景について
荒井沙織氏(以下、荒井):フリーアナウンサーの荒井沙織です。「第2四半期単独での営業利益について、事前予想では減益見通しでしたが、前年同期比12.5パーセントの増益で着地しました。この主な要因と上振れの背景を教えてください」というご質問です。
野坂:第1四半期決算の時点では、夏物需要の第1四半期への前倒しと、前年8月に実施した創業30周年記念施策の反動を見込んでおり、第2四半期の減益を予想していました。
実際には6月に伸びが鈍化したものの、7月以降は既存店が回復しています。8月も、前年の創業30周年記念施策をきっかけに広がった顧客基盤とドミナント出店の相乗効果により、店舗の回遊企画が非常に好調に推移しました。結果として、前年同期の高い水準を上回り、第2四半期は売上高・営業利益ともに前年同期比10パーセント以上の成長となりました。
質疑応答:通期業績予想を据え置いた理由について
荒井:「第2四半期累計の営業利益は前年同期比21.5パーセント増の23億3,000万円と好調で、進捗率も修正後の通期予想比で43.7パーセントと好調です。このような状況で通期予想を再修正せず据え置いた理由は何でしょうか?」というご質問です。
野坂:上期は計画を上回りましたが、下期には主に3つの取り組みを予定しています。1点目として、前期第3四半期に実施した値入改善効果が一巡することで、第3四半期以降は前年同期と同条件になると織り込んでいます。2点目として、今期は大型物流拠点の移転費用および出張買取拠点の開設コストを第3四半期以降に見込んでいます。3点目は、新規出店が11月と12月に集中するため、一時的な開店費用も加算されます。
これら3点を織り込んでいるため、上方修正は行わず、配当予想も据え置きとしています。現在の通期予想を確実に達成しつつ、先行投資に関しても取り組みを進め、その成果を早期に発揮させて業容と利益の拡大を図りたいと考えています。
質疑応答:子会社での個人情報漏えいに対する経営の向き合い方について
荒井:「今回の個人情報の漏えいは、単なる子会社のシステムトラブルではなく、グループ全体のガバナンスおよび情報セキュリティ上の重要事象だと認識しています。経営陣として、本件をどの程度重大に受け止めているでしょうか? また、調査完了後の最終報告、グループ全体への再発防止策の水平展開、経営陣による進捗確認について、現時点での方針のご説明をお願いします。
私自身、本件への経営の向き合い方は、今後の株式保有判断における重要な要素と考えています。本件については回答可能な範囲に限りがあることも承知していますが、株主として重要な論点と考えていますので、ご回答のほどよろしくお願いします」というご質問です。
野坂:まず、株主のみなさまおよびお客さまに、多大なご心配とご迷惑をおかけしましたことを深くおわびします。本件はグループ全体のガバナンスの問題として重く受け止めています。今回の不正アクセスは、フィッシングメールによって、ECサイトの管理アカウントIDおよびパスワードが取得されたことが直接の原因ですが、管理体制の不十分さがそれを許してしまったと認識しています。
具体的には、2段階認証やアカウント権限の管理などが不十分だったことが主な要因であると考えています。社内調査により原因と影響範囲を特定し、当局への最終報告を経て、昨日第3報として公表しています。
本件を受けて、緊急措置としてグループ全体でセキュリティ管理の点検を実施しています。グループ内で使用している約1,000件のITツールについて、2段階認証や権限管理の点検を行い、是正処置を実施しています。また、10月からはグループ横断で情報セキュリティ連絡協議会を四半期に1度開催し、各社の情報セキュリティリスクの早期検出や課題解決に取り組む予定です。
今後は、経営陣が協議会の活動を確認し、重要な事項については取締役会に報告して対策を検討する体制を構築していきたいと考えています。AIエージェントの普及によりサイバーセキュリティリスクが飛躍的に高まっているため、リスク対策をしっかりとアップデートしていきます。
なお、本件に関する業績への影響は現時点では現れていないと考えています。引き続きしっかりと取り組み、ガバナンスの面も強化しながら今後対応していきます。
質疑応答:第2四半期における単体既存店売上高の成長率鈍化の要因について
荒井:「単体既存店売上高の成長率が、第1四半期の106.6パーセントから、第2四半期累計で105.2パーセント、第2四半期単独では103.7パーセントとなっています。第2四半期に鈍化した要因と今後の見通しを教えてください」というご質問です。
野坂:6月は夏物需要の5月先行や梅雨の影響で前年同月比100.4パーセントに鈍化しました。しかし、月ずれの要素もあり、7月と8月はそれぞれ106.8パーセント、103.9パーセントとしっかり回復しています。実質的には、5月に先行した需要の一部は、本来であれば6月に上乗せされるものだったと考えています。当第2四半期は、6月・7月・8月のいずれも堅調に推移したと考えています。
第2四半期累計の成長率は105.2パーセントでしたが、期初計画で設定した102パーセントの前提を大きく上回って推移しています。下期の成長前提は103パーセントとしていますが、足元の集客動向および買取の勢いが力強く推移しているため、計画上振れも可能だと考えています。引き続き、しっかり取り組んでいきます。
質疑応答:良質な商品の安定確保と粗利益率維持両立を実現する強みについて
荒井:「リユース業界では、競合他社との買取競争が、仕入原価に影響すると考えています。良質の商品の安定確保と粗利益率の維持を両立するために、御社が特に強みとしている点や今後の課題について教えてください」というご質問です。
野坂:良質な商品の仕入や粗利益率を維持するための強みとしては、多様な仕入チャネルが挙げられます。また、多様な業態を活用し、それらを確実に売り切る販売力も大きな強みです。このように、多様な仕入チャネルと多様な業態で売り切る力の両面が当社の特徴だと考えています。
仕入については、店舗での仕入に加えて、宅配買取や出張買取、「トレファク引越」など、さまざまな不用品処分ニーズに応えられる顧客との接点を有しています。これが安定的な商品の確保につながっています。
また、売買データを活用し、1商品ごとに精度の高い値付けができること、さらにそれを売り切る販売力も強みです。これらが高い粗利率を確保する源泉となっています。
現在のリユース業界では、買取専門店の増加が顕著です。特に、ブランド品などの高単価な商材については、買取競争が激化していると考えています。これに対応するため、専門業態の展開を通じて付加価値をつけて売り切る力を高めていくことや、高く売ることで査定額を上げても利益を確保する取り組みを計画しています。
また、AI活用を進めながら業務効率の改善を図り、店舗では労働生産性の向上に取り組みます。あわせて、買取強化のための体制整備にも引き続き力を入れていきます。
質疑応答:現状の市場評価やその向き合い方について
荒井:「御社の業績は堅調な成長を持続しているものの、市場評価が劣後している状況かと思います。株主総会などの場でも、資本政策を含めて御社の評価を高めていくための対策に積極的に取り組む姿勢を感じ取っていますが、現状の市場評価やその向き合い方について、あらためて野坂社長のお考えをお聞かせください」というご質問です。
野坂:リユース業界には投資家の資金が流入していますが、同業他社と比較すると当社の株価が十分に評価されていないと認識しています。当社は成長余地、収益性、効率性の高さの点で相対的に高い水準にあると考えていますが、現状ではそれらが株価に反映されていないのではないかと思います。
資金の使途としては、新規出店などの投資やM&Aが優先されますが、自社の株式が割安である場合については、自己株式の取得なども検討していきたいと考えています。
引き続き、自社の取り組みと株式市場の動向を注視し、今後の対策や施策を検討していきたいと思います。
質疑応答:在庫の滞留リスクについて
荒井:「第2四半期末の貸借対照表において、商品の在庫が前期末から増加し、現預金が減少していますが、在庫の滞留リスクはないのでしょうか? あわせて、営業キャッシュフローが前年同期比横ばいで、フリーキャッシュフローが減少している理由についても教えてください」というご質問です。
野坂:前期は8月末の買取クーポン施策変更に伴う駆け込み需要が発生し、一過性で買取が増加しました。一方、今期は一過性の要因はないものの前年同期と同様に買取需要が非常に高く、前年同期と同水準の在庫となっています。これは、商品をしっかり仕入れられていることの表れだと考えています。
在庫回転については現状問題はなく、良質な在庫の仕入ができていると考えており、秋冬向けの季節商材や新店用の在庫を計画的に確保した結果と捉えています。結果として、営業キャッシュフローは前年同期と同水準となっていますが、第3四半期以降に在庫を現金化するための計画的な推移であると考えており、通期ではしっかりプラスになる見通しです。
質疑応答:人件費の高騰により利益率が低下する可能性について
荒井:「人的資本への投資として新卒採用なども積極的に行われていますが、人件費の高騰が販管費を圧迫し利益率を押し下げる懸念はありませんか?」というご質問です。
野坂:2026年4月に新卒新入社員144名が入社するなど、人的資本への投資を続けています。現時点では過不足感はなく、計画どおり推移していると考えています。また、採用とともに教育研修体制も強化しており、人員体制は堅調に推移していると考えています。
なお、上期の人件費が前年同期比13.9パーセント増となっていますが、それに対する売上高の伸びは前年同期比15.3パーセントであり、範囲内に収まっています。その結果、売上高に対する人件費率は前年同期比で0.3ポイント低下しています。今後も、人件費の増加を吸収しながら、付加価値の増加やAI活用を通じた生産性の向上に継続して取り組んでいきます。
質疑応答:新規出店による売上拡大と既存店の成長計画について
荒井:「足元では増収増益が続いていますが、今後の成長を考える上で、新規出店による売上拡大と既存店の成長をそれぞれどのように見込んでいますか? また、既存店の成長を持続させるために特に注力している施策を教えてください」というご質問です。
野坂:当社は、新規出店を最大の成長ドライバーと考えています。既存店舗数の約10パーセントに相当する新規出店を計画し、それによってトップラインの成長を牽引する方針です。年度の売上ボリュームが大きくなれば、それに応じて新規出店数も増加させることが可能となり、年間の出店数をさらに増やしていけると考えています。
また、既存店の成長については、インフレなどによる直近の好調な伸びを踏まえ、中長期的には年率2パーセントから3パーセント程度の成長をベースとして見込んでいます。すなわち、既存店についても毎年2パーセントから3パーセントの成長を維持していけると考えています。
既存店の成長を持続させるための施策としては、新規顧客とリピーターの獲得に取り組んでいます。ドミナント出店によって近隣店舗間の相互送客が増加しており、「トレファクラリー」というキャンペーンも実施しています。その結果、店舗間を行き来するお客さまの人数が年々増加しています。
また、自社内でアプリ開発を進めており、アプリを活用したマーケティング施策を展開することで既存店の成長をさらに加速させたいと考えています。
質疑応答:台湾の今後の見通しについて
荒井:「台湾の利益貢献に転換させていくための今後の見通しを教えてください」というご質問です。
野坂:店舗単独の営業利益はすでに黒字化していますが、本部コストを含めるとわずかに赤字という状況になっています。今まで衣料中心の商品構成で収益モデルを確立してきましたが、直近では台湾でニーズが高いホビー商材の取り扱いを強化し、大きく伸ばしています。
台湾では、収益貢献が可能な範囲で新規出店できる体制が整っています。このため、今後は新規出店を進めながら、台湾での利益拡大を図っていきたいと考えています。
質疑応答:アメリカにおける事業の見通しについて
荒井:「2027年春にアメリカ1号店を出店予定とのことですが、オーガニックでゼロベースの新規となると難しさもあると思います。このため、現状の見立てを教えていただきたいです」というご質問です。
野坂:アメリカでは、日系の同業他社だけでなく、現地のリユース企業も大きく成長しています。当社も現地のリサーチを通じてリユース需要が高いことを確認しており、日本で培ってきた質の高い店舗展開を行うことで十分に差別化を図れると考えています。
1号店の物件確保は、まだ店舗がない状況での交渉だったため、非常に苦戦した面がありました。しかし、1号店の物件がなんとか決まり、実際に営業する店舗ができることで、今後の物件確保はよりスムーズに進むと見ており、今後は積極的に出店を進めていきたいと考えています。年度での複数店舗出店を皮切りに、早期に多店舗展開できる体制の構築を進めていきたいと考えています。
質疑応答:今後の退店の予定について
荒井:「第2四半期累計で退店および移転が5店舗確定していますが、今後も退店は増えていくのでしょうか?」というご質問です。
野坂:ここ数年は賃料相場の値上がりや地価の上昇による建て替え需要が発生しており、貸主都合による退店が続いています。
今期の退店・移転についてはいずれも業績が堅調な店舗で、当社として継続したい店舗でしたが退店となりました。
今後も賃料相場の上昇や建て替え需要が一定程度発生すると考えています。そのため、同様の事態が想定されますが、契約条件や近隣の賃料相場をもとにリスクを洗い出しており、契約終了が見込まれる店舗については移転候補物件を探すなどの対策を講じています。
現在は既存店および新規出店店舗の業績は堅調に推移していますが、一定数の貸主都合による退店を見込んだ上で出店計画を立てていく方針を掲げており、退店が発生しつつも、年間の出店数は増やしていきたいと考えています。
質疑応答:アメリカでの事業展開に向けた方針について
荒井:「アメリカでの事業展開はビザ取得が難しく店舗拡大は困難を伴う印象があります。具体的な対策などについて、どのようにお考えでしょうか? 現地採用の人材で拡大していくなど、方針がありましたら教えてください」というご質問です。
野坂:アメリカでの事業立ち上げについては、日本から幹部人材を派遣するものの、事業運営は現地で採用する人材が行う方針です。これは、日本から人材を派遣すると、ビザや駐在コストの面で非常に高いコストがかかると考えているためです。
2027年春に1号店をオープンする予定で、すでに採用の準備を進めており、運営の中核となる人材候補の応募も集まっています。店舗物件の確保には想定以上の時間がかかりましたが、この1年で店舗運営マニュアルや教育プログラムの整備をしっかり進めることができました。今後の早期立ち上げに向けて、しっかり見通しを立てて取り組んでいます。1店舗目のオープン後は現地での人材採用を積極的に行い、早期にアメリカでの多店舗展開を実現したいと考えています。
質疑応答:新規出店の投資管理について
荒井:「積極的な出店を成長戦略の柱とされていますが、新規店舗の投資回収期間や既存店と比較した収益性については、どのように管理されていますか?」というご質問です。
野坂:新規出店の投資管理については、店舗単独での営業利益率を20パーセント以上、投資回収期間を48ヶ月(4年)以内という基準を設定して出店しています。出店後の評価指標においても、売上高だけでなく営業利益、キャッシュフロー、在庫の回転率などを重視することで、店舗ごとの収益性をしっかりと管理しています。
質疑応答:今後の出店方針について
荒井:「今後は出店数の拡大と店舗当たりの収益性向上のどちらを重視していく方針でしょうか?」というご質問です。
野坂:出店数の拡大を成長戦略の軸としつつも、店舗当たりの高い収益性の維持・確保も同時に重視しており、両立は可能であると考えています。
出店ペースを急激に加速させると人材育成や在庫供給が追いつかず、結果として既存店のリソースを毀損して全体の収益を損なうリスクがあります。そのため、既存店に影響を与えず健全な成長と高い収益性を確保できる最適な出店ペースは、全店舗数の10パーセント程度と考えています。既存店舗数の10パーセント程度の出店による成長を図りつつ、M&Aなども取り入れながら、企業のさらなる成長を図っていきたいと考えています。
質疑応答:出張買取の拠点開設のねらいについて
荒井:「出張買取の新拠点を開設するとのことですが、出張買取を強化していくということなのでしょうか? すなわち、家電や家具などの買取を強化するということなのでしょうか? 見込んでいる効果を教えてください。出張買取による仕入が好調のようですが、出張買取を推進する背景として、新規出店の在庫確保以外のメリットはあるのでしょうか?」というご質問です。
野坂:出張買取については、最近強化したというよりも継続的に強化しており、店舗拡大のペースに合わせて進めています。出張買取では、家電や家具といった大型品に加え、富裕層のお客さまを中心に、まとめて大量の不用品を処分したいというニーズに応えることを重視しており、重要な仕入チャネルと考えています。家具などの大型品から細かい高額品まで、非常に幅広いアイテムをしっかりと買取しています。
「なんでも買取できる」という当社の強みが活かされる分野の1つが、この出張買取であると考えています。これにより、引き続き質の高い商品を仕入できると見込んでいます。
また、出張買取でしか仕入れることができない商品も一部存在します。これらは、新店用在庫の確保だけでなく既存店の差別化にもつながり、既存店の成長に寄与します。これは、出張買取の強みの1つです。そのため、出張買取だけを特別に強化するわけではなく、宅配買取や店頭での買取と併せて、多方面で買取強化を進めることで、商品調達力の強化を継続的に行っていきたいと考えています。
質疑応答:TOPIXの算出方法変更に対する方針について
荒井:「TOPIXの算出方法変更に対する御社の方針をお聞かせください。年間売買代金回転率や浮動株時価総額累積比率を引き上げるために、どのような対策を講じる予定ですか? 例えば、株式分割、増資、創業者保有株式の一部売却などは検討されていますか?」というご質問です。
野坂:10月7日にJPX総研から公表されたとおり、当社はTOPIXの移行措置銘柄となっています。10月30日以降もTOPIXの構成銘柄ではありますが、2028年7月にかけてウエイトが段階的に引き下げられる予定になっています。
10月30日から算出が始まる新指数「TOPIX Next-tier」の構成銘柄に選定されており、インデックスファンドによる売却だけでなく、新たな買い付けもあると認識しています。
基本方針はこれまでと変わらず、本業の成長を通じて企業価値を高めていく方針です。指数への採用を目的とした株式の分割、増資、株式の売り出しなどの資本施策については現状検討していません。まずはしっかりと事業を伸ばし、取り組みを継続的に行っていくことをメインとしながら、引き続き尽力していきたいと考えています。
質疑応答:第2四半期累計における売上総利益率が前年同期水準となった要因について
荒井:「第2四半期累計の売上総利益率はミックス要因でフラットだったということですが、どのようなトレンドだったのでしょうか? 高価格品が出たのでしょうか? それとも、低価格品が出たのでしょうか?」というご質問です。
野坂:前年同期は子会社のカインドオルが計画以上に大きく成長しました。これがミックス要因での売上総利益率の低下要因となっています。同社は非常に高価格の衣料品を中心に扱っているため原価が高く、それが前年同期の業績に影響を与えました。
一方、当期はトレジャー・ファクトリー単体で「ブランドコレクト」業態の新規出店やその他業態での高単価商材の売上増加が要因となっています。高単価商材は利益率が若干低下する一方で、利益額としてはしっかりと残ります。そのため、単体での「ブランドコレクト」業態では非常に高単価なアイテムを取り扱う影響が一部出ていると認識しています。
質疑応答:株主優待の方針について
荒井:「株主公平の原則を踏まえれば、株主優待を廃止したほうがよいのではと思いますが、どのようにお考えでしょうか?」というご質問です。
野坂:株主優待は単なる利益還元にとどまらず、株主のみなさまに当社のリユースサービスを実際に体験していただき、ビジネスモデルへのご理解を深めていただくツールでもあると認識しています。また、顧客に株主となっていただくことで、株主のみなさまが再び顧客になっていただくという相互作用を通じ、それぞれのエンゲージメントを高めることができると考えています。
配当による直接的な利益還元を着実に充実させることを主軸としつつ、優待を通じたエンゲージメントの促進も中長期的な企業価値向上に寄与すると考えています。そのため、現時点では株主優待を継続するという方針で進めていきたいと考えています。株主のみなさまにもご理解いただければ幸いです。
質疑応答:古本や切手などの取り扱いについて
荒井:「古本や切手、コイン分野には進出しないのでしょうか?」というご質問です。
野坂:現時点での取り扱いは非常に少ない状況ではありますが、当社の強みはあらゆる商材を買取できるという幅広さにあります。そのため、取り扱い商材については常に探索を続けています。
古本や切手は利幅が小さい商材であり、また取り組みがやや特殊な分野でもあります。さらに、強力なシェアを持つ競合も存在しているため、現段階ではこれらに注力する予定はありません。一方で、楽器やアニメ商材のようなその他の分野に注力し、将来的には新たな取り扱い分野の拡大も視野に入れながら取り組みを進めていきたいと考えています。
質疑応答:AI活用による査定業務の効率化の手応えについて
荒井:「トライアルで査定へのAI活用を開始されましたが、手応えはいかがでしょうか?」というご質問です。
野坂:「査定DX・真贋室」という部署を新たに立ち上げ、査定における入力・検索作業の効率化をトライアルとして開始しています。AIを活用することで、査定業務の70パーセントから80パーセントの時間短縮を目指しており、足元では買取時の入力工数の削減などで確かな手応えを感じています。
作業を効率化することで、これまで以上に売り場づくりや店舗での人材育成、査定時の接客に注力できる状況になると考えています。また、査定額の根拠の説明やリピートにつながる声かけなどにもしっかりと時間を確保して取り組むことができるため、仕入強化が可能だと考えています。
現在は一部の店舗で試験的に実装している段階ですが、全店への実装に向けて準備を進めています。全店に実装されれば、労働生産性や顧客満足度の双方で飛躍的な向上が見込めると考えています。
AIの機能や性能の急速な向上は、当社のAI活用にも影響してくると考えています。しかし、現時点では具体的な影響は表れていません。引き続き、AI活用を大きなテーマとしつつ、業務効率の改善を図り、収益力の向上につなげていけるよう取り組みを進めていきます。
質疑応答:出店目標達成の要因と店舗網の拡大に伴うリソース制約のリスクについて
荒井:「第2四半期末時点の新規出店確定数が37店舗とのことで、年間目標である30店舗から35店舗を第2四半期時点で超過されています。この背景と、店舗網の拡大に伴うリソース制約のリスクについて教えてください」というご質問です。
野坂:店舗開発部門の増員や業態の多様化により、出店対象となる地域や物件が増加し、目標数を上回ることができていると考えています。出店においては、引き続き物件、在庫、人材をバランス良く確保することが必要だと認識しています。
在庫に関しては、先ほどもご説明しましたが、出張買取や宅配買取にも積極的に投資を行い、店頭買取と同等、もしくはそれ以上に成長しています。これを引き続き継続していきます。人材については新卒・中途を合わせて年間200名以上の採用を実現しています。また、採用市場ではAIの影響が少しずつ表れ始めており、当社の職種においては追い風を感じています。
今後も年間出店数を増やしていくために、店舗開発体制や物件、在庫、人材の確保をしっかりと進めていきます。
野坂氏からのご挨拶
野坂:本日は2027年2月期第2四半期の決算説明でしたが、現時点では今期も堅調に推移しています。年度計画を確実に実現しつつ、中長期的な成長を継続して図っていきたいと考えています。引き続き、投資家のみなさま、そして株主のみなさまの応援をどうぞよろしくお願いします。
当日に寄せられたその他の質問と回答
当日に寄せられた質問について、時間の関係で取り上げることができなかったものを、後日登壇者に回答いただきましたのでご紹介します。
<質問1>
質問:「トレファクアニメラボ」の手応えと今後の店舗展開について教えてください。また、来期(2028年2月期)の新規出店数について現時点で確定している数字を教えてください。
回答:「トレファクアニメラボ」については、当業態の出店が奏功してホビー用品全体の買取および販売がともに伸長するなど、確かな手応えを感じています。また、第4四半期には2店舗目の出店が決定しています。当社は今後も、「トレファクアニメラボ」のような専門業態の展開を通じて特定商材の専門性を深め、顧客の裾野を広げるとともに、そこで蓄積したノウハウを既存事業にも還元することで、グループ全体の底上げを図っていく方針です。
なお、来期の新規出店数については現時点で開示していませんが、出店予定は順次決まっていく見通しです。
<質問2>
質問:買取クーポン施策変更により、顧客の売却意欲の低下などは生じていませんか?
回答:買取クーポン施策の変更による顧客の売却意欲の低下は生じておらず、足元の買取は引き続き好調に推移しています。具体的には、単体の店頭買取が前年同期比プラス11.1パーセントと前年を上回る実績となっています。前期第3四半期に実施した買取クーポン施策の変更により値入が改善しており、結果として在庫回転率を維持しながら売上総利益率の上昇を実現できています。
<質問3>
質問:「トレファクスタイル」の出店計画が多いように見受けられますが、やはり古着が人気なのでしょうか?
回答:「トレファクスタイル」は、第2四半期末時点で、移転2店舗を除き当期12店舗の新規出店が確定しています。背景としましては、リユース市場における古着需要が強いことが挙げられます。近年の節約志向の高まりやサステナビリティ意識の浸透に加え、Z世代をはじめとする若い世代を中心にファッションの選択肢として古着を楽しむ文化が定着しており、当社グループにおいても衣料・服飾雑貨カテゴリーの買取・販売は好調に推移しており、第2四半期累計の販売高は衣料が前年同期比プラス14.5パーセント、服飾雑貨が同プラス18.5パーセントとなっています。
さらに、出店戦略の観点においても、「トレファクスタイル」は比較的小さな売り場面積・立地条件でも柔軟に出店が可能であるため、駅近や主要駅付近、ショッピングセンター内など多様な立地に出店が可能であり、機動的な店舗網拡大を図りやすいという強みがあります。今後においても、強い需要と機動的な出店余地を活かし、「トレファクスタイル」をはじめとする専門業態の成長を通じてグループ全体の業績向上に取り組んでいきます。
記事提供: