2026年10月16日に発表された、野村不動産マスターファンド投資法人2026年8月期決算説明の内容を書き起こしでお伝えします。
エグゼクティブ・サマリー
金山雄一氏:本日は野村不動産マスターファンド投資法人の2026年8月期決算説明をご視聴いただき、誠にありがとうございます。野村不動産投資顧問株式会社上場REIT運用グループファンドマネジメント部長の金山です。
さっそく、決算内容についてご説明します。
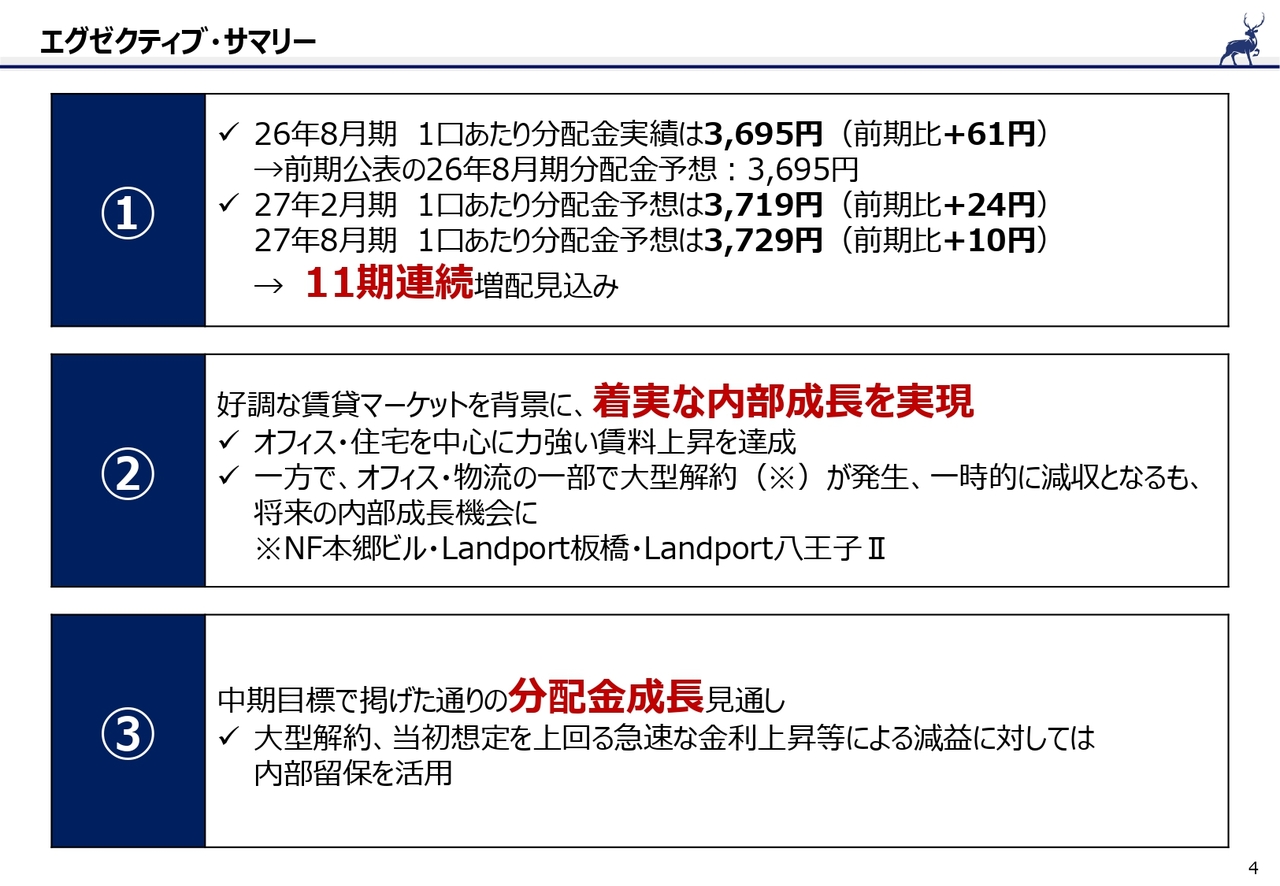
まず、4ページをご覧ください。今回の決算でお伝えしたいポイントを3点にまとめています。
第1に、分配金についてです。
2026年8月期の1口当たり分配金は3,695円となり、前期比61円、1.7パーセントの増配となりました。9期連続の増配です。
また、2027年2月期は1口当たり3,719円、2027年8月期は1口当たり3,729円をそれぞれ予想しており、11期連続の増配となる見込みです。
第2に、着実な内部成長です。
好調な賃貸マーケットを背景として、オフィス、住宅を中心に力強い賃料上昇を実現しています。一方で、オフィスおよび物流の一部では大型の解約が発生し、翌期以降の一時的な減収要因となります。
結果として、大型解約の影響を除けば、賃貸事業収入、NOIともに順調に成長しています。また、大型解約区画については、今後のリーシングによる内部成長の機会と捉えています。
第3に、中期目標に沿った分配金の成長見込みです。
大型解約に加え、当初想定を上回るペースで金利が上昇しています。これらは中期目標策定時に想定していなかった減益要因ですが、内部留保を活用することで、中期目標でお示しした分配金水準を実現する計画です。
本日は、この3点を中心にご説明します。
26年8月期 決算ハイライト 損益計算書
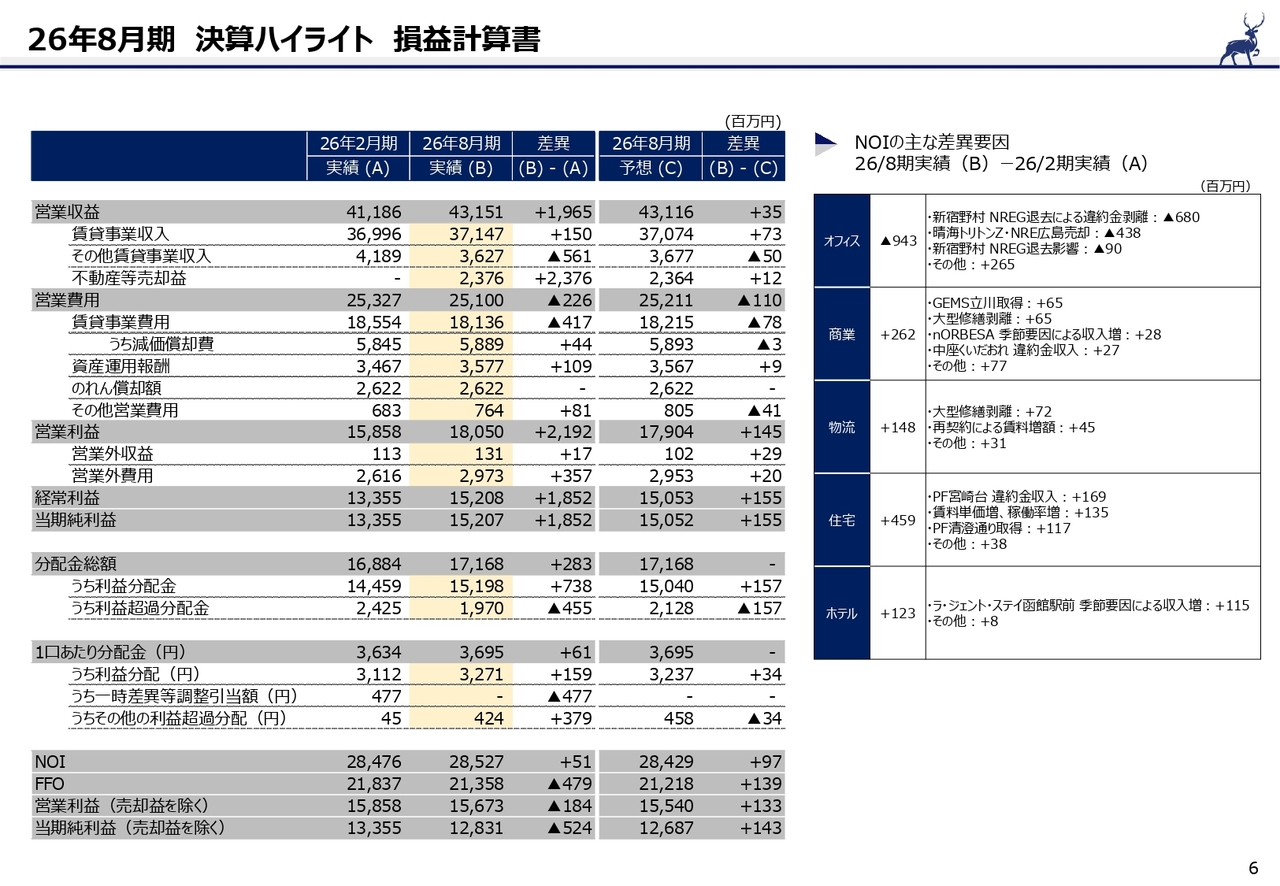
6ページをご覧ください。2026年8月期の損益計算書です。
セクター別で見ますと、オフィスのNOIが減少していますが、これは主に新宿野村ビルにおける一時収入の剥落、および2物件の売却によるものです。
商業、物流、住宅、ホテルではNOIが増加しています。特に住宅では、賃料単価と稼働率の上昇などにより、前期比で大きく増加しました。
26年8月期 決算ハイライト 貸借対照表
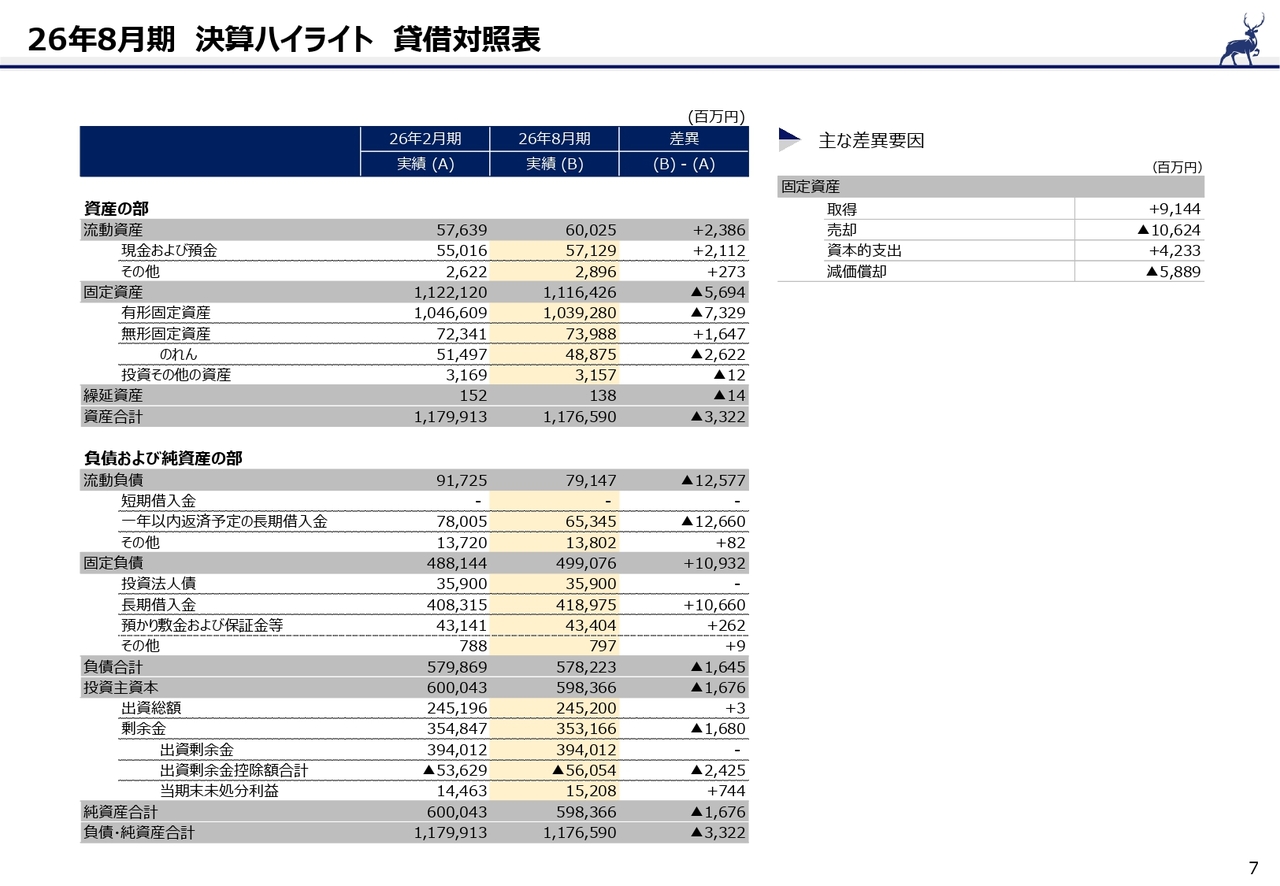
貸借対照表を含む詳細な数値については、7ページもあわせてご覧ください。
26年8月期 決算ハイライト 1口あたり分配金
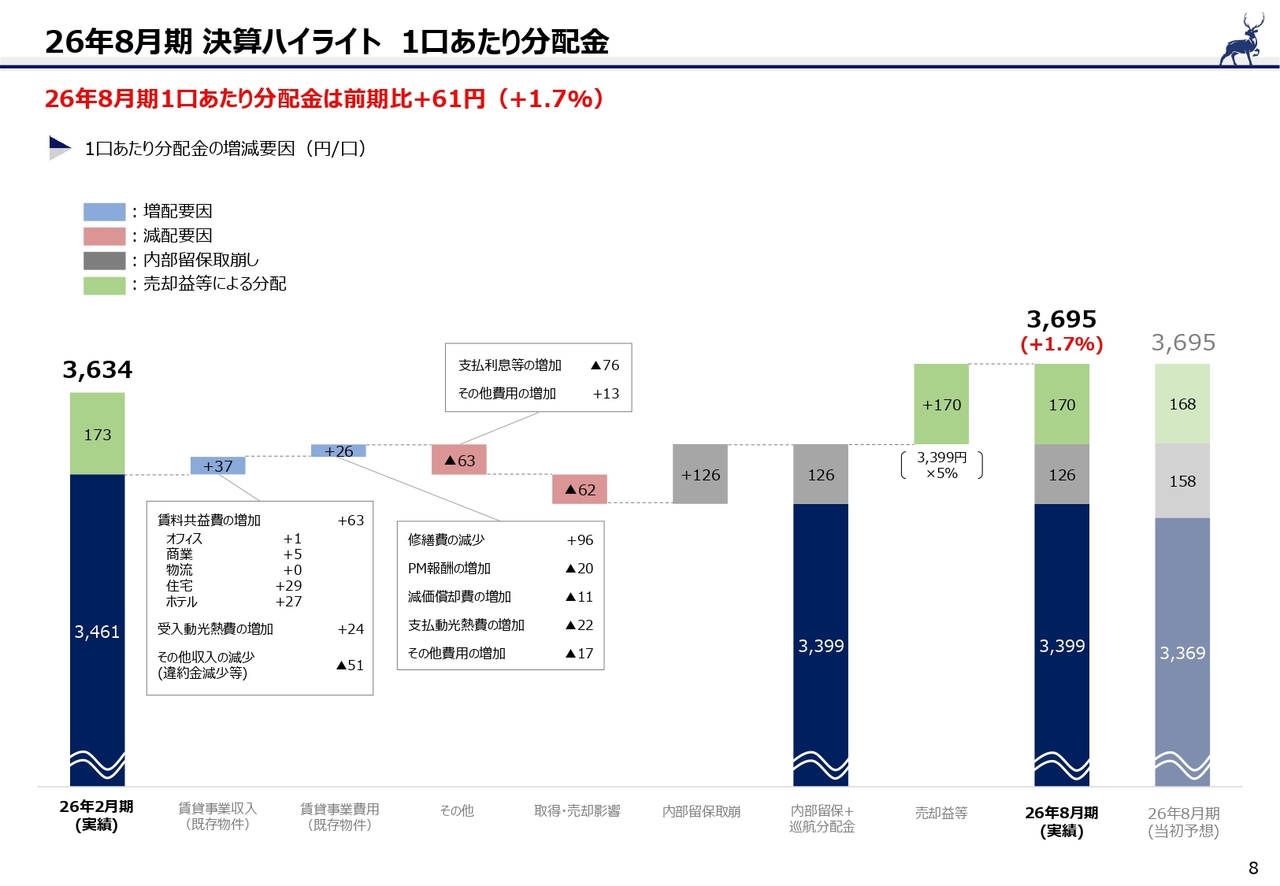
続いて8ページをご覧ください。
2026年8月期の1口当たり分配金は、前期比61円増配の3,695円となりました。
賃貸事業収入については、住宅とホテルを中心とする賃料共益費の増加が寄与した一方で、前期に発生した違約金などの一時的な収入が剥落しました。また、前期に発生した大型修繕が剥落したことにより、修繕費も減少しています。結果として、賃貸事業収支で合計63円の増配要因となりました。
一方、金利上昇により、支払利息等は前期比で増加しました。
結果として巡航分配金は1口あたり3,399円となりました。
以前からお伝えしているとおり、当期は新宿野村ビルの減収に対応して内部留保を活用します。
また3,399円の5パーセント相当にあたる170円の売却益相当分を加算することで、当初予想どおり1口あたり3,695円の分配金を実現しています。
27年2月期・27年8月期 業績予想 損益計算書
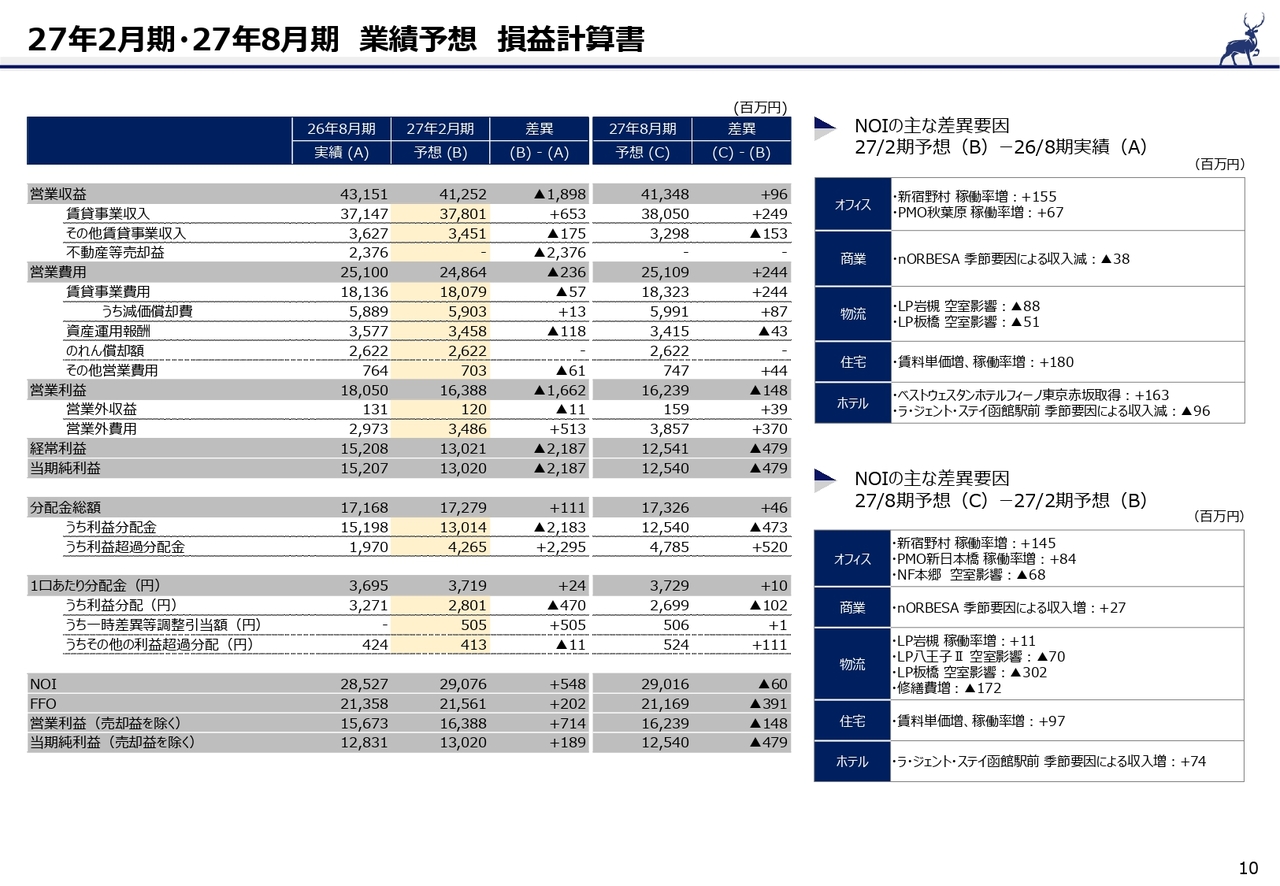
続いて10ページをご覧ください。2027年2月期および2027年8月期の業績予想です。
2027年2月期は、売却益の剥落分によって前期比減収減益になりますが、NOIとしては新宿野村ビルの稼働率上昇や住宅の賃料単価上昇、新規に取得した赤坂のホテルの通期寄与などによる増加を見込んでいます。
2027年8月期については、オフィスや住宅では継続して収入増加を見込む一方で、オフィス・物流施設での大型解約が通期で影響してくることなどにより、NOIは減少する見通しです。
詳細な損益計算書については、記載のとおりです。右側には主な増減要因を抜粋してお示ししています。
27年2月期・27年8月期 業績予想 1口あたり分配金
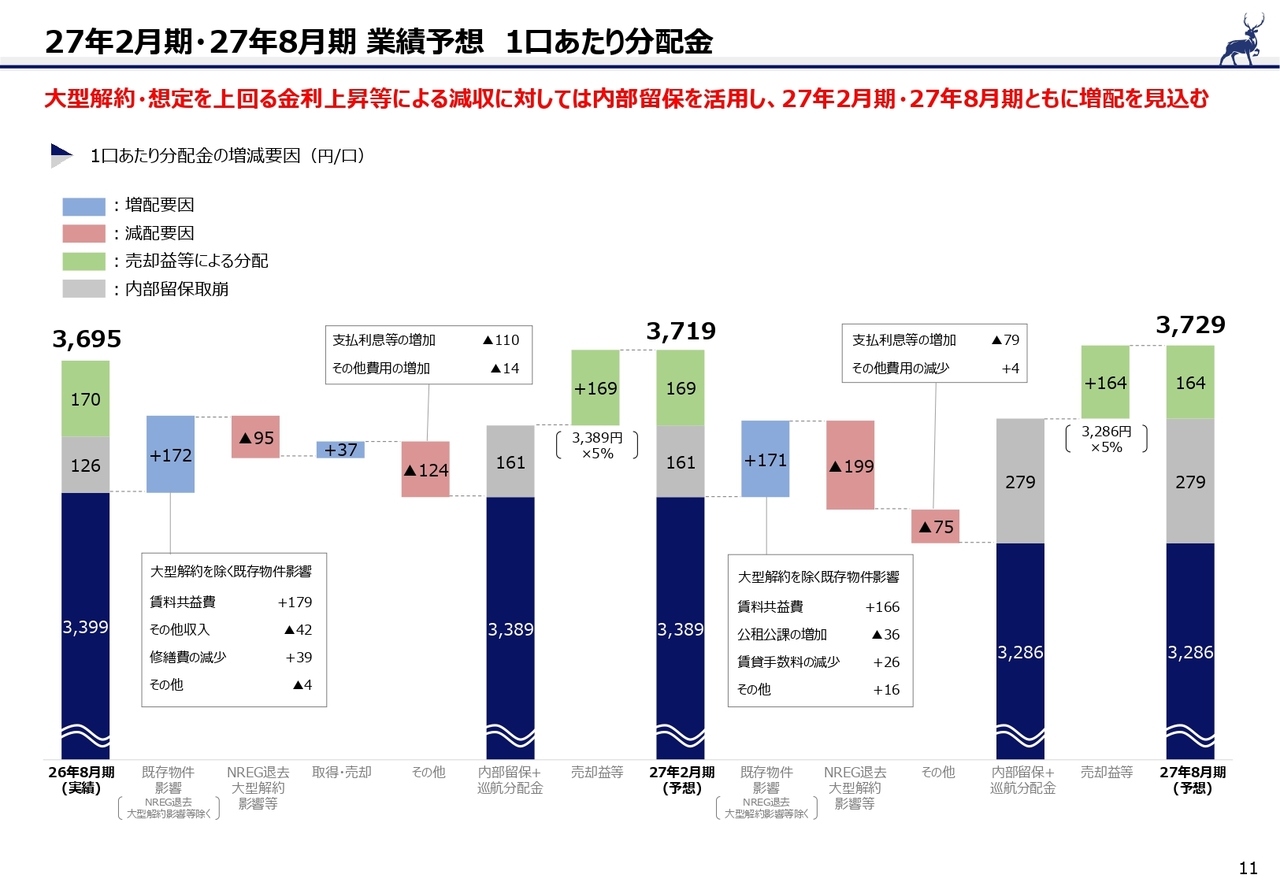
11ページをご覧ください。
1口当たり分配金は、2027年2月期が3,719円、2027年8月期が3,729円といずれも増配を見込んでいます。
まず、2027年2月期については、大型解約を除く既存物件の賃料共益費が増加する見込みです。
いずれの期も、もともとお伝えしていた新宿野村ビルの減収要素に加えて、大型解約の発生影響があります。
また、金利の上昇も当初の想定を上回るペースで進んでいます。その分については内部留保を活用します。
その結果として、1口当たり分配金は増配を継続する方針です。
ここで強くお示ししたい点としては、大型解約の一時的要因を除けば、いずれの期も、金利の上昇分を上回るNOIの成長を実現できているということです。
金利の急激な上昇はREITセクター全体の課題ではありますが、当投資法人は賃料収入、およびNOIの成長をしっかりと続けていくことで対応していきます。
中期目標の進捗
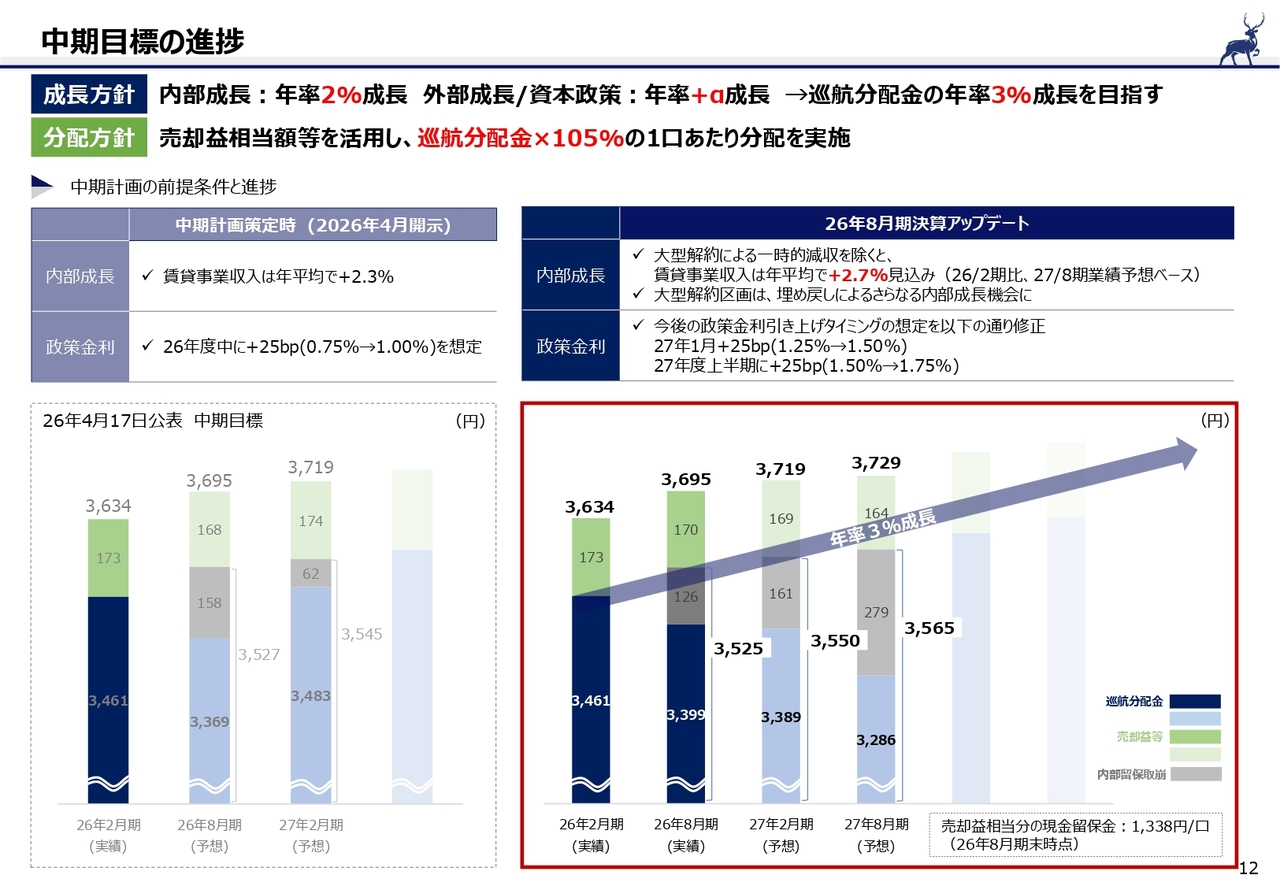
12ページをご覧ください。こちらは、今年4月に公表した中期目標の進捗です。
中期目標では、内部成長による年率2パーセントの成長に、外部成長および資本政策等によるプラスアルファを加え、巡航分配金について年率3パーセントの成長を目指す方針を掲げました。
また、売却益相当額等を活用し、巡航分配金の105パーセントを1口当たり分配金として継続的に分配する方針をお示ししました。
今回の業績予想では、2027年2月期、2027年8月期ともに、この中期目標でお示ししたとおりの分配金水準を実現する見通しになっています。
ここで、中期計画策定時に想定した前提条件と現状をご説明します。
まず、賃貸事業収入について年平均2.3パーセント程度の成長を想定していましたが、この半年の進捗は想定を上回る力強さを示しており、今般、2026年2月期から2027年8月期までの賃貸事業収入は、大型解約による一時的な減収を除いて、年平均2.7パーセントの成長を見込んでいます。
ポートフォリオの内部成長については、中期計画策定時の想定を上回るペースで進捗しています。
一方、政策金利については、中期計画策定時の想定を上回るペースでの上昇を見込んでいます。当初の見立てと、今回アップデートした見立ては記載のとおりです。
今回の業績予想では、内部成長が当初想定を上回る一方、金利上昇も当初想定を上回る状況となっています。
お伝えしましたように、この大型解約と想定以上の金利上昇による一時的な減益分については、内部留保を活用することで補い、中期目標で掲げた分配金水準を達成していきます。
今後については、足元の内部成長と金利環境の様子を踏まえて、新たな中期目標として次回の決算発表時にお示しすることを想定しています。
なお、2026年8月期末時点における売却益相当分の現金留保は、1口当たり1,338円であり、中期目標どおり巡航分配金に5パーセント上乗せする方針を継続する十分な原資を有しています。
借入コスト増加を上回るNOIの成長
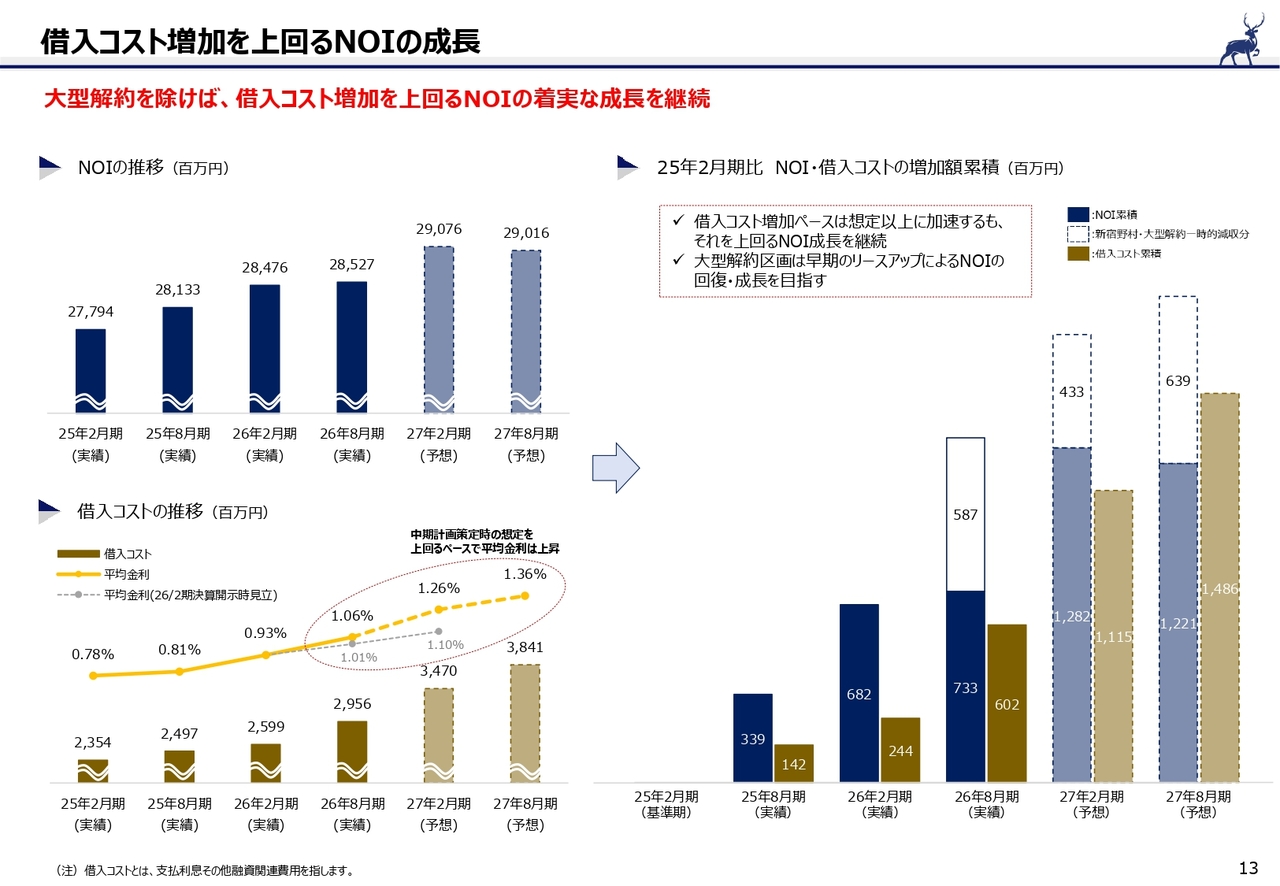
続いて13ページをご覧ください。こちらでは、NOIと借入コストの推移を比較しています。
左下にお示ししているとおり、金利の上昇ペースは中期目標策定時の想定を上回っており、右側にお示ししているとおり、基準期である2025年2月期と比較して、2027年8月期には借入コストは累計で約15億円増加する見込みです。
一方、NOIも着実に成長しており、大型解約による一時的な減収を除けば、NOIの増加額は借入コストの増加額を上回る見込みです。
本投資法人の内部成長力は、想定以上の金利上昇局面においても、借入コストの増加を吸収できる水準にあります。
大型解約による影響は一時的なものであり、今後リーシングの進展によってNOIの回復とさらなる成長につなげていきます。
オフィスセクターの運用状況 ー賃貸事業収入の推移ー
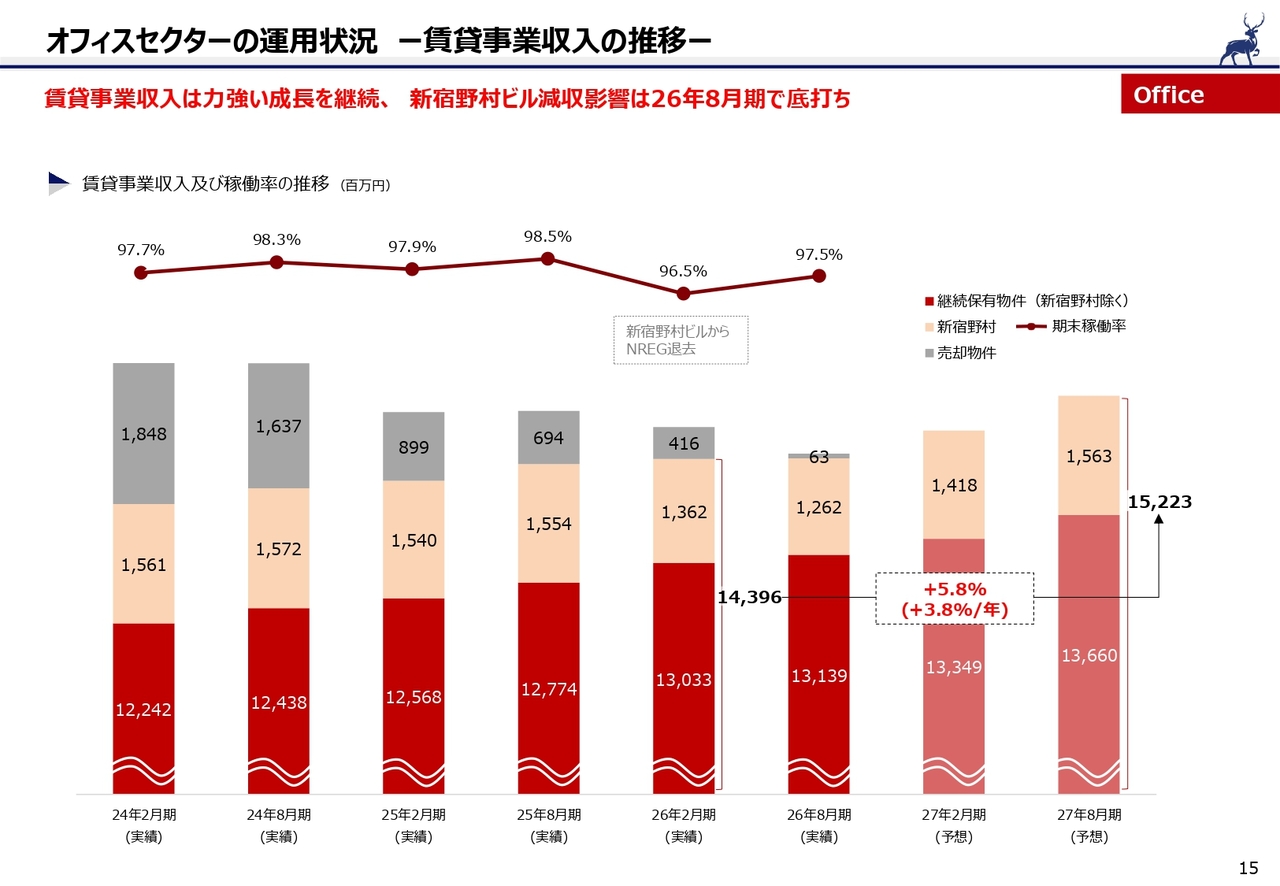
続いて、各セクターの運用状況をご説明します。15ページをご覧ください。
まず、オフィスです。
ご覧のように、新宿野村ビルを除く継続保有物件の賃貸収入は順調に増加しています。また、新宿野村ビルのNREG退去による減収影響も2026年8月期がボトムとなる見込みであり、上昇に転じます。
結果として、2027年8月期には中期目標を策定した2026年2月期に比べて、年率3.8パーセントという高い成長を見込んでいます。
オフィスセクターの運用状況 ー入替・改定の状況ー
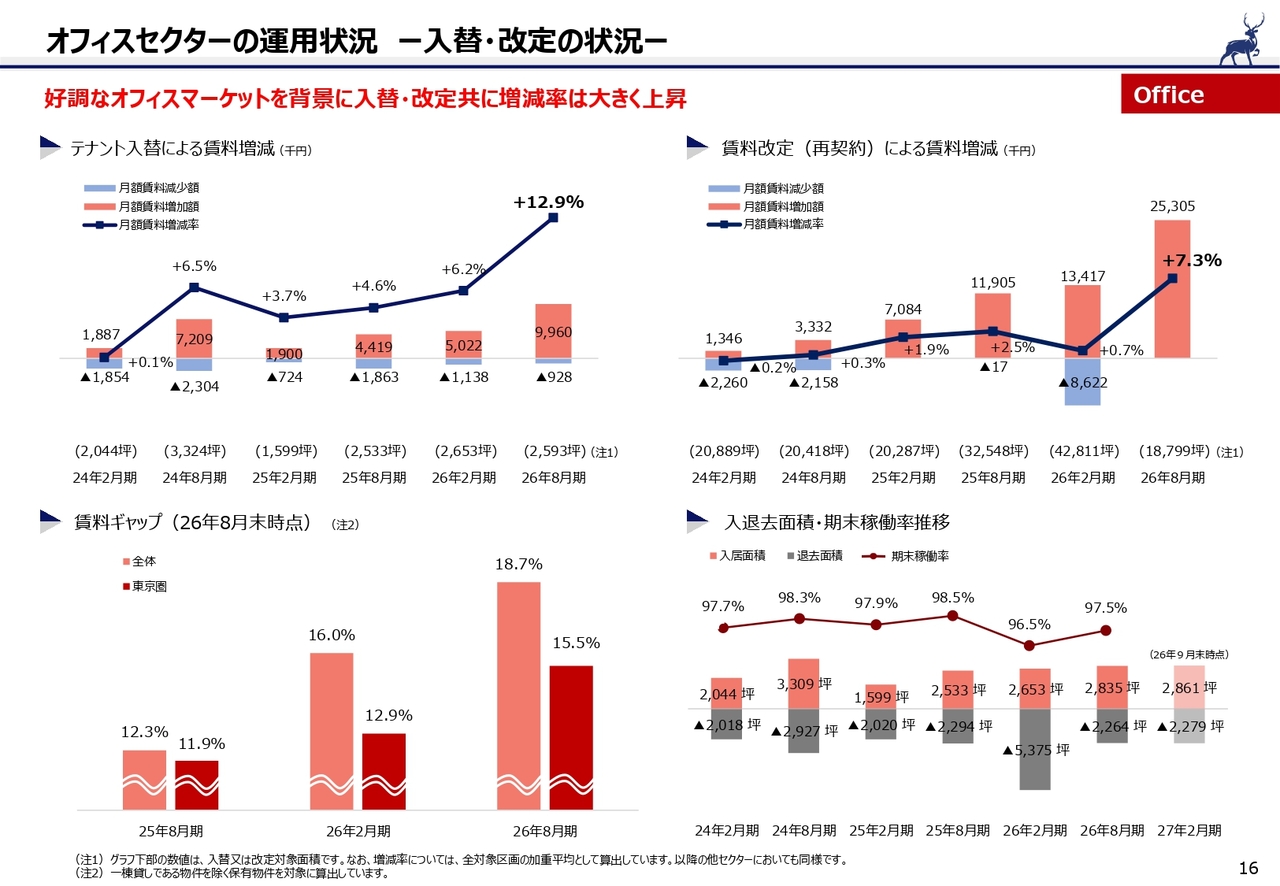
16ページをご覧ください。詳細をご説明します。
好調なオフィスマーケットを背景として、テナント入替、賃料改定ともに、賃料増額率は大きく上昇しています。
2026年8月期のテナント入替による賃料増減率はプラス12.9パーセント、賃料改定による賃料増減率はプラス7.3パーセントとなりました。
また、賃料ギャップは東京圏、地方ともに引き続き拡大しています。
足元のリーシングでは、解約面積を上回る入居面積を確保しており、マーケットは引き続き堅調に推移すると見込んでいます。今後も、テナント入替と契約更新の機会を捉え、賃料ギャップを活用した賃料増額を進めていきます。
オフィスセクターの運用状況 ー新宿野村ビル NREG退去区画の進捗ー
17ページをご覧ください。
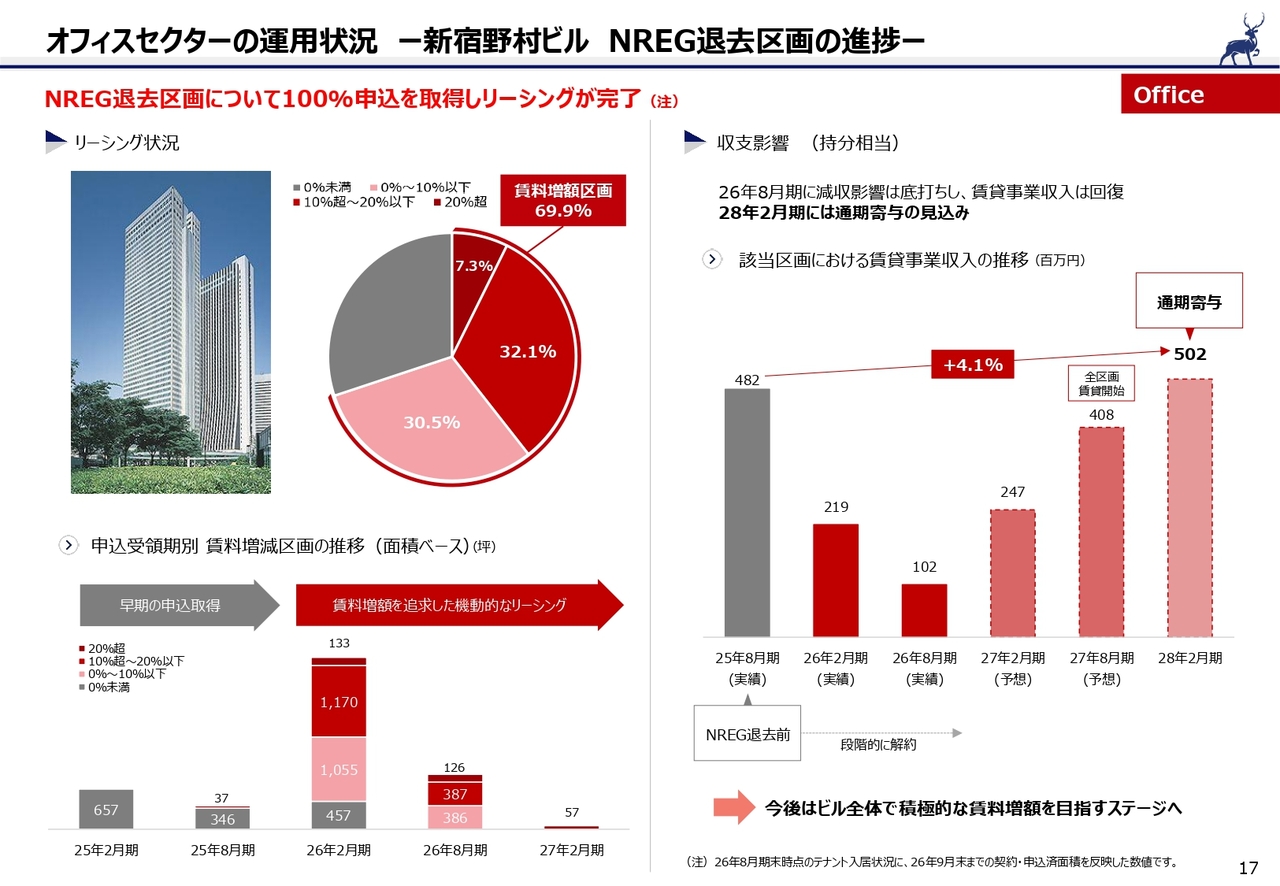
これまで継続的にお伝えしてきた新宿野村ビルにおけるNREG退去区画のリーシング状況ですが、該当区画については、2026年9月末までに100パーセントの申込みを取得し、退去発生からおよそ1年でリーシングは完了しています。
左下のグラフでお示ししていますが、リーシングにあたっては、実際に空室が発生する以前の段階では、早期の稼働率回復を優先し、実際の退去発生までに一定の目途を付けることができました。その後はマーケットの上昇も捉えて、積極的な賃料単価の引上げを追求しました。
その結果、面積ベースで約7割の区画において従前賃料からの増額を実現し、20パーセントを超える賃料増額となった区画もあります。全体で4パーセントを超える賃料増額となりました。
対象区画の賃貸事業収入は、2026年8月期に底を打ち、今後契約済み区画の賃貸開始に伴って段階的に回復していき、2028年2月期には新規契約が通期で寄与し、退去前を上回る収入水準となる見通しです。
今後は、新宿野村ビル全体で積極的な賃料増額によるさらなる成長を目指すステージへ移行していきます。
オフィスセクターの運用状況 ーPMOシリーズの状況ー
18ページをご覧ください。
スポンサーが開発するブランドであるPMOシリーズは、本投資法人のオフィスセクターの大きな強みです。
中規模でありながら大型ビルと同等のグレードやスペックを持ち、セットアップオフィスなど賃料向上施策との親和性も非常に高いと言えます。
また、テナント企業の従業員に向けた研修、交流などのソフトサービスなども提供することで、ベンチャー企業など成長著しいテナント様に多くご入居いただいています。
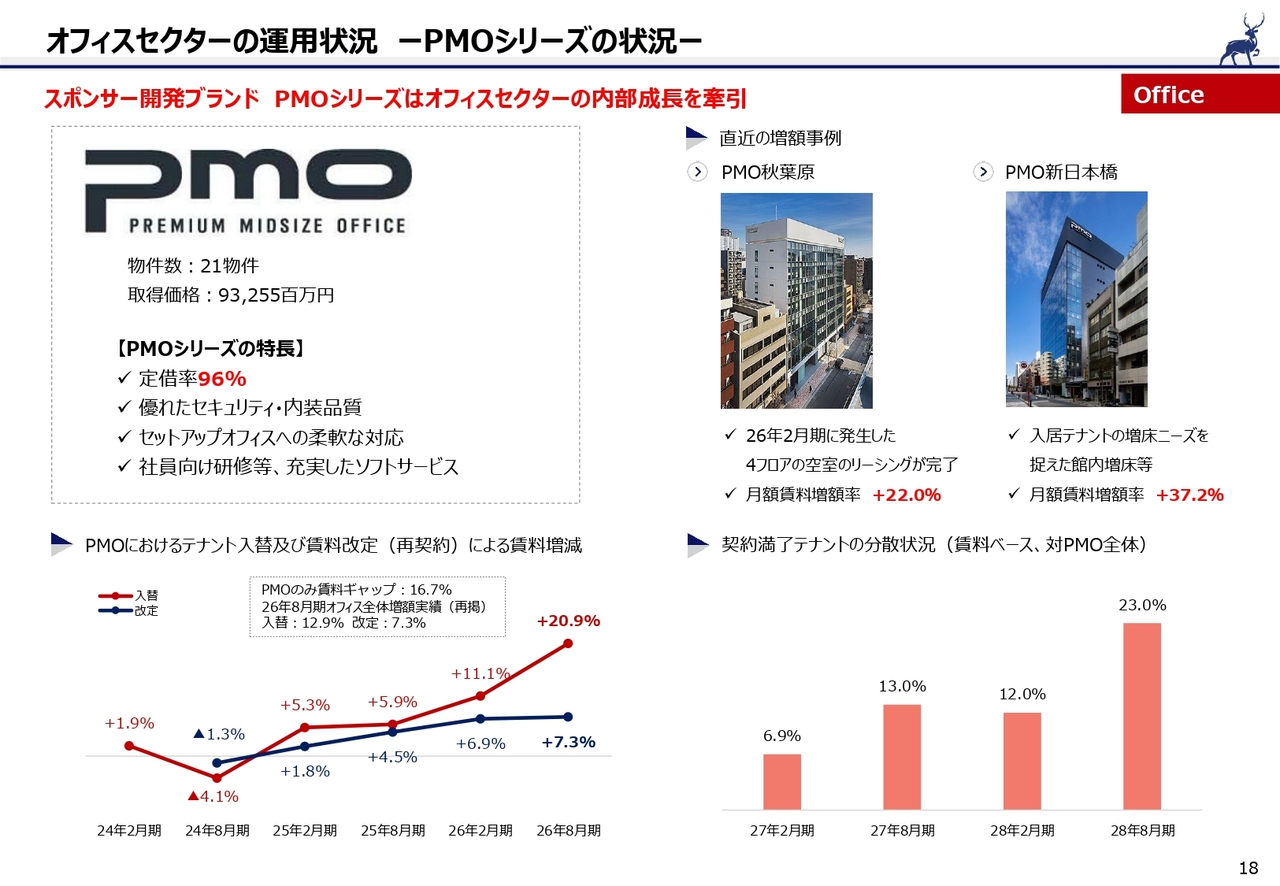
加えてPMOのテナント様の定借率は96パーセントと高く、商品設計の強みを十分に活かせる状況にあります。
2026年8月期におけるPMOシリーズの賃料増減率はテナント入替でプラス20.9パーセント、賃料改定でプラス7.3パーセントとなりました。
具体例としてもPMO秋葉原では4フロアのリーシングを完了し、月額賃料を22パーセント増額することができました。
また、PMO新日本橋では、館内増床などのニーズを捉え、月額賃料を37.2パーセント増額しています。
今後もスポンサーとの連携によってPMOシリーズのブランド力を活かし、オフィスセクター全体の成長につなげていきます。
物流セクターの運用状況 ー賃貸事業収入・改定の状況ー
19ページをご覧ください。
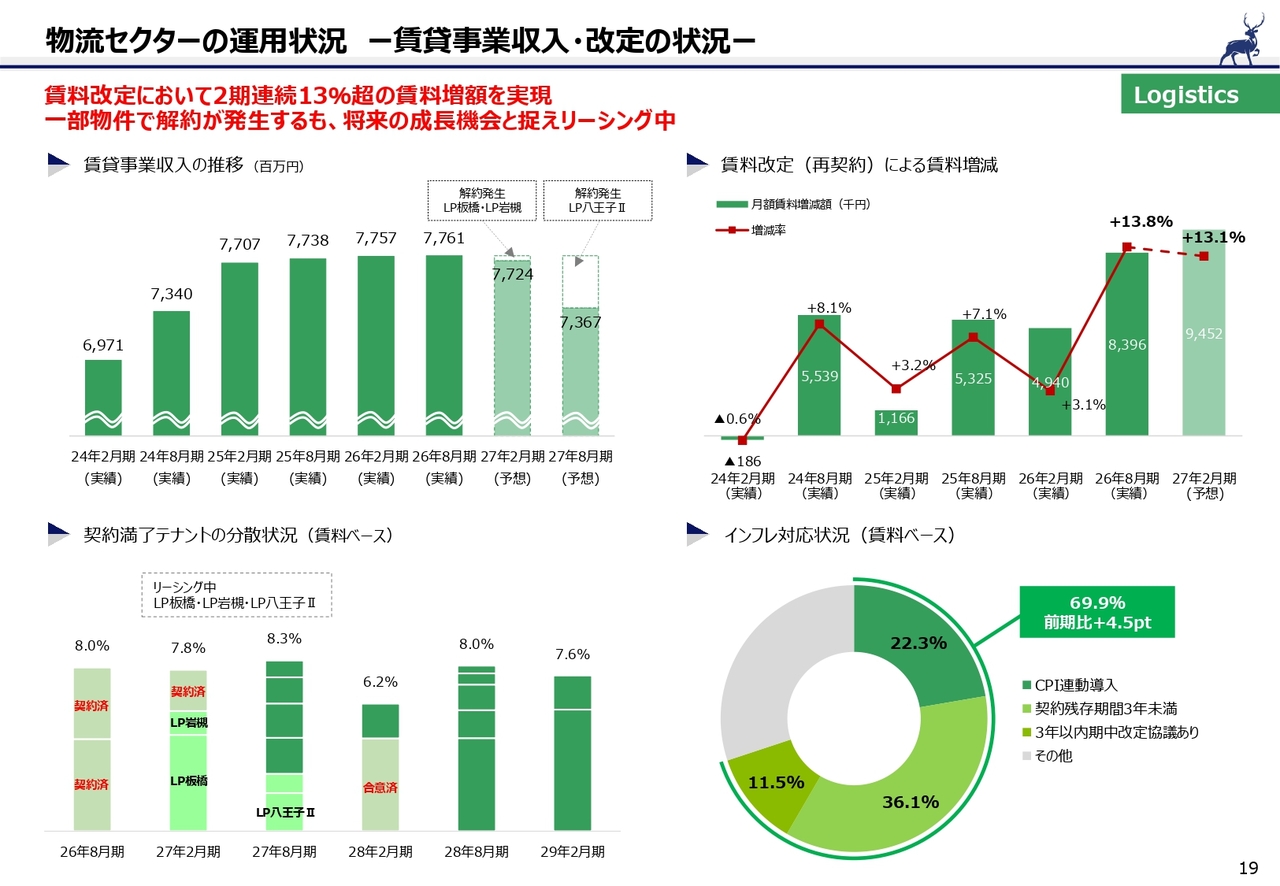
物流セクターでは、賃料改定において2期連続で13パーセントを超える増額を実現するなど、足元の改定実績は好調です。
一方、Landport板橋、Landport岩槻、Landport八王子Ⅱで大型解約が発生し、2027年8月期にかけて一時的な減収を見込んでいます。
これらの解約については、将来の賃料増額につながる機会と捉え、リーシングを進めています。
また、CPI連動条項の導入や契約期間の短縮化などにも継続して取り組み、インフレ対応力を高めていきます。
居住用施設セクターの運用状況 ー賃貸事業収入・賃料改定の実績ー
続いて居住用施設、賃貸住宅です。21ページをご覧ください。
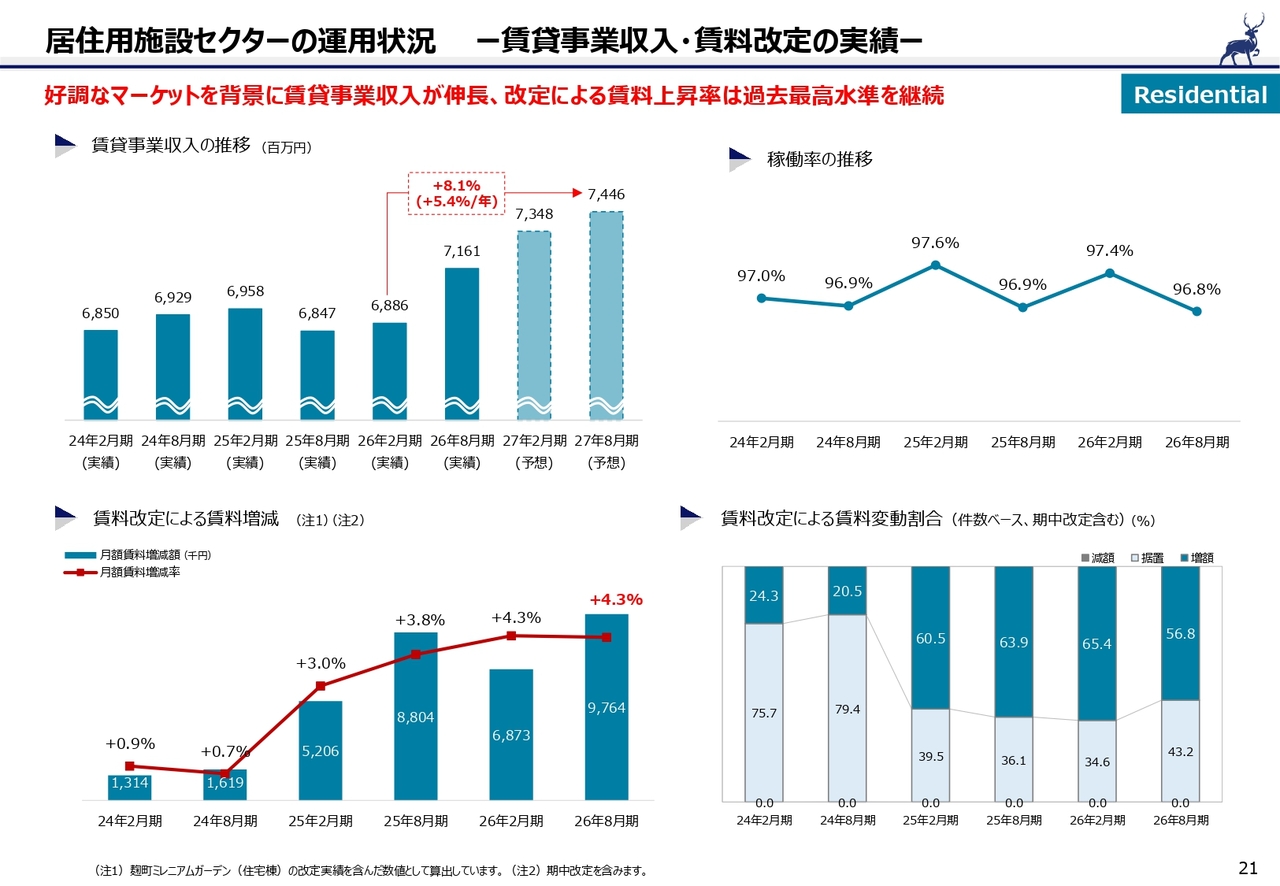
賃貸住宅はオフィスと並び、内部成長を牽引しているセクターです。好調な賃貸マーケットを背景に、賃貸事業収入は力強く成長しています。
2026年2月期から2027年8月期までの賃貸事業収入は、新規に取得した物件の寄与もあり、年率5.4パーセントの成長と高い数字を見込んでいます。
2026年8月期の賃料改定による賃料増減率はプラス4.3パーセントとなり、引き続き過去最高水準を維持しました。
賃料改定の対象件数のうち、約57パーセントで増額を実現しており、減額改定はありませんでした。
居住用施設セクターの運用状況 ーテナント入替の実績ー
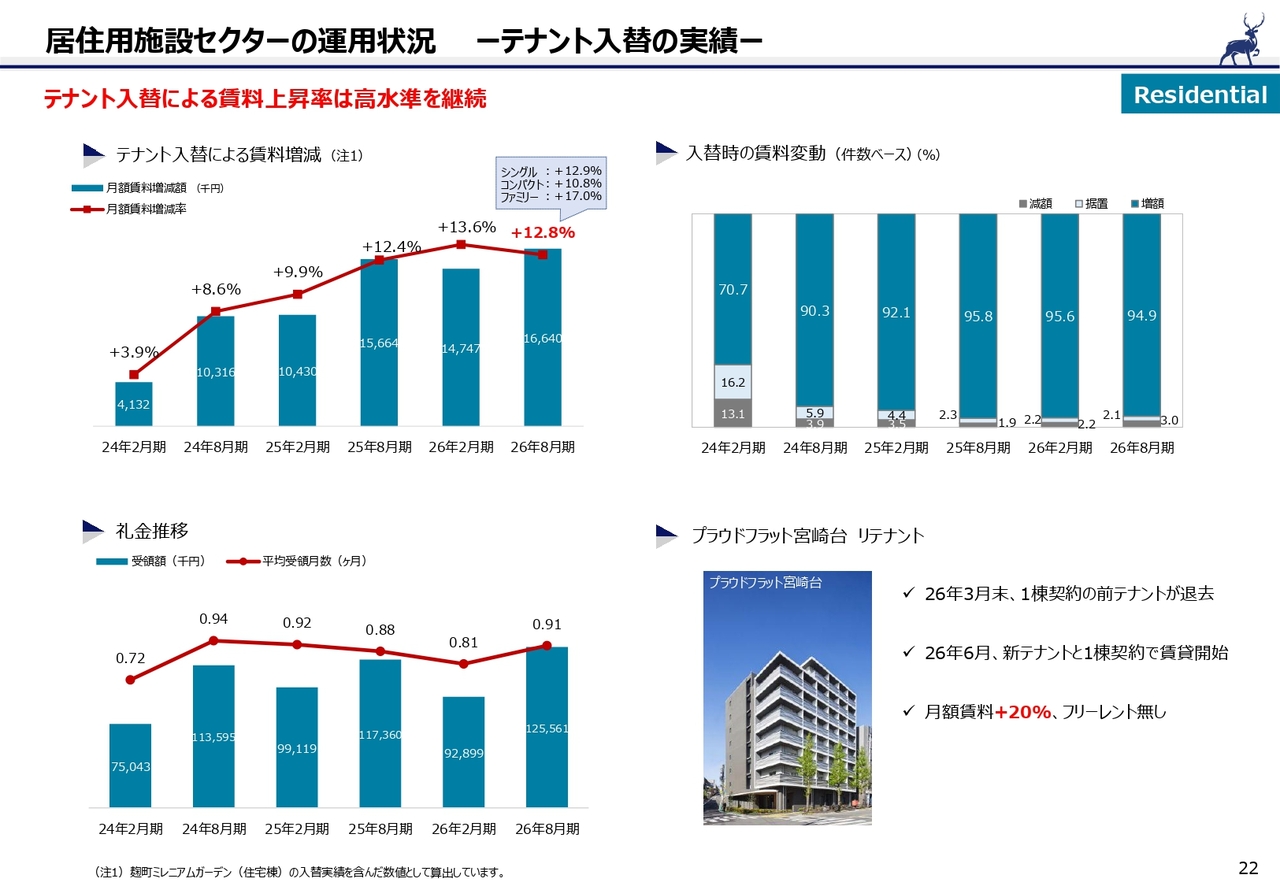
続いて22ページをご覧ください。
テナント入替による賃料増減率も、プラス12.8パーセントと高い水準を維持しています。
物件タイプ別でも、シングル、コンパクト、ファミリーのすべてで2桁の賃料増額を実現しました。
また、事例としてプラウドフラット宮崎台では一棟契約のテナント退去が発生しましたが、新たなテナントと速やかに契約を締結し、月額賃料を20パーセント引き上げることができました。
引き続き、賃料改定、テナント入替の機会を捉えて成長を実現していきます。
商業セクターの運用状況
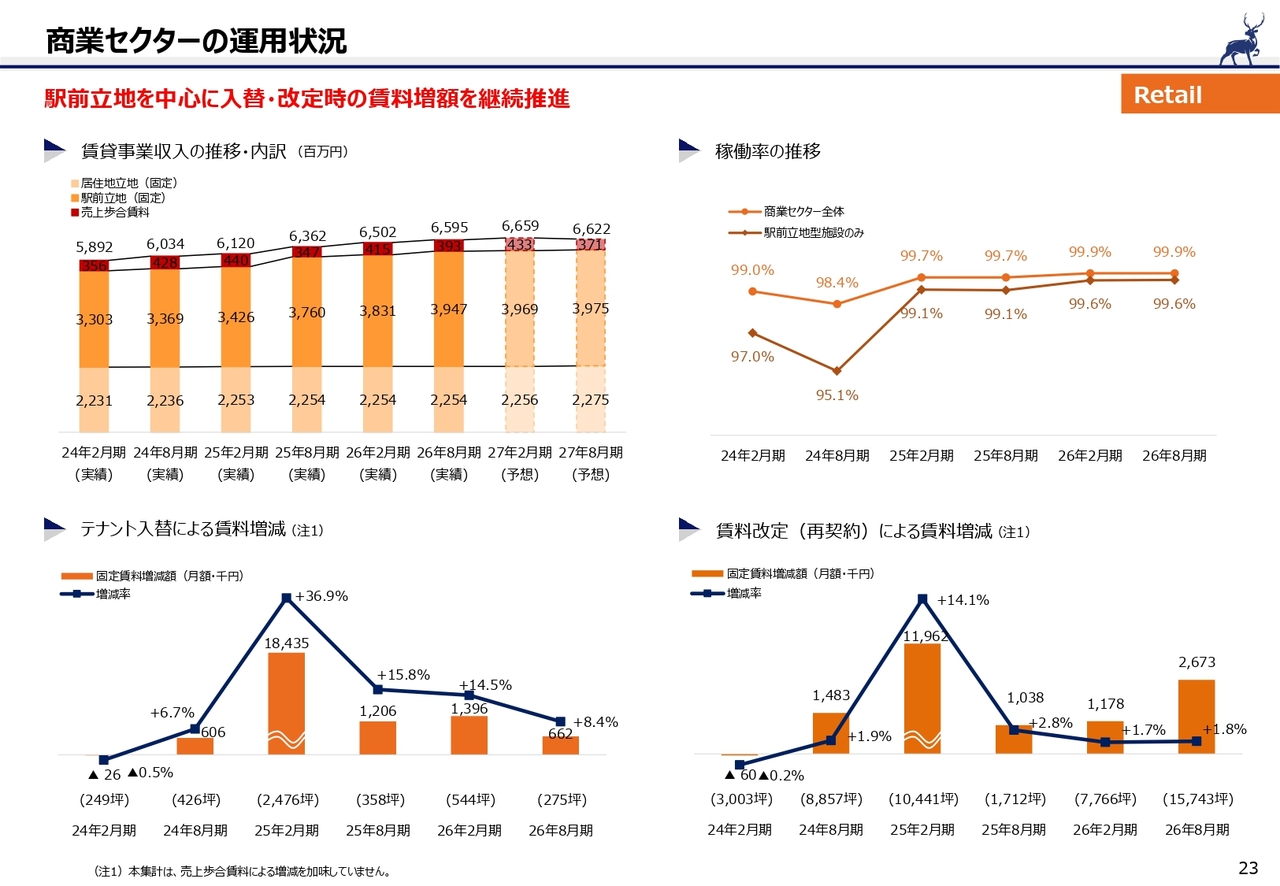
続いて商業です。23ページをご覧ください。
引き続き99パーセントの高い稼働率を維持しながら駅前立地型施設を中心に賃貸事業収入が成長しており、テナント入替、賃料改定ともに賃料増額を継続しています。
詳細については、記載のとおりです。
ホテルセクターの運用状況
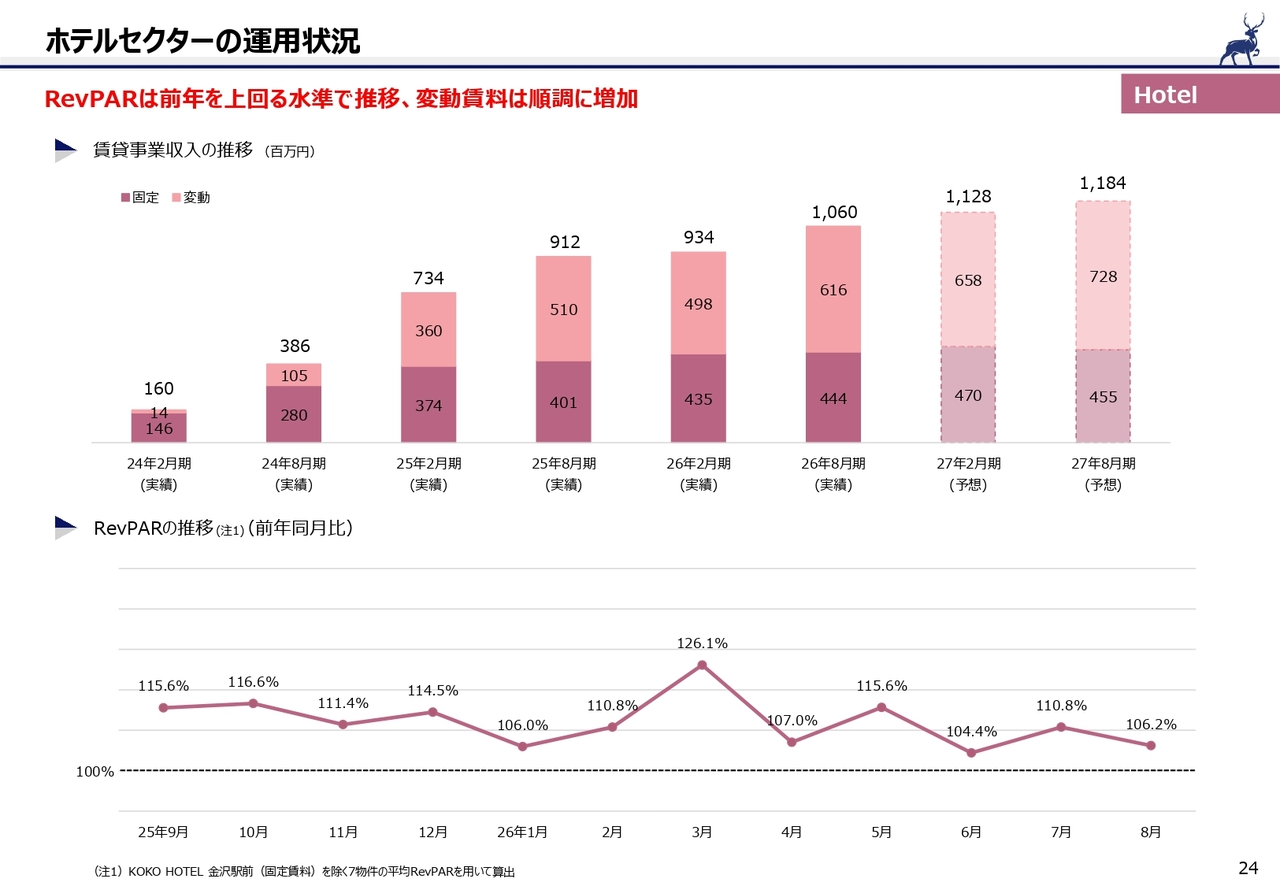
ホテルは24ページをご覧ください。
ホテルセクターでは、RevPARが年間を通じて前年を上回る水準で推移し、変動賃料が順調に増加しています。
物件取得の効果もあり、賃貸事業収入は固定賃料、変動賃料ともに成長を見込んでいます。
資産入替の継続実施(26年8月期)
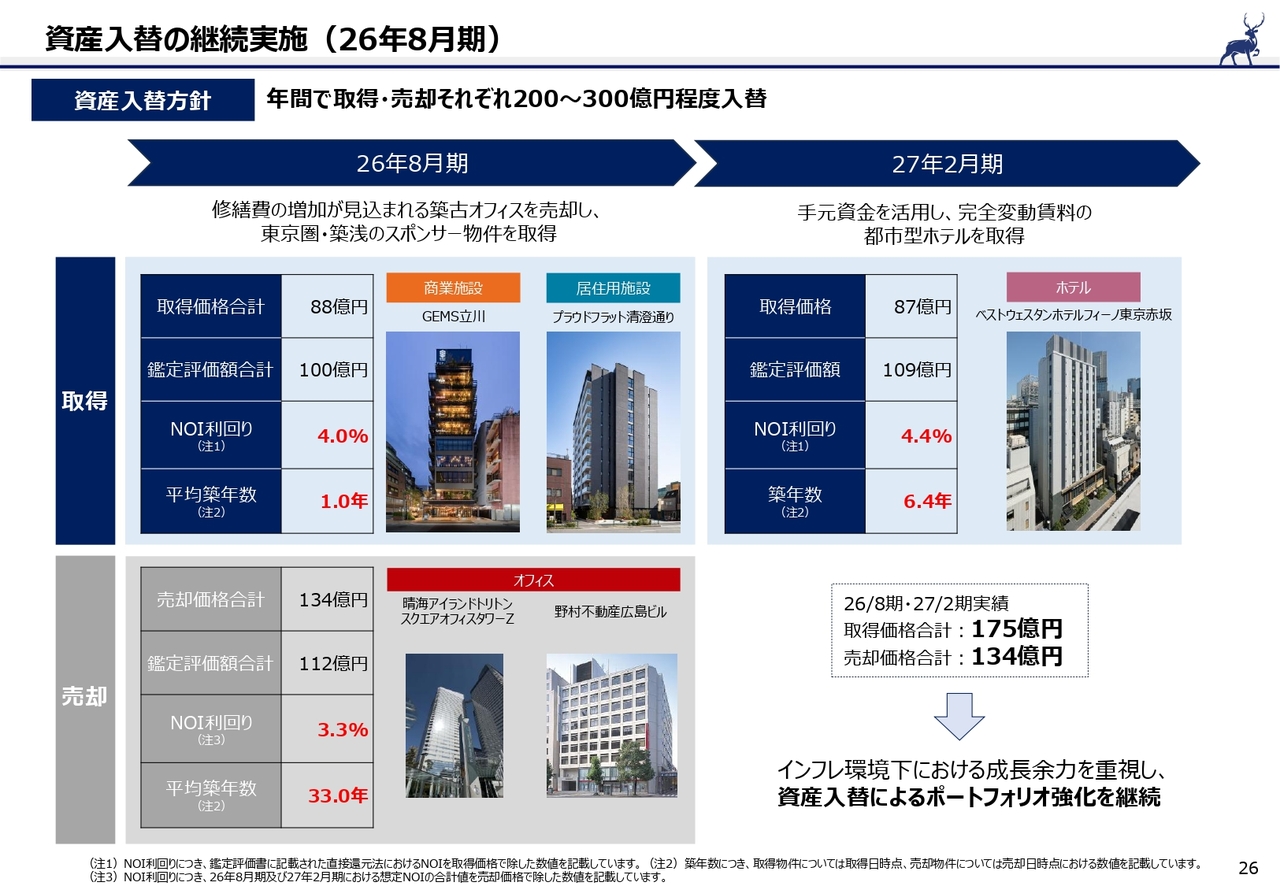
続いて26ページをご覧ください。資産入替についてご説明します。
2026年8月期には、今後修繕費等の増加が見込まれる築年数の進んだオフィス2物件を売却しました。売却価格の合計は134億円となりました。
一方、東京圏に所在する築浅の居住用施設および商業施設を、合計88億円で取得しています。
さらに2027年2月期には、手元資金を活用し、完全変動賃料型の都市型ホテルを87億円で取得しています。
2026年8月期および2027年2月期の取得価格合計は175億円となります。
本投資法人は年間200億円から300億円程度の資産入替を掲げています。今後も、インフレ環境下における成長余力を重視したポートフォリオの強化のための取得と売却をより積極的に進めていきます。
取得物件の概要(27年2月期)
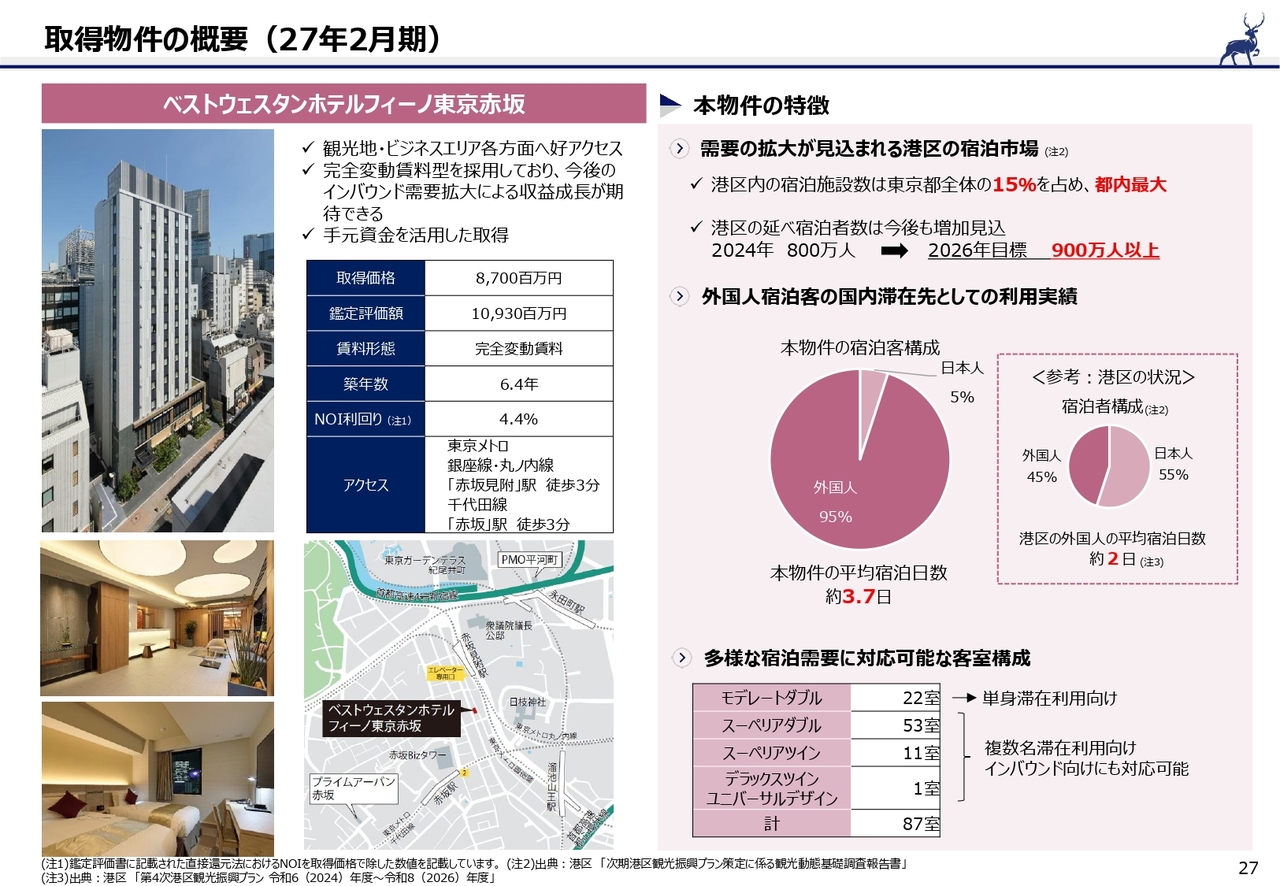
次の27ページには、取得したベストウェスタンホテルフィーノ東京赤坂の概要を記載しています。
赤坂見附駅および赤坂駅から徒歩3分の立地で、外国人宿泊客の比率が高く、完全変動賃料を採用しているため、今後のインバウンド需要の拡大による収益成長が期待できる物件です。
詳細については、資料をご覧ください。
鑑定評価の状況
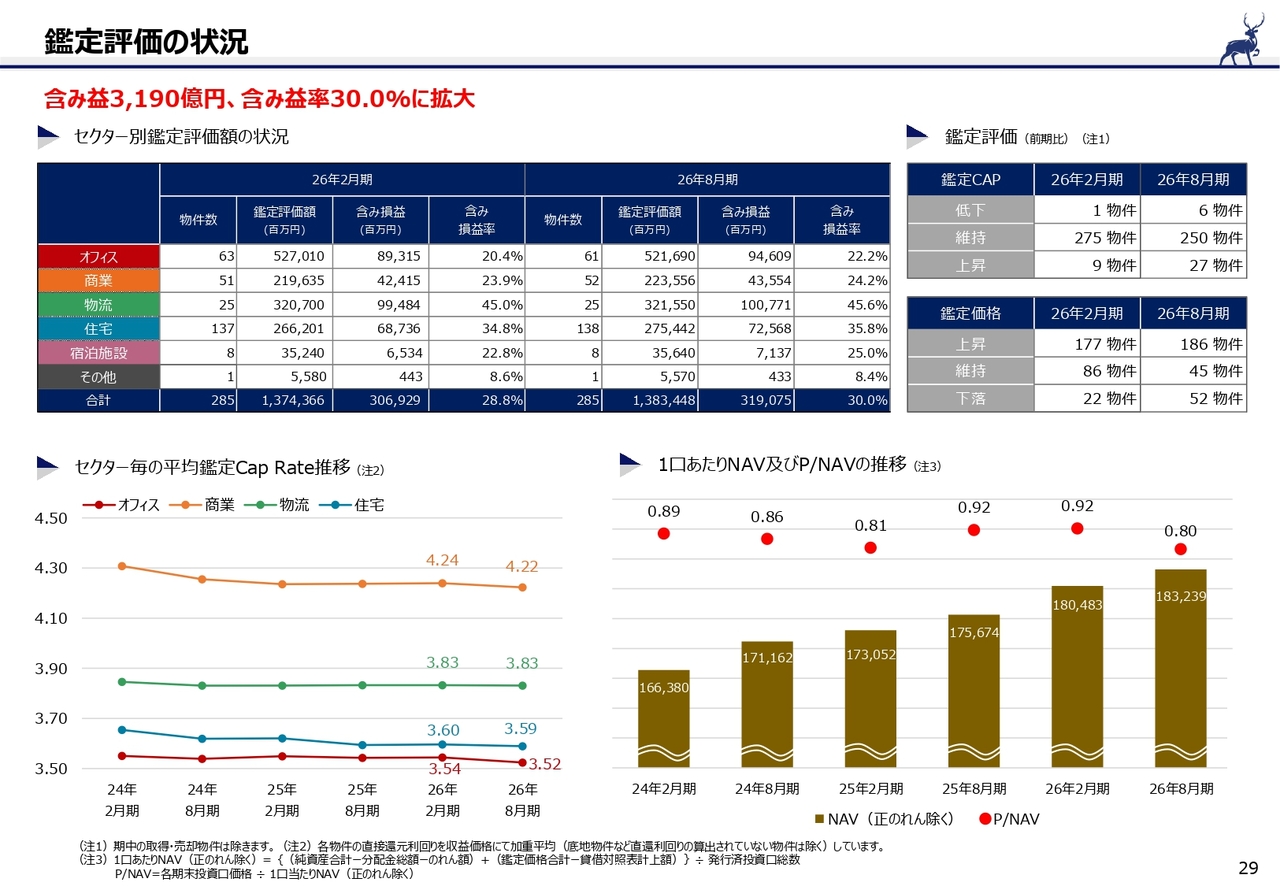
29ページをご覧ください。
2026年8月期末の含み益は3,190億円、含み益率は30パーセントまで拡大しました。1口当たりNAVも18万3,239円まで上昇しています。
財務状況
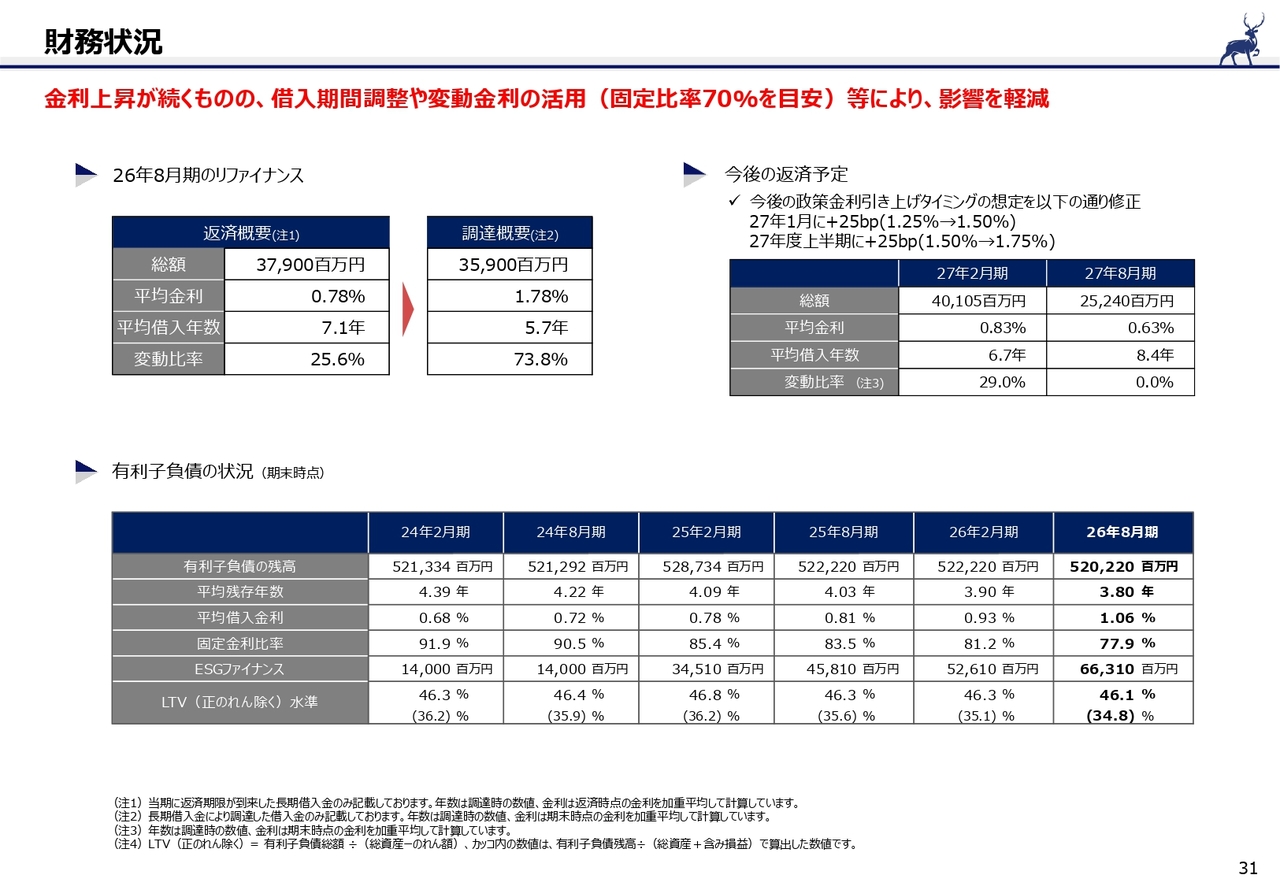
31ページ、32ページでは財務状況をお示ししています。
金利上昇が続いていますが、引き続き借入期間の調整や変動金利の活用によってその影響の軽減を図っています。
固定金利比率については70パーセント程度を目安とし、今後も金利動向を見ながら柔軟な財務運営を行っていきます。
財務状況
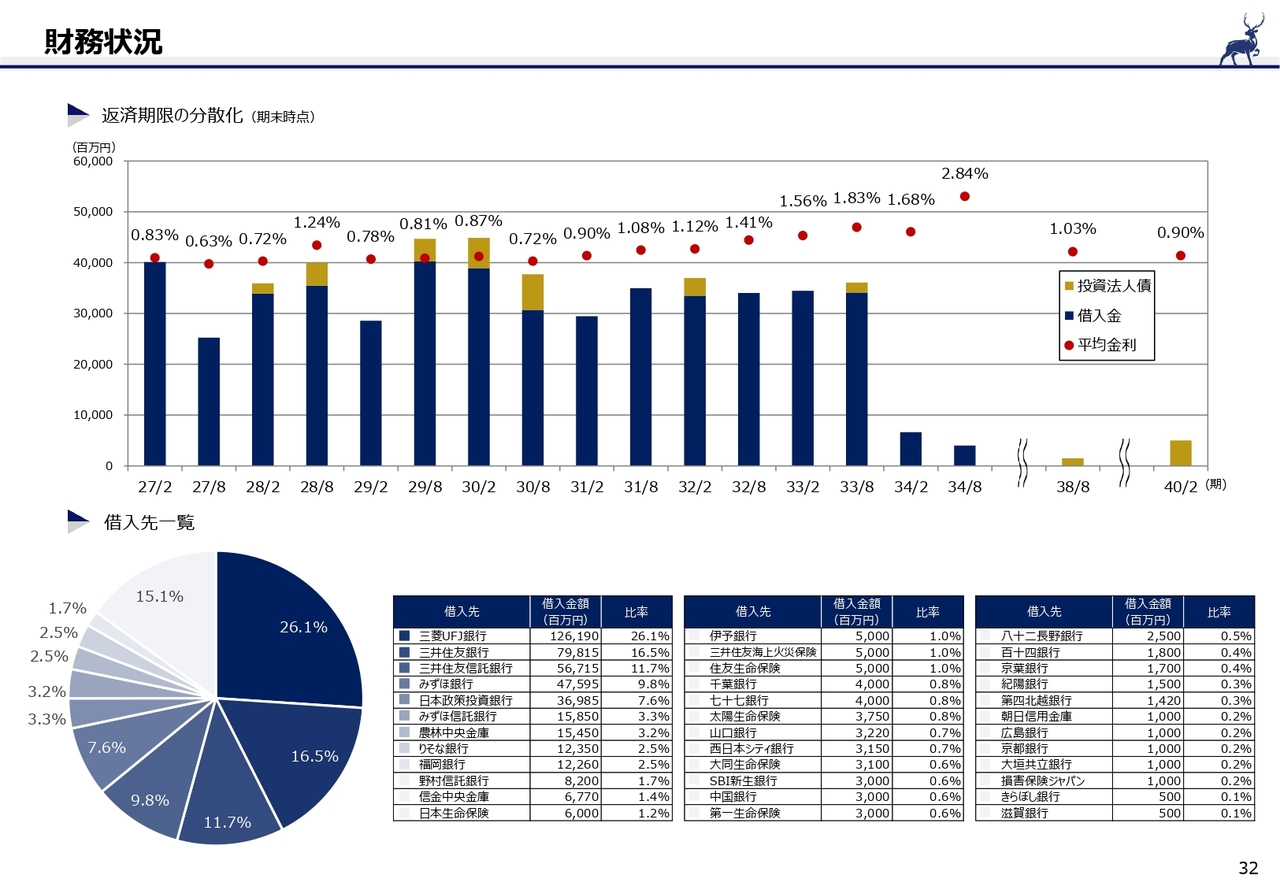
返済期限の分散状況や借入先の詳細については、32ページをご覧ください。
ESGへの取り組み(E:環境)
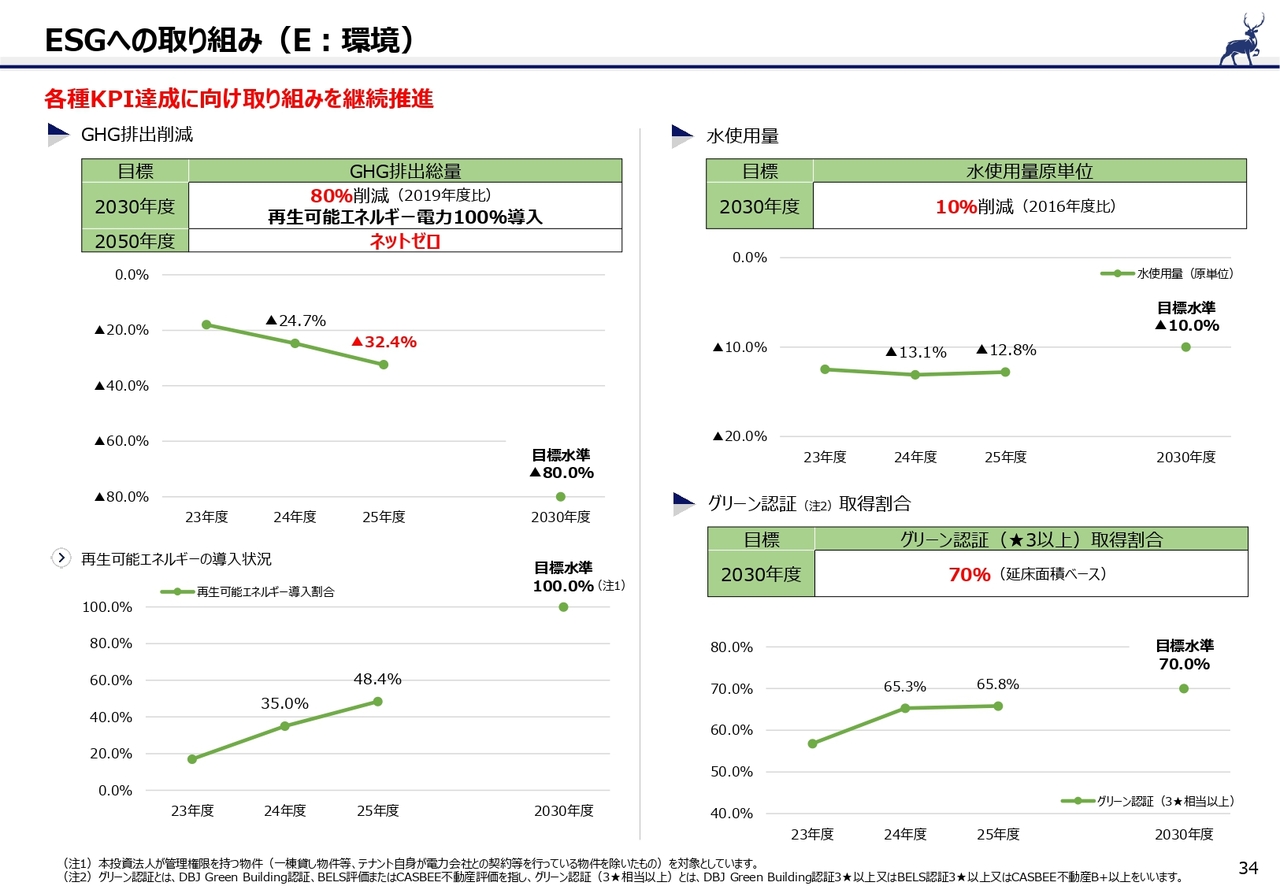
34ページ以降には、ESGへの取り組みを掲載しています。
環境関連の各種KPIの達成に向けた取り組みに加え、地域貢献、障がい者支援、地方創生イベントなどを継続しています。
詳細については、資料をご覧ください。
金山氏からのご挨拶
ご説明は以上です。
当期は、中期目標策定時の想定を上回るペースでの金利上昇という厳しい状況がありました。
一方で内部成長は当初想定を上回るペースで進捗しており、中期目標でお示しした巡航分配金成長の実現に必要な収益基盤は着実に強化されています。
特徴あるスポンサー物件を含む優良なポートフォリオを持つ、大型・総合型REITとしての本投資法人の強みを十分に活かし、引き続き力強い賃貸マーケットを背景に、金利上昇に負けない内部成長と、資産入替によるポートフォリオ強化を通じて、持続的な分配金成長に取り組んでいきます。
引き続きご支援のほどよろしくお願い申し上げます。本日はご清聴いただき、誠にありがとうございました。
記事提供: