2026年10月14日に発表された、伊澤タオル株式会社2027年2月期第2四半期決算説明の内容を書き起こしでお伝えします。
2027年2月期2Q 本日のポイント
三好拓人氏:みなさま、こんにちは。伊澤タオル株式会社取締役CFOの三好です。本日はお忙しい中、当社の2027年2月期第2四半期決算説明動画をご視聴いただきありがとうございます。
本日は第2四半期の実績、下期に向けた利益改善の取り組み、そして直近の事業トピックスについてご説明します。
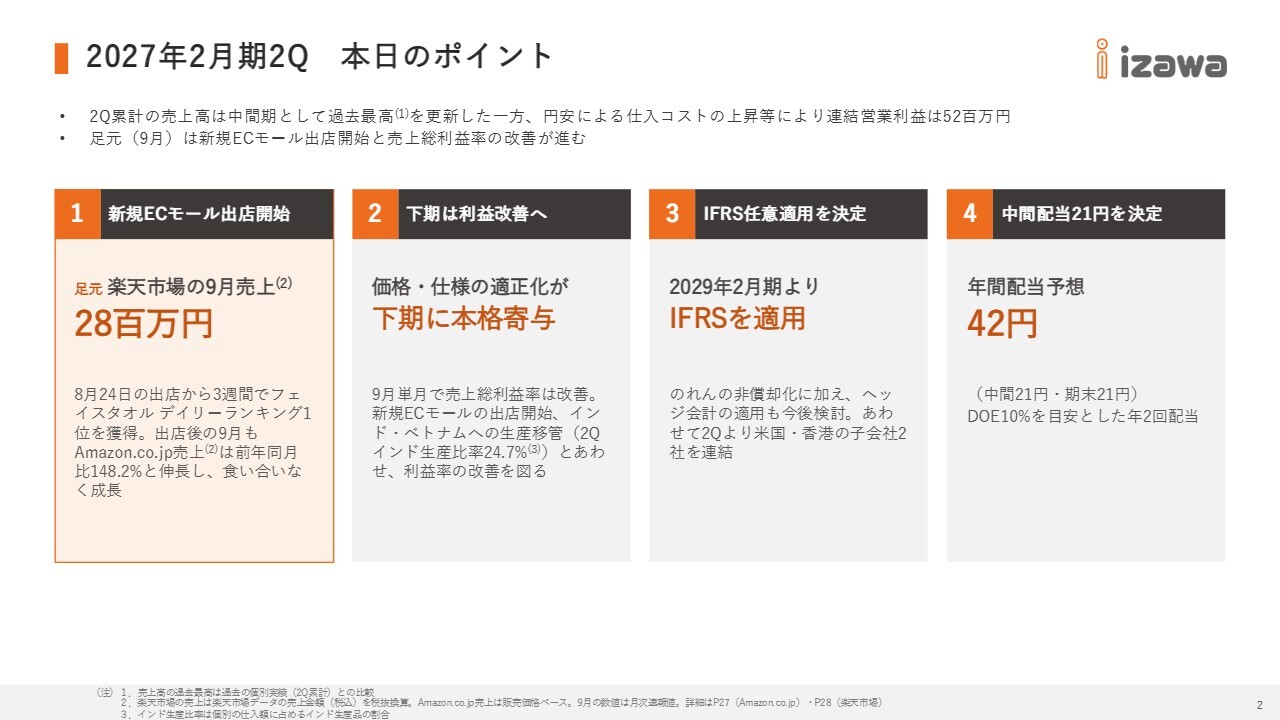
まず、本日のポイントです。第2四半期累計の売上高は過去最高を更新しました。一方、円安による仕入れコストの上昇などの影響で、連結営業利益は5,200万円にとどまりました。
ただし、直近の9月には「楽天市場」への出店開始と売上総利益率の改善が着実に進んでいます。
ポイントは4つあります。1つ目は新規ECモールの始動です。2026年8月24日に「楽天市場」へ出店し、9月の売上は税抜きで約2,800万円となりました。出店後の9月も「Amazon」の売上は前年同月比148.2パーセントと伸びており、チャネル間での食い合いはなく、着実に成長しています。
2つ目は下期の利益改善です。価格・仕様の適正化が下期に本格的に寄与する見込みで、9月単月ではすでに売上総利益率が改善しています。
3つ目は、IFRS(国際財務報告基準)任意適用の決定です。2029年2月期から適用を開始します。また、第2四半期から子会社2社を連結しています。4つ目は、中間配当21円の決定です。年間配当予想は42円で変更はありません。
それでは、第2四半期の実績についてご説明します。
2027年2月期2Q 連結ハイライト
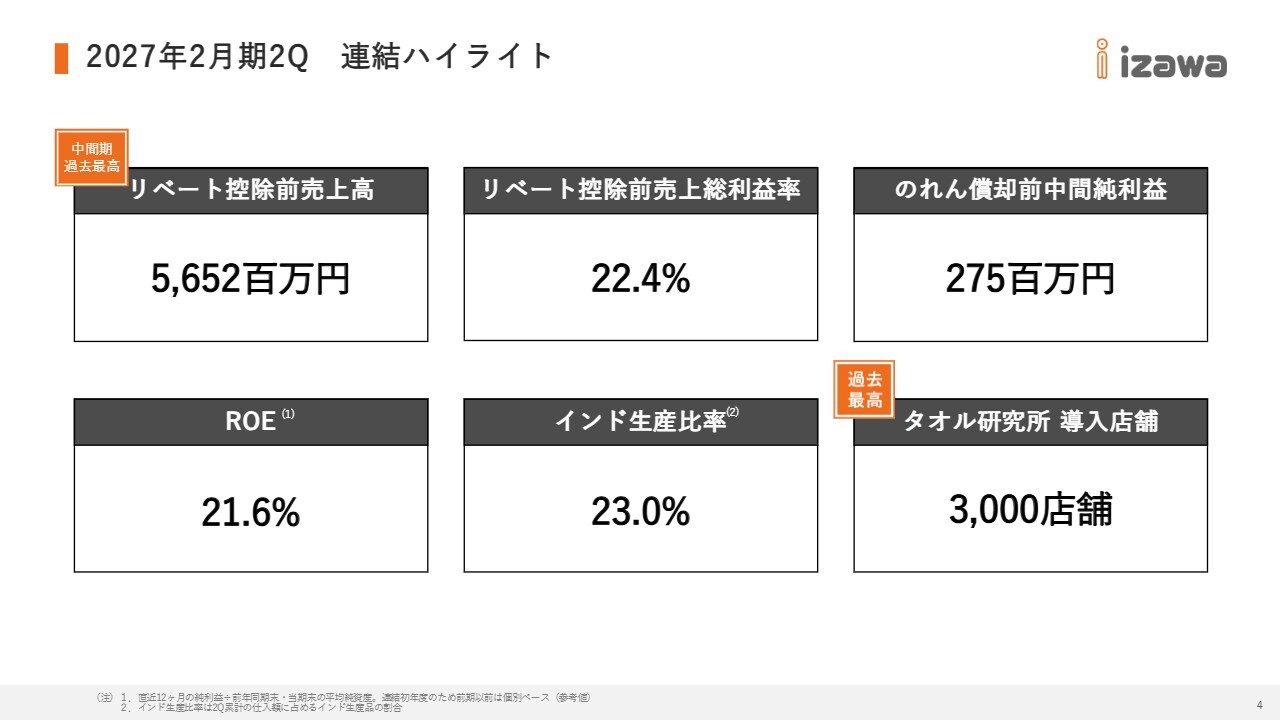
連結ハイライトです。事業の実質的な勢いを示すリベート控除前売上高は56億5,200万円で、第2四半期累計として過去最高を更新しました。
リベート控除前の売上総利益率は22.4パーセントで、円安の影響を受けています。この点については、後ほどご説明する利益改善の取り組みにより回復を図っていきます。また、のれん償却前中間純利益は2億7,500万円、直近12ヶ月ベースのROEは21.6パーセントと、引き続き高い資本効率を維持しています。
さらに、利益率の改善と成長に向けた取り組みも進展しています。インド生産比率は第2四半期累計で23パーセントへ上昇し、「タオル研究所」の導入店舗は3,000店舗を突破しました。
2027年2月期2Q 連結経営成績
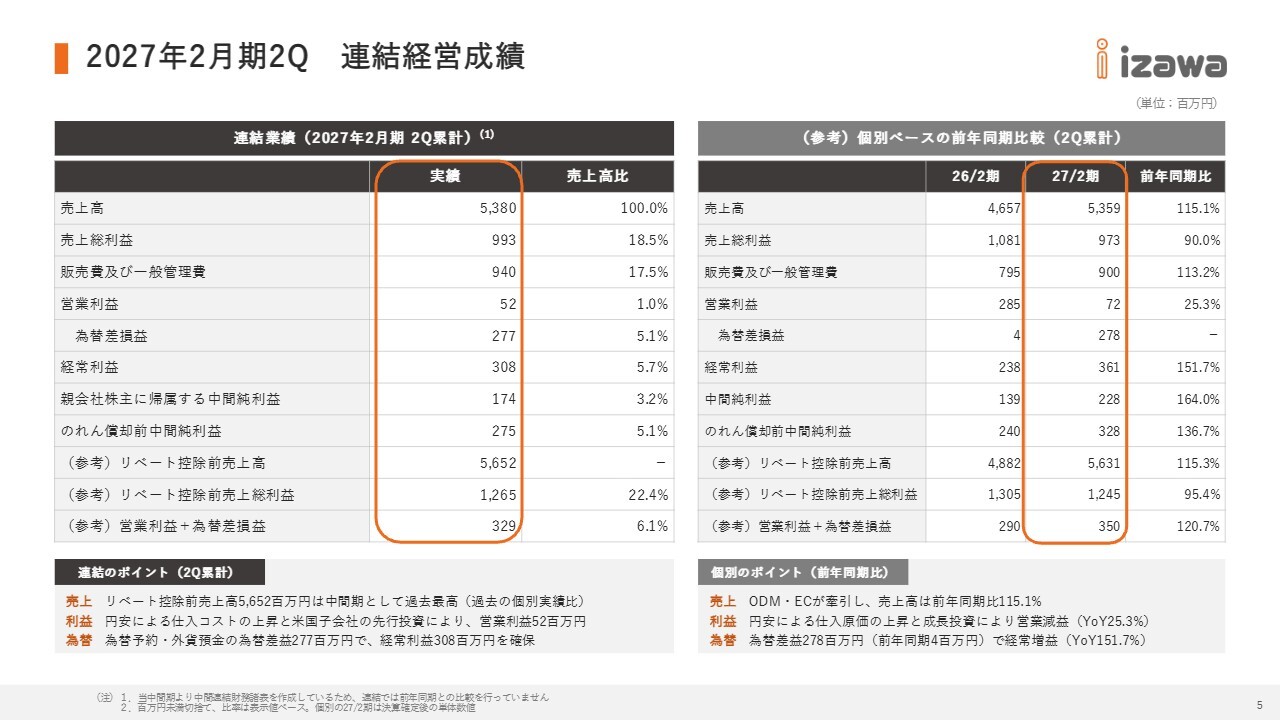
連結経営成績です。第2四半期から連結決算へ移行したため、連結では前年同期との比較を行っていません。前年との比較は、スライド右側の個別ベースをご覧ください。
連結売上高は53億8,000万円、営業利益は5,200万円となりました。円安による仕入れコストの上昇に加え、米国子会社での先行投資が営業利益を押し下げています。
一方で、為替予約および外貨預金による為替差益2億7,700万円を計上し、経常利益は3億800万円、親会社株主に帰属する中間純利益は1億7,400万円となりました。
個別ベースでは前年と比較して、売上高はODMとECが牽引し、前年同期比115.1パーセントの2桁成長を達成しました。営業利益は減益となりましたが、経常利益は前年同期比151.7パーセントとなり、増益を確保しています。
また、為替予約の効果を含めた実態ベースで、営業利益に為替差損益を加えた水準を比較すると、個別では前年同期の2億9,000万円から3億5,000万円に増加し、前年同期比120.7パーセントとなり、増益を記録しています。連結では3億2,900万円となっています。
連結決算への移行について
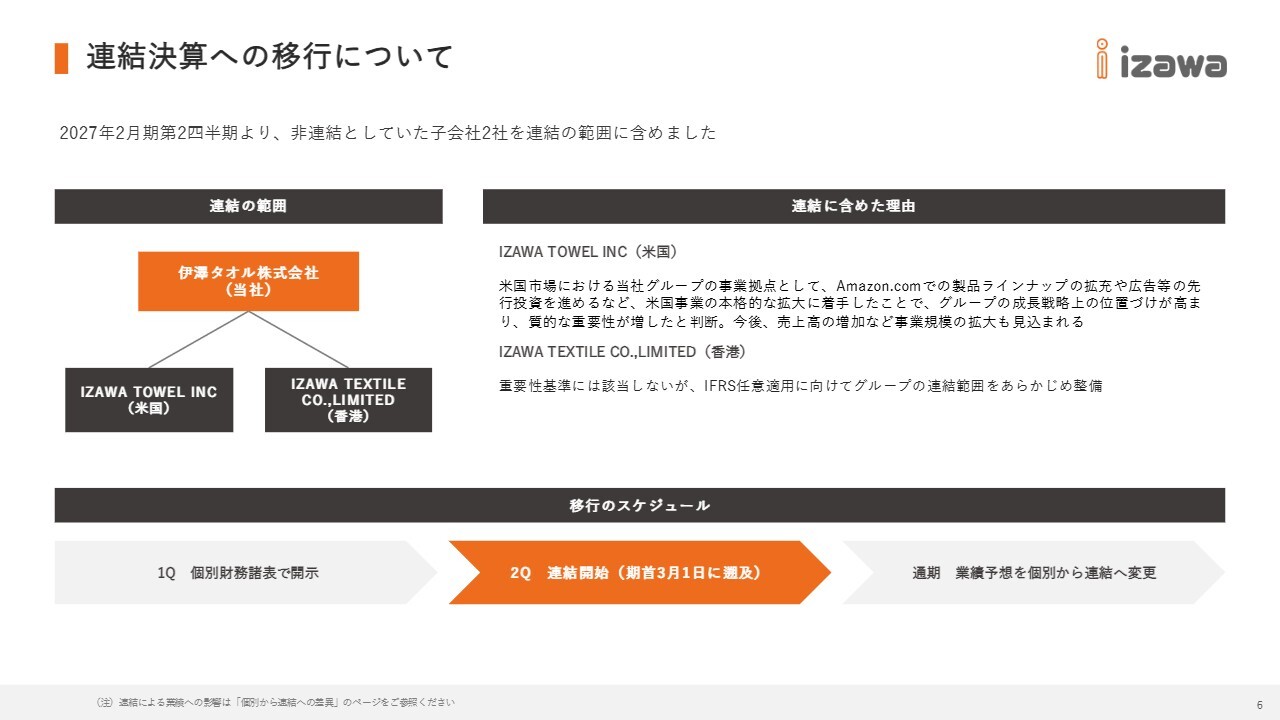
連結決算への移行についてです。第2四半期より、これまで非連結としていた米国の「IZAWA TOWEL INC」と香港の「IZAWA TEXTILE」の2社を連結の範囲に含めました。
米国子会社については、「Amazon.com(Amazon US)」での製品ラインナップの拡充や広告などの先行投資を進め、米国事業の本格的な拡大に着手しました。これにより当社グループの成長戦略における位置づけが高まり、質的な重要性が増したと判断したものです。今後、売上高の増加など事業規模の拡大を見込んでいます。
香港子会社は重要性の基準には該当しませんが、IFRS任意適用に向けてグループの連結範囲をあらかじめ整備するために連結しています。
なお、連結は期首の3月1日にさかのぼって第2四半期から開始し、通期の業績予想も連結ベースに変更しています。
個別から連結への差異(2Q累計)
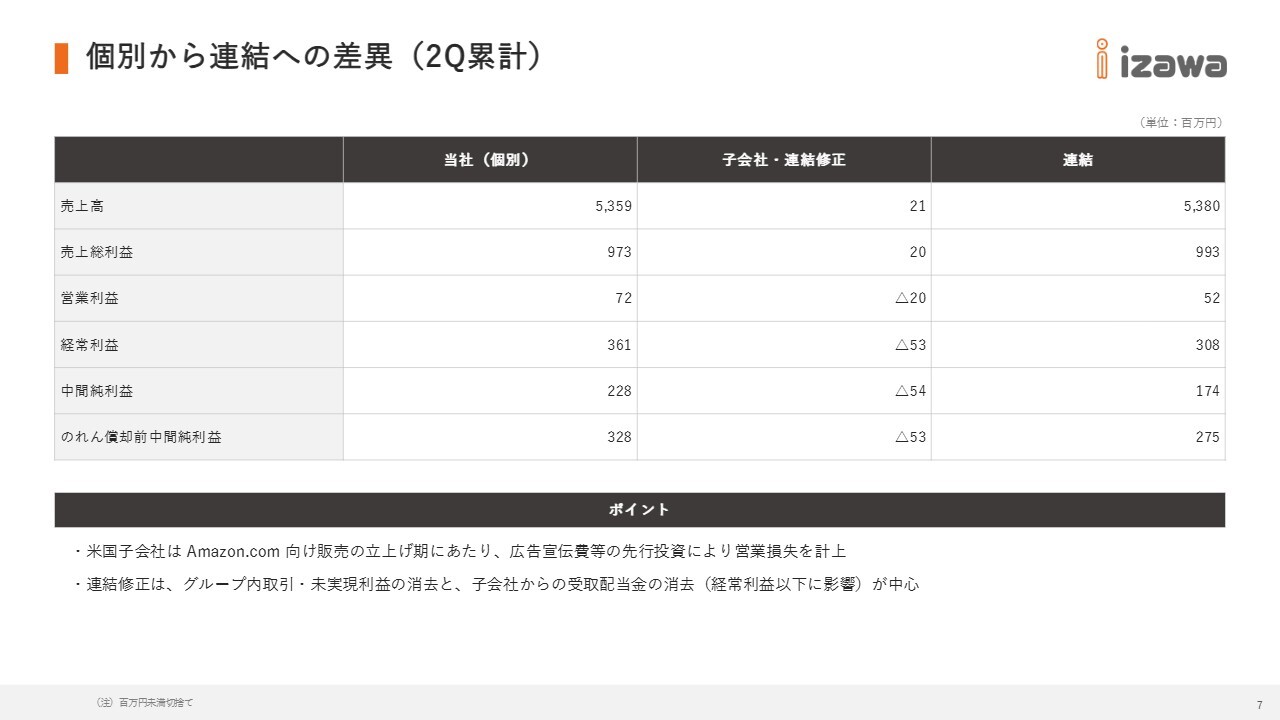
連結への変更による差異です。連結の売上高は個別に比べて2,100万円の増加となり、営業利益は子会社および連結修正を合わせて2,000万円の減少となりました。
米国子会社は「Amazon US」向け販売の立上げ期にあたり、広告宣伝費などの先行投資によって営業損失を計上しているためです。
経常利益以下では、グループ内の取引や子会社からの受取配当金の消去といった連結修正の影響もあり、連結経常利益は個別に比べて5,300万円少ない3億800万円となっています。
2027年2月期2Q 為替レート推移
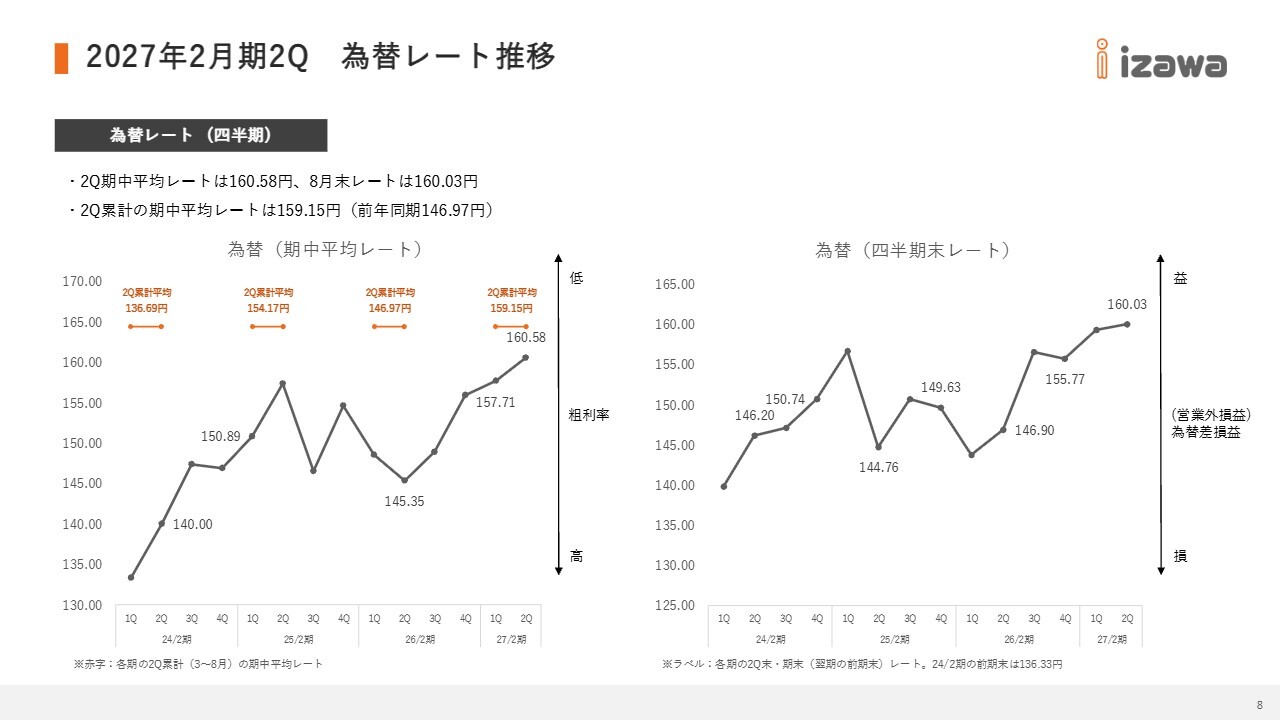
為替レートの推移です。第2四半期の期中平均レートは160.58円、8月末時点のレートは160.03円となりました。
第2四半期累計の期中平均レートは159.15円で、前年同期の146.97円から12円以上の円安となりました。輸入ファブレスメーカーである当社にとって、この円安は仕入れコストの上昇、つまり売上総利益率の低下要因となります。
一方で、四半期末や期末のレートは、為替予約などの評価を通じて為替差損益に影響します。次のページで、この仕組みと影響の大きさについてご説明します。
為替変動が当社業績に与える影響
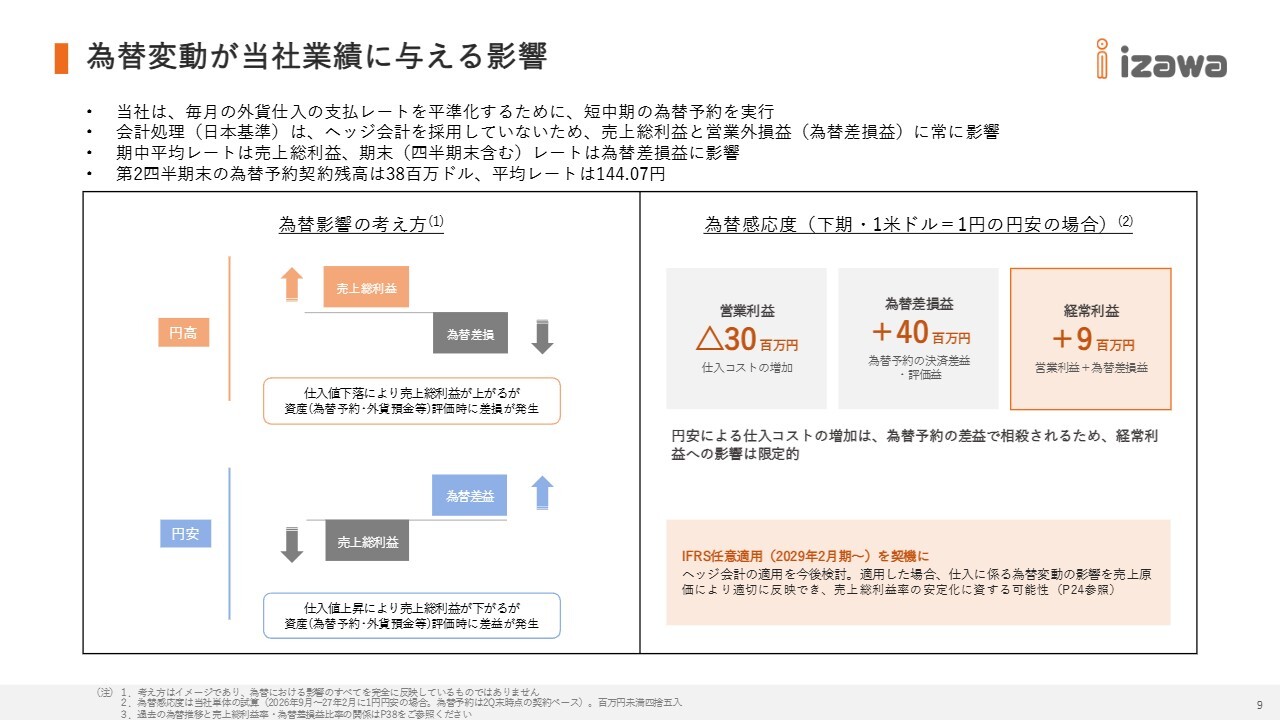
為替変動が当社業績に与える影響です。当社は毎月の外貨仕入れの支払いレートを平準化するため、短期・中期の為替予約を行っています。会計上はヘッジ会計を適用していないため、円安になると仕入コストの上昇により売上総利益は下がる一方、為替予約や外貨預金の評価によって為替差益が発生します。
円高の場合はその逆となります。なお、第2四半期末の為替予約残高は3,800万ドル、平均レートは144.07円です。スライド右側では、下期(9月から翌年2月まで)に1ドルあたり1円の円安が進んだ場合の試算を示しています。
営業利益は仕入れコストの増加により約3,000万円のマイナスとなります。一方、為替差損益は為替予約の決済差益および評価益により約4,000万円のプラスとなり、経常利益では約900万円のプラスとなります。
つまり、円安による仕入れコストの増加は為替予約の差益で相殺され、経常利益への影響は限定的であることが当社の収益構造です。なお、この試算は現時点での当社単体の見込みです。
最後に、IFRS任意適用を契機として、今後ヘッジ会計の適用を検討していきます。適用した場合、仕入れに係る為替変動の影響を売上原価に適切に反映でき、売上総利益率の安定化に資する可能性があります。
2027年2月期2Q リベート控除前売上高推移(個別)
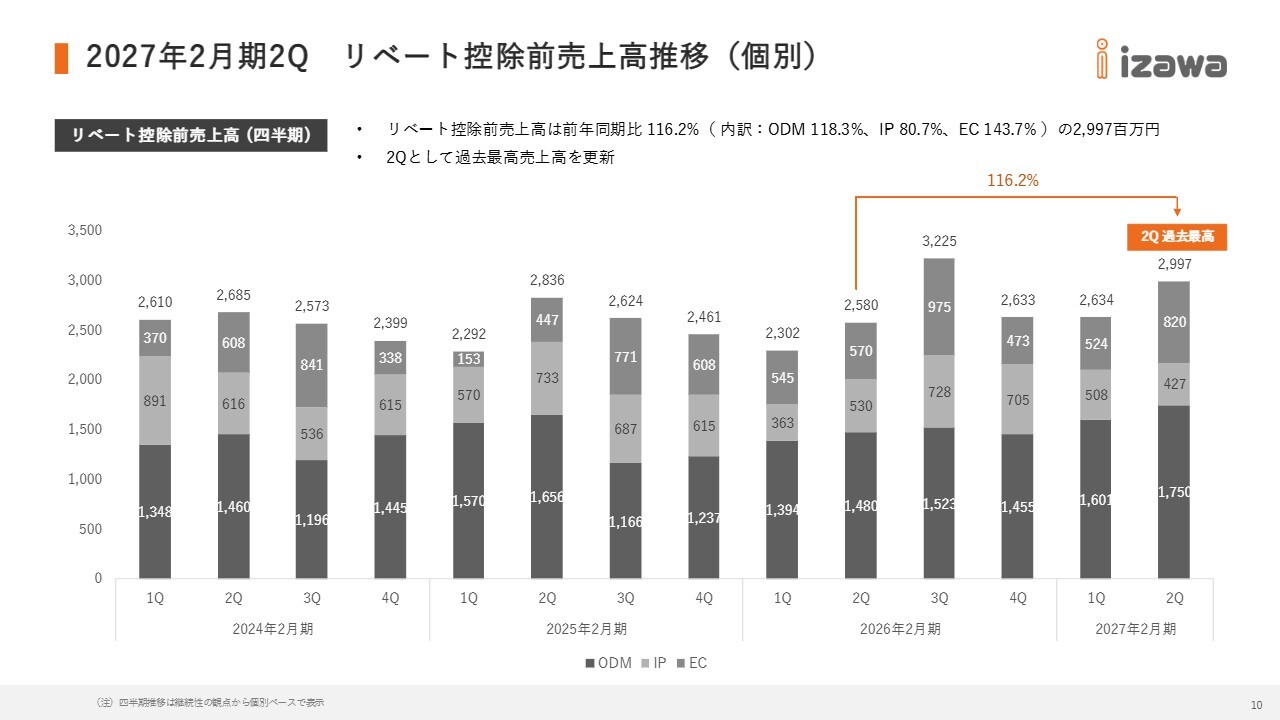
ここからは、継続性の観点から、個別ベースでの四半期推移をご覧いただきます。第2四半期(6月から8月)のリベート控除前売上高は29億9,700万円で、前年同期比116.2パーセントとなり、第2四半期として過去最高を更新しました。
内訳としては、ODMが前年同期比118.3パーセント、ECが同143.7パーセントと大きく伸長しています。一方、IPは前年同期を下回りましたが、ODMとECの成長が全体を牽引しました。
2027年2月期2Q 売上高推移(個別)
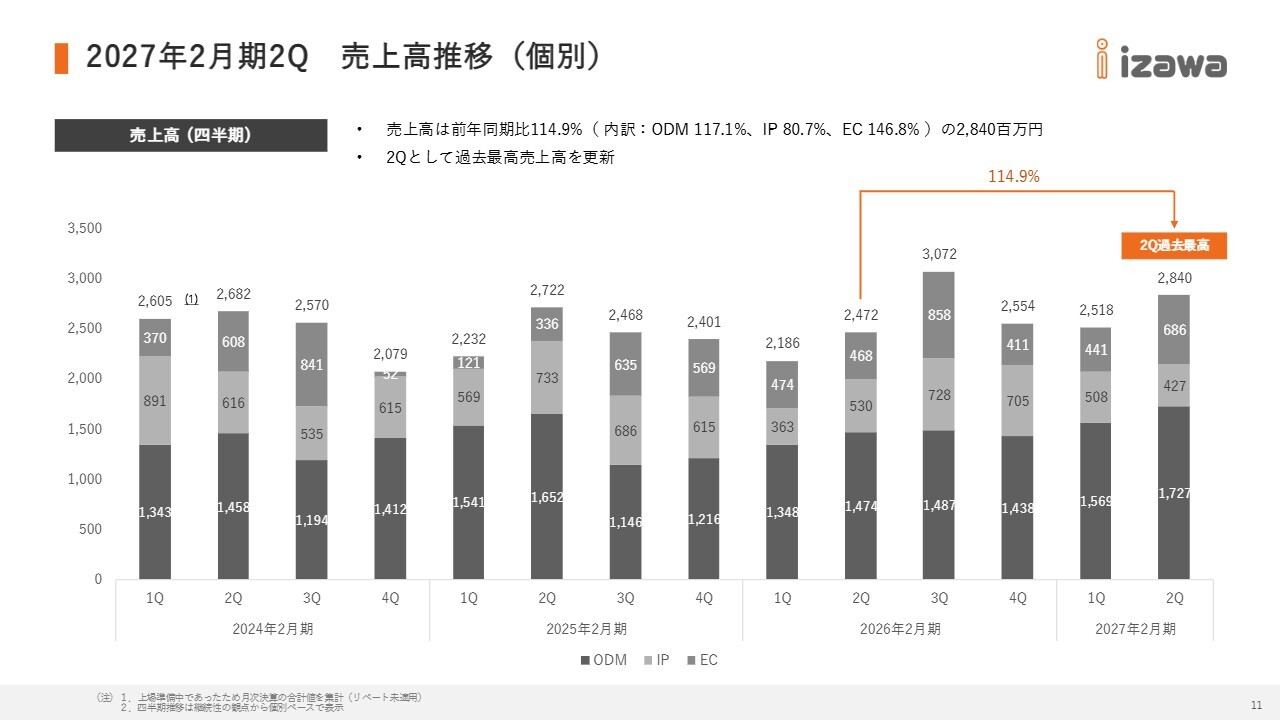
会計上の売上高の推移です。第2四半期の売上高は28億4,000万円で、前年同期比114.9パーセントとなり、第2四半期として過去最高を更新しました。ODMが117.1パーセント、ECが146.8パーセントと、リベート控除前と同様の傾向で成長しています。
2027年2月期2Q 売上総利益・総利益率推移(個別)
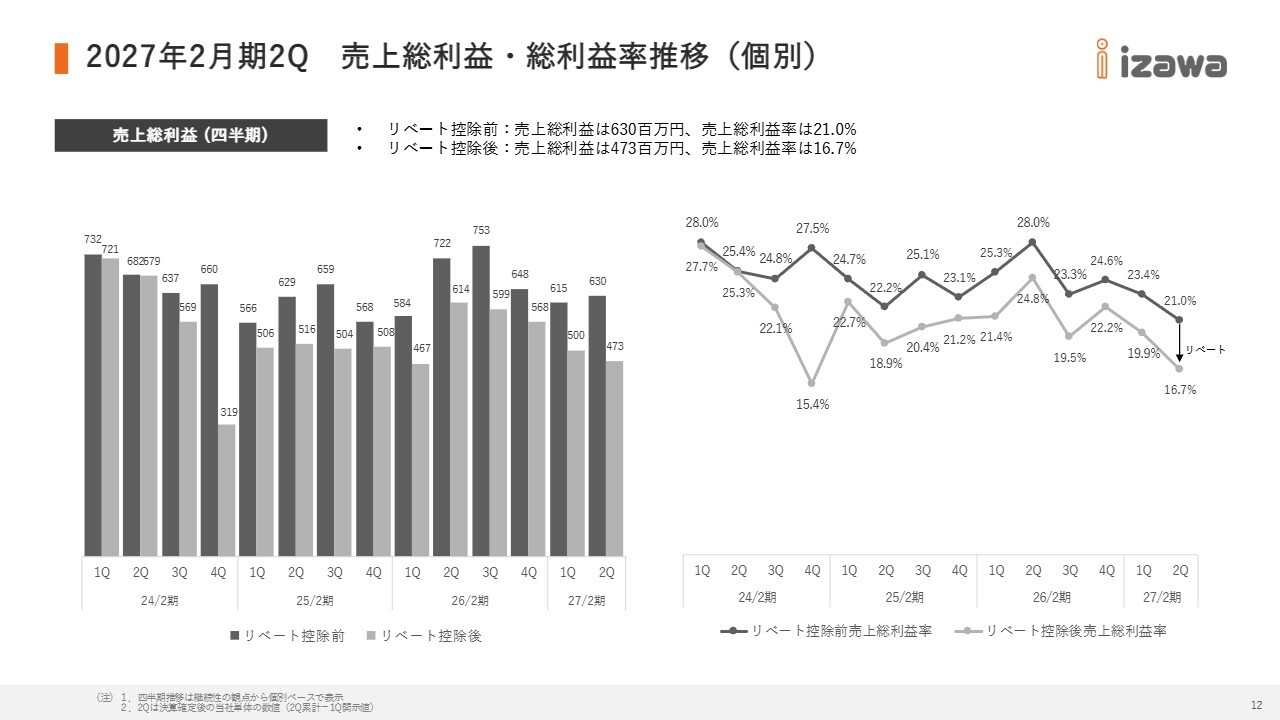
売上総利益と売上総利益率の推移です。第2四半期のリベート控除前の売上総利益は6億3,000万円で、売上総利益率は21パーセントでした。リベート控除後の売上総利益は4億7,300万円で、売上総利益率は16.7パーセントとなりました。
第2四半期は、期中平均で160円台まで円安が進んだため、主に仕入れコストの上昇が利益率を押し下げる要因となりました。
当社では、この利益率の回復を下期の最重要課題と認識しています。具体的な取り組みについては、後ほど利益改善のページでご説明します。
2027年2月期2Q 販売費及び一般管理費の売上比率推移(個別)
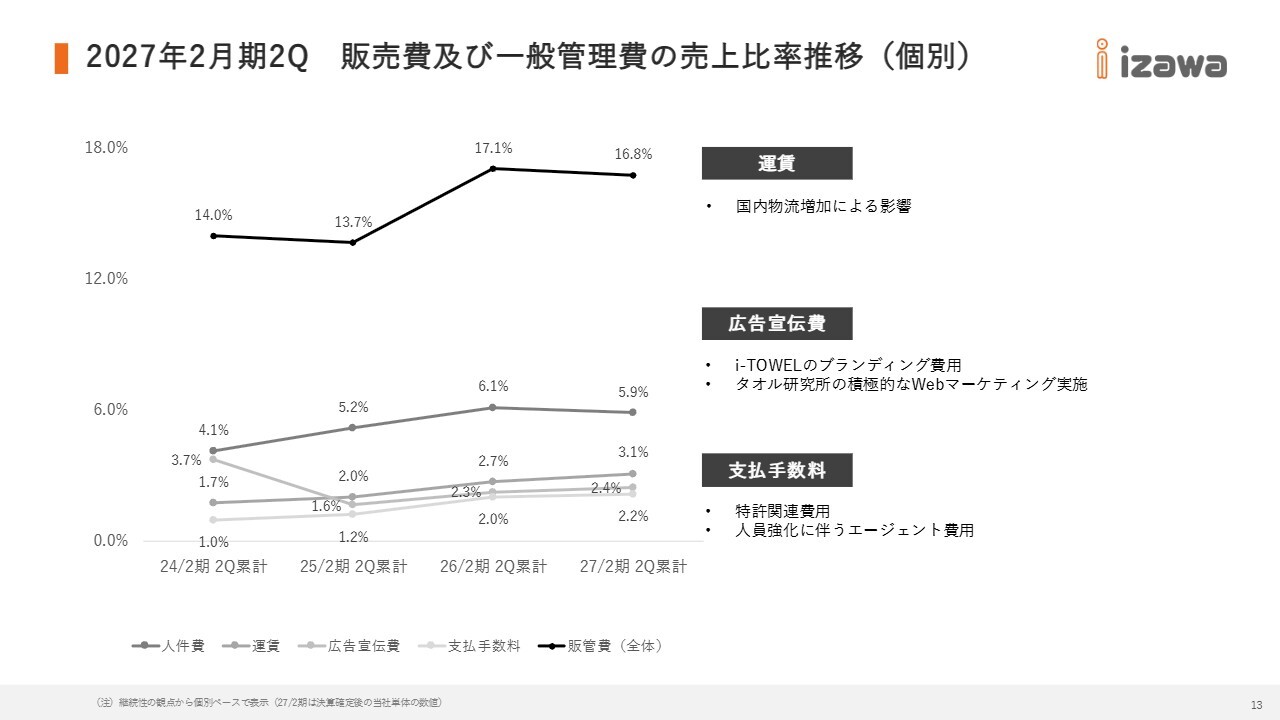
販管費の売上比率です。第2四半期累計の販管費率は16.8パーセントで、前年同期の17.1パーセントからおおむね横ばいで推移しています。
国内物流の増加に伴い運賃の比率が上昇したことに加え、「i-TOWEL(アイタオル)」のブランディングや「タオル研究所」のWebマーケティング、人員の強化など、成長に向けた投資を継続しています。
2027年2月期2Q 経常損益増減分析(個別)
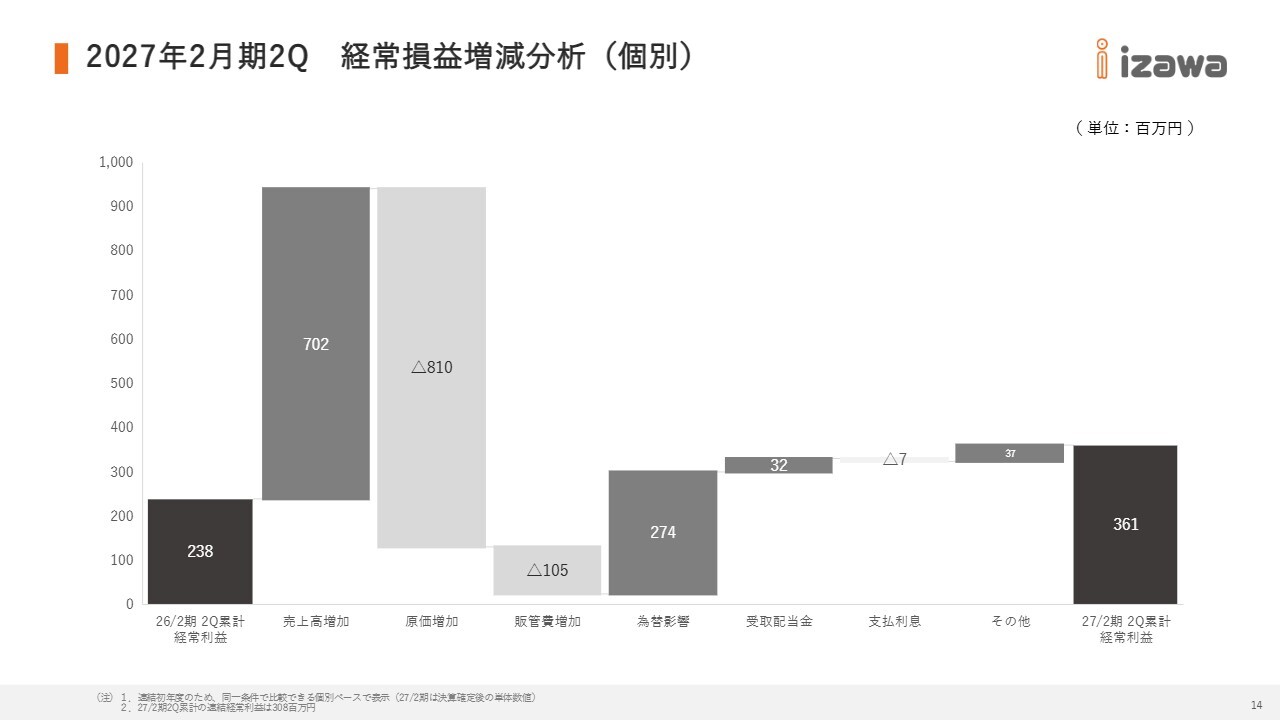
個別ベースの経常損益の増減分析です。売上高の増加により7億200万円のプラスとなった一方で、円安などによる原価の増加が8億1,000万円、販管費の増加が1億500万円のマイナスとなりました。
これを為替影響による2億7,400万円のプラスなどが補い、経常利益は前年同期の2億3,800万円から3億6,100万円へと増加しています。なお、連結の経常利益は3億800万円です。
2027年2月期 連結業績予想
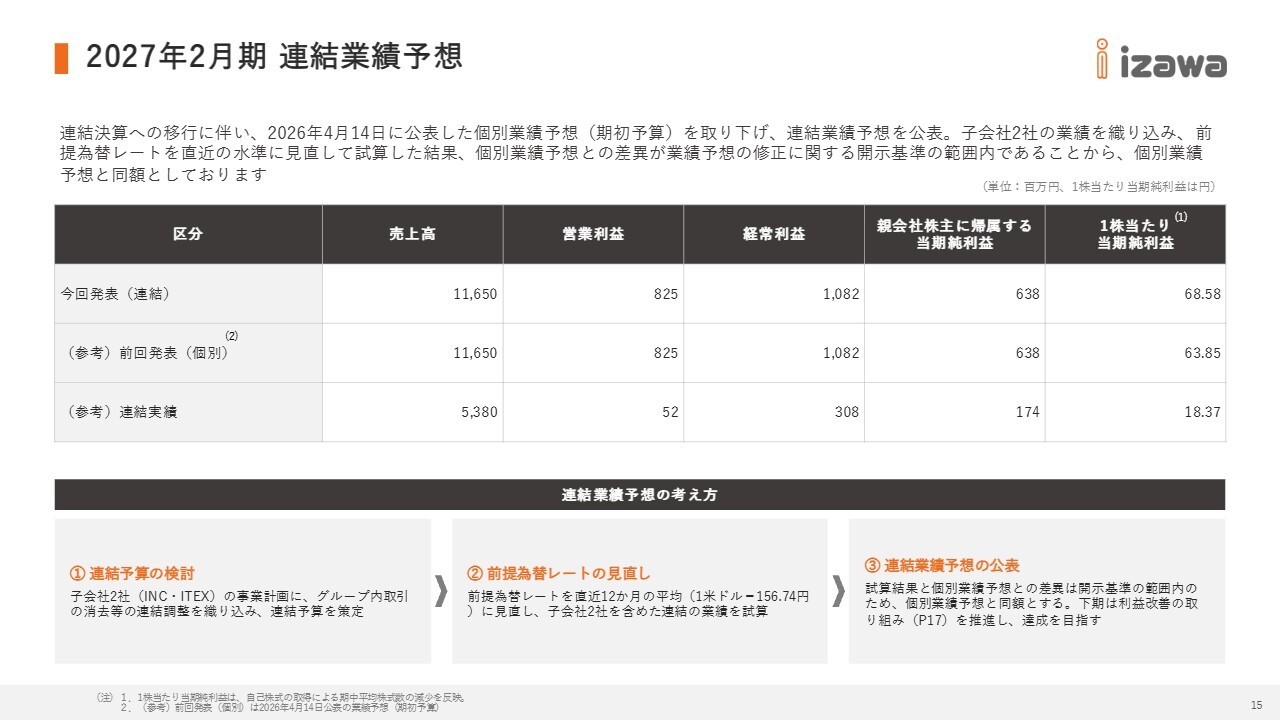
2027年2月期の連結業績予想です。連結決算への移行に伴い、2026年4月14日に公表した個別業績予想を取り下げ、連結業績予想を発表しました。子会社2社の業績を織り込むとともに、前提とする為替レートを直近12ヶ月の平均である156.74円に見直して試算しました。
その結果、個別業績予想との差異は業績予想の修正に関する基準の範囲内であるため、連結業績予想は個別業績予想と同額としています。売上高は116億5,000万円、営業利益は8億2,500万円、経常利益は10億8,200万円、親会社株主に帰属する当期純利益は6億3,800万円です。
2027年2月期の予算実績進捗(連結)
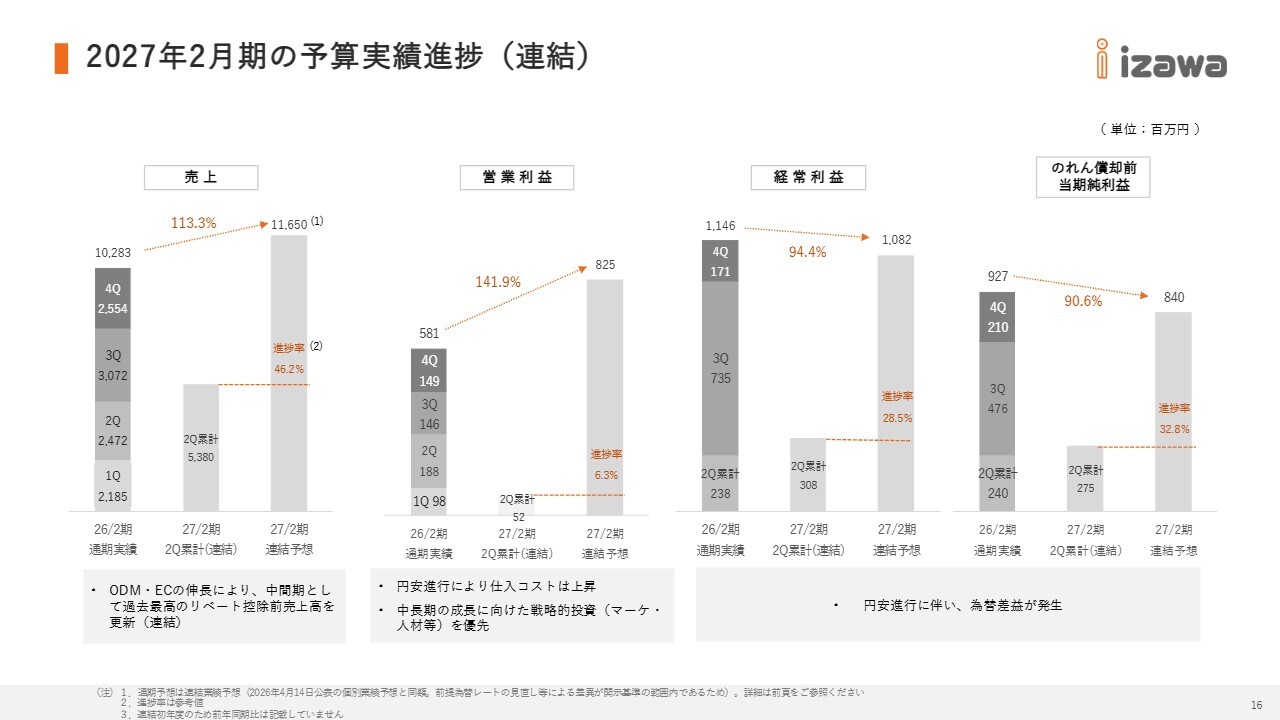
通期予想に対する進捗です。売上高の進捗率は46.2パーセントで、おおむね計画どおりに推移しています。一方、営業利益の進捗率は6.3パーセントにとどまりました。円安による仕入れコストの上昇に加え、中長期の成長を見据えたマーケティングや人材への戦略的投資を優先したことが要因です。
経常利益の進捗率は、為替差益の発生により28.5パーセント、のれん償却前当期純利益の進捗率は32.8パーセントとなっています。営業利益の進捗の遅れを、当社として重く受け止めています。
下期は、次のページでご説明する利益改善の取り組みを着実に進め、通期予想の達成を目指していきます。
下期に向けた利益改善の取り組み
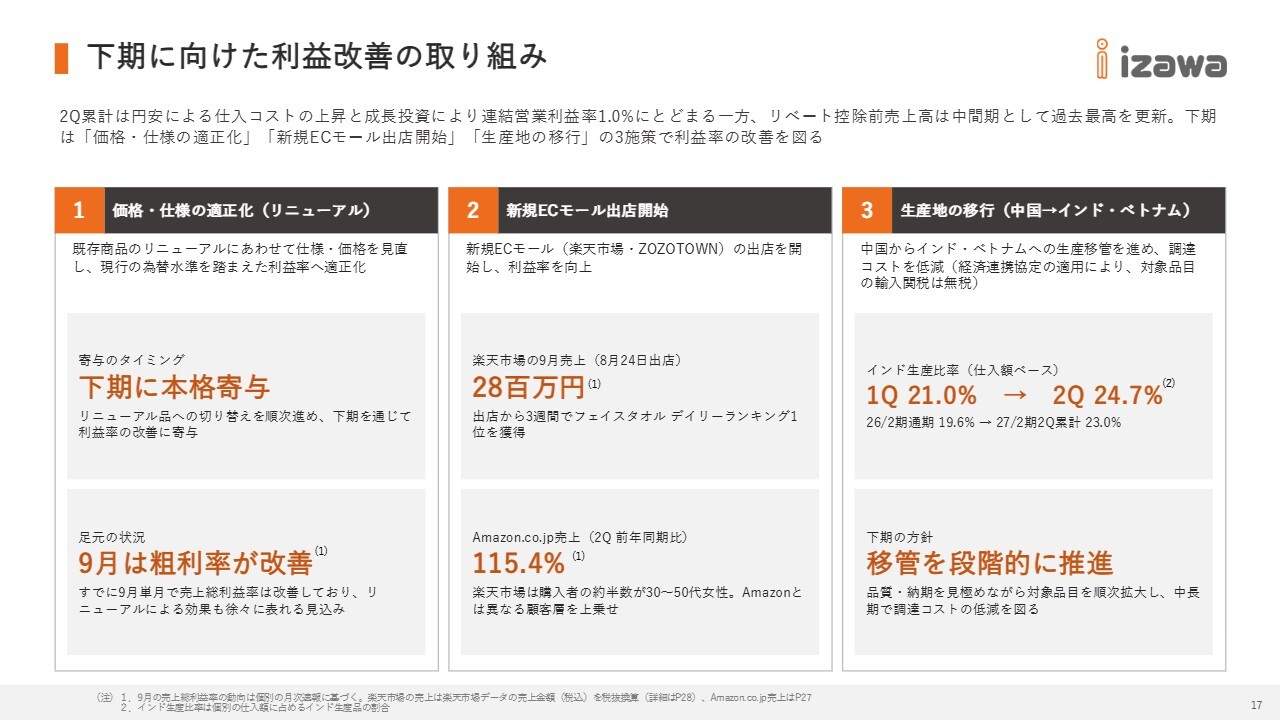
下期に向けた利益改善の取り組みです。第2四半期累計の連結営業利益率は1パーセントにとどまりましたが、売上高は過去最高を更新し、当社製品への需要は堅調です。課題は利益率にあり、下期は3つの施策で改善を図ります。
1つ目は、価格および仕様の適正化です。既存製品のリニューアルに伴い、仕様と価格を見直し、現行の為替水準を考慮した利益率を目指します。リニューアル品への切り替えを順次進めることで、下期を通じて寄与する見込みです。また、9月単月ではすでに売上総利益率が改善しており、今後もリニューアルの効果が徐々に表れると見込んでいます。
2つ目は、新規EC出店の拡大です。「楽天市場」や「ZOZOTOWN」に出店を開始し、当社がお客さまに直接販売するチャネルをさらに広げていきます。
「楽天市場」では、購入者の約半数が30代から50代の女性であり、「Amazon」の売上を伸ばしながら異なる顧客層を取り込むことができています。
3つ目は、中国からインドへの生産移管です。日本とインドの経済連携協定により、対象品目はインドからの輸入関税がかかりません。インドでの生産比率は、第1四半期の21パーセントから第2四半期には24.7パーセントへと上昇しました。品質や納期を見極めつつ、段階的に移管を進め、調達コストの低減を図っていきます。
2027年2月期2Q 連結財政状態
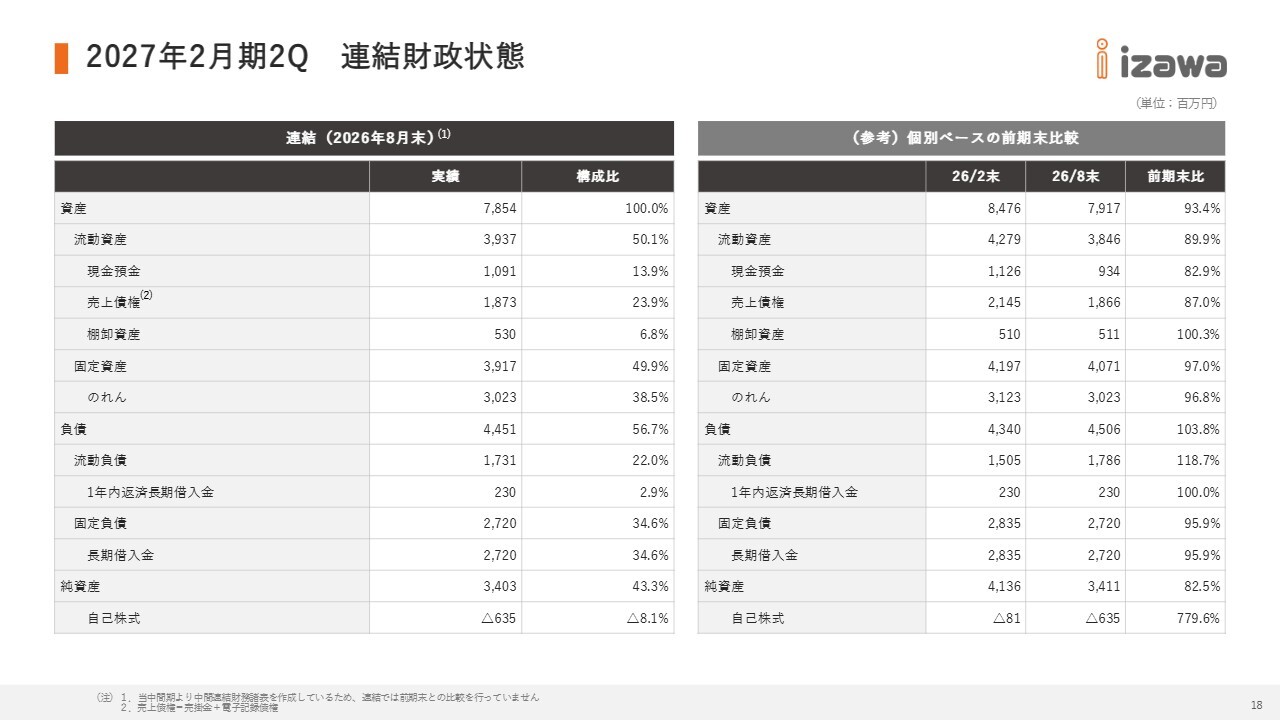
連結の財政状態です。2026年8月末の総資産は78億5,400万円で、その内訳は現預金が10億9,100万円、のれんが30億2,300万円となっています。純資産は34億300万円で、総資産に占める割合は43.3パーセントと、健全な財務基盤を維持しています。
個別ベースでは、前期末と比較して純資産が減少しましたが、これは自己株式の取得および配当の支払いによるもので、株主還元を積極的に行った結果です。
株主還元① 配当(中間配当の決定)
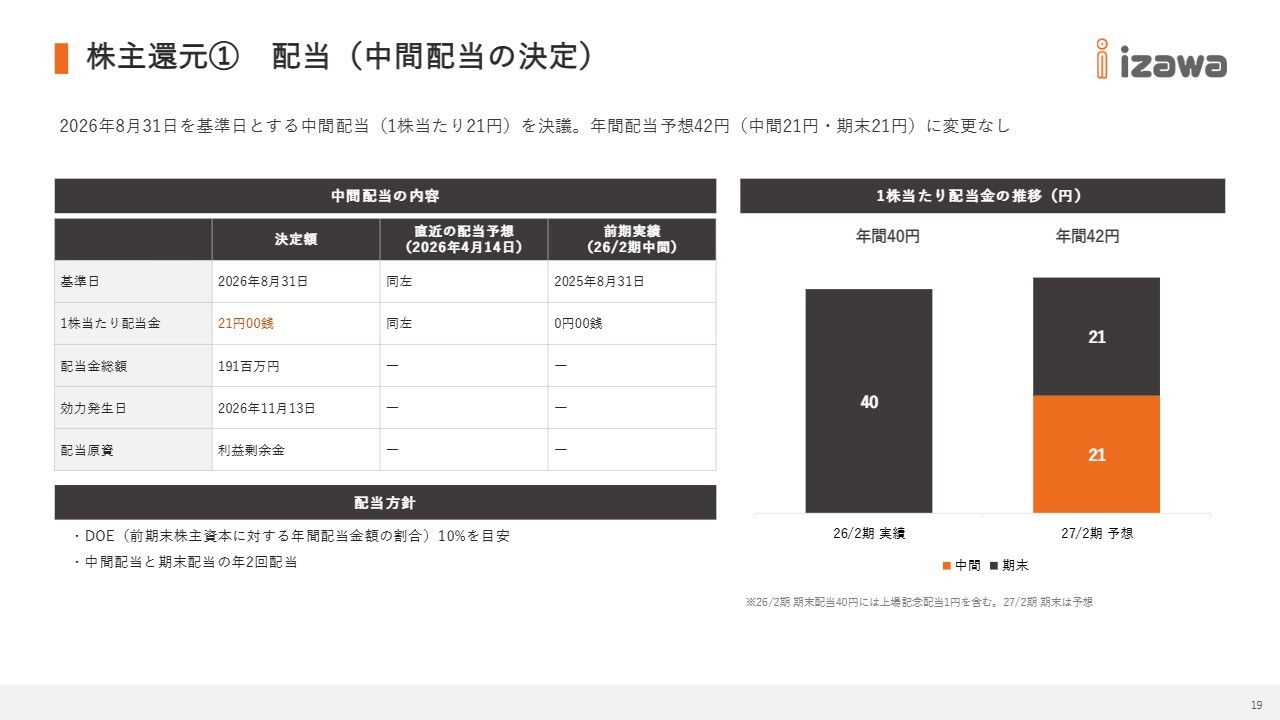
株主還元についてです。2026年8月31日を基準日とする中間配当として、1株当たり21円を決議しました。
配当金の総額は1億9,100万円で、効力発生日は2026年11月13日です。年間配当予想は中間21円、期末21円の合計42円で変更はありません。
参考までに、連結業績予想に基づく配当性向は61.2パーセントとなります。当社は、前期末の株主資本に対する年間配当の割合(DOE)10パーセントを目安に、中間と期末の年2回配当を実施しています。
株主還元② 自己株式の取得
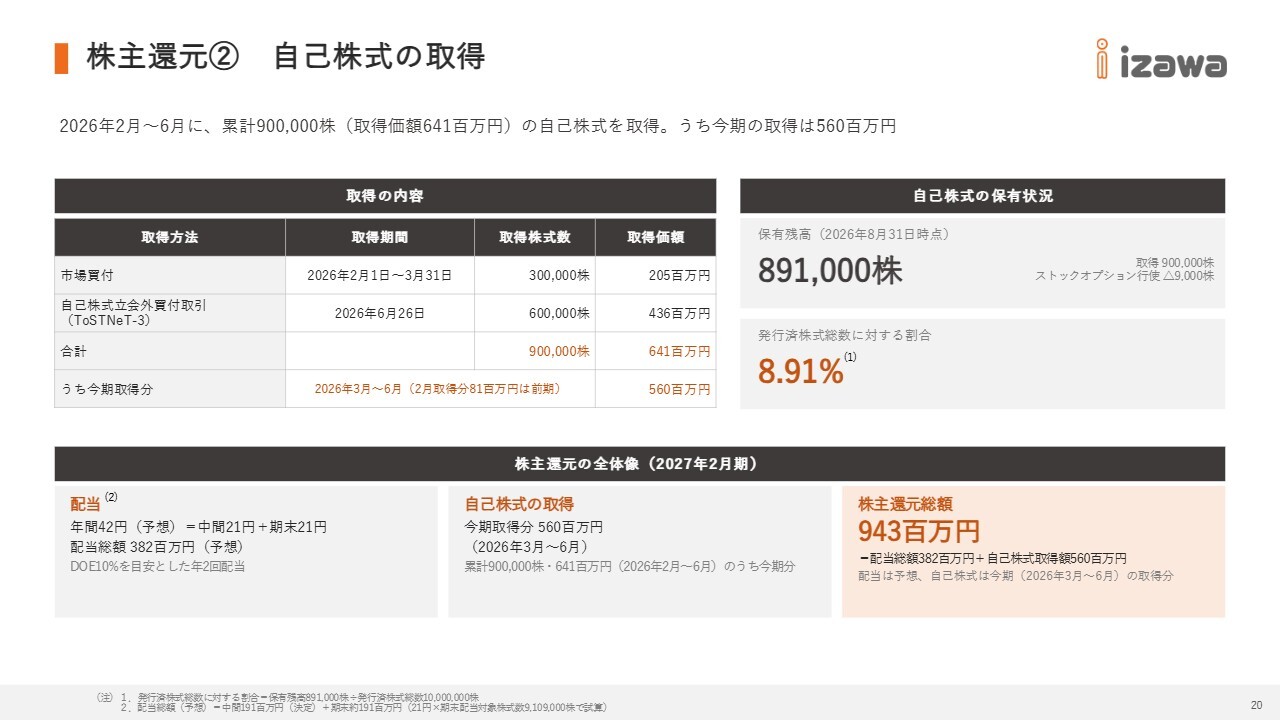
自己株式の取得についてです。2026年2月から6月にかけて、市場買付およびToSTNeT-3を通じて、累計90万株、6億4,100万円の自己株式を取得しました。このうち、今期の取得額は5億6,000万円です。
これにより、今期の株主還元総額は、予想配当総額の3億8,200万円と自己株式取得額5億6,000万円を合わせ、9億4,300万円となる見込みです。引き続き、資本効率と1株当たり利益の向上に取り組んでいきます。
ジャフコ グループ 持分比率の推移
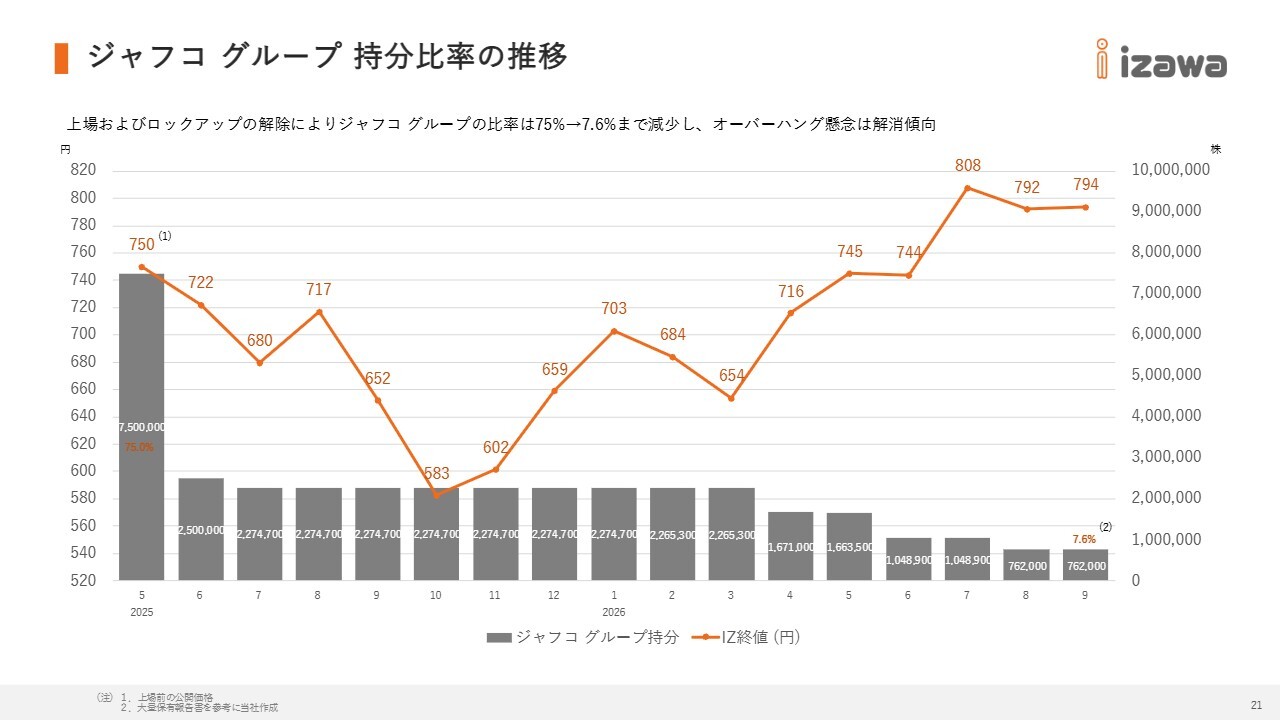
ジャフコ グループの持分比率の推移です。上場前に75パーセントだった持分比率は、上場やロックアップ解除などを経て段階的に低下し、前回の決算説明時点からさらに下がって7.6パーセントとなりました。市場関係者のみなさまが懸念されていたオーバーハングについては、解消に向かっていると認識しています。
IFRS(国際財務報告基準)の任意適用を決定
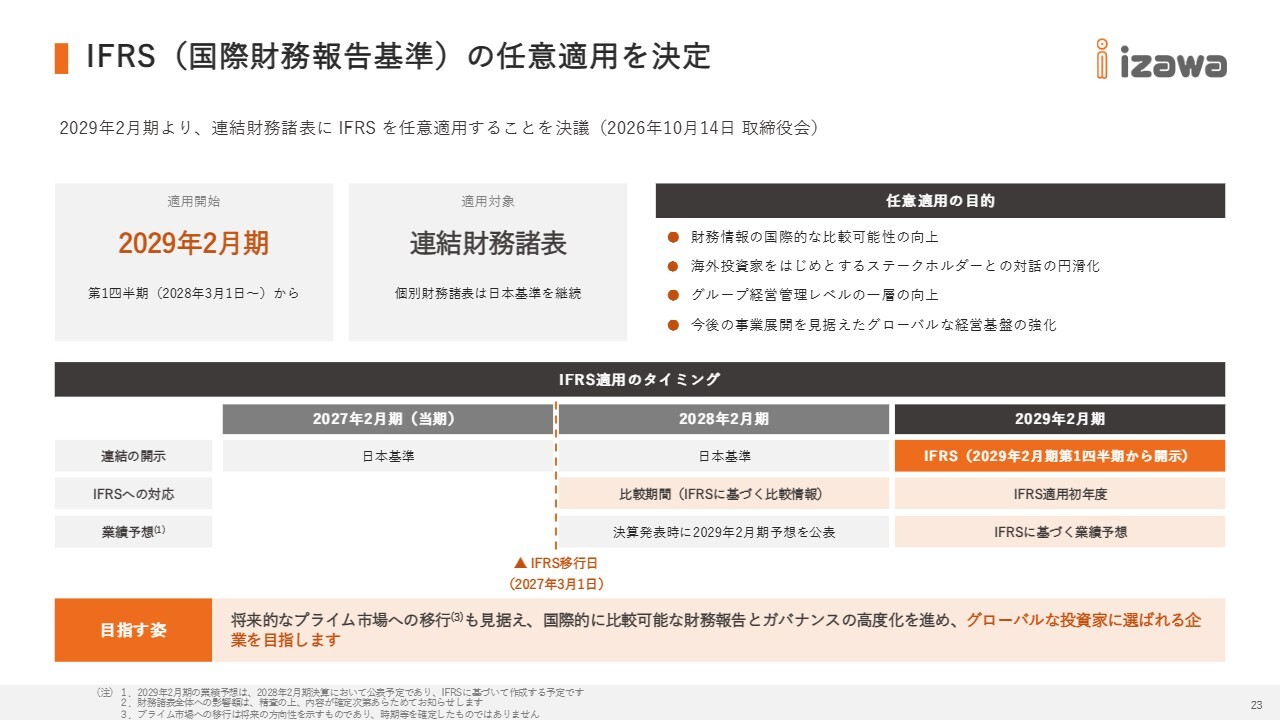
IFRSの任意適用についてです。10月14日の取締役会において、2029年2月期より連結財務諸表にIFRS(国際財務報告基準)を任意適用することを決議しました。2029年2月期の第1四半期から開示を開始し、2027年3月1日をIFRSへの移行日、2028年2月期を比較期間とします。なお、個別財務諸表は引き続き日本基準で作成します。
目的は、財務諸表の国際的な比較可能性を高めること、海外投資家をはじめとするみなさまとの対話を円滑にすること、そしてグループ経営管理とグローバルな経営基盤を強化することです。
将来的なプライム市場への移行も視野に入れ、国際的に比較可能な財務報告の実施とガバナンスの高度化を推進し、グローバルな投資家に選ばれる企業を目指していきます。なお、プライム市場への移行は将来の方向性として示したものであり、時期などは確定していません。
IFRS適用による主な変化
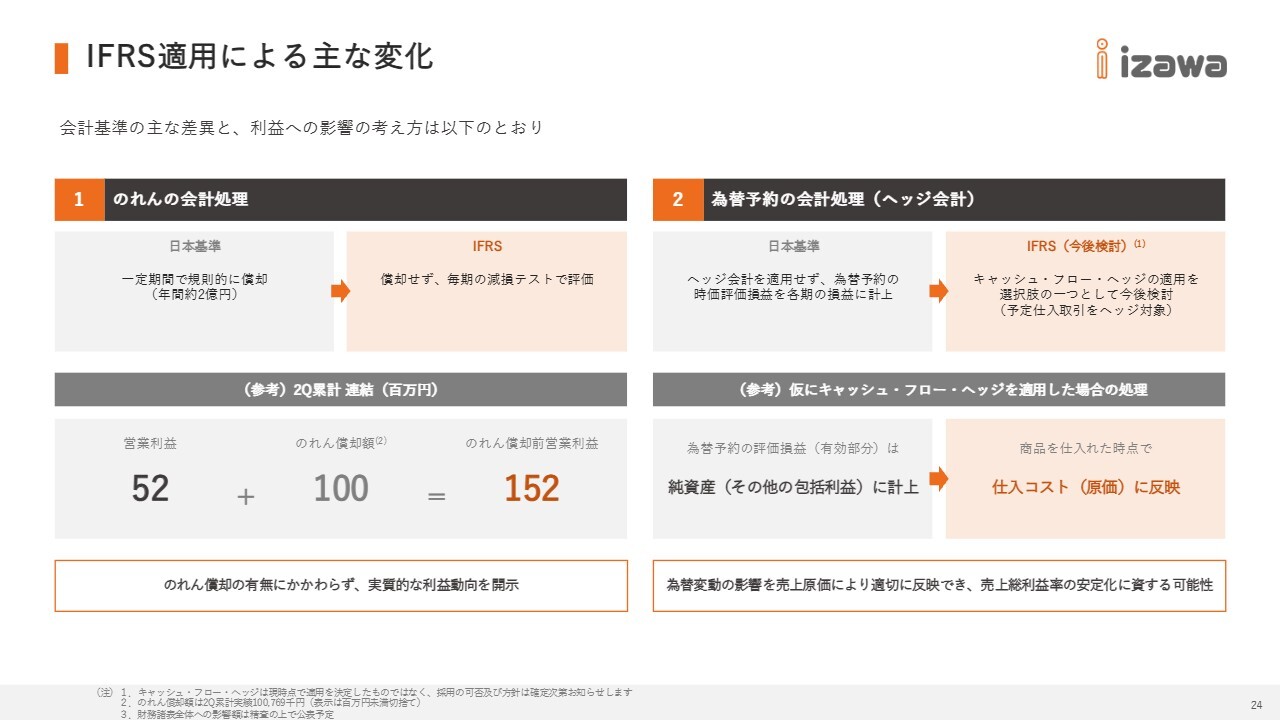
IFRS適用による主な変化を2点ご説明します。1点目は、のれんの会計処理です。日本基準では、のれんを一定期間で規則的に償却しており、年間で約2億円の償却費が発生しています。
IFRSでは償却を行わず、毎期の減損テストで評価します。第2四半期累計の連結では、営業利益が5,200万円に対してのれん償却費は1億円、のれん償却前の営業利益は1億5,200万円となります。当社は今後ものれん償却の有無にかかわらず、実質的な利益の動向を開示していきます。
2点目は、為替予約の会計処理です。先ほどの為替予約のページでも触れたとおり、IFRSではキャッシュ・フロー・ヘッジの適用を選択肢の1つとして今後検討していきます。現時点で適用を決定したものではありませんが、財務諸表全体への影響額とあわせて、確定次第、別途お知らせします。
チャネル別トピックス:ODM生産
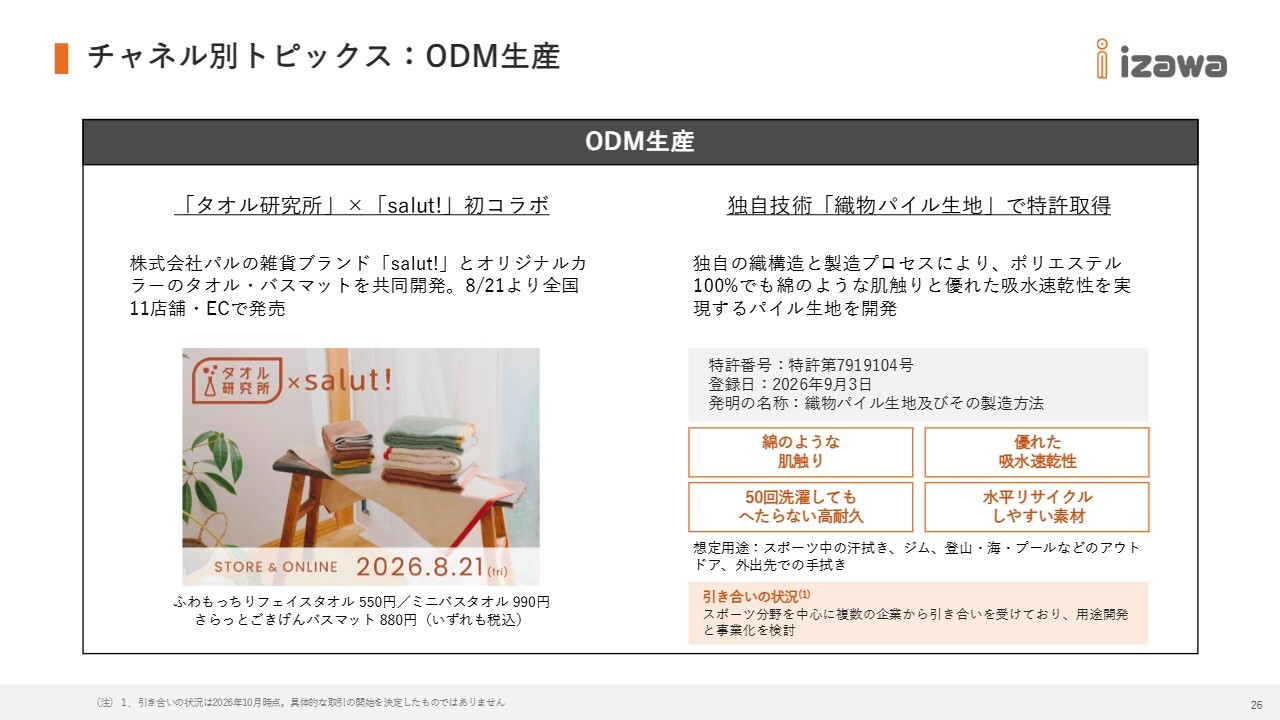
前四半期からの事業トピックスです。まず、ODM生産のトピックスとして、株式会社パルの雑貨ブランド「salut!」と「タオル研究所」の初めてのコラボレーションが実現しました。オリジナルカラーのタオルとバスマットを共同開発し、8月21日から全国11店舗およびECで販売しています。
また、独自技術を用いた「織物パイル生地」で特許を取得しました。ポリエステル100パーセントでありながら、綿のような肌触り、優れた吸水速乾性、高い耐久性を実現した素材です。現在、スポーツ分野を中心に複数の企業から引き合いを受けており、用途開発と事業化を検討しています。
チャネル別トピックス:タオル研究所
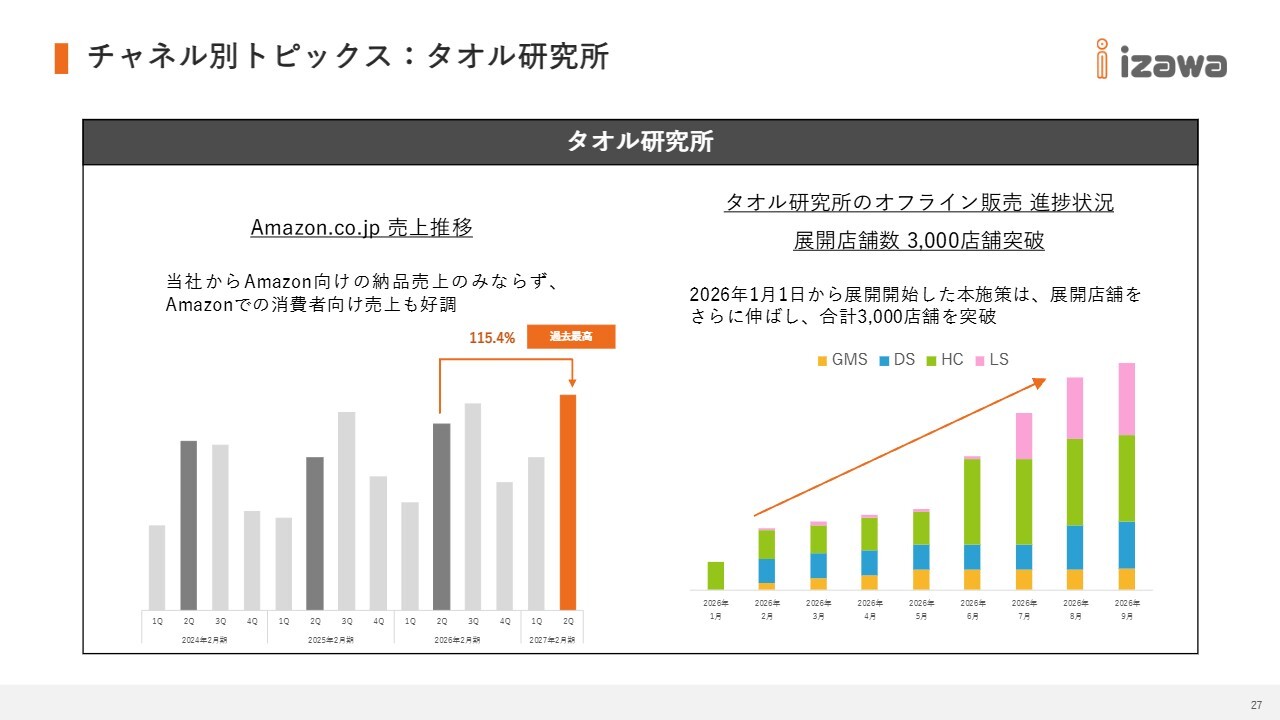
自社ブランド「タオル研究所」についてです。1月から開始したオフラインでの店舗展開は順調に拡大し、前回ご報告した2,000店舗から1,000店舗増加し、合計で3,000店舗を突破しました。
また、「Amazon」での売上は第2四半期に前年同期比115.4パーセントとなり、過去最高を更新しました。当社から「Amazon」への売上だけでなく、「Amazon」での消費者向け売上も好調に推移しています。
チャネル別トピックス:タオル研究所
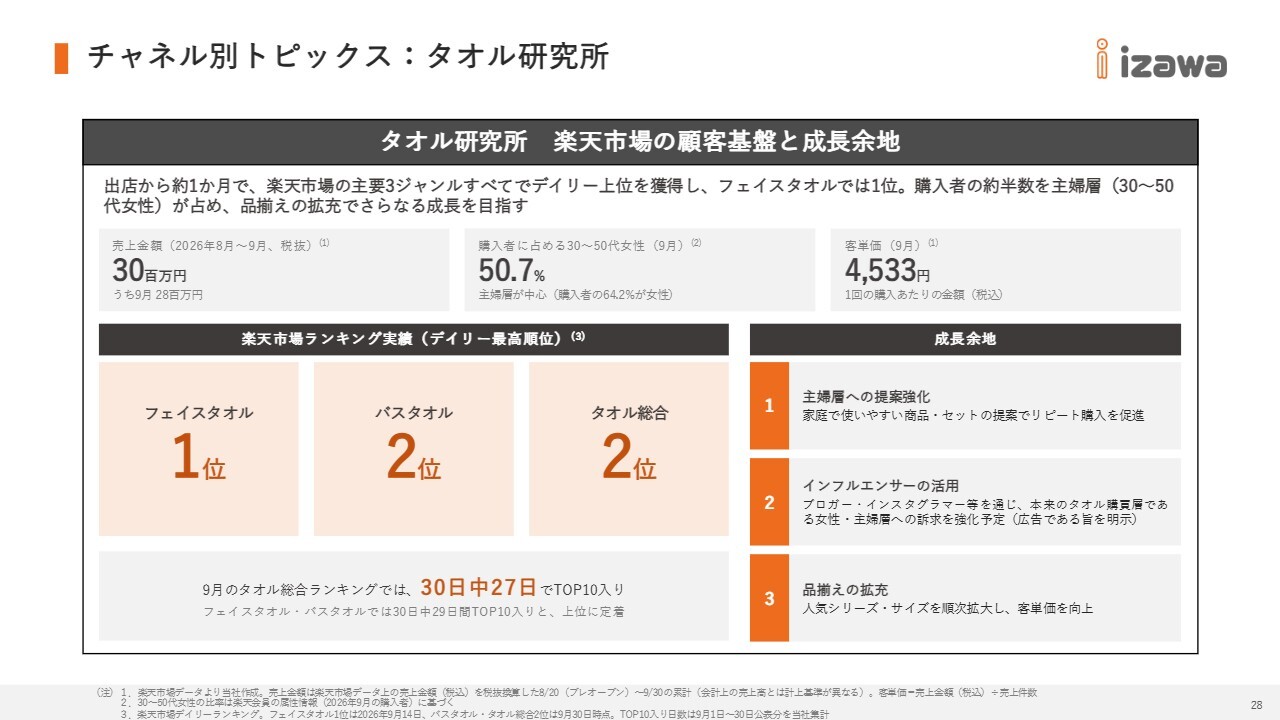
「楽天市場」での顧客基盤についてです。出店から約1ヶ月でフェイスタオルで1位を獲得し、バスタオルおよびタオル総合でも2位となり、主要な3ジャンルすべてでデイリーランキングの上位に入り、定着しつつあります。
売上金額は、8月から9月の累計で税抜き約3,000万円、そのうち9月が約2,800万円です。購入者の約半数を30代から50代の女性が占めており、客単価は4,533円となっています。
今後は、主婦層への提案強化やインフルエンサーの活用、品揃えの拡充によって、さらなる成長を目指していきます。
チャネル別トピックス:タオル研究所
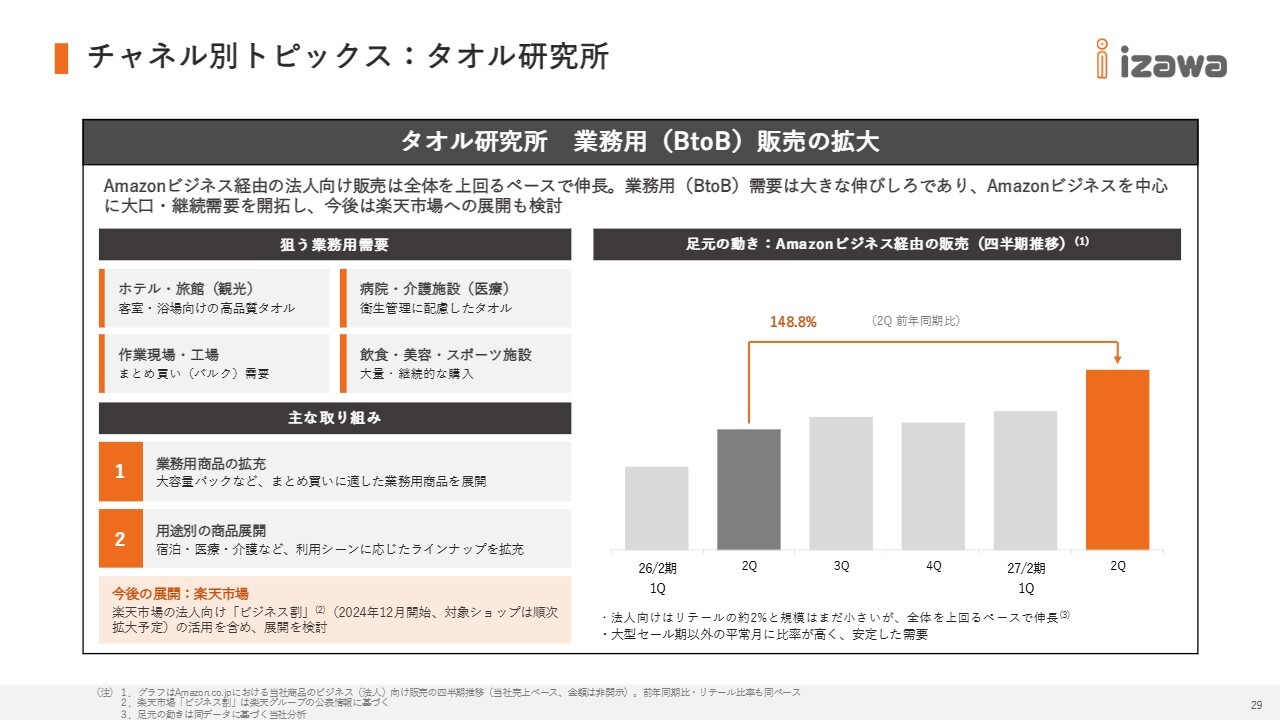
業務用(BtoB)販売の拡大についてです。「Amazonビジネス」を経由した法人向け販売は、第2四半期に前年同期比148.8パーセントと、全体を上回るペースで伸長しています。リテールに対する比率は2.1パーセントと規模はまだ小さいものの、大型セール期以外の平常月に比率が高く、安定した需要が特徴です。
ホテル、介護施設、工場など、業務用の需要には大きな伸びしろがあると考えています。業務用商品のラインナップを用途別に拡充し、今後は「Amazon」だけでなく「楽天市場」での展開も検討していきます。
米国Amazon.comの進捗状況
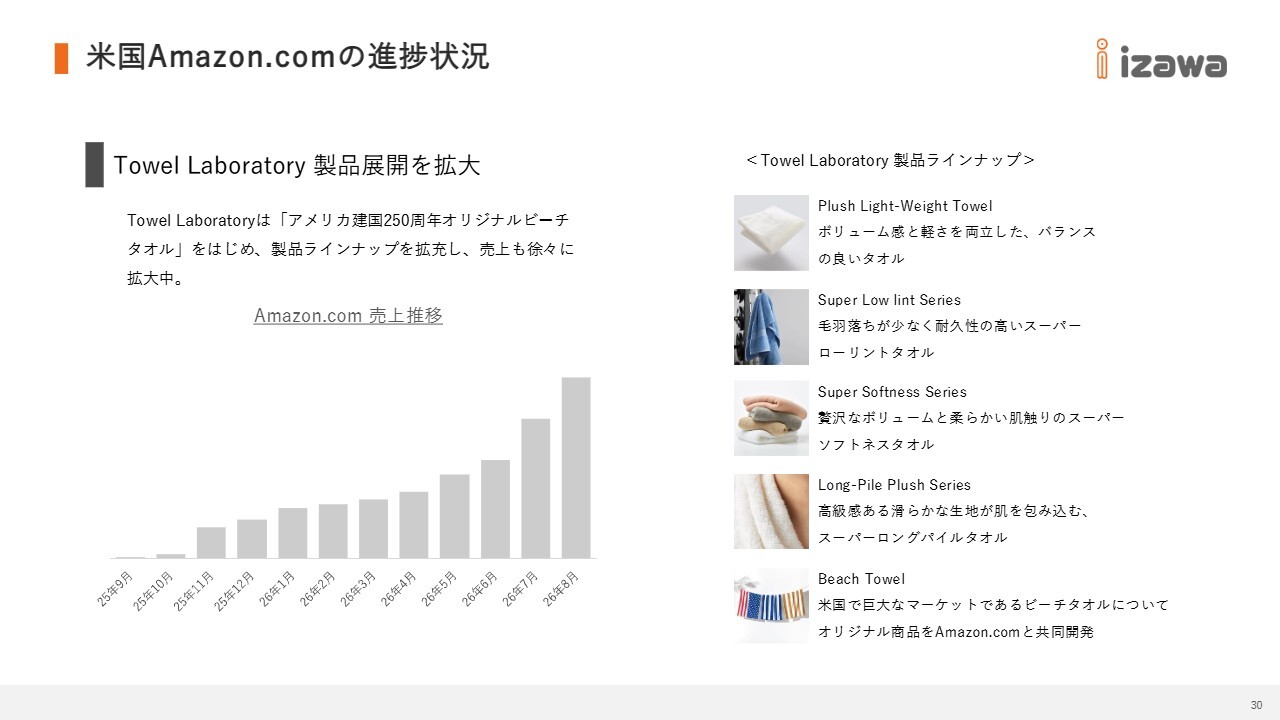
「Amazon US」の進捗状況です。米国では「Towel Laboratory」ブランドで製品ラインナップを拡大しています。「Amazon US」と共同開発したオリジナルビーチタオルをはじめ、軽量タイプや毛羽落ちの少ないシリーズなど、現地のニーズに合わせた製品を投入し、売上も徐々に拡大しています。
日本の「Amazon」で培ったノウハウを活用し、米国での展開を進めていきます。
米国子会社の体制強化
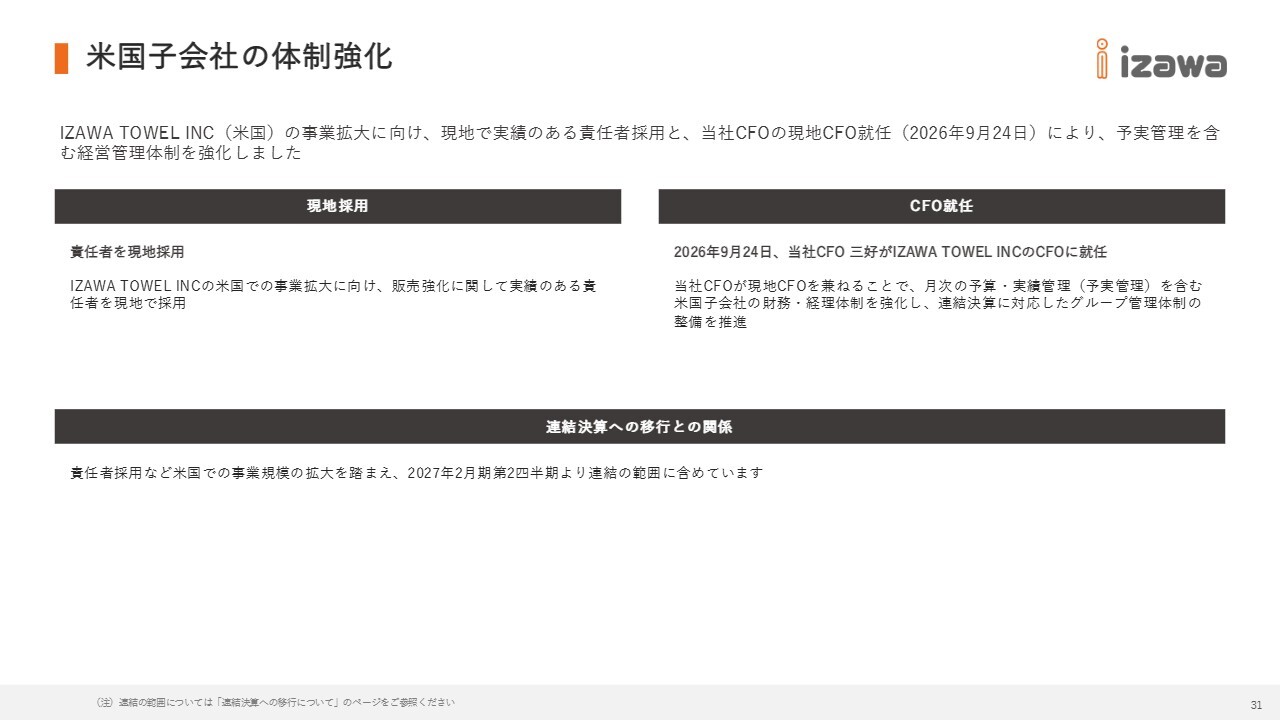
米国子会社の体制強化についてです。IZAWA TOWEL INCでは、米国での事業拡大に向けて現地で責任者を採用しました。また、2026年9月24日付で私がIZAWA TOWEL INCのCFOに就任しました。
当社のCFOが現地のCFOを兼任することで、現地の予算・実績管理を含む米国子会社の財務経理体制を強化し、連結決算に対応したグループ全体の管理体制の整備を進めていきます。なお、連結の範囲に関する考え方は、先ほど連結決算への移行のページでご説明したとおりです。
トピックス:CI刷新
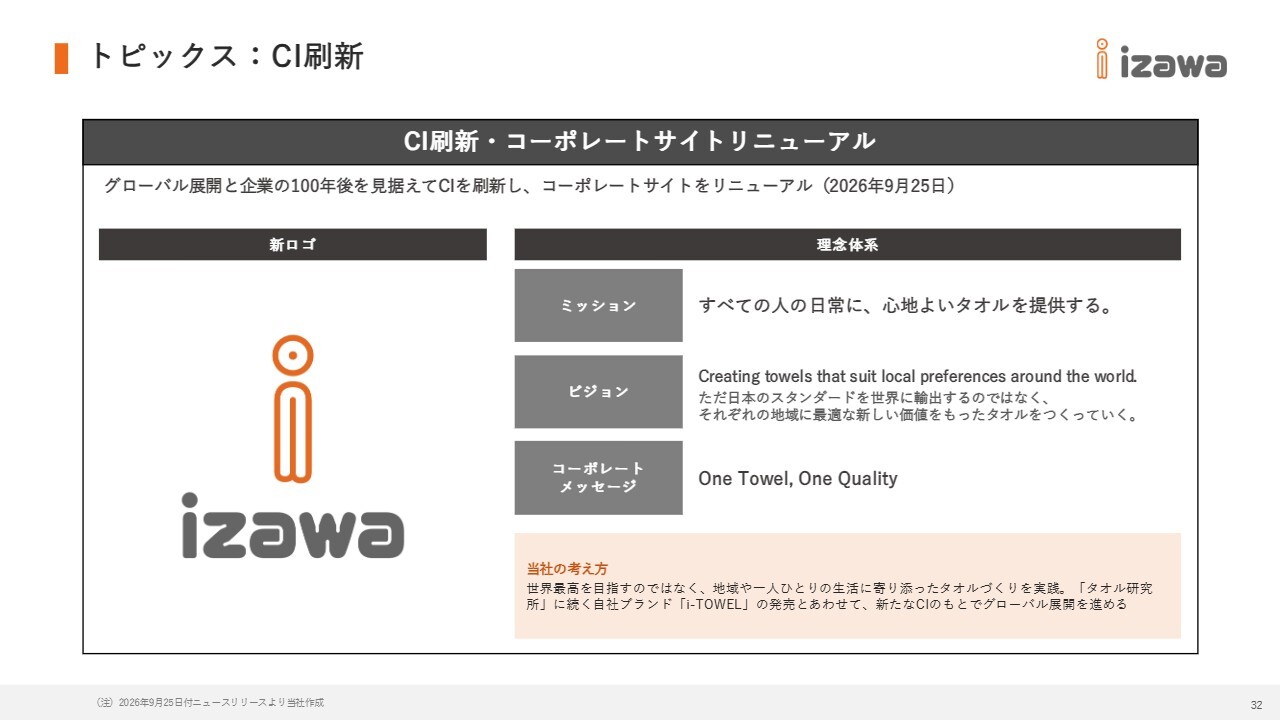
コーポレートアイデンティティの刷新についてです。グローバル展開と100年後の会社の姿を見据えてコーポレートアイデンティティを刷新し、2026年9月25日にコーポレートサイトをリニューアルしました。
ミッションは「すべての人の日常に、心地よいタオルを提供する」、コーポレートメッセージは「One Towel, One Quality」です。
「世界最高を目指すのではなく、地域や一人ひとりの生活に寄り添ったタオルづくりを実践する」という考えのもと、グローバル展開を進めていきます。
チャネル別トピックス:i-TOWEL
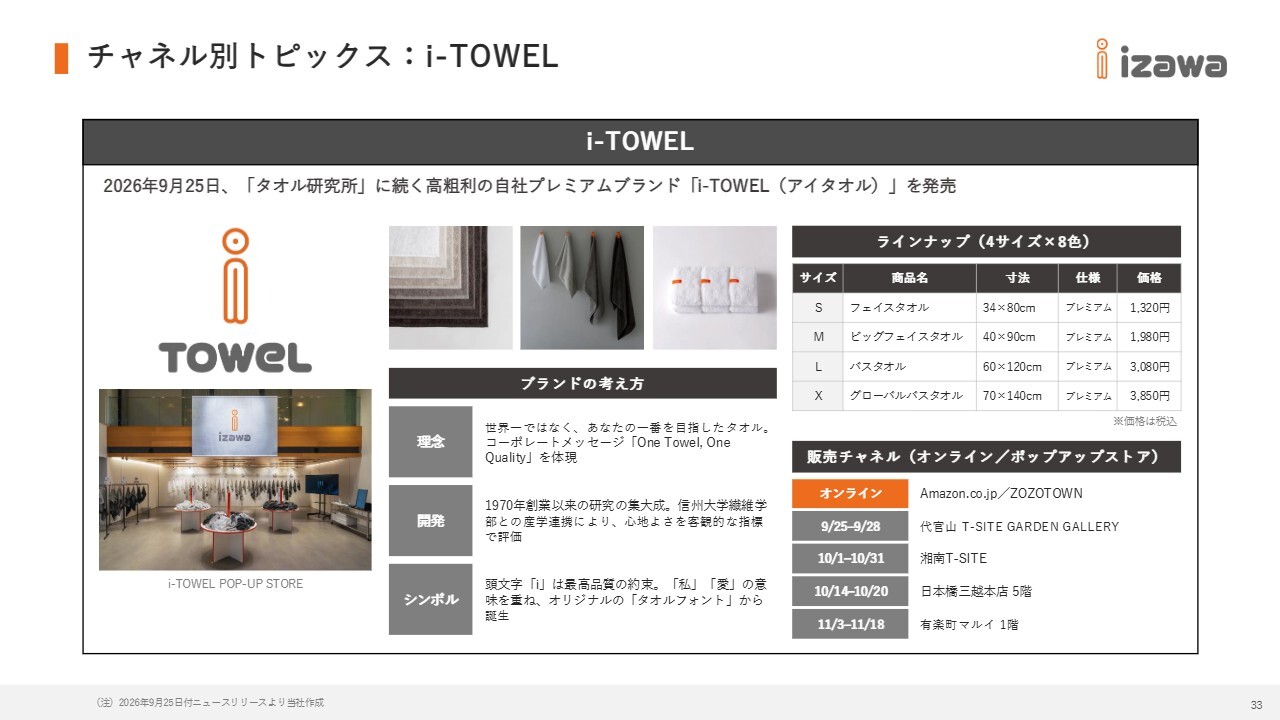
2026年9月25日に「タオル研究所」に続く自社ブランド「i-TOWEL」を発売しました。「世界一ではなく、あなたの一番を目指したタオル」をコンセプトに、1970年の創業以来の研究の集大成として開発・リリースしました。
ラインナップは4サイズ、8色展開で、「Amazon」や「ZOZOTOWN」で販売しているほか、ポップアップストアを順次開催しています。本日10月14日からは日本橋三越本店で、11月には有楽町マルイでの開催を予定しています。
IRニュース
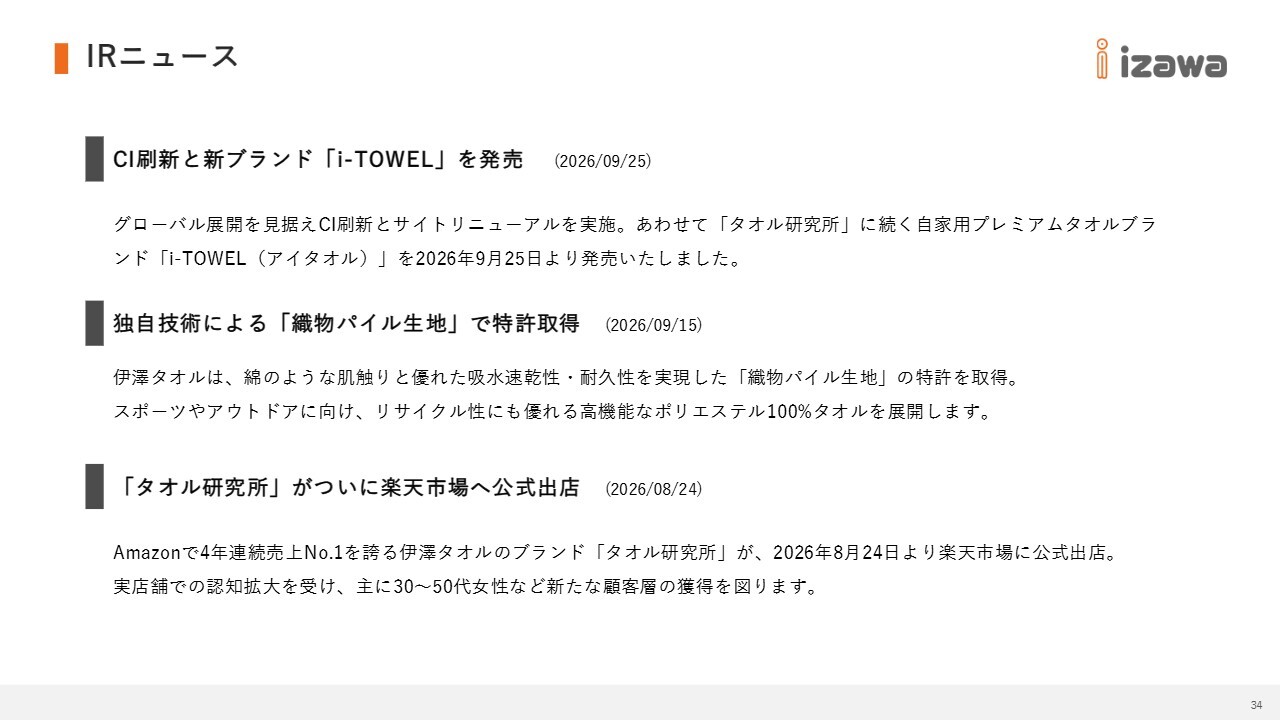
直近のIRニュースです。本日ご紹介したトピックスは、いずれもニュースリリースとして公表しています。詳細は当社のIRサイトをご覧ください。
IRイベントスケジュール
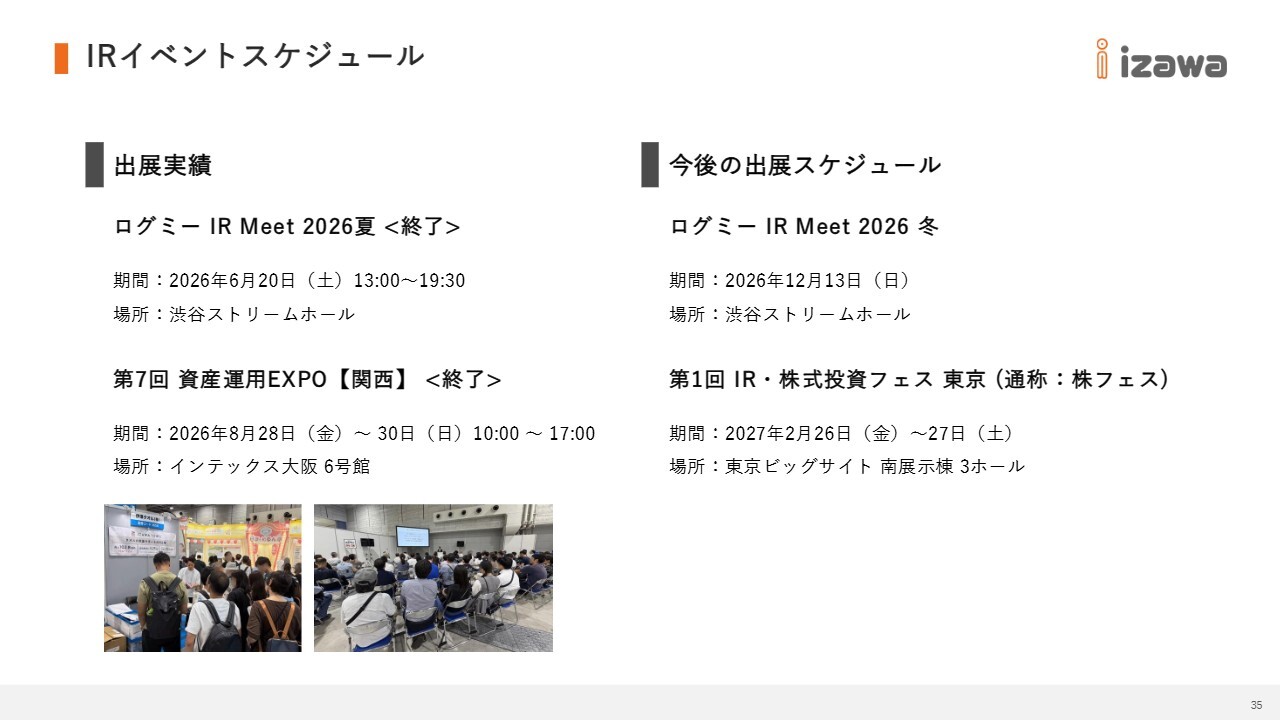
最後に、IRイベントのスケジュールをご案内します。6月と8月のイベントでは、多くの投資家のみなさまと直接お話しする機会をいただきました。今後は、12月13日の「ログミーIR Meet 2026冬」および2027年2月の「IR・株式投資フェス 東京」への出展を予定しています。引き続き、投資家のみなさまとの対話を深めていきます。
上期は円安という逆風の中でも、売上は過去最高を更新しました。あわせて、新規ECモールの始動、連結決算への移行、そしてIFRS任意適用の決定と、将来に向けた布石を着実に打っています。
下期は利益率の改善を最優先に取り組み、通期予想の達成を目指していきます。今後の伊澤タオルにぜひご期待ください。本日はご視聴いただき、誠にありがとうございました。
記事提供: