Allganize Holdings株式会社(656A)のグロース上場を記念した記者会見が行われ、Founder & CEOのChangsu Lee氏が登壇しました。
企業情報
設立:2021年11月
事業内容:企業の業務自動化を支援するAIエージェント・生成AIプラットフォームの開発およびSaaS・オンプレミス形態での提供
登壇者名
Allganize Holdings株式会社 Founder & CEO Changsu Lee 氏
ビジョン
Changsu Lee氏(以下、Lee):Allganize HoldingsのFounder & CEOのChangsu Leeです。本日はよろしくお願いします。
当社は「AIによって全てのビジネスのワークフローを自動化・最適化する」というミッションを掲げ、グローバルでAI業務自動化ソリューションを提供しているエンタープライズAI企業です。
「東京証券取引所グロース市場への上場に伴う当社決算情報等のお知らせ」をご覧ください。2026年9月期の売上高は20億1,800万円、営業利益は3億4,100万円、親会社株主に帰属する当期純利益は4億4,800万円を見込んでいます。また、2027年9月期は売上高31億9,500万円、営業利益10億4,900万円、親会社株主に帰属する当期純利益9億2,500万円を予測しています。
At a glance
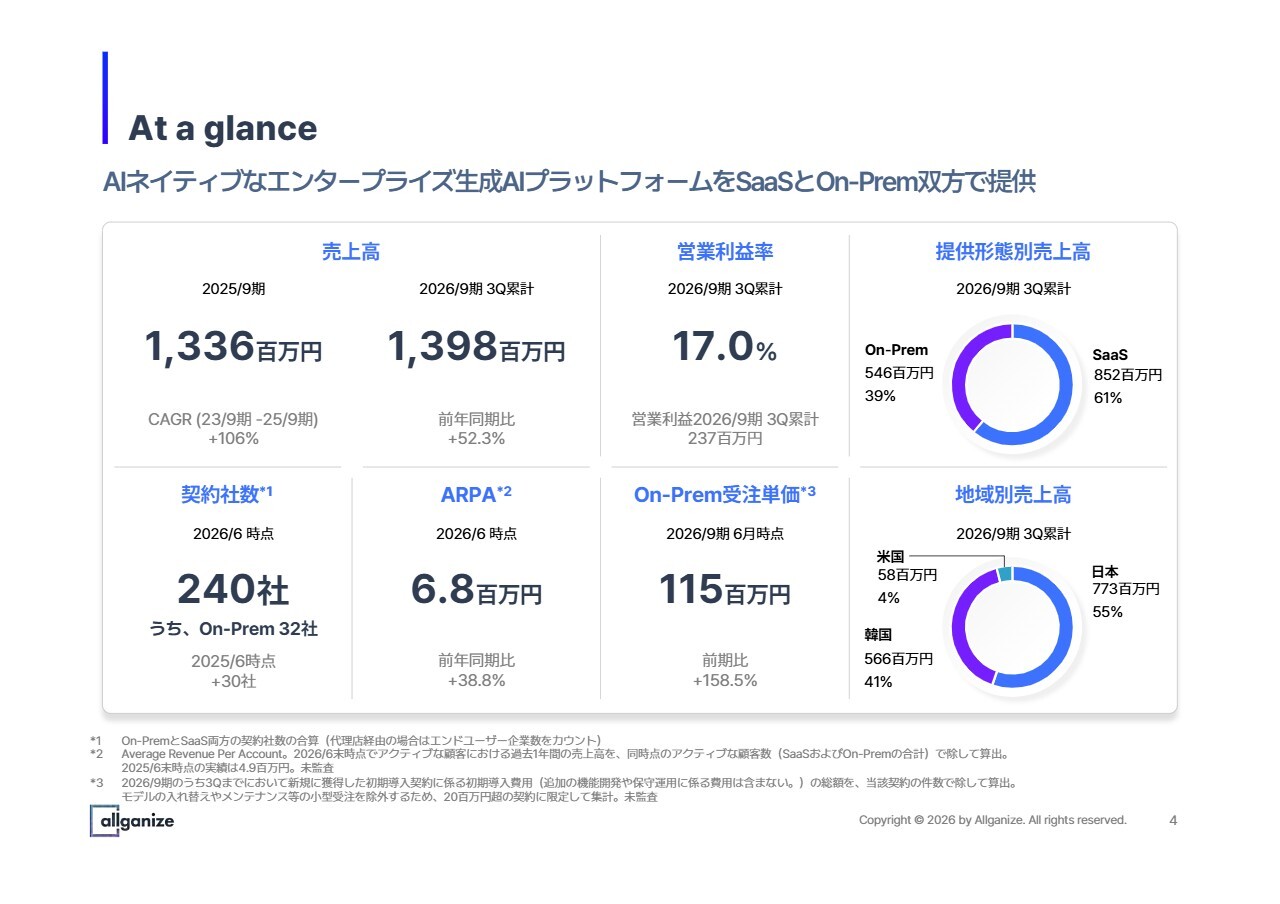
当社の大きな特徴は、SaaSとオンプレミスを同時に提供していることです。2026年9月期第3四半期累計の売上高の割合は、SaaSが61パーセント、オンプレミスが39パーセントです。また、日本・米国・韓国で事業を展開しており、日本の売上高は55パーセント、韓国が41パーセント、米国が4パーセントとなっています。
1社あたりの平均売上高は、2026年6月時点で680万円となり、前年同期比で38.8パーセント成長しました。その中でもオンプレミスの受注単価は非常に高く、1億1,500万円となり、前期比158.5パーセントの成長となっています。なお、2026年6月時点の契約社数は240社です。
沿⾰と組織図
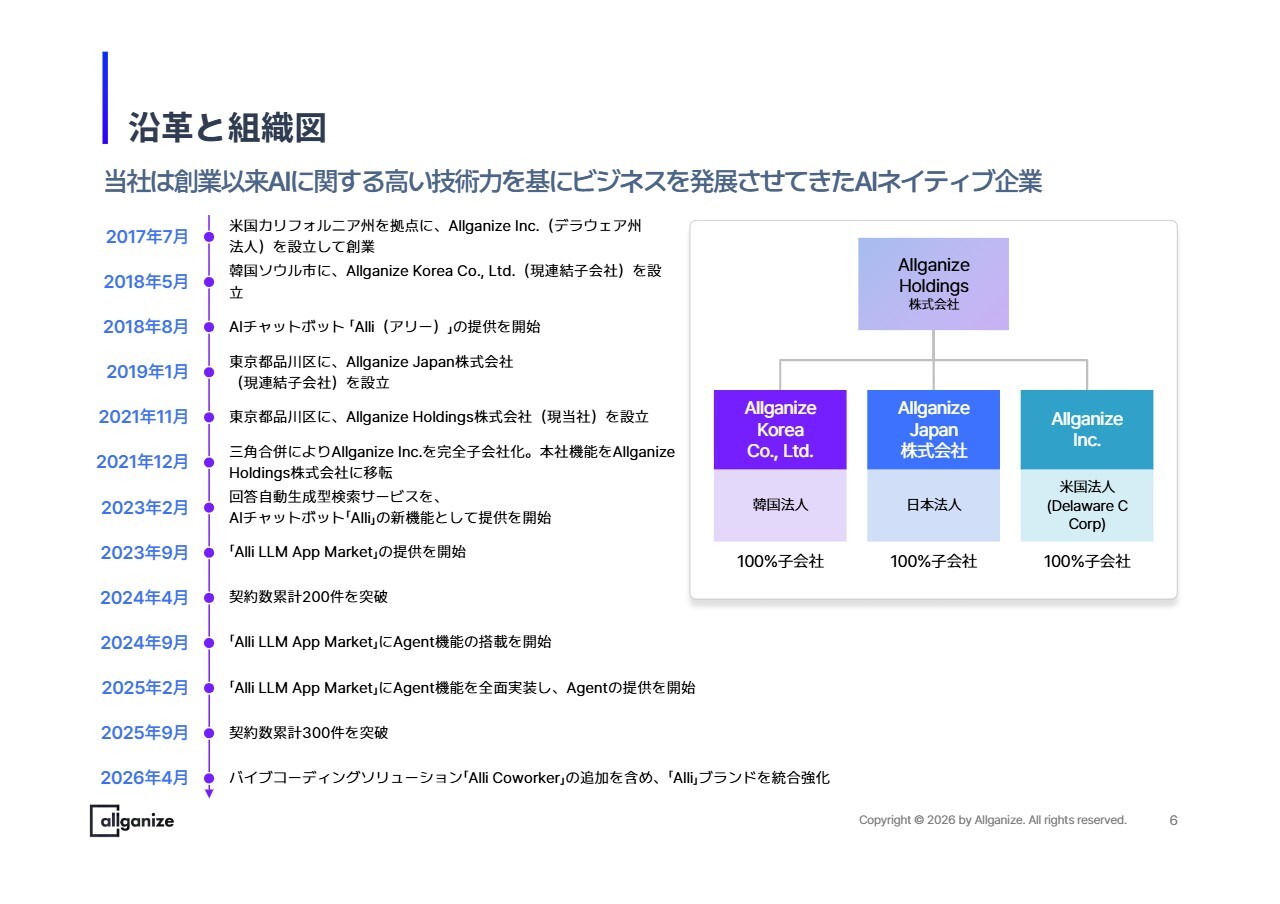
本日上場したAllganize Holdingsは日本の会社であり、その下に日本・米国・韓国の事業会社を子会社として設置しています。
グローバルでスケーリング経験のある創業チーム
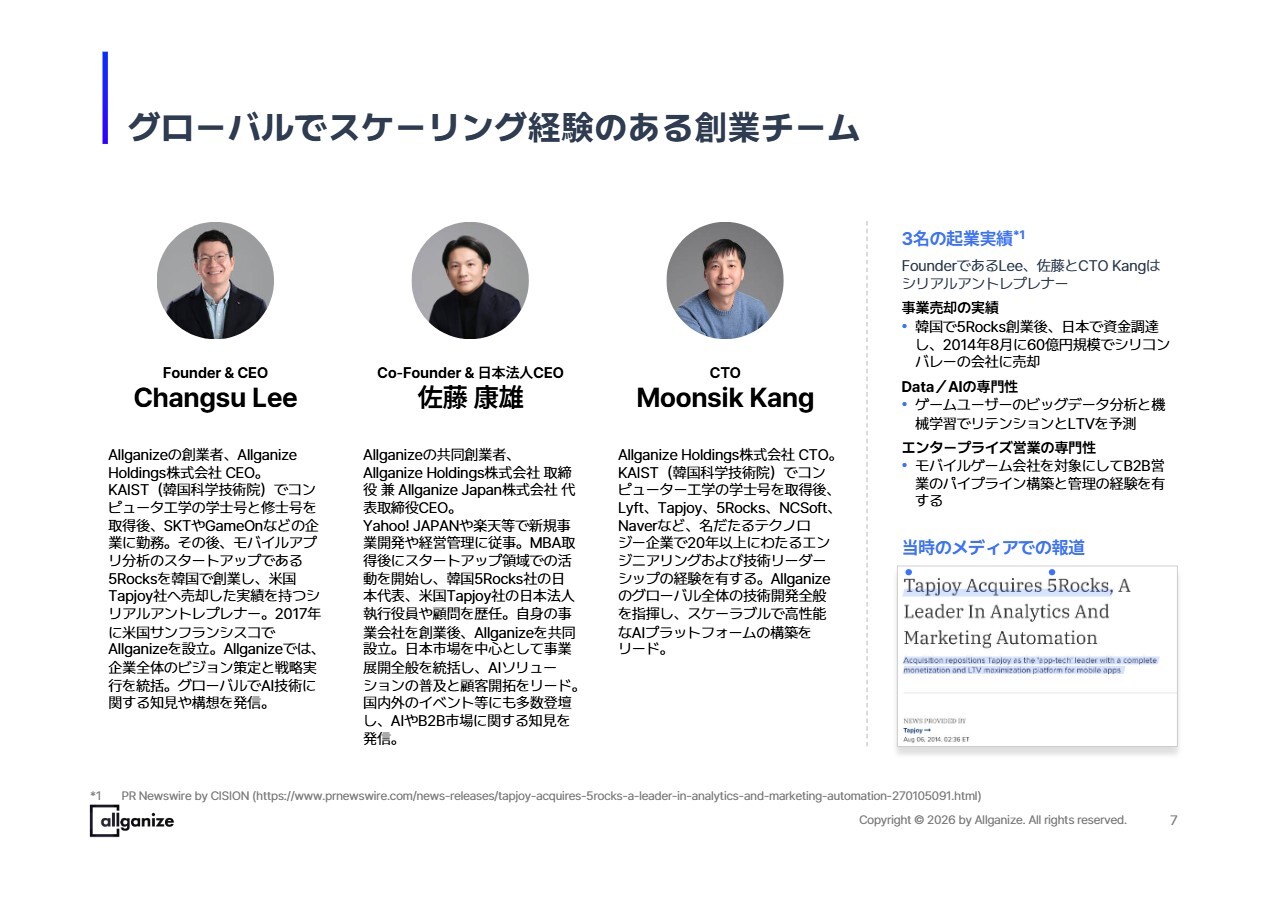
創業チームを簡単にご紹介します。
創業チームは、私、Changsu Lee、日本法人CEOの佐藤康雄、CTOのMoonsik Kangの3名です。今回が初めての創業ではなく、以前も同じメンバーで会社を経営していました。その会社は、2014年8月に60億円規模でシリコンバレーの企業に売却しています。M&Aによる事業売却(イグジット)の経験があるチームです。
サービス概要
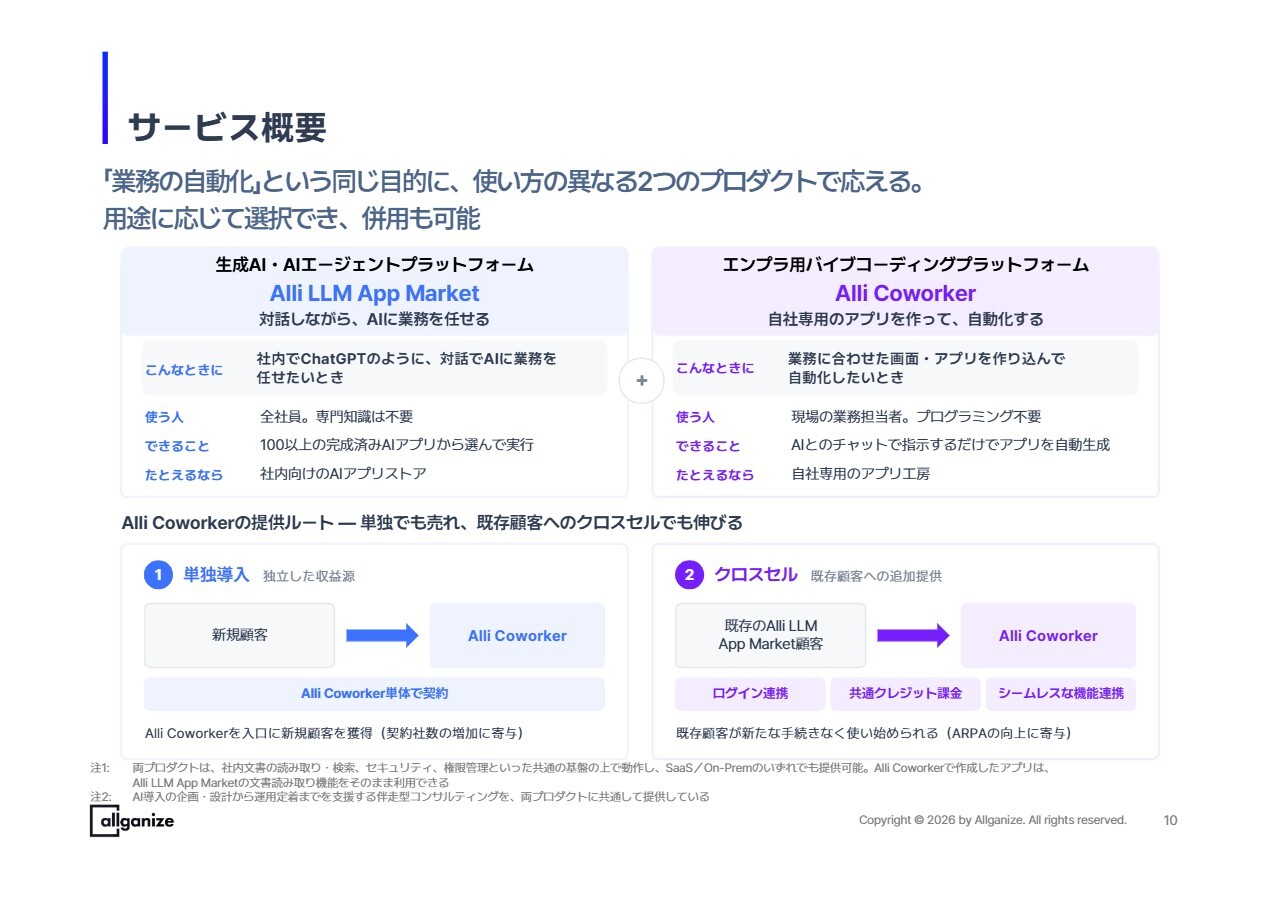
事業内容をご説明します。
当社は主に2つの商品を提供しています。1つ目の「Alli LLM App Market」は、対話形式で業務を自動化するソリューションです。
2つ目の「Alli Coworker」は、今年4月にローンチした商品です。各業務に特化した、カスタマイズされたUI/UXを備えたアプリケーションを開発し、業務を自動化するソリューションです。
両商品とも、SaaSとオンプレミスを同時に提供しています。
事業系統図
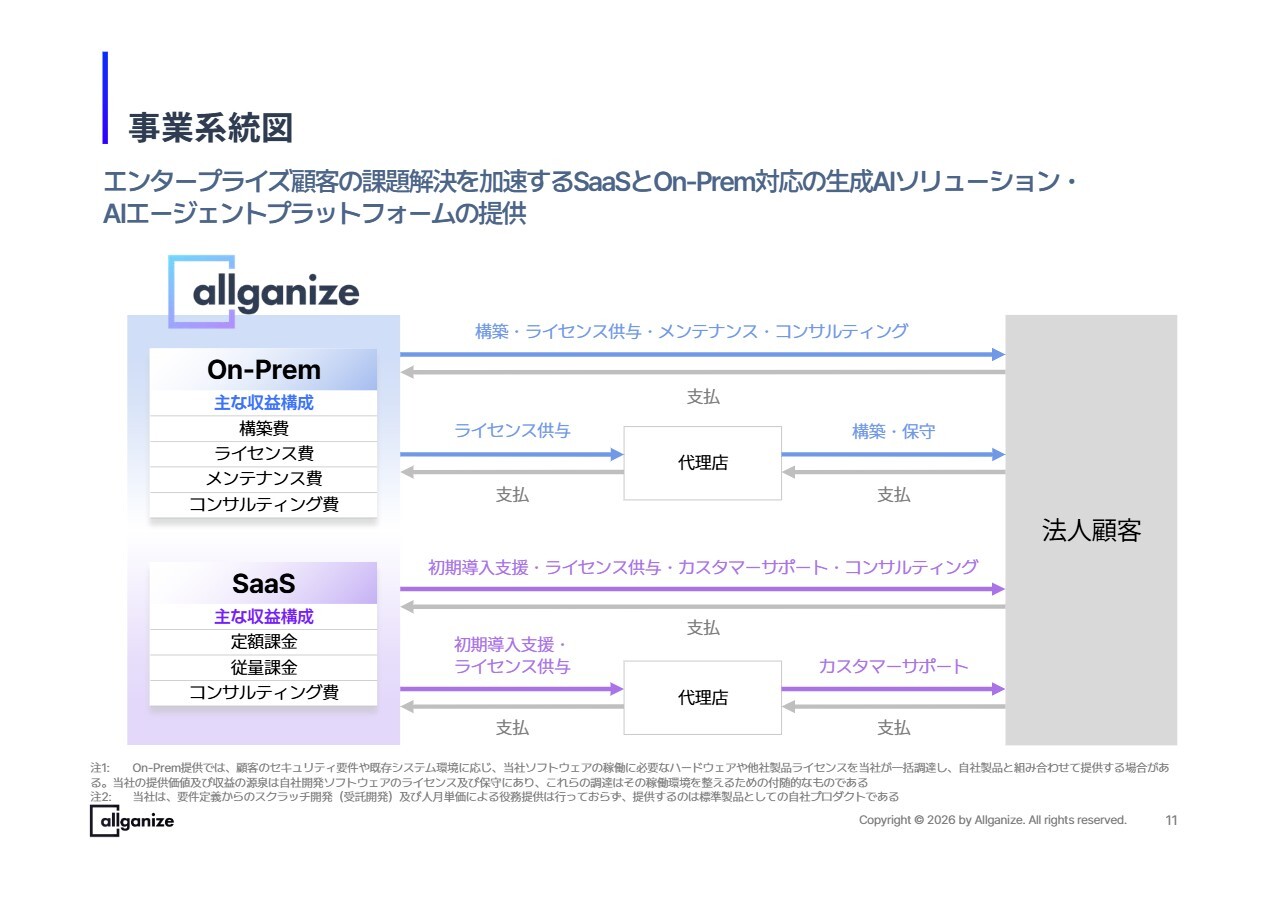
オンプレミスとSaaSでは、売上の計上方法が異なります。
オンプレミスの場合は、完全に分離されたお客さまのネットワークやサーバーに、当社のソリューションを設置します。その設置期間中に構築費が売上として計上され、構築が完了するとライセンス費が売上として計上されます。その後は、メンテナンス費がリカーリング収入、すなわち継続的な収入として計上されます。
SaaSは、毎月30万円で20万クレジットを提供しており、20万クレジットを超過した場合は従量課金となります。
ビジネスモデル:SaaS/On-Premを顧客ニーズに応じて提供
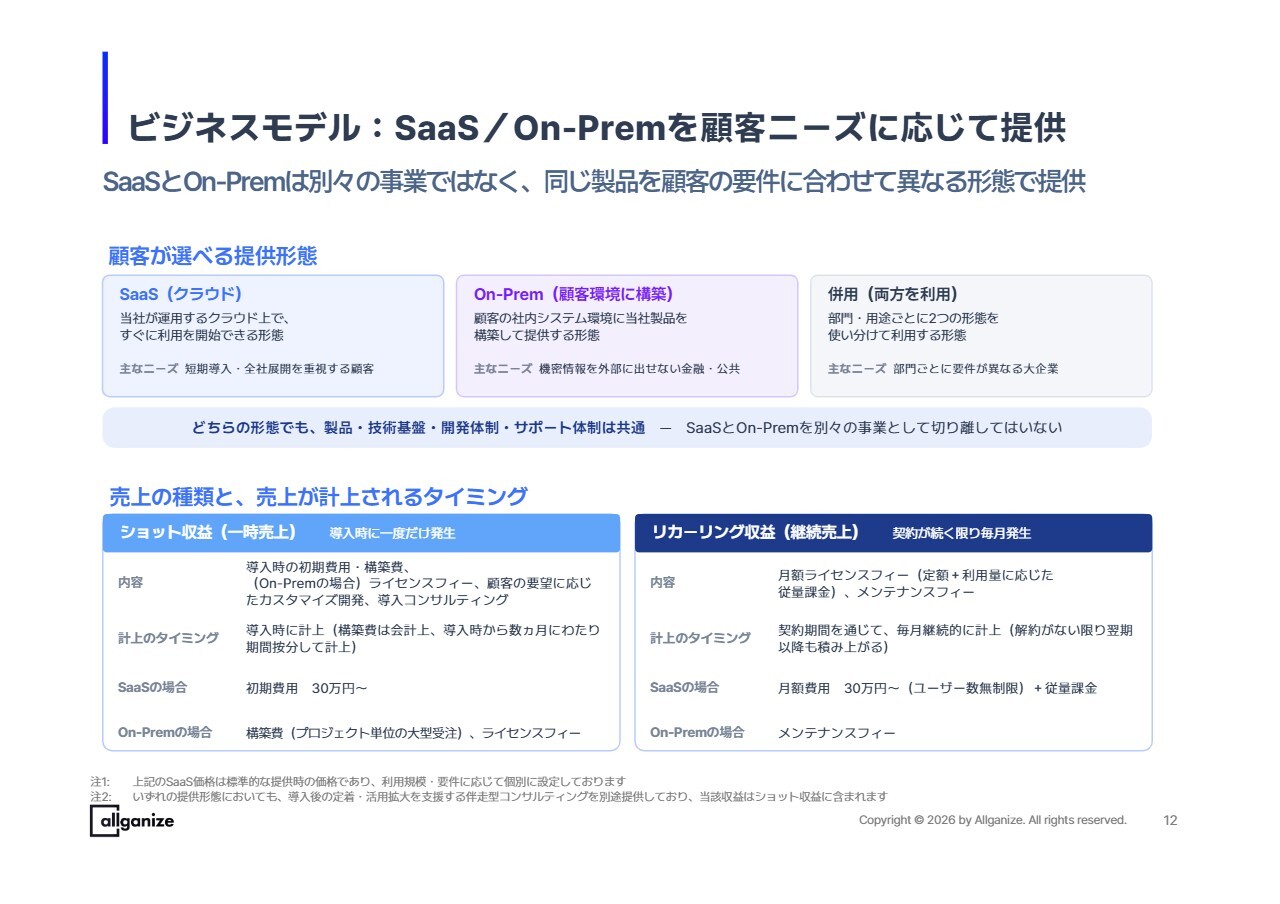
どのようなお客さまがSaaSを選択し、どのようなお客さまがオンプレミスを選択するのかをご説明します。機密性の高い情報を扱うお客さま、例えば各国の政府機関や金融記録を扱う金融機関などは、主にオンプレミスを選択されます。
一方で、機密性がそれほど高くない情報を扱い、最新の技術を活用したいお客さまは、主にSaaSを選択されます。当社はSaaSとオンプレミスの両方を提供しており、両方の提供形態を必要とする大企業も顧客対象となっています。
売上計上イメージ:ショット収益とリカーリング収益
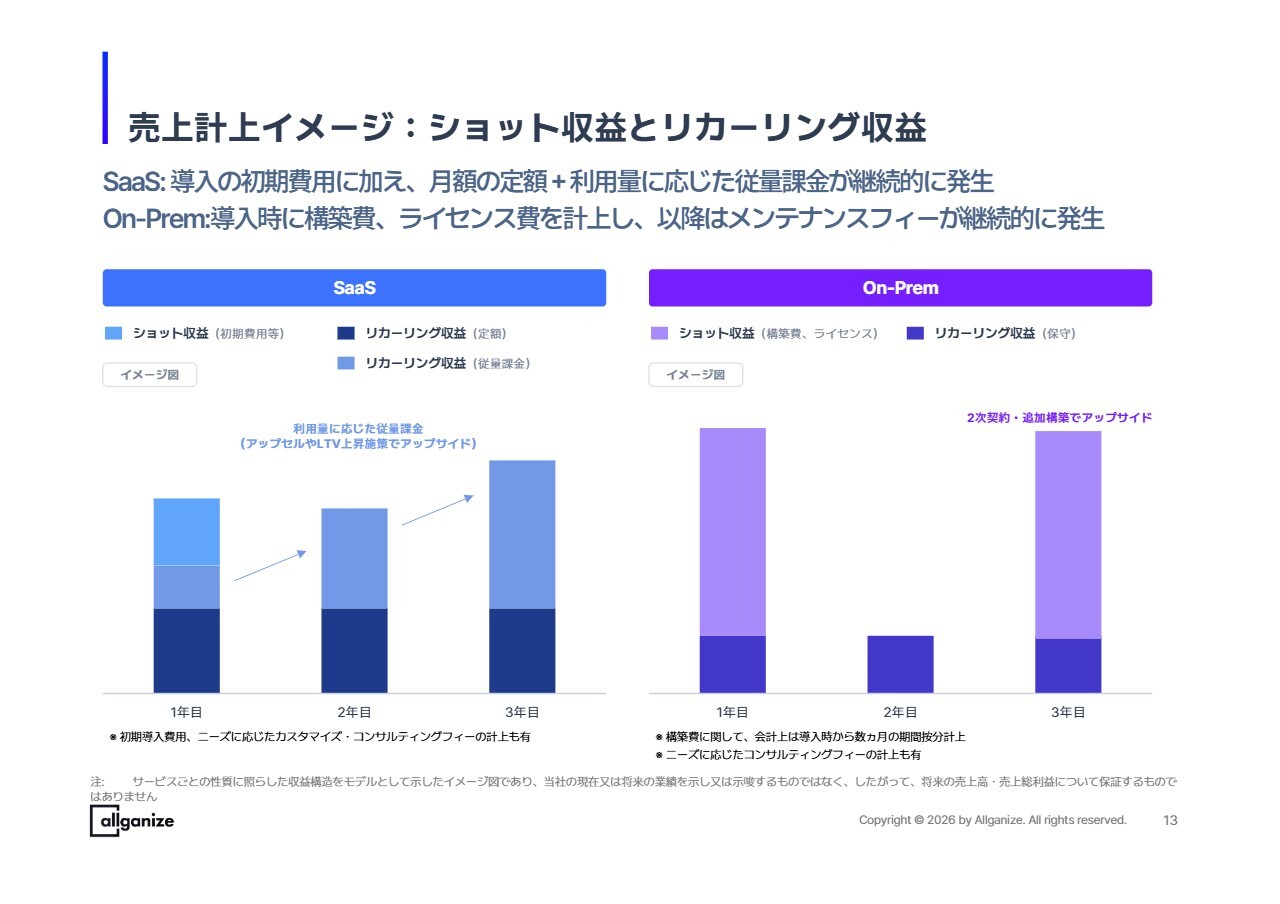
こちらは売上計上のイメージですので割愛します。
Alli LLM App Market ローコード/ノーコード生成AIプラットフォームシェアNo.1
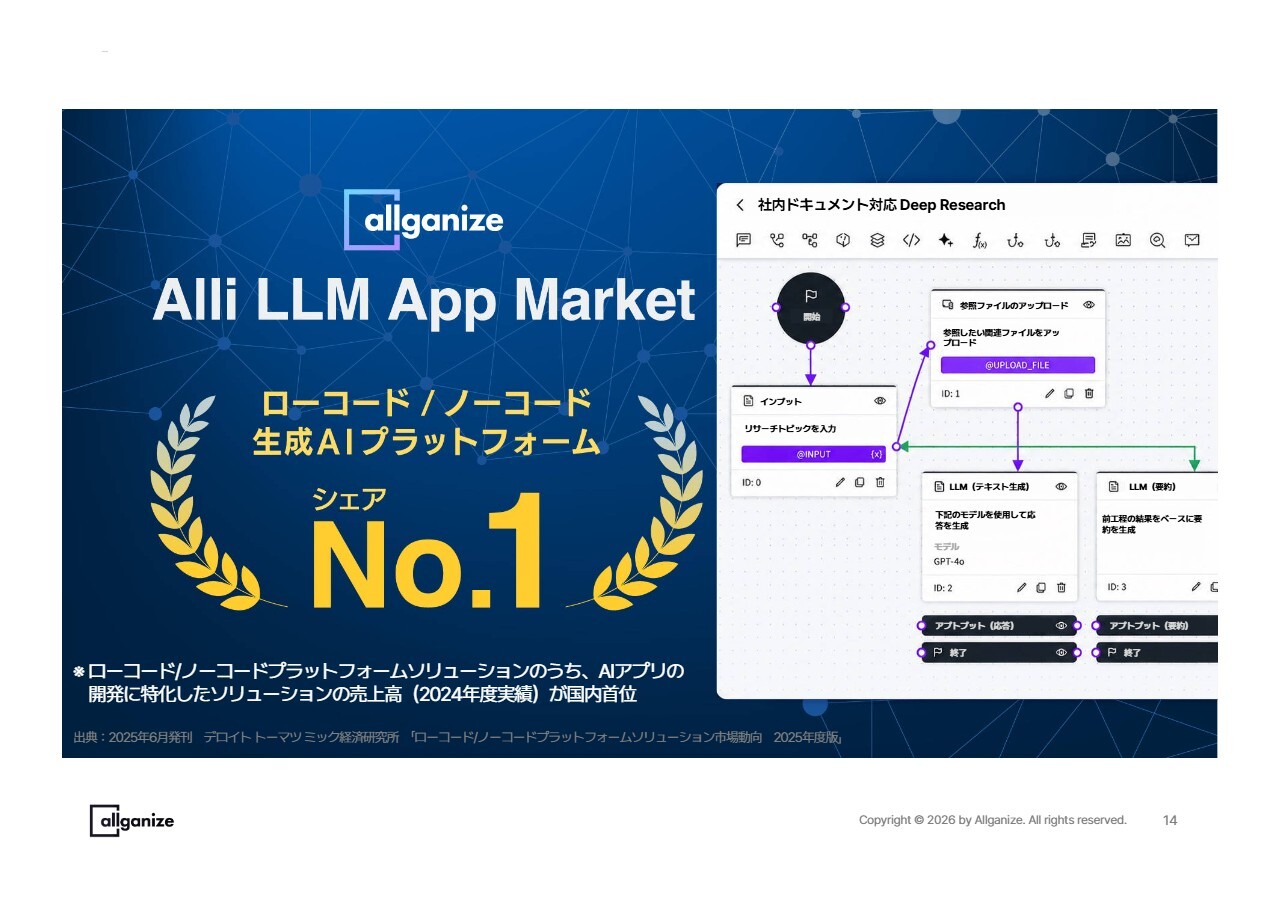
エンタープライズAI商品は現在マーケットに多く出回っていますが、当社の「Alli LLM App Market」は2025年6月にデロイト トーマツ ミック経済研究所が発表した調査で、ローコード/ノーコード生成AIプラットフォーム分野において、日本のマーケットシェアNo.1に選ばれました。
サービス概要:⽣成AI・AIエージェントプラットフォーム 「Alli LLM App Market」
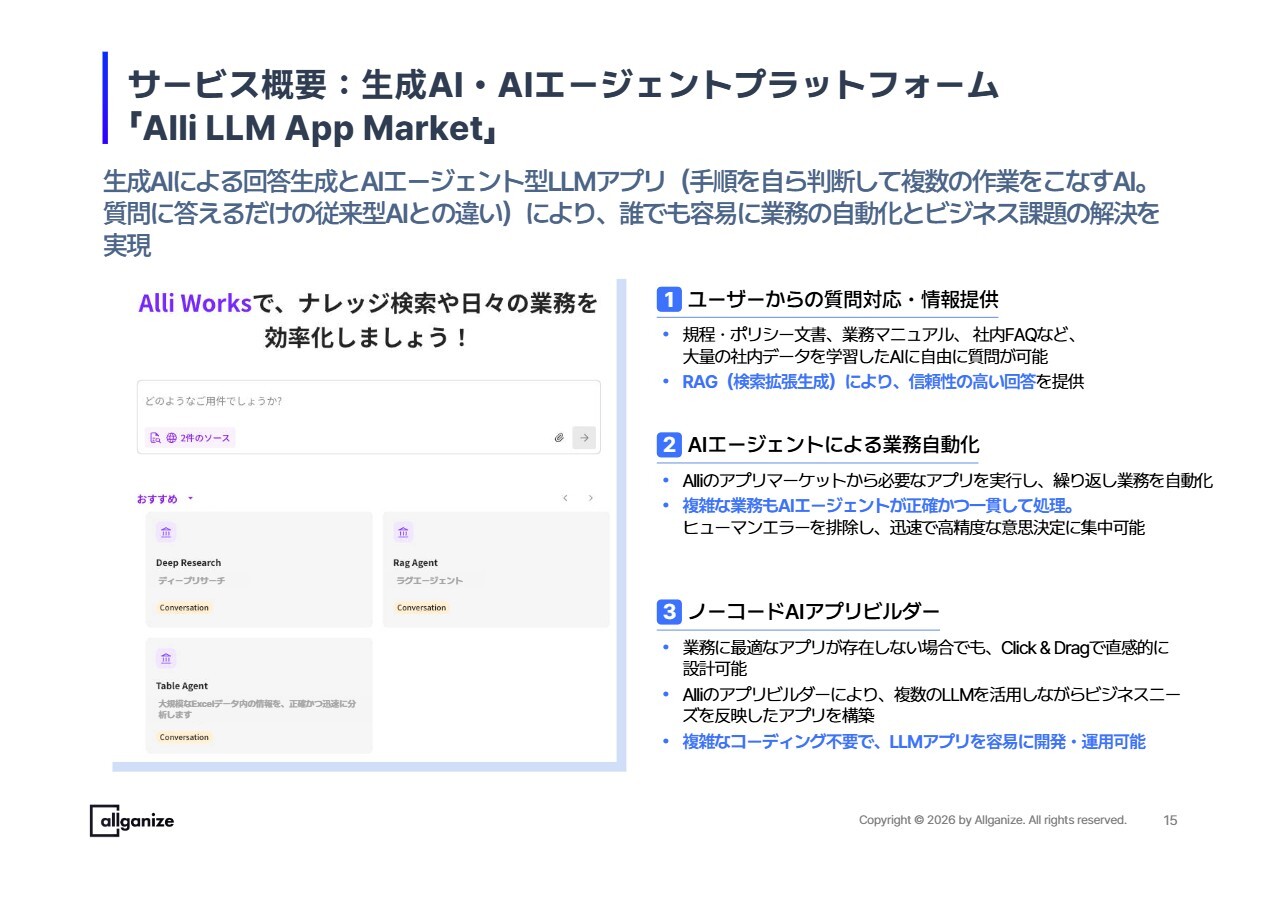
「Alli LLM App Market」は、AIエージェントを活用し、対話形式で業務を自動化します。商品内には、選択するだけですぐに使用できるAIエージェントを100個以上設けています。また、お客さまがGUIを利用して、ノーコードで、各産業・各会社に合わせてカスタマイズしたエージェントを作り込むことも可能です。
エンタープライズ向けLLMアプリの活⽤事例① 保険業界⽤特化エージェント
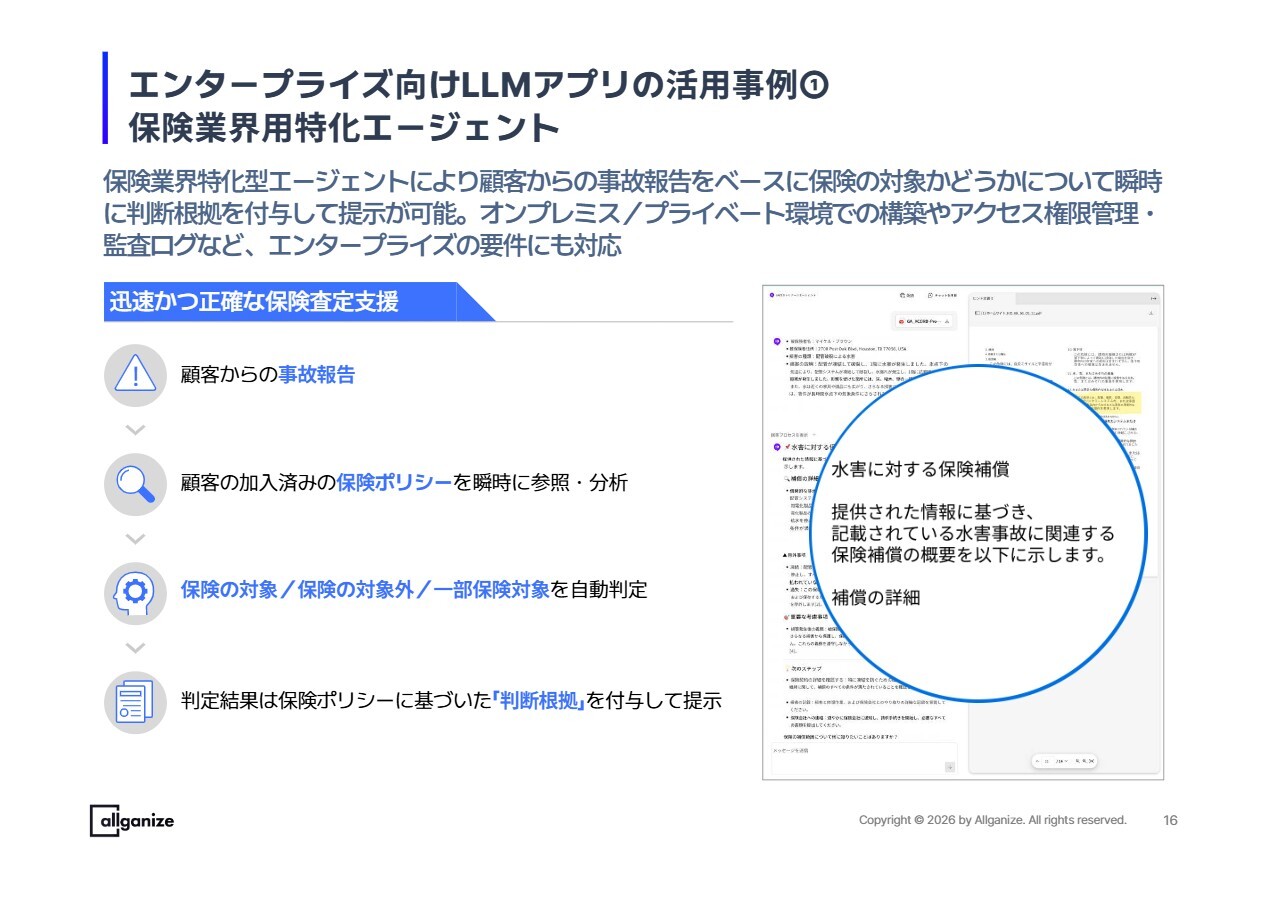
事例として、保険業界に特化したエージェントについてご紹介しています。詳細はスライドをご覧ください。
エンタープライズ向けLLMアプリの活⽤事例② 基幹システム(ERP)エージェント
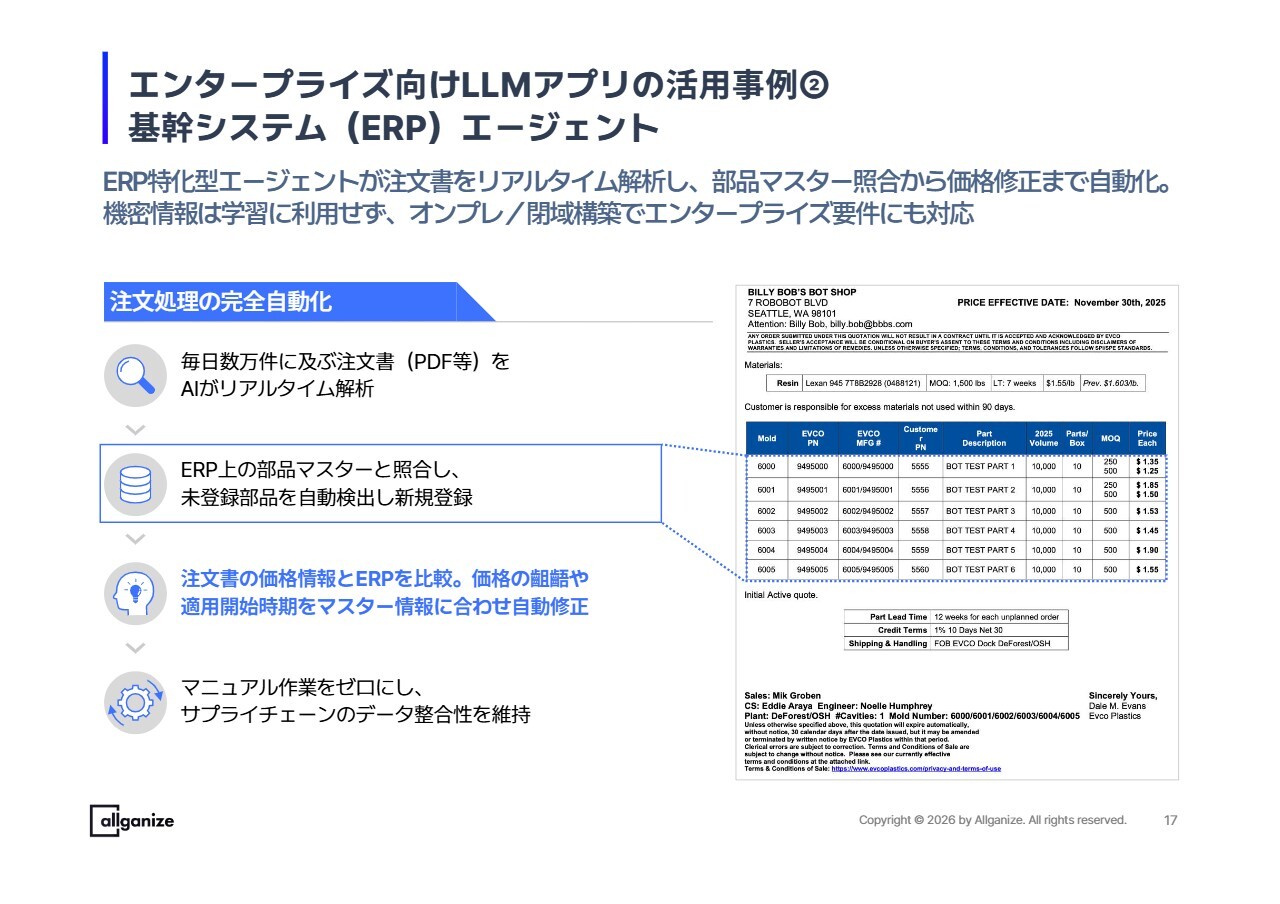
こちらは基幹システム(ERP)と連携したエージェントの例です。詳細はスライドをご覧ください。
サービス概要:Vibe Codingプラットフォーム 「Alli Coworker」
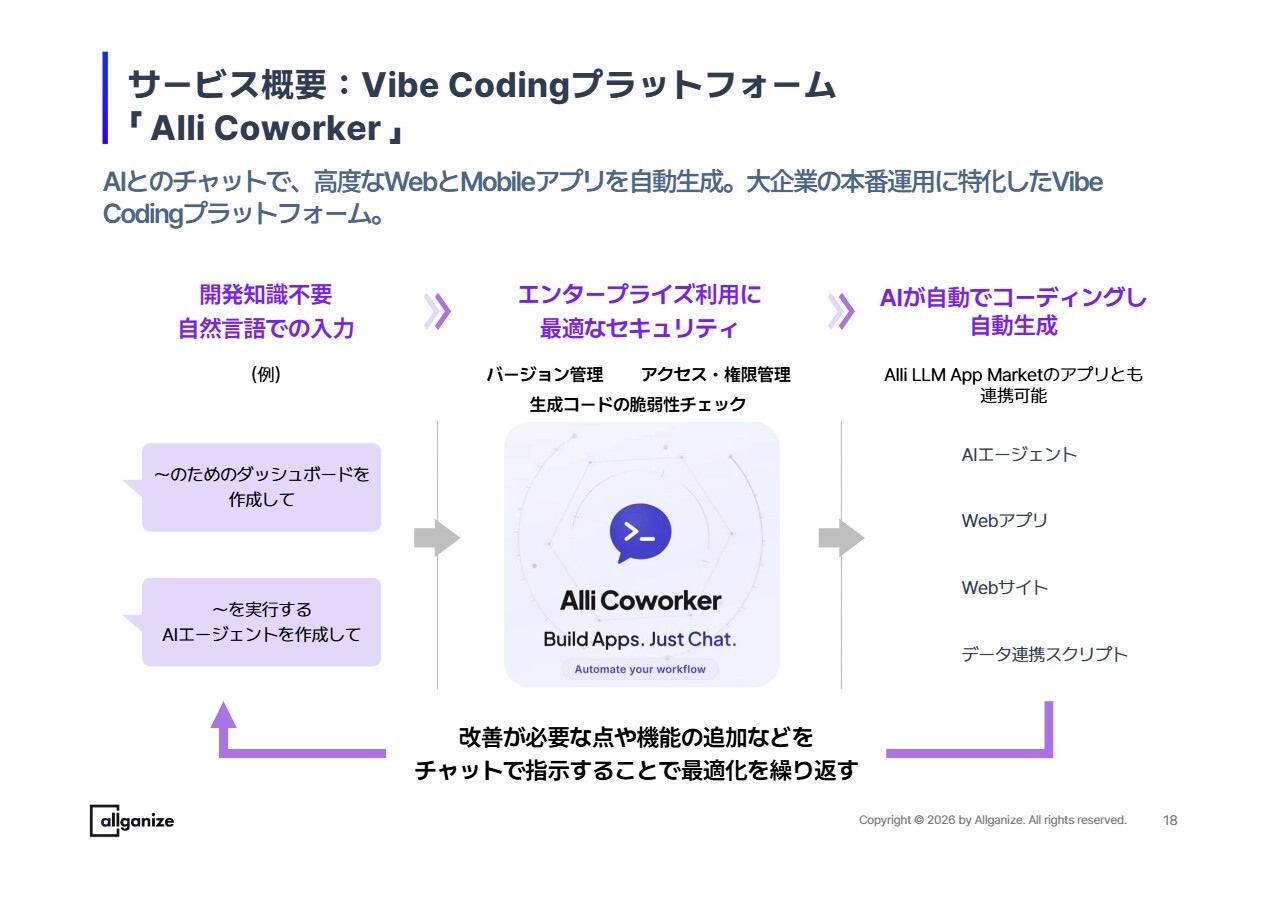
「Alli Coworker」は、バイブコーディング、すなわち自然言語でAIに指示してアプリを作る開発手法による商品です。
通常、バイブコーディングは「Claude Code」などを使えば作りたいものはほぼすべて実現可能となっています。しかし、エンタープライズ環境では、AIが生成したコードを実際の業務で使うことが非常に難しい場合が多くあります。
例えば、AIが作成したコードをどのサーバーに配置すればよいのかという問題です。特に、最近相次いでいる個人情報漏えいやサイバー攻撃に関しては、AIが作成したコードにセキュリティ上の脆弱性があるかどうか、万が一脆弱性があった場合に誰が責任を取るのかという課題があります。また、権限管理や、本番環境と開発環境などの運用に関しても、依然としてさまざまな大きな課題が残っています。
「Alli Coworker」は、バイブコーディングのエンタープライズ環境での運用に特化した商品となっています。
SaaS及びOn-Prem双⽅のメリットを活かしたサービス設計
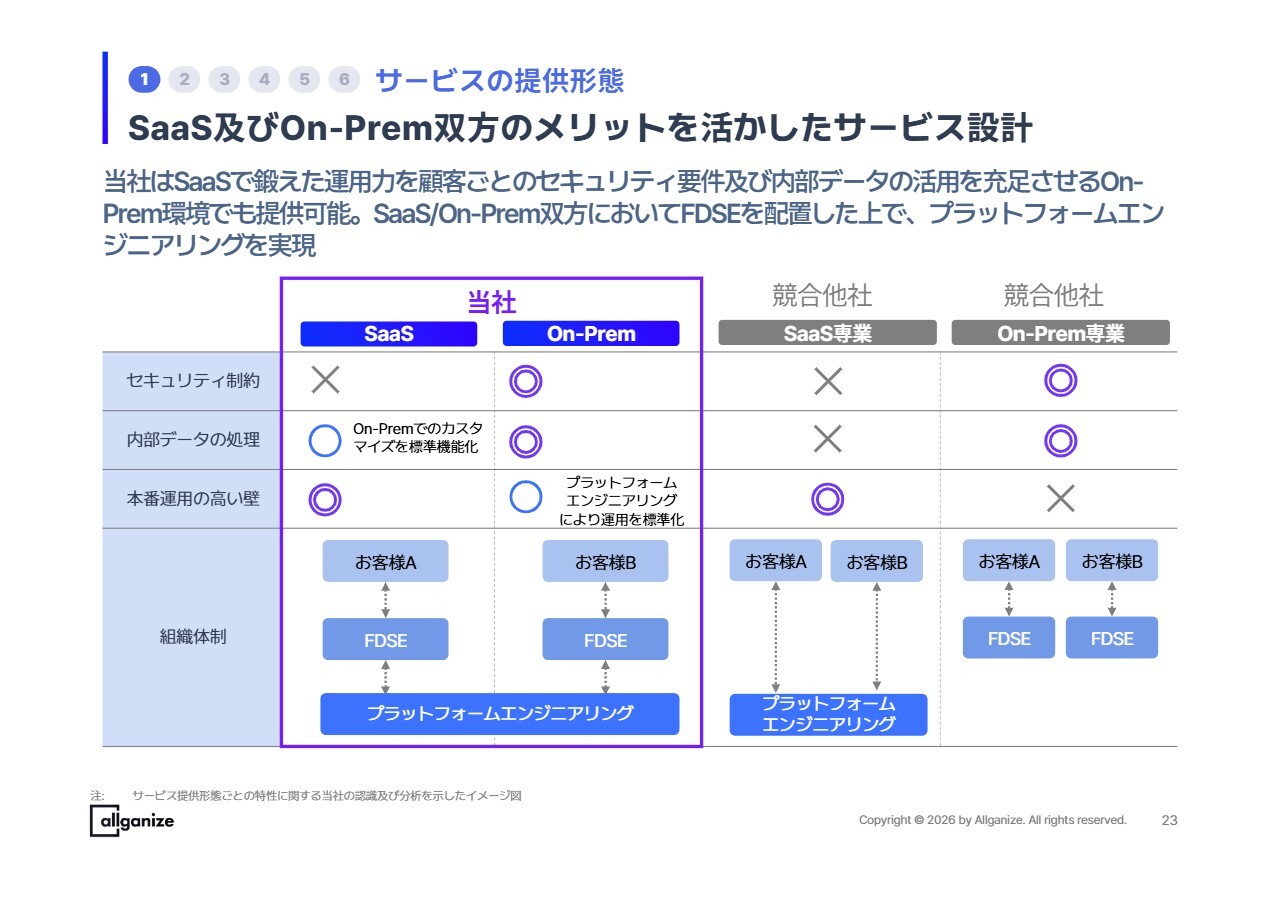
当社の競争優位性についてご説明します。
当社の競合他社は、主にSaaS専業となっています。SaaS専業は、標準化されたプラットフォームをそれぞれのお客さまに同じように提供しています。
しかしながら、エンタープライズのお客さまは機密性の高い情報を多く扱っており、その情報をパブリックなLLM(大規模言語モデル)に流してはいけないケースが多数あります。そのため、セキュリティの制約が強くかかっています。
そこで、機密性の高い情報を有するサーバーにAIソリューションを導入する、いわゆるオンプレミスの依頼が寄せられることがありますが、SaaS専業ではこれに対応することができません。
また、エンタープライズのお客さまは、データの作り方や業務フローが各社で異なるため、膨大なカスタマイズ依頼が発生します。SaaS専業の標準化されたプラットフォームでは、このようなカスタマイズに対応することは非常に困難です。
一方、オンプレミス専業は、いわゆる受託寄りのAI企業です。エンジニアを派遣してお客さまごとの問題を解決することで、オンプレミスやカスタマイズ依頼に対応可能です。しかし、プラットフォームを保有していないため、新規のお客さまが入るたびにゼロから作らなければならず、本番運用のハードルが高くなっています。
当社では、「Alli LLM App Market」と「Alli Coworker」という優れたプラットフォームを保有しています。エンジニアはこれらのプラットフォームを持ってお客さまを訪問し、カスタマイズ作業もすべて行います。セキュリティの制約やカスタマイズ依頼にも対応でき、本番運用もスムーズに実現できます。
SaaSとOn-Premの完全な両⽴-プラグイン設計
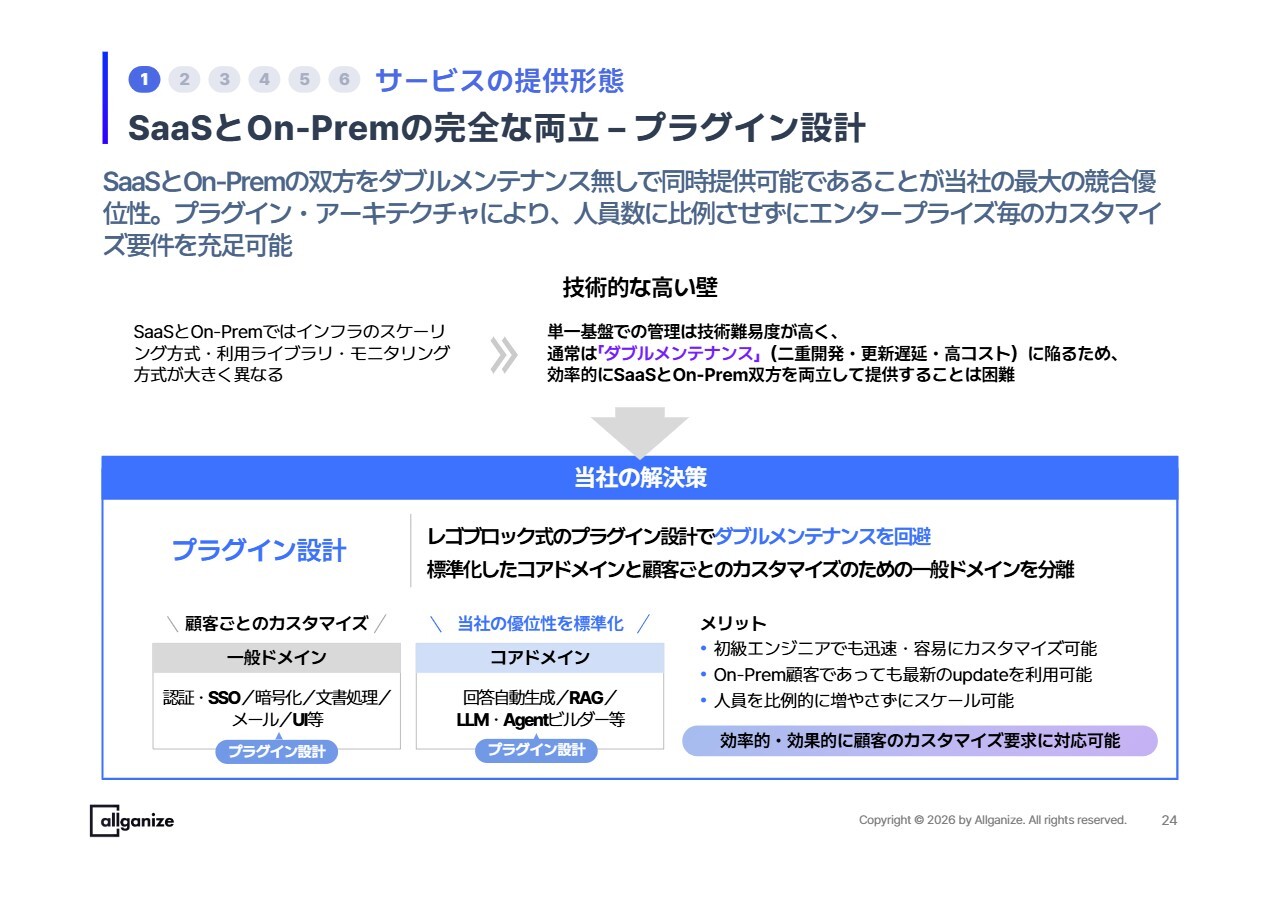
競合他社はなぜSaaSとオンプレミスの同時提供の実現が難しいのかご説明します。
SaaSとオンプレミスでは、一番下に位置するインフラ自体が異なります。それぞれのインフラで使用されるライブラリ、例えばデータベースなども異なります。そのため、ソースコードも異なり、非常に大きなダブルメンテナンスの課題が発生します。
当社は、当初からグローバルで事業を展開しており、日本のSaaSと韓国のオンプレミスを同時に提供してきました。エンタープライズのお客さまからよくカスタマイズ依頼を受ける領域、例えばシングルサインオン(SSO)や暗号化、文書処理などに迅速に対応できるよう、いわゆるレゴブロック式のプラグイン設計を採用しています。
これにより、カスタマイズ依頼にも速やかに対応可能であり、SaaSとオンプレミスを1つのソースコードで管理することができます。これが最大の差別化ポイントです。
フルスタックでのサービス提供によりエンタープライズ要求を充⾜
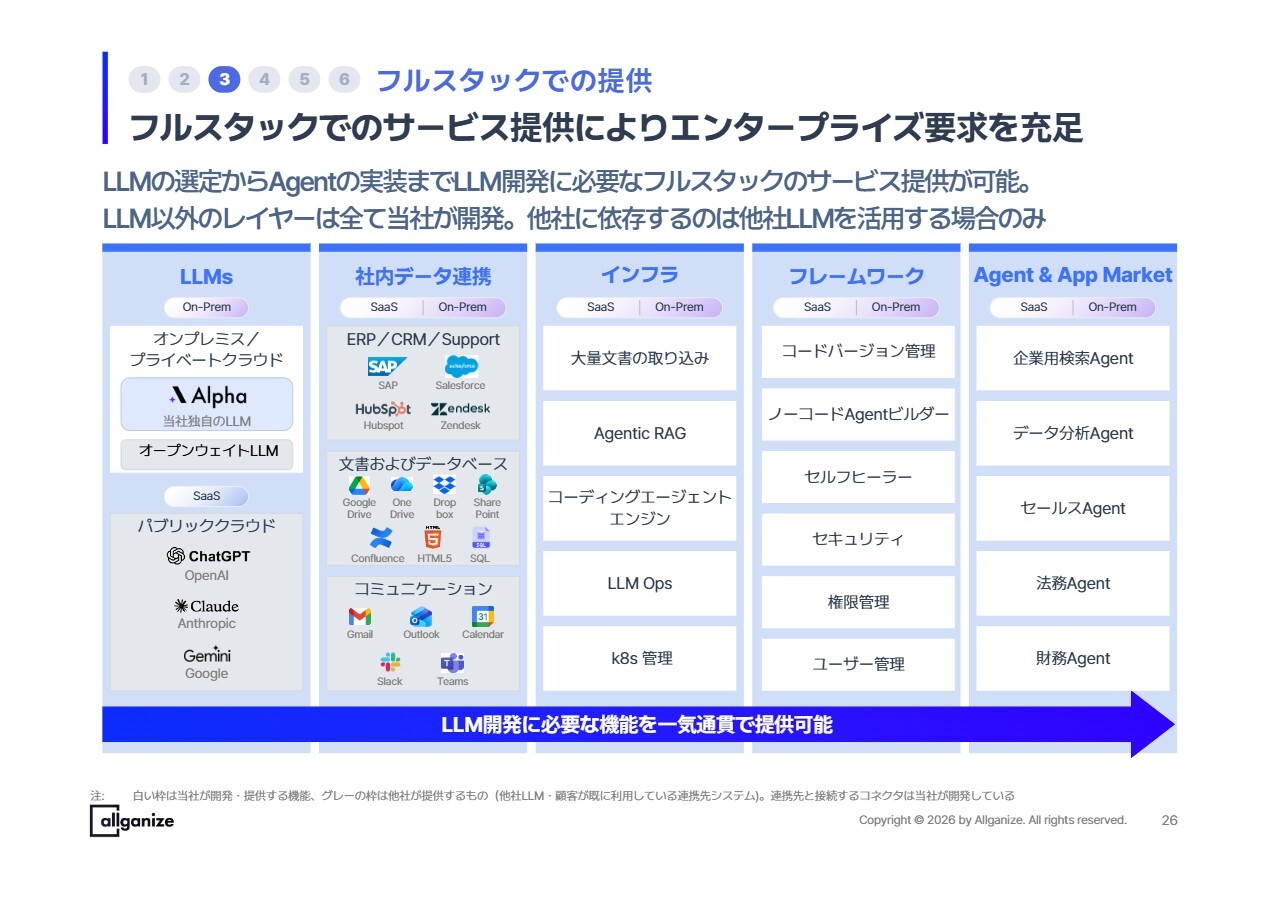
当社商品の技術スタックについてご説明します。モデルからインフラ、フレームワーク、Agentまで幅広く対応しており、LLM以外のレイヤーはすべて自社で開発しています。また、SaaSとオンプレミスに同時に対応しています。
例えば、お客さまが「ChatGPT」を使用して業務を自動化しているとします。しかし、オープンソースやオープンウェイトのモデルの発展は非常に速く、10パーセント程度のコストで90パーセントほどの性能を実現するモデルが次々と登場しています。
お客さまの経営判断でSaaSモデルからオンプレミスのオープンソースモデルに切り替えたい場合、当社のプラットフォームを導入いただいていれば、すぐに実現できるようになっています。
これは、特に現代がAIエージェントの時代になっていることが理由にあります。1つのモデルだけでは1つのタスクを完了させることはできず、複数のモデルが協力して作業をします。AIエージェントがどのようにデータや従業員と対話するかという重要なコンテキスト情報は、すべて当社のプラットフォームに保存されています。そのため、モデル自体の入れ替えや併用が簡単に行えるのです。
その他の差別化ポイントについてのスライドは、ご説明を割愛します。
個別対応と標準化の好循環が競争優位の強化と⽣産性向上を実現
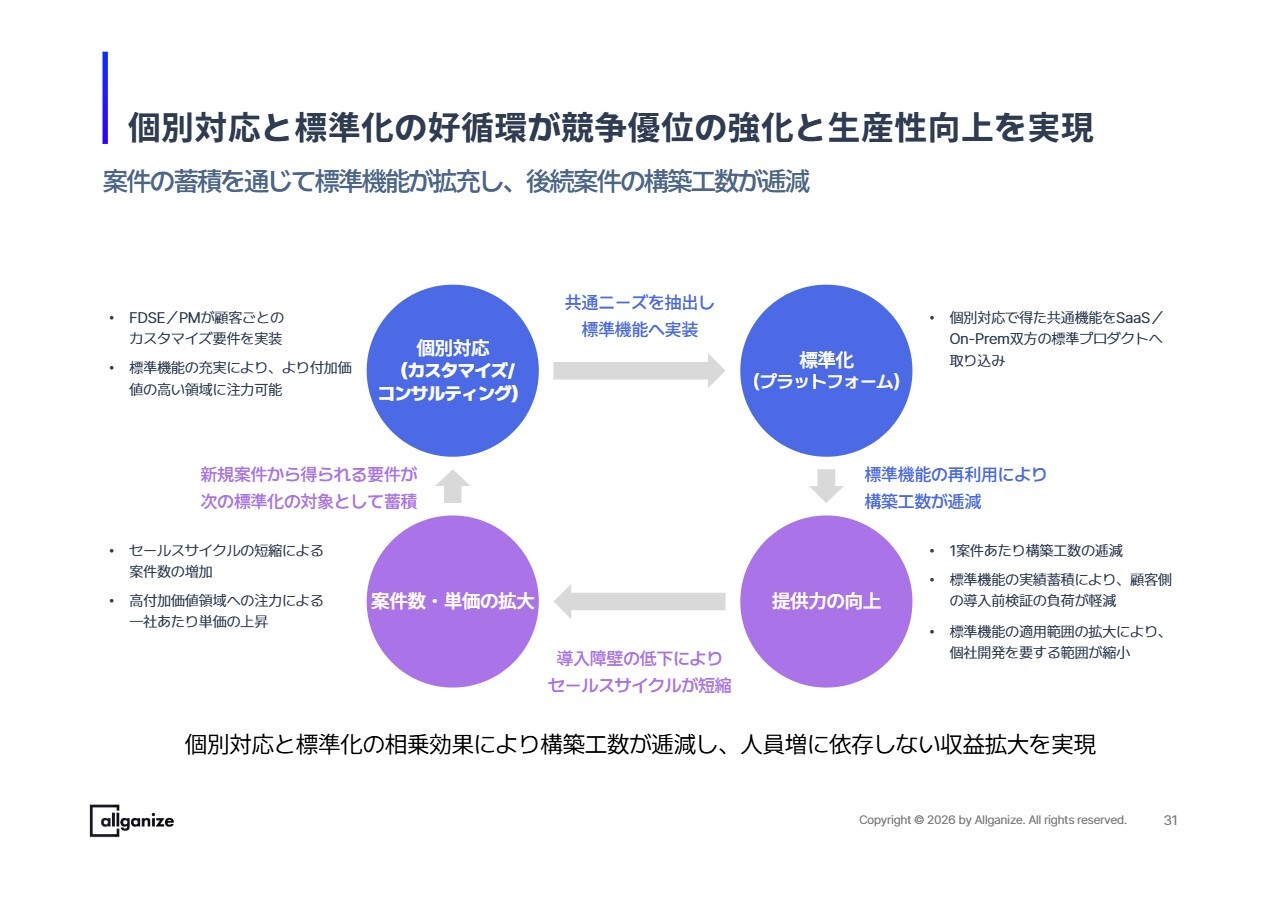
エンタープライズでは、受注後に個別対応のカスタマイズ依頼が発生することが一般的です。当社はプラグイン設計を採用しているため、そのようなカスタマイズにも迅速に対応できます。
また、1社のエンタープライズのお客さま向けのシステム構築を完了した際には、そこで生まれたカスタマイズ機能やAIの性能を、標準化した当社のプラットフォームに反映させています。そうすることで、次のお客さまにはより早くカスタマイズ対応できるようになります。時間が経つにつれて、これが循環し当社の競争力を強化する仕組みとなっています。
地域別⽣成AI市場状況
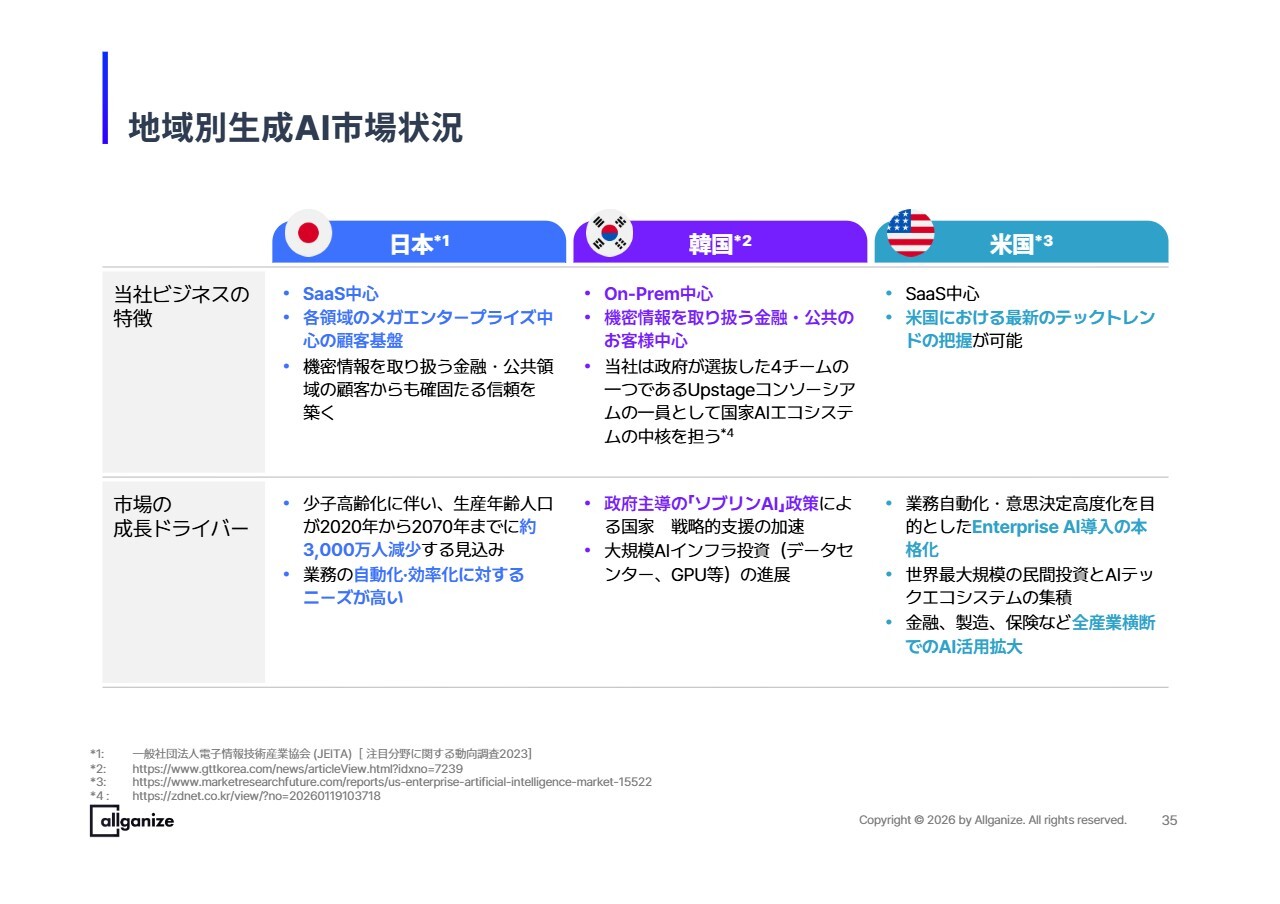
市場全体についてお話しします。
エンタープライズAI市場は現在、非常に速いスピードで成長しています。日本では業界を問わず、各分野のトップ企業に採用いただいており、売上の8割をSaaSが占めています。
韓国では、売上の9割がオンプレミスであり、金融と公共を中心に成長しています。
エンタープライズ・公共機関を中⼼とした顧客基盤
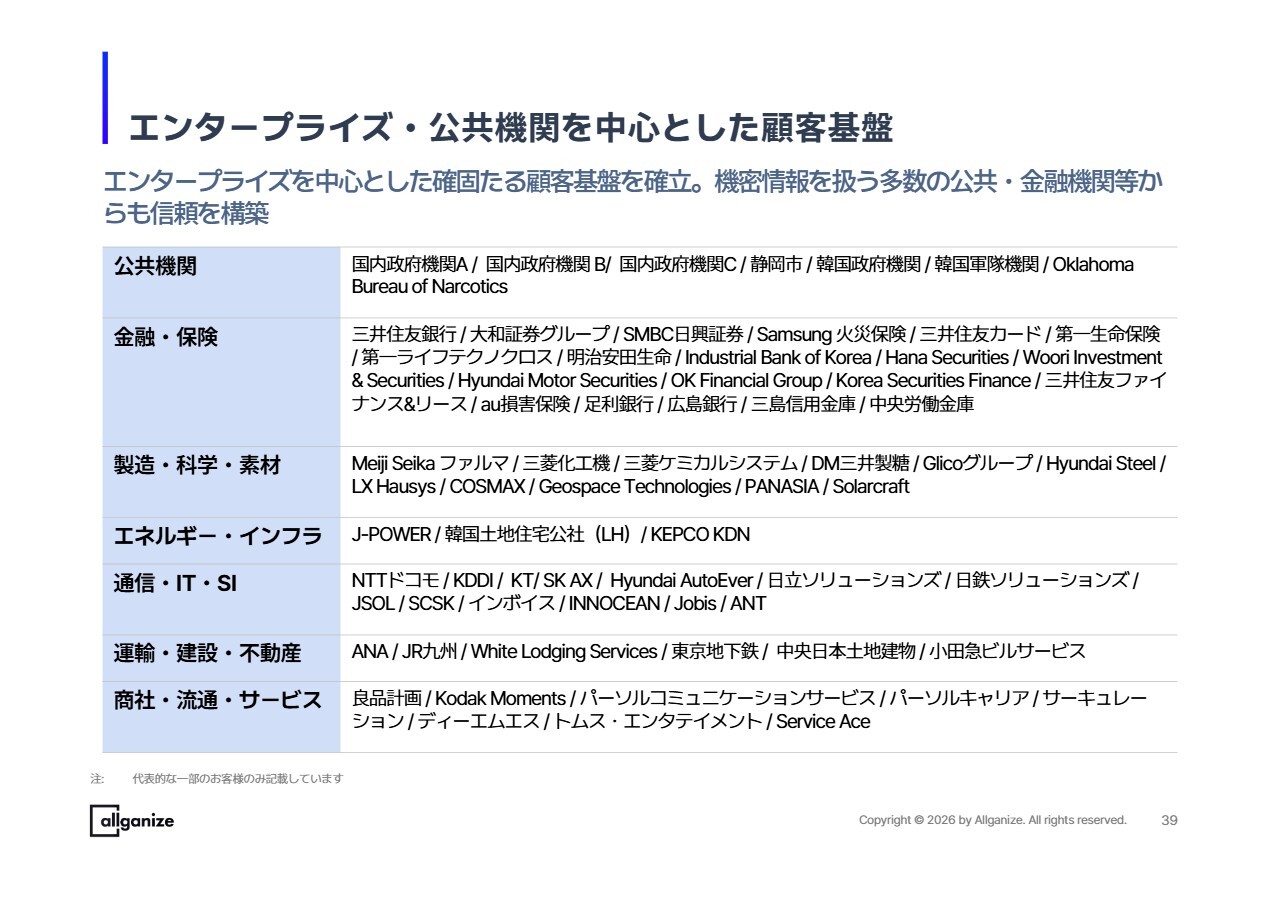
スライドはお客さまの一部をリスト化したものです。特に公共機関では、国レベルで機密性の高い情報を扱う日本と韓国の中央政府機関や、米国のオクラホマ州政府でご利用いただいています。
金融・保険はお客さまの割合が最も高い領域で、22パーセントから23パーセント程度となっています。三井住友フィナンシャルグループ、第一生命保険、明治安田生命に加え、韓国のSamsung ⽕災保険、Hyundai Motor Securitiesなど、数多くの金融機関でご利用いただいています。
スライドに記載のとおり、業界を問わず、ブルーチップのお客さまを数多く抱えています。
成⻑ドライバー:ARPAの向上×契約社数の増加
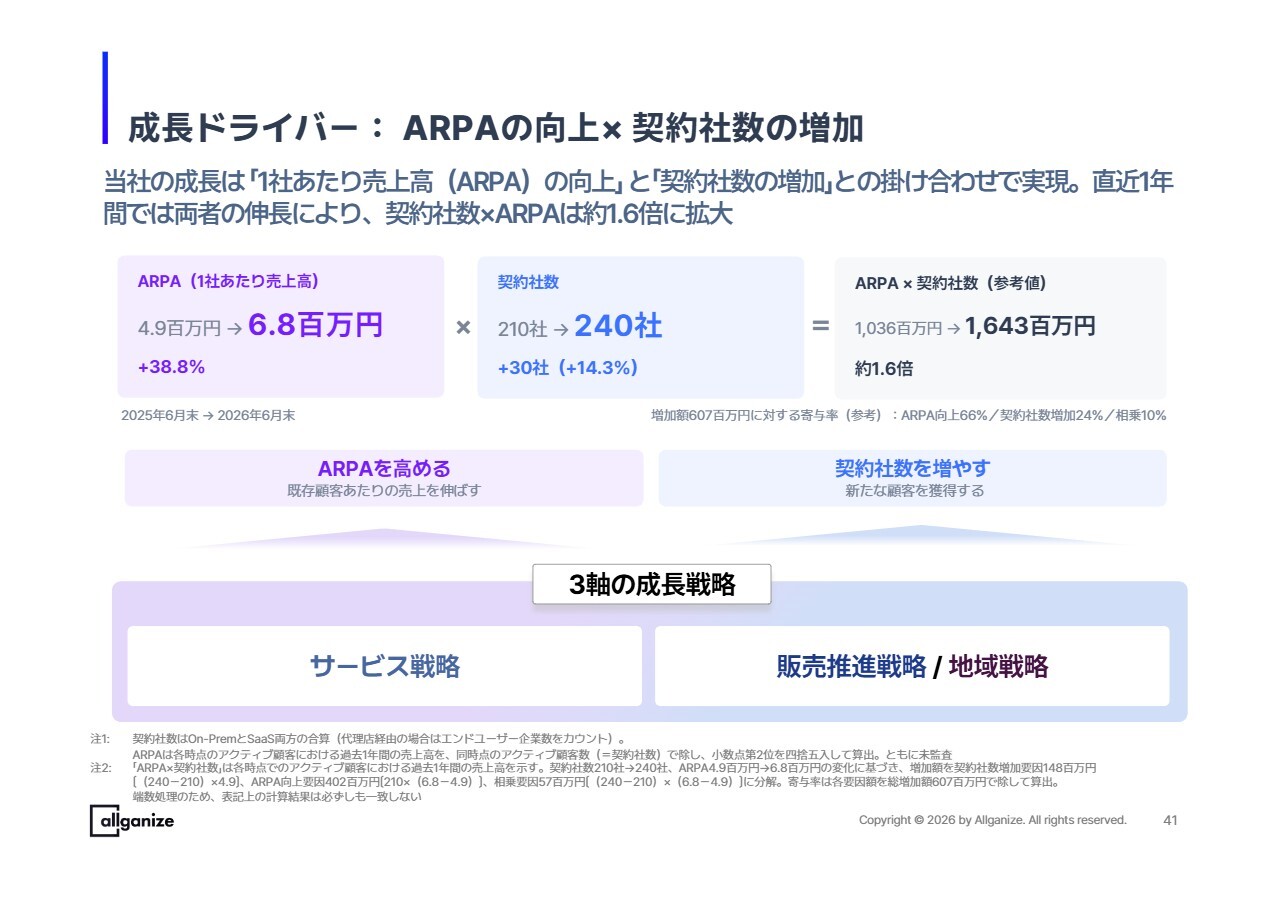
成長戦略についてお話しします。
エンタープライズAI企業のため、成長戦略は非常にシンプルです。売上高はARPA(1社あたりの売上高)と契約社数の掛け算となっており、当社ではARPAの向上に注力しています。
ARPAは2025年6月末の490万円から680万円と、約40パーセントの成長を達成しました。また、契約社数も2025年6月末から14パーセント強の成長となっています。これらの要素を掛け合わせることで、2027年9月期の売上高は約60パーセントの成長を見込んでいます。
ARPA向上の戦略はサービス戦略を中心としており、契約社数拡大の戦略は販売推進戦略と地域戦略を執っています。
パートナーシップによる販売推進:官公庁・エンタープライズをターゲットとした拡張
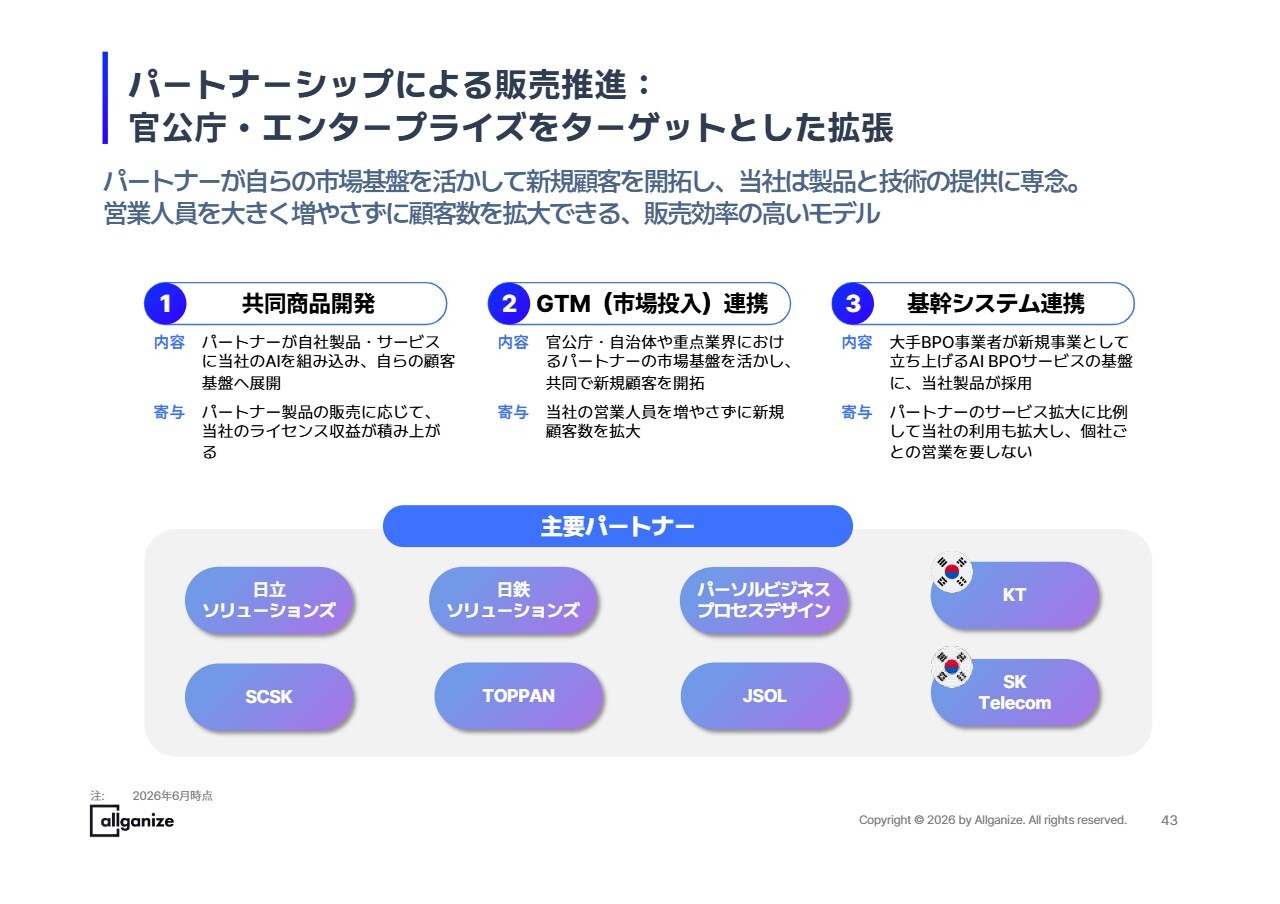
販売推進戦略についてご説明します。
現在、売上の8割が直販、2割がパートナー経由となっています。スライドに記載している主要パートナーは、すべて販売パートナーでもあります。特に日立ソリューションズは、日本の公共分野を対象に、当社の商品を基盤として、公共に特化したエージェントの開発などを共同で行っています。
販売推進戦略/サービス戦略:Alli Coworkerの受注状況
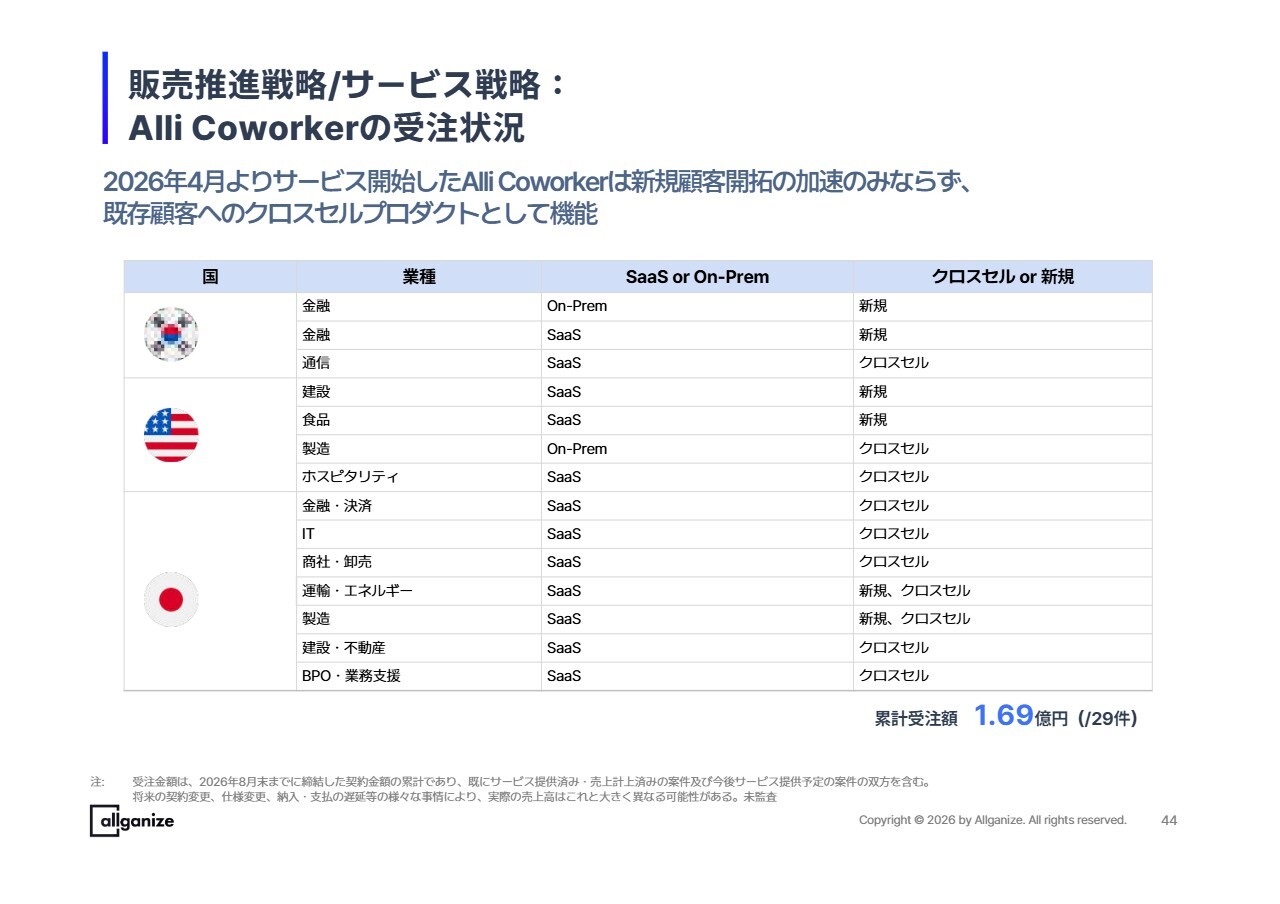
サービス戦略では、新規商品によるクロスセル件数の増加がARPAの上昇に寄与しています。「Alli Coworker」は今年4月にローンチした新商品ですが、8月末時点で受注額は約1億7,000万円、契約件数は29件となっています。クロスセルが効果的に機能しており、新商品によるARPAの上昇が今後も期待されます。
ARPAとクロスセル件数の推移
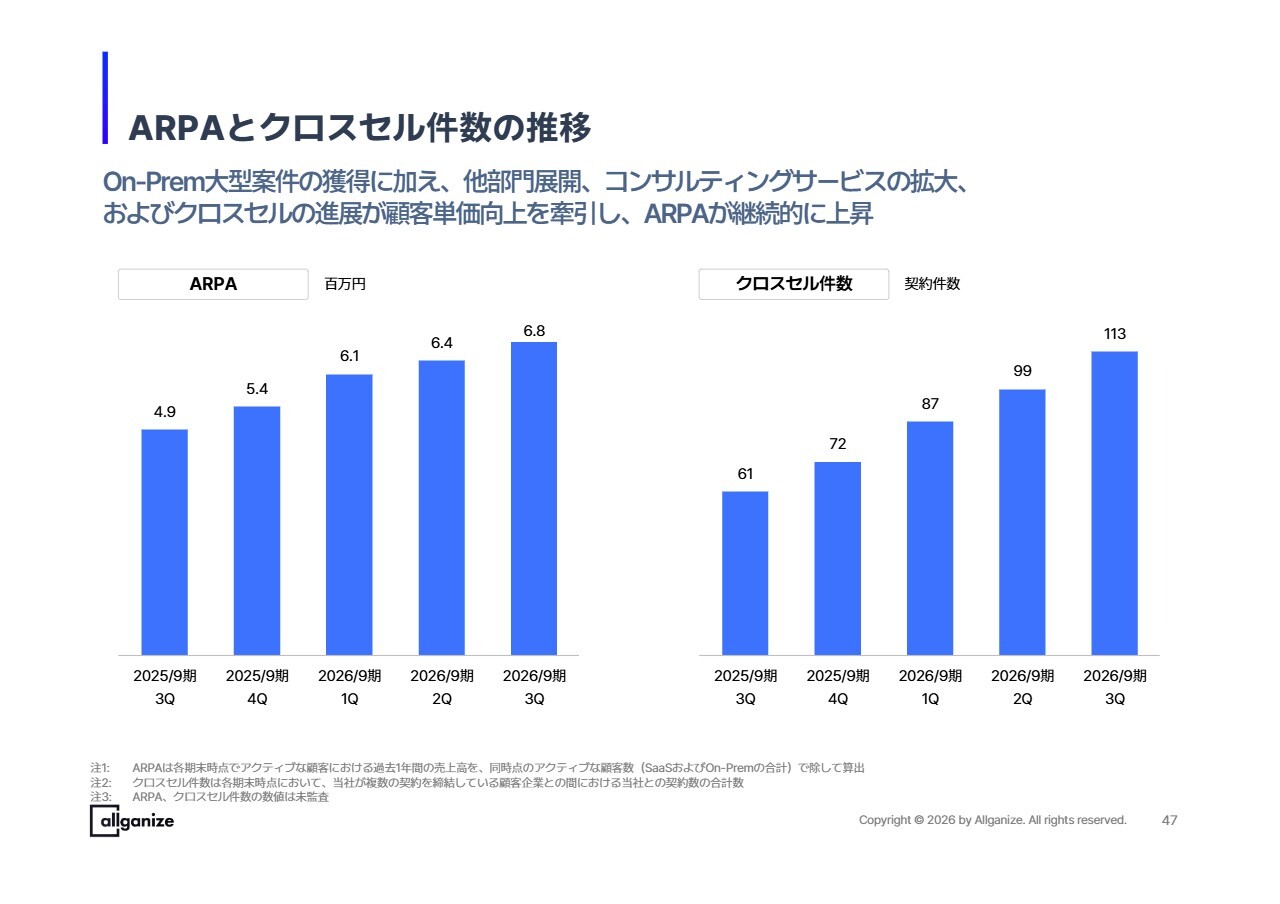
スライドは成長戦略として重要なARPAとクロスセルの具体的な数字についてです。
クロスセル件数は各四半期末時点の契約件数を示しており、2025年9月期第3四半期末の61件から2026年9月期第3四半期末には113件へと約2倍に成長しています。
コスト構造
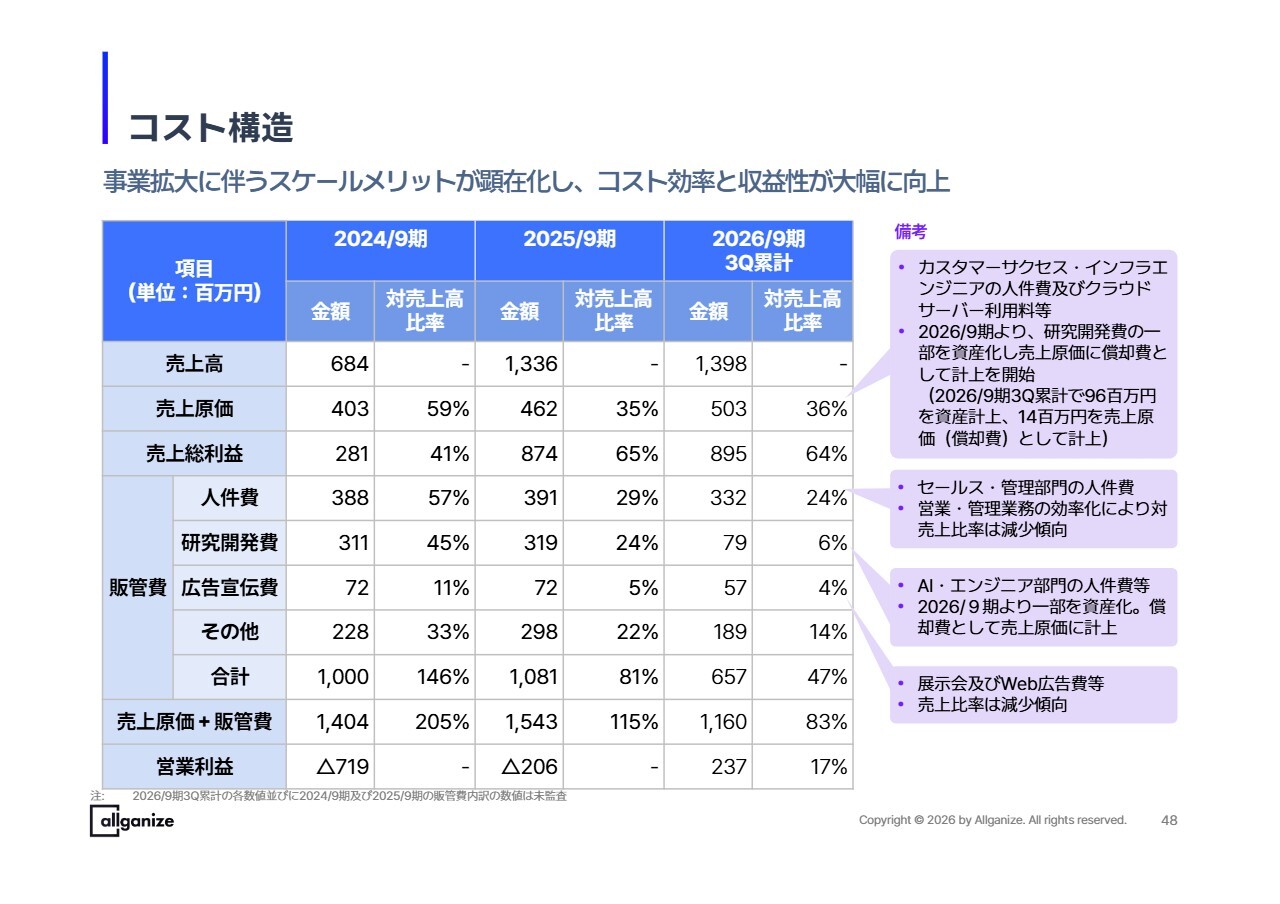
今後の営業利益の推移についてご説明します。
当社のコスト構造を見ると、売上高は順調に伸びているものの、売上原価と販売管理費を合計した総費用は、2024年9月期が14億400万円、2025年9月期が15億4,300万円、2026年9月期第3四半期累計が11億6,000万円となっており、2026年9月期通期では約16億円を見込んでいます。
売上高は50パーセント強の伸びを記録していますが、総費用はほぼ横ばいです。これは社内をAIネイティブ組織に移行するなど、さまざまな最適化の取り組みの結果です。そのため、今後の売上高の上昇が、営業利益の上昇に寄与することを期待しています。
⼈員増に依存しない利益成⻑
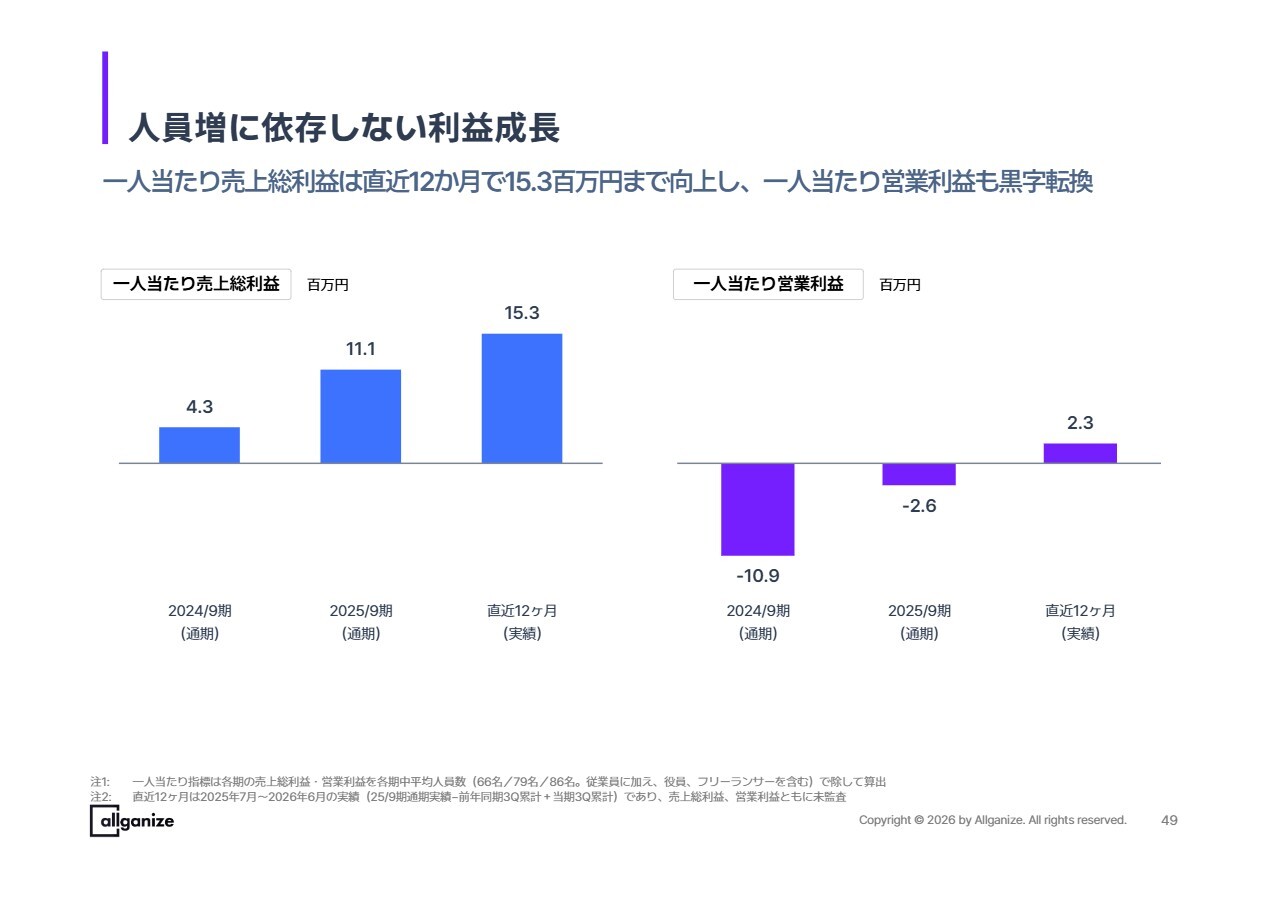
生産性の向上は数字でも証明されています。一人当たりの売上総利益は、2024年9月期の430万円から、直近12ヶ月は1,530万円まで順調に伸びています。
AIプラットフォーム企業とのポジショニング
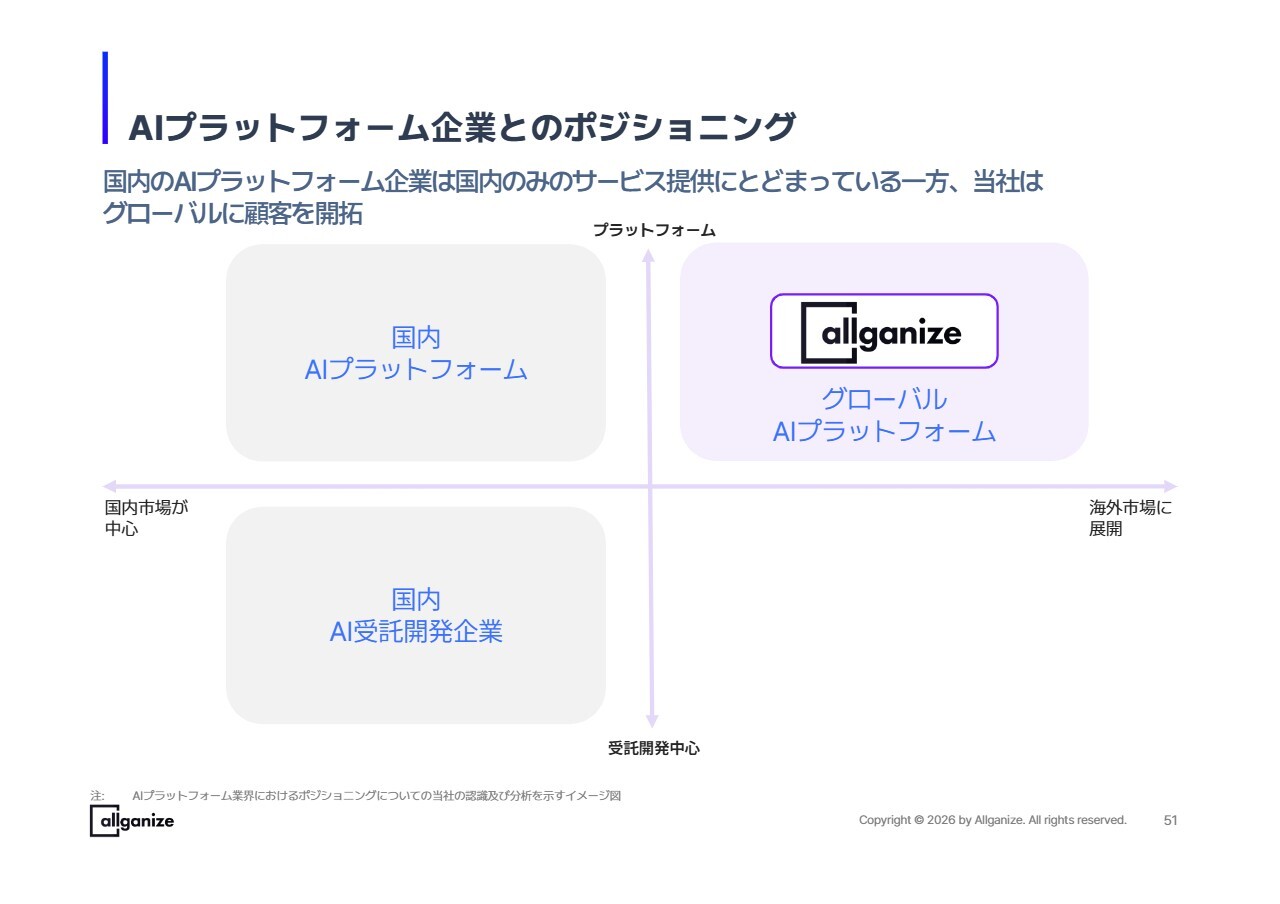
スライドは類似企業についてまとめたものです。上部は商品やプラットフォームを確立している会社、下部は受託寄りの会社となっています。また、右側はグローバル企業、左側は国内企業となっています。
AIプラットフォーム企業間の財務数値の⽐較
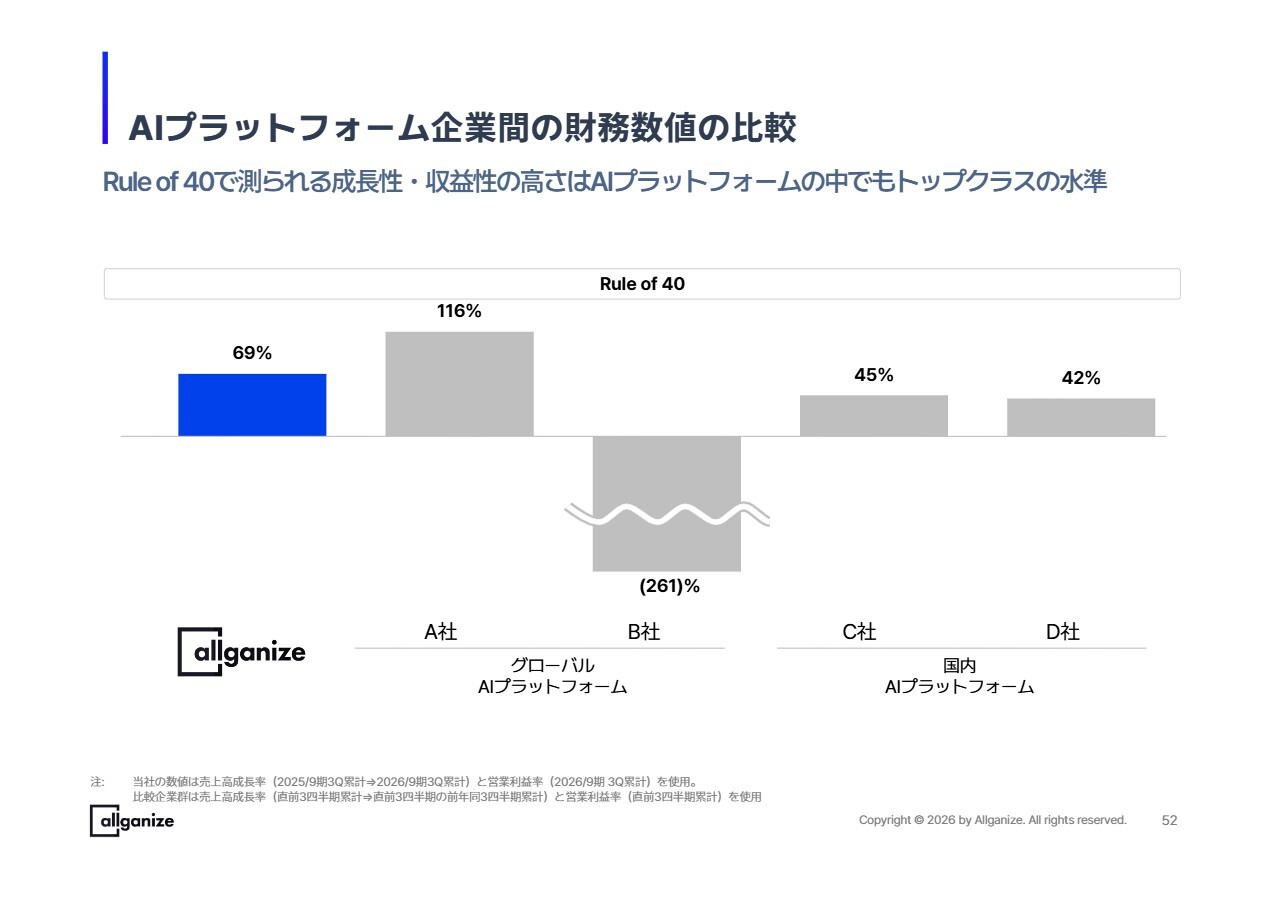
営業利益率と売上成長率の合計で40パーセント以上を目指すことを「Rule of 40(ルール・オブ・フォーティー)」と言い、安定的に利益を出しながら高い成長を示すKPIとなっています。日本国内の類似企業と比較すると、当社は69パーセントという非常に高い水準のRule of 40を達成しています。
質疑応答:初値に対する受け止めについて
質問者:初値が1,351円となりましたが、公開価格の1,260円を上回った感想をお願いします。
Lee:初値については、主幹事のSMBC日興証券と確認しました。売りと買いの数字を見ていましたが、公開価格を上回る値で決まって良かったと感じています。
質問者:AI銘柄は日によって値動きがかなり激しいですが、そのような中でも初値が公開価格を上回ったのは、どのような点が市場や投資家に評価されたとお考えですか?
Lee:ロードショーで最も高く評価いただいた点は、当社が日本・米国・韓国を中心にグローバルで確かな実績を上げている点です。特に、機密性が高い情報を扱う分野において、商品の機密性、AIの完成度や精度を評価していただきました。その結果、多くの非常に有名なお客さまに導入いただいている点を最も評価いただきました。
また、当社の技術力や商品力については、日本のマーケットシェアNo.1にも選ばれています。特に、オンプレミスとSaaSの同時提供は非常に難しくなってきています。それを実現したことで、日本および韓国の中央政府機関、さらには金融機関を含む非常に基準が高いエンタープライズのお客さまからも選択いただいている点を高く評価いただきました。
質疑応答:オンプレミスとSaaSの同時提供が困難な理由について
質問者:オンプレミスとSaaSの同時提供が難しくなってきているとのことですが、どのような面で難しくなっているのでしょうか?
Lee:SaaSは、インフラが自動でスケーリングされていることが前提となっています。そのため、データベースを含め、その上に位置するライブラリなどもSaaS専業とオンプレミス専業で分けられています。また、各社の商品のソースコード自体も、SaaSかオンプレミスかによって大きく変わってきます。
そのような状況において、例えば、エンタープライズAIを手がける競合企業を設立したと仮定すると、通常はSaaSから始めることが一般的です。SaaSから始めて、商品をある程度開発し、一定数のSaaS顧客を獲得すると、知名度が上がり、お客さまから「少し機密性が高い情報を扱っているという事情もあり、オンプレミスにできませんか?」といったご要望が出てきます。
また、それまで開発してきた複雑化したソースコードを、すべてゼロから書き直す必要が生じることもあります。このため、既存の顧客基盤やリソースが大きく異なる領域で、再びゼロから対応しなければならないケースが出てきます。
こうした背景から非常に大きな意思決定・経営判断になるため、現実的には非常に困難であるという結論に至ります。
質疑応答:公共と民間の売上比率の公表について
質問者:御社はエンタープライズの売上比率が高いと思いますが、エンタープライズと公的な国・自治体の売上比率については公表されていないのでしょうか?
Lee:公共と民間の売上比率については、現時点では開示していません。お客さまの領域としては、金融が最も多いです。
質疑応答:日本での上場を決意した理由について
質問者:もともと米国で創業され、その後韓国でも事業を展開された中で、なぜ日本で上場しようと思われたのでしょうか? 日本法人として本社機能を日本に移し、なぜこのタイミングで上場に至ったのか、お聞かせください。
Lee:前回設立した会社はM&Aでイグジットしたため、次に設立する会社は最初から上場を目指すと決めていました。創業当初はどの国で上場するかまでは決めていませんでしたが、いったん上場を目指す方針を立てました。
日本での上場を決めた理由は主に2つあります。1つ目は、個人的に日本が本当に大好きで、日本のお客さまが最も多いという点です。
2つ目は、日本・米国・韓国の中で人手不足が最も深刻なのが日本であり、それが生成AIを手掛ける会社にとって最大のチャンスになると判断したためです。また、今後の会社の成長を考えた際、日本で上場することが会社の成長にとって最も有益だと判断し、日本での上場に至りました。
質疑応答:今後の成長の主軸となる国について
質問者:今後の成長のメインは日本となり、米国や韓国よりも日本に注力するという理解でよろしいでしょうか?
Lee:開示している2027年9月期の予想では、売上高は韓国が最も高く、営業利益は日本が最も高くなる見込みです。
当社は日本を基盤としたグローバル企業です。そのため、売上高については、どの地域が最も高くなるか会社としてのこだわりは特にありません。少なくとも、2027年9月期の売上高構成比については、そのようになっています。
質疑応答:サイバー攻撃対策としての機能について
質問者:御社はオンプレミスとSaaSの両方を提供しており、「Alli Coworker」という商品もお持ちです。日本企業に対するサイバー攻撃が問題となっていますが、御社の商品はサイバー攻撃対策としても機能するという理解でよろしいでしょうか?
Lee:オンプレミスの場合は、完全に閉鎖されたネットワーク上に当社のソリューションが設置されるかたちとなるため、ネットワーク的には安全です。
質疑応答:サイバー攻撃対策としての「Alli Coworker」の活用について
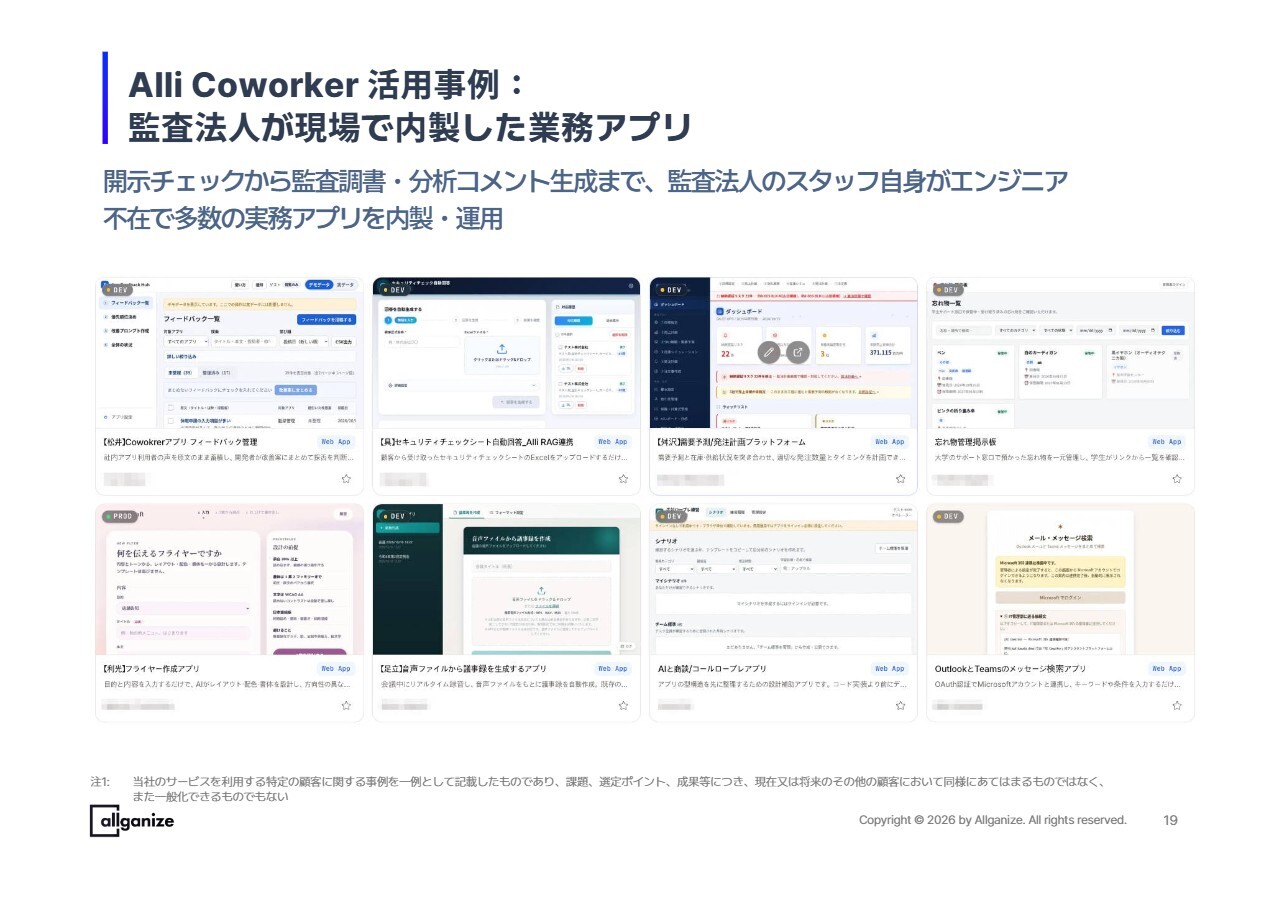
質問者:「Alli Coworker」活用事例について質問です。スライドの監査法人の例についても、サイバー攻撃対策として使えるサービスという理解でよろしいでしょうか?
Lee:「Alli Coworker」については、AIで作成したコードを、お客さまごとにすべてAIによってカスタマイズすることが可能です。また、要求されるセキュリティレベルに応じて、チェックする箇所をすべてカスタマイズできます。そのため、どの部分に脆弱性があるかの診断も可能であり、AIと連携してその脆弱性を解決することも可能です。
「Alli LLM App Market」「Alli Coworker」については、SaaSとオンプレミスの両方に対応しています。したがって、機密性が高い部分や、特にセキュリティの水準要求が高いお客さまに対して、すべてをオンプレミスで対応する場合は安全性が高くなります。
質疑応答:SaaSとオンプレミスにおけるLLMの性能差について
質問者:SaaSとオンプレミスでLLMの性能に多少差があるというお話でしたが、具体的にどの程度の差があるのでしょうか?
Lee:モデル単体の性能を考えると、フロンティアモデル、例えば「ChatGPT」や「Claude」モデルのほうが優れた性能を発揮しています。しかし、現在はAIエージェントの時代になっており、複雑で高度な仕事を人間からAIに任せるという流れがあります。
具体的には、その仕事をどのように達成するかという計画をAIが立て、AIが立てた計画を別のAIモデルでレビューします。そして、その計画に基づきAIが実行します。実行結果が出ると、もともとの計画と比較し、計画を修正するか再実行するかをAIが判断して行います。
このように、さまざまなプロセスでAIが介入しています。ただし、すべてをフロンティアモデルで実行すると人件費を上回るコストがかかります。一方、すべてを安価なオープンウェイトモデルで実行すると、フロンティアモデルであれば1回で完了する作業が3回、4回必要になる場合があります。そのため、高価なモデルと安価なモデルを適切に組み合わせることが重要です。
当社のプラットフォームでは、例えば計画段階では少し性能の高いモデルや高価なモデルを使用し、実行段階では低コストなモデルを利用するようにしています。また、計画をレビューする段階では、論文などでは明言されていないものの、「会社A」のモデルが作成した計画を同じ会社のモデルでレビューするよりも、異なる会社のモデルでレビューしたほうが計画の完成度が高まるという結果が出ています。
このように、1社だけのモデルに依存せず、さまざまな会社のモデルを組み合わせて使用することで、AIの性能を最大限活用できます。現在は、AIがどれほどの仕事をこなせるかだけではなく、その仕事を完了させるのにどれぐらいのコストがかかるのかという経済的な合理性と、実際のAIの精度の組み合わせになります。
そのため、このような組み合わせを最適化する場面においては、当社のようなプラットフォームが重要になります。
質問者:誤解している部分があれば大変恐縮ですが、SaaSではおそらくそのようなことが簡単にできると思いますが、オンプレミスでも対応できるのでしょうか? それとも、御社が独自に開発したモデルを使用されているのでしょうか?
Lee:モデルについては、当社が独自にファインチューニングしたものになります。もちろん、ゼロから当社で開発したモデルではなく、オープンウェイトのモデルをお客さまのデータや状況に合わせて改良したものも持っています。
なお、近年はオープンウェイトのモデルが急速に発展しています。当社では、お客さまのデータやお客さまが使うエージェントのパターンに合わせて、どのようなモデルの組み合わせが最適な性能と経済的合理性を示すかを分析し、それが一目でわかる形式のレポートをプラットフォーム上で提供しています。
このため、お客さまのデータや業務フローにどれだけの経済的資源を投入するかによっても結果は異なります。
質問者:オンプレミスにおいてもフロンティアモデルとオープンウェイトの組み合わせが実際に動いているのでしょうか?
Lee:技術的には可能ですが、オンプレミスのお客さまの場合、内部のデータの一部であっても外部のパブリックなLLMに送ってはいけないという制約があります。そのため、フロンティアモデルを直接使用することはできず、フロンティアモデルに相当する能力を持つオープンウェイトの大規模モデルが入っています。
質疑応答:エクサウィザーズ、Palantir Technologiesとのすみ分けについて
質問者:御社やエクサウィザーズからPalantir Technologiesのお話がよく出てきますが、それぞれ行っていることは異なると思います。それぞれ完全にすみ分けができているのでしょうか? それとも、今後連携などの可能性があるのでしょうか?
Lee:現在の生成AI、特にエンタープライズAIの分野は、まだ黎明期にあります。先ほどのお話でも触れましたが、Palantir Technologies、エクサウィザーズ、当社を含めて、非常に似た方向性で事業を展開しています。
そのような中で、SaaSとオンプレミスが完全に並立できているか、既存のお客さまがどれくらいエンタープライズ寄りなのか、あるいは少しSMB寄りなのかといった点では差があります。ただし、黎明期であるため、協力などのさまざまなお話も進めていけると考えています。
質疑応答:「Copilot」を活用している企業に対する戦略について
質問者:競合は「Copilot」とのお話がありましたが、日本のエンタープライズの中には、「『Copilot』しか使わせない」といった企業がまだ多く存在していると思います。そのような企業も含めてTAMにアクセスし、アカウントを開拓していくために、どのような戦略を掲げているのでしょうか?
Lee:特に日本・米国・韓国で共通して頻繁に名前が挙がる競合としては、まさに「Microsoft Copilot」があります。
特に日本の大企業では、Microsoftの商品を使用していないお客さまはほとんどいないため、「Copilot」に非常に馴染みがある状況です。現段階では、完全なゼロからの導入というよりも、双方の商品を併用するかたちが多いです。
当社の戦略としては「Copilot」ではオンプレミスが難しい状況です。その中で、最近「トークンのコストが高すぎて、少し禁止しています」といった話題がお客さまから出ており、これが当社にとって非常に良い追い風となっています。そのため、「オンプレミスとSaaSの同時対応ができるプラットフォームを設けたほうがいいですよ」といった提案をしています。
また、お客さまとオンプレミスの話題になった場合には、「使用量に応じて料金が発生するのではなく、最初にGPUに投資する金額だけで無制限で使える点が、お客さまの今後の経営計画に合うと思います」といった提案をしています。このように、さまざまな次元で提案しています。
質疑応答:売上高・利益の四半期ごとの偏りについて
質問者:本日公表された決算予想についてです。通期の売上高・営業利益予想に対する第3四半期時点の進捗率を見ると下期にやや偏っているように感じますが、いかがでしょうか?
Lee:実際はそうではありません。オンプレミスの受注単価が上昇しており、構築が完了した段階でライセンスフィー計上されているためです。すなわち、オンプレミスのプロジェクト構築が完了する時期がどの四半期に含まれるかによって、多少の変動が生じることになります。
質問者:ある四半期に偏るということは基本的にないという認識で相違ありませんか?
Lee:おっしゃるとおりです。
質疑応答:上場で調達した資金の活用方法について
質問者:事前の開示資料には、上場で調達した資金を人材の開発や採用・育成に充てると記載されていたと思いますが、具体的な採用計画などがあれば教えてください。
Lee:基本的には運用資金となるため、日本・米国・韓国において、まずはセールスの採用を進めていきます。韓国は約9割がオンプレミスとなっていますが、韓国のオンプレミスは出向してお客さまサイドで作業を行う形態です。そのため、当社の組織体制で同時進行可能なプロジェクト数は、一定の範囲内に限定されます。
現時点ではある程度決まっているため、追加採用を行うことで同時進行可能なプロジェクト数を増やす計画です。これにより、売上のさらなる伸びを期待しています。
質疑応答:黒字転換の要因について
質問者:2025年9月期から2026年9月期にかけて、営業利益が赤字から黒字に転換していますが、どのような理由で急改善しているのでしょうか? また、2027年9月期には大幅な伸びを見込んでいますが、この数字についてはどのように解釈すればよいでしょうか?
Lee:当社ではさまざまな効率化を進めており、特に社内においてAIを積極的に活用しています。組織もAIネイティブを中心とした構成に変革しているところです。
また、これからの売上伸長に対しては、先ほどの「同時進行できるプロジェクト数が組織体制によって変わる」といったことが期待できます。しかしながら、プラットフォーム開発においては、売上の伸びに応じた人材を新規で採用せずとも対応できるような体制がすでに構築されています。
このような構造は、過去3期における売上の伸びと費用の変化からも見て取れるとおり、ある程度固定費化されていることが要因の1つです。
記事提供: