2026年11月9日に発表された、太陽ホールディングス株式会社2027年3月期第2四半期決算説明の内容を書き起こしでお伝えします。
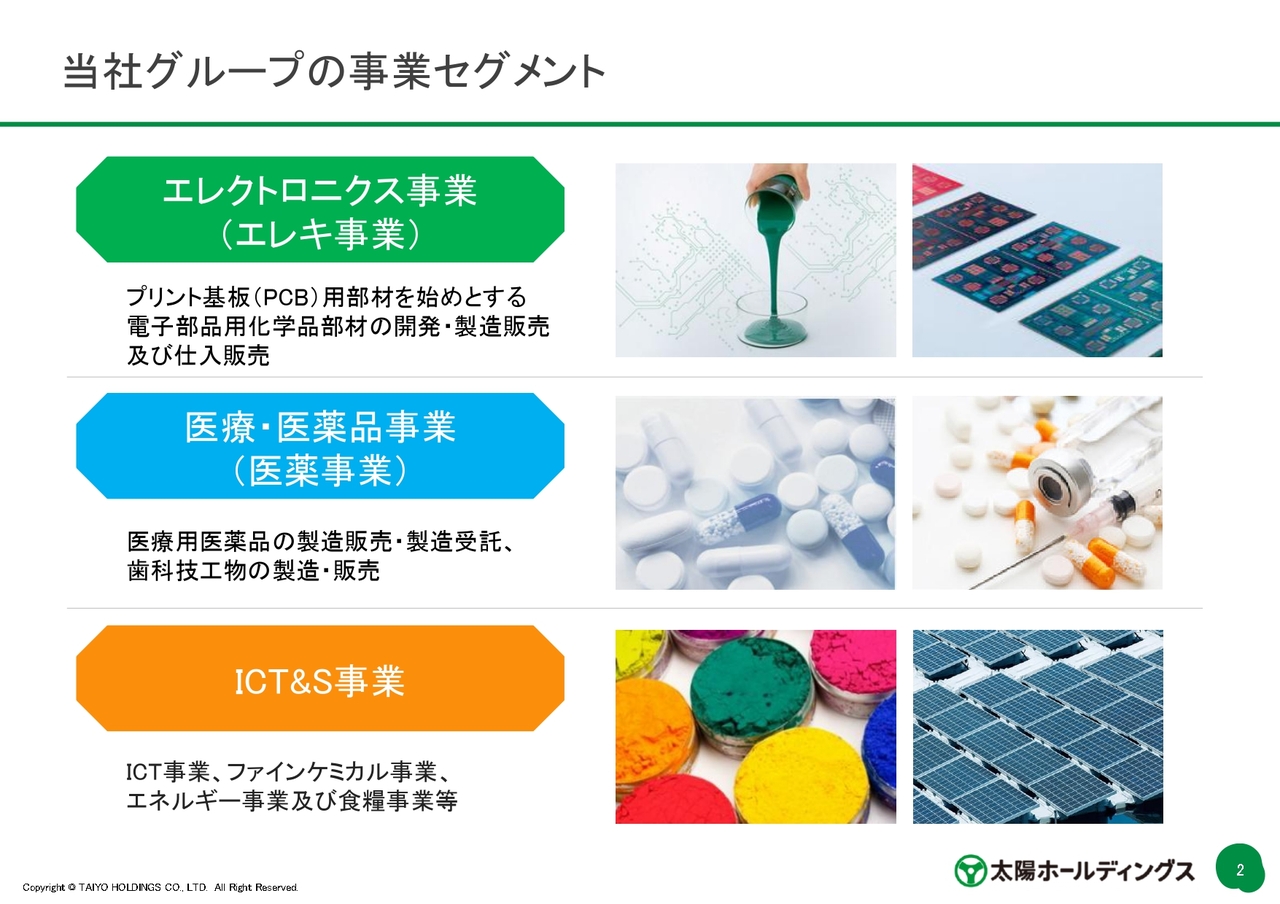
当社グループの事業セグメント
齋藤斉氏(以下、齋藤):代表取締役社長の齋藤です。
本日はお集まりいただき、ありがとうございます。
2027年3月期第2四半期の決算について、私からご説明します。
当社グループはエレクトロニクス事業(エレキ事業)、医療・医薬品事業(医薬事業)、ICT&S事業の3つのセグメントで構成されています。
2027年3月期 第2四半期 トピックス
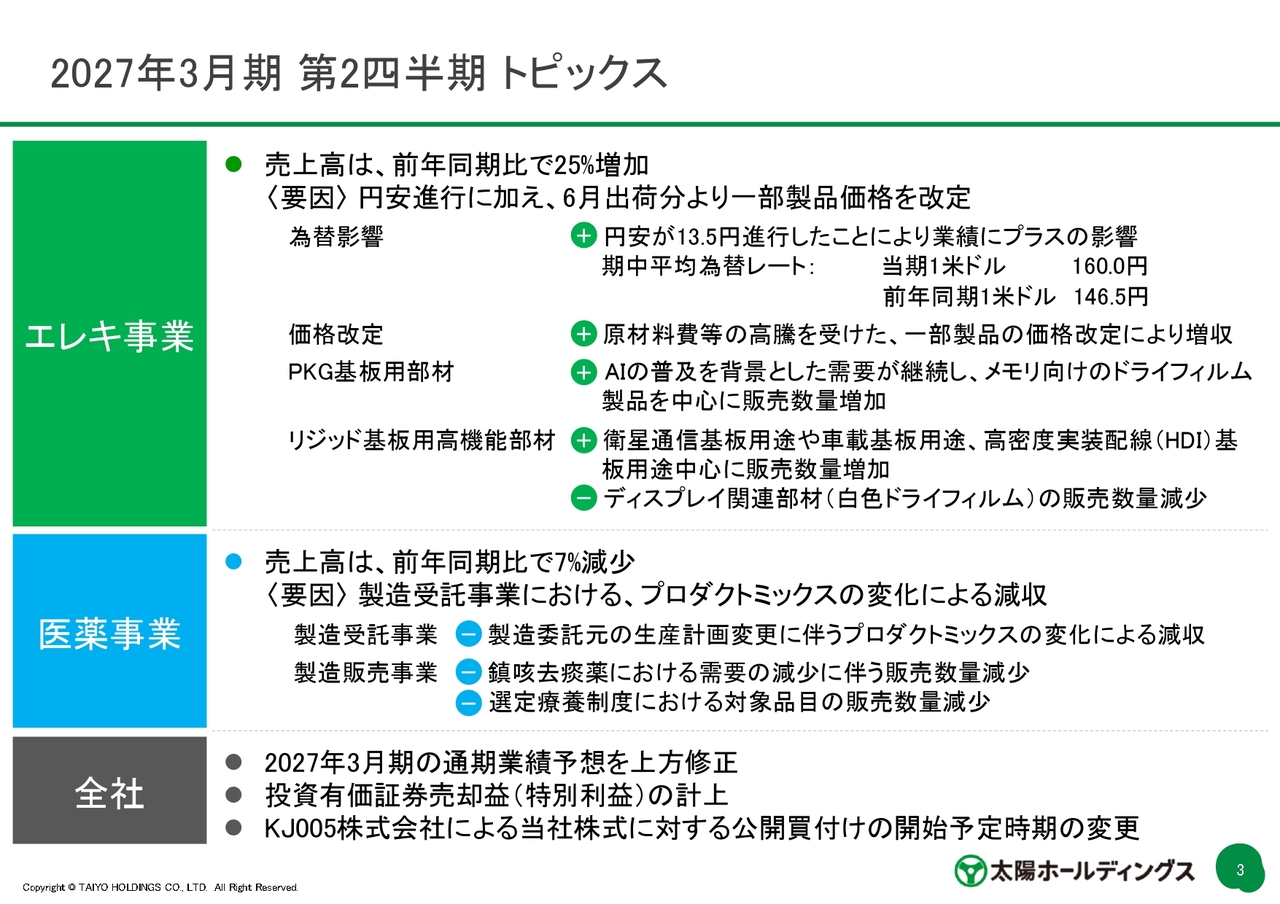
2027年3月期第2四半期のトピックスです。全体的には好調に推移しています。
エレキ事業が全体を牽引した一方で、医薬事業に関しては前年同期比で減少しました。また、本スライドには記載していませんが、ICT&S事業も堅調に推移しており、特に子会社である太陽ファインケミカルが良好な業績をあげています。
エレキ事業から順にご説明します。売上高は前年同期比で25パーセント増加しました。円安進行に加え、一部製品の販売価格を改定したことが大きく影響しています。
為替に関しては本スライドに記載のとおり、円安が13.5円進行し、業績にはプラスの影響を与えました。また、原材料価格の高騰を受けて価格転嫁を行い、一部製品の販売価格を6月出荷分から改定したことも、増収に寄与しました。
市場では、AIの普及を背景に需要が引き続き拡大しています。これにより、当社のメモリ向けドライフィルム製品を含む半導体パッケージ(PKG)基板用部材の販売数量が増加しています。
また、リジッド基板用高機能部材は、衛星通信および車載基板用途を中心に販売数量が増加しています。この項目の1番下に記載されているディスプレイ関連部材は、Mini LEDディスプレイ向けの白色ドライフィルム製品です。最終製品のモデルチェンジなどの影響により、大幅に減少しています。この減少傾向は今後も続く見込みです。
次に医薬事業ですが、売上高は前年同期比で7パーセント減少しました。その要因は製造受託事業におけるプロダクトミックスの変化です。製造受託事業では、製造委託元向けの出荷計画が変更となることで、四半期ごとの売上にばらつきが生じます。そのため、業績については四半期単位だけでなく、通期でご覧いただきたいと考えています。
製造販売事業では、鎮咳去痰薬、いわゆる咳止め薬や痰切り薬の需要が変化し、販売数量が減少しています。
全社としては、詳細は後ほどご説明しますが、通期業績予想の上方修正を行い、投資有価証券売却益を計上しました。
また、KJ005株式会社による当社株式に対する公開買付けの開始予定時期に変更があります。
連結業績
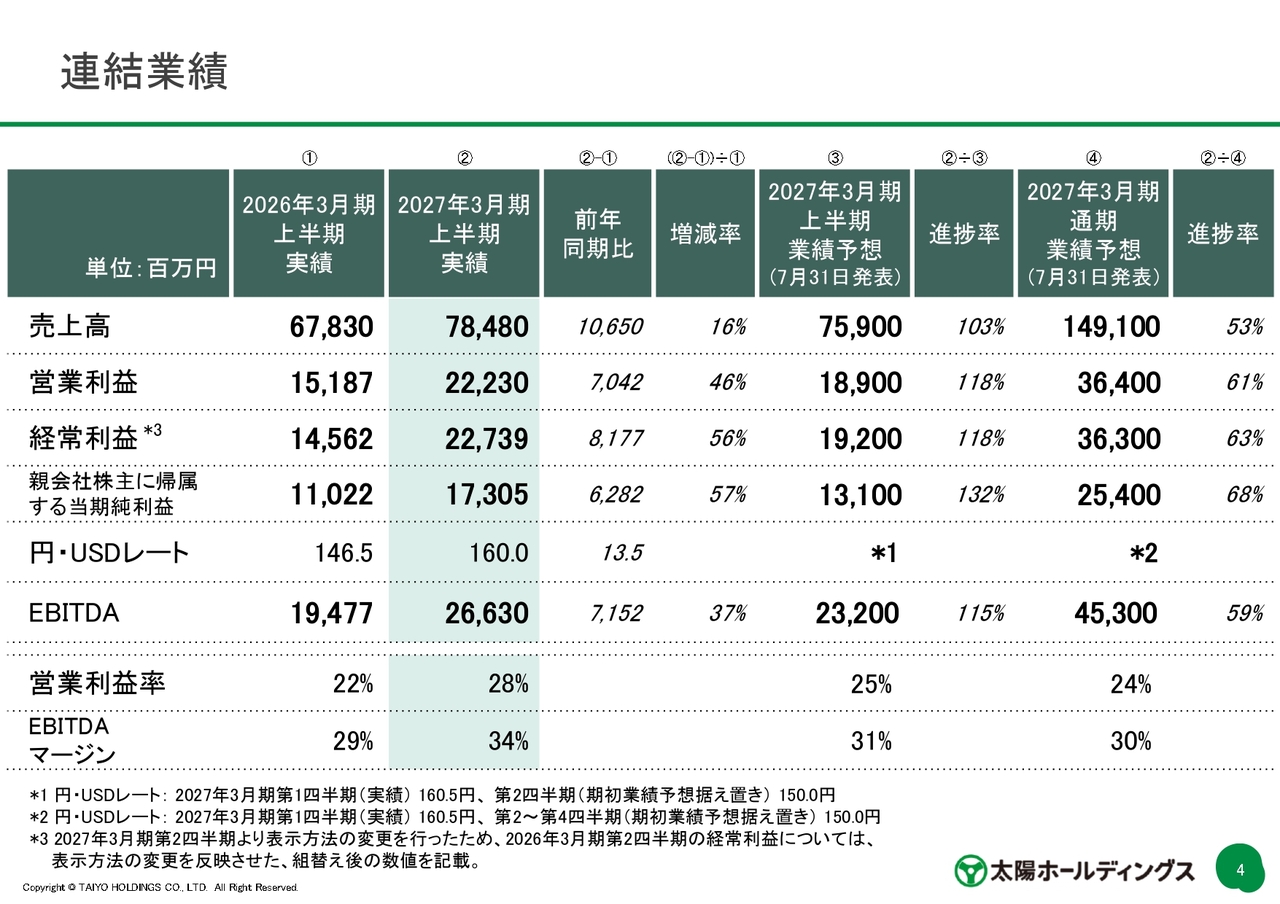
連結業績です。売上高は約784億円で、前年同期比16パーセント増加しました。また、7月31日に発表した上半期業績予想と比較した進捗率は103パーセントとなっています。
営業利益は、エレキ事業における円安と価格改定の影響により、約222億円となりました。前年同期比で46パーセント増加、上半期業績予想と比較した進捗率は118パーセントです。
経常利益には、投資有価証券評価益が含まれており、約227億円となりました。前年同期比で56パーセント増加、上半期業績予想比で118パーセントの進捗率という結果です。
セグメント別業績(売上高・営業利益・EBITDA)
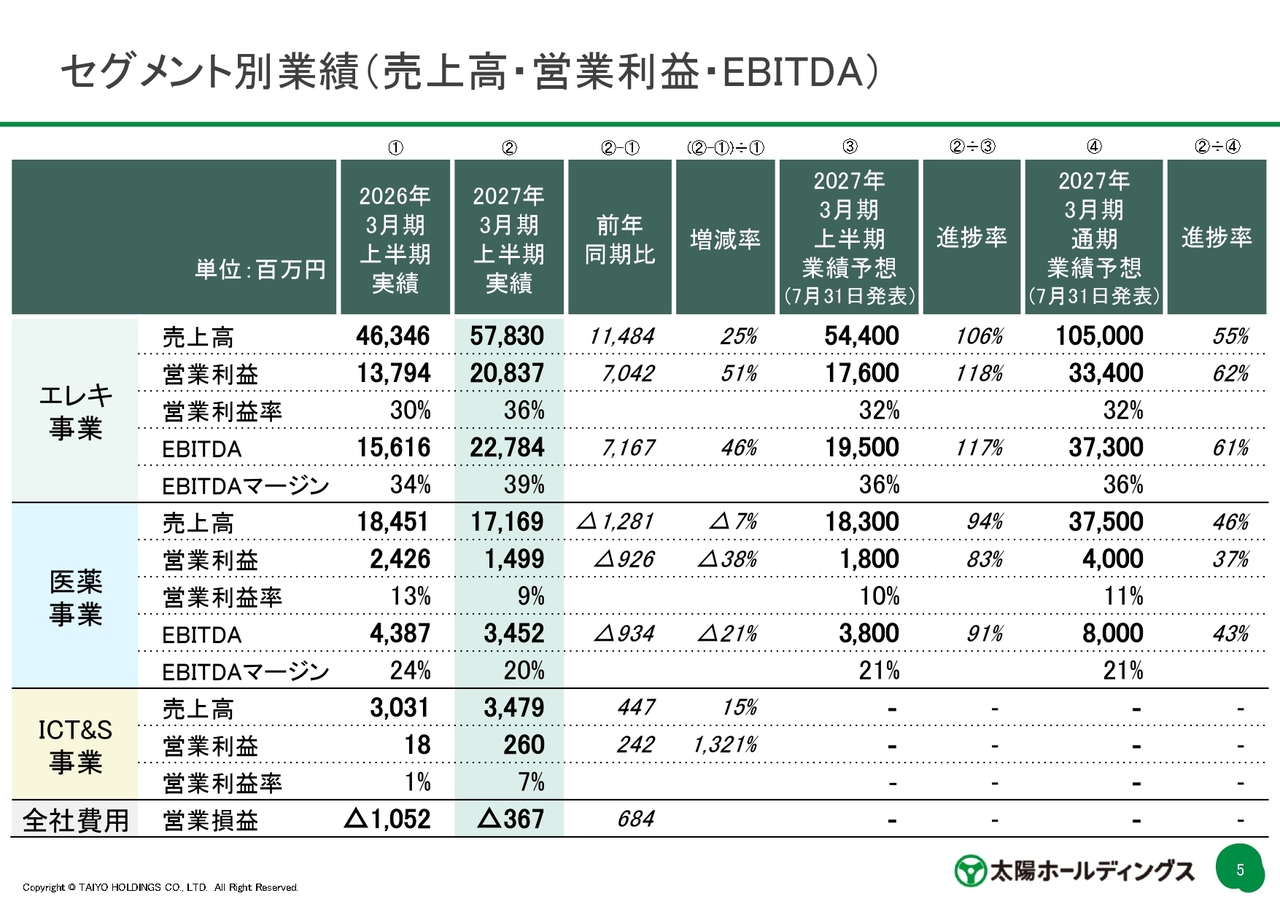
齋藤:セグメント別の業績です。エレキ事業は非常に好調で、営業利益率は36パーセントを達成しました。前年同期比では、売上高が25パーセント増加、営業利益が51パーセント増加しています。上半期業績予想比は売上高で106パーセント、営業利益で118パーセントの進捗率と、大きな伸びを見せています。
医薬事業は、前年同期比でマイナスとなり、売上高が7パーセント減、営業利益が38パーセント減となりました。上半期業績予想比も進捗率が100パーセントを下回っていますが、四半期単位での売上変動が大きい事業のため、業績については通期でご覧いただきたいと考えています。
四半期別推移(売上高・営業利益)
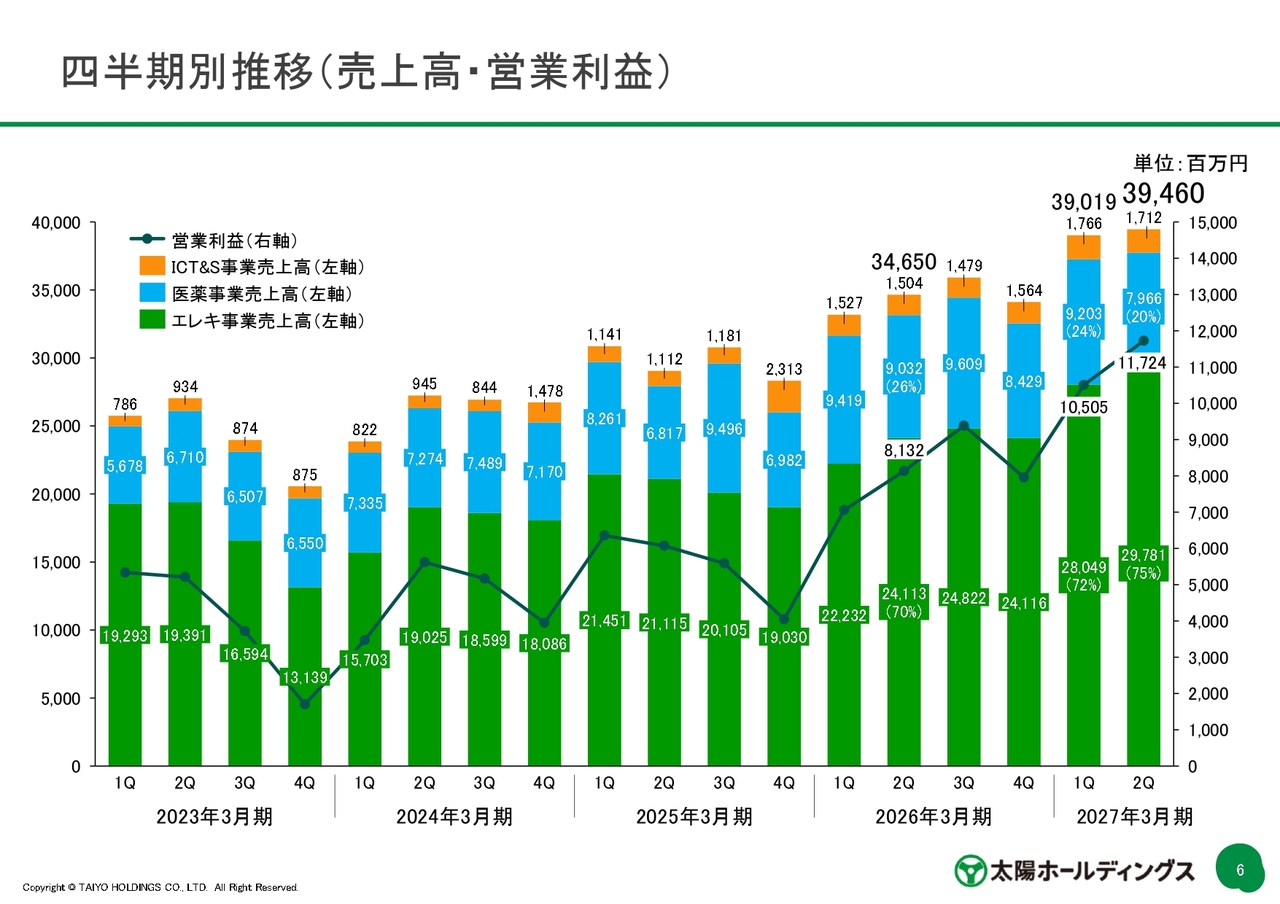
四半期別業績の推移です。棒グラフの緑色はエレキ事業、青色は医薬事業、オレンジ色はICT&S事業の売上高を示しています。
先ほどご説明したとおり、連結の売上高は大きく伸長しています。特に、折れ線グラフでお示ししている営業利益については、第2四半期単体で約117億円と、高水準を維持しています。
BSの概況
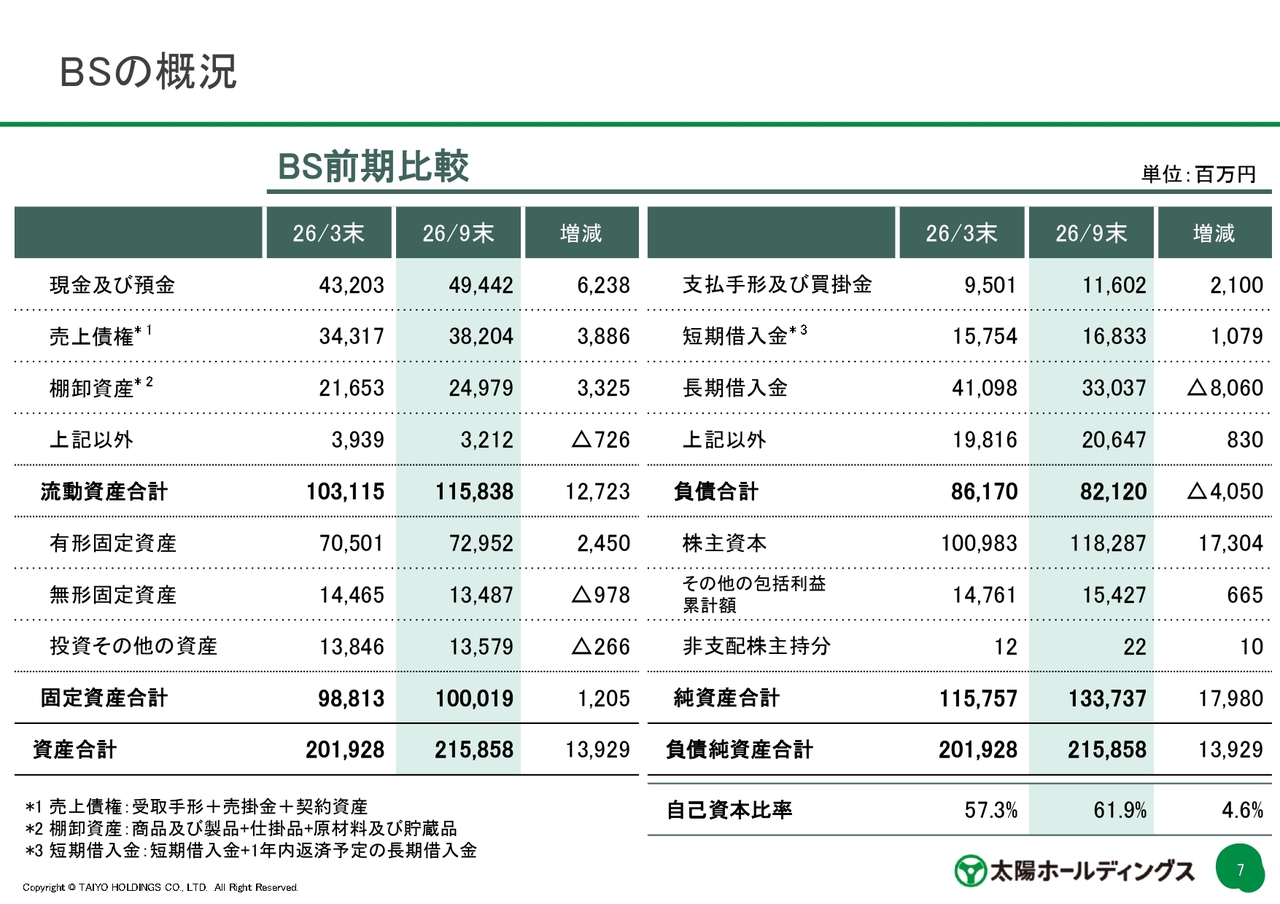
バランスシートです。2026年3月末と比較して大きな動きはないものの、現預金が約62億円増加、売上債権が約38億円増加しています。これらは売上高と利益の伸びによるものです。
また、棚卸資産が約33億円増加していますが、これは海外工場のリノベーションや一部原材料を積み増したことが要因です。
2027年3月期 通期業績予想修正
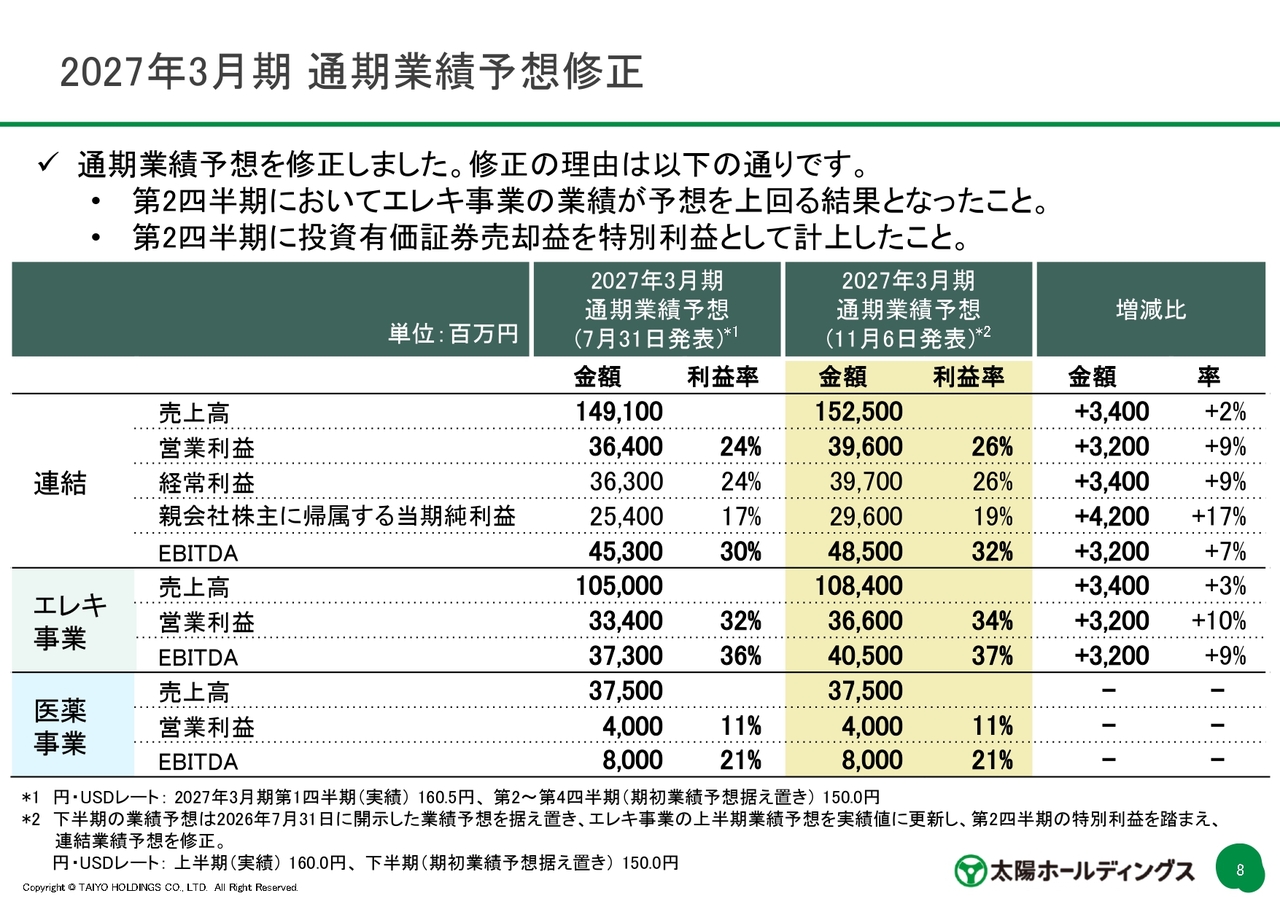
通期業績予想の修正についてです。主な修正の理由としては、第2四半期にエレキ事業の業績が予想を上回ったこと、および第2四半期に投資有価証券売却益を特別利益として計上したことです。
ハイライトされている数値が11月6日に発表した通期業績予想です。
なお、第2四半期まではエレキ事業の実績を反映し、下半期にあたる10月以降については、7月31日に発表した通期業績予想数値を据え置いています。
特別利益の計上
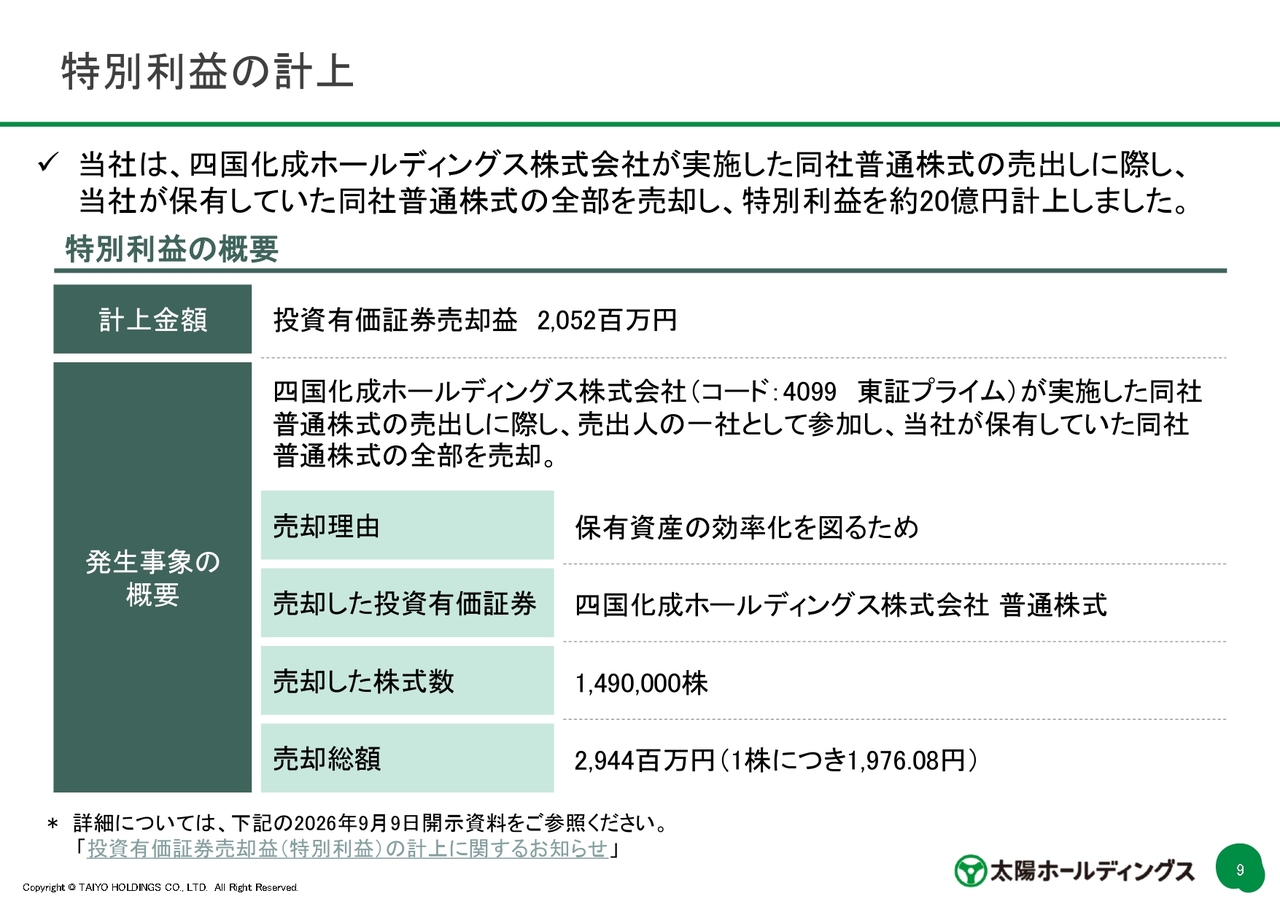
特別利益の計上についてです。四国化成ホールディングス株式会社における同社普通株式の売出しに際し、当社が保有していた同社普通株式をすべて売却しました。これにより、投資有価証券売却益として20億5,200万円を特別利益に計上しました。
売却の理由は、保有資産の効率化を図るためであり、売却した株式数は149万株、売却総額は約29億円となっています。
当社株式に対する公開買付け実施に向けた進捗状況
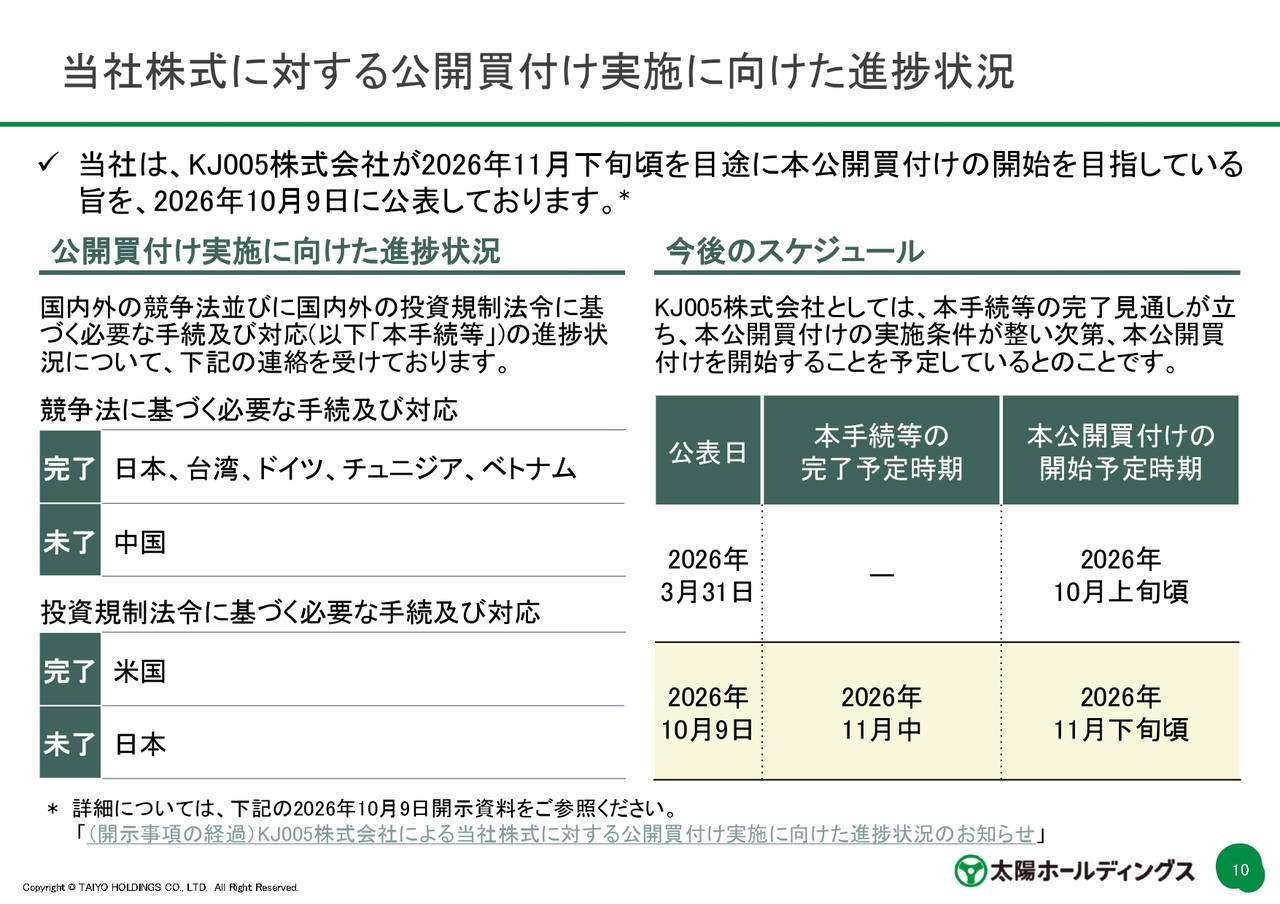
当社株式に対する公開買付け実施に向けた進捗状況です。当社は10月9日に、KJ005株式会社が11月下旬頃を目途に公開買付け開始を目指していることを公表しています。
スライド左側に示されている進捗状況は、すべてKKRから連絡を受けている内容となります。現在、国内外の競争法および投資規制法令に関する必要な手続きおよび対応(手続き等)はまだ完了していません。
具体的には、競争法に関する手続き等は、中国において完了しておらず、本スライドの表に記載されたその他の国では完了しています。一方、投資規制法令に関する手続き等は、日本において完了しておらず、米国では完了しています。
続いて、今後のスケジュールについてご説明します。3月31日に公表した段階では、当社はKKRより、公開買付けの開始予定時期は2026年10月上旬頃を目指していることをお聞きしていました。その後、10月9日にあらためて公表したスケジュールのとおり、現時点においては、これらの手続き等が2026年11月中に完了する見込みとなり、公開買付けの開始予定時期は11月下旬頃を目指している旨の連絡を受けています。
エレクトロニクス事業 用語説明
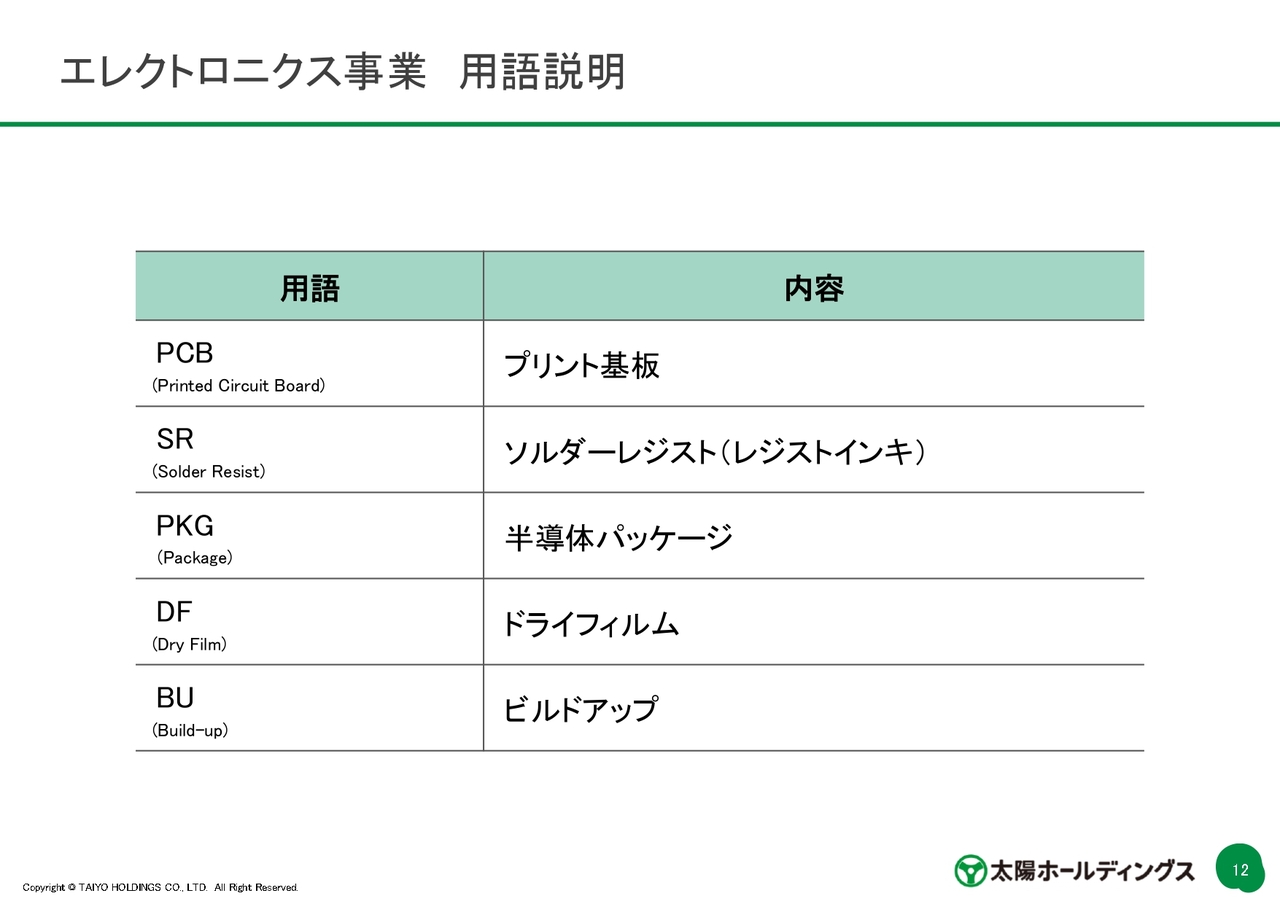
事業別のご説明に入ります。まずはエレキ事業です。こちらは毎回示している用語のご説明です。
エレクトロニクス事業 製品分類
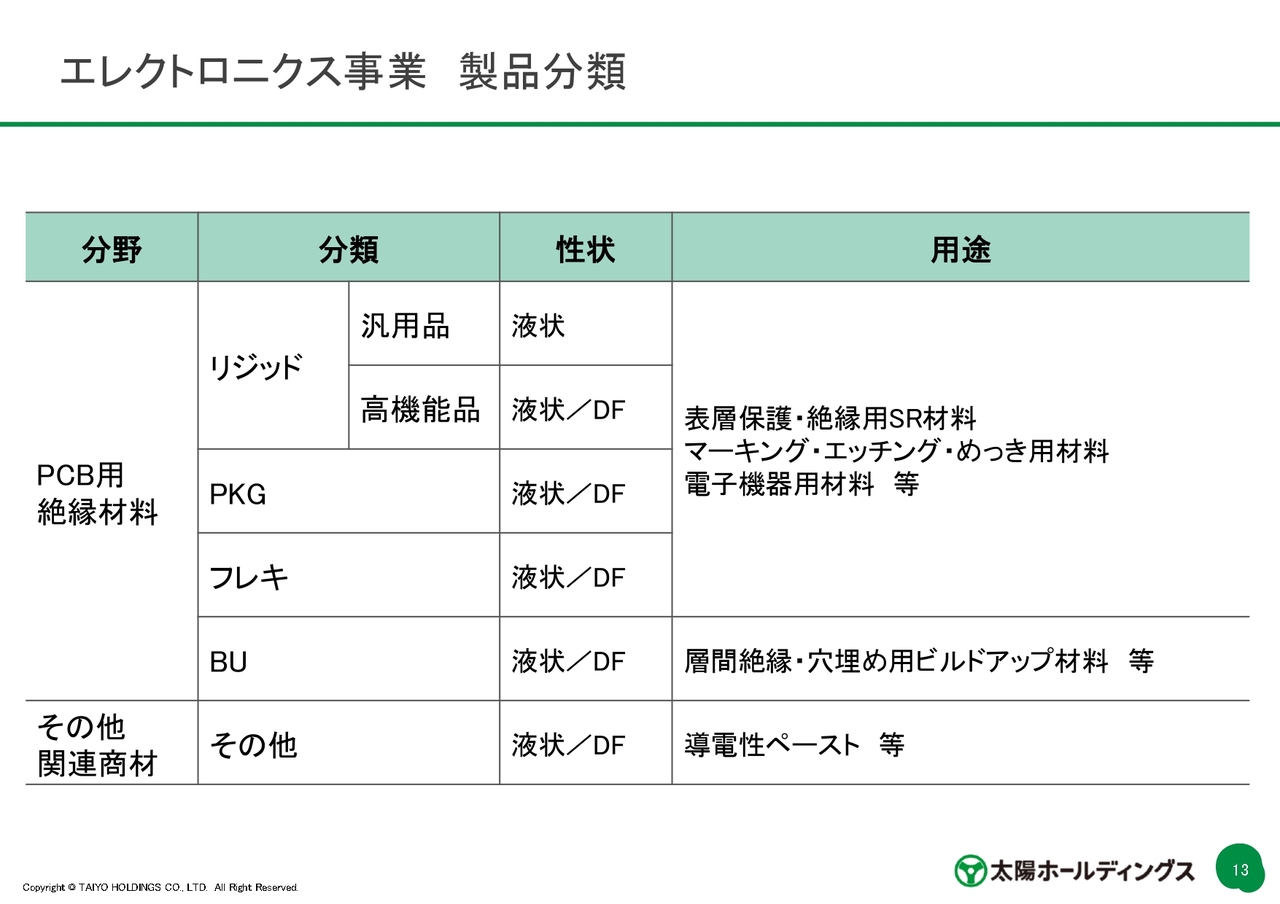
こちらは製品分類となっています。
エレクトロニクス事業 製品別売上高
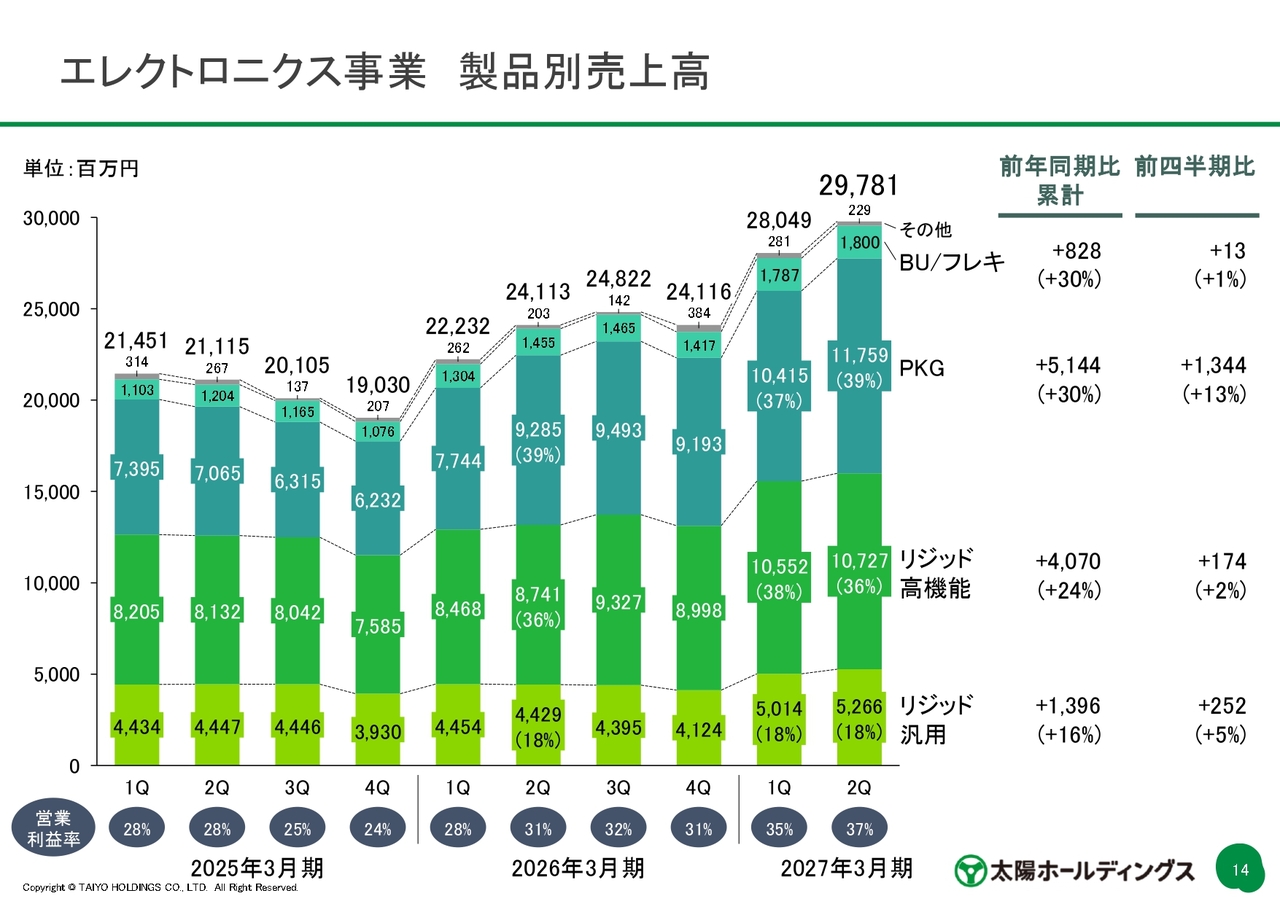
これまでお伝えしているとおり、エレキ事業は好調です。特にメモリ向けを中心としたPKG基板用部材や、衛星通信および車載基板用途を中心としたリジッド基板用高機能部材が好調に推移しています。メモリの価格高騰が進む中、スマートフォン市場が縮小傾向にあり、業界への影響も大きいと考えています。
補足として、市場では基板関連部材の不足が深刻化しています。各社で調達が厳しく、供給不足が大きな課題となっています。しかし、当社では生産量を確保しており、体制に問題はなく、影響もそれほど大きくありません。
エレクトロニクス事業 販売地域別売上高
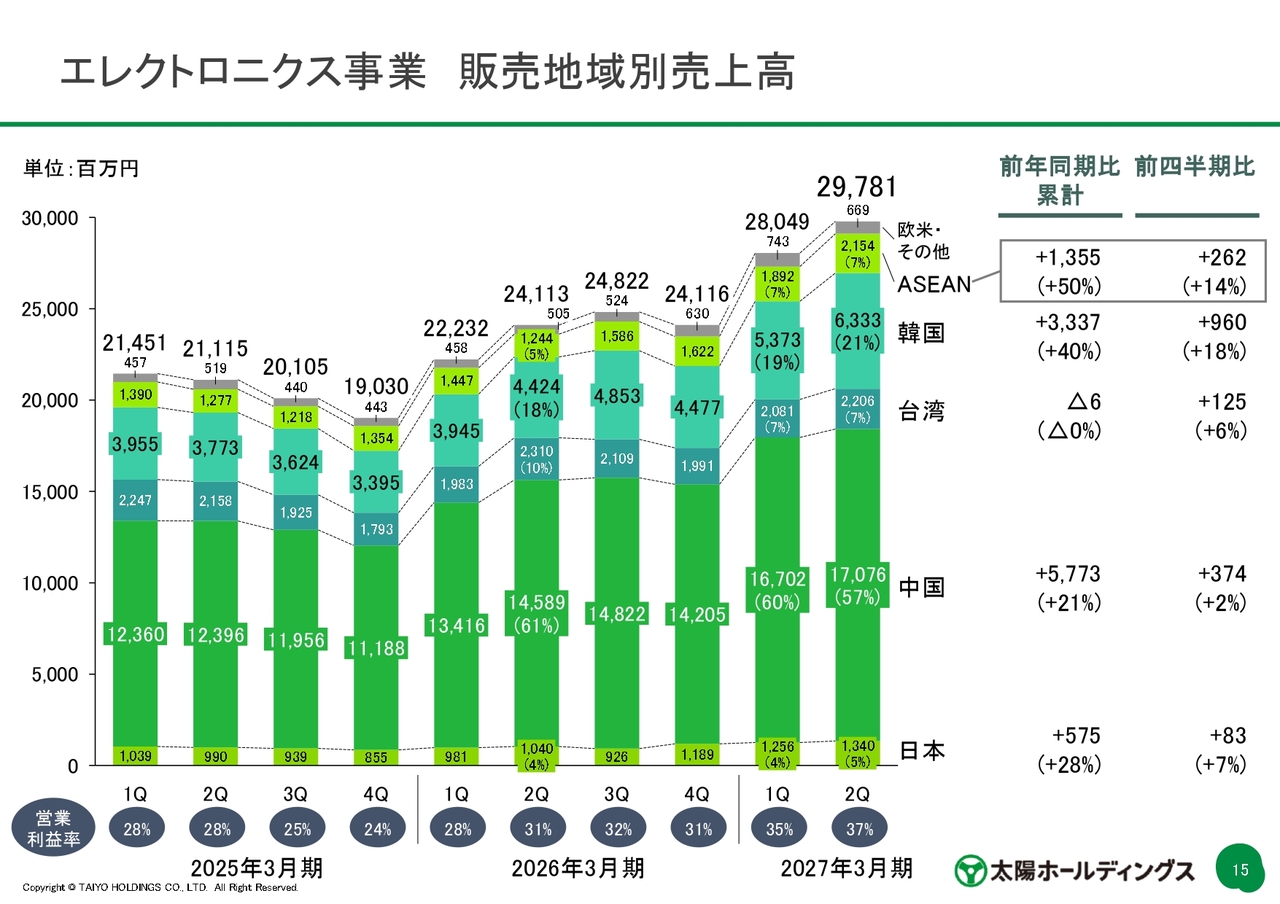
地域別の状況です。韓国はメモリ向けPKG基板用部材を中心に復調しています。中国は売上に占める割合としてPKG基板用部材が多いものの、足元では一服感があります。ただし、本スライドのとおり、依然として成長は継続しています。
医療・医薬品事業 用語説明
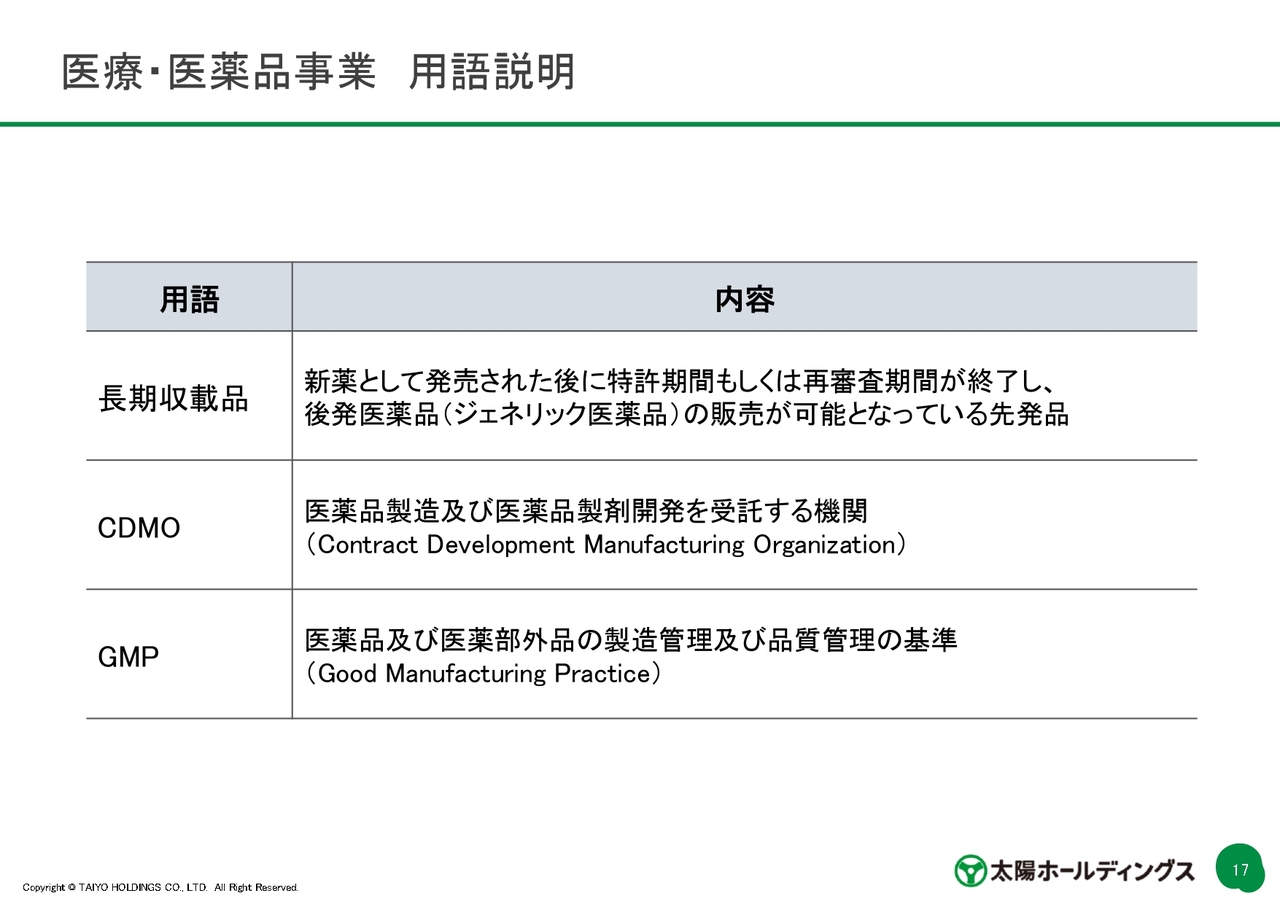
医薬事業についてです。こちらは用語のご説明です。
医療・医薬品事業 会社別売上高
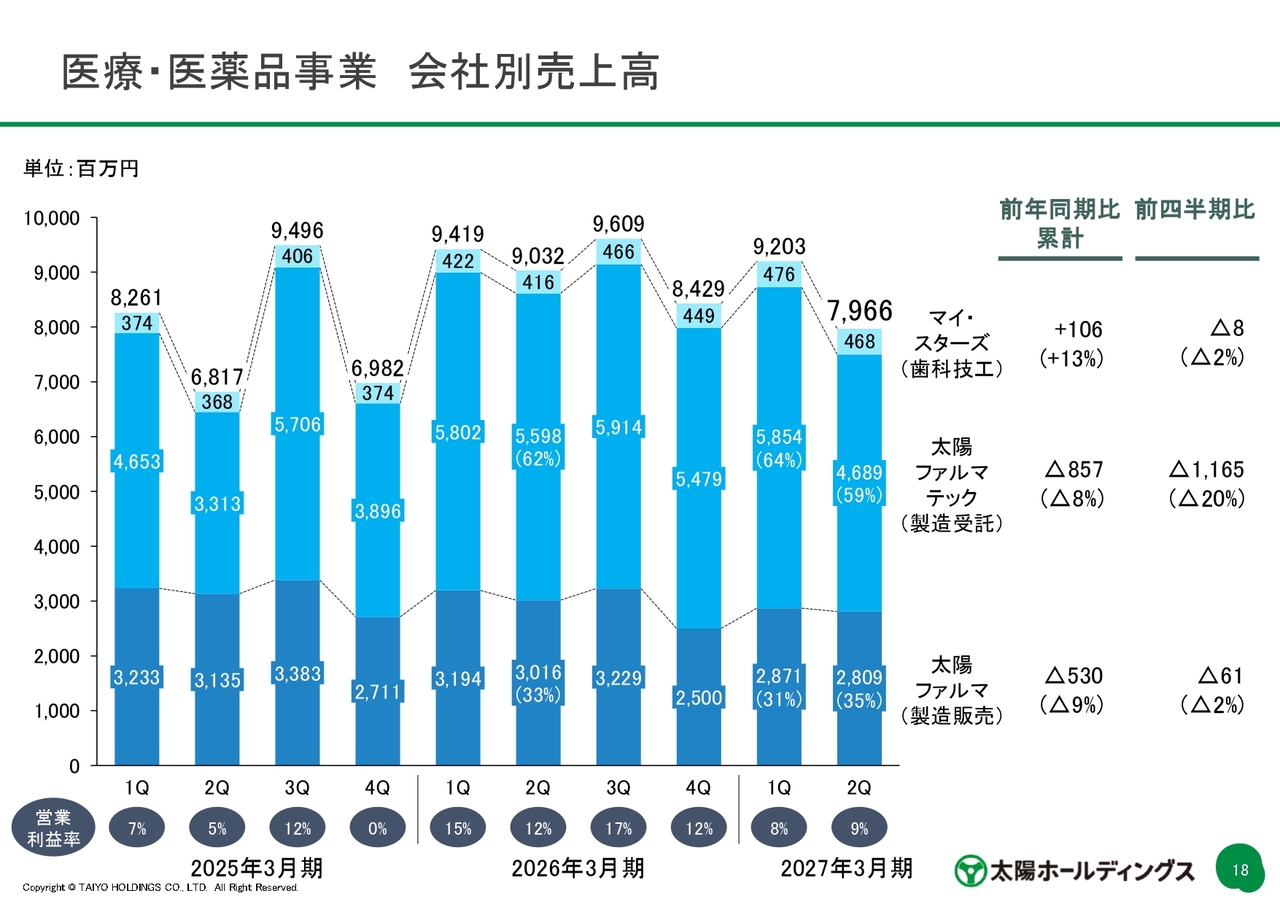
医薬事業における会社別の売上高です。太陽ファルマ、太陽ファルマテックの売上高は前年同期比で減少しています。
太陽ファルマは前年同期比で減収となった一方、業績の変動は比較的小幅なものです。2027年3月期中における急激な業績の向上は見込んでいませんが、今後は利益率の向上を目指して取り組みを進めています。
太陽ファルマテックは、受注のタイミングによって売上の振れ幅が大きいですが、通期で注視していただければと思います。現時点では、通期で業績予想を達成する見込みです。
マイ・スターズは、歯科技工の会社です。事業規模は小さいながらも、市場トレンドを捉えた技術の確立と販売戦略が功を奏し、着実に成長を遂げています。
私からの決算説明は以上です。
質疑応答:韓国および中国市場の現状と下半期の見通しについて
質問者:地域別のご説明で、韓国に関しては引き続き堅調であると理解しましたが、メモリ向けのPKG基板用部材が堅調ということでしょうか? また、中国に関しては「少し一服感がある」と表現されていましたが、中国の一服感の理由についても教えてください。
加えて、それぞれの地域について、下半期の見通しをどのようにお考えでしょうか?
齋藤:韓国は、AIサーバー向けにメモリ需要が回復してきています。また、韓国の半導体業界では巨額投資の発表がありましたが、当社のお客さまであるPKG基板メーカーも投資を行っており、増産体制が見込める状況です。そのため、2027年3月期第2四半期の業績は堅調に推移しており、今後も同様の傾向が継続すると見込んでいます。
一方、中国は成長に一服感があり、以前のような急激な伸びは見られません。主な要因は、スマートフォン市場について生産が落ち込んでいるわけではないものの、成長が鈍化してきていることだと考えています。中国からアフリカ向けに生産されているスマートフォンなどは依然として伸びているものの、市場全体に占める割合は小さいため、この水準にとどまっていると考えています。
質問者:中国は下半期も現在と同様の状況が続くということでしょうか?
齋藤:政府が購買に対する補助金を出すなどの動きがあれば状況が変わる可能性がありますが、現時点ではこのような状況が続くと考えています。
質疑応答:リジッド基板用高機能部材の成長と車載・衛星通信基板用途の動向について
質問者:リジッド基板用高機能部材について、前年同期比で見ると非常に大きな伸びを示しており、車載および衛星通信基板用途が牽引しているとのことでした。
前四半期比ではあまり変化がないように見えますが、車載および衛星通信基板用途について、一方が増加しもう一方が伸びなかったなどの変化があれば教えてください。また、特に衛星通信基板用途について、今後の伸びに関する見通しをもう少し詳しく教えてください。
齋藤:衛星通信基板用途ほどの急激な伸びではありませんが、車載基板用途も堅調に伸びています。
衛星通信基板用途については、第1四半期およびその前の期と比較しても大きく伸びています。第3四半期以降も成長していく手応えを感じており、引き続き伸びが期待されます。
質疑応答:TOB開始時期遅延の理由について
質問者:TOBの開始時期が当初の予定から約1ヶ月遅れています。ご説明のとおり、競争法については中国、投資規制法令については日本での手続き等が未完了とのことですが、どのような点で支障があり、時間を要しているのか、可能な範囲で教えてください。
齋藤:実際の手続き等は、当社ではなく公開買付者であるKJ005株式会社が行っており、当社はその連絡を受け取る立場にあります。現在審査中のため、内容については開示を差し控えます。
質疑応答:衛星通信基板向け製品の付加価値について
質問者:先ほどスマートフォン市場の成長が少し低調であるという話がありましたが、リジッド基板用高機能部材が販売数量的にも伸び続けているのは、車載基板用途が底堅く推移し、衛星通信基板用途が伸びていることが寄与しているという理解でよろしいでしょうか?
富岡さやか氏(以下、富岡):おっしゃるとおりです。
質問者:衛星通信基板用途が増えることによる付加価値の増減の影響はどのように考えればよいでしょうか?
富岡:衛星通信基板向けには、リジッド基板用高機能部材だけでなく、PKG基板用部材やビルドアップ基板向け穴埋めインキも含まれており、基板1枚あたりの面積も大きいため、使用量が多いです。そのため、製品構成に占めるリジッド基板用汎用部材の割合が減るという点でプラスと考えています。
質疑応答:次世代衛星通信基板の要求特性とトレンドについて
質問者:次世代衛星通信基板の要求特性という観点で、今後どのような特性が求められていくのか、トレンドがあれば教えてください。
齋藤:衛星通信基板に関して、通常のリジッド基板用部材は、耐熱性や薄型化など性能向上についての議論や評価を進めています。なお、次世代製品に関しては、PKG基板用部材について技術的な検討を進めている段階です。
質問者:スペックとしては、御社の技術で対応できる耐熱性や放熱性などが、アプリケーションの要求水準を満たすということでしょうか?
齋藤:おっしゃるとおりです。こちらは当社が得意とする分野であり、次世代品への採用も確実に獲得していきたいと考えています。
質疑応答:製造受託事業の進捗状況と2030年に向けた展望について
質問者:医薬事業の製造受託事業に関しては、2030年に向けて中期経営計画の際にはさまざまなお話がありました。
現在、新しい情報をお伝えするのが難しい状況なのか、それとも積み上がっているパイプラインなどがあるのか、あるいはそれ以外に情報開示できるものがあるのか、教えてください。
富岡:大変申し訳ございませんが、現時点で情報開示できるものはございません。ただし、新しい案件はすでに2027年3月期から始まりつつあり、比較的大きなものです。国内の大手メーカーを含む案件もしっかりと積み上がっています。
医薬事業について少し補足すると、上半期業績が若干ビハインドではありますが、通期業績予想の修正を行っていないとおり、現時点では、通期としては期初予想どおりの着地を見込んでいます。
質疑応答:PKG基板用部材のドライフィルム製品における前四半期比での増収要因と出荷動向について
質問者:PKG基板用部材のドライフィルム製品について、前四半期比での増収要因としては、価格改定効果が大きかったのでしょうか?
富岡:前四半期比では、価格改定効果が相応にあったと思います。
質問者:価格改定効果以外の状況について、もう少しかみ砕いてご説明いただけると助かります。
富岡:PKG市場全体として、当社製品への需要はあるものの、当社以外の部材供給がやや不安定な状況が続いています。そのため、サプライチェーンにおける生産に停滞が生じ、当社製品の出荷も伸びにくい状況です。また、スマートフォン市場の需要がやや低迷していることも、影響していると考えています。
記事提供: