2026年11月11日に発表された、アルピコホールディングス株式会社2027年3月期第2四半期決算説明の内容を書き起こしでお伝えします。
目次
伊藤篤氏:アルピコホールディングス株式会社常務取締役の伊藤です。本日は、2027年3月期第2四半期決算概況、通期見通し、長期ビジョンおよび中期経営計画の概要の順にご説明します。APPENDIXには、アルピコグループの特徴・強みをご紹介していますので後ほどご覧ください。
エグゼクティブ・サマリー:2027年3月期第2四半期総括と下期の見通し
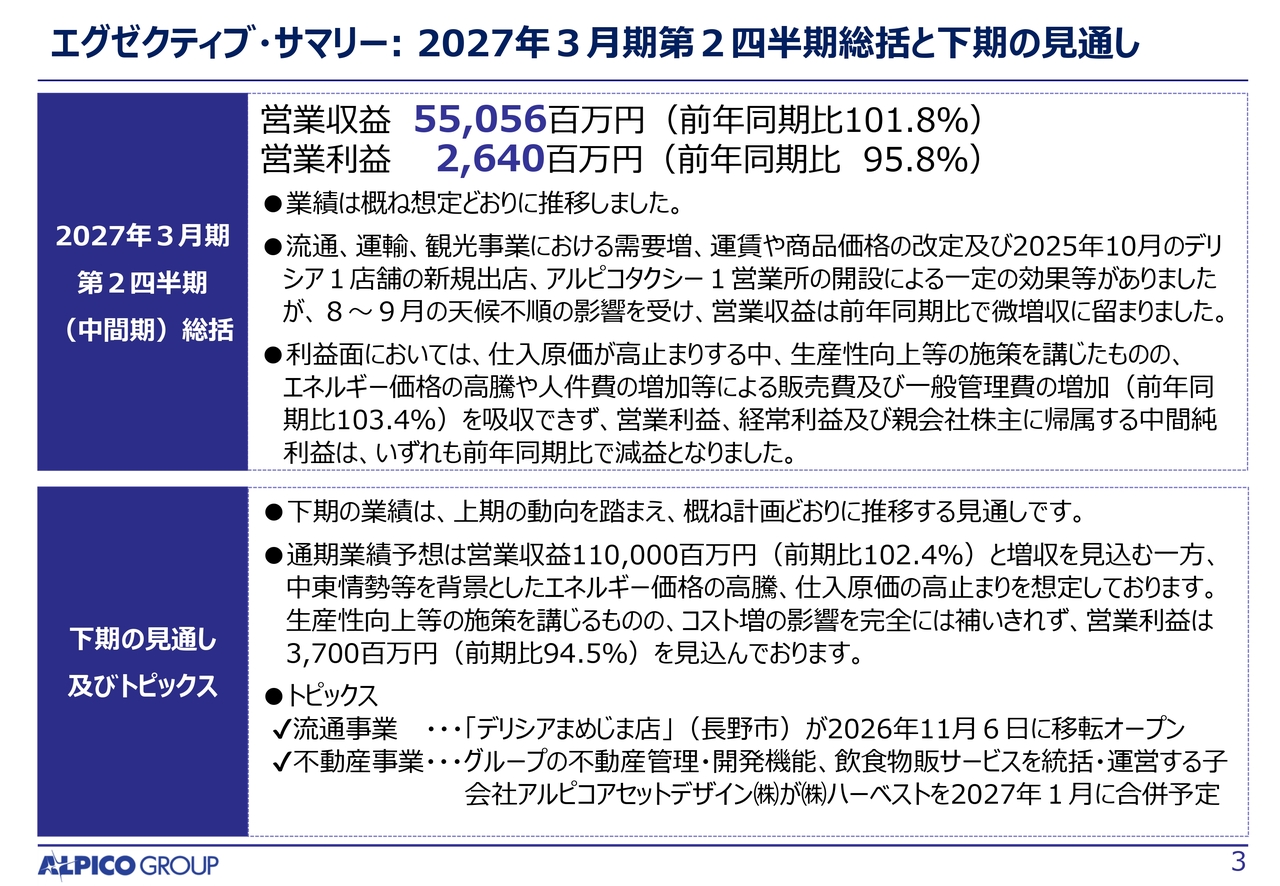
まずは、エグゼクティブ・サマリーです。2027年3月期第2四半期総括と下期の見通しについてご説明します。
2027年3月期第2四半期(中間期)は、営業収益が前年同期比101.8パーセントの550億5,600万円、営業利益が前年同期比95.8パーセントの26億4,000万円となりました。業績は概ね想定どおりに推移しました。
流通、運輸、観光事業の需要増や運賃・商品価格の改定、2025年10月のデリシア1店舗の新規出店とアルピコタクシー1営業所の開設が寄与したものの、8月から9月の天候不順の影響を受け、営業収益は微増収に留まりました。
利益面では、仕入原価が高止まりする中、生産性向上などの施策を講じましたが、エネルギー価格の高騰や人件費の増加などによる販売費および一般管理費の増加を吸収できず、営業利益、経常利益、親会社株主に帰属する中間純利益はいずれも前年同期比で減益となりました。
次に、下期の見通しとトピックスです。下期の業績は、上期の動向を踏まえ、概ね計画どおりに推移する見通しです。
通期業績予想は、営業収益が前期比102.4パーセントの1,100億円、営業利益が前期比94.5パーセントの37億円としています。中東情勢等を背景としたエネルギー価格の高騰や仕入原価の高止まりを想定しており、生産性向上などの施策を講じるものの、コスト増の影響を完全には補いきれないと見込んでいます。
トピックスとして、流通事業では「デリシアまめじま店」(長野市)が2026年11月6日に移転オープンしました。
不動産事業では、グループの不動産管理・開発機能、飲食物販サービスを統括・運営する子会社アルピコアセットデザインが、ハーベストを2027年1月に合併予定です。
2027年3月期 第2四半期(中間期)損益計算書要旨(連結)
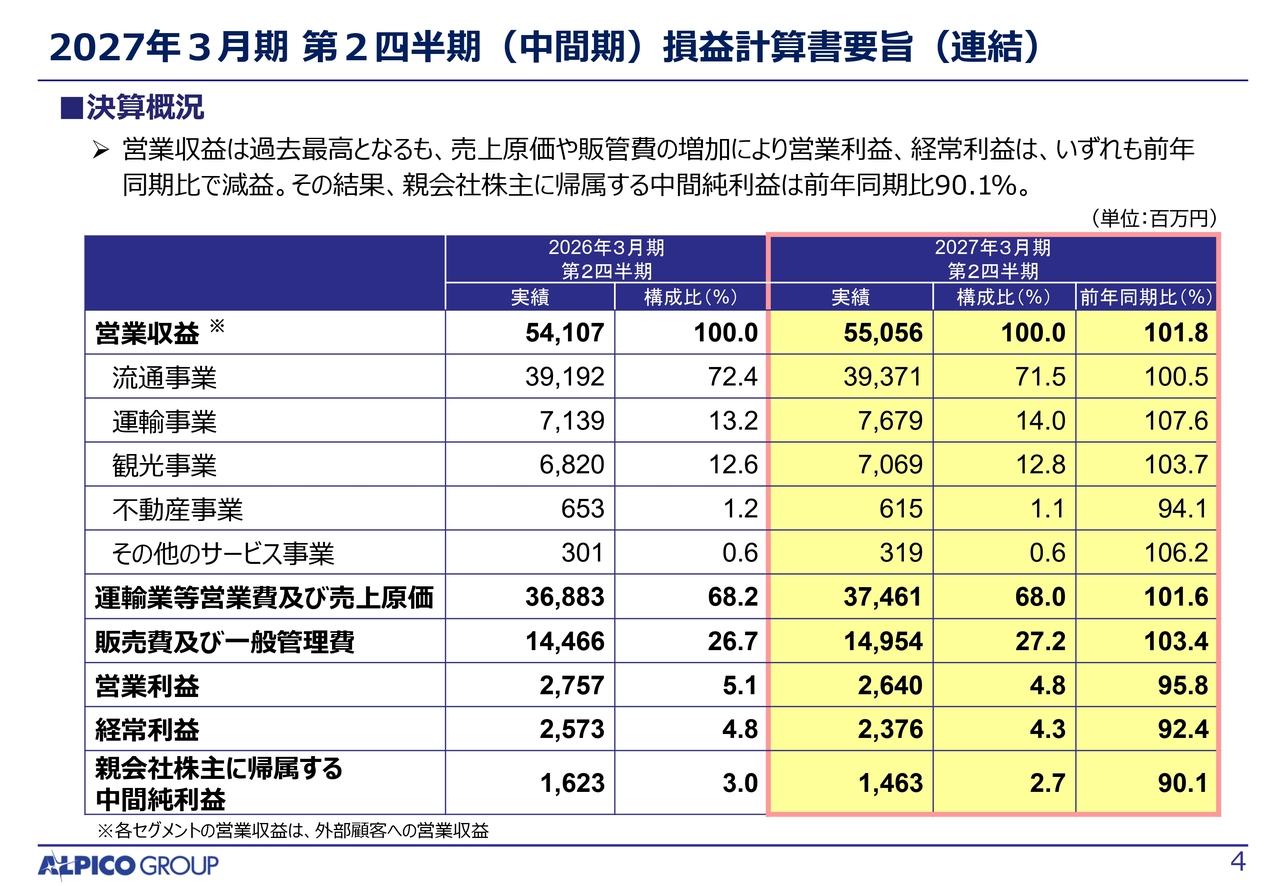
連結損益計算書です。中間期の営業収益は前年同期比101.8パーセントの550億5,600万円となり、過去最高を更新しました。
一方、売上原価や販管費の増加により、営業利益は前年同期比95.8パーセントの26億4,000万円、経常利益は前年同期比92.4パーセントの23億7,600万円と、いずれも前年同期比で減益となりました。
その結果、親会社株主に帰属する中間純利益は前年同期比90.1パーセントの14億6,300万円となりました。
事業別の営業収益は、流通事業が前年同期比100.5パーセントの393億7,100万円、運輸事業が前年同期比107.6パーセントの76億7,900万円、観光事業が前年同期比103.7パーセントの70億6,900万円です。不動産事業は前年同期比94.1パーセントの6億1,500万円、その他のサービス事業は前年同期比106.2パーセントの3億1,900万円となりました。
なお、各セグメントの営業収益は、外部顧客への営業収益となっています。
2027年3月期 第2四半期決算 貸借対照表(連結)
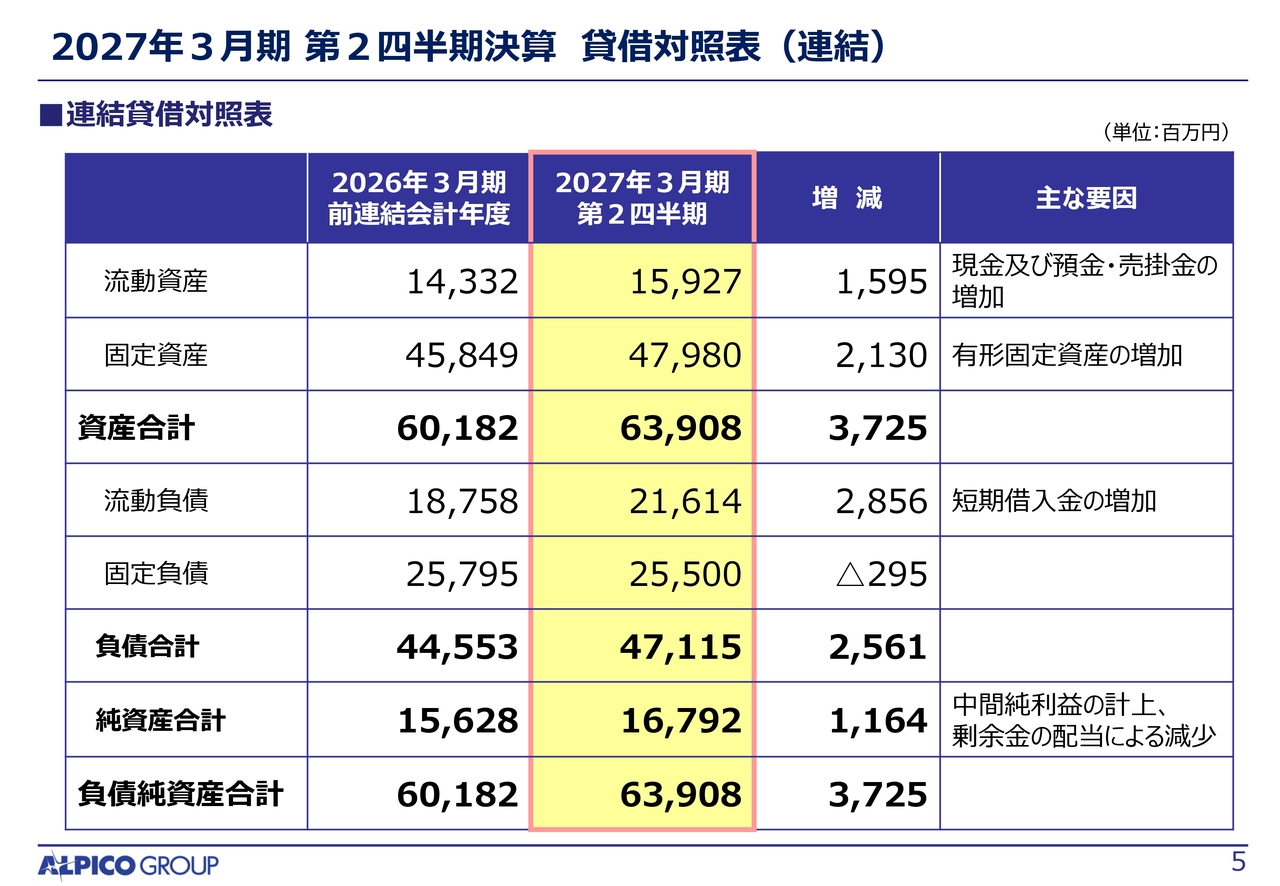
連結貸借対照表です。資産合計は、前連結会計年度末から37億2,500万円増加し、639億800万円となりました。流動資産は、現金および預金・売掛金の増加を主因に15億9,500万円増加し、固定資産は、有形固定資産の増加を主因に21億3,000万円増加しました。
負債合計は、前連結会計年度末から25億6,100万円増加し、471億1,500万円となりました。流動負債は、短期借入金の増加を主因に28億5,600万円増加し、固定負債は2億9,500万円減少しました。
純資産合計は、前連結会計年度末から11億6,400万円増加し、167億9,200万円となりました。中間純利益の計上による増加と、剰余金の配当による減少が主な変動要因です。
事業セグメント別営業収益、営業利益(連結)構成比
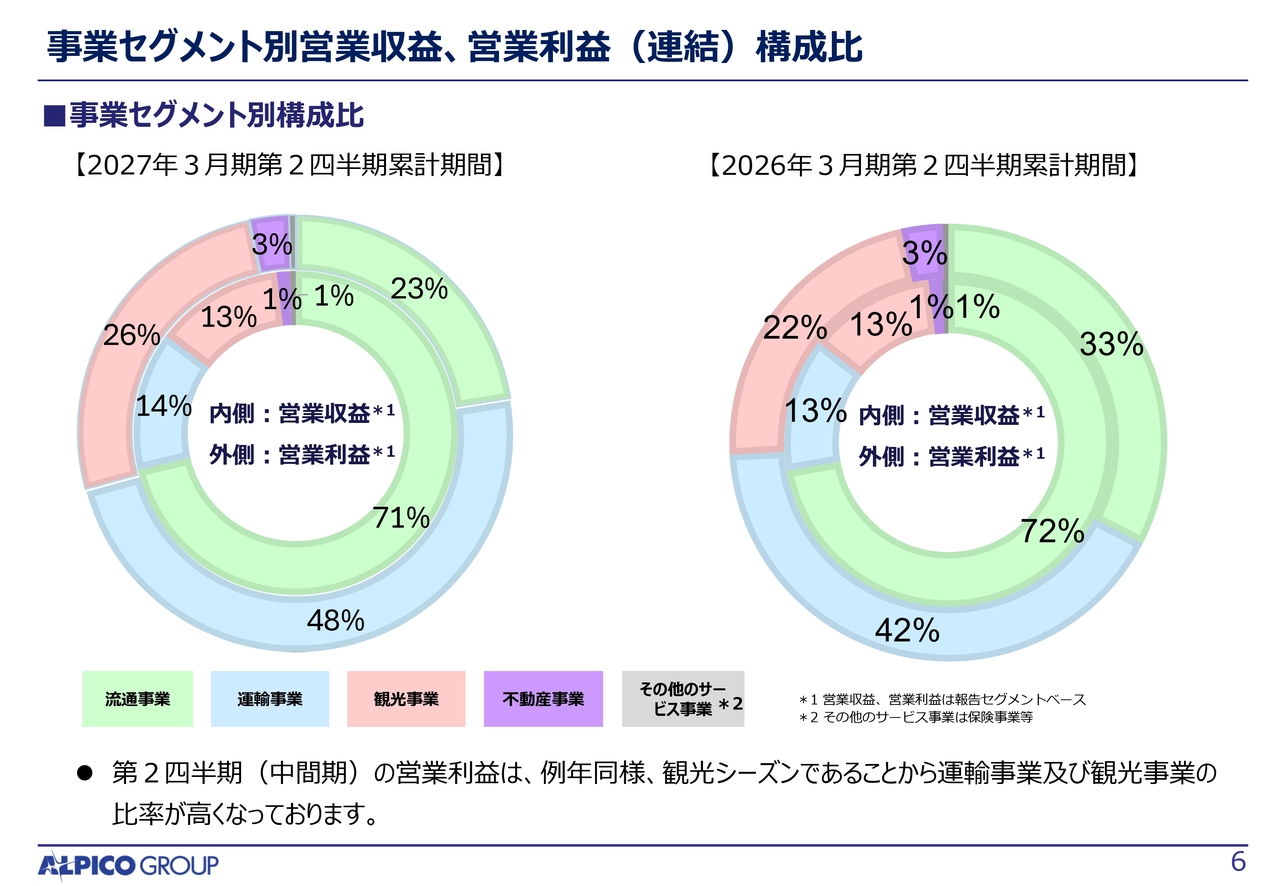
事業セグメント別の営業収益、営業利益の構成比です。円グラフの内側が営業収益、外側が営業利益を示しています。
2027年3月期第2四半期累計期間は、前年同期と比べて、営業利益に占める運輸事業と観光事業の構成比が上昇しました。運輸事業は42パーセントから48パーセント、観光事業は22パーセントから26パーセントとなりました。一方、流通事業は33パーセントから23パーセントに低下しました。
第2四半期は例年、観光シーズンであることから、運輸事業および観光事業の営業利益の比率が高くなっています。
四半期業績推移(連結)
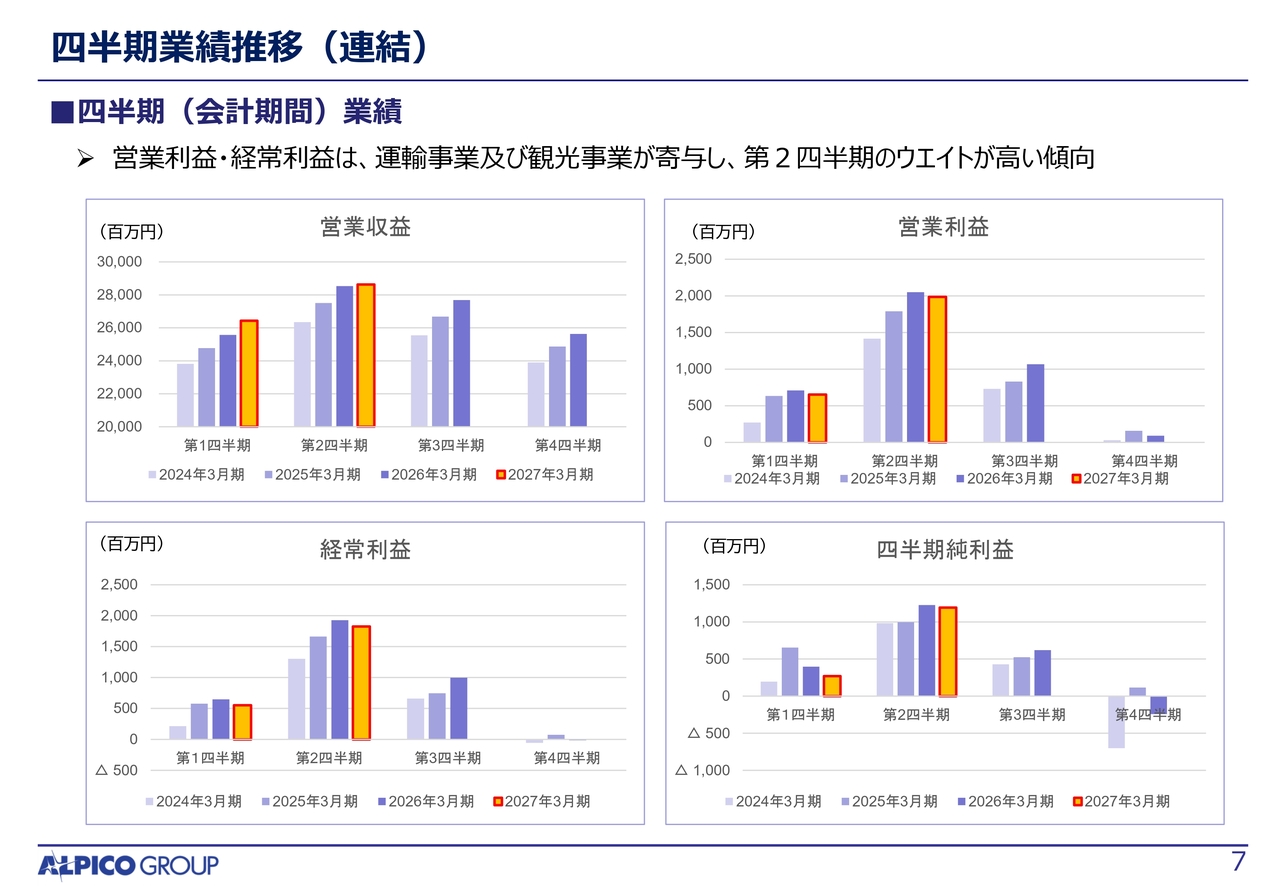
四半期の業績推移です。営業利益・経常利益は、運輸事業および観光事業が寄与し、第2四半期のウエイトが高い傾向にあります。
営業収益、営業利益、経常利益、四半期純利益の四半期ごとの推移はスライドに記載のグラフのとおりです。
2027年3月期第2四半期 セグメント別決算概要
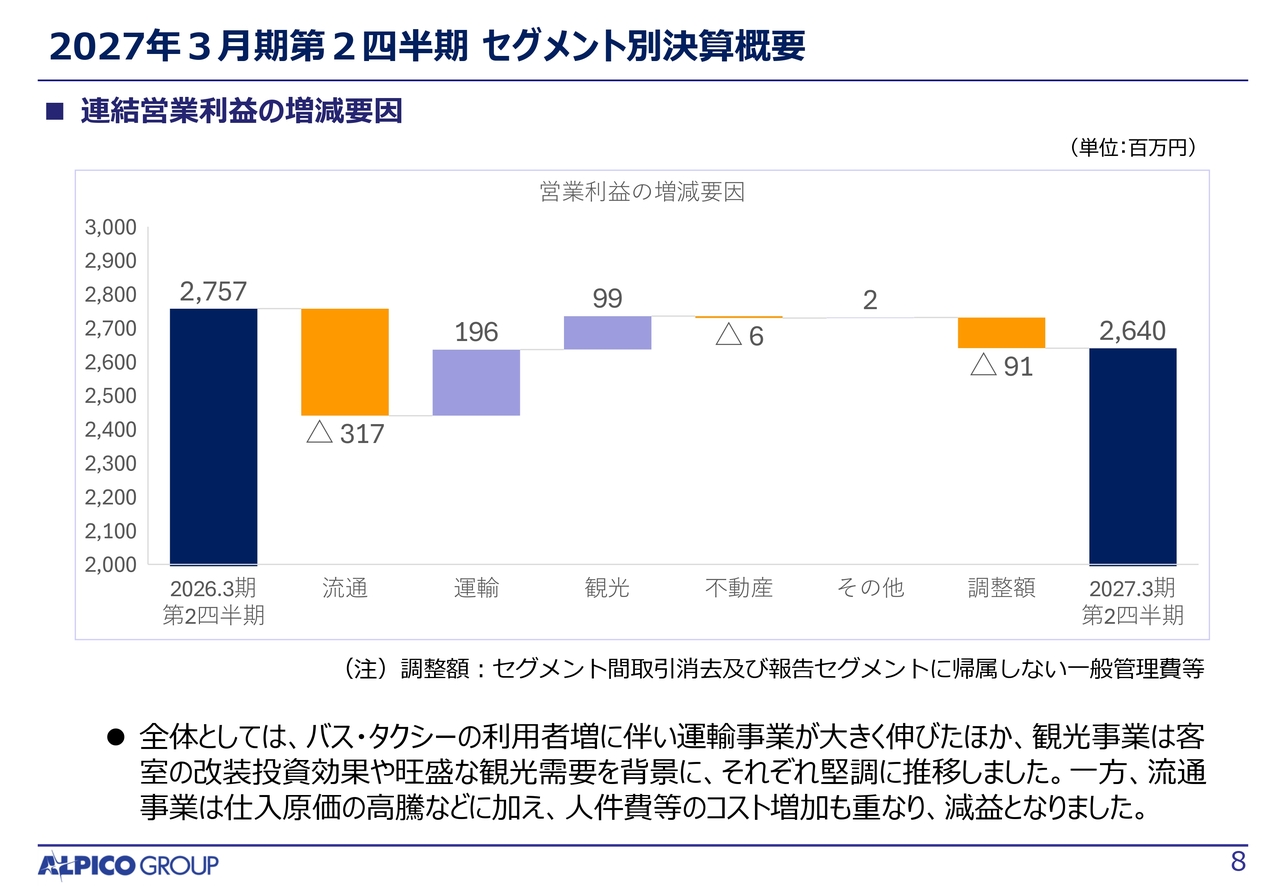
連結営業利益の増減要因をセグメント別にお示ししています。運輸事業は、バス・タクシーの利用者増により1億9,600万円の増益、観光事業は、客室の改装投資効果や旺盛な観光需要を背景に堅調に推移し、9,900万円の増益となりました。
一方、流通事業は仕入原価の高騰などに加え、人件費等のコスト増加も重なり、3億1,700万円の減益となりました。
このほか、不動産事業、その他のサービス事業および調整額の変動により、連結営業利益は前年同期の27億5,700万円から26億4,000万円となりました。
流通事業:四半期業績推移
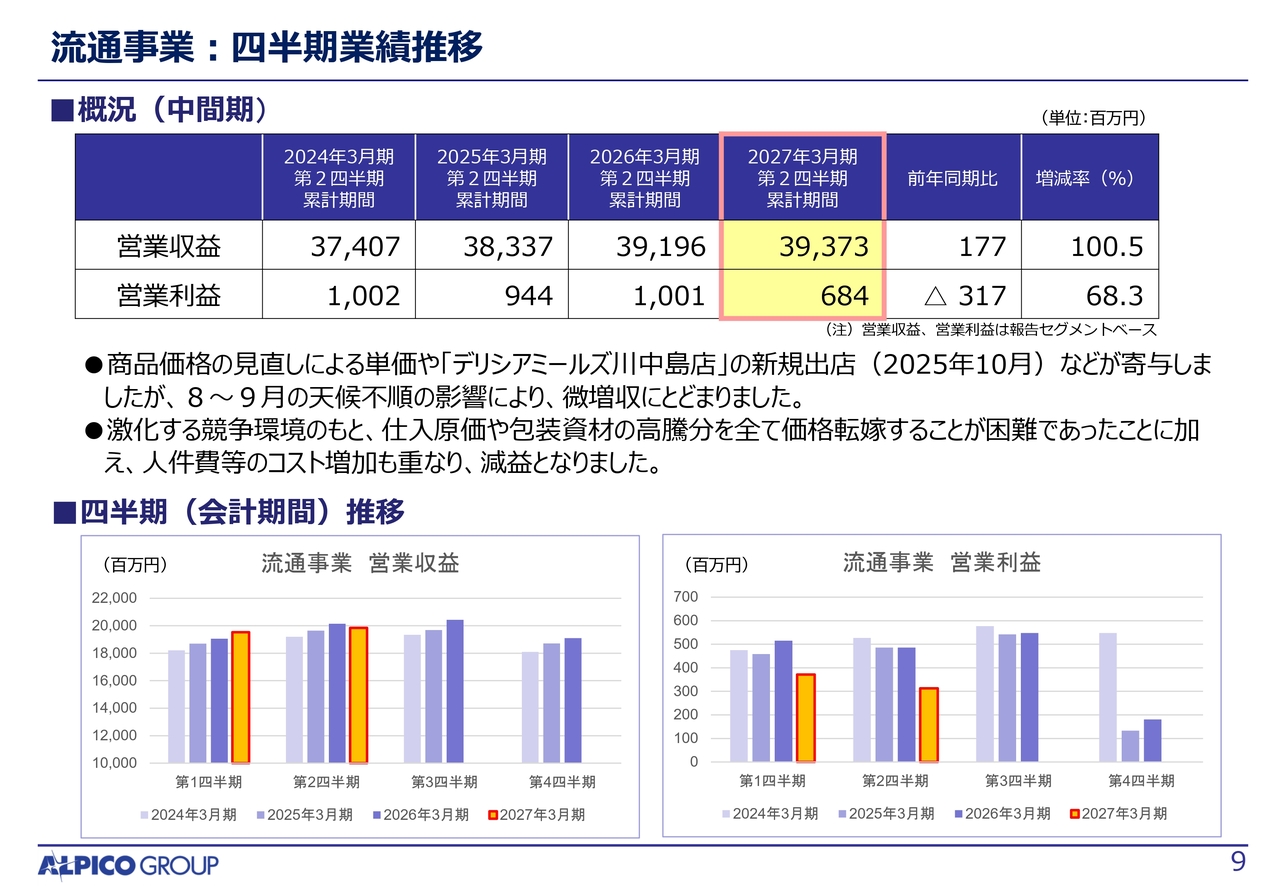
流通事業の四半期業績推移です。中間期の営業収益は、前年同期比1億7,700万円増の393億7,300万円となりました。商品価格の見直しによる単価上昇や、2025年10月の「デリシアミールズ川中島店」新規出店などが寄与しましたが、8月から9月の天候不順の影響により、微増収にとどまりました。
営業利益は前年同期比3億1,700万円減の6億8,400万円となりました。激化する競争環境のもと、仕入原価や包装資材の高騰分をすべて価格転嫁することが困難であったことに加え、人件費などのコスト増加も重なり、減益となりました。
四半期ごとの営業収益と営業利益の推移は、スライド下部のグラフのとおりです。
<参考資料>流通事業 スーパーマーケット 月別売上高の前年対比
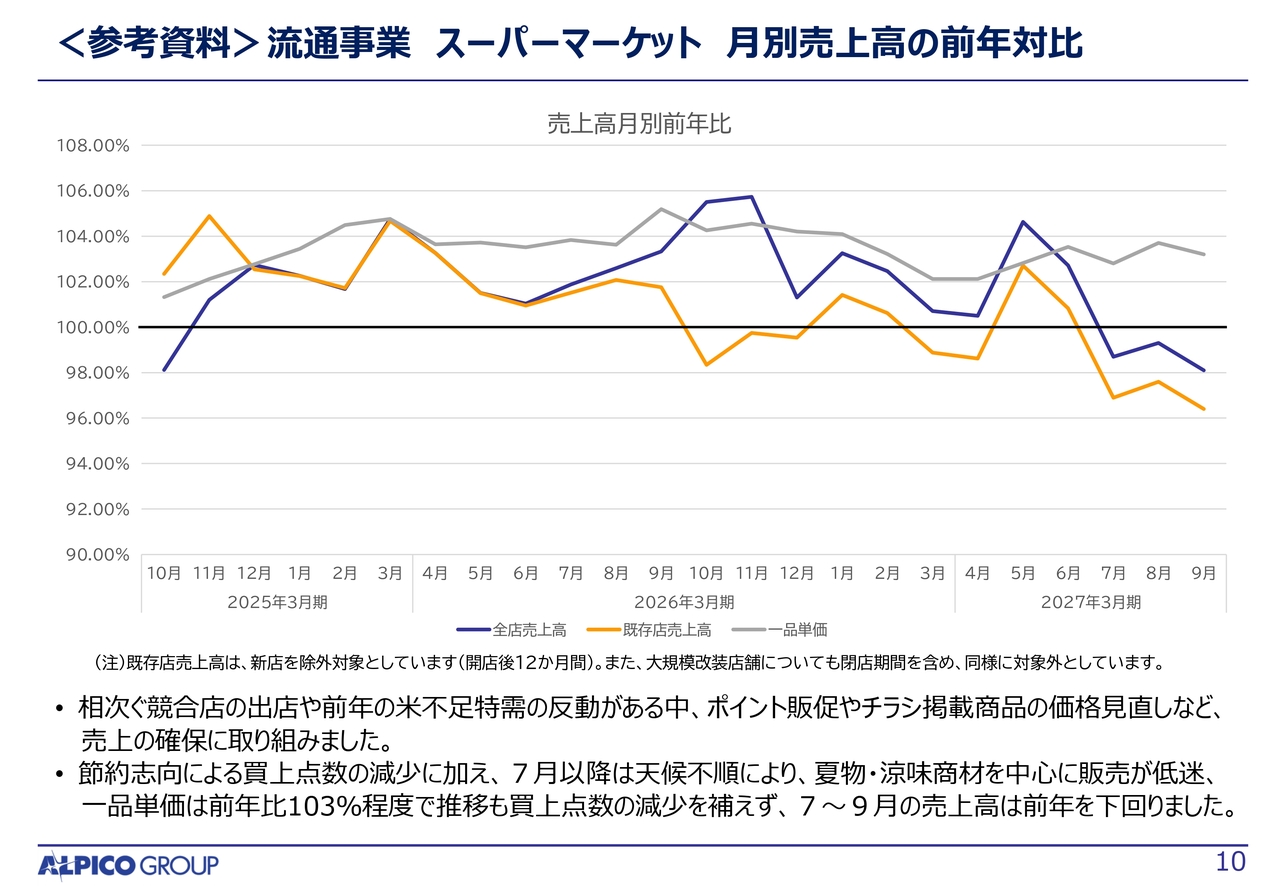
流通事業のスーパーマーケット月別売上高の前年対比をお示ししています。折れ線グラフは、青色が全店売上高、黄色が既存店売上高、灰色が一品単価の月別前年比の推移です。
相次ぐ競合店の出店や前年の米不足特需の反動がある中、ポイント販促やチラシ掲載商品の価格見直しなど、売上の確保に取り組みました。
しかし、節約志向による買上点数の減少に加え、7月以降は天候不順により、夏物・涼味商材を中心に販売が低迷しました。一品単価は前年比103パーセント程度で推移しましたが、買上点数の減少を補えず、7月から9月の売上高は前年を下回りました。
運輸事業:四半期業績推移
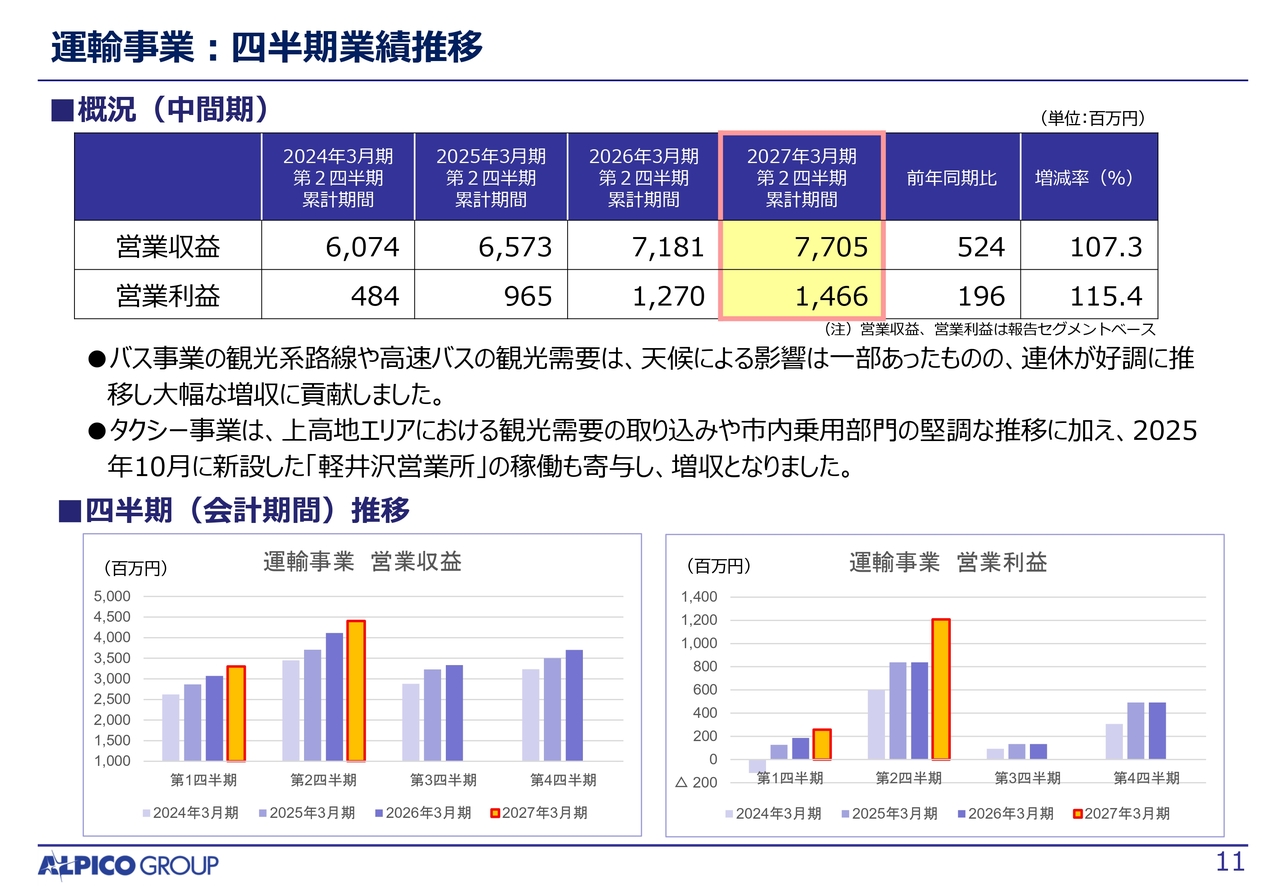
運輸事業の四半期業績推移です。中間期の営業収益は、前年同期比5億2,400万円増の77億500万円となりました。
バス事業では、観光系路線や高速バスにおいて、天候による影響は一部あったものの、連休の観光需要が好調に推移し、大幅な増収に貢献しました。また、タクシー事業は、上高地エリアにおける観光需要の取り込みや市内乗用部門の堅調な推移に加え、2025年10月に新設した「軽井沢営業所」の稼働も寄与し、増収となりました。
営業利益は前年同期比1億9,600万円増の14億6,600万円となりました。
四半期ごとの営業収益と営業利益の推移は、スライド下部のグラフのとおりです。
運輸事業:観光関連の路線バス(夏期:上高地など)
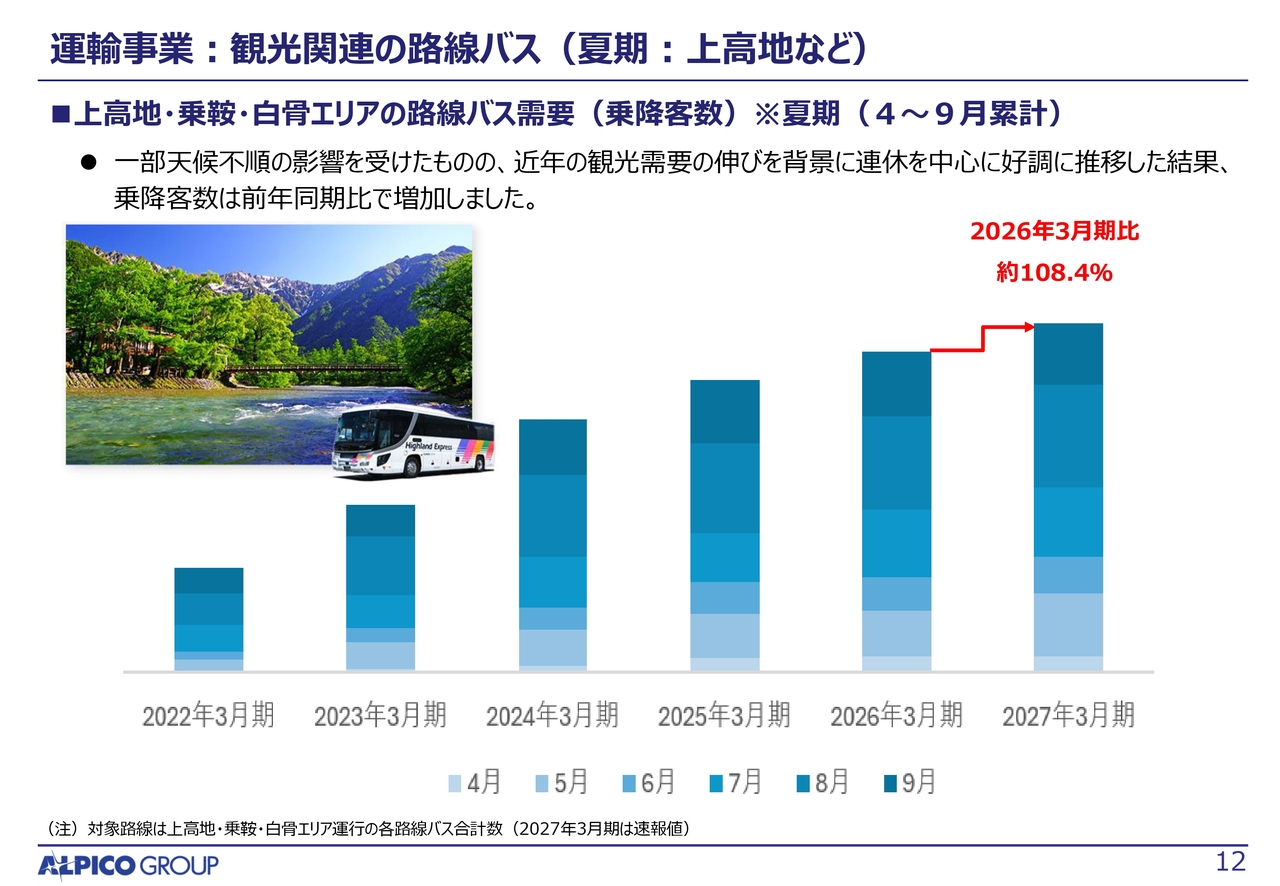
運輸事業における観光関連の路線バス需要についてご説明します。上高地・乗鞍・白骨エリアの4月から9月までの乗降客数は、前年同期比で約108.4パーセントとなりました。
一部天候不順の影響を受けたものの、近年の観光需要の伸びを背景に連休を中心に好調に推移した結果、乗降客数は前年同期比で増加しました。
観光事業:四半期業績推移
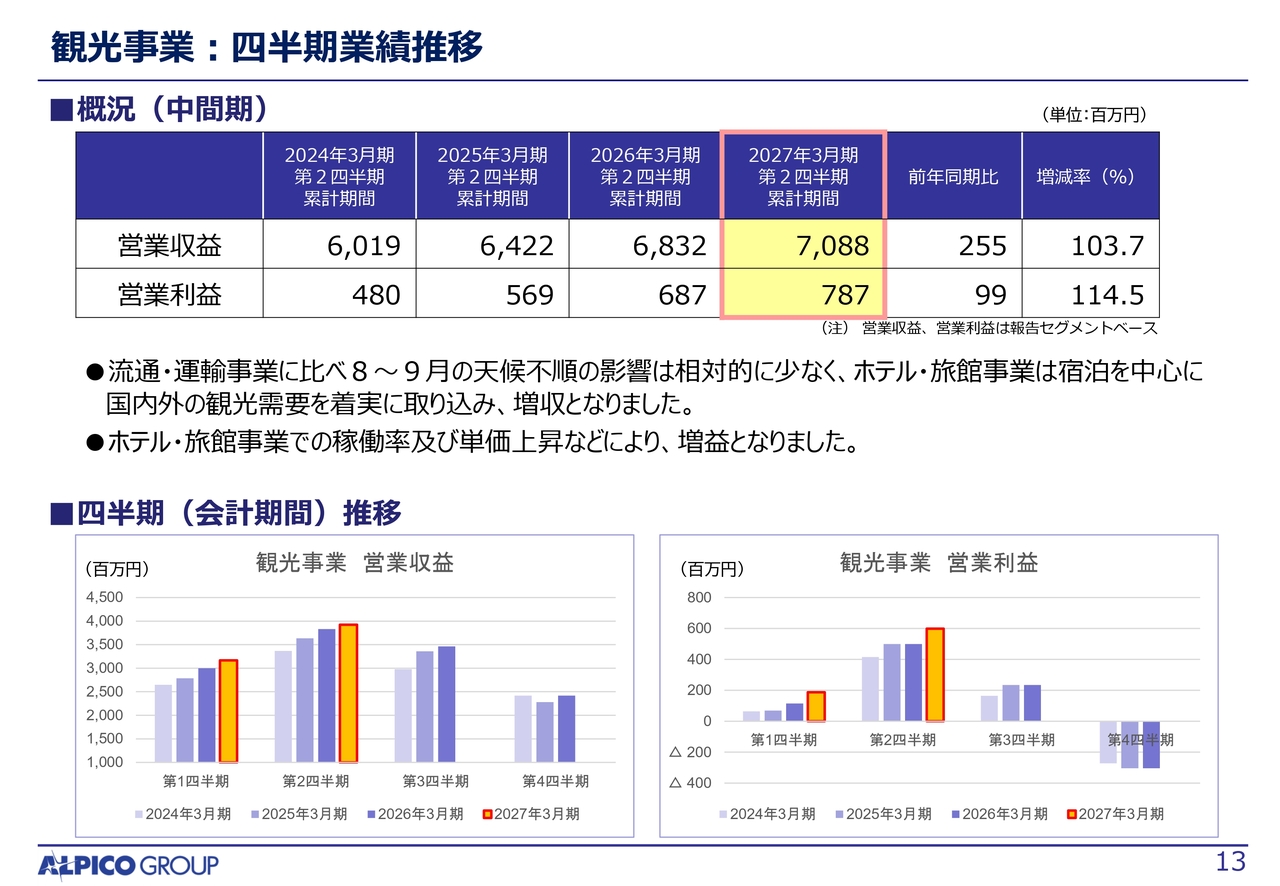
観光事業の四半期業績推移です。中間期の営業収益は、前年同期比2億5,500万円増の70億8,800万円となりました。観光事業は、流通・運輸事業に比べ8月から9月の天候不順の影響は相対的に少なく、ホテル・旅館事業は宿泊を中心に国内外の観光需要を着実に取り込み、増収となっています。
営業利益は前年同期比9,900万円増の7億8,700万円となりました。ホテル・旅館事業での稼働率および単価の上昇などにより、増益となっています。
四半期ごとの営業収益と営業利益の推移は、スライド下部のグラフのとおりです。
<参考資料>観光事業 ホテルの施設別稼働率と単価の推移
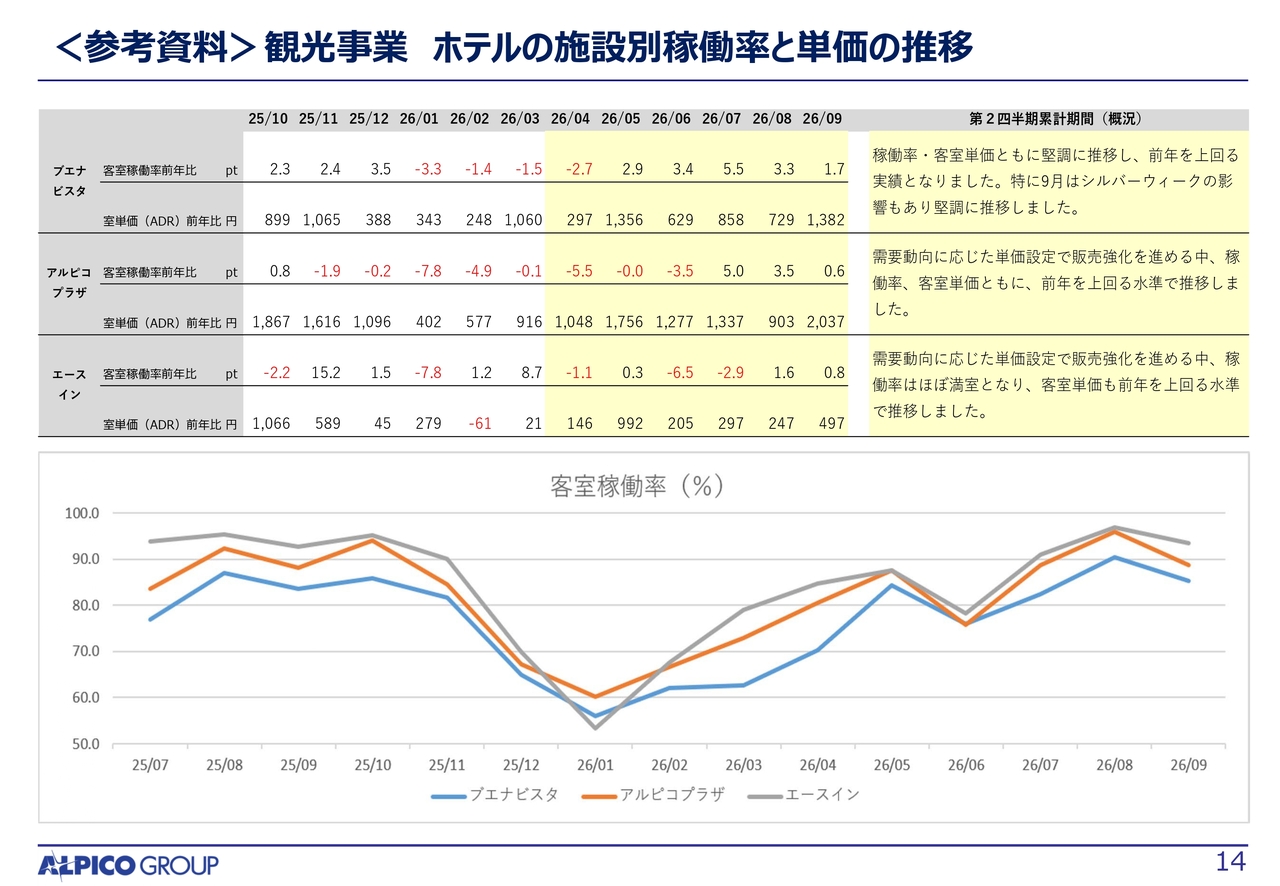
観光事業におけるホテルの施設別稼働率と単価の推移をお示ししています。
第2四半期累計期間の施設別の概況として、「ホテルブエナビスタ」は、稼働率・客室単価ともに堅調に推移し、前年を上回る実績となりました。特に9月はシルバーウィークの影響もあり、客室稼働率は前年比1.7ポイント上昇し、室単価(ADR)は1,382円増加しました。
「アルピコプラザホテル」は、需要動向に応じた単価設定で販売強化を進めており、稼働率、客室単価ともに前年を上回る水準で推移しました。
「エースイン松本」も需要動向に応じた単価設定で販売強化を進めており、稼働率はほぼ満室、客室単価も前年を上回る水準で推移しました。
スライド下部のグラフは客室稼働率です。折れ線グラフは、水色が「ホテルブエナビスタ」、オレンジ色が「アルピコプラザホテル」、灰色が「エースイン松本」の推移となっています。
<参考資料>観光事業 旅館の施設別稼働率と単価の推移
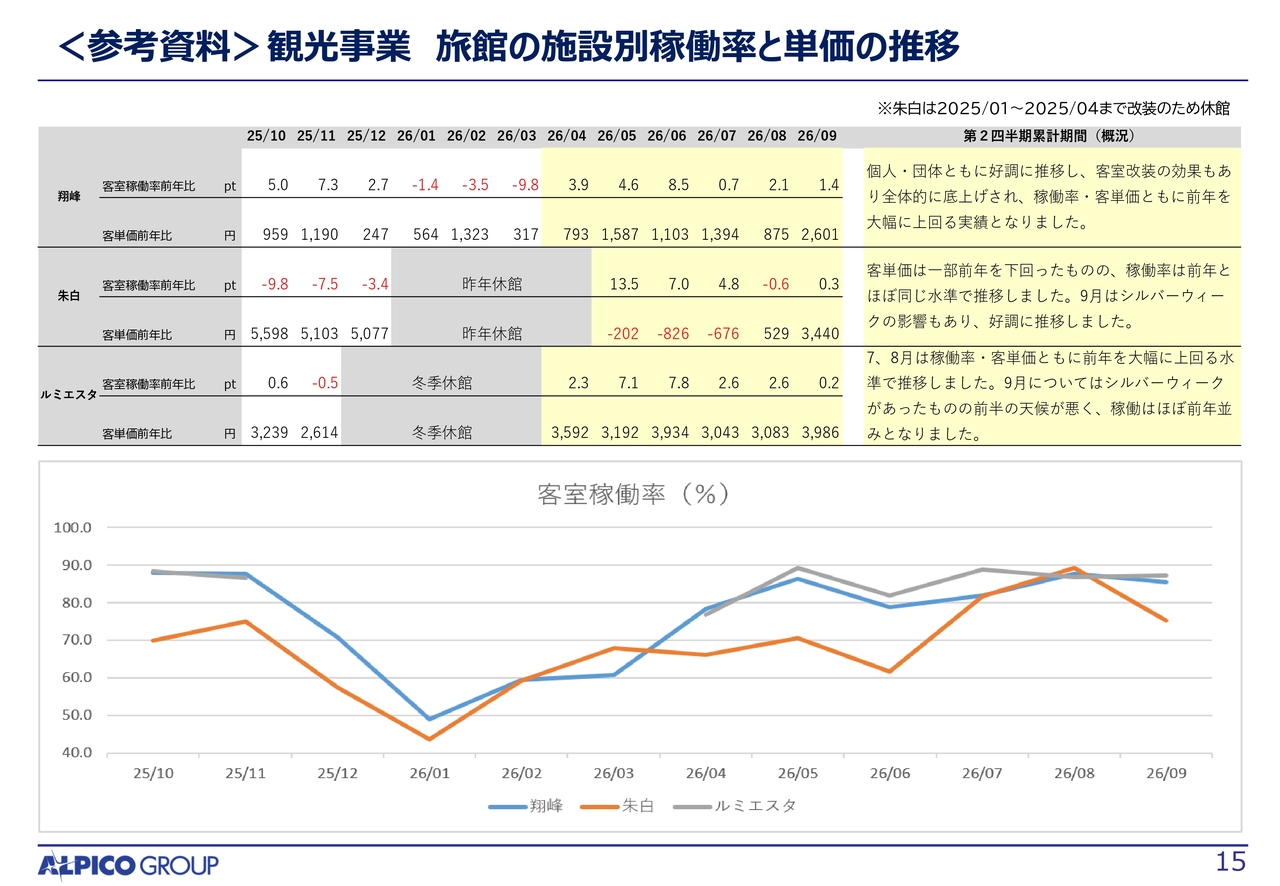
観光事業における旅館の施設別稼働率と単価の推移をお示ししています。
第2四半期累計期間の施設別の概況として、「信州松本 美ヶ原温泉 翔峰」は、個人・団体ともに好調に推移し、客室改装の効果もあって全体的に底上げされ、稼働率・客単価ともに前年を大幅に上回りました。
「信州上諏訪温泉 諏訪別邸 朱白」は、客単価が一部前年を下回ったものの、稼働率は前年とほぼ同じ水準で推移しました。9月はシルバーウィークの影響もあり好調で、客室稼働率は前年比0.3ポイント上昇し、客単価は3,440円増加しました。
「上高地ルミエスタホテル」は、7月、8月に稼働率・客単価ともに前年を大幅に上回りました。9月はシルバーウィークがあったものの前半の天候が悪く、稼働はほぼ前年並みとなりました。
スライド下部のグラフは客室稼働率です。折れ線グラフは、水色が「信州松本 美ヶ原温泉 翔峰」、オレンジ色が「信州上諏訪温泉 諏訪別邸 朱白」、灰色が「上高地ルミエスタホテル」の推移となっています。
不動産事業:四半期業績推移
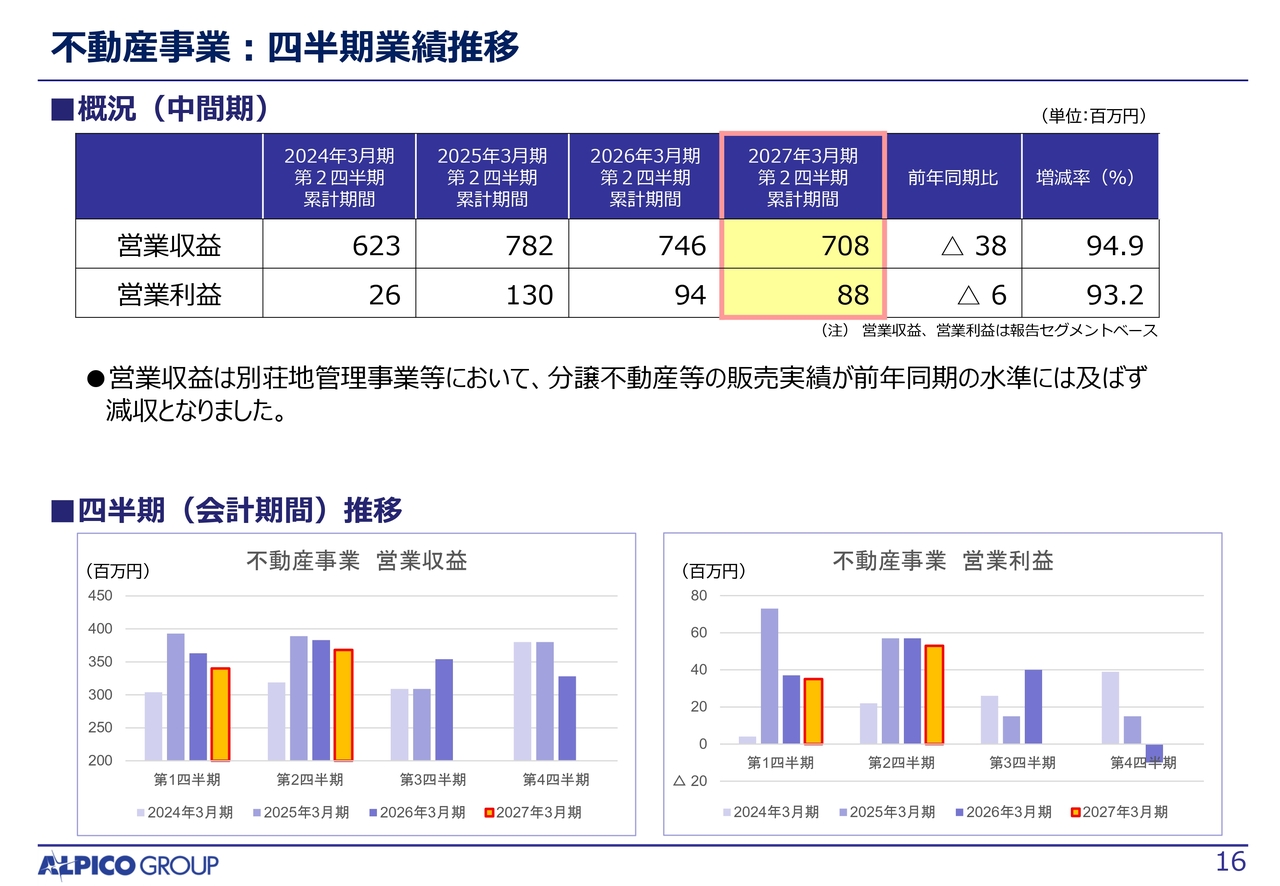
不動産事業の四半期業績推移です。中間期の営業収益は、前年同期比3,800万円減の7億800万円となりました。別荘地管理事業などで、分譲不動産などの販売実績が前年同期の水準には及ばず減収となりました。
営業利益は前年同期比600万円減の8,800万円となりました。
四半期ごとの営業収益と営業利益の推移は、スライド下部のグラフのとおりです。
2027年3月期 通期業績予想(連結)
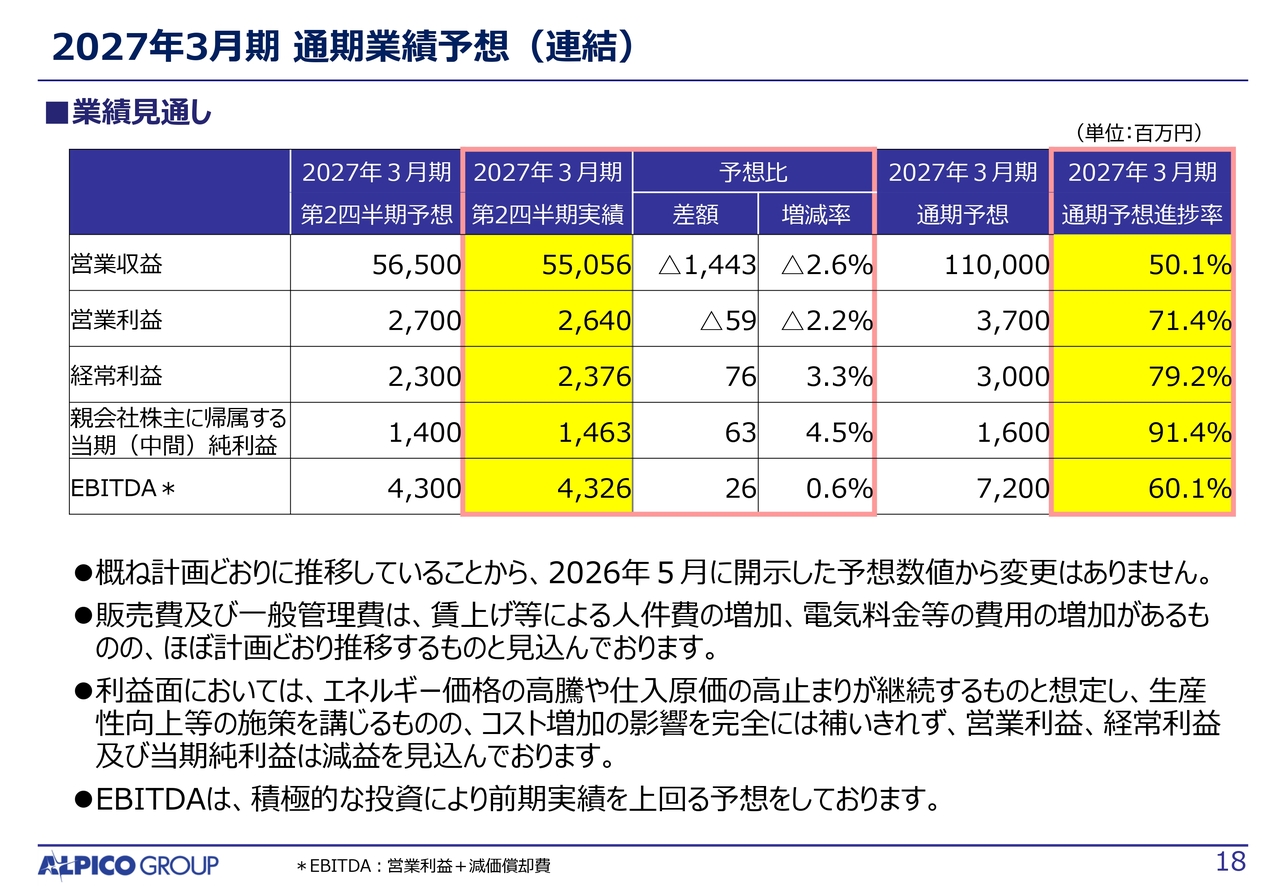
続いて、2027年3月期の通期連結業績予想です。概ね計画どおりに推移していることから、5月に開示した予想数値から変更していません。
営業収益は1,100億円、営業利益は37億円、経常利益は30億円、親会社株主に帰属する当期純利益は16億円、EBITDAは72億円の予想です。
通期予想進捗率は、営業収益が50.1パーセント、営業利益が71.4パーセント、経常利益が79.2パーセント、親会社株主に帰属する当期純利益が91.4パーセント、EBITDAが60.1パーセントとなっています。
販売費および一般管理費は、賃上げなどによる人件費の増加、電気料金などの費用の増加があるものの、ほぼ計画どおり推移すると見込んでいます。
利益面では、エネルギー価格の高騰や仕入原価の高止まりが継続すると想定し、生産性向上などの施策を講じるものの、コスト増加の影響を完全には補いきれず、営業利益、経常利益および親会社株主に帰属する当期純利益は減益を見込んでいます。
EBITDAは、積極的な投資により前期実績を上回る予想です。
今期の主要施策
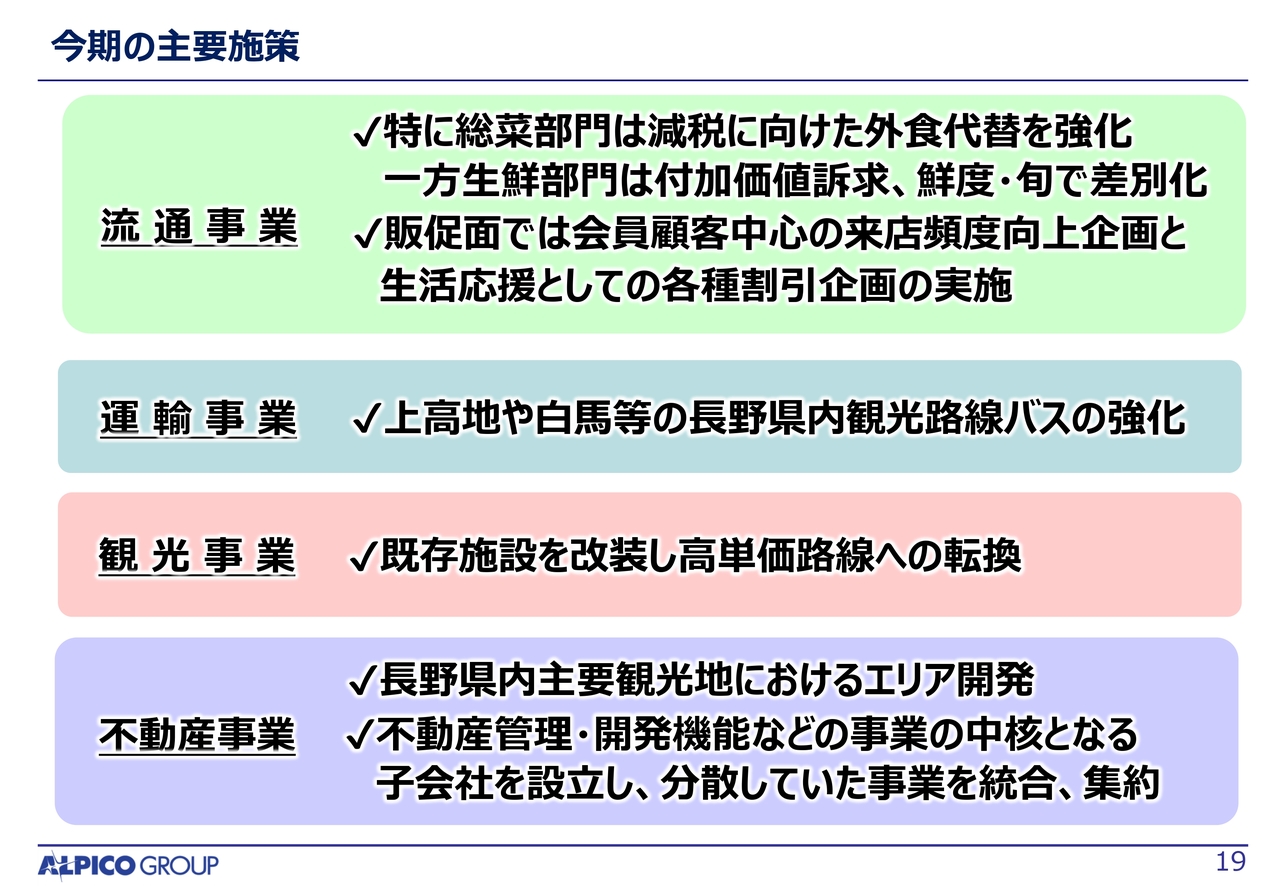
今期の主要施策です。
流通事業では、総菜部門で消費税減税を背景とした外食代替需要への対応を強化する一方、生鮮部門では付加価値を訴求し、鮮度・旬で差別化します。販促面では、会員顧客中心の来店頻度向上企画と、生活応援としての各種割引企画を実施します。
運輸事業では、上高地や白馬などの長野県内観光路線バスを強化します。
観光事業では、既存施設を改装し、高単価路線への転換を図ります。
不動産事業では、長野県内主要観光地におけるエリア開発に取り組みます。また、設立したアルピコアセットデザインを中核に、不動産管理・開発機能など、分散していた事業の統合・集約を進めます。
流通事業の成長戦略
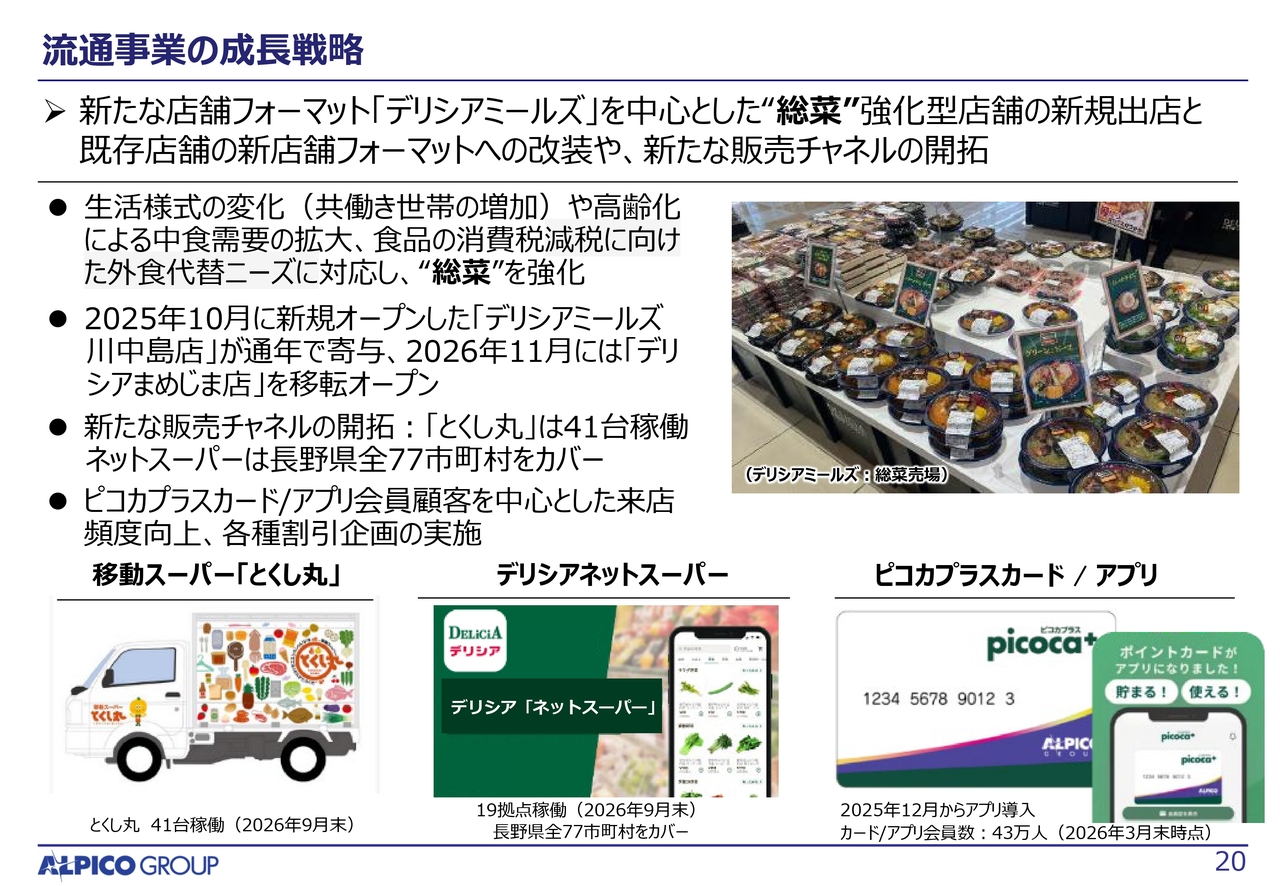
流通事業の成長戦略についてご説明します。新たな店舗フォーマット「デリシアミールズ」を中心とした総菜強化型店舗の新規出店、既存店舗の新店舗フォーマットへの改装、新たな販売チャネルの開拓に取り組みます。
共働き世帯の増加などの生活様式の変化や高齢化による中食需要の拡大、食品の消費税減税に向けた外食代替ニーズに対応し、総菜を強化します。
2025年10月に新規オープンした「デリシアミールズ川中島店」は通年で寄与し、2026年11月には「デリシアまめじま店」を移転オープンしました。
新たな販売チャネルとして、移動スーパー「とくし丸」は2026年9月末に41台が稼働しています。デリシア「ネットスーパー」は、同じく2026年9月末に19拠点が稼働し、長野県全77市町村をカバーしています。
また、ピコカプラスカード/アプリ会員顧客を中心に、来店頻度向上や各種割引の企画を実施します。アプリは2025年12月から導入しており、カード/アプリ会員数は2026年3月末時点で43万人となっています。
運輸事業の成長戦略
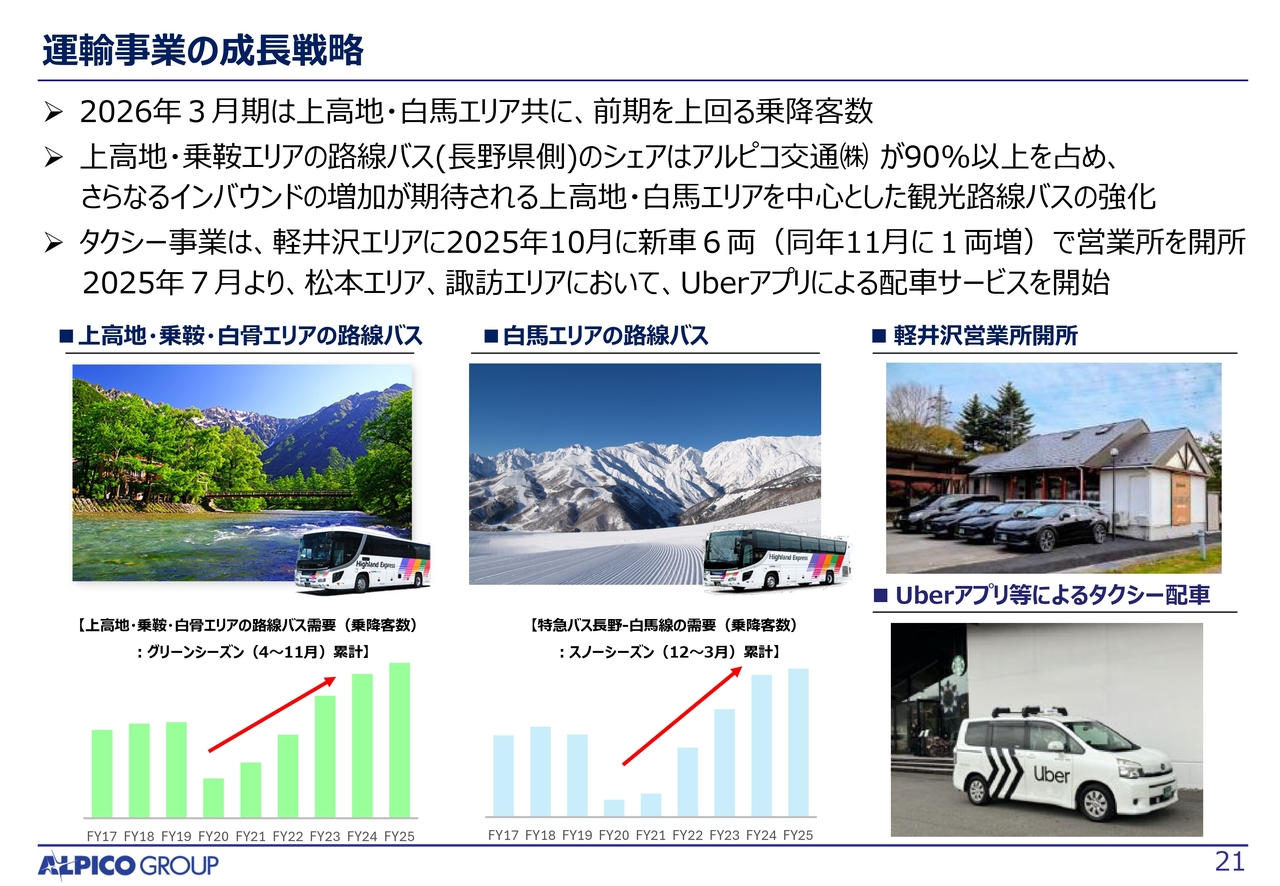
運輸事業の成長戦略についてご説明します。2026年3月期は上高地・白馬エリアともに、前期を上回る乗降客数となりました。
上高地・乗鞍エリアの路線バス(長野県側)のシェアは、アルピコ交通が90パーセント以上を占めています。さらなるインバウンドの増加が期待される上高地・白馬エリアを中心とした観光路線バスを強化します。
タクシー事業では、2025年10月に「軽井沢営業所」を開所し、新車6両で営業を開始しました。そして、同年11月には1両増やしています。また、2025年7月より、松本・諏訪エリアにおいて、「Uberアプリ」による配車サービスを開始しました。
スライド下部には、上高地・乗鞍・白骨エリアのグリーンシーズンと、特急バス長野–白馬線のスノーシーズンにおける乗降客数の推移を示しています。いずれも、近年は乗降客数が増加しています。
観光事業の成長戦略
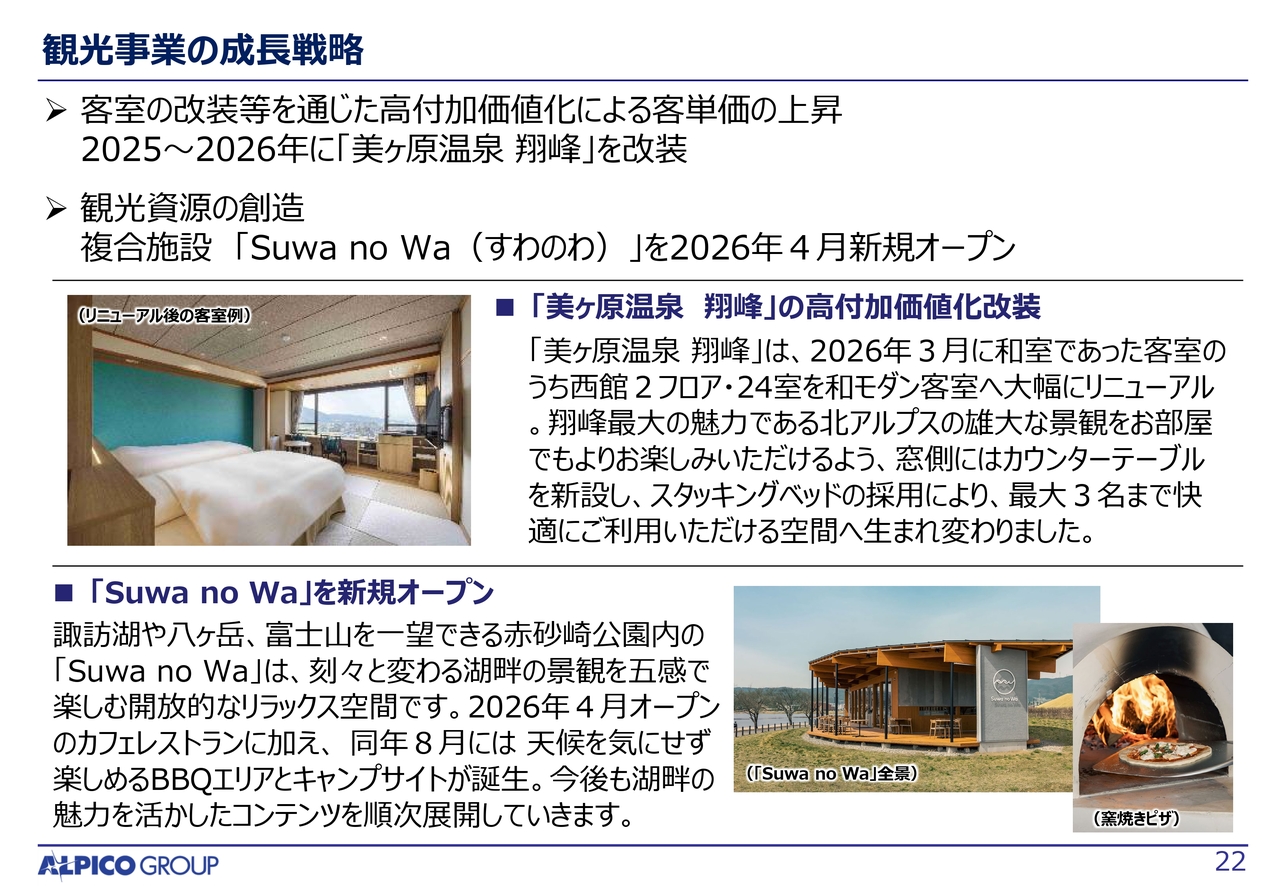
観光事業の成長戦略についてご説明します。客室の改装などを通じた高付加価値化により、客単価の上昇に取り組んでいます。「信州松本 美ヶ原温泉 翔峰」では、2025年から2026年にかけて改装を行い、2026年3月には西館2フロア・24室を和室から和モダン客室へ大幅にリニューアルしました。
北アルプスの雄大な景観をお部屋でも楽しんでいただけるよう、窓側にカウンターテーブルを新設しました。また、スタッキングベッドの採用により、最大3名まで快適にご利用いただける空間となりました。
観光資源の創造では、2026年4月に複合施設「Suwa no Wa(すわのわ)」を新規オープンしました。諏訪湖や八ヶ岳、富士山を一望できる赤砂崎公園内にあり、刻々と変わる湖畔の景観を五感で楽しむ開放的なリラックス空間です。
2026年4月オープンのカフェレストランに加え、同年8月には天候を気にせず楽しめるBBQエリアとキャンプサイトが誕生しました。今後も湖畔の魅力を活かしたコンテンツを順次展開していきます。
不動産事業の成長戦略:白馬プロジェクト
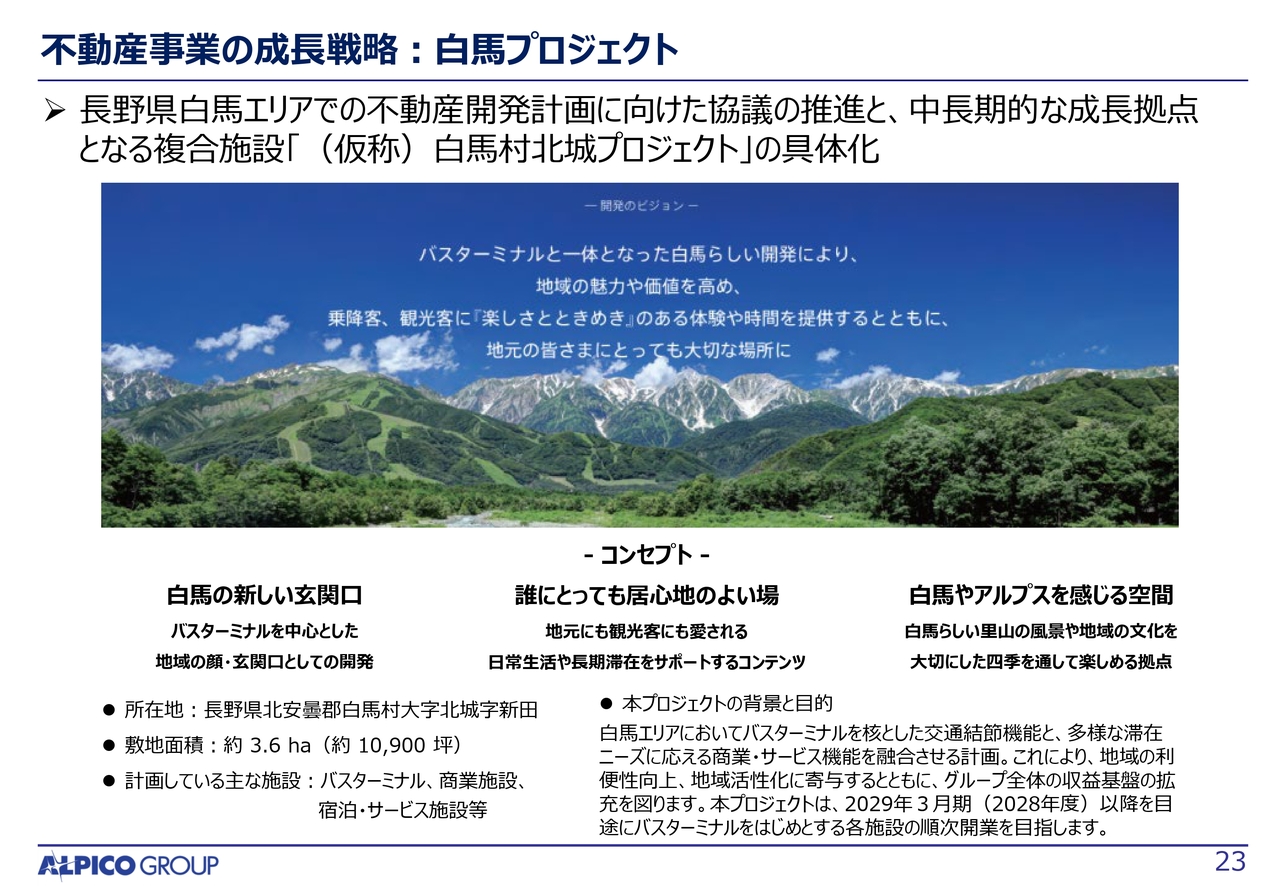
不動産事業の成長戦略として、白馬プロジェクトについてご説明します。長野県白馬エリアで、不動産開発計画に向けた協議の推進と、中長期的な成長拠点となる複合施設「(仮称)白馬村北城プロジェクト」の具体化に取り組んでいます。約3.6ヘクタールの敷地に、バスターミナルや商業施設、宿泊・サービス施設などを計画しています。
開発のコンセプトは、「白馬の新しい玄関口」「誰にとっても居心地のよい場」「白馬やアルプスを感じる空間」です。地元のみなさまの日常生活や観光客の長期滞在を支え、白馬らしい里山の風景や地域の文化を大切にした、四季を通して楽しめる拠点を目指します。
交通結節機能と商業・サービス機能を融合させることで、地域の利便性向上と活性化に寄与するとともに、グループ全体の収益基盤の拡充を図ります。
2029年3月期以降を目処に、バスターミナルをはじめとする各施設の順次開業を目指します。
アセット価値の最大化:アルピコアセットデザイン(株) を設立
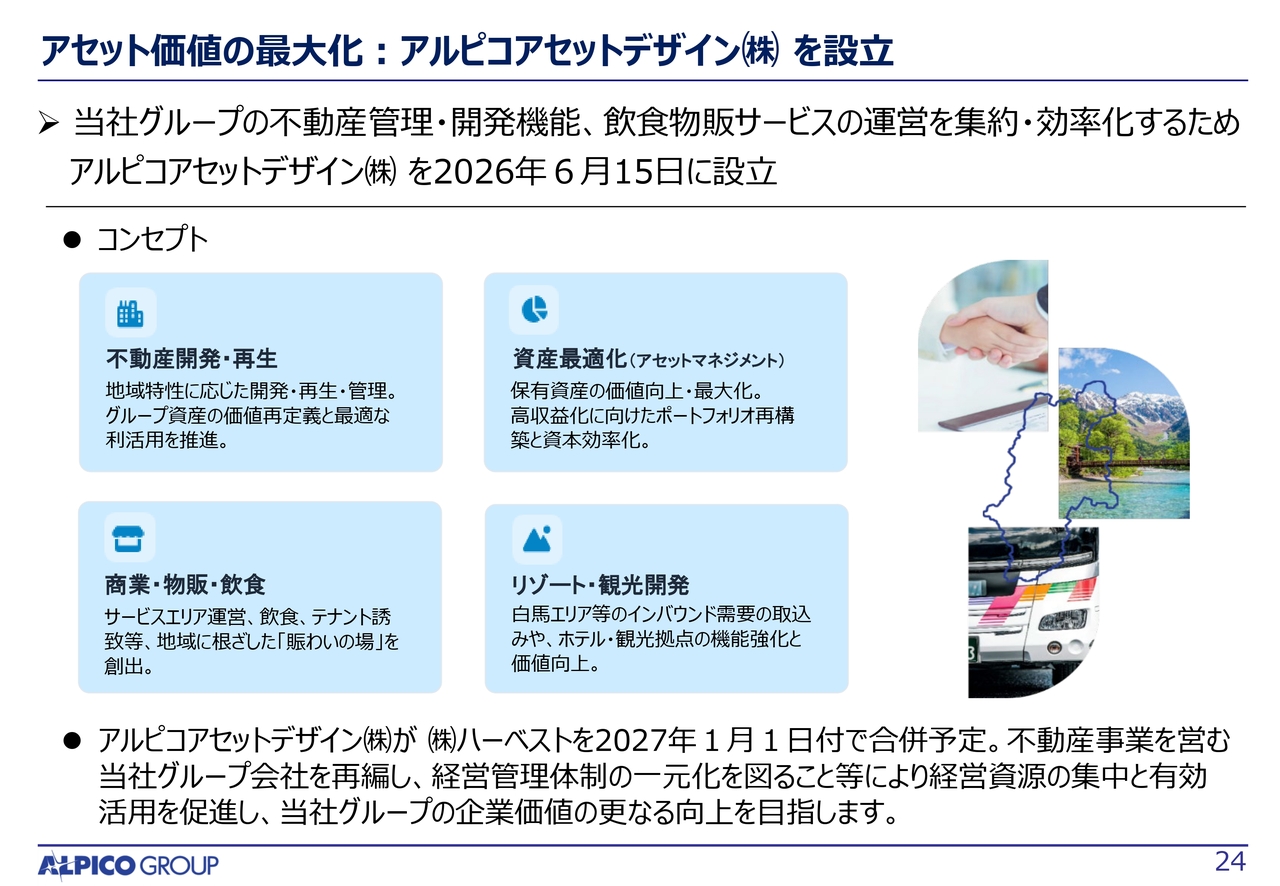
アセット価値の最大化として、アルピコアセットデザインの設立についてご説明します。当社グループの不動産管理・開発機能、飲食物販サービスの運営を集約・効率化するため、2026年6月15日にアルピコアセットデザインを設立しました。
同社では、4つのコンセプトを掲げています。「不動産開発・再生」では、地域特性に応じた開発・再生・管理を通じて、グループ資産の価値を再定義し、最適な利活用を進めます。あわせて、「資産最適化(アセットマネジメント)」では、ポートフォリオの再構築と資本効率化に取り組み、保有資産の高収益化と価値の最大化を図ります。
また、「商業・物販・飲食」では、サービスエリア運営や飲食、テナント誘致を通じ、地域に根ざした「賑わいの場」を創出します。「リゾート・観光開発」では、白馬エリアなどのインバウンド需要を取り込み、ホテル・観光拠点の機能強化と価値向上に取り組みます。
なお、アルピコアセットデザインは、2027年1月1日付でハーベストを合併する予定です。不動産事業を営む当社グループ会社を再編し、経営管理体制を一元化することで経営資源の集中と有効活用を促進し、企業価値のさらなる向上を目指します。
(ご参考)最近の新規事業
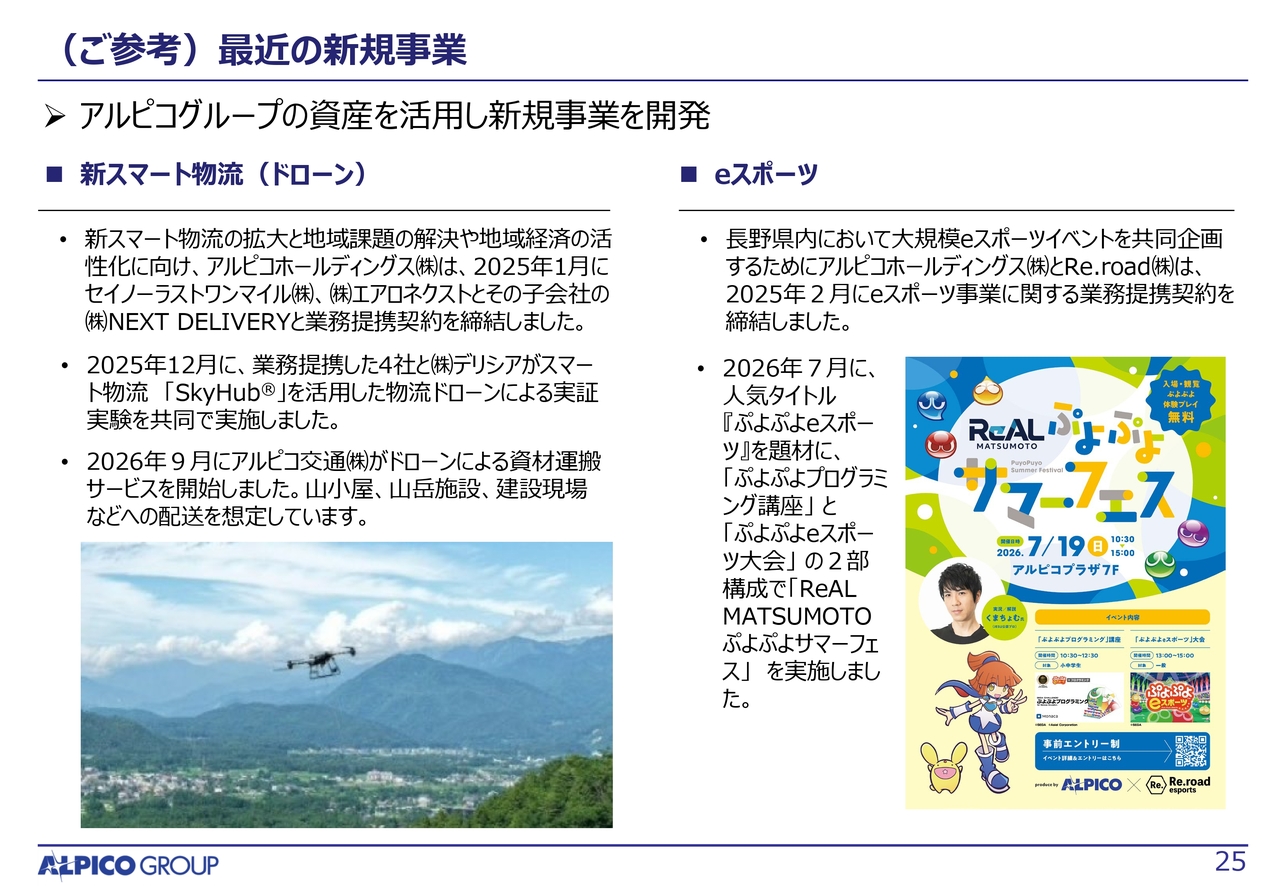
最近の新規事業についてご説明します。当社グループでは、保有する資産を活用し、新規事業を開発しています。
新スマート物流についてです。ドローンを活用した新スマート物流の拡大と、地域課題の解決・地域経済の活性化に向け、当社は2025年1月に、セイノーラストワンマイル、エアロネクストとその子会社のNEXT DELIVERYと業務提携契約を締結しました。
2025年12月には、業務提携した4社とデリシアが、スマート物流「SkyHub」を活用した物流ドローンによる実証実験を共同で実施しました。2026年9月には、アルピコ交通がドローンによる資材運搬サービスを開始しました。山小屋、山岳施設、建設現場などへの配送を想定しています。
eスポーツにおける取り組みでは、長野県内で大規模イベントを共同企画するため、2025年2月にアルピコホールディングスとRe.roadが業務提携契約を締結しました。
2026年7月には、「ReAL MATSUMOTO ぷよぷよサマーフェス」を実施しました。人気タイトル「ぷよぷよeスポーツ」を題材に、「ぷよぷよプログラミング講座」と「ぷよぷよeスポーツ大会」の2部構成で開催しました。
(ご参考)新規事業開発
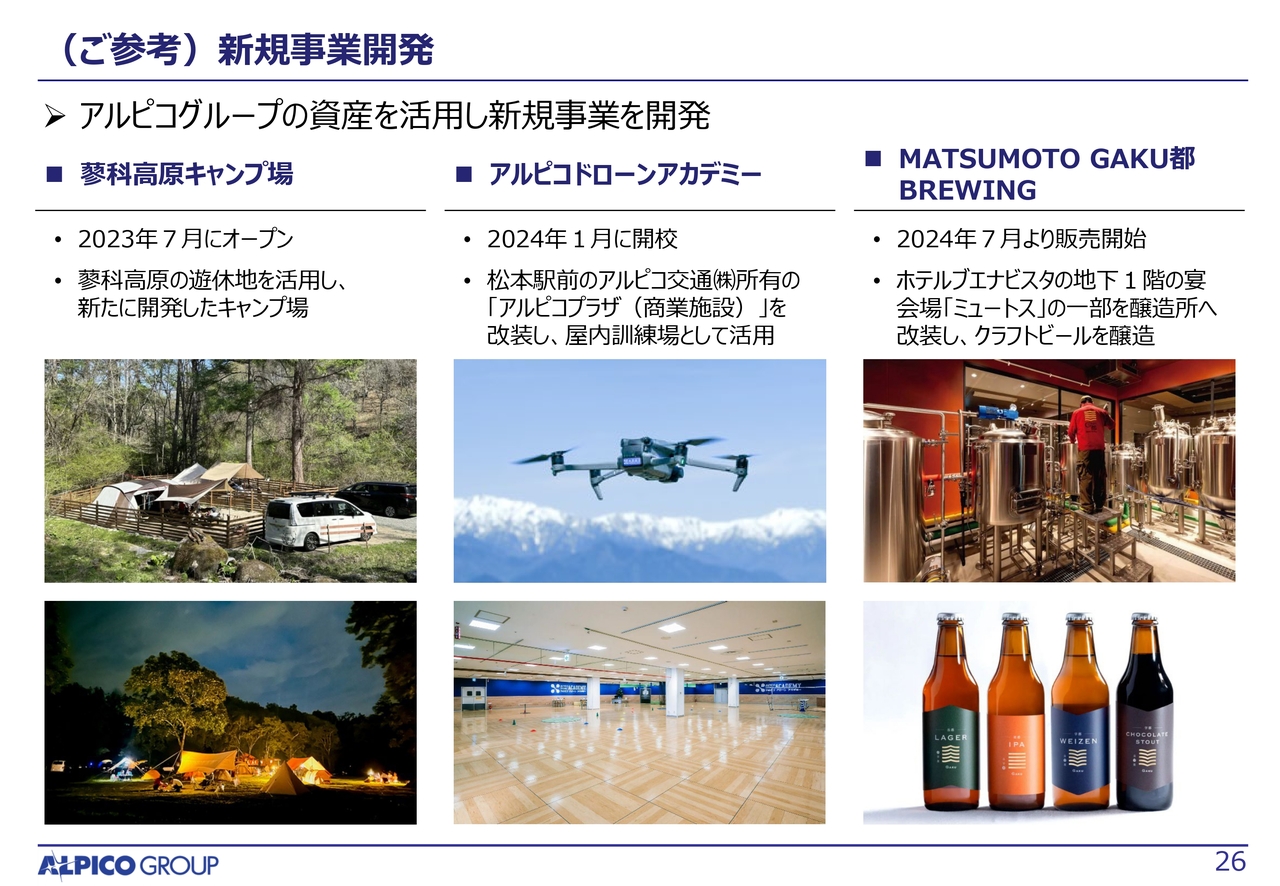
蓼科高原キャンプ場は、蓼科高原の遊休地を活用して新たに開発し、2023年7月にオープンしました。
アルピコドローンアカデミーは、2024年1月に開校しました。松本駅前のアルピコ交通所有の「アルピコプラザ(商業施設)」を改装し、屋内訓練場として活用しています。
「MATSUMOTO GAKU都 BREWING」では、「ホテルブエナビスタ」の地下1階の宴会場「ミュートス」の一部を醸造所へ改装し、クラフトビールを醸造しています。2024年7月より販売を開始しました。
株主還元について ①配当金
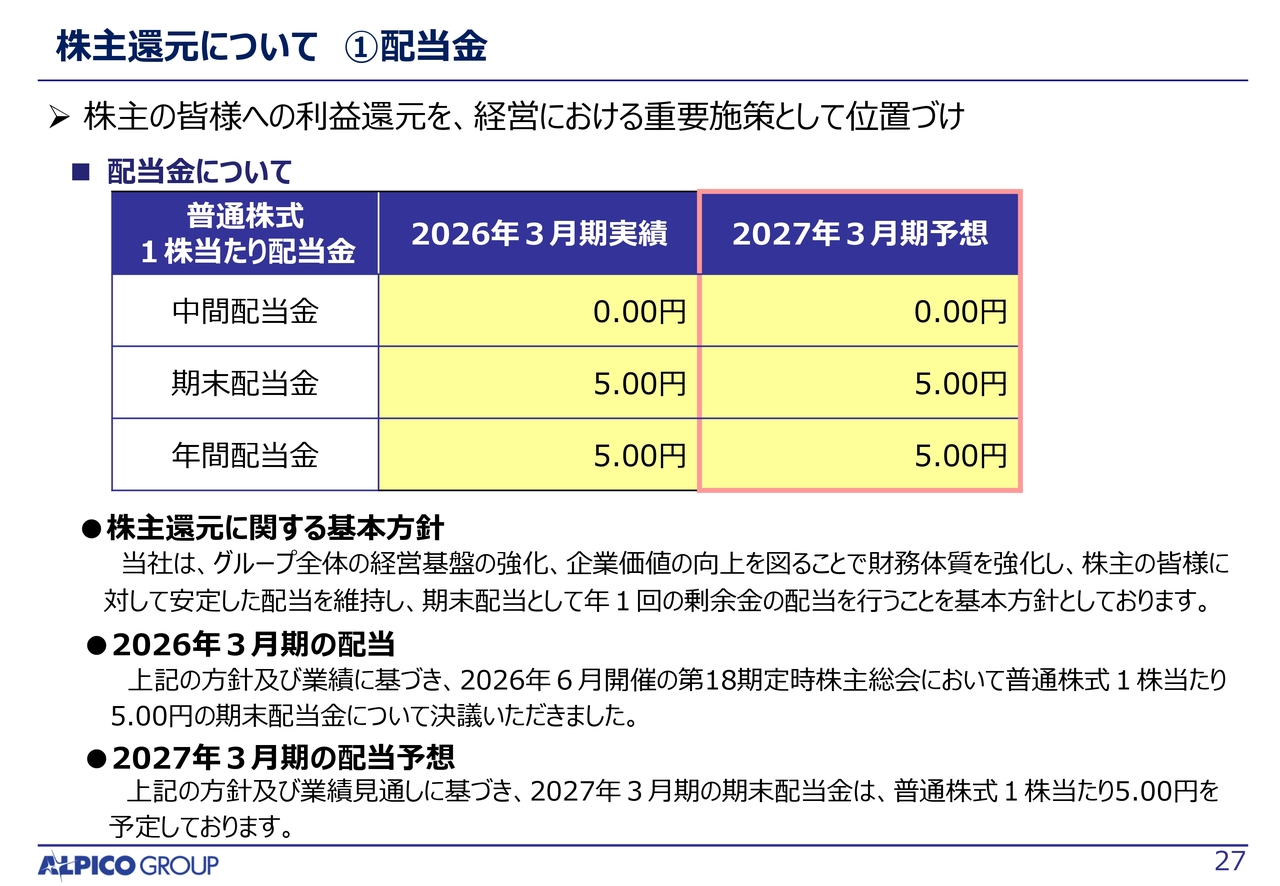
株主還元についてご説明します。当社は、株主のみなさまへの利益還元を、経営における重要施策として位置づけています。
グループ全体の経営基盤と財務体質を強化し、企業価値の向上を図りながら安定した配当を維持して、期末配当として年1回の剰余金の配当を行うことを基本方針としています。
2026年3月期の期末配当金は、1株当たり5.00円となりました。2027年3月期も同方針と業績見通しに基づき、期末配当金として1株当たり5.00円を予想しています。
株主還元について ②株主優待制度
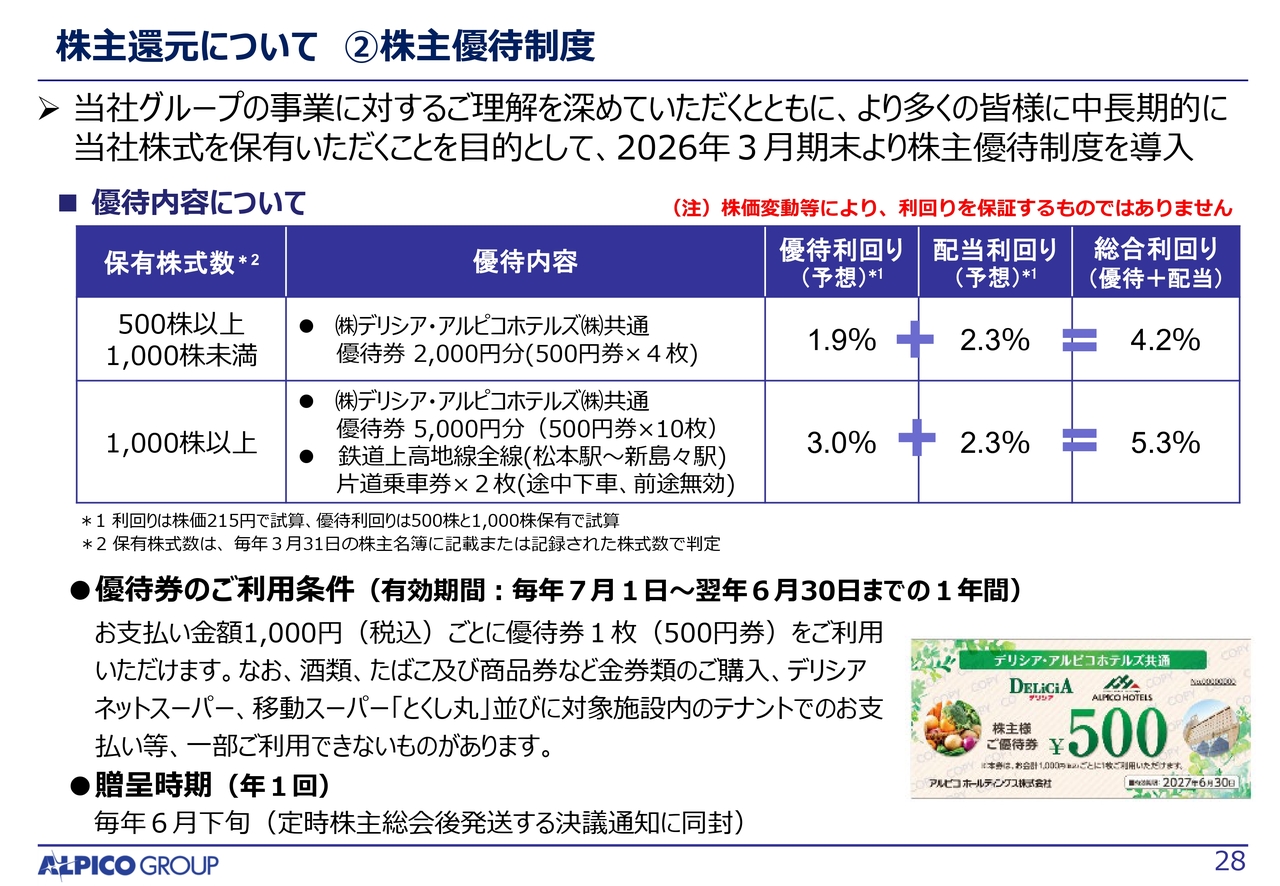
続いて、株主優待制度についてご説明します。当社グループの事業へのご理解を深めていただくとともに、中長期的に当社株式を保有いただくことを目的として、2026年3月期末より株主優待制度を導入しました。
毎年3月31日時点で500株以上1,000株未満を保有する株主のみなさまには、デリシア・アルピコホテルズ共通優待券2,000円分を贈呈します。1,000株以上の場合は、共通優待券5,000円分に加え、鉄道上高地線の松本駅から新島々駅までの全線で使える片道乗車券2枚を贈呈します。
株価215円で試算した配当と優待の総合利回りは、500株保有の場合で4.2パーセント、1,000株保有の場合で5.3パーセントです。なお、株価変動等により利回りを保証するものではありません。
優待券は毎年6月下旬にお届けし、有効期間は7月1日から翌年6月30日までの1年間です。税込1,000円のお支払いごとに、500円券を1枚ご利用いただけます。利用対象外の商品・サービス等については、スライドをご参照ください。
長期ビジョン概要(2035)
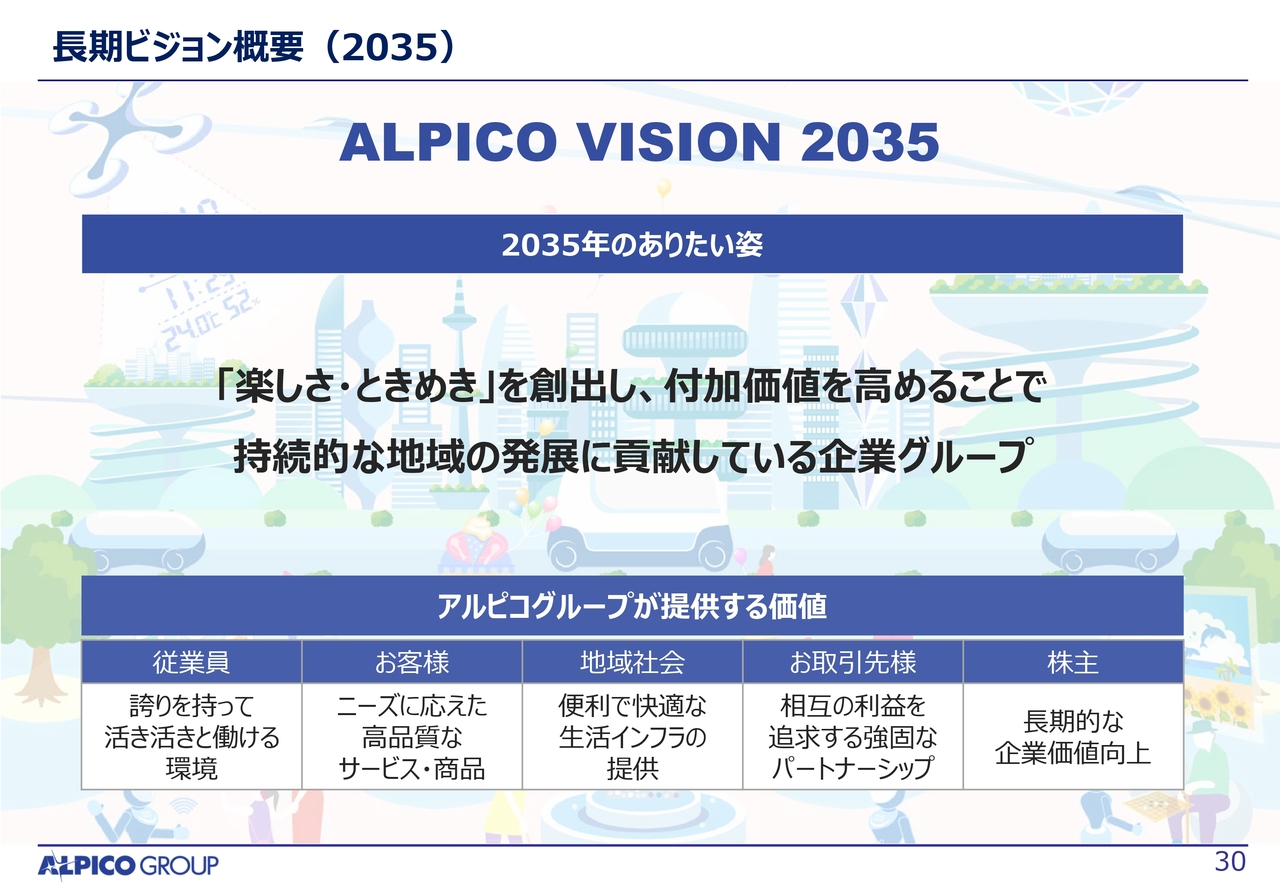
次に、長期ビジョンについてご説明します。当社は2035年に向けて「『楽しさ・ときめき』を創出し、付加価値を高めることで持続的な地域の発展に貢献している企業グループ」という長期ビジョンを策定しています。
長期ビジョン概要:2035年までの方向性
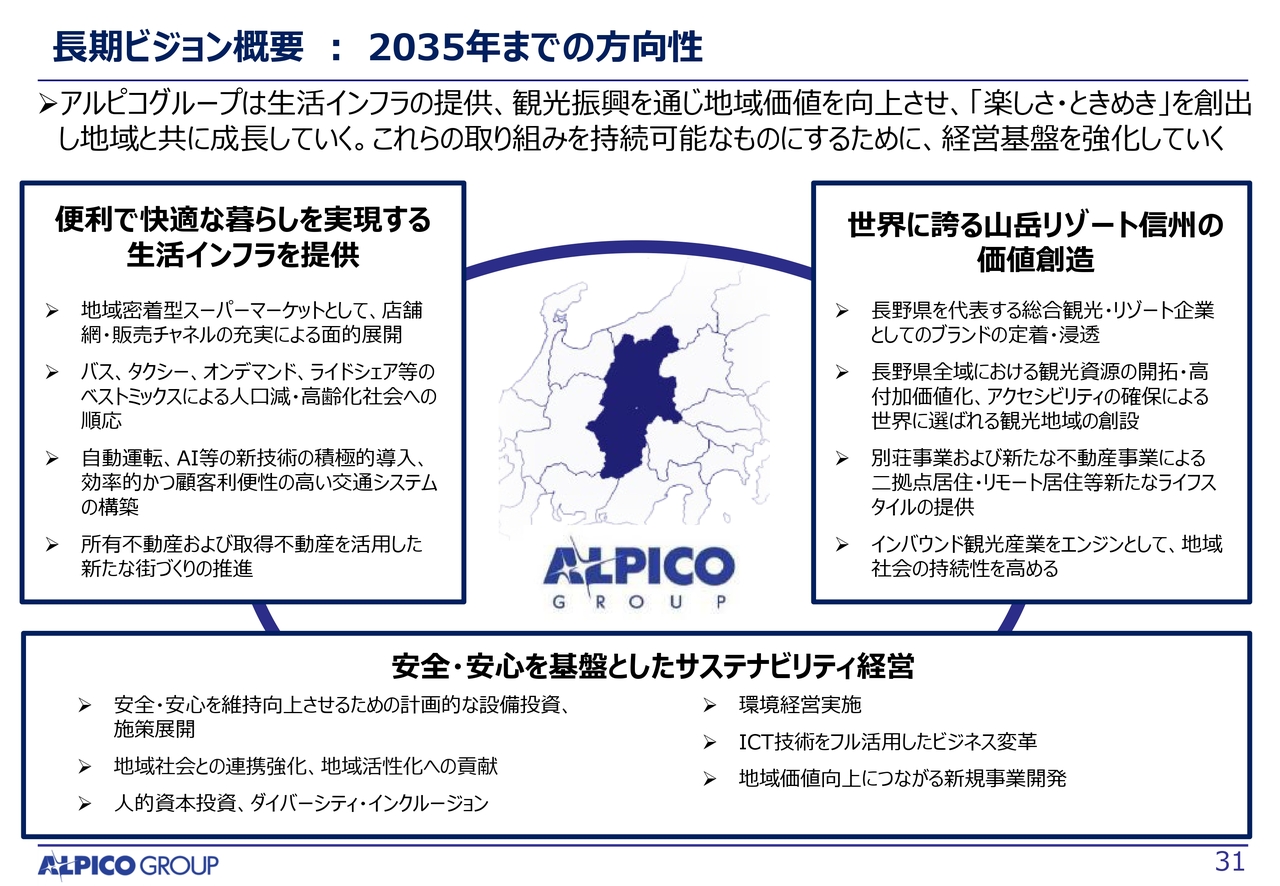
2035年までの3つの方向性を公表しています。1つ目の「便利で快適な暮らしを実現する生活インフラを提供」では、労働集約を緩和するために、DX投資を進めていきます。これはDXやAIシステムなどを活用し、無人運行といった領域に取り組む計画です。
2つ目の「世界に誇る山岳リゾート信州の価値創造」では、「白馬プロジェクト」のような案件を主に信州地域で展開し、地域事業者と連携して信州の価値を高めていくことが目標です。
3つ目の「安全・安心を基盤としたサステナビリティ経営」では、人的資本経営に取り組みます。戦略も重要ですが、経営資源の確保が当社にとって死活問題になると考えています。具体的には、サービス業では、労働集約型産業としての宿命から完全に脱却することは難しい状況にあります。その中で、女性の活躍や外国人の採用を進める計画です。また、高齢者雇用についても推進し、人的資本経営を通じて経営資源の確保に努めていきます。
中期経営計画 概要
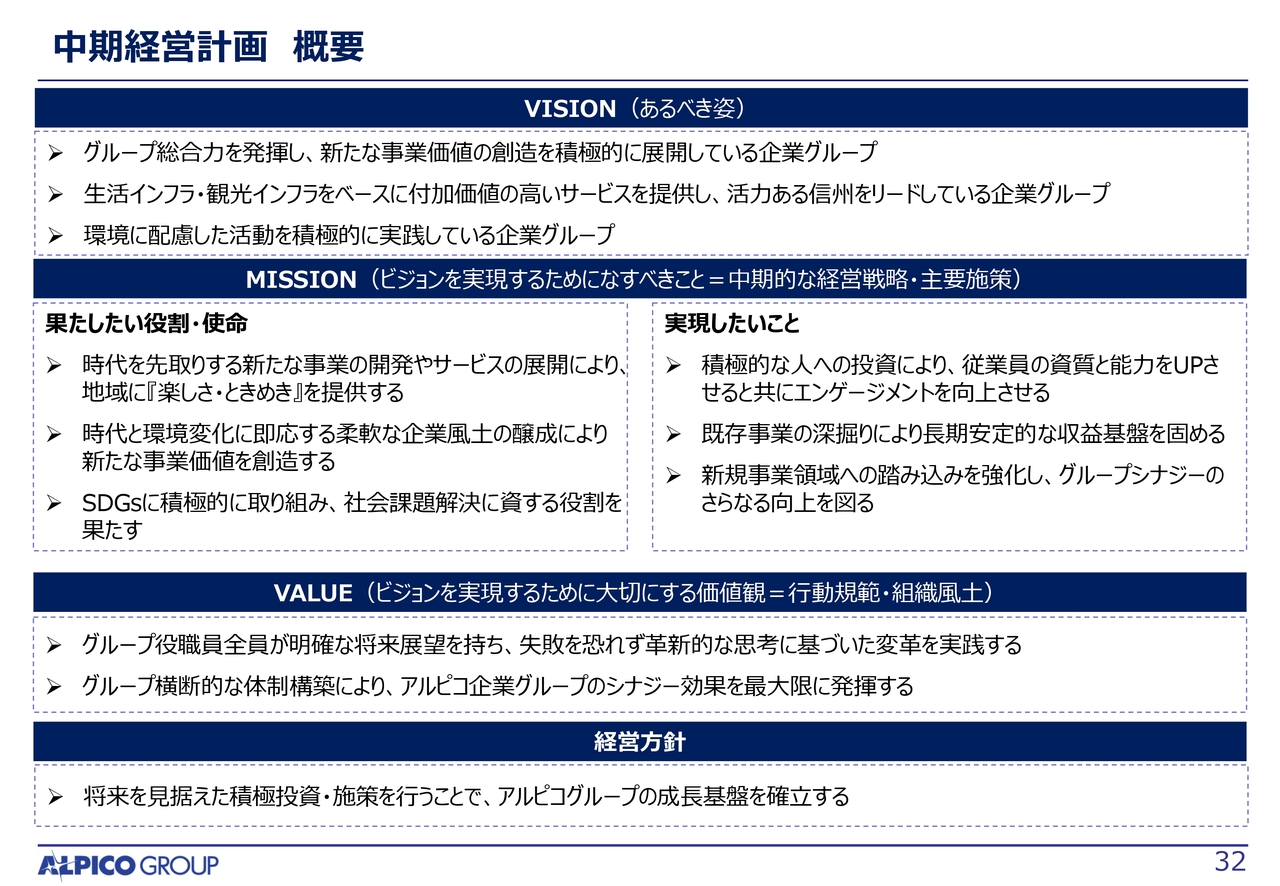
中期経営計画の概要についてご説明します。VISIONとして、グループ総合力による新たな事業価値の創造、生活・観光インフラをベースとした付加価値の高いサービスの提供、環境に配慮した活動を通じ、活力ある信州をリードする企業グループを目指します。
MISSIONは、時代を先取りした事業やサービスにより、地域に「楽しさ・ときめき」を提供することです。環境変化に即応する企業風土を育み、新たな事業価値の創造と、SDGsを通じた社会課題の解決に取り組みます。
その実現に向け、人への投資による従業員の資質・能力とエンゲージメントの向上、既存事業の深掘りによる収益基盤の強化、新規事業領域への展開によるグループシナジーの向上を図ります。
VALUEとして、役職員全員が明確な将来展望を持ち、失敗を恐れず変革を実践します。また、グループ横断的な体制を構築し、シナジー効果を最大限に発揮します。
このような取り組みと将来を見据えた積極投資により、アルピコグループのシナジー効果を最大限に発揮します。
中期経営計画の骨子:3つの基本方針
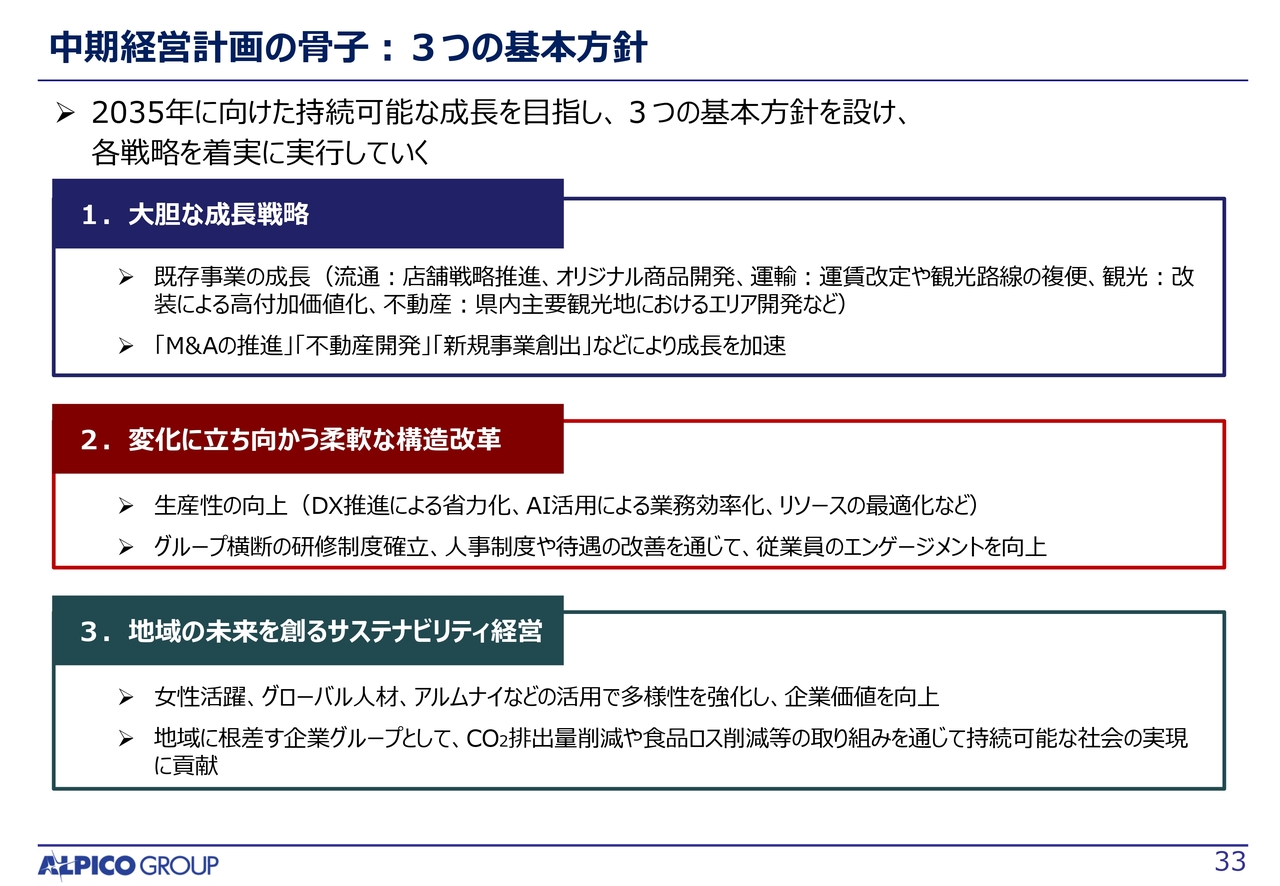
2035年に向けた持続可能な成長を目指し、中期経営計画では3つの基本方針を掲げています。
1つ目は、「大胆な成長戦略」です。流通事業では店舗戦略やオリジナル商品開発、運輸事業では運賃改定や観光路線の複便、観光事業では改装による高付加価値化、不動産事業では県内主要観光地のエリア開発を進めます。さらに、M&Aや不動産開発、新規事業創出により成長を加速します。
2つ目は、「変化に立ち向かう柔軟な構造改革」です。DX・AIの活用やリソースの最適化により生産性を高めるとともに、グループ横断の研修制度の確立、人事制度や待遇の改善を通じて、従業員のエンゲージメント向上を図ります。
3つ目は、「地域の未来を創るサステナビリティ経営」です。女性活躍の推進やグローバル人材、アルムナイの活用により多様性を強化し、企業価値の向上を図ります。また、地域に根差す企業グループとして、CO2排出量や食品ロスの削減などを通じ、持続可能な社会の実現に貢献します。
(ご参考)M&Aの推進
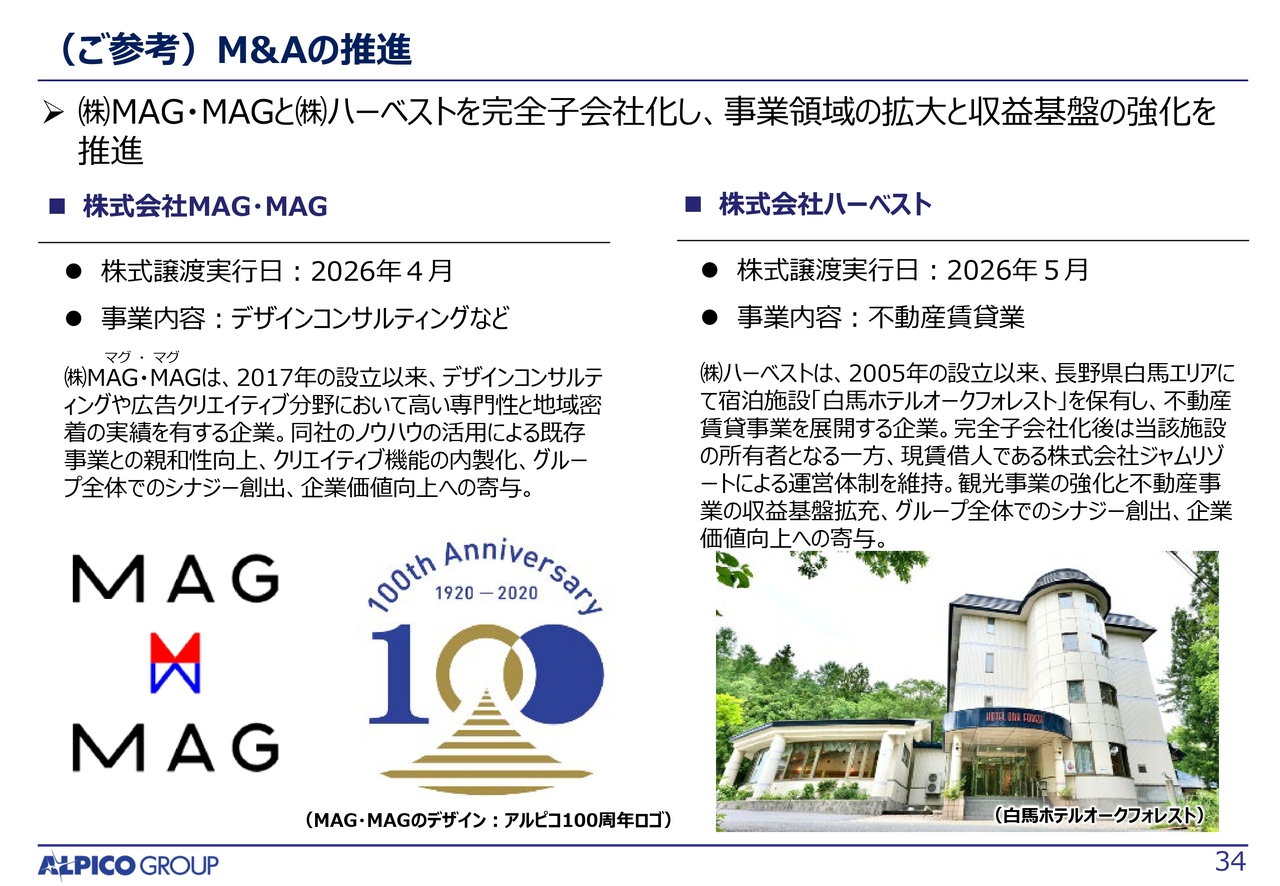
M&Aについてです。今年に入り、広告デザイン会社であるMAG・MAGと、不動産賃貸事業会社であるハーベストを買収しました。
ただし、ハーベストの所有する宿泊施設、白馬ホテルオークフォレストについてはホテルオペレーションを当社では行っておらず、不動産事業として建物のみを購入し、賃料収入を得るかたちです。また、白馬については、白馬プロジェクトに加え、今後はグランドデザインの観点から投資を進めていきたいと考えています。
連結業績推移(計画)
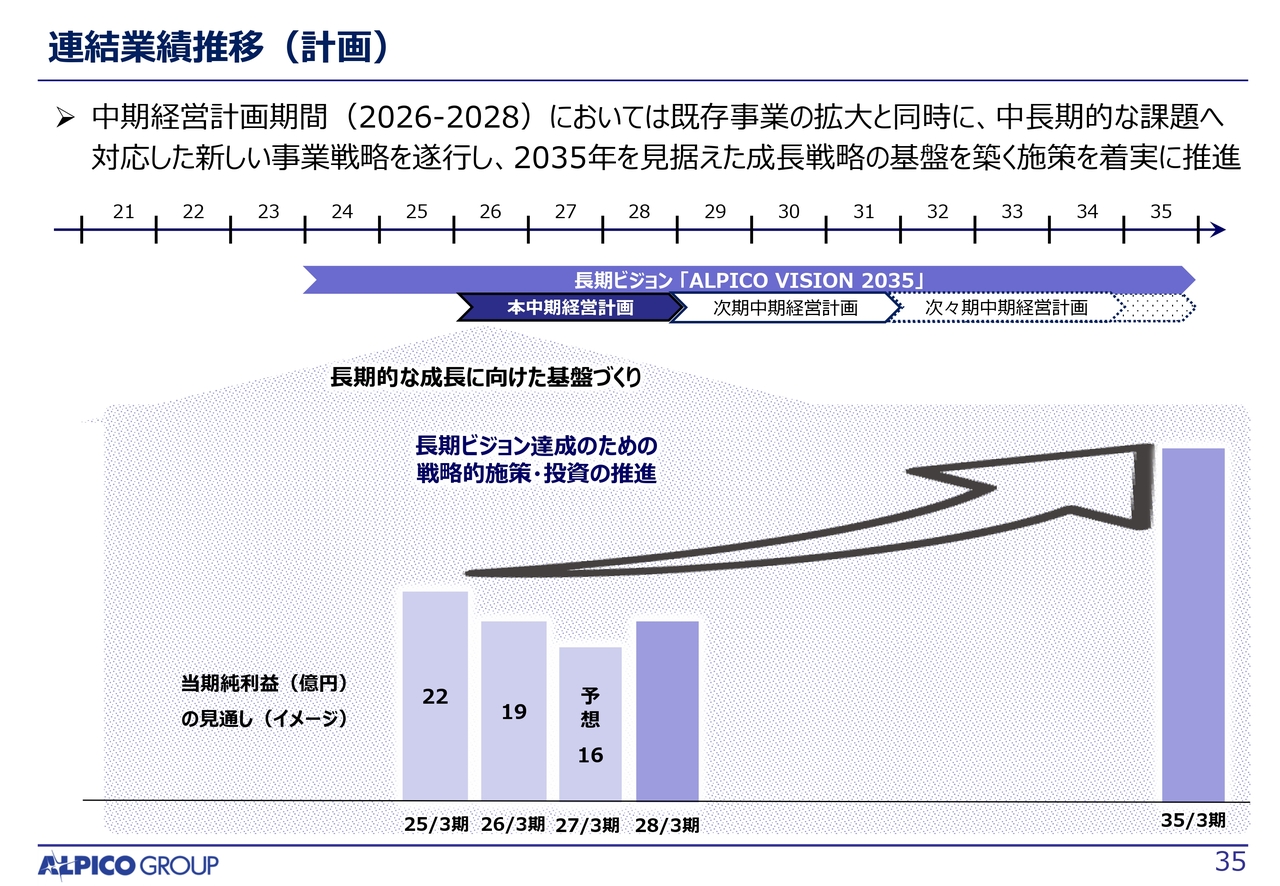
スライドは、中期経営計画期間および長期ビジョンの最終年度に向けた業績のイメージを示しています。
本中期経営計画では、既存事業の拡大と同時に、中長期的な課題へ対応した新しい事業戦略を遂行します。
長期ビジョン「ALPICO VISION 2035」の達成に向け、戦略的な施策・投資を着実に推進し、次期、次々期の中期経営計画につながる成長基盤を築いていきます。
私からのご説明は以上です。ご清聴いただきありがとうございました。
記事提供: 