2026年9月10日に発表された、ベステラ株式会社2027年1月期第2四半期決算説明の内容を書き起こしでお伝えします。
弊社工事現場(川崎市製鉄所)における事故の現状況について
本田豊氏(以下、本田):ベステラ株式会社代表取締役社長の本田です。本日は貴重なお時間をいただき、ありがとうございます。まず説明に先立ち、一言申し上げます。
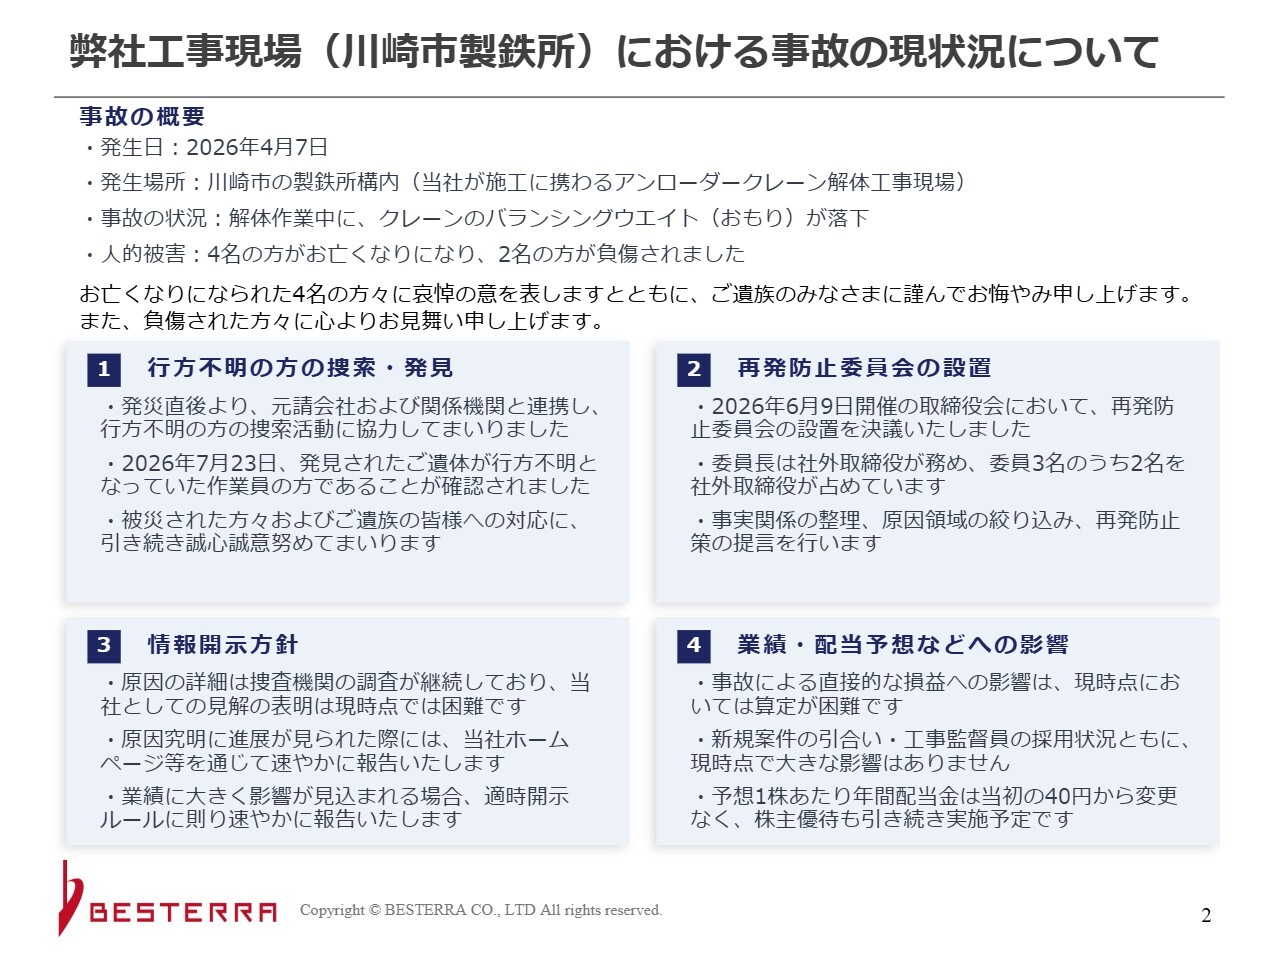
4月に当社の工事現場で発生した重大災害について、お亡くなりになられた4名の方々に哀悼の意を表し、ご遺族のみなさまに謹んでお悔やみを申し上げます。また、負傷された方々に心よりお見舞い申し上げます。
当社は本件を極めて重く受け止め、事故発生直後に直ちに安全対策を講じてきました。
また、6月に再発防止委員会を設置しました。同委員会において徹底的に検証を行い、再発防止に万全を期すとともに、安全をすべてに優先させるという原点に立ち返り、全社を挙げて信頼回復に努めていきます。
事故の概要については、先ほど少し申し上げ、かつ以前にも報道されていますが、4月7日に川崎市のJFEスチール社東日本製鉄所構内で、アンローダークレーンの解体工事中に、クレーンのバランシングウエイト(おもり)が落下するという事故が発生しました。4名の方がお亡くなりになり、2名の方が負傷されました。
行方不明の方については、事故が発生した4月7日以降、捜索活動を継続してきました。そして、7月23日に発見されたご遺体が、行方不明となっていた作業員であることが確認されました。
被災された方々およびご遺族のみなさまへの対応には、引き続き誠心誠意努めていきます。
6月9日に再発防止委員会を設置し、委員長は社外取締役が務めるかたちをとっています。事実関係の整理、原因領域の絞り込みおよび再発防止に重点を置いた提言を行っていきます。
情報開示については、捜査機関による調査中のため、当社として原因の詳細の見解を表明することは現時点で難しい状況です。原因究明に進展が見られた際には、当社ホームページなどを通じて速やかに報告します。また、業績に大きな影響が見込まれる場合には、適時開示ルールに則り速やかに報告します。
業績や配当予想などへの影響について、事故による直接的な損益の影響は現時点で算定が難しい状況です。新規案件の引き合いや工事監督員の採用に関しては、現時点で大きな影響は出ていません。配当と株主優待も引き続き実施する予定です。
決算のポイント
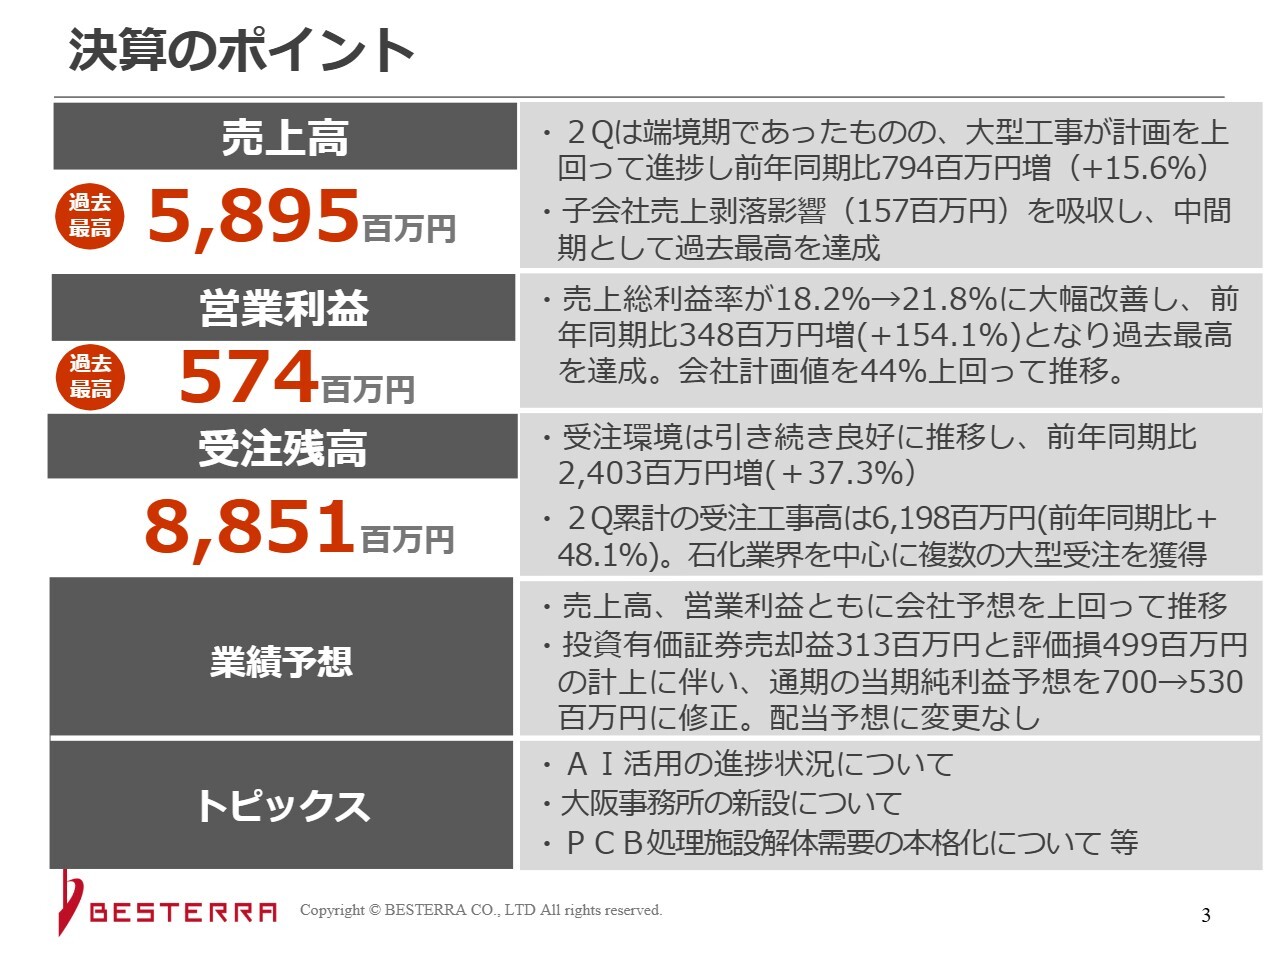
第2四半期の決算内容に移ります。今回の決算では、売上高と利益のいずれも過去最高の数字を達成しました。これが1つ目のポイントです。もう1つのポイントとして、特別損失の計上があります。
売上高に関しては、第2四半期は端境期であり、大型工事、特に数億円から10億円を超えるような工事が終わる時期と始まるタイミングが重なる時期でしたが、引き続き大型工事が順調に推移したこともあり、前年同期比で7億9,400万円の増加となりました。
また、前期に子会社の3Dビジュアル社とヒロ・エンジニアリング社の2社を売却した影響で、売上に1億5,700万円のマイナス影響がありました。しかしながら、従来の本業部分やグループ会社である矢澤社、オダコーポレーション社、TOKEN社が減少分を吸収しました。
営業利益については、売上総利益率の改善が大きく寄与し、18.2パーセントから21.8パーセントへと改善しました。この21.8パーセントという数字は、資源が高騰する前の利益率を若干上回る水準となっています。その結果、前年同期比3億4,800万円増と、大幅な増加となりました。
受注残高については、期末時点で85億円ほどだったものが、88億5,100万円となり、順調に推移しています。前年同期比で約24億円の増加となっています。
業績予想については後ほど詳しくご説明しますが、今回のポイントである特別利益や特別損失の部分について、決算発表後に投資家さまから説明を求められているため、ここでご説明します。
具体的には、業務提携先に出資していた投資有価証券の評価損、いわゆる減損を備忘価額まで行っており、つまりは約5億円の減損を行ったことが原因となっています。すでに開示しているところですが、その業務提携先はクラッソーネ社という会社です。
同社は一軒家解体などのプラットフォームを運営しています。現在は実際に工事等も行っています。もともとは名古屋に本社を置いており、今後は東京進出を本格化させる予定であるため回復の見通しも考えられる状況ですが、現時点でのB/Sの状況や月次の状況を監査法人の指導のもと精査した結果、今回は減損せざるを得ないという判断に至りました。
一方で、その他の投資有価証券である「TREホールディングス社」の株式に関連し、売却益として3億1,300万円が計上されています。TREホールディングス社はタケエイ社とリバーホールディングス社が経営統合によって設立した会社ですが、経営統合時に発生した税金負債が売却に伴ってプラス要因として計上されています。
税効果会計を考慮すると、減損損失を損金に算入できないなどの要素もありますが、この差額を計算した結果、最終利益を7億円から5億3,000万円に修正しています。
トピックスについては、後ほどご説明します。
2027年1月期 業績の進捗状況について
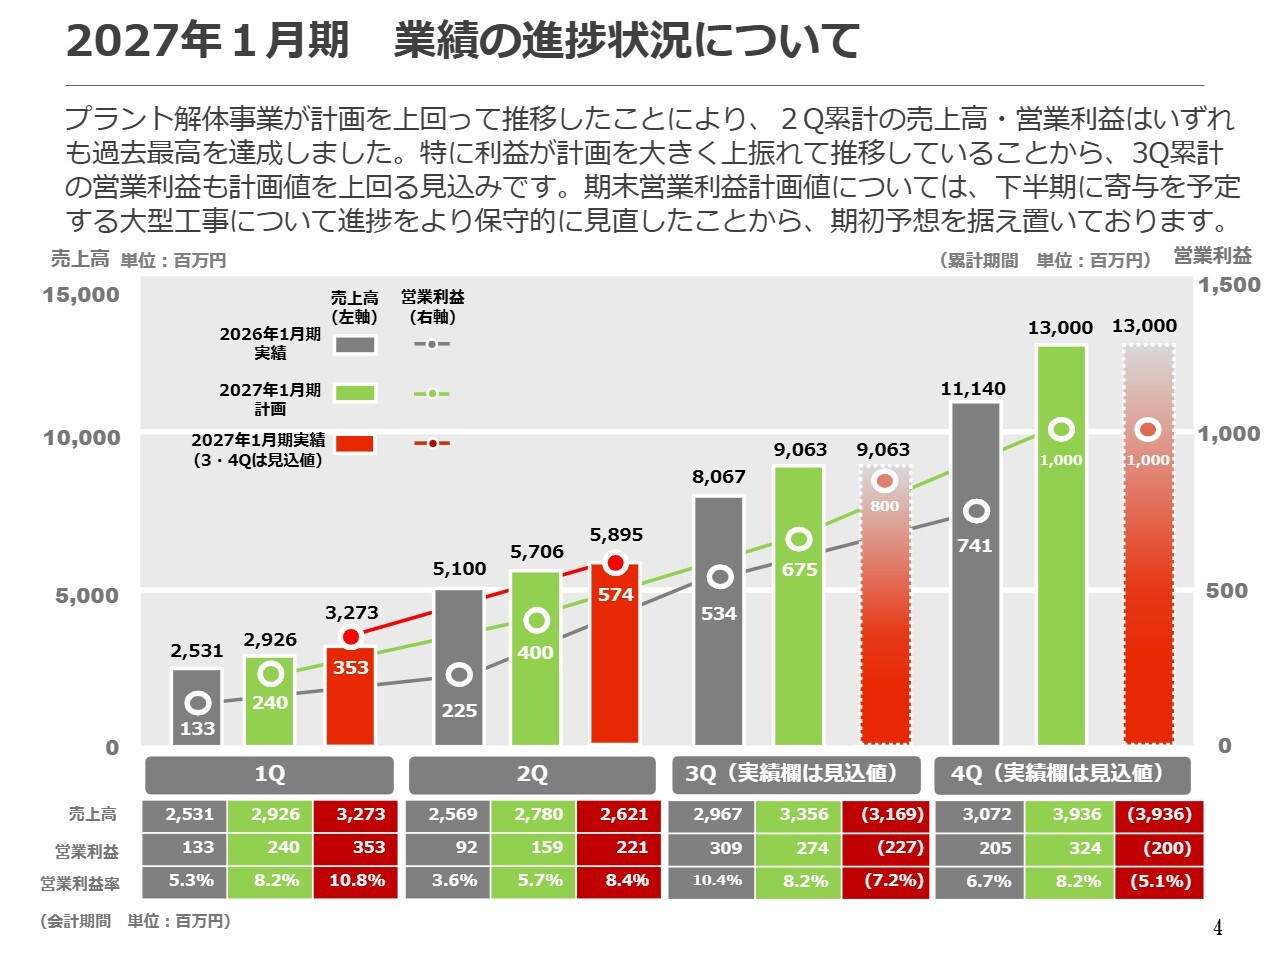
業績の進捗状況です。先ほど、第2四半期は過去最高の売上と利益であるとお伝えしたところですが、第1四半期、第2四半期ともに前年あるいは当初計画を上回るかたちで推移しました。
決算発表後に「このペースでいけば、下期偏重であることも考慮すると、売上高・営業利益ともに上方修正するのではないか?」というご質問をいただきましたが、第3四半期、第4四半期については保守的に見積もっています。
具体的にどのような点を保守的に見ているのかというと、いわゆる工事の売上総利益、つまり粗利の部分を保守的に見積もっているところが大きいです。
大型工事については、端境期における特徴として、工事が終了する際に追加工事やスクラップが当初計画よりも多く発生することがあります。それに加え、価格面も含めて最終的に収益が上がる傾向があります。したがって大型工事は、工事終了時に利益が向上するという特性を持っています。
今回の第3四半期および第4四半期では、大型工事が始まる時期となっているため、現時点では保守的に見積もっています。
場合によっては、工事の進行中に原価が先行して多く発生することや、工事終了時やお客さまの決算期に合わせて追加工事が行われることもあります。そのため、現段階の数字にはこうした保守的な見方が反映されています。なお、工事の完工・清算が早めに進めば、数字が上昇する可能性も考えられます。
具体的には、第3四半期の営業利益を、前回の6億7,500万円から8億円に引き上げました。
損益計算書:第2四半期(2027年1月期)
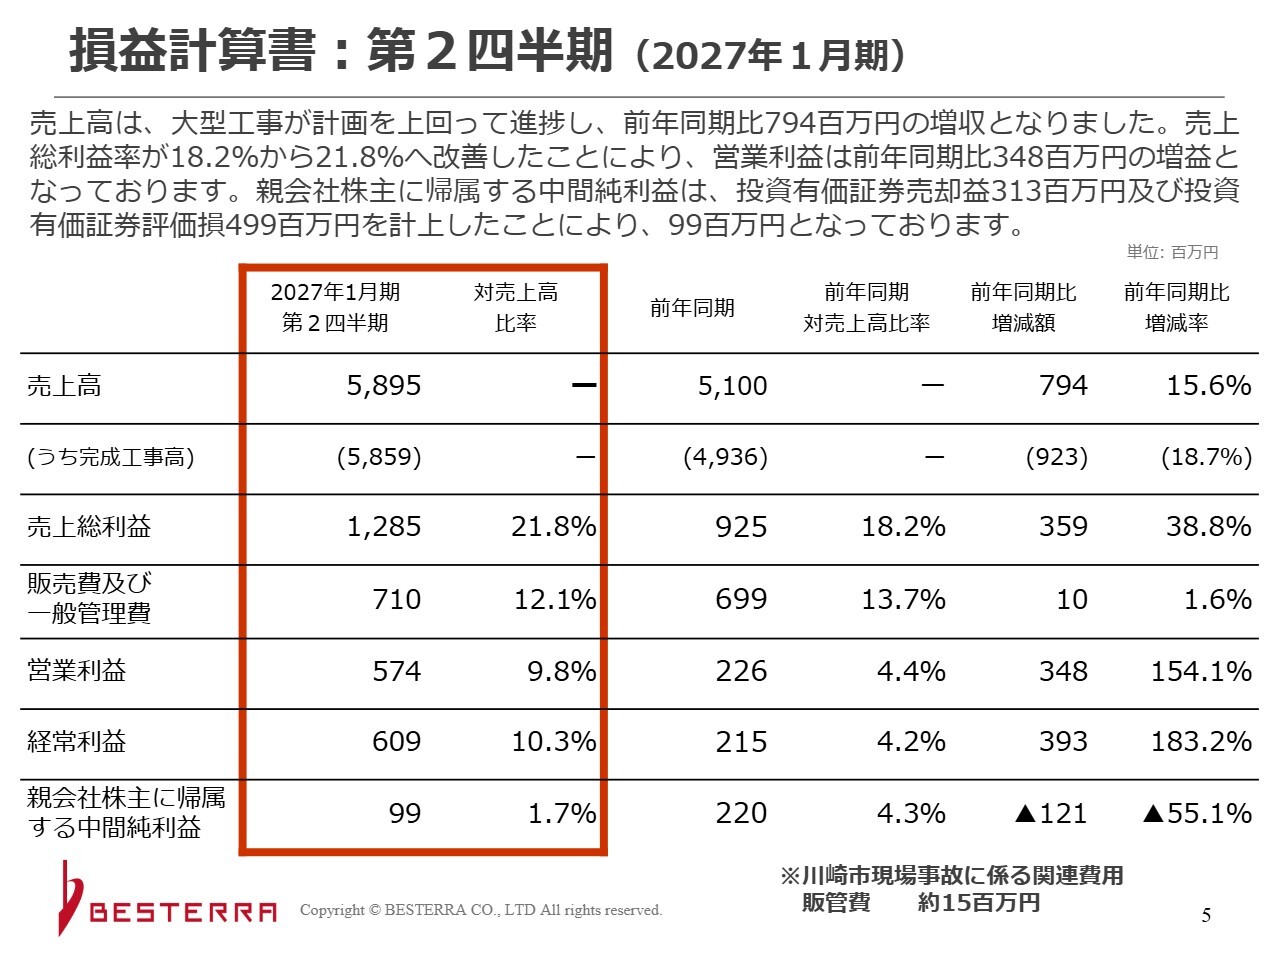
損益計算書です。売上高は58億9,500万円で、前年の51億円と比較すると7億9,400万円増加しています。完成工事高もほぼ同じ水準です。売上総利益率は21.8パーセントで、昨年の18.2パーセントから改善しています。販管費については、後ほどご説明します。
その結果、営業利益は5億7,400万円となり、当初の目標ベースである売上高比率10パーセントという理想とするかたちにかなり近づいてきています。
経常利益は6億900万円で、前年同期比10.3パーセントの増加となりました。ただし純利益については、減損に伴う特別損失計上の影響を受け、9,900万円で着地しています。
業界別 完成工事高構成比率
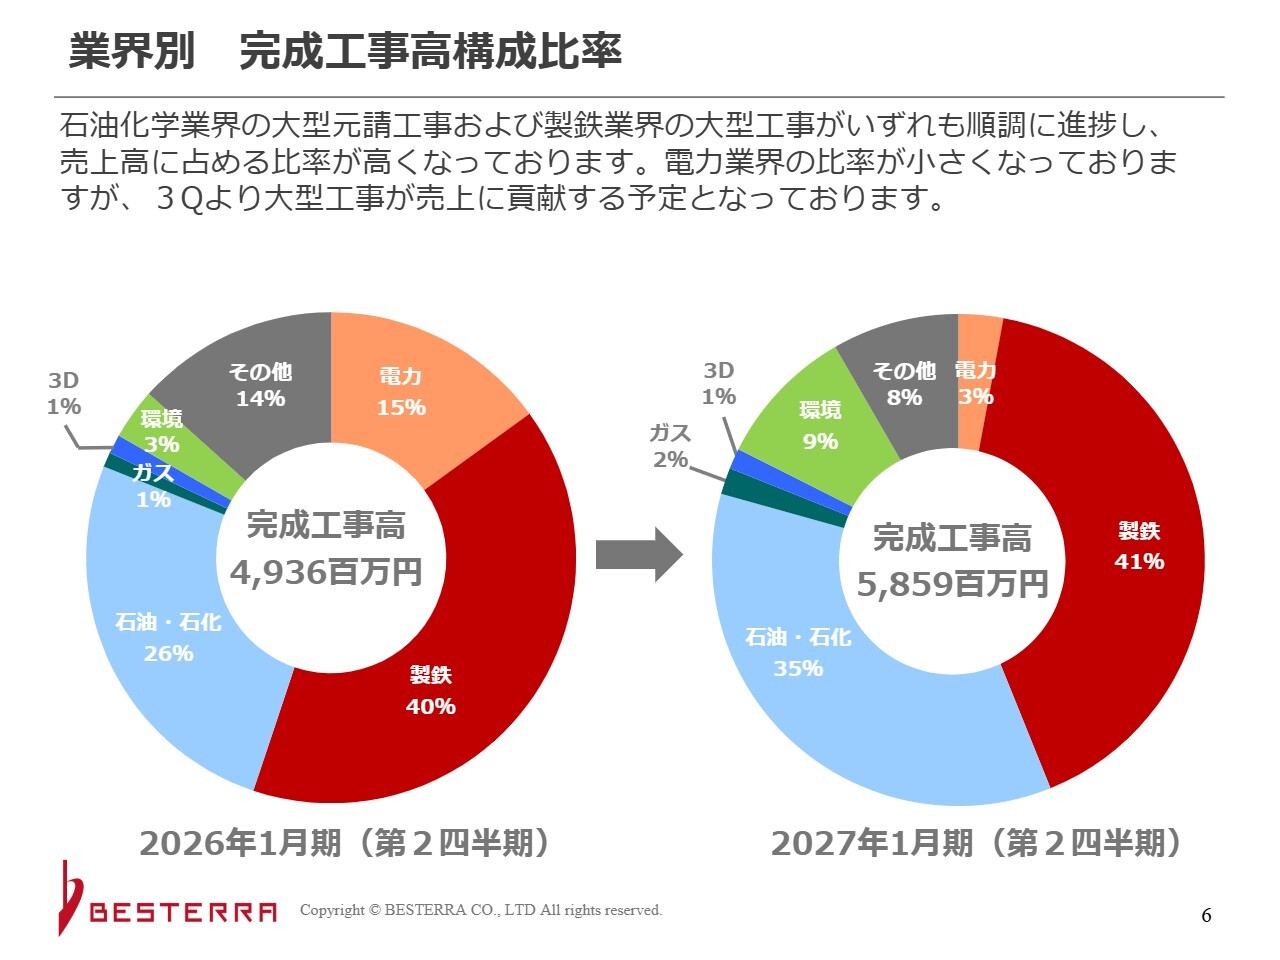
完成工事高の構成比率です。昨年は電力が少し少なめで、製鉄と石油・石油化学が同程度の状況でしたが、さらにその傾向が強まっているのが現在の完成工事高の状況です。
電力は3パーセントと低い割合ですが、このままなくなるわけではありません。今後、電力の工事が少しずつ増加し、受注残での割合も増えていくと見込んでいます。現在も電力関連の工事を受注している状況です。
完成工事高の推移について
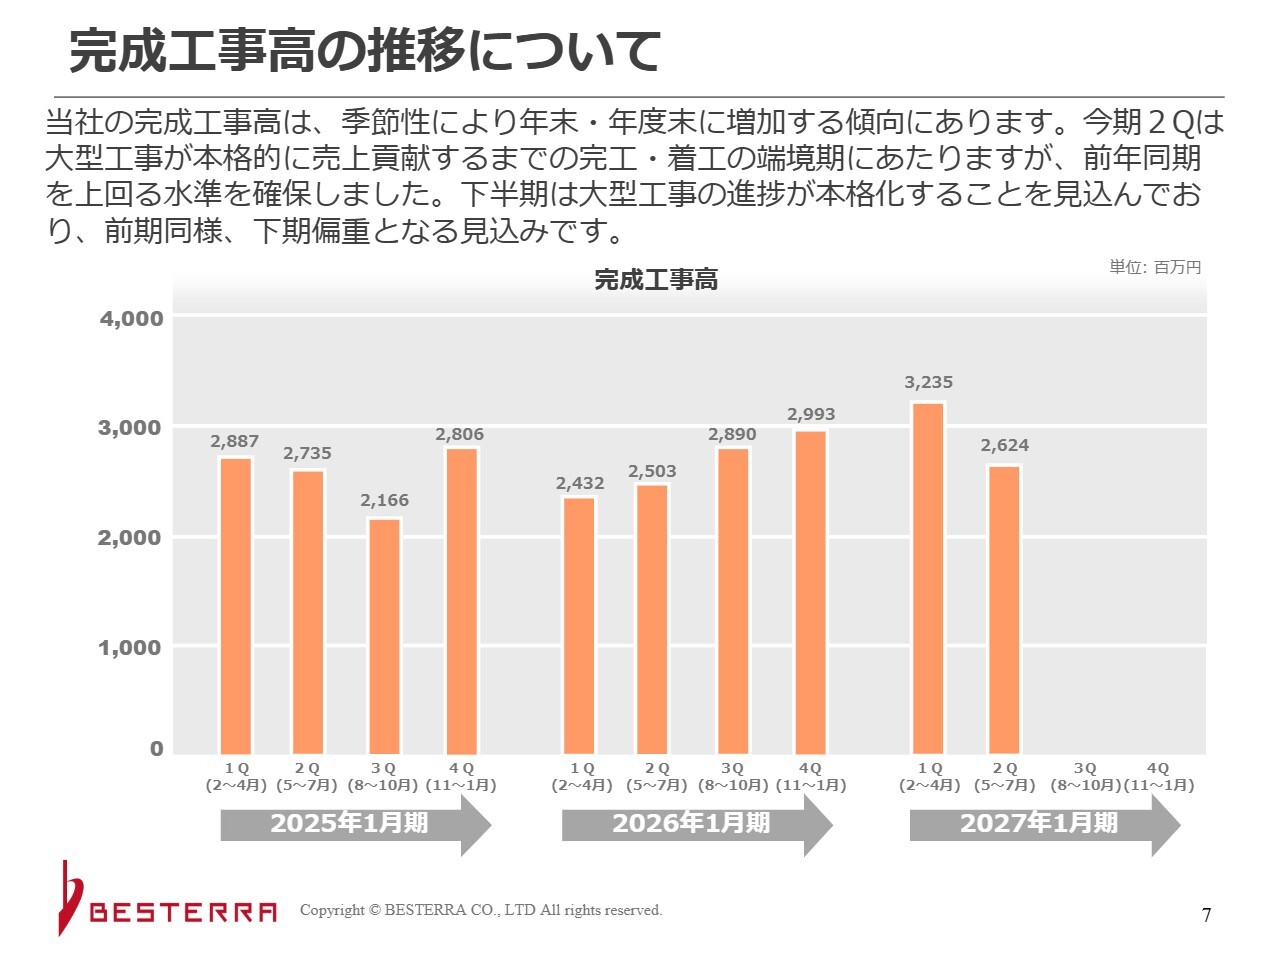
完成工事高の推移です。当社では以前から、第1四半期と第4四半期に売上および利益が集中する傾向がありました。特に第4四半期への集中が昨今強まっており、これはお客さまの決算期が3月である会社が多いことや、その前に清算が行われることなどに関連していると考えられます。今期もこうした傾向が強くなると予想しています。
そのような状況の中で、第2四半期の会計期間ごとの数字は26億2,400万円となり、比較的高めに推移しています。
完成工事高に占める元請案件の推移
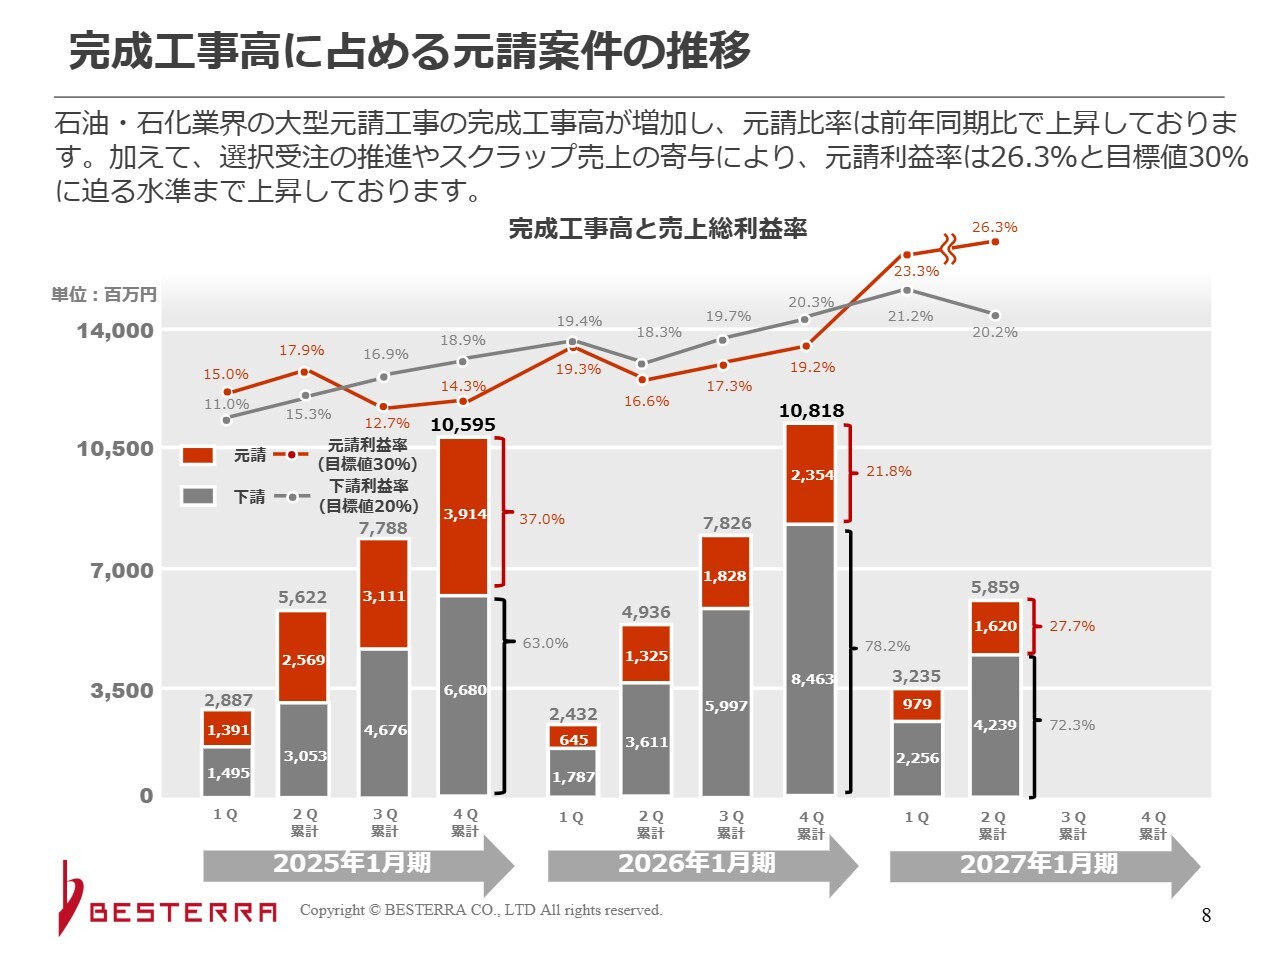
完成工事高に占める元請案件の推移については、スライド下部の棒グラフがその割合を示しています。
石油・石油化学業界の大型元請工事の完成工事高が増加しています。特に化学関連の元請工事が多かったことが特徴で、今後もこの傾向が続く見込みです。電力関連の工事も少し出ています。
売上総利益率については、元請工事のほうが利益率の高い、本来のかたちになってきています。従前に低かった要因としては、お客さまを開拓するために低利益率で受注を行っていたことが挙げられます。
現在は選択受注を進めており、目標としては元請工事で30パーセント、一次請工事で20パーセントの粗利を目安としています。今回の粗利率は26.3パーセントで着地しましたが、第2四半期の会計期間だけで見ると30パーセントを超えています。
1人あたり完成工事高(単体)の推移について
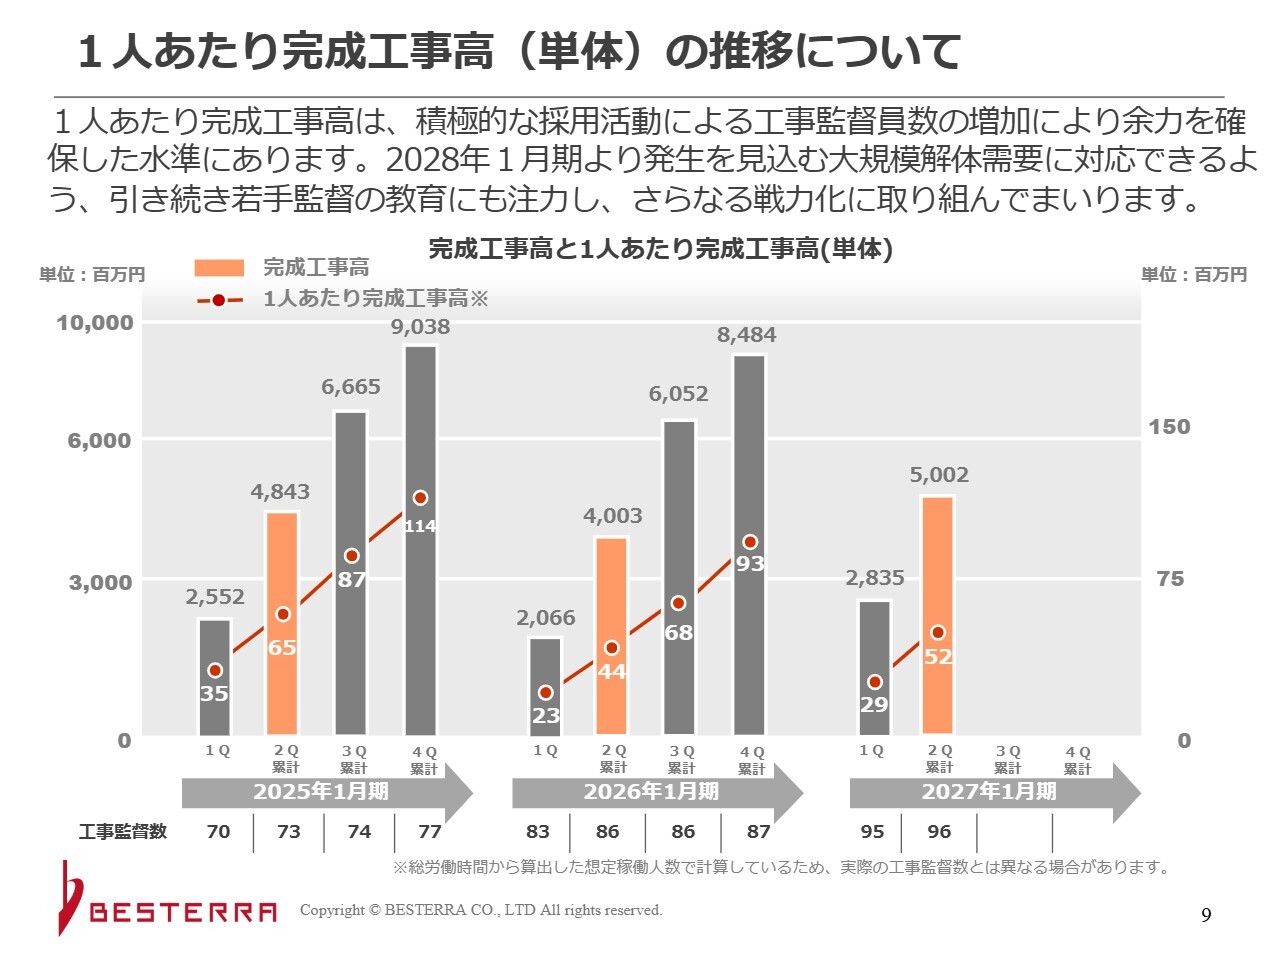
1人あたり完成工事高(単体)については、わずかながら増加しています。当社の成長に大きな影響を与えるのは、どれだけ工事を受注できるかという点ですが、単に人員を増やせばよいというわけではありません。大型現場を担える人材やその資質を持つ人が増えることで、徐々に大型現場の受注が可能になります。
そのような要素を含みつつ、こちらのスライドは単純に人員を指します。人員を増やし、教育を通じて一人前の監督へと育成し、さらに大型現場を任せられる人材を育てていくことで、売上を伸ばす体制を作っています。現時点では採用が順調に進んでおり、それに伴って売上も伸びてきています。
販売費及び一般管理費:第2四半期(2027年1月期)
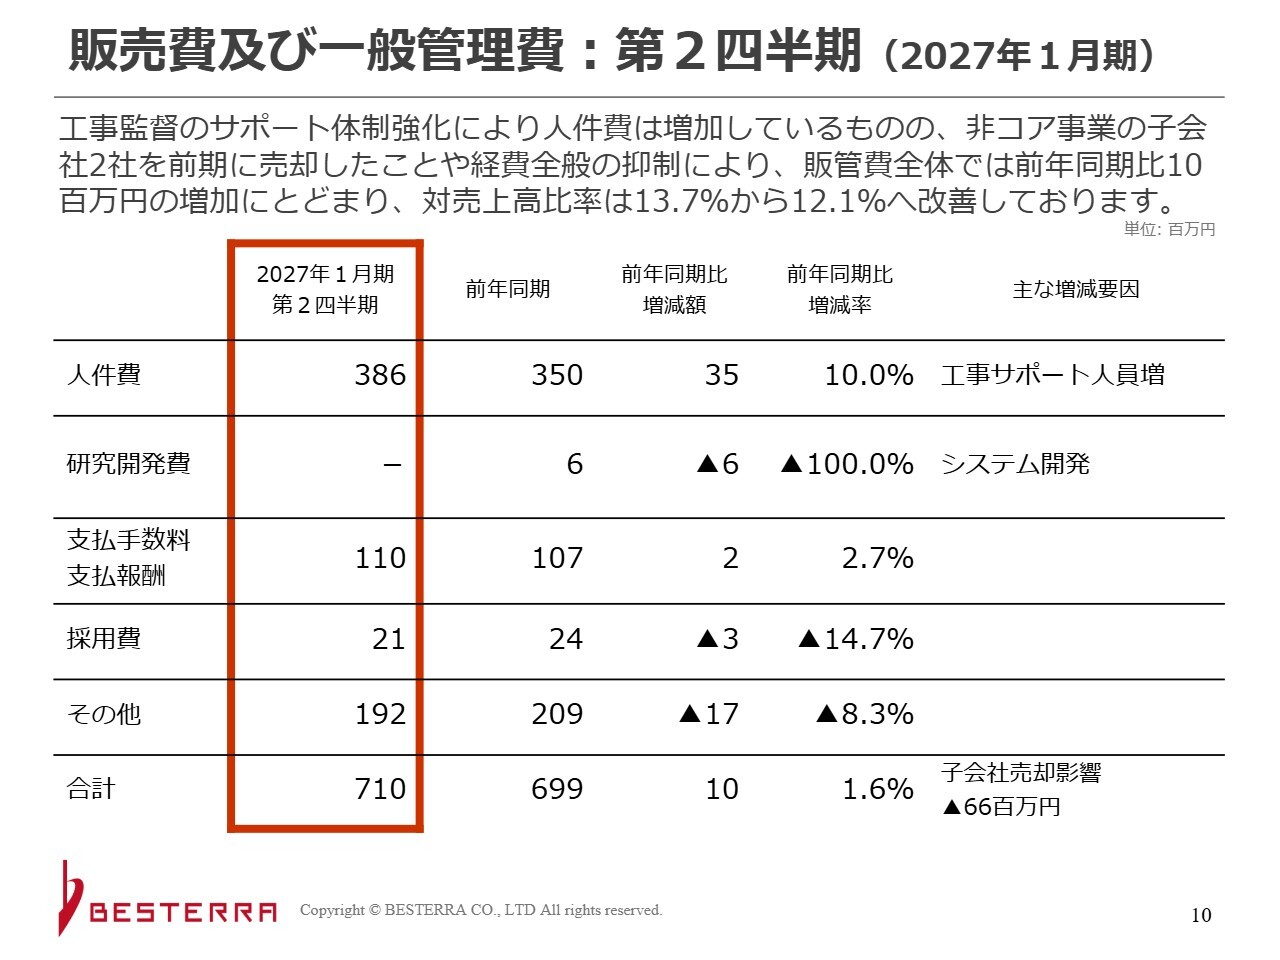
販管費については、総額では前年とほぼ同じ金額ですが、実は子会社売却により6,600万円分の販管費が減少しています。それにもかかわらず、総額があまり変わらない理由として、人件費が大きな割合を占めていることが挙げられます。
「工事サポート人員増」と記載していますが、例えば安全衛生室の人員増加、さらには脱炭素関連やマーケティングといった前向きな部署における人員増強によって、人件費が増加しました。それが子会社売却による販管費減少分を吸収するかたちになっています。
人員計画の進捗
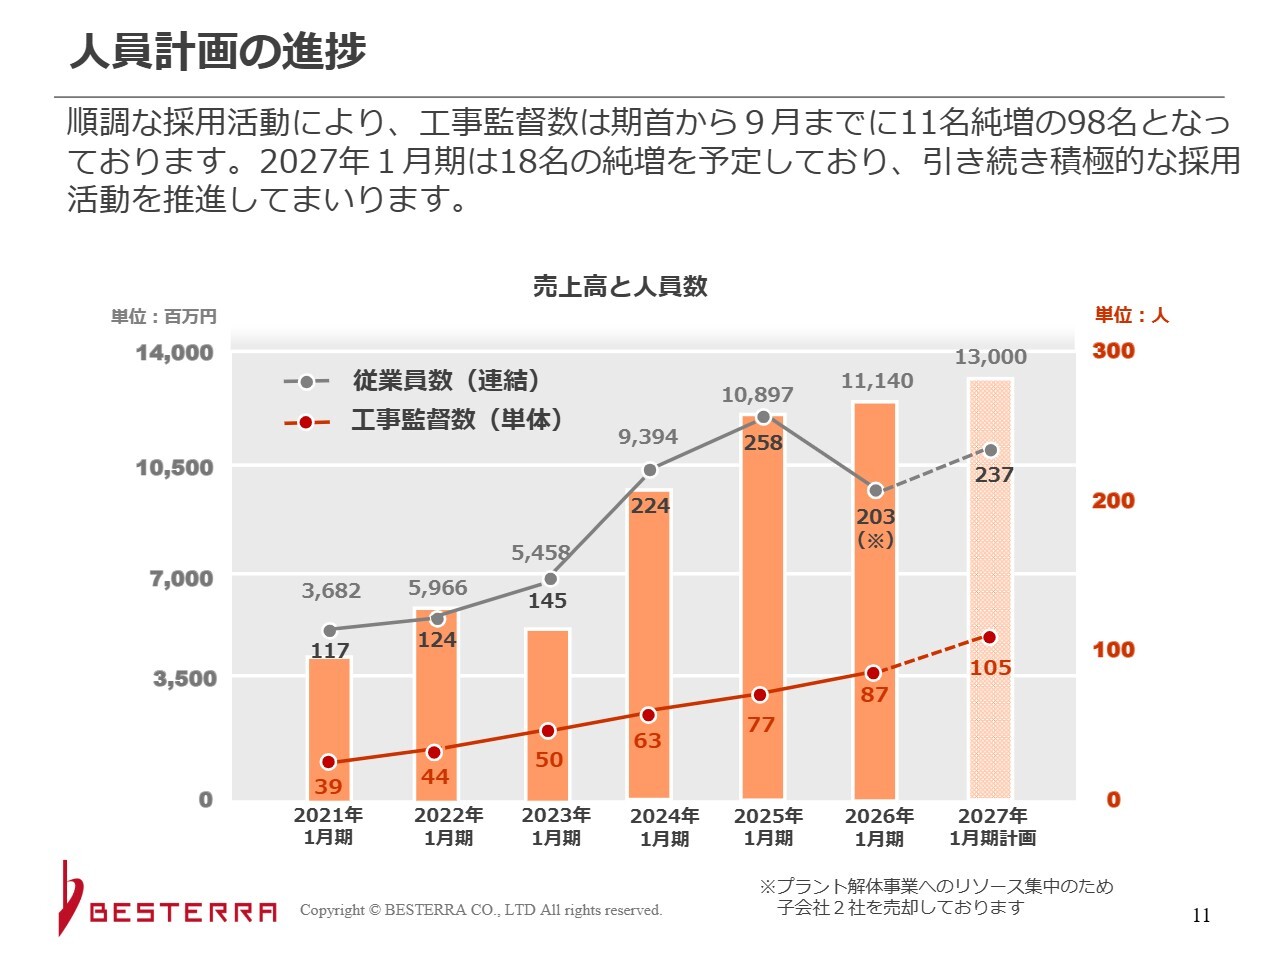
人員計画の進捗状況です。スライド下部の折れ線グラフは工事監督数を示しています。一見すると増加幅が少ないように見えるかもしれませんが、順調に人員を増やしています。
全体の従業員数が一時的に減少しているのは、子会社の売却が要因です。グループ全体の従業員数は237名となっています。
営業利益の増減要因分析:第2四半期(2027年1月期)
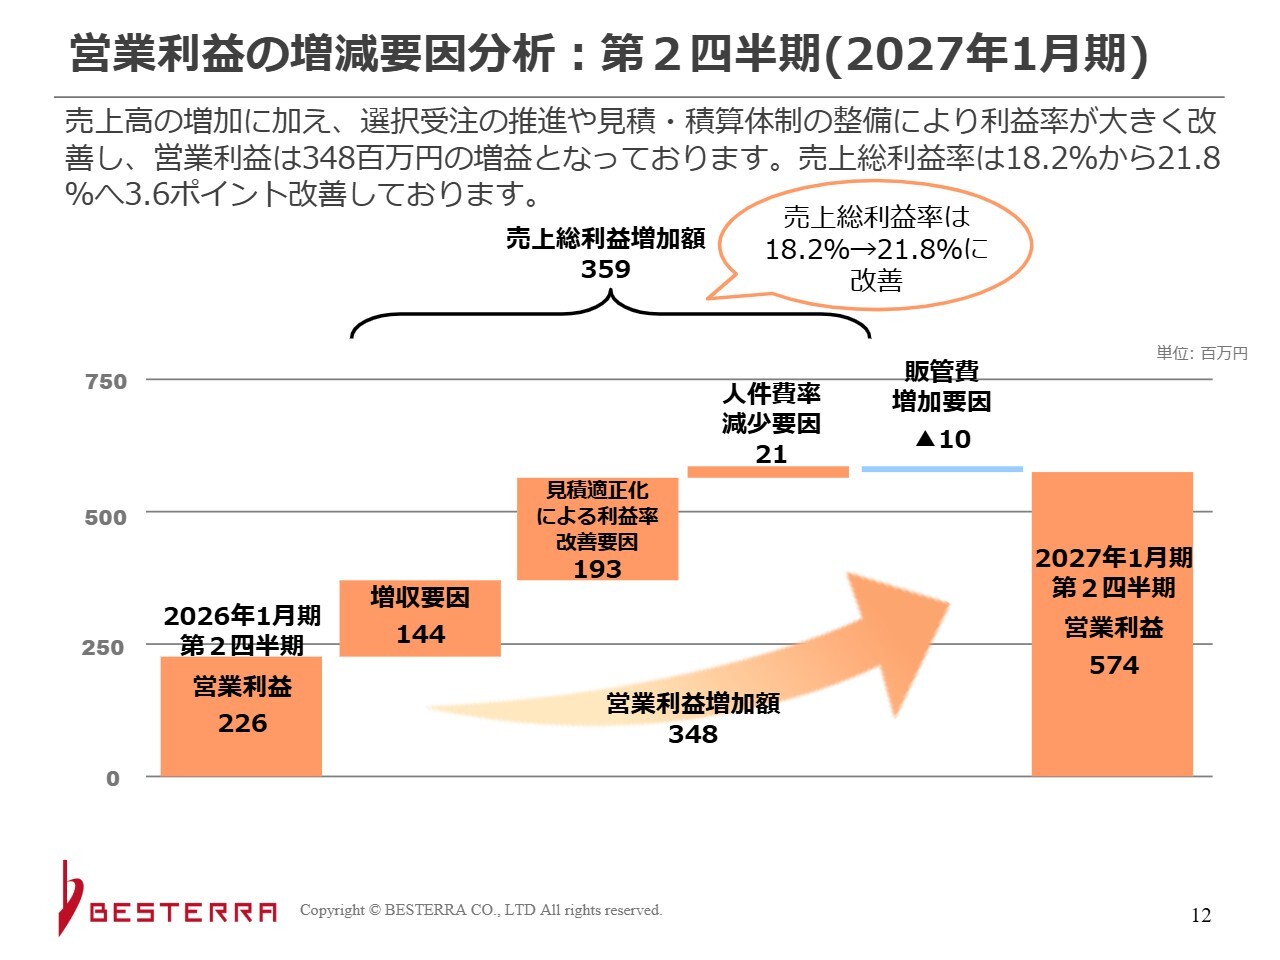
営業利益の増減要因分析です。毎回掲載している資料ですが、今回は売上総利益率が改善したこと、つまりは売上が増えたことと原価率改善の2点が、大きな要因となっています。
販管費はほぼ変わらず、結果として営業利益が倍増以上の状態となっています。
貸借対照表:第2四半期 (2027年1月期)
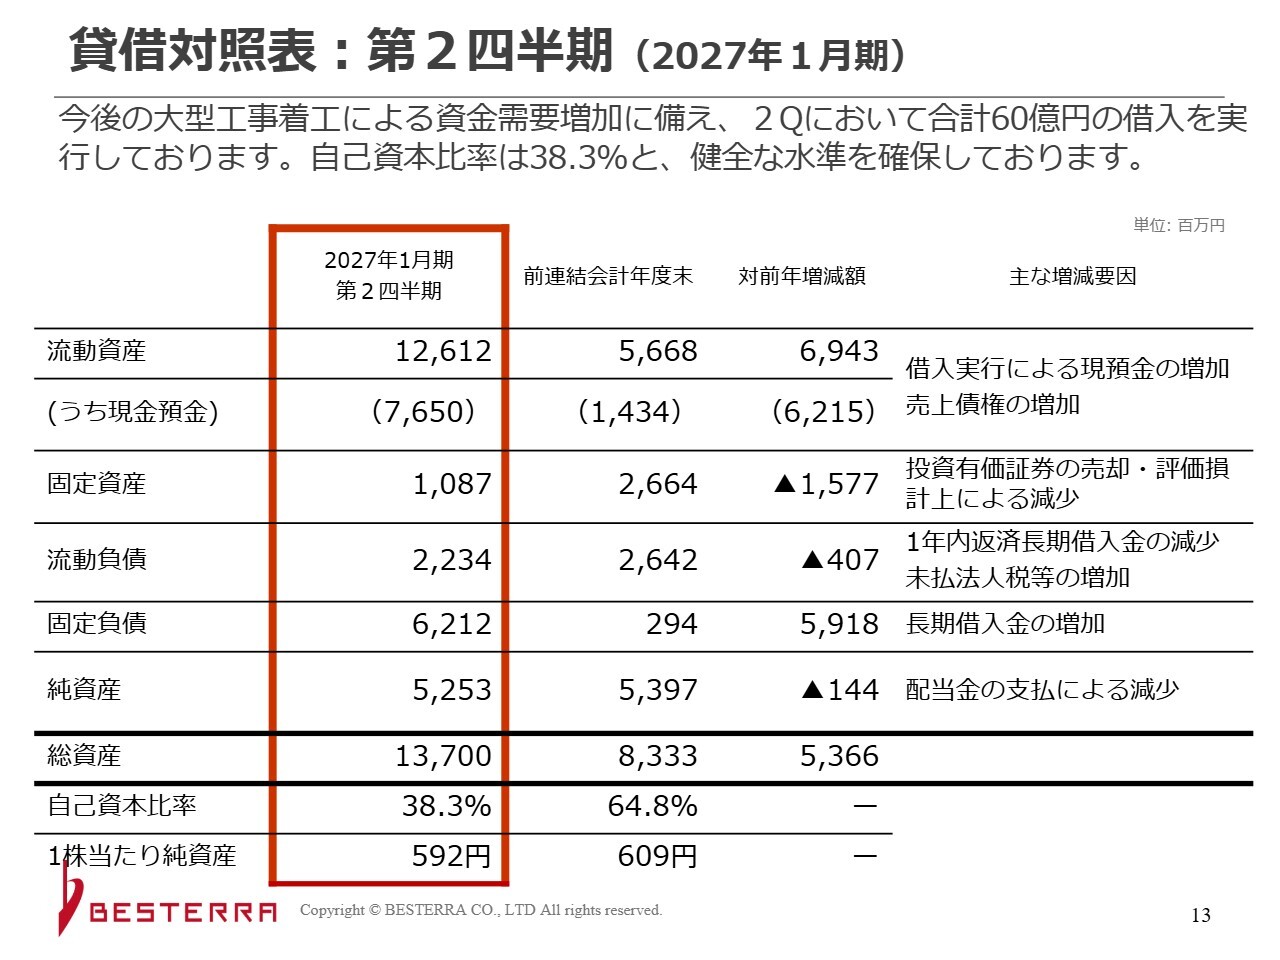
貸借対照表です。最大の増減ポイントは流動資産と固定負債の部分で、長期借入を約60億円行ったことが大きく影響しています。
もともと当社の運転資金が必要になる理由は、お客さまからいただく売上の入金と、協力会社に支払う工事代金との間に資金サイトが約4ヶ月あるためです。このため、工事量が増えるにつれて運転資金の必要性が高まる構造になっています。
売上債権の中には現金化できるものもありますが、現金化する際の手数料が多額であるため、その分を借入で対応していました。以前はこの部分を当座貸越で賄っていましたが、今回は長期借入に変更したため、借入額が非常に大きくなっています。今後は、コミットメントラインの活用も検討していきたいと考えています。
それに伴い、自己資本比率に変化が見られました。以前は非常に高い64.8パーセントでしたが、現在は38.3パーセントとなっています。依然として健全な水準と判断しています。
また、特別利益および特別損失に関連した事項、具体的には、先ほど述べたTREホールディングス社の株式売却とクラッソーネ社の株式減損が固定資産に大きく影響を及ぼしています。
純資産については、配当金が反映された状態となっています。
受注状況:第2四半期(2027年1月期)
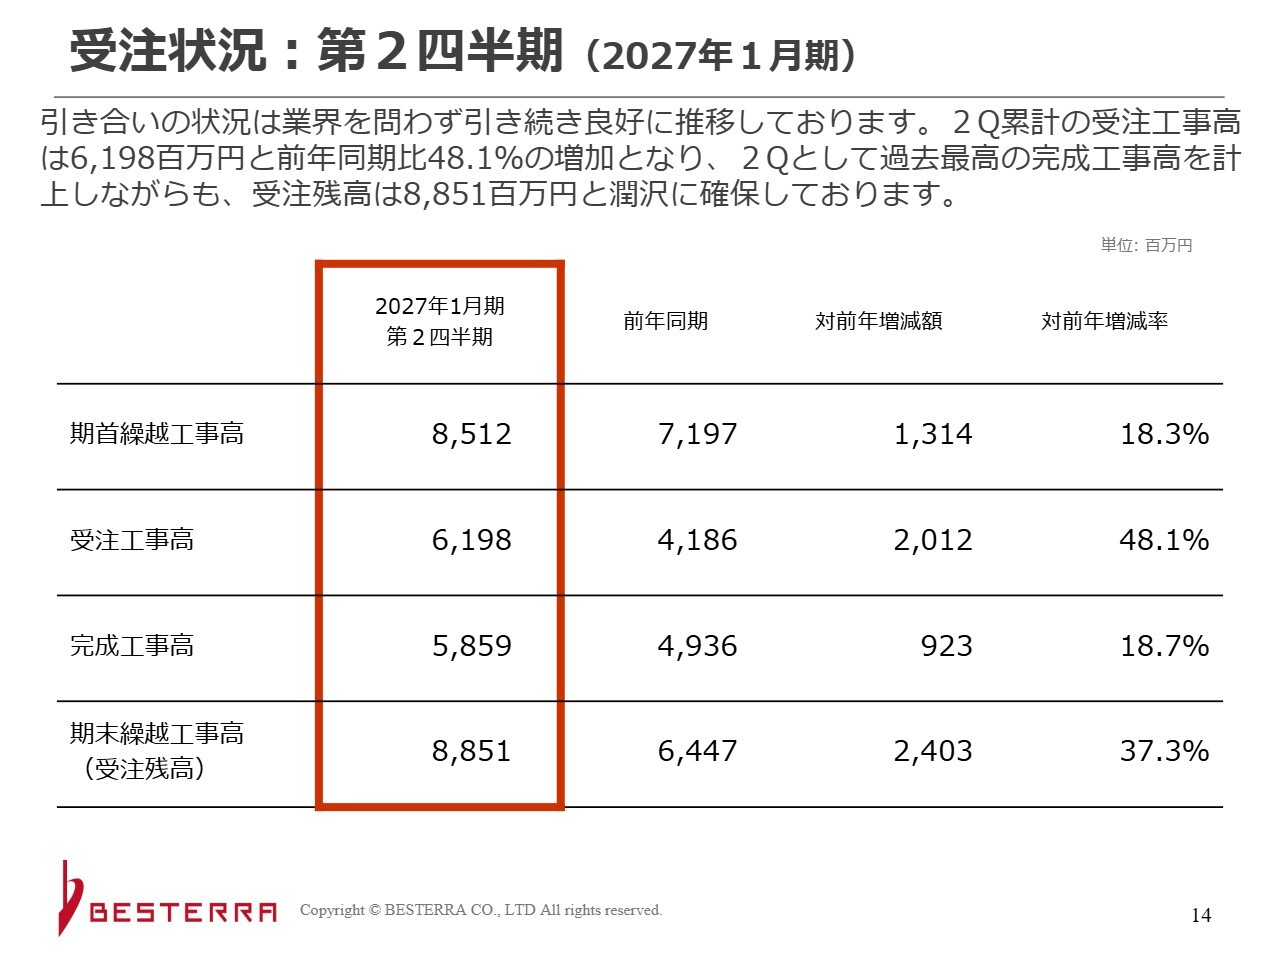
受注の状況です。期首の受注残高は85億1,200万円で、61億円を受注し、58億円分が完工した結果、受注残高は88億円となりました。
なお、第1四半期の受注残高は91億4,100万円であり、ほぼ同水準で推移しています。
業界別 受注残高構成比率
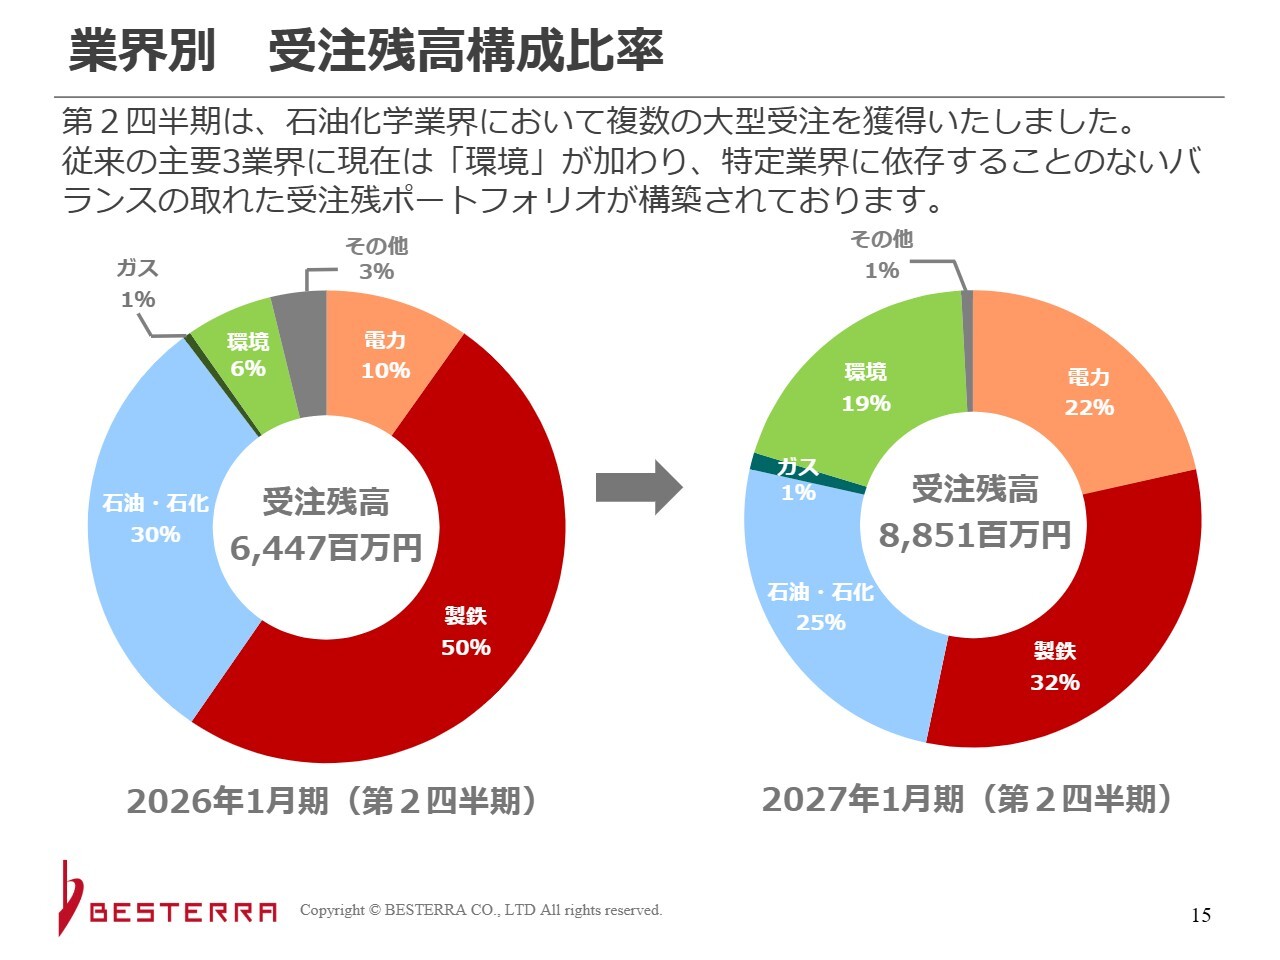
当社では「受注残ポートフォリオ」という表現を使っていますが、受注残高の構成はバランスのとれた状態となっています。当社が以前から主力としている解体工事、すなわち電力、製鉄、石油・石油化学の各分野がおおむね3分の1ずつを占めており、順調に推移しています。
また、環境については、例えばゴミ処理場などの処理施設の解体工事が該当し、この分野に分類されます。関連するものについては後ほどご説明します。
業績予想 (2027年1月期)
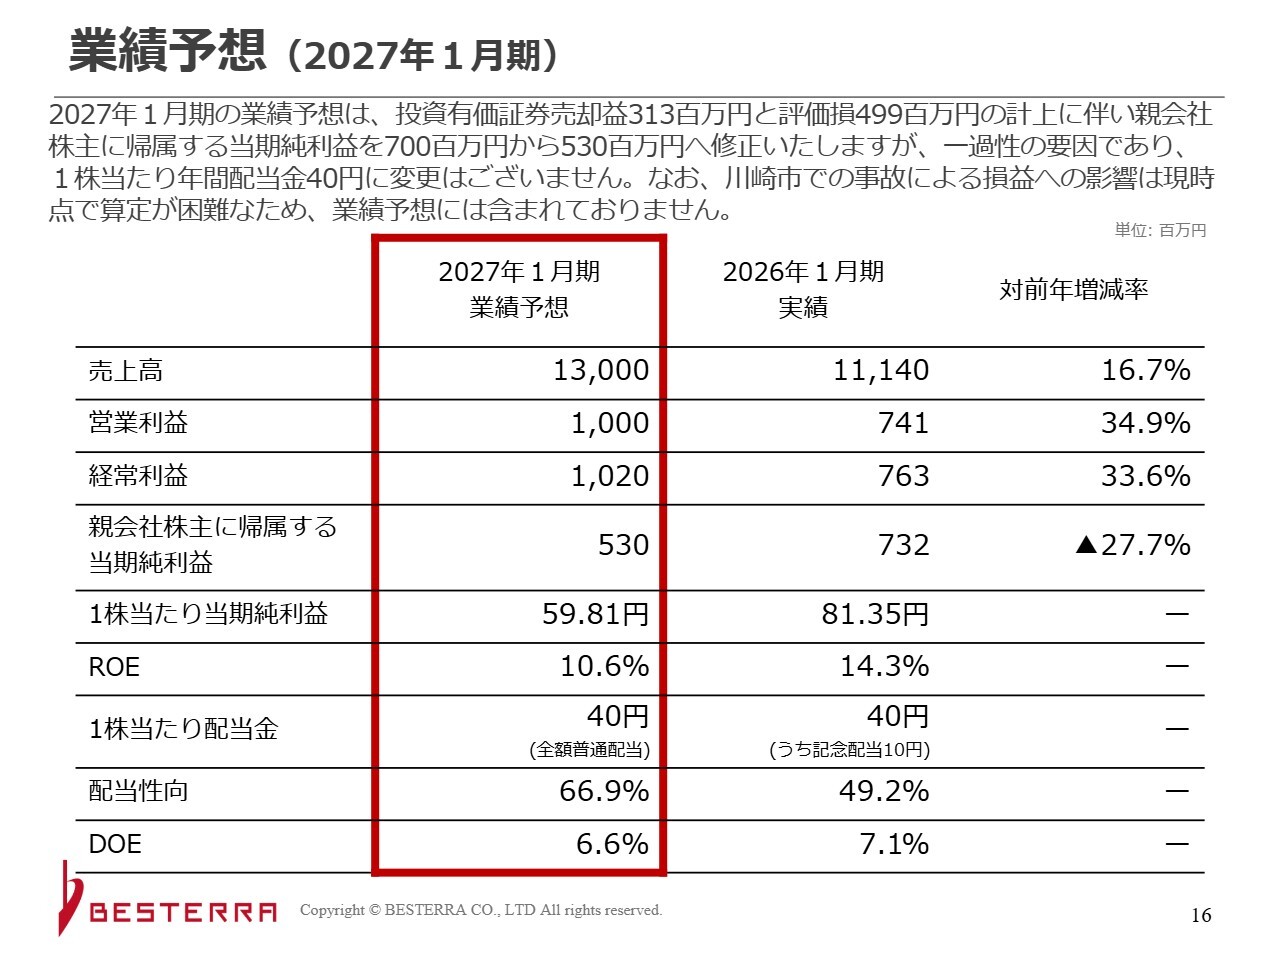
業績予想については、当期純利益のみ修正し、その他は変更していません。
修正後もROEは10パーセントを超える水準を維持しています。配当性向はやや高めですが、1株当たり配当金はそのまま維持する方針です。
トピックス①-1 AI活用の全体像(3層アプローチ)
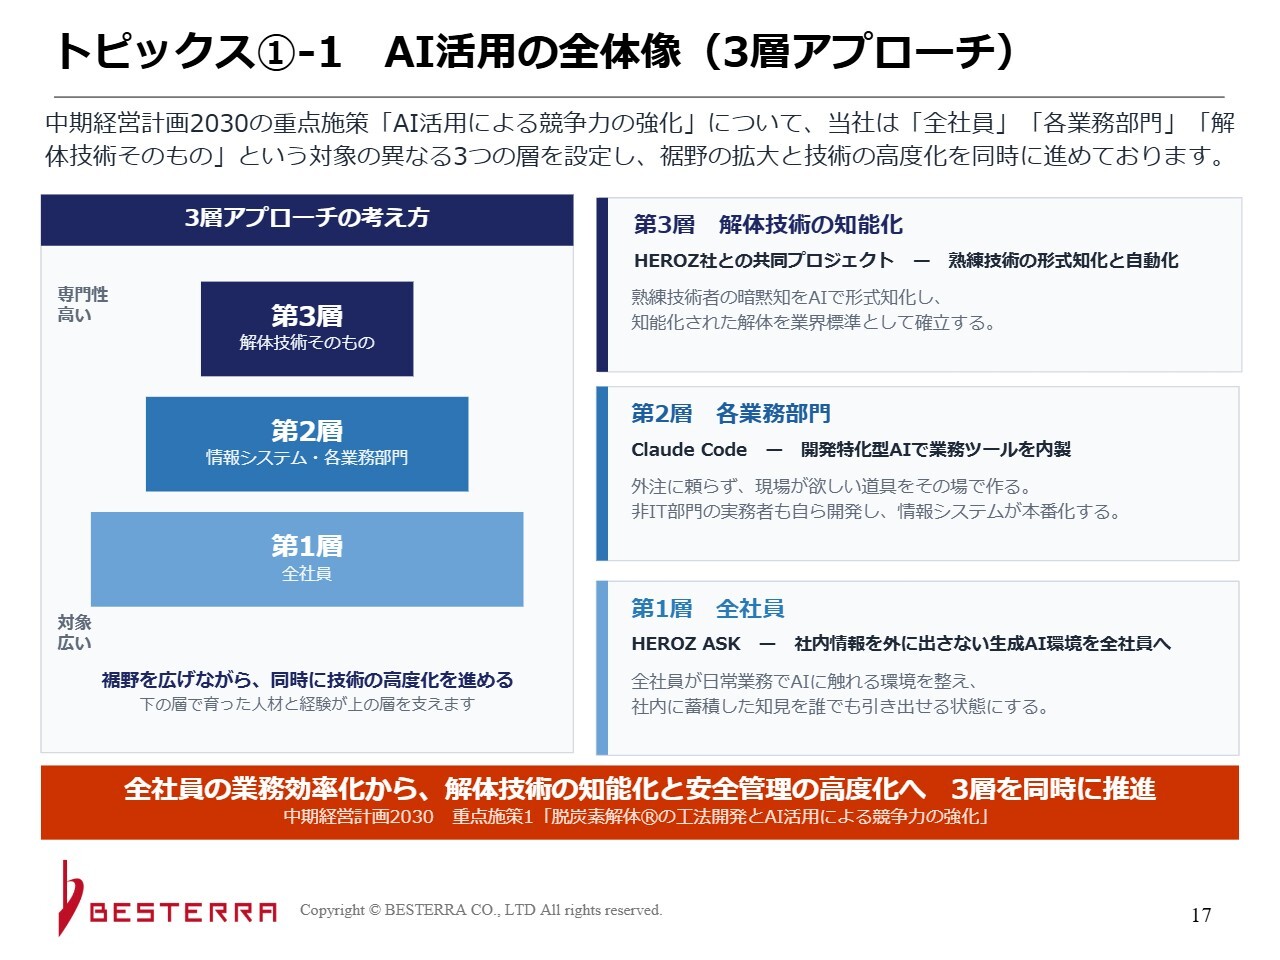
中期経営計画で掲げた施策の状況です。
AIの活用については引き続き積極的に推進しています。第1層、第2層、第3層という表現は、おそらく今回初めてお示しします。
以前お話しした内容は第3層に関するものでした。つまり、当社の事業である解体工事において暗黙知を形式知に変換し、重量計算ができるようにするだけでなく、さらに工法の提案まで行えるように進めていきたいという内容です。
これを実現するため、第1層、第2層、第3層というかたちで、全社的にAIの活用を定着させることを目指し、さまざまな施策を講じています。
スライドの第1層には「HEROZ ASK」と記載されていますが、HEROZ社と協力して全社員がAIを活用できる環境を整備し、積極的な活用を促進しています。また、教育なども行い、各自がさまざまな活用を進めています。
すでに第2層までは本格稼働しており、「Claude Code」を用いて業務ツールを内製しています。これらのツールは、分析や人員配置の決定など、実務的な要素としてさまざまな活用法で利用されています。
さらに、第3層につながる部分、つまり暗黙知であった部分が形式知化される状況が、予想以上に進展しています。
トピックス①-2 AI活用の進捗状況(3層アプローチ)
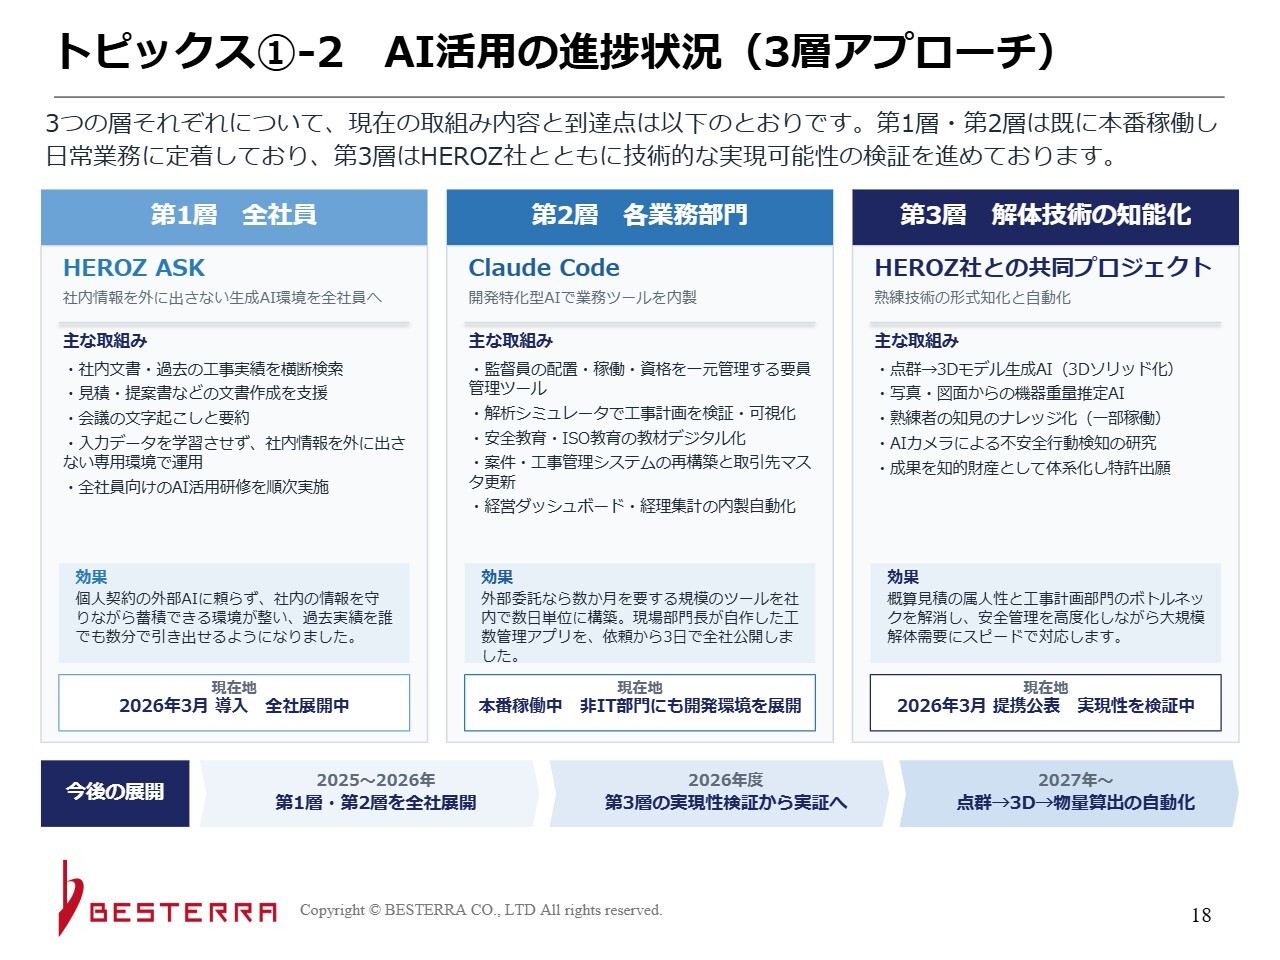
先ほどお話しした内容と一部重なりますが、その具体的な内容をこのスライドでさらに挙げています。
まず、第1層は他社でもよく行われている内容で、議事録の作成や文書作成などを全社員に広げる取り組みです。
第2層では、さまざまな活動においてAIを活用しています。1つ目に挙げているのは人員配置です。配置といっても、単に頭数の問題ではなく、誰がどこへ行ってもよいというわけではありません。資格や経験年数、さらに若手を指導する体制などの組み合わせを考える必要があり、その管理は非常に複雑です。この点ではAIが非常に役立っています。
また、解析のシミュレーターを用いたり、教育の分野でAIを活用したりしています。さらに、経営ダッシュボードに関しては、自社で開発したもので、私自身も日々活用して業務に役立てています。
第3層の取り組みについては、すでに着手済みです。特にHEROZ社と連携して進めています。主な取り組みとして、スライドに「点群→3Dモデル生成AI(3Dソリッド化)」と記載されていますが、これは以前から実施している3D計測を活かしたものであり、それをさらに発展させ、プラント機器の重量推定に役立てる内容を検討しています。
また、スライドに「熟練者の知見のナレッジ化(一部稼働)」と記載されている内容も先ほど触れたとおりです。この技術に加え、安全性向上につながる不安全行動の検知も今後行っていきます。
さらに、これらの成果を知的財産として体系化し、特許の出願へとつなげることで、当社の成長や社会貢献にも寄与していく計画です。このように、さまざまな分野でAIの活用を推進しています。
トピックス①-3 AI活用の進捗状況(3層アプローチ)
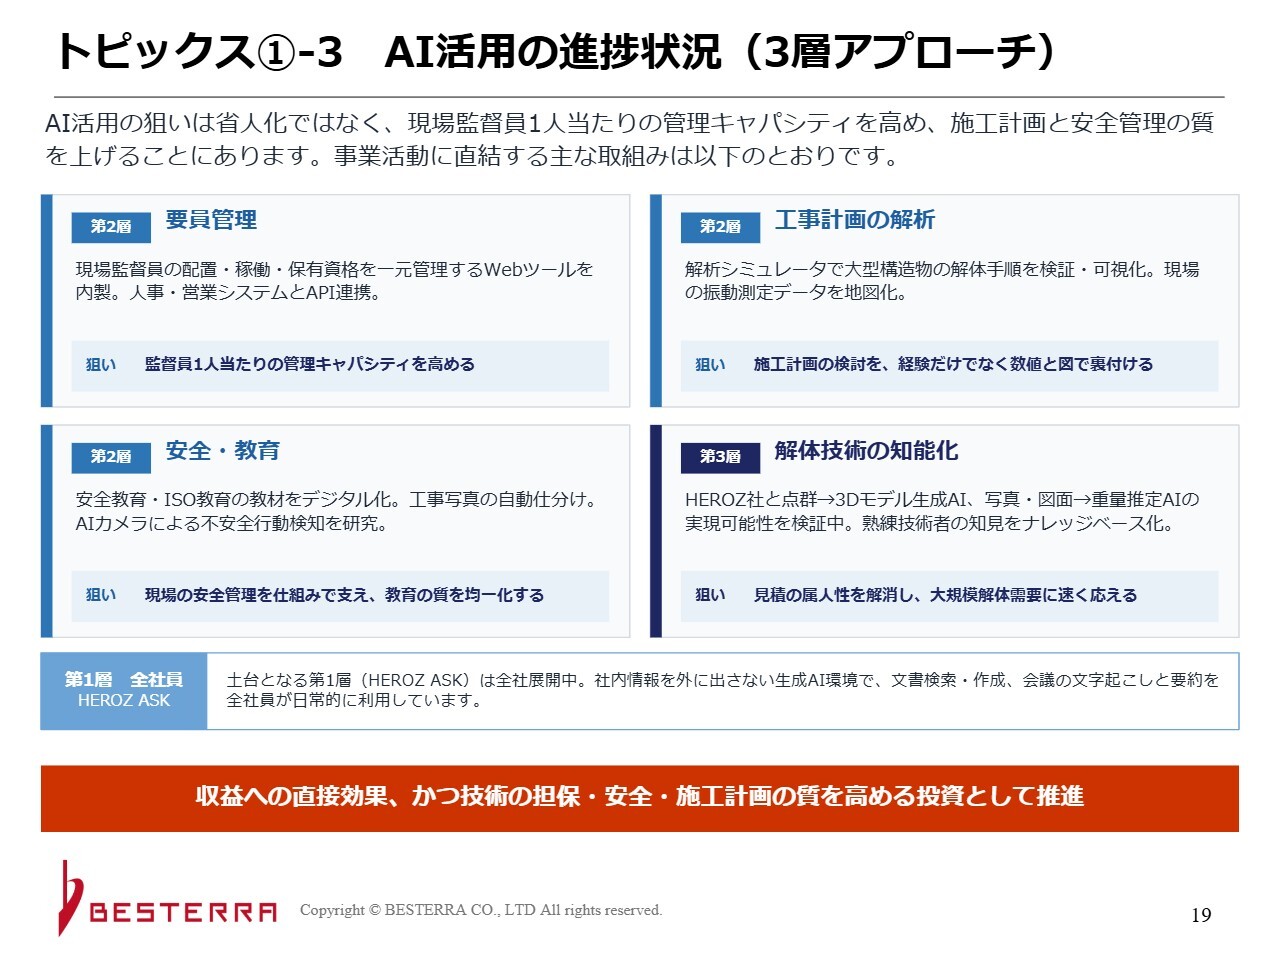
こちらのスライドも、先ほどご説明した内容と重複しています。
私が特に強調したいのは、4月に事故が発生したこともあり、安全の質を高めることが当社にとって最重要課題であるという点です。AIの活用を、収益への直接的な効果だけでなく、技術を担保し、安全性や施工計画の質を高めるための投資として推進していきます。
安全と収益はトレードオフの関係ではなく、工事の品質というのは安全そのものです。安全性を高めることで、より多くの工事を受注できると考えており、その点においてもAIの活用は欠かせないと考えています。
トピックス② 大阪事務所の新設について
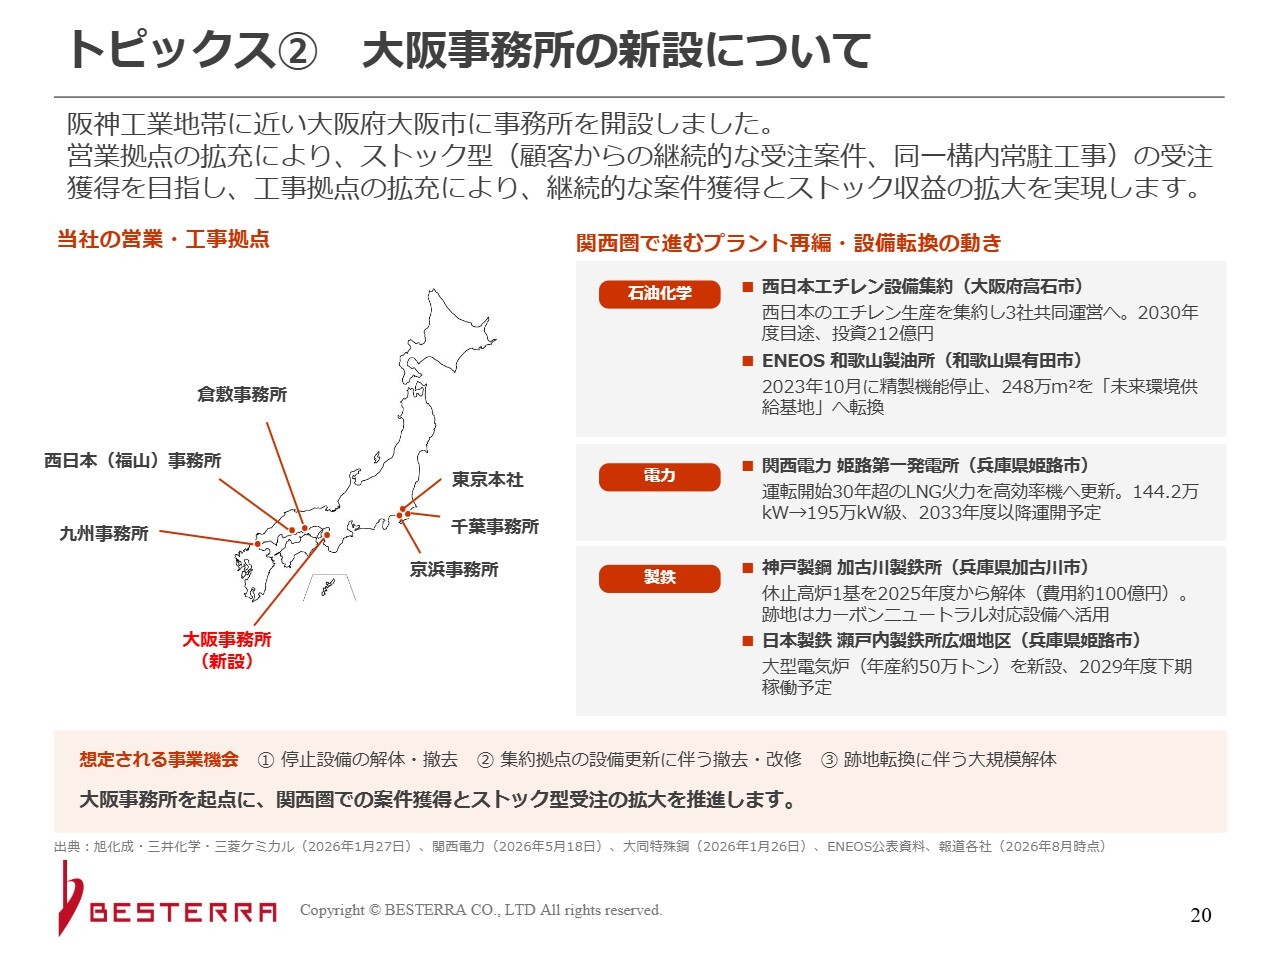
中期経営計画において、拠点の設置や拠点の充実について記載しましたが、9月1日に大阪事務所を開設しました。大阪・関西圏ではプラントの再編や設備転換の動きがありますが、大阪は当社がこれまで非常に弱い地域であり、以前から事務所を設置する必要があると考えていた地域です。
したがって、これまで工事を受注できなかったエリアに事務所を設けたものであり、現時点で工事を受注したということではありません。
中期経営計画で掲げている他の地域についても、当社の成長の伸びしろと考えられる部分への出店を計画しています。
また、西日本の売上と利益が増加している状況は数年前から続いていますが、西日本は地域的に広範囲であるため、各地域をカバーできるように事務所を展開していきます。
トピックス③ PCB処理施設解体需要の本格化について
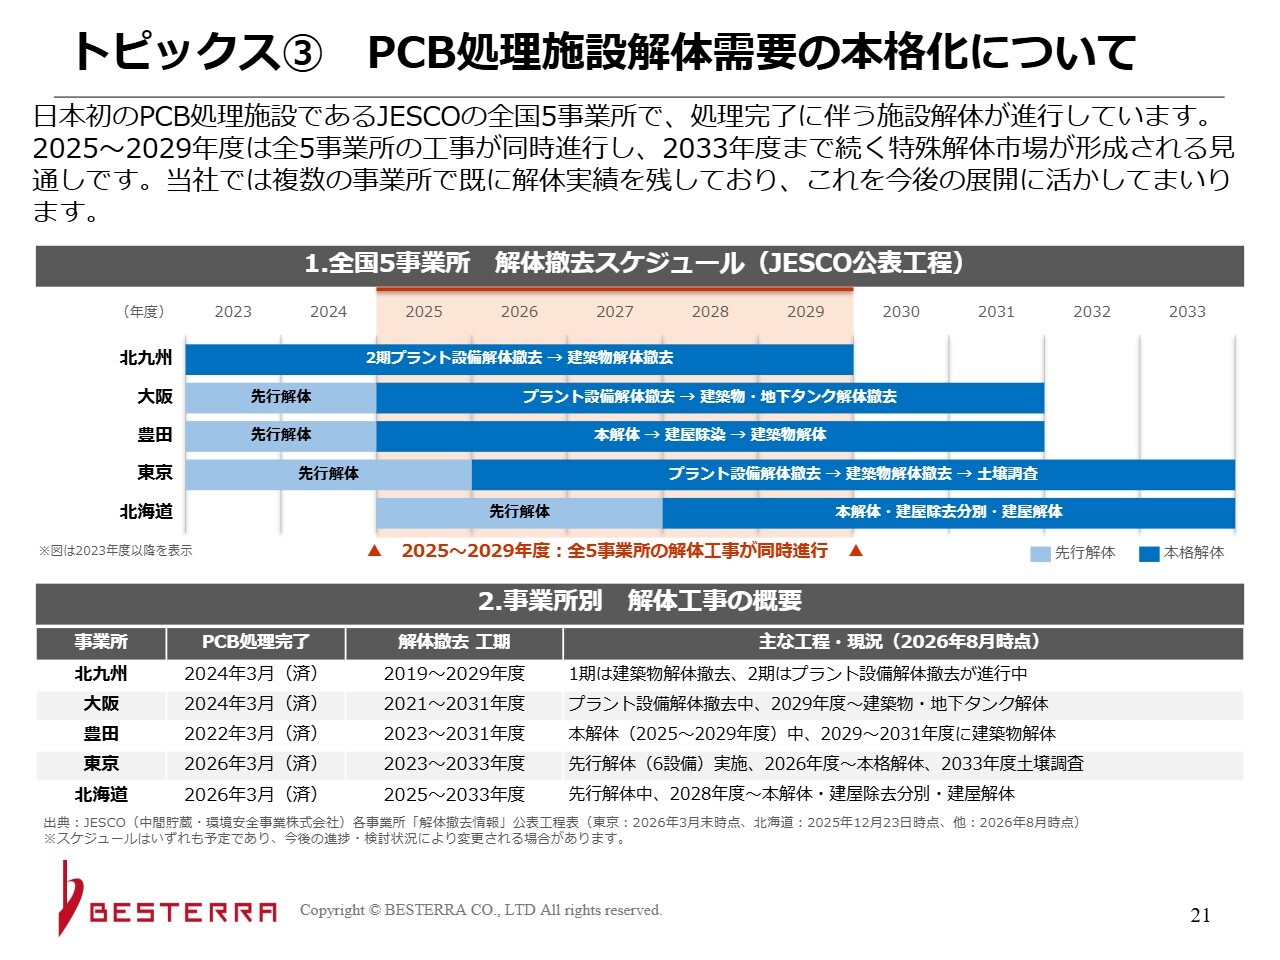
PCB処理施設解体需要の本格化についてです。PCB(ポリ塩化ビフェニル)の高濃度処理施設については、JESCOが行っていた処理がほぼ完了し、解体が進んでいる状態です。
これによって今後爆発的に工事が増えるというわけではなく、他のトピックスとは性質が少し異なります。しかし今回、環境関連の受注残が増加している背景には、この解体工事が関係しています。この分野では、元請のケースもあれば一次請のケースもある中で、解体工事を広く受注していることで構成比が上がっています。
トピックス④ 風車FRPブレードの資源循環について
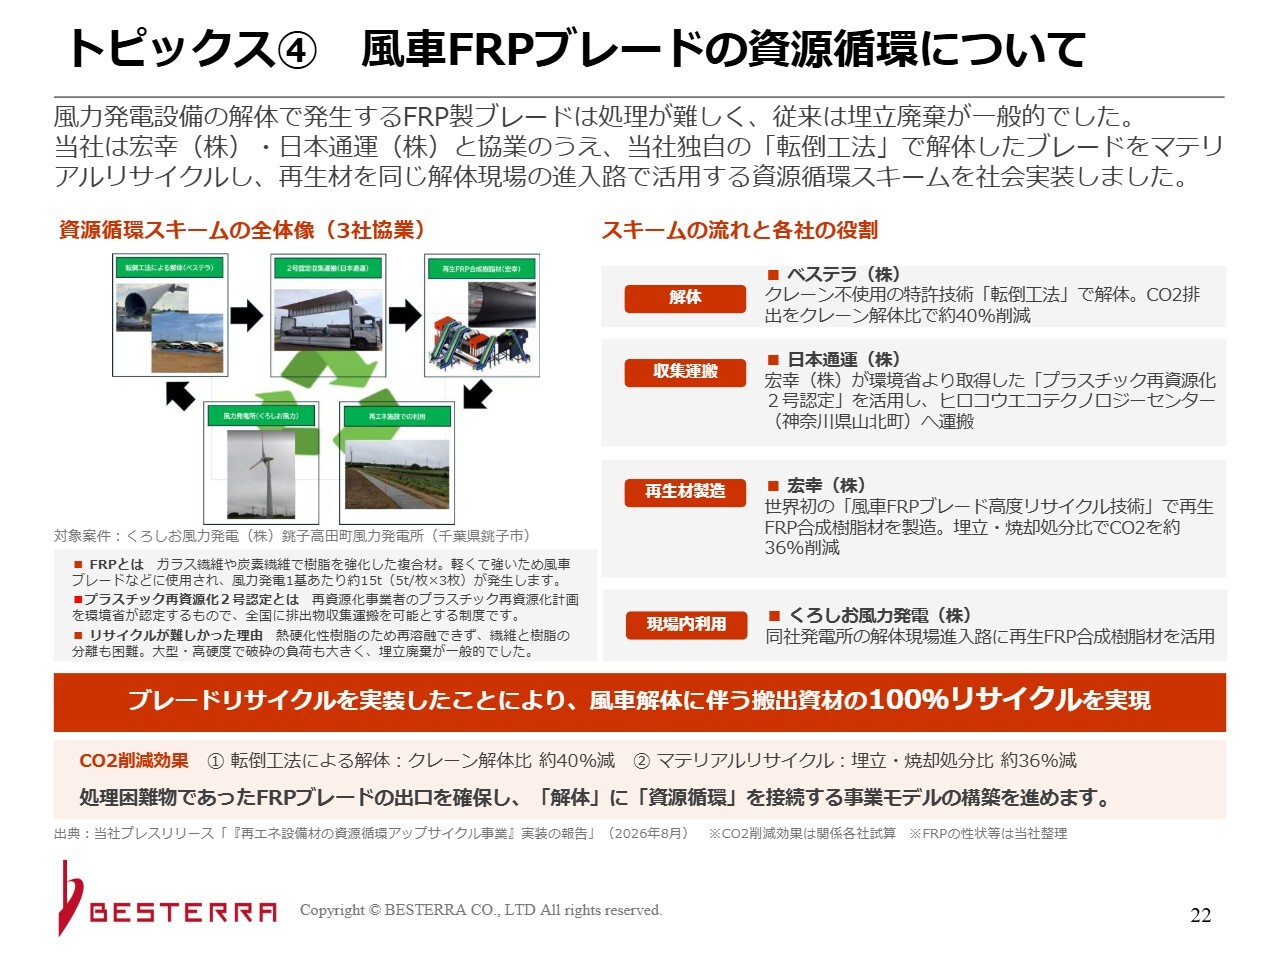
脱炭素およびサーキュラーエコノミー関連として、風車FRPブレードの自然循環についてです。当社は循環型社会の実現を事業の目指すところとしており、本業の取り組みに加えて、個別具体的な取り組みとしてこのような活動を行っています。
以前にも風車のブレードを再利用しているとの話をしましたが、今回は再利用の方法が少し異なります。リサイクルが難しい素材ではありますが、今回は宏幸社などと提携し、いわゆるマテリアルリサイクルを実現しました。単にコンクリートに混ぜて道路にするというものではなく、設備への活用や敷鉄板の代替となるものなどに再利用しています。
また、CO2削減の効果については、当社が以前から行っている風力発電の転倒工法で40パーセントの削減が可能です。さらに、従来のリサイクル方法である埋立処分に対し、今回のマテリアルリサイクルでは埋立・焼却処分と比較して、約36パーセントのCO2削減が実現可能となっています。
風力発電の受注が現在も増加しており、さらにこの分野を強化していきたいと考えています。
配当方針
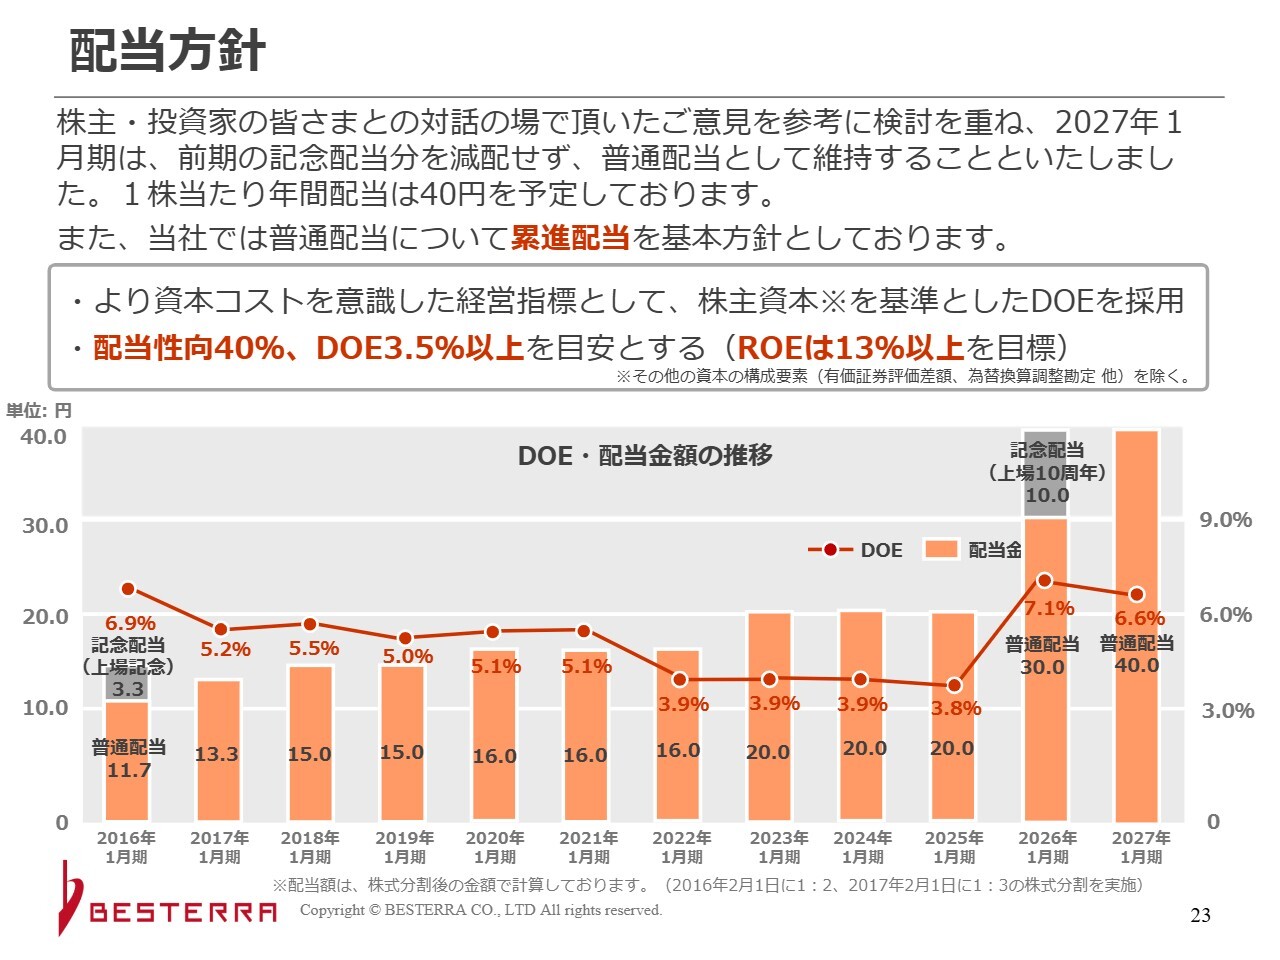
配当方針については基本的に変更ありません。業績予想の修正に伴いパーセンテージを若干調整した点はありますが、年間配当40円は引き続き継続しています。昨年は記念配当を実施しましたが、今年は普通配当として40円を予定しています。
累進配当の方針についても変更はなく、配当性向40パーセント、DOE3.5パーセント以上という基準も維持しています。
株主優待
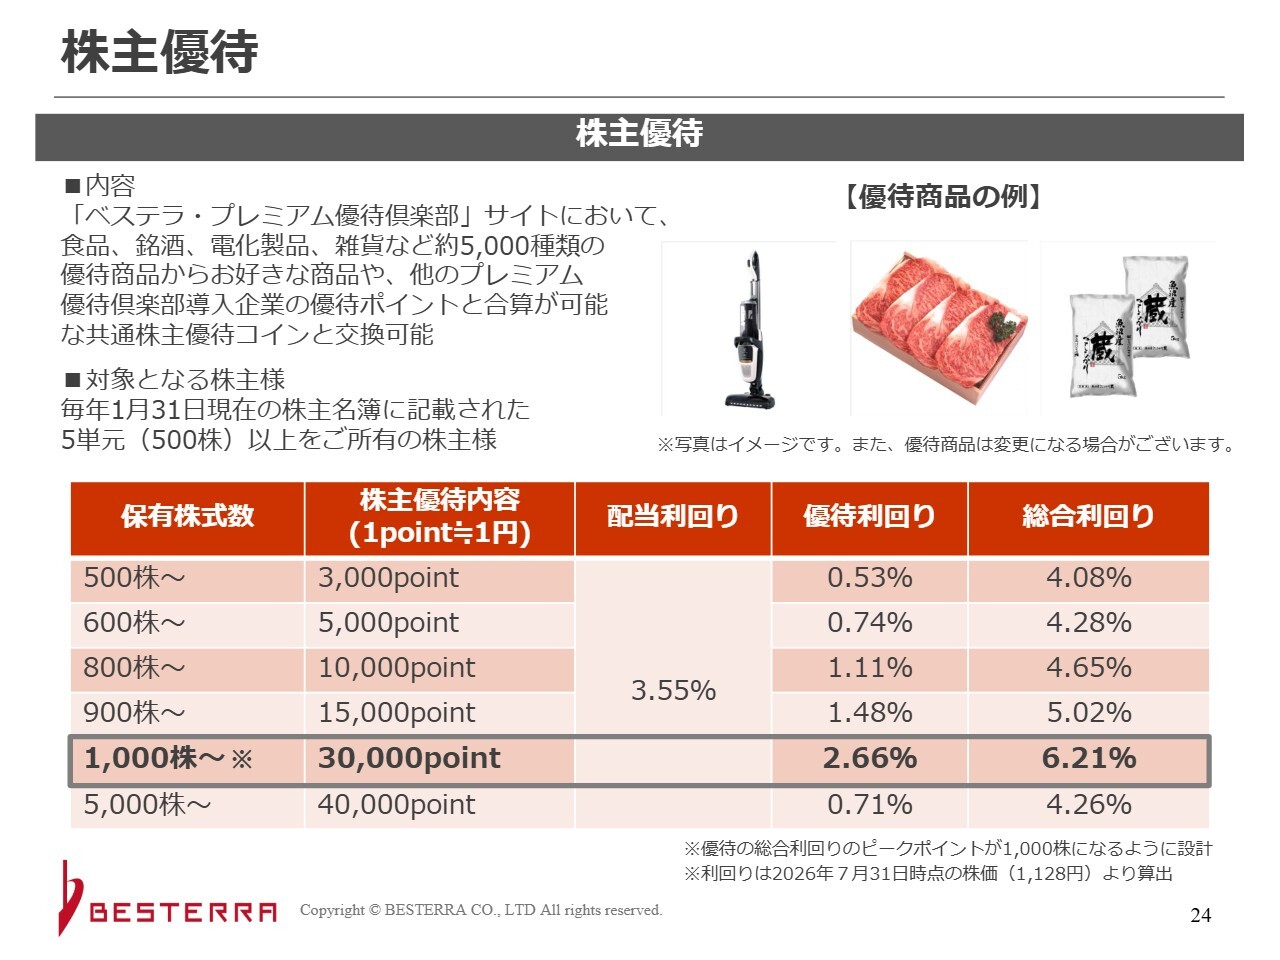
株主優待についてはさまざまなご意見をいただいていますが、現状では以前と同様の株主優待を実施する予定です。1,000株を保有すると、総合利回りがかなり高くなります。
<参考資料>各指標の推移
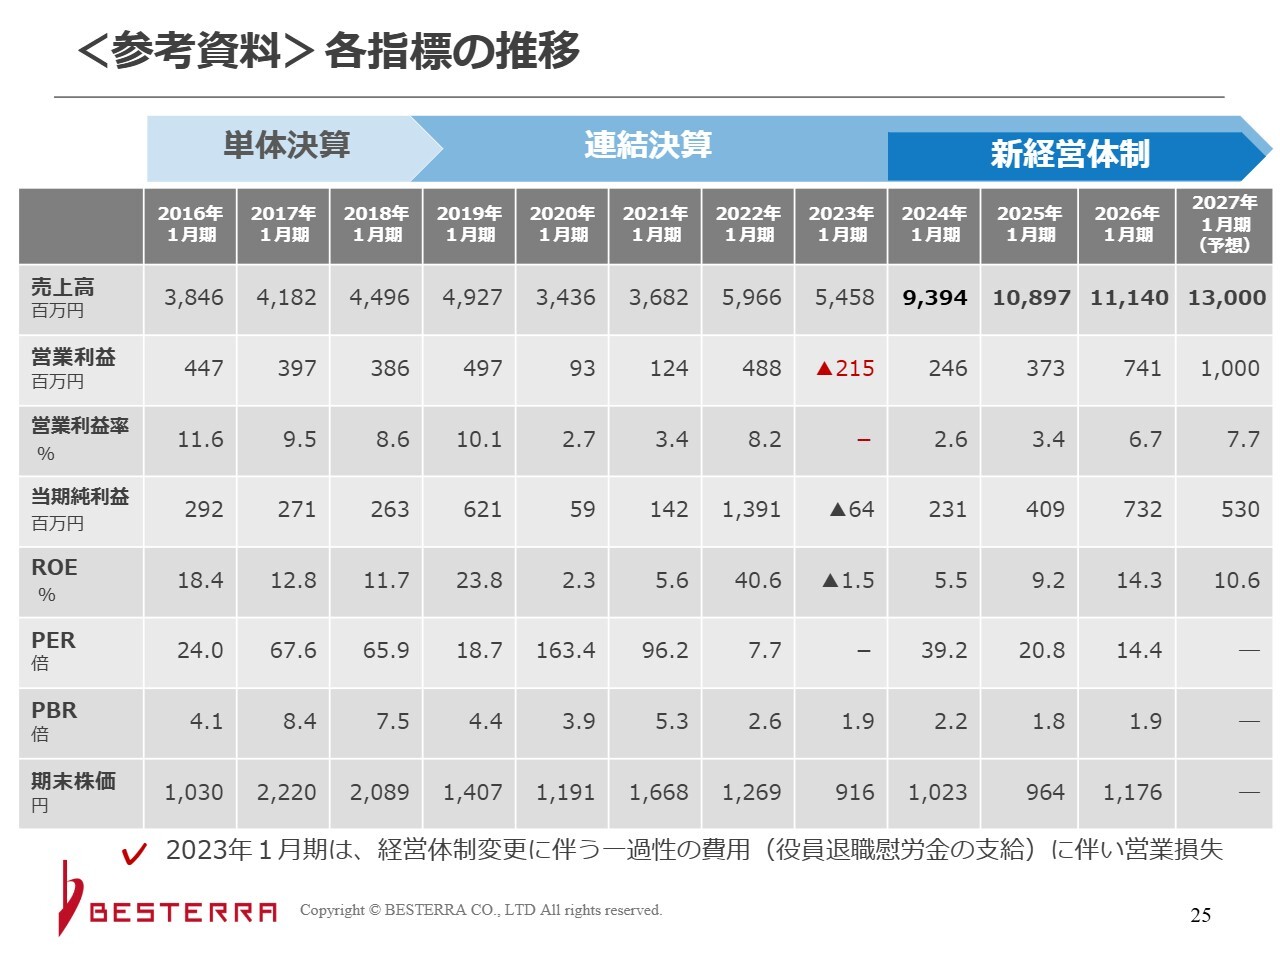
こちらのスライドは参考資料として、経年の推移を示しています。新経営体制になってからの現在の状態であり、売上などは倍の規模に成長しています。
<参考資料>中期経営計画 2030 定量目標 KPI
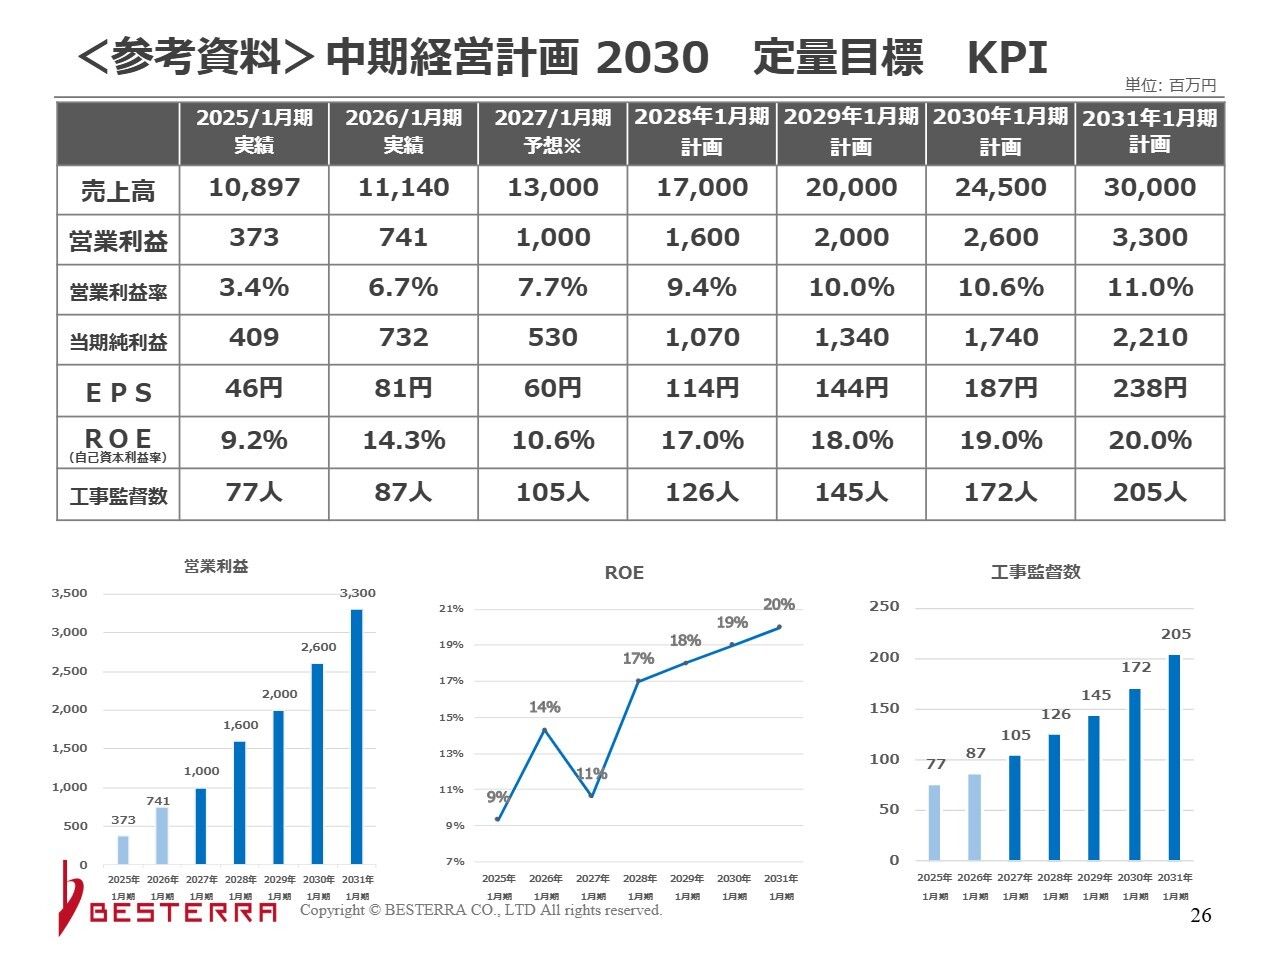
こちらは従来と同内容の資料を使用しています。来期以降も順調な成長を見込んでいます。
第2四半期決算の説明は以上です。ありがとうございました。
質疑応答:今後の拠点展開とストック型工事による受注戦略について
司会者:「大阪事務所を新設されたとのことですが、今後の拠点展開について具体的な計画はありますか?」というご質問です。
本田:大阪事務所の設立についてですが、中期経営計画で掲げているエリアとしては、山口県や東北地方、北海道、愛知県などがあります。当社の工事エリアは関東地区と瀬戸内海の山陽方面、具体的には岡山県、広島県、山口県です。大阪は当社にとって弱い地域ですが、プラントも一定数存在する地域であるため、まず大阪で事務所を設立しています。
また、山陽地区は地域が広いため、現在は広島県の東側や岡山県、倉敷と福山に事務所がありますが、いわゆる周南地区、山口県の瀬戸内海寄りのエリアにも、なるべく早期に新しい事務所を設立しようと進めています。すでに事務所の選定も進行中です。
関東地区でも構内に事務所を設けることは、今後の受注につながる重要な取り組みです。具体的には、茨城県鹿嶋市などで事務所を展開する予定です。
また、以前フローとストックについてお話ししましたが、大型工事を受注するためには、それほど規模の大きくない工事を継続的に受注して実績を積み上げていく必要があります。
各地方の現場や事業所において、当社が大きな工事を受注するためには、東京の新規参入企業が突然大きな案件を取れるものではありません。それゆえ、当社では実績を重ねるために、ストック型の工事の受注にも注力してきました。
ストック型工事の割合は、約34パーセントです。こうした工事を受注し、拡大させる取り組みを進めています。
したがって、単に営業所を多く構えて営業担当が活動しやすくするというだけではなく、地元に事務所を設けることで、そこから各プラントへもアクセスしやすいことを活かしながら、ストック型工事の受注を進めていく方針です。
これが、大型工事の受注にもつながるため、今後も全国でこのような展開を進めていきたいと考えています。
記事提供: