2026年10月16日に発表された、株式会社ビザスク2027年2月期第2四半期決算説明の内容を書き起こしでお伝えします。
サマリー(連結業績)
端羽英子氏:みなさま、こんにちは。株式会社ビザスク代表取締役執行役員CEOの端羽です。本日はビザスクの2026年度第2四半期決算説明会へのご参加、ありがとうございます。
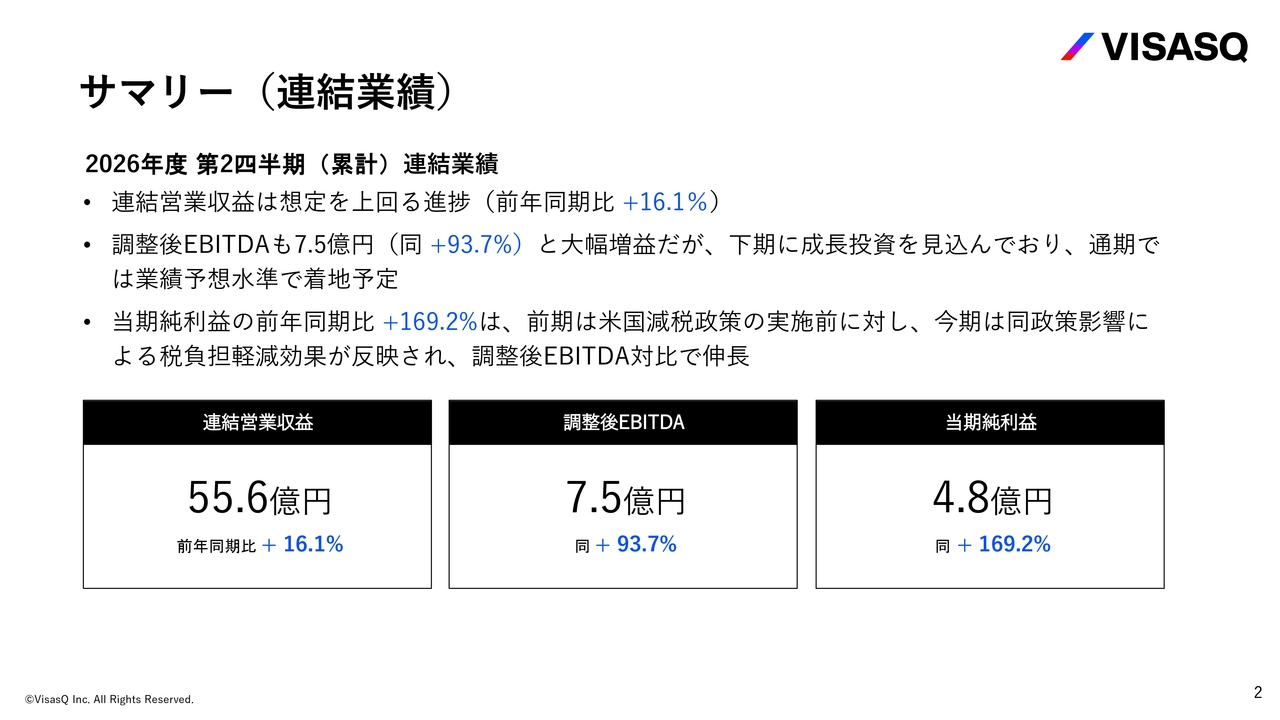
まずは、本日のサマリーです。スライドは本日のサマリーの連結業績のパートです。2026年度第2四半期累計での連結業績は、連結営業収益で55億6,000万円、前年同期比16.1パーセント増と、想定を上回る進捗となっています。
調整後EBITDAは7億5,000万円です。前年同期比プラス93.7パーセントと大幅な増益を達成していますが、下期には成長に向けた投資を見込んでいるため、通期での利益は業績予想水準で着地する見込みです。
当期純利益は4億8,000万円で、前年同期比プラス169.2パーセントとなり、こちらも大幅な増益を達成しました。米国の減税政策による税負担軽減効果については、昨年度の期末時にご説明しましたが、前年同期時点ではまだ実施前の段階でした。
今期は、この減税効果が反映されたことから、調整後EBITDAに対して当期純利益の前年同期比の成長率がより高い状況となっています。第2四半期は、第1四半期に引き続き好調に終えることができたと考えています。
サマリー(KPI)
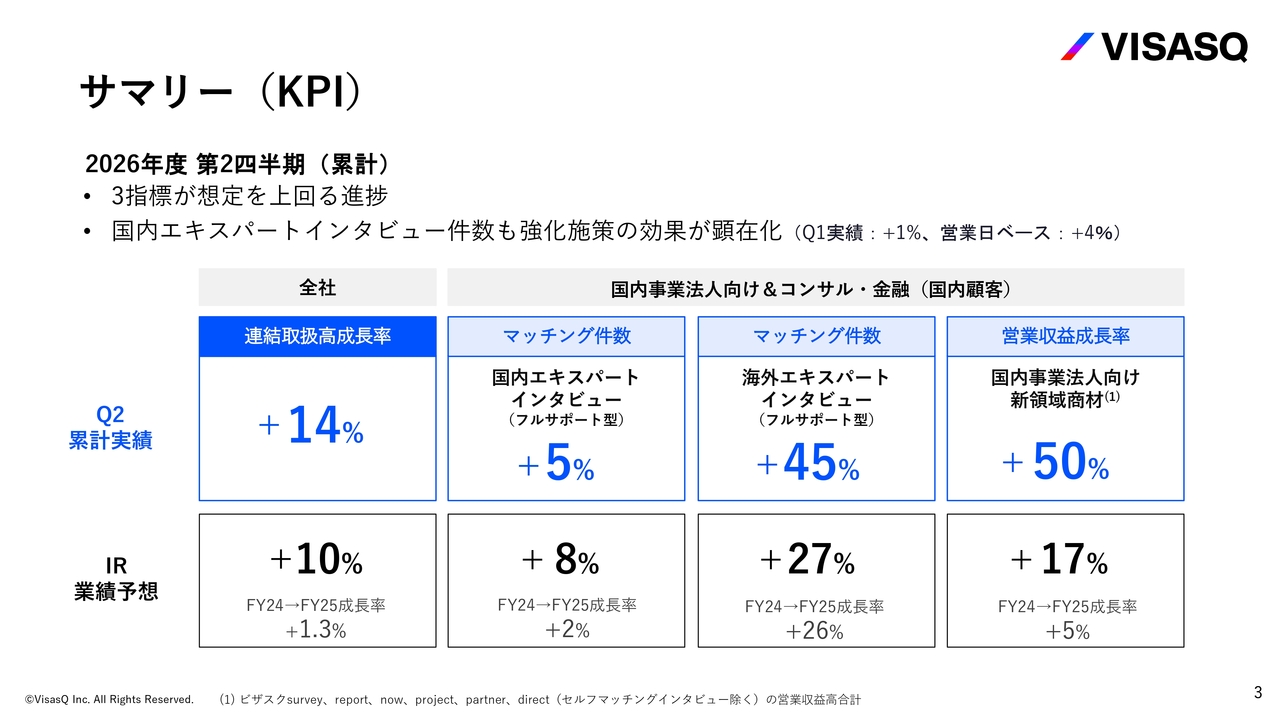
サマリーをKPIベースでご説明します。当社では、4つのKPIを掲げています。まず1つ目が連結取扱高成長率です。業績予想ではプラス10パーセントと見込んでいたところ、累計でプラス14パーセントとなりました。
取扱高については少しわかりにくい点があるかもしれないため補足します。前のスライドでご説明した内容は会計上の数字であり、連結営業収益についてのお話でした。
当社のお客さまにお支払いいただいた取扱高から、謝礼を差し引いたものが営業収益となります。営業収益は当社の売上高にあたりますが、営業収益ベースでは前年同期比でプラス16.1パーセントとなっています。
一方、お客さまにお支払いいただいている金額である連結取扱高については、上期累計で前年同期比プラス14パーセントとなり、業績予想として示していた数値を上回る結果となりました。
残りの3つのKPIは国内事業に関するものです。1つ目は国内のお客さまと国内のエキスパートを結ぶインタビュー件数、2つ目は国内のお客さまと海外のエキスパートを結ぶインタビュー件数、3つ目は国内事業法人向け新領域商材の主に「インタビュー」以外のプロダクトの営業収益成長率となります。
国内のお客さまと国内のエキスパートを結ぶインタビューに関しては、業績予想ではプラス8パーセントの成長を見込んでいましたが、累計実績ではプラス5パーセントで着地しました。昨年度の成長率がプラス2パーセントだったことを考えると、着実に成長していると考えています。
国内のお客さまと海外のエキスパートを結ぶインタビューに関しては、業績予想でプラス27パーセントと示していましたが、上期累計ではプラス45パーセントの成長を示しています。力強い成長を遂げていると判断しています。
さらに、3つ目の「インタビュー」以外の商材についても、業績予想ではプラス17パーセントと予測していたところ、累計でプラス50パーセントで着地しました。
こちらも昨年度の年間実績がプラス5パーセントでしたので、昨年度の途中から実施した施策が功を奏し、第1四半期に引き続き力強い成長を示しているのではないかと思います。KPIベースでも非常に良い結果となったのではないかと思います。
Contents
本日の内容についてです。会社および事業の概要、第2四半期の業績、そしてその成長施策と進捗についてご説明します。
会社概要
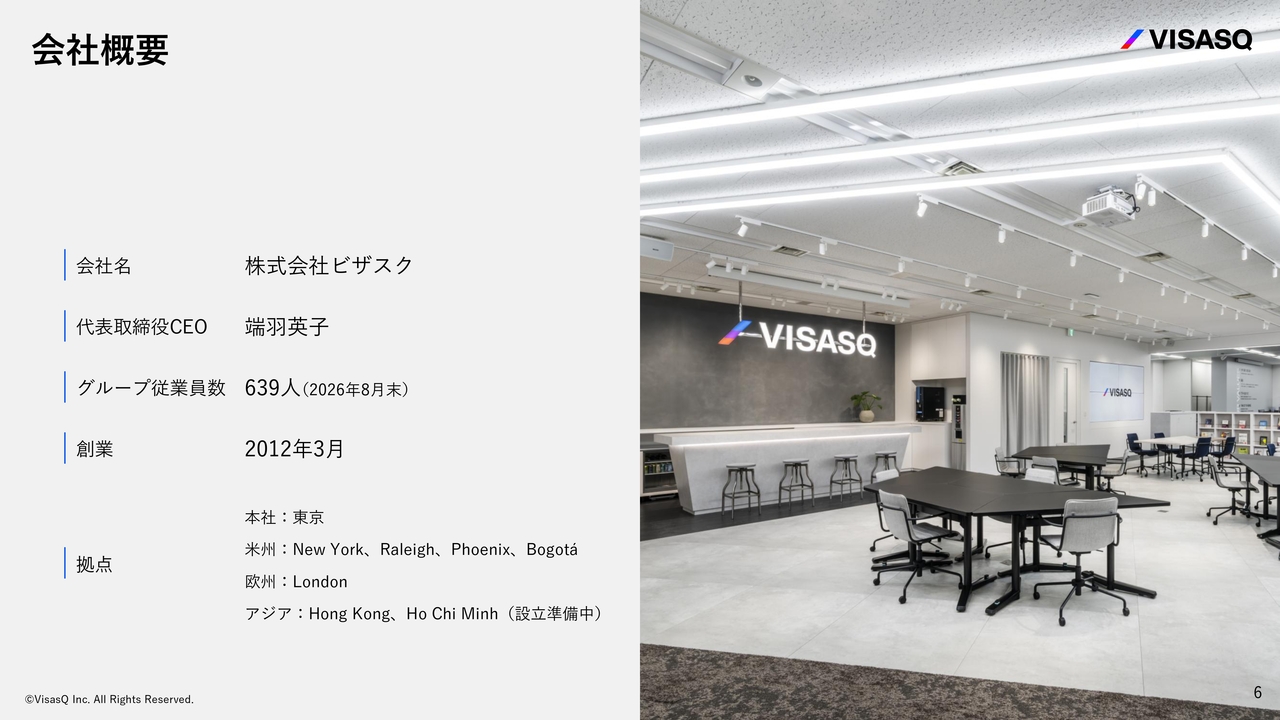
初めて決算説明をお聞きになる方もいらっしゃると思いますので、当社の概要を少し駆け足でご説明します。
2026年8月末時点で、株式会社ビザスクのグループ従業員数は639人です。本社は東京にありますが、米国に3拠点を構え、さらに今年8月には南米のコロンビア・ボゴタに拠点を開設し、米州全体で4拠点を展開しています。
欧州ではイギリスに拠点があります。アジアでは東京に加え香港に拠点があり、さらにベトナム南部のホーチミンに現地法人を設立する準備を進めており、グローバルに事業を展開しています。
知見と、挑戦をつなぐ
スライドでは、当社のミッションとビジョンを示しています。「知見と、挑戦をつなぐ」というミッションを掲げています。そのミッションの下、「私たちは、組織、世代、地域をはじめとするあらゆる障壁を超え、様々なミッションと世界中の知見を最も効果的につなぐグローバルプラットフォームを創り、より良い未来へ貢献します」というビジョンを設定し、大切にしています。
事業概要
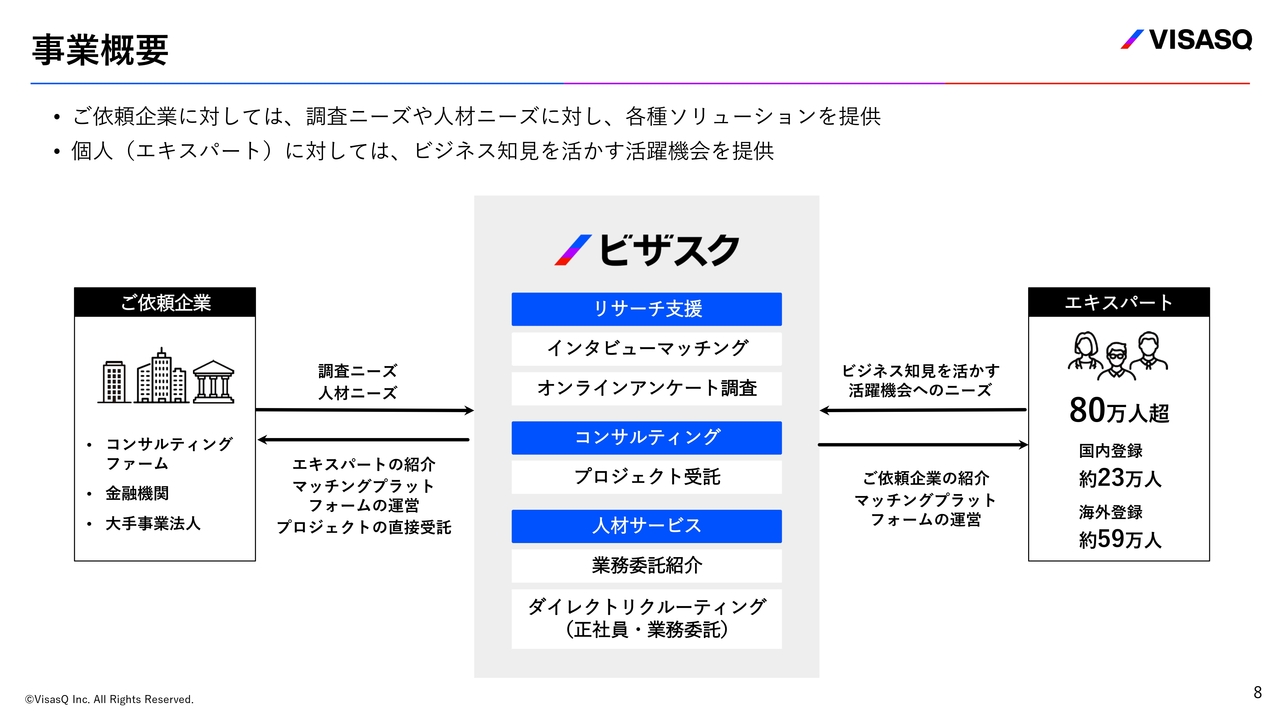
本スライドは、当社の具体的な事業を1枚の図でご説明するものです。
スライド左側には、ご依頼企業としてコンサルティングファーム、上場株に投資を行う金融機関、大手事業法人のお客さまなど、さまざまな企業が記載されています。これらの企業が当社を利用されるニーズとしては、調査ニーズおよび人材ニーズなどが挙げられます。
そのニーズに対し、スライド右側に記載のエキスパートは現在、国内で約23万人、海外で約59万人、合計で80万人を超える国内外の方々にご登録いただいています。エキスパートは、これまで培ったビジネス知見を活用して活躍する機会を求めて、当社に登録された方々です。
当社のプラットフォームでは、ご依頼企業のニーズとエキスパートのみなさまのニーズを結びつけるサービスを展開しています。
具体的には、1時間のインタビュー形式やオンラインアンケート調査の形式でマッチングを行うほか、コンサルティングとしてより深く関与するかたちで支援する場合もあります。また、業務委託や正社員といった形態でもエキスパートをマッチングするなど、多様な方法でおつなぎしています。
これまでのあゆみ
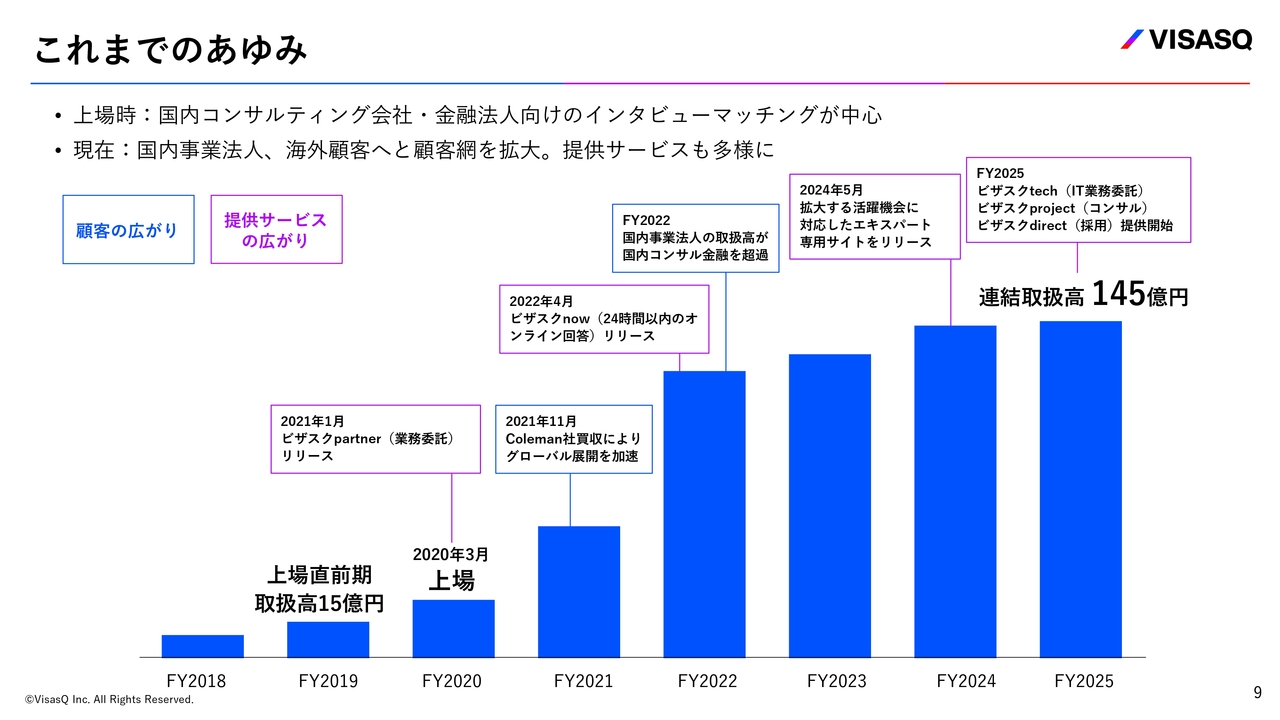
本スライドは、当社のこれまでの成長の軌跡を示すものです。お客さまの広がりとプロダクトの広がりを示しています。
成長の社会背景:調査における一次情報の価値
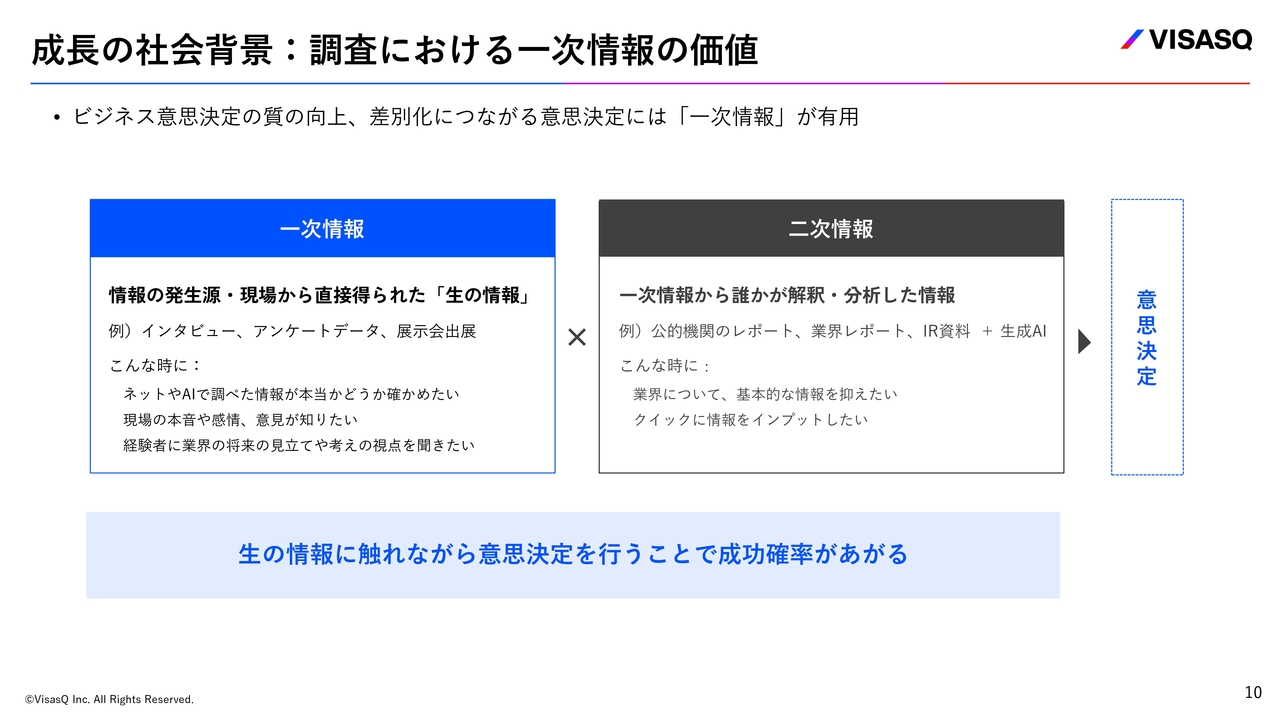
当社の成長の社会背景についてです。調査における一次情報の価値こそ当社が追求し続けているものです。ビジネスにおいて重要な意思決定を行う際には、その質を向上させ、差別化を図るために、ネット上やデスクトップ調査で得られる二次情報だけではなく、情報の発生源から直接得られる生の一次情報が非常に重要となります。
当社のプラットフォームは、この一次情報を活用するためのマッチングを行うプラットフォームです。そのために、さまざまなマッチングの方法を開発しています。
成長の社会背景:生成AI時代におけるインタビューの価値
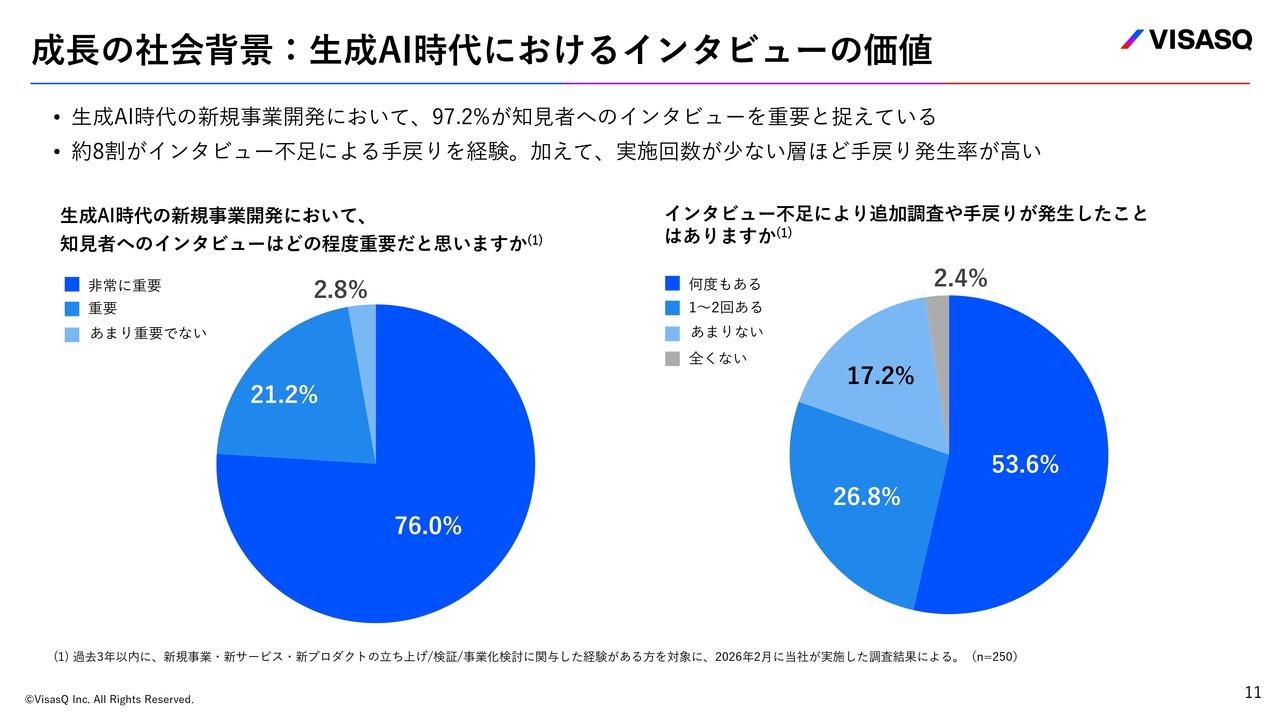
みなさまからよくいただく質問として、「生成AI時代においてさまざまなプロダクトが発表されている中でも、一次情報の価値は引き続きあるのか?」「一次情報を得るためのインタビューの価値はあるのか?」というものがあります。
こちらの質問に対してはAIの活用が非常に活発になっている現在においても、新規事業では97.2パーセントの方が、知見者へのインタビューを重要だと捉えています。
さらに「約8割の方がインタビュー不足によって手戻りを経験している」という調査データや、「インタビューの実施回数が少ないほど手戻りの発生率が高い」という調査データがあります。こちらは2026年2月に当社が実施した調査に基づくもので、生成AI時代においても一次情報へのニーズが高いことを示している結果であると考えています。
ビザスクのコアプロダクト「インタビュー」
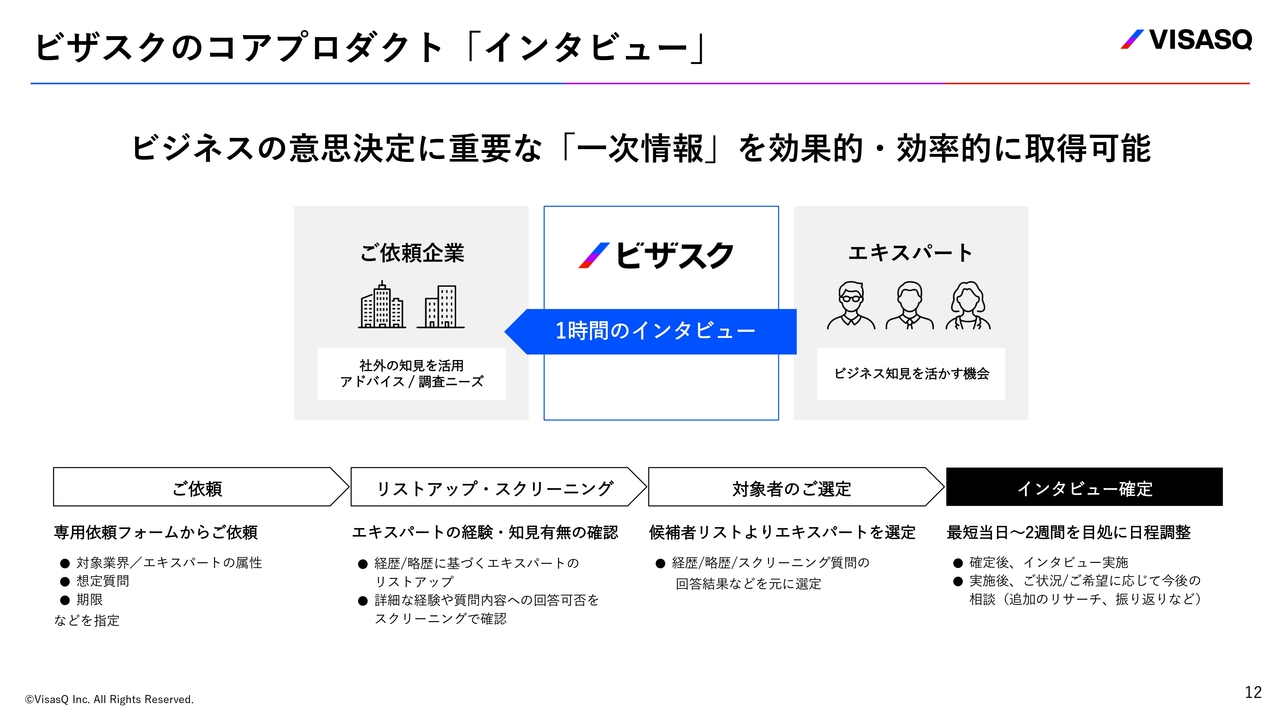
具体的にどのようにマッチングを行っているのかについてご説明します。当社のコアプロダクトである「インタビュー」についてです。
1時間のインタビューに向けて、お客さまのご依頼内容をしっかりと噛み砕いて理解し、その上で候補者を選定します。そして、お客さまにご提案し選んでいただくというフルサポート型のサービスとなっています。
エキスパートデータベースの拡大:成長の基盤へ
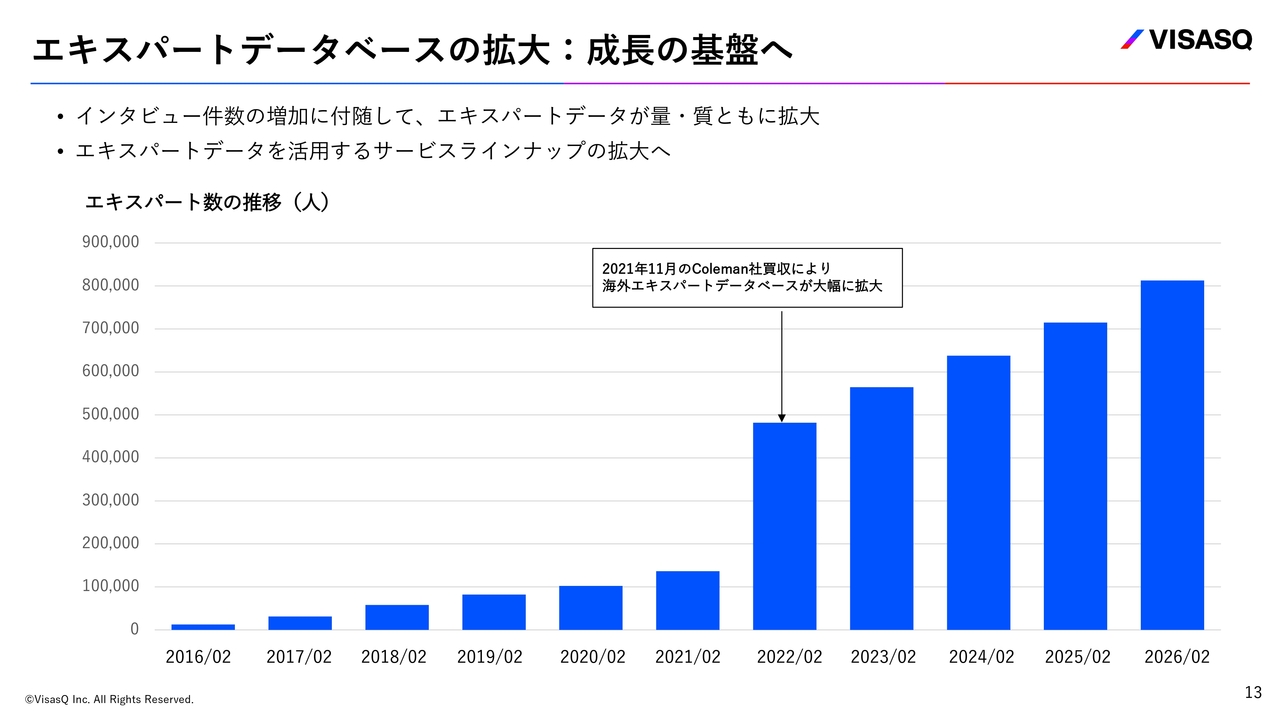
本スライドから、当社の「エキスパートデータ」が蓄積されていることがおわかりいただけるかと思います。こちらの「エキスパートデータベース」は、インタビュー件数の増加に伴い、その量と質の両方が拡大しています。
量については、当社のフルサポート型の場合、お客さまのご要望に合致する方がデータベースに十分に存在しない場合には、新たにエキスパートを探していきます。そのため、ご依頼に応じてエキスパート数が増えていく仕組みとなっています。
さらに、お客さまからのご依頼には「1時間で必要な一次情報をピンポイントに手に入れたい」というご要望が多いため、ご登録いただいているエキスパートの中から、どなたがそのピンポイントなご要望にお応えできるのかをしっかりとスクリーニングしています。
これにより、そのエキスパートがどのような情報を提供できるのかが当社に蓄積され、より適切なエキスパートをより早くご提案できるようになり質の向上が図られていきます。
このようなエキスパートデータベースの量と質の拡大が、当社の成長の基盤となっています。
インタビューからリサーチ支援、さらに人材サービスへ
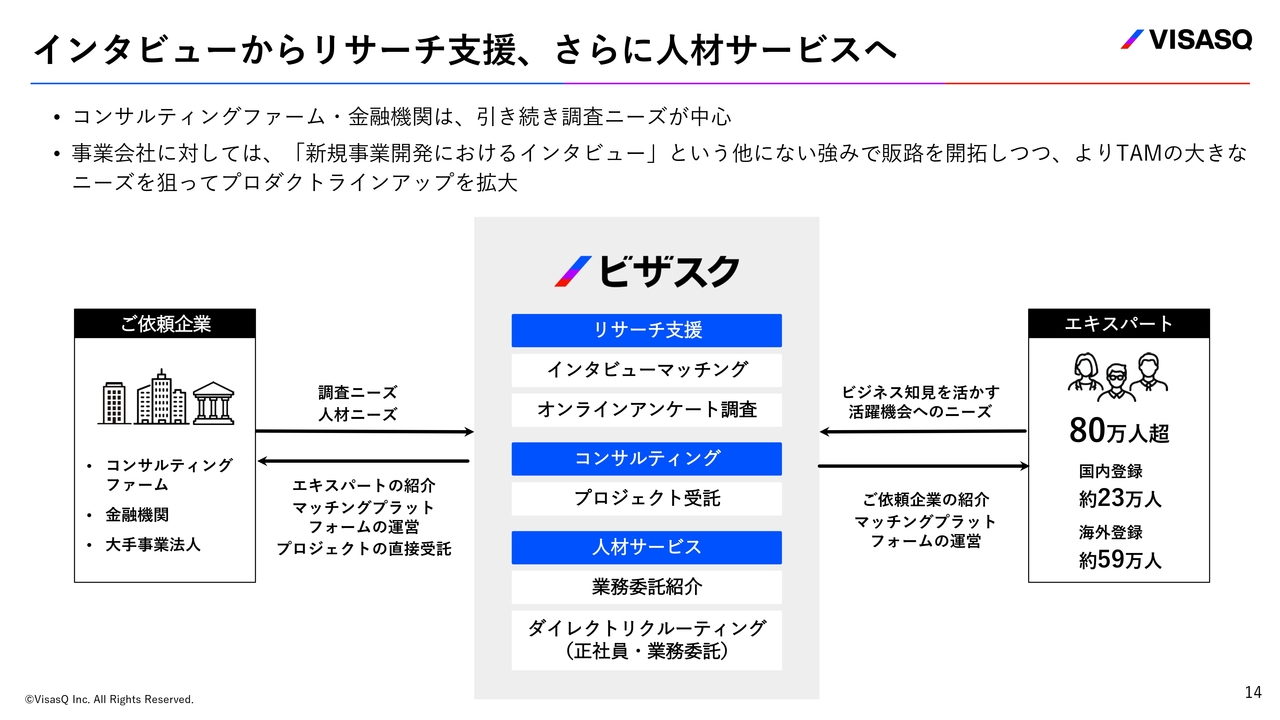
こちらは先ほどのスライドの再掲となりますが、当社はコアプロダクトである「インタビュー」を起点に事業領域を広げ、オンラインアンケート調査等の調査形式の多様化を進めてきました。
さらに、より深く携わるコンサルティングプロジェクトの受託や、1時間のインタビュー調査にとどまらず、その先の実行まで支援可能な業務委託の紹介や正社員のダイレクトリクルーティングなど、事業領域を広げてきています。
ビザスクの戦略
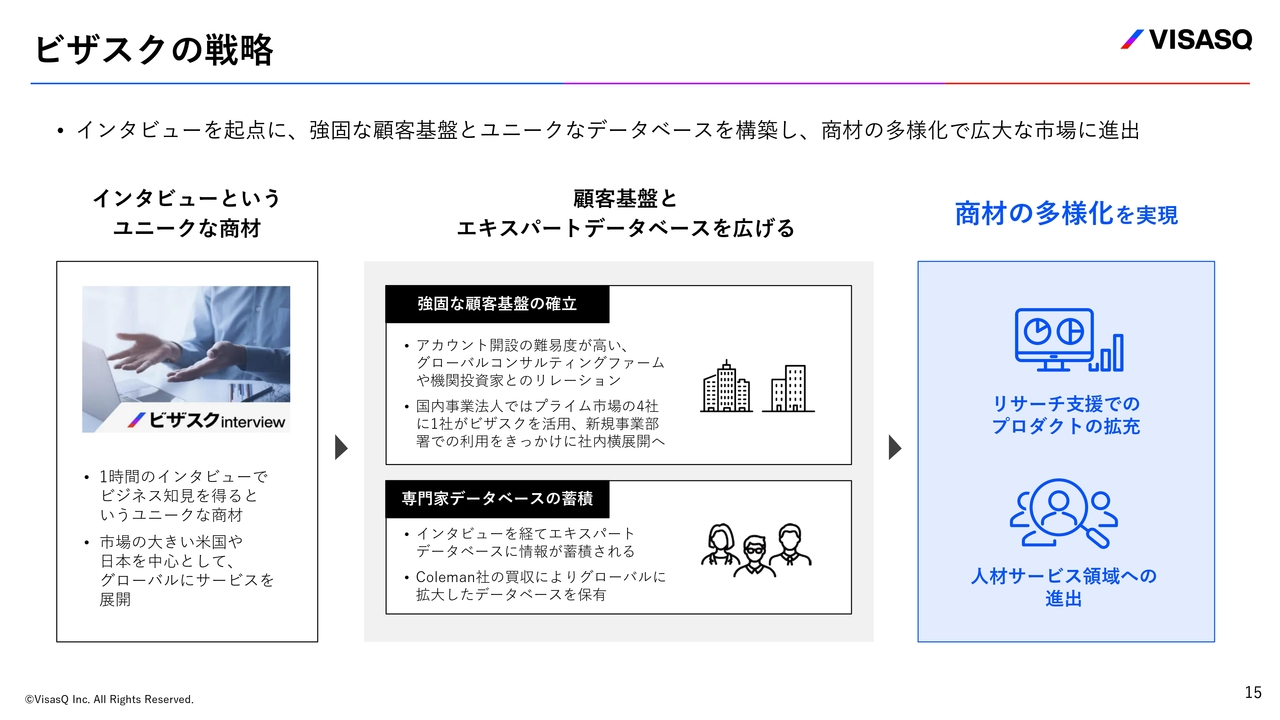
本スライドは、これまでご説明した当社の戦略を1ページにまとめたものです。当社は「インタビュー」という非常にユニークな商材を用いて、強固な顧客基盤とユニークなエキスパートデータベースの双方を構築しています。この顧客基盤とエキスパートデータベースを活用することで、多様な商材を展開するビジネスにつながっています。
コンサル・金融向け事業の概要(国内・海外)
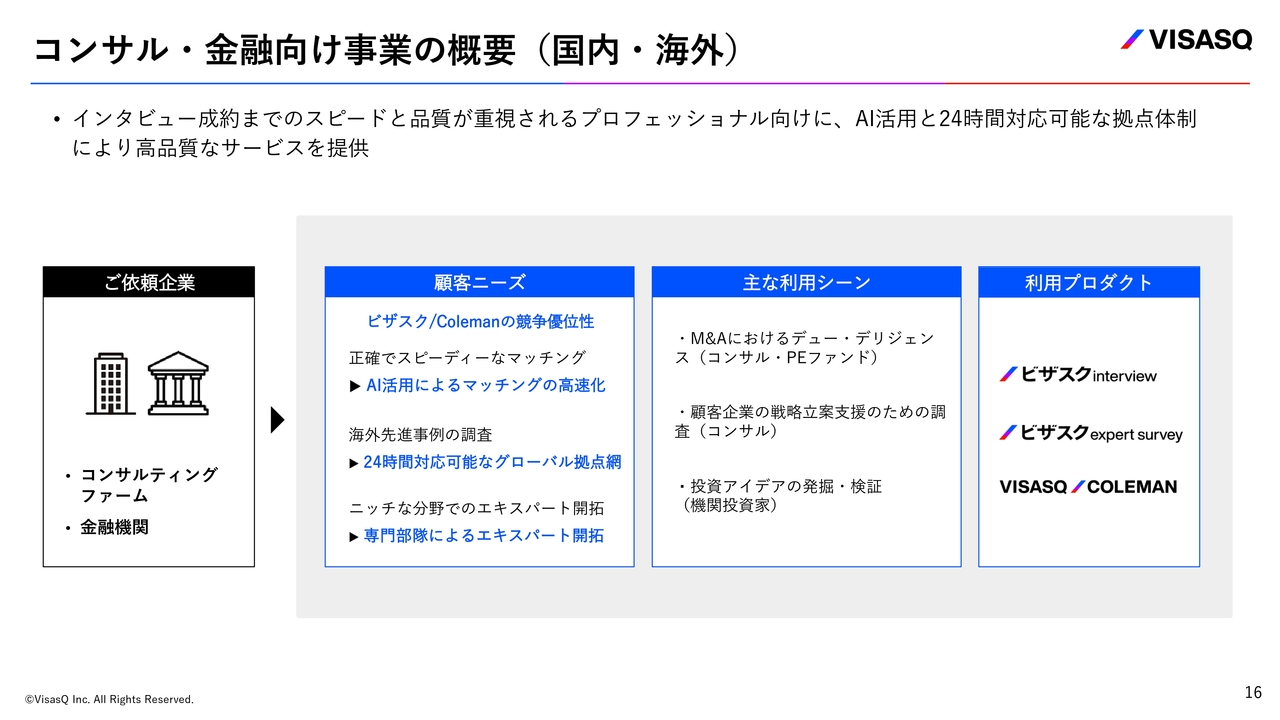
当社の事業について、コンサル・金融向けの国内事業と海外事業、および国内の事業会社向けの3つに分けてご説明します。
まず、コンサル・金融向けの事業概要です。この事業は国内外で展開しているビジネスですが、最も重要な点は、「インタビュー」成約に至るまでの、エキスパート候補者をご提案するスピードとクオリティです。こちらが鍵となる要素です。
M&Aにおけるデュー・デリジェンスや投資アイデアの検証といった、極めて精度が求められる業務において、タイトな時間軸でお客さまのニーズを満たすため、当社では社内でのAI活用によるマッチングの高速化およびクオリティの向上、さらに24時間対応可能なグローバル拠点網の拡充を進めています。
また、当社のデータベースにまだ不足しているようなニーズをいただいた場合には、専門部隊が自らエキスパートを開拓する体制も強化しています。
コンサル・金融向け事業:日本(TAMとポジショニング)
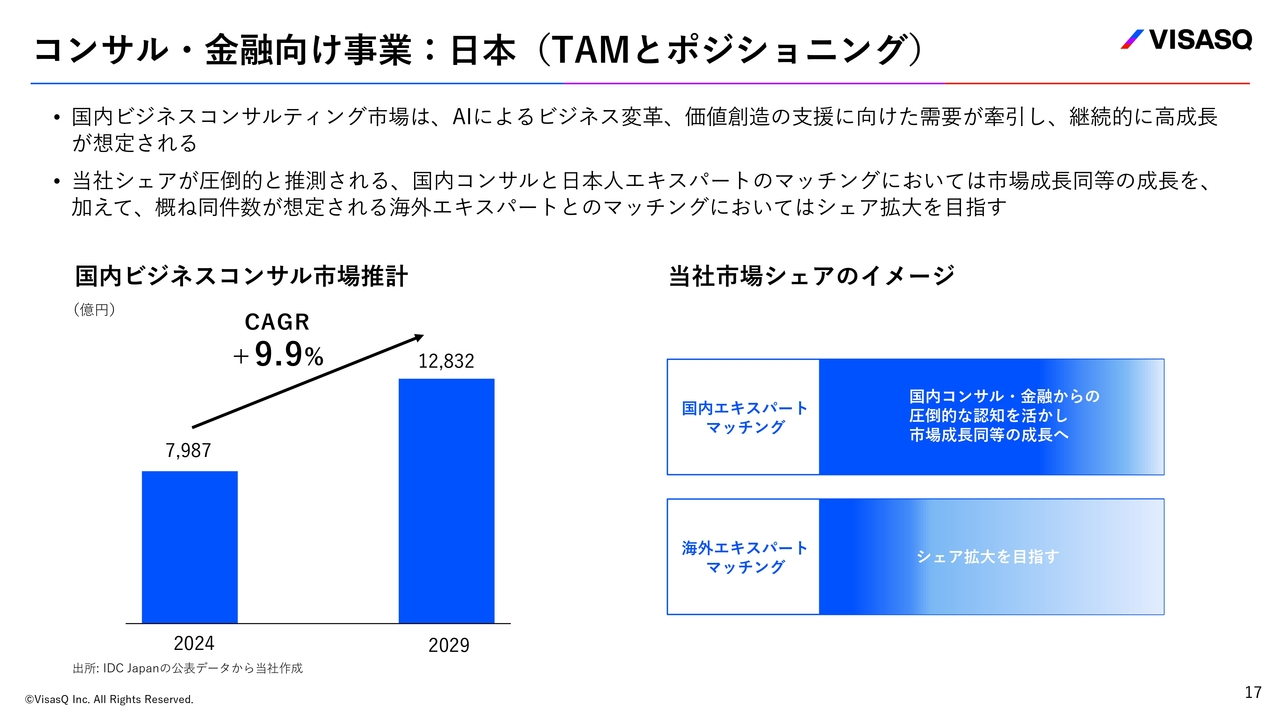
コンサル・金融向け事業を日本におけるマーケットとして捉えると、どのような市場なのかについてご説明します。国内のビジネスコンサルティング市場は、CAGRでプラス9.9パーセントの成長率が見込まれるというマーケットデータがデスクトップ調査で得られています。
当社は、この国内ビジネスコンサルティング市場の成長に対応するかたちで、すでに高い認知度を活かし、確実に成長していきたいと考えています。
加えて、国内のエキスパートマッチングでは高い認知度を得ていますが、海外エキスパートマッチングにおいてはまだ成長の余地があり、市場の成長を超えるシェア拡大を目指しています。
先ほどKPIの伸長に関しても「海外エキスパートとのマッチングが伸びている」とご説明しましたが、それはまさにスライドの、国内市場における海外エキスパートマッチングのことを指しています。
コンサル・金融向け事業:海外(TAMとポジショニング)
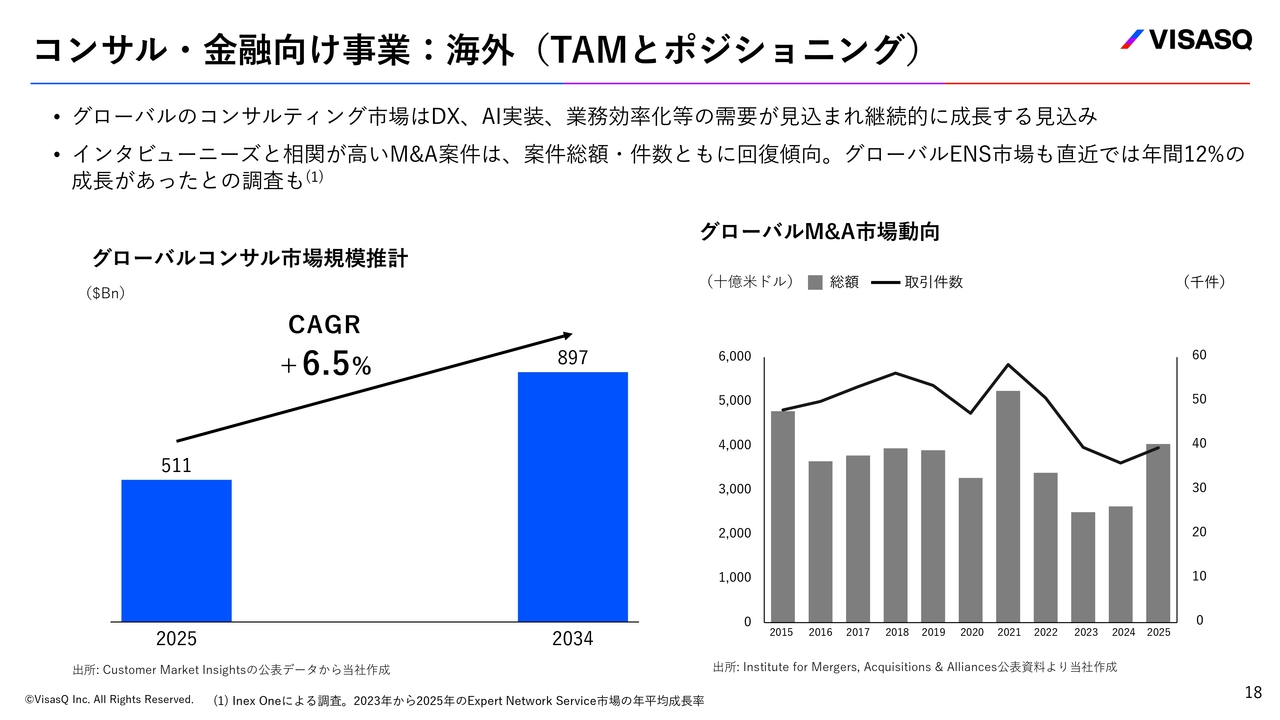
次に2つ目の事業として、グローバル事業に目を向けると、グローバルのコンサルティング市場はCAGRでプラス6.5パーセントの成長が見込まれるというデータがあります。
この中でも、特にインタビューニーズと相関が高いのは、M&A市場です。デュー・デリジェンスでインタビューが利用される機会は非常に多くなっています。
もちろんそれ以外にも、事業会社の戦略支援や上場株への投資などの金融法人のニーズといった、さまざまなニーズがあります。その中でもとりわけ、グローバルのM&A市場の動向について注視しているところです。
国内事業会社向け事業の概要
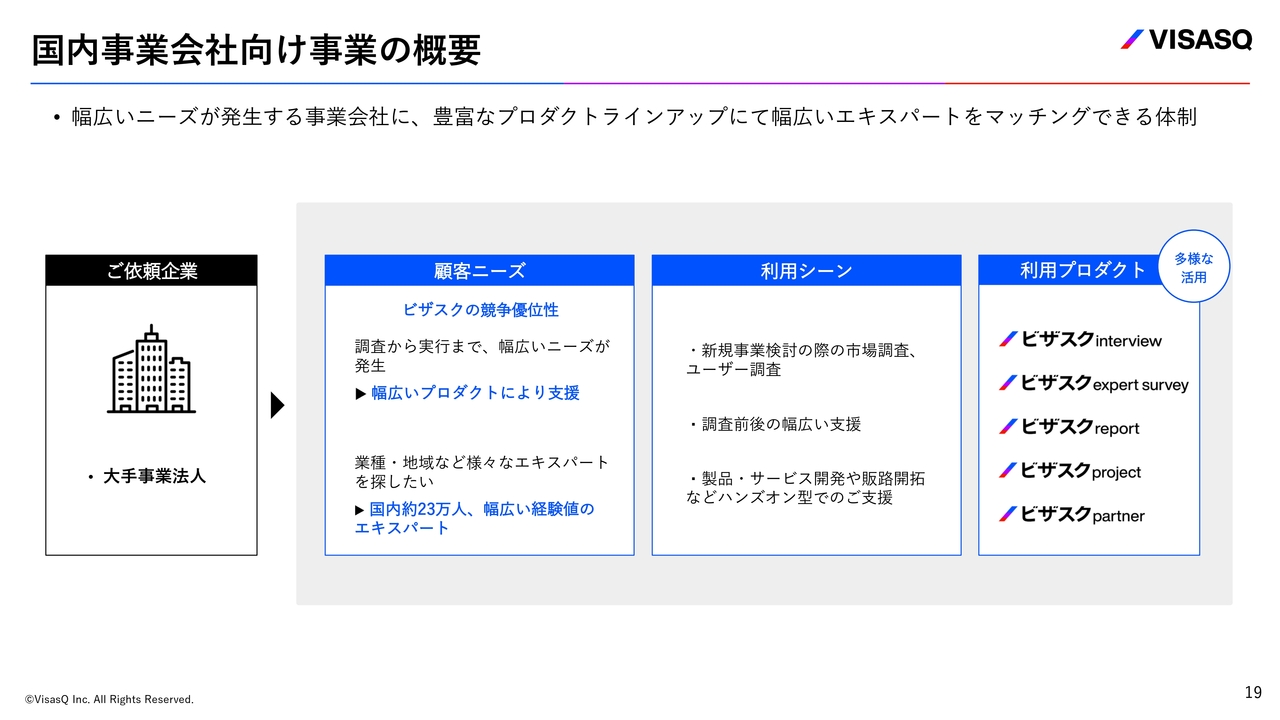
3つ目の事業として、国内事業会社向け事業の概要をご説明します。国内の事業法人のお客さまに対しては、特にビザスクのコアサービスである1時間インタビュー「ビザスクinterview」が、入口となる商材です。
「ビザスクinterview」を入口とし、調査結果をまとめるまでをお手伝いする「ビザスクreport」、プロジェクトを受託するかたちで深く支援する「ビザスクproject」、そして業務委託のかたちで実務に伴走できる方をご紹介する「ビザスクpartner」など、さまざまな商材を提供しています。
このアップセルやクロスセルが戦略となっており、非常に大きなマーケットであると考えています。
国内事業会社向け:リサーチ支援(オンラインアンケート調査)
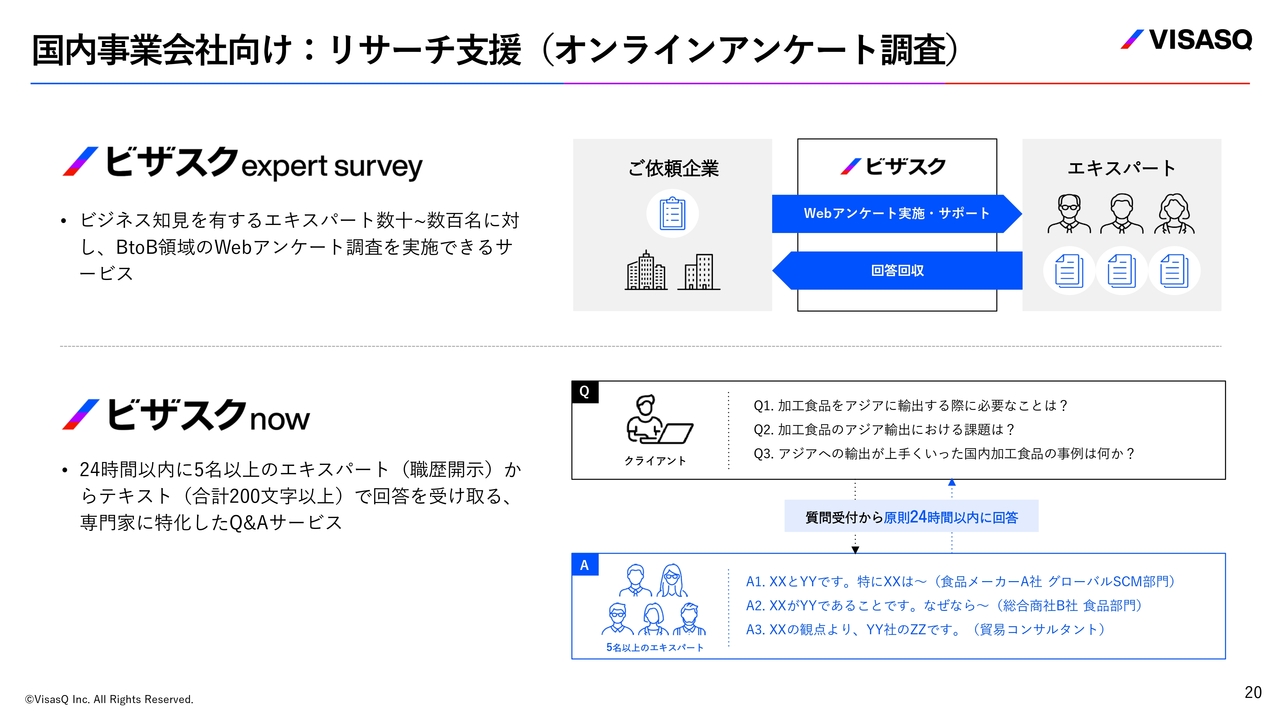
国内事業会社向けにどのようなプロダクトを提供しているかを詳しくご説明します。オンラインアンケート調査の「ビザスクexpert survey」、そして24時間以内に5名以上のエキスパートから回答が集まる「ビザスクnow」、この2つがオンラインアンケート調査です。
国内事業会社向け:リサーチ支援(プロジェクト受託)
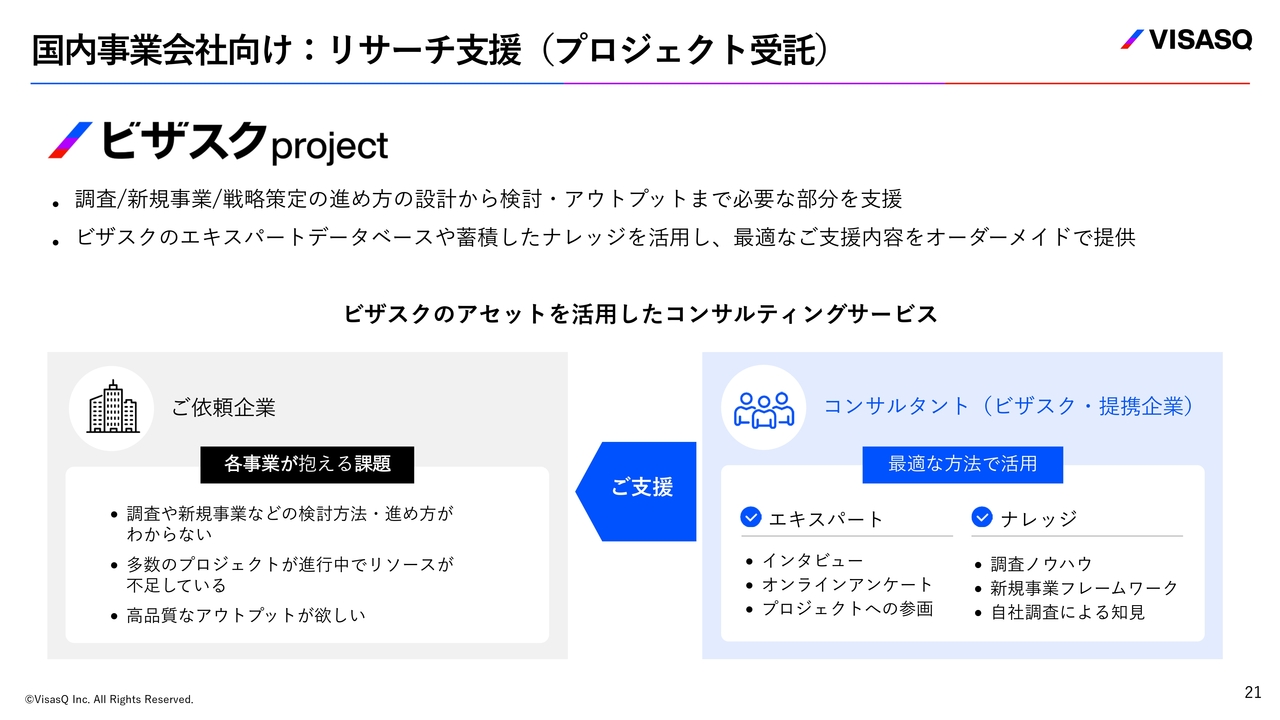
「ビザスクproject」は、プロジェクト受託形式でのリサーチ支援です。
国内事業会社向け:人材サービス(業務委託紹介・ダイレクトリクルーティング)
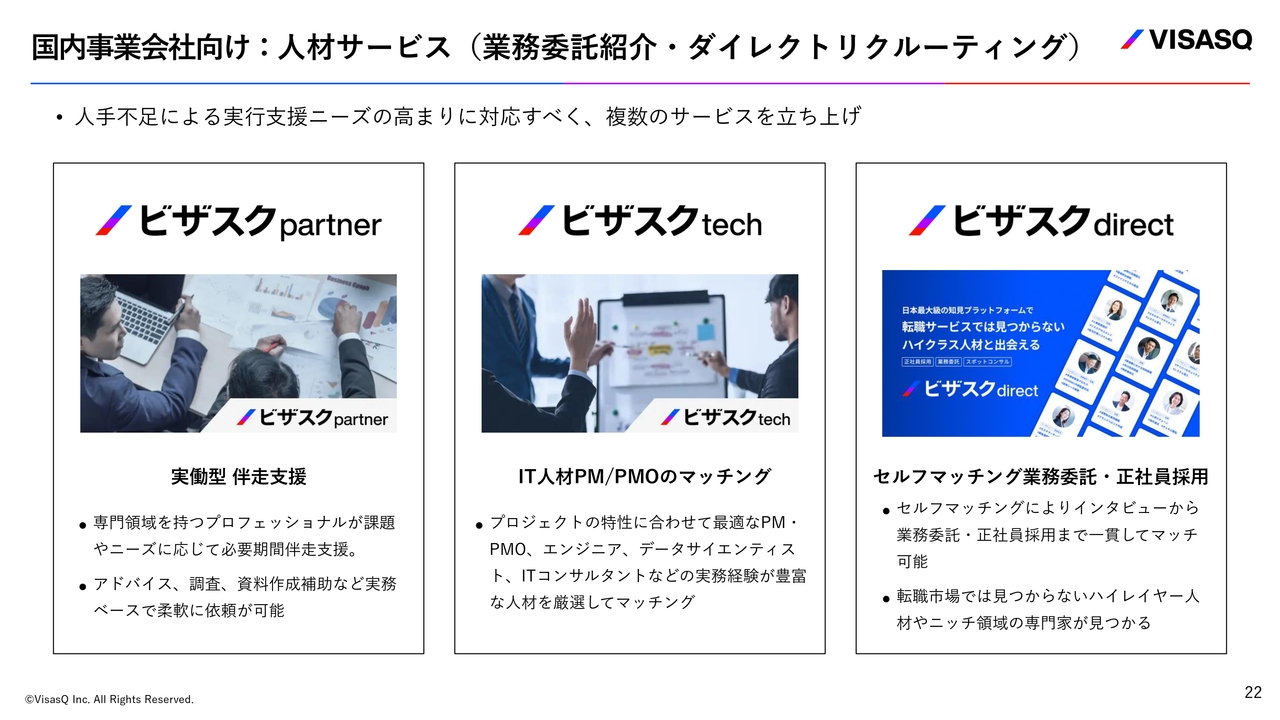
さらに人材サービスの領域があります。業務委託として実働できる方をご提案する「ビザスクpartner」、IT人材に特化した「ビザスクtech」、さらに、ダイレクトリクルーティングのプラットフォームを活用して業務委託や正社員を採用できる「ビザスクdirect」があります。
国内事業会社向け:TAM
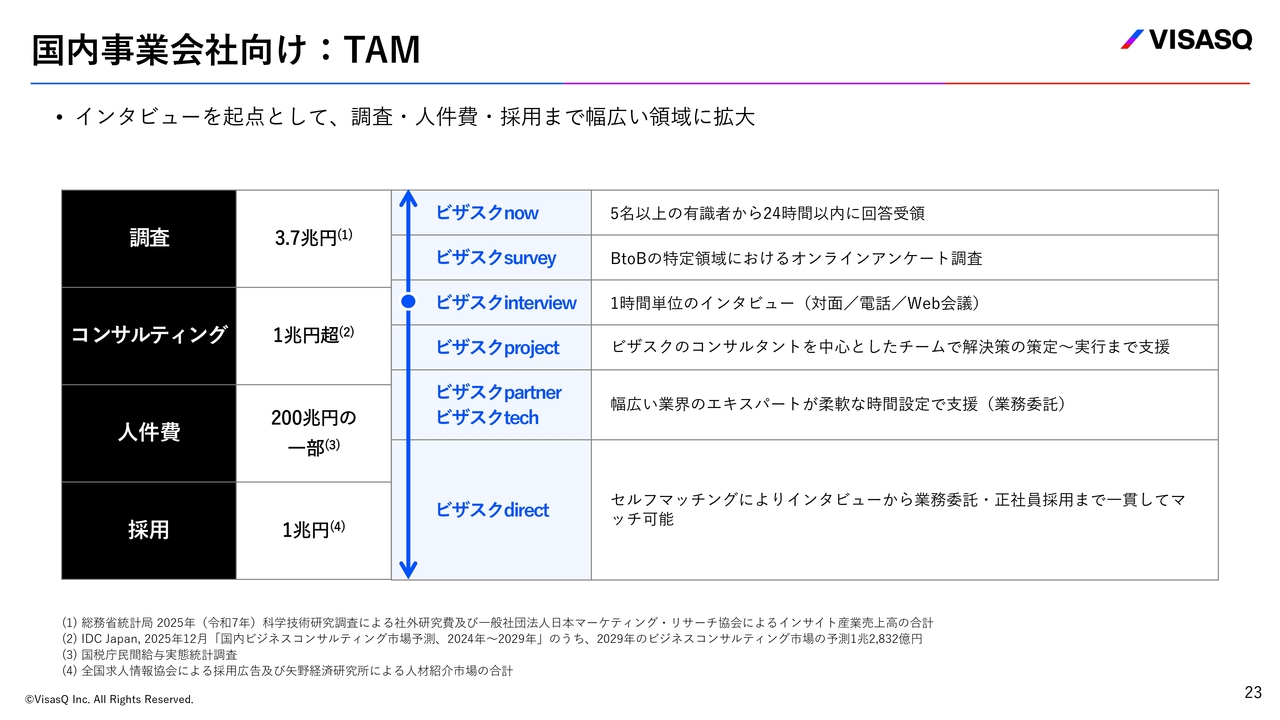
国内事業会社向け事業について、先ほど「市場が大きい」とご説明したとおり、非常にTAMの大きな分野であると考えています。「ビザスクinterview」で培った独自のエキスパートデータベースと強固な顧客基盤とを活用し、TAMが大きい分野へ商材を広げています。
経営執行体制
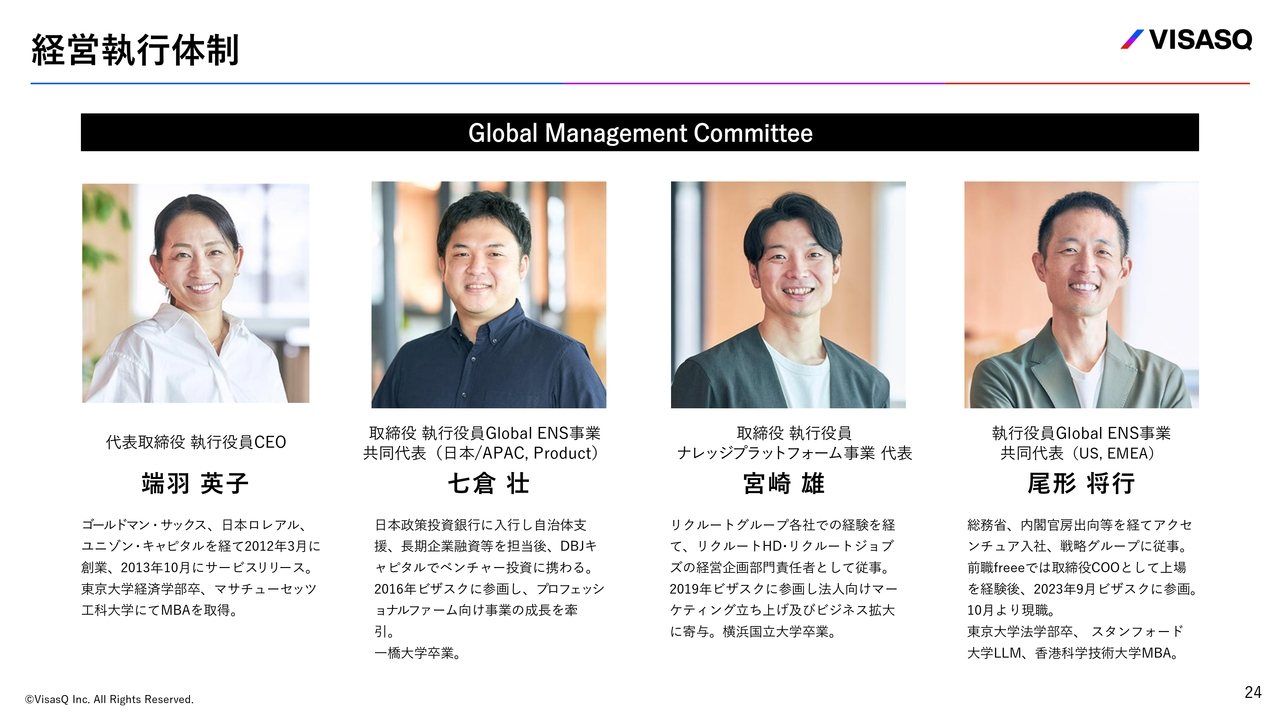
経営体制についてはスライドをご覧ください。
2026年度第2四半期業績および連結業績予想
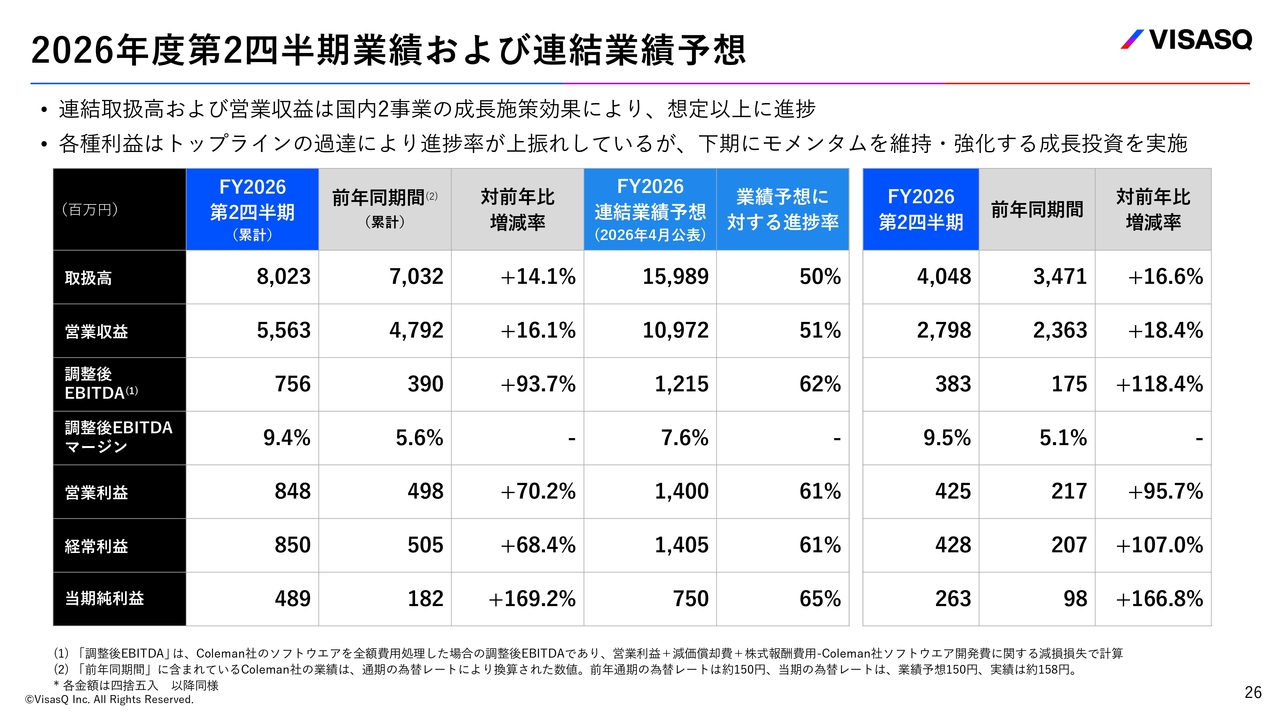
続いて、2026年度第2四半期の業績についてご説明します。連結取扱高は、第2四半期累計で80億2,300万円となり、前年同期比で14.1パーセントの増加となりました。
連結取扱高からエキスパートへの謝礼を差し引いた連結営業収益は、第2四半期累計で55億6,300万円となり、前年同期比で16.1パーセントの増収を達成しました。
2026年度の連結業績予想に対する進捗率は、連結取扱高で50パーセント、営業収益で51パーセントと、非常に順調に推移していると考えています。
累計の各種利益については、トップラインの過達もあり、調整後EBITDAは前年同期比プラス93.7パーセントの7億5,600万円、営業利益は前年同期比プラス70.2パーセントの8億4,800万円となりました。当期純利益については、先ほどお話しした米国の減税政策による影響もあり、前年同期比プラス169.2パーセントの4億8,900万円と大幅に増加しています。
累計の各種利益の連結業績予想に対する進捗率は60パーセントを超えています。ただし、下期にこの好調なモメンタムを維持・強化するための成長投資を予定しているため、通期では業績予想水準での着地を見込んでいます。
参考:2026年度(下期)投資領域
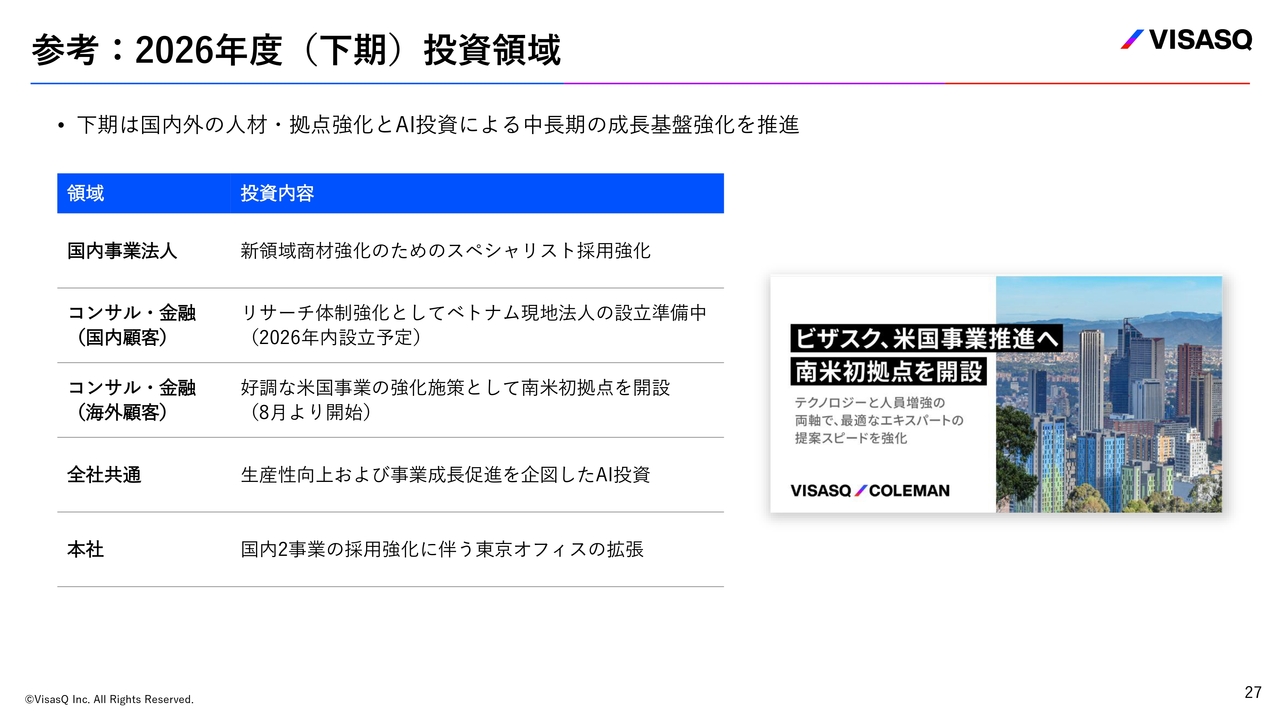
成長投資について、具体的にどのようなことを考えているのかをご紹介します。下期の投資領域を5つ挙げてご説明します。
1つ目の国内事業法人については、先ほども少しご説明したとおり、新領域、つまり「インタビュー」以外の領域が非常に伸びている状況です。KPIにおいても大きく伸びているため、これらの分野のスペシャリストの採用強化を進めていきます。
2つ目のコンサル・金融(国内顧客)については、リサーチ体制の強化として、ベトナムに現地法人を設立する準備を進めています。2026年内の設立を予定しています。
3つ目のコンサル・金融(海外顧客)については、南米にリサーチ拠点を設立し、今年8月より運営を開始しています。
4つ目の全社共通の領域では、生産性の向上や事業成長の促進を目的としたAI投資を非常に積極的に進めています。当社は「十分な採用ができるか」がボトルネックになりがちですので、その点についても、このAI投資は非常に重要です。私自身も社内で「より積極的に活用するように」と何度も話しており、全社を挙げて取り組んでいます。
5つ目の領域である本社に関しては、国内事業が非常に好調に推移していることから、東京オフィスの拡張を行いました。このような投資を通じて、成長の勢いをさらに強化したいと考えています。
取扱高推移
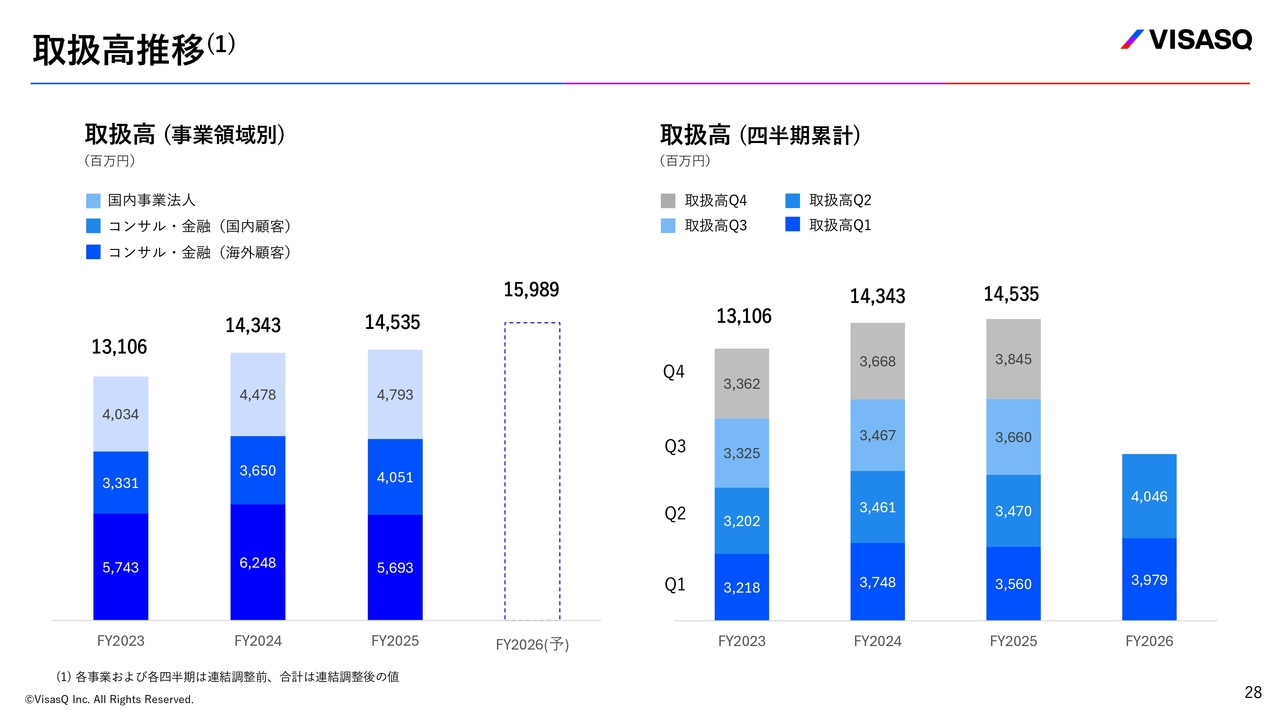
取扱高推移についてです。スライドの左側には、2026年度の予想を含む事業領域別の取扱高が示されています。スライドの右側には、全社の四半期ごとの取扱高を積み上げたグラフが掲載されています。
この四半期の連結進捗をご覧いただけるかと思います。
事業ごとの取扱高・事業利益
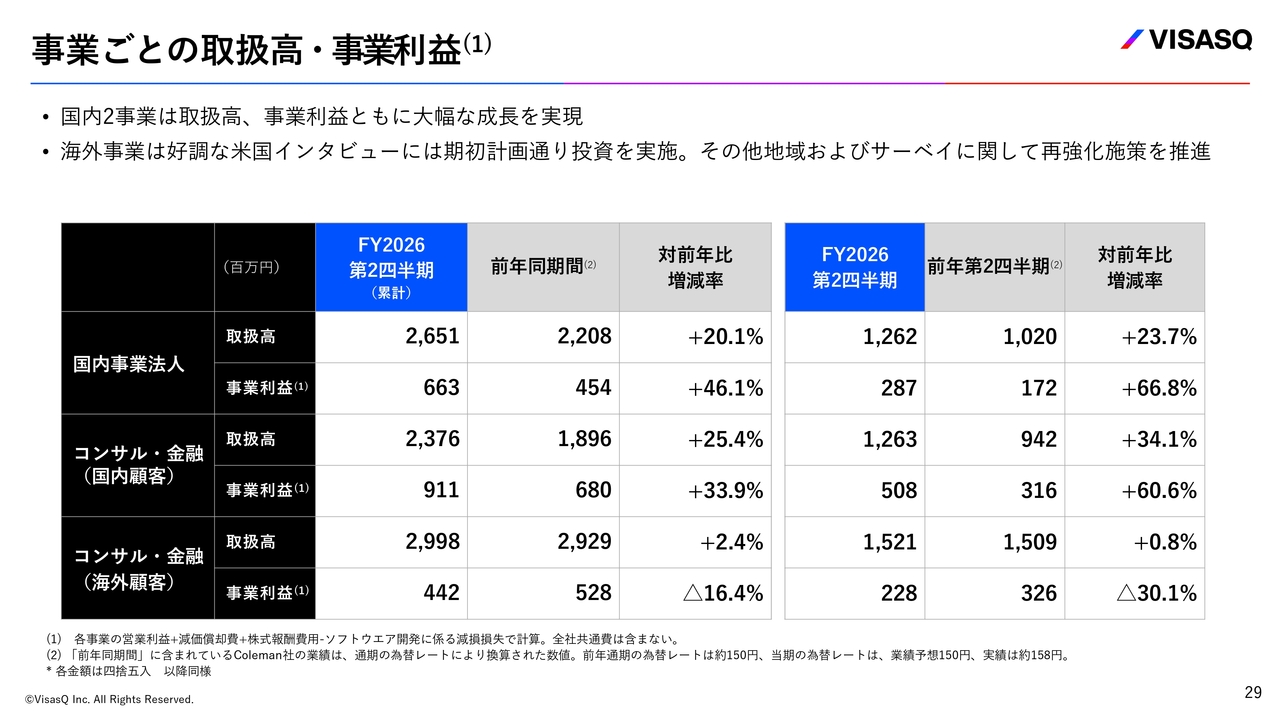
事業ごとの取扱高と事業利益についてご説明します。
まず、国内の2事業、つまり国内事業法人向けの事業とコンサル・金融(国内顧客)向けの事業に関してご説明します。それぞれ取扱高と事業利益ともに大幅な成長を実現しています。
表の一番上に記載の、国内事業法人セグメントについては、第1四半期に引き続き、第2四半期も顧客需要を確実に取り込みながらクロスセルを推進しています。
取扱高の累計は26億5,100万円で、前年同期比20.1パーセント増となりました。事業利益の累計は6億6,300万円で、前年同期比46.1パーセント増です。第2四半期だけを見ても、取扱高は前年同期比23.7パーセント増、事業利益は前年同期比66.8パーセント増と、非常に好調な結果となりました。
次いで、表の中段にあるコンサル・金融(国内顧客)セグメントについて、こちらも非常に好調に推移しており、取扱高の累計は23億7,600万円で前年同期比プラス25.4パーセント、事業利益ベースの累計は9億1,100万円で前年同期比プラス33.9パーセントとなっています。
第2四半期のみの実績としても、取扱高は前年同期比プラス34.1パーセント、事業利益は前年同期比プラス60.6パーセントと、非常に好調に推移したと考えています。
最後に、表の一番下のコンサル・金融(海外顧客)セグメントについてです。こちらについては後ほど別のスライドでもご説明しますが、米国ではインタビュー件数が非常に好調に推移しており、このモメンタムを維持・強化していきたいと考えています。
一方で、他の地域についてはまだ強化が必要な部分があり、取扱高の累計は前年同期比プラス2.4パーセントとなっています。ただし、事業利益が前年同期を下回る結果となっており、その要因としては、好調な米国において強化に向けた投資を行っていることが挙げられます。
2026年度:重点施策の概要と進捗
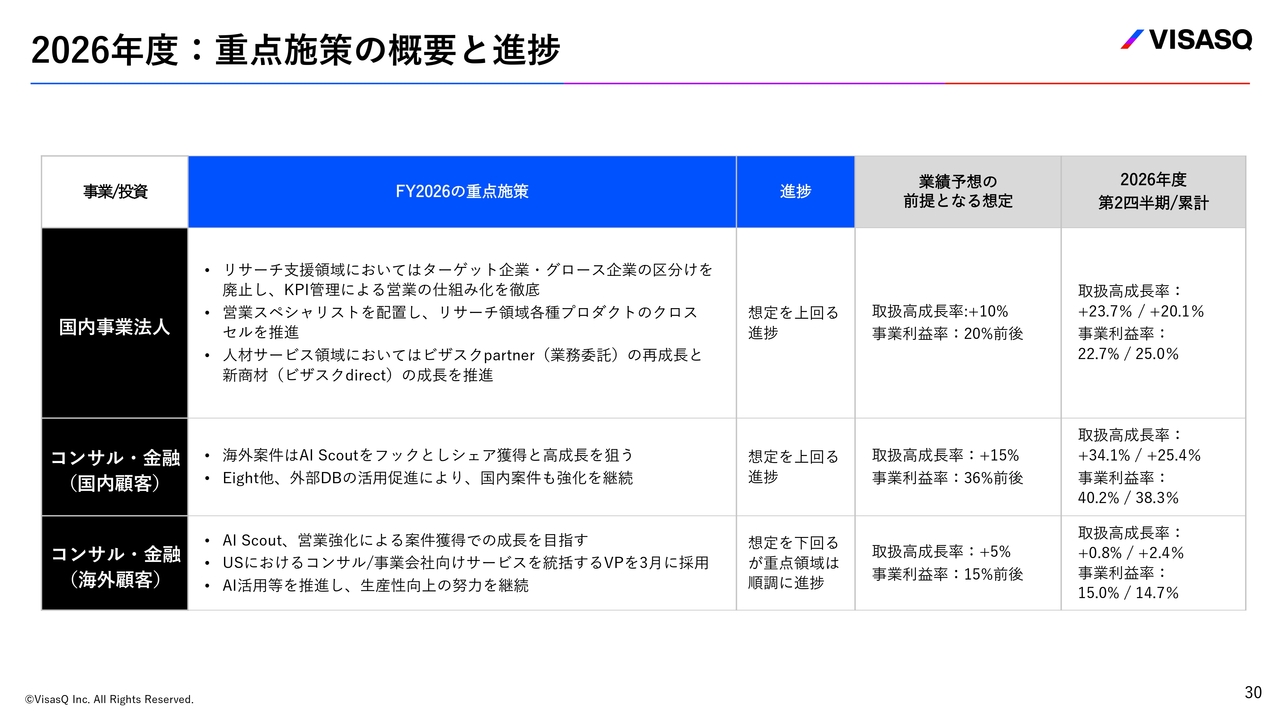
スライドは期初に示した重点施策の概要と進捗状況です。数値については先ほどお示ししたとおりです。国内事業法人およびコンサル・金融(国内顧客)については、スライドの表に示された施策の進捗状況も想定を上回る進展を見せています。
一方、海外の状況については、重点領域の施策は順調に進捗していると考えています。数値に基づくと、米国では良好な状況にあるものの、それ以外の地域では今一歩との認識であり、現在再強化を進めているところです。
国内事業法人:業績推移
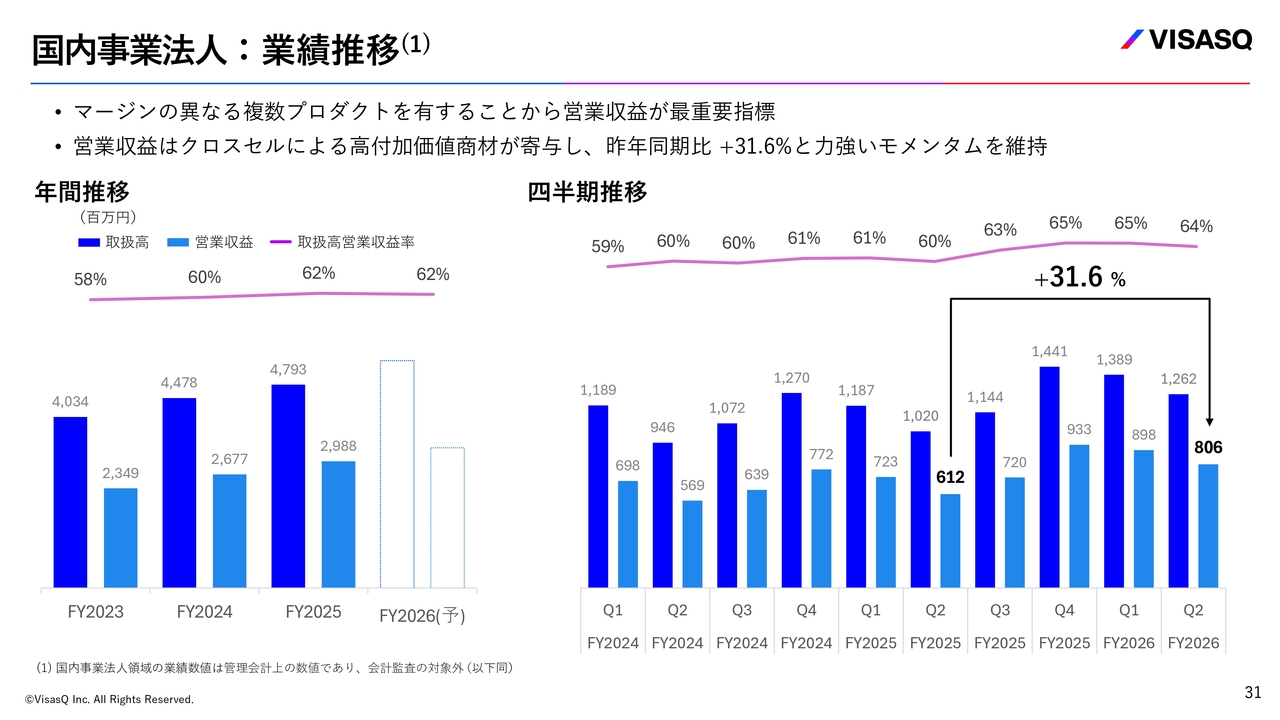
ここからは、各事業の業績推移を数字で示します。こちらはいつものスライドですが、スライド左側が年度ごと、スライド右側が四半期ごとの取扱高、営業収益、取扱高営業収益率の推移を示したグラフです。
国内事業法人についてご説明します。先ほどのスライドでは3事業を比較しやすいように、すべて取扱高と事業利益でお示ししました。しかし、国内事業法人では複数のプロダクトを展開する事業戦略を採用しており、プロダクトのマージンもそれぞれ異なるため、社内では取扱高よりも営業収益の成長を重視しています。
営業収益を見ると、取扱高以上に高い成長率を示しており、今四半期では前年同期比プラス31.6パーセントを達成しました。力強いモメンタムを維持していることが、さらに鮮明になったと考えています。
コンサル・金融(国内顧客):業績推移
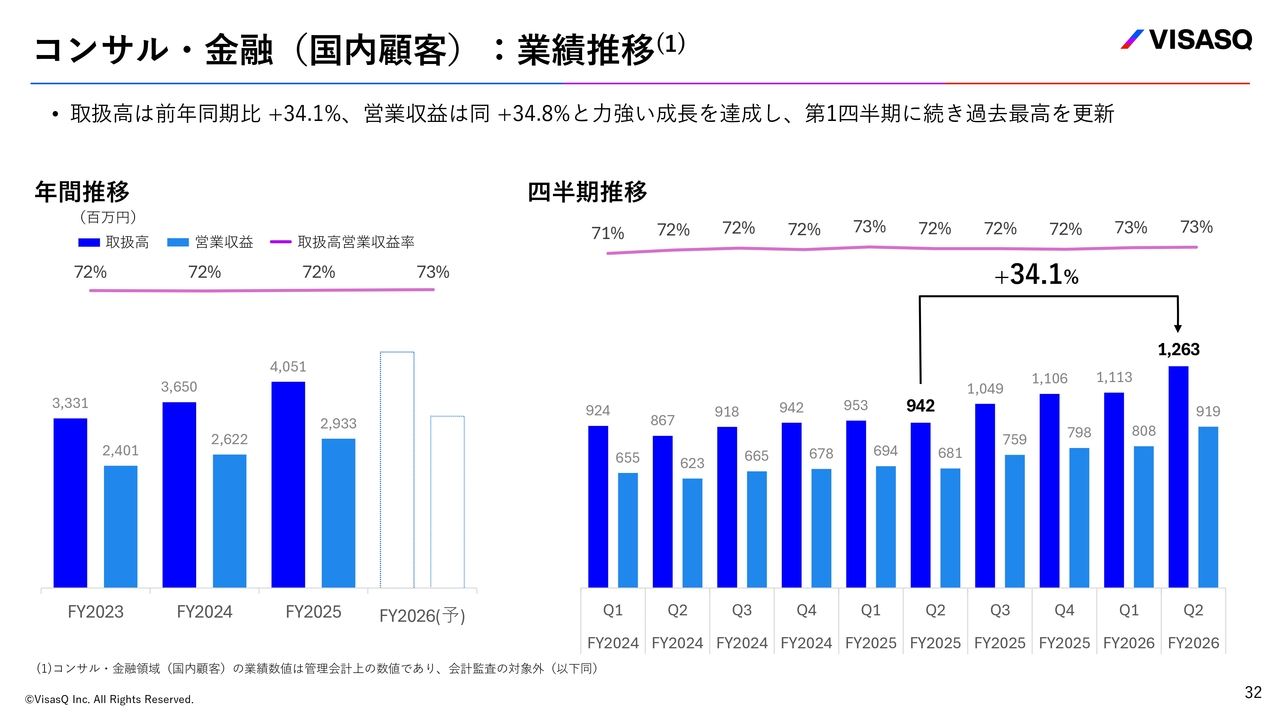
コンサル・金融(国内顧客)の業績推移についてです。第2四半期累計ではなく、第2四半期同士で比較すると、取扱高は前年同期比プラス34.1パーセント、営業収益は前年同期比プラス34.8パーセントとなり、非常に良い四半期だったと考えています。
コンサル・金融(海外顧客):業績推移
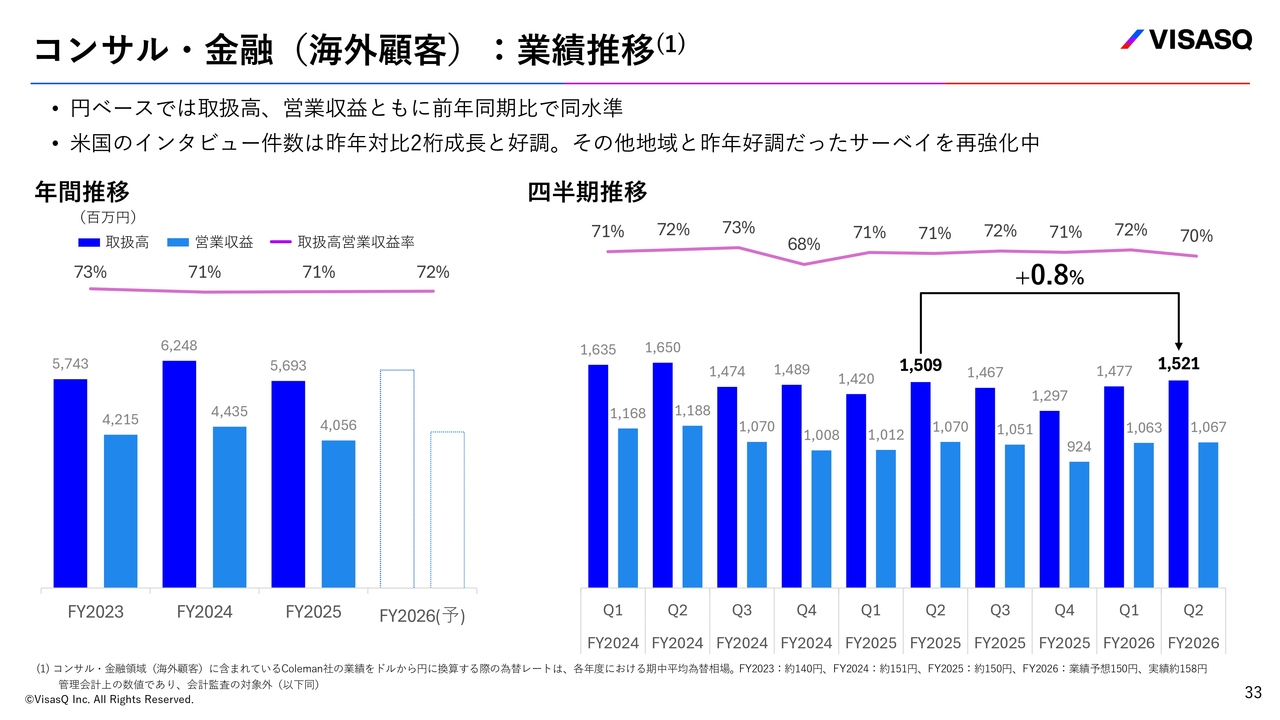
コンサル・金融分野における海外顧客の業績推移についてです。円ベースで見ると、取扱高および営業収益は前年同期比で同水準を維持しています。実際、米国においてインタビュー件数は昨年比で2桁成長を達成しており、米国での「インタビュー」は好調に推移しています。
その他地域と昨年好調だった「サーベイ」を再強化する取り組みを第1四半期の決算でもご説明しましたが、特に注力すべきコア市場である米国において、インタビュー件数が昨年比で2桁成長を遂げたことは、社内において非常にモメンタムが高まる要因となっています。
チームとしても良い状況であると認識しており、うまくいっている施策をさらに広範囲に展開していきたいと考えています。
さらに、米国は業界の先端を行く市場です。「AIの影響はどうなの?」という疑問を持たれる方もいるかもしれませんが、米国での「インタビュー」が好調であるという事実が、そうした懸念に対する1つの答えになると考えています。
調整後EBITDAの事業別内訳の四半期推移
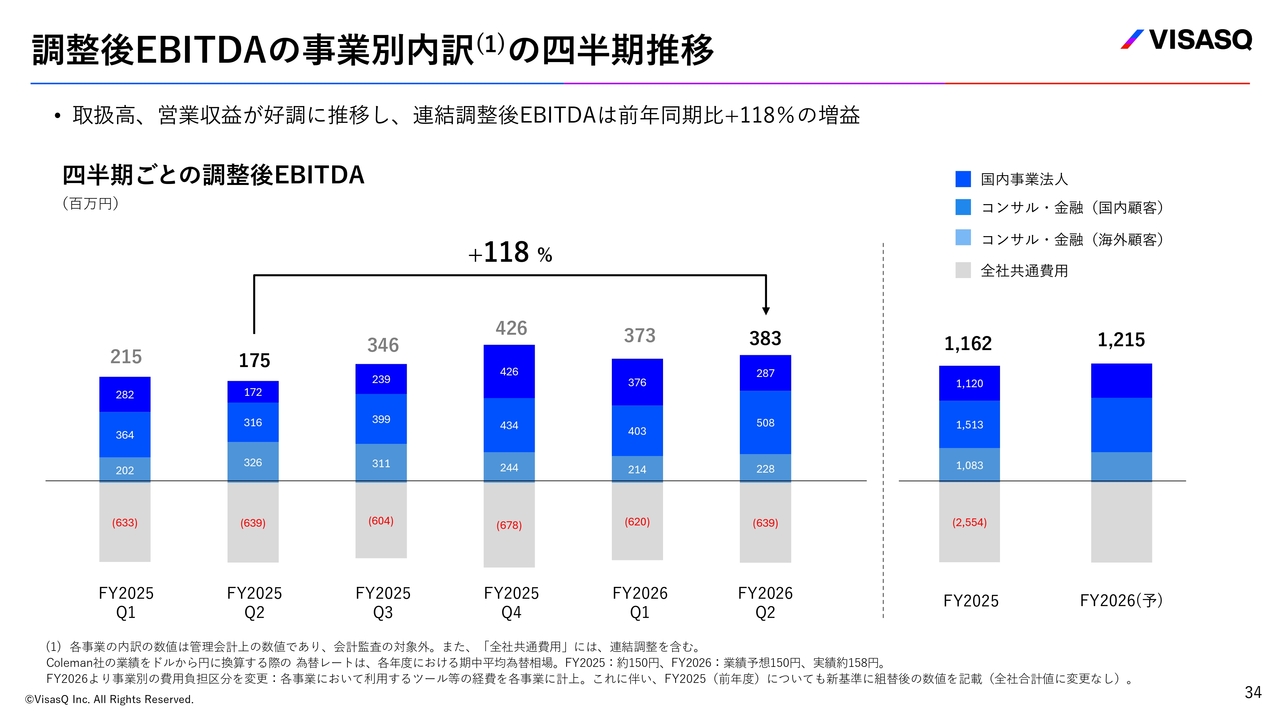
本スライドは、調整後EBITDAの事業別内訳を示しています。全体として、取扱高および営業収益が好調に推移したことにより、対前年同期比で調整後EBITDAはプラス118パーセントの大幅な増益を達成しました。
事業別の人員数
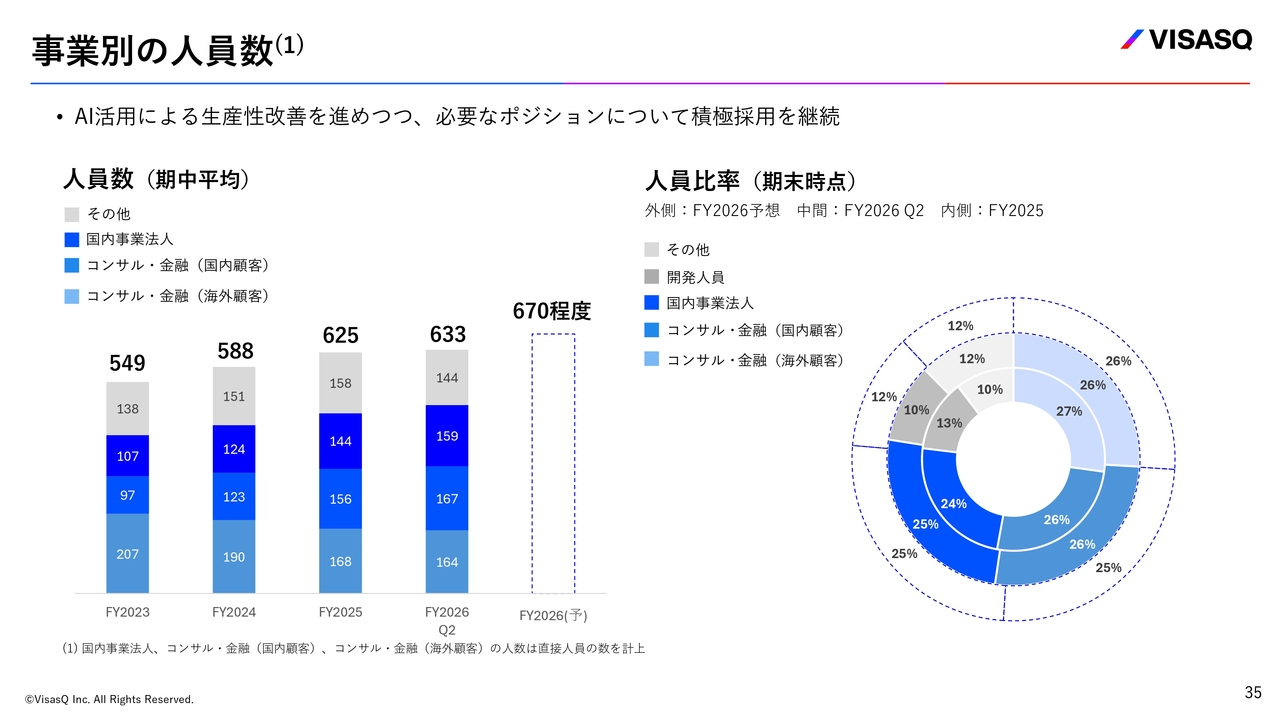
事業別の人員数についてです。スライド左側の図は期中平均の人員数を、スライド右側の図は期末時点での人員比率を示しています。当社では、AIの活用による生産性の向上を積極的に進めていますが、同時に必要な人材についても積極的に採用を行っています。
これらは相互補完的な取り組みです。必要な人材をしっかりと採用し、さらにその人材がAIの活用を通じてより高い生産性を発揮するという2つの目標を同時に達成していきたいと考えています。
連結調整後の全社共通費用構造
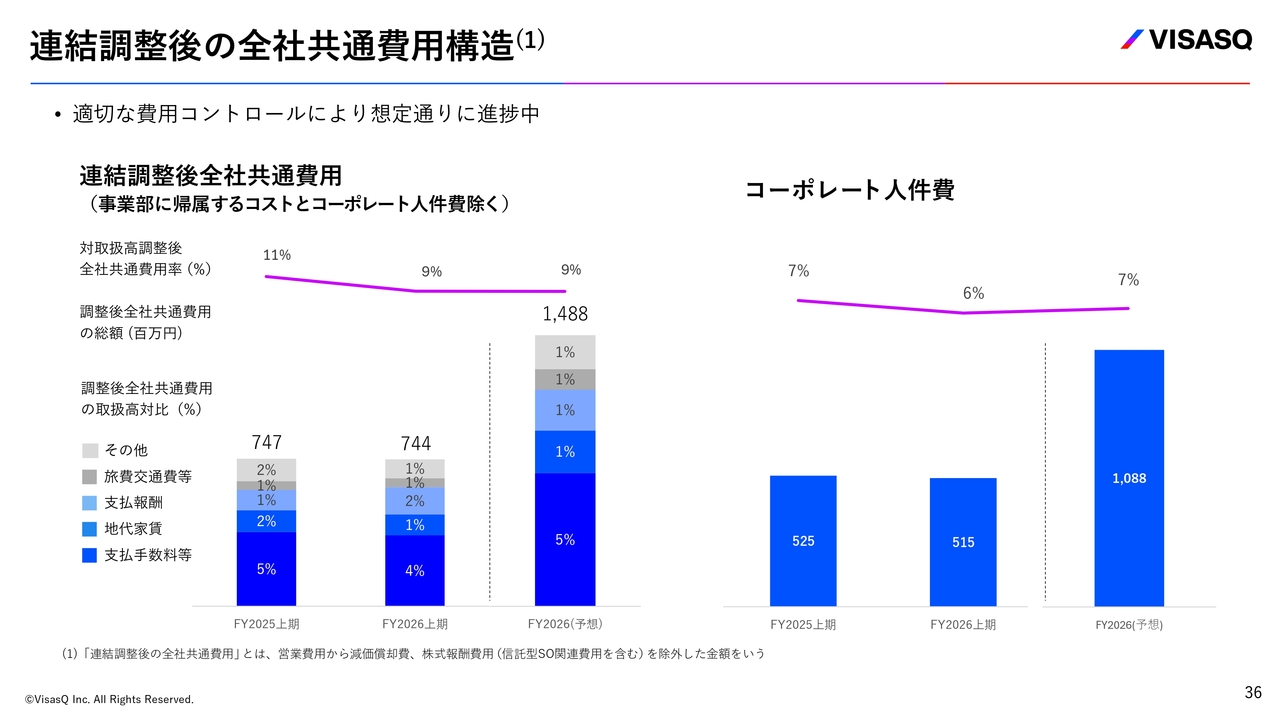
全社共通費用の構造についてご説明します。スライド左側の図では、事業部に帰属するコストとコーポレート部門の人件費を除いた全社共通費用の内訳を示しており、スライド右側の図では事業部に帰属しないコーポレート部門の人件費が示されています。適切に費用をコントロールできていると考えています。
調整後EBITDAの算出過程と損益計算書補足説明
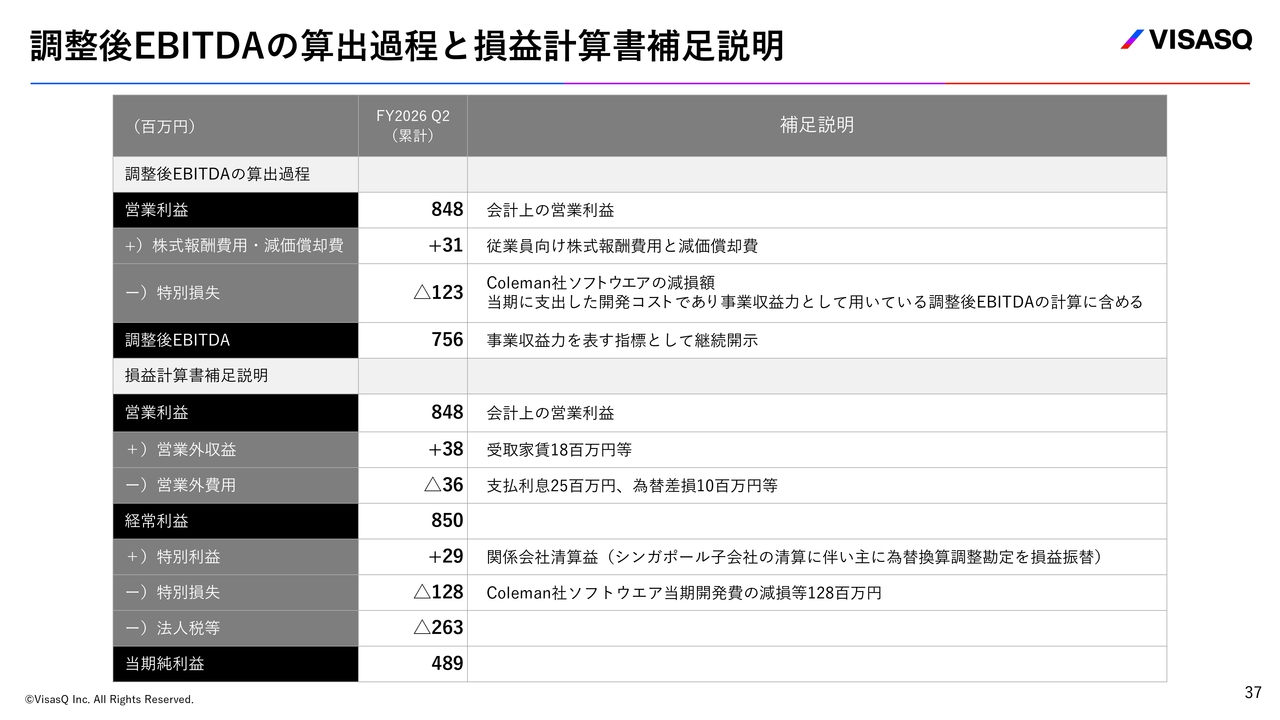
本スライドは調整後EBITDA等の詳細を示しています。
米国と日本の会計基準には多少の違いがありますが、調整後EBITDAではソフトウエアに関するコストを同じように処理しているため、最も比較しやすい指標と考えています。
連結バランスシートの状況
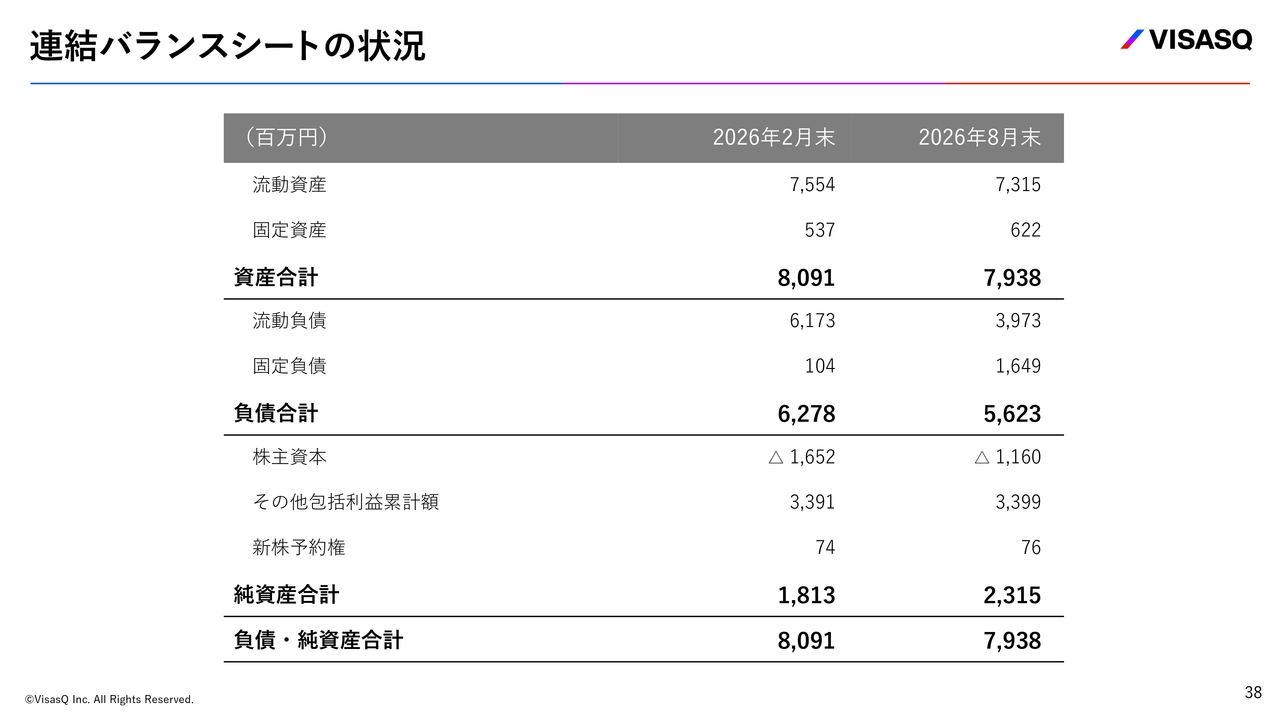
スライドは連結バランスシートを示しています。利益が確実に積み上がっているため、純資産合計は2026年8月末で23億1,500万円となり、前期末の18億1,300万円から着実に増加しています。
2026年度KPIハイライト(2025年度対比の成長率)【再掲】
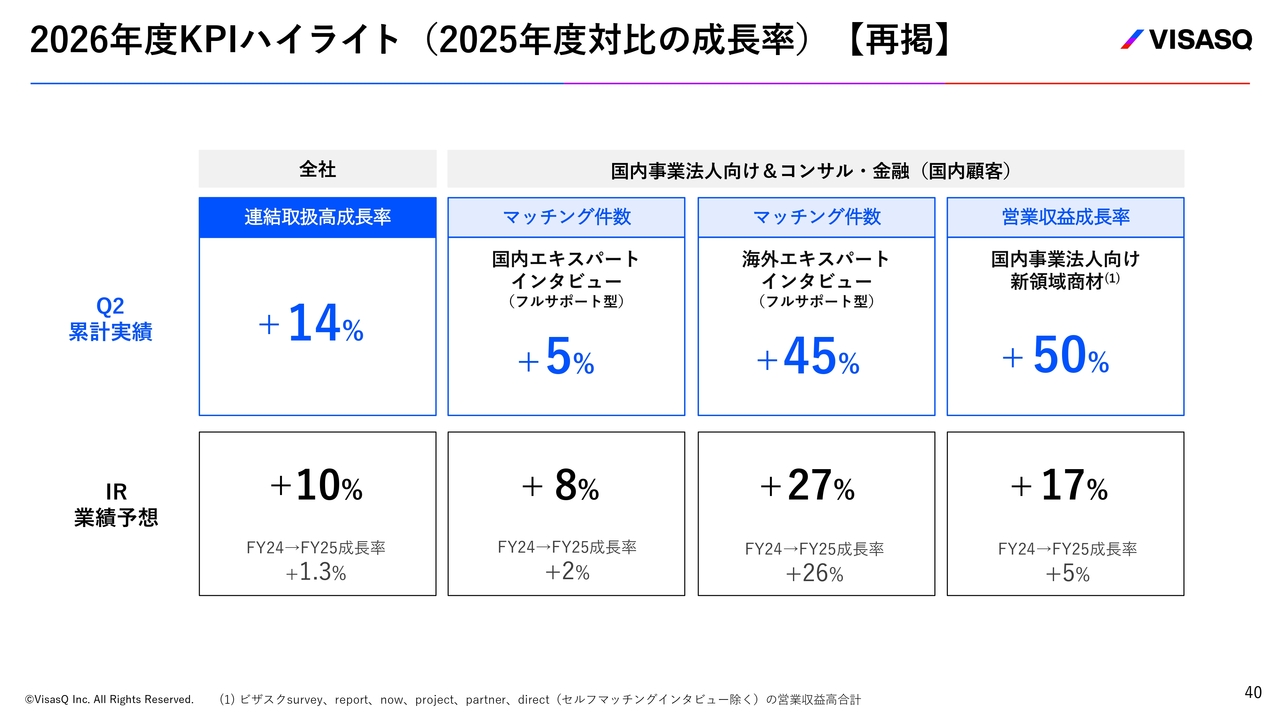
続いて、成長施策の進捗について、もう少し定性的にお話しします。再掲となりますが、スライドはKPIが順調に進捗していることを示しています。これからご説明する内容の前提として、ご確認ください。その上で、なぜこのような好調な進捗を示せているのかを定性的にご説明します。
2026年度成長施策ハイライト(前期資料からの再掲)
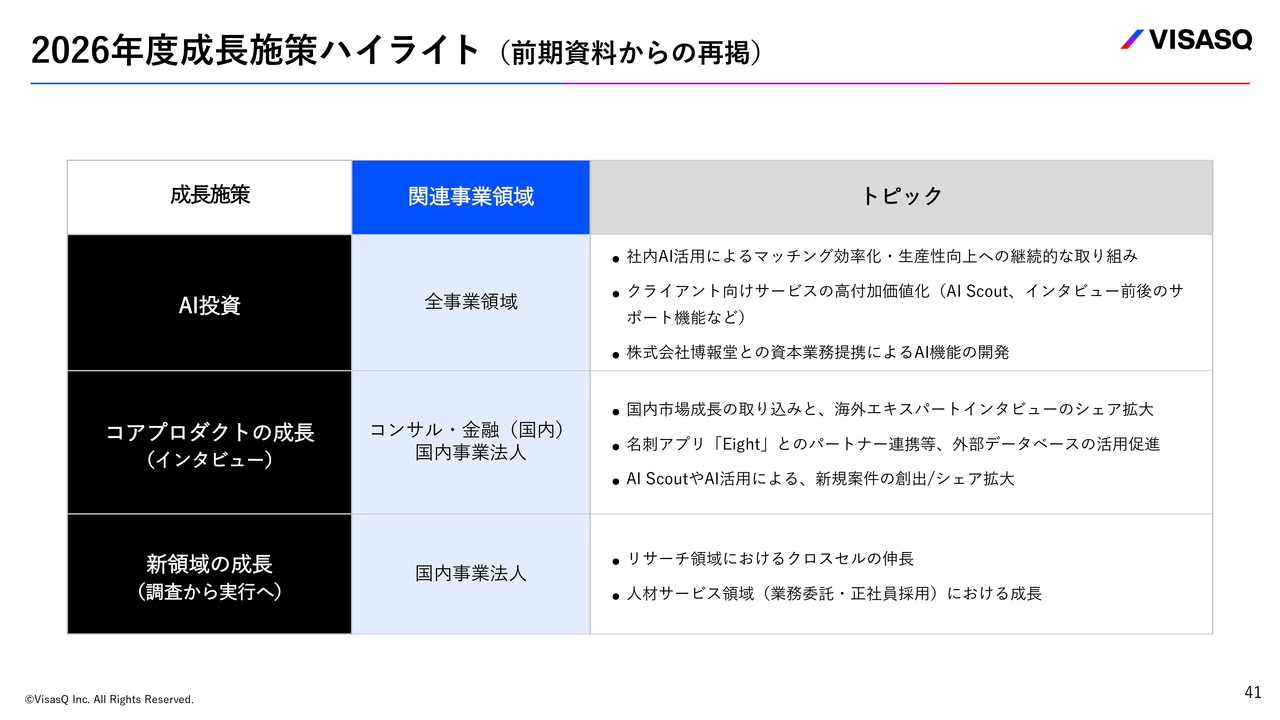
成長施策について、主に3つの項目に分けてご説明します。1つ目はAI投資、2つ目は「インタビュー」がどのように伸びていくか、そして3つ目は「インタビュー」以外のプロダクトがどのように伸びていくかについてです。
AI投資:新しい価値提供
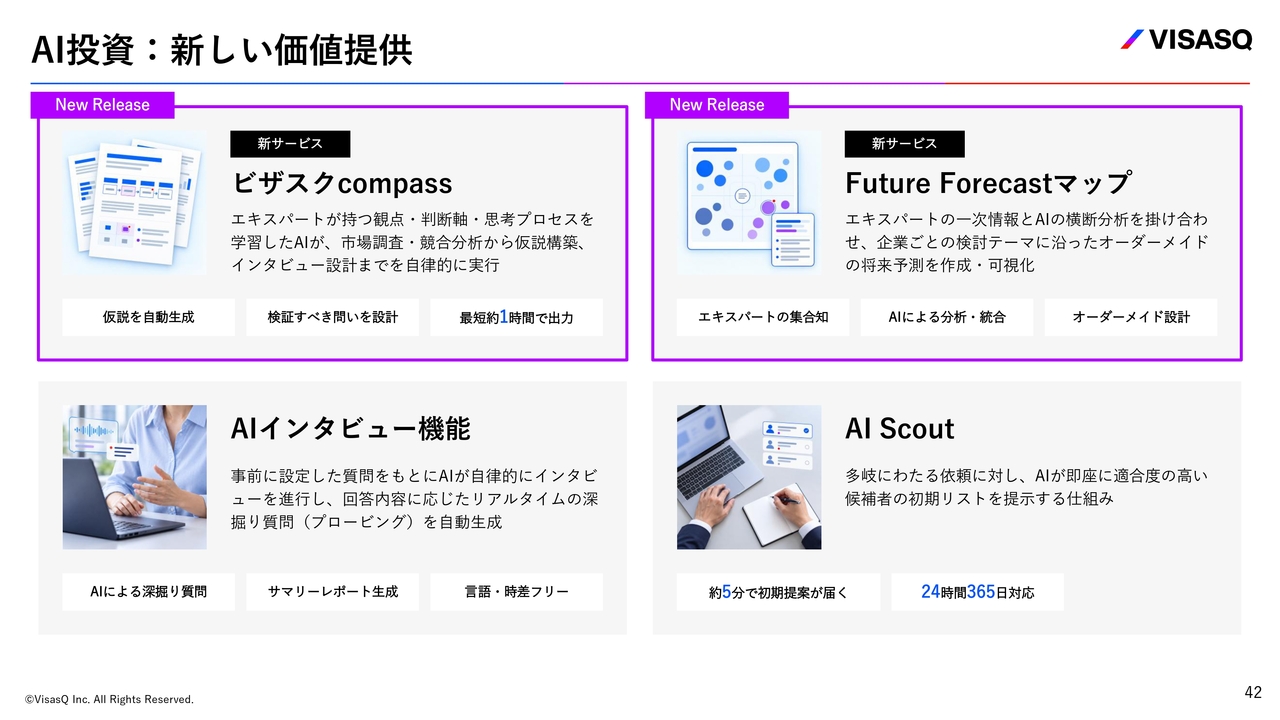
AI投資について、ご説明します。昨年度までは主に社内の生産性を向上させることに注力していましたが、今年度はお客さまにAIを活用した価値を提供することにも重点を置いています。
今年度の期初に発表した博報堂との提携の成果である「ビザスクcompass」を、10月15日にリリースしました。
こちらのプロダクトは、エキスパートが持つ観点や判断軸、思考プロセスを学習したAIがお客さまの新規事業構築をサポートするものです。市場調査・競合分析から仮説構築やインタビュー設計まで対応可能な内容となっています。
「Future Forecastマップ」は、エキスパートの一次情報とAIによる横断分析を組み合わせ、企業ごとの検討テーマに沿ったオーダーメイドの将来予測を作成・可視化するレポート形式のプロダクトです。このようなプロダクトをリリースし、すでにご好評をいただいています。
スライドの下方にある2つの機能についてご説明します。「AIインタビュー機能」は、人に代わってAIがインタビューをモデレートするもので、特に言語や時差の壁を越え、海外エキスパートとのインタビューに活用されています。
「AI Scout」は、いただいたご依頼に対してAIが瞬時に適合度の高い候補者をご提案する仕組みです。このように、新しい価値提供をAIを効果的に活用しながら行っています。
AI投資(国内事業法人顧客):ビザスクcompassの提供開始
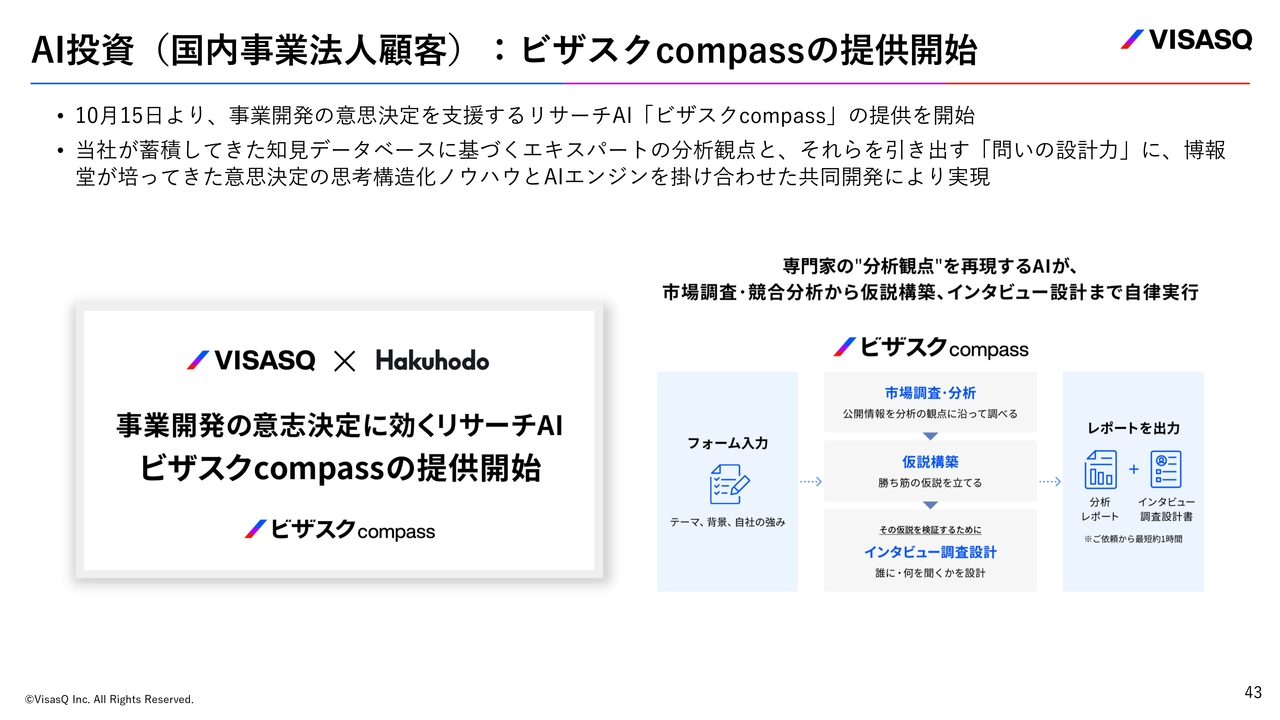
先ほどお話しした「ビザスクcompass」の詳細については、スライドをご覧ください。
AI投資:設問設計・案件サポート機能
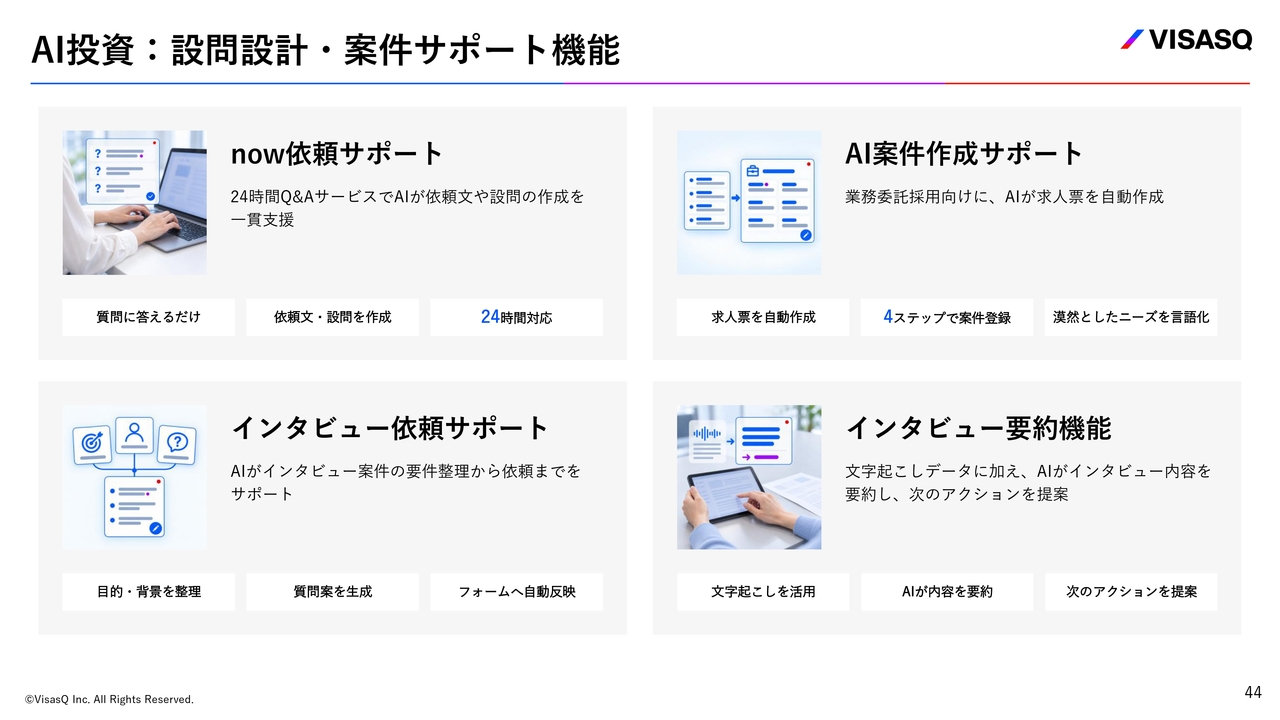
スライドでは、通常ご利用いただいているサービスをサポートし、より便利に活用していただくためのAI支援機能についてご説明しています。
最も多い課題は、利用時に生じる「問いを立てる力」です。特に「実際に調査をしたいけど、エキスパートにどんな質問をしたらいいのか」という点は難しいと感じられるところです。
また、「インタビューが終わった後にその内容をどうまとめ、インタビューからどのような示唆を得るべきか」といった点についても、AIが支援する機能を提供しています。これにより、お客さまの調査準備を含むさまざまな負担を軽減し、ユーザー層のさらなる拡大を目指しています。
コアプロダクト(インタビュー)の成長:国内顧客向け日本エキスパートインタビュー
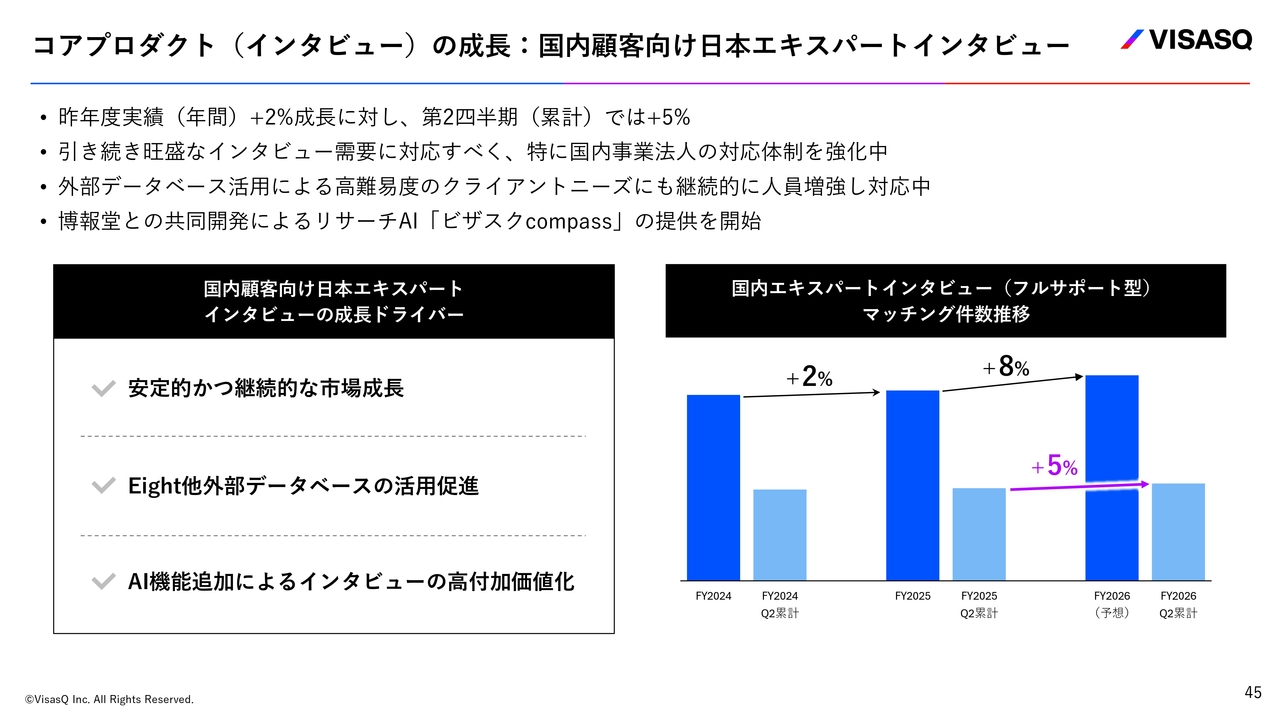
成長施策の2つ目である「『インタビュー』をどうやって伸ばしていくか」に向けた取り組みについてご説明します。こちらは、そもそも「インタビュー」の需要が堅調であることに加え、外部データベースの活用や、先ほど少し触れたベトナム拠点の開設準備など、さまざまな取り組みを行っています。
コアプロダクト(インタビュー)の成長:国内顧客向け海外エキスパートインタビュー
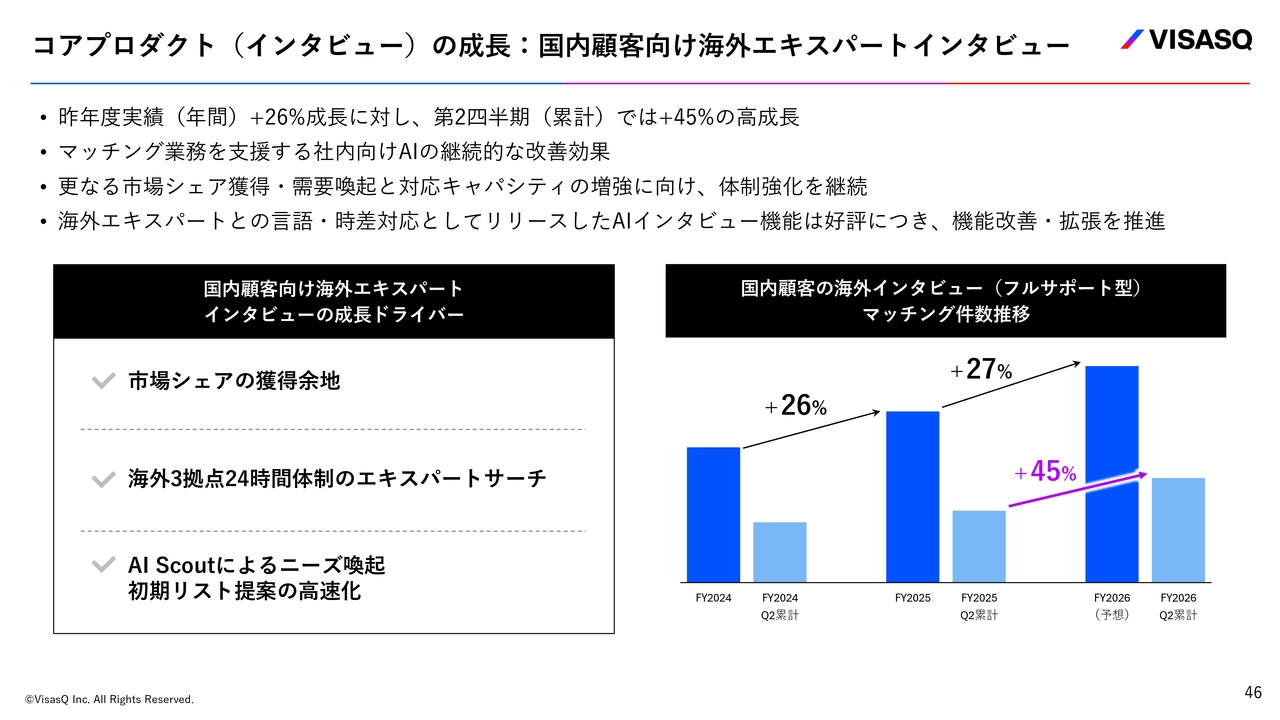
海外エキスパートとのインタビューをどのように増やしているかについてです。スライドでは、市場が伸びていることに加え、当社が営業やマーケティングを通じてしっかりと対応していることをご説明しています。
海外のデータベースや拠点を活用し、特に時間軸の短いプロフェッショナルファームのお客さま向けに、24時間体制をしっかりと整備し、リサーチ機能の強化を進めています。
新領域の成長(調査から実行へ):国内事業法人向け
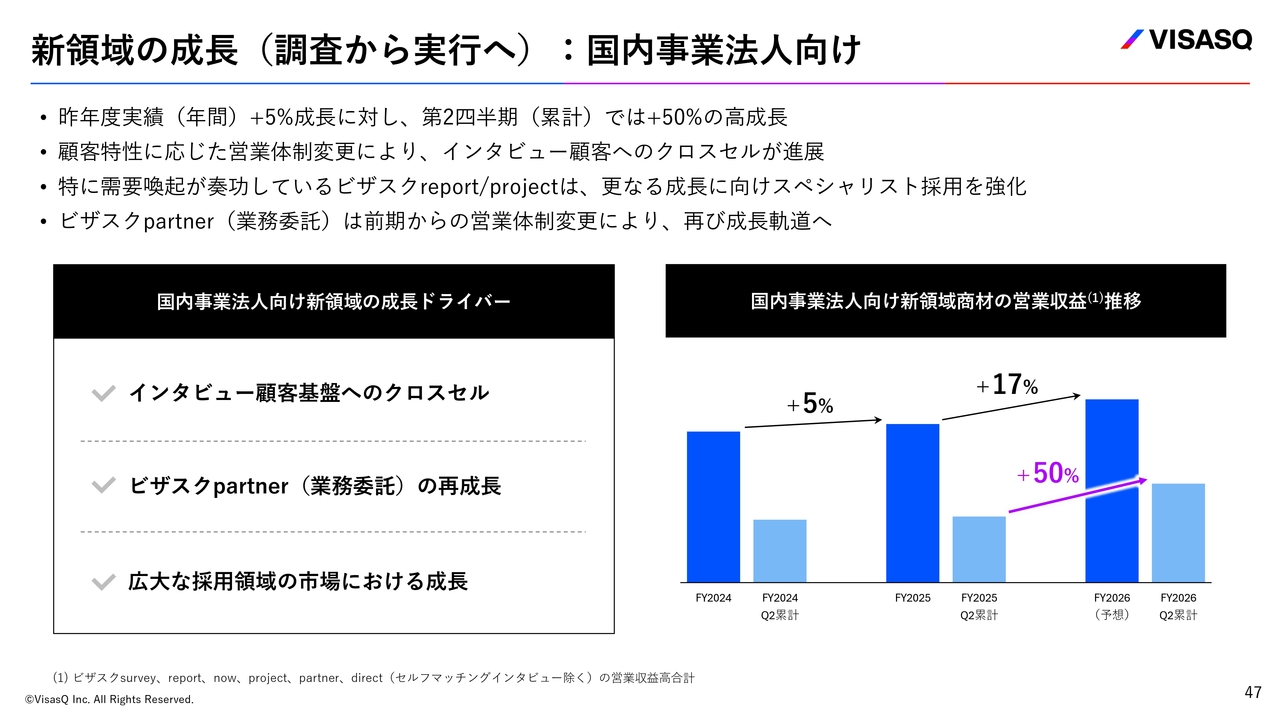
最後の成長施策についてです。スライドは、「インタビュー」以外のクロスセルの成長について示しています。新領域商材の成長については、業績予想で前年対比17パーセントの成長を見込んでいるのに対して、第2四半期の累計で前年同期比50パーセント増と非常に好調な結果となっています。
こちらのプラス50パーセントの内訳ですが、特に「インタビュー」は、調査に非常に慣れているお客さまや調査を本業とされているプロフェッショナルファームの方々だけでなく、事業会社のお客さまからのご要望も増えています。
例えば「『インタビュー』以外の部分で、中に入ってもう少ししっかりと手伝ってほしい」や「どうせなら成果物を出してほしい」といったニーズに対し、当社が応えられる領域が増えていることが、大きな成長要因の1つです。この領域をさらに強化するため、スペシャリストの採用も進めていきます。
業務委託の部分は安定して成長を続けていますが、その成長の角度をさらに高めるために、専任部隊を設け、一気通貫で対応できる体制を期初から整えています。この取り組みが成果を上げていると考えています。
こうしたさまざまな施策により、国内事業が力強く成長しているだけでなく、海外事業では米国の「インタビュー」という主要分野で着実に成長を果たしました。これらの取り組みが、第2四半期累計における連結業績の好調として実を結び、みなさまに報告できる状況となっています。
以上で私からのご説明を終わります。
質疑応答:アジア地域における競合について
「ホーチミンに現地法人を設立する準備を進めているとのことですが、アジア地域において同業や御社の競合といえるところはあるのでしょうか?」というご質問です。
競合は世界中に存在すると考えていただいたほうがよいと思います。アジアや欧州、米国にも競合はおり、日本にも存在します。そもそもグローバル勢はグローバルに活動しているため、この業界ではグローバルに各地域で競争が行われています。
質疑応答:ホーチミンのリサーチ拠点の役割について
「ホーチミンの現地法人はリサーチ体制の強化が目的ということですが、現地法人の役割や意義をもう少し詳しく教えてください」というご質問です。
リサーチ拠点の役割について、ホーチミンのチームに関しては、将来的に機能を拡張する可能性はありますが、当面は主に日本向けの調査業務を担う予定です。
ホーチミンを選定した理由は、日本語話者が比較的多いことです。そのため、この拠点はアジア向けではなく、日本の事業成長を強化するために設立準備を進めています。
質疑応答:海外の事業展開と課題への対応について
「業績は非常に好調に回復したように見られますが、その分海外の伸びの鈍さがどうしても際立ちます。インタビュー件数が2桁成長というあたりはAIに需要を取られていない心強さはあるものの、そのわりには現地通貨ベースで伸びが弱い主因はどのあたりにあるのでしょうか?」というご質問です。
ご説明したとおり、米国が大きいとはいえ、当社は米国以外の地域にも事業展開をしています。具体的には、欧州と日本以外のアジアです。これらの地域では前年に対しての伸びが低く、もう少しテコ入れが必要な状況です。
また昨年度好調だった「サーベイ」が今回はテコ入れが必要な状況となっており、すべての事業がしっかりと足並みを揃えて成長するのは難しいところがあります。ただし、長く取り組んできた最もコアな部分である米国の「インタビュー」が好調であったことはよい結果だと思っています。
次はそれ以外のエリアにも注力する必要がありますが、その間に米国で問題が起きないよう、しっかりとチームを拡充し、すべての戦線で対応できるよう努めていく必要があります。
Coleman社という比較的大きな会社を買収したため、米国の「インタビュー」以外の部分でしっかりとテコ入れを行う必要があります。
質疑応答:株主還元のタイミングおよびColeman社買収時の優先株のExitプランについて
「もうしばらくはトップラインを伸ばし、シェアを広げるところを意識されて投資を進めていくと思いますが、今後株主還元を意識するタイミングとしては、どのようなものを想定しているのか教えてください」というご質問です。
当社は、Coleman社を買収する際に優先株による資金調達を行いました。この優先株主へのExitプランとしては、普通株への転換という選択肢や、現金償還という選択肢が考えられます。しかし、当社はのれんの減損を行っているため、現金償還に応じることは分配可能額の問題から難しい状況にあります。
そのため、優先株主の方も普通株主の方も、みなさまにとって最良の株主還元は株価を上げることだと考えています。優先株主の方々からも成長施策をしっかりとご支援いただいている状況です。
当社は株価の上昇を目指し、普通株主のみなさまのためにも、優先株主のみなさまのためにも努力を続けています。トップラインの成長だけでなく、利益の成長も昨今の市場で求められていると考えています。
バランスの良いROIの高い投資を行いながら、トップラインと利益の成長を実現し、株価の向上を図ることを意識して現在も経営を行っています。
質疑応答:AIによる調査代替の可能性について
「AIの進化が著しく、アナリストがほぼ淘汰されるのは時間の問題ではないかと感じています。御社が提供するサービスにおいて、AIがさらに進化すると侵食されると感じているのはどういった領域でしょうか? また、御社がさらにAIを活用するとしたら、これからどのような領域やサービスになるとお考えですか?」というご質問です。
まず「デスクトップ調査の代わりとして行われるインタビューの領域があったとしたら、それは確かにAIによって置き換わる部分があるかもしれない」と考えています。
ただし、特に当社がフルサポートでマッチングしているインタビューは決して安価ではなく、ご依頼される方々は「そのお金を払ってもいい」「そこに価値がある」と考える方々です。そのため、デスクトップ調査で容易に見つかる内容をインタビューに求められているわけではありません。
さまざまな現場で経験を積まれた方々の多様な見解や意見という、正解がわからない中で頼りになる現場の一次情報を求めている方々にとっては、AIによる調査では代替が難しいと考えています。
これは私の個人的な意見にとどまらず、実際に米国や日本でお客さまと会話する中でも、そのような意見を耳にする機会があります。例えば、エンドクライアントを抱えるコンサルティング会社は、競争力を高めるために一次情報を得るインタビューの重要性を認識しており、その需要がなくなることや減少することはないだろうとうかがっています。
確かに、上場株を対象とした、予算が豊富な投資家の中には、簡単に情報を収集できるような初期段階の業界調査を求める方もおり、そのような調査はAIが代替する可能性があります。しかし、自らの投資戦略を構築する上での重要な意思決定を支えるインタビューは、依然として必要なものだと考えています。
AIを活用する部分については、当社のさまざまな取り組みを先ほどご説明しましたので、その内容をもって回答に代えます。
質疑応答:競争環境および市場動向の変化について
「競争環境の変化はありますか? また、シェアの比率や価格決定力についての変化はありますか?」というご質問です。
競争環境については、当社がビザスクを始めた当初から、この業界には競争相手が存在しており、常に競合の中で戦っていると認識しています。
米国においては、買収直後から日本よりも規模の大きなお客さまがいらっしゃるため、競争環境が格段に厳しいと感じています。一方、日本では引き続きビザスクが業界の第一人者であるという自覚と自信を持てる状況が続いていると考えています。
米国においてビジネスを展開することの利点として実感しているのは、競争環境の変化に関する情報がいち早く入手しやすい点です。
日本ではまだAIインタビューの活用があまり進んでいませんが、米国においては、AIの活用が進んでおり、米国出張時にはプラス評価を聞くこともあれば、さらなる改善が求められるという意見を聞くこともあります。
AIについては、さまざまな需要の波を経て最終的には当たり前のツールとして利用されるようになると思われます。米国ではテクノロジーあるいはツールとしてどこに資金が割かれるのかという面で日々変化が見られます。その中で、何が持続的な変化として残り、日本市場にも波及していくのかを注視しています。
日本においては、引き続き業界の第一人者として、しっかりと取り組んでいきます。ただし、ビザスクを始めた当初から競合のいない業界ではなかったため、常に競合を意識しながら、クオリティやスピードの改善を続けていきます。
記事提供: