2026年10月22日に発表された、日本都市ファンド投資法人2026年8月期(第49期)決算説明の内容を書き起こしでお伝えします。
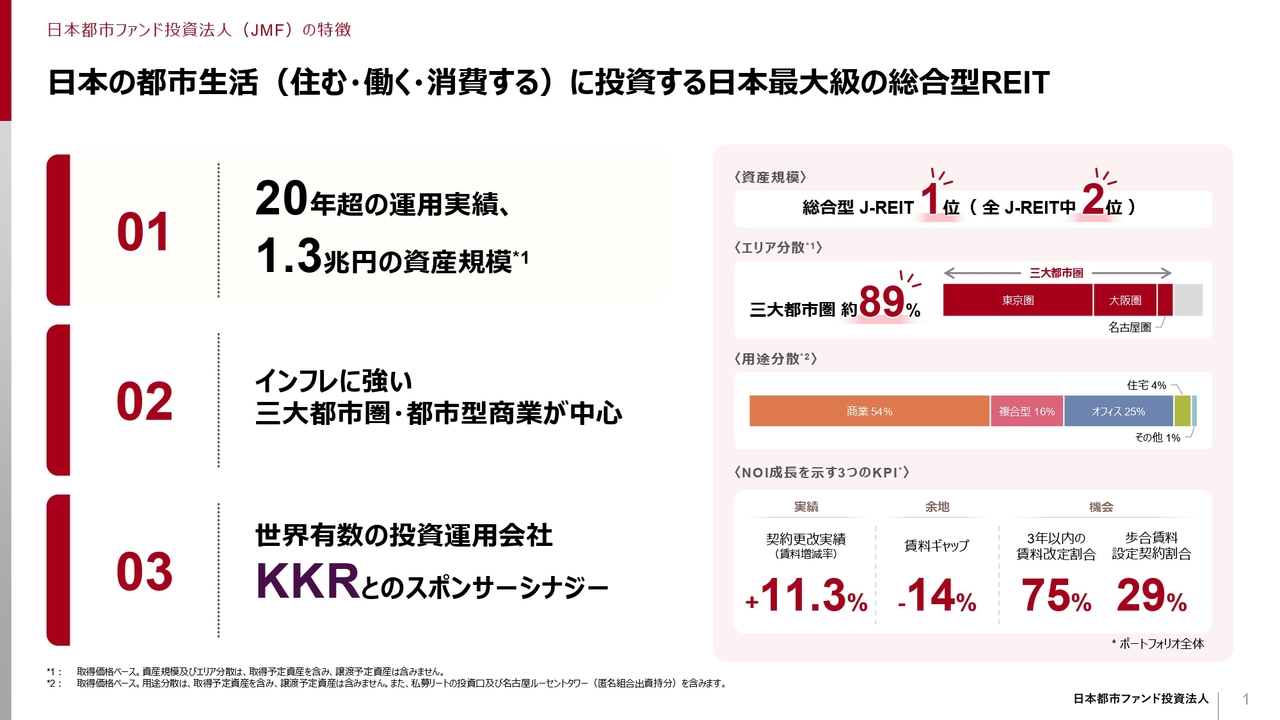
日本の都市生活(住む・働く・消費する)に投資する日本最大級の総合型REIT
町田拓也氏(以下、町田):日本都市ファンド投資法人の運用を担当しています、KJRマネジメントの町田です。本日は、JMFの第49期決算についてご説明します。
今回の決算でお伝えしたい点は主に3点です。
まず、金利上昇下でも実力EPUの成長を継続し、第51期予想では2,600円台に到達する見込みであることです。次に、都市型商業やオフィスに加え、大型SC(ショッピングセンター)においても賃料増額とインフレ対応条項の導入が進んでいることです。これらの成果を踏まえ、実力EPUの中期目標を2,700円から2,800円へ引き上げることです。
「内部成長」・「売却益還元」をドライバーにした成長サイクル
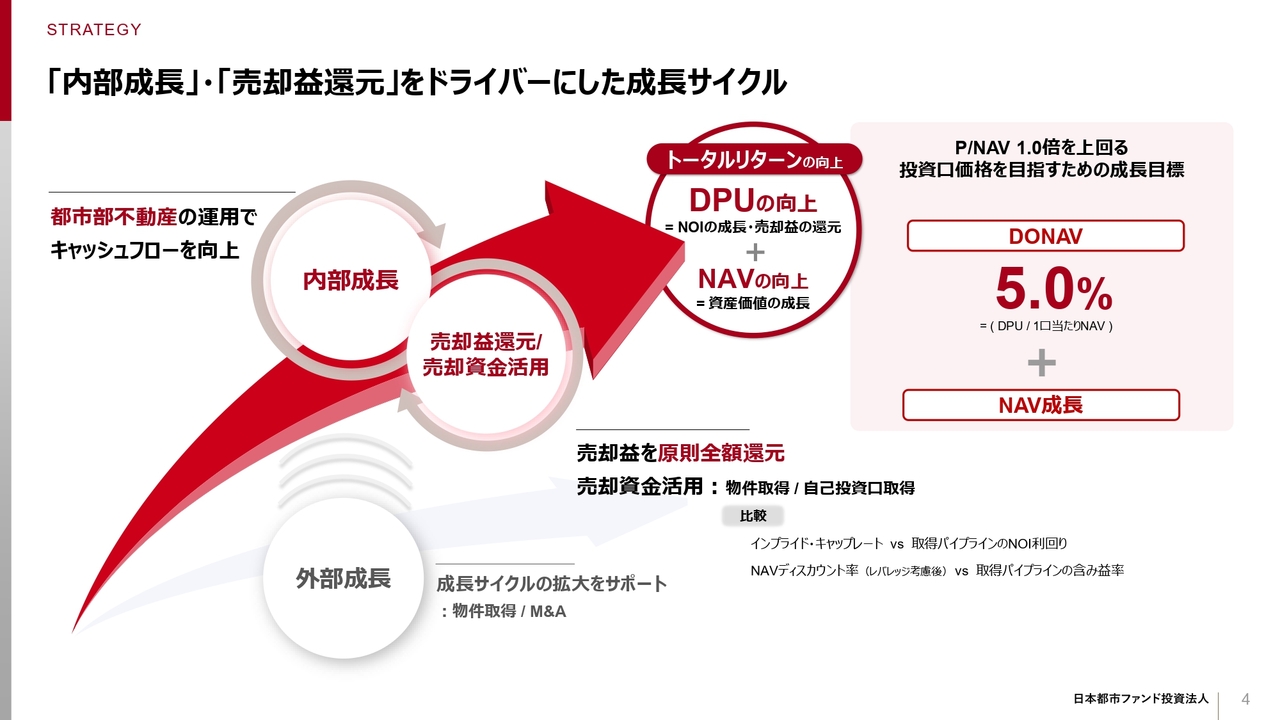
スライドには、JMFが現在実行中の成長戦略の概要と定量目標が掲載されています。成長戦略の基本方針に変更はありません。
内部成長と売却益還元により、DPUは3,000円超を継続 実力EPUは約3%成長、49期のトータルリターンは10.7%
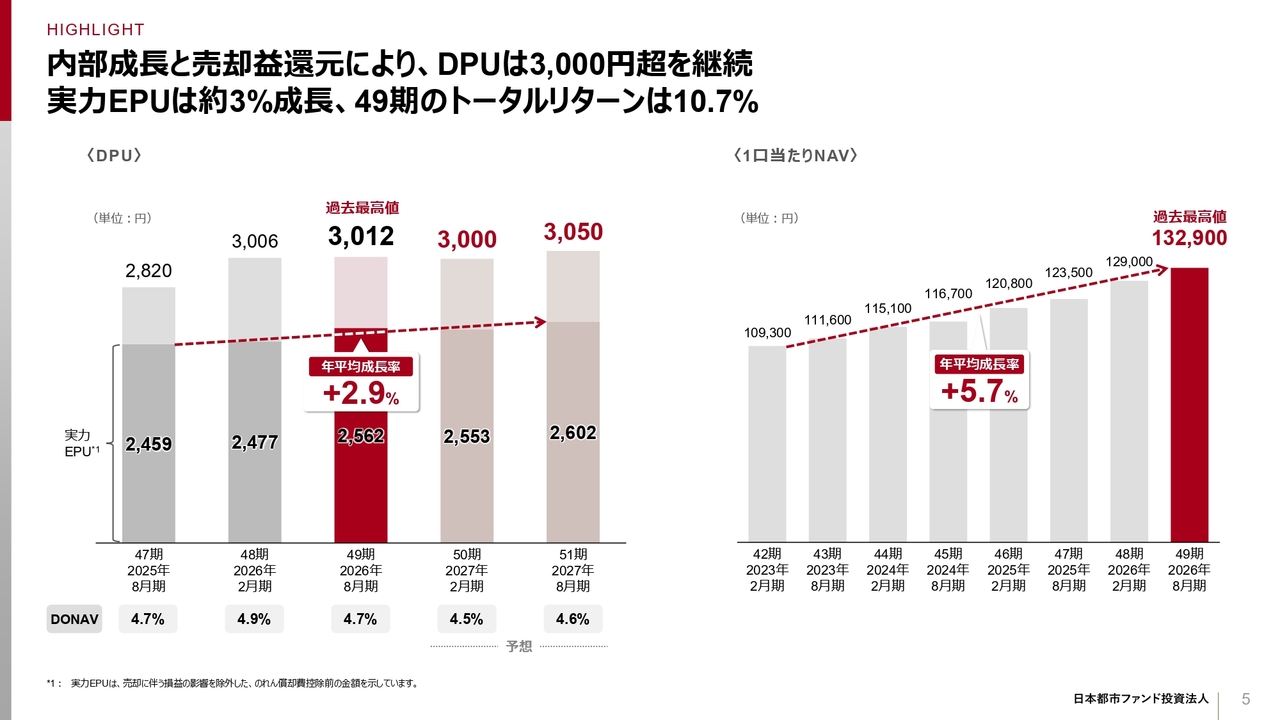
まず、決算結果と業績予想についてご説明します。第49期のDPUは前期比0.2パーセント増の3,012円となり、前期に続いて3,000円を超え、過去最高値を更新しました。
第50期のDPUは、前回公表の2,900円から3,000円へ上方修正します。第51期のDPUは3,050円を予想し、過去最高値をさらに更新する見通しです。
当期純利益からのれん償却と売却益の影響を除いた実力EPUは、さらなる金利上昇を織り込んでも、NOIの向上を主因に、第47期実績の2,400円台から第51期予想では2,600円程度へ、年率約3パーセントの成長を見込みます。
1口当たりNAVは、資産売却を通じて含み益を還元しながらも、商業・オフィス・住宅の収益向上に伴い鑑定評価額が上昇し、前期比約3パーセント増の13万2,900円となりました。こちらも、過去最高値を更新しました。
中期目標を上方修正、3年以内にDPU3,200~3,300円水準へ到達見込み
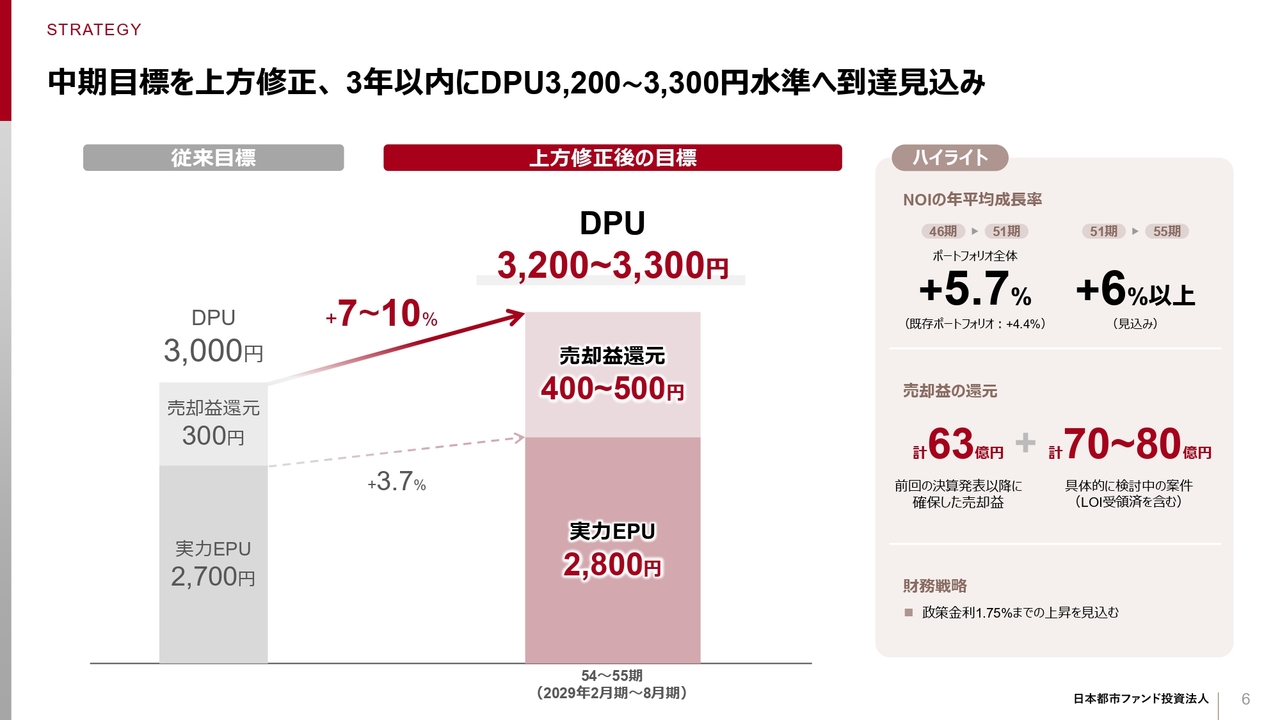
中期目標の引き上げについてご説明します。2025年2月期の決算説明会で公表した従来目標は、実力EPUが2,700円、売却益還元が300円、DPUが3,000円でした。
目標設定時の想定を上回る金利上昇があったものの、それを上回る内部成長が進んでおり、従来目標の達成に加え、さらなる成長も見込めることから、今回、目標水準を上方修正します。
実力EPUは約4パーセント引き上げ、2,800円とします。また、売却益還元は100円から200円引き上げ、1口当たり400円から500円とします。
これにより、DPU目標を3,000円から、「3,200円から3,300円」へ、7パーセントから10パーセント引き上げます。第54期から第55期での達成を目指しており、以降のページで詳細をご説明します。
金利上昇を大きく上回る内部成長により、実力EPUは2,800円へ到達見込み、その先へ
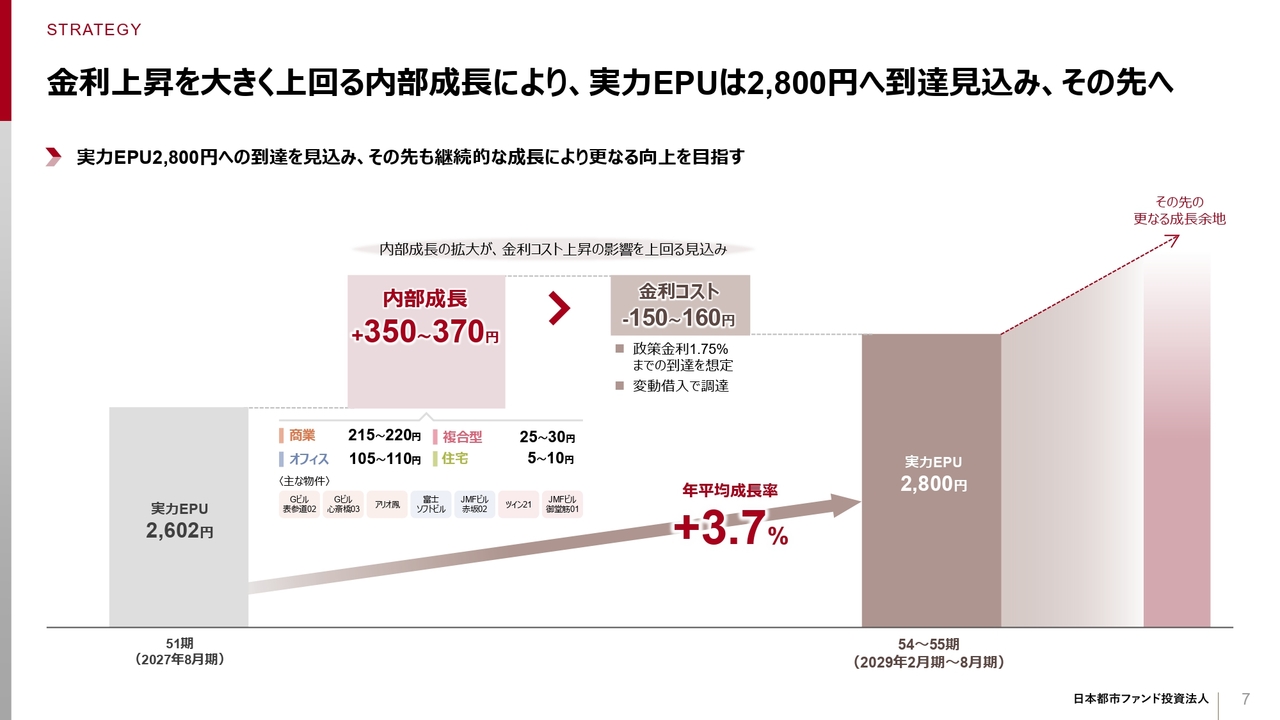
第51期予想を起点とした実力EPU2,800円へのロードマップについてご説明します。第54期から第55期にかけて、確定または確度の高い内部成長により、第51期比で実力EPUを350円から370円押し上げる見込みです。
商業分野では、「Gビル表参道02」「Gビル心斎橋03」「Gビル心斎橋05」などのハイストリート商業物件において、賃料増額交渉が順調に進んでいます。
加えて、「アリオ鳳」などの大型マスターリース物件や、「ユニモちはら台」「おやまゆうえんハーヴェストウォーク」などの大型SCでも増収が見込まれ、実力EPUの約220円増加につながる見込みです。
オフィス・複合型の分野では、富士ソフトオフィスポートフォリオにおける自動改定条項や、「JMFビル赤坂02」のフリーレント解消と賃料増額、「ツイン21」の賃料増額などにより、実力EPUが約110円増加する見込みとしています。
第55期までに政策金利が1.75パーセントに引き上げられ、金利コストによる実力EPUの減少が150円から160円となる前提でも、2,800円に到達する見通しです。さらに、今回織り込んだ内部成長以外にも、ポートフォリオには広くレントギャップが残っています。
導入を進めている自動改定条項や歩合賃料、さらには外部成長による増収も見込めることから、実力EPUは2,800円を超えて成長する余地があります。
早期に到来する賃料改定機会と歩合賃料により、ポートフォリオの成長余地を継続確保
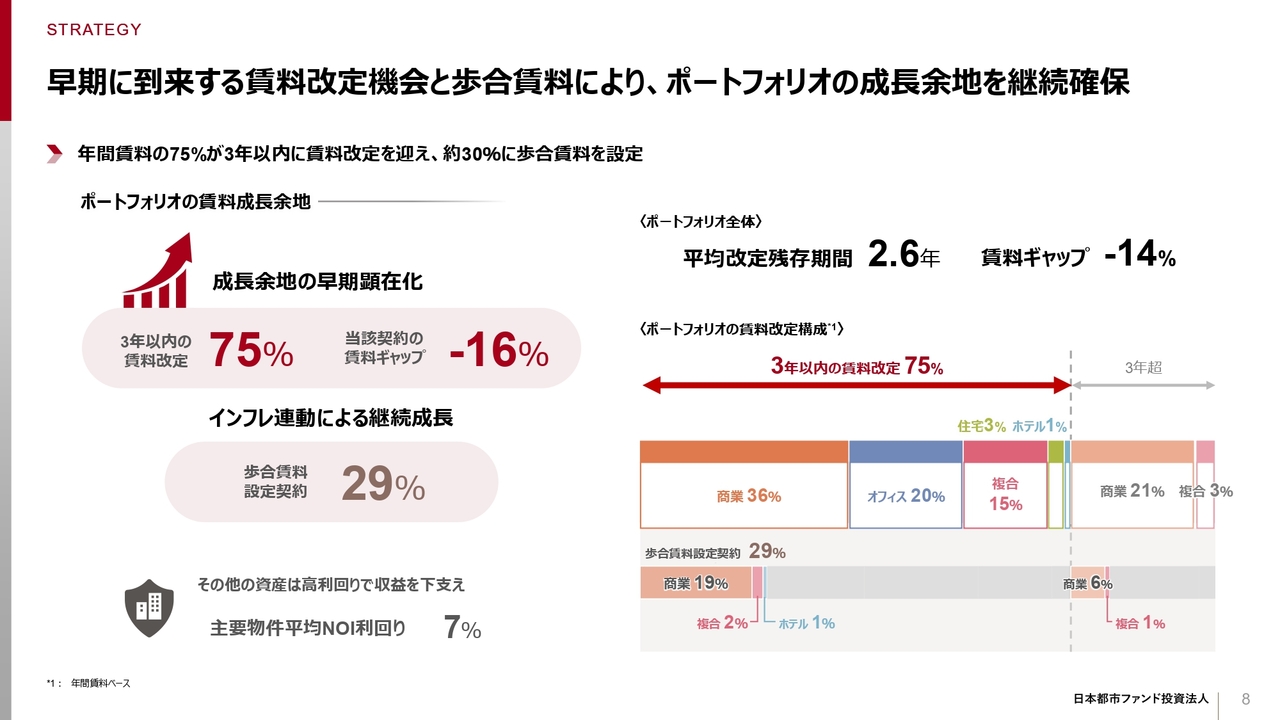
JMFのポートフォリオの成長余地についてご説明します。
次回の賃料改定までの平均残存期間は2.6年、ポートフォリオのレントギャップは14パーセントで、増額余地を収益に反映しやすい構成です。3年以内に改定を迎える割合は75パーセントで、その対象部分のレントギャップは16パーセントとなっており、近い将来の賃料成長につながる機会が豊富にあります。
商業施設を中心に、次回の賃料改定まで3年超の割合は25パーセントです。このうち7パーセントには歩合賃料やその他のインフレ連動条項が設定されており、売上上昇などによる増収を取り込むことが可能です。
残りの18パーセントには、これまでに賃料増額を実現した資産が多く含まれており、平均NOI利回りは7パーセントと、ポートフォリオ平均を大きく上回っています。改定機会の近さに加え、このような高収益資産が実力EPUおよびDPUの水準を支えています。
継続的な400〜500円/口の売却益還元に向けて順調に進捗
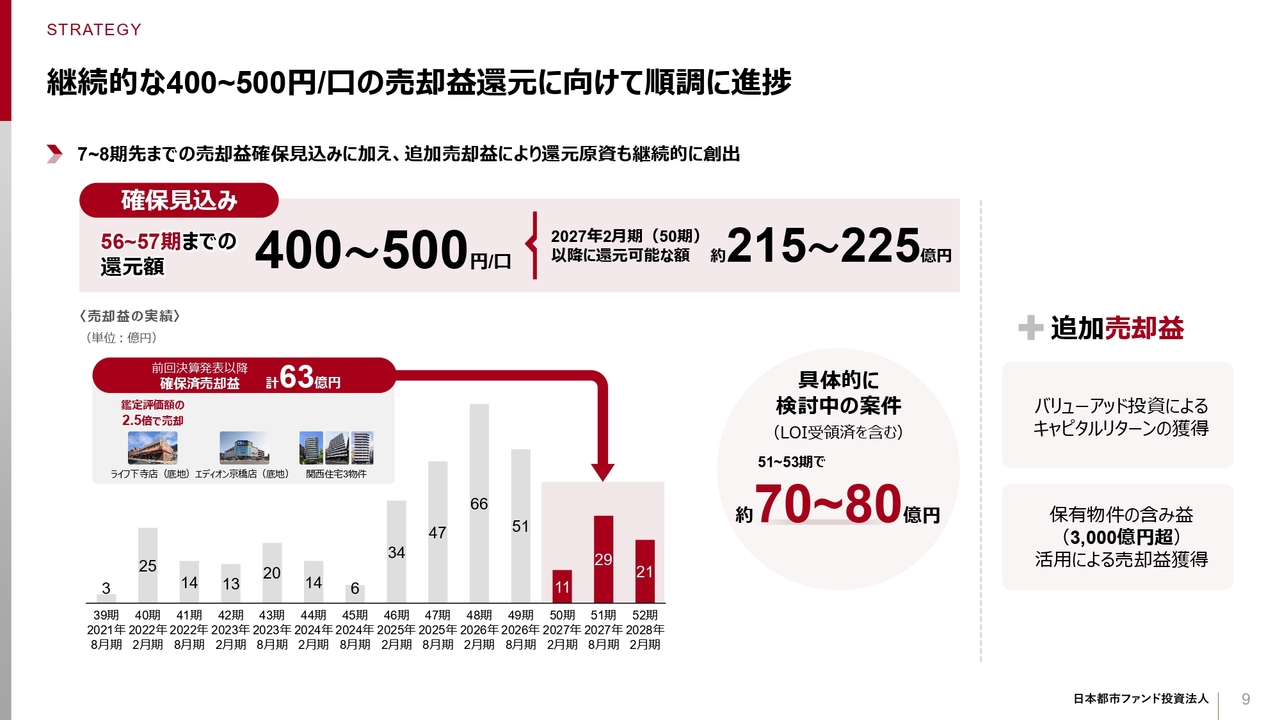
売却益の還元方針についてご説明します。
合併によりJMFとなって以降、これまでの11期にわたり毎期売却益を計上しており、第50期以降もすでに63億円の売却益を確保しています。特に「ライフ下寺店(底地)」では、鑑定評価額の2.5倍での売却を実現し、含み益を大きく上回る利益を獲得しています。
また、第51期から第53期にかけて、さらに70億円から80億円規模の売却益創出を目指しています。一部案件ではLOIを受領済みで、成約に向けた具体的な交渉を進めています。
このような売却益の確保と追加獲得の見通しを踏まえ、期当たりの還元水準を従来目標の300円に対し、上方修正後は400円から500円へと引き上げていきます。継続的な売却益の創出と還元を通じて、中期的なDPU向上につなげていきます。
物件ごとに成長シナリオを描き、規律を持った投資を実行
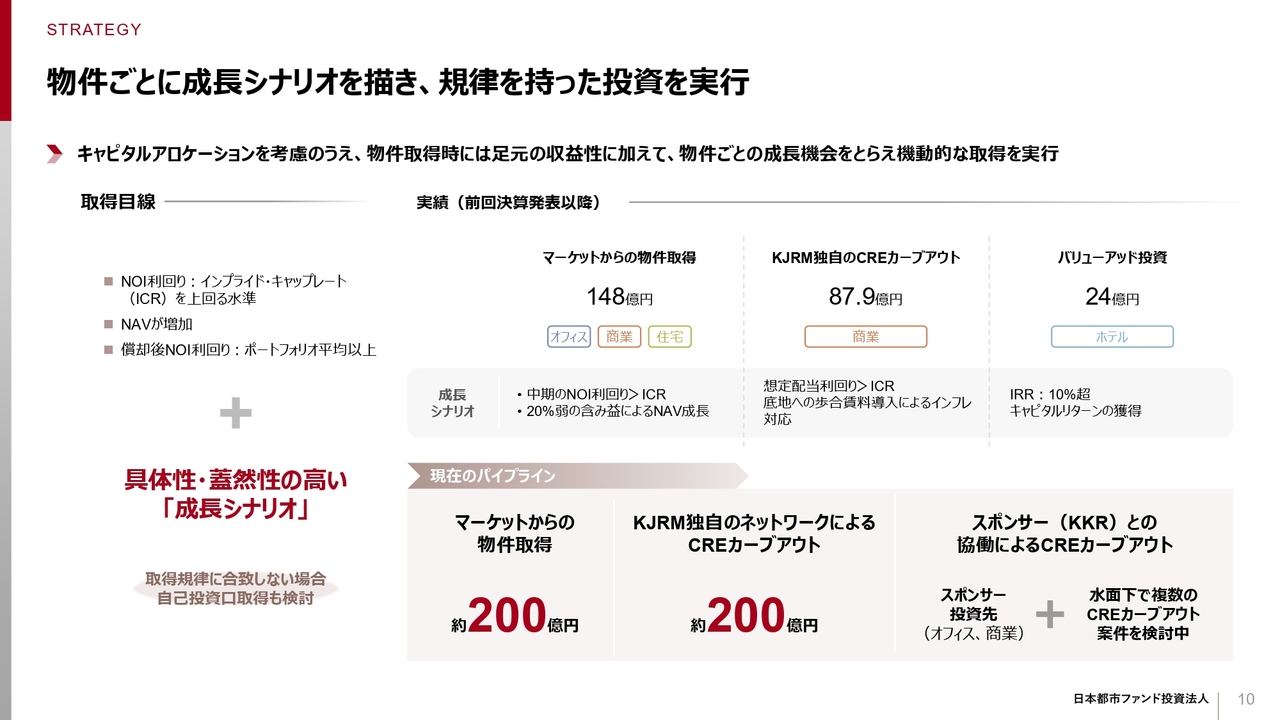
外部成長についてご説明します。
取得に関しては、資本コストを考慮し、NOI利回りがインプライド・キャップレートを上回ること、NAVの成長に寄与すること、さらに償却後NOI利回りがポートフォリオ平均を上回ることを基準としています。
また、個別案件ごとに具体的な成長シナリオを描けることを重視しています。
これらの基準を満たす取得が難しい場合には、自己投資口の取得を検討する方針です。前回の決算発表以降に公表した取得案件についても、この基準に従い成長シナリオを策定し、規律を持った投資を実行しています。
マーケットから取得したオフィス・商業施設、住宅の約150億円について、中期的にNOI利回りはインプライド・キャップレートを上回る水準まで引き上げる計画です。また、含み益が20パーセント弱あり、NAVの成長にも寄与しています。
KJRM独自のCREカーブアウトによる西友底地ポートフォリオへのTK出資は、ファンドが借入を行わないフルエクイティ構造となっており、想定配当利回りはインプライド・キャップレートを上回っています。さらに、底地に歩合賃料を設定することで、売上成長を取り込む仕組みを導入します。
JMF初のバリューアッド投資では、将来のインバウンド需要の回復を見据え、住宅を民泊施設へ転換した資産への投資を行います。金利上昇によるキャップレート上昇を織り込んだ出口シナリオの下、3年間の投資でIRRは10パーセント超を目指します。
取得パイプラインも厳選して積み上げています。マーケット由来で約200億円、西友底地ポートフォリオの将来における直接取得で約200億円、加えて金額はお伝えできませんが、KKRとのCREカーブアウト案件も積み上がっています。
今後も、規律ある投資基準の下で、着実にパイプラインを拡充していきます。
インフレを享受できるポートフォリオ戦略の進展により借入調達戦略をシフト
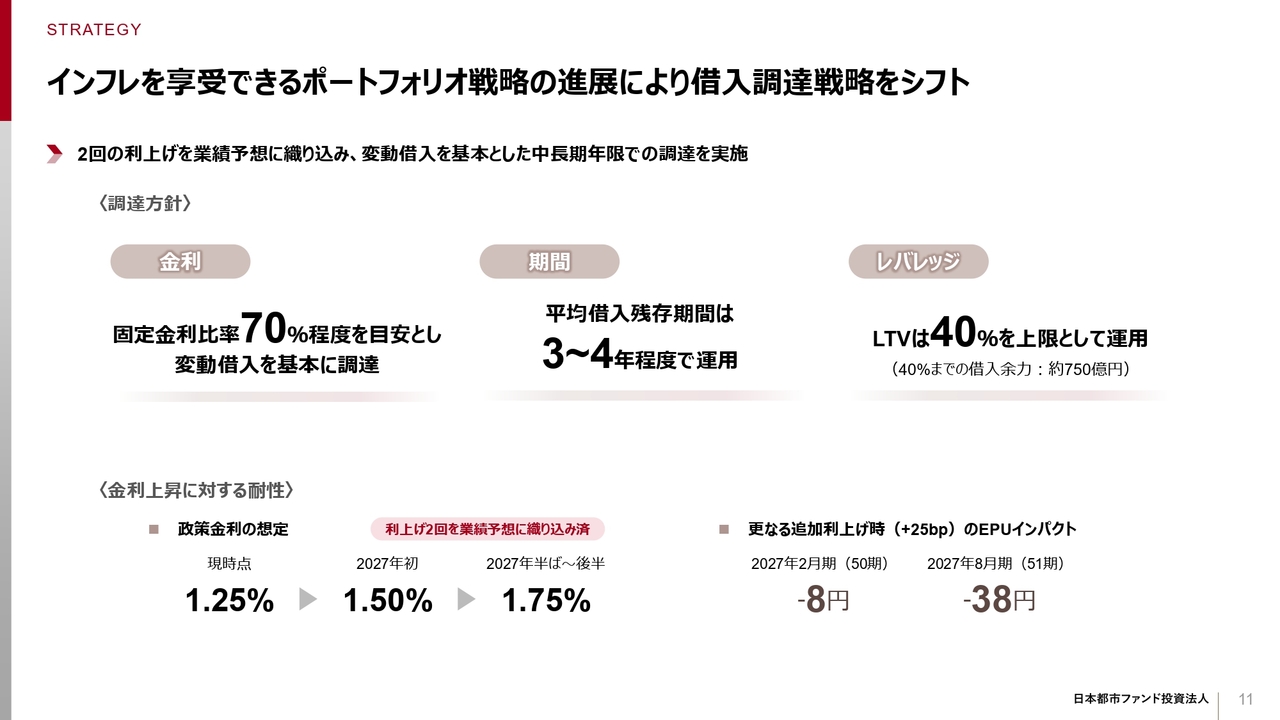
財務戦略についてご説明します。JMFではこれまで、長期・固定金利を中心に資金を調達し、固定金利比率は90パーセント超を維持してきました。
しかし、ポートフォリオにおける平均賃料改定期間の短縮化や歩合賃料設定契約の導入が進展したことを踏まえ、資産と負債の管理、いわゆるALMの観点から、今後は変動金利での調達を中心とし、固定金利比率は70パーセント程度を目安にする方針です。
一方で、将来のスプレッド上昇やリファイナンスリスクに備えるため、調達年限は長期を基本とします。また、LTVは40パーセントを目安に運用していきます。
予算上のリファイナンス計画についても、長期・変動金利での調達を基本としています。予算計画では、2回の利上げにより政策金利が1.75パーセントに上昇することを前提としています。
なお、想定よりもさらに政策金利が0.25パーセント上昇した場合、第51期の実力EPUへのマイナス影響は約38円となります。
JMFならではの“総合型プレミアム”により、継続的に成長機会を獲得
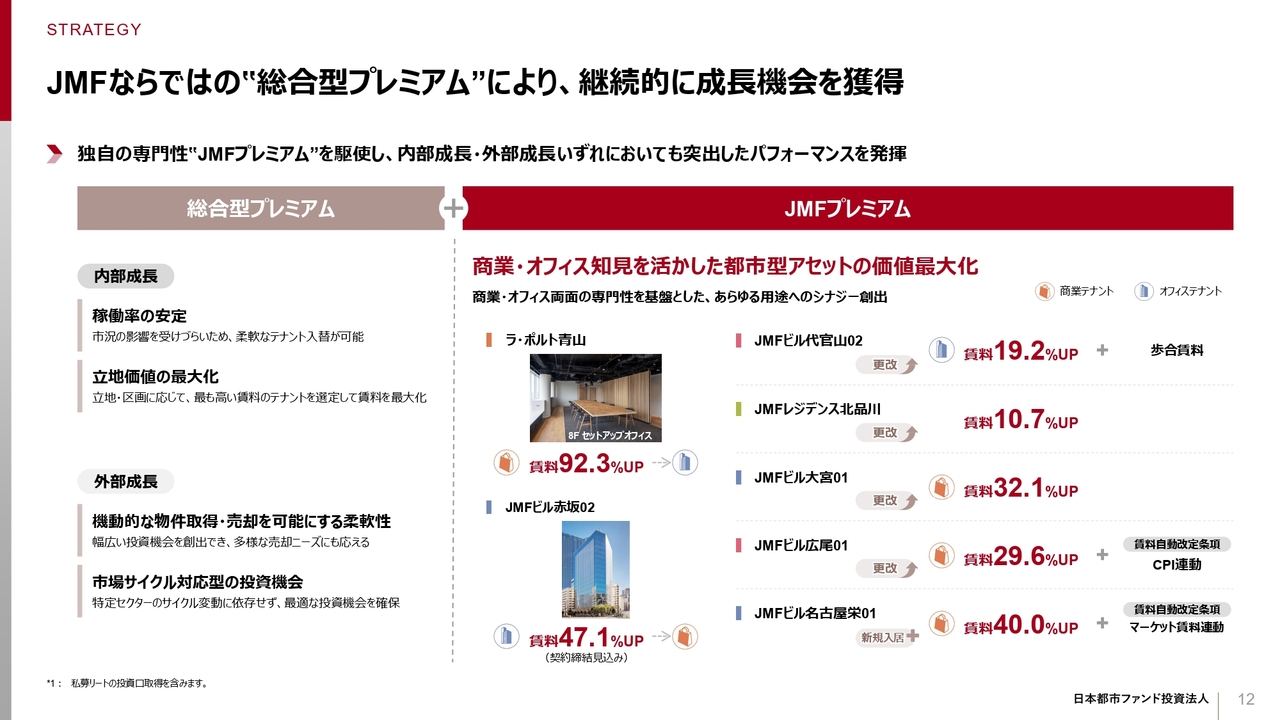
「総合型プレミアム」および「JMFプレミアム」は、今期も着実に成果を上げています。
例えば、都市型商業施設「ラ・ポルト青山」では、前期に示した成果を踏まえ、セットアップオフィスへの転換をさらに推進し、従前比で92パーセントの賃料増額を実現しました。今後は、神宮前エリアの他の施設でも同様の取り組みを進め、さらなる増収を目指します。
「JMFビル名古屋栄01」では、オフィス利用が難しい地下階に商業テナントを誘致し、従前比40パーセントの増収を実現しています。
「JMFビル代官山02」では、オフィステナントによるポップアップスペース利用を認めることで、固定賃料の19パーセント増額に加え、歩合賃料の導入を実現しました。さらに、「JMFビル大宮01」など多くの物件で「JMFプレミアム」を活用した増収が実現しています。
引き続き、用途の枠を超えた運用と幅広い投資機会による取得力を活かし、内部成長と外部成長を促進することで、総合型リートとしての価値を高めていきます。
更なる成長に向けて ‐ 賃料増額と売却益の両面で、分配金の成長を持続
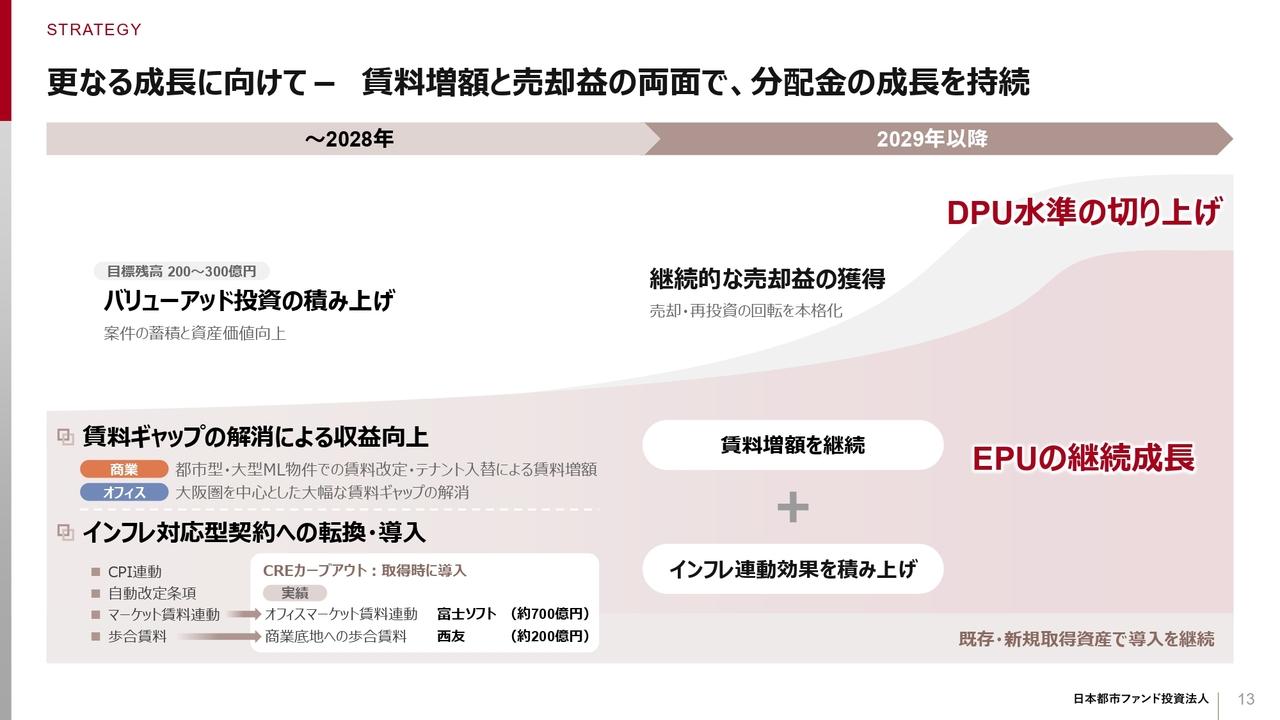
今後の成長に向けて、賃料増額と売却益の両面から分配金の成長を持続させていきます。
まず、2028年までに都市型商業施設や大型SCの賃料改定・テナント入れ替え、大阪を中心とするオフィスの増額を通じて、レントギャップを着実に収益化します。同時に、固定賃料の増額に加え、歩合賃料やマーケット連動賃料など、インフレ条項の導入も進めていきます。
CREカーブアウトにおいては、富士ソフトのマーケット連動賃料や西友の底地における歩合賃料のように、取得時からのインフレ条項の組み込みも推進していきます。
2029年以降も賃料増額を継続するとともに、これまでに導入したインフレ条項による賃料成長を加え、実力EPUのさらなる成長を目指します。
また、バリューアッド投資案件は残高200億円から300億円を目標に積み上げ、価値向上に取り組みます。2029年以降は売却・再投資の回転を本格化し、継続的な売却益の獲得を図ります。賃料収益の成長と売却益還元を組み合わせ、DPU水準の引き上げを目指します。
1口当たり分配金増減要因
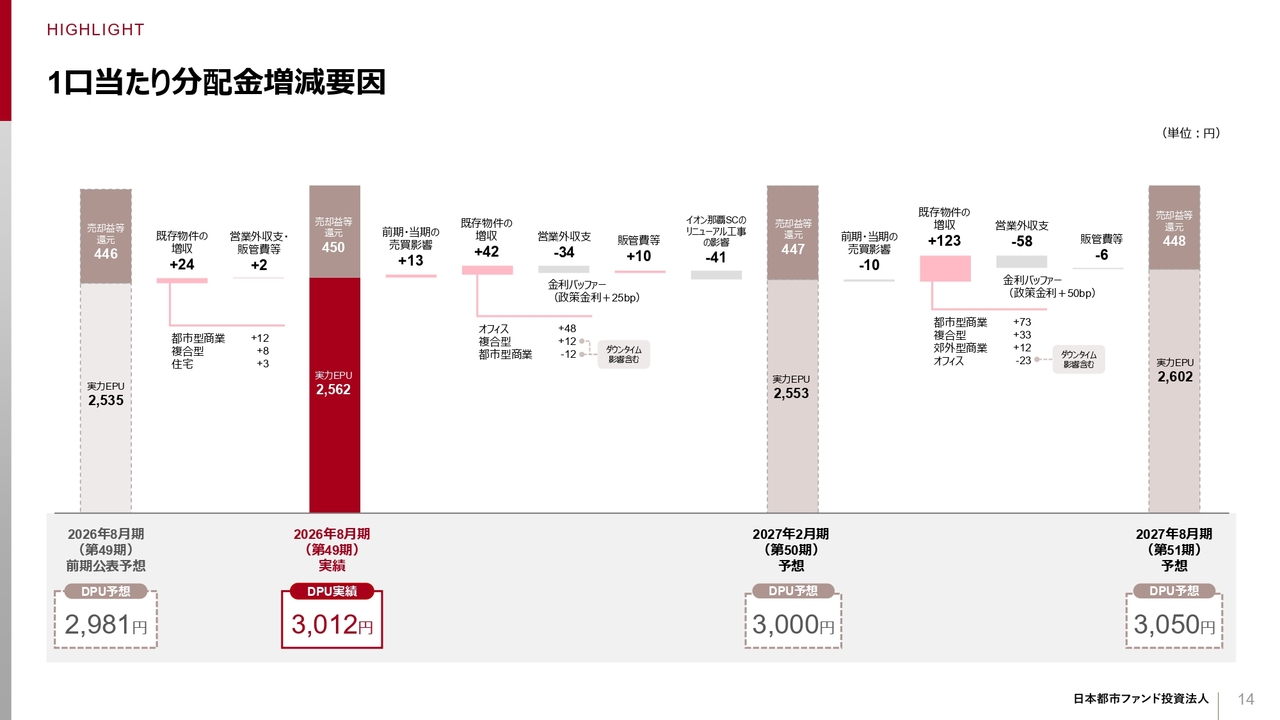
第49期実績と第50期・第51期予想におけるDPUの増減要因について、ポイントをご説明します。
今回決算を迎えた第49期では、前期公表予想の2,981円から31円増加し、3,012円で着地しました。実力EPUベースでは、都市型商業と複合型を中心とする既存物件の増収が主な押し上げ要因です。
第50期の予想についてです。DPUは前期比12円減少の3,000円、実力EPUは前期比9円減少の2,553円を予想しています。
主な増減要因について、オフィスと複合型を中心とした契約更改・リースアップによる既存物件の増収が、利上げを織り込んだ営業外収支の悪化を上回り、実力EPUを押し上げています。
また、前期および当期の物件売買や販管費削減といったEPUの押し上げ要因もあり、賃料増額につながる「イオン那覇ショッピングセンター」のリニューアル工事をこのタイミングで実施します。
この修繕費の増加により、実力EPUは前期比で減少しますが、その影響を除けば、基礎収益は着実に成長しています。
今回公表する第51期予想では、DPUが前期比50円増加の3,050円、実力EPUが49円増加の2,602円となり、いずれも過去最高値を見込んでいます。
「JMFビル赤坂02」のフリーレント付与による約3億円のマイナス影響や、追加利上げによる営業外収支の悪化があるものの、それらを上回る既存物件の増収が見込まれています。
特に都市型商業や複合型に加え、郊外型商業でも賃料増額改定を含む収益向上施策が積み上がり、内部成長が加速しています。
以上が、第49期実績および第50期・第51期予想におけるDPU増減の要因です。
既存ポートフォリオのNOI成長率は+4.4%、賃料ギャップの解消により積み上げを図る
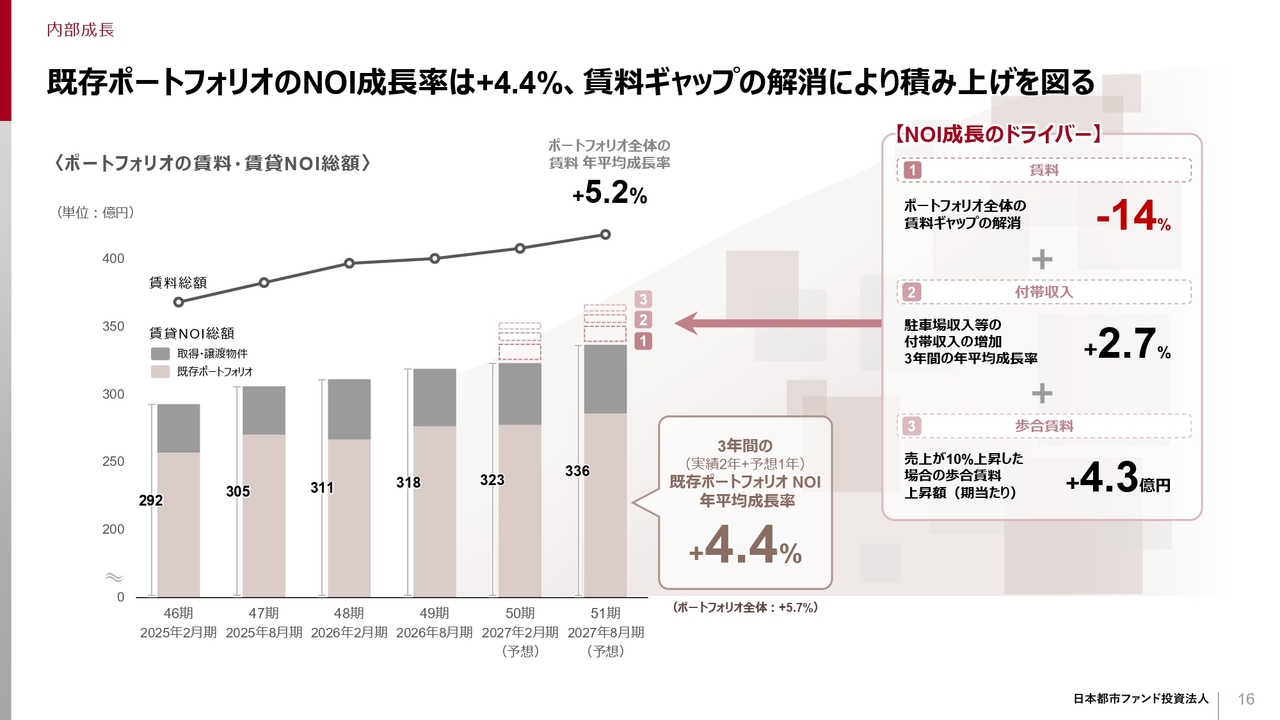
成長戦略のメインドライバーである内部成長について、全体像をご説明します。
過去2年間と将来1年間の合計3年間における既存ポートフォリオのNOIは、年平均4.4パーセントで成長する見込みです。前期に示した3.5パーセントからさらに上方修正されています。商業、オフィス、住宅、ホテルのすべての用途で賃料が着実に上昇しています。
今後も、ポートフォリオ全体で14パーセントのレントギャップを解消し固定賃料を増加させること、売上成長に連動した歩合賃料の増加、さらにその他収入の獲得を通じて、継続的なNOI成長を追求していきます。
2026年8月期(49期)の契約更改実績
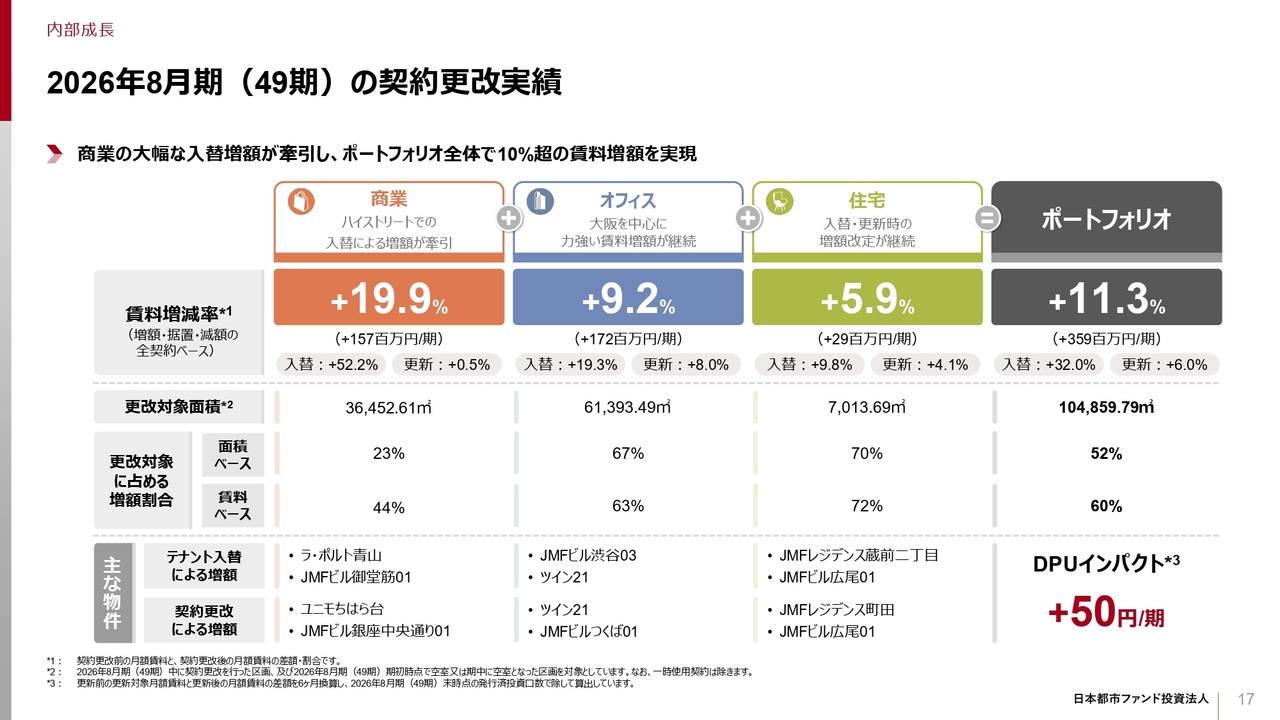
具体的な内部成長の成果についてご説明します。今期の契約更改では、すべてのセクターで力強い賃料増額が進み、ポートフォリオ全体の賃料増減率はプラス11.3パーセントとなり、DPUへの寄与は1期当たり50円となりました。
商業セクターでは、賃料増減率がプラス約20パーセントとなり、過去最高値を大幅に更新しました。この主因は、前期にご説明したアップサイド事例のうち、「JMFビル御堂筋01」のテナント入替による増額が第49期に寄与したことです。
第50期以降も賃料増額が確定している物件が複数あり、高水準の増額改定が続く見通しです。
また、据置改定割合は約50パーセントと他セクターより高い水準となっています。これは、前回改定時に大幅な増額を実施したテナントを今回は据え置いたことに加え、心斎橋エリアにおける新規テナントの出店キャンセルにより既存テナントとの契約を短期延長したことなどが要因です。
一方、テナント入替時の賃料増額率は全セクターで最も高く、商業施設の賃貸マーケットは引き続き非常に好調です。
第49期のオフィスについてです。改定面積が大きかったことで、ポートフォリオ全体の賃料増額を牽引しました。
大口テナント1社については、増額幅の協議を継続中のため、現時点では据え置きで集計していますが、増額改定自体は確定しています。当該テナントを増額改定に含めると、実質的な増額合意率は80パーセントに迫ります。
JMFだからできる商業の運用力
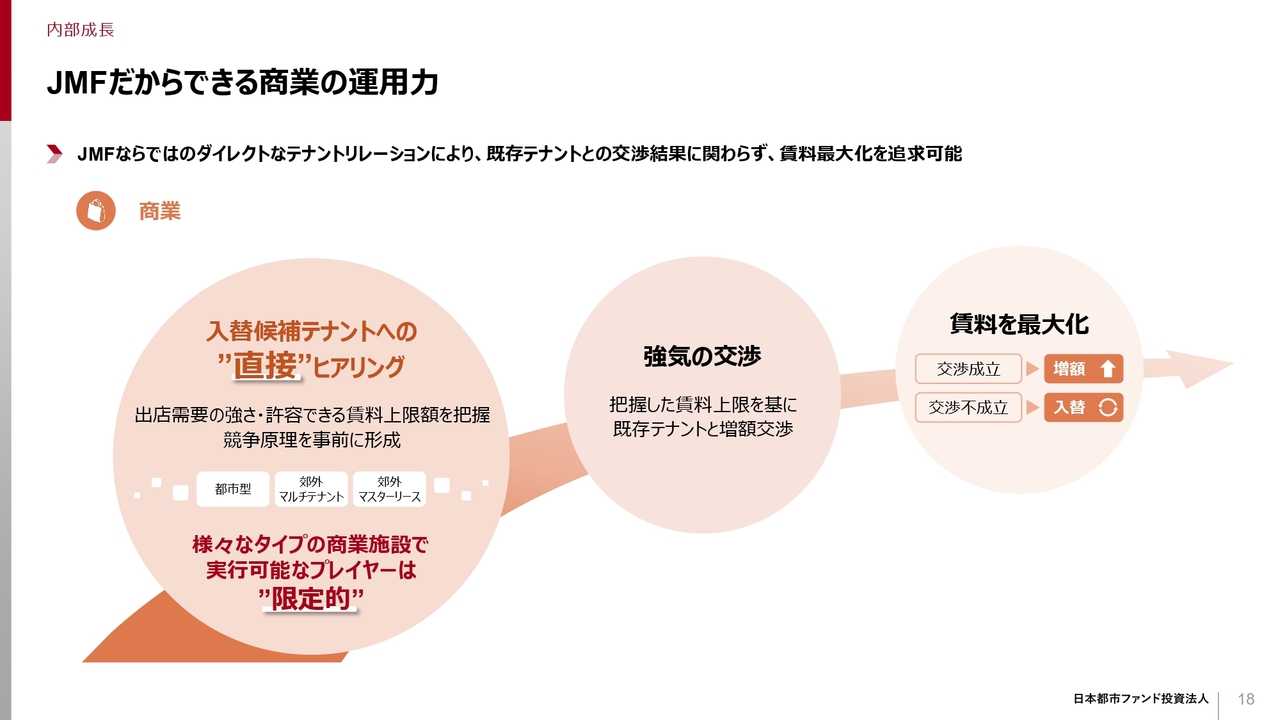
ここからは、アセットクラスごとの足元の状況についてご説明します。まずは、商業施設についてです。
JMFは、20年以上にわたる商業施設運用で培った直接的なテナントリレーションを有しています。このテナントとの直接的なリレーションを活かし、賃料の最大化を図ることがJMF独自の強みです。
商業賃料は年平均3%成長、好調なマーケット環境で賃料ギャップも拡大
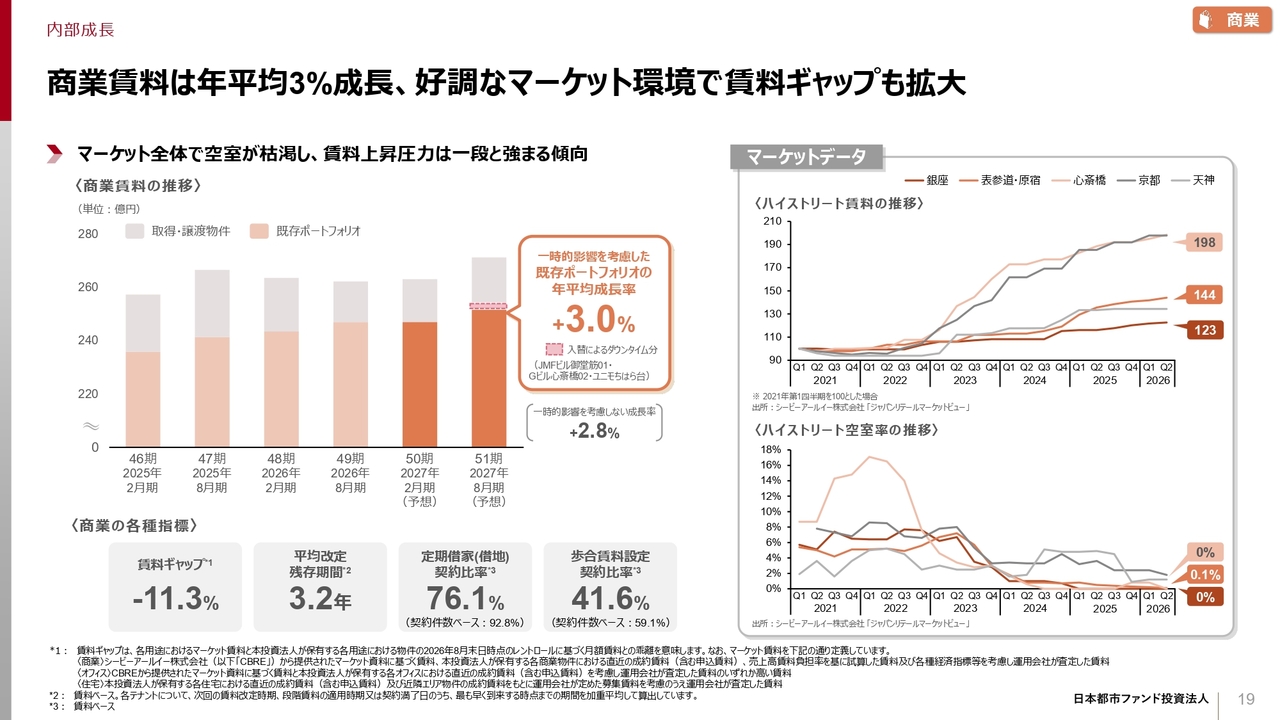
商業の既存ポートフォリオの賃料は、年平均3パーセントのペースで増加しています。11.3パーセントのレントギャップに加え、75パーセント以上のテナントが定期借家契約であり、賃料ベースでは約42パーセントのテナントが歩合賃料を設定しています。
契約改定による固定賃料の増加と、売上上昇による歩合賃料の増加の双方が期待されています。商業施設の賃貸マーケットでは、銀座中央通りや表参道沿いのトップレントが上昇しています。
さらに、トップレントストリートに空室がないことから、例えば表参道エリアではキャットストリート、青山通り、明治通り沿いなど、周辺エリアのマーケット賃料も大きく上昇しています。
歩合賃料設定比率の高さを背景に、「売上上昇=歩合賃料増加」の仕組みを構築
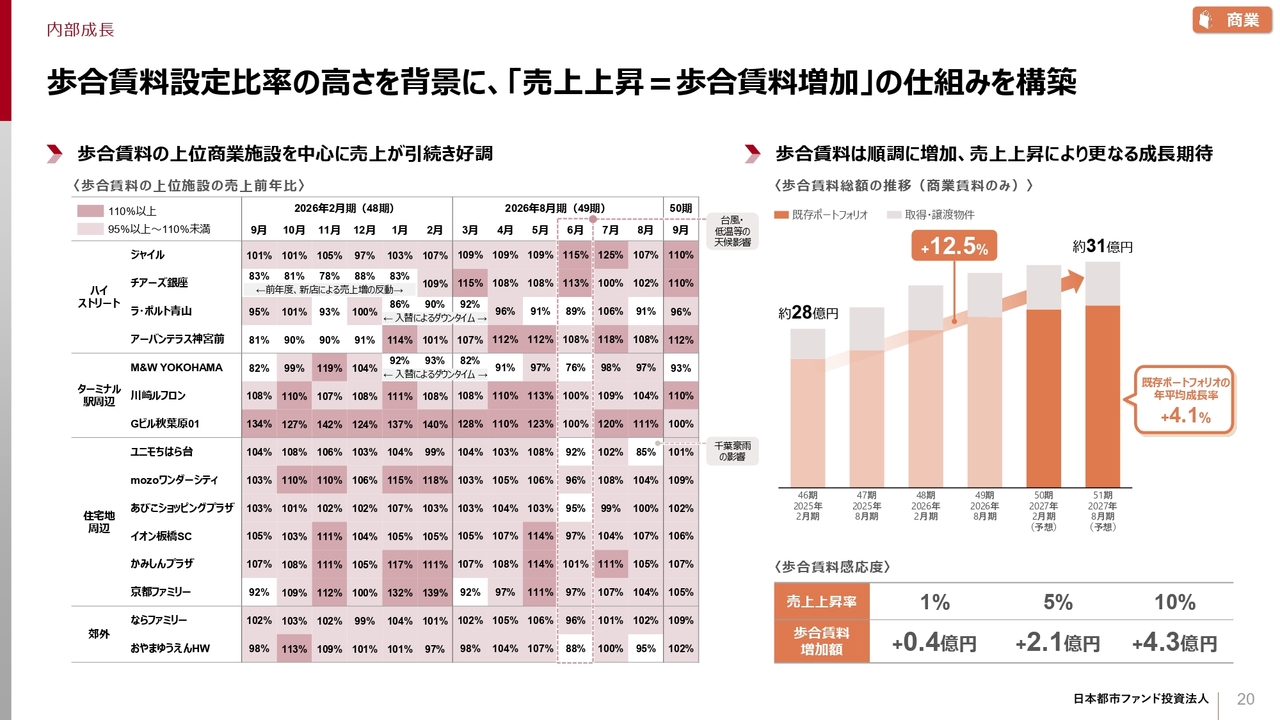
商業施設の売上は、今年6月は台風が複数回到来したことや気温上昇が鈍かったことで軟調でしたが、それ以外の月では物価上昇、株高に伴う資産効果、円安の影響などを背景に引き続き好調に推移しています。
ハイストリートでは、セットアップオフィス化を進め、商業区画が減少している「ラ・ポルト青山」を除き、通期を通じて堅調に推移しました。
ターミナル駅前では、ゲームセンターテナントが入居する「Gビル秋葉原01」が特に好調で、契約期間中の賃料増額にも成功しました。
住宅地駅前では、先ほど述べた6月の天候不順と豪雨被害の影響を受けた「ユニモちはら台」の8月の売上を除き、前年同期比100パーセントを超える水準で安定的に推移しています。
既存ポートフォリオの歩合賃料は、売上の上昇を背景に年平均4.1パーセントのペースで成長しており、今後のさらなる売上上昇による成長が期待できます。
大型SCで大幅な賃料増額と歩合導入が着実に進展中
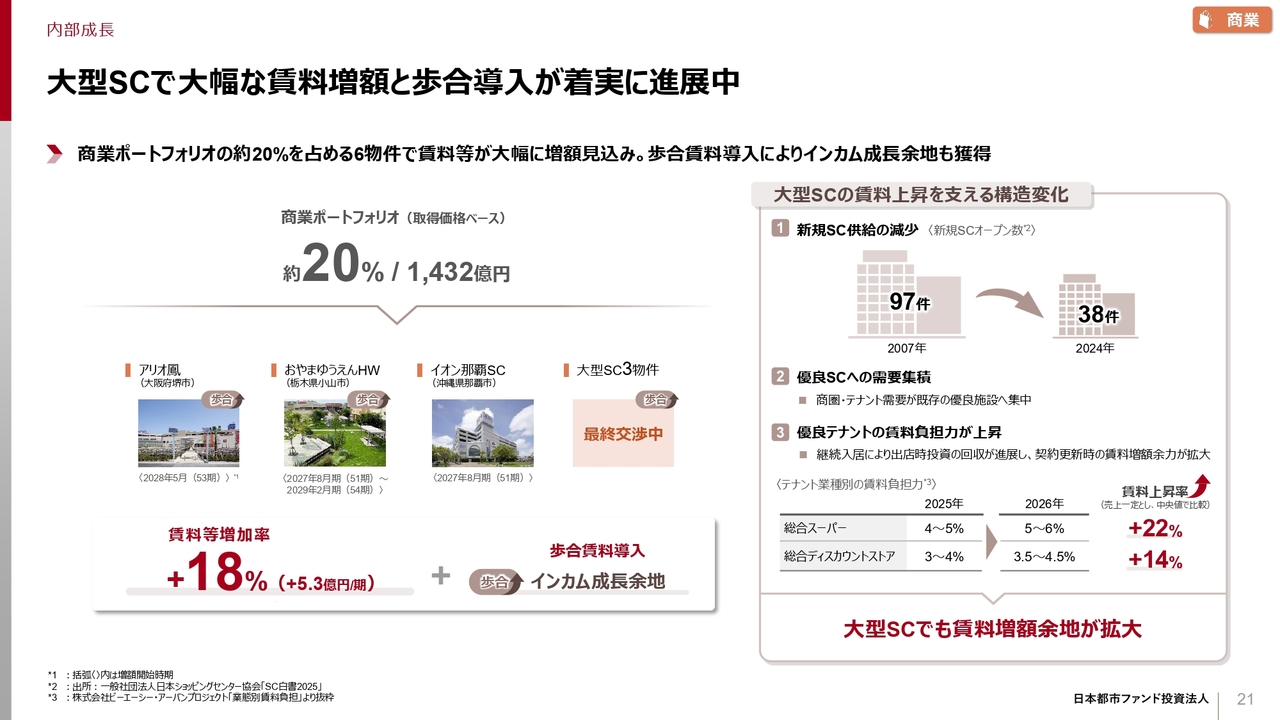
JMFのダイレクトなテナントリレーションを活用し、綿密な準備と粘り強い交渉を重ねてきた結果、大型SCの賃料改定が大きな成果を上げています。
増額が確定した3物件と、先方の内諾を得て最終決裁待ちとなっている3物件を合わせた計6物件では、固定賃料を平均18パーセント増額し、さらにそのうち5物件では歩合賃料の導入にも成功しています。
商業ポートフォリオの20パーセントで、大幅な賃料増額と歩合賃料の導入が進む見込みです。
大型SCは一般的にアップサイドが限定的と見られがちですが、JMFの交渉力を発揮することで、好調な施設では増額改定が可能であることを示しています。
この背景には、新規商業施設の開発が抑制される中、既存店の重要性が増し、各施設で売上向上や収益構造改革が進んだ結果、テナントの賃料負担力が高まったことがあります。
都市部の商業施設では幅広いエリアで力強い賃料増額が進展
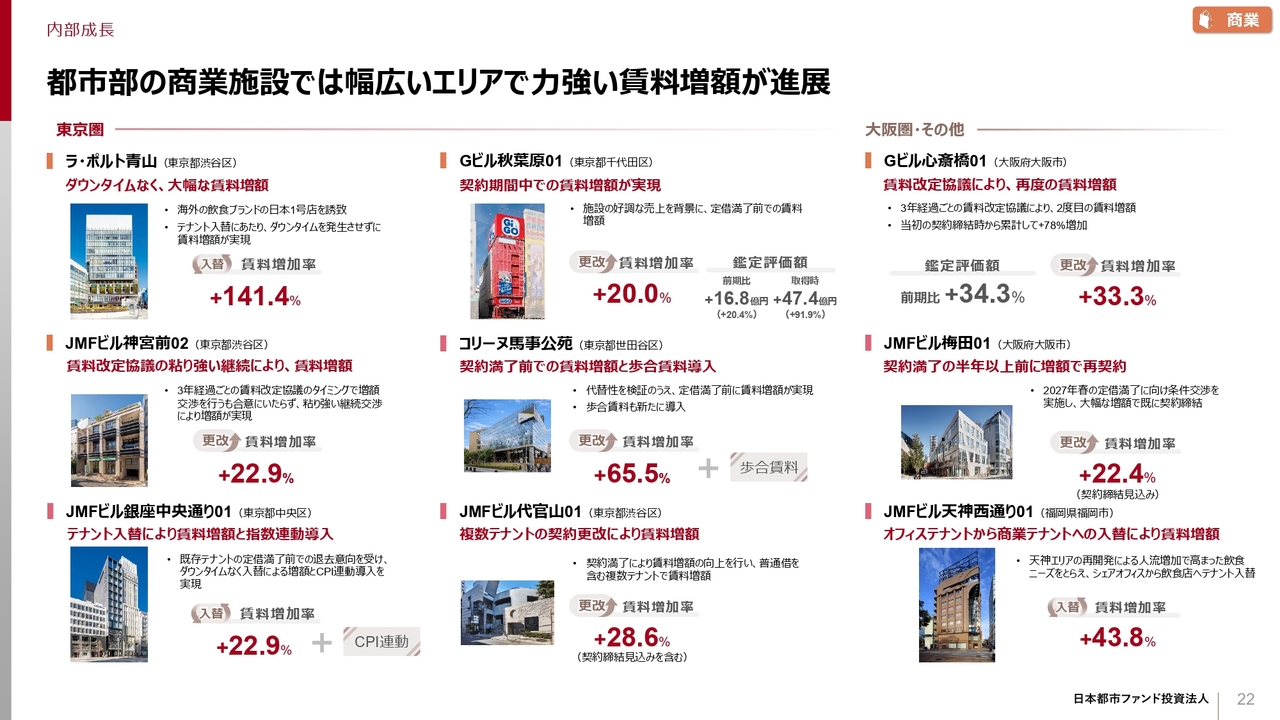
スライドには、都市型商業施設の増額事例を複数記載しています。マーケット賃料の上昇を背景に、エリアを問わず賃料が上昇していることがおわかりいただけるかと思います。
「Gビル心斎橋01」では、3年前に大幅な増額改定を実施したにもかかわらず、今回さらに30パーセントを超える増額に成功しました。これは、心斎橋エリアの賃料の強さを示す事例です。
今後、同エリアの「Gビル心斎橋03」「Gビル心斎橋05」でも定期借家契約の期限を迎えますが、大幅な増額に向けた交渉は最終局面にあります。
「ラ・ポルト青山」では、上層階のセットアップオフィス化を進める一方、下層階の商業ゾーンも好調です。従前テナントの約2.5倍の賃料で新規テナントの誘致に成功しています。
関西支社を活用した独自の運用力により、大阪圏が成長を牽引
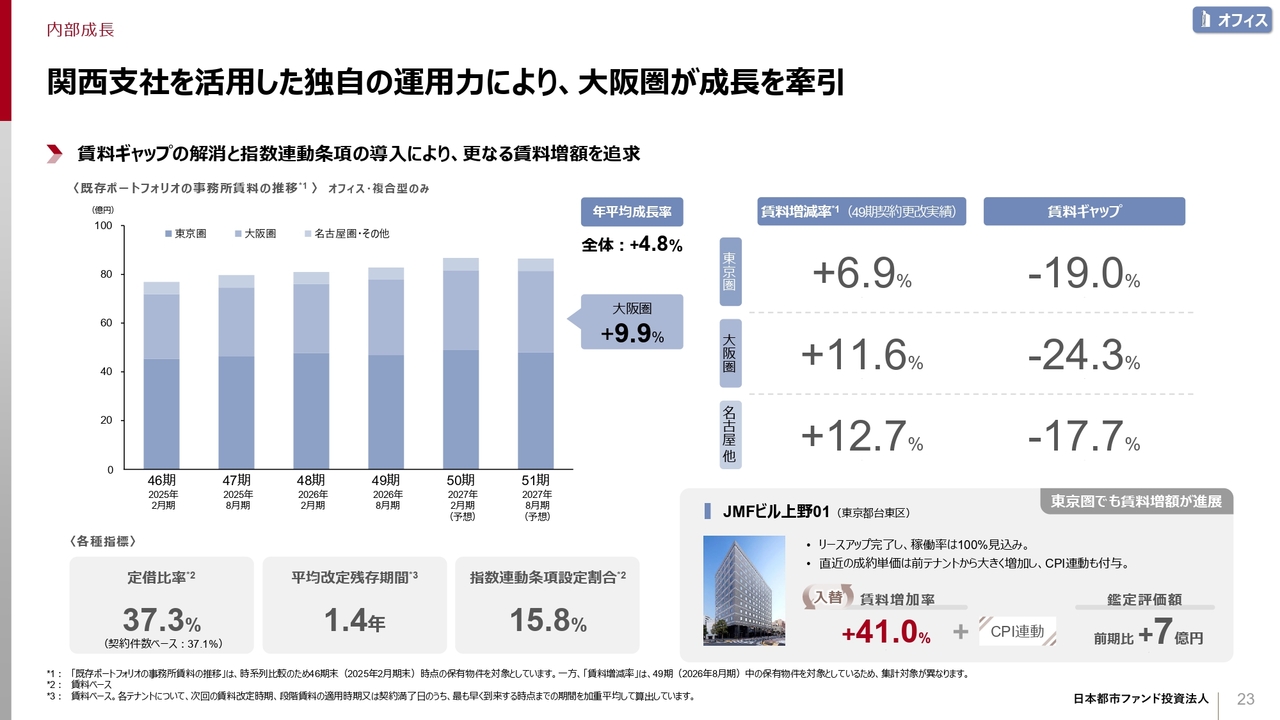
オフィスについてご説明します。既存ポートフォリオの賃料は、年平均4.8パーセント増のペースで推移しています。特に「ツイン21」を中心とする大阪のオフィス群はレントギャップが大きく、年平均9.9パーセントの賃料成長で全体を牽引しています。
J-REITの資産運用会社として、唯一関西に支社を構え、現場に深く入り込んでアセットマネジメントを行っていることの成果と言えます。
東京のオフィスについては、これまでレントギャップが小さく、大阪に比べて成長率が低い状況でした。しかし、足元ではレントギャップが拡大しており、今後の成長加速が期待されます。
また、前期から取り組んでいる指数連動型賃料改定条項の導入率は16パーセントに達しました。引き続き、インフレを享受できるポートフォリオ構築に向け、導入を推進していきます。
住宅は入替時に+10%に迫る賃料増額を継続、賃料ギャップ解消によるアップサイドが期待
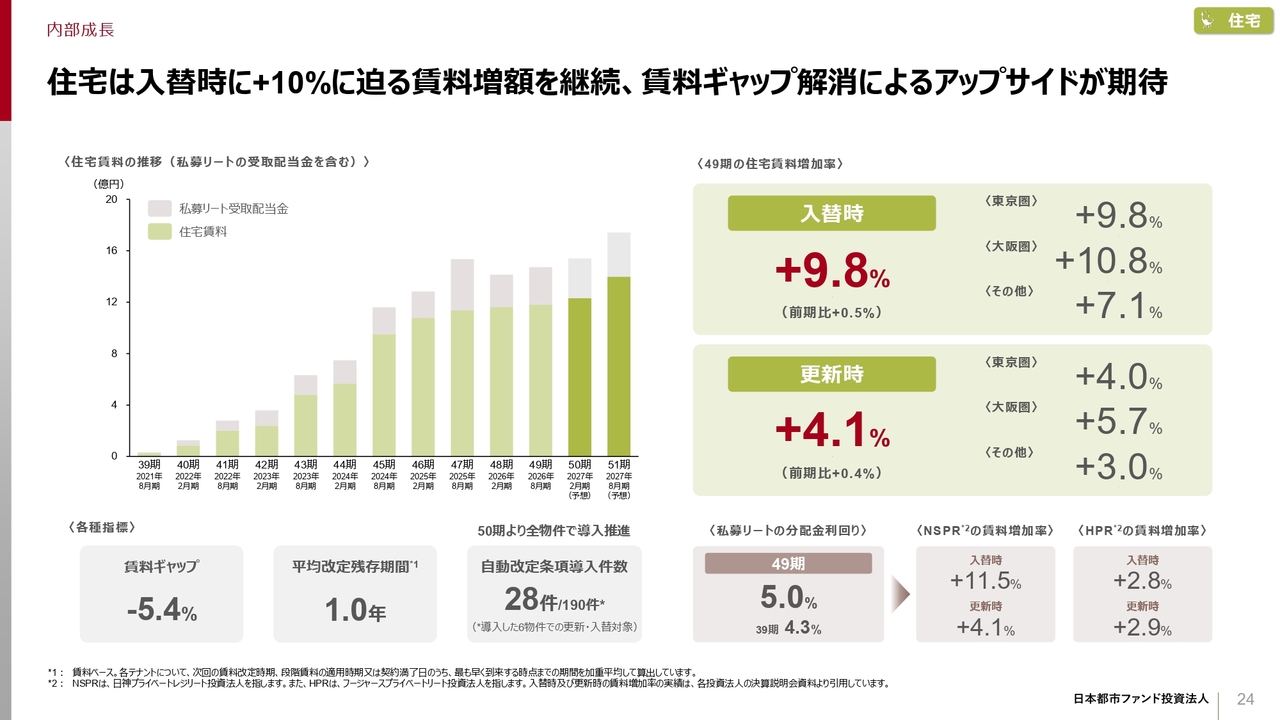
住宅では、今期も賃料の増額が継続しており、入替時で9.8パーセント、更新時で4.1パーセントと、いずれも前期を上回る増加率となりました。
また、大量供給の影響で賃料が上昇しにくかった名古屋エリアにおいても、入替時で約6パーセント、更新時で約4パーセントの増額を実現し、回復傾向が明確になっています。
同エリアでは、高利回りの売却物件も散見されるため、本格的な賃料上昇が売買市場に認知される前の割安な取得も検討していきます。
賃料増額以外のNOI向上の取組み
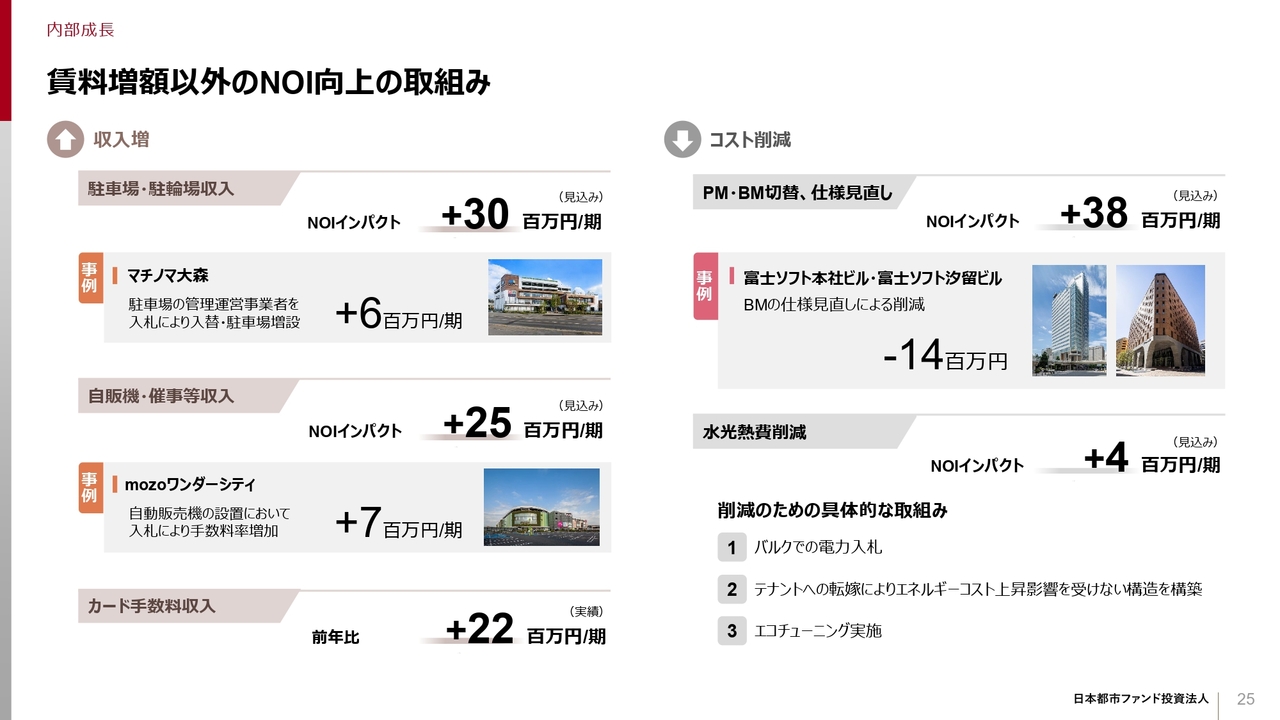
賃料増額以外にも、NOI向上に向けた施策を毎期積み上げています。収入面では、駐車場・駐輪場収入、自動販売機収入、カード手数料収入などを各物件で積み上げており、NOIへの寄与は期当たり約8,000万円を見込んでいます。
自動販売機については、商品売上に加え、事業者ごとにオーナーが受け取る歩合料率が異なります。JMFでは、物件単位または複数物件をまとめて入札を定期的に実施し、より高い手数料率の確保に取り組んでいます。
今期は、コスト面でPM・BMコストの削減に注力し、取得後間もない富士ソフトさまのオフィスポートフォリオでもBMコストの削減を実現しています。
戦略的な資本的支出により、資産の競争力向上と中長期のNOI成長を実現
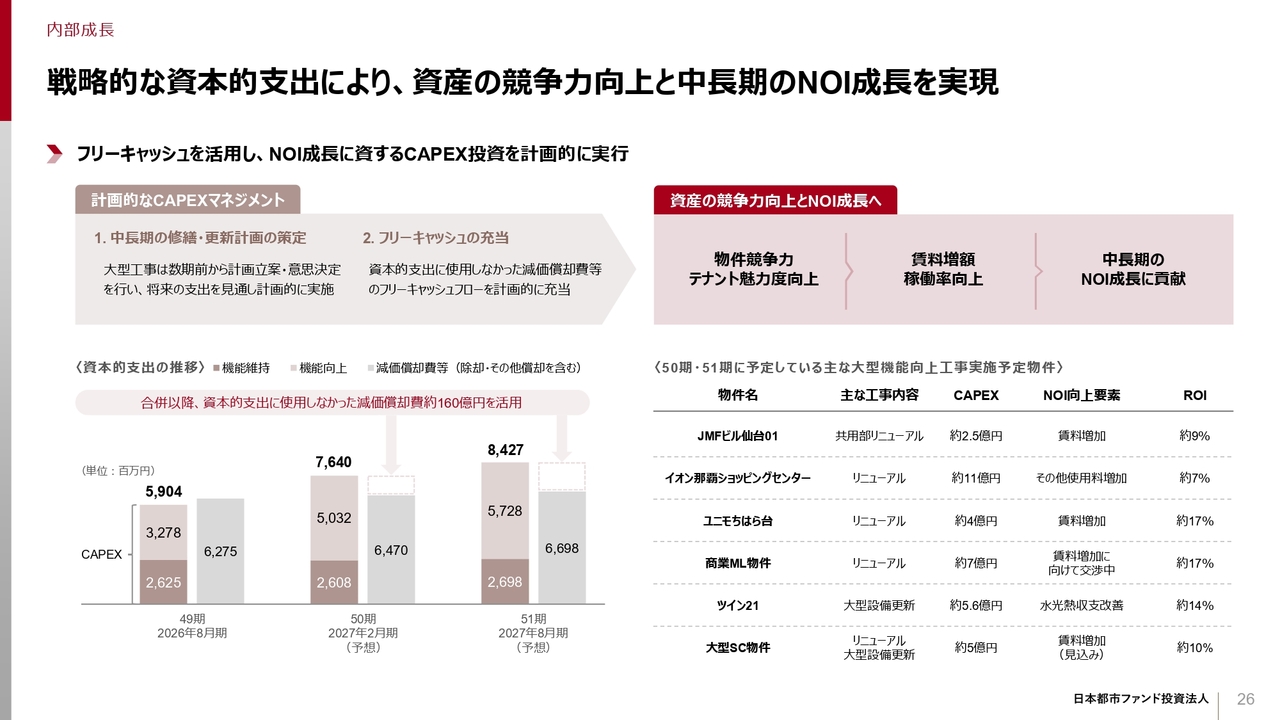
資本的支出を活用した内部成長についてご説明します。
第50期、第51期は資本的支出が高水準となりますが、その半分以上は物件の機能向上を目的とした投資です。合併期である第39期から第47期までに積み上げた減価償却費と資本的支出の差額であるフリーキャッシュフロー約160億円を、今後数期の資本的支出に活用します。
エネルギーコストの上昇を受け、空調設備や受変電設備の更新を前倒しで計画・実行し、賃料の増額や水道光熱費収支の改善につなげています。また、商業施設ではリニューアル投資を行い、賃料の増額を図っています。
物件ごとの成長シナリオを描いた取得と戦略的な売却①②
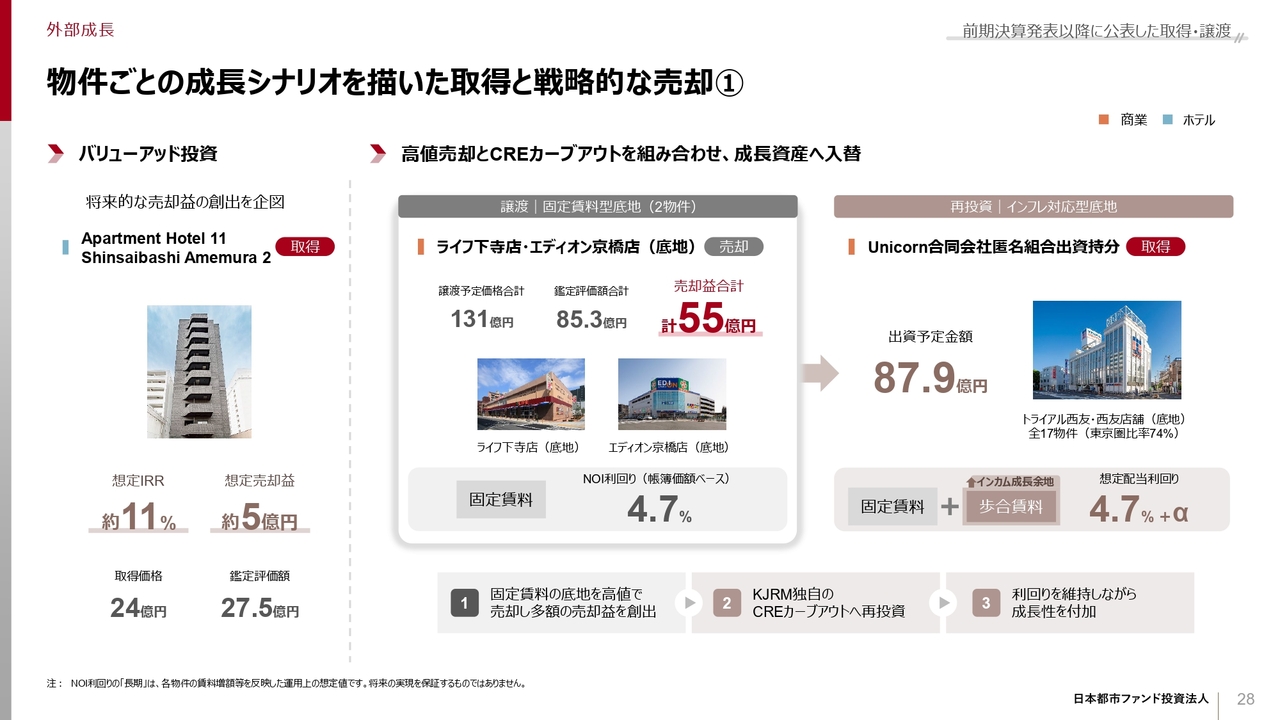
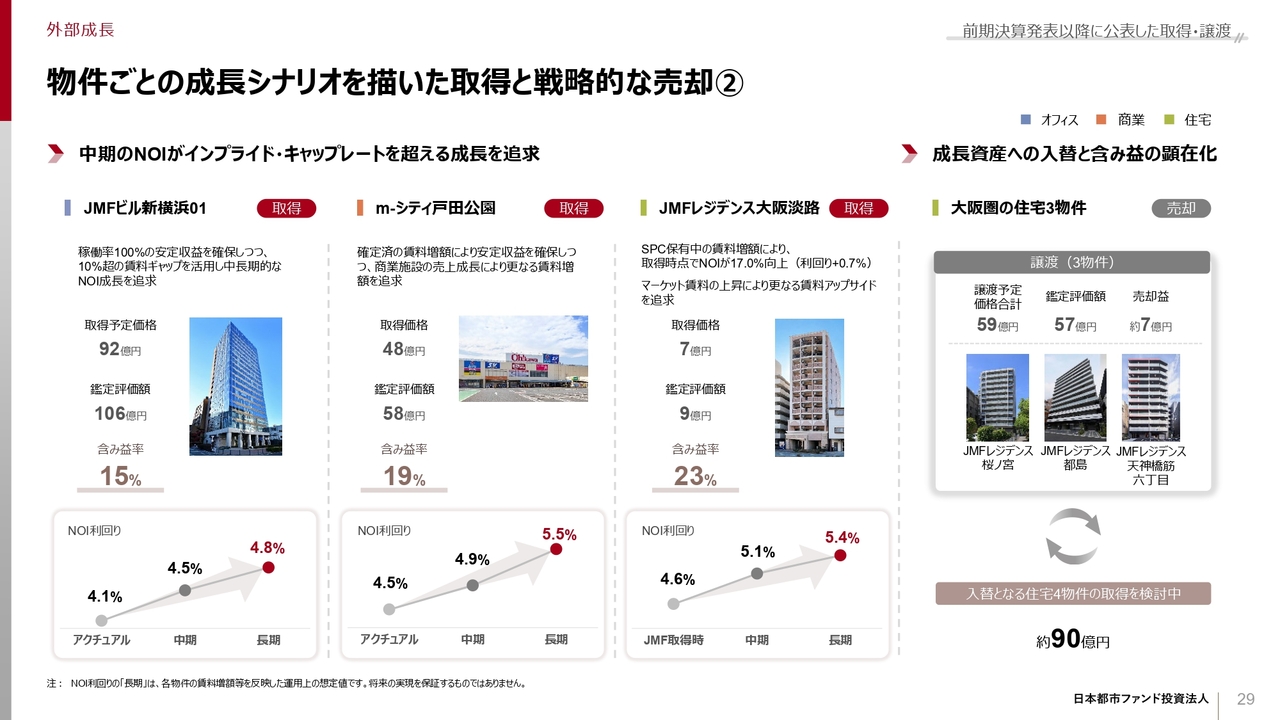
前回の決算発表以降に公表した取得および売却物件についてです。詳細は省略しますが、いずれもインフレの恩恵を受けられるポートフォリオへの進化を着実に進める取り組みとなっています。
安定した財務基盤
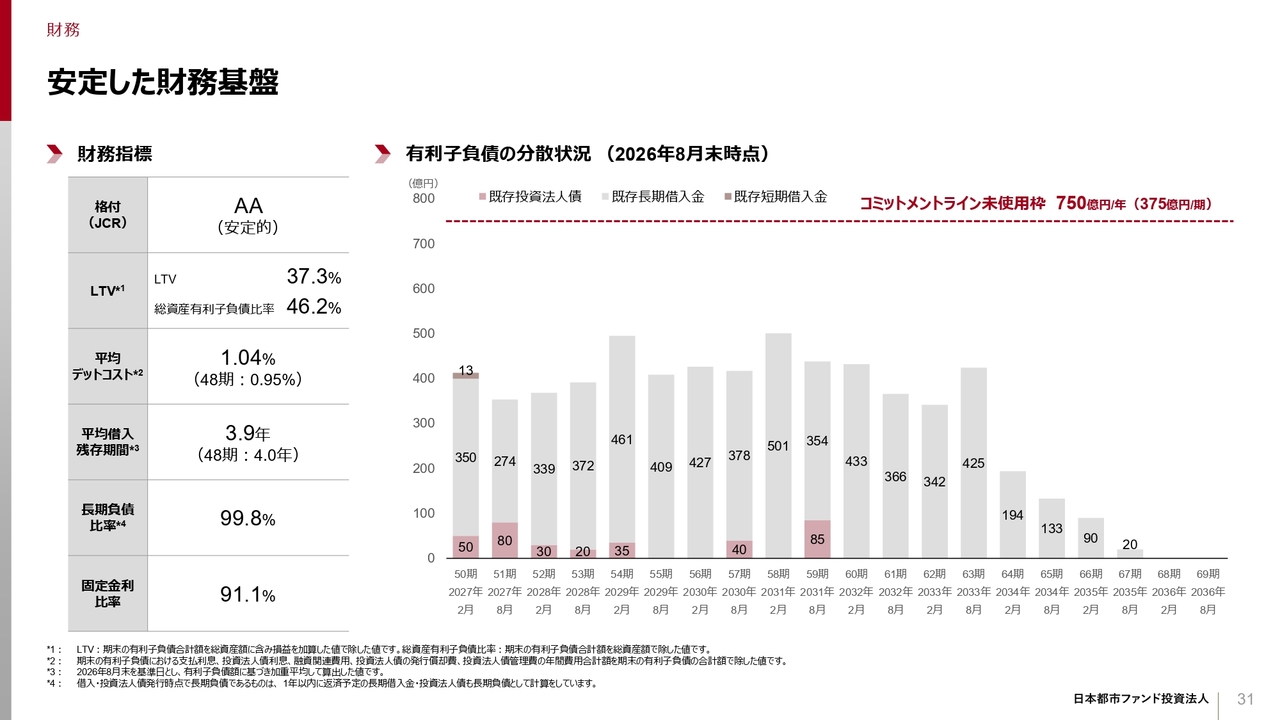
財務内容についてご説明します。財務方針は前段でご説明したとおりです。第49期末時点の固定金利比率は91.1パーセント、長期負債比率は99.8パーセントとなりました。
サステナビリティへの取組み
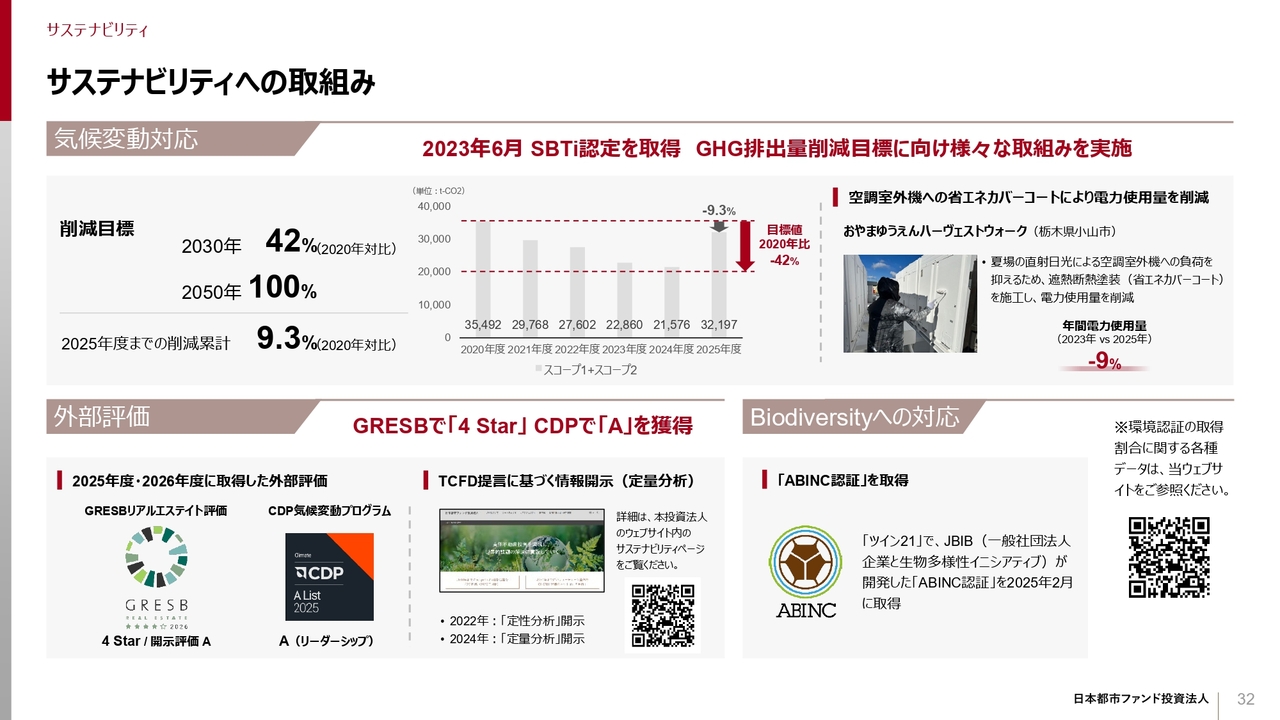
サステナビリティの取り組みとして、「おやまゆうえんハーヴェストウォーク」の空調室外機に遮熱効果のある省エネカバーコートを設置しました。
これにより、夏場の直射日光による室外機への負荷を軽減し、電力使用量の削減とNOIの向上を実現しています。今後も、このようなNOI向上に資するサステナビリティ施策を推進していきます。
今後の方針についてご説明します。不動産の賃貸市場・売買市場がともに好調に推移する一方で、J-REIT市場は、金利上昇を背景としたEPU・DPUの低下リスクやキャップレートの上昇によるNAVの低下リスクが意識され、軟調な状況が続いています。
このような環境下で、J-REITが取り組むべきことは、好調な不動産市場から収益を着実に取り込み、金利上昇の影響を上回る成長を示し続けることだと考えています。
JMFでは、金利上昇の影響を上回る内部成長の実現に加え、歩合賃料や指数連動型契約を積極的に導入し、ポートフォリオのインフレ対応力を高めていきます。
さらに、資産売却を積極的に進め、継続的な売却益の還元によってDPU水準を引き上げ、投資主のみなさまへのトータルリターンの最大化を目指していきます。
以上で、私からのご説明を終了します。
質疑応答:都市型商業施設の賃料状況について
質問者:都市型商業施設では高い賃料上昇実績が出ていますが、現状ではオフィスよりも強い環境にあるとの認識でよろしいでしょうか?
一部インバウンドの数が減少している状況もありますが、そのような点は関係ないなど、この半年ほどで変化があればおうかがいできればと思います。
町田:エリアによる差はありますが、全般的にはオフィスよりも都市型商業施設のほうが強いという認識です。これまでは、表参道では表参道沿い、銀座では中央通り沿いのみが強い状況でした。
しかし、現在は周辺エリアにもその強さが広がっており、データで示すことができず恐縮ですが、周辺エリアのほうがむしろ賃料の伸びが強い状況です。そのため、オフィスよりもマーケットとして非常に強いと認識しています。
質疑応答:SC賃料改定の背景について
質問者:今回、大型SCでの賃料増額やインフレ対応の契約が行えたのは、JMFさんの強い働きかけがあったからなのでしょうか?
それとも、テナント側も現在のインフレ状況を背景に、全体的にそのような契約を受け入れる姿勢になっているのでしょうか? JMFさん特有の状況なのか、それ以外でも可能性があるのかについておうかがいできればと思います。
町田:まず前提として、商業施設の売上が十分に強くないと、テナント側も増額改定に応じられる状況にならないことがあります。これに加えて、当社が粘り強く交渉を働きかけたことが大きな要因となっています。この2つの成果が合わさった結果かと思います。
結果として、商業施設の売上が強かったとしても、交渉力が欠けていれば、このような改定は実現できないと考えています。この2つの掛け算によって初めて可能となるものだとご理解いただければ幸いです。
質疑応答:物件取得機会について
質問者:物件取得においてカーブアウト案件にも積極的に取り組んでいますが、マーケットからの取得パイプラインが200億円程度あるとのことです。
現在の状況として、マーケットからの取得機会が増えているのでしょうか? 出物が増えているのか、ものによっては有利な価格での案件が出てきているのか、そのあたりのマーケット感についてもおうかがいできればと思います。
町田:現在、マーケットからの売り物は増加している印象があります。増加している物件については、全般的に金利上昇を背景に、賃料が上がりにくいアセットを早めに売却しようとする動きが見られることから、そのような物件が中心となっていると理解しています。
一方で、そのような売却を検討する方々の中には、特に困って売却しているわけではなく、「今売ってしまったほうが、より高く売れるのではないか」と目論んで売却活動を行っている場合もあるため、価格が下がっているわけではありません。
ただし、そのような物件の中にも、JMFならではの強みを活かすことでしっかりとアップサイドを取れる可能性がある物件がいくつかあり、そのような物件を中心に、割安な取得ができればと考えています。
質疑応答:バリューアッド投資機会について
質問者:バリューアッド投資を積み上げていくことで、目標残高を200億円から300億円とするお話があったと思います。バリューアッド型の物件への投資機会も、先ほどのお話のとおり十分にあると理解してよいでしょうか?
町田:何をバリューアッド投資と捉えるかという点はありますが、固定賃料型の売り物が多いため、相対的にバリューアッド案件の機会は少ないと思っています。ただし、売り物がまったくないわけではないので、着実に積み上げていきたいと考えています。
特に当社の場合、オフィスや住宅でのバリューアッド投資を進めるよりも、以前実施した民泊の案件のように、新興のオペレーターと提携するかたちでのバリューアッド投資や、商業施設でのバリューアッド投資を中心に行っていきたいと考えています。
質疑応答:DONAV目標5パーセントの達成可能性について
質問者:DONAVの目標と、御社が掲げるDPU目標についてお尋ねします。内部成長や売却益還元によりDPU水準を高めてきた一方で、御社の場合はNAVも順調に成長していますが、DONAVの5パーセント目標にはあと一歩届かない状況かと思われます。
今後NAVがさらに成長する場合、5パーセント達成にはDPUを一段と引き上げる必要があるかと思います。DONAV目標の5パーセントとDPU目標の関係について、どのようにお考えかお聞かせいただけますでしょうか?
町田:分配金を伸ばしてもNAVのほうがさらに上昇する場合がありますが、足元でのNAVの上昇はキャップレートが下落しているためではなく、将来のキャッシュフローが上昇することでNAVが上がっている構図となっています。
一方で、どうしても将来のキャッシュフローの伸びが先に反映され、先に鑑定が伸びて、後から分配金、つまりNOIが伸びる構図となるため、達成時期が後ろ倒しになってしまう部分があります。
しかし、キャッシュフローの上昇を主因としてNAVが上昇しているため、最終的には5パーセントに追いつくと考えて運用を進めています。
今回、3,200円から3,300円と設定したところ、あと5パーセントでもう少しという状況ではありますが、ここが到達点ではありません。さらなるアップサイドの余地があると理解しています。
そのため、結果的に5パーセントには到達可能と見込み、運用を引き続き進めていきたいと考えています。
質疑応答:底地への歩合賃料導入について
質問者:底地についての歩合賃料導入に関する話です。アセット別で見ると、底地や物流施設は相対的にインフレ耐性が上がりにくいところに、このような仕組みが加わることで、なるほどと感じました。
底地の上にあるのは多くの場合商業施設が占めているため、歩合賃料の適用範囲は、上物としての商業小売にほぼ連動するような構造なのでしょうか? それとも、安定性の観点から見ると、そこまで大きな変動は想定されないのでしょうか? この点について、少し補足いただけると幸いです。
町田:ご指摘のとおり、基本的に上物の売上と連動するかたちをとっています。そのため、土地・建物の物件と同様に、しっかりと歩合を設定しています。
当社の底地についても、実は1物件が既存の物件で歩合賃料を設定しているものがあります。これを参考にし、今回は西友さまの底地ポートフォリオにも歩合を付与しました。
底地にはCPIに連動するものや、当社の場合は長期プライムレートに連動しているものもあります。そのため、底地に関する賃料の契約形態については、長期固定でロックしてしまうとインフレ対応はできませんが、逆に経費がかからないというメリットがあります。
一方で、賃料にインフレ条項を設定することで、土地・建物の物件よりもインフレへの対応力が高まると考えています。
質疑応答:セットアップオフィスのアップサイドについて
質問者:「ラ・ポルト青山」にセットアップオフィスの話がありました。私はこのビルが完成した際に見学に行った記憶があり、非常に懐かしく感じました。
一方で、商業立地では路面店の賃料上昇が目立つ反面、このようなオフィスでも隠れたバリューアップが可能であることをあらためて実感しました。
例えば、現在のポートフォリオの中にも、商業立地にあるオフィス部分でアップサイドの可能性があるものがこれ以外にもまだ残っているのか、ご説明いただければと思います。
町田:他にも検討を進めている物件があります。具体的には、神宮前や青山、代官山エリアでは、このようなセットアップオフィスが非常に効果的であるため、現在取り組んでいます。我々が所有する物件のうち、銀座中央通り沿いの上層階も、今回は事例として掲載しています。
スライド左下に「JMFビル銀座中央通り01」の事例を掲載しています。これは上層階の事例で、オフィス関連のテナントやサービス系のテナントを誘致することで賃料を上昇させています。その結果、中央通り沿いの物件では上層階の賃料が大きく上がっています。
具体的には、中央通り沿いの上層階では、もともと賃料が3万円程度だったエリアが、4万円半ば近い水準まで引き上げられており、4万円を超えるレベルでの成約が可能となっています。
質疑応答:大型SCの賃料増額について
質問者:大型SCについて、固定賃料だと思っていましたが、その賃料が増額されているとのことです。この点について、私は少し驚いています。スライドでは、いくつか事例が挙げられていましたが、他の場面でも汎用性があるのでしょうか?
収益性が向上する可能性があるのか、もう少し詳細を教えていただければと思います。
町田:私たちのポートフォリオの中では、すでに交渉を開始している物件もあります。基本的に汎用性のあるものとなっています。
もちろん、強い施設に限られるという側面はありますが、マーケットに出回っている物件の中には、一般的には固定賃料と認識されるものの、私たちの視点から見るとアップサイドを取れる可能性がある施設も売り物として含まれています。
そのようなものも含めて、汎用性があるとご理解いただければと思います。
質疑応答:NOI成長見通しについて
質問者:NOI成長率は3年間平均で4.4パーセントとなっており、前回ご提示いただいた3.5パーセントから相当に引き上がっています。
今後、賃料増額については引き続き高い期待が持てる見通しではないかと思いますが、今後どの程度の見通しで、どのくらいの水準まで上昇すると考えているのか、御社ではどのように見られているのかをお聞かせいただければと思います。
町田:スライド右上に記載した、中期予想におけるNOIの年平均成長率6パーセントは既存物件の成長率を示しており、新規取得を加算しない前提での数字です。このペースで第55期までは進むと判断しています。
記事提供: