2026年11月6日に発表された、神鋼商事株式会社2027年3月期第2四半期決算説明の内容を書き起こしでお伝えします。
2026年度(2027年3月期)第2四半期決算説明
髙下拡展氏:本日は当社決算説明会にご参加いただき、誠にありがとうございます。社長の髙下です。決算説明資料に沿ってご説明します。
当社は11月12日に創立80周年を迎えます。資料の表紙右下にロゴマークを記載しています。この場をお借りし、当社を支えてくださっているすべてのステークホルダーのみなさまに心より感謝申し上げます。
これからの神鋼商事は、次の90年、100年を見据え、社会やステークホルダーの課題を起点とする「ミライカダイ」を、社会的価値と経済的価値を両立させた「未来価値」に変えるパートナーを目指します。
また、本日、パーパスの実現に向けて、「ミライカダイ挑戦商社」という当社のパーパスフレーズから生まれたロゴの公開も開始しました。どうぞよろしくお願いします。
2026年度第2四半期 決算概況ならびに通期業績予想
それでは、神鋼商事株式会社2026年度第2四半期決算、通期業績予想ならびに中期経営計画の進捗をご説明します。
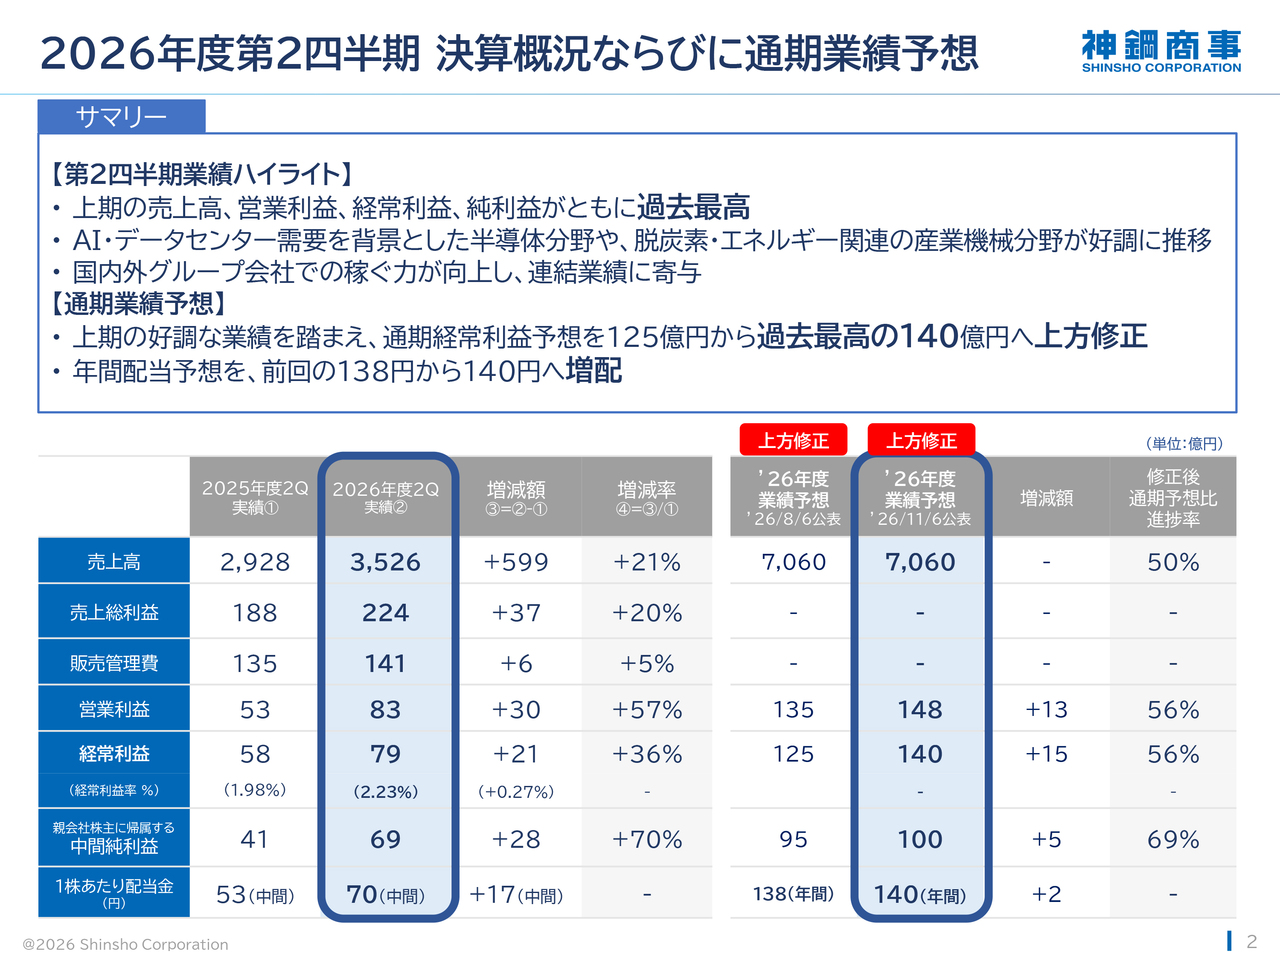
はじめにサマリーです。2026年度第2四半期は、売上高、営業利益、経常利益、親会社株主に帰属する中間純利益のすべてで、上期として過去最高を更新しました。売上高は前年同期比21パーセント増の3,526億円、営業利益は57パーセント増の83億円、経常利益は36パーセント増の79億円、中間純利益は70パーセント増の69億円となりました。
AI・データセンター需要を背景とした半導体分野や、脱炭素・エネルギー関連の機械需要が好調に推移したことに加え、国内外グループ会社の稼ぐ力の向上が連結業績に寄与しています。
通期の業績予想は、これらの上期の業績を踏まえ上方修正します。売上高は7,060億円、営業利益は148億円、経常利益は140億円、当期純利益は100億円を見込んでいます。これは、8月に行った上方修正に続き、今年度2度目の上方修正となります。
なお、経常利益140億円は、過去最高益であった2023年度の128億円を更新する数値です。業績の上方修正に伴い、年間配当予想も前回公表の138円から140円へと2円増配します。詳細は後ほどご説明します。
2026年度第2四半期 ユニット別経常利益(前年同期比)
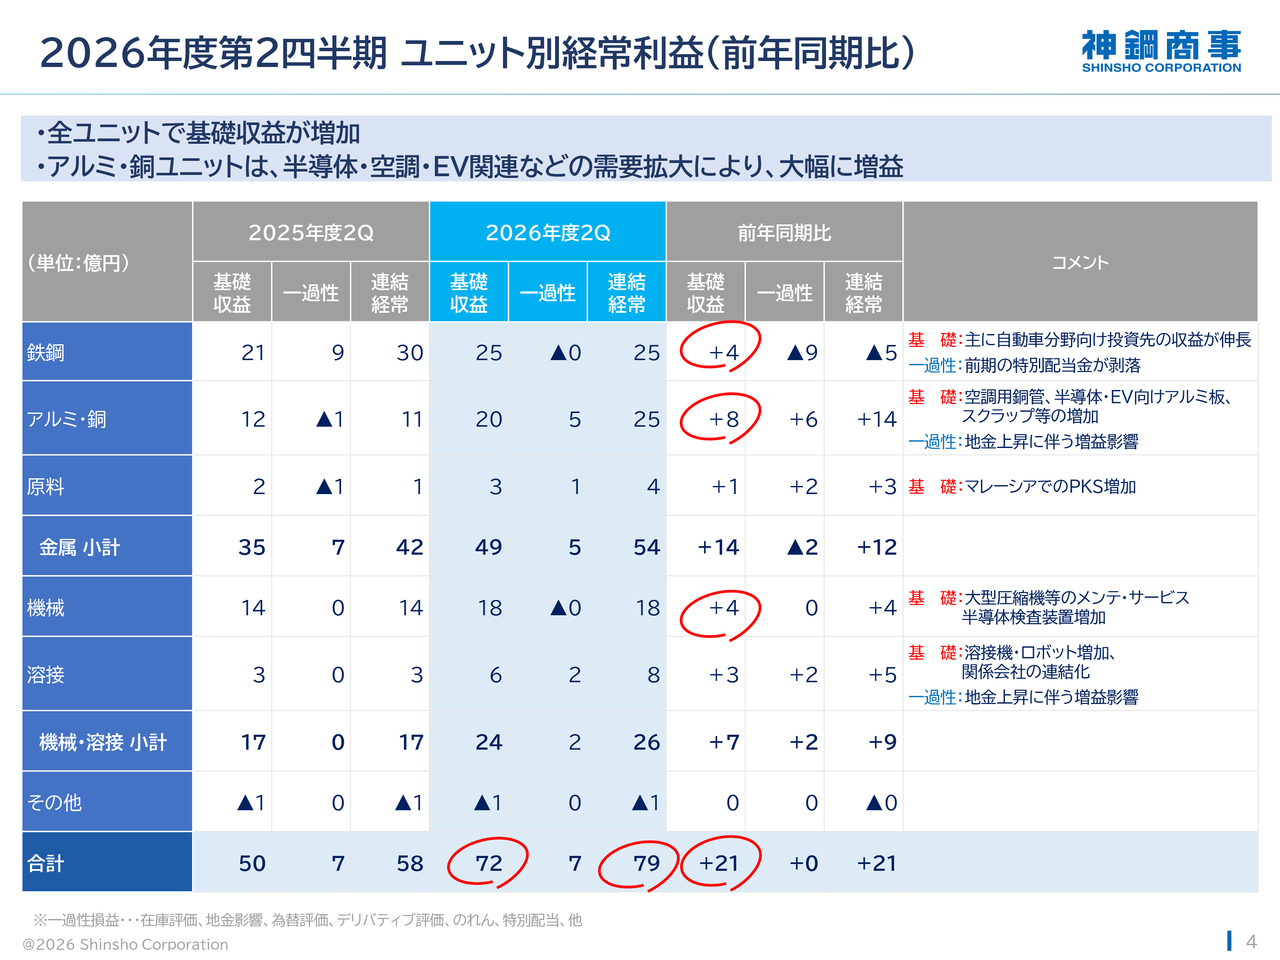
2026年度第2四半期の決算概要をご説明します。まず、営業ユニット別経常利益の前年同期比です。一過性利益を除いた基礎収益がすべてのユニットで増加し、21億円の増益となりました。
内訳として、アルミ・銅は、空調用銅管、半導体・EV向けアルミ板、スクラップなどの増加により8億円の増益、鉄鋼は、主に自動車分野向け投資先の収益伸長により4億円の増益、機械は、大型圧縮機等のメンテナンス・サービスや半導体検査装置の販売増加により4億円の増益となりました。
原料は、マレーシアにおけるPKSの増加により1億円の増益、溶接は、溶接機・ロボットの増加や関係会社の連結化により3億円の増益となっています。
2026年度第2四半期 全社経常利益 増減要因(前年同期比)
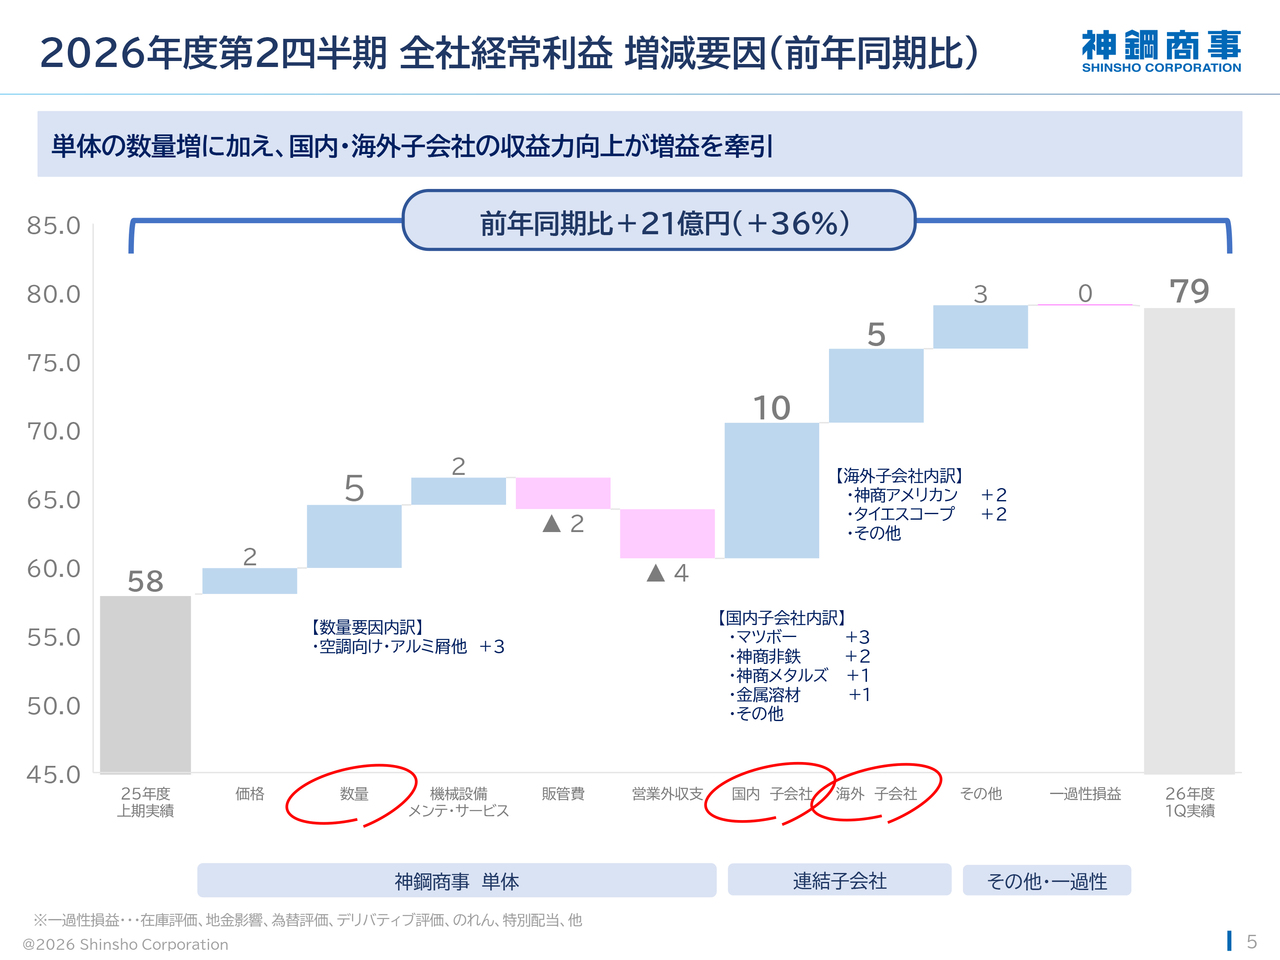
当社グループ全体の経常利益の増減を滝チャートでご説明します。グラフ左側の神鋼商事単体では、数量要因により5億円の増益となりました。連結の国内子会社、海外子会社で合計15億円の増益となっています。その他の内訳はスライドのとおりです。
2026年度第2四半期 需要分野別 売上総利益(前年同期比)
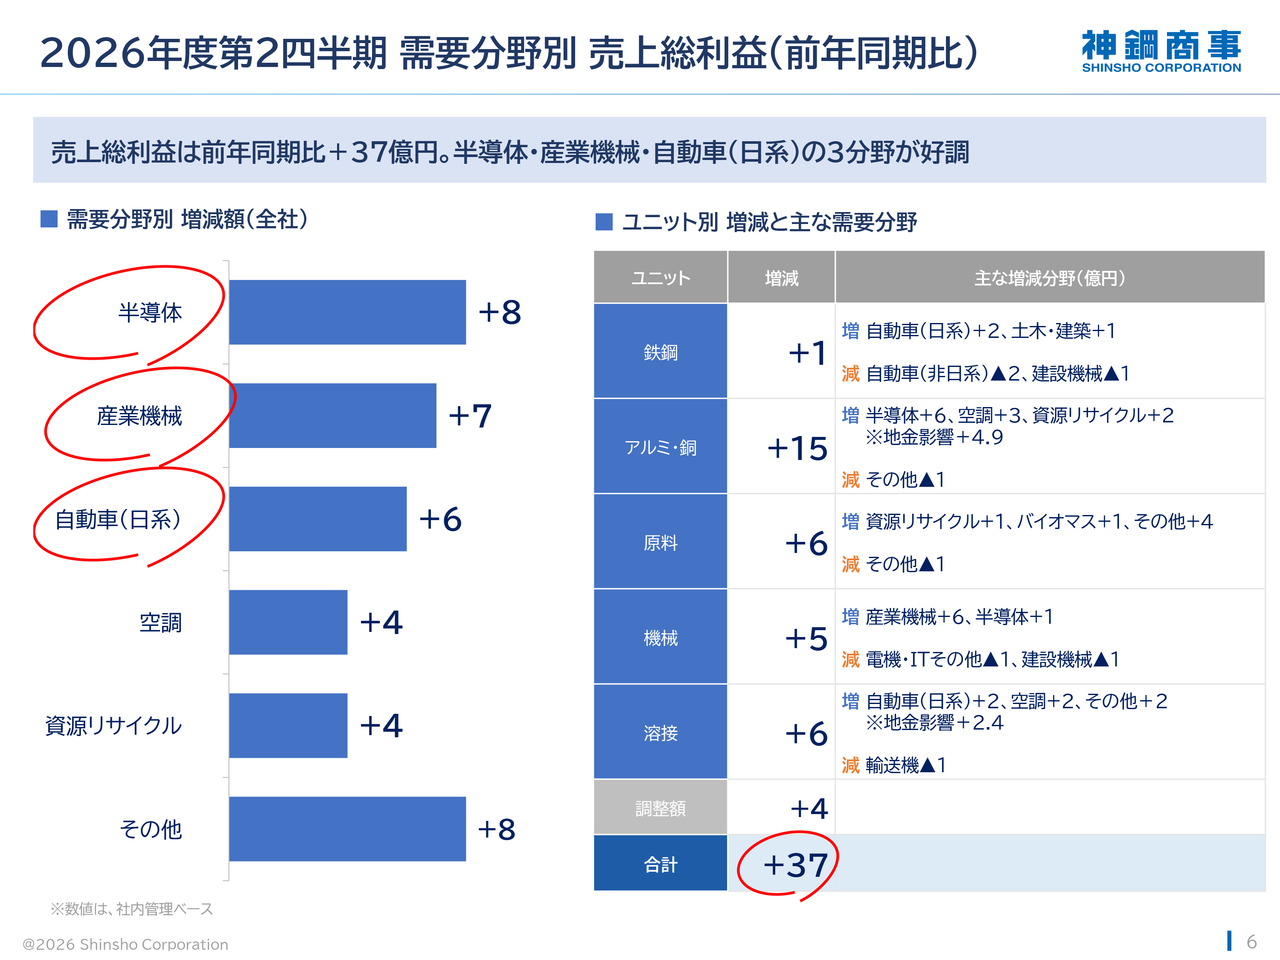
需要分野別の収益影響を、売上総利益の前年同期比でご説明します。左側のグラフに示すとおり、半導体分野で8億円、産業機械で7億円、自動車(日系)で6億円の増益となっています。
そのほか、空調や資源リサイクルを含め幅広い分野で収益が増加し、連結合計で37億円の増益となりました。右の表はユニット別の主な増減要因です。後ほどご参照ください。
バランスシートの状況
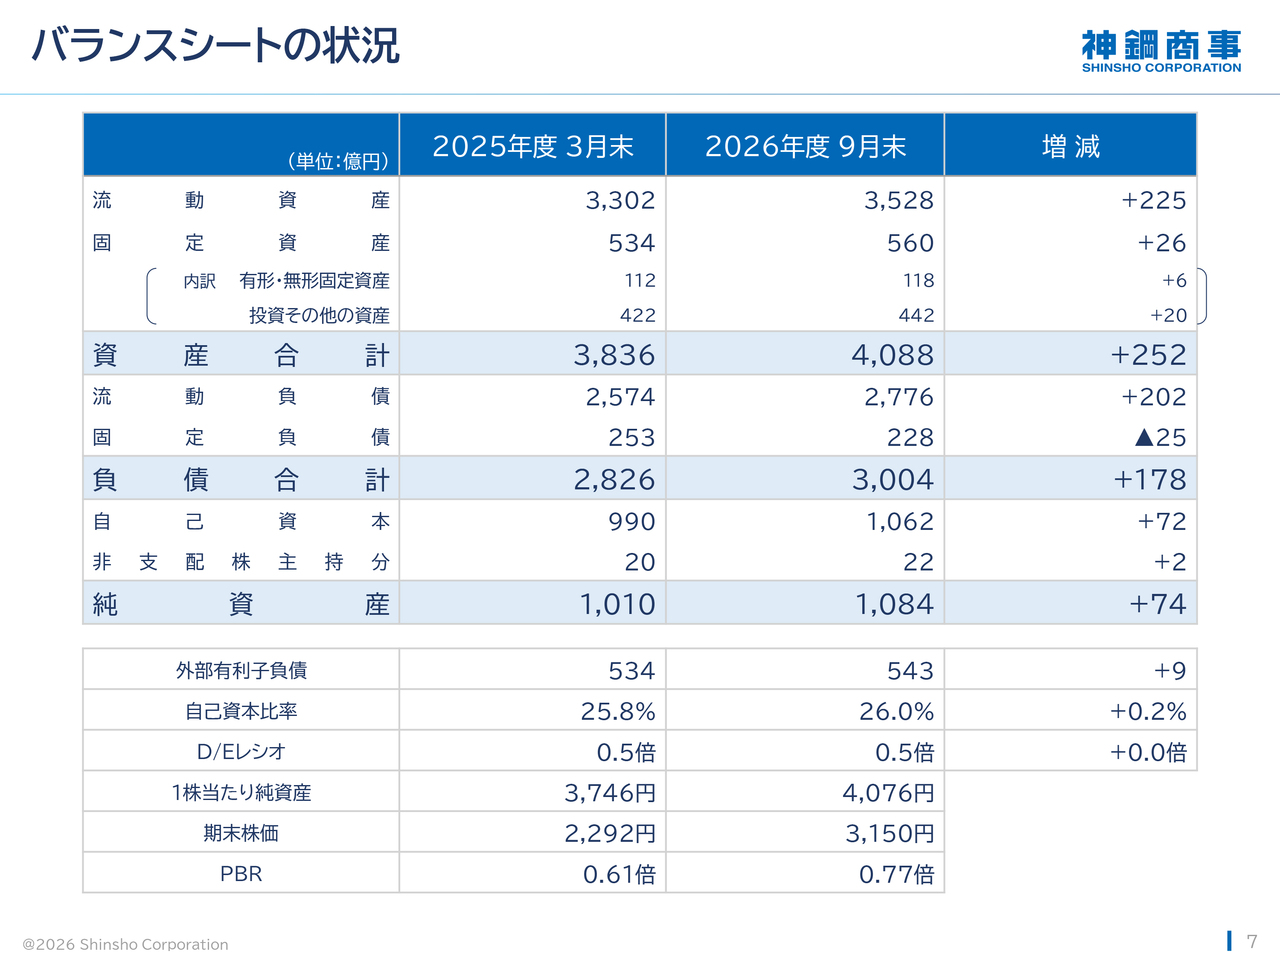
バランスシートの状況です。9月末時点の総資産は4,088億円、純資産は1,084億円となりました。外部有利子負債は543億円で、D/Eレシオは0.5倍、自己資本比率は26パーセントです。
2026年度 事業環境想定
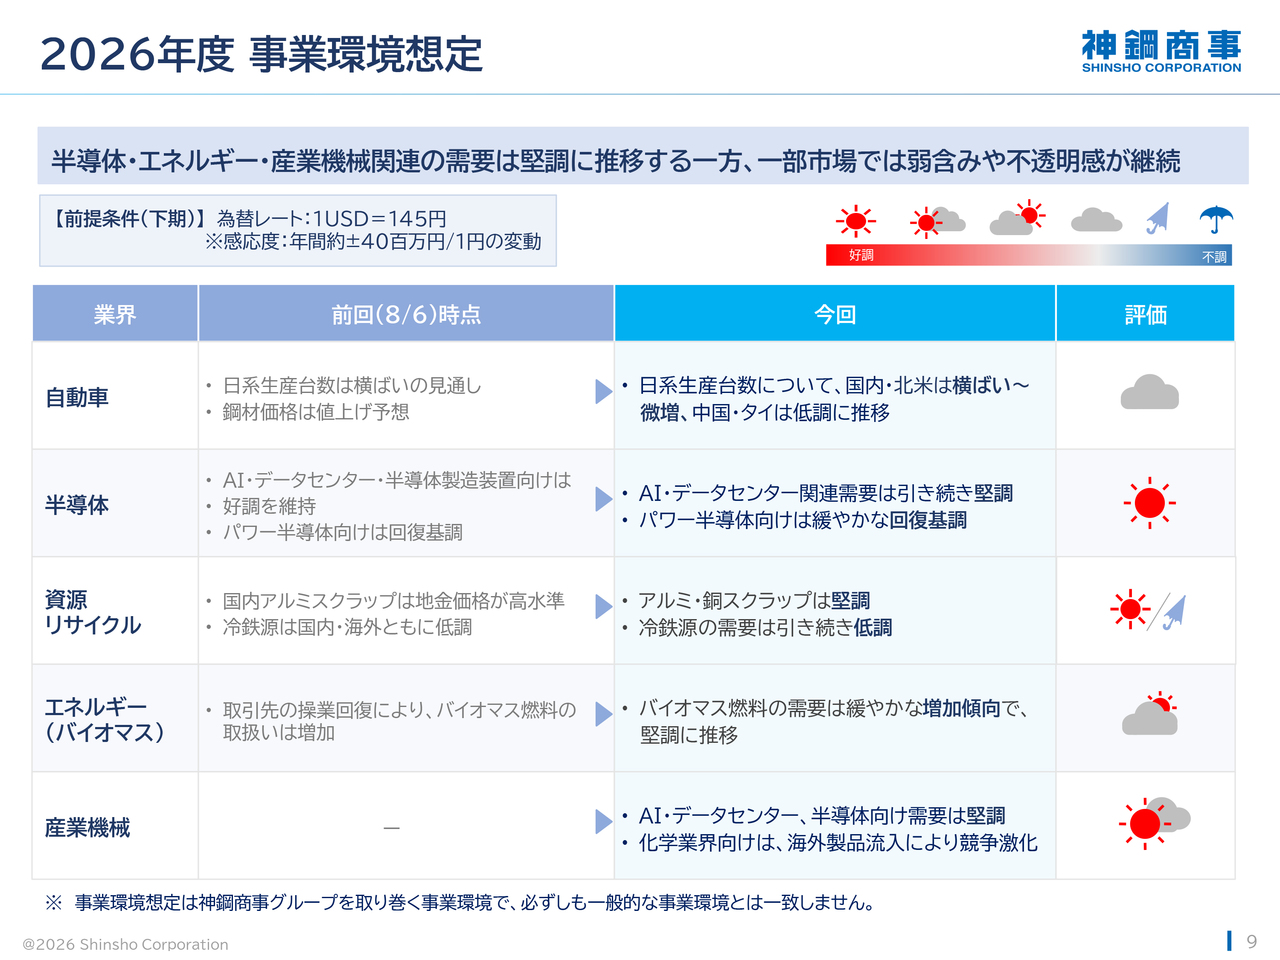
2026年度通期業績予想をご説明します。まず、通期業績予想の前提となる事業環境の想定です。下期の為替レートは1米ドル当たり145円を想定しており、為替感応度は1円当たりの変動で年間4,000万円です。
続いて、業績に関係する主な分野の状況です。自動車は、日系の生産台数が国内・北米で横ばいから微増となる一方、中国・タイでは低調に推移すると予想しています。半導体は、AI・データセンター関連の需要が引き続き堅調で、パワー半導体は回復基調にあります。
資源リサイクルでは、アルミ・銅スクラップが堅調な一方で、国内冷鉄源は建設需要の停滞により軟調です。エネルギーでは、バイオマス燃料の需要が緩やかな増加傾向にあり、堅調に推移すると見ています。
産業機械では、AI・データセンター、半導体向けの需要は引き続き堅調ですが、化学業界向けは海外製品の流入により国内での競争が激化しています。
このような分野ごとの事業環境を踏まえ、今回の通期業績予想を策定しています。
2026年度 通期業績予想 ユニット別経常利益
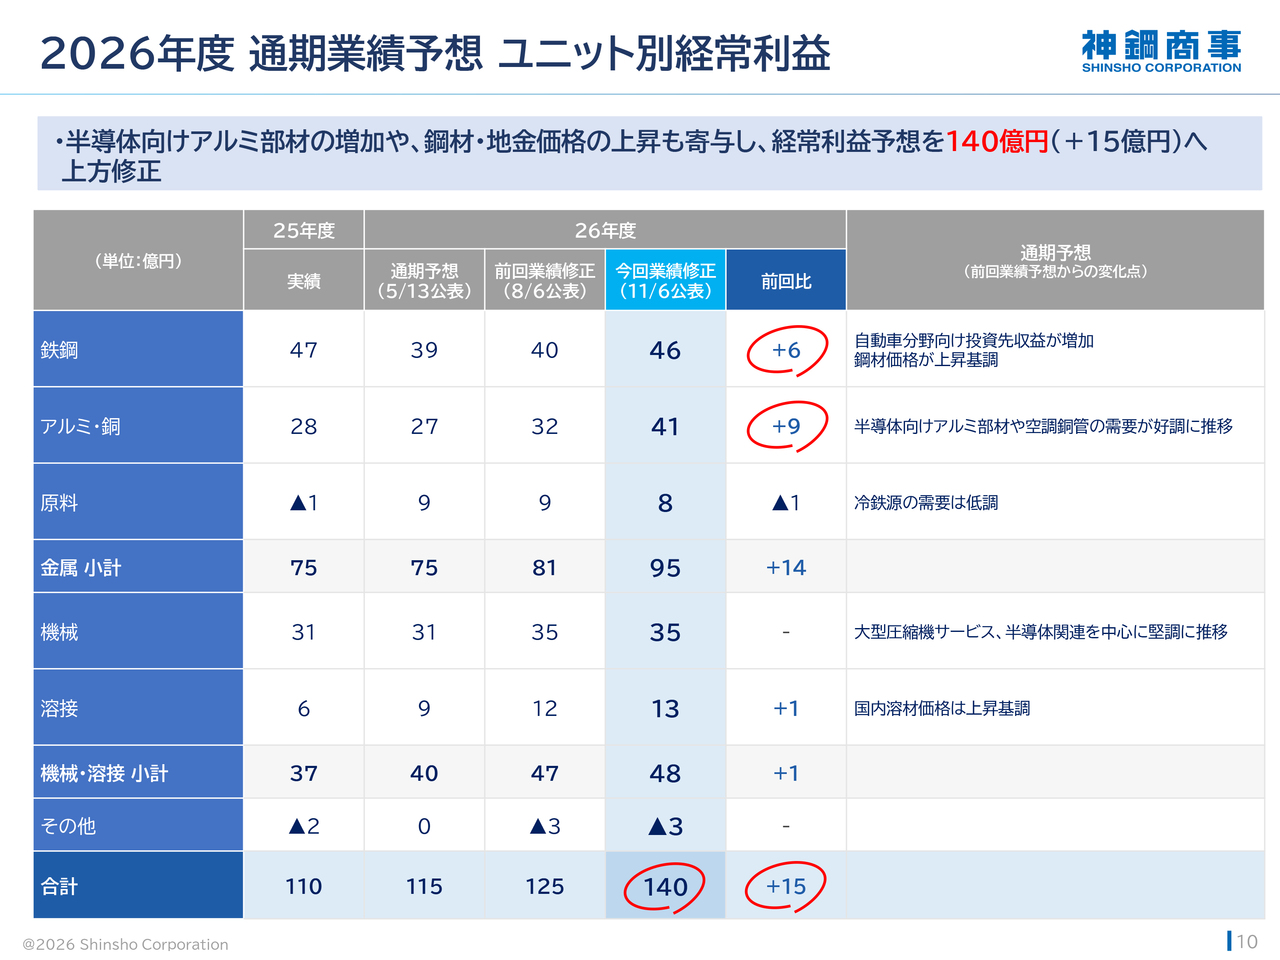
事業環境を踏まえた通期経常利益の予想です。2026年度通期業績におけるユニット別の経常利益の内訳に関しては、鉄鋼は投資先の収益伸長により、前回予想から6億円増益の46億円を見込んでいます。
アルミ・銅は、半導体向けのアルミ厚板や加工品に対して下期も引き続き高い需要が見込まれ、9億円増益の41億円となります。一方、原料は冷鉄源の需要低迷により、1億円減益の8億円と予想しています。
機械は、大型圧縮機サービス、半導体関連機器を中心に堅調に推移し、前回予想と同額の35億円となる見込みです。溶接は、価格の上昇などにより1億円増益の13億円を予想しています。
株主還元方針・配当予想
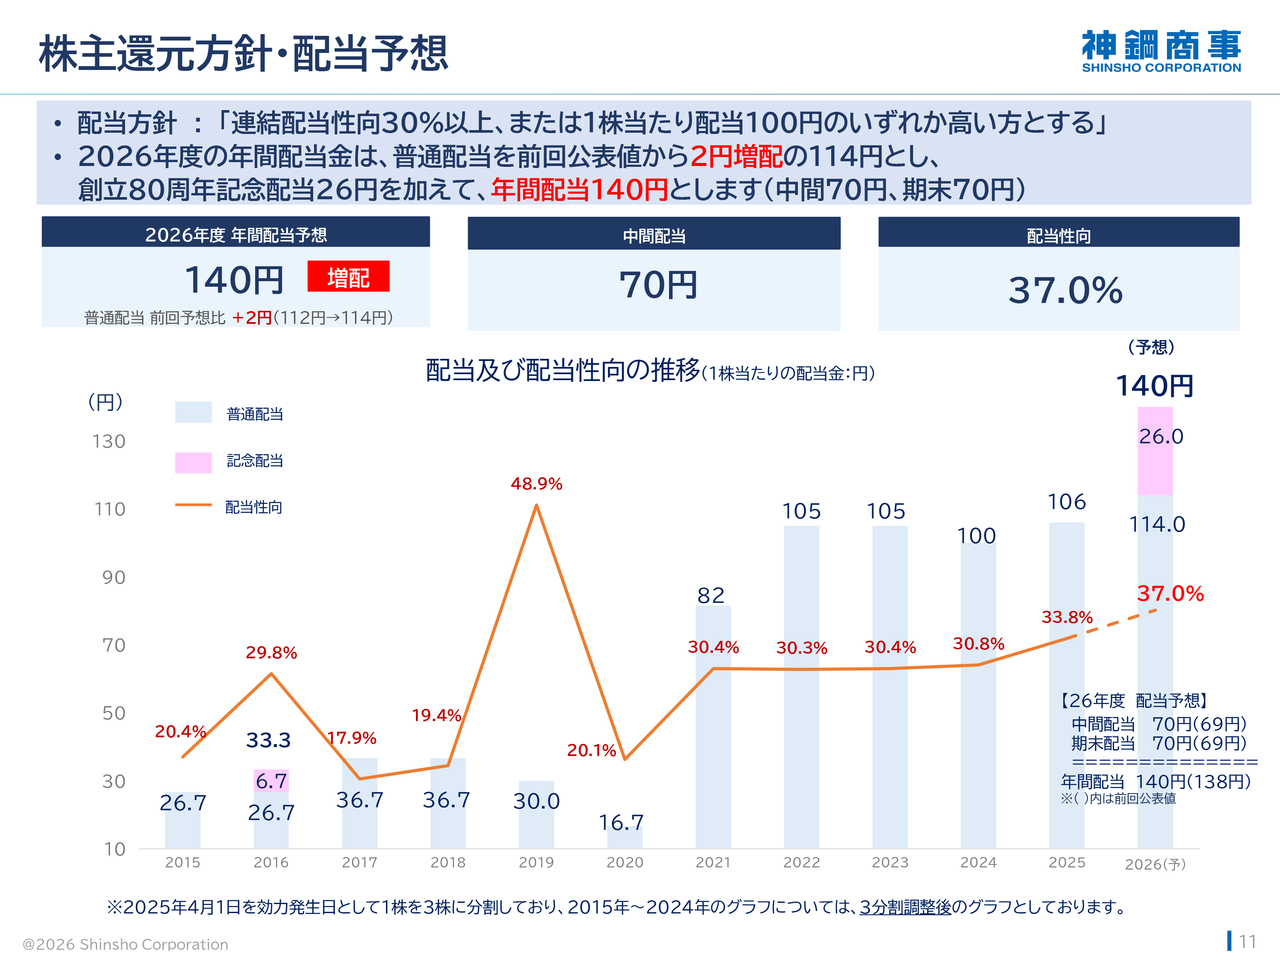
株主還元方針と配当予想です。当社の配当方針は「連結配当性向30パーセント以上、または1株当たり配当100円のいずれか高い方」とし、株主のみなさまへの安定的かつ継続的な利益還元を重視しています。
今回の業績予想の上方修正を受け、前回増配を公表した普通配当112円から、さらに2円増配の114円とし、創立80周年記念の記念配当26円を加え、年間配当は140円、中間配当・期末配当はそれぞれ70円とする予定です。
株主のみなさまへの長年にわたるご支援に心から感謝申し上げます。引き続き、稼ぐ力の強化、成長の追求、持続的な経営を実現し、安定的な株主還元を目指していきます。
中期経営計画2026の進捗状況(KGI)
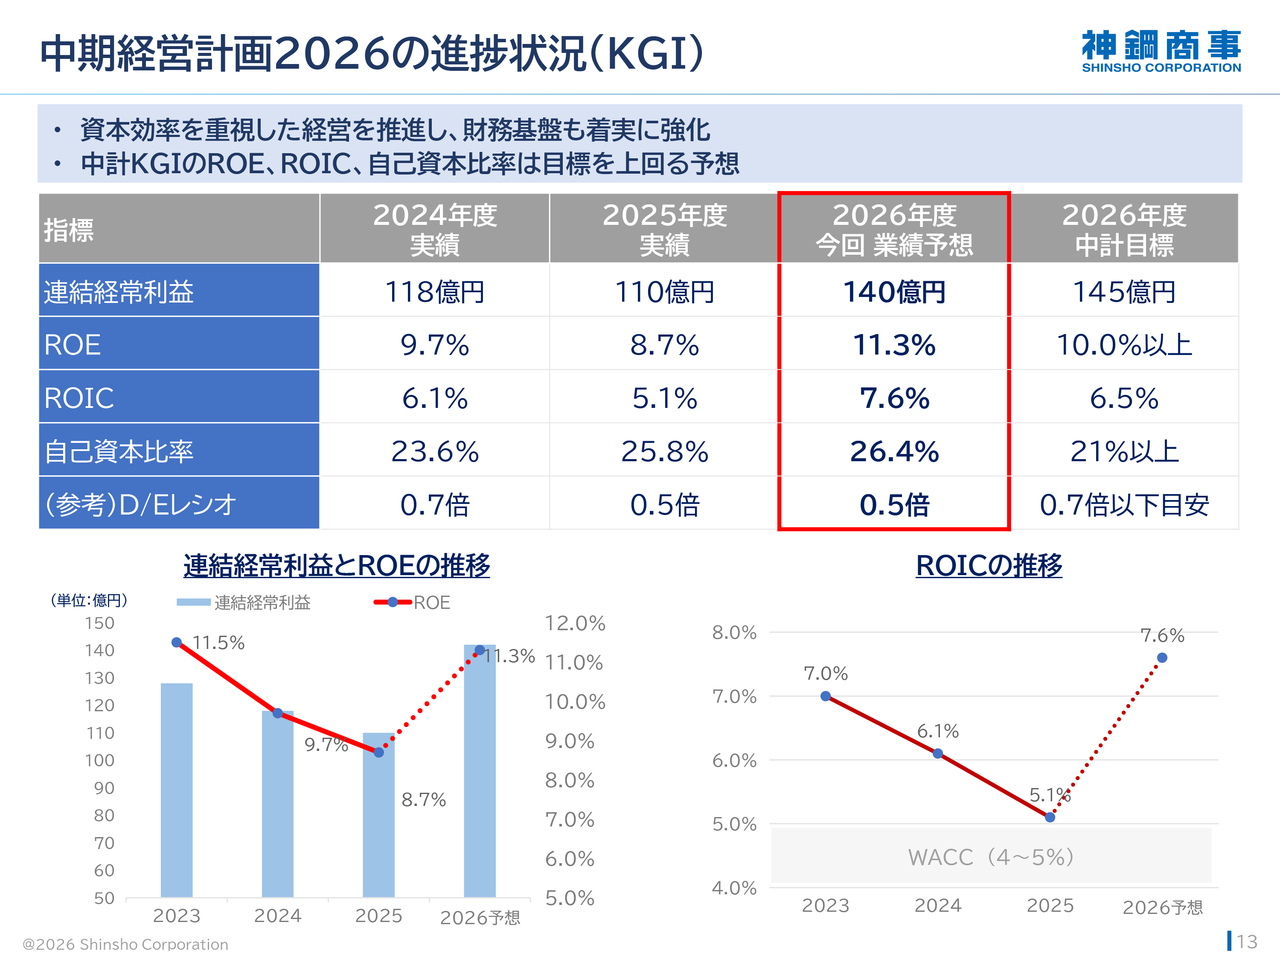
ここからは、「中期経営計画2026」の進捗状況をご説明します。まず、中期経営計画の目標数値に対する進捗状況です。中期経営計画期間を通じて稼ぐ力の強化と成長を追求し、資本効率を重視した経営によって財務基盤の強化に取り組んできました。
最終年度となる2026年度の連結経常利益は、計画値145億円の目標に対し140億円と若干下回るものの、過去最高益の水準となっています。資本効率を示すROEは11.3パーセント、ROICは7.6パーセントと、いずれも中期経営計画目標を上回る予想です。
なお、ROICは当社が認識する資本コストであるWACCを上回る水準となっています。財務面では、自己資本比率が26.4パーセントと中期経営計画目標を上回り、D/Eレシオは0.5倍で、目安としている0.7倍を下回る見込みです。
3つの柱と成長分野における投融資等取組み状況(中計期間)
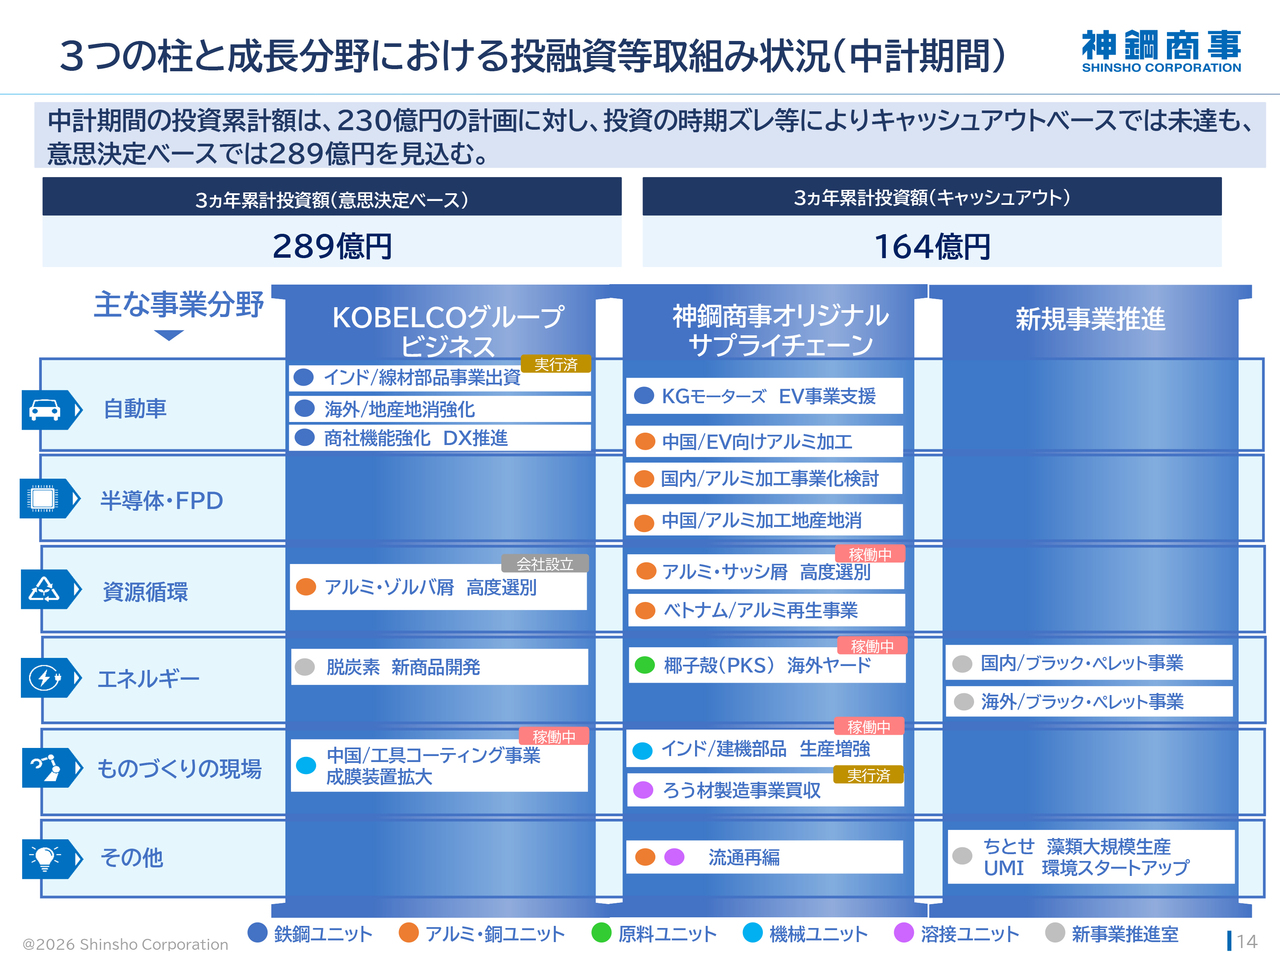
投融資の取組み状況をご説明します。中期経営計画期間の投資累計額は計画の230億円に対し、投資の時期ズレ等により、キャッシュアウトベースでは164億円と未達となる予想ですが、意思決定ベースでは289億円を見込んでいます。
ここでは成長分野に関する取組みについては割愛し、後ほど詳しく説明します。
キャッシュアロケーション(中計期間)
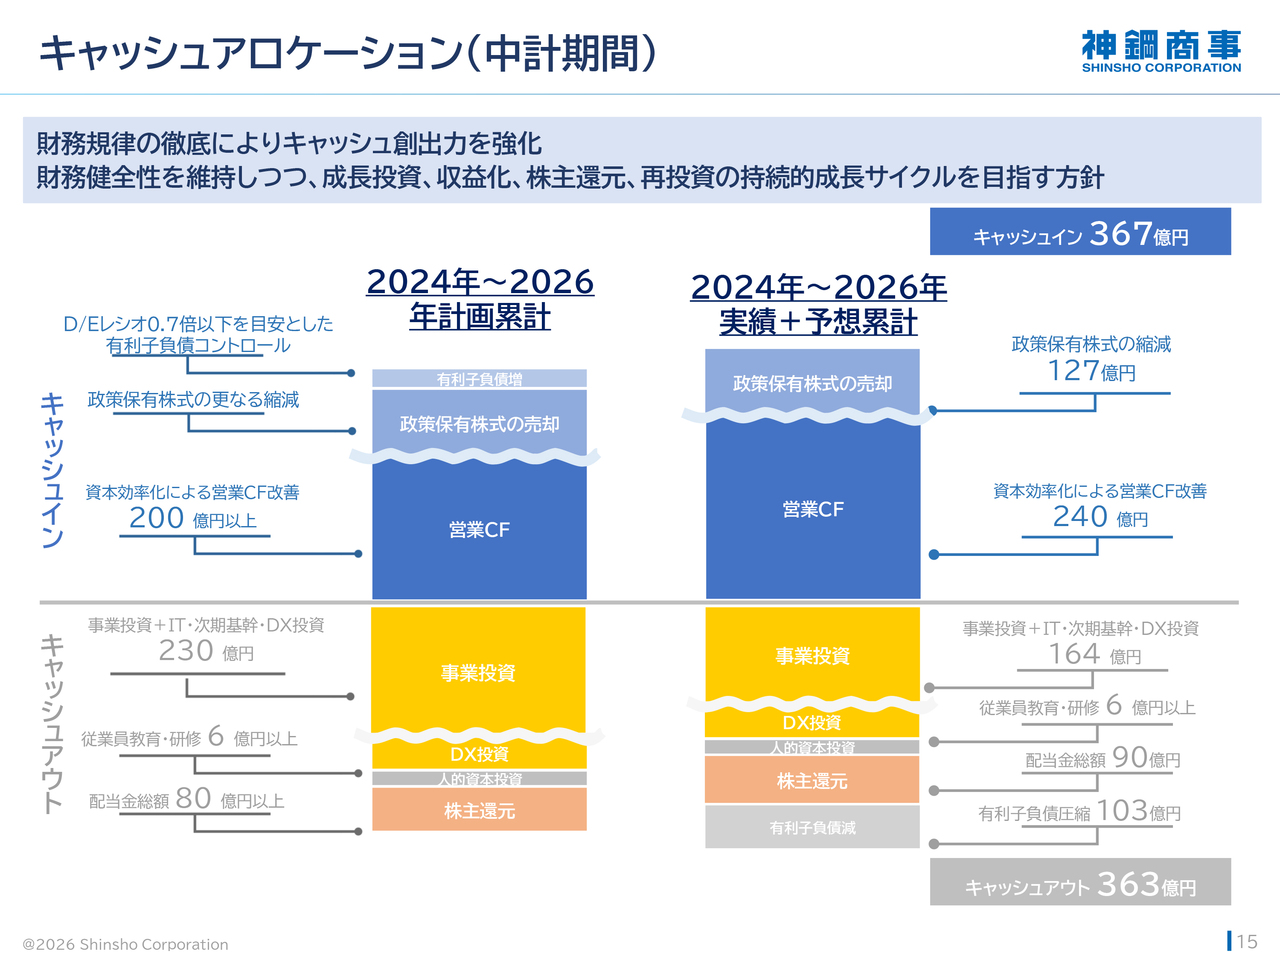
キャッシュアロケーションについてご説明します。中期経営計画期間3ヶ年のキャッシュアロケーションでは、財務規律の徹底によりキャッシュ創出力を強化し、財務健全性の維持を図りつつ、成長投資、収益化、株主還元、再投資の持続的成長サイクルを目指します。
2024年度から2026年度の3ヶ年累計のキャッシュインは、営業キャッシュフローや政策保有株式等の縮減により、367億円と予測しています。
それに対してキャッシュアウトは、事業投資やIT、次期基幹システム等への投資に164億円、株主還元に90億円、有利子負債の削減に103億円となり、キャッシュインとキャッシュアウトのバランスを維持できる見込みです。
事業ポートフォリオの変遷~機械・溶接の利益が伸長~
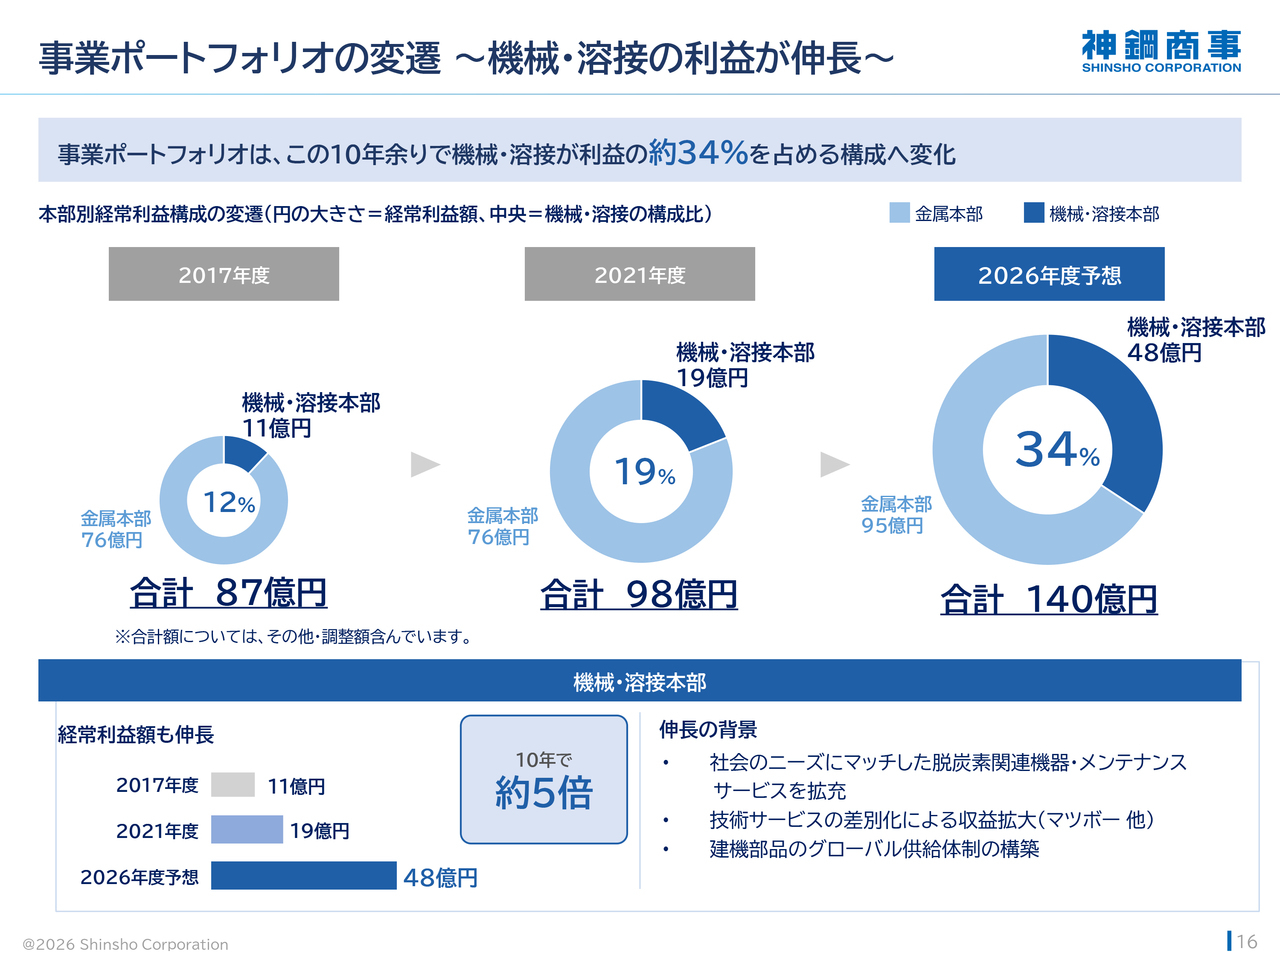
事業ポートフォリオの変遷をご説明します。当社は、素材系の鉄鋼・アルミ・銅を中心とする金属本部と、機械を中心とする機械・溶接本部の2本部体制となっています。従来は金属本部が利益の大きな割合を占めていましたが、この10年間で機械・溶接本部の収益が急速に伸長し、全社の約34パーセントを占めるまでに成長しました。
社会のニーズに適した脱炭素関連機器やメンテナンスサービスの拡充に加え、輸入機械の技術サービスなどの差別化により、経常利益が約5倍に拡大する見込みです。
金属本部の事業基盤をさらに強化し、着実な成長を図るとともに、より高い成長が見込まれる機械部門の事業領域をさらに拡大させることで、事業ポートフォリオの多様化とバランスを進め、加速する社会の変化に対応できる持続的な収益基盤を構築していきます。
①石炭代替燃料製造事業(ブラック・ペレット事業)
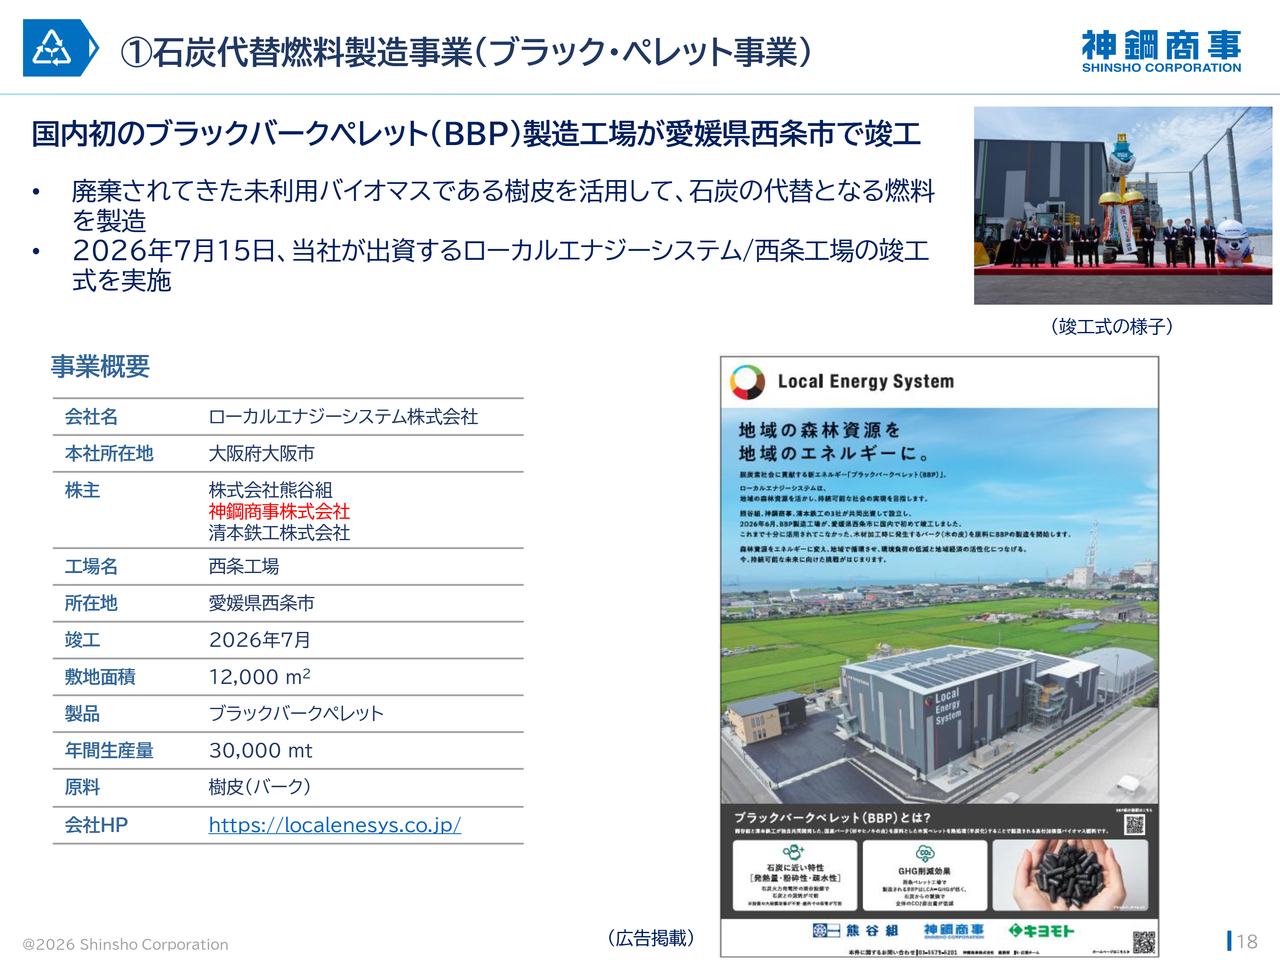
成長分野における投融資について簡単にご説明します。1つ目はブラック・ペレット事業です。当社は熊谷組・清本鉄工との合弁で、愛媛県西条市に樹皮からブラック・ペレットを製造する事業をスタートさせています。
現在は試運転中で、量産に向けた準備を整えている段階で、しかるべき時期に量産を開始したいと考えています。このブラック・ペレット事業は拡張性があり、国内だけでなく他地域も含めて事業展開を検討していきます。
②アルミ資源循環ビジネス(アルミ・ゾルバ屑 高度選別)
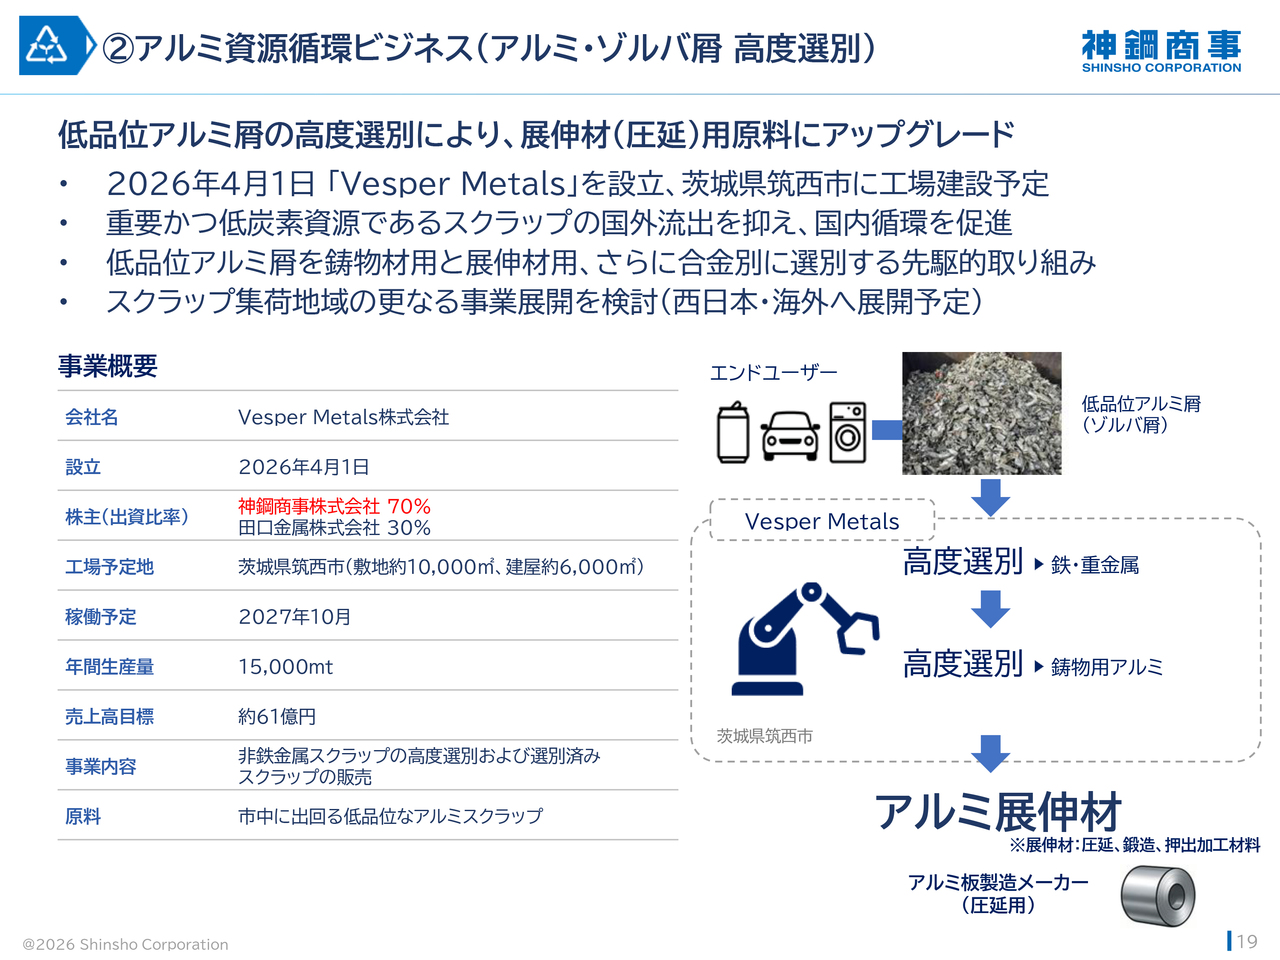
アルミ資源循環ビジネス(アルミ・ゾルバ屑の高度選別)についてご説明します。低品位のアルミ屑は、現在ほとんどが鋳物用に使用されていますが、その中から高度選別を行い、展伸材用の原料へアップグレードする事業を開始しています。
田口金属との合弁によりVesper Metalsを設立し、土地の確保や設備の手配を進めています。2027年10月の稼働に向けて準備を整えている状況です。
今回、このような物理的な選別に加え、アルミの溶解工程も組み合わせることで、国内にはこれまでなかったアルミ再生事業を立ち上げたいと考えています。今回は北関東でスタートさせますが、スクラップ事業には地域性があるため、他地域への展開や海外展開も含めて検討していきたいと考えています。
③アルミ資源循環ビジネス(アルミ・サッシ屑 高度選別)
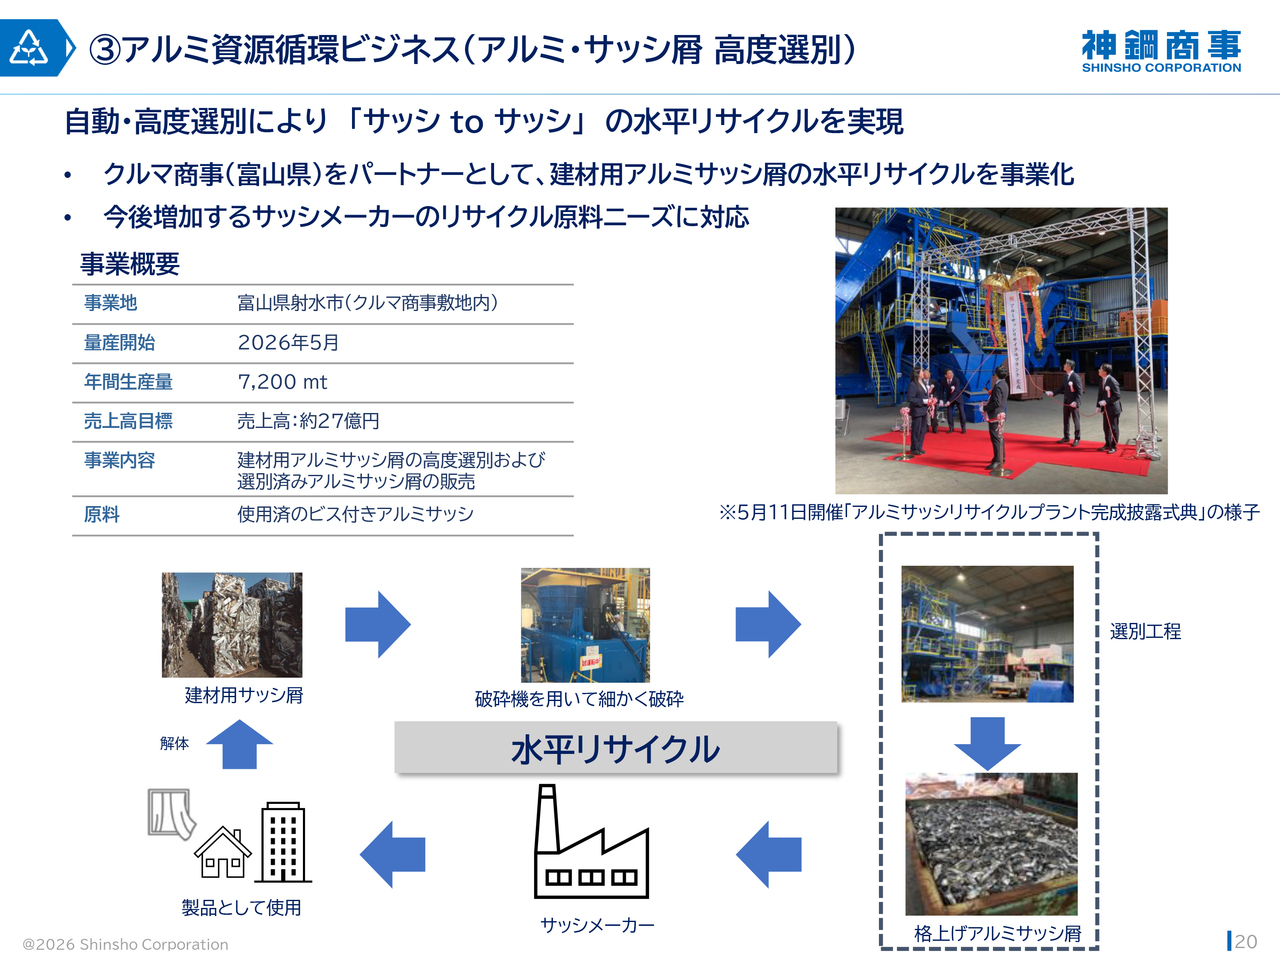
アルミ・サッシ屑の高度選別についてです。こちらはすでに稼働しています。富山県で、アルミ・サッシ屑を選別してサッシメーカーにリターンする水平リサイクル事業「サッシ to サッシ」に取り組んでおり、現在順調に立ち上がっています。
④ろう材製造事業への参入(金属溶材)
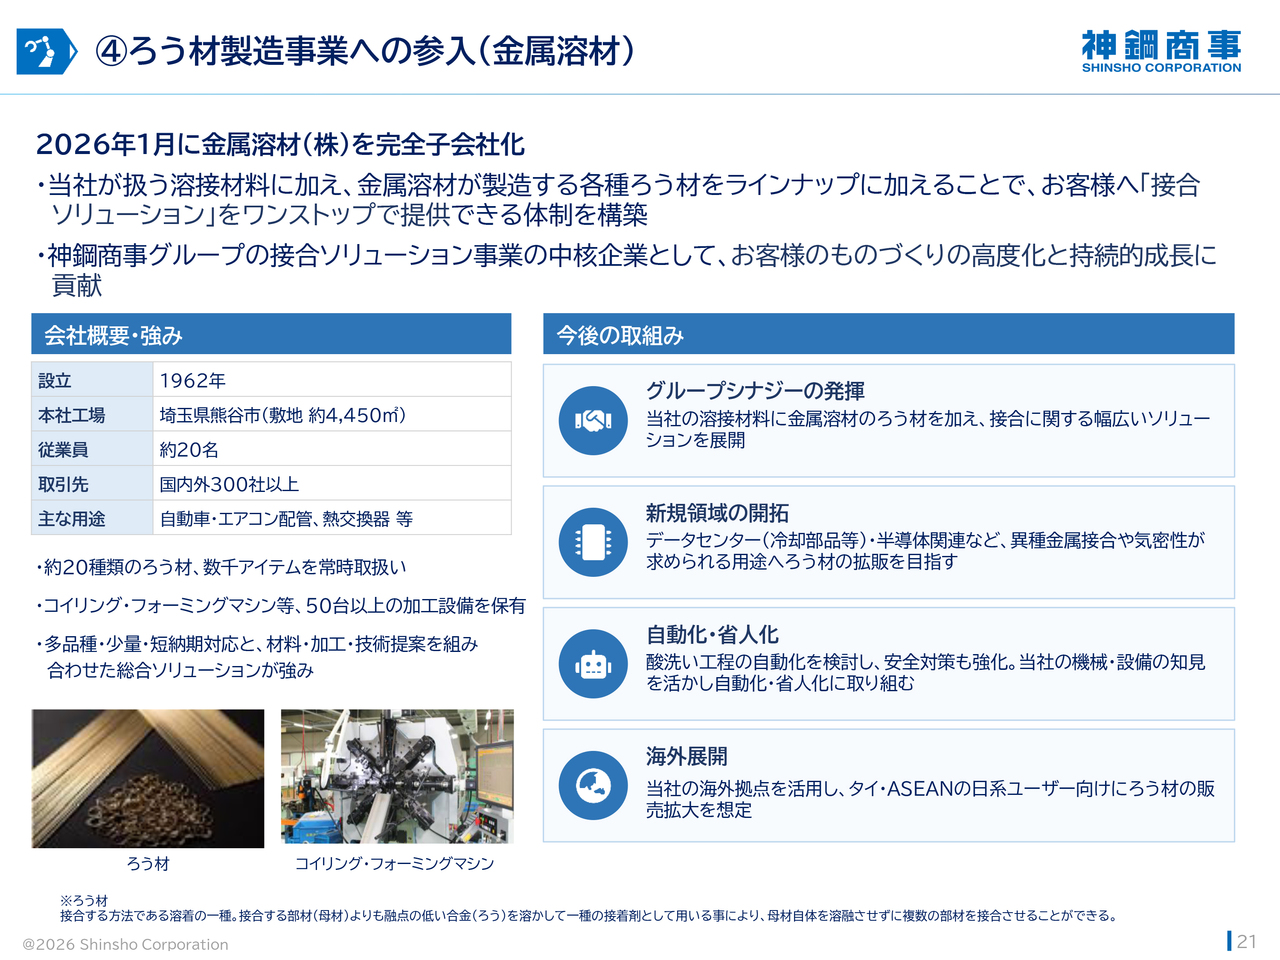
ろう材製造事業(金属溶材)への参入についてです。当社はこれまで神戸製鋼の溶接材料事業を担っていますが、金属を接合する方法としては溶接以外にも「ろう付け」という方法があります。
お客さまの多様な接合方法に対応するため、この事業への参画を決定し、現在PMIを進めている段階です。今後は国内外の小ロット多品種といった多様なニーズに対応し、事業を拡大していきます。
①創立80周年にあたっての取組み
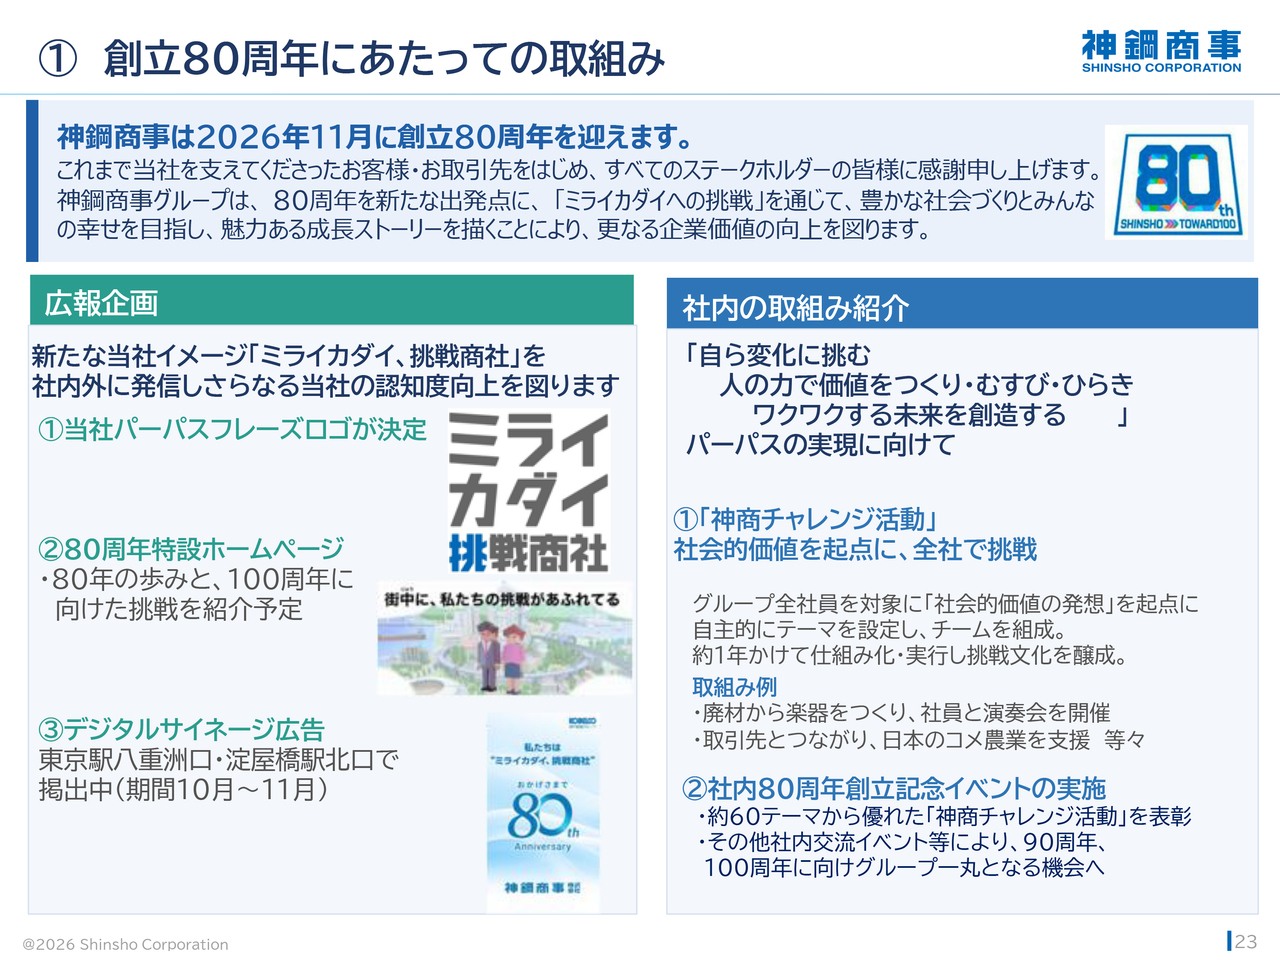
これ以降はトピックスを記載しています。来週迎える80周年にあたって、ロゴや社内での記念イベントなどの企画を進めています。昨年12月に策定したパーパスから始まり、さまざまな挑戦を社内で立ち上げています。みなさまに公開できるものがあれば、動向を順次お知らせしていきます。
②DXの取組み
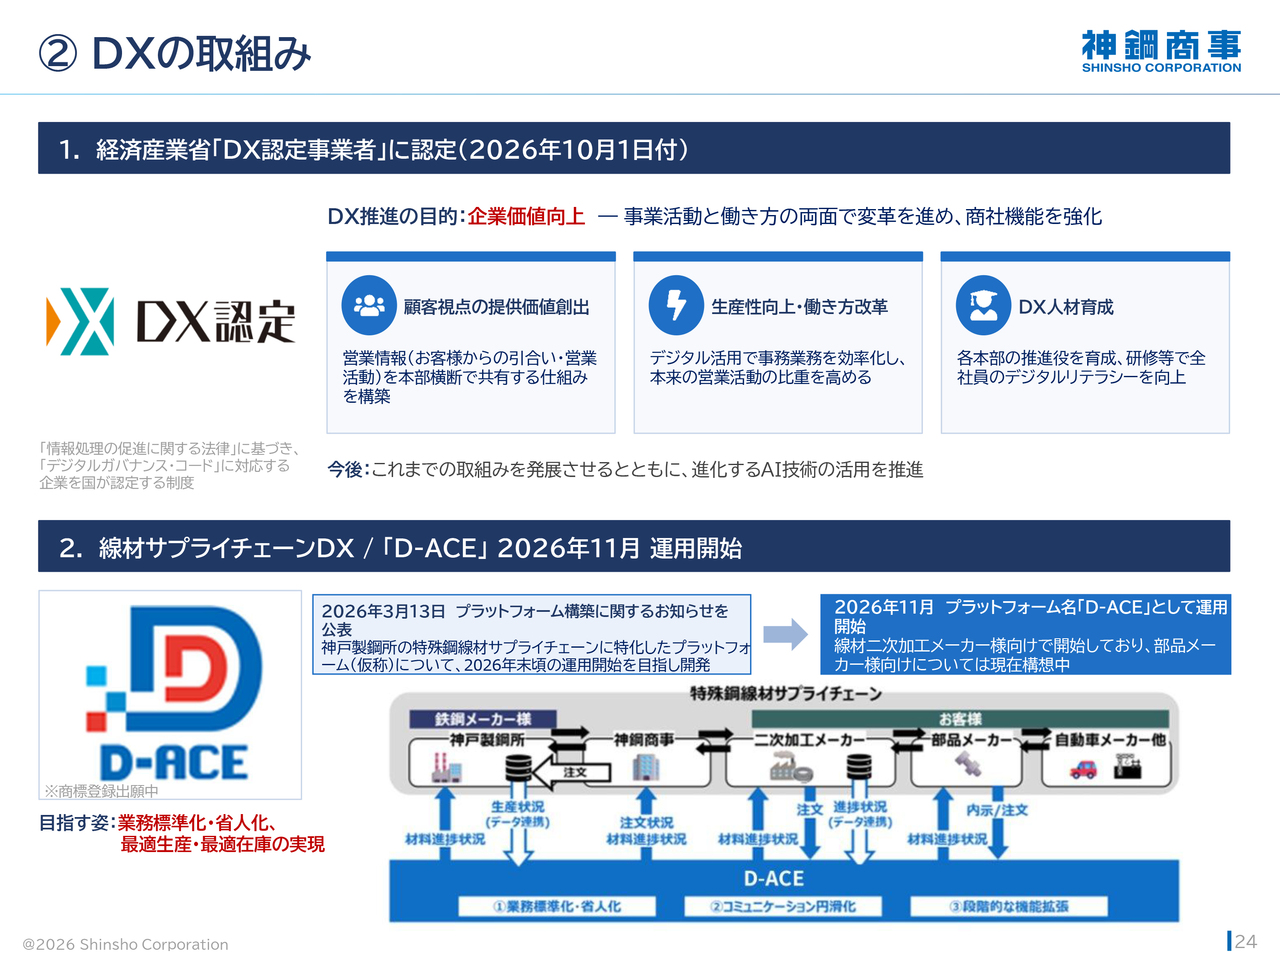
その他、DXに関する取組みについても記載していますので、後ほどご覧ください。以上で説明を終わります。ご清聴ありがとうございました。
記事提供: