2026年11月12日に発表された、トーカロ株式会社2027年3月期第2四半期決算説明の内容を書き起こしでお伝えします。
本日の内容
小林和也氏(以下、小林):みなさま、こんにちは。代表取締役社長執行役員の小林です。本日はご多用の中、トーカロ株式会社の決算説明会にご参加いただきありがとうございます。本日は、リアルおよびライブ中継を合わせて120名近いみなさまにご参加いただいています。よろしくお願いします。
本日ご説明する内容は、スライドの4点です。
第2四半期(上期)連結決算 ハイライト
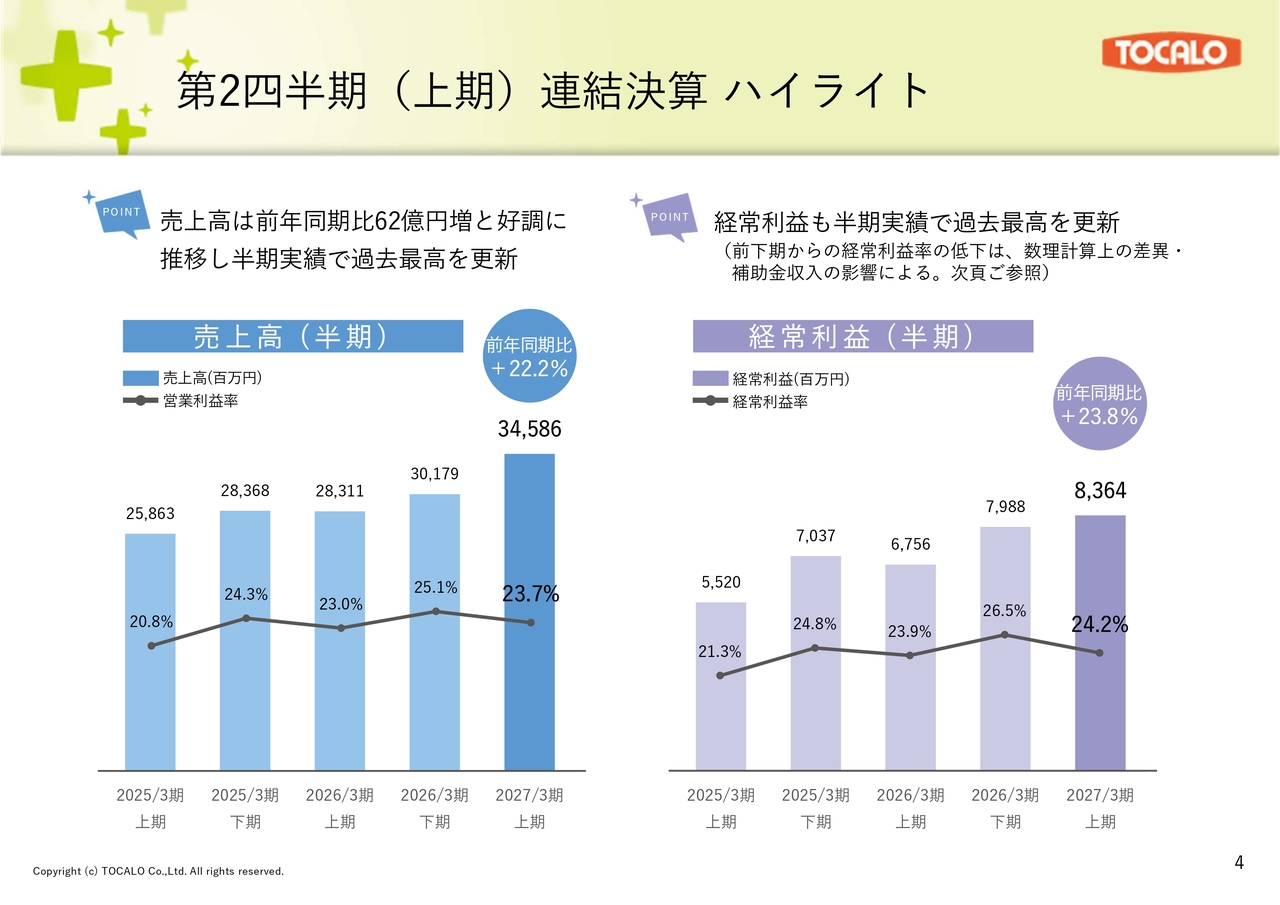
2027年3月期上期の決算概要をご説明します。スライドは、半期ベースの実績を過去の半期と比較したグラフです。左側には売上高と営業利益率、右側には経常利益と経常利益率が示されています。
当期の上期実績は、売上高345億円、経常利益83億円、経常利益率24.2パーセントで、売上高・経常利益ともに期初予想を上回り、上期実績として過去最高を更新しました。前下期比で経常利益率がやや低下したのは、前期に計上した数理計算上の差異や補助金収入の影響によるものです。
詳細は、次のスライドでご説明します。
(参考)実力ベースの経常利益
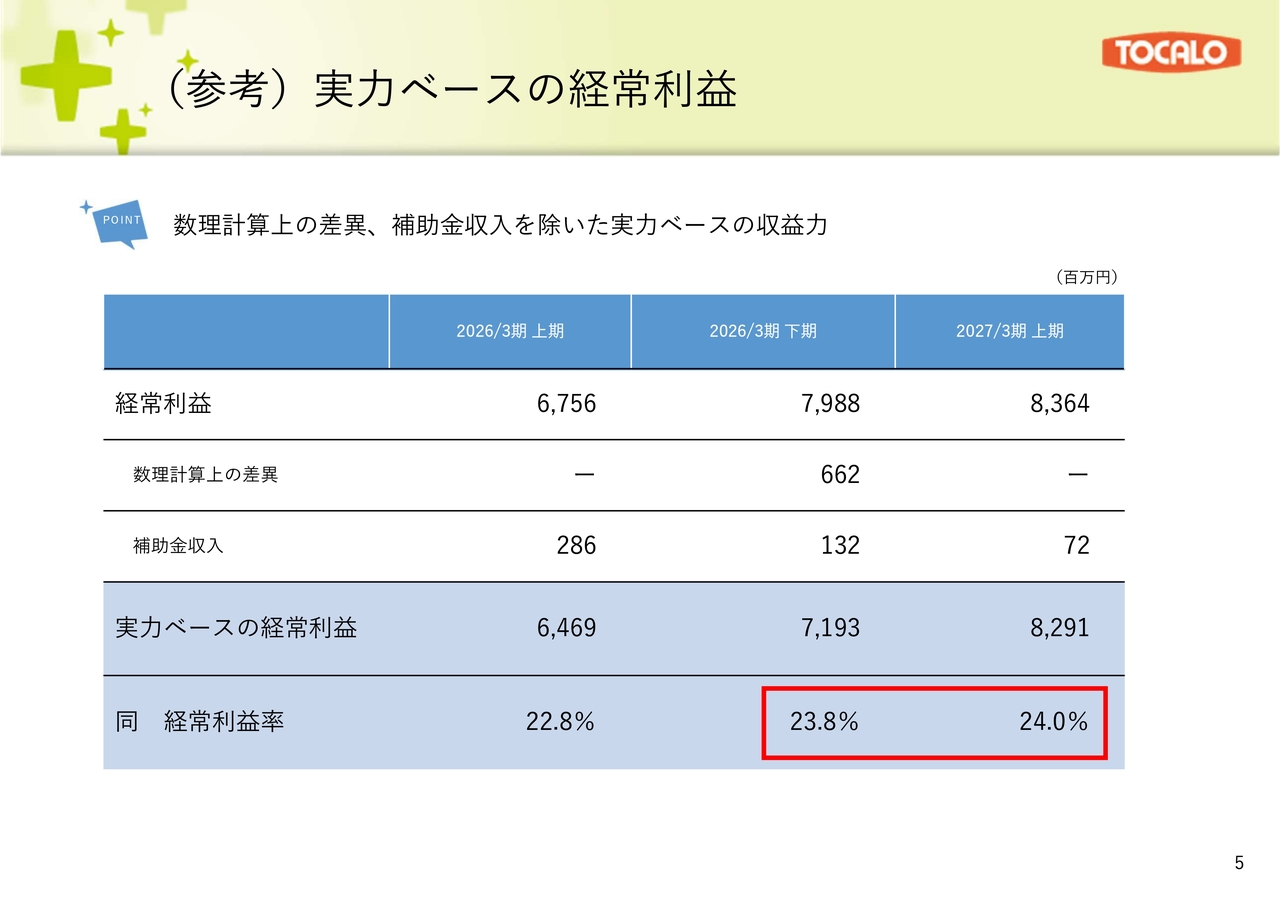
実力ベースでの経常利益は、数理計算上の差異および補助金収入を除いたものです。
スライドの表のとおり、実力ベースの経常利益は、2026年3月期下期が71億円、経常利益率23.8パーセントであったのに対し、2027年3月期上期は82億円、経常利益率24.0パーセントと、11億円の増益となりました。経常利益率も改善しています。
2027年3月期第2四半期(上期)連結決算の概要
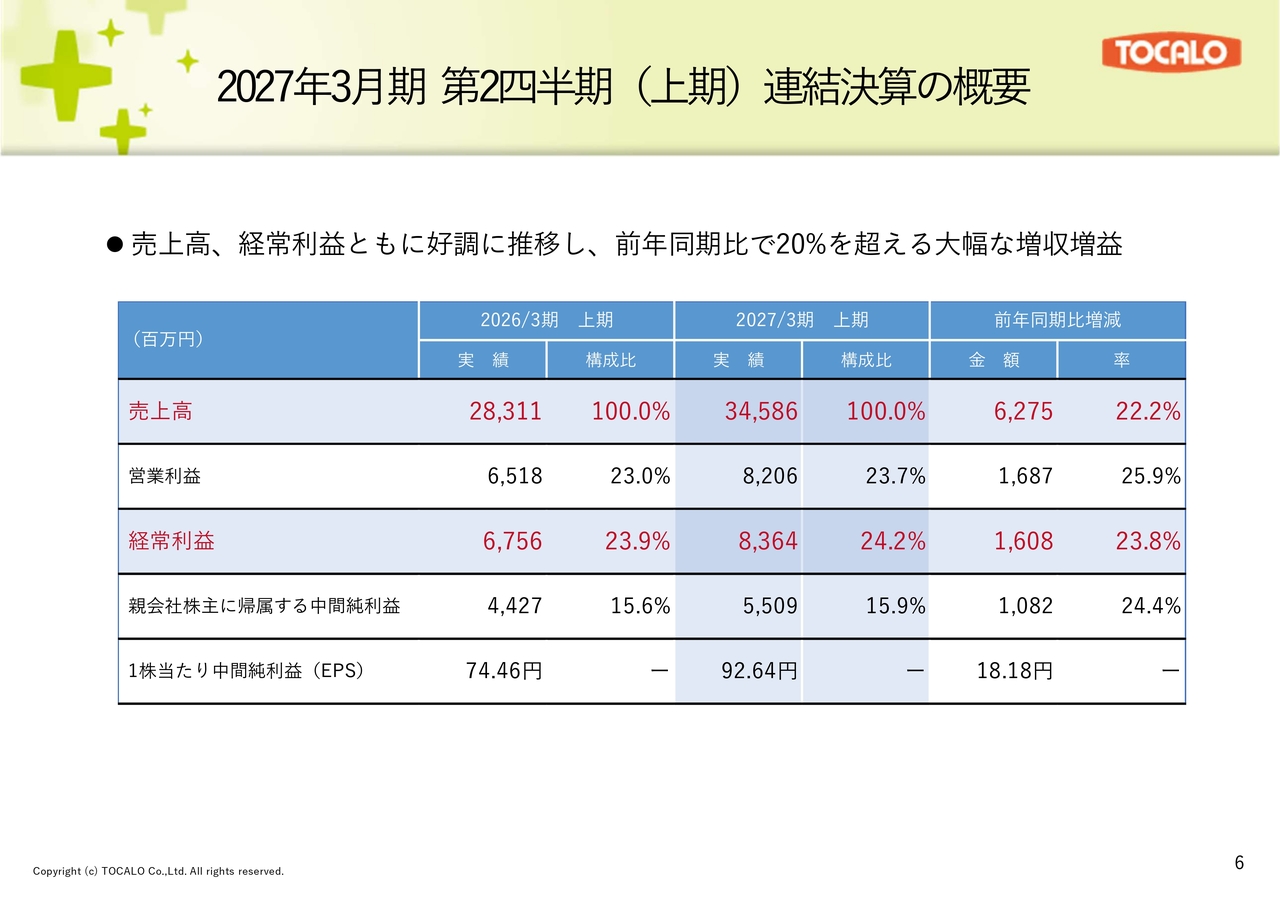
売上高および利益については、スライドの前年度上期との比較表をご参照ください。
2027年3月期第2四半期(上期)売上高(分野別)
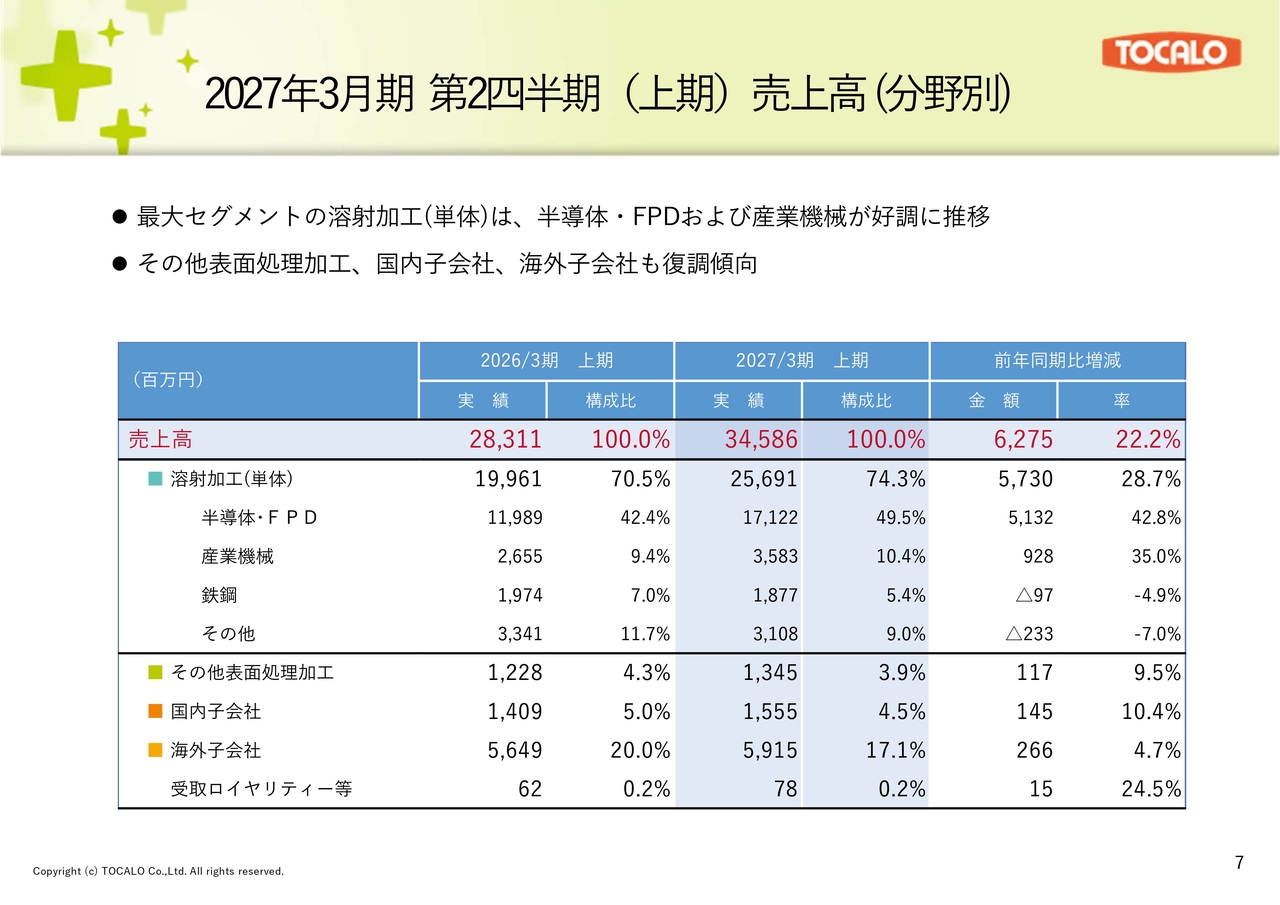
セグメント別の売上高を示した比較表です。最大セグメントである溶射加工(単体)は、半導体・FPD分野や産業機械分野が好調に推移し、前年同期比57億円増、28.7パーセント増の256億円となりました。
その他表面処理加工、国内子会社、海外子会社も復調傾向にあります。
2027年3月期第2四半期(上期)受注高(分野別)
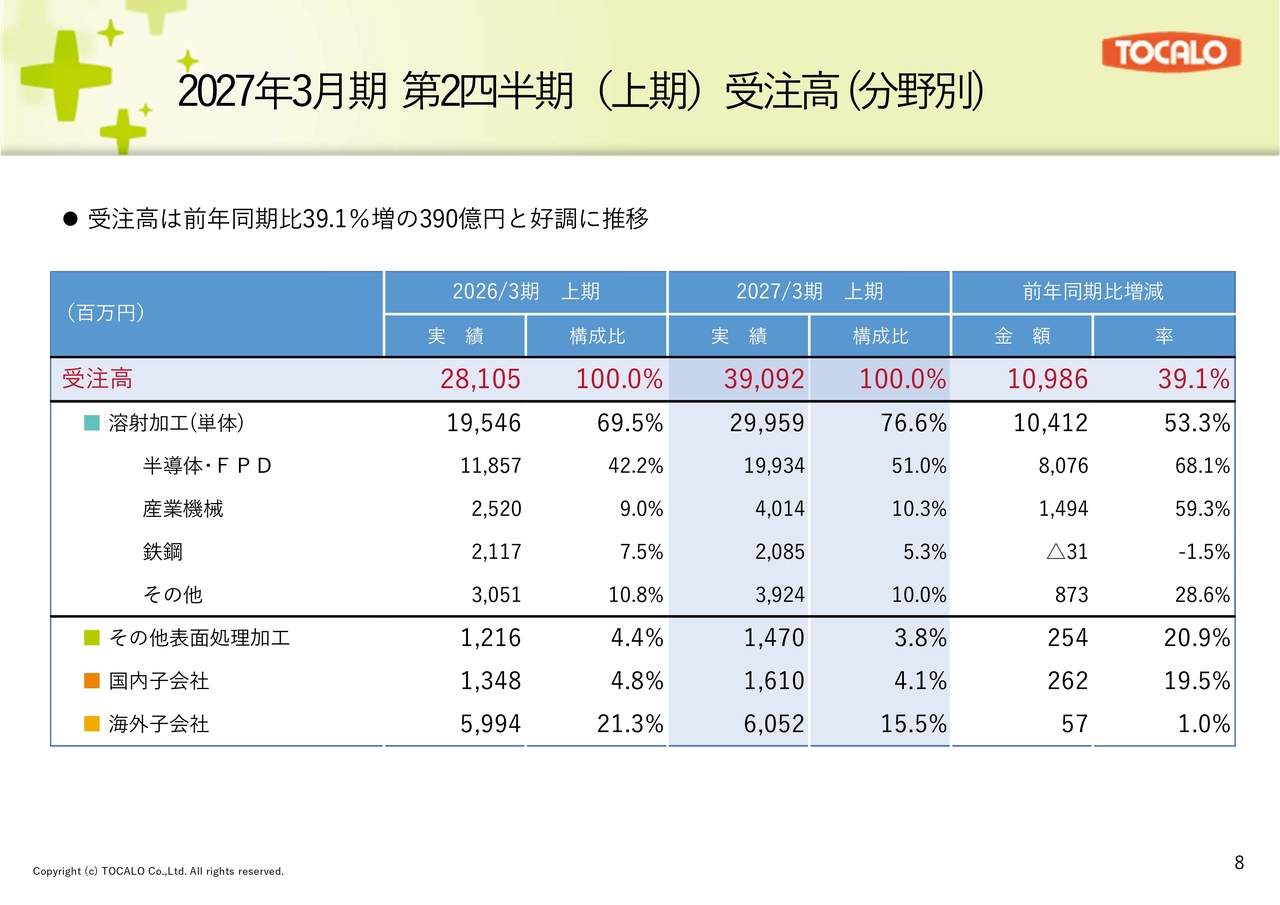
上期の受注高について説明します。前年同期比39.1パーセント増の390億円と好調に推移しました。上期売上高は345億円のため、受注高390億円が売上高を上回り、差し引き45億円の受注残が増加している状況です。
前年同期比 経常利益 増減要因分析
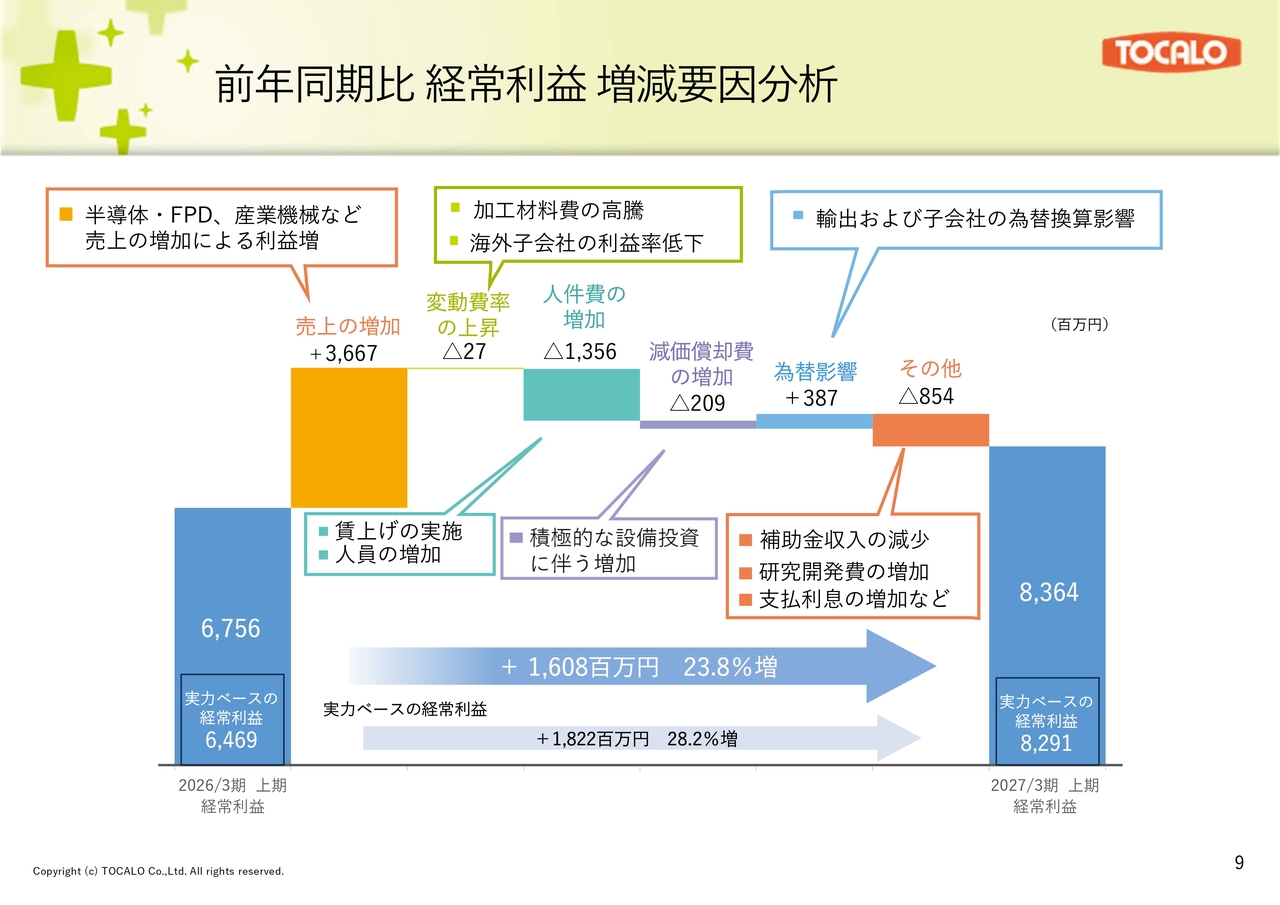
経常利益の前年同期比の増減分析についてです。上期の経常利益は83億6,400万円で、前年同期比で16億800万円増加しました。主な増加要因は売上高の増加であり、減少要因としては人件費および減価償却費の増加が挙げられます。
変動費率の上昇については、利益率の高い半導体の売上構成比率が上昇したことが改善要因として働いたものの、加工材料費の高騰や海外子会社の利益率低下によって相殺され、小幅ながら利益を押し下げた要因となりました。
また、数理計算上の差異や補助金収入を除いた実力ベースの経常利益は、前年同期比18億円増の82億9,100万円となります。
第2四半期(上期)連結決算 セグメント別
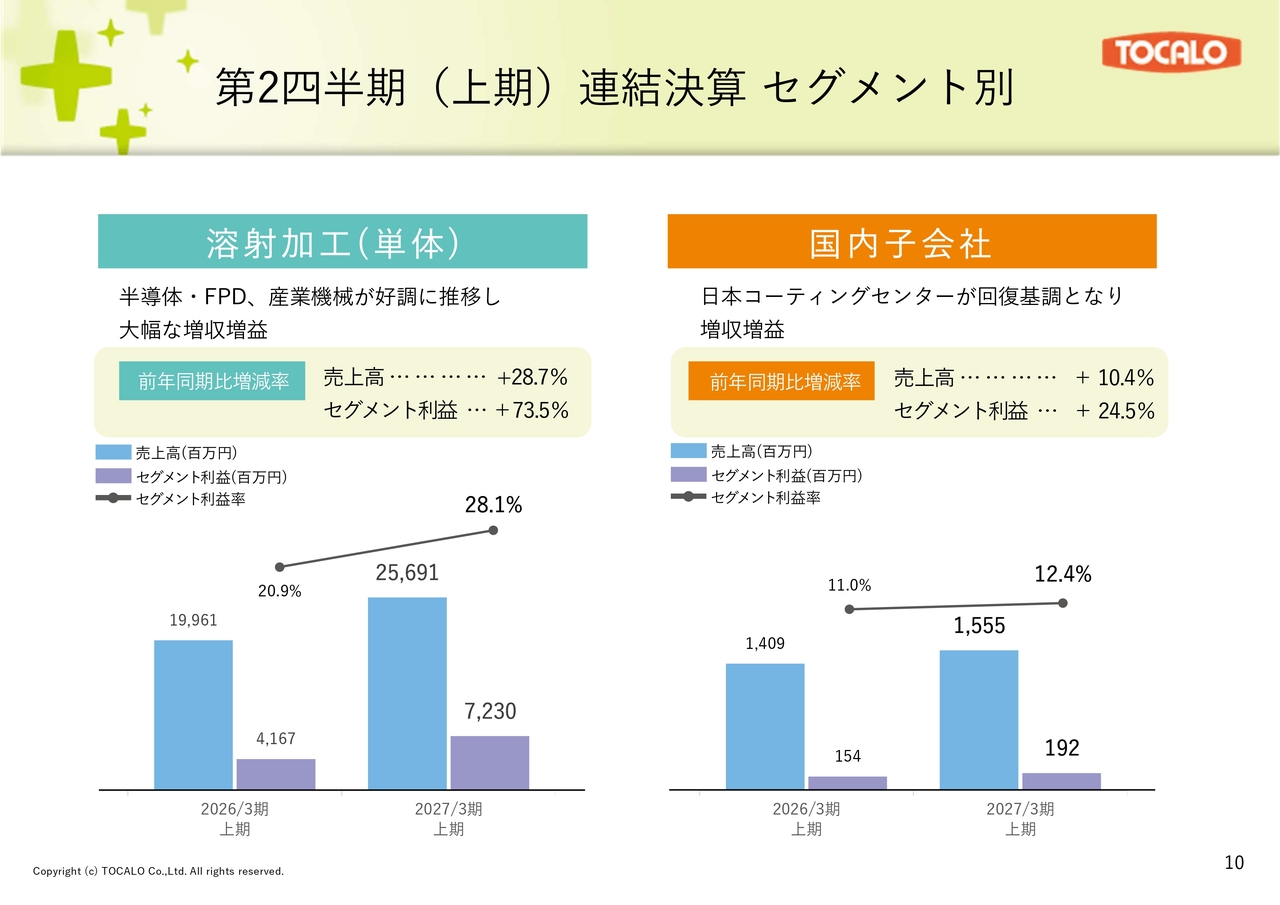
セグメント別の売上高について、前年同期との比較です。溶射加工(単体)は、半導体・FPD分野および産業機械分野が好調に推移し、大幅な増収増益となりました。国内子会社についても、日本コーティングセンターが回復基調にあり、増収増益となりました。
第2四半期(上期)連結決算 セグメント別
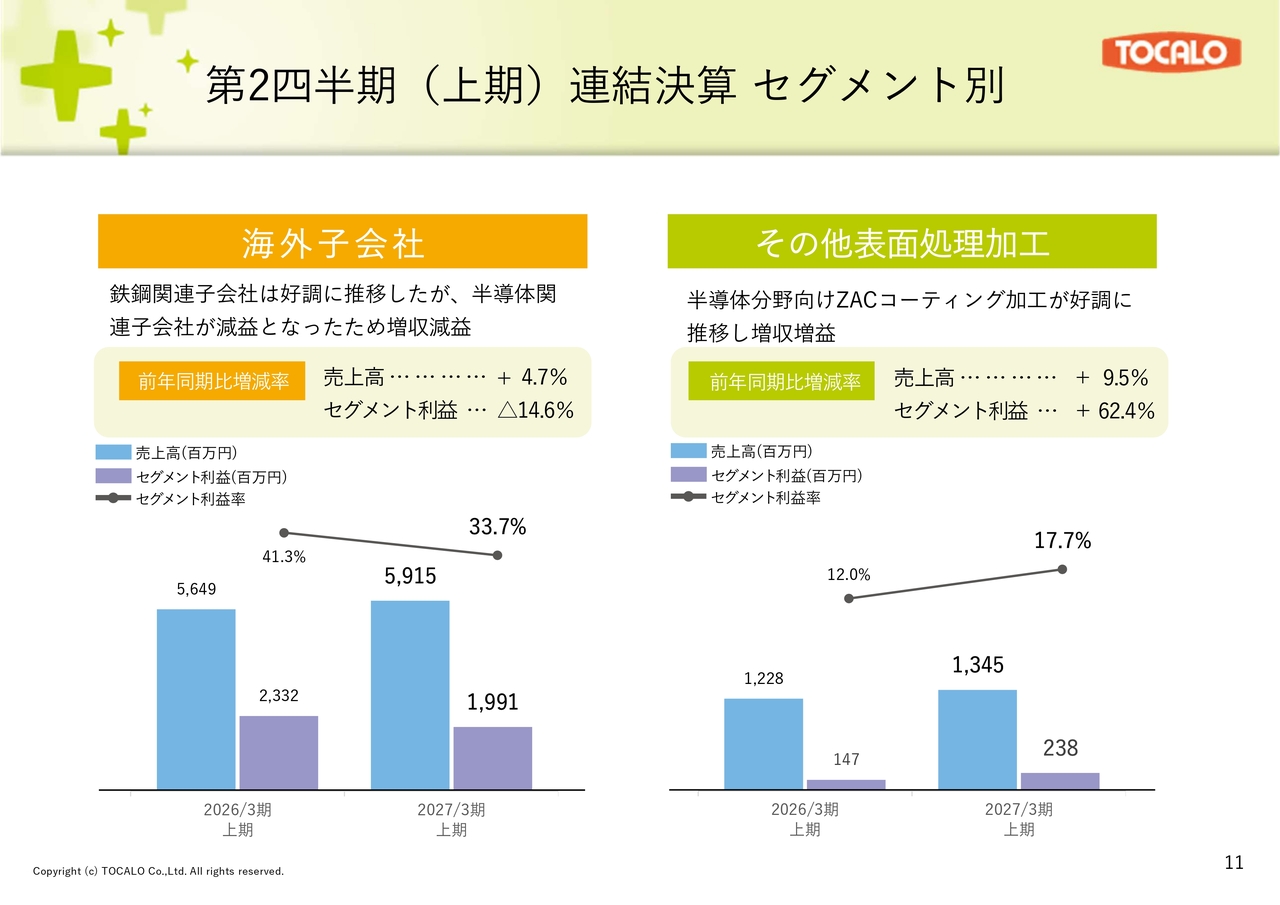
海外子会社では、鉄鋼関連のビジネスが好調に推移した一方で、半導体関連などのビジネスでは上期に顧客の在庫調整があったため、増収減益となりました。また、その他表面処理加工については、半導体分野向けのZACコーティング加工が好調に推移し、増収増益となりました。
セグメント情報
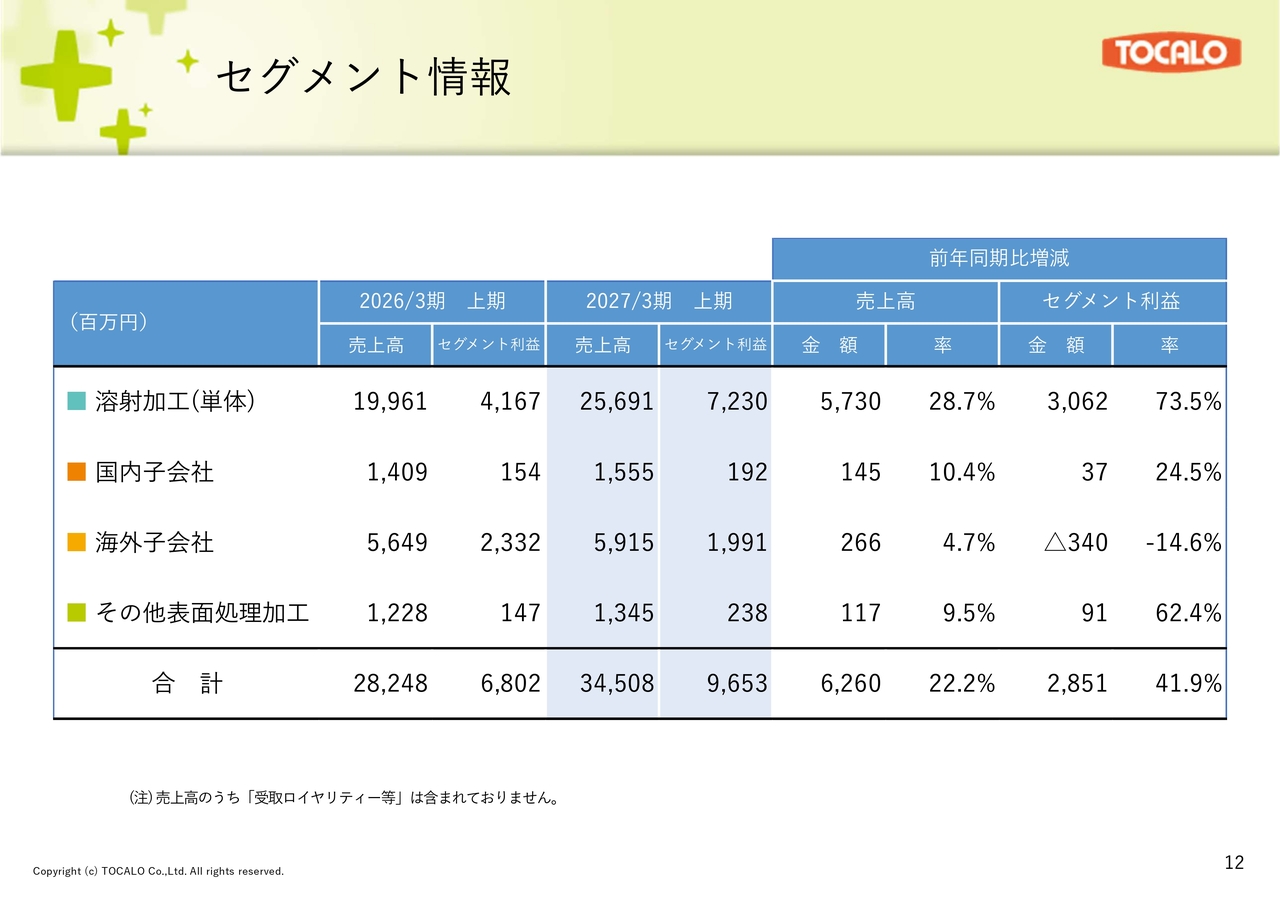
各セグメントの売上および利益については、スライドの前年同期との比較表をご参照ください。
財政状態
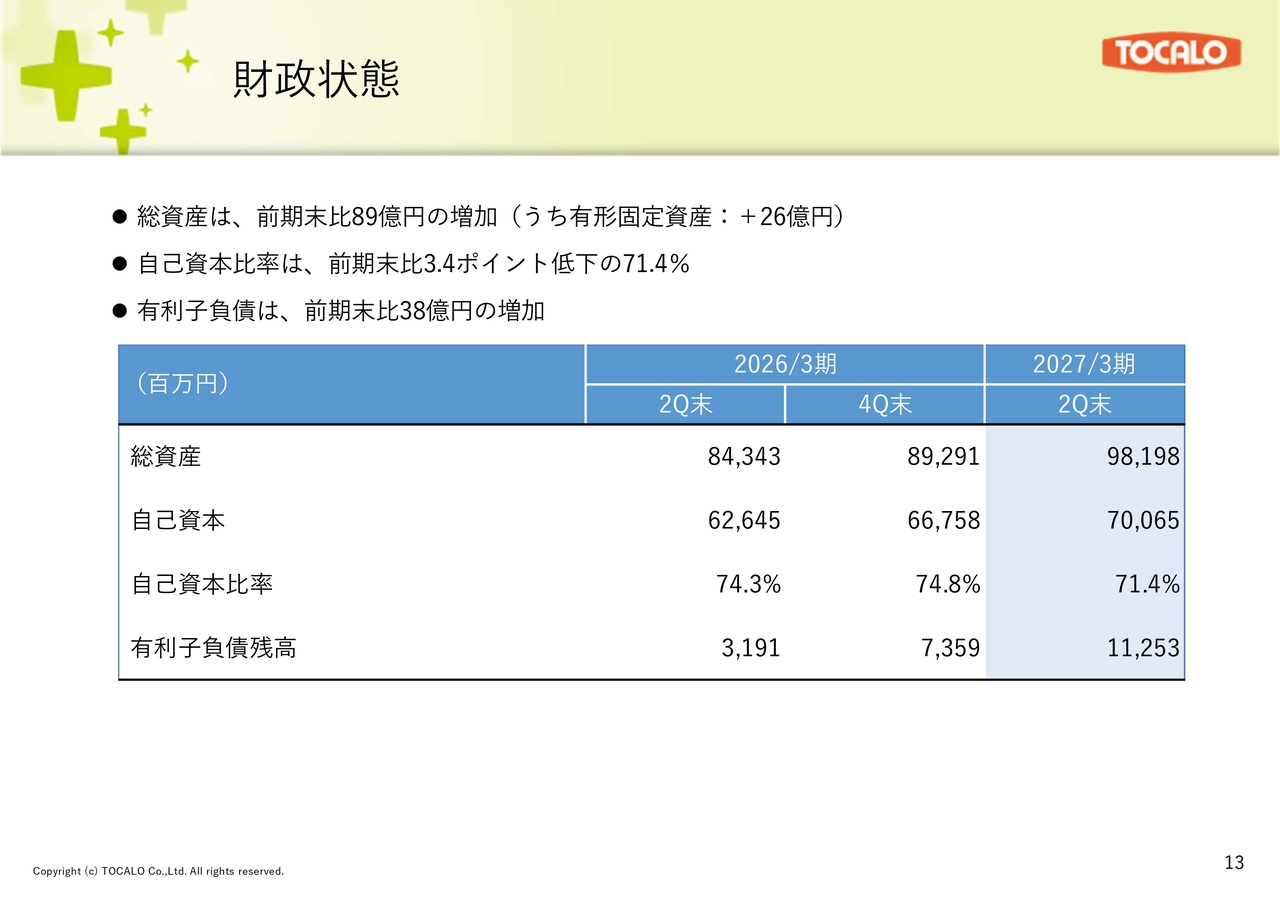
第2四半期末の財政状態についてです。総資産は981億円、自己資本は700億円です。有利子負債は設備投資資金の新規借入を行ったため、前期末比38億円増加し、112億円となりました。これにより、自己資本比率は前期末比3.4ポイント低下して71.4パーセントとなりました。
キャッシュ・フローの状況
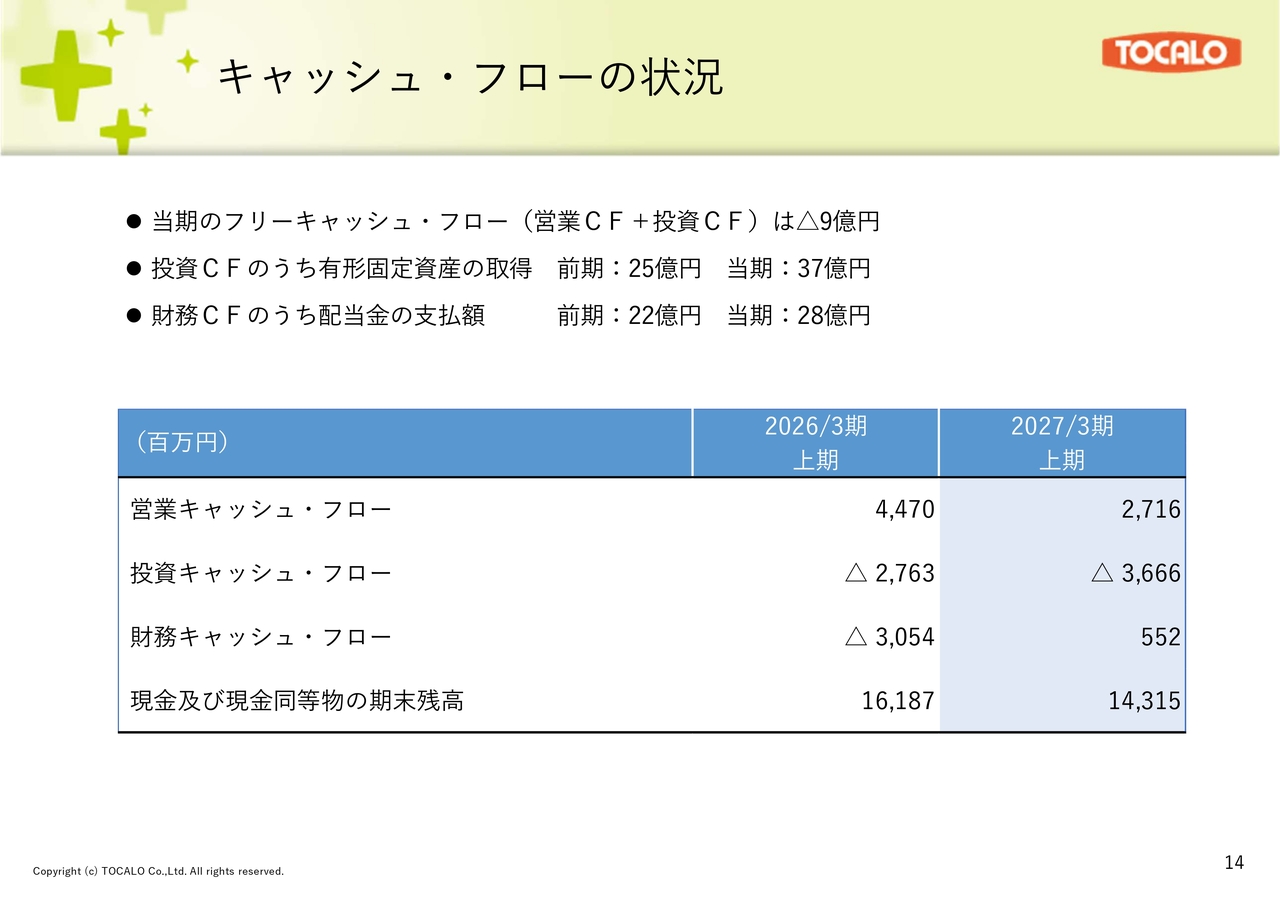
当期上期のキャッシュ・フローの状況についてです。営業キャッシュ・フローは27億円、投資キャッシュ・フローはマイナス36億円で、フリーキャッシュ・フローはマイナス9億円となりました。
財務キャッシュ・フローは借入の増加によりプラス5億円となりました。有形固定資産の取得37億円の内訳としては、名古屋での土地取得や東京および北九州工場の建設代金の支払いが主なものです。その結果、9月末のキャッシュ残高は143億円となり、1年前から18億円減少しています。
売上高と経常利益の見通し【2026年8月5日発表の今期業績予想を再度上方修正】
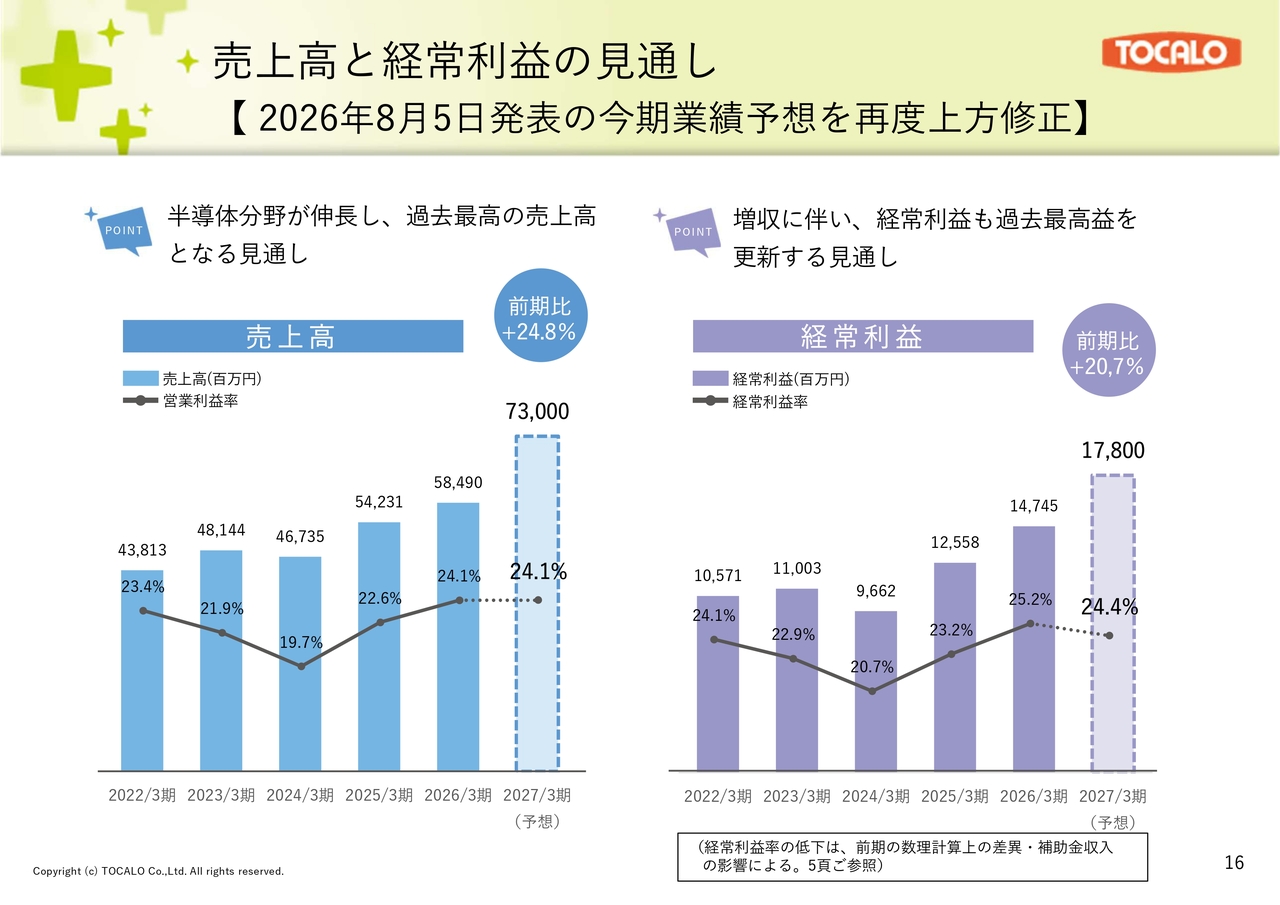
2027年3月期の連結業績予想についてご説明します。通期の業績予想は、2026年8月5日に発表した業績予想を再度上方修正しました。売上高は730億円、経常利益は178億円、経常利益率は24.4パーセントを見込んでいます。売上高、経常利益ともに過去最高を更新する見通しです。
経常利益率の低下については、先ほどご説明したとおり、前期の数理計算上の差異や補助金収入の影響によるものです。これらの影響を除いた、前期の実力ベースの経常利益率は23.4パーセントであり、今期は24.4パーセントと1ポイント上昇する見込みです。
親会社株主に帰属する当期純利益とROEの見通し
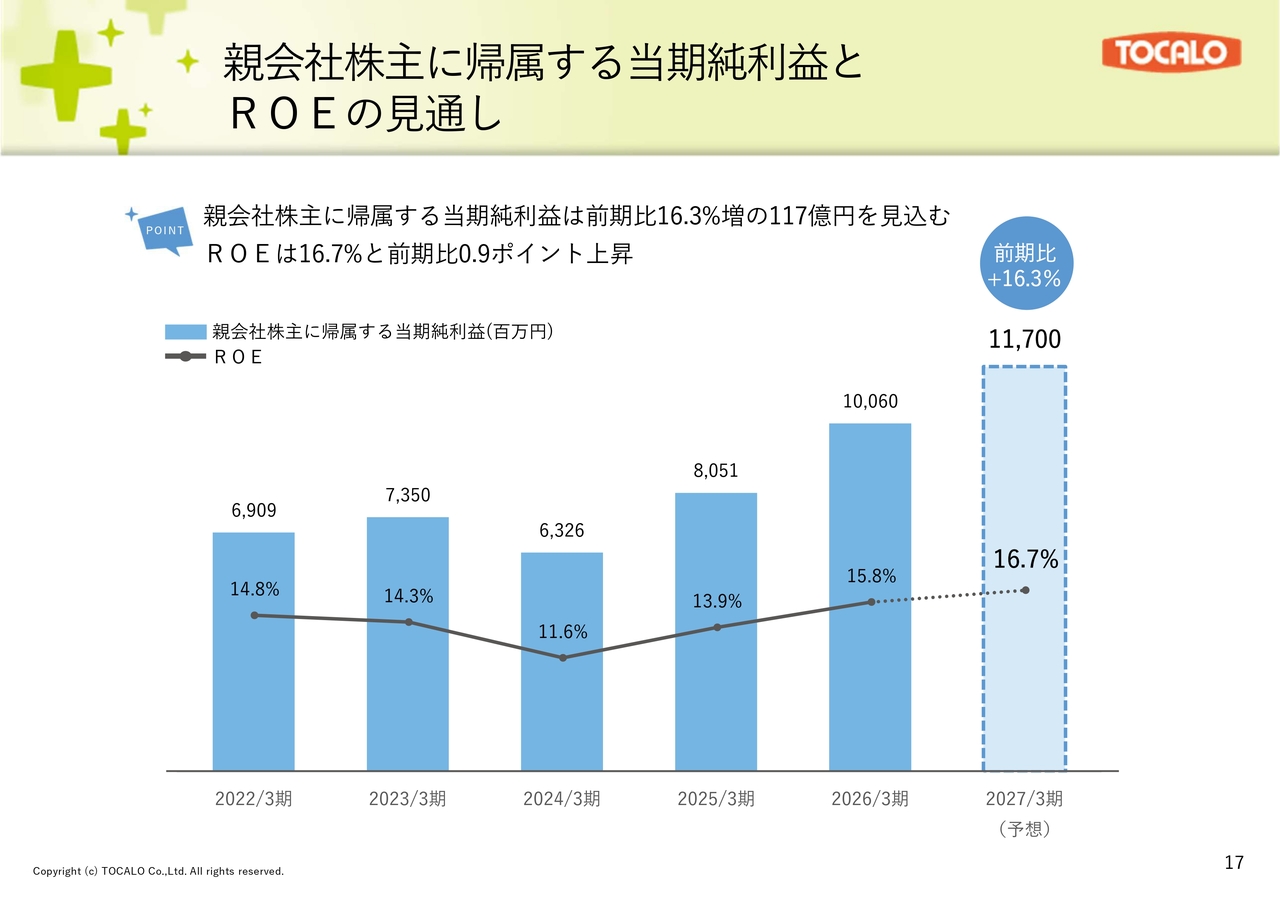
親会社株主に帰属する当期純利益は、前期比16.3パーセント増の117億円となり、ROEは16.7パーセントで前期比0.9ポイント上昇する見通しです。
2027年3月期 連結業績予想(前期実績対比)
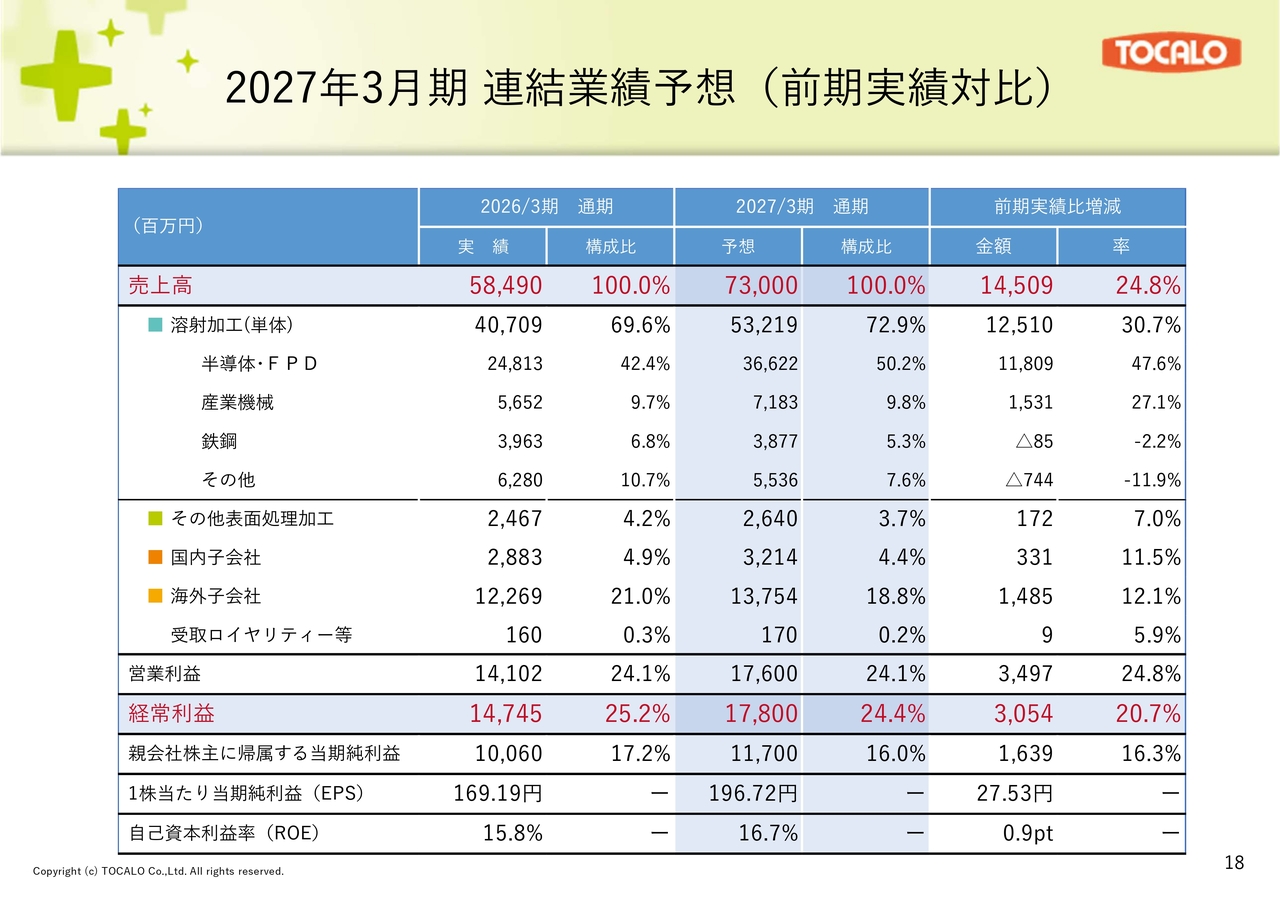
2027年3月期のセグメント別連結業績予想は、スライドの表のとおりです。半導体・FPD分野は前期実績比で118億円、率にして47.6パーセント増加し、年間売上高を366億円とする計画です。全体の売上高に占める割合も50.2パーセントまで高まる見込みです。
2027年3月期 通期連結業績予想(8月発表予想比)
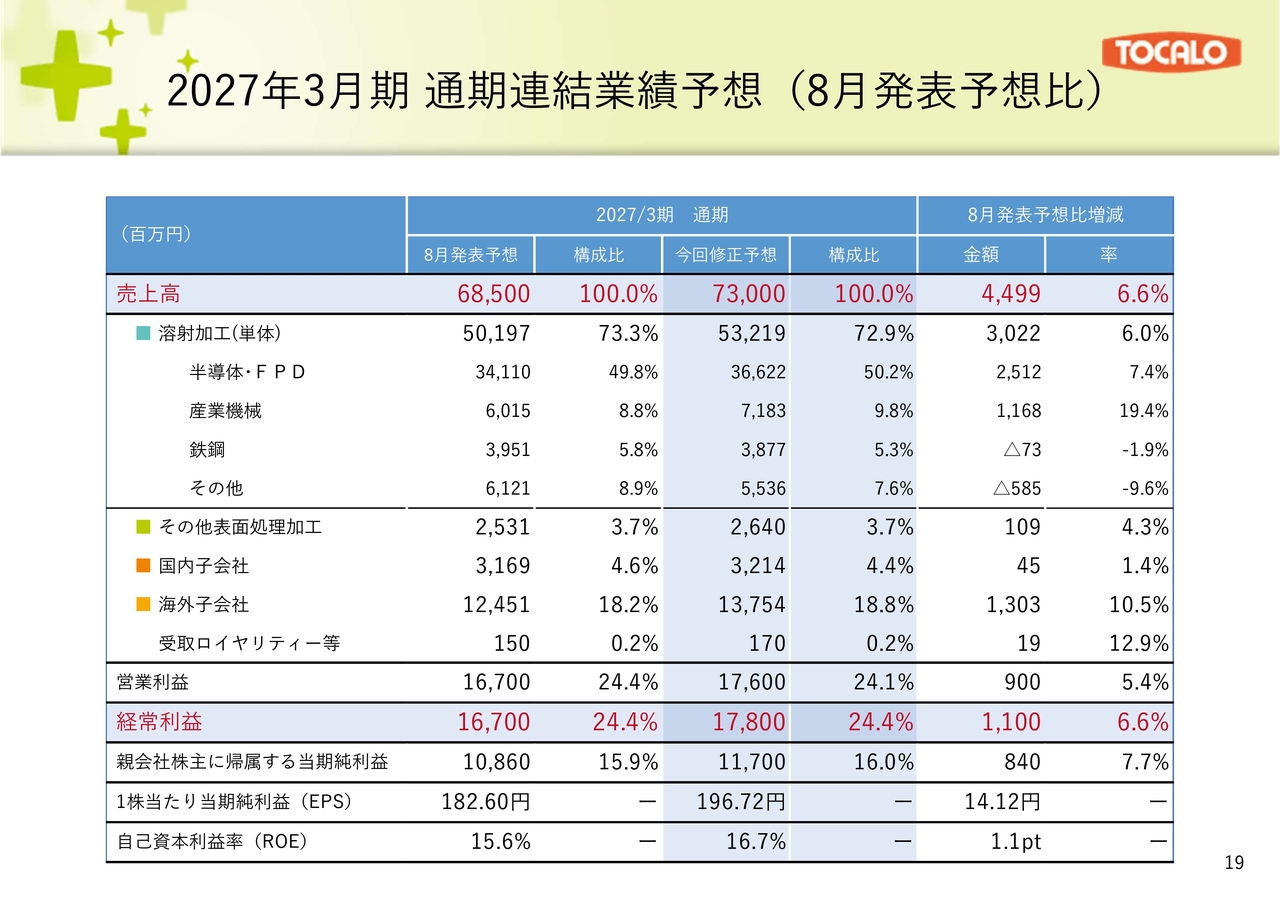
スライドでは、2026年8月に発表した業績予想との比較表を示しています。
2027年3月期 第2四半期(上期)進捗率
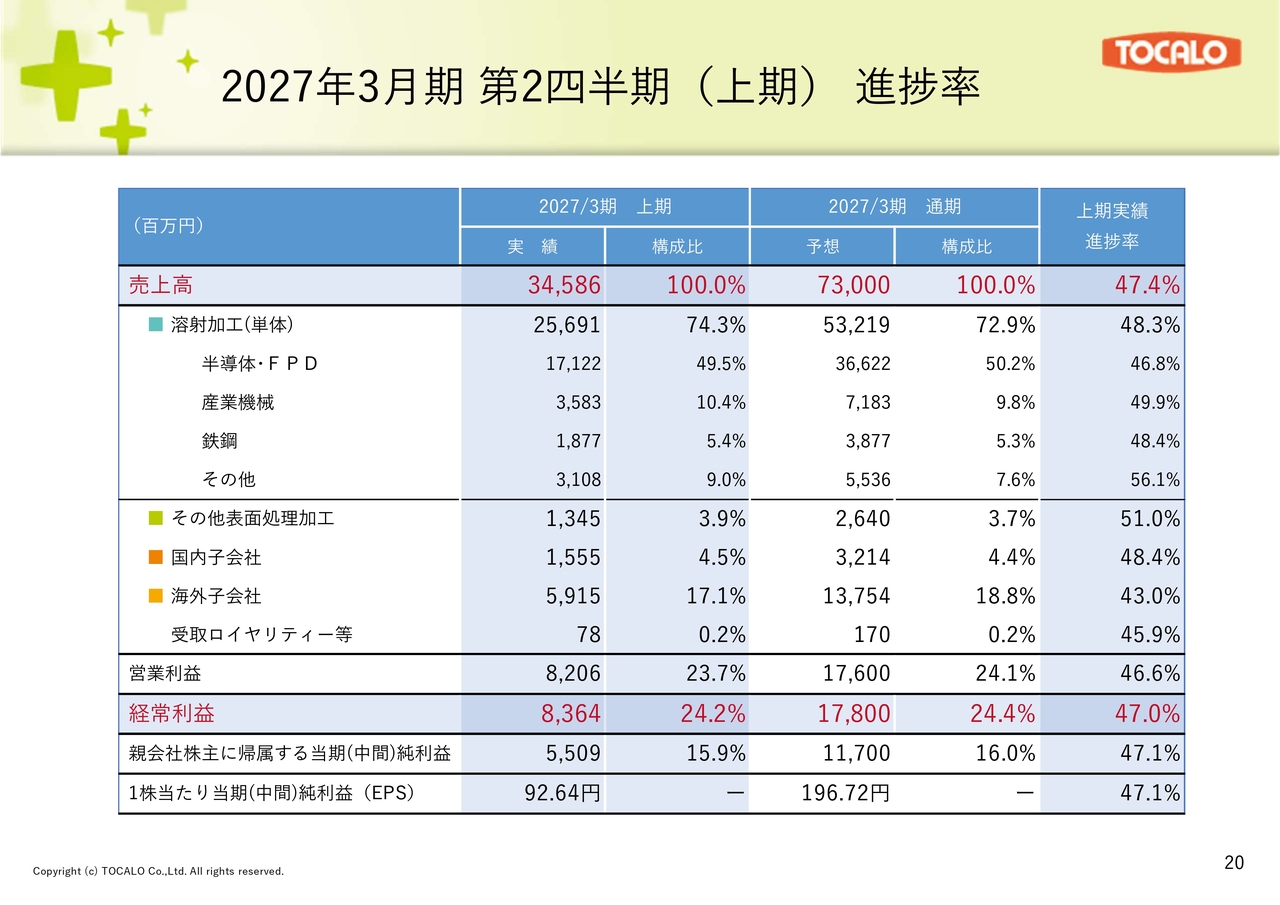
通期業績予想に対する上期実績の進捗率についてです。売上高の上期進捗率は47.4パーセント、経常利益の進捗率は47.0パーセントです。
半導体・FPD分野の売上推移
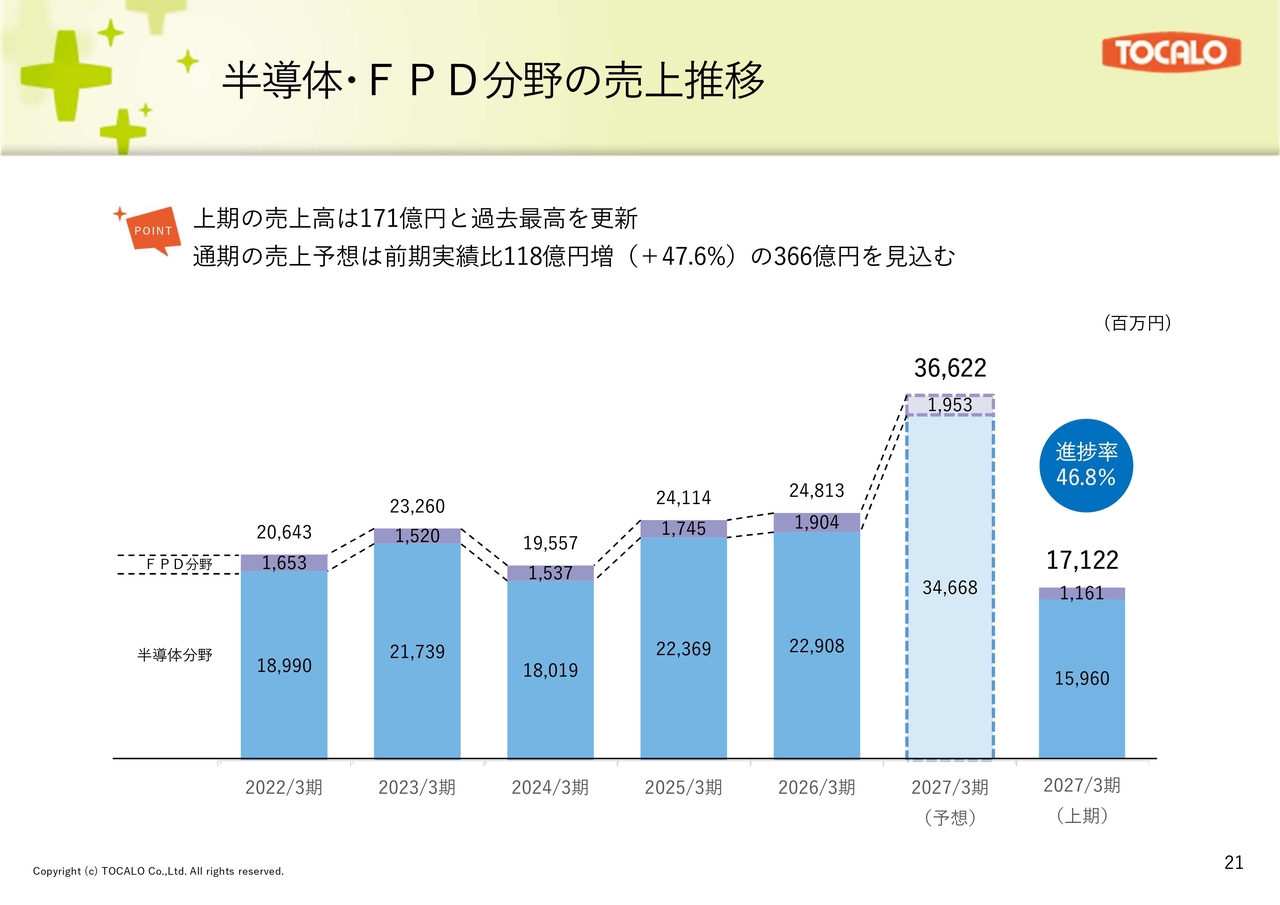
半導体・FPD分野の売上推移です。当期の予想は366億円で、そのうち半導体分野が346億円、FPD分野が19億円となっています。この通期予想に対して、上期の売上実績は171億円で、進捗率は46.8パーセントです。旺盛な需要を背景に、今後も好調に推移する見通しです。
半導体・FPD分野以外の売上推移
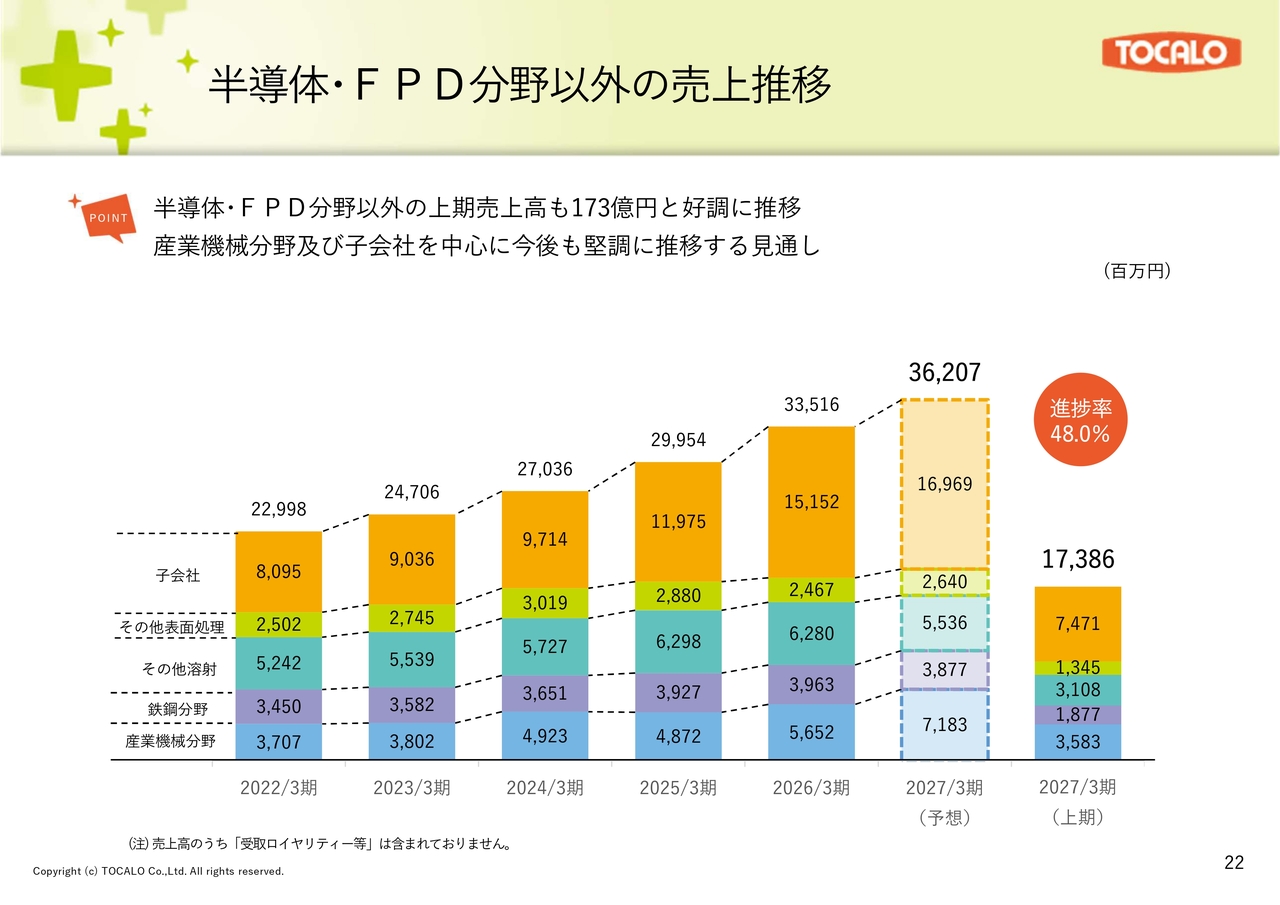
半導体・FPD分野以外の売上推移です。当期の予想は362億円で、前期の335億円から8パーセントの増加を見込んでいます。この通期予想に対し、上期の実績は173億円で、進捗率は48パーセントです。産業機械分野や子会社が堅調に推移する見通しとなっています。
設備投資額と減価償却費(期初計画から修正なし)
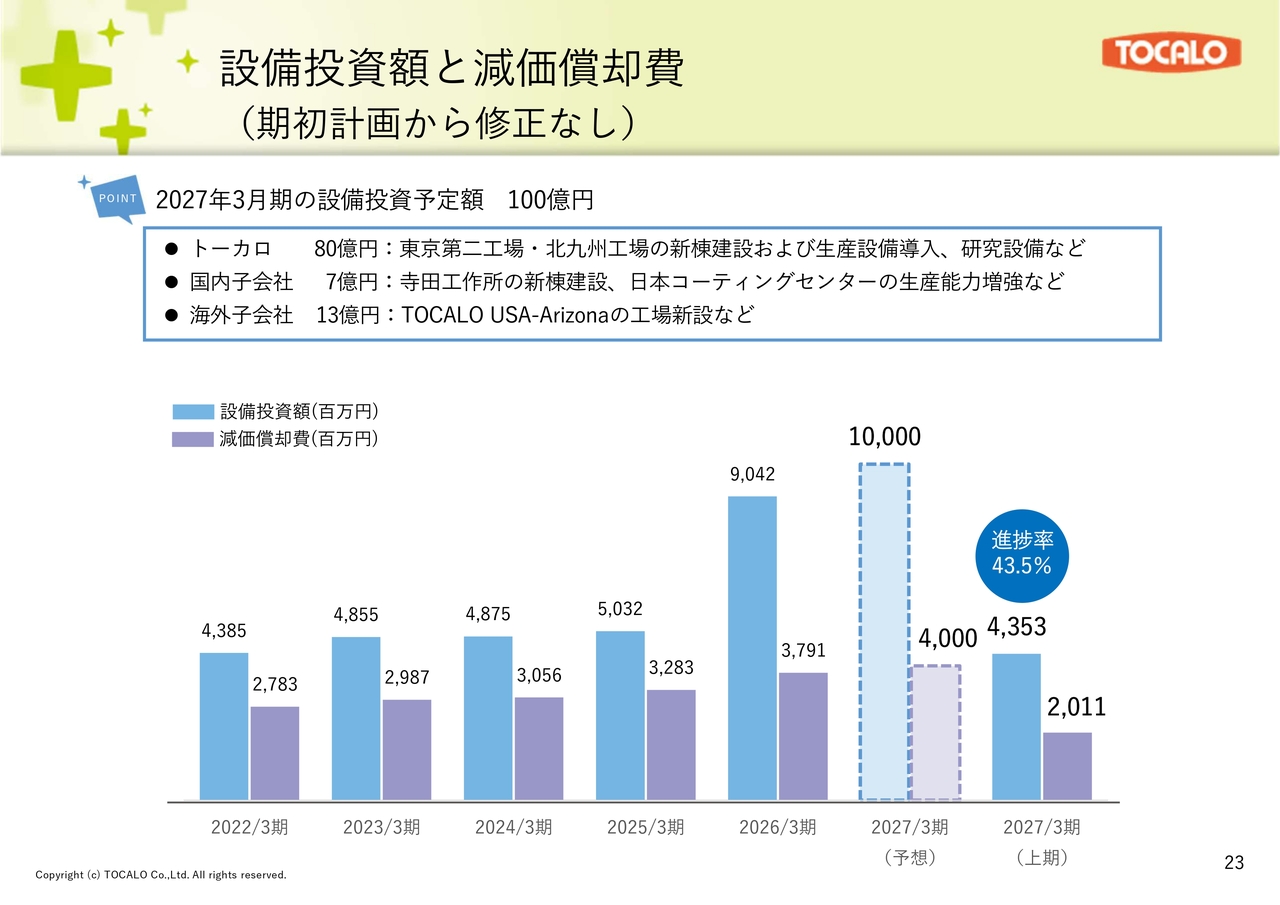
設備投資額と減価償却費の推移についてです。今期の設備投資計画は100億円で、上期実績は43億円、進捗率は43.5パーセントとなりました。今期の主な設備投資としては、東京第二工場や北九州工場の建設、生産設備導入、研究設備などに80億円、海外子会社では、TOCALO USA-Arizonaの工場建設などに13億円を計画しています。
研究開発費
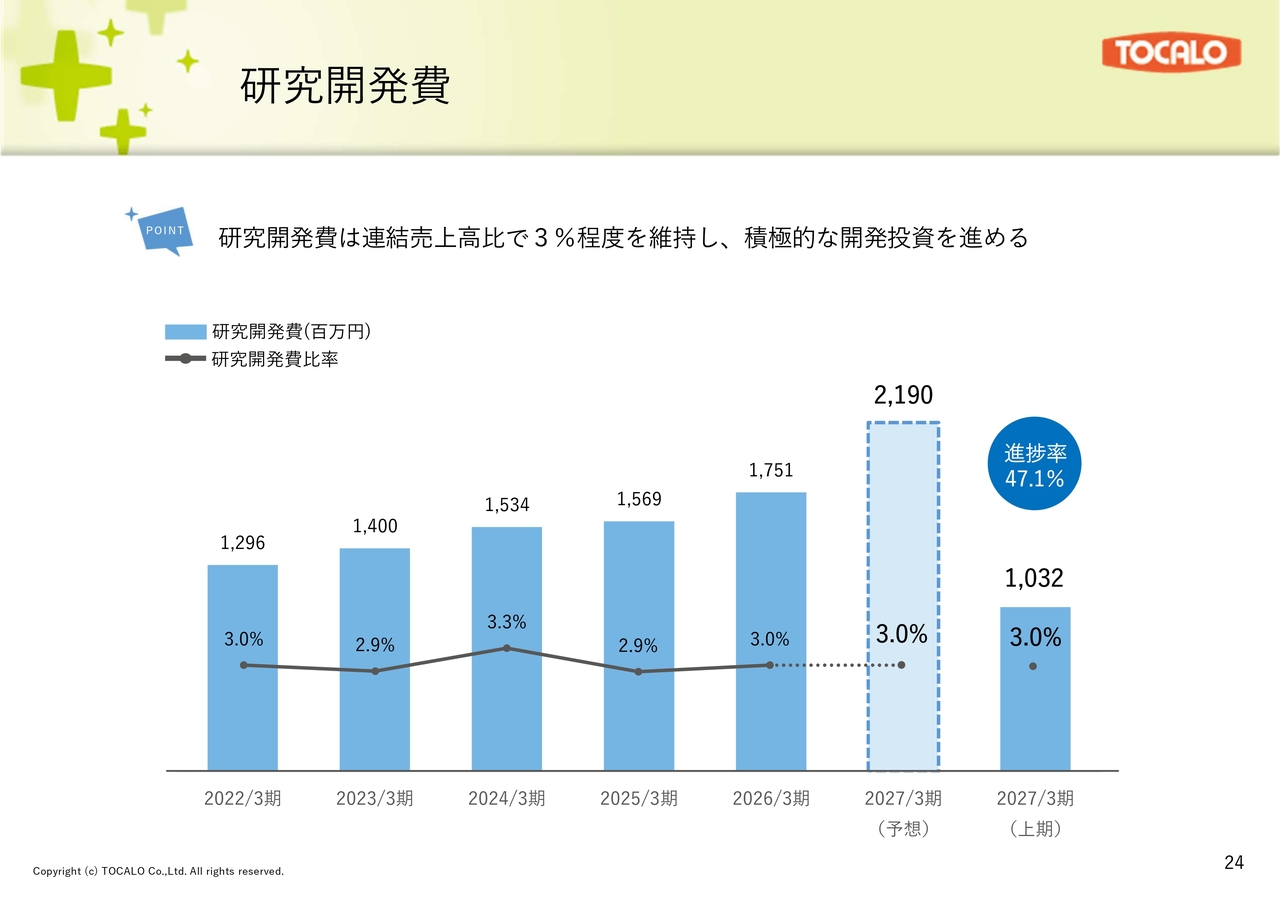
研究開発費の推移についてです。当期の研究開発費は21億円で、売上高比率は3パーセントを見込んでいます。この通期予想に対し、上期の実績は10億3,200万円であり、進捗率は47.1パーセントとなっています。
2027年3月期 下期予想
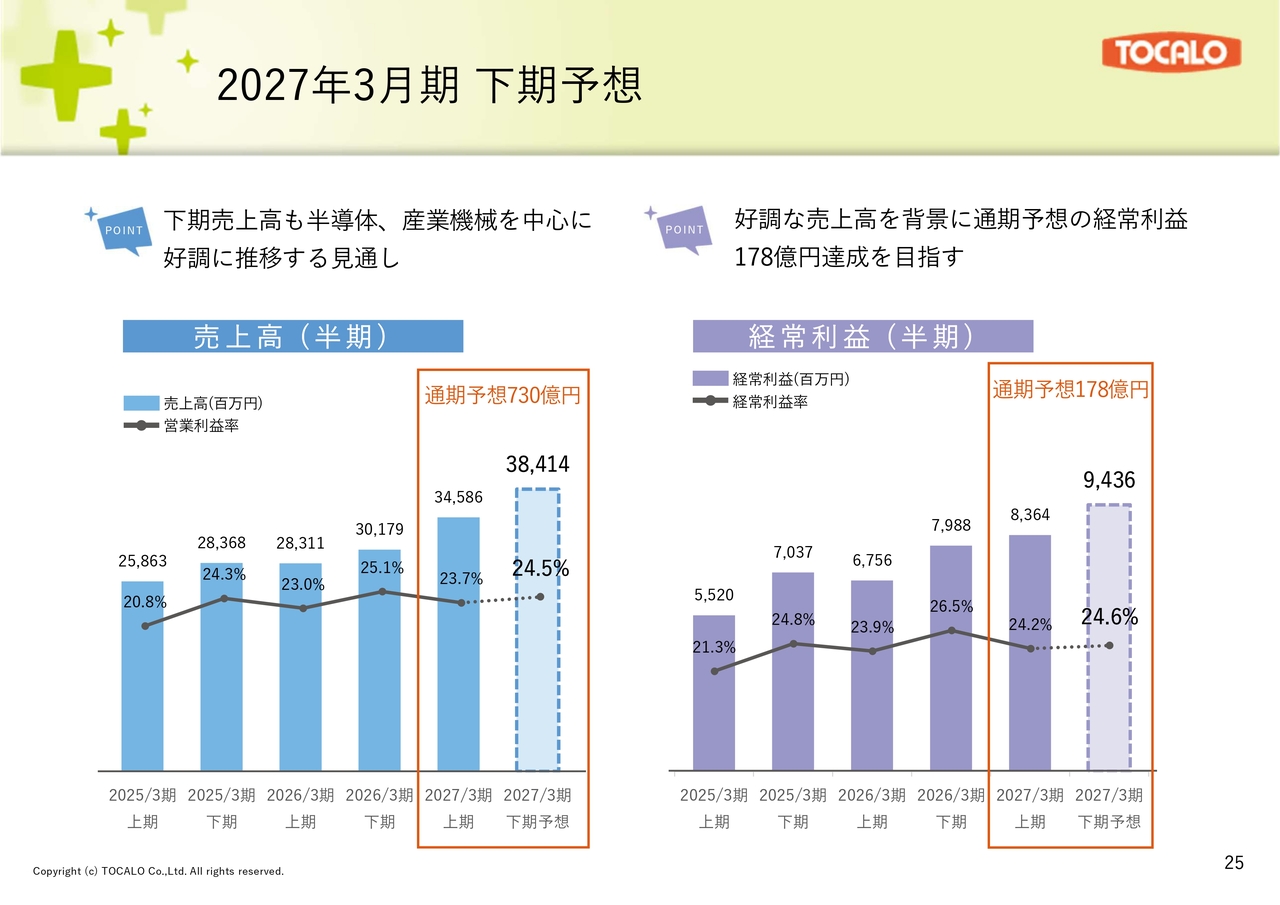
2027年3月期の下期予想についてご説明します。スライドは、売上高および経常利益の半期ごとの推移を3期間分示したグラフです。下期も増収増益を見込んでいます。
1株当たり配当額と配当性向の推移
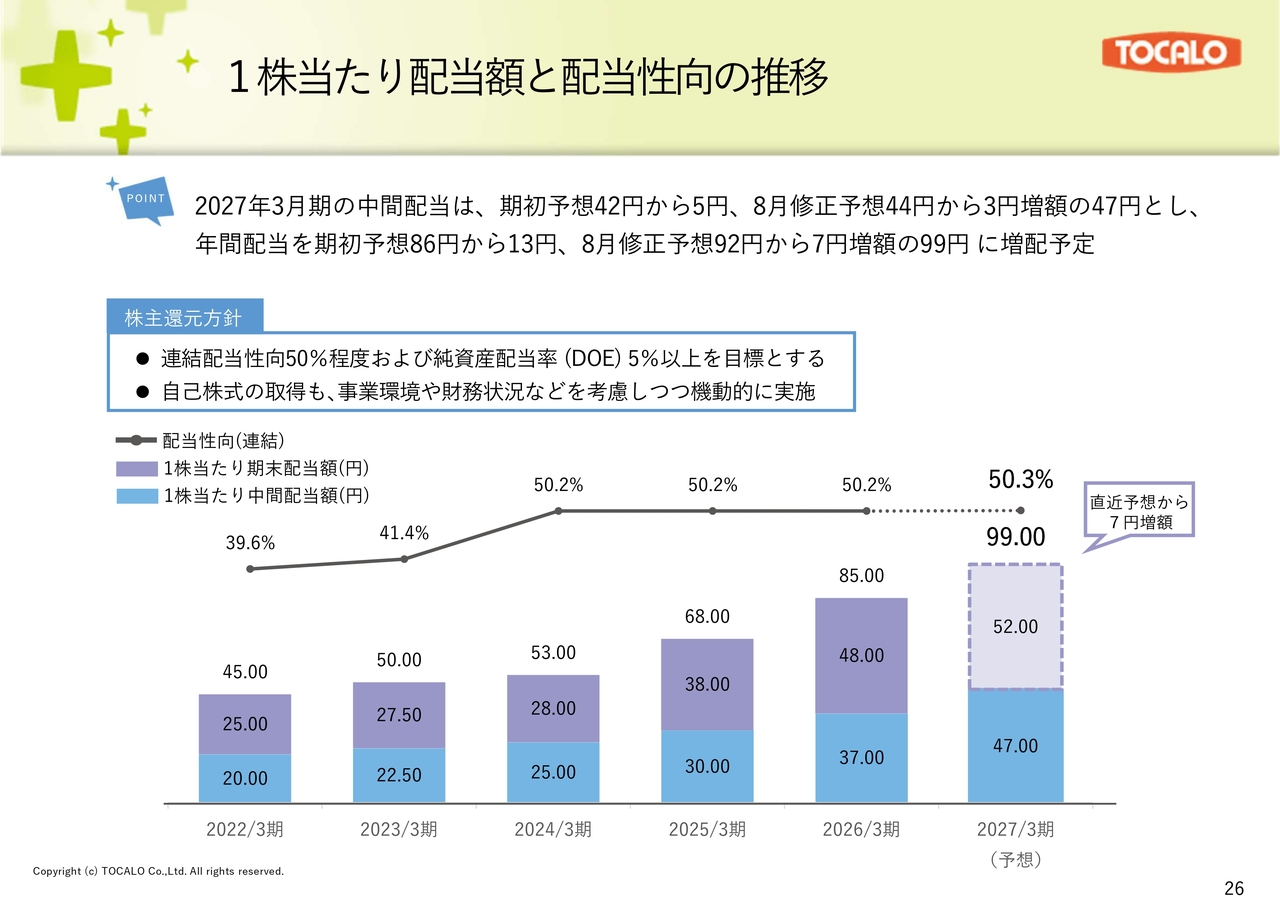
配当額と配当性向の推移です。当期の中間配当は、期初予想42円から5円増額、8月修正予想44円から3円増額の47円としました。2027年3月期の年間配当は、期初予想86円から13円増、8月修正予想92円から7円増額の1株当たり99円に増配を予定しています。
ROEとDOEの推移
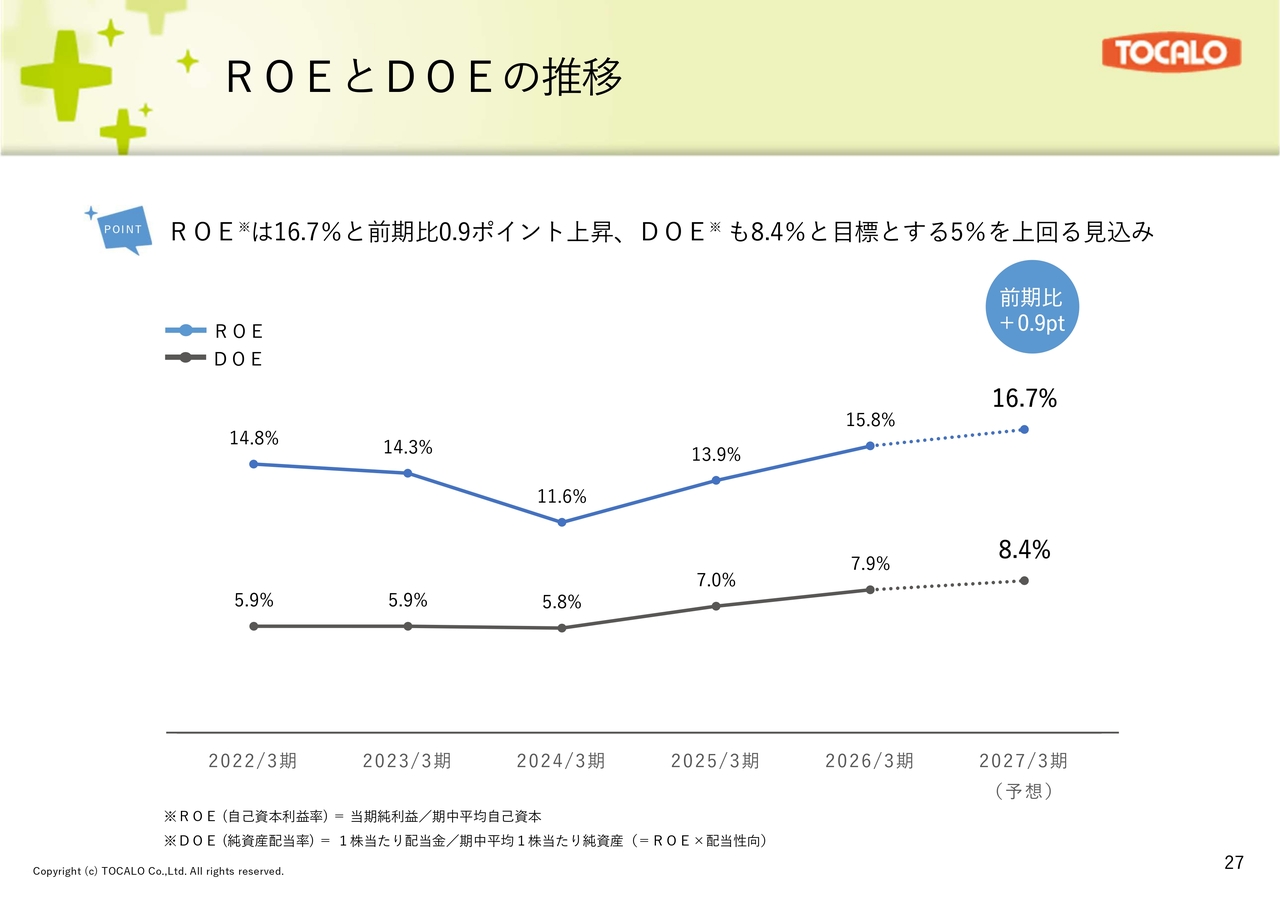
ROEとDOEの推移についてです。2027年3月期は、ROEが16.7パーセント、DOEが8.4パーセント程度となる見込みです。
中期経営計画「TOCALO2030」―2030年度の経営目標と成長戦略―
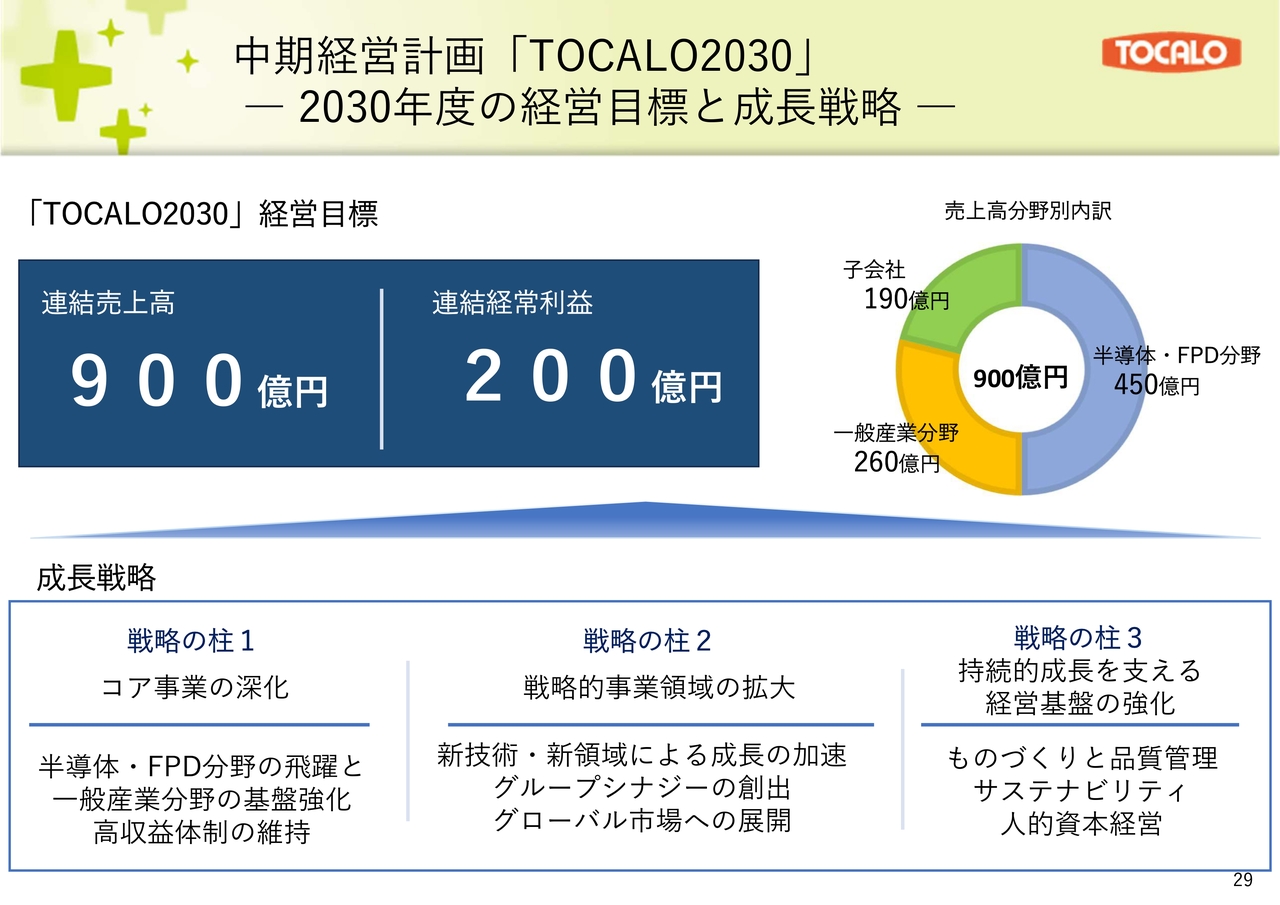
今年5月に公表した中期経営計画「TOCALO2030」についてご説明します。この計画は、2027年3月期から2031年3月期までの5ヶ年計画です。「TOCALO2030」の経営目標は、連結売上高900億円、連結経常利益200億円となっています。
売上高の内訳は、半導体・FPD分野で450億円、一般産業分野で260億円、子会社で190億円を目指しています。
また、戦略の柱として、コア事業の深化、戦略的事業領域の拡大、持続的成長を支える経営基盤の強化の3つを掲げています。この3つの戦略を着実に推進し、「TOCALO2030」の実現に向けて取り組んでいます。
今期は、上方修正後の売上高730億円、経常利益178億円を計画しており、中期経営計画に対して順調なスタートを切ったと考えています。
2030年 半導体市場の拡大に向けて
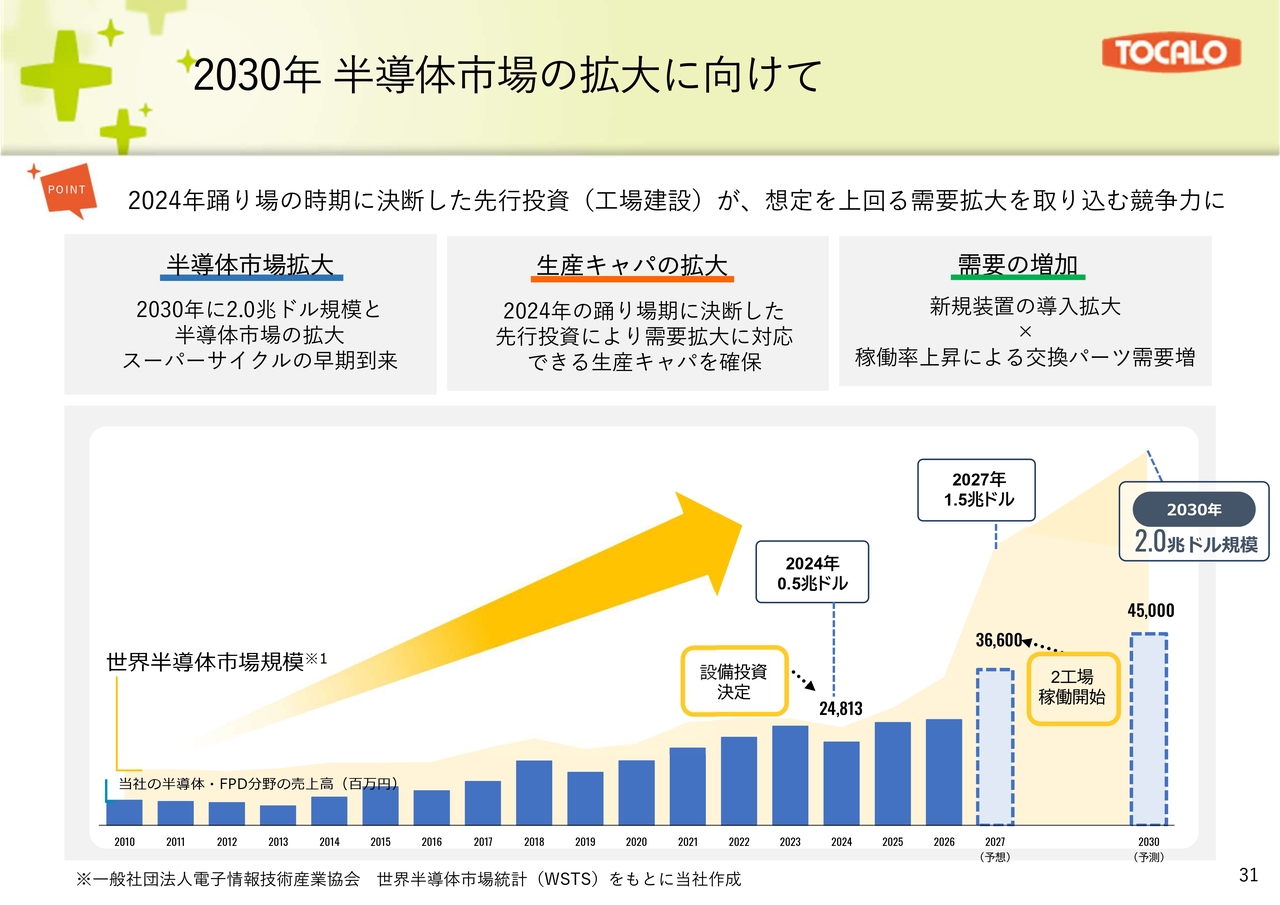
トピックスをご紹介します。はじめに、2030年に向けた半導体市場の成長見通しと当社の取り組みについてご説明します。
半導体市場は、2030年には2兆ドル規模に拡大する見込みで、スーパーサイクルの到来も当初の想定より早まっていると考えています。半導体市場の拡大は、当社にとって新装置向けと交換用パーツの双方で需要拡大につながる機会となります。
この成長機会を確実に捉えるため、当社は2024年に東京・北九州に半導体専用の新工場建設を決定しました。実際のところ、当時はこれほど前倒しで半導体需要が急増することを想定していませんでしたが、結果的に良いタイミングで工場建設に着手できたと考えています。
これらの大型設備投資については、経済産業省から従業員の賃上げに関する条件を満たすことを前提に、設備投資額の3分の1にあたる34億円の補助金の認定を受けています。タイミング的にも非常に良かったと考えています。
半導体市場拡大に向けての設備投資の状況
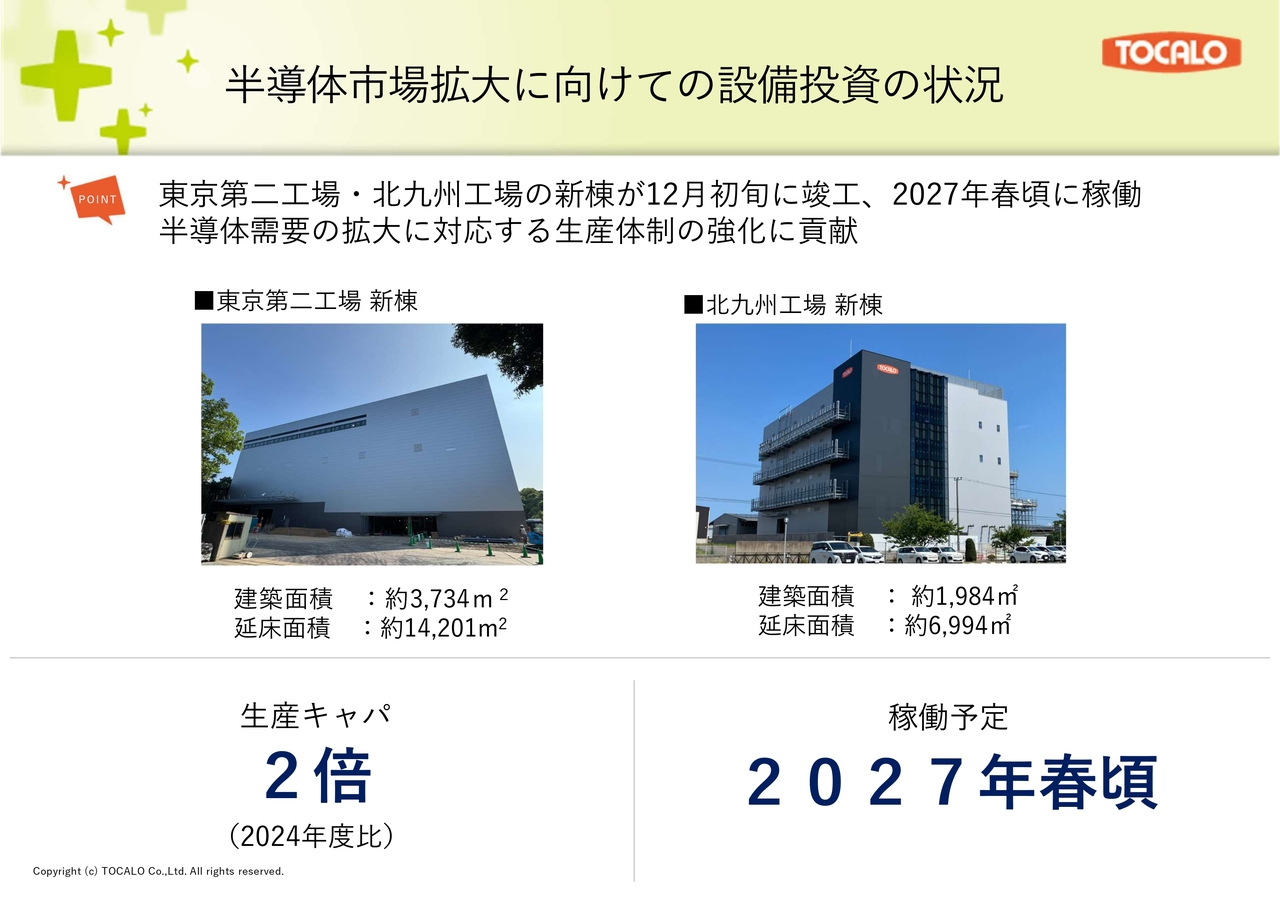
東京第二工場および北九州工場は、2026年12月に竣工予定です。半導体製造装置向けの専用工場として、2024年度比で半導体の生産能力を2倍に拡大できる規模となります。両工場は、2027年春頃に稼働を開始する予定です。
その他国内外の設備投資の状況
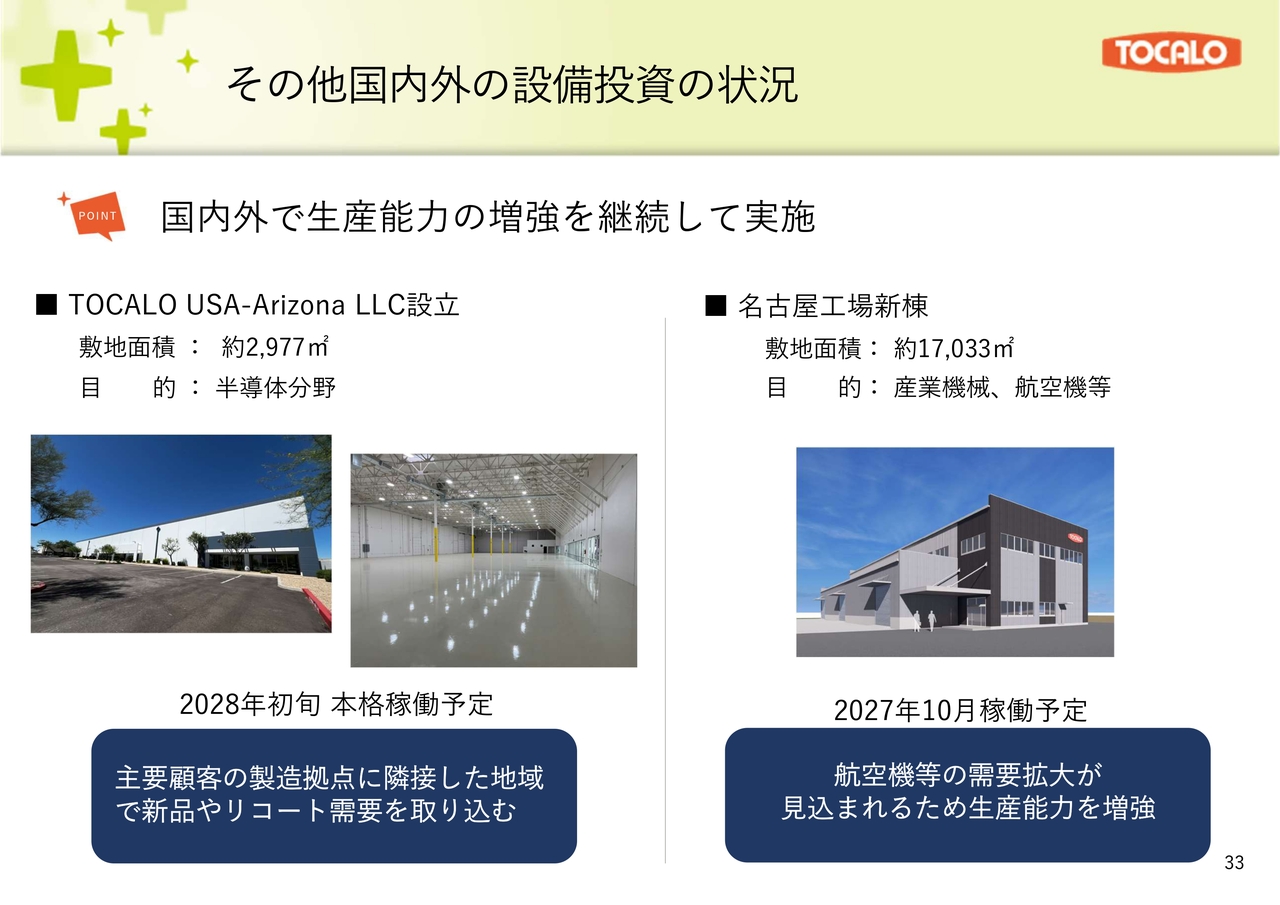
その他国内外の投資についてです。
TOCALO USA-Arizonaは、2025年8月に設立を公表し、現在、工場建設を進めています。同工場は、主要顧客の生産拠点に隣接する地域に設置することで、顧客ニーズへの迅速な対応を可能にし、半導体製造装置向けの生産体制を構築することを目指します。
同拠点は、今後の米国市場における事業拡大に向けた重要な拠点として、2028年初旬の本格稼働を予定しています。
名古屋工場では、一般産業向けの新棟建設を進めています。中京地区では航空機関連をはじめとする一般産業分野での需要拡大が見込まれているため、この需要を確実に取り込むために生産能力の増強を図っています。2027年10月の稼働を予定しています。
サステナビリティ
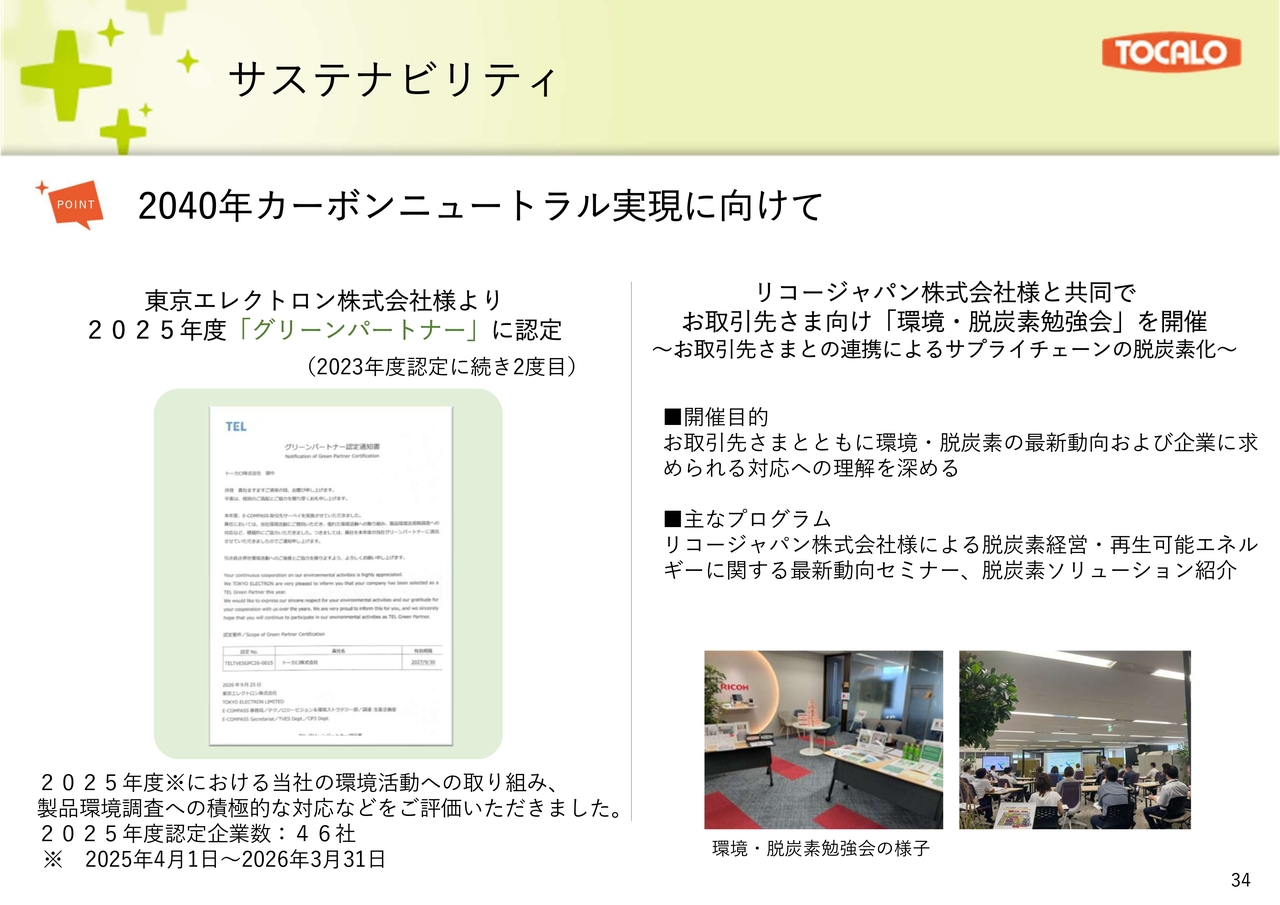
サステナビリティへの取り組みについてご紹介します。当社は、中期経営計画「TOCALO2030」において、2040年までにカーボンニュートラルを達成することを宣言しました。
その実現には、自社だけでなくサプライチェーン全体での脱炭素が重要です。本日は、ステークホルダーと連携した取り組みを2つご紹介します。
1つ目は、主要顧客である東京エレクトロンさまより「2025年度グリーンパートナー」に認定されたことです。2023年度に続き、今回で2度目の認定となります。当社の環境活動や、環境に関する調査への積極的な対応などが評価されました。
2つ目は、2026年8月にリコージャパンさまと共同で開催したお取引先さま向けの環境・脱炭素に関する勉強会です。
脱炭素経営や再生可能エネルギーに関するセミナーを通じて、お取引先のみなさまと環境および脱炭素への理解を深めました。今後も、2040年のカーボンニュートラル実現に向けて自社の取り組みを進めるとともに、サプライチェーン全体の脱炭素化を推進していきます。
統合報告書2026発行
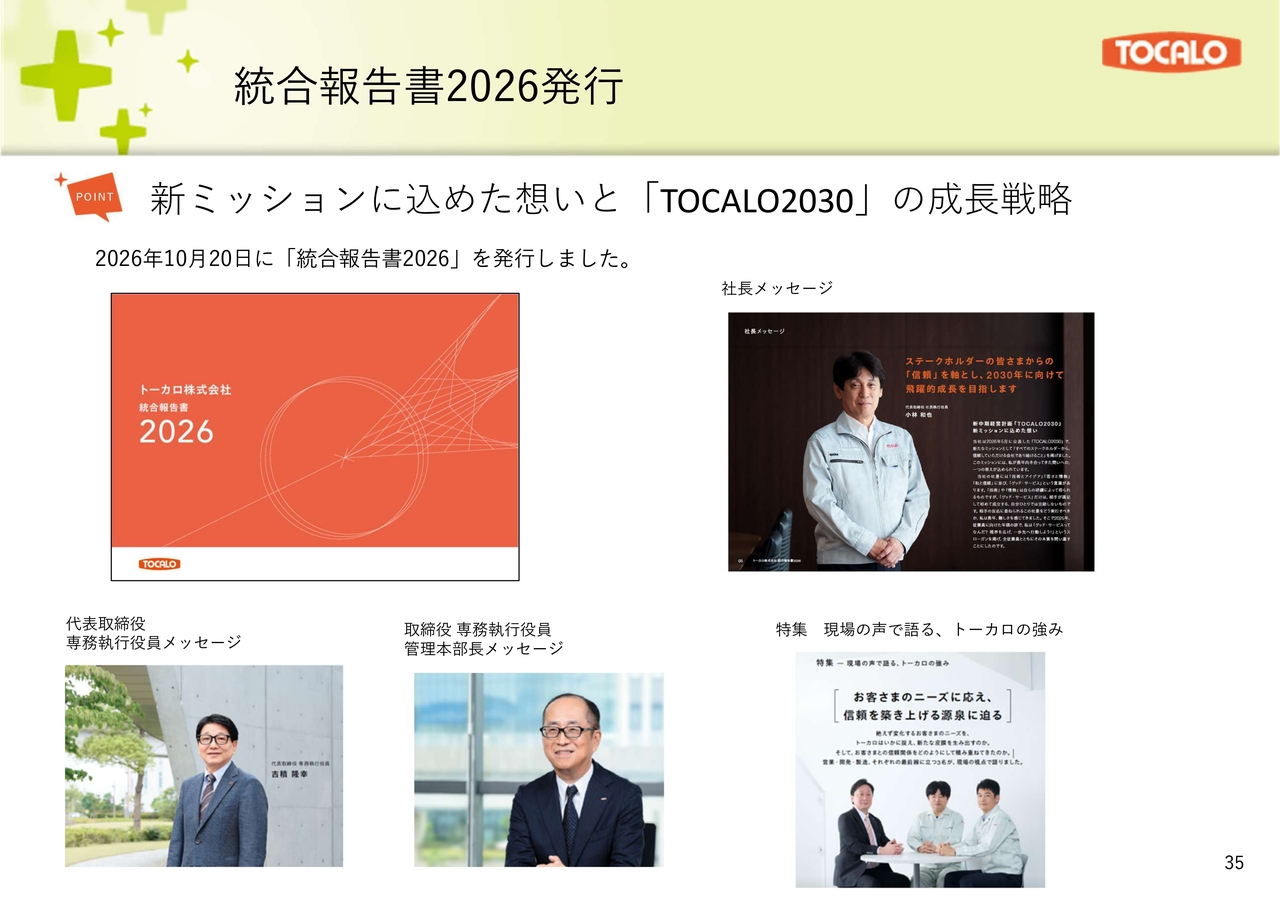
10月に発行した「統合報告書2026」についてご紹介します。今回は新ミッションの「すべてのステークホルダーから、信頼していただける会社であり続けること」から、「信頼」をコンセプトに作成しました。
経営陣からのメッセージや従業員の座談会を通じて、当社の強みや目指す姿をご紹介しています。ぜひご参考にご覧ください。
以上でご説明を終了します。ご清聴ありがとうございました。
質疑応答:足元の半導体製造装置向けの需要状況について
質問者:足元の半導体製造装置向けの状況についてです。足元の引き合いや来期に向けて、装置メーカーからどのような声が聞こえているのか、また株式市場の乱高下がなにかしらの影響を及ぼしているのかについてコメントをお願いします。
小林:当社で半導体関連と言っているのは、半導体製造装置部品の需要を指します。現状、製造装置側の成長は勢いを失うことはなく、今後3年間で2倍程度になる情報が次々に入ってきています。
また、直近1年間では、40パーセントの生産能力アップに向けて、生産キャパシティの増強に必死で取り組んでいる最中です。
さらに、来年度に向けてもすでに需要拡大の話をいただいており、世の中で動いている半導体のメモリやロジック半導体の動きとは少し異なると認識しています。その状況を踏まえ、生産体制を構築しているメーカー各社の判断は、現時点でさらに強い上昇傾向にあると認識しています。
質疑応答:イットリウムを含む材料調達の影響と対策について
質問者:上期のバランスシートが動いていることや、今朝の『日本経済新聞』にも取り上げられていたイットリウムの話についてうかがいます。材料調達の面で影響が出る可能性や、今後の対策についてコメントをいただけますか?
小林:本日の『日本経済新聞』にも掲載されていましたが、レアアース、特にイットリウムが注目を集めています。イットリウムの入手経路は非常に複雑で困難な状況です。
そうは言うものの、当社で取り組める対策として、リサイクル運用の強化があります。当社単独で実現できるものではありませんが、材料メーカーと連携し、当社の集塵機で回収した粉末を再び材料に再生する努力を進めています。
また、中国産以外の第三国をターゲットとした材料調達にも尽力しています。各方面から協力を得ながら、現在のところ、来年度分の材料確保にはめどが立ってきた状況です。
ただし、その先については、依然として厳しい状況が続くと考えています。そのため、調達だけでなく、自社で使用する材料の使用量をどのように削減していくかが大きな課題となります。
そのため、皮膜仕様の改善や施工条件のさらなる最適化、ロスや無駄の削減を進めつつ、材料が枯渇しないよう努力を重ねています。
質問者:イットリウムを使わない皮膜はできるのでしょうか? それとも、やはり高機能な部分では一定程度使わなければならないのでしょうか?
小林:難しいご質問ですが、当社単独ではなく、メーカーと連携しながら対応方法を模索しています。現在のところ、イットリウムを使わない皮膜についても提案を進めていますが、正直なところ、現状で今の皮膜性能を超えるものはできていません。
ただし、少し前の世代の皮膜であれば、性能面で上回るという情報や試験データも出てきています。これをエンドユーザーさまの装置に投入するまでには、相当な時間が必要であり、半年や1年では実現が難しいかもしれません。
現在取り組みは進めていますが、イットリウムに簡単に代わる材料が出てくるものではありません。とはいえ、当社内で何年もかけて蓄積してきた技術の中には、提案可能なかたちになっているものも一部あります。
それでも、最先端の高いレベルの品質を満足させるものは、まだ実現できていないのが実情です。
質疑応答:一般産業分野の好調の背景と名古屋工場の新棟への期待について
質問者:足元でも、産業機械向けがかなり好調であると考えています。また、名古屋工場の新棟も建てられるとのことで、足元の好調の背景と、新棟完成後、中期経営計画期間中にどのようなかたちで貢献が期待できるのかについて教えてください。
小林:半導体分野を除く一般産業分野において、どのように考えているかというご質問と受け取りました。我々がいつも言っている「全天候型」の考え方は、半導体の一本槍になるのではなく、我々の素材を使用していただけるすべての企業に向けて情報を発信していくというものです。
特に、エネルギー分野では、石炭火力からの脱却が進んでおり、ガスタービンをはじめとするLNGを利用したエネルギーや、石炭ガス化複合発電のような従来よりも効率的な発電、アンモニアをはじめとする新しい燃料に対する対応を、お客さまとともに進めている部分や、我々が独自で進めている部分があります。
また、新しい分野として航空機関連にも取り組んでおり、こちらも徐々に確実にシェアを伸ばしています。メーカーさまと連携しながら、さらなる拡大を目指して進めている状況です。
特に航空機関連については、営業担当が名古屋に集中していることもあり、名古屋工場に新工場を建設中です。航空機関連の部品については、品質保証の面でNadcapの取得が必要であり、どの工場でも対応できるわけではないため、名古屋工場に集約して生産していきます。このような取り組みを通じて徐々に事業を拡大しつつあります。
質疑応答:半導体・FPD分野の受注動向と材料問題について
質問者:半導体・FPD分野について、受注が第1四半期、第2四半期と100億円弱で続いており、第3四半期頃からもう一段増えてくると考えています。
次の受注の増加の方向性について、どちらかというと、お客さまが計画的な発注を行い、ある程度平準化するため、かなり先を見越した高い数字を提示し、それが数四半期にわたって続いていくのでしょうか?
あるいは、段階的に四半期ごとに増えていくかたちになるのかといった、次の発注のイメージを教えてください。また、先ほど材料の話に一部言及がありましたが、材料問題などの要因によるリードタイムの変化はあまりないという理解でよろしいでしょうか?
小林:我々の半導体分野の受注動向は、お客さまの予測や情報を基に策定しています。基本的には、半期ごとにずれることはなく、今年は昨年度比で約40パーセント上昇、来年度も約30パーセント上昇する見通しをいただいています。
昨年比で40パーセントの上昇を見込んでいるものの、素材メーカーの生産キャパシティが追いついていない部分があり、伸びが思ったよりも少ないかもしれませんが、サプライチェーン全体として、今後3年間で200パーセントを目指す方針に変わりはなく、ユーザーさまが掲げる「3年間で200パーセントにする」という目標に向けて着実に進んでいると考えています。
なお、その200パーセントという目標に向かうプロセスについては、現時点の情報では、今年度に40パーセント、来年度に30パーセント、その翌年に20パーセントの割合で成長を遂げ、最終的に200パーセントに到達すると理解しています。
もう1つ、我々も心配していることとして、スーパーサイクルが止まるのではないかという点があります。この点については、私たちも含め多くの方が懸念を抱いているかと思います。ただ、そのような可能性も視野に入れて対応していかなければならないと考えています。
しかし、現状において、我々が必死に取り組んでいる40パーセントの向上という数値ですが、エンドユーザーであるお客さまの要求から見ると、まだまだ不足しているというのが実情のようです。
必要最低限のことを積み上げた結果、40パーセントに到達している状況であり、もし仮に踊り場を迎えたとしても、これまでの未達分を積み上げて対応することで、最終的には200パーセントという目標には大きなズレなく到達できると予想されています。
具体的な関係先の名前を挙げることはできませんが、そのような背景を踏まえ、我々としては3年で200パーセントの水準を目標として掲げ、生産能力の強化に取り組んでいこうと考えています。
もう1つ、必死で取り組んでいるのが材料の確保です。しかし、遅らせることは現状では難しいため、我々の材料が原因で遅れることのないよう、努力を続けています。
これが実現できないことは許されるものではありません。そのため、原材料の使用量をどのように減らすか、自社のロスをどのように減らすか、リサイクル率を上げるためにどのような取り組みを行うかなどを必死に検討し、進めていきます。
ただ、それだけでは使用する材料のウエートを30パーセントから50パーセント程度までしか満たすことができず、残りの半分については調達に依存せざるを得ない部分が残ります。そのため、第三国から入手することを含めて、さまざまなところから協力を得て材料を確保するよう取り組んでいきます。
質疑応答:加工能力の増強計画と顧客ポートフォリオの変化について
質問者:加工能力について、東京工場と北九州工場で2倍にするというお話がありました。以前のお話にもあったかもしれませんが、面積ベースで見ると、東京が約2倍、北九州が約1倍という増え方で理解してよいでしょうか?
また、2028年にアリゾナでの稼働を開始する予定ですが、すべてが海外製造装置メーカー向けではないと思います。その3工場が稼働することで、顧客ポートフォリオ、つまり国内メーカーと海外メーカーの比率などに変化があるとお考えでしょうか?
小林:国内メーカーと海外メーカーの比率については、いずれも大きな数字であるため、特に考慮していません。今の比率のまま推移するかどうかは不明ですが、国内メーカー・海外メーカーともに右肩上がりで推移しています。
200パーセントの水準を把握しており、そのようになると考えています。ただし、国内で生産する分と海外で生産する分の配分については、今後の検討事項の1つとしたいと考えています。
特に現在は「地産地消」の方向性が強まりつつあります。半導体装置メーカーからも地産地消が求められており、アメリカではアメリカで、国内では国内で生産してほしいという要求があります。メーカーの組立工場に近い場所で生産を行うことが妥当という方針です。
現在の状況としては、東京工場のほうが大規模な工場を建設しており、その分、北九州工場はコンパクトなかたちになっている部分もありますが、海外拠点を含めて、今後は同じくらいの割合で生産が展開されると考えています。
質疑応答:2027年度の生産キャパシティと調達計画について
司会者:「レアアースの調達に関して、先ほど2028年3月期までは目処が立ってきたとありましたが、2027年3月期に対して、どの程度の需要増までなら対応できるのでしょうか?」というご質問です。
小林:先ほど、2028年3月期までを想定していると申し上げましたが、調達部分については、今のところ、生産キャパシティを現状の130パーセントから140パーセント程度に増やす分までは対応できるようになっていると思います。
質疑応答:東京エレクトロンとのビジネス関係について
司会者:「東京エレクトロンは、SPE売上高を2027年3月期にプラス20パーセント以上という計画ですが、御社の売上がそこまでの計画になっていないのは、東京エレクトロン側である程度、在庫的なものがあるのでしょうか?」というご質問です。
小林:はっきりとお答えできないのですが、東京エレクトロンさまのビジネス全体がすべて当社に来ているわけではありません。
そのため、当社に入っている情報が正しいとしても、東京エレクトロンさまのビジネスが20パーセント増加した際に当社のビジネスも同じく20パーセント増加する関係にあるかどうかはわかりません。
質疑応答:2028年3月期のSPE市場の成長見通しとトーカロへの影響について
司会者:「2028年3月期のSPE市場は、主要SPE企業の見通しが30パーセントから35パーセント増ぐらいが平均的になっていますが、御社の感触として同じ程度でしょうか?」というご質問です。
小林:我々の成長度合いについては、東京エレクトロンさまのSPE市場の上昇が我々の装置の上昇につながっているのは間違いありません。
そのため、東京エレクトロンさまの市場が上昇しているのであれば、我々も同様に上昇傾向にあると理解しています。具体的な数字ではないかもしれませんが、我々も自信を持って東京エレクトロンさまと接しており、必要な量は我々のところに来るものと考えています。
質疑応答:半導体製造装置の台数増加とコーティング採用範囲の拡大について
司会者:「半導体向けの成長について、新規装置の台数増加によるものと、装置1台当たりの溶射加工金額の増加によるものをどのように捉えていらっしゃいますか?
これまでも、半導体製造装置市場全体よりも、御社の溶射加工市場のほうが長期的に早く成長する構造にあると見てきました」というご質問です。
小林:東京エレクトロンさまをはじめとする半導体製造装置の中で、当社の皮膜やコーティングが必要とされる部分が拡大したことによる上昇なのか、あるいは装置台数の増加による当社トーカロのキャパシティ拡大が要因なのかというご質問と理解しました。
当社としては、装置台数の増加が主な要因であると考えています。というのも、当社の半導体製造装置部品でコーティングが施される範囲は、チャンバー内のキーパーツと呼ばれる特定の部分に限られており、それ以外の部分にはまだ展開できていないのが現状です。
また、半導体製造装置のすべての部品にコーティングが施されているわけではなく、シリコンウエハに関わるキーパーツに限定して施工が行われています。このような意味で、装置台数の増加がキャパシティの拡大につながったものと理解しています。
半導体製造装置において、特に中核となるキーパーツに我々の技術が採用されるようになったことが、当社の溶射加工市場のほうが長期的に早く成長した理由だと思います。
以前は、他のコーティング手法も存在しました。しかし、我々は溶射技術を中心としたアプローチでその分野に参入し、後発であったため市場ゼロの状態から徐々に市場を拡大してきました。その結果、成長度合いが相対的に大きく見えたのかもしれないと考えています。
質疑応答:SPE改造案件の増加が与える影響について
司会者:「直近でSPEの改造案件が増えてきているようですが、御社にその影響はあるのでしょうか?」というご質問です。
小林:パーツをブロック化し、ブロックごとに交換する設計思想が進んでいるというご質問でしょうか?
もしそうだとしても、パーツ数が減る可能性はありますが、私たちが作り出すコーティングエリアや、それが生み出す空間に大きな変化はないため、そこで変化があるとは考えていません。
質疑応答:東京エレクトロンによるコンダクターエッチングのPOR獲得について
司会者:「東京エレクトロンがコンダクターエッチングのPORを獲得したようですが、御社への恩恵があると考えてよいでしょうか?」というご質問です。
小林:大丈夫だと思います。
質疑応答:半導体製造装置部品におけるコーティングの可能性について
司会者:「まだ進出できていない部分というのは、どのような部分があるのでしょうか? そちらの市場サイズはどの程度でしょうか?」というご質問です。
小林:半導体製造装置部品の中の消耗部品や、当社の溶射における一般部品中には、例えばポンプやロボットアームといった消耗部品にも、多くご採用いただいています。
ただし、現状では、半導体製造装置メーカーが取り扱う部品の中で、まだそれらに採用されていない部分もあります。その部分に進出できれば、受注としてよい結果が期待できるかもしれません。
しかしながら、ニーズや品質レベルを考慮すると、価格競争が激しい領域でもあり、現在使用されている部品と比較した場合、大きな市場として見込めるかというと難しい部分があります。
一方で、当社が取り扱う商品群は、まだまだ半導体製造装置だけでなく、他の多くの企業で使用されている部品にも、コーティング技術を活用できる可能性があります。そのため、これら全体に導入が進めば、最終的には大きな売上が期待できると考えています。
質疑応答:東京第二工場と北九州工場の新棟のフル稼働までの時間軸について
質問者:スライドに記載されている新工場、東京第二工場および北九州工場の新棟についておうかがいします。初歩的な質問で恐縮ですが、2027年春頃、つまり来年の春頃に稼働を開始した後、いわゆるフル稼働に至るまでの時間軸について教えてください。
今回の新しい工場には、かなり自動化された設備が導入されていると理解していますが、さすがに垂直立ち上げは難しいのではないかと考えています。
例えば春頃に稼働を開始したとして、当然ながら需要が堅調であることを前提に、秋頃にはフル稼働に至るのか、それとも夏前にはフル稼働が可能なのか、そのようなおおよその時間軸をご教示いただけると幸いです。
小林:今年12月に竣工し、2027年春頃に稼働と記載していますが、竣工後に設備を立ち上げ、生産開始、製品を製造したのち、その品質認定を受けるまでに、約3ヶ月から半年程度かかる見込みです。
また、品質管理が非常に厳しいお客さまの場合、グローバル展開を踏まえた上で、1年ほどの期間を要することもあります。認定にかかる期間は最低でも3ヶ月、場合によっては半年かかります。
現在は生産キャパシティの要求が非常に強く、東京エレクトロンさまやA社さまなどのお客さまにおいては、品質認定の担当者が優先的に対応してくださるため、どこまで短縮できるかはまだ不明ですが、ユーザーさまの品質管理グループと協力しながら、その時間を縮めていくことが、現状の私たちの課題だと考えています。
来年の春までは時間がかかるかもしれませんが、その間、ユーザーであるお客さまとの間で品質管理や変更管理をいかにスムーズに進めるかを考慮しながら、早急に稼働を開始しないと、要求される生産キャパシティに対応できないという現状です。
具体的には、2026年に竣工し、そこから品質認定に3ヶ月かかるのか、あるいは半年で進むのかを詰めながら、最短で稼働を開始することを目指して、ユーザーのみなさまと一緒に話し合いを進めています。
質疑応答:新工場への段階的な設備導入と生産能力の倍増計画について
質問者:スライドに、生産キャパが2倍になるという記載がありますが、これは新しい2つの工場が稼働を開始し、社長がおっしゃった認証や品質管理がクリアされてフル稼働になった場合、2024年度の生産量の2倍になるという理解でよろしいでしょうか?
小林:おっしゃるとおりです。ただ、工場の床面積はおおよそ2倍確保していますが、実際は要求に応じて設備を段階的に導入していきます。今年度は生産量を40パーセント増加させる計画であり、その分の設備を導入する予定です。
また、来年度の要求に応じて設備の追加導入も検討しながら、生産キャパを3年後に200パーセントに拡大する計画を進めています。2倍と記載されていますが、確実に実現していく計画というイメージです。
記事提供: