2026年9月25日に発表された、株式会社あさひ2027年2月期第2四半期決算説明の内容を書き起こしでお伝えします。
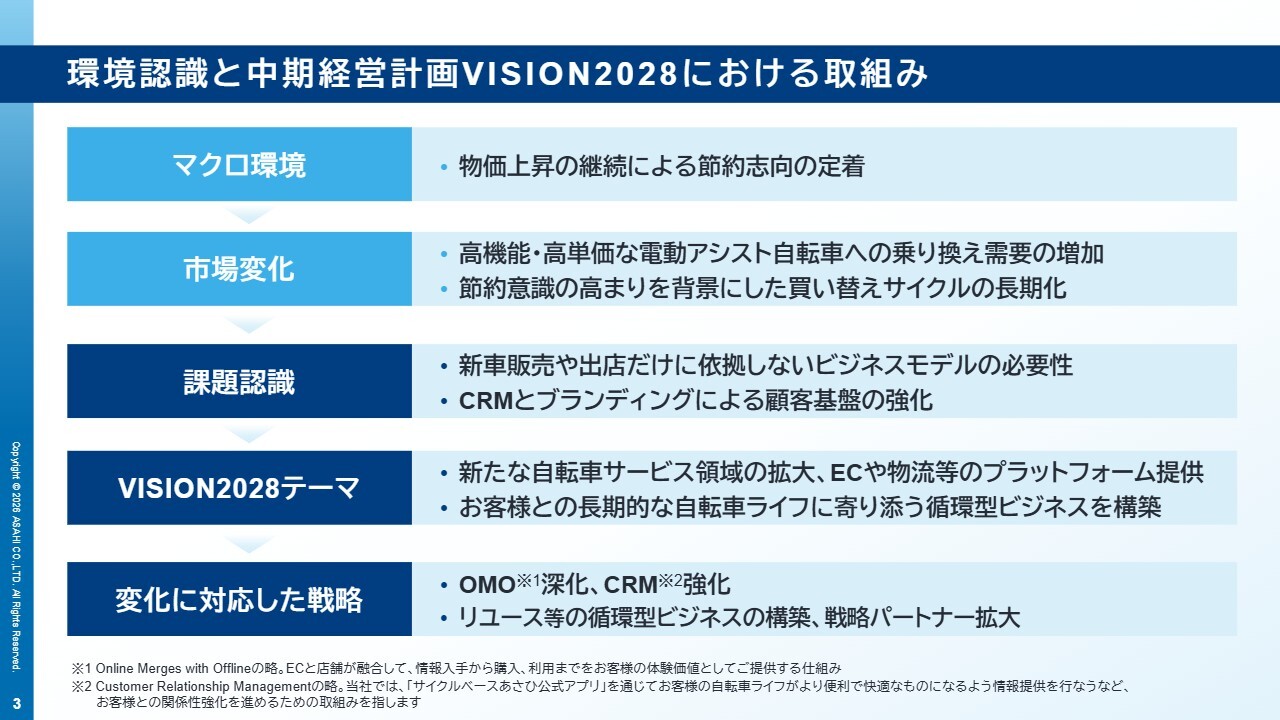
環境認識と中期経営計画VISION2028における取組み
下田佳史氏(以下、下田):本日はお忙しい中、株式会社あさひ2027年2月期中間期決算説明会にご出席いただき、誠にありがとうございます。代表取締役社長の下田佳史です。後ほど質疑応答の時間も設けていますので、よろしくお願いします。
それでは、決算実績からご説明します。まず、外部環境についてお話しします。
マクロ環境では、物価高を背景に節約志向が依然として強く、消費者の支出は慎重な姿勢が続いています。自転車業界においては、新車販売台数が減少する一方で、電動アシスト自転車などの高機能商材へのシフトや、修理・メンテナンスを行いながら1台の自転車を長く利用する傾向が顕著に表れるようになり、当社のようなアフターサービス力を有する専門店をご利用いただく傾向が強くなってきています。
こうした市場変化を踏まえ、当社では新車販売や出店の拡大だけに依存しないビジネスモデルの構築が必要であると認識し、専門人材の育成とサービス提供体制の整備を進めています。また、Customer Relationship Management(CRM)とブランディングを通じて、お客さまと継続的な関係を築き、顧客基盤をいっそう強化することが重要であると考えています。
市場変化に対応する戦略としては、Online Merges with Offline(OMO)とCRMの連携強化や、新車販売以外の領域における収益性向上に向けた取り組みを推進しています。あわせて、リユースなどの循環型ビジネスの構築や戦略パートナーとの連携拡大にも注力しています。
売上高推移
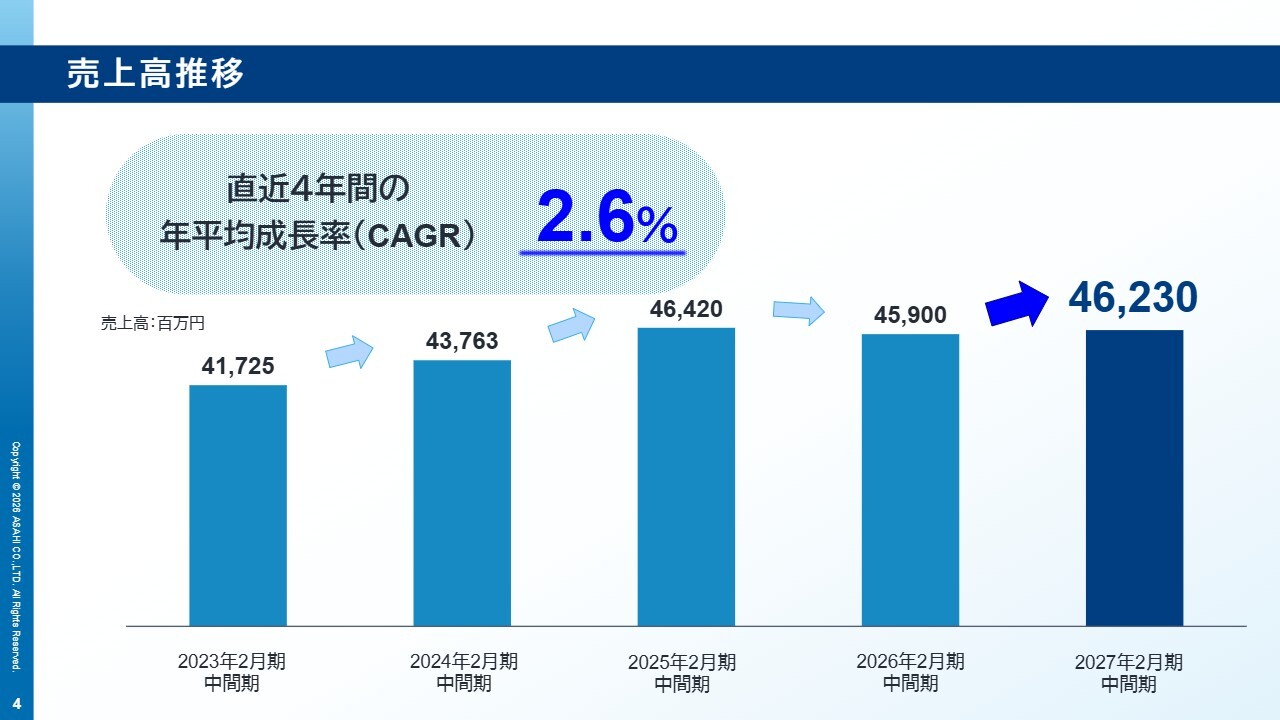
直近5年間の中間期の売上高の推移です。5年間の年平均成長率は2.6パーセントと、パンデミック特需後に新車市場が落ち込む中でも健全な成長を維持しています。
既存店の売上高・客数・客単価の推移(前年同期比)
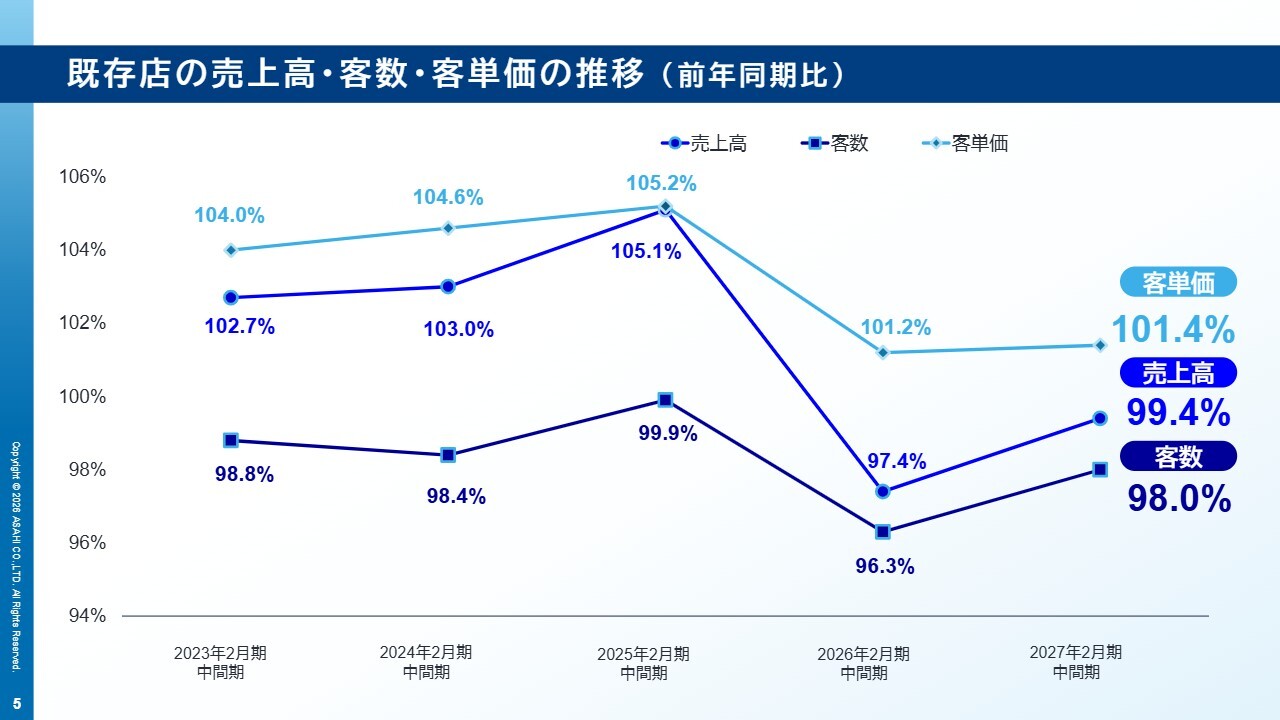
既存店の売上高・客数・客単価の前年同期比推移です。客単価については、電動アシスト自転車をはじめとした高機能・高単価商材への移行や価格改定のプラス効果を受けましたが、一般用自転車を中心に新車販売台数が減少し、修理工賃の構成比が増加したことから、客単価の伸びは抑えられました。
客数については、物価高や7月・8月の長雨、悪天候の影響で来店客数自体が減少しました。それらの結果、売上高は前年同期比99.4パーセントとなりました。
2027年2月期 第2四半期(中間期)決算実績
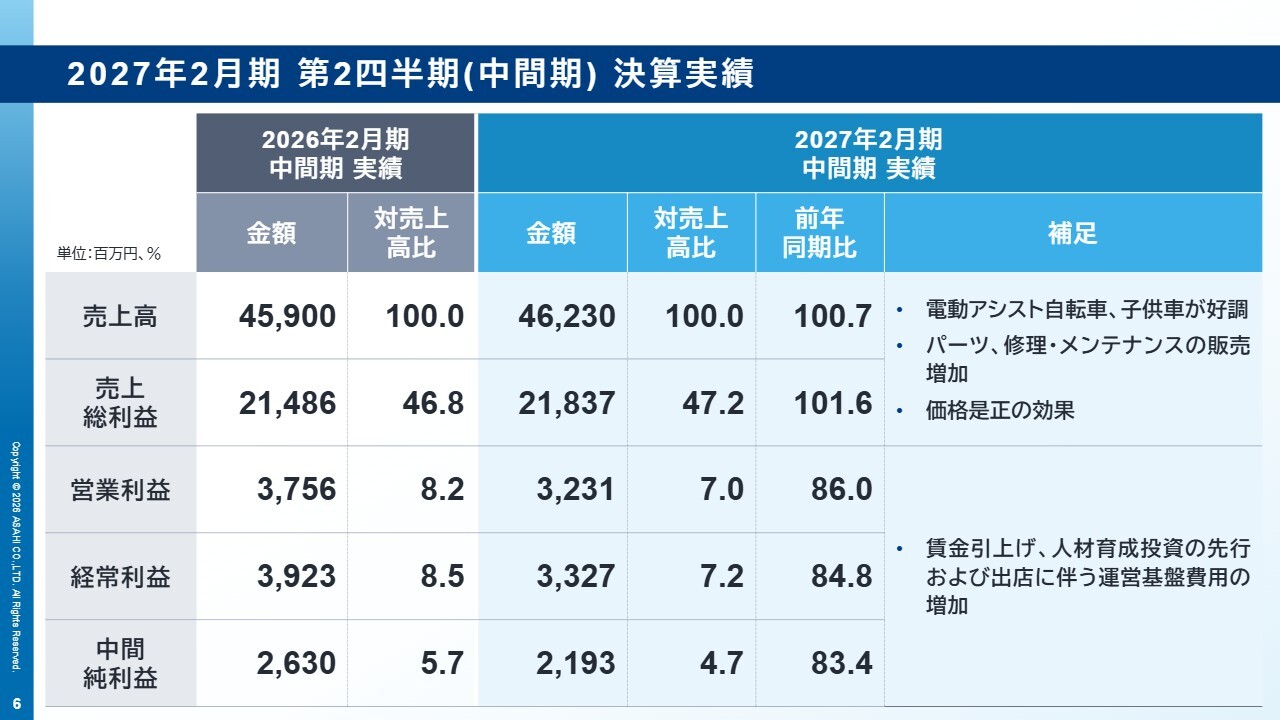
2027年2月期中間期の決算実績です。売上高は前年同期比100.7パーセントの462億3,000万円となりました。売上総利益は前年同期比101.6パーセントの218億3,700万円、売上総利益率は47.2パーセントです。低粗利益率である電動アシスト自転車の売上高構成比が増加しましたが、仕入れ原価の低減等により前年同期比プラス0.4ポイント改善しました。
営業利益は前年同期比86.0パーセントの32億3,100万円、経常利益は前年同期比84.8パーセントの33億2,700万円、中間純利益は前年同期比83.4パーセントの21億9,300万円となりました。
品目別売上高
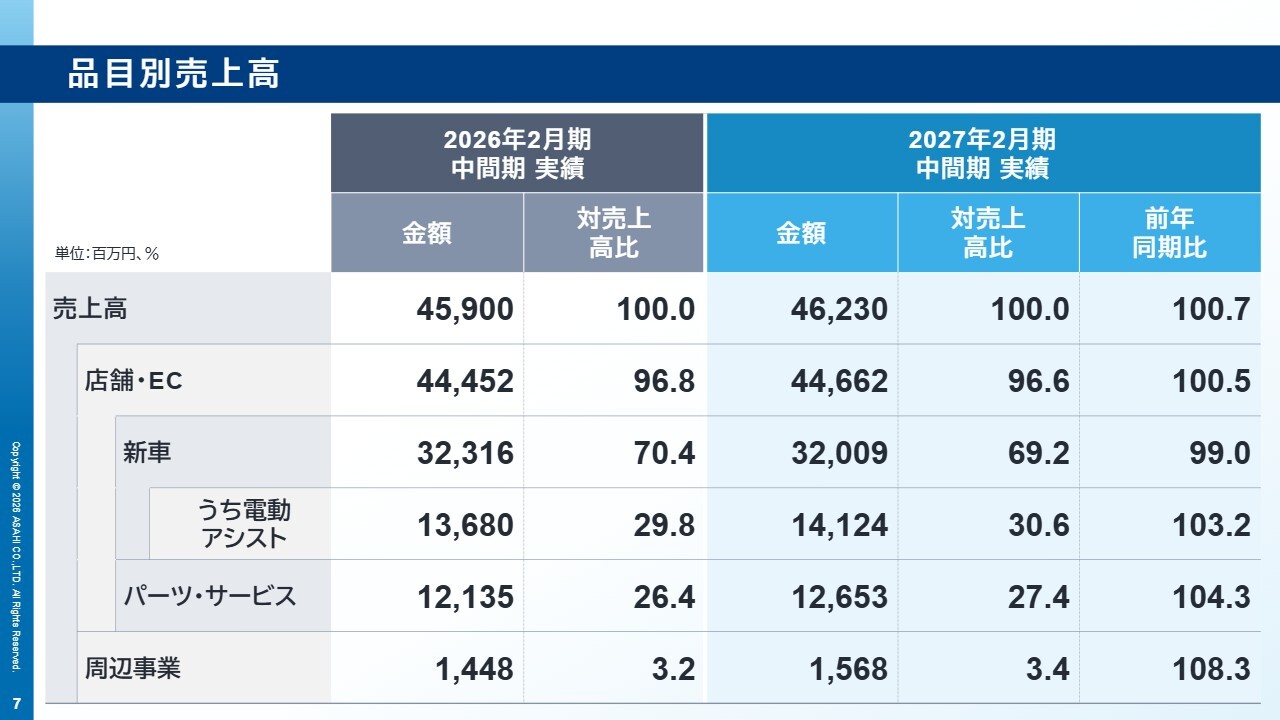
品目別売上高です。ポイントとして、電動アシスト自転車は前年同期比103.2パーセントとなりました。商品力の高いあさひブランド「エナシス」の販売が伸びたことで、売上高が増加しました。
また、新車販売が低調に推移する中、パーツ・サービスは前年同期比104.3パーセントとなりました。周辺事業についても、リユースを中心に増加して前年同期比108.3パーセントとなるなど、いずれも前年同期の実績を上回りました。
販管費、設備投資額の実績
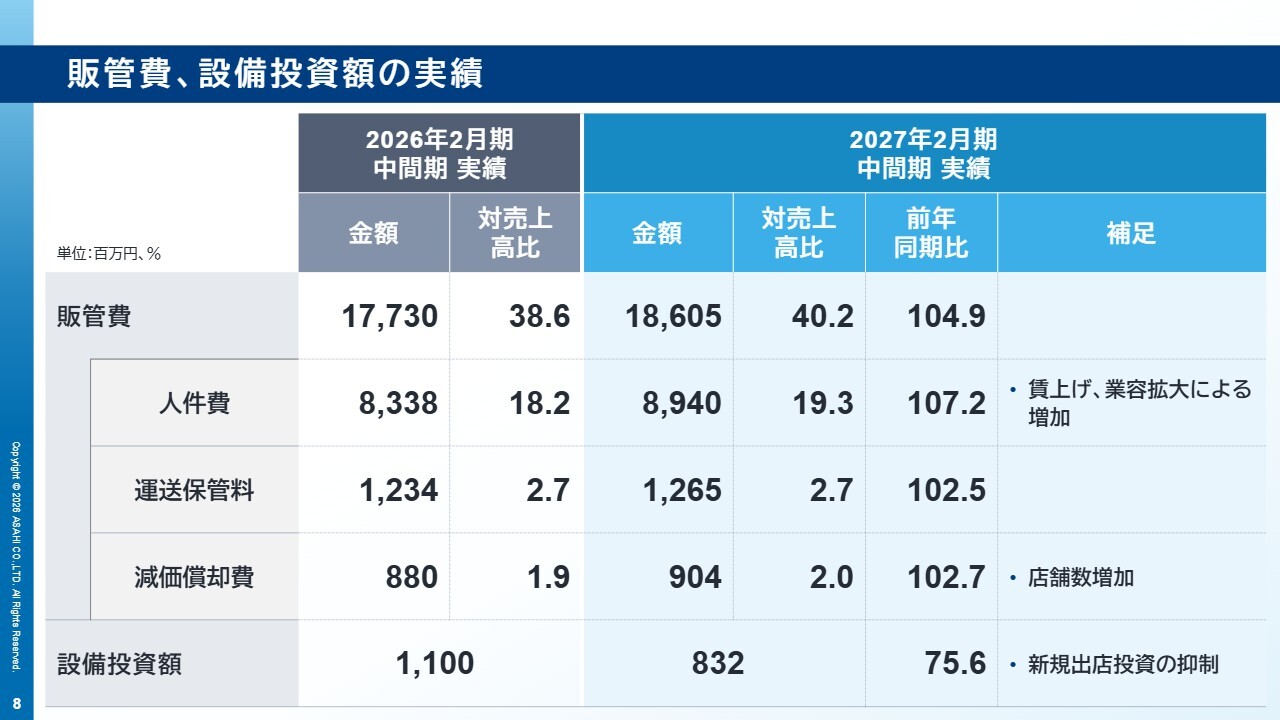
販管費、設備投資についてご説明します。販管費は前年同期比104.9パーセントとなりました。主な内訳として、人件費では賃上げや業容拡大による人員増加があったものの、適正配置や生産性向上に向けた取り組みを進め、概ね計画どおりに推移しました。運送保管料についても、在庫の適正化を推進することで、コスト上昇圧力がある中でもしっかりとコントロールできています。
設備投資額は前年同期比で減少していますが、新規出店に関する投資が減少したためです。
営業利益の増減分析
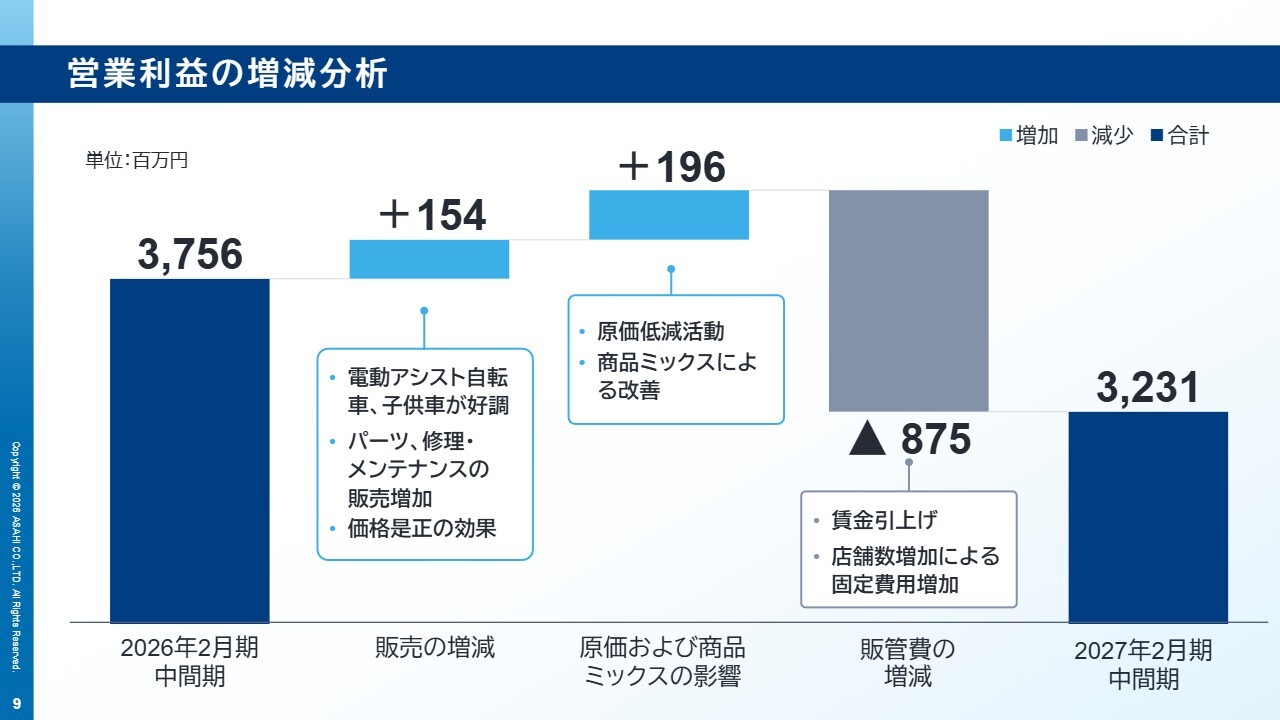
営業利益の増減分析についてご説明します。改善要因としては、電動アシスト自転車・子供車が好調に推移したことに加え、パーツ・サービス需要の増加により、1億5,400万円のプラスとなりました。また、台湾駐在拠点を中心とした原価低減活動や、パーツ・サービス売上の伸長に伴う商品ミックスの改善が寄与し、利益率改善効果として1億9,600万円のプラスとなりました。
なお、販管費については、賃上げや新規出店に伴う費用増加により、8億7,500万円のマイナスとなっています。
これらの要因から、営業利益は前年同期比86.0パーセントの32億3,100万円となりました。
出退店状況
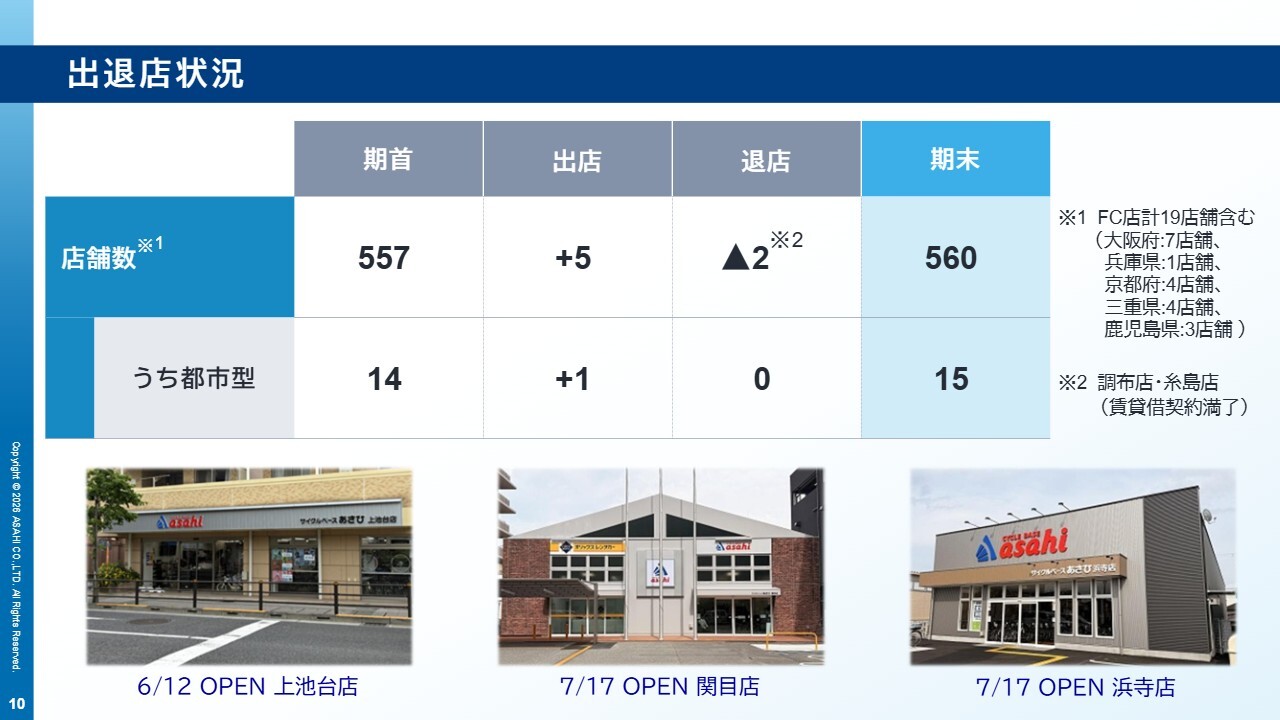
出退店についてです。都市型店舗1店舗を含む5店舗を新規で出店し、賃貸借契約の満了に伴い2店舗を退店しました。その結果、直営店が541店舗、FC店が19店舗、合計で560店舗となりました。
中期経営計画VISION2028の主な取組み(2027年2月期 上半期)
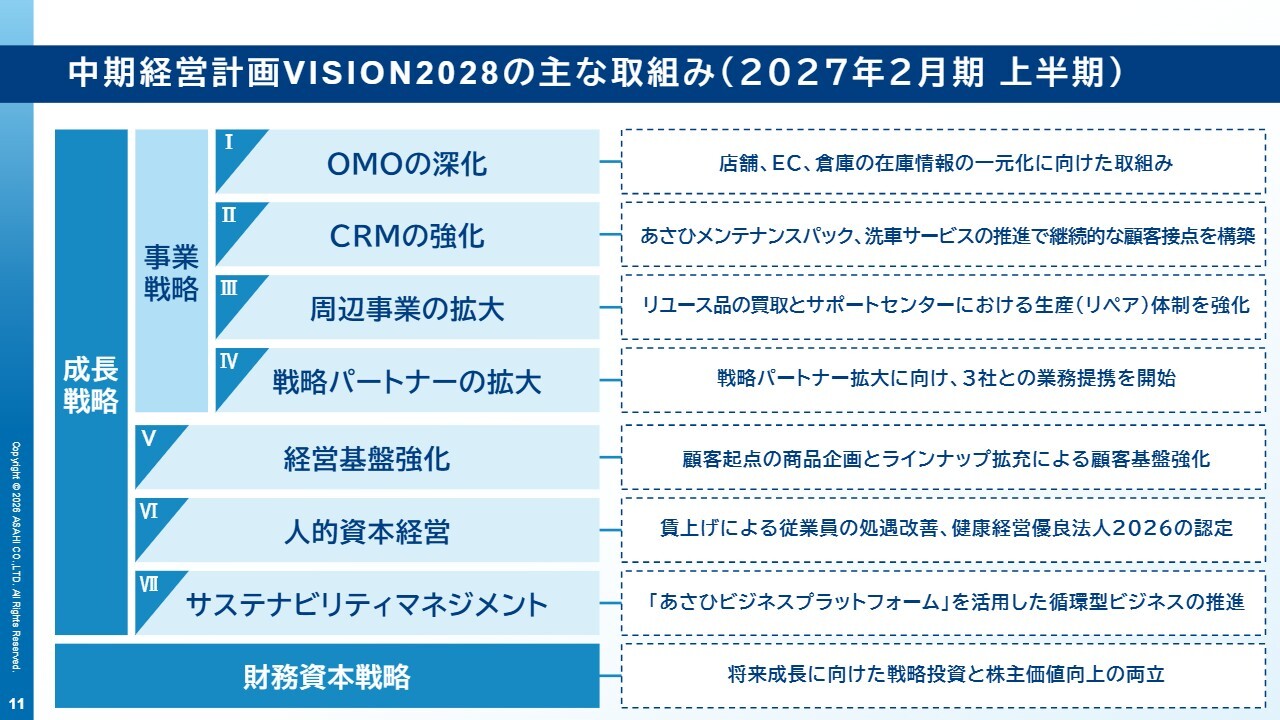
スライドは、中期経営計画「VISION2028」初年度となる2027年2月期上半期における主な取り組みです。
OMO分野では、店舗、EC、倉庫の在庫情報の一元化を進め、お客さまの利便性向上に向けた基盤整備を進めています。また、循環型ビジネスの中核となるリユース事業では、買取およびリペア体制を強化しました。戦略パートナーについては、上半期に3社と業務提携を開始し、「あさひビジネスプラットフォーム」の拡大に着手しています。さらに、人的資本投資として賃上げを実施し、従業員の待遇改善と人材基盤強化を進めています。
あさひビジネスプラットフォームが支える循環型・ストック型成長モデル
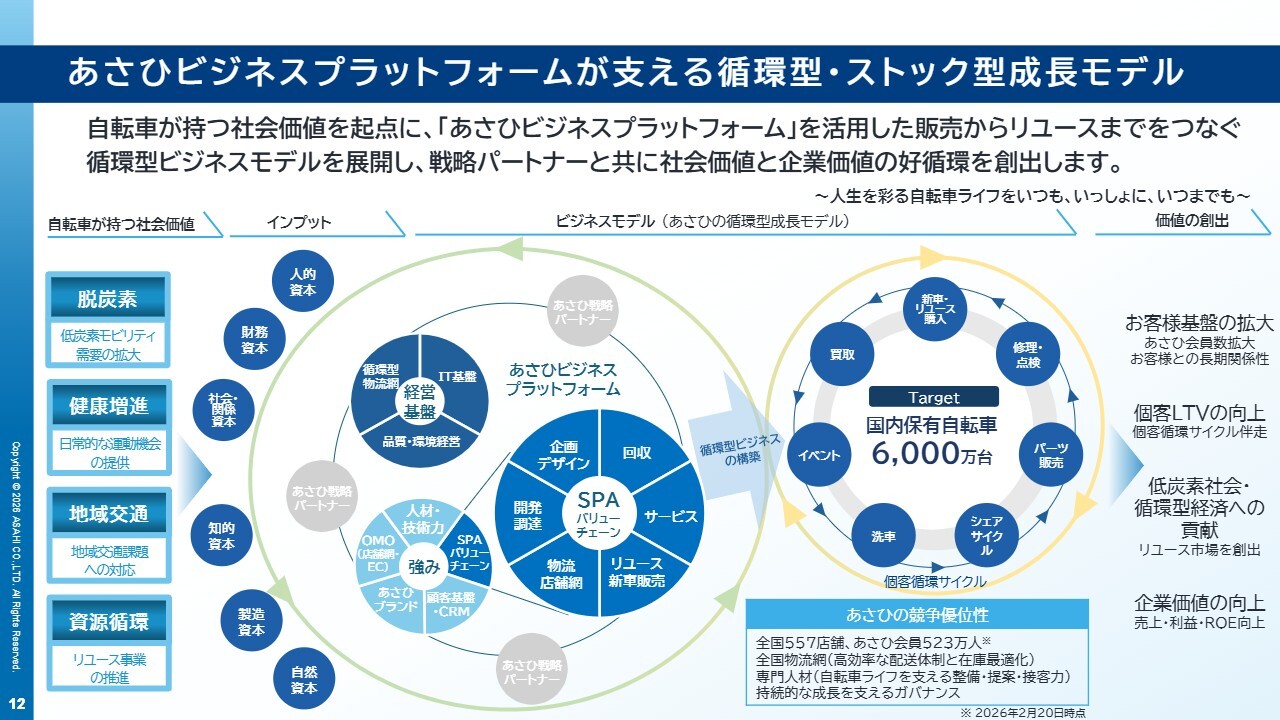
あらためて「VISION2028」で掲げた当社の成長モデルについてご説明します。当社は、すでに店舗網、物流網、OMO、CRM、SPAバリューチェーンなどを統合した「あさひビジネスプラットフォーム」を保有しています。これまでは、次の新たな成長フェーズへ移行するための盤石な基盤づくりをしてきたと言えるでしょう。
そして、市場環境として新車販売が減少している中、これまでのように新車販売や出店拡大といった拡大路線に依存するのではなく、国内約6,000万台の保有自転車を対象に、「サービスを軸とした」お客さまとの長期的な関係性を構築する循環型ビジネス、ストック型ビジネスモデルへの転換を進めていくことで、事業の収益構造を変えていこうとするのが、「VISION2028」のポイントです。
2027年2月期上半期は、この循環型ビジネスモデルの中核であるリユース事業の拡大フェーズに向けての取り組みを推進しました。また、CRMを活用したストックサービス事業に向けての取り組みや、戦略パートナーとの連携強化などを着実に前進させることができました。
リユース事業のエンジンである「あさひサポートセンター」を強化
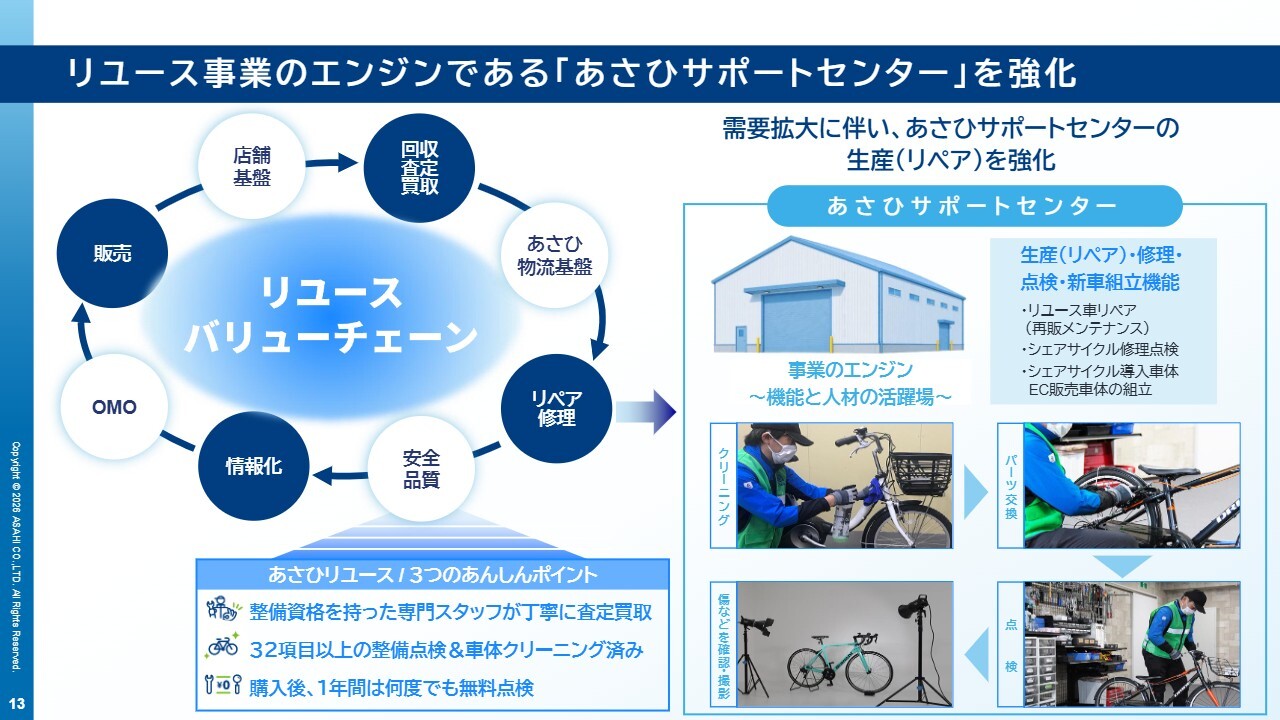
循環型ビジネスの中核となるのがリユース事業です。当社では、回収・査定・買取、リペア、販売までを一貫して担うリユースバリューチェーンの構築を進めています。そのエンジンとなるのが「あさひサポートセンター」です。上半期はリユース需要の拡大を受け、専門人材の増強や生産・リペア体制の強化を図りました。
同センターではリユース車の再生だけでなく、シェアサイクルの修理・点検やEC販売車体の組立なども行っており、今後の循環型ビジネス拡大を支える重要な基盤となっています。引き続き、安全・品質を担保しながら、リユース事業の拡大を進めていきます。
ストック型ビジネスの一例(洗車サービスによる継続的な顧客接点の構築)
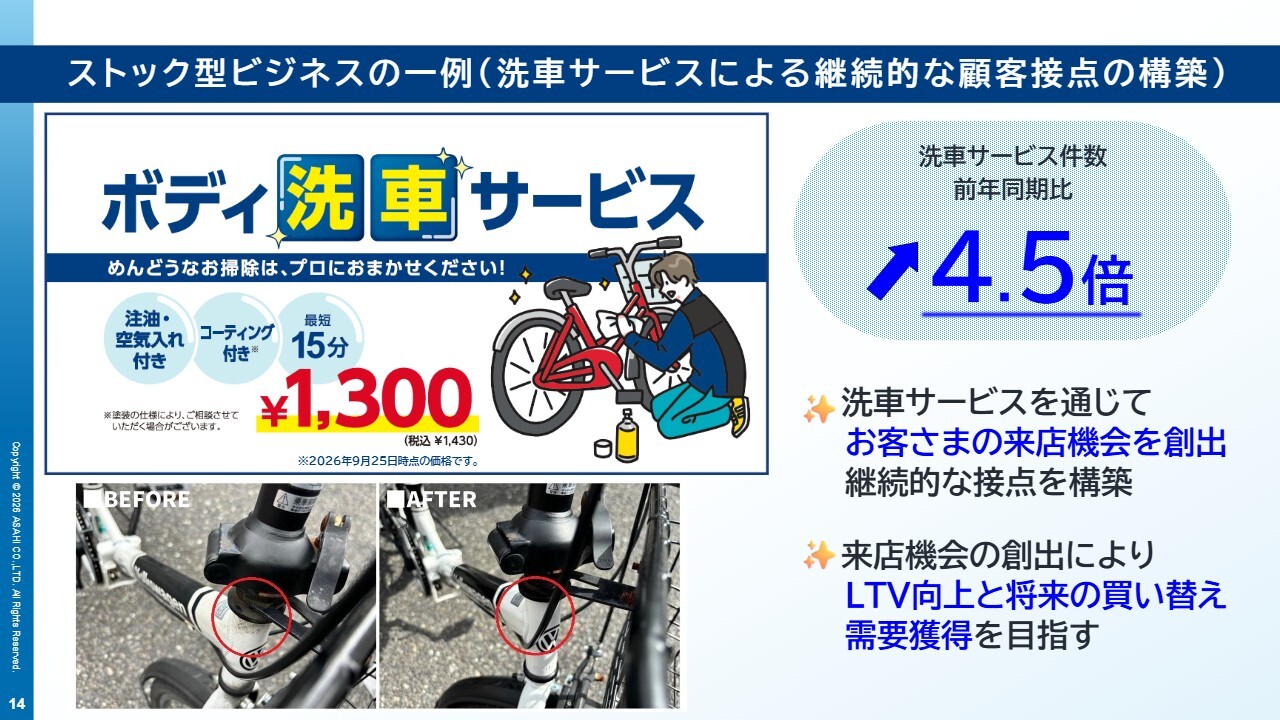
新車市場縮小の環境の中で、CRM強化に伴い、お客さまとの関係性を太く長く持つことで、顧客生涯価値(LTV)の最大化を目指していくことが重要だと考えています。販売後もサービスの提供が必要となる自転車は、LTVの最大化との親和性が非常に高い商材です。
当社はすでに「サイクルメイト」や「あんしんメンテナンスパック」といった会員制度の中で、自転車利用に関するさまざまなサービスを提供しています。スライドは一例ですが、一昨年より洗車サービスを開始したところ、当上半期の洗車サービス利用件数は前年同期比4.5倍となり、想定を上回る伸びとなりました。
当社は、洗車サービスを単なる付帯サービスとは考えていません。お客さまに定期的にご来店いただくことで、自転車の状態確認やメンテナンス提案につながり、継続的な顧客接点の構築を実現できます。このような接点の積み重ねが将来的な買い替え需要の獲得やLTV向上につながる重要な取り組みになると考え、引き続き推進していきます。
多様な自転車ライフに応える、顧客起点の商品企画とラインナップ拡充
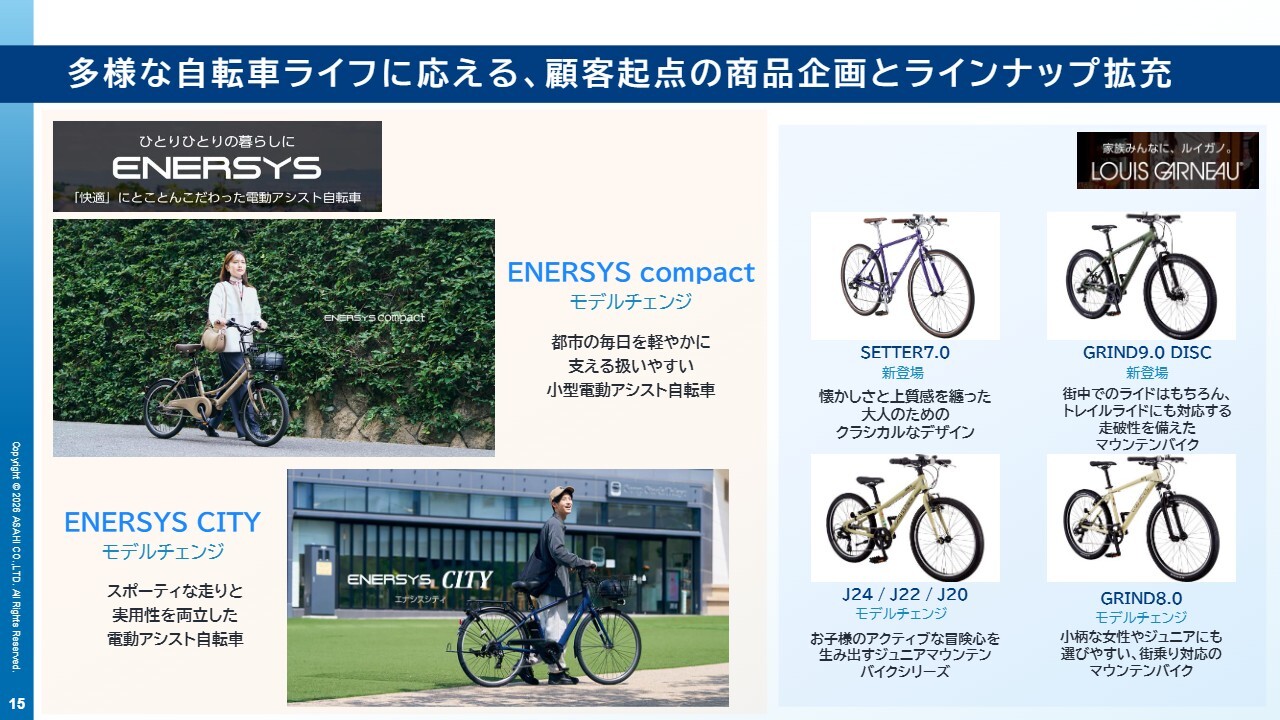
商品戦略についてご説明します。ナショナルブランドの価格競争が激化する中、あさひブランドの商品力をいっそう強化することで差別化を図り、価格競争に巻き込まれない、圧倒的な支持につながるブランドづくりを推進しています。上半期は、「ENERSYS(エナシス)」ブランドおよび「LOUIS GARNEAU(ルイガノ)」ブランドを中心に、顧客ニーズを反映したモデルチェンジや新商品の投入を実施しました。
当社の強みは、お客さまや店舗スタッフの声をタイムリーに商品開発に活かせることです。店舗やEC、修理・メンテナンス、CRMを通じて蓄積されたお客さまの声や使用データを商品企画に反映し、安全性、耐久性、整備性を高める顧客起点の商品開発を進めています。購入時の価値だけでなく、その後のメンテナンスやリユースまで含めたライフサイクル全体の価値を高めることで、個客循環サイクルの強化につなげていきます。
最後になりますが、当社は自転車利用の社会インフラ企業として、中期経営計画「VISION2028」を経営の中核に据え、着実に推進していきます。そのような意味では、初年度および次年度に関しては、そのための準備・助走期間として、あらゆる投資を含めてしっかりと進めていきたいと考えています。
当社がこれから構築する新しい事業モデルは、個社のことだけではありません。業界プラットフォーマーとして新しいビジネスモデルを構築し、自転車市場における新たな価値創造と活性化に尽力していきたいと考えています。これからの自転車業界における次のステージを「VISION2028」で実現していきたいと考えています。
引き続き、ご支援・ご鞭撻のほどよろしくお願いします。ご清聴ありがとうございました。
質疑応答:上半期決算の考え方について
質問者:上半期の決算についての考え方をお聞かせください。上半期は計画を下回る結果だったと思います。価格是正して粗利益率は上がったように思いますが、既存店客数は前年同期比で減少し、自転車の販売台数も計画を下回っている印象です。
天候不順など外部環境の影響もあるので分析は難しいと思いますが、売上が伸びなかった要因として、数量的な面で、天候不順によるものと価格是正による来店客数への影響についてご説明いただければと思います。
下田:7月に熊本・九州エリアの地震、8月から9月にかけては天候不順や災害が続き、休業したエリア・店舗がありました。そのため、第2四半期は売上トップラインの形成に非常に厳しい状況だったと認識しています。
収益面については、期初計画からほぼ相違ない状況で推移していると考えています。粗利益率も改善し、販管費の圧縮もできています。客数売上が計画を下回った分を他の部分の改善で補ったことで、営業利益は上半期の予想にほぼ近い水準になったと認識しています。
また、自転車市場のマクロ環境が非常に厳しい状況です。当社では、中期経営計画・単年度計画において、新車市場は年間で4パーセントから5パーセント程度減少すると想定していましたが、上半期を振り返るとそれ以上となっており、深刻です。輸入統計を見ると、前年から約8パーセント落ち込んでいます。前年の年間495万台に対して、最悪の場合450万台から460万台という水準になる可能性も出てきたという状況です。
当社は新車市場が縮小していることを前提に、次の成長フェーズにチャレンジしています。
質疑応答:価格改定の影響について
質問者:上半期に価格改定を実施したと理解していますが、売上や客数への影響はありましたか?
下田:当社側での影響はなかったと考えています。6月までは客数の減少にはつながっていませんでした。ただし、正直なところ、少し見えにくい部分があります。7月から9月に天候不順があり、5月からの1ヶ月間しかデータとして見えていないため、客数の伸びとの相関関係は測りにくいところがあります。引き続き状況を注視し、必要であれば個別の対応を適切に行っていきたいと考えています。
質疑応答:通期計画達成に向けた下半期での取り返しについて
質問者:期初計画から考えると、通期計画の達成に向けて下半期にかなり努力が必要となるかと思います。上半期に業績が偏重する構造である場合、下半期のハードルが相当高くなるうえ、9月の天候要因などを考えると厳しい状況ではないかと思います。現段階では業績予想を修正されていないようですが、下半期にある程度取り返すという考え方でよろしいでしょうか?
下田:通期計画の修正はありませんので、ご指摘のとおり後半でしっかり取り返していきます。特に7月・8月に失った需要を、この9月も含めて10月以降にどれだけ取り返せるかということで、各種さまざまな施策に加えて客数増加の施策を進めていきたいと考えています。
質疑応答:下半期の価格改定の予定について
質問者:下半期にも価格改定を予定されていますか?
下田:一部商品に関しては、これまでの価格を是正していくという意味での価格改定はあります。
記事提供: