2026年10月15日に発表された、株式会社エスエルディー2027年2月期第2四半期決算説明の内容を書き起こしでお伝えします。
目次
有村譲氏:株式会社エスエルディー代表取締役社長の有村譲です。
本日は、2027年2月期第2四半期決算説明をし、その後、今後の取り組みについてみなさまにお伝えします。
会社概要
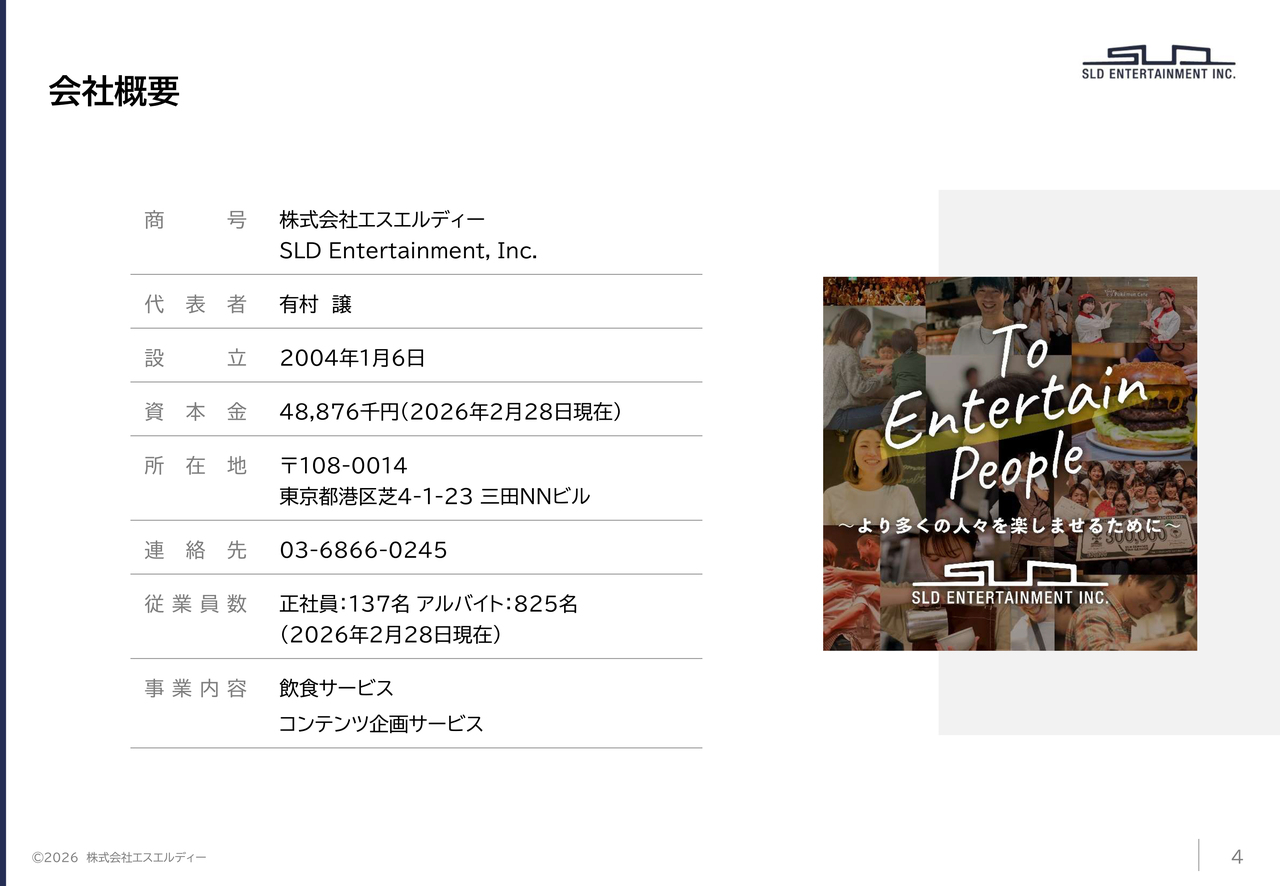
その前に、当社の会社概要、事業内容を簡潔にご説明します。
当社の創業は2004年、IPOは2015年となります。
前期末においての従業員数は、社員数137名、アルバイト825名となっています。
飲食サービス
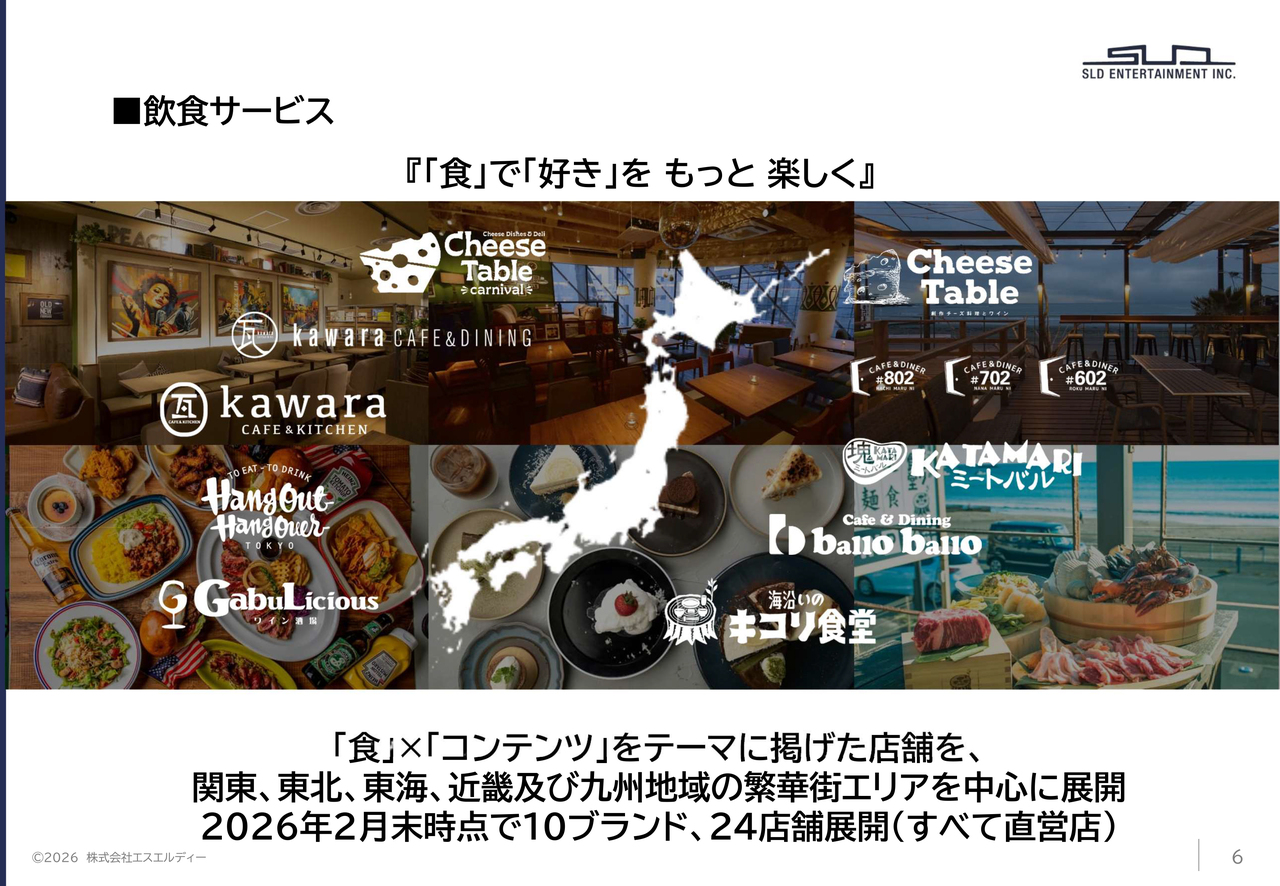
事業としては、大きく2つサービスを提供しています。
飲食サービス事業においては、関東圏を中心としながら、東は仙台から西は福岡に至るまで、全国各地に展開を進めています。現在は、個性豊かな10のブランドを展開し、合計で24店舗を運営しています。それぞれの地域に根ざしたサービスを提供しながら、着実にネットワークを広げています。
コンテンツ企画サービス
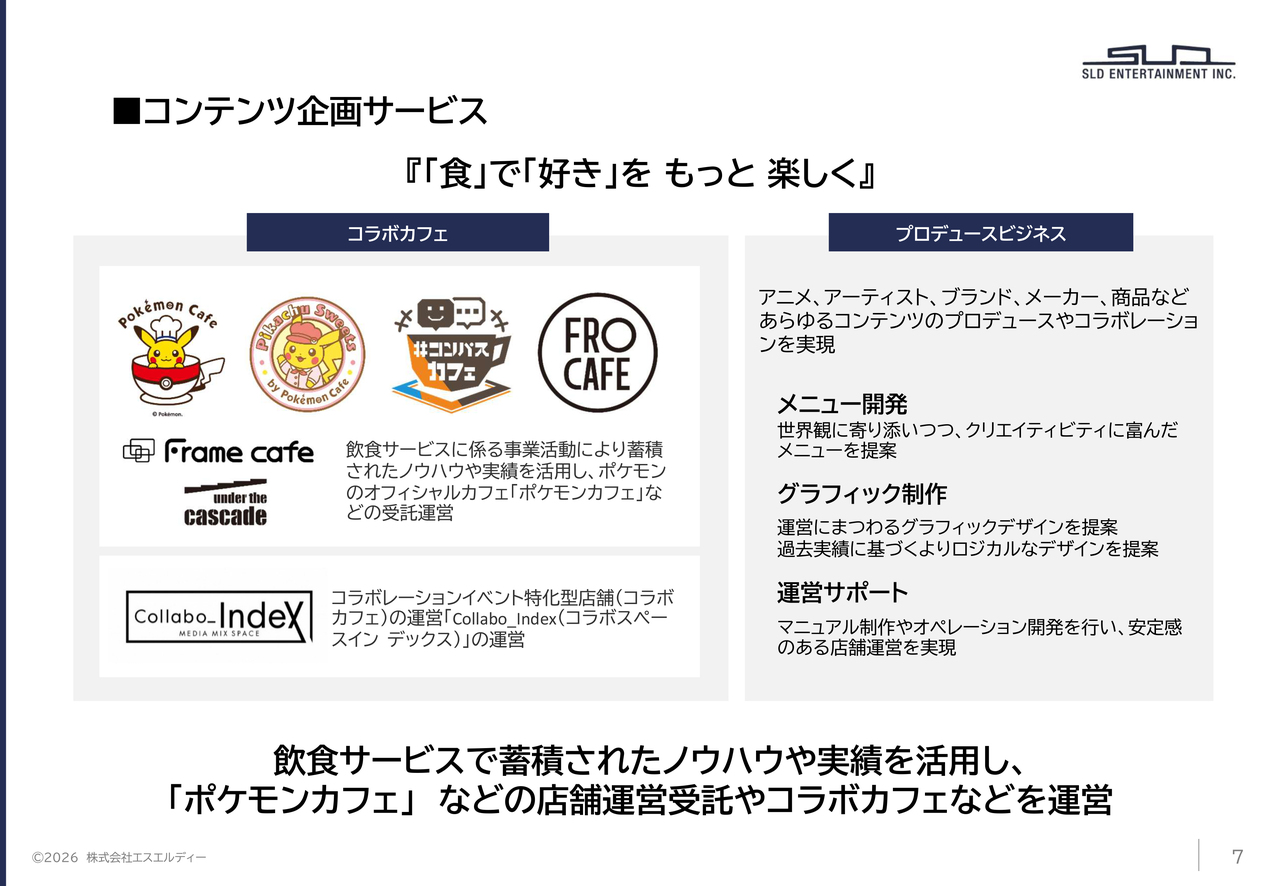
続きまして、当社のコンテンツ企画サービスについてご紹介します。私たちは、「食」と「IPコンテンツ」を掛け合わせることで、従来の飲食体験とは一線を画す、新しい価値の創出に取り組んでいます。例えば、「ポケモンカフェ」をはじめとしたコラボレーションカフェの運営では、ファンのみなさまに特別な時間と空間を提供し、高いご支持をいただいています。
加えて、他社さまからのご要望に応じて企画・運営を行うプロデュース事業も積極的に展開しており、IPの世界観を的確に表現した空間づくりや、顧客体験の最大化を通じて、多くのパートナー企業さまと価値共創を実現しています。
決算サマリー
それでは、2027年2月期第2四半期の決算概要の説明をします。
まずは、決算サマリーとなります。
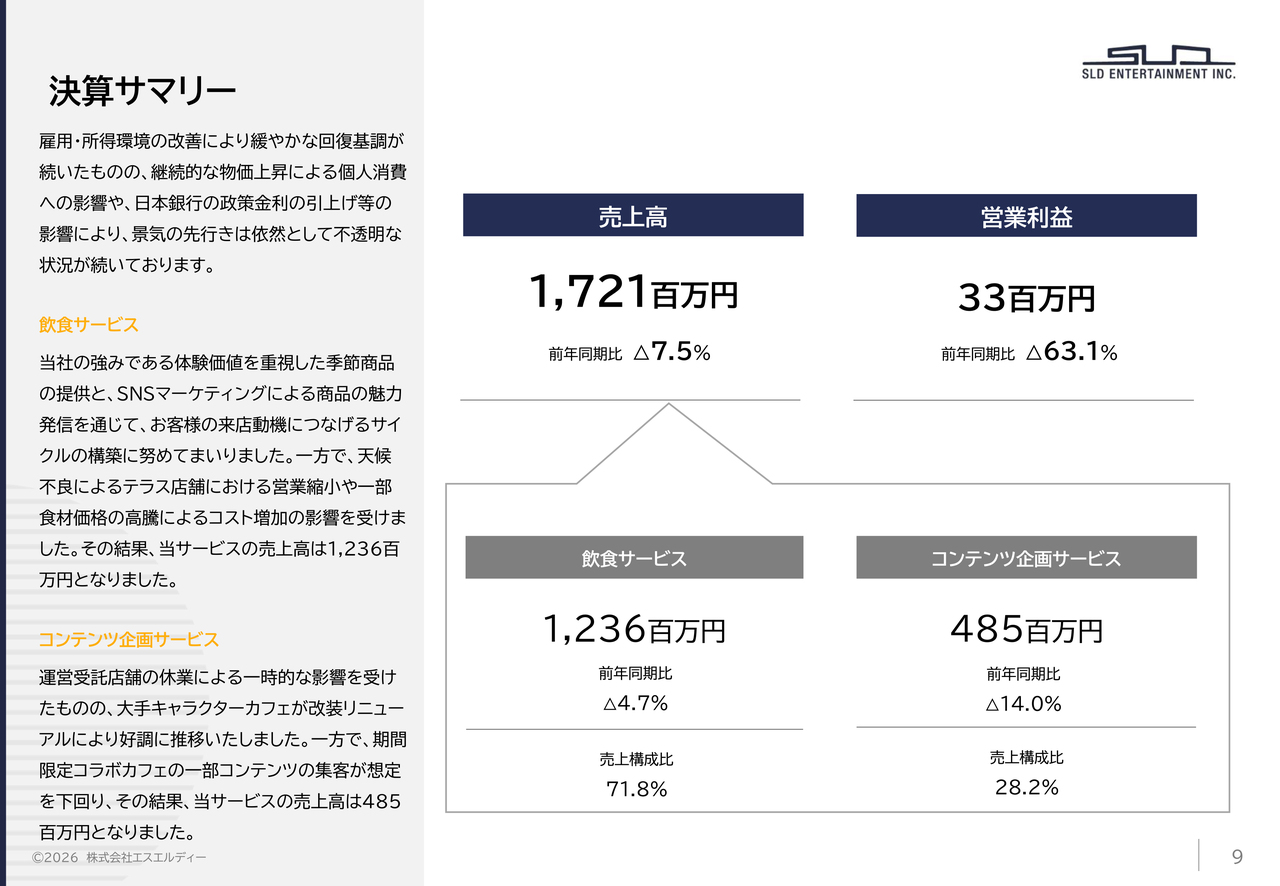
当中間会計期間における業績は、売上高17億2,100万円(前年同期比7.5パーセント減)、営業利益3,300万円(前年同期比63.1パーセント減)となりました。
続きまして、セグメント別の業績については、飲食サービスにおいては、当社の強みである体験価値を重視した季節商品の提供と、SNSマーケティングによる商品の魅力発信を通じて、お客さまの来店動機につなげるサイクルの構築に努めてきました。一方で、天候不良によるテラス店舗における営業縮小や一部食材価格の高騰によるコスト増加の影響を受けました。その結果、当サービスの売上高は12億3,600万円(前年同期比4.7パーセント減)となりました。
今後についても、DXによる生産性の向上やお客さま満足度の向上につながる付加価値に見合った価格の見直し、水道光熱費の削減を進め、収益性の回復を図っていきます。
コンテンツ企画サービスにおいては、運営受託店舗の休業による一時的な影響を受けたものの、大手キャラクターカフェが改装リニューアルにより好調に推移しました。一方で、期間限定コラボカフェの一部コンテンツの集客が想定を下回り、その結果、当サービスの売上高は4億8,500万円(前年同期比14.0パーセント減)となりました。
今後については、当社にて開催したコラボカフェでの蓄積データを活用したコンテンツ選定の精度向上をし、コラボカフェの収益安定化を図っていきます。
なお、セグメント別の売上構成比は、飲食サービスにおいては71.8パーセント、コンテンツ企画サービスにおいては28.2パーセントとなりました。
損益計算書(P/L)
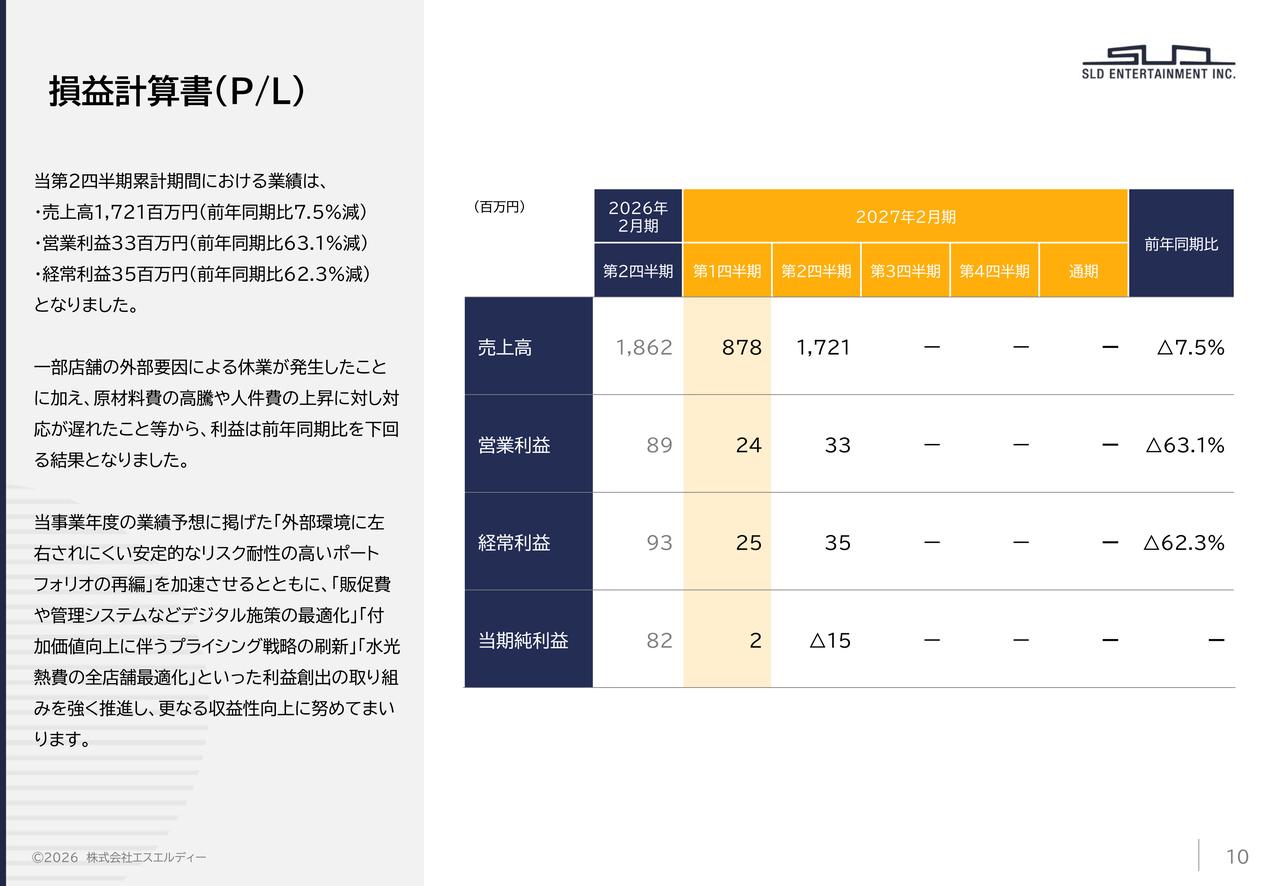
損益計算書については、売上高17億2,100万円(前年同期比7.5パーセント減)、営業利益3,300万円(前年同期比63.1パーセント減)、経常利益3,500万円(前年同期比62.3パーセント減)となりました。
一部店舗の外部要因による休業が発生したことに加え、原材料費の高騰や人件費の上昇に対し対応が遅れたこと等から、前年同期比を下回る結果となりました。
なお、当中間会計期間において、退店の意思決定を行った直営店舗について、減損損失300万円を特別損失に計上しました。また、当事業年度の通期業績予想の修正等を踏まえ、繰延税金資産の回収可能性について検討した結果、繰延税金資産の減少をし、法人税等調整額(損失)4,300万円を計上しました。これらの結果、当期純損失は1,500万円となりました。
売上高・営業利益の四半期推移
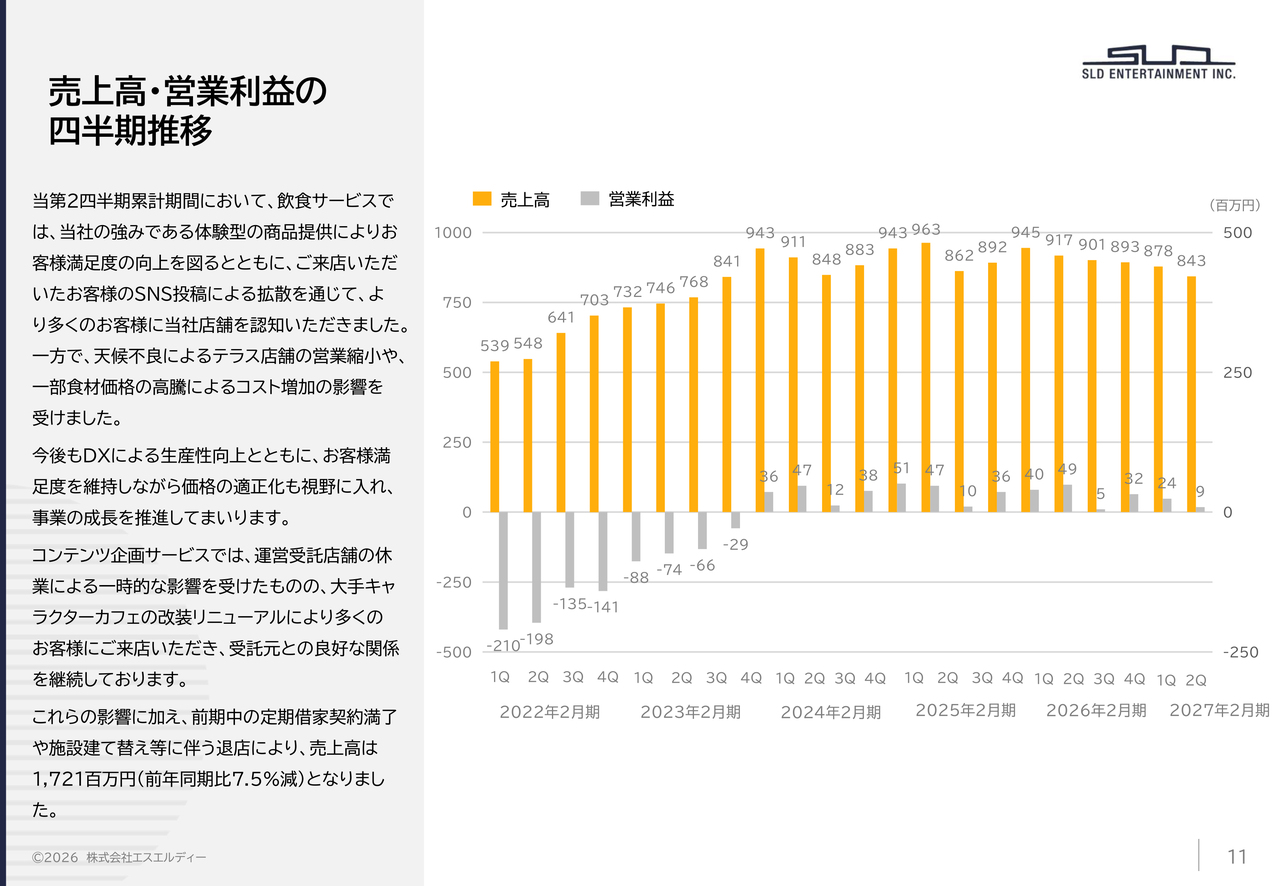
続きまして、売上高・営業利益の四半期推移についてのご説明をします。
先ほどお伝えしていますが、当中間会計期間は、飲食サービスでは、体験型商品の提供やSNSの波及効果によって顧客満足度と認知度が向上した反面、悪天候による機会損失や食材高騰によるコスト増の影響を受けました。また、コンテンツ企画サービスでは、一部店舗の休業による影響はあったものの、キャラクターカフェの改装リニューアルにより集客を伸ばし、受託元との良好な関係を維持しています。
その結果、当中間会計期間において、売上高は前年同期比7.5パーセントの減少となりました。
売上高・営業利益の四半期推移については、資料をご確認いただければと思います。
セグメント別状況
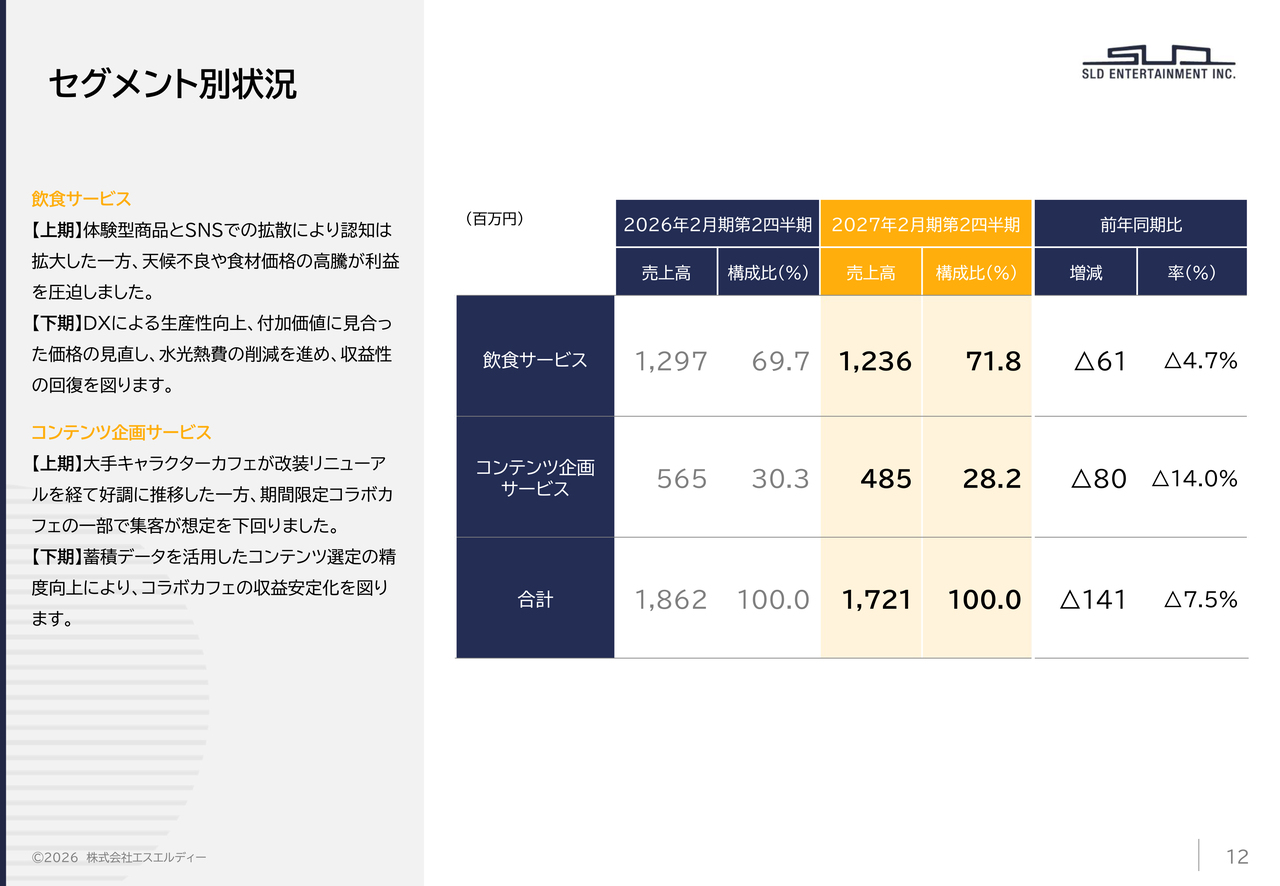
セグメント別の状況については、先ほどのご説明と重複しますので、この場では割愛します。
貸借対照表(B/S)
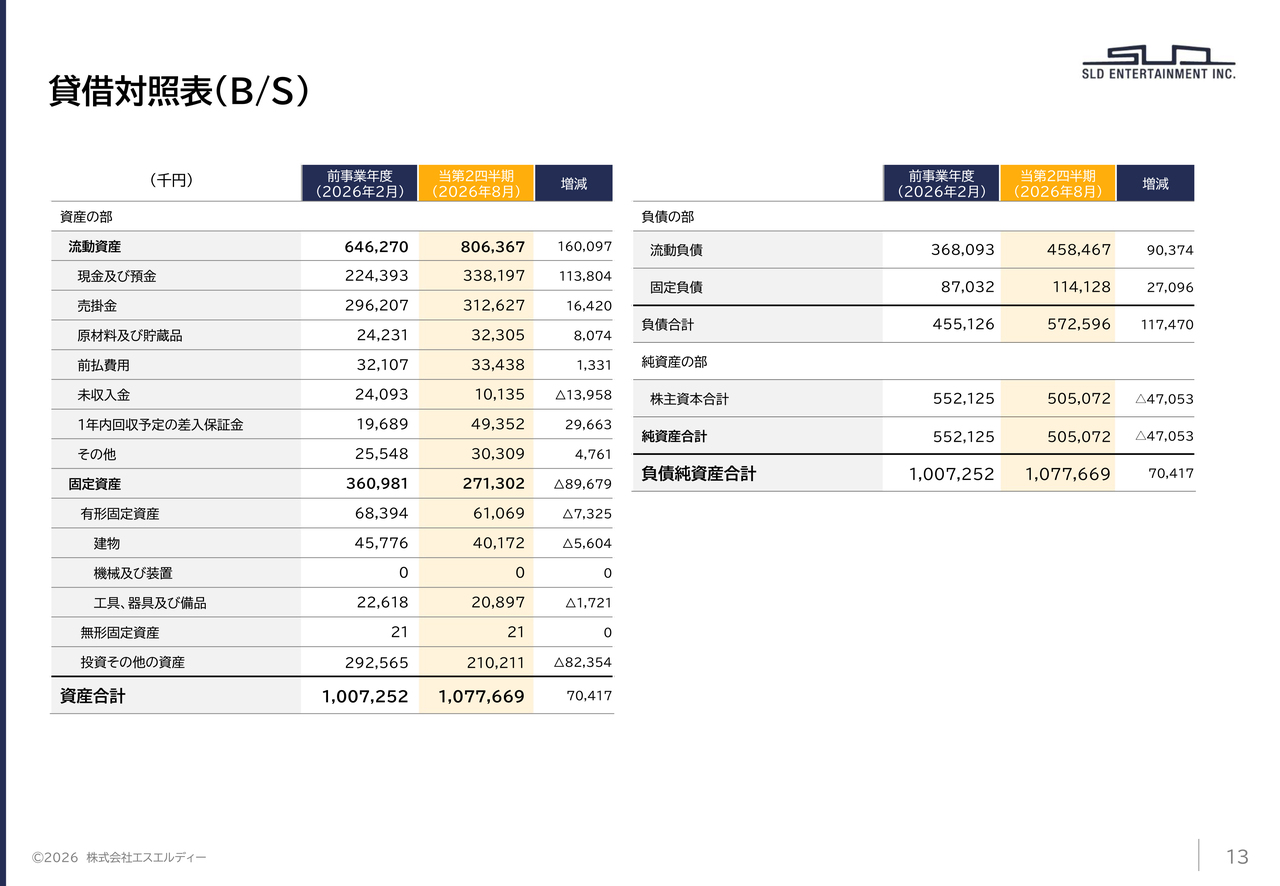
続きまして、貸借対照表についてのご説明をします。
当中間会計期間末の資産合計は、前事業年度末と比較して7,000万円増加し、10億7,700万円となりました。
流動資産は、前事業年度末と比較して1億6,000万円増加し、8億600万円となりました。これは主に、現金および預金が1億1,300万円、1年内回収予定の差入保証金が2,900万円増加したこと等によるものです。
固定資産は、前事業年度末と比較して8,900万円減少し、2億7,100万円となりました。これは主に、敷金および保証金が4,200万円、繰延税金資産が4,300万円減少したこと等によるものです。
当中間会計期間末の負債合計は、前事業年度末と比較して1億1,700万円増加し、5億7,200万円となりました。
流動負債は、前事業年度末と比較して9,000万円増加し、4億5,800万円となりました。これは主に、買掛金が1,900万円、1年内返済予定の長期借入金が5,000万円、資産除去債務が1,700万円増加したこと等によるものです。
固定負債は、前事業年度末と比較して2,700万円増加し、1億1,400万円となりました。これは主に、資産除去債務が1,300万円減少したものの、長期借入金が4,100万円増加したこと等によるものです。
当中間会計期間末の純資産合計は、前事業年度末と比較して4,700万円減少し、5億500万円となりました。これは主に、中間純損失1,500万円の計上、剰余金の配当に伴い利益剰余金が3,200万円減少したこと等によるものです。
2027年2月期業績予想
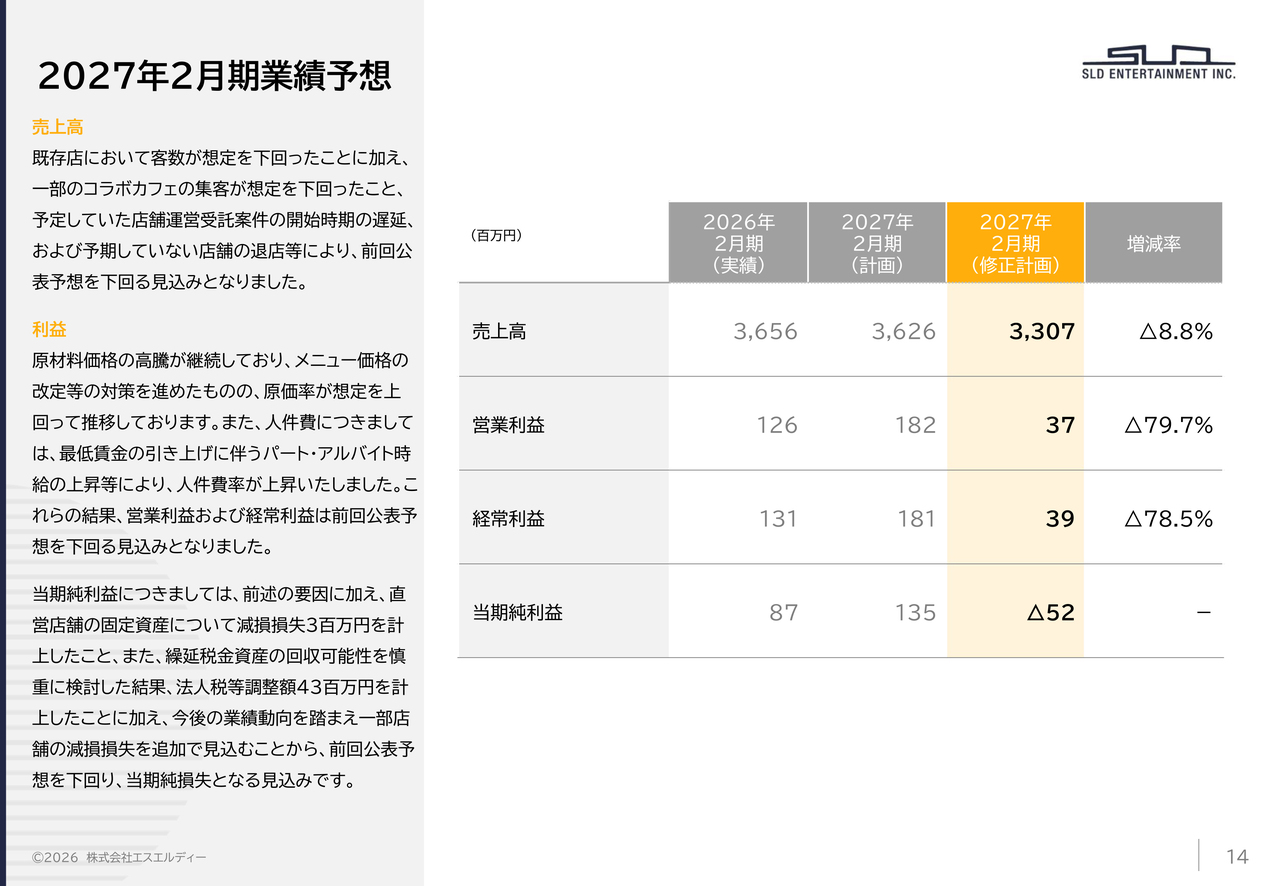
最後に、2027年2月期通期の業績予想となります。
今回の2027年2月期第2四半期の決算発表と同時に、2027年2月期通期の業績予想の修正をしています。
スライドに記載のとおり、前回公表時は売上高36億2,600万円、営業利益1億8,200万円、経常利益1億8,100万円、当期純利益1億3,500万円と予想していましたが、売上高33億700万円(前回公表時増減率8.8パーセント減)、営業利益3,700万円(前回公表時増減率79.7パーセント減)、経常利益3,900万円(前回公表時増減率78.5パーセント減)、当期純損失マイナス5,200万円と予想の修正をします。
業績予想の修正理由としましては、売上高においては、既存店において客数が想定を下回ったことに加え、一部のコラボカフェの集客が想定を下回ったこと、予定していた店舗運営受託案件の開始時期の遅延、および予期していない店舗の退店等により、前回公表予想を下回る見込みとなりました。
利益面においては、原材料価格の高騰が継続しており、メニュー価格の改定等の対策を進めたものの、原価率が想定を上回って推移しています。また、人件費については、最低賃金の引き上げに伴うパート・アルバイト時給の上昇等により、人件費率が上昇しました。これらの結果、営業利益および経常利益は前回公表予想を下回る見込みとなりました。
当期純利益については、前述の要因に加え、直営店舗の固定資産について減損損失300万円を計上したこと、また、繰延税金資産の回収可能性を慎重に検討した結果、法人税等調整額4,300万円を計上したことに加え、今後の業績動向を踏まえ一部店舗の減損損失を追加で見込むことから、前回公表予想を下回り、当期純損失となる見込みです。
当社としましては、このたびの業績予想の修正および当期純損失の計上を真摯に受け止め、既存店の収益基盤の強化、ならびに原価管理と適正な人員配置による利益率の改善に努め、早期の業績回復を目指していきます。
トピックス
続きまして、当中間会計期間のトピックスについてお伝えします。
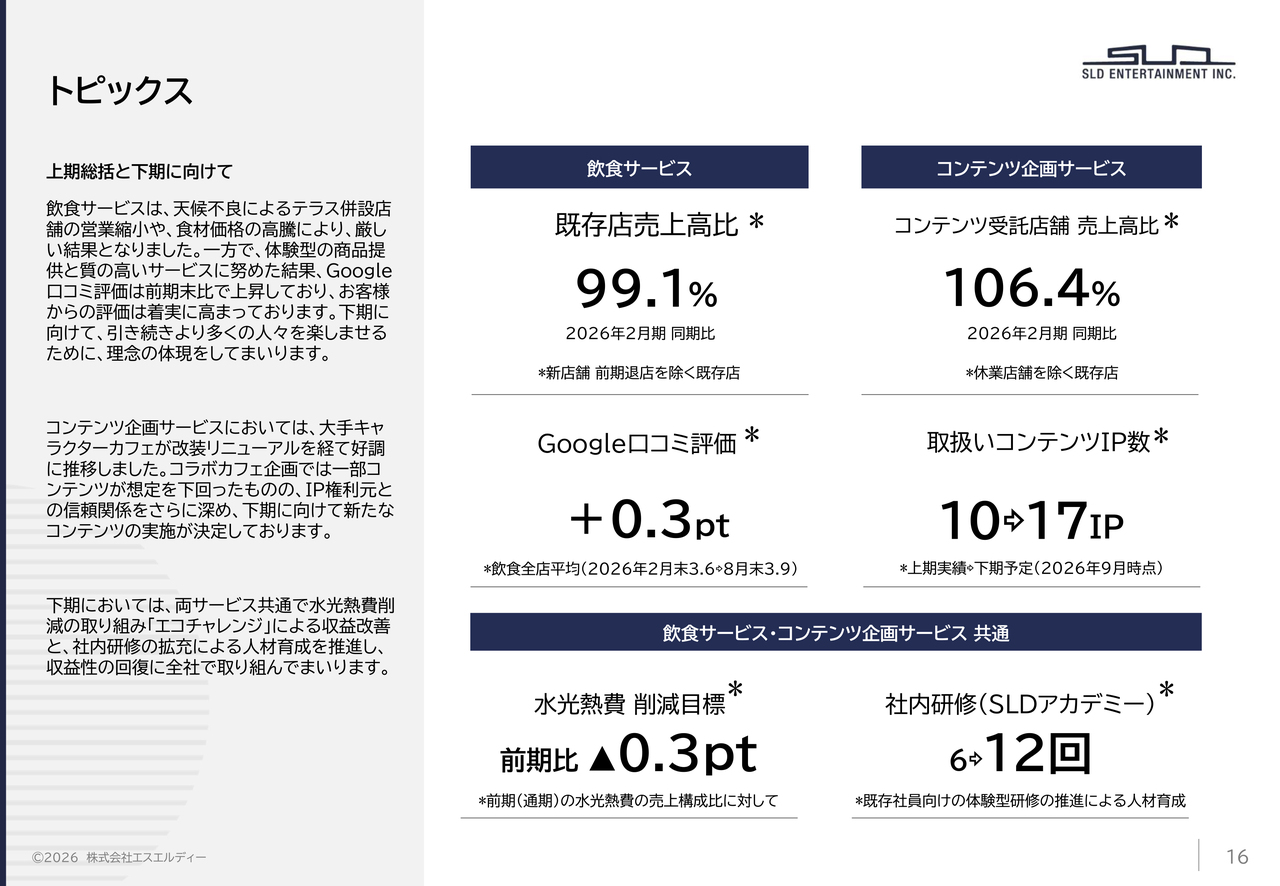
飲食サービスにおいては、既存店において、体験型商品の提供や「Google」口コミ評価がプラス0.3ポイント増加し顧客満足度と認知度が向上した反面、悪天候による機会損失等の影響を受けた結果、売上高は既存店前年比99.1パーセントと下回る結果となりました。
コンテンツ企画サービスにおいては、運営受託店舗の休業による一時的な影響を受けたものの、大手キャラクターカフェが改装リニューアルにより好調に推移し、運営受託店舗における売上高前年比は106.4パーセントと前年を上回る結果となりました。また、期間限定のIPコンテンツとのコラボレーションカフェを前年10コンテンツから17コンテンツ(予定も含む)実施し、当社の受託収益拡大を見込んでいます。
事業トピックス:既存事業の高収益体質化(集客強化)
続きまして、各セグメントにおいての取り組みについて、少し説明します。
当社の飲食サービスでは、集客力強化の施策として、継続して体感価値向上の取り組みを展開しています。
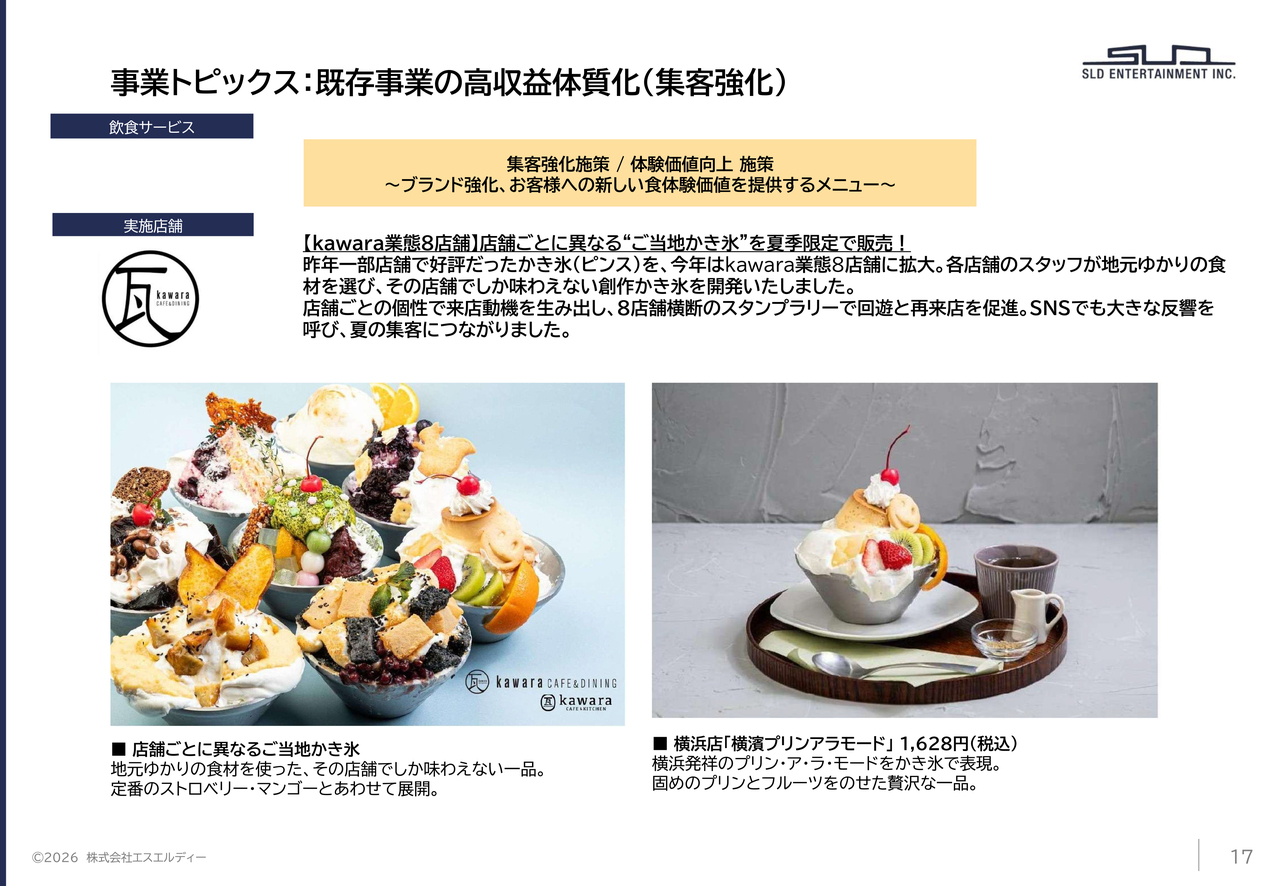
例えば、当社ブランド「kawara CAFÉ & DINING」では、店舗ごとに異なる“ご当地かき氷”を夏季限定で販売しました。各店舗のスタッフが地元ゆかりの食材を選び、その店舗でしか味わえない創作かき氷を開発し販売しました。店舗ごとの個性で来店動機を生み出し、店舗横断のスタンプラリーで回遊と再来店を促進し、SNS等でも大きな反響を呼び、夏の集客につながりました。
事業トピックス:期間限定コラボレーションカフェ実施
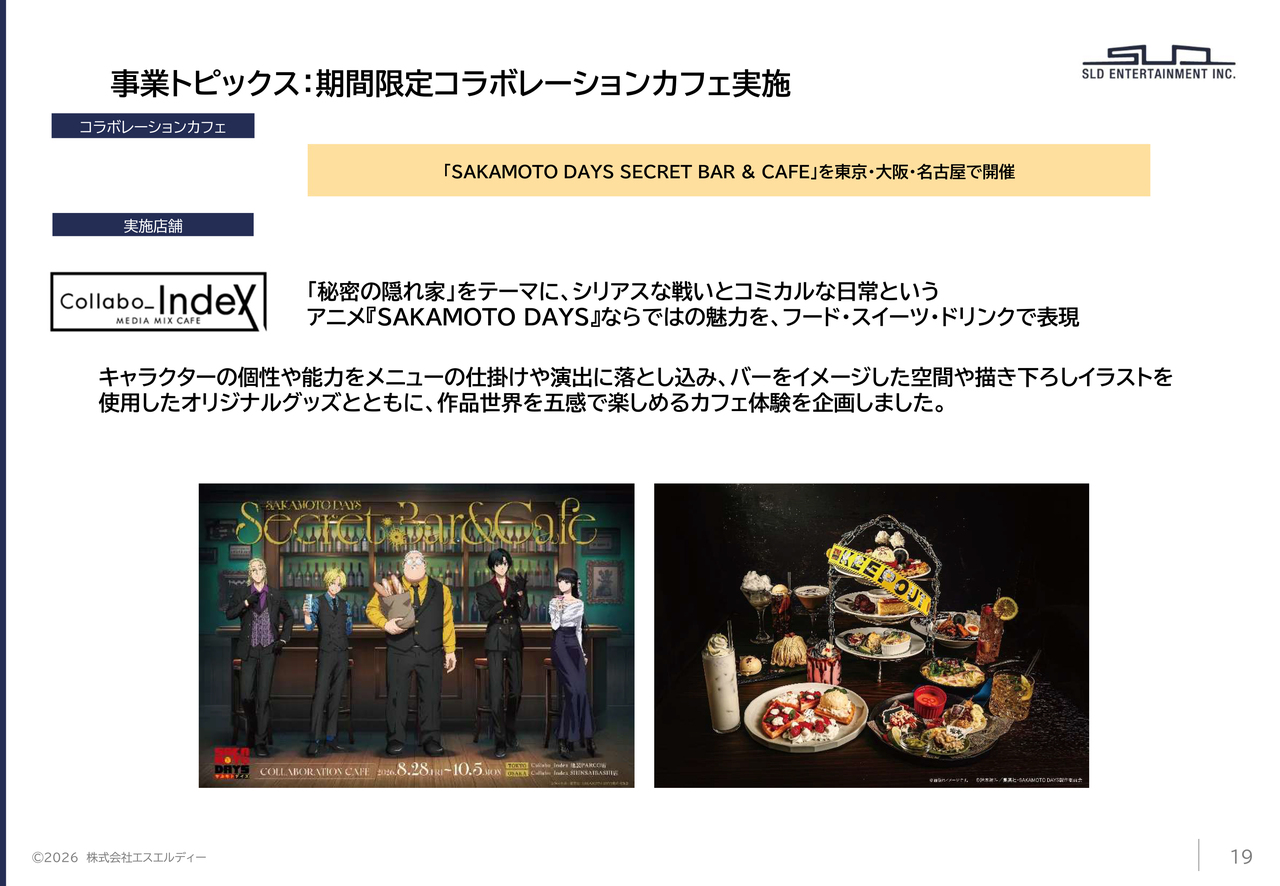
コンテンツ企画サービスでは、アニメ『SAKAMOTO DAYS』と連動したコラボカフェ「SAKAMOTO DAYS SECRET BAR & CAFE」を開催しました。「秘密の隠れ家」をテーマに、シリアスな戦いとコミカルな日常という『SAKAMOTO DAYS』ならではの世界観や魅力を、フード、スイーツ、ドリンクで表現しました。キャラクターの個性や能力をメニューの仕掛けや演出に落とし込み、BARをイメージした空間や描き下ろしイラストを使用したオリジナルグッズとともに、作品世界を五感で楽しめるカフェ体験を企画しました。いずれのコラボカフェも連日ファンの方々にご好評いただきました。
今後も、IPコンテンツの版権元さまとの関係性を強化し、取り組みの企画、提案を加速させ、新しい価値を創出し提案できるよう事業を推進していきます。
引き続き、より多くのお客さまに喜んでいただけるように、社員一丸となってがんばっていきます。
今後の取り組み①
続きまして、今後の取り組みについてお伝えします。
当社は今後、収益性の回復と持続的な成長に向けて、次の取り組みを進めていきます。
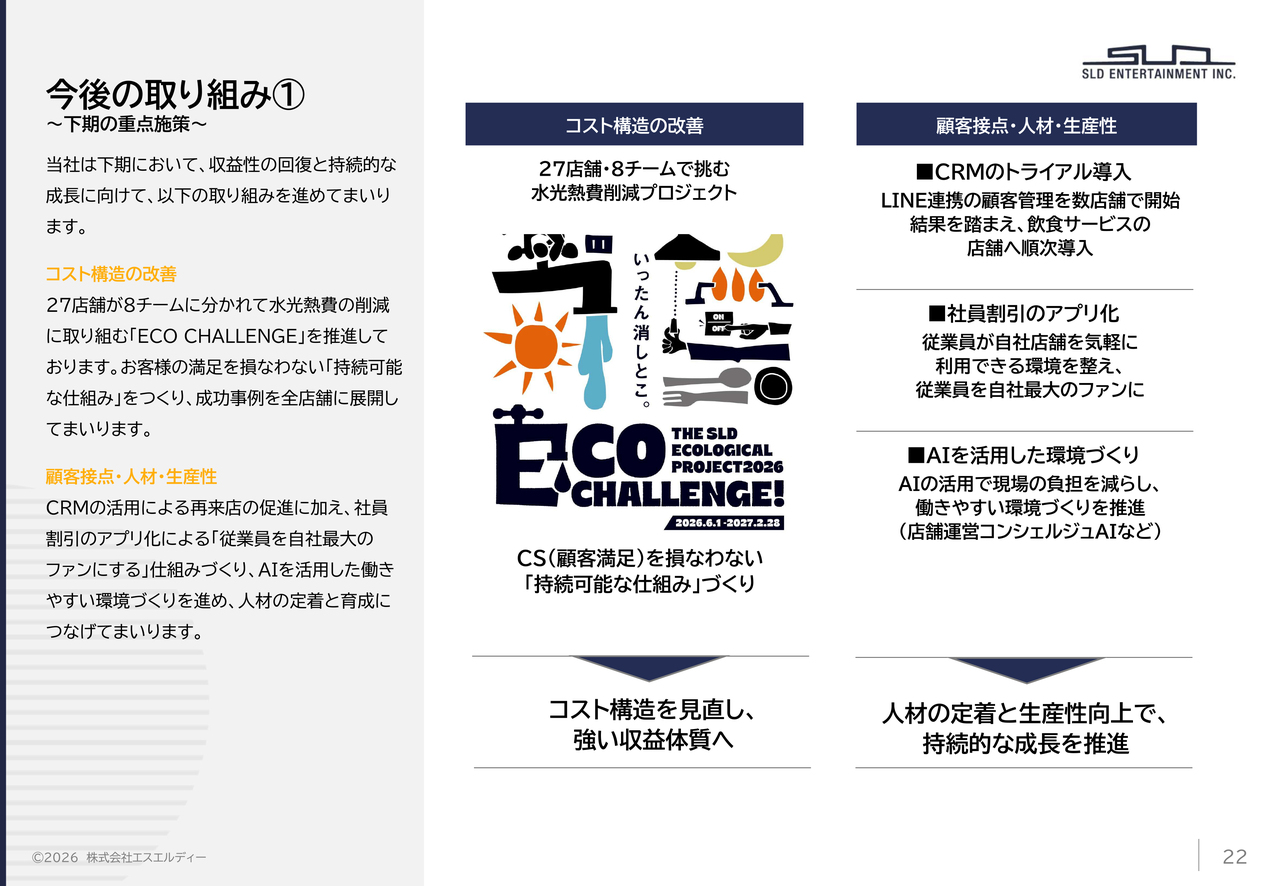
1つ目として、コスト構造を見直し、強い収益構造にすることを目的に、27店舗のスタッフが8チームに分かれて水光熱費の削減に取り組む「ECO CHALLENGE」を推進しています。お客さまの満足を損なわない「持続可能な仕組み」をつくり、成功事例を全店舗に展開していきます。
2つ目として、CRMの活用による再来店の促進に加え、社員割引のアプリ化による「従業員を自社最大のファンにする」仕組みづくりをしています。AIを活用した働きやすい環境づくりを進め、人材の定着と育成につなげ生産性の向上をし、持続的な成長を推進していきます。
今後の取り組み②
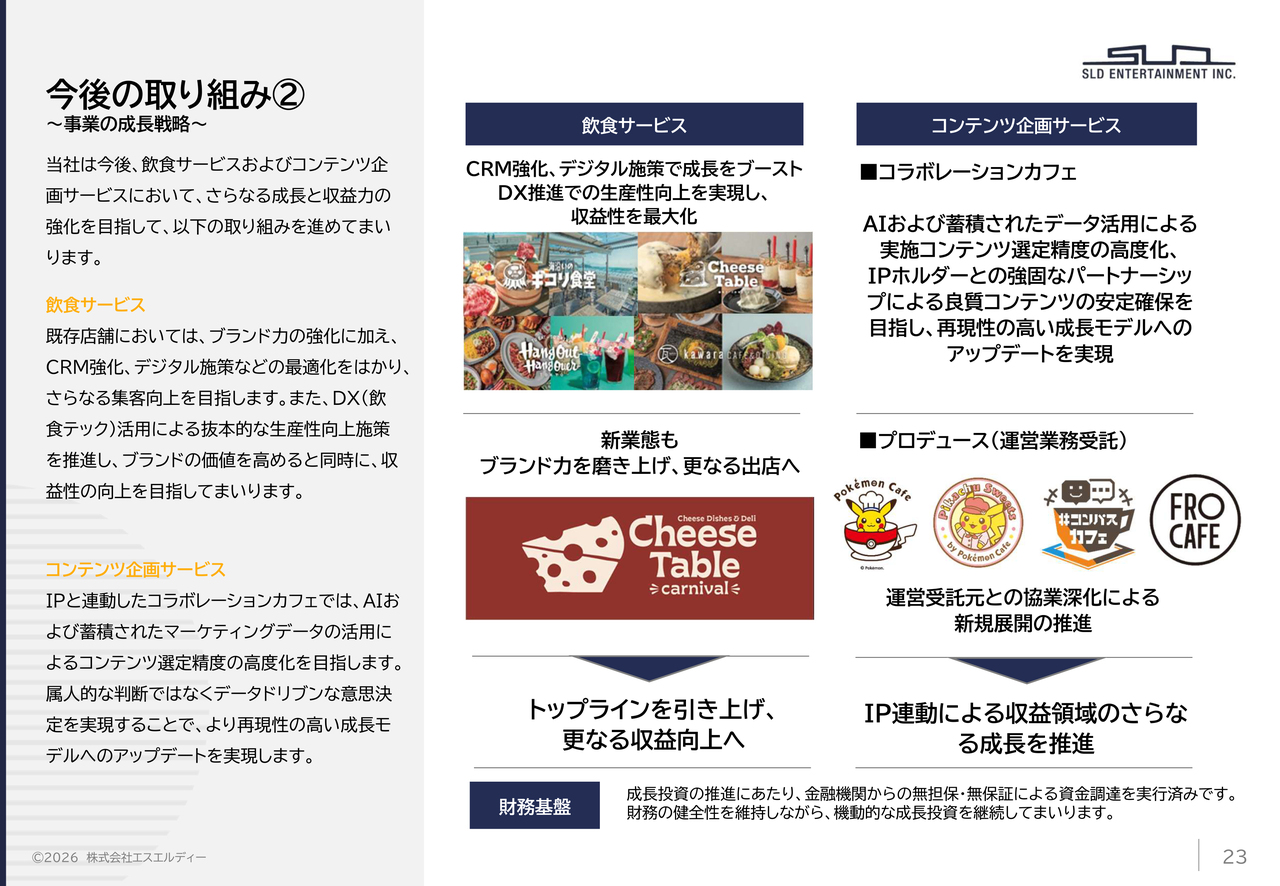
また、今後、飲食サービスおよびコンテンツ企画サービスにおいて、さらなる成長と収益力の強化を目指して、次の取り組みを進めていきます。
飲食サービスにおいては、既存店舗においては、ブランド力の強化に加え、CRM強化、デジタル施策などの最適化をはかり、さらなる集客向上を目指します。また、DX(飲食テック)活用による抜本的な生産性向上施策を推進し、ブランドの価値を高めると同時に、収益性の向上を目指していきます。
コンテンツ企画サービスにおいては、IPコンテンツと連動したコラボレーションカフェでは、AIおよび蓄積されたマーケティングデータの活用によるコンテンツ選定精度の高度化を目指します。属人的な判断ではなくデータドリブンな意思決定を実現することで、より再現性の高い成長モデルへのアップデートを実現していきます。
今後の取り組み③
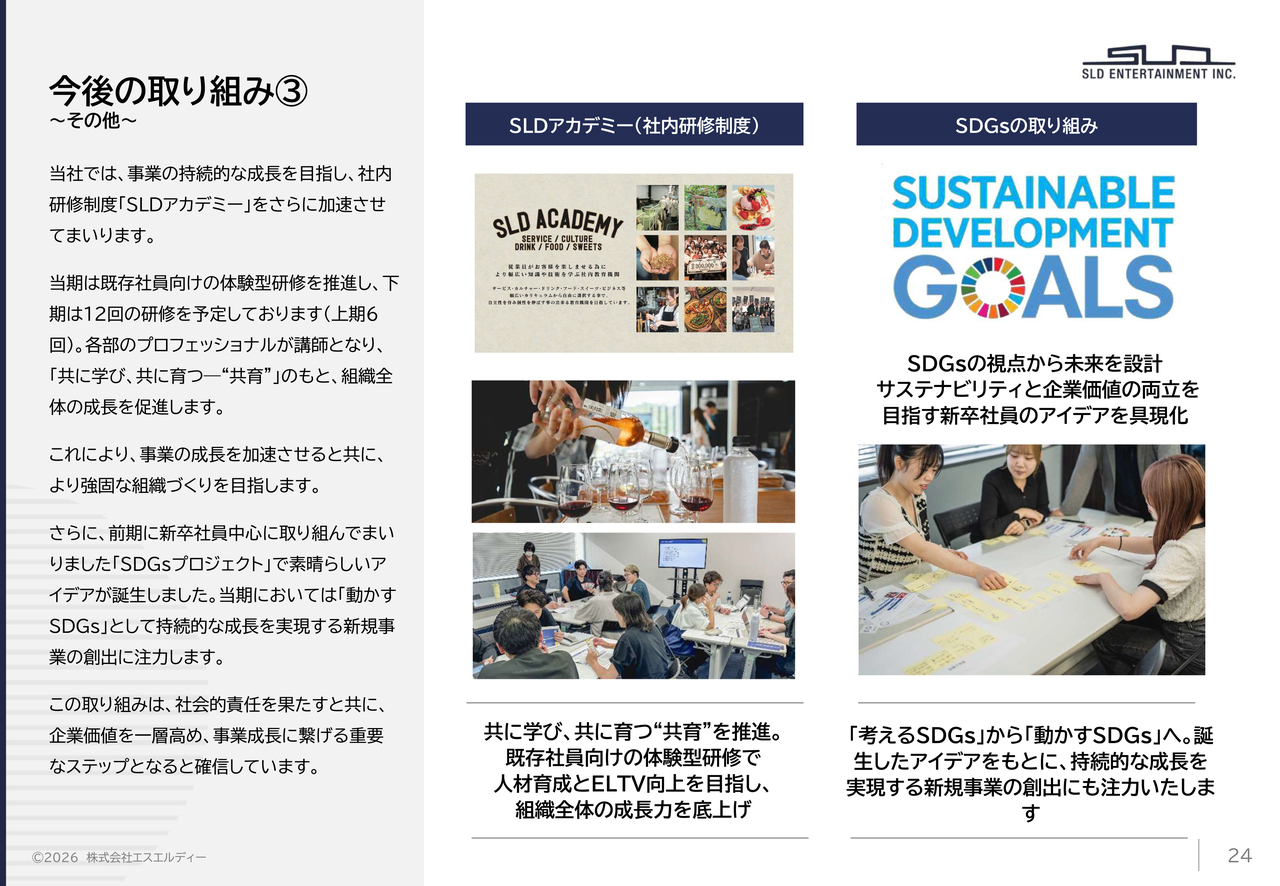
当社では、事業の持続的な成長を目指し、過去から取り組んでいる社内研修制度「SLDアカデミー」をさらに加速させていきます。
当事業年度は既存社員向けの体験型研修を推進し、下期は12回の研修を予定しています(上期6回)。各部のプロフェッショナルが講師となり、「共に学び、共に育つ—“共育”」のもと、組織全体の成長を促進します。
これにより、事業の成長を加速させると共に、より強固な組織づくりを目指します。
さらに、前期に新卒社員中心に取り組んできました「SDGsプロジェクト」ですばらしいアイデアが誕生しました。当期においては「動かすSDGs」として持続的な成長を実現する新規事業の創出に注力します。
この取り組みは、社会的責任を果たすと共に、企業価値を一層高め、事業成長に繋げる重要なステップとなると確信しています。
以上、2027年2月期第2四半期の決算概況につき、私からのご説明とします。
記事提供: