2026年10月23日に発表された、森トラストリート投資法人2026年8月期決算説明の内容を書き起こしでお伝えします。
2026年8月期決算説明
内藤宏史氏:森トラストリート投資法人の資産運用会社である森トラスト・アセットマネジメント株式会社代表取締役社長の内藤です。日頃から森トラストリート投資法人の運用に関してご理解を賜り、誠にありがとうございます。
2026年10月23日に発表した森トラストリート投資法人の2026年8月期(第49期)の決算概要および今後の見通しについてご説明します。
なお、以降の説明では、2026年8月期を「当期」、2026年2月期を「前期」と呼びます。また、ホテルについては、平均客室単価を「ADR」、ADRに客室稼働率を乗じて算出する、販売可能客室1室当たりの宿泊売上高を「RevPAR(レヴパー)」と呼びます。それでは、資料に基づきご説明します。
2026年8月期(第49期)決算サマリー
3ページをご覧ください。
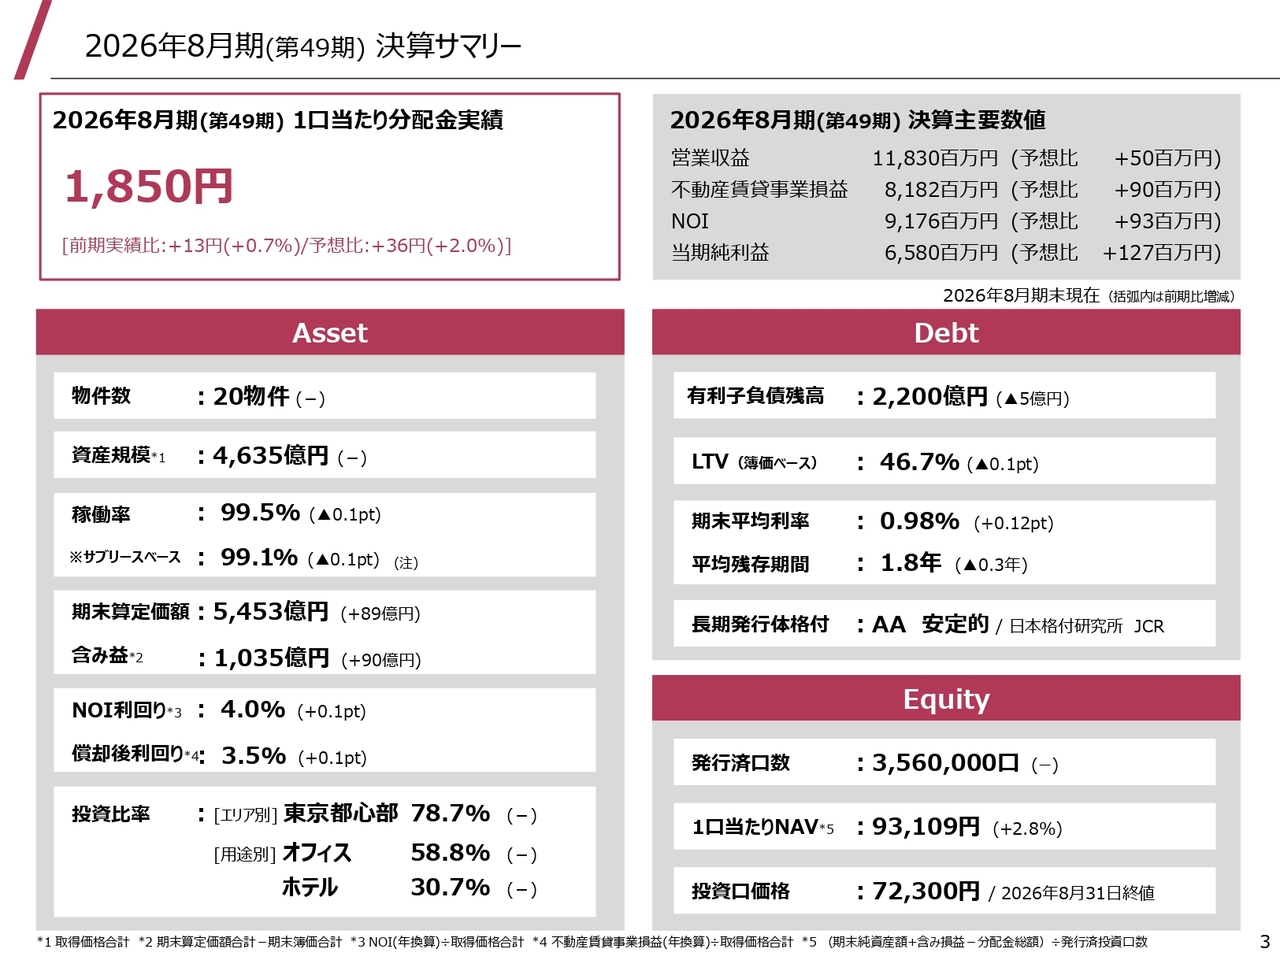
当期の実績分配金は、投資口1口当たり1,850円となり、前期実績を13円、半年前にお示しした予想を36円上回りました。2期前の1,854円には届きませんでしたが、売却益等を含まない実力ベースでの分配金として、引き続き1,800円を大きく超える水準となりました。
左下の「Asset」をご覧ください。中段の期末算定価額は前期末より89億円増加して5,453億円となり、含み益は1,035億円となりました。これに伴い、ページ右下の「Equity」に記載のとおり、1口当たりNAV(ネットアセットバリュー)は前期から2.8パーセント増加して9万3,109円となり、投資主価値がさらに向上しています。
内部成長戦略の着実な進展(金利上昇下での実力ベース分配金の着実な成長)
4ページをご覧ください。
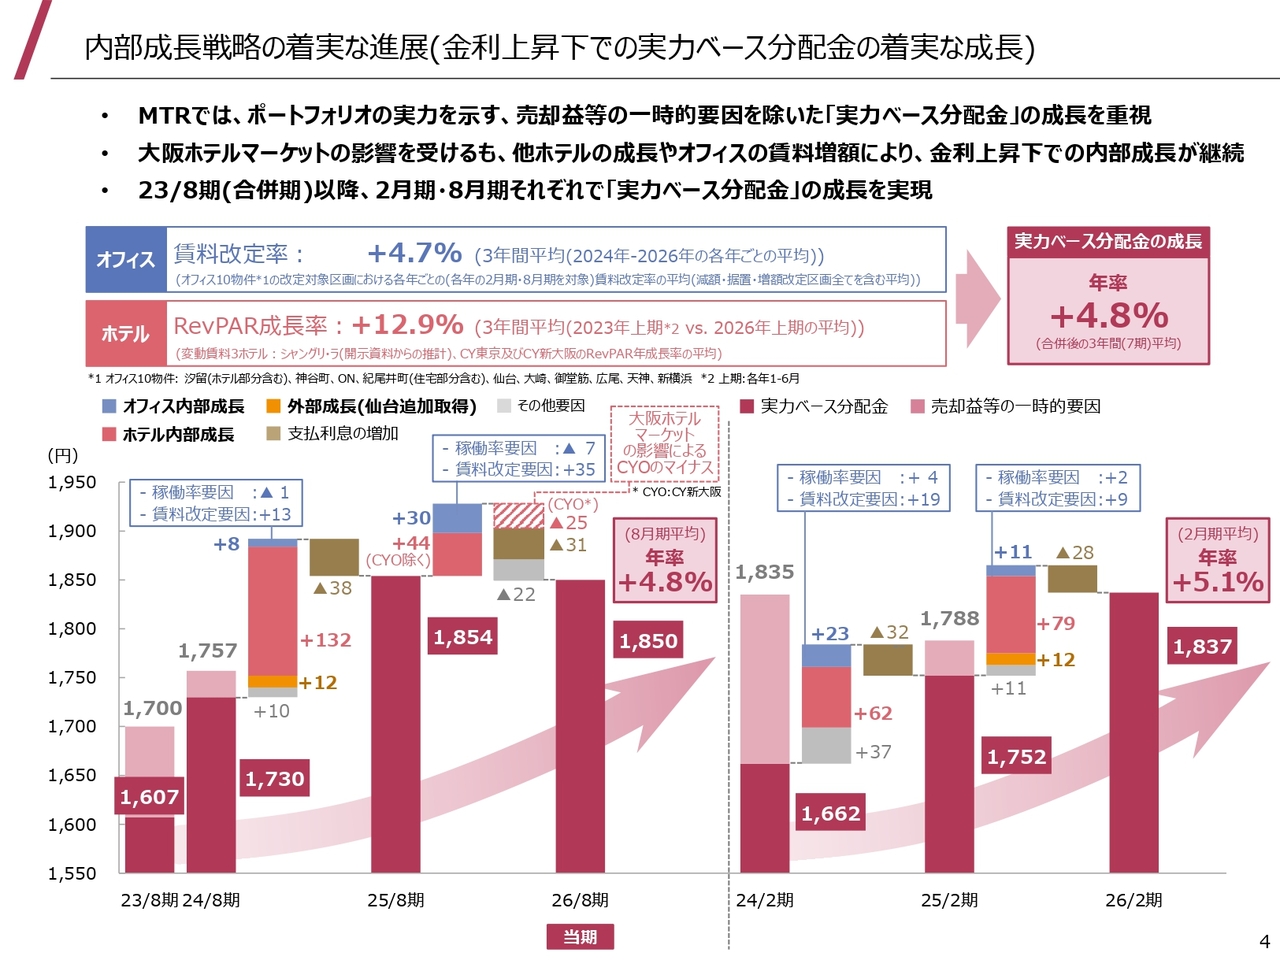
当期までの内部成長の進展についてご説明します。本投資法人では、物件の売却益などの一時的要因を除いた「実力ベース分配金」の成長が、ポートフォリオの中長期にわたる真の実力を表すものであると考え、重要視しています。
当期のオフィスについては、賃料の増額改定が前期よりさらに力強さを増し、ホテルについても、大阪ホテルマーケットの影響はありつつも、全体としてはRevPARの成長が継続しました。
これらが成長のエンジンとなり、実力ベースの分配金は、森トラスト・ホテルリート投資法人と合併した2023年8月期以降、各年8月期は年率4.8パーセント、2月期は年率5.1パーセントと、高い成長率が続いています。
中期的(26/8期を基準とする今後3年間)な賃料成長と分配金の成長
5ページをご覧ください。
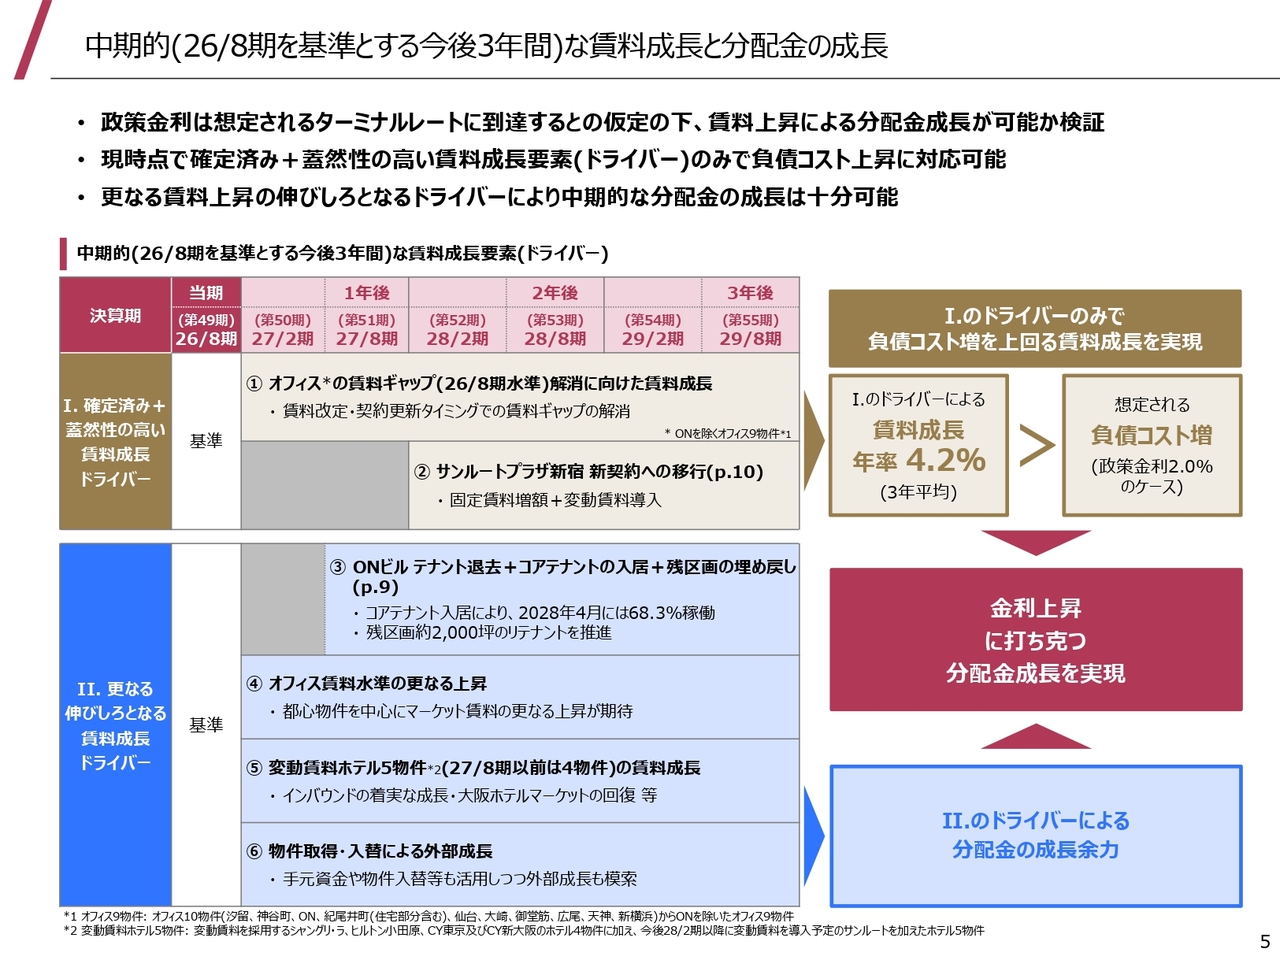
ここでは、当期を基準として、3年後の2029年8月期までの賃料成長および金利上昇による影響について検討し、引き続き分配金の成長が可能であるかについて検証しています。
表の上段、ローマ数字Ⅰには、確定済みもしくは蓋然性の高い2つの賃料成長要素、言い換えると賃料成長のドライバーを記載しています。
1つ目のドライバーは、今後3年間に賃料改定や契約期限を迎えるオフィス等のリーシング契約について、足元のマーケット賃料とのギャップを次第に解消していくことによる賃料成長であり、2つ目のドライバーは、サンルートプラザ新宿において2028年2月期より新契約に移行し、固定賃料の大幅増額および変動賃料が導入されることによる賃料成長です。
この2つのドライバーのみで、3年間平均で年率約4.2パーセントの賃料上昇を見込んでおり、政策金利が直近の1.25パーセントから2.0パーセントまで上昇するケースにおいても「負債コストの増加」を上回る賃料成長を実現できます。
これに加え、表の下段、ローマ数字Ⅱにまとめたドライバーでは、ONビルにおいて、空室埋め戻しの進捗により、賃料収入が現状を上回っていくことによる成長や、オフィスのマーケット賃料水準のさらなる上昇、変動賃料ホテルの成長など、マーケットの状況から見て、今後十分に伸びしろとなりうる賃料成長の要素を並べています。負債コスト以外のコストの増減による影響はあるものの、これらのドライバーによる賃料成長が分配金の成長につながるものと考えています。
以上の賃料成長要素により、今後想定される金利上昇に打ち克ち、中期的な分配金成長を実現できるものと考えています。
内部成長戦略の着実な進展(オフィスの状況)
続いて、オフィスとホテルのそれぞれについて、当期までの内部成長の状況をご説明します。6ページをご覧ください。
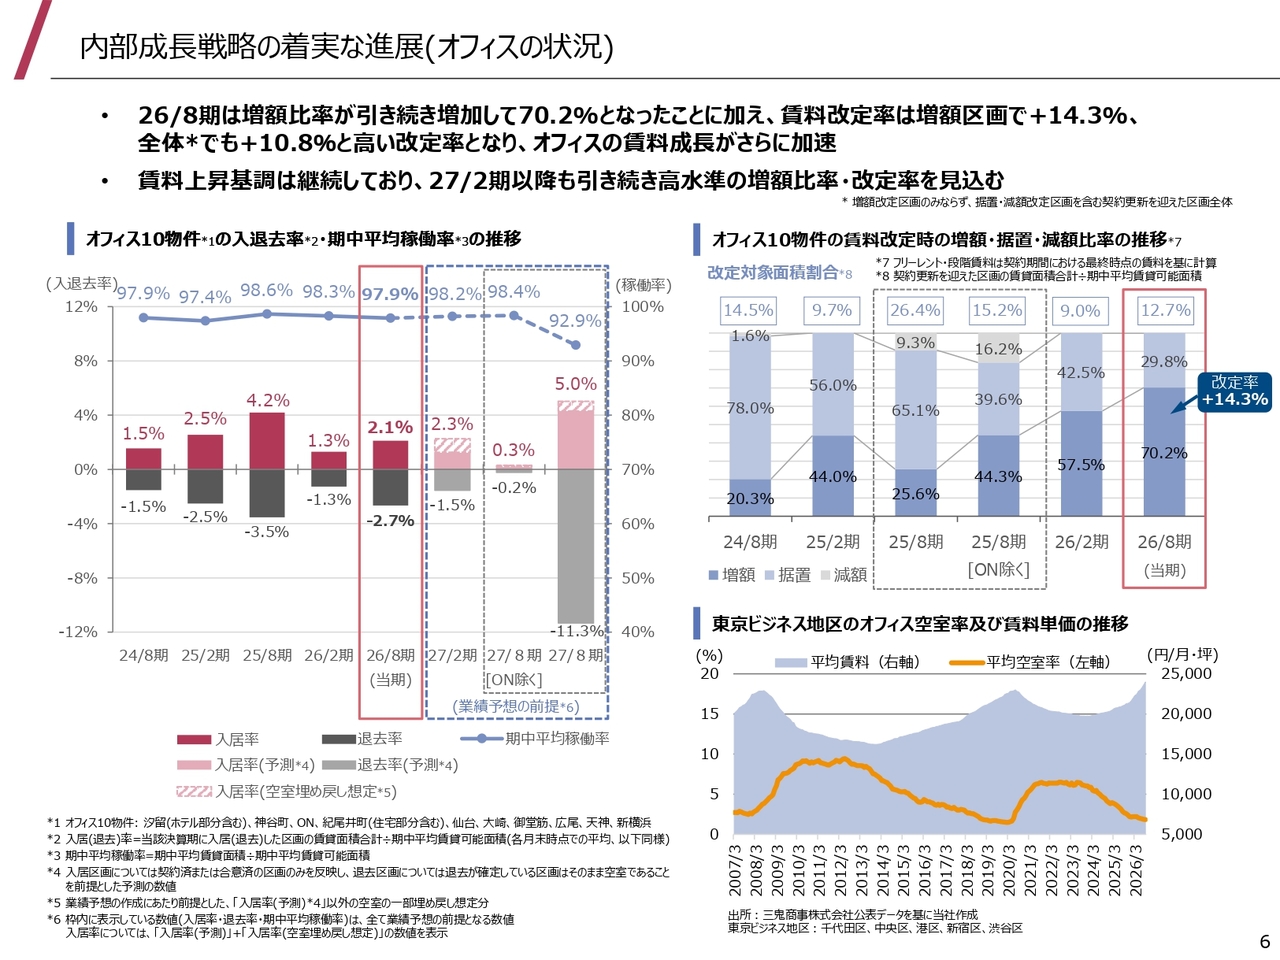
当期のオフィスは好調なマーケットを反映し、左側のグラフ中、赤枠に示すとおり稼働率が高止まりする中、右側のグラフのとおり賃料の増額改定が大きく進展しました。
当期改定対象区画のうち、面積ベースでの増額改定の比率は70.2パーセントと前期実績を上回り、減額改定はありませんでした。増額区画に限った改定率はプラス14.3パーセント、契約更新区画全体でもプラス10.8パーセントと、こちらも前期実績を上回りました。
なお、左側のグラフで2027年8月期の稼働率が92.9パーセントまで落ち込む予想としているのはONビルのシングルテナントの退去によるものです。これについては後ほどご説明します。
内部成長戦略の着実な進展(ホテルの状況①)
7ページをご覧ください。続いてホテルです。
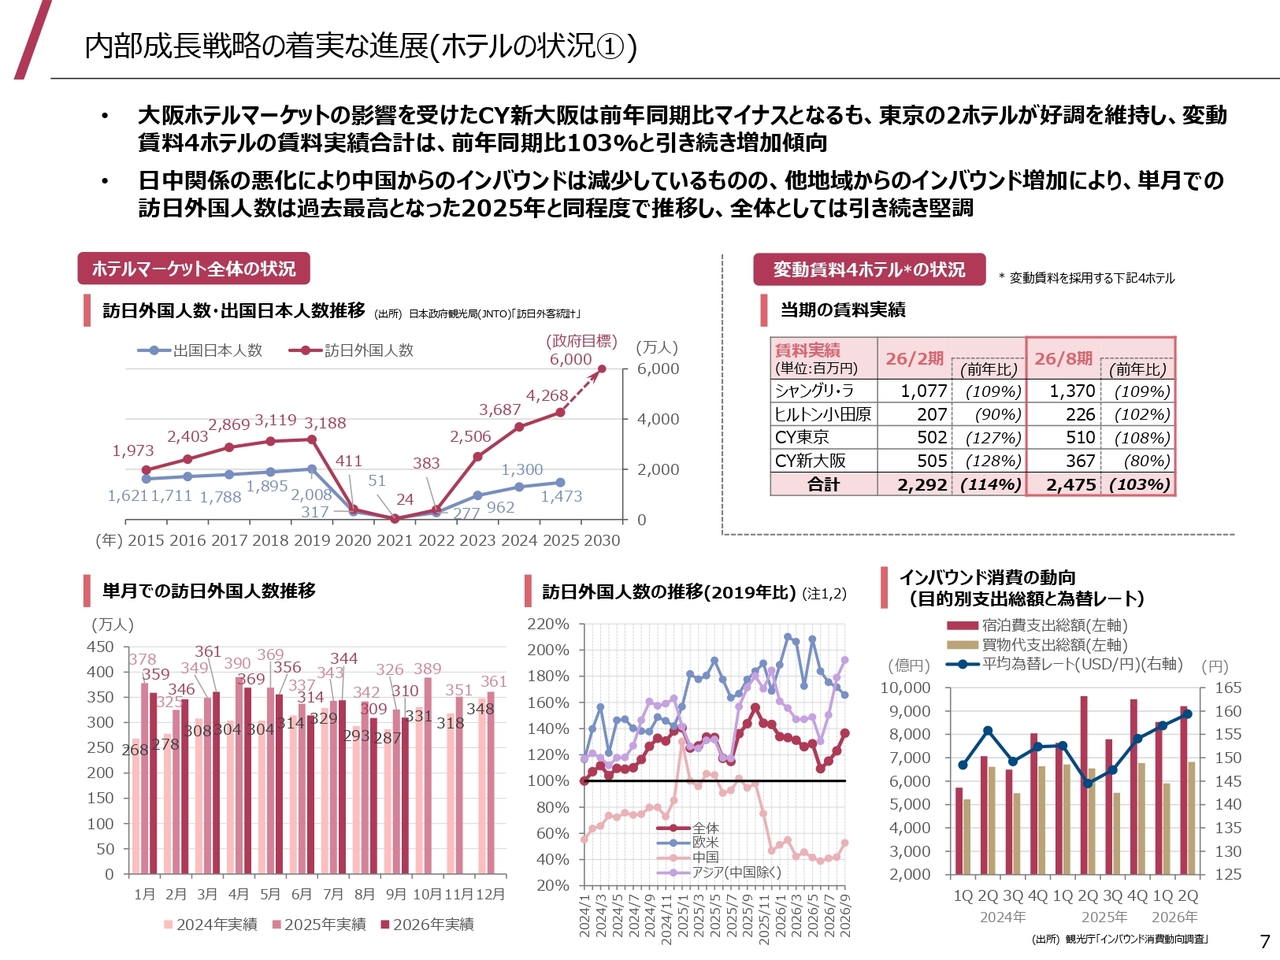
右上の表をご覧ください。変動賃料4ホテルの当期の賃料実績の合計は、1年前から3パーセント増加しています。前期における年間増加率14パーセントから上昇幅が縮小した主な要因は、大阪・関西万博特需の剥落や軟調な大阪ホテルマーケットの影響を受けたコートヤード新大阪のマイナスによるものであり、他のホテルでは引き続き成長が続いています。
なお、下段中央のグラフでお示ししたとおり、2025年11月以降、中国からの訪日客数は顕著に減少していますが、中国以外のインバウンドは引き続き拡大傾向にあり、全体としては堅調さを維持しているといえます。
一部に調整局面は見られるものの、引き続き成長を牽引するアセットタイプであると捉えています。
内部成長戦略の着実な進展(ホテルの状況②)
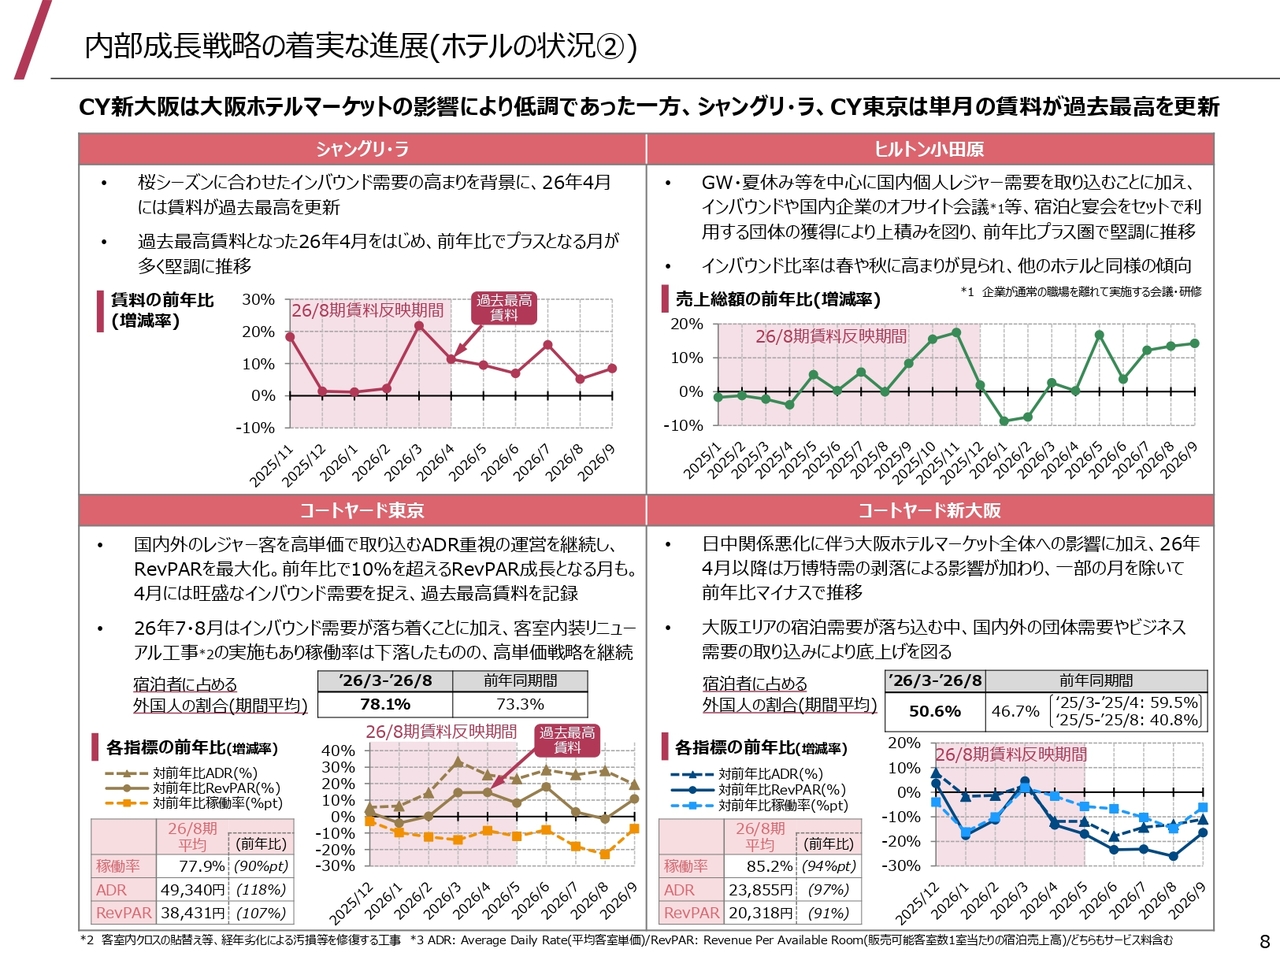
8ページをご覧ください。ここでは、変動賃料の4つのホテルに関する当期のトピックと、各ホテルにおけるKPIの前年同月比での推移をグラフにしてお示ししています。
ページ左側をご覧ください。インバウンドの比率が高いシャングリ・ラ、コートヤード東京については、当期の賃料反映期間のうち、3月、4月といったハイシーズンを中心に前年を大きく上回り、4月の業績ではそれぞれ過去最高の月額賃料を更新するなど好調を維持しています。
ページ右上のヒルトン小田原については、コロナ明け直後の特需期間を比較対象としている2025年前半は前年を下回っていましたが、年後半以降、足元に至るまで上昇基調にあることがわかります。
また、ページ右下のコートヤード新大阪については2025年11月以降の中国人訪日客減少による影響を間接的に受けていることに加え、本年4月からは前年に開催された大阪万博特需の剥落により、前年比でマイナスが続いています。
なお、万博終了から1年が経過し、インバウンドのハイシーズンでもある秋以降は、マーケットは次第に正常化していくものと見ています。
ONビルにおけるリテナントの推進・新規テナントとの賃貸借契約締結について
9ページをご覧ください。
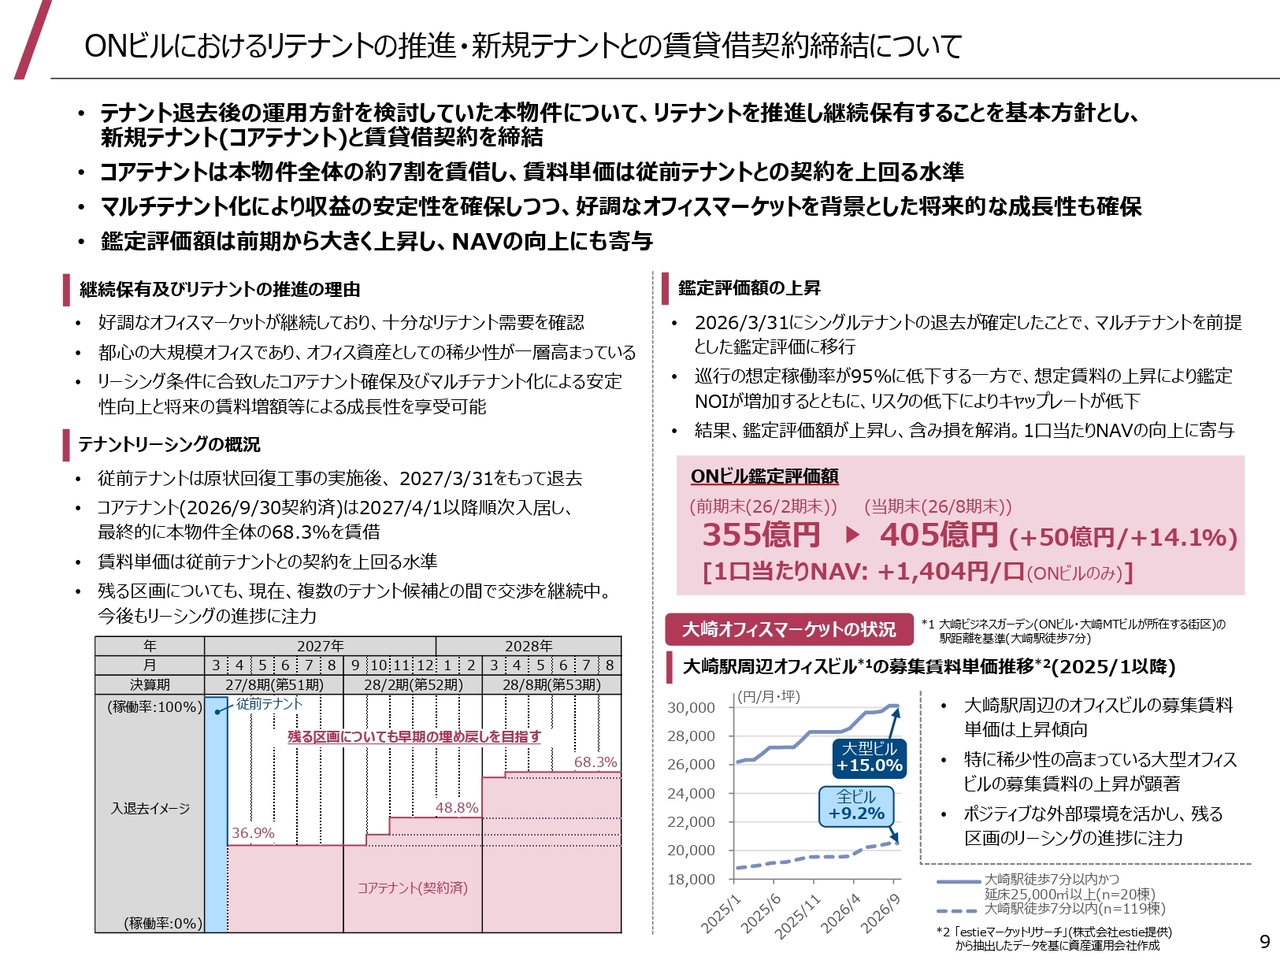
ONビルの大型テナント退去後の運用方針について検討を続けてきましたが、リテナントを推進することを基本方針とし、新規テナントと賃貸借契約を締結しました。
新テナントは、2027年4月以降段階的に入居し、稼働率は1年ほどかけて約7割まで上昇します。賃料単価は従前のテナントとの契約を上回る水準であり、ビル全体の収益力の底上げにつながるものと考えています。
残る3割の区画についても複数のテナントとの間で契約交渉を継続しており、活況なオフィスマーケットのもとでさらなる好条件での埋め戻しができるよう注力していきます。
また、ページ右側にお示ししたとおりマルチテナントを前提とした評価に移行したことに伴い、鑑定評価額も大きく上昇しています。当期末の期末算定価額は前期末から50億円上昇し、1口当たりNAVの向上にも寄与しています。
サンルートプラザ新宿における27年9月以降の賃貸借契約締結について(固定賃料増額・変動賃料導入)
10ページをご覧ください。
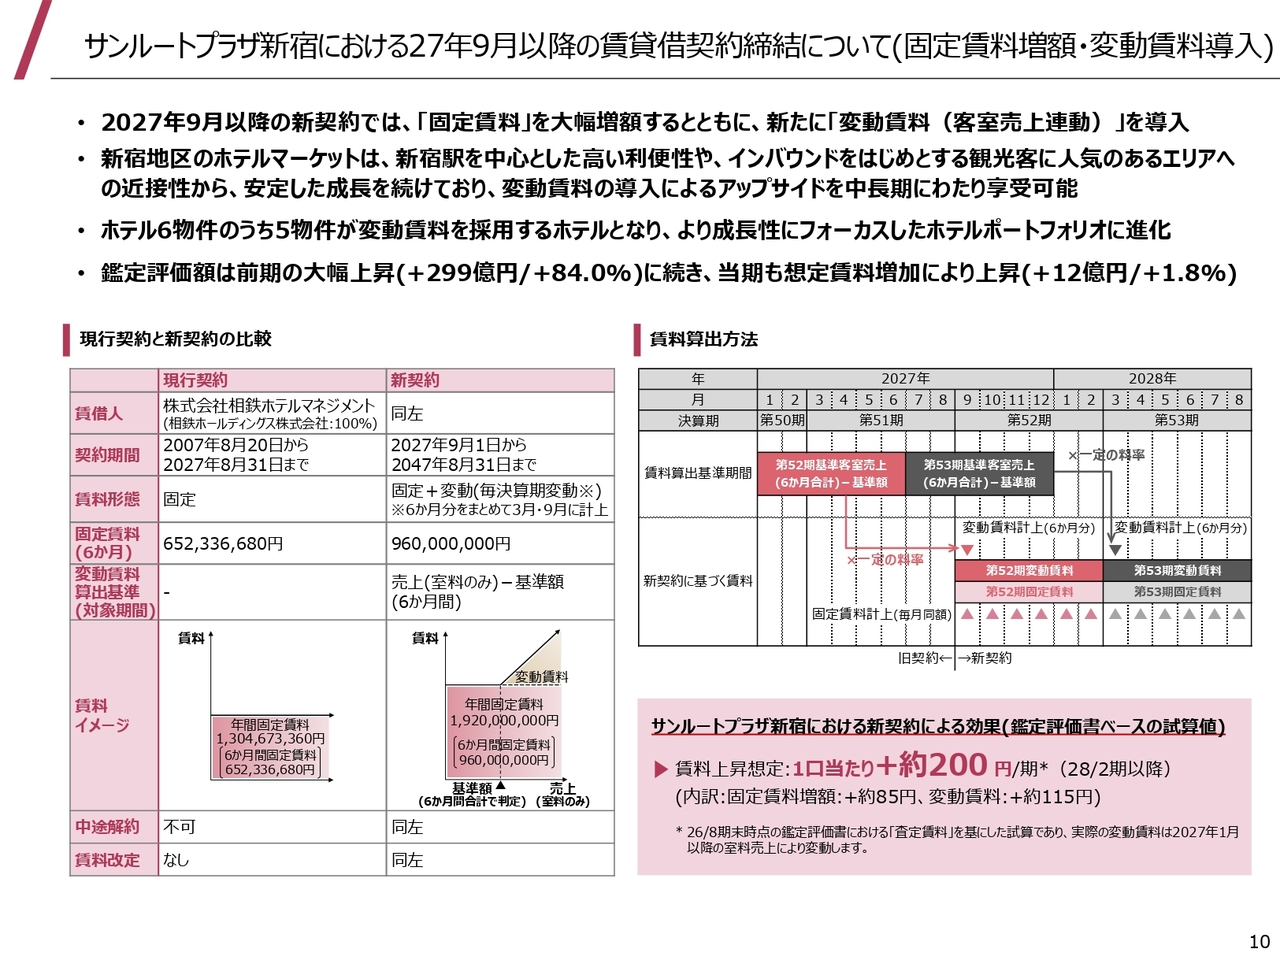
ホテルサンルートプラザ新宿において2027年9月以降を対象とする新たな賃貸借契約を締結したことについては、前期の決算説明資料でもご説明しましたが、一部の情報の更新も含めてあらためてご説明します。
2027年8月までの現行契約は、期当たり約6.5億円の固定賃料のみですが、新契約では固定賃料を大幅に増額し期当たり9.6億円としたうえで、新たに客室売上に連動する変動賃料を導入します。
新契約による変動賃料は2027年1月以降のホテル業績によって決まるため、現時点では未定ですが、参考として、直近の鑑定評価上の「査定賃料」を基に試算すると、固定・変動賃料の合計は、現行契約における賃料と比べて、投資口1口当たり毎期約200円上昇することとなります。
なお、直近のマーケットの状況を反映し、前期の査定賃料による試算よりも10円ほど上昇しています。
新契約における賃料が業績に反映されるのは、2028年2月期以降になります。
2026年8月期(第49期)決算概要
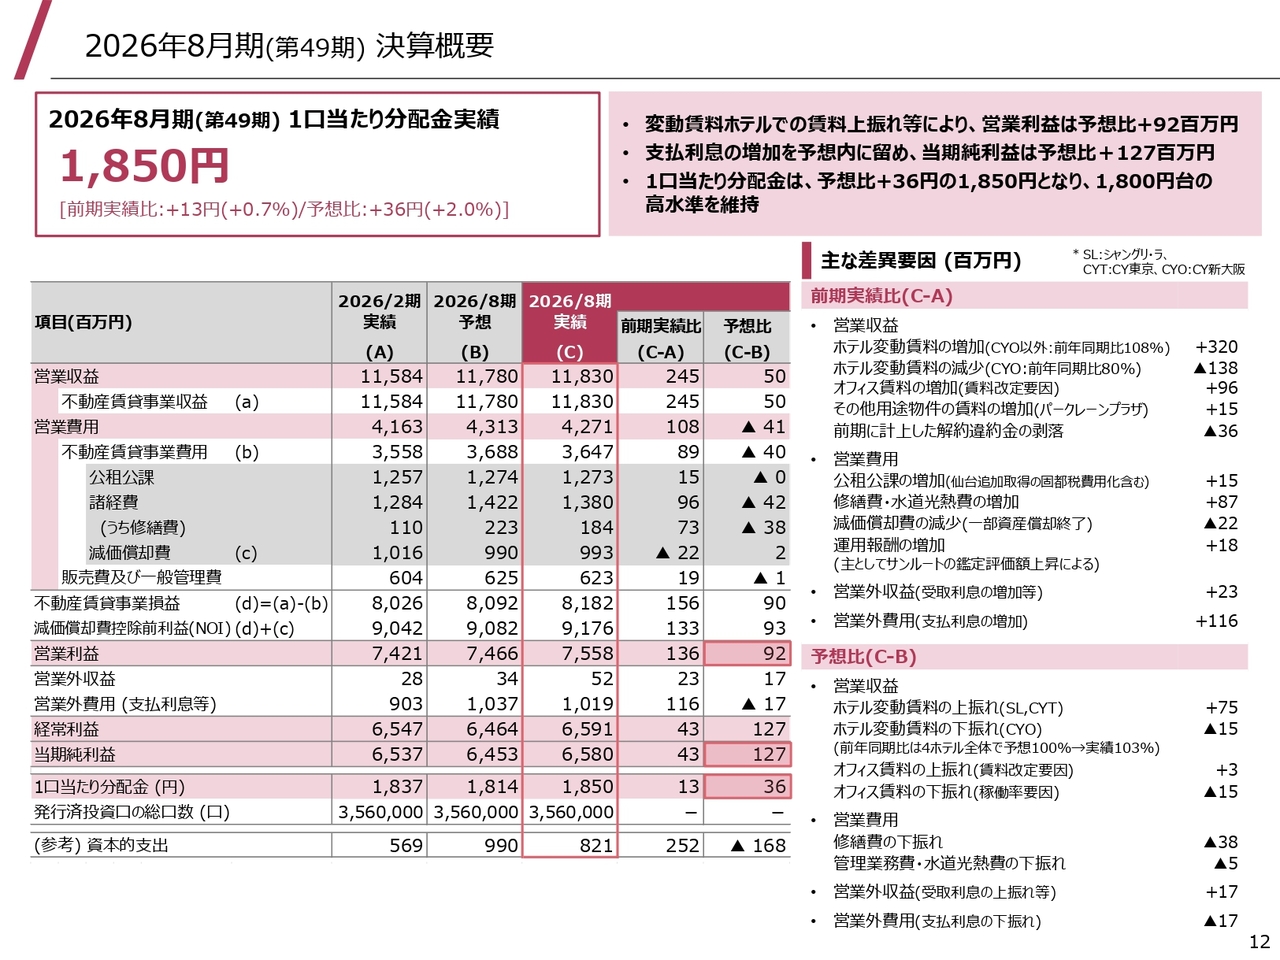
次に、当期決算の概要についてご説明します。12ページをご覧ください。
冒頭でお伝えしたとおり、当期の分配金は1口当たり1,850円と、前期実績からは13円増加、予想からは36円上振れし、2期前の1,854円に次ぐ好業績となりました。
ページ左側の表中、赤枠で囲んだ(C)列が当期の実績、その左側の(B)列が2026年4月に公表した予想値です。一番右に両者の差異を示しています。
表の一番上、営業収益をご覧ください。
コートヤード新大阪を除くホテル賃料の上振れ等により、予想比プラス5,000万円の118億3,000万円となりました。
営業費用は、修繕費の下振れ等により、予想を4,100万円下回る42億7,100万円となり、これを差し引いた営業利益は、予想比プラス9,200万円の75億5,800万円となりました。
当期純利益は、営業外費用の下振れなどにより予想を1億2,700万円上回る65億8,000万円となりました。
1口当たり分配金の変動要因(24/8期・25/8期実績 vs. 26/8期実績(年間比較))
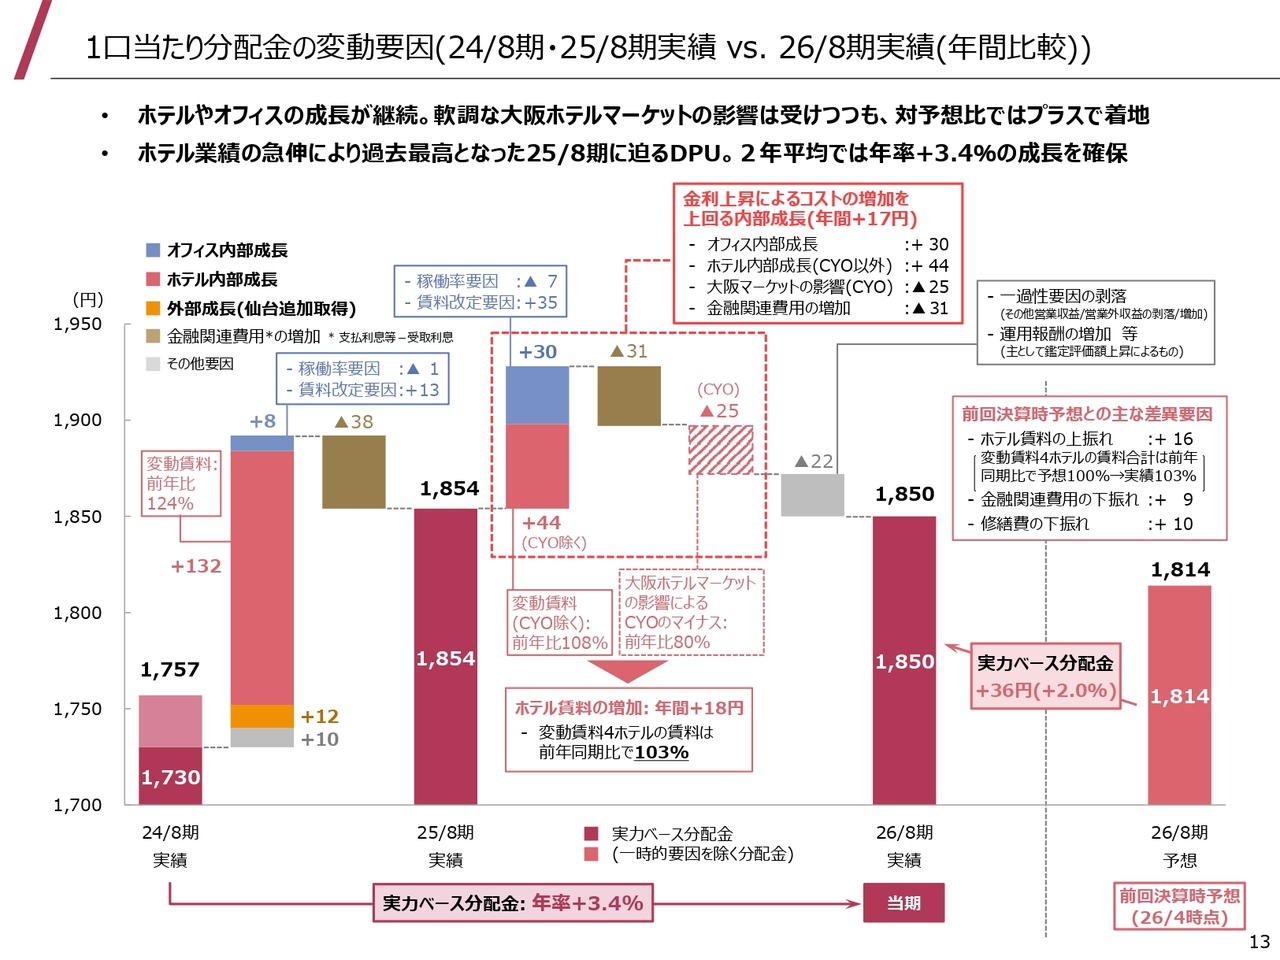
13ページでは、2年前から当期に至る1年ごとの1口当たり分配金の変動要因を滝チャートでお示ししています。
一番左のバーが2年前、右に向かって1年前、当期実績の順に並んでいます。2年前から1年前にかけては、赤色で示したホテルの内部成長が業績の伸びを牽引していましたが、1年前の2025年8月期から当期までの1年間では、青色で示したオフィスの内部成長が拡大していることがおわかりいただけます。
足元の大阪ホテルマーケットの弱含みや金融関連費用の増加の影響は受けつつも、実力ベース分配金はこの2年間平均で年率3.4パーセント成長しています。
業績予想の前提条件
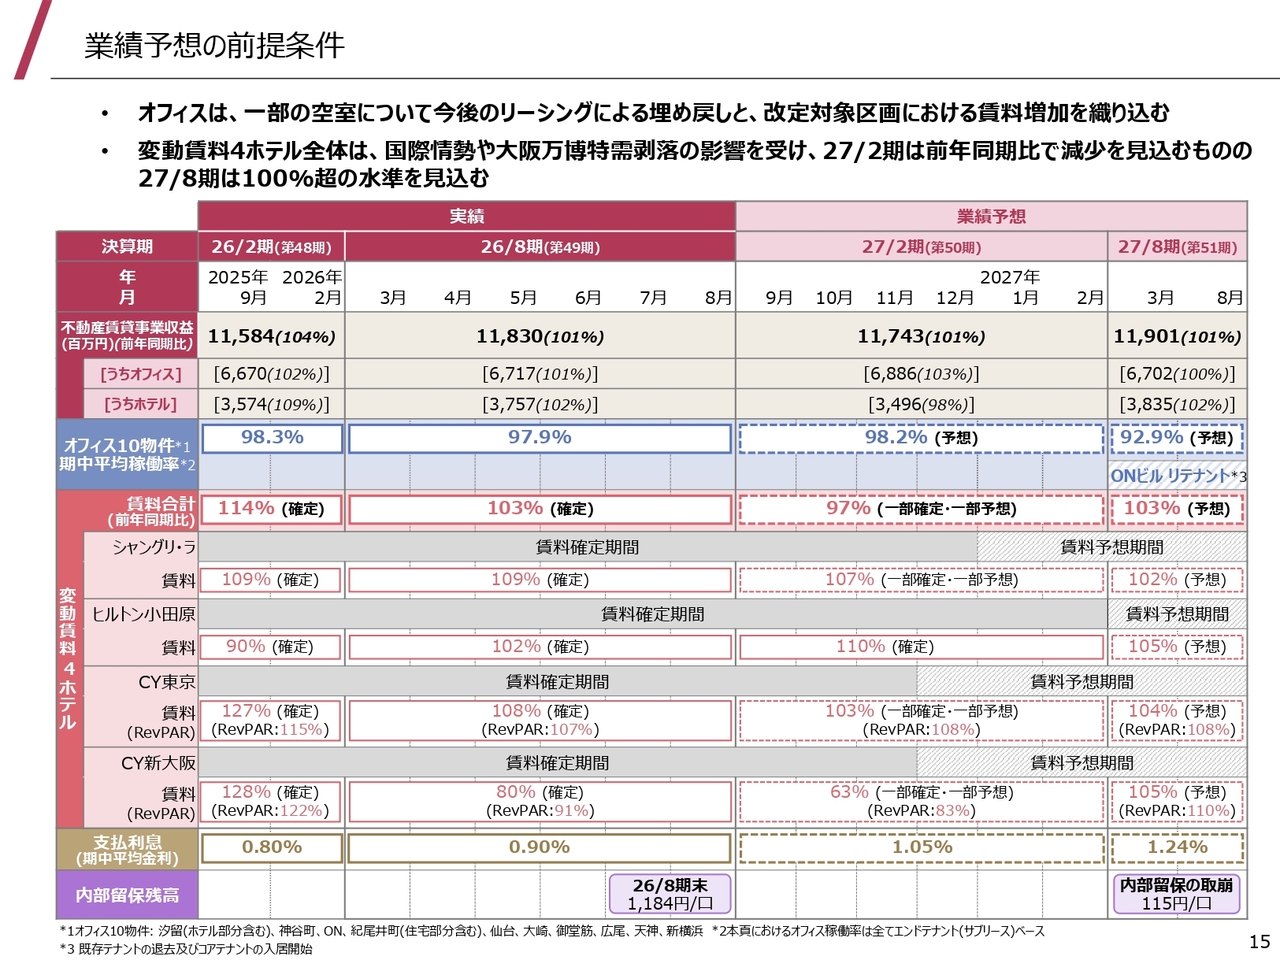
続いて、2027年2月期および2027年8月期の業績予想についてご説明します。15ページをご覧ください。
ここでは、業績予想の前提条件やイベントをまとめてご説明しています。ページ左半分は当期までの実績を、右半分はこの先2期分の予想を示しています。
以降のご説明では今走っている2027年2月期を「来期」、2期先の2027年8月期を「再来期」と呼びます。
青字でお示ししているオフィスについては、現時点で確定している入居・退去に、今後のリーシング活動による入居の想定を加えた稼働率は、来期は98パーセントとほぼ横ばい、再来期はONビルの入退去により93パーセント程度まで低下する予想としています。これに加え、賃料改定期を迎える契約については、賃料ギャップ等の状況により一定の想定のもと増額改定等を見込んでいます。
ホテルについては、前年に開催された大阪万博特需の剥落の影響や大阪ホテルマーケットの弱含み等により、コートヤード新大阪の来期は前年比63パーセントと落ち込むものの、次第に回復し、再来期は前年を上回る予想としています。
他のホテルについてはおおむね堅調に推移するものと予想しており、変動賃料4ホテルの賃料合計では、来期は前年比97パーセントと落ち込むものの、再来期は103パーセントと回復することを見込んでいます。
これらを合わせたポートフォリオ全体の賃料の合計額である「不動産賃貸事業収益」は、来期は117億4,300万円、再来期は119億100万円と、ほぼ当期実績並みの想定としています。
費用面では、支払利息の前提となる政策金利は来期中に1回、再来期中に1回の合計2回の利上げにより、再来期中に1.75パーセントまで上昇することを見込んでいます。
これに伴い、有利子負債にかかる期中平均金利は当期の0.9パーセントから再来期には1.24パーセントまで上昇する想定としています。
2027年2月期(第50期)・2027年8月期(第51期)業績予想サマリー
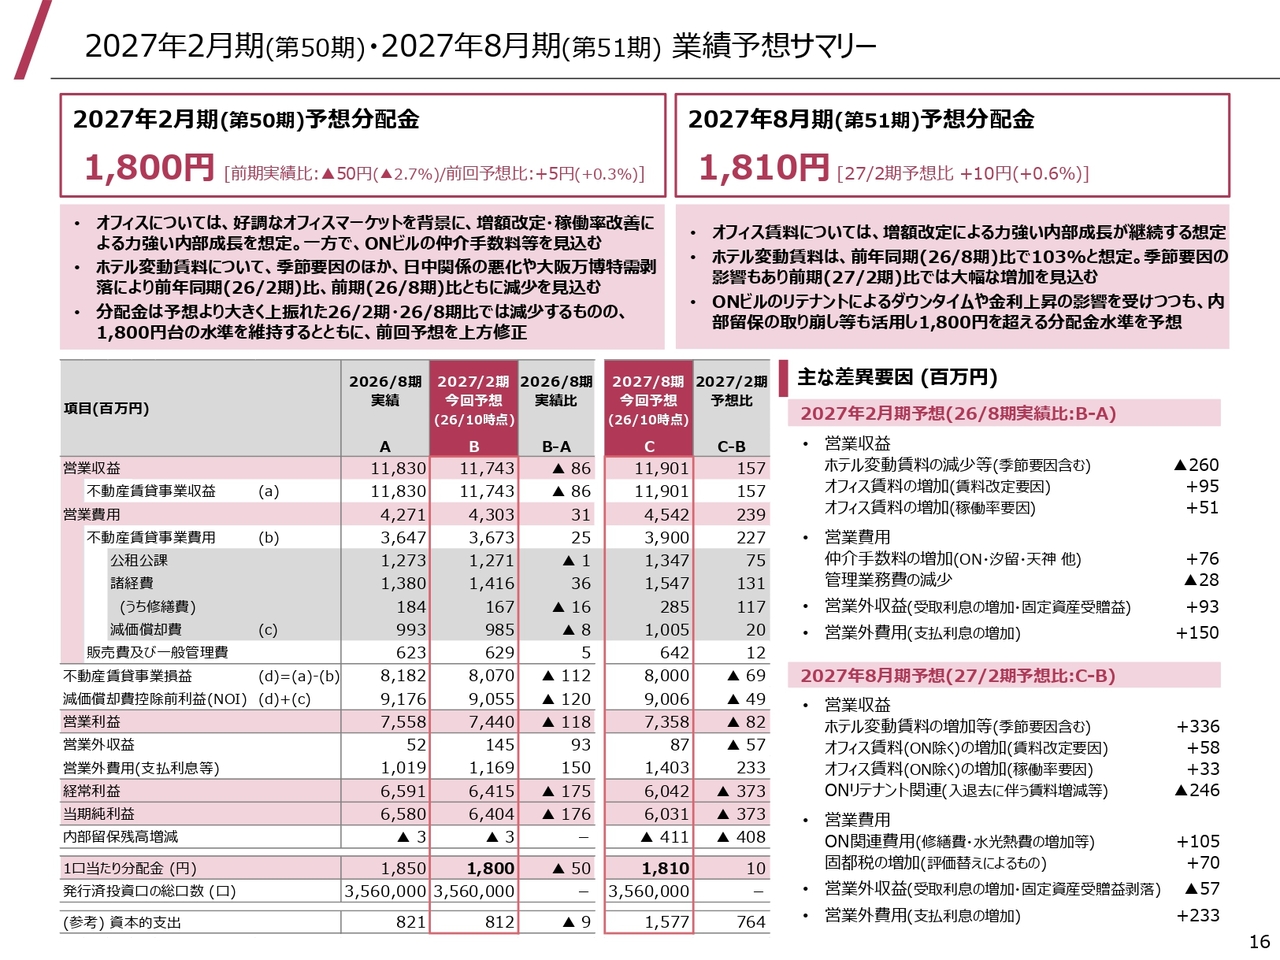
続いて16ページをご覧ください。ここでは、ただいまご説明した前提条件に基づき、来期の2027年2月期および再来期の2027年8月期の業績予想について、まとめてお示ししています。
ページ左上をご覧ください。まず、来期については、1口当たり予想分配金は1,800円とし、当期実績を50円下回るものの、半年前にお示しした前回予想から5円上方修正しています。
下の表中(B)列に来期予想の詳細をお示ししています。
営業収益は、ホテル、中でもシャングリ・ラの季節要因による減少およびオフィス賃料増加等により、当期実績を8,600万円下回る117億4,300万円と想定しています。
営業費用は、ONビルをはじめとする仲介手数料の増加等により、当期実績から3,100万円増の43億300万円を、営業外費用は1億5,000万円増の11億6,900万円を想定しています。
この結果、当期純利益は当期から1億7,600万円減少し、64億400万円と予想しています。
続いて、ページ右上をご覧ください。再来期の予想をお示ししていますが、未確定の要素が多いため、収益・費用ともに今後変動する可能性があります。
再来期の1口当たり分配金は1,810円と、来期予想を10円上回る予想としています。
下の表中(C)列に再来期予想の詳細をお示ししています。
再来期はホテル季節要因やオフィスの増額改定による増収がある一方で、ONビルのリテナントに関連した減収および仲介料や修繕費等費用の増加があり、それらを合わせた営業収益は、来期予想を1億5,700万円上回る119億100万円、営業費用は来期予想から2億3,900万円増の45億4,200万円を、営業外費用は2億3,300万円増の14億300万円を想定しています。
この結果、当期純利益は来期予想から3億7,300万円減少し、60億3,100万円と予想しています。なお、再来期についてはONビルのリテナントに伴う賃貸事業損益のマイナス分に相当する4億900万円の内部留保を取り崩す想定としており、1口当たりでは115円になります。
ページ右側に前の期との差異要因を記載していますのでご確認ください。
なお、再来期の翌期、2028年2月期以降の予想等は今回お示ししていませんが、先ほどご説明したサンルートプラザ新宿の新契約の開始をはじめ、ONビルの稼働率向上などの賃料成長により業績は上向くことが見込まれます。
1口当たり分配金の変動要因(25/2期・26/2期実績 vs. 27/2期予想(年間比較))
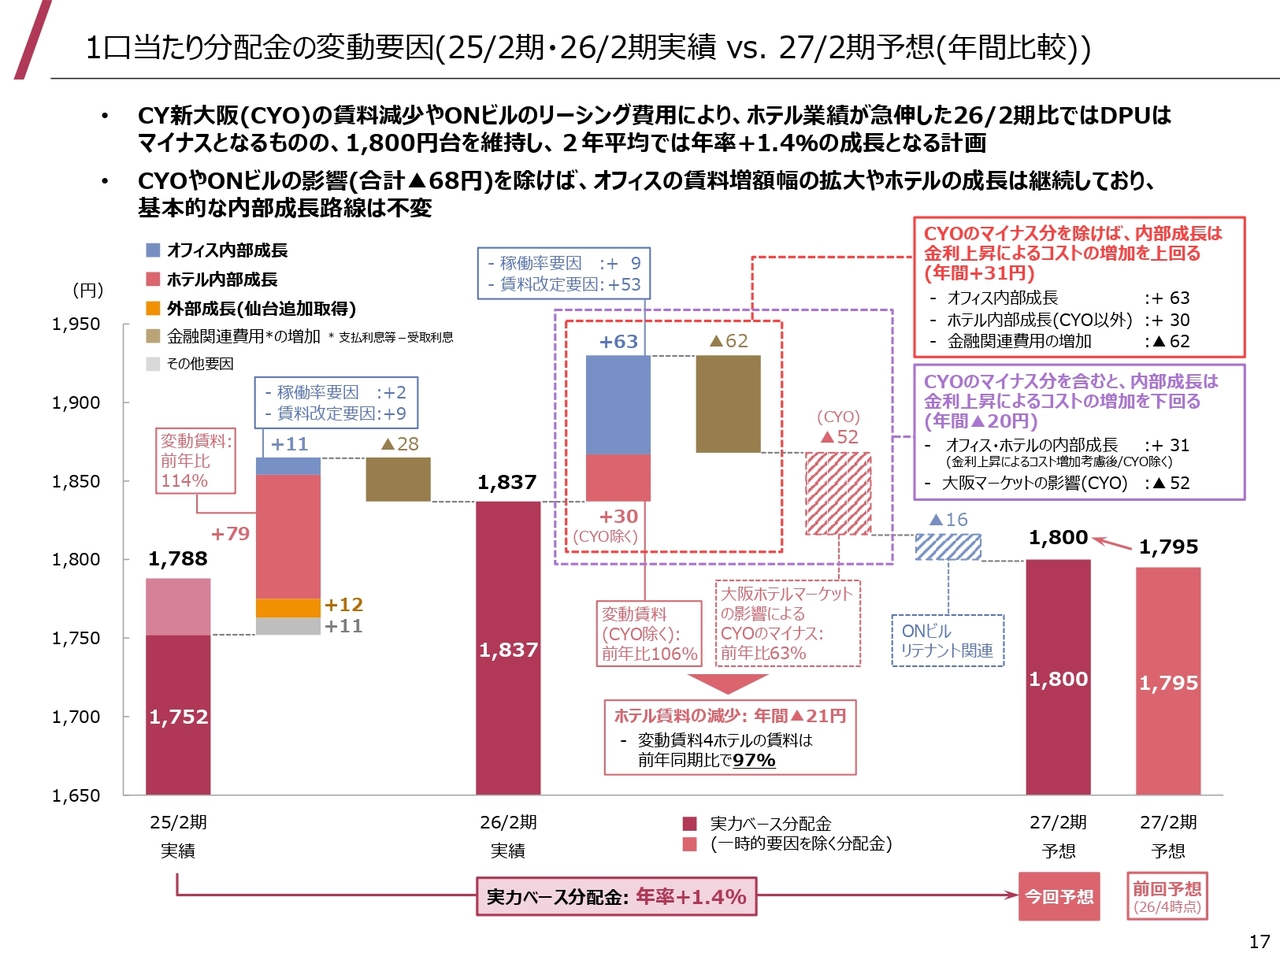
続く17ページ、18ページでは、2025年から2027年予想までの2年間にわたる分配金の変動要因を滝チャートでお示ししています。
17ページは2027年2月期に至る各年2月期の変動要因を、18ページには2027年8月期に至る各年8月期の変動要因を、それぞれ1年ごとにお示ししています。
17ページをご覧ください。2026年2月期実績から2027年2月期までの1年間では、青色でお示ししたオフィス賃料の増額幅の拡大、および赤色でお示ししたコートヤード新大阪以外のホテル賃料の増加によるプラス要素が、金利上昇に伴うコスト増によるマイナスを上回っていますが、これに加えてコートヤード新大阪のマイナスやONビルのリテナント関連のマイナスが重なることにより、1口当たり分配金は2026年2月期を下回って着地する予想としています。
1口当たり分配金の変動要因(25/8期・26/8期実績 vs. 27/8期予想(年間比較))
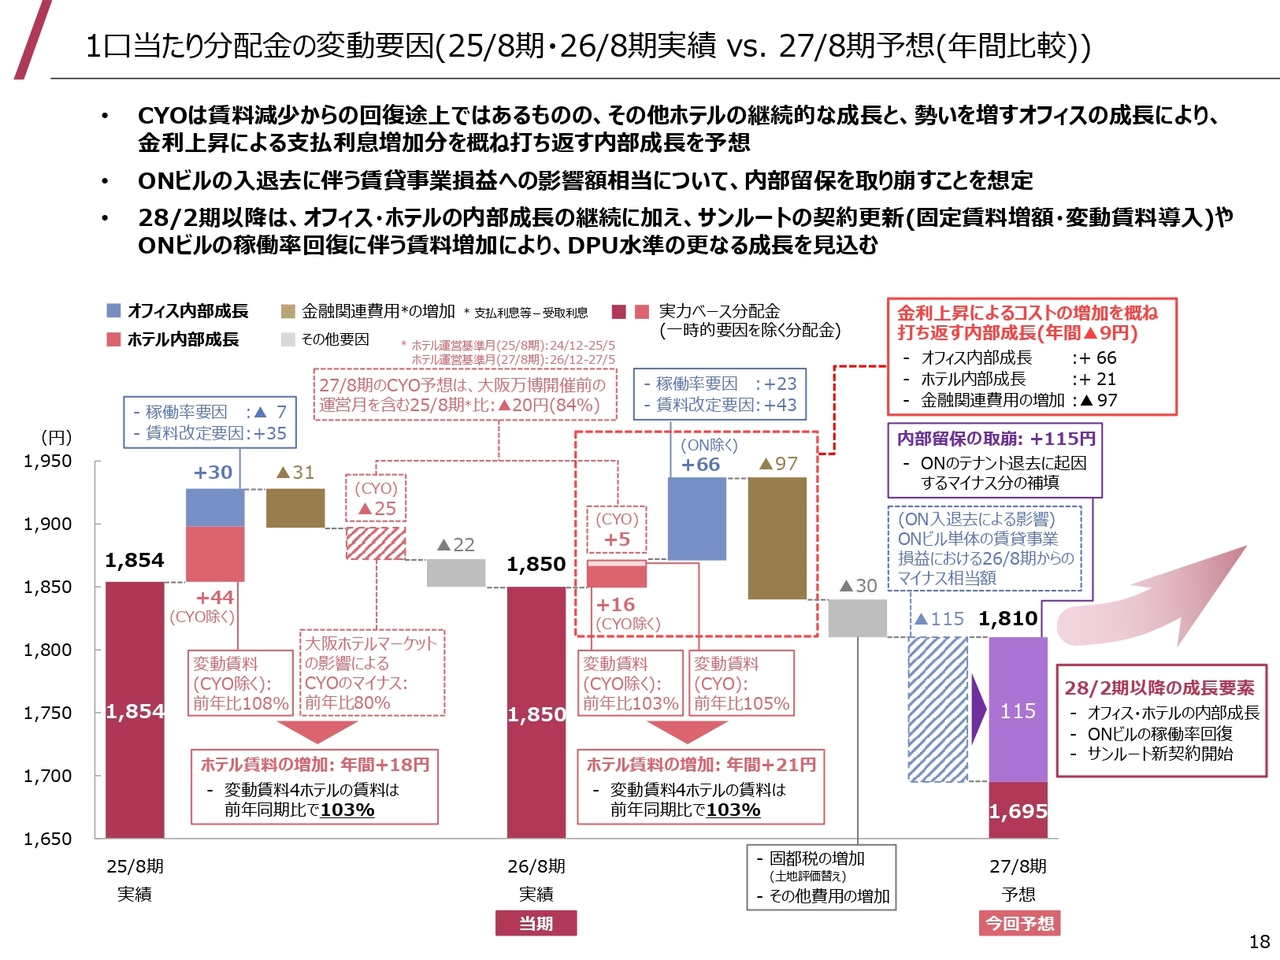
18ページをご覧ください。
当期から2027年8月期までの1年間では、引き続きオフィスの力強い賃料拡大やホテルの成長によるプラスを見込むものの、金利上昇や固定資産税の評価替えの影響、およびONビルのテナント入退去によるマイナスを見込んでいます。
なお、内部留保の取り崩しを想定しており、1口当たり分配金は1,810円と予想しています。
外部成長戦略
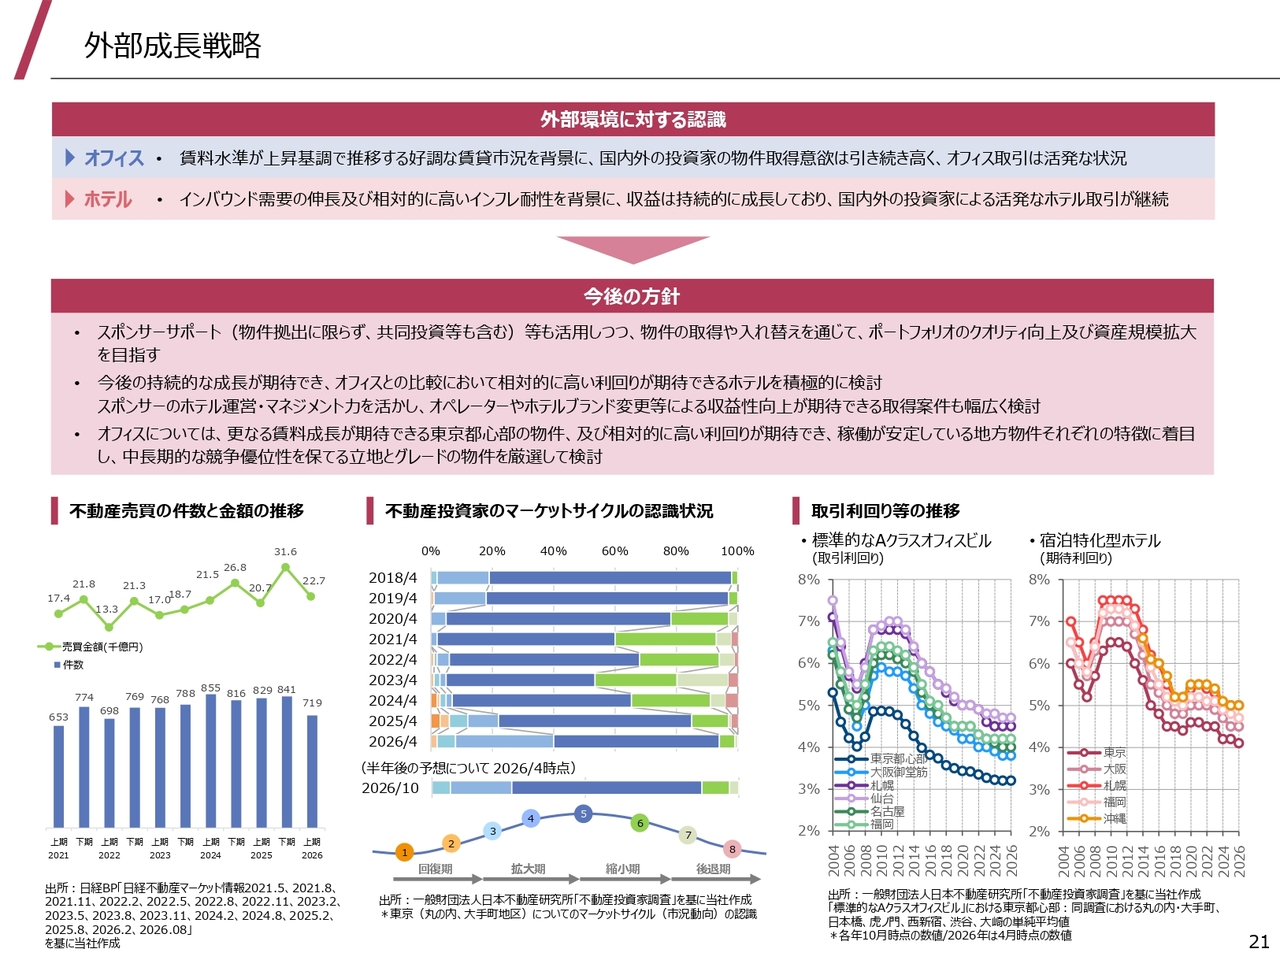
ここからは、外部成長・内部成長戦略についてご説明します。21ページをご覧ください。
最初に外部成長戦略です。ページ上部に「外部環境に対する認識」およびそれに対する「今後の方針」をまとめてお示ししています。
外部環境については、金利上昇の局面ですが、引き続きオフィス・ホテルともに取引は活発であり、価格も高止まりしている状況に変わりありません。
この環境における本投資法人の「今後の方針」については、おおむね前期までの方針を維持するものとします。
まず、スポンサーサポートの活用や保有物件との入替等、さまざまな手法でポートフォリオのクオリティ向上や資産規模の拡大を目指します。
次に、持続的な成長が期待できるセクターであるホテルについては積極的に取得を検討します。
そして、オフィスについては、今後さらなる賃料成長が期待できる東京都心部の物件や利回りが期待でき稼働が安定している地方物件、これらのうち、中長期的に競争優位性が保てる立地・グレードの物件を中心に検討します。
以上3つを外部成長の方針とします。
次に内部成長戦略について、オフィスとホテルに分けてご説明します。
内部成長戦略(オフィス)
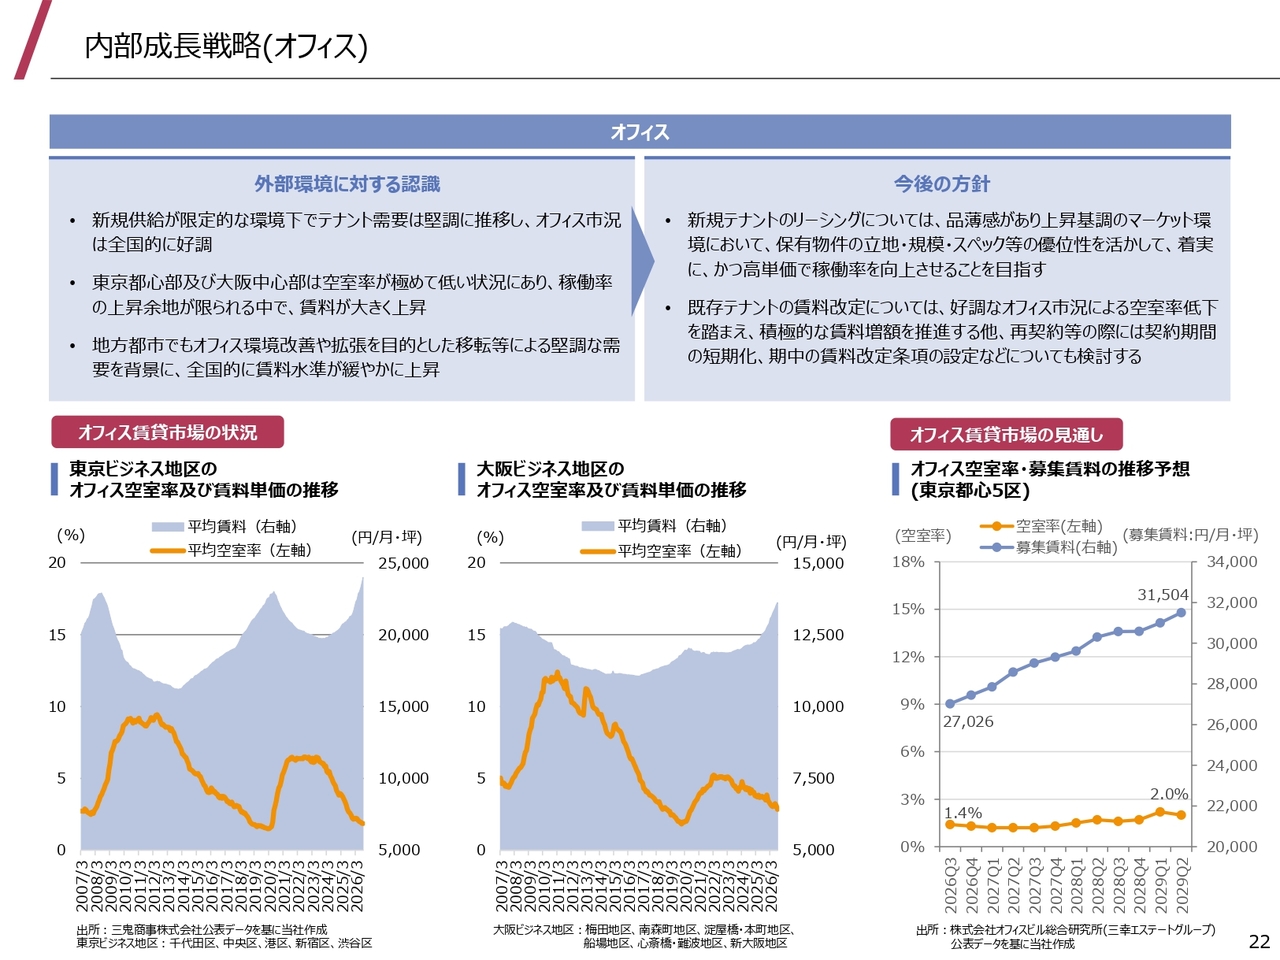
22ページをご覧ください。まずオフィスです。ページ左上に外部環境についてまとめています。
足元の堅調なオフィス需要に対して、新規供給量は限定的に推移していることから、全国的に好調な市況が継続しており、賃料水準が上昇しています。特に東京都心部・大阪中心部については空室率が極めて低く、力強い賃料上昇が継続しています。
これに対する「今後の方針」ですが、新規のテナントリーシングでは着実かつ高単価で稼働率を向上させることを目指します。また、賃料改定においても積極的な賃料増額交渉を行うとともに、上昇基調のマーケットを業績に速やかに反映できるよう契約条項の見直しなどにも取り組みます。
内部成長戦略(ホテル)
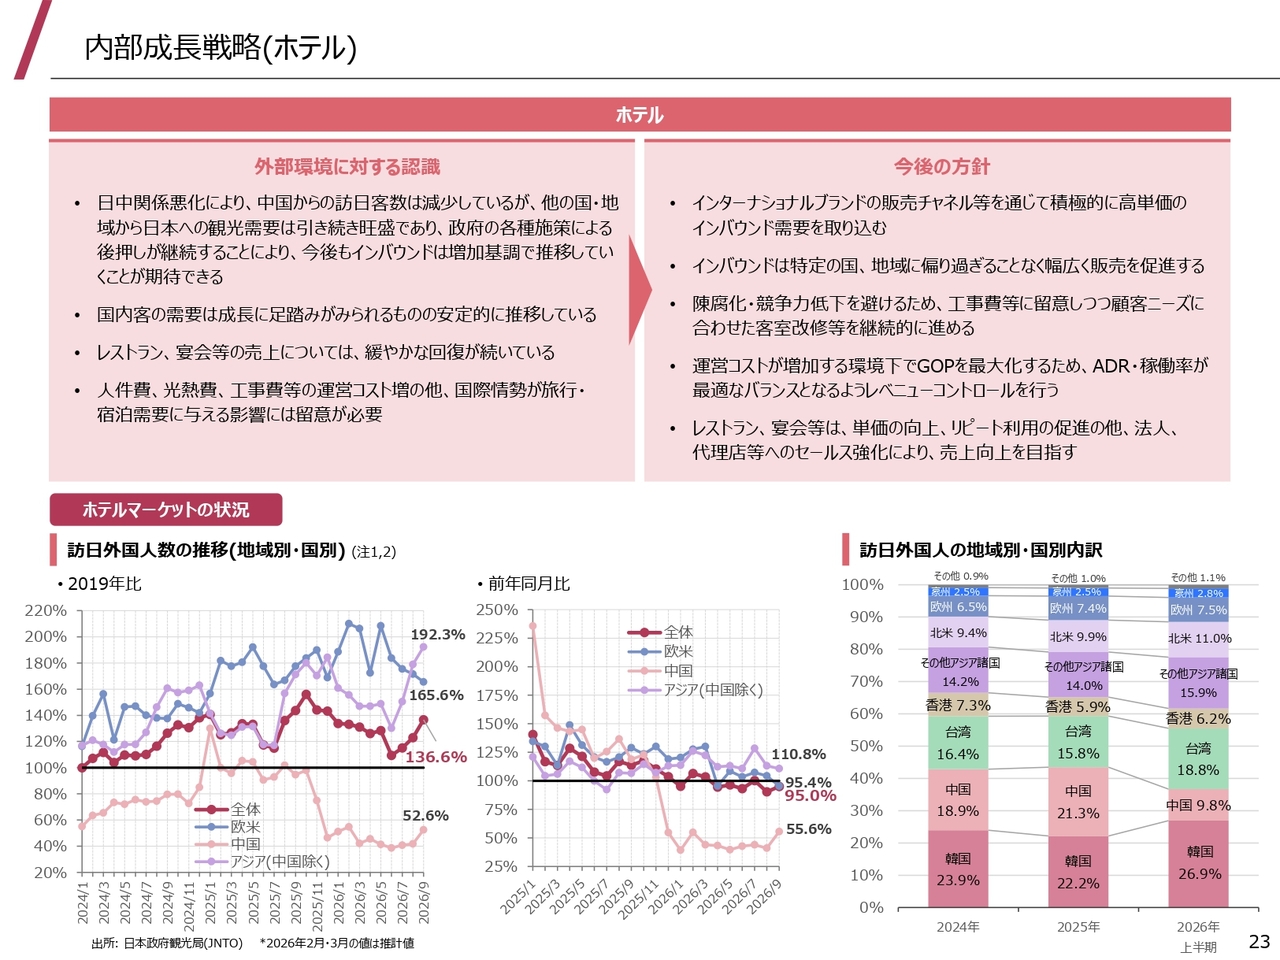
続いてホテルについてご説明します。23ページをご覧ください。
ページ左上の外部環境については、日中関係悪化により中国からの訪日客数は落ち込んだままですが、一方で他の地域の伸びはそれを補う勢いであり、インバウンドは今後も増加基調で推移することが期待できます。
国内客や宿泊以外の売上についても堅調に推移しており、運営コストの増加や国際情勢の変化には留意する必要はあるものの、引き続きホテル業績の成長が期待できる環境にあります。
これに対する「今後の方針」ですが、引き続きインターナショナルブランドの販売チャネルを通じて高単価のインバウンド需要を取り込むことを基本にします。同時に、インバウンドが特定の国や地域に偏り過ぎないよう、幅広い地域に販売することでリスク分散を図ります。また、競争力の維持向上のため、顧客ニーズに合わせた客室改修などを継続的に進めます。これらに加え、最適なレベニューコントロールを行い、GOPの最大化を目指します。
財務の状況(財務戦略・2026年8月期財務ハイライト・金利の状況)
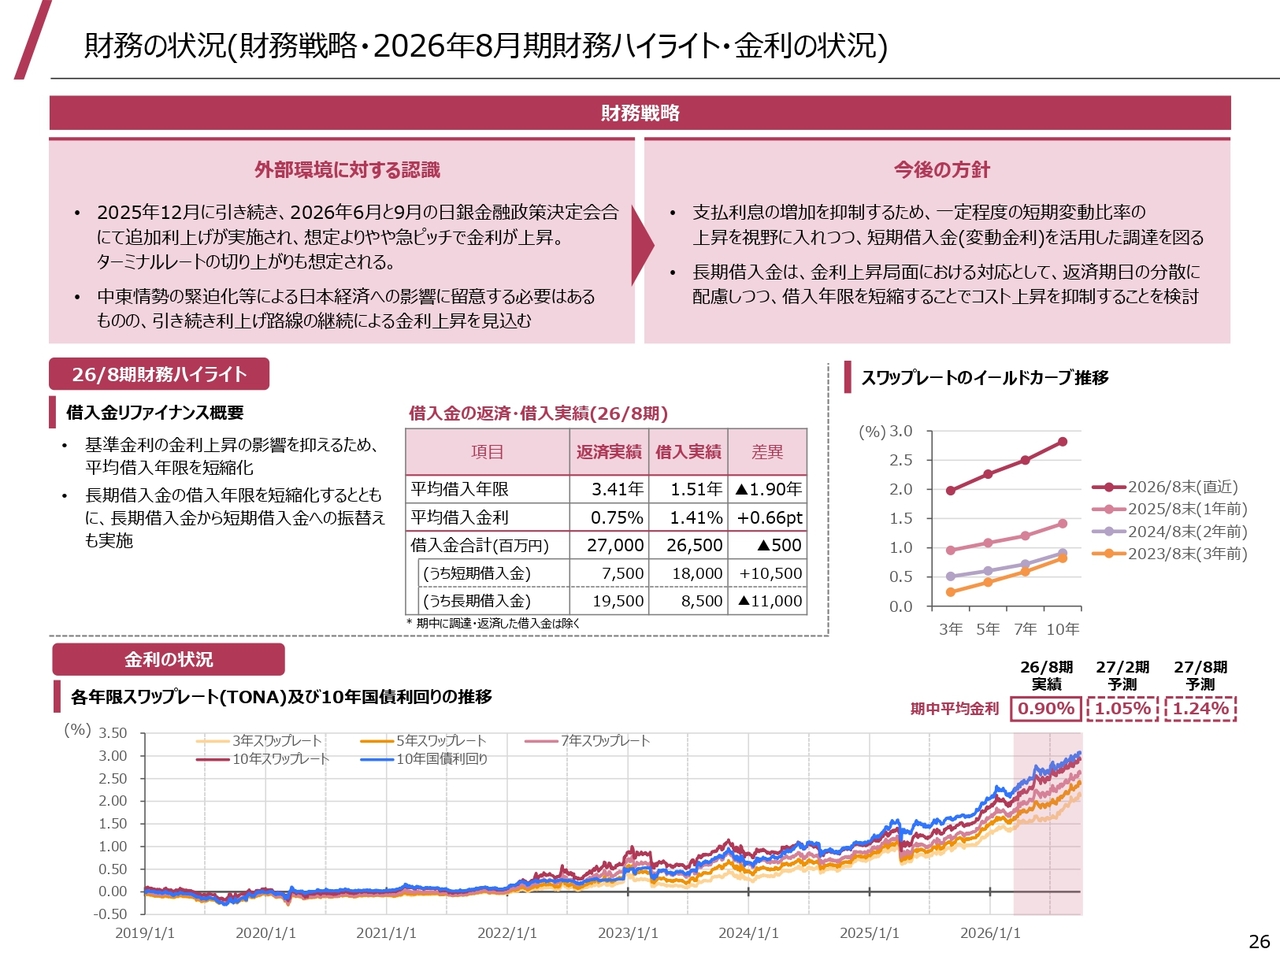
次に財務の状況についてご説明します。26ページをご覧ください。
2025年12月に続き、本年6月、9月と追加利上げがなされ、想定よりもやや急ピッチで金利が上昇しているものと認識しています。
今後、中東情勢の変化などによる影響は受けつつも、利上げが継続していくものと想定しています。
これに対しては、支払利息の急激な増加を抑制する観点から、現状17パーセント程度である変動金利借入の比率の上昇も視野に入れることや、リファイナンスのタイミングでの借入期間の短縮も検討します。
ESGに関する取組み
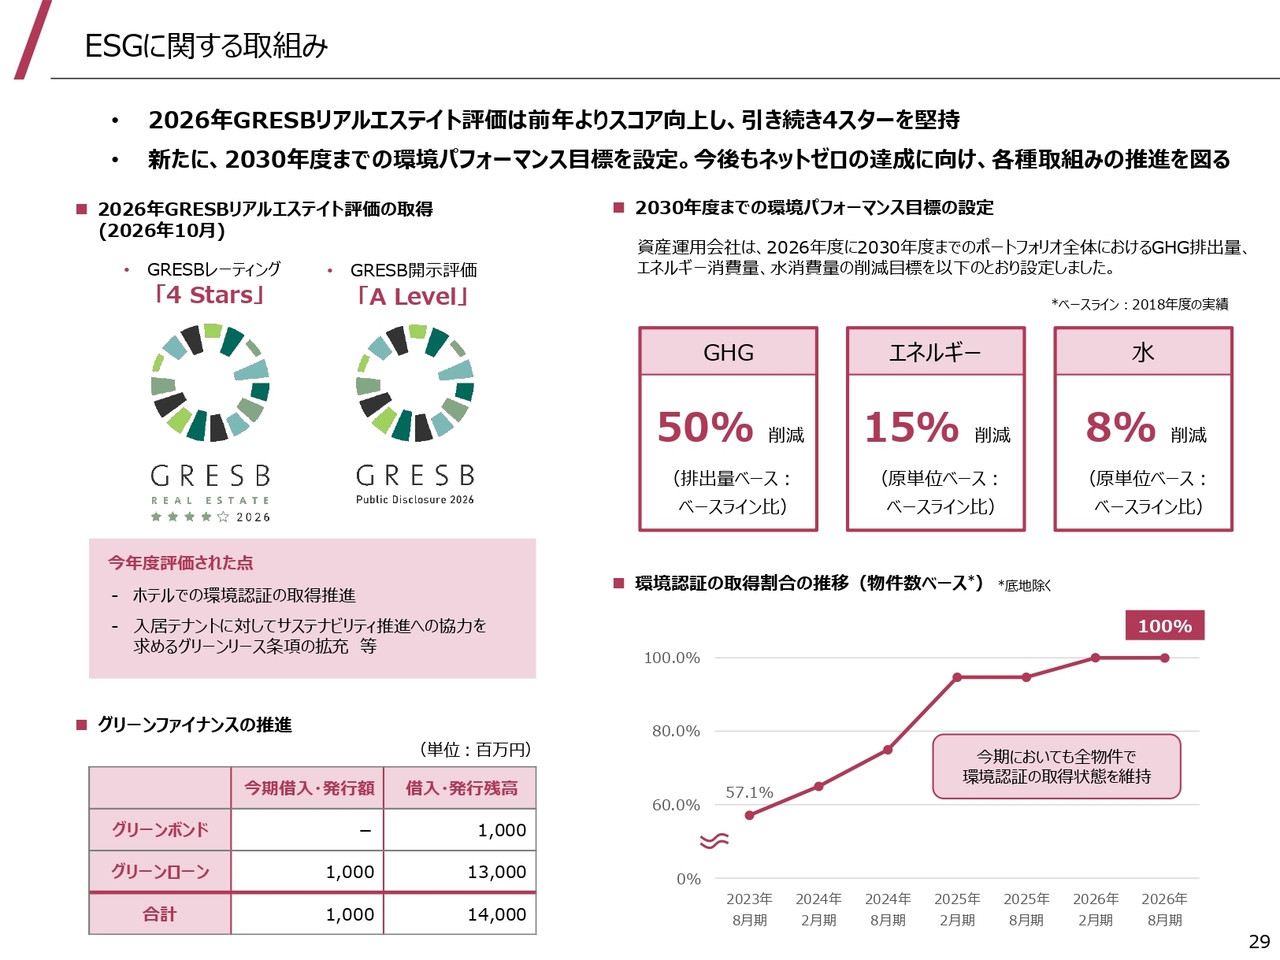
最後にESGに関する取組みについて簡単にご説明します。29ページをご覧ください。
当期においても、ESGに関する取組みを継続しています。2026年GRESBリアルエステイト評価では、GRESBレーティングで4スターを、GRESB開示評価では最高位のA評価を取得しました。
また、2030年度までの環境パフォーマンス目標として、GHG・温室効果ガス排出量をベースライン比50パーセント削減、エネルギー消費量を15パーセント削減することを柱とする、今後5年間の削減目標を新たに設定しました。
ESGに関する詳細な情報については、本投資法人のホームページ内の特設ページおよび「サステナビリティレポート」をご覧ください。
決算説明資料では、これ以降、本投資法人の特徴や詳細なデータを掲載していますのでどうぞご覧ください。ご説明は以上となります。
最後になりますが、今後ともみなさまのご期待に沿えるよう最善を尽くして運用していく所存です。引き続きどうぞよろしくお願い申し上げます。
記事提供: