2026年10月26日に発表された、KOA株式会社2027年3月期第2四半期決算説明の内容を書き起こしでお伝えします。
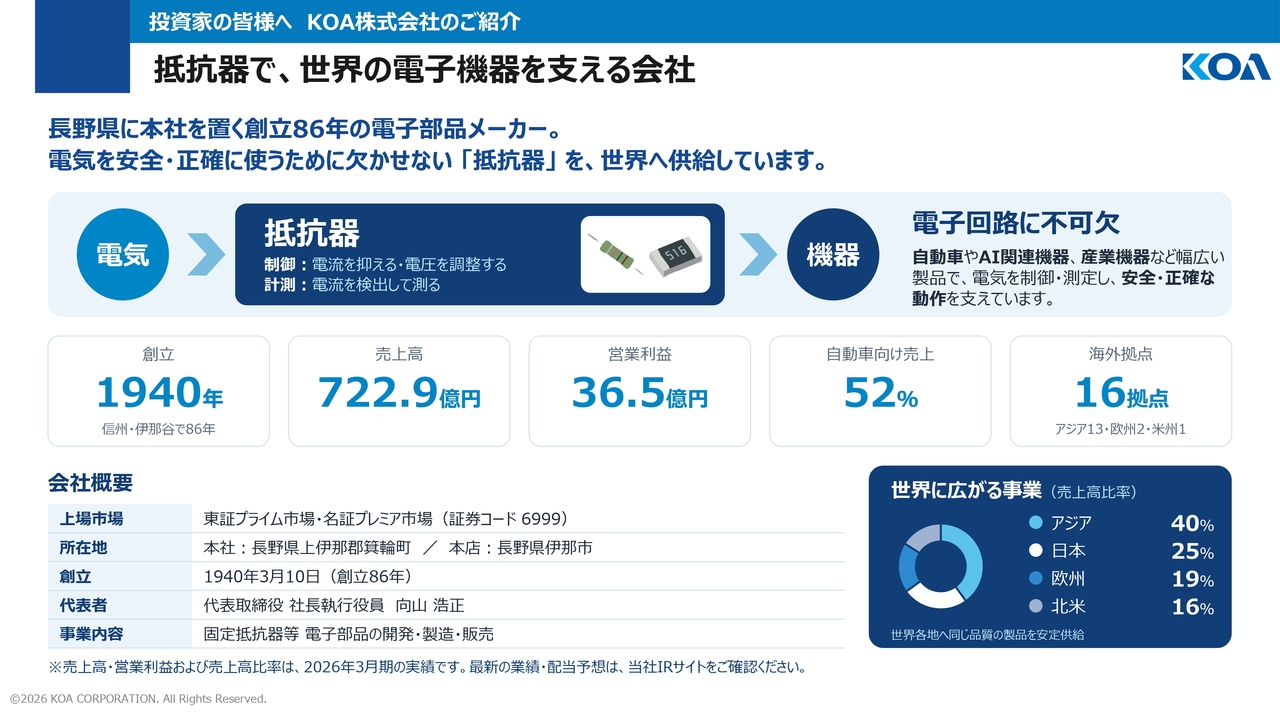
抵抗器で、世界の電子機器を支える会社
向山浩正氏(以下、向山):みなさまこんにちは、代表取締役社長執行役員の向山です。
KOA株式会社は、「K・O・A」と書いて「コーア」と読みます。
当社は、電気を安全・正確に使うために欠かせない電子部品「抵抗器」を世界へ供給するメーカーです。
抵抗器は、自動車やAI関連機器、産業機器、家電などあらゆる電子機器に搭載され、電気の流れを制御・測定することで機器の安定動作を支えています。
1940年の創業以来培ってきた技術力と品質を強みに、海外16拠点を含むグローバルな事業展開を通じて、電子化・電動化が進む社会の発展に貢献しています。
KOAの理念 ― ものづくりを通じて社会を豊かに
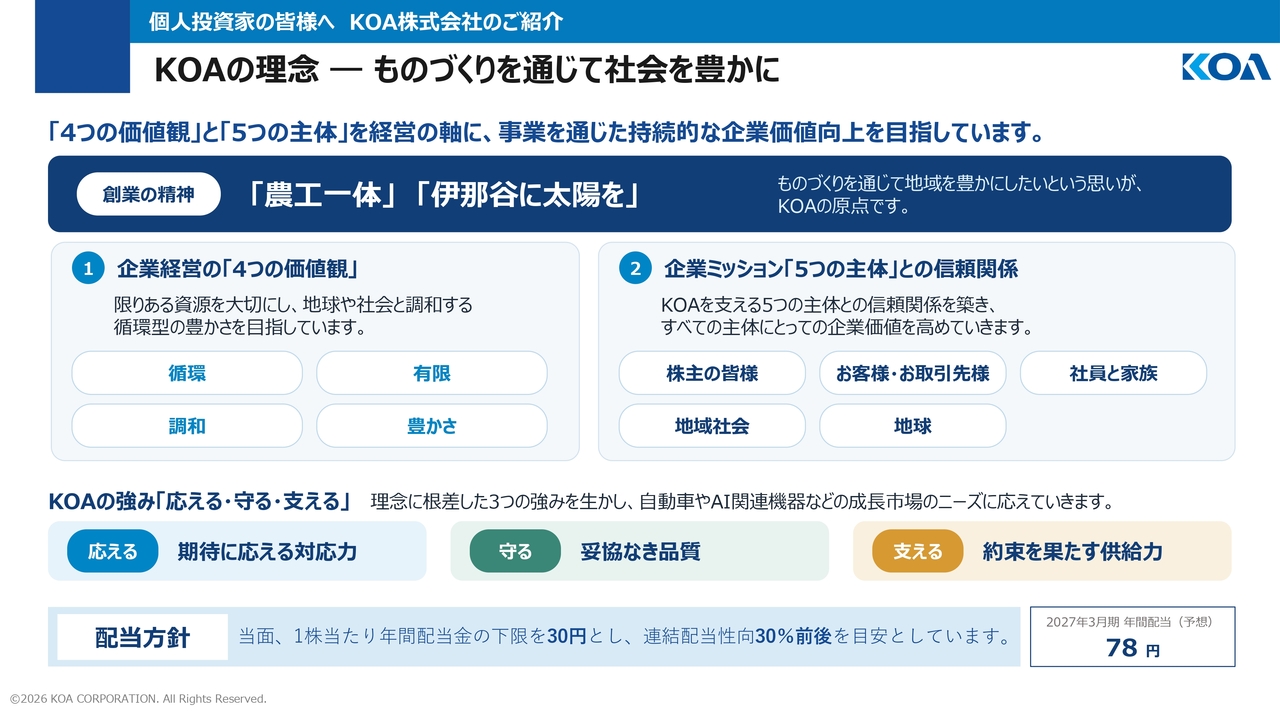
当社は、創業以来受け継がれてきた「農工一体」「伊那谷に太陽を」の精神を原点に、「循環・有限・調和・豊かさ」の価値観と「5つの主体」との信頼関係を経営の軸としています。
そこから生まれた「応える・守る・支える」という強みを生かし、高品質な製品と安定供給で社会の発展に貢献するとともに、電子化・電動化の進展による市場拡大にも対応しています。
また、株主のみなさまへの利益還元を経営の重要課題の1つと位置付け、総合的なキャピタルアロケーションの観点から、事業への再投資および自己資本の最適化を重視しつつ、配当を実施することを基本方針としています。
当面、1株当たり年間配当金の下限値を年間30円、連結配当性向30パーセント前後を目安とし、持続的な企業価値向上を目指しています。
決算ハイライト
百瀬克彦氏:取締役副社長執行役員の百瀬です。
本日はご多忙のところ、当社決算説明会にご参加いただき誠にありがとうございます。
それでは、2026年度上期の決算のハイライトをご説明します。
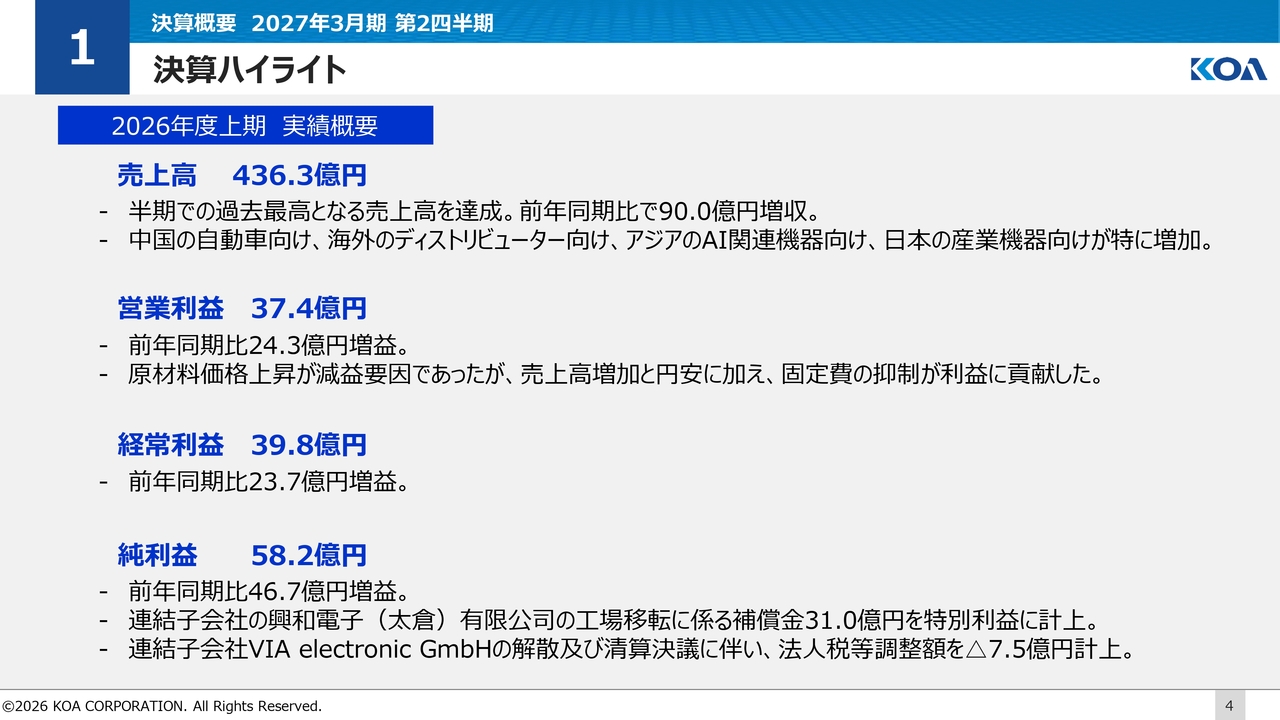
上期の売上高は436億3,000万円となり、半期として過去最高額を更新しました。前年同期比では90億円の増収となりましたが、中国の自動車向け、欧米・中国のディストリビューター向け、アジア地域のAI関連機器向け、日本の産業機器向けの受注が、特に旺盛でした。
営業利益は37億4,000万円となり、前年同期比24億3,000万円の増益となりました。
第1四半期から続く貴金属相場の高騰による原材料の価格上昇の影響を受けていますが、売上の増加、円安効果に加え、固定費の抑制が利益に大きく貢献しました。
経常利益は39億8,000万円となり、23億7,000万円の増益となりました。
特別利益は、中国の連結子会社である興和電子(太倉)の工場移転に係る移転補償金が確定し、31億円を特別利益に計上しています。
また、5月に行いました連結子会社VIA社の解散および清算決議に伴い、株式評価損にかかる繰延税金資産を7億5,000万円計上しました。
その結果、純利益は、58億2,000万円となり、前年同期比46億7,000万円の増益となりました。
各項目の詳細については、次のページ以降でご説明します。
上期業績の概要
それでは、上期業績の概要についてご説明します。
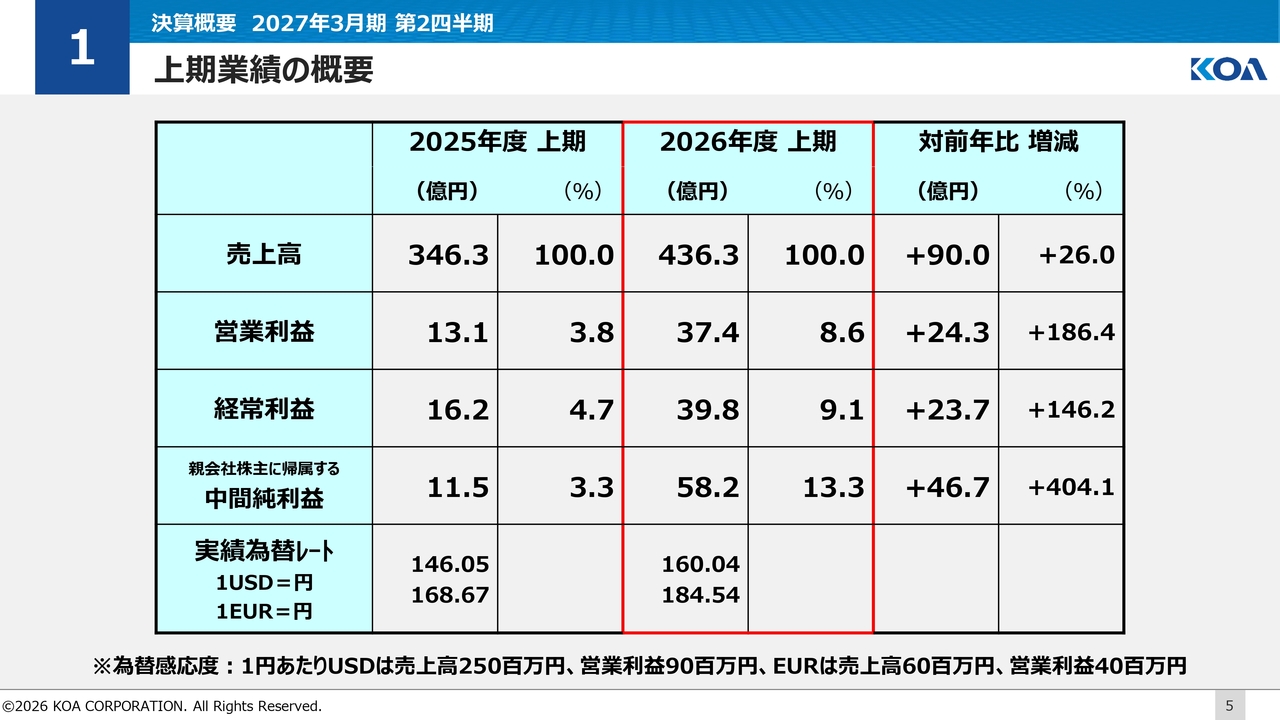
2026年度上期の業績は、先ほどご説明しましたとおり、前年上期比で、増収、増益となりました。
当期の実績為替レート、為替感応度は記載のとおりです。
為替は、円安で収益のプラス効果があり、前年比の影響額は、USドル、ユーロ共に円安に推移したことから、売上高では24億6,000万円、営業利益では10億3,000万円の増収増益効果がありました。
製品別売上高
ここからは、売上高を製品別・地域別・用途別にご説明します。
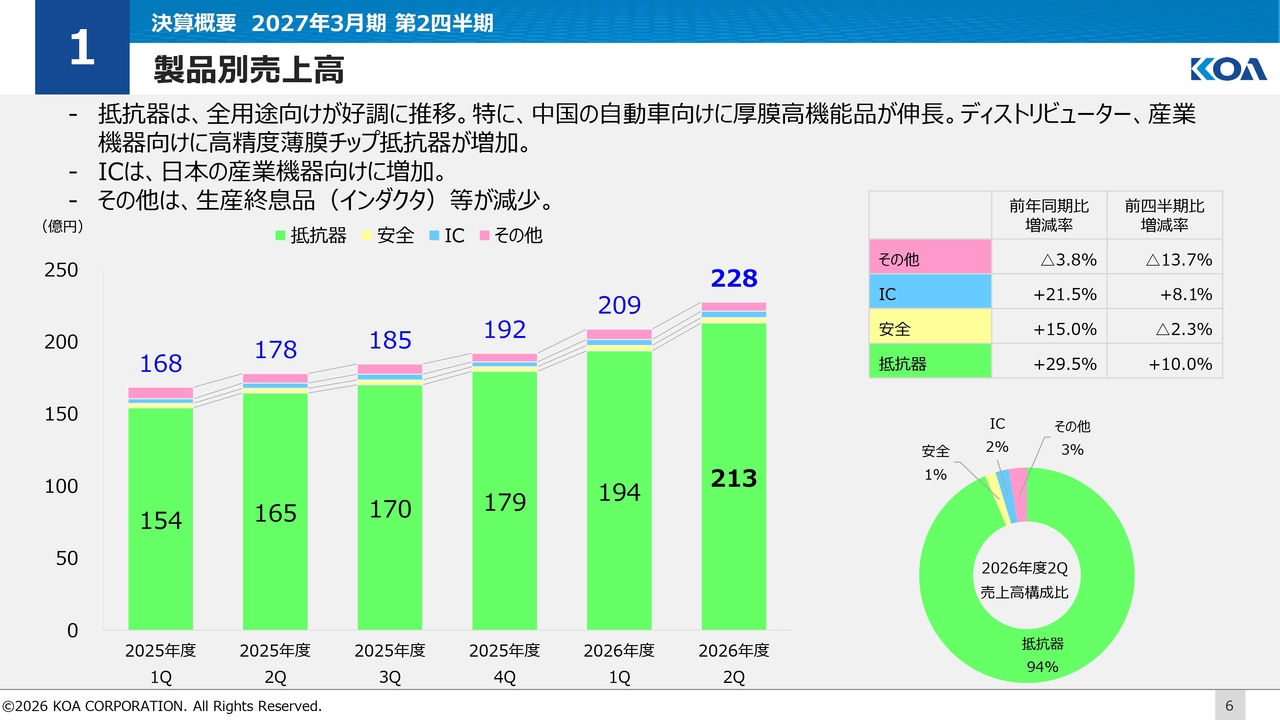
左側のグラフは、2025年度第1四半期から四半期ごとの推移を表し、右下の円グラフは2026年度第2四半期3ヶ月間の構成比率です。
これからのご説明は、2026年度第1四半期と第2四半期の増減についてとなります。
まず、製品別です。
抵抗器の売上は、自動車向けをはじめとしてすべての用途が増加しました。特に、中国の自動車向けの厚膜高機能品、ディストリビューターや産業機器向けの高精度薄膜チップ抵抗器の受注が好調で、全体では10パーセントの増加となりました。
ICは、ハイブリッドICになりますが、主に日本の産業機器向けを中心に8.1パーセント増加しました。
安全部品は2.3パーセント、その他は13.7パーセント、それぞれ減少となりました。
地域別売上高
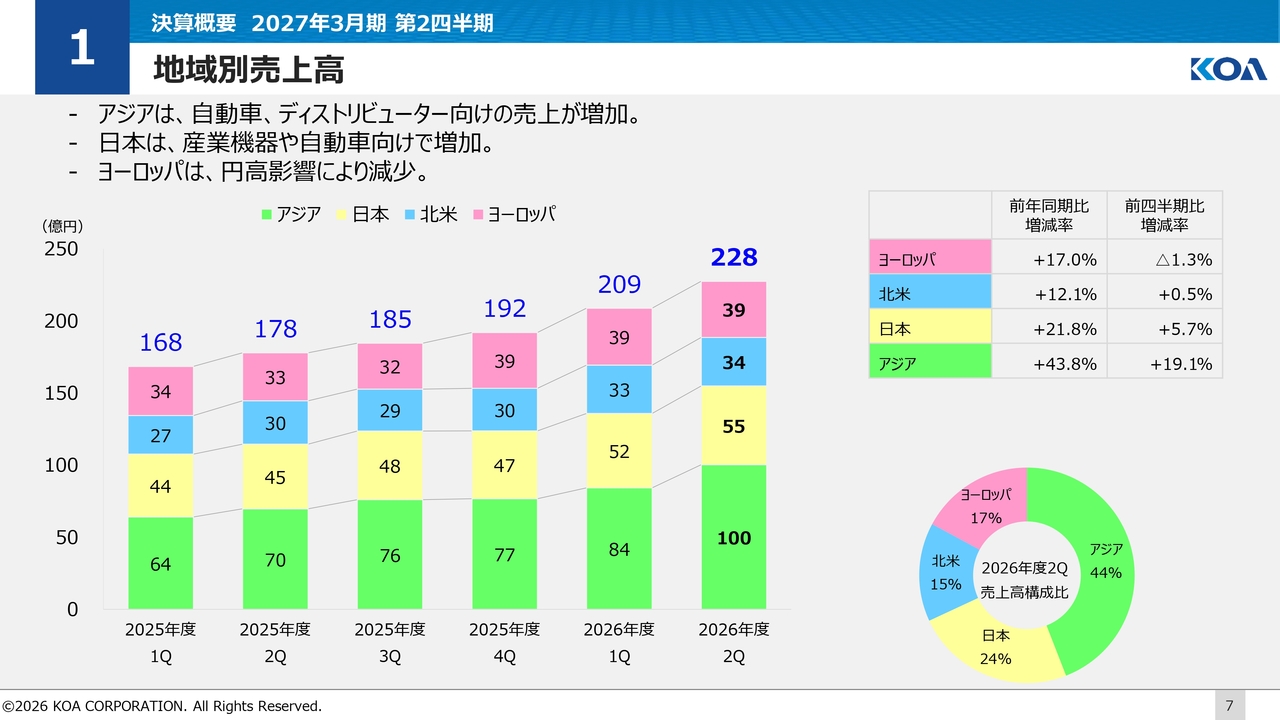
次に地域別ですが、アジアが19.1パーセント増と最も増加しました。
特に、AI関連機器向けが好調を維持したことに加え、自動車向け、ディストリビューター向けが増加しました。
日本では、産業機器、自動車向けを中心に、5.7パーセントの増加となりました。
北米では、自動車向けがやや減少した一方で、ディストリビューター向け需要が堅調に推移したことから、全体では0.5パーセントの増加となりました。
ヨーロッパにおいては、為替が約2パーセントの円高となりましたが、自動車やディストリビューター向けが堅調に推移した結果、全体では1.3パーセントの減少に留まりました。
用途別売上高
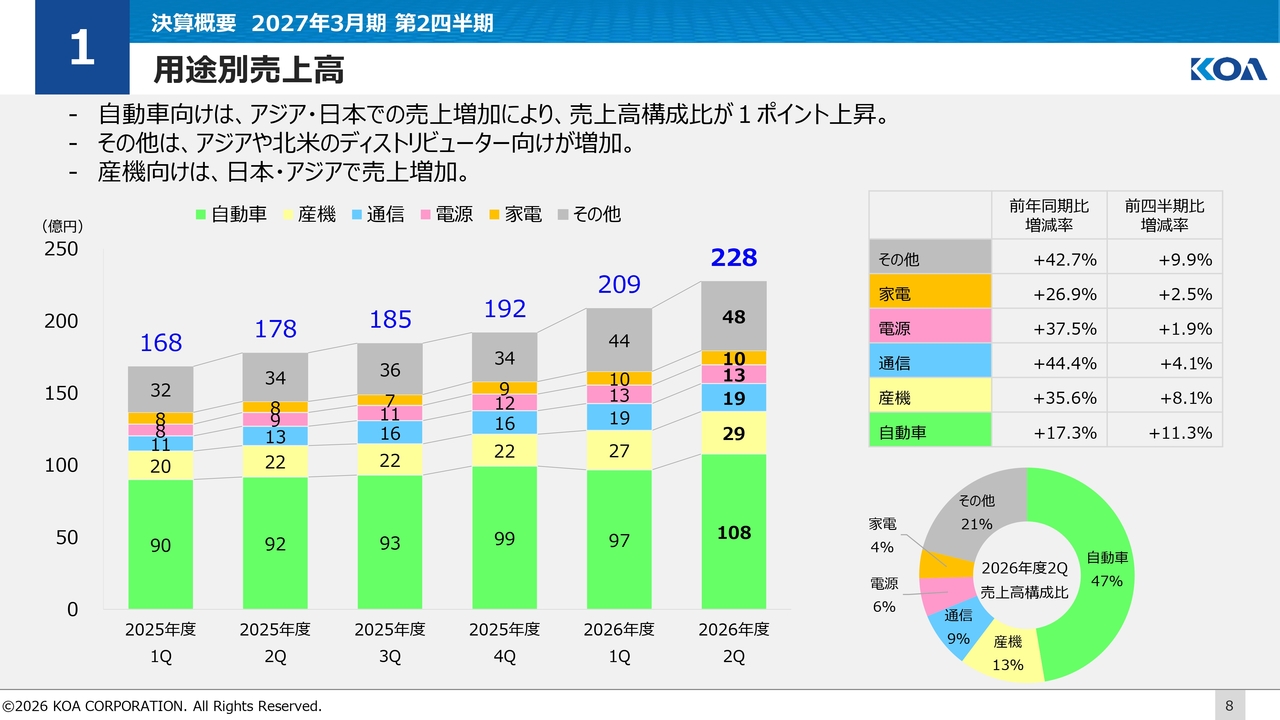
次に用途別です。
自動車は、アジアと日本が好調に推移した結果、11.3パーセントの増加となりました。
その結果、2026年度第2四半期の自動車向け売上高構成比は、前四半期に比べ1ポイント上昇し47パーセントとなりました。
産業機器は、2026年度に入ってからの需要増加が続いており、8.1パーセントの増加となりました。
通信、電源は、AIサーバー向けを中心に、それぞれ4.1パーセント、1.9パーセントの増加となりました。
家電は、アジアのエアコン向けを中心に2.5パーセントの増加、その他は、主にアジアや北米のディストリビューター向けを中心に、9.9パーセントの増加となりました。
営業利益増減分析(前年同期比)
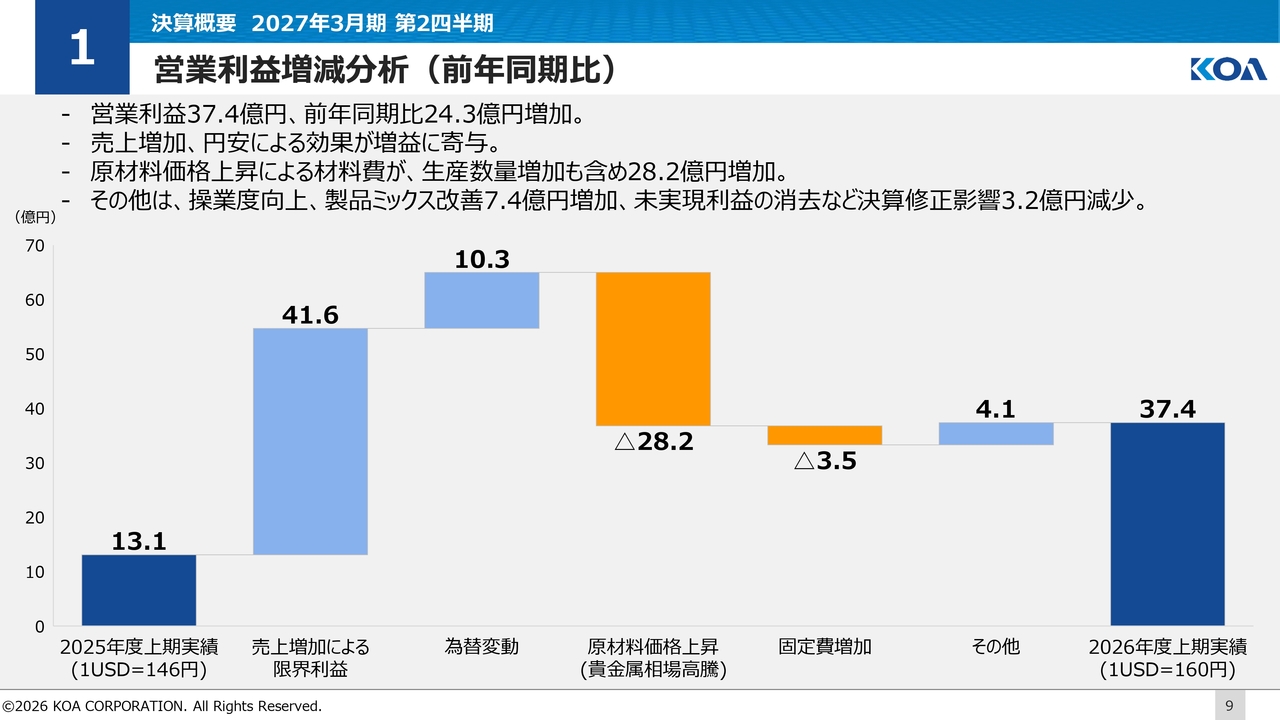
続いて営業利益です。
営業利益は37億4,000万円となり、前年同期の13億1,000万円から24億3,000万円の増益となりました。為替影響を除いた実質ベースでも14億円の増益となっています。
営業利益の増減要因ですが、まず、売上増加による限界利益の増加が41億6,000万円の増益要因となりました。
また、為替影響については円安の進行により10億3,000万円の増益要因となりました。
一方で、原材料価格の上昇が、28億2,000万円の減益要因となりました。第1四半期から貴金属相場が高い水準で推移しており、利益を圧迫する要因となっています。
その他要因は、操業度の向上や製品ミックスの改善などが利益に寄与しました。
全体としてまとめますと、原材料価格上昇影響がありましたが、固定費の増加を3億5,000万円に留め、売上を大幅に増加させたことで、営業利益は前年同期比24億3,000万円増加となりました。
受注高・受注残高・BBレシオ
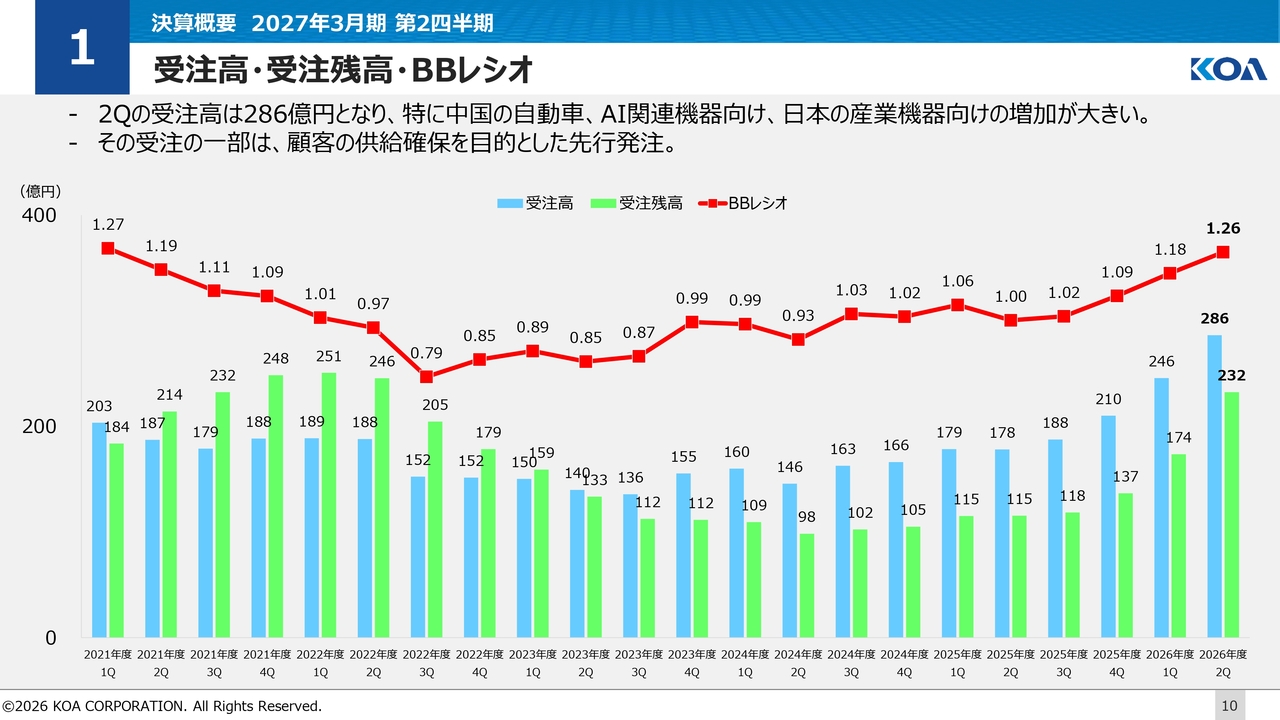
次に、受注高と受注残高の推移です。
受注環境は引き続き好調に推移しています。
第2四半期の受注高は286億円となりました。特に、中国のAI関連や車載向けの厚膜抵抗器、日本においては産業機器向けのハイブリッドICの受注が大幅に増加しています。
これらの受注には、顧客の供給確保を目的とした先行発注分が含まれており、BBレシオを押し上げる要因となっていますが、実需ベースでも、市場は堅調に推移するものと認識しています。
設備投資額・減価償却費・研究開発費
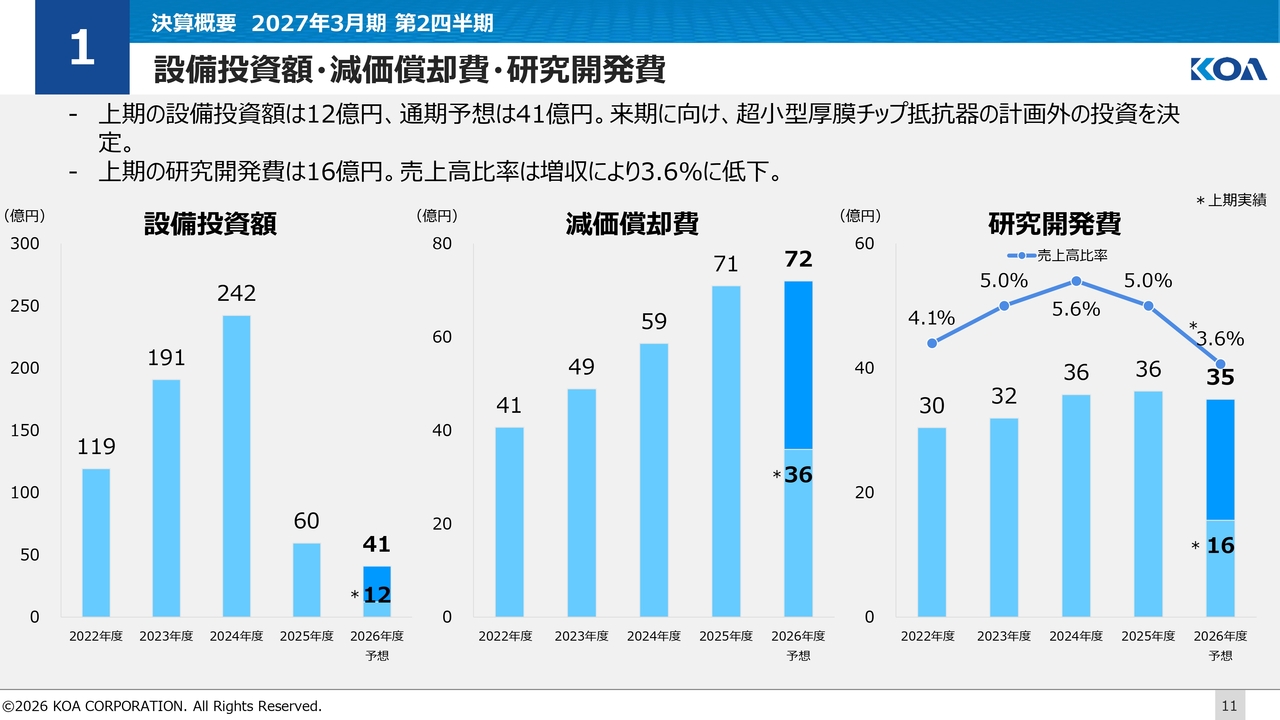
次に、設備投資、減価償却費、研究開発費についてご説明します。
今上期の設備投資は、12億円と低い水準に留まっています。
一方で、2022年から2024年にかけて実施した生産能力増強投資の成果により、今期は大幅な増収を見込んでいます。
既存設備の活用による稼働率向上と、製品ミックスの改善が進んでおり、増収に加えて収益性の向上にもつながっています。
2026年度の年間設備投資額は、41億円、減価償却費は72億円を計画しています。
後ほど社長から説明しますが、超小型厚膜チップ抵抗器の国内外での増強を計画外で決定し、来期の導入に向け進めています。
研究開発費は、上期16億円、年間では35億円となる予定です。
2026年度 業績予想修正
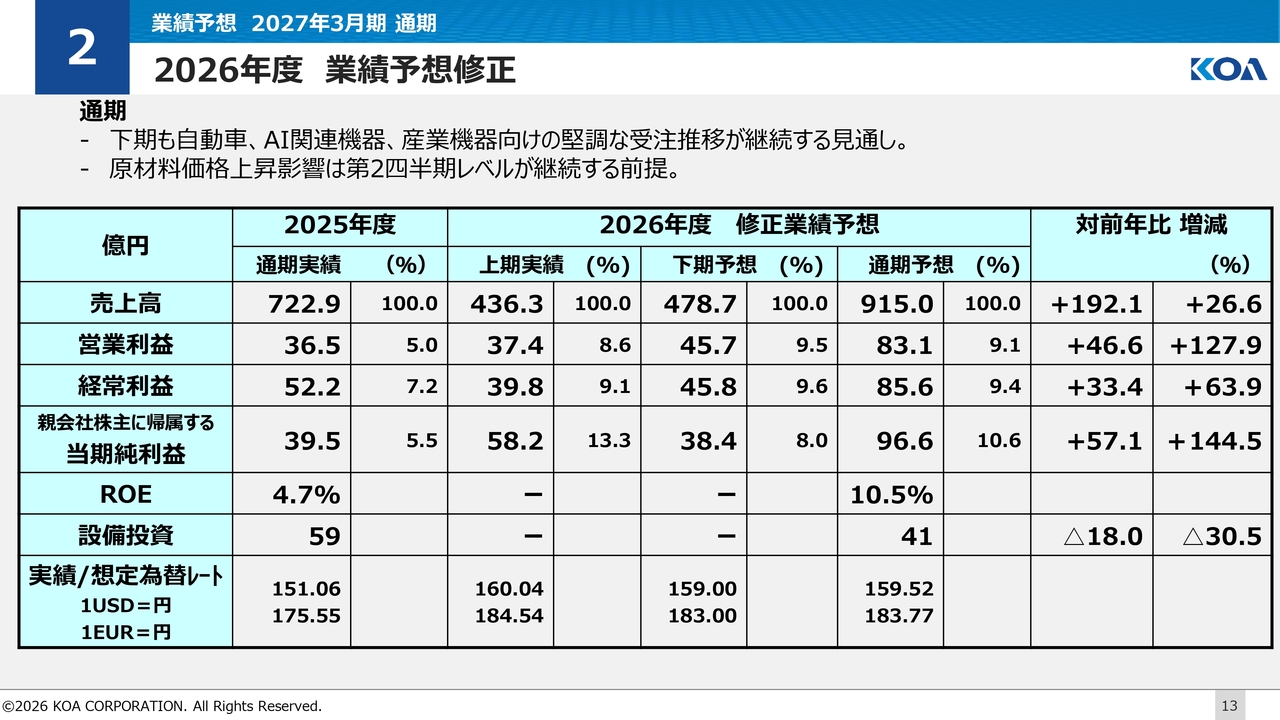
続きまして、通期の業績予想です。
下期の市場環境は、引き続き、自動車向け、AI関連機器向けに加え、産業機器向け需要が堅調に推移する見通しです。
これを踏まえ、7月に公表した予想を上方修正し、通期の売上高は915億円を見込んでいます。
営業利益は83億1,000万円、経常利益は85億6,000万円、当期純利益は96億6,000万円を見込んでいます。
原材料価格上昇影響は、第2四半期での影響金額が下期も継続する前提としていますが、売上高が上期に対し42億円増加することによって、下期の営業利益は45億7,000万円、営業利益率は9.5パーセントに改善する見通しです。
2026年度のROEは10.5パーセントとなる見込みです。
なお、業績予想の前提為替レートはUSドル159円、EUR183円です。
2026年度 業績予想修正 営業利益増減分析
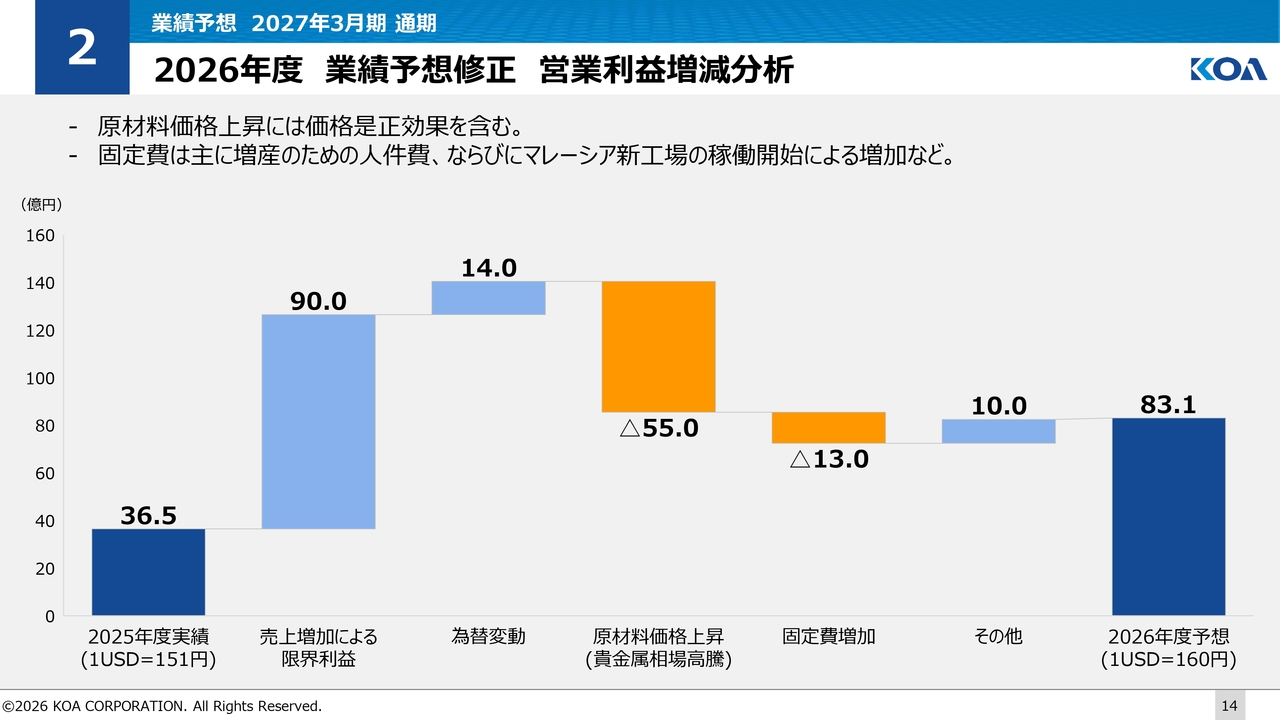
次に、2025年度に対する通期の営業利益の増減要因についてご説明します。
増益要因としましては、売上の増加による限界利益が90億円、円安効果が14億円となります。
一方、減益要因としましては、原材料価格の上昇により、55億円の影響を見込んでいます。なお、この金額には販売価格の是正による効果を含んでいます。
また、固定費は13億円の増加を見込んでいます。主に増産のための人件費の増加、ならびにマレーシア新工場の稼働開始に伴うものです。
これらに、その他の要因10億円を合わせまして、営業利益は前年から46億6,000万円増加の83億1,000万円となる見通しです。
通期売上高・営業利益の推移
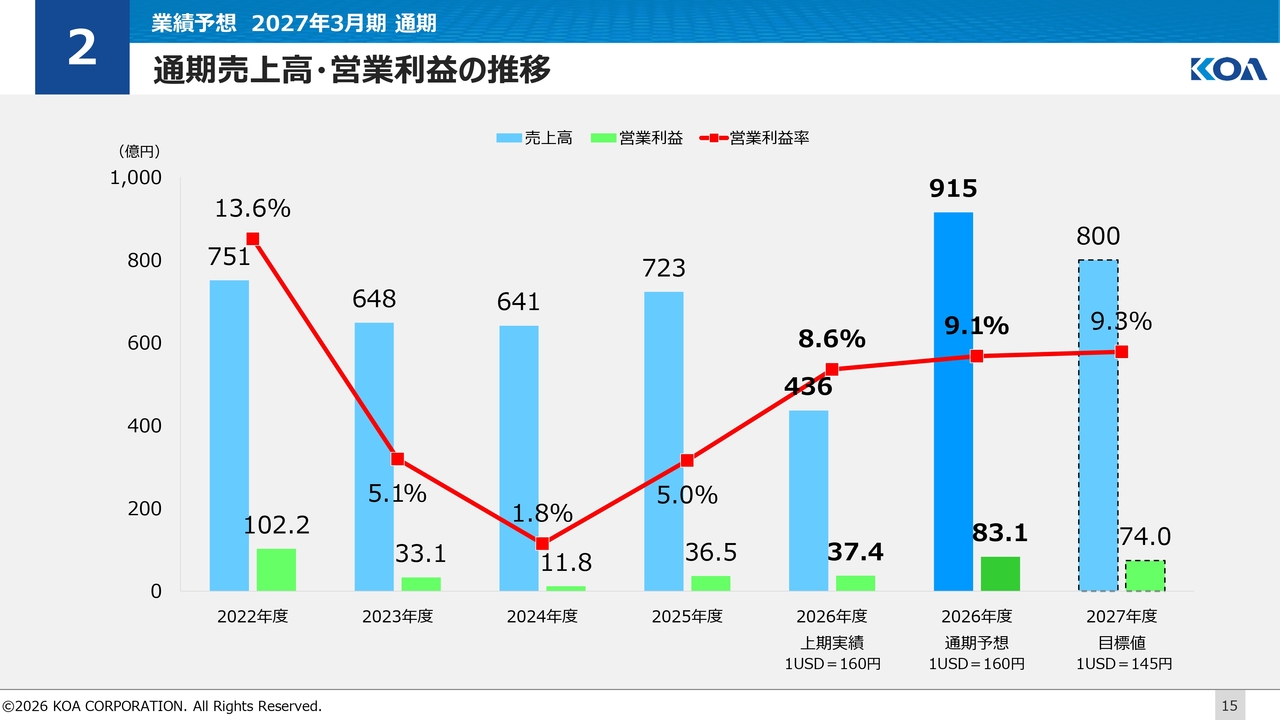
こちらは、通期の売上高と営業利益の推移です。
為替が円安に推移していることも追い風になり、売上高は、2025年度から回復に転じ、2026年度は過去最高を更新する見通しです。
営業利益においても、中期経営計画の74億円の目標値を上回る見通しです。
営業利益率は9.1パーセントまで改善する見込みですが、原材料価格の上昇もあり、目標値を若干下回っています。
当社はROIC経営を導入し、売上の成長だけでなく、利益率の改善を伴った成長を目指しています。
今後も資本効率を意識しながら、持続的な成長と企業価値向上に取り組んでいきます。
配当金
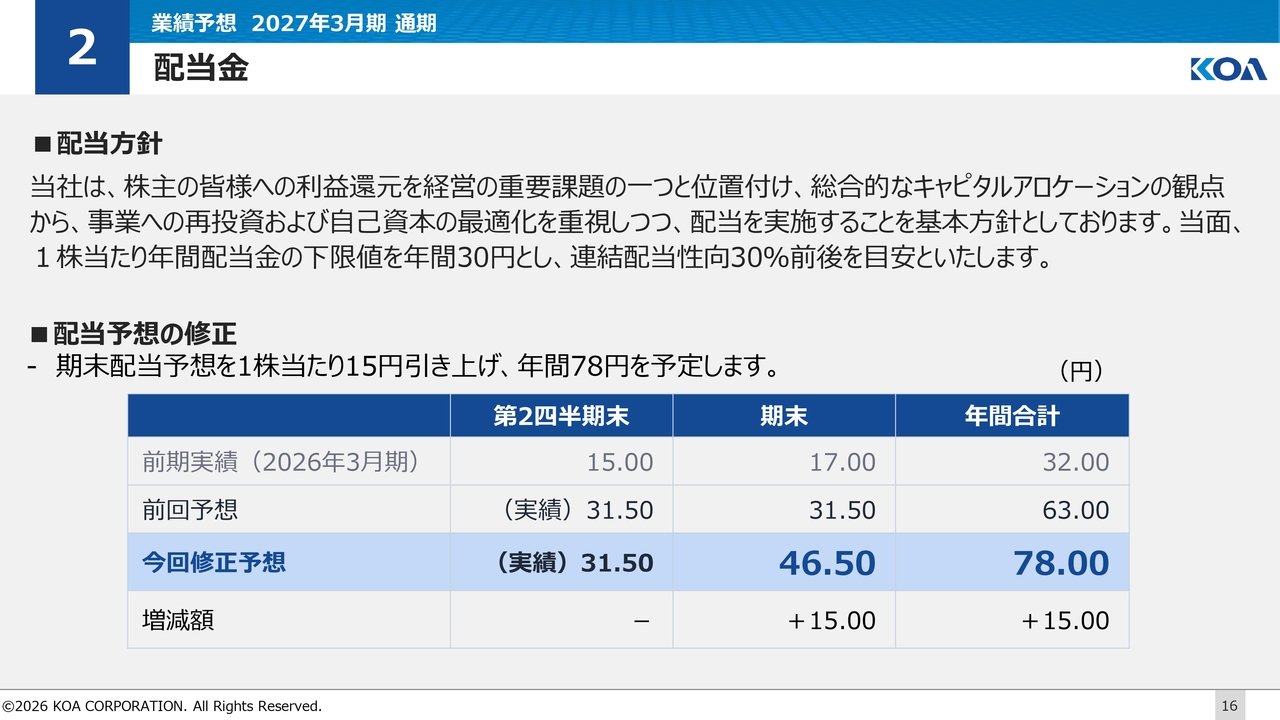
最後に、配当についてご説明します。
当社は、2025年10月に配当方針を変更しました。
株主のみなさまへの利益還元を経営の重要課題の1つと位置付け、総合的なキャピタルアロケーションの観点から、事業への再投資および自己資本の最適化を重視しつつ、配当を実施することを基本方針としています。
当面、1株当たり年間配当金の下限値を年間30円とし、連結配当性向30パーセント前後を目安としています。
この方針に基づき、2027年3月期の期末配当予想を、前回予想の31円50銭から15円増配し、46円50銭としました。これにより、中間配当の31円50銭と合わせた年間配当金は78円となり、前期から46円の増配、連結配当性向は約30パーセントとなる見込みです。
私からの発表は以上です。
成長市場への積極拡販
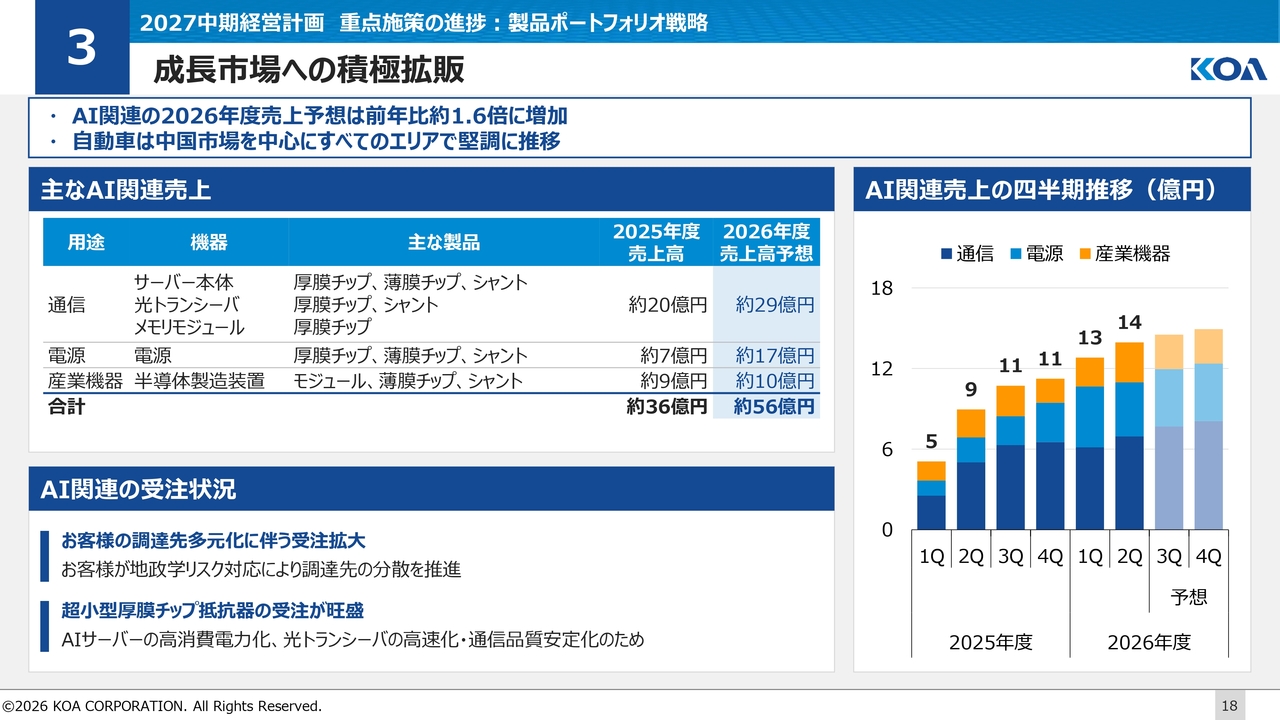
向山:ここからは2027中期経営計画における、重点施策の進捗についてご説明します。
まず、成長市場への積極拡販です。
光トランシーバー、サーバー用電源、半導体製造装置などのAI関連向けの、2026年度売上高予想は、約56億円となる見込みであり、前年から約1.6倍に増加する見込みです。
また、自動車向けでは、中国市場を中心にすべてのエリアで堅調に推移しています。
AI関連機器向けでは、2025年度の下期から、四半期ごとに売上の拡大が続いています。
売上増加の要因として、お客さまにおける地政学リスクを踏まえた、調達先分散の動きを背景に、当社製品の採用が拡大していること、また、AIサーバーの高消費電力化や実装スペースの制約、光トランシーバーでは通信速度の高速化・通信品質の安定化などの要因により、超小型厚膜チップ抵抗器の需要が拡大しています。
今後も、当社の強みである納期対応などのサービス、消費電力の抑制や発熱の抑制などに対応した、新製品の提案などに注力していきます。
需要拡大に対応した生産能力増強
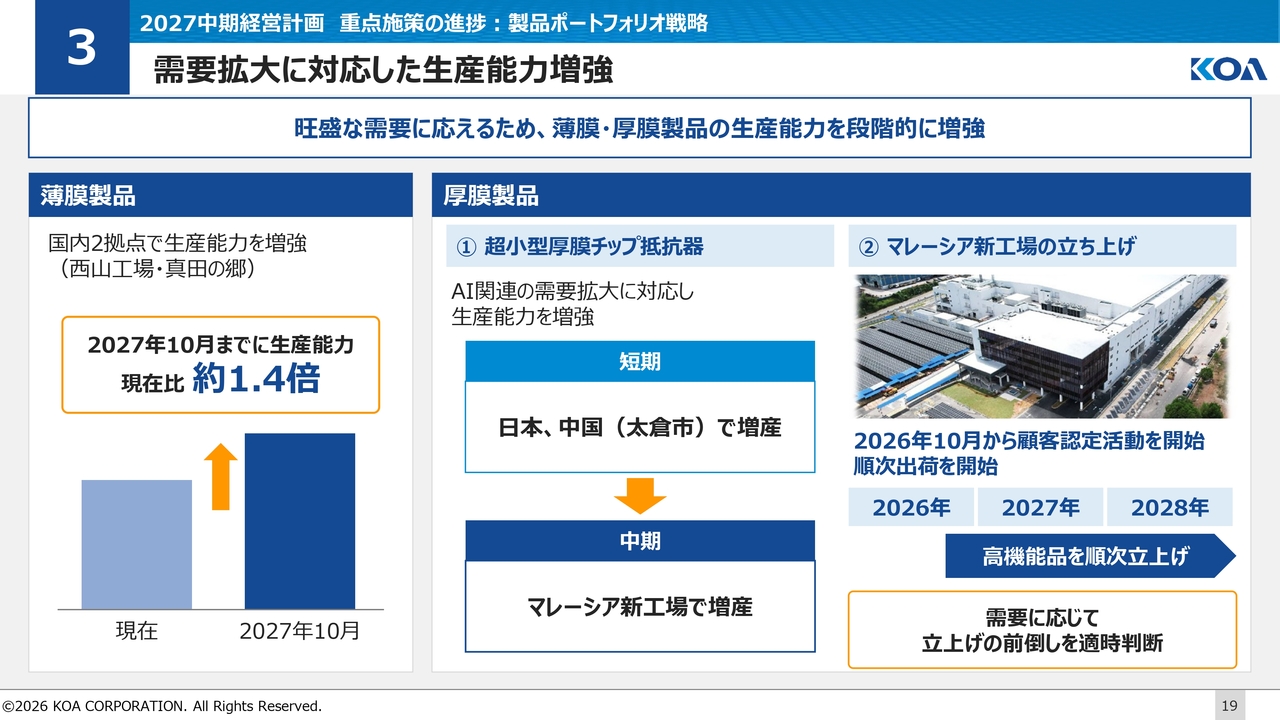
次に、成長市場への積極拡販を支える、生産能力の増強についてご説明します。
薄膜製品は、国内の西山工場と真田の郷の2拠点で、生産能力を段階的に増強しており、2027年10月までに、現在の約1.4倍の体制とします。
厚膜製品では、2つの取り組みを進めていきます。
1つ目は、超小型厚膜チップ抵抗器の生産能力の増強です。AI関連の需要拡大に対応するため、短期的には日本と中国で増産を行い、中期的にはマレーシア新工場で増産していきます。
2つ目は、マレーシア新工場の立ち上げです。マレーシア新工場は、2026年10月からお客さまの認定活動を開始しており、順次出荷を行っていきます。
2026年から2028年にかけて、高機能品を順次立ち上げていきますが、需要の状況に応じて、立ち上げの前倒しを適時判断していきます。
また、生産人員についても採用や異動、稼働日増加などにより旺盛な受注にお応えしていきます。
価格是正・不採算製品の収益改善
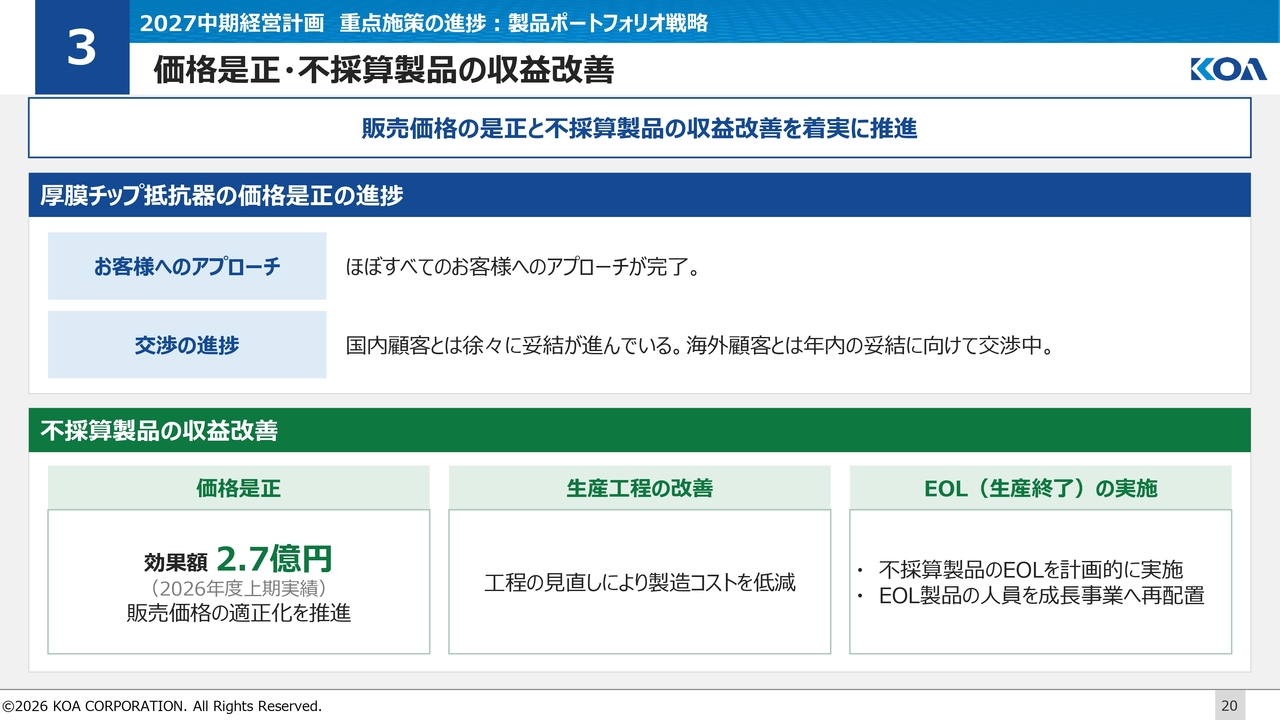
最後に、価格是正の状況と不採算製品の収益改善についてご説明します。
主力の厚膜チップ抵抗器については、原材料価格の上昇に対し、お客さまに販売価格の是正をお願いしています。
お客さまへのアプローチは、ほぼすべてのお客さまで完了しており、引き続き継続していきます。
交渉の進捗としては、国内では代理店を中心に、徐々にお客さまとの妥結が進んでおり、年間契約が多い海外のお客さまとは、年内の妥結に向け交渉を進めています。
また、不採算製品についても、販売価格の適正化を進めており、2026年度上期の実績で、2.7億円の効果が出ています。
このほか、生産工程の改善による製造コストの低減や、生産終了、いわゆるEOLの計画的な実施により、収益の改善に取り組んでいきます。
なお、EOL製品に携わっていた人員は、成長事業へ再配置しており、限られた人員を需要拡大への対応に有効に活用しています。
私からの説明は以上です。
取締役会と指名・報酬委員会の構成
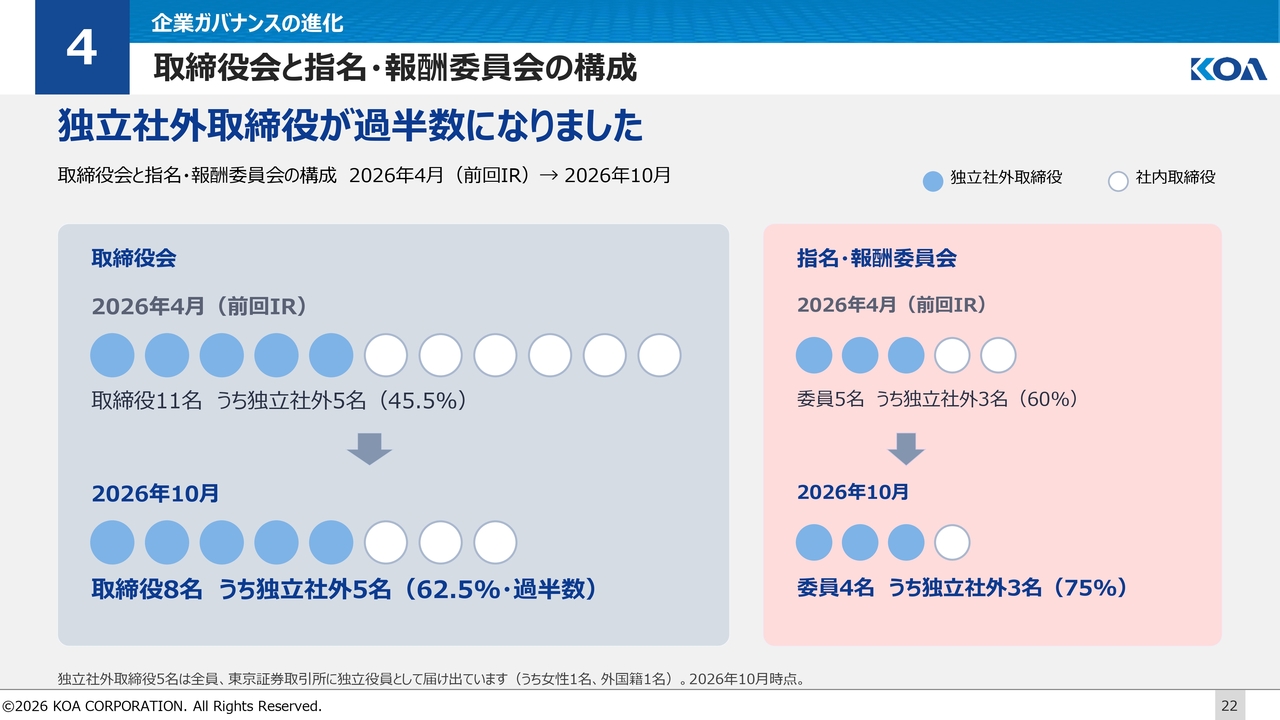
北川徹氏:取締役会の議長を務めています北川です。どうぞよろしくお願いします。
私の方では、3分ほどの時間をいただきまして、当社の企業ガバナンスの状況について簡単にご説明します。
前回4月のIRでは、過去数年間に進めてきたガバナンス改革についてお話しましたが、本日は、この半年間の体制の進展のご報告とともに、ガバナンスの実質、つまり取締役会の内容について概要を説明します。
まずは、取締役会と指名・報酬委員会の体制の変化についてです。
6月の株主総会でご選任いただいた8名からなる取締役会の新体制では、うち独立社外取締役が5名と、全体の62.5パーセントを占める体制となり、強い独立性をもって業務執行をモニタリングする体制となりました。議長は、独立社外取締役である私が引き続き務めています。
さらに、指名・報酬委員会の構成も、4名の委員のうち独立社外取締役が3名を占め、より社外性を強めました。こちらの委員長も私が務めています。
取締役会議案と割当審議時間
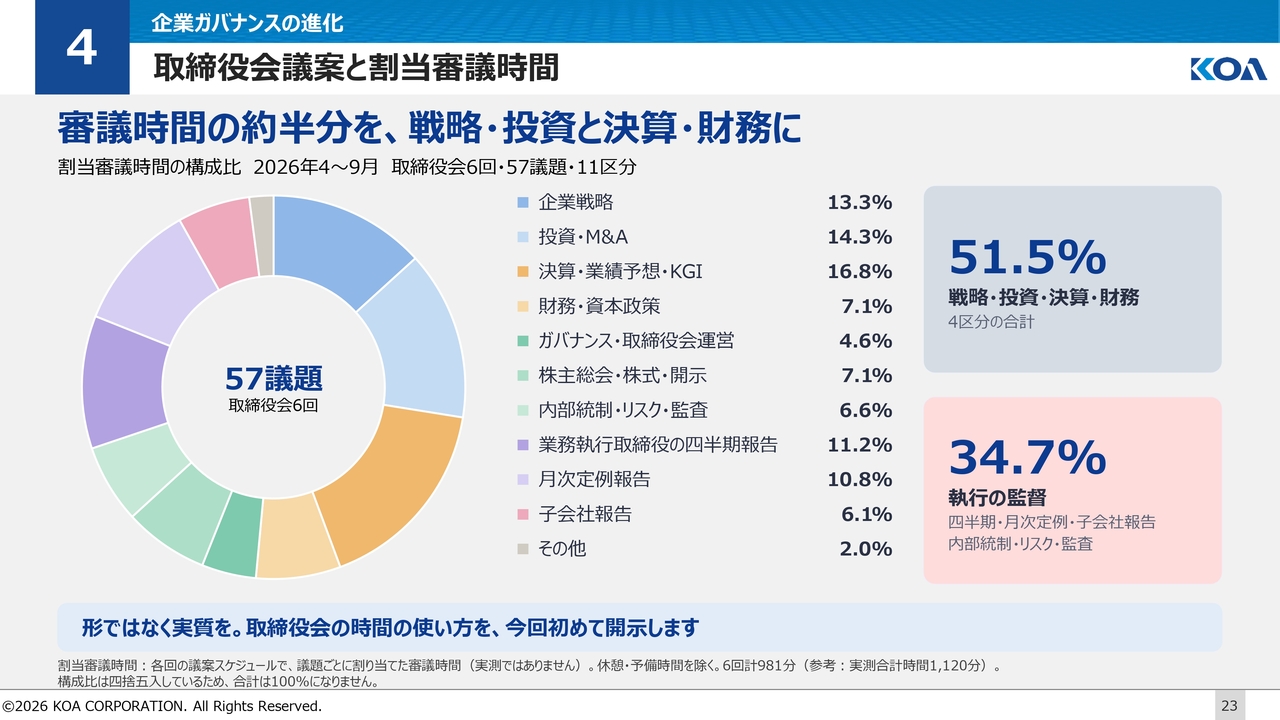
次に、取締役会の審議内容についてです。
過去6ヶ月間の割当審議時間のカテゴリー別の内訳はこちらの図表のとおりでした。
1回当たり平均で3時間弱の取締役会でしたが、その約半分の時間を、取締役会が直接的に責任を負うべき意思決定分野、つまり、戦略・投資・決算・財務の審議に割り当てました。
他方で、社長執行役員を中心とする執行組織による業務執行のモニタリングには、取締役会の審議時間の35パーセントを割り当てました。
取締役会が責任を果たすべきこの2大分野以外では、取締役会自体の運営改善や株主総会に関する事項の審議にも時間を配分しました。
当社の取締役会としては、株主および各ステークホルダーのみなさまからの負託に責任を持って応えるべく、取締役会で審議すべき議案の選択と時間割当を、意思をもって計画的に決定し、取締役会での熟議に基づく意思決定を通じて、当社事業の成長を推進していきます。
みなさまの引き続きのご理解とご支援をよろしくお願いします。
ご清聴ありがとうございました。
記事提供: