2026年10月29日に発表された、ニフティライフスタイル株式会社2027年3月期第2四半期決算説明の内容を書き起こしでお伝えします。
CONTENTS
成田隆志氏(以下、成田):ニフティライフスタイル代表取締役社長の成田です。お忙しい中、当社の決算動画をご覧いただき、誠にありがとうございます。本日、2027年3月期第2四半期の決算を発表しましたので、その内容をご説明します。最後までお付き合いのほど、よろしくお願いします。
本日は、決算概要、経営戦略に対する進捗、財務戦略および株主還元方針の順にご説明します。Appendixは後ほどご参照ください。
2027年3月期 第2四半期(累計):エグゼクティブサマリー
まずは、決算概要についてです。
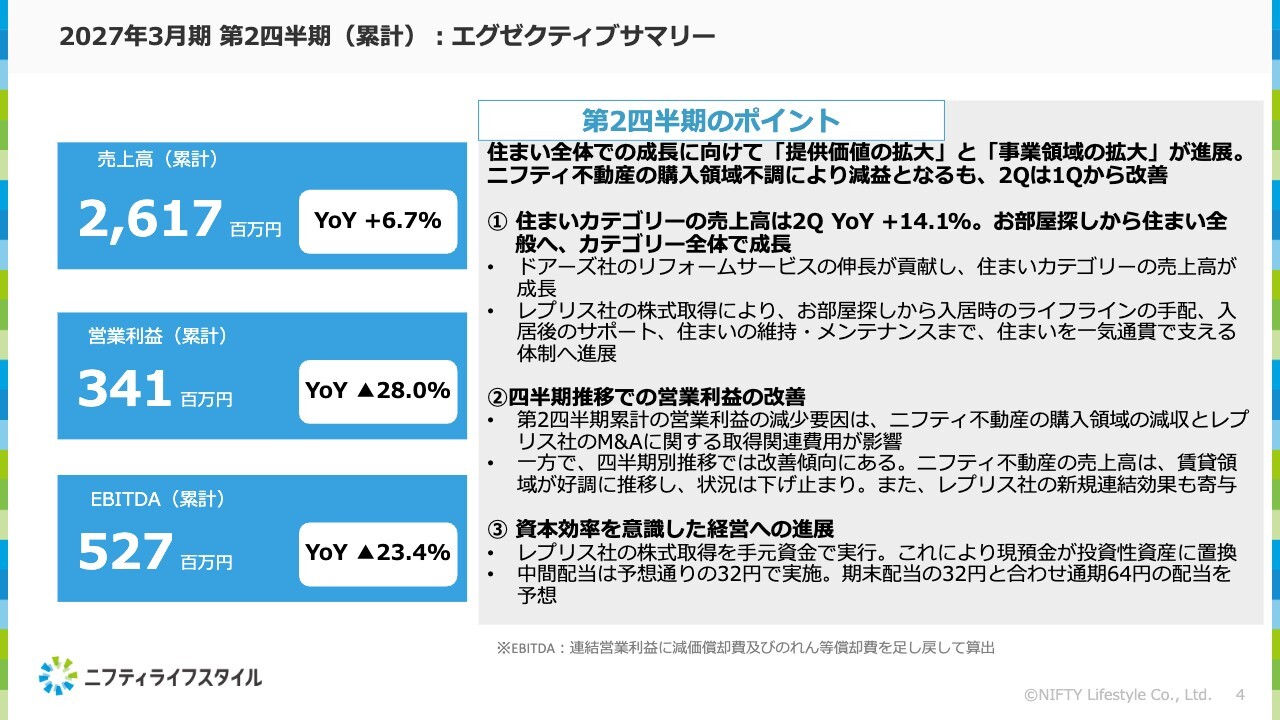
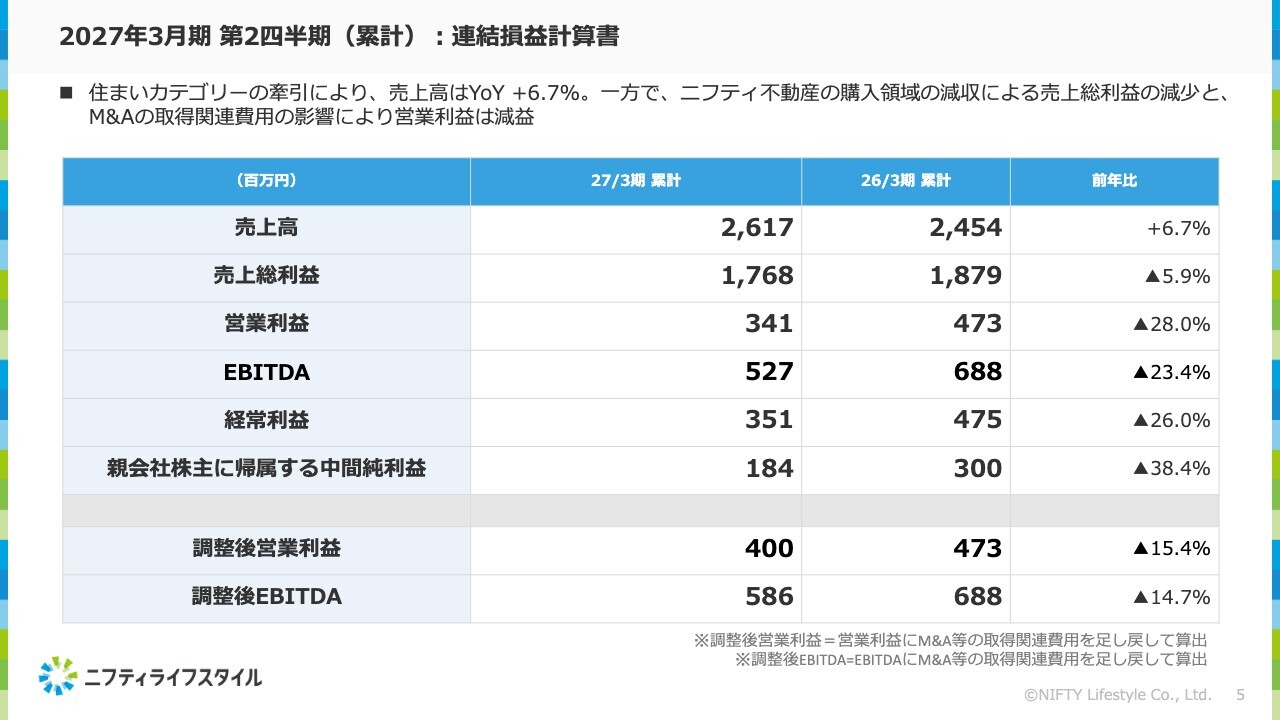
初めに、第2四半期のポイントをお伝えします。今中間期の売上高は26億1,700万円で、前年同期比6.7パーセントの増収となりました。一方、営業利益は3億4,100万円で、前年同期比28パーセントの減益、EBITDAは5億2,700万円で、前年同期比23.4パーセントの減益となりました。
第2四半期のポイントは3点です。
1点目は、住まいカテゴリーの成長です。第2四半期単独の住まいカテゴリーの売上高は、前年同期比14.1パーセントの増収となりました。株式会社ドアーズ(以下「ドアーズ社」)のリフォームサービスが成長し、レプリス株式会社(以下「レプリス社」)がグループに加わったことで、改善が見られました。
これにより、お部屋探しから入居時のライフライン手配、入居後のサポート、住まいの維持・メンテナンスまで、住まいを一気通貫で支える体制へ前進しています。
2点目は、四半期推移での営業利益の改善です。今中間期の営業利益は、「ニフティ不動産」の購入領域の減収や、レプリス社の株式取得に伴う取得関連費用により、前年同期比で減益となりましたが、四半期推移では改善傾向が見られます。
その要因として、「ニフティ不動産」の賃貸領域が引き続き好調であり、購入領域の状況も第1四半期に比べ下げ止まっていることが挙げられます。また、レプリス社の新規連結効果も寄与しています。
3点目は、資本効率を意識した経営への進展です。第2四半期では手元資金を活用し、レプリス社のM&Aを実行しました。これにより、現預金が投資性資産に置き換わっています。また、中間配当は予想どおり32円で実施し、期末配当を合わせると通期で64円の配当を想定しています。
株主還元については、引き続き継続します。この後の業績の詳細は、浅野よりご説明します。
2027年3月期第2四半期(累計):連結損益計算書
浅野雄太氏(以下、浅野):取締役常務執行役員の浅野です。業績の詳細について、私よりご説明します。
まず、第2四半期累計の連結損益計算書です。
売上高は住まいカテゴリーの牽引により、前年同期比プラス6.7パーセントの26億1,700万円となりました。一方、売上総利益は17億6,800万円で、前年同期比5.9パーセント減少しています。これは「ニフティ不動産」の購入領域の減収が影響しています。
さらに、レプリス社の株式取得費用などの影響もあり、営業利益は前年同期比マイナス28パーセントの3億4,100万円、EBITDAは前年同期比マイナス23.4パーセントの5億2,700万円となりました。
なお、M&A取得関連費用を考慮した調整後の数字では、調整後営業利益が前年同期比マイナス15.4パーセントの4億円、調整後EBITDAが前年同期比マイナス14.7パーセントの5億8,600万円となっています。
2027年3月期 第2四半期(累計):営業利益の増減要因
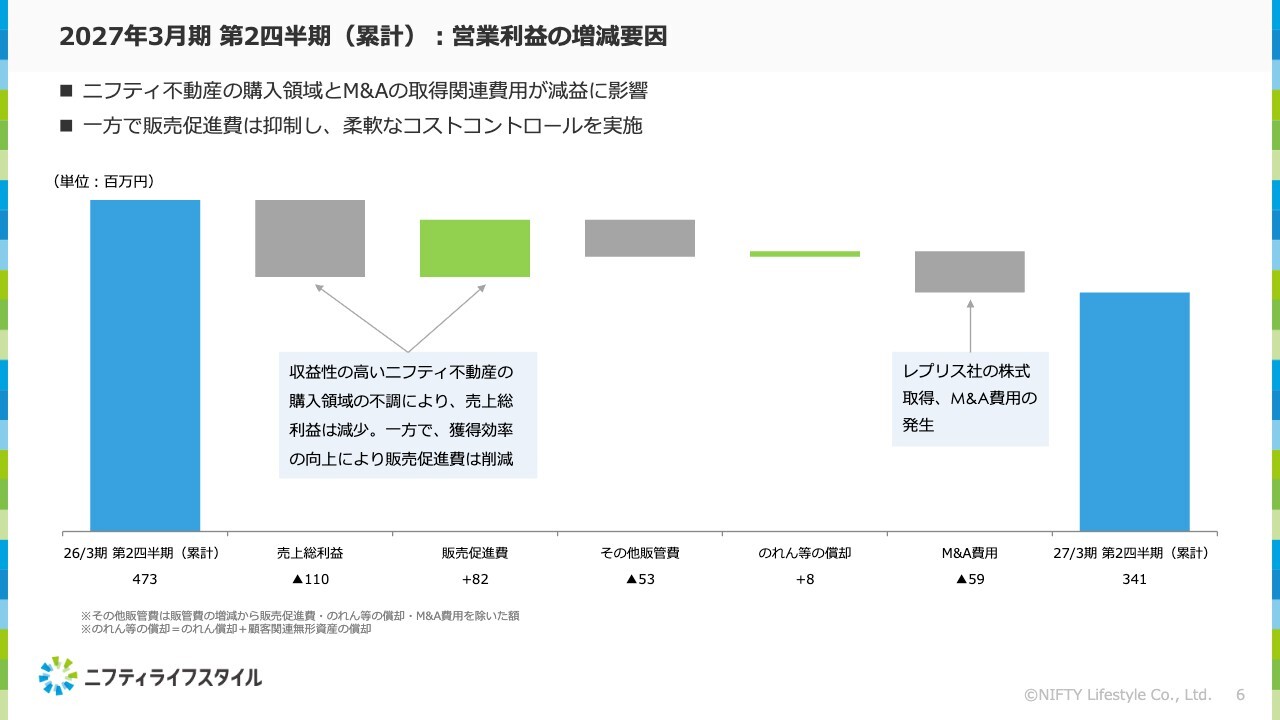
営業利益の増減要因についてです。今年度第2四半期累計での営業利益は3億4,100万円となりました。
主に「ニフティ不動産」の購入領域の減収およびレプリス社のM&Aに関する取得関連費用約5,900万円が減益要因となっています。一方で、獲得効率の向上により販売促進費を削減し、柔軟なコストコントロールを実行しています。
四半期別調整後利益の推移
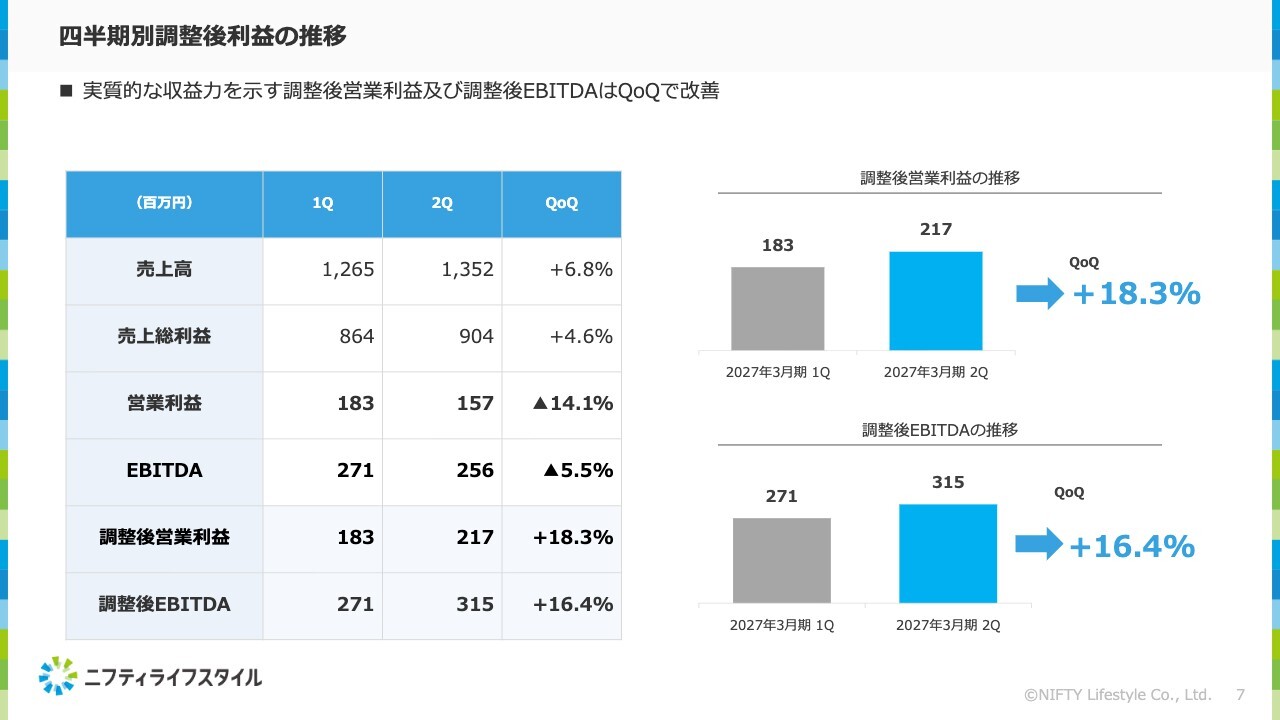
四半期ごとの実質的な収益力を示す調整後営業利益と調整後EBITDAの推移ですが、調整後営業利益は前四半期比18.3パーセント増の2億1,700万円、調整後EBITDAは前四半期比16.4パーセント増の3億1,500万円と改善しています。
第2四半期累計では減益となりましたが、足元では改善が見られており、この回復を下期にもつなげていきます。
増収のポイント:住まいカテゴリーの成長
以上が決算概観となりますが、ポイントをいくつかピックアップします。
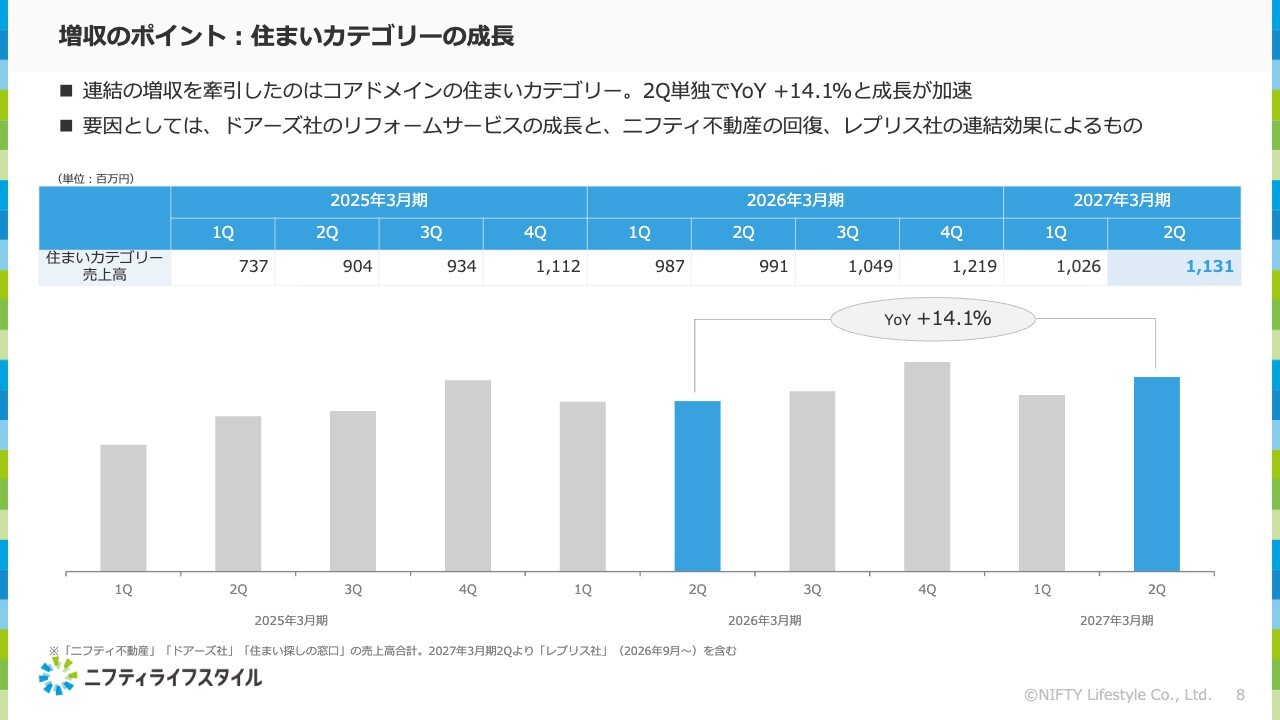
まず、コアドメインである住まいカテゴリーの成長についてです。住まいカテゴリーの第2四半期単独の売上高は、前年同期比14.1パーセント増の11億3,100万円となりました。
この要因として、ドアーズ社のリフォームサービスの成長、9月からの「ニフティ不動産」の回復、そしてレプリス社の連結効果が挙げられます。
住まいカテゴリーにおける増収のポイント①:ニフティ不動産の回復状況
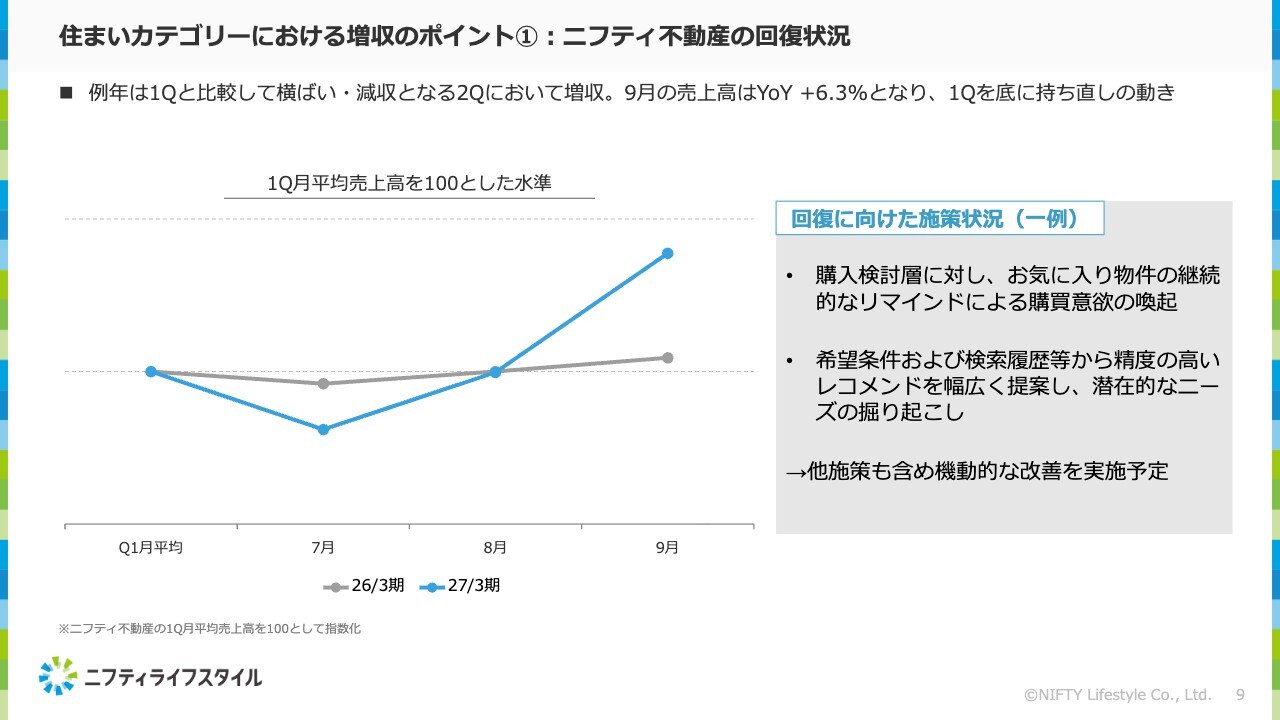
住まいカテゴリーの増収ポイントの1つ目は、「ニフティ不動産」の回復状況です。
例年、第2四半期は季節要因の影響で第1四半期と比べて売上が横ばいから減少する傾向がありますが、今年度は増収となりました。特に9月の売上高は前年同期比6.3パーセントの増収となり、第1四半期を底に持ち直しの動きが見えています。
回復に向けて、購入検討層に対してお気に入り物件の継続的なリマインドや、希望条件および検索履歴を基にした精度の高いレコメンドを実施しています。
住まいカテゴリーにおける増収のポイント②:ドアーズ社 リフォームサービスの成長
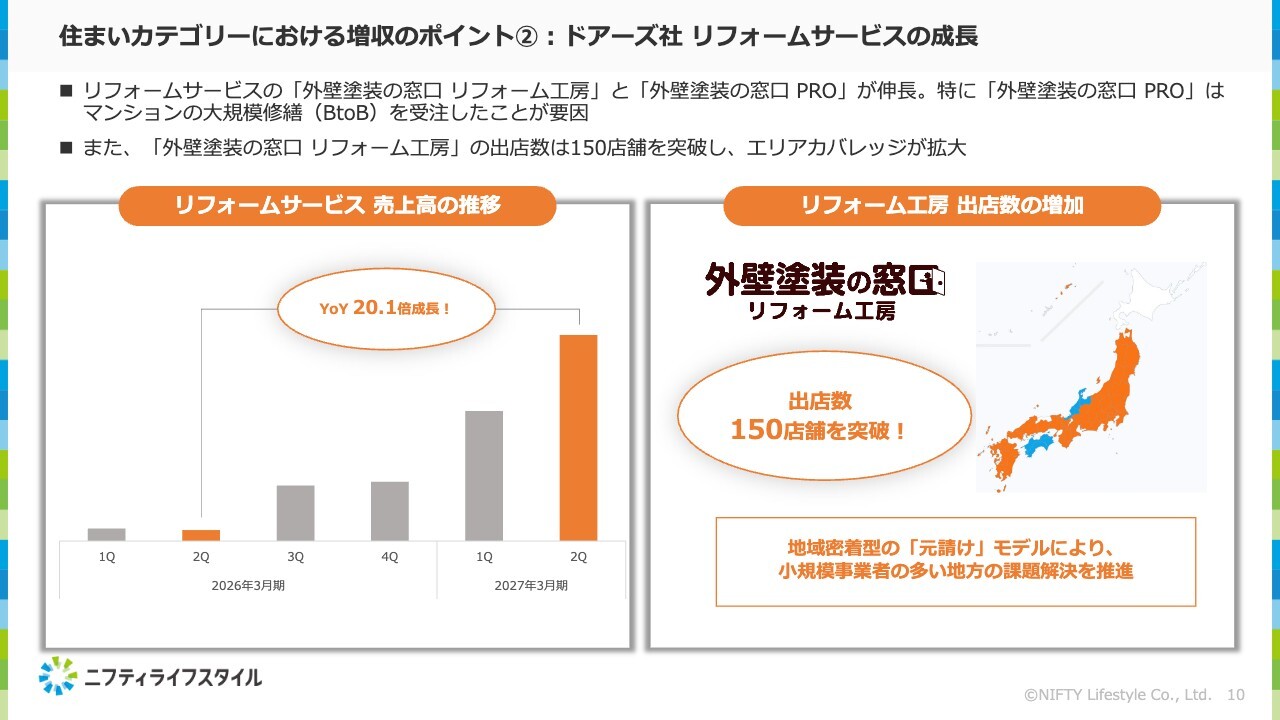
住まいカテゴリーにおける増収のポイントの2点目は、ドアーズ社のリフォームサービスの成長です。元請型の事業であるリフォームサービスが大きく伸び、売上高が前年同期比で20.1倍となりました。
成長要因は、「外壁塗装の窓口 PRO」と「外壁塗装の窓口 リフォーム工房」の両サービスの成長です。特に「外壁塗装の窓口 PRO」では、マンションの大規模修繕を受注したことが寄与しました。
また、「外壁塗装の窓口 リフォーム工房」の成長要因としては、出店数の拡大が挙げられます。出店数は150店舗を突破しました。地域密着型の元請モデルにより、小規模事業者が多い地方の課題解決を進めています。
通期業績予想に対する進捗:下期偏重の季節性
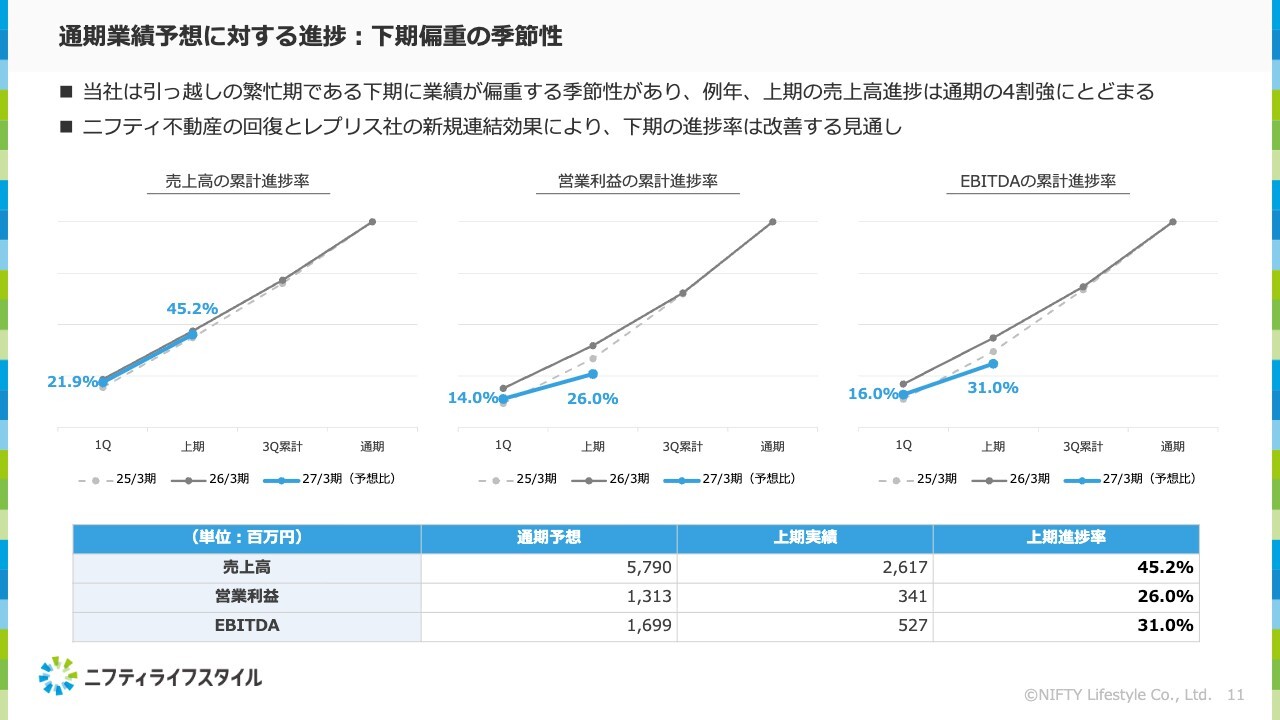
通期業績予想に対する進捗状況です。
当社は引越しの繁忙期である下期に業績が偏る季節性があり、例年、上期の売上高進捗率は通期の4割強にとどまります。今期の上期進捗率は売上高が45.2パーセントで例年並みとなっています。
営業利益は26.0パーセント、EBITDAは31.0パーセントで、例年と比べて進捗は下回っていますが、現状の「ニフティ不動産」の回復状況やレプリス社の新規連結効果により、下期の進捗率が改善する見通しです。
決算概要は以上です。続いて、経営戦略の進捗について成田がご説明します。
2027年3月期:経営戦略
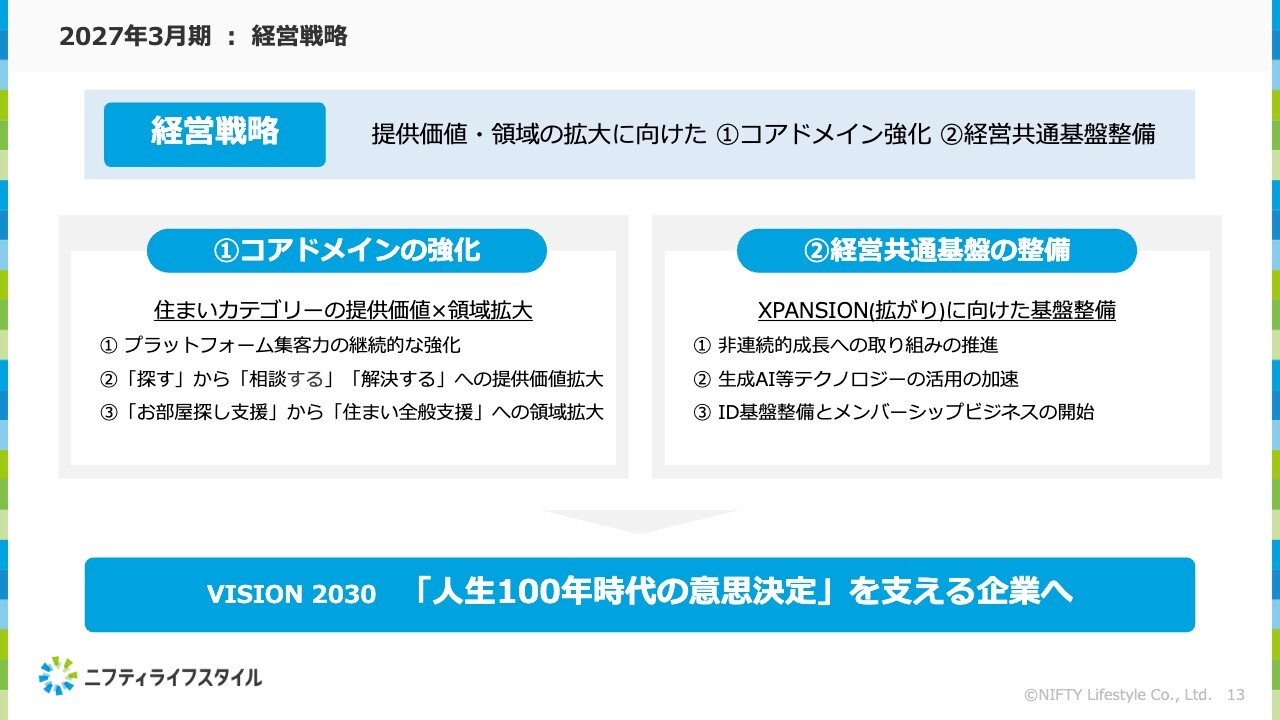
成田:経営戦略の進捗についてご説明します。スライドには今期の経営戦略を記載していますが、当社の経営戦略は大きく「コアドメインの強化」と「経営共通基盤の整備」の2つに分かれます。
コアドメインの強化については、主に住まいカテゴリーにおけるプラットフォーム集客力の強化、「探す」から「相談する」「解決する」への提供価値の拡大、「お部屋探し支援」から「住まい全般支援」への領域拡大を戦略としています。
また、「経営共通基盤の整備」では、M&Aやアライアンスを通じた非連続的成長への取り組み、生成AIの活用、ID基盤の整備、メンバーシップビジネスの開始を戦略としています。
経営戦略の進捗を測る主要指標
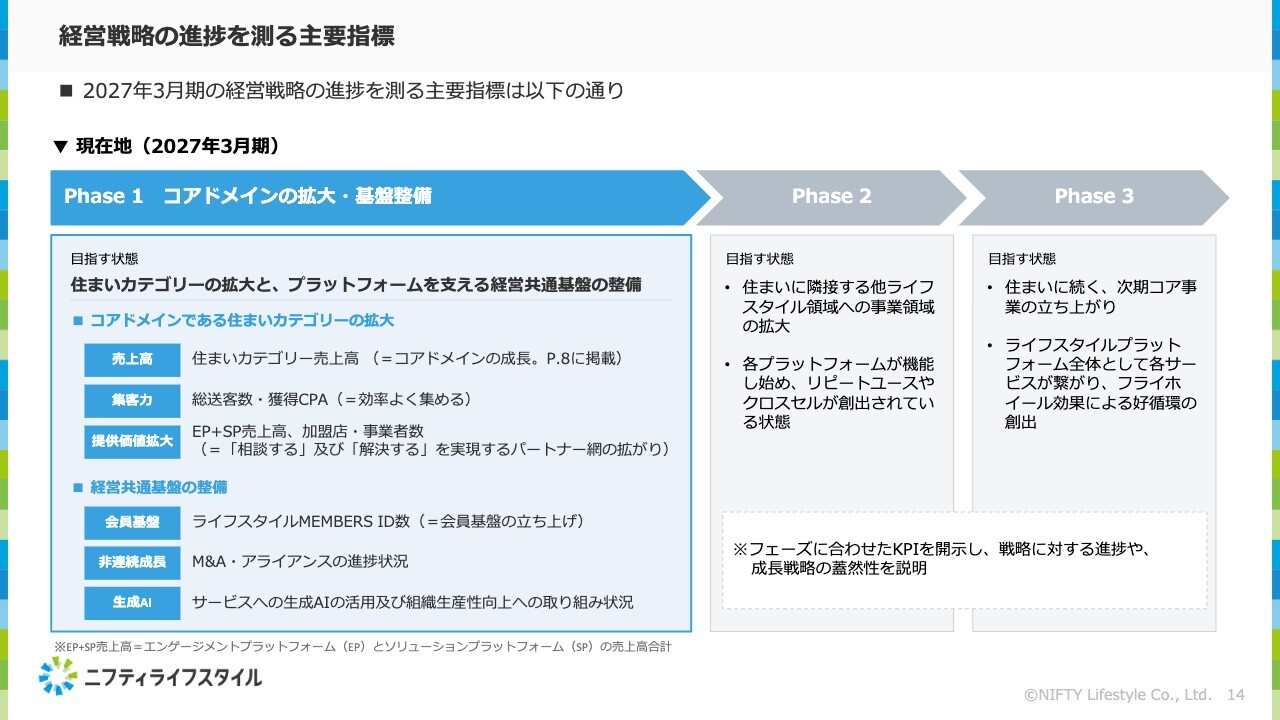
経営戦略に対する進捗を測る指標については、スライドのとおりです。当社は現在、「コアドメインである住まいカテゴリーの拡大」と「経営共通基盤の整備」に取り組むPhase 1に位置しています。
「コアドメインである住まいカテゴリーの拡大」に関しては、住まいカテゴリーの売上高、効率的な集客力を示す総送客数と獲得CPA、そして提供価値の拡大を示すエンゲージメントプラットフォームおよびソリューションプラットフォームの売上高に加え、加盟店と事業者数を重要指標としています。
経営共通基盤については、会員基盤の立ち上げ状況を示す「ライフスタイルMEMBERS ID」の数を重要指標としています。定性面では、非連続的な成長を支えるM&A・アライアンスの進捗や、生成AIのサービスへの活用および組織生産性向上の取り組みを重視しています。
今後も、Phaseに応じたKPIを開示し、当社の戦略の進捗と成長の蓋然性をわかりやすくお伝えしていきます。
プラットフォーム集客力の継続的な強化
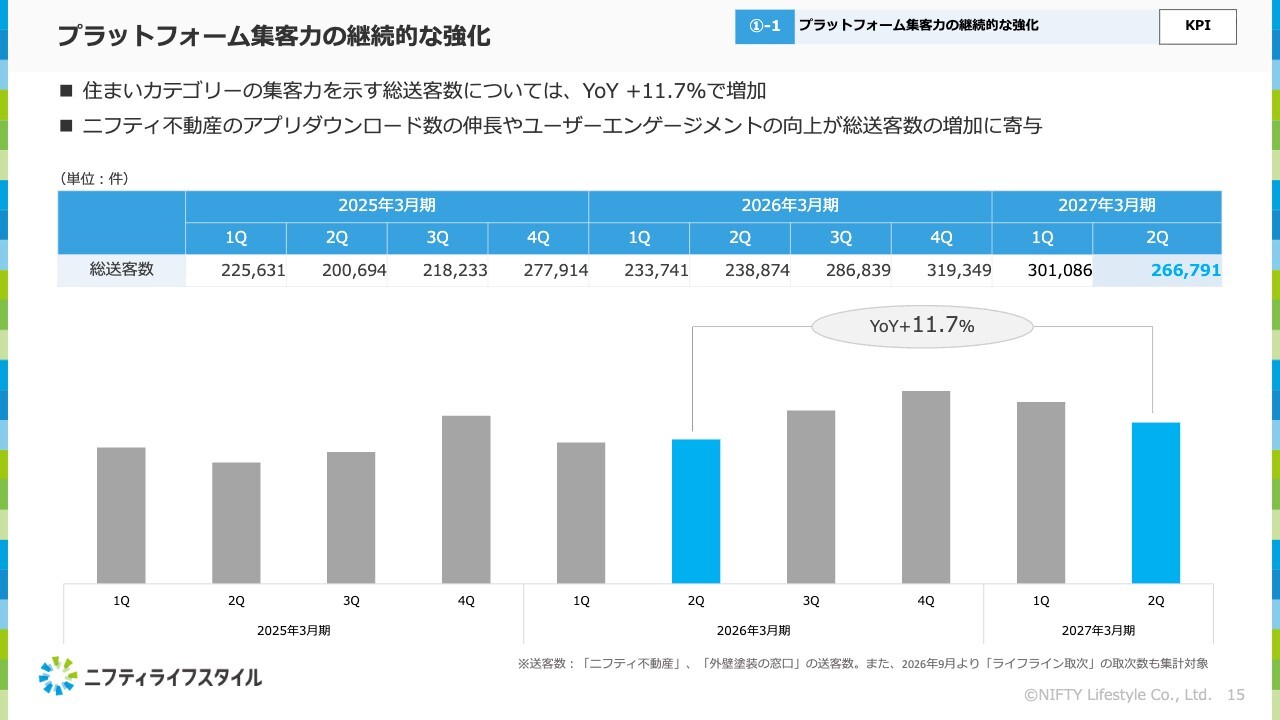
各戦略における進捗状況についてご説明します。まず、住まいカテゴリーにおけるプラットフォーム集客力の継続的な強化についてです。住まいカテゴリーの集客力を示す総送客数は、第2四半期に26万件を超え、前年同期比11.7パーセント増となりました。
特に「ニフティ不動産」においては、アプリのダウンロード数が前年同期比22.5パーセント増加したことや、生成AIを活用したパーソナルレコメンドの実施などにより、ユーザーエンゲージメントが向上し、総送客数の増加に寄与しました。
ニフティ不動産 アプリダウンロード数の伸長
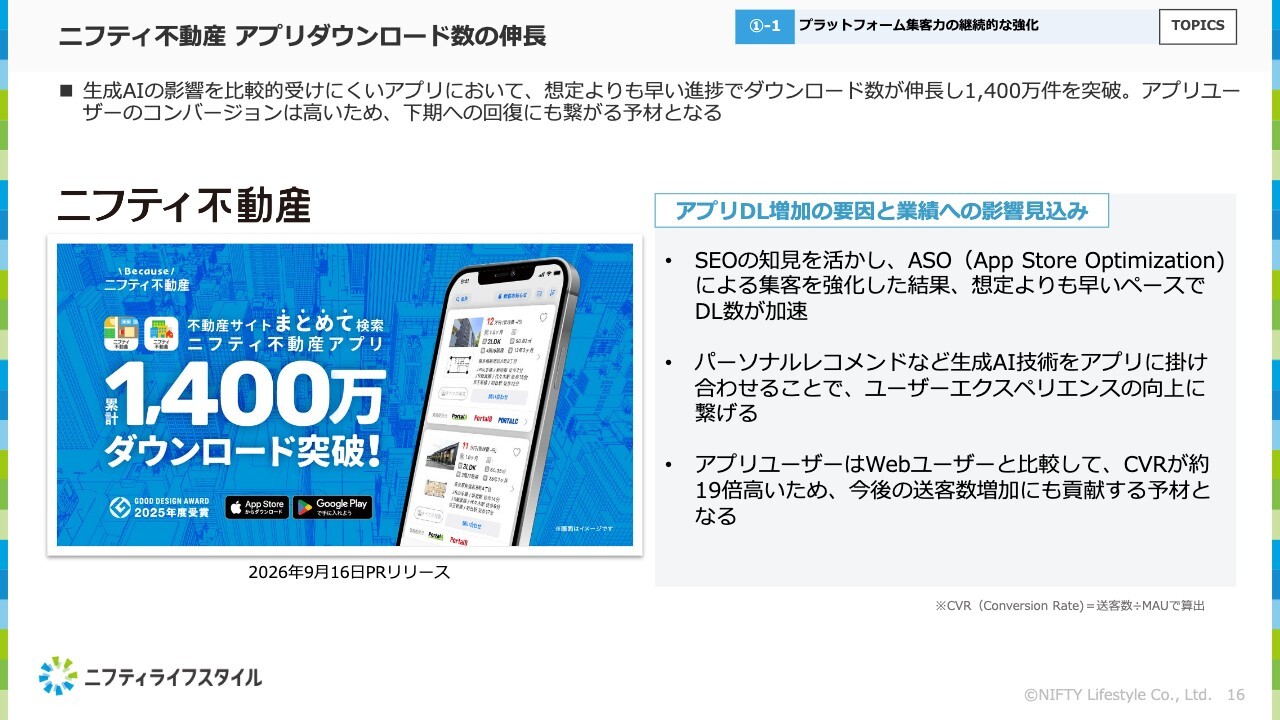
当社のアプリ戦略について補足します。アプリに注力してきた結果、当社は生成AIの影響を比較的受けにくい状況となっています。当アプリのダウンロード数は想定を上回るペースで伸び、9月には累計1,400万件を突破しました。
引き続き、パーソナルレコメンドや生成AI技術をアプリに組み合わせ、ユーザー体験の向上を目指します。また、アプリユーザーのCVRはWebユーザーと比べて約19倍と高いため、アプリのダウンロード数の増加は今後の送客数の増加に寄与する重要な予材と考えています。
集客における効率性
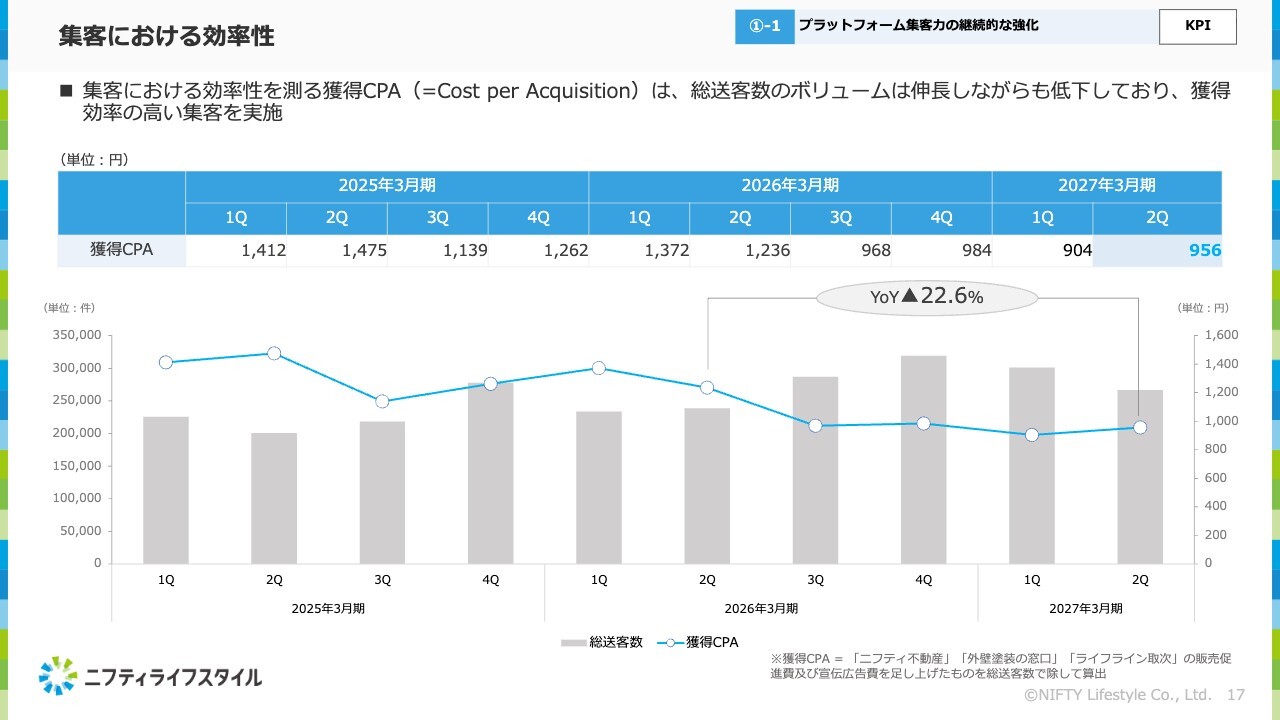
集客効率を示す獲得CPAの推移についてです。第2四半期の獲得CPAは956円で、前年同期の1,236円から22.6パーセント低下しました。総送客件数を伸ばしつつ、獲得コストを抑えた効率性の高い送客が実現できています。
提供価値の拡大:「相談する」「解決する」の売上高が拡大
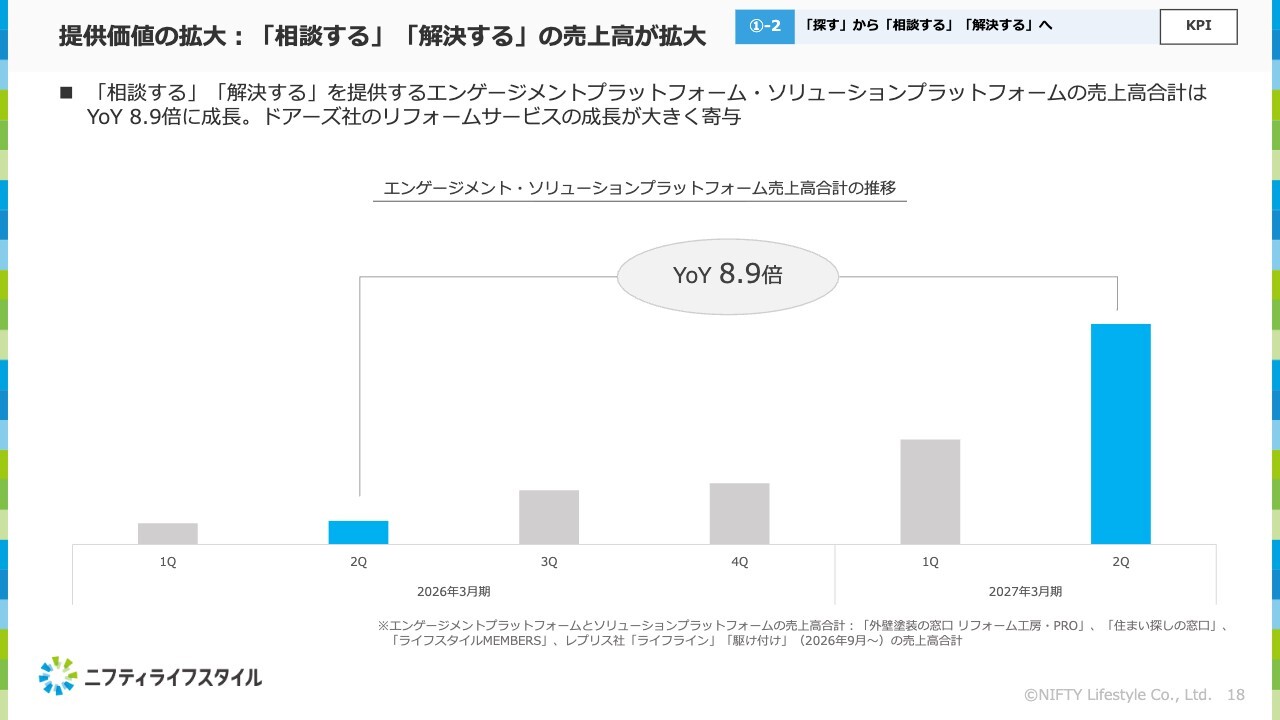
提供価値の拡大についてです。「相談する」「解決する」を担うエンゲージメントプラットフォームとソリューションプラットフォームの売上高合計は、前年同期比で8.9倍に成長しました。特に、ドアーズ社のリフォームサービスの成長が大きく寄与しています。
ドアーズ社の強み
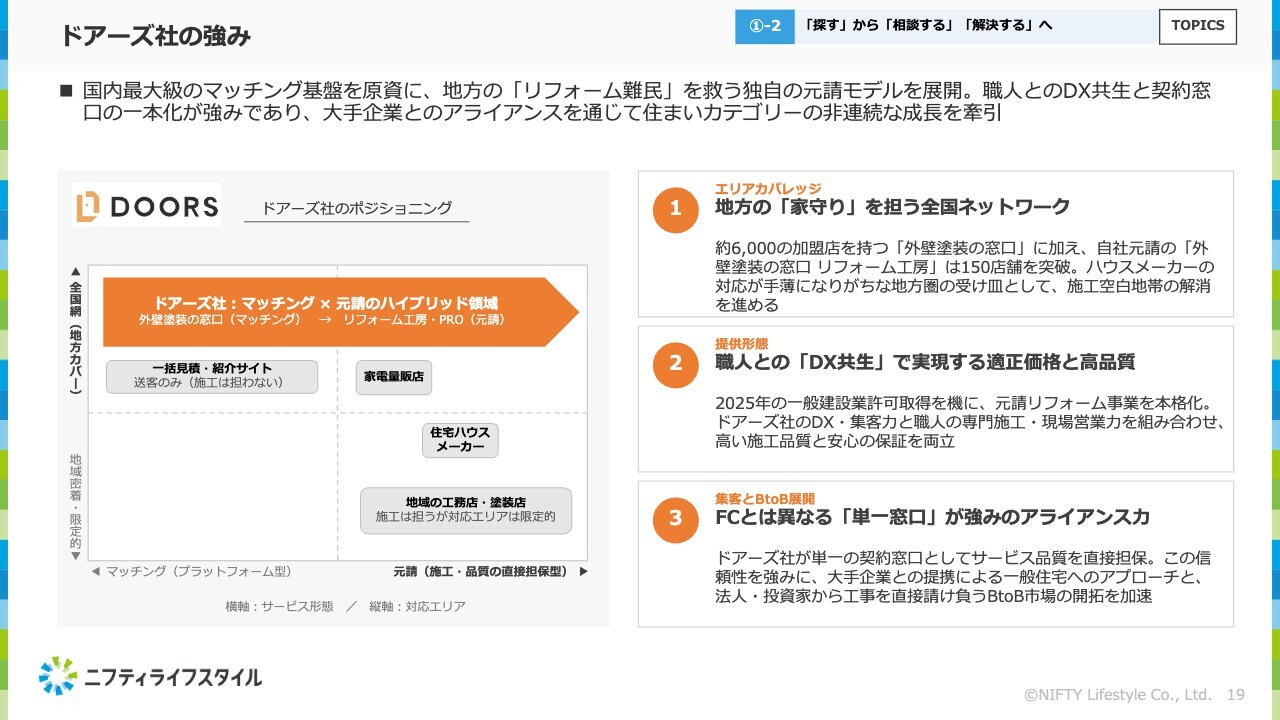
提供価値の拡大を牽引しているドアーズ社の強みについてご説明します。ドアーズ社は、国内最大級のマッチング基盤を活用し、地方のリフォーム難民を救う独自の元請モデルを展開しています。
スライド左側のポジショニングマップのとおり、一括見積・紹介サイトは全国をカバーする一方で送客にとどまり、地域の工務店・塗装店は施工を担う一方で対応エリアが限られています。
ドアーズ社は、マッチングから元請までを全国で一体的に展開している点が特徴です。ドアーズ社の強みは3点あります。
1点目は、エリアカバレッジです。約6,000の加盟店を有する「外壁塗装の窓口」に加え、自社元請の「外壁塗装の窓口 リフォーム工房」は150店舗を突破しました。ハウスメーカーの対応が手薄になりがちな地方圏の受け皿として、施工空白地帯の解消を進めています。
2点目は、提供形態です。2025年の一般建設業許可の取得を機に、元請リフォーム事業を本格化しました。ドアーズ社のDX技術や集客力と、職人の専門施工力・現場営業力を組み合わせることで、高い施工品質と安心の保証を両立しています。
3点目は、集客とBtoB展開です。FC展開とは異なり、ドアーズ社が単一の契約窓口としてサービス品質を直接担保しています。この信頼性を強みに、大手企業との提携を通じた一般住宅へのアプローチや、法人・投資家から工事を直接請け負うBtoB市場の開拓を加速していきます。
レプリス社:主要サービス
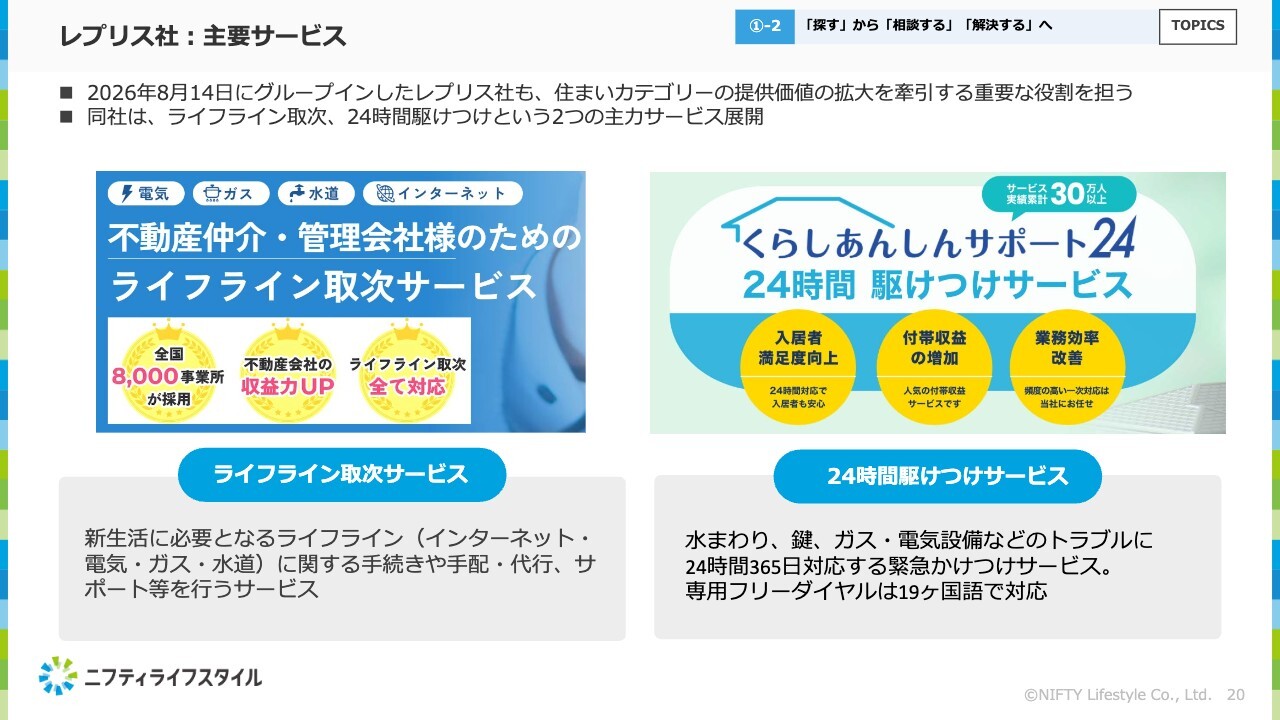
2026年8月14日にグループインしたレプリス社も、提供価値の拡大を担う重要な存在です。同社は主に2つのサービスを展開しています。
1つ目は「ライフライン取次サービス」で、インターネット、電気、ガス、水道など新生活に必要な手続きの手配や代行、サポートを行っています。
2つ目は「24時間駆けつけサービス」で、水回り、鍵の紛失、ガス・電気設備などのトラブルに24時間365日対応しています。専用フリーダイヤルは19か国語に対応しており、好評です。
いずれのサービスも、不動産事業者にとって新たな収益の創出と、入居者対応にかかる工数削減につながるものです。
また、この2つのサービスを同じ窓口で一本化して提供できる点も同社の特徴です。入居者のみなさまにきめ細かなサービスを提供することにより不動産事業者からも高い満足度を得ており、定期的なコミュニケーション接点を持つことで、強い顧客関係性を築いています。
レプリス社の集客モデル:事業者紹介とグループ内送客
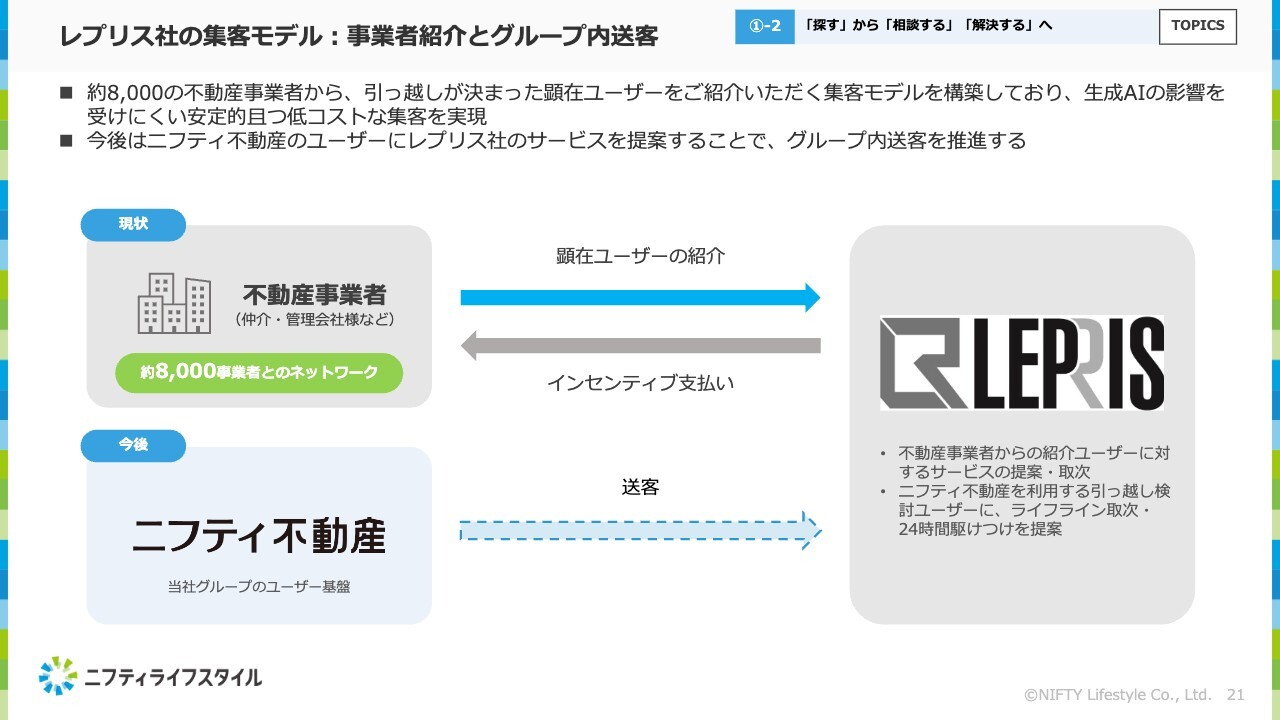
レプリス社の最大の強みは、約8,000事業者の不動産事業者とのネットワークを有している点です。これにより、引っ越しが決まった顕在ユーザーを不動産事業者から紹介していただくモデルを実現しており、生成AIの影響を受けにくく、安定的かつ低コストな集客を構築しています。
さらに、今後は「ニフティ不動産」でお部屋探しをしているユーザーのみなさまにも、「ライフライン取次サービス」や「24時間駆けつけサービス」といったレプリス社のサービスを提案していきます。
不動産事業者からのご紹介に加え、当社グループ内での送客を組み合わせることで、集客チャネルを広げていきます。
レプリス社のグループインによる効果
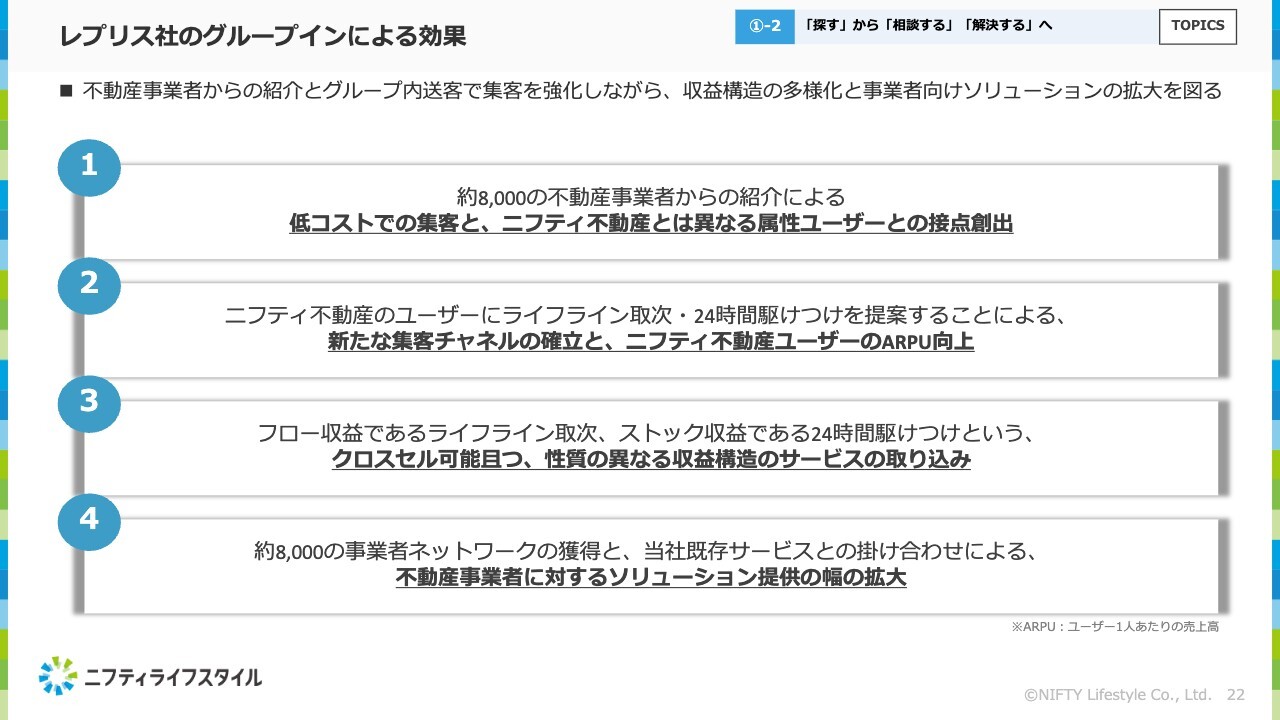
レプリス社のグループインによる効果についてご説明します。
1点目は、約8,000事業者の不動産事業者からのご紹介による、安定的かつ低コストでの集客と、「ニフティ不動産」とは異なるタイミングでのユーザー接点の創出です。
2点目は、グループ内での送客です。今後は「ニフティ不動産」でお部屋を探しているユーザーのみなさまに、「ライフライン取次サービス」や「24時間駆けつけサービス」を提案していきます。
レプリス社にとって新たな集客チャネルとして機能し、当社にとってはお部屋探しにとどまらず、入居時の手続きや入居後のサポートを提供することで、「ニフティ不動産」のユーザー満足度を高め、結果的に1人あたりの売上高(ARPU)の向上につながります。
3点目は、フロー収益の「ライフライン取次サービス」とストック収益の「24時間駆けつけサービス」という、クロスセルが可能で性質の異なるサービスを取り込むことです。
4点目として、レプリス社を通じた不動産事業者ネットワークの獲得と、当社既存サービスとの組み合わせにより、不動産事業者へ提供できるソリューションの幅が広がることが挙げられます。
住まいにおける一気通貫でのサポート体制の実現
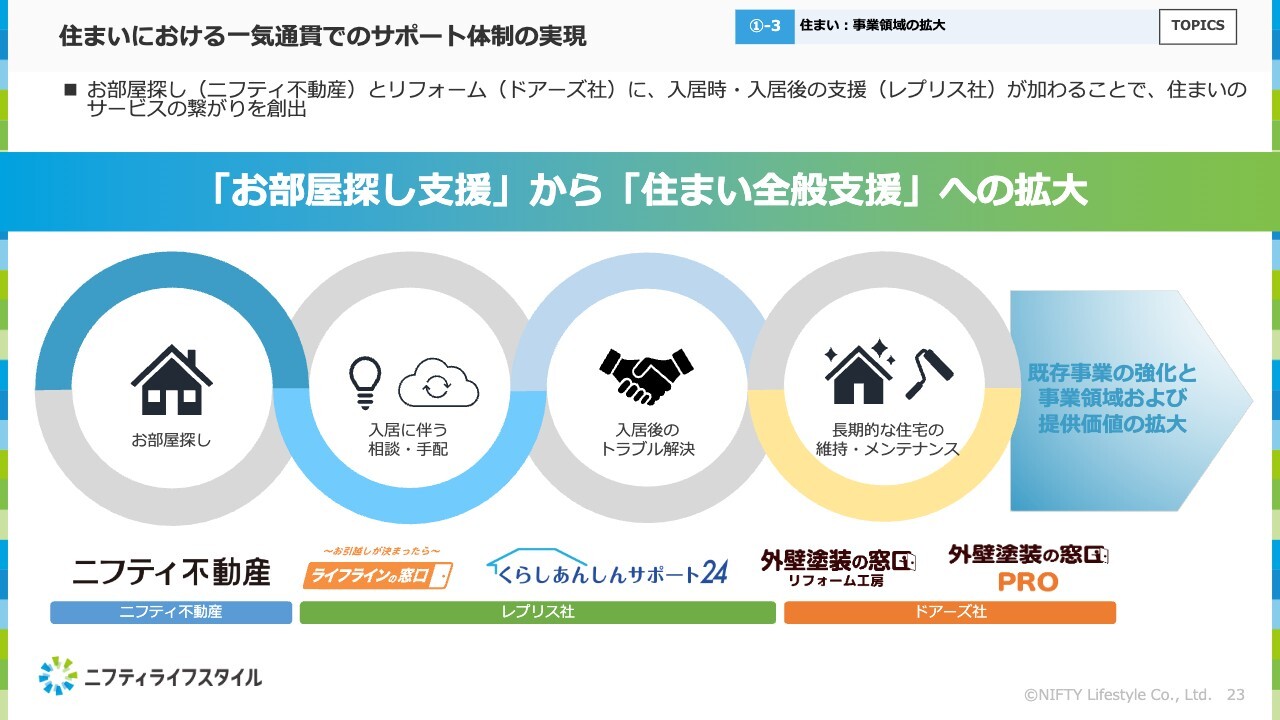
上期における住まいカテゴリーでは、お部屋探しの「ニフティ不動産」、リフォームを手掛けるドアーズ社に加え、入居時・入居後を支えるレプリス社が加わったことで、住まいに関するサービスが一体化しました。
お部屋探しから入居に伴うご相談・手配、入居後のトラブル解決、さらに長期的な住まいの維持・メンテナンスまで、「お部屋探し支援」から「住まい全般支援」への提供価値の拡大が進んでいます。
当社のアセット・ケイパビリティ
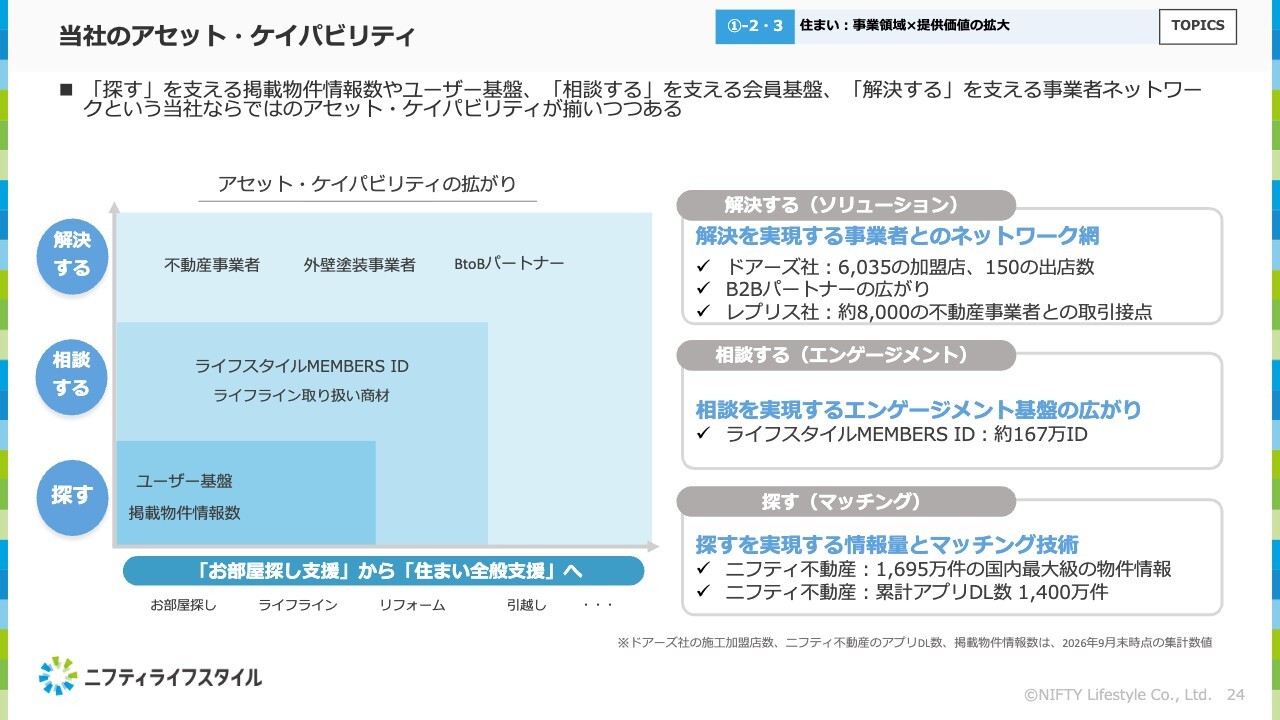
こうした取り組みを通じて、当社ならではのアセットとケイパビリティが整いつつあります。「探す」を支える掲載物件情報数やユーザー基盤が整い、「相談する」を支える約167万IDの「ライフスタイルMEMBERS ID」による会員基盤も立ち上がりつつあります。
「解決する」を支える事業者とのネットワークについては、ドアーズ社の約6,000店の加盟店と150店の店舗が加わり、さらにレプリス社が持つ約8,000事業者の不動産事業者が加わりました。これにより、ネットワークは着実に拡大しています。
住まいにおける将来的なインパクト
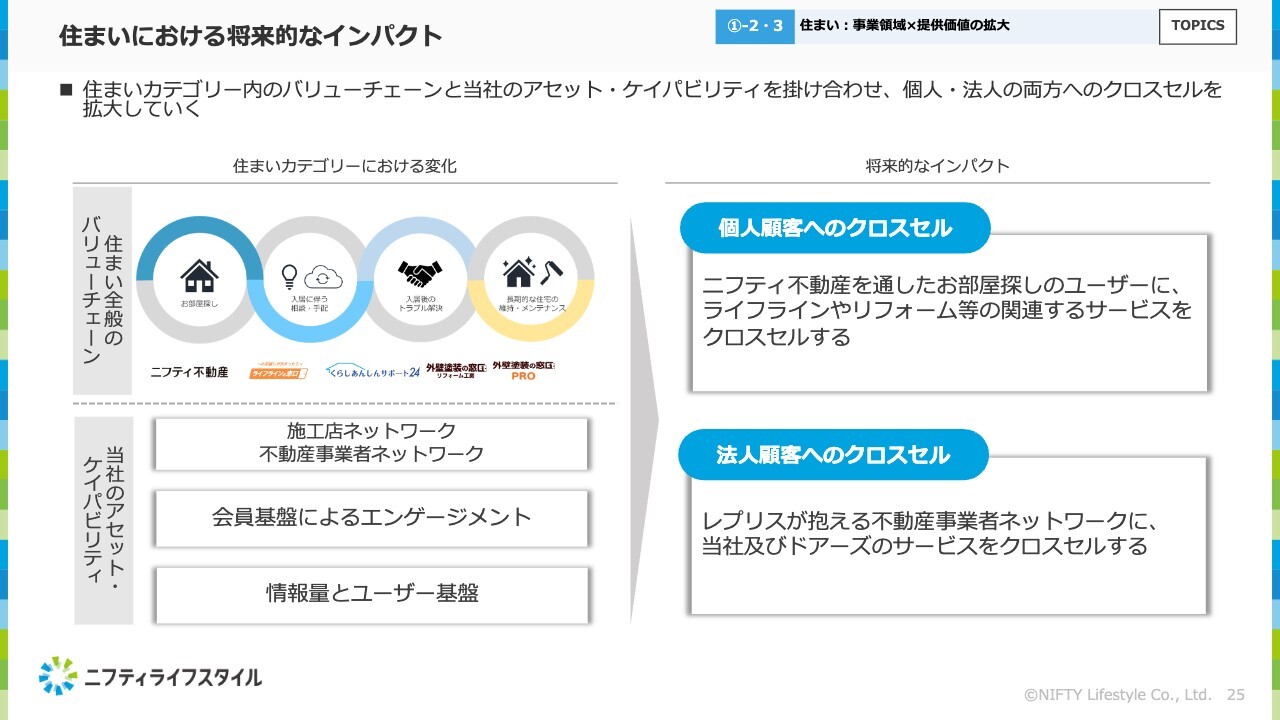
これらの住まいカテゴリーにおけるバリューチェーンとアセット・ケイパビリティを掛け合わせ、将来的には個人および法人の両方へのクロスセルを実施していきます。
ID基盤整備とメンバーシップビジネスの開始
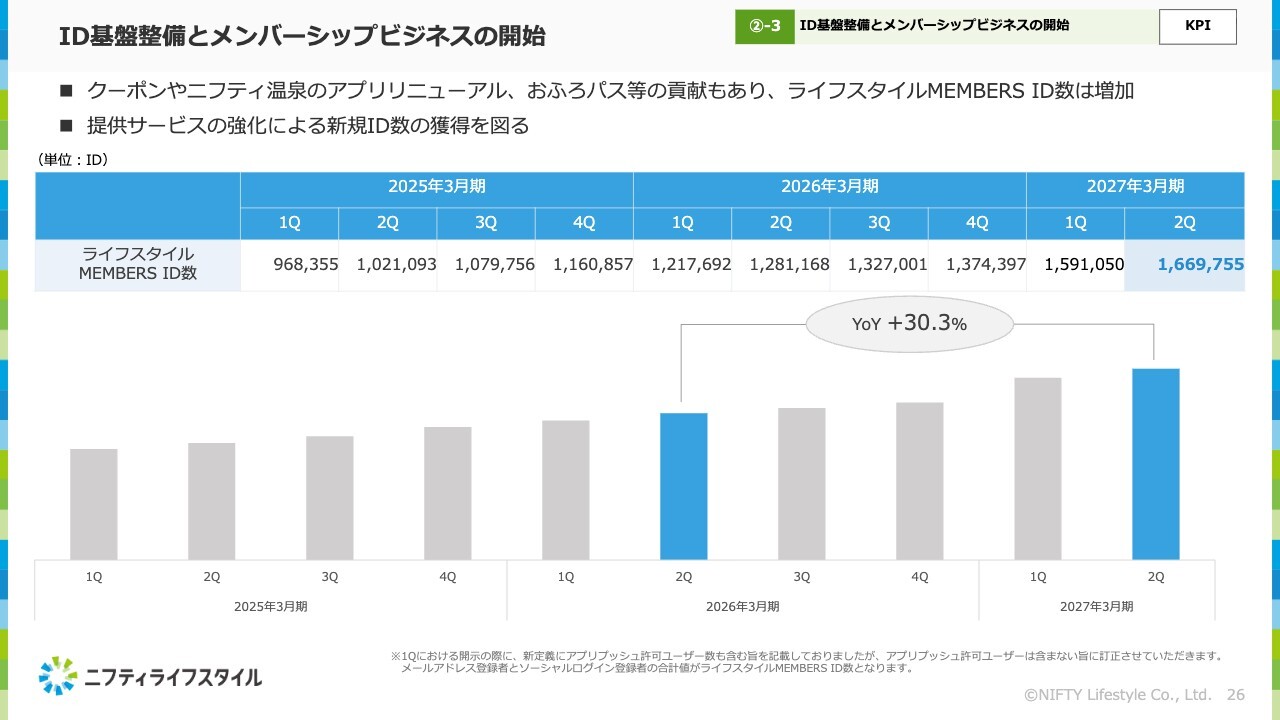
今期の経営戦略の2点目である経営共通基盤の整備について、「ライフスタイルMEMBERS ID」は第2四半期末で約167万IDとなり、前年同期比30.3パーセント増となりました。
日常的にご利用いただける温浴クーポンや、「ニフティ温泉」のアプリリニューアル、「おふろパス」などの貢献もあり、ID数は順調に増加しています。今後も提供サービスを強化し、新規IDの獲得を進めていきます。
メンバーシップビジネスの役割
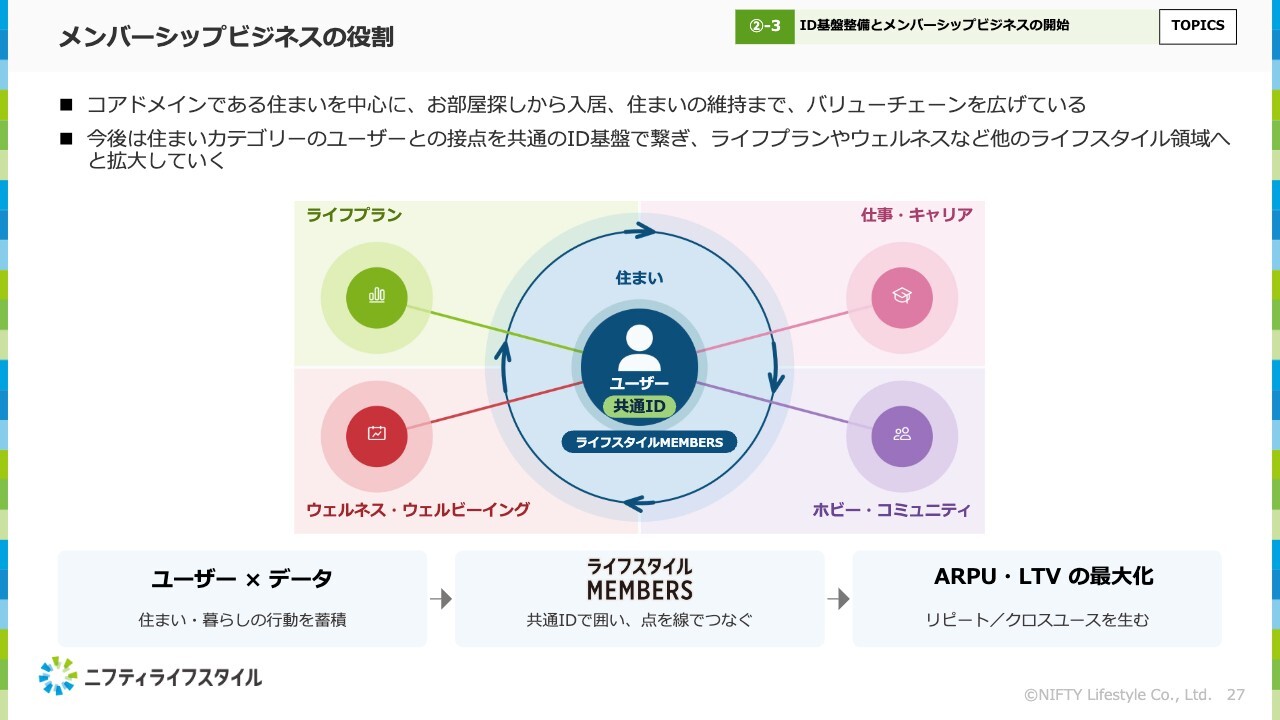
現在、当社はコアドメインである住まいカテゴリーを中心に、お部屋探しから入居、住まいの維持まで、バリューチェーンを広げてきました。今後は、住まいカテゴリーで生まれるお客さまとの接点を共通のIDでつなぎ、住まいや暮らしの行動データを蓄積していきます。
また、住まいをご利用中のユーザーに対して、さらなる課題解決や提供価値の拡大を図るため、ライフプランやウェルネスなど、他のライフスタイル領域への提案を広げていきます。リピートやクロスユースを生み出すことで、ARPUとLTVの最大化を目指します。
下期の具体アクション
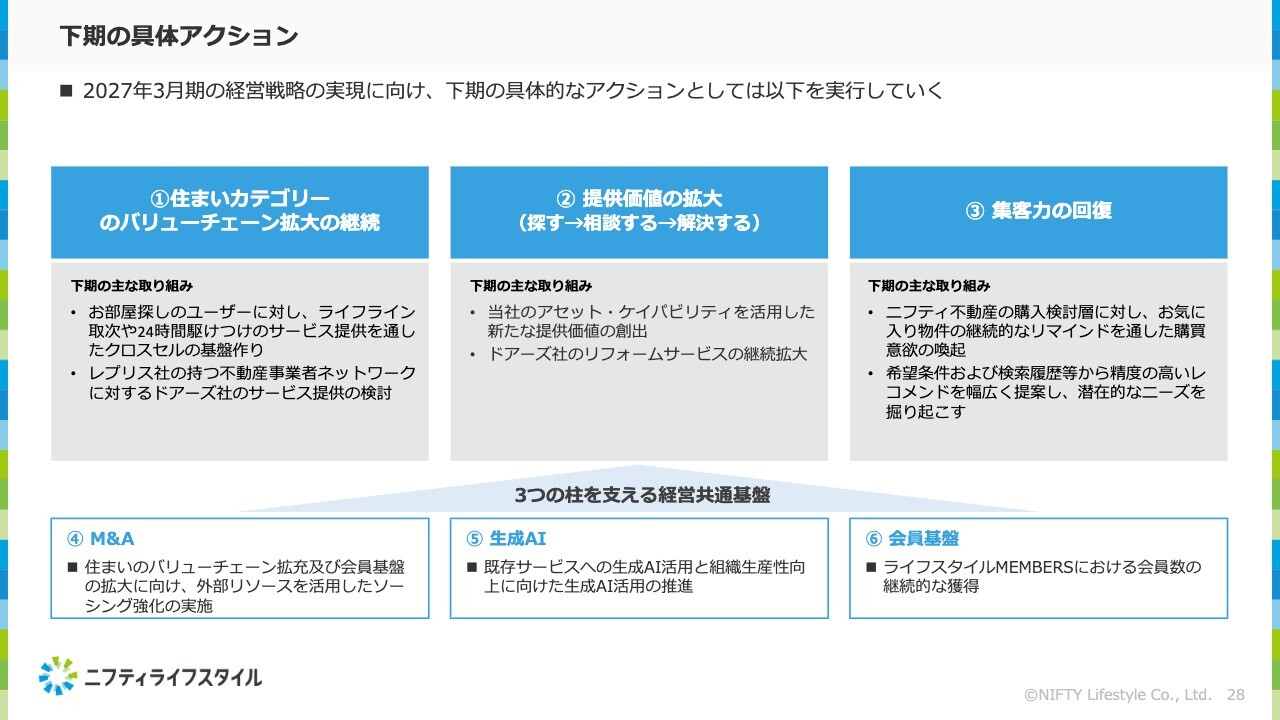
下期に向けた具体的なアクションについてです。
1点目は、住まいカテゴリーのバリューチェーン拡大を継続することです。
お部屋探しのユーザーに対して「ライフライン取次サービス」や「24時間駆けつけサービス」を提供することで、クロスセルの基盤を構築します。また、レプリス社の不動産事業者ネットワークに向けて、ドアーズ社のサービスを提供することを検討していきます。
2点目は、提供価値の拡大です。当社のアセットやケイパビリティを活用し、新しい提供価値を創出することや、ドアーズ社のリフォームサービスの継続的な拡大を目指します。
3点目は、集客力の回復です。「ニフティ不動産」の購買検討層には、お気に入り物件の継続的なリマインドを行うことで、購買意欲を喚起していきます。さらに、希望条件や検索履歴をもとにした精度の高いレコメンドにより、潜在的なニーズを掘り起こしていきます。
また、これら3つの柱を経営共通基盤で支えていきます。
M&Aでは、住まいのバリューチェーン拡大と会員基盤の拡大を目指し、外部リソースを活用したソーシングの強化を実施します。
生成AIについては、既存サービスへの活用と組織生産性向上の両面で推進します。
会員基盤に関しては、M&A戦略と連携しながら、「ライフスタイルMEMBERS ID」の会員数を継続的に獲得していきます。
経営戦略に関する進捗は以上です。続いて、財務戦略と株主還元方針について、浅野がご説明します。
企業価値向上に向けた取り組みについて
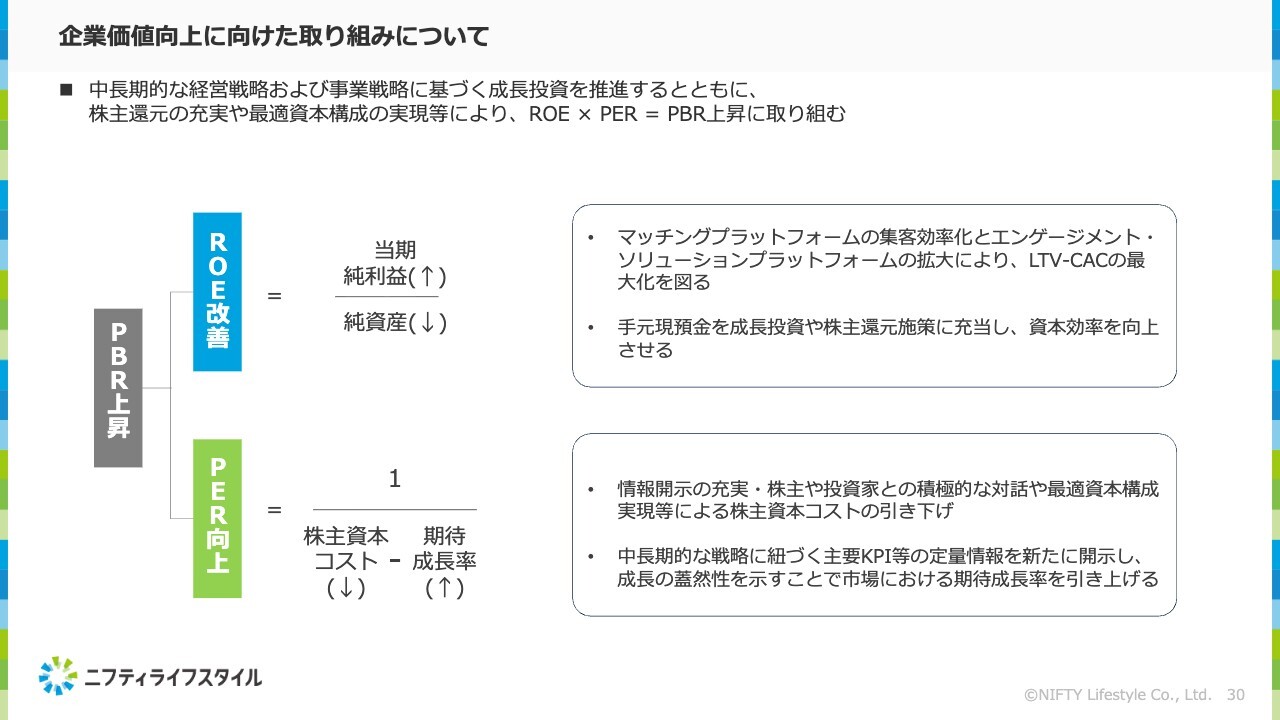
浅野:財務戦略および株主還元方針についてご説明します。まず、企業価値向上に向けた取り組みについてです。
当社のPBRは現在約1.4倍で、株主・投資家のみなさまにとってご満足いただける状態とは言いがたいと考えています。PBRは、ROEとPERを掛け合わせた指標です。当社のROEは12パーセント程度、PERは約11倍で、これらがPBR約1.4倍につながっています。
PBRを上昇させるためには、2つの取り組みが必要です。まず、ROEについては、戦略に基づき当期純利益を高めていくことを目指します。
また、分母となる純資産についても、事業リスクに応じた適正な水準にする必要があります。具体的には、手元の現預金を成長投資に充当することや、配当・自社株買いといった株主還元に資金を投じることで、会社全体の資本効率を高めることを意識していきます。
PERについても、約11倍は満足できる水準ではないと認識しています。今年はIR活動を通じて期待成長率を高めることをテーマとして取り組んでいきます。
当社の経営戦略を明確に示すとともに、戦略に基づく定量的な指標を決算説明資料などで投資家のみなさまに提示していきます。これにより、当社の成長可能性に対する期待を高めていきます。
キャピタルアロケーションの方針
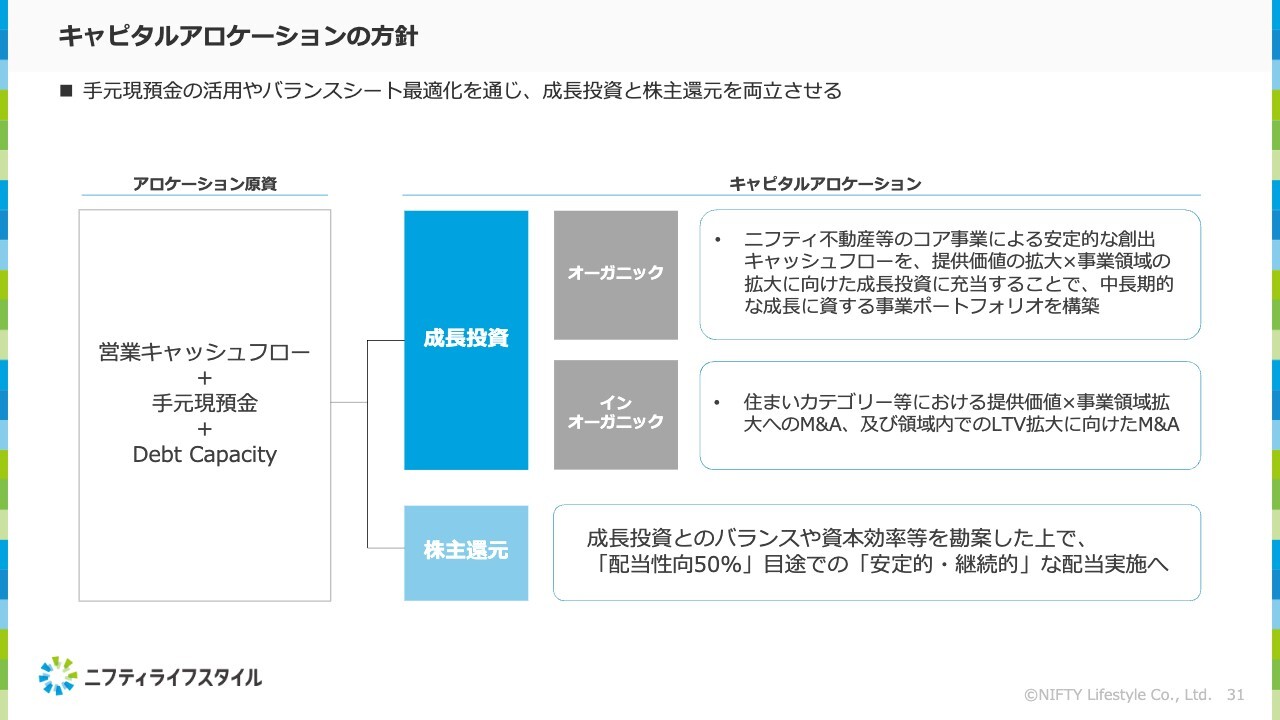
当社では、キャピタルアロケーションも非常に重要だと考えています。「ニフティ不動産」などにより生まれる安定したキャッシュフローを、オーガニック投資やインオーガニック投資にしっかり活用すると同時に、株主還元にもバランスを取りながら配分していきます。
上期における現預金の増減
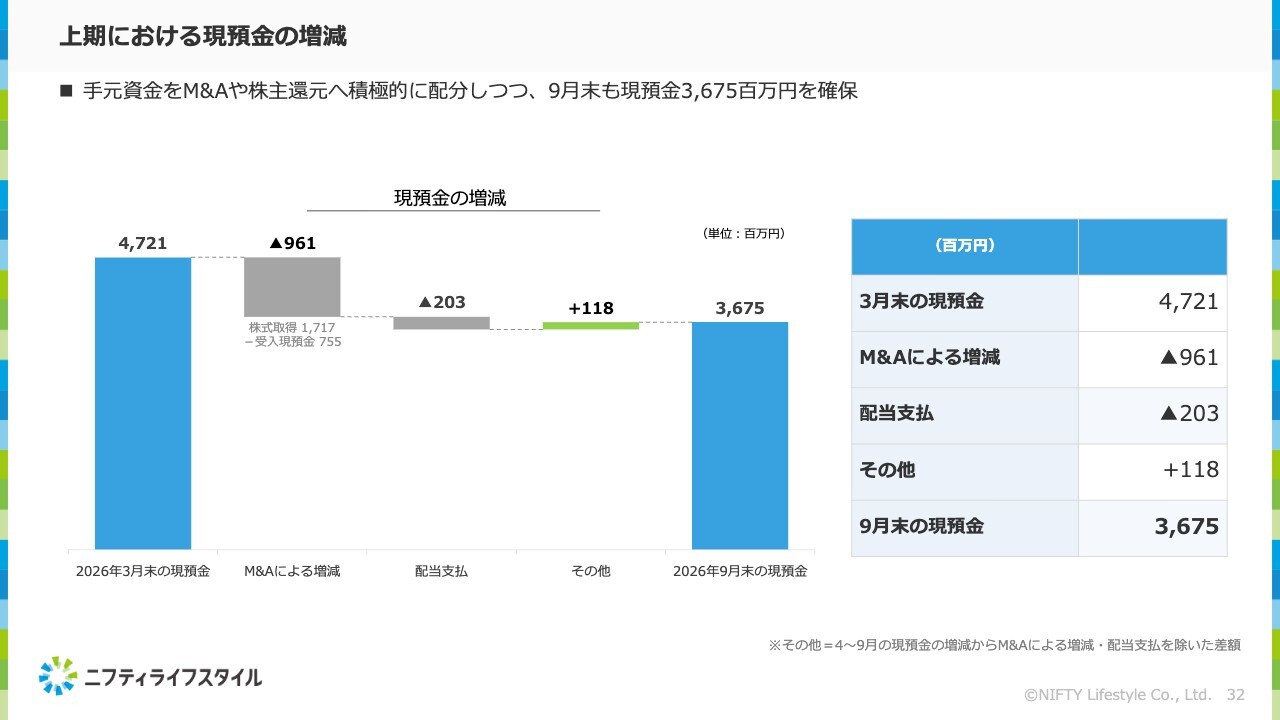
これらの方針を踏まえた上期の現預金の増減についてです。
2026年3月末の現預金は約47億円でした。ここからレプリス社の株式取得に17億1,700万円を支出し、同社が保有していた現預金7億5,500万円を受け入れました。その結果、M&Aによる増減は純額で9億6,100万円の減少となりました。
次に、配当金として2億300万円を支払いました。本業によるキャッシュなどを含むその他の増減は1億1,800万円の増加となっています。手元資金をM&Aと配当に分配しつつ、9月末時点で36億7,500万円の現預金を保有しています。
バランスシートの変化
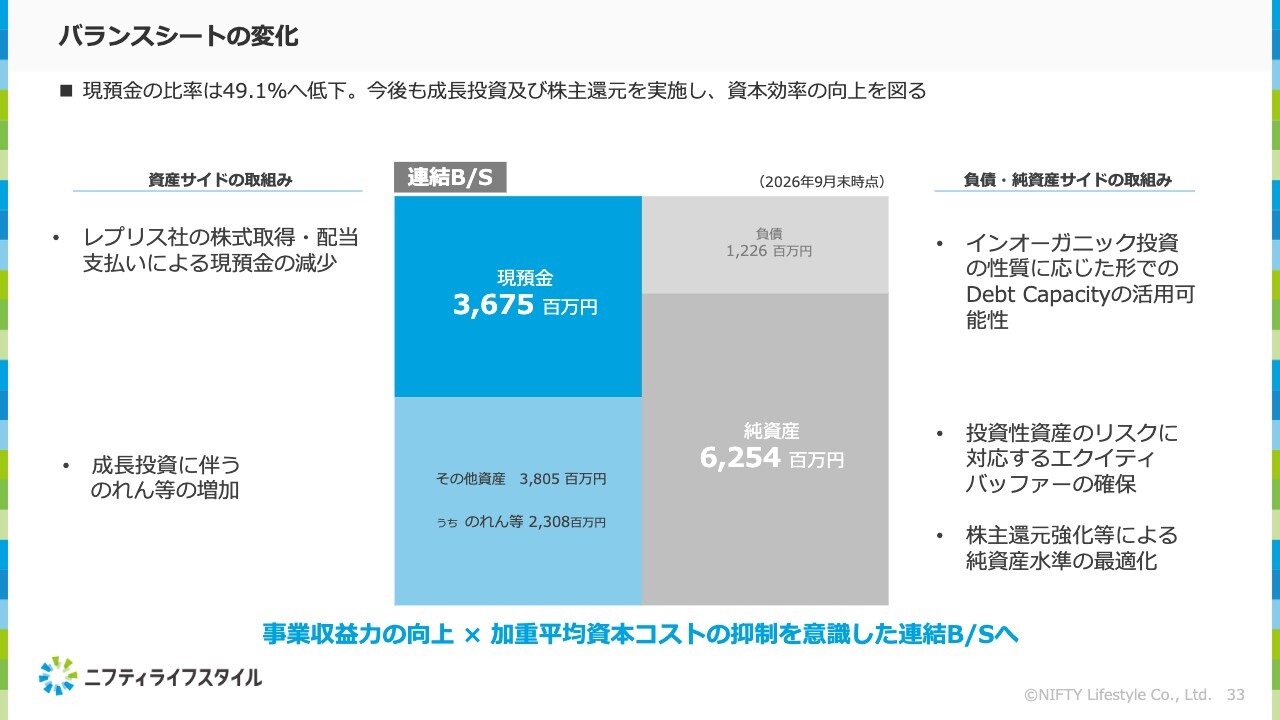
その結果、9月末時点で総資産に占める現預金の比率は49.1パーセントまで低下しました。
一方で、成長投資に伴い、のれん等は23億800万円に増加しています。健全性という点で非常に高いバランスシートですが、資本効率の観点では引き続き課題が残るバランスシートと考えています。
今後も、資産サイドでは現預金をリターンを生む投資性の資産に置き換えていくこと、負債・純資産サイドでは事業リスクに応じた構成にすることで、事業収益力が高く、加重平均資本コストが抑制された連結バランスシートの組成を目指します。
株主還元 :配当
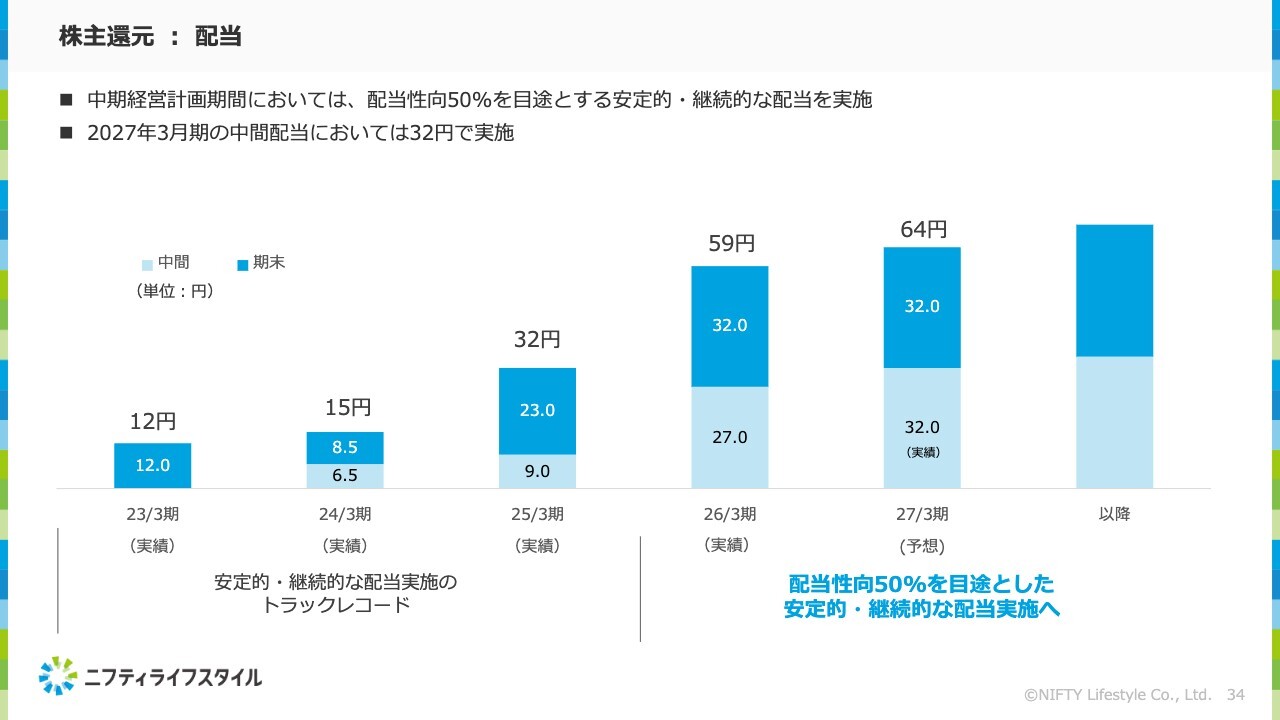
配当についてです。中期経営計画の期間中は、配当性向50パーセントを目安に、安定的かつ継続的な配当を実施します。2027年3月期の中間配当は32円と決定し、期末配当32円と合わせて、通期64円の配当を予定しています。
IRにおける開示枠組みについて
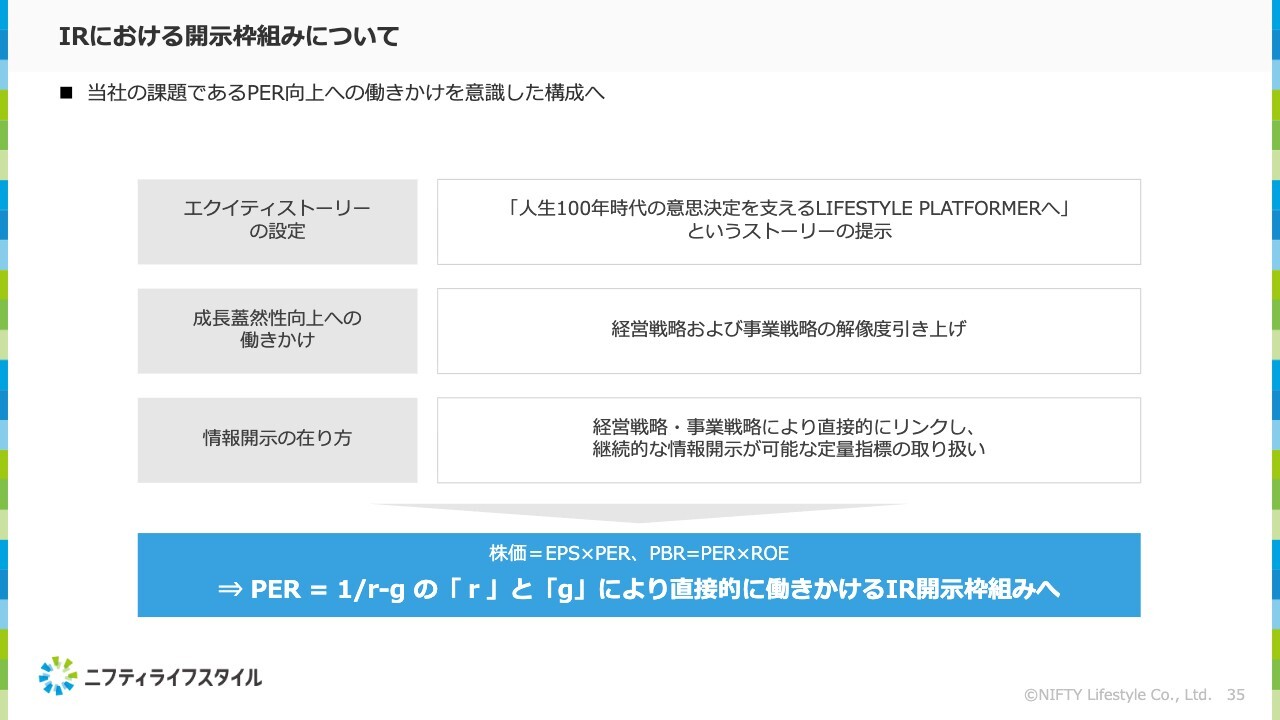
IRにおける開示の枠組みは、当社の課題であるPER向上への働きかけを強く意識しています。
「人生100年時代の意思決定を支えるLIFESTYLE PLATFORMERへ」という成長ストーリーを具体的に提示するとともに、経営戦略・事業戦略に直結した定量指標を継続的に開示し、みなさまとの対話を通じて期待成長率の引き上げに努めていきます。
成田:以上で、2027年3月期第2四半期の決算説明を終了します。
今年度上期は、「ニフティ不動産」の購入領域の不調などにより減益となりましたが、第2四半期から持ち直しの動きが見られます。また、レプリス社のグループインにより、住まい全般支援を一気通貫で支える体制が整いつつあります。
繁忙期を迎える下期に向けて、住まいカテゴリーにおけるバリューチェーンの拡大などに全社で取り組んでいきます。引き続きご支援のほど、よろしくお願い申し上げます。本日はご視聴いただき、誠にありがとうございました。
記事提供: