2026年10月6日に発表された、霞ヶ関キャピタル株式会社2026年8月期決算説明の内容を書き起こしでお伝えします。
Index
河本幸士郎氏(以下、河本):みなさま、こんにちは。代表取締役社長CEOの河本です。2026年8月期の決算説明を始めます。
スライドに記載の流れに沿って、トピックス、決算概要、事業内容の順にお話しします。
トピックス
トピックスについてお話しします。まず、決算概要です。
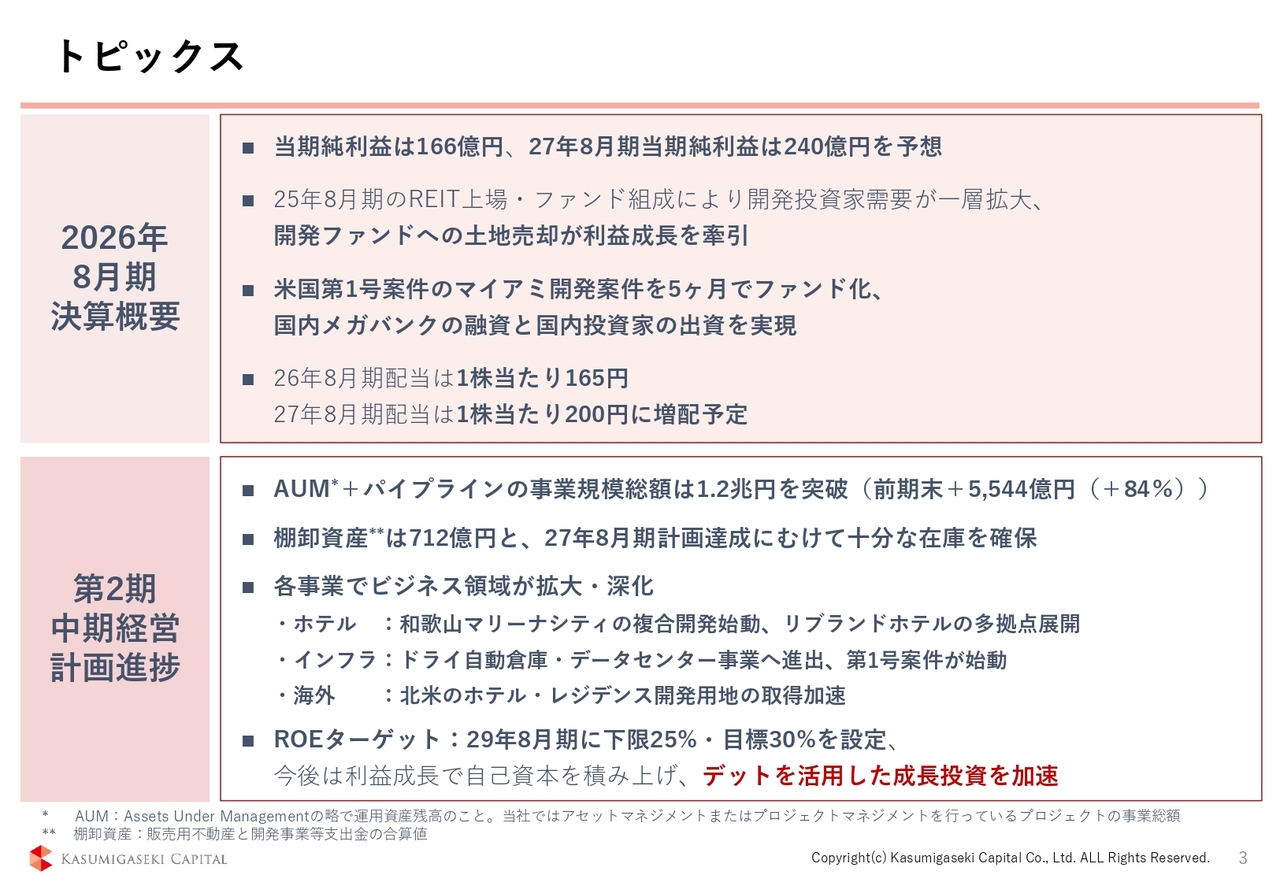
1点目に、当期純利益は166億円で、公表予算を達成しました。また、2027年8月期の当期純利益は2026年8月期比で約1.5倍の240億円を予定しています。
2点目に、「開発ファンドへの土地売却が利益成長を牽引」とスライドに記載しています。我々の成長は、いかに開発用地を仕込めるか、そしてその用地を開発ファンドに卸すことができるかという点が重要です。
2026年8月期は用地仕込みおよび開発ファンドの組成が、これまで以上に順調に拡大しました。その結果、後ほど触れますが、AUM(運用資産残高)を一気に拡大させることができました。
3点目は、我々にとって米国第1号案件であるマイアミの案件についてです。きちんとファンド化し、収益を実現しました。半年前の上期決算説明会で「マイアミのプライムロケーションで用地を取得しました」とご報告した案件で、3月に購入し、8月に収益化しました。我々のビジネスモデルがアメリカでも回り始めたということです。
4点目に、2027年8月期の配当は1株当たり200円に増配予定です。
次に、中期経営計画、すなわち3年後の2029年8月期に純利益500億円を達成する計画に対する進捗についてお話しします。
1点目に、AUMならびにパイプラインの総額は、この1年間で5,544億円増加し、1兆2,000億円まで積み上がりました。2025年8月期末と比べて約1.8倍となっています。
2点目に、期末の棚卸資産は712億円となり、2025年8月期末に比べて30パーセント以上増加しました。
3点目に、「各事業でビジネス領域が拡大・深化」とスライドに記載しています。後ほど事業内容の説明であらためてお話ししますが、いずれの事業も従来型の案件だけでなく、新たな案件へとどんどん拡大しているということです。
最後に、ROEのターゲットについてです。すでに公表済みですが、2029年8月期のROEターゲットを下限25パーセント、目標30パーセントに設定しています。スライドに赤字で記載しているとおり、今後はエクイティではなく、デットを成長資金に積極的に活用していきます。
これまでは事業を急拡大させるために、増資をはじめとしたエクイティに依存せざるを得ませんでした。しかし、ステージが変わりました。後ほど数字を示しながらご説明しますが、利益成長により自己資本比率を上げることで、十分にデットを活用できるステージにようやく到達しました。その結果、25パーセント以上のROEを達成できると考えています。
以上が、2026年8月期のトピックスおよびサマリーです。
第2期 中期経営計画の進捗
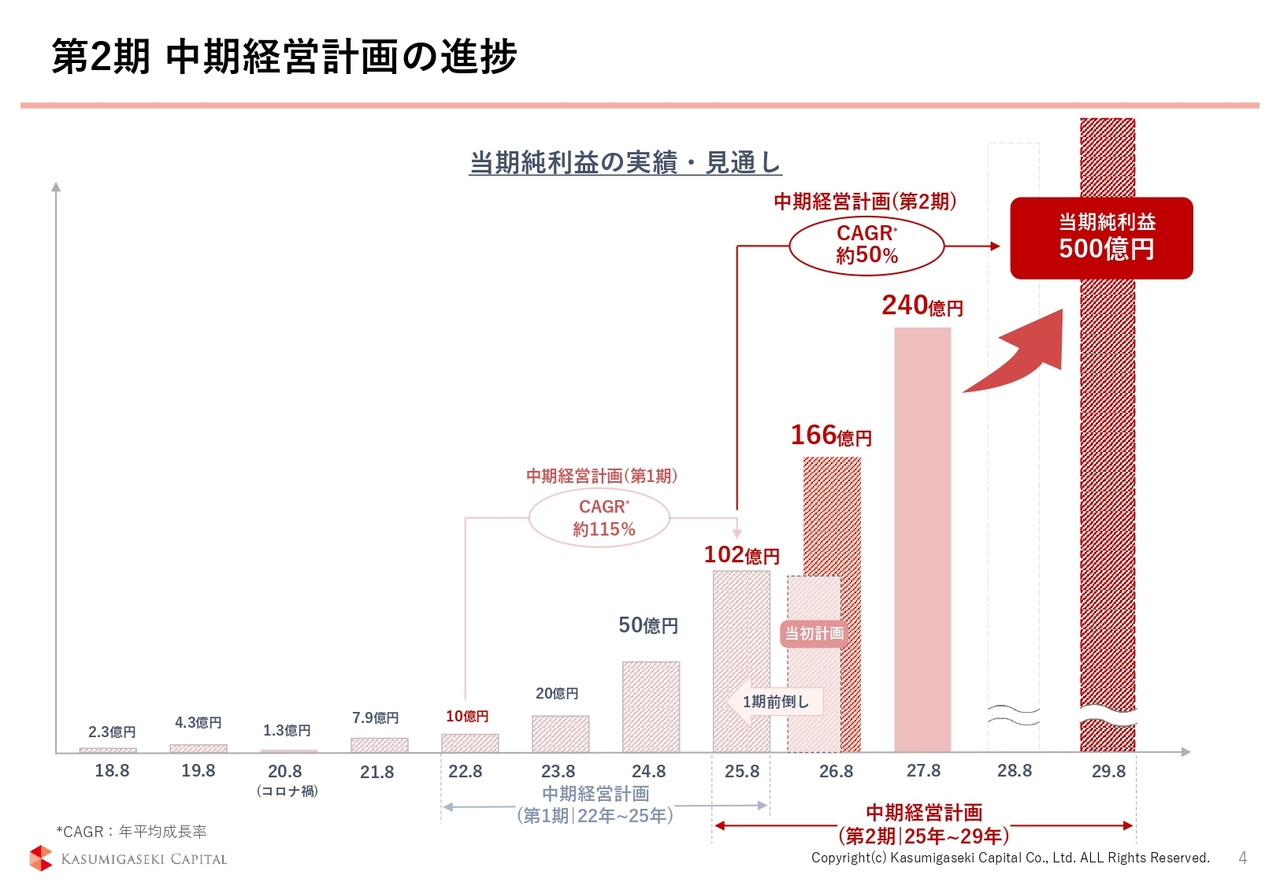
先ほど少し触れましたが、中期経営計画の進捗についてです。ちょうど2年前、2024年10月に「5年間で純利益を10倍の500億円にします」とお伝えしました。それから2年が経ち、当期純利益は3倍を超える166億円に到達しました。2027年8月期の予定は240億円です。
ここで一言申し上げます。今朝「Yahoo!掲示板」を見ていたところ、2027年8月期の45パーセント成長を「成長の鈍化」と表現したコメントを拝見しました。「霞ヶ関キャピタルなら、もっといけるのでは」とご期待いただけるのは大変ありがたいですが、思い出していただければと思います。
我々は、100億円から毎年50パーセント成長を続けることで、2029年8月期に500億円を達成すると宣言しました。その計画に基づくと2027年8月期の数字は「100×1.5×1.5」で225億円となる計算ですが、予定は240億円です。このため、当初設定した目標ペースをわずかに上回っており、計画どおりに進んでいます。
中期経営計画 : AUM
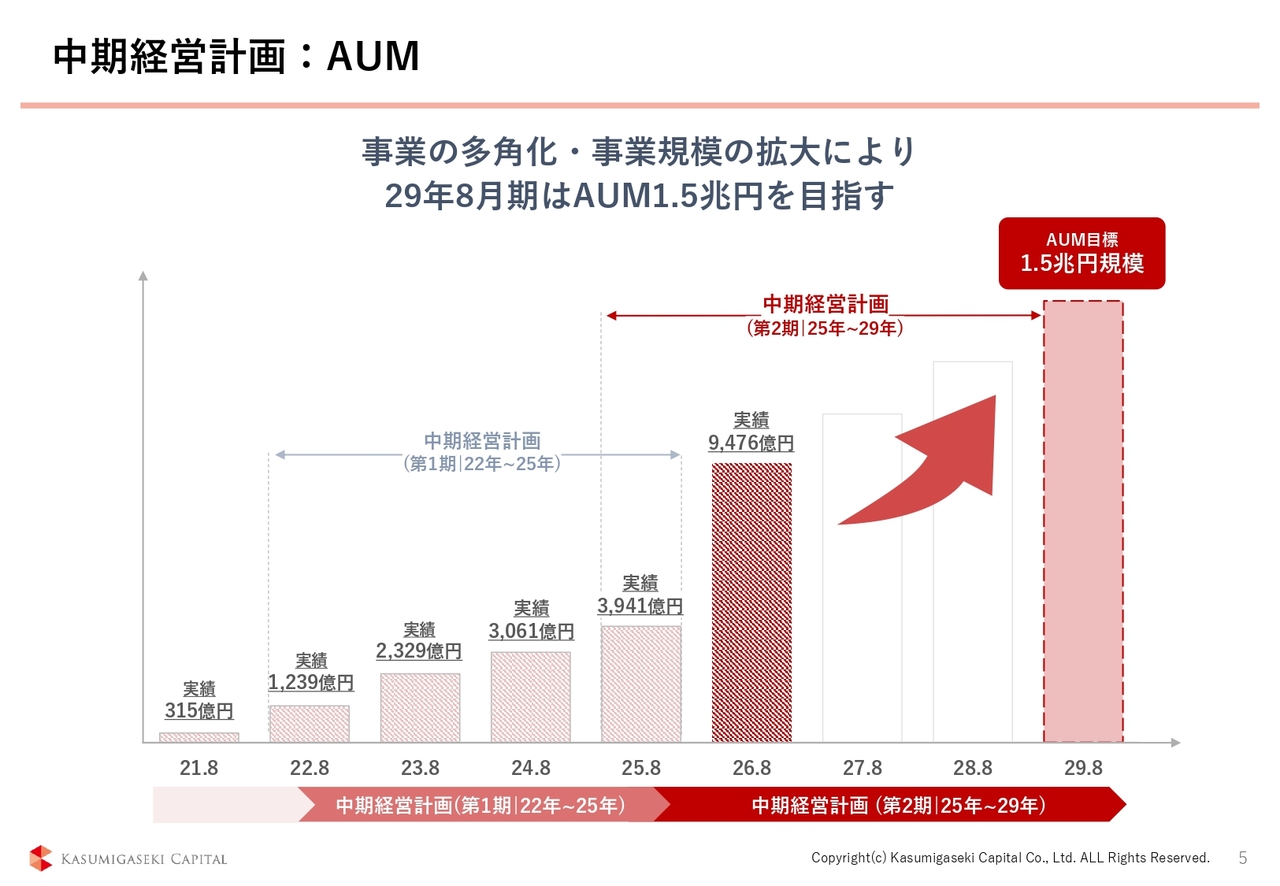
中期経営計画の進捗を示す指標として、AUMを採用しています。2029年8月期に500億円を達成する頃には、AUMが1兆5,000億円規模になっている見通しです。これに対し、現時点でAUMは約9,500億円となりました。これまでは年間1,000億円ペースで積み上げてきましたが、この1年で一気に約5,500億円を積み上げ、昨年のAUMの2倍以上に達しました。
ここまで大きく積み上げられた要因は、昨年11月の増資で資金を獲得できたことによります。成長のためには案件の大型化が不可欠ですが、そのためには資金の拡充が必要です。調達した資金があったからこそ、大型案件を仕込むことができ、一気に約5,500億円を積み上げてAUMを約9,500億円とすることができました。
事業ポートフォリオの多角化
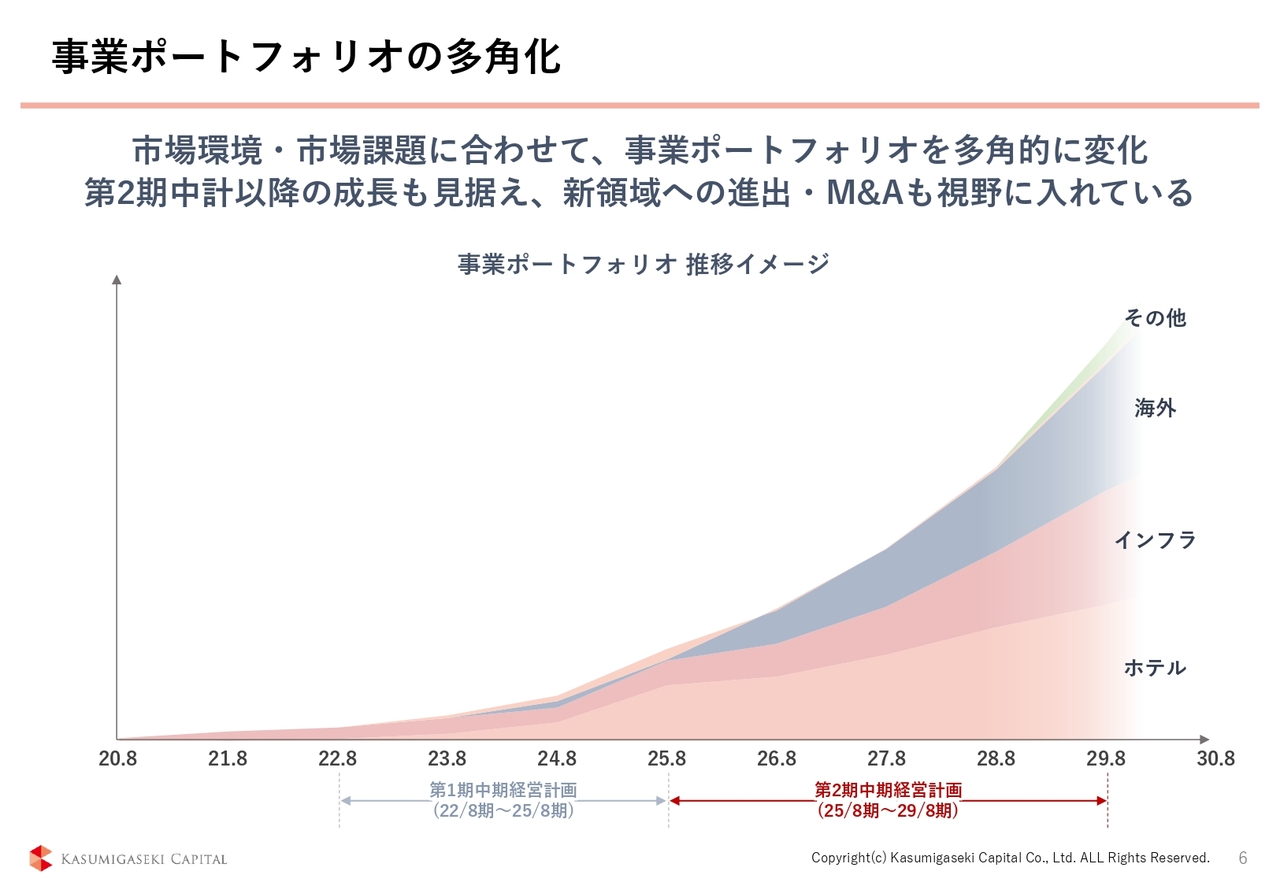
このスライドは事業ポートフォリオの割合を示したもので、いつもご提示しているものです。ホテル事業、インフラ事業、海外事業のそれぞれが3分の1ずつの計画となっています。
ROEターゲット
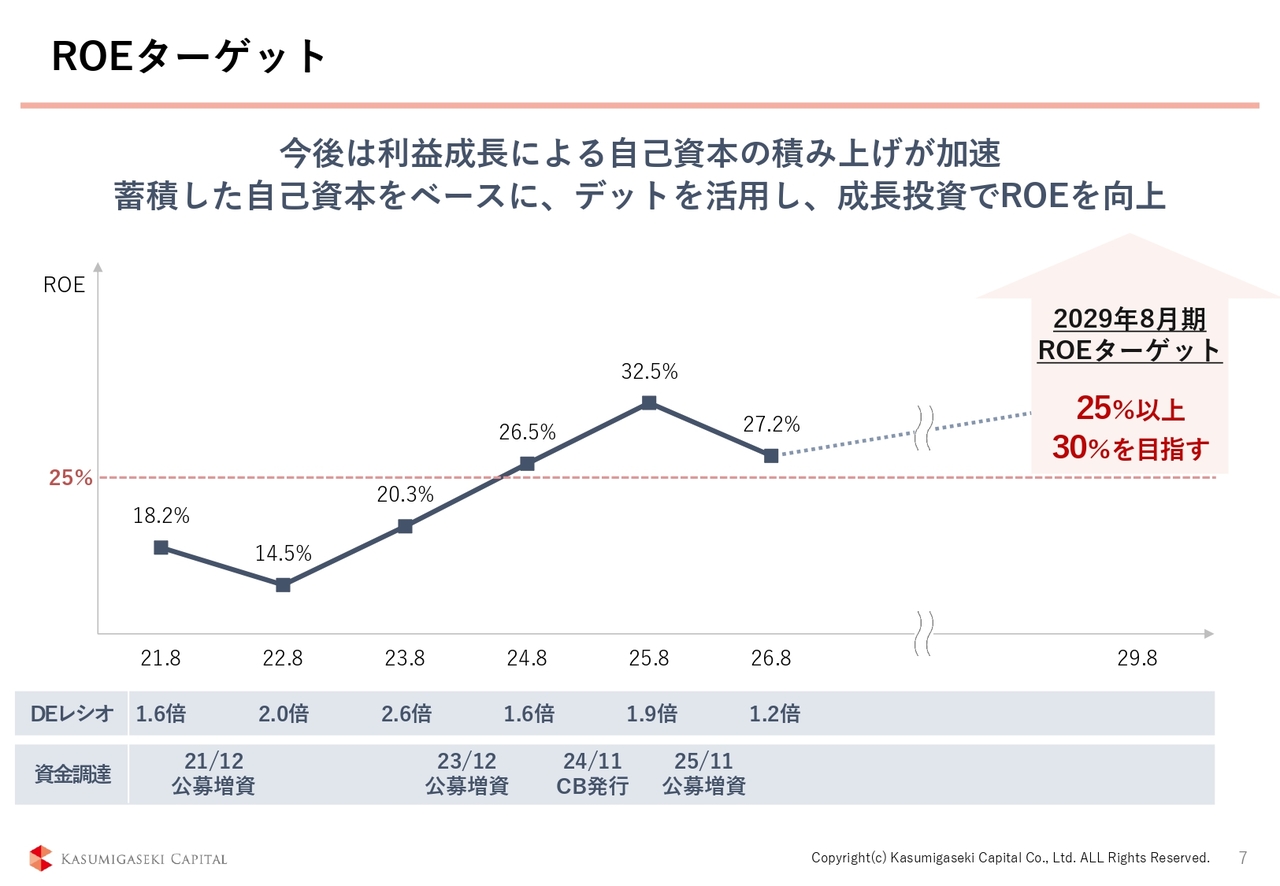
ROEについてです。冒頭でも少し触れましたが、2026年8月期のROEは27.2パーセントでした。その前の2025年8月期の32.5パーセントと比較するとやや低下していますが、これは昨年11月に約20パーセントの公募増資を行ったことが理由です。それでもなお、業界内では上位水準の数字と考えています。
2029年8月期に向けて、ROE25パーセント以上、30パーセントを目指し、PLとBSを構築していきます。
バランスシートコントロール(財務戦略)
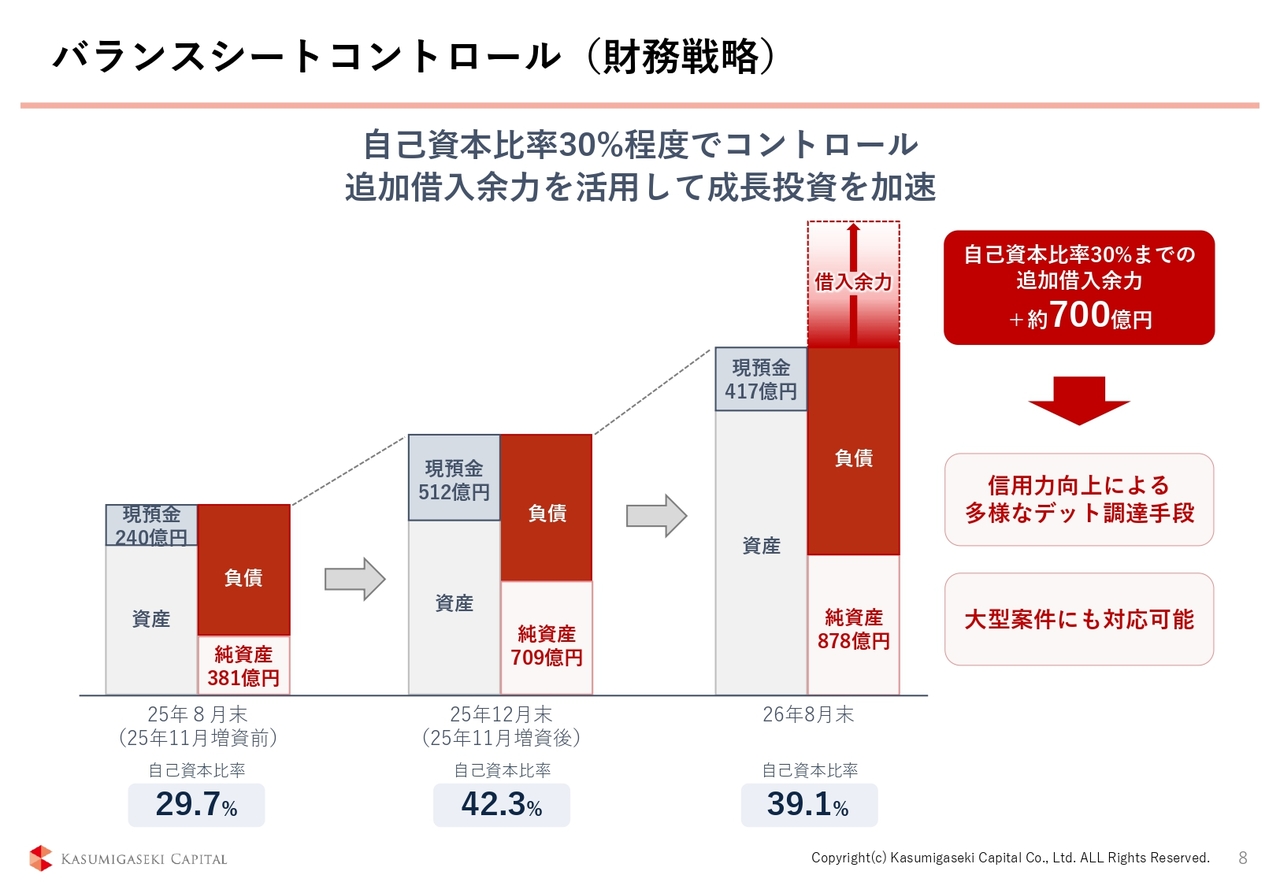
財務戦略についてご説明します。先ほどお話ししたROEにも関連しますが、サマリー部分で「会社のステージが変わりました。今後はエクイティではなく、デットを成長資金に積極的に活用していきます」とお伝えしました。
スライドに、バランスシートを時系列で示してご説明します。左から、2025年8月末、公募増資後の2025年12月末、そして2026年8月末のバランスシートを並べています。現預金と自己資本比率の推移をご覧いただくと、2025年8月末から大きく財務体質が変わったことがおわかりいただけるかと思います。
2025年8月末時点では現預金が240億円、自己資本比率が29.7パーセントにとどまっていましたが、11月に増資を実施し成長資金を確保しました。その結果、現預金と自己資本比率が大幅に向上し、これを基に166億円の純利益を計上しました。
そして、利益剰余金として純資産に組み入れた結果、現在では自己資本比率39.1パーセント、現預金417億円という状態に至っています。
このバランスシートが示すものは何かというと、借入余力が十分にあるということです。つまり、増資の必要性がないということです。我々は、バランスシートの健全性の目安として、自己資本比率を30パーセントに設定しています。これに基づいて逆算すると、借入余力は約700億円あることがわかります。
ちなみに、昨年の増資で調達したエクイティは350億円でした。その2倍の700億円をデットで調達できる状態です。もう少し補足すると、我々はこれまで積極的にエクイティファイナンスを行い成長してきました。言い換えれば、成長するための手段としてエクイティファイナンスしか選択肢がなかったのです。
その理由としては、毎期の利益剰余金だけでは、目指す成長スピードを達成するには十分ではなかったからです。利益剰余金が少なかったため、現預金や自己資本比率が大きく積み上がることもなく、成長を実現するためにはエクイティファイナンスに依存せざるを得ませんでした。
しかし、ステージが変わりました。デットファイナンスでの調達が十分に可能な状態まで来れました。繰り返しますが、デットを最大限活用した成長が、今後の基本的な財務戦略となります。以上がトピックスおよびサマリーです。
2026年8月期 プロジェクトパイプライン・AUM
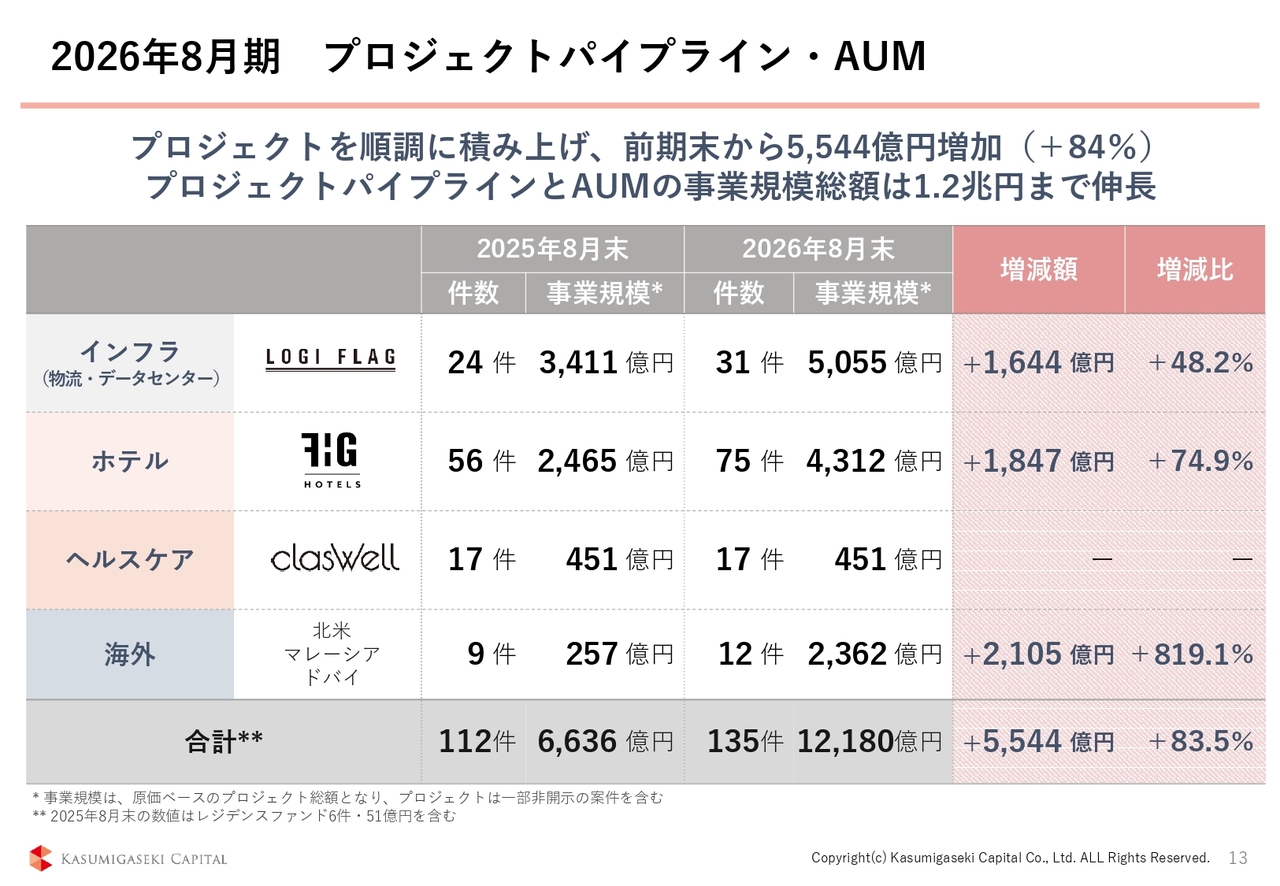
決算概要・業績見通しについてお話しします。お伝えしたいポイントはすでにお話ししており、PL・BSはスライドに記載のとおりですので、ここではいくつかの点に絞ってお話しします。
このスライドでは、アセットタイプ別および海外事業のAUMを含むパイプラインの増加を示しています。事業の内容については後ほどそれぞれの責任者がご説明しますので、ここでは全体像をお話しします。
まず、インフラ事業は1年間で約1.5倍の5,055億円に、ホテル事業は約1.8倍の4,312億円に増加しました。海外事業は、特に北米がスタートダッシュに成功し、2,362億円を達成しています。トータルで1兆2,180億円まで積み上げることができました。ヘルスケア事業については増加が見られませんが、これについては後ほどご説明します。
その結果、総額としては1年間で5,544億円のパイプラインが積み上がり、2025年8月末の約1.8倍となる総額1兆2,180億円となりました。
2026年8月期 AUM進捗
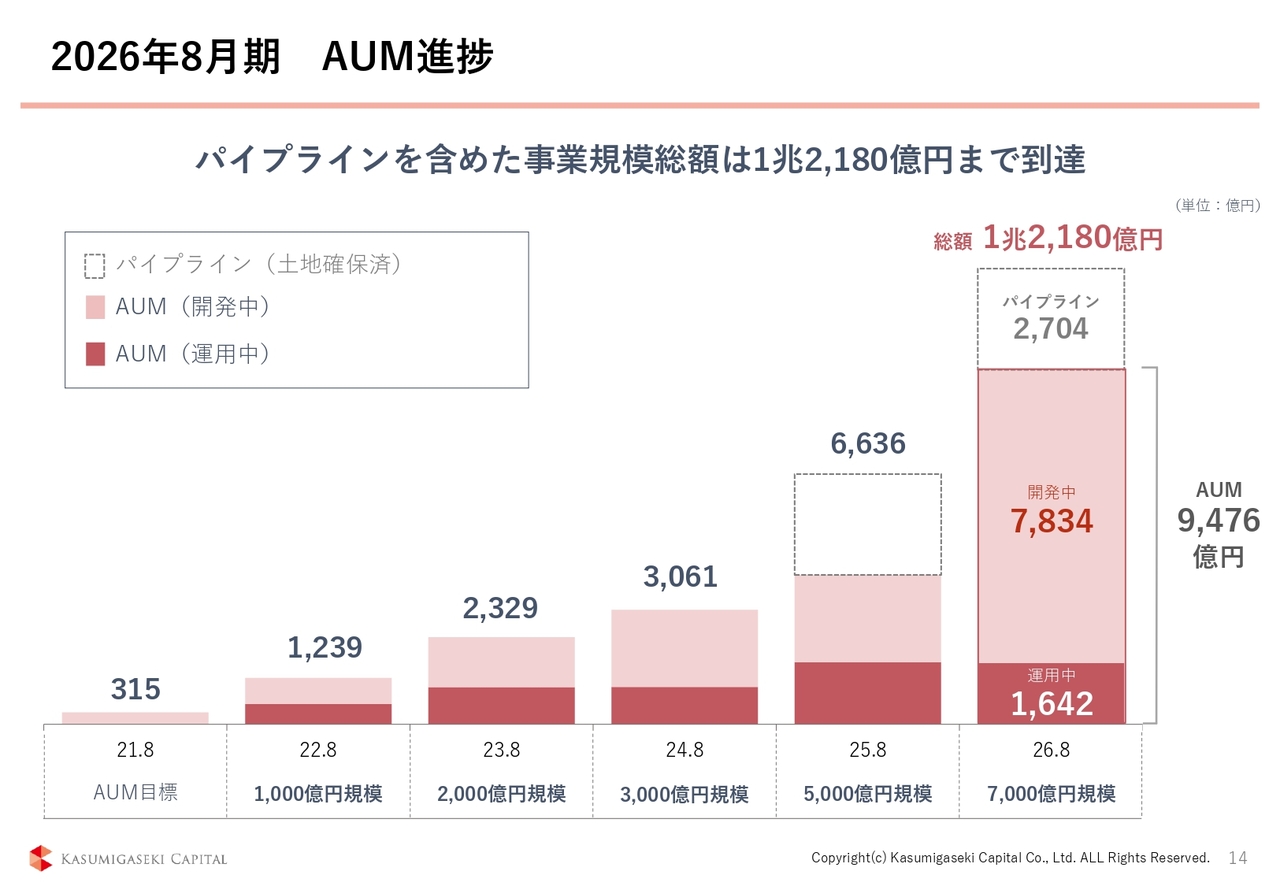
スライドに示しているのは、パイプラインをアセットタイプ別ではなく案件のステータスごとにまとめたグラフです。長期運用型ファンドで運用中、つまり竣工して安定稼働している案件が1,642億円、開発中が7,834億円、これから開発ステータスに入る物件が2,704億円で、トータルは1兆2,180億円です。
決算概要をまとめると、昨年11月の増資により、まずバランスシートを強化しました。獲得したエクイティを活用し、一気にパイプラインを1兆2,180億円まで積み上げ、純利益166億円を達成しました。
そして、利益剰余金を純資産に充当して自己資本を増強したことで、エクイティファイナンスを行わずともデットファイナンスで成長できるステージに到達した1年だったと考えています。
トピックス① : 進捗状況
ここからは、各事業内容の説明に移ります。ホテル事業、インフラ事業、海外事業、ヘルスケア事業の順でお話しします。
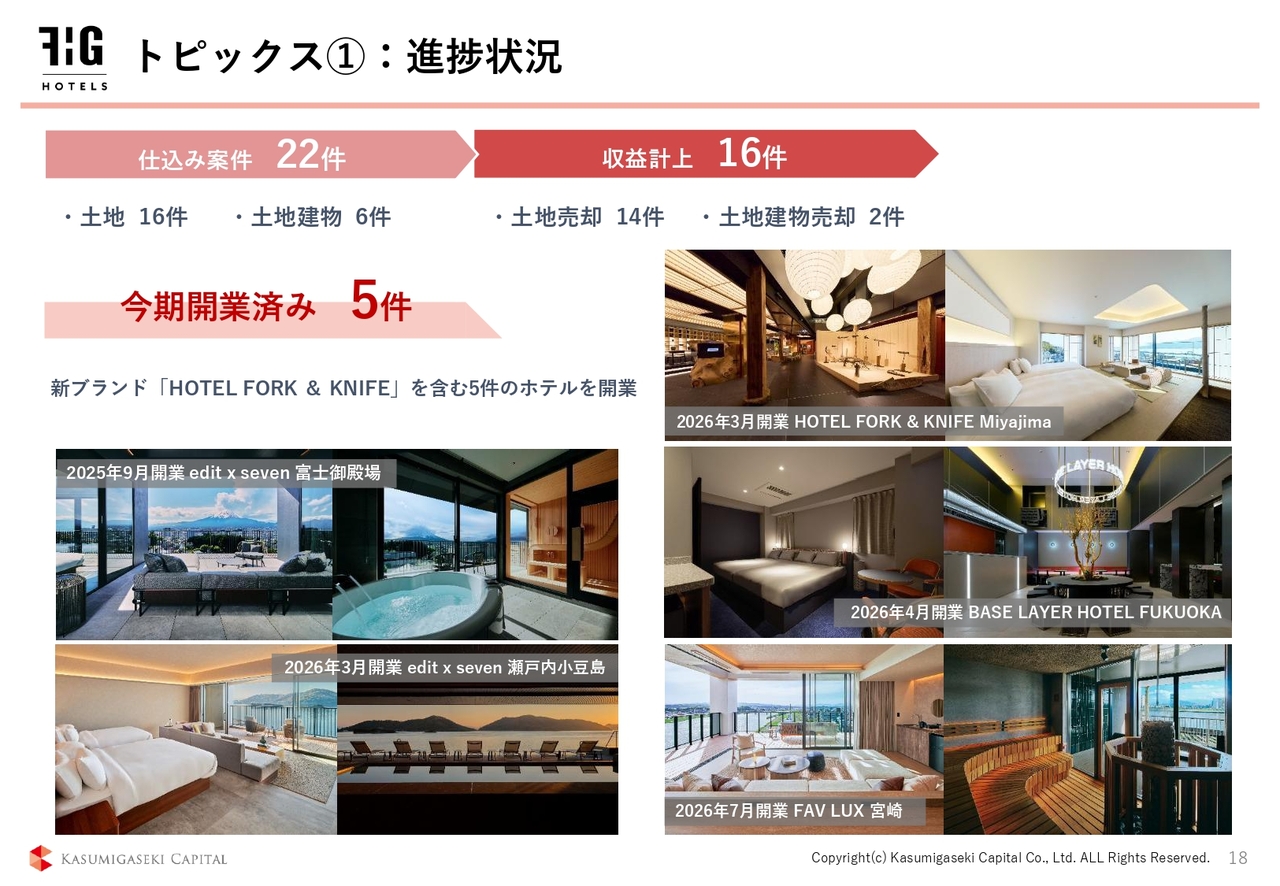
緒方秀和氏:みなさま、こんにちは。霞ヶ関キャピタル取締役副社長COOの緒方です。私からは、ホテル事業についてご説明します。まず、トピックスです。2026年8月期は、仕込み案件が22件、収益計上(売却)が16件、開業が5件で、取得・売却・開業のいずれも順調に行うことができました。
トピックス② : 和歌山マリーナシティの株式取得
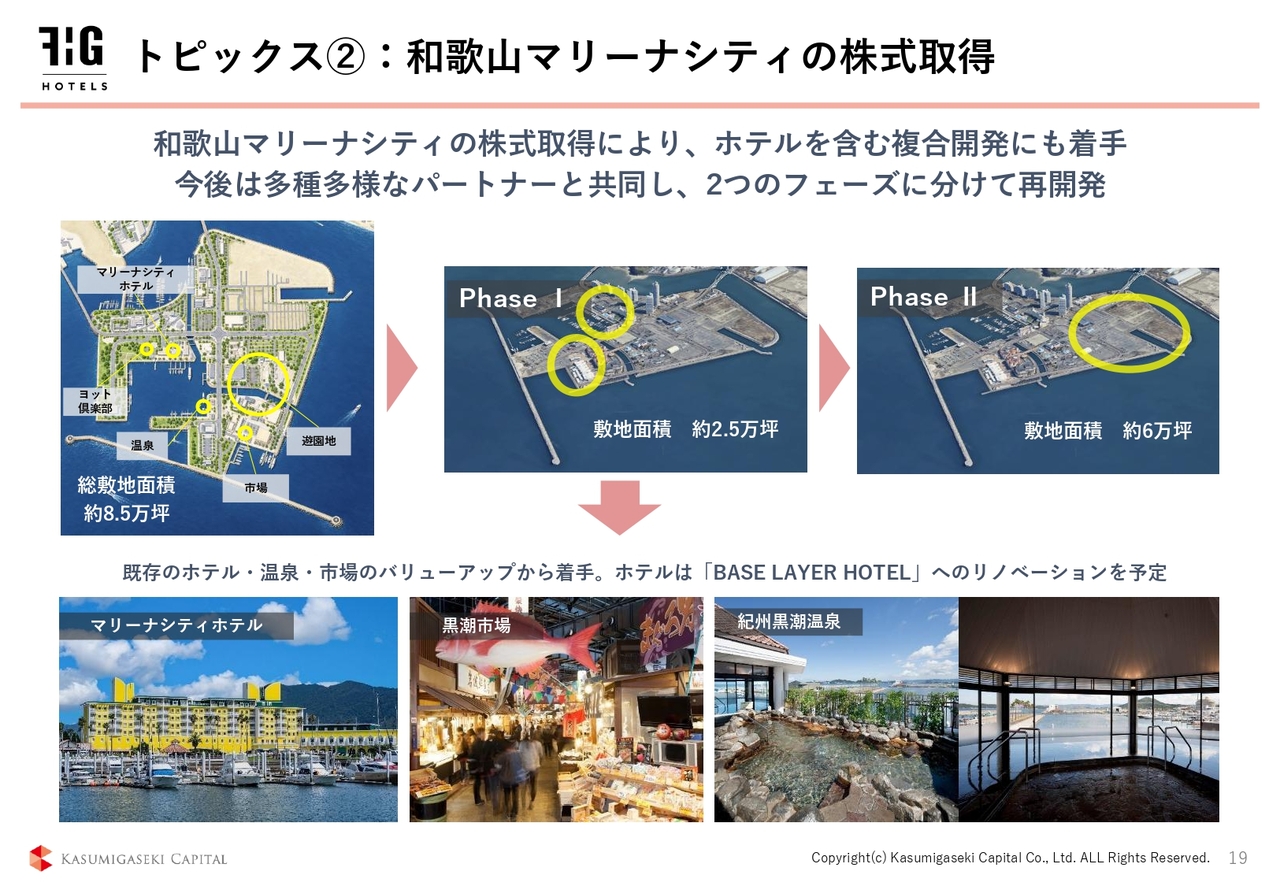
トピックスの2点目として、約8.5万坪の大型人工島でホテル等を運営する和歌山マリーナシティさまの株式を取得しました。本件では、関西最大級のマリーナをはじめ、既存施設としてホテル、市場、温泉があります。
大きく分けて2つのフェーズを想定しており、まずは既存のホテル、市場、温泉のリノベーションに着手する予定です。Phase IIについては、現在ほぼ更地の状態にある約6万坪の土地があり、大型の開発となります。エンターテインメントなどさまざまな構想を現在検討しており、近日中に発表する予定です。
これまで培ってきたホテルやエンターテインメント関連のノウハウを集約し、おもしろいものを開発していきたいと考えています。どうぞご期待ください。
トピックス③ : “シェア販売”による新たな収益モデル
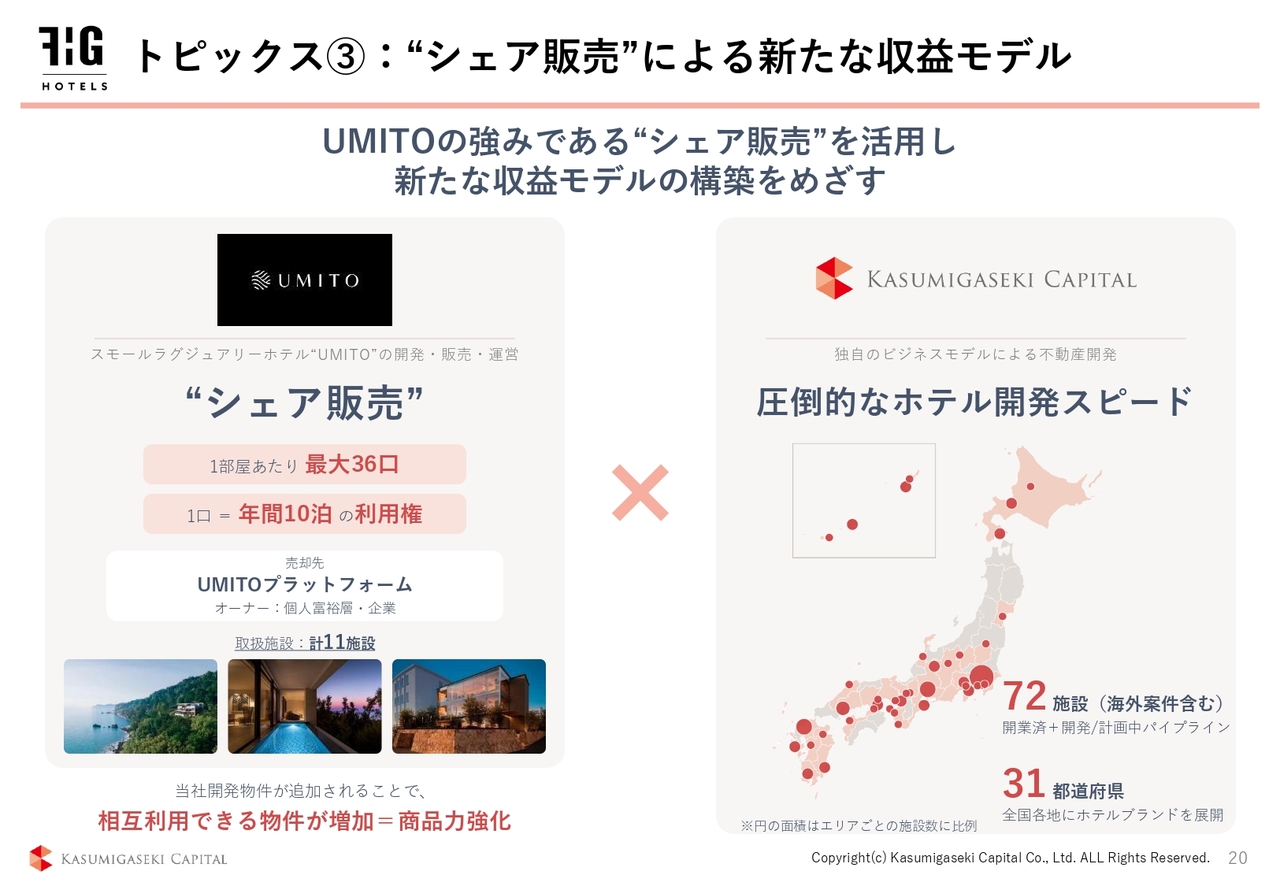
トピックスの3点目です。ご存じの方も多いと思いますが、小口シェアのビジネスモデルを持つUMITOさまに対し、資本参画しました。
同社のビジネスモデルとしては、ホテルのスイートルームのような客室を1部屋あたり最大36口に分けて販売するというものです。具体的には、年間10泊の宿泊利用権を個人や法人向けに小口で販売しています。既存施設としては、計11施設を運用しています。
我々はすでに上場リートを保有しており、これまで積み上げたプロジェクトは72施設にのぼります。基本的にはJ-REITに組み入れ、安定的な運用を行うビジネスモデルを採用していますが、それに加え、同社のシェア販売ビジネスモデルを活用し、出口戦略の多角化を国内で進めていきたいと考えています。
トピックス④ : 直近開業ホテルのパフォーマンス
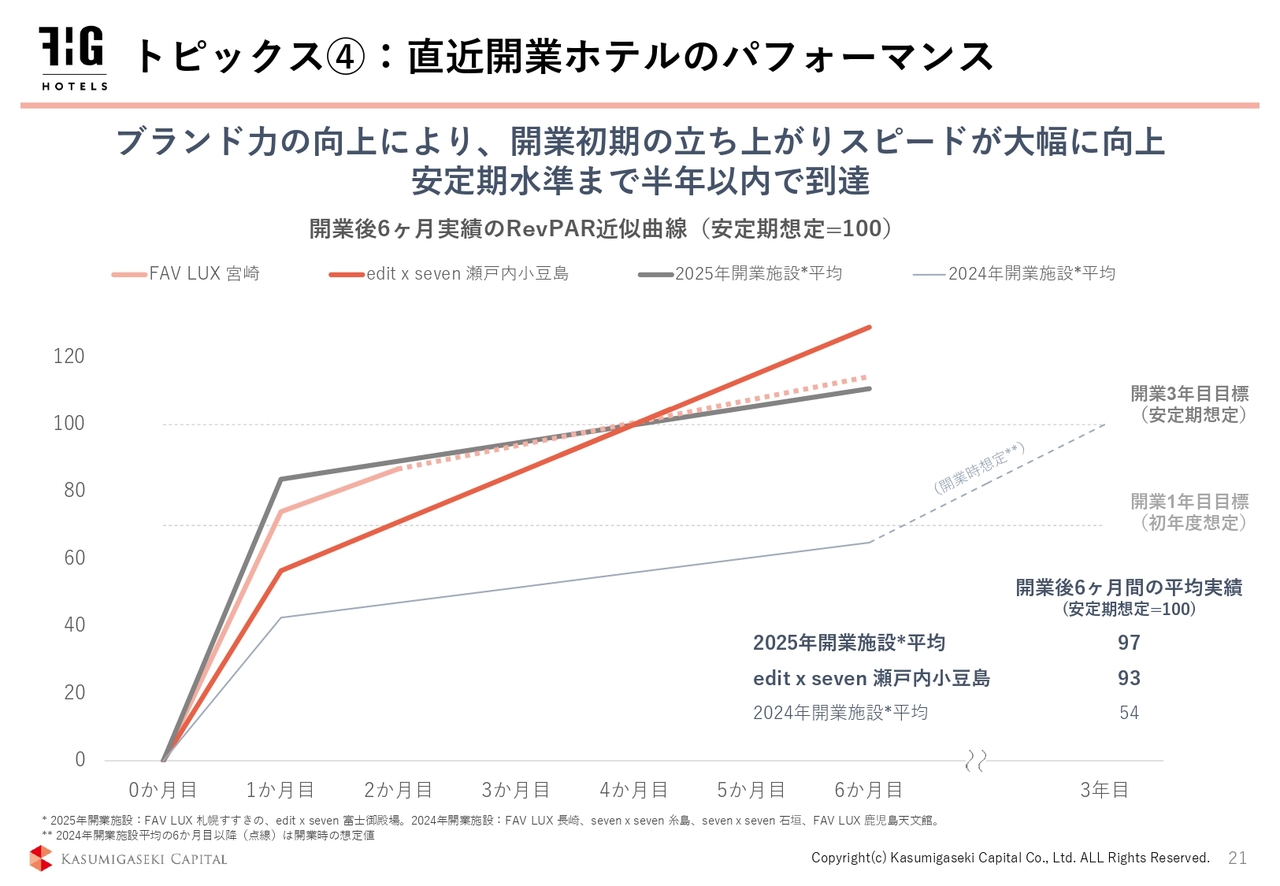
トピックスの4点目です。前回もご説明しましたが、スライドに開業後の安定化スピードが高まっていることを示すグラフを掲載しています。2024年以前のデータは薄いグレーで示していますが、ホテルは開業から安定化までに約3年を要していました。しかし、2025年以降は、スタビライズに約半年で到達しています。
直近開業した「FAV LUX 宮崎」と「edit x seven 瀬戸内小豆島」の2件は、比較的地方のリゾート型であり、需要が安定するまで時間がかかるホテルです。しかし、これらは初月でスタビライズの半分以上のRevPARを達成しています。
また、3ヶ月目・6ヶ月目の状況を見ると、「edit x seven 瀬戸内小豆島」はほぼスタビライズの水準を達成し、「FAV LUX 宮崎」もまだ3ヶ月目ではありますが、すでに約8割を超える水準に達しています。ハードの品質が非常に高いことに加え、ブランドPR力の向上も要因として挙げられるのではないかと考えています。
ブランドラインナップ
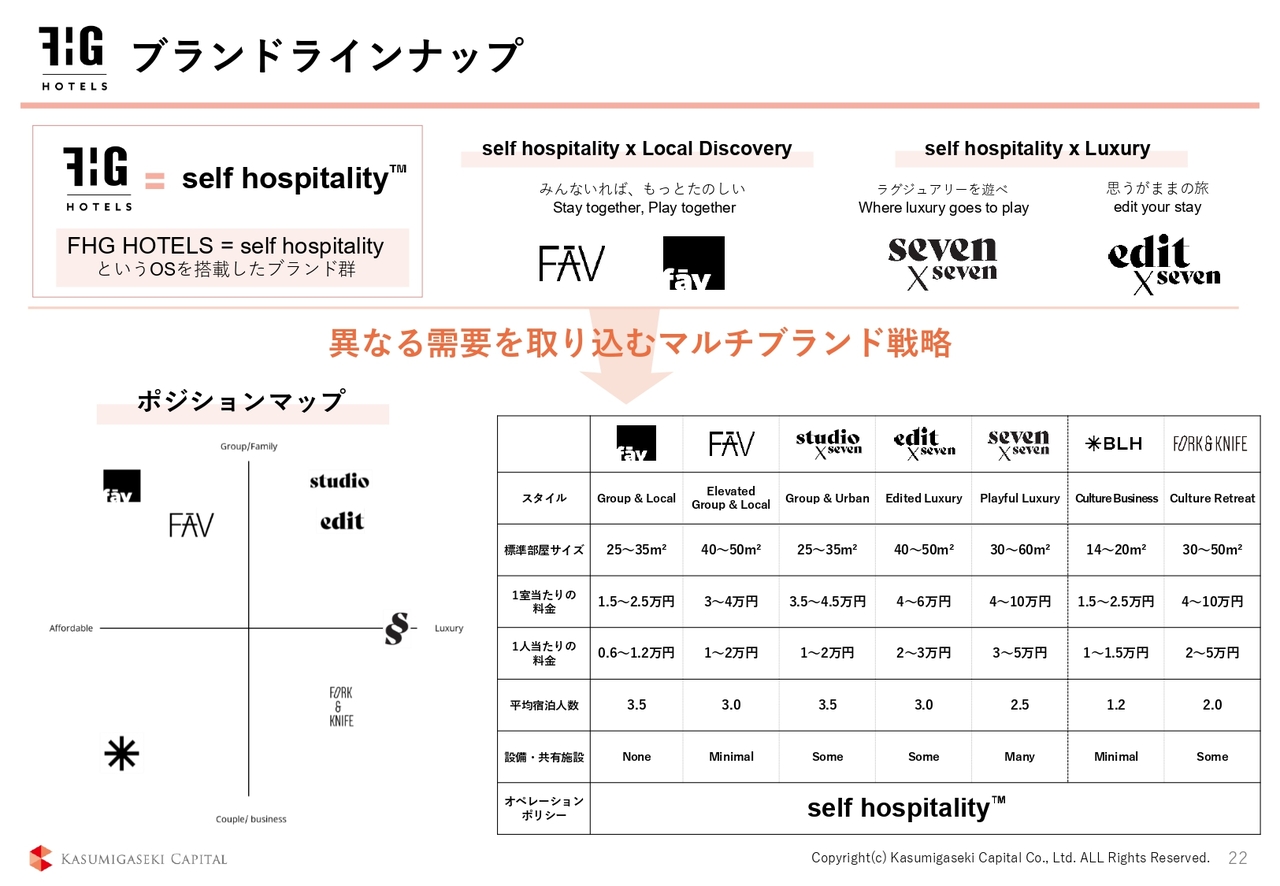
ブランドラインナップです。引き続き「fav」から「seven x seven」系、「BASE LAYER HOTEL」「HOTEL FORK & KNIFE」を含む7つのブランドを主力として展開しています。
資本・拡張・需要を回すプラットフォーム
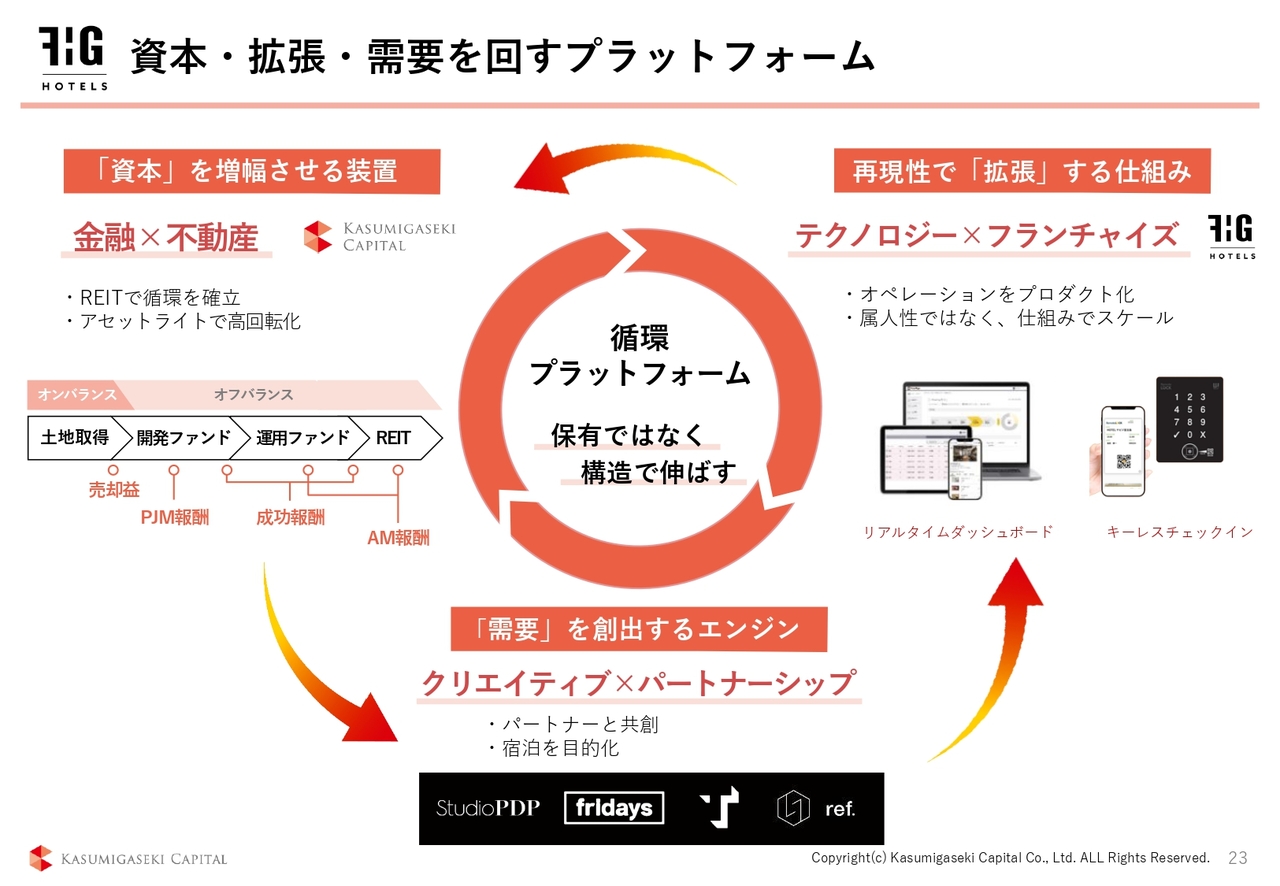
ビジネスモデルについてです。我々の特徴である「金融×不動産」は、資本を循環させる仕組みとしての強みです。加えて「テクノロジー×フランチャイズ」は、オペレーション面で再現性を持ち、しっかりとビジネスを拡張する仕組みとなっています。一番重要なのは、需要を創出するエンジンとしての「クリエイティブ×パートナーシップ」です。
これら3つをしっかりと循環させた構造を持つことで、通常のデベロッパーや「金融×不動産」だけではなく、バランスシートの右と左をしっかりとコントロールしながらビジネスを拡大させていくことが、我々のホテルビジネスの強みであると自負しています。
FHG hotels ‐ CREATIVE PARTNERS
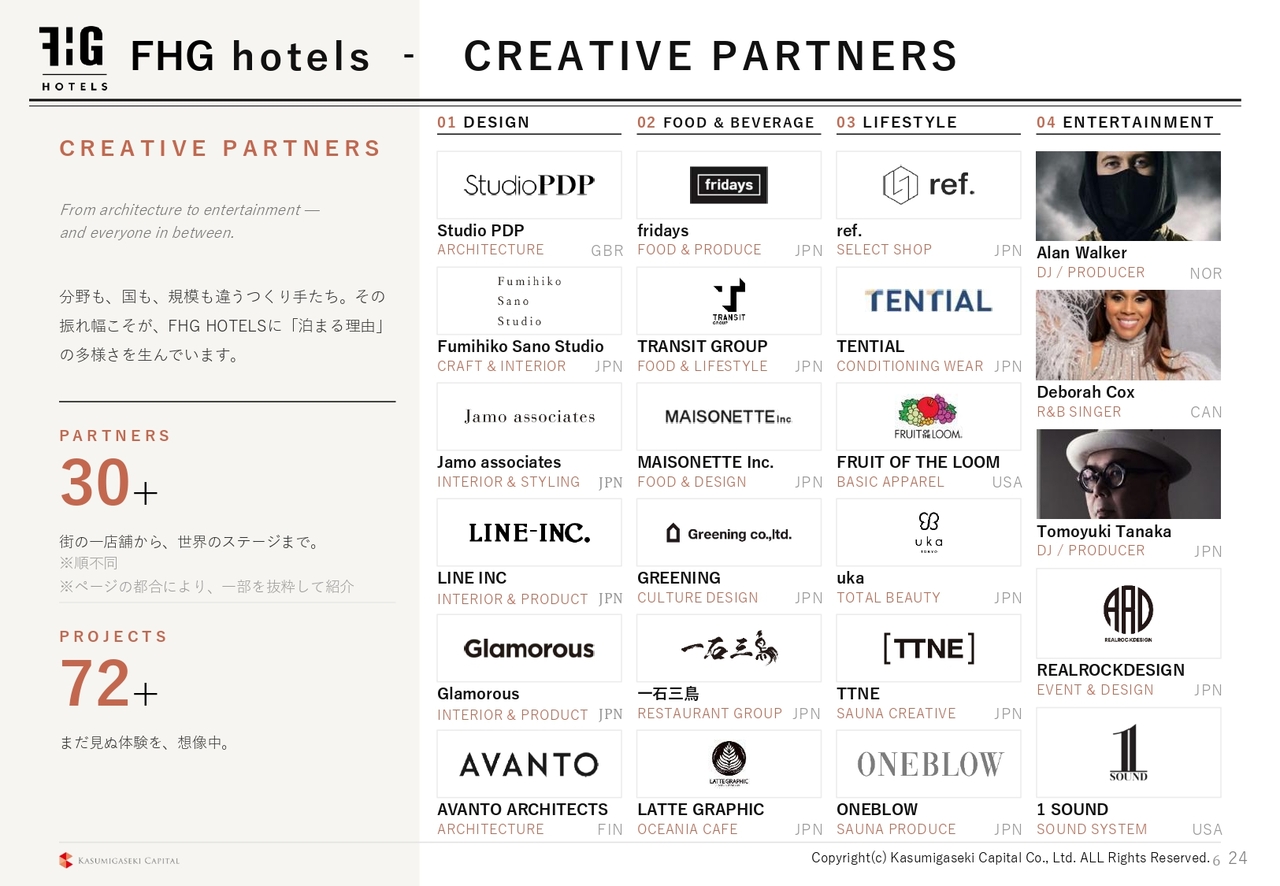
特に重要なクリエイティブの部分についてです。建築デザイン、飲食、ライフスタイル、エンターテインメントなど、さまざまな分野で多くのパートナーとコラボレーションやイベント企画を展開しています。
直近ではブランドの拡大に伴い、国内外の多くのパートナーから「一緒に取り組みたい」という声を多数いただいており、今後もおもしろいコラボレーションやイベントを創出していけると考えています。
FHG hotels ‐ EVENTS & MEDIA
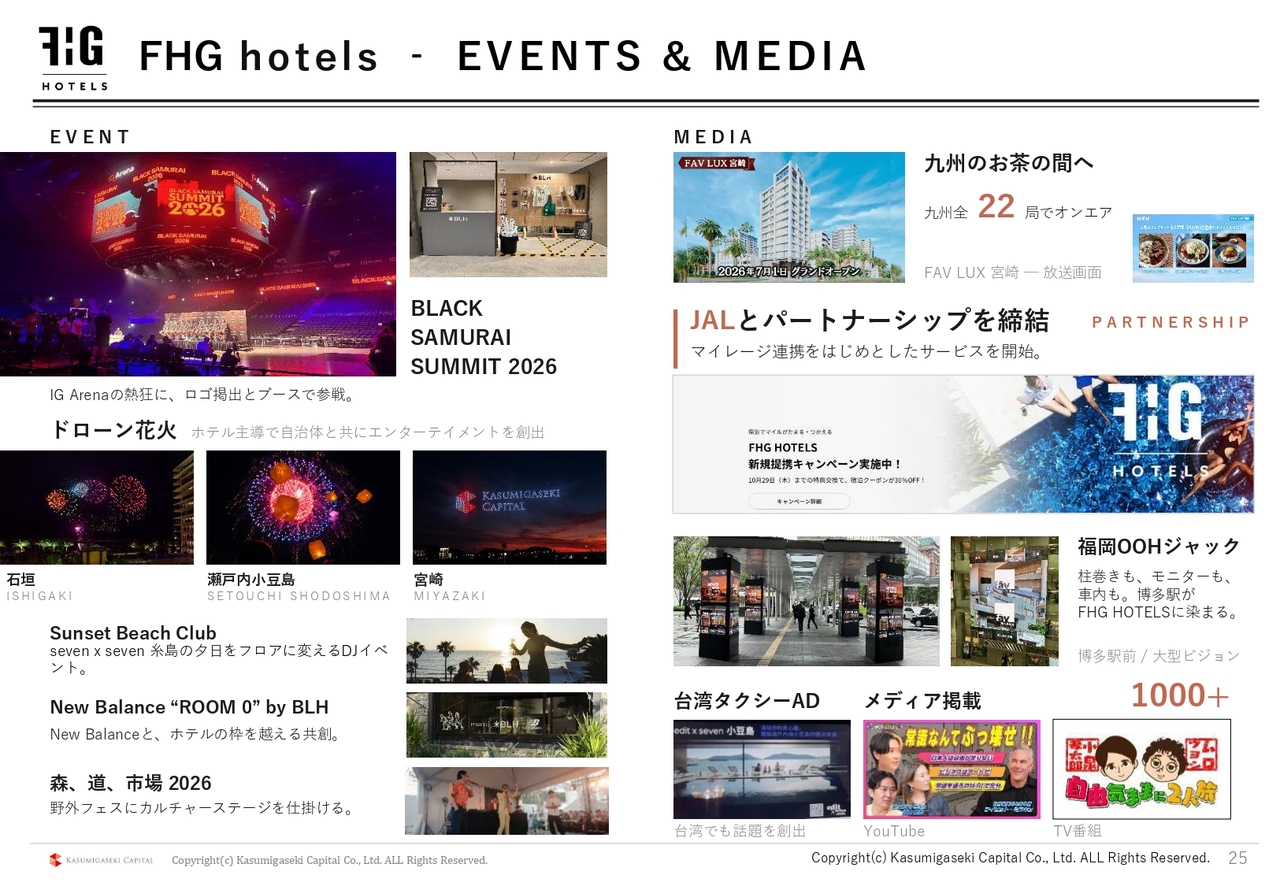
イベントについては、昨年同様、「BLACK SAMURAI SUMMIT」という八村塁さんの中高生向けキャンプイベントに今年も参加しています。また、石垣島や瀬戸内小豆島、宮崎などでさまざまな行政と協力し、ドローン花火のイベントを各地で開催しています。
さらに、日本航空さまとパートナーシップを締結し、マイル連携や、日本航空さまのホームページ上で我々のホテルを紹介していただくなど、連携を強化しています。これにより、ゲストの裾野が非常に広がっている状況です。
リブランド実績
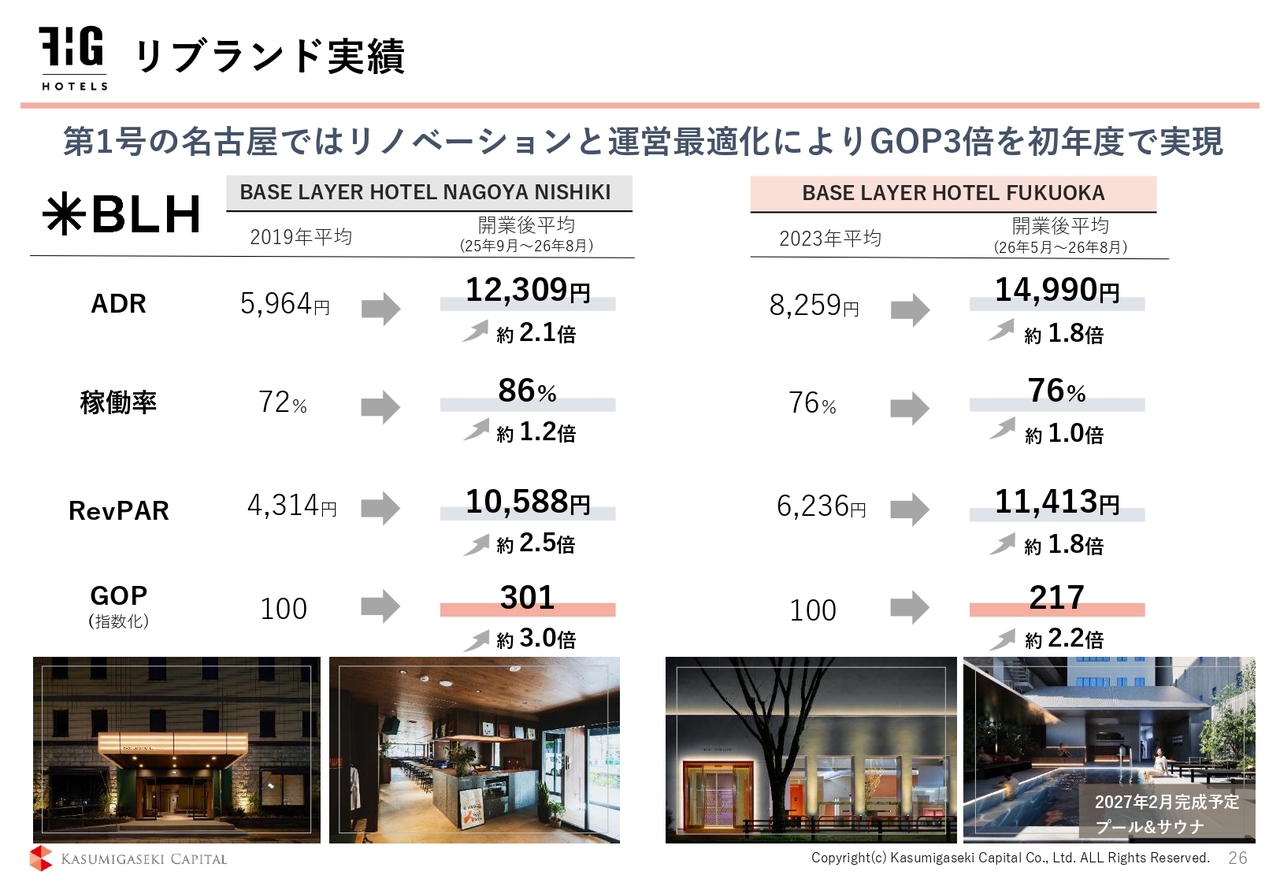
リブランド実績です。前回はスライド左側に記載されている「BASE LAYER HOTEL NAGOYA NISHIKI」についてご説明しましたが、1年間の実績が出ました。リノベーション前とリノベーション後を比較すると、GOPは約3倍を達成しており、非常に大きな成果だと思います。
直近では「BASE LAYER HOTEL FUKUOKA」を今年4月に開業し、3ヶ月が経過しました。この時点で、ADRは約1.8倍、RevPARは約1.8倍、GOPは約2.2倍という数字が見えてきています。これから半年から1年が経過すると、さらに数字が伸びると考えています。
「BASE LAYER HOTEL FUKUOKA」に関しては、スライド右下に写真を掲載していますが、来年2月にメインプールとサウナが完成し、開業する予定です。これにより、さらに数字が上がることが期待されます。
リブランドホテル続々開業へ
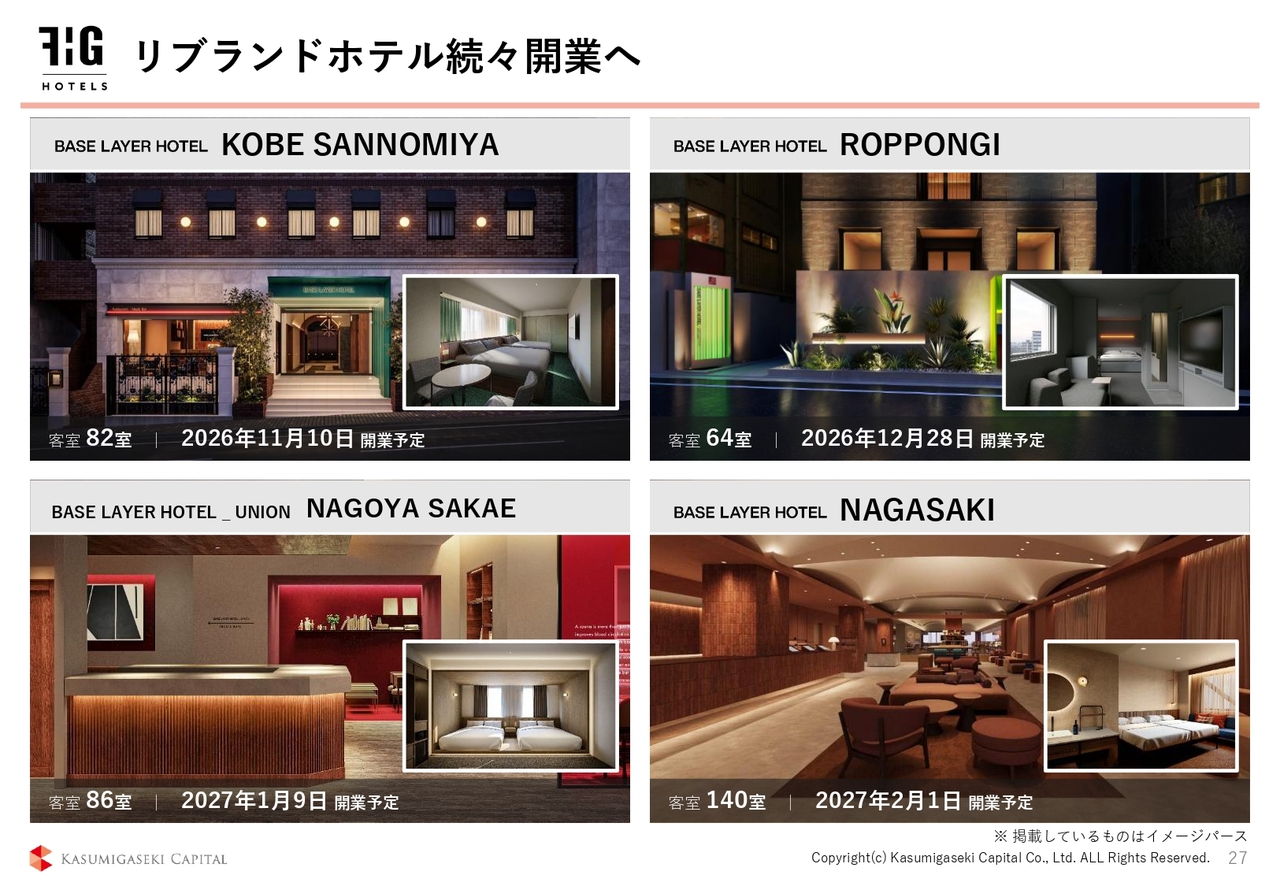
「BASE LAYER HOTEL」は最近多くのPRを行っており、来月以降、4ヶ月連続で開業を予定しています。
まず、私の地元で「BASE LAYER HOTEL KOBE SANNOMIYA」が来月に開業します。その後、「BASE LAYER HOTEL ROPPONGI」「BASE LAYER HOTEL _ UNION NAGOYA SAKAE」「BASE LAYER HOTEL NAGASAKI」と続けて開業しますので、ぜひみなさまも足をお運びいただければ幸いです。
計画中/開発中パイプライン
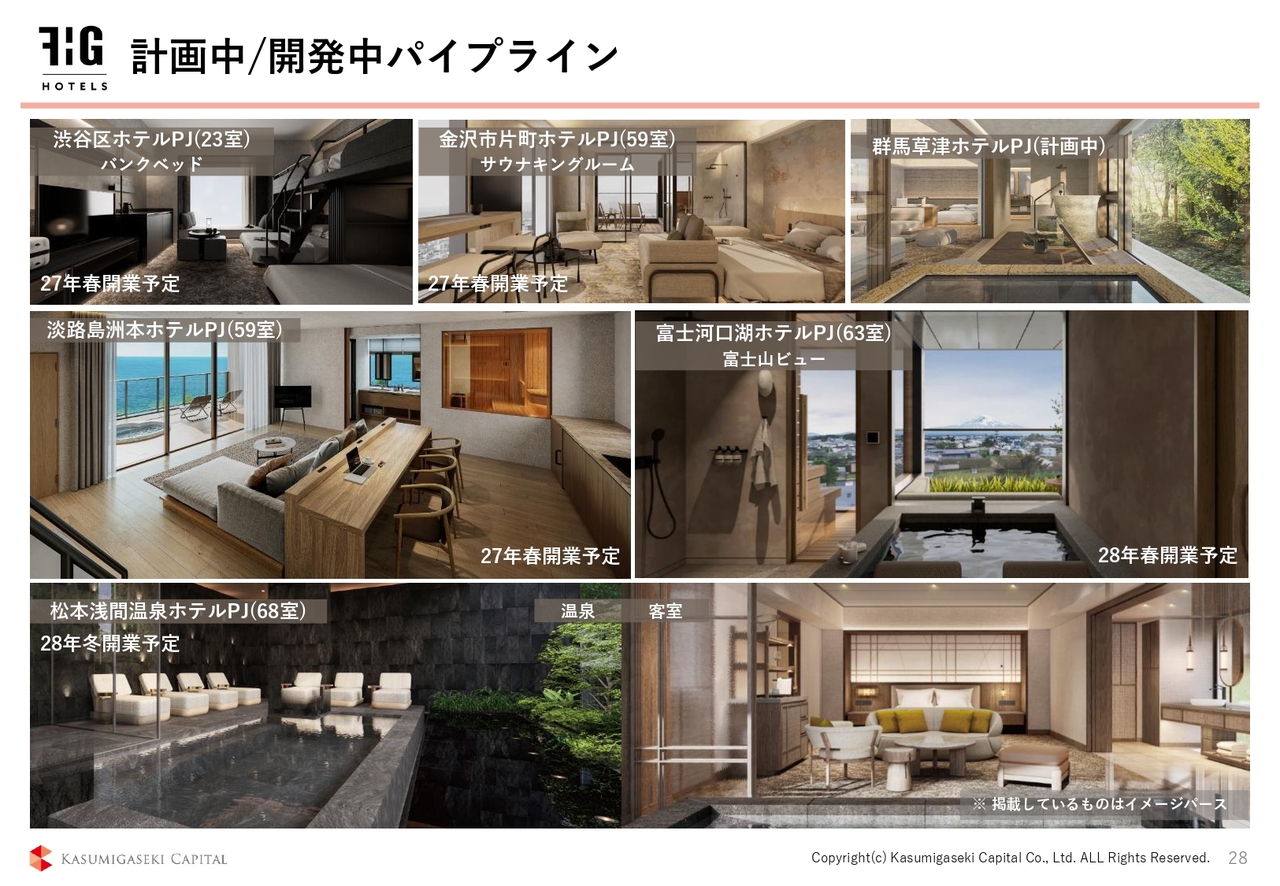
主力の「fav」「edit x seven」も来年以降、続々と開業を予定しており、月1棟以上、年間12棟以上のペースで開業を進める予定です。これにより、さらにブランド認知が高まることが期待されます。
プロジェクトパイプライン一覧
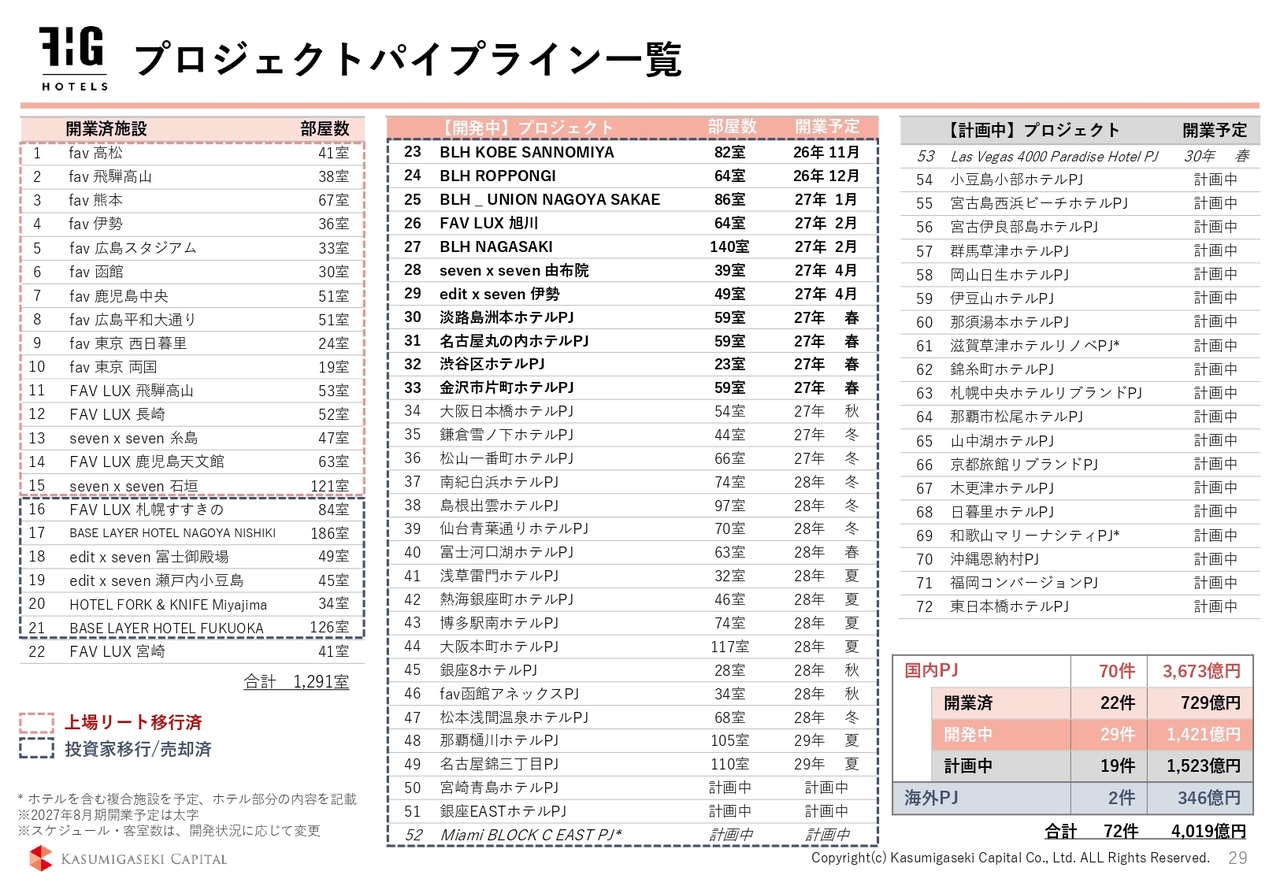
プロジェクトパイプラインの一覧です。こちらは毎回ご紹介しているものですが、スライドの一番左側が開業済みの施設です。赤枠は上場リート、黒枠は上場リート以外でファンド化、オフバランス化しているものを示しています。開業済みの施設は、「FAV LUX 宮崎」を除き、上場リートまたはファンドへ移行するかたちでオフバランス化を達成済みです。
スライド中央には、開発中のプロジェクトを示しています。すでに着工している案件は、スライドをご覧いただくとおわかりのとおり、すべてオフバランス化の開発ファンドに含まれています。
スライド右端には、着工前の計画段階のものを示しています。これらも着工時には順次、開発ファンドに組み入れる予定であり、すべて順調に進行しています。
霞ヶ関ホテルリート組入れ物件パフォーマンス
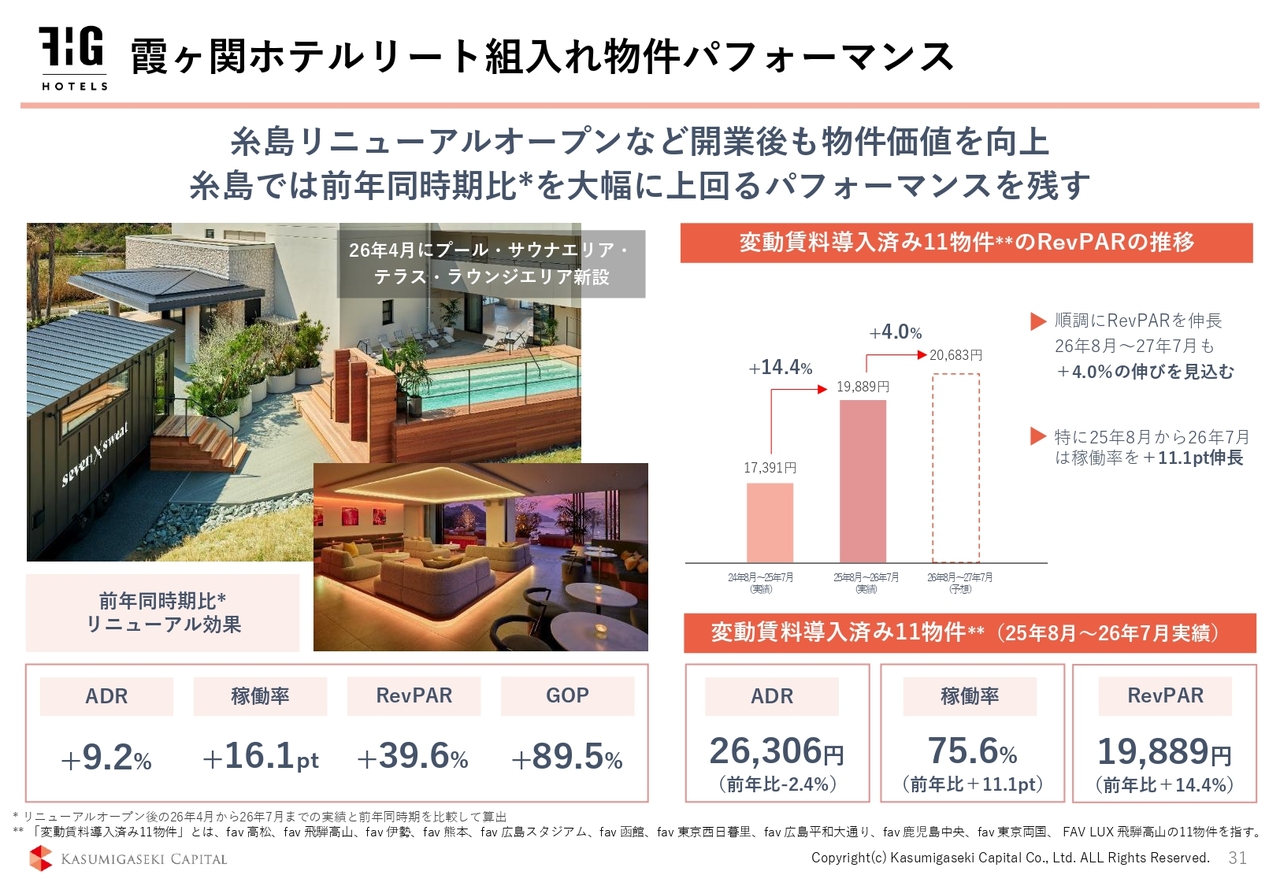
最後に、ホテルリート組み入れ後のパフォーマンスについて、2点ご紹介します。スライド左側の写真は「seven x seven 糸島」です。リートに組み入れた後、「Sunset Beach Club」というコンセプトに変え、食と音楽をテーマにGREENINGさまというパートナーと一緒にリニューアルを行いました。
具体的には、食と音楽に加え、我々が得意とするサウナとプールを追加し、「Sunset Beach Club」という新しい方向性を打ち出しました。その結果、前年同期比でADRはプラス9.2パーセント、RevPARはプラス39.6パーセント、GOPはプラス89.5パーセントと、大幅な上昇を達成することができました。
スライド右側のグラフは、変動賃料導入済みの11物件におけるRevPARの推移を示しています。これらはリートに組み入れる段階である程度安定した稼働を見せていた物件ですが、順調に上昇しています。スライド右下をご覧いただくと、RevPARは前年同期比でプラス14.4パーセントと、上昇していることがわかります。
これらの成果はマーケット全体の上昇というよりも、我々の物件単独のPRやブランド力の向上によるものであり、競合他社のホテル群に比べても大幅な上昇を達成できていると考えています。
ホテル事業については以上です。現在海外も増えてきていますが、今後も引き続き事業をしっかりと推進していきますので、よろしくお願いします。
トピックス① : 進捗状況
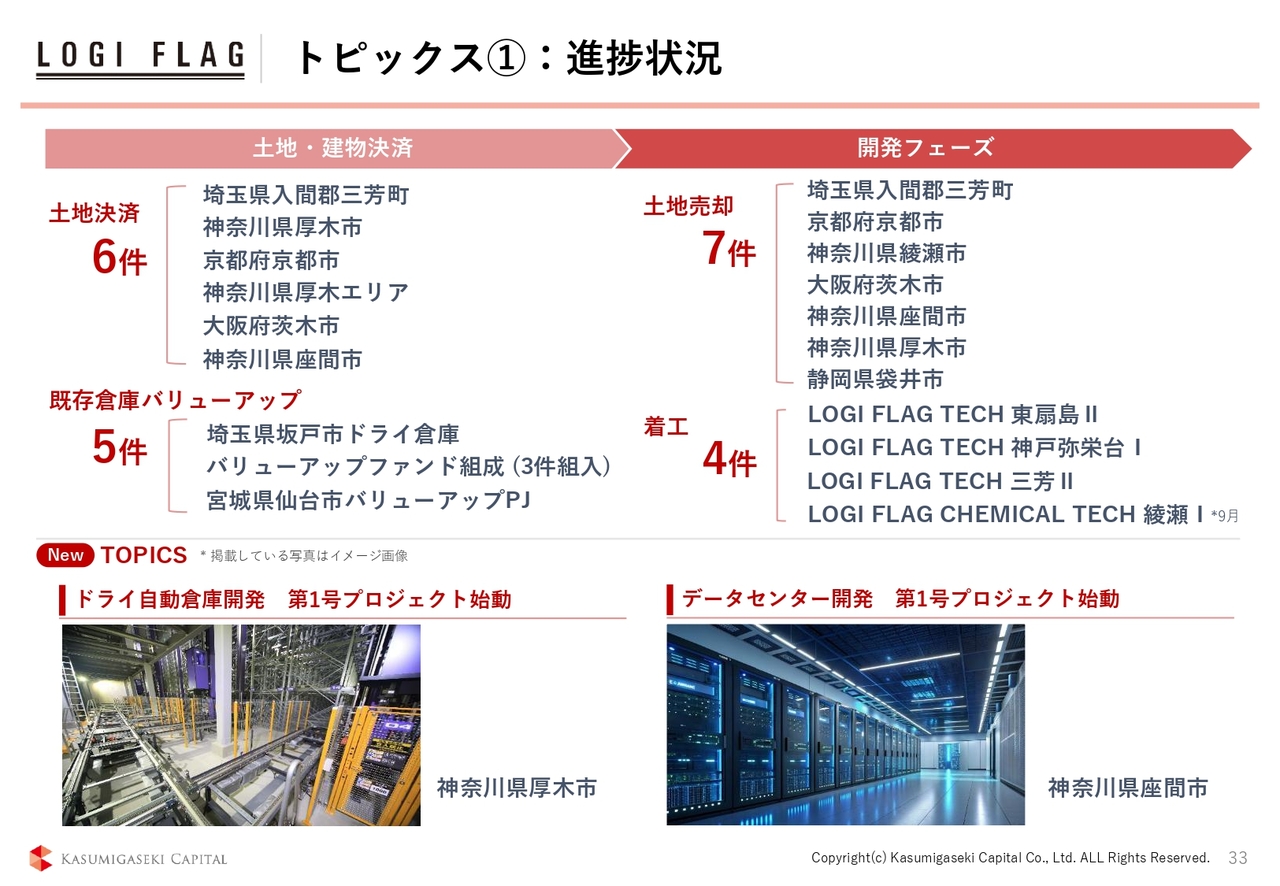
杉本亮氏:みなさま、こんにちは。霞ヶ関キャピタル取締役副社長COOの杉本です。インフラ事業について私からご説明します。
まず、トピックスです。毎年5件から10件程度の土地を仕込み、売却して開発を進めており、そのような意味では順調に進捗しています。また、昨年までは主に冷凍冷蔵倉庫に特化し、建設・自動化を進めるかたちで進化してきました。一方で、昨年度からはドライ自動倉庫開発にも取り組むことで、ドライ倉庫のマーケットへの参入を目指しています。
さらに、データセンターの第1号案件を取得しましたので、今後はデータセンター事業の拡大にも注力していきたいと考えています。この2点をトピックスとして挙げています。
トピックス② : ドライ自動倉庫への取り組み
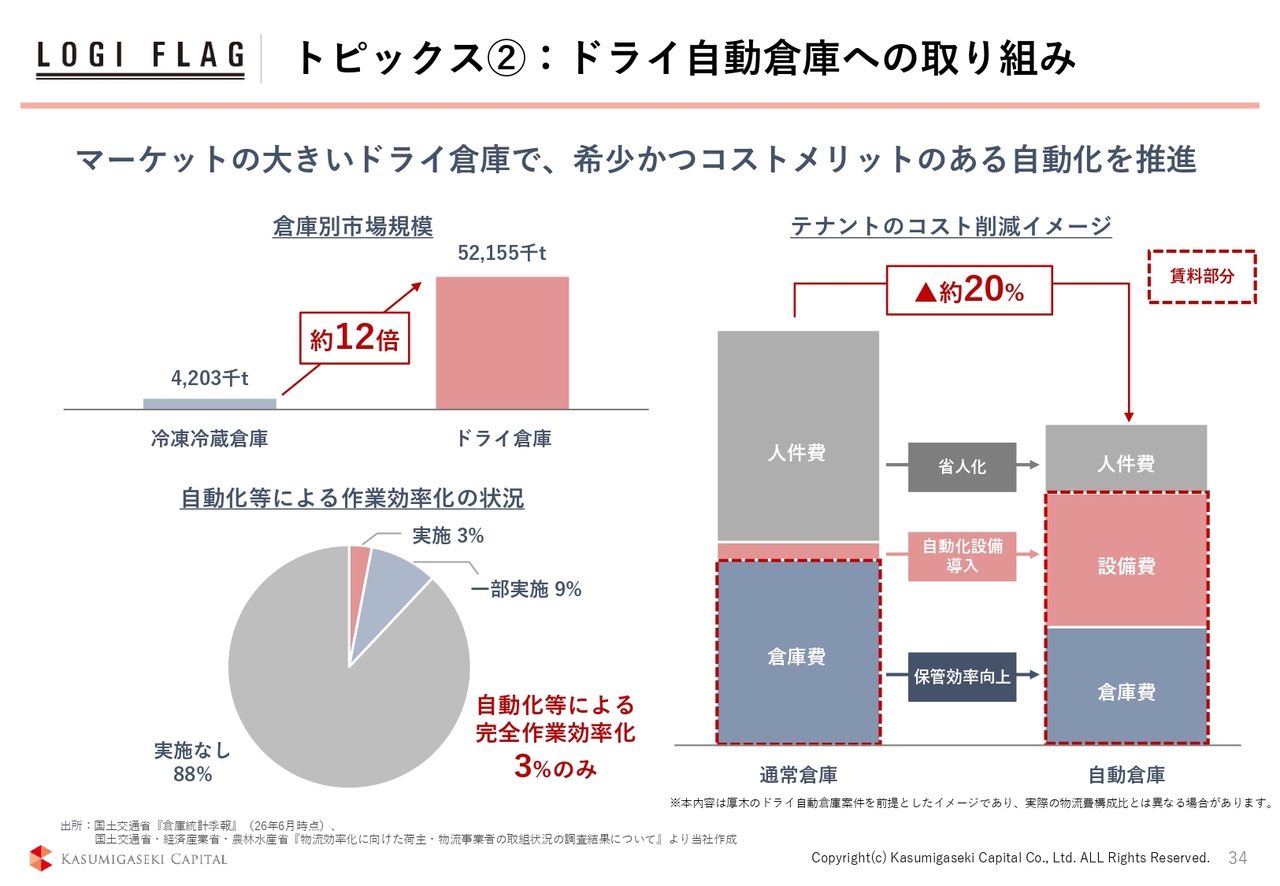
ドライ倉庫について、どのような観点でマーケットに参入したのかをご説明します。まず、スライド左上に記載のマーケット規模についてです。冷凍冷蔵倉庫と比べると、ドライ倉庫のマーケットは約12倍の規模を持つ非常に大きな市場です。このマーケットをぜひとも取りにいきたいと以前から考えていました。
一方で、大手デベロッパーを含めて競合が非常に多い環境にあるため、どのようなアングルで参入するかについて長く検討を重ねていました。今回参入した理由については、スライド左下に示している円グラフを使って説明させていただきますが、自動化により、ドライ倉庫のマーケットを切り開いていきたいと考えています。
この円グラフでは、自動化等による作業効率化の実施状況に対し、「実施している」が3パーセント、「一部実施している」が9パーセント、「実施していない」が残りの88パーセントを占めており、これがドライ倉庫のマーケットの状況です。この約9割の部分が、我々が目指すマーケットの規模となっていくと考えています。
先月、「国際物流総合展」が東京・有明で開催され、アンケートを実施しました。「物流業界の課題は何ですか?」という質問に対し、一番多い答えは「人手不足」でした。「霞ヶ関キャピタルに期待するものは何ですか?」という質問に対し、一番多い答えは「自動化」でした。
人手不足に対して自動化で切り込んでいくという視点は、マーケットから求められていることだと思います。このマーケットをしっかり掘り下げていきたいと考えています。
スライド右側をご覧ください。単にドライ倉庫を自動化するだけではなく、一定のコスト削減を図り、利用者にもメリットがなければ、自動化の推進は難しいと考えています。このイメージ図では、倉庫費、設備費、人件費を示しています。
設備費は増加しつつも、人件費、倉庫費を抑え、トータルコストを削減する取り組みを通じて、ドライ倉庫の自動化を推進したいと考えています。
当社初のドライ自動倉庫について
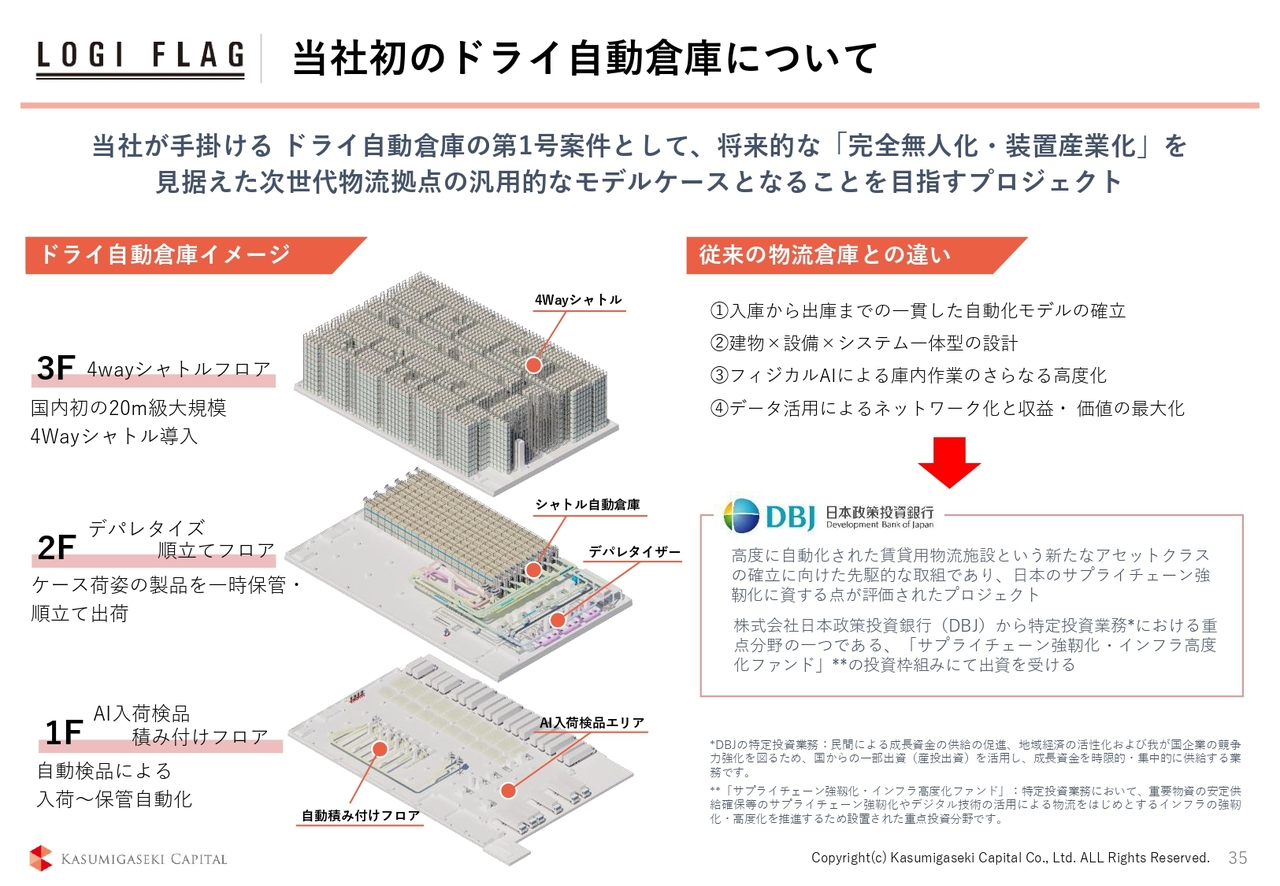
ドライ自動倉庫の第1号案件については、厚木市で着工を予定しています。後ほど動画でもご説明しますが、イメージとしては冷凍冷蔵倉庫と同様に、1階はトラックが着車するスペースです。冷凍冷蔵倉庫では、1階は主に人手で作業するスペースでしたが、ドライ倉庫の場合はここも相当の部分を自動化します。
また、冷凍冷蔵倉庫では2階以上に自動倉庫を導入していましたが、ドライ倉庫では2階に段ボール箱などケースを保管できる自動化設備を設置しています。
3階以上は段ボールをパレットにまとめて収納するスペースとなります。冷凍冷蔵倉庫ではこのパレット収納部分のみを自動化していましたが、ドライ倉庫ではパレットの自動化に加え、ケースの自動化も進め、一体的な運用を実現する方針です。
このように人手不足への対応を目的とした自動倉庫の整備については、日本政策投資銀行(DBJ)にも評価され、「取り組み意義が非常にありますね」ということで先月、このファンドに出資していただきました。
ここからは、動画に沿って内容をご説明します。
(動画始まる)
鳥瞰図のようになっていますが、1階はいつもどおりの構造です。2階にはケースの自動倉庫が設置されており、3階以上はパレットの倉庫になっています。荷物を動かしていくイメージがこの後に続きます。
トラックから倉庫に荷物を入れる際は、依然としてフォークリフトを使用した手作業ですが、その後はAMRやAGVと呼ばれる自動ロボットによってパレットが運ばれ、垂直搬送機を用いて3階のパレット自動倉庫まで自動で物が運ばれていきます。
こちらの映像は3階以上のパレット自動倉庫の様子です。ロボットが空いているスペースに荷物を置き、置かれている荷物を取り出して、垂直搬送機を使い下の階に下ろしていきます。これが3階以上のパレット自動倉庫の仕組みです。
ここからパレットが下の階へ運ばれていきます。お掃除ロボットのようなさまざまなロボットが複数の方向に動いて作業を行っています。4Wayシャトルというものです。
下の階に進むと、まずデパレタイザーという装置があり、パレットに積まれているケースを一つひとつバラにします。バラにされた段ボールは、ケースシャトルという小型の自動倉庫に格納され、出荷順に並べられたうえで、下のソ-ターへと運ばれます。
この映像は1階部分の様子です。2階のケースシャトルから順番に並べられたケースが降りてくるのが、この1階のソーターです。ここから、AGVやAMRがまた荷物を運び、トラックに格納します。
ご覧いただいたとおり、基本的に荷物は自動で動く仕組みになっています。人が荷物を動かす必要はほとんどなく、トラックと倉庫の間でフォークリフトによる荷物の運搬が行われるだけです。このような仕組みを考えています。
(動画終わる)
物流DX実装に向けた構想 物流OS×デジタルツイン
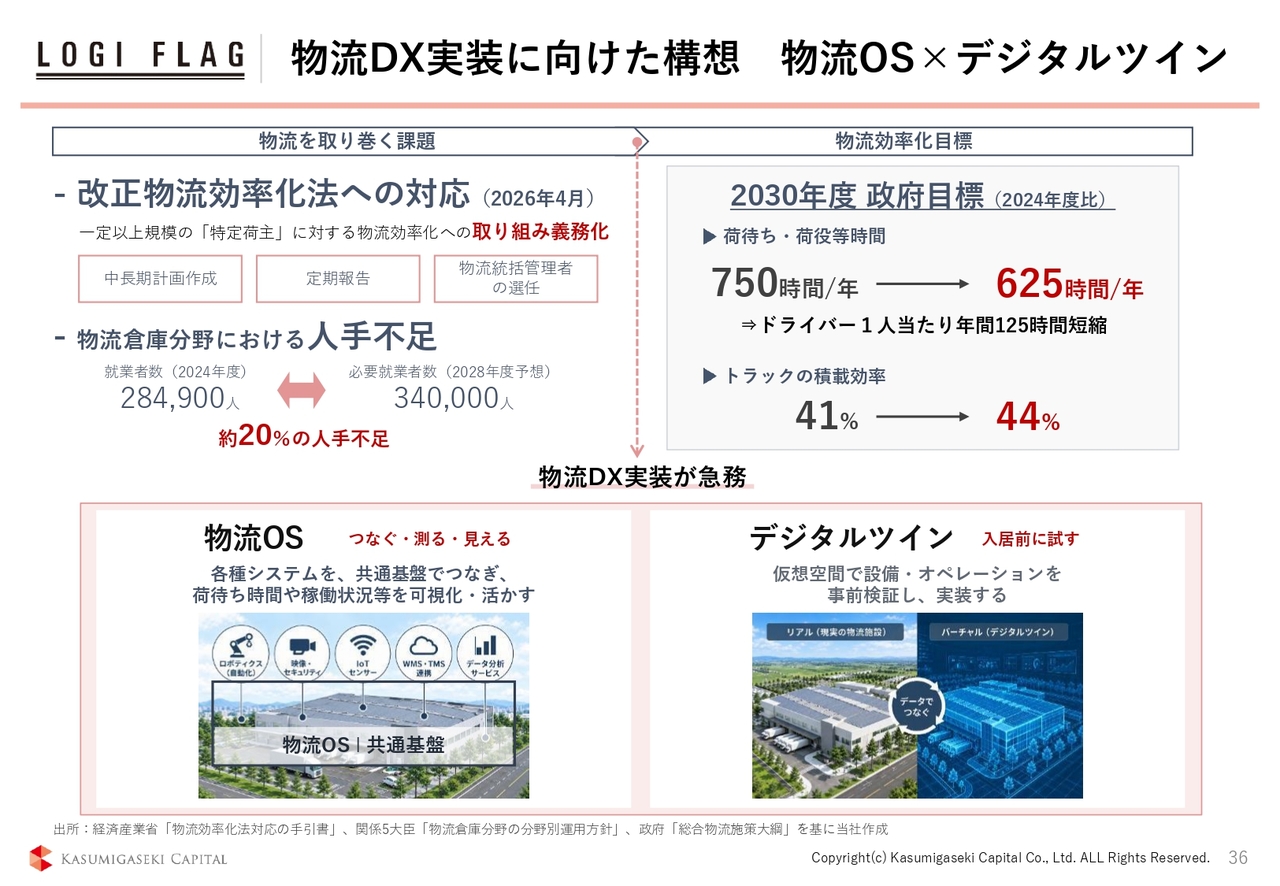
ドライ倉庫の自動化においては、ロボットやマテリアル・ハンドリング間のシステムが正確に動かなければ機能しません。ロボットはある意味で賢いですが、一方で抜けている部分もあります。
例えば、荷物が置かれていてもその存在を認識することはできません。「荷物を届けたよ」と誰かに伝えられて初めて荷物が届いたことを認識します。また、誰かが「これをちゃんと運びなさい」という指令を出さなければロボットは動きません。
このように、さまざまなロボットやマテリアル・ハンドリングが連携する際には、その連携を支えるシステムが非常に重要です。そのため、ハードウェアを作ることができても、ソフトウェアがしっかりしていないと運用可能な倉庫にはなりません。この点を踏まえ、システムの構築に力を注いでいきます。
システムについては、待ったなしの状況です。政府は「人手不足に対応しなさい」ということで「改正物流効率化法」を制定しました。外国人労働者を雇用するには、一定のシステム投資が要件となり、「それを行えば外国人労働者を受け入れてもいいですよ」というかたちで法律が改正されています。
従来は「システム化ができたらいいよね」という話でしたが、現在は「システム化しないといけない」という世の中になっています。この変化に対応するため、最初からシステムが整備された倉庫を作れば、それを活用したいと考える人が増えると思っています。
スライド左下には「物流OS」と記載されています。現在の厚木倉庫では、5種類から10種類のロボットやマテリアル・ハンドリングがつながっています。これらを毎回つなげるには、開発コストや時間がかなり必要となります。しかし、我々の構想では、物流OSを開発することで、一度接続したものは再度開発せずに制御可能なシステムを構築したいと考えています。
多くの機器が接続されることで物流OSが進化し、物流倉庫を簡単にシステム化できる環境を実現したいと考えています。
加えて、物流OSの開発と並行して、デジタルツインをしっかり活用しながら取り組んでいきます。デジタルツインとは、リアルの倉庫とまったく同じものをデジタル空間に作る技術を指します。
従来は物流会社が倉庫を借りる際、例えば「ダイフクさまやIHI物流産業システムさまのマテリアル・ハンドリングがいい」といっても、カタログスペックを確認したり、机上で議論を重ねたりすることでしか現地に導入できません。実際に思ったとおりに動作するかどうかは、物が入って初めてわかる状況でした。
しかし、デジタルツインを活用することで、ダイフクさまやIHI物流産業システムさまのマテリアル・ハンドリングが仮想空間上でどう動くかを事前に確認することが可能になります。そして、確認の取れたものを実際に現地に導入すれば、そのとおりに動作させることができます。デジタルツインを活用することで、自動化の促進が期待できます。
さらに、これは導入のタイミングだけでなく、出来上がった倉庫のアフターフォローやアフターケアにも応用できると考えています。
現在は自動倉庫で不具合が発生した場合、技術者が現地に赴いて初めて原因の特定が始まります。しかし、現場まで行くには片道1時間から2時間かかることがあり、その間は対処を待つ以外に方法がありません。一方で、デジタルツインを活用することで、その場で問題の原因を解析できるため、現地に赴く時間を削減できます。
このように、リアルの倉庫とデジタルツインをセットで活用することで、テナントの誘致が進み、アフターフォローもしっかりと行えるようになります。こうした取り組みを今後推進していきたいと考えています。
トピックス③ : データセンター開発に向けた第1号プロジェクト始動
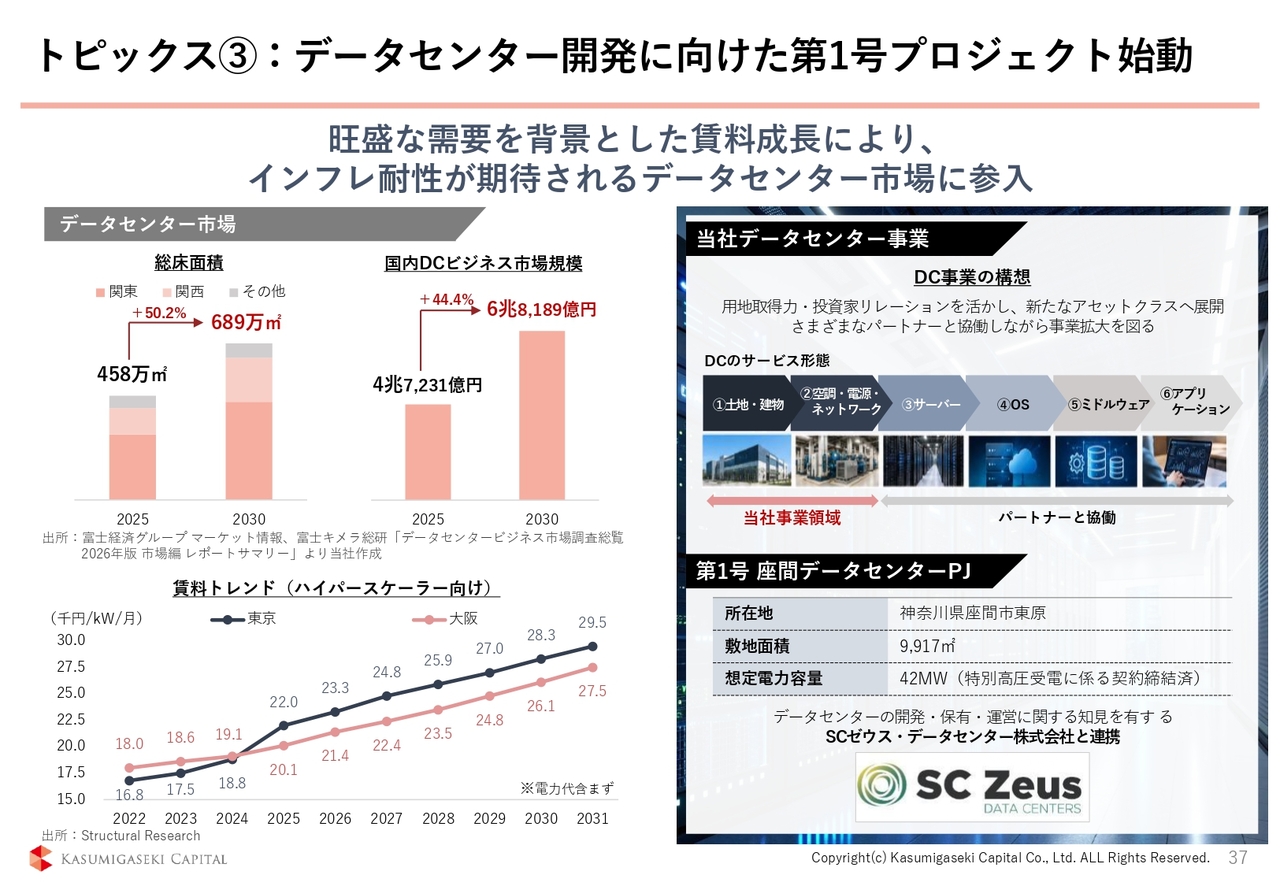
データセンター市場についても、新しく非常に興味深いマーケットであり、以前から参入したいと考えていましたが、このたび、神奈川県座間市において第1号案件として参入することとなりました。
ご存じの方も多いかと思いますが、データセンター市場は拡大が続いており、今後もさらに拡大が見込まれる市場です。
その中で、なぜ霞ヶ関キャピタルがデータセンター市場に参入するのかについては、まず我々は産業用地に強みがあります。物流施設のソーシングを行う際に、電力の確保が可能な土地であればデータセンターへの転用が可能であり、これまでの土地のソーシング能力を大いに活かせるというのが1つの理由です。
また、スライド右上をご覧ください。我々はこれまで、土地や建物を購入して賃貸するという不動産業の枠組みを超えて、冷凍冷蔵倉庫など設備投資にも積極的に取り組んできました。
そのような知見はデータセンター事業においても活用できると考えています。つまり、土地や建物を購入したうえで設備を導入し運用していく点で、我々のノウハウが活きる領域です。このような強みを活かし、データセンター事業をしっかりと事業領域として確立し、参入を進めていきたいと考えています。
第1号案件である座間データセンターPJについては、シンガポール系のデータセンタープレイヤーであるSCゼウス・データセンターさまと協力して進めることが決まっています。同社と共に、良いデータセンターの構築を目指していきたいと考えています。
コンセプトと施設タイプ
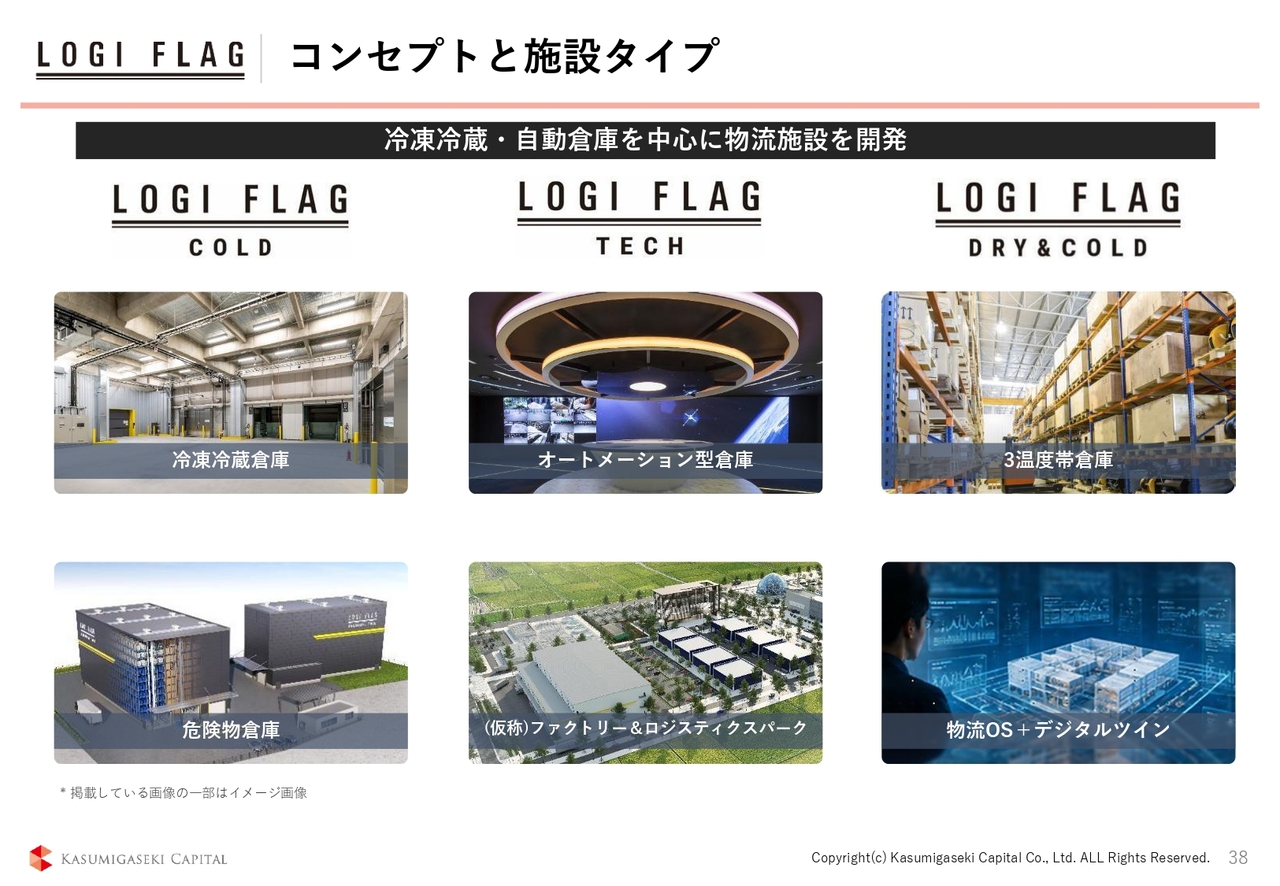
これまでさまざまなアセットを展開してきましたが、とりわけ物流領域で多くのアセットが積み上がってきました。これからは、この取り組みを広げていくだけという段階に来ていると考えています。
最後にそれらをまとめてネットワーク化していくところが残っていますが、その過程で、ハードを引き続き構築し、ソフトと融合させていくことは、このアセット群を活用して進めていきたいと考えています。
以上で、インフラ事業についての説明を終わります。
事業領域の拡大を見据えた海外展開
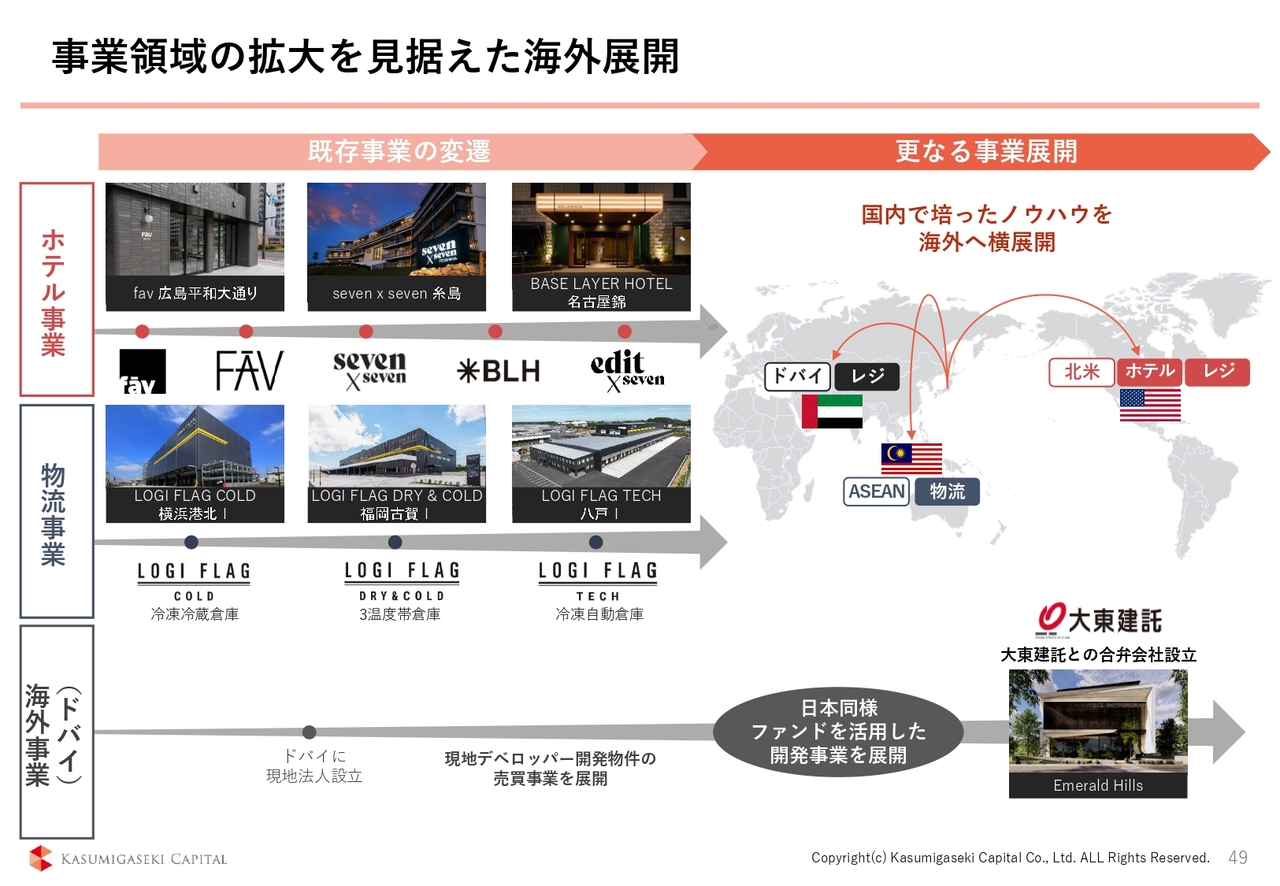
菅英輔氏:霞ヶ関キャピタル取締役上席執行役員の菅です。海外事業については私からご説明します。まず、海外事業の概要です。霞ヶ関キャピタルでは、2022年にドバイで現地法人を設立したところから、本格的に事業を開始しました。
ドバイにおいては、現在、開発事業に取り組んでいます。この開発では、1棟ヴィラ(戸建)やコンドミニアムなど、さまざまなアセットタイプを開発しています。また、ドバイにおいても、日本におけるビジネスモデルと同様に、投資家を招聘して資金効率を高める「KC1.0モデル」を踏襲しています。
先ほど河本からの説明にもありましたが、アメリカについてご説明します。当社は2026年8月期からアメリカ事業の本格展開を開始しました。
現在のアメリカの不動産市況、特に売買市況は、2022年以降の金利高騰の影響もあり、不動産バリューが大きく下がっている状況です。そのため、デベロッパーだけでなく、そこに投資しているLP投資家にとっても厳しい局面となっています。
また、年内に追加の利上げがある可能性もありますが、これから参入する当社にとっては非常に好機といえます。現在、土地の買い手が少ない状況のため、セラーとバイヤーの力関係ではバイヤーのほうが非常に有利で、条件を出しやすい環境となっています。
当社としては、フロリダやテキサスなど、富裕層や企業の流入がすでに進んでいる特色あるエリア、または今後そのようなことが見込まれるエリアを厳選して投資を進めていきたいと考えています。もちろん、アメリカ事業においても、投資家と共に進めていく「KC1.0モデル」を踏襲していく方針です。
2026年8月期にクロージングしたフロリダ第1号案件であるマイアミに関しても、同様のモデルで実施しています。また、アメリカという急に大きな案件という話もありますが、取締役の樋口が全米責任者として駐在し、組織体制を万全に整えて進めていく予定です。
米国事業の全体像
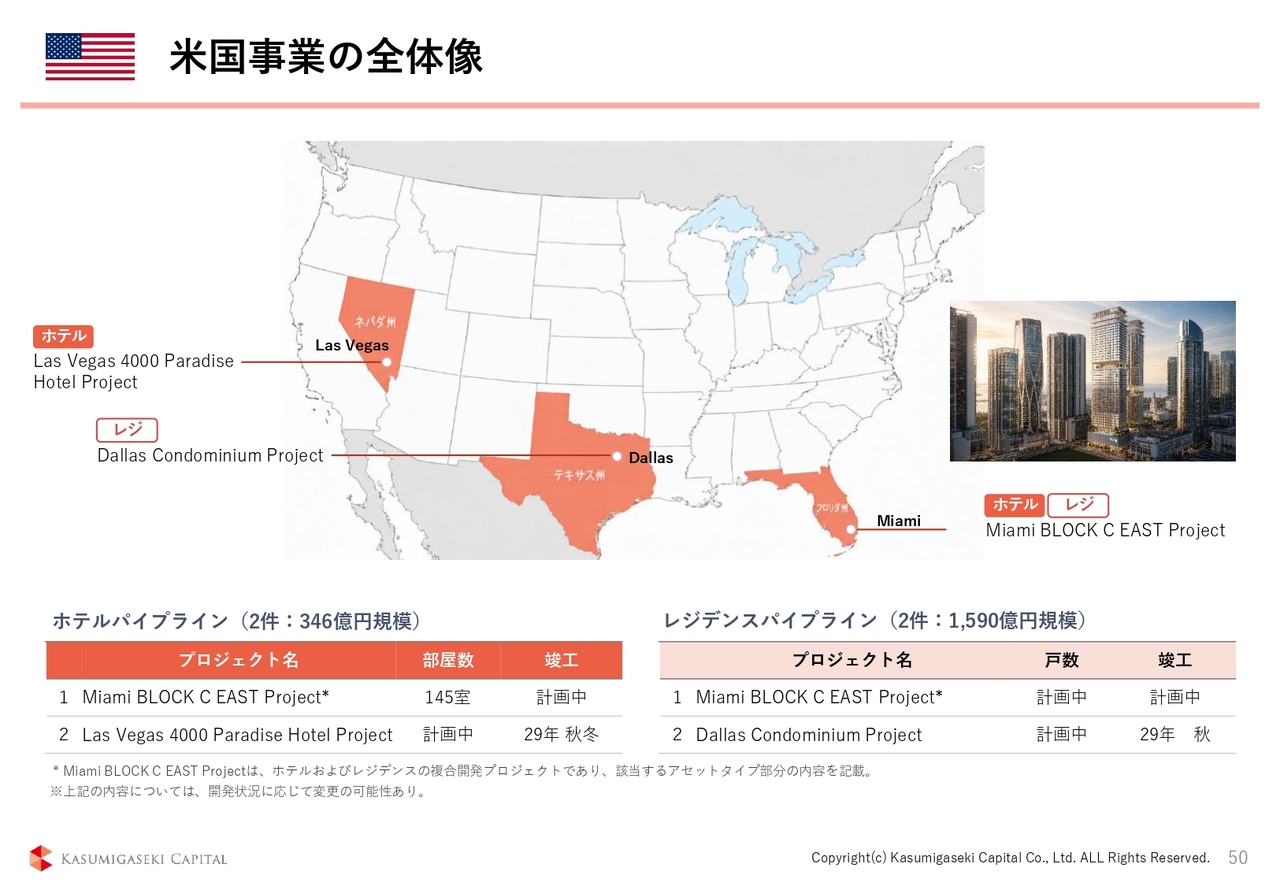
先ほどお話しした特色と、今後のパイプラインについてです。スライドに記載しているとおり、ホテルとレジデンスのパイプラインに「Miami BLOCK C EAST Project」とありますが、これが2026年8月期にクロージングした案件です。ホテルとレジデンスの両方があり、これを開発していきます。
さらに、ラスベガスでもホテル案件を1件契約済みです。また、レジデンスについては「Dallas Condominium Project」も契約済みとなっており、アメリカにおいても当社の案件創出力が十分に発揮されていると考えています。
米国マーケット
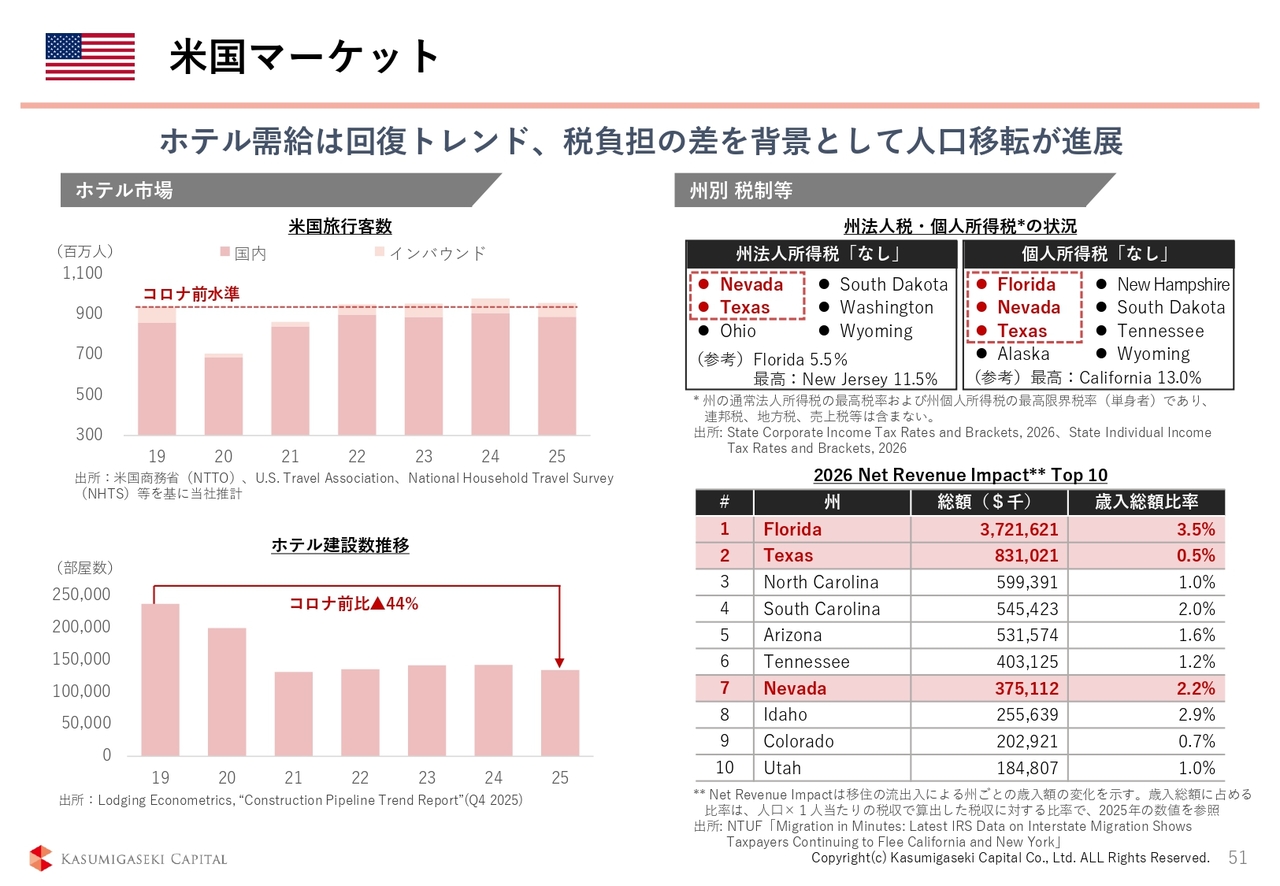
特色について補足します。先ほどのパイプラインにもありましたとおり、ネバダ州、テキサス州、フロリダ州で現在契約済みとなっています。
これらの州の特色として、アメリカの個人所得税は州の法人税と連邦税の2種類がありますが、このうち州税がこれら3州では0パーセントです。一方で、現在最も税率が高いのはカリフォルニア州の約13パーセントで、ニューヨーク州も高い水準にあります。このような高税率の州から富裕層の方々が流入してきている州となっています。
我々の「Dallas Condominium Project」については、このような富裕層の流入が非常にプラスに働くと考えています。
米国トピックス : マイアミの第1号案件の収益化
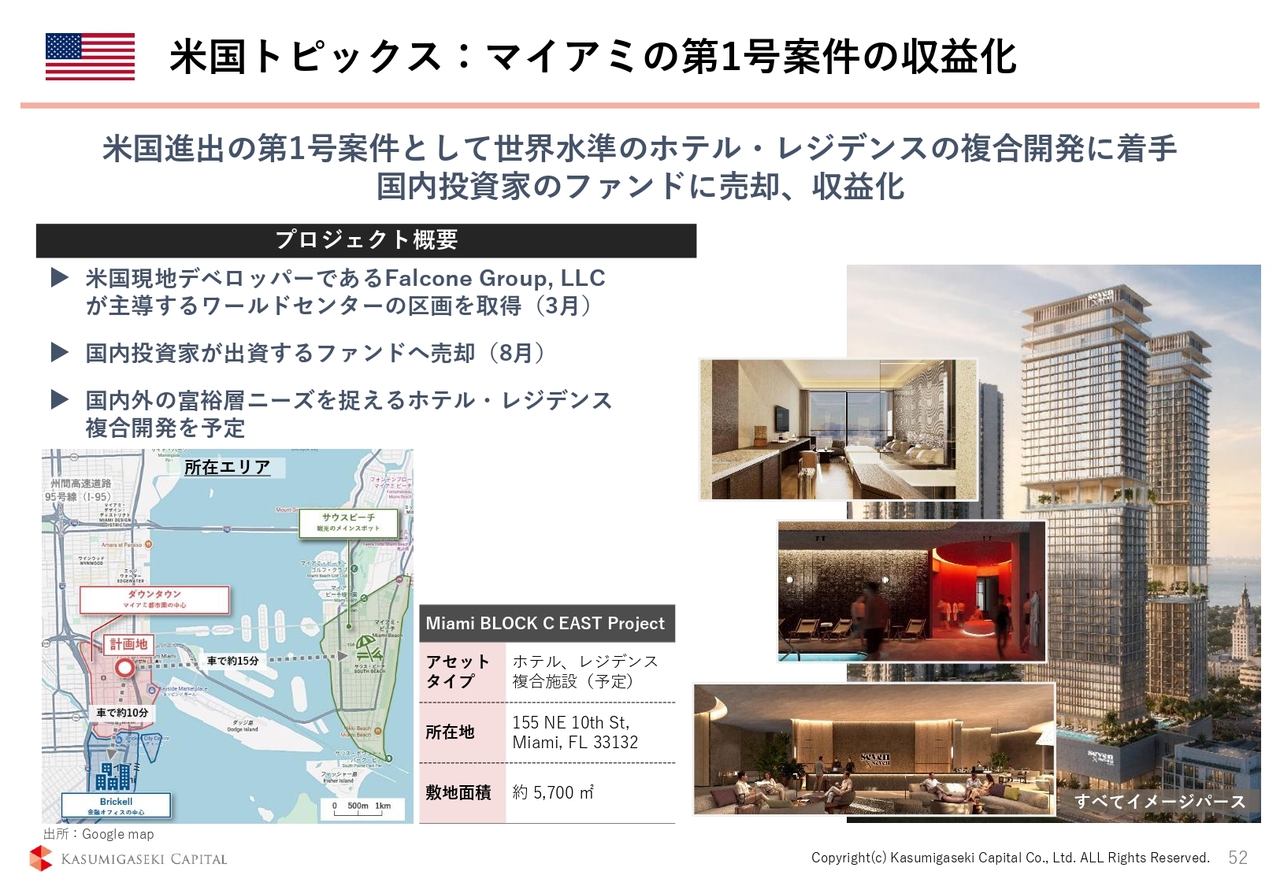
ここからは、具体的な内容についてお話しします。クロージングした米国第1号案件のマイアミ案件についてです。この案件は、マイアミの「Miami Worldcenter」に位置しています。
スライドの地図で南側、下の青い部分に「Brickell」と記載していますが、このBrickellが現在、オフィスや金融の中心地となっています。こちらでは床面積が減少しており、そこからの滲みだしのみならず、さまざまなものが北側に重心を移動している状況です。
我々が取得した「BLOCK C」という土地は、「Miami Worldcenter」の中心部に位置しており、非常に好立地であると考えています。
また、売主はFalcone Groupさまで、地元の有力デベロッパーから土地を取得しました。Falcone Groupさまは共和党をはじめ、地元の政治家など有力者とのつながりを持っています。このような方々と協力することで、開発や今後の案件創出をより円滑に進めていけると考えています。
ASEAN(マレーシア)における物流事業
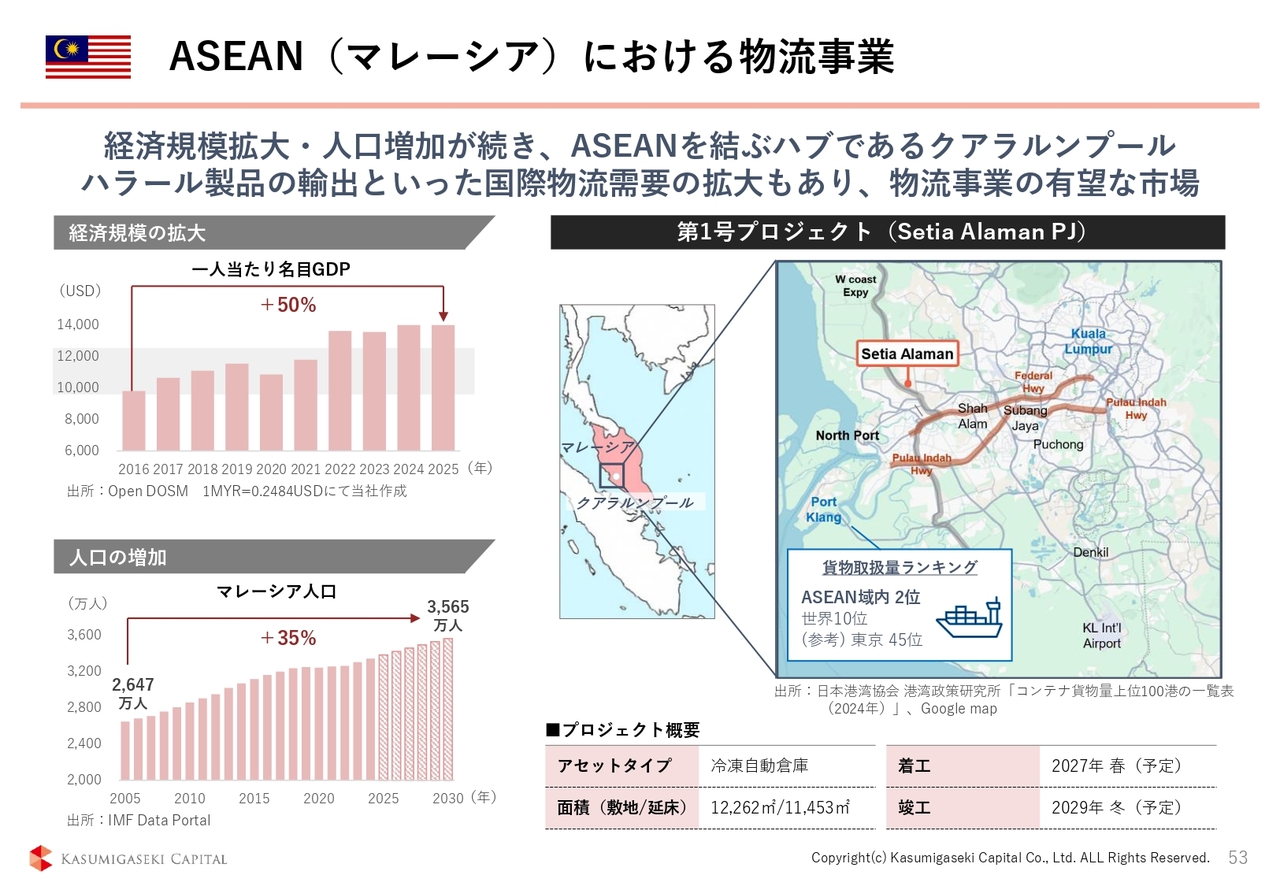
マレーシアにおける物流事業についてです。物流事業ですが、海外の案件ということで私からご説明します。マレーシアでは、経済規模の拡大、人口の増加、ビジネスシーンにおける法規制の明確さを背景に物流事業を展開しています。第1号案件である「Setia Alaman PJ」は、North Klang(ノースクラン)に位置する工業用地にあります。
この案件では、冷凍自動倉庫の建築を予定しています。ケラン港とクアラルンプール市内へのアクセスが非常に良好で、主要高速道路への接続も優れた物流集積地となっています。もちろん、この案件についても投資家を招聘しながら事業を推進する「KC1.0モデル」にて進めていきたいと考えています。
ドバイトピックス
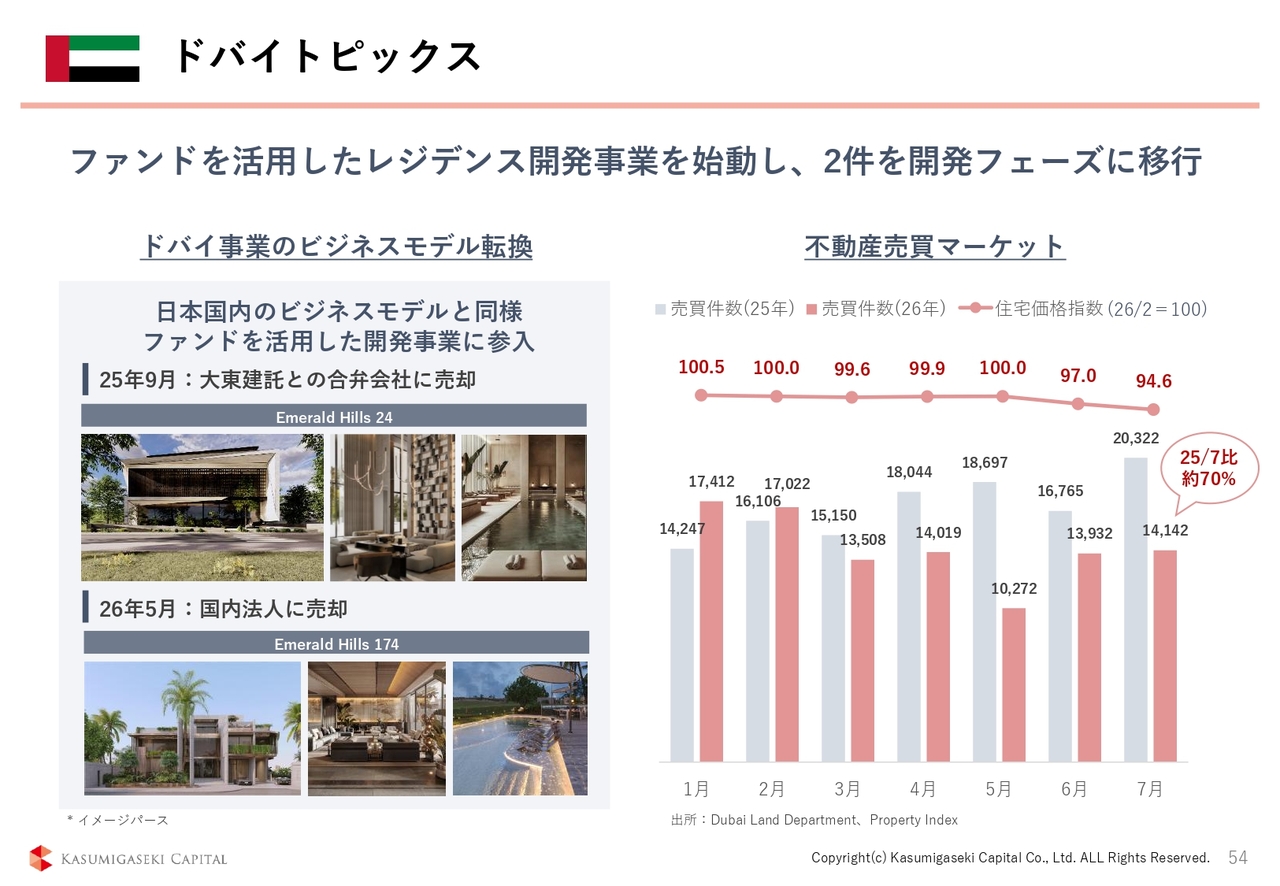
ドバイについてお話しします。ドバイでは、今年2月28日に始まったイスラエルとイランの紛争の影響を一定程度受けています。しかし、現在の日常生活や経済活動は、以前と同等レベルに回復していると実感しています。
当社の駐在員がドバイに住んでおり、彼らからの報告や、我々が現地を訪問した際の印象としても、日常生活や経済活動が大きく回復してきていることを実感しています。また、外務省が6月25日に渡航レベルをレベル2まで引き下げたことから、公的にも渡航の安全度が大きく向上しているといえる状況です。
不動産取引については、セカンダリマーケットでは価格がやや下落しています。また、取引量は2025年7月と比較して約30パーセント減少し、現在は70パーセント程度となっています。
一方、コンドミニアムにおけるオフプランと呼ばれるプライマリーマーケット、すなわちデベロッパーからエンドユーザーに卸される第1次取引については、ローンチ価格はほとんど下げられていません。ローンチしている物件について、「戦争が始まったので下げる」という動きもなく、市場で噂されていた取引価格から下げてローンチされた案件もありません。
一方で、購入者に対するペイメントプラン、いわゆる支払い方法については、やや緩和されていると現地で実感しています。従来は、竣工までに全体の6割から8割程度を支払い、竣工時に残りの2割から3割を支払うのが一般的でしたが、竣工時に全体の半分程度を支払えばいいという案件が少し増えてきています。
したがって、開発事業における収益性はあまり変わっておらず、値段は下がっていないと考えているため、既存の物件を売買するというよりは、引き続きコンドミニアムの開発事業に従事することが適していると判断しており、そこに注力していく方針です。駆け足の説明となりましたが、以上が海外事業についての報告です。
新規開業
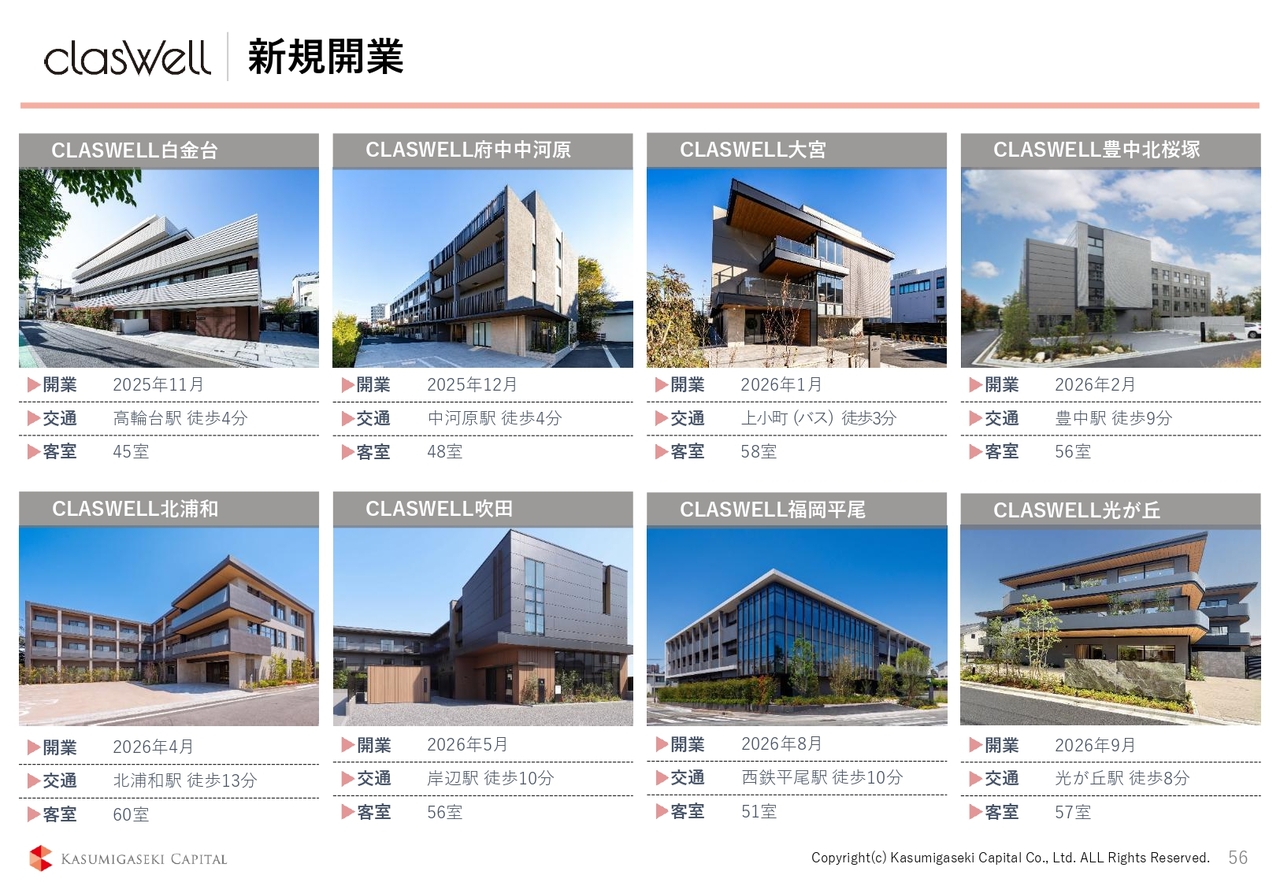
河本:ヘルスケア事業についてお話しします。スライドは、2026年8月期に開業した案件の一覧です。直近9月に開業したものを含め、新規で8件開業しました。
我々のホスピスは、オペレーションはもちろんのこと、ハード面にも非常にこだわっています。駅近でハイクオリティな建物のホスピスは、日本全国を見渡しても見つけるのは難しいと思います。
「自分のおじいちゃんやおばあちゃん、両親を入居させたいと思える施設を作ろう」というのが我々のコンセプトです。それらをしっかりと具現化できていると自負しています。本当にトップレベルの品質だと自信を持っています。
一方で、先ほど全体のパイプライン総額で少し触れましたが、ヘルスケア事業については事業を拡大していません。これは案件の仕込みができていないということではなく、意図的に仕込みを止めているためです。
ご存じの方もいらっしゃるかと思いますが、今年6月に診療報酬と介護報酬の改定が行われました。改定が行われること自体は事前にわかっていたため、その内容が明らかになるまで仕込みを止めていました。現状は、改定された内容で運営した場合の事業収支への影響を見極めている最中です。
現時点の見通しでは、その影響は許容範囲内に収まりそうだと考えていますが、もう少し見極めを進めたうえで、今後のヘルスケア事業の計画を立案し、あらためてみなさまにご案内したいと考えています。
人材戦略
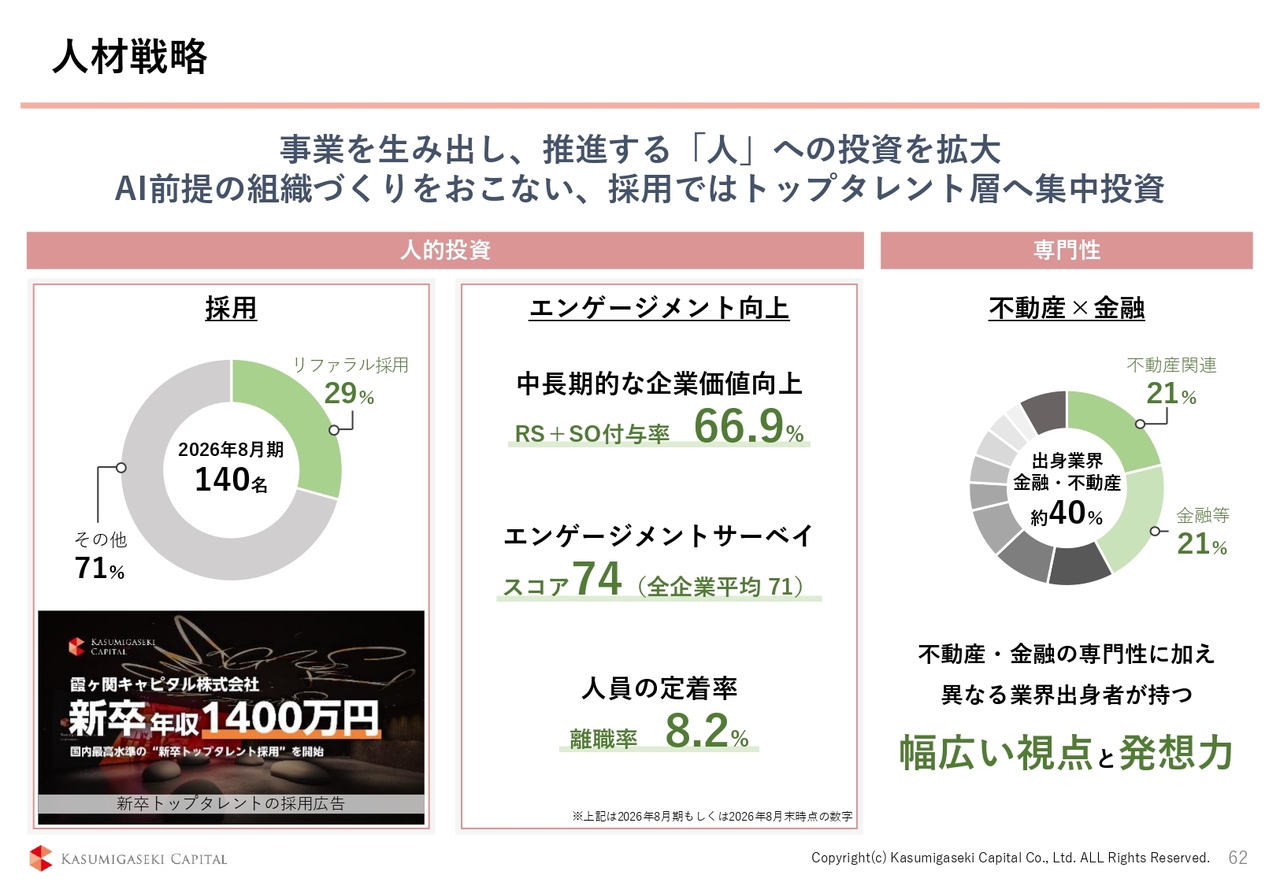
最後に、人材戦略についてお話しします。これからさらに成長するためには、5年後、10年後を見据えた人材戦略が必要です。そのためには、「人」への投資を積極的に行うことが、我々の基本的な考え方です。
すでにご存じの方もいらっしゃるかと思いますが、数ヶ月前に非常に話題になった採用ニュースがありました。スライド左下の画像に示している「新卒年収1,400万円採用」です。新聞や経済雑誌、インターネットでも大きく取り上げられました。これは釣り広告ではありません。
「霞ヶ関キャピタルの成長を牽引する人材を採用したい。そのためには才能だけではなく、人格ややる気も含めたトップ人材が欲しい」ということで、そのために必要な年収を考えたところ、1,400万円でした。
その結果、約10名の人材を採用できました。正式な入社は来年の春ですが、すでにインターンとして働いており、その姿を見る限り確実に結果を出してくれそうです。非常に期待しています。
一方、「既存社員からの不平不満はないのか?」と聞かれることが多いですが、当社の社員を侮ってはいけません。まず我々の方針として、年齢や経歴、学歴、性別によって序列を作ることは決してありません。力量次第で積極的にポジションを取れる環境を整えています。そのため、今回の新卒採用が既存社員のやる気スイッチにつながっていると信じています。
人材戦略
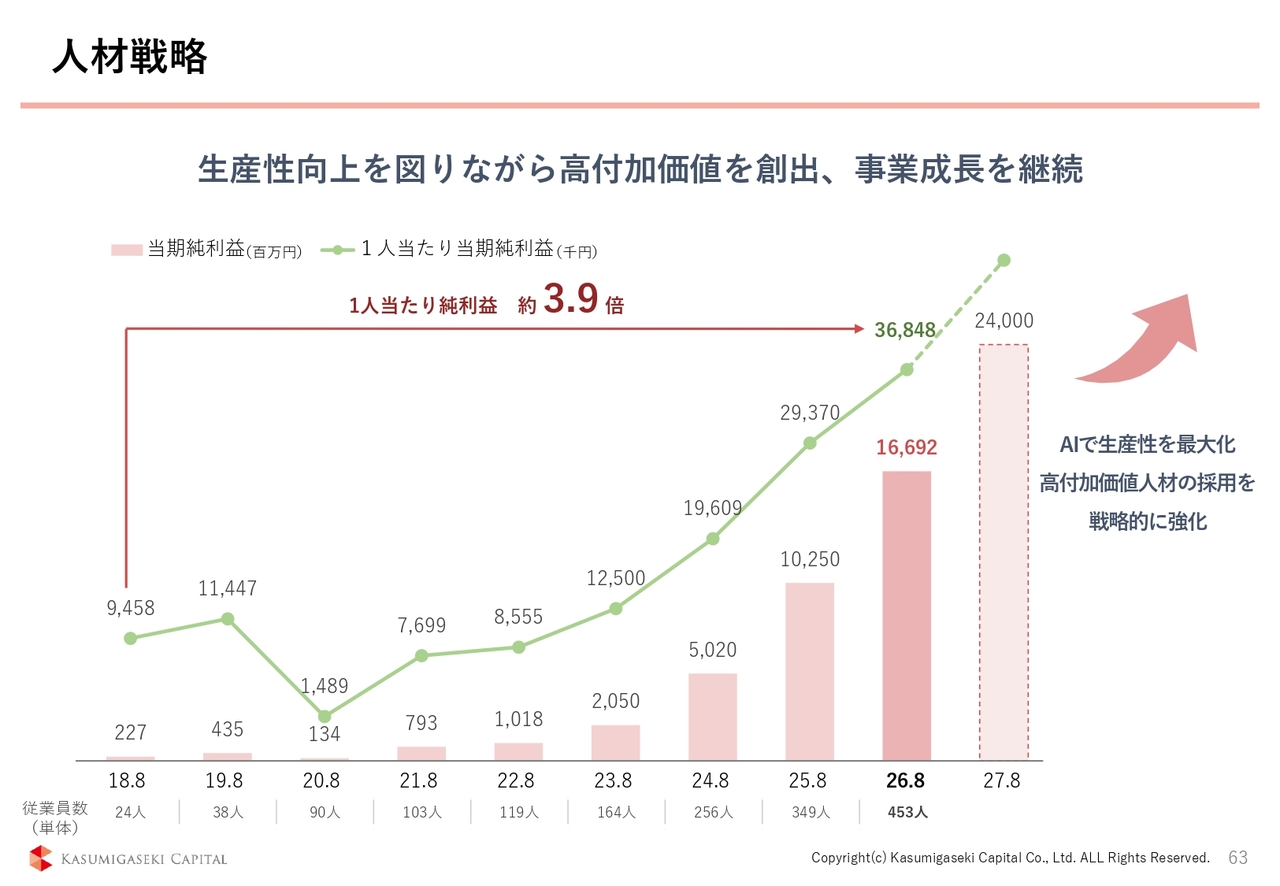
だからこそ、スライドに示している緑の折れ線グラフが表すように、実際にこうした成果を実現できています。このグラフは1人当たりの純利益の推移を示しており、上場時から8年間で約3.9倍の生産性を達成しました。これが当社の社員です。まだまだ伸びしろがあると考えています。
出会いに感謝し、次の挑戦へ。
以上で説明会を終了としますが、最後に少しだけお話しさせてください。霞ヶ関キャピタルは今年で15周年を迎えました。当社の事業は、2011年に東日本大震災で被災した宮城県のショッピングモールの再生からスタートしました。
それから15年が経過し、2018年にグロース市場に上場し、2023年にはプライム市場へ上場しました。なお、2027年8月期の当期純利益の予算である240億円は、グロース市場上場時からちょうど100倍となっています。
ホテル事業は、「グループステイ」と「self hospitality」という世になかった新しい概念を軸に、75件、約4,300億円のパイプラインを構築しました。インフラ事業は、世になかった「自動化」をキーワードとした冷凍冷蔵倉庫を軸に、31件、約5,000億円のパイプラインを構築しています。
これに海外事業も加え、事業総額は約1兆2,000億円に達し、ようやく兆円単位のお話ができる段階に到達しました。
また、会社の財務戦略もステージが変わりました。これまでは成長スピードを実現するために、エクイティファイナンスに依存せざるを得ず、積極的に増資を行ってきました。私も株主として当然ながら株価を意識しています。しかし、短期的には株式の希薄化を伴ってでも、中長期的な会社の成長を優先して取り組んできました。
そして、ようやく自社が生み出した利益だけでバランスシートを強化できる段階に達しました。毎年この場で同じことを話している気がしますが、ようやくスタートラインに立つことができたと感じています。
事業規模の変化と財務戦略の変化を経て、ようやく少しずつですが、やりたいことができるようになってきました。この気持ちを表したのが、スライド右下に記載している言葉です。読ませていただきます。
「出会いに感謝し、次の挑戦へ。試行錯誤の15年。勇往邁進の15年。今日までの私たちを築き上げたのは、『出会い』にほかならない。出会いに閃き、出会いに触発され、出会いに奮い立ち、出会いに感動しながら、霞ヶ関キャピタルは突き進んできた。すべての出会いに、感謝を。そして新たな出会いを、次なる挑戦への原動力に。ここはまだ、スタートラインだ。」
以上をもちまして、決算説明会を終了します。ご清聴ありがとうございました。
記事提供: