2026年10月14日に発表された、株式会社アイドマ・ホールディングス2026年8月期決算説明の内容を書き起こしでお伝えします。
目次
三浦陽平氏:株式会社アイドマ・ホールディングス代表取締役の三浦です。本日はお忙しいところ、当社の決算説明会にご参加いただき、誠にありがとうございます。それでは、私から2026年8月期の通期決算についてご説明します。
エグゼクティブサマリー
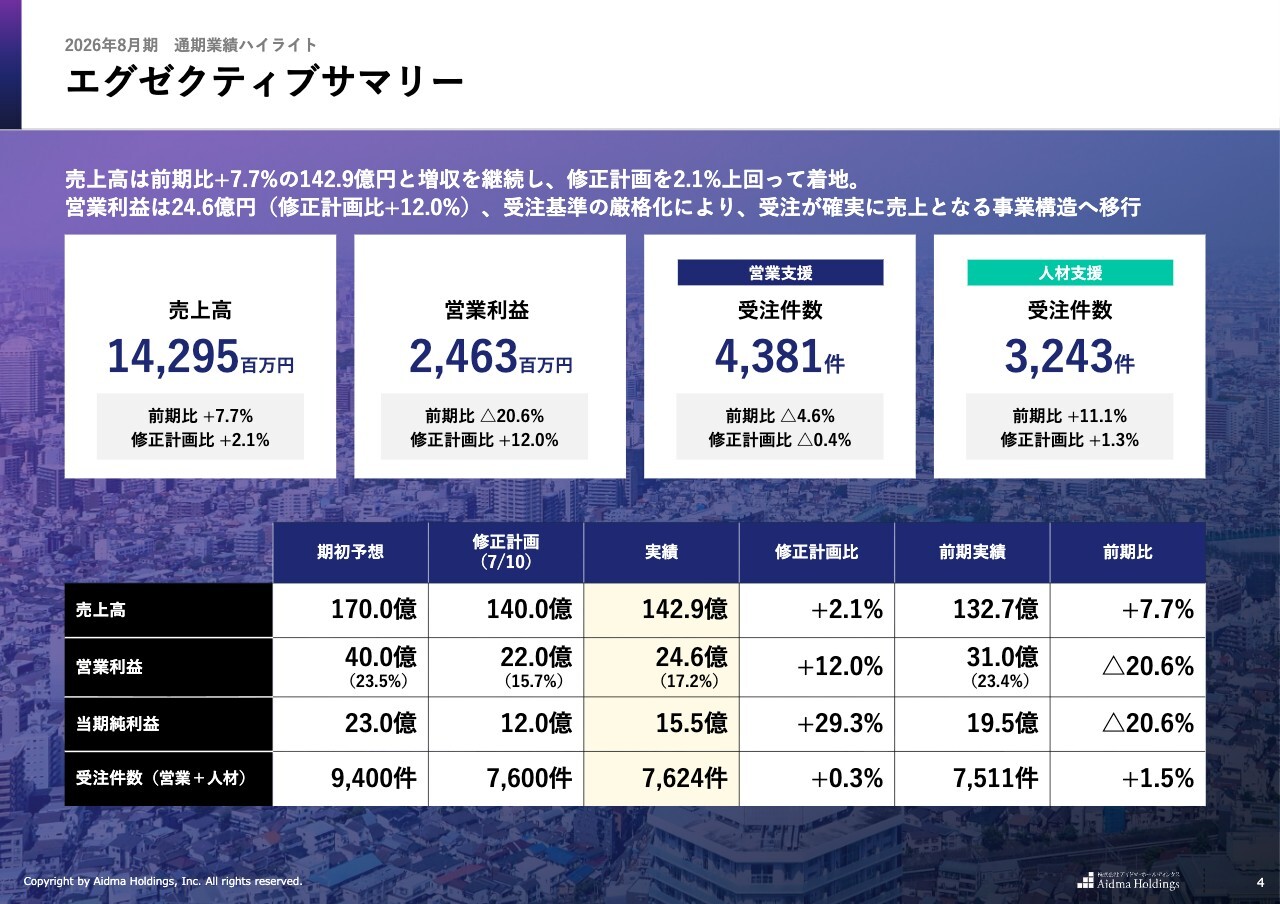
通期のエグゼクティブサマリーです。売上高は、第3四半期で実施した修正計画から、修正計画比でプラス2.1パーセントとなる142億9,500万円となりました。営業利益は24億6,300万円で着地しています。
受注件数は、営業支援・人材支援の進捗により、概ね修正計画どおりとなっています。
エグゼクティブサマリー
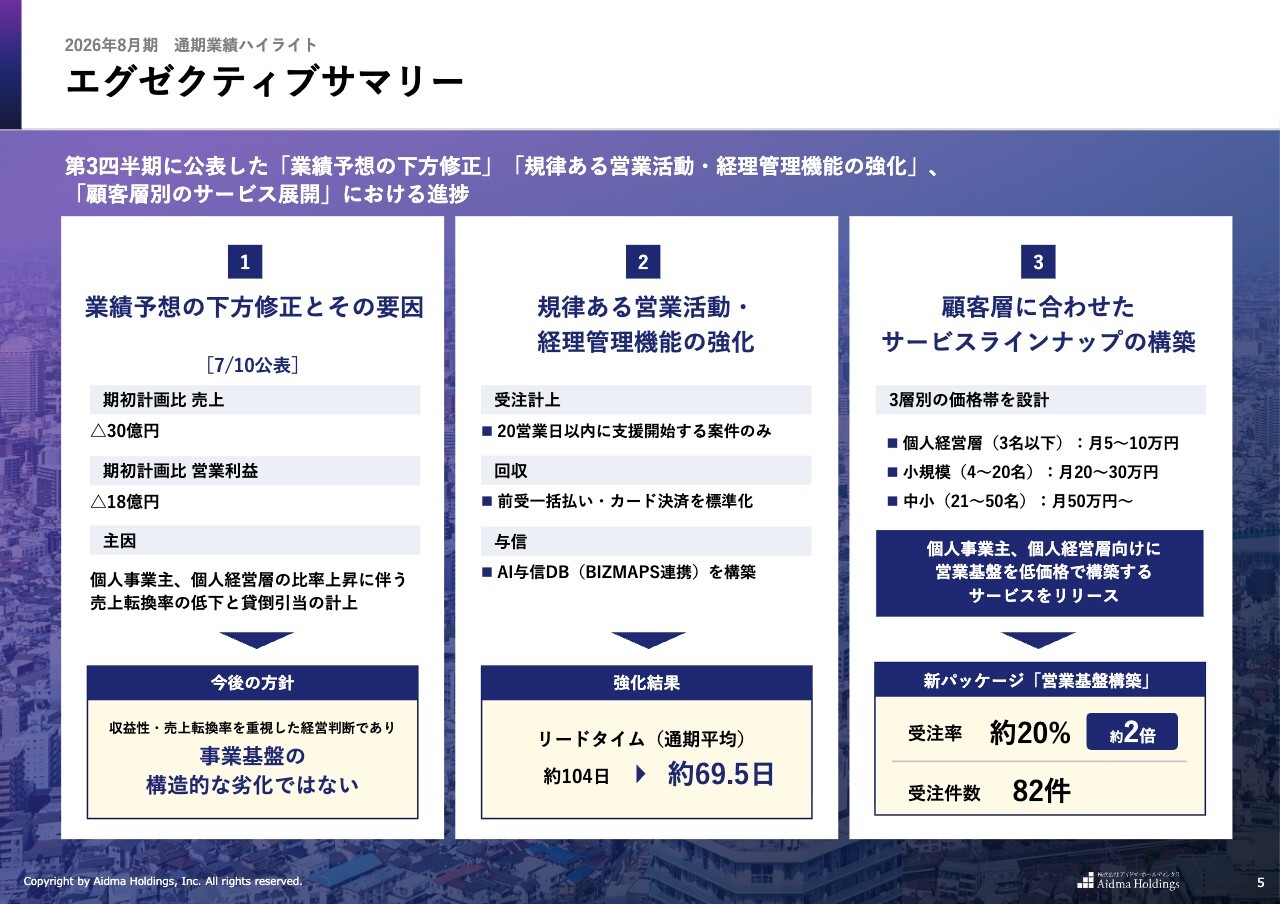
今回、第3四半期に行った下方修正に関連する、3つのサマリーをご説明します。
まず、業績予想の下方修正とその主要因についてです。2025年8月期および2026年8月期の上期の受注において、個人事業主や個人経営層など、お一人で事業を営む経営者の方々からの受注の比率が、通常は全体の約5パーセント程度だったところ、約20パーセントまで上昇しました。しかし、このセグメントのお客様からの売上転換率が非常に低く、転換がうまく進まなかったという事象が発生しました。
これには、手元資金に余裕のないお客様からの発注があったことや、受注から支援開始までのリードタイムが大幅に長くなってしまったことも影響しています。
また、実際に支援開始のタイミングで入金をいただけず、支援が開始できないケースや、途中で状況が変わり支援自体ができなくなるケースが多く発生しました。
結果的に、これに伴い下方修正を発表するかたちとなりましたが、その後当社では営業活動全体の見直しと管理体制、管理機能の強化を行いました。
具体的には、受注から支援開始までのリードタイムが長くなることで、支援が開始できないケースや、状況の変化による未収が発生する構造が明らかになったため、この部分に対して管理を大幅に強化しています。
通期平均では、リードタイムが約100日から約70日へ30日ほど短縮しました。特に第4四半期のリードタイムは28日まで短縮しています。
お客様の層に合わせたサービスについても、これまで「ユニット」という概念のもと、人を1人採用するよりも安価な金額で我々が支援を行う取り組みを続けてきました。しかし、資金面で採用が難しいお客様も一定数存在します。
そのようなお客様に対しても一律でユニットの提案を行っていましたが、営業活動を行う基盤がまったく整っていない、ホームページや資料を持たないお客様、特に個人事業主や個人経営層の方々が相当数いらっしゃることが判明しました。
そのようなお客様に対して、業務基盤や営業基盤を原価率を変えずに低価格で構築するサービスをリリースしています。第4四半期の3ヶ月間では、通常のユニット受注の約2倍にあたる20パーセント程度の受注率で受注をお預かりすることができ、現状では第4四半期で82件の基盤構築の受注をいただいています。
2027年8月期の第1四半期もこの取り組みを継続的に進めており、ここから業績向上やポテンシャルがある会社に対しては、ユニットの受注に切り替えるという追加提案を行っています。
業績サマリー
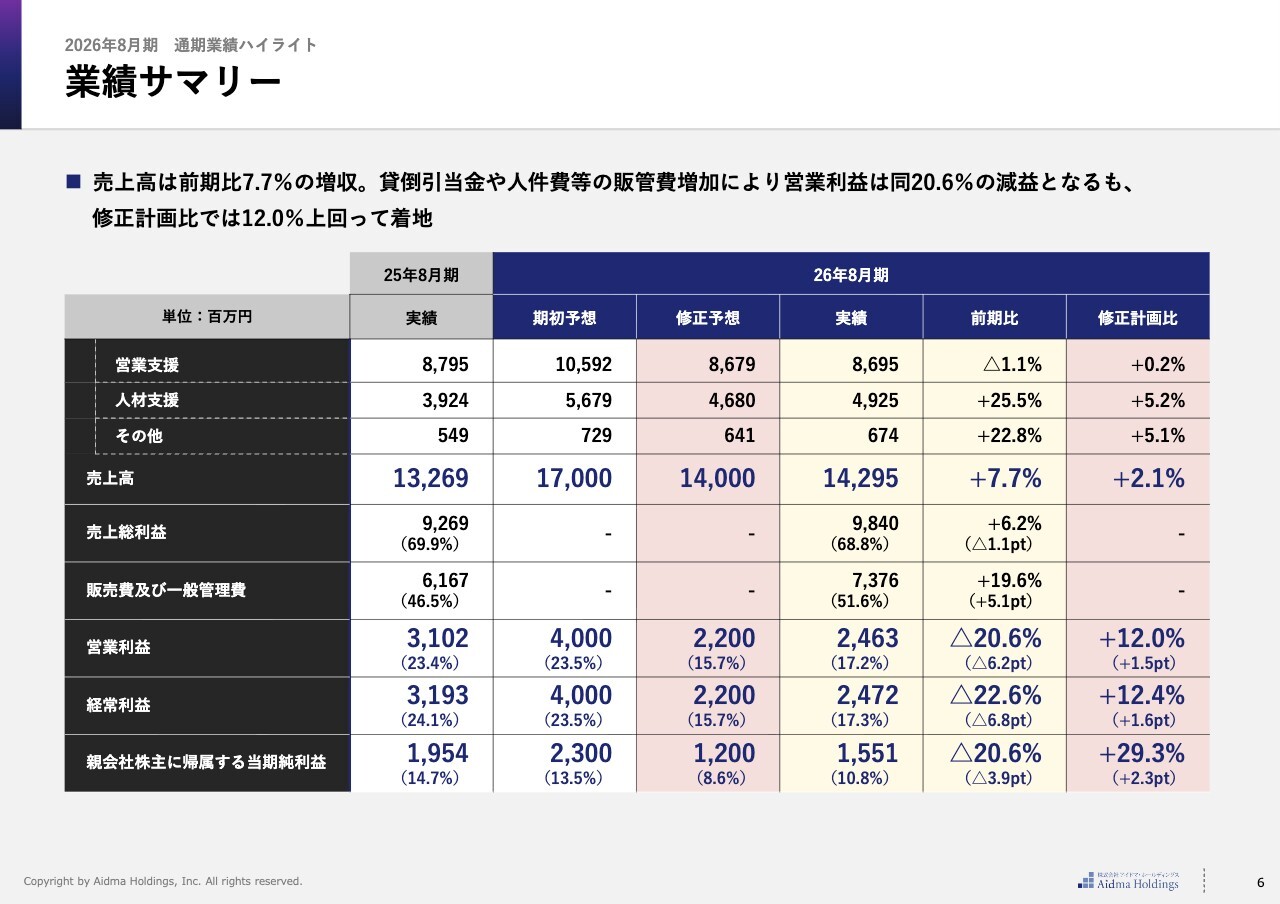
業績のサマリーです。大きなトピックとして、期初予想から修正を行い、その修正後の実績数値についてまとめています。
こちらはご覧のとおりですので、説明は割愛し、次のページ以降で詳しくご説明します。
主要KPI推移
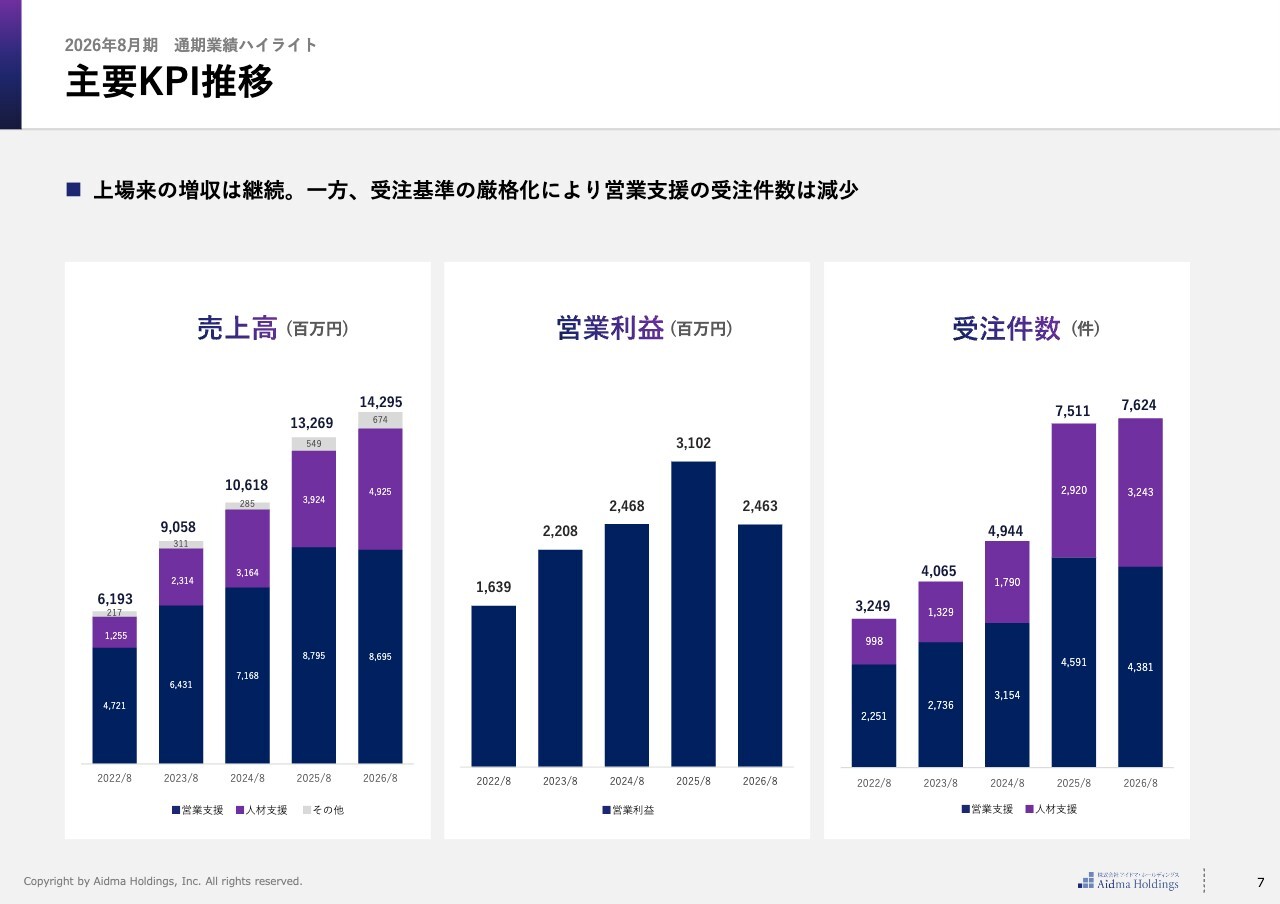
売上高、営業利益、受注件数について、5ヶ年の推移を記載しています。売上高は増収、営業利益は減益、受注件数は前年対比で微増となりました。
原価・販管費率の構成割合比較
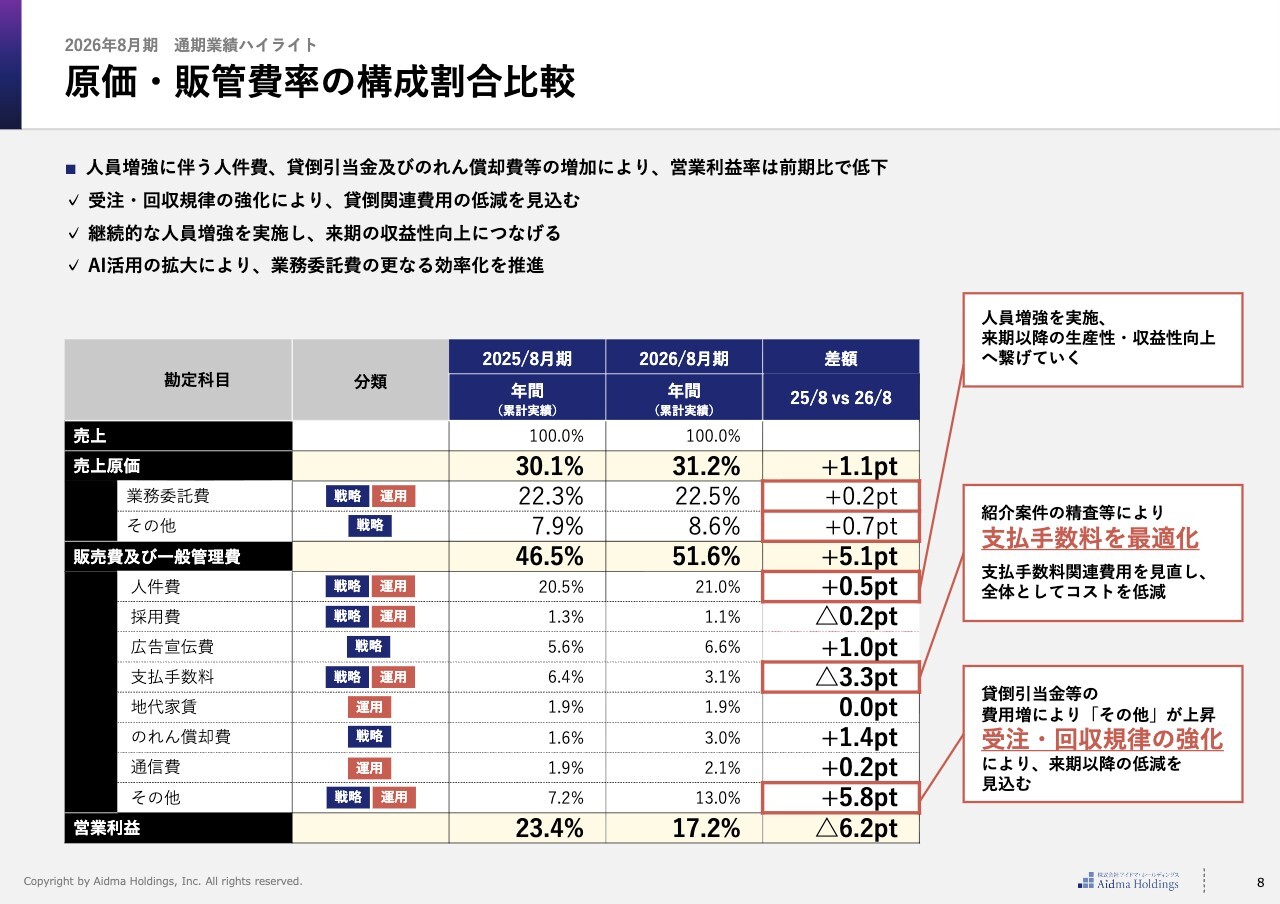
原価・販管費の構成割合は、前々期および前期との比較で記載しています。最も大きなポイントは、「その他」の比率が7.2パーセントから13.0パーセントへ上昇し、約6ポイント増加したことです。
この増加には、未収となったものの貸倒引当金の積み上げが大きく影響しており、営業利益率低下の最大の要因となっています。
期初計画から通期実績までの増減要因
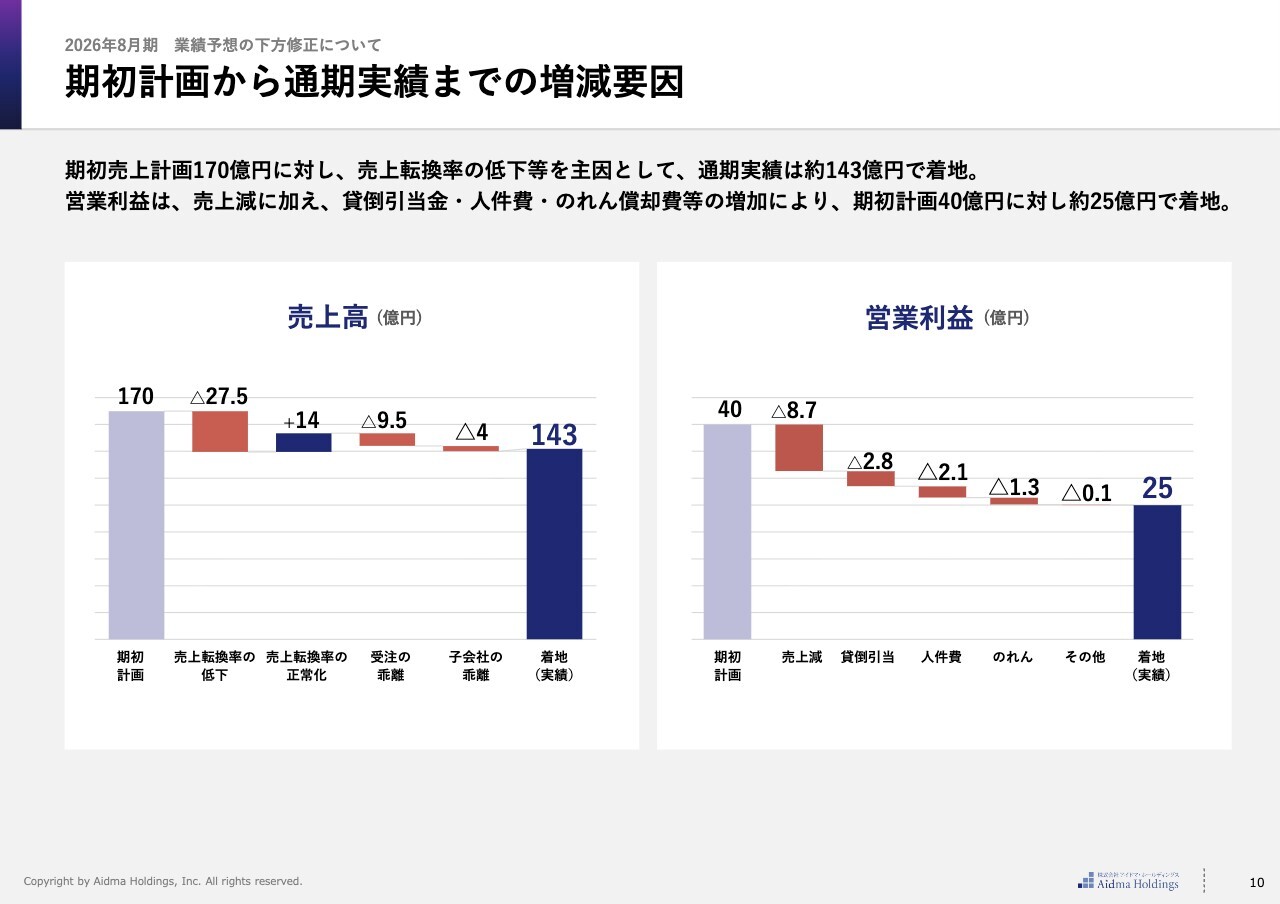
業績予想の下方修正についてご説明します。売上高は売上転換率の低下に加え、受注に対するガバナンスを大幅に強化したことによる受注の乖離が主な要因です。営業利益については、売上高の減少と貸倒引当金の2点が大きな要因となっています。
下方修正の原因
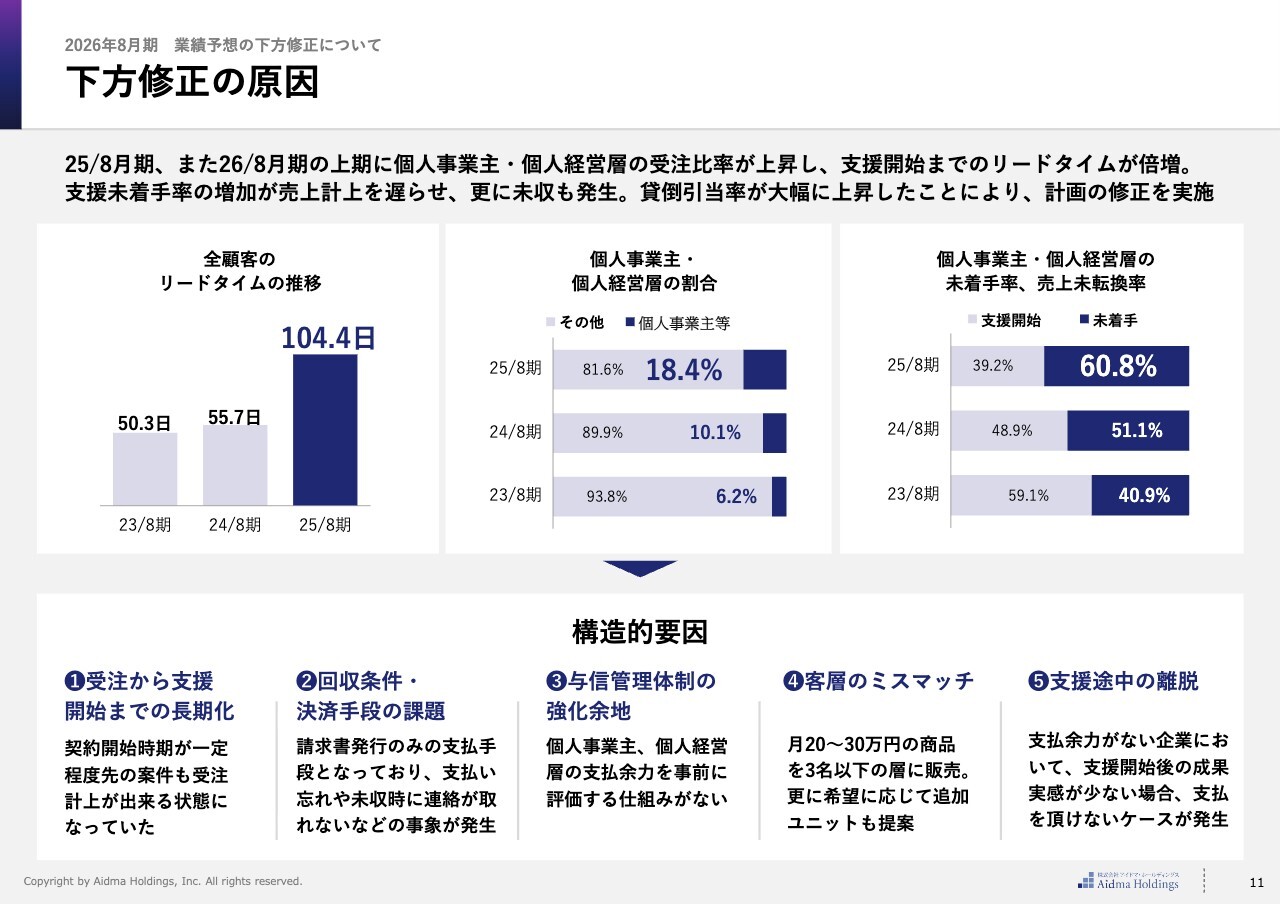
2024年8月期から2025年8月期にかけて、受注から契約開始までのリードタイムが約2倍に延びてしまっていました。また、個人事業主・個人経営層の割合が徐々に大きくなり、同層の未着手率も増加したことが、大きな要因となっています。
こうした状況を招いた構造的な要因として、受注から支援開始までの流れを明確に定義することや、どのくらいの案件を受注として計上するかといった取り組みが十分に機能していなかったことがあります。そのため、受注した案件は基本的にすべて受注として扱われていました。
また、追加ユニットなどの施策では、新規案件が一定程度進捗した後に追加ユニットをお預かりしていたため、当初からリードタイムが長くなるケースもありました。
決済方法が請求書払いに偏り、クレジットカードなどの利用が進まなかったことも要因の1つです。
さらに、個人事業主や個人経営層に対する与信管理の仕組みが不足していたことや、ユニットの料金体系と顧客層とのミスマッチが一部で生じていたことも挙げられます。また、支援途中での離脱も見られました。
これらの課題に対する打ち手を講じ、現在は次ページのとおり改善を進めています。
原因への対策と進捗
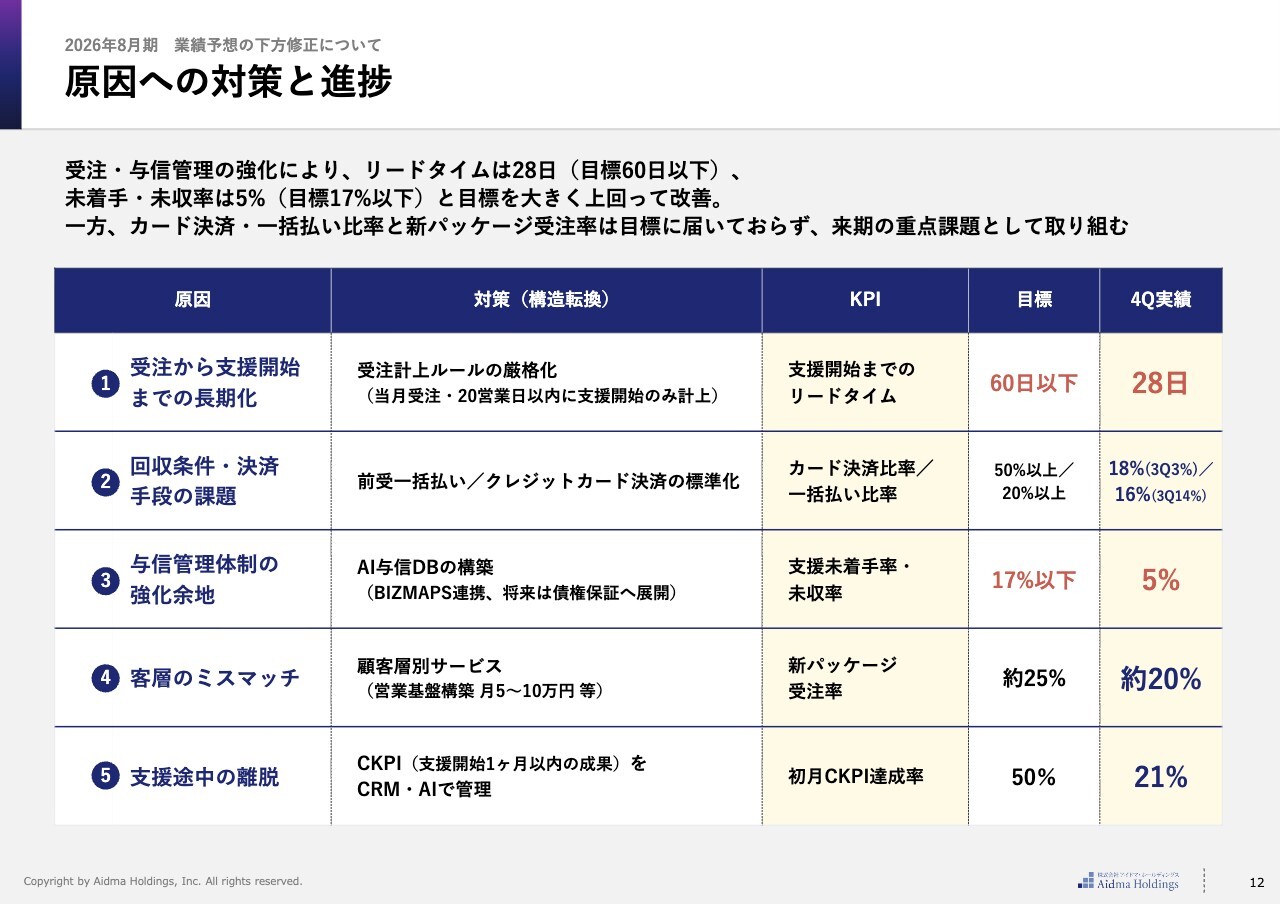
まず、受注から支援開始までのリードタイムについては、第3四半期後半(5月)から「20営業日以内のみを受注計上する」というルールを設け、厳格な意思決定を行いました。その結果、第4四半期における受注から支援開始までの平均リードタイムは約28日となりました。
回収条件や決済手段の課題については、第4四半期にカード決済の比率が3パーセントから18パーセントに向上し、一括払いの比率も14パーセントから16パーセントに改善しました。
未着手率や未収率は、第4四半期の実績で5パーセントとなっています。加えて、個人事業主や個人経営層の方に新しい受注パッケージを提供する取り組みでは、受注目標の約25パーセントをやや下回ったものの、約20パーセントの水準で安定して受注できています。
一方、初月に期待以上の成果を上げるという目標(50パーセント)に対し、現状は21パーセントにとどまっています。これを達成することで、継続率や追加ユニットの利用率が大幅に向上する見通しです。
第4四半期 業績サマリー(収益性改善)
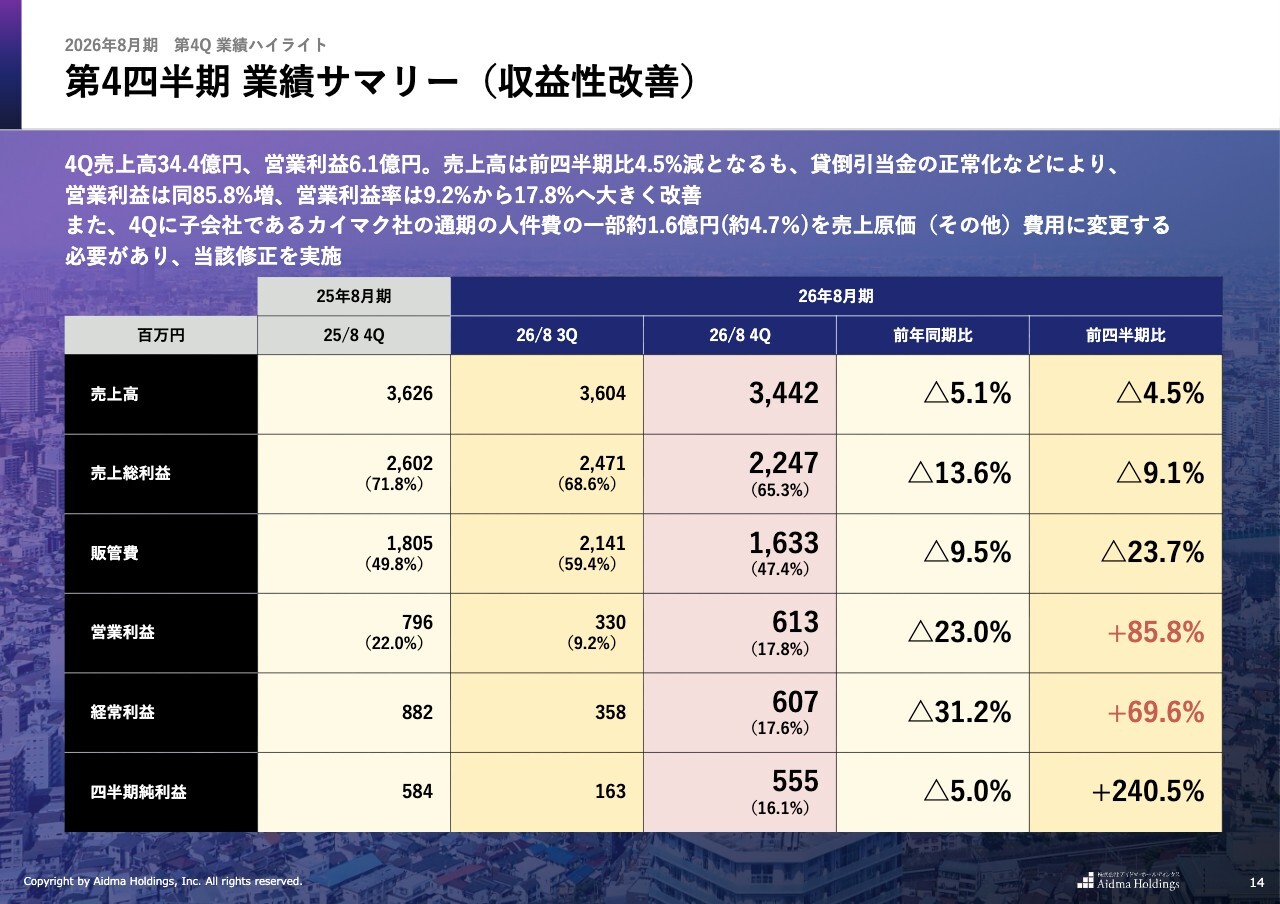
業績のハイライトです。記載のとおり、第3四半期と第4四半期を比較すると、2025年8月期および2026年8月期上期に受注した案件の売上転換が想定以上に進まず、第3四半期・第4四半期の売上は微減で着地しています。
営業利益については、第3四半期に発生した一過性の要因である貸倒引当金が第4四半期に減少したことが奏功し、利益率は約18パーセントとなり、四半期単位で大きく改善しました。
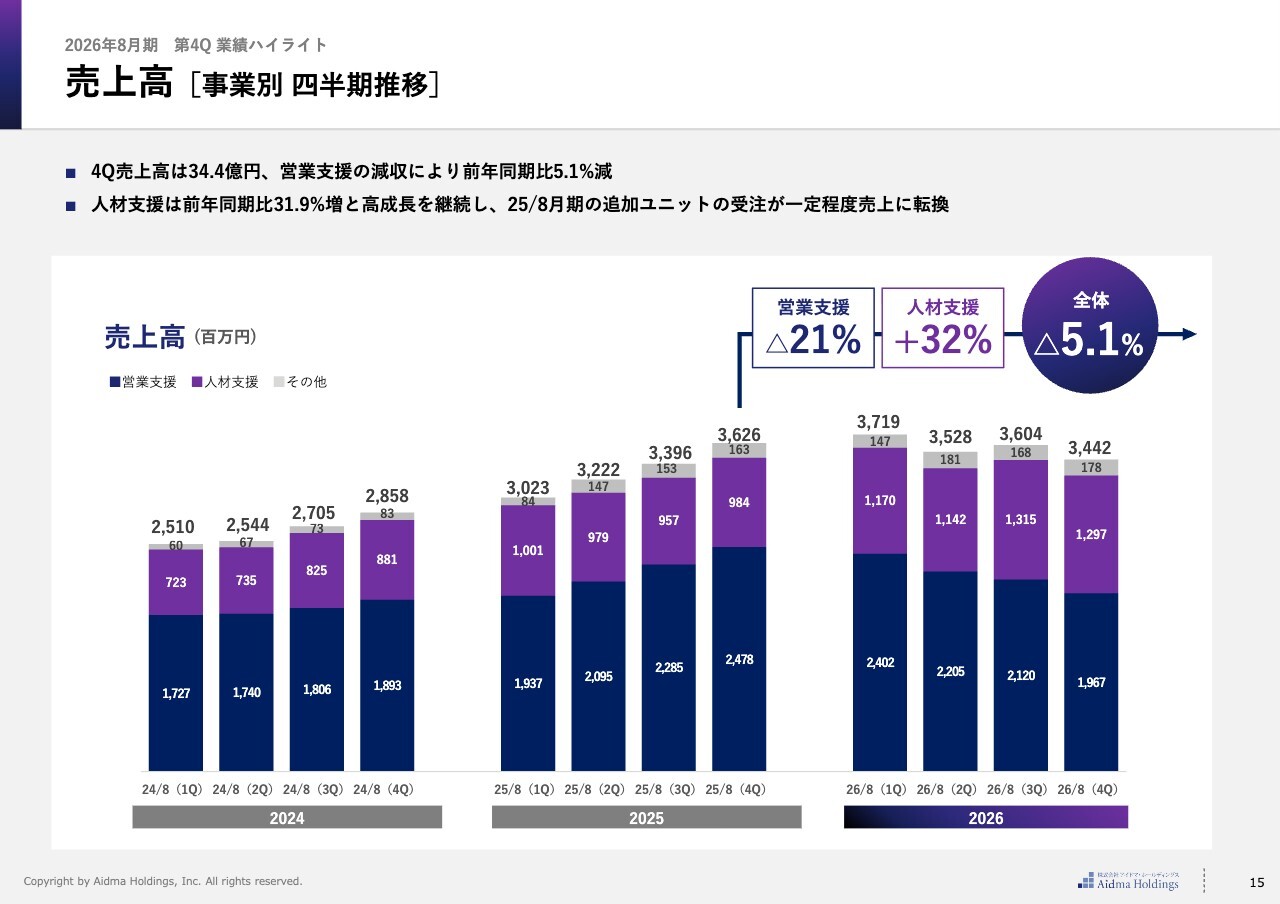
売上高 [事業別 四半期推移]
営業利益・営業利益率 [四半期推移]
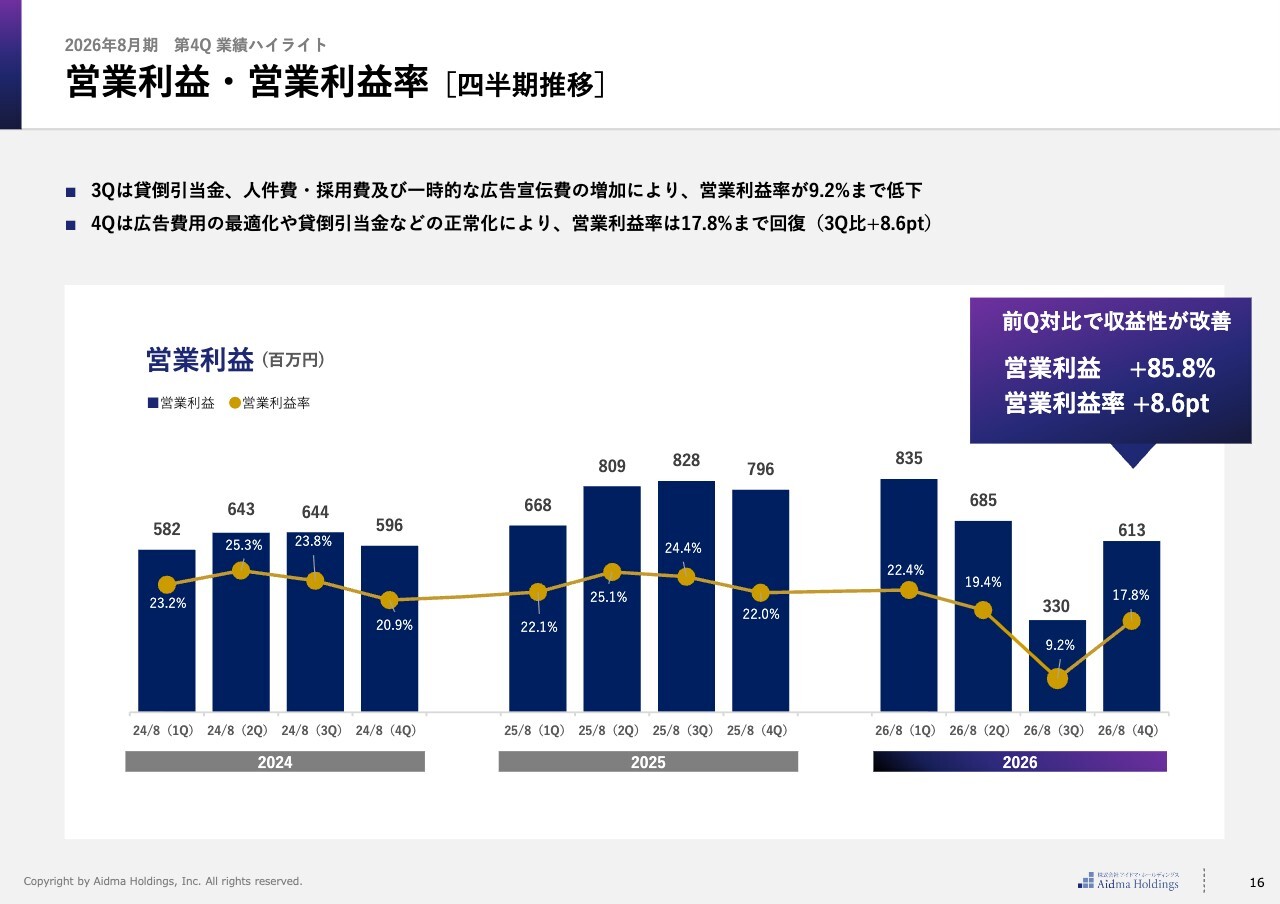
売上高と営業利益については、記載のとおりです。
全サービス受注件数 [第4四半期主要KPI推移]
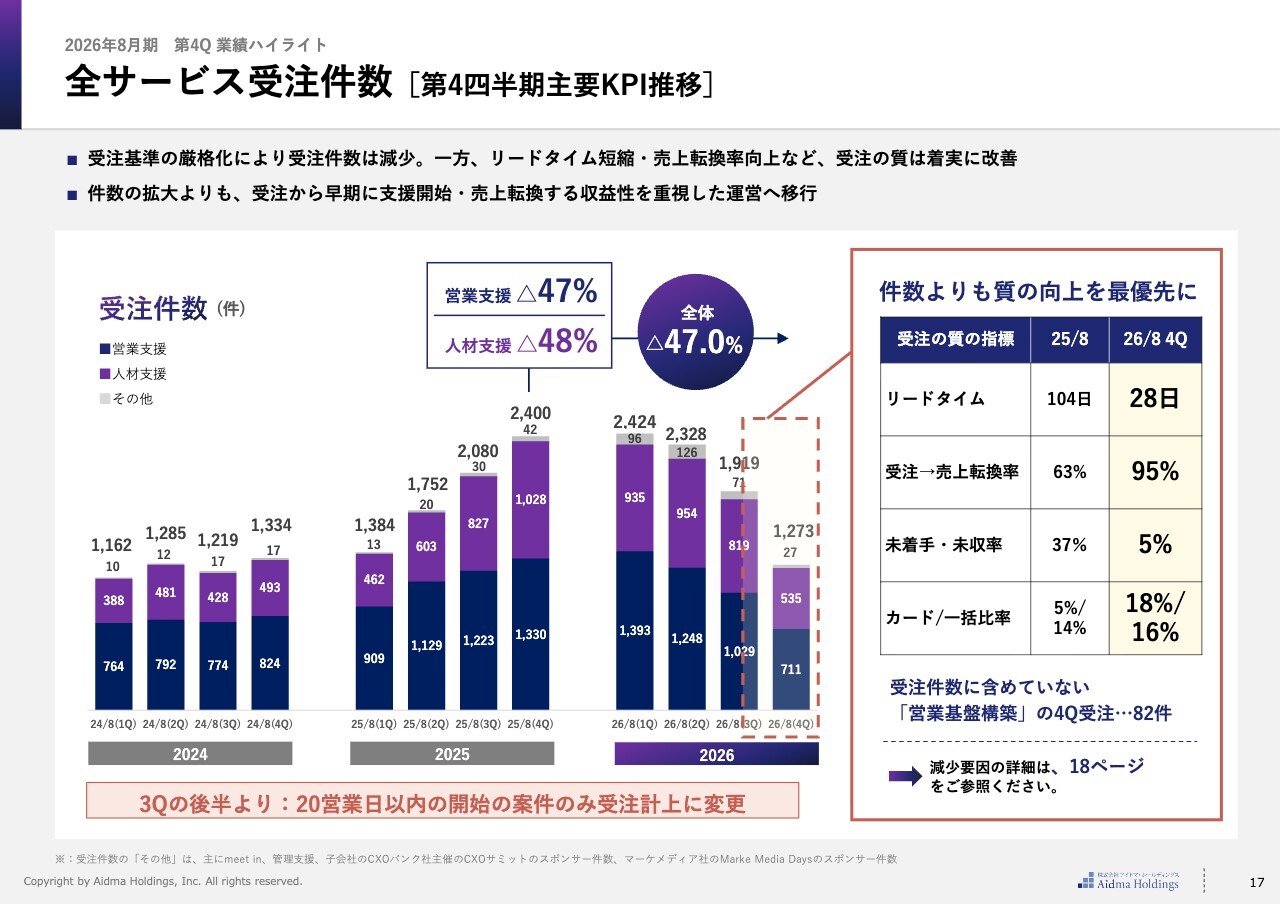
受注件数について詳しくご説明します。まず、2026年度後半の5月から、「20営業日以内に開始する案件に限り、原則受注計上を行う」というルール変更を実施しました。
その中で、大きく改善されたKPIもいくつかありますが、先の案件を前倒しで受注計上することがなくなり、直近で支援を開始できる案件のみを受注としてお預かりするかたちとなっています。
将来の受注対象については、読みとして積み上げていくオペレーションに切り替えています。
受注件数減少の要因と今後の打ち手
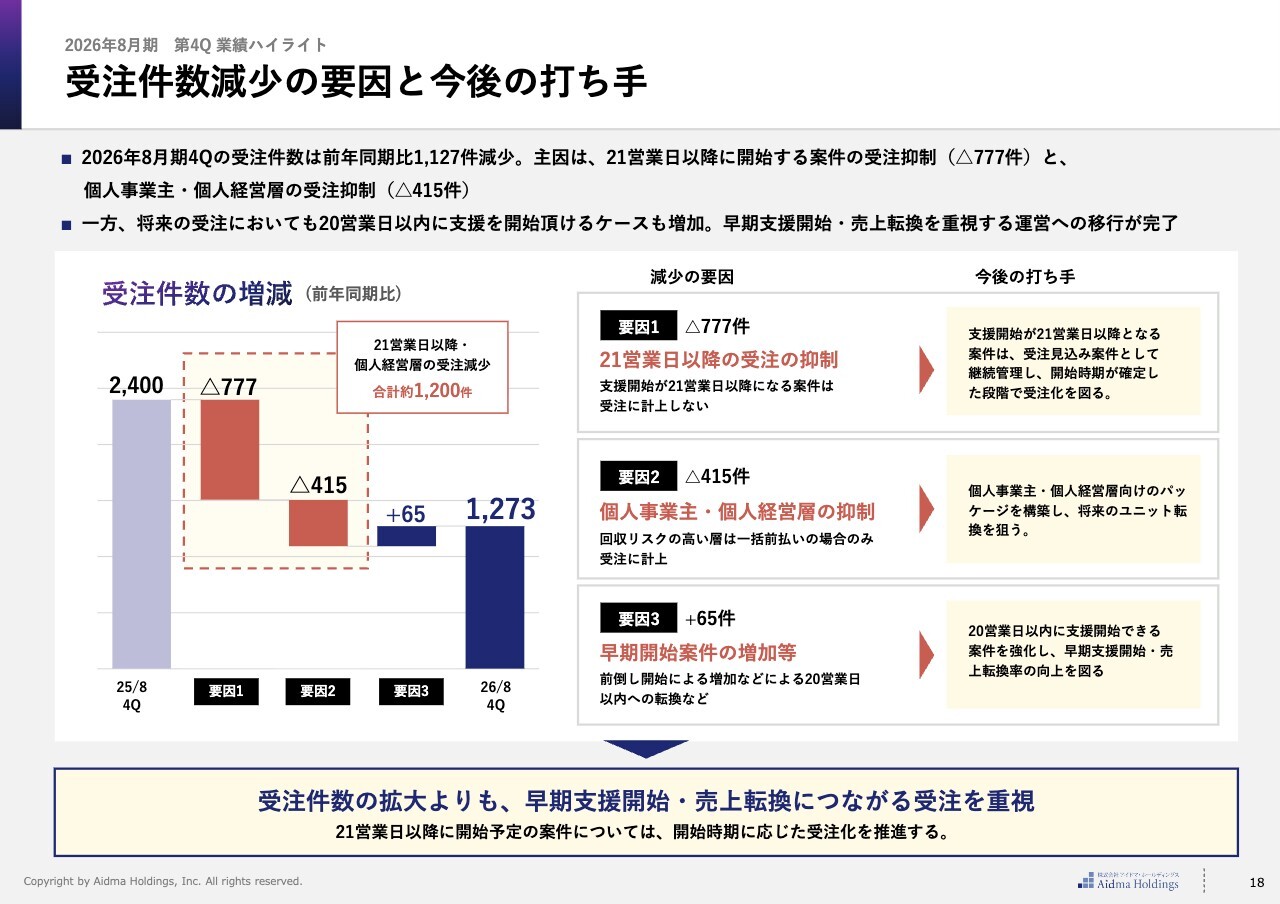
この構造転換の中で生じた、2025年8月期と2026年8月期の第4四半期の差異についてご説明します。大きな要因は2つあります。1つ目は、20営業日以降の受注が抑制されたことです。この影響で、2025年8月期と比較すると約780件の受注減少が発生しました。
次に、個人事業主および個人経営層については、ユニット業務では一括前払いのみ、それ以外の基盤構築などの受注ではクレジットカード決済のみとしているため、受注全体が大きく抑制されています。この影響により、全体では約415件減少しました。
一方、四半期内に受注し、20営業日以降の受注案件を前倒しして進める取り組みも実施しました。その結果、65件で20営業日以内に支援を開始できました。これらを含め、最終的な受注件数は1,273件で着地しています。
ただし、要因1と要因2はいずれも構造的な要因となっています。今後は、これらを適切に管理しながら受注件数を増やしていく方針です。後ほど、受注件数を増やす施策についても詳しくご説明します。
連結損益計算書_会計期間 [全体と過去対比]
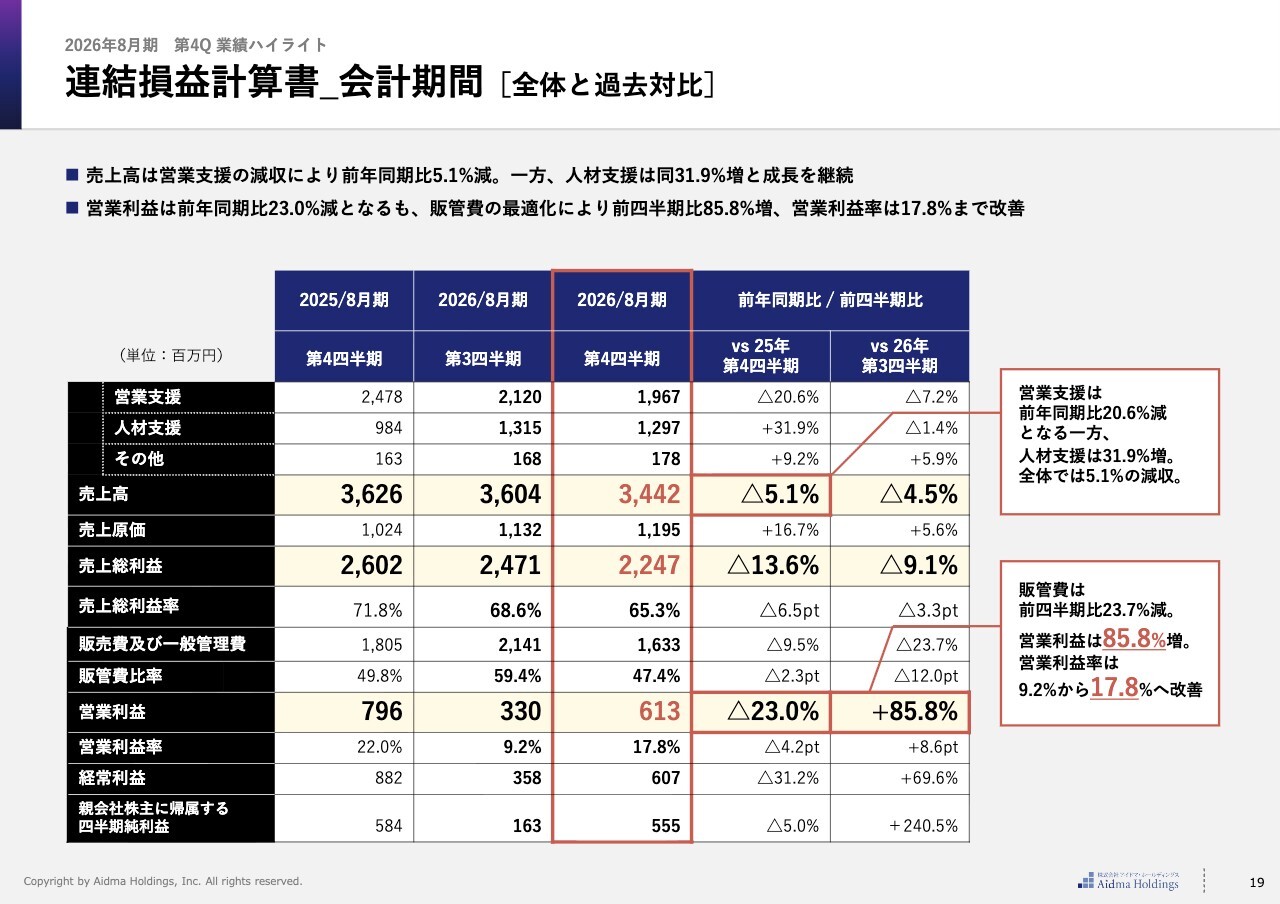
連結P/Lです。第3四半期と第4四半期を対比していますので、ご確認ください。
原価・販管費率の構成割合比較 [第4四半期会計期間]
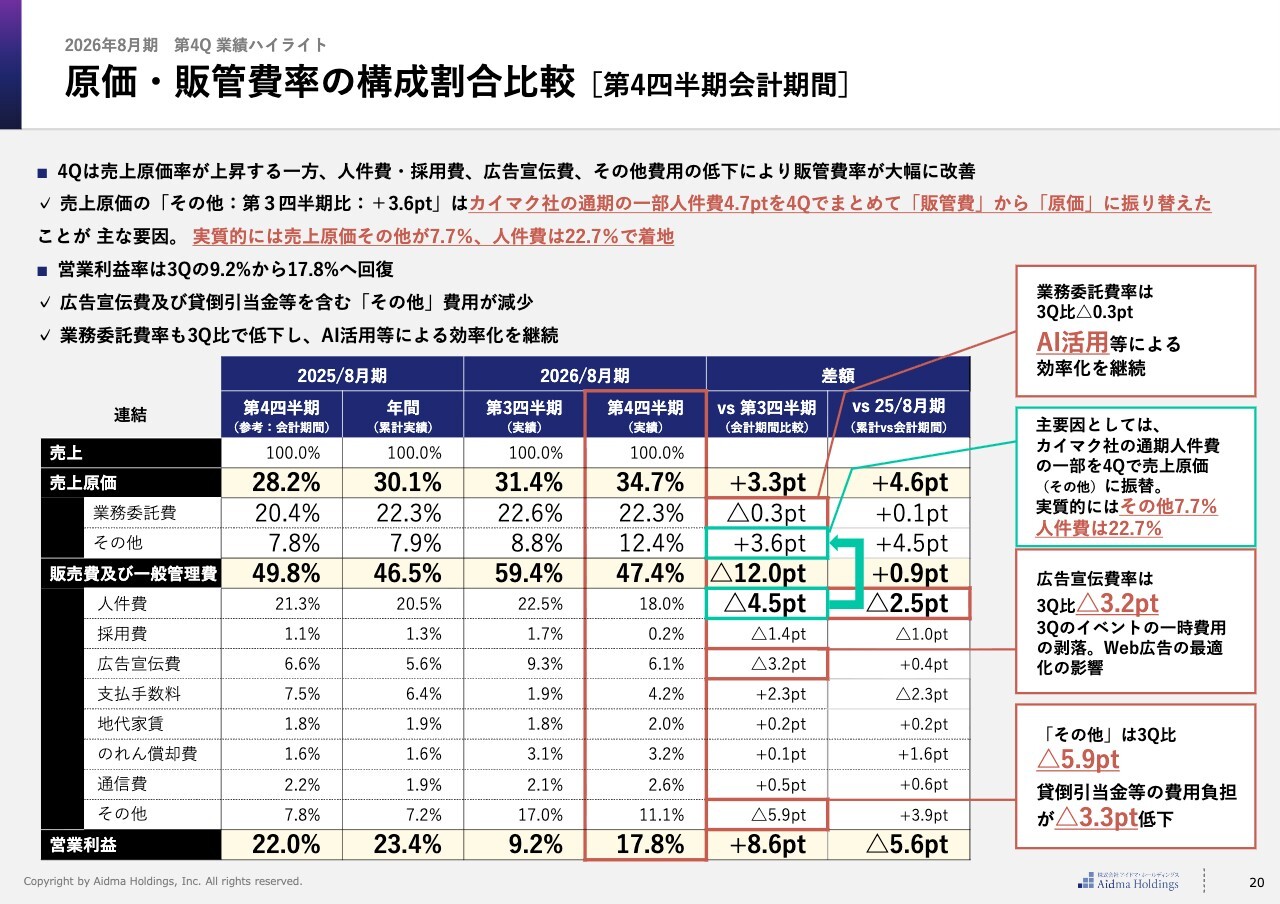
原価および販管費の内訳について、主なポイントを2点ご説明します。
1点目は、第3四半期から第4四半期にかけて、人件費が4.5ポイント減少し、売上原価の「その他」が3.6ポイント上昇したことです。当社の連結子会社であるカイマク社は、「カイマク・テックファーム」というSES事業を展開しています。この事業に関連する人件費については、当初、人件費として集計していましたが、第4四半期に監査法人との協議を踏まえ、通期分を売上原価に組み替える処理を行いました。
その結果、売上原価のその他が実質7.7パーセントとなり、前年とほぼ同じ水準を維持しています。一方、人件費は22.7パーセントと、前期をやや上回りました。新入社員の増加や、来期以降の受注計画を見据えた人員投資が主な理由です。
2点目は、「その他」の比率です。前年対比で約10ポイント上昇していましたが、第3四半期から第4四半期にかけては約6ポイント低下しました。主な要因は、貸倒引当金の費用負担が大きく減少したことです。他にも細かな要因はありますが、貸倒引当金が段階的に減少したことが大きく影響しています。
今期も貸倒引当金の費用負担は減少傾向が続くと見込んでいますが、2025年8月期および2026年8月期上期の影響が一定程度残ることも想定しています。そのため、保守的に貸倒引当金の費用負担を見込んだ計画としており、来期通期の営業利益率は今期と同水準を想定しています。
その他の科目は適切にコントロールできている状況です。必要なタイミングで適切な投資を行う場合も、最適化を進める場合も、状況に応じて調整できています。
2027年8月期 通期業績見通し
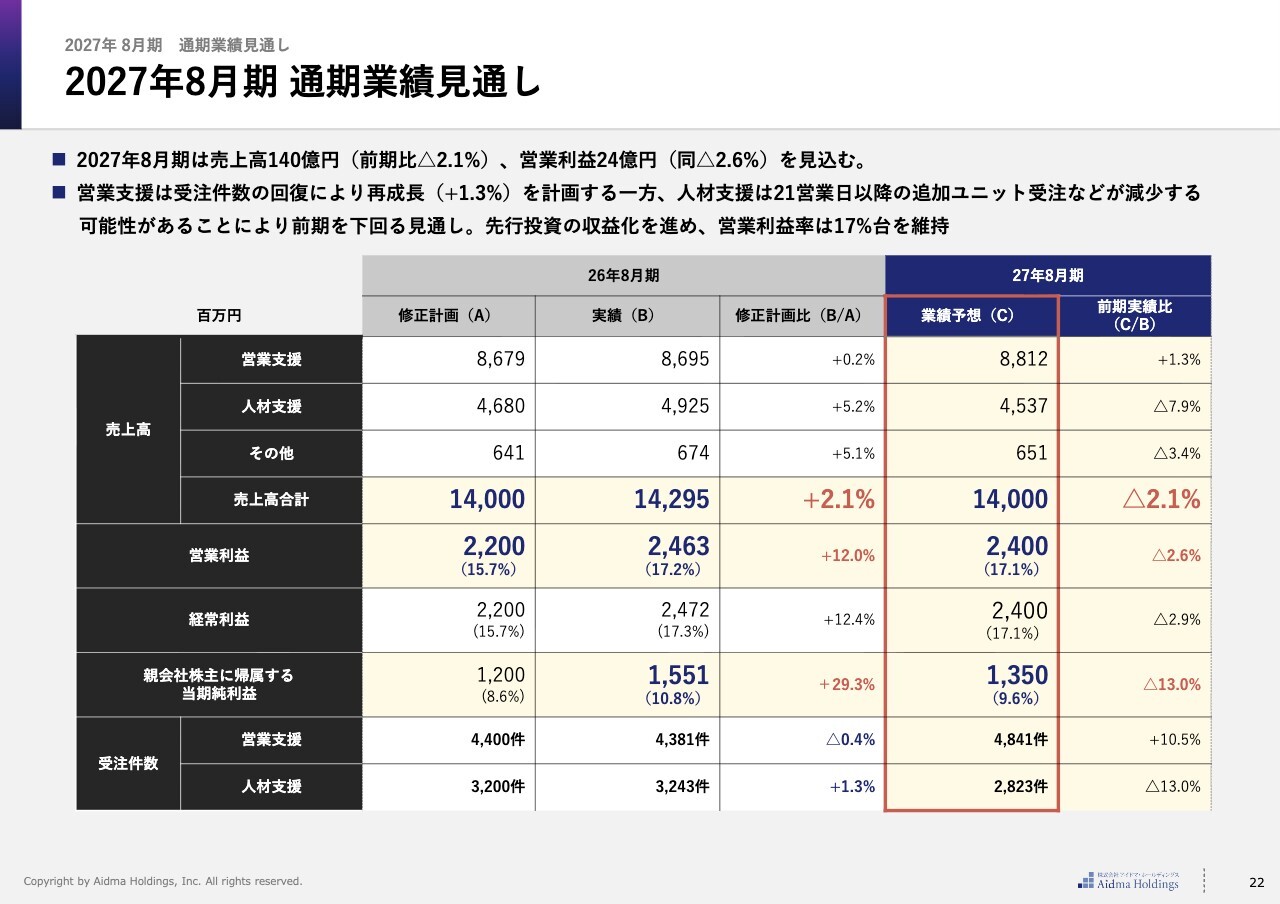
今期はすでに始まっていますが、通期の業績見通しをお伝えします。まず、売上高は140億円を着地目標として計画しています。営業利益は24億円を目標とし、2026年8月期の水準を基準に計画を立てています。
営業支援・人材支援の受注件数も、ほぼ同水準を見込んでいます。ただし、人材支援については追加ユニットの受注率が一定程度減少し、リードタイムの長期化による受注減少の可能性も考慮しています。
特に、入口となる営業支援の受注は、最初に伸びると想定して計画しています。
受注件数の回復シナリオ
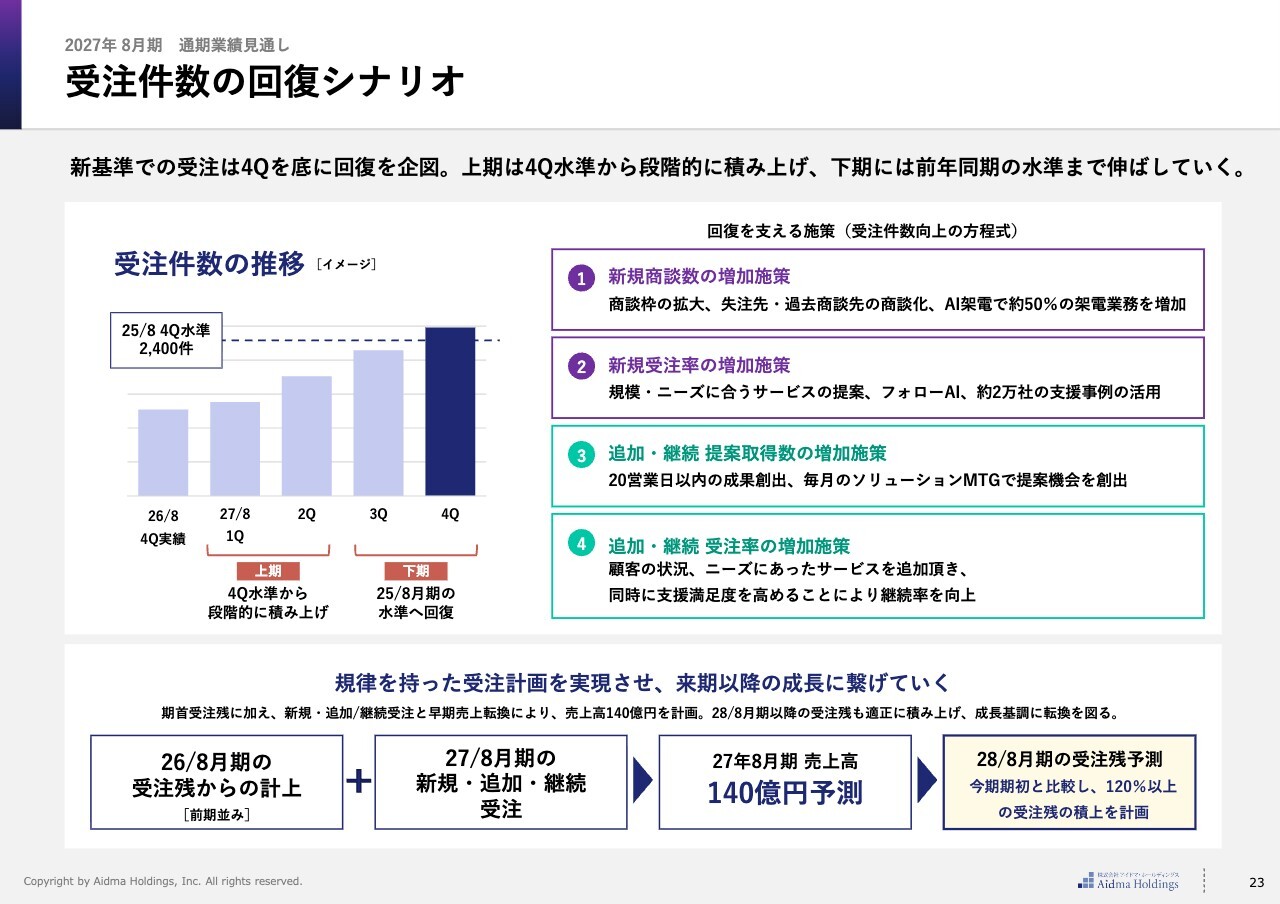
受注件数の回復シナリオと施策は成長戦略にもつながるため、詳しくご説明します。
第4四半期の実績をベースに、今期の第1四半期から第4四半期にかけて、受注件数を段階的に増やす施策を実施しています。
大きくは2つの方法で取り組んでいます。1つ目は、新規取引や新規受注の拡大です。商談数を増加させるとともに受注率を向上させ、新規取引を拡大します。2つ目は、既存のお客様からの追加注文や継続受注を増やすことです。この2つの方法で進めています。詳しくは、後ほどお話しします。
当社の計画の組み立てでは、2026年8月期までの受注残を2027年8月期の基盤としています。その上で、2027年8月期は、新規・追加・継続の受注を計画的に積み上げる方針です。
上期に受注した案件は概ね今期中に売上として計上される一方、第3四半期・第4四半期に受注した案件は翌期の売上に反映されます。つまり、受注から売上への転換は12ヶ月にわたって継続する事業構造となっています。
このように、上期の受注が一定程度当期の売上に反映されることを踏まえ、今期の受注計画に基づいて、売上高を140億円と予測しています。
今期の受注計画が進捗するタイミングでは、2027年8月期と比較し2028年8月期の受注残高は最低でも120パーセント以上に積み上がる見込みです。今期で受注の正常化および全体の底上げを図り、来期には成長曲線を大きく変えることを目指します。
2027年8月期 3つの成長戦略
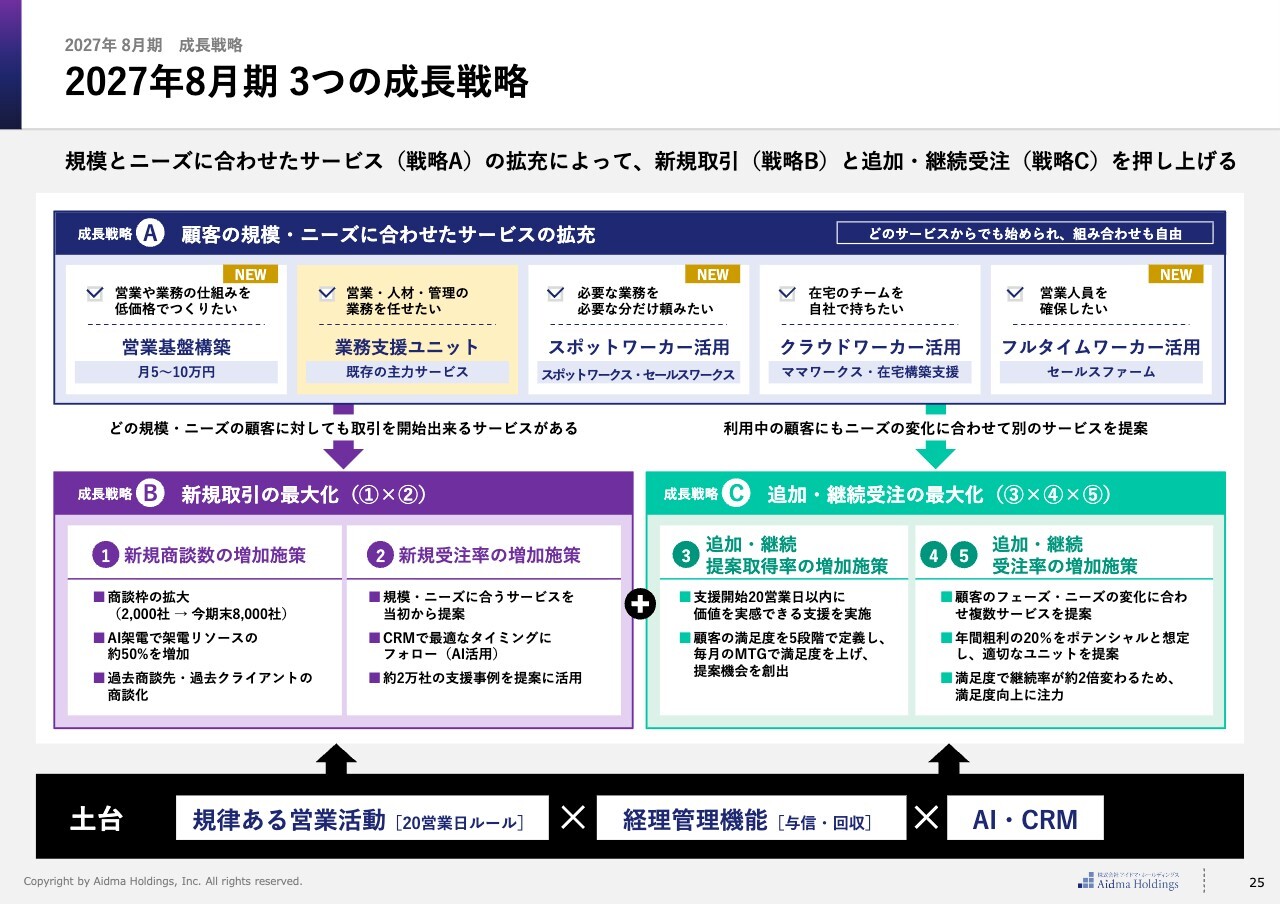
各事業部では、取り組むべきことを大きく3つに分け、それぞれ進めています。1点目は、同じ中小企業でも、お客様が抱えている課題やニーズは異なるため、それらに合わせたサービスの拡充に取り組むことです。
この戦略は、新規取引の最大化だけでなく、追加・継続受注の最大化にも効果があります。また、それぞれの目標を達成するための施策を、具体的な定量目標に基づいて社内で策定し、現在進行中です。
選べるサービスラインナップ [1/2]
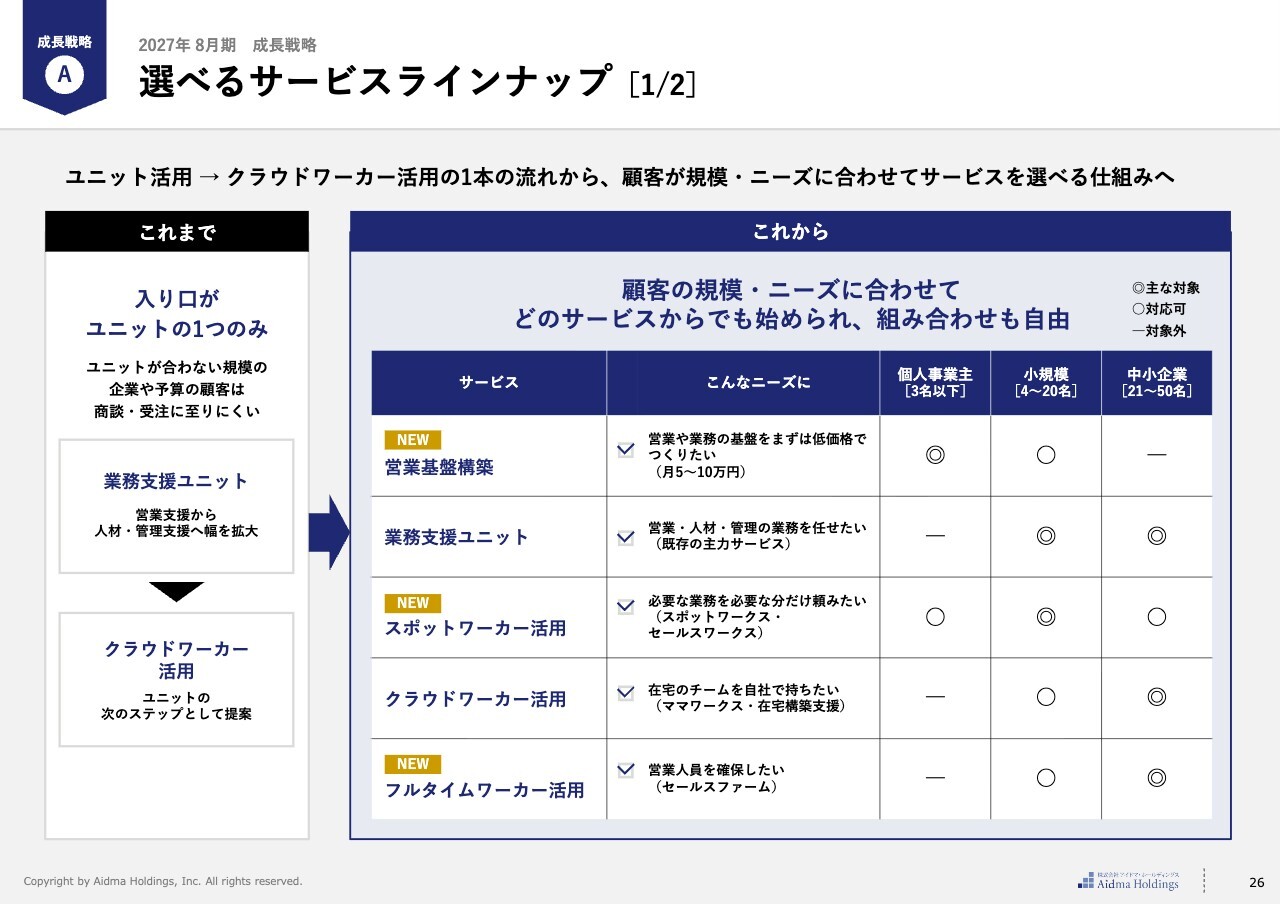
まず、サービスのラインナップについてです。これまでは「業務支援ユニット」と「クラウドワーカー活用」の2軸で展開してきました。業務支援ユニットの導入が難しい企業や、自社で営業・業務を行う基盤が整っていない企業に向けて、低コストで取り組める提案を行います。
営業基盤や業務基盤を構築する「営業基盤構築」パッケージは、第4四半期から提供を開始しました。
次に、クラウドワーカーを安定的かつ継続的に活用するのではなく、スポットで活用したいというニーズへの対応として、「スポットワークス」と「セールスワークス」というサービスのテスト運用を第4四半期から開始しました。2027年8月期に取引を開始するためのドアノック商材として展開していきます。
本格的な市場展開はこれからですが、第1四半期でのリリースを予定し、準備を進めています。
また、当社の社員の中から営業適性のあるメンバーのみを選び、フルタイムワーカーとしてお客様先で活用する取り組みも進めています。選ばれたメンバーが、お客様の営業人員として活動することを想定しています。
この専任メンバーの採用計画を立て、すでに採用を進めています。第1四半期には約15名のフルタイムワーカーが採用され、入社が進んでいます。次の第2四半期から、実際にお客様先で活動を開始する予定です。
トップラインの上昇や追加ユニットの取り組みにつながる、非常に重要な施策に該当するため、資料に詳しく記載しています。この点については、後ほど改めてご説明します。
これらのパッケージをお客様のニーズや課題、規模に合わせて提供し、まずは安定した営業の入り口を確保する取り組みを進めています。
選べるサービスラインナップ [2/2]
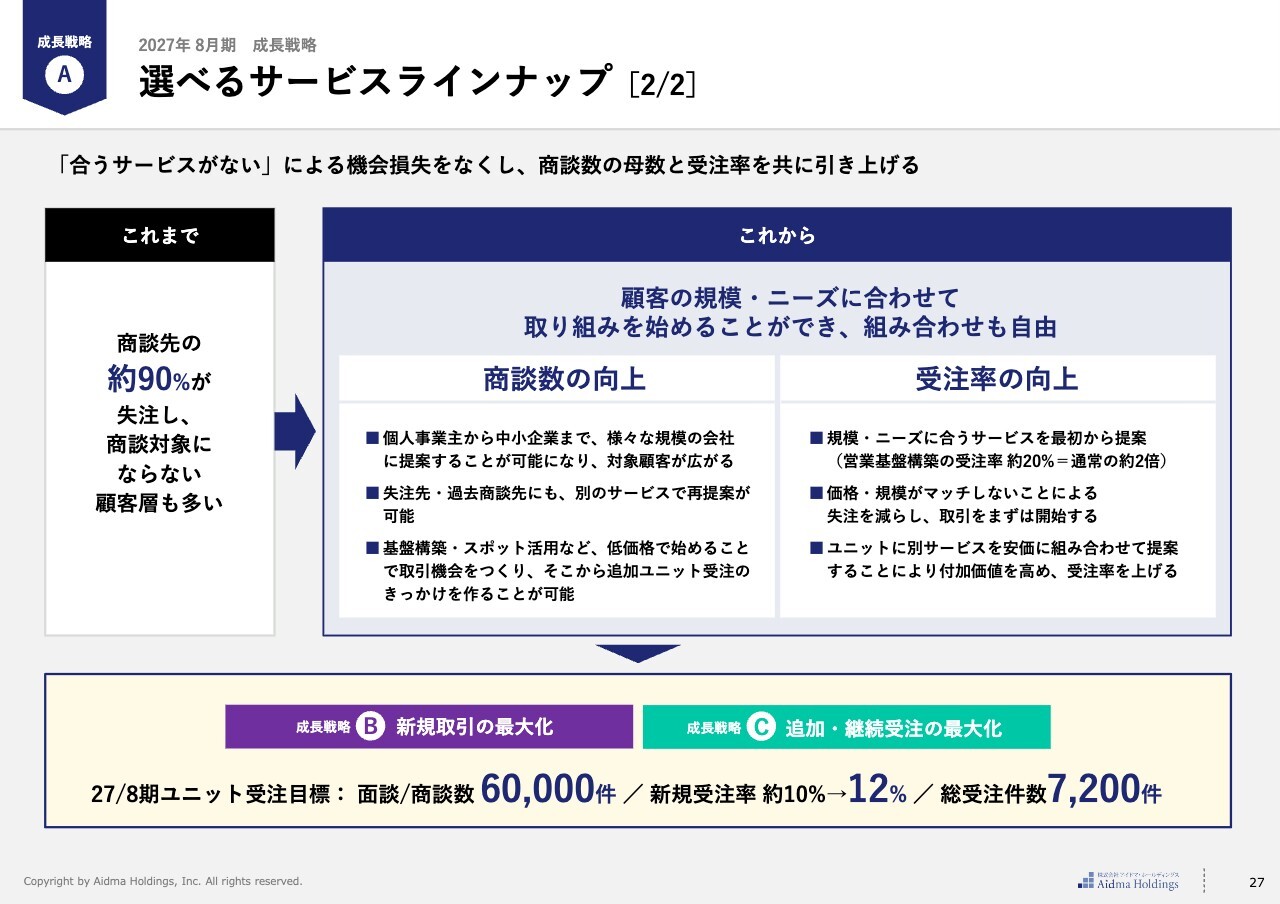
また、失注してしまった商談先に対しても、別のサービスやユニットの提供が可能になることで、改めて提案の機会をいただくことができます。その結果、商談数や受注率を増加させる取り組みとなり、ここについても準備を進めています。
クラウドワーカー活用
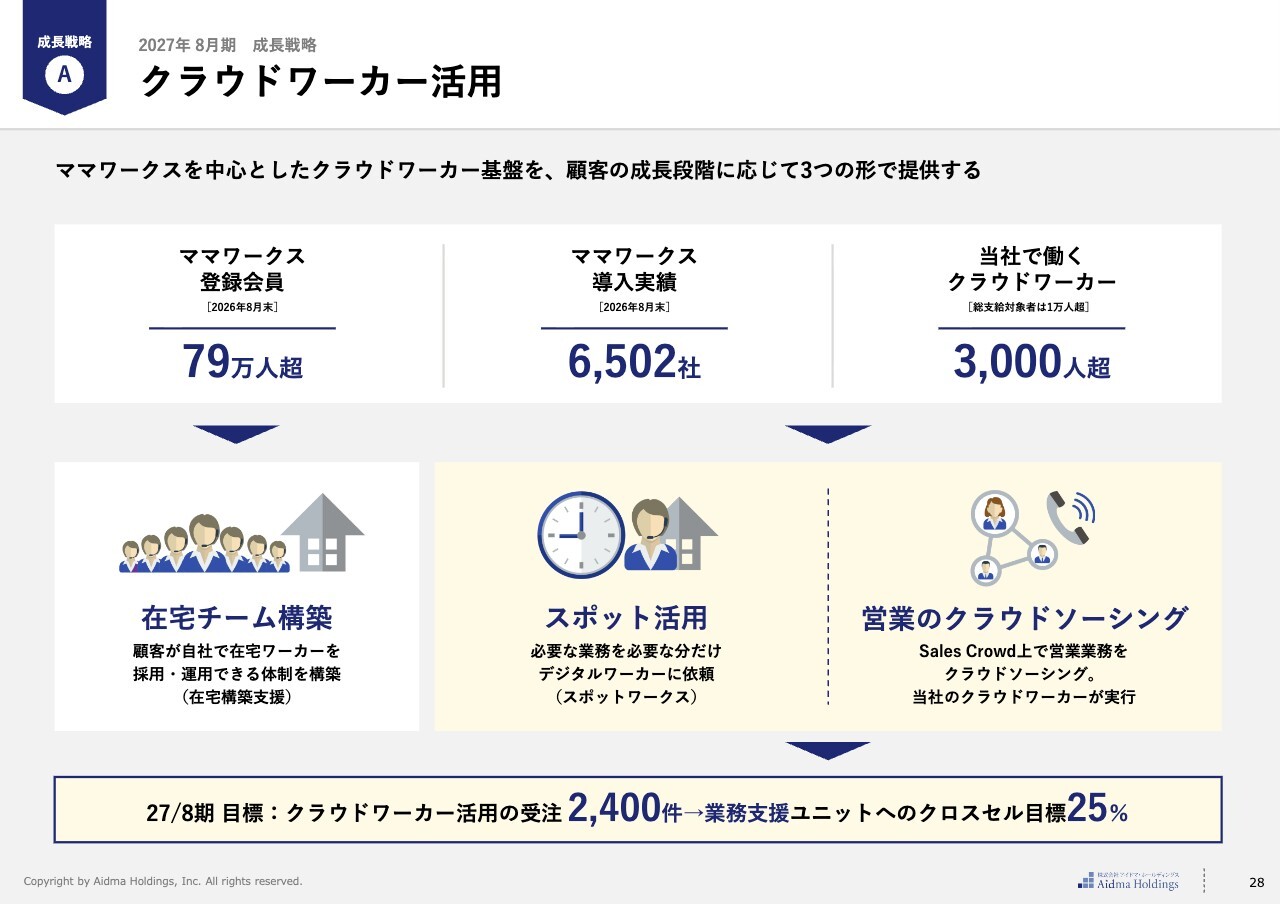
先ほどお話ししたクラウドワーカー活用では、「ママワークス」の会員や、すでに当社で働いているクラウドワーカーの方々を活用し、お客様の社内にクラウドワーカーのチームを立ち上げる取り組みを主軸に事業を展開してきました。この取り組みでは、月額20万円程度のコンサルティングフィーをいただいて運用しています。
また、「ママワークス」に登録されている会員のうち、スポットで働きたい方や営業実績のある方に対しては、営業に特化した専門的なスポットワークの機会を提供しています。これにより、お客様が特定部分で自由に活用できる取り組みをスタートしました。
すでに、営業のクラウドソーシングプラットフォーム「セールスワークス」を自社でも活用し始めています。2026年12月末までに、営業経験のある約5,000人の方に登録していただき、自社のリソースとしても活用する準備を進めています。
このサービスは比較的低コストで導入でき、入り口も非常にライトで、手軽に始められます。そのため、今期はここから約2,400社の受注を計画しています。
同時に、ここから業務支援ユニットやクラウドワーカーチームの構築を支援するコンサルティングサービスへの転換も模索しています。「ここから25パーセントのユニット転換を目指す」という取り組みを現在準備している状況です。
フルタイムワーカー活用『セールスファーム』 [1/2]
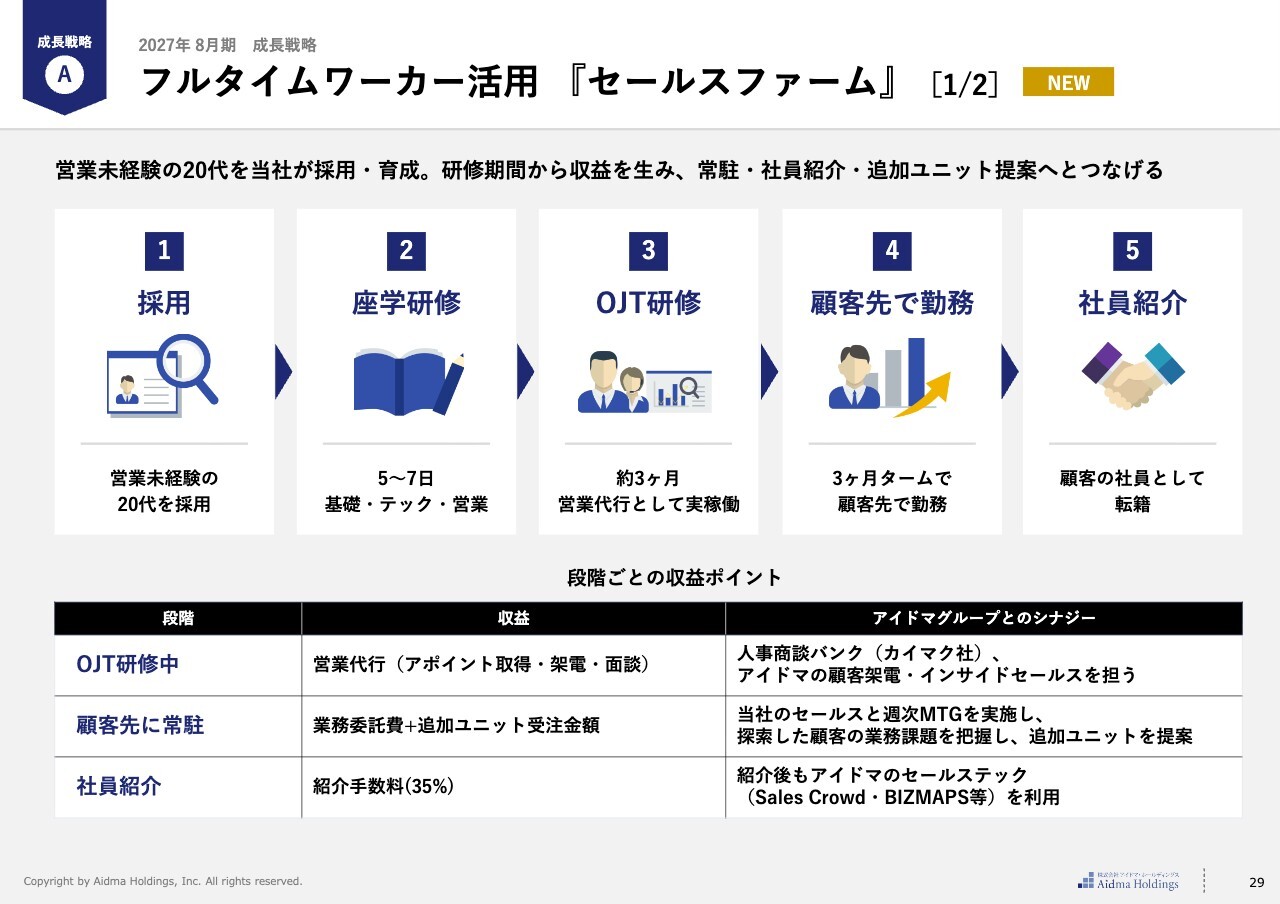
フルタイムワーカーを活用する取り組みを第1四半期から開始しました。当社では、営業未経験者や営業経験のある若手人材を中心に採用しています。
採用後には、営業のメソッドに加え、自社で扱う「Sales Crowd」や「ママワークス」などのテック関連研修、営業の基礎研修を実施しており、新入社員は3ヶ月間、当社のお客様へのアプローチに取り組みます。また、当社の子会社が受注している成果報酬型のアポイント獲得案件で実際に稼働し、一定の収益性を確保しながら実績を積み上げます。
既存のお客様の中には、営業人員の採用を希望する企業も一定数存在します。そうしたお客様には「この方たちを活用しませんか?」というプログラムを案内し、マッチした場合はお客様先で勤務していただきます。
原則として、週1回の出社が可能な場合はお客様先に出社します。それ以外の場合は、当社または当社子会社のオフィスで勤務します。契約は3ヶ月ごとに更新し、お客様とワーカーがマッチした場合は、正社員として紹介する仕組みです。
この取り組みのマネタイズポイントは大きく4つあります。まずOJT研修中にアポイントを取得したり、お客様の商談や初回商談を代行したりすることで、一定の収益を確保できる点です。
次に、お客様先に常駐することで毎月の業務委託費をいただきます。さらに、そのメンバーがお客様の経営課題や人的課題を把握し、当社のセールスアカウントマネージャーに共有します。そして、アカウントマネージャーがお客様の課題に寄り添い、最適な支援をご提案する計画を立てています。
社員としてマッチングした場合は、お客様から紹介手数料をいただきます。業務委託での常駐時にも当社のセールステックソリューションを自由に利用していただける体制を整え、付加価値を提供しながら取り組みを進めています。
現在は、2027年8月期末までに300名を採用することを計画しています。同時に、常駐人数は210名程度を想定し、30名の紹介を進める計画です。
① 新規商談数を増やすために
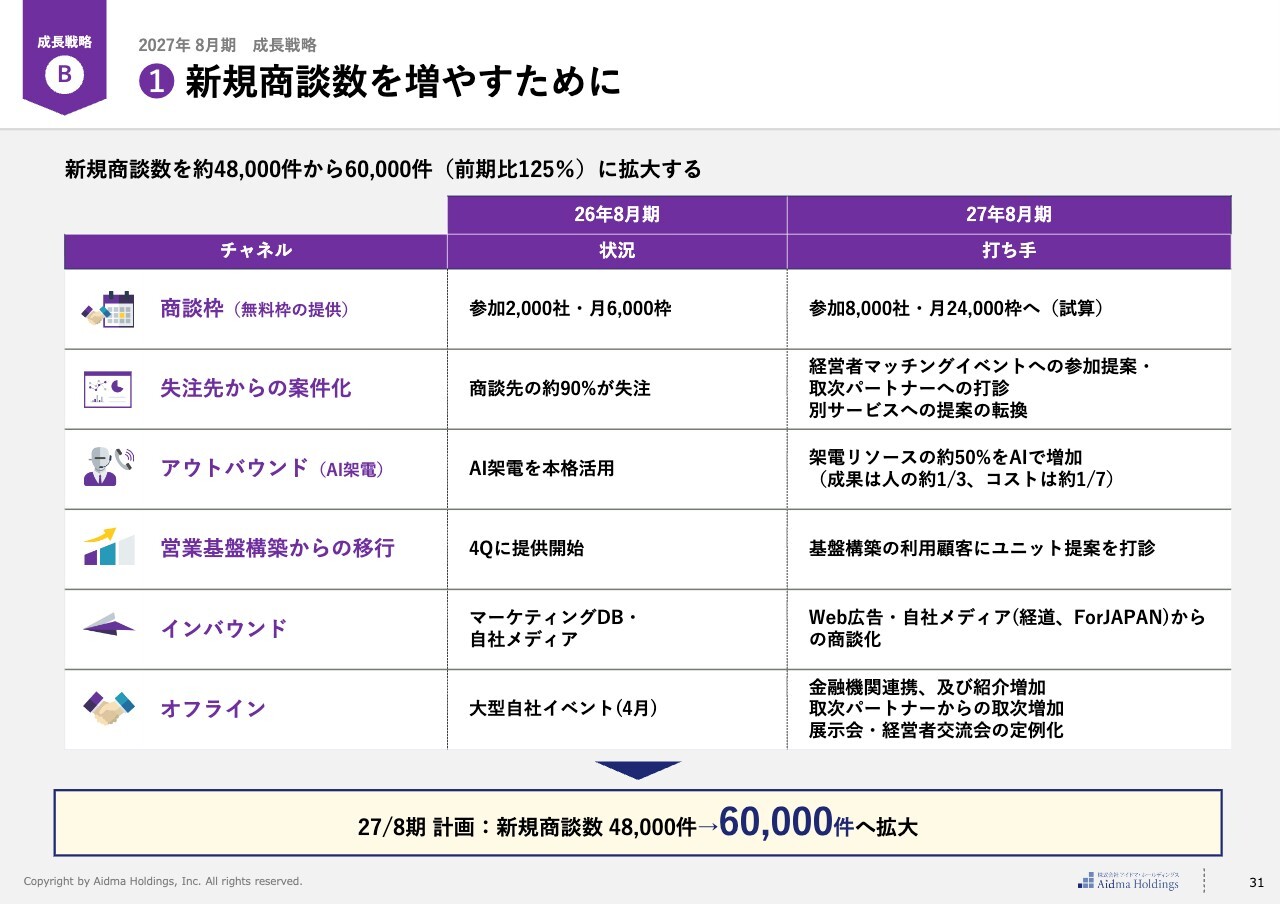
3つの成長戦略の2つ目に、新規商談を増やすための構造づくりとして、現在、新規商談数を通期で約4万8,000件から6万件程度まで引き上げることを目標に、複数の施策を並行して進めています。
もともと、2,000社に月6,000枠の商談枠を提供する計画で進めていましたが、社内リソースを整備した上で、今期は提供先を8,000社、月間の商談枠を2万4,000枠まで引き上げる計画に修正しました。
これらの施策を通じて、商談数を125パーセントまで増やすことを目指し、月次で状況を確認しながら取り組みを進めています。
② 新規受注率を上げるために
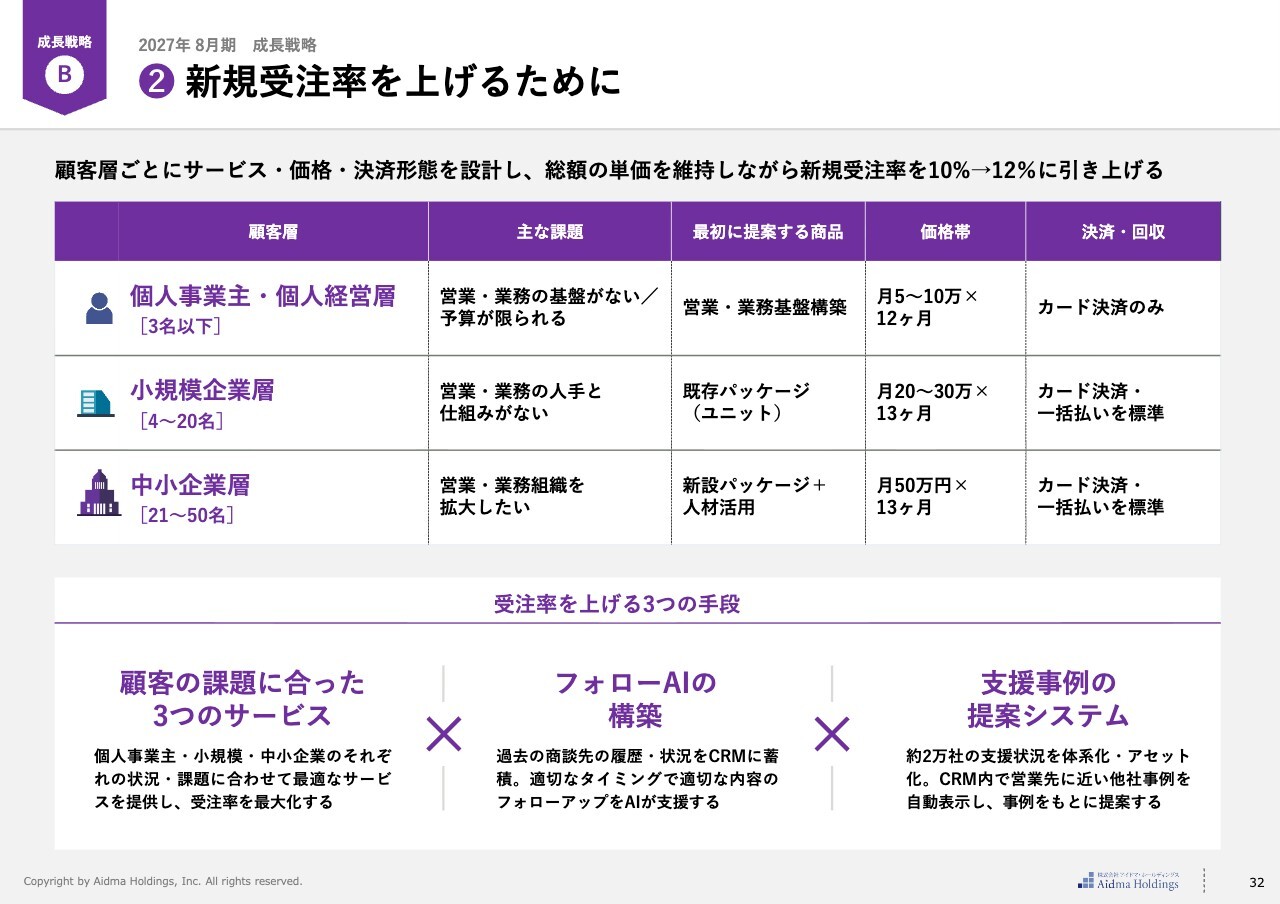
新規受注率を高めるため、企業規模に応じたパッケージを構築し、同時にお客様の失注要因を把握し、適切なサービスを提供しています。また、事例などを活用した提案システムを整備し、類似事例を瞬時に提示できるよう取り組んでいます。
③ 追加・継続の提案取得率を増加させるために
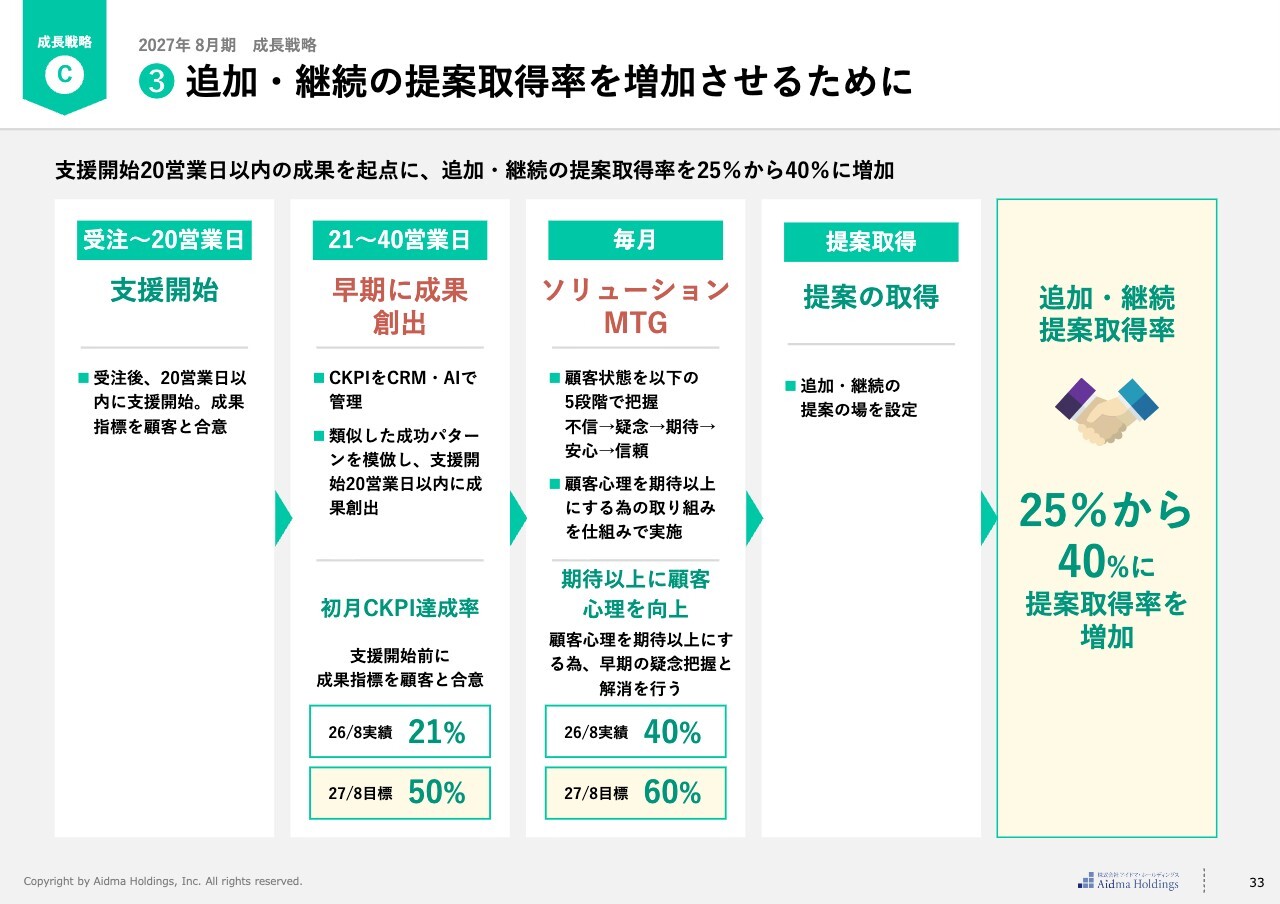
3つの成長戦略3つ目は、追加・継続受注に向けた取り組みについてです。受注を増やすには、2つの要素があります。1つ目はミーティングを通じて別ユニットの具体的な提案機会を得ること、2つ目はその機会から受注につなげることです。
提案の取得率を向上させるため、重要なKPIとして、支援開始から20営業日以内に早期成果を創出することと、毎月のミーティングでお客様の状況を期待以上に向上させることを掲げています。また、当社では顧客心理を5段階で定義し、あらゆる接点でお客様の状態を正確に把握できる仕組みを構築しました。
お客様から当社に期待以上の評価をいただいている場合、提案の取得率が明確に増加することがわかっています。この取り組みを同時に進め、提案機会の取得率を相対的に向上させる取り組みを進めています。
現在、期待以上の心理状態にあるお客様は全体の約40パーセントである一方、期待以上の水準に至っていないお客様が約60パーセントです。特に営業支援の分野でこの傾向が見られます。そのため、60パーセント以上のお客様を期待以上の心理状態へと転換していくことを目指しています。
④ 追加・継続受注率を上げるために
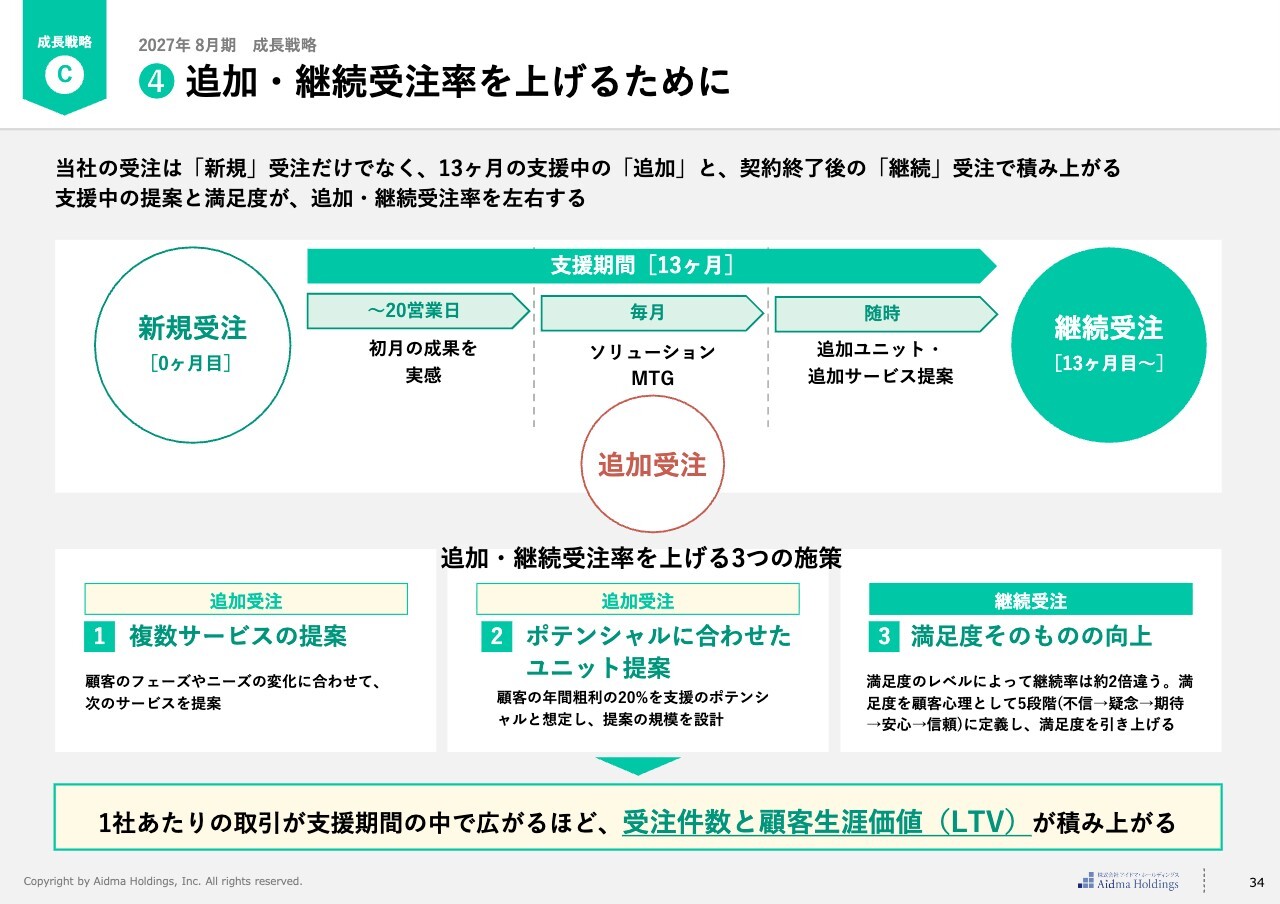
提案の取得率を上げた後に、受注率をさらに向上させる施策についてです。具体的には、新規受注後、13ヶ月の支援期間を経て継続受注をいただくパターンと、別のユニットを追加で注文いただくパターンがあり、受注につながるポイントは2つあります。
継続受注の場合、成果を上げることはもちろん、毎月のお客様との関係性を期待以上の水準に保つことが重要です。
受注率を向上させるために、主に3つの施策を進めています。1点目は、複数のサービスを用意し、お客様に提案できる体制を整えることです。
2点目は、お客様のキャッシュ状況や当社への投資余力を把握することです。お客様の事業規模や投資余力に応じて、提案内容や追加ユニットの規模を設計しています。
現時点では、お客様の事業規模や投資余力に応じて提案規模を設計し、各施策を進めている状況です。
⑤ 追加・継続受注率を上げるために
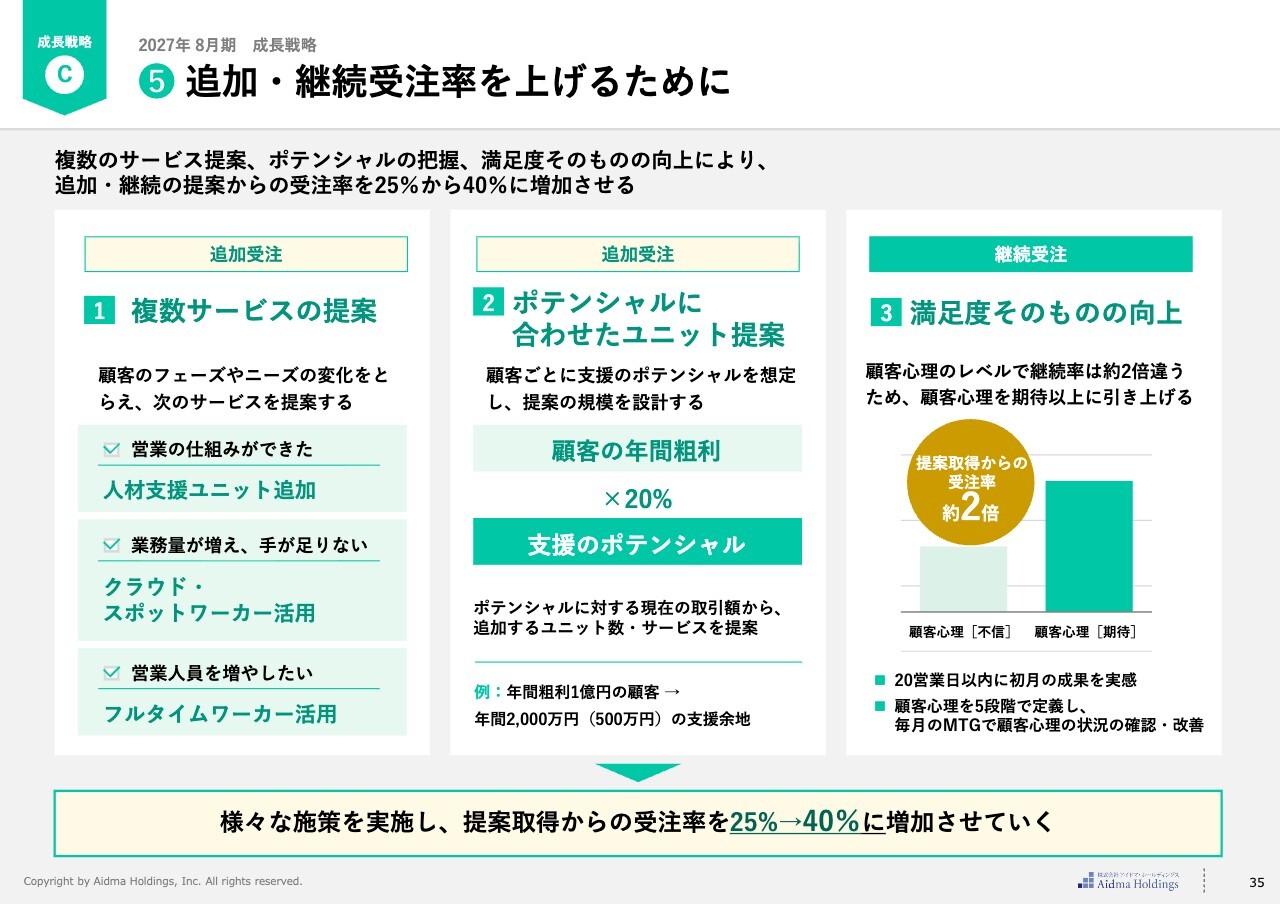
満足度のレベルによって継続率が大きく変動するのは当然ですが、5段階の定義に基づいて満足度を再定義し、引き上げることで、最終的な受注成果が約2倍になる可能性が見えています。
このような取り組みを進めながら、受注率も現在の20パーセントから40パーセントへ引き上げる計画を進めています。
中長期ビジョン
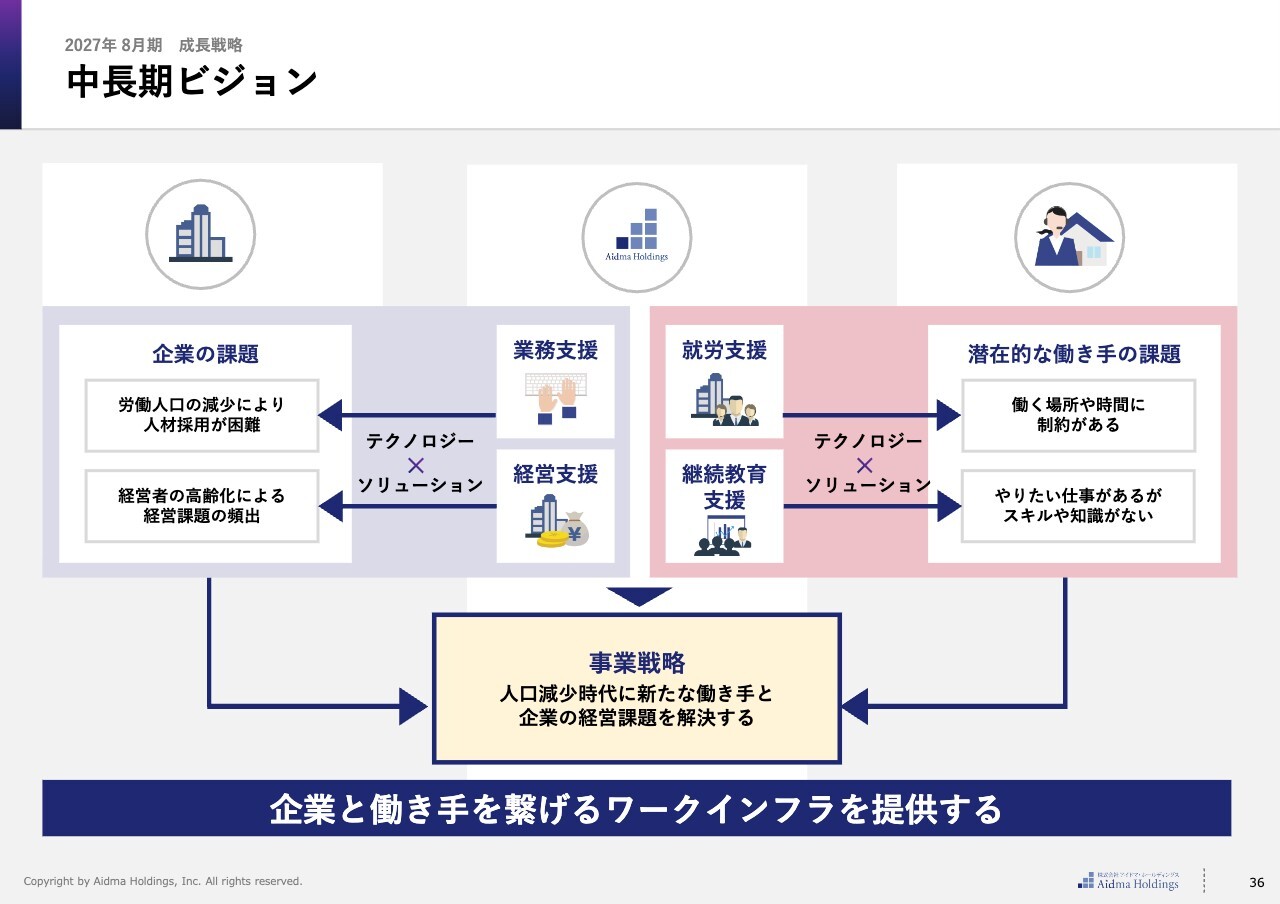
当社の事業の背景として、中小企業を中心とした労働人口の減少があります。求人倍率の問題もあり、採用は非常に難しくなっています。
また、経営者の高齢化に伴い、一定の品質を維持することも経営課題となっています。そこで当社は、業務支援や経営支援をテクノロジーと人の手を介して提供し、企業の課題解決をサポートしています。
同時に、「働きたいのに働けない」「やりたい仕事があるけれども、必要なスキルが足りない」といった課題を抱える働き手も支援しています。企業と働き手をつなぐインフラカンパニーを目指し、事業に取り組んでいます。引き続き、企業と働き手双方の課題を解決する取り組みを進めていきます。
以上、2026年8月期の実績と2027年8月期の計画についてご説明しました。
記事提供: