2026年11月16日に発表された、株式会社AViC2026年9月期通期決算説明の内容を書き起こしでお伝えします。
本日お伝えしたいこと(1/2)
市原創吾氏:2026年9月期通期の決算資料についてご説明します。株式会社AViC代表取締役社長の市原です。よろしくお願いします。
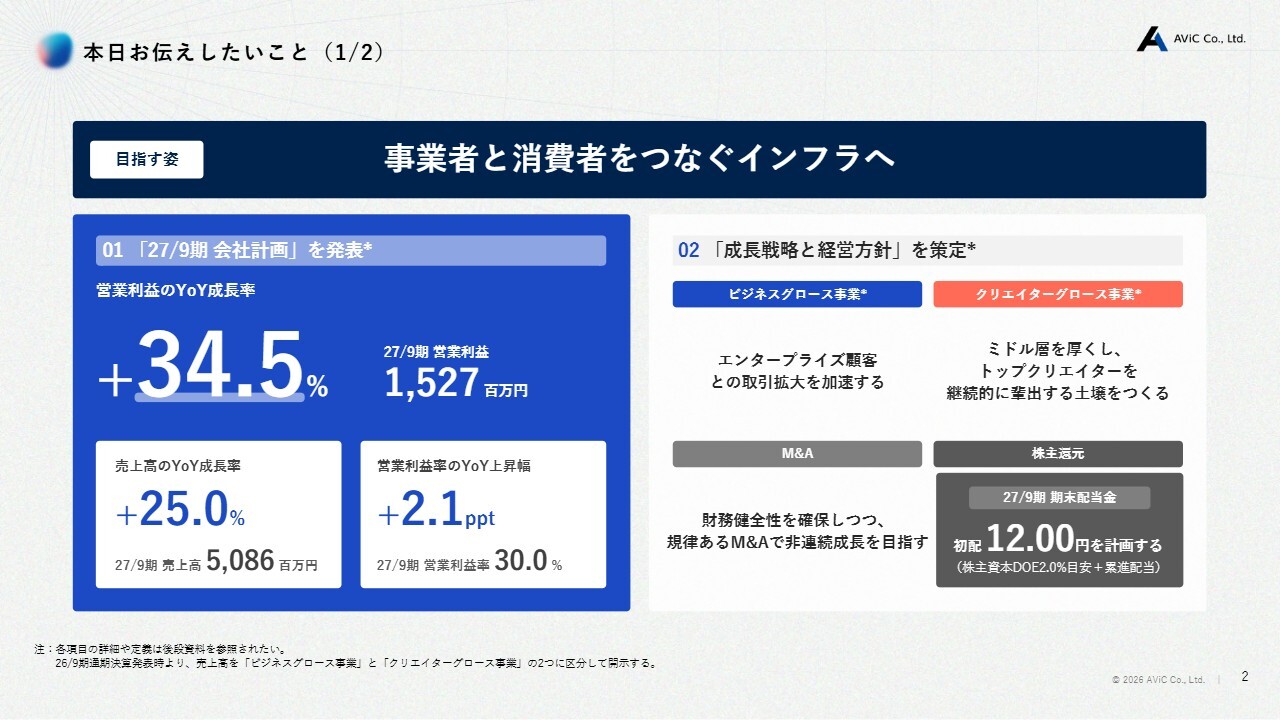
まず、2027年9月期の会社計画を発表しました。営業利益のYoY成長率はプラス34.5パーセントで、2027年9月期の営業利益は15億2,700万円を見込んでいます。売上高のYoY成長率はプラス25.0パーセントで、売上高は50億8,600万円を見込んでいます。営業利益率のYoY上昇幅はプラス2.1ポイントで、営業利益率は30.0パーセントを見込んでいます。
成長戦略と経営方針の策定についてご説明します。当社は、ビジネスグロース事業とクリエイターグロース事業の2つの事業を展開していきます。
ビジネスグロース事業では、エンタープライズ顧客との取引拡大を加速していきます。また、クリエイターグロース事業では、ミドル層を厚くするとともに、トップクリエイターを継続的に輩出する土壌を構築していきます。
M&Aについては、財務健全性を確保しつつ、規律あるM&Aを通じて非連続成長を目指します。株主還元については、初配として12円を計画しています。
本日お伝えしたいこと(2/2)
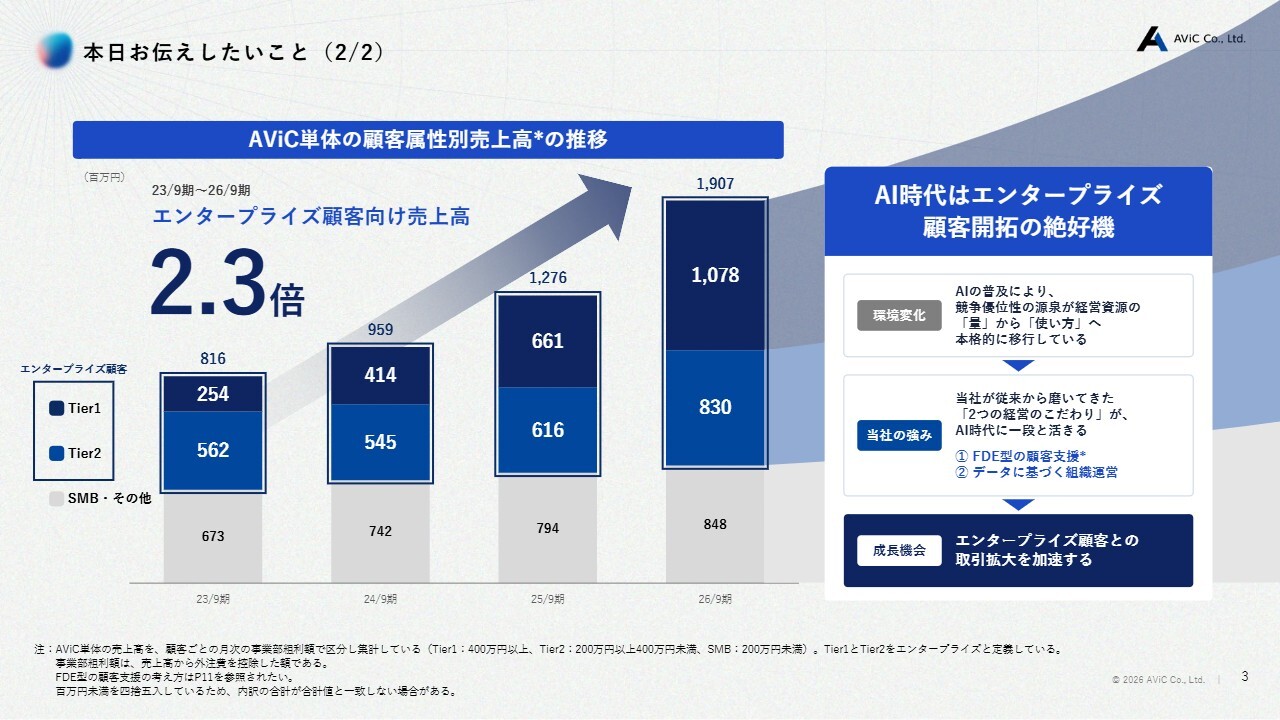
AViC単体の顧客属性別売上高の推移です。エンタープライズ顧客向けの売上高は2.3倍となっています。
AI時代は、エンタープライズ顧客開拓の絶好の機会だと捉えています。AIの普及に伴い、競争優位性の源泉が「量」から「使い方」へ本格的に移行していると考えています。
また、当社が従来から磨いてきた「2つの経営のこだわり」が、AI時代において一段と活きるようになってきたと感じています。FDE型の顧客支援とデータに基づく組織運営です。
これらを成長機会として、エンタープライズ顧客との取引拡大を加速していきます。
会社概要
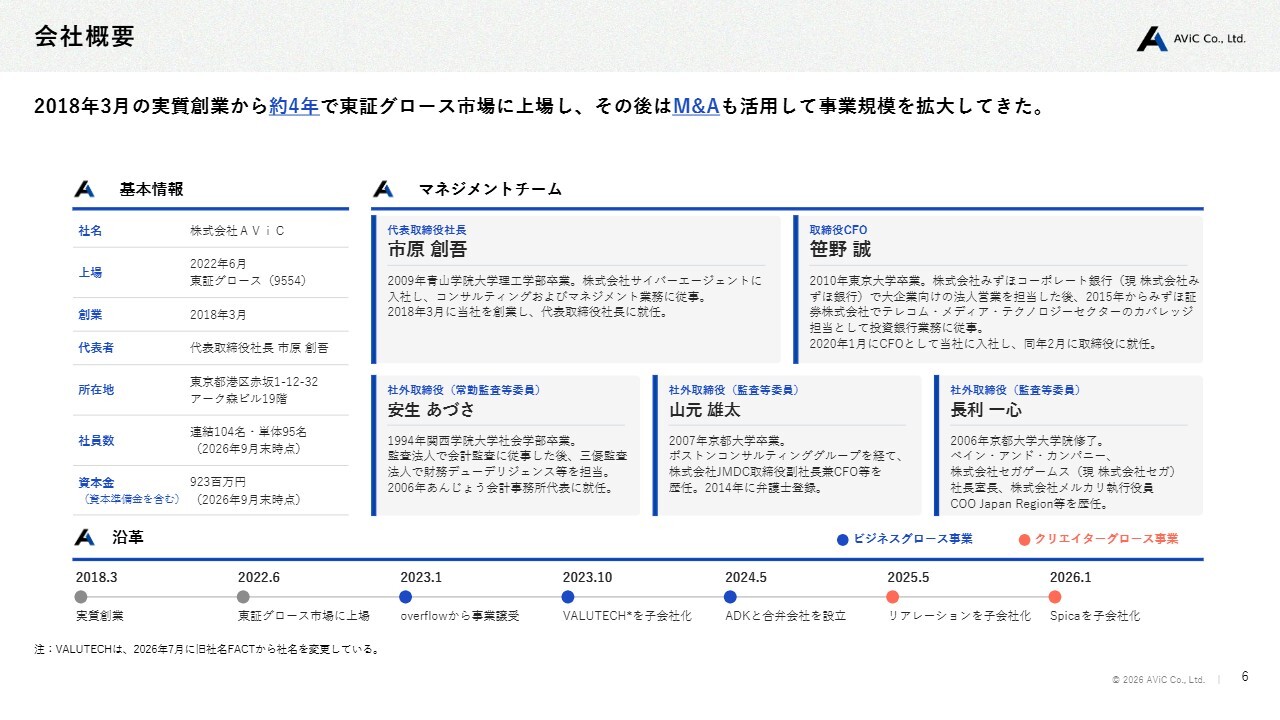
コーポレートハイライトです。当社は、2018年3月の実質創業から約4年で東京証券取引所グロース市場に上場し、その後はM&Aを活用しながら事業規模を拡大してきました。
事業系統図
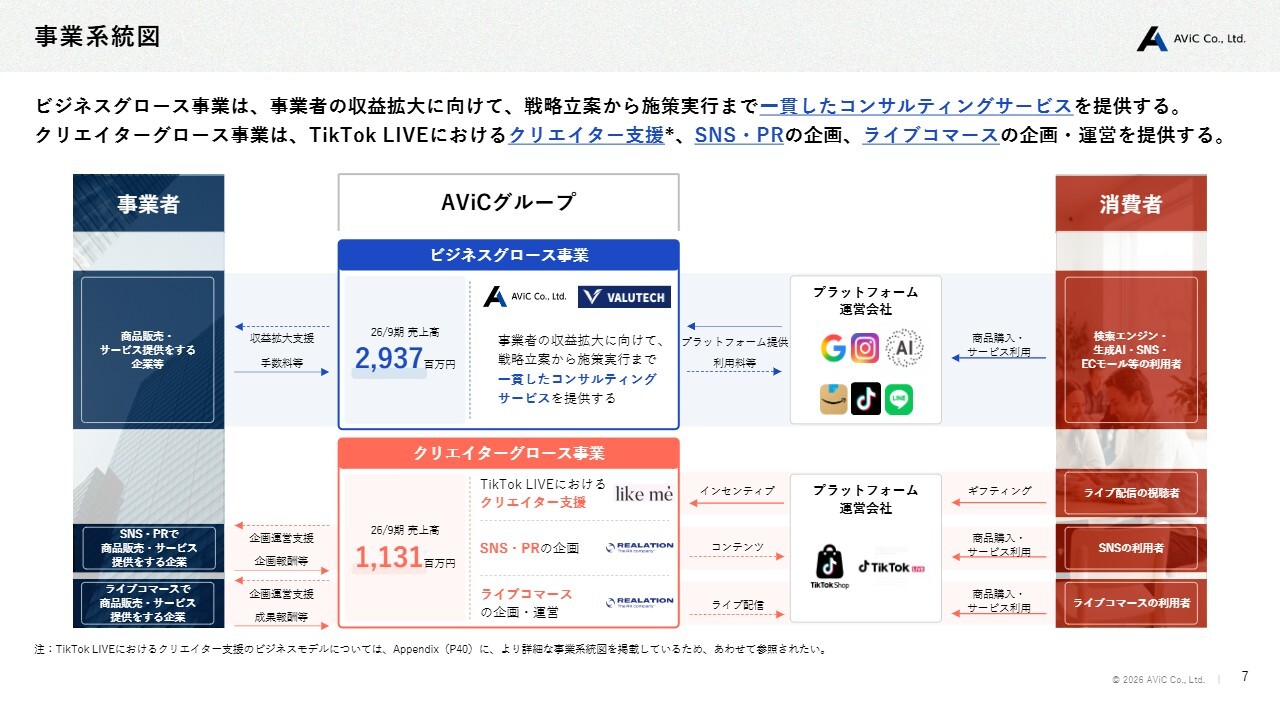
こちらのスライドは事業系統図です。ビジネスグロース事業では、事業者の収益拡大を目指し、戦略立案から施策実行まで一貫したコンサルティングサービスを提供しています。
クリエイターグロース事業では、「TikTok LIVE」におけるクリエイター支援のほか、SNS・PRの企画やライブコマースの企画・運営を手掛けています。
市場動向
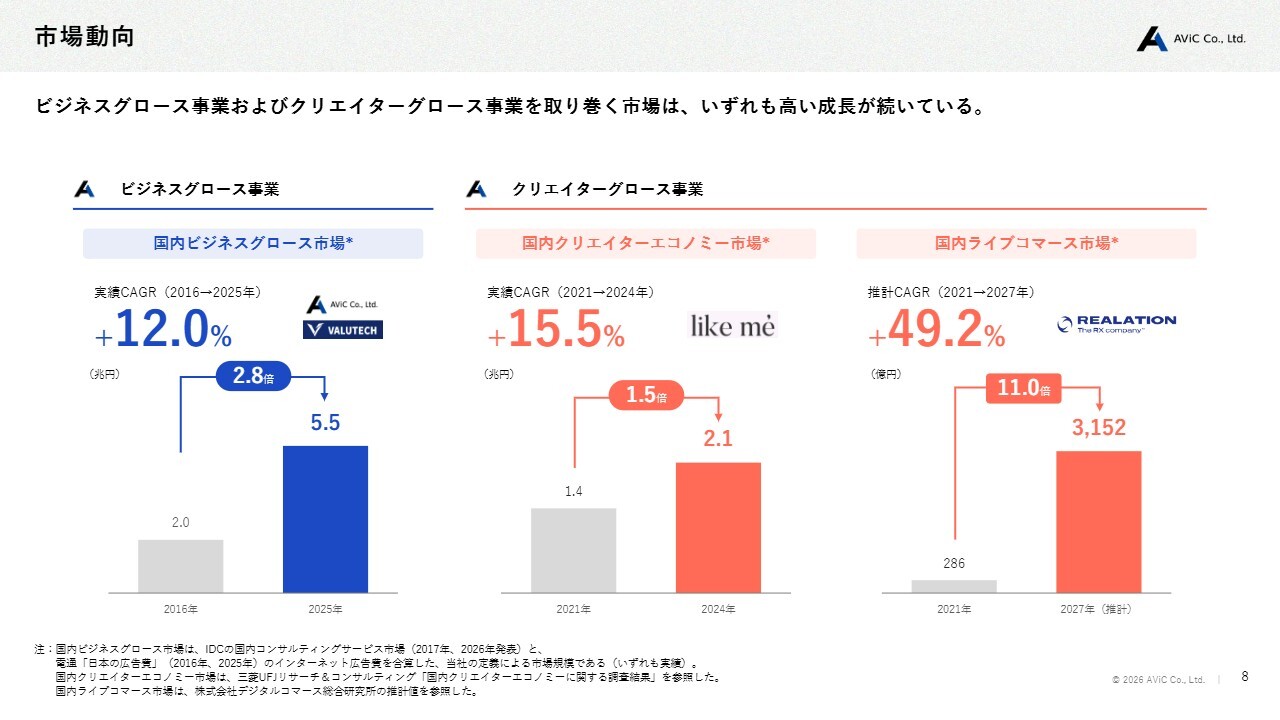
市場動向です。ビジネスグロース事業およびクリエイターグロース事業を取り巻く市場は、いずれも非常に高い成長を続けています。
業績動向
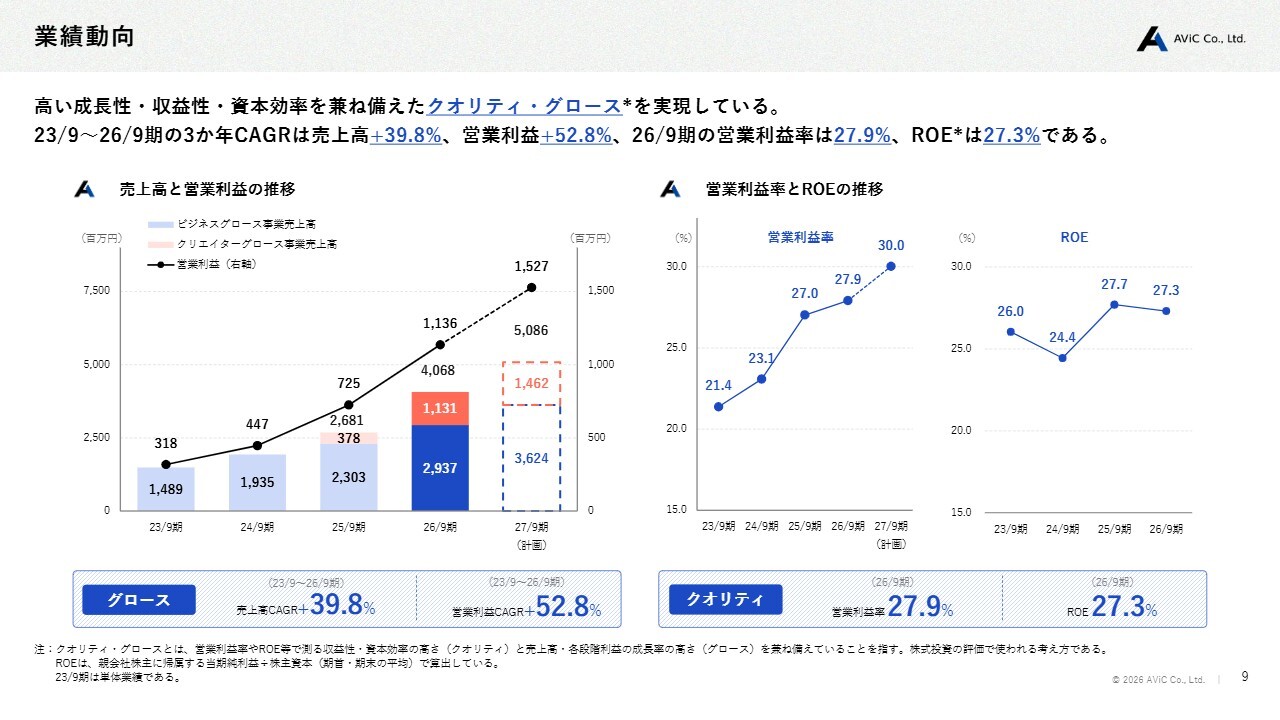
業績動向です。高い成長性、収益性、資本効率を兼ね備えたクオリティ・グロースを実現しています。
2023年9月期から2026年9月期の3ヶ年のCAGRは、売上高がプラス39.8パーセント、営業利益がプラス52.8パーセントとなっています。また、2026年9月期の営業利益率は27.9パーセント、ROEは27.3パーセントです。
エンタープライズ顧客との取引拡大
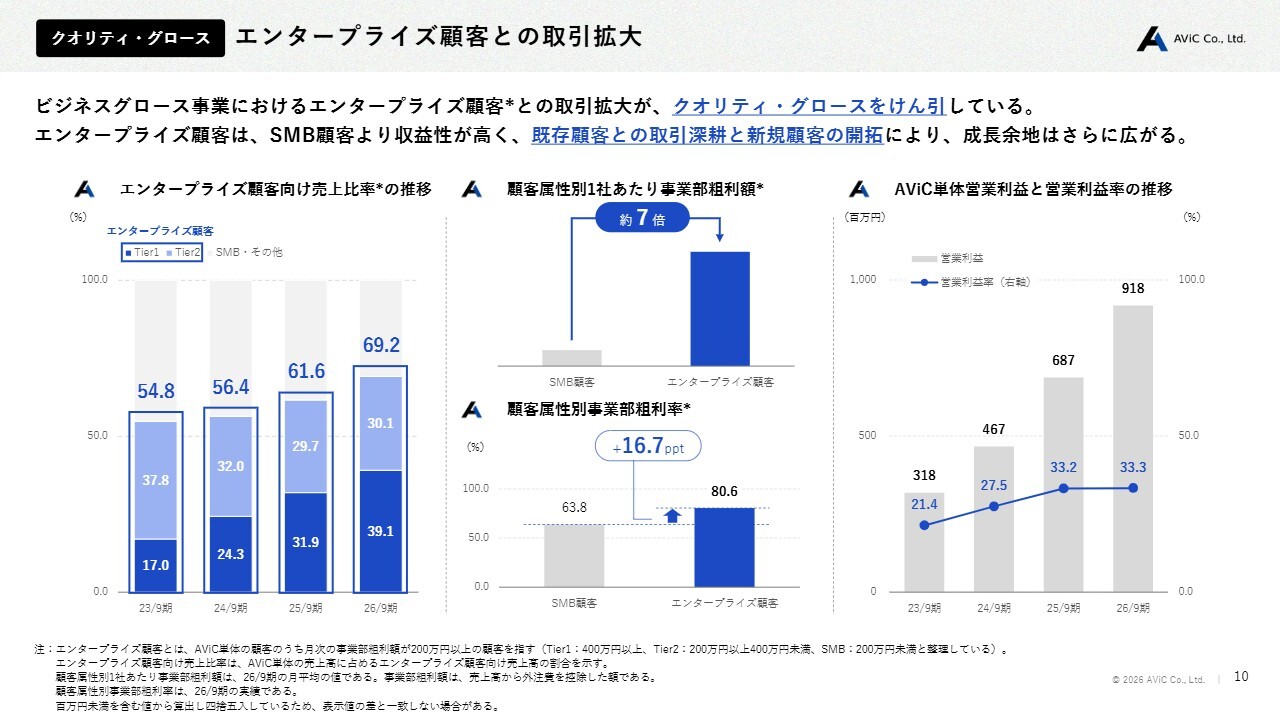
エンタープライズ顧客との取引拡大についてです。ビジネスグロース事業におけるエンタープライズ顧客との取引拡大が、クオリティ・グロースを牽引しています。
また、エンタープライズ顧客はSMB顧客より収益性が高く、既存顧客との取引深耕や新規開拓により、さらなる成長が期待されます。
スライド中央に記載しているとおり、SMB顧客と比較して、エンタープライズ顧客は平均粗利が約7倍、粗利率も16.7ポイント高く、これらの深耕や新規開拓が進んだことが、クオリティ・グロースのけん引に寄与しています。
経営のこだわり(1/2)|FDE型の顧客支援
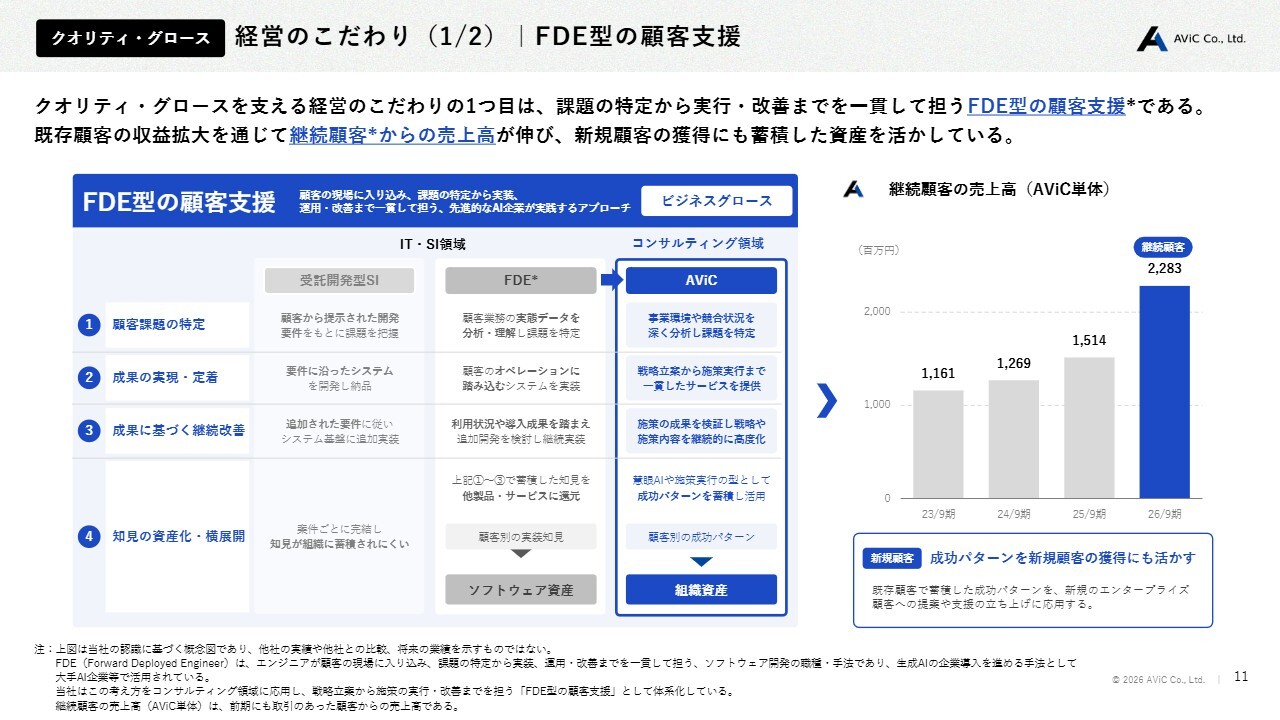
経営のこだわりの1つ目は、FDE型の顧客支援です。課題の特定から実行・改善までを一貫して担っており、既存顧客の収益拡大を通じて継続顧客からの売上高が伸びています。また、新規顧客の獲得においても蓄積した資産を活かしています。
経営のこだわり(2/2)|データに基づく組織運営
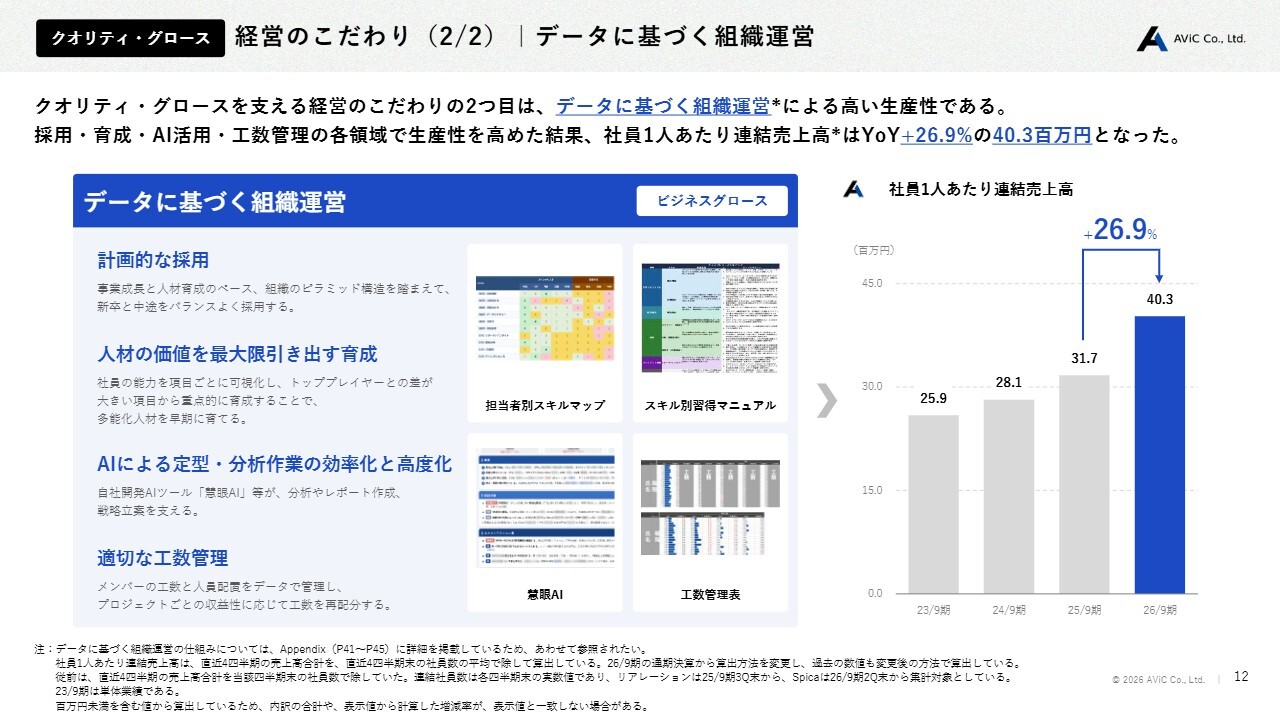
経営のこだわりの2つ目は、データに基づく組織運営です。採用・育成・AI活用・工数管理の各領域での取り組みにより、高い生産性を維持できています。その結果、1人あたりの売上高が前年同期比プラス26.9パーセントの4,030万円となりました。
AI時代に活きる当社の競争優位性
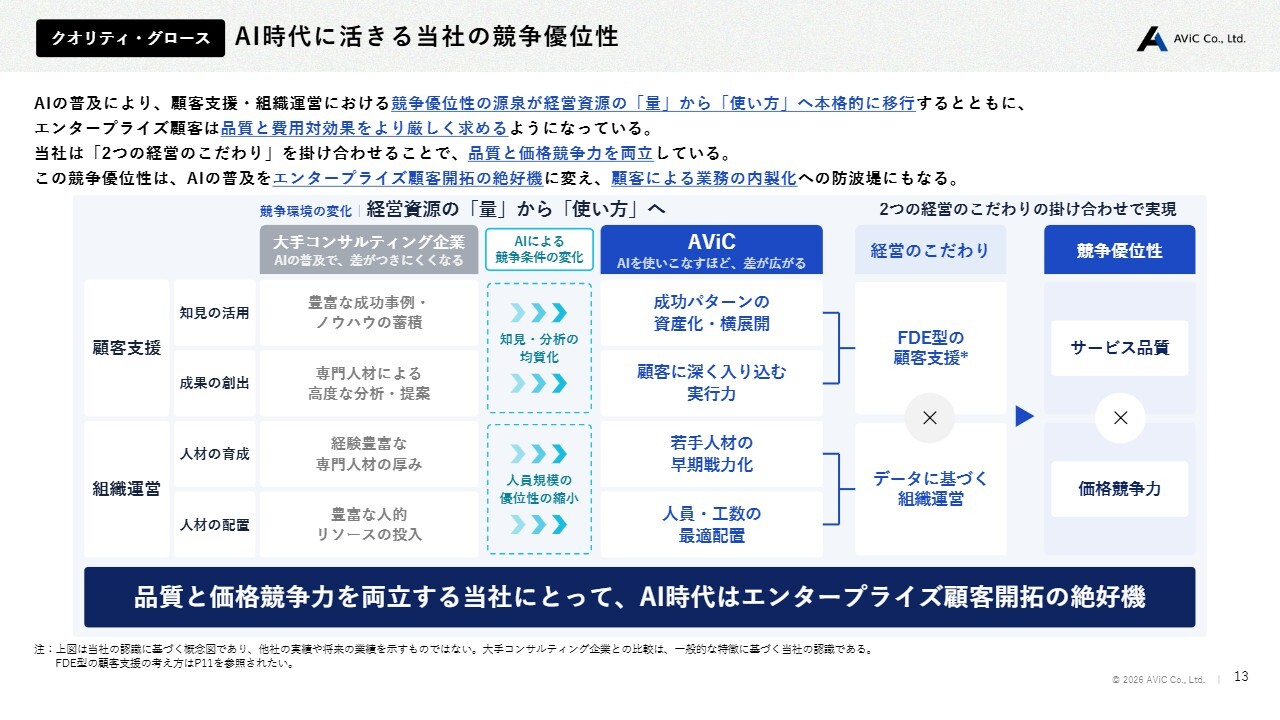
AI時代における当社の競争優位性についてです。AIの普及に伴い、顧客支援および組織運営における競争優位性の源泉が「量」から「使い方」へ本格的に移行するとともに、エンタープライズ顧客は品質と費用対効果をより厳しく求めるようになっています。
当社では「2つの経営のこだわり」を掛け合わせることで、大手企業と遜色のない品質と、価格面での優位性を両立させています。
この競争優位性を活かすことで、AIの普及をエンタープライズ顧客開拓の絶好の機会と捉えています。また、顧客による内製化への防波堤にもなると考えています。
通期業績|サマリー
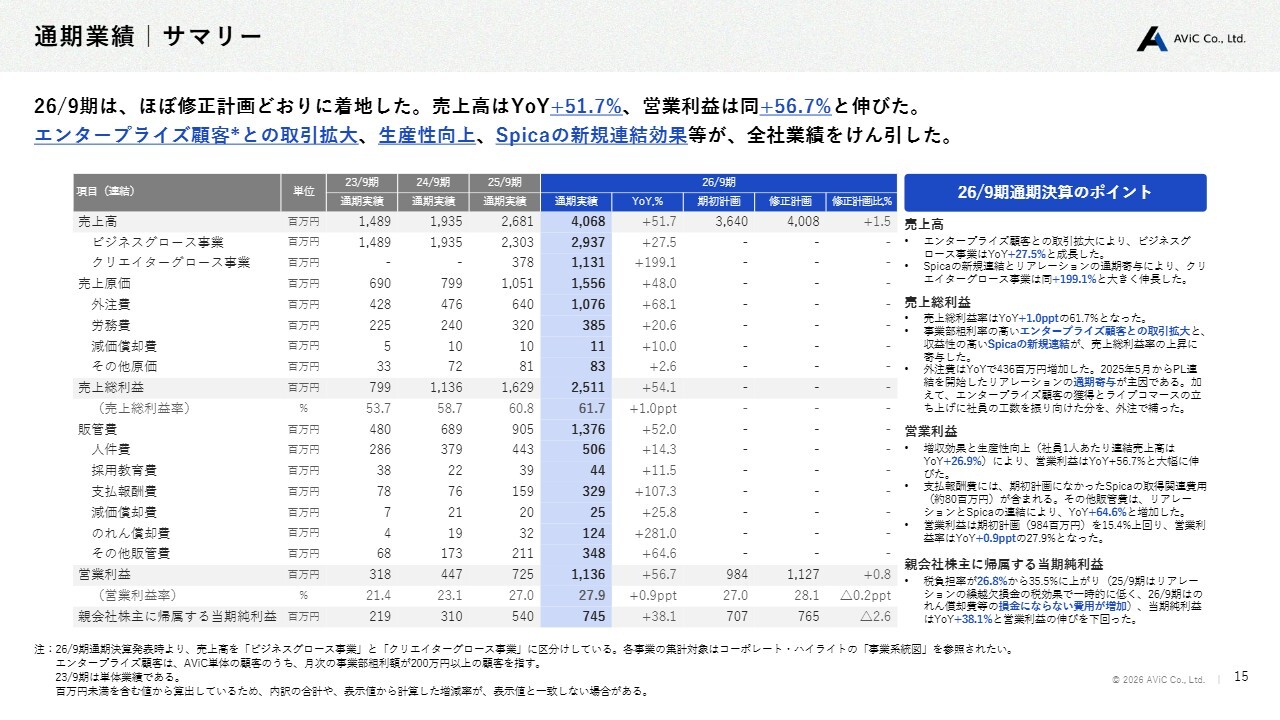
通期業績のサマリーです。2026年9月期の業績は、ほぼ修正計画どおりに着地しました。売上高は前年同期比51.7パーセント増、営業利益は前年同期比56.7パーセント増と、いずれも伸びています。
エンタープライズ顧客との取引拡大や生産性の向上、さらに今年グループに加わったSpica社の新規連結効果も加わり、全社業績を牽引しました。
四半期業績|売上高
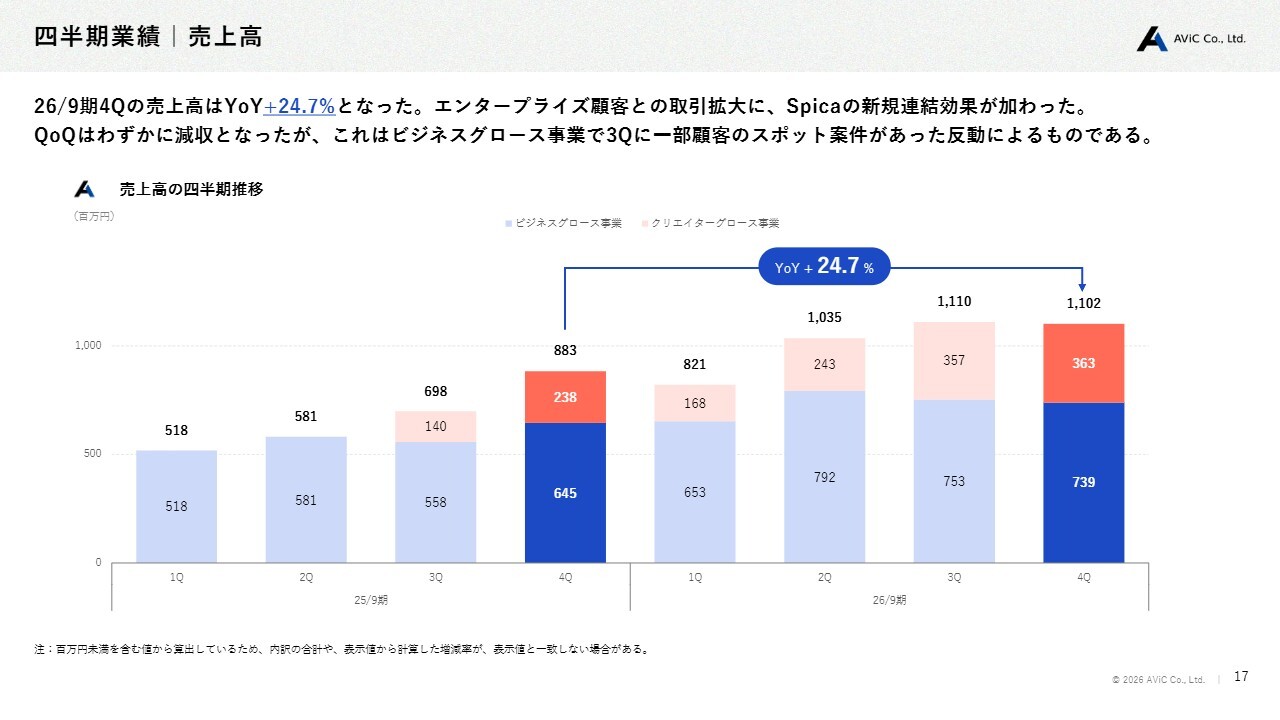
四半期業績の売上高についてです。第4四半期は前年同期比で24.7パーセント増となりました。これは、エンタープライズ顧客との取引拡大やSpica社の新規連結効果が加わったことによるものです。
一方、前四半期比ではわずかな減収となりましたが、これは第3四半期に一部顧客のスポット案件があった反動によるものです。
四半期業績|事業別売上高
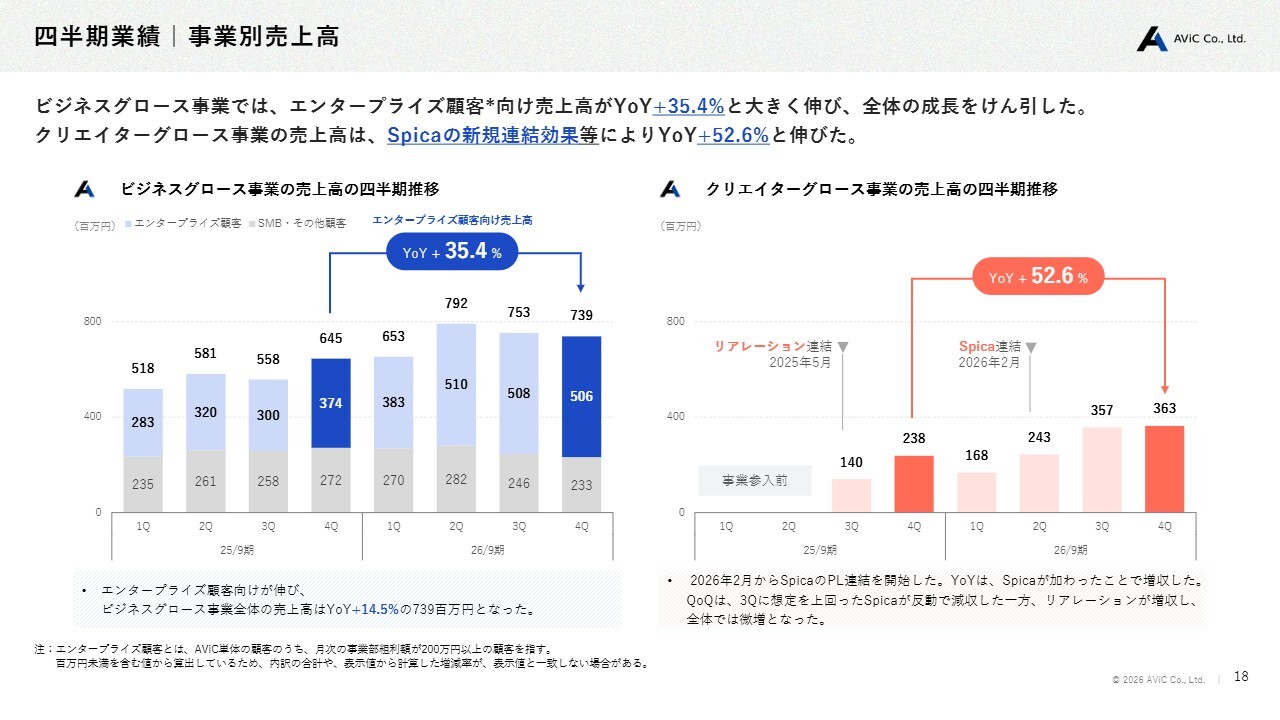
四半期業績の事業別売上高についてです。ビジネスグロース事業では、エンタープライズ顧客向けの売上高が前年同期比プラス35.4パーセントと大きく伸び、全体の成長を牽引しました。
クリエイターグロース事業は、Spica社の新規連結効果などにより、前年同期比プラス52.6パーセントと拡大しています。
四半期業績|売上総利益と売上原価
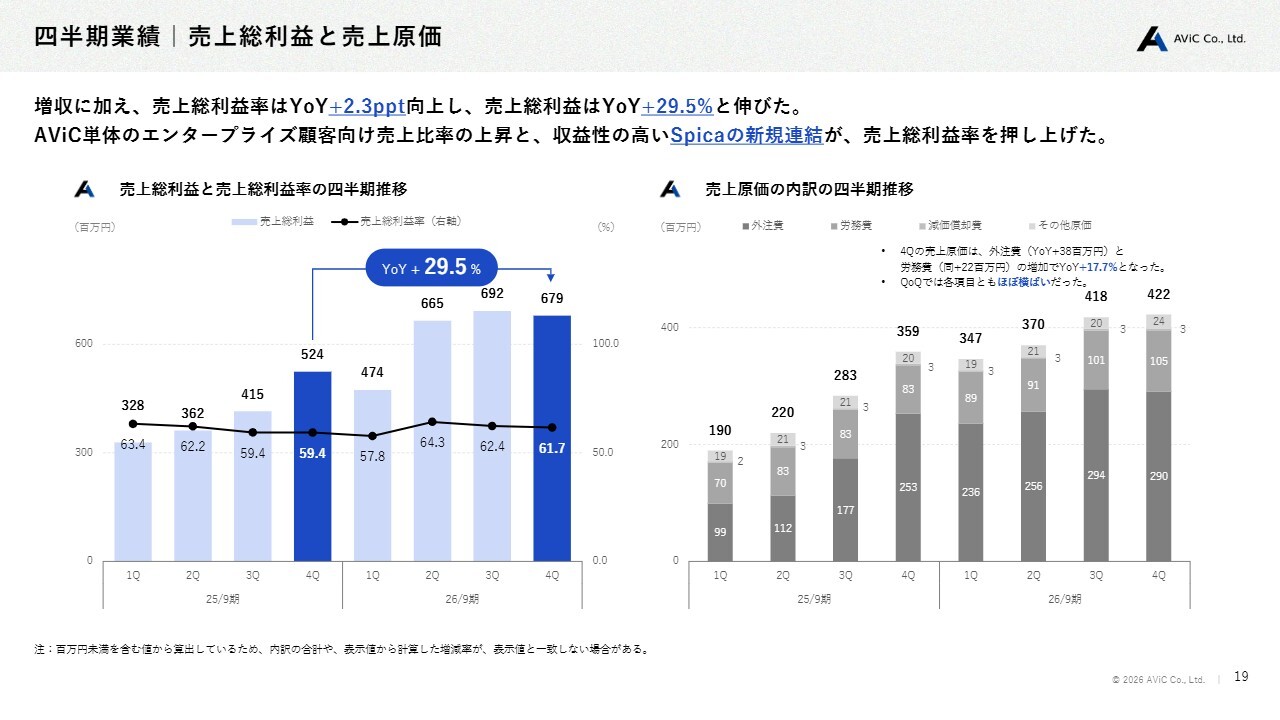
四半期業績の売上総利益と売上原価についてです。増収に加え、売上総利益率が前年同期比でプラス2.3ポイント向上し、売上総利益は前年同期比でプラス29.5パーセントの伸びを見せています。
また、AViC単体のエンタープライズ顧客向け売上比率の上昇や、収益性の高いSpica社の新規連結が売上総利益率向上の要因となっています。
四半期業績|営業利益と営業利益率
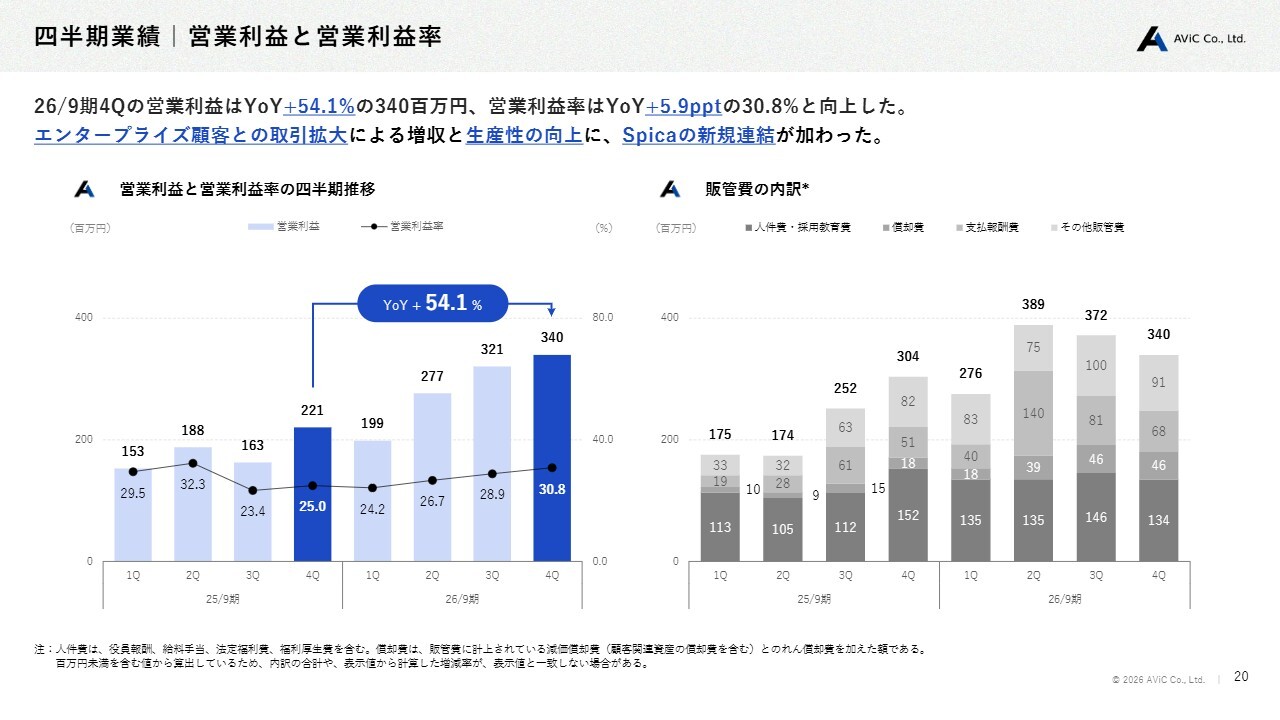
四半期業績の営業利益と営業利益率です。営業利益は前年同期比プラス54.1パーセントの3億4,000万円、営業利益率は前年同期比プラス5.9ポイントの30.8パーセントと、非常に高い水準に改善しています。
こちらも同様に、エンタープライズ顧客の拡大と生産性の向上に、新規に加わったSpica社の影響も相まって、過去最高の営業利益を達成しています。
四半期業績|営業利益の増減分析
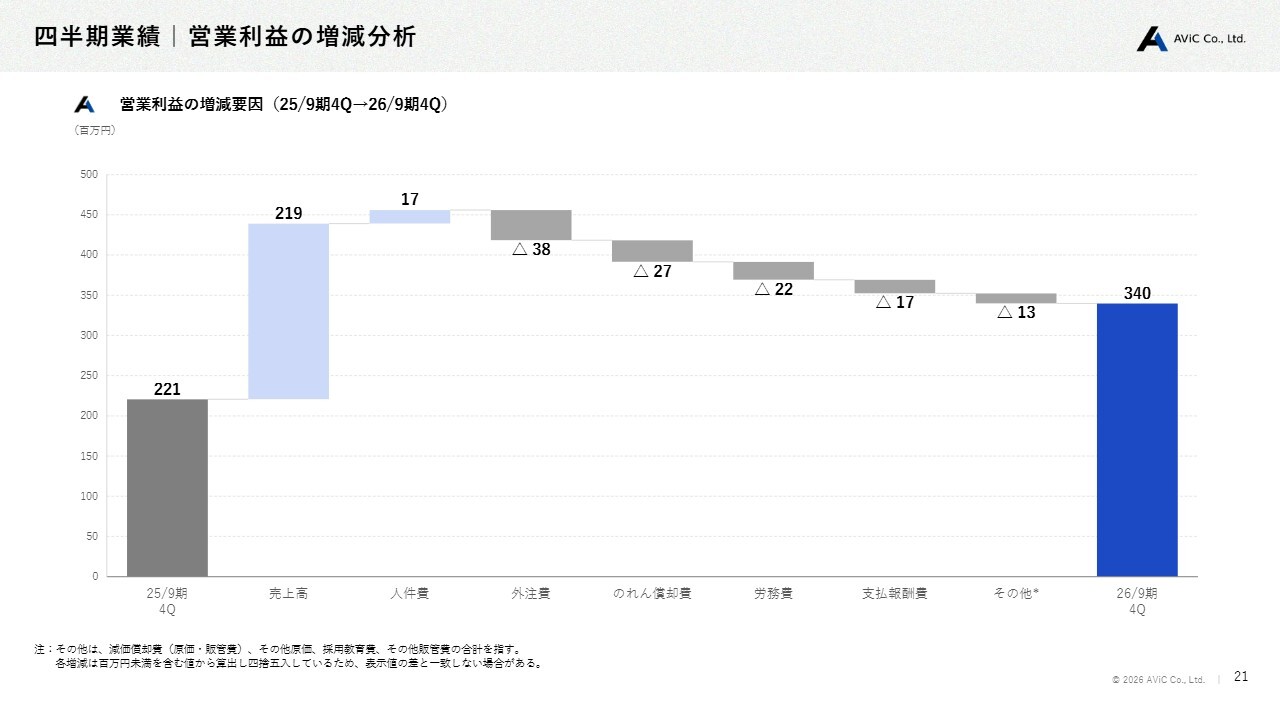
四半期業績の営業利益増益分析は、スライドに記載のとおりです。
経営指標(1/2)
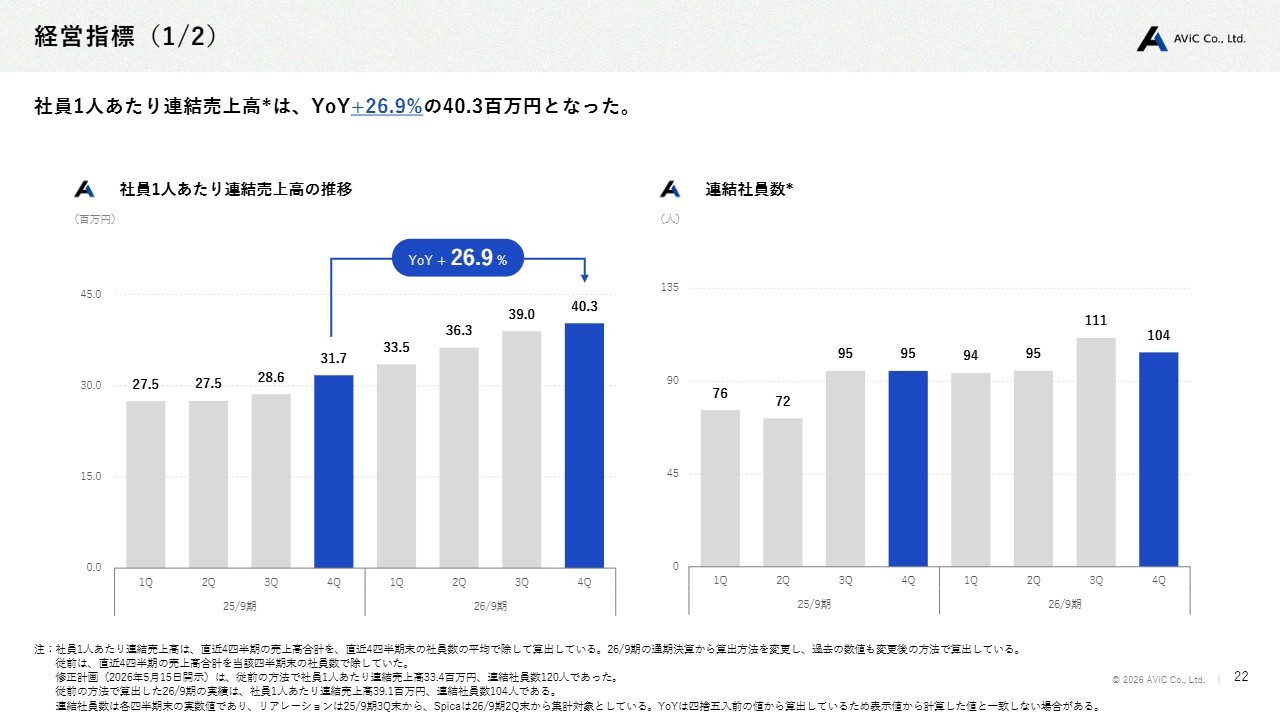
経営指標です。社員1人あたりの連結売上高は、前年同期比プラス26.9パーセントの4,030万円となっています。
経営指標(2/2)
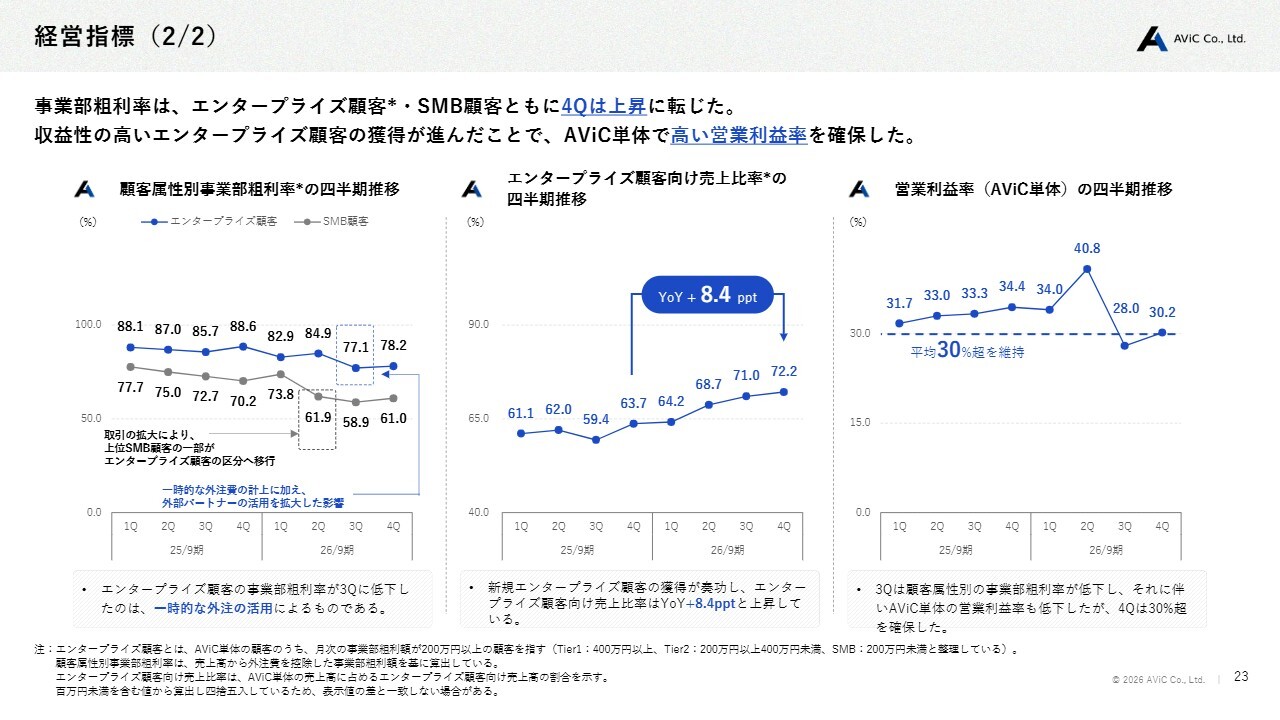
事業部の粗利率は、エンタープライズ顧客およびSMB顧客のいずれも、第4四半期に上昇に転じました。
AViC単体でも、引き続き収益性の高いエンタープライズ顧客の獲得が進んだことにより、高い営業利益率を確保しています。
27/9期 会社計画|サマリー
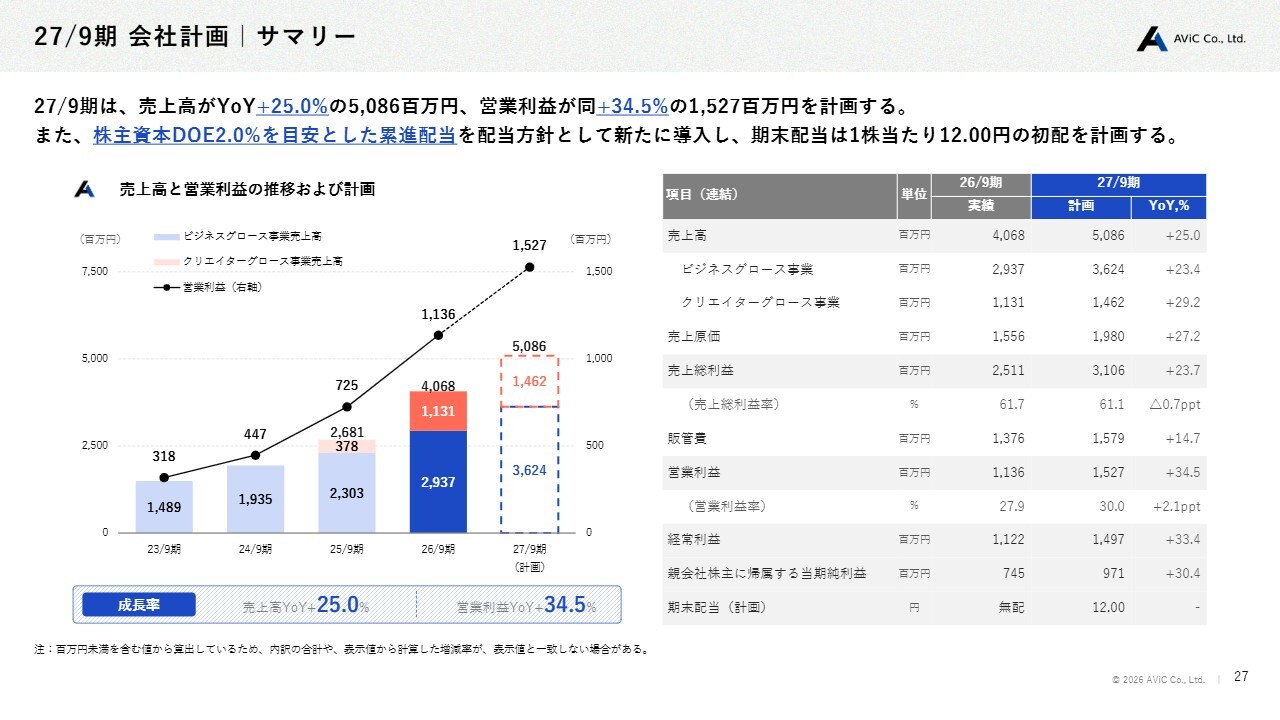
2027年9月期の会社計画についてご説明します。まずはサマリーです。売上高は前年同期比プラス25.0パーセントの50億8,600万円、営業利益は前年同期比プラス34.5パーセントの15億2,700万円を計画しています。
また、DOE(株主資本配当率)2.0パーセントを目安とした累進配当を、新たな配当方針として導入しました。
期末配当は、1株当たり12円の初配を計画しています。
27/9期 会社計画|前提条件
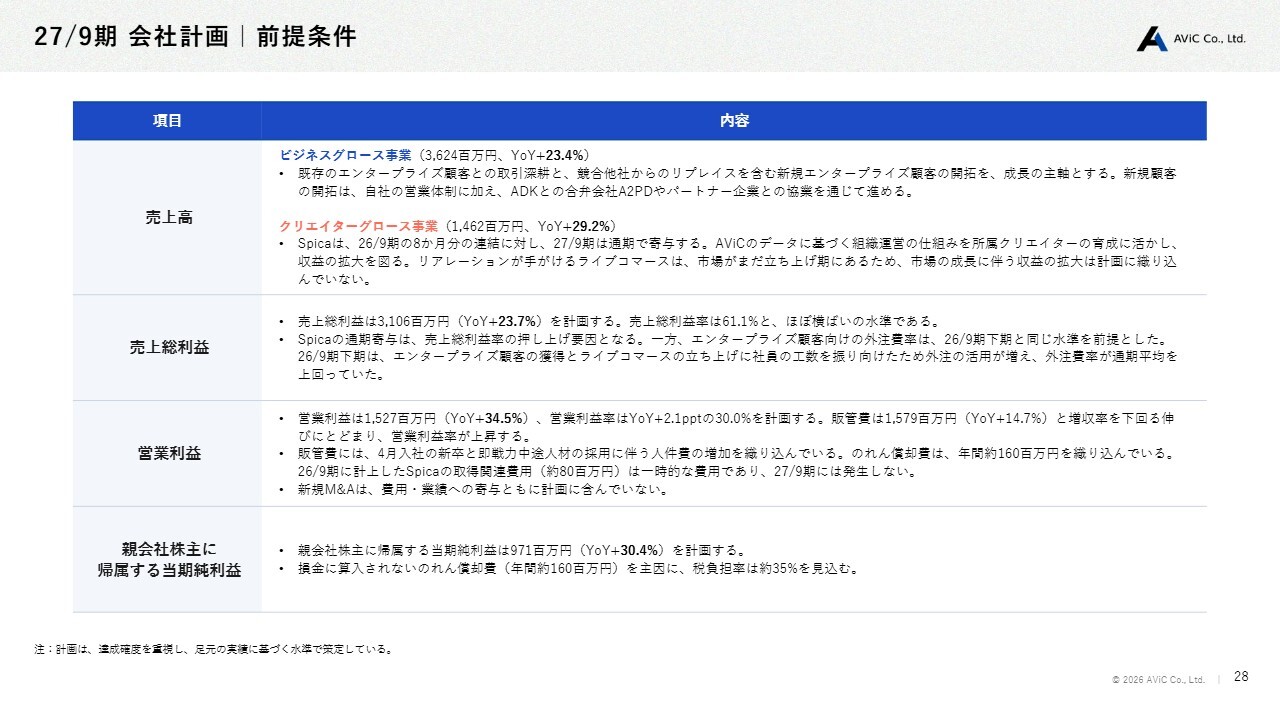
前提条件はスライドに記載のとおりです。
27/9期 会社計画|四半期業績見通し
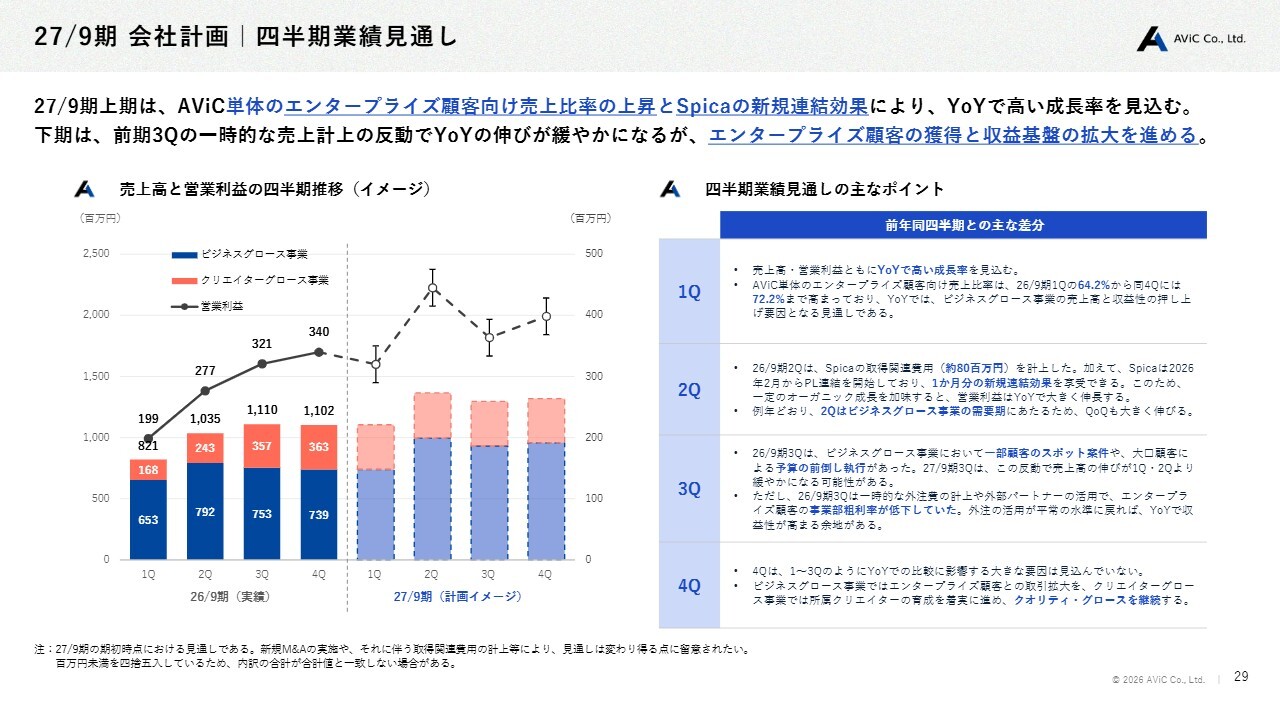
四半期業績の見通しです。AViC単体のエンタープライズ顧客向けの売上比率上昇とSpica社の新規連結効果により、前年同期比で高い成長率を見込んでいます。
下期については、前期第3四半期における一時的な売上計上の反動で前年同期比の伸びが緩やかになる予定ですが、エンタープライズ顧客の獲得と収益基盤の拡大を進めていきます。
2027年9月期の計画イメージは、スライド左下の図のとおりです。第2四半期は、当社の需要期にあたるため、非常に高い成長となる見込みです。その後も第3四半期、第4四半期において、前期と比べて高い成長を業績の見通しとして見込んでいます。
サマリー
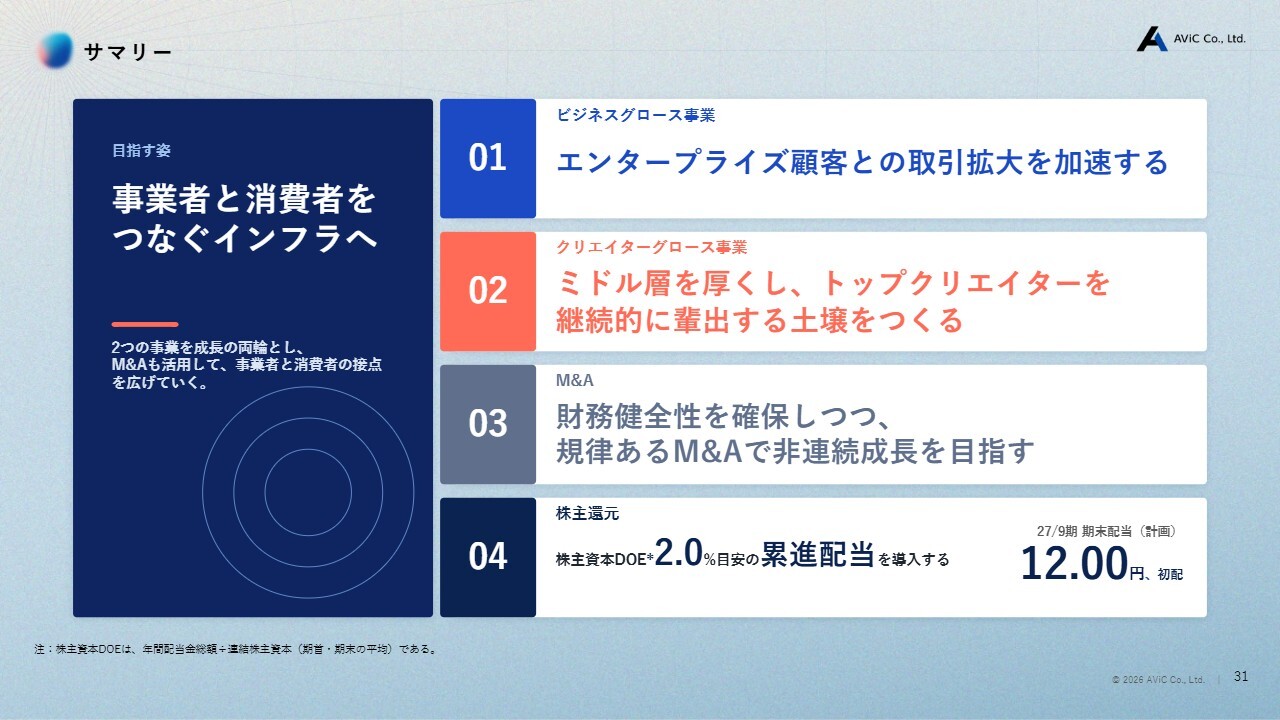
成長戦略と経営方針についてです。まずはサマリーです。
1点目のビジネスグロース事業では、エンタープライズ顧客との取引拡大を加速します。2点目のクリエイターグロース事業では、ミドル層を厚くしながら、トップクリエイターを継続的に輩出する土壌をつくります。3点目のM&Aでは、財務健全性を確保しつつ、規律あるM&Aを通じて非連続的な成長を目指します。4点目の株主還元では、株主資本DOE2.0パーセントを目安とした累進配当で、初配は12円です。
ビジネスグロース
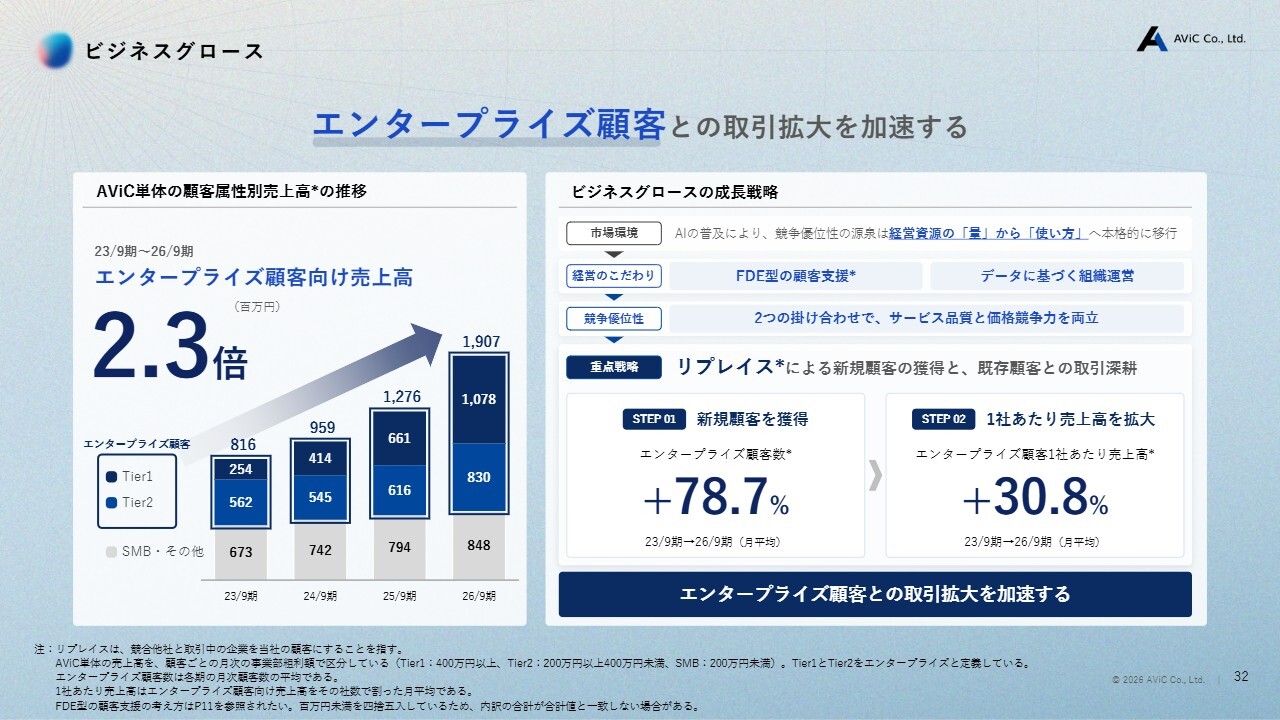
ビジネスグロース事業です。エンタープライズ顧客との取引拡大を加速させます。
売上高は2.3倍と非常に伸びている状況ですが、今後もFDE型の顧客支援とデータに基づく組織運営を進めながら、当社の競争優位性であるサービス品質と価格競争力の両立により、リプレイスを引き続き行っていきます。
クリエイターグロース
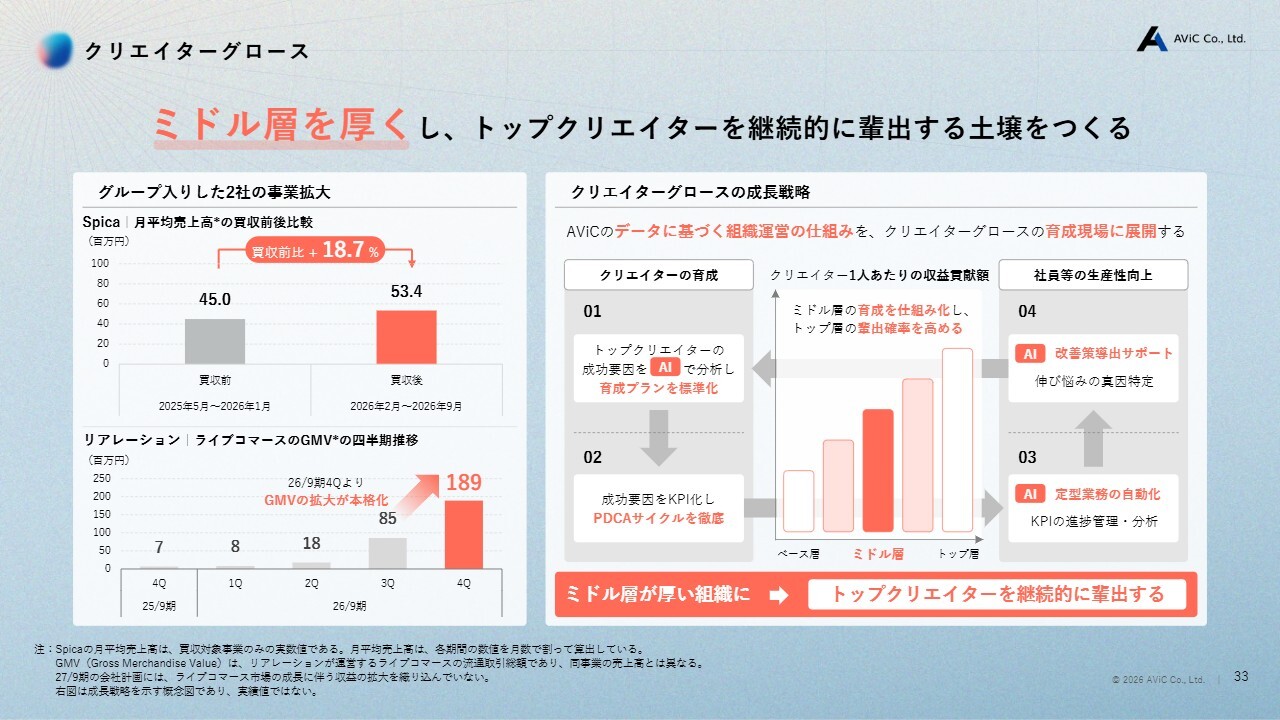
クリエイターグロース事業です。スライド左側に記載のとおり、グループ入りした2社のうち、Spica社については、買収前と買収後の比較、すなわち2025年5月から2026年1月と2026年2月から9月の比較では、18.7パーセントの成長を記録しており、買収前と比べて非常に順調にPMIが進んでいます。
また、リアレーション社については、ライブコマースのGMV(流通取引総額)の四半期推移においても、垂直立ち上げが実現できています。
M&A
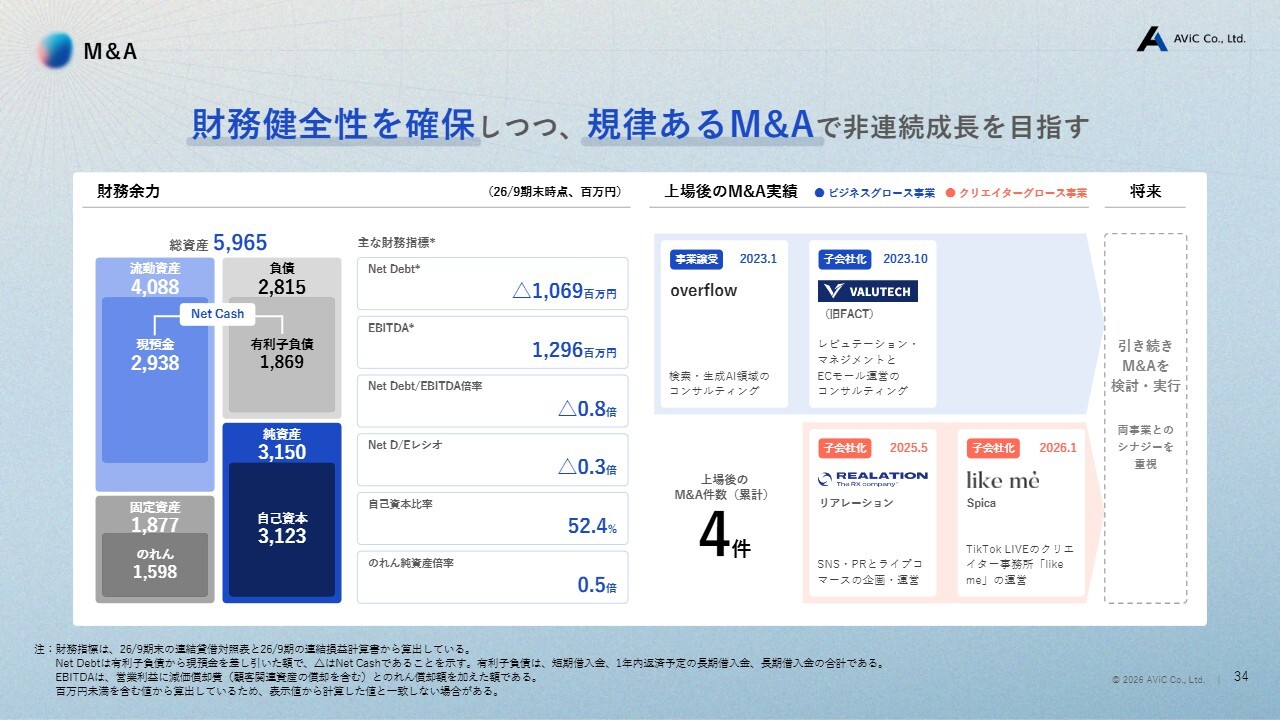
M&Aです。財務健全性を確保しながら、規律あるM&Aを実施し非連続的な成長を目指します。
株主還元
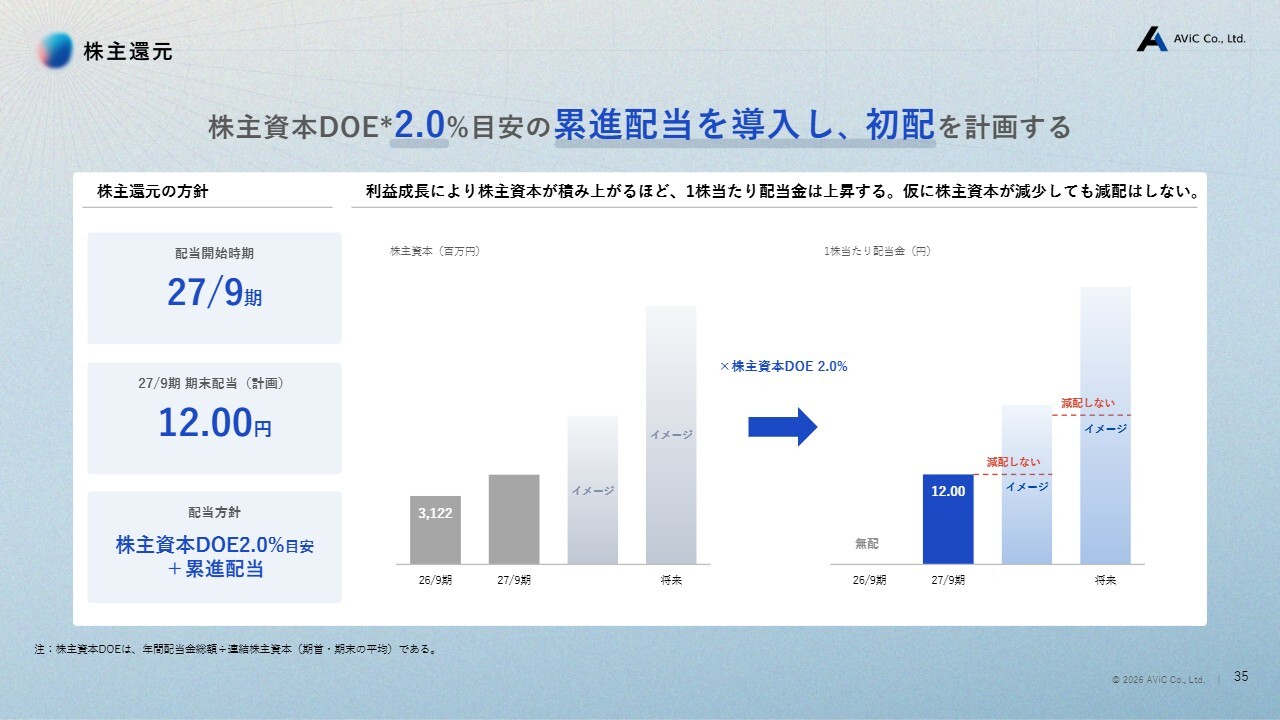
株主還元です。株主資本DOE2.0パーセントを目安に初配を計画しています。
目指す姿
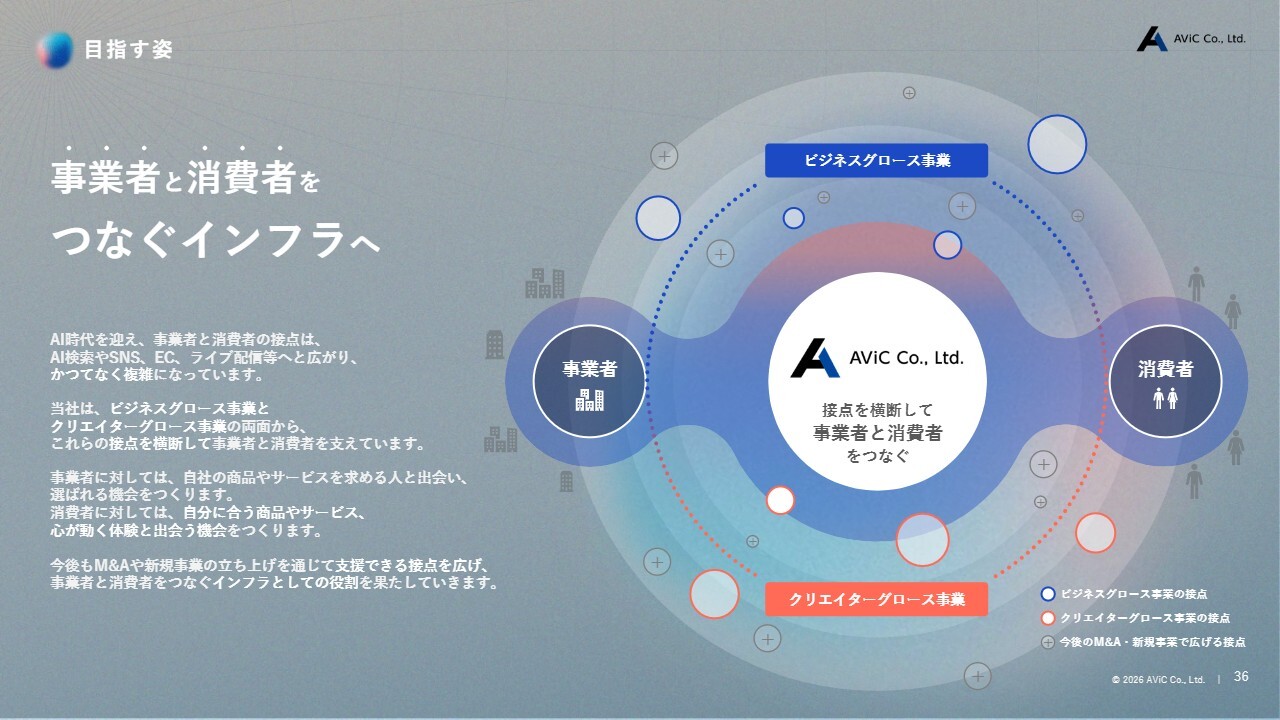
当社が目指す姿は、事業者と消費者をつなぐインフラです。AI時代を迎え、事業者と消費者の接点はAI検索やSNS、EC、ライブ配信などに広がり、かつてなく複雑になっていると認識しています。
当社は、ビジネスグロース事業とクリエイターグロース事業の両面から、これらの接点を横断しながら事業者と消費者を支えていきます。
事業者に対しては、自社の商品やサービスを求める人々との出会いを促進し、選ばれる機会を創出します。消費者に対しては、自分に合う商品やサービス、心が動く体験と出会える機会を提供していきます。
今後も、M&Aや新規事業の立ち上げを通じて支援できる接点を広げ、事業者と消費者をつなぐインフラとしての役割を果たしていきます。説明は以上です。
質疑応答:今後のIRや情報発信の位置づけについて
「有言実行ということで、初配およびDOE導入による配当に踏み切っていただき、株主への強いコミットメントに感謝しています。今後は、個人投資家向けのIRや情報発信をどのように位置づけ工夫していくのか、お考えを教えてください」というご質問です。
今回から初めての配当となりますが、まずは配当方針を発表できたことをうれしく思っています。今後も個人投資家のみなさまを中心にしっかりと支えていただけるように、丁寧なコミュニケーションを心がけながら、IRの情報発信を続けていきたいと考えています。
質疑応答:AIの高度化と人材採用戦略について
「AIの高度化と、業務実装によって1人当たりの生産性が大きく向上している点を高く評価しています。今後さらに事業規模や顧客数を拡大していくにあたり、人員の増加をこれまで以上に抑制し、少数精鋭で営業レバレッジを効かせて営業利益率を高めていく方針なのか、トップラインで成長を最大化するため採用を引き続き拡大していく考えなのか、お考えをお聞かせください」というご質問です。
AIの高度化と実装により、1人当たりの生産性は非常に高くなっています。また、今後もさらに向上する可能性があると考えています。一方で、まだチャンスがあると認識しており、引き続き中途採用の強化を進め、新卒採用にも力を入れていきたいと考えています。そのため、極端に人数を最小限に抑える方針はとっていません。
質疑応答:社員のモチベーション維持に向けた給与水準の引き上げについて
「組織拡大に伴い人数も増えていますが、現場との密なコミュニケーションやフォローアップは現在も適切に機能しているのでしょうか。また、社員のモチベーション維持に向けた給与水準の引き上げや、還元が適切に行われているのかをうかがいたいです」というご質問です。
今期も全社としてベースアップを行っています。当社は平均年齢が若い会社ではありますが、業界内では最高水準に近づいてきているのではないかと考えています。引き続き他社と比較しても平均給与が高い水準となることを目標に、取り組んでいきたいと考えています。
質疑応答:日本企業の中国進出支援について
「日本企業の中国等への進出支援に関するIRを過去に発表していますが、足元は一旦優先順位を下げ、休止・様子を見ているという認識でよろしいでしょうか?」というご質問です。
現在、ビジネスグロース事業およびクリエイターグロース事業が順調で、こちらを優先しています。一方で、日本企業の中国進出よりも、中国企業から日本への進出についての依頼が非常に増加しているため、現在はこちらに注力しています。
質疑応答:リアレーション社におけるTikTok Shopの展開について
「リアレーション社のTikTok Shopについての質問です。累計2億円突破という実績が出ていますが、他のタレントのアカウント展開や、それに伴う売上拡大も進めているのでしょうか?」というご質問です。
こちらは随時稼働が始まっており、さらに増加しながら横展開していく予定です。
質疑応答:Tier1・Tier2企業との差別化戦略について
「Tier2、Tier1へのエンタープライズ顧客の獲得が急速に進んでいますが、今後さらに大手へ広がると、大手の総合代理店やコンサルとの正面衝突が増えると思います。その際の差別化戦略や高い利益率の維持など、売上成長を鈍化させずに勝ち抜くための勝ち筋はどう考えていますか?」というご質問です。
自社の品質やプロダクトの展開をさらに進めていくことはもちろんのこと、当社は大手企業と比較して営業利益率が高く、価格面でも優位性があります。そのため、適正な価格を維持しながら高品質なサービスを提供することで、他社との差別化を図っていけると考えています。
質疑応答:人員の減少について
「第3四半期と第4四半期で社員数が減少していますが、経緯や今後の事業影響などを教えてください」というご質問です。
こちらは軽微であり、事業に影響を及ぼすことはありません。また、4月には新卒が入社し、今後も中途採用を予定しているため、特にご心配いただく必要はありません。
質疑応答:クリエイターグロース事業におけるクリエイターについて
「クリエイターグロース事業のクリエイターは、ライバーやインフルエンサーとの認識でよいですか?」というご質問です。
おっしゃるとおり、ライバーやインフルエンサーです。Spica社ではライバーが中心で、ライブコマースではタレントやインフルエンサーが中心となります。
質疑応答:M&Aの資金調達方針について
「M&Aの資金調達ですが、増資やエクイティファイナンスによって行っていく方針ですか?」というご質問です。
現在、エクイティファイナンスを予定しておらず、健全なキャッシュフローを創出しながら、M&Aに関しては規律を持って実施したいと考えています。
質疑応答:当社の価格優位性と内製化に対する経済合理性について
「『エンタープライズ顧客の内製化に対する防波堤』とは、どのような観点が防波堤になると理解すればよいですか?」というご質問です。
当社は大手と比較して品質面で負けることなく、さらに価格の優位性があります。また、内製化するよりも費用対効果が高く、かつ、高クオリティなサービスの提供が可能です。そのため、内製化するよりも当社に任せていただくほうが、品質面でも経済合理性の面でもメリットがあるという意味になります。
質疑応答:Spica社の増収要因について
「Spica社が18.7パーセント増収した要因を教えてください」というご質問です。
当社はこれまでデータドリブン経営を進めてきました。具体的には、一人ひとりのクリエイターの売上収益を上げるために、どのようなマネジメントを行うべきなのか、どのようなポイントに注意して取り組むべきなのかについて、AIを活用しながら分析しています。
数百人から数千人に及ぶクリエイターそれぞれの状況や特性を踏まえ、分析によって得られたデータを日々のマネジメントに反映しています。
このような取り組みの結果、一人ひとりの売上が向上し、その積み重ねとして全体の売上が上がっています。
記事提供: