2026年10月20日に発表された、ヒューリックリート投資法人2026年8月期決算説明の内容を書き起こしでお伝えします。
2026年8月期決算説明
一寸木和朗氏(以下、一寸木):ヒューリックリート投資法人執行役員及びヒューリックリートマネジメント株式会社代表取締役社長の一寸木です。
これより、ヒューリックリート投資法人の第25期、2026年8月期決算についてご報告します。
1. エグゼクティブサマリー
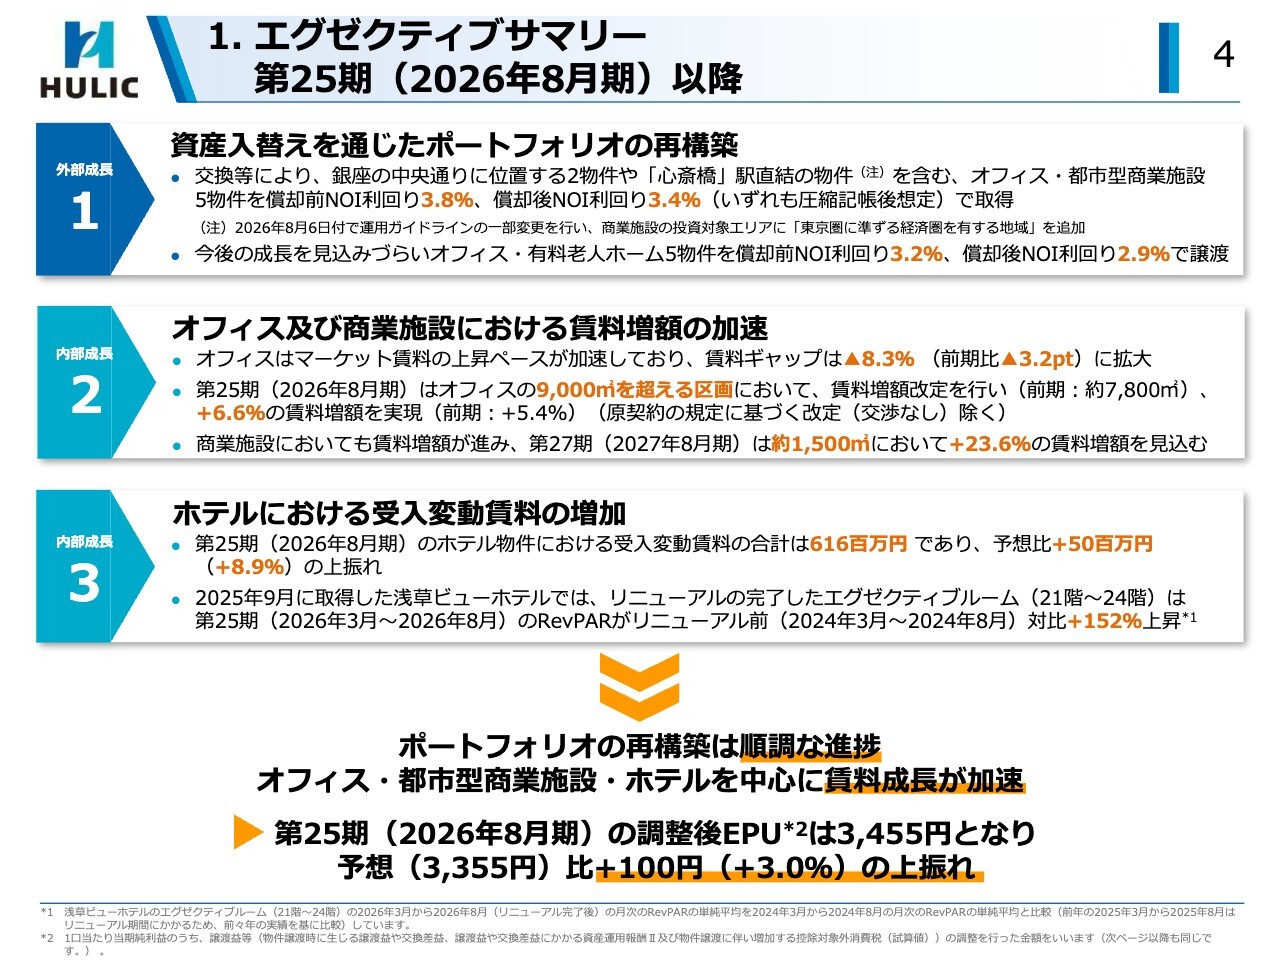
決算説明資料4ページのエグゼクティブサマリーをご覧ください。
1点目は、ポートフォリオの再構築についてです。2026年6月と9月の交換取引により、都心・好立地のオフィスや商業施設を取得し、成長を見込みづらいオフィスや有料老人ホームを譲渡するなど、ポートフォリオの成長性向上を図りました。
2点目は、オフィス・商業施設の賃料増額の加速です。オフィス物件は、賃料ギャップがマイナス8.3パーセントまで拡大し、賃料更改交渉における増額改定面積は増大し、増額率も6.6パーセントに上昇しました。
また、都心好立地の商業施設においては、顕著な賃料増額も実現し、商業施設の平均増額率は20パーセントを超えています。
3点目は、ホテルの運営です。引き続き好調を維持し、変動賃料付きのホテルにおいて、RevPARベースで前年比6パーセント強の成長を確保するなど、変動賃料総額は予想比8.9パーセント上振れました。
このように、ポートフォリオの再構築は順調に進捗し、成長アセットの賃料上昇が加速しており、第25期の調整後EPU(1口当たりの当期純利益(EPU)のうち、譲渡益等の調整を行った金額)は予想比3パーセントの上振れとなりました。
2. 投資主還元強化のための3つの基本施策
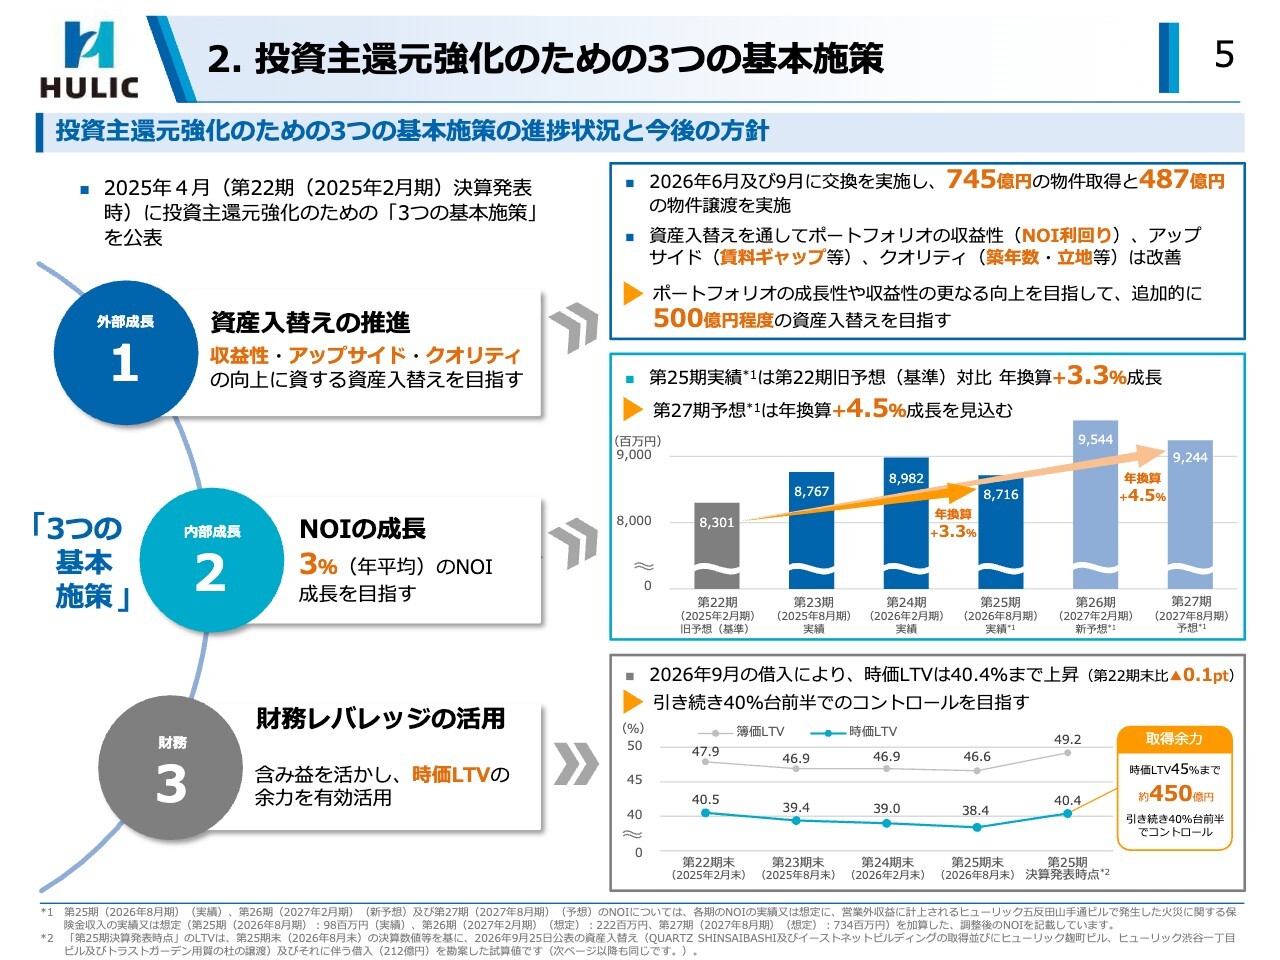
続いて5ページは、投資主還元強化のため推進中の3つの基本施策の実績と今後の方針です。
第1の「資産入替え」については、745億円の取得と487億円の譲渡を実施し、収益性・アップサイド・クオリティの改善を図っています。インフレや金利上昇が続く中、さらなる成長性の向上が必要との認識のもと、追加で500億円程度の資産入替えを目指すこととしています。
第2の「NOIの成長」については、賃料増額も加速しており、基準とする第22期旧予想対比で第25期実績は年率3.3パーセント成長、2期先の第27期予想として年率4.5パーセント成長を目指しています。
第3の「財務レバレッジ」は、ポートフォリオの含み益も拡大し、時価LTVの余力の一部活用後で40.4パーセントとなっており、40パーセント台前半で適切にコントロールしていきます。
3. DPU・調整後EPUの成長方針
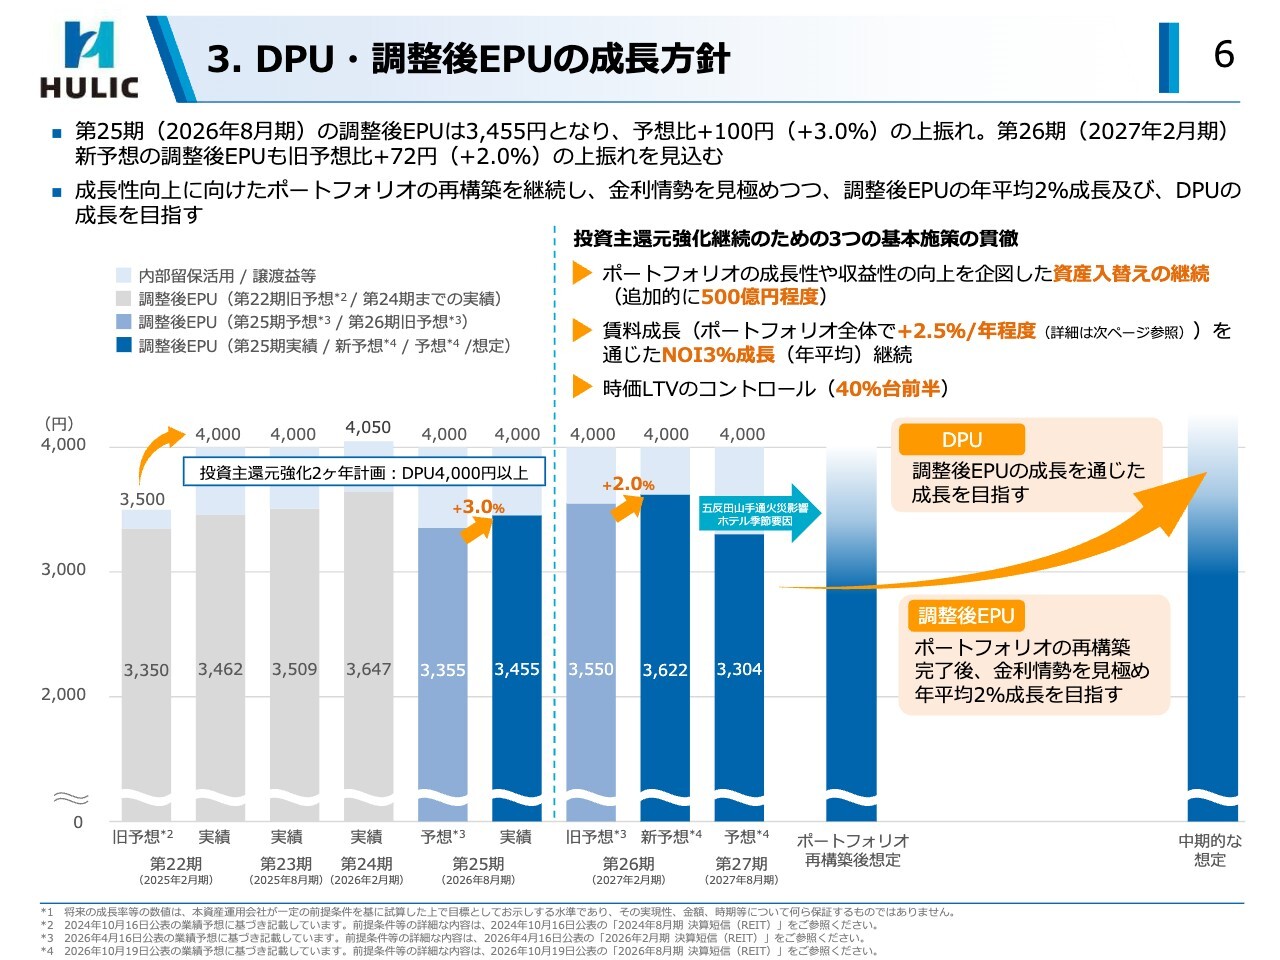
6ページは、3つの基本施策を踏まえたDPU(1口当たり分配金)と調整後EPUの成長方針です。
まず調整後EPUについては、冒頭お伝えした資産入替えや賃料増額等により、第25期実績は予想対比プラス3パーセントとなり、第26期予想も旧予想対比プラス2パーセントと上振れを見込んでいます。
第27期以降は、金利上昇の影響に加え、ヒューリック五反田山手通ビルの火災影響など一過性の要因や、ホテルの季節要因等もありますが、次ページに示す成長施策により、ポートフォリオの再構築を図り、金利情勢を見極めつつ年平均2パーセント成長を目指す方針です。
DPUについては、6期連続となる4,000円水準を見込んでおり、引き続き調整後EPUの成長を通じた成長を目指します。
4. 今後の成長施策
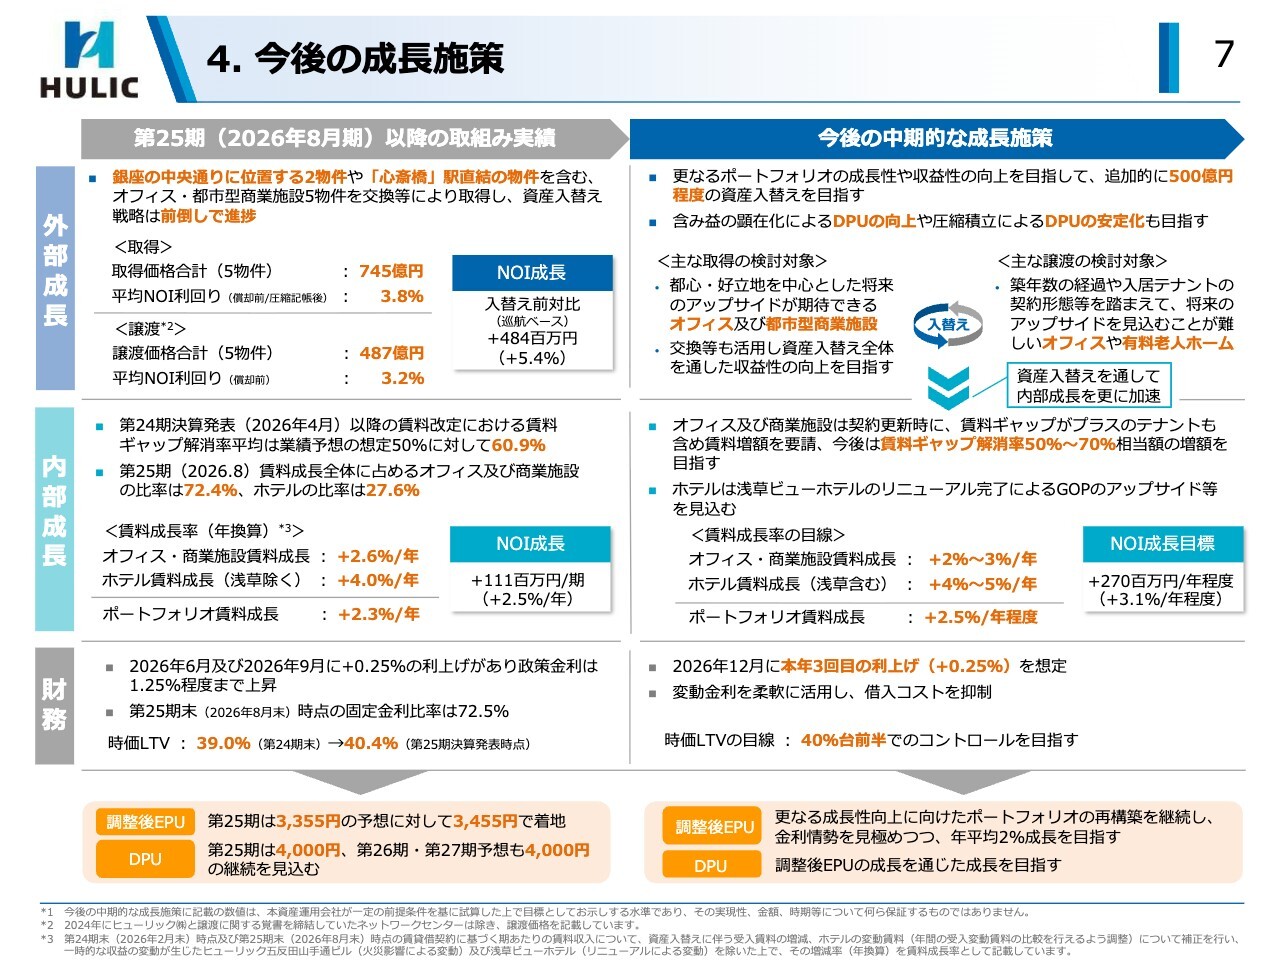
7ページは、今後の具体的な成長施策です。
まず、左側の第25期以降の取り組み実績ですが、外部成長においては、資産入替え戦略に前倒しで取り組み、財務レバレッジも活用し、NOIは巡航ベースで5.4パーセントの成長となりました。
また、中段の内部成長では、賃料ギャップの解消も順調に進捗し、業績予想の前提とした解消率50パーセントを上回る60.9パーセントとなっています。
この結果、オフィスと商業施設の賃料成長率は年率2.6パーセントとなり、ホテルの変動賃料を年間平均で比較した場合の成長率4パーセントと合わせると、ポートフォリオ全体の賃料成長率は2.3パーセントとなりました。
このように前期想定した成長率目線をクリアしながら、賃料成長も順調に推移しています。
続いて、右側の今後の中期的な成長施策ですが、外部成長においては、前段でお伝えしたとおり、追加的に500億円程度の資産入替えを目指すこととしています。
都心・好立地のオフィス・都市型商業施設への入替えを進め、成長性を高めつつ、既存物件とともに内部成長をさらに強化していく方針です。
具体的には、マーケット賃料の継続的な上昇傾向を背景に、賃料ギャップ・プラス先の増額も含め、解消率50パーセントから70パーセント相当の賃料増額を目指します。
賃料成長が順調に推移していることも踏まえ、前回、年率1パーセントから2パーセントとしていた目線を2パーセントから3パーセント程度に引き上げています。
またホテルでは、「浅草ビューホテル」のリニューアル工事がこの10月で完了し、今後もインバウンドの持続的な増加基調が期待されることから、賃料成長率を年率4パーセントから5パーセントと想定しています。
これらにより、ポートフォリオ全体の賃料成長率は2.5パーセント程度と見込み、ポートフォリオ全体のNOI成長は、内部成長をベースに3パーセントを上回る成長を目指します。
一方、財務面では、基調的な物価上昇率が2パーセントに到達していくとの見通しのもと、政策金利の引き上げが前倒しされるとの見込みから、12月に0.25パーセントの利上げを想定しています。
現状の長短金利差は大きく、変動金利調達の活用により、借入コスト上昇を抑制していく方針です。
2. 第25期(2026年8月期)実績の概要
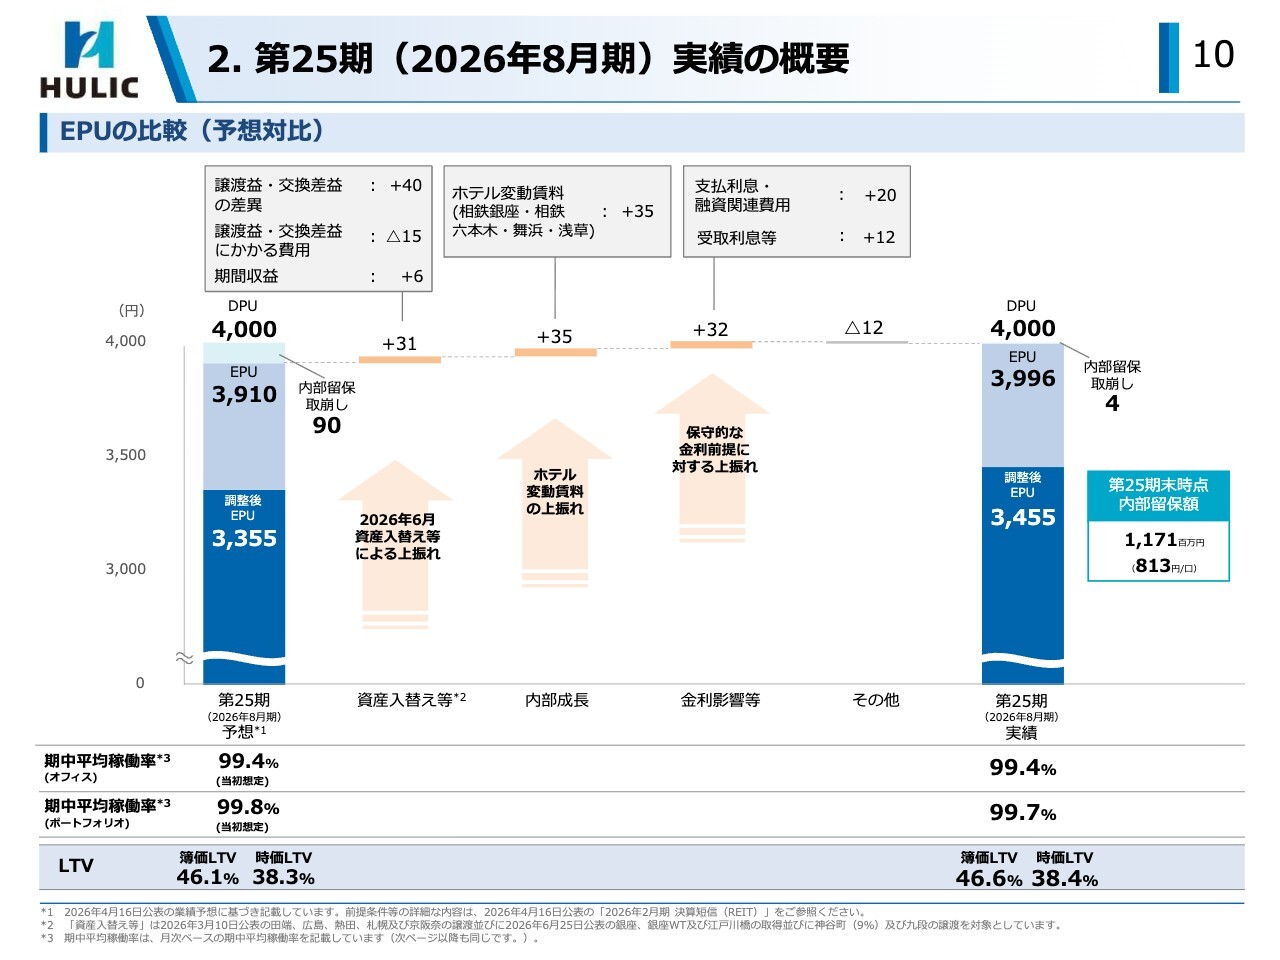
続いて、決算ハイライトとして、10ページ以降でEPUの増減要因についてご説明します。
まず第25期実績ですが、6月の資産入替え等でプラス31円、ホテル変動賃料の上振れでプラス35円、利上げ想定の後ずれ等でプラス32円もあり、EPUは予想対比プラス86円、調整後EPUベースではプラス100円となり、3パーセント相当の上振れとなりました。
3. 第26期(2027年2月期)・第27期(2027年8月期)予想の概要
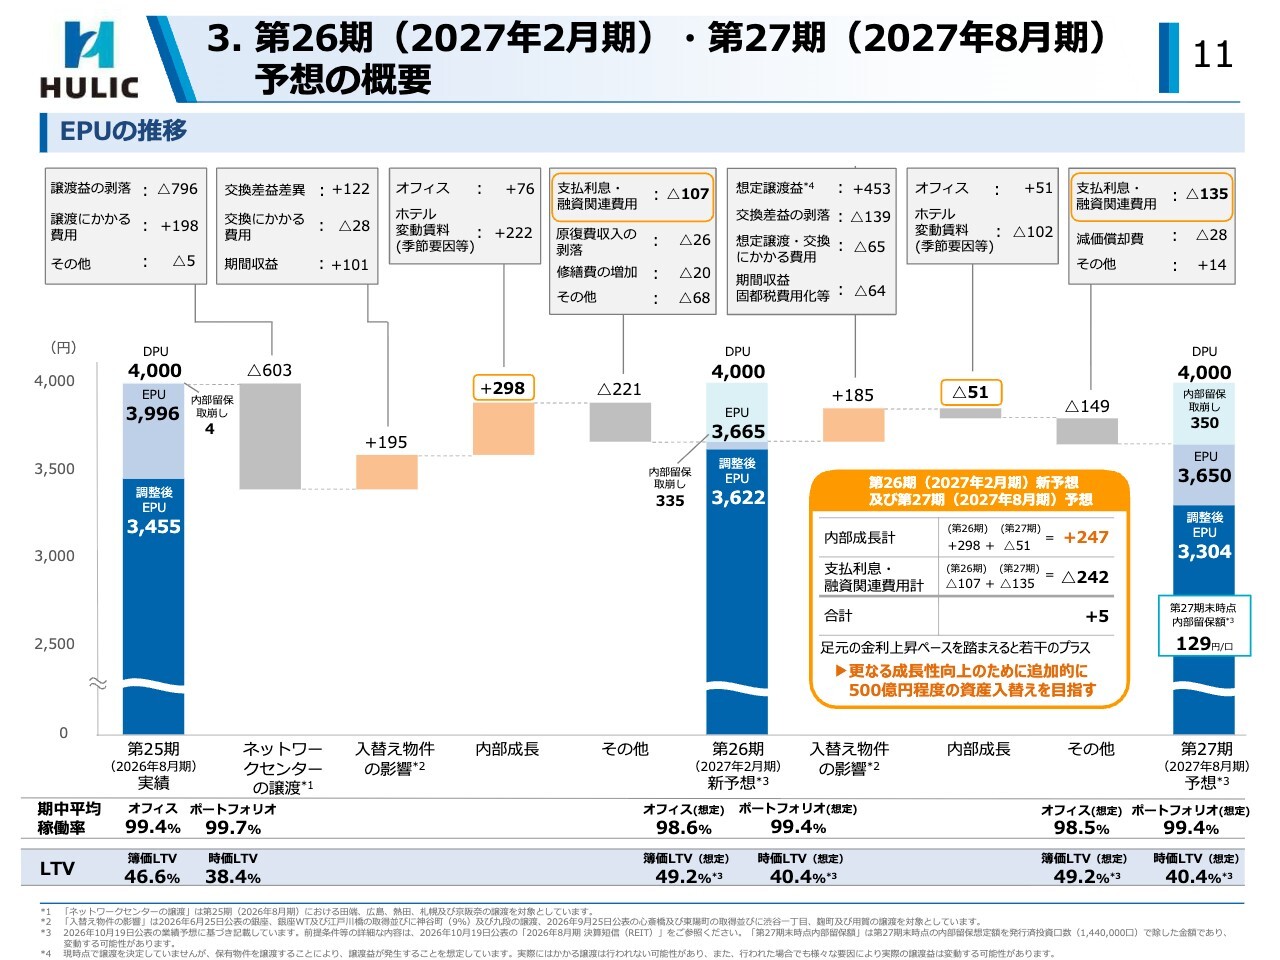
また、11ページの第26期EPUの新予想は、ネットワークセンターの譲渡益剥落によるマイナス603円に対し、6月・9月の資産入替えによるプラス195円とオフィス・ホテルの内部成長プラス298円の増益を見込むものの、金利上昇要因を主因にマイナス221円を想定しています。
業績予想上は第26期の物件譲渡は見込んでいないため、内部留保335円の取り崩しにより、DPU4,000円としています。
物件譲渡については、複数物件でそれぞれ相手先と第26期中を目指して検討を進めており、業績予想上は1物件について第27期の譲渡を想定しています。
したがって第27期は、想定譲渡益の計上により、第26期交換差益等の剥落の吸収を見込むものの、オフィス賃料増額の一方でホテル変動賃料の季節要因による減少で内部成長はマイナス51円、金利上昇要因等でマイナス149円もあり、内部留保の取り崩しによりDPU4,000円とする想定です。
第26期と第27期の金利上昇によるコスト影響は、オレンジのボックスにあるとおり、内部成長によりカバーする見通しではあるものの、今後の利上げ想定にもよるところです。
政策金利の引き上げが、6月・9月と実施され、業績予想上12月利上げも想定していますが、従来の利上げサイクルに比べ金利上昇の影響が増大しています。
したがって、内部成長の強化とともにさらなる成長性向上のための追加的な資産入替えを目指すこととしています。
2. 外部成長の実績
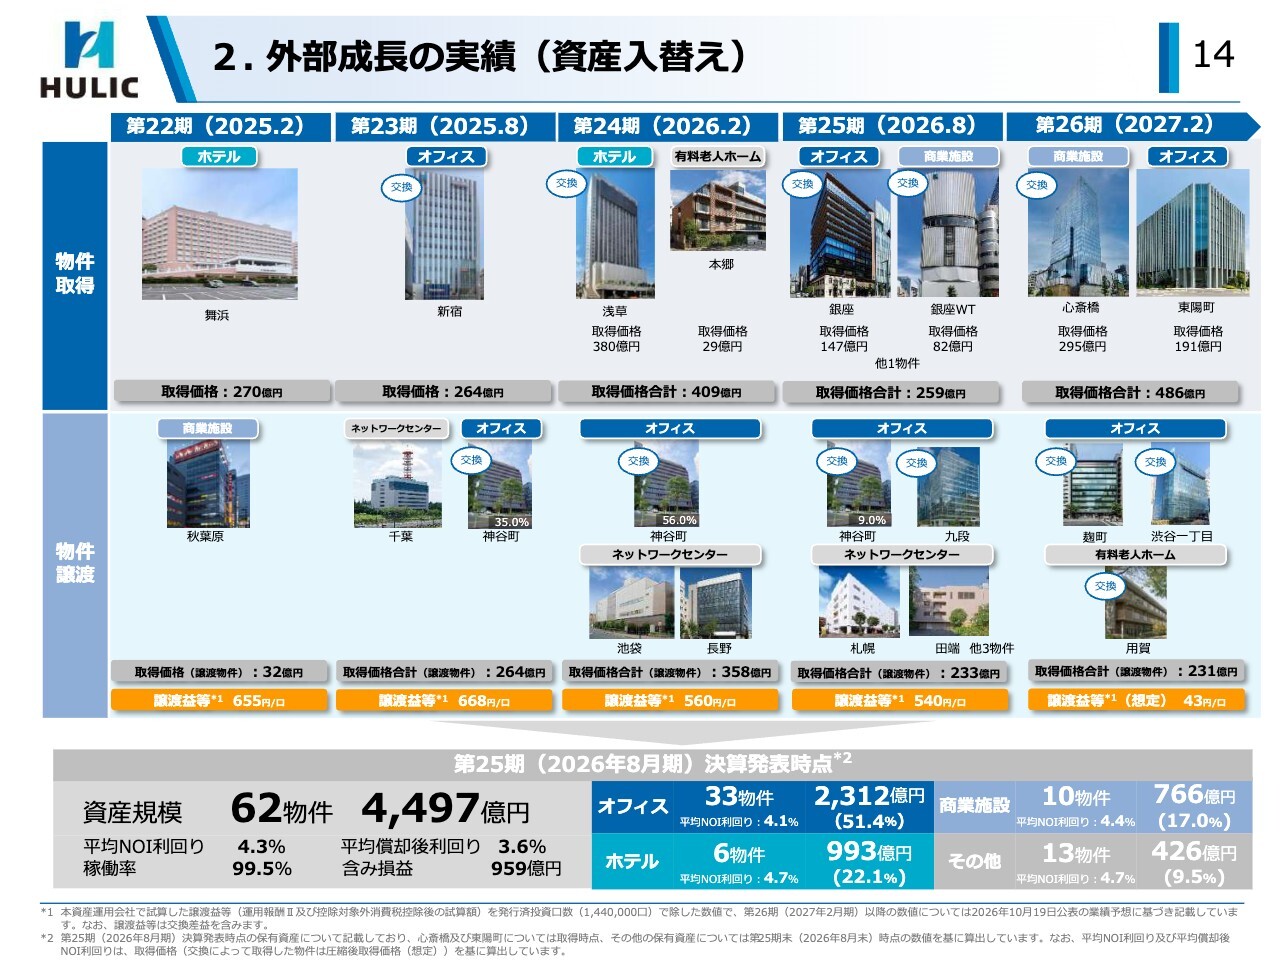
資料14ページに、第22期以降の資産入替え実績をまとめています。
2. 資産入替えの概要
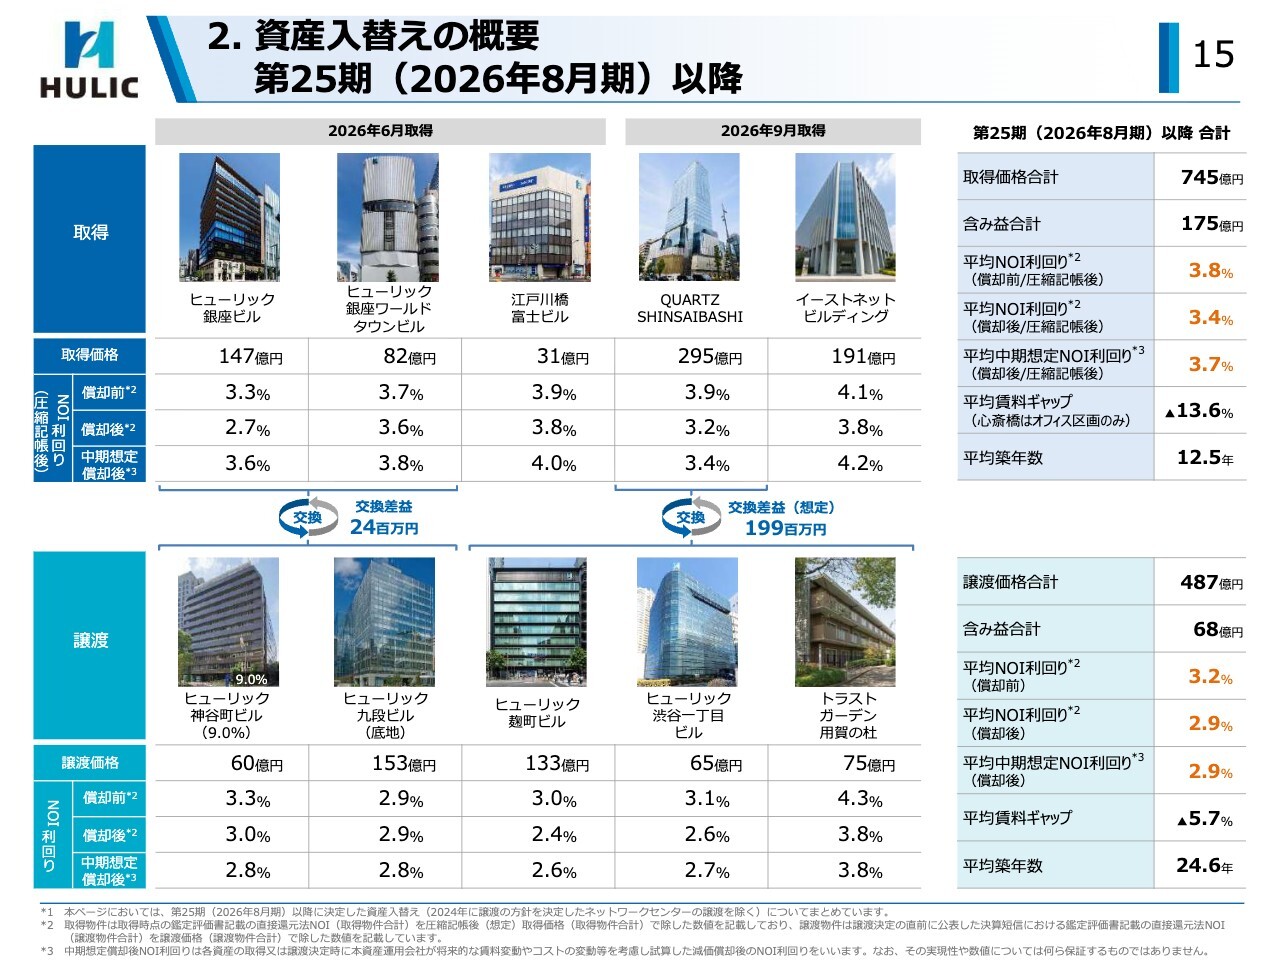
このうち、第25期以降に実施した資産入替えについて、15ページに詳細をまとめています。
資料上段の今年6月と9月に取得した5物件のうち、オフィスの「銀座ビル」と商業施設の「銀座ワールドタウンビル」は、下段の神谷町と九段との交換にて取得し、商業施設の「QUARTZ SHINSAIBASHI」は、下段の麹町と渋谷一丁目、有料老人ホームの用賀との交換にて取得しました。
取得物件は、いずれも銀座中央通りや御堂筋に面した希少性の高い好立地に所在し、築浅ないしリニューアル物件です。
一方、譲渡物件は、いずれもアップサイドを見込みにくい個別要因を有しており、九段の底地と用賀の有料老人ホームは固定賃料、麹町はメインテナント退去による貸付整備コスト影響、渋谷一丁目は普通借テナント特性などです。
その他、江戸川橋はブリッジ先からの取得により今後も賃料上昇が見込まれ、またイーストネットビルディングも、スポンサーによるPM・BMコスト削減やリニューアル工事負担の上で取得した物件で、約11パーセントのマイナスの賃料ギャップを有しています。
いずれも償却後の利回りで中期的に4パーセント以上が期待されます。
資料右端の入替取引合計のとおり、含み益が100億円以上増大し、NOI利回りの収益性、賃料ギャップや中期想定利回りのアップサイド、平均築年数や立地等のクオリティの改善を図っています。
2. 外部成長の実績(第25期以降取得資産の概要)①
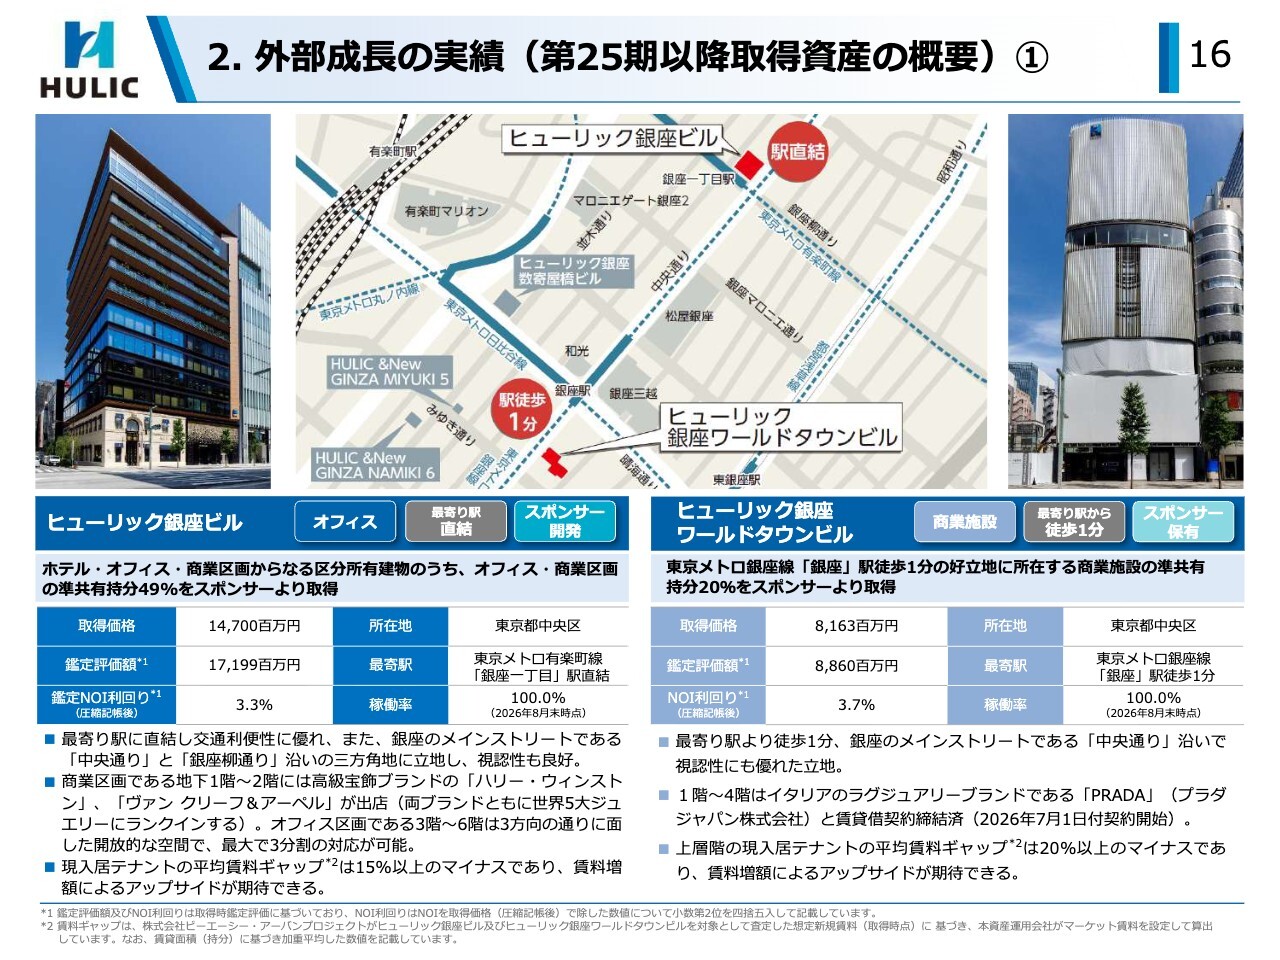
16ページ以降は、取得資産の概要です。
銀座ビルは、中央通り沿いの三方角地に所在する最寄り駅直結の好立地物件です。
地下1階から2階は商業区画で、高級宝飾ブランド2店が入居しており、3階から6階のオフィス区画は、基準階面積約200坪で3分割も可能となっています。
現入居テナントの賃料ギャップは、両区画合計で15パーセント以上のマイナスとなっています。
銀座ワールドタウンビルは、銀座4丁目交差点から程近い中央通り沿いで、最寄り駅徒歩1分の好立地に所在しています。
1階から4階にはブランドショップ、地下1階と5階から8階には、飲食・サービス店が入居しており、上層階部分の賃料ギャップは20パーセント以上のマイナスとなっています。
2. 外部成長の実績(銀座エリアの成長性)
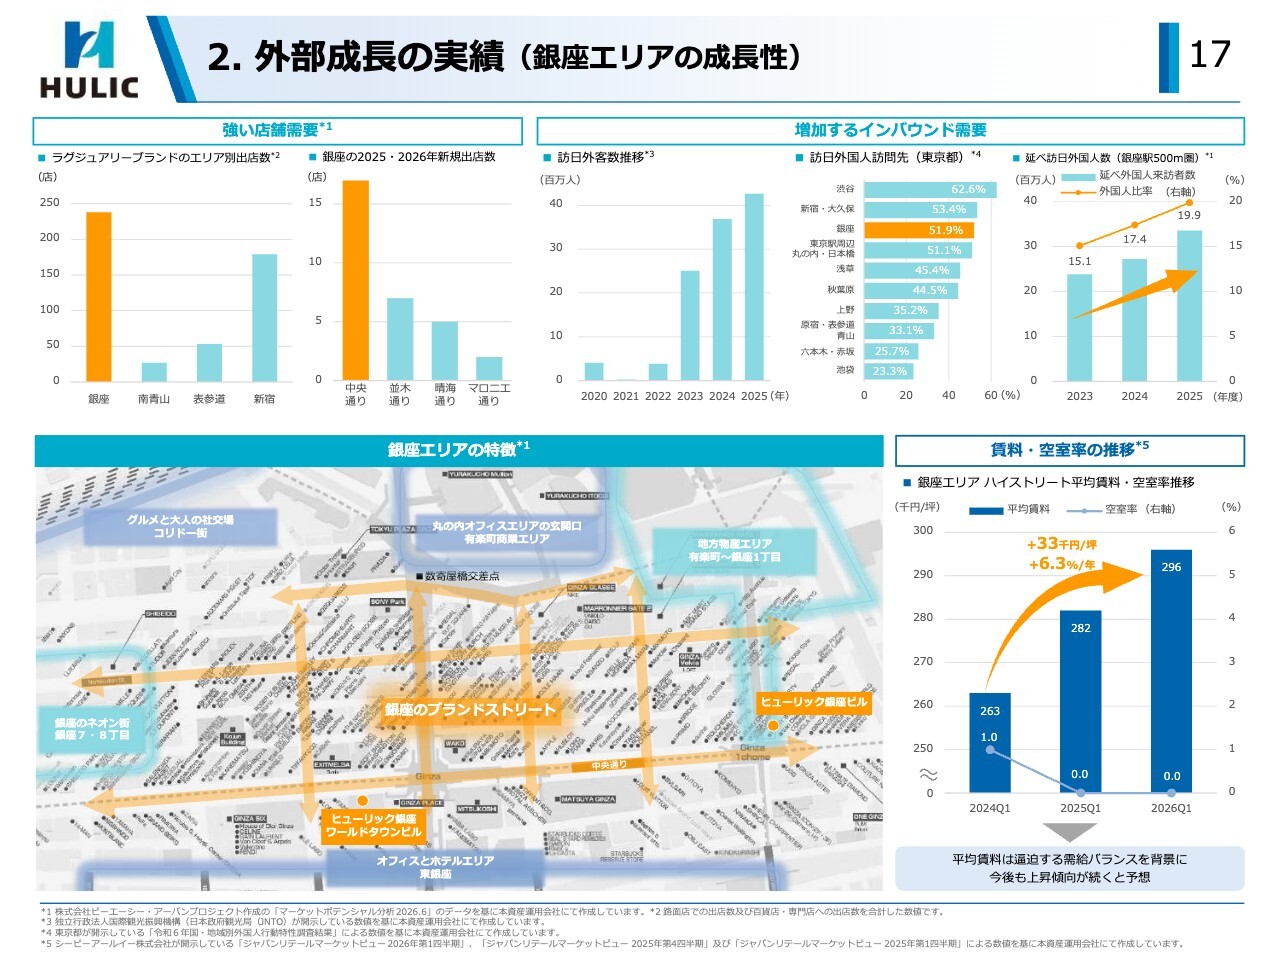
17ページの銀座エリアの成長性については、資料右下のハイストリート空室率が足元ゼロとなっており、平均賃料は坪30万円に迫り、その希少性から今後も上昇傾向が続くと予想されます。
2. 外部成長の実績(第25期以降取得資産の概要)②
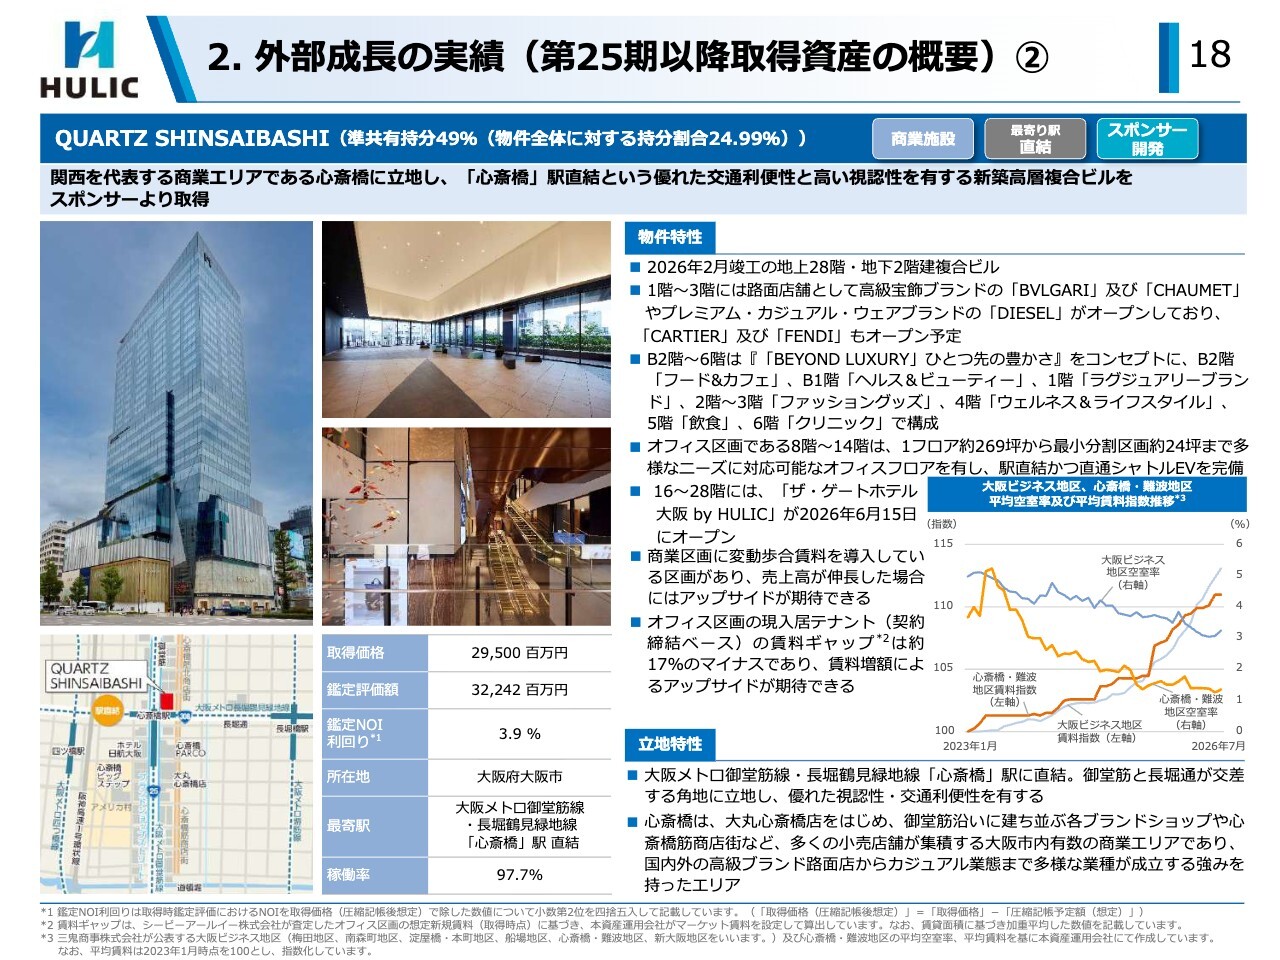
18ページの「QUARTZ SHINSAIBASHI」は、関西を代表する商業エリアである御堂筋沿い角地の最寄駅直結物件です。
1階から3階の路面店舗には高級宝飾ブランド等が入居、地下2階から6階にはさまざまなカテゴリーの店舗が入居しており、商業区画の変動歩合賃料の導入区画については売上増によるアップサイドが期待されます。
8階から14階はオフィス区画で、1フロア269坪から最小24坪まで分割可能であり、大阪ビジネス地区、心斎橋・難波地区の空室率低下に伴う賃料上昇傾向もあり、オフィス区画の賃料ギャップは約17パーセントのマイナスとなっています。
上層階にはゲートホテルが6月にオープンし、館内ブランドショップや商業店舗との回遊効果も期待されます。
2. 外部成長の実績(心斎橋エリアの成長性)
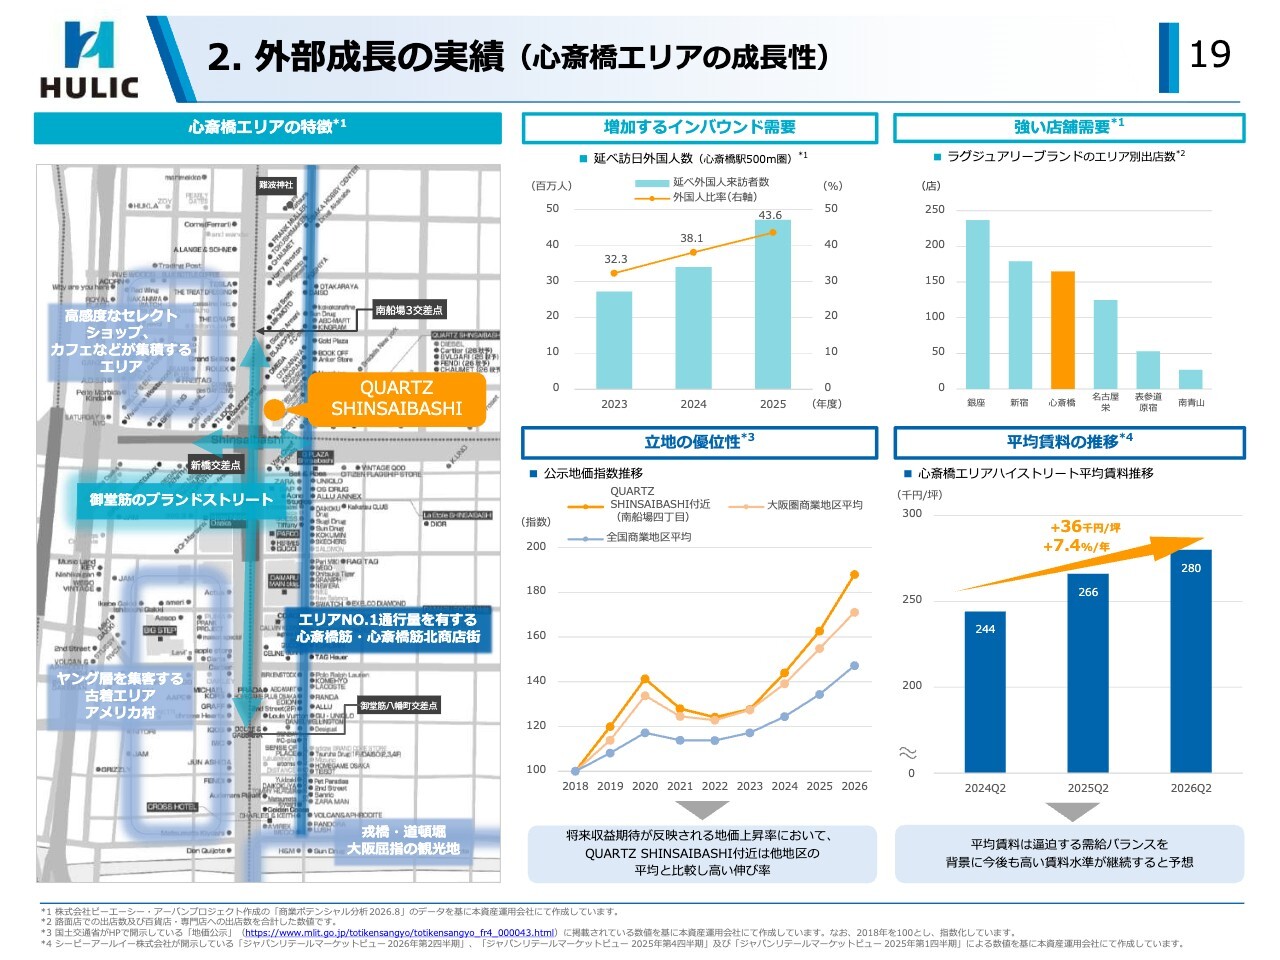
19ページの心斎橋エリアの成長性については、資料右上の店舗需要は、エリア別出店数で銀座・新宿に次ぐ国内3位であり、右下のハイストリート平均賃料は、坪28万円に上昇しています。
2. 外部成長の実績(第25期以降取得資産の概要)③
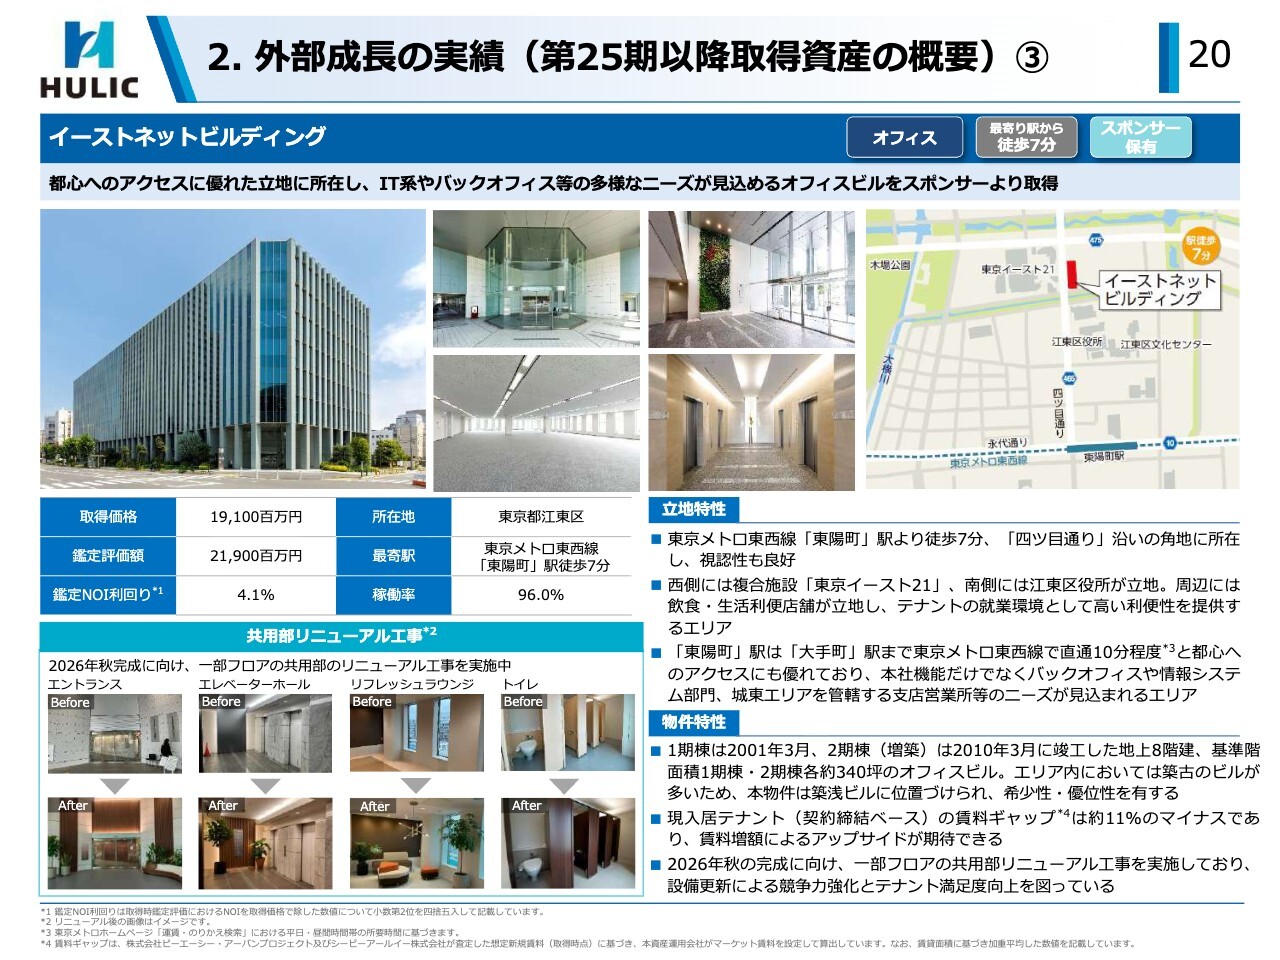
20ページのイーストネットビルディングは、最寄りの東京メトロ東西線の東陽町駅から大手町駅まで直通10分程度と、都心へのアクセスに優れています。
したがって、本社機能やバックオフィス、情報システム、城東エリアの営業部門等の幅広いニーズが見込まれるエリアです。
物件西側にはホテル・オフィス・ショッピングモール等の複合施設である「東京イースト21」、南側には江東区役所が所在し、就業環境として高い利便性を有しています。
2010年に増築され、1期棟・2期棟とも8階建てで、基準階はそれぞれ約340坪を有し、幅広いテナントニーズに対応可能です。
約11パーセントの賃料ギャップ・マイナスに加え、スポンサーが運営コストの削減や共用部のリニューアル工事を実施しており、足元増床や賃上げも見込まれるなど、今後のアップサイドが期待されます。
3. 内部成長の実績 オフィス(入退去動向)
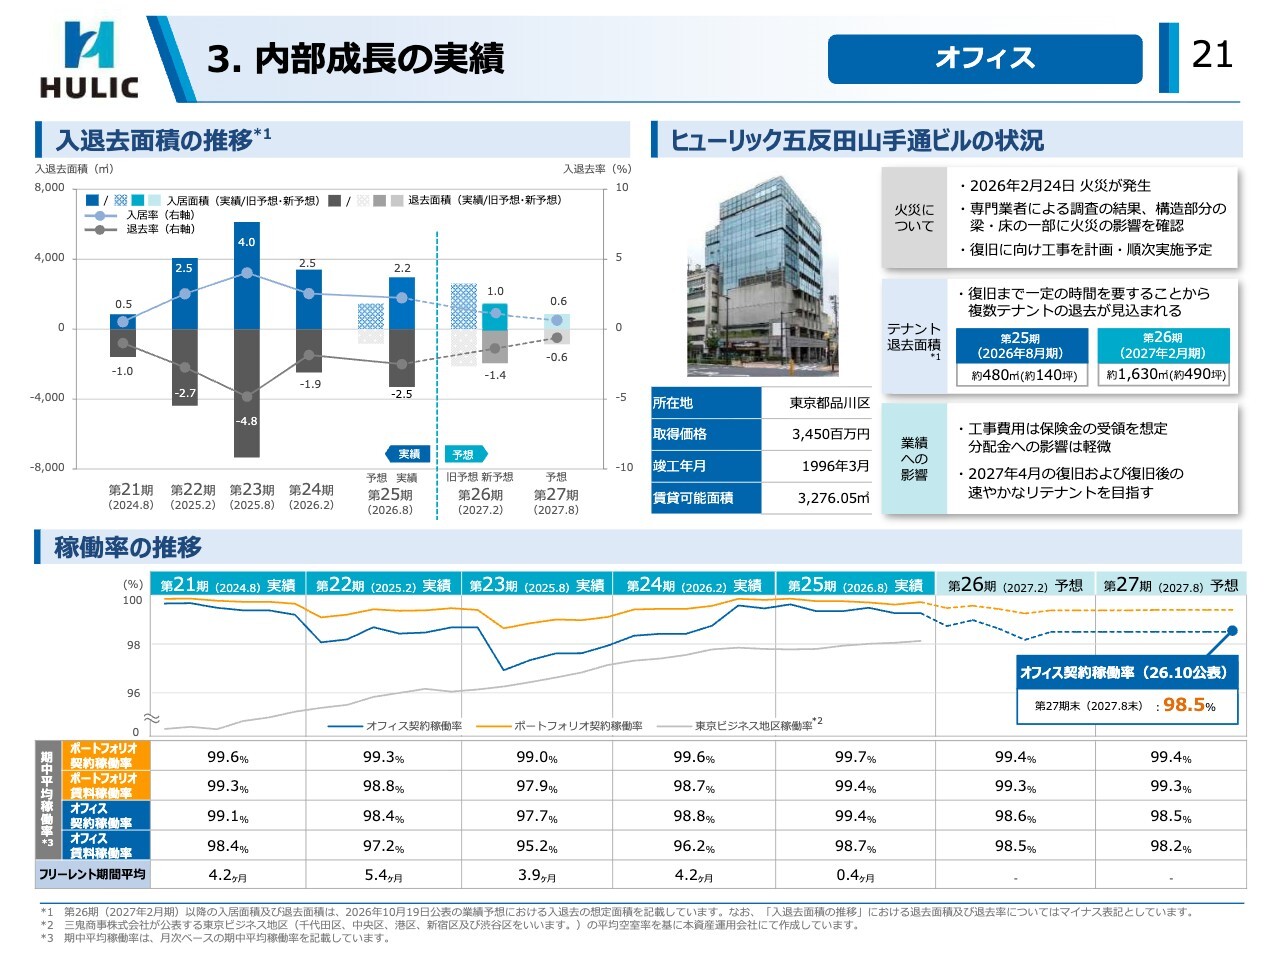
21ページ以降は、オフィスの内部成長の実績です。
資料左上のとおり、オフィスの入退去面積は、好調なオフィス市況を背景に入退去率は限定的な規模感となっています。
第27期末時点で面積比率1.5パーセントに相当する約630坪の空室を見込んでいますが、「五反田山手通ビル」の火災復旧後の空室を想定したものです。
「五反田山手通ビル」は、今年の2月に火災が発生して以降、専門業者による調査や復旧工事の計画を経て、順次実施段階にあり、2027年4月の復旧を予定しています。
工事費用や賃料収入は基本的に保険金によるカバーを想定しており、業績影響は軽微と見ていますが、復旧まで一定の期間を要することから複数テナントの退去を見込んでいます。
3. 内部成長の実績 オフィス(賃料動向)
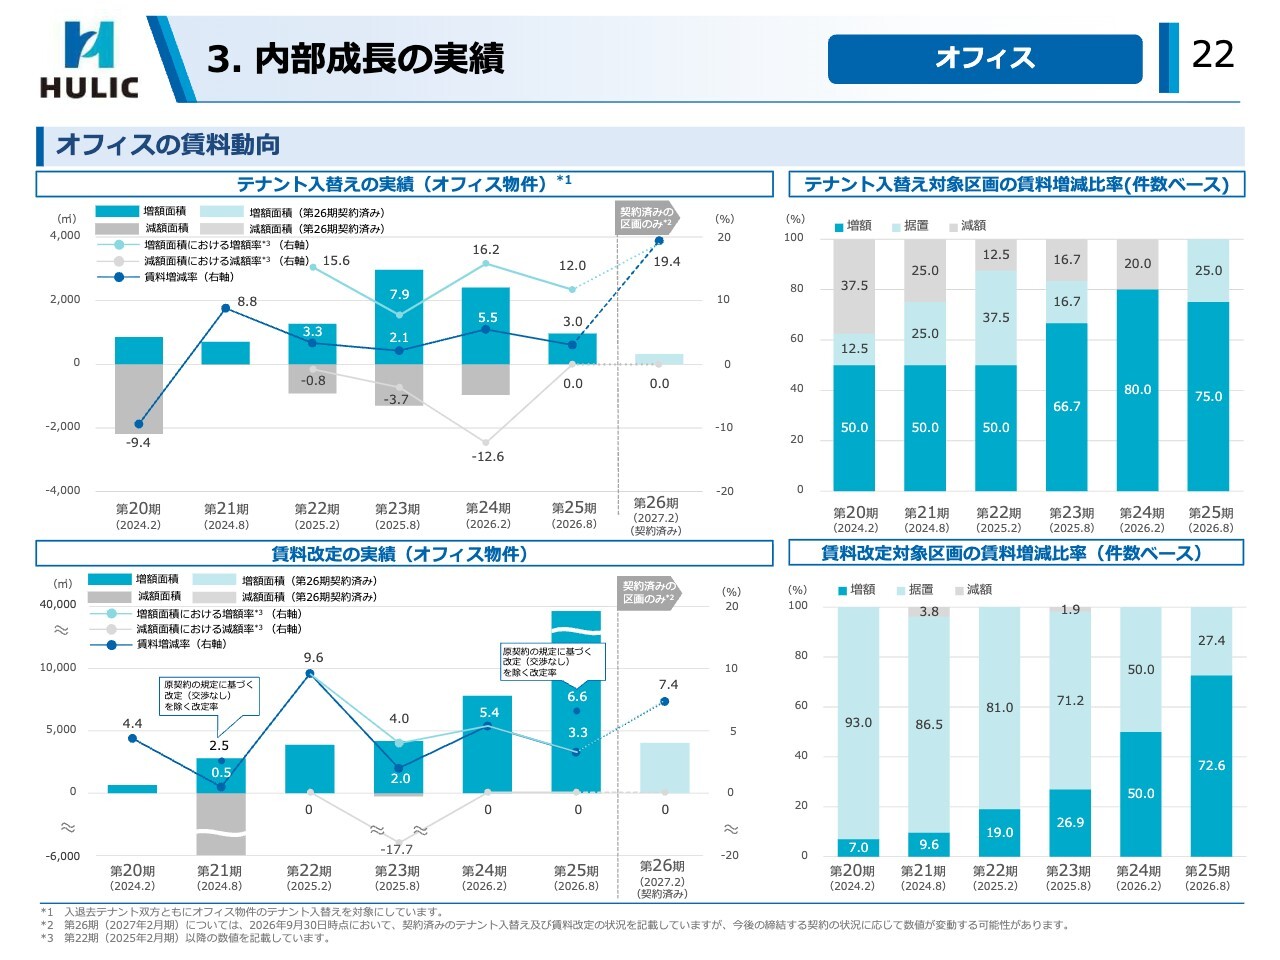
オフィスの賃料動向については、22ページ左上のテナント入替えにおいて、第25期の増額率の実績は12パーセント、第26期の契約済みベースで19.4パーセントと、引き続き高水準を確保しています。
賃料改定については、賃料ギャップ・プラス先も含めて増額交渉を実施しており、右下の賃料増額の応諾率は既往ピークの72.6パーセントに達しました。
この結果、第25期実績で、原契約に基づく改定分を除くベースで、増額率は6.6パーセントに拡大し、第26期は契約済みベースで7.4パーセントと毎期上昇を続けています。
3. 内部成長の実績 オフィス(賃料ギャップの状況)
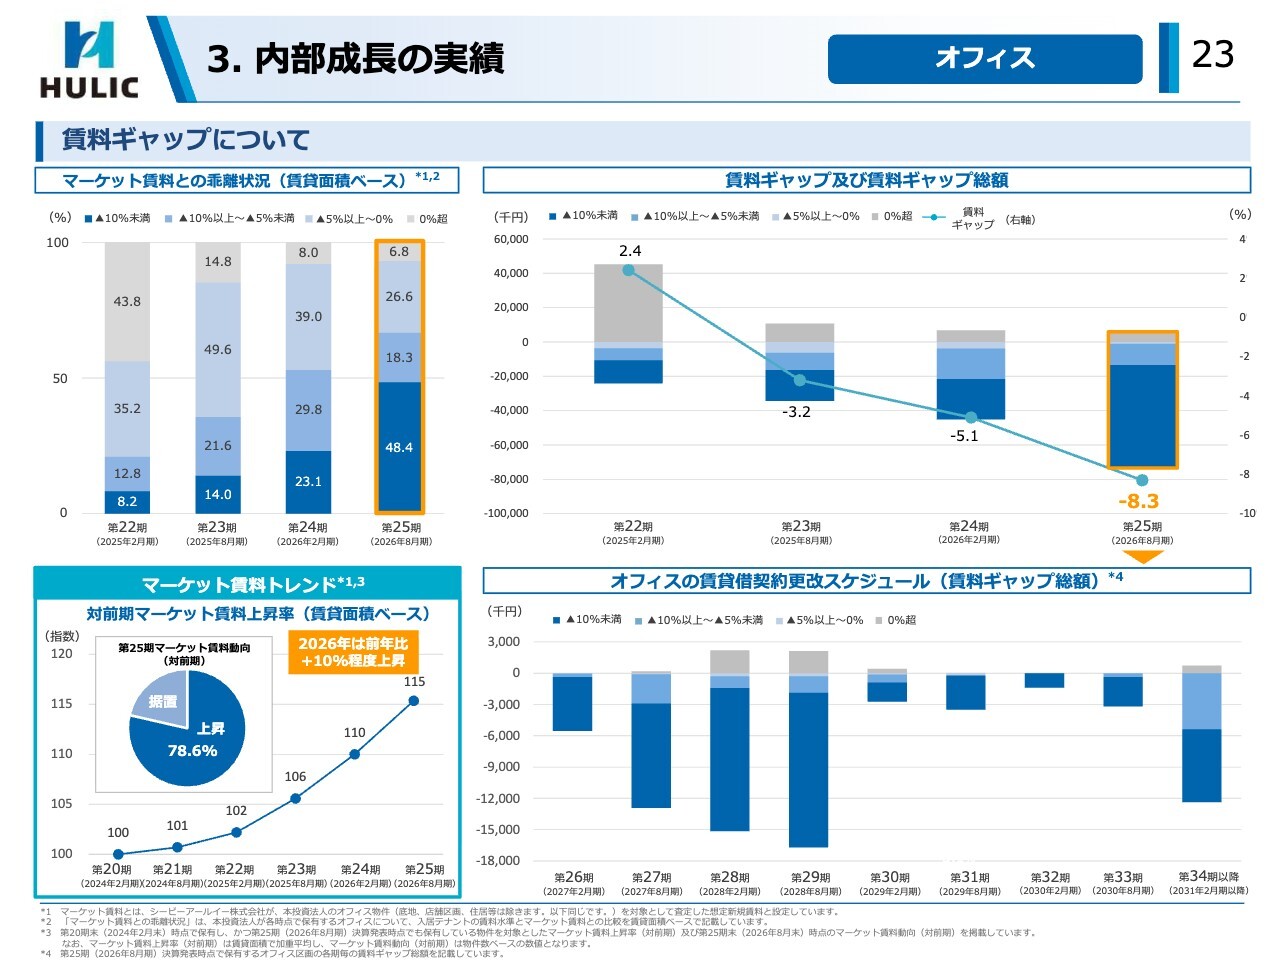
23ページは、賃料ギャップの状況です。
保有物件のマーケット賃料トレンドは、左下の折れ線グラフのとおり、上昇傾向を強め、年間約10パーセント上昇しています。
その結果、資料左上のとおり、賃料ギャップがマイナス10パーセントより大きく乖離した面積割合が48.4パーセントと半分近くを占め、トータルでは資料右上のマイナス8.3パーセントに拡大しました。
賃料上昇局面において、契約更改に先立ってマーケット賃料が上昇し、賃料ギャップは毎期拡大していくことが想定されますが、前期の契約更改において、解消率約60パーセント相当額の賃上げが実現しており、今後70パーセントに向けて増額に取り組んでいきます。
3. 内部成長の実績 商業施設
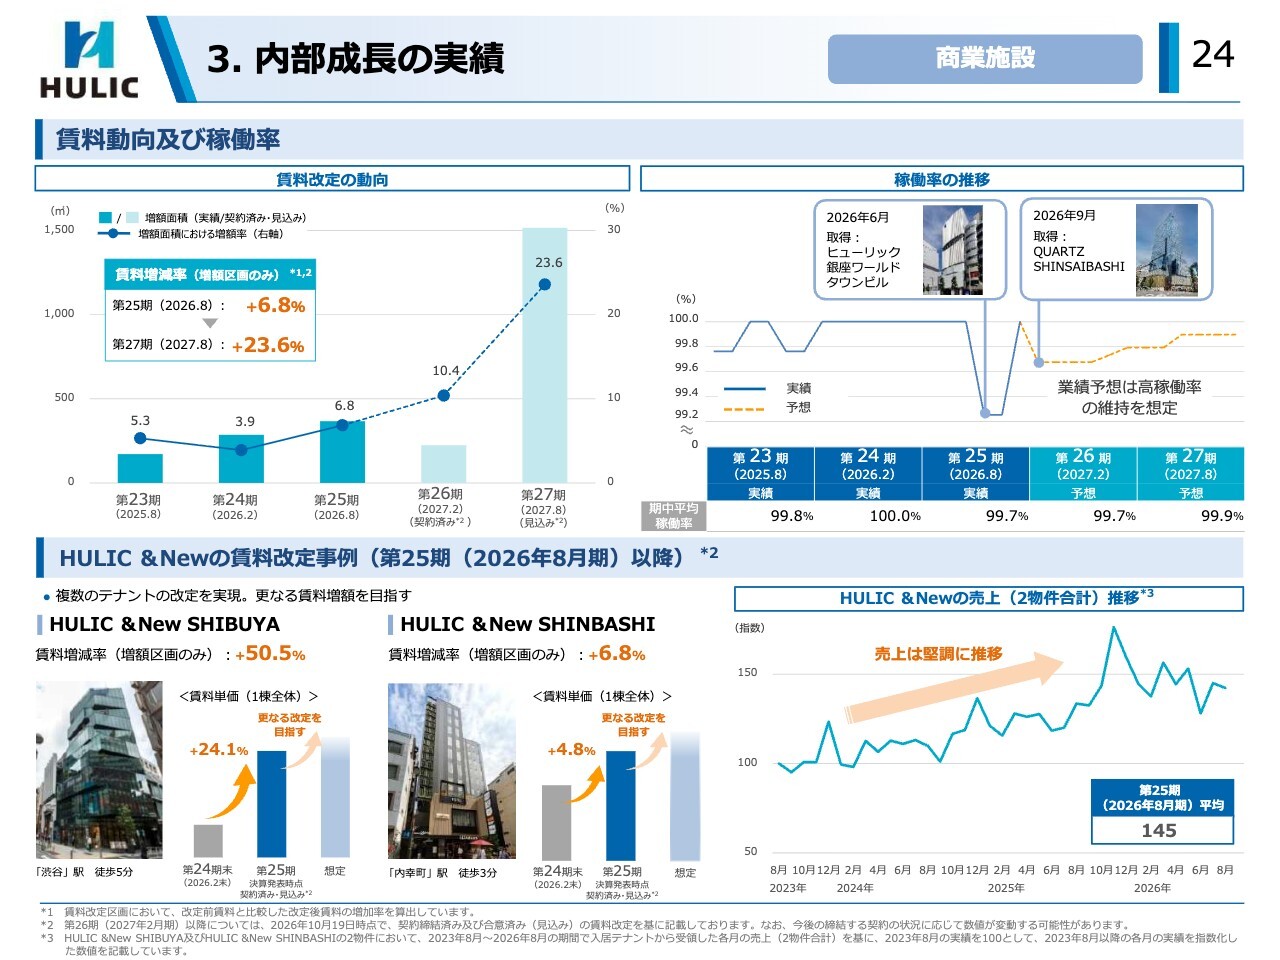
24ページは商業施設の内部成長です。
資料下段のとおり、「&NEW SHIBUYA」と「&NEW SHINBASHI」で複数テナントの再契約時に賃料増額が実現しています。
特に渋谷では駅周辺の空室がほとんどない状況で、好立地物件の賃料が上昇しやすい環境にあります。
インバウンドで売上が好調なテナントを中心に複数の区画で平均プラス50.5パーセントの増額が実現し、一棟全体の賃料単価もプラス24.1パーセントとなりました。
この結果、資料左上のとおり、商業施設の増額面積部分の平均増額率は、第26期契約済みベースで10.4パーセント、第27期の見込みベースで23.6パーセントへの上昇となっています。
このような成長期待のある都市型商業施設として、銀座の「ワールドタウンビル」や「QUARTZ SHINSAIBASHI」を取得したことにより、今後内部成長を強化する方針です。
3. 内部成長の実績 ホテル
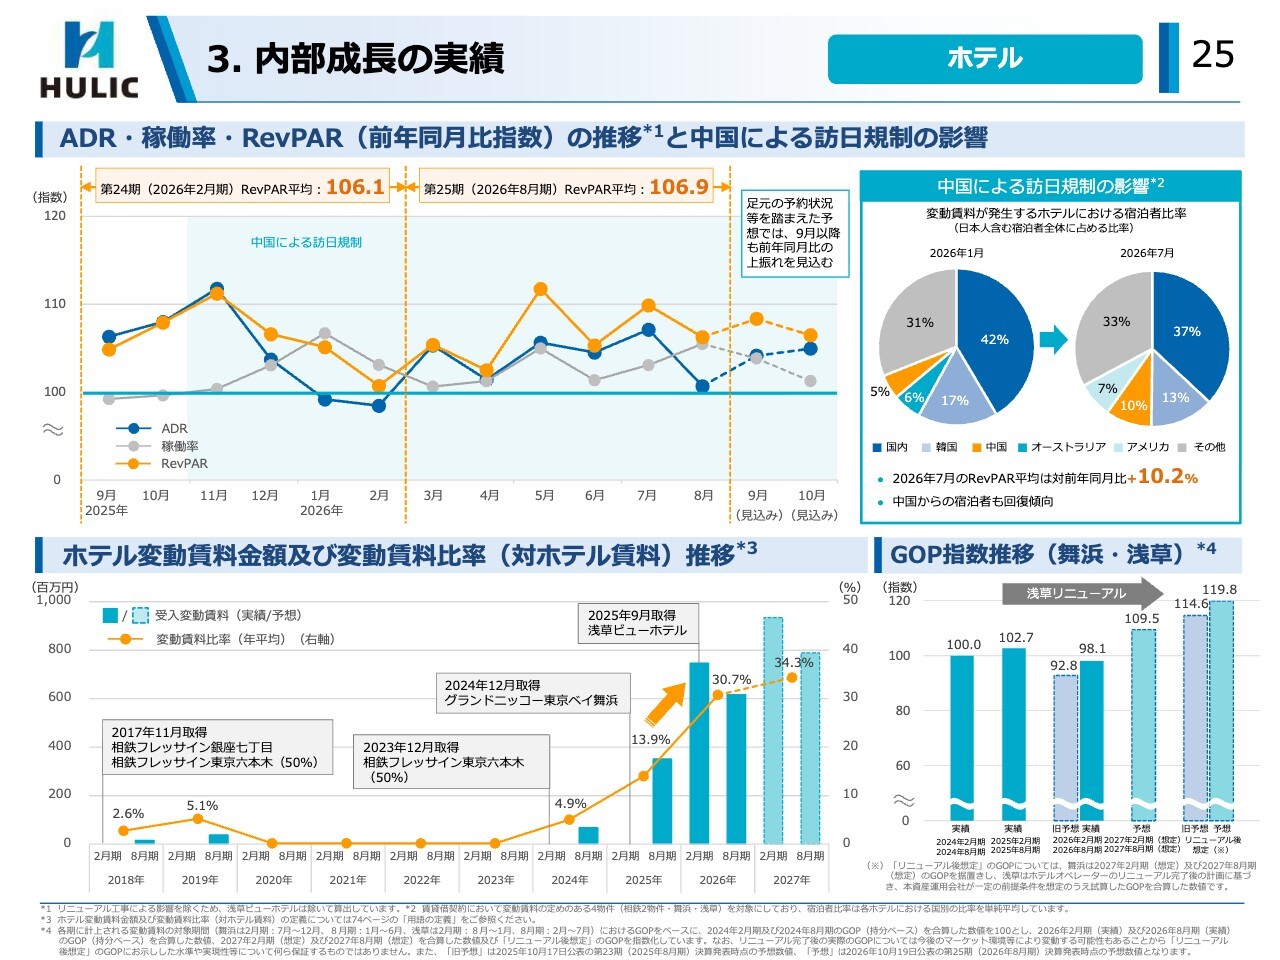
25ページはホテルの内部成長です。
左上のグラフは、保有する変動賃料付きホテルの直近1年間のパフォーマンスについて、第24期と第25期の実績を前年同月対比で指数化したものです。
オレンジ線のRevPARは第24期、第25期とも平均で106を上回り、前年比上昇が続いています。
中国からの宿泊客については、右上のパイチャートのとおり、直近半年で回復しており、インバウンド比率も増加しています。
下段の変動賃料総額の推移は、季節要因等の変動はあるものの順調に拡大し、ホテル賃料に占める変動賃料割合は2026年実績で3割を超えています。
このうち変動賃料総額に占める割合の多い舞浜と浅草については、GOPにおいて、2026年実績、リニューアル後の想定とも、旧予想を上回る見通しです。
3. 内部成長の実績 ホテル(舞浜・浅草)
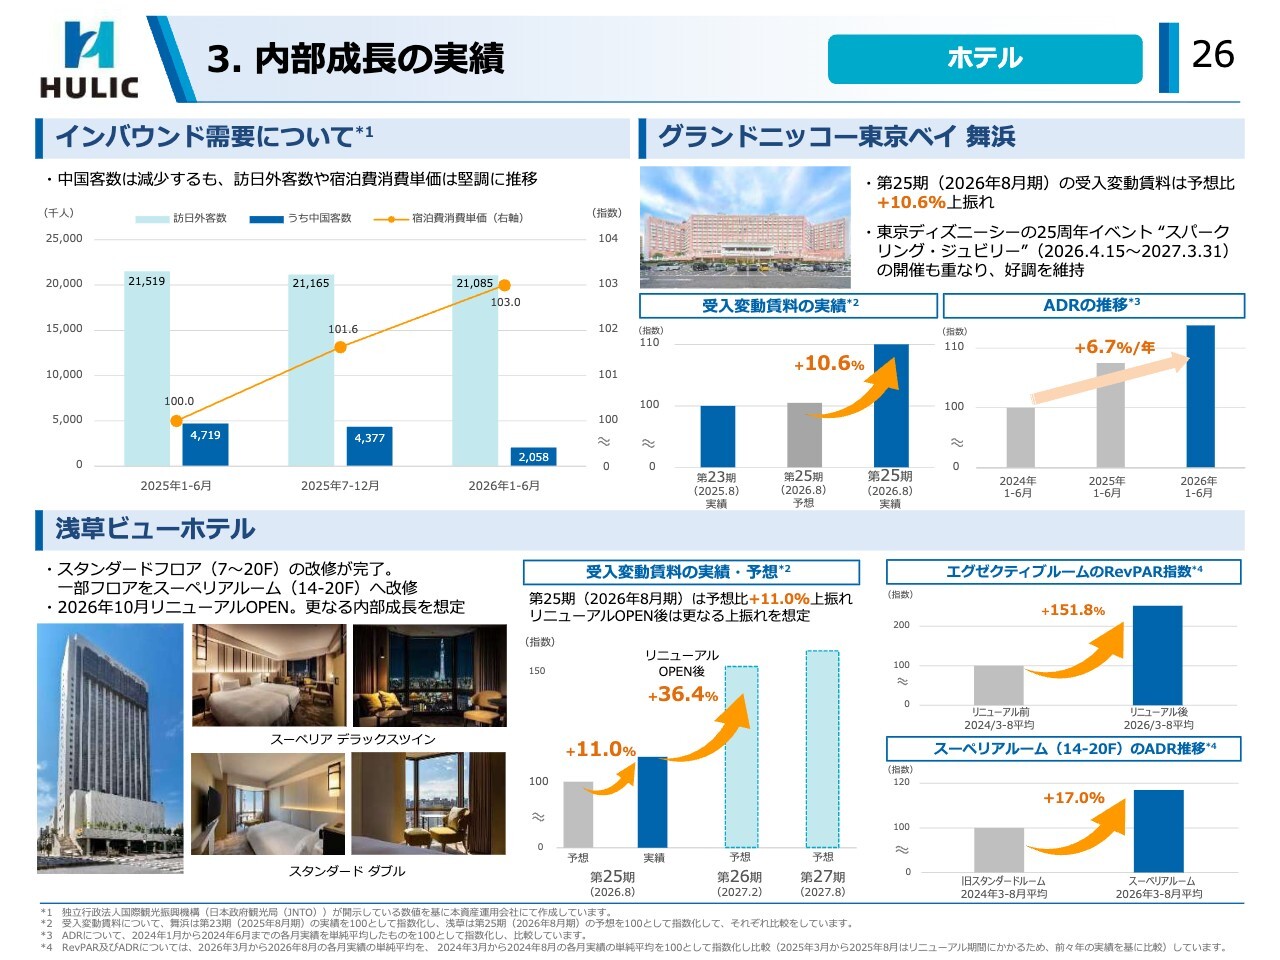
舞浜は、26ページの右上のとおり、東京ディズニーシーの周年イベントもあり、ここ2年でADRが年率6.7パーセント成長し、第25期変動賃料実績も予想対比10.6パーセント上回っています。
下段の浅草も、変動賃料の第25期実績が予想比プラス11.0パーセント、リニューアル後の第26期予想は前期対比プラス36.4パーセントと想定しています。
この要因として、エグゼクティブルームのリニューアル後、さまざまなグレードアップにより、RevPARがリニューアル前に比べ151.8パーセント上昇となったことに加え、旧スタンダードフロアのうち7フロアをスーペリアルームにグレードアップしたことにより、当該フロアのADRが同じく17.0パーセント改善したことも寄与しています。
この10月にスタンダードフロアも含めリニューアルオープンが完了し、さらなる内部成長が期待されます。
4. 財務の状況
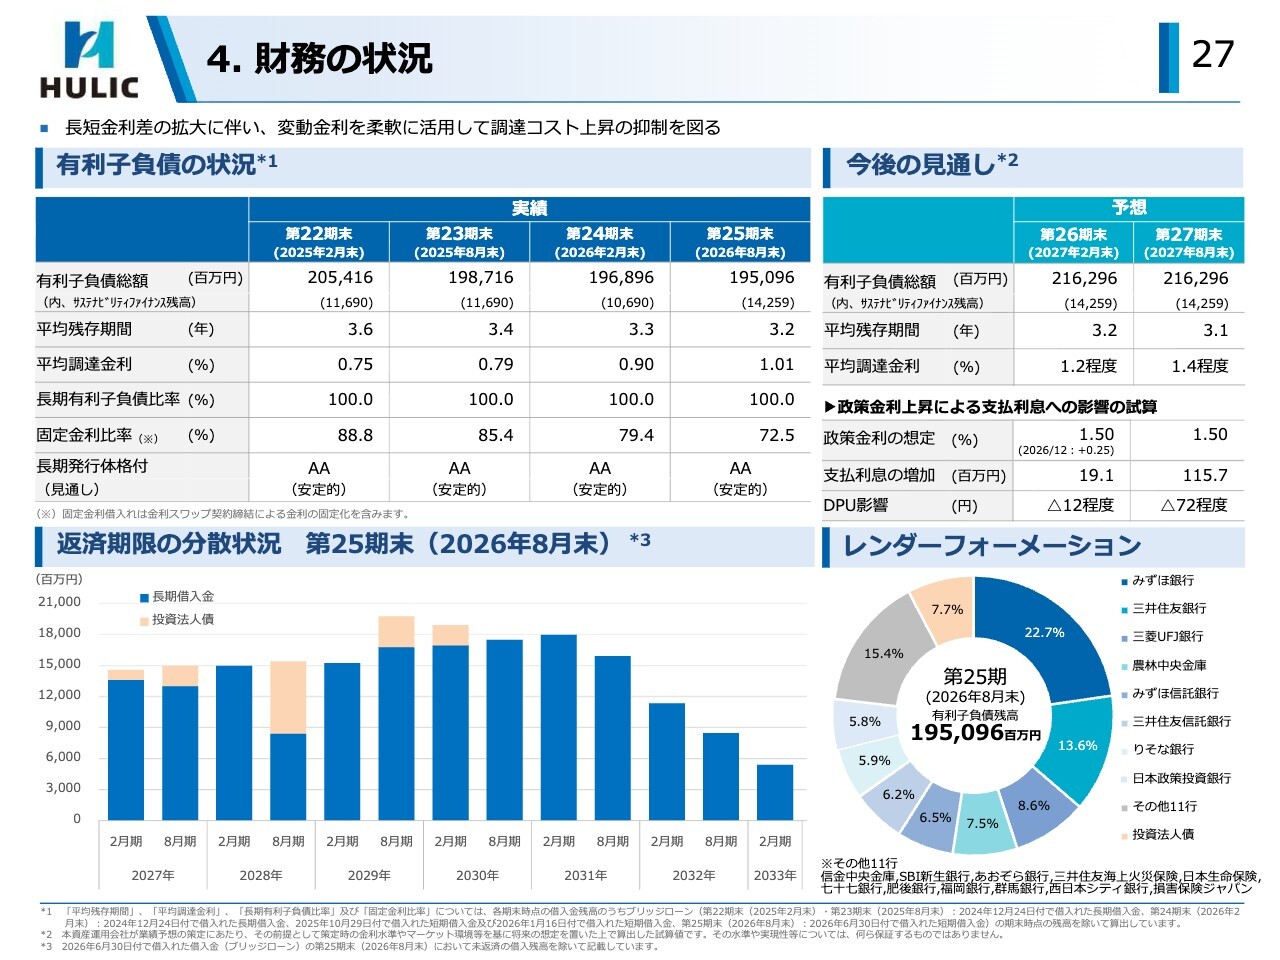
続いて、27ページは財務の状況です。
第25期は、6月の政策金利引き上げ以降、利上げペースの加速見通しが高まり、一段と長期金利が上昇したことから、変動金利での借換えを進めています。
長短金利差がさらに拡大しており、今後、中立金利の想定レンジ上限までの利上げを想定した場合でも、固定金利での借換えは必ずしも得策ではないとの判断によるものです。
その結果、左上の表中段の第25期末の平均調達金利は1.01パーセント、固定金利比率は72.5パーセントとなりましたが、調達コストの上昇を一定程度抑制しています。
今後の見通しとしては、今年の6月、9月に続き、12月に1.5パーセントまでの利上げを想定しており、日銀の中立金利想定レンジ内での調整が進むことから、利上げ効果を見極める期間も生じるものと見ています。
当面は変動金利を中心とした借換えを検討していく方針ですが、今後の利上げにより長短金利差が縮小するなど、状況に応じた柔軟な調達対応を実施していく考えです。
引き続き、調達コストの抑制と金利上昇リスクを十分に考慮した運営に注力していきます。
5. 鑑定評価の状況
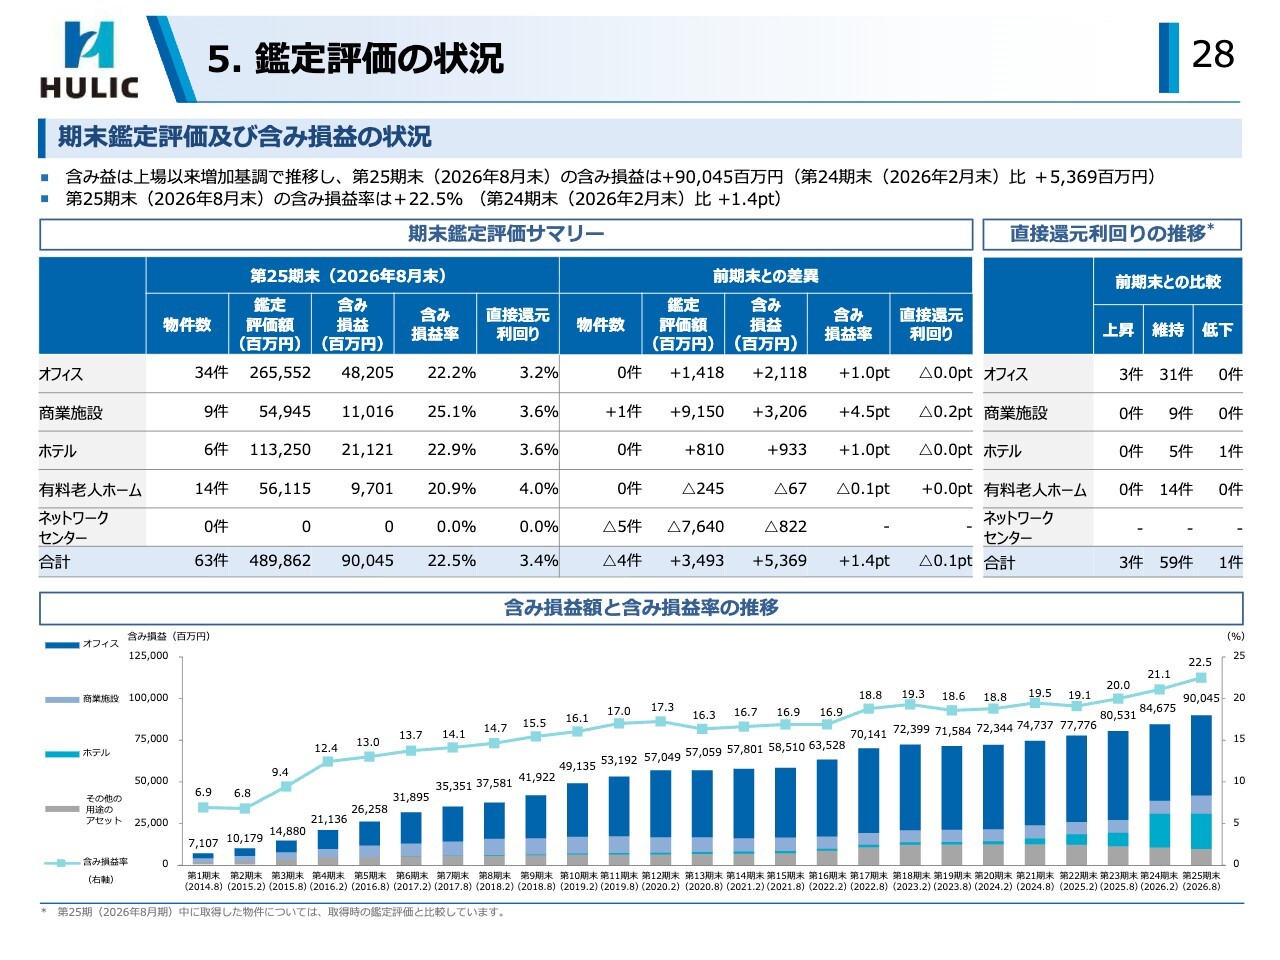
28ページの鑑定評価については、ポートフォリオの含み益は、資産入替え等もあり前期対比54億円弱増加し、約900億円となりました。
用途ごとの評価額については、賃料上昇を主因にオフィスで約9億円、ホテルで約8億円の上昇となりました。
資料右上のキャップレートの変動は、オフィスで築年経過や個別要因により3物件の上昇、ホテルは浅草のリニューアル工事完了により1物件の低下となりましたが、59物件で横ばいとなっています。
金利は上昇傾向にあるものの、オフィスやホテルの賃料上昇は継続しており、不動産市況は引き続き堅調と見ていますが、その動向を注視していきます。
ESGへの取組み
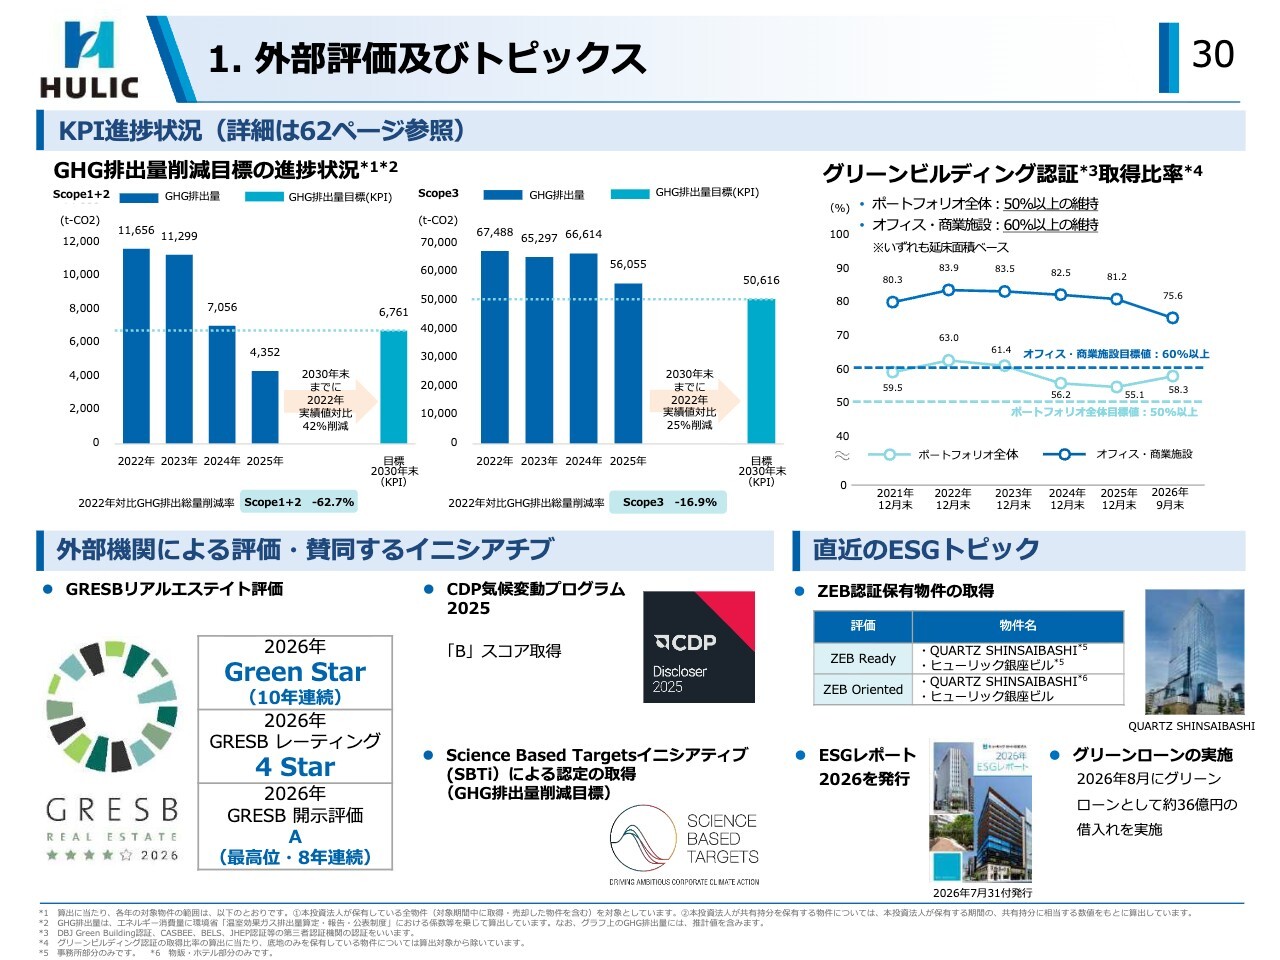
30ページは、ESGへの取り組みです。
KPIとして設定しているGHG排出量の削減は、Scope1+2で2030年末目標マイナス42パーセントに対し、マイナス62.7パーセントと達成に至りました。
主に再生可能エネルギー由来の電力への毎期着実な切替えが寄与したものです。
またScope3は、ネットワークセンターの譲渡の進捗に応じ、削減目標マイナス25パーセントに対し、マイナス16.9パーセントとなりました。
その他、6月と9月に取得した「銀座ビル」と「QUARTZ SHINSAIBASHI」は、ZEB認証保有物件となっています。
最後に、これまでご説明したとおり、足元の金利上昇に加え、今後想定以上の政策金利の引き上げも視野に、追加的な資産入替えに取り組み、ポートフォリオの成長性を一段と高めるとともに、そのアップサイド・ポテンシャルを内部成長として実現し、加速していく方針です。
これらの取り組みにより、調整後EPUとともにDPUの成長を目指し、引き続き投資主還元の強化に努めていきます。
私からのご説明は以上です。ご清聴いただき誠にありがとうございました。
質疑応答:投資口価格の評価と今後の取り組みについて
質問者:ヒューリックリートの投資口価格はこの半年間で調整し、現在のP/NAV倍率が概ね0.7倍程度、分配金利回りは5.7パーセントから5.8パーセント程度ですが、この水準をどのように捉えていますか? また、それを踏まえて、今後対処すべき経営課題や必要と考えているアクションは、これまでの取り組みと比較して何か変化はあるのか教えてください。
一寸木:本投資法人の投資口価格は、成長性向上を目指した資産入替えを進めながら投資主還元強化を掲げて以降、順調にアウトパフォームしてきたと考えていますが、足元では東証リート指数の全体の動きとともに低下していることはご指摘のとおりです。
しかしながら、本投資法人はポートフォリオの成長性向上を企図した資産入替えとして、賃料成長率の上昇が期待できるポテンシャルの高い物件で、かつ都心好立地のクオリティの高い物件への入替えを集中的に進めている途上であり、資産入替えの効果の実現には一定の時間を要するという認識を持っています。
そのため、決算説明資料15ページにおいても、資産入替えで取得した物件のNOI利回りに対して「中期想定」をお示しすることで相応の時間を要することをお伝えしつつ、その実現に向けて取り組んでいます。
したがって、その評価については、実際の内部成長の実現状況を注視していただいているところと認識しており、内部成長の実績をお示ししていくことが資産入替えの効果の還元につながるものと考えています。
今回の決算においても内部成長の成果が上がっていることについては、決算説明資料の「内部成長の実績」(21ページから26ページ)においても紹介しており、そのような取り組みを重ねることで評価も上昇していくものと考えています。
また、今後の対処すべきアクションとしては、まだ資産入替え、ポートフォリオの再構築は途上であると認識しているため、引き続き資産入替えを進めつつ、入替えにより取得した物件については内部成長を実現させるというアクションを着実に積み重ねることで、評価を高めていきたいと考えています。
質疑応答:自己投資口取得と分配金増額の位置づけについて
質問者:成長性向上に向けた資産入替えを進めながら投資主還元を強化してきたとのことですが、投資主還元については、分配金の水準を上げてきたものの、自己投資口取得については一度も実施したことはなく、投資主還元が分配金増額に偏っている気がします。
足元では投資口価格がP/NAV 0.7倍程度まで低下している中で、自己投資口取得に対しては消極的なスタンスなのかなど、投資主還元における分配金増額と自己投資口取得の位置づけについて説明してください。
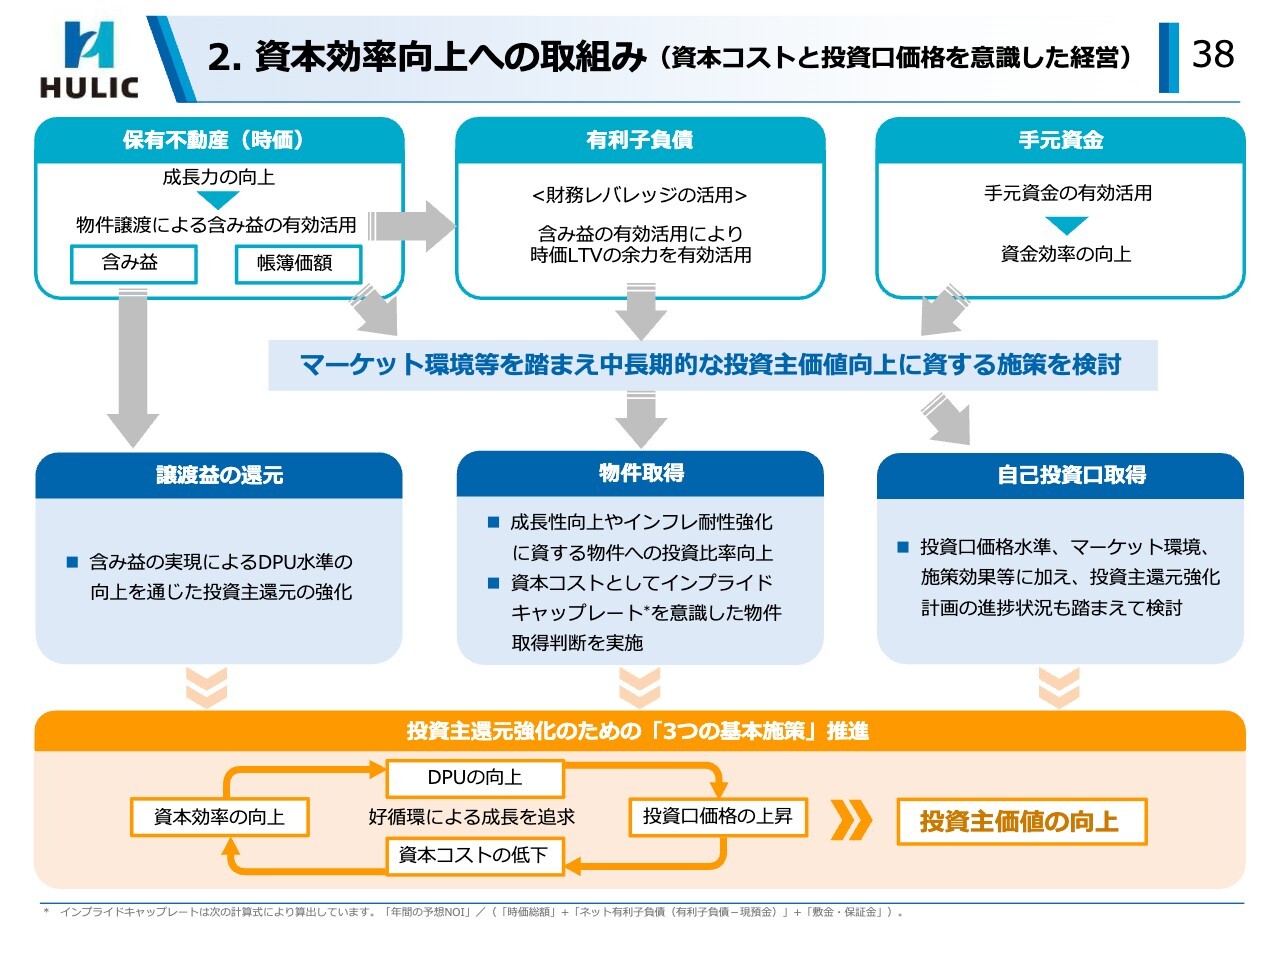
一寸木:投資主還元の考え方については、昨今の取り組みを開始するタイミングの議論を経て、考え方を整理してきました(決算説明資料38ページ参照)。
その中で、投資主還元の第一の手段としては分配金水準を高めるということで、本投資法人としては調整後EPU水準に対し相当に上乗せをした4,000円/口以上の還元を維持してきています。
投資主還元の手法としては、自己投資口取得は当然に選択肢としてはあり得るものの、まずはポートフォリオの成長性を高めるアクションを取りながら、そこから生じる内部成長も併せて目指すことで投資主還元を実現させていきたいと考えています。
ただし、そのような成長性を高める資産入替えが困難、物件の取得機会がない、想定していた効果が得られないといったような場合において、自己投資口取得は当然に選択肢として考えていきたいと思います。
したがって、自己投資口取得は引き続き選択肢として検討はしているものの、優良な物件の取得機会がある状況においては、まずは資産入替えを進めながら還元強化を図り、調整後EPUの成長を通じたDPUの成長を目指していきたいと考えています。
質疑応答:資産入替えによるNOI・EPUへの寄与について
質問者:これまで実施してきた資産入替えについて、決算説明資料7ページにNOI成長が資産入替え前対比(巡航ベース)でプラスと記載がありますが、これはアクチュアルベースではなく、将来の想定を前提とした話と捉えるべきでしょうか?
また、足元の巡航EPUについて、この資産入替え自体はプラスに寄与しておらず、今後の内部成長で実現させるという考えなのか、もしくは、すでにアクチュアルベースで改善しているのか、見解を教えてください。
一寸木:資産入替えの考え方として、足元で直ちに資産入替え効果がEPUに寄与するかという点については、一定の時間差が生じるものと考えています。
資産入替え前後の比較においては、表面のNOI利回りだけではなく、償却後NOI利回りも含めて比較をしており、改善が見込めるという見通しのもとで資産入替えを実施しています。
ただし、個別物件ごとには利回りの高低があるため、資産入替え全体で入替え前後の改善が図れるよう取り組んでいます。
加えて、将来的に内部成長が実現されるとさらに改善が図られていくため、その点も視野に入れた資産入替えとしています。したがって、内部成長を早期に実現させることが重要であると考えています。
記事提供: