2026年11月10日に開催された、アルフレッサ ホールディングス株式会社2027年3月期第2四半期決算説明会の内容を書き起こしでお伝えします。
2027年3月期第2四半期決算説明
荒川隆治氏(以下、荒川):みなさま、こんにちは。アルフレッサ ホールディングス株式会社の荒川隆治です。平素より格別のご支援を賜り厚く御礼申し上げます。
さて、弊社は、11月9日に2027年3月期第2四半期の決算発表を行いました。本日は、より多くの方にご視聴いただくために、ウェブライブ配信の形式で決算説明会を開催します。よろしくお願いします。
では、まずはじめに取締役常務執行役員の田中から2027年3月期第2四半期の業績について、次に私から25-27中計の進捗と業績予想についてご説明します。その後、ウェブ経由でみなさまからいただいたご質問にお答えします。それでは、田中常務、よろしくお願いします。
連結損益計算書
田中敏樹氏:こんにちは。アルフレッサ ホールディングスの田中です。まず、2027年3月期第2四半期の連結損益からご説明します。
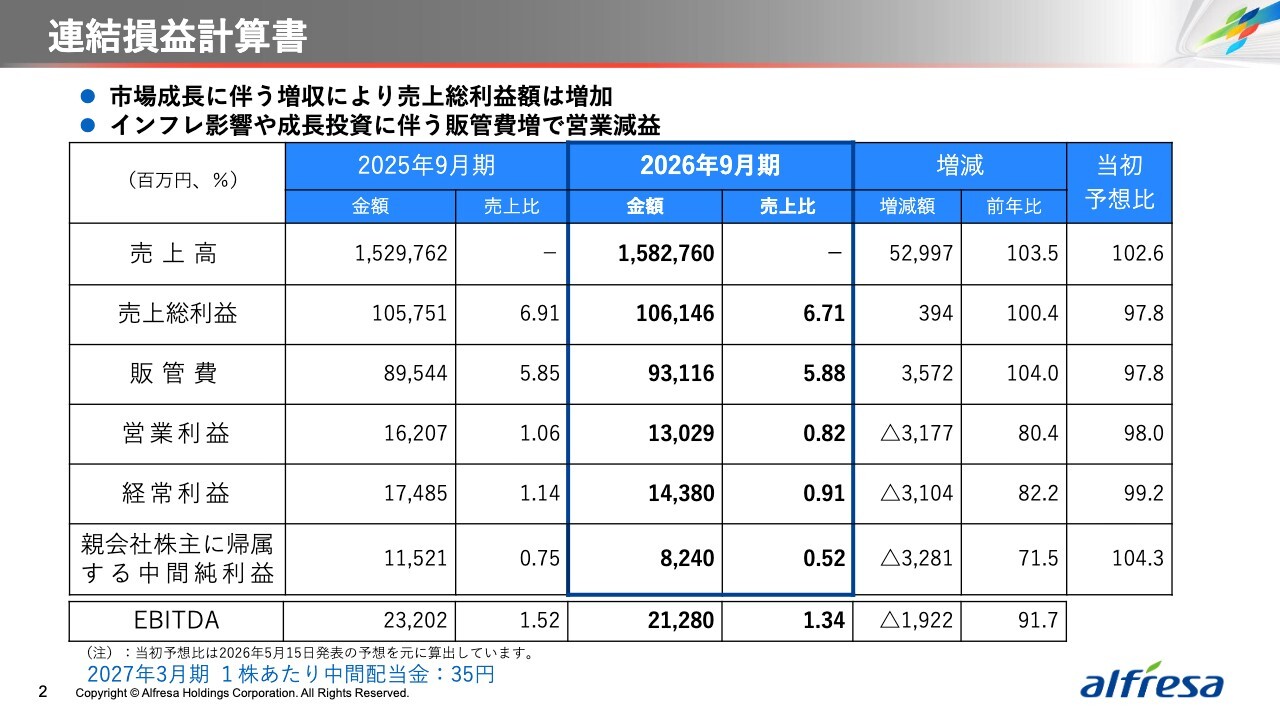
売上高は前年比3.5パーセント増収の1兆5,827億円、売上総利益は0.4パーセント増益の1,061億円、売上比は6.71パーセントで前年同期から0.2ポイント低下しました。
販管費は4.0パーセント増加し931億円、売上比は5.88パーセントで前年から0.03ポイント増加しました。
営業利益は19.6パーセント減益の130億円、売上比は0.24ポイント低下し0.82パーセントとなりました。
経常利益は17.8パーセント減益の143億円、中間純利益は28.5パーセント減益の82億円、EBITDAは212億円となりました。
5月15日発表の当初予想に対する達成率は、一番右の列に記載のとおり、売上高102.6パーセント、営業利益98.0パーセント、中間純利益104.3パーセントとなりました。
配当については、配当方針DOE2.5パーセント以上に基づき、中間配当35円としました。
連結貸借対照表
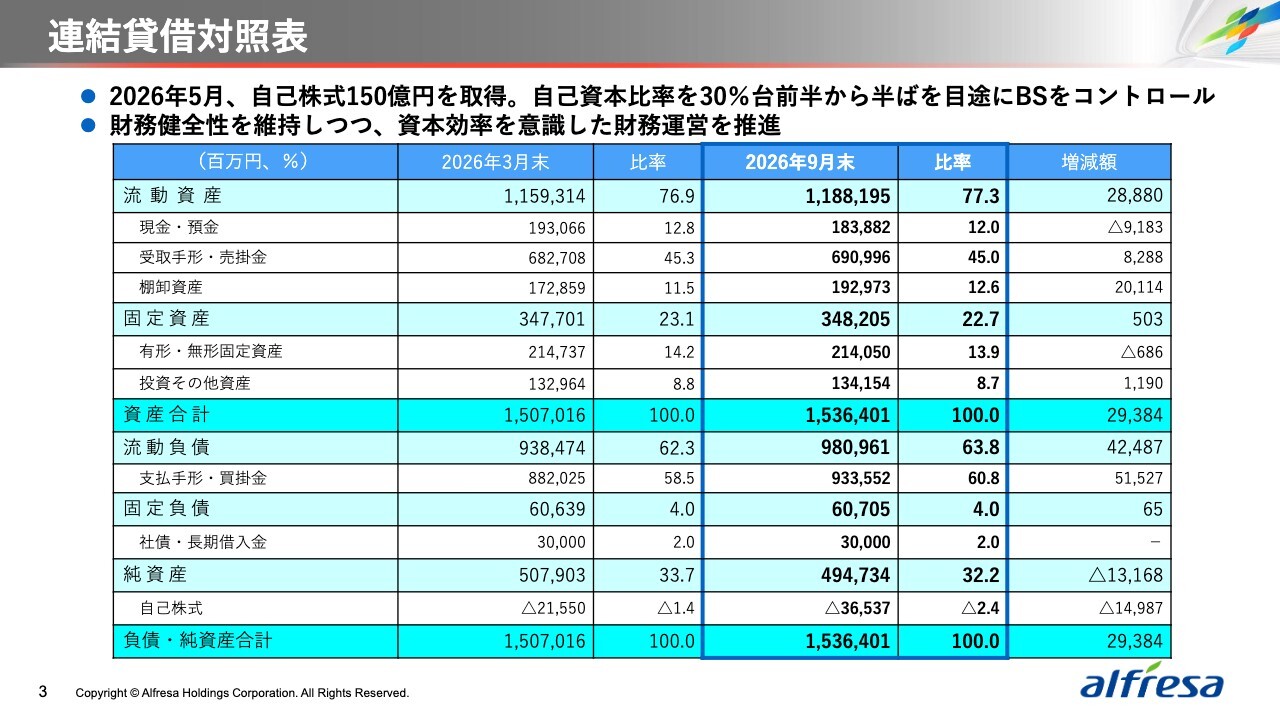
次に、貸借対照表についてご説明します。2026年3月末と比較して、中ほどに記載されている資産合計は、293億円増加し1兆5,364億円となりました。主な増加要因は、資産の部で売上の増加にともない、流動資産が288億円増加したことです。
一方、負債の部では、流動負債が424億円増加しました。また、純資産は131億円減少し4,947億円となりました。
5月に150億円の自己株式を取得したことなどにより、自己資本比率は32.2パーセントと、1.5ポイント低下しました。財務健全性を維持しつつ、資本効率を意識した財務運営を推進していきます。
連結キャッシュ・フロー
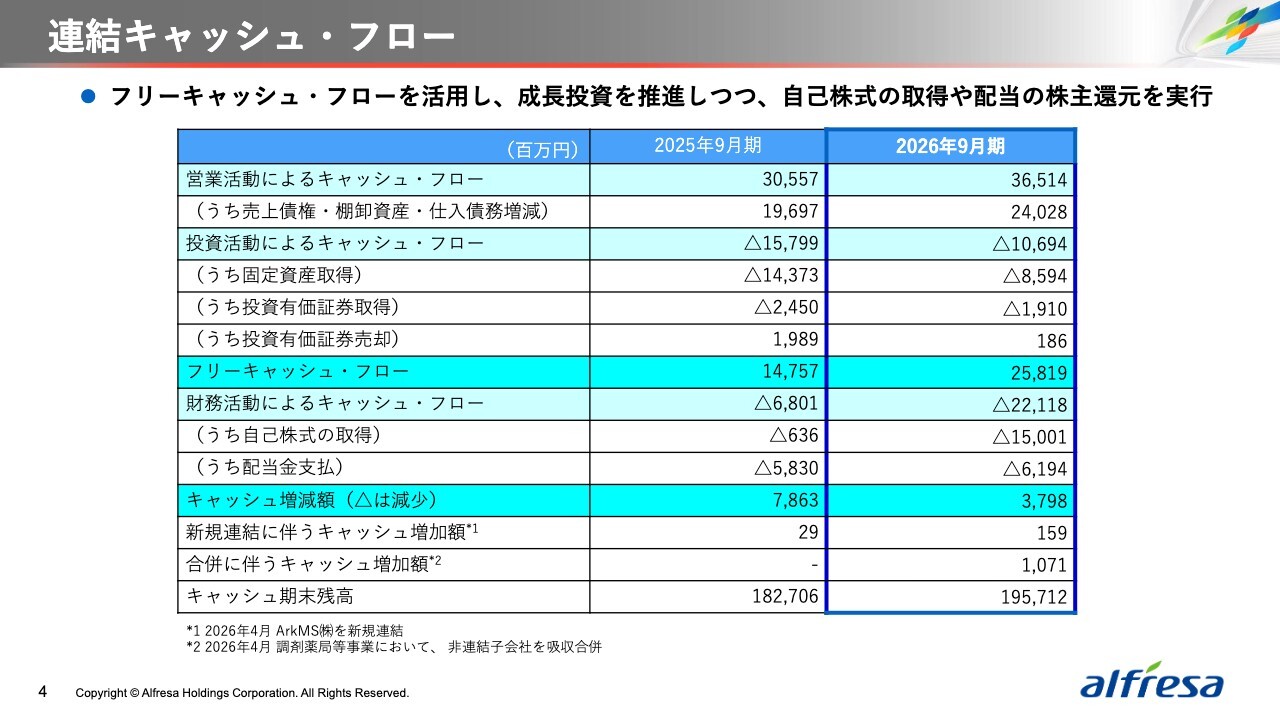
続いて、キャッシュ・フローです。営業活動によるキャッシュ・フローは365億円となりました。投資活動によるキャッシュ・フローは、固定資産の取得等で106億円のマイナス、この結果、フリーキャッシュフローは258億円となりました。
財務活動によるキャッシュ・フローは、自己株式の取得、配当金の支払いなどにより221億円のマイナスとなりました。この結果、キャッシュは37億円増加し、期末残高は1,957億円となりました。
フリーキャッシュ・フローを活用し、成長投資を推進しつつ、適時適切に機動的な自己株式の取得や配当の株主還元を実行していきます。
医療用医薬品等卸売事業
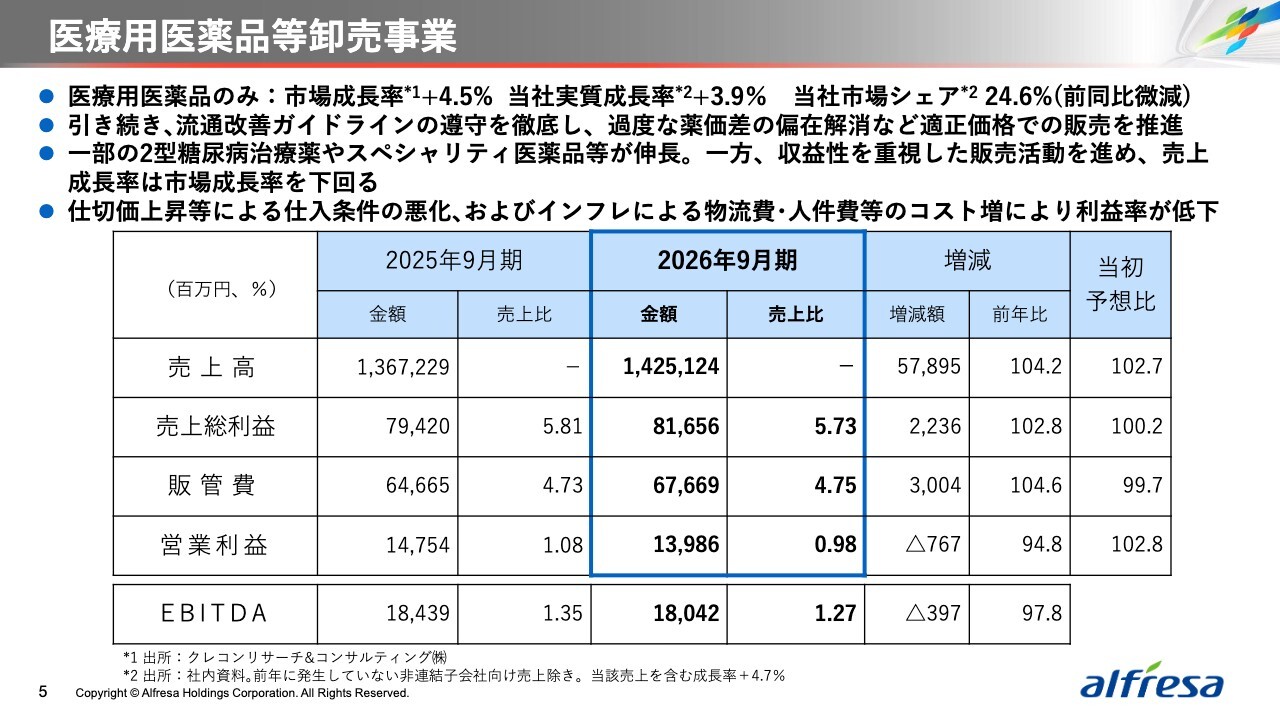
ここからはセグメント別の営業損益をご説明します。まず、医療用医薬品等卸売事業の業績です。
売上高は前年比4.2パーセント増収の1兆4,251億円、売上総利益は2.8パーセント増益の816億円、売上比は5.73パーセントと前年から0.08ポイント低下しました。
販管費は4.6パーセント増加し676億円、売上比は4.75パーセントと前年から0.02ポイント上昇しました。その結果、営業利益は139億円と減益となりました。
売上比は0.98パーセントと前年から0.10ポイント低下しました。売上高は、収益性を重視した販売活動を進めたことから市場成長率を下回ったものの、スペシャリティ医薬品等の取扱い増加により増収となりました。
一方で、仕切価の上昇等による仕入条件の悪化や物流費・人件費等の増加により、減益となりました。
医療用医薬品等卸売事業:カテゴリー別売上構成比
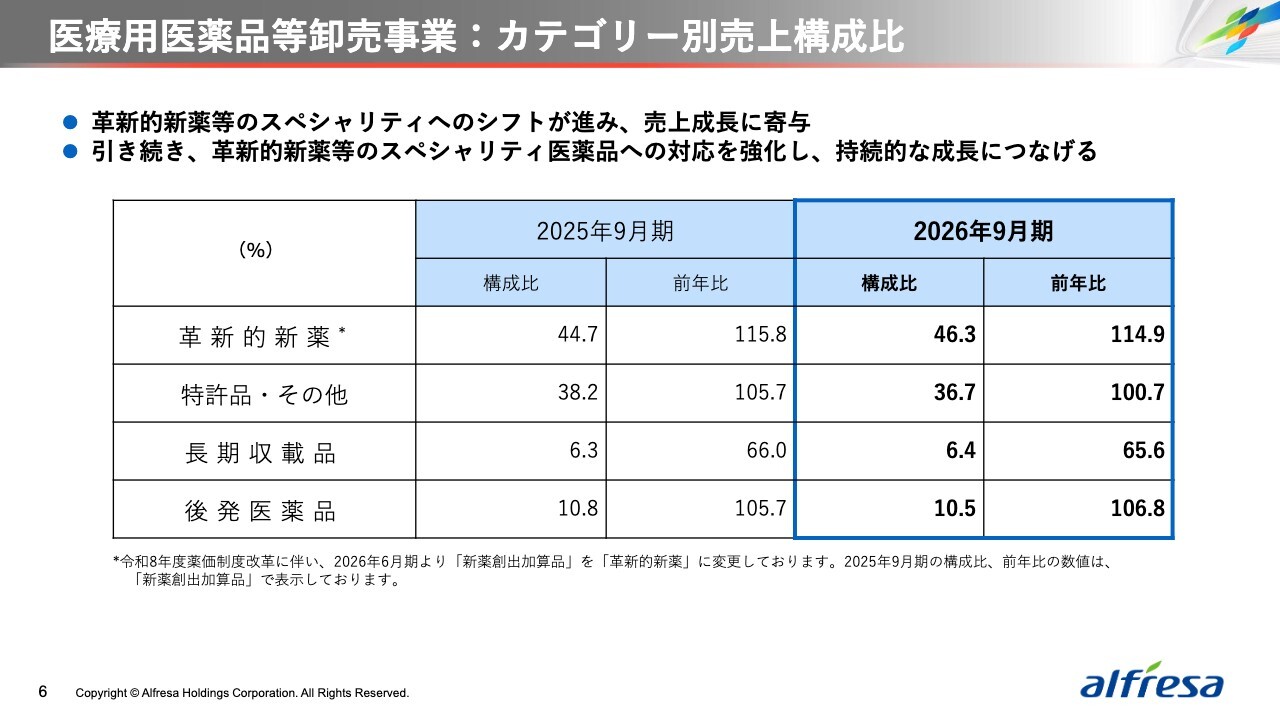
カテゴリー別の売上構成比はご覧のとおりです。革新的新薬と特許品・その他を合わせると売上構成比は83.0パーセントとなり、前年に引き続き取扱いが増加しています。今後もスペシャリティ医薬品への対応を強化し、持続的な成長につなげていきます。
セルフメディケーション卸売事業
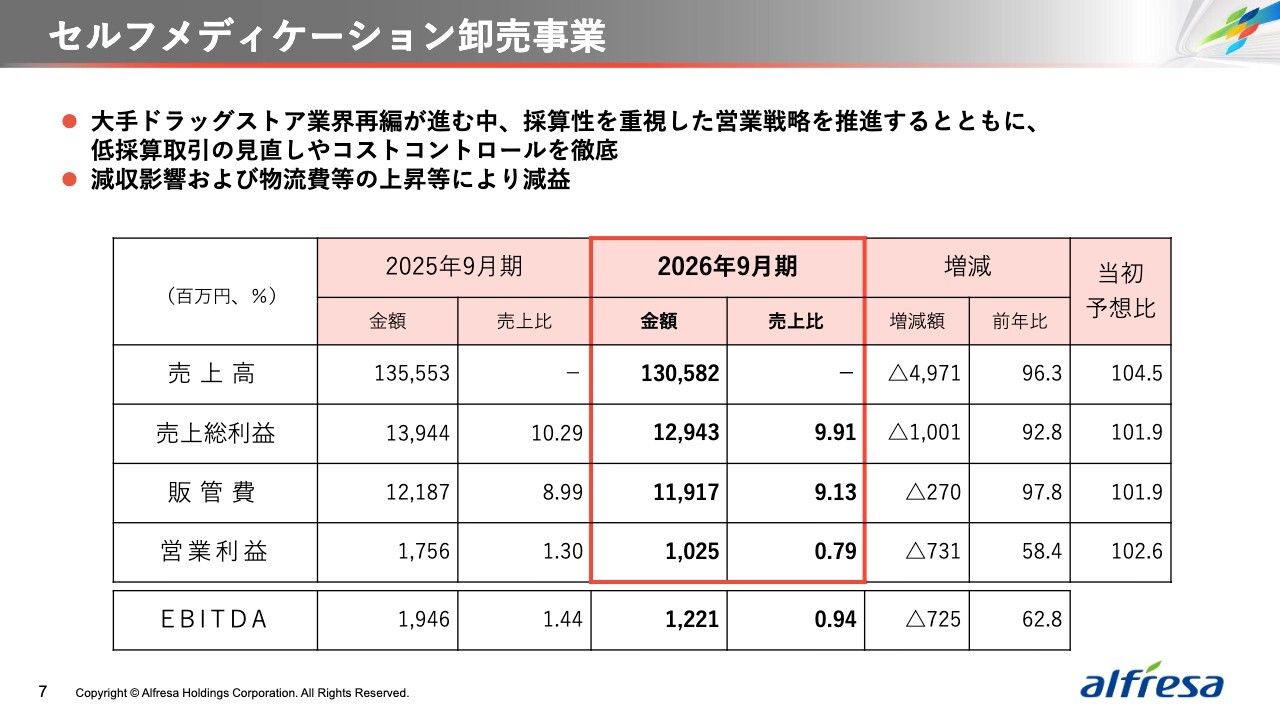
次に、セルフメディケーション卸売事業です。売上高は前年比3.7パーセント減収の1,305億円、売上総利益は7.2パーセント減益の129億円、売上比は9.91パーセントで、前年から0.38ポイント低下しました。
販管費は2.2パーセント減少の119億円、売上比は9.13パーセントと前年から0.14ポイント上昇しました。その結果、営業利益は41.6パーセント減益の10億円、売上比は0.79パーセントと前年より0.51ポイント低下しました。
大手ドラッグストア業界の再編が進む中、採算性を重視した営業戦略を推進するとともに、低採算取引の見直しやコストコントロールを進めたものの、物流費等の上昇もあり、減収減益となりました。
医薬品等製造事業
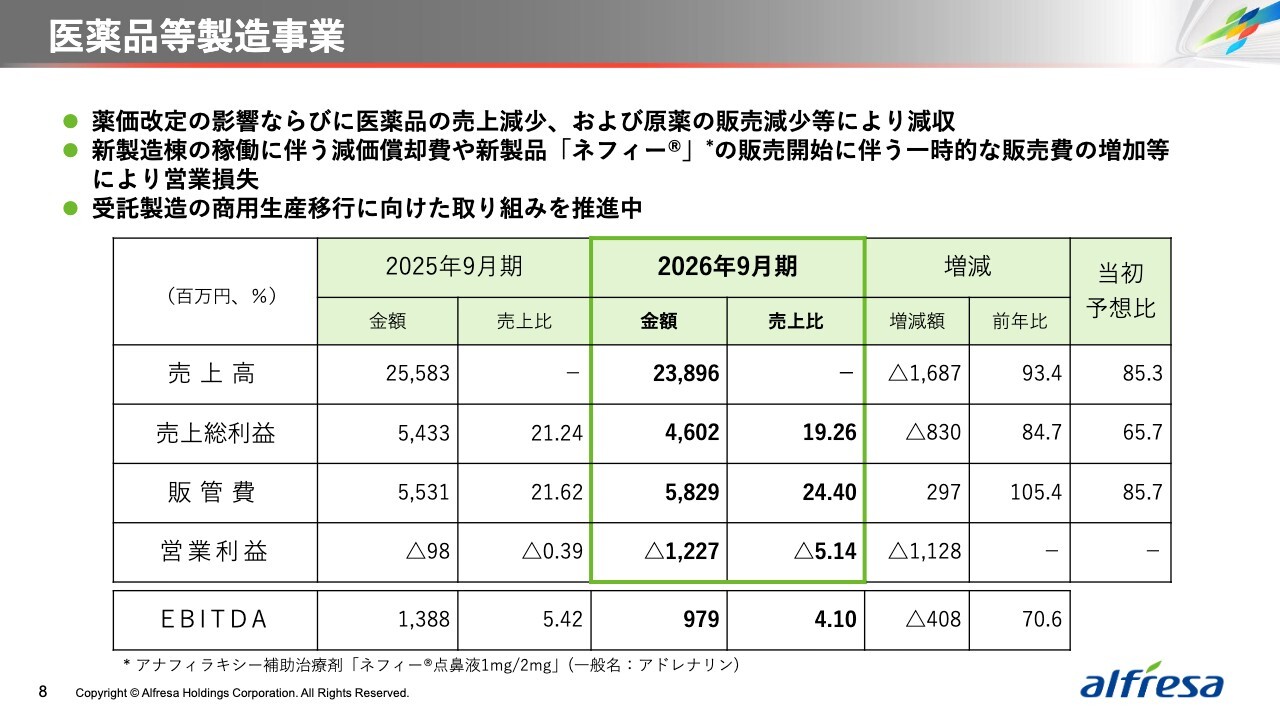
次に、医薬品等製造事業です。売上高は前年比6.6パーセント減収の238億円、売上総利益は15.3パーセント減益の46億円、販管費は5.4パーセント増加の58億円となりました。その結果、営業損失は12億円、EBITDAは9億円となりました。
薬価改定や医薬品・原薬の売上減少などにより減収となりました。また、新製造棟の減価償却費や「ネフィー」の販売開始に伴う一時的な販売費の増加などにより、営業損失となりました。
調剤薬局等事業
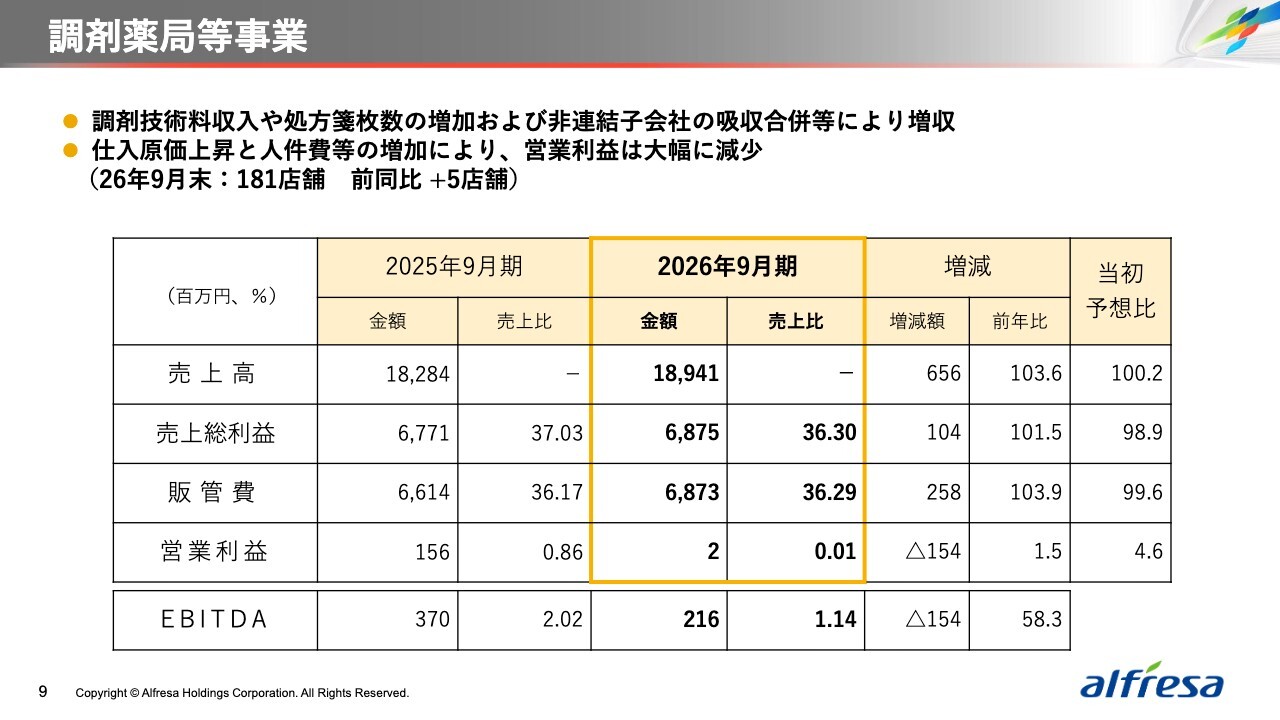
次に、調剤薬局等事業です。売上高は前年比3.6パーセント増収の189億円、売上総利益は1.5パーセント増益の68億円、販管費は3.9パーセント増加の68億円となりました。その結果、営業利益は200万円となり、前年同期を大きく下回りました。
調剤技術料収入や処方箋枚数の増加、非連結子会社の吸収合併などにより増収となりましたが、仕入原価の上昇や人件費等の増加により増収減益となりました。
その他事業(再生医療関連事業およびCRO事業)
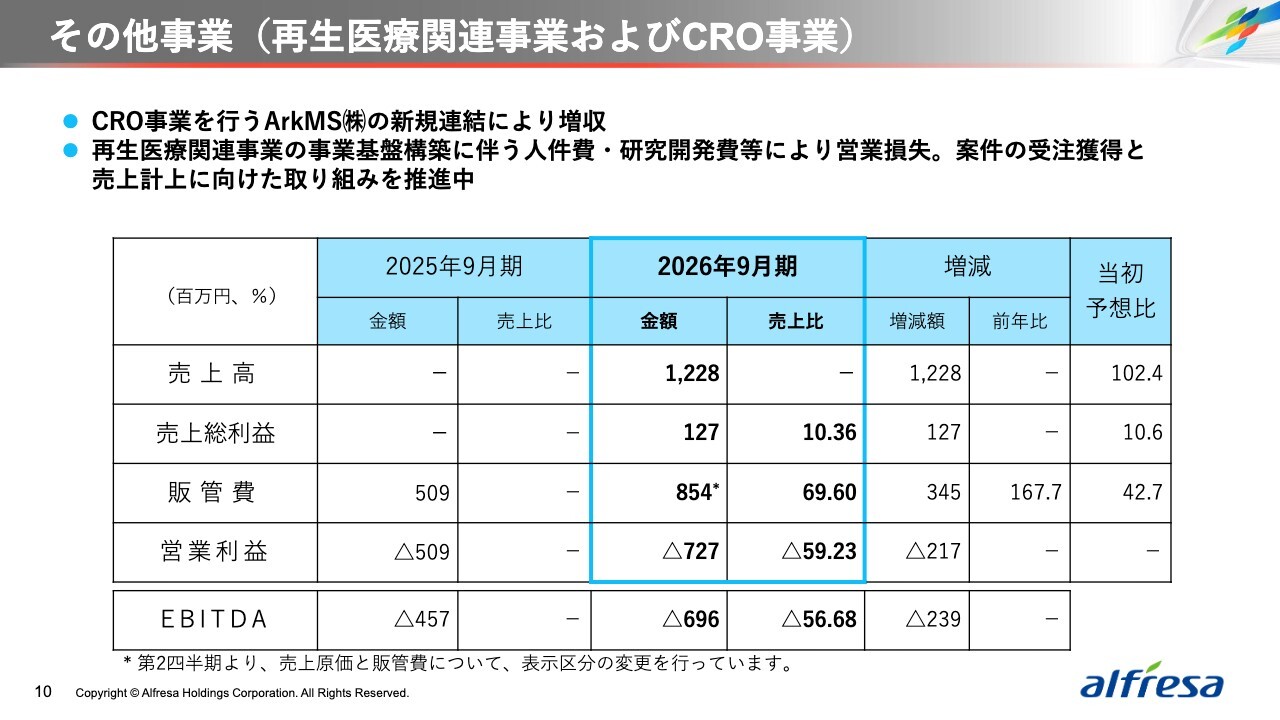
最後に、その他事業セグメントです。CRO事業を行うArkMS(アークメディカルソリューションズ)の新規連結により、売上高は12億円となりました。売上総利益は1億円、販管費は8億円です。その結果、営業損失は7億円となりました。
再生医療関連事業では、事業基盤構築に伴う人件費や研究開発費などを計上しています。
以上が2027年3月期第2四半期決算の概要です。
私からの説明は以上です。
25-27中計達成に向けた事業領域別シナリオ
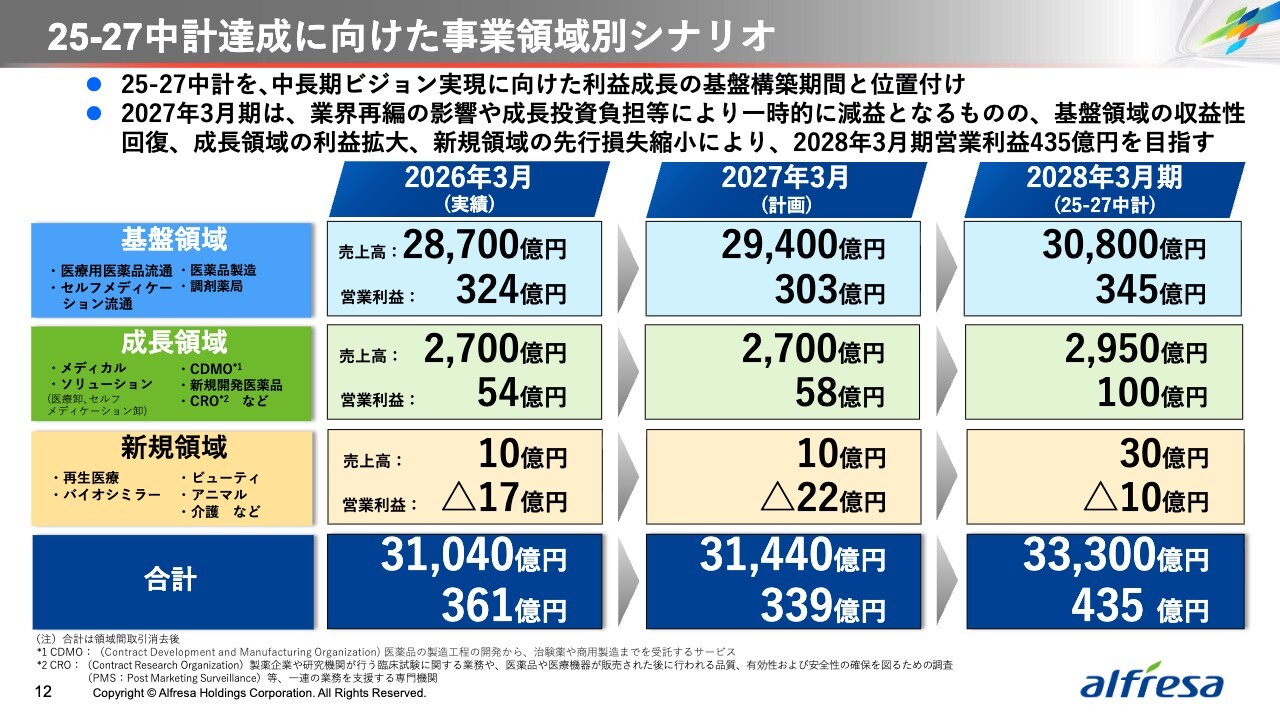
荒川:続いて、荒川より、25-27中計の進捗についてお話しします。25-27中計では、この3年間を、中長期ビジョンの実現に向けた利益成長の基盤を構築する期間と位置付けています。
2027年3月期は、業界再編の影響や成長投資の負担などにより一時的な減益を見込んでいます。一方、最終年度の2028年3月期に向けて、基盤領域の収益性回復、成長領域の利益拡大、新規領域の先行損失の縮小を進め、営業利益435億円の達成を目指します。
25-27中計における事業領域別の進捗状況
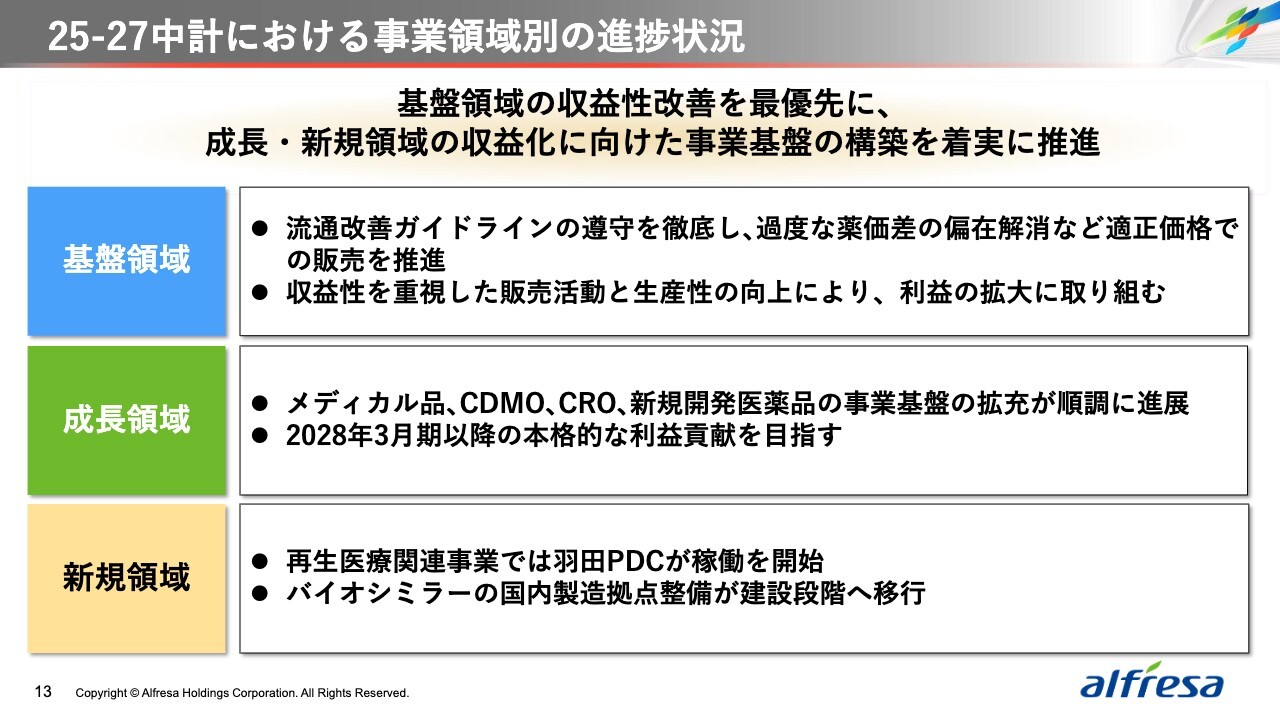
続いて、事業領域別の進捗です。基盤領域では、収益性を重視した販売活動と生産性の向上により、利益の拡大に取り組みます。
成長領域では、メディカル品、CDMO、CRO、新規開発医薬品などの事業基盤の拡充が進んでおり、2028年3月期以降の本格的な利益貢献を目指します。
新規領域でも、羽田プロセス・デベロップメント・センターの稼働やバイオシミラーの国内製造拠点整備など、収益化に向けた取り組みが着実に進展しています。
引き続き、基盤領域の収益性改善と成長・新規領域の収益化を着実に進めていきます。
基盤領域:医療用医薬品等卸売事業 / 売上成長率推移と販路別
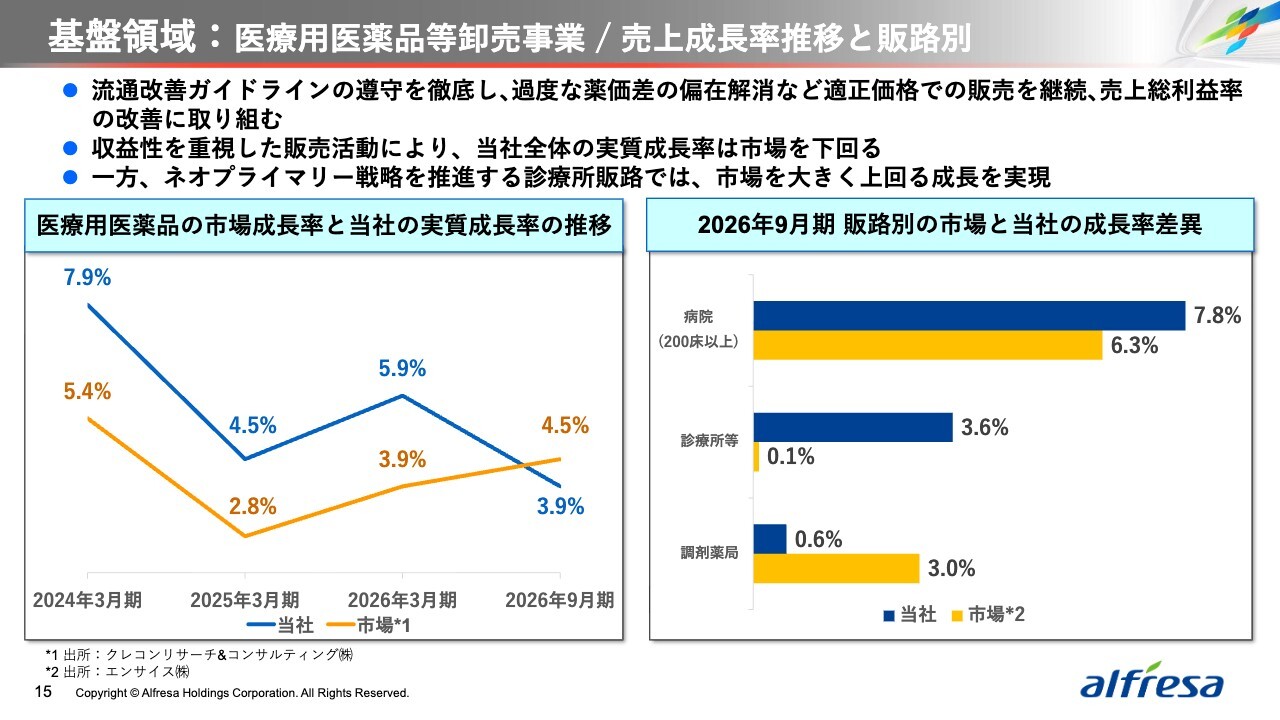
事業戦略についてお話しします。医療用医薬品等卸売事業では、収益性を重視した販売活動により、当社の成長率は市場を下回りました。一方、ネオプライマリー戦略を推進する診療所販路では、市場を大きく上回る成長を実現しています。引き続き適正価格での販売を徹底し、売上総利益率の改善に取り組みます。
基盤領域:医療用医薬品等卸売事業:ネオプライマリー戦略の進化
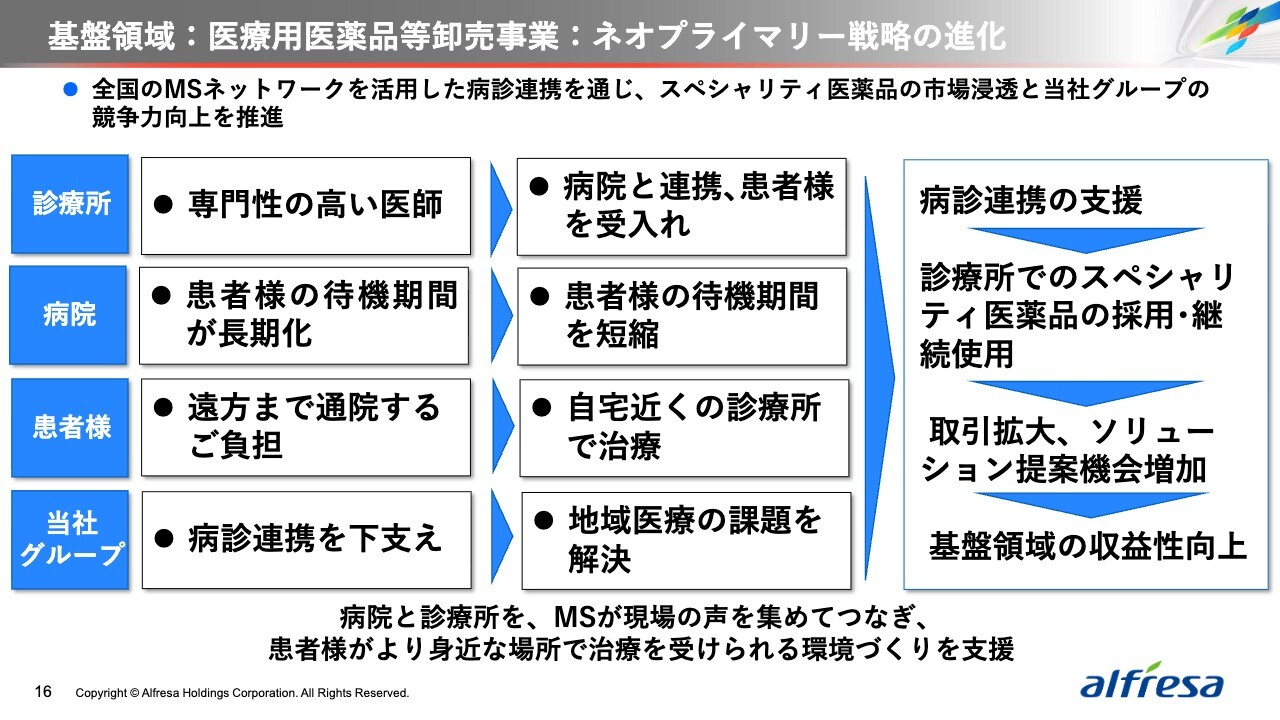
ネオプライマリー戦略では、全国のMSネットワークを活用し、病院と診療所の連携を支援しています。MSが現場の声を集めて病院と診療所をつなぐことで、患者さまがより身近な場所で治療を受けられる環境づくりを支援します。こうした取り組みを通じて、スペシャリティ医薬品の市場浸透と取引拡大を図り、収益性向上につなげていきます。
成長領域:ソリューション
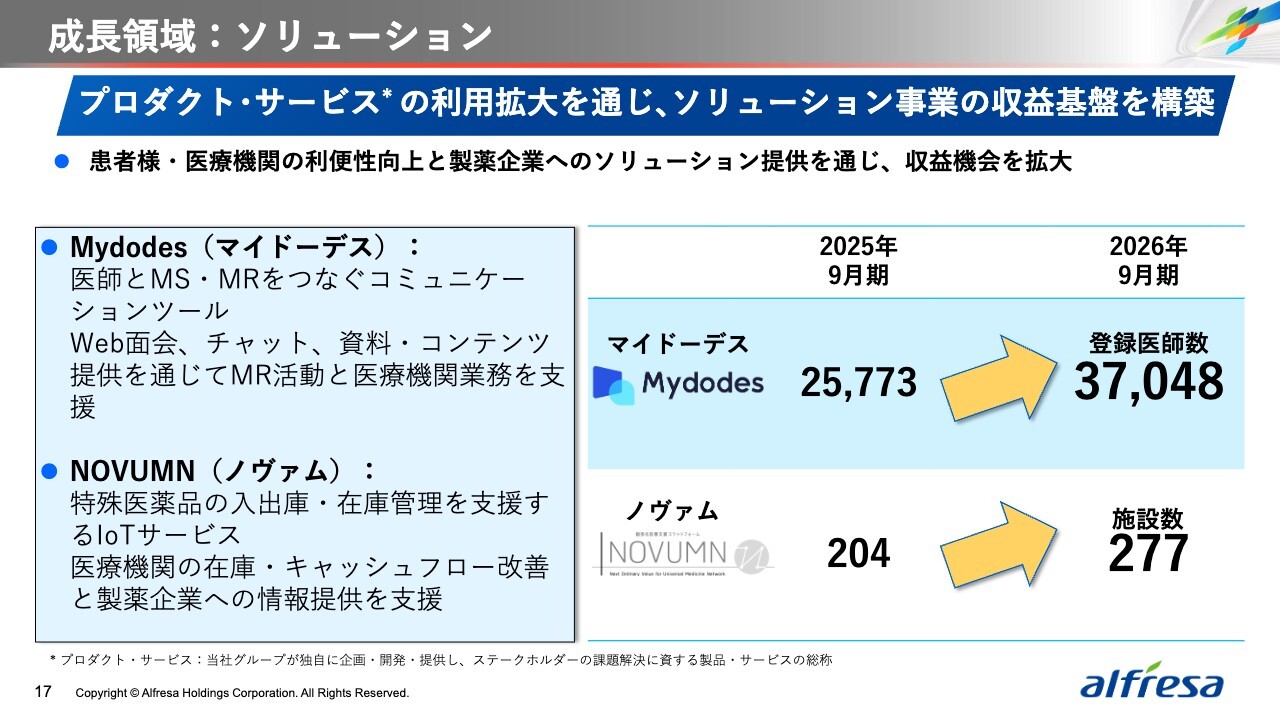
成長領域のソリューション事業では、「Mydodes(マイドーデス)」と「NOVUMN(ノヴァム)」の利用が着実に拡大しています。「Mydodes」の登録医師数は約2万6千人から約3万7千人へ、「NOVUMN」の導入施設数も204施設から277施設へ増加しました。今後も患者さまや医療機関の利便性の向上と製薬企業へのソリューション提供を通じて、収益機会の拡大につなげていきます。
成長領域:メディカル品の強化
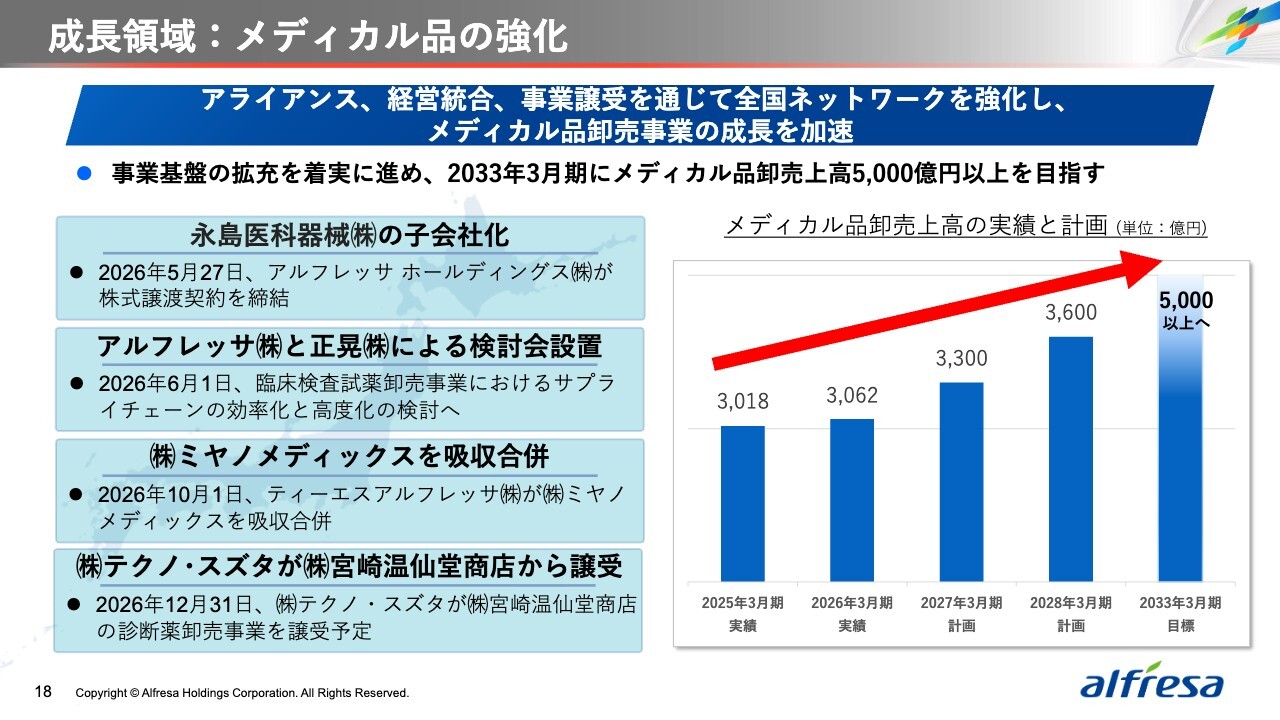
メディカル品卸売事業では、アライアンスや経営統合、事業譲受を通じて、全国ネットワークの強化を進めています。永島医科器械の子会社化や、ミヤノメディックスの吸収合併など、事業基盤の拡充を着実に進めています。こうした取り組みを通じて成長を加速し、2033年3月期にメディカル品卸売上高5,000億円以上を目指します。
成長領域:新規開発医薬品の拡充
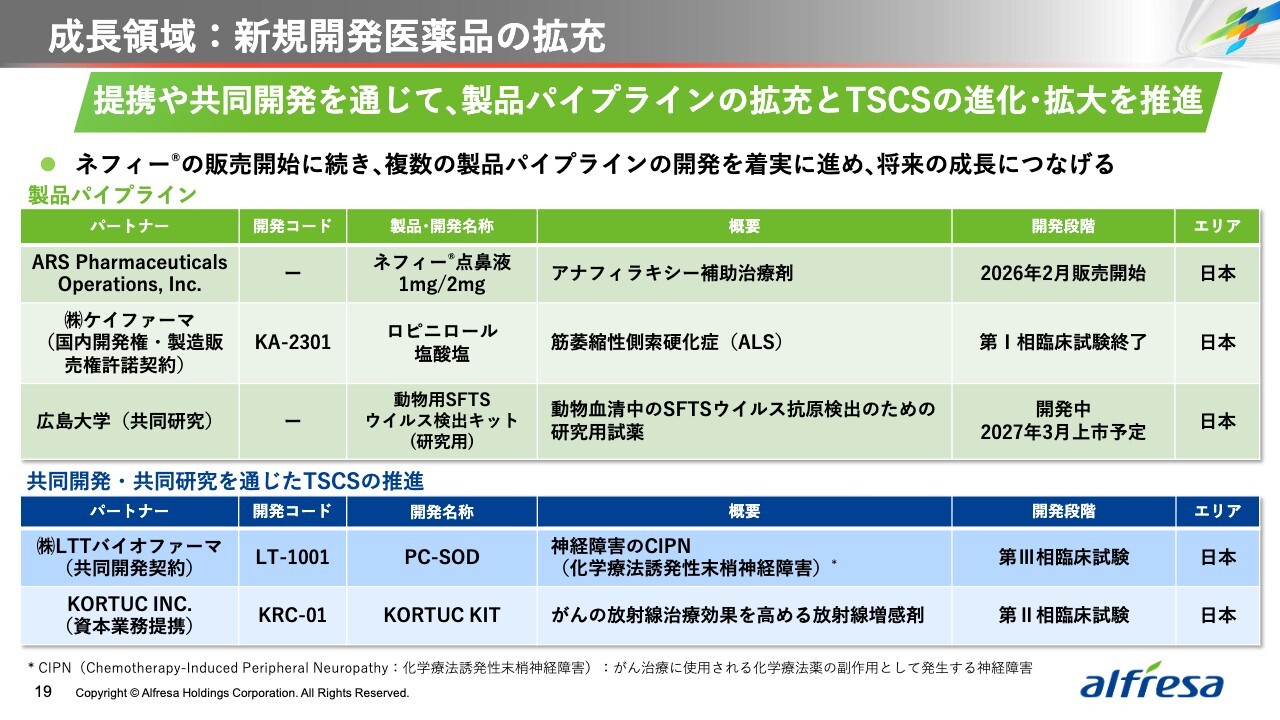
新規開発医薬品では、「ネフィー」の販売開始に続き、提携や共同開発を通じて複数の製品開発を着実に進めています。今後も製品パイプラインを拡充し、将来の利益成長とTSCSの進化・拡大につなげていきます。
成長領域:ArkMSとの連携によるスイッチOTCのTSCS構築
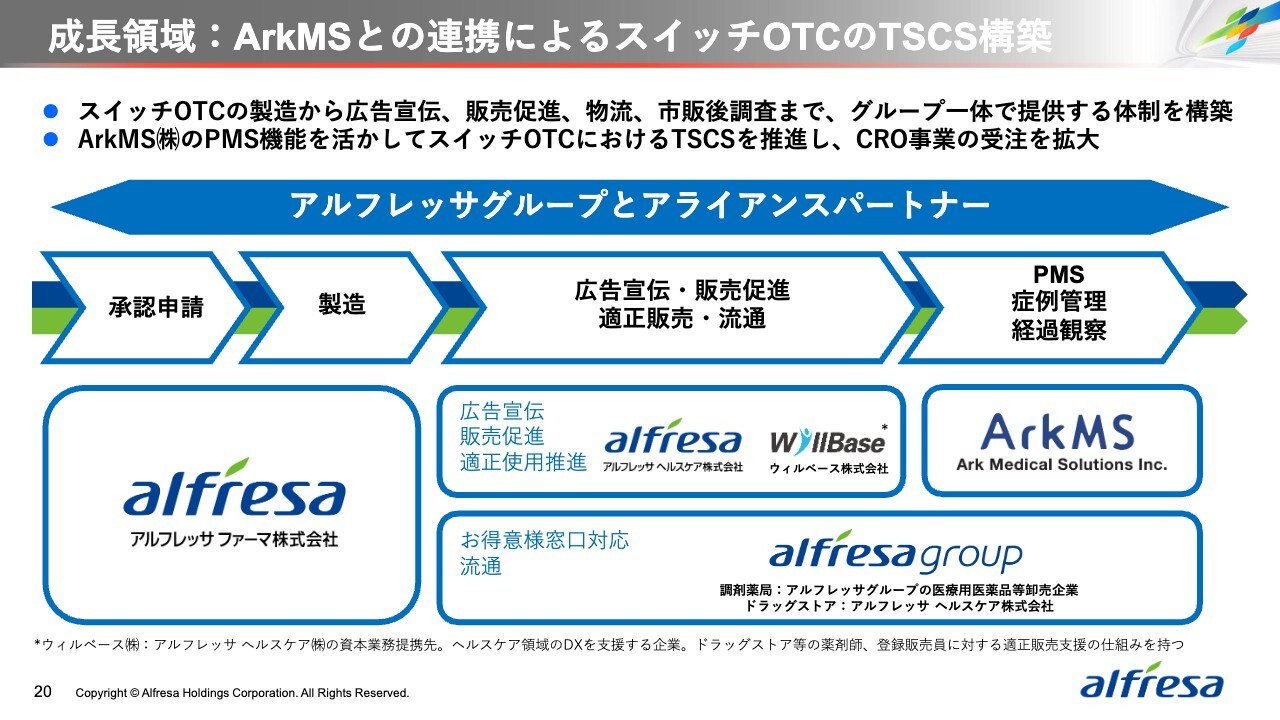
今年度から新規連結したArkMSのPMS機能を活用し、スイッチOTCの製造から販売促進、流通、市販後調査までをグループ一体で提供する体制を構築しました。こうしたTSCSの取り組みを通じてCRO事業の受注拡大につなげていきます。
成長領域:群馬工場の新製造棟稼働と受託拡大
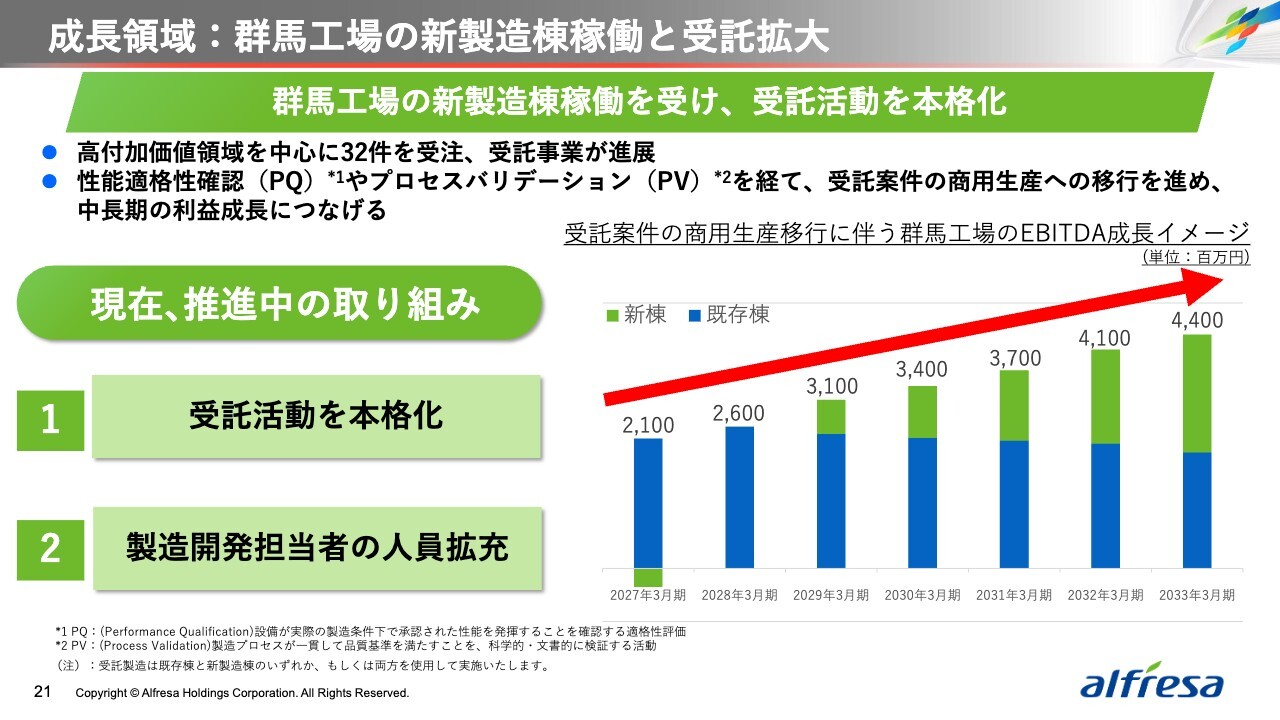
群馬工場では、新製造棟の稼働を受け、受託活動を本格化しています。足元では、高付加価値領域を中心に32件を受注しています。今後、性能適格性確認やプロセスバリデーションを経て、受託案件を順次商用生産へ移行し、中長期の利益成長につなげていきます。
新規領域:再生医療関連事業 収益化へのロードマップ
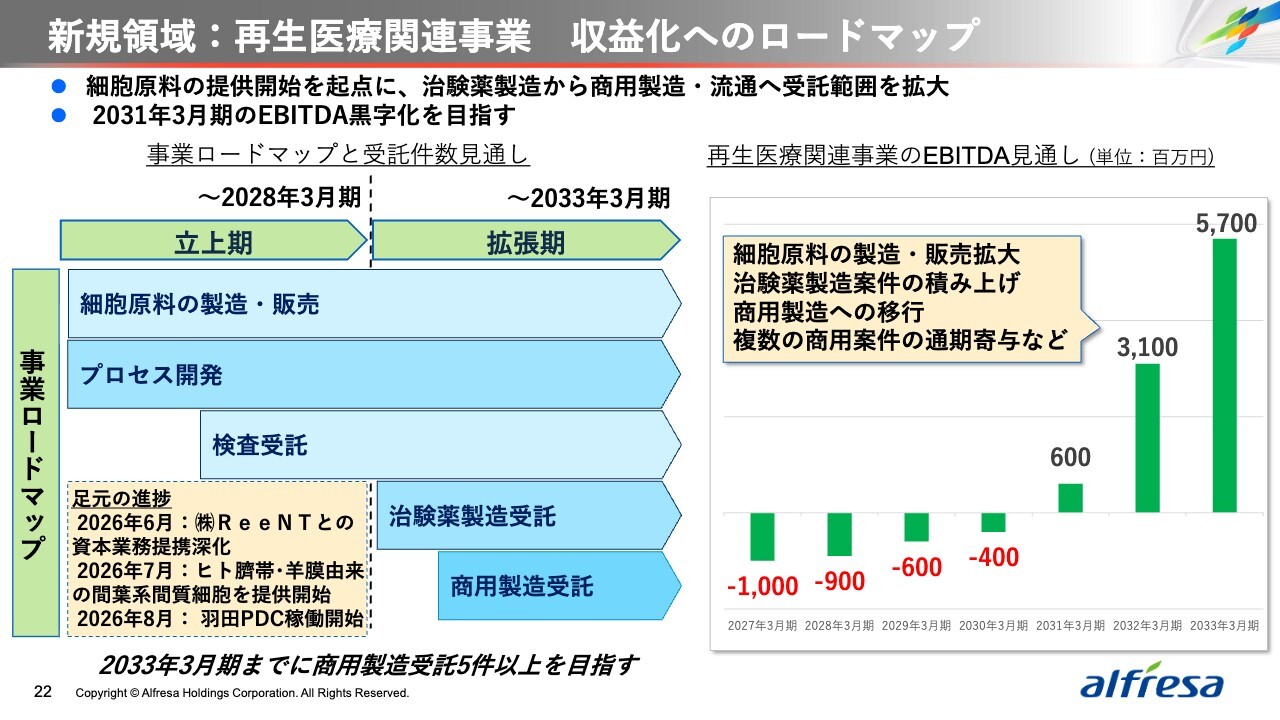
再生医療関連事業では、細胞原料の提供を起点に、治験薬製造から商用製造・流通へと受託範囲を拡大していきます。足元では、細胞原料の提供を開始し、羽田プロセス・デベロップメント・センターも稼働しました。今後、治験薬製造から商用製造へと案件を積み上げ、2031年3月期のEBITDA黒字化、2033年3月期までに商用製造受託5件以上を目指します。
新規領域:バイオシミラーの国内製造基盤を整備
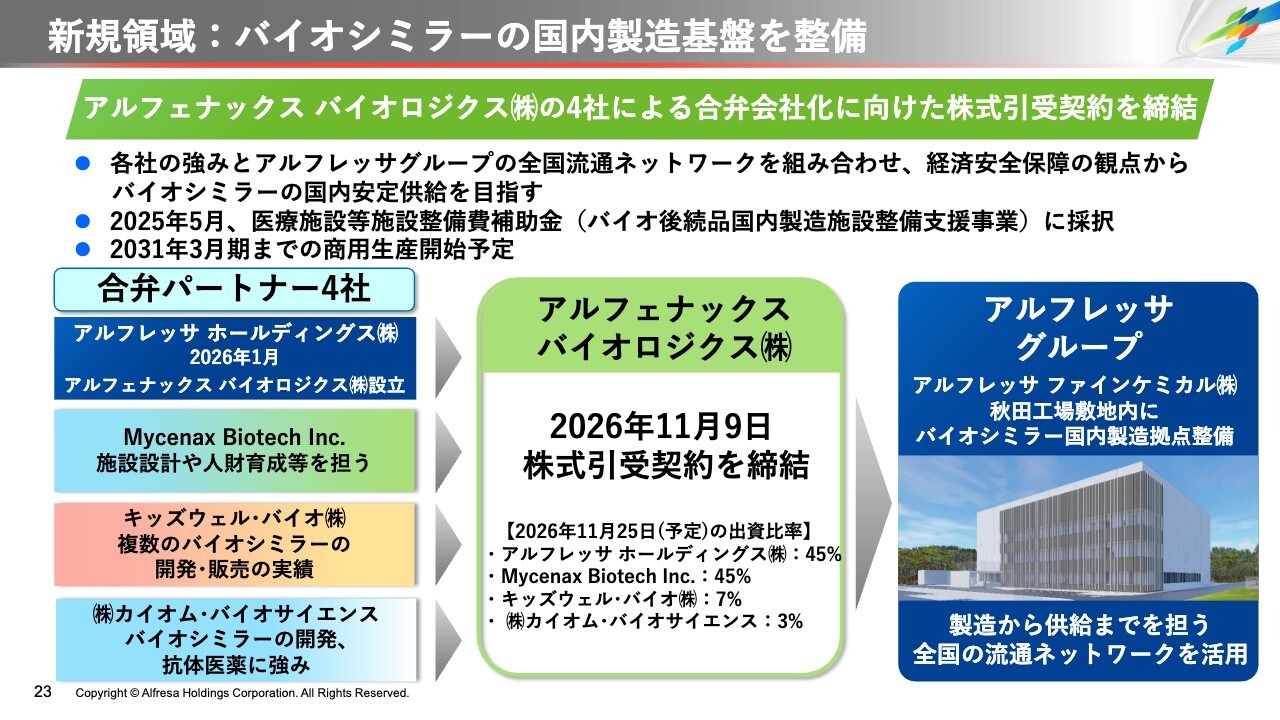
バイオシミラーでは、国内での安定供給に向け、製造基盤の整備を進めています。11月9日、アルフェナックス バイオロジクスを4社による合弁会社とする契約を締結しました。各社の開発・製造ノウハウと、当社グループの全国流通ネットワークを組み合わせ、2031年3月期までの商用生産開始を目指します。将来的には、バイオシミラーを国内で製造し、安定的に供給できる体制の構築につなげていきます。
TSCS(トータルサプライチェーンサービス)の全体像と各機能の充実
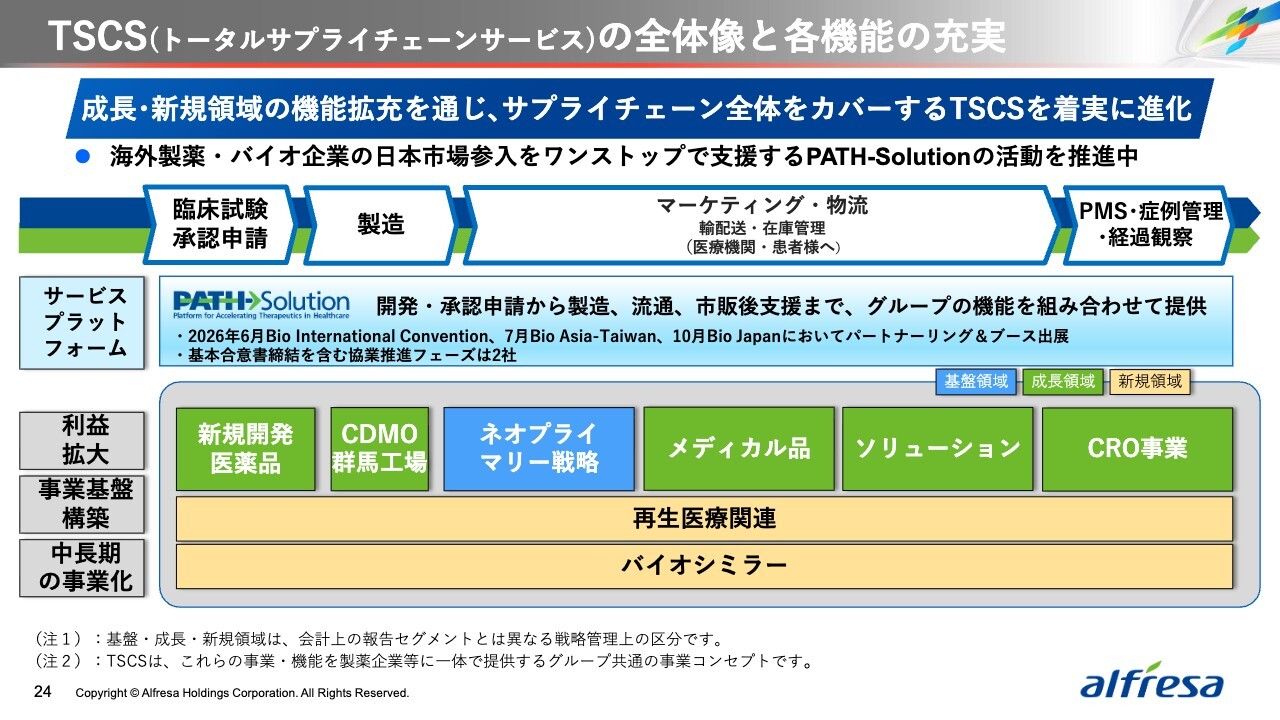
TSCSでは、医薬品の開発・承認申請から製造、流通、市販後支援まで、グループが持つさまざまな機能を組み合わせ、一体で提供していきます。
これまでご説明したCRO、CDMO、再生医療、バイオシミラーなど、成長・新規領域の機能を拡充することで、サプライチェーン全体をカバーするTSCSを着実に進化させています。
さらに、海外の製薬・バイオ企業の日本市場参入をワンストップで支援する「PATH-Solution」も推進しており、現在、基本合意書の締結を含め、2社と協業推進フェーズに進んでいます。
財務資本戦略:キャッシュ・アロケーション進捗
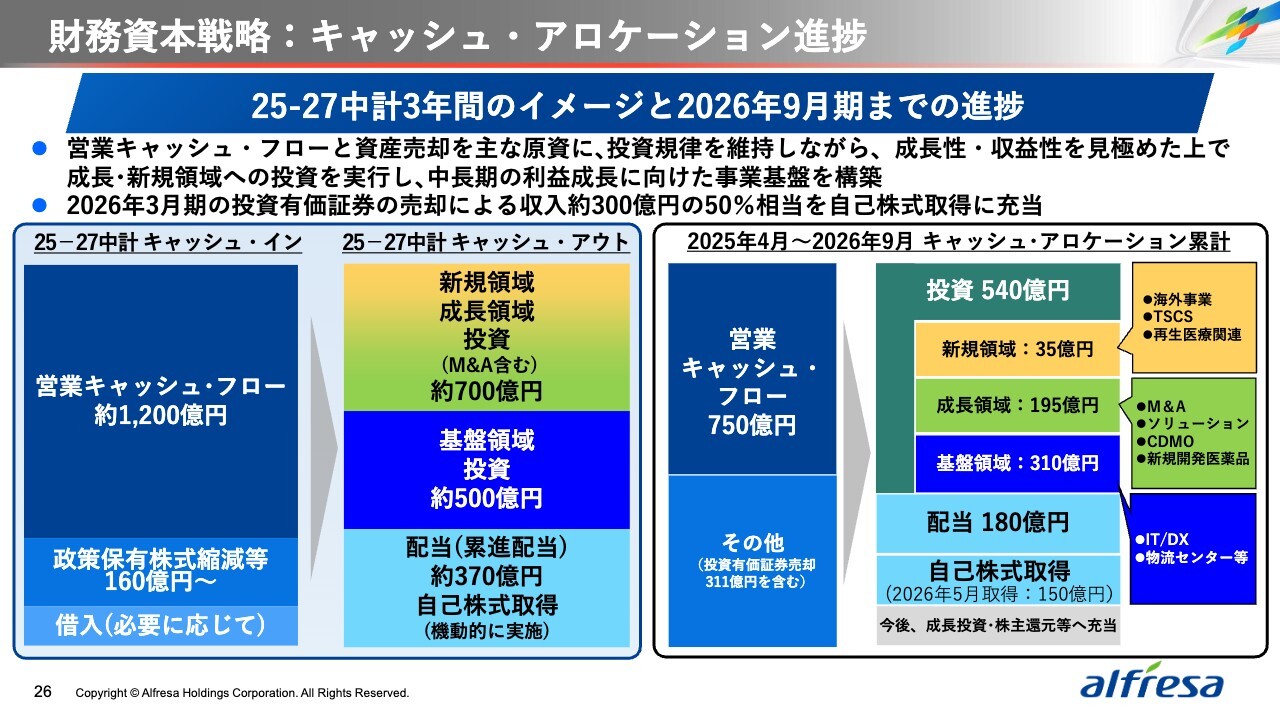
続いて、財務資本戦略についてご説明します。財務資本戦略では、営業キャッシュ・フローと政策保有株式の縮減などを主な原資として、成長投資と株主還元を着実に進めています。
25-27中計では、基盤領域に約500億円、成長・新規領域に約700億円を投資する計画です。2026年9月までに540億円の投資を実行しており、成長・新規領域への資金配分も進めています。また、累進配当を継続するとともに、150億円の自己株式取得を実施しました。
引き続き、投資規律を維持しながら、成長性・収益性を見極め、将来の利益成長につながる投資と株主還元を両立していきます。
財務資本戦略:政策保有株式の縮減
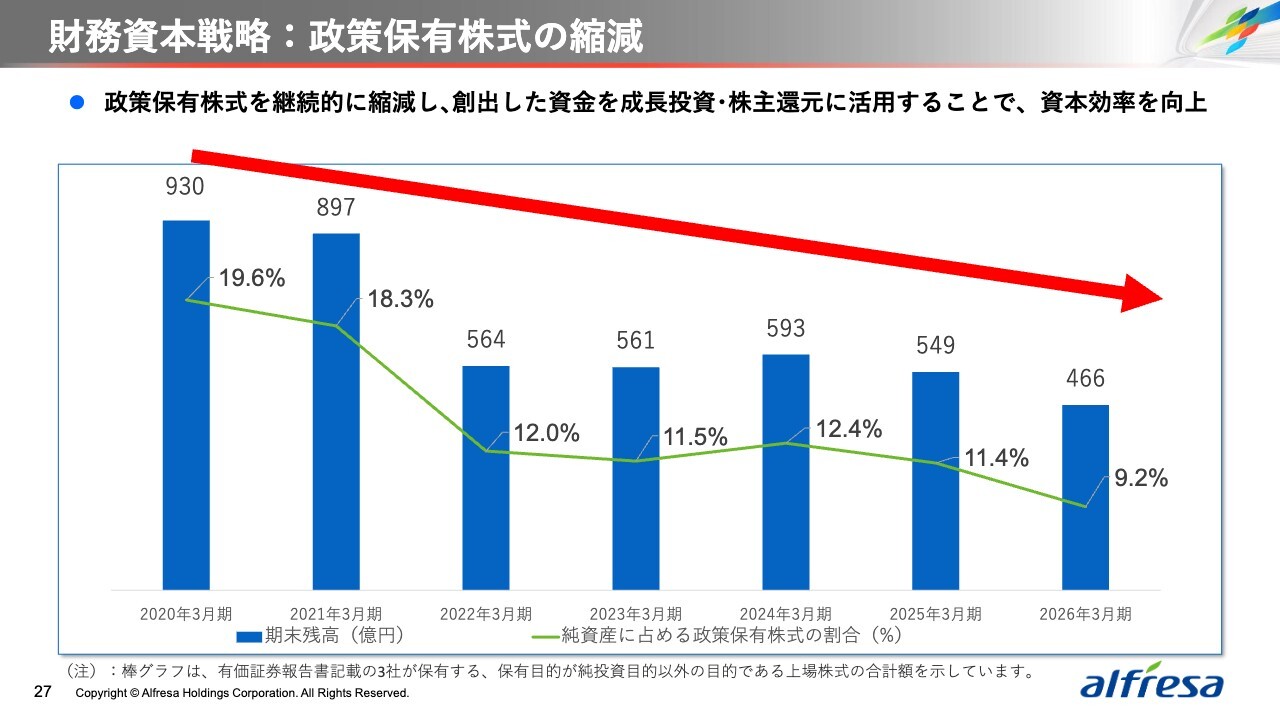
政策保有株式については、保有意義や資本効率を検証しながら、継続的に縮減を進めています。縮減によって創出した資金は、成長・新規領域への投資や株主還元に活用し、持続的な利益成長と資本効率の向上につなげていきます。
財務資本戦略:配当と自己株式取得の方針
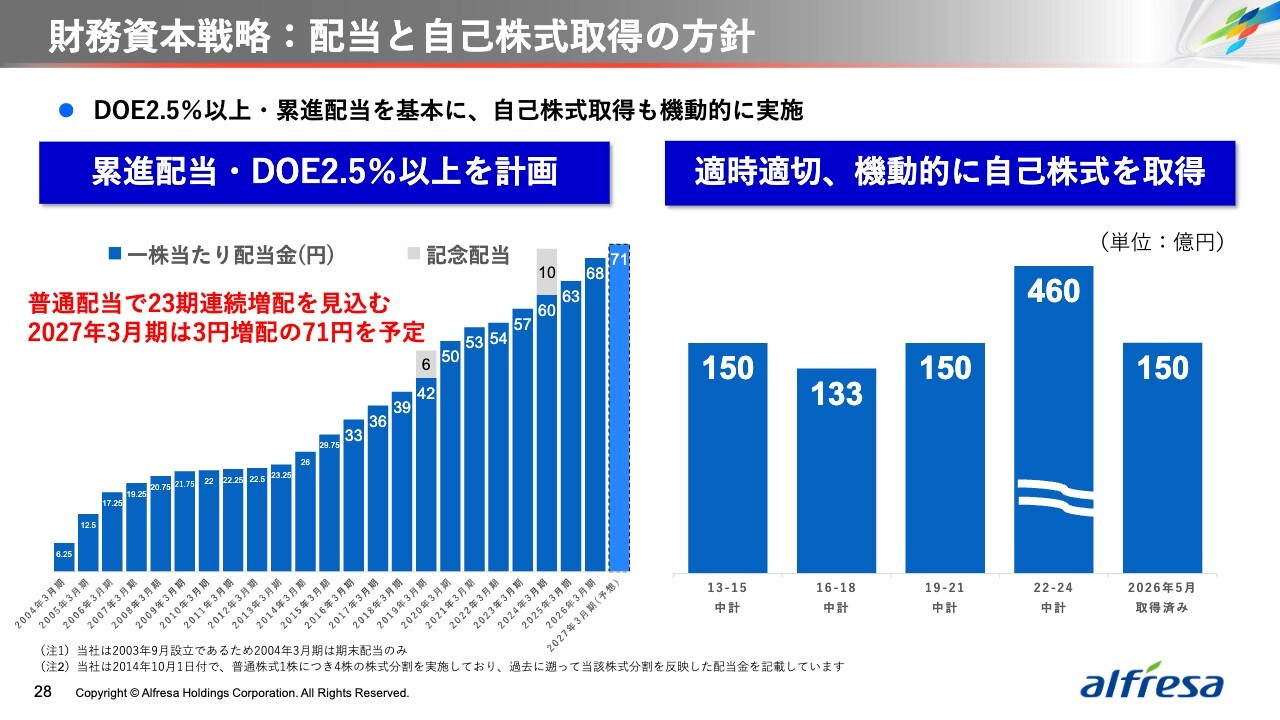
株主還元については、DOE2.5パーセント以上と累進配当を基本方針としています。2027年3月期は、年間配当を前期から3円増配の71円とし、普通配当では23期連続の増配を見込んでいます。また、配当に加えて、自己株式取得についても適時適切、機動的に実施していく方針です。今後も安定的かつ継続的な配当を基本に、自己株式取得も組み合わせながら株主還元の充実を図っていきます。
財務資本戦略:資本効率と企業価値の向上
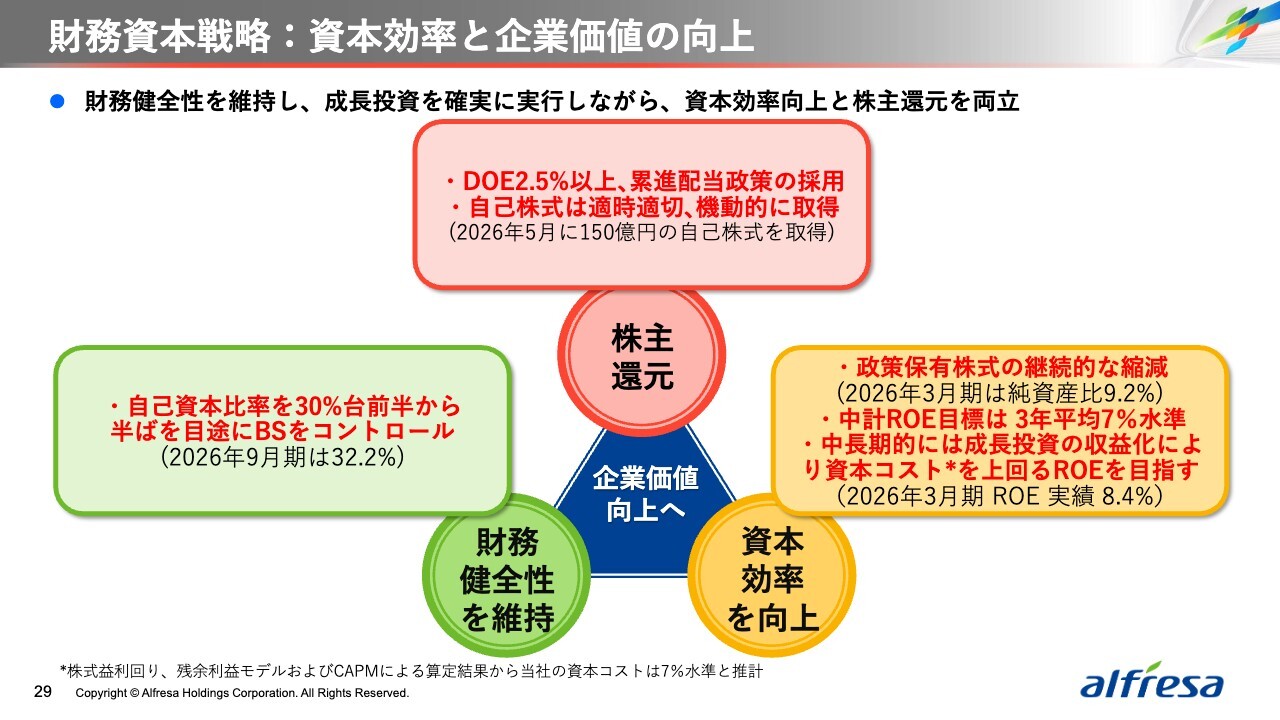
最後に財務資本戦略のまとめです。財務健全性を維持しながら、成長に必要な投資を確実に実行するとともに、資本効率の向上と株主還元の充実を図っていきます。
中計では3年平均でROE7パーセント水準を目標としていますが、中長期的には、これまで進めてきた成長・新規領域への投資を着実に収益化し、資本コストを上回るROEの実現を目指します。
連結業績予想
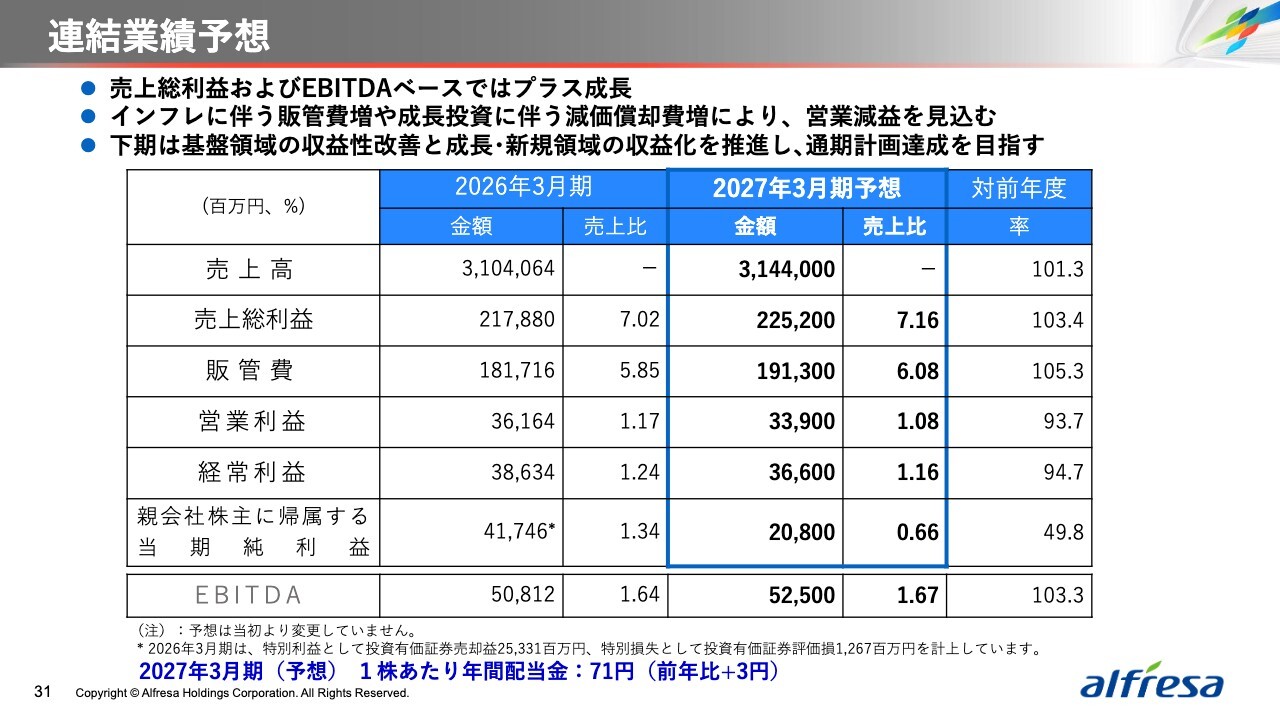
続いて、2027年3月期業績予想です。通期の連結業績予想は当初計画から変更していません。
売上総利益とEBITDAでは増益を見込む一方、インフレによる販管費の増加や成長投資に伴う減価償却費の増加により、営業利益は339億円と減益を見込んでいます。当期純利益は、前期に投資有価証券売却益を計上した反動により、208億円となる見込みです。
下期は、基盤領域の収益性改善と成長・新規領域の収益化を進め、通期計画の達成を目指します。
医療用医薬品等卸売事業
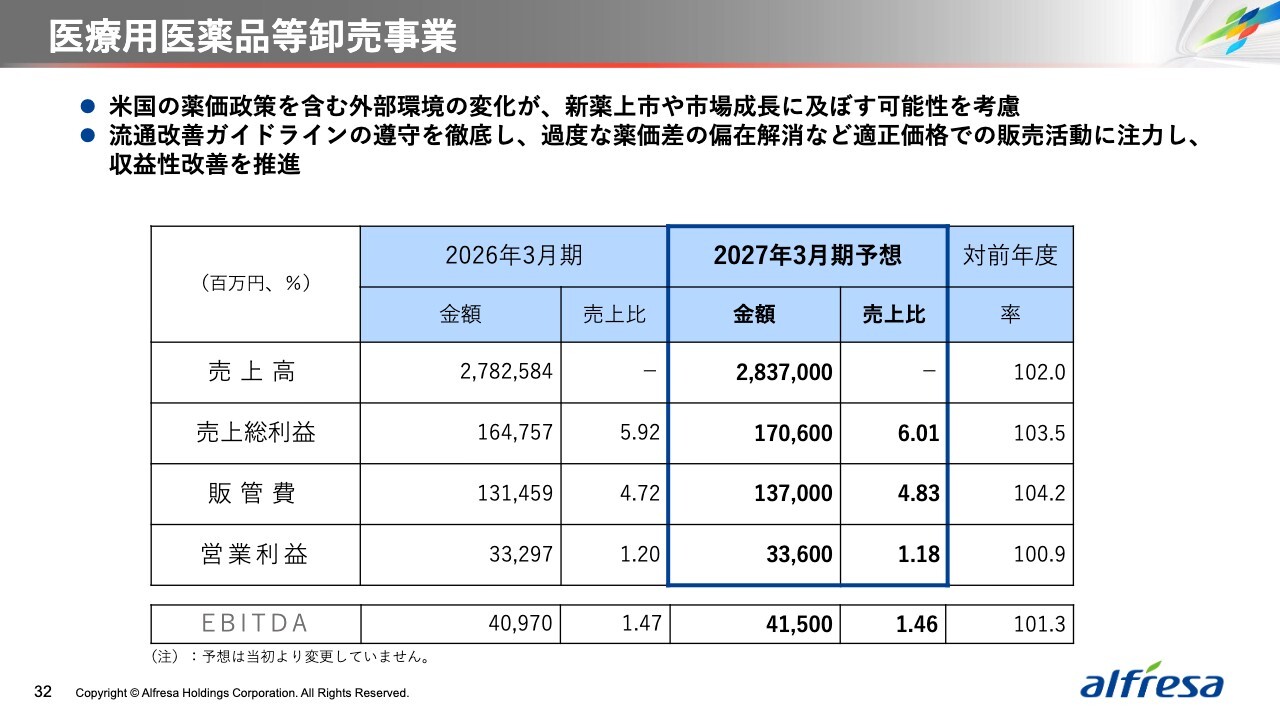
医療用医薬品等卸売事業の通期予想は、当初計画から変更していません。米国の薬価政策など外部環境の変化も注視しながら、流通改善ガイドラインの遵守を徹底し、適正価格での販売活動を通じた収益性改善を進めていきます。通期では、売上総利益率6.01パーセント、営業利益336億円を見込み、計画達成に取り組んでいきます。
セルフメディケーション卸売事業
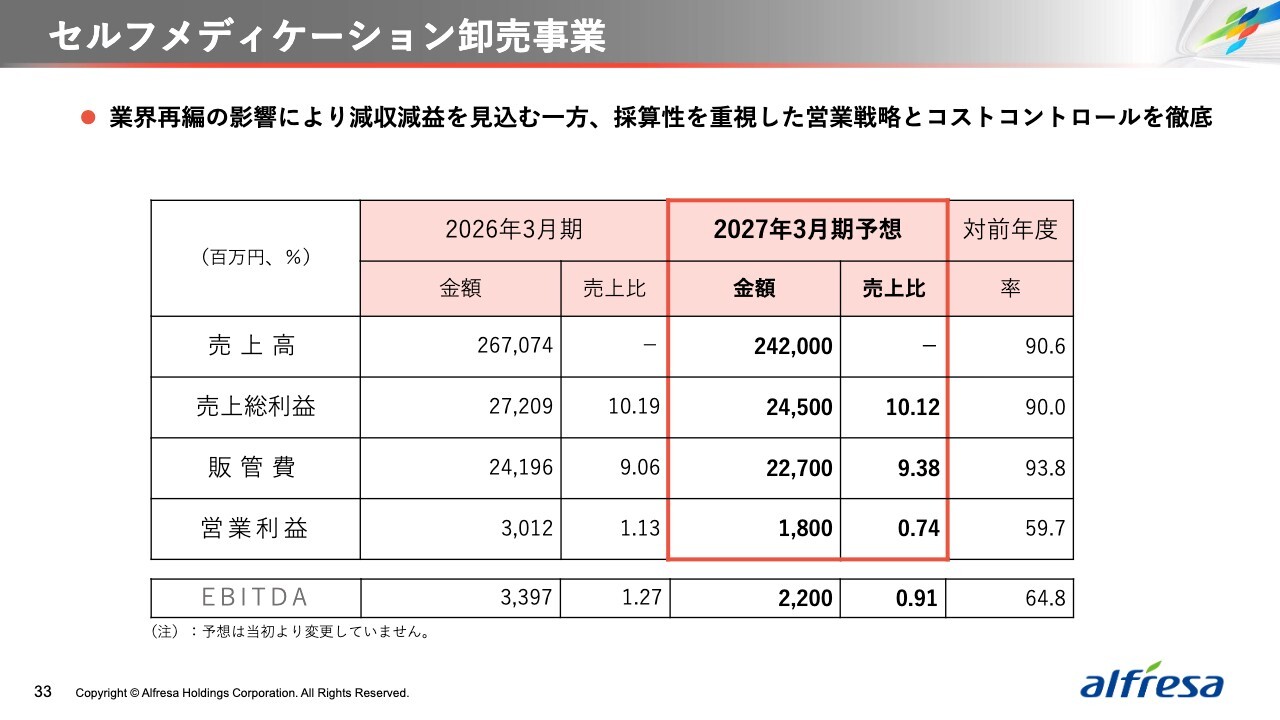
セルフメディケーション卸売事業の通期予想も当初計画から変更していません。業界再編の影響により、売上高2,420億円、営業利益18億円の減収減益を見込んでいます。こうした環境下でも、採算性を重視した営業活動とコストコントロールを徹底し、収益性の確保に取り組んでいきます。
医薬品等製造事業
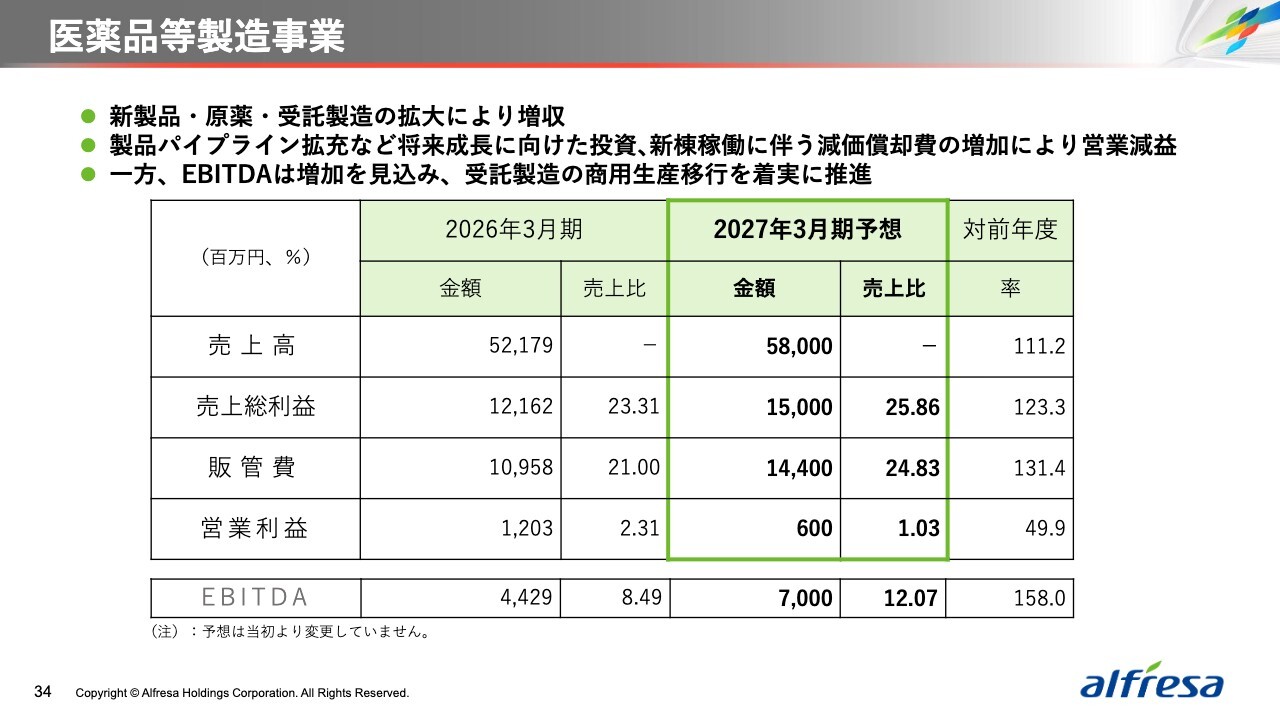
医薬品等製造事業の通期予想も当初計画から変更していません。新製品や原薬、受託製造の拡大により増収を見込む一方、将来成長に向けた投資や新製造棟稼働に伴う減価償却費の増加により、営業利益は6億円を見込んでいます。
一方、EBITDAは前期比58パーセント増の70億円を見込んでおり、受託案件の商用生産への移行を着実に進め、今後の利益成長につなげていきます。
調剤薬局等事業
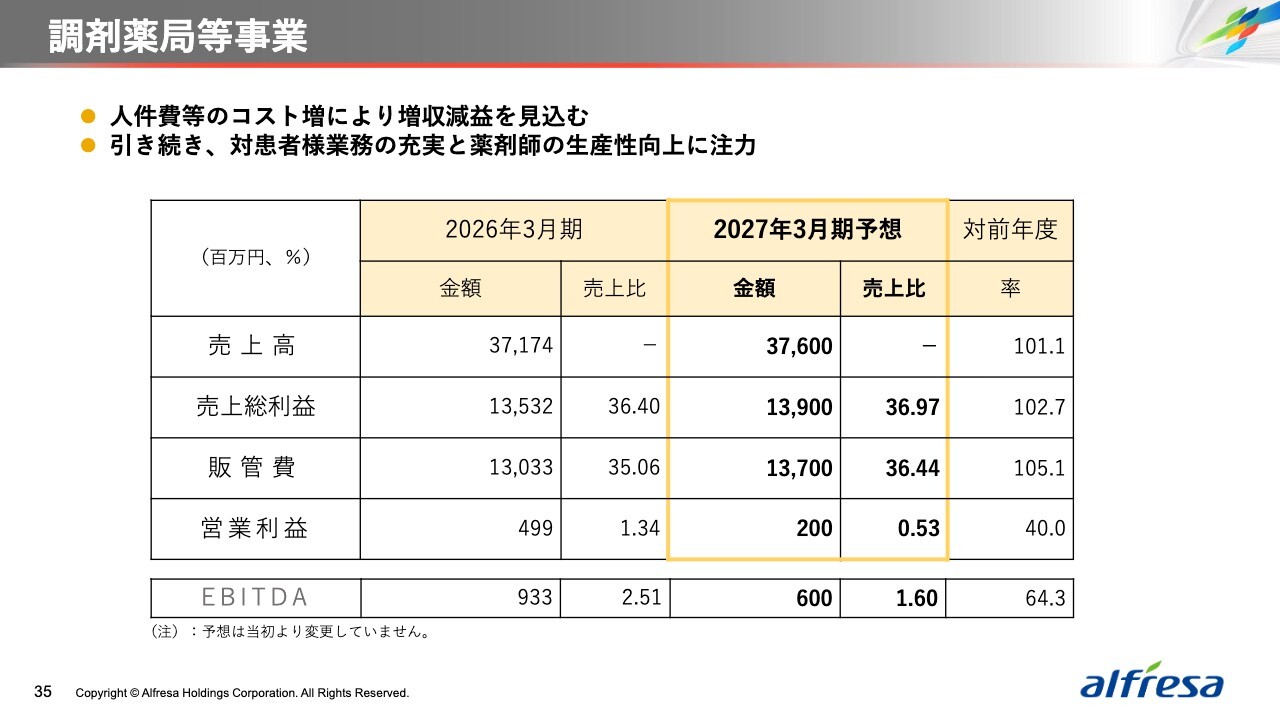
調剤薬局等事業の通期予想も当初計画から変更していません。売上高は376億円と増収を見込む一方、営業利益は2億円と減益を見込んでいます。引き続き、対患者さま業務の充実と薬剤師の生産性向上に取り組み、収益性の改善を進めていきます。
その他事業(再生医療関連事業およびCRO事業)
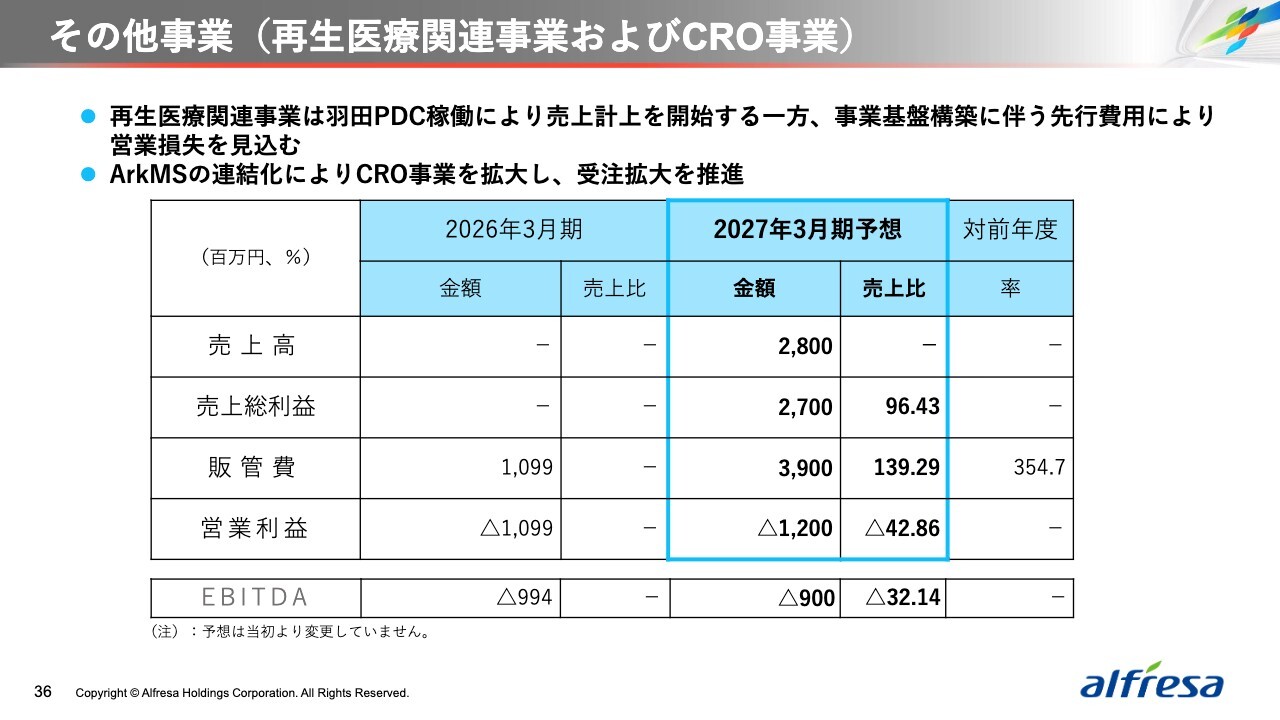
最後にその他事業セグメントです。CRO事業を行うArkMSを今期から連結したことに加え、再生医療関連事業では、羽田プロセス・デベロップメント・センターの稼働に伴い、今期から売上計上を開始します。一方、再生医療関連事業の基盤構築に伴う先行費用により、営業損失は12億円を見込んでいます。今後、再生医療関連事業の収益化とCRO事業の受注拡大を着実に進めていきます。
以上をもちまして、決算の説明を終了します。
記事提供: