2026年11月13日に発表された、株式会社西武ホールディングス2027年3月期第2四半期決算説明の内容を書き起こしでお伝えします。
2027年3月期第2四半期決算説明会
中村祐哉氏(以下、中村):おはようございます。株式会社西武ホールディングス執行役員 経営企画本部IR部長の中村祐哉です。本日はご多忙の中、ご参加いただきまして誠にありがとうございます。
本日の出席者は、代表取締役社長 社長執行役員 兼 CEO 兼 COOの西山隆一郎、取締役 上席執行役員の古田善也、執行役員 経営企画本部第三事業戦略部長の武川俊仁です。
それではさっそく、西山社長よろしくお願いします。
西山隆一郎氏(以下、西山):おはようございます。株式会社西武ホールディングス代表取締役社長の西山です。本日は、ご視聴いただき誠にありがとうございます。
それでは、まず私から、中長期的な企業価値向上に向けた取り組みについてご説明します。
今年度は、現行の中期経営計画の最終年度であると同時に、この3年間の経営計画の進捗と経営環境・事業環境の変化を踏まえ、長期戦略のアップデートと来年度からの次期中期経営計画の策定を行う重要な1年です。
11月12日に開示した資料にも記載していますが、本年7月には、取締役会の諮問機関としてキャピタルアロケーション検討委員会を設置しました。企業価値・株主価値の向上を目指し、「1株当たりNAV成長率の最大化」に向けた資本規律と投資優先順位を確立して、最適な資本配分を実行していくための検討を進めているところです。
また、取締役会においても、西武グループの企業理念であるグループビジョンや存在意義に基づいた、西武グループならではの価値創造ストーリーをステークホルダーのみなさまにご理解・ご期待いただくために、より解像度の高い成長ストーリーを構築するべく、投資家・アナリストのみなさまからいただいたご意見、ご提言も都度参考にしながら、議論を重ねています。
インフレ・金利上昇への対応
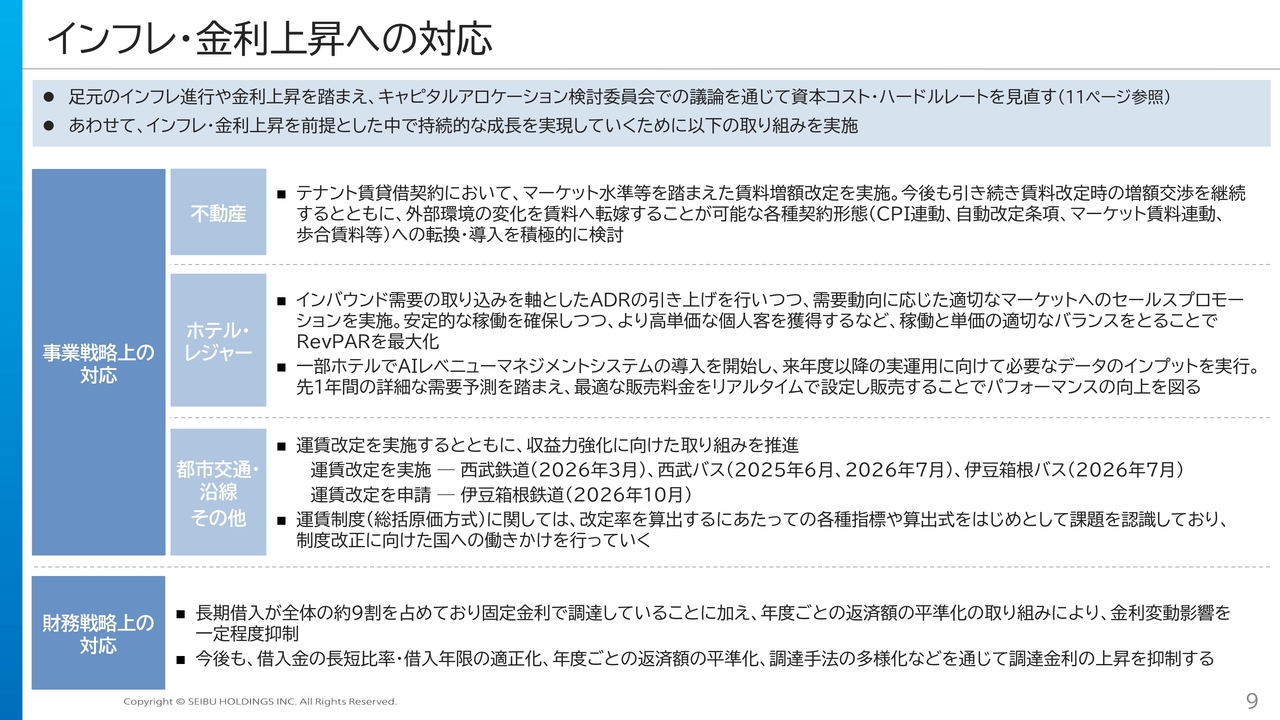
それでは、資料に沿ってご説明します。決算実績概況資料の9ページをご覧ください。インフレの進行や金利上昇への対応についてです。
物価の上昇や金利の上昇により、市場のみなさまから求められる利回り、すなわち資本コストや調達金利の上昇、開発プロジェクト等の建築費や各事業における諸々の費用の上昇、あるいは、来年度の組成を目指している私募REITの期待利回りの上昇などが影響として出てきます。
経営としては、この新しい経済環境等をニューノーマルとして、日本経済が正常化に向かうプロセスと捉えており、そのような環境下で企業価値の向上をしっかりと実現していく所存です。
スライドには主な対応を記載していますが、資本コスト・ハードルレートを見直すとともに、調達金利の抑制、コスト上昇を上回る売上成長による利益成長を図るべく、取り組んでいきます。
例えば、不動産事業における賃料の増額改定については、直近でもオフィスやレジデンスを中心に、契約更新に合わせた増額改定を実際に実行できています。
キャピタルアロケーション検討委員会の進捗状況(1/2)
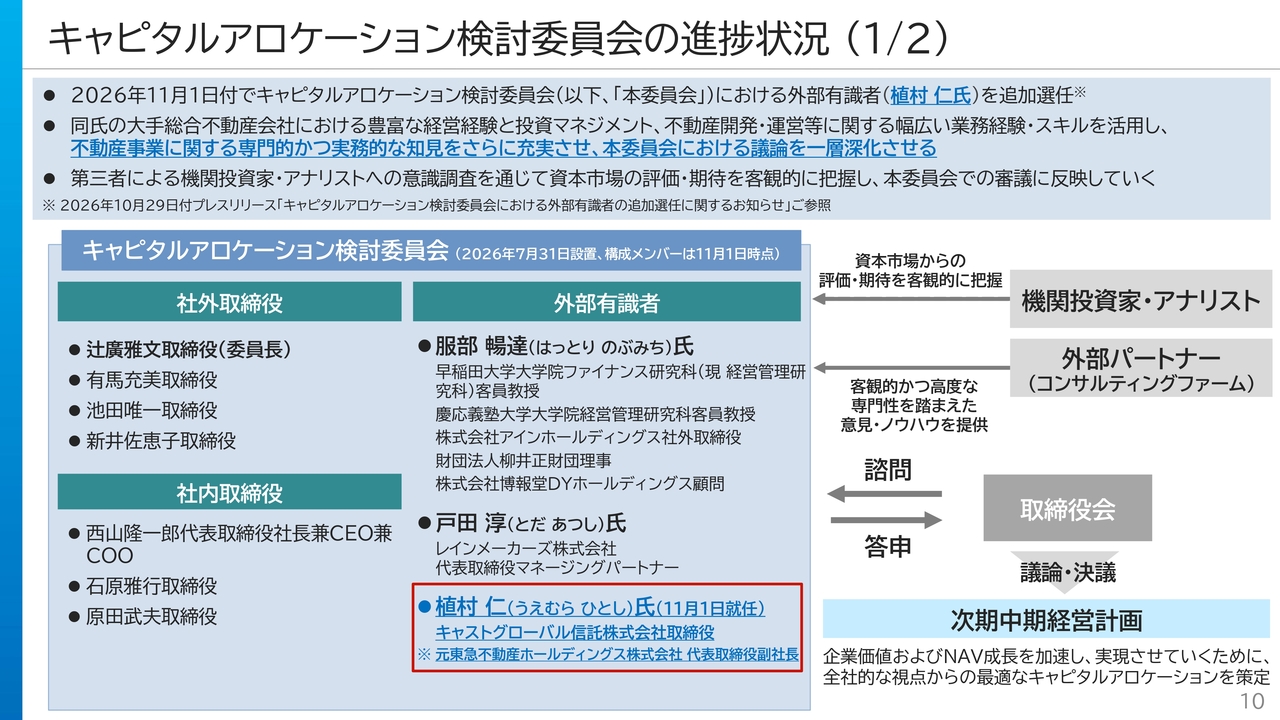
10ページをご覧ください。次に、キャピタルアロケーション検討委員会の進捗についてです。
私も委員として入っていますが、7月31日に設置して以降、最初のステップとして、資本コストの認識と、ハードルレートの設定や事業ポートフォリオの定量的な評価軸などに関して議論を行っています。各委員から、それぞれの知見に基づく意見が活発に出され、これまでの延長線上にとらわれない議論・検討を進めています。
なお、委員会の体制について、11月以降は主要不動産の価値最大化プランの検証、資本配分やリソース配分の優先順位付けなど、不動産事業に関する議論を本格化していきます。これを踏まえ、不動産事業に関する専門的かつ実務的な知見をさらに充実させ、議論を一層深めていくために、11月1日付で、植村氏を外部有識者の委員に追加選任しています。
また、投資家・アナリストのみなさまからご協力いただき、現在、パーセプション調査(意識調査)を実施していますが、本調査を通じて、資本市場からのご評価、ご期待を客観的に把握し、委員会での審議に反映していきます。
キャピタルアロケーション検討委員会の進捗状況(2/2)
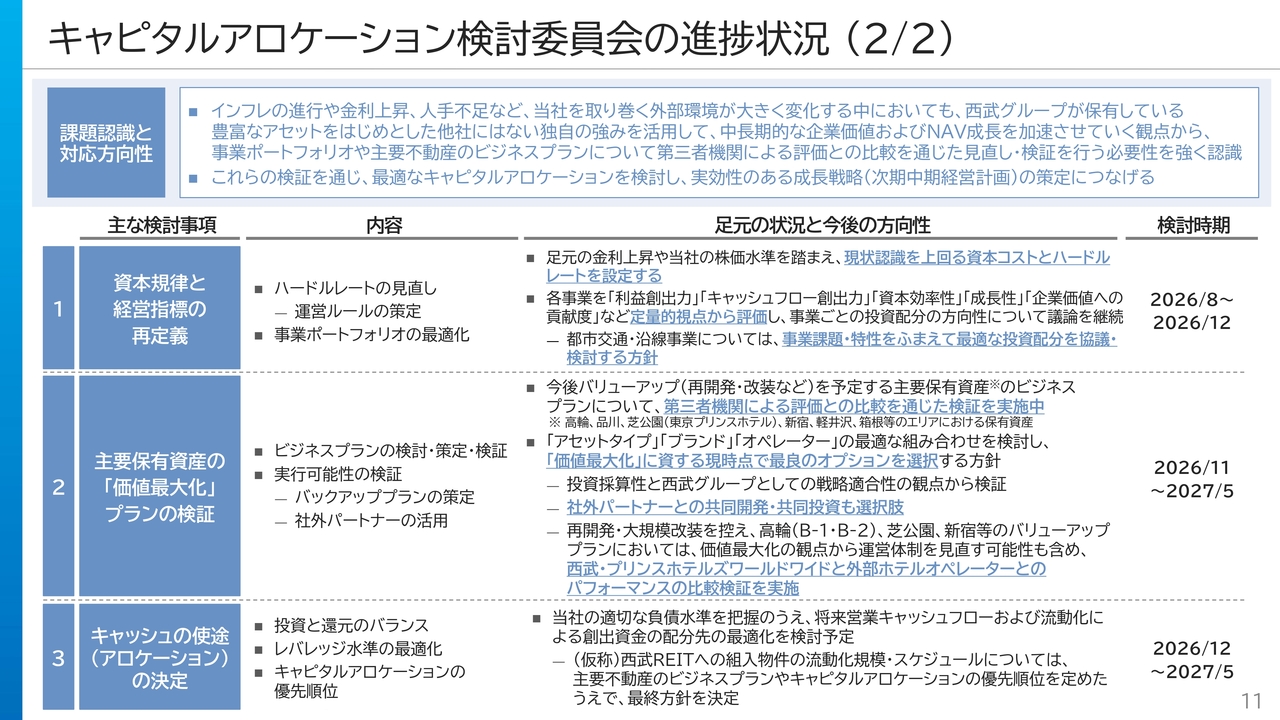
11ページをご覧ください。スライド上部に、課題認識と対応の方向性について記載しています。西武グループが保有している豊富なアセットをはじめとした他社にはない独自の強みを活用して、中長期的な企業価値およびNAV成長を加速させていくために、事業ポートフォリオや主要不動産のビジネスプランについては、第三者機関による評価との比較を行い、見直し・検証を行う必要性を強く認識しています。
スライド中央にある、主な検討事項の2番目の「主要保有資産の『価値最大化』プランの検証」には、足元で取り組んでいる内容と、今後実施する内容を記載しています。主要不動産の「価値最大化」につながる最良のオプションを選択していくにあたり、社外パートナーとの共同開発・共同投資の検討や、ホテル運営における西武・プリンスホテルズワールドワイドと外部ホテルオペレーターとのパフォーマンスの比較検証も実施します。
こうした検証を通じて、最適なキャピタルアロケーションを検討し、実効性のある成長戦略、次期中期経営計画の策定につなげていきます。
主要保有資産の再開発・改装計画の進捗状況
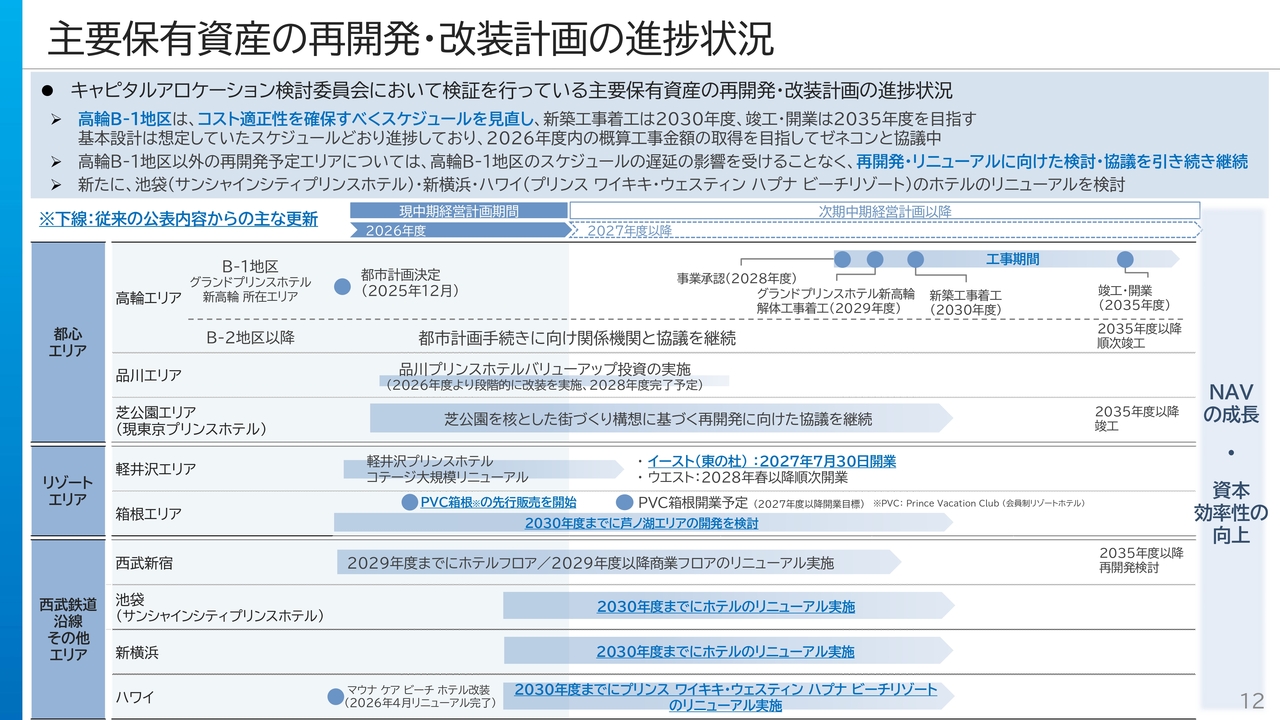
12ページをご覧ください。スライドに記載している当社の主要な資産は、当社の企業価値へのインパクト・成長余地の大きさの観点、また、開発やリニューアルを検討しているアセットである観点から、優先順位の高い資産として、キャピタルアロケーション検討委員会で検証を行っているものです。
図の中で、青字に下線を付した箱根エリアや池袋(サンシャインシティプリンスホテル)などは、バリューアップの検討を行っている内容として今回更新しました。
2030年度を目標に、リニューアルを実施する計画などを新たに検討しており、前のスライドでご説明したバリューアッププランやオプションに関する比較・検証を通じて、NAV成長の加速、価値の最大化を図っていきます。
その他の成長投資計画
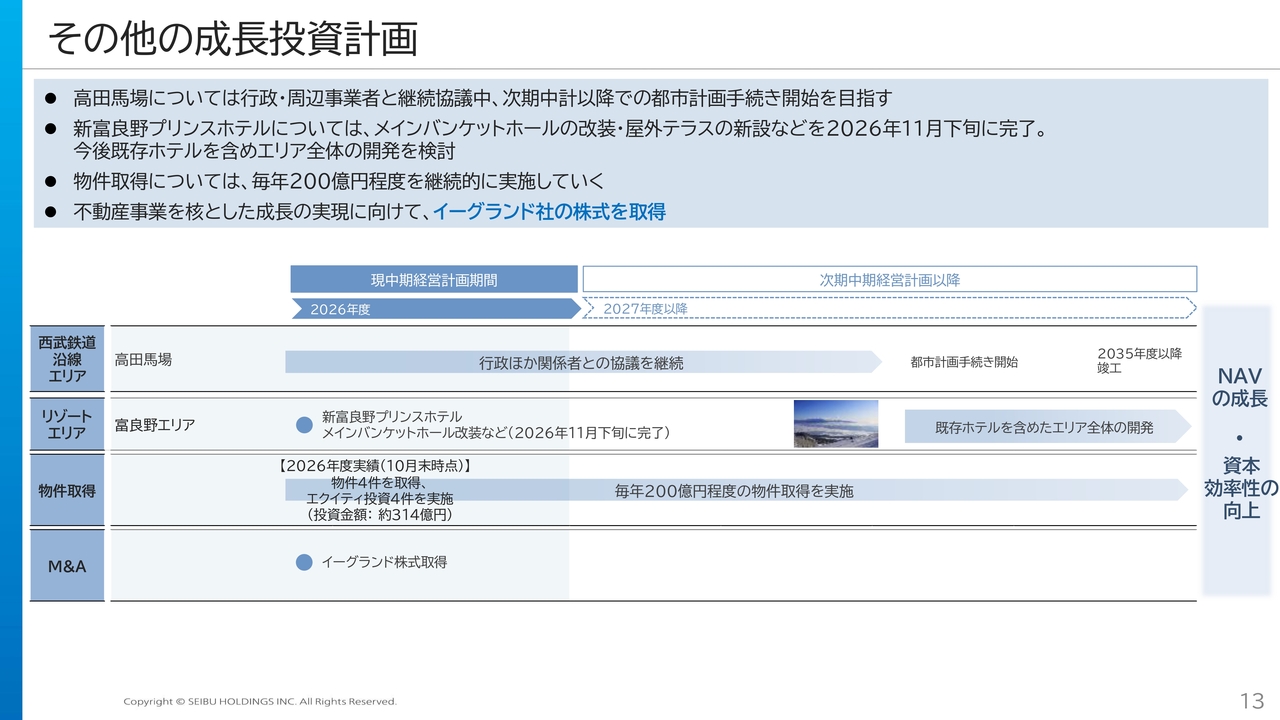
13ページをご覧ください。前のスライドに記載した以外の不動産事業の成長投資計画です。高田馬場や富良野エリアの開発計画の検討を進めていくほか、キャピタルリサイクルによる持続的な成長を実現するための重要な要素の1つである物件取得も、投資規律に基づきながら継続して行っていきます。
不動産流動化、キャピタルリサイクル推進に向けた体制構築
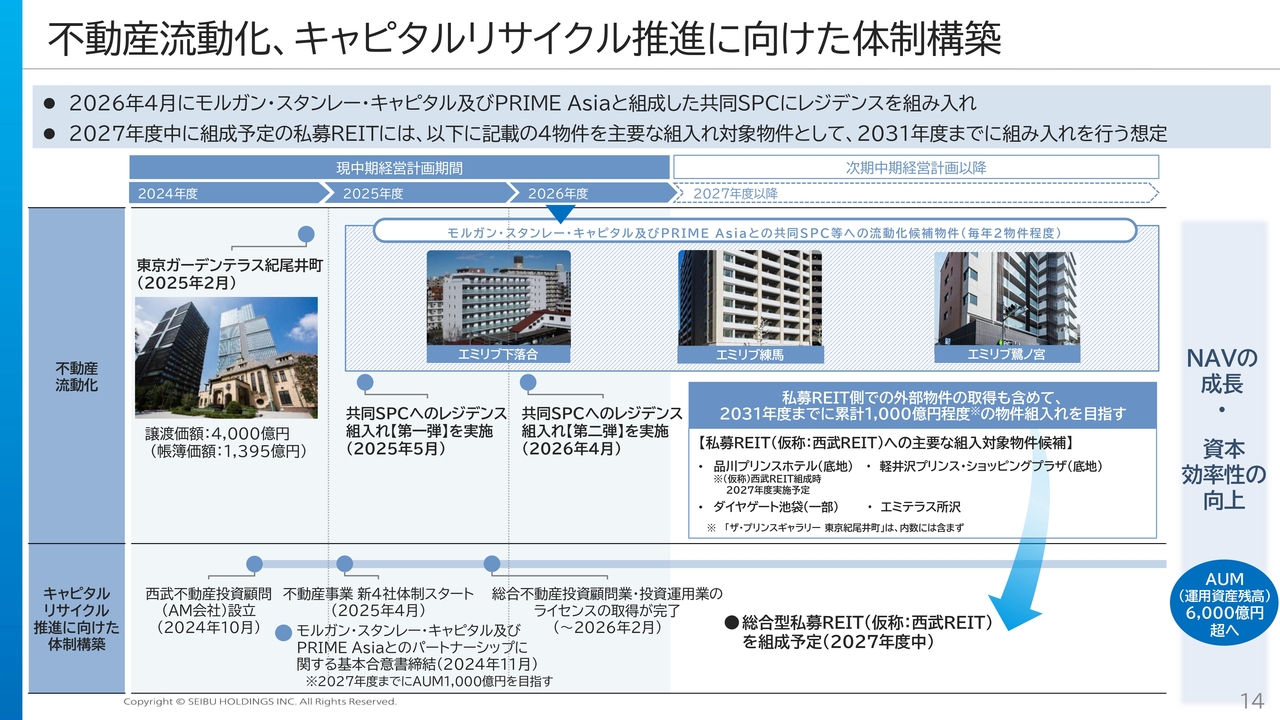
14ページをご覧ください。不動産流動化とキャピタルリサイクルの推進に向けた体制構築の進捗です。
レジデンスについては、昨年、そして今年と、モルガン・スタンレー・キャピタルとの共同SPCへの流動化を計画どおり実行しています。
また今回、2027年度中に組成を予定している私募REITに、スライドに記載している4つの物件を主要な組入れ対象物件として、2031年度までに組み入れを行っていく方針としました。
(仮称)西武REITの組成に向けた進捗・組入候補物件
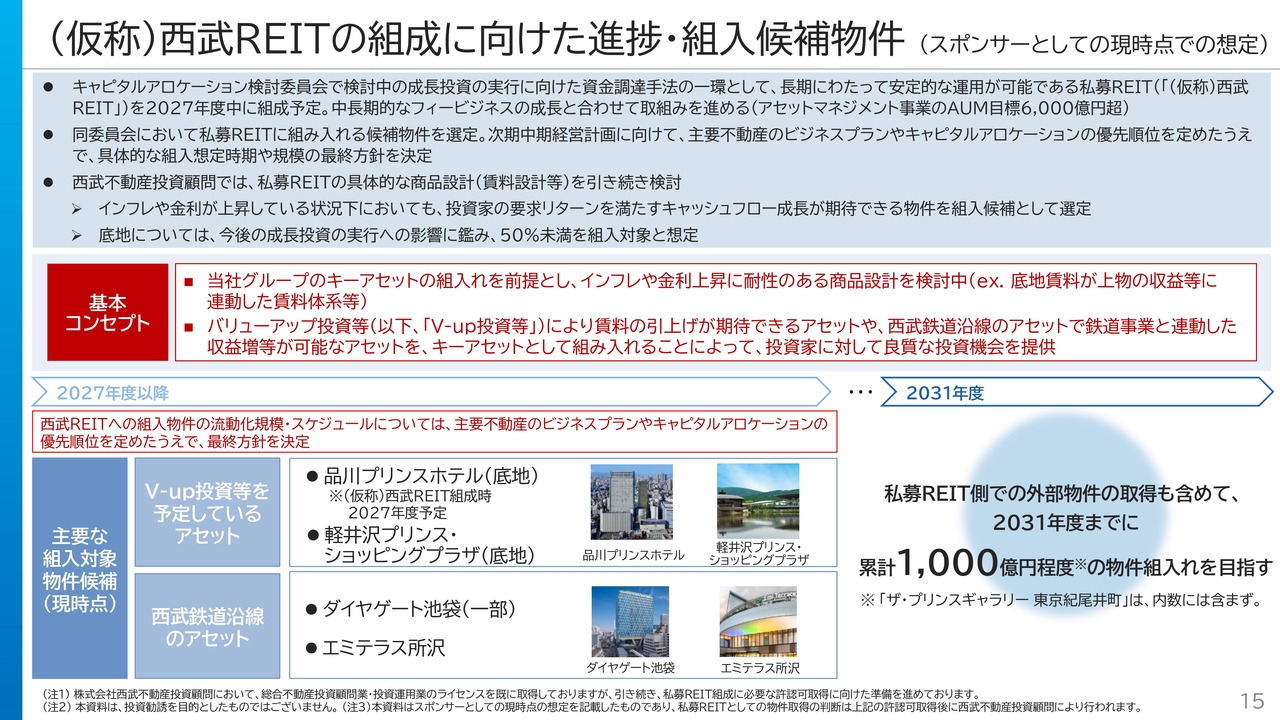
15ページは、私募REITに関してです。私募REIT組成の大きな目的の1つは、キャピタルアロケーション検討委員会で検討を行っている成長投資を実行していくための資金調達の一環としていくことです。あわせて、中長期的なフィービジネスの成長も企図しています。
したがって、今回の主要な組入れ物件(キーアセット)として、4つの物件を選定しましたが、具体的な流動化の規模や時期については、主要な資産のバリューアッププランやキャピタルアロケーションの優先順位を定めた上で、最終方針を決定していきます。
また、この4物件以外の物件についても、聖域を設けず流動化の検討を行う方針に変更はありません。
今般、金利が上昇する中でREITを取り巻く環境が一般的に厳しくなっていますが、スライド中央の「基本コンセプト」に記載しているように、西武グループならではの成長性と安定性を備えたアセットの強みを活かした商品設計とすることで、他との差別化を図り、REITの投資家の期待利回りを満たすことが可能であると考えています。
あわせて、当社グループのNAV成長を図る観点においても、バリューアップ投資を予定している資産については、50パーセント未満の底地を組み入れ、その流動化で得られた資金をバリューアップ投資に活用することにより、賃料やADRを引き上げ、当社グループの収益性を高めていく考えです。
ザ・プリンスギャラリー 東京紀尾井町を取得する私募ファンドへの出資(1/3)
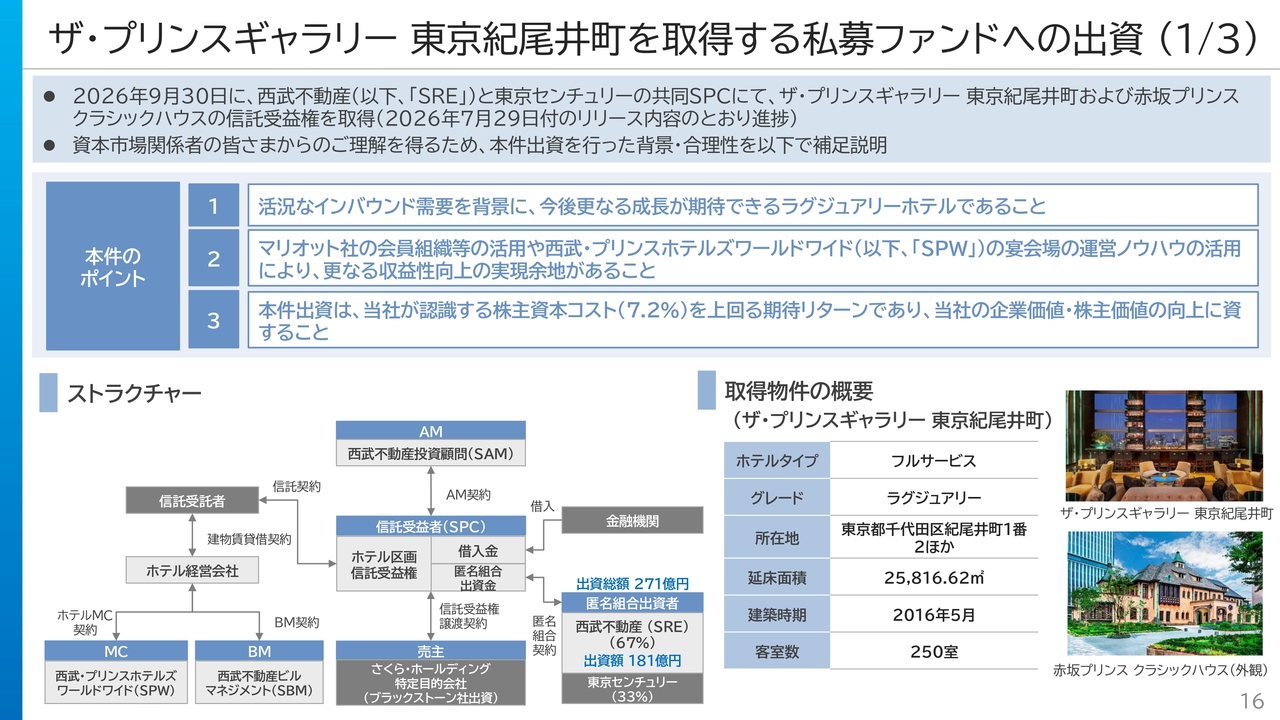
16ページをご覧ください。「ザ・プリンスギャラリー 東京紀尾井町」を取得する私募ファンドへの出資についてです。
7月29日に本件を開示して以降、投資家・アナリストのみなさまからさまざまなご意見、ご質問をいただきました。これを踏まえて、この出資を実施した背景、合理性についてご理解いただくために、今回の決算資料において補足説明を記載しています。
当ホテルは、2025年2月に「東京ガーデンテラス紀尾井町」全体として、譲渡価格の最大化を図るために、一括して流動化を実行したものです。流動化後、西武・プリンスホテルズワールドワイドがホテル運営を受託し、ブラックストーンとの協業のもとでパフォーマンスを大きく伸ばしてきました。
そうした中で、今回、不動産事業の投資運用業として出資を行った理由は、スライドの「本件のポイント」に記載のとおり、本物件の収益性の向上余地を細かく検証した結果、収益性・資産価値を高めることが可能であり、イグジットによるリターン獲得を通じて、企業価値・株主価値の向上に資すると判断したためです。
ザ・プリンスギャラリー 東京紀尾井町を取得する私募ファンドへの出資(2/3)
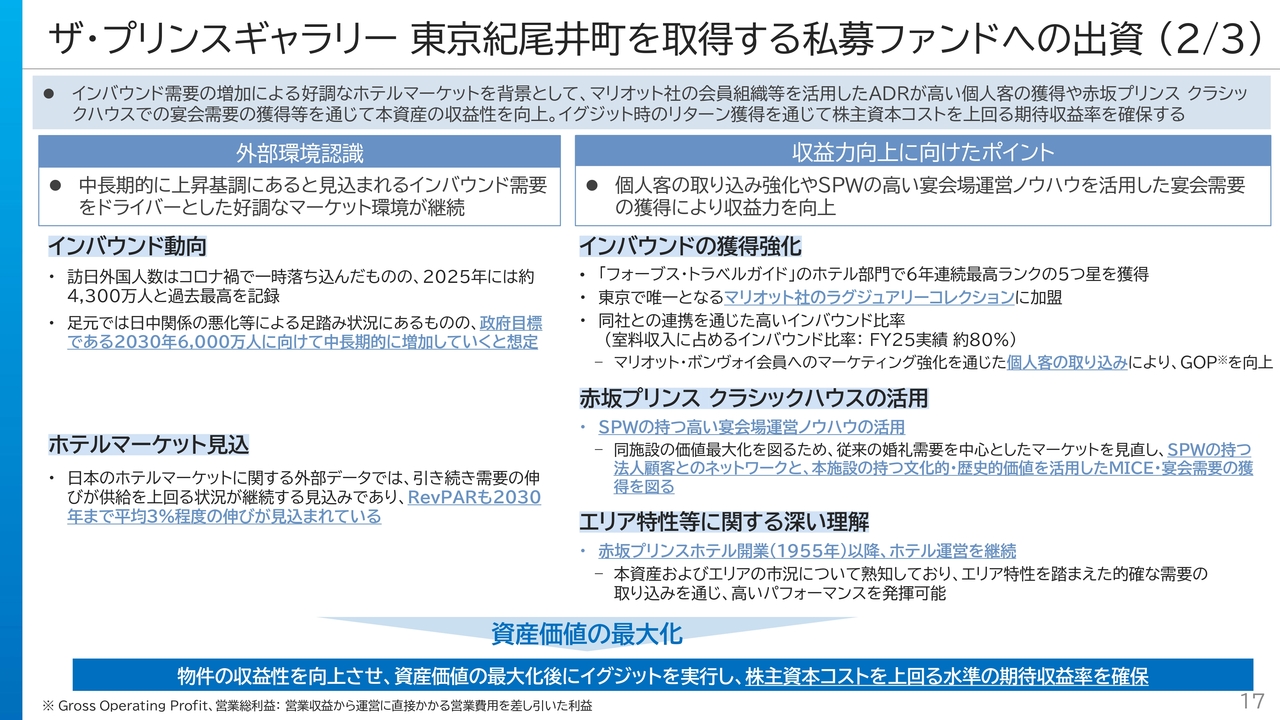
17ページでは、収益性向上に向けたポイントについて、外部環境と当社の取り組みに分けてご説明します。
当社の取り組みとしては、大きく2つあります。1つ目は、ADRの高いインバウンド個人客のさらなる獲得、2つ目は、西武・プリンスホテルズワールドワイドが持つ宴会ノウハウ、強固な法人の顧客ネットワークを活かした「赤坂プリンス クラシックハウス」での宴会需要の獲得です。
宴会需要については、プリンスホテル全体の一般宴会部門の売上が、コロナ禍前の2018年度の水準にまで回復している状況もあります。これらの取り組みによって、本資産の収益性、GOPを高めます。
ザ・プリンスギャラリー 東京紀尾井町を取得する私募ファンドへの出資(3/3)
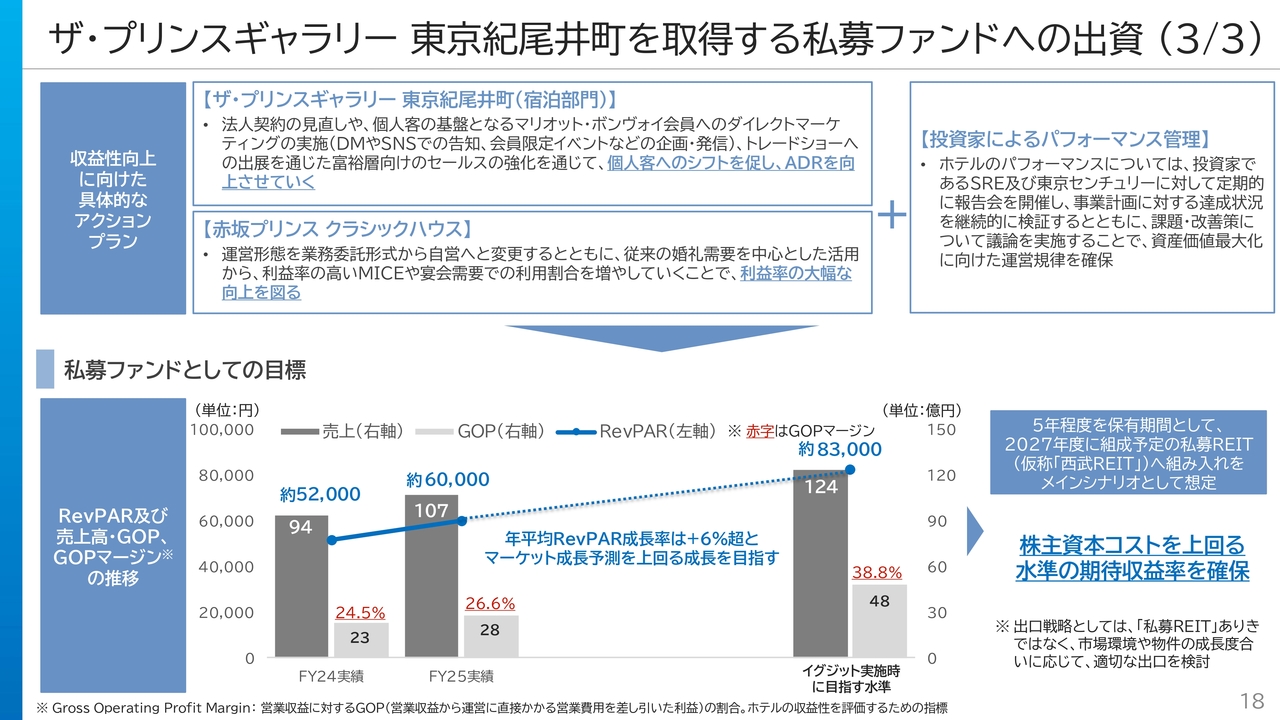
18ページでは、収益性向上に向けた詳細なアクションプランと数値目標、そして投資家である西武不動産および東京センチュリーによるパフォーマンス管理についてご説明します。
スライドに記載のアクションプラン実行による定量目標の達成可能性、達成の時間軸等を検証し、IRRがハードルレートを上回ること、すなわち、具体的には現状認識している株主資本コスト7.2パーセントを上回る水準であることから、出資実行の判断に至りました。
出資後も、資産価値最大化に向けて、投資家によるパフォーマンス管理を継続的に行い、運営規律を確保します。
ホテルネットワークの拡大
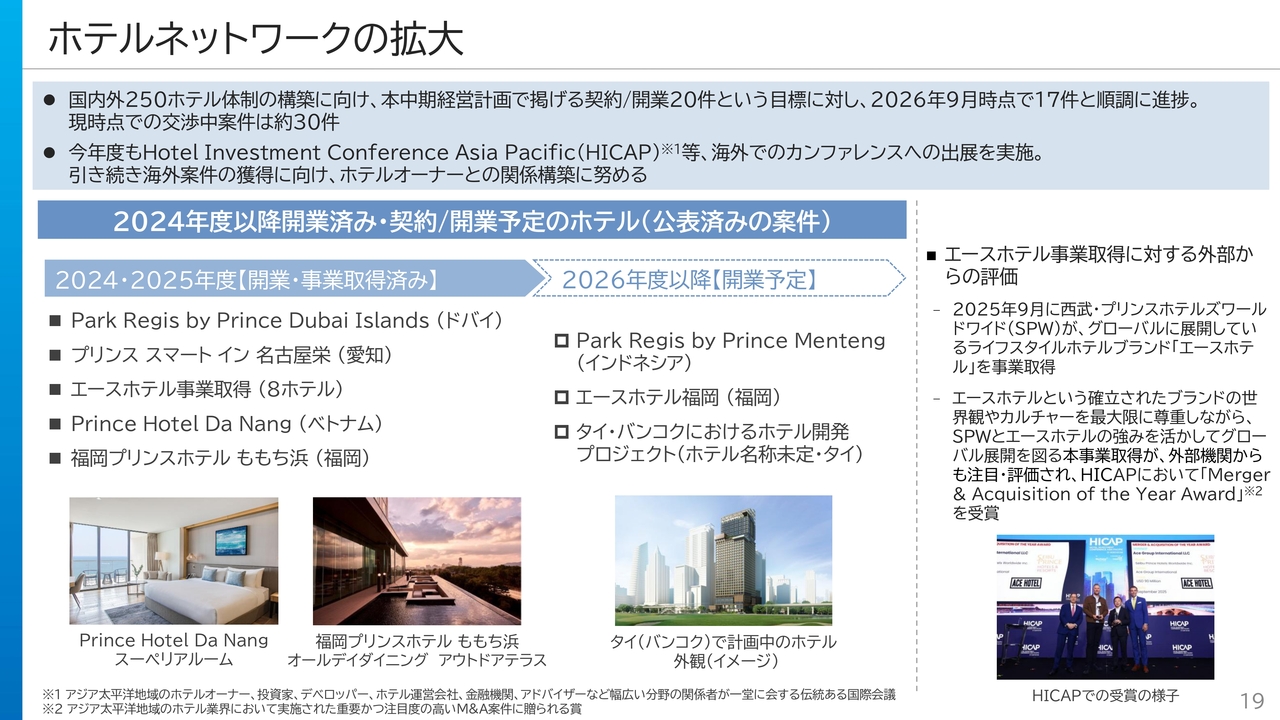
国内外250ホテル体制の構築に向けて、本中期経営計画期間での契約/開業20件の目標に対して、9月時点で17件の進捗です。目標に対して残り3件という状況ですが、プリンスホテルブランド、エースホテルブランドとともに、現在、確度の高い案件を有しており、達成できる見込みです。
エースホテルを事業取得したことが、海外における西武プリンスホテルズ&リゾーツのプレゼンス向上につながり、新規案件の問い合わせも増えてきています。
私からのご説明は以上となりますが、経済環境、外部環境がいかに変化しようとも、それに対応した持続的な成長、企業価値の向上を追求していく所存です。
第2四半期決算概要
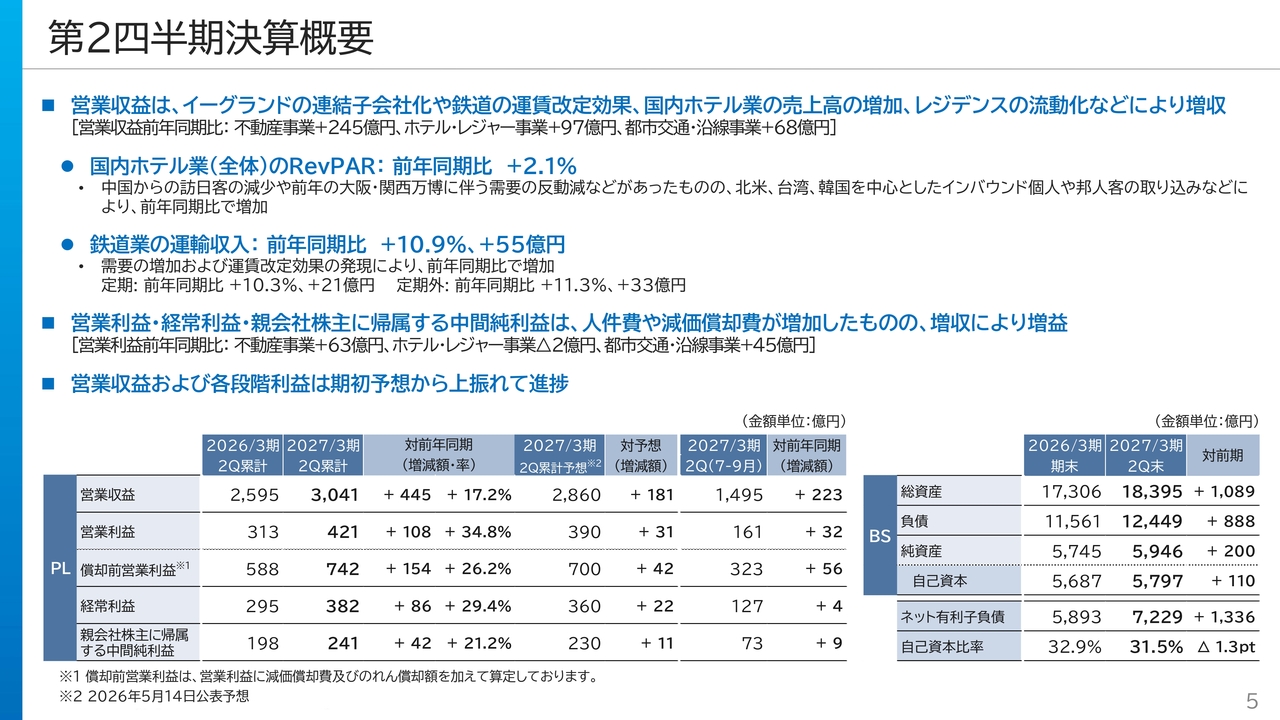
古田善也氏(以下、古田):それでは私から第2四半期決算概要と、通期業績予想についてご説明します。
決算実績概況資料の5ページをご覧ください。上期の営業収益は、前年同期比で445億円の増収、営業利益は前年同期比で108億円の増益となりました。親会社株主に帰属する中間純利益についても、前年同期比で42億円の増益となっています。
上期の全体感としては、処遇改善・賃上げに伴う人件費の増加や減価償却費などの増加がありましたが、イーグランドの連結子会社化や賃貸レジデンスの流動化、鉄道の輸送人員の増加および今年3月に実施した運賃改定の効果、さらには国内ホテル業の売上高の増加などにより、増収増益となりました。
なお、期初予想との比較では、営業収益で181億円、営業利益で31億円の上振れとなり、上期においては、各段階利益も予想を上回りました。
セグメント別営業収益・営業利益(対予想)
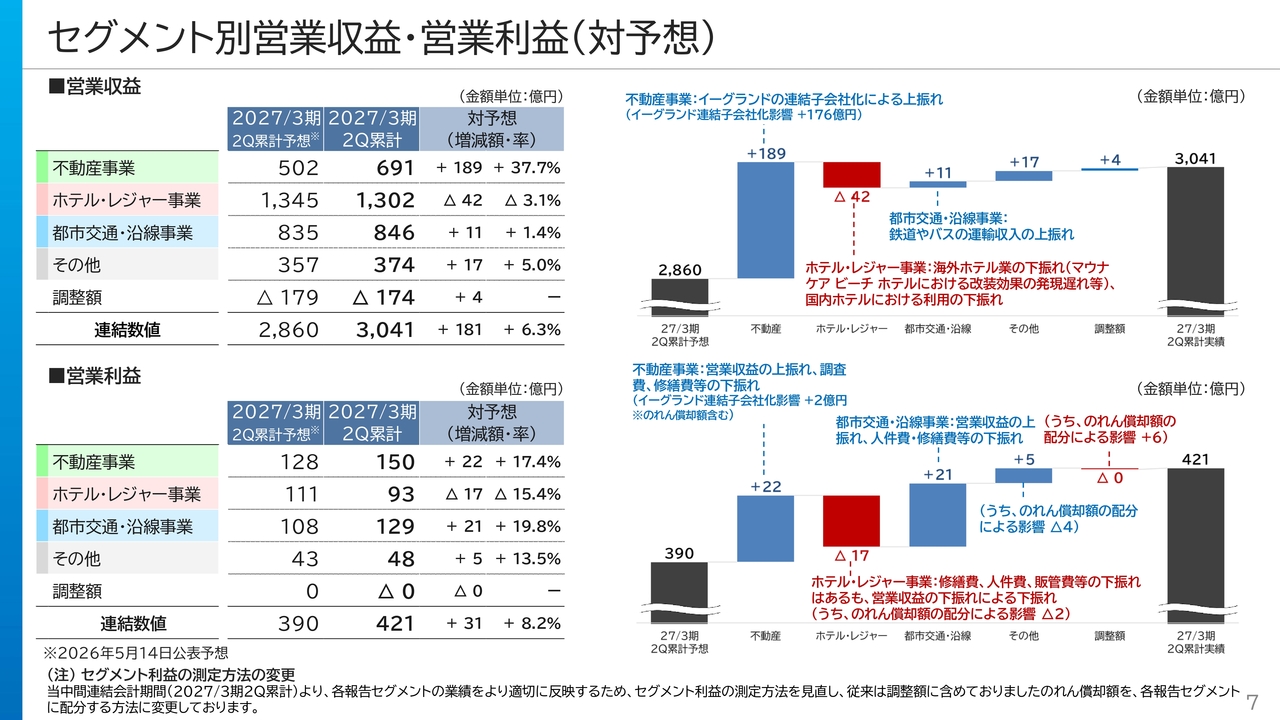
7ページをご覧ください。セグメント別の期初予想との比較についてです。
不動産事業、都市交通・沿線事業においては、営業収益・営業利益ともに予想を上回って推移した一方、ホテル・レジャー事業においては、ハワイの「マウナ ケア ビーチ ホテル」改装効果の発現の遅れなどによる海外ホテル業の下振れ、また国内ホテルにおける利用の下振れなどにより、予想を下回りました。
なお、6ページと7ページの下部に記載していますが、当中間期より各セグメントの業績をより適切に反映するため、従来は調整額に含めていたのれん償却額を各セグメントに配分する方法に変更しています。
連結業績予想【2026年5月14日公表予想から修正】
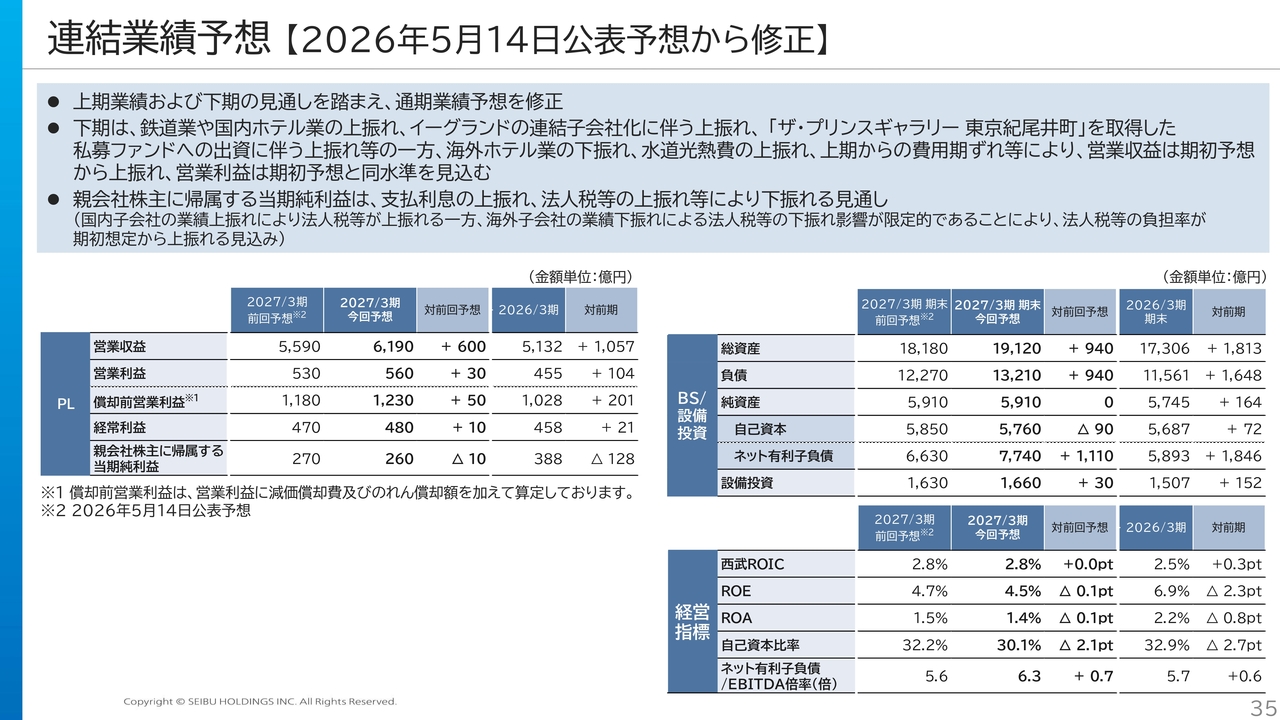
35ページをご覧ください。上期業績および下期の見通しを踏まえ、通期の連結業績予想を修正しました。
営業収益は、期初予想比600億円増の6,190億円、営業利益は30億円増の560億円に上方修正しています。
下期においては、鉄道業や国内ホテル業の上振れが続き、イーグランドの連結子会社化や「ザ・プリンスギャラリー 東京紀尾井町」を取得した私募ファンドへの出資に伴う上振れを見込みます。一方、海外ホテル業の下振れ、水道光熱費など費用の上振れにより、営業収益は期初予想から上振れるものの、営業利益は期初予想と同水準を見込んでいます。
親会社株主に帰属する当期純利益は、支払利息や法人税等の上振れにより、期初予想から10億円下方修正しました。
なお、海外ホテル業の下振れ要因となった「マウナ ケア ビーチ ホテル」の改装効果の発現の遅れへの対応としては、米国の本土向けにホールセールを通じたプロモーションを強化しており、10月以降、私どもの決算では第4四半期以降に反映されますが、セールスが浸透し、現在の予約は期初予想を上回るペースになってきている状況であり、ADRも1,000ドルを上回る水準で推移していることを付言しておきます。
業績予想の前提(国内ホテル業)
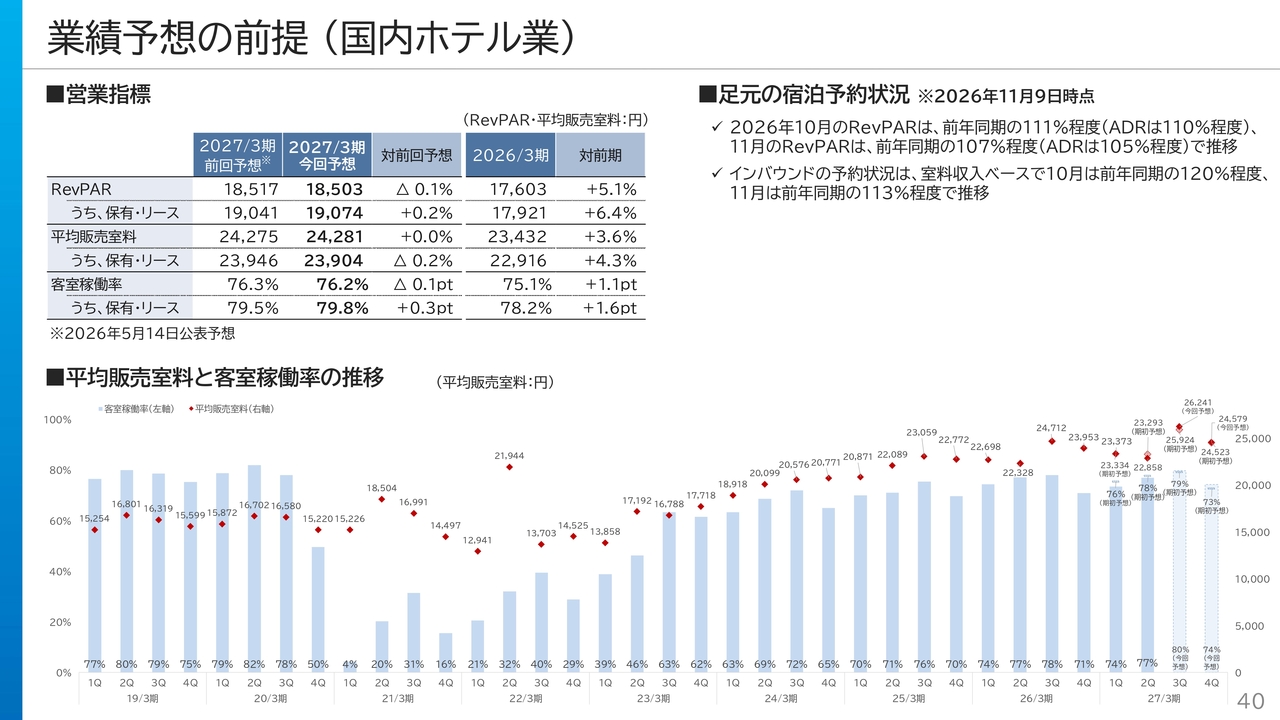
40ページをご覧ください。国内ホテル業の業績予想の前提と足元の動向についてです。
上期については、中国からの訪日客の減少に伴う訪日外国人客数の減少を背景として計画をやや下回りましたが、下期については、足元の予約の積み上がり状況から堅調に推移する見込みです。通期のRevPARは当初計画とほぼ同じ水準を予想しています。
11月9日時点の宿泊予約状況について付言すると、北米や台湾・韓国を中心とした堅調なインバウンドや国内個人需要を獲得できており、10月のRevPARは速報値ベースで前年同期の111パーセント、11月のRevPARは前年同期の107パーセントで推移しています。
業績予想の前提(鉄道業)
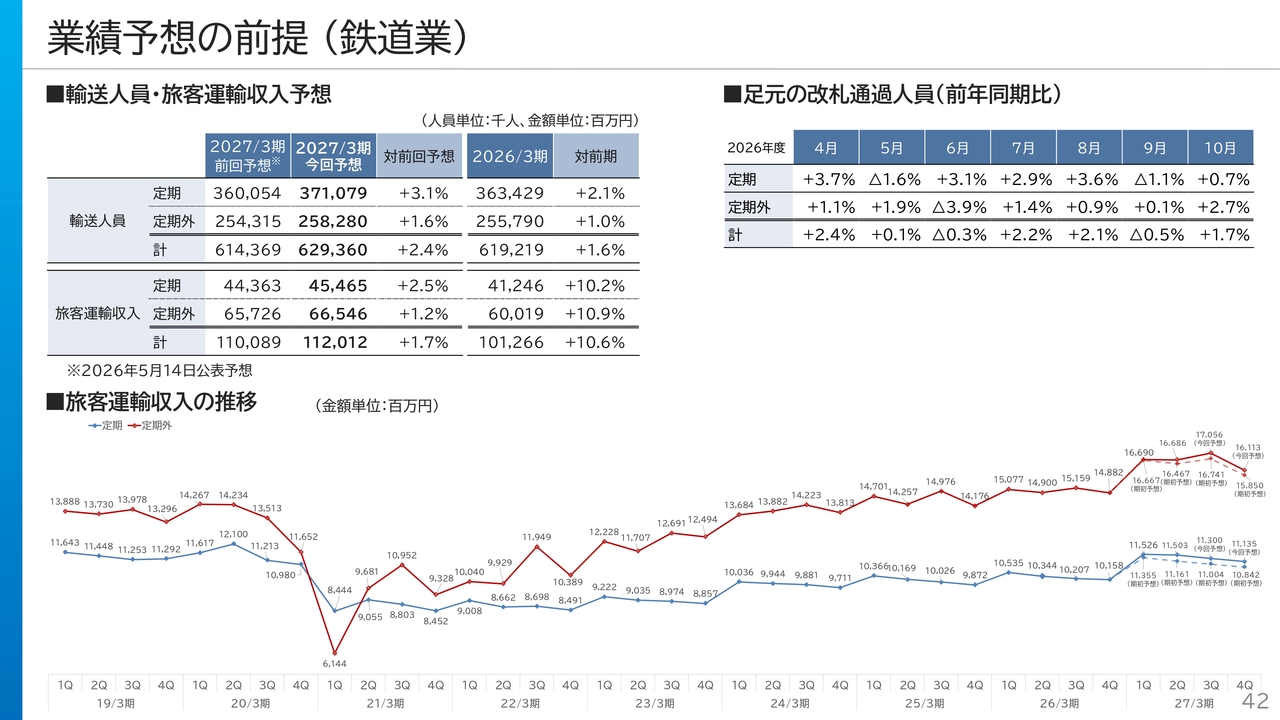
最後に、42ページをご覧ください。こちらは鉄道業の業績予想の前提と足元の動向についてです。
当初計画と比較すると、通勤・通学の堅調な推移に加えて、沿線施設やレジャー輸送の好調などにより、第2四半期までの実績として、想定よりも多くのお客さまにご利用いただいています。運賃改定による通期の増収効果も、当初想定の78億円から94億円へと上振れる見込みです。
私からのご説明は以上です。
質疑応答:足元のRevPARについて
質問者:足元のRevPARについてです。前年同期比で10月が111パーセント、11月が107パーセント程度とのことですが、単価と稼働率で分けた時に、どちらが牽引しているようなイメージでしょうか? また、想定と比較して、足元の実績は上振れている状況でしょうか?
中村:スライド40ページ右上に記載のとおり、10月のRevPARの増加率11パーセントのうち、ADRは10パーセントの伸び、11月のRevPARの増加率7パーセントのうち、ADRは5パーセントの伸びという状況です。
今回このRevPAR予想も修正しており、下に修正後の稼働率とADR前提を記載しています。第3四半期は、RevPARで8パーセント台の伸びを想定しており、10月と11月については記載の数字になっているとご理解ください。
質問者:さらに分解すると、需要としては国内顧客が強い状態ですか? それとも、インバウンドのほうが強いのでしょうか? もしインバウンドが強い場合、国別での濃淡はありますか?
中村:スライドにも記載していますが、インバウンドの予約状況は室料の収入ベースで10月は前年同期比20パーセント増、11月は前年同期比13パーセント増ですので、RevPARの伸び率と比較しても、インバウンドが非常に伸びている状況です。
先ほど、古田からお伝えしましたが、国別では米国、欧州、アジアでは台湾、韓国で、その他のアジア圏の国も伸びてきています。基本的には中国以外は前年比でけっこう伸びている状況です。
質疑応答:ハードルレートの設定や事業ポートフォリオについて
質問者:スライド11ページのキャピタルアロケーション検討委員会の進捗状況について、おうかがいします。
資本コストとハードルレートの設定のお話の中では、12月まで検討時期とのことでまだ確定してないのかもしれませんが、株主資本コスト7.2パーセントという数字が出ていたかと思います。株主資本コスト7.2パーセントを前提に、ハードルレートはどのようなかたちで設定しようとしていますか?
また、ハードルレートを定めると、簡単に投資ができなくなってくる懸念もあるかと思いますが、ハードルレート設定を受けて、投資規模は従来と変わらずに投資できるのでしょうか? それとも、厳格化するため減っていく見通しになるのでしょうか?
併せて、スライドに「事業ポートフォリオの最適化」とありますが、具体的にどのようなことが検討されているのか、教えてください。
古田:ハードルレートの見直しについては、2年半前に現行の中期経営計画を発表した時点で、中期経営計画期間のハードルレートを設定し、それに基づいて投資判断をすることで、投資規律に基づいた成長投資に努めてきました。
ただし、現在はハードルレートを算出するにあたっての要素の部分が大きく変化してきています。端的にお伝えすると、例えば足元の金利上昇により、反映すべきずれが生じてきています。
また、現状の株価水準を踏まえた株主資本コストをあらためてどのように捉え直すのかといった点もありますので、来年度から始まる新中期経営計画は、これらを反映したかたちでハードルレートを刷新し、臨むべきだと考えています。
当然ながら、今お伝えした文脈からご類推いただけるとおり、現状お示ししているハードルレートを上回る水準になる見込みで考えています。具体的な数字は今後確定していきますので、現状念頭にある数字の公表は差し控えますが、今後の検討結果を次期中期経営計画に反映するため、鋭意精査しているところです。
質問者:追加で質問させてください。キャピタルアロケーション検討委員会で検討・決定したことは、逐一、投資家・アナリスト向けに説明されるものではないという理解でよいですか? 機密情報もあると思いますので、それが常につまびらかにされるものではないということでしょうか?
古田:先ほど西山からもご説明したとおり、キャピタルアロケーション検討委員会では、さまざまな要素、平たく言えば今後の成長ストーリーを実現していく上でのものさし、考え方の基準を抜本的に整理しています。
それらを毎回つまびらかにみなさまにお示しすることは想定していませんが、一定確度が高まり、諮問している取締役会の議論を経て、みなさまにお示しできる内容になった部分については、開示していくこともあるかと思います。そのあたりは進捗を見ながら、判断していきたいと考えています。
基本的には、次期中期経営計画に反映していくスケジュール感で作業しているところです。
西山:補足すると、現在、キャピタルアロケーション検討委員会では有効に議論を進めていますが、組織としては取締役会の諮問機関ですので、さまざまに議論したキャピタルアロケーション委員会での合意事項を取締役会に答申したり、報告したりしながら進めています。
それらを通じて、委員会の検討状況は、内容やタイミングを考慮しながら、適切に開示していく方針です。
古田:事業ポートフォリオの最適化についてご回答します。そもそもキャピタルアロケーション検討委員会の中で議論しているのは、キャピタルリサイクルを通じていかに事業価値・企業価値を上げていくかということであり、そのための作業や精査を進めているところです。
それを踏まえた新たな投資規律に基づいて行う今後の成長投資においても、当然ながらこれを満たしていく案件を選択して、優先度をつけながら取り組んでいくことになると考えています。
ですので、結果として企業価値の向上に資するものとし、みなさまにそこを評価いただけるような内容にしていきたいと思っています。
武川俊仁氏(以下、武川):投資規模のご質問もありましたので、事業サイドに近い私からお答えします。投資規模はハードルレートの見直しに伴って、規模が小さくなるといったことは一切考えていません。当然ながら、あくまで投資規律に基づいて、ハードルレートをクリアするキャッシュフローを上げることが、我々の立脚点です。
スライド11ページにも記載していますが、ホテルのオペレーターについても、外部と比較した上で選定していくというプロセスに進むと考えていますので、投資規模は一切変えず、むしろさらに規模を拡大していきたいと考えています。そのための私募REITの組成でもあり、そのようなことをしっかりと実行して企業価値向上につなげていきたいと考えています。
事業ポートフォリオについては、キャッシュフローないしはハードルレートにこだわりを持ちながら企業運営していく中で、どの事業体が自分たちのハードルレートを超えるようなキャッシュフローを作れるかを考え、適切なポートフォリオにしていきます。
質問者:このスライドに記載している都市交通・沿線事業に関して、「少し下駄を履いて」みたいなことを言っているのでしょうか? これを記載している意味を教えていただけるとありがたいです。
武川:「下駄を履いて」というよりは、都市交通・沿線事業は重要なインフラ事業であり、安全あっての事業という特性がありますので、そのようなことを加味しています。「下駄を履いて」という考えではないと考えています。
質疑応答:今後の海外ホテル業の見通しについて
質問者:海外ホテル業について、足元や来年度に向けて少しずつ予約状況もよくなっているというお話があったかと思いますが、今年度はここからもう一段上振れていくことは厳しいのでしょうか?
また、来年度の見通しについて、本土からの需要に大きく左右されるイメージではありますが、平準化された際の今後の利益水準は、どのように考えていけばよろしいですか?
古田:ハワイについては、先ほどご説明したとおり挽回を図っているところです。特にADRに関しては期初予想の水準感を達成しており、これを維持すべく取り組んでいます。
もう1点、ご説明していないところで、下期の見通しでは、今期は夏場のハリケーンの影響が相当大きく、これに伴ってハワイの就航便の減便もあり、ダメージが効いています。ハワイは12月決算ですので、すでに12ヶ月分の11ヶ月が終わっているところです。お見立てのとおり、現状は上向きではありますが、今年度中に挽回するには時間が限られていると思います。
今後の展開として、マクロ的には昨年からハワイの宿泊需要が全般的に盛り上がりに欠けているようですが、明るい話としては「マウナ ケア ビーチ ホテル」を含めたラグジュアリー系のホテルは徐々に回復の兆しが出ています。「マウナ ケア ビーチ ホテル」のADR等も順調に推移していることもあり、このあたりをあらためての商機として、しっかりと取り組んでいきたいと考えています。
記事提供: