次の試金石は米国。アジアの成功を再現できるか
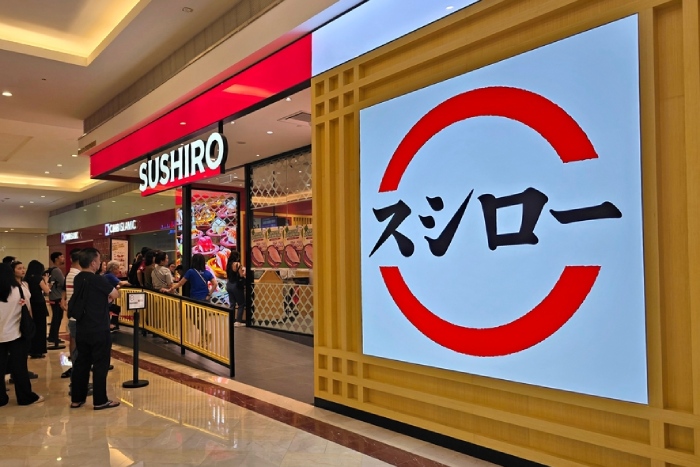
スシローの今後の大きな注目点は、米国での展開です。
ニューヨークへの出店では、一皿5ドル程度からという価格帯も取り上げられています。
円換算での印象は為替によって変わりますが、日本より高い価格で提供する市場であることは確かです。
しかし、高く売れることと、高い利益が残ることは別です。
くら寿司が苦戦する市場で、スシローが同じようにコスト増に直面する可能性はあります。
魚をどのように確保し、運び、保管し、店舗で提供するか。
限られた人数でどれだけ多くのお客さまに満足してもらえるか。
アジアで磨いた仕組みを、米国の労働市場や商習慣に合わせてつくり直す必要があります。
養殖など調達の上流に関わる取り組みも含め、今後の競争は店舗の中だけでは完結しません。
食材の確保からお客さまの口に届くまで、全体の効率を高める勝負になります。
スシローが米国で安定して利益を出せれば、成長余地の大きさを示す材料になります。
くら寿司にとっても、参考にできる成功例となるかもしれません。
反対に、両社とも利益を出せないなら、回転寿司という業態を米国で広げる難しさが浮かび上がります。
開店直後の行列だけで判断せず、既存店の集客と、出店費用を含めた収益の推移を確かめたいところです。
スシロー株は買いか。PER36倍に見合う成長可能性
分析時点のPERは約36倍でした。
PERは株価が1株当たり利益の何倍まで買われているかを示す指標です。
約2割下がったとしても、それだけで割安になったとはいえません。
PER36倍という評価には、今後も利益が成長するという期待が含まれています。
国内の収益改善が続き、アジアで高い利益率を維持しながら出店でき、さらに米国でも利益を生み出せるなら、その期待を裏付けることになるでしょう。
一方、出店に伴うコストが膨らんだり、値上げによって客数が落ちたりすれば、利益予想の下方修正に加えて、投資家が許容するPERまで下がる可能性があります。
成長期待の高い株ほど、期待とのずれには注意が必要です。
今後は、国内の客数と客単価、海外の店舗数と利益率、米国の収益化の進み方をセットで確認したいところです。
店舗が増えているのに利益率が下がるなら、その理由まで掘り下げる必要があります。
スシローは、価格設定、調達、物流、現地化を組み合わせ、日本の寿司を海外で利益に変える力を示してきました。
その成長には魅力があります。
しかし、優れた企業であることと、どの株価で買ってもよいことは同じではありません。
投資判断の中心に置くべきなのは、「株価が下がったか」ではなく、「これから伸びる利益に対して、今の株価は見合っているか」です。
アジアでの成功をどこまで広げられるのか。
そして、米国でも儲かる仕組みを築けるのか。
スシローの次の成長は、そこにかかっています。
YouTubeでも詳しく解説しておりますのでそちらもぜひご覧ください。
※上記は企業業績等一般的な情報提供を目的とするものであり、金融商品への投資や金融サービスの購入を勧誘するものではありません。上記に基づく行動により発生したいかなる損失についても、当社は一切の責任を負いかねます。内容には正確性を期しておりますが、それを保証するものではありませんので、取り扱いには十分留意してください。
『 バリュー株投資家の見方|つばめ投資顧問 バリュー株投資家の見方|つばめ投資顧問 』(2026年10月4日号)より※記事タイトル・見出しはMONEY VOICE編集部による
無料メルマガ好評配信中
バリュー株投資家の見方|つばめ投資顧問
[無料 ほぼ 平日刊]
【毎日少し賢くなる投資情報】長期投資の王道であるバリュー株投資家の視点から、ニュースの解説や銘柄分析、投資情報を発信します。<筆者紹介>栫井駿介(かこいしゅんすけ)。東京大学経済学部卒業、海外MBA修了。大手証券会社に勤務した後、つばめ投資顧問を設立。